10Sep

מחקר עומק מתוך הספר "בועת נדל״ן" בוחן כיצד ריבית נמוכה, הארכת תקופות משכנתה, עלייה ביחס ההחזר להכנסה, אשראי גמיש, 20/80 והלוואות בלון הגדילו את כוח הקנייה הממונף של הציבור ותרמו לעליית מחירי הדירות בישראל. המחקר משלב 140 שנות ניסיון בינלאומי, מקרי בוחן מארה"ב, אירופה, קנדה וניו זילנד וניתוח כמותי של שוק הדיור הישראלי.

איך אשראי זול וגמיש הפך מאמצעי רכישה למנגנון שמזין את מחירי הדיור

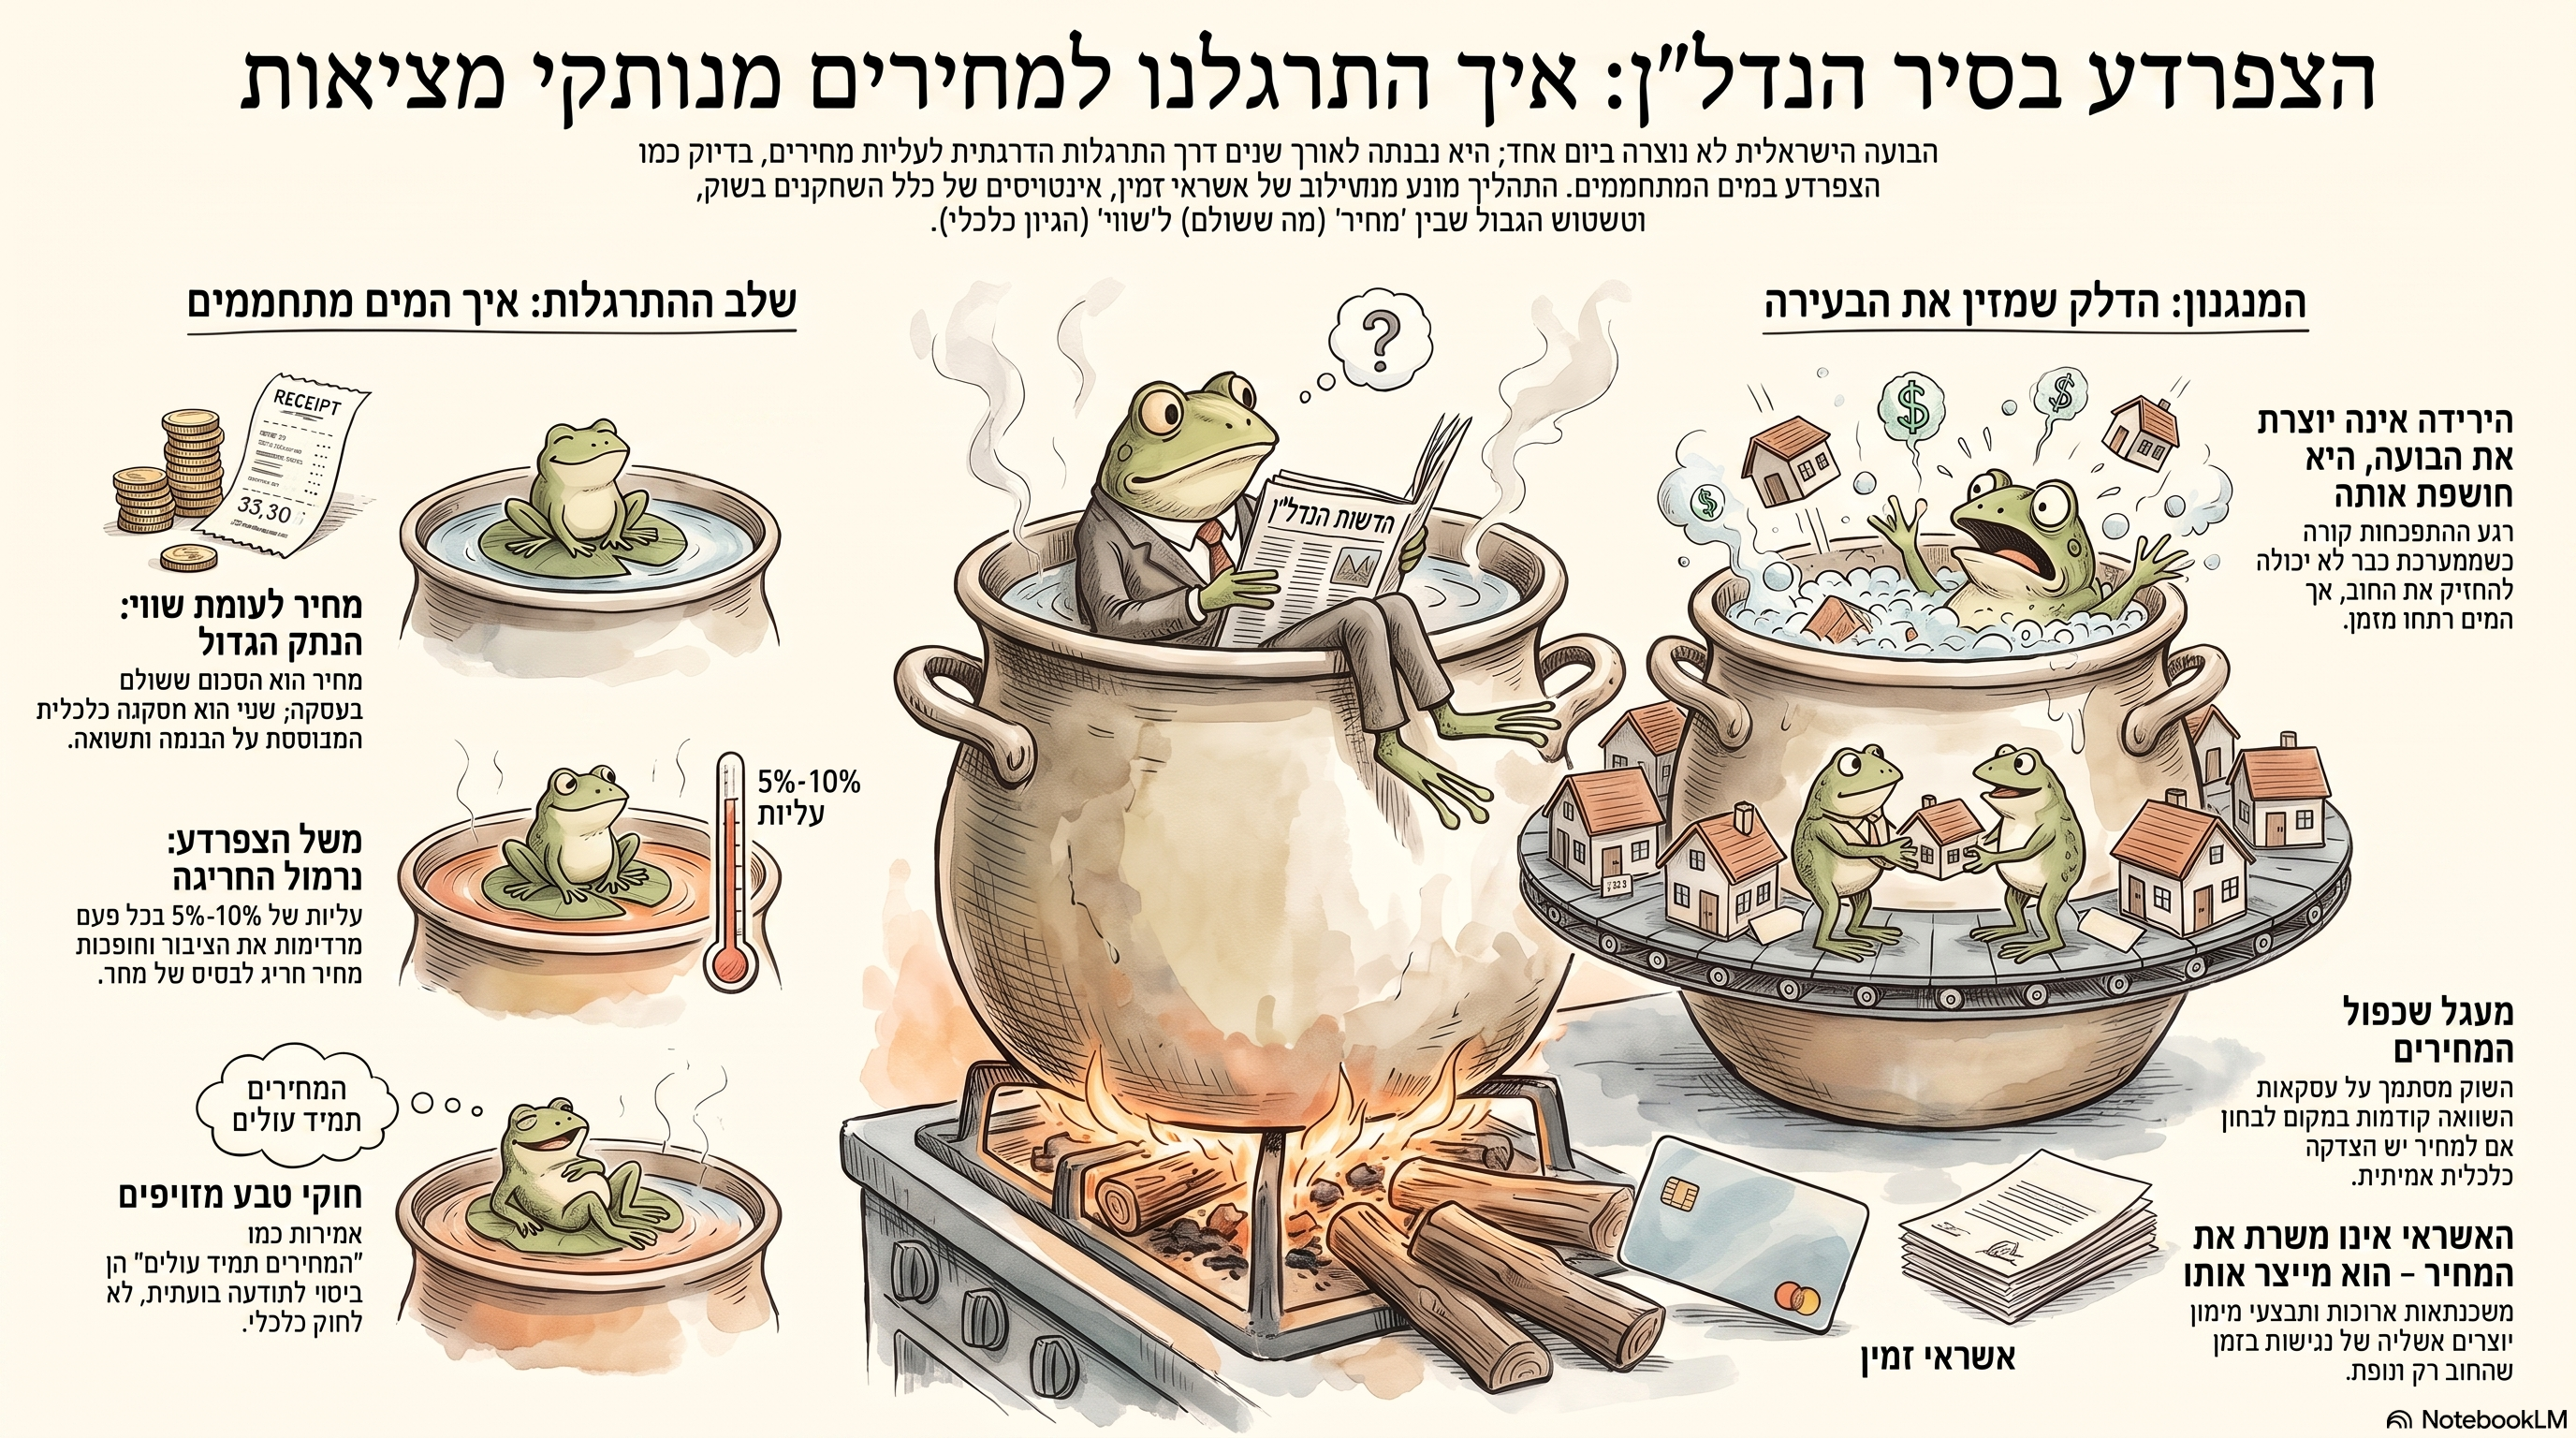
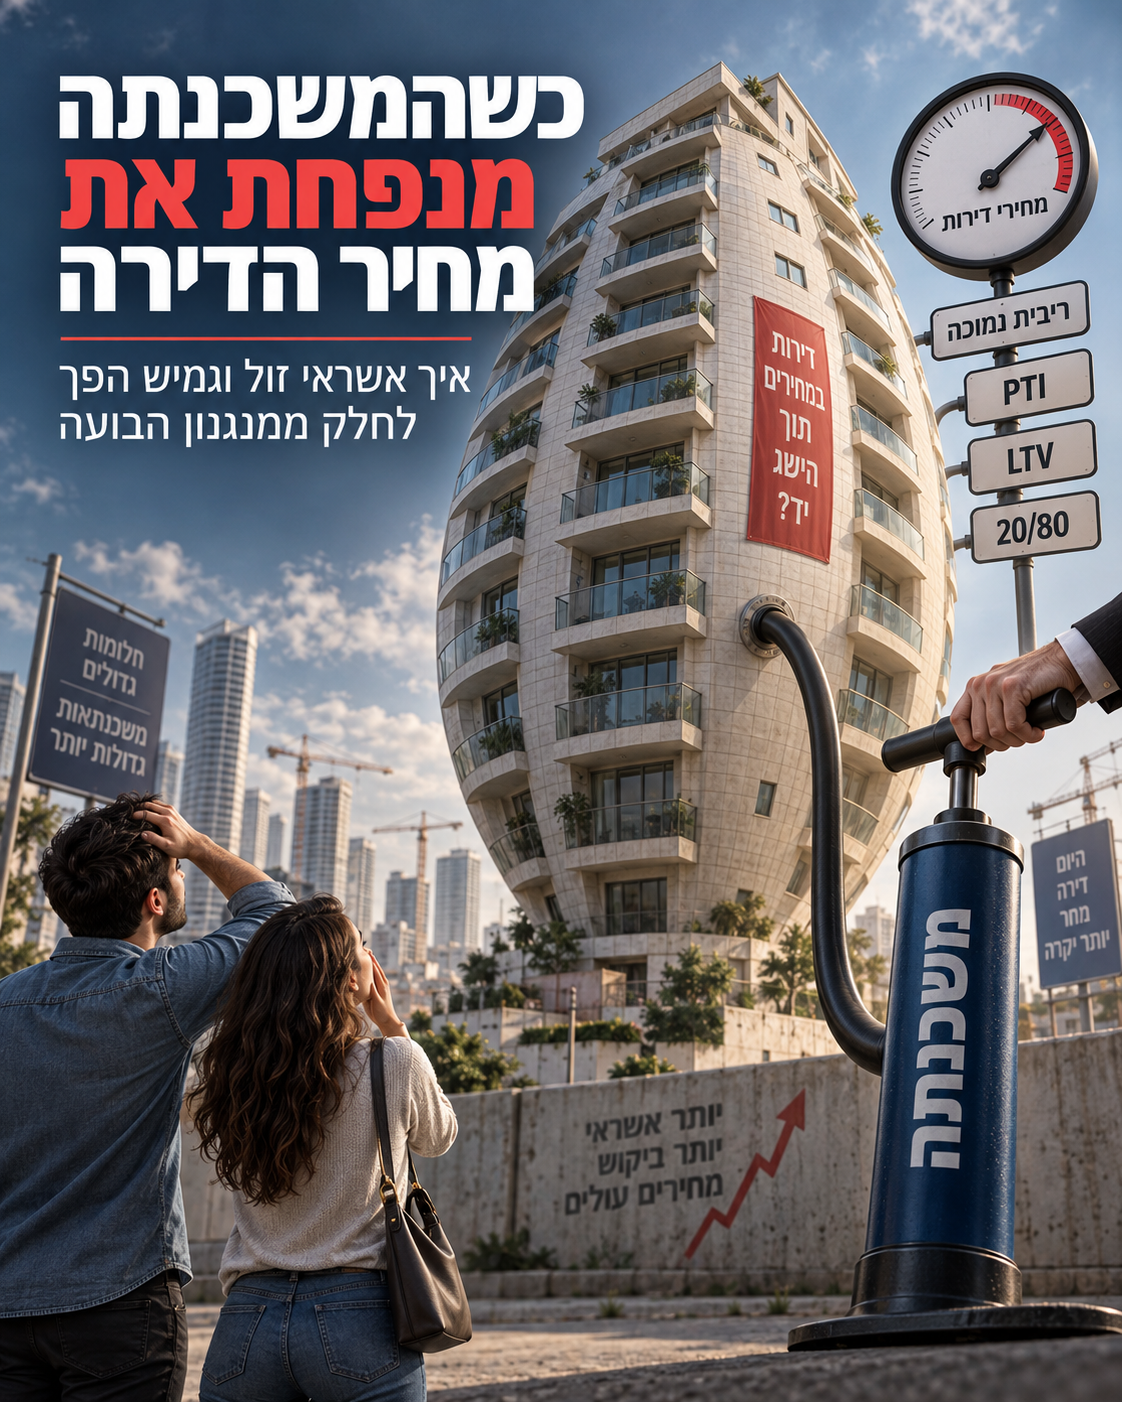
אנחנו רגילים לחשוב על משכנתה כעל כלי שמאפשר לרוכש להתמודד עם מחיר הדירה. אבל המחקר שערכתי במסגרת הספר שלי "בועת נדל״ן" מצביע על תופעה עמוקה הרבה יותר: המשכנתה אינה רק מממנת את מחיר הדירה. בתנאים מסוימים היא משתתפת בקביעתו. זו הבחנה קריטית. כאשר בנק מאפשר למשפחה ללוות יותר, לפרוס את החוב ליותר שנים, להקדיש חלק גדול יותר מהכנסתה להחזר, לקחת מסלול זול יותר או לדחות חלק משמעותי מהתשלום לעתיד, הוא לא רק מקל עליה לרכוש את אותה דירה. הוא מגדיל את הסכום שהיא מסוגלת להציע עליה. וכאשר זה קורה לעשרות אלפי משפחות בו זמנית, כוח הקנייה של כל השוק משתנה.
אותה משפחה. אותה הכנסה. מחיר גבוה יותר

נניח שמשפחה מסוגלת להחזיר 7,000 שקל בחודש.בריבית של 5% ובפריסה ל-20 שנה היא יכולה ללוות בערך מיליון שקל.אם פורשים את אותה משכנתה ל-30 שנה, יכולת ההלוואה עולה משמעותית.אם גם הריבית יורדת, היא עולה עוד יותר.שום דבר בדירה לא השתנה.לא נוספה מרפסת.לא גדל שכר הדירה.לא השתפרה התשואה.גם הכנסת המשפחה לא בהכרח השתנתה.מה שהשתנה הוא כושר החוב שלה.וזה בדיוק המקום שבו אשראי יכול להפוך לביקוש נוסף.

140 שנות היסטוריה אומרות שזה לא סיפור ישראלי

המחקר ההיסטורי הבינלאומי שבדקתי הוא אחד החלקים החשובים ביותר בתמונה.מחקרים של Jordà, Schularick ו-Taylor, המבוססים על נתונים של כלכלות מפותחות לאורך כ-140 שנה, מצביעים על קשר עמוק בין אשראי, בועות דיור ומשברים פיננסיים.הממצא המרכזי אינו רק שבועות קיימות.הממצא החשוב באמת הוא שבועות דיור הממומנות באשראי מסוכנות יותר.ככל שהעלייה במחירי הנכסים נשענת יותר על מינוף, כך גדל הסיכון לכך שהיפוך המגמה יהפוך מבעיה בשוק הנדל״ן לבעיה של משקי בית, בנקים והמערכת הפיננסית כולה.וזה משנה לחלוטין את הדרך שבה צריך להסתכל על עליית מחירי דיור.לא מספיק לשאול:בכמה עלו המחירים?צריך לשאול:באיזה חוב מומנה העלייה הזו?

העולם כבר ביצע את הניסוי

בארה"ב, מחקרים הראו כי הרחבת היצע המשכנתאות תרמה לעליית מחירי הבתים גם באזורים שבהם ההכנסות והתעסוקה לא השתפרו בהתאם.באירלנד, כאשר הוטלו מגבלות על יחס ההלוואה להכנסה ועל שיעור המימון, קצב עליית מחירי הדירות נחלש, בעוד שכר הדירה כמעט שלא השתנה.בניו זילנד, הידוק מגבלות LVR מיתן את המחירים, והקלה במגבלות פעלה בכיוון ההפוך.בקנדה, מבחני לחץ למשכנתאות האטו גם את גידול האשראי וגם את קצב עליית מחירי הדיור.ובהולנד הבנק המרכזי ניסח את התופעה כמעט ללא כחל וסרק:הקלה בתנאי האשראי מובילה ליותר חוב ולמחירי בתים גבוהים יותר.כלומר, זה אינו רעיון תיאורטי.זה מנגנון שנצפה שוב ושוב.

ומה מצאנו בישראל?

במחקר הכמותי שערכתי לשנים 2016-2025 נמצא קשר שלילי משמעותי בין הריבית הריאלית על משכנתאות לבין קצב השינוי הריאלי במחירי הדירות.המתאם שנמצא היה כ-0.69-.במילים פשוטות:ככל שהריבית הריאלית על המשכנתאות הייתה נמוכה יותר, קצב עליית מחירי הדירות נטה להיות גבוה יותר.ברגרסיה פשוטה נמצא כי בתקופה שנבדקה, שינוי של נקודת אחוז בריבית הריאלית היה קשור לשינוי של כ-3.8 נקודות אחוז בכיוון ההפוך בקצב שינוי מחירי הדירות.צריך לומר ביושר: זה אינו מוכיח שהריבית לבדה קבעה את המחירים.המדגם קצר ויש גורמים נוספים.אבל הקשר חזק מספיק כדי שאי אפשר להתעלם ממנו.
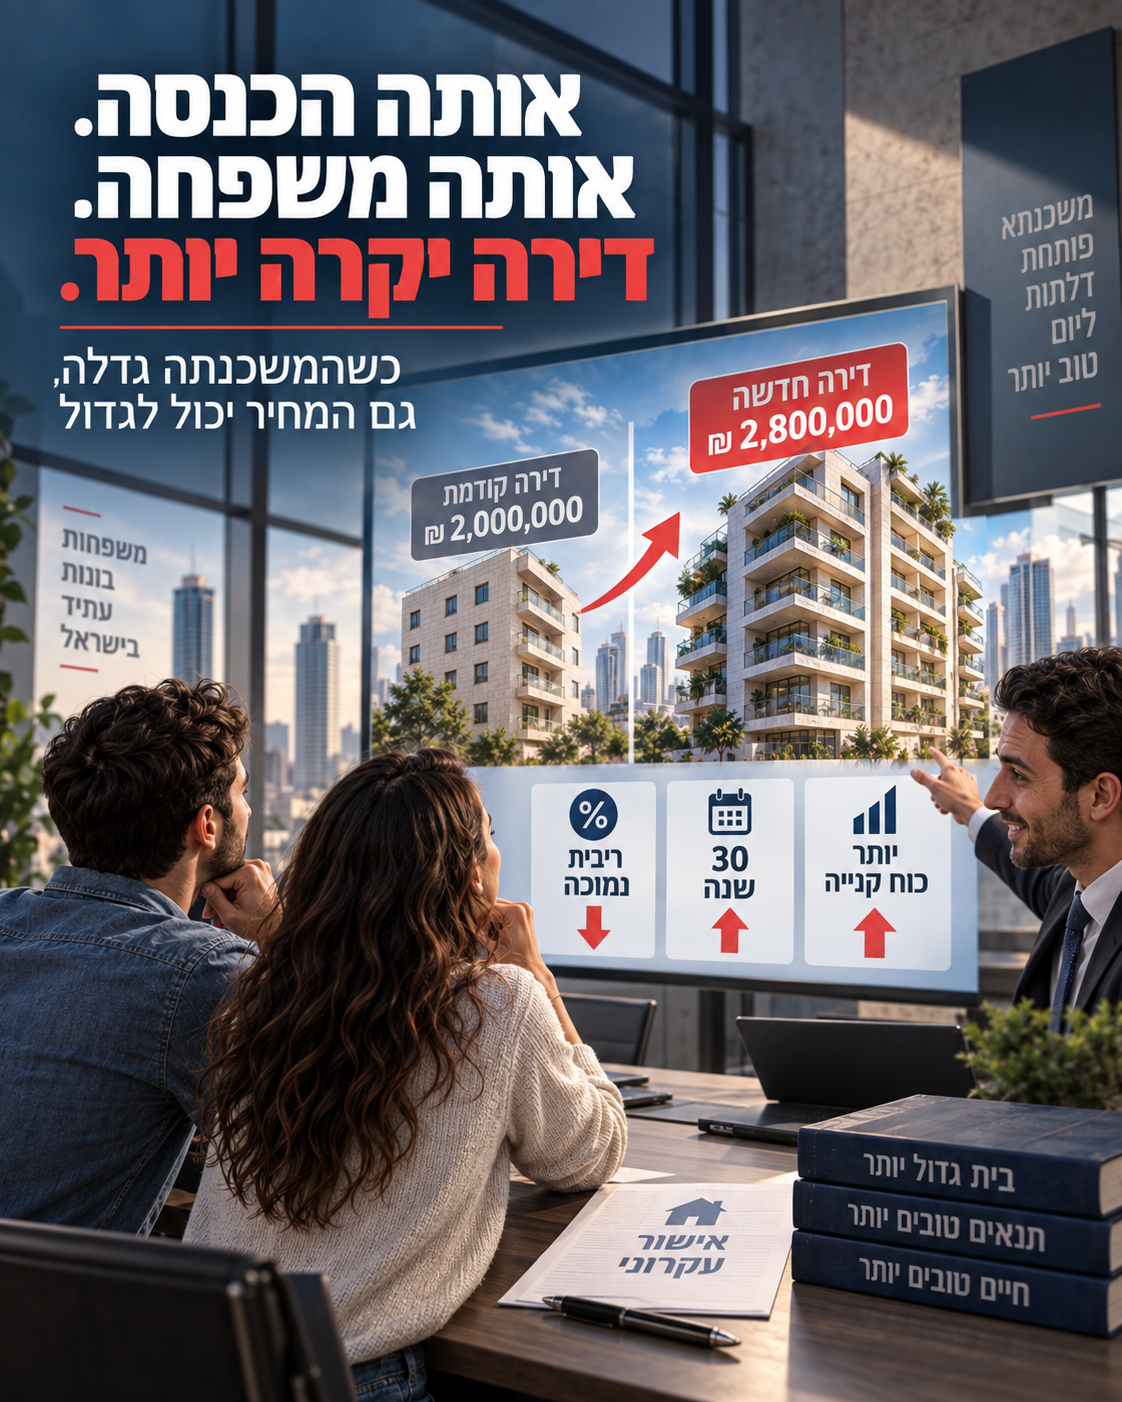
מדד כוח הקנייה המשכנתאי

כדי לבדוק את המנגנון עצמו בניתי מדד תיאורטי בשם:MPPI, Mortgage Purchasing Power Indexמדד כוח הקנייה המשכנתאי.המטרה היא לשאול לא רק מה הייתה הריבית, אלא:כמה דירה יכול משק בית לממן תחת תנאי המשכנתה שהיו קיימים באותו זמן?כאשר מכניסים למשוואה ריבית, תקופת פירעון ויחס החזר להכנסה, מתקבלת תמונה מעניינת מאוד.בין 2017 ל-2021 כוח הקנייה המשכנתאי עלה בכ-15%.באותה תקופה מחירי הדירות הריאליים עלו בסדר גודל דומה.ואז הגיע ההיפוך.בין 2021 ל-2023 כוח הקנייה המשכנתאי התיאורטי המבוסס על הריבית לבדה ירד בכ-26%.זו נפילה דרמטית.אבל מחירי הדירות לא נפלו מיד.למה?כי שוק נדל״ן אינו שוק מניות.מחירים קשיחים.מוכרים ממתינים.קבלנים מעניקים הטבות.המערכת מנסה לקנות זמן.

ואז הגיעו 20/80 והבלון

כשהריבית עלתה, נוצרה בעיה פשוטה:הרוכש כבר לא יכול היה לממן את המחיר הקודם.בשוק רגיל, המשמעות אמורה להיות התאמת מחיר.אבל במקום להוריד את המחיר, השוק המציא פתרון אחר:התאמת המימון למחיר.20/80.10/90.הלוואות בלון.סבסוד ריבית.דחיית תשלום.במקום לומר לרוכש:"הדירה זולה יותר",אמרו לו:"שלם פחות עכשיו ואת היתר בעתיד".זו אינה אותה עסקה.
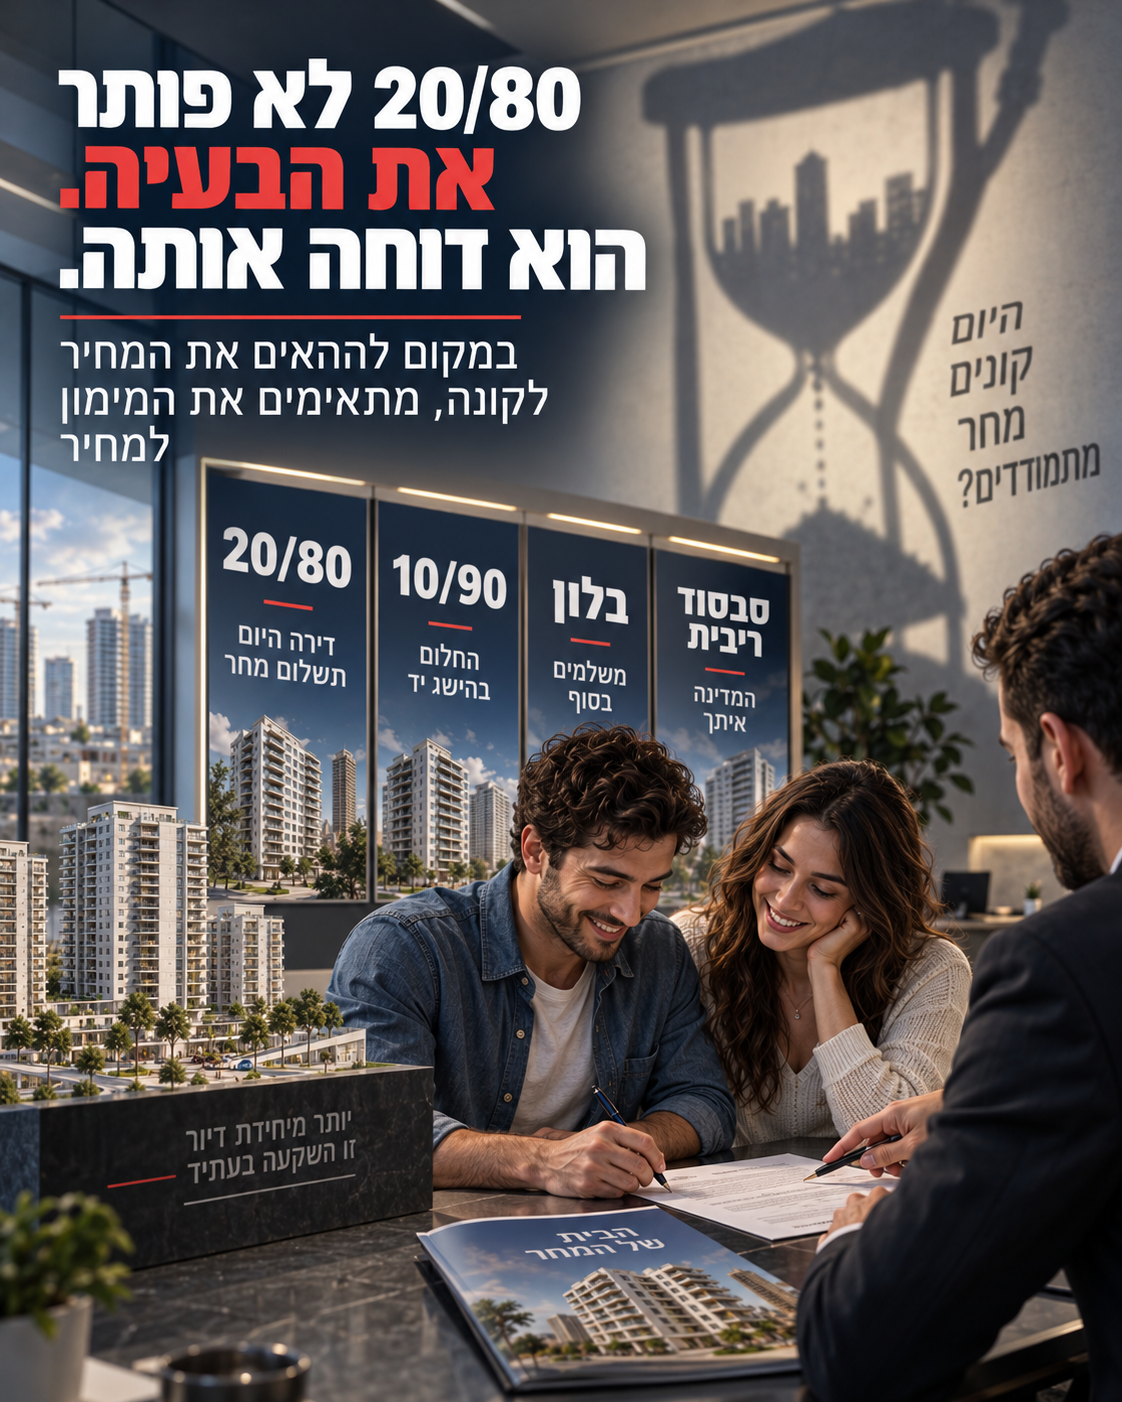
וכאן מתחילה בעיה שמאית חמורה

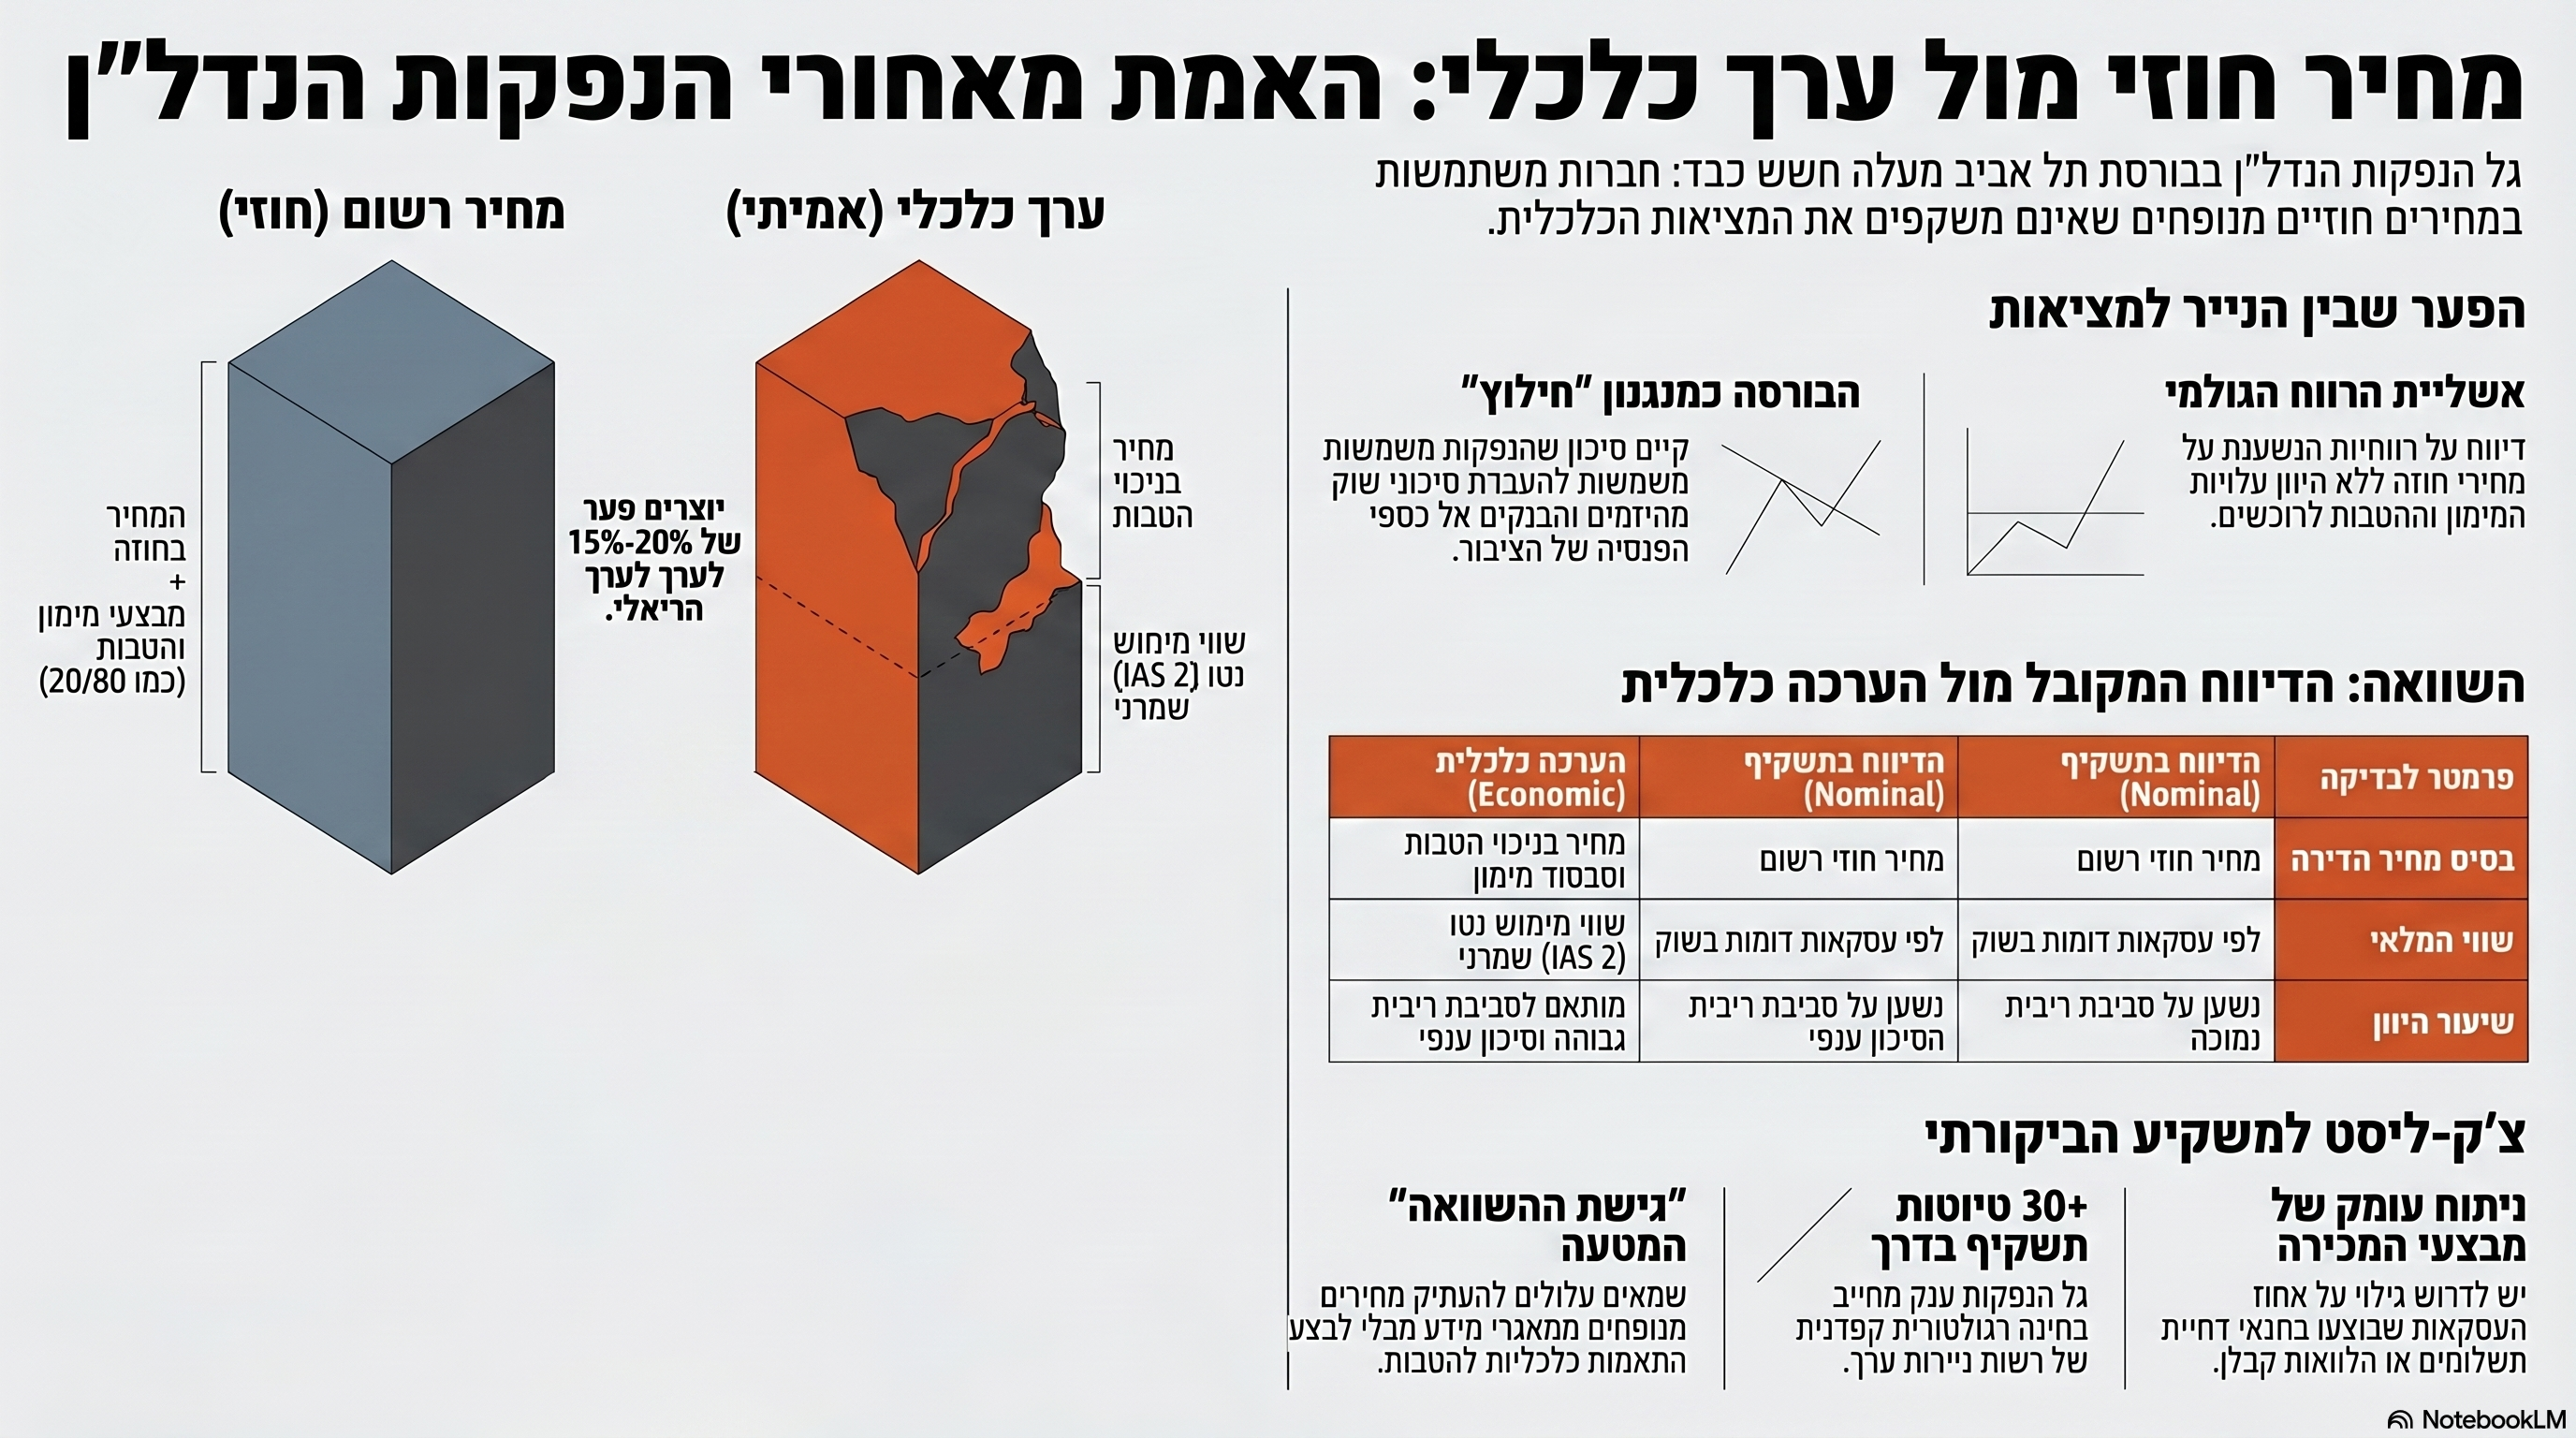
נניח שדירה נמכרת ב-3 מיליון שקל.הרוכש משלם 20% היום, כלומר 600 אלף שקל, ו-80% נוספים בעוד שלוש שנים ללא ריבית.במאגר העסקאות יופיע: 3,000,000 שקל.אבל מבחינה כלכלית, זה אינו שווה לתשלום של 3 מיליון שקל היום.בהיוון של 5%, הערך הנוכחי של 2.4 מיליון שקל שישולמו בעוד שלוש שנים הוא כ-2.07 מיליון שקל.יחד עם 600 אלף שקל ששולמו היום, התמורה הכלכלית היא בערך:2.67 מיליון שקל. פער של יותר מ-300 אלף שקל.וכאן מגיעה השאלה השמאית:אם שמאי לוקח את העסקה הזו כ"עסקת השוואה" ב-3 מיליון שקל בלי לנטרל את הטבת המימון, מה בדיוק הוא משווה?את הנכס?או את הנכס בתוספת אשראי מסובסד?זו כבר אינה בעיית מימון.זו בעיית טיהור נתונים.

מחיר הדירה התרחק משכר הדירה

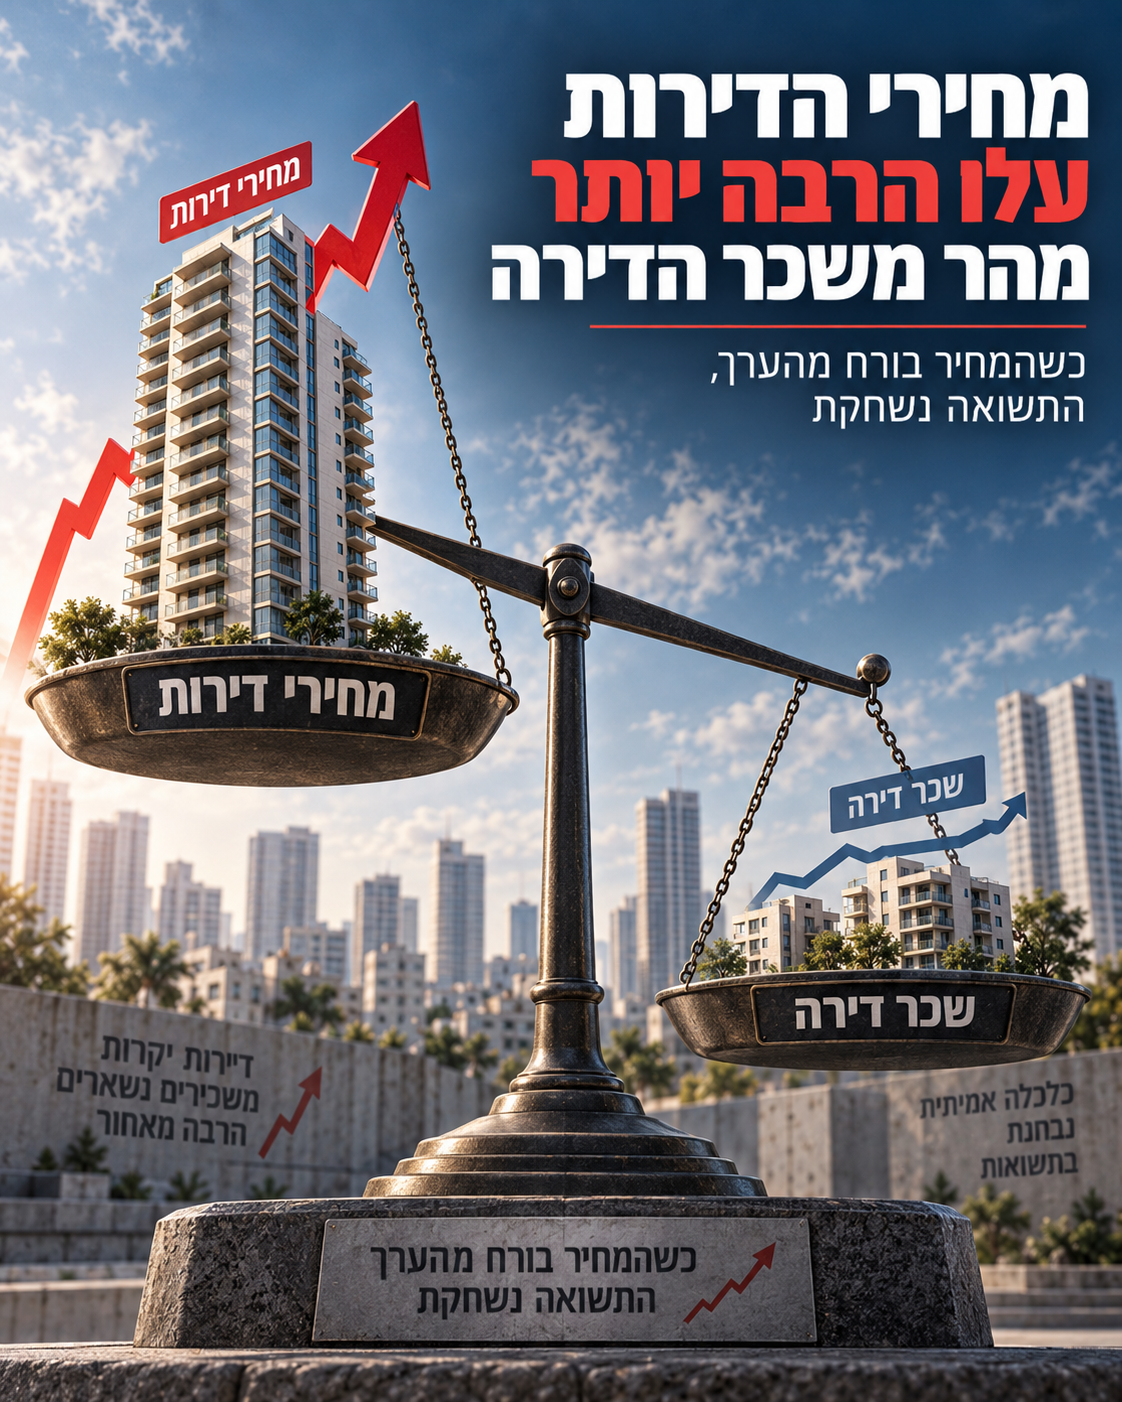
אחד הממצאים החשובים במחקר הוא שהמחיר של הנכס עלה בתקופות משמעותיות הרבה יותר מההכנסה שהוא מפיק.מאז 2019 ועד סוף 2025, לפי חישוב המבוסס על נתוני בנק ישראל, מדד מחירי הדירות הריאליים עלה בכ-23%, בעוד מדד השכירות הריאלית עלה רק בכ-5%.היחס בין מחיר הדירה לשכר הדירה התרחב בכ-17%.וזה מהותי.אם מחסור פיזי בדיור היה ההסבר היחיד או המרכזי לכל העלייה, היינו מצפים ללחץ משמעותי גם בשכר הדירה.כאשר מחיר הנכס רץ הרבה יותר מהר מההכנסה שהוא מייצר, התשואה נשחקת.זה כבר אינו רק שוק של שירותי דיור.זה שוק של Asset Price Inflation.

זו בדיוק הסיבה ששמאות אינה יכולה להסתפק בהעתקת מחירים

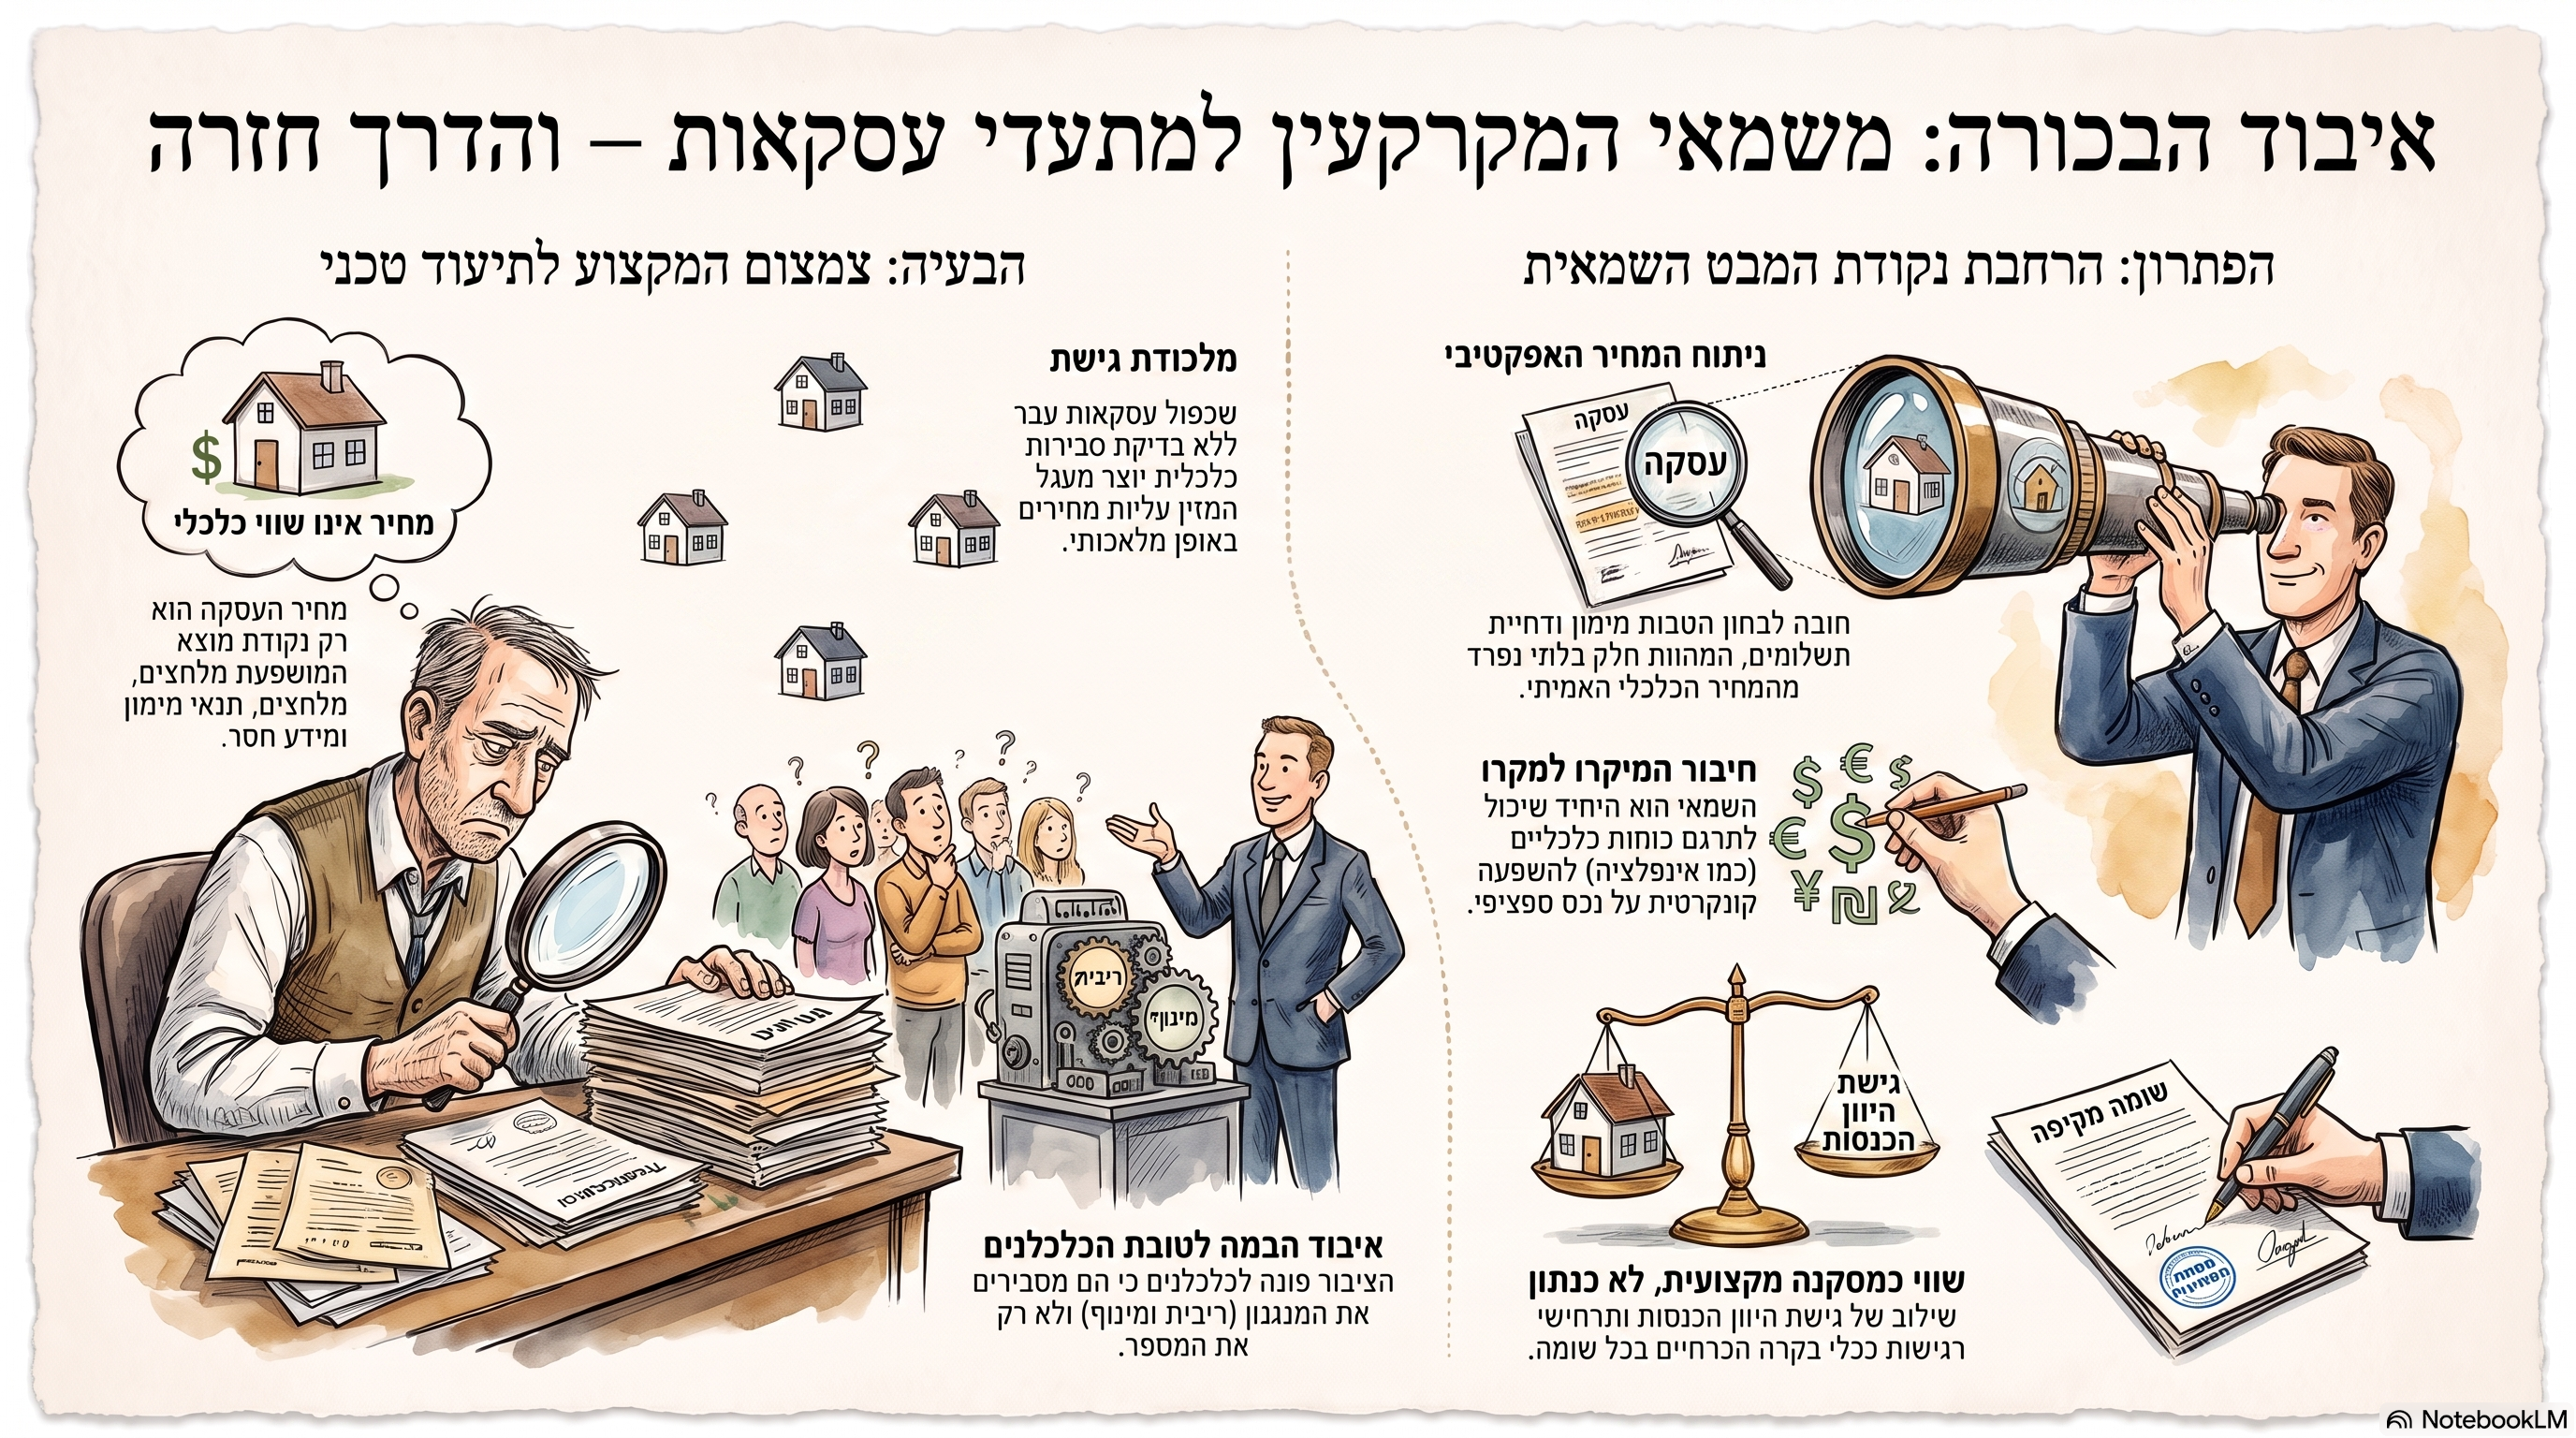
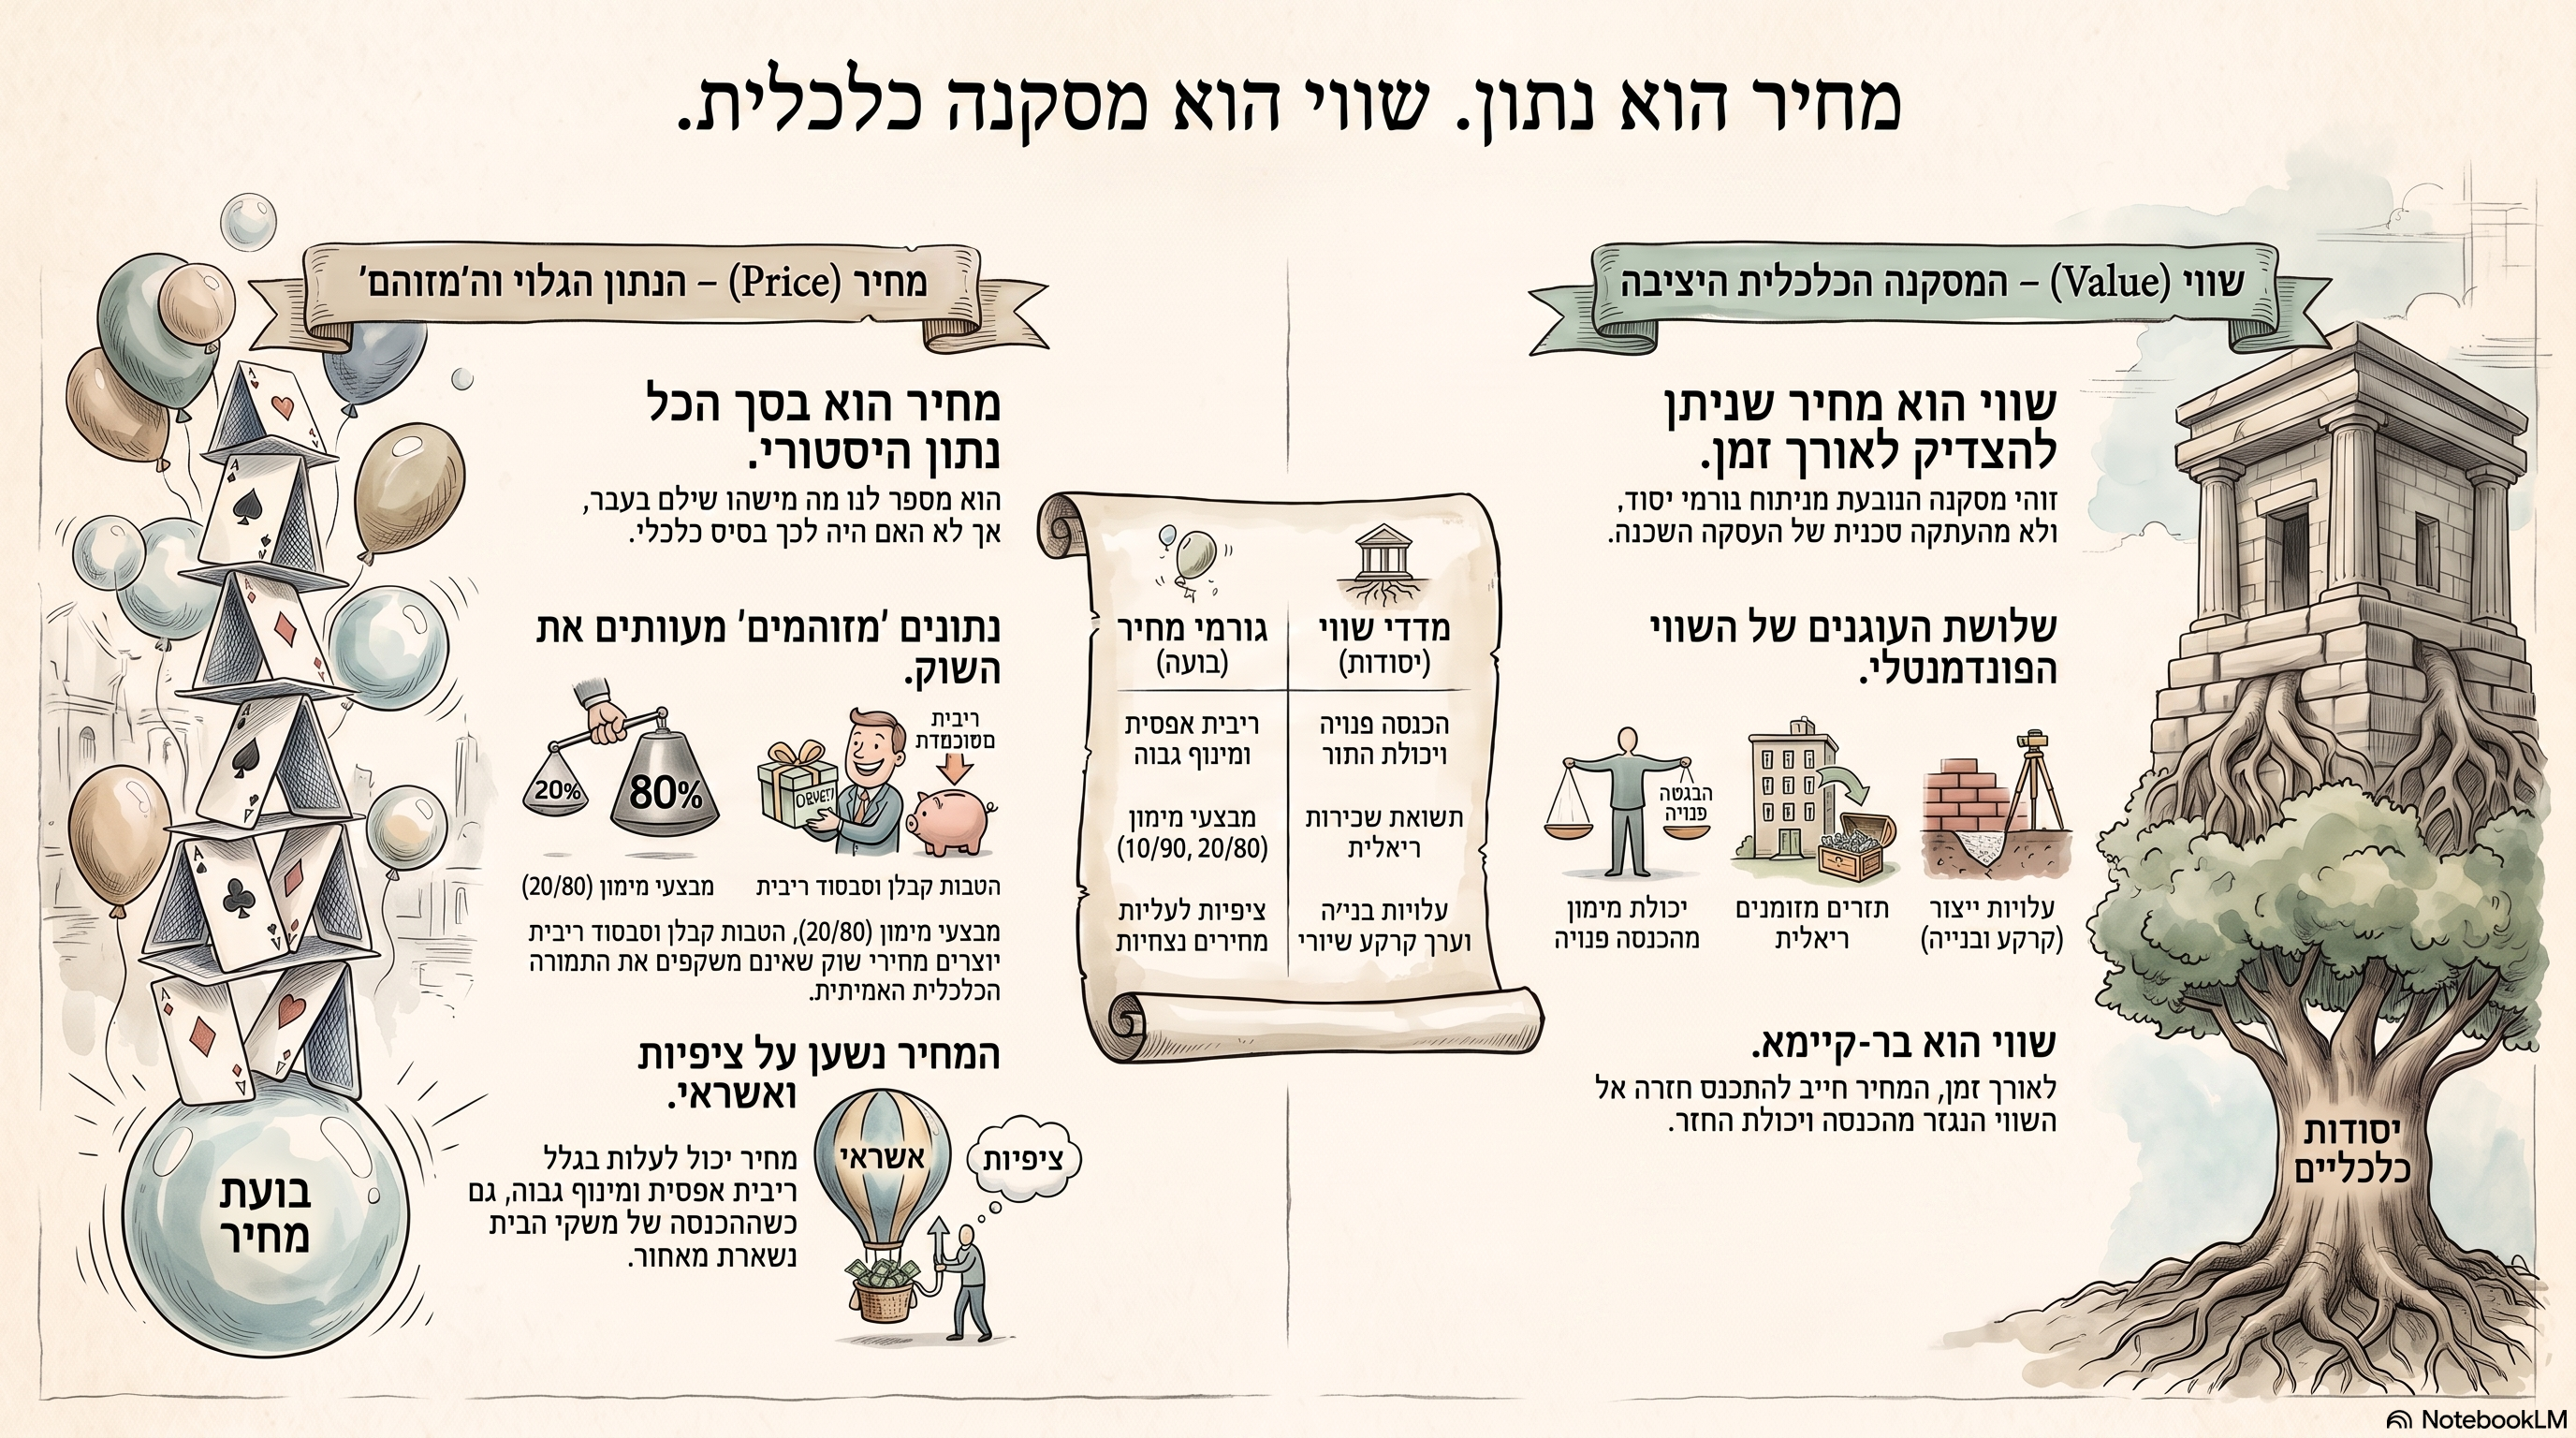
אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו דירות ליד.המידע הזה קיים במאגרים.תפקידו של שמאי הוא לשאול שאלה עמוקה יותר:האם המחיר שבו בוצעה העסקה משקף ערך כלכלי, או שמא הוא תוצר של אשראי, מינוף, ציפיות והנדסה פיננסית?כאשר שוק שלם ממומן בריבית זולה, כאשר תקופות ההחזר מתארכות, כאשר יחס ההחזר להכנסה עולה וכאשר הטבות מימון נטמעות בתוך מחיר העסקה, גישת ההשוואה אינה יכולה להישאר עיוורת למקורו של המחיר.מחיר הוא נתון. שווי הוא מסקנה כלכלית.

ומה עם המחסור?

המחקר אינו טוען שהאשראי הוא ההסבר היחיד לעליית מחירי הדירות בישראל.יש דמוגרפיה.יש תכנון.יש קרקע.יש מיסוי.יש הגבלות בנייה.יש ציפיות.יש השקעות.ויש גם היצע קשיח.אבל דווקא כאן נמצאת הנקודה.כאשר אשראי מתרחב בשוק שבו ההיצע קשיח, התוצאה עלולה להיות חריפה יותר.אם אי אפשר לייצר במהירות עוד דירות, הכסף הנוסף מתחרה על אותו מלאי.והתחרות אינה מייצרת עוד מטרים רבועים.היא מייצרת מחיר גבוה יותר.

המסקנה

המשכנתאות לא יצרו לבדן את בועת הנדל״ן בישראל. אבל המחקר מראה שהן היו אחד ממכפילי הכוח המרכזיים שלה. הריבית הנמוכה הגדילה את כוח הקנייה. תקופות ההחזר הארוכות הגדילו אותו עוד יותר. העלייה ב-PTI אפשרה למשקי הבית להקדיש חלק גדול יותר מהכנסתם לדיור. וכאשר הריבית עלתה וכוח הקנייה נשחק, הגיעו 20/80, בלון וסבסוד ריבית כדי לנסות לשמר את מחיר העסקה. לכן צריך להפוך את השאלה. במקום לשאול: איך הציבור הצליח לעמוד במחירי הדירות שעלו? צריך לשאול: האם העובדה שאפשרנו לציבור ללוות יותר היא בעצמה אחת הסיבות לכך שמחירי הדירות יכלו לעלות כל כך הרבה?המחקר שלי מצביע על כך שהתשובה היא כן. לא כהסבר יחיד. אבל כמנגנון מרכזי של הגברה. והמשפט שמסכם בעיניי את כל המחקר הוא: לא רק שנתנו לציבור אפשרות לקנות דירה יקרה יותר. בכך שנתנו לו אפשרות ללוות יותר, אפשרנו גם לדירה עצמה להתייקר. המאמר מבוסס על מחקר מורחב ומאומת מתוך הספר "בועת נדל״ן", הכולל סקירה של כ-140 שנות מחקר היסטורי, מחקרים בינלאומיים וניתוח כמותי של שוק המשכנתאות והדיור בישראל.

Mortgage Credit Did Not Just Finance the Housing Boom. It Helped Amplify It.

A comprehensive study conducted for my book Real Estate Bubble examines the relationship between mortgage credit, borrowing capacity and housing prices in Israel and internationally. Historical evidence spanning roughly 140 years, together with studies from the United States, Ireland, New Zealand, Canada, the Netherlands and other countries, shows that credit-fuelled housing booms can push property prices beyond what income and rental fundamentals alone would justify. The Israeli analysis finds a significant negative relationship between real mortgage rates and real house-price growth during 2016-2025. It also shows that mortgage purchasing power increased substantially during the low-interest-rate period, while property prices rose far faster than rents. The conclusion is not that mortgages alone created Israel's housing bubble. Rather, mortgage credit acted as a powerful amplifier. By allowing households to borrow more, the financial system did not merely help buyers cope with higher prices. It also helped create the purchasing power that allowed those higher prices to exist.
האשליה הגדולה של שוק הנדל״ן: למה המשכנתה שלכם היא המנוע שמתדלק את יוקר הדיור?

מבוא: הפרדוקס של כוח הקנייה

במשך עשורים הולעט הציבור הישראלי באשליה מסוכנת: שהמשכנתה היא "קרש ההצלה" החברתי, הכלי שמאפשר לזוגות צעירים לגשר על הפער שבין השכר למחירי הדירות המאמירים. בכל פעם שהשוק רתח, הקריאה הציבורית הייתה זהה: "תנו לנו ללוות יותר", "תפרסו לנו ליותר שנים", "תקלו עלינו".אולם האמת המחקרית המטלטלת, כפי שנחשפת בספר "בועת נדל״ן", היא הפוכה בתכלית. המשכנתה אינה רק מכשיר למימון המחיר – היא אחד היצרנים המרכזיים שלו. בתנאים של היצע קשיח, הניסיון "לעזור" לרוכשים באמצעות הגדלת כושר ההחזר שלהם פועל כמו משאבת דלק המוזרקת ישירות למדורה: הוא פשוט מעלה את כמות הכסף שמתחרה על כל דירה, ומתגלגל בסופו של דבר לעליית מחירים נוספת שמשאירה את הרוכשים באותה נקודת פתיחה, רק עם חוב כבד הרבה יותר.

1. המשכנתה היא לא רק מימון – היא היצרנית של המחיר

רוכש דירה רציונלי אינו מגיע לשוק עם "מחיר מטרה" אבסלוטי, אלא עם מגבלת תזרים: כמה הוא מסוגל להחזיר לבנק מדי חודש. ברגע שהבנק משנה את "טכנולוגיית המימון" שלו – הריבית, תקופת הפריסה או יחס ההחזר (PTI) – הוא משנה את "כוח ההצעה" של הקונה.הנתונים הגולמיים מהשטח מראים כיצד אותה משפחה, עם אותה הכנסה בדיוק, הופכת ל"מכפיל כוח" של המחיר בשוק רק בזכות שינוי תנאי האשראי:

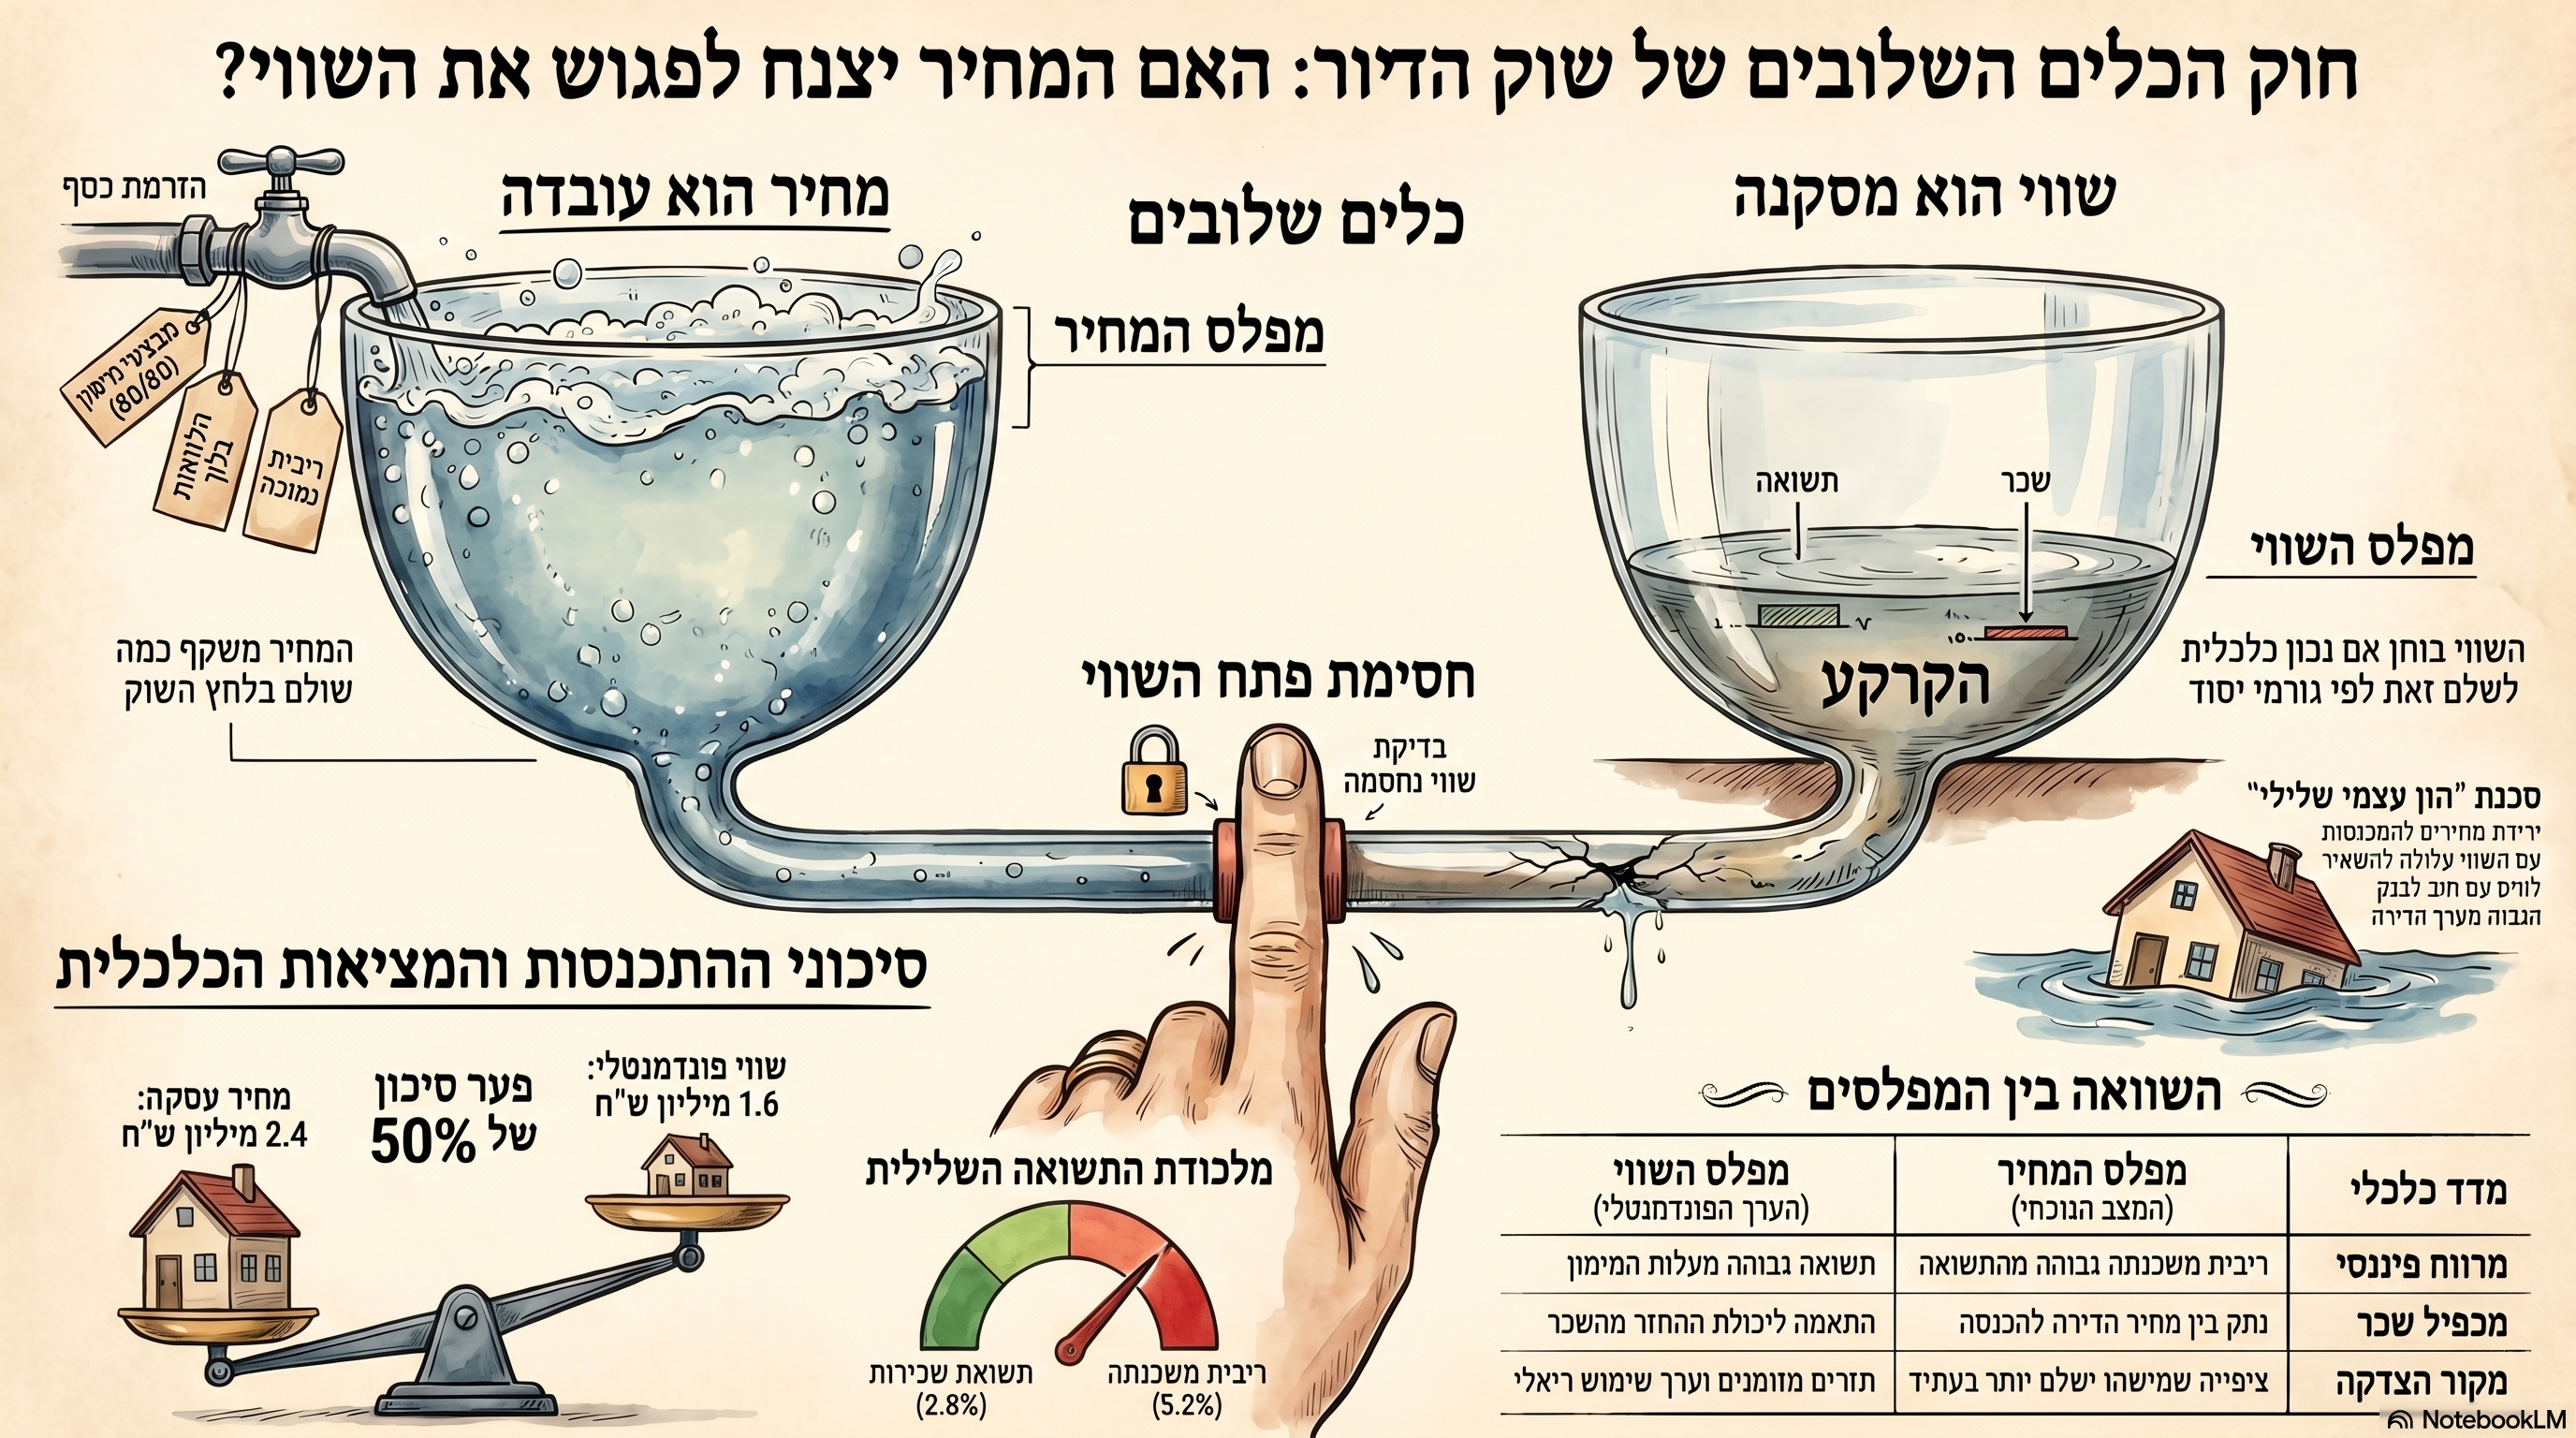
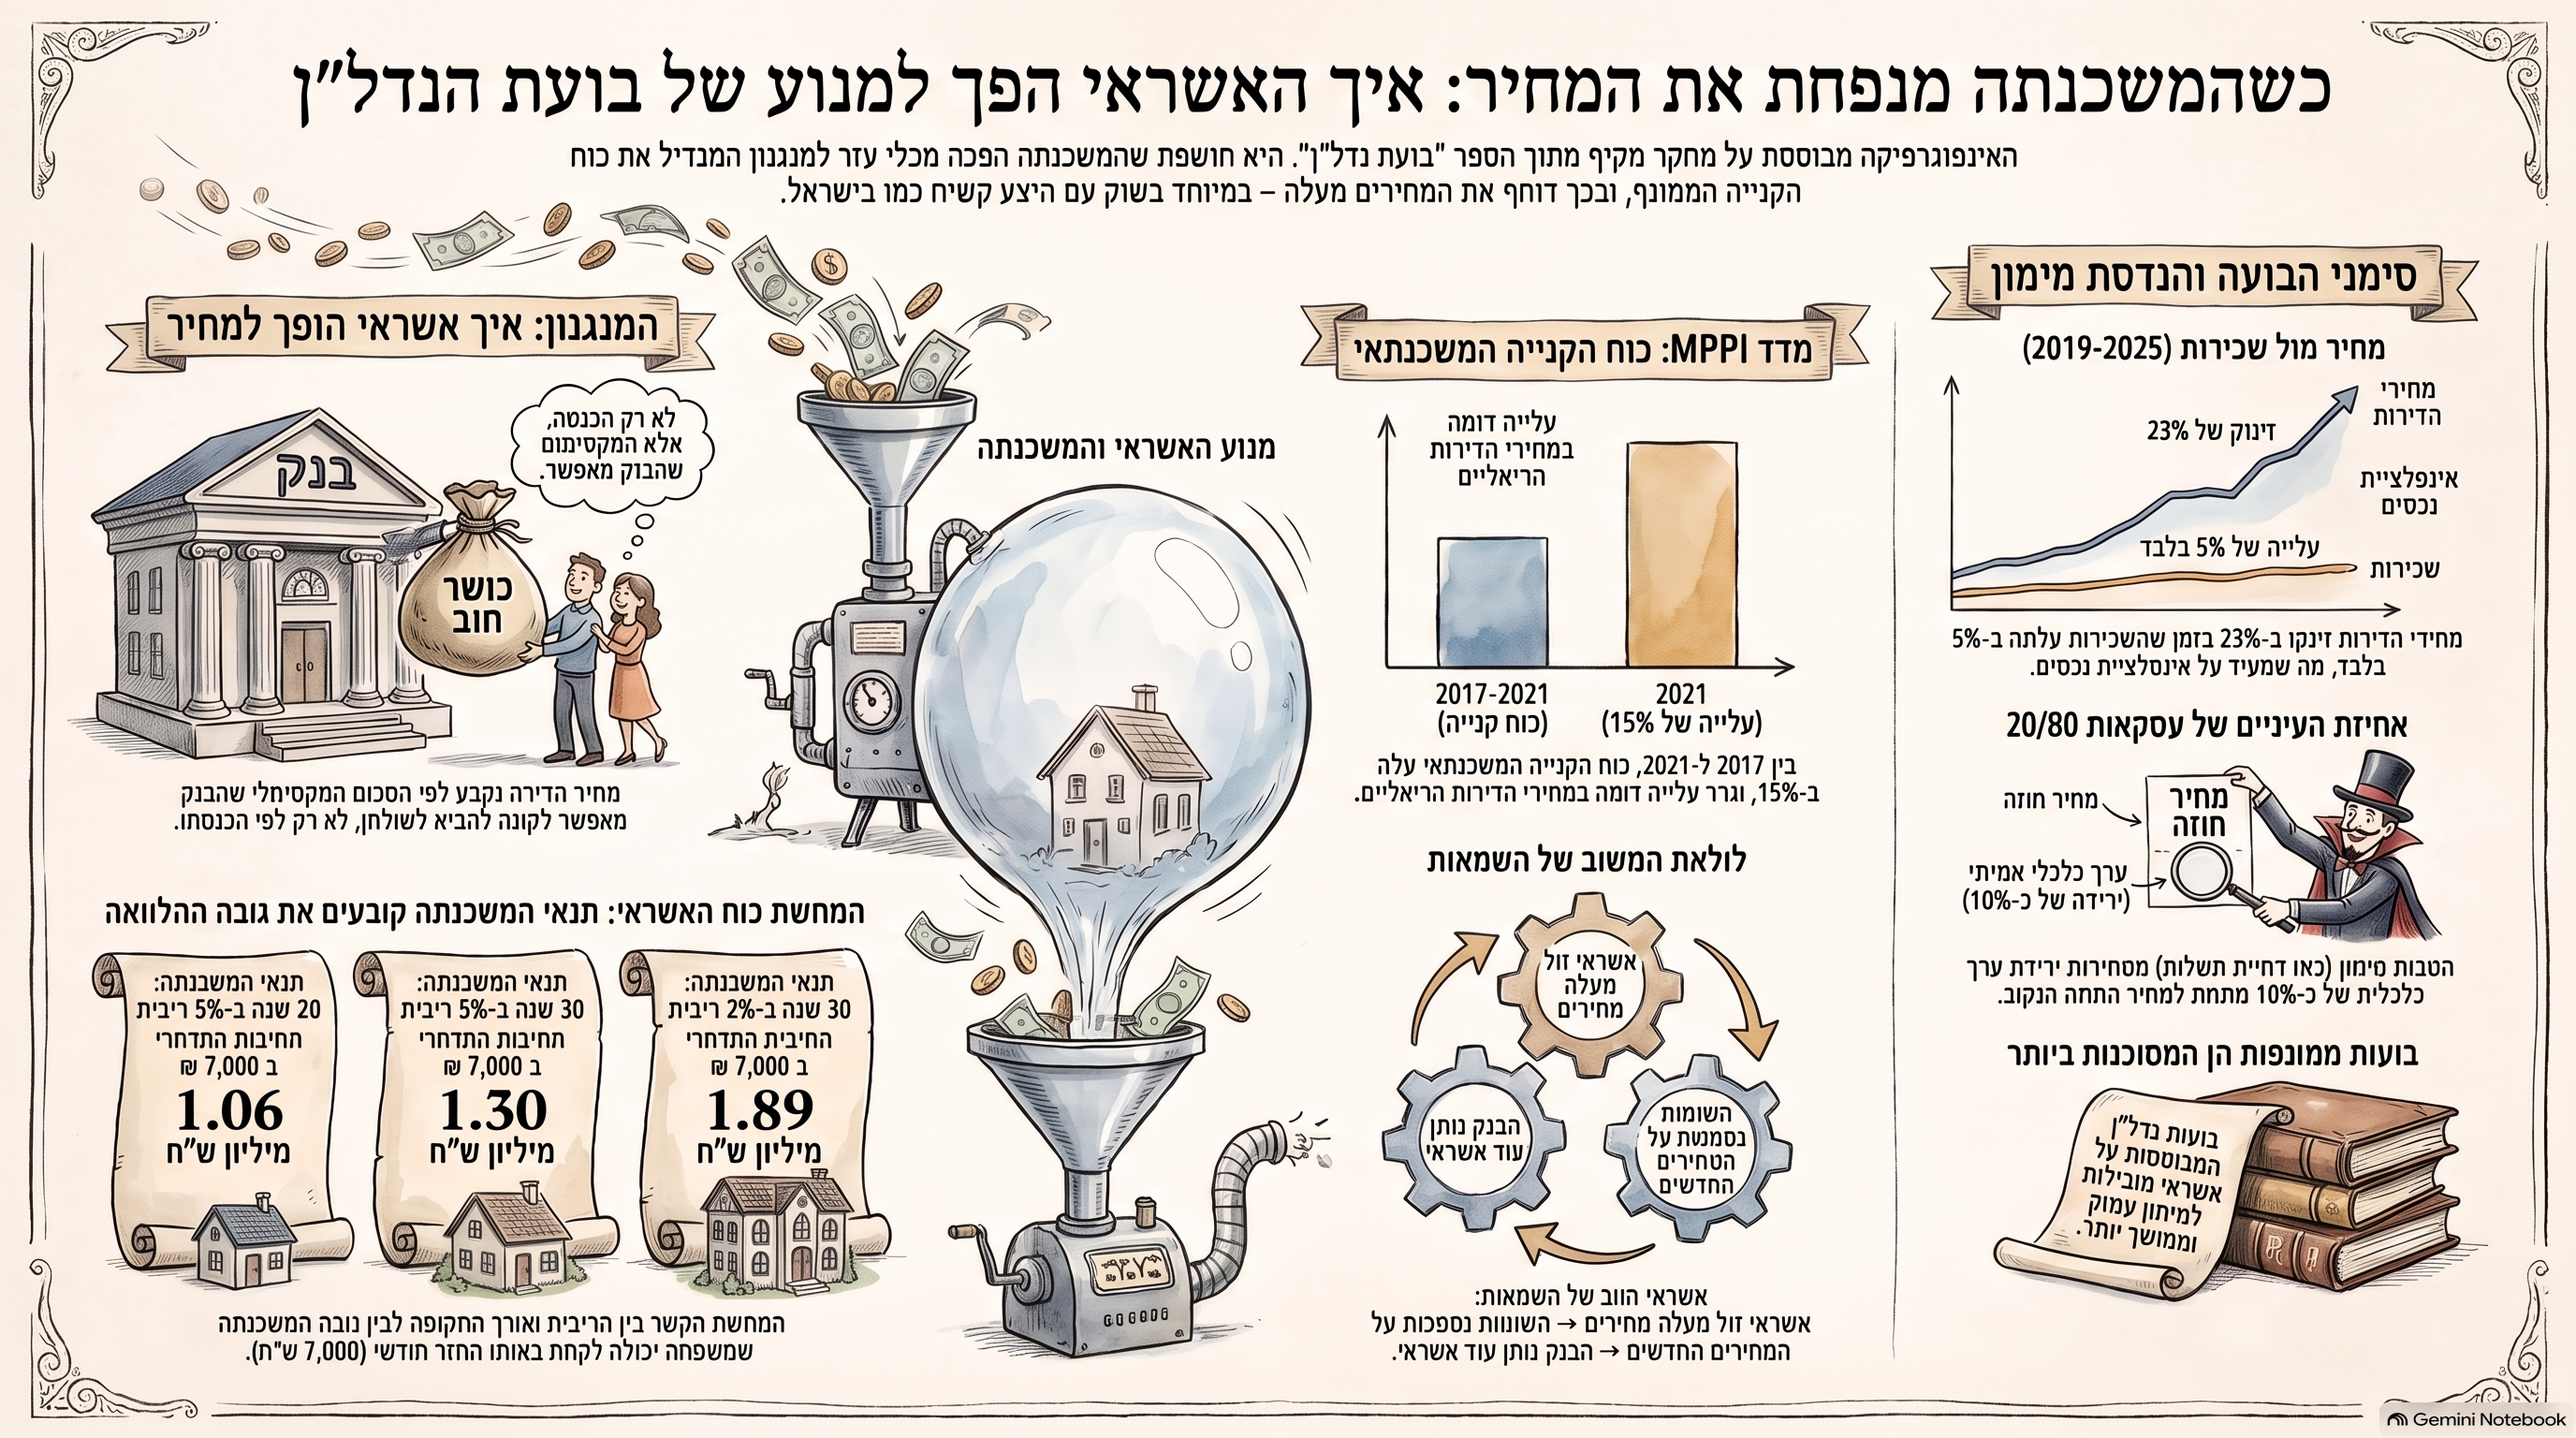
  • בהחזר חודשי של 7,000 ש"ח בריבית של 5% ל-20 שנה: המשפחה תלווה כ-1.06 מיליון ש"ח.
  • אותו החזר של 7,000 ש"ח, אך בריבית של 2% ובפריסה ל-30 שנה: אותה משפחה תלווה כבר כ-1.89 מיליון ש"ח.

הדירה לא גדלה, המרפסת לא התרחבה, והערך הכלכלי של שירותי הדיור לא השתנה. מה שהשתנה הוא כושר החוב בלבד. כשהמערכת הפיננסית מאפשרת לכל השוק להגדיל את המינוף בו-זמנית, הכסף החדש הזה לא קונה יותר מטרים – הוא פשוט קונה מטרים יקרים יותר.

2. הלקח ההיסטורי: בועות ממונפות הן המסוכנות ביותר

ככלכלן, עלינו להבין שבועות נדל"ן אינן נוצרות בחלל ריק. מחקרים פורצי דרך של Jordà, Schularick ו-Taylor, שבחנו 140 שנות היסטוריה כלכלית ב-17 מדינות מפותחות, קובעים כי הבעיה אינה בעצם קיומה של בועה, אלא בדרך שבה היא ממומנת. בועות שנשענות על אשראי (Leveraged Bubbles) הן הרסניות פי כמה מבועות אחרות.המחקר ההיסטורי קובע באופן נחרץ:"בועות מחירי דיור הממומנות באשראי בולטות כתופעה מסוכנת במיוחד... הן נוטות להיות קשורות למשברים פיננסיים, מיתונים עמוקים יותר והתאוששויות איטיות יותר."כאשר הנדל"ן הופך מנכס שמספק מגורים לנכס שמונע על ידי מינוף, הסיכון אינו מוגבל רק לרוכשים; הוא הופך לסיכון מערכתי המאיים על יציבות המערכת הבנקאית והמשק כולו.

3. מדד ה-MPPI: המדד שחשף את האמת על הניתוק מהמציאות

כדי למדוד את כמות ה"דלק" שהוזרקה לשוק, פותח מדד ה-MPPI (Mortgage Purchasing Power Index) – מדד כוח הקנייה המשכנתאי. המדד בוחן כמה שקלים של חוב יכול משק בית "לייצר" תחת תנאי החיתום המשתנים.הממצאים בישראל מדהימים ומגובים בנתונים קשיחים:

  • בין 2017 ל-2021: כוח הקנייה המשכנתאי עלה בכ-15%. כמעט באורח פלא, מחירי הדירות הריאליים עלו בסדר גודל דומה. המתאם שנמצא במחקר בין הריבית הריאלית לקצב עליית המחירים עומד על 0.69-, נתון מובהק סטטיסטית שמוכיח: ככל שהכסף זול יותר, המחיר טס גבוה יותר.
  • ההיפוך של 2021-2023: עם עליית הריבית, כוח הקנייה התיאורטי צנח ב-26%.

מדוע המחירים לא קרסו מיד ב-26%? כאן נכנסת לתמונה "קשיחות המחירים" וההנדסה הפיננסית של הקבלנים, המנסים נואשות להסתיר את ירידת הערך הכלכלית באמצעות מבצעי מימון יצירתיים.

4. מלכודת ה-20/80 וזיהום נתוני השמאות

כשהרוכשים כבר לא יכלו לעמוד במחירים הנומינליים, השוק עבר לשלב של "התאמת המימון למחיר" במקום התאמת המחיר לערך הכלכלי. מבצעי ה-20/80 (שלם 20% עכשיו, היתר בעוד 3 שנים ללא ריבית) הם לא הטבה – הם הטעיה שמאית ומערכתית.

  • החשבון שקבלנים לא רוצים שתעשו: דירה שנמכרת ב-3 מיליון ש"ח בעסקת דחיית תשלום, שווה כלכלית (בערך נוכחי - Present Value) רק כ-2.67 מיליון ש"ח.
  • זיהום נתונים: הבעיה החמורה היא שברשות המיסים נרשם המחיר "3 מיליון". כאשר שמאי מקרקעין משתמש בעסקה כזו כ"עסקת השוואה" מבלי לנטרל את מרכיב האשראי, הוא יוצר זיהום נתונים. הוא מתייחס ל"אשראי מסובסד" כאילו הוא "בלוקים ובטון", ובכך מטעה את הרוכשים הבאים ואת הבנקים המממנים.

5. הניתוק המוחלט בין המחיר לשכירות: הכתובת על הקיר

ההוכחה הסופית לכך שאנחנו בעיצומה של Asset Price Inflation (אינפלציה של מחירי נכסים) ולא רק מחסור פיזי בדירות, נמצאת בפער בין מחירי הדירות לשכר הדירה.מאז 2019 ועד סוף 2025, מחירי הדירות הריאליים זינקו בכ-23%, בעוד שכר הדירה הריאלי עלה ב-5% בלבד. הפער המבהיל הזה, של 17%, מייצג את מה שאנחנו מכנים "שחיקת תשואות" (Yield Erosion). אם המחסור בדירות היה הגורם היחיד, שכר הדירה היה חייב לזנק באותו קצב. העובדה שהמחיר רץ קדימה והשכירות מדשדשת מוכיחה שהשוק מונע מאשראי זול וציפיות, לא מצרכי דיור בסיסיים. מחקרים אקדמיים (כמו אלו של Favara ו-Imbs) ומודלים של בנק ישראל (DSGE) מאשרים: אשראי הוא "דוושת הגז", ובשוק עם היצע קשיח (ללא "הגה" של בנייה מהירה), הגז הזה רק מייצר עשן של מחירים גבוהים.

סיכום: השאלה שצריכה להדיר שינה מעינינו

המשכנתה, שהוצגה לנו כפתרון למחירי הדירות, התגלתה במחקר כחלק מהסיבה המרכזית לכך שהם יכלו לעלות כל כך גבוה. ככל שהרחבנו את גבולות החוב, כך אפשרנו למוכרים ולקבלנים למשוך את המחירים למעלה.אנחנו חייבים להפסיק לדרוש "משכנתאות קלות יותר" ולהתחיל להבין את המנגנון ההרסני שיצרנו. השאלה שצריכה להדהד בכל בית בישראל היא לא איך נצליח לממן את הדירה הבאה, אלא: האם העובדה שאפשרנו לציבור ללוות יותר, להתמנף יותר ולפרוס חובות ליותר שנים, היא בעצמה הסיבה לכך שמחירי הדירות הפכו לבלתי ניתנים להשגה?
04Sep

מה באמת מספרת עסקה שבה מוכרת נאלצת להפחית מאות אלפי שקלים ממחיר הדירה? לא רק על מוכר לחוץ, אלא על שינוי במנגנון התמחור של שוק הנדל"ן. המאמר מנתח כיצד עסקאות מצוקה הופכות לעסקאות ההשוואה של מחר, כיצד ירידת מחירים יכולה להתפתח ממשבר נדל"ן לסיכון פיננסי, מדוע שמאות אינה שכפול מחירי עסקאות, ומהו מנגנון מחירון המימון למ"ר שיכול להגן על המערכת הפיננסית בלי להציל את מחירי הבועה.

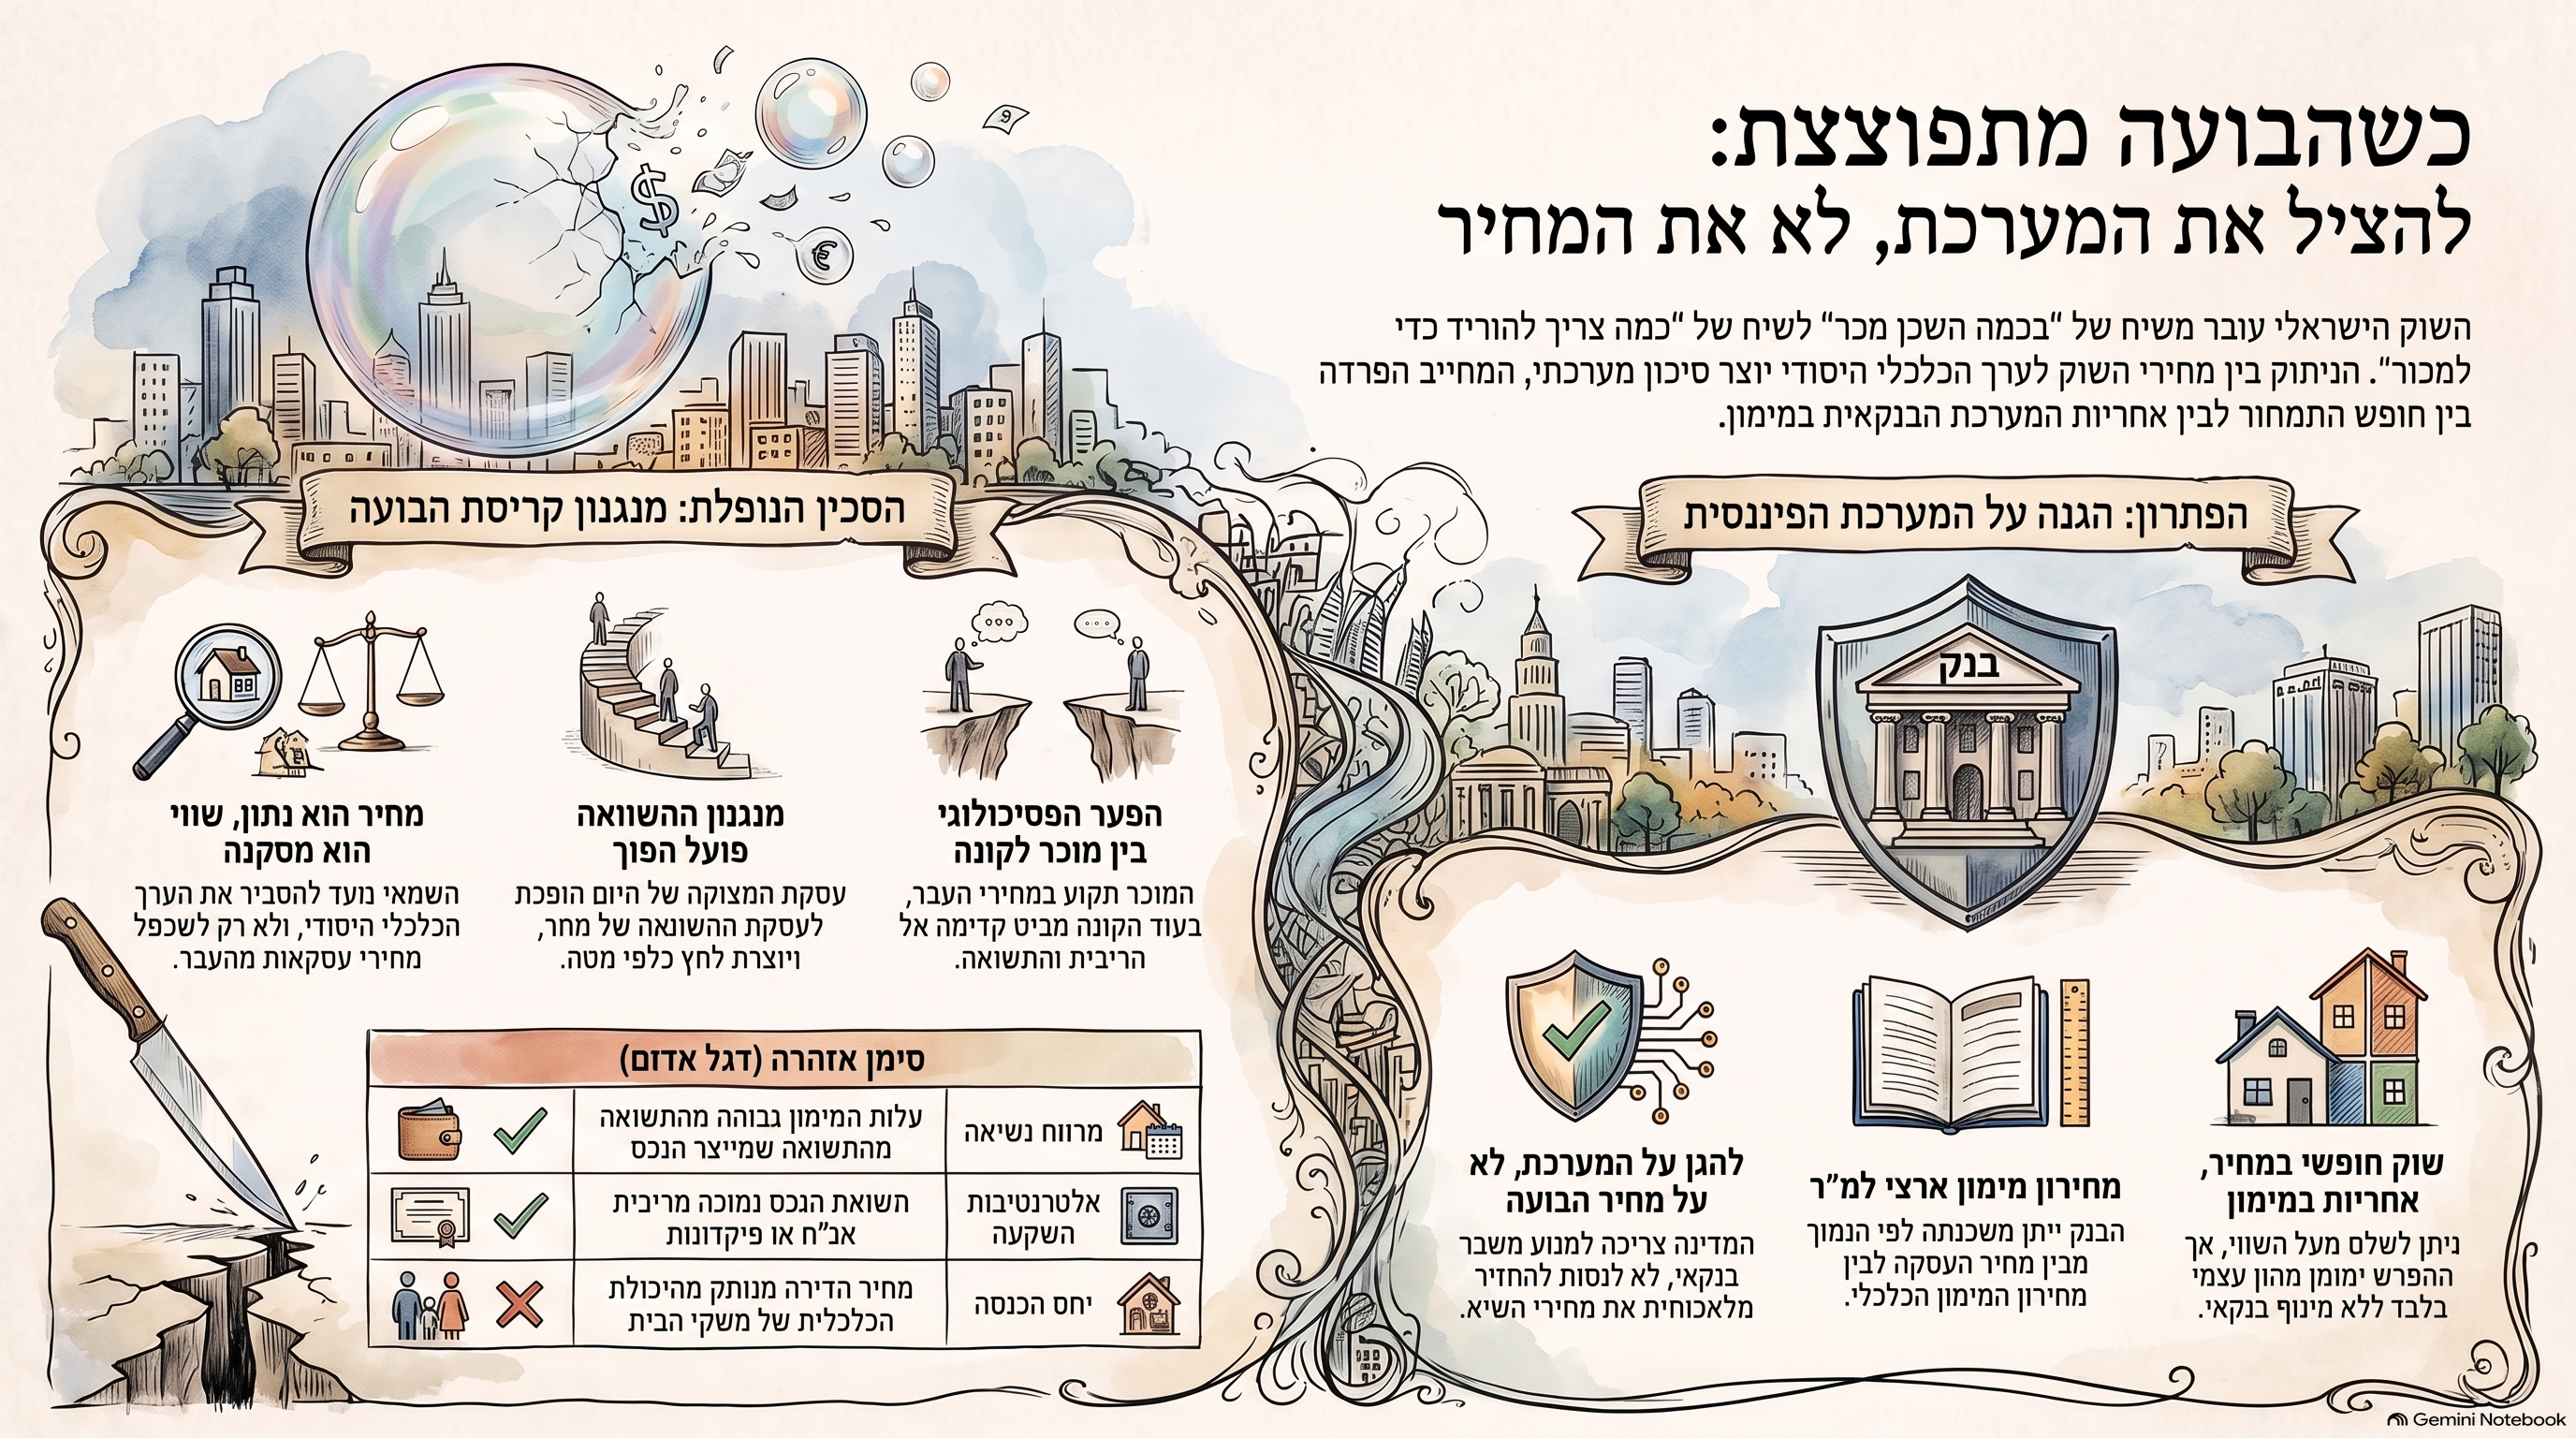
לתפוס סכין נופלת: כשהבועה מתפוצצת, המטרה אינה להציל את המחיר אלא את המערכת

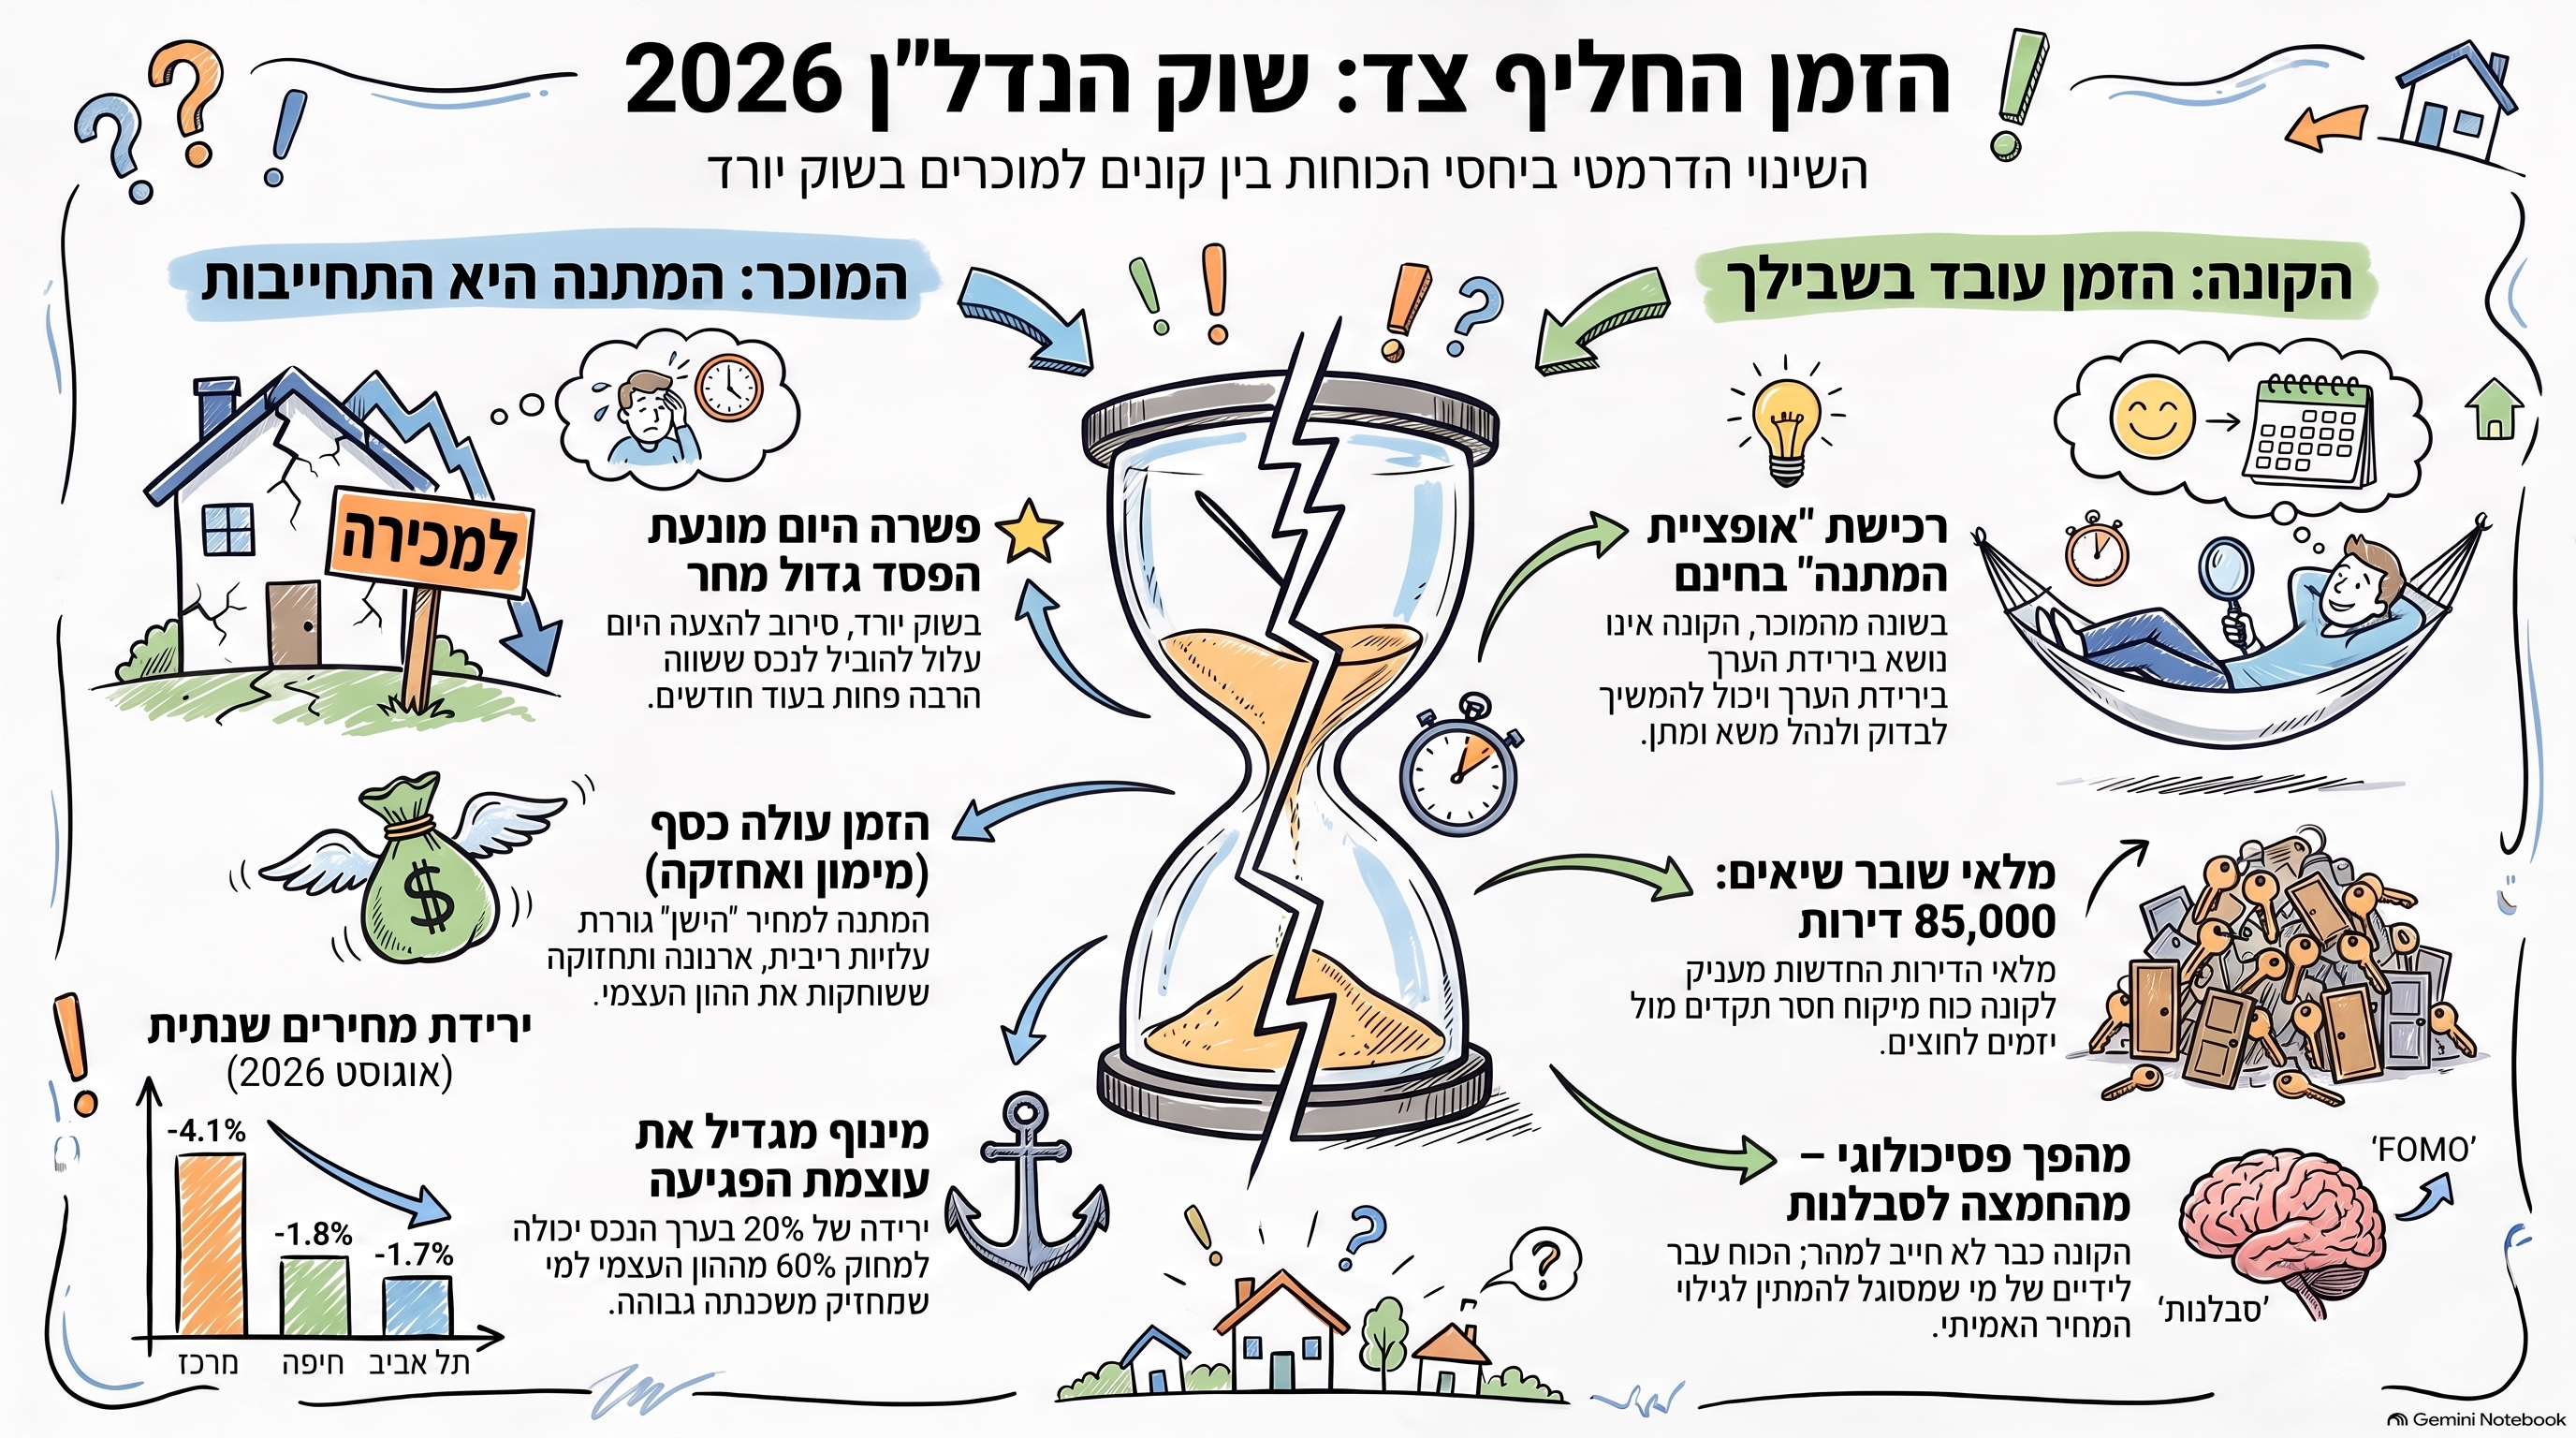
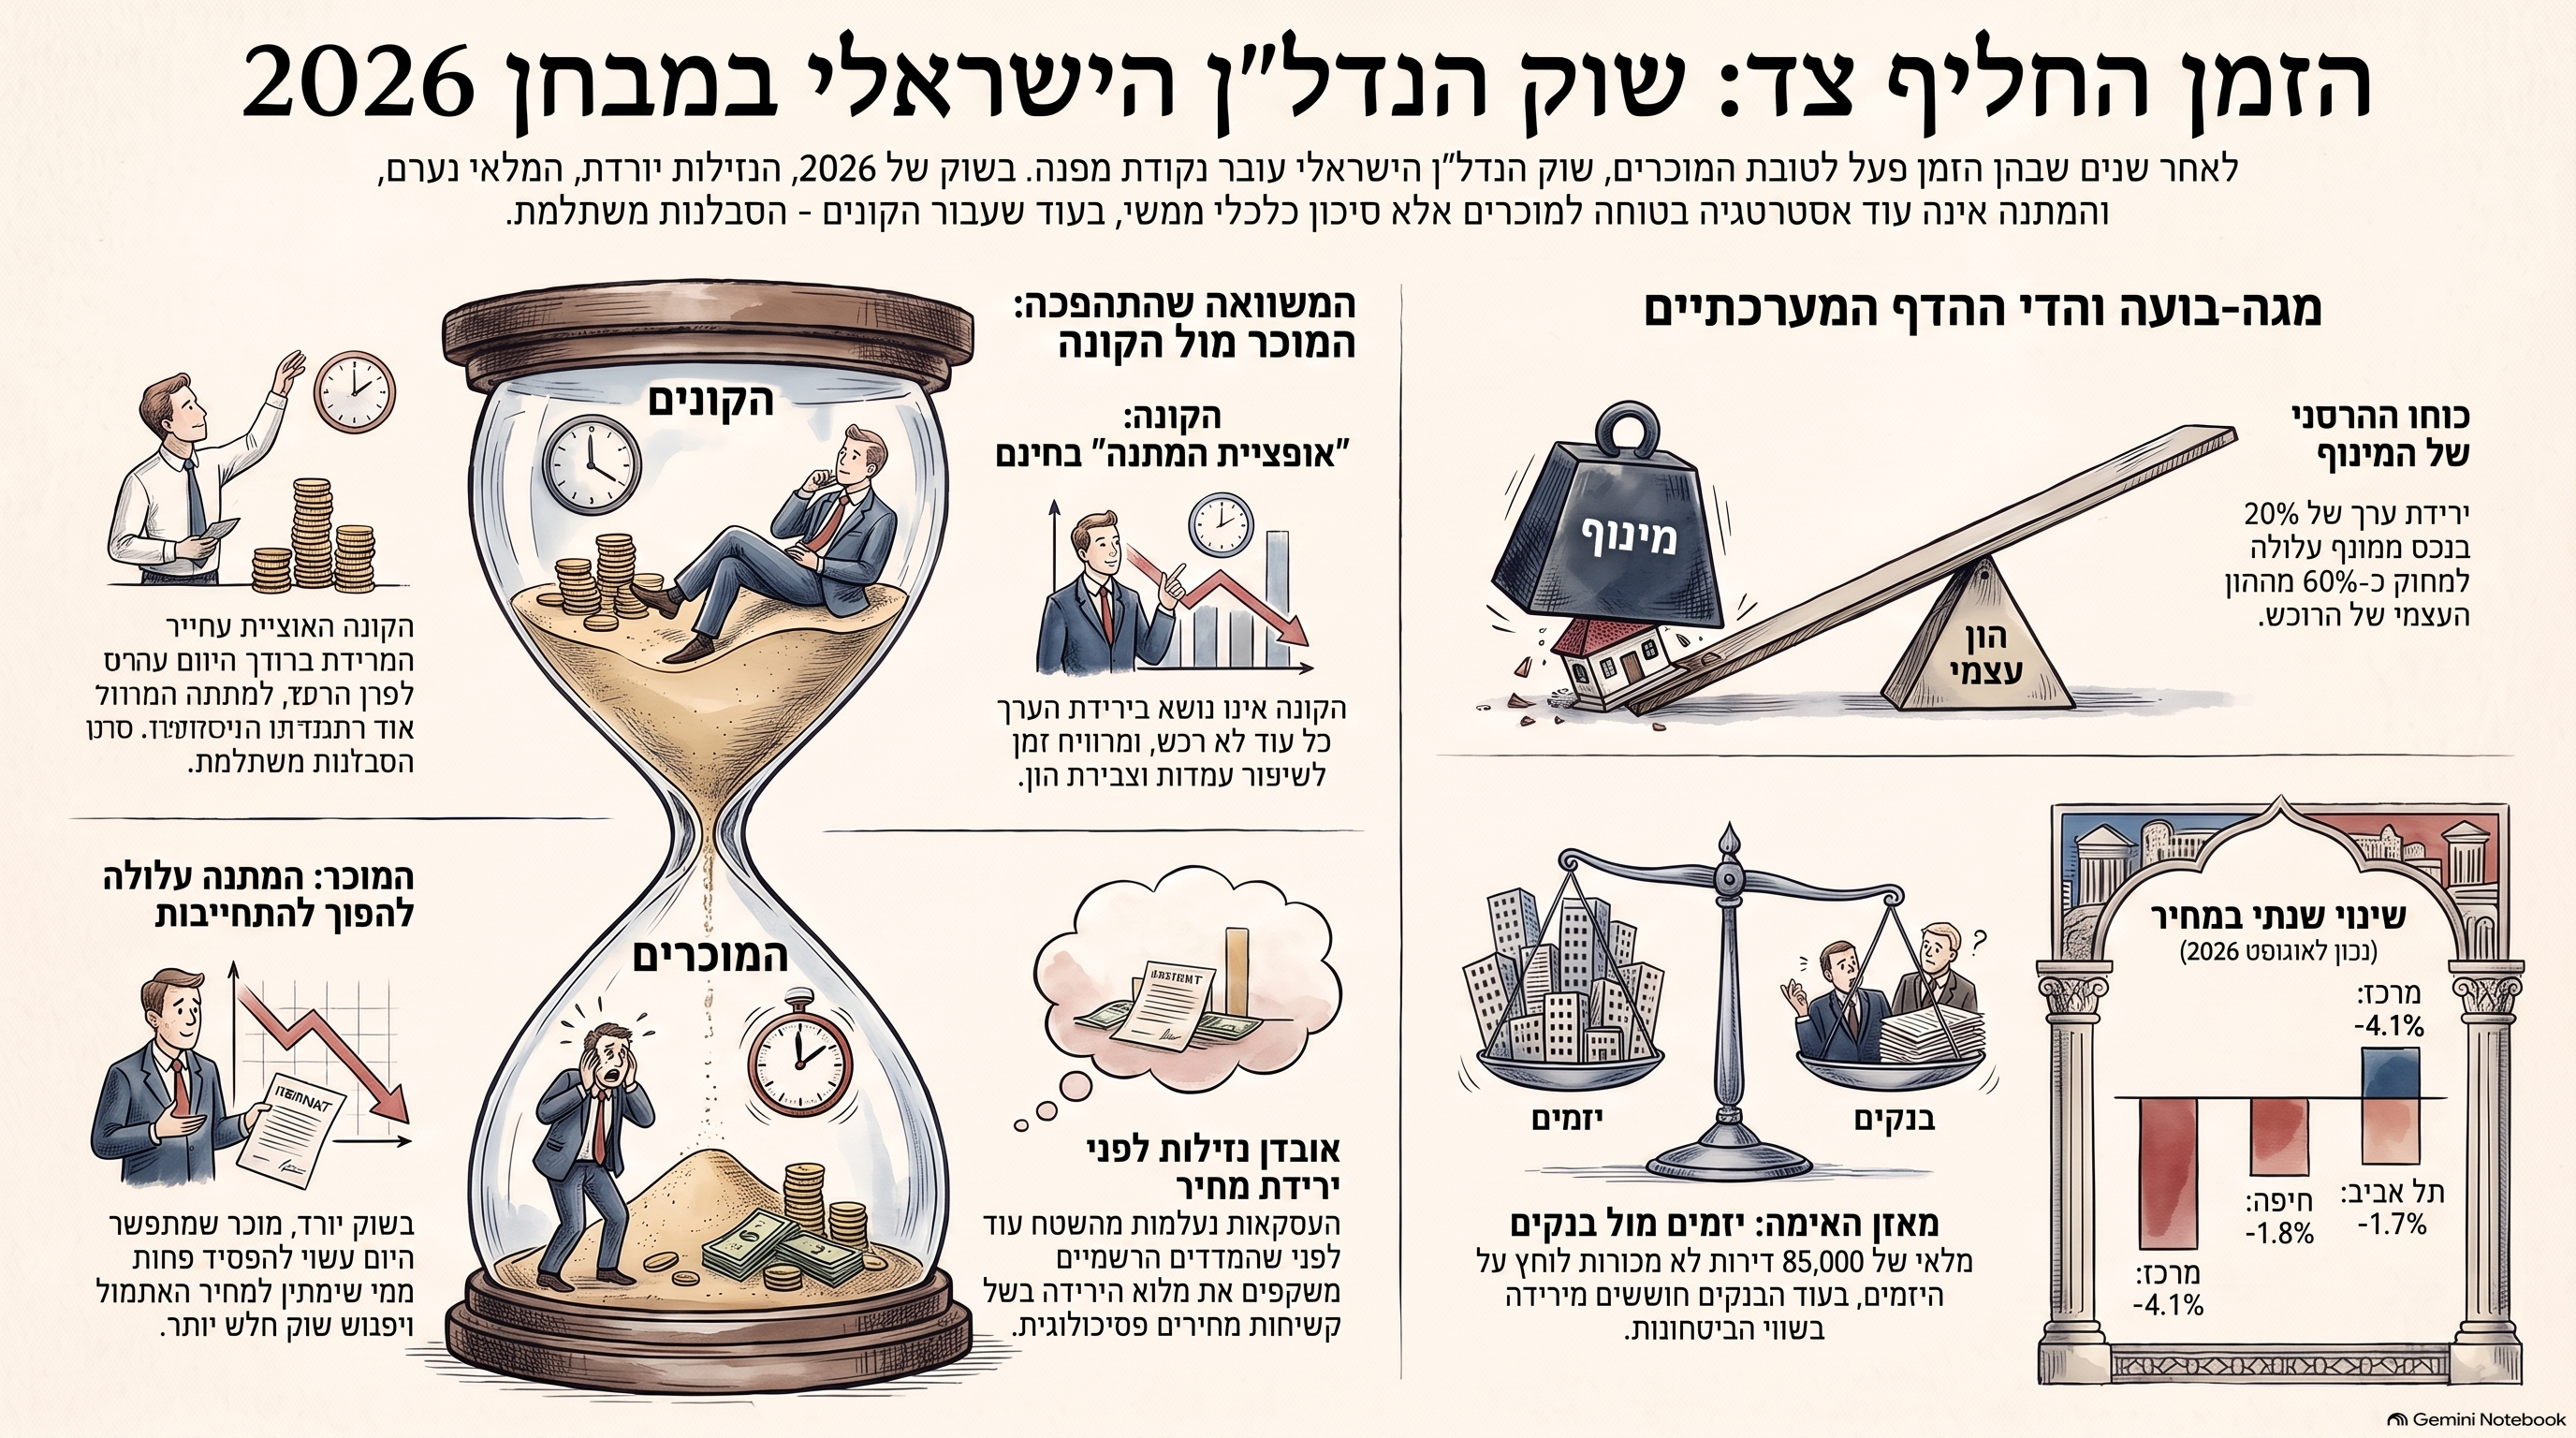
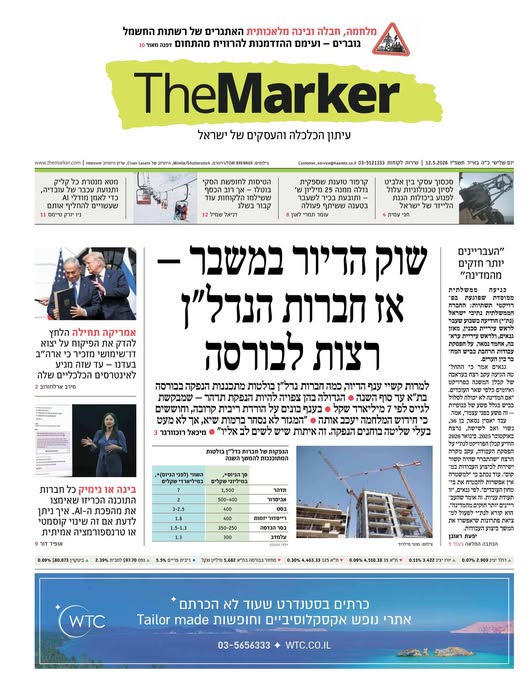
יש רגעים שבהם עסקה אחת מספרת סיפור גדול הרבה יותר מדירה אחת, מרחוב אחד או משכונה אחת. העסקה שפורסמה ב-TheMarker על דירה ישנה ברמת אביב הירוקה היא דוגמה טובה לכך. הדירה, בשטח של 66 מ"ר, הוצעה למכירה ב-4.3 מיליון שקל. במהלך המשא ומתן המחיר כבר ירד ל-3.5 מיליון שקל, ולבסוף העסקה נסגרה ב-3.7 מיליון שקל, לאחר שהמוכרת נאלצה לדרוש תוספת בשל החוב שנצבר במסגרת משכנתה הפוכה. אפשר להתמקד במספר: 800 אלף שקל. אפשר להתמקד בדירה.אפשר לומר שמדובר בעסקת מצוקה.אבל כל אלה מפספסים את הנקודה החשובה באמת. מנגנון קביעת המחיר בשוק מתחיל להשתנות. במשך שנים מוכרים שאלו:"בכמה נמכרה הדירה של השכן?"ואז הוסיפו עוד קצת. עכשיו מתחילה להופיע שאלה אחרת: "כמה אני צריך להוריד כדי שמישהו בכלל יקנה?" זו כבר שאלה של שוק אחר.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

שלב הפאניקה מתחיל להתפתח

אני מכנה את התקופה הזאת:

"לתפוס סכין נופלת"

לא משום שכל עסקה שתתבצע היום בהכרח תהיה גרועה. ולא משום שכל נכס בישראל עומד לרדת באותו שיעור.אלא משום שבשוק יורד, עצם העובדה שמחיר מסוים נמוך ממחיר השיא אינה הופכת אותו למציאה.דירה שהוצעה ב-5 מיליון שקל וירדה ל-4.3 מיליון שקל אינה בהכרח זולה. ייתכן שהיא פשוט הייתה יקרה מאוד, וכעת היא מעט פחות יקרה.ולכן בתקופה כזאת השאלה אינה: כמה הורידו? אלא: כמה הנכס באמת שווה? שלב הפאניקה, להערכתי, מתחיל להתפתח. והוא עדיין לא הגיע לקליימקס שלו.


בתחילת שוק יורד המוכרים עדיין חיים בעבר

בתחילת שינוי מגמה נוצר פער פסיכולוגי עצום בין מוכרים לקונים. המוכר מסתכל לאחור. הוא זוכר את העסקה של השכן. הוא זוכר את המחיר שקיבל מישהו בבניין ממול.הוא זוכר את השנים שבהן כמעט כל מי שהמתין קיבל יותר.הוא זוכר תקופה שבה המחיר של היום הפך כמעט אוטומטית לרצפה של מחר.אבל הרוכש מתחיל להסתכל קדימה.הוא רואה את הריבית.הוא רואה את החזר המשכנתה.הוא רואה את התשואה.הוא רואה את האפשרות לשים כסף במקום אחר.הוא רואה מבצעי מימון.הוא רואה מלאי.הוא רואה קבלנים לחוצים יותר.והוא שואל: למה לי למהר? ברגע שהקונים מתחילים להבין שהזמן יכול לעבוד לטובתם, מאזן הכוחות משתנה.


השוק אינו נשבר בגלל מוכרים שרוצים מחיר גבוה

השוק נשבר כאשר מופיעים מוכרים שלא יכולים לחכות.ירושה.גירושין. חוב.משכנתה כבדה.הלוואת בלון.משכנתה הפוכה.קבלן שצריך תזרים.משקיע שרוצה לצאת.בעל נכס שצריך נזילות.במקרה שפורסם, הלחץ הגיע ממשכנתה הפוכה.וזו נקודה חשובה במיוחד.במשכנתה רגילה, החוב בדרך כלל אמור להצטמצם עם התשלומים.במשכנתה הפוכה, החוב יכול דווקא לגדול, משום שהריבית נצברת.כל עוד מחיר הנכס עולה, המנגנון הזה יכול להיראות נסבל.אבל בשוק יורד מתחיל תהליך מסוכן הרבה יותר:החוב עולה בזמן ששווי הבטוחה עלול לרדת.כלומר, הפער נסגר משני הכיוונים.ומכאן מתחילים להגיע המוכרים שבאמת חייבים למכור.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


"אבל זו עסקת מצוקה"

נכון.במקרה הזה קיימים גם מאפיינים מיוחדים של הנכס.מדובר בדירה ישנה, בבניין רכבת, עם מגבלות, עם אי ודאות לגבי הרחבה, עם תלות בהסכמות ועם נסיבות אישיות של המוכרת.לכן לא נכון מבחינה מקצועית לקחת עסקה אחת ולומר:הנה, כל רמת אביב ירדה 18%.זו אינה שמאות.אבל גם הכיוון ההפוך שגוי.כי בשוק יורד, עסקאות מצוקה הן לעיתים קרובות הראשונות ששוברות את העוגן הפסיכולוגי של המחירים.והעניין החשוב הוא מה קורה אחר כך.


העסקה החריגה של היום היא עסקת ההשוואה של מחר

כאן מתחיל מנגנון הירידה.במשך שנים, כל עסקה גבוהה יצרה אמת חדשה.דירה נמכרה במחיר גבוה יותר.העסקה הוזנה למאגרים.היא הפכה לעסקת השוואה.שמאים השתמשו בה.מתווכים השתמשו בה.מוכרים השתמשו בה.קונים ראו אותה.והעסקה הבאה נסגרה לעיתים במחיר גבוה עוד יותר.כך נראה מנגנון שמזין עליות.אבל אותו מנגנון עובד גם הפוך.עסקה אחת נסגרת נמוך יותר.אחריה עוד אחת.מוכרים מתחילים להתאים ציפיות.הקונה הבא כבר יודע שיש עסקה נמוכה יותר.המתווך כבר מחזיק אותה ביד.השמאי כבר רואה אותה.הבנק כבר רואה אותה.ואז מתחילה להיווצר שרשרת חדשה:עסקה נמוכה יותר → עסקת השוואה → לחץ על העסקה הבאה → עסקה נמוכה נוספת.מה שבמשך שנים דחף את השוק כלפי מעלה, יכול עכשיו לדחוף אותו כלפי מטה.


"הבועה התפוצצה והשוק קרס"

אחד המשפטים החשובים בכתבה נאמר דווקא על ידי המתווכת שביצעה את העסקה:"הבועה התפוצצה והשוק קרס."ומיד לאחר מכן בא משפט חשוב לא פחות:"המחירים עדיין גבוהים כי אנשים לא מבינים את המציאות."זה משפט שמזקק היטב את שלב המעבר.המחירים כבר מתחילים להשתנות.אבל התודעה של חלק גדול מהמוכרים עדיין לא השתנתה.ולכן בשלב הראשון לא תמיד מקבלים קריסה במחירים.לעיתים מקבלים קודם קריסה במספר העסקאות.המוכר לא מוכן לרדת.הקונה לא מוכן לשלם.והשוק פשוט נתקע.רק כאשר מגיע מוכר שחייב למכור, מופיעה העסקה ששוברת את המחיר.


תיבה: בשביל מחיר לא צריך שמאי

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו הדירות ליד. המידע הזה נגיש היום כמעט לכל אחד. מאגרי עסקאות, אתרי נדל"ן, מתווכים וכלים דיגיטליים יכולים להציג בתוך דקות מחירים של עסקאות שבוצעו בסביבה. אם תפקידו של השמאי מסתכם באיסוף עסקאות, ביצוע כמה התאמות טכניות ושכפול התוצאה לנכס הנבדק, הוא אינו באמת מעריך שווי. הוא רק משכפל מחירים. הערך המקצועי של השמאי מתחיל בדיוק במקום שבו נגמרת רשימת העסקאות. האם המחירים האלה הגיוניים?האם הם נתמכים בתשואה? האם הם מתיישבים עם הריבית?האם הם מתיישבים עם עלות ההון?האם הם עומדים ביחס סביר לשכר הדירה? האם הם סבירים ביחס להכנסות? האם השוק מאוזן? או שמא המחירים עצמם הם כבר חלק מהבעיה? השמאי לא נועד לספר מה היה המחיר. הוא נועד להסביר מהו השווי. אם הוא אינו בוחן את גורמי היסוד, אין כאן שמאות במובנה המלא. יש כאן תיעוד של השוק.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


תיבה: שמאות אינה שכפול מחירים

וזו בדיוק הסיבה ששמאות מקרקעין אינה אמורה להסתכם בשאלה "בכמה נמכרו הדירות ליד".עסקה היא נתון. היא אינה בהכרח הוכחה לשווי. תפקידו של השמאי הוא לבחון האם המחירים שנצפו בשוק עומדים במבחן גורמי היסוד:הכנסה, ריבית, עלות הון, חלופות השקעה, סיכון ובעיקר תשואה.כאשר התשואה מהנכס נשחקת ומתקרבת לריבית אג"ח, לריבית הממוצעת על המשכנתאות או לתשואה שניתן לקבל בהשקעות חלופיות בעלות סיכון נמוך יותר, זהו דגל אדום שמחייב בדיקה.כאשר עלות המימון גבוהה מהתשואה שמייצר הנכס, מתקבל מרווח נשיאה שלילי.משקיע ממונף משלם על הכסף יותר מכפי שהנכס מייצר לו.מצב כזה לבדו אינו מוכיח בכל מקרה שקיימת בועה, אך כאשר התופעה רחבה, מתמשכת ומלווה בהתנתקות של המחירים מהכנסות, תשואות וריבית, מדובר באות אזעקה משמעותי. השמאי אינו אמור רק לדווח מה השוק שילם. הוא אמור לבדוק אם למחיר הזה יש בסיס כלכלי. כי: מחיר הוא נתון. שווי הוא מסקנה כלכלית.

אז האם המחירים יכולים להיחתך בחצי?

להערכתי, בחלקים משמעותיים של השוק, התשובה היא כן.לא בכל נכס.לא בכל שכונה.לא בכל עיר.ולא ביום אחד.אבל כאשר מחיר מתרחק לאורך זמן מגורמי היסוד שלו, ההתכנסות חזרה אליהם יכולה להיות עמוקה.כאשר התשואה נמוכה מאוד.כאשר הריבית גבוהה ממנה.כאשר הרוכש צריך להביא הון עצמי עצום.כאשר מחיר הדירה מנותק מהיכולת הכלכלית של משקי הבית.כאשר האלטרנטיבות הפיננסיות מתחילות להיראות אטרקטיביות יותר.וכאשר השוק מתקיים רק כל עוד הקונה הבא מוכן לשלם יותר מהקונה הקודם.זה כבר אינו מנגנון של ערך.זה מנגנון של ציפיות.וכאשר הציפיות מתהפכות, גם הכיוון מתהפך.חשוב לי לדייק:הטענה שלי לגבי אפשרות לירידות של עשרות אחוזים, ובמקרים מסוימים אף עד סדרי גודל של מחצית מרמות השיא, אינה נשענת על העסקה הזאת.העסקה הזאת היא רק סימפטום.הטענה שלי נשענת על הפער שאני מזהה בין מחירי העסקאות לבין הערך הכלכלי של הנכסים.


תיבה: שתי קביעות, שתי נקודות זמן

בשנת 2012 קבעתי, בקביעה מקצועית ובפסקנות: שוק הנדל"ן למגורים בישראל נמצא בבועה.לא בדיעבד.לא אחרי שהמחירים החלו לרדת.בזמן אמת.בשנת 2025 קבעתי, שוב בקביעה מקצועית ובפסקנות: בועת הנדל"ן מתפוצצת.גם כאן לא המתנתי לקונצנזוס.לא המתנתי לכותרות.לא המתנתי לכך שהשוק יודה בכך בעצמו.שתי הקביעות נשענו על אותו עיקרון:מחיר אינו שווי.כאשר המחירים מתנתקים מגורמי היסוד, מהתשואה, מהריבית, מהכנסות משקי הבית ומהחלופות הכלכליות, נוצרת בועה.כאשר מנגנוני התמיכה במחירים נחלשים, האשראי מתייקר, הביקוש נשחק והמוכרים מתחילים להתפשר, מתחיל שלב ההתפוצצות.הבדיקה המקצועית אינה מתחילה כשהכותרות משתנות. היא מתחילה הרבה קודם, במספרים.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


לתפוס סכין נופלת

מכאן גם האזהרה לרוכשים.בשוק עולה, הקונה חושש:"אם לא אקנה עכשיו, מה יקרה אם המחיר יעלה בעוד שנה?"בשוק יורד, השאלה מתהפכת:"אם אקנה עכשיו, מה יקרה אם המחיר יהיה נמוך יותר בעוד שנה?"זו לא רק שאלה כלכלית.זו שאלה פסיכולוגית.וכאשר השאלה הזו מתפשטת בציבור, היא משנה את כל השוק.לכן אני אומר:שבו בשקט.אל תתרגשו מהנחה.אל תתרגשו מ"מבצע".אל תתרגשו מירידה של 300 אלף, 500 אלף או 800 אלף שקל.הנחה ביחס למחיר מנופח עדיין יכולה להשאיר אתכם עם מחיר מנופח.הבדיקה צריכה להיות אחת:מהו הערך הכלכלי של הנכס?


אבל יש כאן סיכון גדול יותר מירידת מחירי הדירות

הסיפור האמיתי מתחיל אם המשבר עובר מהדירות אל המערכת הפיננסית.כל עוד מחירים רק יורדים, מדובר במשבר בשוק הנדל"ן.אבל כאשר ירידת המחירים מתחילה להשפיע על בטוחות, על איכות תיקי האשראי, על קבלנים ממונפים, על משקי בית ממונפים ועל היכולת למחזר חוב, אנחנו כבר עוברים לסיפור אחר.משבר נדל"ן עלול להפוך למשבר פיננסי.זה השלב שבו המדינה ובנק ישראל עשויים להידרש להתערב.אבל כאן בדיוק אסור לעשות את הטעות הגדולה ביותר.


אסור להציל את מחיר הבועה

אם תגיע התערבות, היא לא צריכה להיות ניסיון להחזיר את מחירי הדירות למחירי השיא.היא לא צריכה לייצר עוד אשראי זול.לא עוד מבצעי מימון.לא עוד עידוד מלאכותי של ביקושים.לא עוד ניסיון להחזיק מחיר כלכלי בלתי סביר רק משום שהוא מופיע במאזני הבנקים ובדוחות היזמים.המטרה צריכה להיות אחרת:להגן על המערכת הפיננסית, לא על מחיר הבועה.וזה הבדל עצום.


מנגנון הבלימה שאני מציע

אם הירידות יעמיקו ויתפתח איום מערכתי, אני מציע לקבוע:

מחירון מימון ארצי למ"ר בנוי

המחירון ייקבע בחתך גיאוגרפי ובהתאם לסוג הנכס ומאפייניו.הוא לא יהיה מחירון מכירה.הוא לא יקבע לבעל הנכס בכמה מותר לו למכור.הוא לא יקבע לרוכש כמה מותר לו לשלם.השוק יישאר חופשי.אבל בסיס המימון הבנקאי ייקבע לפי מנגנון מוגדר.הבנק יוכל לתת אשראי לפי הנמוך מבין:מחיר העסקה בפועלאומחירון המימון למ"ראפשר יהיה לבצע התאמות כלפי מטה בגין מצב פיזי, איכות, מיקום, קומה, תכנון ומאפיינים פרטניים.אבל לא ניתן יהיה להעלות את בסיס המימון רק משום שקונה ומוכר הסכימו ביניהם על מחיר גבוה.


דוגמה פשוטה

נניח שדירה נמכרת לפי 60 אלף שקל למ"ר.מחירון המימון באזור קובע 40 אלף שקל למ"ר.הצדדים רוצים לסגור ב-60 אלף?אין בעיה.אבל הבנק מחשב את יכולת המימון לפי 40 אלף.את ההפרש ישלים הקונה מהונו העצמי.זו בדיוק הנקודה. השוק יכול להיות חופשי במחיר. אבל המערכת הפיננסית אינה חייבת לממן כל מחיר.


שוק חופשי במחיר. אחריות במימון

אנשים נוטים לבלבל בין חופש לקנות לבין זכות לקבל אשראי.אלו שני דברים שונים.אם אדם רוצה לשלם 5 מיליון שקל על נכס שהערך הכלכלי שלו נמוך משמעותית, זו זכותו.אבל אין שום חובה שהמערכת הבנקאית תממן את הפער.כאשר בנקים מממנים מחירים מנותקים מהערך הכלכלי, הם אינם רק מגיבים לשוק.הם גם משתתפים ביצירתו.וזה בדיוק המקום שבו רגולציה צריכה לשים גבול.מחיר הוא הסכמה בין קונה למוכר.אשראי הוא סיכון של מערכת שלמה.


מנגנון הבלימה: איך מונעים ממשבר נדל"ן להפוך למשבר בנקאי

אם הירידות יעמיקו, הסיכון האמיתי כבר לא יהיה רק ירידת מחירי הדירות.הסיכון יהיה מעבר של המשבר מהנכסים אל המאזנים של הבנקים.ככל שמחירי הדירות יורדים, יחס ההלוואה לשווי הבטוחה נשחק.ככל שלווים מתקשים לעמוד בהחזרים, איכות תיק האשראי נפגעת.ככל שקבלנים נשארים עם מלאי לא מכור, גם האשראי העסקי מתחיל להיפגע.בשלב הזה המדינה תיאלץ להתערב.אבל ההתערבות הנכונה אינה להחזיר את מחירי הבועה למעלה.היא צריכה לעצור את המשך מימון הבועה.לכן אני מציע מחירון מימון ארצי למ"ר בנוי, בחתך גיאוגרפי ולפי סוג הנכס.הבנקים יוכלו לתת משכנתה לפי הנמוך מבין מחיר העסקה בפועל לבין מחירון המימון. השוק יישאר חופשי במחיר. האשראי לא יהיה חופשי להתנפח. ואם מישהו רוצה לשלם מעל הערך הכלכלי?בבקשה.אבל מכספו.לא באמצעות מינוף של המערכת הבנקאית.המדינה לא צריכה להגן על מחיר הבועה. היא צריכה להגן על המערכת הפיננסית מפני מחיר הבועה.

ומה באמת מספרים לנו 800 אלף השקלים?

לא הרבה, אם מסתכלים רק על העסקה. המון, אם מסתכלים על המנגנון.הסיפור הוא לא שהמוכרת הורידה.הסיפור הוא שהמחיר שבו רצתה למכור לא הצליח להביא קונה.הסיפור הוא שכדי ליצור עסקה היה צורך להתאים את המחיר למציאות חדשה.זה ההבדל בין שוק שבו הקונה מתחרה על הנכס לבין שוק שבו המוכר מתחרה על הקונה.וזה שינוי דרמטי.


השורה התחתונה

הירידה של 800 אלף שקל אינה הסיפור. הסיפור הוא שמחיר האתמול כבר לא מצליח להביא את הקונה של היום. וכאשר זה קורה שוב ושוב, זו כבר אינה עסקה חריגה. זו מערכת תמחור שמשנה כיוון. עסקת המצוקה של היום יכולה להפוך לעסקת ההשוואה של מחר.עסקת ההשוואה של מחר יכולה ללחוץ על העסקה שאחריה.וכך מתחיל תהליך של גילוי מחיר מחדש.עד שהמחיר פוגש שוב את הערך.ולכן, בתקופה שבה הסכין עדיין נופלת:לא השאלה "כמה הורידו?" צריכה לעניין אתכם. השאלה היא:

כמה זה באמת שווה?

מה גודל הבועה במחיר הדירה? 

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


English Summary

Catching a Falling Knife: When a Housing Correction Becomes a Financial Stability Issue

A single distressed sale does not prove that an entire housing market has collapsed. But it can reveal something more important: a change in the market’s pricing mechanism.In a rising market, every higher transaction becomes the benchmark for the next one. In a declining market, the same mechanism can work in reverse. A distressed transaction that appears exceptional today may become tomorrow’s comparable sale, placing downward pressure on future transactions.This is the essence of price discovery during a housing downturn.The key professional issue is that property valuation should not be reduced to reporting what nearby apartments sold for. Transaction prices are data points. They are not automatically evidence of economic value.A professional valuation must examine fundamentals including rental yield, interest rates, financing costs, household income, risk and alternative investments.When rental yields fall toward government bond yields, mortgage rates or competing investment returns, these are warning signals that require deeper analysis. When financing costs exceed the income yield generated by the property, leveraged investors face negative carry.The broader risk begins when falling property prices migrate from household balance sheets into the financial system.Lower collateral values, highly leveraged borrowers, unsold developer inventory and weakening credit quality can eventually transform a housing correction into a systemic banking problem.The appropriate policy response should not be to restore bubble prices artificially.Instead, mortgage lending should be anchored to an economically defined financing benchmark: a geographic price-per-square-meter financing schedule adjusted for property type and characteristics.Banks would calculate lending capacity according to the lower of the actual transaction price or the financing benchmark.Buyers and sellers would remain free to agree on any price. However, any premium above the benchmark would have to be funded with the buyer’s own equity rather than leveraged through the banking system.
The objective is not to prevent property prices from falling. It is to prevent inflated property prices from destabilizing the financial system.The distinction is simple:The market may remain free to determine price, but the financial system should not be required to finance every price.

אשליית העושר מתנפצת: למה הצניחה של 800 אלף שקל ברמת אביב היא רק תחילת הקריסה?

1. מבוא: הסיפור שמאחורי המספרים

לפעמים עסקה אחת מצליחה לזקק שינוי מגמה של שוק שלם, והמקרה של הדירה ברמת אביב הירוקה הוא הרבה יותר מנורת אזהרה – הוא תחילתו של הפיצוץ. מדובר בדירת 66 מ"ר ישנה שהוצעה ב-4.3 מיליון שקל. במהלך המשא ומתן, המחיר כבר צלל ל-3.5 מיליון שקל.העסקה נסגרה לבסוף ב-3.7 מיליון שקל רק כי המוכרת נאלצה לכסות חוב תופח של משכנתה הפוכה. הנתון הזה קריטי: הוא מוכיח שה"רצפה" הריאלית של השוק נמוכה בהרבה ממה שפורסם. זו אינה רק עסקת מצוקה נקודתית; זהו שבר עמוק במנגנון קביעת המחירים הישראלי.

2. התובנה הראשונה: מהשכן אל הקונה – המהפך בשאלה המנחה

אשליית "המחיר של השכן" מתרסקת לנגד עינינו. במשך עשור, מוכרים שאלו "בכמה נמכרה הדירה ממול?" והוסיפו אחוזים. היום, השאלה המנחה היא: "כמה אני צריך להוריד כדי שמישהו בכלל יסכים להסתכל על הדירה?".מאזן הכוחות עבר לקונים. בעוד המוכר חי בעבר המפואר של מחירי השיא, הקונה מסתכל קדימה: הוא רואה ריבית חונקת, החזרי משכנתה מטורפים ותשואה אפסית. כשהרוכשים מבינים שהזמן עובד לטובתם, הם פשוט מפסיקים למהר.

3. התובנה השנייה: זהירות, "סכין נופלת"

בעולם ההשקעות, "לתפוס סכין נופלת" פירושו לקנות נכס שערכו יורד, מתוך תקווה שהוא הגיע לתחתית. אבל בנדל"ן, הנחה של 15-20% ממחיר מנופח לא הופכת נכס ל"זול"; היא רק הופכת אותו למעט פחות יקר להחריד.הפער בין מחירי העסקאות לערך הכלכלי הפונדמנטלי הוא עצום. להערכתי, בחלקים משמעותיים מהשוק, המחירים יכולים להיחתך עד כדי מחצית מרמות השיא כדי לחזור לערכם הריאלי. השאלה שאתם צריכים לשאול אינה "כמה הורידו?", אלא "כמה זה באמת שווה?".

4. התובנה השלישית: המנגנון ההפוך – כשעסקת המצוקה הופכת לעסקת השוואה

השוק מתחיל להישבר כשהמוכרים שלא יכולים לחכות – אלו שמתמודדים עם ירושות, גירושין, הלוואות בלון או משכנתאות הפוכות – קובעים סטנדרט חדש. זהו מנגנון הרסני שעובד הפוך ממה שהכרנו:

  • שבירת העוגן: עסקת מצוקה אחת נסגרת במחיר נמוך ומוזנת למאגרי המידע.
  • המקצוע מתיישר: העסקה הופכת ל"עסקת השוואה" רשמית עבור שמאים ומתווכים.
  • לחץ מערכתי: הבנק רואה את המחיר החדש ומצמצם את המימון לקונה הבא.
  • כדור השלג: המוכר הבא בבניין כבר נאלץ להתחרות במחיר הנמוך שנקבע, ודוחף את השוק עוד יותר למטה.

5. התובנה הרביעית: שמאות אינה "שכפול מחירים"

כמו בשנת 2012, כשהכרזתי בזמן אמת שהשוק בבועה, וכמו ב-2025, כשהכרזתי שהיא מתפוצצת – הקביעה המקצועית שלי נשענת על מספרים, לא על כותרות. רוב השמאים היום הם "היסטוריונים" המשכפלים מחירים של עסקאות עבר במקום לנתח שווי כלכלי."מחיר הוא נתון. שווי הוא מסקנה כלכלית."כאשר עלות המימון גבוהה מהתשואה שהנכס מייצר, נוצר "מרווח נשיאה שלילי". עבור משקיע ממונף, זהו דגל אדום בוהק. אם המחיר אינו נתמך בתשואה, בריבית ובהכנסות משקי הבית, הוא פשוט חסר בסיס כלכלי.

6. התובנה החמישית: המטרה היא להציל את המערכת, לא את הבועה

הסיכון האמיתי הוא שהמשבר יזלוג מהדירות אל המערכת הבנקאית. כשהבטוחות נשחקות, היציבות הפיננסית של כולנו בסכנה. הפתרון אינו סבסוד של מחירי בועה או חלוקת אשראי זול, אלא הגנה על המערכת מפני קריסה.אני מציע להנהיג "מחירון מימון ארצי למ"ר בנוי". השוק יישאר חופשי – אנשים יוכלו לקנות ולמכור בכל מחיר. אולם, הבנקים יעניקו משכנתה לפי הנמוך מבין מחיר העסקה לבין מחירון המימון המקצועי. מי שרוצה לשלם מעל השווי הכלכלי? שיביא את הכסף מהבית, ולא יסכן את המערכת.

7. סיכום: מבחן הערך הכלכלי

התפוצצות הבועה היא תהליך כואב אך הכרחי של חזרה ליסודות הכלכליים. הירידות שאנו רואים כעת הן רק תחילתו של תהליך "גילוי מחיר" מחדש, שבו התודעה של המוכרים תיאלץ בסוף להיפגש עם המציאות של הקונים.אל תתנו להנחות של מאות אלפי שקלים לסנוור אתכם. בתקופה של "סכין נופלת", המדד היחיד שקובע הוא הערך הפונדמנטלי של הנכס. כי בסוף היום, השאלה אינה כמה המוכר הסכים להוריד, אלא מהו המחיר שבו הנכס הזה באמת מסוגל להחזיק את עצמו.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


01Sep

מדוע הבנקים בישראל ממשיכים לממן רכישת דירות גם כאשר מחירי הדיור התרחקו מגורמי היסוד? ניתוח של מנגנון האשראי משלב רכישת הקרקע, דרך הליווי הבנקאי ליזם ועד למשכנתה של משק הבית. נתוני בנק ישראל לשנת 2025 חושפים זינוק של כ־40% באשראי לפרויקטים למגורים, עלייה בפרויקטים שבהם הבנייה מתקדמת מהר מהמכירות והמשך גידול באשראי לדיור גם בזמן ירידה במספר העסקאות. המאמר מסביר כיצד סיכון יזמי מרוכז עשוי להפוך בהדרגה לסיכון משכנתאות מפוזר, ומדוע אישור משכנתה אינו מעיד בהכרח על כך שמחיר הדירה משקף את ערכה הכלכלי.

פרק המשך: מוויסות מניות הבנקים לוויסות שוק הדיור

במאמר הקודם הצעתי ניסוי מחשבתי פשוט: קחו את פרשת ויסות מניות הבנקים, ובכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לחשוב על "דירות מגורים".לא משום שמדובר באותו אירוע, ולא משום שהמנגנונים זהים מבחינה משפטית או היסטורית.אלא משום שבשני המקרים עולה שאלה מערכתית דומה:מה קורה כאשר מערכת פיננסית גדולה הופכת להיות תלויה בהמשך קיומה של רמת מחירים מסוימת?כעת מגיעה השאלה המתבקשת הבאה.אם הבנקים רואים את הנתונים, מכירים את הירידה בעסקאות, את מלאי הדירות הלא מכורות, את סביבת הריבית, את מבצעי המימון ואת הקושי הגובר של היזמים למכור, מדוע הם ממשיכים לאשר ולממן עסקאות במחירים גבוהים?מדוע ממשיכים לתת משכנתאות לרכישת דירות במחירים שנוצרו בתקופה אחרת, של ריבית אפסית, כסף זול ועליות מחירים כמעט רצופות?התשובה, לדעתי, אינה נמצאת רק בדירה שנרכשת היום.היא נמצאת באשראי שניתן אתמול.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול

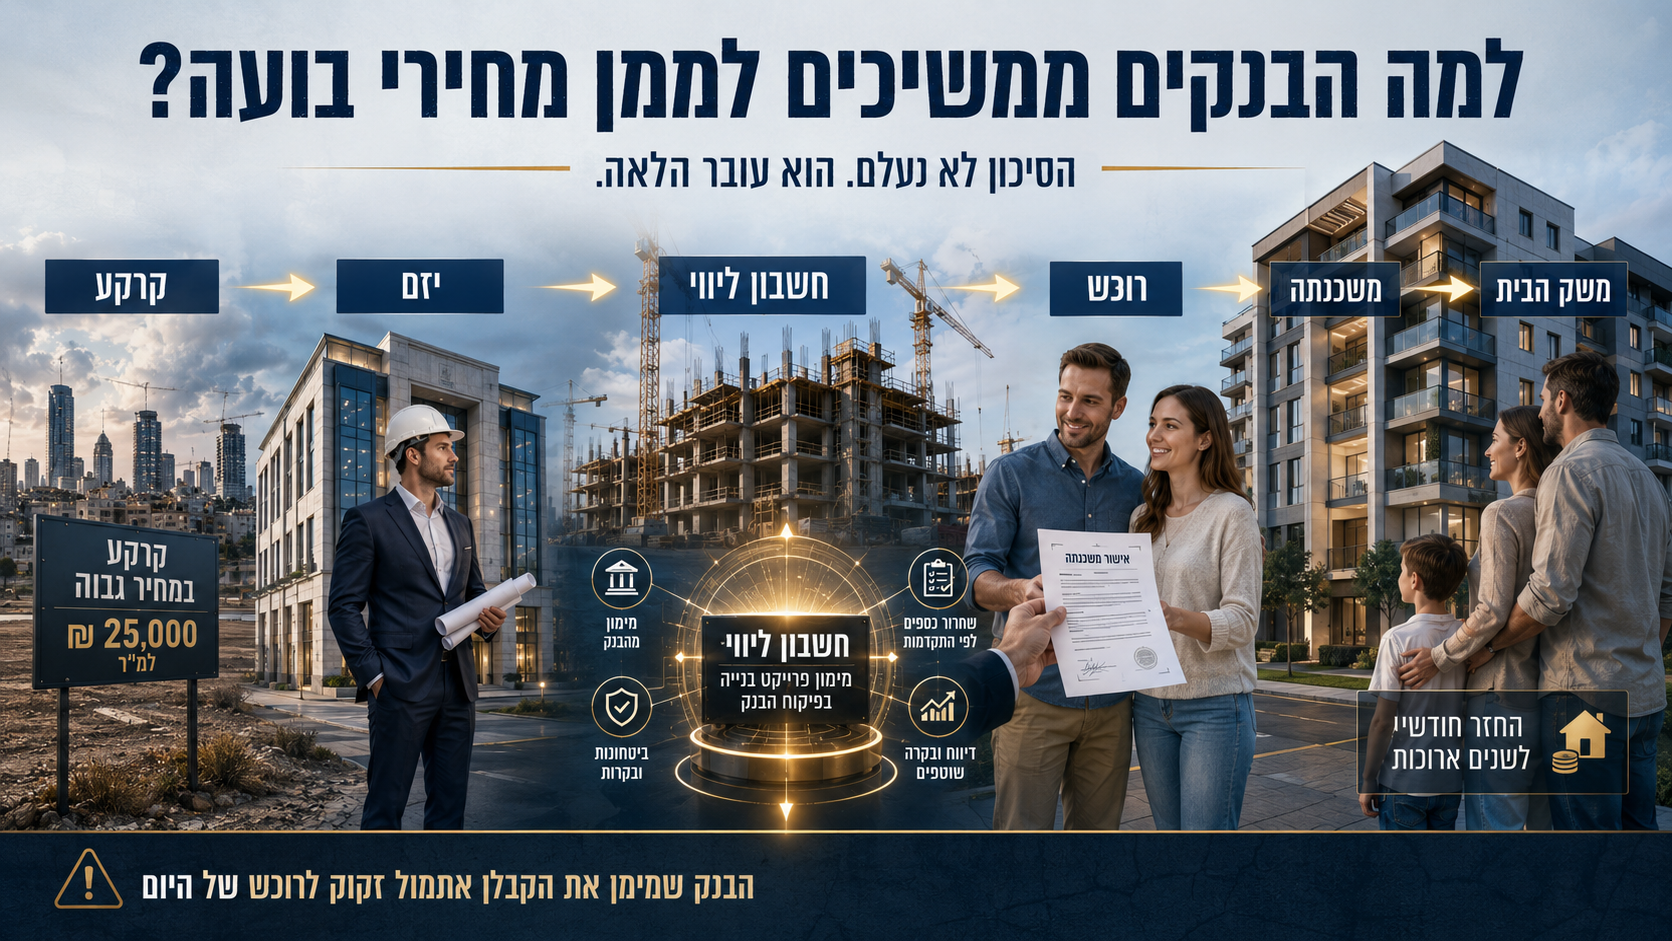
פרויקט מגורים אינו מתחיל כאשר הקונה נכנס למשרד המכירות.הוא מתחיל שנים קודם.יזם רוכש קרקע.לעיתים במחיר גבוה מאוד.הבנק מממן חלק מהרכישה.לאחר מכן נדרש מימון לתכנון, להיטלים, לקבלנים, לחומרי גלם ולבנייה עצמה.נפתח חשבון ליווי.ככל שהפרויקט מתקדם, גדלה החשיפה.ובתוכנית העסקית שעל בסיסה ניתן האשראי מופיעות הנחות לגבי מחירי המכירה וקצב המכירות.כל עוד השוק עולה, המנגנון עובד היטב.היזם מוכר דירות.כספי הרוכשים נכנסים לחשבון הליווי.האשראי לפרויקט מצטמצם.והבנק משתחרר בהדרגה מהחשיפה היזמית.אבל מה קורה כאשר השוק משתנה?כאשר הביקוש יורד?כאשר הריבית עולה?כאשר הרוכשים מתקשים לעמוד במחירים?כאשר קצב הבנייה ממשיך להתקדם אבל קצב המכירות נחלש?כאן מתחילה הבעיה.


הבנק כבר נמצא בתוך העסקה

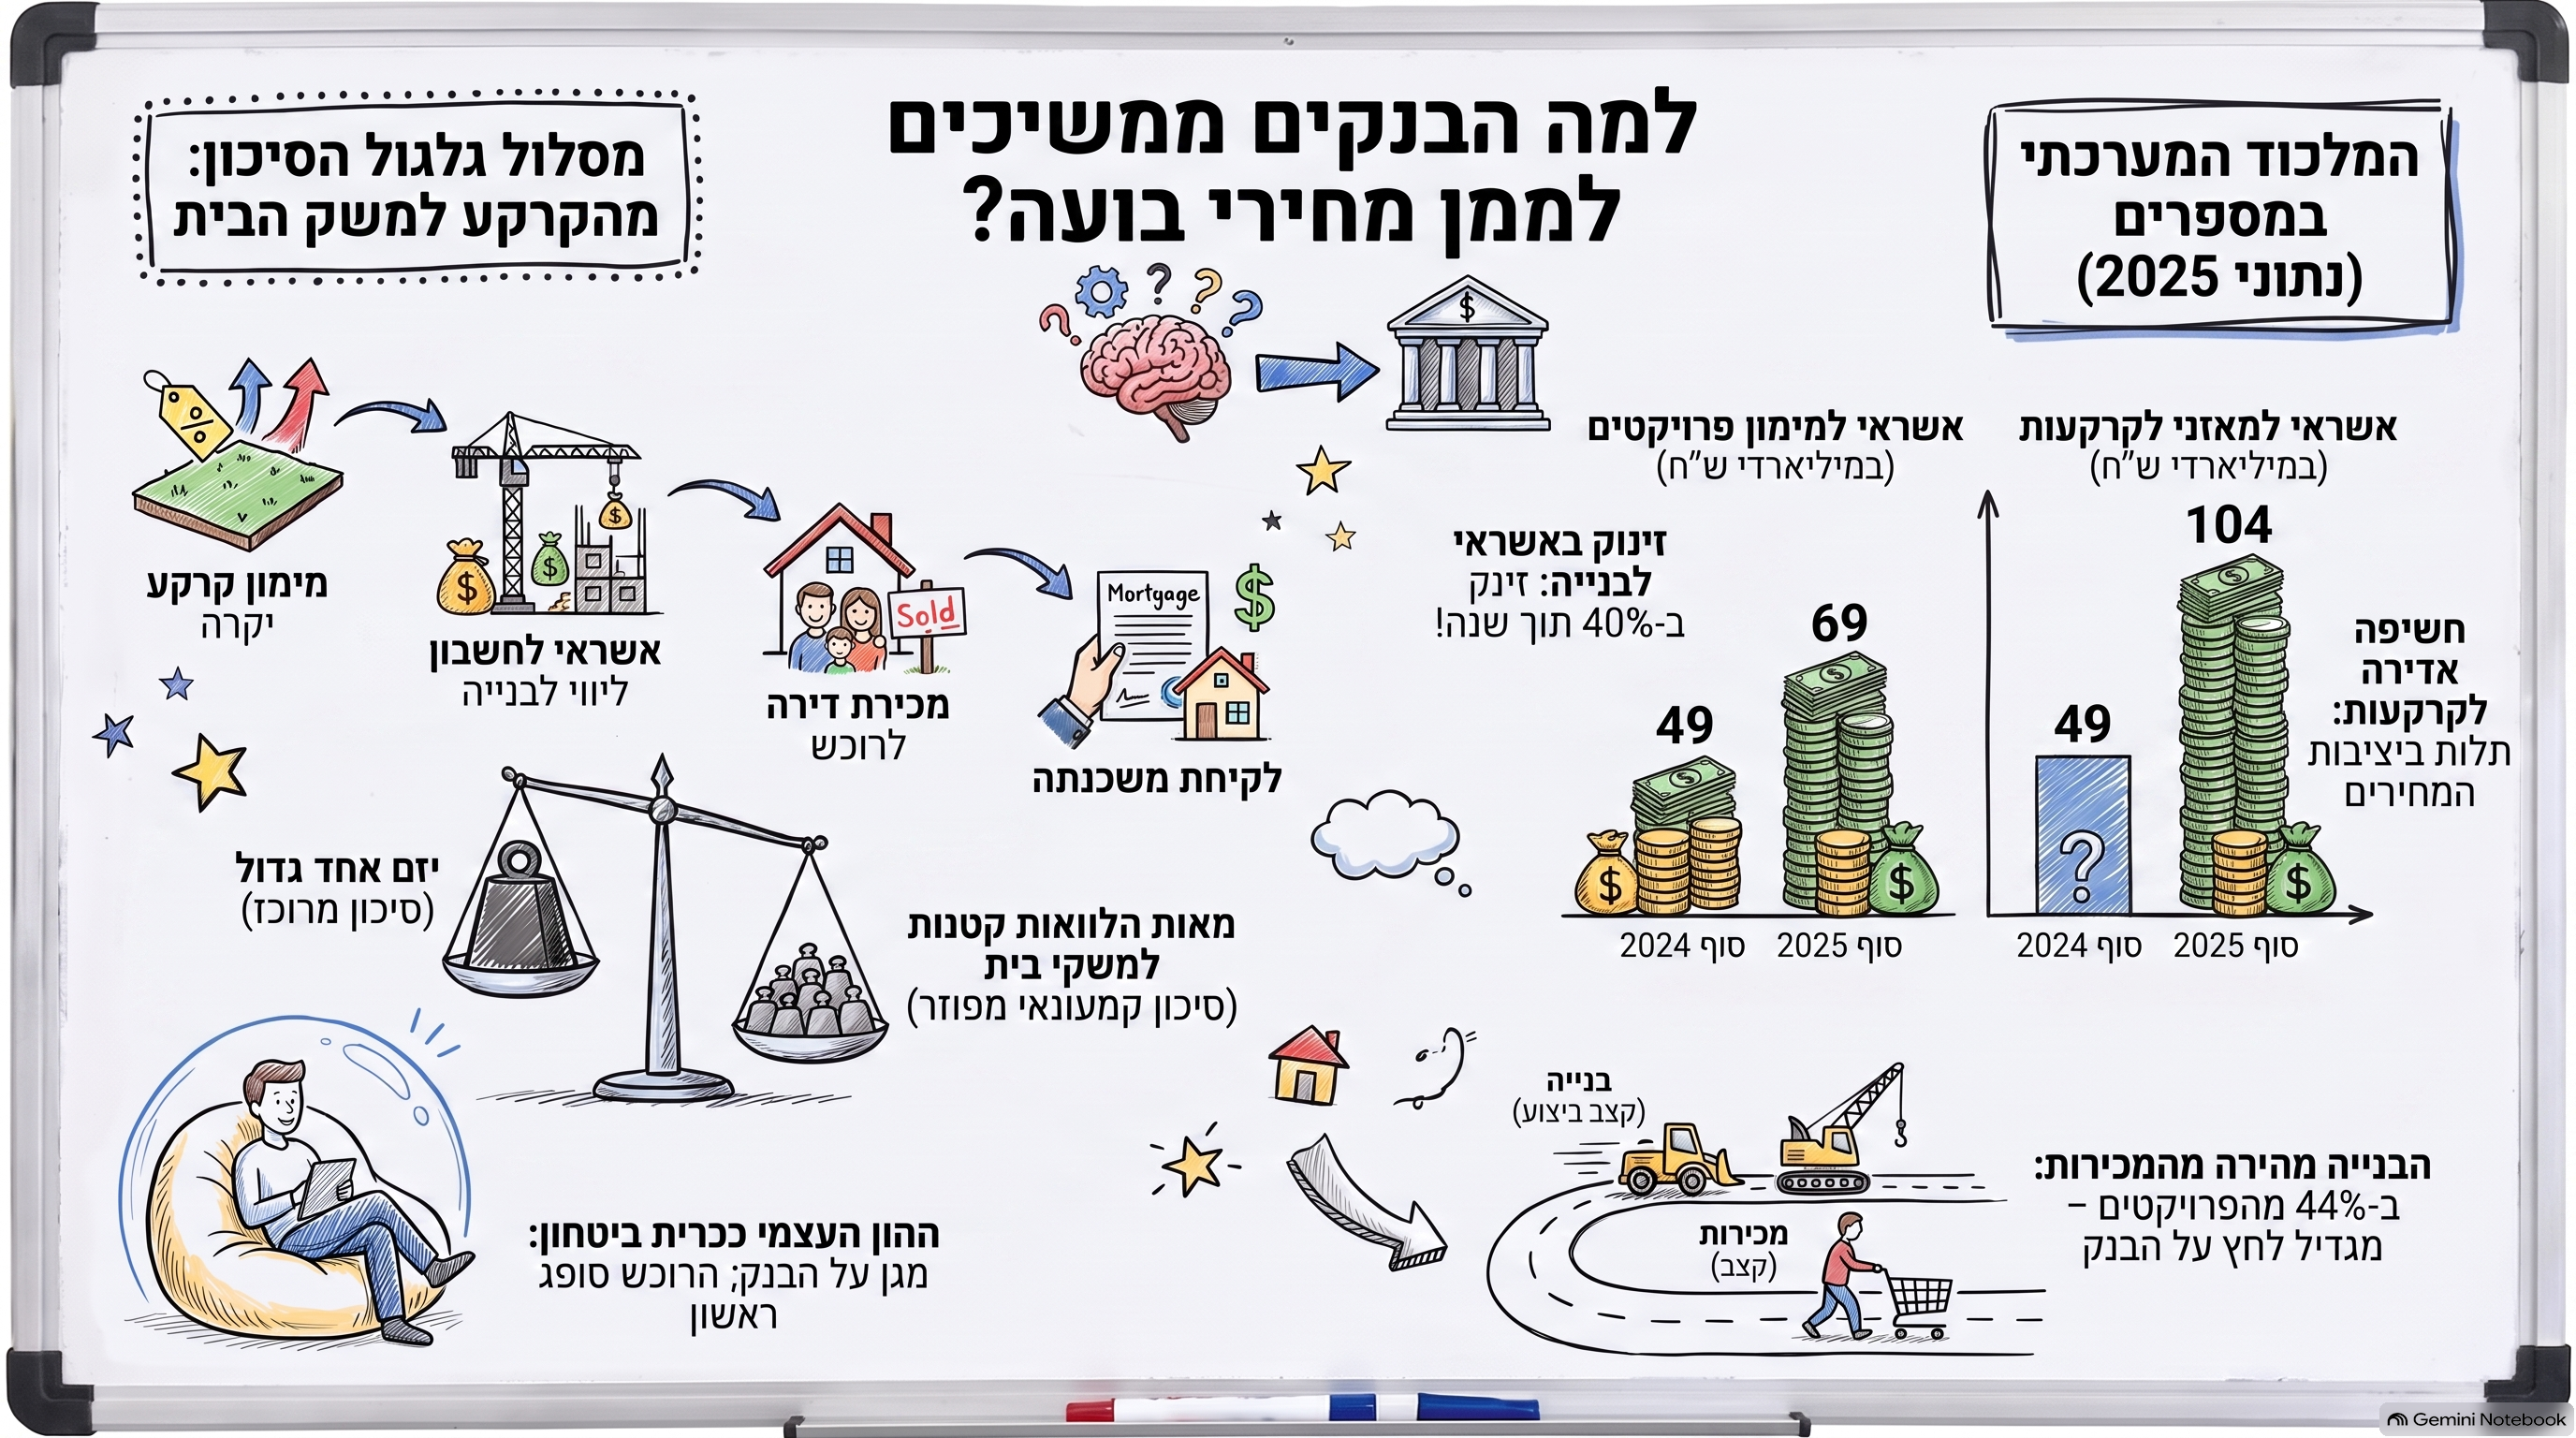
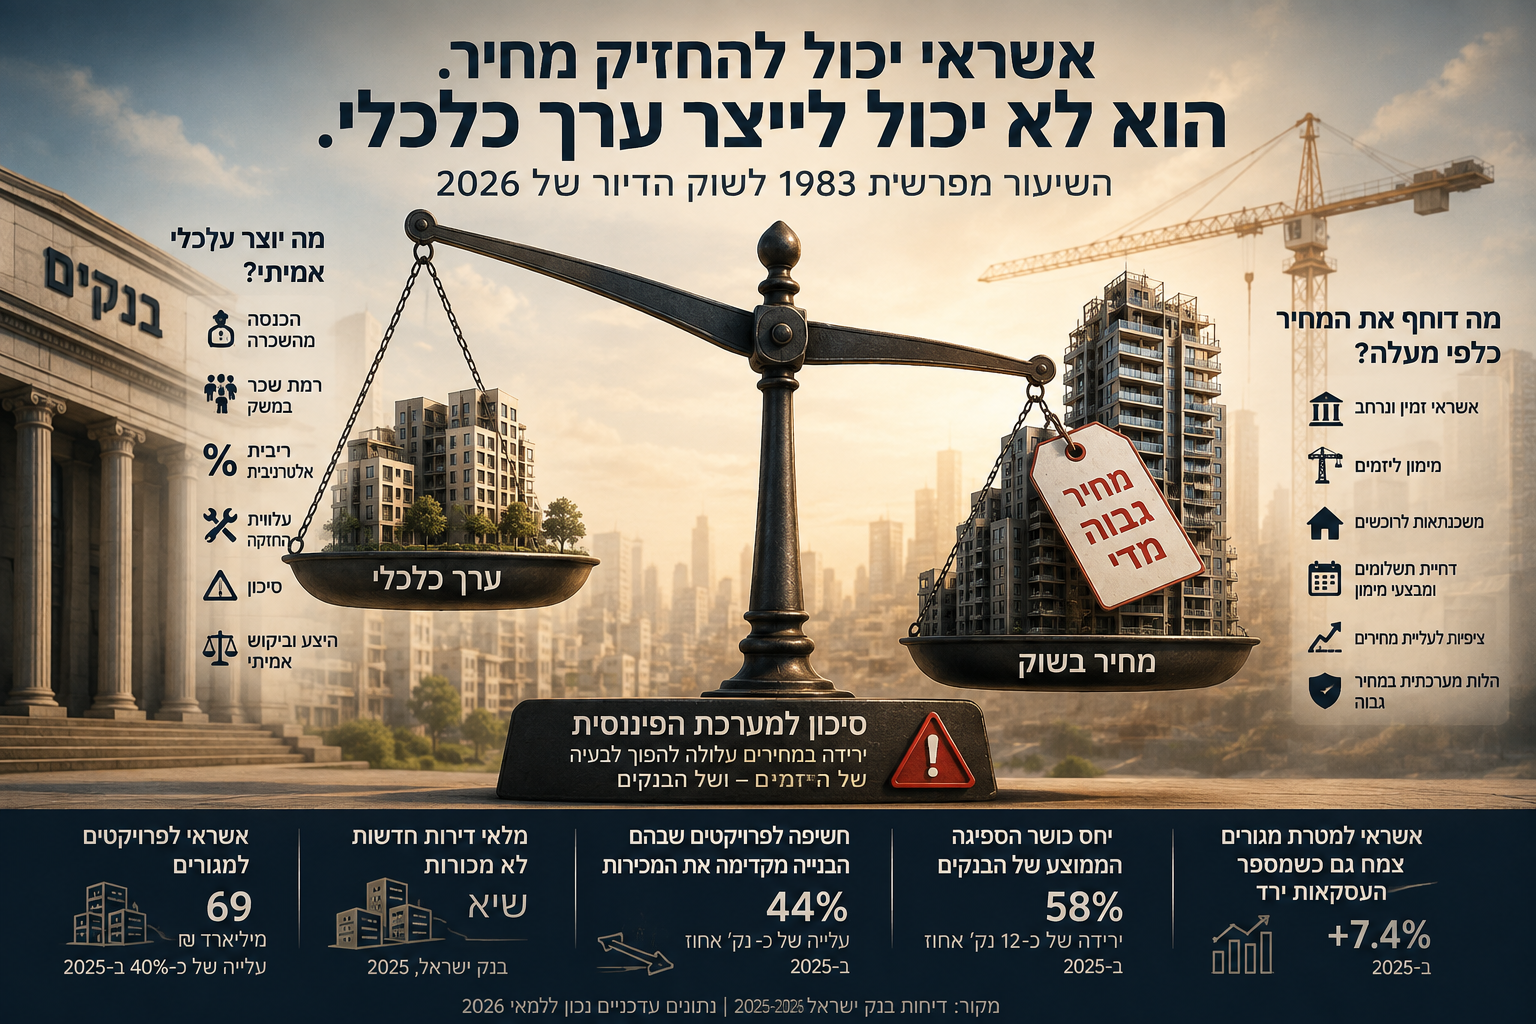
זו נקודה קריטית להבנת מה שמתרחש בשוק הדיור הישראלי.כאשר רוכש מגיע היום לבנק ומבקש משכנתה לדירה חדשה, הבנק אינו פועל בתוך חלל ריק.ייתכן שאותה מערכת בנקאית כבר חשופה לענף בשלוש שכבות שונות:מימון הקרקעמימון הפרויקט והבנייהומימון רוכש הדירה באמצעות משכנתהולכן אי אפשר לבחון כל אחת מהשכבות כאילו אינה קשורה לאחרות.נתוני בנק ישראל ממחישים היטב עד כמה החשיפה לענף משמעותית.בסוף 2025 הגיע האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות לכ־104 מיליארד שקל.במקביל, האשראי הכספי המיועד למימון פרויקטים לבנייה למגורים זינק בתוך שנה בכ־40%:מכ־49 מיליארד שקל בסוף 2024 לכ־69 מיליארד שקל בסוף 2025.והנתון הזה חשוב במיוחד משום שהגידול לא התרחש בתקופה של פריחה במכירות.להפך.בנק ישראל מסביר שהעלייה בצורכי המימון של היזמים קשורה, בין היתר, להאטה במספר העסקאות בדירות חדשות, להתייקרות עלויות הבנייה ולמבצעי מכירות שכללו דחייה משמעותית בתשלומים.כלומר:המכירות נחלשות, אבל צורכי האשראי של הפרויקטים גדלים.זה בדיוק המצב שבו האינטרס של הבנק בהמשך המכירות נעשה משמעותי יותר.


הנתון שמספר כמעט את כל הסיפור

אחד הנתונים החשובים ביותר שפרסם בנק ישראל ביחס לשנת 2025 הוא זה:בכ־44% מהחשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים למגורים, קצב הביצוע ההנדסי כבר היה גבוה מקצב המכירות.שנה קודם שיעור זה היה נמוך בכ־9 נקודות אחוז.במילים פשוטות:הבניינים מתקדמים מהר יותר מהדירות שנמכרות בהם.זה מצב שמחייב תשומת לב.הקבלן צריך להמשיך לבנות.הקבלנים המבצעים צריכים לקבל תשלום.חומרי הגלם צריכים להירכש.העובדים צריכים לקבל שכר.הריבית ממשיכה להיצבר.אבל מספר הרוכשים שמכניסים כסף לתוך הפרויקט אינו מתקדם באותו קצב.וכאן נכנס רוכש הדירה.


רוכש הדירה הוא גם מנגנון פירעון של הפרויקט

כאשר רוכש קונה דירה בפרויקט בליווי בנקאי, הוא אינו רק קונה נכס.מבחינת המבנה הפיננסי של הפרויקט, כספו הוא אחד ממקורות הפירעון.וכאשר חלק מכספי הרכישה מגיע באמצעות משכנתה, מתקבל מנגנון מעניין במיוחד:המערכת הבנקאית מממנת את רוכש הדירה, הכסף משולם עבור הדירה, נכנס לפרויקט ומקטין את החשיפה היזמית.לכן ניתן לתאר את המנגנון כך:

תרשים זרימת הסיכון

קרקע במחיר גבוה

אשראי בנקאי לרכישת הקרקע

יזם / קבלן

אשראי לחשבון ליווי ולבנייה

הפרויקט מתקדם

נדרש רוכש במחיר התומך בתוכנית העסקית

רוכש הדירה

משכנתה

כספי הרכישה נכנסים לחשבון הליווי

חשיפת הפרויקט והיזם לבנק מצטמצמת

נוצרת במקום זאת הלוואה ארוכת טווח למשק הביתאו במשפט אחד:

קרקע → יזם → חשבון ליווי → רוכש → משכנתה → משק הבית

זה אינו אומר שהבנק "מעביר הפסד" באופן מכוון לרוכש.אבל מבחינה מאזנית מתרחש כאן דבר חשוב מאוד:סיכון אשראי יזמי מרוכז מוחלף בהדרגה באשראי קמעונאי מפוזר על פני משקי בית רבים.


לא רק פיזור סיכון. המרת סיכון

נניח, לצורך המחשה בלבד, שבנק חשוף לפרויקט ב־400 מיליון שקל.זו חשיפה מרוכזת.אותו פרויקט תלוי ביזם אחד, באתר אחד, בקצב מכירות מסוים ובמחירים מסוימים.לעומת זאת, כאשר 200 דירות בפרויקט נמכרות ו־200 משקי בית לוקחים משכנתאות, נוצר סוג אחר של תיק אשראי.במקום לווה עסקי אחד גדול יש מאות לווים.לכל אחד הכנסה אחרת.הון עצמי אחר.יכולת החזר אחרת.והלוואה המגובה בנכס ספציפי.מבחינת ניהול סיכונים בנקאי זה שינוי משמעותי.לכן המונח המדויק אינו רק פיזור הסיכון.זהו שילוב של:פיזור הסיכון, העברת הסיכון והמרת הסיכון.מסיכון יזמי מרוכז לסיכון משקי בית מפוזר.


ומה קורה אם הבנק מפסיק לממן את הרוכשים?

כאן נמצא לב הבעיה.נניח שהמערכת הבנקאית מגיעה יום אחד למסקנה שמחירי הדירות גבוהים מדי ביחס לערכם הכלכלי, ולכן היא מצמצמת דרמטית את האשראי לרוכשים במחירים הנוכחיים.מה יקרה?פחות רוכשים יוכלו להשלים עסקאות.הקבלנים ייאלצו להוריד מחירים.ירידת המחירים תפגע ברווחיות הפרויקטים.בפרויקטים מסוימים תישחק כרית הביטחון.שווי הקרקעות עשוי לרדת.הבטוחות שעל בסיסן ניתן האשראי ייפגעו.יזמים ממונפים עלולים להיקלע לקושי.ואז הסיכון שהבנק ניסה להימנע ממנו בתיק המשכנתאות עלול להופיע דווקא בתיק האשראי העסקי.זו אינה הוכחה לכך שהבנקים שומרים במכוון על מחירי הדירות.אבל היא מסבירה מדוע מערכת שכבר מימנה מחירי קרקע ופרויקטים ברמות גבוהות אינה אדישה לירידה חדה במחירי הדירות.


זה ניהול סיכונים רציונלי לחלוטין

מנקודת מבטו של הבנק, אין כאן בהכרח שום פרדוקס.בנק אינו שואל רק:"האם מחיר הדירה גבוה?"הוא שואל:מה יחס המימון?כמה הון עצמי הביא הרוכש?מה הכנסת משק הבית?מה יכולת ההחזר?מה שווי הבטוחה בהתאם לכללי האשראי?מה ההסתברות לכשל?ומה צפוי להיות שיעור ההפסד במקרה של כשל?אלו שאלות שונות לחלוטין מהשאלה:

"האם המחיר שמשלם הרוכש משקף את הערך הכלכלי הפונדמנטלי של הנכס?"

וזה אולי אחד הכשלים המושגיים הגדולים ביותר של שוק הדיור.יכולת לממן מחיר אינה הוכחה שהמחיר נכון.


מחיר עסקה אינו ערך כלכלי

כאן חוזרת ההבחנה שאני מנסה להכניס לשיח כבר שנים.מחיר הוא נתון.שווי הוא מסקנה כלכלית.עצם העובדה שבנק מוכן לתת משכנתה אינה הופכת את מחיר העסקה לערך הכלכלי של הנכס.אם משפחה קונה דירה ב־4 מיליון שקל ומביאה 1.6 מיליון שקל מהבית, הבנק עשוי למצוא עצמו מממן רק 60% ממחיר העסקה.מבחינת הבנק יכולה להיות כאן כרית ביטחון משמעותית.אבל אין בכך כדי להוכיח שהדירה עצמה באמת שווה 4 מיליון שקל מבחינה פונדמנטלית.יכול להיות שהמחיר גבוה מאוד ביחס לדמי השכירות.יכול להיות שהתשואה נמוכה משמעותית מעלות הכסף.יכול להיות שהמחיר התנתק מהכנסה פנויה ומהיכולת הכלכלית של האוכלוסייה.ויכול להיות שהרוכש הוא זה שסופג את שכבת המחיר העודפת באמצעות ההון העצמי שלו.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


וכאן נוצר מצב מעניין מאוד

ככל שהרוכש מביא יותר הון עצמי, הבנק מוגן יותר.אבל דווקא הרוכש חשוף יותר לירידת המחיר.לדוגמה:דירה נרכשה ב־3 מיליון שקל.הרוכש הביא מיליון שקל.הבנק נתן משכנתה של 2 מיליון.אם מחיר הדירה יורד ל־2.4 מיליון שקל, הנכס עדיין גבוה מגובה החוב לבנק.הבנק עדיין מחזיק בטוחה.אבל הרוכש איבד למעשה 600 אלף שקל מהונו.אם המחיר יורד ל־2.1 מיליון שקל, כמעט כל ההון העצמי התאדה.הבנק עדיין קרוב מאוד לכיסוי יתרת החוב.לכן קיימת אי־סימטריה בסיסית:

ההון העצמי של הרוכש הוא כרית הביטחון של הבנק.

וזו נקודה שראוי שכל רוכש דירה יבין.


מבצעי 20/80 אינם רק מבצע שיווק

גם כאן הנתונים מתחברים למנגנון.בשנים האחרונות התרחבו עסקאות שבהן הרוכש משלם סכום קטן יחסית במועד החתימה ואת יתרת המחיר בעתיד, וכן הלוואות בולט ובלון בסבסוד היזם.בנק ישראל עצמו קבע במרץ 2025 כי המבצעים הללו תמכו בהמשך הפעילות בשוק בתקופה של ירידה בביקושים, אך טמנו בחובם עלייה בסיכון לרוכשים, ליזמים ואולי גם למערכת הבנקאית.בעקבות זאת קבע הפיקוח מגבלות, ובהן מגבלה על חלקן של הלוואות בולט ובלון בסבסוד קבלן והקצאת הון נוספת לפרויקטים שבהם שיעור גבוה של עסקאות כולל דחייה משמעותית של התשלום.מדוע?משום שמבצע 20/80 אינו מבטל את בעיית המחיר.הוא דוחה אותה.במקום שהשוק יתמודד היום עם השאלה האם לרוכש יש יכולת לשלם את מלוא המחיר, חלק מהשאלה מועבר למועד המסירה.


והחשבונית מתחילה להגיע

במאי 2026 פרסם בנק ישראל נתון מרתק נוסף.בשנת 2025 ירד היקף העסקאות בשוק הדיור, במיוחד ברכישות מקבלנים.למרות זאת, האשראי למטרת מגורים גדל ב־7.4%.בנק ישראל אף ציין שככל שיתקרבו מועדי המסירה של דירות שנרכשו באמצעות הטבות מימון, ומשקי הבית יצטרכו להשלים את מימון העסקאות, צפוי המשך גידול באשראי לדיור.זה נתון שחייבים להתעכב עליו.העסקה שנחתמה לפני שנתיים במבצע 20/80 יכולה להפוך עכשיו לבקשת משכנתה.כלומר:מכירה שנרשמה בעבר הופכת רק עכשיו לחשיפת אשראי ממשית של משק הבית.וזו אחת הסיבות שלא נכון להסתכל רק על מספר העסקאות הנוכחי כדי להבין את מצב מערכת האשראי.


המלכוד המערכתי

כאן אנחנו מגיעים לנקודה שבה שוק בועתי עלול להפוך מבעיה של מחירים לבעיה של מערכת.כל עוד המחירים עולים, כולם מרוויחים לכאורה.בעל הקרקע.היזם.הקבלן.הבנק.הרוכש.והמדינה באמצעות מיסים.אבל לאחר שנים של עליות נוצרת תלות הדדית.הקרקע נרכשה לפי מחירי הדירות הגבוהים.הפרויקט תוכנן לפי אותם מחירים.האשראי ניתן לפי אותה מערכת מחירים.המימון לקבלנים מסתמך על המכירות.והמשכנתאות מאפשרות לרוכשים לשלם את המחירים.לכן ירידה משמעותית במחירי הדיור אינה משפיעה רק על בעל דירה אחד.היא עוברת אחורה לאורך השרשרת.


זה המקום שבו ויסות הופך לשאלה מערכתית

בפרשת ויסות מניות הבנקים היה לבנקים אינטרס ברור למנוע ירידה במחיר מניותיהם.אני אינני טוען ששוק הדיור הוא העתק של אותה פרשה.אבל השאלה הכלכלית שראוי לשאול דומה:

האם מערכת שמימנה במשך שנים מחירים עולים יכולה להרשות לעצמה לאפשר למחירים להתכנס במהירות לערכם הכלכלי?

אם התשובה היא שלא, או לפחות שההתכנסות חייבת להיות איטית ומבוקרת, נוצר אינטרס מערכתי בשמירת יציבות המחירים.אינטרס כזה אינו מחייב ישיבה חשאית של מנהלי בנקים בחדר אחד.הוא יכול להיווצר באופן טבעי לחלוטין כתוצאה ממבנה המאזנים והחשיפות.כל גוף פועל לכאורה באופן רציונלי כדי להגן על עצמו.אבל התוצאה המצטברת יכולה להיות שוק שבו כולם מעוניינים לדחות את תיקון המחירים.


הפרדוקס

וזה אולי הפרדוקס הגדול ביותר:ככל שהמערכת מנסה למנוע ירידה במחירים באמצעות עוד אשראי, עוד דחיות תשלום ועוד הארכת זמן, כך היא עלולה להעמיק את התלות במחירים שאותם היא מנסה להגן.במקום שהמחיר יתכנס לשווי, מנסים לאפשר לשוק להגיע למחיר באמצעות מימון.זו הבחנה עצומה.

בשוק בריא האשראי מממן את הערך.

בשוק בועתי האשראי עלול להפוך לכלי שמאפשר לשלם את המחיר.

וכאשר בלי אשראי הולך וגדל קשה לקיים את רמת המחירים, האשראי עצמו הופך לחלק ממנגנון שימור המחיר.


ומה מלמדים אותנו נתוני בנק ישראל?

הם אינם מוכיחים "ויסות".וצריך לומר זאת ביושר.אבל הם כן מצביעים על כמה עובדות שאי אפשר להתעלם מהן:האשראי לפרויקטים למגורים זינק בכ־40% בשנה אחת.האשראי לקרקעות בחמש הקבוצות הגדולות הגיע לכ־104 מיליארד שקל.44% מהחשיפה לפרויקטים נמצאת בפרויקטים שבהם קצב הבנייה גבוה מקצב המכירות.מבצעי דחיית התשלום והבלון הפכו משמעותיים מספיק כדי שבנק ישראל יתערב רגולטורית.והאשראי לדיור המשיך לצמוח גם כאשר מספר העסקאות ירד.אלו אינם נתונים שוליים.הם מתארים מערכת שהחשיפה שלה לשוק הדיור עמוקה מאוד.


ולכן התשובה לשאלה שבכותרת פשוטה יותר מכפי שנדמה

מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים?מפני שהמשכנתה שהם נותנים היום אינה עומדת לבדה.מאחוריה נמצאת שרשרת שלמה של אשראי שכבר ניתן.לקרקע.ליזם.לפרויקט.לבנייה.כאשר הדירה נמכרת, החשיפה לפרויקט מצטמצמת.כאשר היא אינה נמכרת, הבנק נשאר עם היזם.ולכן, מנקודת מבט של ניהול סיכונים, יש היגיון ברור בהעדפה להמיר חשיפה גדולה ומרוכזת ליזם באלפי הלוואות קטנות ומפוזרות למשקי בית.


אבל מה שנכון לבנק אינו בהכרח נכון לרוכש

וזו אולי השורה החשובה ביותר במאמר.הבנק והרוכש אינם עומדים באותו צד של העסקה.לבנק יש כרית ביטחון.לרוכש יש הון עצמי.לבנק יש אלפי משכנתאות.לרוכש יש בדרך כלל דירה אחת.לבנק יש פיזור.למשפחה אין.וכאשר המחיר יורד, שכבת ההפסד הראשונה היא בדרך כלל ההון העצמי.לכן השאלה שרוכש דירה צריך לשאול אינה:

"אם הבנק אישר לי משכנתה, כנראה שהמחיר סביר."

אלא:

"כמה מהמחיר שאני משלם הוא ערך כלכלי, וכמה ממנו הוא מחיר שנוצר בתוך מערכת אשראי שתלויה בהמשך קיומו?"

אלה שתי שאלות שונות לחלוטין.


השורה התחתונה

הבנק שמימן את הקבלן אתמול זקוק לרוכש של היום כדי לפרוע חלק מהאשראי של אתמול.המשכנתה החדשה אינה רק מימון לרכישת דירה.

היא גם חלק ממנגנון היציאה של מערכת האשראי מהחשיפה לפרויקט.

ולכן כאשר שואלים מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים, אסור להסתכל רק על רוכש הדירה.צריך להביט אחורה.אל הקרקע.אל היזם.אל חשבון הליווי.ואל מיליארדי השקלים שכבר נמצאים בתוך המערכת.כי בבועה גדולה מספיק, השאלה כבר אינה רק:כמה שווה הדירה?השאלה הופכת להיות:

מי יכול להרשות לעצמו שהמחיר שלה יירד?


תיבה מסכמת

מקרקע למשכנתה: כיצד הסיכון משנה צורהקרקע יקרה ממומנת באשראי → היזם מקים פרויקט באמצעות ליווי בנקאי → המכירות נדרשות כדי להקטין את החשיפה → הרוכש מקבל משכנתה → כספו נכנס לפרויקט → האשראי היזמי מצטמצם → במקומו נוצרת התחייבות של משק בית.זהו מעבר מסיכון יזמי מרוכז לסיכון קמעונאי מפוזר.ולכן המשכנתה אינה רק המנוע שמאפשר לרוכש לקנות במחיר הקיים. היא גם חלק מהמנגנון שמאפשר למערכת הפיננסית להמשיך להתנהל עם המחיר הקיים.


English Summary

Why Do Banks Keep Financing Housing at Inflated Prices?A new mortgage should not be viewed in isolation. Behind today's homebuyer may already stand a chain of previously extended credit: land financing, developer credit and construction-project financing.When an apartment is sold, buyer payments flow into the project and help reduce the developer's outstanding exposure. If the buyer finances the purchase with a mortgage, part of the banking system's concentrated exposure to a developer can gradually be transformed into dispersed household mortgage exposure.Bank of Israel data illustrate the scale of this mechanism. Credit for residential construction projects increased by approximately 40% during 2025, from NIS 49 billion to NIS 69 billion, while 44% of the five largest banking groups' project exposure was associated with projects where construction progress exceeded sales progress.This does not prove deliberate price manipulation. It does, however, reveal a structural reality:a banking system that has already financed expensive land and high-priced residential projects is not economically indifferent to a sharp decline in housing prices.The key distinction is therefore simple:A bank's willingness to finance a transaction does not prove that the transaction price represents the property's fundamental economic value.


המלכוד הבנקאי: למה הם ממשיכים לאשר משכנתאות במחירי בועה?

1. מבוא: החידה שלא נותנת מנוח לרוכשים

לפי כל היגיון כלכלי בסיסי, שוק הנדל"ן הישראלי היה אמור להיעצר בחריקת בלמים. הריבית טיפסה לגבהים שלא הכרנו שנים, היקף העסקאות מצטמצם, ומלאי הדירות הלא מכורות הופך לגיבנת של ממש על גב הקבלנים. ובכל זאת, המערכת הבנקאית לא עוצרת באדום: היא ממשיכה לאשר ולממן עסקאות במחירים שנקבעו בעידן של ריבית אפסית וכסף כמעט חינמי.השאלה המרכזית היא האם המערכת הפיננסית שלנו הפכה לתלויה באופן קיומי ברמת המחירים הנוכחית. עבור מי ששוקל לרכוש דירה ברגע זה, התשובה אינה רק עניין של נוחות תקציבית. מדובר בחשיפה של המנגנון שמאחורי הקלעים: האם אתם קונים נכס, או שאתם פשוט נכנסים למערכת שצריכה אתכם כדי להמשיך ולהנשים רמת מחירים מלאכותית?

2. המשכנתה של היום היא החילוץ של אתמול

הטעות הנפוצה של הרוכש הממוצע היא המחשבה שהבנק בוחן את העסקה שלו ב"וואקום". המציאות הפוכה. כדי להבין מדוע הבנק להוט לאשר לכם משכנתה היום, עליכם להבין היכן הוא היה לפני שנתיים ושלוש. הבנקים נמצאים "עמוק בתוך האירוע" עוד משלבי המימון הראשוניים של רכישת הקרקע והליווי הבנקאי ליזמים.הנתונים מדברים בעד עצמם: בסוף 2025, האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות נסק ל-104 מיליארד ש"ח. במקביל, האשראי למימון פרויקטים למגורים רשם זינוק של 40% בתוך שנה אחת בלבד – מ-49 מיליארד ש"ח ב-2024 ל-69 מיליארד ש"ח ב-2025. הזינוק הזה לא קרה בגלל פריחה במכירות, אלא בדיוק להפך: המכירות נחלשות, צורכי האשראי של היזמים גדלים, והבנק מוצא את עצמו "מושקע" בפרויקט הרבה יותר מכפי שתכנן."כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול"

3. הרוכש כ"מנגנון פירעון" של הפרויקט

במשחק הפיננסי הזה, משק הבית הישראלי הוא לא רק הלקוח – הוא ה"באפר" (Buffer). הבנקים עסוקים במה שניתן להגדיר כמיקור חוץ של הימורים רעים: העברת הסיכון מהספרים העסקיים המרוכזים שלהם אל שולחנות המטבח של משפחות צעירות.תרשים זרימת הסיכון (The Risk Transmutation):

  • קרקע במחיר בועתי: מימון ראשוני כבד של הבנק ליזם.
  • חשבון ליווי ובנייה: אשראי יזמי מרוכז שתופח עם הריבית המצטברת.
  • הזרקת נזילות מצד משק הבית: כניסת רוכש לדירה במחיר התומך בתוכנית העסקית הישנה.
  • נטילת משכנתה: הזרמת מזומנים מהבנק לרוכש, שזורמים מיידית לחשבון הליווי.
  • התמרת חוב קונפורטיבי לחוב פרטי: החלפת סיכון יזמי מרוכז ומסוכן באשראי קמעונאי מפוזר על פני אלפי לווים.

הבנק מעדיף באופן רציונלי שמאות משפחות יהיו חייבות לו מיליונים, מאשר שיזם אחד גדול יהיה חייב לו מיליארדים על פרויקט שתקוע ללא מכירות.

4. האמת המדאיגה מאחורי הפיגור במכירות

נתוני בנק ישראל חושפים את הלחץ האמיתי שמפעפע במערכת: ב-44% מהחשיפה של הבנקים לפרויקטים למגורים, קצב הביצוע ההנדסי גבוה מקצב המכירות. הנתון הזה מטריד במיוחד כשלוקחים בחשבון שרק שנה קודם לכן הוא היה נמוך ב-9 נקודות אחוז.המשמעות היא פצצת זמן הנדסית-פיננסית: הבניינים עולים, הפועלים דורשים שכר, חומרי הגלם משולמים והריבית על חשבון הליווי ממשיכה לדהור – אבל הכסף מהרוכשים לא נכנס. במצב כזה, לבנק יש אינטרס עליון "לדחוף" משכנתאות לכל מי שמוכן לחתום, רק כדי להזרים חמצן לחשבונות הליווי המדממים ולצמצם את החשיפה ליזמים.

5. מלכוד ה-20/80: פצצת זמן מתקתקת

כדי להחזיק את הראש מעל המים, השוק הוצף במבצעי "שלם מעט עכשיו, הרבה אחר כך". חשוב להבין: אלו אינן הנחות, אלא דחיית הקץ.לפי נתוני בנק ישראל ממאי 2026, למרות הירידה הכללית בעסקאות, האשראי למגורים גדל ב-7.4%. איך זה ייתכן? התשובה היא שרכישות שבוצעו בעבר תחת מבצעי מימון הופכות רק עכשיו לחשיפת אשראי ממשית עם התקרבות מועד המסירה. המערכת לא פתרה את בעיית המחיר; היא רק העבירה את חובת ההוכחה לרוכש, שיצטרך לגייס משכנתה ענקית בשוק של ריבית גבוהה ושווי נכסים שנוי במחלוקת.

6. ההבחנה הגורלית: מחיר עסקה אינו שווי כלכלי

אחת האשליות המסוכנות ביותר היא האמונה שאם הבנק אישר את המשכנתה, סימן שהדירה שווה את הכסף. עבור הבנק, אתם לא לקוחות חזקים – אתם פוליסת ביטוח משופרת."יכולת לממן מחיר אינה הוכחה שהמחיר נכון"במבט בנקאי קר, ככל שהרוכש מביא יותר הון עצמי מהבית, כך הוא "מבוטח" יותר עבור הבנק. ההון העצמי שלכם הוא ה"שכבה הראשונה לספיגת הפסדים" (First-loss position). אם קניתם דירה ב-3 מיליון ש"ח עם מיליון ש"ח מהבית והמחיר ירד ב-20%, אתם איבדתם 600 אלף ש"ח – שני שלישים מהחיסכון שלכם – אבל הבנק נותר מוגן לחלוטין. הבנק לא מאשר את המחיר; הוא מאשר את העובדה שההון העצמי שלכם מגן על הכסף שלו.

7. סיכום: מי יכול להרשות לעצמו שהמחירים יירדו?

קשה שלא לראות את הדמיון המבני לפרשת ויסות מניות הבנקים. לא מדובר בקנוניה משפטית חשאית, אלא בתלות מערכתית הדדית (Systemic Interdependence). כאשר מערכת שלמה – מהבנק המממן קרקע ועד למשק הבית שנוטל משכנתה – מושקעת עד צוואר ברמת מחירים מסוימת, המערכת מאבדת את היכולת לאפשר למחירים לרדת באופן טבעי.הבנק שמימן את הקבלן אתמול נואש לרוכש של היום כדי לחלץ את האשראי שלו. המשכנתה שלכם היא לא רק הלוואה לדירה; היא גלגל ההצלה שמאפשר למערכת הפיננסית להמשיך ולהחזיק במחירי הנדל"ן של אתמול.

שאלה למחשבה: כשאתם חותמים על המשכנתה היום, האם אתם באמת קונים ערך כלכלי ריאלי, או שאתם פשוט מספקים למערכת הבנקאית את אסטרטגיית היציאה הנואשת שלה ממחירי הקרקעות המופרכים של 2022?


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


דוח אינטראקטיבי - ניתוח שוק הדיור והאשראי

31Aug

האם קיים דמיון בין ויסות מניות הבנקים שהוביל למשבר 1983 לבין התפתחות שוק הדיור בישראל? ניתוח מעמיק של תפקיד האשראי, הבנקים, מבצעי המימון, מחירי הדירות והפער בין מחיר לערך כלכלי. על בסיס מסמכי משרד המשפטים, מבקר המדינה ונתוני בנק ישראל לשנת 2025–2026, המאמר בוחן כיצד מערכת פיננסית יכולה להפוך תלויה במחירי נכסים גבוהים ומה עלול לקרות כאשר מנגנון האשראי שמחזיק אותם נחלש.

מוויסות מניות הבנקים לוויסות שוק הדיור?

מה דומה, מה שונה, ומה ההיסטוריה של 1983 יכולה ללמד אותנו על שוק הנדל"ן הישראלי של 2026

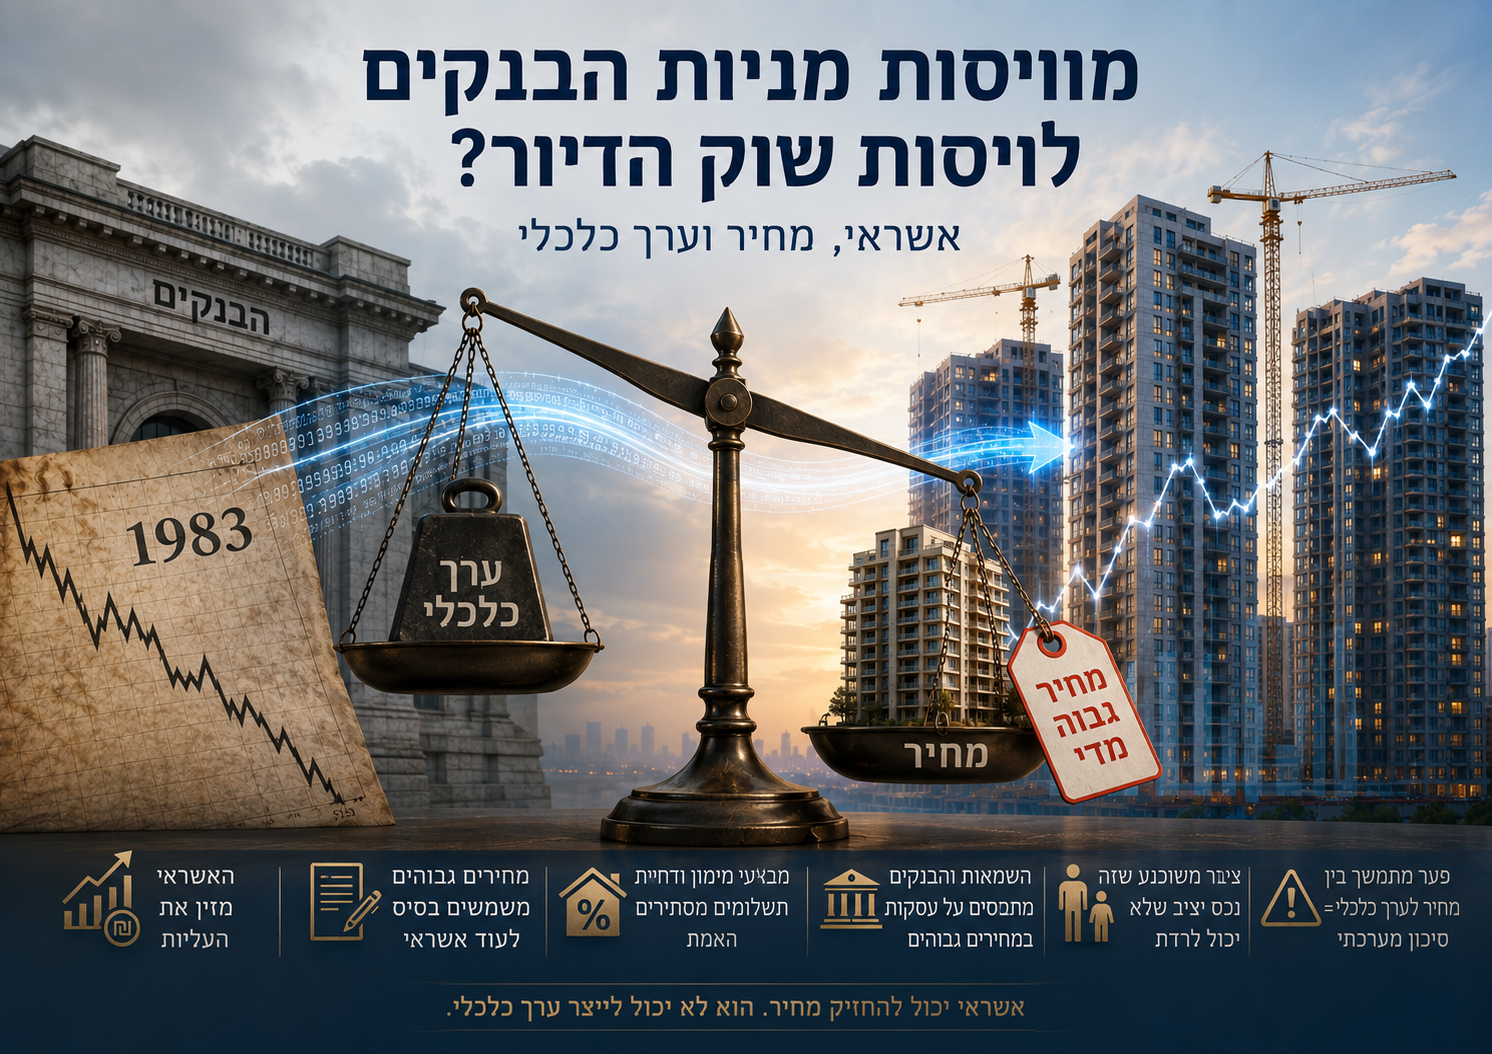
לפעמים הדרך הטובה ביותר להבין משבר בהתהוות היא לא להסתכל קדימה, אלא דווקא אחורה. בשנת 1983 קרסה בישראל מערכת שנבנתה במשך שנים סביב הנחה אחת מסוכנת: שאפשר לשמור לאורך זמן על מחירו של נכס פיננסי ברמה שאינה נגזרת עוד באופן מלא מערכו הכלכלי. הנכס היה אז מניות הבנקים.המערכת שתמכה במחירים הייתה המערכת הבנקאית עצמה. האמצעי המרכזי היה ויסות. והתוצאה ידועה. יותר מארבעים שנה לאחר מכן, כדאי לקרוא מחדש את המסמכים הרשמיים המתארים את הפרשה ההיא, ולעשות תרגיל מחשבתי מטריד: בכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לרגע לחשוב על "דירות מגורים".לא משום שמדובר באותה פרשה. לא משום שהבנקים בישראל קונים כיום דירות כדי להעלות את מחירן כפי שרכשו אז את מניותיהם. ובוודאי לא משום שניתן לטעון לזהות משפטית, רגולטורית או פלילית בין האירועים. אלא משום שמתחת להבדלים הגדולים מסתתרת שאלה כלכלית דומה הרבה יותר: מה קורה כאשר מערכת פיננסית שלמה הופכת תלויה במחיר גבוה של הנכס שהיא עצמה מממנת? וזו כבר שאלה שהופכת את ההיסטוריה של 1983 לרלוונטית מאוד לשוק הדיור של ישראל בשנת 2026.


 1983  - פרשת ויסות מניות הבנקים - כשתופעה מקרו כלכלית מוצאת עצמה על ספסל הנאשמים משה לדור, פרקליט המדינה בין השנים 2007-2013


למה הבנקים ממשיכים לאשר ולממן רכישת נכסים במחירי בועה?

1983: כשהמחיר חדל לבטא את הערך

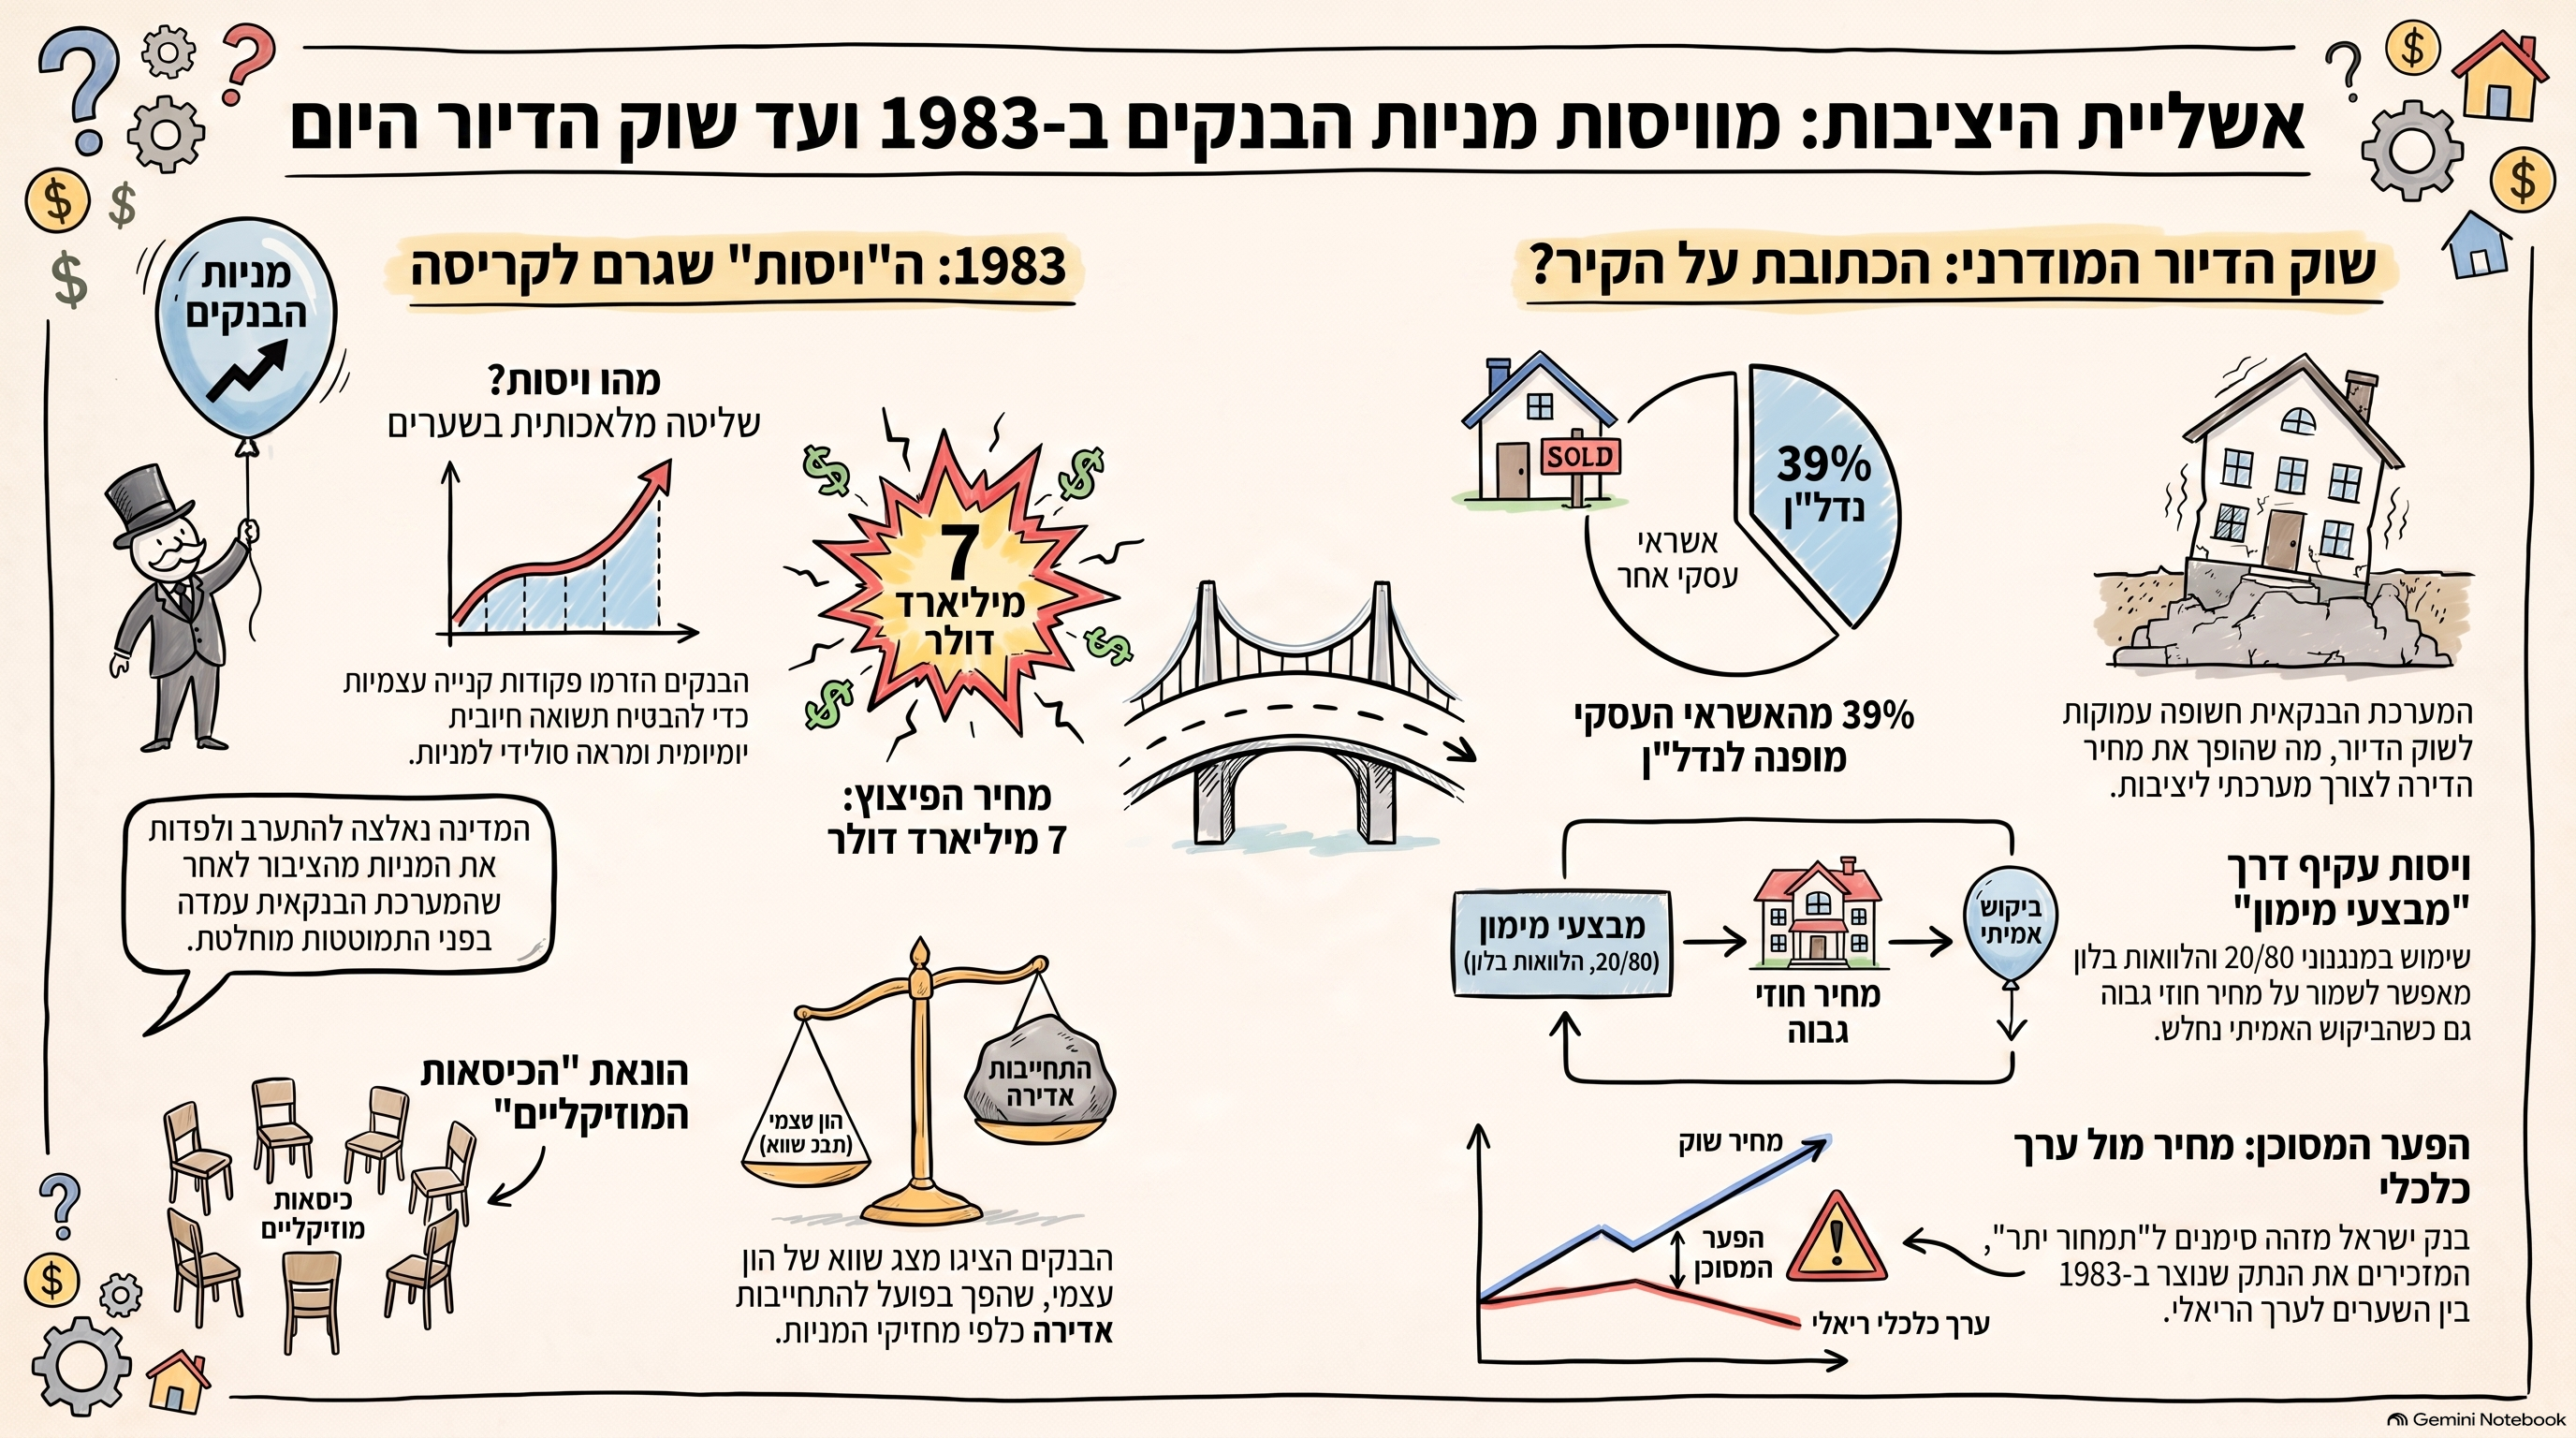
התיאור הרשמי של משרד המשפטים לפרשת ויסות מניות הבנקים חריף במיוחד. במשך שנים ביצעו הבנקים "טיפול שיטתי" בשערי מניותיהם. כתוצאה מכך קיבלו המניות בעיני הציבור מעמד של אפיק השקעה יציב וסולידי במיוחד. כאשר הציבור החל לבקש למכור אותן, נוצרה בעיה מהותית. כדי לשמור על המחירים נדרשו הבנקים עצמם ליצור ביקושים ולרכוש כמויות הולכות וגדלות של מניותיהם.ככל שהלחץ למכור גדל, כך גדלה גם כמות המשאבים שנדרשה כדי להחזיק את המחיר.עד שהמערכת כבר לא הייתה מסוגלת לעשות זאת.הבורסה נסגרה.המדינה התערבה.ומערכת הבנקאות ניצלה מקריסה.אבל המשפט החשוב ביותר לענייננו מופיע דווקא בדוח מבקר המדינה.המבקר קבע כי הוויסות יצר:"פער של מיליארדי דולרים בין ערך השוק המלאכותי של המניות לבין ערכן הכלכלי."עצרו כאן.מפני שזהו לב הסיפור. לא עצם העלייה במחיר.לא עצם קיומו של אשראי.לא אפילו ההתערבות של הבנקים.אלא היווצרות פער מתמשך בין מחיר הנכס לבין הערך הכלכלי שלו.


ועכשיו החליפו נכס

במקום מניית בנק, דמיינו דירה.דירה אינה מניה.יש לה שימוש. אפשר לגור בה.אפשר להשכיר אותה.יש לה קרקע, מבנה, מיקום, זכויות ותועלות ממשיות.אבל גם לדירה יש ערך כלכלי.והערך הזה אינו אינסופי.הוא אמור להיות קשור, בין היתר, להכנסה שהיא יכולה להפיק, לשכר במשק, ליכולת הרכישה של משקי הבית, לעלות ההון, לריבית האלטרנטיבית, לרמת הסיכון ולהוצאות הכרוכות בהחזקת הנכס.כאשר מחיר הדירה מתנתק לאורך זמן מן המשתנים האלה, עלולה להיווצר אותה בעיה עקרונית:מחיר שמתקיים מפני שהמערכת מסוגלת להמשיך לממן אותו, ולא בהכרח מפני שהנכס עצמו מצדיק אותו כלכלית.כאן מתחילה ההקבלה ל־1983 להיות מעניינת.


הבנקים לא קנו את הדירות. הם מימנו את המחירים

זוהי גם הנקודה שבה צריך לדייק.במשבר מניות הבנקים, הבנקים עצמם פעלו ישירות כדי לתמוך בשערי המניות.בשוק הדירות של השנים האחרונות המנגנון שונה.הבנקים אינם עומדים ברחובות ורוכשים דירות כדי למנוע ירידת מחירים.אבל הם נמצאים כמעט בכל נקודה בשרשרת הכלכלית שמאפשרת את קיומו של השוק:הם מממנים רכישת קרקע.הם מעניקים ליווי בנקאי ליזמים.הם מממנים את הבנייה.הם מעניקים משכנתאות לרוכשים.הם מחזיקים בשעבודים על הדירות.הם מממנים לעיתים מבצעי מכירה.והם תלויים ביכולת של היזמים ושל משקי הבית להחזיר את האשראי.לכן מחיר הדירה אינו נתון חיצוני למערכת הבנקאית.הוא אחד המשתנים המרכזיים שעליהם נשענת המערכת.


הנתונים של בנק ישראל מספרים את הסיפור

במאי 2026 פרסם בנק ישראל נתון שכדאי להתעכב עליו. האשראי לענפי הבינוי והנדל"ן מהווה כ־39% מהאשראי העסקי המאזני וכ־21% מכלל האשראי המאזני לציבור בגין הפעילות בישראל.כלומר, הנדל"ן אינו עוד ענף בתוך תיק האשראי.מדובר בחשיפה מרכזית של המערכת הבנקאית. והסיפור נעשה מעניין עוד יותר.בשנת 2025 גדל האשראי של חמש הקבוצות הבנקאיות הגדולות לענפי הבינוי והנדל"ן בכ־14%.וזאת בשנה שבה דווקא נחלש הביקוש לדירות חדשות ומלאי הדירות החדשות הלא מכורות הגיע, לפי בנק ישראל, לשיא.זה נתון שראוי לקרוא שוב: המכירות נחלשו, המלאי גדל, והאשראי לענף המשיך לגדול.


ומה קרה באשראי לפרויקטים למגורים?

כאן התמונה חדה אפילו יותר.האשראי הכספי למימון פרויקטים של בנייה למגורים עלה בשנת 2025 מכ־49 מיליארד שקל לכ־69 מיליארד שקל.עלייה של כ־40% בתוך שנה אחת.בנק ישראל עצמו מסביר את העלייה, בין היתר, באמצעות:האטה במספר העסקאות לרכישת דירות חדשות.התייקרות עלויות הבנייה.ומבצעי עידוד שהציעו היזמים, לרבות דחייה משמעותית של תשלומים.כלומר, ככל שהיכולת של השוק למכור את התוצרת בקצב הרגיל נחלשה, גדל הצורך במימון.זה אינו ויסות במובן של 1983.אבל זו בהחלט תופעה שצריך להבין:כאשר המכירה אינה מייצרת מספיק מזומנים, האשראי ממלא את החלל.


וכאן נוצר מעגל

דמיינו יזם המחזיק מלאי דירות.במחיר מסוים הוא אינו מצליח למכור מספיק.הפתרון הכלכלי הקלאסי בשוק חופשי הוא פשוט:להוריד מחיר.אבל ירידת מחיר משמעותית אינה אירוע נייטרלי.היא עשויה לפגוע ברווחיות הפרויקט.היא עשויה לפגוע בשווי המלאי.היא עשויה להשפיע על הערכת שווי הקרקע.היא עלולה להשפיע על פרויקטים אחרים של אותו יזם.והיא עלולה לפגוע גם בשולי הביטחון של הגורם המממן.לכן נוצרת מערכת תמריצים שמעדיפה לעיתים פתרונות אחרים לפני הפחתת המחיר הרשמי.פריסת תשלומים.דחיית תשלום.הלוואות בלון.סבסוד ריבית.הטבות.פטור מהצמדה.שדרוגים.או פשוט זמן נוסף.


המחיר נשאר. תנאי העסקה משתנים

וכאן נמצאת אחת התופעות החשובות ביותר להבנת שוק הדיור בשנים האחרונות.במקום להפחית מחיר מ־3 מיליון שקל ל־2.7 מיליון שקל, אפשר להשאיר מחיר חוזי של 3 מיליון שקל ולשנות את התנאים הכלכליים של העסקה.20/80.10/90.הלוואת בלון.ריבית שמשלם היזם.דחייה של שנים בתשלום רוב התמורה.הנחה עקיפה.כך מחיר העסקה הרשום עשוי להישאר גבוה, אף שהתמורה הכלכלית האפקטיבית שקיבל המוכר כבר אינה זהה למחיר הנקוב בחוזה.וזה כבר אינו עניין שולי.במרץ 2025 החליט הפיקוח על הבנקים להגביל חלק ממבצעי המימון האלה.בנק ישראל הסביר במפורש כי המבצעים התרחבו משמעותית וכי הם עלולים להגביר את הסיכון לרוכשים, ליזמים ואף לאשראי שמעמידה המערכת הבנקאית.הפיקוח אף הגביל ל־10% את שיעור הביצועים החודשיים של הלוואות בולט ובלון מסובסדות בידי קבלנים.עצם ההתערבות הרגולטורית חשובה.היא אומרת שהמנגנון כבר היה גדול מספיק כדי שהרגולטור יזהה בו סיכון מערכתי אפשרי.


אשראי עולה, עסקאות יורדות

התופעה החריגה נמשכה גם בשנת 2025.בנק ישראל דיווח כי האשראי למטרת מגורים צמח באותה שנה ב־7.4%, אף שמספר העסקאות בשוק הדיור ירד, ובמיוחד העסקאות לרכישת דירות מקבלנים.לכאורה אלו שני כיוונים מנוגדים.פחות עסקאות.יותר אשראי.אבל למעשה הם יכולים להיות שני צדדים של אותו תהליך.ככל שהדירות יקרות יותר, נדרש יותר אשראי לכל עסקה.ככל שתנאי התשלום נדחים, חלק מהמשכנתאות מופעלות מאוחר יותר.וככל שהיזמים מתקשים למכור, גדל הצורך שלהם במימון בנקאי נוסף.המשמעות אינה שהבנקים "יצרו" לבדם את מחירי הדיור.הם לא.למחירים תרמו ריבית, מדיניות קרקע, תכנון, מיסוי, ציפיות הציבור, דמוגרפיה, היצע, השקעות, פסיכולוגיה, מדיניות ממשלתית ושורה ארוכה של גורמים נוספים.אבל קשה להתווכח עם דבר אחד:בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי.


אשראי אינו רק דלק. הוא חלק ממנגנון קביעת המחיר

כאן נמצא אולי השיעור החשוב ביותר.מקובל לחשוב על משכנתא כעל אמצעי למימון מחיר שכבר נקבע בשוק.אבל במציאות מתקיים גם הכיוון ההפוך.יכולת המימון משפיעה על המחיר שאותו מסוגל הרוכש לשלם.אם משפחה יכולה לקבל מיליון שקל, היא יכולה להציע מחיר מסוים.אם אותה משפחה יכולה לקבל שני מיליון שקל, יכולת התשלום שלה משתנה.כאשר התופעה מתרחשת אצל מאות אלפי משקי בית, הרחבת האשראי אינה רק מממנת מחירים.היא מאפשרת רמת מחירים גבוהה יותר.וכאן נולד מנגנון משוב:מחירים עולים.שווי הביטחונות עולה.ניתן אשראי גדול יותר.יכולת הרכישה גדלה.העסקאות החדשות נרשמות במחירים גבוהים יותר.העסקאות החדשות הופכות לעסקאות השוואה.השמאות נשענת על אותן עסקאות.השווי הבנקאי מתעדכן כלפי מעלה.והמערכת יכולה להעמיד עוד אשראי כנגד נכסים שמחירם גבוה יותר.זהו מעגל שמזין את עצמו.


וכאן חוזרים ל־1983

מבקר המדינה כתב דבר נוסף על מניות הבנקים של אותם ימים.חלק מהמניות שהחזיק הציבור שימשו ביטחונות להלוואות שהבנקים עצמם העניקו למחזיקי המניות.שימו לב למבנה הכלכלי:הנכס מתייקר.המחיר הגבוה מחזק את הביטחון.הביטחון מאפשר אשראי.האשראי מאפשר להחזיק או לרכוש את הנכס.והמשך הפעילות מסייע לתמוך במחיר.אין צורך לטעון שדירה היא מניית בנק כדי להבין מדוע המבנה הזה צריך להטריד כל מי שחוקר בועות נכסים.


כאשר כולם מרוויחים מהמחיר הגבוה

בועות אינן נוצרות בדרך כלל בגלל קונספירציה.הן נוצרות דווקא משום שלמספר גדול מאוד של שחקנים יש אינטרסים שמתיישרים זמנית לאותו כיוון.בעל הדירה שמח שמחירה עולה.הקבלן שמח שמחירי המכירה עולים.בעל הקרקע דורש יותר.הרשות המקומית נהנית מהכנסות הקשורות לפיתוח.המדינה נהנית ממסים.הבנק מעניק אשראי גדול יותר.המתווך מקבל עמלה גבוהה יותר.השמאי מקבל עסקאות השוואה במחירים גבוהים יותר.התקשורת מדווחת על העליות.והקונה, שחושש להישאר מאחור, ממהר להצטרף.כך נוצר מנגנון חברתי וכלכלי שאינו זקוק למנהל מרכזי.כולם מגיבים לאותה מערכת מחירים.וכמעט כולם נהנים ממנה כל עוד היא ממשיכה לעלות.


הבעיה מתחילה כשהמחיר הגבוה הופך לצורך מערכתי

יש הבדל עצום בין מערכת שבה נכס במקרה התייקר לבין מערכת שהיציבות שלה מתחילה להסתמך על כך שמחיר הנכס לא יירד מהר מדי.וזוהי הנקודה שבה צריך להסתכל על הנתון המעניין ביותר שבנק ישראל פרסם.הבנק משתמש במדד המכונה "יחס כושר הספיגה".במילים פשוטות, המדד בוחן עד כמה יכולים מחירי הדירות בפרויקט לרדת לפני שהבנק עצמו מתחיל לספוג הפסד מהפרויקט.בשנת 2025 ירד כושר הספיגה הממוצע בפרויקטים למגורים בכ־12 נקודות אחוז והגיע לכ־58%.בנק ישראל עדיין מגדיר זאת כשולי ביטחון רחבים יחסית.אבל עצם קיומו של המדד מספר את הסיפור כולו:למחיר הדירה יש נקודה שבה ירידתו מפסיקה להיות רק בעיה של היזם והופכת לבעיה של המממן.וזוהי נקודה קריטית להבנת מערכת היחסים בין בנקים לבין מחירי נדל"ן.


עוד נתון שצריך להדליק נורה

בסוף 2025 הגיע שיעור החשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים שבהם קצב הביצוע ההנדסי גבוה מקצב המכירות לכ־44%.עלייה של כ־9 נקודות אחוז בתוך שנה.במילים פשוטות:בחלק גדול יותר מהפרויקטים, הבניינים מתקדמים מהר יותר מהמכירות.הבטון ממשיך לעלות.ההוצאות ממשיכות להצטבר.האשראי ממשיך לעבוד.אבל הדירות אינן נמכרות באותו הקצב.גם כאן אין פירוש הדבר שהמערכת עומדת לקרוס.אבל זה בדיוק סוג הנתונים שאמורים לעניין אותנו כאשר מנסים לזהות שינוי במחזור האשראי.


ובנק ישראל עצמו כבר משתמש במונח "תמחור יתר"

גם בעניין זה אין עוד צורך להסתמך רק על מבקרי השוק.בדוח היציבות הפיננסית לשנת 2025 כתב בנק ישראל כי מחירי הדירות התייצבו לאחר העליות של 2024, לצד "סימנים לתמחור יתר" בשוק הדיור.באותו דוח צוין כי מלאי הדירות הלא מכורות גדל וכי חברות הבינוי והנדל"ן הובילו את הרחבת האשראי העסקי.המונח "תמחור יתר" חשוב.כי הוא מחזיר אותנו בדיוק לשאלה של 1983:מהו מחיר?ומהו ערך כלכלי?


מחיר הוא נתון. שווי הוא מסקנה כלכלית

עסקה שבוצעה במחיר מסוים מוכיחה דבר אחד: שמוכר וקונה הסכימו לבצע עסקה במחיר הזה. היא אינה מוכיחה שהמחיר משקף את ערכו הכלכלי של הנכס.כאשר מעריכים נכס אך ורק באמצעות עסקאות קודמות, ללא בדיקה של גורמי היסוד, עלולה להיווצר מערכת מעגלית: עסקה גבוהה הופכת לנתון השוואה.נתון ההשוואה מצדיק שומה גבוהה.השומה הגבוהה מאפשרת מימון.המימון מאפשר את העסקה הגבוהה הבאה.העסקה החדשה הופכת לנתון השוואה חדש.וכך הלאה.במקרה כזה, השוק אינו בהכרח מגלה את הערך.הוא עלול פשוט לשכפל את המחיר של עצמו.


אז האם שוק הדירות "ווסת" במשך 13 שנה?

המילה "ויסות" טעונה מאוד בהיסטוריה הכלכלית הישראלית.לכן צריך להשתמש בה בזהירות.אין כאן טענה כי הבנקים ביצעו בשוק הדיור את אותה פעולה שביצעו במניות הבנקאיות בשנות השבעים והשמונים.אין כאן טענה למנגנון פלילי דומה.אין כאן טענה לקנוניה.הטענה הכלכלית היא אחרת.במשך תקופה ארוכה מאוד פעלה בישראל מערכת שבה אשראי זול ונגיש אפשר למחירי הדירות להמשיך ולהתרחק מהכנסות משקי הבית ומהתשואה הכלכלית של הנכסים.בהמשך, כאשר סביבת הריבית השתנתה והיכולת הכלכלית של הרוכשים נפגעה, הופיעו מנגנונים חדשים שאפשרו להמשיך לבצע עסקאות מבלי להפחית במלוא העוצמה את המחיר הנקוב.במקביל, האשראי לענף המשיך להתרחב.זו אינה הוכחה לוויסות במובנו ההיסטורי.אבל זו בהחלט מערכת שממתנת את מנגנון תיקון המחירים הטבעי של שוק חופשי.וזו כבר תופעה שראויה לדיון ציבורי עמוק.


ההבדל הגדול בין 1983 ל־2026

ב־1983 המבחן היה יומיומי.מניה נסחרת בבורסה.אם יש יותר מוכרים מקונים, המחיר יורד מיד.כדי למנוע את הירידה נדרש כסף אמיתי לרכישת המניות.בשוק הדיור התהליך הרבה יותר איטי.אין מחיר רציף.אין מסחר בכל שנייה.אין ספר פקודות.נכס יכול לעמוד חודשים ללא מכירה.יזם יכול לדחות הפחתת מחיר.בנק יכול להאריך אשראי.משק בית יכול להמתין.עסקה יכולה לקבל תנאי מימון חדשים.לכן תיקון המחירים בנדל"ן יכול להימשך שנים.זו אינה הוכחה לכך שאין בועה.להפך.זו אחת הסיבות לכך שבועות נדל"ן יכולות להתקיים זמן רב מאוד.


וזה גם מה שהופך אותן למסוכנות

ככל שהבועה קיימת זמן רב יותר, יותר חוזים, יותר מאזנים, יותר הלוואות ויותר החלטות השקעה נבנים על המחירים שלה.דירה שנרכשה במחיר גבוה הופכת לביטחון למשכנתא.קרקע שנרכשה במחיר גבוה הופכת לבסיס לפרויקט.פרויקט שנמכר במחירים גבוהים הופך לעוגן לפרויקט הבא.עסקאות גבוהות הופכות לבסיס לשומות.שומות הופכות לבסיס לאשראי.וכך מחיר שהיה בתחילה תוצאה של שוק הופך בהדרגה לחלק מהתשתית שעליה בנויה המערכת.לכן תיקון מאוחר אינו רק ירידה במחיר.הוא תהליך של התאמת מערכת שלמה למציאות כלכלית חדשה.


מה ההיסטוריה של 1983 באמת מלמדת אותנו?

לא שכל בועה מסתיימת באותו האופן.לא שכל מערכת פיננסית שמתערבת בשוק מבצעת עבירה.ולא שהבנקים הם האחראים היחידים למחירי הדירות בישראל.השיעור עמוק יותר:אי אפשר לייצר ערך כלכלי באמצעות אשראי.אשראי יכול להעלות מחיר.אשראי יכול לדחות תיקון.אשראי יכול להגדיל ביקוש.אשראי יכול לאפשר עסקה שלא הייתה מתבצעת בלעדיו.ואשראי יכול להחזיק מערכת במשך זמן רב מאוד.אבל בסופו של דבר נכס צריך להצדיק את מחירו באמצעות הכלכלה שמאחוריו.זה היה נכון לגבי מניות בנקים בשנת 1983.וזה נכון לגבי דירות בשנת 2026.


ומה קורה כשהאשראי מפסיק לעבוד?

זו השאלה החשובה באמת.בועת נכסים אינה בהכרח מתפוצצת ביום שבו הציבור מבין שהמחירים גבוהים.היא מתחילה להשתנות כאשר המנגנון שמימן את העליות כבר אינו מסוגל לייצר מספיק ביקוש חדש.הריבית עולה.יכולת ההחזר נשחקת.הרוכשים נעשים זהירים.המלאי גדל.משך המכירה מתארך.מבצעי המימון מתרחבים.היזמים זקוקים ליותר אשראי.הבנקים מתחילים להדק תנאים.ואז מגיע שלב שבו אשראי נוסף כבר אינו מצליח להחזיק את אותה רמת מחיר.שם מתחיל מבחן האמת.


מבחן האמת של שוק הדיור הישראלי

לכן אינני חושב שהשאלה החשובה ביותר כיום היא:"בכמה ירדו מחירי הדירות בחודש האחרון?"זו הסתכלות צרה מדי.השאלות החשובות יותר הן:כמה אשראי נדרש כדי להחזיק את המערכת?כמה זמן נדרש כדי למכור את המלאי?כמה עסקאות מתבצעות באמצעות דחיית תשלומים?מהו המחיר האפקטיבי האמיתי של העסקאות?כמה פרויקטים מתקדמים מהר יותר מקצב המכירות?מה קורה לכושר הספיגה של הבנקים?מה קורה כאשר קונים שנכנסו לעסקאות 20/80 ו־10/90 מגיעים למועד שבו צריך להשלים את המימון?ומה יקרה אם המחירים הנדרשים למכירת המלאי יהיו נמוכים משמעותית מהמחירים שעליהם נבנו הפרויקטים?אלה שאלות של מערכת פיננסית.לא רק של שוק נדל"ן.


ולכן אני מציע לכם לקרוא מסמך בן יותר מארבעים שנה

פתחו את המסמך של משרד המשפטים העוסק בפרשת ויסות מניות הבנקים.קראו אותו מתחילתו ועד סופו.בכל פעם שאתם רואים את צמד המילים:"מניות הבנקים"נסו לרגע להחליף אותו בראש ב:"דירות מגורים".לא בכל משפט ההחלפה תעבוד.היא גם לא אמורה לעבוד.אבל במקומות שבהם היא כן עובדת, כדאי לעצור.כאשר תקראו על נכס שהציבור השתכנע שהוא השקעה סולידית.עצרו.כאשר תקראו על מחיר שהתרחק מהערך הכלכלי.עצרו.כאשר תקראו על אשראי הנשען על אותו נכס.עצרו.כאשר תקראו על מערכת פיננסית שהופכת תלויה במחירו.עצרו.וכאשר תקראו כיצד מנגנון שפעל במשך שנים נראה יציב כמעט עד הרגע שבו הפסיק לעבוד, עצרו פעם נוספת.ואז חזרו לשוק הדיור הישראלי של 2026.


לא אותה פרשה. אבל אולי אותו שיעור

ההיסטוריה הכלכלית כמעט אף פעם אינה חוזרת על עצמה באופן מושלם.הנכסים משתנים.המכשירים הפיננסיים משתנים.הרגולציה משתנה.השחקנים משתנים.אבל הפסיכולוגיה של בועות כמעט אינה משתנה.גם לא התלות באשראי.וגם לא הנטייה האנושית להאמין שמחיר שעלה במשך שנים מוכיח את ערכו של הנכס.1983 אינה מוכיחה ששוק הדיור הישראלי עומד לעבור את אותו התהליך.אבל היא כן מספקת לנו אזהרה היסטורית חשובה:כאשר מחירו של נכס מתרחק מערכו הכלכלי, וכאשר מערכת פיננסית שלמה הופכת תלויה בהמשך קיומו של המחיר הזה, השאלה איננה רק אם המחיר יוכל להמשיך לעלות.השאלה החשובה הרבה יותר היא:מה יקרה למערכת כאשר הוא יפסיק.וזו, בעיניי, אחת השאלות הכלכליות החשובות ביותר שישראל צריכה לשאול היום.


  The 1983 Lesson for Israel's Housing Market

Israel's 1983 bank-share crisis and today's housing market are not identical events.In 1983, banks directly supported the prices of their own shares. In today's housing market, banks do not directly set or support apartment prices in the same way.Yet the historical comparison raises an important economic question.What happens when asset prices become increasingly dependent on credit, while the financial system itself becomes increasingly exposed to those prices?Bank of Israel data show that credit to the construction and real-estate sector continued to expand strongly even as new-home sales weakened and unsold inventory increased. Financial credit for residential construction projects rose by approximately 40% during 2025, while the Bank of Israel has also identified signs of overvaluation in the housing market.The lesson from 1983 is therefore not that history is repeating itself.It is that credit can sustain prices, delay adjustment and amplify a cycle, but it cannot permanently replace economic value .The critical question for Israel's housing market is no longer only how high prices can go.It is what happens when sustaining those prices requires ever more credit.


ועדת-החקירה לעניין ויסות מניות הבנקים - דין וחשבון (ועדת בייסקי), הספרייה הלאומית


כשהמחיר מפסיק לשקף ערך: 

5 שיעורים מטלטלים מפרשת ויסות המניות (ומה הם מגלים לנו על 2026)

1. הקדמה: האשליה של ההשקעה ה"בטוחה" ביותר

ערב אוקטובר 1983, מדינת ישראל חיה בתוך מה שנראה כנס כלכלי. הציבור היה משוכנע שמצא את נוסחת הקסם לעושר נטול סיכון: מניות הבנקים. הן לא נתפסו כניירות ערך תנודתיים, אלא כ"אפיק ההשקעה הדומיננטי והסולידי ביותר", נכס שחוקי הגרביטציה אינם חלים עליו – הוא רק עולה. האמון היה כה מוחלט, עד שאיש לא עצר לשאול כיצד ייתכן שערך כלכלי צומח בקו ישר ומדויק כל כך.התשובה, כפי שהתברר ב-6 באוקטובר 1983, הייתה "וויסות". אך אל תתנו למילה הטכנית הזו להטעות אתכם. וויסות לא היה פעולה מתונה של מיתון תנודות; הוא היה "שקר מוסכם" – פרקטיקה פסולה של שליטה מוחלטת בשערים, שבה כולם מרוויחים כל עוד המחיר עולה. הבנקים גייסו הון, היועצים הציגו תשואות מרהיבות, והציבור הרגיש עשיר. הבעיה התחילה כשהשקר דרש יותר מזומנים מכפי שהמערכת יכלה לספק. כשהאמון נשבר, התברר שהמחיר לא שיקף ערך, אלא רק את עוצמת האשראי שדחפה אותו.

2. המהפך המחשבתי: כשהון עצמי הופך לחוב (השיעור המשפטי)

משה לדור, לשעבר פרקליט המדינה, הציג ניתוח מרתק שחשף את לב הריקבון: הבנקים, במאמצם להבטיח תשואה ריאלית יומיומית, שינו את המהות הביולוגית של המניה. במקום לייצג "הון עצמי" (השתתפות ברווחי הבנק), המניה הפכה ל"הון זר" – מעין איגרת חוב שהבנק מחויב לפדות בכל רגע ובמחיר מנופח. ברגע שהציבור התדפק על הדלתות, התברר שהבנקים לא מחזיקים בהון, אלא בחוב עצום שהם לעולם לא יוכלו לשלם.הניסיון לשפוט את הפרשה הזו חשף את הפער שבין המקרו-כלכלה למשפט הפלילי. לדור מתאר זאת באנלוגיה ציורית:"נכדותיי הצעירות משחקות בקופסת פלסטיק חלולה בעלת פתחים בצורות גיאומטריות שונות, שאליהן עליהן להכניס גופים תואמים. כמשפטנים פליליים, אנו נדרשים לעיתים 'לדחוס' התנהגות אנושית ומקרו-כלכלית לתוך 'קופסה' של הגדרות חוק קומפקטיות. היה קשה להפליא לכווץ את ההתנהלות של צמרת המערכת הבנקאית לכדי תבנית עבריינית אחת. תהינו: האם הפרשה הזו אינה פשוט 'גדולה על המשפט'?"

3. "משחק הכיסאות המוזיקליים" הלאומי

המנגנון הפנימי של הוויסות פעל כ"פונזי גיים" (משחק פירמידה) קולוסאלי. הבנקאים הבינו שהשיטה נועדה לכישלון בטוח, אך בחרו בדחיית הקץ. כל יום נוסף של וויסות שירת את הישרדותם האישית בתפקיד, אך העצים את המפץ הסופי, שגבה בסוף 7 מיליארד דולר מאוצר המדינה.השיטה הפכה ל"מלכודת מוות" לבנקים משלוש סיבות:

  • נתק מהערך הריאלי: נוצר פער בלתי נשלט בין שערי השוק המלאכותיים לשווי הכלכלי האמיתי של הבנקים.
  • סיכון משפטי: המסרים שהפיצו היועצים בסניפים יצרו מחויבות חוזית למחיר העולה, שהפכה למשקולת משפטית.
  • מחנק מקורות: כדי לתמוך בשער, הבנקים רכשו את מניותיהם שלהם. ברגע האמת, הם נותרו עם "מלאי" של ניירות ערך חסרי ערך במקום מזומנים.

4. הטוויסט המודרני: האם הנדל"ן של 2026 הוא ה"וויסות" החדש?

האנליסט חיים אטקין מציב מראה מטרידה מול שוק הנדל"ן הישראלי של 2025/2026. הטיעון שלו נוקב: אנחנו נמצאים בעיצומו של "וויסות דה-פקטו". הבנקים אמנם לא קונים דירות ישירות, אך הם "מממנים את המחירים". המערכת הפיננסית כולה הפכה לשבויה של מחירי נכסים גבוהים, כאשר כ-39% מהאשראי העסקי בישראל חשוף לענף הנדל"ן. הדירות הפכו לבטוחות (Collateral) למחירי "וויסות", ואם הן יאבדו מערכן, המערכת הבנקאית כולה תעמוד בפני סכנה ליציבותה.

פרמטר להשוואהפרשת הוויסות (1983)שוק הנדל"ן (2025/2026)
הנכס המנופחמניות הבנקיםדירות מגורים
מנגנון הוויסותרכישה עצמית ע"י הבנקיםמבצעי מימון קבלנים (10/90), הלוואות בלון ודחיית תשלומים
תפקיד האשראיאשראי שמייצר ביקוש מלאכותיאשראי קבלנים שמחליף מזומנים ממכירות חסרות
נקודת השברסגירת הבורסה והתערבות המדינהמיצוי כושר הספיגה והחזר האשראי של הרוכשים

5. כשהרגולטור מתחיל לדאוג: סימנים לתמחור יתר

הנתונים מ-2025 וראשית 2026 אינם מותירים מקום לספק: השוק נמצא במצב של "הנשמה מלאכותית" באמצעות אשראי. בעוד המכירות מאטות, האשראי למימון פרויקטים למגורים זינק ב-40% תוך שנה (מ-49 לכ-69 מיליארד שקל). האשראי פשוט "ממלא את החלל" שהותירו הקונים שנעלמו.שני נתונים מרעידים את יסודות הביטחון של המערכת:

  1. יחס כושר הספיגה: המדד הבוחן כמה המחיר יכול לרדת לפני שהבנק המממן יספוג הפסד. ב-2025, כושר הספיגה נשחק והגיע ל-58% בלבד. ירידת מחיר היא כבר לא בעיה של הקבלן; היא צורך מערכתי של הבנק למנוע קריסה.
  2. קצב הבנייה מול המכירות: 44% מהפרויקטים נמצאים במצב שבו הבנייה מתקדמת מהר יותר מהמכירות. הבטון ממשיך לעלות בחסות הבנקים, אבל אין מי שיקנה.

כפי שמזהיר אטקין:"מחיר הוא נתון, אך שווי הוא מסקנה כלכלית. בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי. כאשר האשראי הופך למנגנון שמתחזק את המחיר במקום לממן עסקה ריאלית, אנחנו בטריטוריה של וויסות."

6. סיכום: השיעור שלא נלמד

ההיסטוריה הכלכלית מוכיחה שוב ושוב: אי אפשר לייצר ערך כלכלי אמיתי באמצעות אשראי בלבד. אשראי הוא דלק מצוין לצמיחה, אך הוא הופך לרעל כשהוא משמש להסתרת מציאות שבה המחיר התנתק מהיכולת של משקי הבית לשלם אותו.ההיסטוריה אולי לא חוזרת על עצמה במדויק, אבל היא בהחלט "מתחרזת". ב-1983 אלו היו המניות, ב-2026 אלו הדירות. בשני המקרים, המערכת נראית יציבה לחלוטין – עד לרגע שבו היא פשוט מפסיקה לעבוד. השאלה שכל ישראלי צריך לשאול את עצמו היום היא: מה יקרה למערכת הפיננסית שלנו ביום שבו האשראי כבר לא יספיק כדי להחזיק את המחיר?

28Aug

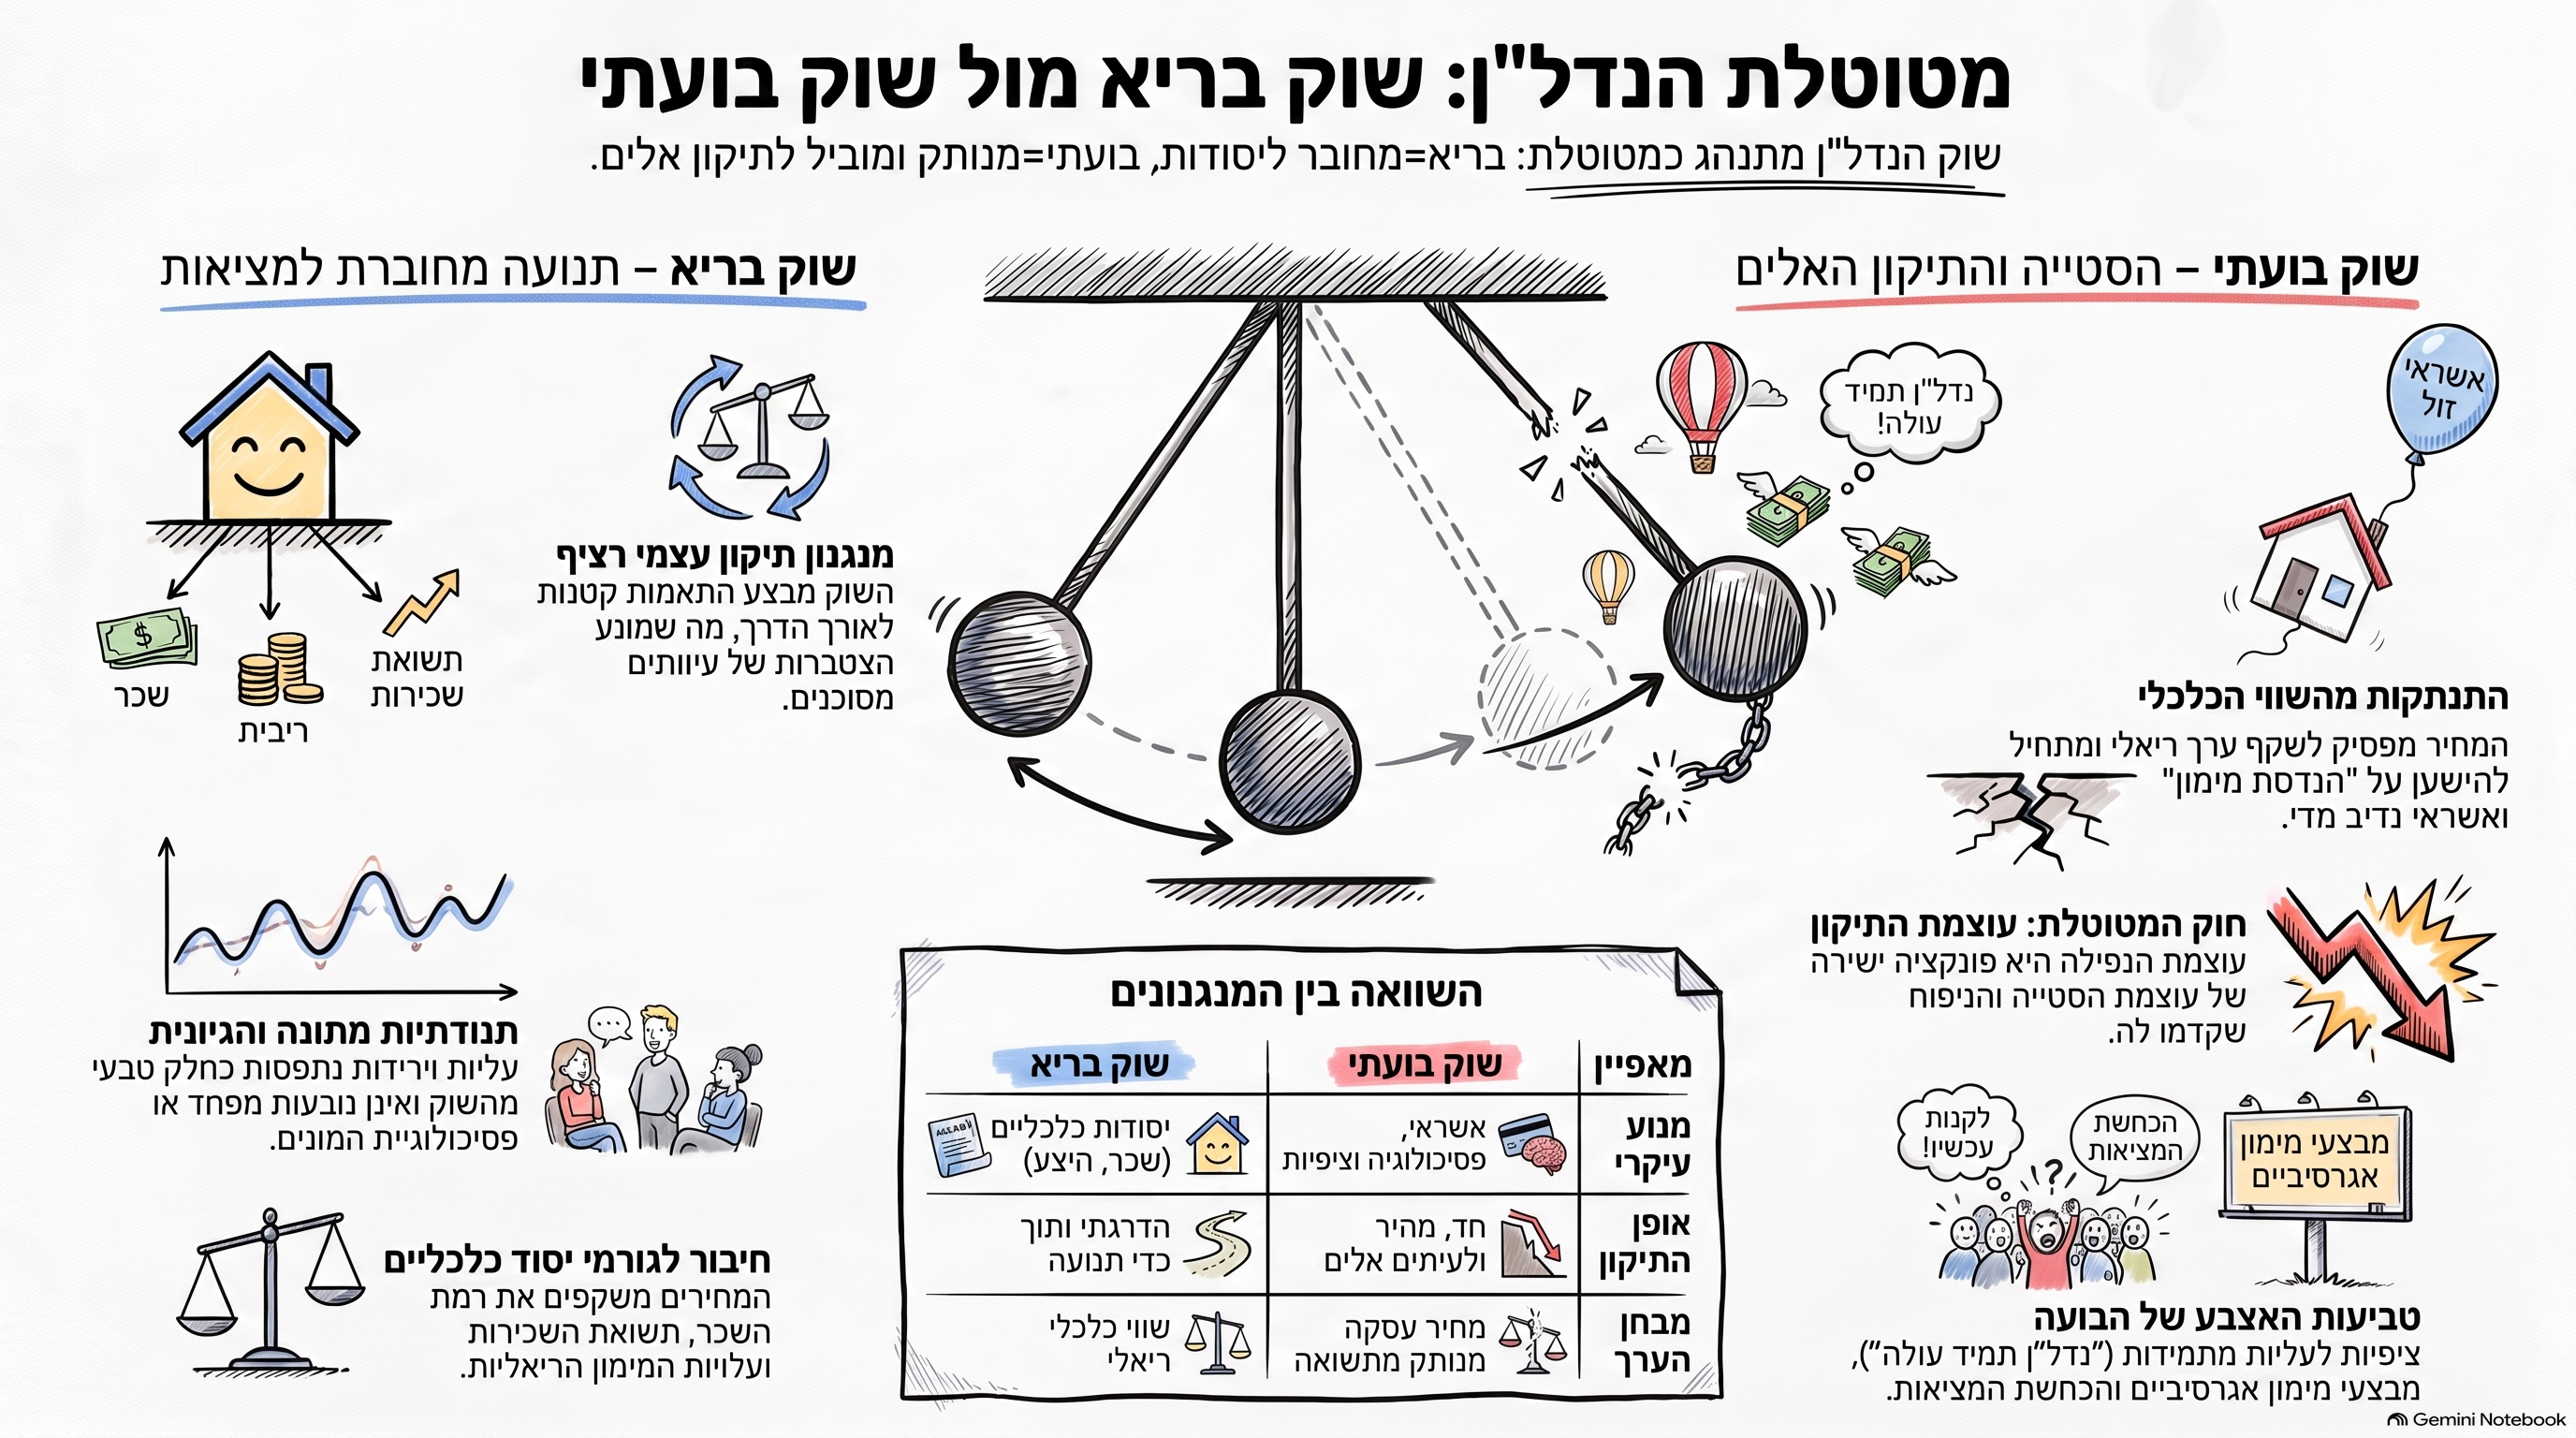
בשוק נדל"ן בריא קיימות תנודות, אך הן בדרך כלל מתונות, הדרגתיות ומחוברות לגורמי היסוד הכלכליים: שכר, שכירות, תשואה, ריבית, היצע, ביקוש ויכולת החזר. בשוק בועתי מתרחש תהליך אחר: המחירים מתרחקים מהשווי הכלכלי, האשראי והציפיות מזינים את העליות, והסטייה הולכת ומצטברת. כאשר מנגנון התמיכה נחלש, המטוטלת משנה כיוון. המאמר מנתח מדוע עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו, כיצד נוצרת תנודתיות קיצונית בשוק נדל"ן, ומה ניתן ללמוד מכך על מצבו של שוק הדיור בישראל.

למה שוק בריא נע בהדרגה, ושוק בועתי מתקן בעוצמה

בשוק נדל"ן בריא יש תנודות, אך הן בדרך כלל מתונות ומבוססות על גורמי יסוד כלכליים. בשוק בועתי, לעומת זאת, המחירים מתנתקים מהשכר, מהשכירות, מהתשואה ומהריבית, והאשראי מזין תנודות קיצוניות. מאמר זה מסביר מדוע עוצמת התיקון היא פונקציה של עוצמת הסטייה שקדמה לו, ומה המשמעות של מטוטלת המחירים בשוק הנדל"ן הישראלי.


יש מי שחושבים ששוק נדל"ן בריא הוא שוק שבו המחירים עולים תמיד, או לפחות אינם יורדים כמעט לעולם. זו תפיסה שגויה. שוק בריא איננו שוק שקופא במקום, וגם לא שוק שבו כל ירידה נתפסת כאסון. שוק בריא הוא שוק שבו המחירים יכולים לעלות, לרדת, להיעצר, ואף לתקן, אך הם עושים זאת בדרך כלל בעוצמה סבירה, בקצב מדורג, ובקשר ברור לגורמי היסוד הכלכליים.לעומת זאת, כאשר אנו רואים מטוטלת חדה במיוחד, עליות ממושכות וחריגות ולאחריהן קיפאון, לחץ, או ירידות חדות, כדאי לעצור ולשאול האם מדובר בתנודתיות טבעית, או בתוצאה של ניפוח מצטבר.זהו בעיניי אחד ההבדלים החשובים ביותר בין שוק בריא לבין שוק בועתי.

שוק בריא אינו שוק ללא תנודות

חשוב לדייק. גם בשוק נדל"ן בריא יש תנודתיות. מחירים מושפעים מריבית, אינפלציה, צמיחה, אבטלה, היצע, ביקוש, הגירה, רגולציה ומיסוי. לכן גם בשוק תקין בהחלט ייתכנו עליות וירידות.אלא שבשוק הנשען על יסודות כלכליים, התנודות בדרך כלל אינן פראיות. הן אינן נובעות בעיקר מפסיכולוגיית המונים, מאשראי זול מדי, או מהאמונה שהמחירים "יכולים רק לעלות". הן נוטות להיות מתונות יותר, איטיות יותר, והגיוניות יותר.אם השכר עולה בהדרגה, אם התשואה נשחקת מעט, אם הריבית משתנה, ואם ההיצע מתרחב או מצטמצם, המחירים מגיבים. אבל הם אינם אמורים להתנתק לאורך זמן מן המציאות הכלכלית.במילים אחרות, בשוק בריא יש תנועה. אין בו מטוטלת פראית.

מתי התנודתיות מפסיקה להיות בריאה

הבעיה מתחילה כאשר המחיר מפסיק לשקף בקירוב את הסביבה הכלכלית, ומתחיל להיסחף על גבי מנגנון אחר: ציפיות, אשראי, הנדסת מימון, ופחד להישאר בחוץ.בשלב הזה המחיר כבר אינו רק תוצאה של ערך כלכלי. הוא הופך להיות תוצאה של דינמיקה שמזינה את עצמה.המחירים עולים, ולכן הציבור מצפה שימשיכו לעלות.

הציפייה לעלייה גורמת לעוד אנשים לקנות.

הביקוש הנוסף תומך במחירים גבוהים יותר.

הבנקים ומערכות האשראי מסתגלים למחירים החדשים.

ואז המחירים החדשים משמשים "ראיה" לכך שהשוק חזק.כך נבנית בועה.לא ביום אחד. לא בצעקה אחת. אלא בתהליך מצטבר, שבו השוק מתרחק בהדרגה מגורמי היסוד, ומתרגל לראות בסטייה עצמה את הנורמה החדשה.

בועה נולדת כאשר המחיר מתנתק מהיסודות

כדי להבין מדוע המטוטלת הופכת לקיצונית, צריך להבין תחילה מהי אותה סטייה מצטברת.

בשוק נדל"ן, גורמי היסוד המרכזיים הם בין היתר:

  • רמת השכר וההכנסה הפנויה
  • רמת השכירות
  • תשואת השכירות
  • עלות המימון, ובעיקר ריבית המשכנתאות
  • יכולת ההחזר של משקי הבית
  • היצע מול ביקוש ממשי
  • שיעור האבטלה והיציבות הכלכלית
  • יחס מחיר להכנסה
  • יחס מחיר לשכירות

כאשר מחירי הדירות עולים הרבה יותר מהר מהשכר, כאשר התשואה נשחקת לרמות שאינן מתיישבות עם עלות המימון, וכאשר הקנייה נשענת פחות על כדאיות ויותר על אמונה שהמחירים ימשיכו לעלות, זהו סימן לכך שהמחיר הולך ומתרחק מן השווי הכלכלי.כאן מתחילה המטוטלת להימתח לצד אחד.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

תפקידו של האשראי בניפוח המטוטלת

שוק בועתי אינו מתקיים רק בזכות אופטימיות. הוא מתקיים בזכות אשראי.בלי אשראי נדיב, ארוך, זמין ולעיתים מתוח מדי, קשה מאוד לנפח בועת נדל"ן משמעותית. אשראי הוא הדלק שמאפשר למחירים לעלות מעבר למה שהכנסות הציבור יכולות לתמוך בו באופן טבעי.ברגע שהמימון נעשה מקל מדי, או כאשר מייצרים תחושה שאפשר "להסתדר" עם המחיר באמצעות מבצעי מימון, דחיית תשלומים, הלוואות משלימות, הנחות עקיפות או פתרונות יצירתיים אחרים, השוק חדל להיות מבחן של ערך והופך לזירה של הנדסת יכולת קנייה.כל עוד הכיוון הוא כלפי מעלה, זה נראה כמו הצלחה.

אבל בפועל, זו הצלחה מדומה.היא אינה מבטאת בהכרח שוק חזק, אלא שוק שנמתח על בסיס תנאי מימון שמטשטשים את הפער בין מחיר לבין יכולת כלכלית אמיתית.

ואז מגיע הרגע שבו המטוטלת משנה כיוון

כל בועה חיה על תנאי תמיכה.

כשהתמיכה נחלשת, מתחיל השינוי. די בכך שהריבית תעלה, שההכנסה הריאלית תישחק, שהמלאי יגדל, שהבנקים יקשיחו תנאים, שהמשק ייכנס לאי ודאות, או שפשוט הקונים יתחילו להסס. בשלב הזה השוק מפסיק לקבל כמובן מאליו את המחיר הקודם. הבעיה היא שכאשר המחיר כבר התרחק משמעותית מן הערך הכלכלי, השוק אינו חוזר לשיווי משקל בנגיעה קלה. הוא נדרש לתיקון רחב יותר. וכאן נמצא לב העניין: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. ככל שהמחירים התרחקו יותר מן השכר, מן השכירות, מן התשואה ומן הריבית, כך גדל הפוטנציאל לתיקון חריף יותר כאשר התמיכה הפיננסית והפסיכולוגית נחלשת. זו בדיוק המשמעות של מטוטלת.

ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה.

מדוע שוק בועתי מתקן לעיתים באלימות

יש מי שסבורים שהירידות הן "הבעיה". בעיניי, פעמים רבות הירידות הן רק שלב החשיפה.הבעיה האמיתית נוצרה קודם, בשנים שבהן השוק התנפח מעבר לפרופורציה. בשנים שבהן שחקנים שונים התרגלו למחירים מנותקים, אשראי זול, תשואות נמוכות, וסיפורי שוק שנועדו להצדיק כל רמה.כאשר מתחיל תיקון, הוא לא רק משנה מספרים. הוא חושף מנגנונים:

  • עסקאות שנשענו על הנחות יסוד חלשות
  • הערכות שווי שהתבססו על שוק מנופח
  • מודלים עסקיים של יזמים וקבלנים שנבנו על המשך עליות
  • משקי בית שרכשו במחירים מתוחים
  • מערכת פיננסית שהתרגלה לראות במחיר המנופח "עובדה"

לכן תנודתיות קיצונית איננה רק תוצאה של התפוצצות הבועה.

היא גם אחת מטביעות האצבע שלה.

בשוק בריא התיקון מפוזר לאורך הדרך

אחד ההבדלים החשובים בין שוק בריא לשוק בועתי הוא אופן התיקון.בשוק בריא, מנגנון התיקון עובד תוך כדי תנועה.

אם המחירים עולים מעט מהר מדי, הביקוש נחלש.

אם התשואה נשחקת, הקונים נעשים זהירים יותר.

אם המימון מתייקר, המחירים מתאימים את עצמם.

אם ההיצע גדל, השוק סופג זאת בהדרגה. התוצאה היא רצף של התאמות קטנות יחסית, במקום פריקה חדה של עיוותים שנצברו במשך שנים. לעומת זאת, בשוק בועתי אין כמעט תיקון בזמן אמת, משום שכל שכבת מערכת דוחה אותו:

  • המוכרים מסרבים להתאים מחיר
  • הקונים מקווים לעלייה נוספת
  • המתווכים ממשיכים לשווק אופטימיות
  • המימון מרכך את הפער
  • העסקאות המעטות שנעשות משמשות כעוגן פסיכולוגי
  • והשוק כולו מנסה לדחות את המפגש עם המציאות

כך מצטבר לחץ.

וכאשר הוא משתחרר, הוא משתחרר בבת אחת.

ומה המשמעות לגבי שוק הנדל"ן בישראל

הדיון הזה איננו תיאורטי בלבד. הוא רלוונטי במיוחד לשוק הישראלי.שוק הנדל"ן בישראל אינו פועל בוואקום. הוא הושפע לאורך שנים משילוב של ריבית נמוכה מאוד, הרחבת אשראי, היצע שנבנה לאט, מדיניות ממשלתית מתערבת, ציפיות עליית מחירים מושרשות, והפנמה ציבורית כמעט דתית של הטענה ש"נדל"ן תמיד עולה".לכך נוספו מנגנונים שמסווים לעיתים את מצב השוק האמיתי:

מבצעי מימון, הטבות עקיפות, קיבעון מחירים, פרסום עסקאות במחירי מעטפת, ופער בין המחיר המדווח לבין המחיר האפקטיבי.כל אלה עלולים ליצור מצג של יציבות גם כאשר מתחת לפני השטח הולך ונבנה פער גדול.לכן כשבוחנים את השוק אין די לשאול האם המחיר עלה או ירד החודש.

השאלה החשובה יותר היא האם רמות המחיר עדיין נתמכות על ידי גורמי היסוד, או שמא הן נשענות במידה גוברת על אינרציה, אשראי והכחשה.

לא כל ירידה היא קריסה, ולא כל יציבות היא בריאות

צריך להיזהר גם מן הקצה השני. לא כל ירידה במחירים מעידה בהכרח על קריסה, ולא כל יציבות נומינלית מעידה על שוק בריא.מחירים יכולים להישאר "יציבים" לכאורה, בזמן שבפועל הם נשחקים ריאלית, או בזמן שהמחיר האפקטיבי יורד דרך הטבות ומבצעי מימון. באותה מידה, ירידה מסוימת יכולה להיות רק תיקון סביר של שוק שהתנפח קודם לכן.לכן מי שרוצה להבין את מצב השוק באמת, חייב להביט מעבר לכותרת.לא רק "כמה עלה" או "כמה ירד", אלא גם:

  • מה קרה לשכר
  • מה קרה לשכירות
  • מה קרה לריבית
  • מה קרה לתשואה
  • מה קרה למלאי
  • מה קרה למשך הזמן עד מכירה
  • מה קרה למחיר האפקטיבי
  • ומה קרה ליכולת ההחזר

רק כך ניתן להבחין בין שוק שמתנהל סביב ערך, לבין שוק שמתנהל סביב אשליה.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

המבחן האמיתי: מחיר או שווי

בסופו של דבר, השאלה המרכזית איננה רק מהו המחיר, אלא מהו השווי הכלכלי.מחיר הוא נתון.

שווי הוא מסקנה כלכלית.כאשר שוק שלם מתרגל לבלבל בין השניים, מתחילה הבעיה.

כאשר מחיר העסקה נתפס כהוכחה מספקת לערך, בלי לבחון תשואה, ריבית, הכנסה ויכולת החזר, נוצר כר נוח לבועה.זו גם הסיבה שמי שמבקש להבין אם השוק בריא, צריך לשאול לא רק "בכמה נמכרה הדירה", אלא "האם המחיר הזה בכלל סביר ביחס ליסודות הכלכליים".בלי השאלה הזו, השוק עלול להמשיך ולהימתח, עד שהמטוטלת תזכיר לכולם את מה שנדחק הצידה בדרך.

סיכום

שוק נדל"ן בריא אינו שוק בלי תנודות.

הוא שוק שבו התנודות בדרך כלל מתונות, מוסברות ומחוברות לגורמי היסוד.שוק בועתי נראה אחרת.

בו המחירים מתנתקים בהדרגה מן השכר, מן השכירות, מן התשואה ומן הריבית. האשראי מזין את העלייה, העלייה מזינה את הציפיות, והציפיות מזינות עוד ביקוש.ואז, כשהתמיכה נחלשת, המטוטלת משנה כיוון.לכן כאשר אנו רואים תנודתיות קיצונית, אין די לומר ש"השוק השתגע".

נכון יותר להבין שהשוק נדרש כעת להתמודד עם פערים שנבנו לאורך זמן. הכלל שצריך לזכור הוא פשוט: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. וזה אולי ההבדל החשוב ביותר בין שוק בריא לבין שוק בועתי:

שוק בריא מתקן את עצמו תוך כדי תנועה.

שוק בועתי צובר עיוותים במשך שנים, ואז נאלץ לפרוק אותם בתהליך כואב הרבה יותר.


The Real Estate Pendulum

A healthy real estate market can rise, fall and adjust. The key difference is not the absence of volatility, but its scale, speed and relationship to economic fundamentals.When prices remain broadly connected to income, rents, yields, financing costs, supply and real purchasing power, market corrections tend to occur gradually.A bubble behaves differently.Prices begin to detach from fundamentals. Cheap or aggressive credit supports higher prices, rising prices reinforce expectations, and expectations create additional demand. The market gradually becomes dependent on continued appreciation rather than underlying economic value.At that point, the market resembles a pendulum being pulled increasingly far from equilibrium.When financing conditions tighten, demand weakens or confidence changes, the pendulum begins to move back.The central principle is simple:

The magnitude of the correction is, to a large extent, a function of the magnitude of the deviation that preceded it.This is why extreme volatility should not be viewed only as a consequence of a bursting bubble. It can also be one of its fingerprints.A healthy market corrects imbalances along the way.A bubble allows those imbalances to accumulate, sometimes for years, until the market is eventually forced to confront them.

מטוטלת הנדל"ן: למה התיקון הבא עלול להיות אלים הרבה יותר ממה שחשבתם

ניפוץ אשליית "השוק שתמיד עולה"

בתודעה הציבורית הישראלית השתרשה דוגמה מסוכנת: שוק נדל"ן בריא הוא כזה שבו המחירים רק עולים, או במקרה הקיצוני – קופאים זמנית. כל סימן לירידה מתפרש מיד כ"אסון לאומי" הדורש התערבות. אולם כאנליסטים, עלינו להישיר מבט אל המציאות: שוק שאינו מתקן הוא שוק מעוות. השאלה המרכזית כיום אינה האם המחירים ירדו, אלא האם התנודות שאנו רואים הן חלק מפעילות "טבעית", או שמא מדובר בפריקה כואבת של אנרגיה בועתית שנאגרה במשך עשור. כדי להבין את עוצמת הפיצוץ המתרגש עלינו, יש להבין קודם כל את מנגנון ה"מטוטלת".

האמת על שוק בריא: תנודתיות היא סימן לחיות

שוק נדל"ן תקין אינו אמור להיות קו ליניארי עולה. בדומה לכל שוק נכסים, הוא חייב לנוע בהתאם לגורמי המאקרו: ריבית, אינפלציה, צמיחה ריאלית ומאזני היצע וביקוש. בשוק בריא, התנודות הן מתונות וקשורות בטבורן למציאות הכלכלית. זהו "מנגנון תיקון תוך כדי תנועה" – תהליך שבו השוק מעכל שינויים בריבית או בשכר ומתאים את עצמו הדרגתית, ללא זעזועים סיסטמיים. הבעיה מתחילה כשהמנגנון הזה משתבש והמטוטלת נמתחת הרחק מעבר לנקודת האיזון.

סימני האזהרה: מתי המחיר מתנתק מהשווי?

בועה אינה "תופעת טבע" בלתי צפויה; היא תוצר של ניתוק עקבי בין המחיר לשווי הכלכלי הריאלי. השווי נגזר מגורמי יסוד קשיחים: יחס מחיר לשכר, תשואת שכירות מול עלות מימון, ויכולת ההחזר של משקי הבית.כאשר היחס בין מחיר הדירה להכנסה (Price-to-Income) שובר שיאים היסטוריים, השוק מפסיק להישען על כושר השתכרות והופך לשוק המונע על ידי "הון בינדורי" או גרוע מכך – חוב רעיל. בשלב זה, הפסיכולוגיה מחליפה את הכלכלה. נוצרת דינמיקה של "הוכחה עצמית": המחירים עולים כי כולם קונים, וכולם קונים כי המחירים עולים. זהו הרגע שבו הערך הכלכלי מתאדה, ומה שנותר הוא רק ציפייה לעליות נצחיות.

אשראי: הדלק הבלתי נראה של הבועה

אופטימיות אינה מספיקה כדי לנפח בועה; היא זקוקה למינוף. בשנים האחרונות, תעשיית הנדל"ן עברה מטמורפוזה: ממכירת דירות למכירת "סכמות מימון". האשראי הפך לדלק המלאכותי שמאפשר למחירים לעקוף את רמת ההכנסה הטבעית של הציבור.השוק הפך לזירה של "הנדסת יכולת קנייה". באמצעות מבצעי מימון אגרסיביים (דוגמת 20/80), דחיית תשלומים והלוואות קבלן, היזמים מצליחים להשאיר את "מחיר המדף" גבוה, בעוד הם מטשטשים את הפער המסוכן שבין המחיר הרשמי ליכולת הכלכלית הריאלית של הקונה. זוהי הצלחה מדומה – השוק אינו חזק, הוא פשוט מונשם מלאכותית על ידי חוב.

חוק המטוטלת: עוצמת הסטייה קובעת את עוצמת הכאב

העיקרון הכלכלי-פיזיקלי פשוט אך אכזרי: עוצמת התיקון היא פונקציה ישירה של עוצמת הסטייה שקדמה לו. ה"כוח" שמושך את המטוטלת חזרה אינו רק פסיכולוגי, אלא מתמטי: הפער הבלתי נסבל שבין התשואה על הנכס (Yield) לבין עלות הכסף (Interest). כשהריבית עולה והתשואה נשחקת, המטוטלת חייבת לנוע חזרה."ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה."שוק שנמצא בסטייה עמוקה ויסודית מהיסודות לא חוזר לשיווי משקל ב"נחיתה רכה". ככל שהאנרגיה שנאגרה בסטייה גדולה יותר, כך התיקון יהיה מהיר ואלים יותר.

מדוע תיקון בועתי הוא "אלים" וחשיפתי?

התיקון בשוק בועתי הוא "שלב החשיפה" (Exposure Stage). זהו הרגע שבו כל המנגנונים שנבנו על הנחות יסוד רעועות קורסים בבת אחת. מודלים עסקיים של יזמים שנשענו על עליות מחירים נצחיות נחשפים כחדלי פירעון; משקי בית שמונפו עד קצה גבול היכולת נקלעים למצוקה נזילותית.בשוק בריא התיקון מפוזר לאורך הדרך. בשוק בועתי, כולם – מוכרים, קונים ומתווכים – נמצאים במצב של הכחשה קולקטיבית ומנסים לדחות את הקץ. הלחץ המצטבר הזה אינו נעלם; הוא מתפרץ בבת אחת. כפי שמאבחן חיים אטקין: "תנודתיות קיצונית אינה רק תוצאה של התפוצצות בועה. היא גם אחת מטביעות האצבע שלה". התנודתיות הפראית היא ההוכחה הדיאגנוסטית לכך שהשוק איבד קשר עם המציאות הכלכלית.

המקרה הישראלי: בין יציבות מדומה לשחיקה ריאלית

ישראל מהווה מקרה בוחן מרתק של עיוות שוק. שילוב של ריבית אפסית רב-שנתית, היצע קשיח ואמונה "דתית" בנדל"ן יצר מטוטלת שנמתחה עד לקצה. כיום, אנו עדים ל"מצגי יציבות" מטעים: הקבלנים נאחזים במחירי המחירון המדווחים, אך מתחת לפני השטח מתרחשת שחיקה ריאלית עמוקה."מחירי המעטפת" והטבות המימון יוצרים עיוות סטטיסטי – הדיווחים לרשות המסים נראים יציבים, אך המחיר האפקטיבי כבר החל לתקן. המשקיע המושכל חייב לשאול:

  • מהו הפער בין המחיר המדווח למחיר האפקטיבי לאחר ניכוי הטבות מימון?
  • כיצד השתנה זמן המדף הממוצע של נכס?
  • האם התשואה הריאלית עדיין מכסה את עלות המימון המאמירה?

סיכום: המבחן האולטימטיבי של המשקיע המושכל

בסופו של יום, קיים הבדל תהומי בין מחיר לשווי. המחיר הוא רק נתון היסטורי של עסקה שבוצעה; השווי הוא מסקנה כלכלית קרה הנגזרת מיכולת החזר, ריבית וערך פונדמנטלי. מי שנצמד למחיר הנומינלי בשוק של "כיסאות מוזיקליים", עלול לגלות שהמוזיקה הפסיקה ואין לו היכן לשבת. האם אנחנו בתיקון הדרגתי? הנתונים המקרו-כלכליים מצביעים על כך שהמטוטלת נמתחה חזק מדי ובמשך זמן רב מדי. מי שיבחר להישאר בשוק של אשליה במקום בשוק של ערך, יאלץ לשאת בתוצאותיה של הפריקה האלימה המתרגשת ובאה. זהו לא רק משחק פירמידה של מחירים, זהו מבחן של חוסן כלכלי מול מציאות שאינה מוותרת.


21Aug

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי. שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל. במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הזמן החליף צד: למה מוכר שמתפשר היום עלול להפסיד פחות, וקונה שממתין עשוי להרוויח מהזמן

שוק הנדל"ן הישראלי נכנס לשלב שבו השאלה כבר איננה רק מה המחיר, אלא לטובת מי פועל הזמן

יש רגע במחזור חייה של בועת נכסים שבו מתרחש שינוי כמעט בלתי נראה, אבל דרמטי מאוד.במשך שנים הזמן פועל לטובת בעלי הנכסים.מי שלא מכר היום, יכול היה בדרך כלל למכור בעוד חצי שנה במחיר גבוה יותר.

מי שלא קנה היום, גילה לא פעם שהדירה התרחקה ממנו בעוד כמה מאות אלפי שקלים.התוצאה הייתה התנהגות כמעט אוטומטית:המוכר יכול לחכות. הקונה חייב למהר.אלא שבשוק יורד, ובעיקר בשוק שעבר תקופה ממושכת של ניפוח מחירים, המשוואה יכולה להתהפך.וכך ניתן לתמצת את אחת התופעות החשובות ביותר של התקופה הנוכחית:

מוכר שיתפשר היום עשוי להפסיד פחות ממוכר שימתין.
קונה שימתין עשוי לשלם פחות מקונה שימהר.

זה איננו משפט שיווקי. זו תוצאה כלכלית אפשרית של שינוי כיוון במחזור הנדל"ן.והיא מסמנת אולי את אחד המעברים החשובים ביותר בשוק הישראלי של 2026: הזמן מתחיל להחליף צד.


קודם כול, הנתונים

נכון לאוגוסט 2026, עדיין מוקדם לקבוע שהשוק כולו נמצא בקריסה אחידה. שוק המקרקעין איננו שוק אחד, ויש פערים גדולים בין אזורים, סוגי נכסים ופלחי אוכלוסייה.אבל קשה להתעלם מהצטברות הסימנים.הלמ"ס דיווחה ב-14 באוגוסט כי במדד האחרון, המתייחס לעסקאות מאי-יוני 2026, נרשמה עלייה דו-חודשית זעירה של 0.1%, אך בהשוואה לתקופה המקבילה אשתקד ירד מדד מחירי הדירות ב-1.5%. בדירות החדשות נרשמה ירידה שנתית של 2%.הנתון הארצי מסתיר פערים חריפים. בהשוואה שנתית ירדו המחירים במחוז המרכז ב-4.1%, בחיפה ב-1.8% ובתל אביב ב-1.7%, בעוד שבירושלים ובצפון עדיין נרשמו עליות.במקביל, משרד האוצר דיווח כי ביוני 2026 בוצעו 8,757 עסקאות, אולם בניכוי מכירות מסובסדות הסתכם השוק החופשי ב-7,550 עסקאות בלבד. בהשוואה ליוני 2024 לא חל למעשה גידול במספר העסקאות בשוק החופשי, ומכירות הקבלנים בשוק החופשי היו נמוכות ב-18%. רמת העסקאות ביוני עדיין נמצאת בשליש התחתון של הדירוג הרב-שנתי של חודשי יוני מאז תחילת שנות האלפיים.גם בצד ההיצע התמונה משמעותית. בנק ישראל דיווח בחודש מאי כי מלאי הדירות החדשות שנותרו למכירה עמד במרץ 2026 על כ-85 אלף יחידות.הריבית אמנם כבר החלה לרדת. בנק ישראל הפחית אותה במאי ל-3.75% וביולי ל-3.5%. אבל גם לאחר ההפחתות מדובר בסביבת מימון שונה לחלוטין מזו שהזינה את גל עליות המחירים בעשור הקודם.וכאן מתחילה הדרמה האמיתית.


מחיר יורד הוא רק הסימפטום

רבים מתייחסים לבועת נדל"ן כאילו היא מתחילה להתפוצץ ביום שבו הלמ"ס מפרסמת ירידה במדד.זו טעות.בועה מתחילה להיסדק הרבה קודם.השלב הראשון בדרך כלל הוא ירידה בנזילות.פחות קונים מוכנים לבצע עסקה במחירי האתמול.אחר כך מתארך זמן השיווק.אחר כך מופיעים מבצעי מימון, הנחות עקיפות, שדרוגים, פטורים, פריסות ותמריצים.רק בשלב מאוחר יותר מתחילים המחירים המדווחים עצמם להתאים למציאות החדשה.לכן אחת הטעויות הגדולות בניתוח שוק יורד היא להסתכל רק על מדד המחירים.בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים.זהו מנגנון מוכר של קשיחות מחירים.המוכר עדיין זוכר את השכן שמכר לפני שנה ב-3 מיליון שקל. הוא מתקשה נפשית וכלכלית להכיר בכך שהשוק אולי כבר אינו מוכן לשלם את אותו הסכום.הקונה, לעומת זאת, איננו מחויב לזיכרון הזה.הוא פשוט לא קונה.וכך נוצרת תקופת ביניים מוזרה:המוכר אומר שהדירה שווה 3 מיליון.הקונה אומר שהיא שווה 2.6 מיליון.ואין עסקה.


ואז הזמן מתחיל לעבוד נגד המוכר

נניח שמוכר דורש היום 3 מיליון שקל.הוא מקבל הצעה של 2.8 מיליון ודוחה אותה.מבחינתו הוא "לא מוכן להפסיד 200 אלף".אבל אם בעוד שמונה חודשים מחיר השוק יהיה 2.6 מיליון, הוא לא חסך 200 אלף שקל.הוא הפסיד עוד 200 אלף.וזה עוד לפני שמביאים בחשבון עלויות מימון, ארנונה, תחזוקה, תקופת שיווק, מסים אפשריים, עלות הון והזדמנויות חלופיות.כלומר:בשוק עולה, המתנה היא אופציה.
בשוק יורד, המתנה עלולה להיות התחייבות.
זהו שינוי פסיכולוגי וכלכלי עמוק מאוד.


אצל הקונה מתרחש התהליך ההפוך

קונה שנמצא בשוק עולה סובל ממה שמכונה לעיתים FOMO, פחד להישאר בחוץ.כל חודש שהוא ממתין עלול להרחיק ממנו את הדירה.אם המחירים עולים מהר יותר מהחיסכון שלו, אפילו הגדלת ההון העצמי איננה מספיקה.אבל כאשר השוק משנה כיוון, ההמתנה מקבלת ערך.הקונה רוכש לעצמו למעשה אופציית המתנה בחינם.הוא יכול לצפות.לבדוק.לנהל משא ומתן.להגדיל הון עצמי.להשוות בין נכסים.לראות אילו מוכרים באמת חייבים למכור.ובעיקר, הוא אינו נושא עדיין בירידת הערך של הנכס.זהו אחד ההבדלים הגדולים בין קונה למוכר בשוק יורד:הקונה יכול להשתתף בירידה רק לאחר שקנה.
המוכר כבר משתתף בה משום שהוא מחזיק בנכס.


אבל חשוב לסייג: לא לכל קונה כדאי תמיד לחכות

כאן חשוב להימנע מהפיכת הטיעון לסיסמה.לא ניתן לומר באופן גורף שכל קונה בישראל בשנת 2026 צריך להמתין.יש שלושה משתנים שיכולים לעבוד בכיוון ההפוך.ראשית, הריבית.אם הריבית על המשכנתאות תרד באופן משמעותי, יכולת התשלום של משקי הבית תשתפר. בנק ישראל כבר הוריד את הריבית ל-3.5%, ואם המגמה תימשך הדבר עשוי להקל על הביקוש.שנית, שכר הדירה.בעוד מחירי הדירות נחלשו, שכר הדירה ממשיך לעלות בחלק מהשוק. בנק ישראל דיווח ביולי על קצב עלייה שנתי של 4% בסעיף הדיור, ובחוזים שבהם התחלף שוכר נרשמה במאי עלייה שנתית של 6.8%.לכן קונה שממתין ומשלם שכירות גבוהה אינו ממתין בחינם.שלישית, נדל"ן הוא מקומי.דירה נדירה ברחוב מסוים, נכס עם מאפיינים מיוחדים או אזור שבו ההיצע מוגבל יכולים להתנהג אחרת לחלוטין מהמדד הארצי.לכן האמירה המדויקת אינה:"אסור לקנות".אלא:בשוק שנכנס לתהליך התאמת מחירים, עצם ההמתנה מקבלת ערך כלכלי שלא היה לה בתקופת העליות.


הבעיה הגדולה יותר מתחילה אצל היזמים

המוכר הפרטי יכול לעיתים להחליט לא למכור.ליזם אין תמיד את הפריבילגיה הזאת.יזם מחזיק קרקע.הוא משלם ריבית.יש לו ליווי בנקאי.יש עלויות ביצוע.יש התחייבויות לקבלנים ולספקים.יש הוצאות הנהלה.ויש מלאי.כאשר יש כ-85 אלף דירות חדשות שנותרו למכירה, השאלה כבר אינה רק מה מחיר הדירה.השאלה היא:כמה זמן ניתן לממן את המלאי הזה?זו נקודה קריטית.כל עוד אפשר להימנע מהורדת המחיר הרשמי באמצעות מבצע מימון, ניתן לשמור לכאורה על מחירון.20/80.10/90.הלוואות מסובסדות.פטור מהצמדה.שדרוג מטבח.תשלום מאוחר.השתתפות במשכנתה.אבל מבחינה כלכלית, כל אלה הם צורות שונות של הנחה.המחיר הנקוב איננו בהכרח המחיר האפקטיבי.וככל שהמימון יקר יותר וככל שהמלאי יושב זמן רב יותר, כך גדלה העלות הכלכלית של הניסיון להגן על המחיר.


וכאן נכנסים הבנקים לתמונה

למערכת הבנקאית יש אינטרס ברור ביציבות.ירידה חדה במחירי הדירות אינה פוגעת רק בבעלי הנכסים.היא משפיעה גם על הביטחונות.על יחס ההלוואה לשווי.על תיקי המשכנתאות.על האשראי הקבלני.על שווי הקרקעות.ועל יכולתם של יזמים למחזר חוב.לכן בשלב הראשון יכולה להיווצר מערכת יחסים כמעט סימביוטית בין הבנק לבין היזם:היזם מעוניין שלא להפחית את המחיר.והבנק מעוניין שהיזם לא ייאלץ להפחית אותו.כל עוד העסק ממשיך להתגלגל, שני הצדדים יכולים להחזיק את המחיר.אבל הזמן עולה כסף.וזה המקום שבו נוצר מה שכיניתי בעבר "מאזן האימה בין הקבלנים לבנקים".הקבלן יודע שאם יתחיל למכור בהנחות חדות, הוא עלול לפגוע בשווי המלאי ובקרקע.הבנק יודע שאם ילחץ יותר מדי על הקבלן, הוא עצמו עלול לקבל בחזרה פרויקט או מלאי שערכם נמוך מזה הרשום בספרים.לכן שני הצדדים עשויים להעדיף זמן.אבל זמן איננו פותר בעיית ערך.הוא רק דוחה את המפגש איתה.


בועה אינה מתפוצצת במקום אחד

זו אולי הנקודה החשובה ביותר.כאשר מדברים על התפוצצות בועת נדל"ן, הציבור מדמיין מוכר שקנה דירה ב-3 מיליון שקל ומוכר אותה ב-2.5 מיליון.אבל זה רק המעגל הראשון.בועת נכסים מייצרת שרשרת מאזנית שלמה.משק הבית מחזיק דירה ומשכנתה.היזם מחזיק קרקע, מלאי וחוב.הבנק מחזיק את ההלוואה.המשקיע המוסדי מחזיק לעיתים אג"ח של חברות נדל"ן.המדינה תלויה בהכנסות ממסים הקשורים לפעילות בנדל"ן.הרשות המקומית תלויה בפיתוח ובפעילות כלכלית.נותני שירותים תלויים בהיקף העסקאות והבנייה.כאשר מחיר הנכס עולה במשך שנים, כמעט כל השרשרת נהנית.וכשהכיוון מתהפך, ההפסדים מתחילים לעבור בכיוון ההפוך.לכן לבועה גדולה יש הדי הדף.


ככל שהמינוף גבוה יותר, ההדף חזק יותר

נניח שתי דירות שמחירן ירד מ-3 מיליון ל-2.4 מיליון שקל.בשני המקרים ירידת המחיר היא 20%.אבל מבחינת בעל הנכס התוצאה יכולה להיות שונה לחלוטין.מי שרכש את הדירה ללא חוב איבד 20% מערך הנכס.מי שהביא מיליון שקל הון עצמי ולקח משכנתה של 2 מיליון שקל איבד למעשה 600 אלף שקל מתוך הון עצמי של מיליון.כלומר 60% מההון העצמי.זהו כוחו של מינוף.מינוף מגביר תשואה בעלייה, אבל מגביר הפסד בירידה.ולכן כאשר בוחנים את הסיכון במגה-בועה, לא די לשאול בכמה ירדו מחירי הדירות.צריך לשאול:כמה מהמחיר מומן בחוב?


ומה קורה אם הריבית יורדת?

זהו הטיעון המרכזי של מי שסבורים שהשוק עשוי להתאושש.בנק ישראל כבר הוריד את הריבית מ-4% בתחילת השנה ל-3.5% ביולי.האם ירידה נוספת בריבית תציל את שוק הדירות?היא בהחלט יכולה לתמוך בו.אבל צריך להבחין בין שני דברים:הקלה בתזרים לבין שיקום ערך.ריבית נמוכה יותר מורידה תשלום חודשי ומגדילה יכולת מימון.אבל אם מחירו של נכס עדיין מנותק משמעותית מהשכר, מהתשואה ומהיכולת הכלכלית של משקי הבית, הפחתת ריבית אינה מוחקת את הפער.היא רק מצמצמת אותו.במילים אחרות:ריבית יכולה לקנות זמן.
היא אינה בהכרח יכולה להצדיק כל מחיר.


השלב המסוכן ביותר הוא שלב ההכחשה

כמעט בכל תיקון משמעותי בשוק נכסים קיים פרק זמן שבו המשתתפים עדיין מתמחרים את העתיד לפי העבר.המוכר זוכר את שיא המחיר.היזם זוכר את מחירון 2022-2024.השמאי מסתכל על עסקאות קודמות.הבנק מסתכל על שומה שנעשתה כאשר השוק היה חזק יותר.והקונה מסתכל על כל אלה ושואל שאלה פשוטה:למה שאשלם היום את המחיר של אתמול?זהו השלב שבו נוצר הפער הגדול בין מחיר מבוקש לבין מחיר בר ביצוע.ולכן בתקופות כאלה, נתוני עסקאות לבדם עלולים להיות מסוכנים במיוחד.כאשר מספר העסקאות קטן, כל עסקה שמבוצעת מקבלת משקל יחסי גדול יותר.אבל היא אינה בהכרח מייצגת שוק עמוק ונזיל.כאן בדיוק חוזרת ההבחנה שעליה אני עומד שנים:מחיר הוא נתון.
שווי הוא מסקנה כלכלית.


ואז מגיע מבחן גורמי היסוד

כאשר שוק עולה במהירות, קל להתעלם מגורמי היסוד.כאשר הוא נעצר, הם חוזרים אל מרכז הבמה.כמה חודשי הכנסה דרושים לרכישת דירה?מה התשואה משכר דירה?מהי עלות המשכנתה?מה המרווח בין התשואה לבין עלות הכסף?מהו שיעור ההחזר מההכנסה?מה קצב הגידול בשכר?כמה דירות עומדות למכירה?כמה זמן לוקח למכור אותן?מה מחיר הדירה האפקטיבי לאחר מבצעי מימון?אלו אינן שאלות תיאורטיות.אלו הכוחות שבסופו של דבר קובעים כמה הציבור מסוגל לשלם.


במגה-בועה לא כולם חייבים למכור כדי שהמחירים ירדו

זו נקודה שמבלבלת רבים.לעיתים נשמעת הטענה:"הישראלים לא ימכרו בהפסד".נכון.רבים באמת לא ימכרו.אבל מחיר שוק אינו נקבע על ידי כל בעלי הדירות.הוא נקבע על ידי מי שבאמת מבצע עסקה.די בקבוצה קטנה יחסית של מוכרים שמוכרחים למכור כדי לשנות את רמת המחירים.גירושים.ירושה.מעבר דירה.משפרי דיור.יזם שצריך תזרים.משקיע שחייב לפרוע הלוואה.חברה שנדרשת לעמוד באמות מידה פיננסיות.העסקאות האלה הופכות בהדרגה לעסקאות ההשוואה החדשות.וכאן מתחיל תהליך של גילוי מחיר.


זו הסיבה שמי שמתפשר ראשון עשוי דווקא להפסיד פחות

המשפט נשמע פרדוקסלי.אבל הוא מתאר תופעה כלכלית מוכרת.בעל נכס שמכיר ראשון בכך שהשוק השתנה יכול לצאת כאשר עדיין קיימת נזילות.מי שמתעקש על מחיר השיא עלול למצוא את עצמו בעוד שנה באותו מצב, רק מול קונים שמציעים פחות.לכן בתקופת ירידות:הנחה אינה בהכרח הפסד.
לפעמים היא מניעת הפסד גדול יותר.


ומכאן גם הצד השני של המשוואה

לקונה יש בתקופה כזאת יתרון שלא היה לו במשך שנים.הוא יכול לשאול:מי חייב למכור?כמה זמן הנכס בשוק?כמה פעמים המחיר ירד?האם קיימת עסקת מזומן טובה יותר?מה התשואה האמיתית?מה עלות המשכנתה?האם מחיר הנכס עומד במבחן ההכנסה?האם קיימות דירות דומות שלא נמכרו?ומהו המחיר האפקטיבי בפרויקטים החדשים בסביבה?זוהי חזרה לשוק שבו הקונה בודק נכס, במקום שהקונה רק יבדוק אם הבנק מוכן לתת לו מספיק כסף כדי לרכוש אותו.


אבל הנפגעים האמיתיים של מגה-בועה עלולים להימצא דווקא מחוץ לדירה הבודדת

אם תיקון המחירים יהיה עמוק, השאלה הגדולה לא תהיה מי הפסיד 300 אלף שקל בדירה.השאלה תהיה כיצד מתפזר ההפסד במערכת.כמה קרקעות נרכשו לפי הנחות מחיר שכבר אינן ריאליות?כמה פרויקטים נבנו על בסיס קצב מכירות שכבר איננו קיים?כמה אשראי ניתן כנגד ערכים שהתבססו על מחירי שיא?כמה הון עצמי אמיתי עומד מאחורי העסקאות?כמה רוכשים מסתמכים על מחזור עתידי?וכמה הפסד יכול כל אחד מהגורמים בשרשרת לספוג לפני שהוא מעביר אותו הלאה?אלו השאלות החשובות של השלב הבא.


אנחנו בעיצומו של מעבר ממאבק על מחיר למאבק על מאזן

בשלב הראשון של הירידה כולם מדברים על מחיר.האם ירד 1%?3%?5%?אבל אם התהליך נמשך, מרכז הכובד עובר למאזנים.כמה חוב יש?מתי צריך למחזר אותו?מה הביטחונות?מהו ההון העצמי?מהו התזרים?כמה זמן ניתן להחזיק מלאי?זה הרגע שבו משבר נדל"ן מפסיק להיות רק סיפור של "מחירי דירות" והופך לסיפור פיננסי.


ולכן התקופה שלפנינו עשויה להיות מעניינת הרבה יותר מזו שמאחורינו

במשך שנים הוויכוח בישראל עסק כמעט כולו בשאלה:למה מחירי הדירות ממשיכים לעלות?ייתכן שהשאלה החשובה בשנים הקרובות תהיה אחרת:מי יספוג את הפער שנוצר בין המחירים לבין היכולת הכלכלית לתמוך בהם?המוכרים?הרוכשים?היזמים?הבנקים?בעלי האג"ח?המדינה?או, כפי שקורה לעיתים במשברים מערכתיים, קצת מכל אחד?


לסיכום: הזמן כבר אינו ניטרלי

השוק הישראלי עדיין אינו שוק אחיד, ולא נכון להכריז שכל נכס עומד בפני אותה ירידה.גם הורדת הריבית עשויה לשנות חלק מהתמונה.אבל הנתונים האחרונים מצביעים על שילוב שקשה להתעלם ממנו: ירידה שנתית במחירי הדירות, מלאי גבוה מאוד של דירות חדשות, רמת עסקאות חופשיות שאינה גבוהה במונחים היסטוריים וחולשה יחסית במכירות הקבלנים.זהו בדיוק השלב שבו כדאי לעבור מניתוח של "כמה עלה המדד החודש" לניתוח של התמריצים הכלכליים של כל אחד מהשחקנים.כי בשוק שעולה כולם רוצים זמן.בשוק שיורד, לא כולם יכולים להרשות אותו לעצמם.ולכן המשפט שמסכם בעיניי את התקופה הוא:מוכר שיתפשר בזמן עשוי להפסיד פחות ממוכר שימתין.
קונה שיש לו יכולת להמתין עשוי לשלם פחות ממי שיחשוש להחמיץ. 
וככל שהבועה שקדמה לתיקון הייתה גדולה יותר, כך ההשלכות אינן נעצרות בין הקונה למוכר. הן עוברות אל היזם. משם אל הקבלן. אל הקרקע. אל האשראי. אל הבנק. ואל המערכת הפיננסית. ככה זה כאשר מגה-בועה מתחילה להתכווץ: המחיר הוא רק מוקד הפגיעה הראשון. הדי ההדף מגיעים הרבה יותר רחוק.

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי.

שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל.

במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הבעיה האמיתית מתחילה כשהירידה במחירי הדירות מפסיקה להיות סיפור של קונה ומוכר והופכת לסיפור של יזמים, בנקים ואשראי.

English Summary
Israel’s housing market may be entering a phase in which time no longer works in favor of sellers. In a declining market, a seller who accepts a lower price early may ultimately lose less than one who waits, while a patient buyer may benefit from improved negotiating power and lower effective prices. The broader risk, however, lies beyond individual transactions. High leverage, large inventories of unsold homes, developer financing and banks’ exposure to real estate can turn a price correction into a wider financial adjustment. The key issue is therefore no longer only how much housing prices may fall, but who will absorb the gap between inflated prices and the economic fundamentals that can sustainably support them.

הזמן החליף צד: מדוע המוכרים בלחץ והקונים יכולים סוף סוף לנשום?

1. הקדמה: כשהחוקים הישנים מפסיקים לעבוד

במשך עשורים, שוק הנדל"ן הישראלי תופעל על ידי "אוטומט" פסיכולוגי פשוט וחסר רחמים: המוכר מחכה בנחת כי "המחירים תמיד עולים", והקונה אחוז פאניקה, ממהר לרכוש כל פיסת בטון לפני שהרכבת תדהר רחוק יותר מהישג ידו. המשוואה הזו נראתה נצחית, עד שהגיעה שנת 2026 והפכה את הקערה על פיה.השינוי הדרמטי ביותר במחזור הנוכחי הוא שהזמן הפסיק להיות ניטרלי – הוא בחר צד. המציאות החדשה מבהירה שמוכר שיתפשר היום עשוי להפסיד פחות מזה שימתין, בעוד שהקונה שישכיל להמתין מגלה שהסבלנות שלו היא נכס כלכלי שמייצר רווח נקי. בשוק של 2026, המהירות היא האינטרס של המוכר, והזמן הוא הנשק של הקונה.

2. תובנה ראשונה: המחיר הוא רק הסימפטום, הנזילות היא הסיפור האמיתי

טעות נפוצה של חובבים היא להמתין לפרסום מדד מחירי הדירות של הלמ"ס כדי להבין לאן הרוח נושבת. בפועל, עדכון המחיר הרשמי הוא התחנה האחרונה ברכבת של פיצוץ בועה. בנדל"ן, הבועה מתחילה להיסדק דרך הנזילות – היכולת להפוך נכס למזומן.התהליך מתרחש בארבעה שלבים ברורים:

  1. ירידה בנזילות: כמות העסקאות מתכווצת. הקונים פשוט מפסיקים להגיע.
  2. התארכות זמן השיווק: נכסים "מתייבשים" על המדף במשך חודשים ארוכים.
  3. מבצעי מימון והטבות: הופעת הנחות עקיפות שנועדו להחזיק את המחיר הרשמי "חי".
  4. עדכון המחיר הנומינלי: רק כשכל שאר הכלים כשלו, המחיר המדווח מתחיל לצנוח.

"בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים."

3. תובנה שנייה: הפרדוקס של המוכר – להפסיד היום כדי לא להתרסק מחר

המוכר הישראלי הממוצע לוקה ב"קשיחות מחירים" פסיכולוגית. הוא מעוגן לזיכרון של השכן שמכר בשיא ב-3 מיליון ש"ח ב-2023, ולכן הוא רואה בהצעה של 2.8 מיליון ש"ח היום כ"הפסד" של 200 אלף ש"ח.אולם, בשוק יורד, המתנה היא כבר לא אופציה אלא התחייבות (Liability). אם בעוד חצי שנה מחיר השוק יתכנס ל-2.6 מיליון ש"ח, המוכר שסירב היום לא "חסר" לעצמו כסף – הוא ייצר לעצמו הפסד נוסף של 200 אלף ש"ח, וזאת עוד לפני שחישבנו את עלויות המימון והריבית האוכלת כל חלקה טובה. במציאות כלכלית שבה השוק משנה כיוון, המנצח הוא זה שמכיר במציאות ראשון.

4. תובנה שלישית: ה"אופציה" של הקונה היא עכשיו בחינם

בשנות הגאות, הקונים נדחפו לשוק על ידי FOMO (פחד להישאר בחוץ). כיום, הדינמיקה הזו התאיידה. הקונה המודרני מחזיק ב"אופציית המתנה בחינם": הוא יכול לשבת על הגדר, לבחון נכסים בפינצטה ולהגדיל את ההון העצמי שלו בחיסכון, בעוד שהוא אינו נושא בירידת הערך של הנכס כל עוד לא רכש אותו. המוכר, לעומת זאת, "משתתף" בירידת הערך בכל יום שעובר, מעצם היותו הבעלים של נכס בשוק נחלש.

5. תובנה רביעית: "מאזן האימה" בין היזמים לבנקים

עם מלאי חסר תקדים של כ-85 אלף דירות חדשות הממתינות לקונים, היזמים נמצאים בנקודת שבירה. כאן נכנס לתמונה המושג "המחיר האפקטיבי": בעוד שהמחיר הנומינלי (על הנייר) נראה יציב, המחיר האמיתי שבו נסגרות עסקאות נמוך בהרבה בשלל הטבות.כדי להימנע מהורדת מחיר רשמית שתחייב את הבנקים לעדכן את שווי הביטחונות שלהם ולפגוע במאזנים, הקבלנים משתמשים ב"הנחות עקיפות":

  • מבצעי מימון קיצוניים: תנאי תשלום של 20/80 או אפילו 10/90 ללא ריבית והצמדה.
  • ספיגת מדדים: פטור מלא מהצמדה למדד תשומות הבנייה.
  • סבסוד משכנתאות: הקבלן משלם עבור הרוכש את הריבית לבנק לשנים הראשונות.
  • שדרוגים בשווי מאות אלפים: מטבחי יוקרה, מיזוג מרכזי ואבזור שפעם תומחרו בנפרד.

הבנקים והיזמים לכודים בסימביוזה של הכחשה – שניהם חוששים שירידה חדה מדי תמוטט את ערך הנכסים הרשום בספרים ותחייב הפרשות עתק להפסדי אשראי.

6. תובנה חמישית: מלכוד המינוף – כשההפסד מכפיל את עצמו

המינוף הוא חרב פיפיות שביצועיה כואבים במיוחד בשוק יורד. בואו נפרק את המספרים: נכס ששווה 3 מיליון ש"ח, שנרכש עם מיליון ש"ח הון עצמי ו-2 מיליון ש"ח משכנתה.ירידת ערך של 20% במחיר הנכס (600 אלף ש"ח) אינה מוחקת רק חמישית מההשקעה. מכיוון שהחוב לבנק נותר קשיח על 2 מיליון ש"ח, ירידה זו מוחקת למעשה 60% מההון העצמי של הבעלים. במצב כזה, מרחב התמרון של המוכר נעלם, והוא הופך להיות "שבוי" של הנכס או של הבנק.

7. הסתייגות הכרחית: מתי בכל זאת לא כדאי לחכות?

כאסטרטגים, עלינו להימנע מהכללות גורפות. נדל"ן הוא שוק של מיקרו-אקלים, והנתונים של אוגוסט 2026 מראים שונות גיאוגרפית עמוקה:

  • הסדקים במרכז: מחוז המרכז רשם ירידה שנתית של 4.1% ותל אביב ירדה ב-1.7%. כאן המגמה ברורה.
  • עמידות בפריפריה ובבירה: בירושלים ובמחוז הצפון עדיין נרשמו עליות, מה שמראה שבאזורים שבהם ההיצע קשיח או שהביקוש מונע מגורמים אחרים, השוק טרם התקרר.
  • משתני המאקרו: הריבית שירדה לרמה של 3.5% ושכר הדירה שממשיך לטפס (עלייה של 4% עד 6.8% בחוזים חדשים) מהווים "רצפת תמיכה" למחירים. קונה שמשלם שכירות גבוהה מאוד צריך לחשב האם ההמתנה לירידת המחיר אינה מתקזזת עם הכסף שנשפך על שכירות.

8. סיכום: שלב ההכחשה מסתיים, מי יספוג את הפער?

אנו נמצאים בשיאו של "שלב ההכחשה" (The Denial Stage). המוכרים, היזמים והבנקים עדיין מתמחרים את העתיד לפי הזיכרון של מחירי השיא מ-2022-2024, אך הקונים כבר עברו הלאה. הפער הזה בין "מחיר" (נתון יבש) ל"שווי" (מסקנה כלכלית) הוא המקום שבו נוצרות הדרמות הגדולות. השוק עובר ממאבק על מחירים למאבק על מאזנים. השאלה היא כבר לא האם תהיה ירידה, אלא מי בשרשרת יספוג את ההפסד: היזם שיחתוך רווחים, הבנק שיכיר בחובות אבודים, או המוכר הפרטי שיפנים שהזמן כבר לא עובד אצלו. לפני שאתם רצים לחתום על עסקה, שאלו את עצמכם שאלה אחת פשוטה: האם אתם באמת מוכנים להיות אלו שמשלמים מכיסם את "דמי היציאה" עבור מחירי השיא של השנים הקרובות? זכרו – בשוק של 2026, הזמן כבר בחר צד. ואתם לא רוצים להיות בצד הלא נכון של השעון.

05Aug

כיצד איבדו שמאי המקרקעין את מרכז הבמה בשוק הנדל"ן בישראל? מאמר מקצועי הבוחן את ההסתמכות על עסקאות השוואה, את הזנחת גורמי היסוד הכלכליים ואת הדרך להשיב למקצוע השמאות את מעמדו כמוביל בניתוח מחירים, שווי, תשואה, ריבית, אשראי וסיכון.

איך איבדנו את הבכורה בשוק הנדל"ן בישראל

ממומחי השוק למתעדי עסקאות - ומה נדרש כדי להשיב למקצוע את מקומו הטבעי

פעם, כאשר ביקשו להבין מה מתרחש בשוק הנדל"ן, היה טבעי להזמין לאולפן שמאי מקרקעין.השמאי נתפס כאיש המקצוע שמכיר את השוק מקרוב. מי שבוחן נכסים, מנתח עסקאות, מכיר את התכנון, את הזכויות, את העלויות, את התשואות ואת הכוחות הפועלים בשוק. הוא היה אמור להיות הגורם המקצועי שמסוגל להסביר לא רק בכמה נמכר נכס מסוים, אלא גם מה משמעות המחיר ששולם ומה ניתן ללמוד ממנו על מצב השוק.בשנים האחרונות חל שינוי.כאשר הדיון הציבורי עוסק בריבית, ביכולת ההחזר של משקי הבית, במינוף, בתשואות, במבצעי מימון, במלאי דירות, בהאטה במכירות ובסיכון הפיננסי, את הבמה תופסים יותר ויותר כלכלנים, אנשי אשראי, חוקרי שוק ההון, יועצי משכנתאות ופרשנים פיננסיים.אין בכך פסול. כל אחד מהם מביא זווית מקצועית חשובה.השאלה שצריכה להטריד את ציבור שמאי המקרקעין היא אחרת:כיצד קרה שדווקא כאשר שוק הנדל"ן הפך לאחת הסוגיות הכלכליות המרכזיות בישראל, קולו של מקצוע שמאות המקרקעין הפך לפחות מרכזי בדיון הציבורי?התשובה אינה נמצאת רק באולפני הטלוויזיה או בהחלטותיהם של עורכי התוכניות. היא מחייבת גם בחינה עצמית של המקצוע.ייתכן שלא איבדנו את הבכורה משום שהתקשורת נטשה אותנו. ייתכן שאיבדנו אותה משום שבמשך שנים צמצמנו בהדרגה את תחום המומחיות שאנו מציגים לציבור.

שמאות מקרקעין איננה רק ידיעת מחירים

שמאי מקרקעין אמור לעסוק בשווי.מחיר העסקה הוא אמנם נתון חשוב, ולעיתים הוא הנתון המרכזי ביותר בעבודת השומה. אולם הוא אינו מסקנה שמאית בפני עצמו.עסקה משקפת מפגש מסוים בין קונה למוכר, בזמן מסוים, בתנאי שוק מסוימים, תחת מגבלות מסוימות ובאמצעות מבנה מימון מסוים. היא עשויה להיות עסקה רגילה וסבירה, אך היא עשויה גם להיות מושפעת מלחץ, מציפיות ספקולטיביות, מתנאי אשראי חריגים, מהטבות מימון, ממידע חסר, ממבצעי שיווק או מנסיבות אישיות של הצדדים.לכן מחיר הוא נקודת מוצא לניתוח, ולא תחליף לניתוח.התקינה והפרקטיקה השמאית מכירות בשלוש גישות שומה מרכזיות: גישת ההשוואה, גישת העלויות וגישת היוון ההכנסות. גם כאשר גישת ההשוואה נחשבת לגישה המתאימה והמרכזית, נדרש מן השמאי לנתח את נתוני ההשוואה, לבחון את התאמתם ולהסביר את השימוש שנעשה בהם.אולם בחלקים נרחבים של שוק המגורים התפתחה במשך השנים פרקטיקה מצומצמת יותר:מאתרים עסקאות בסביבה, מבצעים התאמות למיקום, לקומה, לשטח, לגיל ולמצב הפיזי, גוזרים מהן מחיר למ"ר ומחילים אותו על הנכס הנישום.זהו כלי עבודה לגיטימי והכרחי.הבעיה מתחילה כאשר הוא הופך מכלי אחד בתוך תהליך השומה לתהליך כולו.כאשר השמאי מסתפק בשכפול מושכל של עסקאות קודמות, הוא עשוי להעריך היטב את רמת המחירים הקיימת בשוק, אך לא בהכרח את הבסיס הכלכלי שעליו היא נשענת.

ההבדל בין ידיעת השוק להבנת השוק

אפשר לדעת היטב מה היו מחירי העסקאות האחרונות בשכונה, ועדיין לא להבין את מצב השוק.הבנת שוק מחייבת בחינה רחבה יותר.מהו היחס בין מחירי הדירות להכנסות משקי הבית?מהו ההחזר החודשי הנדרש למימון הרכישה?מהי התשואה השוטפת מהנכס?כיצד התשואה עומדת ביחס לריבית המשכנתה ולתשואה האלטרנטיבית?מהו שיעור ההון העצמי האמיתי של הרוכש?האם העסקה נשענת על מימון רגיל או על דחיית תשלומים?האם המחיר הנקוב משקף את המחיר הכלכלי האפקטיבי?כמה זמן נדרש למכור את מלאי הדירות הקיים?מהו היקף העסקאות ביחס לשנים קודמות?האם המחירים מתקיימים באמצעות ביקוש טבעי, או באמצעות הרחבה מתמשכת של האשראי?אלה אינם נושאים השייכים רק לכלכלנים.אלה הם חלק בלתי נפרד מניתוח מקצועי של שוק מקרקעין.השמאי אינו חייב להפוך לחוקר מקרו-כלכלי. עם זאת, הוא אינו יכול להעריך נכסים כאילו הריבית, האשראי, ההכנסה, התשואה והסיכון אינם קיימים.כאשר עלות המימון משתנה, גם יכולת הרכישה משתנה.כאשר יכולת הרכישה משתנה, הביקוש האפקטיבי משתנה.כאשר הביקוש האפקטיבי משתנה, גם משמעותן של עסקאות ההשוואה משתנה.

מדוע גישת ההשוואה התקשתה לזהות את הסיכון

גישת ההשוואה בנויה על הנחה סבירה: עסקאות שנעשו בין קונים למוכרים בשוק מספקות אינדיקציה לשוויו של נכס דומה.אולם בתקופה של עליות ממושכות עלול להיווצר מנגנון שמזין את עצמו.עסקה אחת נעשית במחיר גבוה.העסקה משמשת נתון השוואה בשומות הבאות.השומות תומכות במימון עסקאות חדשות.העסקאות החדשות נעשות במחיר גבוה יותר.המחירים החדשים הופכים לנתוני ההשוואה הבאים.אין הכרח שכל אחת מן העסקאות תהיה בלתי סבירה כשלעצמה. הבעיה היא שהמערכת עלולה ליצור מעגל שבו עסקאות עבר מאשרות עסקאות עתיד, בלי שמתבצעת בדיקה מספקת של נקודת העיגון הכלכלית.במצב כזה, גישת ההשוואה מסוגלת למדוד בצורה מדויקת למדי את התפשטות העלייה, אך מתקשה לזהות מתי מחיר השוק מתרחק מגורמי היסוד.זה אינו כשל של הגישה עצמה.זהו כשל אפשרי באופן השימוש בה.גישת ההשוואה אינה מחייבת את השמאי להתעלם מתשואה, ממימון, מסיכון, מכושר רכישה או מתנאי העסקה. להפך, ניתוח מקצועי של עסקאות ההשוואה צריך לבחון את התנאים שהביאו ליצירתן.עסקה איננה רק מספר.היא תוצאה של מכלול נסיבות.

מבצעי המימון שינו את משמעות המחיר

אחת ההתפתחויות החשובות בשוק הדירות החדשות היא התרחבותם של מבצעי המימון ודחיית התשלומים.בעסקה רגילה, הקונה משלם את התמורה בהתאם ללוח תשלומים המקביל להתקדמות העסקה או הבנייה. אולם כאשר חלק עיקרי מהתשלום נדחה למועד מאוחר, כאשר הקבלן מסבסד ריבית, כאשר ניתנת הלוואה משלימה או כאשר הרוכש נדרש להון עצמי נמוך יחסית במועד החתימה, המחיר הרשום בחוזה אינו בהכרח המחיר הכלכלי במועד העסקה.לכסף יש ערך בזמן.תשלום של מיליון שקל היום אינו שקול כלכלית לתשלום של מיליון שקל בעוד שלוש שנים.לכן, כאשר תנאי העסקה כוללים אשראי, דחייה או סבסוד, שמאי אינו יכול להסתפק במחיר החוזי. עליו לבחון גם את הערך הנוכחי של התמורה ואת עלות ההטבות שניתנו לרוכש.אם שתי דירות נמכרו במחיר נקוב זהה, אך בעסקה אחת שולמה התמורה באופן רגיל ובעסקה השנייה נדחה מרבית התשלום ללא הצמדה או בריבית מסובסדת, אין מדובר בהכרח בשתי עסקאות כלכליות זהות.הפער אינו הערת שוליים.הוא עשוי להיות חלק מהמחיר.כאשר נתונים כאלה נכנסים למאגרי העסקאות ללא ניתוח מתאים, הם עלולים להשפיע גם על שומות של דירות אחרות, לרבות דירות יד שנייה.כך עלולה הטבת מימון בפרויקט אחד להפוך בהדרגה למחיר השוואה בשכונה שלמה.

המחיר למ"ר הפך לעיתים לתחליף לחשיבה

המחיר למ"ר הוא כלי נוח.הוא מאפשר להשוות נכסים בגדלים שונים, להציג מגמות ולבצע התאמות. אך הנוחות שלו הפכה אותו לעיתים למדד כמעט בלעדי.הבעיה היא שמחיר למ"ר אינו מספר אחיד ואובייקטיבי.הוא מושפע, בין היתר, מדרך מדידת השטח, מהצמדות, ממרפסות, מחניות, ממחסנים, מהקומה, מהנוף, מרמת הגמר, מזכויות הבנייה, ממצב הבניין וממאפיינים תכנוניים ומשפטיים.חשוב מכך, מחיר למ"ר אינו מספר דבר על כדאיות כלכלית.דירה יכולה להימכר במחיר למ"ר התואם את העסקאות בסביבה, אך להניב תשואה נמוכה מאוד ביחס לעלות המימון.היא יכולה להתאים למחירי העבר, אך לא ליכולת התשלום הנוכחית של משקי הבית.היא יכולה להיות דומה פיזית לדירות אחרות, אך להימכר באמצעות מבנה מימון שונה לחלוטין.כאשר השיח השמאי מתרכז כמעט כולו במחיר למ"ר, הוא מותיר את הדיון בגורמי היסוד לאחרים.ואז, כאשר הציבור רוצה להבין מדוע השוק נחלש, מדוע העסקאות מצטמצמות או כיצד הריבית משפיעה על המחירים, הוא פונה אל מי שמדבר בשפה הכלכלית הזאת.

מדוע הכלכלנים ואנשי האשראי תפסו את מרכז הבמה

הכלכלנים שנכנסים כיום לאולפנים אינם בהכרח מבינים טוב יותר משמאי מקרקעין את הנכס המסוים, את זכויות הבנייה, את מצבו המשפטי או את מאפייני המיקום.אבל הם מגיעים עם מערכת מושגים שהפכה חיונית להבנת השוק:ריבית, אינפלציה, שכר, הכנסה פנויה, מינוף, סיכון אשראי, יכולת החזר, תשואה ריאלית ומחיר הכסף.הם מסבירים את המנגנון שמאחורי העסקה, ולא רק את העסקה עצמה.התקשורת מחפשת כיום תשובות לשאלות כגון:האם הציבור עדיין מסוגל לקנות?כיצד הריבית משפיעה על הביקוש?האם הקבלנים יכולים להמשיך להחזיק מלאי?מה יקרה כאשר הלוואות דחויות יגיעו לפירעון?האם ירידה במספר העסקאות מבשרת ירידת מחירים?מהו הסיכון לבנקים וללווים?האם ירידת ריבית תחזיר את השוק לעליות?האם המחירים הקיימים מתיישבים עם התשואה והשכר?אם שמאי המקרקעין אינו עוסק בשאלות האלה, מישהו אחר ימלא את החלל.לכן אובדן הבכורה אינו נובע בהכרח מחולשה תקשורתית. הוא נובע מכך שהדיון עבר משאלה תיאורית, "בכמה נמכרו דירות?", לשאלה כלכלית: "מה מחזיק את המחירים, והאם הוא יכול להמשיך להחזיק אותם?"

האחריות אינה מוטלת על כל שמאי ושמאי

חשוב להימנע מהכללה.בישראל פועלים שמאי מקרקעין מקצועיים, עצמאיים ויסודיים, הבוחנים עסקאות לעומקן, משתמשים בכמה גישות, מנתחים תזרים, תשואה, סיכון ומימון, ומציגים גם מסקנות שאינן נוחות למזמין השומה.שמאים רבים עוסקים בתחומים שבהם ניתוח כלכלי עמוק הוא חלק מובנה מן העבודה: נכסים מניבים, קרקעות, התחדשות עירונית, היטלי השבחה, הפקעות, פיצויים, ירידת ערך, ליווי פיננסי ובדיקות כדאיות.גם בשוק המגורים אין לומר שכל השומות הן העתקה טכנית של עסקאות.הבעיה היא מערכתית יותר.שוק הדירות, עבודת הבנקים, זמינות מאגרי העסקאות, לוחות הזמנים הקצרים ושכר הטרחה הנמוך יחסית עודדו סטנדרטיזציה של העבודה.כאשר נדרשת שומה מהירה לצורך משכנתה, במבנה שכר מצומצם ובמסגרת הנחיות מוגדרת, קל להבין כיצד גישת ההשוואה הופכת לכלי כמעט בלעדי.אולם הסבר מערכתי אינו פוטר את המקצוע מבחינה עצמית.מקצוע המעוניין לשמור על מעמדו אינו יכול להסתפק במה שהמערכת דורשת ממנו במינימום. עליו להגדיר בעצמו את הסטנדרט המקצועי הראוי.

התלות במערכת האשראי צמצמה את עצמאות השיח השמאי

למערכת הבנקאית תפקיד מרכזי בשוק המקרקעין.היא מממנת רוכשים, יזמים וקבלנים. היא מזמינה שומות. היא קובעת במידה רבה את מסגרת העבודה של שמאי המשכנתאות.השמאי הבנקאי נדרש בראש ובראשונה לספק לבנק הערכה של הבטוחה לצורך העמדת האשראי. זו מטרה לגיטימית.אולם כאשר חלק גדול מהעבודה השמאית בשוק המגורים נעשה סביב הצרכים הבנקאיים, השיח המקצועי עלול להצטמצם לשאלת הבטוחה:מהו המחיר הסביר שניתן לייחס לנכס לצורך ההלוואה?לעומת זאת, השאלות הרחבות יותר הן:האם העסקה נכונה כלכלית לרוכש?האם המחיר מתיישב עם ההכנסה?מהי התשואה על ההון?מהו הסיכון במקרה של ירידת מחירים?מה יקרה כאשר הריבית תעלה או ההכנסה תיפגע?מהו הפער בין המחיר ששולם לבין השווי הכלכלי ארוך הטווח?אלה אינן בהכרח השאלות שהבנק הזמין את השמאי להשיב עליהן.אך אם שמאי המקרקעין אינו משיב עליהן בשיח המקצועי והציבורי, מעמדו כמומחה שוק רחב הולך ונחלש.

בין שווי בטוחה לשווי כלכלי

יש להבחין בין סוגים שונים של מסקנות שמאיות.שומה לצורך בטוחה בנקאית אינה בהכרח ניתוח השקעה.שומה לצורך דיווח כספי אינה זהה לשומה לצורך פיצוי.שומה לצורך היטל השבחה אינה זהה לבדיקת כדאיות כלכלית.לכל מטרה כללים, הנחות ומסגרת משפטית אחרת.אולם דווקא משום כך, על השמאי להסביר לציבור מה הוא קובע ומה אינו קובע.כאשר שומה בנקאית מאשרת נכס כבטוחה, אין פירוש הדבר שהרכישה כדאית.כאשר השומה קרובה למחיר העסקה, אין פירוש הדבר שהנכס יניב תשואה מספקת.כאשר התקיימה עסקה בין קונה למוכר, אין פירוש הדבר שהמחיר חסין מפני שינוי בריבית, בהכנסה או בביקוש.הבעיה נוצרת כאשר השומה נתפסת בציבור כחותמת המאשרת את המחיר מכל בחינה אפשרית.לשמאים יש אחריות להסביר את גבולות המסקנה המקצועית שלהם.

שוק עולה הסתיר את החולשה

בתקופת עליות מחירים, כמעט כל עסקה נראית בדיעבד מוצלחת.רוכש ששילם מחיר גבוה מגלה לאחר שנה או שנתיים כי עסקה סמוכה בוצעה במחיר גבוה עוד יותר.השומה הקודמת נראית שמרנית.הבנק מרגיש מוגן.הקבלן מוכר.המשקיע נהנה מעליית ערך חשבונאית.במצב כזה, כמעט אין תמריץ לבדוק אם המחיר נשען על תשואה, על שכר או על יכולת החזר בת קיימא.העלייה עצמה משמשת כהוכחה לנכונותה.אך עליית מחיר אינה הוכחה לשווי כלכלי. היא הוכחה לכך שהעסקה הבאה נעשתה במחיר גבוה יותר.כאשר השוק משנה כיוון, ההבחנה נעשית חשובה.בתקופת ירידות או קיפאון, כבר לא ניתן להסתמך באופן אוטומטי על ההנחה שהעסקה הבאה תתקן כל מחיר ששולם בעבר.אז מתברר מדוע היה צורך לבחון מראש את גורמי היסוד.

ירידת מחירים אינה תנאי לקיומה של בועה

אחת הטעויות הנפוצות בדיון הציבורי היא לזהות בועה רק לאחר שהמחירים קורסים.אך בועה, ככל שהיא קיימת, נוצרת בתקופת העלייה ולא בתקופת הירידה.היא נוצרת כאשר המחירים מתרחקים בהדרגה מהכנסה, מתשואה, מעלות מימון ומיכולת החזר.היא מתפתחת כאשר העליות עצמן מושכות קונים נוספים, וכאשר מערכת האשראי מאפשרת להמשיך לרכוש במחירים הולכים וגדלים.הירידה אינה יוצרת את הבועה.היא חושפת את הפערים שנבנו קודם.לכן תפקידו של שמאי אינו להכריז בדיעבד שהמחירים ירדו. תפקידו לזהות בזמן אמת מתי המחיר שנצפה בשוק מחייב בדיקה כלכלית נוספת.אין פירוש הדבר שעל השמאי לקבוע שכל עלייה היא בועה או להתעלם מעסקאות השוק.פירוש הדבר שעליו להבחין בין מדידת המחיר לבין בחינת סבירותו הכלכלית.

מה שמאי מקרקעין יכול להביא לדיון שאחרים אינם מביאים

למרות הביקורת, לשמאי המקרקעין יתרון מקצועי שאין כמעט לאף גורם אחר.הכלכלן רואה נתונים מצרפיים.השמאי רואה את הנכס.הוא מכיר את הפער בין דירה חדשה לדירת יד שנייה, בין שטח רשום לשטח בפועל, בין זכויות קיימות לזכויות מותנות, בין בניין מתוחזק לבניין מוזנח, ובין עסקה רגילה לעסקה הכוללת תנאים מיוחדים.הוא יכול לחבר בין שני עולמות.

העולם המיקרו-כלכלי

הנכס המסוים, המיקום, הזכויות, התכנון, המצב הפיזי, השימוש, דמי השכירות, עלויות הבנייה, עלויות התחזוקה ותנאי העסקה.

העולם המקרו-כלכלי

הריבית, האינפלציה, השכר, האשראי, כושר ההחזר, התשואה האלטרנטיבית, מחזורי השוק, סיכוני המימון והמדיניות הממשלתית.החיבור בין שני העולמות הוא בדיוק המקום שבו שמאי המקרקעין יכול להשיב לעצמו את הבכורה.לא באמצעות תחרות בכלכלנים, אלא באמצעות יכולת שאין להם: לתרגם את הכוחות הכלכליים להשפעה קונקרטית על נכס, שכונה, פרויקט ועסקה.

כיצד מחזירים את הבכורה למקצוע

השבת מעמדו של שמאי המקרקעין אינה תלויה רק בהזמנות לאולפנים. היא מחייבת הרחבת תפיסת התפקיד.

להחזיר את גורמי היסוד לכל שומה מהותית

לא כל שומת דירה דורשת מחקר מקרו-כלכלי מלא.אולם כאשר קיימת חריגה בולטת בין מחיר הנכס, דמי השכירות, רמת ההכנסה ועלות המימון, אין להתעלם ממנה.יש להציג לפחות בדיקת סבירות.

לנתח את מחיר העסקה האפקטיבי

יש לבדוק את מועדי התשלום, דחיית התשלומים, סבסוד הריבית, הלוואות הקבלן, המענקים, השדרוגים ללא תשלום, ההטבות הנלוות, ההצמדות והעלויות שהועברו בין הצדדים.המחיר החוזי אינו תמיד המחיר הכלכלי.

להשתמש בגישת היוון ההכנסות גם כבדיקת בקרה

בדירות מגורים להשקעה, התשואה אינה נתון שולי.גם כאשר גישת ההשוואה היא הגישה המרכזית, היוון דמי השכירות יכול לשמש מבחן סבירות חשוב.פער קיצוני בין התוצאה ההשוואתית לבין התוצאה הכלכלית אינו בהכרח סיבה לפסול את אחת הגישות. הוא סיבה להסביר את הפער.

להציג תרחישים ולא רק מספר יחיד

שווי אינו תמיד נקודה מדויקת אחת.בשוק תנודתי ראוי לבחון תרחיש בסיס, תרחיש ריבית גבוהה, תרחיש ירידה בשכר הדירה, תרחיש הארכת תקופת השיווק ותרחיש ירידת מחירים.ניתוח רגישות אינו מחליש את השומה. הוא הופך אותה לשקופה ומקצועית יותר.

להפריד בין מחיר, ערך שוק ושווי כלכלי ( קישור לכלי מחיר מול שווי )

יש להבהיר את המושגים. מחיר הוא הסכום ששולם. ערך השוק הוא אומדן של המחיר שהיה מתקבל בתנאי השוק ובהתאם להגדרה הרלוונטית.שווי כלכלי הוא מסקנה הנשענת על תזרים, תשואה, סיכון וגורמי יסוד.לעיתים התוצאות דומות.לעיתים הן שונות.המקצועיות נמצאת ביכולת להסביר מדוע.

לבחון את איכות נתוני ההשוואה

אין די בכך שעסקה מופיעה במאגר רשמי.יש לבדוק אם היא עסקה רגילה, אם קיימת קרבה בין הצדדים, אם המחיר כולל זכויות או רכיבים נוספים, אם קיימות הטבות מימון, אם השטח המדווח נכון, אם התמורה כוללת חניה, מחסן או שדרוגים, ואם העסקה בוטלה או שונתה.מאגר נתונים הוא כלי.הוא אינו תחליף לשיקול דעת.

לפתח עצמאות מקצועית

השמאי צריך להיות מסוגל לומר שמחיר העסקה אינו נתמך במלואו, גם כאשר זו אינה המסקנה שמזמין השומה מצפה לה.העצמאות המקצועית אינה רק כלל אתי.היא הנכס המרכזי של המקצוע.

להשתתף בשיח הציבורי בשפה ברורה

שמאים צריכים לכתוב, להסביר, להרצות ולהופיע בתקשורת.לא רק בנושא היטלי השבחה, הפקעות או ליקויי בנייה, אלא גם בנושאים של ריבית, תשואה, מימון, מלאי, סיכון וכושר רכישה.הציבור אינו זקוק לעוד תחזית אם המחירים יעלו או ירדו.הוא זקוק להסבר כיצד השוק פועל.

לא להחליף קיצוניות אחת באחרת

השבת גורמי היסוד לשיח השמאי אינה מצדיקה התעלמות מהשוק.אין להחליף שכפול אוטומטי של עסקאות במודל תיאורטי המתעלם מהמחירים שבהם אנשים אכן קונים ומוכרים.שווי מקרקעין אינו מתקיים בחלל כלכלי סטרילי.לנכס יש ערך שימושי, מיקום, נדירות, זכויות, העדפות ציבוריות וציפיות.בשוק המגורים קיימים גם שיקולים שאינם פיננסיים בלבד: קרבה למשפחה, חינוך, יציבות, ביטחון ומעמד.לכן ניתוח פונדמנטלי אינו נוסחה אחת שממנה נגזר "המחיר הנכון".הוא שכבת בקרה.הוא מאפשר לזהות פערים, להבין סיכונים, לבחון את יכולת הקיום של המחיר ולהסביר מה נדרש כדי שהמחיר יישמר.השמאי המקצועי אינו צריך לבחור בין השוק לבין הכלכלה.הוא צריך לחבר ביניהם.

תפקיד השמאי בתקופה של שינוי מגמה

תקופות של שינוי הן המבחן האמיתי של מקצוע השמאות.בשוק עולה, העסקאות האחרונות מספקות רצף נוח של נתונים.בשוק יורד או קפוא, התמונה מורכבת יותר.מספר העסקאות עשוי להיות נמוך.מחירי הפרסום עשויים להישאר גבוהים.הנחות עשויות להינתן מחוץ למחיר הרשום.עסקאות עלולות לכלול מימון חריג.קונים ומוכרים מגיבים באיחור.מלאי עשוי לגדול בלי שהמחיר הרשמי יורד מיד.הפער בין דירות חדשות לדירות יד שנייה עשוי להשתנות.דווקא בתקופה כזאת נדרש שמאי שמסוגל לפרש את הנתונים, ולא רק לרכז אותם.עליו להבחין בין מחיר מבוקש למחיר עסקה, בין מחיר רשום למחיר אפקטיבי, בין עסקה בודדת למגמה, ובין קשיחות מחיר זמנית לבין שווי הנתמך לאורך זמן.זהו הערך המקצועי שהציבור, בתי המשפט, הבנקים והתקשורת צריכים לקבל משמאי מקרקעין.

הבכורה לא נלקחה מאיתנו - היא נותרה פנויה

אין צורך להתגעגע לעבר שבו שמאי המקרקעין היה אורח קבוע בכל דיון נדל"ני.צריך לשאול מה אנו מביאים כיום לדיון.אם נביא רק את מחירי העסקאות האחרונות, התקשורת יכולה לקבל אותם ממאגרי מידע, מאתרי נדל"ן ומחברות מחקר.אם נביא רק תחזית אם המחירים יעלו או ירדו, נתחרה בעשרות פרשנים אחרים.אבל אם נביא ניתוח המחבר בין הנכס, העסקה, התכנון, המימון, התשואה, הריבית ויכולת ההחזר, למקצוע שמאות המקרקעין יהיה שוב תפקיד שאין לו תחליף.השמאי אינו אמור להיות מי שמאשר את המחיר האחרון.הוא אמור להיות מי שמסביר מה עומד מאחוריו, מה תומך בו, מה מסכן אותו ומה ניתן להסיק ממנו.

סיכום

שמאי המקרקעין לא איבדו את הבכורה בשוק הנדל"ן ביום אחד.התהליך התרחש בהדרגה, ככל שהמקצוע זוהה יותר עם תיעוד עסקאות ופחות עם ניתוח כלכלי של השוק.כאשר מחירי הדירות עלו, החולשה הזאת כמעט לא הורגשה.העסקה האחרונה אישרה את קודמתה, והעסקה הבאה אישרה את שתיהן.כאשר הריבית עלתה, כושר הרכישה נשחק, מבצעי המימון התרחבו והשוק הפך מורכב יותר, הציבור נזקק להסברים על גורמי היסוד.מי שידע לדבר עליהם תפס את מרכז הבמה.אין בכך גזירת גורל.לשמאי המקרקעין יש ידע, ניסיון וכלים המאפשרים להם להוביל מחדש את הדיון.אולם לשם כך על המקצוע להרחיב את נקודת המבט: מעסקאות לתהליכים, ממחיר לשווי, מהשוואה לבחינת סבירות, ומהנכס הבודד למערכת הכלכלית שבתוכה הוא נסחר.התקשורת אינה צריכה לעשות לשמאים טובה ולהזמין אותם לאולפן.שמאי המקרקעין צריכים להביא לשולחן ידע וניתוח שאי אפשר לקיים את הדיון בלעדיהם. מחיר הוא נתון. שווי הוא מסקנה מקצועית. הפער ביניהם הוא בדיוק המקום שבו אמורה להתחיל עבודתו של השמאי.


English Summary

How Israeli Real Estate Appraisers Lost Their Leading Role - and How They Can Regain It

Real estate appraisers were once regarded as the primary professional authority on Israel's housing market. In recent years, however, public debate has increasingly been led by economists, credit analysts, mortgage specialists and financial commentators.This shift did not occur merely because the media changed its preferences. It also reflects a gradual narrowing of the appraiser's perceived role, from analysing value and market mechanisms to documenting comparable transactions.Comparable sales remain essential, but a transaction price cannot explain itself. It may be influenced by subsidised financing, deferred payments, leverage, speculative expectations, unusual contractual terms or a temporary imbalance between supply and demand.A professional appraisal should therefore examine not only the latest price per square metre, but also the economic forces supporting that price: interest rates, rental yield, household income, repayment capacity, financing structure, alternative returns and market risk.Appraisers possess a unique professional advantage. Economists analyse aggregate data, while appraisers understand the individual property, its legal and planning status, physical characteristics, income potential and specific transaction terms.By combining property-level expertise with broader economic analysis, appraisers can regain their natural position at the centre of the real estate debate.A transaction price is a fact. Value is a professional conclusion. The gap between the two is where the appraiser's work should begin.

מחיר הוא נתון, שווי הוא מסקנה: למה הפסקנו להקשיב לשמאי המקרקעין?

1. המהפך המפתיע באולפני הטלוויזיה

הריח של המייק-אפ באולפני הטלוויזיה נותר כשהיה, אך תגי השמות שעל שולחנות המומחים השתנו לבלי הכר. פעם, כשעלה הצורך לפענח את המתרחש במגרש הנדל"ן הישראלי, הכיסא המרכזי והסמכותי ביותר היה שמור לשמאי המקרקעין. הוא היה "בעל הבית" של הידע – האוטוריטה שבוחנת נכסים מקרוב ומכירה כל קיר לבנים וכל תוכנית בניין עיר.אלא שבשנים האחרונות הבכורה נשמטה מידינו. כשהאורות נדלקים והדיון עובר למנגנונים המניעים את השוק – ריבית, כושר החזר וסיכונים פיננסיים – המיקרופון נודד באופן כמעט אוטומטי לידיהם של כלכלנים, אנליסטים של שוק ההון ואנשי אשראי. השמאי, שהיה אמור להיות הפוסק האחרון בשאלת השווי, נדחק לעמדת ה"טכנאי" שתפקידו רק לספק את האסמכתא היבשה למשכנתה. הפיחות הזה במעמד המקצועי אינו גזירת גורל; הוא תוצאה של צמצום הדרגתי ומסוכן של תחום המומחיות שהחלטנו להציג לעולם.

2. המלכודת של "גישת ההשוואה": כששמאים הפכו למתעדי היסטוריה

השחיקה במעמד השמאי נעוצה במידה רבה בהפיכתה של "גישת ההשוואה" לחזות הכל. במקום לנתח את השוק, חלקים נרחבים מהמקצוע הפכו למעיין "מתעדי היסטוריה" או "מעתיקי מחירים": מאתרים עסקאות דומות בסביבה, מבצעים התאמות טכניות של קומה או שטח, וגוזרים מחיר למ"ר.הבעיה היא ששכפול מושכל של עסקאות עבר מאפשר אולי לאמוד את רמת המחירים הקיימת, אך הוא אינו אומר דבר על הבסיס הכלכלי שעליו היא נשענת. שמאי המסתפק ב"לדעת מה המחיר בשכונה" מבלי להבין את המנגנונים הכלכליים שיצרו אותו, מוותר על תפקידו כאנליסט. כפי שנדרש מאיתנו לזכור:"מחיר הוא נקודת מוצא לניתוח, ולא תחליף לניתוח".כאשר הניתוח נעדר, המקצוע מאבד את עומקו והופך לפקידות טכנית המאשרת את האתמול במקום להעריך את המחר.

3. אשליית המספרים: איך מבצעי המימון "זיהמו" את נתוני האמת

בעידן של מבצעי "80/20", "90/10" וסבסוד ריביות אגרסיבי מצד קבלנים, המספר המופיע בחוזה המכר הפך למצג שווא. כאן נחשפת חולשתו של השמאי ה"טכנאי": הוא נצמד למחיר החוזי, בעוד שהמציאות דורשת חילוץ של המחיר הכלכלי האפקטיבי.המושג "ערך הזמן של הכסף" הוא קריטי כאן: תשלום של מיליון ש"ח היום אינו שקול כלכלית לתשלום של אותו סכום בעוד שלוש שנים ללא הצמדה. כאשר קבלן מעניק הטבת מימון, הוא למעשה נותן הנחה סמויה מתחת לרדאר של רשות המיסים ומאגרי המידע. אם השמאי אינו מנטרל את ערך ההטבה ואת השפעות ההצמדה, הוא מזין למערכת "נתונים מזוהמים". כך, תרגיל שיווקי בפרויקט אחד הופך בטעות לנתון השוואה לגיטימי בשכונה שלמה, ומייצר אשליה של יציבות מחירים שאינה קיימת בפועל.

4. הניתוק מהשטח: למה הכלכלנים מדברים בשפה שהציבור צמא לה?

הציבור הישראלי איבד עניין בנתון היבש של "בכמה נמכרה הדירה ליד". הוא צמא להבין את המנגנונים שקובעים אם הוא יוכל לגור בה. בעוד ששמאים רבים נטשו מושגים כמו ריבית, תשואה ואינפלציה, הכלכלנים אימצו אותם והחלו לדבר על ביקוש אפקטיבי – המקום שבו הרצון לקנות פוגש את היכולת הריאלית לממן.השאלות הקריטיות היום הן כלכליות במהותן, והשמאי חייב להיות מסוגל להשיב עליהן:

  • האם המחיר הנוכחי מתיישב עם השכר הריאלי ורמת ההכנסה של משקי הבית?
  • מה יקרה ליכולת ההחזר כאשר הלוואות "בלון" וגרייס יגיעו למועד הפירעון?
  • האם המחירים נשענים על יסודות כלכליים, או שהם מתקיימים רק בחסות הרחבת אשראי מסוכנת?

כאשר השמאי נאלם דום מול שאלות אלו, הוא מותיר חלל מקצועי שאליו נכנסים מומחים שמעולם לא ביקרו בנכס, אך מבינים היטב את "מחיר הכסף".

5. מעגל הקסמים המסוכן: איך נוצרת "בועה" בחסות השמאות הטכנית

כשמקצוע השמאות הופך לטכני, הוא מפסיק לשמש כ"בלם" והופך למאיץ בתוך מעגל קסמים המזין את עצמו, ללא קשר לגורמי יסוד:

  • עסקה גבוהה: קונה ומוכר מסכמים על מחיר גבוה (לעתים בזכות מינוף חריג או הטבת מימון).
  • נתון השוואה חדש: המחיר נרשם במאגרים והופך לסטנדרט ה"נכון" לסביבה.
  • אישור מימון בנקאי: השמאי מאשר את השווי בהתבסס על אותה עסקת השוואה, והבנק מעניק אשראי.
  • עסקה גבוהה יותר: המימון הזמין מאפשר לקונה הבא לשלם אפילו יותר, וחוזר חלילה.

חשוב להבין: בועה לא נוצרת כשהמחירים יורדים; היא מתנפחת דווקא בזמן העלייה, ברגע שהמחירים מתנתקים מהיסודות הכלכליים כמו הכנסה פנויה ותשואה ריאלית. שמאות שאינה בוחנת סבירות כלכלית אלא רק "השוואת מחירים", היא הדלק של התהליך הזה.

6. היתרון הנשכח: השילוב הייחודי שבין המיקרו למאקרו

הדרך של השמאי חזרה לעמדת הנהגה עוברת בחיבור המחודש בין ה"דנ"א" של הנכס לבין ה"אקלים" של השוק. השמאי הוא היחיד שיכול לגשר על הפער שבין המקרו למיקרו:העולם המיקרו-כלכלי (ה-DNA של הנכס): זכויות בנייה, מצב תכנוני ומשפטי, איכות הגמר, הצמדות ספציפיות וניתוח פרטני של תנאי החוזה. הכלכלן לעולם לא יבין את אלו.העולם המאקרו-כלכלי (האקלים השוקי): מגמות אשראי, שינויי ריבית, כושר החזר של הציבור, תשואות אלטרנטיביות וסיכוני שוק רחבים. השמאי ה"טכנאי" נוטה להתעלם מאלו.השמאי המקצועי ניצב בדיוק בצומת הזה. הוא אינו צריך להתחרות בכלכלן, אלא להשתמש בכלים כלכליים כדי להסביר מדוע נכס מסוים מחזיק בשווי מסוים – או לחילופין, מדוע המחיר שנצפה בחוזה אינו בר-קיימא מבחינה כלכלית.

7. סיכום: הדרך להשבת הבכורה (שווי הוא מסקנה)

כדי להשיב את מעמד המקצוע, עלינו להפסיק להסתפק בתפקיד ה"מאשר הטכני" עבור מערכת האשראי. עלינו להבחין בצורה חדה בין "ערך שוק" (מה ששולם בפועל תחת תנאי השוק הנוכחיים) לבין "שווי כלכלי ארוך טווח" (מה שהנכס באמת שווה על בסיס הכנסה וגורמי יסוד).השבת הבכורה מחייבת אימוץ של ניתוחים עמוקים, הצגת תרחישי רגישות (למשל: מה יקרה לשווי בעליית ריבית נוספת של 1%?) ושמירה על עצמאות מקצועית חסרת פשרות."מחיר הוא נתון. שווי הוא מסקנה מקצועית. הפער ביניהם הוא בדיוק המקום שבו אמורה להתחיל עבודתו של השמאי."שאלה למחשבה: בעסקה הבאה שלכם, האם תחפשו רק את "המחיר האחרון בשכונה", או שתעצרו לשאול את עצמכם: האם אתם קונים בית עם קירות ויסודות, או שאתם קונים עסקת מימון מפתה שמתחפשת לנדל"ן?

07Jul

מחיר הוא נתון שוק, אך שווי הוא מסקנה כלכלית. מאמר מקצועי המבוסס על הספר "בועת נדל"ן" ועל הכלי החדש Price Vs. Value, הבוחן את הפער בין מחיר הנכס לבין השווי הכלכלי בר-הקיימא שלו. המאמר מסביר כיצד עסקאות קבלן, מבצעי 20/80 ו-10/90, הלוואות קבלן והטבות מימון עלולים ליצור נתונים מזוהמים במאגרי העסקאות, כיצד גישת ההשוואה עלולה לשכפל עיוותים, ומדוע יש לבחון הכנסה, שכירות, תשואה, מימון, עלות וערך קרקע לפני קבלת החלטה.

מחיר הוא נתון. שווי הוא מסקנה כלכלית. עכשיו אפשר לבדוק את הפער

כלי חדש המבוסס על הספר "בועת נדל"ן" בוחן האם מחיר הנכס נתמך בהכנסה, בשכירות, בתשואה, בעלויות וביכולת המימון, או שהוא נשען על אשראי, מינוף וציפיות

במשך שנים התרגל שוק הנדל"ן בישראל לשאול כמעט רק שאלה אחת: בכמה נמכרה דירה ליד? המחיר האחרון הפך לעוגן. העסקה הסמוכה הפכה להוכחה. דירה נמכרה במחיר מסוים, ולכן דירה דומה לכאורה "שווה" אותו סכום. קרקע נמכרה במחיר מסוים, ולכן זהו כביכול ערכה. פרויקט חדש נמכר במחיר מסוים, ולכן כל הסביבה מתיישרת לפיו.אבל זו אינה בהכרח שמאות.זו לעיתים רק העתקה.לספר בכמה נמכרו דירות סמוכות, בלי לבצע אפילו בחינה כלכלית ראשונית ובסיסית, הוא ניוון עצל, שטחי ומסוכן של גישת ההשוואה.גישת ההשוואה נועדה להיות כלי מקצועי לבחינת נכס. היא לא נועדה להפוך למכונת שכפול והעתקת מחירים.כאשר כל העסקאות מושפעות מאותם תנאי אשראי, מאותם מבצעי מימון, מאותו מינוף, מאותה ריבית ומאותה ציפייה שמחירי הדירות ימשיכו לעלות, העתקת העסקה האחרונה אינה בודקת את השוק.היא רק משכפלת אותו.וזה בדיוק המקום שבו חייבים לחזור להבחנה הבסיסית ביותר:

מחיר הוא נתון שוק שהתקבל בעבר או מתקבל בהווה.
שווי הוא מסקנה כלכלית בדבר המחיר הראוי להתקבל.

המחיר מספר לנו מה מישהו שילם.השווי אמור להסביר האם היה לכך בסיס כלכלי.

מחיר יכול להיות אמיתי, ועדיין לא להיות בר-קיימא

כל עסקה שנחתמה היא עסקה אמיתית.הקונה שילם.המוכר קיבל.העסקה דווחה.אבל מכאן עדיין לא נובע שהמחיר בר-קיימא.מחיר יכול להיווצר תחת:

  • ריבית אפסית
  • הרחבת אשראי
  • הלוואות ארוכות
  • מינוף גבוה
  • הון משפחתי
  • הלוואות בלון
  • מבצעי 20/80 ו-10/90
  • דחיית תשלומים
  • סבסוד ריבית
  • פטור מהצמדה
  • שדרוגים והטבות
  • ציפייה לעליות נוספות

מחיר יכול לעלות גם כאשר ההכנסה אינה עולה באותו קצב.מחיר יכול לעלות גם כאשר שכר הדירה אינו מצדיק אותו.מחיר יכול לעלות גם כאשר התשואה נשחקת.מחיר יכול לעלות גם כאשר עלות המימון גדלה.מחיר יכול לעלות גם כאשר מלאי הדירות הלא מכורות נערם.אבל שווי בר-קיימא חייב להתלכד, בסופו של דבר, עם גורמי היסוד.הכנסה.שכירות.תשואה.יכולת החזר.עלות מימון.עלות בנייה.ערך קרקע.קצב ספיגה.סיכון.זהו ההבדל בין מחיר שהתקבל לבין מחיר שניתן להצדיק.

הבעיה חמורה יותר כאשר גם הנתונים עצמם מזוהמים

הבעיה אינה מסתכמת רק בפרשנות שגויה של מחירים.לעיתים גם בסיס הנתונים עצמו פגום.בעסקאות קבלן הכוללות מבצעי מימון, הלוואות קבלן, סבסוד ריבית, פטור מהצמדה, שדרוגים, חניות, מחסנים, הטבות, דחיית תשלומים או מימון ביניים, המחיר המדווח לרשות המסים אינו תמיד משקף את המחיר הכלכלי האפקטיבי של העסקה.על הנייר עשוי להירשם מחיר מלא.בפועל, הקונה קיבל הטבה בעלת ערך כספי.כאשר ההטבה אינה מנוכה מן המחיר המדווח, הנתון שנכנס למאגר אינו משקף בהכרח את התמורה הכלכלית האמיתית.כך נוצר מצב שבו מאגר העסקאות עלול להפוך למאגר של נתונים מזוהמים.וכאשר נתונים מזוהמים משמשים לאחר מכן כעסקאות השוואה, גישת ההשוואה אינה רק משכפלת מחירים.היא משכפלת עיוותים.במילים פשוטות:

השמאי עלול להשוות עסקה חדשה למחיר מדווח שאינו משקף את התמורה הכלכלית האמיתית ששולמה.

וזהו מנגנון המזין את עצמו:

  1. מחיר מנופח נרשם.
  2. המחיר נכנס למאגר.
  3. המאגר הופך לבסיס השוואה.
  4. עסקה חדשה מקבלת הצדקה על בסיס המחיר הקודם.
  5. המחיר החדש נכנס למאגר.
  6. העיוות גדל.

זהו משוב מעגלי.זהו מנגנון מוכר בשווקים בועתיים.

מחיר אינו שווי, וגישת ההשוואה אינה אמורה להחליף חשיבה

הטעות אינה בעצם השימוש בעסקאות השוואה.עסקאות הן מידע חשוב.הבעיה מתחילה כאשר העסקה הופכת לתשובה במקום להיות חומר גלם.שמאי מקצועי אינו אמור רק לאסוף מחירים.הוא אמור לשאול:

  • האם העסקאות דומות באמת?
  • האם המחיר כולל הטבות?
  • האם תנאי המימון חריגים?
  • האם השוק נמצא בשיווי משקל?
  • האם המחירים נתמכים בתשואה?
  • האם רמת המחיר ניתנת לשחזור תחת תנאי מימון רגילים?
  • האם ההכנסה של משקי הבית יכולה לתמוך במחיר?
  • האם עלות הקנייה גבוהה באופן קיצוני מעלות השכירות?
  • האם מחיר הקרקע מחייב המשך עליות בלתי סבירות?
  • האם קצב המכירות תומך במחיר או סותר אותו?

בלי השאלות הללו, גישת ההשוואה הופכת לפרקטיקה טכנית.ולעיתים לפרקטיקה מסוכנת.

מן הספר "בועת נדל"ן" אל כלי בדיקה מעשי

בספרי "בועת נדל"ן" טענתי כי החל משנת 2012 ניתן היה כבר לקבוע שהשוק הישראלי נמצא בבועה.מאותה נקודה ועד שנת 2025 התנפחה בישראל אחת מבועות הנדל"ן החריגות בעולם.היא לא נוצרה במקרה.היא נבנתה באמצעות שילוב של:

  • ריבית נמוכה
  • אשראי מתרחב
  • מינוף משקי בית
  • עידוד ביקושים
  • שליטה ממשלתית בקרקע
  • קשיחות היצע תכנונית
  • מדיניות משכנתאות
  • מבצעי מימון
  • ציפיות להמשך עליות
  • שכפול מחירי עבר
  • התבססות על עסקאות במקום על גורמי יסוד

בשנת 2025 החלה הבועה להיחשף.לא מפני שהבועה נולדה באותה שנה.אלא מפני שמחיר שאינו בר-קיימא פוגש בסופו של דבר את מגבלות המציאות.הבועה נבנית הרבה לפני שהמחיר יורד.הירידה היא רק רגע החשיפה.הספר הציג את התזה.הכלי החדש מתרגם אותה לבדיקה יישומית.

למה מחיר שאינו בר-קיימא משבש את כל המערכת

הפער בין מחיר לשווי אינו בעיה תאורטית בלבד.הוא משפיע על רוכשים, יזמים, בנקים, שמאים, קבלנים, בעלי קרקע ומשקיעים.כאשר המחיר אינו נתמך בגורמי היסוד:

  • רוכשים נוטלים משכנתאות כבדות מדי
  • משקי בית נאלצים להקצות חלק חריג מהכנסתם לדיור
  • יזמים קונים קרקע במחירים שאינם משאירים רווח כלכלי סביר
  • פרויקטים נבנים על תחזיות מכירה אופטימיות מדי
  • מיזמי פינוי-בינוי הופכים בלתי כלכליים
  • מלאי דירות מצטבר
  • קצב הספיגה יורד
  • מבצעי המימון מתרבים
  • הרווח היזמי נשחק
  • קבלני ביצוע נלחצים
  • בנקים דורשים לפתוח ולעדכן דוחות אפס
  • רוכשים מגלים שהמחיר ששילמו אינו בהכרח השווי הכלכלי של הנכס

כל אלה אינם אירועים נפרדים.הם ביטויים שונים של אותה בעיה:המחיר התרחק מהשווי.

מדוע מיזמי פינוי-בינוי נתקעים

פינוי-בינוי תלוי ברמת המחיר העתידית של הדירות.היזם מתחייב לפנות דיירים, לשלם שכירות, לממן תכנון, לשאת בעלויות מימון, להקים בניין חדש, לממן היטלים, מסים, שיווק, ביצוע ורווח יזמי.כל המודל הכלכלי נשען על מחיר המכירה הצפוי.כאשר המחיר מנופח, ניתן לכאורה לבנות פרויקט עם תמורות נדיבות.כאשר קצב המכירות נחלש והמחיר האפקטיבי יורד, הכדאיות נעלמת.הבעיה אינה רק שהרווח קטן.הבעיה היא שהפרויקט כולו נשען על מחיר שלא היה בר-קיימא מלכתחילה.כאשר השווי הכלכלי נמוך מהמחיר שעליו נבנה הפרויקט, כל המודל מתערער.לכן פרויקטים נתקעים.לא רק בגלל ריבית.לא רק בגלל עלויות בנייה.לא רק בגלל רגולציה.אלא משום שהמחיר שעליו נשענה הכדאיות לא היה בהכרח שווי כלכלי בר-קיימא.

מדוע הבנקים דורשים לפתוח ולעדכן דוחות אפס

דוח אפס הוא צילום כלכלי של פרויקט.הוא כולל:

  • מחיר קרקע
  • עלויות ביצוע
  • עלויות מימון
  • מסים והיטלים
  • הוצאות שיווק
  • קצב מכירות
  • מחיר מכירה צפוי
  • רווח יזמי

כאשר מחירי המכירה בפועל נחלשים, קצב המכירות יורד ועלויות המימון עולות, הדוח המקורי כבר אינו משקף את המציאות.הבנק נדרש לפתוח אותו מחדש.עצם הדרישה לעדכון אינה אירוע טכני.היא אות אזהרה.היא מלמדת שהנחות היסוד שעליהן נשען הליווי אינן תקפות עוד.אם מחיר המכירה יורד ועלויות הביצוע והמימון עולות, הרווח היזמי נשחק ולעיתים נעלם.במצב כזה הבנק בוחן מחדש:

  • האם ההון העצמי מספיק
  • האם נדרשות השלמות
  • האם יש חריגה בתקציב
  • האם הפרויקט עדיין כלכלי
  • האם הביטחונות מספקים
  • האם המחיר החזוי עדיין ריאלי

כלומר, גם הבנק נאלץ לחזור מן המחיר אל השווי.

הכלי החדש: Price Vs. Value

כדי להפוך את התזה המקצועית לכלי שימושי, בניתי את Price Vs. Value. זהו כלי דיגיטלי המבוסס על הספר "בועת נדל"ן" ועל המסגרת המקרו-שמאית שפיתחתי.הכלי מאפשר להזין:

  • מחיר הנכס
  • הון עצמי
  • הכנסה חודשית
  • התחייבויות
  • תנאי מימון
  • ריבית
  • תקופת משכנתה
  • שכר דירה
  • עלויות
  • נתוני בנייה וקרקע

ומפיק בדיקה ראשונית של הפער בין: המחיר ששולם או מבוקש לבין אינדיקציות השווי הכלכלי בר-הקיימא של הנכס. הכלי אינו נשען על מדד אחד. הוא בוחן את הנכס באמצעות כמה זוויות.

מחיר בר-מימון

המודל הראשון בוחן כמה משק בית מסוגל לממן באופן סביר מתוך הכנסתו.הוא מתחשב ב:

  • הכנסה נטו
  • הון עצמי
  • התחייבויות קיימות
  • ריבית
  • תקופת משכנתה
  • שיעור החזר
  • מגבלת מימון

המודל אינו שואל רק כמה הבנק מוכן לתת.הוא שואל מהו המחיר שמשק הבית מסוגל לשאת בלי להפוך את העסקה לנטל בלתי סביר.זהו הבדל מהותי.בנק יכול לאשר הלוואה.אין פירוש הדבר שהעסקה כלכלית.

ערך הנגזר משכר דירה

מודל נוסף בוחן איזה ערך כלכלי נגזר מתזרים השכירות.הוא מתחשב ב:

  • שכר דירה
  • הוצאות
  • אי-תפוסה
  • תחזוקה
  • שיעור היוון
  • סיכון
  • צמיחה צפויה

אם מחיר הנכס גבוה משמעותית מן הערך שניתן להצדיק באמצעות ההכנסה שהוא מפיק, נדרשת הצדקה.אולי המיקום ייחודי.אולי יש יתרון תכנוני.אולי יש פוטנציאל השבחה.אבל כאשר ההצדקה היחידה היא שהמחיר ימשיך לעלות, העסקה נשענת על ציפייה ולא על תזרים.

קנייה מול שכירות

הכלי בוחן גם את עלות השימוש בדיור.כלומר, מהי העלות הכלכלית של בעלות לעומת שכירות.החישוב כולל:

  • ריבית
  • עלות הון עצמי
  • תחזוקה
  • ביטוח
  • מיסוי
  • פחת
  • סיכון
  • ציפיות לעליית ערך

כאשר עלות הבעלות גבוהה משמעותית מעלות השכירות, הרכישה דורשת הצדקה נוספת.גם כאן, ייתכנו יתרונות שאינם כספיים.יציבות.ביטחון.שליטה בנכס.חופש התאמה.אבל כאשר הפער גדול, אין להתעלם ממנו.

יחס מחיר להכנסה ונגישות

מחיר שאינו נתמך בהכנסה הופך את השוק לתלוי בהון קודם.ירושות.עזרה מההורים.מינוף.הלוואות נוספות.הארכת תקופת המשכנתה.עלייה בשיעור ההחזר.הכלי בוחן את יחס המחיר להכנסה ואת רמת נגישות העסקה.כאשר המחיר מתרחק מהכנסת משק הבית, השוק אינו נשען עוד על כוח הקנייה הרגיל.הוא נשען על הון משפחתי, אשראי וציפיות.זהו מאפיין מובהק של שוק בועתי.

עלויות וערך קרקע

מחיר הקרקע הוא אחד המקומות שבהם הציפייה הופכת למספר.יזם משלם על הקרקע היום לפי המחיר שבו הוא מקווה למכור דירות בעתיד.כאשר מחיר הקרקע גבוה מדי, נוצר לחץ להעלות את מחיר הדירה.כאשר הדירות אינן נמכרות במחיר החזוי, הרווח נשחק.הכלי בוחן את ערך הקרקע השיורי:ערך המוצר המוגמר, פחות עלויות בנייה, פיתוח, מימון, מסים, שיווק ורווח יזמי.מה שנותר הוא הסכום שניתן לשלם על הקרקע באופן כלכלי.אם המחיר ששולם גבוה בהרבה, הפער מייצג הנחה אופטימית לגבי העתיד.כלומר, מחיר הקרקע עצמו עלול להיות הימור ממונף על המשך עליית המחירים.

הכלי אינו מחליף שומה

חשוב להדגיש:Price Vs. Value אינו מחליף שומת מקרקעין.הוא אינו מחליף בדיקה משפטית.הוא אינו מחליף ייעוץ משכנתאות.הוא אינו מחליף ייעוץ השקעות.הוא כלי בדיקה ראשוני.מטרתו להציף שאלות.לזהות פערים.להראות למשתמש האם המחיר מתיישב עם גורמי היסוד או דורש בדיקה נוספת.במקרים שבהם מתגלה פער מהותי, יש מקום לפנות לאיש מקצוע.

למה הכלי חשוב

רוכש דירה אינו צריך להסתפק בתשובה:"זו רמת המחירים באזור."משקיע אינו צריך להסתפק בתשובה:"המחירים תמיד עולים."יזם אינו צריך להסתפק בתשובה:"אם הקרקע נמכרה במחיר הזה, סימן שזה השווי שלה."בנק אינו צריך להסתפק בדוח שמעתיק עסקאות עבר.ושמאי אינו צריך להסתפק בלספר בכמה נמכרה דירה ליד.הכלי מחזיר את הדיון למקום שבו הוא היה צריך להיות מלכתחילה: הכנסה, תשואה, עלות, מימון, סיכון ושווי בר-קיימא.

בועה אינה מתחילה כשהמחיר יורד

הטעות הגדולה ביותר בשיח הציבורי היא לחשוב שבועה קיימת רק כאשר המחירים מתחילים לרדת.זה הפוך.הבועה נבנית בשנים שבהן כולם מתרגלים לעליות.כאשר הבנק מאשר עוד אשראי.כאשר הקבלן מעלה מחיר.כאשר השמאי משכפל את העסקה הקודמת.כאשר התקשורת מסבירה שהמחסור נצחי.כאשר הציבור לומד שאין טעם לחכות.כאשר ההורים משעבדים נכסים.כאשר כל ירידה מוסווית באמצעות מבצע מימון.כאשר המחיר הופך להוכחה לשווי.הירידה אינה יצירת הבועה.היא רגע החשיפה שלה.

שווי הוא בר-קיימא

מחיר יכול להתרחק מגורמי היסוד במשך שנים.אשראי יכול לעכב את ההתכנסות.ריבית נמוכה יכולה להאריך אותה.רגולציה יכולה לדחות אותה.בנקים יכולים לפרוס חובות.קבלנים יכולים להציע מבצעים.ממשלות יכולות להתערב.אבל לאורך זמן, מחיר שאינו נתמך בהכנסה, בשכירות, בתשואה וביכולת ההחזר אינו יכול להישאר באוויר לנצח.שווי הוא בר-קיימא משום שהוא מתלכד עם גורמי היסוד.מחיר לא בהכרח.

לסיכום

ייתכן שהמחיר ששולם הוא המחיר הנכון.ייתכן גם שלא.אבל לפני שקונים דירה, משקיעים, מממנים, מאשרים פרויקט, פותחים דוח אפס או מסתמכים על עסקת השוואה, צריך לבדוק יותר מאשר בכמה נמכרה הדירה ליד.מחיר הוא עובדה.שווי הוא מסקנה.והפער ביניהם הוא המקום שבו מתחילה הבדיקה המקצועית.

לבדיקת הכלי

לבדיקת Price Vs. Value לחצו כאן


Extended English Summary

Price Is Data. Value Is an Economic Conclusion

For years, Israel’s real estate market has relied heavily on one central question: how much did a nearby apartment sell for? Comparable transactions are important, but they should not replace economic analysis. A transaction price records what a buyer paid under specific conditions of interest rates, credit, leverage, incentives, and expectations. It does not automatically prove that the price is sustainable or economically justified. This distinction is fundamental: Price is an observed market data point. Value is an economic conclusion regarding the price that should reasonably be achieved. The problem becomes more serious when the underlying transaction database is itself contaminated. Developer sales may include 20/80 or 10/90 payment plans, contractor-financed loans, subsidized interest, indexation exemptions, upgrades, deferred payments, or other incentives. In such cases, the price reported to the tax authorities may not reflect the transaction’s true effective economic price. When contaminated data is later used as comparable evidence, the market does not merely reproduce prices. It reproduces distortions. Based on Haim Etkin’s book, Real Estate Bubble, the Price Vs. Value tool was developed to provide an initial assessment of the gap between the asking or paid price and the property’s sustainable economic value indicators. The tool examines several dimensions:

  • financeable purchase price,
  • value derived from rental income,
  • buying versus renting,
  • price-to-income ratio,
  • repayment capacity,
  • construction costs,
  • residual land value,
  • and potential overpricing.

The tool does not replace a professional appraisal, legal advice, mortgage advice, or investment advice. Its purpose is to restore economic reasoning to the property decision-making process. A buyer should not rely solely on the argument that “this is the market price in the area.”An investor should not rely solely on the assumption that prices always rise. A developer should not assume that a high land transaction automatically proves economic value. A bank should not rely only on historical transactions without examining whether those prices are economically reproducible. The Price Vs. Value tool brings the analysis back to fundamentals: income, yield, cost, financing, risk, and sustainable value. A housing bubble does not begin when prices decline. It is built during the years in which rising prices are treated as proof of value, credit continues to expand, comparable transactions are copied, and financing incentives conceal price weakness. The decline is not the creation of the bubble. It is the moment in which the bubble becomes visible. The core conclusion is clear: Price may move away from economic fundamentals for years. Sustainable value cannot.


מכונת השכפול של הנדל"ן הישראלי: למה המחיר בחוזה של השכן הוא האויב הכי גדול שלכם?

מבוא: מלכודת ה"בכמה נמכרה הדירה ליד?"

עבור רוב הישראלים, הדרך לקביעת שווי הנכס היקר ביותר בחייהם עוברת דרך פעולה פשוטה אחת: הצצה במאגר רשות המסים או בלוחות המודעות כדי לגלות "בכמה נמכרה הדירה של השכן". במציאות של שוק הנדל"ן המקומי, המחיר האחרון בשכונה הפך לעוגן אלוהי, והעסקה הסמוכה – להוכחה ניצחת לערך הנכס. אלא שהסתמכות עיוורת זו על "עסקאות השוואה" ככלי בלעדי היא מלכודת פסיכולוגית וכלכלית מסוכנת. קיים פער תהומי בין "מחיר" – הנתון שמופיע בחוזה, לבין "שווי" – הצידוק הכלכלי שמחזיק את המבנה כולו מלקרוס.

תובנה 1: מחיר הוא נתון היסטורי, שווי הוא מסקנה כלכלית

השמאי חיים אטקין מציב מראה מול השוק הישראלי ומדגיש הבחנה יסודית: המחיר מספר לנו מה מישהו שילם בעבר תחת תנאים ספציפיים, אך הוא אינו מעיד על המחיר הראוי או על חוסנו הכלכלי של הנכס."מחיר הוא נתון שוק שהתקבל בעבר או מתקבל בהווה. שווי הוא מסקנה כלכלית בדבר המחיר הראוי להתקבל."העתקת מחיר מעסקה קודמת ללא בחינה של גורמי היסוד היא לא יותר מאשר "ניוון עצל ושטחי" של מקצוע השמאות. במקום לבחון את השוק, המנגנון הקיים פשוט משכפל עיוותים. בעוד שהמחיר הוא עובדה יבשה (נתון), השווי הוא המסקנה האנליטית שבוחנת האם לסכום הזה יש רגליים לעמוד עליהן.

תובנה 2: זהירות, "נתונים מזוהמים" במאגרי המידע

אחת הרעות החולות של השוק היא העובדה שמאגרי המידע הרשמיים, אלו שכולנו מסתמכים עליהם, מלאים ב"נתונים מזוהמים". כאשר קבלן מוכר דירה במבצעי מימון אגרסיביים, המחיר המדווח לרשות המסים הוא המחיר הנומינלי המלא. העיוות נוצר כי ההטבות הכלכליות – ששוות מאות אלפי שקלים – אינן מנוכות מהמחיר המדווח. כך נוצר פער בין "מחיר מדווח" ל"מחיר כלכלי אפקטיבי", והשוק ממשיך להשוות נכסים לנתונים שאינם משקפים את המציאות.הטבות המזהמות את נתוני המחיר במאגרים:

  • מבצעי מימון של 20/80, 10/90 או "שלם מיליון והיתרה באכלוס".
  • הלוואות קבלן וסבסוד ריבית (הטבות שאינן מופחתות מהמחיר הרשום).
  • פטור מהצמדה למדד תשומות הבנייה (שערכו הכלכלי משמעותי).
  • שדרוגים, מטבחים, חניות ומחסנים הניתנים כ"מתנה" במקום כהנחה במחיר.
  • דחיית תשלומים המהווה הלוואה ללא ריבית לכל דבר ועניין.

תובנה 3: הבועה לא מתחילה כשהמחירים יורדים

בניגוד לשיח הציבורי הרדוד, בועת נדל"ן אינה נוצרת ברגע שהמחירים מתחילים לרדת. על פי התזה המוצגת בספר "בועת נדל"ן", הבועה הישראלית נבנתה בעקביות מאז שנת 2012, בתוך חממה של ריבית אפסית, אשראי זול ומינוף קיצוני.שנת 2025 אינה שנת יצירת הבועה, אלא "רגע החשיפה" שלה. הבועה נבנית דווקא בשנות הגאות, כאשר השוק מתרגל לשכפל מחירי עבר מבלי לשאול שאלות. ירידת המחירים היא רק המפגש הכואב של מחיר שאינו בר-קיימא עם מגבלות המציאות הכלכלית החדשה.

תובנה 4: מבחן הקיום – האם ההכנסה שלכם מחזיקה את הבית?

העוגן האמיתי של השוק אינו אישור המשכנתה מהבנק, אלא יכולת ההחזר הריאלית של משקי הבית. כאן נכנסים המדדים האנליטיים:

  1. PIR (Price-to-Income Ratio): היחס בין מחיר הדירה להכנסה השנתית של משק הבית.
  2. HAI (Housing Affordability Index): מדד נגישות הדיור הבוחן את היכולת לממן נכס בתנאי הריבית הנוכחיים.
  3. Paff (Price Affordability): המודל הבוחן מהו המחיר המקסימלי שמשק בית יכול לממן מבלי להפוך את העסקה לנטל מסוכן.

כאשר השוק הופך להיות תלוי ב"הון משפחתי" – ירושות ועזרה מההורים – ובמינוף יתר (DSTI גבוה), הוא מפסיק להישען על כוח קנייה רגיל. אם הדירה שלכם דורשת ירושה של שני דורות כדי להיקנות, המחיר שלה אינו שווי כלכלי; הוא בועה ממונפת שממתינה לתיקון.

תובנה 5: השכירות ועלויות הייצור כמצפן של מציאות

כדי להבין את השווי האמיתי, אנו זקוקים לעוגנים נוספים מעבר למחיר השכן:

  • Vrent (Value by Rent): הערך הנגזר מתזרים המזומנים של השכירות. אם הפער בין עלות הבעלות (UCH – הכוללת ריבית, פחת וביטוח) לבין עלות השכירות גבוה מדי, הרכישה נשענת על "ציפיות" בלבד.
  • Vcost (Value by Cost): ערך הייצור הנגזר מעלויות הבנייה וערך קרקע שיורי. כאשר יזמים קונים קרקע במחירי "הימור" על עליות עתידיות, ה-Vcost מתנתק מהמציאות.
  • SRI (Systemic Risk Index): מדד הסיכון הסיסטמי שמתריע כאשר כל הפרמטרים הללו נמתחים לקצה.

שווי בר-קיימא חייב להתלכד בסופו של דבר עם גורמי היסוד: הכנסה, תשואה, עלות מימון וסיכון.

סיכום: מעבר לנתונים היבשים – שווי הוא בר-קיימא

הכלי "Price vs Value" אינו נועד להחליף שמאי, אך הוא הכרחי כ"מצפן כלכלי" לזיהוי פערים מסוכנים. המציאות כיום, שבה בנקים דורשים פתיחה ועדכון של "דוחות אפס" לפרויקטים תקועים ומיזמי פינוי-בינוי מאבדים כדאיות, היא הוכחה חותכת לכך שהמחיר התנתק מהשווי.

לפני שאתם חותמים על העסקה הבאה, אל תסתכלו רק על המחיר בטאבו של השכן. תשאלו את עצמכם: האם הנכס הזה נתמך ביכולת החזר אמיתית ובתזרים מזומנים, או שמא אתם פשוט החוליה האחרונה בשרשרת השכפול של הבועה?

האם אתם קונים "מחיר" שמישהו ביקש, או "שווי" שיחזיק מעמד גם כשהריבית תנשך?

28Jun

כיצד הפכו מחירי דירות שהתנתקו מהשווי הכלכלי למציאות שנתפסת כחוק טבע? ניתוח מקצועי של תהליך היווצרות בועת הנדל"ן בישראל, תפקיד האשראי, שכפול המחירים, הפסיכולוגיה הציבורית והפער שבין מחיר לבין שווי.

הצפרדע בסיר הנדל"ן: כך התרגל הציבור בישראל למחירים שהתנתקו מהשווי

בועת נדל"ן אינה נוצרת ביום אחד. היא אינה מתחילה ברגע שבו המחירים יורדים, אינה מתחילה כאשר הקבלנים נתקעים עם מלאי, ואינה מתחילה כאשר הבנקים מתחילים לגלות סימני לחץ. אלה אינם רגעי היווצרות הבועה.אלה רגעי החשיפה שלה. בועה גדולה באמת נוצרת לאט. היא נבנית לאורך שנים, שכבה אחר שכבה, עסקה אחר עסקה, משכנתה אחר משכנתה, עד שהציבור מפסיק לראות את החריגה ומתחיל להתייחס אליה כאל חוק טבע.זה בדיוק מה שקרה בישראל. מחירי הדירות לא הגיעו לרמה שבה, לטענתי, הם כפולים מהשווי הכלכלי שלהם ביום אחד. הם טיפסו לשם בהדרגה. בכל שנה נוספה עוד עלייה, עוד הסבר, עוד הצדקה ועוד מנגנון מימון שאפשר לציבור לשלם מחיר גבוה יותר.וכך, במקום לשאול האם המחיר הגיוני, הציבור למד לשאול רק כמה עוד הוא יעלה.

משל הצפרדע בסיר

המשל המוכר מספר על צפרדע היושבת בסיר מים שהטמפרטורה בו עולה בהדרגה. מכיוון שהשינוי איטי, היא אינה מזהה את הסכנה בזמן.גם אם המשל אינו תיאור מדעי מדויק של התנהגות צפרדעים, הוא מתאר היטב תופעה אנושית וכלכלית: בני אדם מתרגלים לשינויים הדרגתיים, גם כאשר התוצאה המצטברת היא קיצונית.אילו מחירי הדירות בישראל היו מוכפלים ביום אחד, הציבור היה מזהה מיד שמשהו אינו סביר.אילו דירה שנמכרה אתמול ב-1.5 מיליון שקל הייתה מוצעת היום ב-3 מיליון שקל, כמעט כולם היו עוצרים ושואלים:מה השתנה?האם השכר הוכפל?האם שכר הדירה הוכפל?האם התשואה עלתה?האם איכות הנכס השתפרה?האם הסיכון פחת?אבל כאשר המחיר עולה בכל פעם בעוד חמישה, שמונה או עשרה אחוזים, הציבור מסתגל. העסקה החדשה הופכת לעסקת ההשוואה הבאה. המחיר החריג של אתמול הופך לבסיס המחיר של מחר.וכך נוצר תהליך שבו החריגה אינה נעלמת, אלא הופכת לנורמה.


הבועה אינה נוצרת בירידה, אלא בעלייה

אחת הטעויות הנפוצות ביותר בדיון הציבורי היא לחשוב שבועה קיימת רק מרגע שמחירים מתחילים לרדת.זהו היפוך מוחלט של סדר הדברים.בועה נוצרת בתקופה שבה המחירים עולים מעבר ליכולת הכלכלית של הציבור, מעבר לתשואה שהנכסים מייצרים ומעבר לשווי שניתן להצדיק באמצעות גורמי היסוד.הירידה אינה יוצרת את הבועה.הירידה חושפת אותה.בועה נבנית כאשר המחיר מתנתק בהדרגה מהשכר, מהכנסה פנויה, מדמי השכירות, מעלות ההון, מריבית המשכנתאות ומהיכולת האמיתית של משקי הבית לשאת את החוב.כל עוד האשראי ממשיך לזרום, העסקאות ממשיכות להתבצע והציבור ממשיך להאמין שמחיר גבוה היום יהפוך למחיר נמוך מחר, המערכת יכולה להמשיך לפעול.אך העובדה שהעסקה מתבצעת אינה מוכיחה שהמחיר סביר.היא רק מוכיחה שנמצא לה מימון.

כיצד חריגה הופכת לחוק טבע

תהליך הנרמול של הבועה מתרחש כאשר משפטים כלכליים מפוקפקים הופכים לאמיתות שאסור לערער עליהן.כך נולדו ונפוצו אמירות כמו:"מחירי הדירות תמיד עולים""קרקע בישראל תמיד תהיה במחסור""כל זוג חייב לקנות דירה""מי שמחכה יפסיד""גם אם יקר עכשיו, בעוד כמה שנים זה ייראה זול""השוק יכול להיעצר, אבל לא לרדת"משפטים אלה אינם חוקי טבע.הם ביטויים של תודעה בועתית.כאשר הציבור שומע אותם פעם אחר פעם מהבנקים, מהקבלנים, מאנשי שיווק, מתקשורת כלכלית ומגורמים מקצועיים, הוא מפסיק להתייחס אליהם כאל טענות שדורשות הוכחה.הם הופכים לחלק מתפיסת המציאות.זהו הרגע שבו הבועה כבר אינה רק תופעה כלכלית.היא הופכת לתופעה פסיכולוגית, חברתית ותרבותית.

מחיר אינו שווי

כאן נמצאת אחת הבעיות המקצועיות העמוקות ביותר בשוק הנדל"ן הישראלי.מחיר הוא סכום ששולם בעסקה.שווי הוא מסקנה כלכלית.העובדה שקונה שילם מחיר מסוים אינה מוכיחה שהנכס שווה את אותו המחיר.ייתכן שהקונה פעל תחת לחץ.ייתכן שהוא פחד להישאר מחוץ לשוק.ייתכן שהבנק העמיד לרשותו אשראי בהיקף שאפשר את העסקה.ייתכן שהוריו שעבדו נכס אחר.ייתכן שהיזם הציע דחיית תשלומים, הלוואת קבלן, מימון בלון או מבנה תשלומים שמסתיר את המחיר הכלכלי האמיתי.ייתכן גם שהקונה פשוט האמין שמישהו אחר יהיה מוכן לשלם יותר בעתיד.כל אלה יכולים להסביר מדוע העסקה בוצעה.אף אחד מהם אינו מוכיח שהמחיר משקף שווי כלכלי בר-קיימא.

מנגנון שכפול המחירים

כאשר השוק נשען כמעט לחלוטין על עסקאות השוואה, עלול להיווצר מעגל סגור.דירה נמכרת במחיר גבוה.העסקה הופכת לנקודת ייחוס.הדירה הבאה מוצעת במחיר גבוה יותר.העסקה החדשה משמשת בסיס לעסקה שלאחריה.כך מתפתחת פרקטיקה של שכפול והעתקת מחירים.במקום לבחון את ההיגיון הכלכלי של המחיר, בודקים רק האם מישהו אחר שילם מחיר דומה.אלא שבשוק בועתי, העסקאות עצמן הן חלק מהבעיה.כאשר מחיר קודם נוצר באמצעות אשראי זול, פחד, מבצעי מימון וציפייה לעליות, אין די בכך שהוא התרחש כדי להפוך אותו לעוגן לשווי.עסקה יכולה להיות אמיתית ועדיין להיות בלתי סבירה.מחיר יכול להיות חוקי ועדיין להיות מנותק מהשווי.

תפקיד האשראי בהתפתחות הבועה

בועה בסדר גודל כזה אינה יכולה להתפתח ללא מערכת אשראי שתומכת בה.הציבור לא יכול לשלם מחירים גבוהים יותר רק מכוח הרצון.הוא זקוק למימון.כאשר תקופות המשכנתה מתארכות, שיעור ההון העצמי נשחק, ההחזרים נדחים ומבצעי המימון מתרבים, נוצרת אשליה של נגישות.המחיר אינו נעשה נמוך יותר.רק התשלום נדחה או נפרס.זהו הבדל מהותי.במקום לשאול האם הנכס שווה את המחיר, השוק שואל האם אפשר לבנות עסקת אשראי שתאפשר לרוכש לחתום.כך האשראי אינו רק משרת את המחיר.הוא מייצר אותו.הבנק מממן את הקונה.הקונה משלם לקבלן.הקבלן משתמש במחיר העסקה כדי להצדיק את שווי הפרויקט.אותו מחיר משמש לאחר מכן בסיס לדוח נוסף, לעסקה נוספת ולמשכנתה נוספת.זהו מנגנון שמזין את עצמו.כל עוד האשראי זורם, השוק נראה יציב.אבל היציבות הזו תלויה בהמשך היכולת לייצר חוב חדש.

מדוע כולם משתפים פעולה

הבעיה אינה חייבת לנבוע מתיאום מודע.אין צורך בקנוניה כדי ליצור בועה.די בכך שלכל גורם במערכת יש אינטרס קצר טווח בהמשך העלייה.הקבלן רוצה למכור במחיר גבוה.הבנק רוצה להעמיד אשראי.הרשות המקומית נהנית מהיטלים והכנסות.המדינה נהנית ממסים.המתווך מתוגמל לפי מחיר העסקה.התקשורת הכלכלית נהנית משוק פעיל ומכותרות על שיאים חדשים.בעל הדירה מרגיש עשיר יותר.הרוכש חושש להישאר מאחור.גם אנשי מקצוע עלולים להסתמך על העסקאות האחרונות במקום לבחון את התמונה הרחבה.כל גורם פועל לפי האינטרס שלו.התוצאה המצטברת היא מערכת שמתקשה לעצור ולשאול האם הבסיס הכלכלי עדיין קיים.

מדוע הציבור אינו רואה את הבועה

אנשים אינם עיוורים.הם פשוט מסתמכים על הסביבה.כאשר כל המערכת מאותתת שהמצב תקין, קשה לאדם מן השורה להגיע למסקנה הפוכה.הבנק אישר את המשכנתה.השמאי הכין שומה.היזם קיבל ליווי.העסקה נרשמה.התקשורת דיווחה.השכן קנה.החבר הרוויח.ההורים אמרו שדירה תמיד עדיפה על שכירות.מבחינת הרוכש, כל הסימנים מאשרים שההחלטה הגיונית.אבל מערכת שלמה יכולה לטעות.מערכת שלמה יכולה גם להמשיך לפעול במשך שנים תוך שהיא צוברת סיכון.כך קרה בשווקים רבים בעולם לפני משברים פיננסיים.העובדה שהמנגנון פעל אתמול אינה מבטיחה שהוא בר-קיימא מחר.

השלב שבו מפסיקים לבדוק

בשלבים המאוחרים של בועה, השאלה "האם זה כדאי?" מוחלפת בשאלה "איך אפשר לקנות?"זהו שינוי תודעתי עמוק.הרוכש אינו בוחן את הנכס כהשקעה כלכלית.הוא בוחן את עצמו כלווה.לא מה התשואה שאקבל?אלא מה יהיה ההחזר החודשי?לא האם המחיר מוצדק?אלא האם הבנק יאשר?לא האם הנכס שווה את המחיר?אלא כמה הון עצמי חסר לי?כך עוברת כל נקודת המבט מהנכס אל עסקת האשראי.המחיר הופך לעובדה.השווי נעלם מהדיון.

ומה קורה כשהמים מתחילים לרתוח

רגע ההתפכחות אינו מתרחש כאשר הבועה מתחילה.הוא מתרחש כאשר המערכת כבר מתקשה להמשיך להחזיק אותה.הרוכשים נחלשים.ההחזרים מתייקרים.הקבלנים מתקשים למכור.המלאי נערם.מבצעי המימון מתרבים.הבנקים דורשים עדכון של הנחות העבודה.דוחות כלכליים נפתחים מחדש.פרויקטים חדשים הופכים קשים יותר למימון.עסקאות יד שנייה מתארכות.המוכרים מסרבים תחילה להפחית מחיר, אך בהדרגה נאלצים להתגמש.זהו השלב שבו הציבור מתחיל להרגיש את החום.אך המים לא התחממו עכשיו.הם התחממו במשך שנים.

הבועה הגדולה אינה רק במחירים

בועת נדל"ן עמוקה יוצרת עיוותים במערכת כולה. היא משפיעה על תכנון.על בנקאות. על שוק העבודה.על ניידות חברתית.על החלטות משפחתיות.על שיעור הילודה.על מעבר בין אזורים.על היקף החוב של משקי הבית.על נכונות אנשים להחליף עבודה. על האפשרות של צעירים להתחיל חיים עצמאיים.כאשר מחיר הדירה הופך למרכז החיים הכלכליים, כל החברה מתארגנת סביבו.הורים משעבדים נכסים כדי לעזור לילדים.צעירים לוקחים התחייבויות לעשרות שנים.משקי בית מוותרים על צריכה, חיסכון והשקעה.חברות משלמות שכר גבוה יותר רק כדי לאפשר לעובדים לעמוד ביוקר הדיור.המדינה מפתחת תוכניות סבסוד שמאפשרות לציבור להמשיך לרכוש במחירים גבוהים במקום לטפל בשורש הבעיה.כך הבועה אינה נשארת בתוך שוק הנדל"ן.היא חודרת לכלכלה כולה.

מדוע קשה כל כך להודות בטעות

ככל שאדם שילם יותר, כך קשה לו יותר לקבל את האפשרות שהמחיר היה מופרז.זו אינה רק שאלה כלכלית.זו גם שאלה רגשית.הדירה היא ההוצאה הגדולה ביותר בחייו של רוב הציבור.היא קשורה לבית, לביטחון, למשפחה, למעמד ולתחושת הצלחה.מי שרכש במחיר גבוה אינו רוצה לשמוע שהמחיר עלול היה להיות מנותק מהשווי.מי שמימן את העסקה אינו רוצה להודות שהאשראי ניתן על בסיס הנחות אופטימיות מדי.מי ששיווק את הפרויקט אינו רוצה להודות שהביקוש נוצר בחלקו באמצעות מנגנוני מימון.ומי שבנה קריירה על הטענה שמחירי הדירות תמיד עולים מתקשה לשנות עמדה. לכן בועה אינה נשמרת רק באמצעות כסף.היא נשמרת גם באמצעות הכחשה.


האם כל עליית מחיר היא בועה?

לא.מחירי נכסים יכולים לעלות מסיבות כלכליות אמיתיות:גידול באוכלוסייה, עלייה בשכר, שיפור בתשתיות, התפתחות אזורית, ירידה בעלויות מימון, גידול בדמי השכירות או שינוי ממשי בהיצע.השאלה אינה האם המחיר עלה.השאלה היא האם העלייה נתמכת בגורמי היסוד.כאשר המחיר עולה מהר יותר מהשכר, מהר יותר משכר הדירה ומהר יותר מהיכולת הכלכלית של הציבור, יש לבחון האם נוצר פער.כאשר התשואה מהנכס נמוכה מעלות המימון שלו, יש לבחון האם העסקה נשענת על תזרים או רק על ציפייה לעליית מחיר.כאשר המחיר ניתן להצדקה רק באמצעות העסקה הקודמת, יש לבחון האם מדובר בשווי או בשכפול מחירים.כאשר מנגנוני מימון נעשים מורכבים יותר כדי לשמר את המחיר, זו אינה עדות לעוצמת השוק.זו עשויה להיות עדות לכך שהמחיר עצמו כבר אינו עומד בכוחות עצמו.

הסכנה האמיתית: התרגלות לעיוות

הסכנה הגדולה ביותר בבועה אינה רק שהמחירים גבוהים.הסכנה היא שהציבור מפסיק לזהות את גובהם כחריגה.כאשר דור שלם גדל בתוך שוק שבו מחיר דירה ממוצעת דורש עשרות שנות הכנסה, הוא עלול להאמין שכך העולם פועל.כאשר משכנתה לעשרות שנים נתפסת כתנאי בסיסי לחיים נורמליים, החוב מפסיק להיראות כסיכון.כאשר תשואה נמוכה נתפסת כסבירה רק משום שהמחיר "בטוח יעלה", ההשקעה מפסיקה להיבחן כהשקעה.וכאשר מחיר קודם משמש תמיד כהוכחה למחיר הבא, השוק מאבד את מנגנון הבקרה שלו.זהו בדיוק הרגע שבו הצפרדע מפסיקה להרגיש את המים.

המסקנה

בועת הנדל"ן בישראל אינה תוצאה של אירוע אחד.היא אינה תוצאה של שנה אחת.היא תוצאה של תהליך ממושך שבו אשראי, ציפיות, פחד, רגולציה, אינטרסים ופרקטיקות מקצועיות התחברו יחד והפכו מחירים הולכים ועולים למציאות שנתפסה כטבעית.לכן גם קשה כל כך לציבור להבין את הטענה שהמחירים התרחקו מהשווי.לא מפני שהטענה מסובכת.אלא מפני שהציבור התרגל לעיוות.הוא חי בתוכו שנים.הוא בנה עליו החלטות.הוא נטל בגינו חובות.הוא לימד את ילדיו שהוא לעולם אינו משתנה.אבל שוק נדל"ן אינו חוק טבע.מחיר אינו שווי.אשראי אינו עושר.עסקה אינה הוכחה לכדאיות.ועלייה ממושכת אינה ערובה לכך שהעלייה הייתה מוצדקת.בועה גדולה נבנית לאט, כמעט בלי שמרגישים.וכשהציבור מתחיל סוף סוף להרגיש את החום, אין פירוש הדבר שהבעיה התחילה עכשיו.פירוש הדבר שהיא כבר התפתחה מזמן.


תיבה מסכמת

בועה אינה נוצרת ברגע שבו המחירים יורדים. היא נוצרת בשנים שבהן הציבור מתרגל למחירים בלתי סבירים. המחיר הקודם הופך לבסיס למחיר הבא, האשראי מאפשר לעסקאות להתבצע, וכל המערכת מתחילה לראות בעלייה חוק טבע. כאשר המחיר מתנתק מהשכר, מהתשואה, מעלות המימון ומיכולת ההחזר, אך ממשיך להיתמך באמצעות אשראי וציפייה לעליות נוספות, מדובר בתהליך בועתי. הירידה אינה יוצרת את הבועה. היא רק מסירה את המכסה מהסיר.


Extended English Summary

The Frog in Israel's Real Estate Pot

A large real estate bubble does not emerge overnight. It develops gradually, through years of rising prices, expanding credit, repeated transactions and growing public acceptance.If home prices had doubled in a single day, the public would immediately recognize the abnormality. But when prices rise slowly, each new transaction becomes the benchmark for the next one. Yesterday's exceptional price becomes tomorrow's normal market reference.This is how a distortion becomes normalized.The central professional distinction is between price and value. Price is the amount paid in a transaction. Value is an economic conclusion based on income, rent, financing costs, risk, purchasing power and long-term sustainability.A transaction proves that a buyer and financing were available. It does not necessarily prove that the property was worth the price paid.Credit plays a central role in this process. Longer mortgages, deferred payments, balloon structures and developer financing schemes do not reduce the economic price of the property. They merely postpone or redistribute the payment burden.As long as credit continues to flow, the market may appear stable. Yet that stability may depend on the continuous creation of additional debt.The greatest danger in a bubble is not merely that prices are high. It is that society becomes accustomed to them. Once the public begins to view extreme prices, long-term debt and low rental yields as normal, the distortion becomes socially and psychologically embedded.A decline in prices does not create the bubble. It reveals the bubble that was built over many years.The water did not suddenly become hot when the frog finally noticed it.It had been heating for a very long time.


הצפרדע בסיר הנדל"ן: ניתוח תהליך היווצרות בועת הדיור בישראל והתנתקות המחירים מהשווי הכלכלי

תמצית מנהלים

המסמך מנתח את התפתחות שוק הנדל"ן הישראלי לאורך שנים, תוך התמקדות בתופעת "הנרמול" – המצב שבו הציבור התרגל למחירים קיצוניים המנותקים מהשווי הכלכלי הפונדמנטלי של הנכסים. הניתוח מצביע על כך שבועת נדל"ן אינה נוצרת ברגע של ירידת מחירים, אלא נבנית בהדרגה לאורך תקופה של עליות, הנתמכות במנגנוני אשראי מורכבים ובפסיכולוגיה חברתית המקדשת את עליית המחירים כ"חוק טבע". הפער בין המחיר המשולם לבין השווי הכלכלי הריאלי הגיע, לפי הניתוח, לרמה שבה המחירים כפולים מהשווי, דבר שיוצר עיוותים עמוקים בכלכלה ובחברה הישראלית כולה.

המנגנון הפסיכולוגי: משל הצפרדע בסיר

הבנה של בועת הנדל"ן דורשת הכרה בתהליך הדרגתי של הסתגלות. בניגוד לשינויים קיצוניים ומהירים המעוררים התנגדות מיידית, עליות מתונות אך עקביות מובילות לשינוי בתפיסת המציאות:

  • התרגלות לשינוי הדרגתי: אילו המחירים היו מוכפלים ביום אחד, הציבור היה מזהה מיד את חוסר הסבירות. אך עלייה של 5% עד 10% בכל פעם הופכת את "המחיר החריג של אתמול" ל"בסיס המחיר של מחר".
  • נרמול החריגה: תהליך הנרמול הופך טענות כלכליות למיתוסים שאין לערער עליהם. אמירות כגון "מחירי הדירות תמיד עולים" או "קרקע בישראל תמיד תהיה במחסור" הופכות לחלק מתפיסת העולם הציבורית, למרות היותן ביטוי לתודעה בועתית.
  • שינוי המיקוד: בשלבים מתקדמים של הבועה, השאלה "האם הנכס כדאי כהשקעה?" מוחלפת בשאלות טכניות של נגישות לאשראי: "איך אפשר לקנות?" ו"האם הבנק יאשר לי?".

מחיר מול שווי: הפער המקצועי

אחת מנקודות התורפה המרכזיות בשוק היא הבלבול המושגי בין "מחיר" לבין "שווי":

מושגהגדרה ומשמעות
מחירהסכום ששולם בפועל בעסקה מסוימת. הוא מושפע מלחץ של הקונה, פחד מהחמצה, תנאי מימון נקודתיים וציפיות לעתיד.
שווימסקנה כלכלית המבוססת על גורמי יסוד: תשואה, הכנסה פנויה, שכר דירה, עלות ההון ויכולת החזר אמיתית של משקי בית.

הניתוח קובע כי העובדה שעסקה בוצעה אינה מעידה על כך שהמחיר משקף שווי כלכלי בר-קיימא; היא רק מוכיחה שנמצא לעסקה מימון. השוק פועל במנגנון של שכפול מחירים, שבו עסקאות קודמות (שייתכן ובוצעו בתנאי קיצון) משמשות כעוגן יחיד לקביעת המחיר הבא, ללא בחינת ההיגיון הכלכלי העומד בבסיסן.

תפקיד האשראי והמימון בשימור הבועה

האשראי הוא הדלק המאפשר למחירים להמשיך לעלות מעבר ליכולת הכלכלית הריאלית:

  • אשליית נגישות: הארכת תקופות המשכנתה, דחיית החזרים (הלוואות בלון) ומבצעי מימון של קבלנים אינם מורידים את מחיר הנכס, אלא רק פורסים או דוחים את נטל התשלום.
  • מעגל הזנה עצמי: הבנק מממן את הקונה, המחיר ששולם משמש להצדקת שווי הפרויקט בדוחות הבאים, ואותם דוחות משמשים בסיס למשכנתאות נוספות.
  • יציבות מותנית: כל עוד האשראי זורם, המערכת נראית יציבה. עם זאת, יציבות זו תלויה לחלוטין ביכולת לייצר חוב חדש ללא הרף.

אינטרסים מערכתיים ושיתוף פעולה

המשך העליות נשען על אינטרסים קצרי טווח של כלל הגורמים במערכת, מה שמונע ביקורת עצמית:

  • קבלנים ויזמים: מעוניינים במכירה במחיר מקסימלי.
  • בנקים: נהנים מהעמדת אשראי רחב.
  • המדינה והרשויות המקומיות: נהנות ממסים, היטלים והכנסות גבוהות מקרקע.
  • בעלי דירות: מרגישים "עשירים יותר" על הנייר עקב עליית שווי נכסיהם.
  • אנשי מקצוע (שמאים, מתווכים): נוטים להסתמך על עסקאות אחרונות בשטח כדי לאשר שווי.

ההשלכות המערכתיות והחברתיות

בועת הנדל"ן אינה מוגבלת לשוק הדיור בלבד; היא חודרת לכל רובדי החיים בישראל:

  1. עיוותים כלכליים: משקי בית מוותרים על צריכה, חיסכון והשקעות אחרות כדי לעמוד בהחזרי חוב. חברות נאלצות להעלות שכר רק כדי לאפשר לעובדים לשלם על דיור, מה שפוגע בתחרותיות.
  2. שינויים חברתיים: פגיעה בניידות חברתית, דחייה של החלטות משפחתיות (כמו ילודה) והסתמכות גוברת של צעירים על שעבוד נכסי ההורים.
  3. הנצחת העיוות: המדינה מפתחת תוכניות סבסוד המאפשרות לציבור להמשיך לרכוש במחירים גבוהים, במקום לטפל בשורש הבעיה של התנתקות המחיר מהשווי.

סיכום ומסקנות

הבועה הנדל"נית בישראל היא תוצר של תהליך ארוך שנים שבו הציבור איבד את היכולת להבחין בין מחיר עסקה לבין ערך כלכלי. רגע ה"התפכחות" או החשיפה של הבועה אינו מתרחש ביום שבו המחירים מתחילים לרדת, אלא ביום שבו המערכת כבר אינה מסוגלת לשאת את נטל החוב והעיוותים שיצרה.שורת המחיר: הירידה במחירים אינה הבעיה, אלא החשיפה של הבעיה שנבנתה לאורך שנים. הצפרדע (הציבור) לא התחילה להרגיש את החום רק כשהמים רתחו, אלא לאורך כל התהליך שבו הטמפרטורה עלתה בהדרגה עד לנקודת האל-חזור הכלכלית.


הניתוק הגדול: למה שוק הנדל"ן הישראלי הוא שיעור מאלף באשליה קולקטיבית (והצפרדע היא אנחנו)

1. מבוא

החלום הישראלי על ארבעה קירות ומרפסת עבר בעשור האחרון טרנספורמציה פסיכולוגית מרתקת, אם כי מדאיגה. עבור הישראלי הממוצע, שיטוט בלוחות המודעות כבר לא מעורר שאלות על כדאיות כלכלית, אלא תחושת בלבול עמוקה המלווה בוויתור מראש. כיצד קרה שמחירים הנראים דמיוניים לכל הדעות הפכו לסטנדרט שאיש אינו מערער עליו?התשובה אינה טמונה במחסור בלבנים או בקרקע, אלא במנגנון הכלכלי-התנהגותי של "הצפרדע בסיר". בועת נדל"ן, בניגוד לתפיסה הרווחת, אינה אירוע פתאומי של התרסקות; היא תהליך איטי, שכבה אחר שכבה, של הסתגלות למציאות קיצונית. כפי שנכתב במקור, הבועה נבנית בשיא העליות, כשהציבור מפסיק לראות את החריגה ומתחיל להתייחס אליה כאל "חוק טבע".

2. מלכודת הצפרדע: למה אנחנו לא בורחים מהסיר?

הסיבה שהציבור הישראלי לא "זינק מהסיר" היא האבולוציה ההדרגתית של הטירוף. אילו דירה שנמכרה אתמול ב-1.5 מיליון ש"ח הייתה מוצעת היום ב-3 מיליון ש"ח, השוק היה חווה "שוק מערכתי" (System Shock). כל קונה סביר היה עוצר ושואל: האם השכר שלי הוכפל? האם איכות החיים בנכס השתפרה? האם התשואה מצדיקה את הקפיצה?אך כשהטמפרטורה עולה ב-5% או 10% בשנה, נכנסים לפעולה מנגנונים של "הטיית עגינה" (Anchoring Bias). המחיר הלא-שפוי של אתמול הופך לעוגן הפסיכולוגי של היום. אנחנו משתמשים ב"עסקת ההשוואה" כדי לתקף את הצעד הבא שלנו, מבלי להבין שהעוגן עצמו מנותק מהקרקע. זוהי "הוכחה חברתית" (Social Proof) במיטבה: אם כולם משלמים, כנראה שזה המחיר. כך, החריגה אינה נעלמת – היא פשוט הופכת לנורמה החדשה.

3. הפער המסוכן בין "מחיר" ל"שווי"

כאסטרטגים פיננסיים, עלינו להבדיל בין פעולה טכנית למסקנה כלכלית. השוק הישראלי סובל מבלבול עמוק בין השניים."מחיר הוא סכום ששולם בעסקה. שווי הוא מסקנה כלכלית. העובדה שקונה שילם מחיר מסוים אינה מוכיחה שהנכס שווה את אותו המחיר."חשוב להבין: עסקה יכולה להיות חוקית לחלוטין, אך בלתי סבירה בעליל מבחינה כלכלית. המחיר שנקבע בשטח מושפע מ-FOMO (פחד מהחמצה), מלחץ חברתי ומזמינות אשראי. השווי, לעומת זאת, הוא פונקציה של גורמי יסוד: דמי השכירות, עלות ההון והיכולת הריאלית של משקי הבית לשאת בחוב לאורך זמן. כיום, המחירים מונעים מהאמונה ש"תמיד יבוא הפראייר הבא שישלם יותר", ולא מהיגיון פונדמנטלי.

4. כשהזיה הופכת ל"חוק טבע"

הבועה אינה מתקיימת בחלל ריק; היא זקוקה ל"נרטיב שלט" כדי לשרוד. בעלי האינטרסים במערכת – מהבנקים ועד הקבלנים – עושים שימוש ב"עוגנים נרטיביים" שהופכים למיתוסים חסיני ביקורת. אלו אינם חוקים כלכליים, אלא כלי עבודה של "תודעה בועתית":

  • "המחירים תמיד עולים" – כאילו מדובר בחוק פיזיקלי ולא במחזור כלכלי.
  • "מחסור בקרקע" – טיעון המשמש להצדקת כל מחיר, ללא קשר לכוח הקנייה.
  • "מי שמחכה מפסיד" – ייצור מלאכותי של דחיפות ובהלה.
  • "השוק יכול להיעצר, אבל לא לרדת" – הכחשה מוחלטת של ההיסטוריה הכלכלית העולמית.

אלו הם כלים פסיכולוגיים שנועדו להשתיק את מנגנוני הביקורת של הרוכש ולדחוק בו להפסיק לבחון כדאיות.

5. האשראי הוא לא רק דלק – הוא המנוע (והמוצר)

השינוי המהותי ביותר בשוק הוא המעבר מרכישת נכס ל"הנדסת אשראי". הקבלנים היום לא מוכרים לכם דירה; הם מוכרים לכם מבנה חוב. מבצעי 20/80, הלוואות בלון ודחיית תשומים הם לא הטבות – הם כלים שמסתירים את המחיר הכלכלי האמיתי.בשלב הזה של הבועה, חל שינוי תודעתי עמוק: הקונה מפסיק להיות "משקיע" או "רוכש" והופך ל"לווה" בלבד. הוא כבר לא שואל "מה התשואה שלי?" אלא "האם הבנק יאשר לי?". הוא לא בוחן אם הנכס שווה את המחיר, אלא "כמה הון עצמי חסר לי כדי לחתום?". האשראי כאן לא רק משרת את המחיר – הוא מייצר אותו באופן מלאכותי, תוך הסתמכות על יכולת עתידית לייצר חוב חדש ויקר יותר.

6. הבועה שמעבר לקירות: העיוות המערכתי

ההשפעה של מחירי הנדל"ן אינה עוצרת בחשבון הבנק; היא מעוותת את המבנה החברתי והלאומי של ישראל."כאשר מחיר הדירה הופך למרכז החיים הכלכליים, כל החברה מתארגנת סביבו... הורים משעבדים נכסים כדי לעזור לילדים. צעירים לוקחים התחייבויות לעשרות שנים."ישנה הכחשה קולקטיבית שותפת. לא רק הבנקים והקבלנים נהנים מהחגיגה – גם הרשויות המקומיות שגורפות היטלי השבחה והמדינה שמתעשרת ממסי נדל"ן. לכולם יש אינטרס קצר טווח שהמים ימשיכו להתחמם. העיוות הזה חודר לשיעורי הילודה, ליציבות המשפחתית ולניידות החברתית, כשהחברה כולה משעבדת את עתידה עבור קירות בטון במחירי שיא.

7. סיכום ותחזית לעתיד

הבועה אינה נוצרת כשהמחירים יורדים; היא נוצרת ברגעים אלו ממש, כשהציבור מתרגל לבלתי-סביר. הירידה, לכ שתבוא, היא בסך הכל הרגע שבו "מסירים את המכסה מהסיר" והמציאות נחשפת במערומיה.רגע ההתעוררות צפוי להיות כואב הרבה יותר מהחימום האיטי. כשהאשראי הופך ליקר, כשהמלאים אצל הקבלנים נערמים וכשכושר ההחזר של הציבור נמתח עד לקצה – המים מתחילים לרתוח. השאלה שכל אחד מאיתנו צריך לשאול את עצמו היא: האם אנחנו באמת קונים "נכס בטוח", או שאנחנו פשוט הצפרדע הבאה שמתרגלת לחום רגע לפני שהאשליה מתנפצת? בשוק שבו המחיר הוא חוק טבע והערך הוא זיכרון רחוק, ההתעוררות היא לא שאלה של "אם", אלא של "מתי".


17Jun

כיצד הצליחו הבנקים להרחיק את מחירי הדירות מהשווי הכלכלי שלהן? מאמר מקצועי המשתמש בחוק הכלים השלובים כדי להסביר כיצד חסימת מנגנוני בדיקת השווי, לצד הזרמת אשראי, משכנתאות, הלוואות בלון ומבצעי מימון, דחפה את מחירי הדיור כלפי מעלה. המאמר בוחן את הפער בין מחיר לשווי באמצעות תשואה, ריבית, מכפיל שכר דירה, כושר רכישה ומכפיל שכר, ומסביר מדוע הסרת התמיכה המימונית עלולה להביא להתכנסות חדה של המחירים אל השווי, לחשיפת משכנתאות מנופחות ולדרישה ציבורית לוועדת חקירה.

חוק הכלים השלובים של שוק הדיור: כך הבנקים דחפו את המחיר למעלה וחסמו את השווי

בכלים שלובים מתקיים עיקרון פשוט: כאשר שני כלים מחוברים ביניהם ומכילים אותו נוזל, מפלס הנוזל שואף להתאזן. אפשר לעכב את האיזון. אפשר לסגור פתח. אפשר להפעיל לחץ.אפשר להזרים עוד נוזל לאחד הצדדים.אבל כל עוד המערכת נשארת מחוברת, קיים כוח בסיסי שמבקש להחזיר אותה לשיווי משקל.כך גם בשוק הנדל"ן.מצד אחד קיים המחיר: הסכום שבו נחתמת העסקה.מצד שני קיים השווי: המסקנה הכלכלית הנשענת על שכר, תשואה, ריבית, כושר החזר, עלות חלופית, היצע, ביקוש בר קיימא וסיכון.בשוק תקין, המחיר והשווי אינם חייבים להיות זהים בכל רגע, אבל הם אמורים לנוע סביב אותה מערכת כלכלית.כאשר המחיר מתרחק מהשווי, כוחות השוק אמורים לצמצם את הפער. כאשר המחיר גבוה מדי, הביקוש אמור להיחלש.כאשר התשואה נמוכה מדי, משקיעים אמורים לצאת.כאשר עלות המשכנתה גבוהה מתשואת השכירות, המינוף אמור להצטמצם.כאשר כושר הרכישה נשחק, המחיר אמור להתאים את עצמו להכנסות הציבור.אבל בשוק הדיור הישראלי מנגנון האיזון לא פעל באופן חופשי.מישהו הניח אצבע על הפתח.

מצד אחד: חסימת פתח השווי

כדי ששוק יתאזן, חייבת להתקיים בדיקה אמיתית של השווי. לא רק השוואה לעסקאות קודמות.לא רק תשובה לשאלה בכמה נמכרה דירה ליד.לא רק תיעוד של המחיר האחרון שנרשם.בדיקת שווי אמיתית צריכה לשאול:מהי התשואה מהנכס?מהו הפער בין דמי השכירות לריבית המשכנתה?כמה משכורות נדרשות לרכישת הדירה?מהו ההחזר החודשי ביחס להכנסה? מהו שיעור ההיוון הראוי?מהי עלות הבנייה?מהו שווי הקרקע ברמת ביקוש נורמטיבית?מהו המחיר שבו ניתן להחזיק בנכס לאורך זמן מבלי להסתמך על עליית מחיר נוספת?כאשר השאלות האלה אינן נשאלות, פתח השווי נסגר.המערכת מפסיקה לבדוק אם המחיר נתמך כלכלית, ומתחילה רק לשכפל אותו.עסקה אחת משמשת בסיס לעסקה הבאה.מחיר אחד הופך לראיה למחיר גבוה יותר.הערכת השווי הופכת לעיתים לכלי המאשר את המחיר, במקום לכלי הבוחן אותו.כך נוצרת מערכת שבה המחיר אינו מתכנס לשווי, אלא השווי המדווח נגרר אחרי המחיר.

מצד שני: הזרמת כסף לפתח המחיר

באותו זמן שבו פתח השווי נחסם, פתח המחיר קיבל זרם קבוע של כסף.אשראי זול.ריבית נמוכה.הגדלת שיעורי המימון.פריסת משכנתאות לתקופות ארוכות יותר.הלוואות בלון.הלוואות קבלן.מבצעי 80/20 ו-90/10.דחיית תשלומים.הגדלת רכיב הפריים.מימון משלים.שיעבוד נכסים נוספים.כל תוספת אשראי אפשרה לציבור לשלם מחיר גבוה יותר, גם כאשר ההכנסה שלו לא עלתה באותו שיעור. וזהו לב מנגנון הבועה.הבנק לא בהכרח העלה את השווי של הדירה.הוא העלה את יכולת התשלום הנומינלית של הרוכש.כאשר יותר כסף רודף אחרי אותה דירה, המחיר עולה.אבל העלייה במחיר אינה מוכיחה שהשווי עלה. היא עשויה להוכיח רק שהאשראי התרחב.

הבנקים לא רק מימנו את המחיר, הם יצרו אותו

מקובל לומר שהבנק רק מממן עסקה שהצדדים בחרו לבצע. זו הצגה חלקית של המציאות.כאשר רוב הרוכשים אינם יכולים להשלים עסקת דיור ללא משכנתה, היקף האשראי שהבנק מוכן להעמיד קובע בפועל את גבול המחיר.אם הבנק מגדיל את האשראי, המחיר יכול לעלות.אם הבנק מקטין את האשראי, המחיר מתקשה להישמר.לכן הבנק אינו רק צופה במחיר.הוא משתתף פעיל במנגנון היווצרותו.הוא קובע:כמה הון עצמי יידרש.כמה זמן יימשך ההחזר.מה יהיה גובה ההחזר החודשי.מה יהיה שיעור המימון.איזה חלק מההלוואה יהיה בריבית משתנה. מה ייחשב שווי בטוחה מספק. באמצעות החלטות אלו, הבנק משפיע לא רק על המימון, אלא על עצם המחיר שהשוק מסוגל לשלם.

מחיר מנופח אינו שווי גבוה

אחת הטעויות המרכזיות בשוק הדיור היא ההנחה שאם דירה נמכרה במחיר מסוים, זהו בהכרח שוויה.אבל מחיר הוא עובדה היסטורית.שווי הוא מסקנה כלכלית.המחיר מספר כמה שולם.השווי שואל אם היה נכון לשלם זאת.המחיר יכול להיות מושפע מלחץ, אשראי, ציפיות, מניפולציות שיווקיות, פחד מהחמצה, מבצעי מימון ומחסור זמני.השווי חייב להיבחן מול גורמי היסוד.במסמך המדדים המקרו-שמאיים שהוכן לצורך ניתוח שוק הדיור, פער הסיכון המערכתי מוגדר כפער שבין מחיר השוק לבין הערך הפונדמנטלי. בדוגמה המובאת במסמך, מחיר של 2.4 מיליון שקל מול שווי פונדמנטלי של 1.6 מיליון שקל מייצר פער סיכון של 50% ביחס לשווי.זהו בדיוק הפער שבין מפלס המחיר לבין מפלס השווי.

למה המחיר יכול לרדת בחצי?

הטענה שמחירי הדירות עלולים לרדת בחצי נשמעת לרבים קיצונית. אבל מבחינה חשבונאית היא פשוטה. כאשר מחיר הנכס כפול מהשווי הכלכלי שלו, התכנסות מלאה לשווי פירושה ירידה של 50% מהמחיר. לדוגמה: מחיר עסקה: 3 מיליון שקל שווי פונדמנטלי: 1.5 מיליון שקל. הפער: 1.5 מיליון שקל. כדי שהמחיר יתכנס לשווי, הוא צריך לרדת ב-50%.זו אינה קריאה נבואית. זו מתמטיקה של סגירת פער. השאלה האמיתית אינה אם המחיר יכול לרדת בחצי. השאלה היא האם השווי אכן נמוך בחצי מהמחיר. את זה צריך לבדוק באמצעות גורמי היסוד.

המבחן הראשון: התשואה

נכס שמחירו עולה בעוד ההכנסה ממנו אינה עולה באותו קצב מייצר תשואה הולכת ופוחתת.כאשר תשואת השכירות נמוכה מריבית המשכנתה, קיים מינוף שלילי.כל שקל ממומן עולה יותר מהתשואה שהוא מייצר.במילים פשוטות:הרוכש מפסיד כסף על עצם החזקת החוב.במסמך המדדים נבחן הפער בין תשואת השכירות לבין ריבית המשכנתה. כאשר תשואת השכירות היא 2.8% וריבית המשכנתה 5.2%, נוצר מרווח שלילי של 2.4% לשנה. מצב כזה מאפיין שוק שאינו נשען על תזרים, אלא על ציפייה לעליית מחיר עתידית.כאשר הרווח היחיד של הרוכש תלוי בכך שמישהו אחר יסכים לשלם בעתיד מחיר גבוה יותר, מדובר במבנה ספקולטיבי.

המבחן השני: מכפיל השכר

אם המחירים עולים הרבה יותר מהר מהשכר, הציבור אינו באמת נעשה עשיר יותר.הוא נעשה ממונף יותר.במקום שהמחיר יתאים להכנסה, האשראי מותאם למחיר.תקופת המשכנתה מתארכת.ההחזר נפרס.ההון העצמי מגויס מהורים.נלקחות הלוואות נוספות.אבל כל אלה אינם משנים את השווי הכלכלי של הדירה.הם רק מאפשרים לשלם מחיר גבוה יותר.המסמך מצביע על מכפיל המחיר להכנסה כאחד המדדים המרכזיים לבחינת נגישות לדיור. ככל שמספר המשכורות הנדרשות לרכישת דירה עולה, כך גובר הנתק בין מחיר הנכס לבין כושר הרכישה של משק הבית.

המבחן השלישי: שכר הדירה

שכר הדירה הוא אחד המדדים החשובים ביותר לערך השימוש של הדירה.הוא משקף כמה הציבור מוכן ויכול לשלם עבור שירותי המגורים עצמם.כאשר מחיר הדירה מזנק אך שכר הדירה עולה באופן מתון בלבד, נוצר נתק.המשתמש בדירה אינו מסוגל להצדיק את המחיר באמצעות התזרים.מכפיל שכר דירה גבוה פירושו שנדרשות עשרות שנות שכירות כדי להשיב את מחיר הרכישה.במסמך מודגם מצב שבו מחיר של 2.4 מיליון שקל ושכר דירה שנתי של 72 אלף שקל מייצרים מכפיל של 33.3 שנים. זהו סימן לתמחור יתר משמעותי ולפער בין מחיר הנכס לבין ערך השימוש שלו.

המבחן הרביעי: עלות הכסף

כאשר הריבית הייתה אפסית, ניתן היה להצדיק כמעט כל מחיר באמצעות החזר חודשי נמוך יחסית.אבל ברגע שהריבית עלתה, נחשף העיוות.אותו מחיר דורש כעת החזר חודשי גבוה בהרבה.ההכנסה לא עלתה בהתאם.שכר הדירה לא עלה בהתאם.התשואה לא עלתה בהתאם.לכן המחיר מאבד את התמיכה המימונית שלו.זהו הרגע שבו הזרם שהוזרם לפתח המחיר נחלש.

מה קורה כאשר הבנקים מסירים את האצבע?

כאשר הבנקים מפחיתים אשראי, מקשיחים תנאים, מפסיקים לאשר מבצעי מימון מסוימים, דורשים יותר הון עצמי או מעדכנים את דוחות האפס, הם למעשה מפחיתים את הלחץ שהחזיק את מפלס המחיר מעל מפלס השווי.אז מתחיל תהליך האיזון.לא משום שהדירות נעלמו.לא משום שאיכות הבנייה השתנתה.לא משום שהאוכלוסייה הפסיקה לגור.אלא משום שהמנגנון שהחזיק את המחיר נותק.הקונים אינם יכולים עוד לשלם את המחיר הישן.המשקיעים אינם מוכנים לספוג תשואה שלילית.הקבלנים נדרשים להמיר הנחות מימון להנחות מחיר.מוכרי יד שנייה מגלים שהעסקאות הקודמות כבר אינן בסיס רלוונטי.המחיר מתחיל לנוע אל השווי.

האם זו באמת פיזיקה?

חשוב לדייק.שוק הדיור אינו מערכת הידראולית.ההתכנסות בין מחיר לשווי אינה חוק טבע במובן הפיזיקלי.היא יכולה להימשך זמן רב.היא יכולה להיעצר באמצעות רגולציה, סבסוד, הזרמת אשראי חדשה, ריבית נמוכה או התערבות ממשלתית.אבל ההיגיון של הכלים השלובים מתאר היטב את כוחות שיווי המשקל.ככל שהפער גדול יותר, כך הלחץ לסגירתו גובר.ככל שהתשואה נמוכה יותר, כך נדרשת יותר ספקולציה.ככל שהמשכנתה גבוהה יותר, כך גוברת פגיעות הלווים.ככל שהמחיר רחוק יותר מהשכר, כך פוחת מספר הרוכשים המסוגלים להחזיק אותו.אי אפשר לבטל את גורמי היסוד.אפשר רק לדחות את המפגש איתם.

ומה יקרה לאחר האיזון?

אם מחירי הדירות יתכנסו לשווי הכלכלי שלהן, ייחשף גם פער המשכנתאות.משקי בית עלולים לגלות כי יתרת החוב שלהם גבוהה משווי הנכס.מי שרכש דירה ב-3 מיליון שקל באמצעות משכנתה של 2 מיליון שקל, עלול למצוא את עצמו עם נכס ששווה 1.5 מיליון שקל בלבד.הבעיה אינה רק ירידת ערך.הבעיה היא שהאשראי ניתן על בסיס מחיר שנוצר בתוך מערכת שהבנקים עצמם סייעו לממן.מכאן עשויה לצמוח מחאה ציבורית חדשה.

מחאת הסרבלים הכתומים

הסרבל הכתום מסמל את מי שנכנס לזירה לאחר שהמערכת קרסה.את מי שמחפש לכודים מתחת להריסות.אבל במקרה הזה, הלכודים יהיו משקי הבית.אנשים ששילמו מחיר מנופח.לווים שקיבלו משכנתה מנופחת.משפחות שהאמינו כי הבנק לא היה מממן עסקה אם המחיר לא היה סביר.הם עלולים לדרוש תשובות.מי אישר את האשראי?מי העריך את הבטוחה?מי בדק את הפער בין מחיר לשווי?מי בחן את התשואה?מי בדק את יכולת ההחזר בתרחיש של עליית ריבית?מי התריע בפני הלווים שהמחיר נשען על הרחבת אשראי ולא על עלייה מקבילה בגורמי היסוד?

הדרישה לוועדת חקירה

אם יתברר כי מערכת האשראי לא רק מימנה את הבועה אלא גם סייעה לייצר אותה, תעלה דרישה לבדיקה ציבורית עמוקה.ועדת חקירה תידרש לבחון:את מדיניות האשראי למשקי הבית.את תפקיד הפיקוח על הבנקים.את שיטות הערכת הבטוחות.את הקשר בין מחיר העסקה לבין שווי הנכס.את השימוש במבצעי מימון.את תפקיד הבנקים המלווים בפרויקטים חדשים.את השפעת הארכת המשכנתאות על מחירי הדירות.את מידת החשיפה של הציבור לסיכון של הון עצמי שלילי.את השאלה האם הבנקים שימשו כשומרי סף, או כמנוע שהרחיב את הבועה.

ומה לגבי החזר כספי ללווים?

דרישה ציבורית להחזר כספי עשויה לעלות, אך חשוב לדייק גם כאן.ירידת מחיר כשלעצמה אינה יוצרת אוטומטית זכות משפטית לפיצוי.כדי לבסס אחריות יהיה צורך להוכיח, בין היתר:רשלנות.הטעיה.הפרת חובת גילוי.אישור אשראי בלתי סביר.ניגוד עניינים.הסתמכות על הערכת שווי שאינה מקצועית.התעלמות מסיכון ידוע.כשל רגולטורי מערכתי.עם זאת, ככל שיתברר שהאשראי ניתן תוך התעלמות שיטתית מגורמי היסוד, כך תתחזק הדרישה הציבורית להסדרים מיוחדים.הסדרי חוב.מחזור משכנתאות.הפחתת קרן.פריסת חובות.הקמת מנגנון פיצוי.בדיקה פרטנית של עסקאות שבהן הפער בין מחיר לשווי היה חריג.

השורה התחתונה

שוק הדיור אינו יכול להתקיים לאורך זמן באמצעות הזרמת אשראי בלבד. אשראי יכול להעלות מחיר. הוא אינו יכול לייצר שכר. הוא אינו יכול לייצר תשואה.הוא אינו יכול לייצר כושר החזר. הוא אינו יכול להפוך נכס לא כלכלי לנכס כלכלי. הוא רק דוחה את רגע ההתאמה. הבנקים החזיקו ביד אחת את פתח השווי. ביד השנייה הם הזרימו כסף לפתח המחיר. כך עלה המפלס בצד אחד, בזמן שהצד השני נשאר נמוך. אבל כאשר הזרם נחלש והיד מוסרת, המערכת חוזרת לחפש את נקודת האיזון. ואז מתבררת האמת הפשוטה: מחיר יכול להיות מנוהל. שווי יכול להיות מוסתר. אבל גורמי היסוד תמיד חוזרים לתמונה.

חוק הכלים השלובים של שוק הדיור

שוק הדיור פועל כמו מערכת של כלים שלובים: מצד אחד נמצא המחיר, ומצד שני השווי הכלכלי. בשוק חופשי ותקין, שני המפלסים אינם חייבים להיות זהים בכל רגע, אך הם אמורים לנוע סביב נקודת איזון המבוססת על שכר, תשואה, ריבית, כושר החזר, עלות וסיכון.בישראל, מנגנון האיזון הופר בשני כיוונים במקביל. מצד אחד, המערכת הבנקאית הזרימה כסף לפתח המחיר באמצעות אשראי זול, הגדלת משכנתאות, הארכת תקופות החזר, הלוואות בלון ומבצעי מימון. מצד שני, מנגנון בדיקת השווי נחסם כאשר הערכות שווי נשענו בעיקר על מחירי עסקאות קודמות ולא על גורמי היסוד הכלכליים.כך נוצר שוק שבו המחיר עלה במהירות, בעוד התשואה נשחקה, מכפיל השכר עלה, המרווח בין תשואת השכירות לריבית המשכנתה הפך שלילי וכושר הרכישה של הציבור הידרדר.כאשר הזרמת האשראי נחלשת והאצבע מוסרת מפתח השווי, המחיר מתחיל להתכנס אל השווי. אם המחיר גבוה פי שניים מהשווי הפונדמנטלי, סגירת הפער עלולה להתבטא בירידה של כ-50% מהמחיר.השלב הבא עלול להיות ציבורי ומשפטי: לווים עלולים לגלות שהמשכנתה שלהם גבוהה משווי הנכס, ולדרוש בדיקה של תפקיד הבנקים, הפיקוח על הבנקים, שמאי הבנקים וגופי המדינה ביצירת בועת האשראי והדיור.

Extended English Summary

The Communicating Vessels Law of the Housing Market

The housing market can be understood through the physical metaphor of communicating vessels. On one side stands the transaction price. On the other stands the property’s fundamental economic value. In a properly functioning market, price and value do not have to be identical at every moment, but they should remain connected to the same economic foundations: household income, rental yield, interest rates, affordability, replacement cost, credit risk and sustainable demand. In Israel, this balancing mechanism was disrupted in two directions at the same time. On the price side, banks and other financial institutions expanded the amount of money available to buyers through cheap credit, longer mortgage terms, high loan-to-value financing, balloon loans, deferred payment schemes and developer financing arrangements such as 80/20 and 90/10 deals. These mechanisms did not necessarily increase the economic value of the underlying apartments. They increased buyers’ nominal purchasing capacity and therefore enabled higher transaction prices. On the value side, the corrective mechanism was weakened. Property valuations increasingly relied on recent comparable transactions rather than on an independent examination of income, yield, interest rates, affordability and long-term economic sustainability. When one inflated transaction becomes the benchmark for the next transaction, valuation may stop testing the market and start reproducing it. The result is a structural divergence between price and value. Housing prices may continue rising even while rental yields decline, mortgage rates exceed property income, household affordability deteriorates and price-to-income ratios reach unsustainable levels. This divergence can be measured through several indicators: Rental yield versus mortgage interest rates.Price-to-income ratios.Price-to-rent multiples.Debt-service burdens. Real household income. Construction and replacement cost. The availability and price of credit. The gap between market transaction prices and fundamental value. Once banks tighten credit, restrict financing schemes, demand more equity or reduce mortgage availability, the artificial pressure supporting prices weakens. At that point, the market begins to move back toward equilibrium. A fall of 50% does not require the physical property to lose half of its utility. It only requires the transaction price to have reached twice the property’s sustainable economic value. If an apartment is priced at NIS 3 million while its fundamental value is NIS 1.5 million, convergence between the two means a 50% decline from the transaction price. The financial consequences may be severe. Borrowers may discover that their outstanding mortgage balance is greater than the updated value of their property, creating negative equity. This could lead to public pressure for mortgage restructuring, principal reductions, refinancing arrangements and a formal investigation into the role of banks, banking supervision, appraisers and government institutions in the creation and maintenance of the housing credit bubble. The central conclusion is simple: Credit can raise prices, but it cannot create income. Credit can postpone adjustment, but it cannot eliminate economic fundamentals. Price can be managed for a time. Value can be obscured. But once the financial blockage is removed, the system begins searching for equilibrium again.


חוק הכלים השלובים: למה מחירי הדירות בישראל הם פיזיקה שמחכה לתיקון?

האשליה של המגרש הביתי

עבור הישראלי הממוצע, מחירי הדירות הם "גזירת גורל", כוח טבע שנע רק בכיוון אחד. אך מאחורי המיתוס מסתתרת פיזיקה פשוטה של כלים שלובים: מצד אחד "מפלס המחיר" (הסכום שנחתם בחוזה), ומצד שני "מפלס השווי" (המסקנה הכלכלית הנגזרת משכר, תשואה וריבית). בשוק תקין, המפלסים שואפים לאיזון. בישראל, האיזון הזה עוכב באמצעות מניפולציה כפולה: יד אחת חסמה את פתח השווי, בעוד היד השנייה הזרימה נוזל אשראי בלתי פוסק לפתח המחיר. הלחץ המלאכותי הזה אינו יכול להימשך לנצח.

ארכיטקטורה של שכפול: כשהמחיר הופך לעובדה והשווי נעלם

הטעות הפטאלית של השוק בעשור האחרון הייתה הבלבול בין מחיר לשווי. המחיר הוא עובדה היסטורית, תיעוד של עסקה שבוצעה. השווי, לעומת זאת, הוא הערך הפונדמנטלי (Fundamental Value) – האם הנכס מסוגל להצדיק את מחירו באמצעות תזרים מזומנים וכושר החזר ריאלי?השוק הישראלי הפסיק לנתח והתחיל לשכפל. במקום להשתמש ב"מדי חום" כלכליים כמו מכפיל שכר הדירה או מכפיל השכר, השמאות והמערכת הבנקאית הפכו לכלי אישור בדיעבד. אם דירה נמכרה ביוקר, היא הפכה לראיה לכך שהדירה הבאה צריכה להימכר ביוקר רב יותר. פתח השווי נחסם, וההיגיון הכלכלי נדחק הצידה לטובת מומנטום עיוור."המחיר מספר כמה שולם. השווי שואל אם היה נכון לשלם זאת."

אדריכלי הבועה: הבנקים לא רק מממנים, הם מייצרים מחיר

הבנקים בישראל עברו מזמן מתפקיד ה"מאפשר" לתפקיד ה"אדריכל". הם אינם צופים מהצד בעסקאות; הם קובעים את גבולות הגזרה שלהן. מאחר שרוב הרוכשים תלויים באשראי, היקף המימון הוא זה שמכתיב את רמת המחירים בשטח.באמצעות הנדסה פיננסית של הלוואות בלון, מבצעי 80/20, והארכת תקופות ההחזר, הבנקים יצרו "יכולת תשלום נומינלית" מנותקת מהמציאות. הם לא העלו את ערך הנכס, אלא רק את כמות הכסף שהרוכש מסוגל לזרוק עליו. זוהי ההזרמה הפעילה ל"פתח המחיר": ככל שהאשראי מתרחב והתנאים מתגמשים, המחיר מטפס – לא בגלל צמיחה כלכלית, אלא בגלל ניפוח מכוון של מערכת האשראי.

פער הסיכון המערכתי: המתמטיקה הקרה של ה-50%

התחזית לירידת מחירים דרמטית אינה נבואת זעם אלא חשבונאות בסיסית של "פער סיכון מערכתי". כאשר נכס נסחר ב-3 מיליון שקל בעוד ערכו הפונדמנטלי הוא 1.5 מיליון, או כפי שמוצג במדדי המקרו-שמאות – מחיר של 2.4 מיליון מול שווי של 1.6 מיליון – נוצר פער סיכון של 50% ביחס לשווי.סגירת הפער הזה היא תהליך של חזרה לשיווי משקל פיזיקלי. ברגע שהבנקים "מסירים את האצבע" מהפתח – מקשיחים תנאים, מעדכנים דוחות אפס או דורשים הון עצמי גבוה יותר – הלחץ שתיחזק את מפלס המחיר הגבוה נעלם. המחיר אינו "קורס" באופן שרירותי; הוא פשוט שואף להתאחד עם המפלס הנמוך של השווי הכלכלי שנותר מאחור.

מלכודת המינוף: הימור על ה"טיפש התורן"

ההוכחה המובהקת ביותר לבועה היא תופעת המינוף השלילי. בשוק שבו תשואת השכירות עומדת על כ-2.8% בעוד ריבית המשכנתה מטפסת ל-5.2%, נוצר מרווח שלילי של 2.4%. במילים פשוטות: הרוכש משלם לבנק בכל חודש יותר ממה שהנכס מסוגל להניב.במצב כזה, הרכישה אינה "השקעה" – היא ספקולציה טהורה. הרוכש אינו מסתמך על תזרים מזומנים אלא על תיאוריית ה"Greater Fool" (הטיפש הגדול יותר): הציפייה שבעתיד מישהו אחר יסכים לשלם מחיר גבוה עוד יותר, למרות שגם עבורו העסקה תהיה חסרת היגיון כלכלי. ברגע שהריבית עולה, המבנה הספקולטיבי הזה מתפרק.

מחאת הסרבלים הכתומים: היום שבו האשליה תתנפץ

התכנסות המחיר אל השווי היא אירוע בעל השלכות חברתיות הרסניות. המושג "הון עצמי שלילי" (Negative Equity) עלול להפוך למציאות עבור רבבות משפחות שיגלו כי החוב לבנק גבוה משווי הדירה שלהן.זהו הרקע ל"מחאת הסרבלים הכתומים" – דימוי לאלו הנכנסים לזירת אסון כדי לחלץ לכודים מתחת להריסות הפיננסיות. הדרישה לוועדת חקירה תהיה בלתי נמנעת: הציבור ידרוש תשובות על רשלנות בבדיקת בטוחות, הפרת חובת גילוי ואישור אשראי בלתי סביר."הלכודים יהיו משקי הבית... אנשים שהאמינו כי הבנק לא היה מממן עסקה אם המחיר לא היה סביר."המאבק המשפטי של "היום שאחרי" יתמקד בשאלה האם הבנקים שימשו כשומרי סף מקצועיים, או שהם היו המנוע האקטיבי שהרחיב את הבועה תוך התעלמות מוחלטת מגורמי היסוד.

המפגש הבלתי נמנע עם קרקע המציאות

ניתן לנהל מחיר, ניתן להסתיר שווי, וניתן להזרים אשראי כדי לדחות את הקץ. אך חוק הכלים השלובים מלמד שגורמי היסוד – שכר, תשואה וכושר החזר – תמיד חוזרים לתמונה. האצבע כבר מתחילה לרעוד על הפתח, והזרם לפתח המחיר נחלש. השאלה אינה האם המפלסים ישתוו, אלא עד כמה אנחנו מוכנים לרגע שבו האמת הכלכלית הפשוטה תחזור לנהל את השוק.

12May

גל הנפקות חברות הנדל"ן בבורסה בתל אביב מעלה שאלה קריטית: האם הדוחות והתשקיפים מבוססים על מחירי שוק כלכליים אמיתיים, או על מחירים רשמיים שנשמרו באמצעות מבצעי מימון, דחיות תשלום והטבות קבלן? המאמר מנתח את הסיכון שבהעברת סיכון מענף הנדל"ן אל הציבור, את תפקיד רשות ניירות ערך, את כללי IAS 2 ו-IAS 40, ואת הצורך להבחין בין מחיר חוזי לבין ערך כלכלי אמיתי.

הקלף האחרון בשרוול: הבורסה בתל אביב והנפקות הנדל"ן בעידן המחיר המנופח

האם הציבור עומד להפוך לתחנה האחרונה שאליה מועבר סיכון בועת הנדל"ן?


גל ההנפקות של חברות נדל"ן בבורסה בתל אביב אינו עוד ידיעה פיננסית שולית. הוא עשוי להיות אחד הסימנים החשובים ביותר לשלב שבו נמצא שוק הנדל"ן הישראלי: שלב שבו חברות נדל"ן, שחלקן פעלו במשך שנים בשוק של אשראי זול, מחירי דירות עולים, מבצעי מימון ודחיית תשלומים, מבקשות לפתוח לעצמן ערוץ מימון חדש - הציבור. לפי פרסום בגלובס ממאי 2026, ברשות ניירות ערך הוגשו מעל 30 טיוטות תשקיף, כאשר אחת ההנפקות הגדולות שעל הפרק היא של חברת תדהר, לפי שווי מוערך של כ-7.5 מיליארד שקל לפני הכסף. באותו פרסום הוזכרו גם חברות נדל"ן נוספות שבוחנות או מקדמות הנפקות, ובהן רייסדור, אביב, בסט, אביסרור ובסר. כלומר, לא מדובר באירוע נקודתי, אלא בתופעה רחבה שמחייבת בחינה ביקורתית. (גלובס)השאלה המרכזית אינה רק כמה כסף יגויס.השאלה החשובה באמת היא: 

על איזה בסיס כלכלי מגויס הכסף הזה?

האם הדוחות, התשקיפים, מצגות המשקיעים והערכות השווי נשענים על מחירי שוק אמיתיים, או על מחירים חוזיים רשמיים, כאלה שנרשמו בעסקאות אך אינם משקפים בהכרח את המחיר הכלכלי האמיתי לאחר מבצעי מימון, דחיות תשלום, הלוואות קבלן, עסקאות 20/80 והטבות נוספות?זוהי שאלת הליבה.


מה קרה בשוק: ממכירות רגילות למבצעי מימון

בשנים האחרונות התרבו בענף הנדל"ן היזמי מבצעי מכירה שאינם הנחת מחיר פשוטה. במקום לומר לציבור “הורדנו מחיר”, חברות רבות בחרו במבנים מתוחכמים יותר: תשלום נמוך במועד החתימה, יתרה גבוהה במסירה, מימון ביניים, הלוואות קבלן, השתתפות בעלויות מימון, דחיית תשלומים, ולעיתים מבנים מסחריים שמטרתם הברורה היא להקל על הרוכש בלי לפגוע במחיר הרשמי של העסקה.

במילים פשוטות:

המחיר החוזי נשאר גבוה, אבל העסקה הכלכלית משתנה.אם דירה נמכרת רשמית ב-3 מיליון שקל, אך הרוכש מקבל דחיית תשלומים משמעותית, מימון מסובסד, פטור מהצמדה, הלוואת קבלן או מבנה 20/80, הרי שהמחיר הכלכלי של העסקה עשוי להיות נמוך מהמחיר הרשום. לא תמיד ב-20%, לא תמיד ב-15%, אבל לעיתים הפער יכול להיות מהותי.וכאן מתחילה הבעיה.כאשר המחיר הרשמי ממשיך להופיע במאגרי העסקאות, בדיווחים, בבסיסי ההשוואה, בדוחות, בתחזיות רווחיות ובהערכות שווי, נוצר סיכון שהמערכת כולה ממשיכה להישען על מספר שאינו מייצג את הערך הכלכלי האמיתי של העסקה.


המחיר המדווח אינו בהכרח המחיר הכלכלי

בשוק תקין, המחיר המדווח אמור לשקף מפגש אמיתי בין קונה מרצון למוכר מרצון. אבל כאשר העסקה כוללת רכיבי מימון חריגים, דחיות, הטבות או תנאים שאינם מגולמים במפורש במחיר, המחיר המדווח הופך לנתון בעייתי. הוא עדיין מחיר חוזי. הוא עדיין מחיר שנרשם. אבל הוא אינו בהכרח מחיר כלכלי נקי. זה בדיוק ההבדל בין מחיר רשום לבין ערך כלכלי. שמאי, רואה חשבון, חתמים, אנליסטים, מוסדיים ורשות ניירות ערך אינם אמורים להסתפק בשאלה: “בכמה נמכרה הדירה?”.

הם חייבים לשאול: “מה היה המחיר הכלכלי של העסקה, לאחר היוון ההטבות, המימון, הדחיות והסיכון? ”אם השאלה הזו אינה נשאלת, או אם היא נשאלת אך לא מקבלת ביטוי ברור בדוחות ובתשקיפים, הציבור עלול לקבל תמונה חלקית ואף מטעה של מצב החברה.


למה זה קריטי דווקא לפני הנפקה?

הנפקה היא רגע שבו חברה פרטית מבקשת להפוך את הציבור לשותף בסיכון.

הציבור אינו אדם אחד. הציבור הוא קרנות פנסיה, קופות גמל, קרנות השתלמות, משקיעים פרטיים, קרנות נאמנות ומשקי בית שאינם קוראים לעומק את כל נספחי התשקיף.ברגע שחברת נדל"ן מנפיקה מניות או אג"ח, הדוחות שלה אינם עוד עניין פנימי בין בעלים, בנקים ורואי חשבון. הם הופכים למסמך שעל בסיסו מתקבלות החלטות השקעה ציבוריות.לכן, אם הערכת השווי של החברה נשענת על מלאי דירות שמוערך לפי מחירי מכירה רשמיים; אם תחזיות הרווחיות נשענות על מחירי חוזים שאינם מנוכים מההטבות הכלכליות; ואם שיעורי הרווח הגולמי אינם משקפים את עלות מבצעי המימון במלואה - הרי שההנפקה עלולה להפוך למנגנון העברת סיכון.לא בהכרח מתוך תרמית.

לא בהכרח מתוך עבירה.

אבל כן מתוך סיכון חמור של גילוי חסר, תמחור שגוי והערכת שווי שאינה שמרנית מספיק.


המלאי בדוחות: האם צריך להפחית אותו?

אחת השאלות החשובות ביותר בדוחות של חברות נדל"ן יזמי היא שאלת שווי המלאי. לפי IAS 2, מלאי נמדד לפי הנמוך מבין העלות לבין שווי המימוש נטו. שווי מימוש נטו מוגדר כמחיר המכירה המשוער במהלך העסקים הרגיל, בניכוי עלויות השלמה ועלויות הדרושות לביצוע המכירה. (ifrs.org) לכאורה, זו שאלה חשבונאית טכנית. בפועל, זו אחת השאלות הקריטיות בשוק בועתי.אם חברה מחזיקה מלאי דירות, והמחירים בפועל נשחקו אך השחיקה מוסווית באמצעות מבצעי מימון והטבות במקום הורדת מחיר גלויה, יש לבחון האם שווי המימוש נטו של המלאי באמת גבוה מהעלות. כלומר, לא די לשאול מה המחיר הרשמי שבו נמכרו דירות דומות.

צריך לשאול: האם המחיר הזה כלל דחיית תשלומים? האם הוא כלל מימון קבלן? האם ניתנו הטבות שאינן מופיעות כהנחה ישירה?ה0 אם עלות המימון מוטלת על החברה? האם יש סיכון ביטול או אי השלמת עסקה?האם הרווח הגולמי המוצג משקף את מלוא העלות הכלכלית של העסקה? אם התשובה לשאלות הללו אינה ברורה, ייתכן שהמלאי מוצג בדוחות בערך שאינו שמרני מספיק.


נדל"ן להשקעה: שווי הוגן או שווי אופטימי?

במקרים של נדל"ן להשקעה, הסיכון שונה אך לא פחות משמעותי. לפי IAS 40, כאשר חברה מיישמת את מודל השווי ההוגן, נכסי נדל"ן להשקעה נמדדים מחדש בכל תקופת דיווח, והשינויים בשווי ההוגן מוכרים ברווח והפסד. ההגדרה החשבונאית מתייחסת למחיר שבו ניתן היה למכור את הנכס בעסקה רגילה בין משתתפי שוק. (ifrs.org) כאן הבעיה עוברת מהמחיר החוזי של דירה בודדת אל שאלות רחבות יותר:מה שיעור ההיוון?מה שיעור התפוסה?מה דמי השכירות המייצגים?מה רמת הסיכון בשוק?האם דמי השכירות אכן תומכים בשווי?האם שיעור התשואה תואם את סביבת הריבית?האם השווי ההוגן נשען על עסקאות השוואה בשוק אמיתי, או על עסקאות שנעשו בתנאי אשראי ומימון חריגים?כאשר שוק הנדל"ן כולו פועל בסביבת מחיר מנופחת, גם מודל השווי ההוגן עלול להפוך למנגנון שמנציח את הבועה במקום לחשוף אותה.


רשות ניירות ערך כבר מריחה את הבעיה

אי אפשר לנתק את גל ההנפקות מטיוטת מדריך הגילוי הענפי שפרסמה רשות ניירות ערך באפריל 2026 ביחס לתשקיפים של חברות נדל"ן יזמי. לפי פרסום של Grant Thornton, הטיוטה פורסמה ביום 15 באפריל 2026 להערות הציבור. (grantthornton.co.il) לפי פרסום בגלובס, מטרת המדריך היא לרכז את מקורות המידע הרלוונטיים לגילוי בתחום הנדל"ן היזמי, לשמש כלי עזר בהכנת תשקיפים, ולשלב מידע ברמת החברה לצד מידע פרטני לגבי פרויקטים מהותיים ומהותיים מאוד. (גלובס)ביזפורטל תיאר את הרקע למהלך כדרישה לגילוי מקיף יותר מיזמי הנדל"ן, וציין כי הציבור הוזמן להגיש הערות עד 17 במאי 2026. (ביזפורטל)בעיניי, זה אינו אירוע טכני.

זהו איתות רגולטורי ברור.רשות ניירות ערך מבינה שהנדל"ן היזמי הוא ענף שקשה מאוד לקרוא אותו דרך דוחות כספיים רגילים. יש בו מלאי, שלבי תכנון, מכירות מוקדמות, ליווי בנקאי, שיעורי רווח גולמי, עסקאות מותנות, מבצעי מימון, חשיפות ריבית, קצב ביצוע, תזרים עתידי וסיכון ביטול. כאשר כל זה מתכנס אל תוך תשקיף הנפקה, רמת הגילוי חייבת להיות חדה, מפורטת, אחידה ובלתי מתחמקת.


שאלת הזהב: האם המחירים בדוחות הם אחרי הפחתת 15%-20%?

זו השאלה שצריכה להישאל בקול רם:כאשר חברה מציגה בדוחותיה מלאי דירות, הכנסות צפויות, רווח גולמי צפוי, שיעור מכירות ותחזית תזרים - האם המספרים מבוססים על המחיר החוזי הרשמי, או על המחיר הכלכלי לאחר ניכוי ההטבות?לדוגמה:אם מחיר החוזה הוא 3 מיליון שקל, אך העסקה כוללת הטבות שמבחינה כלכלית שוות 300 אלף שקל, האם הדוחות מתייחסים לעסקה כעסקת 3 מיליון שקל או כעסקת 2.7 מיליון שקל?אם המחיר הרשמי גבוה ב-15%-20% מהמחיר הכלכלי, האם שווי המלאי הופחת בהתאם?אם הדירות נמכרות במבצעי 20/80, האם עלות הזמן, עלות המימון וסיכון אי ההשלמה נמדדים במלואם? אם החברה מציגה שיעור רווח גולמי גבוה, האם הוא משקף את כל העלויות הסמויות של מבצעי המכירה? אם לא, הרי שהדוחות עלולים להציג רווחיות תיאורטית שאינה קיימת באותה עוצמה במציאות.


הבעיה השמאית: גישת ההשוואה עלולה להעתיק את העיוות

כאן נכנסת גם הבעיה השמאית.כאשר שמאים מסתמכים על עסקאות השוואה מבלי לפרק את העסקה הכלכלית לגורמיה, הם עלולים להעתיק את המחיר הרשמי במקום לאמוד את הערך הכלכלי.זו אינה גישת ההשוואה במובנה המקצועי.

זו העתקת מחיר. גישת ההשוואה אמורה לבדוק דמיון ושוני, לנטרל חריגים, להבין תנאי עסקה, לבצע התאמות ולחלץ מסקנה כלכלית. אם העסקה כוללת דחיית תשלומים, מימון מסובסד או הטבה מהותית אחרת, אין לראות במחיר החוזי מחיר השוואה נקי.כאשר המחיר הרשמי המנופח נכנס למאגרי המידע, משם לשומות, משם לדוחות, משם לתשקיפים, ומשם להנפקות - נוצר מעגל סגור של אימות עצמי.

המחיר מנפח את השומה.

השומה מנפחת את הדוח.

הדוח מנפח את השווי.

השווי מנפח את ההנפקה.

והציבור מקבל את הסיכון.


האם הבורסה הופכת למנגנון חילוץ?

צריך להיזהר כאן מניסוח פשטני. לא כל הנפקת נדל"ן היא ניסיון חילוץ. לא כל חברה שמנפיקה נמצאת במצוקה. לא כל תשקיף הוא בעייתי. יש חברות טובות, פרויקטים טובים ונכסים איכותיים.אבל כאשר גל הנפקות רחב מגיע דווקא לאחר תקופה ארוכה של ריבית גבוהה יותר, האטה במכירות, מבצעי מימון אגרסיביים, שחיקת כוח קנייה, עלייה בסיכון הענפי ולחץ תזרימי - מותר ואף חובה לשאול האם חלק מההנפקות הן דרך להעביר סיכון מהמערכת הפרטית אל הציבורית.במילים אחרות:האם הבורסה משמשת כאן כמנגנון מימון טבעי ובריא לצמיחת חברות, או כמנגנון חילוץ מאוחר של ענף שהמחירים בו התרחקו מהערך הכלכלי?זו אינה שאלה אידיאולוגית.

זו שאלה של גילוי, תמחור, אחריות ושמירה על כספי הציבור.


מה חייבים לדרוש בכל תשקיף נדל"ן יזמי?

בכל הנפקת נדל"ן יזמי, יש לדרוש גילוי ברור ומפורט ביחס לנושאים הבאים:

1. מחירי חוזה מול מחיר כלכלי

האם המחירים המוצגים הם מחירי חוזה נומינליים בלבד, או שנעשתה התאמה כלכלית להטבות מימון, דחיית תשלומים והנחות עקיפות?

2. מבצעי מכירה

מה שיעור העסקאות שנעשו במבצעי 20/80, 10/90, הלוואות קבלן, דחיית תשלום, פטור מהצמדה או הטבות אחרות?

3. עלות ההטבות

מה העלות הכלכלית של ההטבות לחברה? האם היא נזקפה במלואה להוצאות, לעלות המכר, להפחתת הכנסה או להפחתת רווח גולמי?

4. ביטולי עסקאות וסיכון אי השלמה

כמה עסקאות בוטלו? כמה רוכשים לא השלימו תשלומים? מה שיעור הרוכשים שנדרשים למשכנתה עתידית מהותית כדי להשלים את העסקה?

5. מלאי לא מכור

מה היקף המלאי הלא מכור, מה גילו, באילו פרויקטים הוא מרוכז, ומה המחיר הכלכלי שבו ניתן לממשו היום?

6. רווח גולמי צפוי

האם הרווח הגולמי מבוסס על מחירי מכירה רשמיים או על מחירי מימוש נטו שמרניים?

7. רגישות למחיר

מה קורה לשווי החברה ולרווחיות הפרויקטים אם מחירי המכירה יורדים ב-10%, 15% או 20%?

8. רגישות לריבית

מה קורה לתזרים, לביקוש, ליכולת הרוכשים להשלים עסקאות ולשווי הנכסים אם סביבת הריבית נותרת גבוהה?

9. תלות במימון חיצוני

עד כמה החברה תלויה בהנפקה כדי להשלים פרויקטים, למחזר חוב או לשמור על קצב פעילות?

10. איכות השומות

האם הערכות השווי מבוססות על עסקאות נקיות, או על מחירים רשמיים שלא נוטרלו מהם הטבות כלכליות?


המבחן האמיתי: לא מחיר, אלא ערך

הטעות הגדולה ביותר בשוק הנדל"ן הישראלי היא הבלבול בין מחיר לבין ערך.מחיר הוא מה שנרשם בחוזה.

ערך הוא המסקנה הכלכלית לאחר ניתוח הכנסות, תשואות, ריבית, סיכון, מימון, ביקוש אמיתי ויכולת פירעון. כאשר שוק שלם מתמכר למחירים רשמיים, הוא עלול לאבד את היכולת לשאול מהו הערך האמיתי.

וכאשר חברות מגיעות לבורסה עם אותם מחירים רשמיים, השאלה הופכת קריטית הרבה יותר. כי בהנפקה כבר לא מדובר רק ברוכש דירה אחד.

מדובר בכספי ציבור.


סיכום: האחרון בשרוול

הבורסה בתל אביב עלולה להיות האחרון בשרוול של ענף הנדל"ן. אחרי אשראי זול, אחרי עליות מחירים, אחרי מבצעי קבלנים, אחרי דחיות תשלום, אחרי הלוואות קבלן, אחרי שימור מלאכותי של מחיר רשמי - מגיע שלב ההנפקות. זהו השלב שבו הציבור מתבקש להאמין לדוחות, למצגות, לתחזיות ולשווי.אבל לפני שהציבור מכניס את היד לכיס, הוא חייב לקבל תשובה לשאלה אחת פשוטה: האם הדוחות מבוססים על מחירים כלכליים אמיתיים, או על מחירים רשמיים מנופחים שנשמרו באמצעות מבצעי מימון והטבות שלא הופחתו במלואן? זו אינה שאלה חשבונאית בלבד.

זו אינה שאלה שמאית בלבד.

זו אינה שאלה רגולטורית בלבד. זו שאלת אמון. והיא צריכה להישאל עכשיו, לפני שהסיכון עובר מהיזמים, מהבנקים ומהחתמים - אל הציבור.


השאלה שכל משקיע חייב לשאול לפני הנפקת נדל"ן

כאשר חברת נדל"ן מציגה מחיר מכירה ממוצע, רווח גולמי צפוי או שווי פרויקט, אין להסתפק במחיר הרשמי שנרשם בחוזה.צריך לשאול: מה המחיר הכלכלי של העסקה לאחר ניכוי דחיית התשלומים, מימון הקבלן, הפטור מהצמדה, ההטבות לרוכש וסיכון אי ההשלמה? אם דירה נמכרת רשמית ב-3 מיליון שקל, אך ההטבות הכלכליות שוות מאות אלפי שקלים, ייתכן שהמחיר הכלכלי האמיתי נמוך משמעותית.במצב כזה, מחיר החוזה אינו בהכרח ערך.

הוא רק נקודת התחלה לבדיקה.


English Summary Box

The Last Card in the Real Estate Deck: Tel Aviv Stock Exchange IPOs

A new wave of Israeli real estate IPOs raises a critical question: are companies raising public money based on genuine economic values, or on official contract prices that may not fully reflect financing incentives, deferred payments, 20/80 deals and hidden discounts?

The key issue is not only how much money is being raised, but whether financial statements, prospectuses and valuations properly adjust reported prices to their true economic value. If not, the public may become the final holder of risk in a market where official prices have been preserved even as the underlying economics have weakened.

This is not merely an accounting issue. It is a valuation, disclosure and public trust issue.


הנדל"ן הישראלי בדרך לבורסה: הקלף האחרון בשרוול או העברת סיכון לציבור?

1. מבוא: כשהציבור הופך ל"תחנה האחרונה"

שוק הנדל"ן הישראלי אינו נמצא רק בקיפאון מכירות, אלא בנקודת הכרעה מסוכנת שבה היזמים מחפשים מוצא בבורסה. גל הנפקות חסר תקדים, הכולל מעל 30 טיוטות תשקיף (נכון למאי 2026), מציף את תל אביב בריח חריף של העברת סיכונים. האם הציבור עומד להפוך ל"פח האשפה" של סיכוני הבועה שהבנקים והיזמים כבר לא רוצים להחזיק לבדם?המספרים מדברים בעד עצמם: ענקית כמו תדהר מכוונת להנפקה לפי שווי דמיוני של כ-7.5 מיליארד ש"ח, כשאליה מצטרפות חברות כמו רייסדור, אביב, אביסרור, בסט ובסר. לא מדובר בצירוף מקרים, אלא בתופעה רחבה שבה הענף מנסה להחליף אשראי בנקאי יקר בכספי הפנסיה שלכם, רגע לפני שהמספרים בדוחות מתנגשים במציאות.

2. הפער הבלתי נתפס: מחיר חוזי מול ערך כלכלי

המבנה הפיננסי כולו נשען כיום על "חולות נודדים" של חוזים נומינליים. מבצעי המימון היצירתיים – "20/80", הלוואות קבלן מסובסדות ודחיות תשלומים – יצרו מצג שווא של יציבות מחירים. בחוזה הדירה נמכרת ב-3 מיליון ש"ח, אך לאחר היוון הטבות המימון והצמדות המדד שהקבלן סופג, הערך הכלכלי האמיתי עשוי להיות נמוך ב-15% ואף יותר.הבעיה היא שהמערכת מתעקשת להיצמד למחיר הכתוב בחוזה כאילו הוא "תורה מסיני". כשחברה מציגה שווי על בסיס המחיר הרשמי מבלי לנטרל את עלות המימון האגרסיבית שהיא מעניקה לרוכש, היא למעשה מציגה מצג שווא של רווחיות."המחיר החוזי נשאר גבוה, אבל העסקה הכלכלית משתנה... הפער יכול להיות מהותי."

3. אשליית המלאי והנכסים בדוחות הכספיים

הניפולציה החשבונאית עוברת דרך תקן IAS 2 (מלאי) ו-IAS 40 (נדל"ן להשקעה). חברות מציגות "שווי מימוש נטו" (NRV) מלאכותי על ידי התעלמות מהעובדה שעלויות המימון של הרוכש מוטלות עליהן. זהו לא רק עניין טכני; זהו הכלי המרכזי לניפוח הרווח הגולמי התיאורטי, המשמש כמכפיל שווי קריטי בזמן הנפקה.גם בנכסים מניבים (IAS 40), השאלה היא האם שיעורי ההיוון והתפוסה מותאמים לסביבת הריבית הנוכחית, או שהם מבוססים על עסקאות השוואה מנופחות. משקיע אינטליגנטי חייב להטיל ספק במלאי המוצג ולשאול:

  • האם שווי המימוש נטו מנוטרל מהטבות מימון שניתנו לרוכשים?
  • מהו הסיכון האמיתי לביטול עסקאות בשל חוסר יכולת של רוכשים להשיג משכנתה להשלמת ה-80%?
  • האם הערכות השווי לנכסים מניבים נשענות על דמי שכירות מייצגים או על חוזים "מבושלים"?

4. מלכודת השמאות: המעגל הסגור שמשכפל עיוותים

הסיכון המערכתי מחמיר בגלל מה שנראה כ"אימוץ עיוור" של מחירי חוזה על ידי שמאים. במקום לפרק את העסקה הכלכלית לגורמיה, שמאים מעתיקים מחירים ממחירונים רשמיים, ובכך יוצרים שרשרת של אימות עצמי שגויה שמובילה ישירות לכיס של הציבור.הנה "מעגל הניפוח" שאתם מממנים: מחיר מנופח בחוזה -> שמאי מעתיק ללא ניטרול הטבות -> דוח כספי מציג שווי מלאי מוגזם -> חתמים גוזרים שווי הנפקה מנופח -> הציבור סופג את ירידת הערך הריאלית.

5. הרגולטור מתעורר: איתות האזהרה של רשות ניירות ערך

אל תטעו בטון היבש של טיוטת מדריך הגילוי הענפי מאפריל-מאי 2026; מדובר ב"נורת אזהרה בוהקת". רשות ניירות ערך מבינה שהדוחות הקיימים הפכו לבלתי קריאים או גרוע מכך – למטעים. הדרישה לגילוי מפורט על עסקאות 20/80 וחשיפות ריבית היא "בלם חירום" רגולטורי.זהו איתות ברור שהדוח הכספי הסטנדרטי כבר אינו מספק גילוי נאות. הרשות למעשה אומרת למשקיעים: "אל תאמינו לשורה התחתונה במאזן מבלי לראות את הקרביים של מבצעי המכירה". זהו רגע של "Whistleblowing" מצד הרגולטור שחושש מהיום שאחרי ההנפקות.

6. המבחן האמיתי: 10 שאלות שכל משקיע חייב לשאול (Due Diligence)

לפני שאתם מאמינים למצגות המשקיעים הנוצצות, דרשו תשובות חותכות על הסעיפים הבאים:

  1. ניטרול הטבות מימון: האם מחירי המכירה המוצגים הופחתו ב-15%-20% כדי לשקף את עלות המימון שהחברה סופגת?
  2. פילוח מבצעים: מהו השיעור המדויק של עסקאות שנעשו במתווה 20/80 או 10/90 מכלל המכירות?
  3. רישום הוצאות מימון: היכן בדוח מופיעה עלות סבסוד הריבית לרוכשים – כהוצאה או כהפחתה מהכנסה?
  4. שיעורי ביטול: מהו קצב ביטולי החוזים בחצי השנה האחרונה ומה שיעור הקנסות שנגבו בפועל?
  5. איכות המלאי: מהו הגיל הממוצע של דירות "על המדף" והאם קצב המכירה תואם את תחזיות התשקיף?
  6. ניתוח רגישות למחיר: מה יקרה לרווחיות החברה אם מחירי השוק הריאליים יירדו ב-15% נוספים?
  7. חשיפת ריבית: כיצד עלייה של 1% בריבית משפיעה על יכולת החברה לשרת את החוב שגויס בהנפקה?
  8. בסיס השמאות: האם השמאי המעריך ניטרל הטבות מימון בעסקאות ההשוואה, או שהסתמך על מחיר נומינלי?
  9. תזרים מול רווח: האם החברה מייצרת מזומנים מפעילות שוטפת או שהרווח הוא רק "על הנייר" (רווחי שערוך)?
  10. מטרת הגיוס: האם הכסף מיועד לצמיחה ובנייה, או שמדובר בחילוץ תזרימי לטובת מחזור חוב בנקאי לוחץ?

7. סיכום: מחיר הוא לא ערך

הטעות הקריטית של המשקיע הממוצע היא המחשבה שמחיר החוזה הוא עובדה קיימת. המציאות היא שמחיר הוא רק "מה שרשום", בעוד ערך הוא המסקנה הכלכלית הקרה שנותרת לאחר ניקוי רעשי המימון והסיכונים.הבורסה בתל אביב עשויה להיות הקלף האחרון בשרוול של יזמים שמחפשים "מוצא של כבוד" מהלחץ הפיננסי. לפני שאתם מכניסים את היד לכיס – תשאלו את עצמכם: האם אתם משקיעים בחברה צומחת, או שאתם פשוט משלמים כדי לחלץ את היזם מהבור שהוא חפר לעצמו?


26Apr

ניתוח מקצועי לגרף שפרסמה גלית בן נאים מאגף הכלכלן הראשי על רוכשי “דירה בהמתנה” באזור המרכז. המאמר מסביר מדוע מכירה מהירה מדי עלולה לגרום להנחה, מדוע חלון 3 עד 12 חודשים נראה כחלון המכירה האופטימלי, ומדוע גרירת רגליים עד הדד־ליין המיסויי עלולה להוביל לפגיעה חדה במחיר. כולל הבחנה בין מחיר ממוצע למחיר חציוני, טבלת הפסדים באחוזים, והסתייגות מקצועית חשובה: הגרף מציג קשר מובהק בין זמן המכירה למחיר, אך אינו מוכיח סיבתיות מלאה ללא נטרול מאפייני הנכס והמוכר.

החיפזון מהשטן וגם גרירת הרגליים

מה מלמד הגרף של אגף הכלכלן הראשי על רוכשי “דירה בהמתנה”, לחץ מס, ותזמון מכירת הדירה הישנה

יש גרפים שנראים במבט ראשון פשוטים, כמעט טכניים. כמה זמן עבר בין רכישת דירה חלופית לבין מכירת הדירה הישנה, ומה היה המחיר שהתקבל. לכאורה עוד גרף סטטיסטי על התנהגות מוכרים. אבל מתחת לגרף הזה מסתתרת תובנה עמוקה בהרבה על שוק הדיור הישראלי: בשוק קפוא, יקר, ממונף ומלא אי־ודאות, תזמון המכירה עצמו הופך למרכיב כלכלי קריטי.

הפוסט של גלית בן נאים מאגף הכלכלן הראשי, שפורסם במוצאי שבת 25 באפריל 2026, מציג תופעה מעניינת בקרב רוכשי “דירה בהמתנה”: אנשים שרכשו דירה חלופית, אך טרם מכרו את דירתם הקודמת, והצהירו שבכוונתם למכור אותה בתוך פרק הזמן שמאפשר להם שלא להיחשב משקיעים לצורכי מס. עד לאחרונה, התקופה למכירת הדירה הישנה עמדה על 18 חודשים. לפי הדברים שפורסמו, מאז יוני 2025 התקופה הוארכה ל־24 חודשים. אולם הגרף שהתפרסם מתמקד ברוכשי דירות יד שנייה בשנת 2024, ולכן הוא בוחן את מסגרת 18 החודשים. והממצא המרכזי הוא לא “ככל שמחכים יותר מפסידים יותר”. זה לא מה שהגרף אומר.הממצא המדויק יותר הוא זה: מי שמכרו מהר מדי, עד שלושה חודשים, קיבלו פחות ממי שמכרו בחלון האמצעי. מי שמכרו בחלון של 3 עד 12 חודשים השיגו את המחירים הגבוהים ביותר. ומי שנגררו עד קרוב לדד־ליין של 18 חודשים, מכרו במחירים הנמוכים ביותר. כלומר, זה לא סיפור פשוט של “המתנה שווה הפסד”. זה סיפור של עקומה בצורת U הפוך:

חיפזון עולה כסף, אבל גרירת רגליים עד הרגע האחרון עלולה לעלות הרבה יותר.


מהי “דירה בהמתנה”?

“דירה בהמתנה” היא מצב שבו אדם רוכש דירה חלופית, אך עדיין מחזיק בדירה הישנה שלו. מבחינת מערכת המס, הוא מקבל תקופה מוגבלת למכור את הדירה הישנה. אם ימכור אותה בזמן, הוא לא ייחשב כבעל שתי דירות באופן מלא לצורכי מס. אם לא ימכור אותה בזמן, הוא עלול להיחשב משקיע, על כל המשמעויות המיסוייות הנלוות לכך. במשך שנים, בתקופה שבה מחירי הדירות עלו כמעט באופן רציף, היו רוכשים שראו במצב הזה הזדמנות. הם קנו דירה חדשה, החזיקו את הדירה הישנה עוד קצת, ולעיתים הרוויחו מעליית מחירים נוספת. בחלק מהמקרים, הם אפילו נשארו עם שתי הדירות והפכו למשקיעים בפועל. אבל אסטרטגיה שעובדת בשוק עולה יכולה להפוך למלכודת בשוק קפוא או יורד. כאשר השוק מאבד נזילות, כאשר מספר הקונים קטן, כאשר הריבית מכבידה, כאשר משקי בית חוששים להתחייב, וכאשר מוכר יודע שהשעון המיסויי מתקתק, יחסי הכוחות משתנים. המוכר כבר לא מוכר מתוך עמדת כוח. הוא מוכר מתוך אילוץ.וזה כל ההבדל.

עד לאחרונה ניתנו לאותם רוכשים 18 חודשים למכירת דירתם ״הישנה״. מאז יוני 25 הוארכה תקופה זו ל-24 חודשים. שנתיים למכור דירה. הקלה נוספת ניתנת למי שרכשו דירה חדשה ״על הנייר״.


מחיר ממוצע ומחיר חציוני: למה ההבחנה חשובה?

לפני שמנתחים את הגרף, חייבים להבהיר שני מושגים בסיסיים.מחיר ממוצע הוא סך כל מחירי העסקאות חלקי מספר העסקאות. הוא מושפע מאוד מעסקאות חריגות. כמה דירות יקרות במיוחד יכולות להעלות את הממוצע, וכמה דירות חלשות במיוחד יכולות להוריד אותו. מחיר חציוני הוא המחיר שנמצא באמצע ההתפלגות: חצי מהעסקאות מעליו וחצי מתחתיו. הוא בדרך כלל יציב יותר, משום שהוא פחות רגיש לעסקאות קיצון.לכן, כאשר בוחנים גרף מסוג זה, נכון להסתכל על שני המדדים יחד. אם גם המחיר הממוצע וגם המחיר החציוני יורדים בקבוצה מסוימת, האינדיקציה חזקה יותר. אם רק הממוצע משתנה והחציון יציב, ייתכן שהשינוי נובע מתמהיל עסקאות חריג.בגרף של אגף הכלכלן הראשי יש משמעות לכך שגם בקבוצת הדד־ליין ניכרת חולשה גם במחיר הממוצע וגם במחיר החציוני.


מה מראה הגרף?

הגרף מציג את התפלגות המוכרים באזור המרכז לפי משך הזמן שעבר מרכישת הדירה החלופית ועד מכירת הדירה הישנה. בנוסף, הוא מציג את המחיר הממוצע והמחיר החציוני בכל קבוצת זמן.האחוזים שמופיעים מעל העמודות אינם שיעור ירידת מחיר, אלא שיעור המוכרים מכלל המוכרים.להלן הטבלה המרכזת, על בסיס קריאה מקורבת מהגרף:

זמן מהמועד שבו נרכשה הדירה החלופית ועד מכירת הדירה הישנהשיעור מהמוכריםמחיר ממוצע משוערמחיר חציוני משוערמשמעות עיקרית
עד 3 חודשים37%כ־2.57 מיליון ש"חכ־2.39 מיליון ש"חמכירה מהירה, כנראה מתוך זהירות או רצון להקטין סיכון
3 עד 6 חודשים23%כ־2.79 מיליון ש"חכ־2.55 מיליון ש"חחלון המחירים הגבוה ביותר
6 עד 12 חודשים22%כ־2.76 מיליון ש"חכ־2.55 מיליון ש"חעדיין חלון חזק מאוד, כמעט ללא הפסד מול השיא
12 עד 15 חודשים7%כ־2.59 מיליון ש"חכ־2.39 מיליון ש"חתחילת שחיקה ברורה
15 עד 17 חודשים4%כ־2.49 מיליון ש"חכ־2.42 מיליון ש"חלחץ גובר, פחות שליטה
חודש 18, הדד־ליין7%כ־2.21 מיליון ש"חכ־2.21 מיליון ש"חהמחירים הנמוכים ביותר, מכירה תחת אילוץ

התמונה ברורה:

הקבוצה שמכרה בתוך 3 עד 12 חודשים קיבלה את המחירים החזקים ביותר.

הקבוצה שמכרה מהר מאוד מכרה במחיר נמוך יותר.

הקבוצה שנגררה עד סוף התקופה ספגה את הפגיעה החדה ביותר.


טבלת ההפסד ביחס לחלון המכירה הטוב ביותר

אם לוקחים את חלון 3 עד 6 חודשים כנקודת הייחוס, משום שהוא מציג את המחיר הממוצע הגבוה ביותר, מתקבלת התמונה הבאה:

זמן מכירהמחיר ממוצע משוערהפסד ממוצע מול 3–6 חודשיםשיעור הפסד ממוצעמחיר חציוני משוערהפסד חציוני מול 3–6 חודשיםשיעור הפסד חציוני
עד 3 חודשיםכ־2.57 מ' ש"חכ־220 אלף ש"חכ־7.9%כ־2.39 מ' ש"חכ־160 אלף ש"חכ־6.3%
3–6 חודשיםכ־2.79 מ' ש"ח00%כ־2.55 מ' ש"ח00%
6–12 חודשיםכ־2.76 מ' ש"חכ־30 אלף ש"חכ־1.1%כ־2.55 מ' ש"ח00%
12–15 חודשיםכ־2.59 מ' ש"חכ־200 אלף ש"חכ־7.2%כ־2.39 מ' ש"חכ־160 אלף ש"חכ־6.3%
15–17 חודשיםכ־2.49 מ' ש"חכ־300 אלף ש"חכ־10.8%כ־2.42 מ' ש"חכ־130 אלף ש"חכ־5.1%
חודש 18כ־2.21 מ' ש"חכ־580 אלף ש"חכ־20.8%כ־2.21 מ' ש"חכ־340 אלף ש"חכ־13.3%

הנתון החזק ביותר הוא זה:

מי שהגיעו לחודש ה־18 מכרו, לפי המחיר הממוצע, בכ־21% פחות מקבוצת השיא. לפי המחיר החציוני, בכ־13% פחות. אבל גם מי שמכרו מהר מאוד, עד שלושה חודשים, מכרו בכ־8% פחות לפי המחיר הממוצע. מכאן המשפט המרכזי: החיפזון עלה כסף, אבל גרירת הרגליים עלתה הרבה יותר.


מדוע מי שמכר מהר מדי קיבל פחות?

לכאורה, היינו מצפים שמי שמוכר מהר הוא מי שיש לו נכס טוב וסחיר. אבל הגרף מראה שמכירה מהירה מאוד, עד שלושה חודשים, לוותה במחירים נמוכים יותר ביחס לחלון 3 עד 12 חודשים.אפשר להציע לכך כמה הסברים.ראשית, ייתכן שמדובר במוכרים שונאי סיכון. הם לא רצו להישאר חשופים לשתי דירות, לשתי התחייבויות, לשוק מתקרר ולסיכון מס. לכן הם העדיפו לסגור עסקה מהר, גם במחיר נמוך יותר.שנית, ייתכן שמדובר במוכרים שתמחרו באופן אטרקטיבי מראש. הם הבינו את מצב השוק, לא רצו להיגרר, והעדיפו למכור במהירות. מבחינתם, ההנחה הייתה מחיר הביטוח נגד הסתבכות.שלישית, ייתכן שמדובר בדירות פחות חזקות מבחינת תמהיל. בלי נתוני שטח, עיר, שכונה, קומה, מצב פיזי וסוג בניין, אי אפשר לשלול הטיית תמהיל.אבל גם אם קיימות הטיות, ההיגיון הכלכלי ברור: מי שמוכר מהר מדי משלם לעיתים “פרמיית ודאות”. הוא מוותר על חלק מהמחיר כדי לקבל שקט.


מדוע חלון 3 עד 12 חודשים נראה כחלון האופטימלי?

חלון 3 עד 12 חודשים הוא כנראה הזמן שבו המוכר עדיין לא לחוץ מדי, אבל גם לא ממהר מדי.יש לו זמן להציג את הדירה, לבדוק את השוק, לנהל משא ומתן, לסנן קונים חלשים, לא לרוץ אחרי ההצעה הראשונה, ולמצות טוב יותר את פוטנציאל המכירה. מצד שני, הוא עדיין רחוק מספיק מהדד־ליין, ולכן אינו משדר מצוקה.זו נקודה שמאית ושיווקית חשובה מאוד:

מחיר אינו רק תוצאה של הנכס. מחיר הוא גם תוצאה של מצב המוכר. אותה דירה בדיוק יכולה להימכר במחיר אחר אם המוכר רגוע, מאורגן ובעל זמן, לעומת מוכר שנמצא חודש לפני אירוע מס כבד. הזמן אינו רק נתון טכני. הזמן הוא כוח מיקוח.


מדוע מי שנגרר לדד־ליין נפגע בצורה החדה ביותר?

כאן טמונה התובנה החשובה ביותר. כאשר מוכר מגיע לחודש ה־18, או קרוב מאוד אליו, הוא כבר אינו מנהל מכירה רגילה. הוא מנהל מכירה תחת לחץ. הקונה מבין זאת. המתווך מבין זאת. השוק מבין זאת. ולעיתים גם הבנק, עורך הדין ורשות המסים נמצאים ברקע. במצב כזה, המוכר מאבד שלושה נכסים לא מוחשיים אך קריטיים: זמן

אין לו עוד מרחב לחכות לקונה טוב יותר. שקט נפשי

החלטות מתקבלות מתוך לחץ ולא מתוך ניהול קר.כוח מיקוח

כאשר הצד השני יודע שאתה חייב למכור, המחיר יורד. וזו בדיוק הבעיה בשוק קפוא: לא תמיד המחיר יורד באופן דרמטי במדדים הרשמיים מיד. לפעמים הירידה מופיעה קודם כל במקומות שבהם מוכרים נאלצים למכור. דירות לחוצות, מבצעי קבלנים, עסקאות עם תנאי מימון חריגים, מכירות של משפרי דיור שנתקעו, ומוכרים שמגיעים לקצה חלון המס. שם מתגלה המחיר האמיתי של אובדן הנזילות.


אבל צריך להיזהר: קורלציה אינה סיבתיות

כאן חייבים להכניס הסתייגות מקצועית ברורה.הגרף אינו מוכיח שהזמן לבדו גרם למחיר הנמוך. הוא מציג קשר בין משך הזמן עד המכירה לבין המחיר שהתקבל. אבל ייתכן שחלק מהפערים מוסברים בגורמים אחרים:

מקור הטיה אפשריכיצד הוא עשוי להשפיע
איכות הדירותייתכן שהדירות שנמכרו מאוחר היו פחות איכותיות או פחות סחירות מלכתחילה
מיקוםייתכן שבקבוצות שונות יש משקל שונה לערים, שכונות או אזורים
שטח ותמהילדירות גדולות, קטנות, ישנות או חדשות עשויות להשפיע על המחיר הממוצע
מצב פיזידירה מוזנחת או בניין בעייתי עלולים להאריך זמן מכירה ולהוריד מחיר
מחיר פתיחהמוכרים שדרשו מחיר לא ריאלי נתקעו, ואז נאלצו להתפשר
גודל מדגםבקבוצות המאוחרות מדובר בשיעורים קטנים יותר, ולכן עסקאות בודדות משפיעות יותר
לחץ אישי או פיננסימוכר לחוץ ימכור אחרת ממוכר רגוע

לכן המסקנה הנכונה אינה:

“כל מי שמחכה מפסיד”.המסקנה המדויקת היא:

בנתונים שהוצגו, המחירים הגבוהים ביותר התקבלו בחלון 3 עד 12 חודשים, ואילו המחירים הנמוכים ביותר התקבלו אצל מי שהגיעו לדד־ליין. אולם ללא נטרול מאפייני הדירות והמוכרים, אין לקבוע שהזמן לבדו הוא סיבת ההפסד.במונחים שמאיים:

זהו גרף חשוב מאוד כאינדיקציה שיווקית והתנהגותית, אך לא תחליף לניתוח מנוטרל של עסקאות השוואה.


מה המשמעות הרחבה לשוק הנדל"ן?

הגרף הזה מעניין לא רק בגלל רוכשי “דירה בהמתנה”. הוא מעניין כי הוא חושף תופעה עמוקה יותר: שוק הנדל"ן הישראלי הופך משוק של מוכרים לשוק שבו סבלנות, נזילות ולחץ פיננסי מתחילים לקבוע את המחיר.בעידן של ריבית אפסית, המוכר יכול היה להרשות לעצמו להמתין. הקונים רדפו אחרי הדירות. מחירי הדירות עלו. ההמתנה כמעט תמיד נראתה משתלמת.אבל כאשר הריבית גבוהה יותר, כאשר יכולת הקנייה נשחקת, כאשר משקי הבית חוששים להתחייב, וכאשר היצע הדירות גדל, ההמתנה כבר אינה בהכרח נכס. לפעמים היא הופכת לסיכון.המשמעות היא שהשוק כבר אינו מתנהל רק סביב “כמה שווה הדירה”, אלא סביב שאלה אחרת:כמה זמן יכול המוכר להחזיק מעמד בלי למכור?זו שאלה שמאית, מימונית ופסיכולוגית. והיא חשובה במיוחד בתקופה שבה הרבה מאוד עסקאות נדל"ן נשענות על הנחות שוק ישנות: שהמחירים תמיד יעלו, שתמיד יימצא קונה, שתמיד אפשר להמתין, ושהזמן תמיד עובד לטובת בעל הנכס.הגרף הזה אומר משהו אחר:

הזמן עובד לטובתך רק אם אתה מנהל אותו נכון. אם אתה נגרר אחריו, הוא מתחיל לעבוד נגדך.


לקחים מעשיים למוכרי דירה

מי שרכש דירה חלופית ועדיין מחזיק בדירה הישנה צריך להבין שהוא אינו נמצא במצב רגיל. הוא מחזיק נכס, אבל גם שעון. השעון הזה הוא מיסויי, פיננסי, רגשי ושיווקי. הלקחים המרכזיים הם: לא למהר למכור בכל מחיר ביום הראשון.

מכירה חפוזה מדי עלולה לגרום לוויתור מיותר על מחיר. לא להאמין שהזמן תמיד ישפר את המחיר.

זו הייתה הנחת עבודה של שוק עולה, והיא עלולה להיות מסוכנת בשוק קפוא. לצאת לשוק מוקדם, אבל לנהל את המכירה בצורה מקצועית.

הבעיה אינה עצם ההמתנה. הבעיה היא דחייה חסרת ניהול.לקבוע מחיר פתיחה ריאלי.

מחיר פתיחה מופרז עלול לגרום לדירה “להישרף” בשוק, להאריך את זמן המכירה, ולדחוף את המוכר לעמדת חולשה. לא להגיע לדד־ליין.

מי שמגיע לדד־ליין מוכר כשהשוק מריח לחץ. ושוק שמריח לחץ גובה הנחה.


הלקח השמאי: מחיר עסקה אינו מספר נקי

מבחינה שמאית, הגרף הזה מזכיר אמת בסיסית שנוטים לשכוח: מחיר עסקה אינו מספר סטרילי. הוא אינו רק “כמה נמכרה הדירה ליד”. מחיר עסקה הוא תוצאה של נכס, מיקום, זמן, מימון, מצב מוכר, מצב קונה, תנאי עסקה, לחץ, מס, ריבית וציפיות.לכן, שמאי שמנתח עסקה חייב לשאול לא רק:בכמה נמכרה הדירה?אלא גם:מי מכר?

למה מכר?

כמה זמן היה לו?

האם היה תחת לחץ?

האם היה דד־ליין מיסויי?

האם הייתה כפילות דירות?

האם העסקה שיקפה שוק רגיל או מכירת אילוץ?בלי השאלות האלה, גישת ההשוואה הופכת למכונת שכפול מחירים, ולא לכלי מקצועי להערכת שווי.וזה בדיוק המקום שבו הגרף הזה חשוב. הוא לא רק מלמד על התנהגות מוכרים. הוא מלמד עד כמה נתוני עסקאות עלולים להיות “מזוהמים” בגורמים התנהגותיים ומיסויים.


סיכום: לא מהר מדי, לא מאוחר מדי

הכותרת “החיפזון מהשטן וגם גרירת הרגליים” קולעת בדיוק למסר של הגרף.מי שממהר מדי עלול לוותר על מחיר.

מי שמחכה יותר מדי עלול להיכנס למלכודת.

ומי שמנהל את המכירה בחלון סביר, עם זמן, שליטה ותמחור נכון, נמצא בעמדה טובה יותר.זה אינו גרף שמוכיח שכל המתנה היא טעות. זה גרף שמזהיר מפני שני קצוות: מכירה חפוזה מתוך פחד, ומכירה מאוחרת מתוך שאננות.בשוק עולה, הדחיין נראה לפעמים גאון.

בשוק קפוא, הדחיין עלול לגלות שהוא פשוט הגיע אחרון לדלת היציאה.והשורה התחתונה פשוטה:בשוק נדל"ן רגוע, הזמן הוא משאב. בשוק נדל"ן לחוץ, הזמן הוא התחייבות. מי שמנהל אותו נכון מגן על המחיר. מי שמבזבז אותו, משלם.


English Summary Box

Selling Timing Matters: Haste and Procrastination Both Have a Price

This analysis reviews a chart published by Galit Ben Naim from the Israeli Ministry of Finance’s Chief Economist Division, focusing on buyers who purchased a replacement apartment but had not yet sold their previous one.

he chart suggests an inverted U-shaped relationship between the time taken to sell the old apartment and the achieved sale price. Sellers who sold very quickly, within three months, appear to have accepted lower prices compared to those who sold within the 3–12 month window. However, the most severe price impact was observed among sellers who waited until the 18-month tax deadline, where average prices were significantly lower.

The key insight is not that “waiting always causes losses.” Rather, the data suggests that selling too fast may reduce bargaining power, while waiting too long may create deadline pressure and force sellers into a weaker negotiating position.

A professional caution is required: the chart shows correlation, not full causation. Differences in apartment quality, location, size, seller urgency, and initial asking price may also explain part of the observed price gaps.The broader real estate lesson is clear: in a less liquid and more cautious housing market, time is no longer automatically on the seller’s side. Properly managed timing can protect value. Poor timing can destroy it.


החיפזון מהשטן, אבל גרירת הרגליים יקרה פי כמה: האמת המפתיעה על תזמון מכירת הדירה שלכם

כאסטרטג נדל"ן, אני רגיל לראות אנשים שמנתחים עסקאות דרך פריזמה של "לבנים ובטון". הם בודקים מטראז', קומה וכיווני אוויר. אך עבור "משפרי הדיור" – אותם ישראלים שכבר רכשו דירה חדשה ונותרו עם "דירה בהמתנה" – המשחק האמיתי אינו נדל"ני, הוא פסיכולוגי. ביום שבו חתמתם על חוזה לרכישת הדירה החדשה, נכנסתם למבנה תמריצים חדש ומורכב שבו השעון הופך מנתון טכני להתחייבות פיננסית אגרסיבית.בשוק קפוא, ממונף ויקר, תפיסת הזמן של המוכר משתנה. אם בעבר "המתנה" נתפסה כהזדמנות לרכב על גל עליות המחירים, הרי שבמציאות הנוכחית היא עלולה להפוך למלכודת נזילות. נתוני אגף הכלכלן הראשי שפורסמו לאחרונה חושפים כיצד תזמון המכירה מייצר עקומה כלכלית מרתקת, וכיצד טעויות בניהול הזמן מתורגמות להפסדים של מאות אלפי שקלים.

תובנה 1: ה-Inverted U-Curve – חלון ה-"Goldilocks" שלכם

הנתונים משרטטים תופעה מוכרת בכלכלה התנהגותית: עקומה בצורת U הפוך. המשמעות היא שקצוות הזמן – מכירה מהירה מדי או איטית מדי – מניבים תוצאות נחותות, בעוד שמרכז העקומה מייצר את הערך המקסימלי.המחירים הגבוהים ביותר בשוק מושגים בחלון זמן של 3 עד 12 חודשים מרגע רכישת הדירה החלופית. זהו חלון ה-"Goldilocks":

  1. איסוף מידע אופטימלי: למוכר היה מספיק זמן לבחון את השוק, לקבל הצעות ולבצע "Price Discovery" אמיתי.
  2. הון מיקוחי (Negotiation Equity): המוכר אינו פועל תחת דחף ראשוני של בהלה, אך הוא עדיין רחוק מספיק מהדד-ליין המיסויי. הוא אינו משדר "מצוקה", מה שמאפשר לו לסנן קונים חלשים ולעמוד על המקח.

תובנה 2: "פרמיית ודאות" ושנאת הפסד

הנתון המפתיע הראשון בגרף מראה שמכירה מהירה מאוד, בתוך פחות מ-3 חודשים, מניבה מחיר הנמוך בכ-8% בממוצע משיא העקומה.מדוע שמוכר יוותר על כמעט עשירית משווי הנכס שלו כל כך מהר? כאן נכנסת לתמונה שנאת ההפסד (Loss Aversion). המוכר המהיר הוא לרוב שונא סיכון שמעדיף לשלם "פרמיית ודאות". הוא מוכן "לחתוך" במחיר כדי לקנות שקט נפשי ולהימנע מהתסריט האימתני של החזקת שתי משכנתאות במקביל בשוק של חוסר ודאות. מבחינתו, ההנחה שהוא מעניק לקונה היא למעשה פוליסת ביטוח נגד היגררות לדד-ליין.

תובנה 3: קטסטרופת החודש ה-18 – הפער שבין הממוצע לחציון

ככל שמתקרבים לקצה תקופת ההטבה המיסויית (שעמדה ב-2024 על 18 חודשים), המדרון הופך תלול ומסוכן. המוכרים שנגררו לחודש האחרון ספגו את הפגיעה הקשה ביותר.כדי להבין את עוצמת ה"התרסקות", עלינו להסתכל על ההבדל בין המחיר הממוצע למחיר החציוני:

מדד כלכליהפסד בחודש ה-18 (מול השיא)משמעות כספית משוערת
מחיר ממוצע21%כ-580,000 ש"ח
מחיר חציוני13%כ-340,000 ש"ח

הפער הדרמטי הזה – שבו הממוצע נמוך משמעותית מהחציון – הוא סימן אזהרה קלאסי ל"זנב ארוך" של עסקאות מצוקה קיצוניות. בעוד שחצי מהמוכרים הצליחו לצמצם נזקים להפסד של 13%, היו אלו ש"נשרפו" לחלוטין ומשכו את הממוצע למטה עם הפסדים של מעל חצי מיליון שקלים."החיפזון עלה כסף, אבל גרירת הרגליים עלתה הרבה יותר."בשלב זה, השוק מריח את הלחץ. כוח המיקוח מתאדה לחלוטין מכיוון שהקונים והמתווכים מודעים לדד-ליין המיסויי. המכירה הופכת מניהול נכס לניהול חילוץ.

תובנה 4: האם זה הזמן או הנכס? (אזהרת קורלציה)

כאסטרטג, חובתי להכניס הסתייגות מקצועית: מתאם אינו בהכרח סיבתיות. האם הזמן לבדו גרם להפסד של 21%? לא בטוח. ייתכן שקיים כאן "זיהום" של נתוני השוק:

  • הטיית תמהיל: ייתכן שהדירות שנותרו לחודש ה-18 היו מלכתחילה פחות אטרקטיביות או בעלות ליקויים.
  • תמחור שגוי: מוכרים שדרשו מחיר לא ריאלי "שרפו" את הנכס בשוק, מה שגרם לו לעמוד זמן רב מדי ולאבד מהאטרקטיביות שלו (Stale listing).

עם זאת, ההיגיון הכלכלי נותר איתן: לחץ פיננסי שוחק נכסים לא מוחשיים כמו זמן ושקט נפשי, שהם דלק הכרחי לניהול משא ומתן מוצלח.

סיכום: המניפסט למוכר האסטרטגי

כדי לא להפוך לסטטיסטיקה של החודש ה-18, עליכם לנהל את המכירה כאירוע פיננסי מתוזמן:

  1. הימנעו מ"שריפת" הנכס: תמחור מופרז בתחילת הדרך אינו "שיטת מצליח", הוא האצה אקטיבית לעבר קליף ה-21%. קבעו מחיר פתיחה ריאלי שמאפשר לכם לפעול בתוך חלון ה-Goldilocks.
  2. נצלו את חלון ה-3 עד 12: זהו מרחב התמרון שלכם. אל תמכרו בבהלה בשבועות הראשונים, אך אל תתנו ללוח השנה לחצות את קו השנה.
  3. זהו את אובדן הנזילות: בשוק קפוא, הבעיה אינה רק המחיר, אלא היכולת למצוא קונה בכלל. ככל שהזמן עובר, אתם מאבדים נזילות ומגדילים את התלות שלכם בכל קונה מזדמן, מה שמשמיד את כוח המיקוח שלכם.
  4. זכרו את ה-580,000: בכל פעם שאתם מתפתים "לחכות עוד קצת" בלי סיבה אסטרטגית, זכרו שזהו תג המחיר של גרירת הרגליים.

ביום שבו השעון מתחיל לתקתק, האם אתם מנהלים את הזמן שלכם כמשאב כלכלי, או שהזמן מנהל את חשבון הבנק שלכם?

במילים פשוטות: בשוק עולה, הזמן עובד בשביל המוכר. בשוק קפוא או יורד, הזמן מתחיל לעבוד נגדו. בשוק בועתי בו הבועה מתפוצצת, צריך למהר ולהיפטר.