21Aug

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי. שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל. במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הזמן החליף צד: למה מוכר שמתפשר היום עלול להפסיד פחות, וקונה שממתין עשוי להרוויח מהזמן

שוק הנדל"ן הישראלי נכנס לשלב שבו השאלה כבר איננה רק מה המחיר, אלא לטובת מי פועל הזמן

יש רגע במחזור חייה של בועת נכסים שבו מתרחש שינוי כמעט בלתי נראה, אבל דרמטי מאוד.במשך שנים הזמן פועל לטובת בעלי הנכסים.מי שלא מכר היום, יכול היה בדרך כלל למכור בעוד חצי שנה במחיר גבוה יותר.

מי שלא קנה היום, גילה לא פעם שהדירה התרחקה ממנו בעוד כמה מאות אלפי שקלים.התוצאה הייתה התנהגות כמעט אוטומטית:המוכר יכול לחכות. הקונה חייב למהר.אלא שבשוק יורד, ובעיקר בשוק שעבר תקופה ממושכת של ניפוח מחירים, המשוואה יכולה להתהפך.וכך ניתן לתמצת את אחת התופעות החשובות ביותר של התקופה הנוכחית:

מוכר שיתפשר היום עשוי להפסיד פחות ממוכר שימתין.
קונה שימתין עשוי לשלם פחות מקונה שימהר.

זה איננו משפט שיווקי. זו תוצאה כלכלית אפשרית של שינוי כיוון במחזור הנדל"ן.והיא מסמנת אולי את אחד המעברים החשובים ביותר בשוק הישראלי של 2026: הזמן מתחיל להחליף צד.

קודם כול, הנתונים

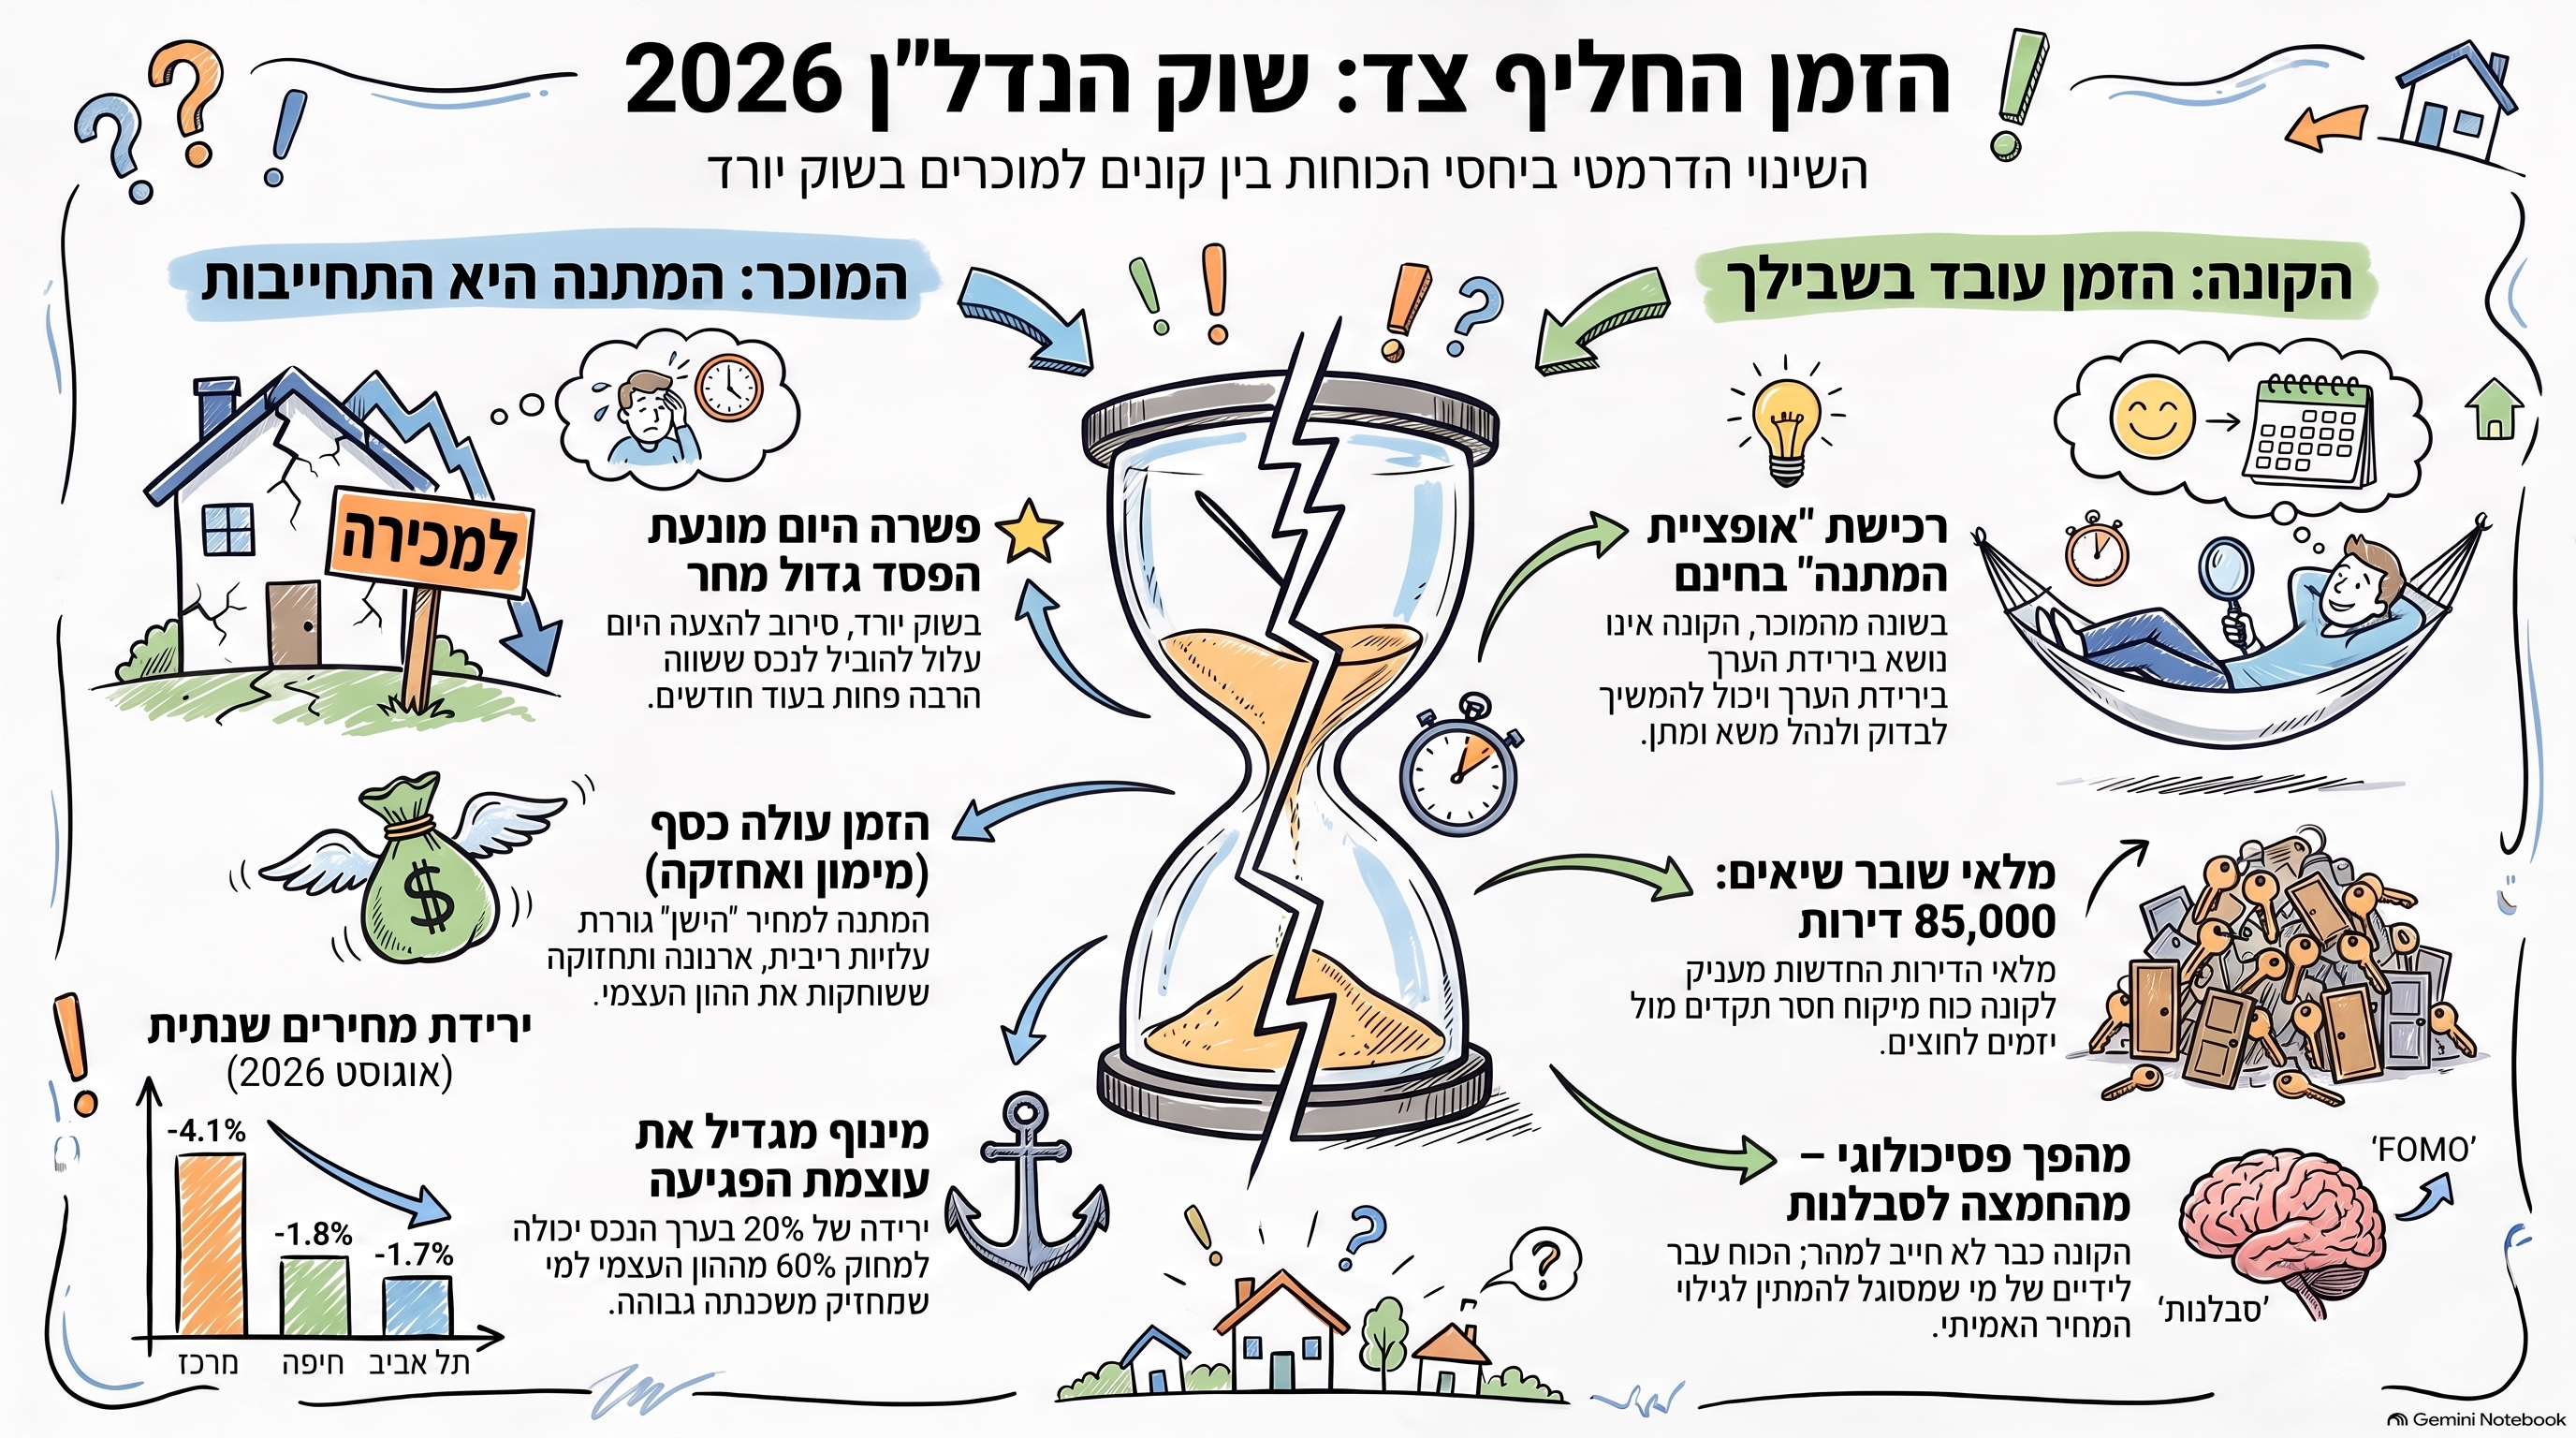
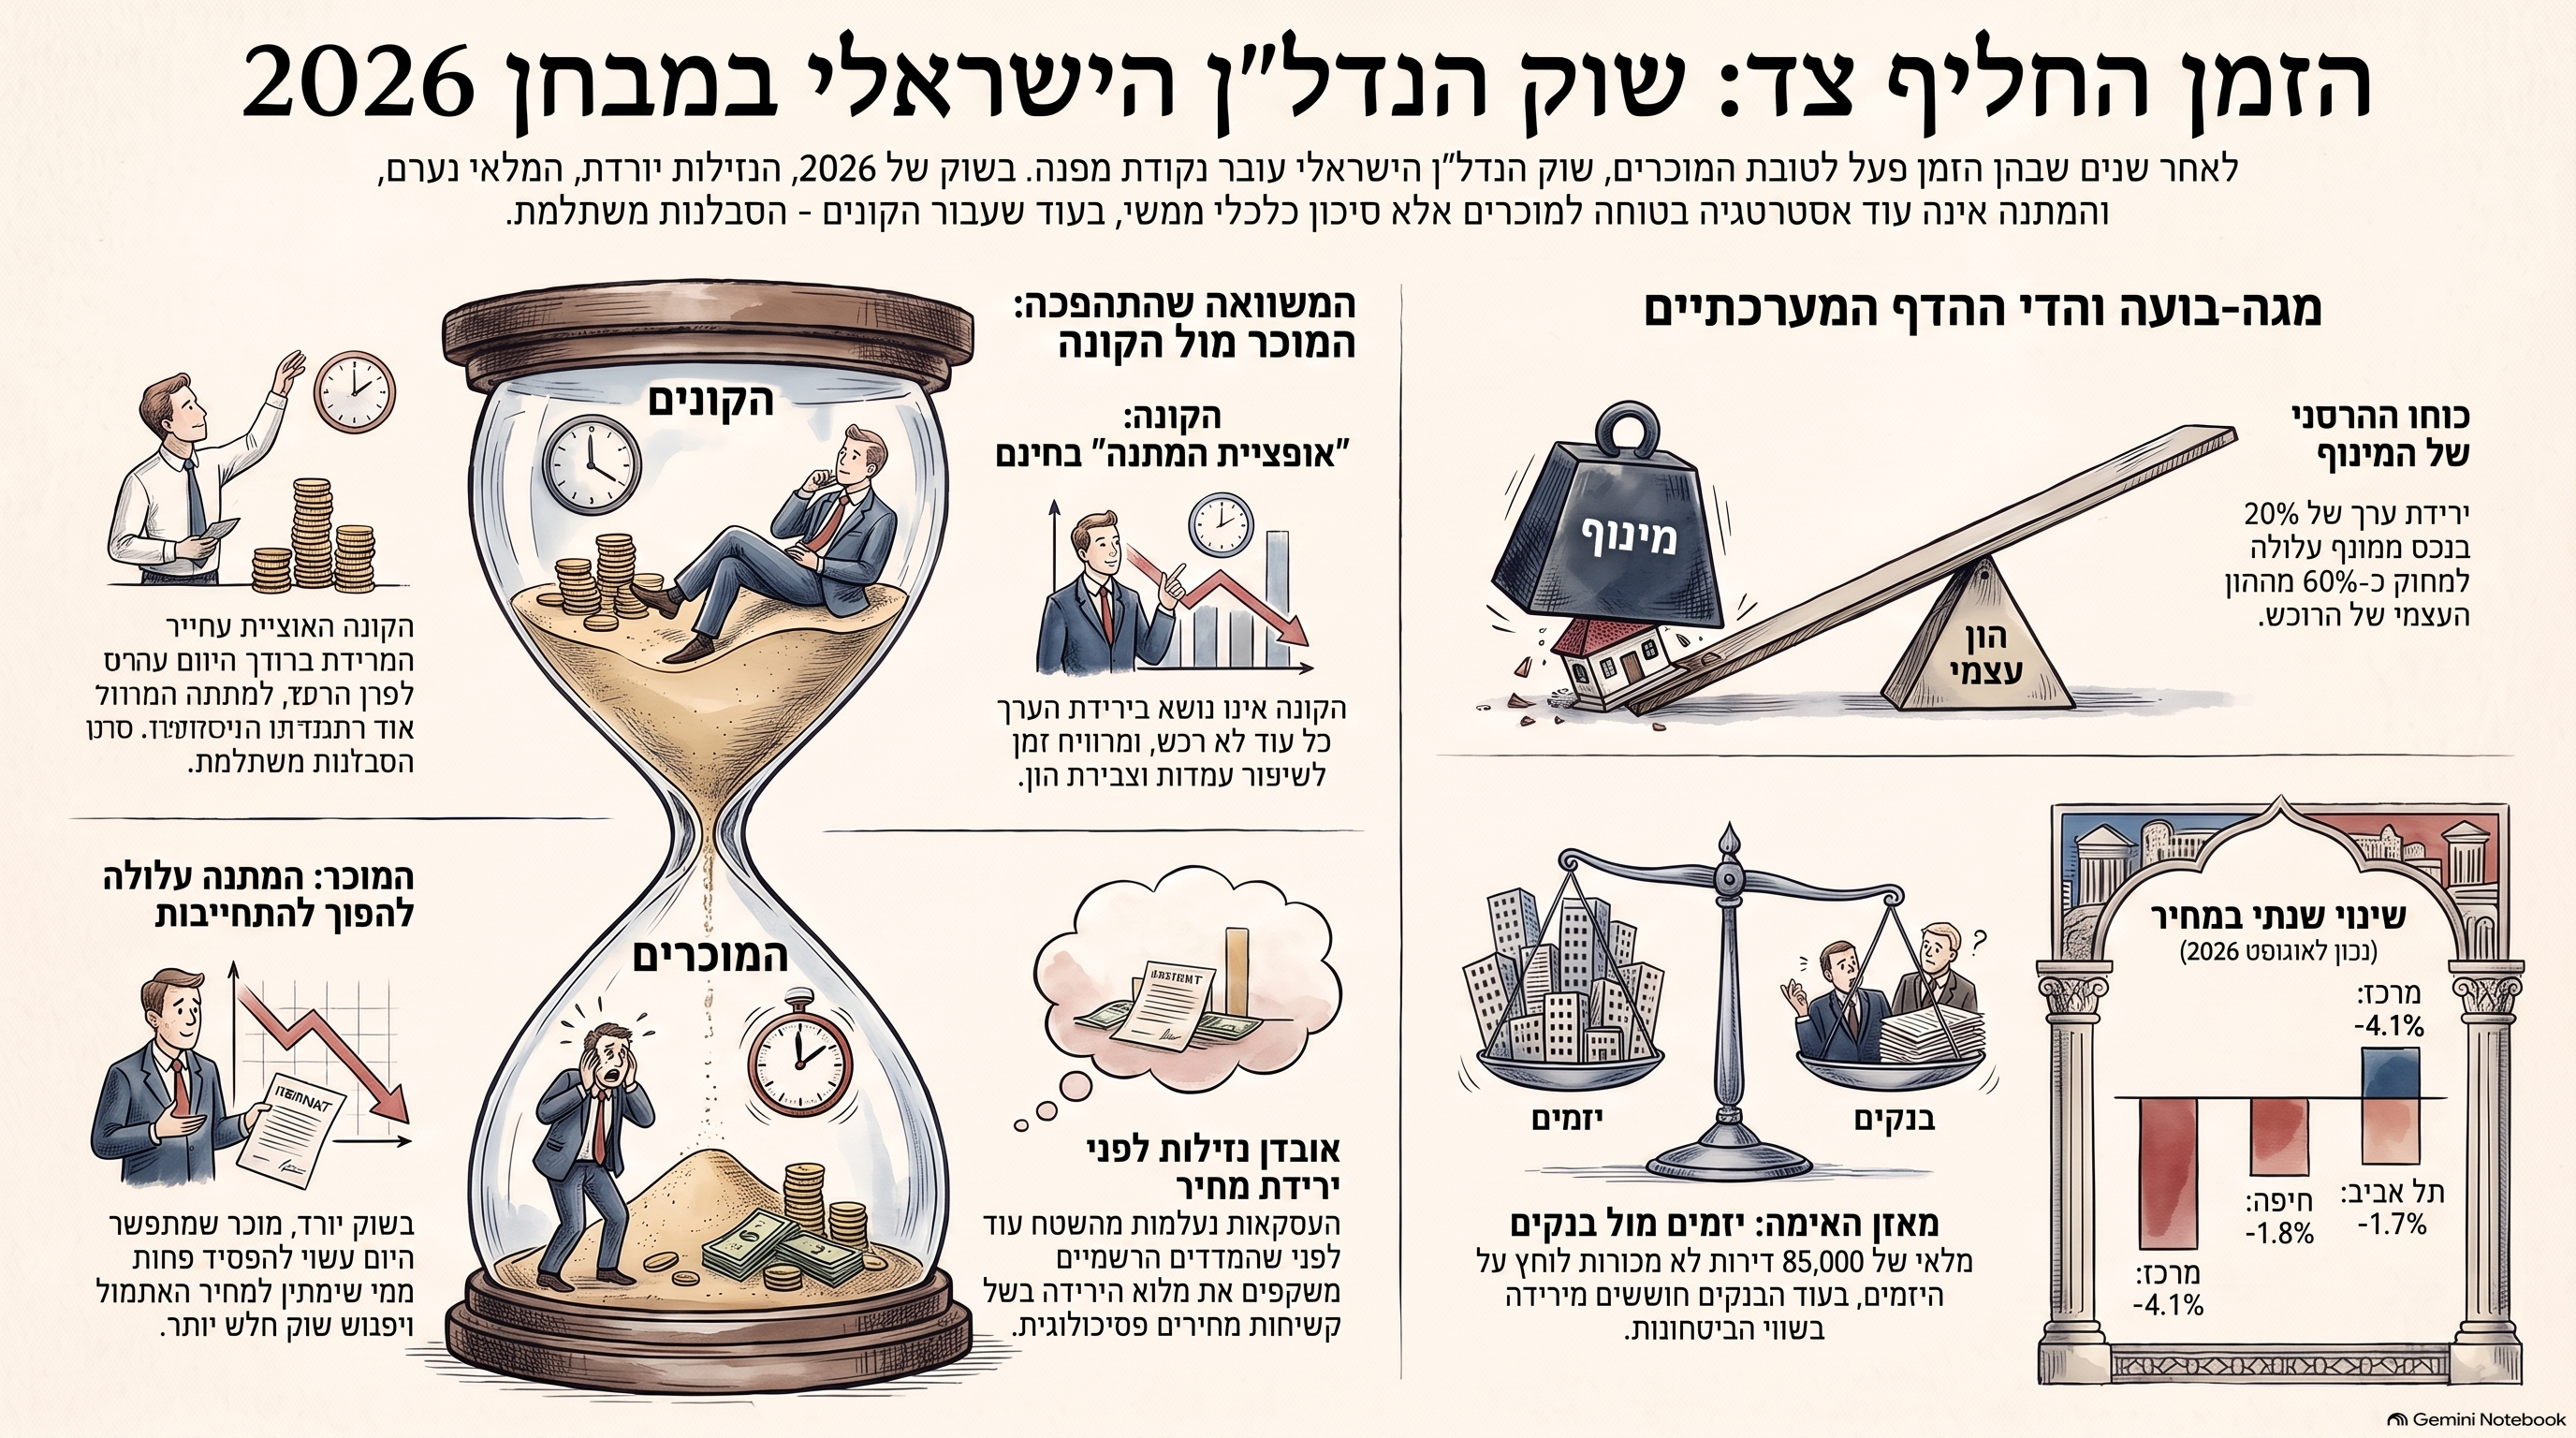
נכון לאוגוסט 2026, עדיין מוקדם לקבוע שהשוק כולו נמצא בקריסה אחידה. שוק המקרקעין איננו שוק אחד, ויש פערים גדולים בין אזורים, סוגי נכסים ופלחי אוכלוסייה.אבל קשה להתעלם מהצטברות הסימנים.הלמ"ס דיווחה ב-14 באוגוסט כי במדד האחרון, המתייחס לעסקאות מאי-יוני 2026, נרשמה עלייה דו-חודשית זעירה של 0.1%, אך בהשוואה לתקופה המקבילה אשתקד ירד מדד מחירי הדירות ב-1.5%. בדירות החדשות נרשמה ירידה שנתית של 2%.הנתון הארצי מסתיר פערים חריפים. בהשוואה שנתית ירדו המחירים במחוז המרכז ב-4.1%, בחיפה ב-1.8% ובתל אביב ב-1.7%, בעוד שבירושלים ובצפון עדיין נרשמו עליות.במקביל, משרד האוצר דיווח כי ביוני 2026 בוצעו 8,757 עסקאות, אולם בניכוי מכירות מסובסדות הסתכם השוק החופשי ב-7,550 עסקאות בלבד. בהשוואה ליוני 2024 לא חל למעשה גידול במספר העסקאות בשוק החופשי, ומכירות הקבלנים בשוק החופשי היו נמוכות ב-18%. רמת העסקאות ביוני עדיין נמצאת בשליש התחתון של הדירוג הרב-שנתי של חודשי יוני מאז תחילת שנות האלפיים.גם בצד ההיצע התמונה משמעותית. בנק ישראל דיווח בחודש מאי כי מלאי הדירות החדשות שנותרו למכירה עמד במרץ 2026 על כ-85 אלף יחידות.הריבית אמנם כבר החלה לרדת. בנק ישראל הפחית אותה במאי ל-3.75% וביולי ל-3.5%. אבל גם לאחר ההפחתות מדובר בסביבת מימון שונה לחלוטין מזו שהזינה את גל עליות המחירים בעשור הקודם.וכאן מתחילה הדרמה האמיתית.


מחיר יורד הוא רק הסימפטום

רבים מתייחסים לבועת נדל"ן כאילו היא מתחילה להתפוצץ ביום שבו הלמ"ס מפרסמת ירידה במדד.זו טעות.בועה מתחילה להיסדק הרבה קודם.השלב הראשון בדרך כלל הוא ירידה בנזילות.פחות קונים מוכנים לבצע עסקה במחירי האתמול.אחר כך מתארך זמן השיווק.אחר כך מופיעים מבצעי מימון, הנחות עקיפות, שדרוגים, פטורים, פריסות ותמריצים.רק בשלב מאוחר יותר מתחילים המחירים המדווחים עצמם להתאים למציאות החדשה.לכן אחת הטעויות הגדולות בניתוח שוק יורד היא להסתכל רק על מדד המחירים.בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים.זהו מנגנון מוכר של קשיחות מחירים.המוכר עדיין זוכר את השכן שמכר לפני שנה ב-3 מיליון שקל. הוא מתקשה נפשית וכלכלית להכיר בכך שהשוק אולי כבר אינו מוכן לשלם את אותו הסכום.הקונה, לעומת זאת, איננו מחויב לזיכרון הזה.הוא פשוט לא קונה.וכך נוצרת תקופת ביניים מוזרה:המוכר אומר שהדירה שווה 3 מיליון.הקונה אומר שהיא שווה 2.6 מיליון.ואין עסקה.


ואז הזמן מתחיל לעבוד נגד המוכר

נניח שמוכר דורש היום 3 מיליון שקל.הוא מקבל הצעה של 2.8 מיליון ודוחה אותה.מבחינתו הוא "לא מוכן להפסיד 200 אלף".אבל אם בעוד שמונה חודשים מחיר השוק יהיה 2.6 מיליון, הוא לא חסך 200 אלף שקל.הוא הפסיד עוד 200 אלף.וזה עוד לפני שמביאים בחשבון עלויות מימון, ארנונה, תחזוקה, תקופת שיווק, מסים אפשריים, עלות הון והזדמנויות חלופיות.כלומר:בשוק עולה, המתנה היא אופציה.
בשוק יורד, המתנה עלולה להיות התחייבות.
זהו שינוי פסיכולוגי וכלכלי עמוק מאוד.


אצל הקונה מתרחש התהליך ההפוך

קונה שנמצא בשוק עולה סובל ממה שמכונה לעיתים FOMO, פחד להישאר בחוץ.כל חודש שהוא ממתין עלול להרחיק ממנו את הדירה.אם המחירים עולים מהר יותר מהחיסכון שלו, אפילו הגדלת ההון העצמי איננה מספיקה.אבל כאשר השוק משנה כיוון, ההמתנה מקבלת ערך.הקונה רוכש לעצמו למעשה אופציית המתנה בחינם.הוא יכול לצפות.לבדוק.לנהל משא ומתן.להגדיל הון עצמי.להשוות בין נכסים.לראות אילו מוכרים באמת חייבים למכור.ובעיקר, הוא אינו נושא עדיין בירידת הערך של הנכס.זהו אחד ההבדלים הגדולים בין קונה למוכר בשוק יורד:הקונה יכול להשתתף בירידה רק לאחר שקנה.
המוכר כבר משתתף בה משום שהוא מחזיק בנכס.


אבל חשוב לסייג: לא לכל קונה כדאי תמיד לחכות

כאן חשוב להימנע מהפיכת הטיעון לסיסמה.לא ניתן לומר באופן גורף שכל קונה בישראל בשנת 2026 צריך להמתין.יש שלושה משתנים שיכולים לעבוד בכיוון ההפוך.ראשית, הריבית.אם הריבית על המשכנתאות תרד באופן משמעותי, יכולת התשלום של משקי הבית תשתפר. בנק ישראל כבר הוריד את הריבית ל-3.5%, ואם המגמה תימשך הדבר עשוי להקל על הביקוש.שנית, שכר הדירה.בעוד מחירי הדירות נחלשו, שכר הדירה ממשיך לעלות בחלק מהשוק. בנק ישראל דיווח ביולי על קצב עלייה שנתי של 4% בסעיף הדיור, ובחוזים שבהם התחלף שוכר נרשמה במאי עלייה שנתית של 6.8%.לכן קונה שממתין ומשלם שכירות גבוהה אינו ממתין בחינם.שלישית, נדל"ן הוא מקומי.דירה נדירה ברחוב מסוים, נכס עם מאפיינים מיוחדים או אזור שבו ההיצע מוגבל יכולים להתנהג אחרת לחלוטין מהמדד הארצי.לכן האמירה המדויקת אינה:"אסור לקנות".אלא:בשוק שנכנס לתהליך התאמת מחירים, עצם ההמתנה מקבלת ערך כלכלי שלא היה לה בתקופת העליות.


הבעיה הגדולה יותר מתחילה אצל היזמים

המוכר הפרטי יכול לעיתים להחליט לא למכור.ליזם אין תמיד את הפריבילגיה הזאת.יזם מחזיק קרקע.הוא משלם ריבית.יש לו ליווי בנקאי.יש עלויות ביצוע.יש התחייבויות לקבלנים ולספקים.יש הוצאות הנהלה.ויש מלאי.כאשר יש כ-85 אלף דירות חדשות שנותרו למכירה, השאלה כבר אינה רק מה מחיר הדירה.השאלה היא:כמה זמן ניתן לממן את המלאי הזה?זו נקודה קריטית.כל עוד אפשר להימנע מהורדת המחיר הרשמי באמצעות מבצע מימון, ניתן לשמור לכאורה על מחירון.20/80.10/90.הלוואות מסובסדות.פטור מהצמדה.שדרוג מטבח.תשלום מאוחר.השתתפות במשכנתה.אבל מבחינה כלכלית, כל אלה הם צורות שונות של הנחה.המחיר הנקוב איננו בהכרח המחיר האפקטיבי.וככל שהמימון יקר יותר וככל שהמלאי יושב זמן רב יותר, כך גדלה העלות הכלכלית של הניסיון להגן על המחיר.


וכאן נכנסים הבנקים לתמונה

למערכת הבנקאית יש אינטרס ברור ביציבות.ירידה חדה במחירי הדירות אינה פוגעת רק בבעלי הנכסים.היא משפיעה גם על הביטחונות.על יחס ההלוואה לשווי.על תיקי המשכנתאות.על האשראי הקבלני.על שווי הקרקעות.ועל יכולתם של יזמים למחזר חוב.לכן בשלב הראשון יכולה להיווצר מערכת יחסים כמעט סימביוטית בין הבנק לבין היזם:היזם מעוניין שלא להפחית את המחיר.והבנק מעוניין שהיזם לא ייאלץ להפחית אותו.כל עוד העסק ממשיך להתגלגל, שני הצדדים יכולים להחזיק את המחיר.אבל הזמן עולה כסף.וזה המקום שבו נוצר מה שכיניתי בעבר "מאזן האימה בין הקבלנים לבנקים".הקבלן יודע שאם יתחיל למכור בהנחות חדות, הוא עלול לפגוע בשווי המלאי ובקרקע.הבנק יודע שאם ילחץ יותר מדי על הקבלן, הוא עצמו עלול לקבל בחזרה פרויקט או מלאי שערכם נמוך מזה הרשום בספרים.לכן שני הצדדים עשויים להעדיף זמן.אבל זמן איננו פותר בעיית ערך.הוא רק דוחה את המפגש איתה.


בועה אינה מתפוצצת במקום אחד

זו אולי הנקודה החשובה ביותר.כאשר מדברים על התפוצצות בועת נדל"ן, הציבור מדמיין מוכר שקנה דירה ב-3 מיליון שקל ומוכר אותה ב-2.5 מיליון.אבל זה רק המעגל הראשון.בועת נכסים מייצרת שרשרת מאזנית שלמה.משק הבית מחזיק דירה ומשכנתה.היזם מחזיק קרקע, מלאי וחוב.הבנק מחזיק את ההלוואה.המשקיע המוסדי מחזיק לעיתים אג"ח של חברות נדל"ן.המדינה תלויה בהכנסות ממסים הקשורים לפעילות בנדל"ן.הרשות המקומית תלויה בפיתוח ובפעילות כלכלית.נותני שירותים תלויים בהיקף העסקאות והבנייה.כאשר מחיר הנכס עולה במשך שנים, כמעט כל השרשרת נהנית.וכשהכיוון מתהפך, ההפסדים מתחילים לעבור בכיוון ההפוך.לכן לבועה גדולה יש הדי הדף.


ככל שהמינוף גבוה יותר, ההדף חזק יותר

נניח שתי דירות שמחירן ירד מ-3 מיליון ל-2.4 מיליון שקל.בשני המקרים ירידת המחיר היא 20%.אבל מבחינת בעל הנכס התוצאה יכולה להיות שונה לחלוטין.מי שרכש את הדירה ללא חוב איבד 20% מערך הנכס.מי שהביא מיליון שקל הון עצמי ולקח משכנתה של 2 מיליון שקל איבד למעשה 600 אלף שקל מתוך הון עצמי של מיליון.כלומר 60% מההון העצמי.זהו כוחו של מינוף.מינוף מגביר תשואה בעלייה, אבל מגביר הפסד בירידה.ולכן כאשר בוחנים את הסיכון במגה-בועה, לא די לשאול בכמה ירדו מחירי הדירות.צריך לשאול:כמה מהמחיר מומן בחוב?


ומה קורה אם הריבית יורדת?

זהו הטיעון המרכזי של מי שסבורים שהשוק עשוי להתאושש.בנק ישראל כבר הוריד את הריבית מ-4% בתחילת השנה ל-3.5% ביולי.האם ירידה נוספת בריבית תציל את שוק הדירות?היא בהחלט יכולה לתמוך בו.אבל צריך להבחין בין שני דברים:הקלה בתזרים לבין שיקום ערך.ריבית נמוכה יותר מורידה תשלום חודשי ומגדילה יכולת מימון.אבל אם מחירו של נכס עדיין מנותק משמעותית מהשכר, מהתשואה ומהיכולת הכלכלית של משקי הבית, הפחתת ריבית אינה מוחקת את הפער.היא רק מצמצמת אותו.במילים אחרות:ריבית יכולה לקנות זמן.
היא אינה בהכרח יכולה להצדיק כל מחיר.


השלב המסוכן ביותר הוא שלב ההכחשה

כמעט בכל תיקון משמעותי בשוק נכסים קיים פרק זמן שבו המשתתפים עדיין מתמחרים את העתיד לפי העבר.המוכר זוכר את שיא המחיר.היזם זוכר את מחירון 2022-2024.השמאי מסתכל על עסקאות קודמות.הבנק מסתכל על שומה שנעשתה כאשר השוק היה חזק יותר.והקונה מסתכל על כל אלה ושואל שאלה פשוטה:למה שאשלם היום את המחיר של אתמול?זהו השלב שבו נוצר הפער הגדול בין מחיר מבוקש לבין מחיר בר ביצוע.ולכן בתקופות כאלה, נתוני עסקאות לבדם עלולים להיות מסוכנים במיוחד.כאשר מספר העסקאות קטן, כל עסקה שמבוצעת מקבלת משקל יחסי גדול יותר.אבל היא אינה בהכרח מייצגת שוק עמוק ונזיל.כאן בדיוק חוזרת ההבחנה שעליה אני עומד שנים:מחיר הוא נתון.
שווי הוא מסקנה כלכלית.


ואז מגיע מבחן גורמי היסוד

כאשר שוק עולה במהירות, קל להתעלם מגורמי היסוד.כאשר הוא נעצר, הם חוזרים אל מרכז הבמה.כמה חודשי הכנסה דרושים לרכישת דירה?מה התשואה משכר דירה?מהי עלות המשכנתה?מה המרווח בין התשואה לבין עלות הכסף?מהו שיעור ההחזר מההכנסה?מה קצב הגידול בשכר?כמה דירות עומדות למכירה?כמה זמן לוקח למכור אותן?מה מחיר הדירה האפקטיבי לאחר מבצעי מימון?אלו אינן שאלות תיאורטיות.אלו הכוחות שבסופו של דבר קובעים כמה הציבור מסוגל לשלם.


במגה-בועה לא כולם חייבים למכור כדי שהמחירים ירדו

זו נקודה שמבלבלת רבים.לעיתים נשמעת הטענה:"הישראלים לא ימכרו בהפסד".נכון.רבים באמת לא ימכרו.אבל מחיר שוק אינו נקבע על ידי כל בעלי הדירות.הוא נקבע על ידי מי שבאמת מבצע עסקה.די בקבוצה קטנה יחסית של מוכרים שמוכרחים למכור כדי לשנות את רמת המחירים.גירושים.ירושה.מעבר דירה.משפרי דיור.יזם שצריך תזרים.משקיע שחייב לפרוע הלוואה.חברה שנדרשת לעמוד באמות מידה פיננסיות.העסקאות האלה הופכות בהדרגה לעסקאות ההשוואה החדשות.וכאן מתחיל תהליך של גילוי מחיר.


זו הסיבה שמי שמתפשר ראשון עשוי דווקא להפסיד פחות

המשפט נשמע פרדוקסלי.אבל הוא מתאר תופעה כלכלית מוכרת.בעל נכס שמכיר ראשון בכך שהשוק השתנה יכול לצאת כאשר עדיין קיימת נזילות.מי שמתעקש על מחיר השיא עלול למצוא את עצמו בעוד שנה באותו מצב, רק מול קונים שמציעים פחות.לכן בתקופת ירידות:הנחה אינה בהכרח הפסד.
לפעמים היא מניעת הפסד גדול יותר.


ומכאן גם הצד השני של המשוואה

לקונה יש בתקופה כזאת יתרון שלא היה לו במשך שנים.הוא יכול לשאול:מי חייב למכור?כמה זמן הנכס בשוק?כמה פעמים המחיר ירד?האם קיימת עסקת מזומן טובה יותר?מה התשואה האמיתית?מה עלות המשכנתה?האם מחיר הנכס עומד במבחן ההכנסה?האם קיימות דירות דומות שלא נמכרו?ומהו המחיר האפקטיבי בפרויקטים החדשים בסביבה?זוהי חזרה לשוק שבו הקונה בודק נכס, במקום שהקונה רק יבדוק אם הבנק מוכן לתת לו מספיק כסף כדי לרכוש אותו.


אבל הנפגעים האמיתיים של מגה-בועה עלולים להימצא דווקא מחוץ לדירה הבודדת

אם תיקון המחירים יהיה עמוק, השאלה הגדולה לא תהיה מי הפסיד 300 אלף שקל בדירה.השאלה תהיה כיצד מתפזר ההפסד במערכת.כמה קרקעות נרכשו לפי הנחות מחיר שכבר אינן ריאליות?כמה פרויקטים נבנו על בסיס קצב מכירות שכבר איננו קיים?כמה אשראי ניתן כנגד ערכים שהתבססו על מחירי שיא?כמה הון עצמי אמיתי עומד מאחורי העסקאות?כמה רוכשים מסתמכים על מחזור עתידי?וכמה הפסד יכול כל אחד מהגורמים בשרשרת לספוג לפני שהוא מעביר אותו הלאה?אלו השאלות החשובות של השלב הבא.


אנחנו בעיצומו של מעבר ממאבק על מחיר למאבק על מאזן

בשלב הראשון של הירידה כולם מדברים על מחיר.האם ירד 1%?3%?5%?אבל אם התהליך נמשך, מרכז הכובד עובר למאזנים.כמה חוב יש?מתי צריך למחזר אותו?מה הביטחונות?מהו ההון העצמי?מהו התזרים?כמה זמן ניתן להחזיק מלאי?זה הרגע שבו משבר נדל"ן מפסיק להיות רק סיפור של "מחירי דירות" והופך לסיפור פיננסי.


ולכן התקופה שלפנינו עשויה להיות מעניינת הרבה יותר מזו שמאחורינו

במשך שנים הוויכוח בישראל עסק כמעט כולו בשאלה:למה מחירי הדירות ממשיכים לעלות?ייתכן שהשאלה החשובה בשנים הקרובות תהיה אחרת:מי יספוג את הפער שנוצר בין המחירים לבין היכולת הכלכלית לתמוך בהם?המוכרים?הרוכשים?היזמים?הבנקים?בעלי האג"ח?המדינה?או, כפי שקורה לעיתים במשברים מערכתיים, קצת מכל אחד?


לסיכום: הזמן כבר אינו ניטרלי

השוק הישראלי עדיין אינו שוק אחיד, ולא נכון להכריז שכל נכס עומד בפני אותה ירידה.גם הורדת הריבית עשויה לשנות חלק מהתמונה.אבל הנתונים האחרונים מצביעים על שילוב שקשה להתעלם ממנו: ירידה שנתית במחירי הדירות, מלאי גבוה מאוד של דירות חדשות, רמת עסקאות חופשיות שאינה גבוהה במונחים היסטוריים וחולשה יחסית במכירות הקבלנים.זהו בדיוק השלב שבו כדאי לעבור מניתוח של "כמה עלה המדד החודש" לניתוח של התמריצים הכלכליים של כל אחד מהשחקנים.כי בשוק שעולה כולם רוצים זמן.בשוק שיורד, לא כולם יכולים להרשות אותו לעצמם.ולכן המשפט שמסכם בעיניי את התקופה הוא:מוכר שיתפשר בזמן עשוי להפסיד פחות ממוכר שימתין.
קונה שיש לו יכולת להמתין עשוי לשלם פחות ממי שיחשוש להחמיץ. 
וככל שהבועה שקדמה לתיקון הייתה גדולה יותר, כך ההשלכות אינן נעצרות בין הקונה למוכר. הן עוברות אל היזם. משם אל הקבלן. אל הקרקע. אל האשראי. אל הבנק. ואל המערכת הפיננסית. ככה זה כאשר מגה-בועה מתחילה להתכווץ: המחיר הוא רק מוקד הפגיעה הראשון. הדי ההדף מגיעים הרבה יותר רחוק.

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי.

שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל.

במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הבעיה האמיתית מתחילה כשהירידה במחירי הדירות מפסיקה להיות סיפור של קונה ומוכר והופכת לסיפור של יזמים, בנקים ואשראי.

English Summary
Israel’s housing market may be entering a phase in which time no longer works in favor of sellers. In a declining market, a seller who accepts a lower price early may ultimately lose less than one who waits, while a patient buyer may benefit from improved negotiating power and lower effective prices. The broader risk, however, lies beyond individual transactions. High leverage, large inventories of unsold homes, developer financing and banks’ exposure to real estate can turn a price correction into a wider financial adjustment. The key issue is therefore no longer only how much housing prices may fall, but who will absorb the gap between inflated prices and the economic fundamentals that can sustainably support them.
הזמן החליף צד: מדוע המוכרים בלחץ והקונים יכולים סוף סוף לנשום?

1. הקדמה: כשהחוקים הישנים מפסיקים לעבוד

במשך עשורים, שוק הנדל"ן הישראלי תופעל על ידי "אוטומט" פסיכולוגי פשוט וחסר רחמים: המוכר מחכה בנחת כי "המחירים תמיד עולים", והקונה אחוז פאניקה, ממהר לרכוש כל פיסת בטון לפני שהרכבת תדהר רחוק יותר מהישג ידו. המשוואה הזו נראתה נצחית, עד שהגיעה שנת 2026 והפכה את הקערה על פיה.השינוי הדרמטי ביותר במחזור הנוכחי הוא שהזמן הפסיק להיות ניטרלי – הוא בחר צד. המציאות החדשה מבהירה שמוכר שיתפשר היום עשוי להפסיד פחות מזה שימתין, בעוד שהקונה שישכיל להמתין מגלה שהסבלנות שלו היא נכס כלכלי שמייצר רווח נקי. בשוק של 2026, המהירות היא האינטרס של המוכר, והזמן הוא הנשק של הקונה.

2. תובנה ראשונה: המחיר הוא רק הסימפטום, הנזילות היא הסיפור האמיתי

טעות נפוצה של חובבים היא להמתין לפרסום מדד מחירי הדירות של הלמ"ס כדי להבין לאן הרוח נושבת. בפועל, עדכון המחיר הרשמי הוא התחנה האחרונה ברכבת של פיצוץ בועה. בנדל"ן, הבועה מתחילה להיסדק דרך הנזילות – היכולת להפוך נכס למזומן.התהליך מתרחש בארבעה שלבים ברורים:

  1. ירידה בנזילות: כמות העסקאות מתכווצת. הקונים פשוט מפסיקים להגיע.
  2. התארכות זמן השיווק: נכסים "מתייבשים" על המדף במשך חודשים ארוכים.
  3. מבצעי מימון והטבות: הופעת הנחות עקיפות שנועדו להחזיק את המחיר הרשמי "חי".
  4. עדכון המחיר הנומינלי: רק כשכל שאר הכלים כשלו, המחיר המדווח מתחיל לצנוח.

"בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים."

3. תובנה שנייה: הפרדוקס של המוכר – להפסיד היום כדי לא להתרסק מחר

המוכר הישראלי הממוצע לוקה ב"קשיחות מחירים" פסיכולוגית. הוא מעוגן לזיכרון של השכן שמכר בשיא ב-3 מיליון ש"ח ב-2023, ולכן הוא רואה בהצעה של 2.8 מיליון ש"ח היום כ"הפסד" של 200 אלף ש"ח.אולם, בשוק יורד, המתנה היא כבר לא אופציה אלא התחייבות (Liability). אם בעוד חצי שנה מחיר השוק יתכנס ל-2.6 מיליון ש"ח, המוכר שסירב היום לא "חסר" לעצמו כסף – הוא ייצר לעצמו הפסד נוסף של 200 אלף ש"ח, וזאת עוד לפני שחישבנו את עלויות המימון והריבית האוכלת כל חלקה טובה. במציאות כלכלית שבה השוק משנה כיוון, המנצח הוא זה שמכיר במציאות ראשון.

4. תובנה שלישית: ה"אופציה" של הקונה היא עכשיו בחינם

בשנות הגאות, הקונים נדחפו לשוק על ידי FOMO (פחד להישאר בחוץ). כיום, הדינמיקה הזו התאיידה. הקונה המודרני מחזיק ב"אופציית המתנה בחינם": הוא יכול לשבת על הגדר, לבחון נכסים בפינצטה ולהגדיל את ההון העצמי שלו בחיסכון, בעוד שהוא אינו נושא בירידת הערך של הנכס כל עוד לא רכש אותו. המוכר, לעומת זאת, "משתתף" בירידת הערך בכל יום שעובר, מעצם היותו הבעלים של נכס בשוק נחלש.

5. תובנה רביעית: "מאזן האימה" בין היזמים לבנקים

עם מלאי חסר תקדים של כ-85 אלף דירות חדשות הממתינות לקונים, היזמים נמצאים בנקודת שבירה. כאן נכנס לתמונה המושג "המחיר האפקטיבי": בעוד שהמחיר הנומינלי (על הנייר) נראה יציב, המחיר האמיתי שבו נסגרות עסקאות נמוך בהרבה בשלל הטבות.כדי להימנע מהורדת מחיר רשמית שתחייב את הבנקים לעדכן את שווי הביטחונות שלהם ולפגוע במאזנים, הקבלנים משתמשים ב"הנחות עקיפות":

  • מבצעי מימון קיצוניים: תנאי תשלום של 20/80 או אפילו 10/90 ללא ריבית והצמדה.
  • ספיגת מדדים: פטור מלא מהצמדה למדד תשומות הבנייה.
  • סבסוד משכנתאות: הקבלן משלם עבור הרוכש את הריבית לבנק לשנים הראשונות.
  • שדרוגים בשווי מאות אלפים: מטבחי יוקרה, מיזוג מרכזי ואבזור שפעם תומחרו בנפרד.

הבנקים והיזמים לכודים בסימביוזה של הכחשה – שניהם חוששים שירידה חדה מדי תמוטט את ערך הנכסים הרשום בספרים ותחייב הפרשות עתק להפסדי אשראי.

6. תובנה חמישית: מלכוד המינוף – כשההפסד מכפיל את עצמו

המינוף הוא חרב פיפיות שביצועיה כואבים במיוחד בשוק יורד. בואו נפרק את המספרים: נכס ששווה 3 מיליון ש"ח, שנרכש עם מיליון ש"ח הון עצמי ו-2 מיליון ש"ח משכנתה.ירידת ערך של 20% במחיר הנכס (600 אלף ש"ח) אינה מוחקת רק חמישית מההשקעה. מכיוון שהחוב לבנק נותר קשיח על 2 מיליון ש"ח, ירידה זו מוחקת למעשה 60% מההון העצמי של הבעלים. במצב כזה, מרחב התמרון של המוכר נעלם, והוא הופך להיות "שבוי" של הנכס או של הבנק.

7. הסתייגות הכרחית: מתי בכל זאת לא כדאי לחכות?

כאסטרטגים, עלינו להימנע מהכללות גורפות. נדל"ן הוא שוק של מיקרו-אקלים, והנתונים של אוגוסט 2026 מראים שונות גיאוגרפית עמוקה:

  • הסדקים במרכז: מחוז המרכז רשם ירידה שנתית של 4.1% ותל אביב ירדה ב-1.7%. כאן המגמה ברורה.
  • עמידות בפריפריה ובבירה: בירושלים ובמחוז הצפון עדיין נרשמו עליות, מה שמראה שבאזורים שבהם ההיצע קשיח או שהביקוש מונע מגורמים אחרים, השוק טרם התקרר.
  • משתני המאקרו: הריבית שירדה לרמה של 3.5% ושכר הדירה שממשיך לטפס (עלייה של 4% עד 6.8% בחוזים חדשים) מהווים "רצפת תמיכה" למחירים. קונה שמשלם שכירות גבוהה מאוד צריך לחשב האם ההמתנה לירידת המחיר אינה מתקזזת עם הכסף שנשפך על שכירות.

8. סיכום: שלב ההכחשה מסתיים, מי יספוג את הפער?

אנו נמצאים בשיאו של "שלב ההכחשה" (The Denial Stage). המוכרים, היזמים והבנקים עדיין מתמחרים את העתיד לפי הזיכרון של מחירי השיא מ-2022-2024, אך הקונים כבר עברו הלאה. הפער הזה בין "מחיר" (נתון יבש) ל"שווי" (מסקנה כלכלית) הוא המקום שבו נוצרות הדרמות הגדולות. השוק עובר ממאבק על מחירים למאבק על מאזנים. השאלה היא כבר לא האם תהיה ירידה, אלא מי בשרשרת יספוג את ההפסד: היזם שיחתוך רווחים, הבנק שיכיר בחובות אבודים, או המוכר הפרטי שיפנים שהזמן כבר לא עובד אצלו. לפני שאתם רצים לחתום על עסקה, שאלו את עצמכם שאלה אחת פשוטה: האם אתם באמת מוכנים להיות אלו שמשלמים מכיסם את "דמי היציאה" עבור מחירי השיא של השנים הקרובות? זכרו – בשוק של 2026, הזמן כבר בחר צד. ואתם לא רוצים להיות בצד הלא נכון של השעון.
03Nov

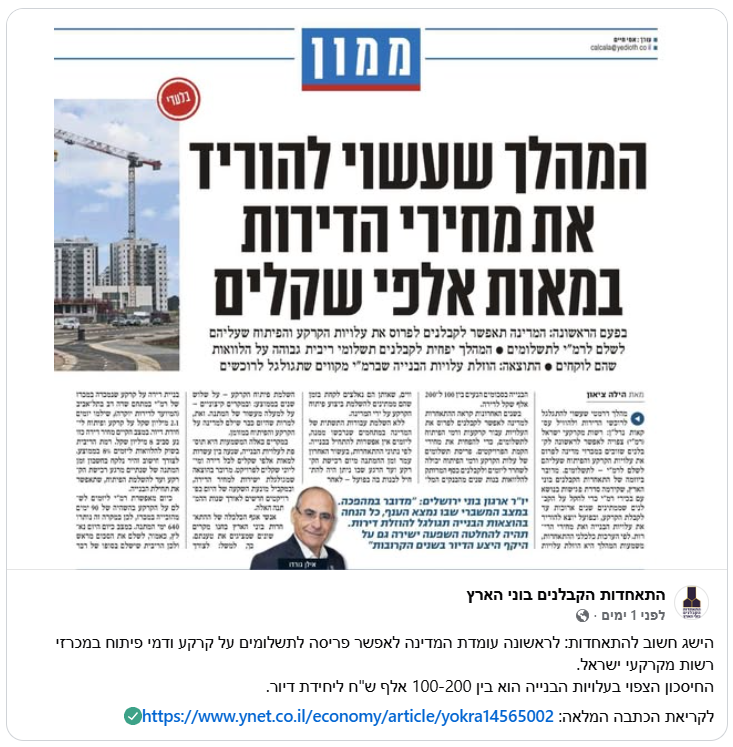
מהלך רשות מקרקעי ישראל לאפשר לקבלנים לפרוס את תשלומי הקרקע מוצג כהוזלה לציבור, אך למעשה מדובר בדחיית תשלום שתסייע ליזמים בלבד. חיים אטקין מנתח: זהו גימיק פיננסי שמאריך את חיי הבועה ולא מוריד את מחירי הדיור.


פריסת תשלומי הקרקע – רפורמה או גימיק פיננסי?

פתיח

רשות מקרקעי ישראל הודיעה כי תאפשר לראשונה לקבלנים לפרוס את תשלומי הקרקע והפיתוח למספר תשלומים, במטרה להקל על יזמים הנמצאים במצוקת אשראי ולצמצם את השפעת הריבית הגבוהה על עלויות הבנייה.

לכאורה, מדובר במהלך שיכול להוזיל את מחיר הדירות במאות אלפי שקלים. בפועל, מדובר בצעד פיננסי טכני - אשר עשוי להיטיב עם הקבלנים אך ספק אם יגיע כלל לכיסו של רוכש הדירה.


המהלך בקצרה

יזמים שרוכשים קרקע מרמ"י מחויבים כיום לשלם את מלוא התמורה מראש, גם אם הפיתוח הממשלתי נמשך שנים. התוצאה: ההון "מרותק" לפרויקט, והיזם נאלץ לממן ריבית גבוהה על הלוואות בתקופת ההמתנה.

כעת, רמ"י תשקול מתווה שיאפשר פריסת תשלומים לאורך זמן, כך שהיזם ישלם את הקרקע והפיתוח בשלבים.


צילום מסך פייסבוק התאחדות הקבלנים


הניתוח הכלכלי

1. אין הנחה – רק דחייה

למרות הרושם הציבורי, אין כאן "הוזלה" אמיתית. מדובר בהלוואה מהמדינה ליזם, ולא בהפחתת מחיר הקרקע. במקום שהבנק יישא במימון, המדינה דוחה את קבלת התמורה — ובכך למעשה מסבסדת את המימון של הקבלנים.

2. הוזלה תיאורטית בלבד

החיסכון המוצהר של 100–200 אלף ₪ לדירה מבוסס על הנחות מופרכות של ריבית ומשך המתנה אחיד. בפועל, ברוב הפרויקטים המימון מתבצע בשלבים, ולכן ההשפעה האמיתית על העלות הכוללת תהיה מזערית.

3. עיוות יסודי – המחירים אינם פונקציה של עלות

מחירי הדירות בישראל אינם נגזרים מעלויות היזם אלא מציפיות שוק ספקולטיביות. גם אם יזם יחסוך עשרות אלפי שקלים, הוא לא יוריד מחירים אלא ישפר את הרווחיות או יקטין את סיכון האשראי שלו.

4. תמריץ שגוי

במקום לתקן את שורש הבעיה – עודף כסף זול וזרימת אשראי בלתי מבוקרת לשוק מנופח – המדינה מייצרת מנגנון חדש של אשראי ממשלתי לענף שכבר נהנה מהגנה מערכתית.


המשמעויות המאקרו־כלכליות

סוג השפעהתיאורהשלכה
תקציביתדחיית תקבולים לרמ"יהקטנת הכנסות המדינה בזמן גירעון
בנקאיתהפחתת חשיפה של קבלנים לבנקיםהעברת הסיכון למאזן הציבורי
שוקיתללא שינוי במחירים לצרכןשימור רמות המחירים הנוכחיות
תזרימיתשיפור זמני בנזילות היזמיםהארכת חיי הבועה והימנעות מקריסה

בשורה התחתונה

המהלך הנוכחי הוא גימיק תקשורתי עטוף ברפורמה פיננסית.

הוא עשוי להקל על קבלנים שנאבקים בתזרים, אך אין לו כמעט סיכוי ממשי להשפיע על מחירי הדיור.

מדובר בעוד מנגנון של "הנשמה מלאכותית" לענף שמחיריו מנותקים מערכי היסוד הכלכליים.


📘 English Summary Box

Land Payment Deferral: Reform or Financial Gimmick?

Israel’s Land Authority plans to let developers pay for state land and development costs in installments — a measure presented as a housing price reducer. In reality, it’s not a discount but a deferred payment scheme that transfers financing risk from banks to the state. The move may improve developers’ liquidity but will hardly lower apartment prices. It’s another attempt to prolong an unsustainable market through hidden credit expansion.


07Sep

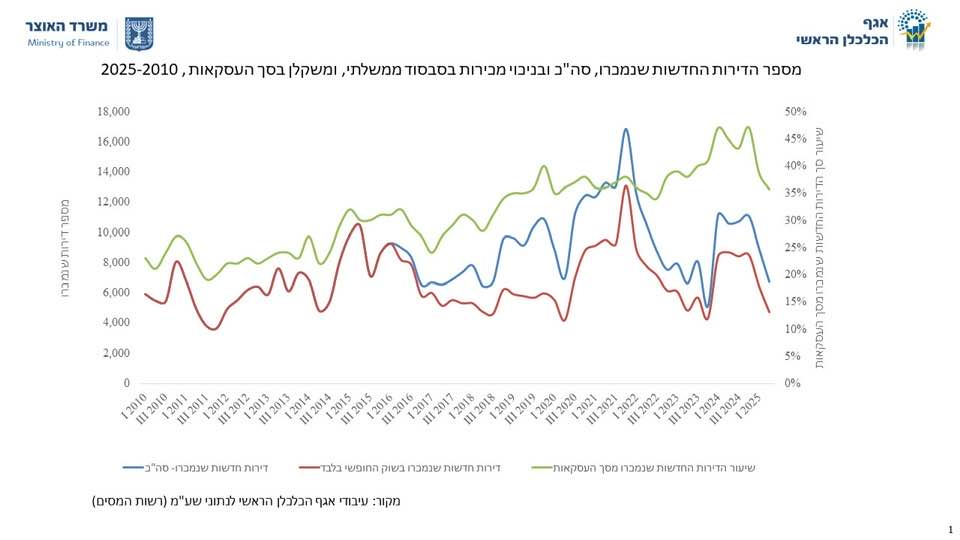
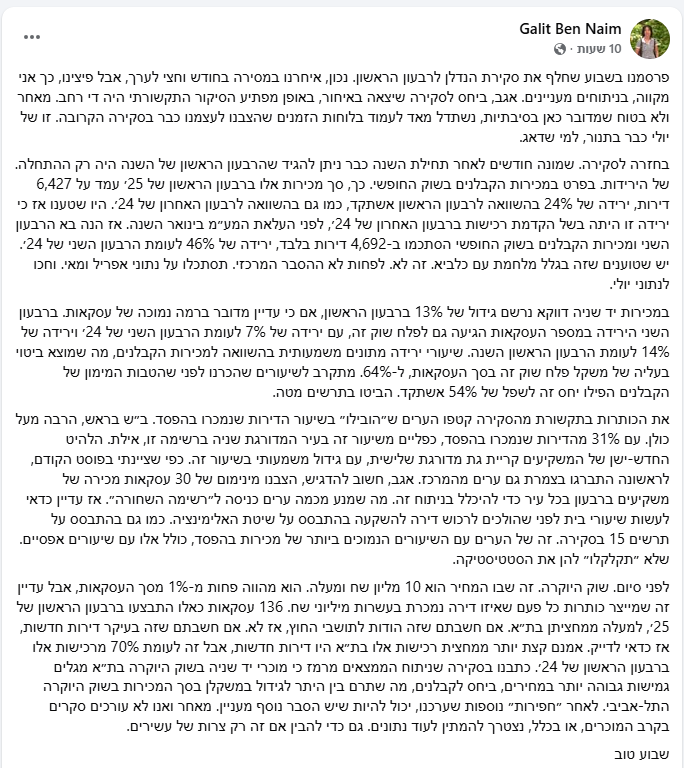
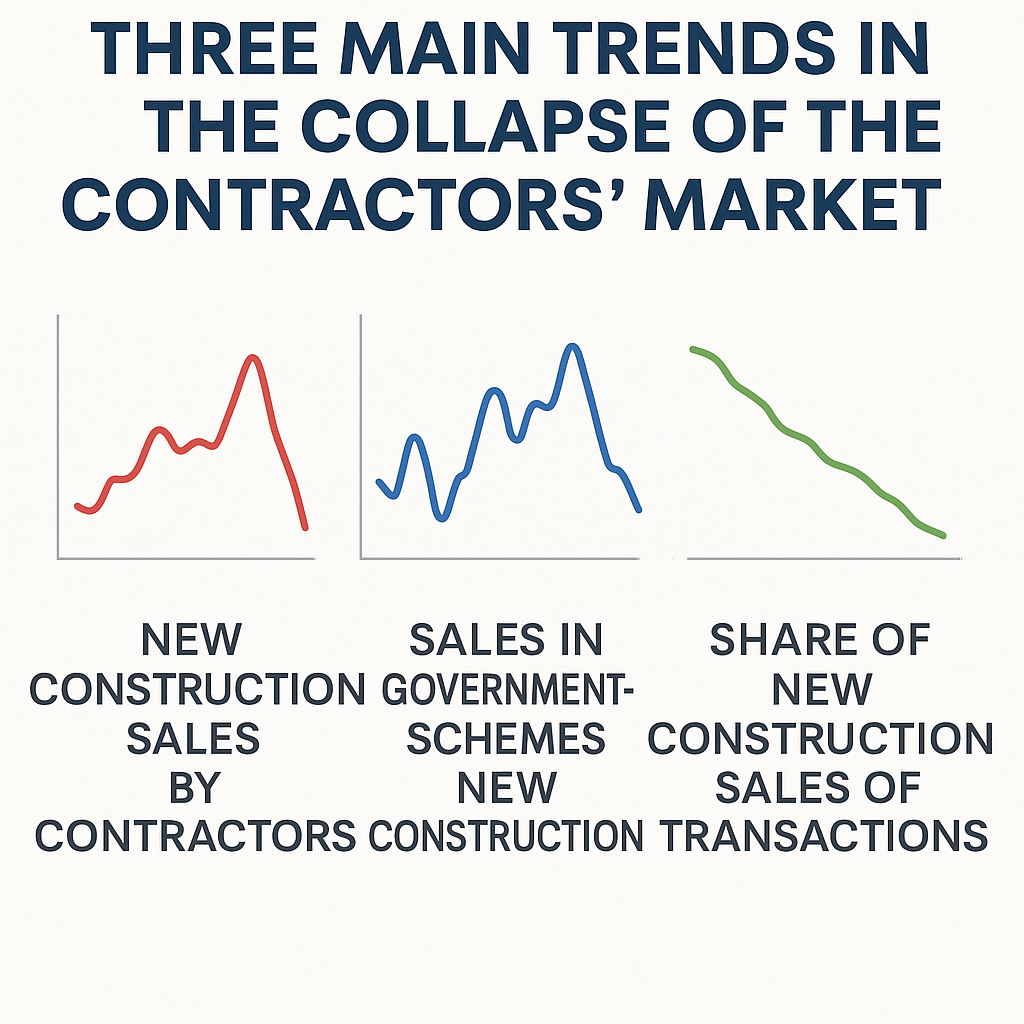
בפוסט חכם וחד, גלית בן נאים מהאוצר חושפת את מה שכתבי החצר מסתירים: קריסת שוק הקבלנים, צניחה חדה במכירות, והתרחבות מכירות בהפסד. ניתוח מעמיק של הגלוי והסמוי בפוסט והגרף שצירפה.

קריאה ופרשנות לפוסט של גלית בן נאים ולגרף שצירפה

1. דברי שבח ופתיחה

גלית בן נאים שוב עושה את זה – חדות, שנינות, וביקורת סמויה־מפורשת שדורשת מקוראיה להפעיל אינטליגנציה. היא לא רק מציגה נתונים אלא גם מטמינה בהם חידות, רמזים ורבדים כפולים: מה שנכתב, ומה שנאמר בין השורות. קשה שלא לחוש את התסכול שלה מהמציאות בשוק הנדל"ן, אך גם את האיפוק הנדרש ממנה בתפקידה. מי שמכיר את עבודתה יודע שהיא נאלצת ללכת על חבל דק – מצד אחד להתריע, מצד שני לא לחרוג מהמגבלות של תפקידה. בעוד "מומחי הנדל"ן" למיניהם וכתבי החצר נצמדים למנטרה הקבועה על "מחסור" ו"חזרה לעליות בקרוב", היא מציבה בפנינו גרף וסקירה שלא ניתן להכחיש: שוק הקבלנים מתרסק, שוק היד שנייה מתכווץ, והמשקל היחסי ביניהם משתנה חזרה לפרופורציות "הישנות" שלפני מבצעי המימון המניפולטיביים של הקבלנים. אלו שכתבו לעצמם תארים מפוצצים והמשיכו להטעות את הציבור – במקום להדהד את דבריה של גלית בצמא – ייאלצו לתת דין וחשבון ביום שאחרי. הם יהיו אלה שיישבו על ספסל הנאשמים הציבורי, אם לא המשפטי, על שירות עיוור לאינטרסים של המערכת הפיננסית והיזמים.


2. מה מראה הגרף?

הגרף משלב שלושה נתונים לאורך השנים 2010–2025:

  • הקו הכחול – דירות חדשות שנמכרו במסגרת "מחיר למשתכן"/תוכניות ממשלתיות.
  • הקו האדום – דירות חדשות שנמכרו בשוק החופשי בלבד (כלומר מכירות הקבלנים בלי התערבות ממשלתית).
  • הקו הירוק – שיעור הדירות החדשות מכלל העסקאות במשק.

המסר החבוי ברור:

  • הקו האדום (קבלנים בשוק החופשי) מתרסק – בשיא, לפני כמה שנים, נרשמו גלים גבוהים של מכירות; כיום מדובר בצניחה דרמטית (ירידה של כמעט חצי בשנה האחרונה).
  • הקו הירוק (שיעור הדירות החדשות מסך העסקאות) מתכווץ – הציבור חוזר לעסקאות יד שנייה, מה שמעיד על אובדן אמון בהצעות הקבלנים ובמבצעי המימון.
  • התנודות בקו הכחול מדגישות את תפקיד המדינה כ"שחקן מלאכותי", שנכנס ויוצא לפי תוכניות יזומות.

3. הקריאה בין השורות בפוסט

  • גלית כותבת במפורש שהירידות אינן תוצאה של "מלחמת כלביא". היא למעשה רומזת שהשוק קורס מבפנים, בשל בעיות מבניות ולא בשל אירוע ביטחוני זמני.
  • היא מציינת את הזינוק במספר העסקאות בהפסד (31% בבאר שבע!) – איתות אדום ברור שהבועה מתפוצצת והמשקיעים הראשונים נאלצים לברוח בהפסד.
  • היא רומזת למי שעדיין חושב "לקנות להשקעה" – עשו שיעורי בית, אל תתפתו להבטחות על "ערים חמות".

זהו מסר סמוי אך חריף: הקריסה כבר כאן, היא מתועדת במספרים, ורק מי שמסנוור את הציבור מתעלם ממנה.


4. עקיצה מוצדקת

בעוד גלית בן נאים כותבת בפוסטים חכמים ומציגה נתונים מוצקים, כתבי החצר ו"מומחי הנדל"ן" ממשיכים לשיר את הפזמון החוזר של "מחסור" ו"מחירים שעוד רגע עולים". אלה אותם אנשים שלא רק שכשלו בתפקידם אלא שימשו בפועל זרוע תודעתית של הקבלנים והבנקים. ביום שאחרי, כשהמסך יקרע והבועה תיחשף במלוא היקפה, הציבור יבוא איתם חשבון – על חוסר יושרה, על הטעיה, ועל תרומה ישירה לאסון הכלכלי־חברתי.


5. סיכום

גלית בן נאים לא כתבה כאן "דו"ח רגיל" – היא שרטטה מפה ברורה לקריסת שוק הקבלנים. היא הטמינה רמזים, שמרה על מתינות מילולית, אבל הציבה לנו מראה חדה: השוק הזה התרסק, והמשקיעים – ובסוף גם הבנקים – כבר בדרך לחשבון נפש כואב.


קישור לפוסט של גלית:

קישור לסקירת הנדל"ן רבעון ראשון 2025

02Sep

פינוי־בינוי בישראל פעל בשנות הבועה כמיקרו מודל פונזי: דיירים קיבלו דירה חדשה בזכות קונים חדשים ששילמו מחירי שיא. היום, כשהקונים נעלמו, האשליה נחשפת והפרויקטים קורסים.

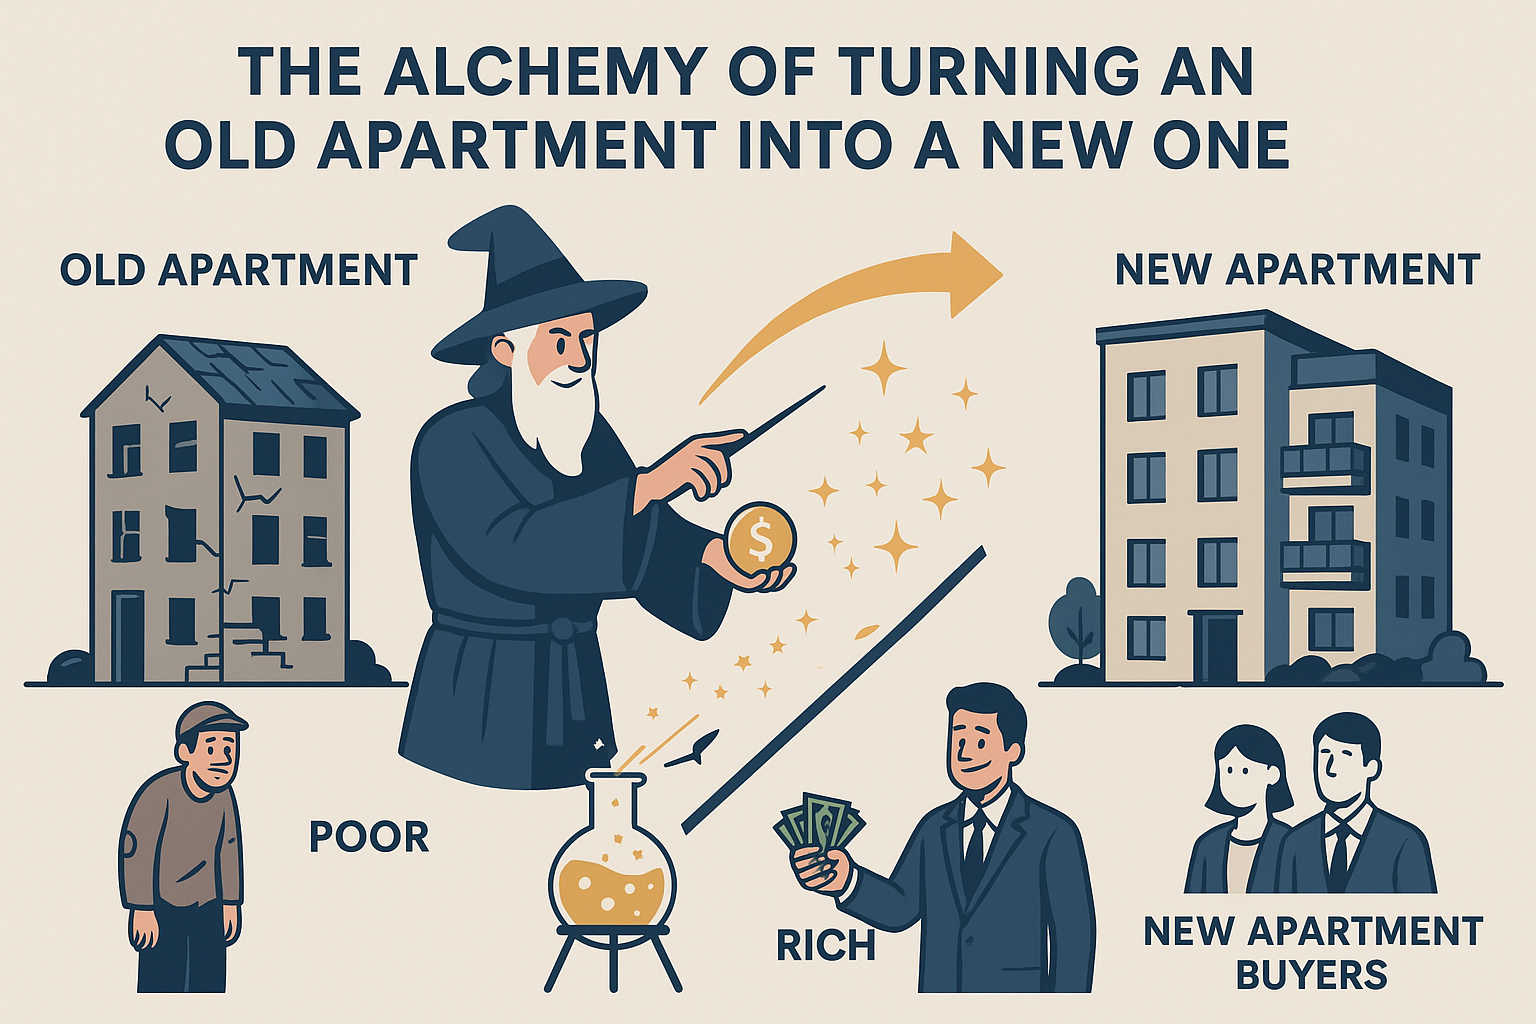
 "פינוי בינוי, האלכימיה של בועת הנדל"ן" — היא מבריקה, כי היא לוכדת בדיוק את מה שמתרחש: תהליך שנועד לכאורה לפתור מצוקה אמיתית (התחדשות עירונית, דיור בר־השגה, חיזוק מבנים) הפך בפועל ל"אלכימיה" פיננסית שמייצרת אשליה של ערך ומסווה את הבועה.


האלכימיה של פינוי־בינוי

בימי הביניים האלכימאים חיפשו להפוך מתכת פשוטה לזהב. במציאות הנדל"נית הישראלית, יזמים ובנקים מנסים להפוך בניינים ישנים ומתפוררים ל"זהב נדל"ני" באמצעות פינוי־בינוי: לקחת דירה ישנה ששווה מעט, ולהפוך אותה על הנייר לדירה חדשה ששווה פי שניים או שלושה. אבל כאן יש מלכוד: השווי החדש איננו שווי כלכלי אמיתי אלא מחיר מנופח, שממשיך את אותו מנגנון של "שכפול מחירים" והזנה עצמית של הבועה.


איך זה עובד בפועל?

  1. הבטחות לדיירים – מקבלים דירה חדשה, גדולה יותר, ממוזגת, עם חניה ומחסן, בלי לשלם שקל.
  2. מימון בנקאי – הבנק נותן ליווי ליזם, מתוך הנחה שהדירות החדשות יימכרו במחירים שיא.
  3. ציפיות רווח – היזם מחשב רווח על בסיס מחירים מנופחים, ולכן "מוכן לתת הכול" לדיירים.
  4. הדיירים מאמינים – כי הם רואים את "הזהב" על הנייר, ולא מבינים שמדובר באשליה.

הנזקים והסיכונים

  • חוסר כדאיות אמיתית – כשהשוק מתהפך, הפרויקטים נתקעים; יזמים נסוגים, בנקים מסרבים לממן, והדיירים מוצאים את עצמם עם בניין ישן, לא מחוזק, ולפעמים גם אחרי שנים של הבטחות סרק.
  • ניפוח נוסף של הבועה – הערכות שווי מתבססות על "הבטחות פינוי־בינוי", גם אם לא יצאו לפועל, מה שמכניס עיוות נוסף לשוק.
  • סיכון מערכתי – הבנקים מממנים "אלכימיה" במקום ערך כלכלי אמיתי, בדיוק כמו במשבר מניות הבנקים או משבר הסאב־פריים בארה"ב.

האלכימיה מתפוגגת

כמו האלכימאים של ימי הביניים, גם כאן – לא באמת נוצר זהב. בסוף התהליך נשארת דירה ישנה ששווייה האמיתי נמוך, ובצדה שטרות נייר עם הבטחות לא ממומשות. הבועה הזו חשופה במיוחד: ברגע שהמחירים יורדים או שהמימון מתייבש, "הקסם" מתפוגג והמערכת כולה נחשפת לאמת – לא נוצר ערך חדש, אלא רק עוד שכבה של אשליה.


האלכימיה של פינוי־בינוי אכן עבדה כל עוד היו מספיק "אידיוטים" שזרמו עם המחירים המטורפים וקנו דירות חדשות בפרויקטים. הכסף שלהם מימן את כל ההבטחות: החורבות הוחלפו בדירות חדשות, והדיירים הוותיקים יצאו "מלכים" — בלי להוציא שקל.אבל היום, כשהשוק נכנס להתפכחות, והקונים החדשים נעלמים, המעגל נשבר. אין מי שיממן את הטריק הזה, והאלכימיה מתגלה כאשליה.


פינוי בינוי – האלכימיה של בועת הנדל"ן

הזהב המדומה

פינוי־בינוי הוצג במשך עשור כפתרון קסם: לקחת חורבה ולהפוך אותה לדירה חדשה, גדולה ומרווחת. על הנייר – כולם מרוויחים. היזם מקבל זכויות, הבנק מממן, הדייר מקבל דירה חדשה, והמדינה מתגאה בהתחדשות עירונית.אבל כל זה התבסס על נוסחה פשוטה: היו צריכים מספיק רוכשים פראיירים שישלמו מחירי שיא על הדירות החדשות. הכסף שלהם מימן את כל התהליך.


מי הרוויח בשנות האשליה?

בימי השיא של הבועה, היו לא מעט דיירים שזכו ב"בינגו":

  • קיבלו דירה חדשה במקום חורבה ישנה.
  • לא שילמו אגורה.
  • נהנו מעליית ערך "על הנייר" בזכות קונים שהאמינו לנרטיב שהמחירים רק עולים.

מי מימן את החגיגה? המשקיעים והזוגות הצעירים שקנו דירות חדשות במחירים מנותקים מהמציאות.


ומה קורה עכשיו?

היום התמונה שונה:

  • הקונים נעלמו – אין יותר "אידיוטים שימושיים" שיקנו במחירי בועה.
  • הבנקים נזהרים – פחות ליווי, יותר דרישות הון עצמי, קושי במימון.
  • היזמים נסוגים – פרויקטים מוקפאים או מתבטלים.
  • הדיירים מתפכחים – נשארים עם בניינים ישנים, אחרי שנים של הבטחות ריקות.

האלכימיה מתפוררת

כמו אלכימיה של ימי הביניים – הזהב מעולם לא נוצר. זו הייתה אשליה שתלויה בזרם בלתי פוסק של כסף חדש. עכשיו, כשהזרם נעצר, מתברר שהפינוי־בינוי הוא לא מנגנון ליצירת ערך אמיתי, אלא מנגנון מימון של בועה.


סיכום

פינוי־בינוי היה ועודנו מיקרוקוסמוס של בועת הנדל"ן כולה:

  • בשנים של אשליה – מי שנכנס בזמן הרוויח.
  • עכשיו, עם ההתעוררות – הדלת נסגרת, והאלכימיה נחשפת כתרמית של חלוקת קלפים ממוחזרים.

מילות מפתח: פינוי בינוי, בועת נדל"ן, בנקים, דיירים, יזמים, מחירי דירות, התחדשות עירונית, אלכימיה כלכלית, משבר דיור.תיאור מטא (SEO): פינוי־בינוי הוצג כפתרון קסם, אך בפועל הפך לאלכימיה של בועת הנדל"ן. בשנות הבועה עוד היו דיירים שהרוויחו "ביג טיים" על חשבון קוני דירות חדשות. כיום, כשהקונים נעלמים, האשליה מתפוגגת והפרויקטים קורסים.


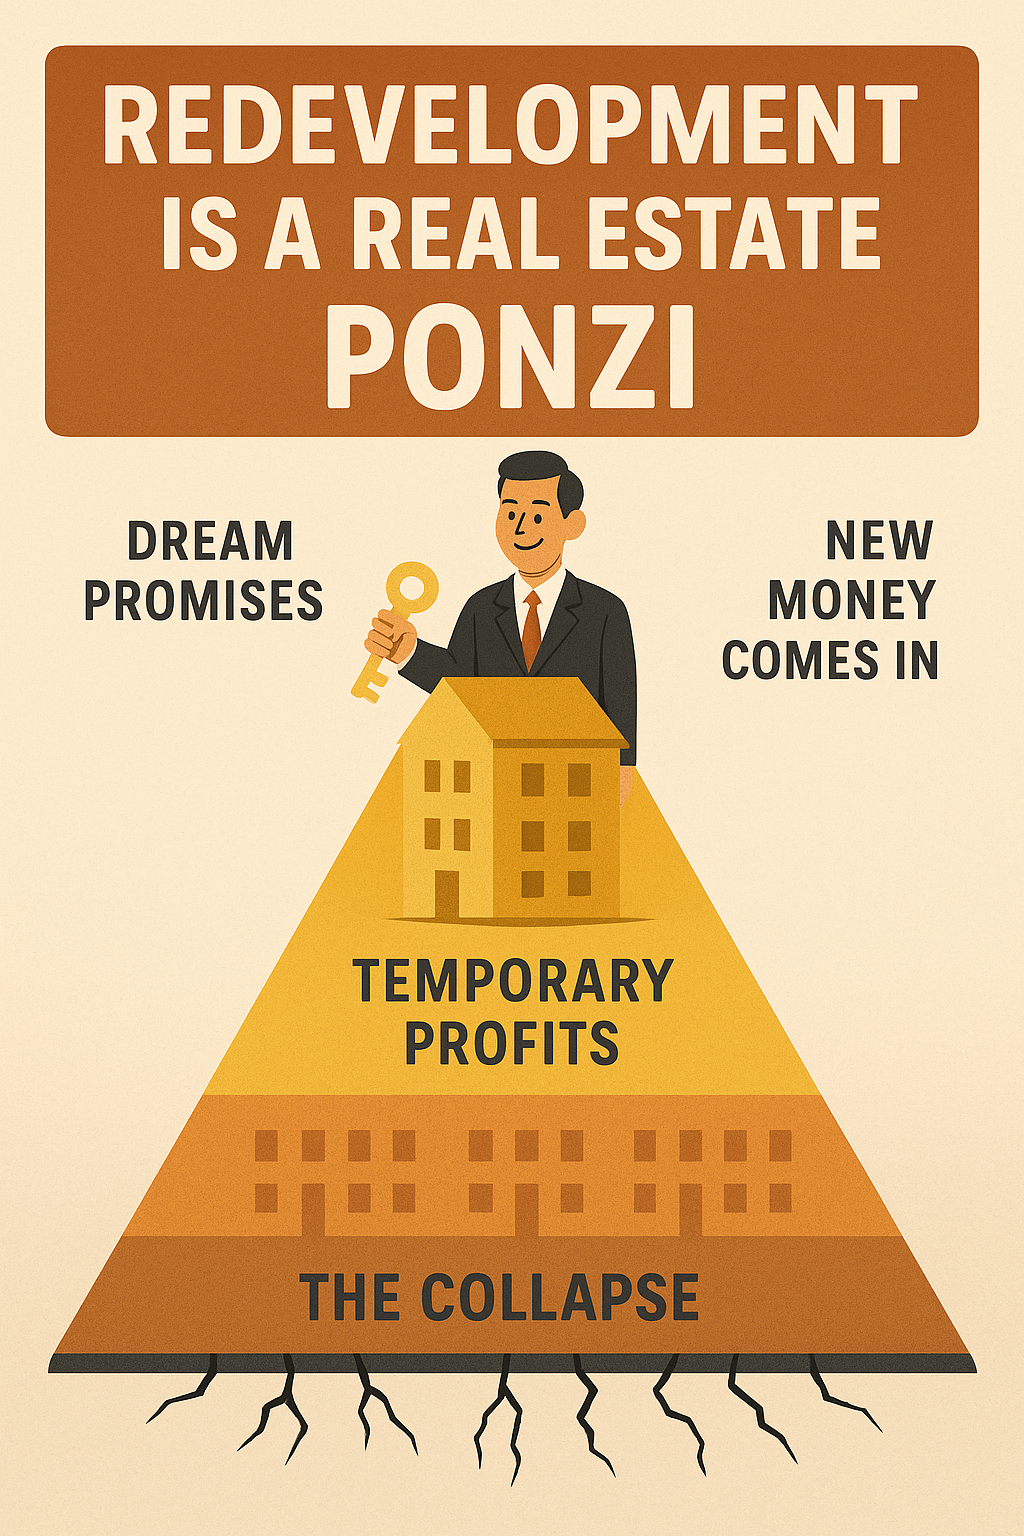
פינוי־בינוי הוא בעצם מיקרו־מודל פונזי בתוך הבועה הגדולה.

איך זה נראה במונחים של פונזי:

  1. שלב הגיוס – יזם מציע לדיירים "עסקה חלומית": דירה חדשה במקום החורבה.
  2. ההחזר המובטח – הדיירים לא משלמים כלום, אבל מקבלים תמורה עצומה "על הנייר".
  3. הכסף החדש – נכנס דרך קונים חדשים שמוציאים מיליוני שקלים על דירות חדשות בפרויקט במחירים מופרכים.
  4. תשלומי הרווח – בזכות הכסף הזה ממומנות עלויות הבנייה, הדירות של הדיירים, והרווח ליזם.
  5. המשך הגיוס – כדי שהפרויקט הבא יקרה, צריך עוד ועוד "אידיוטים" שיזרימו כסף חדש.

מתי זה נחשף כפונזי?

בדיוק ברגע שבו נגמר הכסף החדש:

  • הקונים מפסיקים לקנות.
  • הבנקים מקשיחים אשראי.
  • היזמים לא מצליחים למכור את המלאי.

ואז – אין מי שיממן את ההבטחות. הדיירים נותרים עם בניינים מתפוררים או פרויקטים תקועים, כמו משקיעים בפונזי שמגלים שהקופה ריקה.


📌 ההבדל היחיד: כאן יש נדל"ן מוחשי, לא רק ניירות. אבל ה"נדל"ן" הזה לא שווה את המחיר שנכתב עליו – ולכן מבחינה כלכלית המבנה זהה לפונזי: כסף חדש מממן הבטחות ישנות, עד שהמנגנון קורס.


רוצה שאנסח לך את זה כפוסט ממוקד: "פינוי־בינוי הוא פונזי בנדל"ן" – עם דימוי גרפי של בניין שמתנפח כמו פירמידה עד שהוא קורס?


פינוי־בינוי – מיקרו מודל פונזי בתוך הבועה הגדולה

מבוא

פינוי־בינוי הוצג בישראל כפתרון קסם: חיזוק מבנים ישנים, התחדשות עירונית, יצירת היצע דיור חדש ללא עלות לדיירים. בפועל, המודל הזה שימש בשנות הבועה ככלי להמשך ניפוח מחירים ולהסוואת חוסר ההיגיון הכלכלי – עד שהתברר שהוא מתפקד כמעין פונזי נדל"ני בתוך הבועה הגדולה.


איך עובד המודל?

  1. הבטחה לדיירים
    הדיירים מקבלים "כרטיס זכייה בלוטו": דירה חדשה, גדולה ומודרנית במקום חורבה ישנה, בלי לשלם שקל.
  2. הזרמת כסף חדש
    כדי לממן את ההבטחות, היזמים חייבים למכור את הדירות החדשות במחירי שיא. כאן נכנסים "האידיוטים השימושיים" – זוגות צעירים ומשקיעים שקונים במחירים מנופחים.
  3. המשך שרשרת ההזנה
    הכסף מהקונים החדשים משמש למימון הפרויקט: גם לדיירים המקוריים, גם ליזם וגם לבנק. כל עוד יש זרם של קונים – המערכת מתפקדת.

למה זה פונזי?

בפונזי קלאסי:

  • משקיעים ותיקים מקבלים "רווחים" מכספם של המשקיעים החדשים.
  • כל עוד נכנס כסף חדש – האשליה נמשכת.
  • ברגע שהזרם נעצר – הפונזי מתמוטט.

בפינוי־בינוי:

  • דיירים ותיקים מקבלים דירות חדשות על חשבון הקונים החדשים.
  • הרווחים ליזמים ולבנקים נובעים מכסף שמוזרם מהציבור במחירים מנותקים מהמציאות.
  • ברגע שהקונים נעלמים – הפרויקטים נתקעים, והאשליה נחשפת.

שנות האשליה – מי הרוויח?

בזמן שוק רותח, רבים מהדיירים הרוויחו "ביג טיים": קיבלו דירה חדשה על חשבון אחרים. זה היה אפשרי כי היו מספיק קונים שהאמינו שהמחירים רק ימשיכו לעלות, ומימנו את החלום.


ההתפכחות – מי נתקע?

כיום:

  • הקונים החדשים נעלמו.
  • הבנקים מקשיחים מימון.
  • יזמים מקפיאים פרויקטים.
  • דיירים נשארים בחורבות, לעיתים אחרי שנים של ציפיות והבטחות סרק.

מיקרו בתוך מאקרו

פינוי־בינוי הוא לא "בעיה בפני עצמה" אלא העתק מוקטן של מנגנון הבועה כולה:

  • כסף חדש נכנס → אשליה של ערך נוצרת.
  • ההבטחות נראות אמיתיות כל עוד זרם הכסף נמשך.
  • ברגע שהזרם נעצר → הקריסה בלתי נמנעת.

סיכום

פינוי־בינוי הוא דוגמה מאלפת לדרך שבה השוק הישראלי פעל בשנות הבועה: לא כיצירת ערך אמיתי אלא כ"אלכימיה" פיננסית המזכירה פונזי. בשנות האשליה – מי שנכנס בזמן הרוויח. היום, בעידן ההתפכחות, המודל נחשף במלוא ערוותו: מיקרו פונזי בתוך בועה ענקית.


מהות הפונזי

כל מודל שמבוסס על כסף חדש שנכנס כדי להעשיר את מי שכבר בפנים, בלי שנוצר ערך אמיתי, הוא למעשה וריאציה של פונזי.


"כסאות מוסיקליים" – הדימוי המדויק

במשחק כסאות מוסיקליים:

  • כל עוד המוזיקה מתנגנת (הכסף החדש ממשיך לזרום), כולם מסתובבים ויש תחושה של שפע.
  • בכל סיבוב מישהו נשאר בלי כסא – כלומר, כשהכסף החדש נעצר, מתברר שאין מספיק ערך אמיתי לכולם.
  • הראשונים שנכנסו (הוותיקים) יושבים, האחרונים – נופלים.

יישום במודלים כלכליים

  1. פונזי קלאסי – כסף חדש נכנס, משלם "רווחים" לישנים.
  2. נדל"ן בועתי – קונים חדשים מממנים עליית מחירים שמעשירה את בעלי הדירות הוותיקים.
  3. פינוי־בינוי – קוני דירות חדשות מממנים את דירות הדיירים הוותיקים.
  4. שווקי הון מנופחים – משקיעים חדשים קונים במחירי שיא ומאפשרים לישנים למכור ברווח.

ההבדל הקריטי

לא כל מודל שבו כסף חדש נכנס הוא בהכרח פונזי.

ההבדל הוא:

  • אם נוצר ערך אמיתי (מוצר, שירות, נכס מניב) – זה לא פונזי.
  • אם אין ערך חדש, אלא רק העברת עושר מהמאחרים למוקדמים – זה פונזי בתחפושת.

כלומר: פונזי ≈ כסאות מוסיקליים.

המוזיקה עוצרת → מתגלה האמת → מי שנכנס אחרון מפסיד.


כסאות מוסיקליים – הפונזי של הכלכלה

במשחק כסאות מוסיקליים כולם מרגישים מנצחים – כל עוד המוזיקה מתנגנת.

אבל ברגע שהיא עוצרת, מתברר שאין מספיק כסאות לכולם.כך בדיוק עובד מודל פונזי:

  • כסף חדש נכנס ומעשיר את הוותיקים שכבר יושבים על הכסאות.
  • כסף ישן נהנה "על הנייר" מעליות ערך.
  • האחרונים שנכנסים נשארים בלי כסא – ועם ההפסד.

נדל"ן בועתי? ✔️

פינוי־בינוי? ✔️

שוקי הון מנופחים? ✔️

💥 כל מקום שבו אין יצירת ערך אמיתי, אלא רק העברת עושר מהחדשים לוותיקים – זה פונזי בתחפושת.


🔑 האשטגים:

#בועת_נדלן #פונזי #כסאות_מוסיקליים #משבר_דיור #נדלן_ישראל #בועה


20Aug

בלוג מקצועי הסוקר מדוע חלק מהשמאים מתבטאים נגד ירידת מחירי הדירות – מהפחד מחשיפת שומות עבר מנופחות, דרך לחצים של בנקים ויזמים ועד אחריות משפטית. מאמר שמראה כיצד החשש של השמאים עצמו הוא עדות לקיומה של בועת נדל"ן בישראל.


למה יש שמאים שמפחדים מירידת מחירי הדירות?

ירידת מחירי הדירות נתפסת בעיני הציבור כהתפתחות טבעית ובריאה לאחר עשור של עליות חסרות תקדים. אולם דווקא בקרב חלק מהשמאים נשמעות התבטאויות "נגד" ירידת המחירים – תופעה שמעוררת סימני שאלה. מדוע גורמים מקצועיים, שתפקידם להעריך נכסים בצורה אובייקטיבית, מתנגדים למהלך כלכלי מתבקש?במאמר זה ננתח את שורשי החשש, על רקע אינטרסים מערכתיים, לחצים מקצועיים ומבנה שוק לקוי.


1. הפן הפסיכולוגי־מקצועי

הפרקטיקה הרווחת בשמאות מקרקעין מתבססת על גישת ההשוואה: מה נמכר בסביבה – זה השווי. בשוק עולה, קל להצדיק שומות גבוהות. אבל כאשר המחירים יורדים, כל השומות הקודמות נחשפות לפתע כבעייתיות:

  • רוכשים ששילמו מחירים מופרזים יטענו שהשמאי לא הזהיר אותם.
  • הבנקים עלולים להטיל ספק בשומות עבר שניפחו את הבטוחות.
  • הציבור מתחיל לשאול: האם השמאות הייתה מקצועית, או רק שכפול והעתקת מחירים?

כך נוצר פחד קיומי: ירידת מחירים מאיימת לחשוף לא רק את חולשת השוק – אלא גם את חולשת המקצוע.


2. הפן הכלכלי־מערכתי

השמאים אינם פועלים בוואקום. הם תלויים במזמיני עבודה – בעיקר בנקים ויזמים. ירידות מחירים גורמות:

  • הפסדי הון לבנקים – ערך הנכסים המשועבדים נשחק.
  • קשיי נזילות ליזמים – מלאים לא נמכרים, חברות מתערערות.
  • ירידה בהיקף עבודות שמאיות – פחות עסקאות, פחות שומות.

שמאי שמביע עמדה "בעד ירידות מחירים" עלול להצטייר כמי שפועל נגד הלקוחות המרכזיים שלו – סיכון תעסוקתי ממשי.


3. הפן הציבורי־תקשורתי

שמאים רבים רואים עצמם חלק מ"תחזוקת האמון" במערכת. הצהרה פומבית על ירידות צפויות עלולה להיתפס כתרומה ל"פאניקה" שתאיץ את ההתרסקות. לכן חלקם מעדיפים להצטרף לקונצנזוס מלאכותי של "יציבות" או "עליות מתונות", גם אם בפועל הנתונים מצביעים אחרת.


4. אחריות אישית ומשפטית

הסוגיה הכואבת ביותר היא האחריות המשפטית. אם מחירי הדירות אכן ירדו בעשרות אחוזים, עשרות אלפי שומות עבר עלולות להיבחן מחדש:

  • מדוע לא נבדקו התשואות מול הריביות?
  • מדוע לא זוהו פערי יסוד כה ברורים?
  • האם לא הייתה כאן רשלנות מקצועית?

הפחד מתביעות אישיות ורבות־משתתפים הוא מנוע מרכזי מאחורי ההתבטאויות "נגד ירידת מחירים".


5. מה זה מלמד אותנו על השוק?

עובדה ששמאים, שאמורים להיות "שומרי הסף", מפחדים מירידות מחירים – היא עצמה עדות לקיומה של בועה. בשוק בריא, ירידה מחזירה את המחירים לערך הכלכלי האמיתי. רק כאשר מחירים מנותקים מערכם, הפחד הופך גורם דומיננטי.


סיכום

החשש של חלק מהשמאים מירידת מחירי הדירות נובע משילוב של פסיכולוגיה מקצועית, אינטרסים כלכליים, לחצים מוסדיים וחשש מתביעות משפטיות. אך אסור לשכוח: שמאי אמיתי אינו "בעד" או "נגד" ירידות מחירים – אלא בעד הערכת שווי כלכלית אמינה.

ירידת מחירים אינה אסון אלא תיקון. האסון האמיתי הוא בהנצחת מצג השווא של יציבות מדומה, על חשבון הציבור.


הקומה ה- 12, 19.8.2025

כל זאת בשעה שינקי קוינט, מנכ"ל רמ"י תוקף: "הקבלנים יכולים להוריד את המחירים"

בגדי המלך החדשים (בדנית: Keiserens Nye Klæder, "בגדיו החדשים של הקיסר") היא מעשייה קצרה מאת הסופר הדני הנס כריסטיאן אנדרסן משנת 1837. הסיפור מהווה אלגוריה נוקבת על תהליכים חברתיים הגורמים ליחיד להיגרר אחר הכלל במחיר האמת. בגדי המלך החדשים הפך לביטוי שמסמל אשליה או הונאה עצמית.


נחמה בוגין, יו"ר לשכת שמאי מקרקעין בישראל, שוחחה עם ליאת רון ב־103fm על נתוני הלמ"ס לפיהם ישנה ירידה של יותר מ-20% בעסקאות הנדל"ן בשנה האחרונה. "אני לא חושבת שצריך לתת לזה כותרת דרמטית. לי יש קושי עם זה שבעולם הנדל"ן, שהוא בעצם עולם של תהליכים ארוכים, אנחנו לפעמים עסוקים מדי ב-כמה דירות נמכרו ב־17 באוגוסט בשעה חמש ולא מסתכלים על המגמה. בסופו של דבר יש כאן מגמה מאוד מאוד ברורה. המחירים חייבים לעלות כל הזמן".

מומחים, פרשנים ובכירים בענף הנדל"ן: 

"אנחנו לא יודעים וגם לא יכולים לדעת מה יקרה למחירי הדירות. אנחנו לא נביאים. אין לנו כדור בדולח. כולם יודעים למי ניתנה הנבואה. אבל הם יעלו" - מהספר בועת נדל"ן https://bit.ly/3pfTas7


אלו הסיבות שישראל נמצאת במשבר נדל"ן


שפל במכירות הדירות, מלאי שיא לקבלנים - והגרלת ענק עם הנחות למילואימניקים

מגמה ברורה: מחירי הדיור לא יורדים - גם לא אחרי המלחמה


הצעירים שמתלבטים אם לרכוש או לשכור דירה - ומה אומרים המומחים? מחירי הדירות יורדים כבר 8 חודשים ברצף, אך בשוק השכירות לעומת זאת נמשכת עליית המחירים. כשזה המצב, עשרות אלפי משפחות צעירות מתלבטות האם זה הזמן לרדת מהגדר ולקנות דירה - או שעדיף להמשיך ולהמתין להוזלה נוספת. אז לאן הולך שוק הנדל"ן?    |  ערוץ 13   16.12.2025

מה צפוי בענף הנדל"ן? מנכ"ליות בכירות מספקות תחזית ל-2026


https://www.ice.co.il/realestate/news/article/1119812


23Jun

Lors de la reconstruction de bâtiments démolis, la loi exige l'ajout d'un permis de construire. Mais qui financera ? Un article de blog pointu sur le problème de la réhabilitation forcée après sinistre et l'appel à la création d'un fonds public dédié pour y remédier. Lorsqu'un État reconstruit des appartements démolis, il est obligé d'ajouter un permis de construire. Mais qui financera le coût des travaux ? Un article de blog pointu qui met en lumière le piège budgétaire de la reconstruction sous une norme de protection obligatoire. Lorsqu'un État promet de réhabiliter des appartements démolis, il exige l'ajout d'un permis de construire, mais ne s'engage pas à le financer. C'est le piège du permis de construire, une distorsion juridique qui compromet l'ensemble du processus de reconstruction. Les propriétaires des appartements dont les logements ont été démolis espèrent une reconstruction par l'évacuation et la construction, mais les exigences strictes des banques en matière de vente anticipée rendent ce rêve irréalisable. Sans intervention de l'État, les projets stagneront et la destruction perdurera. Les bâtiments démolis ne pourront être reconstruits sans une formule de financement d'urgence. La demande de ventes anticipées étouffe la possibilité de projets de reconstruction après évacuation. L’État doit intervenir et construire un nouveau modèle de réhabilitation.


Soins médicaux obligatoires – mais qui paiera ?

Les bâtiments démolis : entre espoir de renouveau et piège financier

À une époque où les tirs de roquettes sont devenus monnaie courante, de nombreux bâtiments endommagés en Israël, notamment dans les quartiers anciens, ont été ou seront démolis. Certains ont été construits dans les années 1960 et 1970, sans espace protégé standard (ESP), et les propriétaires envisagent leur avenir dans l'espoir d'un projet d'évacuation et de construction ou d'une aide gouvernementale pour restaurer leur toit. Mais il existe un problème fondamental auquel l'État n'a pas encore apporté de véritable solution : la construction de nouveaux appartements nécessite un ESP supplémentaire, ce qui représente un coût élevé. Il s'agit d'une obligation légale, et non d'un permis. Ainsi, même lorsque l'État participe ou que le promoteur est disposé à construire, le coût de construction de l'ESP reste inabordable.


Le coût élevé d'une mise à niveau obligatoire

Un immeuble démoli puis reconstruit conformément à la réglementation de 2025 nécessite la pose de cloisons sèches dans chaque appartement, même s'il n'y en avait pas auparavant. Mais des cloisons sèches ne sont pas des cloisons sèches : elles coûtent entre 100 000 et 200 000 NIS par unité , selon les spécifications, la superficie, le sol et la qualité. Alors, qui est censé les payer ?

  • L'État ne s'est pas encore engagé.
  • Le promoteur ? Seulement si le projet est financièrement viable – ce qui n'est pas le cas sur un marché saturé d'appartements invendus et de rendements en baisse.
  • Le propriétaire de l'appartement ? Pourquoi devrait-il payer pour les « améliorations » qui lui ont été imposées après une catastrophe ?

Remise en état ≠ Compensation : D'un côté, un toit, de l'autre, une obligation coûteuse

L'exigence d'un bâtiment municipal crée un paradoxe : le nouvel appartement est modernisé et protégé, mais l'amélioration est imposée à la partie lésée . En règle générale, un tel ajout est considéré comme un « privilège ». Ici, il s'agit d'une exigence réglementaire, ce qui rend l'indemnisation problématique.

Comment pouvez-vous parler de « valeur de réhabilitation » si vous ne récupérez pas un appartement avec des spécifications conformes mais que vous êtes obligé de « financer la mise à niveau » ?

Appel à une solution immédiate : un fonds dédié au financement des bataillons

Dans le contexte sécuritaire actuel – qui devrait s'aggraver – l'État doit créer un fonds dédié pour financer intégralement la construction d'abris dans le cadre de projets de reconstruction après les dommages de guerre. Que ce soit par le biais de l'impôt foncier, du ministère de la Défense ou du ministère du Logement, ce n'est pas le rôle de la famille rescapée d'un missile de financer sa prochaine défense.


En résumé : sans financement pour le MMAD, il n’y a pas de véritable réadaptation.

La rénovation