10Sep

מחקר עומק מתוך הספר "בועת נדל״ן" בוחן כיצד ריבית נמוכה, הארכת תקופות משכנתה, עלייה ביחס ההחזר להכנסה, אשראי גמיש, 20/80 והלוואות בלון הגדילו את כוח הקנייה הממונף של הציבור ותרמו לעליית מחירי הדירות בישראל. המחקר משלב 140 שנות ניסיון בינלאומי, מקרי בוחן מארה"ב, אירופה, קנדה וניו זילנד וניתוח כמותי של שוק הדיור הישראלי.

איך אשראי זול וגמיש הפך מאמצעי רכישה למנגנון שמזין את מחירי הדיור

אנחנו רגילים לחשוב על משכנתה כעל כלי שמאפשר לרוכש להתמודד עם מחיר הדירה. אבל המחקר שערכתי במסגרת הספר שלי "בועת נדל״ן" מצביע על תופעה עמוקה הרבה יותר: המשכנתה אינה רק מממנת את מחיר הדירה. בתנאים מסוימים היא משתתפת בקביעתו. זו הבחנה קריטית. כאשר בנק מאפשר למשפחה ללוות יותר, לפרוס את החוב ליותר שנים, להקדיש חלק גדול יותר מהכנסתה להחזר, לקחת מסלול זול יותר או לדחות חלק משמעותי מהתשלום לעתיד, הוא לא רק מקל עליה לרכוש את אותה דירה. הוא מגדיל את הסכום שהיא מסוגלת להציע עליה. וכאשר זה קורה לעשרות אלפי משפחות בו זמנית, כוח הקנייה של כל השוק משתנה.

אותה משפחה. אותה הכנסה. מחיר גבוה יותר

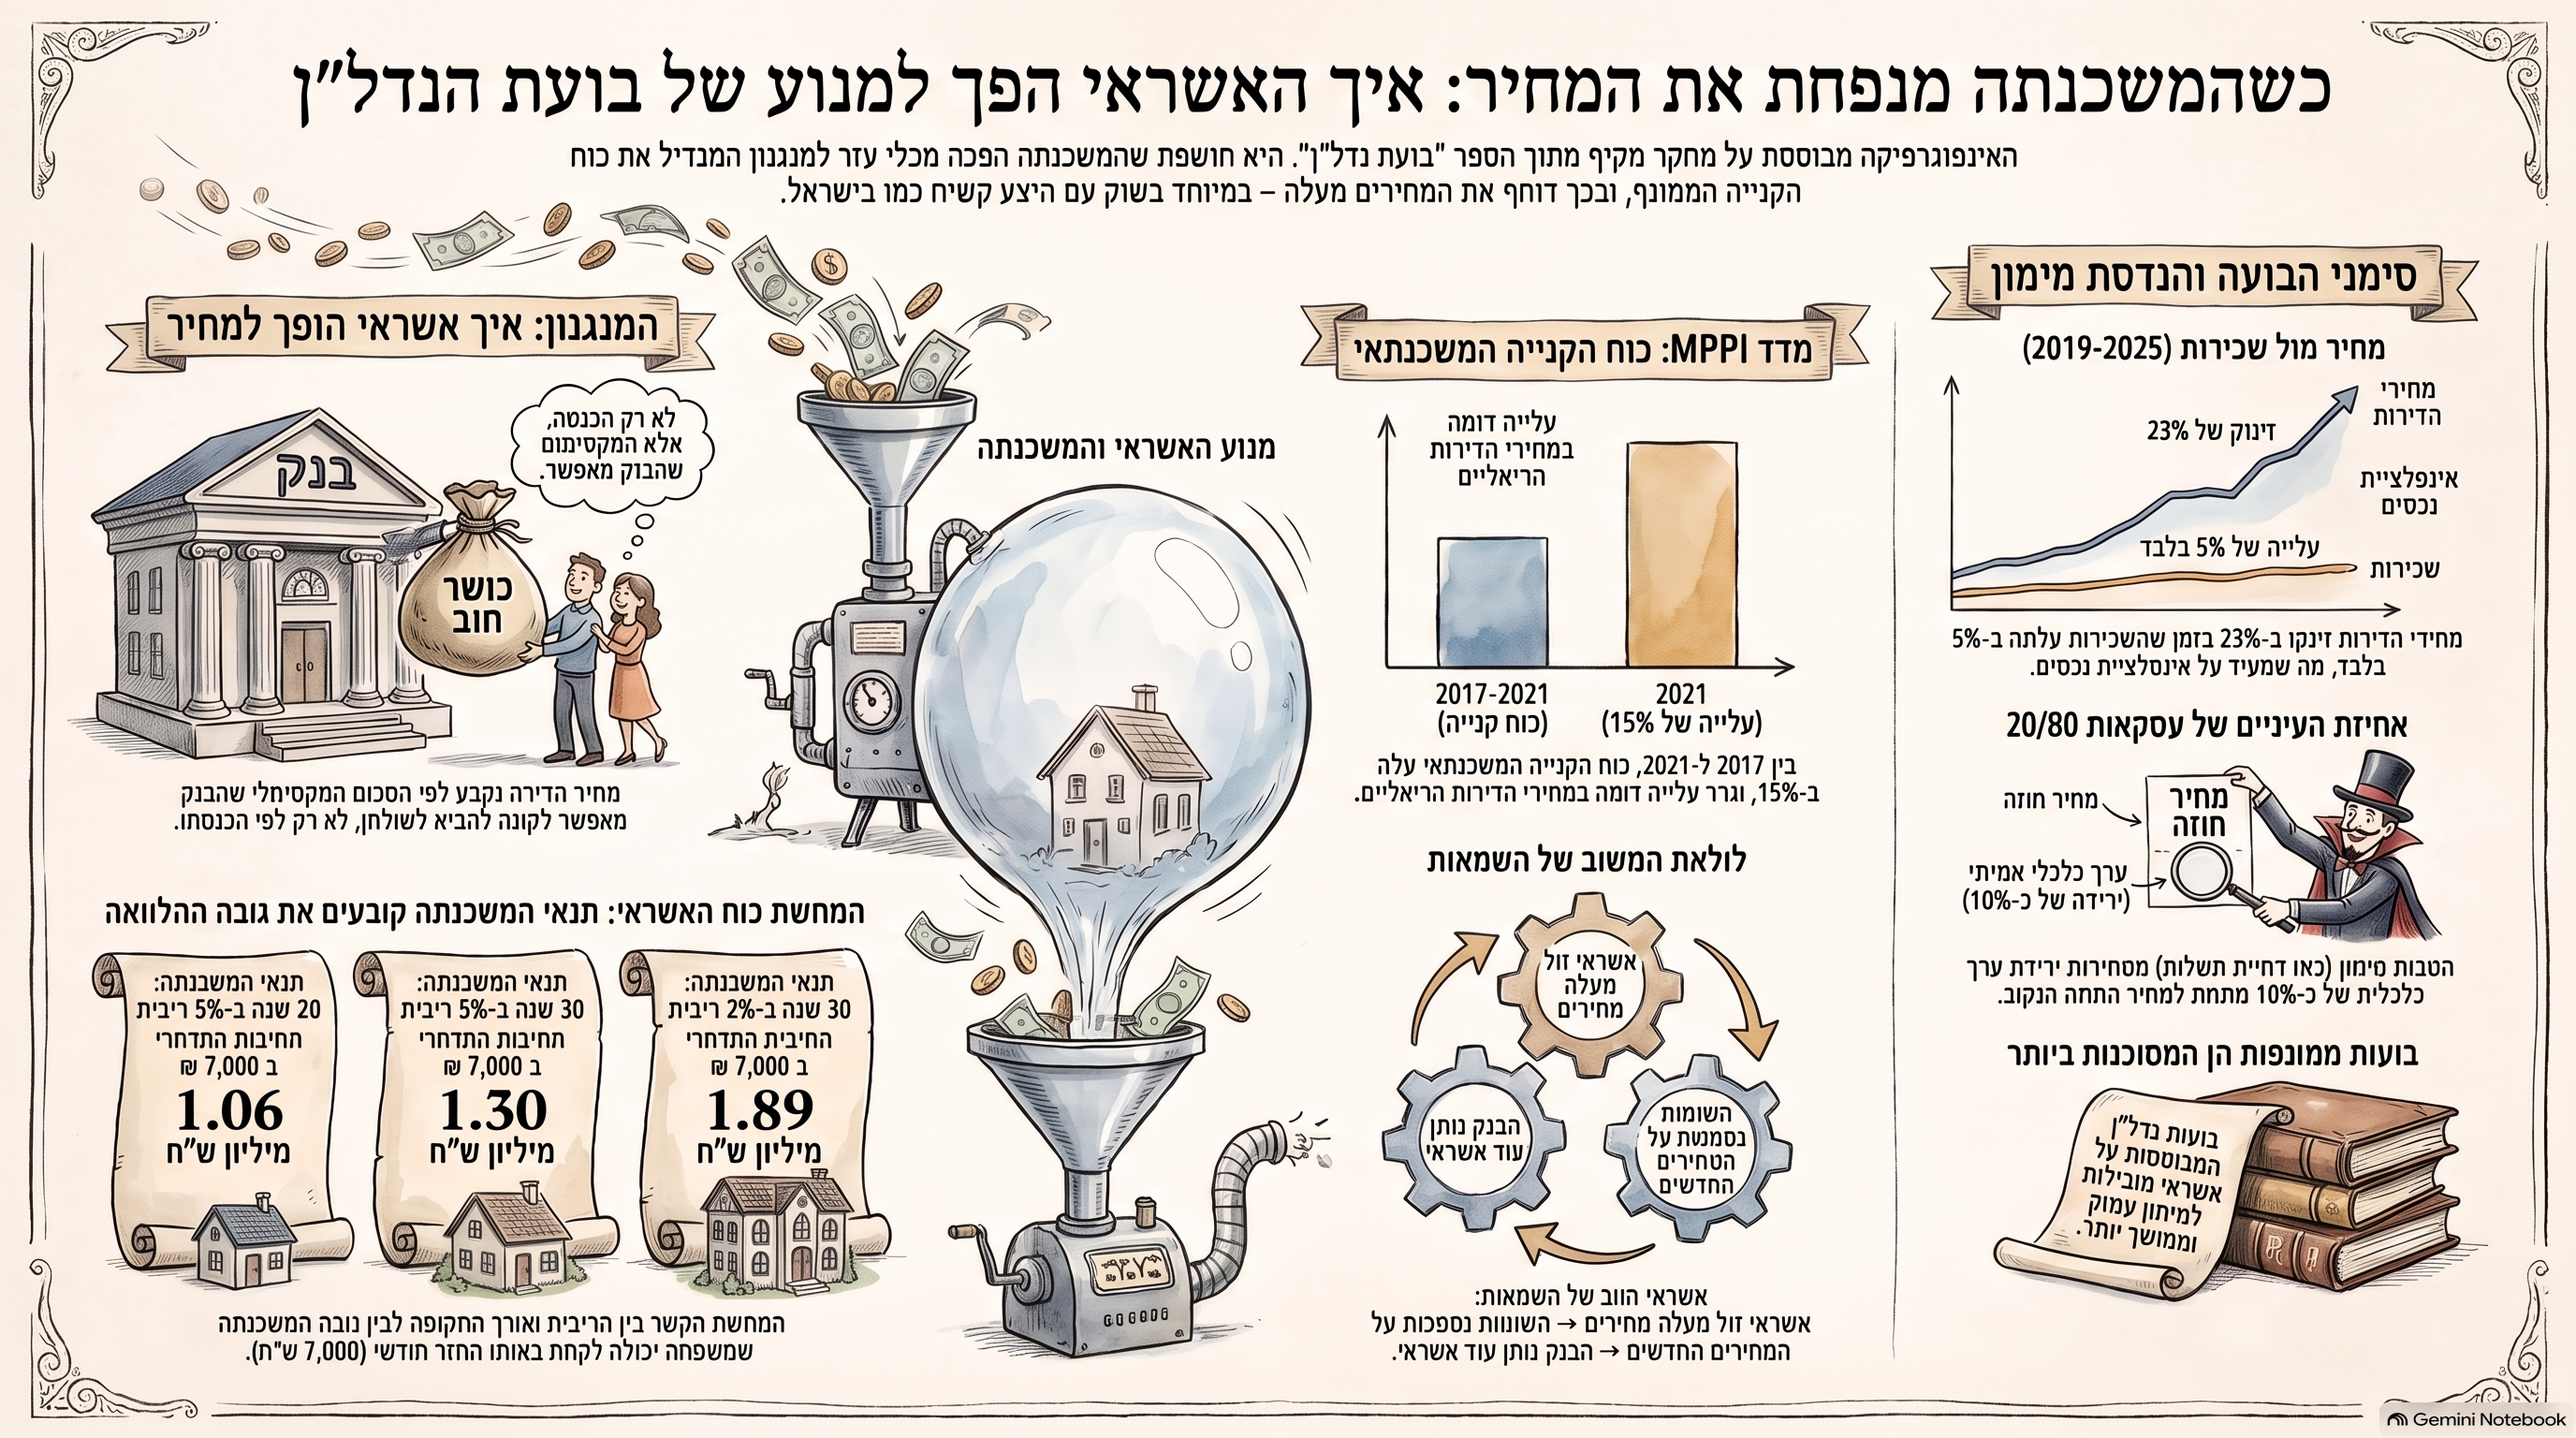
נניח שמשפחה מסוגלת להחזיר 7,000 שקל בחודש.בריבית של 5% ובפריסה ל-20 שנה היא יכולה ללוות בערך מיליון שקל.אם פורשים את אותה משכנתה ל-30 שנה, יכולת ההלוואה עולה משמעותית.אם גם הריבית יורדת, היא עולה עוד יותר.שום דבר בדירה לא השתנה.לא נוספה מרפסת.לא גדל שכר הדירה.לא השתפרה התשואה.גם הכנסת המשפחה לא בהכרח השתנתה.מה שהשתנה הוא כושר החוב שלה.וזה בדיוק המקום שבו אשראי יכול להפוך לביקוש נוסף.

140 שנות היסטוריה אומרות שזה לא סיפור ישראלי

המחקר ההיסטורי הבינלאומי שבדקתי הוא אחד החלקים החשובים ביותר בתמונה.מחקרים של Jordà, Schularick ו-Taylor, המבוססים על נתונים של כלכלות מפותחות לאורך כ-140 שנה, מצביעים על קשר עמוק בין אשראי, בועות דיור ומשברים פיננסיים.הממצא המרכזי אינו רק שבועות קיימות.הממצא החשוב באמת הוא שבועות דיור הממומנות באשראי מסוכנות יותר.ככל שהעלייה במחירי הנכסים נשענת יותר על מינוף, כך גדל הסיכון לכך שהיפוך המגמה יהפוך מבעיה בשוק הנדל״ן לבעיה של משקי בית, בנקים והמערכת הפיננסית כולה.וזה משנה לחלוטין את הדרך שבה צריך להסתכל על עליית מחירי דיור.לא מספיק לשאול:בכמה עלו המחירים?צריך לשאול:באיזה חוב מומנה העלייה הזו?

העולם כבר ביצע את הניסוי

בארה"ב, מחקרים הראו כי הרחבת היצע המשכנתאות תרמה לעליית מחירי הבתים גם באזורים שבהם ההכנסות והתעסוקה לא השתפרו בהתאם.באירלנד, כאשר הוטלו מגבלות על יחס ההלוואה להכנסה ועל שיעור המימון, קצב עליית מחירי הדירות נחלש, בעוד שכר הדירה כמעט שלא השתנה.בניו זילנד, הידוק מגבלות LVR מיתן את המחירים, והקלה במגבלות פעלה בכיוון ההפוך.בקנדה, מבחני לחץ למשכנתאות האטו גם את גידול האשראי וגם את קצב עליית מחירי הדיור.ובהולנד הבנק המרכזי ניסח את התופעה כמעט ללא כחל וסרק:הקלה בתנאי האשראי מובילה ליותר חוב ולמחירי בתים גבוהים יותר.כלומר, זה אינו רעיון תיאורטי.זה מנגנון שנצפה שוב ושוב.

ומה מצאנו בישראל?

במחקר הכמותי שערכתי לשנים 2016-2025 נמצא קשר שלילי משמעותי בין הריבית הריאלית על משכנתאות לבין קצב השינוי הריאלי במחירי הדירות.המתאם שנמצא היה כ-0.69-.במילים פשוטות:ככל שהריבית הריאלית על המשכנתאות הייתה נמוכה יותר, קצב עליית מחירי הדירות נטה להיות גבוה יותר.ברגרסיה פשוטה נמצא כי בתקופה שנבדקה, שינוי של נקודת אחוז בריבית הריאלית היה קשור לשינוי של כ-3.8 נקודות אחוז בכיוון ההפוך בקצב שינוי מחירי הדירות.צריך לומר ביושר: זה אינו מוכיח שהריבית לבדה קבעה את המחירים.המדגם קצר ויש גורמים נוספים.אבל הקשר חזק מספיק כדי שאי אפשר להתעלם ממנו.

מדד כוח הקנייה המשכנתאי

כדי לבדוק את המנגנון עצמו בניתי מדד תיאורטי בשם:MPPI, Mortgage Purchasing Power Indexמדד כוח הקנייה המשכנתאי.המטרה היא לשאול לא רק מה הייתה הריבית, אלא:כמה דירה יכול משק בית לממן תחת תנאי המשכנתה שהיו קיימים באותו זמן?כאשר מכניסים למשוואה ריבית, תקופת פירעון ויחס החזר להכנסה, מתקבלת תמונה מעניינת מאוד.בין 2017 ל-2021 כוח הקנייה המשכנתאי עלה בכ-15%.באותה תקופה מחירי הדירות הריאליים עלו בסדר גודל דומה.ואז הגיע ההיפוך.בין 2021 ל-2023 כוח הקנייה המשכנתאי התיאורטי המבוסס על הריבית לבדה ירד בכ-26%.זו נפילה דרמטית.אבל מחירי הדירות לא נפלו מיד.למה?כי שוק נדל״ן אינו שוק מניות.מחירים קשיחים.מוכרים ממתינים.קבלנים מעניקים הטבות.המערכת מנסה לקנות זמן.

ואז הגיעו 20/80 והבלון

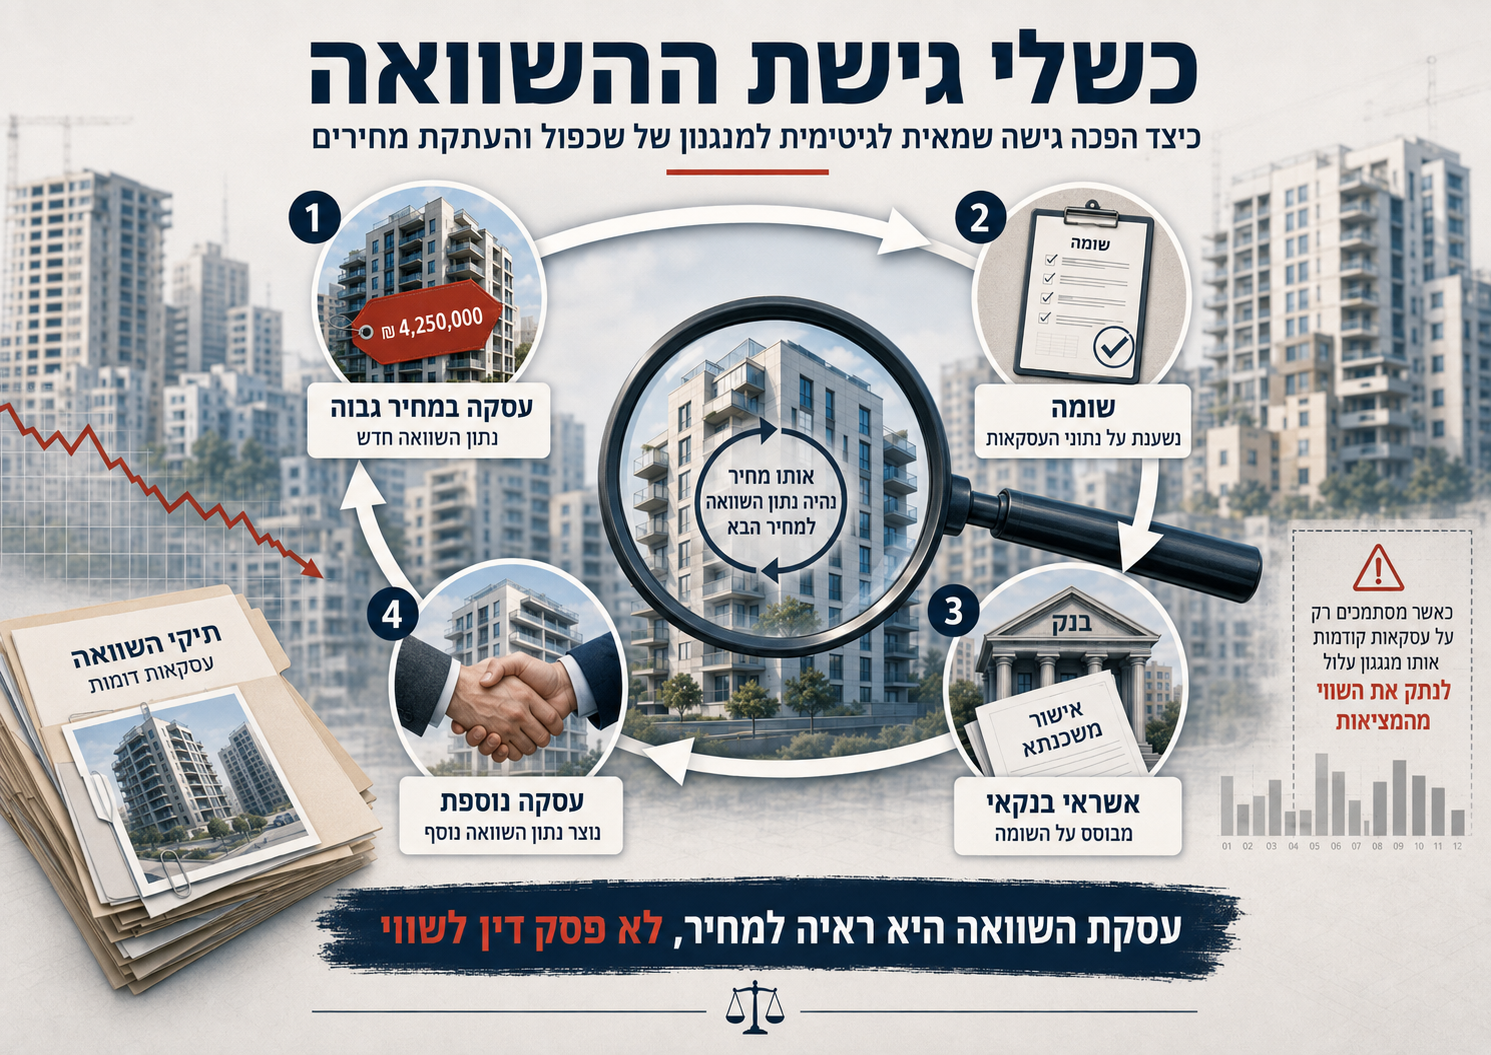
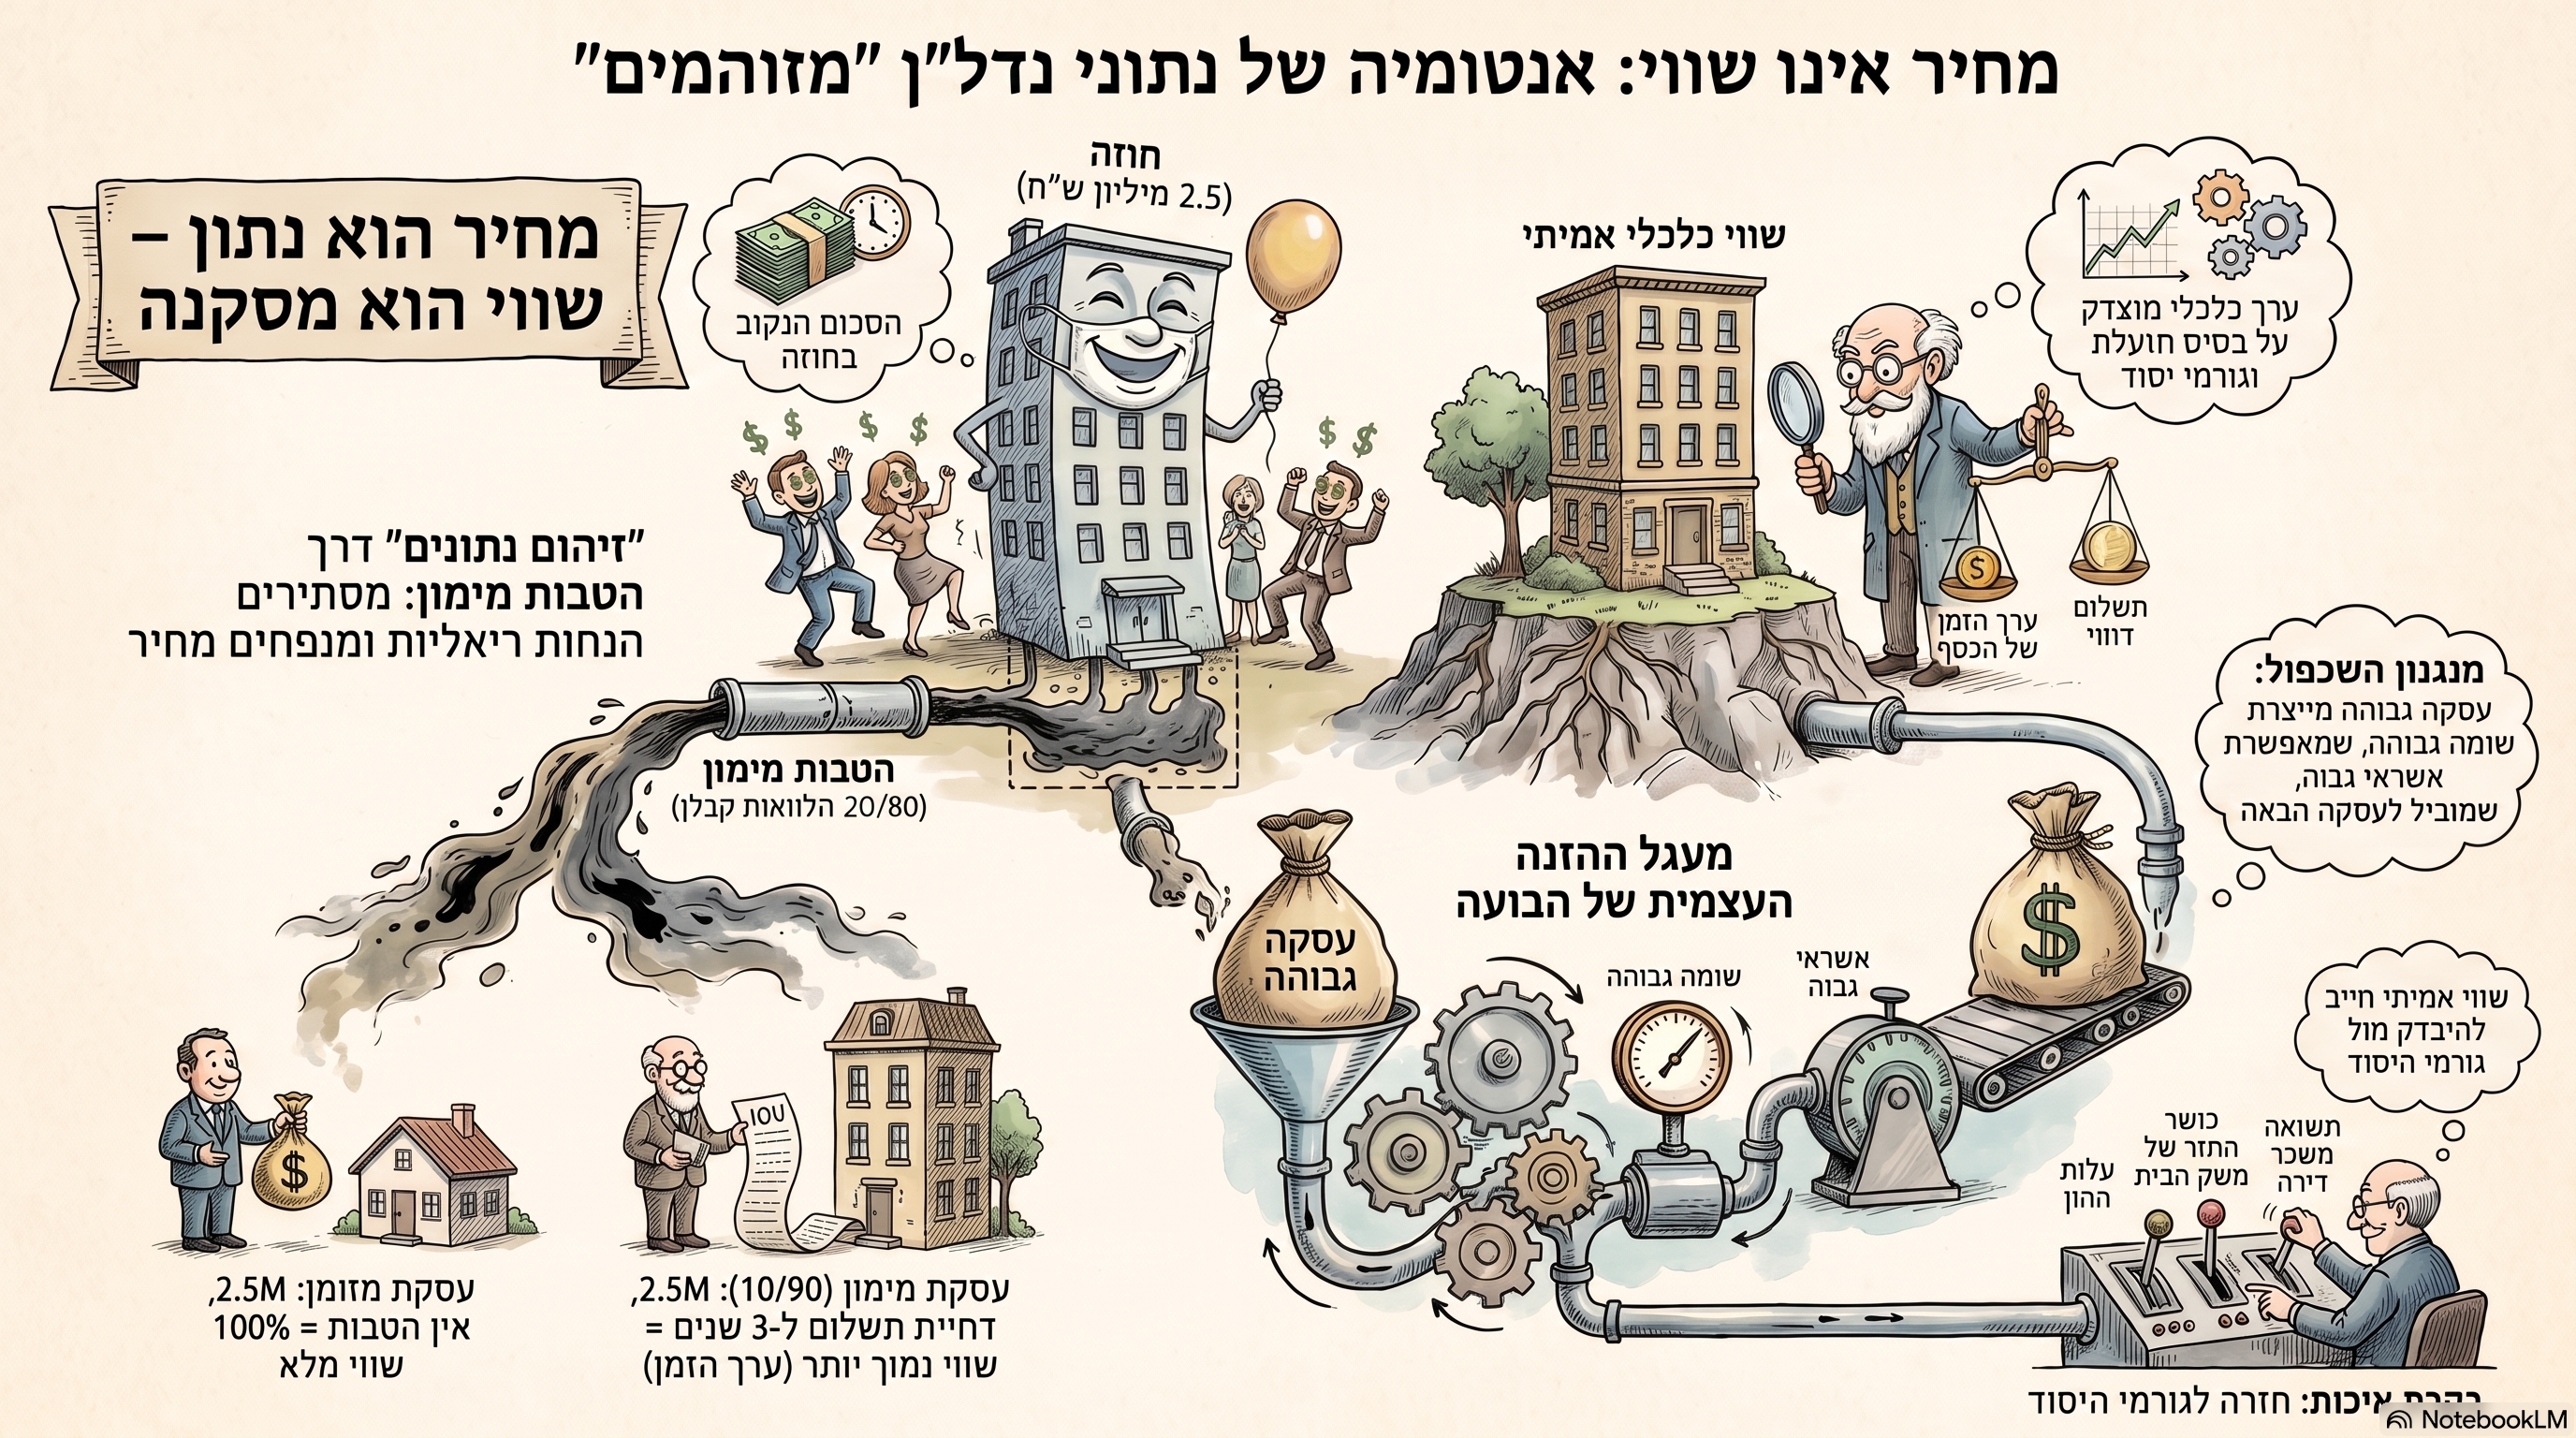
כשהריבית עלתה, נוצרה בעיה פשוטה:הרוכש כבר לא יכול היה לממן את המחיר הקודם.בשוק רגיל, המשמעות אמורה להיות התאמת מחיר.אבל במקום להוריד את המחיר, השוק המציא פתרון אחר:התאמת המימון למחיר.20/80.10/90.הלוואות בלון.סבסוד ריבית.דחיית תשלום.במקום לומר לרוכש:"הדירה זולה יותר",אמרו לו:"שלם פחות עכשיו ואת היתר בעתיד".זו אינה אותה עסקה.

וכאן מתחילה בעיה שמאית חמורה

נניח שדירה נמכרת ב-3 מיליון שקל.הרוכש משלם 20% היום, כלומר 600 אלף שקל, ו-80% נוספים בעוד שלוש שנים ללא ריבית.במאגר העסקאות יופיע: 3,000,000 שקל.אבל מבחינה כלכלית, זה אינו שווה לתשלום של 3 מיליון שקל היום.בהיוון של 5%, הערך הנוכחי של 2.4 מיליון שקל שישולמו בעוד שלוש שנים הוא כ-2.07 מיליון שקל.יחד עם 600 אלף שקל ששולמו היום, התמורה הכלכלית היא בערך:2.67 מיליון שקל. פער של יותר מ-300 אלף שקל.וכאן מגיעה השאלה השמאית:אם שמאי לוקח את העסקה הזו כ"עסקת השוואה" ב-3 מיליון שקל בלי לנטרל את הטבת המימון, מה בדיוק הוא משווה?את הנכס?או את הנכס בתוספת אשראי מסובסד?זו כבר אינה בעיית מימון.זו בעיית טיהור נתונים.

מחיר הדירה התרחק משכר הדירה

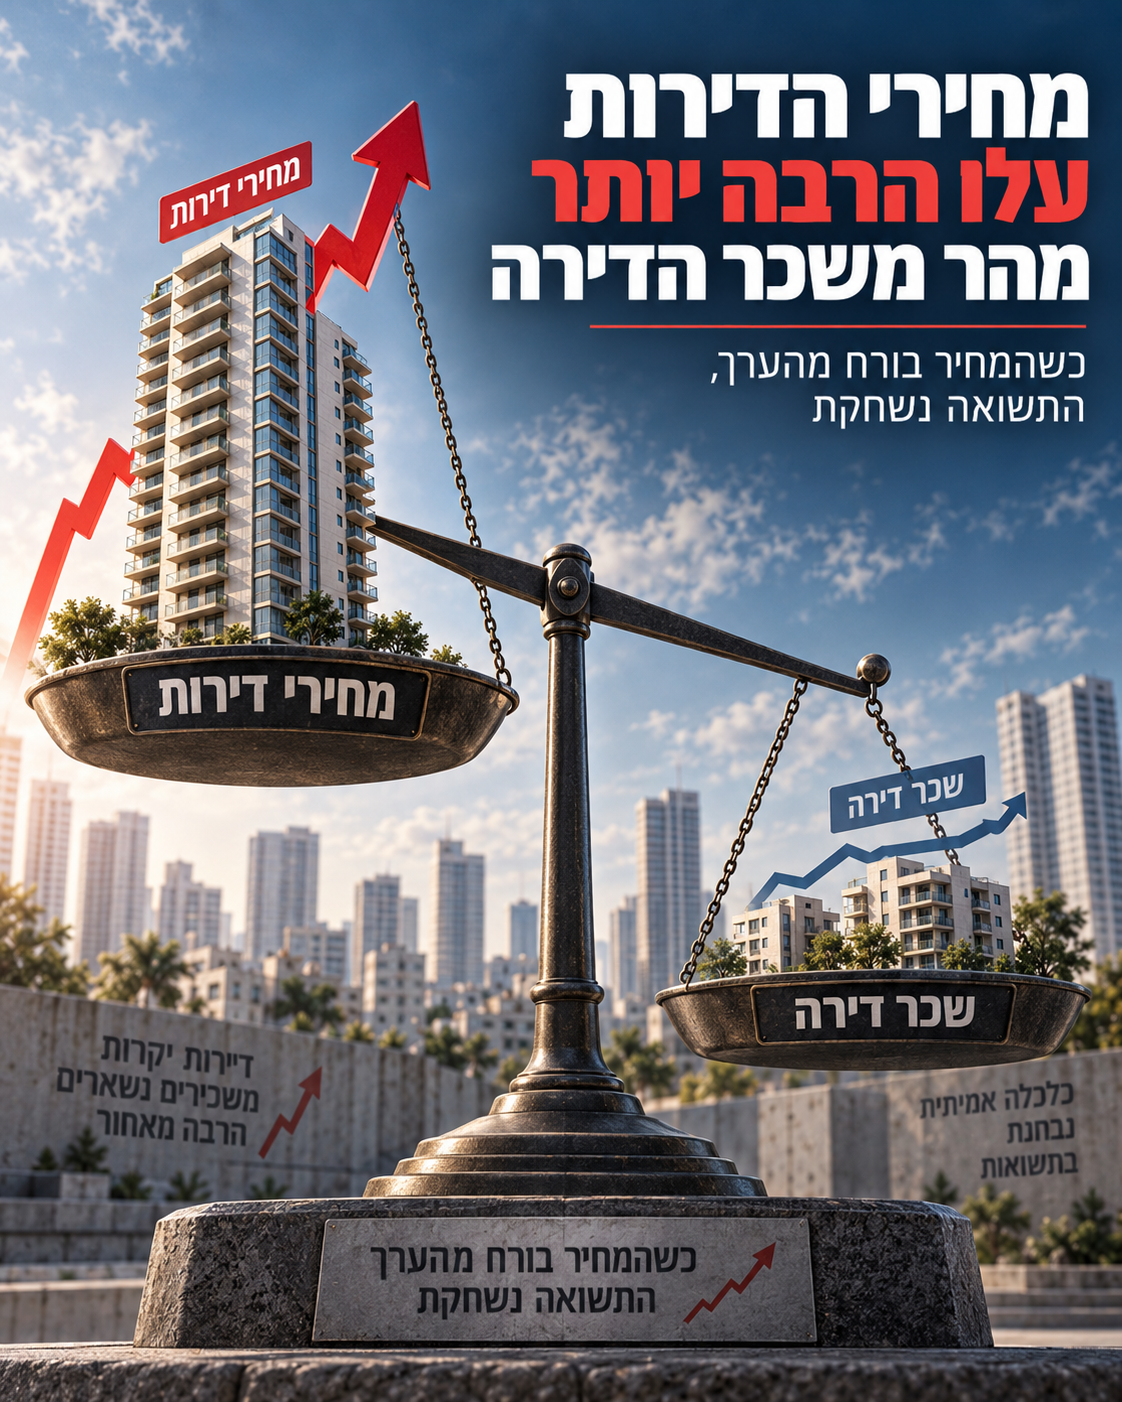
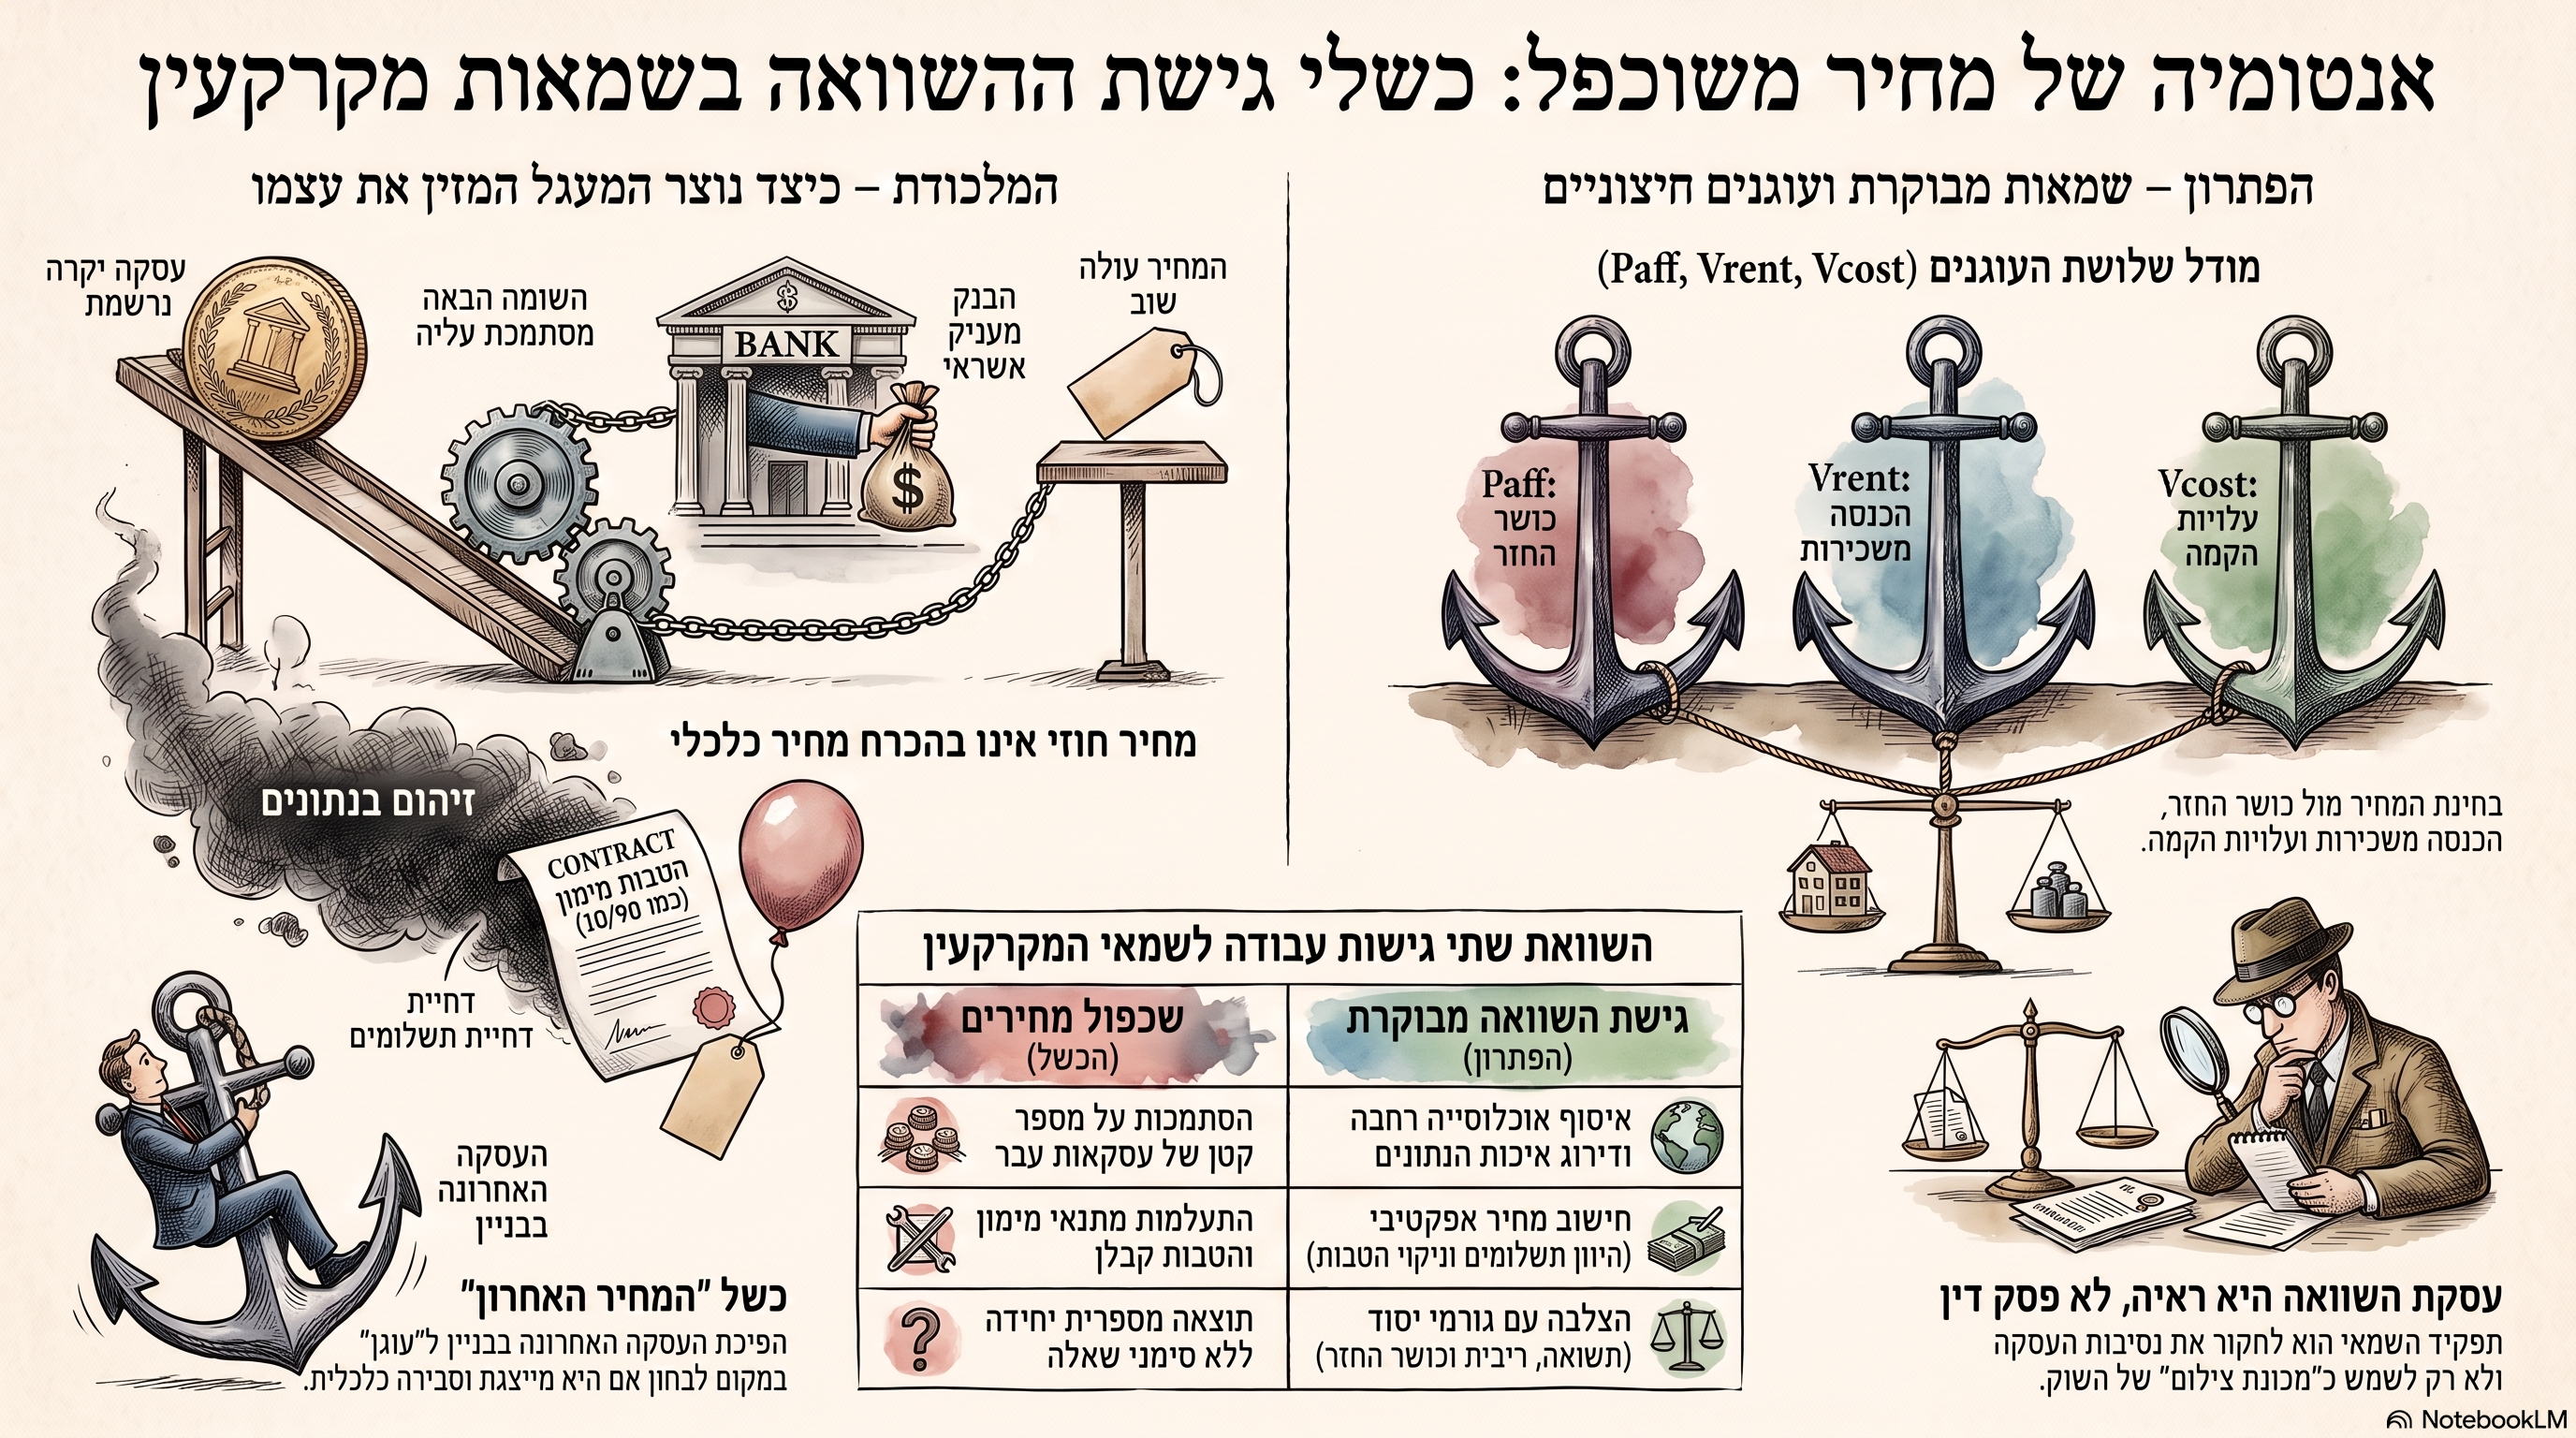
אחד הממצאים החשובים במחקר הוא שהמחיר של הנכס עלה בתקופות משמעותיות הרבה יותר מההכנסה שהוא מפיק.מאז 2019 ועד סוף 2025, לפי חישוב המבוסס על נתוני בנק ישראל, מדד מחירי הדירות הריאליים עלה בכ-23%, בעוד מדד השכירות הריאלית עלה רק בכ-5%.היחס בין מחיר הדירה לשכר הדירה התרחב בכ-17%.וזה מהותי.אם מחסור פיזי בדיור היה ההסבר היחיד או המרכזי לכל העלייה, היינו מצפים ללחץ משמעותי גם בשכר הדירה.כאשר מחיר הנכס רץ הרבה יותר מהר מההכנסה שהוא מייצר, התשואה נשחקת.זה כבר אינו רק שוק של שירותי דיור.זה שוק של Asset Price Inflation.

זו בדיוק הסיבה ששמאות אינה יכולה להסתפק בהעתקת מחירים

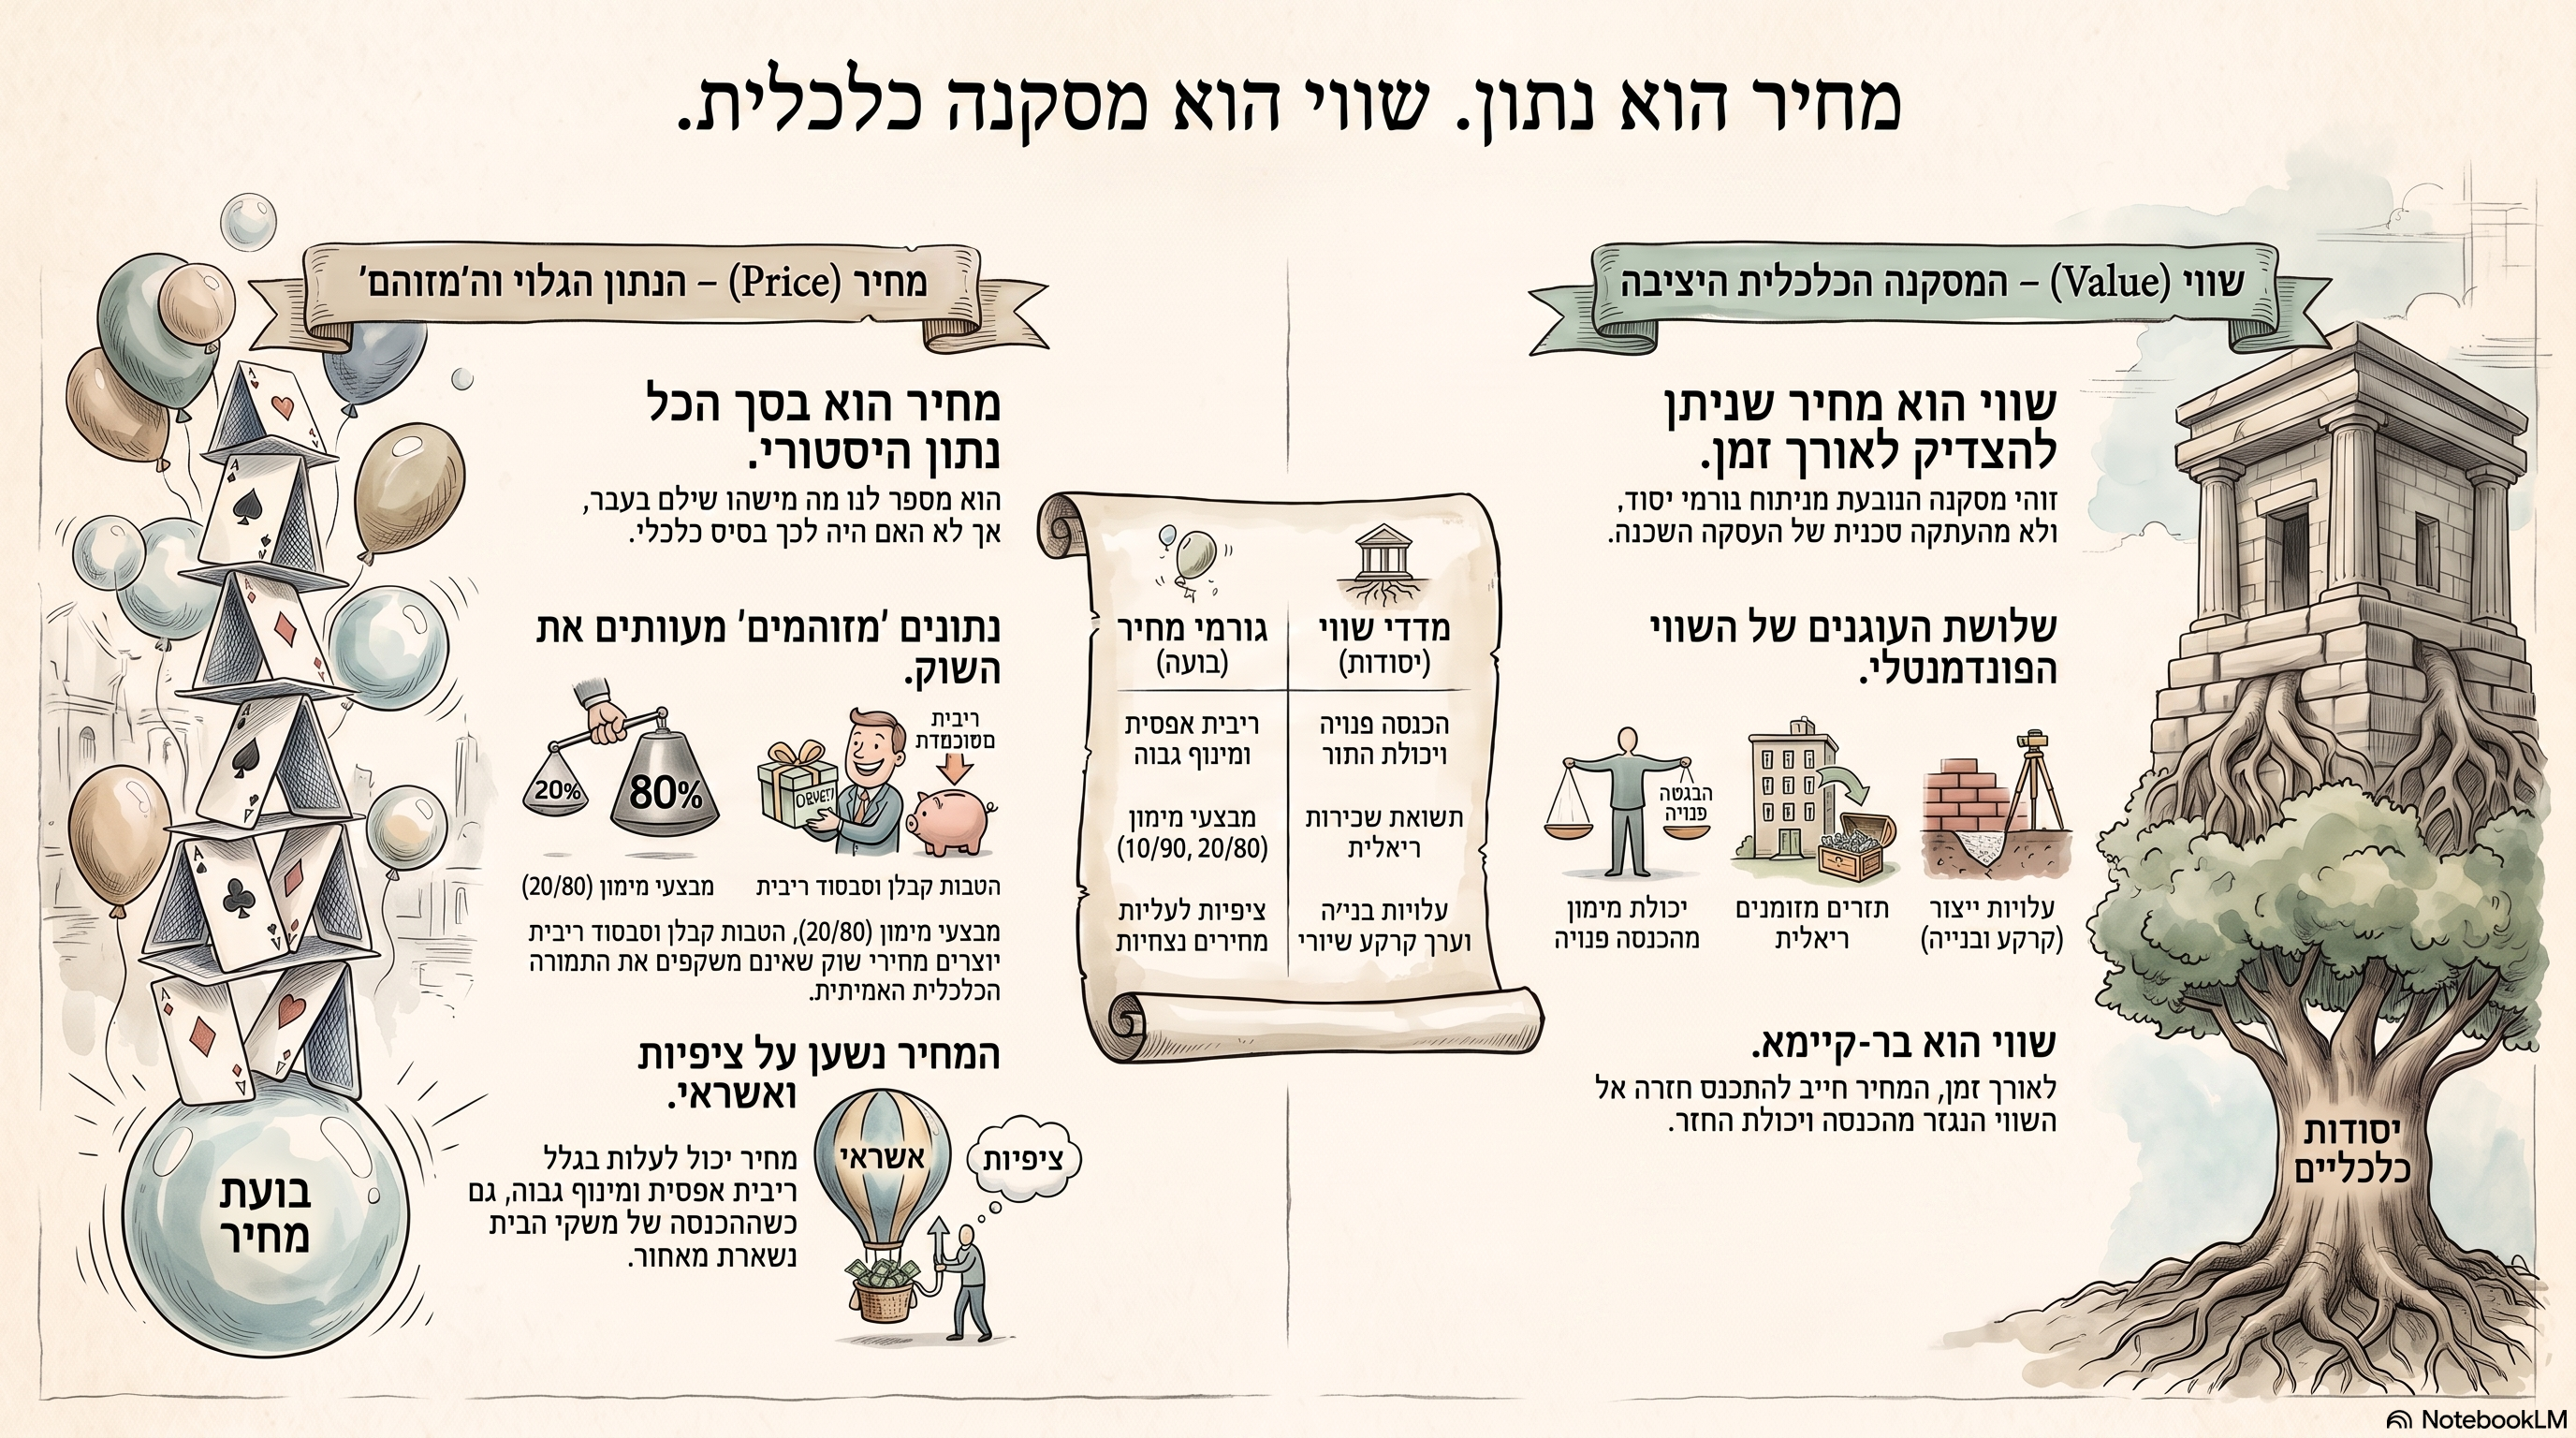
אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו דירות ליד.המידע הזה קיים במאגרים.תפקידו של שמאי הוא לשאול שאלה עמוקה יותר:האם המחיר שבו בוצעה העסקה משקף ערך כלכלי, או שמא הוא תוצר של אשראי, מינוף, ציפיות והנדסה פיננסית?כאשר שוק שלם ממומן בריבית זולה, כאשר תקופות ההחזר מתארכות, כאשר יחס ההחזר להכנסה עולה וכאשר הטבות מימון נטמעות בתוך מחיר העסקה, גישת ההשוואה אינה יכולה להישאר עיוורת למקורו של המחיר.מחיר הוא נתון. שווי הוא מסקנה כלכלית.

ומה עם המחסור?

המחקר אינו טוען שהאשראי הוא ההסבר היחיד לעליית מחירי הדירות בישראל.יש דמוגרפיה.יש תכנון.יש קרקע.יש מיסוי.יש הגבלות בנייה.יש ציפיות.יש השקעות.ויש גם היצע קשיח.אבל דווקא כאן נמצאת הנקודה.כאשר אשראי מתרחב בשוק שבו ההיצע קשיח, התוצאה עלולה להיות חריפה יותר.אם אי אפשר לייצר במהירות עוד דירות, הכסף הנוסף מתחרה על אותו מלאי.והתחרות אינה מייצרת עוד מטרים רבועים.היא מייצרת מחיר גבוה יותר.

המסקנה

המשכנתאות לא יצרו לבדן את בועת הנדל״ן בישראל. אבל המחקר מראה שהן היו אחד ממכפילי הכוח המרכזיים שלה. הריבית הנמוכה הגדילה את כוח הקנייה. תקופות ההחזר הארוכות הגדילו אותו עוד יותר. העלייה ב-PTI אפשרה למשקי הבית להקדיש חלק גדול יותר מהכנסתם לדיור. וכאשר הריבית עלתה וכוח הקנייה נשחק, הגיעו 20/80, בלון וסבסוד ריבית כדי לנסות לשמר את מחיר העסקה. לכן צריך להפוך את השאלה. במקום לשאול: איך הציבור הצליח לעמוד במחירי הדירות שעלו? צריך לשאול: האם העובדה שאפשרנו לציבור ללוות יותר היא בעצמה אחת הסיבות לכך שמחירי הדירות יכלו לעלות כל כך הרבה?המחקר שלי מצביע על כך שהתשובה היא כן. לא כהסבר יחיד. אבל כמנגנון מרכזי של הגברה. והמשפט שמסכם בעיניי את כל המחקר הוא: לא רק שנתנו לציבור אפשרות לקנות דירה יקרה יותר. בכך שנתנו לו אפשרות ללוות יותר, אפשרנו גם לדירה עצמה להתייקר. המאמר מבוסס על מחקר מורחב ומאומת מתוך הספר "בועת נדל״ן", הכולל סקירה של כ-140 שנות מחקר היסטורי, מחקרים בינלאומיים וניתוח כמותי של שוק המשכנתאות והדיור בישראל.


Mortgage Credit Did Not Just Finance the Housing Boom. It Helped Amplify It.

A comprehensive study conducted for my book Real Estate Bubble examines the relationship between mortgage credit, borrowing capacity and housing prices in Israel and internationally. Historical evidence spanning roughly 140 years, together with studies from the United States, Ireland, New Zealand, Canada, the Netherlands and other countries, shows that credit-fuelled housing booms can push property prices beyond what income and rental fundamentals alone would justify. The Israeli analysis finds a significant negative relationship between real mortgage rates and real house-price growth during 2016-2025. It also shows that mortgage purchasing power increased substantially during the low-interest-rate period, while property prices rose far faster than rents. The conclusion is not that mortgages alone created Israel's housing bubble. Rather, mortgage credit acted as a powerful amplifier. By allowing households to borrow more, the financial system did not merely help buyers cope with higher prices. It also helped create the purchasing power that allowed those higher prices to exist.

האשליה הגדולה של שוק הנדל״ן: למה המשכנתה שלכם היא המנוע שמתדלק את יוקר הדיור?

מבוא: הפרדוקס של כוח הקנייה

במשך עשורים הולעט הציבור הישראלי באשליה מסוכנת: שהמשכנתה היא "קרש ההצלה" החברתי, הכלי שמאפשר לזוגות צעירים לגשר על הפער שבין השכר למחירי הדירות המאמירים. בכל פעם שהשוק רתח, הקריאה הציבורית הייתה זהה: "תנו לנו ללוות יותר", "תפרסו לנו ליותר שנים", "תקלו עלינו".אולם האמת המחקרית המטלטלת, כפי שנחשפת בספר "בועת נדל״ן", היא הפוכה בתכלית. המשכנתה אינה רק מכשיר למימון המחיר – היא אחד היצרנים המרכזיים שלו. בתנאים של היצע קשיח, הניסיון "לעזור" לרוכשים באמצעות הגדלת כושר ההחזר שלהם פועל כמו משאבת דלק המוזרקת ישירות למדורה: הוא פשוט מעלה את כמות הכסף שמתחרה על כל דירה, ומתגלגל בסופו של דבר לעליית מחירים נוספת שמשאירה את הרוכשים באותה נקודת פתיחה, רק עם חוב כבד הרבה יותר.

1. המשכנתה היא לא רק מימון – היא היצרנית של המחיר

רוכש דירה רציונלי אינו מגיע לשוק עם "מחיר מטרה" אבסלוטי, אלא עם מגבלת תזרים: כמה הוא מסוגל להחזיר לבנק מדי חודש. ברגע שהבנק משנה את "טכנולוגיית המימון" שלו – הריבית, תקופת הפריסה או יחס ההחזר (PTI) – הוא משנה את "כוח ההצעה" של הקונה.הנתונים הגולמיים מהשטח מראים כיצד אותה משפחה, עם אותה הכנסה בדיוק, הופכת ל"מכפיל כוח" של המחיר בשוק רק בזכות שינוי תנאי האשראי:

  • בהחזר חודשי של 7,000 ש"ח בריבית של 5% ל-20 שנה: המשפחה תלווה כ-1.06 מיליון ש"ח.
  • אותו החזר של 7,000 ש"ח, אך בריבית של 2% ובפריסה ל-30 שנה: אותה משפחה תלווה כבר כ-1.89 מיליון ש"ח.

הדירה לא גדלה, המרפסת לא התרחבה, והערך הכלכלי של שירותי הדיור לא השתנה. מה שהשתנה הוא כושר החוב בלבד. כשהמערכת הפיננסית מאפשרת לכל השוק להגדיל את המינוף בו-זמנית, הכסף החדש הזה לא קונה יותר מטרים – הוא פשוט קונה מטרים יקרים יותר.

2. הלקח ההיסטורי: בועות ממונפות הן המסוכנות ביותר

ככלכלן, עלינו להבין שבועות נדל"ן אינן נוצרות בחלל ריק. מחקרים פורצי דרך של Jordà, Schularick ו-Taylor, שבחנו 140 שנות היסטוריה כלכלית ב-17 מדינות מפותחות, קובעים כי הבעיה אינה בעצם קיומה של בועה, אלא בדרך שבה היא ממומנת. בועות שנשענות על אשראי (Leveraged Bubbles) הן הרסניות פי כמה מבועות אחרות.המחקר ההיסטורי קובע באופן נחרץ:"בועות מחירי דיור הממומנות באשראי בולטות כתופעה מסוכנת במיוחד... הן נוטות להיות קשורות למשברים פיננסיים, מיתונים עמוקים יותר והתאוששויות איטיות יותר."כאשר הנדל"ן הופך מנכס שמספק מגורים לנכס שמונע על ידי מינוף, הסיכון אינו מוגבל רק לרוכשים; הוא הופך לסיכון מערכתי המאיים על יציבות המערכת הבנקאית והמשק כולו.

3. מדד ה-MPPI: המדד שחשף את האמת על הניתוק מהמציאות

כדי למדוד את כמות ה"דלק" שהוזרקה לשוק, פותח מדד ה-MPPI (Mortgage Purchasing Power Index) – מדד כוח הקנייה המשכנתאי. המדד בוחן כמה שקלים של חוב יכול משק בית "לייצר" תחת תנאי החיתום המשתנים.הממצאים בישראל מדהימים ומגובים בנתונים קשיחים:

  • בין 2017 ל-2021: כוח הקנייה המשכנתאי עלה בכ-15%. כמעט באורח פלא, מחירי הדירות הריאליים עלו בסדר גודל דומה. המתאם שנמצא במחקר בין הריבית הריאלית לקצב עליית המחירים עומד על 0.69-, נתון מובהק סטטיסטית שמוכיח: ככל שהכסף זול יותר, המחיר טס גבוה יותר.
  • ההיפוך של 2021-2023: עם עליית הריבית, כוח הקנייה התיאורטי צנח ב-26%.

מדוע המחירים לא קרסו מיד ב-26%? כאן נכנסת לתמונה "קשיחות המחירים" וההנדסה הפיננסית של הקבלנים, המנסים נואשות להסתיר את ירידת הערך הכלכלית באמצעות מבצעי מימון יצירתיים.

4. מלכודת ה-20/80 וזיהום נתוני השמאות

כשהרוכשים כבר לא יכלו לעמוד במחירים הנומינליים, השוק עבר לשלב של "התאמת המימון למחיר" במקום התאמת המחיר לערך הכלכלי. מבצעי ה-20/80 (שלם 20% עכשיו, היתר בעוד 3 שנים ללא ריבית) הם לא הטבה – הם הטעיה שמאית ומערכתית.

  • החשבון שקבלנים לא רוצים שתעשו: דירה שנמכרת ב-3 מיליון ש"ח בעסקת דחיית תשלום, שווה כלכלית (בערך נוכחי - Present Value) רק כ-2.67 מיליון ש"ח.
  • זיהום נתונים: הבעיה החמורה היא שברשות המיסים נרשם המחיר "3 מיליון". כאשר שמאי מקרקעין משתמש בעסקה כזו כ"עסקת השוואה" מבלי לנטרל את מרכיב האשראי, הוא יוצר זיהום נתונים. הוא מתייחס ל"אשראי מסובסד" כאילו הוא "בלוקים ובטון", ובכך מטעה את הרוכשים הבאים ואת הבנקים המממנים.

5. הניתוק המוחלט בין המחיר לשכירות: הכתובת על הקיר

ההוכחה הסופית לכך שאנחנו בעיצומה של Asset Price Inflation (אינפלציה של מחירי נכסים) ולא רק מחסור פיזי בדירות, נמצאת בפער בין מחירי הדירות לשכר הדירה.מאז 2019 ועד סוף 2025, מחירי הדירות הריאליים זינקו בכ-23%, בעוד שכר הדירה הריאלי עלה ב-5% בלבד. הפער המבהיל הזה, של 17%, מייצג את מה שאנחנו מכנים "שחיקת תשואות" (Yield Erosion). אם המחסור בדירות היה הגורם היחיד, שכר הדירה היה חייב לזנק באותו קצב. העובדה שהמחיר רץ קדימה והשכירות מדשדשת מוכיחה שהשוק מונע מאשראי זול וציפיות, לא מצרכי דיור בסיסיים. מחקרים אקדמיים (כמו אלו של Favara ו-Imbs) ומודלים של בנק ישראל (DSGE) מאשרים: אשראי הוא "דוושת הגז", ובשוק עם היצע קשיח (ללא "הגה" של בנייה מהירה), הגז הזה רק מייצר עשן של מחירים גבוהים.

סיכום: השאלה שצריכה להדיר שינה מעינינו

המשכנתה, שהוצגה לנו כפתרון למחירי הדירות, התגלתה במחקר כחלק מהסיבה המרכזית לכך שהם יכלו לעלות כל כך גבוה. ככל שהרחבנו את גבולות החוב, כך אפשרנו למוכרים ולקבלנים למשוך את המחירים למעלה.אנחנו חייבים להפסיק לדרוש "משכנתאות קלות יותר" ולהתחיל להבין את המנגנון ההרסני שיצרנו. השאלה שצריכה להדהד בכל בית בישראל היא לא איך נצליח לממן את הדירה הבאה, אלא: האם העובדה שאפשרנו לציבור ללוות יותר, להתמנף יותר ולפרוס חובות ליותר שנים, היא בעצמה הסיבה לכך שמחירי הדירות הפכו לבלתי ניתנים להשגה?

06Sep

האם משרד יוקרתי עדיין מעיד על איכות מקצועית? בעידן הבינה המלאכותית, ייתכן שההשקעה החשובה ביותר של בעל מקצוע כבר אינה בדמי שכירות, ריהוט וכתובת יוקרתית, אלא ב-AI, טוקנים, מאגרי מידע, אוטומציה ונכסים דיגיטליים. על המעבר מהון תדמיתי ל"הון מקצועי דיגיטלי" ועל הדרך החדשה למדוד יכולת מקצועית.

המשרד שלך כבר לא נמצא במגדל. הוא נמצא בענן

במקום לשרוף כסף בדמי שכירות, תשקיע בטיוב איכות הידע המקצועי שיעשיר אותך

במשך עשרות שנים התרגלנו לזהות הצלחה מקצועית לפי סימנים חיצוניים. באיזה מגדל נמצא המשרד.

באיזו קומה.

כמה גדול חדר הישיבות.

איזה נוף נשקף מהחלון.

כמה מזכירות יושבות בקבלה.

איזה רכב חונה למטה.המשרד היה חלק מהמסר.הוא שידר הצלחה, יציבות, מעמד ויוקרה.אלא שהעולם המקצועי משתנה במהירות, ובעידן הבינה המלאכותית ייתכן שאנחנו צריכים להתחיל למדוד בעלי מקצוע בצורה אחרת לגמרי.לא לפי מחיר המ"ר שבו הם יושבים.אלא לפי איכות מערכת הידע שהם מפעילים.לא לפי גודל חדר הישיבות.אלא לפי עומק מאגרי המידע שלהם.לא לפי הריהוט.אלא לפי הכלים הדיגיטליים, מערכות ה-AI, האוטומציות, הסוכנים, התוכנות והדאטה שעומדים לרשותם.

אולי הגיע הזמן לשאול שאלה חדשה:

כמה בעל המקצוע משקיע מדי חודש במוח המקצועי שלו?


קורס שמאים מתקדם להסמכת שמאי בכיר


מהמשרד הפיזי למשרד האינטלקטואלי

בעל מקצוע הוא בסופו של דבר מפעל לייצור ידע.עורך דין מייצר ניתוח משפטי.שמאי מייצר מסקנה כלכלית.רואה חשבון מייצר בקרה, ניתוח ותכנון.מהנדס מייצר פתרונות.יועץ מייצר תובנות והחלטות.רופא מייצר אבחון והמלצה.בעולם כזה, המשרד הפיזי הוא בעיקר המקום שבו מתבצעת העבודה.אבל הידע, כלי העבודה ויכולת העיבוד הם פס הייצור עצמו.ולכן מתרחש עכשיו שינוי יסודי:המשרד החשוב ביותר של בעל המקצוע כבר אינו בהכרח המשרד שבו הוא יושב.המשרד האמיתי שלו נמצא במחשב, בענן ובמערכת הכלים שהוא בנה סביב עצמו.אני קורא לזה:

הון מקצועי דיגיטלי

Digital Professional Capital

זהו אוסף היכולות הדיגיטליות שבעל מקצוע צובר לאורך זמן:מערכות AI, מאגרי מידע, מנועי חיפוש מקצועיים, תוכנות, אוטומציות, סוכנים דיגיטליים, מאגרי מסמכים, תבניות עבודה, מערכות בקרת איכות, ידע מתועד, דאטה היסטורי, מודלים, קוד, תהליכי עבודה ונכסים דיגיטליים שהוא עצמו בנה.כל אחד מהם הוא נכס.וככל שהם מחוברים זה לזה, הם הופכים למערכת ייצור מקצועית.


ואז מגיע החשבון החודשי של ה-AI

אני חושב שאנחנו עדיין מסתכלים על חשבונות AI בצורה הישנה.עוד מנוי.עוד תוכנה.עוד 20 דולר.עוד 50 דולר.עוד רכישת טוקנים.עוד API.עוד מאגר.עוד כלי מחקר.אבל זו הסתכלות שגויה.כאשר בעל מקצוע משתמש בכלים האלה לעבודה אמיתית, זו אינה בהכרח הוצאה על תוכנה.זו יכולה להיות השקעה בכושר הייצור שלו.מיקרוסופט אפילו משתמשת בביטוי מעניין מאוד לתיאור השינוי הזה: “intelligence on tap”, אינטליגנציה לפי דרישה. לפי Work Trend Index שלה, ארגונים מתחילים להתייחס ליכולת AI כאל משאב שניתן להוסיף לפי הצורך, בדומה להוספת כוח עבודה או קיבולת ייצור.זה שינוי דרמטי בתפיסה.פעם כדי להגדיל את יכולת המשרד היית צריך לגייס עובד נוסף.היום, בחלק מהמשימות, אתה יכול לרכוש עוד כוח עיבוד, עוד טוקנים, עוד Agent או עוד מערכת.כלומר:חלק מהוצאות ה-AI הן למעשה רכישת קיבולת אינטלקטואלית.


הוצאה של 2,000 שקל על משרד או 2,000 שקל על ידע?

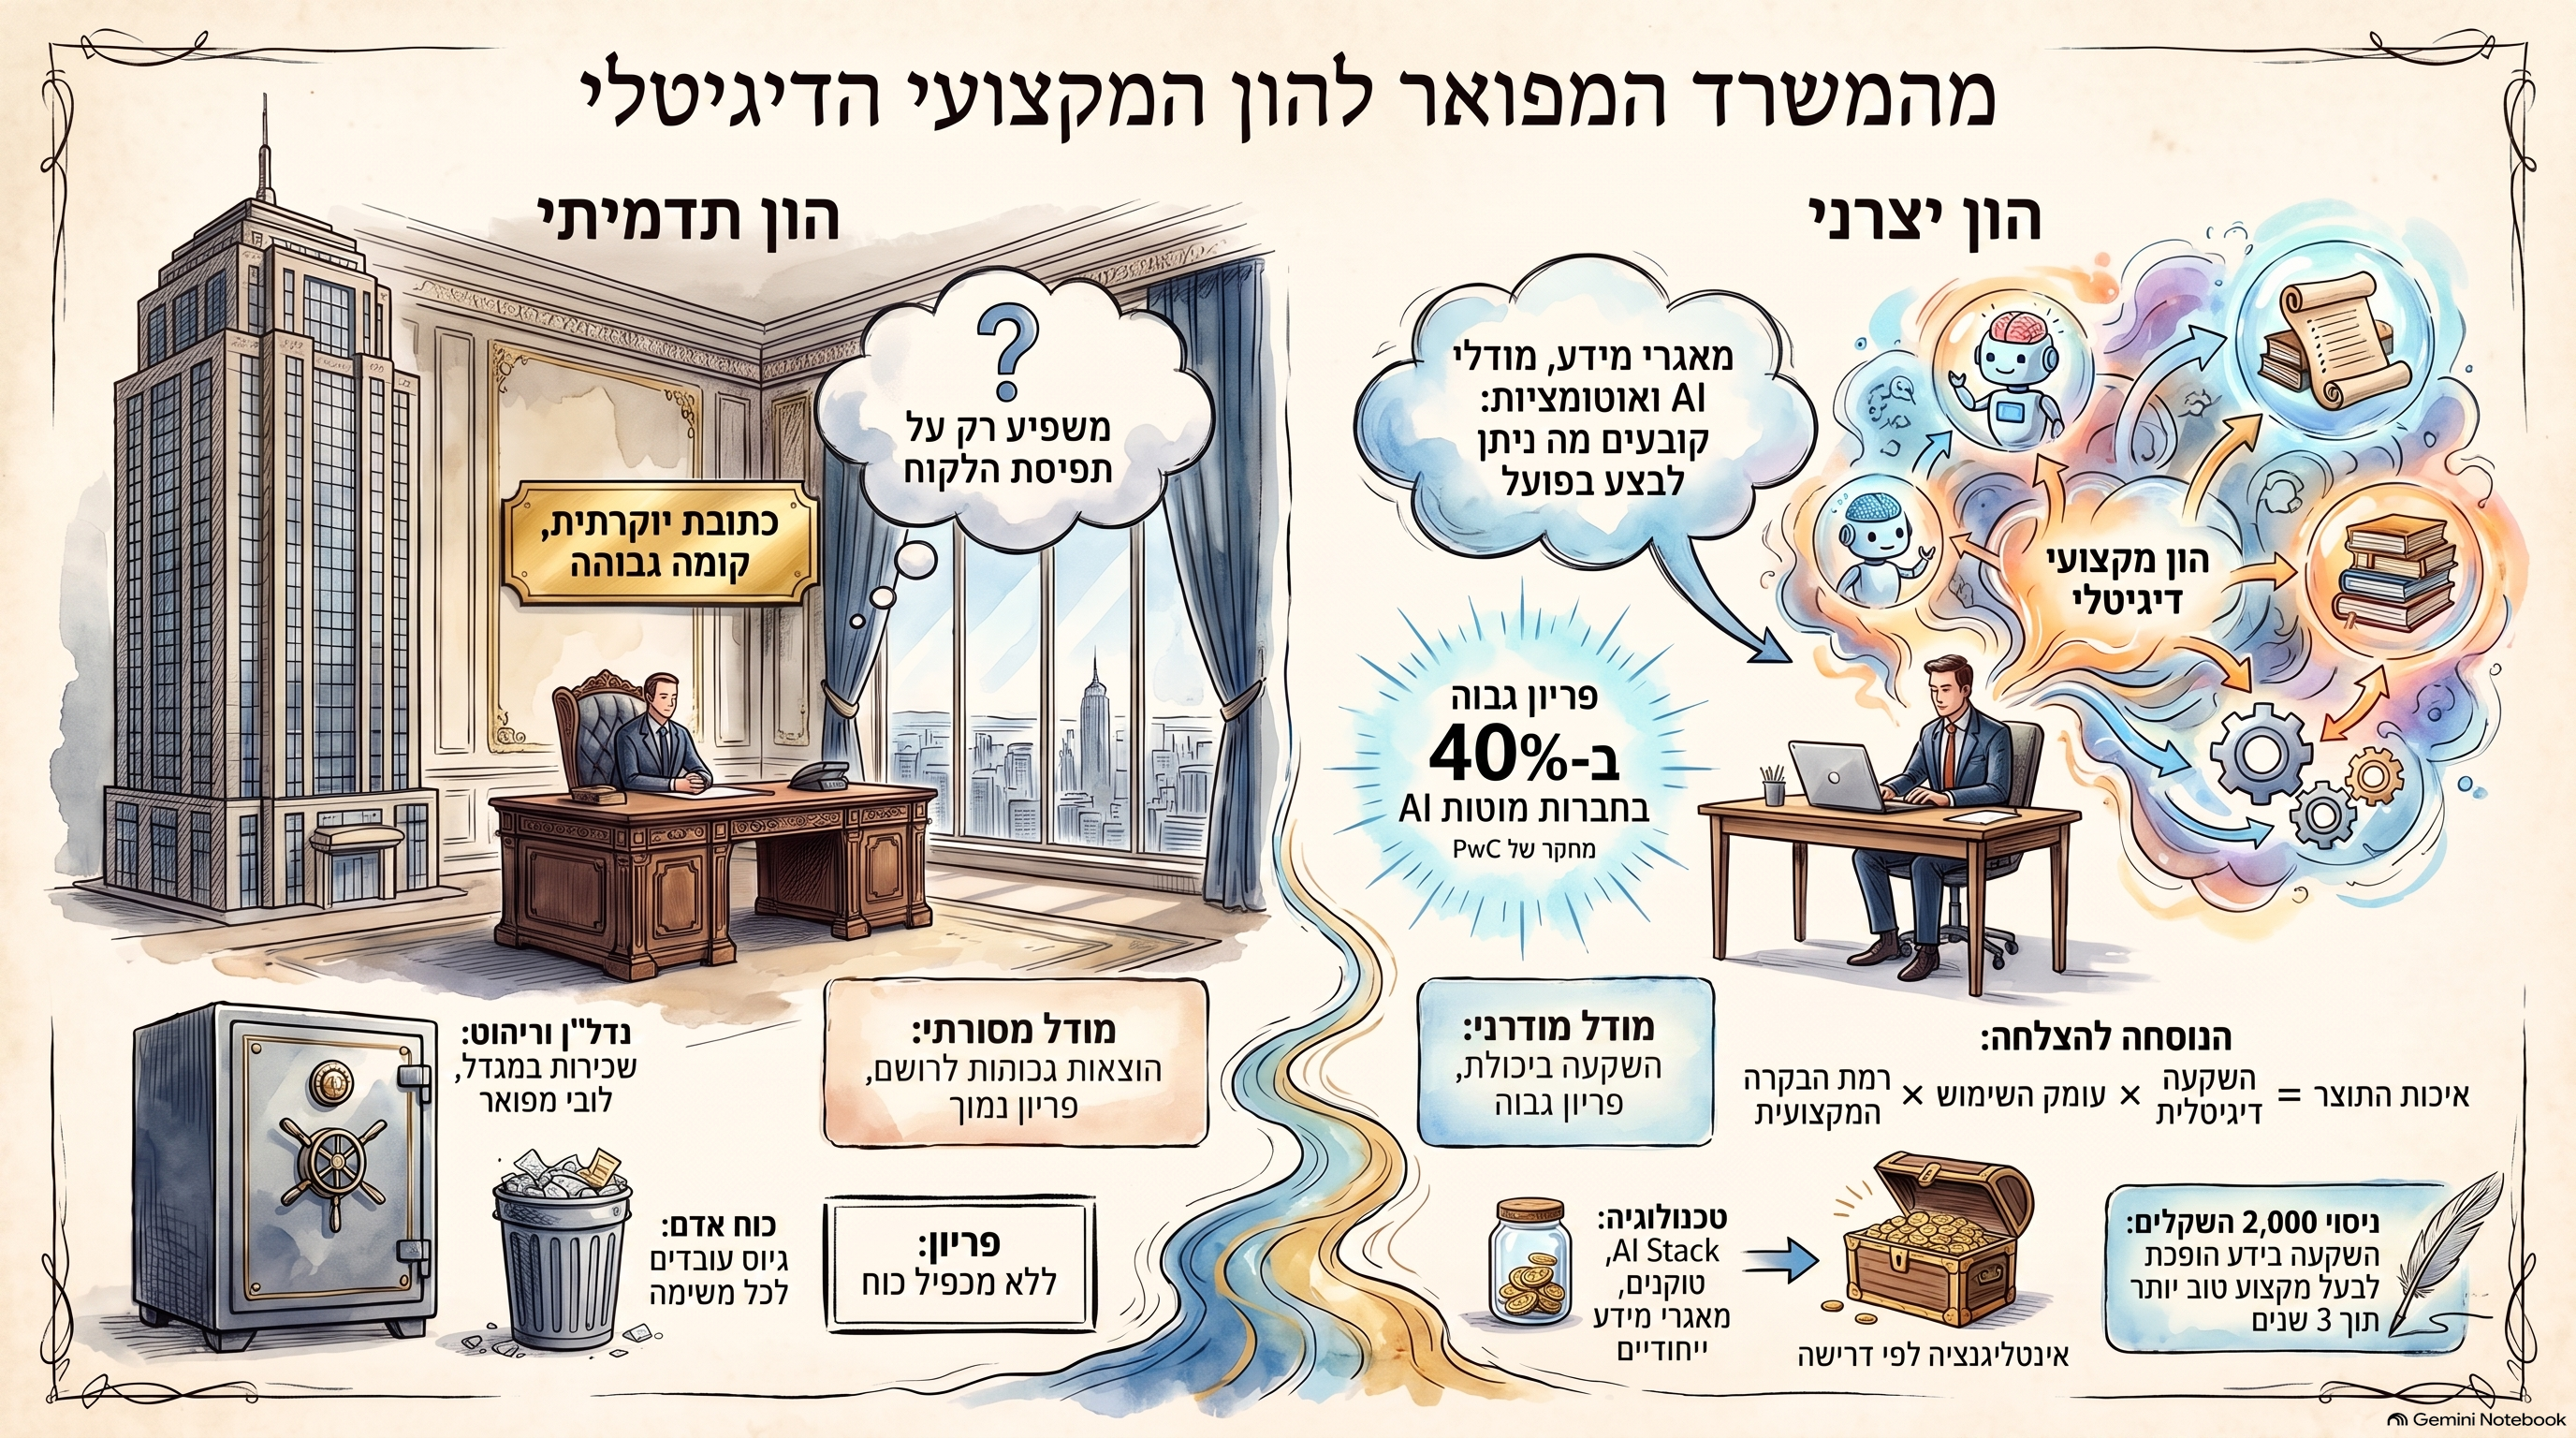
וכאן אני רוצה להציע ניסוי מחשבתי.נניח שלבעל מקצוע יש אפשרות להוציא עוד 2,000 שקל בחודש.אפשרות אחת:לשכור משרד מעט גדול יותר.לעבור לקומה גבוהה יותר.לשדרג את הלובי.לקנות ריהוט יוקרתי יותר.אפשרות שנייה:לרכוש גישה למאגרי מידע טובים יותר.להפעיל מספר מודלי AI.לקנות טוקנים.להשתמש במערכות מחקר.לבנות אוטומציות.להוסיף כלי בקרת איכות.להקים מאגר ידע מקצועי.לרכוש תוכנות מתקדמות.לפתח לעצמו כלי עבודה דיגיטליים.איזו מההשקעות תהפוך אותו לבעל מקצוע טוב יותר בעוד שלוש שנים?התשובה, בעיניי, הולכת ונעשית ברורה.המשרד יכול לשפר את הרושם.מערכת הידע יכולה לשפר את התוצאה.


המשרד המפואר הוא הון תדמיתי. ה-AI Stack הוא הון יצרני

אין בכך לומר שאין חשיבות למשרד.יש תחומים שבהם סביבת עבודה, פרטיות, נגישות, מקום לפגישות וייצוגיות עדיין חשובים מאוד.אבל כדאי להבין את ההבדל בין שני סוגי השקעה.

הון תדמיתי

כתובת.מגדל.קומה.ריהוט.קבלה.שטח משרד.עיצוב.אלה יכולים להשפיע על האופן שבו הלקוח תופס את בעל המקצוע.

הון יצרני

ידע.דאטה.AI.תוכנות.אוטומציות.מערכות חיפוש.סוכנים.מודלים.מאגרי מסמכים.תהליכי עבודה.בקרות.אלה משפיעים על מה שבעל המקצוע מסוגל לעשות.וזה הבדל עצום.


קורס שמאים מתקדם להסמכת שמאי בכיר


המחקרים מתחילים להראות שהפער הזה כבר מתורגם לכסף

זו כבר אינה רק תחושת בטן.PwC פרסמה ביוני 2026 את Global AI Jobs Barometer, המבוסס על ניתוח של יותר ממיליארד מודעות דרושים ברחבי העולם.אחת המסקנות הבולטות: בחברות החשופות יותר ל-AI, צמיחת הפריון הייתה גבוהה בכ-40% לעומת חברות החשופות פחות ל-AI. PwC גם מצאה כי משרות הדורשות מיומנויות AI צמחו מהר משמעותית משוק העבודה הכללי, וכי מיומנויות AI זוכות לפרמיית שכר משמעותית.וזה מתחבר בדיוק לטענה שלי.לא עצם קיומו של AI מייצר יתרון.היכולת להשתמש בו כמכפיל כוח מקצועי היא שמייצרת את היתרון.PwC אף מתארת שוק עבודה שמתפצל לשני מסלולים: בחלק מהמקצועות AI מוזיל ומפשט את העבודה, ואילו באחרים הוא דווקא “מקצוען” את העובד, כלומר מאפשר למומחים להפעיל יותר שיקול דעת, להרחיב יכולת ולהפיק ערך גבוה יותר.וזה בדיוק המקום שבו בעלי מקצוע צריכים להיות.לא משתמשים ב-AI כדי להחליף חשיבה.משתמשים בו כדי להגדיל את כוח החשיבה.


ומה לגבי הטוקנים?

כאן נמצאת נקודה שאני חושב שעוד לא מדברים עליה מספיק.בעל מקצוע שמגיע שוב ושוב למגבלות השימוש שלו ורוכש טוקנים נוספים עשוי לשלוח איתות מעניין מאוד.לא בהכרח שהוא בזבזן.ייתכן בדיוק ההפך.יכול להיות שמכונת הייצור שלו עובדת.הוא חוקר.בודק.משווה.בונה.מפתח.מנתח.מבצע ביקורת חוזרת.מריץ תרחישים.מעלה מסמכים.מייצר קוד.בונה מוצרים.אם הטוקנים משמשים לכל אלה, ההוצאה עליהם אינה שונה במהותה מחשבון החשמל של מפעל.המכונה עובדת ולכן צורכת אנרגיה.אבל צריך להדגיש:לא כל שריפת טוקנים היא השקעה.אפשר לבזבז אלפי שקלים בחודש על AI בלי לייצר דבר בעל ערך.לכן המדד אינו:

כמה הוצאת?

אלא:

מה הפקת?

הנוסחה הנכונה יותר היא:

Digital Spend × Utilization × Output Quality

כלומר:כמה השקעת × כמה עמוק השתמשת × כמה השתפר התוצר.


שמאי מקרקעין הוא דוגמה מצוינת

ניקח את המקצוע שלי.אפשר להחזיק משרד מפואר מאוד.ואפשר עדיין לעבוד בדיוק כפי שעבדו לפני 25 שנה.לקבל עסקה.לחפש בכמה נמכרה דירה ליד.להעתיק עסקאות לטבלה.לבצע כמה התאמות.ולהוציא שומה.לעומת זאת, שמאי אחר יכול לעבוד ממשרד הרבה פחות מרשים ולהפעיל:מאגרי עסקאות.מאגרי תכנון.מערכות GIS.מאגרי פסיקה.מאגרי הכרעות.מערכות AI.כלי ניתוח סטטיסטיים.כלי מחקר.מערכות OCR.אוטומציות.מערכות לאיתור חריגות.כלי ניתוח תשואה.מודלים כלכליים.מערכות בקרת שומות.מאגרי ידע אישיים שנבנו במשך שנים.מי מהם מחזיק תשתית מקצועית טובה יותר?התשובה אינה נמצאת בלובי.


וכך גם אצל עורכי דין

עורך דין יכול לשבת במשרד מפואר בשדרה היוקרתית ביותר בעיר.אבל אם הוא עדיין מחפש פסיקה ידנית, קורא מאות עמודים ללא מערכות סינון, אינו מחזיק מאגר ידע פנימי ואינו יודע להפעיל AI לבדיקת טענות, השוואת מסמכים, איתור סתירות ובקרת עבודה, אז חלק גדול מהתקציב שלו מופנה לחזות במקום ליכולת.לעומתו, עורך דין במשרד צנוע יותר שמפעיל מערכת ידע חזקה יכול להיות מהיר יותר, יסודי יותר ולעיתים גם טוב יותר.הדבר נכון לרואי חשבון.ליועצים.למהנדסים.לשמאים.לאנליסטים.לאנשי ביטוח.למתכננים.ולמעשה כמעט לכל מקצוע המבוסס על ידע.


אבל יש כאן מלכודת נוספת

AI גם מוריד את חסמי הכניסה.אדם עם מעט ידע יכול להפיק בתוך דקות מסמך שנראה מקצועי מאוד.מצגת מרשימה.חוות דעת.ניתוח.גרף.דו"ח.וזו בדיוק הסיבה שבעידן AI החזות נעשית פחות חשובה ולא יותר.כי קל לייצר חזות.קשה הרבה יותר לייצר עומק.לכן האיכות המקצועית החדשה תימדד בשאלות אחרות:האם בעל המקצוע יודע לזהות טעות?האם הוא יודע מתי המודל ממציא?האם הוא יודע לבחור מקור?האם הוא יודע לבקר את התוצאה?האם יש לו ידע בסיסי מספיק כדי להבין שהתשובה שגויה?האם הוא יודע לשלב מספר מקורות?האם הוא יודע לבנות תהליך עבודה ולא רק לכתוב Prompt?והאם הוא מקבל החלטה מקצועית בעצמו?זו הסיבה שגם PwC מצאה ב-2026 שבמשרות כניסה החשופות במיוחד ל-AI גדלה הדרישה לכישורים שבאופן מסורתי זוהו עם עובדים בכירים יותר, כגון שיקול דעת ומנהיגות.AI אינו מבטל מקצוענות.הוא מעלה את המחיר של מקצוענות אמיתית.


לכן גם הלקוחות יצטרכו ללמוד לשאול שאלות חדשות

עד היום לקוח התרשם מהמשרד.בעתיד הוא יצטרך להתעניין גם בתשתית המקצועית.איזה מידע עומד לרשותך?באילו מערכות אתה משתמש?איך אתה בודק את עצמך?איך אתה מאמת מקורות?איזו מערכת ידע בנית?איך אתה משתמש ב-AI?איך אתה מגן על מידע?איך אתה מבצע בקרת איכות?מה אתה מסוגל לעשות היום שלא יכולת לעשות לפני חמש שנים?אלה שאלות טובות בהרבה מאשר:באיזה מגדל אתה יושב?


קורס שמאים מתקדם להסמכת שמאי בכיר


ואז מגיעה שאלת דמי השכירות

וכאן אני מגיע לנקודה הכלכלית.בעל מקצוע צריך לבחון כל שקל של הוצאה דרך השאלה:

האם הוא מייצר עבורי תשואה?

אם אתה משלם עשרות אלפי שקלים בחודש רק כדי להחזיק כתובת שמרשימה אנשים, כדאי לפחות לשאול מה התשואה על ההוצאה הזאת.ומה היה קורה אילו חלק ממנה היה מופנה מדי חודש ל:ידע.מחקר.מערכות.מאגרי מידע.AI.פיתוח.קורסים.תוכנות.אוטומציה.בקרות.נכסים דיגיטליים.אולי במקום לשכור עוד 50 מ"ר, אפשר לרכוש עוד 50 יחידות של יכולת.


לא צריך לוותר על משרד. צריך להפסיק לעבוד עבורו

זו אינה קריאה לסגור משרדים.זו קריאה לשנות סדרי עדיפויות.המשרד צריך לשרת את העסק.העסק לא צריך לעבוד כדי לממן את המשרד.אם משרד מפואר מייצר לקוחות, הכנסות ויתרון תחרותי, מצוין.אבל אם הוא בעיקר שריד של תפיסה ישנה שלפיה יוקרה פיזית שווה מקצועיות, כדאי לבצע חשיבה מחדש.כי ייתכן שבעידן הנוכחי בעל המקצוע החכם ביותר בחדר בכלל אינו זה שיושב במשרד היקר ביותר.אלא זה שבנה לעצמו את מערכת הידע הטובה ביותר.


ההוצאה החדשה שצריך להתחיל למדוד

אני אפילו מציע שכל בעל מקצוע יוסיף לדוח הניהולי שלו סעיף חדש:

השקעה חודשית בהון מקצועי דיגיטלי

ובתוכה:AI.טוקנים.מאגרי מידע.תוכנות מקצועיות.כלי אוטומציה.שירותי ענן.פיתוח.רכישת דאטה.למידה מקצועית.מחקר.אבטחת מידע.הקמת נכסים דיגיטליים.ואז לעקוב אחר המספר הזה לאורך שנים.כי ייתכן שבעוד עשור, כאשר ננסה להבין מדוע בעל מקצוע אחד התקדם ואחר נשאר מאחור, נמצא שהפער התחיל בדיוק שם.אחד שילם יותר ויותר עבור כתובת.השני שילם יותר ויותר עבור יכולת.


וזה נכון במיוחד לדור הצעיר

מכאן מגיע גם החיבור לשאלה שממנה התחלתי לחשוב על הנושא.כאשר אני רואה צעיר שמשלם מכספו עבור כלי AI נוספים, API, טוקנים, שירותי ענן, תוכנות או פלטפורמות לבנייה ופיתוח, אני לא ממהר לראות בכך הוצאה.אני שואל:מה הוא עושה איתם?אם הוא בונה.לומד.חוקר.מפתח.כותב קוד.מקים מוצר.בודק רעיון.מנתח מידע.משפר יכולת.אז ייתכן שאני מסתכל על אחד המדדים המוקדמים ביותר להון המקצועי העתידי שלו.פעם הורים קנו לילד אנציקלופדיה.אחר כך מחשב.אחר כך חיבור לאינטרנט.היום ייתכן שהילד מבקש מהם משהו חדש:עוד אינטליגנציה לפי דרישה.


השורה התחתונה

אנחנו נמצאים בתקופה שבה ההגדרה של "משרד מקצועי" משתנה.פעם המשרד היה בנוי מבטון, זכוכית, שולחנות וכיסאות.המשרד החדש בנוי גם מדאטה, מודלים, תוכנות, Agents, מאגרי ידע וטוקנים.ולכן הגיע הזמן לשנות גם את הדרך שבה אנחנו מודדים הצלחה.

אל תשאל רק כמה מטרים יש לבעל המקצוע.

שאל כמה יכולת יש לו.

אל תתרשם רק מהמקום שבו הוא יושב.בדוק באיזו מערכת ידע הוא עובד.ואל תמהר לראות בהוצאה על AI ובכלים דיגיטליים בזבוז.כאשר משתמשים בהם נכון, זו יכולה להיות אחת ההשקעות בעלות התשואה הגבוהה ביותר שבעל מקצוע יכול לבצע בעצמו.

במקום לשרוף כסף בדמי שכירות, תשקיע אותו בטיוב איכות הידע המקצועי שיעשיר אותך.

כי המשרד המפואר של פעם היה במידה רבה עטיפה.ההון המקצועי הדיגיטלי של היום הוא מנוע הייצור.


קורס שמאים מתקדם להסמכת שמאי בכיר


תיבה מסכמת

המשרד הפיזי מספר איפה בעל המקצוע עובד.
התשתית הדיגיטלית מספרת למה הוא מסוגל. 
הוצאה על AI, טוקנים, מידע, אוטומציה וכלי עבודה אינה מדד מוחלט לאיכות מקצועית. אבל כאשר היא מלווה בשימוש עמוק, ידע מקצועי ובקרת איכות, היא יכולה להיות השקעה בכושר הייצור האינטלקטואלי של בעל המקצוע. השאלה אינה כמה כסף אתה מוציא על AI.
השאלה היא כמה יכולת חדשה אתה קונה באמצעותו.


English Summary

From Prestige Office to Digital Professional Capital

For decades, professional success was signaled by physical assets: a prestigious address, an impressive office, expensive furniture and large meeting rooms.AI is changing that equation.A growing share of a professional's true productive capacity now resides in digital infrastructure: AI models, data, research platforms, automation, agents, professional software, cloud services, proprietary knowledge bases and digital workflows.This creates a new form of capital: Digital Professional Capital.Spending on AI tokens, data and digital tools should therefore not automatically be viewed as overhead. When those resources improve research, analysis, quality control and professional output, they become an investment in intellectual production capacity.The question is no longer simply:“Where is your office?” The better question may be:“What professional intelligence infrastructure do you operate?”In the AI era, the office may still create an impression. But the digital stack increasingly creates the value.


מגדלים באוויר או ביטים בענן? המהפכה השקטה של הקיבולת המקצועית שלכם

1. סמל ההצלחה הישן גוסס

במשך עשרות שנים, הדרך המהירה ביותר להעריך הצלחה של עורך דין, שמאי או רואה חשבון הייתה להביט סביב: הקומה הגבוהה במגדל המשרדים המנקר עיניים, הנוף האורבני הנפרש מהחלון, שולחן המהגוני הכבד והלובי המעוצב. אלו היו סימנים מוסכמים של יציבות ויוקרה. אלא שהיום, הרהיטים היקרים הללו הם לא יותר מ"אשליה של יציבות". בעולם שבו הכלכלה נעה במהירות הביט, אנשי מקצוע שנאחזים בסמלים פיזיים תוך הזנחת התשתית הדיגיטלית שלהם, מבצעים הלכה למעשה "התאבדות מקצועית שקטה".בעידן הבינה המלאכותית, אמת המידה שבה אנחנו מודדים איש מקצוע משתנה מהיסוד. אנחנו כבר לא מודדים לפי מחיר המטר הרבוע, אלא לפי עוצמת המנוע האינטלקטואלי שפועם בתוך העסק. המקצוען המודרני לא נמדד בעטיפה, אלא בקיבולת הייצור שלו.

2. המשרד שלכם כבר לא נמצא במגדל

התובנה הראשונה שכל בעל מקצוע חייב להפנים היא שה"מפעל האינטלקטואלי" שלו נדד. עורכי דין, שמאים ואנליסטים הם בבסיסם יחידות ייצור של ידע: הם מזקקים הררי נתונים לכדי ניתוח משפטי, מסקנה כלכלית או תובנה אסטרטגית.בעבר, המשרד הפיזי היה פס הייצור. כיום, המשרד האמיתי עבר לענן. התשתית הדיגיטלית היא המקום שבו העבודה באמת קורית, בעוד שהמשרד הפיזי הפך ללא יותר מנקודת קצה גיאוגרפית שבה איש המקצוע במקרה יושב. אם הכלים שלכם לא שם, אתם לא באמת "במשרד".

3. הון מקצועי דיגיטלי: הנכס החדש

הנכס המשמעותי ביותר במאזן שלכם אינו הציוד המשרדי, אלא הון מקצועי דיגיטלי (Digital Professional Capital). בניגוד לשכר דירה שהוא עלות שקועה ("Sunk Cost") שנעלמת בכל סוף חודש, הון דיגיטלי הוא נכס מצטבר שערכו עולה ככל שמשתמשים בו יותר.הון זה מורכב מ:

  • מערכות AI ומודלים מותאמים: מנועי העיבוד שבאמצעותם אתם מזקקים מידע.
  • אוטומציות וסוכנים דיגיטליים: תהליכים שמשחררים אתכם ממשימות טכניות לטובת חשיבה אסטרטגית.
  • דאטה היסטורי ומאגרי ידע: הזיכרון הארגוני שצברתם, שהופך לבעל ערך רב יותר בכל פעם שאתם מזינים אותו בנתון חדש.
  • מערכות בקרת איכות: הכלים שמוודאים שהתוצר שלכם חסין מטעויות אנוש.

זהו נכס שיוצר "אפקט רשת" פנימי: כל פרומפט, כל אוטומציה וכל פיסת דאטה משפרים את המערכת כולה לאורך זמן. המשרד הפיזי רק מתבלה; ההון הדיגיטלי רק משתבח.

4. ניסוי המחשבה: 2,000 ש"ח של רושם מול 2,000 ש"ח של תוצאה

דמיינו שיש לכם תקציב פנוי של 2,000 ש"ח בחודש. עומדות בפניכם שתי דרכים להשקיע אותו:

  1. לשדרג את הלובי או לעבור למשרד בקומה גבוהה יותר כדי לשפר את הרושם הראשוני על הלקוח.
  2. להשקיע בטוקנים של AI, גישה למאגרי מידע בלעדיים ובניית אוטומציות לטיוב המחקר שלכם.

"המשרד המפואר הוא הון תדמיתי; מערכת הכלים הדיגיטלית היא הון יצרני. בעוד שהראשון משפיע על האופן שבו הלקוח תופס אתכם בלובי, השני משפיע על הערך האמיתי שהוא יקבל מכם בדו"ח הסופי."שאלו את עצמכם: איזו מההשקעות הללו תהפוך אתכם לאנשי מקצוע חדים וטובים יותר בעוד שלוש שנים? התשובה ברורה.

5. ה-AI הוא לא הוצאה, הוא "אינטליגנציה לפי דרישה"

רבים טועים לראות בחשבונית מה-AI עוד מנוי תוכנה מעיק. מיקרוסופט טבעה את המושג "Intelligence on Tap" (אינטליגנציה לפי דרישה – "מהברז") כדי להסביר את השינוי הפרדיגמטי: הוצאות על AI אינן דמי מנוי, הן "חשמל אינטלקטואלי".כאשר איש מקצוע מגיע למגבלות השימוש שלו ורוכש עוד "טוקנים", זהו איתות חיובי על צריכת אנרגיה אינטלקטואלית גבוהה. זה אומר שמכונת הייצור שלו עובדת – הוא חוקר יותר, מצליב נתונים ומבצע בקרות עומק. הוא לא קונה תוכנה; הוא קונה קיבולת חשיבה גולמית.

6. פער הפריון של ה-40%: הנתון שאי אפשר להתעלם ממנו

לפי מדד ה-Global AI Jobs Barometer של PwC (יוני 2026), במגזרים החשופים לבינה מלאכותית נרשמה צמיחה בפריון שהייתה גבוהה ב-40% לעומת מגזרים אחרים.התובנה המרכזית: היתרון התחרותי אינו נובע מעצם "קיומו" של AI בשוק, אלא מהיכולת של איש המקצוע להשתמש בו כמכפיל כוח אישי. ה-AI לא מחליף את המומחיות שלכם; הוא מאפשר לכם להפעיל שיקול דעת עמוק על מסות של מידע שבעבר היו בלתי ניתנות לעיבוד.

7. הנוסחה להצלחה בעידן החדש

כדי להבין את עוצמת התשתית שלכם, השתמשו בנוסחה הבאה: Digital Spend × Utilization × Output Quality

  • Digital Spend (השקעה דיגיטלית): הסכום המושקע בכלים, דאטה וכוח עיבוד.
  • Utilization (ניצולת): המידה שבה ה-AI ארוג בתוך ה-DNA של תהליכי העבודה שלכם. זה לא רק "להחזיק" כלי, אלא להפעיל אותו בכל צומת החלטה.
  • Output Quality (איכות התוצר): המדד הסופי – עד כמה התוצאה המקצועית יסודית, חסינה מטעויות ומדויקת יותר ממה שהיה ניתן להפיק באופן ידני.

8. הלקוח החדש שואל שאלות אחרות

הלקוחות המתוחכמים של היום כבר לא מסתנוורים מהכתובת על כרטיס הביקור. הם מבינים שאיכות השירות נשענת על התשתית המקצועית שלכם. "שאלון איש המקצוע החדש" כולל שאלות כגון:

  1. באילו מאגרי מידע וכלים דיגיטליים אתה משתמש כדי לבסס את הניתוח שלך?
  2. כיצד אתה רותם AI כדי לבצע בקרת איכות על התוצרים ולמנוע טעויות?
  3. מהי התשתית הדיגיטלית שמאפשרת לך לאמת מקורות ולסנן מידע מטעה?
  4. כיצד המערכת שלך מבטיחה שלא פספסת נתון שוק קריטי או חריגה בפסיקה?

9. סיכום: אל תעבדו בשביל המשרד שלכם

המעבר מהון תדמיתי להון יצרני הוא הכרחי. המשרד הפיזי צריך לשרת את העסק, אך העסק לא יכול להשתעבד למימון קירות ונוף. בכלכלה החדשה, שקיפות היכולת מנצחת את יוקרת הכתובת. בעידן שבו קל לייצר חזות מרשימה בתוך דקות, המקצוענות האמיתית נמדדת בעומק התשתית ובאיכות הבקרה.בפעם הבאה שאתם בוחנים את הוצאות המשרד, שאלו את עצמכם: האם אתם משלמים על כתובת יוקרתית שעוזרת לכם "להיראות" מומחים, או שאתם קונים את היכולת להיות האנשים החכמים והיסודיים ביותר בחדר?


קורס שמאים מתקדם להסמכת שמאי בכיר


04Sep

מה באמת מספרת עסקה שבה מוכרת נאלצת להפחית מאות אלפי שקלים ממחיר הדירה? לא רק על מוכר לחוץ, אלא על שינוי במנגנון התמחור של שוק הנדל"ן. המאמר מנתח כיצד עסקאות מצוקה הופכות לעסקאות ההשוואה של מחר, כיצד ירידת מחירים יכולה להתפתח ממשבר נדל"ן לסיכון פיננסי, מדוע שמאות אינה שכפול מחירי עסקאות, ומהו מנגנון מחירון המימון למ"ר שיכול להגן על המערכת הפיננסית בלי להציל את מחירי הבועה.

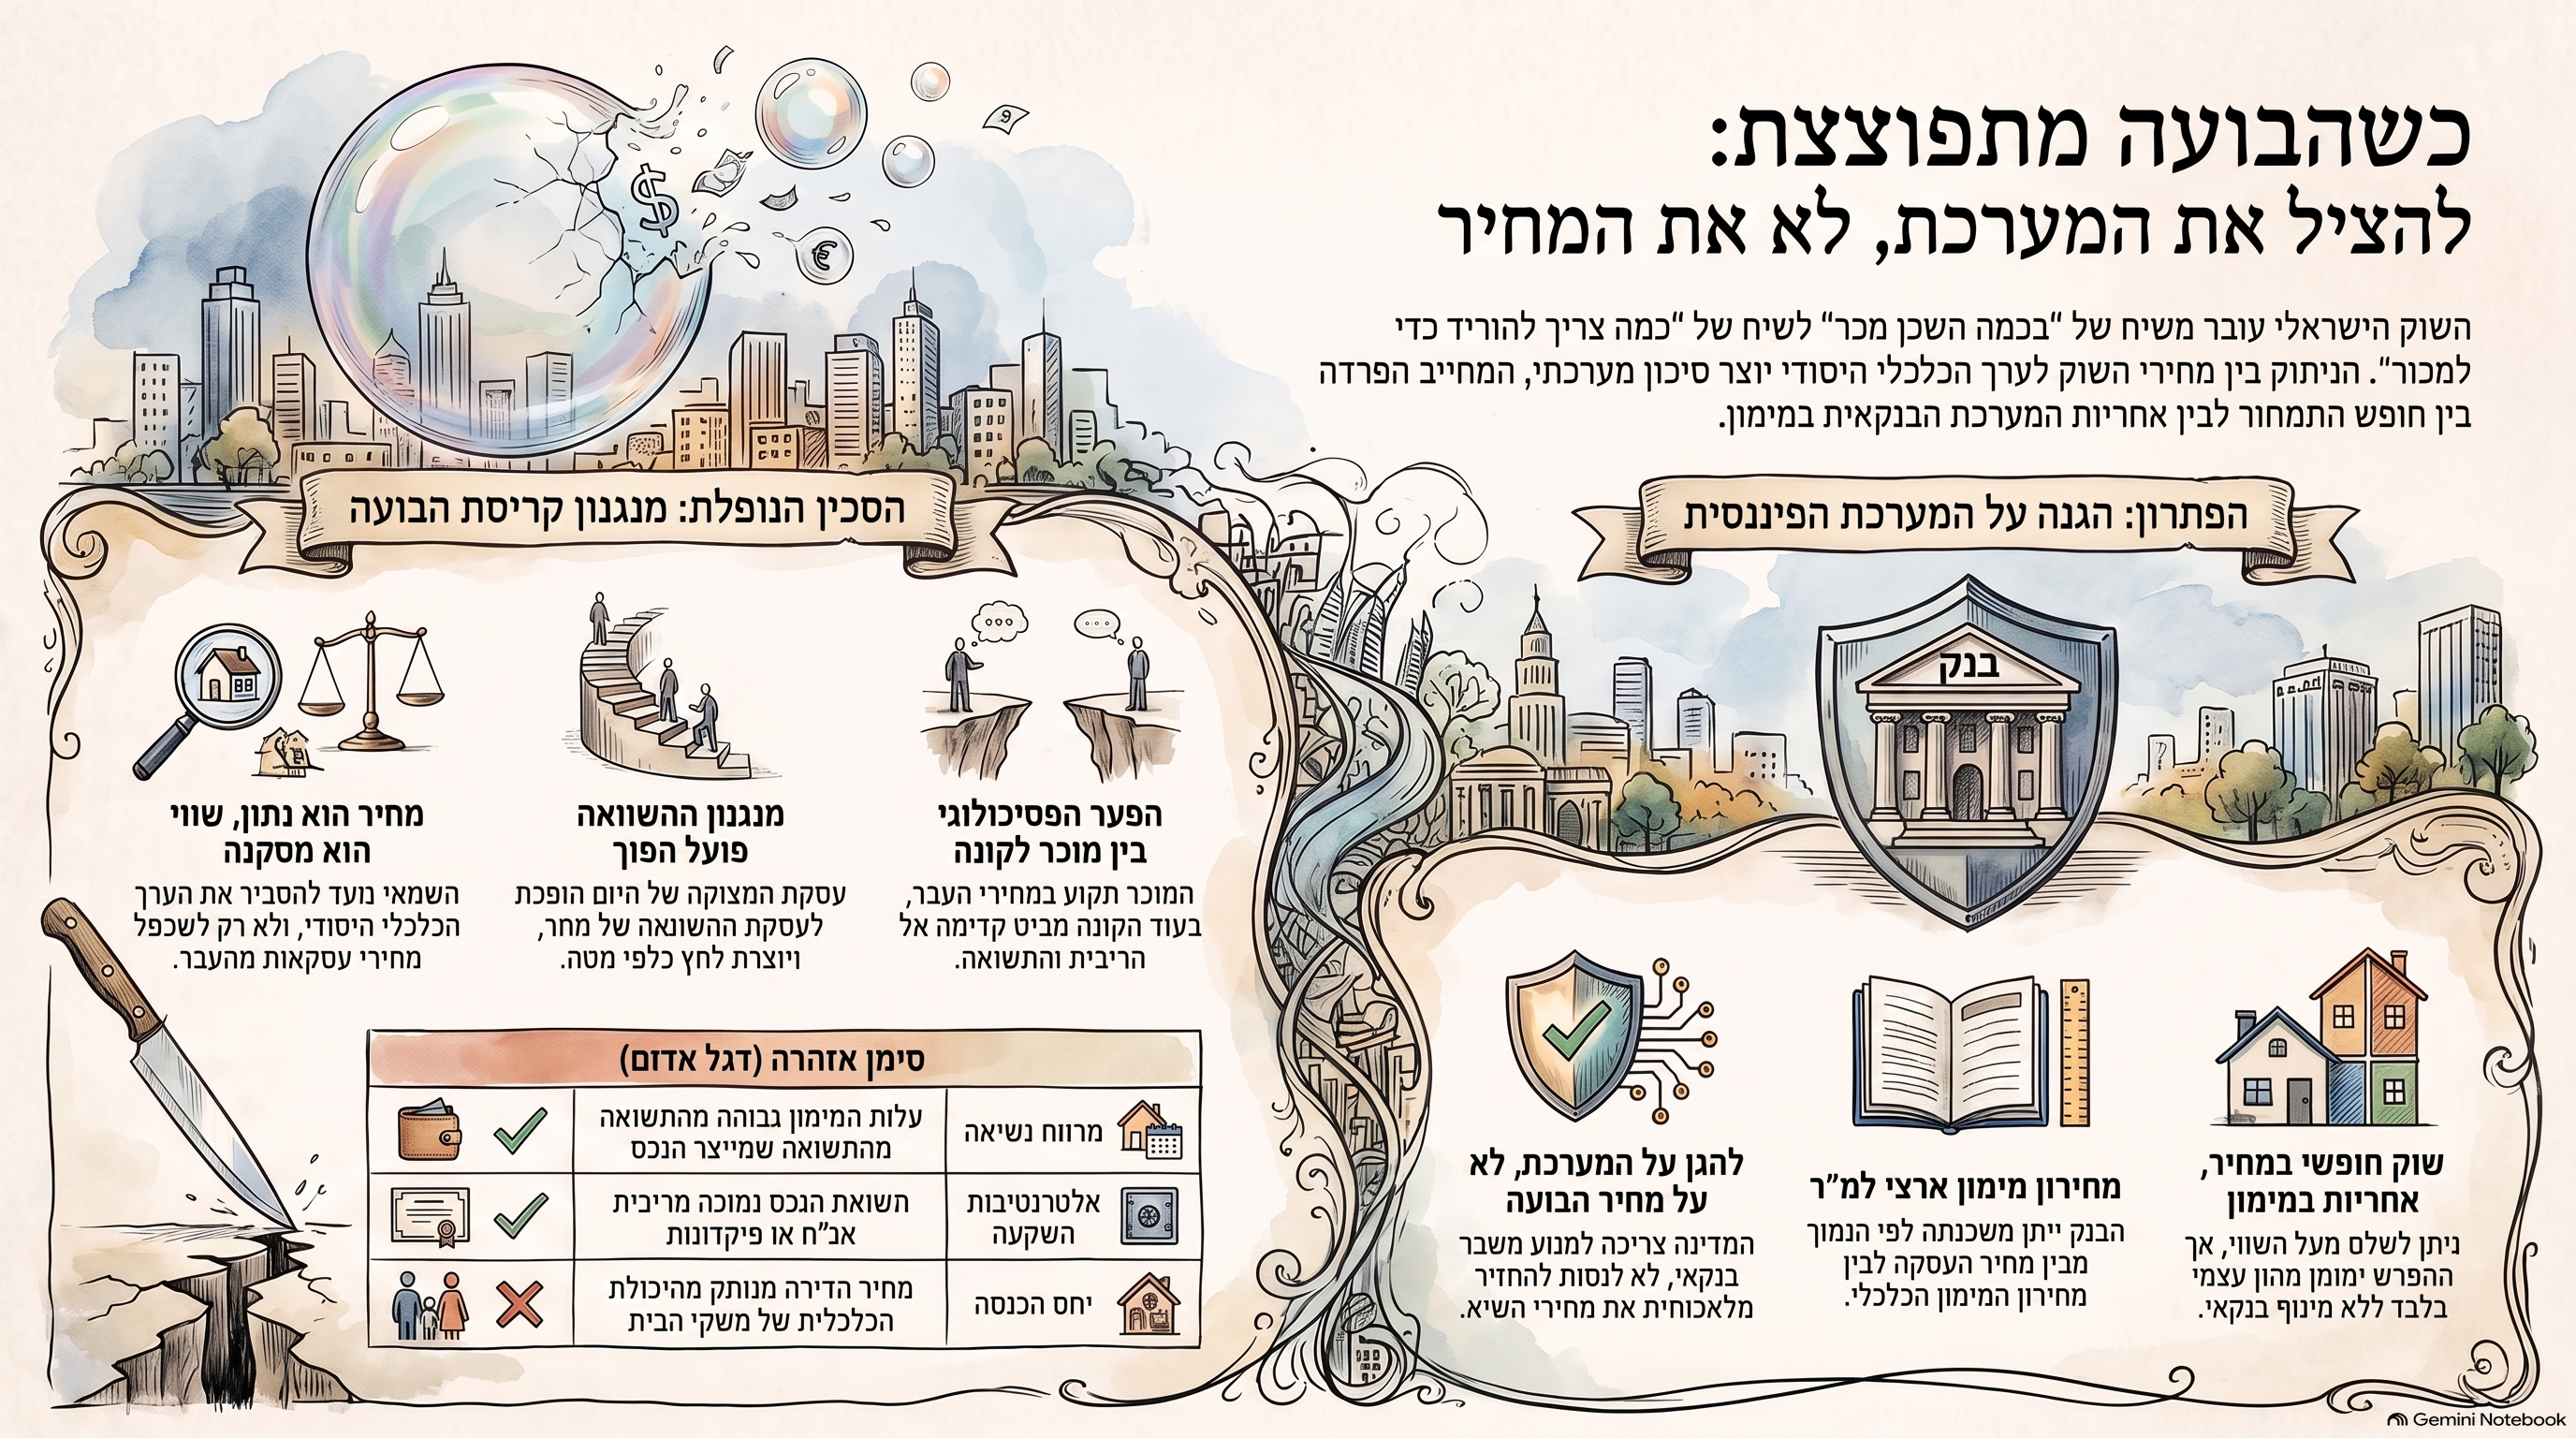
לתפוס סכין נופלת: כשהבועה מתפוצצת, המטרה אינה להציל את המחיר אלא את המערכת

יש רגעים שבהם עסקה אחת מספרת סיפור גדול הרבה יותר מדירה אחת, מרחוב אחד או משכונה אחת. העסקה שפורסמה ב-TheMarker על דירה ישנה ברמת אביב הירוקה היא דוגמה טובה לכך. הדירה, בשטח של 66 מ"ר, הוצעה למכירה ב-4.3 מיליון שקל. במהלך המשא ומתן המחיר כבר ירד ל-3.5 מיליון שקל, ולבסוף העסקה נסגרה ב-3.7 מיליון שקל, לאחר שהמוכרת נאלצה לדרוש תוספת בשל החוב שנצבר במסגרת משכנתה הפוכה. אפשר להתמקד במספר: 800 אלף שקל. אפשר להתמקד בדירה.אפשר לומר שמדובר בעסקת מצוקה.אבל כל אלה מפספסים את הנקודה החשובה באמת. מנגנון קביעת המחיר בשוק מתחיל להשתנות. במשך שנים מוכרים שאלו:"בכמה נמכרה הדירה של השכן?"ואז הוסיפו עוד קצת. עכשיו מתחילה להופיע שאלה אחרת: "כמה אני צריך להוריד כדי שמישהו בכלל יקנה?" זו כבר שאלה של שוק אחר.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

שלב הפאניקה מתחיל להתפתח

אני מכנה את התקופה הזאת:

"לתפוס סכין נופלת"

לא משום שכל עסקה שתתבצע היום בהכרח תהיה גרועה. ולא משום שכל נכס בישראל עומד לרדת באותו שיעור.אלא משום שבשוק יורד, עצם העובדה שמחיר מסוים נמוך ממחיר השיא אינה הופכת אותו למציאה.דירה שהוצעה ב-5 מיליון שקל וירדה ל-4.3 מיליון שקל אינה בהכרח זולה. ייתכן שהיא פשוט הייתה יקרה מאוד, וכעת היא מעט פחות יקרה.ולכן בתקופה כזאת השאלה אינה: כמה הורידו? אלא: כמה הנכס באמת שווה? שלב הפאניקה, להערכתי, מתחיל להתפתח. והוא עדיין לא הגיע לקליימקס שלו.


בתחילת שוק יורד המוכרים עדיין חיים בעבר

בתחילת שינוי מגמה נוצר פער פסיכולוגי עצום בין מוכרים לקונים. המוכר מסתכל לאחור. הוא זוכר את העסקה של השכן. הוא זוכר את המחיר שקיבל מישהו בבניין ממול.הוא זוכר את השנים שבהן כמעט כל מי שהמתין קיבל יותר.הוא זוכר תקופה שבה המחיר של היום הפך כמעט אוטומטית לרצפה של מחר.אבל הרוכש מתחיל להסתכל קדימה.הוא רואה את הריבית.הוא רואה את החזר המשכנתה.הוא רואה את התשואה.הוא רואה את האפשרות לשים כסף במקום אחר.הוא רואה מבצעי מימון.הוא רואה מלאי.הוא רואה קבלנים לחוצים יותר.והוא שואל: למה לי למהר? ברגע שהקונים מתחילים להבין שהזמן יכול לעבוד לטובתם, מאזן הכוחות משתנה.


השוק אינו נשבר בגלל מוכרים שרוצים מחיר גבוה

השוק נשבר כאשר מופיעים מוכרים שלא יכולים לחכות.ירושה.גירושין. חוב.משכנתה כבדה.הלוואת בלון.משכנתה הפוכה.קבלן שצריך תזרים.משקיע שרוצה לצאת.בעל נכס שצריך נזילות.במקרה שפורסם, הלחץ הגיע ממשכנתה הפוכה.וזו נקודה חשובה במיוחד.במשכנתה רגילה, החוב בדרך כלל אמור להצטמצם עם התשלומים.במשכנתה הפוכה, החוב יכול דווקא לגדול, משום שהריבית נצברת.כל עוד מחיר הנכס עולה, המנגנון הזה יכול להיראות נסבל.אבל בשוק יורד מתחיל תהליך מסוכן הרבה יותר:החוב עולה בזמן ששווי הבטוחה עלול לרדת.כלומר, הפער נסגר משני הכיוונים.ומכאן מתחילים להגיע המוכרים שבאמת חייבים למכור.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


"אבל זו עסקת מצוקה"

נכון.במקרה הזה קיימים גם מאפיינים מיוחדים של הנכס.מדובר בדירה ישנה, בבניין רכבת, עם מגבלות, עם אי ודאות לגבי הרחבה, עם תלות בהסכמות ועם נסיבות אישיות של המוכרת.לכן לא נכון מבחינה מקצועית לקחת עסקה אחת ולומר:הנה, כל רמת אביב ירדה 18%.זו אינה שמאות.אבל גם הכיוון ההפוך שגוי.כי בשוק יורד, עסקאות מצוקה הן לעיתים קרובות הראשונות ששוברות את העוגן הפסיכולוגי של המחירים.והעניין החשוב הוא מה קורה אחר כך.


העסקה החריגה של היום היא עסקת ההשוואה של מחר

כאן מתחיל מנגנון הירידה.במשך שנים, כל עסקה גבוהה יצרה אמת חדשה.דירה נמכרה במחיר גבוה יותר.העסקה הוזנה למאגרים.היא הפכה לעסקת השוואה.שמאים השתמשו בה.מתווכים השתמשו בה.מוכרים השתמשו בה.קונים ראו אותה.והעסקה הבאה נסגרה לעיתים במחיר גבוה עוד יותר.כך נראה מנגנון שמזין עליות.אבל אותו מנגנון עובד גם הפוך.עסקה אחת נסגרת נמוך יותר.אחריה עוד אחת.מוכרים מתחילים להתאים ציפיות.הקונה הבא כבר יודע שיש עסקה נמוכה יותר.המתווך כבר מחזיק אותה ביד.השמאי כבר רואה אותה.הבנק כבר רואה אותה.ואז מתחילה להיווצר שרשרת חדשה:עסקה נמוכה יותר → עסקת השוואה → לחץ על העסקה הבאה → עסקה נמוכה נוספת.מה שבמשך שנים דחף את השוק כלפי מעלה, יכול עכשיו לדחוף אותו כלפי מטה.


"הבועה התפוצצה והשוק קרס"

אחד המשפטים החשובים בכתבה נאמר דווקא על ידי המתווכת שביצעה את העסקה:"הבועה התפוצצה והשוק קרס."ומיד לאחר מכן בא משפט חשוב לא פחות:"המחירים עדיין גבוהים כי אנשים לא מבינים את המציאות."זה משפט שמזקק היטב את שלב המעבר.המחירים כבר מתחילים להשתנות.אבל התודעה של חלק גדול מהמוכרים עדיין לא השתנתה.ולכן בשלב הראשון לא תמיד מקבלים קריסה במחירים.לעיתים מקבלים קודם קריסה במספר העסקאות.המוכר לא מוכן לרדת.הקונה לא מוכן לשלם.והשוק פשוט נתקע.רק כאשר מגיע מוכר שחייב למכור, מופיעה העסקה ששוברת את המחיר.


תיבה: בשביל מחיר לא צריך שמאי

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו הדירות ליד. המידע הזה נגיש היום כמעט לכל אחד. מאגרי עסקאות, אתרי נדל"ן, מתווכים וכלים דיגיטליים יכולים להציג בתוך דקות מחירים של עסקאות שבוצעו בסביבה. אם תפקידו של השמאי מסתכם באיסוף עסקאות, ביצוע כמה התאמות טכניות ושכפול התוצאה לנכס הנבדק, הוא אינו באמת מעריך שווי. הוא רק משכפל מחירים. הערך המקצועי של השמאי מתחיל בדיוק במקום שבו נגמרת רשימת העסקאות. האם המחירים האלה הגיוניים?האם הם נתמכים בתשואה? האם הם מתיישבים עם הריבית?האם הם מתיישבים עם עלות ההון?האם הם עומדים ביחס סביר לשכר הדירה? האם הם סבירים ביחס להכנסות? האם השוק מאוזן? או שמא המחירים עצמם הם כבר חלק מהבעיה? השמאי לא נועד לספר מה היה המחיר. הוא נועד להסביר מהו השווי. אם הוא אינו בוחן את גורמי היסוד, אין כאן שמאות במובנה המלא. יש כאן תיעוד של השוק.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


תיבה: שמאות אינה שכפול מחירים

וזו בדיוק הסיבה ששמאות מקרקעין אינה אמורה להסתכם בשאלה "בכמה נמכרו הדירות ליד".עסקה היא נתון. היא אינה בהכרח הוכחה לשווי. תפקידו של השמאי הוא לבחון האם המחירים שנצפו בשוק עומדים במבחן גורמי היסוד:הכנסה, ריבית, עלות הון, חלופות השקעה, סיכון ובעיקר תשואה.כאשר התשואה מהנכס נשחקת ומתקרבת לריבית אג"ח, לריבית הממוצעת על המשכנתאות או לתשואה שניתן לקבל בהשקעות חלופיות בעלות סיכון נמוך יותר, זהו דגל אדום שמחייב בדיקה.כאשר עלות המימון גבוהה מהתשואה שמייצר הנכס, מתקבל מרווח נשיאה שלילי.משקיע ממונף משלם על הכסף יותר מכפי שהנכס מייצר לו.מצב כזה לבדו אינו מוכיח בכל מקרה שקיימת בועה, אך כאשר התופעה רחבה, מתמשכת ומלווה בהתנתקות של המחירים מהכנסות, תשואות וריבית, מדובר באות אזעקה משמעותי. השמאי אינו אמור רק לדווח מה השוק שילם. הוא אמור לבדוק אם למחיר הזה יש בסיס כלכלי. כי: מחיר הוא נתון. שווי הוא מסקנה כלכלית.

אז האם המחירים יכולים להיחתך בחצי?

להערכתי, בחלקים משמעותיים של השוק, התשובה היא כן.לא בכל נכס.לא בכל שכונה.לא בכל עיר.ולא ביום אחד.אבל כאשר מחיר מתרחק לאורך זמן מגורמי היסוד שלו, ההתכנסות חזרה אליהם יכולה להיות עמוקה.כאשר התשואה נמוכה מאוד.כאשר הריבית גבוהה ממנה.כאשר הרוכש צריך להביא הון עצמי עצום.כאשר מחיר הדירה מנותק מהיכולת הכלכלית של משקי הבית.כאשר האלטרנטיבות הפיננסיות מתחילות להיראות אטרקטיביות יותר.וכאשר השוק מתקיים רק כל עוד הקונה הבא מוכן לשלם יותר מהקונה הקודם.זה כבר אינו מנגנון של ערך.זה מנגנון של ציפיות.וכאשר הציפיות מתהפכות, גם הכיוון מתהפך.חשוב לי לדייק:הטענה שלי לגבי אפשרות לירידות של עשרות אחוזים, ובמקרים מסוימים אף עד סדרי גודל של מחצית מרמות השיא, אינה נשענת על העסקה הזאת.העסקה הזאת היא רק סימפטום.הטענה שלי נשענת על הפער שאני מזהה בין מחירי העסקאות לבין הערך הכלכלי של הנכסים.


תיבה: שתי קביעות, שתי נקודות זמן

בשנת 2012 קבעתי, בקביעה מקצועית ובפסקנות: שוק הנדל"ן למגורים בישראל נמצא בבועה.לא בדיעבד.לא אחרי שהמחירים החלו לרדת.בזמן אמת.בשנת 2025 קבעתי, שוב בקביעה מקצועית ובפסקנות: בועת הנדל"ן מתפוצצת.גם כאן לא המתנתי לקונצנזוס.לא המתנתי לכותרות.לא המתנתי לכך שהשוק יודה בכך בעצמו.שתי הקביעות נשענו על אותו עיקרון:מחיר אינו שווי.כאשר המחירים מתנתקים מגורמי היסוד, מהתשואה, מהריבית, מהכנסות משקי הבית ומהחלופות הכלכליות, נוצרת בועה.כאשר מנגנוני התמיכה במחירים נחלשים, האשראי מתייקר, הביקוש נשחק והמוכרים מתחילים להתפשר, מתחיל שלב ההתפוצצות.הבדיקה המקצועית אינה מתחילה כשהכותרות משתנות. היא מתחילה הרבה קודם, במספרים.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


לתפוס סכין נופלת

מכאן גם האזהרה לרוכשים.בשוק עולה, הקונה חושש:"אם לא אקנה עכשיו, מה יקרה אם המחיר יעלה בעוד שנה?"בשוק יורד, השאלה מתהפכת:"אם אקנה עכשיו, מה יקרה אם המחיר יהיה נמוך יותר בעוד שנה?"זו לא רק שאלה כלכלית.זו שאלה פסיכולוגית.וכאשר השאלה הזו מתפשטת בציבור, היא משנה את כל השוק.לכן אני אומר:שבו בשקט.אל תתרגשו מהנחה.אל תתרגשו מ"מבצע".אל תתרגשו מירידה של 300 אלף, 500 אלף או 800 אלף שקל.הנחה ביחס למחיר מנופח עדיין יכולה להשאיר אתכם עם מחיר מנופח.הבדיקה צריכה להיות אחת:מהו הערך הכלכלי של הנכס?


אבל יש כאן סיכון גדול יותר מירידת מחירי הדירות

הסיפור האמיתי מתחיל אם המשבר עובר מהדירות אל המערכת הפיננסית.כל עוד מחירים רק יורדים, מדובר במשבר בשוק הנדל"ן.אבל כאשר ירידת המחירים מתחילה להשפיע על בטוחות, על איכות תיקי האשראי, על קבלנים ממונפים, על משקי בית ממונפים ועל היכולת למחזר חוב, אנחנו כבר עוברים לסיפור אחר.משבר נדל"ן עלול להפוך למשבר פיננסי.זה השלב שבו המדינה ובנק ישראל עשויים להידרש להתערב.אבל כאן בדיוק אסור לעשות את הטעות הגדולה ביותר.


אסור להציל את מחיר הבועה

אם תגיע התערבות, היא לא צריכה להיות ניסיון להחזיר את מחירי הדירות למחירי השיא.היא לא צריכה לייצר עוד אשראי זול.לא עוד מבצעי מימון.לא עוד עידוד מלאכותי של ביקושים.לא עוד ניסיון להחזיק מחיר כלכלי בלתי סביר רק משום שהוא מופיע במאזני הבנקים ובדוחות היזמים.המטרה צריכה להיות אחרת:להגן על המערכת הפיננסית, לא על מחיר הבועה.וזה הבדל עצום.


מנגנון הבלימה שאני מציע

אם הירידות יעמיקו ויתפתח איום מערכתי, אני מציע לקבוע:

מחירון מימון ארצי למ"ר בנוי

המחירון ייקבע בחתך גיאוגרפי ובהתאם לסוג הנכס ומאפייניו.הוא לא יהיה מחירון מכירה.הוא לא יקבע לבעל הנכס בכמה מותר לו למכור.הוא לא יקבע לרוכש כמה מותר לו לשלם.השוק יישאר חופשי.אבל בסיס המימון הבנקאי ייקבע לפי מנגנון מוגדר.הבנק יוכל לתת אשראי לפי הנמוך מבין:מחיר העסקה בפועלאומחירון המימון למ"ראפשר יהיה לבצע התאמות כלפי מטה בגין מצב פיזי, איכות, מיקום, קומה, תכנון ומאפיינים פרטניים.אבל לא ניתן יהיה להעלות את בסיס המימון רק משום שקונה ומוכר הסכימו ביניהם על מחיר גבוה.


דוגמה פשוטה

נניח שדירה נמכרת לפי 60 אלף שקל למ"ר.מחירון המימון באזור קובע 40 אלף שקל למ"ר.הצדדים רוצים לסגור ב-60 אלף?אין בעיה.אבל הבנק מחשב את יכולת המימון לפי 40 אלף.את ההפרש ישלים הקונה מהונו העצמי.זו בדיוק הנקודה. השוק יכול להיות חופשי במחיר. אבל המערכת הפיננסית אינה חייבת לממן כל מחיר.


שוק חופשי במחיר. אחריות במימון

אנשים נוטים לבלבל בין חופש לקנות לבין זכות לקבל אשראי.אלו שני דברים שונים.אם אדם רוצה לשלם 5 מיליון שקל על נכס שהערך הכלכלי שלו נמוך משמעותית, זו זכותו.אבל אין שום חובה שהמערכת הבנקאית תממן את הפער.כאשר בנקים מממנים מחירים מנותקים מהערך הכלכלי, הם אינם רק מגיבים לשוק.הם גם משתתפים ביצירתו.וזה בדיוק המקום שבו רגולציה צריכה לשים גבול.מחיר הוא הסכמה בין קונה למוכר.אשראי הוא סיכון של מערכת שלמה.


מנגנון הבלימה: איך מונעים ממשבר נדל"ן להפוך למשבר בנקאי

אם הירידות יעמיקו, הסיכון האמיתי כבר לא יהיה רק ירידת מחירי הדירות.הסיכון יהיה מעבר של המשבר מהנכסים אל המאזנים של הבנקים.ככל שמחירי הדירות יורדים, יחס ההלוואה לשווי הבטוחה נשחק.ככל שלווים מתקשים לעמוד בהחזרים, איכות תיק האשראי נפגעת.ככל שקבלנים נשארים עם מלאי לא מכור, גם האשראי העסקי מתחיל להיפגע.בשלב הזה המדינה תיאלץ להתערב.אבל ההתערבות הנכונה אינה להחזיר את מחירי הבועה למעלה.היא צריכה לעצור את המשך מימון הבועה.לכן אני מציע מחירון מימון ארצי למ"ר בנוי, בחתך גיאוגרפי ולפי סוג הנכס.הבנקים יוכלו לתת משכנתה לפי הנמוך מבין מחיר העסקה בפועל לבין מחירון המימון. השוק יישאר חופשי במחיר. האשראי לא יהיה חופשי להתנפח. ואם מישהו רוצה לשלם מעל הערך הכלכלי?בבקשה.אבל מכספו.לא באמצעות מינוף של המערכת הבנקאית.המדינה לא צריכה להגן על מחיר הבועה. היא צריכה להגן על המערכת הפיננסית מפני מחיר הבועה.

ומה באמת מספרים לנו 800 אלף השקלים?

לא הרבה, אם מסתכלים רק על העסקה. המון, אם מסתכלים על המנגנון.הסיפור הוא לא שהמוכרת הורידה.הסיפור הוא שהמחיר שבו רצתה למכור לא הצליח להביא קונה.הסיפור הוא שכדי ליצור עסקה היה צורך להתאים את המחיר למציאות חדשה.זה ההבדל בין שוק שבו הקונה מתחרה על הנכס לבין שוק שבו המוכר מתחרה על הקונה.וזה שינוי דרמטי.


השורה התחתונה

הירידה של 800 אלף שקל אינה הסיפור. הסיפור הוא שמחיר האתמול כבר לא מצליח להביא את הקונה של היום. וכאשר זה קורה שוב ושוב, זו כבר אינה עסקה חריגה. זו מערכת תמחור שמשנה כיוון. עסקת המצוקה של היום יכולה להפוך לעסקת ההשוואה של מחר.עסקת ההשוואה של מחר יכולה ללחוץ על העסקה שאחריה.וכך מתחיל תהליך של גילוי מחיר מחדש.עד שהמחיר פוגש שוב את הערך.ולכן, בתקופה שבה הסכין עדיין נופלת:לא השאלה "כמה הורידו?" צריכה לעניין אתכם. השאלה היא:

כמה זה באמת שווה?

מה גודל הבועה במחיר הדירה? 

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


English Summary

Catching a Falling Knife: When a Housing Correction Becomes a Financial Stability Issue

A single distressed sale does not prove that an entire housing market has collapsed. But it can reveal something more important: a change in the market’s pricing mechanism.In a rising market, every higher transaction becomes the benchmark for the next one. In a declining market, the same mechanism can work in reverse. A distressed transaction that appears exceptional today may become tomorrow’s comparable sale, placing downward pressure on future transactions.This is the essence of price discovery during a housing downturn.The key professional issue is that property valuation should not be reduced to reporting what nearby apartments sold for. Transaction prices are data points. They are not automatically evidence of economic value.A professional valuation must examine fundamentals including rental yield, interest rates, financing costs, household income, risk and alternative investments.When rental yields fall toward government bond yields, mortgage rates or competing investment returns, these are warning signals that require deeper analysis. When financing costs exceed the income yield generated by the property, leveraged investors face negative carry.The broader risk begins when falling property prices migrate from household balance sheets into the financial system.Lower collateral values, highly leveraged borrowers, unsold developer inventory and weakening credit quality can eventually transform a housing correction into a systemic banking problem.The appropriate policy response should not be to restore bubble prices artificially.Instead, mortgage lending should be anchored to an economically defined financing benchmark: a geographic price-per-square-meter financing schedule adjusted for property type and characteristics.Banks would calculate lending capacity according to the lower of the actual transaction price or the financing benchmark.Buyers and sellers would remain free to agree on any price. However, any premium above the benchmark would have to be funded with the buyer’s own equity rather than leveraged through the banking system.
The objective is not to prevent property prices from falling. It is to prevent inflated property prices from destabilizing the financial system.The distinction is simple:The market may remain free to determine price, but the financial system should not be required to finance every price.

אשליית העושר מתנפצת: למה הצניחה של 800 אלף שקל ברמת אביב היא רק תחילת הקריסה?

1. מבוא: הסיפור שמאחורי המספרים

לפעמים עסקה אחת מצליחה לזקק שינוי מגמה של שוק שלם, והמקרה של הדירה ברמת אביב הירוקה הוא הרבה יותר מנורת אזהרה – הוא תחילתו של הפיצוץ. מדובר בדירת 66 מ"ר ישנה שהוצעה ב-4.3 מיליון שקל. במהלך המשא ומתן, המחיר כבר צלל ל-3.5 מיליון שקל.העסקה נסגרה לבסוף ב-3.7 מיליון שקל רק כי המוכרת נאלצה לכסות חוב תופח של משכנתה הפוכה. הנתון הזה קריטי: הוא מוכיח שה"רצפה" הריאלית של השוק נמוכה בהרבה ממה שפורסם. זו אינה רק עסקת מצוקה נקודתית; זהו שבר עמוק במנגנון קביעת המחירים הישראלי.

2. התובנה הראשונה: מהשכן אל הקונה – המהפך בשאלה המנחה

אשליית "המחיר של השכן" מתרסקת לנגד עינינו. במשך עשור, מוכרים שאלו "בכמה נמכרה הדירה ממול?" והוסיפו אחוזים. היום, השאלה המנחה היא: "כמה אני צריך להוריד כדי שמישהו בכלל יסכים להסתכל על הדירה?".מאזן הכוחות עבר לקונים. בעוד המוכר חי בעבר המפואר של מחירי השיא, הקונה מסתכל קדימה: הוא רואה ריבית חונקת, החזרי משכנתה מטורפים ותשואה אפסית. כשהרוכשים מבינים שהזמן עובד לטובתם, הם פשוט מפסיקים למהר.

3. התובנה השנייה: זהירות, "סכין נופלת"

בעולם ההשקעות, "לתפוס סכין נופלת" פירושו לקנות נכס שערכו יורד, מתוך תקווה שהוא הגיע לתחתית. אבל בנדל"ן, הנחה של 15-20% ממחיר מנופח לא הופכת נכס ל"זול"; היא רק הופכת אותו למעט פחות יקר להחריד.הפער בין מחירי העסקאות לערך הכלכלי הפונדמנטלי הוא עצום. להערכתי, בחלקים משמעותיים מהשוק, המחירים יכולים להיחתך עד כדי מחצית מרמות השיא כדי לחזור לערכם הריאלי. השאלה שאתם צריכים לשאול אינה "כמה הורידו?", אלא "כמה זה באמת שווה?".

4. התובנה השלישית: המנגנון ההפוך – כשעסקת המצוקה הופכת לעסקת השוואה

השוק מתחיל להישבר כשהמוכרים שלא יכולים לחכות – אלו שמתמודדים עם ירושות, גירושין, הלוואות בלון או משכנתאות הפוכות – קובעים סטנדרט חדש. זהו מנגנון הרסני שעובד הפוך ממה שהכרנו:

  • שבירת העוגן: עסקת מצוקה אחת נסגרת במחיר נמוך ומוזנת למאגרי המידע.
  • המקצוע מתיישר: העסקה הופכת ל"עסקת השוואה" רשמית עבור שמאים ומתווכים.
  • לחץ מערכתי: הבנק רואה את המחיר החדש ומצמצם את המימון לקונה הבא.
  • כדור השלג: המוכר הבא בבניין כבר נאלץ להתחרות במחיר הנמוך שנקבע, ודוחף את השוק עוד יותר למטה.

5. התובנה הרביעית: שמאות אינה "שכפול מחירים"

כמו בשנת 2012, כשהכרזתי בזמן אמת שהשוק בבועה, וכמו ב-2025, כשהכרזתי שהיא מתפוצצת – הקביעה המקצועית שלי נשענת על מספרים, לא על כותרות. רוב השמאים היום הם "היסטוריונים" המשכפלים מחירים של עסקאות עבר במקום לנתח שווי כלכלי."מחיר הוא נתון. שווי הוא מסקנה כלכלית."כאשר עלות המימון גבוהה מהתשואה שהנכס מייצר, נוצר "מרווח נשיאה שלילי". עבור משקיע ממונף, זהו דגל אדום בוהק. אם המחיר אינו נתמך בתשואה, בריבית ובהכנסות משקי הבית, הוא פשוט חסר בסיס כלכלי.

6. התובנה החמישית: המטרה היא להציל את המערכת, לא את הבועה

הסיכון האמיתי הוא שהמשבר יזלוג מהדירות אל המערכת הבנקאית. כשהבטוחות נשחקות, היציבות הפיננסית של כולנו בסכנה. הפתרון אינו סבסוד של מחירי בועה או חלוקת אשראי זול, אלא הגנה על המערכת מפני קריסה.אני מציע להנהיג "מחירון מימון ארצי למ"ר בנוי". השוק יישאר חופשי – אנשים יוכלו לקנות ולמכור בכל מחיר. אולם, הבנקים יעניקו משכנתה לפי הנמוך מבין מחיר העסקה לבין מחירון המימון המקצועי. מי שרוצה לשלם מעל השווי הכלכלי? שיביא את הכסף מהבית, ולא יסכן את המערכת.

7. סיכום: מבחן הערך הכלכלי

התפוצצות הבועה היא תהליך כואב אך הכרחי של חזרה ליסודות הכלכליים. הירידות שאנו רואים כעת הן רק תחילתו של תהליך "גילוי מחיר" מחדש, שבו התודעה של המוכרים תיאלץ בסוף להיפגש עם המציאות של הקונים.אל תתנו להנחות של מאות אלפי שקלים לסנוור אתכם. בתקופה של "סכין נופלת", המדד היחיד שקובע הוא הערך הפונדמנטלי של הנכס. כי בסוף היום, השאלה אינה כמה המוכר הסכים להוריד, אלא מהו המחיר שבו הנכס הזה באמת מסוגל להחזיק את עצמו.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


01Sep

כיצד תשנה הבינה המלאכותית את מקצוע השמאות עד 2030? ניתוח מקצועי של Future of Jobs Report 2025 של הפורום הכלכלי העולמי, במיקוד על שמאות רכוש ותביעות ביטוח, שמאות מקרקעין ושירותים מקצועיים. אילו משימות יעברו לאוטומציה, אילו כישורים יהפכו קריטיים, מדוע השמאי העתידי יהיה אנליסט וחוקר יותר מאשר אוסף ומעבד נתונים, ואיזה יתרון יישאר לשיקול הדעת המקצועי בעידן שבו מכונות יודעות לקרוא, לחשב, להשוות ולנסח.

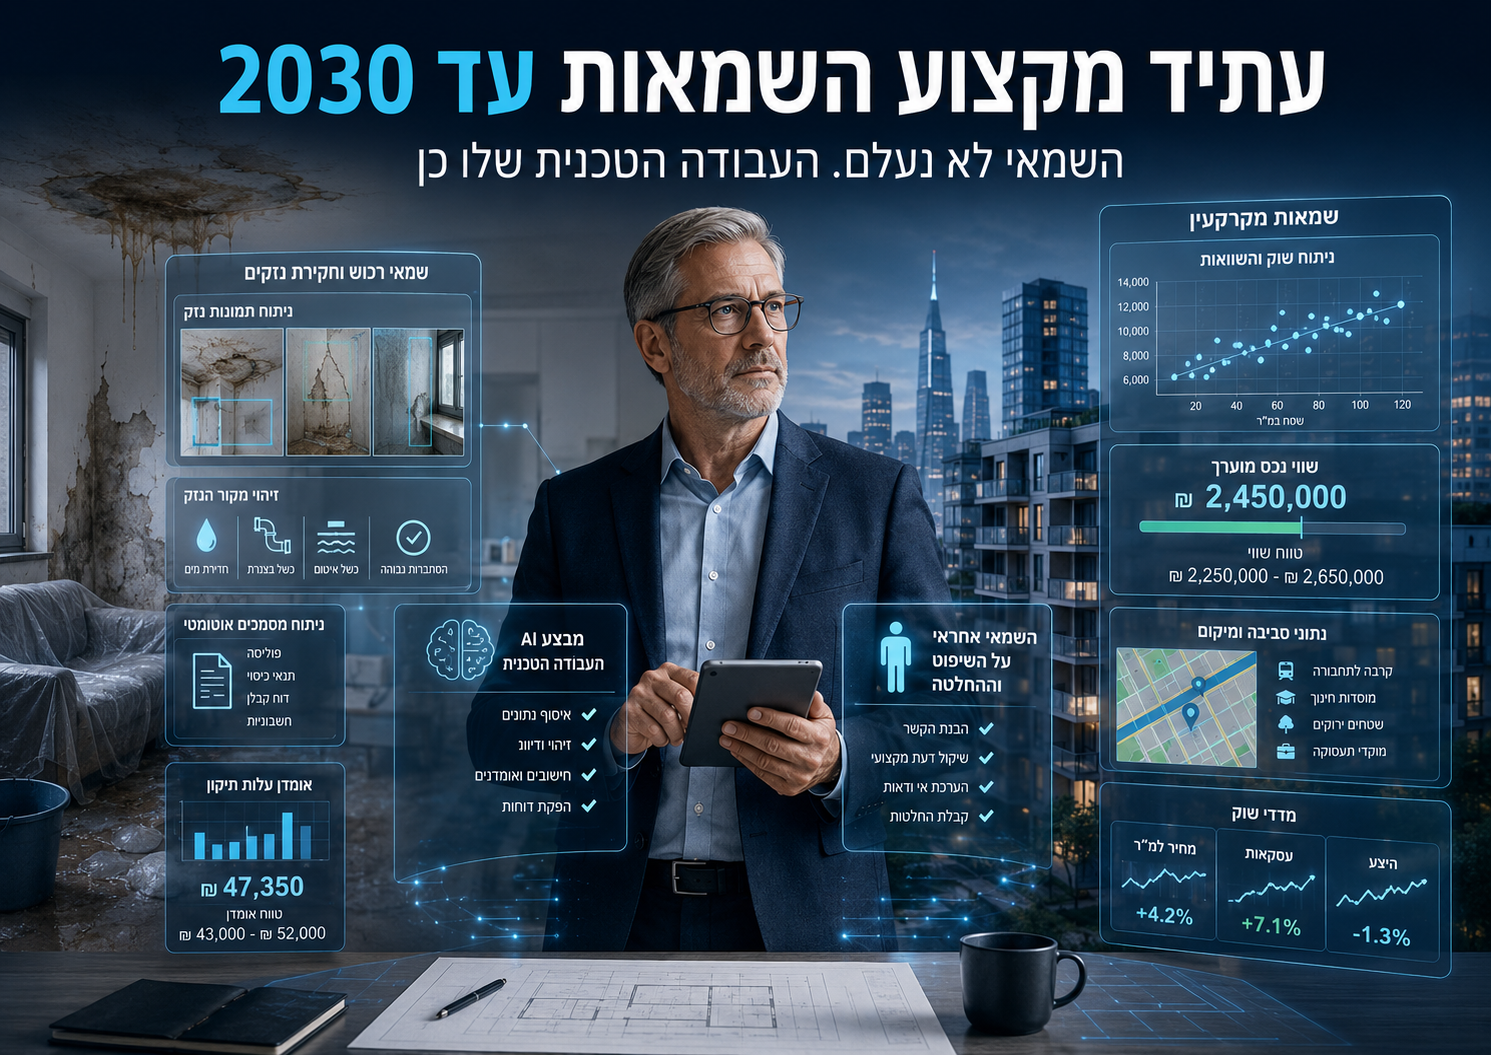
עתיד מקצוע השמאות עד 2030: השמאי לא נעלם. העבודה הטכנית שלו כן

מה מלמד Future of Jobs Report 2025 של הפורום הכלכלי העולמי על עתיד שמאות הרכוש, תביעות הביטוח ושמאות המקרקעין?

האם הבינה המלאכותית עומדת להחליף שמאים?זו כנראה השאלה הלא נכונה.השאלה הנכונה היא: אילו חלקים מתוך עבודת השמאי עומדים להפוך לאוטומטיים, ומה יישאר לבעל המקצוע האנושי כאשר איסוף מידע, קריאת מסמכים, חיפוש נתונים, חישובים ואפילו כתיבת טיוטת חוות דעת יבוצעו בתוך דקות?Future of Jobs Report 2025 של World Economic Forum אינו עוסק במקצוע השמאות כמקצוע עצמאי. הוא גם אינו מנתח בנפרד שמאי רכוש, שמאי ביטוח או שמאי מקרקעין. אבל הוא מנתח שלושה עולמות שבתוכם פועלים שמאים: Insurance and Pensions Management, Real Estate ו-Professional Services.כאשר מחברים את שלושת הפרקים האלה מתקבלת תמונה שקשה להתעלם ממנה. השמאות אינה עומדת להיעלם. אבל חלק ניכר מהאופן שבו שמאות נעשית כיום עומד להשתנות מן היסוד.


קודם כל, צריך להבין את עוצמת השינוי

Future of Jobs Report 2025 מבוסס על סקר של יותר מ-1,000 מעסיקים, המייצגים יותר מ-14 מיליון עובדים ב-55 כלכלות וב-22 ענפים. מטרתו לבחון כיצד טכנולוגיה, שינויים דמוגרפיים, תנאים כלכליים, גיאו-כלכלה והמעבר הירוק צפויים לשנות את עולם העבודה עד 2030.אחת המסקנות החשובות ביותר היא שכ-39% ממערך הכישורים הקיים של עובדים צפוי להשתנות או להתיישן בין 2025 ל-2030. חשיבה אנליטית נשארת המיומנות המרכזית המבוקשת, אבל AI ו-Big Data נמצאים בראש רשימת המיומנויות הצומחות במהירות, לצד אוריינות טכנולוגית, יצירתיות, גמישות ולמידה מתמשכת.עבור עולם השמאות, זו אינה הערת שוליים.זו כמעט הגדרה מחדש של המקצוע.

קורס שמאים מתקדם להסמכת שמאי בכיר


ה-AI אינו מחליף מקצועות. הוא מפרק אותם למשימות

הטעות הנפוצה בדיון על בינה מלאכותית היא לדבר על מקצועות כאילו הם יחידה אחת."האם AI יחליף עורכי דין?""האם AI יחליף רופאים?""האם AI יחליף שמאים?"אבל מקצוע שמאי מורכב מעשרות משימות שונות.איסוף מסמכים.חילוץ נתונים.איתור עסקאות.קריאת פוליסה.זיהוי פריטים.מדידות.חיפוש מחירים.בניית טבלאות.חישובי פחת.ניתוח תמונות.איתור תוכניות.בדיקת זכויות.חישובי היוון.כתיבת פרקים תיאוריים.בניית חוות דעת.בדיקת סבירות.ניתוח סיבתיות.הכרעה מקצועית.לא לכל המשימות האלה יש אותו ערך ולא כולן דורשות אותו סוג של מומחיות.וכאן מצויה הדרמה.AI אינו צריך להחליף את השמאי כדי לשנות לחלוטין את מקצוע השמאות. מספיק שהוא ייקח על עצמו 30%, 40% או 50% מהמשימות שמרכיבות כיום תיק שמאות.


שמאות רכוש ותביעות ביטוח: כאן המהפכה כנראה תהיה המהירה ביותר

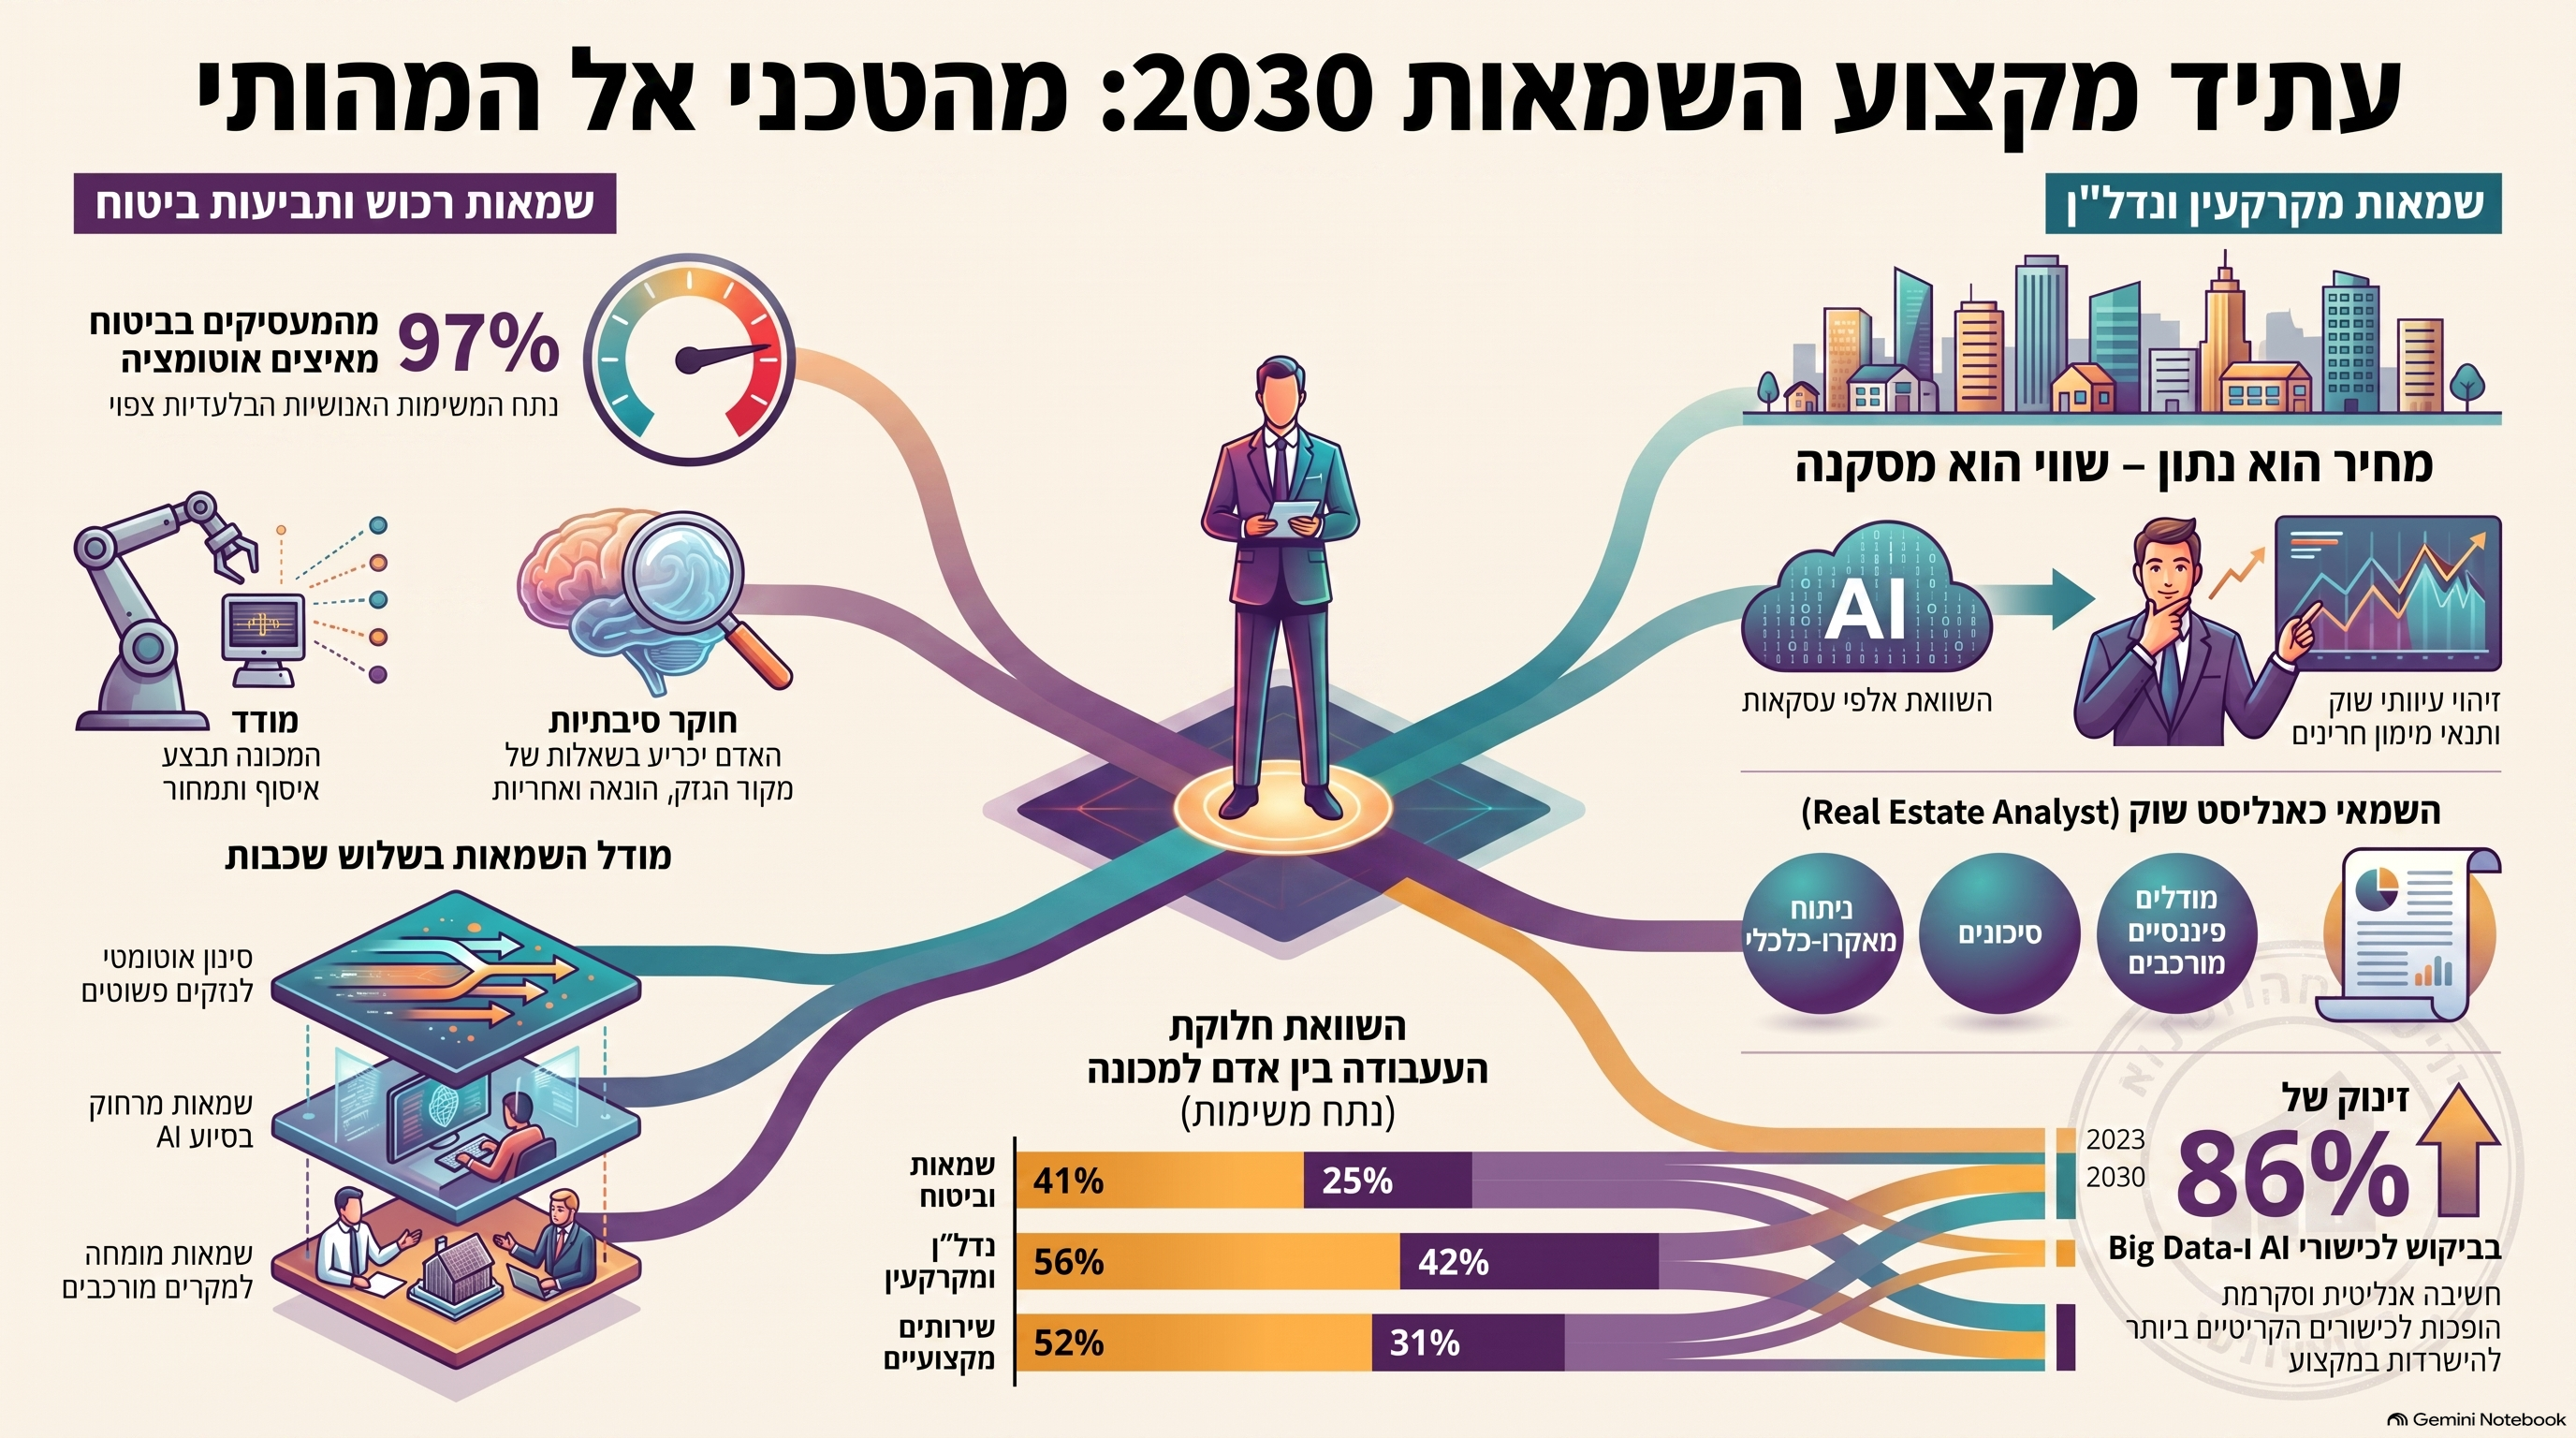
הנתונים של Future of Jobs Report 2025 לגבי ענף הביטוח הם יוצאי דופן.97% מהמעסיקים בענף Insurance and Pensions Management מתכננים להאיץ אוטומציה של תהליכים ומשימות עד 2030, לעומת 73% בכלל הענפים. במקביל, 91% מתכננים להשקיע בהכשרה מחדש ובהעלאת מיומנויות העובדים.אבל הנתון המעניין עוד יותר הוא חלוקת העבודה בין אדם למכונה.כיום, בענף הביטוח:

  • כ-41% מהמשימות נעשות בעיקר בידי בני אדם.
  • 44% בשילוב אדם וטכנולוגיה.
  • 16% בעיקר באמצעות טכנולוגיה.

עד 2030 הצפי הוא:

  • רק 25% בעיקר בידי אדם.
  • 44% בשילוב אדם-מכונה.
  • 31% בעיקר באמצעות טכנולוגיה.

זה שינוי עצום.אבל חשוב לקרוא אותו נכון.הנתון אינו אומר ש-75% מהשמאים ייעלמו. הוא אומר שהיחס בין עבודת האדם לעבודת המכונה בתוך תהליך הטיפול בתביעה עומד להשתנות.


מה בדיוק יכול לעבור לאוטומציה בתביעת רכוש?

כאן אני כבר עובר מנתוני Future of Jobs Report 2025 לפרשנות מקצועית.תביעת רכוש טיפוסית כוללת כיום שלבים רבים שניתנים, לפחות בחלקם, לאוטומציה:קבלת חומרי התביעה ומיונם.קריאת הודעת המבוטח.חילוץ נתונים מתמונות ומסמכים.קריאת חשבוניות והצעות מחיר.זיהוי רכיבים ופריטים שניזוקו.בניית ציר זמן.השוואה בין הגרסה הכתובה לבין הראיות החזותיות.איתור סתירות.זיהוי תמונות כפולות או נתונים חסרים.השוואת מחירים.בניית כתב כמויות ראשוני.חישובים.יצירת רשימת שאלות השלמה.כתיבת טיוטת דוח.במילים אחרות:חלק משמעותי מהעבודה שעליה נבנו במשך עשרות שנים שעות העבודה של תיק השמאות הוא בדיוק מסוג העבודה שמערכות AI מתקדמות יודעות לבצע במהירות גדלה והולכת.


קורס שמאים מתקדם להסמכת שמאי בכיר

אבל אז מגיע החלק שהמכונה אינה יכולה לקבל עליו אחריות מקצועית

האם הנזק מתאים לאירוע הנטען?האם מדובר באירוע פתאומי או בתהליך מתמשך?האם הרטיבות נגרמה מפיצוץ צינור, כשל איטום, חדירה איטית, רטיבות קפילרית או תחזוקה לקויה?האם הנזק קדם לאירוע הביטוחי?האם קיימת התאמה בין דפוס הנזק לבין הסיפור שנמסר?האם ההוצאה שנתבעה נדרשת להשבת המצב לקדמותו או משפרת את הנכס?ומהו הקשר הסיבתי בין האירוע לבין הנזק?כאן עוברת שמאות הרכוש שינוי עמוק:

מן השמאי כמודד ומתמחר

אל

השמאי כחוקר סיבתיות ומעריך ראיות.

גם Future of Jobs Report 2025 מצביע בענף הביטוח על גידול בתפקידם של Risk Management Specialists, לצד מומחי AI, Data Analysts ו-Digital Transformation Specialists.וזה אינו מקרי.כאשר מידע זמין לכולם וטכנולוגיה מבצעת את העיבוד, יכולת ההכרעה המקצועית הופכת לנכס היקר.


תביעות ביטוח יחולקו לשכבות

אני מעריך שאנחנו מתקרבים למודל תפעולי שייראה בערך כך:

שכבה 1: Automated Triage

תביעות פשוטות, קטנות וברורות ייבדקו תחילה באמצעות מערכת אוטומטית.המערכת תזהה את סוג הנזק, תבדוק את המסמכים, תעריך סדר גודל ותסמן חריגים.

שכבה 2: AI-Assisted Remote Assessment

שמאי יקבל תיק שכבר עבר עיבוד.במקום לעבור ידנית על 80 תמונות, מספר חשבוניות ומסמכים, הוא יקבל:תקציר, Chronology, מפת נזק, חריגים, סתירות, מחירים, נתונים חסרים והשערות סיבתיות.

שכבה 3: Expert Forensic Appraisal

לכאן יגיעו התיקים המורכבים:נזק גדול.מחלוקת סיבתית.חשד להונאה.צד ג'.אירוע מורכב.תביעה משפטית.נזק שקיימת מחלוקת משמעותית לגבי מקורו או היקפו.והתוצאה הכלכלית ברורה:מי שבנה משרד שמאות על טיפול בכמויות גדולות של תיקים פשוטים נמצא בפני איום.לעומת זאת,מי שבנה את ערכו על מומחיות, סיבתיות, חקירה, ביקורת והכרעה עשוי דווקא להתחזק.


השמאי העתידי בתביעות רכוש יהיה Forensic Analyst

אפשר לתאר את השינוי בצורה פשוטה.המודל הישן:Inspection → Pricing → Reportהמודל החדש:Evidence → Analysis → Causation → Risk → Professional Decisionהשמאי הופך בהדרגה מיצרן מסמכים ל-Forensic Analyst.וה-AI הופך משירות חיצוני או "צ'אט" לחלק ממערכת העבודה.לא כלי שמחליט במקום השמאי.אלא מערכת שמכינה עבורו את שדה הקרב המקצועי.


שמאות מקרקעין: המהפכה תהיה מעט שונה

בענף Real Estate הנתונים שמציג Future of Jobs Report 2025 אינם פחות מעניינים.כיום כ-64% מהמשימות בענף מבוצעות בעיקר בידי בני אדם, 22% בשילוב אדם וטכנולוגיה ו-15% בעיקר באמצעות טכנולוגיה.עד 2030 צפוי חלק העבודה האנושית הטהורה לרדת ל-42%, בעוד חלקה של הטכנולוגיה יעלה לכ-32%.כלומר בתוך שנים ספורות צפוי שינוי מבני משמעותי מאוד באופן ביצוע העבודה בענף.בנוסף, 87% מהמעסיקים בענף מצפים שטכנולוגיות AI ועיבוד מידע ישנו את העסק, ו-71% מצביעים על רובוטיקה ומערכות אוטונומיות כמנוע שינוי.


ומה מתוך עבודת שמאי המקרקעין ניתן לאוטומציה?

לא מעט.איתור עסקאות.סינון עסקאות.איתור נכסים דומים.חישוב מחיר למ"ר.קריאת נסחים.חילוץ זכויות.איתור תוכניות.זיהוי ייעודי קרקע.ניתוח GIS.ניתוח שכירויות.בניית מודלים.היוון תזרימים.בדיקות רגישות.חישובי התאמה.השוואות.כתיבת פרקי סביבה.תיאור הנכס.בניית טבלאות.ואפילו איתור עסקאות חריגות.וכאן מגיעה נקודה שחייבת להטריד את מקצוע שמאות המקרקעין.אם עיקר הערך שמציע השמאי הוא:מצאתי חמש עסקאות והשוויתי ביניהן,הטכנולוגיה מסוגלת לא רק להתחרות בו.היא מסוגלת לעשות זאת על חמישים, חמש מאות או חמישים אלף עסקאות.מהר יותר.באופן עקבי יותר.וללא עייפות.


דווקא כאן חוזרת השמאות האמיתית למרכז הבמה

כי קיימת בעיה שהמכונה אינה פותרת באמצעות הגדלת כמות הנתונים:מה אם הנתונים עצמם אינם משקפים ערך כלכלי?AI יכול לבצע השוואה מושלמת בין עשר עסקאות.אבל מה אם עשר העסקאות בוצעו בתנאי אשראי חריגים?מה אם המחיר הנקוב שונה מהמחיר הכלכלי האפקטיבי?מה אם קיימים מבצעי מימון?מה אם השוק עצמו נמצא בחוסר שיווי משקל?מה אם כל העסקאות מושפעות מאותו עיוות?מה אם המחירים התרחקו מגורמי היסוד?במצב כזה AI עלול לבצע את הדבר הלא נכון ביעילות יוצאת דופן.הוא יחשב מהר יותר את העיוות.ימצא יותר נתונים מתוך השוק המעוות.ויגיע בדיוק רב יותר לממוצע של אותם מחירים.אבל זו אינה בהכרח שמאות.


מחיר הוא נתון. שווי הוא מסקנה

ככל שהטכנולוגיה הופכת את נתוני המחיר לנגישים יותר, כך הערך המקצועי של עצם איתור העסקה יורד.השאלה החשובה עוברת להיות:מה המשמעות הכלכלית של העסקה?האם היא מייצגת?האם היא חריגה?מה היו תנאי המימון?מה מצב הריבית?מה התשואה האלטרנטיבית?מהו היחס בין מחיר לשכר דירה?מה מצב האשראי?מהו שיעור ההיוון הראוי?מה מצבו של המחזור הכלכלי?ומהו הסיכון?וכאן נמצא לדעתי העתיד של שמאות המקרקעין.לא פחות נתונים.יותר ביקורת על הנתונים.לא פחות טכנולוגיה.יותר שיקול דעת מעל הטכנולוגיה.


שמאי המקרקעין של 2030 יהיה יותר אנליסט ופחות אוסף עסקאות

המעבר הזה יכול לשנות גם את ההגדרה המקצועית.מ:Property Valuerלמשהו קרוב יותר ל:Real Estate Analyst & Valuation Expert.השמאי יצטרך להבין לא רק נכס.אלא גם:מאקרו כלכלה.ריבית.שוק ההון.אשראי.מימון.סיכון.תזרים.נתונים.סטטיסטיקה.מחזורי שוק.ומודלים.Future of Jobs Report 2025 מציב גם בענף Real Estate את AI and Big Data בין המיומנויות הצומחות במהירות, לצד Technological Literacy, Resilience ו-Curiosity and Lifelong Learning.זו כמעט רשימת הדרישות לשמאי החדש.


ואולי דווקא Professional Services הוא הסיווג המעניין ביותר עבור שמאות

שמאות אינה רק נדל"ן ואינה רק ביטוח.בסופו של דבר מדובר ב-Professional Service המבוסס על מומחיות, ניתוח, אחריות ושיקול דעת.וכאן הנתונים של Future of Jobs Report 2025 משמעותיים מאוד.כיום בענפי Professional Services:52% מהמשימות מבוצעות בעיקר בידי בני אדם.30% בשילוב אדם וטכנולוגיה.18% בעיקר בידי טכנולוגיה.עד 2030:31% צפויות להתבצע בעיקר בידי אדם.37% בשילוב.32% באמצעות טכנולוגיה.כלומר, אפילו במקצועות ידע, מומחיות וייעוץ, העבודה אינה נעלמת.היא עוברת ארגון מחדש סביב המכונה.


וזה מביא אותנו למושג הרבה יותר חשוב מ"להשתמש ב-AI"

בענפי Professional Services, 83% מהמעסיקים מתכננים להכשיר מחדש את כוח האדם כדי לעבוד לצד AI, ו-78% מצפים לגייס בעלי יכולת לתכנן ולפתח כלי AI המותאמים לצורכי הארגון.זו נקודה קריטית.השלב הבא אינו:"למד להשתמש ב-ChatGPT".השלב הבא הוא:בנה סביב המקצוע שלך מערכות עבודה מבוססות AI.וזה הבדל עצום.


שלושה סוגי שמאים בדרך ל-2030

מודלמצב צפוי
שמאי המבצע ידנית כמעט את כל התהליךלחץ גובר על זמן ומחיר
שמאי המשתמש ב-AI כדי לבצע את אותה עבודה מהר יותריתרון משמעותי, אך זמני
שמאי שבונה Workflow שבו AI מבצע את העבודה הטכנית והוא מבצע ביקורת והכרעהיתרון מקצועי ומבני

וזו בעיניי אחת התובנות החשובות ביותר.AI אינו עוד תוכנה במשרד השמאי.הוא עתיד להפוך לחלק מארכיטקטורת העבודה של המשרד.


איך צריך להיראות משרד שמאות חדש?

במקום שהשמאי יבצע את כל התהליך בעצמו:Intake → Documents → Search → Calculation → Analysis → Reportהתהליך החדש צריך להיות:Intake → AI Extraction → AI Analysis → Validation → Exceptions → Professional Judgment → Report → QAהמכונה מבצעת את העבודה החזרתית.השמאי בודק חריגים.המכונה מסדרת מידע.השמאי בוחן משמעות.המכונה מציעה Hypotheses.השמאי מכריע.המכונה מנסחת.השמאי לוקח אחריות.


לכן גם הכשרת השמאים חייבת להשתנות

אם רוצים להכשיר שמאי לשנת 2030, חלק מההכשרה המקצועית הקיימת כבר אינו מספיק.צריך ללמד פחות:איך למצוא מידע.ויותר:איך לבדוק אם הוא אמין.פחות:איך לבצע חישוב.ויותר:איזה חישוב בכלל נכון לבצע.פחות:איך להעתיק עסקאות.ויותר:איך לזהות אם העסקאות מייצגות מציאות כלכלית.פחות:איך לכתוב חוות דעת.ויותר:איך לבנות מסקנה שניתן להגן עליה מקצועית ומשפטית.לכך צריך להוסיף:AI Literacy.Data Analysis.Financial Analysis.Statistics.Forensic Reasoning.Causation Analysis.Scenario Analysis.Critical Thinking.Agent Design.Automated QA.והיכולת החשובה מכל:לדעת מתי לא לקבל את תשובת המכונה.


וזו אולי האזהרה החשובה ביותר בכל הסיפור

גם Future of Jobs Report 2025 אינו מציג את הבינה המלאכותית כמכונת אמת.הוא מציין כי GenAI יכול לשפר עבודת ידע כאשר הוא מופעל בתחום היכולות המתאים לו, אך שימוש החורג מיכולותיו עלול דווקא להוביל לתוצאות שליליות.בעולם השמאות זו אזהרה מהותית.כי טעות במערכת AI אינה רק "תשובה לא מדויקת".היא יכולה להפוך ל:שומה מוטעית.אומדן נזק מוטעה.דחיית תביעה מוטעית.תשלום יתר.תשלום חסר.בטוחה בנקאית מנופחת.החלטת אשראי שגויה.ואפילו מסקנה שתמצא את דרכה לבית המשפט.לכן צריך לקבוע עיקרון ברור:

AI יכול להיות אנליסט. הוא אינו יכול להיות בעל האחריות המקצועית.

ומה יישאר לשמאי?

דווקא הדברים החשובים. שיקול דעת. ביקורת. הבנת הקשר. הערכת סיכון. הכרעה בין גרסאות. זיהוי נתון מטעה.ניתוח סיבתיות. בחירת מודל. הבנת שוק. הבנת אדם. והיכולת לומר: הנתונים אומרים דבר אחד, אבל המסקנה המקצועית היא אחרת.


קורס שמאים מתקדם להסמכת שמאי בכיר


השורה התחתונה

אם הייתי צריך לזקק את כל המשמעות של Future of Jobs Report 2025 לעולם השמאות למשפט אחד, הייתי כותב:

ה-AI לא מבטל את מקצוע השמאות. הוא מבטל בהדרגה את הערך של העבודה השמאית שניתנת לביצוע טכני, שגרתי ואוטומטי.

בשמאות רכוש ותביעות ביטוח המעבר הוא:ממדידה ותמחור אל ראיות, סיבתיות והכרעה.בשמאות מקרקעין המעבר הוא:מאיסוף והשוואת מחירים אל ניתוח שוק, גורמי יסוד, סיכון ושווי.ובמקצוע השמאות כולו המעבר הוא:מאיסוף ועיבוד מידע אל ביקורת, ניתוח והכרעה על מידע שמעובד יותר ויותר באמצעות מכונות.וזה אולי הפרדוקס הגדול של עידן ה-AI:ככל שהמכונה יודעת יותר, עצם הידיעה שווה פחות.לדעת מה נכון, מה אינו נכון, מה חסר, מה מטעה, ומהי המסקנה המקצועית שעליה אתה מוכן לחתום, יהיה שווה הרבה יותר.


תיבה מסכמת | השמאי של 2030

שמאי הרכוש:

Forensic Damage & Causation Expertשמאי המקרקעין:

Real Estate Analyst & Valuation Expertהטכנולוגיה:

אוספת, ממיינת, מחשבת, משווה ומנסחת.השמאי:

מבקר, מנתח, מטיל ספק, מכריע ולוקח אחריות.היתרון המקצועי החדש:

לא לדעת לבצע יותר פעולות מהמכונה, אלא לדעת מה לבקש ממנה, מתי לא להאמין לה ומה לעשות עם התוצאה.


English Summary

The Future of Valuation: AI Will Not Eliminate the Appraiser, but It Will Eliminate Much of the Appraiser's Technical WorkThe World Economic Forum's Future of Jobs Report 2025 points toward profound automation across Insurance, Real Estate and Professional Services.For appraisers, the key transformation will not be the disappearance of the profession but the redistribution of tasks between humans and machines.AI will increasingly perform data extraction, document review, comparable searches, calculations, image analysis, preliminary pricing and report drafting.Human professional value will therefore migrate toward areas that are far harder to automate: causation, evidence assessment, market interpretation, risk analysis, critical review and accountable professional judgment.Property claims appraisal is likely to evolve toward forensic damage and causation analysis, while real-estate valuation will increasingly require the appraiser to operate as a real-estate and financial analyst rather than merely a collector and processor of comparable transactions.The winning professional model will not be the appraiser who competes with AI, but the appraiser who builds AI into the professional workflow while retaining control over validation, interpretation and final judgment.


קורס שמאים מתקדם להסמכת שמאי בכיר

עתיד ענף השמאות והערכת השווי: ניתוח מגמות, אוטומציה ופערי כישורים (2025-2030)

1. מבוא: שוק העבודה הגלובלי בנקודת מפנה

דו"ח עתיד המשרות לשנת 2025 (Future of Jobs Report 2025) מתפרסם בנקודת זמן המהווה קו פרשת מים עבור שוק העבודה העולמי. הנתונים מחייבים שינוי אסטרטגי: בעוד הכלכלה הגלובלית מציגה סימני התייצבות עם תחזית צמיחה של 3.2% ושיעור אבטלה בשפל היסטורי של 4.9%, מתחת לפני השטח רוחשים שינויים מבניים עמוקים. אתגר מרכזי עבור מנהלי הון אנושי הוא הפיצול בשיעור ה-NEET (צעירים שאינם במסגרות תעסוקה או הכשרה): בעוד שבמדינות בעלות הכנסה גבוהה השיעור עומד על 10.1%, הוא מזנק ל-27.6% במדינות בעלות הכנסה נמוכה. פער זה מגדיר מחדש את מאגרי הטאלנט הגלובליים ומשפיע ישירות על יכולת הגיוס בענפים עתירי ידע. הבנת המגמות המבניות בענפי השמאות היא קריטית להישרדות עסקית בעשור הקרוב, שבו גבולות המקצוע מטושטשים על ידי אוטומציה ושינויים גיאו-כלכליים.

2. ענף הביטוח ושמאות הרכוש: המירוץ לאוטומציה מלאה

ענף הביטוח וניהול הפנסיות (Insurance and Pensions management) משמש כיום כמעבדה חיה לאימוץ טכנולוגי מואץ. הנתונים מצביעים על תרחיש קיצוני: עד שנת 2030, בני אדם יבצעו רבע בלבד מהמשימות בענף. המשמעות ברורה – ה"שמאי הטכני" שמתמקד רק באיסוף דאטה וחישובים יבש, הוא זן בסכנת הכחדה.חלוקת משימות בענף הביטוח (ביצוע אנושי מול טכנולוגי):

תקופהנתח משימות - בני אדםנתח משימות - טכנולוגיה ואוטומציה
מצב נוכחי (2025)41%59%
תחזית לשנת 203025%75%

הדעיכה המואצת של תפקידי מיישבי תביעות, בוחנים וחוקרים (Claims Adjusters, Examiners, and Investigators), המוצבת בראש רשימת המקצועות בנסיגה, מעידה על כך שמשימות טכניות-שמאיות עוברות לידי מכונה. יתרה מכך, חלחול האוטומציה למקצועות "מעטפת" כמו חוקרים ומשפטנים יוצר "חלול" של האקו-סיסטם המקצועי סביב ענף הערכת השווי. בתגובה לכך, דרישות הכישורים בענף מזנקות: הביקוש לסקרנות (Curiosity) עומד על 83% (מול 50% גלובלי) וחוסן ארגוני ואישי (Resilience, flexibility and agility) מגיע ל-94%. בעולם שבו 97% מהשינוי מונע מאוטומציה, השמאי הנדרש הוא זה שמסוגל להסתגל לשינוי תדיר ולייצר תובנה מעבר למספר.

3. ענף הנדל"ן ושמאות המקרקעין: משבר טאלנט מול שינוי טכנולוגי

ענף המקרקעין (Real Estate) מתמודד עם פרדוקס: 60% מהמעסיקים מדווחים על קושי בגיוס טאלנטים, בזמן שנתח המשימות האנושיות בענף צפוי להצטמצם מ-64% ל-42% עד 2030. כאן טמונה נורת אזהרה אסטרטגית: שיעור האוטומציה בנדל"ן עומד על 76% (מתוך סך השינוי), מה שמעיד על נטייה להחלפה (Substitution) של כוח אדם ולא רק להרחבתו.כדי לייצר ערך בעידן זה, על השמאי המודרני להישען על "עוגן" של חשיבה אנליטית (Analytical thinking) – הכישור המבוקש ביותר – ולשלבו עם:

  • חשיבה יצירתית (Creative thinking): לצורך פתרון בעיות בנכסים מורכבים.
  • סקרנות ולמידה לאורך החיים (Curiosity and lifelong learning): ככלי להתעדכנות בשוק המשתנה.

המעבר לשימוש בבינה מלאכותית יוצרת (GenAI) מחייב את המנהלים להגדיר מחדש את תפקיד השמאי: לא עוד "מעבד נתונים", אלא יועץ אסטרטגי המשתמש בטכנולוגיה כדי להגיע לרמות דיוק חסרות תקדים.

4. מודל ה-GenAI: בין החלפה (Substitution) להרחבה (Augmentation)

האסטרטגיה הניהולית הנכונה לשנים הקרובות אינה "החלפת עובדים ב-AI", אלא הבנת "גבול האנושיות" החדש. טכנולוגיית ה-GenAI מציעה פוטנציאל "הרחבה" (Augmentation) משמעותי, המאפשר להעלות את תפוקתם של עובדים בעלי ביצועים ממוצעים לרמה של מומחים בכירים בפרק זמן קצר.מטריצת השפעת הטכנולוגיה על משימות השמאות:

משימות בסיכון החלפה (Substitution)משימות חסינות/מורחבות (Augmentation)השפעה אסטרטגית על ענף השמאות
הזנת נתונים (Data Entry)אמפתיה ובינה רגשית (Empathy)קריטי לניהול מו"מ והופעה כעד מומחה
כתיבה טכנית (Reading/Writing)הקשבה פעילה (Active listening)חיוני להבנת צרכי הלקוח המורכבים
חישובים בסיסיים (Math)שיפוט אתי וקבלת החלטותהכרחי להערכות שווי בנכסים ללא תקדים
דו"חות מובניםעיבוד חושי (Sensory-processing)בדיקה פיזית וזיהוי פגמים בשטח

הערה: ההחלפה של "קריאה/כתיבה" ו"חישובים" אינה מייתרת את הידע, אלא את הביצוע האנושי שלו, שהופך למוצר מדף (Commodity).

5. מטריצת הכישורים העתידית (2025-2030)

ערעור יציבות המיומנויות (או "תנודתיות כישורים" – Skill Instability) מוערך בשיעור של 39% עד סוף העשור. המשמעות עבור פירמת השמאות היא שארבעה מתוך כל עשרה כישורים של השמאי כיום יהיו חסרי ערך עד 2030.מגמות בביקוש לכישורים:

  • בנסיקה: בינה מלאכותית ודאטה (AI and big data), אבטחת סייבר (Networks and cybersecurity) ואוריינות טכנולוגית.
  • בדעיכה: מיומנות ידנית ודיוק (Manual dexterity), קריאה, כתיבה ומתמטיקה בסיסית.

הפרדוקס המקצועי מחריף: בעוד שמתמטיקה וקריאה הן בלב המקצוע, הביצוע האנושי שלהן כבר אינו מהווה יתרון תחרותי. היתרון התחרותי החדש הוא חשיבה מערכתית (Systems thinking) – היכולת לחבר בין נקודות הדאטה שהמכונה מספקת לכדי תמונה עסקית מגובשת, תוך הפעלת חוסן ארגוני ואישי בתנאי אי-ודאות.

6. סיכום ומסקנות אסטרטגיות למנהלים

ענף השמאות אינו נעלם, אך הוא עובר תהליך של ביפורקציה (פיצול): משימות טכניות עוברות "אוטומציה עמוקה", בעוד שהחלקים הייעוציים דורשים "אנושיות מוגברת". על מנהלים בביטוח ובנדל"ן לפעול בשלושה צירים:

  1. השקעה ב-Upskilling טכנולוגי: שימוש ב-GenAI ככלי להעצמת עובדים זוטרים (הפיכת "ממוצעים" ל"מצטיינים") במקום ככלי קיצוץ בלבד.
  2. עיצוב מחדש של תהליכי העבודה: הגדרת "תחנות עבודה" שבהן המכונה מעבדת את הדאטה והאדם מפעיל שיפוט אסטרטגי סופי.
  3. מיקוד גיוס בכישורי סתגלנות: תעדוף מועמדים בעלי חשיבה אנליטית (העוגן) ויכולת למידה עצמית, המסוגלים לפעול באקו-סיסטם שבו הטכנולוגיה משתנה בכל רבעון.

עתיד המקצוע שייך לאלו שישכילו למצב את השמאי לא כ"מודד", אלא כיועץ בכיר המנהל סימפוניה של דאטה, בינה מלאכותית ושיפוט אנושי חסר תחליף.

השמאי לא נעלם, הוא פשוט משנה את ה-DNA: 5 תובנות על שנת 2030

מבוא: הבעיה שכולנו מרגישים (והטעות האופטית שלנו)

הפחד מהחלפה על ידי בינה מלאכותית (AI) הפך לרעש לבן המלווה כל מסדרון בחברות הביטוח ובמשרדי הנדל"ן. אך הדיון הזה סובל מטעות אופטית קשה. השאלה אינה "האם המכונה תחליף אותי?", אלא "אילו איברים מהעבודה שלי כבר עברו אוטומיזציה בזמן שישנתי?".דוח ה-Future of Jobs 2025 של הפורום הכלכלי העולמי (WEF) מספק את הצילום המדויק ביותר של המציאות הזו. הדוח קובע כי כ-39% ממערך הכישורים של עובדים צפוי להתיישן עד 2030. מעניין לציין כי מדובר בסימני התייצבות (ירידה מ-44% בשנת 2023), מה שמעיד שאנחנו נכנסים לשלב של "סטנדרטיזציה של השיבוש". זהו הרגע האחרון לפעול לפני שהחוקים החדשים ייכתבו בדם המקצועי של מי שנותר מאחור.

1. ה-AI לא מחליף מקצועות, הוא מפרק אותם למשימות

הטעות הקריטית של שמאים היא להתייחס ל"שומה" כיחידה אחת בלתי ניתנת לפירוק. בפועל, המקצוע הוא פאזל של משימות. ה-AI כבר חודר ומפרק 30% עד 50% מהמשימות הללו, מה שמשנה את הכלכלה של כל תיק ותיק.המשימות הטכניות שמתאדות מהעולם הידני:

  • חילוץ נתונים: סריקת מסמכים, תמונות וחשבוניות והפיכתם למידע מובנה.
  • איתור עסקאות: סריקת מאגרי ענק ומציאת "עסקאות השוואה" בתוך שניות.
  • עיבוד טכני: בניית טבלאות ריכוז, חישובי פחת והיוון תזרימים.
  • כתיבת טיוטות: יצירת הפרקים התיאוריים בחוות הדעת על בסיס נתוני סביבה קיימים.

השינוי הוא מבני: הערך עובר מה"ביצוע" הטכני אל ה"ניהול" והביקורת של תוצרי המכונה.

2. מהפכת ה-97%: ענף הביטוח וסכנת ה"תיקים הפשוטים"

הנתונים לגבי ענף הביטוח והפנסיה בדוח ה-WEF צריכים להדיר שינה מעיניכם: 97% מהמעסיקים בענף מתכננים להאיץ את אוטומציית המשימות.אם אתם שמאי רכוש או מעריכי נזקים, שימו לב לאזהרה הבאה: התפקיד של "Claims Adjusters, Examiners, and Investigators" (ליבת השמאות הביטוחית) דורג כאחד מ-15 המקצועות בדעיכה המהירה ביותר בעולם לשנים 2025–2030.אם המודל העסקי של המשרד שלכם נשען על "נפח של תיקים פשוטים", אתם לא רק בסכנה – אתם כבר ארכאיים; פשוט עוד לא הרגשתם את המכה. הענף עובר למודל של שכבות:

  1. Automated Triage: תביעות פשוטות מטופלות אוטומטית מקצה לקצה.
  2. AI-Assisted Assessment: השמאי מקבל תיק מעובד הכולל ניתוח חריגים וסבירות.
  3. Expert Forensic Appraisal: השכבה היחידה שבה נדרש המומחה האנושי לתיקים המורכבים באמת.

3. משמאי ל-"Forensic Analyst": הכוח עובר לסיבתיות

המכונה יכולה לתמחר פריט או למדוד שטח, אבל היא חסרת אונים מול שאלת ה"למה?". היא לא יכולה לקבל אחריות מקצועית על הקשר הסיבתי. השמאי של 2030 הוא חוקר, לא מחירון מהלך."השמאי משתנה: מן השמאי כמודד ומתמחר אל השמאי כחוקר סיבתיות ומעריך ראיות. ככל שהטכנולוגיה מבצעת את העיבוד, יכולת ההכרעה המקצועית הופכת לנכס היקר ביותר."השינוי הפרדיגמטי:

  • המודל הישן: ביקור בנכס \leftarrow תמחור \leftarrow כתיבת דוח.
  • המודל החדש: איסוף ראיות \leftarrow ניתוח סיבתיות \leftarrow הערכת סיכונים \leftarrow הכרעה מקצועית.

4. פרדוקס המידע ו"יעילות השגיאה"

בעולם שמאות המקרקעין, ה-AI יכול למצוא 50,000 עסקאות בשניות, אך כאן טמונה סכנה אדירה: יעילות השגיאה. המכונה עלולה לחשב ממוצע מושלם של שוק מעוות, להסתמך על עסקאות עם תנאי מימון חריגים או להתעלם מעיוותי ריבית.AI לא רק מוצא יותר נתונים; הוא מסתכן בהגברת ה"רעש" של השוק. כאן נכנס השמאי כפילטר קריטי. הכלל ברור: מחיר הוא נתון, שווי הוא מסקנה. ככל שהצפת המידע גדלה, כך עולה מחיר שיקול הדעת האנושי שיודע להטיל ספק במכונה שפועלת ב"יעילות יוצאת דופן" בתוך שוק שאינו בשיווי משקל.

5. הארכיטקטורה החדשה: בונים Workflow, לא "משתמשים ב-צ'אט"

השמאי המנצח של 2030 לא "משתמש ב-ChatGPT" כדי לקצר הליכים; הוא בונה ארכיטקטורת עבודה חדשה שבה המכונה היא האנליסט והוא הדרג המכריע.סולם האבולוציה המקצועי:

  • השמאי הידני: נלחם במכונה ומפסיד בזמן ובמחיר. דינו להיעלם.
  • השמאי המשתמש: משתמש ב-AI ככלי עזר חיצוני. יתרון זמני בלבד.
  • בונה ה-Workflow: מגדיר מחדש את התהליך כך שה-AI הוא חלק בלתי נפרד מהייצור.

שרשרת העבודה החדשה (8 השלבים):

  1. Intake: קליטת התיק.
  2. AI Extraction: חילוץ נתונים אוטומטי.
  3. AI Analysis: ניתוח ראשוני והשוואות.
  4. Validation: אימות הנתונים על ידי השמאי.
  5. Exceptions: זיהוי וטיפול בחריגים שהמכונה החמיצה.
  6. Professional Judgment: הכרעה מקצועית וניתוח סיבתיות.
  7. Report: הפקת חוות הדעת.
  8. QA: בקרת איכות סופית.

הכישורים החדשים שלכם? אוריינות AI, Forensic Reasoning, ויכולת חקירה אנליטית – המיומנות המבוקשת ביותר לפי דוח ה-WEF.

סיכום: קו ההגנה האחרון – "החתימה"

הבינה המלאכותית מבטלת את הערך של העבודה הטכנית והחזרתית, אך היא מעלה דרמטית את הערך של האחריות המקצועית. המכונה יכולה להיות אנליסטית גאונית, אך היא לעולם לא תוכל לקבל על עצמה אחריות משפטית.החתימה שלכם היא קו ההגנה האחרון. בעולם של נתונים סינתטיים ומידע מוצף, החתימה האנושית על חוות דעת היא הדבר היחיד שנושא משקל כלכלי ומשפטי בבית המשפט ובמערכת הבנקאית.כשהמכונה תיתן לך את כל הנתונים תוך שניות, מה יהיה הערך המוסף שרק אתה תוכל להביא לשולחן? האם תהיה זה שסיפק את הנתונים, או זה שהיה לו האומץ המקצועי להכריע מה הם באמת שווים?

16Aug

פסק הדין של השופט גלעד הס וגילוי הדעת מאוגוסט 2026 מציפים שאלה בסיסית: האם תמורה אחידה לדירות שונות היא באמת שוויונית? ניתוח מקצועי של תקן 21, הצמדות, גגות, חצרות, רכוש משותף ושווי הזכויות בפינוי־בינוי. פסק הדין שטלטל את ההתחדשות העירונית וגילוי הדעת שבא בעקבותיו אינם רק אירוע משפטי. הם חושפים כשל עמוק יותר: מקצוע השמאות לא הצליח להסדיר בזמן כיצד יש לתרגם שונות בזכויות הנכנסות לפרויקט לשונות בתמורות. האם גג, חצר, שטח גדול יותר או חלק בעל משמעות ברכוש המשותף צריכים לזכות בתמורה עודפת? ובעיקר, האם הגיע הזמן לתקן מן היסוד את תקן 21? פינוי־בינוי: פסק דין הס, גילוי הדעת ותקן 21 חושפים כשל שמאי בתמורות לדיירים

פסק הדין של השופט גלעד הס, גילוי הדעת החדש ותקן 21 חושפים כשל מקצועי עמוק באופן שבו חולקו במשך שנים תמורות בפינוי־בינוי

ב־10 באוגוסט 2026 פרסמו הרשות הממשלתית להתחדשות עירונית והמשנה ליועצת המשפטית לממשלה גילוי דעת בנושא התמורות בעסקאות התחדשות עירונית. מטרת המסמך, לדבריהם, היא להבהיר את אופן קביעת התמורות לבעלי דירות, ובפרט את שאלת השוויון ביניהם.המסמך פורסם כשלושה חודשים לאחר פסק דינו של שופט בית המשפט המחוזי בתל אביב, גלעד הס, בת"א 42823-03-24 קרן אור שירותי כח אדם בע"מ ואח' נ' באבו ואח', פסק דין שטלטל את ענף ההתחדשות העירונית. בפסק הדין נקבע כי מתן תוספת שטח זהה לדירות בעלות שטחים שונים עלול להפר את עקרון השוויון המהותי, וכי ניתן להתמודד עם הפער באמצעות תשלומי איזון.בחודש יולי כבר הוגש ערעור לבית המשפט העליון על פסק הדין.וכאן מתעוררת שאלה שאני סבור שהשיח הציבורי כמעט ואינו שואל: איך הגענו בכלל למצב שבו בית משפט צריך להסביר לענף השמאות ששתי זכויות מקרקעין שאינן שוות אינן בהכרח זכאיות לתמורה זהה?ומדוע, לאחר שבית המשפט כבר אמר את דברו, נדרש גילוי דעת של הרשות להתחדשות עירונית והייעוץ המשפטי לממשלה כדי להסביר כיצד יש להתייחס לשונות בין דירות?לטעמי, הסיפור הגדול כאן אינו רק משפטי.זהו בראש ובראשונה כישלון שמאי מפואר. ובמרכזו עומד גם תקן 21.


בית המשפט אמר דבר ששמאי מקרקעין היה צריך לומר מזמן

השופט גלעד הס לא המציא מושג חדש בשמאות.הוא לא גילה שיטת הערכה חדשה.הוא לקח עיקרון כלכלי בסיסי והחיל אותו על עסקת פינוי־בינוי:שוויון מהותי אינו בהכרח מתן דבר זהה לכל אחד.כאשר בעלי הדירות מכניסים לעסקה זכויות שאינן שוות, מתן תוספת אחידה עלול דווקא ליצור פגיעה יחסית בבעל הזכות ששווייה גבוה יותר.לפי הדיווחים על פסק הדין, המתחם כלל דירות בשונות גדולה מאוד של שטחים, והדיון עסק בין היתר במשמעות של מתן תוספת זהה לדירות שונות מהותית בגודלן.זה נשמע אולי מהפכני בעולם הפינוי־בינוי.בעולם השמאות זה אמור להיות כמעט מובן מאליו.אם נכס א' שווה 2 מיליון שקל ונכס ב' שווה 3 מיליון שקל, נקודת המוצא הכלכלית ביניהם אינה שווה.אפשר כמובן להגיע בהסכם למנגנון תמורות מסוים.אפשר לבחור בתוספת אחידה.אפשר לקבוע קבוצות.אפשר לקבוע מנגנון ניקוד.אבל אסור לבלבל בין אחידות המנגנון לבין שוויון כלכלי.אלה שני דברים שונים.


ואז הגיע גילוי הדעת

גילוי הדעת מאוגוסט 2026 מנסה לעשות סדר. מצד אחד הוא מדגיש את חופש החוזים. עסקת התחדשות עירונית היא עסקה מסחרית הנעשית בין בעלי זכויות לבין יזם, והדין אינו מכתיב להם תמורה מסוימת ואף אינו מחייב תוספת שטח מוגדרת. מצד שני, הוא מסביר כי הצדדים יכולים לקבוע מנגנוני תמורה שונים, לרבות תמורה יחסית, תמורה אחידה, שיעור משטח הדירה או שיטת ניקוד שמאית לצורך קביעת סדר בחירת הדירות. המסמך עצמו מבהיר שלמנגנונים אלה יכולה להיות השפעה משמעותית על שווי התמורה. ומכאן הוא מתקדם אל לב העניין: דירה אינה בהכרח דירה אופיינית. שונות מהותית בין דירות עשויה לחייב התייחסות שונה.


גג, חצר והצמדות: סוף סוף מדברים על הנכס שנכנס לעסקה

אחת האמירות החשובות ביותר בגילוי הדעת נמצאת דווקא בהפניה לתקן 21.1.המסמך מזכיר את הגדרת "דירה אופיינית" וקובע כי הצמדות ספציפיות הצמודות רק לדירות מסוימות אינן חלק מאפיון הדירות הטיפוסיות ויש להביאן בחשבון בתמורות לאותן דירות.קשה להפריז בחשיבות המשפט הזה.חצר צמודה אינה הערת שוליים.גג מוצמד אינו קישוט.מחסן, חניה, זכויות בנייה או זכות קניינית אחרת אינם נעלמים ברגע שמתחילים לדבר על פינוי־בינוי.אלה זכויות מקרקעין.וכאשר יש להן ערך כלכלי, הן חלק משווי הנכס שבעל הדירה מכניס לעסקה.זו השמאות.


ומה לגבי החלק ברכוש המשותף?

פסק הדין של השופט הס עסק, בין היתר, גם במצב שבו תוספת אחידה משנה את היחסים הכלכליים בין בעלי הדירות בהתחשב בשטחי הדירות ובחלקם היחסי ברכוש המשותף.אבל כאן חשוב להיזהר מהכללה.חלק גדול יותר ברכוש המשותף אינו מזכה אוטומטית בתמורה גדולה יותר.שמאי צריך לשאול מהי המשמעות הכלכלית שלו.האם הוא משקף זכויות בנייה?האם הוא נובע משטח דירה גדול יותר?האם קיימת זכות שימוש מיוחדת?האם יש לו ביטוי בשווי השוק?או שמדובר בשבר רישומי שאין לו משמעות כלכלית נפרדת?וזו בדיוק הנקודה.שמאות איננה ספירת זכויות. שמאות היא תרגום זכויות לשווי.


פינוי־בינוי הוא, מבחינה כלכלית, עסקת קומבינציה מסוג אחר

מבחינה משפטית, עסקת פינוי־בינוי אינה בהכרח עסקת קומבינציה במובנה הקלאסי.אבל מבחינה כלכלית קשה להתעלם מהדמיון.בעל הדירה מכניס לעסקה מקרקעין וזכויות.היזם מכניס יזמות, תכנון, מימון, בנייה וסיכון.מתוך שני אלה נוצר נכס חדש.ללא הזכויות של בעלי הדירות, אין פרויקט.לכן השאלה השמאית הראשונה אינה צריכה להיות: כמה מ"ר נותן היזם? אלא:

מהו שווי הזכויות שכל אחד מבעלי הדירות מכניס לעסקה?

ורק לאחר מכן:

מהו שווי התמורה שהוא מקבל בחזרה?

אם בעל אחד מוסר זכות ששווה 2 מיליון שקל ובעל אחר מוסר זכות ששווה 3 מיליון שקל, כלל שלפיו כל אחד יקבל אותה תוספת אינו בהכרח שוויוני.הוא פשוט אחיד.


מי שמביא יותר צריך לקבל יותר?

לטעמי, מבחינה כלכלית התשובה היא:

עקרונית כן. אוטומטית לא.

המבחן אינו כמה פריטים רשומים לצד הדירה.המבחן הוא שווי. גג ללא שימוש ממשי אינו דומה לגג בעל ערך משמעותי.חצר קטנה ושולית אינה חצר רחבה שמייצרת פרמיה משמעותית בשוק.חלק גדול יותר ברכוש המשותף אינו בהכרח בעל משמעות כלכלית.אבל כאשר ניתן להוכיח שהזכות הנכנסת שווה יותר, צריך לפחות להסביר מדוע אותה שונות אינה מקבלת ביטוי בתמורה.אחרת נוצר מצב שבו בעל זכות אחת מסבסד למעשה בעל זכות אחרת.


שוויון אינו זהות

זהו אולי הלקח החשוב ביותר מכל הפרשה.נניח שבבניין קיימות שתי דירות:דירה א' שווה 2 מיליון שקל.דירה ב' שווה 2.5 מיליון שקל בשל חצר גדולה הצמודה אליה.היזם מציע לשתיהן דירה חדשה בתוספת 12 מ"ר.הטבלה נראית שוויונית.12 מ"ר לזה.12 מ"ר לזה.אבל האם התוצאה הכלכלית שוויונית?לא בהכרח.הפער של חצי מיליון שקל בנכסים הנכנסים לפרויקט עלול להיעלם.בעל הדירה בעלת החצר תרם לפרויקט יותר ערך, אבל מנגנון התמורה מתייחס אליו כאילו תרם אותו ערך. זו אינה בהכרח חלוקה שוויונית. זו חלוקה אחידה.


גילוי הדעת מכיר בכך, אבל גם מנסה לעצור את המטוטלת

כאן גילוי הדעת נעשה מעניין במיוחד.המסמך מכיר במפורש באפשרות לחלוקת הדירות ל"קבוצות מאופיינות" בהתאם לשונות ביניהן. הוא גם מכיר באפשרות של דירה ייחודית שתיבחן בנפרד.אבל באותה נשימה הוא מזהיר שלא נדרשת אינדיבידואליזציה מלאה של כל דירה ושאין לרדת לרזולוציה צרה מדי. השונות צריכה להיות מהותית ולא זניחה.אפשר להבין את ההיגיון.אי אפשר לנהל פרויקט של מאות דירות באמצעות מאות מודלים פרטניים המבקשים להעריך כל הבדל של אחוזים בודדים.אבל כאן עולה השאלה המקצועית האמיתית:

מהי שונות "מהותית"?

5%?10%?200 אלף שקל?חצי מיליון שקל?האם הצמדת גג היא תמיד מהותית?מתי חצר הופכת לדירה בלתי אופיינית?מהי משמעות של חלק גבוה יותר ברכוש המשותף?מתי הבדל בקומה מצדיק קבוצת שווי נפרדת?גילוי הדעת אינו מספק מתודולוגיה כמותית מלאה לשאלות האלה.ובדיוק כאן אנחנו מגיעים לכשל של תקן 21.


אם התקן חסר, מתקנים את התקן

גילוי הדעת נשען פעם אחר פעם על תקן 21.1.הוא נעזר בו כדי להסביר:מהי דירה אופיינית;מהי דירה לא אופיינית;מהי הצמדה מיוחדת;אילו מאפיינים צריכים להיבחן;ומהי "דרך האיזון".אבל אם לאחר שנים של עבודה לפי התקן נדרש בית משפט מחוזי כדי לומר שתמורה זהה עלולה להיות לא שוויונית, ולאחר מכן נדרש גילוי דעת ממשלתי כדי להסביר לענף כיצד להתייחס לכך, צריך לשאול:

האם התקן מילא את תפקידו?

לטעמי, התשובה היא לא. תקן 21.1 הכיר בשונות. אבל הוא לא הצליח לנהל אותה. הוא הזכיר את הדירה הלא אופיינית, אך לא יצר מנגנון מספיק חד, כמותי ואופרטיבי שמחייב את השוק לבדוק מראש את שווי הזכויות הנכנסות ולתרגם את ההבדלים למערכת תמורות סדורה. וזהו כשל מקצועי.


תקן 21.1: כלי חשוב שהפך לחלק מהבעיה

אין הכוונה לומר שאין בתקן 21.1 ערך מקצועי. יש. התקן יצר מסגרת לניתוח פרויקטים, לבחינת כדאיות ולדיון בדירות שאינן אופייניות.אבל דווקא העובדה שהמסגרת קיימת במשך שנים הופכת את הכשל למובהק יותר.אם ההגדרה קיימת, מדוע הענף אימץ במשך שנים מנגנונים גסים של תוספת אחידה?אם הצמדות מיוחדות צריכות להיבחן, מדוע נדרש כעת גילוי דעת ממשלתי להזכיר זאת?אם שמאי יכול להציע "דרך איזון", מדוע לא נבנתה מתודולוגיה ברורה לקביעת אותה דרך? הבעיה איננה שהתקן לא ידע שקיימת שונות.הבעיה היא שהוא לא הפך את השונות למנגנון שווי אפקטיבי.


מה היה צריך להיות בתקן?

תקן אפקטיבי צריך היה להתחיל ממיפוי כלכלי של הנכסים הנכנסים לפרויקט.לא בהכרח שומה מלאה לכל דירה.אבל לפחות סיווג מובנה של גורמי שווי מהותיים.לדוגמה:

1. שטח הדירה הקיימת

לא רק שטח פיזי, אלא השפעתו על שווי הזכות ועל החלק היחסי בפרויקט.

2. הצמדות

חצרות, גגות, מחסנים, חניות והצמדות מיוחדות אחרות.

3. זכויות בנייה

במקום שבו הן קיימות ויש להן כדאיות כלכלית.

4. חלק ברכוש המשותף

כאשר יש לו משמעות כלכלית מוכחת.

5. מיקום

קומה, חזית, כיוונים, נוף, מפגעים, פרטיות ויתרונות או חסרונות משמעותיים אחרים.

6. קבוצות שווי

יצירת קבוצות דירות הומוגניות יחסית במקום ההנחה שכל הבניין הוא קבוצה אחת.

7. סף מהותיות

הגדרה מקצועית מתי הפער בשווי משמעותי מספיק כדי להצדיק איזון.

8. מנגנון איזון

שטח נוסף, תשלום כספי, קומה, מפרט, מחסן, חניה, מיקום או קדימות בבחירת דירת התמורה.זה בדיוק סוג הסדר שהמקצוע השמאי היה אמור לייצר.


קדימות בבחירת דירה היא כסף

גילוי הדעת מוסיף כאן נקודה חשובה במיוחד.הוא קובע כי התאמת התמורה אינה חייבת להיעשות באמצעות מ"ר נוספים.ניתן לבצע את האיזון באמצעות קומה גבוהה יותר, מפרט משודרג, תשלום איזון ואף באמצעות מתן אפשרות לבעל דירה לבחור את דירת התמורה לפני אחרים.זו אמירה שמאית מצוינת.כי בחירת דירה אינה עניין טכני.באותו מגדל יכול להיות פער משמעותי בשווי בין:חזית לפארק לבין חזית לכביש;קומה 5 לבין קומה 15;דירה פינתית לבין דירה פנימית;כיוון פתוח לבין חזית לבניין סמוך;דירה שקטה לבין דירה הסמוכה למתקן ציבורי.לכן גם מיקום בתור הבחירה הוא נכס בעל שווי.השמאי צריך לדעת להעריך אותו.


המשפטנים נכנסו לחלל שהשמאות השאירה

וזו, מבחינתי, הנקודה הכואבת ביותר.השופט הס עשה סדר.אחריו באו הרשות להתחדשות עירונית והמשנה ליועמ"ש ועשו סדר נוסף.אבל מי היה אמור לעשות את הסדר מלכתחילה?

אנחנו.

שמאי המקרקעין.אלה בדיוק השאלות שבגללן קיים המקצוע.לא ייתכן שבית משפט צריך ללמד אותנו ששוויון מהותי מחייב להתייחס לשונות כלכלית.לא ייתכן שהייעוץ המשפטי צריך להזכיר לנו שלהצמדה יש שווי.ולא ייתכן שרשות ממשלתית צריכה להסביר לנו שמיקום, קומה, חצר וגג עשויים להצדיק איזון.אלה אינם רעיונות משפטיים.אלה יסודות השמאות.


ולכן פסק הדין וגילוי הדעת הם גם תעודת כישלון למקצוע

אפשר להציג את פסק הדין כניצחון לבעלי דירות גדולות.אפשר להציג את גילוי הדעת כהבהרה חשובה.אפשר לדון בהשפעתם על יזמים.אבל בעיניי צריך להביט גם במראה.אם נדרשו שופט, רשות ממשלתית והמשנה ליועצת המשפטית לממשלה כדי לומר לענף ששונות בעלת משמעות כלכלית צריכה להיבחן דרך משקפי השווי, הרי שהשמאות לא מילאה את תפקידה.המשפט נכנס למקום שהתפנה.וכאשר מקצוע מוותר על תחום הליבה שלו, מישהו אחר ממלא אותו.


האם גילוי הדעת בא "לבאר" פסק דין?

גם כאן מתעוררת שאלה מוסדית מעניינת.פסק דין ניתן.הוגש עליו ערעור לבית המשפט העליון.המסלול המשפטי ברור.בית המשפט המחוזי פוסק.מי שחולק עליו מערער.בית המשפט העליון מכריע.במקביל, אם התברר שפסק הדין חשף חסר מקצועי בשמאות, יש כלי מקצועי מתאים:

לתקן את תקן 21.

לא צריך "לבאר" לבית המשפט למה הוא התכוון.בוודאי שאין גילוי דעת מנהלי יכול להיות מעל פסק דין או לשמש ערכאת ערעור עליו.אבל כאשר גוף ממשלתי והמשנה ליועמ"ש מפרסמים, בעוד הסוגיה מצויה במחלוקת משפטית חיה, עמדה מפורטת לגבי הדרך שבה יש לבחון קבוצות דירות, שונות מהותית, איזונים וחוזים קיימים, לגיטימי לשאול מהו תפקידו המדויק של המסמך.במיוחד כאשר המסמך עצמו אינו מסתפק בציטוט הדין אלא אומר, למשל, כי אין לרדת לרזולוציה פרטנית מדי וכי יש לבחון קבוצות שאבחנתן אינה זניחה.אלה כבר הנחיות יישומיות.ולכן השאלה המתבקשת היא:

אם נדרשת מתודולוגיה מקצועית חדשה, מדוע היא אינה נקבעת במסגרת תקן שמאי מתוקן?


גילוי דעת אינו תחליף לתקן שמאי

תקן מקצועי מאפשר לקבוע:הגדרות;שיטת עבודה;ספים;דרישות הנמקה;כללי מדידה;מתודולוגיה;ומבחני רגישות.גילוי דעת אינו יכול להחליף זאת.הוא יכול להבהיר עמדה.הוא יכול להתריע.הוא יכול לפרש.אבל הוא אינו תחליף למתודולוגיה שמאית סדורה.והיעדר המתודולוגיה הוא בדיוק מה שיצר מלכתחילה את הבעיה.


וגם המשפט "12 מ"ר לכולם" דורש בחינה מחדש

במשך שנים השתרשה בתודעה הציבורית כמעט נוסחה:דירה קיימת + 12 מ"ר = עסקת פינוי־בינוי.גילוי הדעת עצמו מזכיר כי אפילו תוספת של כ־12 מ"ר, שהייתה נהוגה בפרקטיקה תכנונית בהקשרים מסוימים, אינה חובה נורמטיבית.כלומר, ה־12 מ"ר אינם חוק טבע.ובוודאי שאינם שווי.מ"ר בקומת קרקע אינו בהכרח שווה מ"ר בקומה 20.מ"ר בדירה בעלת חזית פתוחה אינו בהכרח שווה מ"ר בדירה הפונה לקיר.ותוספת 12 מ"ר לדירה של 40 מ"ר אינה בעלת אותה משמעות יחסית כמו תוספת 12 מ"ר לדירה של 110 מ"ר.שמאות שמסתפקת באריתמטיקה של שטחים מפספסת את הנכס.


מחיר הוא נתון. שווי הוא מסקנה. וגם מ"ר הוא רק נתון

אחת הטעויות האפשריות בפינוי־בינוי היא לחשוב שאפשר למדוד צדק באמצעות מטרים.80 מ"ר נכנסים.92 מ"ר יוצאים.12 מ"ר רווח.אבל שום שומה רצינית אינה מסתיימת כך.שווי מקרקעין נגזר ממכלול זכויות ותכונות.לכן גם בפינוי־בינוי יש לשאול:איזה שווי נכנס?מול:איזה שווי יוצא?לא רק כמה מטרים.


ומהו מבחן השוויון הנכון?

לטעמי אפשר לצמצם את כל הסוגיה למשפט אחד:

יחס שווה לשווים ויחס שונה לשונים, בהתאם לשונות הכלכלית המוכחת ביניהם.

לא כל הבדל מצדיק תמורה מיוחדת.לא כל כיוון אוויר מחייב שומה פרטנית.לא כל אחוז ברכוש המשותף מייצר זכאות.אבל גם אי אפשר להשתמש בצורך לפשט פרויקטים כתירוץ למחיקת פערי שווי מהותיים.יעילות תפעולית אינה עיקרון שמאי. שווי כן.


ומה עושים מכאן?

לדעתי נדרשים שלושה צעדים.

הראשון: תיקון יסודי של תקן 21.1

יש לקבוע מנגנון ברור לזיהוי דירות וקבוצות דירות שאינן אופייניות ולהערכת הפער הכלכלי ביניהן.

השני: מעבר מתוספת שטח ליחסי שווי

לא בהכרח יחס ליניארי של שקל מול שקל, אבל לפחות בדיקה מפורשת של היחס בין שווי הזכות הנכנסת לבין שווי סל התמורה המתקבל.

השלישי: הכנסת שמאי הדיירים הרבה יותר מוקדם

לא לאחר שהעסקה סגורה.לא לאחר שנקבעו התמורות.לא כאשר מתחיל סכסוך.אלא לפני שמתגבש מנגנון התמורות.כי אחרי שהסכמים נחתמו, גילוי הדעת עצמו מדגיש שככלל לא ניתן לפתוח מחדש עסקה תקפה רק מפני שבדיעבד אפשר היה להגיע לתמורה אחרת.


דווקא גילוי הדעת מוכיח עד כמה השמאות נחוצה

למרבה האירוניה, המסמך שממחיש את הכשל של השמאות גם מדגים עד כמה אי אפשר לנהל התחדשות עירונית בלעדיה.בסופו של דבר כל המונחים שאליהם מגיע גילוי הדעת הם מושגים שמאיים:שונות;מהותיות;הצמדות;מיקום;דירה אופיינית;דירה לא אופיינית;כדאיות כלכלית;איזון;ותמורה.הוויכוח כולו חוזר לשאלה אחת:

שווי.

ולכן אולי הגיע הזמן שהשמאות תחזיר לעצמה את הבכורה בדיון הזה.


השורה התחתונה: כשהשמאות שותקת, המשפט נאלץ לדבר

פסק הדין של השופט גלעד הס אינו בעיניי התקפה על עולם הפינוי־בינוי.גם גילוי הדעת אינו רק מסמך משפטי.שניהם יחד הם תמרור אזהרה למקצוע שמאות המקרקעין.הם אומרים לנו:במשך שנים נוהל חלק גדול משיח התמורות באמצעות נוסחאות נוחות, תוספות שטח, טבלאות והסכמות אחידות.אבל מאחורי הטבלאות נמצאים נכסים שונים.מאחורי הנכסים נמצאות זכויות שונות.ומאחורי הזכויות נמצא שווי.פסק הדין וגילוי הדעת אינם ניצחון של המשפט על השמאות. הם תעודת כישלון לשמאות. את הסדר שבית המשפט והרשות מנסים לעשות היום, המקצוע השמאי היה צריך לעשות לפני שנים.ותקן 21, שהיה אמור לתת לנו את הכלים לעשות זאת, לא הצליח עד היום לייצר את המתודולוגיה הדרושה.לכן המסקנה אינה שצריך עוד גילוי דעת.המסקנה היא שצריך תקן 21 חדש, חד, שמאי ואפקטיבי הרבה יותר.תקן שמתחיל לא במספר המטרים שהיזם נותן, אלא בשאלה הבסיסית ביותר של המקצוע:

מה שווי הזכות שכל בעל נכס מכניס לעסקה?

ומשם, ורק משם, אפשר להתחיל לדבר על תמורה הוגנת.


תיבה מקצועית | שבע שאלות ששמאי צריך לשאול לפני קביעת התמורות

  1. מהו שווי הדירה הקיימת ולא רק מהו שטחה?
  2. אילו הצמדות וזכויות מיוחדות קיימות לכל דירה?
  3. האם לחלק ברכוש המשותף יש משמעות כלכלית?
  4. האם קיימות קבוצות דירות בעלות מאפייני שווי שונים?
  5. מה גודל הפער הכלכלי בין הקבוצות?
  6. האם מנגנון התמורות משמר, מצמצם או מוחק את הפער?
  7. ואם נדרש איזון, מהי הדרך הכלכלית היעילה ביותר לבצעו?

"כשבית המשפט צריך להסביר לשמאים מהו שוויון כלכלי, והרשות הממשלתית צריכה אחר כך להסביר כיצד ליישם אותו, הגיע הזמן לשאול לא רק מה השתבש בפינוי־בינוי, אלא מה השתבש בשמאות."

"פסק הדין וגילוי הדעת אינם ניצחון של המשפט על השמאות. הם תעודת כישלון לשמאות."


English Summary

When Valuation Fails, the Courts Step In

A recent Israeli court ruling, followed by an official position paper issued by the Government Authority for Urban Renewal and the Deputy Attorney General, has exposed a fundamental weakness in the way compensation has been determined in urban renewal projects.The core issue is simple: Equal treatment does not necessarily mean identical compensation. Apartments entering an urban renewal project may differ materially in value because of their size, location, attached gardens or rooftops, building rights, parking spaces, storage areas, or other property rights. If those differences have real economic value, applying the same compensation formula to every owner may create formal equality while producing economic inequality.From a valuation perspective, the fundamental question should therefore be: What is the value of the property rights each owner contributes to the project, and what is the value of the consideration received in return? This is precisely where the appraisal profession should have taken the lead.If courts and government legal authorities are now required to explain how material differences between properties should be reflected in compensation, this should also be viewed as a professional warning to the valuation community.Israeli Appraisal Standard 21.1 recognizes non-typical apartments, special attachments and balancing mechanisms, but it has not produced a sufficiently clear and operational methodology for translating material differences in existing property rights into appropriate differences in compensation.The solution should not be another interpretative position paper. The solution should be a fundamental revision of Standard 21.1. Urban renewal compensation should begin with value, not merely with square meters. Different rights may justify different consideration.
Uniformity is not necessarily equality.
Value must remain at the center of the appraisal process.

עקרונות התמורה והכדאיות הכלכלית במיזמי התחדשות עירונית: מסמך תדרוך מקיף

תקציר מנהלים

מסמך זה מרכז ומנתח את העקרונות המנחים לקביעת התמורות והבטחת הכדאיות הכלכלית בעסקאות התחדשות עירונית (פינוי ובינוי וחיזוק מבנים), כפי שהם משתקפים במסמכי המדיניות של הרשות הממשלתית להתחדשות עירונית, משרד המשפטים ותקן 21.1 של מועצת שמאי המקרקעין.נקודות המפתח המרכזיות:

  • חופש חוזי מול הסדרה חוקית: התחום מושתת על עקרונות השוק החופשי, אך החקיקה (חוק פינוי ובינוי וחוק החיזוק) קובעת "כללי משחק" למזעור פערי כוח בין יזמים לבעלי דירות.
  • אין חובת "תמורת מינימום": אין הוראה חוקית קוגנטית המחייבת תוספת שטח מוגדרת לדירה המקורית. התמורה הבסיסית היא דירה חדשה בשטח זהה, כאשר תוספות נקבעות במו"מ ועל בסיס היתכנות כלכלית.
  • הבחנה בין דירות "אופייניות" ל"ייחודיות": תקן 21.1 והפסיקה מדגישים כי אי-מתן ביטוי לשונות מהותית בין דירות (כגון הצמדות, זכויות בנייה בלתי מנוצלות או מיקום ייחודי) עלול להקים עילת "סירוב סביר".
  • כדאיות כלכלית ככלי להכרעה משפטית: הערכה שמאית אובייקטיבית של הרווח היזמי והתמורות לבעלי הדירות היא הקריטריון המרכזי שעל פיו בוחנת הערכאה השיפוטית אם ניתן לכפות עסקה על דייר מסרב.
  • שקיפות ודיווח: כל שינוי שאינו זניח בתמורה בין בעלי הדירות מחייב דיווח ושקיפות מלאה כלפי כלל המשתתפים במקבץ.

1. המסגרת הנורמטיבית ועקרונות השוק

התחדשות עירונית נתפסת כאינטרס ציבורי ראשון במעלה (שיפור מיגון, חיזוק מפני רעידות אדמה והבטחת דיור ראוי) לצד היותה עסקה מסחרית פרטית.

חופש החוזים והתערבות המחוקק

התחום מבוסס על התקשרויות חוזיות מרצון. עם זאת, חקיקת ההתחדשות העירונית קובעת מנגנונים שנועדו לאזן את פערי הידע:

  • דרישת כינוס בעלי דירות.
  • חובות גילוי ומסירת מסמך עיקרי הצעה.
  • אפשרויות להשתחרר מהסכם בהיעדר התקדמות.

רכיב התמורה בעסקה

החוק מחייב לכלול בחוזה את "העקרונות לקביעת התמורה שיקבל כל בעל דירה", אך נמנע מלהכתיב את היקפה. בפרקטיקה התכנונית מקובל כי הקמת ממ"ד מלווה בתוספת של כ-12 מ"ר, אך זו אינה הוראה מחייבת ומימוש המיגון נגזר ממאפייני הפרויקט.

2. הגדרת "סל התמורות" לבעל הדירה

התמורה בעסקת התחדשות עירונית אינה מסתכמת רק בתוספת מ"ר לדירה. היא כוללת מכלול של הטבות כלכליות:

קטגוריהפירוט התמורות
מקרקעיןדירה חדשה, תוספת שטח, מרפסת, מחסן וחניה.
עלויות כספיותנשיאת היזם בתשלומי מיסים (שבח, רכישה, מע"מ), היטלי השבחה.
הוצאות ישירותדמי שכירות בתקופת הבנייה, עלויות הובלה (הלוך וחזור).
שירותים מקצועייםמימון יועצי בעלי הדירות (עורכי דין, מפקחים, שמאים).
תחזוקה ושדרוגשדרוג מפרט הבנייה, קרן לתחזוקת הרכוש המשותף (לכיסוי הפרשי עלויות ניהול בבניין החדש).

3. שוויון ושונות בין בעלי דירות (תקן 21.1)

אחד המוקדים המרכזיים בניהול עסקאות הוא האיזון בין שוויון בין הדיירים לבין הכרה בייחודיות של נכסים מסוימים.

דירה אופיינית מול דירה ייחודית

תקן 21.1 מגדיר דירה אופיינית כדירה טיפוסית ללא הצמדות מיוחדות. לעומתה, דירה שאינה אופיינית עשויה לכלול:

  • הצמדות ספציפיות (גינה, גג, זכויות בנייה בלתי מנוצלות בעלות כדאיות כלכלית).
  • מאפיינים פיזיים חריגים (שטח, מיקום בבניין).
  • שימושים אחרים (יחידות מסחריות).

דרכי איזון והתאמה

כאשר קיים שוני מהותי, השמאי רשאי להציע "דרך איזון" על מנת שהתמורה תהיה כדאית כלכלית גם לבעל הדירה הייחודית. אמצעים אפשריים:

  1. מתן תוספת שטח גדולה יותר לדירת התמורה.
  2. דירת תמורה בקומה גבוהה יותר.
  3. מפרט בנייה משודרג.
  4. תשלומי איזון כספיים.
  5. מתן קדימות בבחירת הדירה בבניין החדש.

4. כדאיות כלכלית ורווח יזמי

הכדאיות הכלכלית היא המנוע המאפשר את מימוש הפרויקט. היא נבחנת על פי כללים שמאיים מקובלים ובהשוואה לעסקאות דומות בסביבה.

פרמטרים לבחינת הכדאיות (חלק א' של תקן 21.1)

הבדיקה השמאית מבוססת על אומדן תקבולים (מכירת דירות היזם) מול אומדן עלויות:

  • עלויות בנייה: ישירות ועקיפות (אגרות, היטלים, תכנון, שיווק, הנהלה).
  • הוצאות מיוחדות: מטלות ציבוריות כפי שנקבעו בתוכנית, קרקע משלימה.
  • הוצאות מימון: ערבויות חוק מכר וליווי בנקאי.
  • רווח יזמי: מבטא את התמורה עבור הסיכון והיזמות. שיעור הרווח המקובל בפינוי בינוי גבוה יותר מאשר בבנייה על קרקע פנויה בשל משך הפרויקט ומורכבותו.

טבלת רגישות

השמאי נדרש להציג טבלת רגישות הבוחנת את היחס בין הרווח היזמי לבין התמורות לבעלי הדירות (לדוגמה: במדרגות של 0, 12 ו-25 מ"ר תוספת שטח). טבלה זו מסייעת למוסדות התכנון ולצדדים להגיע לחלוקה מאוזנת של הרווח.

5. התמודדות עם "בעל דירה מסרב"

החקיקה מעניקה לערכאות שיפוטיות סמכות לחייב בעל דירה לחתום על עסקה או להשית עליו פיצוי נזיקי, בתנאי שהעסקה כדאית כלכלית.

הגנת "הסירוב הסביר"

סירוב לא ייחשב כבלתי סביר אם העסקה אינה כדאית כלכלית. נסיבות שבהן ניתן להכיר בסירוב כסביר:

  • אי-מתן ביטוי לשונות מהותית של דירה ייחודית במארג התמורות.
  • קביעת שמאי פינוי ובינוי כי העסקה אינה כדאית.
  • התניה של העסקה בתנאים בלתי סבירים.

סמכות בית המשפט: בית המשפט רשאי לקבוע כי בכפוף למתן "איזון הולם" (כפי שיקבע) לבעל הדירה הייחודית, הסירוב לא יהיה סביר עוד, וניתן יהיה להורות על חתימה על העסקה כדי לאפשר את מימוש הפרויקט.

6. תובנות מפתח וציטוטים נבחרים

  • על טבע העסקה: "מבחינה כלכלית, עסקת פינוי-בינוי היא עסקת קומבינציה מסוג אחר... בעל הדירה מכניס לעסקה מקרקעין וזכויות. היזם מכניס יזמות, תכנון, מימון, בנייה וסיכון".
  • על חשיבות התכנון: "התכנון מוביל - ועל פיו תיבדק ההיתכנות הכלכלית".
  • על הגמישות החוזית: "ניתן להציע לבעלי דירות שונים תמורות שונות, ובלבד שהדברים שקופים וגלויים לכל בעלי הדירות".
  • על סופיות ההסכמה: עקרונות דיני החוזים אינם מאפשרים "לשוב ולפתוח" הסכמות לאחר שניתנה הסכמה מרצון, גם אם בדיעבד נטען שניתן היה להשיג תמורה גבוהה יותר. ההגנה הקניינית של "סירוב סביר" מוגבלת לשלב המשא ומתן.

יותר מ-12 מ"ר: 5 דברים שחובה לדעת על הדירה החדשה שלכם (ומה באמת קובע את השווי שלה)

1. המיתוס של "הכל שווה בשווה": בין רגש למציאות קניינית

בשיחות המסדרון של פרויקט פינוי-בינוי, השאלה הטעונה ביותר היא תמיד "למה השכן קיבל יותר?". התחושה האינטואיטיבית שכל בעלי הדירות צריכים לקבל תוספת מטראז' אחידה מתנגשת לעיתים קרובות במציאות המורכבת של זכויות קנייניות שונות. כמי שמלווה עסקאות כאלו כמאסטרטג כלכלי, אני מזהה שהחיכוך הזה הוא הגורם המרכזי לעיכוב פרויקטים.גילוי הדעת האחרון של משרד המשפטים (אוגוסט 2026) משמש כ"צפירת הרגעה" רגולטורית. המסמך מבהיר כי המטרה אינה לכפות שוויון טכני יבש, אלא להבטיח "כדאיות כלכלית" ושקיפות. עסקת התחדשות עירונית היא קודם כל עסקה כלכלית המבוססת על הערך היחסי שכל בעל זכויות מביא לשולחן.

2. תובנה ראשונה: "תמורה" היא הרבה יותר ממטראז'

רבים נוטים לצמצם את המושג "תמורה" למספר המ"ר שיתווספו לדירה החדשה. זוהי שגיאה אסטרטגית. סל התמורות הוא "עסקת חבילה" כלכלית רחבה שהיזם מממן, הכוללת מרכיבים קריטיים:

  • מימון מיסים והיטלים: נשיאה בחיובי מס שבח, מס רכישה והיטלי השבחה (סעיף 2 לגילוי הדעת).
  • דיור חלופי: מימון שכר דירה מלא לאורך כל תקופת הבנייה.
  • שדרוג מפרט הבנייה: הפער באיכות וסטנדרט הביצוע בין הבניין הישן לחדש.
  • לוגיסטיקה וקרן תחזוקה: כיסוי עלויות הובלה והקמת קרן למימון דמי הניהול העודפים בבניין המודרני.
  • יועצים מקצועיים: מימון שכר טרחת עורכי הדין, המפקחים והשמאים מטעם הדיירים.

כפי שנכתב במפורש בגילוי הדעת:"הכוונה במונח 'תמורה' אינה בהכרח לדירת התמורה או לתוספת השטח לדירה המקורית בלבד... אלא לתמורה הכוללת במסגרת עסקת התחדשות עירונית" (מקור: עמ' 2 לגילוי הדעת).

3. תובנה שנייה: מיתוס ה-12 מ"ר והחופש החוזי

המספר "12 מ"ר" הפך למעין "חוק לא כתוב", אך מבחינה משפטית מדובר במיתוס. אין בחוק פינוי-בינוי או בחוק החיזוק (תמ"א 38) שום הוראה המחייבת תוספת שטח מסוימת, ובוודאי שלא באופן אחיד.ענף ההתחדשות העירונית מושתת על חופש החוזים (סעיף 3 לגילוי הדעת). תוספת השטח היא נגזרת של כוחות השוק וההיתכנות הכלכלית הספציפית של כל מתחם. הקיבוע המחשבתי על מספר אחיד מתעלם מכך שכל פרויקט נושא "תג מחיר" תכנוני שונה; דרישה לתוספת לא ריאלית בערים מסוימות עלולה פשוט להשאיר את המנופים מחוץ לשכונה שלכם.

4. תובנה שלישית: הדירה ה"לא אופיינית" והזכות לקבל יותר

כאן נכנסת האסטרטגיה השמאית לעומק. תקן 21.1 וגילוי הדעת מגדירים "דירה ייחודית" ככזו שאינה "דירה אופיינית" בבניין.מה הופך דירה לייחודית?

  • דירות גן או גג מקוריות.
  • הצמדות מיוחדות (מחסנים, חניות פרטיות בטאבו).
  • זכויות בנייה סטנדרטיות בלתי מנוצלות: דירה שיכלה, תיאורטית, להתרחב עוד במצב הקודם והשמאי מצא כי למימושן הייתה כדאיות כלכלית (סעיף 5.13 לתקן 21.1).

כאסטרטגים, אנו משתמשים ב**"מושג הקבוצות"** (סעיף 11 לגילוי הדעת): היזם יכול לחלק את בעלי הדירות ל"קבוצות מאפיינות" ולא נדרש לחשב כל דירה בנפרד, כל עוד השונות מקבלת ביטוי. אם לבעל דירה ייחודית לא הוצע "מנגנון איזון" (כגון תשלומי איזון, קומה גבוהה יותר או מפרט משודרג), סירובו עשוי להיחשב "סירוב סביר" שיגן עליו מפני תביעות דייר סרבן.

5. תובנה רביעית: ה"תנ"ך" של השמאי – תקן 21.1 וטבלת הרגישות

כדי שפרויקט ייצא לדרך, השמאי חייב להוכיח "כדאיות כלכלית" ליזם – מה שמכונה בתקן "תמריץ ראוי" (לרוב בטווח רווח שנקבע על ידי השמאי הממשלתי). הכלי העוצמתי ביותר כאן הוא טבלת הרגישות (סעיף 5.17 לתקן). טבלה זו מציגה כיצד כל מ"ר נוסף שניתן לדיירים משפיע על הרווח היזמי, ובכך היא מאפשרת למצוא את "נקודת האיזון" שבין רווח ליזם לתוספת לדייר.הנה כיצד השמאי מנתח את העסקה תחת עדשת התקן:

הפרמטר הנבחןמצב קודם (קיים)מצב חדש (מוצע)
זכויות בנייהשווי הדירה + זכויות בלתי מנוצלות כדאיותשווי דירות היזם + דירות התמורה
עלויות וסיכוניםעלויות אחזקה בסיסיותעלויות בנייה, היטלים, שכ"ד ומימון ("דחייה")
שורת הרווחערך שוק נוכחירווח יזמי: תמריץ כלכלי (Residual Profit)

השמאי משקלל גם את ה**"דחייה"** (הזמן שחולף עד המימוש) כגורם המפחית שווי, ולכן רווח יזמי אינו "חזירות" אלא מנגנון הכרחי לניהול סיכונים.

6. תובנה חמישית: חובת הדיווח – שקיפות ככלי הגנה

סעיף 6(ב) לחוק פינוי ובינוי מטיל חובה נחרצת: כל הטבה או שינוי בתמורה שניתנה לבעל דירה אחד, שאינה "זניחה" בהשוואה לאחרים, חייבת בדיווח מלא לכלל בעלי הדירות.מה נחשב לשינוי "שאינו זניח"? למשל, מתן מחסן פרטי לדייר אחד בלבד ללא הצדקה שמאית, או שדרוג דייר מסוים לקומה גבוהה משמעותית משאר קבוצת המאפיינים שלו ללא תשלום איזון. אי-דיווח על תמורות חריגות אלו מהווה עילה לביטול העסקה או לתביעות פיצויים, שכן השקיפות היא המפתח למניעת סכסוכים והבטחת הגינות ההליך.

7. סיכום: מבט לעתיד

התחדשות עירונית היא, בבסיסה, עסקת קומבינציה כלכלית: בעל הדירה מביא את "חומר הגלם" (הקרקע והזכויות), והיזם מביא את "הייצור והמימון" (התכנון, הביצוע והסיכון). הצלחת המנגנון הזה תלויה בשקיפות ובדיוק שמאלי לפי תקן 21.1, ולא בנוסחאות קסם של מ"ר אחיד. האם אתם מוכנים להסתכל על הדירה שלכם לא רק כארבעה קירות, אלא כחלק ממנגנון כלכלי מורכב שדורש איזון ושקיפות כדי להצליח?

07Aug

היטל השבחה והשגות רמ"י: שני כלי AI חדשים למחקר שמאי מהיר וחכם. שני כלי עבודה חדשים שפיתח חיים אטקין הופכים אלפי הכרעות שמאים מכריעים והחלטות ועדת ההשגות של רמ"י ממאגר מסמכים למערכת ידע מקצועית. כך AI יכול לחסוך שעות וימים של מחקר לשמאים, עורכי דין, נישומים, מתווכים, יזמים ומקבלי החלטות.

ממאגר מידע למערכת ידע: שני כלים חדשים שמשנים את עבודת המחקר השמאי

היטל השבחה והשגות רמ"י: כשהבינה המלאכותית מפסיקה להיות צ'אט והופכת לכלי עבודה מקצועי

במשך שנים התרגלנו למציאות מעט מוזרה.המדינה מפרסמת כמויות עצומות של מידע מקצועי. הכרעות שמאים מכריעים, החלטות ועדות השגות, שומות, טענות, נימוקים ומסקנות נמצאים במאגרים ציבוריים ונגישים, לפחות לכאורה, לכל אחד.אלא שקיים הבדל עצום בין מידע שפורסם לבין מידע שאפשר לעבוד איתו.מסמך שנמצא במאגר אינו בהכרח ידע.אלפי מסמכים שניתנים לחיפוש אינם בהכרח מערכת מידע יעילה.וכאשר איש מקצוע צריך לפתוח עשרות החלטות, לקרוא מאות עמודים, לאתר את הסוגיה הרלוונטית, להבין מה טען כל צד, לזהות מה התקבל ומה נדחה ורק לאחר מכן להתחיל לנתח את המקרה שבפניו, הבעיה כבר איננה מחסור במידע.הבעיה היא עודף מידע שאינו מעובד לצורכי עבודה מקצועית. מתוך הבעיה הזאת בניתי שני כלי עבודה חדשים: מערכת היטל השבחה, העוסקת בהכרעות שמאים מכריעים.ומערכת השגות רמ"י, העוסקת בהחלטות ועדת ההשגות על שומות רשות מקרקעי ישראל.אלה אינם, מבחינתי, עוד שני מאגרי מידע.הם ניסיון לעשות משהו אחר לגמרי: לבנות שכבת אינטליגנציה מקצועית מעל מאגרי המידע הקיימים.


30 אלף מסמכים אינם 30 אלף תשובות

אחת הטעויות של עידן המידע הייתה ההנחה שעצם הנגשת המסמכים פותרת את בעיית המידע.בפועל, היא לעיתים רק מעבירה את העבודה מהמערכת אל המשתמש.המדינה אומרת למעשה:הנה המאגר.

הנה מנוע החיפוש.

הנה אלפי ההחלטות.

עכשיו מצא בעצמך את מה שאתה צריך.וזה כמובן עדיף לאין שיעור על מצב שבו המידע כלל אינו מתפרסם.אבל עבור שמאי, עורך דין, בעל נכס או נישום, עצם קיומו של המאגר עדיין אינו פותר את השאלה המרכזית:מה מכל זה רלוונטי למקרה שלי?כאן בדיוק נמצא המעבר ממאגר למסגרת ידע.


הכלי הראשון: היטל השבחה

המערכת שפיתחתי בנושא היטל השבחה מיועדת למי שקיבל דרישת היטל, אך גם למי שנמצא לפני מכירה, בנייה או עסקה ורוצה להבין מראש איזו חשיפה עשויה להתעורר.המערכת מאתרת הכרעות של שמאים מכריעים שעשויות להיות רלוונטיות לפי הוועדה המקומית, התוכניות והסוגיות שנדונו.במקום להציג למשתמש רק רשימת PDF-ים, היא מרכזת לכל הכרעה את שלושת המרכיבים החשובים:מה טענה הוועדה המקומית.מה טען בעל הנכס.ומה הכריע השמאי המכריע בפועל.בנוסף, המערכת מפרידה בין סכום ההשבחה, היטל ההשבחה והסכום לתשלום ומפנה אל המסמך המקורי במאגר הממשלתי לצורך בדיקה ובקרה. (חימטקין)זו נקודה חשובה מאוד.המטרה איננה לייצר "קיצור דרך" שמחליף קריאת מקור.להפך.המטרה היא להגיע מהר יותר למקור הנכון.


הכלי השני: השגות על שומות רמ"י

אותו עיקרון יושם גם בעולם השומות של רשות מקרקעי ישראל.מי שקיבל שומת רמ"י ומבקש לבחון אותה נתקל לעיתים בעולם מקצועי מורכב מאוד.החלטות ועדת ההשגות קיימות.אבל השאלה איננה האם הן קיימות.השאלה היא כיצד מתוך מאות החלטות מאתרים את אלו שעוסקות ביישוב, בסוג הנכס ובסוגיה הכלכלית או השמאית שרלוונטיים למקרה המסוים.המערכת שפיתחתי מרכזת החלטות שעשויות להיות רלוונטיות, ומציגה לכל החלטה:מה טענה הרשות.מה טען המשיג.ומה קבעה ועדת ההשגות.גם כאן קיימת הפניה למסמך המקורי לצורך אימות ובדיקה מלאה. (כלי הבדיקה להיתכנות וכדאיות הגשת השגה לרשות מקרקעי ישראל)כלומר, בשני הכלים נשמר אותו עיקרון:ה-AI אינו המקור. הוא שכבת הניווט אל המקור.בעיניי זה הבדל מהותי.


החיסכון האמיתי אינו רק בזמן

קל להציג את שני הכלים כפתרונות שחוסכים שעות ואפילו ימים של עבודה.וזה נכון.אבל בעיניי זה אפילו לא החלק החשוב ביותר.החיסכון המשמעותי יותר הוא בעבודה קוגניטיבית שאינה מוסיפה ערך מקצועי.שמאי צריך להשקיע את זמנו בהבנת שווי.עורך דין צריך להשקיע אותו בבניית טיעון.שמאי מכריע צריך להשקיע אותו בניתוח המחלוקת.שופט צריך להשקיע אותו בהכרעה.אף אחד מהם אינו הופך למקצוען טוב יותר משום שהקדיש שלוש שעות לפתיחת PDF-ים שלא היו רלוונטיים.הטכנולוגיה צריכה להסיר את שכבת העבודה הטכנית ולא את שכבת החשיבה המקצועית.זה בדיוק ההבדל בין אוטומציה של מקצוע לבין אוטומציה עבור המקצוע.


והנישום? אולי דווקא הוא אחד המשתמשים החשובים ביותר

כאשר מדברים על מערכות מקצועיות, קל לחשוב מיד על שמאים ועורכי דין.אבל אחד מקהלי היעד החשובים ביותר של מערכת היטל ההשבחה הוא דווקא הנישום עצמו.אדם מקבל שומה או דרישת תשלום.מבחינתו מדובר לעיתים במסמך מקצועי סבוך, עמוס במונחים תכנוניים ושמאיים שהוא אינו מכיר.במצב המסורתי קיימת א-סימטריה גדולה של מידע.בצד אחד נמצאת מערכת מקצועית מנוסה.ובצד השני בעל נכס שאולי זו הפעם הראשונה בחייו שבה הוא נתקל במונחים כמו מצב קודם, מצב חדש, מועד קובע, מקדם דחייה או התעשרות תכנונית.המערכת אינה הופכת אותו לשמאי.והיא בוודאי אינה מחליפה שומה נגדית.גם באתר עצמו הדבר נאמר במפורש. (כלי הבדיקה לחשיפה להיטל השבחה ולהתכנות הגשת שומה אחרת)אבל היא מאפשרת לו להגיע לפגישה עם איש המקצוע כשהוא כבר מבין משהו על עולם המחלוקת.וזה שינוי משמעותי.


מדמוקרטיזציה של מידע לדמוקרטיזציה של הבנה

זהו אולי אחד התהליכים החשובים ביותר שה-AI יכול ליצור במקצועות החופשיים.בעבר דיברנו על דמוקרטיזציה של מידע.האינטרנט הפך מידע שהיה פעם נחלתם של מעטים לנגיש כמעט לכולם.עכשיו אנחנו עוברים לשלב הבא:דמוקרטיזציה של היכולת להבין את המידע.גם כאן חשוב להציב גבול ברור.גישה למידע אינה הופכת אדם למומחה.מערכת AI אינה הופכת בעל נכס לשמאי מקרקעין.אבל היא יכולה לצמצם באופן משמעותי את פער המידע בין האזרח לבין המערכת שמולו.ומבחינה ציבורית, יש לכך חשיבות גדולה.


מי יכול להשתמש בשני הכלים?

טווח המשתמשים רחב הרבה יותר ממה שנראה בתחילה.נישומים ובעלי נכסים יכולים לבצע בדיקה ראשונית לפני שהם משלמים או לפני שהם מחליטים כיצד לפעול.שמאי מקרקעין יכולים להשתמש בכלים למחקר, סינון החלטות ואיתור סוגיות מקצועיות.שמאים מכריעים יכולים להגיע במהירות להכרעות קודמות ולמחלוקות דומות.עורכי דין יכולים להשתמש בהם כנקודת פתיחה למחקר לפני גיבוש טיעון מקצועי או משפטי.יזמים ובעלי מקרקעין יכולים לבחון חשיפה אפשרית עוד לפני עסקה.מתווכים יכולים לזהות מראש סוגיות של היטל השבחה או רמ"י העלולות להשפיע על המחיר, על התמורה נטו ועל היתכנות העסקה.שמאי רכוש ואנשי מקצוע משיקים יכולים להרחיב את הידע, לזהות מתי מתעוררת סוגיה מקרקעינית ולהפנות אותה לאיש המקצוע המתאים.ועדות מקומיות ורמ"י יכולות להשתמש ביכולת החיפוש והניתוח לצורכי מחקר פנימי.ועדות ערר יכולות לאתר במהירות סוגיות והכרעות קודמות.סטודנטים ומתמחים מקבלים מעין ספר לימוד חי המבוסס על מקרים אמיתיים.ואפילו שופטים ומערכת בתי המשפט יכולים להשתמש במערכות ככלי מחקר ואיתור, כאשר ברור שהסתמכות משפטית ומקצועית נעשית על מסמכי המקור עצמם.


המתווך החדש צריך להבין גם את "המחיר שמאחורי המחיר"

יש מקום מיוחד למתווכים בתוך הרשימה הזאת.עסקת מקרקעין אינה נגמרת במחיר שסוכם בין מוכר לקונה.יש לה תמורה נטו.יש מסים.יש היטלים.יש זכויות.יש התחייבויות לרמ"י.ולעיתים יש פער עצום בין עסקה שנראית אטרקטיבית בכותרת לבין התוצאה הכלכלית שלה אחרי כל החיובים.מתווך שמזהה מוקדם שקיימת סוגיית היטל השבחה או שומת רמ"י אינו מחליף שמאי.אבל הוא איש מקצוע טוב יותר משום שהוא יודע מתי צריך לעצור ולשאול שאלה נוספת.זו בעיניי אחת ההשפעות החשובות של מערכות ידע מקצועיות: הן אינן בהכרח מבטלות גבולות בין מקצועות.הן משפרות את נקודות הממשק ביניהם.


AI אינו צריך להחליף את בעל המקצוע. הוא צריך להגדיל אותו

יש היום נטייה לדבר על AI במונחים בינאריים:האם הוא יחליף עורכי דין?האם הוא יחליף שמאים?האם הוא יחליף רואי חשבון?לדעתי זו השאלה הלא נכונה.השאלה המעניינת יותר היא:מה קורה כאשר שמאי אחד מקבל יכולת מחקר שבעבר דרשה שעות רבות של עבודה?מה קורה כאשר עורך דין יכול לסרוק עולם של החלטות לפני שהוא מתחיל לבנות את הטיעון?מה קורה כאשר נישום יודע, בתוך זמן קצר, שקיימות הכרעות שבהן טענה דומה לשלו התקבלה?ה-AI אינו חייב להחליף את המקצוע.הוא משנה את יחידת התפוקה של בעל המקצוע.וזה שינוי הרבה יותר משמעותי.


מעובד ידע לבילדר של כלי עבודה

לפני שנים, האדם החזק במשרד היה לעיתים "אשף האקסל".לא בהכרח משום שידע יותר על העסק.אלא משום שהוא ידע לבנות לעצמו כלים שעזרו לו לעבוד טוב יותר.היום אנחנו נכנסים לשלב חדש.בעל המקצוע אינו חייב להסתפק בתוכנות שמישהו אחר החליט לבנות עבורו.הוא יכול לזהות בעיה שחוזרת על עצמה בעבודה שלו ולבנות עבורה מערכת.זה בדיוק מה שאני מכנה בילדר.לא רק משתמש ב-AI.אלא איש מקצוע שיודע לקחת את הניסיון שצבר במשך שנים ולהמיר אותו למערכת עבודה.וזה לדעתי אחד השינויים הגדולים ביותר שמתרחשים היום במקצועות החופשיים.


היתרון של איש המקצוע שבונה את המערכת

לכאורה, כל מתכנת יכול לבנות מערכת חיפוש.אבל לא כל מתכנת יודע אילו שאלות צריך לשאול.וזה הבדל עצום.כדי לבנות כלי מקצועי טוב, לא מספיק לדעת לקרוא PDF.צריך לדעת:איזה מידע משמעותי.איזה מידע הוא רעש.אילו טענות צריך להפריד.מהי היררכיית החשיבות בין נתונים.איזה מספר מייצג השבחה ואיזה מספר מייצג היטל.מה חשוב לנישום.מה חשוב לשמאי.ומה יהיה חשוב לעורך הדין כאשר יגיע לשלב הבא.לכן היתרון הגדול של עידן ה-AI יכול להיות דווקא לבעלי מקצוע ותיקים.כי עכשיו ניתן לקחת עשרות שנות ניסיון מקצועי ולהפוך אותן ללוגיקה של מערכת.


אבל יש גם אזהרה חשובה

ככל שהכלים הופכים חזקים יותר, כך גדלה גם הסכנה להשתמש בהם בצורה לא נכונה.סיכום של החלטה אינו החלטה.תקציר של הכרעה אינו הכרעה.איתור של מקרה דומה אינו הוכחה לכך שהמקרה זהה.והחלטה שניתנה לגבי נכס מסוים, תוכנית מסוימת ומועד קובע מסוים אינה בהכרח ניתנת להעתקה לנכס אחר.לכן בשני הכלים שילבתי עיקרון שאני רואה בו תנאי הכרחי למערכת מקצועית: חזרה אל מסמך המקור. המערכת צריכה לעזור לאיש המקצוע להגיע מהר יותר אל המקום שבו הוא צריך להפעיל שיקול דעת. לא להעמיד פנים ששיקול הדעת אינו נחוץ.


מהפכת הפרודוקטיביות האמיתית של ה-AI

רוב הדיון הציבורי על AI מתרכז עדיין ביצירת טקסט.כתוב לי מייל.סכם לי מסמך.נסח לי חוזה.תרגם לי מאמר.אלה שימושים מצוינים.אבל בעיניי הם עדיין רק השכבה הראשונה.המהפכה האמיתית מתחילה כאשר אנחנו מפסיקים לשאול:"מה AI יכול לענות לי?"ומתחילים לשאול:"איזה תהליך עבודה שלם אני יכול לבנות באמצעותו מחדש?"שני הכלים האלה הם מבחינתי תשובה ראשונה לשאלה הזאת בתחום שמאות המקרקעין.


ממידע להחלטה

אפשר לסכם את כל הרעיון בארבע מילים:ממידע. לידע. לניתוח. להחלטה.המאגר הממשלתי מספק את המידע.המערכת מסייעת לארגן אותו.איש המקצוע מנתח אותו.והאדם מקבל את ההחלטה.זו בעיניי חלוקת העבודה הנכונה בין טכנולוגיה לבין מקצוענות.


שני הכלים

היטל השבחה

מערכת לבדיקה ראשונית, מחקר ואיתור הכרעות שמאים מכריעים:https://haimetkin-lgtm.github.io/hetel-hasbaha/המערכת מציגה הכרעות רלוונטיות לפי ועדה וסוגיה, מרכזת את טענות הצדדים ואת ההכרעה ומאפשרת לחזור למסמך המקורי. (בדיקת חשיפה להיטל השבחה ובחינת כדאיות הגשת ערר)

השגות רמ"י

מערכת למחקר ואיתור החלטות ועדת ההשגות על שומות רשות מקרקעי ישראל:https://haimetkin-lgtm.github.io/rami/המערכת מסייעת לאתר החלטות לפי יישוב וסוגיות רלוונטיות, להבין את עמדת רמ"י, את טענת המשיג ואת תוצאת ההחלטה ולהגיע אל המקור. (השגה לרמ"י - בדיקת התכנות מהירה)


לסיכום: לא עוד מאגר. מערכת עבודה.

אני לא רואה בשני הכלים האלה מוצרי תוכנה מבודדים.אני רואה בהם ביטוי לתפיסה.המקצועות החופשיים עוברים מעידן שבו אנשי מקצוע משתמשים בתוכנות, לעידן שבו אנשי מקצוע יכולים לבנות לעצמם את התוכנות שהם צריכים.השינוי הזה לא מבטל מקצוענות.להפך.הוא מגדיל את ערכה.כי בעולם שבו המכונה יכולה לבצע את החיפוש, הסינון והעיבוד הראשוני, האדם יכול להקדיש יותר זמן לדבר שבשבילו בכלל נדרש איש מקצוע:לחשוב. לשקול. לפרש. להכריע.ואולי זו המהפכה האמיתית של הבינה המלאכותית בשמאות.לא שהמחשב יהיה שמאי.אלא שהשמאי יוכל סוף סוף לבנות לעצמו את הכלים שתמיד היה צריך.


קריאה לפעולה

אם קיבלתם דרישת היטל השבחה, שומת רמ"י, או שאתם עומדים לפני עסקה שעשויה להיות מושפעת מאחד מהם, אפשר להתחיל בבדיקה ראשונית של החומר הקיים לפני שמחליטים כיצד להתקדם.ולאנשי המקצוע שעובדים עם התחומים האלה יום יום, אשמח במיוחד לקבל משוב: אילו סוגיות הייתם רוצים שהדור הבא של הכלים ידע לאתר, להשוות ולנתח? זו רק ההתחלה.


From Public Data to Professional Intelligence

Public databases made thousands of appraisal decisions accessible. But accessibility alone does not create usable knowledge. The two systems developed by Haim Etkin address this gap by transforming Betterment Levy decisions and Israel Land Authority appeal decisions into structured professional research tools. Rather than replacing the original documents or professional judgment, the systems help users identify relevant cases, understand the dispute, compare the parties' arguments, review the outcome and return directly to the official source. The broader idea goes far beyond these two applications: AI should not replace the professional. It should remove low-value information processing so the professional can spend more time thinking, analyzing and making better decisions. This is the transition from databases to knowledge systems, and from simply using AI to building professional infrastructure with it.

אל תשלמו לפני שתבדקו: המהפכה שתגלה לכם מה מסתתר מאחורי שומות הנדל"ן

1. הקדמה: רגע האמת של הנישום

דמיינו את הסיטואציה הבאה: אתם פותחים מעטפה רשמית מהוועדה המקומית או מרשות מקרקעי ישראל (רמ"י). בתוכה מסתתרת דרישת תשלום – היטל השבחה או שומת דמי חכירה – עם סכום בן שש ספרות שמעולם לא תכננתם לשלם. השוק הראשוני מתחלף מהר מאוד בתחושת חוסר אונים מול מערכת בירוקרטית משומנת. האם הסכום מוצדק? האם יש לכם סיכוי להפחית אותו? במציאות המסורתית, האזרח מוצא את עצמו אבוד בתוך א-סימטריית מידע קיצונית, מנסה לדלות קצה חוט מתוך עשרות אלפי מסמכים טכניים. כאן בדיוק נכנסת הבינה המלאכותית (AI) – לא כגימיק שיווקי, אלא כתשתית תומכת החלטה שמשנה את מאזן הכוחות.

2. תובנה ראשונה: המידע נגיש, אך הידע נשאר חסום

הפרדוקס של עידן המידע הוא שעודף מידע לא מעובד יוצר עומס קוגניטיבי במקום פתרונות. המדינה אמנם מנגישה מאגרים עצומים של הכרעות שמאים מכריעים וועדות השגה, אך 30 אלף מסמכים במאגר הממשלתי אינם מספקים 30 אלף תשובות; הם בעיקר מייצרים "רעש" וחיכוך. החסם האמיתי הוא לא היעדר המידע, אלא המאמץ הנדרש כדי להפוך אותו לידע שימושי."מסמך שנמצא במאגר אינו בהכרח ידע. אלפי מסמכים שניתנים לחיפוש אינם בהכרח מערכת מידע יעילה... קיים הבדל עצום בין מידע שפורסם לבין מידע שאפשר לעבוד איתו."כאסטרטג טכנולוגי, אני מזהה כאן כשל שוק: המידע קיים, אך היכולת לסנתז אותו לכדי החלטה כלכלית הייתה שמורה עד היום רק למעטים שהיה להם הזמן או המשאבים לנבור בערמות ה-PDF.

3. תובנה שנייה: ה-AI כשכבת ניווט, לא כתחליף למקור

הקונספט החדשני שהציג המומחה חיים אטקין מגדיר מחדש את תפקיד הבינה המלאכותית בענף. ה-AI במערכות אלו אינו "צ'אטבוט" שממציא תשובות, אלא "בילדר" (Builder) – ארכיטקט שבנה מפה מהירה ומדויקת להגעה אל תקדימים רלוונטיים.המערכת מאתרת עבור המשתמש הכרעות המבוססות על הוועדה המקומית הספציפית, התוכניות הרלוונטיות והסוגיות השמאיות המדויקות שעלו על הפרק. חשוב להבין: ה-AI הוא שכבת הניווט, אך הבקרה המקצועית מחייבת תמיד חזרה למסמך המקור. זהו מודל של "שקיפות מבוססת נתונים" המונע טעויות ומבטיח שהמשתמש – בין אם הוא אזרח או איש מקצוע – יוכל לאמת כל נתון מול המקור הממשלתי בתוך שניות.

4. תובנה שלישית: דמוקרטיזציה של ההבנה וצמצום הא-סימטריה

אנחנו עדים למעבר מ"דמוקרטיזציה של מידע" ל"דמוקרטיזציה של הבנה". הכלי החדש משנה את הדינמיקה בין הנישום לבין רשויות המדינה. לא מדובר רק בהנגשת מחירים, אלא ביכולת של האזרח להבין מושגים מורכבים כמו "מקדם דחייה", "מצב קודם" או "דמי חכירה מהוונים" דרך מקרים דומים לשלו.המהפכה הזו אינה מוגבלת רק לאזרח. היא יוצרת "שפה משותפת" עבור כל האקו-סיסטם הנדל"ני: עורכי דין המגבשים טיעון משפטי, שמאים מכריעים המחפשים עקביות, ואפילו שופטים וועדות ערר הזקוקים לכלי מחקר מהיר. כשהמידע מובנה, השיח הופך מעימות מול גוף עלום לדיון מקצועי מבוסס נתונים.

5. תובנה רביעית: אוטומציה עבור המקצוע (ולא של המקצוע)

ישנה נטייה לחשוש שהבינה המלאכותית תייתר את בעלי המקצוע, אך המציאות היא שהיא מגדילה את "יחידת התפוקה" שלהם. החיסכון האמיתי אינו רק בקיצור זמני החיפוש, אלא בתיעול המוח האנושי למשימות בעלות ערך גבוה: הפעלת שיקול דעת, ניתוח איכותני ובניית אסטרטגיית השגה.כאשר איש המקצוע משוחרר מהעבודה הסיזיפית של פתיחת מאות קבצי PDF, הוא יכול להשקיע את זמנו בחשיבה אסטרטגית עבור הלקוח. זוהי "אוטומציה עבור המקצוע" – כזו שמעלה את רף המקצוענות ולא מחליפה אותו."הטכנולוגיה צריכה להסיר את שכבת העבודה הטכנית ולא את שכבת החשיבה המקצועית. זה בדיוק ההבדל בין אוטומציה של מקצוע לבין אוטומציה עבור המקצוע."

6. תובנה חמישית: "המחיר שמאחורי המחיר" – המהפכה של אנשי המעטפת

גם עבור מתווכים ויזמים, הכלי הזה הוא משנה משחק אסטרטגי. בעסקת נדל"ן מודרנית, מחיר המכירה הוא רק חלק מהתמונה; השאלה הקריטית היא מהי "התמורה נטו" שתישאר בכיס.מתווך שמשתמש בכלי AI לזיהוי חשיפות כלכליות עוד לפני סגירת העסקה, הופך מ"סוכן מכירות" ליועץ אסטרטגי. הוא יכול להתריע על היטל השבחה חבוי או על פערים בשומות רמ"י, ובכך למנוע מהלקוחות שלו הפתעות כואבות שעלולות למוטט את העסקה כולה ביום שאחרי החתימה.

7. סיכום: מעידן המידע לעידן הידע המובנה

אנו נמצאים בפתחו של עידן שבו שקיפות שוק היא כבר לא סיסמה, אלא כלי עבודה נגיש. המעבר ממחסני מידע מבולגנים למערכות ידע מובנות מאפשר לנו לנהל את הנכסים שלנו בצורה חכמה, מבוססת נתונים ופחות רגשית.השאלה שכל בעל נכס, יזם או איש מקצוע חייב לשאול את עצמו היום היא פשוטה: האם בעידן שבו כלים כאלה קיימים, אפשר להרשות לעצמנו לשלם בלי לבדוק?מידע חיוני לבדיקה:

  • נגישות: הבדיקה הראשונית זמינה בעלות נגישה (החל מ-280 ש"ח להיטל השבחה ו-480 ש"ח קבוע לשומות רמ"י).
  • לוחות זמנים: המועדים להגשת השגה קצרים מאוד – לעיתים 45 יום בלבד ממועד קבלת השומה. ידע הוא כוח, אבל רק אם משתמשים בו בזמן. דרישת התשלום כבר בידיכם? אל תחכו לרגע האחרון.
05Aug

כיצד איבדו שמאי המקרקעין את מרכז הבמה בשוק הנדל"ן בישראל? מאמר מקצועי הבוחן את ההסתמכות על עסקאות השוואה, את הזנחת גורמי היסוד הכלכליים ואת הדרך להשיב למקצוע השמאות את מעמדו כמוביל בניתוח מחירים, שווי, תשואה, ריבית, אשראי וסיכון.

איך איבדנו את הבכורה בשוק הנדל"ן בישראל

ממומחי השוק למתעדי עסקאות - ומה נדרש כדי להשיב למקצוע את מקומו הטבעי

פעם, כאשר ביקשו להבין מה מתרחש בשוק הנדל"ן, היה טבעי להזמין לאולפן שמאי מקרקעין.השמאי נתפס כאיש המקצוע שמכיר את השוק מקרוב. מי שבוחן נכסים, מנתח עסקאות, מכיר את התכנון, את הזכויות, את העלויות, את התשואות ואת הכוחות הפועלים בשוק. הוא היה אמור להיות הגורם המקצועי שמסוגל להסביר לא רק בכמה נמכר נכס מסוים, אלא גם מה משמעות המחיר ששולם ומה ניתן ללמוד ממנו על מצב השוק.בשנים האחרונות חל שינוי.כאשר הדיון הציבורי עוסק בריבית, ביכולת ההחזר של משקי הבית, במינוף, בתשואות, במבצעי מימון, במלאי דירות, בהאטה במכירות ובסיכון הפיננסי, את הבמה תופסים יותר ויותר כלכלנים, אנשי אשראי, חוקרי שוק ההון, יועצי משכנתאות ופרשנים פיננסיים.אין בכך פסול. כל אחד מהם מביא זווית מקצועית חשובה.השאלה שצריכה להטריד את ציבור שמאי המקרקעין היא אחרת:כיצד קרה שדווקא כאשר שוק הנדל"ן הפך לאחת הסוגיות הכלכליות המרכזיות בישראל, קולו של מקצוע שמאות המקרקעין הפך לפחות מרכזי בדיון הציבורי?התשובה אינה נמצאת רק באולפני הטלוויזיה או בהחלטותיהם של עורכי התוכניות. היא מחייבת גם בחינה עצמית של המקצוע.ייתכן שלא איבדנו את הבכורה משום שהתקשורת נטשה אותנו. ייתכן שאיבדנו אותה משום שבמשך שנים צמצמנו בהדרגה את תחום המומחיות שאנו מציגים לציבור.

שמאות מקרקעין איננה רק ידיעת מחירים

שמאי מקרקעין אמור לעסוק בשווי.מחיר העסקה הוא אמנם נתון חשוב, ולעיתים הוא הנתון המרכזי ביותר בעבודת השומה. אולם הוא אינו מסקנה שמאית בפני עצמו.עסקה משקפת מפגש מסוים בין קונה למוכר, בזמן מסוים, בתנאי שוק מסוימים, תחת מגבלות מסוימות ובאמצעות מבנה מימון מסוים. היא עשויה להיות עסקה רגילה וסבירה, אך היא עשויה גם להיות מושפעת מלחץ, מציפיות ספקולטיביות, מתנאי אשראי חריגים, מהטבות מימון, ממידע חסר, ממבצעי שיווק או מנסיבות אישיות של הצדדים.לכן מחיר הוא נקודת מוצא לניתוח, ולא תחליף לניתוח.התקינה והפרקטיקה השמאית מכירות בשלוש גישות שומה מרכזיות: גישת ההשוואה, גישת העלויות וגישת היוון ההכנסות. גם כאשר גישת ההשוואה נחשבת לגישה המתאימה והמרכזית, נדרש מן השמאי לנתח את נתוני ההשוואה, לבחון את התאמתם ולהסביר את השימוש שנעשה בהם.אולם בחלקים נרחבים של שוק המגורים התפתחה במשך השנים פרקטיקה מצומצמת יותר:מאתרים עסקאות בסביבה, מבצעים התאמות למיקום, לקומה, לשטח, לגיל ולמצב הפיזי, גוזרים מהן מחיר למ"ר ומחילים אותו על הנכס הנישום.זהו כלי עבודה לגיטימי והכרחי.הבעיה מתחילה כאשר הוא הופך מכלי אחד בתוך תהליך השומה לתהליך כולו.כאשר השמאי מסתפק בשכפול מושכל של עסקאות קודמות, הוא עשוי להעריך היטב את רמת המחירים הקיימת בשוק, אך לא בהכרח את הבסיס הכלכלי שעליו היא נשענת.

ההבדל בין ידיעת השוק להבנת השוק

אפשר לדעת היטב מה היו מחירי העסקאות האחרונות בשכונה, ועדיין לא להבין את מצב השוק.הבנת שוק מחייבת בחינה רחבה יותר.מהו היחס בין מחירי הדירות להכנסות משקי הבית?מהו ההחזר החודשי הנדרש למימון הרכישה?מהי התשואה השוטפת מהנכס?כיצד התשואה עומדת ביחס לריבית המשכנתה ולתשואה האלטרנטיבית?מהו שיעור ההון העצמי האמיתי של הרוכש?האם העסקה נשענת על מימון רגיל או על דחיית תשלומים?האם המחיר הנקוב משקף את המחיר הכלכלי האפקטיבי?כמה זמן נדרש למכור את מלאי הדירות הקיים?מהו היקף העסקאות ביחס לשנים קודמות?האם המחירים מתקיימים באמצעות ביקוש טבעי, או באמצעות הרחבה מתמשכת של האשראי?אלה אינם נושאים השייכים רק לכלכלנים.אלה הם חלק בלתי נפרד מניתוח מקצועי של שוק מקרקעין.השמאי אינו חייב להפוך לחוקר מקרו-כלכלי. עם זאת, הוא אינו יכול להעריך נכסים כאילו הריבית, האשראי, ההכנסה, התשואה והסיכון אינם קיימים.כאשר עלות המימון משתנה, גם יכולת הרכישה משתנה.כאשר יכולת הרכישה משתנה, הביקוש האפקטיבי משתנה.כאשר הביקוש האפקטיבי משתנה, גם משמעותן של עסקאות ההשוואה משתנה.

מדוע גישת ההשוואה התקשתה לזהות את הסיכון

גישת ההשוואה בנויה על הנחה סבירה: עסקאות שנעשו בין קונים למוכרים בשוק מספקות אינדיקציה לשוויו של נכס דומה.אולם בתקופה של עליות ממושכות עלול להיווצר מנגנון שמזין את עצמו.עסקה אחת נעשית במחיר גבוה.העסקה משמשת נתון השוואה בשומות הבאות.השומות תומכות במימון עסקאות חדשות.העסקאות החדשות נעשות במחיר גבוה יותר.המחירים החדשים הופכים לנתוני ההשוואה הבאים.אין הכרח שכל אחת מן העסקאות תהיה בלתי סבירה כשלעצמה. הבעיה היא שהמערכת עלולה ליצור מעגל שבו עסקאות עבר מאשרות עסקאות עתיד, בלי שמתבצעת בדיקה מספקת של נקודת העיגון הכלכלית.במצב כזה, גישת ההשוואה מסוגלת למדוד בצורה מדויקת למדי את התפשטות העלייה, אך מתקשה לזהות מתי מחיר השוק מתרחק מגורמי היסוד.זה אינו כשל של הגישה עצמה.זהו כשל אפשרי באופן השימוש בה.גישת ההשוואה אינה מחייבת את השמאי להתעלם מתשואה, ממימון, מסיכון, מכושר רכישה או מתנאי העסקה. להפך, ניתוח מקצועי של עסקאות ההשוואה צריך לבחון את התנאים שהביאו ליצירתן.עסקה איננה רק מספר.היא תוצאה של מכלול נסיבות.

מבצעי המימון שינו את משמעות המחיר

אחת ההתפתחויות החשובות בשוק הדירות החדשות היא התרחבותם של מבצעי המימון ודחיית התשלומים.בעסקה רגילה, הקונה משלם את התמורה בהתאם ללוח תשלומים המקביל להתקדמות העסקה או הבנייה. אולם כאשר חלק עיקרי מהתשלום נדחה למועד מאוחר, כאשר הקבלן מסבסד ריבית, כאשר ניתנת הלוואה משלימה או כאשר הרוכש נדרש להון עצמי נמוך יחסית במועד החתימה, המחיר הרשום בחוזה אינו בהכרח המחיר הכלכלי במועד העסקה.לכסף יש ערך בזמן.תשלום של מיליון שקל היום אינו שקול כלכלית לתשלום של מיליון שקל בעוד שלוש שנים.לכן, כאשר תנאי העסקה כוללים אשראי, דחייה או סבסוד, שמאי אינו יכול להסתפק במחיר החוזי. עליו לבחון גם את הערך הנוכחי של התמורה ואת עלות ההטבות שניתנו לרוכש.אם שתי דירות נמכרו במחיר נקוב זהה, אך בעסקה אחת שולמה התמורה באופן רגיל ובעסקה השנייה נדחה מרבית התשלום ללא הצמדה או בריבית מסובסדת, אין מדובר בהכרח בשתי עסקאות כלכליות זהות.הפער אינו הערת שוליים.הוא עשוי להיות חלק מהמחיר.כאשר נתונים כאלה נכנסים למאגרי העסקאות ללא ניתוח מתאים, הם עלולים להשפיע גם על שומות של דירות אחרות, לרבות דירות יד שנייה.כך עלולה הטבת מימון בפרויקט אחד להפוך בהדרגה למחיר השוואה בשכונה שלמה.

המחיר למ"ר הפך לעיתים לתחליף לחשיבה

המחיר למ"ר הוא כלי נוח.הוא מאפשר להשוות נכסים בגדלים שונים, להציג מגמות ולבצע התאמות. אך הנוחות שלו הפכה אותו לעיתים למדד כמעט בלעדי.הבעיה היא שמחיר למ"ר אינו מספר אחיד ואובייקטיבי.הוא מושפע, בין היתר, מדרך מדידת השטח, מהצמדות, ממרפסות, מחניות, ממחסנים, מהקומה, מהנוף, מרמת הגמר, מזכויות הבנייה, ממצב הבניין וממאפיינים תכנוניים ומשפטיים.חשוב מכך, מחיר למ"ר אינו מספר דבר על כדאיות כלכלית.דירה יכולה להימכר במחיר למ"ר התואם את העסקאות בסביבה, אך להניב תשואה נמוכה מאוד ביחס לעלות המימון.היא יכולה להתאים למחירי העבר, אך לא ליכולת התשלום הנוכחית של משקי הבית.היא יכולה להיות דומה פיזית לדירות אחרות, אך להימכר באמצעות מבנה מימון שונה לחלוטין.כאשר השיח השמאי מתרכז כמעט כולו במחיר למ"ר, הוא מותיר את הדיון בגורמי היסוד לאחרים.ואז, כאשר הציבור רוצה להבין מדוע השוק נחלש, מדוע העסקאות מצטמצמות או כיצד הריבית משפיעה על המחירים, הוא פונה אל מי שמדבר בשפה הכלכלית הזאת.

מדוע הכלכלנים ואנשי האשראי תפסו את מרכז הבמה

הכלכלנים שנכנסים כיום לאולפנים אינם בהכרח מבינים טוב יותר משמאי מקרקעין את הנכס המסוים, את זכויות הבנייה, את מצבו המשפטי או את מאפייני המיקום.אבל הם מגיעים עם מערכת מושגים שהפכה חיונית להבנת השוק:ריבית, אינפלציה, שכר, הכנסה פנויה, מינוף, סיכון אשראי, יכולת החזר, תשואה ריאלית ומחיר הכסף.הם מסבירים את המנגנון שמאחורי העסקה, ולא רק את העסקה עצמה.התקשורת מחפשת כיום תשובות לשאלות כגון:האם הציבור עדיין מסוגל לקנות?כיצד הריבית משפיעה על הביקוש?האם הקבלנים יכולים להמשיך להחזיק מלאי?מה יקרה כאשר הלוואות דחויות יגיעו לפירעון?האם ירידה במספר העסקאות מבשרת ירידת מחירים?מהו הסיכון לבנקים וללווים?האם ירידת ריבית תחזיר את השוק לעליות?האם המחירים הקיימים מתיישבים עם התשואה והשכר?אם שמאי המקרקעין אינו עוסק בשאלות האלה, מישהו אחר ימלא את החלל.לכן אובדן הבכורה אינו נובע בהכרח מחולשה תקשורתית. הוא נובע מכך שהדיון עבר משאלה תיאורית, "בכמה נמכרו דירות?", לשאלה כלכלית: "מה מחזיק את המחירים, והאם הוא יכול להמשיך להחזיק אותם?"

האחריות אינה מוטלת על כל שמאי ושמאי

חשוב להימנע מהכללה.בישראל פועלים שמאי מקרקעין מקצועיים, עצמאיים ויסודיים, הבוחנים עסקאות לעומקן, משתמשים בכמה גישות, מנתחים תזרים, תשואה, סיכון ומימון, ומציגים גם מסקנות שאינן נוחות למזמין השומה.שמאים רבים עוסקים בתחומים שבהם ניתוח כלכלי עמוק הוא חלק מובנה מן העבודה: נכסים מניבים, קרקעות, התחדשות עירונית, היטלי השבחה, הפקעות, פיצויים, ירידת ערך, ליווי פיננסי ובדיקות כדאיות.גם בשוק המגורים אין לומר שכל השומות הן העתקה טכנית של עסקאות.הבעיה היא מערכתית יותר.שוק הדירות, עבודת הבנקים, זמינות מאגרי העסקאות, לוחות הזמנים הקצרים ושכר הטרחה הנמוך יחסית עודדו סטנדרטיזציה של העבודה.כאשר נדרשת שומה מהירה לצורך משכנתה, במבנה שכר מצומצם ובמסגרת הנחיות מוגדרת, קל להבין כיצד גישת ההשוואה הופכת לכלי כמעט בלעדי.אולם הסבר מערכתי אינו פוטר את המקצוע מבחינה עצמית.מקצוע המעוניין לשמור על מעמדו אינו יכול להסתפק במה שהמערכת דורשת ממנו במינימום. עליו להגדיר בעצמו את הסטנדרט המקצועי הראוי.

התלות במערכת האשראי צמצמה את עצמאות השיח השמאי

למערכת הבנקאית תפקיד מרכזי בשוק המקרקעין.היא מממנת רוכשים, יזמים וקבלנים. היא מזמינה שומות. היא קובעת במידה רבה את מסגרת העבודה של שמאי המשכנתאות.השמאי הבנקאי נדרש בראש ובראשונה לספק לבנק הערכה של הבטוחה לצורך העמדת האשראי. זו מטרה לגיטימית.אולם כאשר חלק גדול מהעבודה השמאית בשוק המגורים נעשה סביב הצרכים הבנקאיים, השיח המקצועי עלול להצטמצם לשאלת הבטוחה:מהו המחיר הסביר שניתן לייחס לנכס לצורך ההלוואה?לעומת זאת, השאלות הרחבות יותר הן:האם העסקה נכונה כלכלית לרוכש?האם המחיר מתיישב עם ההכנסה?מהי התשואה על ההון?מהו הסיכון במקרה של ירידת מחירים?מה יקרה כאשר הריבית תעלה או ההכנסה תיפגע?מהו הפער בין המחיר ששולם לבין השווי הכלכלי ארוך הטווח?אלה אינן בהכרח השאלות שהבנק הזמין את השמאי להשיב עליהן.אך אם שמאי המקרקעין אינו משיב עליהן בשיח המקצועי והציבורי, מעמדו כמומחה שוק רחב הולך ונחלש.

בין שווי בטוחה לשווי כלכלי

יש להבחין בין סוגים שונים של מסקנות שמאיות.שומה לצורך בטוחה בנקאית אינה בהכרח ניתוח השקעה.שומה לצורך דיווח כספי אינה זהה לשומה לצורך פיצוי.שומה לצורך היטל השבחה אינה זהה לבדיקת כדאיות כלכלית.לכל מטרה כללים, הנחות ומסגרת משפטית אחרת.אולם דווקא משום כך, על השמאי להסביר לציבור מה הוא קובע ומה אינו קובע.כאשר שומה בנקאית מאשרת נכס כבטוחה, אין פירוש הדבר שהרכישה כדאית.כאשר השומה קרובה למחיר העסקה, אין פירוש הדבר שהנכס יניב תשואה מספקת.כאשר התקיימה עסקה בין קונה למוכר, אין פירוש הדבר שהמחיר חסין מפני שינוי בריבית, בהכנסה או בביקוש.הבעיה נוצרת כאשר השומה נתפסת בציבור כחותמת המאשרת את המחיר מכל בחינה אפשרית.לשמאים יש אחריות להסביר את גבולות המסקנה המקצועית שלהם.

שוק עולה הסתיר את החולשה

בתקופת עליות מחירים, כמעט כל עסקה נראית בדיעבד מוצלחת.רוכש ששילם מחיר גבוה מגלה לאחר שנה או שנתיים כי עסקה סמוכה בוצעה במחיר גבוה עוד יותר.השומה הקודמת נראית שמרנית.הבנק מרגיש מוגן.הקבלן מוכר.המשקיע נהנה מעליית ערך חשבונאית.במצב כזה, כמעט אין תמריץ לבדוק אם המחיר נשען על תשואה, על שכר או על יכולת החזר בת קיימא.העלייה עצמה משמשת כהוכחה לנכונותה.אך עליית מחיר אינה הוכחה לשווי כלכלי. היא הוכחה לכך שהעסקה הבאה נעשתה במחיר גבוה יותר.כאשר השוק משנה כיוון, ההבחנה נעשית חשובה.בתקופת ירידות או קיפאון, כבר לא ניתן להסתמך באופן אוטומטי על ההנחה שהעסקה הבאה תתקן כל מחיר ששולם בעבר.אז מתברר מדוע היה צורך לבחון מראש את גורמי היסוד.

ירידת מחירים אינה תנאי לקיומה של בועה

אחת הטעויות הנפוצות בדיון הציבורי היא לזהות בועה רק לאחר שהמחירים קורסים.אך בועה, ככל שהיא קיימת, נוצרת בתקופת העלייה ולא בתקופת הירידה.היא נוצרת כאשר המחירים מתרחקים בהדרגה מהכנסה, מתשואה, מעלות מימון ומיכולת החזר.היא מתפתחת כאשר העליות עצמן מושכות קונים נוספים, וכאשר מערכת האשראי מאפשרת להמשיך לרכוש במחירים הולכים וגדלים.הירידה אינה יוצרת את הבועה.היא חושפת את הפערים שנבנו קודם.לכן תפקידו של שמאי אינו להכריז בדיעבד שהמחירים ירדו. תפקידו לזהות בזמן אמת מתי המחיר שנצפה בשוק מחייב בדיקה כלכלית נוספת.אין פירוש הדבר שעל השמאי לקבוע שכל עלייה היא בועה או להתעלם מעסקאות השוק.פירוש הדבר שעליו להבחין בין מדידת המחיר לבין בחינת סבירותו הכלכלית.

מה שמאי מקרקעין יכול להביא לדיון שאחרים אינם מביאים

למרות הביקורת, לשמאי המקרקעין יתרון מקצועי שאין כמעט לאף גורם אחר.הכלכלן רואה נתונים מצרפיים.השמאי רואה את הנכס.הוא מכיר את הפער בין דירה חדשה לדירת יד שנייה, בין שטח רשום לשטח בפועל, בין זכויות קיימות לזכויות מותנות, בין בניין מתוחזק לבניין מוזנח, ובין עסקה רגילה לעסקה הכוללת תנאים מיוחדים.הוא יכול לחבר בין שני עולמות.

העולם המיקרו-כלכלי

הנכס המסוים, המיקום, הזכויות, התכנון, המצב הפיזי, השימוש, דמי השכירות, עלויות הבנייה, עלויות התחזוקה ותנאי העסקה.

העולם המקרו-כלכלי

הריבית, האינפלציה, השכר, האשראי, כושר ההחזר, התשואה האלטרנטיבית, מחזורי השוק, סיכוני המימון והמדיניות הממשלתית.החיבור בין שני העולמות הוא בדיוק המקום שבו שמאי המקרקעין יכול להשיב לעצמו את הבכורה.לא באמצעות תחרות בכלכלנים, אלא באמצעות יכולת שאין להם: לתרגם את הכוחות הכלכליים להשפעה קונקרטית על נכס, שכונה, פרויקט ועסקה.

כיצד מחזירים את הבכורה למקצוע

השבת מעמדו של שמאי המקרקעין אינה תלויה רק בהזמנות לאולפנים. היא מחייבת הרחבת תפיסת התפקיד.

להחזיר את גורמי היסוד לכל שומה מהותית

לא כל שומת דירה דורשת מחקר מקרו-כלכלי מלא.אולם כאשר קיימת חריגה בולטת בין מחיר הנכס, דמי השכירות, רמת ההכנסה ועלות המימון, אין להתעלם ממנה.יש להציג לפחות בדיקת סבירות.

לנתח את מחיר העסקה האפקטיבי

יש לבדוק את מועדי התשלום, דחיית התשלומים, סבסוד הריבית, הלוואות הקבלן, המענקים, השדרוגים ללא תשלום, ההטבות הנלוות, ההצמדות והעלויות שהועברו בין הצדדים.המחיר החוזי אינו תמיד המחיר הכלכלי.

להשתמש בגישת היוון ההכנסות גם כבדיקת בקרה

בדירות מגורים להשקעה, התשואה אינה נתון שולי.גם כאשר גישת ההשוואה היא הגישה המרכזית, היוון דמי השכירות יכול לשמש מבחן סבירות חשוב.פער קיצוני בין התוצאה ההשוואתית לבין התוצאה הכלכלית אינו בהכרח סיבה לפסול את אחת הגישות. הוא סיבה להסביר את הפער.

להציג תרחישים ולא רק מספר יחיד

שווי אינו תמיד נקודה מדויקת אחת.בשוק תנודתי ראוי לבחון תרחיש בסיס, תרחיש ריבית גבוהה, תרחיש ירידה בשכר הדירה, תרחיש הארכת תקופת השיווק ותרחיש ירידת מחירים.ניתוח רגישות אינו מחליש את השומה. הוא הופך אותה לשקופה ומקצועית יותר.

להפריד בין מחיר, ערך שוק ושווי כלכלי ( קישור לכלי מחיר מול שווי )

יש להבהיר את המושגים. מחיר הוא הסכום ששולם. ערך השוק הוא אומדן של המחיר שהיה מתקבל בתנאי השוק ובהתאם להגדרה הרלוונטית.שווי כלכלי הוא מסקנה הנשענת על תזרים, תשואה, סיכון וגורמי יסוד.לעיתים התוצאות דומות.לעיתים הן שונות.המקצועיות נמצאת ביכולת להסביר מדוע.

לבחון את איכות נתוני ההשוואה

אין די בכך שעסקה מופיעה במאגר רשמי.יש לבדוק אם היא עסקה רגילה, אם קיימת קרבה בין הצדדים, אם המחיר כולל זכויות או רכיבים נוספים, אם קיימות הטבות מימון, אם השטח המדווח נכון, אם התמורה כוללת חניה, מחסן או שדרוגים, ואם העסקה בוטלה או שונתה.מאגר נתונים הוא כלי.הוא אינו תחליף לשיקול דעת.

לפתח עצמאות מקצועית

השמאי צריך להיות מסוגל לומר שמחיר העסקה אינו נתמך במלואו, גם כאשר זו אינה המסקנה שמזמין השומה מצפה לה.העצמאות המקצועית אינה רק כלל אתי.היא הנכס המרכזי של המקצוע.

להשתתף בשיח הציבורי בשפה ברורה

שמאים צריכים לכתוב, להסביר, להרצות ולהופיע בתקשורת.לא רק בנושא היטלי השבחה, הפקעות או ליקויי בנייה, אלא גם בנושאים של ריבית, תשואה, מימון, מלאי, סיכון וכושר רכישה.הציבור אינו זקוק לעוד תחזית אם המחירים יעלו או ירדו.הוא זקוק להסבר כיצד השוק פועל.

לא להחליף קיצוניות אחת באחרת

השבת גורמי היסוד לשיח השמאי אינה מצדיקה התעלמות מהשוק.אין להחליף שכפול אוטומטי של עסקאות במודל תיאורטי המתעלם מהמחירים שבהם אנשים אכן קונים ומוכרים.שווי מקרקעין אינו מתקיים בחלל כלכלי סטרילי.לנכס יש ערך שימושי, מיקום, נדירות, זכויות, העדפות ציבוריות וציפיות.בשוק המגורים קיימים גם שיקולים שאינם פיננסיים בלבד: קרבה למשפחה, חינוך, יציבות, ביטחון ומעמד.לכן ניתוח פונדמנטלי אינו נוסחה אחת שממנה נגזר "המחיר הנכון".הוא שכבת בקרה.הוא מאפשר לזהות פערים, להבין סיכונים, לבחון את יכולת הקיום של המחיר ולהסביר מה נדרש כדי שהמחיר יישמר.השמאי המקצועי אינו צריך לבחור בין השוק לבין הכלכלה.הוא צריך לחבר ביניהם.

תפקיד השמאי בתקופה של שינוי מגמה

תקופות של שינוי הן המבחן האמיתי של מקצוע השמאות.בשוק עולה, העסקאות האחרונות מספקות רצף נוח של נתונים.בשוק יורד או קפוא, התמונה מורכבת יותר.מספר העסקאות עשוי להיות נמוך.מחירי הפרסום עשויים להישאר גבוהים.הנחות עשויות להינתן מחוץ למחיר הרשום.עסקאות עלולות לכלול מימון חריג.קונים ומוכרים מגיבים באיחור.מלאי עשוי לגדול בלי שהמחיר הרשמי יורד מיד.הפער בין דירות חדשות לדירות יד שנייה עשוי להשתנות.דווקא בתקופה כזאת נדרש שמאי שמסוגל לפרש את הנתונים, ולא רק לרכז אותם.עליו להבחין בין מחיר מבוקש למחיר עסקה, בין מחיר רשום למחיר אפקטיבי, בין עסקה בודדת למגמה, ובין קשיחות מחיר זמנית לבין שווי הנתמך לאורך זמן.זהו הערך המקצועי שהציבור, בתי המשפט, הבנקים והתקשורת צריכים לקבל משמאי מקרקעין.

הבכורה לא נלקחה מאיתנו - היא נותרה פנויה

אין צורך להתגעגע לעבר שבו שמאי המקרקעין היה אורח קבוע בכל דיון נדל"ני.צריך לשאול מה אנו מביאים כיום לדיון.אם נביא רק את מחירי העסקאות האחרונות, התקשורת יכולה לקבל אותם ממאגרי מידע, מאתרי נדל"ן ומחברות מחקר.אם נביא רק תחזית אם המחירים יעלו או ירדו, נתחרה בעשרות פרשנים אחרים.אבל אם נביא ניתוח המחבר בין הנכס, העסקה, התכנון, המימון, התשואה, הריבית ויכולת ההחזר, למקצוע שמאות המקרקעין יהיה שוב תפקיד שאין לו תחליף.השמאי אינו אמור להיות מי שמאשר את המחיר האחרון.הוא אמור להיות מי שמסביר מה עומד מאחוריו, מה תומך בו, מה מסכן אותו ומה ניתן להסיק ממנו.

סיכום

שמאי המקרקעין לא איבדו את הבכורה בשוק הנדל"ן ביום אחד.התהליך התרחש בהדרגה, ככל שהמקצוע זוהה יותר עם תיעוד עסקאות ופחות עם ניתוח כלכלי של השוק.כאשר מחירי הדירות עלו, החולשה הזאת כמעט לא הורגשה.העסקה האחרונה אישרה את קודמתה, והעסקה הבאה אישרה את שתיהן.כאשר הריבית עלתה, כושר הרכישה נשחק, מבצעי המימון התרחבו והשוק הפך מורכב יותר, הציבור נזקק להסברים על גורמי היסוד.מי שידע לדבר עליהם תפס את מרכז הבמה.אין בכך גזירת גורל.לשמאי המקרקעין יש ידע, ניסיון וכלים המאפשרים להם להוביל מחדש את הדיון.אולם לשם כך על המקצוע להרחיב את נקודת המבט: מעסקאות לתהליכים, ממחיר לשווי, מהשוואה לבחינת סבירות, ומהנכס הבודד למערכת הכלכלית שבתוכה הוא נסחר.התקשורת אינה צריכה לעשות לשמאים טובה ולהזמין אותם לאולפן.שמאי המקרקעין צריכים להביא לשולחן ידע וניתוח שאי אפשר לקיים את הדיון בלעדיהם. מחיר הוא נתון. שווי הוא מסקנה מקצועית. הפער ביניהם הוא בדיוק המקום שבו אמורה להתחיל עבודתו של השמאי.


English Summary

How Israeli Real Estate Appraisers Lost Their Leading Role - and How They Can Regain It

Real estate appraisers were once regarded as the primary professional authority on Israel's housing market. In recent years, however, public debate has increasingly been led by economists, credit analysts, mortgage specialists and financial commentators.This shift did not occur merely because the media changed its preferences. It also reflects a gradual narrowing of the appraiser's perceived role, from analysing value and market mechanisms to documenting comparable transactions.Comparable sales remain essential, but a transaction price cannot explain itself. It may be influenced by subsidised financing, deferred payments, leverage, speculative expectations, unusual contractual terms or a temporary imbalance between supply and demand.A professional appraisal should therefore examine not only the latest price per square metre, but also the economic forces supporting that price: interest rates, rental yield, household income, repayment capacity, financing structure, alternative returns and market risk.Appraisers possess a unique professional advantage. Economists analyse aggregate data, while appraisers understand the individual property, its legal and planning status, physical characteristics, income potential and specific transaction terms.By combining property-level expertise with broader economic analysis, appraisers can regain their natural position at the centre of the real estate debate.A transaction price is a fact. Value is a professional conclusion. The gap between the two is where the appraiser's work should begin.

מחיר הוא נתון, שווי הוא מסקנה: למה הפסקנו להקשיב לשמאי המקרקעין?

1. המהפך המפתיע באולפני הטלוויזיה

הריח של המייק-אפ באולפני הטלוויזיה נותר כשהיה, אך תגי השמות שעל שולחנות המומחים השתנו לבלי הכר. פעם, כשעלה הצורך לפענח את המתרחש במגרש הנדל"ן הישראלי, הכיסא המרכזי והסמכותי ביותר היה שמור לשמאי המקרקעין. הוא היה "בעל הבית" של הידע – האוטוריטה שבוחנת נכסים מקרוב ומכירה כל קיר לבנים וכל תוכנית בניין עיר.אלא שבשנים האחרונות הבכורה נשמטה מידינו. כשהאורות נדלקים והדיון עובר למנגנונים המניעים את השוק – ריבית, כושר החזר וסיכונים פיננסיים – המיקרופון נודד באופן כמעט אוטומטי לידיהם של כלכלנים, אנליסטים של שוק ההון ואנשי אשראי. השמאי, שהיה אמור להיות הפוסק האחרון בשאלת השווי, נדחק לעמדת ה"טכנאי" שתפקידו רק לספק את האסמכתא היבשה למשכנתה. הפיחות הזה במעמד המקצועי אינו גזירת גורל; הוא תוצאה של צמצום הדרגתי ומסוכן של תחום המומחיות שהחלטנו להציג לעולם.

2. המלכודת של "גישת ההשוואה": כששמאים הפכו למתעדי היסטוריה

השחיקה במעמד השמאי נעוצה במידה רבה בהפיכתה של "גישת ההשוואה" לחזות הכל. במקום לנתח את השוק, חלקים נרחבים מהמקצוע הפכו למעיין "מתעדי היסטוריה" או "מעתיקי מחירים": מאתרים עסקאות דומות בסביבה, מבצעים התאמות טכניות של קומה או שטח, וגוזרים מחיר למ"ר.הבעיה היא ששכפול מושכל של עסקאות עבר מאפשר אולי לאמוד את רמת המחירים הקיימת, אך הוא אינו אומר דבר על הבסיס הכלכלי שעליו היא נשענת. שמאי המסתפק ב"לדעת מה המחיר בשכונה" מבלי להבין את המנגנונים הכלכליים שיצרו אותו, מוותר על תפקידו כאנליסט. כפי שנדרש מאיתנו לזכור:"מחיר הוא נקודת מוצא לניתוח, ולא תחליף לניתוח".כאשר הניתוח נעדר, המקצוע מאבד את עומקו והופך לפקידות טכנית המאשרת את האתמול במקום להעריך את המחר.

3. אשליית המספרים: איך מבצעי המימון "זיהמו" את נתוני האמת

בעידן של מבצעי "80/20", "90/10" וסבסוד ריביות אגרסיבי מצד קבלנים, המספר המופיע בחוזה המכר הפך למצג שווא. כאן נחשפת חולשתו של השמאי ה"טכנאי": הוא נצמד למחיר החוזי, בעוד שהמציאות דורשת חילוץ של המחיר הכלכלי האפקטיבי.המושג "ערך הזמן של הכסף" הוא קריטי כאן: תשלום של מיליון ש"ח היום אינו שקול כלכלית לתשלום של אותו סכום בעוד שלוש שנים ללא הצמדה. כאשר קבלן מעניק הטבת מימון, הוא למעשה נותן הנחה סמויה מתחת לרדאר של רשות המיסים ומאגרי המידע. אם השמאי אינו מנטרל את ערך ההטבה ואת השפעות ההצמדה, הוא מזין למערכת "נתונים מזוהמים". כך, תרגיל שיווקי בפרויקט אחד הופך בטעות לנתון השוואה לגיטימי בשכונה שלמה, ומייצר אשליה של יציבות מחירים שאינה קיימת בפועל.

4. הניתוק מהשטח: למה הכלכלנים מדברים בשפה שהציבור צמא לה?

הציבור הישראלי איבד עניין בנתון היבש של "בכמה נמכרה הדירה ליד". הוא צמא להבין את המנגנונים שקובעים אם הוא יוכל לגור בה. בעוד ששמאים רבים נטשו מושגים כמו ריבית, תשואה ואינפלציה, הכלכלנים אימצו אותם והחלו לדבר על ביקוש אפקטיבי – המקום שבו הרצון לקנות פוגש את היכולת הריאלית לממן.השאלות הקריטיות היום הן כלכליות במהותן, והשמאי חייב להיות מסוגל להשיב עליהן:

  • האם המחיר הנוכחי מתיישב עם השכר הריאלי ורמת ההכנסה של משקי הבית?
  • מה יקרה ליכולת ההחזר כאשר הלוואות "בלון" וגרייס יגיעו למועד הפירעון?
  • האם המחירים נשענים על יסודות כלכליים, או שהם מתקיימים רק בחסות הרחבת אשראי מסוכנת?

כאשר השמאי נאלם דום מול שאלות אלו, הוא מותיר חלל מקצועי שאליו נכנסים מומחים שמעולם לא ביקרו בנכס, אך מבינים היטב את "מחיר הכסף".

5. מעגל הקסמים המסוכן: איך נוצרת "בועה" בחסות השמאות הטכנית

כשמקצוע השמאות הופך לטכני, הוא מפסיק לשמש כ"בלם" והופך למאיץ בתוך מעגל קסמים המזין את עצמו, ללא קשר לגורמי יסוד:

  • עסקה גבוהה: קונה ומוכר מסכמים על מחיר גבוה (לעתים בזכות מינוף חריג או הטבת מימון).
  • נתון השוואה חדש: המחיר נרשם במאגרים והופך לסטנדרט ה"נכון" לסביבה.
  • אישור מימון בנקאי: השמאי מאשר את השווי בהתבסס על אותה עסקת השוואה, והבנק מעניק אשראי.
  • עסקה גבוהה יותר: המימון הזמין מאפשר לקונה הבא לשלם אפילו יותר, וחוזר חלילה.

חשוב להבין: בועה לא נוצרת כשהמחירים יורדים; היא מתנפחת דווקא בזמן העלייה, ברגע שהמחירים מתנתקים מהיסודות הכלכליים כמו הכנסה פנויה ותשואה ריאלית. שמאות שאינה בוחנת סבירות כלכלית אלא רק "השוואת מחירים", היא הדלק של התהליך הזה.

6. היתרון הנשכח: השילוב הייחודי שבין המיקרו למאקרו

הדרך של השמאי חזרה לעמדת הנהגה עוברת בחיבור המחודש בין ה"דנ"א" של הנכס לבין ה"אקלים" של השוק. השמאי הוא היחיד שיכול לגשר על הפער שבין המקרו למיקרו:העולם המיקרו-כלכלי (ה-DNA של הנכס): זכויות בנייה, מצב תכנוני ומשפטי, איכות הגמר, הצמדות ספציפיות וניתוח פרטני של תנאי החוזה. הכלכלן לעולם לא יבין את אלו.העולם המאקרו-כלכלי (האקלים השוקי): מגמות אשראי, שינויי ריבית, כושר החזר של הציבור, תשואות אלטרנטיביות וסיכוני שוק רחבים. השמאי ה"טכנאי" נוטה להתעלם מאלו.השמאי המקצועי ניצב בדיוק בצומת הזה. הוא אינו צריך להתחרות בכלכלן, אלא להשתמש בכלים כלכליים כדי להסביר מדוע נכס מסוים מחזיק בשווי מסוים – או לחילופין, מדוע המחיר שנצפה בחוזה אינו בר-קיימא מבחינה כלכלית.

7. סיכום: הדרך להשבת הבכורה (שווי הוא מסקנה)

כדי להשיב את מעמד המקצוע, עלינו להפסיק להסתפק בתפקיד ה"מאשר הטכני" עבור מערכת האשראי. עלינו להבחין בצורה חדה בין "ערך שוק" (מה ששולם בפועל תחת תנאי השוק הנוכחיים) לבין "שווי כלכלי ארוך טווח" (מה שהנכס באמת שווה על בסיס הכנסה וגורמי יסוד).השבת הבכורה מחייבת אימוץ של ניתוחים עמוקים, הצגת תרחישי רגישות (למשל: מה יקרה לשווי בעליית ריבית נוספת של 1%?) ושמירה על עצמאות מקצועית חסרת פשרות."מחיר הוא נתון. שווי הוא מסקנה מקצועית. הפער ביניהם הוא בדיוק המקום שבו אמורה להתחיל עבודתו של השמאי."שאלה למחשבה: בעסקה הבאה שלכם, האם תחפשו רק את "המחיר האחרון בשכונה", או שתעצרו לשאול את עצמכם: האם אתם קונים בית עם קירות ויסודות, או שאתם קונים עסקת מימון מפתה שמתחפשת לנדל"ן?

04Aug

גישת ההשוואה היא כלי מרכזי בשמאות מקרקעין, אך כאשר היא מיושמת באופן מכני היא עלולה להפוך למנגנון של שכפול והעתקת מחירים. המאמר השני בסדרה „מחיר, שווי והנתונים המזוהמים” מנתח כיצד מחיר עסקה גבוה נכנס למאגר, מזין שומה, מאפשר אשראי ויוצר את עסקת ההשוואה הבאה. המאמר מציע מתודולוגיה מקצועית הכוללת אימות עסקאות, חישוב מחיר אפקטיבי, ניתוח תנאי מימון ובקרת תשואה, ריבית, כושר החזר וגורמי יסוד. כשלי גישת ההשוואה: כיצד השמאות משכפלת מחירי נדל״ן.

מחיר, שווי והנתונים המזוהמים

סדרת מאמרים על כשלי השמאות והאשראי בבועת הנדל״ן הישראלית

אנטומיה של מחיר מנופח

כיצד עסקאות, שומות ואשראי הפכו למנגנון שמזין את עצמו

המאמר הראשון - כשהנתונים מזוהמים

מאמר שני: כשלי גישת ההשוואה

כיצד הפכה גישה שמאית לגיטימית למנגנון של שכפול והעתקת מחירים

גישת ההשוואה היא גישה שמאית מרכזית, מקובלת ובעלת חשיבות רבה. היא נשענת על היגיון פשוט ונכון: כדי להעריך נכס, יש לבחון עסקאות שנעשו בנכסים דומים, לנתח את ההבדלים ביניהם ולהסיק מהן מסקנה ביחס לנכס הנישום. גם התקינה השמאית בישראל מייחסת לגישת ההשוואה תוקף גבוה בנכסים סחירים. תקן 3.1, שפורסם בשנת 2026, מונה את גישת ההשוואה לצד גישת העלויות וגישת היוון ההכנסות, ומגדיר את המחיר המתואם כמחיר ההשוואה שהיה מתקבל לאחר ביצוע ההתאמות הנדרשות לפי שיקול דעתו המקצועי של השמאי. (ממשלת ישראל) גם התקינה הבינלאומית אינה מציגה את גישת השוק כהעתקה של מספרים. תקני IVS מגדירים את גישת השוק כגישה המפיקה אינדיקציה לערך באמצעות השוואה לנכסים זהים או דומים שלגביהם קיים מידע על מחירים. כלומר, ההשוואה היא אמצעי לניתוח, לא תחליף לניתוח. (IVSC)הבעיה אפוא אינה גישת ההשוואה עצמה. הבעיה מתחילה כאשר היא מצטמצמת לשאלה אחת:

בכמה נמכרו דירות ליד?

כאשר השאלה הזאת הופכת לחזות הכול, השמאי עלול להפסיק לנתח שווי ולהתחיל לשכפל מחירים. במקום לבחון אם העסקאות סבירות, מייצגות, אפקטיביות ובנות־קיימא, הוא מסתפק בכך שהן קיימות במאגר.כך גישה שמאית לגיטימית עלולה להפוך למנגנון מעגלי:עסקה במחיר גבוה נכנסת למאגר → השומה הבאה מסתמכת עליה → השומה מאפשרת אשראי נוסף → האשראי מאפשר עסקה יקרה נוספת → העסקה החדשה הופכת לנתון ההשוואה הבא.המאמר הזה אינו קורא לבטל את גישת ההשוואה. להפך. הוא מבקש להחזיר אותה למקומה המקצועי הראוי: לא כמכונת צילום של השוק, אלא ככלי חקירה, סינון, התאמה ובקרה.


גישת ההשוואה היא גישת ניתוח, לא פעולת העתקה

הבסיס של גישת ההשוואה הוא ההנחה שמחירים שנצפו בעסקאות רלוונטיות יכולים לספק מידע על ערכו של נכס אחר.אבל המילה החשובה במשפט הזה היא רלוונטיות.לא כל עסקה סמוכה היא עסקה מתאימה.לא כל נכס בעל שטח דומה הוא נכס בר־השוואה.לא כל מחיר שדווח הוא המחיר הכלכלי האפקטיבי.לא כל עסקה שנחתמה משקפת תנאי שוק רגילים.ולא כל עסקה שהייתה מייצגת לפני חצי שנה ממשיכה להיות מייצגת בשוק משתנה.התקן המקצועי של RICS בנושא ראיות השוואה מדגיש כי שימוש בנתוני השוואה מחייב התייחסות לאיכות הראיה, למועד העסקה, למידת הדמיון, למקור הנתון ולנסיבות שבהן הושגה העסקה. ככל שהראיה פחות ישירה, פחות עדכנית או פחות ניתנת לאימות, כך משקלה צריך להיות נמוך יותר. (RICS)מכאן שגישת ההשוואה אינה יכולה להסתכם בטבלה הכוללת:

  • כתובת;
  • תאריך;
  • שטח;
  • מחיר;
  • מחיר למ״ר.

אלה נתוני פתיחה בלבד. השומה מתחילה לאחר איסוף הנתונים, לא מסתיימת בו.


הכשל הראשון: בלבול בין שכיחות לבין סבירות

אחת הטעויות הנפוצות היא להניח שאם כמה עסקאות נעשו ברמת מחיר דומה, המחיר בהכרח סביר.אבל שכיחות אינה זהה לסבירות כלכלית.גם עיוות יכול להיות נפוץ.גם בועה יכולה לייצר מאות ואלפי עסקאות.גם מחיר שהתנתק מן ההכנסה, מן התשואה ומעלות המימון יכול לחזור על עצמו, כל עוד המערכת מצליחה להעמיד אשראי שמאפשר לשלם אותו.נניח שבשכונה מסוימת נמכרו ארבע דירות דומות במחירים שבין 2.8 ל־3 מיליון ש״ח. לכאורה מתקבלת קבוצת השוואה חזקה.אולם לאחר בדיקה מתברר כי:

  • שתי עסקאות בוצעו במבצעי דחיית תשלום;
  • בעסקה שלישית שיעבדו ההורים נכס נוסף לצורך ההון העצמי;
  • בעסקה הרביעית הקונה רכש מתוך הנחה שיוכל למכור דירה אחרת במחיר גבוה, אך המכירה טרם בוצעה;
  • התשואה ברוטו בכל העסקאות נמוכה מעלות המימון;
  • מחיר הדירה גבוה בהרבה מכושר ההחזר של משק הבית המקומי;
  • היקף העסקאות באזור ירד והיצע הדירות גדל.

האם ארבע העסקאות עדיין מהוות ארבע ראיות עצמאיות התומכות באותו שווי?לא בהכרח.ייתכן שמדובר בארבעה ביטויים של אותו מנגנון: אשראי, מינוף, ציפיות ודחיית סיכון.

כאשר כמה עסקאות נוצרות מאותו עיוות, ריבוי העסקאות אינו מנקה את העיוות. הוא רק משכפל אותו.

הכשל השני: הפיכת המחיר האחרון לעוגן מקצועי

בשוק עולה נוצרת נטייה לראות בעסקה האחרונה את הראיה הטובה ביותר.אם דירה נמכרה ב־2.7 מיליון ש״ח, העסקה הבאה נפתחת ב־2.8 מיליון ש״ח.אם גם העסקה הזאת נחתמת, היא משמשת בסיס ל־2.9 מיליון ש״ח.כך כל עסקה הופכת לרצפה לעסקה הבאה.הבעיה היא שהמחיר האחרון אינו בהכרח נקודת שיווי משקל. הוא עשוי להיות המחיר השולי ששילם הקונה האופטימי, הממונף או הלחוץ ביותר שהיה מוכן להשלים עסקה באותו רגע.בשוק שבו היצע האשראי מתרחב, המחיר האחרון עלול לשקף לא רק את מאפייני הדירה, אלא גם את גבול האשראי שהמערכת הייתה מוכנה להעמיד.אם לאחר מכן משמש המחיר הזה כנתון השוואה בשומה חדשה, נוצר אישור מקצועי למחיר שנוצר בחלקו מכוח האשראי.המחיר הופך לשומה.השומה הופכת לבטוחה.הבטוחה מאפשרת אשראי.והאשראי יוצר את המחיר הבא.זהו מנגנון מעגלי, משום שהראיה שעליה נשענת השומה היא תוצאה של מערכת מימון שהשומה עצמה מסייעת להפעיל.


תיבת המחשה: המעגל המזין את עצמו

מחיר עסקה גבוה

המחיר נרשם במאגר העסקאות

שמאי משתמש בו כנתון השוואה

השומה תומכת במחיר גבוה בעסקה הבאה

הבנק מעמיד אשראי על בסיס השומה והבטוחה

האשראי מאפשר לקונה לשלם מחיר גבוה

העסקה החדשה נכנסת למאגר

המחיר החדש הופך לנקודת הייחוס הבאה. המעגל אינו מוכיח שכל שומה שגויה או שכל עסקה מנופחת. הוא מצביע על הצורך בבקרת סבירות חיצונית שאינה תלויה רק במחירי העבר.


הכשל השלישי: השוואת הנכסים בלי להשוות את העסקאות

שמאים מקפידים, בצדק, לבדוק הבדלים פיזיים ומשפטיים בין הנכסים:

  • שטח;
  • קומה;
  • מעלית;
  • חניה;
  • מחסן;
  • מרפסת;
  • כיווני אוויר;
  • מצב פיזי;
  • גיל הבניין;
  • זכויות בנייה;
  • רמת גמר;
  • מיקום בתוך הרחוב.

אולם לעיתים נעשית עבודה יסודית בהשוואת הנכסים, בלי עבודה מקבילה בהשוואת תנאי העסקאות. שתי דירות כמעט זהות יכולות להימכר במחיר חוזי זהה, אך בתמורות כלכליות שונות לחלוטין.

בעסקה אחת:

  • התשלום מיידי;
  • אין הטבות;
  • העסקה אינה מותנית;
  • הקונה מממן את הרכישה מהון עצמי ומשכנתה רגילה.

בעסקה אחרת:

  • רוב התשלום נדחה למסירה;
  • הריבית מסובסדת;
  • ניתנו שדרוגים;
  • היזם נשא בחלק מהוצאות הקונה;
  • קיימת התחייבות לשכר דירה או להבטחת תשואה;
  • לקונה ניתנה אפשרות יציאה חריגה.

אם שתי העסקאות נרשמות באותו מחיר, אין פירוש הדבר שהן שקולות.הפיקוח על הבנקים עצמו זיהה את הסיכון הגלום בפרויקטים שבהם חלק משמעותי ממחיר הדירה נדחה למועד המסירה, והטיל מגבלות הון על פרויקטים כאלה וכן מגבלה על הלוואות בולט ובלון בסבסוד קבלן. (בנק ישראל)אם תנאי העסקה משמעותיים דיים כדי להצדיק התערבות רגולטורית, הם ודאי משמעותיים גם לצורך ניתוח שמאי.לכן השוואה מקצועית חייבת לכלול שתי טבלאות רעיוניות:

טבלת מאפייני הנכס

מה דומה ומה שונה בין הדירה הנישומה לבין נכסי ההשוואה?

טבלת מאפייני העסקה

באילו תנאים כלכליים, מימוניים, משפטיים וזמניים בוצעה כל עסקה? בלי הטבלה השנייה, השמאי עשוי להשוות נכסים דומים אך עסקאות שונות.


הכשל הרביעי: הסתפקות במחיר החוזי

מחיר החוזה הוא נתון מרכזי, אך הוא אינו תמיד מחיר העסקה האפקטיבי. כאשר חלק מן התמורה נדחה, יש לערוך היוון. כאשר היזם מסבסד ריבית, יש לכמת את הסבסוד.כאשר ניתן פטור מהצמדה, יש להעריך את שווי ההטבה. כאשר חניה, מחסן, שדרוגים או עלויות נלוות ניתנים ללא תמורה נוספת, יש להביאם בחשבון.כאשר המוכר משלם הוצאות שהיו אמורות לחול על הקונה, יש להתייחס לכך כחלק ממכלול התמורות.השוואה לפי המחיר הרשום בלבד עלולה ליצור הטיה שיטתית כלפי מעלה: ההנחה הכלכלית ניתנת מחוץ לשורת המחיר, אך מאגר העסקאות ממשיך להציג מחיר מלא.לדוגמה:מחיר חוזי: 3,000,000 ש״ח.תשלום בחתימה: 300,000 ש״ח.יתרה בעוד שלוש שנים: 2,700,000 ש״ח.בהנחת שיעור היוון של 5.5% לשנה, הערך הנוכחי של היתרה הוא בקירוב 2.3 מיליון ש״ח. בצירוף התשלום הראשון מתקבלת תמורה נוכחית של כ־2.6 מיליון ש״ח, עוד לפני כימות הטבות נוספות.אין פירוש הדבר שכל עסקת 10/90 נושאת הנחה בשיעור זה. החישוב תלוי במועדים, בריבית, בהצמדה, בסיכון ובתנאים המדויקים. הוא ממחיש עיקרון בסיסי בלבד:

כסף עתידי אינו שווה לכסף מיידי, ולכן מחיר חוזי אינו בהכרח מחיר כלכלי.

המאמר הבא בסדרה יוקדש כולו לחישוב מחיר העסקה האפקטיבי.


הכשל החמישי: התאמות פיזיות מדויקות בתוך מסגרת כלכלית שגויה

שומה יכולה להיראות מקצועית מאוד:

  • טבלת עסקאות מסודרת;
  • מקדמי התאמה;
  • חישוב מחיר למ״ר;
  • הפחתה בגין קומה;
  • תוספת בגין חניה;
  • התאמה למצב פיזי;
  • ממוצע משוקלל מדויק.

אבל דיוק חשבוני אינו מבטיח נכונות כלכלית. אפשר לבצע התאמות ברמת דיוק של אחוזים בודדים ולהחמיץ עיוות של עשרות אחוזים ברמת המחיר הכוללת. לדוגמה, השמאי עשוי לדון אם יש להוסיף 3% או 5% בגין חניה, אך לא לבדוק אם מחיר הבסיס מבטא תשואה של 2% כאשר עלות המימון גבוהה בהרבה. הוא עשוי להפחית 2% בגין קומה נמוכה, אך לא לבדוק אם העסקה כולה נשענה על מימון נדחה. הוא עשוי להתלבט אם המרפסת שווה 40% או 50% משווי מ״ר עיקרי, אך לא לשאול אם מחיר הנכס תואם את כושר ההחזר של משק הבית.זו אינה טעות בחשבון. זו טעות בסדר העדיפויות המקצועי.

אין טעם לדייק בהתאמות בתוך מודל שמתחיל מנקודת מוצא שאינה נבדקת.

הכשל השישי: התעלמות מגורמי היסוד

גישת ההשוואה מספרת לנו מה שילמו קונים.

גורמי היסוד מסייעים להבין מה יכול לתמוך במחיר לאורך זמן.בין גורמי היסוד הרלוונטיים:

  • הכנסה פנויה של משקי הבית;
  • כושר החזר;
  • שיעור הריבית;
  • עלות משכנתה;
  • שכר דירה;
  • תשואה נטו;
  • מכפיל שכירות;
  • יחס מחיר להכנסה;
  • חלופות השקעה;
  • שיעור היוון;
  • מלאי דירות;
  • קצב מכירות;
  • משך שיווק;
  • תנאי אשראי;
  • רמת מינוף;
  • סיכון כלכלי ומקומי.

גורמי היסוד אינם צריכים להחליף את עסקאות ההשוואה. הם צריכים לשמש מערכת בקרת איכות למסקנה המתקבלת מהן.

נניח שעסקאות ההשוואה מצביעות על מחיר של 3 מיליון ש״ח, אך:

  • שכר הדירה השנתי הוא 72 אלף ש״ח;
  • התשואה ברוטו היא 2.4%;
  • לאחר הוצאות, התשואה נטו נמוכה יותר;
  • עלות המשכנתה גבוהה משמעותית;
  • ההחזר הנדרש חורג מכושר ההחזר המקובל של משק הבית המקומי;
  • נכסים דומים עומדים זמן רב למכירה;
  • קיימת ירידה בהיקף העסקאות.

הנתונים אינם מבטלים אוטומטית את המחיר שנצפה, אך הם מחייבים הסבר. ייתכן שהקונים צופים עליית שכר דירה. ייתכן שקיים פוטנציאל תכנוני. ייתכן שהנכס מעניק תועלת שימושית או איכות נדירה. ייתכן שהמחיר מושפע מציפייה לרווח הון.אבל אין להסתפק בכך ש״כך נמכרו דירות באזור״. צריך לזהות מה מחזיק את המחיר ומה הסיכון לכך שהתמיכה הזאת תיעלם.


תיבת מפתח מקצועית

גישת ההשוואה אומרת מה השוק עשה

גורמי היסוד בוחנים אם ניתן להצדיק את מה שהשוק עשה

עסקאות הן ראיות חיוניות. אך כאשר הן מצביעות על מחיר המנותק מהכנסה, מתשואה, מריבית ומכושר החזר, אין להתעלם מן הפער. תפקיד השמאי אינו לבחור מראש בין השוק לבין הכלכלה. תפקידו להסביר את היחסים ביניהם.


הכשל השביעי: התייחסות לכל עסקה כעסקה בין קונה מרצון למוכר מרצון

עצם חתימתו של חוזה אינה מוכיחה שהעסקה בוצעה בתנאים רגילים.

מוכר יכול להיות נתון ללחץ:

  • צורך בנזילות;
  • פירוק שיתוף;
  • גירושין;
  • כינוס;
  • חוב;
  • מעבר דחוף;
  • ירושה מרובת יורשים;
  • מימון גישור המגיע לפירעון.

גם קונה יכול להיות נתון ללחץ:

  • סיום חוזה שכירות;
  • צורך להתקרב למשפחה;
  • רישום ילדים למסגרת;
  • חשש מעליית מחירים;
  • מועד אחרון למימוש הטבה;
  • רכישה חלופית לאחר מכירת נכס קודם;
  • לחץ שיווקי;
  • פחד להחמיץ.

עסקה יכולה להיות כשרה לחלוטין ובכל זאת לא לייצג נאמנה את רמת המחירים של כלל השוק.

לכן יש לחקור, ככל שהמידע זמין:

  • משך השיווק;
  • המחיר המבוקש הראשוני;
  • מספר הפחתות המחיר;
  • זמן המשא ומתן;
  • קיומם של תנאים מתלים;
  • קשרים בין הצדדים;
  • נסיבות מיוחדות;
  • תנאי פינוי;
  • מימון;
  • הטבות;
  • עסקאות מקבילות או תלויות.

RICS מדגיש כי כוחן של ראיות השוואה תלוי גם במידת יכולתו של השמאי לאמת את פרטי העסקה ואת נסיבותיה, ולא רק בעצם הופעת המחיר במקור מידע. (RICS)


הכשל השמיני: הישענות על מידע רשמי כאילו הוא מידע מלא

רישום במאגר רשמי מעניק לנתון אמינות מסוימת: הוא מלמד כי דווחה עסקה וכי נרשם מחיר. אבל מקור רשמי אינו בהכרח מקור מלא. מאגר עסקאות עשוי שלא להציג לשמאי באופן מלא ונגיש:

  • לוח תשלומים;
  • סבסוד ריבית;
  • פטור מהצמדה;
  • הלוואה משלימה;
  • שדרוגים;
  • זיכויים;
  • הטבות חוץ־חוזיות;
  • קשרים מסחריים;
  • תנאים מותנים;
  • חבילת רכישה הכוללת זכויות או שירותים נוספים.

לכן יש להבחין בין שני מושגים:

אמינות הנתון: האם אכן דווחה עסקה במחיר מסוים?

שלמות הנתון: האם ידועים לנו כל התנאים הדרושים כדי להבין את המשמעות הכלכלית של המחיר?ייתכן שהנתון אמין אך אינו שלם.שמאי שמעתיק נתון אמין אך חלקי עלול להגיע למסקנה שגויה בביטחון גבוה.


הכשל התשיעי: בחירת עסקאות התומכות בתוצאה הרצויה

גישת ההשוואה מעניקה לשמאי מרחב שיקול דעת:

  • אילו עסקאות לבחור;
  • מאיזה אזור;
  • מאיזה פרק זמן;
  • מה נחשב דומה;
  • אילו עסקאות לפסול;
  • אילו התאמות לבצע;
  • איזה משקל לתת לכל עסקה.

שיקול דעת הוא חלק חיוני ממקצוע השמאות, אך הוא גם פתח להטיית אישור. כאשר שמאי מגיע לשומה עם ציפייה מוקדמת לתוצאה, הוא עלול לבחור באופן בלתי מודע את העסקאות המתאימות לה:

  • להעדיף עסקאות גבוהות;
  • לדחות עסקאות נמוכות כחריגות;
  • להרחיב את הרדיוס כאשר חסרות עסקאות התומכות במחיר;
  • להתעלם מעסקאות חדשות יותר המלמדות על ירידה;
  • להעניק משקל נמוך לעסקאות שאינן נוחות;
  • לבצע התאמות א־סימטריות.

הפתרון אינו לבטל את שיקול הדעת, אלא להפוך אותו לשקוף.שומה מקצועית צריכה להסביר:

  • כיצד אותרה אוכלוסיית העסקאות;
  • מה היו קריטריוני הסינון;
  • מדוע עסקאות מסוימות נבחרו;
  • מדוע אחרות נפסלו;
  • כיצד נקבעו ההתאמות;
  • מהי רמת האמינות של כל עסקה;
  • כיצד טופלו נתונים הסותרים את המסקנה.

כאשר רק התוצאה מוצגת, קשה לדעת אם העסקאות הובילו למסקנה או שהמסקנה הובילה לבחירת העסקאות.


הכשל העשירי: התאמת זמן אוטומטית בשוק משתנה

התאמת זמן היא אחת ההתאמות החשובות ביותר, אך גם אחת המסוכנות ביותר. בשוק יציב ניתן לעיתים להשתמש בעסקאות בנות מספר חודשים ללא שינוי מהותי. בשוק עולה או יורד, עסקה ישנה עלולה לייצג מציאות שכבר אינה קיימת.עם זאת, התאמת זמן אינה יכולה להיות מספר אחיד ומכני, למשל:

  • עלייה של 0.5% לחודש;
  • ירידה של 1% לרבעון;
  • הצמדה למדד כללי.

שוק הנדל״ן אינו נע כמקשה אחת. באותה תקופה עשויים להתקיים:

  • ירידה בדירות יקרות ועלייה בדירות קטנות;
  • חולשה ביד שנייה ומחירון יציב לכאורה אצל קבלנים;
  • ירידה באזור אחד וקיפאון באזור אחר;
  • פער בין מחיר חוזי למחיר אפקטיבי;
  • ירידה במספר העסקאות בלי ירידה מיידית במחיר המדווח;
  • שינויים חדים בפערי המיקוח.

לכן התאמת זמן דורשת ניתוח מקומי ומגזרי של:

  • סוג הנכס;
  • רמת המחיר;
  • שכונה;
  • יד ראשונה או יד שנייה;
  • קצב עסקאות;
  • מלאי;
  • ימי מדף;
  • מבצעי מימון;
  • פער בין מחיר מבוקש למחיר סגירה;
  • שינויים בריבית ובאשראי.

עסקה מלפני שנה אינה הופכת לעסקה עדכנית רק משום שהוכפל עליה מקדם חודשי.


הכשל האחד־עשר: שימוש ביד ראשונה כדי לתמוך ביד שנייה, ולהפך

מחירי דירות חדשות ומחירי דירות יד שנייה אינם תמיד בני־השוואה ישירה.

בדירה חדשה עשויים להיכלל:

  • תשלומים נדחים;
  • אחריות קבלן;
  • מפרט חדש;
  • הטבות;
  • שדרוגים;
  • הצמדה;
  • סיכון השלמה;
  • המתנה למסירה;
  • עלויות מימון ביניים;
  • פער בין מחיר מחירון למחיר אפקטיבי.

בדירת יד שנייה קיימים תנאים אחרים:

  • מסירה קרובה;
  • מצב פיזי קיים;
  • צורך בשיפוץ;
  • בניין מאוכלס;
  • עלויות תחזוקה ידועות;
  • אפשרות להשכרה מיידית;
  • משא ומתן גלוי יותר על המחיר.

כאשר מחיר קבלן מנופח לכאורה באמצעות הטבות מימון משמש כעוגן לשוק היד השנייה, המחיר המוצהר עלול לעבור לשוק המשני בלי ההטבות שהצדיקו אותו.מנגד, כאשר דירות יד שנייה נמכרות בהנחה אך השומה ממשיכה להישען על מחירוני קבלנים, מתקבלת תמונת שוק שאינה משקפת את יכולת המימוש בפועל.לפיכך השוואה בין יד ראשונה ליד שנייה מחייבת התאמה לא רק למצב הפיזי ולגיל הנכס, אלא גם למבנה הכלכלי של העסקה.


הכשל השנים־עשר: התעלמות מנזילות ומזמן חשיפה

נכס יכול להיות מוצע במחיר מסוים במשך שנה בלי להימכר. עסקה בודדת יכולה להיסגר במחיר גבוה, בעוד עשרות נכסים דומים נותרים בשוק.המחיר שנצפה בעסקה אינו מספר את כל סיפור הנזילות. לכן ניתוח השוק צריך לכלול, ככל שניתן:

  • מספר נכסים מוצעים;
  • משך השיווק;
  • מספר מודעות חוזרות;
  • הפחתות מחיר;
  • פער בין מבוקש לסגירה;
  • מספר עסקאות שבוטלו;
  • שיעור העסקאות מתוך המלאי;
  • זמן ספיגה;
  • לחץ מוכרים.

מחיר ללא נזילות הוא נתון חלקי. ככל שמספר העסקאות קטן, כך עולה הסיכון שמחירי העסקאות שנסגרו אינם מייצגים את המחיר שבו ניתן לממש את כלל המלאי.


הכשל השלושה־עשר: מתן מראית עין של דיוק למסקנה שאינה ודאית

שומות רבות מסתיימות במספר יחיד:2,847,000 ש״ח.

המספר המדויק יוצר תחושה של ודאות. אבל השומה מבוססת על:

  • עסקאות שונות;
  • שטחים שאינם תמיד מדויקים;
  • התאמות המבוססות על שיקול דעת;
  • תנאי מימון שאינם ידועים במלואם;
  • מגמת שוק משתנה;
  • הבדלים משפטיים ופיזיים;
  • מידע חלקי.

במצב כזה, רמת הדיוק החשבונית יכולה להיות גבוהה בהרבה מרמת הדיוק הכלכלית.לעיתים נכון יותר להציג:

  • טווח סביר;
  • תרחיש בסיס;
  • תרחיש רגישות;
  • הערכה בתנאי מימוש שונים;
  • רמת ביטחון;
  • הסתייגות הנוגעת לאיכות הנתונים.

אין בכך חולשה מקצועית. להפך. הכרה באי־ודאות היא חלק ממקצועיות. הסכנה האמיתית היא מספר חד הנבנה על נתונים עמומים.


מה קורה כאשר כל השוק נמצא בעיוות?

זו השאלה הקשה ביותר. גישת ההשוואה מתפקדת היטב כאשר עסקאות השוק משקפות התנהגות יציבה יחסית של קונים ומוכרים. אבל מה קורה כאשר שוק שלם מושפע במשך שנים מ:

  • ריבית חריגה;
  • הרחבת אשראי;
  • מינוף;
  • ציפייה מתמשכת לעליית מחירים;
  • פחד להישאר מחוץ לשוק;
  • תמיכה משפחתית באמצעות שעבוד נכסים;
  • מבצעי מימון;
  • קשיחות מחירים;
  • הסתמכות של כל עסקה על קודמתה?

במצב כזה אין בהכרח עסקה אחת שאפשר לזהות כ״מזוהמת״ לעומת יתר העסקאות הנקיות. ייתכן שכל קבוצת ההשוואה נוצרה תחת אותה סביבת תמריצים.זהו הכשל המערכתי של גישת ההשוואה:היא יודעת היטב למדוד את המחיר היחסי של נכס לעומת נכסים אחרים, אך מתקשה לבדה לקבוע אם רמת המחירים הכוללת סבירה

גישת ההשוואה יכולה לומר:

  • דירה א׳ שווה יותר מדירה ב׳;
  • קומה גבוהה מוסיפה ערך;
  • חניה מעלה מחיר;
  • שכונה מסוימת יקרה מאחרת.

אבל כאשר כל המחירים הוכפלו בתוך מערכת אשראי אחת, היא אינה מספקת לבדה עוגן חיצוני שבאמצעותו ניתן לבחון את הרמה הכוללת. לשם כך נדרשות גישות נוספות ובדיקות יסוד:

  • היוון ההכנסות;
  • עלות;
  • תשואה;
  • מחיר ביחס לשכר;
  • מחיר ביחס לשכר דירה;
  • יכולת החזר;
  • עלות ההון;
  • ניתוח רגישות;
  • בחינת סיכון.

דוגמת המחשה: שלוש עסקאות אינן בהכרח שלוש ראיות עצמאיות

נניח שבבניין נמכרו שלוש דירות:

עסקהמחיר חוזיתנאי העסקהתשואה ברוטו
דירה א׳2,900,000 ש״חתשלום רגיל2.5%
דירה ב׳3,000,000 ש״ח20% כעת, 80% במסירה2.4%
דירה ג׳3,050,000 ש״חסבסוד ריבית ושדרוגים2.35%

חישוב פשוט יוביל למסקנה שמחיר דירה טיפוסית בבניין הוא כ־3 מיליון ש״ח. אבל ניתוח מקצועי צריך לשאול:

  1. מה היה המחיר האפקטיבי של דירות ב׳ ו־ג׳?
  2. האם התשואה הנמוכה תואמת את הריבית ואת הסיכון?
  3. האם שלוש העסקאות משקפות ביקוש עצמאי, או שהן התאפשרו בזכות תנאי אשראי?
  4. כמה דירות דומות מוצעות ולא נמכרות?
  5. האם מחירי הסגירה האחרונים נמוכים יותר?
  6. האם העסקאות נעשו בשוק עולה, קפוא או יורד?
  7. האם ניתן כיום לשחזר את המחירים באותם תנאים?

רק לאחר הבדיקות הללו ניתן לקבוע את משקלן של העסקאות.


לא כל פער בין מחיר לגורמי היסוד מוכיח טעות

ניתוח ביקורתי מחייב גם זהירות. תשואה נמוכה אינה מוכיחה לבדה שמחיר הנכס שגוי. ייתכנו הסברים כלכליים:

  • צפי לעליית שכר דירה;
  • מחסור מקומי אמיתי;
  • סיכון נמוך במיוחד;
  • אפשרות להשבחה;
  • זכויות בנייה;
  • יתרון מיקום נדיר;
  • תועלת שימושית גבוהה;
  • ציפייה סבירה לעליית הכנסות;
  • ביקוש ממשקי בית אמידים שאינו תלוי בתשואה.

גם יחס מחיר להכנסה גבוה אינו מוכיח לבדו קיומה של בועה. ייתכן שההון העצמי במשקי הבית גדל, שהריבית נמוכה, שהאוכלוסייה המקומית השתנתה או שהנכס נרכש מסיבות שאינן השקעתיות. המטרה אינה להחליף בדיקה שמאית בדוגמה יחידה או בכלל אצבע. המטרה היא למנוע מצב שבו לא מתקיימת שום בדיקה חיצונית למחירי ההשוואה. גורמי היסוד הם נורות אזהרה, כלי בקרה ומקור להסבר. הם אינם נוסחה אוטומטית.


כיצד נכון ליישם את גישת ההשוואה?

יישום מקצועי של הגישה צריך לכלול תהליך רב־שלבי.

שלב ראשון: הגדרת השוק הרלוונטי

יש לזהות:

  • סוג הנכס;
  • קבוצת הקונים;
  • המיקום;
  • רמת המחיר;
  • מאפייני השימוש;
  • השוק הראשוני או המשני;
  • טווח הזמן הרלוונטי.

שוק של דירות קטנות להשקעה אינו זהה לשוק של דירות משפחתיות. דירה חדשה במסירה בעוד שלוש שנים אינה זהה לדירה זמינה למגורים מיידיים.


שלב שני: יצירת מאגר עסקאות רחב

אין להתחיל בשלוש עסקאות שנבחרו מראש. יש לאסוף אוכלוסייה רחבה ככל האפשר של:

  • עסקאות סגורות;
  • עסקאות חדשות;
  • עסקאות יד שנייה;
  • מחירי היצע;
  • עסקאות שבוטלו, ככל שניתן;
  • נתוני שכירות;
  • תנאי מימון;
  • משך שיווק;
  • מלאי.

המטרה היא להבין את השוק לפני בחירת העסקאות המייצגות.


שלב שלישי: אימות העסקאות

יש לבדוק, ככל שניתן:

  • שהנכס זוהה נכון;
  • שהשטח נכון;
  • שהתמורה מלאה;
  • שאין עסקה נוספת הקשורה לעסקה;
  • שאין קשר מיוחד בין הצדדים;
  • שאין הטבות משמעותיות שלא נכללו במחיר;
  • שמועדי התשלום ידועים;
  • שמצב הנכס במועד העסקה ידוע;
  • שהעסקה לא בוטלה או שונתה.

שלב רביעי: חישוב המחיר האפקטיבי

יש להביא למועד אחיד:

  • תשלומים;
  • דחיות;
  • ריבית;
  • הצמדה;
  • סבסוד;
  • הטבות;
  • שדרוגים;
  • הוצאות שניטלו בידי המוכר.

זהו תנאי מוקדם להשוואה בין עסקאות.


שלב חמישי: דירוג איכות הנתונים

לכל עסקה יש לקבוע משקל לפי:

  • עדכניות;
  • קרבה;
  • דמיון;
  • שלמות המידע;
  • יכולת אימות;
  • תנאי שוק;
  • מייצגות;
  • מידת הצורך בהתאמות.

לא כל עסקה צריכה לקבל משקל שווה.


שלב שישי: ביצוע התאמות

ההתאמות צריכות להיות מנומקות ולהתייחס ל:

  • מועד;
  • מיקום;
  • שטח;
  • קומה;
  • מצב;
  • חניה;
  • מחסן;
  • מרפסת;
  • זכויות;
  • תכנון;
  • איכות;
  • תנאי עסקה;
  • זמינות;
  • סיכון;
  • מועד מסירה.

שלב שביעי: בדיקת רגישות

יש לבדוק כיצד התוצאה משתנה כאשר:

  • עסקה חריגה מוסרת;
  • שיעור ההתאמה משתנה;
  • המחיר האפקטיבי מחושב בריבית אחרת;
  • ניתנים משקלים שונים;
  • מוכנסת מגמת זמן אחרת;
  • מבוצעת השוואה ליד שנייה בלבד או ליד ראשונה בלבד.

אם שינוי קטן בהנחה משנה מהותית את השומה, יש להציג את אי־הוודאות.


שלב שמיני: בקרת גורמי יסוד

התוצאה צריכה להיבחן מול:

  • שכר דירה;
  • תשואה;
  • שיעור היוון;
  • ריבית משכנתה;
  • כושר החזר;
  • הכנסות;
  • חלופות השקעה;
  • מלאי;
  • קצב מכירות;
  • ימי מדף;
  • מגמת אשראי.

אם מתקבל פער חריג, יש להסבירו ולא להתעלם ממנו.


שלב תשיעי: הצלבה עם גישות נוספות

תקני IVS מכירים בשלוש גישות מרכזיות: גישת השוק, גישת ההכנסה וגישת העלות. בחירת הגישה והמשקל הניתן לכל אחת מהן צריכים להתאים לנכס, למטרת השומה ולאיכות הנתונים. (IVSC)בנכס מניב, היוון ההכנסה אינו קישוט לצד גישת ההשוואה. הוא מספק נקודת ביקורת כלכלית.בנכס חדש, העלות אינה בהכרח קובעת את השווי, אך היא עשויה לסייע בזיהוי פערים חריגים בין מחיר לקרקע, לבנייה ולרווח היזמי.בדירת מגורים, גם כאשר גישת ההשוואה מקבלת משקל מרכזי, ניתן וראוי לבצע בדיקות סבירות לפי שכירות, הכנסה ומימון.


שלב עשירי: ניסוח מסקנה עצמאית

השמאי אינו מחויב לממוצע האריתמטי של העסקאות. עליו להסיק מסקנה מקצועית המבוססת על:

  • איכות הנתונים;
  • מייצגות העסקאות;
  • מגמת השוק;
  • ההתאמות;
  • הסיכון;
  • גורמי היסוד;
  • מטרת השומה;
  • רמת הוודאות.

ממוצע הוא פעולה חשבונית.שווי הוא מסקנה מקצועית.


מודל מוצע: גישת ההשוואה המבוקרת

אפשר לתמצת את המתודולוגיה המוצעת בנוסחה רעיונית:

השוואה מבוקרת =

מחיר מדווח

פחות או בתוספת

התאמות לתנאי העסקה

פחות או בתוספת

התאמות למאפייני הנכס

פחות או בתוספת

התאמת זמן ומגמה

ובכפוף ל־

בקרת תשואה, ריבית, כושר החזר, מלאי וסיכון התוצאה אינה מתקבלת משכפול העסקאות אלא מניתוחן.


תיבת עבודה לשמאי: 15 שאלות לפני שימוש בעסקת השוואה

  1. האם זיהיתי בוודאות את הנכס שנמכר?
  2. האם השטח והזכויות ידועים ומאומתים?
  3. האם העסקה עדכנית?
  4. האם הצדדים היו בלתי תלויים?
  5. האם התקיימו נסיבות לחץ?
  6. מה היה משך השיווק?
  7. מה היה המחיר המבוקש הראשוני?
  8. מהם מועדי התשלום?
  9. האם ניתנו הטבות מימון?
  10. האם המחיר החוזי שונה מן המחיר האפקטיבי?
  11. האם העסקה נעשתה ביד ראשונה או בשוק המשני?
  12. האם השוק השתנה מאז העסקה?
  13. האם העסקה מתיישבת עם שכר הדירה והתשואה?
  14. האם היא מתיישבת עם כושר ההחזר ועלות המימון?
  15. האם ניתן להסביר מדוע היא מייצגת את הנכס הנישום?

ככל שהתשובות חסרות, כך יש להפחית את משקל העסקה.


תפקידה של השמאות במערכת האשראי

לשומה יש כוח כלכלי ממשי. היא אינה רק תיאור של שוק קיים. במקרים רבים היא משפיעה על היכולת לבצע את העסקה. כאשר הבנק מסתמך על השומה לצורך קביעת הבטוחה, השומה משפיעה על:

  • סכום ההלוואה;
  • שיעור המימון;
  • ההון העצמי הנדרש;
  • יכולת השלמת העסקה;
  • חשיפת הבנק;
  • חשיפת הלווה;
  • המחיר שהשוק מסוגל לממן.

מכאן נובעת אחריות מיוחדת. כאשר שמאי מאשר מחיר רק משום שעסקה דומה בוצעה קודם לכן, בלי לבדוק כיצד העסקה הקודמת מומנה ואם היא בת־קיימא, הוא עלול להפוך חוליה במנגנון שמאשר את עצמו. אין פירוש הדבר ששמאי הבנק צריך להחליף את ועדת האשראי או לחזות את עתיד השוק. פירוש הדבר שעליו להציג מסקנה עצמאית ולזהות מצבים שבהם מחיר העסקה נשען על תנאים חריגים, נתונים חלקיים או רמת מחירים שאינה מקבלת תמיכה מגורמי היסוד.


האם גישת ההשוואה תרמה לניפוח מחירי הדירות?

אין תשובה רצינית שתטיל את האחריות כולה על גישה שמאית אחת או על ציבור מקצועי אחד.עליית מחירי הדירות בישראל הושפעה ממכלול רחב של גורמים:

  • ריבית;
  • מדיניות אשראי;
  • תכנון;
  • קרקע;
  • מיסוי;
  • ציפיות;
  • גידול אוכלוסייה;
  • התנהגות משקיעים;
  • פעילות יזמית;
  • רגולציה;
  • מדיניות ממשלתית;
  • הון משפחתי;
  • התנהגות תקשורתית וציבורית.

עם זאת, השימוש המכני בגישת ההשוואה יכול היה לתרום לתהליך בשני אופנים.

אישרור

מחירים גבוהים קיבלו הכרה מקצועית משום שנמצאו עסקאות דומות.

העברה

המחירים המאושרים עברו לעסקאות חדשות באמצעות שומות, מימון וציפיות. השמאות לא בהכרח יצרה את המחיר הראשון, אך לעיתים סייעה לו להפוך לנתון המוצא של המחיר הבא. זו אינה האשמה גורפת. זו ביקורת מתודולוגית. הפתרון אינו לחפש אשמים, אלא לתקן את שיטת העבודה.


גישת ההשוואה בשוק יורד

בשוק עולה, השימוש במחירי עבר נוטה לעיתים לפגר אחרי העליות. בשוק יורד, אותו פיגור עלול לפעול בכיוון ההפוך: עסקאות עבר במחירי שיא ממשיכות לתמוך בשומות גם לאחר שכושר המימוש נחלש. ככל שהשוק משתנה במהירות, נדרשת תשומת לב מיוחדת ל:

  • עסקאות החדשות ביותר;
  • מחירי סגירה בפועל;
  • הפחתות מחיר;
  • עסקאות שבוטלו;
  • זמן מדף;
  • לחץ מוכרים;
  • פערים בין יד ראשונה לשנייה;
  • מבצעי מימון;
  • שינויים בריבית;
  • ירידה בנפח העסקאות.

אין לקבוע מראש שכל עסקת עבר אינה רלוונטית. אבל אין להעניק לה משקל רק משום שהיא רשומה במאגר. בשוק יורד, איכות הזמן חשובה לא פחות מאיכות המיקום.


לא לבטל את גישת ההשוואה, אלא להציל אותה

גישת ההשוואה היא אחת מאבני היסוד של השמאות. דווקא משום כך אסור לצמצם אותה לפעולת חיפוש והעתקה.

גישה מקצועית מחייבת:

  • לזהות את השוק;
  • לאסוף אוכלוסייה רחבה;
  • לחקור את העסקאות;
  • לנקות הטבות;
  • לחשב מחיר אפקטיבי;
  • לדרג את איכות הנתונים;
  • לבצע התאמות;
  • לבחון מגמה;
  • להצליב עם גורמי יסוד;
  • להפעיל שיקול דעת עצמאי.

השמאי אינו אמור להתווכח עם כל עסקה. הוא גם אינו אמור לקבל כל עסקה כאמת מוחלטת. עליו להבין מה העסקה מלמדת, מה היא אינה מלמדת וכמה משקל ראוי לתת לה.


מסקנה: עסקת השוואה היא ראיה, לא פסק דין

גישת ההשוואה אינה גישה עצלה, שטחית או רשלנית כשלעצמה. היא הופכת לכזאת כאשר משתמשים בה בלי חקירה, בלי ניקוי, בלי בקרה ובלי מסקנה עצמאית. המשפט „כך נמכרו דירות ליד” אינו יכול להיות סוף הדיון. הוא צריך להיות תחילתו. יש לבדוק:

  • האם העסקאות מייצגות;
  • האם הן עדכניות;
  • האם המחיר החוזי הוא המחיר האפקטיבי;
  • האם תנאי המימון דומים;
  • האם כל העסקאות תלויות באותה מערכת אשראי;
  • האם רמת המחירים מתיישבת עם התשואה;
  • האם היא מתיישבת עם הריבית;
  • האם היא מתיישבת עם כושר ההחזר;
  • האם ניתן לממש כיום נכס דומה באותו מחיר;
  • האם המסקנה נשארת סבירה גם לאחר שינוי ההנחות.
גישת ההשוואה אינה הבעיה. הבעיה היא הפיכתה ממכשיר חקירה למכונת צילום.
עסקה שנעשתה היא ראיה למחיר. היא אינה פוטרת את השמאי מן החובה לנתח שווי.
כאשר המחיר הקודם מועתק לשומה, השומה מאפשרת אשראי והאשראי יוצר את המחיר הבא, נדרש עוגן חיצוני שיעצור את המעגל. העוגן הזה הוא ניתוח כלכלי של גורמי היסוד.

תיבת סיכום מקצועית

מה מבדיל בין גישת השוואה מקצועית לבין שכפול מחירים?

שכפול מחירים

  • איסוף מספר קטן של עסקאות;
  • חלוקה למחיר למ״ר;
  • התאמות פיזיות מצומצמות;
  • הסתמכות על המחיר החוזי;
  • משקל שווה לכל עסקה;
  • התעלמות מתנאי מימון;
  • היעדר בדיקת תשואה וריבית;
  • תוצאה מספרית יחידה.

גישת השוואה מקצועית

  • הגדרת שוק רלוונטי;
  • איסוף אוכלוסייה רחבה;
  • אימות נסיבות העסקה;
  • חישוב מחיר אפקטיבי;
  • דירוג איכות הראיות;
  • התאמה לתנאי העסקה ולמאפייני הנכס;
  • ניתוח זמן ומגמה;
  • הצלבה עם הכנסה, תשואה, ריבית וכושר החזר;
  • הצגת אי־ודאות ורגישות;
  • מסקנה עצמאית ומנומקת.

המאמר הבא בסדרה

מאמר שלישי: מחיר העסקה האפקטיבי

מדוע המחיר הרשום בחוזה אינו בהכרח המחיר הכלכלי ששולם

במאמר הבא נבחן כיצד יש לחשב את הערך הכלכלי האמיתי של עסקת נדל״ן הכוללת:

  • דחיית תשלומים;
  • מבצעי 20/80 ו־10/90;
  • סבסוד ריבית;
  • הלוואות קבלן;
  • פטור מהצמדה;
  • שדרוגים;
  • חניה ומחסן;
  • תשלומים והטבות מצד שלישי;
  • התחייבויות עתידיות;
  • ערך הזמן של הכסף.

המאמר יכלול דוגמאות מספריות, נוסחת היוון וטבלת בדיקה מעשית לחישוב המחיר האפקטיבי.


על המחבר

חיים אטקין הוא שמאי מקרקעין, מומחה וחוקר שוק הנדל״ן, אנליסט ומחבר הספר „בועת נדל״ן”. הוא עוסק בחקר ההבחנה שבין מחיר לבין שווי, בהשפעת האשראי והמערכת הבנקאית על מחירי הנכסים ובפיתוח מתודולוגיות המשלבות עסקאות השוואה עם תשואה, ריבית, כושר החזר וגורמי יסוד.


קריאה לפעולה

לפני רכישה, מכירה, השקעה, נטילת משכנתה או קבלת החלטה על בסיס שומה, אין להסתפק באיסוף מחירי עסקאות סמוכות.יש לבדוק:

  • מה עמד מאחורי כל עסקה;
  • כיצד היא מומנה;
  • מהו מחירה האפקטיבי;
  • האם היא מייצגת;
  • כיצד היא מתיישבת עם גורמי היסוד;
  • מהו הפער בין המחיר המבוקש לבין השווי שניתן להצדיק כלכלית.

בדיקה כזאת אינה מבטיחה את מחירו העתידי של הנכס, אך היא מפחיתה את הסיכון להפוך מחיר חריג, ממונף או מסובסד לבסיס להחלטה כלכלית ארוכת טווח.


הכלי שבניתי הוא למעשה היישום המעשי והחישובי של הטענה המרכזית במאמר השני. המאמר מסביר מדוע אסור להסתפק בגישת „בכמה נמכרו דירות ליד”. הכלי עושה את הצעד הבא: הוא לוקח את מחיר העסקה או המחיר המבוקש, ומעביר אותו דרך כמה מבחני בקרה כלכליים שאינם תלויים רק בעסקאות ההשוואה. במילים אחרות:

המאמר מבקר את מנגנון שכפול המחירים. הכלי מספק עוגנים חיצוניים שבאמצעותם ניתן לבדוק את המחיר המשוכפל.

הכלי מציג שלושה מודלים מרכזיים, המבוססים על כושר רכישה, הכנסה משכירות ועלויות הקמה, ולצדם מדדי נגישות, עומס החוב, עלות הבעלות והסיכון המערכתי. לכן הוא משתלב ישירות עם הדרישה במאמר לבחון את תוצאת גישת ההשוואה מול תשואה, הכנסה, מימון, עלות וגורמי יסוד. (מחיר מול שווי)

כיצד הכלי מתחבר למאמר

1. הוא אינו מתעלם ממחיר השוק, אלא מעמיד אותו לבחינה

המשתמש מזין לכלי את המחיר המבוקש או את מחיר העסקה. כלומר, המחיר אינו נפסל ואינו מוחלף מראש במודל תיאורטי. הוא משמש נקודת מוצא לבדיקה. (מחיר מול שווי)זו בדיוק הגישה הנכונה ביחס לגישת ההשוואה:המחיר שנצפה הוא ראיה. הוא עדיין אינו מסקנת השווי.הכלי שואל למעשה:

  • האם המחיר תואם את כושר התשלום?
  • האם הוא נתמך בהכנסה שמפיק הנכס?
  • האם הוא מתיישב עם עלויות הקרקע, הבנייה, הפיתוח והרווח היזמי?
  • האם עלות הבעלות סבירה לעומת שכירות?
  • מהו עומס החוב הנדרש כדי לממן אותו?

כך הוא אינו „נלחם בשוק”, אלא בודק אם השוק עומד במבחן כלכלי.


2. מודל Paff הוא הבקרה על כושר התשלום

לפי ההסבר באתר, מודל Paff בוחן את שווי הנכס לפי יכולת הרכישה, על בסיס ההכנסה החודשית נטו, ההון העצמי ותנאי המשכנתה. (מחיר מול שווי) זהו עוגן חשוב במיוחד למאמר השני, משום שמחיר דירה אינו יכול להתנתק ללא גבול מיכולת הציבור לממן אותו. גישת ההשוואה לבדה עשויה לומר:

דירות דומות נמכרו ב־3 מיליון ש״ח.

מודל כושר התשלום שואל:

איזו הכנסה נדרשת כדי לממן 3 מיליון ש״ח בתנאי הריבית הקיימים, ומהו המחיר שמשק הבית מסוגל לשאת בלי להפוך את הרכישה למבנה חוב בלתי סביר?

זהו בדיוק העוגן החיצוני שחסר כאשר כל עסקה רק משווה את עצמה לעסקה הקודמת.עם זאת, הייתי נמנע מהצגת Paff כ„כמה הבנק ייתן לך”, משום שהבנק אינו קובע שווי אלא יכולת אשראי בכפוף למדיניותו ולמגבלות הרגולטוריות. ניסוח מדויק יותר יהיה:

אומדן מחיר בר־מימון לפי ההכנסה הפנויה, ההון העצמי, שיעור ההחזר ותנאי המשכנתה.

ההבחנה חשובה: מחיר שהבנק מוכן לממן אינו בהכרח שווי, אך יכולת המימון היא גורם יסוד מרכזי בבדיקת קיימות המחיר.


3. מודל Vrent מספק את הבקרה הכלכלית החזקה ביותר

מודל Vrent בוחן את שווי הנכס לפי ההכנסה משכר דירה, תוך שימוש בריבית חסרת סיכון, פרמיית סיכון וצמיחת שכר דירה. (מחיר מול שווי) זהו החיבור הישיר ביותר לטענה שלך כי שווי אינו יכול להיקבע רק באמצעות שכפול מחירי מכירה.כאשר מחיר העסקאות עולה אך שכר הדירה אינו עולה באותו יחס, התשואה נשחקת. כאשר התשואה נמוכה מעלות המימון ומחלופות ההשקעה, השמאי צריך להסביר מה מצדיק את הפער.גישת ההשוואה אומרת:

כך תומחרו הדירות.

גישת ההכנסה אומרת:

זו התועלת הכלכלית שהנכס מסוגל לייצר.

הפער בין השתיים הוא בדיוק מוקד הבדיקה. הוא עשוי לנבוע מפוטנציאל השבחה, מצפי לצמיחת שכירות או מיתרון נדיר, אבל הוא עשוי גם לשקף תמחור המבוסס בעיקר על ציפייה שהמחיר ימשיך לעלות.לכן הכלי אינו רק מחשבון תשואה. הוא מבחן נגד למערכת שמאית שהתרגלה להעדיף מחיר על פני הכנסה.


4. מודל Vcost בוחן אם המחיר התרחק מעלות הייצור הכלכלית

האתר מגדיר את Vcost כבדיקה המבוססת על עלויות בנייה, קרקע, פיתוח ורווח יזמי. (מחיר מול שווי) גם כאן קיים חיבור ישיר למאמר: גישת ההשוואה יכולה לשכפל מחירי קרקע ודירות שעלו יחד, בעוד גישת העלות מאפשרת לבדוק מהו המחיר הנגזר מעלות כלכלית סבירה של יצירת נכס חלופי.עם זאת, הייתי מרכך את המשפט המופיע כיום באתר:

„מחיר מעל Vcost פירושו שאתה משלם על אוויר”.

זה חד ושיווקי, אבל מקצועית הוא מוחלט מדי. מחיר יכול להיות גבוה מעלות ההקמה בשל מחסור אמיתי בקרקע, יתרון מיקום, זכויות נדירות, מגבלות תכנון או ערך ייחודי אחר.ניסוח מדויק וחזק יותר:

פער מהותי מעל Vcost מחייב לזהות מהו הנכס הכלכלי הנוסף שבגינו משולם הפער: מיקום, מחסור, זכויות, פוטנציאל, או ציפייה ספקולטיבית לעליית מחיר.

הכלי כ„גישת ההשוואה המבוקרת”

במאמר השני הצעתי מודל של גישת השוואה מבוקרת:מחיר מדווח

  • התאמות לתנאי העסקה
  • התאמות למאפייני הנכס
  • התאמת זמן ומגמה
  • בקרת תשואה, ריבית, כושר החזר, עלות וסיכון.

הכלי שלך מבצע בפועל חלק מרכזי משכבת הבקרה האחרונה.לכן הייתי מציג אותו במאמר לא כתחליף לשומת מקרקעין ולא כ„מכונת שווי”, אלא כ:

מערכת לבדיקת סבירות כלכלית של מחיר נכס מול שלושה עוגנים עצמאיים: יכולת תשלום, הכנסה ועלות.

הגדרה אחרת, מעט יותר חזקה:

מסנן כלכלי לעסקאות השוואה ולמחירי שוק.

או:

כלי בקרת יסודות למחיר נדל״ן.

ממאמר ביקורתי לכלי עבודה: כיצד בודקים את מחיר ההשוואה מול גורמי היסוד

הביקורת על שימוש מכני בגישת ההשוואה אינה שלמה בלי להציע חלופה מעשית. אין די לומר שמחירי העסקאות עלולים לשכפל זה את זה. יש להעמיד את המחיר הנצפה מול עוגנים כלכליים שאינם נגזרים רק מן העסקה הקודמת. לשם כך פותח הכלי מחיר מול שווי, המיועד לבצע בדיקת סבירות ראשונית למחיר דירת מגורים באמצעות שלושה מודלים משלימים:

Paff: מחיר בר־מימון לפי כושר התשלום

המודל בוחן איזה מחיר יכול משק הבית לשאת על בסיס הכנסתו הפנויה, ההון העצמי, שיעור ההחזר ותנאי המשכנתה.הוא אינו קובע לבדו את שווי הנכס, אך הוא מצביע על המידה שבה המחיר תלוי במינוף, בהארכת תקופת ההלוואה ובהעמסת החזר על הכנסת משק הבית.

Vrent: שווי לפי ההכנסה שהנכס מפיק

המודל בוחן את שכר הדירה שניתן לקבל מן הנכס ומתרגם אותו לשווי באמצעות היוון, תוך התייחסות לריבית חסרת סיכון, לפרמיית סיכון ולהנחות צמיחה.כך ניתן לבדוק אם מחיר העסקה נתמך בהכנסה, או שהוא נשען בעיקר על ציפייה לרווח הון עתידי.

Vcost: שווי לפי עלות כלכלית של נכס חלופי

המודל בוחן את עלויות הקרקע, הבנייה, הפיתוח והרווח היזמי הסביר.פער מהותי בין המחיר לבין תוצאת מודל העלות אינו מוכיח לבדו תמחור יתר, אך הוא מחייב להסביר איזה יתרון כלכלי, תכנוני או מיקומי מצדיק את הפער.שלושת המודלים אינם מבטלים את גישת ההשוואה. הם משמשים לה מערכת בקרה.כאשר מחיר העסקאות, כושר התשלום, ההכנסה והעלות מתכנסים לאותו אזור, הביטחון במסקנה מתחזק.כאשר מתגלה פער חריג, אין להתעלם ממנו. יש לחקור את מקורו.

הכלי אינו מבקש להחליף את השמאי. הוא מבקש למנוע מן השמאי להסתפק בהעתקת המחיר האחרון.

תרשים החיבור בין המאמר לכלי

גישת ההשוואה

בכמה נמכרו נכסים דומים?

הכלי מחיר מול שווי

Paff: האם משק הבית מסוגל לממן את המחיר?

Vrent: האם ההכנסה מהנכס תומכת במחיר?

Vcost: האם עלות יצירת נכס חלופי תומכת במחיר?↓

בדיקות משלימות

PIR: כמה שנות הכנסה נדרשות לרכישה?

HAI: מהי רמת נגישות הדיור?

DSTI: איזה חלק מההכנסה מוקדש להחזר החוב?

UCH: מהי העלות האמיתית של בעלות לעומת שכירות?

SRI: מהי סביבת הסיכון המערכתית? (מחיר מול שווי)↓

מסקנה מקצועית

האם המחיר שנצפה הוא מחיר שניתן להצדיק כלכלית, או מחיר שתלוי במינוף, בציפיות ובשכפול עסקאות קודמות?


שתי הערות מקצועיות חשובות לכלי

1. לתקן את ההסבר על DSTI

באתר כתוב כיום כי בנק ישראל מגביל את ה־DSTI ל־35%. (מחיר מול שווי) הניסוח הזה אינו מדויק. הוראת בנק ישראל אוסרת לאשר הלוואת דיור כאשר שיעור ההחזר מההכנסה עולה על 50%; כאשר היחס עולה על 40%, חלה דרישת משקל סיכון מחמירה יותר. ההכנסה לצורך החישוב היא הכנסה חודשית נטו בניכוי הוצאות קבועות. (בנק ישראל) אפשר להשאיר 35% כרף שמרני מומלץ במודל שלך, אבל לא לייחס אותו כמגבלה הרגולטורית. נוסח מומלץ:

רף שמרני מומלץ במערכת: עד 35%. בנק ישראל אוסר בדרך כלל שיעור החזר העולה על 50%, ומחמיר את דרישות ההון מעל 40%.

כך הכלי אפילו מתחזק, משום שהוא מבדיל בין:

  • המקסימום שהרגולטור מאפשר;
  • הרף שהבנק עשוי לאשר;
  • הרף שאתה רואה כבר־קיימא מבחינה כלכלית.

2. להציג תוצאה כטווח ולא כ„שווי אמת” יחיד

שלושת המודלים נשענים על הנחות שונות. 

  • תוצאת כל מודל;
  • טווח משולב;
  • פער המחיר מכל מודל;
  • רמת רגישות;
  • הסבר מדוע התוצאות שונות.

לדוגמה: מחיר העסקה: 2,800,000 ש״ח

Paff: 1,650,000 ש״ח

Vrent: 1,420,000 ש״ח

Vcost: 1,900,000 ש״ח

טווח שווי פונדמנטלי משולב: 1.55–1.85 מיליון ש״ח

פרמיה מעל הטווח: 51%–81%כך המשתמש מבין שאין כאן מספר קסם, אלא מערכת של בדיקות עצמאיות המתכנסות או מתפצלות.

המסקנה

הכלי אינו רק קשור למאמר. הוא ההמשך הטבעי שלו. המאמר אומר:

אסור להסתפק בהשוואת העסקה לעסקאות אחרות.

הכלי אומר:

הנה הדרך לבדוק את העסקה מול כושר התשלום, ההכנסה, העלות, המימון והסיכון.

לכן הייתי משלב אותו כבר במאמר השני, אך לא כפרסומת צדדית בסוף. הייתי מקדיש לו פרק מקצועי בגוף המאמר תחת הכותרת:

מגישת השוואה מכנית לגישת השוואה מבוקרת: כלי „מחיר מול שווי”

כאשר עסקת ההשוואה היא חלק מן המנגנון שיצר את המחיר, נדרש עוגן שאינו נשען על העסקה הקודמת. הכלי „מחיר מול שווי” מעמיד מול המחיר שלושה עוגנים כאלה: יכולת תשלום, הכנסה ועלות.

תקציר לפרסום ברשתות החברתיות

גישת ההשוואה אינה הבעיה.

הבעיה מתחילה כאשר היא מצטמצמת לשאלה: „בכמה נמכרו דירות ליד?” מחיר גבוה נכנס למאגר העסקאות, השומה הבאה מסתמכת עליו, הבנק מעמיד אשראי, האשראי מאפשר עסקה יקרה נוספת, והעסקה החדשה הופכת לנתון ההשוואה הבא.כך עלול להיווצר מנגנון שמזין את עצמו.במאמר השני בסדרה „מחיר, שווי והנתונים המזוהמים” אני מנתח את כשלי השימוש המכני בגישת ההשוואה ומציע מתודולוגיה אחרת: אימות העסקאות, בדיקת תנאי המימון, חישוב המחיר האפקטיבי, דירוג איכות הנתונים ובחינת התוצאה מול תשואה, ריבית, כושר החזר וגורמי היסוד. עסקת השוואה היא ראיה. היא אינה פסק דין.


English Summary

Price, Value and Contaminated Data

Article Two: The Failures of the Comparable-Sales Approach

The comparable-sales approach is an essential and legitimate valuation method. Its failure begins when it is reduced to a mechanical question: “How much did nearby apartments sell for?”A transaction price should be treated as evidence requiring investigation, not as an automatic conclusion of value. The valuer must examine the property, the transaction terms, the financing structure, the timing, the parties’ circumstances and the quality of the available information. A circular mechanism may develop when: A high transaction price enters the database → a new valuation relies on that price → the valuation supports additional credit → the credit enables another high-priced transaction → the new transaction becomes the next comparable. This process does not mean that every transaction or valuation is incorrect. It does mean that comparable transactions may not constitute fully independent evidence when they are all supported by the same credit environment, expectations and financing incentives. A professional comparable-sales analysis should therefore include:

  • verification of transaction details;
  • analysis of deferred payments and financial incentives;
  • calculation of the effective transaction price;
  • ranking of the quality and relevance of each comparable;
  • adjustments for property and transaction differences;
  • time and market-trend analysis;
  • sensitivity testing;
  • cross-checking against rental yield, financing costs, household repayment capacity, inventory, liquidity and risk;
  • reconciliation with the income and cost approaches where appropriate.

The comparable-sales approach should not be abandoned. It should be restored to its proper role as an analytical method rather than a mechanism for reproducing previous prices. A comparable transaction is evidence of price. It is not a substitute for an independent conclusion of value.

אשליית הנייר: איך "מכונת הצילום" של השמאות מנפחת את בועת הנדל"ן הישראלית

מבוא: הפרדוקס של השכן היקר

כולנו מכירים את הרגע שבו השכן מהקומה למטה מוכר את דירתו במחיר שיא, ואנחנו מיד מעדכנים את האקסל המנטלי שלנו. "אם הוא קיבל שלושה מיליון, שלי שווה שלושה ורבע", אנחנו קובעים בביטחון. אך האם מישהו מאיתנו עצר לבחון את ההצדקה הכלכלית הפונדמנטלית מאחורי המספר הזה?הבעיה היא שגישת ההשוואה השמאית, הכלי שאמור להגן על יציבות המערכת, עברה רדוקציה מסוכנת. במקום לשמש ככלי חקירה ביקורתי, היא הפכה ל"מכונת צילום" שמשכפלת מחירים ומזינה את הבועה. במאמר זה ננתח מדוע השוק הפסיק להעריך שווי והחל להעתיק שורות חוזיות, ואיך זה משפיע על הכסף שלכם.

נקודה 1: מלכודת "מכונת הצילום" ובעיית האנדוגניות

בשוק הנדל"ן הישראלי נוצר מנגנון מעגלי סגור שבו השומה אינה מעידה על ערך אובייקטיבי, אלא מהווה אישור מקצועי למחיר שנוצר מכוח האשראי הזמין. זהו כשל אנדוגני: השומה אינה עד חיצוני בלתי תלוי, אלא משתתף פעיל שמאפשר את הזרמת האשראי שקובע את המחיר הבא במאגר.התהליך הזה הופך את השמאי, לעיתים בעל כורחו, לחוליה בשרשרת הייצור של המחיר: עסקה גבוהה נרשמת, השמאי שולף אותה כנתון השוואה, הבנק מעניק משכנתה על בסיס זה, והקונה הבא משתמש באותו דלק כדי להזניק את המחיר הבא. כפי שמסכם זאת המקור בצורה חדה:"המחיר הופך לשומה ← השומה הופכת לבטוחה ← הבטוחה מאפשרת אשראי ← והאשראי יוצר את המחיר הבא. זהו מנגנון מעגלי, משום שהראיה שעליה נשענת השומה היא תוצאה של מערכת מימון שהשומה עצמה מסייעת להפעיל."

נקודה 2: בלבול מסוכן בין "שכיחות" ל"סבירות"

טעות נפוצה בניתוח שוק היא להניח שאם ארבע דירות נמכרו במחיר דומה, המחיר הזה מייצג את "מחיר השוק". אלא שבנדל"ן, שכיחות אינה מעידה על סבירות כלכלית. המציאות הנוכחית היא עדות לכישלון סיסטמי של הנחת "הקונה הסביר" – אותו קונה רציונלי שאמור לפעול ללא לחץ ועם ידע מלא.חשבו על ארבע עסקאות בנות 3 מיליון ש"ח: אחת נשענת על "מבצע מימון" קבלני, שנייה על שעבוד נכס של הורים, ושלישית על ציפיות ספקולטיביות. העובדה שהעיוות הזה חוזר על עצמו אינה מנקה אותו; היא רק משכפלת אותו. ריבוי ראיות הנובעות מאותו כשל מימוני אינו הופך את המחיר לכלכלי, הוא רק הופך את האשליה למקובלת יותר.

נקודה 3: אשליית המחיר החוזי מול "המחיר האפקטיבי"

כאן אנו פוגשים את הפער המניפולטיבי ביותר: ההבדל בין המספר המודפס בחוזה לבין הערך הכלכלי הריאלי. בעידן של מבצעי "10/90" וסבסוד ריביות, המחיר בטאבו הוא לעיתים קרובות מצג שווא שנועד לשמר את ערך הבטוחה בעיני הבנקים והשמאים.ניקח לדוגמה דירה ב-3 מיליון ש"ח עם דחיית תשלומים ל-3 שנים. בחישוב היוון לפי ריבית של 5.5%, הערך הנוכחי האפקטיבי צונח לכ-2.6 מיליון ש"ח. חשוב להבין: ה-2.6 מיליון הם רק ה"תקרה" של המחיר האפקטיבי, עוד לפני שקיזזנו הטבות כמו שדרוגי מפרט, סבסוד עורכי דין או חבילות ריהוט. כסף עתידי לעולם אינו שווה לכסף מיידי.

נקודה 4: העיוורון לגורמי היסוד (כשהמחיר מתנתק מהמציאות)

השוק נוטה להתעלם מ"העוגנים הפונדמנטליים" – אותם מדדים שקובעים אם נכס יכול להחזיק את שוויו לאורך זמן. כשגישת ההשוואה משתלטת, איש אינו שואל אם התשואה משכירות בכלל מכסה את עלות המימון. כדי לבצע בקרת איכות אמיתית, כל רוכש חייב להשתמש במדדים מקצועיים:

  • מדד PIR (Price to Income Ratio): כמה שנות הכנסה נדרשות לרכישת הנכס? האם המכפל חורג מהנורמה ההיסטורית?
  • יחס DSTI (Debt Service to Income): איזה חלק מההכנסה הפנויה מוקדש להחזר החוב? האם הוא חוצה את רף ה-40%-50% המסוכן?
  • מדד HAI (Housing Affordability Index): האם למשק בית ממוצע באזור יש בכלל נגישות כלכלית לרכישת הדירה?
  • השוואת תשואה מול עלות הון: האם התשואה נטו (לאחר הוצאות) נמוכה משמעותית מהריבית על המשכנתה?
  • נזילות וימי מדף: האם המחיר הגבוה נשמר רק בגלל קיפאון בעסקאות, בעוד המלאי הבלתי מכור נערם?

נקודה 5: הפתרון – שימוש במודלים כמשקולת נגד

כדי להציל את גישת ההשוואה מעצמה, עלינו להעמיד מולה מסננים כלכליים חיצוניים שאינם תלויים במחירי ה"שכן". המודלים האלו מספקים עוגן פונדמנטלי המאפשר לזהות מתי השוק איבד קשר עם הקרקע:

  1. מודל Paff: בודק את מחיר הנכס בר-המימון לפי כושר ההחזר הריאלי של משק הבית, ולא לפי המקסימום שהבנק מוכן "לשפוך" על העסקה.
  2. מודל Vrent: מעריך שווי על בסיס זרם ההכנסות מהשכירות, תוך שימוש בנוסחת "ריבית חסרת סיכון + פרמיית סיכון". אם השכירות לא תומכת במחיר, אתם קונים ספקולציה.
  3. מודל Vcost: בוחן את עלויות ההקמה (קרקע, בנייה ורווח יזמי). פער מהותי מעל Vcost פירושו שאתם "משלמים על אוויר", אלא אם קיים מחסור תכנוני קיצוני המצדיק זאת.

סיכום: האם אנחנו קונים נכס או קונים אשראי?

עסקת השוואה היא ראיה חשובה, אך היא בשום אופן אינה פסק דין סופי על השווי. האחריות האישית של כל משקיע ורוכש היא להבין שהעובדה שמישהו אחר שילם מחיר מסוים, אינה הופכת את המחיר הזה למוצדק כלכלית עבורו.בפעם הבאה שאתם עומדים לפני רכישה, אל תסתפקו בשאלה "בכמה נמכרה הדירה ליד". תשאלו אם למחיר הזה יש עוגן במציאות של הכנסה, תשואה ויכולת החזר. בסופו של יום, השאלה היא האם אתם קונים נכס שישמור על ערכו, או שאתם פשוט הקונים האחרונים בשרשרת השכפול של "מכונת הצילום".
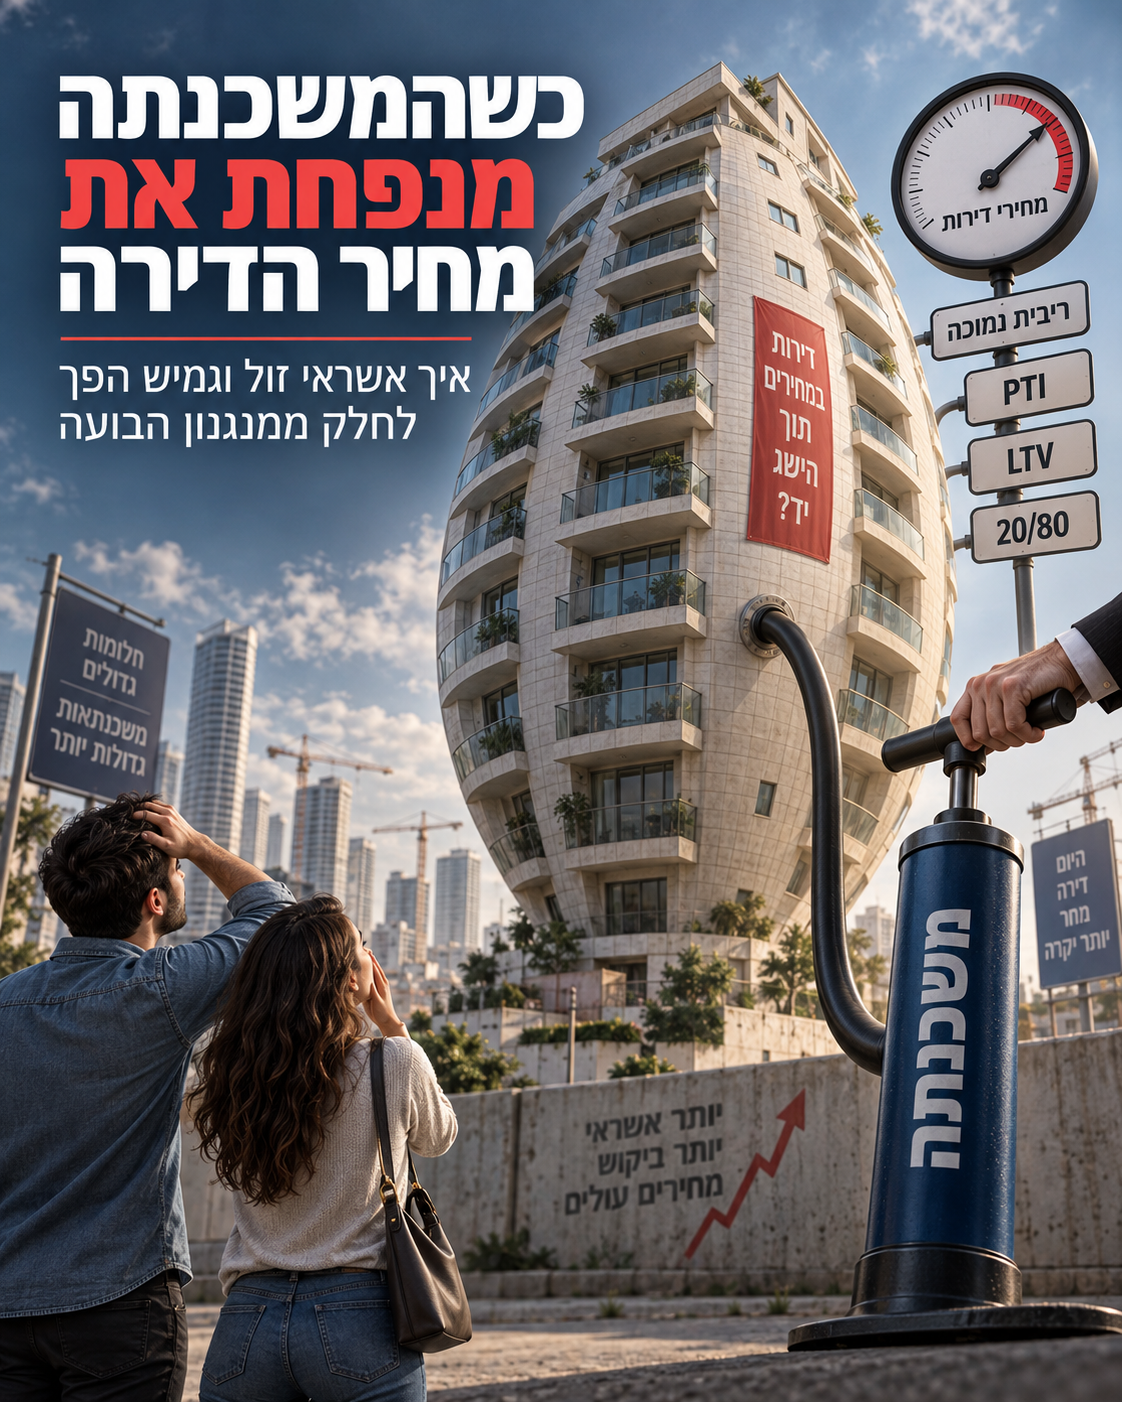
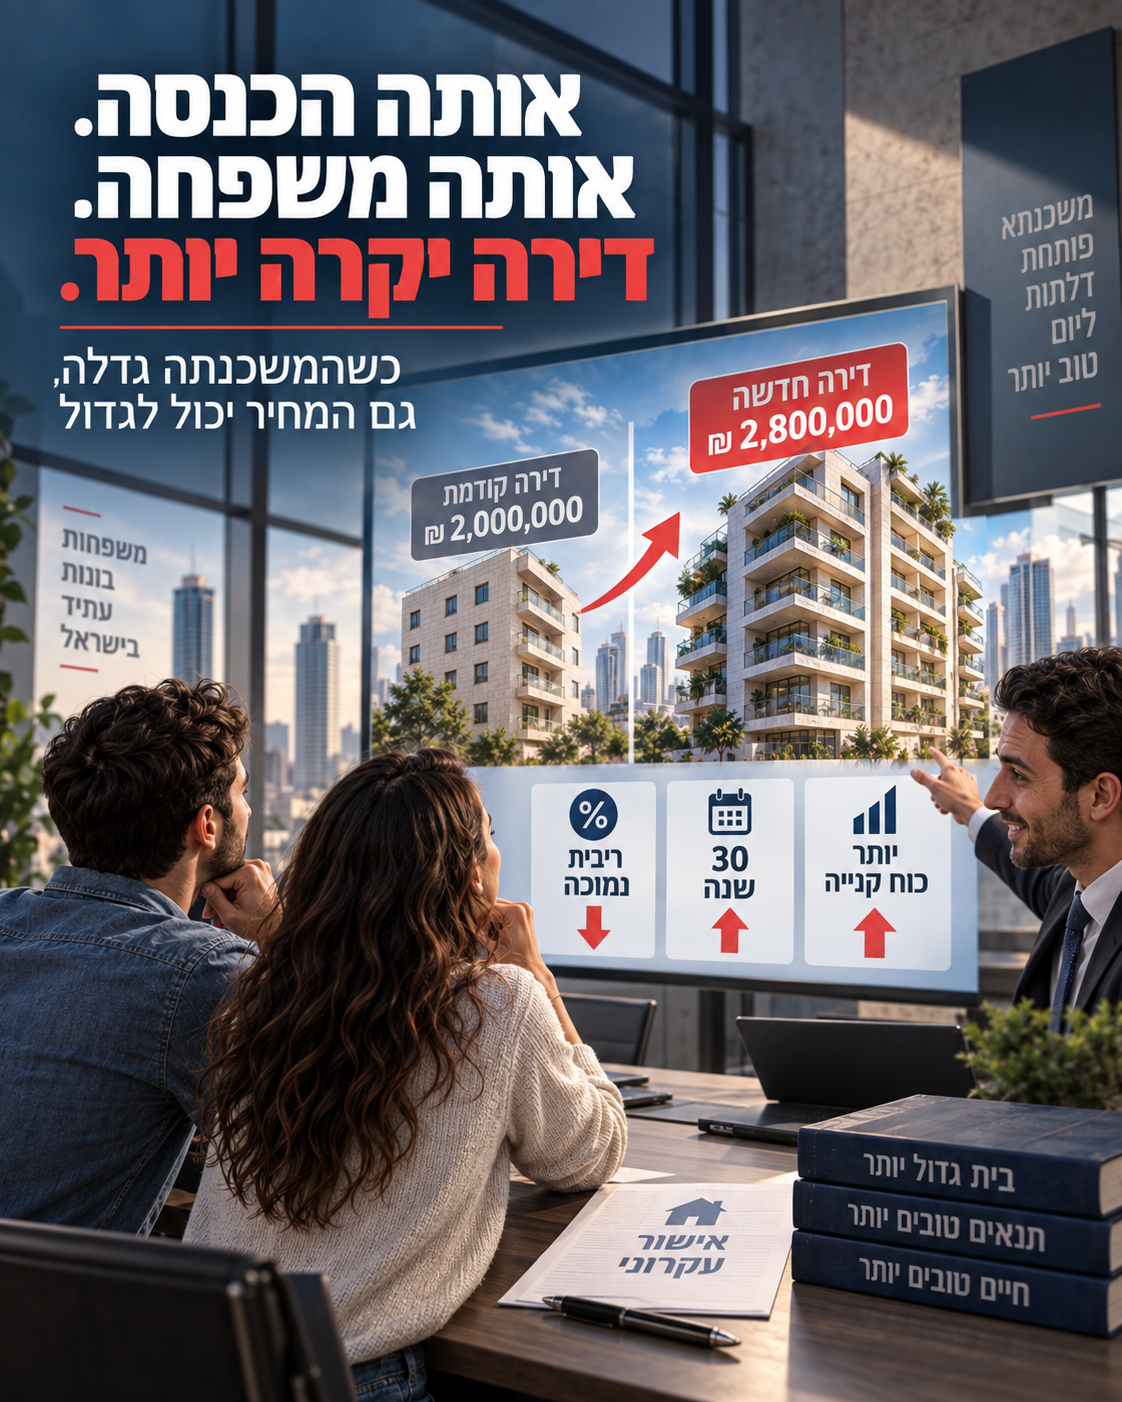
28Jul

כאשר עסקאות נדל״ן מושפעות ממבצעי 20/80, הלוואות קבלן, דחיית תשלומים, סבסוד ריבית ואשראי גבוה, המחיר הרשום במאגר אינו בהכרח המחיר הכלכלי האמיתי. המאמר הראשון בסדרה „מחיר, שווי והנתונים המזוהמים” מנתח כיצד נוצר מנגנון של שכפול מחירים, מדוע עסקה מוכיחה מחיר אך לא בהכרח שווי, ומה נדרש משמאי מקרקעין כדי לנקות את הנתונים ולבחון אותם מול תשואה, ריבית, כושר החזר וגורמי היסוד.

מחיר, שווי והנתונים המזוהמים

סדרת מאמרים על כשלי השמאות והאשראי בבועת הנדל״ן הישראלית

אנטומיה של מחיר מנופח

כיצד עסקאות, שומות ואשראי הפכו למנגנון שמזין את עצמו

המאמר הראשון מזהה את הבעיה: הנתונים מזוהמים.
המאמר השני מסביר כיצד המקצוע משכפל את הזיהום.
המאמר השלישי מראה כיצד חושפים את המחיר הכלכלי האמיתי.
המאמר הרביעי מנתח את מנגנון הניפוח וההסוואה.
המאמר החמישי מטיל את האחריות המקצועית ומציע דרך פעולה.

מאמר ראשון: כשהנתונים מזוהמים

מדוע „בכמה נמכרה דירה ליד” כבר אינו ניתוח שווי

כותרת שפורסמה ב־TheMarker ולפיה קיימים מוכרים המציעים כיום דירות יד שנייה במחירים הנמוכים בעשרות אחוזים מהמחירים שבהם נרכשו ב־2023, אינה רק ידיעה על מוכרים שנאלצו להתפשר.היא מעוררת שאלה מקצועית רחבה הרבה יותר: מה מלמד מחיר העסקה הקודמת, כאשר בתוך זמן קצר מתברר שהשוק אינו מסוגל לשחזר אותו? האם השווי הכלכלי של הנכס השתנה לפתע בשיעור חד כל כך? האם חלה הרעה מקבילה במצבו הפיזי, בזכויות הבנייה, במיקומו או ביכולת השימוש בו? או שמא המחיר הקודם נוצר בתוך סביבת שוק חריגה, ממונפת ומושפעת מציפיות, אשראי ותמריצים, ולכן מלכתחילה לא היה בר־קיימא? זו אינה שאלה סמנטית. זו שאלה הנוגעת ללב מקצוע השמאות:

האם תפקידנו לתעד את המחירים שבהם נעשו עסקאות, או לבחון אם מחירים אלה מייצגים שווי שניתן להצדיקו כלכלית?


עסקה מוכיחה מחיר. היא אינה מוכיחה בהכרח שווי

כאשר דירה נמכרת ב־3 מיליון ש״ח, ניתן לקבוע עובדה אחת בוודאות: במועד מסוים, בתנאים מסוימים, הסכימו מוכר וקונה לנקוב בחוזה במחיר של 3 מיליון ש״ח.אבל העסקה כשלעצמה אינה משיבה על שאלות נוספות:

  • כיצד מומנה הרכישה?
  • כמה הון עצמי העמיד הקונה?
  • האם חלק מהתשלום נדחה?
  • האם ניתנה הלוואת קבלן?
  • האם סובסדה הריבית?
  • האם ניתנו הטבות שאינן מופיעות כהנחה?
  • האם הקונה פעל מתוך לחץ או חשש להחמיץ את השוק?
  • האם המחיר תאם את התשואה שניתן לקבל מהנכס?
  • האם ההחזר החודשי תאם את הכנסות משק הבית?
  • האם המחיר היה סביר ביחס לחלופות השקעה ולרמת הריבית?

לכן עסקה אינה סוף הבדיקה. היא תחילתה. המחיר הוא נתון. השווי הוא מסקנה כלכלית המתקבלת לאחר בחינת הנתון. הבחנה זו חשובה במיוחד בשוק שבו המחירים הושפעו במשך שנים לא רק ממאפייני הנכסים, אלא גם ממדיניות אשראי, מרמת הריבית, מתנאי המימון, מציפיות להמשך עליות ומנכונות הבנקים לממן עסקאות במחירים הולכים וגדלים.


מה פירוש „נתונים מזוהמים”?

המונח „נתונים מזוהמים” אינו אומר שכל עסקה היא שקרית, שכל מחיר דווח באופן כוזב או שכל צד לעסקה פעל שלא כדין.הכוונה היא אחרת: הנתון הנצפה אינו נקי מהשפעות חיצוניות מהותיות, ולעיתים הוא אינו משקף את המחיר הכלכלי האפקטיבי של העסקה.מאגר עסקאות עשוי להיות מזוהם כאשר הוא כולל מחירים שהושפעו, בין היתר, מ:

  • דחייה משמעותית של מועדי התשלום;
  • הלוואות בולט או בלון בסבסוד היזם;
  • מבצעי 20/80, 10/90 ומתווים דומים;
  • פטור מהצמדה או סבסוד הצמדה;
  • תשלום הוצאות מצד המוכר;
  • שדרוגים, חניה, מחסן או הטבות אחרות ללא תמורה גלויה;
  • אשראי שאפשר לרוכש לשלם מחיר שלא היה יכול לשלם מהכנסתו השוטפת;
  • ציפייה שעליית המחירים העתידית תכסה על חוסר הכדאיות הנוכחי;
  • עסקאות שנעשו בהיקף מצומצם בשוק דל עסקאות;
  • הסתמכות הדדית של שומות, אשראי ועסקאות קודמות.

העובדה שהפיקוח על הבנקים החליט במרץ 2025 להטיל מגבלות מיוחדות על פרויקטים שבהם חלק ניכר מהתמורה נדחה למועד המסירה, וכן להגביל את שיעור הלוואות הבולט והבלון בסבסוד קבלן, מלמדת שמדובר בתופעה בעלת משמעות אשראית ומערכתית, ולא רק בטכניקת שיווק שולית. (בנק ישראל)גם משרד האוצר מצא כי בינואר 2026 דווח על הטבת מימון ברבע ממכירות הקבלנים בשוק החופשי בחמשת האזורים שנבחנו. כלומר, בחלק מהותי מהעסקאות, המחיר הנקוב אינו עומד לבדו, אלא מלווה במעטפת מימון שיש לה ערך כלכלי ממשי. (ממשלת ישראל)


מחיר חוזי אינו בהכרח מחיר כלכלי

נניח ששתי דירות נמכרות במחיר חוזי זהה של 2.5 מיליון ש״ח.בעסקה הראשונה משלם הקונה את מלוא התמורה בסמוך לרכישה.בעסקה השנייה משלם הקונה 10% היום ואת יתרת הסכום בעוד שלוש שנים, ללא ריבית מלאה, ובמקביל מקבל פטור מהצמדה ושדרוגים בדירה.האם שתי העסקאות משקפות אותו מחיר כלכלי?בוודאי שלא.לכסף יש ערך בזמן. תשלום של 2.25 מיליון ש״ח בעוד שלוש שנים אינו שקול לתשלום של אותו סכום היום. דחיית התשלום מעניקה לקונה הטבה בעלת שווי, גם אם מחיר החוזה נותר ללא שינוי.אם מאגר המידע מציג את שתי העסקאות באותו מחיר, אך אינו מביא בחשבון את ההבדלים בתנאי המימון, השמאי עלול להשוות בין מספרים זהים המייצגים תמורות כלכליות שונות.מכאן נובעת אחת הבעיות המרכזיות בשוק הדירות החדשות: ההנחה אינה ניתנת תמיד באמצעות הפחתת מחיר גלויה. לעיתים היא מועברת למישור אחר, באמצעות זמן, אשראי, ריבית, הצמדה, שדרוגים או נטילת עלויות מצד היזם.המחיר נשמר לכאורה, אך התמורה האפקטיבית משתנה.מבצעי דחיית התשלום נפוצו במתווים של 20/80 ואף 10/90 ו־5/95, שבהם חלק קטן מהמחיר משולם בעת החתימה והיתרה נדחית למועד האכלוס. (גלובס)לכן, לפני שמשתמשים בעסקה כנתון השוואה, יש לשאול:

מהו הערך הנוכחי של כל התמורות, ההטבות וההתחייבויות שנכללו בה?

על כך יורחב במאמר השלישי בסדרה, שיעסוק במחיר העסקה האפקטיבי.


כיצד מחיר אחד מזין את המחיר הבא

כאשר השמאות מסתמכת כמעט באופן בלעדי על עסקאות קודמות, עלול להיווצר מנגנון מעגלי: עסקה במחיר גבוה → שומה הנשענת על העסקה → אשראי המאפשר עסקה גבוהה נוספת → עסקת השוואה חדשה במחיר גבוה יותר במצב כזה, המחיר אינו רק תוצאה של ביקוש והיצע. הוא גם תוצאה של האשראי שאִפשר לשלם אותו. הקונה אינו נדרש בהכרח להחזיק את מלוא הסכום. די בכך שהבנק יסכים להעמיד משכנתה, שהיזם ידחה חלק מהתשלום, שההורים יסייעו בהון העצמי או שנכס אחר ישועבד לצורך העסקה. כך יכולה להיווצר עליית מחירים שאינה נשענת על עלייה מקבילה בהכנסות, בשכר הדירה, בתשואה או בתועלת הכלכלית שמפיק הנכס. העסקה הבאה כבר אינה נבדקת מול נקודת מוצא חיצונית. היא נבדקת מול העסקה הקודמת, שגם היא נוצרה באמצעות אשראי ובהסתמך על עסקאות קודמות. התוצאה היא מערכת שמאשרת את עצמה:

המחיר מוכיח את השומה, השומה מאפשרת את האשראי, והאשראי יוצר את המחיר הבא.

אין הכרח לייחס למנגנון הזה תיאום בין כל המשתתפים. די בכך שלכל גורם יש תמריץ מקומי:

  • המוכר מבקש למקסם את המחיר;
  • הרוכש חושש להישאר מחוץ לשוק;
  • היזם מבקש לשמור על מחירון הפרויקט;
  • הבנק מבקש להמשיך את פעילות האשראי תוך שמירה על הבטוחות;
  • המתווך מתוגמל עם השלמת העסקה;
  • השמאי מבקש להישען על עסקאות שניתן להציגן כראיות שוק;
  • רשויות וגורמי תקשורת מציגים את המחירים המדווחים כמדד למצב השוק.

כל אחד פועל במסגרת תפקידו. אולם הצירוף המצטבר עלול ליצור מנגנון שמזין את עצמו.


גישת ההשוואה אינה הבעיה. השימוש המכני בה הוא הבעיה

גישת ההשוואה היא כלי שמאי מרכזי ולגיטימי. עסקאות בנכסים דומים הן מקור מידע חשוב, ולעיתים הטוב ביותר העומד לרשות השמאי.אבל בין שימוש בגישת ההשוואה לבין העתקת מחירים קיים הבדל מהותי.גישת השוואה מקצועית מחייבת לחקור כל עסקה:

  • את זהות הצדדים ואת מידת העצמאות ביניהם;
  • את תנאי המימון והתשלום;
  • את מועד גיבוש ההסכמה הכלכלית;
  • את מצב הנכס;
  • את הזכויות המשפטיות והתכנוניות;
  • את מידת הלחץ שבה פעלו הצדדים;
  • את ההטבות הנלוות;
  • את מגמת השוק;
  • את התאמת המחיר לגורמי היסוד.

לעומת זאת, כאשר השומה מסתפקת באיסוף שלוש או ארבע עסקאות סמוכות, בחלוקה למ״ר ובכמה התאמות פיזיות, היא עלולה להפוך מניתוח שווי למנגנון של שכפול והעתקת מחירים.הבעיה חמורה יותר כאשר כל העסקאות שנבחרו נוצרו באותה סביבת אשראי ובאותו גל של ציפיות.אם שלוש עסקאות נופחו מאותו מקור, הממוצע שלהן אינו הופך את התוצאה לסבירה. הוא רק ממוצע של שלושה נתונים שנוצרו תחת אותו עיוות.

ריבוי עסקאות אינו מנקה נתונים מזוהמים. לעיתים הוא רק מעניק לזיהום מראית עין סטטיסטית.

שוק דל עסקאות מגדיל את הסיכון להסקת מסקנות שגויות

בשוק פעיל מאוד, שבו מתקיימות עסקאות רבות, קל יותר לזהות עסקאות חריגות, לבדוק התפלגויות ולבחון אם המחירים עקביים.בשוק שבו היקף העסקאות יורד, כל עסקה מקבלת משקל גדול יותר.משרד האוצר דיווח כי בינואר עד נובמבר 2025 מכרו הקבלנים בשוק החופשי 19,911 דירות, ירידה של 33% לעומת התקופה המקבילה ב־2024. (ממשלת ישראל)בסקירת יוני 2025 ציין משרד האוצר ירידה של 29% במספר העסקאות לעומת יוני של השנה הקודמת, והגדיר את הפעילות בשוק החופשי כחלשה במיוחד. (ממשלת ישראל)כאשר מספר העסקאות קטן, אין להסיק שכל עסקה בודדת מייצגת את כלל השוק. ייתכן שהעסקאות היחידות שהצליחו להיסגר הן דווקא עסקאות חריגות, עסקאות עם תנאי מימון מיוחדים או עסקאות שבהן לאחד הצדדים הייתה מוטיבציה יוצאת דופן.לכן, בתקופה של קיפאון או ירידה במחזור העסקאות, נדרשת זהירות גדולה יותר, לא קטנה יותר.


האם המחירים ירדו, או שהמחירים הקודמים נחשפו?

כאשר דירה שנרכשה בשנת 2023 מוצעת או נמכרת כעבור שנים ספורות במחיר נמוך משמעותית, התגובה המקובלת היא לומר: „השווי ירד”.לעיתים זו אכן המסקנה הנכונה. שווי נכס יכול להשתנות עקב ריבית, מצב כלכלי, מלחמה, שינוי בהיצע, הגירה, תעסוקה, פגיעה באזור או שינוי בציפיות.אבל קיימת גם אפשרות אחרת:ייתכן שהמחיר הקודם היה גבוה מן השווי הכלכלי כבר במועד העסקה.הירידה אינה בהכרח האירוע שבו נוצר הפער. היא עשויה להיות הרגע שבו הפער נחשף.מחיר יכול לעלות בשל נזילות, אשראי וציפיות, גם כאשר ההכנסה שמניב הנכס כמעט אינה משתנה. כל עוד נמצאים קונים נוספים, המחיר הקודם מקבל אישור בדמות העסקה הבאה.כאשר האשראי מתייקר, כושר ההחזר נשחק ונפח העסקאות יורד, קשה יותר לגלגל את המחיר הלאה. אז מתברר שלא כל מחיר שהושג בעבר היה בר־קיימא.זו בדיוק ההבחנה בין מחיר לבין שווי:

  • מחיר הוא הסכום שבו בוצעה עסקה.
  • שווי הוא מסקנה כלכלית בדבר הערך שניתן להצדיק על בסיס התועלת, ההכנסה, הסיכון, עלות ההון וגורמי היסוד.

גורמי היסוד אינם תוספת לשומה. הם בקרת האיכות שלה

עסקאות השוואה אינן צריכות להיעלם מן השומה. הן צריכות לעבור בקרת סבירות. בקרת סבירות כזו יכולה לכלול, בהתאם לסוג הנכס ולמטרת השומה:

1. תשואה משכר דירה

יש לבדוק מהי ההכנסה השנתית נטו שניתן להפיק מהנכס ביחס למחירו.כאשר התשואה נמוכה משמעותית מעלות המימון ומחלופות השקעה סולידיות, נדרש להסביר כיצד המחיר יכול להיות מוצדק מבחינה כלכלית.

2. מכפיל שכירות

יש לבדוק כמה שנות שכירות נדרשות כדי לכסות את מחיר הנכס.מכפיל חריג אינו מוכיח לבדו קיומה של בועה, אך הוא אות אזהרה המחייב ניתוח.

3. יחס מחיר להכנסה

יש לבחון את הקשר בין מחיר הדירה לבין הכנסות משק הבית המסוגל לרכוש אותה.מחיר שמתרחק לאורך זמן מן ההכנסה מחייב הישענות הולכת וגדלה על אשראי, הון משפחתי או ציפייה לעליית מחירים.

4. כושר החזר

הבדיקה אינה מסתיימת בשאלה אם הבנק מוכן לאשר משכנתה.יש לשאול אם ההחזר סביר לאורך זמן, גם בתרחיש של שינוי בריבית, ירידה בהכנסה או גידול בהוצאות המשפחה.

5. עלות ההון והריבית

שינוי בריבית משנה את הערך הנוכחי של תזרימי ההכנסה ואת יכולת הקונה לממן את הרכישה.אותו שכר דירה אינו מצדיק בהכרח אותו מחיר בסביבת ריבית שונה.

6. מלאי וקצב מכירות

מלאי גדול, זמן מדף מתארך וקצב מכירות איטי עשויים להעיד על חולשת ביקוש, גם כאשר המחירים הנקובים עדיין אינם יורדים באותה מהירות.

7. מחיר אפקטיבי

יש לנכות או לכמת הטבות מימון, דחיות תשלום, שדרוגים והתחייבויות נלוות.רק לאחר מכן ניתן להשתמש בעסקה כבסיס להשוואה כלכלית.


אין צורך לבטל את השוק כדי לבקר אותו

הטענה שמקורות המידע מזוהמים אינה טענה שאין משמעות לעסקאות או שהשמאי צריך להחליף את השוק במודל תיאורטי. השוק הוא מקור המידע המרכזי. אבל שוק אינו ישות מופשטת ונקייה מהשפעות. הוא מורכב מאנשים, מוסדות, אשראי, רגולציה, ציפיות, פחדים ותמריצים. תפקיד השמאי אינו להתעלם מן השוק, אלא להבין אותו.כאשר קיימים מבצעי מימון נרחבים, אין להתעלם מהם. כאשר חלק מהתשלום נדחה לשנים קדימה, יש להוון אותו.כאשר מספר העסקאות קטן, אין להעניק לכל עסקה משקל מייצג אוטומטי.כאשר התשואה נמוכה מעלות המימון, יש להסביר את הפער.כאשר המחיר מתרחק מכושר ההחזר, יש לבחון את קיימותו.כאשר קיימת ירידה חדה במחירים שבהם ניתן למכור נכסים שנרכשו רק שנים ספורות קודם לכן, אין להסתפק באמירה „השוק השתנה”. צריך לבדוק אם המחיר הקודם אכן ביטא שווי, או רק את שיאו של מנגנון אשראי וציפיות.


האחריות אינה מוטלת על השמאים בלבד

חשוב להימנע מהצגת השמאי כגורם היחיד שיצר או תחזק את עליית המחירים.

שוק הדיור הוא מערכת מורכבת שבה פועלים:

  • הממשלה ורשות מקרקעי ישראל;
  • מערכת התכנון;
  • בנק ישראל והפיקוח על הבנקים;
  • הבנקים המסחריים;
  • יזמים וקבלנים;
  • משווקים ומתווכים;
  • משקיעים;
  • רוכשי דירות;
  • גופי תקשורת;
  • רשויות המס;
  • שמאים ויועצים מקצועיים.

לכל אחד מהם חלק במערכת התמריצים. עם זאת, לשמאי תפקיד ייחודי. הוא אחד הגורמים היחידים שאמורים לעצור בין מחיר העסקה לבין המסקנה המקצועית ולשאול: האם המחיר סביר? האם הוא מייצג? האם הוא בר־קיימא? כאשר השמאי מוותר על השאלות האלה ומסתפק בשכפול העסקה הקודמת, הוא אינו בהכרח יוצר את העיוות, אך הוא עלול לאשרר אותו.


מה נדרש משמאות מקצועית בעידן של נתונים מזוהמים?

השינוי הדרוש אינו ביטול גישת ההשוואה, אלא שדרוגה. 

שומה מקצועית צריכה לכלול ארבע שכבות:

שכבה ראשונה: איסוף נתונים

עסקאות, מחירי היצע, שכר דירה, מלאי, זמני שיווק ותנאי מימון.

שכבה שנייה: ניקוי הנתונים

איתור עסקאות חריגות, כימות הטבות, היוון תשלומים נדחים, בדיקת קשרים בין הצדדים ובחינת תנאי העסקה.

שכבה שלישית: התאמות שמאיות

זמן, מיקום, שטח, קומה, מצב פיזי, זכויות, חניה, מחסן, תכנון ומאפיינים מיוחדים.

שכבה רביעית: בקרת גורמי יסוד

תשואה, ריבית, כושר החזר, מכפיל שכירות, מכפיל הכנסה, עלות חלופית של הון, מלאי, סיכון ומגמת שוק.רק החיבור בין השכבות יוצר ניתוח שווי.בלי ניקוי נתונים, ההשוואה עלולה להיות מטעה.בלי בקרת יסוד, ההשוואה עלולה להיות מעגלית.בלי בחינת תנאי המימון, המחיר החוזי עלול להיות גבוה מן המחיר האפקטיבי.ובלי מסקנה עצמאית, השמאי הופך ממנתח כלכלי למתעד עסקאות.


לא כל ירידה מוכיחה בועה, אבל היא מחייבת בדיקה מחדש

חשוב להיזהר גם מן הכיוון ההפוך. עצם העובדה שמחירו של נכס ירד אינה מוכיחה אוטומטית שהמחיר הקודם היה שגוי. שוק יכול להשתנות, ריבית יכולה לעלות, ביקוש יכול להיחלש וסיכון יכול לגדול.לכן אין להסיק מכל מכירה בהפסד כי העסקה המקורית הייתה בלתי סבירה. עם זאת, כאשר מתגלים פערים מהותיים ורחבים, כאשר תנאי המימון השתנו, כאשר היקף העסקאות נחלש וכאשר חלק ניכר מן העסקאות החדשות מלווה בהטבות מימון, מוטלת חובה מקצועית לבחון את נתוני העבר מחדש ולא לקבלם כאמת כלכלית מוחלטת. הביקורת הנכונה אינה:

„כל עסקה הייתה פיקטיבית”.

אלא:

„כל עסקה הייתה חייבת להיבדק בתוך ההקשר הכלכלי והמימוני שבו נוצרה”.

מסקנה: השמאי אינו מכונת צילום של השוק

שוק הדיור הישראלי ייצר במשך שנים כמות עצומה של נתוני עסקאות. אך כמות הנתונים אינה מבטיחה את איכותם.כאשר עסקאות מושפעות ממימון נדחה, מסבסוד ריבית, מהטבות לא מדווחות במלוא ערכן, מציפיות להמשך עליות וממערכת אשראי המזינה את המחיר, אי אפשר להסתפק בשאלה:

„בכמה נמכרה דירה ליד?”

צריך לשאול:

  • מה היה המחיר האפקטיבי?
  • באילו תנאים נעשתה העסקה?
  • האם היא הייתה מייצגת?
  • איזו תשואה תמכה במחיר?
  • כיצד מומנה הרכישה?
  • מה היה כושר ההחזר?
  • מה הייתה הריבית?
  • האם המחיר היה בר־קיימא?
  • האם עסקת ההשוואה משקפת שווי, או רק מחיר שניתן היה לממן באותו זמן?

גישת ההשוואה תמשיך להיות כלי חשוב. אבל היא אינה יכולה לעמוד לבדה, בוודאי לא כאשר המקורות שעליהם היא נשענת מושפעים ממנגנונים המרחיקים את המחיר מן התמורה הכלכלית האמיתית.

עסקה שנעשתה אינה הוכחה לשווי. היא נתון שדורש חקירה.
מחיר הוא נתון. שווי הוא מסקנה כלכלית.
כאשר מקורות המידע מזוהמים, אסור לשכפל אותם. צריך לנקות, לבחון ולנתח אותם.

תיבת מפתח מקצועית

מחיר אינו שווי

מחיר הוא סכום שנקבע בעסקה מסוימת בין צדדים מסוימים, במועד מסוים ובתנאים מסוימים. שווי הוא מסקנה מקצועית־כלכלית המתקבלת לאחר ניתוח הנכס, תנאי העסקה, ההכנסה, התשואה, הריבית, הסיכון וגורמי היסוד.עסקה יכולה לשמש ראיה חשובה. היא אינה פוטרת את השמאי מהצורך לבדוק אם המחיר ששולם היה מייצג, אפקטיבי ובר־קיימא.


תיבת המחשה: מנגנון שכפול המחירים

עסקה במחיר גבוה

העסקה נכנסת למאגר ההשוואה

שומה חדשה מסתמכת עליה

הבנק מאשר אשראי לפי השומה

האשראי מאפשר עסקה נוספת במחיר גבוה

העסקה החדשה הופכת לנתון ההשוואה הבאכאשר אין בקרת גורמי יסוד, המנגנון עלול להזין את עצמו.


המאמר הבא בסדרה

כשלי גישת ההשוואה

כיצד הפכה גישה שמאית לגיטימית למנגנון של שכפול והעתקת מחירים

במאמר הבא נבחן היכן עובר הגבול בין שימוש מקצועי בעסקאות השוואה לבין העתקה מכנית של מחירים; כיצד נבחרות עסקאות; מדוע התאמות פיזיות אינן מספיקות; מה קורה כאשר כל השוק מצוי בעיוות; וכיצד ניתן לשלב גישת השוואה עם היוון, עלות ובדיקת גורמי יסוד.


על המחבר

חיים אטקין הוא שמאי מקרקעין, מומחה וחוקר שוק הנדל״ן, אנליסט ומחבר הספר „בועת נדל״ן”. במשך שנים הוא עוסק בחקר הפער שבין מחירי נכסים לבין שוויים הכלכלי, בהשפעת האשראי והמערכת הבנקאית על שוק הדיור ובפיתוח כלים לניתוח שווי המבוססים על גורמי יסוד, תשואה, ריבית וכושר החזר.


קריאה לפעולה

בעלי נכסים, רוכשים, משקיעים ואנשי מקצוע אינם צריכים להסתפק בשאלה בכמה נמכר נכס סמוך. לפני רכישה, מכירה, השקעה או נטילת משכנתה, יש לבחון את הפער שבין המחיר המבוקש לבין השווי שניתן להצדיק כלכלית. הבדיקה אינה מבטיחה מה יעשה השוק בעתיד. היא כן מאפשרת להבין כמה מן המחיר נשען על הכנסה, תשואה וכושר החזר, וכמה ממנו נשען על אשראי, ציפיות ושכפול עסקאות קודמות.

בדיוק לשם כך בנינו כלי זה: https://haimetkin-lgtm.github.io/price-vs-value/#glossary 


תקציר שפורסום ברשתות החברתיות

עסקה שנעשתה אינה הוכחה לשווי. היא רק נתון שדורש בדיקה. כאשר מחירי עסקאות מושפעים ממבצעי 20/80, הלוואות קבלן, דחיית תשלומים, סבסוד ריבית ואשראי גבוה, השאלה „בכמה נמכרה דירה ליד?” כבר אינה מספיקה. מחיר אחד נכנס למאגר, מזין את השומה הבאה, מאפשר אשראי גבוה יותר והופך לעסקת ההשוואה הבאה. כך עלול להיווצר מנגנון שמעתיק ומתחזק את עצמו. במאמר הראשון בסדרה „מחיר, שווי והנתונים המזוהמים” אני מסביר מדוע מחיר הוא נתון, אך שווי הוא מסקנה כלכלית, וכיצד יש לבדוק כל עסקה מול תשואה, ריבית, כושר החזר וגורמי היסוד.


English Summary

Price, Value and Contaminated Data

Anatomy of an Inflated Price

A completed property transaction proves that a buyer and a seller agreed on a stated price at a particular time. It does not necessarily prove that the property possessed an economically sustainable value equal to that price. Transaction databases may become economically contaminated when reported prices are materially affected by deferred payment arrangements, developer-subsidized loans, interest subsidies, indexation waivers, upgrades, non-cash benefits, unusually high leverage or expectations of continuing price appreciation. In such circumstances, a mechanical comparable-sales analysis may create a circular process: A high transaction price supports a high appraisal; the appraisal enables additional credit; the credit enables another high-priced transaction; and that transaction becomes the next comparable. The comparable-sales approach remains an essential valuation method. However, it must include a detailed investigation of the transaction terms and an independent test against economic fundamentals, including rental yield, financing costs, household repayment capacity, price-to-rent ratios, income levels, market liquidity, inventory and risk. A transaction is evidence of price. Value is a professional economic conclusion. When the underlying data are contaminated, the appraiser’s role is not merely to reproduce them, but to clean, test and interpret them.

האם מחיר הדירה שלכם הוא אשליה? האמת מאחורי הנתונים "המזוהמים" של שוק הנדל"ן

המלכודת של "בכמה נמכרה הדירה ליד"

כותרות כלכליות מהתקופה האחרונה, ובראשן דיווחים ב-TheMarker, חושפות מציאות שמעוררת דאגה עמוקה בקרב מחזיקי הנכסים: מוכרים בשנים 2024–2025 מגלים שהם נאלצים למכור את דירותיהם במחירים הנמוכים משמעותית – לעיתים בעשרות אחוזים – מהמחיר שבו רכשו אותן רק שנה או שנתיים קודם לכן.האם השווי הכלכלי של הנדל"ן בישראל צנח בן לילה, או שמא אנחנו עדים לרגע שבו האשליה מתנפצת? השאלה אינה רק כמה כסף "נמחק" על הנייר, אלא האם המחירים שראינו ב-2023 היו אי פעם ריאליים. כדי להבין את המתרחש, עלינו לצלול אל המנגנון האפל של "הנתונים המזוהמים" – אותם מספרים שמעוותים את השוק ומייצרים מצג שווא של יציבות.

תובנה 1: עסקה מוכיחה מחיר, היא ממש לא מוכיחה שווי

בשוק הנדל"ן הישראלי התקבעה תפיסה שגויה ומסוכנת: אם חוזה נחתם ב-3 מיליון ש"ח, זהו "השווי". אך עבור עיתונאי חוקר או אנליסט כלכלי, המחיר הוא רק קצה החוט. המחיר הוא נתון חוזי יבש; השווי, לעומת זאת, הוא מסקנה כלכלית מורכבת.כדי להפוך מחיר לשווי, עלינו לשאול שאלות "חוקריות": כיצד מומנה הרכישה? האם הקונה הביא הון עצמי אמיתי או שמא נשען על "הלוואות קבלן"? האם העסקה נולדה מתוך לחץ או חשש מהחמצה?"המחיר הוא נתון. השווי הוא מסקנה כלכלית המתקבלת לאחר בחינת הנתון."עסקה היא רק תחילת החקירה. בלי להבין את המבנה המימוני שמאחוריה, המחיר המדווח הוא חסר משמעות כלכלית.

תובנה 2: "נתונים מזוהמים" – כשמבצעי ה-20/80 מעוותים את המציאות

זיהום נתונים אינו בהכרח שקר או דיווח כוזב לרשויות המס. זהו עיוות מתוחכם שבו תנאי המימון החיצוניים הופכים את המחיר הנקוב בחוזה – ה"מחיר החוזי" – למרוחק מאוד מה"מחיר האפקטיבי".אנחנו מזינים את מערכות המידע בנתונים שמעוותים את המציאות דרך מספר מנגנונים:

  • ערך הזמן של הכסף: תשלום של 2.5 מיליון ש"ח היום אינו שווה כלכלית לתשלום של אותו סכום בעוד שלוש שנים. דחיית תשלום (מבצעי 20/80 או 10/90) היא הנחה משמעותית "מתחת לרדאר".
  • הסובסידיה הסמויה: "פטור מהצמדה", שדרוגים במתנה או הלוואות "בלון" שבהן היזם משלם את הריבית – כל אלו הן דרכים של קבלנים להוריד מחירים מבלי שהירידה תופיע במאגרי המידע הרשמיים.

ההוכחה לכך שמדובר בכשל מערכתי ולא בשיטת שיווק זניחה נמצאת בנתונים הרשמיים: בנק ישראל, כבר במרץ 2025, הטיל מגבלות חריפות על פרויקטים שבהם חלק ניכר מהתמורה נדחה, מתוך הבנה שהנתונים "מלוכלכים". גם משרד האוצר חשף בינואר 2026 כי רבע (!) מכלל מכירות הקבלנים כללו הטבות מימון כאלו. המשמעות? המאגרים שאנחנו מסתמכים עליהם מזוהמים בשיעור של 25% לפחות.

תובנה 3: אנטומיה של מחיר מנופח – המנגנון שמאשר את עצמו

איך נוצרת בועה "על הנייר"? דרך "מערכת שמאשרת את עצמה" – מעגל אכזרי שבו כל השחקנים משתפים פעולה עם העיוות מתוך אינטרס רגעי:

  1. היזם קובע מחיר גבוה כדי לשמור על ערך הפרויקט, ומעניק הטבות מימון כדי "לנקות" את העסקה עבור הקונה.
  2. השמאי רואה את המחיר במאגר ומאשר אותו כ"מחיר שוק".
  3. הבנק מקבל את השומה ומעניק אשראי נדיב שמבוסס על המספר המנופח.
  4. הקונה משתמש באשראי כדי לסגור עוד עסקה במחיר גבוה, שהופכת ל"ראיית שוק" עבור העסקה הבאה.

במפה הזו, השמאי הופך לעיתים מבוחן כלכלי ל"מתעד עסקאות", והבנק הופך למנוע שמזריק דלק למדורה. זהו מנגנון של שכפול מחירים, לא של יצירת שווי.

תובנה 4: השמאי אינו "מכונת צילום" של השוק

הביקורת על מקצוע השמאות בשיאו של המשבר היא חריפה: גישת ההשוואה המכנית – איסוף של 3-4 עסקאות דומות וחישוב ממוצע למ"ר – היא כשל מקצועי. ריבוי עסקאות אינו מנקה את הזיהום. אם שלוש עסקאות בוצעו תחת אותה "אקרובטיקה פיננסית" של מבצעי מימון, הממוצע שלהן יהיה פשוט "ממוצע מזוהם".הסתמכות כזו מעניקה לנתונים "מראית עין סטטיסטית", אך היא חסרת תוכן כלכלי. השמאי נדרש לחקור את המחיר האפקטיבי, ולא לשמש כמכונת צילום של חוזים שנחתמו בסביבת אשראי מעוותת.

תובנה 5: חזרה ליסודות – הבלמים הכלכליים שחייבים להפעיל

כדי לדעת אם מחיר הוא אשליה, חייבים להחזיר לשולחן את "גורמי היסוד". אלו הם בקרת האיכות של השוק, הבלמים שמונעים מהמחיר להתנתק מהקרקע:

  • תשואה משכר דירה: אם השכירות שהנכס מניב נמוכה משמעותית מעלות המימון (הריבית), המחיר אינו רציונלי.
  • כושר החזר של משק הבית: המחיר חייב להיבחן מול השכר הממוצע. אם הקונה זקוק ל"אקרובטיקה פיננסית" כדי לעמוד בתשלום, מדובר במחיר שאינו בר-קיימא.
  • מכפיל שכירות: כמה שנים של שכירות נדרשות כדי לכסות את הנכס? כשהמספר הזה מזנק, אנחנו בטריטוריה בועתית.

התזקוק הכלכלי פשוט: אם המתמטיקה של גורמי היסוד לא מסתדרת, המחיר שאתם רואים במאגר הוא פשוט טעות סטטיסטית שמחכה להתגלות.

סיכום: האם אנחנו בשיאו של רגע החשיפה?

ירידת המחירים שאנו חווים כיום היא לא בהכרח "קריסה" של הערך, אלא הרגע שבו הפער המדמם בין המחיר המנופח לשווי הכלכלי נחשף. השווי אולי לא השתנה באופן דרמטי – פשוט המחירים הקודמים מעולם לא היו מחוברים למציאות ללא הנשמה מלאכותית של אשראי זול והטבות קבלן.בפעם הבאה שתסתכלו על מאגרי העסקאות, תשאלו את עצמכם – האם אתם רואים את הערך הכלכלי של הנכס, או שאתם פשוט רואים את גובה המשכנתא שהבנק הסכים לתת למישהו אחר, בתנאים שכבר מזמן עברו מהעולם?

26Jul

הנכסים הדיגיטליים שלנו מממנים את צמיחת הדאטה סנטרים, אך המצאה אחת בשבבים, בקירור או בחישוב מבוזר עלולה לשנות את כללי המשחק ולהפוך מתקנים יקרים לפילים לבנים. ניתוח מקצועי של צריכת החשמל, הסיכון הטכנולוגי, שיעורי ההיוון והערכת השווי של חוות שרתים.

הענן הכבד: כיצד המצאה טכנולוגית אחת עלולה להפוך דאטה סנטר לפיל לבן

הנכסים הדיגיטליים שלנו צומחים בלי הפסקה, אבל מאחוריהם עומדים מבנים, תחנות כוח, מערכות קירור והשקעות עתק שעלולות להתיישן הרבה לפני תום חייהן הכלכליים

הנכסים הדיגיטליים של כל אחד מאיתנו גדלים מיום ליום.הם כוללים מסמכים, תמונות, סרטונים, תכתובות דואר אלקטרוני, אתרי אינטרנט, גיבויים, חשבונות ברשתות חברתיות, מאגרי מידע, תוכנות, מערכות ענן וכלי בינה מלאכותית שכבר כמעט אי אפשר לנהל עסק מודרני בלעדיהם.אנחנו משלמים עבור Dropbox, Google Drive, מערכות גיבוי, תוכנות כשירות, פלטפורמות בינה מלאכותית, שירותי אחסון, תעבורת מידע וכוח מחשוב.ככל שאנחנו משתמשים יותר, אנחנו מאחסנים יותר.ככל שאנחנו מאחסנים יותר, אנחנו משלמים יותר.וככל שמיליוני אנשים ועסקים עושים זאת במקביל, נוצר ביקוש עצום לדאטה סנטרים.אלא שהמונח "ענן" מטעה.הענן אינו אוויר.הוא אינו וירטואלי.הוא אינו חסר משקל.מאחורי כל תמונה, סרטון, מסמך, שאילתת בינה מלאכותית או מערכת תוכנה עומדת תשתית פיזית כבדה: קרקע, מבנה, שרתים, שבבים, כבלים, מערכות קירור, מערכות אל־פסק, גנרטורים, שנאים, תחנות משנה, קווי חשמל ולעיתים גם מתקני מים ואנרגיה ייעודיים.הענן הוא למעשה אחד ממפעלי התעשייה הגדולים והמורכבים ביותר של העידן החדש.


אנחנו מממנים את הקמת הדאטה סנטרים

הציבור נוטה לחשוב שהדאטה סנטרים מוקמים על ידי חברות טכנולוגיה ומשקיעים גדולים.זה נכון, אבל רק באופן חלקי.בפועל, כולנו מממנים את הקמתם.כל מנוי חודשי לשירות אחסון, כל תשלום למערכת בינה מלאכותית, כל רכישת תוכנה בענן וכל הגדלת נפח אחסון מייצרים הכנסה לספקיות השירותים הדיגיטליים.ההכנסות הללו מממנות:

  • רכישת שרתים ושבבים;
  • שכירת שטחים או הקמת חוות שרתים;
  • הרחבת מערכות הקירור;
  • רכישת חשמל;
  • הקמת תשתיות תקשורת;
  • הגדלת חיבורי החשמל;
  • הקמת מתקנים חדשים.

כלומר, מיליארדי תשלומים קטנים של משתמשים הופכים להשקעות הון אדירות בתשתיות פיזיות.כך הפכו הנכסים הדיגיטליים שלנו לאחד ממנועי הביקוש המרכזיים לנדל"ן טכנולוגי ולחשמל.

עולם דיגיטלי שצומח מהר יותר מהעולם הפיזי

כאן מתגלה הסתירה הגדולה.את העולם הדיגיטלי אפשר להרחיב במהירות מסחררת.אפשר להשיק מודל בינה מלאכותית חדש בתוך חודשים.אפשר להוסיף מיליוני משתמשים למערכת תוכנה בזמן קצר.אפשר להעלות מיליארדי תמונות, סרטונים ומסמכים בלחיצת כפתור.אבל אי אפשר להקים באותו קצב תחנת כוח, תחנת משנה, קו הולכה, שנאי, מתקן אגירה או חיבור חשמל בהספק של מאות מגה־ואט.לפי התחזית המעודכנת של סוכנות האנרגיה הבינלאומית, צריכת החשמל העולמית של דאטה סנטרים צפויה לעלות מכ־485 טרה־ואט־שעה בשנת 2025 לכ־950 טרה־ואט־שעה בשנת 2030. מדובר כמעט בהכפלה בתוך חמש שנים, כאשר צריכת החשמל של מתקנים הממוקדים בבינה מלאכותית צפויה לגדול בקצב מהיר אף יותר.סוכנות האנרגיה הבינלאומית העריכה גם כי קצב הגידול בצריכת החשמל של דאטה סנטרים עד 2030 גבוה פי ארבעה ויותר מקצב הגידול בצריכת החשמל של יתר ענפי המשק העולמי.בארצות הברית צרכו דאטה סנטרים כ־4.4% מכלל צריכת החשמל בשנת 2023. משרד האנרגיה האמריקאי העריך כי שיעורם עשוי להגיע לכ־6.7% עד 12% עד שנת 2028, בהתאם לקצב הגידול ולתרחישי הביקוש.דאטה סנטר הוא גם אחד מסוגי המבנים עתירי האנרגיה ביותר. לפי משרד האנרגיה האמריקאי, צריכת האנרגיה ליחידת שטח בדאטה סנטר עשויה להיות גבוהה פי 10 עד פי 50 מזו של בניין משרדים מסחרי רגיל.

צוואר הבקבוק כבר אינו רק השבב. הוא החשמל

במשך שנים התמקד המרוץ הטכנולוגי בכוח העיבוד.מי ייצר את השבב המהיר ביותר?מי יצליח להכניס יותר טרנזיסטורים לשטח קטן יותר?מי יפעיל מודלים גדולים יותר?אבל ככל שכוח המחשוב גדל, כך גדלה גם בעיית ההפעלה.השבב אינו עובד בחלל ריק.הוא צורך חשמל, פולט חום ודורש קירור.הוא דורש אספקה רציפה, איכותית ויציבה.הוא דורש גיבוי.הוא דורש תקשורת.הוא דורש סביבה מבוקרת.משרד האנרגיה האמריקאי דיווח כבר בשנת 2024 על בקשות חיבור למתקני ענק בהספקים של 300 עד 1,000 מגה־ואט, כאשר עומסים אלה מותחים את יכולת רשתות החשמל לספק חיבורים בקצב המבוקש.במילים פשוטות: המלחמה של עידן הבינה המלאכותית אינה רק על היכולת לייצר את השבב המתקדם ביותר.היא גם על היכולת לספק לו חשמל.

ומה קורה בישראל?

גם בישראל מתחיל משק החשמל להבין כי מדובר לא רק בענף נדל"ן או טכנולוגיה, אלא בסוגיה מערכתית.בדוח משק החשמל לשנת 2024 הוערכה צריכת החשמל של חוות השרתים בישראל בכ־0.5% מהצריכה המשקית. אלא שמדובר רק בנקודת הפתיחה, לפני מימושם של פרויקטים רבים המצויים בשלבי תכנון, הזמנת חיבור והקמה.במסמכי מדיניות שפורסמו בשנת 2026 הודגש כי משק החשמל נדרש לאזן בין החובה לספק חשמל לציבור כשירות חיוני לבין העומס המשמעותי שיוצרות חוות השרתים. עוד צוין כי חלק מצורכי חוות השרתים לא נלקחו בעבר בחשבון במסגרת תוכניות פיתוח הרשת, ולכן נדרשת התאמה של התכנון המשקי.במקביל, הכנסת קידמה בשנת 2026 מהלך להגדרת חוות שרתים לבינה מלאכותית כתשתית לאומית, כאשר ההגדרה מתייחסת למתקנים שבהם הספק החשמל המשמש את כוח העיבוד עומד על 50 מגה־ואט לפחות.הדבר ממחיש את גודל השינוי.לא מדובר עוד במחסן עם כמה ארונות מחשבים.מדובר בתשתית לאומית, בעלת השפעות על משק החשמל, התכנון, הסביבה, זמינות הקרקע, הביטחון והצרכן הביתי.

ואז מגיעה השאלה שהמשקיעים אינם אוהבים לשאול

האם כל הדאטה סנטרים שנבנים כיום אכן יהיו נחוצים בעוד עשר, חמש־עשרה או עשרים שנה?התשובה אינה מובנת מאליה.הביקוש לדאטה עשוי להמשיך לגדול.הביקוש לבינה מלאכותית עשוי להמשיך לגדול.הביקוש לכוח מחשוב עשוי לגדול פי כמה.אבל אף אחת מההנחות הללו אינה מבטיחה שנמשיך לספק את כוח המחשוב באותה דרך, באותם מבנים ובאותם מיקומים.זו בדיוק הטעות שבה עלול שוק ההשקעות ליפול:לבלבל בין צמיחת השירות לבין שמירת שוויו של הנכס המספק אותו כיום.

די בהמצאה גאונית אחת כדי לטרוף את הקלפים

פריצת דרך טכנולוגית אחת יכולה לשנות את כל משוואת הדאטה סנטרים.אין פירוש הדבר שכל חוות השרתים ייעלמו ביום אחד.אבל שינוי טכנולוגי מהותי יכול לשנות באופן דרמטי את כמות החשמל, השטח, הקירור וההון הנדרשים לכל יחידת כוח מחשוב.הפריצה עשויה להגיע מכיוונים שונים.

1. שבבים יעילים משמעותית

שבב חדש שיספק פי כמה כוח עיבוד לכל ואט חשמל עשוי להקטין את הצורך בשטחי שרתים, בקירור ובחיבורי חשמל.במקרה כזה, מתקן שתוכנן להכיל אלפי שרתים עשוי להיות גדול, יקר ומסורבל ביחס לטכנולוגיה החדשה.

2. חישוב אופטי ופוטוני

מערכות חישוב פוטוניות שואפות לבצע חלק מפעולות העיבוד באמצעות אור במקום באמצעות זרימת אלקטרונים במעגלים רגילים.מחקרים עדכניים מצביעים על הפוטנציאל של חישוב פוטוני להציע יעילות אנרגטית, רוחב פס ומהירות גבוהים יותר, בין היתר משום שהוא עשוי להפחית חלק מהחום וההפסדים החשמליים המאפיינים מערכות אלקטרוניות. עם זאת, מדובר עדיין בתחום מתפתח, והיכולת להפוך את ההבטחות למערכות מסחריות רחבות היקף טרם הוכחה במלואה.

3. מעבר לחישוב קצה

חישוב קצה, Edge Computing, מעביר חלק מהעיבוד מהענן המרכזי אל מכשירי הקצה או אל מתקנים קטנים הקרובים למשתמשים.במקום לשלוח כל נתון לדאטה סנטר מרכזי, אפשר לעבד חלק מהמידע בטלפון, ברכב, במצלמה, במפעל, בתחנת תקשורת או במרכז חישוב אזורי.NIST מציין כי עיבוד נתונים מקומי או במרכז קצה סמוך יכול לשפר ביצועים, להפחית תעבורת רשת ולאפשר הרחבה מדורגת של יכולת החישוב.מעבר כזה לא יבטל את הצורך בענן, אך הוא עשוי לשנות את היחס בין חוות ענק מרכזיות לבין מערכות מבוזרות.

4. קירור חדשני

דאטה סנטרים משקיעים סכומי עתק במערכות קירור.מעבר מקירור אוויר לקירור נוזלי, קירור ישיר לשבב, טבילה בנוזל או טכנולוגיה שטרם הומצאה עשוי לשנות את תכנון המבנה, את גובה הקומות, את שטחי המערכות ואת צריכת החשמל.מתקן שנבנה סביב מערכת קירור מסוימת עלול לדרוש השקעות כבדות כדי להתאים את עצמו לדור הטכנולוגי הבא.

5. אחסון בעל צפיפות גבוהה בהרבה

פריצת דרך בטכנולוגיות אחסון עשויה לאפשר שמירת כמויות מידע גדולות פי עשרות או מאות באותו נפח פיזי.במקרה כזה, שטחים עצומים שתוכננו לארונות אחסון עשויים להפוך לעודפים.

6. שינוי בארכיטקטורת הבינה המלאכותית

המודלים הקיימים דורשים כיום כוח חישוב עצום.אבל ייתכן שבעתיד יפותחו מודלים קטנים, יעילים וממוקדים יותר, שיבצעו את אותה משימה בשבריר מהמשאבים.כבר כיום מתקיים מרוץ לא רק להגדלת המודלים, אלא גם להקטנתם, לדחיסתם ולהפעלתם על מכשירים מקומיים.אם המודל העתידי ידרוש פחות חישוב, פחות זיכרון ופחות תעבורה, תחזיות הביקוש המבוססות על הטכנולוגיה הנוכחית עלולות להתברר כמופרזות.

זו אינה תחזית טכנולוגית. זו שאלת סיכון שמאית

אינני טוען שאני יודע איזו טכנולוגיה תנצח.גם אינני טוען שכל הדאטה סנטרים יהפכו לפילים לבנים.הטענה המקצועית היא אחרת:מי שמעריך דאטה סנטר כאילו מדובר במבנה תעשייה או לוגיסטיקה רגיל, עלול להחמיץ את הסיכון העיקרי של הנכס.הדאטה סנטר הוא מעטפת נדל"נית למכונה טכנולוגית.הערך הכלכלי שלו אינו נובע מהקירות ומהגג בלבד.הוא נובע מהיכולת שלו לספק שירות טכנולוגי תחרותי.אם הטכנולוגיה משתנה, ייתכן שהמבנה ימשיך לעמוד, אבל היתרון הכלכלי שלו ייעלם.

השרתים מתחלפים. הבטון נשאר

יש הבדל מהותי בין הציוד לבין הנכס.את השרתים אפשר להוציא ולהחליף.את השבבים אפשר לשדרג.את התוכנה אפשר לעדכן.אבל קשה יותר לשנות:

  • את מיקום האתר;
  • את מעטפת המבנה;
  • את גובה הקומות;
  • את עומסי הרצפה;
  • את חיבור החשמל;
  • את פריסת מערכות הקירור;
  • את מבנה תחנת ההשנאה;
  • את מערכות הגיבוי;
  • את מגבלות התכנון;
  • את מערך התקשורת;
  • את התלות ברשת הארצית.

כאן טמון הסיכון לנכס תקוע.הציוד מתיישן במהירות, בעוד שהמבנה, התשתיות והחוב ממשיכים להתקיים.

שוכר חזק אינו מבטל סיכון טכנולוגי

חלק מהמשקיעים מניחים כי חוזה ארוך עם חברת טכנולוגיה או ענן גדולה הופך את ההשקעה לבטוחה.זו הסתכלות חלקית.שוכר חזק מפחית סיכון אשראי.הוא אינו מבטל:

  • סיכון התיישנות;
  • סיכון אי־חידוש החוזה;
  • סיכון לירידה בדמי השכירות בתום החוזה;
  • סיכון להשקעות התאמה;
  • סיכון לעליית עלויות החשמל;
  • סיכון לשינוי רגולטורי;
  • סיכון למחסור בחיבורי חשמל;
  • סיכון לכך שהנכס לא יתאים לדור הבא של הציוד;
  • סיכון לכך שלא יימצא שוכר חלופי.

חוזה חזק יכול להגן על תזרים המזומנים בתקופת השכירות.הוא אינו מבטיח ערך גרט, ערך שיורי או שווי בתום התקופה.

מדוע שיעור ההיוון חייב להיות גבוה יותר?

שיעור היוון אינו רק מחיר הכסף.הוא אמור לשקף את מכלול הסיכונים הכרוכים בתזרים העתידי.בדאטה סנטר קיימים לפחות חמישה רבדים שונים של סיכון:

רובד הסיכוןהמשמעות הכלכלית
סיכון נדל"נימיקום, תכנון, קרקע, מיסוי, נגישות והיתרים
סיכון תפעוליקירור, גיבוי, תקשורת, אבטחה ותחזוקה
סיכון אנרגטיזמינות חשמל, מחיר החשמל, מגבלות רשת וחיבור
סיכון טכנולוגיהתיישנות שבבים, שינוי בצפיפות החישוב ובארכיטקטורה
סיכון שוקתחרות, ביקוש, שוכרים חלופיים ומחירי שירותי הענן


לכן אין די לקחת חוזה שכירות ארוך, להוון את דמי השכירות בשיעור המקובל בנכסי לוגיסטיקה ולכנות את התוצאה "שווי".הגישה הזו עלולה לייצר אשליה של יציבות.חוות שרתים מחייבת שיעור היוון הכולל פרמיית סיכון טכנולוגית, תפעולית ואנרגטית.במקרים מסוימים יש צורך גם בתקופת תחזית קצרה יותר, ערך שיורי שמרני יותר והפחתה מואצת של רכיבי הנכס.

לא כל רכיבי הדאטה סנטר מתיישנים באותו קצב

אחת הטעויות האפשריות היא לייחס לכלל המתחם אורך חיים כלכלי אחיד.בפועל, לכל רכיב מחזור חיים שונה:

  • הקרקע עשויה לשמור על ערכה;
  • המבנה עשוי להתאים לשימושים אחרים באופן חלקי בלבד;
  • מערכות החשמל עשויות להישאר רלוונטיות, אך לדרוש התאמות;
  • מערכות הקירור עשויות להתיישן;
  • השרתים והשבבים מתחלפים במהירות;
  • מערכות התקשורת מתעדכנות;
  • רישיונות וחיבורים עשויים להיות בעלי ערך עצמאי;
  • חוזה השכירות עשוי להסתיים שנים לפני תום חייו הפיזיים של המבנה.

לכן יש להפריד בין ערך הקרקע, ערך המבנה, ערך התשתיות, ערך הציוד, ערך החיבור לחשמל וערך ההתקשרות החוזית.מי שמאגד הכול לתשואה אחת ולשיעור היוון אחד עלול להסתיר את מוקדי הסיכון.

שאלת ההסבה: מה נשאר ביום שאחרי?

בכל הערכת שווי של דאטה סנטר יש לבחון לא רק כיצד הוא פועל היום, אלא גם מה ניתן לעשות איתו אם השימוש הנוכחי ייפסק.יש לבחון:

  1. האם ניתן להסב את המבנה ללוגיסטיקה, תעשייה, מעבדות או שימוש אחר?
  2. מהי עלות פירוק המערכות?
  3. האם גובה המבנה ועומסי הרצפה מתאימים לשימוש חלופי?
  4. האם קיימת נגישות מספקת?
  5. האם המיקום אטרקטיבי גם ללא חוות השרתים?
  6. האם לחיבור החשמל יש ערך לשימוש חלופי?
  7. האם קיימות מגבלות סביבתיות ותכנוניות?
  8. האם חלק מההשקעות הן שקועות ואינן ניתנות להשבה?
  9. מהו הזמן שיידרש למציאת מפעיל חלופי?
  10. מה יהיה מחיר החשמל בעת חידוש החוזה?

ככל שהנכס ייעודי יותר, כך גמישות ההסבה נמוכה יותר.וככל שגמישות ההסבה נמוכה יותר, פרמיית הסיכון צריכה להיות גבוהה יותר.

תרחיש הפיל הלבן

כיצד נראה דאטה סנטר שהופך לפיל לבן?לא בהכרח מדובר במבנה נטוש לחלוטין.התהליך יכול להיות הדרגתי:

  • הטכנולוגיה מתקדמת;
  • צפיפות החישוב עולה;
  • המפעיל זקוק לפחות שטח;
  • עלות החשמל באתר עולה;
  • מערכות הקירור נעשות בלתי יעילות;
  • השוכר דורש השקעה נוספת כתנאי לחידוש;
  • המשכיר משקיע הון נוסף כדי לשמר את ההכנסה;
  • התשואה בפועל נשחקת;
  • ערך הנכס יורד;
  • שווי הבטוחה לבנק נפגע;
  • המימון הופך מכביד;
  • אין שימוש חלופי שמצדיק את עלות ההסבה.

הנכס ממשיך לפעול, אבל אינו מייצר את התשואה שהצדיקה את מחיר רכישתו.זהו פיל לבן כלכלי גם אם האורות עדיין דולקים.

הפרדוקס: יעילות טכנולוגית עלולה דווקא להגדיל את הביקוש

יש להציג גם את הטיעון הנגדי.לא כל שיפור ביעילות יקטין את צריכת החשמל הכוללת.לעיתים, כאשר עלות החישוב יורדת, השימוש בו גדל.מודל יעיל וזול יותר עשוי להוביל לכך שמיליוני יישומים חדשים יאמצו בינה מלאכותית, וכך צריכת החשמל הכוללת תמשיך לעלות למרות הירידה בצריכה לכל פעולה.זהו סוג של אפקט ריבאונד.לכן לא נכון לקבוע בוודאות כי שבב יעיל יותר יביא לירידה מוחלטת בביקוש לדאטה סנטרים.אבל גם אם הביקוש הכולל ימשיך לגדול, חלוקת הביקוש עשויה להשתנות.ייתכן שהשוק יעדיף:

  • מתקנים קטנים וצפופים יותר;
  • חוות שרתים ליד מקורות אנרגיה;
  • חישוב מבוזר;
  • אתרים באזורים קרים;
  • מתקנים מודולריים;
  • שילוב בין ענן מרכזי לחישוב קצה;
  • מתקנים בעלי קירור נוזלי;
  • אתרים המחוברים ישירות לייצור חשמל.

כלומר, גם בשוק צומח יהיו מנצחים ומפסידים.

לא כל הדאטה סנטרים יהפכו לפילים לבנים

חלק מהנכסים עשויים דווקא להתחזק.מתקן בעל חיבור חשמל גדול, מיקום אסטרטגי, רשת תקשורת איכותית, תכנון מודולרי וגמישות טכנולוגית עשוי ליהנות מיתרון תחרותי משמעותי.הסיכון אינו בעצם קיומה של חוות השרתים.הסיכון הוא בתשלום מחיר המתעלם מהאפשרות שהטכנולוגיה, הרגולציה או משק האנרגיה ישתנו.יש הבדל בין נכס גמיש לבין נכס מקובע.יש הבדל בין מתקן שניתן לשדרג בהדרגה לבין מתקן שכל שינוי בו דורש השקעת עתק.יש הבדל בין אתר הנהנה מחיבור חשמל בעל ערך לבין אתר שהפעלתו תלויה בעלויות אנרגיה בלתי תחרותיות.לכן ניתוח מקצועי חייב להיות פרטני.

המבחן האמיתי: לא כמה הוא מניב היום, אלא כמה הוא ידרוש מחר

הערכת שווי שמסתפקת בדמי השכירות הנוכחיים עלולה להחמיץ את שאלת ההשקעות העתידיות.יש להביא בחשבון:

  • החלפת ציוד;
  • שדרוג מערכות קירור;
  • הגדלת חיבורי חשמל;
  • התאמה לצפיפות הספק גבוהה יותר;
  • שדרוג מערכות אל־פסק;
  • התאמות רגולטוריות;
  • עמידה בדרישות סביבתיות;
  • עלויות סייבר ואבטחה;
  • חיזוק מערכות גיבוי;
  • עלויות השבתה בתקופת השדרוג.

התשואה האמיתית אינה שכר הדירה חלקי מחיר הרכישה.התשואה האמיתית היא תזרים המזומנים הנקי לאחר כל ההשקעות הנדרשות כדי שהנכס יישאר תחרותי.

איך נכון להעריך דאטה סנטר?

הערכת שווי מקצועית צריכה לכלול לפחות את הבדיקות הבאות:

ניתוח תרחישים

יש לבנות תרחיש בסיס, תרחיש צמיחה, תרחיש טכנולוגי משבש ותרחיש ירידה או נטישה.

הפרדת רכיבים

יש להפריד בין מקרקעין, מבנה, ציוד, חיבור חשמל, מערכות תפעול וזכויות חוזיות.

הפחתה כלכלית מואצת

יש לבחון את אורך החיים הכלכלי של כל רכיב, ולא להסתפק באורך החיים הפיזי.

ערך שיורי שמרני

אין להניח כי ניתן יהיה למכור את הנכס בעתיד באותו שיעור היוון או באותו מכפיל.

בחינת שימוש חלופי

יש לבחון את עלות ההסבה ואת ערכו של הנכס ללא המפעיל הקיים.

רגישות למחיר החשמל

יש לחשב כיצד שינוי במחיר החשמל משפיע על יכולת המפעיל לשלם ועל הכדאיות התפעולית.

בחינת עומק השוק

כמה מפעילים חלופיים באמת יכולים להשתמש במתקן?שוק דל בשוכרים חלופיים אינו שוק חסר סיכון רק מפני שהשוכר הנוכחי חזק.

פרמיית סיכון טכנולוגית

יש להביא בחשבון את האפשרות שטכנולוגיה חדשה תשנה את צריכת השטח, האנרגיה והקירור.

מסקנה: הענן אינו נצחי

העולם הדיגיטלי ימשיך לצמוח.כמות המידע תמשיך לגדול.השימוש בבינה מלאכותית ימשיך להתרחב.הצורך בכוח מחשוב לא ייעלם.אבל מכאן לא נובע שכל מבנה, חוות שרתים או תשתית שנבנים היום ישמרו על ערכם.הביקוש לשירות יכול לגדול בזמן שהנכס המספק אותו מתיישן.זו אינה סתירה.זו תופעה מוכרת בכל ענף טכנולוגי.הטלפון הנייד לא ביטל את הצורך בתקשורת. הוא ביטל חלק גדול מהערך של תשתיות ומכשירים שנבנו עבור הדור הקודם.הצילום הדיגיטלי לא ביטל את הצורך בתמונות. הוא מחק את הערך הכלכלי של חלק ניכר מתעשיית הפילם.הסטרימינג לא ביטל את הצורך בתוכן. הוא שינה את ערכם של חנויות וידאו, אולמות, דיסקים ומערכות הפצה.כך גם בדאטה סנטרים.הבינה המלאכותית והענן עשויים להמשיך לצמוח, ובמקביל למחוק את היתרון הכלכלי של מתקנים שלא יתאימו לדור הטכנולוגי הבא.לכן המשפט "הביקוש לדאטה רק יגדל" אינו הערכת שווי.הוא לכל היותר הנחת מוצא.הערכת שווי אמיתית מתחילה במקום שבו שואלים:מה יקרה לנכס כאשר הטכנולוגיה תשתנה?מה יישאר מההשקעה?כמה הון נוסף יידרש?האם המבנה ניתן להסבה?מי יהיה השוכר הבא?ומה יהיה שוויו של כל הבטון, הפלדה, הקירור והחשמל ביום שבו השבב החדש יטרוף את הקלפים? חוות שרתים אינן נדל"ן רגיל. הן מעטפת נדל"נית לטכנולוגיה המתיישנת במהירות.ומי שמהוון אותן כאילו מדובר במחסן עם שוכר חזק, עלול לגלות שהוא לא רכש נכס מניב. הוא רכש פיל לבן עם חיבור חשמל.


תיבת סיכום

הנכסים הדיגיטליים של הציבור מייצרים ביקוש עצום לאחסון, לענן ולבינה מלאכותית. מאחורי הביקוש הזה עומדים דאטה סנטרים עתירי הון, חשמל, קירור ותשתיות. אולם גידול בביקוש לשירותי מחשוב אינו מבטיח שכל חוות שרתים תשמור על שוויה. פריצות דרך בשבבים, בחישוב פוטוני, בחישוב קצה, בקירור או באדריכלות של מודלים עשויות לשנות את כמות השטח והאנרגיה הנדרשת. לכן הערכת שווי של דאטה סנטר חייבת לכלול פרמיית סיכון טכנולוגית, הפחתה מואצת, בחינת השקעות עתידיות, ניתוח תרחישים, גמישות הסבה וערך שיורי שמרני.


English Summary

The Heavy Cloud: How One Technological Breakthrough Could Turn Data Centres into White Elephants

Our digital assets are growing rapidly. Documents, photographs, videos, cloud services, artificial intelligence systems and social media accounts all require storage, computing power and continuous data transmission.Although these assets appear virtual, the infrastructure behind them is highly physical. Data centres require land, buildings, servers, processors, cooling systems, substations, backup power, communication networks and enormous quantities of electricity.Consumers and businesses effectively finance the expansion of this infrastructure through recurring payments for cloud storage, software, artificial intelligence platforms and computing services.However, increasing demand for digital services does not necessarily guarantee that every data centre built today will retain its economic value.A major technological breakthrough in processor efficiency, photonic computing, edge computing, cooling, storage density or AI architecture could substantially reduce the amount of floor space, power and cooling required for each unit of computing capacity.The servers may be replaceable, but the building, electrical connection, cooling infrastructure and debt remain.This creates a fundamental valuation risk. A data centre should not be valued merely as a warehouse occupied by a strong tenant. Its value depends on whether it can continue providing a technologically competitive service.A proper valuation should therefore include:

  • technological-obsolescence risk;
  • accelerated economic depreciation;
  • electricity-price sensitivity;
  • future capital expenditure;
  • alternative-use analysis;
  • tenant replacement risk;
  • conservative terminal value;
  • scenario-based cash-flow modelling;
  • a material technology and infrastructure risk premium.

The demand for computing may continue to grow while a specific facility loses its competitive advantage. Data centres are not ordinary real estate. They are real-estate shells surrounding rapidly depreciating technological systems. An investor who values a data centre as if it were merely a logistics building with a strong tenant may eventually discover that he did not purchase a secure income-producing property.He purchased a white elephant with an electricity connection.

הענן הכבד: האם המצאה אחת תהפוך את הנדל"ן הכי לוהט בעולם ל"פיל לבן"?

1. הקדמה: האשליה הווירטואלית והמציאות הכבדה

הקונצנזוס בשוק הנדל"ן המניב נוטה להתפעל מהקלות שבה המין האנושי צורך דאטה. בכל פעם שאתם מגבים תמונה ב-Dropbox, מעדכנים קובץ ב-Google Drive או מריצים שאילתת AI, אתם פועלים בתוך מה שמכונה "הענן". אלא שכאנליסטים, עלינו לנפץ את המיתוס הזה: הענן אינו אוויר, הוא אינו וירטואלי, והוא בהחלט אינו חסר משקל.המציאות היא "ענן כבד". מאחורי האשליה הדיגיטלית עומדת תשתית פיזית מאסיבית, אגרסיבית וקשיחה. מדובר במפעלי התעשייה הגדולים והמורכבים ביותר של העידן החדש. הסתירה בין הקלות הדיגיטלית לבין כובד התשתית הפיזית היא המלכוד שבו נופלים משקיעים רבים: הם רוכשים "קירות", בעוד שבפועל הם משקיעים במכונה תעשייתית בעלת קצב התיישנות מהיר.

2. אנחנו המשקיעים השקופים: איך דמי המנוי שלנו בונים חוות שרתים

הציבור נוטה לחשוב שחוות השרתים (Data Centers) הן נחלתן של ענקיות הטכנולוגיה בלבד. זוהי ראייה שטחית. בפועל, המימון מגיע מהכיס של כולנו, במודל של "משקיעים שקופים".המימון מגיע מהכיס של כולנו מיליארדי תשלומים חודשיים קטנים עבור שירותי אחסון ותוכנה הופכים בקצה השרשרת להשקעות הון אדירות (CapEx) בתשתיות פיזיות. הכסף שזורם מכיסו של משתמש הקצה מממן את הרכיבים הבאים:

  • שבבים ושרתים: ליבת העיבוד המתיישנת במהירות.
  • מערכות קירור ואנרגיה: תשתיות אל-פסק, שנאים וגנרטורים.
  • נדל"ן ותשתיות תקשורת: המעטפת הפיזית והחיבור לרשת הסיבים.

מודל זה הופך את הנדל"ן הטכנולוגי למנוע ביקוש חסר תקדים, אך הוא יוצר תלות מסוכנת: ערך הנכס כבול ליעילות של המכונה שבתוכו.

3. צוואר הבקבוק האמיתי: המלחמה כבר לא על שבבים, אלא על תקעים

בעוד שהעולם הדיגיטלי מתרחב בלחיצת כפתור, העולם הפיזי נתקע בצוואר הבקבוק של תשתיות האנרגיה. המלחמה של עידן ה-AI כבר אינה על השבב המהיר ביותר – היא על התקע הפנוי ברשת החשמל.החשמל הוא המלך החדש של הבינה המלאכותית הנתונים מבהירים את עוצמת הסיכון: צריכת החשמל העולמית של דאטה סנטרים צפויה לזנק מכ-485 טרה-ואט-שעה ב-2025 לכ-950 טרה-ואט-שעה ב-2030. מדובר בלחץ אדיר על רשתות הולכה מיושנות."צריכת האנרגיה ליחידת שטח בדאטה סנטר עשויה להיות גבוהה פי 10 עד פי 50 מזו של בניין משרדים מסחרי רגיל. זוהי 'צפיפות סיכון' עבור רשת החשמל, ולא רק פוטנציאל תשואה."בישראל, התחזית האסטרטגית כבר מתממשת. החלטות ממשלה ומסמכי מדיניות שפורסמו בשנת 2026 הגדירו חוות שרתים לבינה מלאכותית (מעל 50 מגה-ואט) כתשתית לאומית. המדינה מבינה מה שחלק מהמשקיעים מפספסים: דאטה סנטר אינו עוד מחסן, אלא מתקן אסטרטגי המותח את קצה היכולת של המערכת.

4. 6 פריצות דרך שעלולות לטרוף את הקלפים (והפרדוקס הכלכלי)

הקונצנזוס השיווקי מניח שהביקוש לדאטה יבטיח את רלוונטיות המבנים לנצח. זוהי שגיאה. פריצת דרך טכנולוגית אחת יכולה להפוך מבנה של 20,000 מ"ר למיותר, לטובת מתקן קטן פי עשרה.

  1. שבבים יעילים משמעותית: יותר כוח עיבוד לכל ואט, מה שמקטין דרמטית את הצורך בשטחי ענק.
  2. חישוב פוטוני (אופטי): שימוש באור במקום אלקטרונים להפחתת פליטת חום וצריכת אנרגיה.
  3. מחשוב קצה (Edge Computing): העברת העיבוד למכשירים המקומיים, מה שמייתר את חוות הענק המרכזיות.
  4. קירור נוזלי וטבילה: שינוי רדיקלי שיהפוך את גובה הקומות ומערכות זרימת האוויר הנוכחיות למיושנות.
  5. צפיפות אחסון: שמירת יותר מידע בנפח קטן פי מאה, מה שמותיר חללי נדל"ן עצומים ריקים.
  6. ארכיטקטורת AI רזה: מעבר למודלים יעילים שאינם דורשים כוח מחשוב מפלצתי.

פרדוקס הריבאונד (אפקט ג'יבונס): חשוב להבין – יעילות טכנולוגית עשויה דווקא להגדיל את סך הביקוש לחישוב, אך היא תשנה את מיקום ואופי הנכסים הנדרשים. השוק יעבור למתקנים מודולריים או מבוזרים, ויפקיר את "מפלצות הבטון" שנבנות היום.

5. פרדוקס השמאי: למה חוזה ארוך עם גוגל לא מבטיח לכם כלום

משקיעים רבים נשענים על "חוסן השוכר" (Credit Tenant). אך בנדל"ן טכנולוגי, שוכר חזק אינו מבטל את סיכון ההתיישנות. הדאטה סנטר הוא מעטפת נדל"נית למכונה, ואם המכונה מתחלפת, המעטפת הופכת לחסרת ערך.המלכוד של "המעטפת הנדל"נית" מכיוון שהחיים הכלכליים של הטכנולוגיה (5-10 שנים) קצרים משמעותית מהחיים הפיזיים של הבניין (50 שנה), המשקיע חייב "להעמיס" את החזר ההשקעה על השנים הראשונות. זהו המנגנון שמכתיב שיעור היוון (Cap Rate) גבוה יותר מזה של לוגיסטיקה מסורתית. בתום 15 שנה, ייתכן שהערך השיורי (Residual Value) של הנכס יהיה אפס, גם אם גוגל הייתה השוכרת.

פרמטרנדל"ן לוגיסטי מסורתידאטה סנטר (חוות שרתים)
גמישות שימושגבוהה (הסבה קלה)נמוכה מאוד (ייעודי ומורכב)
אורך חיים כלכלי vs. פיזיתאימות גבוההפער עצום (המכונה מתה לפני הקיר)
סיכון טכנולוגיזניחקריטי ומשבש
שיעור היוון (Cap Rate)נמוך ויציבחייב להיות גבוה (פרמיית סיכון)

6. תרחיש ה"פיל הלבן": המלכוד הפיזי של ההסבה

כשהטכנולוגיה משתנה, נכס הופך ל"פיל לבן" הדרגתית: ירידה ביעילות -> דרישת השוכר להשקעות עתק ("שיפוץ טכנולוגי") -> שחיקת תשואה -> נכס תקוע.משקיעים שואלים: "תמיד נוכל להפוך את זה למחסן לוגיסטי, לא?". התשובה המקצועית היא בדרך כלל "לא", בשל 7 חסמים פיזיים קשיחים:

  1. גובה קומות: גובה לא סטנדרטי המקשה על אחסון לגובה.
  2. עומסי רצפה: רצפות מחוזקות וייעודיות שפירוקן יקר מערך המבנה.
  3. מבנה המעטפת: חוסר בפתחי פריקה וטעינה (Docks) הכרחיים ללוגיסטיקה.
  4. מערכות פנימיות: קילומטרים של צנרת קירור וכבילה שדורשים פירוק יקר.
  5. תחנות משנה (Substations): תשתית חשמל ייעודית שאין לה דרישה בשימושים אחרים.
  6. מיקום אסטרטגי: קרבה לצמתי סיבים אופטיים שאינה חופפת בהכרח לצמתי תחבורה.
  7. עלויות פירוק שקועות: השקעות שאינן ניתנות להשבה והופכות את ההסבה לבלתי כלכלית.

7. סיכום: הענן אינו נצחי, הבטון כן (אבל באיזה מחיר?)

דאטה סנטרים הם מכונות עטופות בבטון, לא נדל"ן מניב קלאסי. הביקוש לשירות (מידע) אינו מבטיח את ערך הנכס שמארח אותו.ההיסטוריה הכלכלית מלאה בדוגמאות כאלה: תעשיית הצילום הדיגיטלי לא ביטלה את הצורך בתמונות, היא פשוט הפכה את מפעלי הפילם לפילים לבנים. חנויות הווידאו (Blockbuster) לא נעלמו כי הפסקנו לצפות בסרטים – הן נעלמו כי המבנה הפיזי כבר לא היה הדרך היעילה לצרוך את השירות.המשקיע המתוחכם חייב להבין: ביקוש ל-AI אינו שווה לביקוש לבניין הספציפי שבו אתם מושקעים היום. ביום שבו השבב החדש יטרוף את הקלפים, מה יהיה שוויו של כל הבטון והפלדה הזה? מי שרוכש דאטה סנטר בלי להביא בחשבון פרמיית סיכון טכנולוגית, אינו רוכש נכס מניב – הוא רוכש פיל לבן עם חיבור חשמל.

07Jul

מחיר הוא נתון שוק, אך שווי הוא מסקנה כלכלית. מאמר מקצועי המבוסס על הספר "בועת נדל"ן" ועל הכלי החדש Price Vs. Value, הבוחן את הפער בין מחיר הנכס לבין השווי הכלכלי בר-הקיימא שלו. המאמר מסביר כיצד עסקאות קבלן, מבצעי 20/80 ו-10/90, הלוואות קבלן והטבות מימון עלולים ליצור נתונים מזוהמים במאגרי העסקאות, כיצד גישת ההשוואה עלולה לשכפל עיוותים, ומדוע יש לבחון הכנסה, שכירות, תשואה, מימון, עלות וערך קרקע לפני קבלת החלטה.

מחיר הוא נתון. שווי הוא מסקנה כלכלית. עכשיו אפשר לבדוק את הפער

כלי חדש המבוסס על הספר "בועת נדל"ן" בוחן האם מחיר הנכס נתמך בהכנסה, בשכירות, בתשואה, בעלויות וביכולת המימון, או שהוא נשען על אשראי, מינוף וציפיות

במשך שנים התרגל שוק הנדל"ן בישראל לשאול כמעט רק שאלה אחת: בכמה נמכרה דירה ליד? המחיר האחרון הפך לעוגן. העסקה הסמוכה הפכה להוכחה. דירה נמכרה במחיר מסוים, ולכן דירה דומה לכאורה "שווה" אותו סכום. קרקע נמכרה במחיר מסוים, ולכן זהו כביכול ערכה. פרויקט חדש נמכר במחיר מסוים, ולכן כל הסביבה מתיישרת לפיו.אבל זו אינה בהכרח שמאות.זו לעיתים רק העתקה.לספר בכמה נמכרו דירות סמוכות, בלי לבצע אפילו בחינה כלכלית ראשונית ובסיסית, הוא ניוון עצל, שטחי ומסוכן של גישת ההשוואה.גישת ההשוואה נועדה להיות כלי מקצועי לבחינת נכס. היא לא נועדה להפוך למכונת שכפול והעתקת מחירים.כאשר כל העסקאות מושפעות מאותם תנאי אשראי, מאותם מבצעי מימון, מאותו מינוף, מאותה ריבית ומאותה ציפייה שמחירי הדירות ימשיכו לעלות, העתקת העסקה האחרונה אינה בודקת את השוק.היא רק משכפלת אותו.וזה בדיוק המקום שבו חייבים לחזור להבחנה הבסיסית ביותר:

מחיר הוא נתון שוק שהתקבל בעבר או מתקבל בהווה.
שווי הוא מסקנה כלכלית בדבר המחיר הראוי להתקבל.

המחיר מספר לנו מה מישהו שילם.השווי אמור להסביר האם היה לכך בסיס כלכלי.

מחיר יכול להיות אמיתי, ועדיין לא להיות בר-קיימא

כל עסקה שנחתמה היא עסקה אמיתית.הקונה שילם.המוכר קיבל.העסקה דווחה.אבל מכאן עדיין לא נובע שהמחיר בר-קיימא.מחיר יכול להיווצר תחת:

  • ריבית אפסית
  • הרחבת אשראי
  • הלוואות ארוכות
  • מינוף גבוה
  • הון משפחתי
  • הלוואות בלון
  • מבצעי 20/80 ו-10/90
  • דחיית תשלומים
  • סבסוד ריבית
  • פטור מהצמדה
  • שדרוגים והטבות
  • ציפייה לעליות נוספות

מחיר יכול לעלות גם כאשר ההכנסה אינה עולה באותו קצב.מחיר יכול לעלות גם כאשר שכר הדירה אינו מצדיק אותו.מחיר יכול לעלות גם כאשר התשואה נשחקת.מחיר יכול לעלות גם כאשר עלות המימון גדלה.מחיר יכול לעלות גם כאשר מלאי הדירות הלא מכורות נערם.אבל שווי בר-קיימא חייב להתלכד, בסופו של דבר, עם גורמי היסוד.הכנסה.שכירות.תשואה.יכולת החזר.עלות מימון.עלות בנייה.ערך קרקע.קצב ספיגה.סיכון.זהו ההבדל בין מחיר שהתקבל לבין מחיר שניתן להצדיק.

הבעיה חמורה יותר כאשר גם הנתונים עצמם מזוהמים

הבעיה אינה מסתכמת רק בפרשנות שגויה של מחירים.לעיתים גם בסיס הנתונים עצמו פגום.בעסקאות קבלן הכוללות מבצעי מימון, הלוואות קבלן, סבסוד ריבית, פטור מהצמדה, שדרוגים, חניות, מחסנים, הטבות, דחיית תשלומים או מימון ביניים, המחיר המדווח לרשות המסים אינו תמיד משקף את המחיר הכלכלי האפקטיבי של העסקה.על הנייר עשוי להירשם מחיר מלא.בפועל, הקונה קיבל הטבה בעלת ערך כספי.כאשר ההטבה אינה מנוכה מן המחיר המדווח, הנתון שנכנס למאגר אינו משקף בהכרח את התמורה הכלכלית האמיתית.כך נוצר מצב שבו מאגר העסקאות עלול להפוך למאגר של נתונים מזוהמים.וכאשר נתונים מזוהמים משמשים לאחר מכן כעסקאות השוואה, גישת ההשוואה אינה רק משכפלת מחירים.היא משכפלת עיוותים.במילים פשוטות:

השמאי עלול להשוות עסקה חדשה למחיר מדווח שאינו משקף את התמורה הכלכלית האמיתית ששולמה.

וזהו מנגנון המזין את עצמו:

  1. מחיר מנופח נרשם.
  2. המחיר נכנס למאגר.
  3. המאגר הופך לבסיס השוואה.
  4. עסקה חדשה מקבלת הצדקה על בסיס המחיר הקודם.
  5. המחיר החדש נכנס למאגר.
  6. העיוות גדל.

זהו משוב מעגלי.זהו מנגנון מוכר בשווקים בועתיים.

מחיר אינו שווי, וגישת ההשוואה אינה אמורה להחליף חשיבה

הטעות אינה בעצם השימוש בעסקאות השוואה.עסקאות הן מידע חשוב.הבעיה מתחילה כאשר העסקה הופכת לתשובה במקום להיות חומר גלם.שמאי מקצועי אינו אמור רק לאסוף מחירים.הוא אמור לשאול:

  • האם העסקאות דומות באמת?
  • האם המחיר כולל הטבות?
  • האם תנאי המימון חריגים?
  • האם השוק נמצא בשיווי משקל?
  • האם המחירים נתמכים בתשואה?
  • האם רמת המחיר ניתנת לשחזור תחת תנאי מימון רגילים?
  • האם ההכנסה של משקי הבית יכולה לתמוך במחיר?
  • האם עלות הקנייה גבוהה באופן קיצוני מעלות השכירות?
  • האם מחיר הקרקע מחייב המשך עליות בלתי סבירות?
  • האם קצב המכירות תומך במחיר או סותר אותו?

בלי השאלות הללו, גישת ההשוואה הופכת לפרקטיקה טכנית.ולעיתים לפרקטיקה מסוכנת.

מן הספר "בועת נדל"ן" אל כלי בדיקה מעשי

בספרי "בועת נדל"ן" טענתי כי החל משנת 2012 ניתן היה כבר לקבוע שהשוק הישראלי נמצא בבועה.מאותה נקודה ועד שנת 2025 התנפחה בישראל אחת מבועות הנדל"ן החריגות בעולם.היא לא נוצרה במקרה.היא נבנתה באמצעות שילוב של:

  • ריבית נמוכה
  • אשראי מתרחב
  • מינוף משקי בית
  • עידוד ביקושים
  • שליטה ממשלתית בקרקע
  • קשיחות היצע תכנונית
  • מדיניות משכנתאות
  • מבצעי מימון
  • ציפיות להמשך עליות
  • שכפול מחירי עבר
  • התבססות על עסקאות במקום על גורמי יסוד

בשנת 2025 החלה הבועה להיחשף.לא מפני שהבועה נולדה באותה שנה.אלא מפני שמחיר שאינו בר-קיימא פוגש בסופו של דבר את מגבלות המציאות.הבועה נבנית הרבה לפני שהמחיר יורד.הירידה היא רק רגע החשיפה.הספר הציג את התזה.הכלי החדש מתרגם אותה לבדיקה יישומית.

למה מחיר שאינו בר-קיימא משבש את כל המערכת

הפער בין מחיר לשווי אינו בעיה תאורטית בלבד.הוא משפיע על רוכשים, יזמים, בנקים, שמאים, קבלנים, בעלי קרקע ומשקיעים.כאשר המחיר אינו נתמך בגורמי היסוד:

  • רוכשים נוטלים משכנתאות כבדות מדי
  • משקי בית נאלצים להקצות חלק חריג מהכנסתם לדיור
  • יזמים קונים קרקע במחירים שאינם משאירים רווח כלכלי סביר
  • פרויקטים נבנים על תחזיות מכירה אופטימיות מדי
  • מיזמי פינוי-בינוי הופכים בלתי כלכליים
  • מלאי דירות מצטבר
  • קצב הספיגה יורד
  • מבצעי המימון מתרבים
  • הרווח היזמי נשחק
  • קבלני ביצוע נלחצים
  • בנקים דורשים לפתוח ולעדכן דוחות אפס
  • רוכשים מגלים שהמחיר ששילמו אינו בהכרח השווי הכלכלי של הנכס

כל אלה אינם אירועים נפרדים.הם ביטויים שונים של אותה בעיה:המחיר התרחק מהשווי.

מדוע מיזמי פינוי-בינוי נתקעים

פינוי-בינוי תלוי ברמת המחיר העתידית של הדירות.היזם מתחייב לפנות דיירים, לשלם שכירות, לממן תכנון, לשאת בעלויות מימון, להקים בניין חדש, לממן היטלים, מסים, שיווק, ביצוע ורווח יזמי.כל המודל הכלכלי נשען על מחיר המכירה הצפוי.כאשר המחיר מנופח, ניתן לכאורה לבנות פרויקט עם תמורות נדיבות.כאשר קצב המכירות נחלש והמחיר האפקטיבי יורד, הכדאיות נעלמת.הבעיה אינה רק שהרווח קטן.הבעיה היא שהפרויקט כולו נשען על מחיר שלא היה בר-קיימא מלכתחילה.כאשר השווי הכלכלי נמוך מהמחיר שעליו נבנה הפרויקט, כל המודל מתערער.לכן פרויקטים נתקעים.לא רק בגלל ריבית.לא רק בגלל עלויות בנייה.לא רק בגלל רגולציה.אלא משום שהמחיר שעליו נשענה הכדאיות לא היה בהכרח שווי כלכלי בר-קיימא.

מדוע הבנקים דורשים לפתוח ולעדכן דוחות אפס

דוח אפס הוא צילום כלכלי של פרויקט.הוא כולל:

  • מחיר קרקע
  • עלויות ביצוע
  • עלויות מימון
  • מסים והיטלים
  • הוצאות שיווק
  • קצב מכירות
  • מחיר מכירה צפוי
  • רווח יזמי

כאשר מחירי המכירה בפועל נחלשים, קצב המכירות יורד ועלויות המימון עולות, הדוח המקורי כבר אינו משקף את המציאות.הבנק נדרש לפתוח אותו מחדש.עצם הדרישה לעדכון אינה אירוע טכני.היא אות אזהרה.היא מלמדת שהנחות היסוד שעליהן נשען הליווי אינן תקפות עוד.אם מחיר המכירה יורד ועלויות הביצוע והמימון עולות, הרווח היזמי נשחק ולעיתים נעלם.במצב כזה הבנק בוחן מחדש:

  • האם ההון העצמי מספיק
  • האם נדרשות השלמות
  • האם יש חריגה בתקציב
  • האם הפרויקט עדיין כלכלי
  • האם הביטחונות מספקים
  • האם המחיר החזוי עדיין ריאלי

כלומר, גם הבנק נאלץ לחזור מן המחיר אל השווי.

הכלי החדש: Price Vs. Value

כדי להפוך את התזה המקצועית לכלי שימושי, בניתי את Price Vs. Value. זהו כלי דיגיטלי המבוסס על הספר "בועת נדל"ן" ועל המסגרת המקרו-שמאית שפיתחתי.הכלי מאפשר להזין:

  • מחיר הנכס
  • הון עצמי
  • הכנסה חודשית
  • התחייבויות
  • תנאי מימון
  • ריבית
  • תקופת משכנתה
  • שכר דירה
  • עלויות
  • נתוני בנייה וקרקע

ומפיק בדיקה ראשונית של הפער בין: המחיר ששולם או מבוקש לבין אינדיקציות השווי הכלכלי בר-הקיימא של הנכס. הכלי אינו נשען על מדד אחד. הוא בוחן את הנכס באמצעות כמה זוויות.

מחיר בר-מימון

המודל הראשון בוחן כמה משק בית מסוגל לממן באופן סביר מתוך הכנסתו.הוא מתחשב ב:

  • הכנסה נטו
  • הון עצמי
  • התחייבויות קיימות
  • ריבית
  • תקופת משכנתה
  • שיעור החזר
  • מגבלת מימון

המודל אינו שואל רק כמה הבנק מוכן לתת.הוא שואל מהו המחיר שמשק הבית מסוגל לשאת בלי להפוך את העסקה לנטל בלתי סביר.זהו הבדל מהותי.בנק יכול לאשר הלוואה.אין פירוש הדבר שהעסקה כלכלית.

ערך הנגזר משכר דירה

מודל נוסף בוחן איזה ערך כלכלי נגזר מתזרים השכירות.הוא מתחשב ב:

  • שכר דירה
  • הוצאות
  • אי-תפוסה
  • תחזוקה
  • שיעור היוון
  • סיכון
  • צמיחה צפויה

אם מחיר הנכס גבוה משמעותית מן הערך שניתן להצדיק באמצעות ההכנסה שהוא מפיק, נדרשת הצדקה.אולי המיקום ייחודי.אולי יש יתרון תכנוני.אולי יש פוטנציאל השבחה.אבל כאשר ההצדקה היחידה היא שהמחיר ימשיך לעלות, העסקה נשענת על ציפייה ולא על תזרים.

קנייה מול שכירות

הכלי בוחן גם את עלות השימוש בדיור.כלומר, מהי העלות הכלכלית של בעלות לעומת שכירות.החישוב כולל:

  • ריבית
  • עלות הון עצמי
  • תחזוקה
  • ביטוח
  • מיסוי
  • פחת
  • סיכון
  • ציפיות לעליית ערך

כאשר עלות הבעלות גבוהה משמעותית מעלות השכירות, הרכישה דורשת הצדקה נוספת.גם כאן, ייתכנו יתרונות שאינם כספיים.יציבות.ביטחון.שליטה בנכס.חופש התאמה.אבל כאשר הפער גדול, אין להתעלם ממנו.

יחס מחיר להכנסה ונגישות

מחיר שאינו נתמך בהכנסה הופך את השוק לתלוי בהון קודם.ירושות.עזרה מההורים.מינוף.הלוואות נוספות.הארכת תקופת המשכנתה.עלייה בשיעור ההחזר.הכלי בוחן את יחס המחיר להכנסה ואת רמת נגישות העסקה.כאשר המחיר מתרחק מהכנסת משק הבית, השוק אינו נשען עוד על כוח הקנייה הרגיל.הוא נשען על הון משפחתי, אשראי וציפיות.זהו מאפיין מובהק של שוק בועתי.

עלויות וערך קרקע

מחיר הקרקע הוא אחד המקומות שבהם הציפייה הופכת למספר.יזם משלם על הקרקע היום לפי המחיר שבו הוא מקווה למכור דירות בעתיד.כאשר מחיר הקרקע גבוה מדי, נוצר לחץ להעלות את מחיר הדירה.כאשר הדירות אינן נמכרות במחיר החזוי, הרווח נשחק.הכלי בוחן את ערך הקרקע השיורי:ערך המוצר המוגמר, פחות עלויות בנייה, פיתוח, מימון, מסים, שיווק ורווח יזמי.מה שנותר הוא הסכום שניתן לשלם על הקרקע באופן כלכלי.אם המחיר ששולם גבוה בהרבה, הפער מייצג הנחה אופטימית לגבי העתיד.כלומר, מחיר הקרקע עצמו עלול להיות הימור ממונף על המשך עליית המחירים.

הכלי אינו מחליף שומה

חשוב להדגיש:Price Vs. Value אינו מחליף שומת מקרקעין.הוא אינו מחליף בדיקה משפטית.הוא אינו מחליף ייעוץ משכנתאות.הוא אינו מחליף ייעוץ השקעות.הוא כלי בדיקה ראשוני.מטרתו להציף שאלות.לזהות פערים.להראות למשתמש האם המחיר מתיישב עם גורמי היסוד או דורש בדיקה נוספת.במקרים שבהם מתגלה פער מהותי, יש מקום לפנות לאיש מקצוע.

למה הכלי חשוב

רוכש דירה אינו צריך להסתפק בתשובה:"זו רמת המחירים באזור."משקיע אינו צריך להסתפק בתשובה:"המחירים תמיד עולים."יזם אינו צריך להסתפק בתשובה:"אם הקרקע נמכרה במחיר הזה, סימן שזה השווי שלה."בנק אינו צריך להסתפק בדוח שמעתיק עסקאות עבר.ושמאי אינו צריך להסתפק בלספר בכמה נמכרה דירה ליד.הכלי מחזיר את הדיון למקום שבו הוא היה צריך להיות מלכתחילה: הכנסה, תשואה, עלות, מימון, סיכון ושווי בר-קיימא.

בועה אינה מתחילה כשהמחיר יורד

הטעות הגדולה ביותר בשיח הציבורי היא לחשוב שבועה קיימת רק כאשר המחירים מתחילים לרדת.זה הפוך.הבועה נבנית בשנים שבהן כולם מתרגלים לעליות.כאשר הבנק מאשר עוד אשראי.כאשר הקבלן מעלה מחיר.כאשר השמאי משכפל את העסקה הקודמת.כאשר התקשורת מסבירה שהמחסור נצחי.כאשר הציבור לומד שאין טעם לחכות.כאשר ההורים משעבדים נכסים.כאשר כל ירידה מוסווית באמצעות מבצע מימון.כאשר המחיר הופך להוכחה לשווי.הירידה אינה יצירת הבועה.היא רגע החשיפה שלה.

שווי הוא בר-קיימא

מחיר יכול להתרחק מגורמי היסוד במשך שנים.אשראי יכול לעכב את ההתכנסות.ריבית נמוכה יכולה להאריך אותה.רגולציה יכולה לדחות אותה.בנקים יכולים לפרוס חובות.קבלנים יכולים להציע מבצעים.ממשלות יכולות להתערב.אבל לאורך זמן, מחיר שאינו נתמך בהכנסה, בשכירות, בתשואה וביכולת ההחזר אינו יכול להישאר באוויר לנצח.שווי הוא בר-קיימא משום שהוא מתלכד עם גורמי היסוד.מחיר לא בהכרח.

לסיכום

ייתכן שהמחיר ששולם הוא המחיר הנכון.ייתכן גם שלא.אבל לפני שקונים דירה, משקיעים, מממנים, מאשרים פרויקט, פותחים דוח אפס או מסתמכים על עסקת השוואה, צריך לבדוק יותר מאשר בכמה נמכרה הדירה ליד.מחיר הוא עובדה.שווי הוא מסקנה.והפער ביניהם הוא המקום שבו מתחילה הבדיקה המקצועית.

לבדיקת הכלי

לבדיקת Price Vs. Value לחצו כאן


Extended English Summary

Price Is Data. Value Is an Economic Conclusion

For years, Israel’s real estate market has relied heavily on one central question: how much did a nearby apartment sell for? Comparable transactions are important, but they should not replace economic analysis. A transaction price records what a buyer paid under specific conditions of interest rates, credit, leverage, incentives, and expectations. It does not automatically prove that the price is sustainable or economically justified. This distinction is fundamental: Price is an observed market data point. Value is an economic conclusion regarding the price that should reasonably be achieved. The problem becomes more serious when the underlying transaction database is itself contaminated. Developer sales may include 20/80 or 10/90 payment plans, contractor-financed loans, subsidized interest, indexation exemptions, upgrades, deferred payments, or other incentives. In such cases, the price reported to the tax authorities may not reflect the transaction’s true effective economic price. When contaminated data is later used as comparable evidence, the market does not merely reproduce prices. It reproduces distortions. Based on Haim Etkin’s book, Real Estate Bubble, the Price Vs. Value tool was developed to provide an initial assessment of the gap between the asking or paid price and the property’s sustainable economic value indicators. The tool examines several dimensions:

  • financeable purchase price,
  • value derived from rental income,
  • buying versus renting,
  • price-to-income ratio,
  • repayment capacity,
  • construction costs,
  • residual land value,
  • and potential overpricing.

The tool does not replace a professional appraisal, legal advice, mortgage advice, or investment advice. Its purpose is to restore economic reasoning to the property decision-making process. A buyer should not rely solely on the argument that “this is the market price in the area.”An investor should not rely solely on the assumption that prices always rise. A developer should not assume that a high land transaction automatically proves economic value. A bank should not rely only on historical transactions without examining whether those prices are economically reproducible. The Price Vs. Value tool brings the analysis back to fundamentals: income, yield, cost, financing, risk, and sustainable value. A housing bubble does not begin when prices decline. It is built during the years in which rising prices are treated as proof of value, credit continues to expand, comparable transactions are copied, and financing incentives conceal price weakness. The decline is not the creation of the bubble. It is the moment in which the bubble becomes visible. The core conclusion is clear: Price may move away from economic fundamentals for years. Sustainable value cannot.


מכונת השכפול של הנדל"ן הישראלי: למה המחיר בחוזה של השכן הוא האויב הכי גדול שלכם?

מבוא: מלכודת ה"בכמה נמכרה הדירה ליד?"

עבור רוב הישראלים, הדרך לקביעת שווי הנכס היקר ביותר בחייהם עוברת דרך פעולה פשוטה אחת: הצצה במאגר רשות המסים או בלוחות המודעות כדי לגלות "בכמה נמכרה הדירה של השכן". במציאות של שוק הנדל"ן המקומי, המחיר האחרון בשכונה הפך לעוגן אלוהי, והעסקה הסמוכה – להוכחה ניצחת לערך הנכס. אלא שהסתמכות עיוורת זו על "עסקאות השוואה" ככלי בלעדי היא מלכודת פסיכולוגית וכלכלית מסוכנת. קיים פער תהומי בין "מחיר" – הנתון שמופיע בחוזה, לבין "שווי" – הצידוק הכלכלי שמחזיק את המבנה כולו מלקרוס.

תובנה 1: מחיר הוא נתון היסטורי, שווי הוא מסקנה כלכלית

השמאי חיים אטקין מציב מראה מול השוק הישראלי ומדגיש הבחנה יסודית: המחיר מספר לנו מה מישהו שילם בעבר תחת תנאים ספציפיים, אך הוא אינו מעיד על המחיר הראוי או על חוסנו הכלכלי של הנכס."מחיר הוא נתון שוק שהתקבל בעבר או מתקבל בהווה. שווי הוא מסקנה כלכלית בדבר המחיר הראוי להתקבל."העתקת מחיר מעסקה קודמת ללא בחינה של גורמי היסוד היא לא יותר מאשר "ניוון עצל ושטחי" של מקצוע השמאות. במקום לבחון את השוק, המנגנון הקיים פשוט משכפל עיוותים. בעוד שהמחיר הוא עובדה יבשה (נתון), השווי הוא המסקנה האנליטית שבוחנת האם לסכום הזה יש רגליים לעמוד עליהן.

תובנה 2: זהירות, "נתונים מזוהמים" במאגרי המידע

אחת הרעות החולות של השוק היא העובדה שמאגרי המידע הרשמיים, אלו שכולנו מסתמכים עליהם, מלאים ב"נתונים מזוהמים". כאשר קבלן מוכר דירה במבצעי מימון אגרסיביים, המחיר המדווח לרשות המסים הוא המחיר הנומינלי המלא. העיוות נוצר כי ההטבות הכלכליות – ששוות מאות אלפי שקלים – אינן מנוכות מהמחיר המדווח. כך נוצר פער בין "מחיר מדווח" ל"מחיר כלכלי אפקטיבי", והשוק ממשיך להשוות נכסים לנתונים שאינם משקפים את המציאות.הטבות המזהמות את נתוני המחיר במאגרים:

  • מבצעי מימון של 20/80, 10/90 או "שלם מיליון והיתרה באכלוס".
  • הלוואות קבלן וסבסוד ריבית (הטבות שאינן מופחתות מהמחיר הרשום).
  • פטור מהצמדה למדד תשומות הבנייה (שערכו הכלכלי משמעותי).
  • שדרוגים, מטבחים, חניות ומחסנים הניתנים כ"מתנה" במקום כהנחה במחיר.
  • דחיית תשלומים המהווה הלוואה ללא ריבית לכל דבר ועניין.

תובנה 3: הבועה לא מתחילה כשהמחירים יורדים

בניגוד לשיח הציבורי הרדוד, בועת נדל"ן אינה נוצרת ברגע שהמחירים מתחילים לרדת. על פי התזה המוצגת בספר "בועת נדל"ן", הבועה הישראלית נבנתה בעקביות מאז שנת 2012, בתוך חממה של ריבית אפסית, אשראי זול ומינוף קיצוני.שנת 2025 אינה שנת יצירת הבועה, אלא "רגע החשיפה" שלה. הבועה נבנית דווקא בשנות הגאות, כאשר השוק מתרגל לשכפל מחירי עבר מבלי לשאול שאלות. ירידת המחירים היא רק המפגש הכואב של מחיר שאינו בר-קיימא עם מגבלות המציאות הכלכלית החדשה.

תובנה 4: מבחן הקיום – האם ההכנסה שלכם מחזיקה את הבית?

העוגן האמיתי של השוק אינו אישור המשכנתה מהבנק, אלא יכולת ההחזר הריאלית של משקי הבית. כאן נכנסים המדדים האנליטיים:

  1. PIR (Price-to-Income Ratio): היחס בין מחיר הדירה להכנסה השנתית של משק הבית.
  2. HAI (Housing Affordability Index): מדד נגישות הדיור הבוחן את היכולת לממן נכס בתנאי הריבית הנוכחיים.
  3. Paff (Price Affordability): המודל הבוחן מהו המחיר המקסימלי שמשק בית יכול לממן מבלי להפוך את העסקה לנטל מסוכן.

כאשר השוק הופך להיות תלוי ב"הון משפחתי" – ירושות ועזרה מההורים – ובמינוף יתר (DSTI גבוה), הוא מפסיק להישען על כוח קנייה רגיל. אם הדירה שלכם דורשת ירושה של שני דורות כדי להיקנות, המחיר שלה אינו שווי כלכלי; הוא בועה ממונפת שממתינה לתיקון.

תובנה 5: השכירות ועלויות הייצור כמצפן של מציאות

כדי להבין את השווי האמיתי, אנו זקוקים לעוגנים נוספים מעבר למחיר השכן:

  • Vrent (Value by Rent): הערך הנגזר מתזרים המזומנים של השכירות. אם הפער בין עלות הבעלות (UCH – הכוללת ריבית, פחת וביטוח) לבין עלות השכירות גבוה מדי, הרכישה נשענת על "ציפיות" בלבד.
  • Vcost (Value by Cost): ערך הייצור הנגזר מעלויות הבנייה וערך קרקע שיורי. כאשר יזמים קונים קרקע במחירי "הימור" על עליות עתידיות, ה-Vcost מתנתק מהמציאות.
  • SRI (Systemic Risk Index): מדד הסיכון הסיסטמי שמתריע כאשר כל הפרמטרים הללו נמתחים לקצה.

שווי בר-קיימא חייב להתלכד בסופו של דבר עם גורמי היסוד: הכנסה, תשואה, עלות מימון וסיכון.

סיכום: מעבר לנתונים היבשים – שווי הוא בר-קיימא

הכלי "Price vs Value" אינו נועד להחליף שמאי, אך הוא הכרחי כ"מצפן כלכלי" לזיהוי פערים מסוכנים. המציאות כיום, שבה בנקים דורשים פתיחה ועדכון של "דוחות אפס" לפרויקטים תקועים ומיזמי פינוי-בינוי מאבדים כדאיות, היא הוכחה חותכת לכך שהמחיר התנתק מהשווי.

לפני שאתם חותמים על העסקה הבאה, אל תסתכלו רק על המחיר בטאבו של השכן. תשאלו את עצמכם: האם הנכס הזה נתמך ביכולת החזר אמיתית ובתזרים מזומנים, או שמא אתם פשוט החוליה האחרונה בשרשרת השכפול של הבועה?

האם אתם קונים "מחיר" שמישהו ביקש, או "שווי" שיחזיק מעמד גם כשהריבית תנשך?

30Jun

תוכנית ויאז'ה מציעה חלופה למשכנתא הפוכה: מכירה של שליש מהדירה, קבלת כסף נזיל, המשך מגורים בבית ושמירה על רוב הבעלות, ללא הלוואה וללא ריבית מצטברת.

במקום משכנתא הפוכה: למכור שליש מהדירה ולהמשיך להחזיק בבית

בישראל, הדירה איננה רק נכס מקרקעין.עבור אנשים רבים, ובמיוחד עבור בני הגיל השלישי, הדירה היא הביטחון הכלכלי האחרון, הבית המשפחתי, הזיכרונות, העצמאות, המעמד ולעיתים גם הירושה המרכזית שהם מבקשים להותיר לילדיהם.אלא שלצד הבעלות בדירה קיימת לא פעם מציאות כלכלית מורכבת: הכנסה חודשית נמוכה, קצבה שאינה מספיקה, הוצאות רפואיות, צורך בסיוע לילדים, עלויות תחזוקה גדלות ורמת חיים שאינה משקפת את שווי הנכס שבו מתגורר האדם.כך נוצר הפרדוקס הישראלי המוכר:אדם עשוי להיות בעל דירה בשווי של מיליוני שקלים, אך להתקשות לממן את הוצאותיו השוטפות.הפתרון המקובל שמציעה המערכת הפיננסית הוא משכנתא הפוכה. אלא שמשכנתא הפוכה היא בסופו של דבר הלוואה. החוב צובר ריבית, יתרת ההלוואה גדלה לאורך השנים, הנכס משועבד, וחלק הולך וגדל משווי הדירה עלול להישחק לטובת הגוף המממן.תוכנית ויאז'ה מציעה לחשוב אחרת:

במקום ללוות כסף כנגד הדירה, מוכרים רק שליש ממנה

הרעיון פשוט:בעל הדירה מוכר חלק מוגדר מהזכויות בנכס, לדוגמה שליש, מקבל סכום כסף משמעותי ונזיל, ממשיך להתגורר בדירה, נשאר בעלים של רוב הנכס ואינו צובר חוב שהולך ותופח.זהו שינוי תפיסתי חשוב.במקום להפוך את הדירה לבטוחה להלוואה, הופכים חלק ממנה להון זמין.במקום להעביר בכל שנה חלק נוסף משווי הנכס לריבית, מוכרים מראש חלק ידוע, מוגדר ושקוף.במקום להעמיד את מלוא הדירה מול גוף מממן, נשארים בעלים של רוב הזכויות בנכס.


משכנתא הפוכה היא חוב. ויאז'ה היא מימוש חלקי של הון

ההבדל בין שני המודלים אינו סמנטי. הוא כלכלי, משפטי ופסיכולוגי.במשכנתא הפוכה, האדם מקבל הלוואה כנגד הנכס. גם כאשר אין חובה לשלם את ההחזר החודשי באופן שוטף, הריבית אינה נעלמת. היא מצטרפת לקרן, והחוב גדל עם הזמן.במכירת שליש מהדירה, אין קרן הלוואה ואין ריבית מצטברת. בעל הנכס יודע מראש מה מכר ומה נותר בבעלותו.אם נמכר שליש, שני שלישים נותרים בבעלות המוכר.אם שווי הדירה עולה, בעל הנכס ממשיך ליהנות מעליית הערך של החלק שנותר בבעלותו.אם הדירה נמכרת בעתיד, התמורה מתחלקת בהתאם לשיעורי הבעלות שנקבעו.אין מנגנון שבו החוב גדל משנה לשנה באופן שעלול להפתיע את בעל הדירה או את יורשיו.

העלות ידועה מראש

אחת הבעיות המרכזיות במשכנתא הפוכה היא שקשה לדעת מראש מה תהיה העלות הכוללת לאורך החיים.העלות תלויה במשך ההלוואה, בשיעור הריבית, במבנה ההצמדה, בעמלות, בעלויות נלוות ובמועד הפירעון.ככל שחולפות השנים, החוב עשוי לגדול באופן משמעותי.בתוכנית המבוססת על מכירה חלקית, העלות ברורה:בעל הדירה מוכר חלק מוגדר מהנכס.הוא אינו מוכר עוד ועוד אחוזים בכל שנה.אין ריבית דריבית.אין הפתעה עתידית לגבי יתרת חוב.אין צורך לחשב בכל נקודת זמן כמה מתוך הדירה כבר שייך בפועל לגוף המממן.מבחינה כלכלית, זהו מוצר שקוף יותר.

הבית נשאר שלכם, ורובו נשאר בבעלותכם

המסר החשוב ביותר בתוכנית ויאז'ה הוא שהמוכר אינו נפרד מביתו.הוא ממשיך להתגורר בדירה, לנהל את חייו בה ולהחזיק ברוב הזכויות בנכס.מכירת שליש בלבד מאפשרת ליצור איזון בין שני צרכים:מצד אחד, הצורך בכסף נזיל וברמת חיים ראויה.מצד שני, הרצון לשמור על הבעלות, השליטה, תחושת הביטחון והיכולת להותיר נכס משמעותי ליורשים.עבור אדם שמחזיק בדירה יקרה אך מתקיים מהכנסה חודשית מוגבלת, מכירה חלקית עשויה לאפשר סכום משמעותי מאוד, מבלי למכור את כל הנכס ומבלי להיכנס למערכת יחסים של לווה מול מלווה.

לא חייבים לבחור בין עוני לבין מכירת הבית

בני הגיל השלישי מוצאים את עצמם לא פעם מול בחירה מדומה:או להמשיך להחזיק בדירה אך לחיות בצמצום, או לקחת הלוואה כנגד הבית.אבל קיימת אפשרות שלישית:לממש רק את החלק הדרוש.אין הכרח להפוך נכס שלם למקור מימון. אפשר להפריד בין החלק שבו האדם רוצה להמשיך להחזיק לבין החלק שאותו הוא מבקש להפוך לכסף.זוהי גישה נכונה במיוחד כאשר הדירה מהווה את מרבית הונו של האדם.במקום להחזיק 100 אחוז מהנכס אך להתקשות לחיות, ניתן להחזיק 67 אחוז מהנכס וליהנות מהון נזיל שיכול לשנות את איכות החיים.

כמה כסף ניתן לקבל?

הסכום תלוי בשווי הדירה, בשיעור הזכויות הנמכר, במיקום הנכס, במצבו, בזכויות המשפטיות ובהסדר המגורים שנקבע.לדוגמה בלבד:דירה בשווי 3 מיליון שקל, שממנה נמכר שליש, מגלמת זכויות בשווי של כמיליון שקל לפני התאמות כלכליות, משפטיות ומימוניות.דירה בשווי 4.5 מיליון שקל, שממנה נמכר שליש, מגלמת חלק בשווי של כ-1.5 מיליון שקל.הסכום בפועל אינו בהכרח שליש מתמטי מלא משווי הדירה. יש להביא בחשבון את מבנה העסקה, תקופת זכות המגורים, מגבלות על מימוש, סיכוני המשקיע והוצאות נלוות.לכן נדרשת שמאות מקצועית, ולא חישוב פשטני המבוסס רק על אחוז מתוך מחיר שוק.

מה קונה המשקיע?

המשקיע אינו קונה דירה פנויה.הוא רוכש חלק מהזכויות בנכס, בכפוף להסדרים ברורים המגנים על בעל הדירה ומאפשרים לו להמשיך להתגורר בה.מבחינת המשקיע, מדובר בהשקעה ארוכת טווח בנכס מקרקעין.מבחינת בעל הדירה, מדובר בהמרת חלק מההון הלא נזיל לכסף זמין.העסקה חייבת לאזן היטב בין שני הצדדים.המשקיע צריך לקבל זכות כלכלית ברורה ומוגנת.בעל הדירה צריך לקבל ביטחון מוחלט כי לא יאבד את זכות המגורים, לא יידרש להתפנות ולא יעמוד מול הליך לפירוק שיתוף בניגוד להסכמות.

ההגנה המשפטית היא לב המוצר

מכירת חלק מדירה איננה יכולה להיעשות באמצעות הסכם קצר או עסקה סטנדרטית.יש להסדיר מראש ובצורה מפורטת:

  1. זכות מגורים של בעל הדירה, לכל חייו או לתקופה שנקבעה.
  2. איסור על פינוי בעל הדירה כל עוד מתקיימים תנאי ההסכם.
  3. מניעת פירוק שיתוף חד צדדי בתקופת ההגנה.
  4. חלוקת הוצאות ארנונה, ועד בית, ביטוח, תיקונים ותחזוקה.
  5. אחריות לנזק מהותי או להזנחת הנכס.
  6. אופן קבלת החלטות לגבי שיפוץ, השבחה או שינוי בדירה.
  7. מנגנון למקרה שבו בעל הדירה עובר לדיור מוגן או מפסיק להתגורר בנכס.
  8. אופן מכירת הדירה בעתיד.
  9. זכות קדימה לצדדים במקרה של מכירת הזכויות.
  10. ההסדר במקרה של פטירה, ירושה או מימוש הנכס.
  11. מנגנון שמאות מוסכם לקביעת שווי הנכס בעת מכירה עתידית.
  12. התייחסות למיסוי, רישום, היטל השבחה והוצאות עסקה.

ללא מנגנונים כאלה, המוצר עלול להפוך למקור למחלוקות. עם מנגנונים נכונים, ניתן ליצור עסקה יציבה, ברורה והוגנת.

ההבדל הפסיכולוגי חשוב לא פחות מההבדל הכלכלי

משכנתא הפוכה משווקת לעיתים כדרך להישאר בבית, אך מבחינה כלכלית האדם עדיין מגדיל חוב כנגד מלוא הנכס.בתוכנית ויאז'ה, המסר שונה:אתם לא לווים כנגד הבית.אתם לא מוותרים על הבית.אתם מממשים רק חלק מהנכס, ונשארים בעלים של רובו.הבדל זה משמעותי במיוחד בחברה הישראלית, שבה הבעלות על דירה נתפסת כחלק עמוק מתחושת הביטחון והזהות המשפחתית.מכירה של שליש יכולה להיות הרבה יותר קלה לעיכול ממכירה מלאה, וגם יותר ברורה מהלוואה שהיקפה העתידי אינו ידוע.

גם ליורשים יש אינטרס בשקיפות

אחת הסוגיות הרגישות במשכנתא הפוכה היא המפגש של היורשים עם יתרת החוב.לעיתים, רק לאחר פטירת ההורה מתברר למשפחה מהו היקף החוב שנצבר, כמה ריבית נוספה ומה נותר מהנכס.במכירה חלקית, החלוקה ברורה כבר ביום הראשון.חלק מסוים נמכר.חלק מסוים נשאר.היורשים יודעים מה עתיד להיכלל בעיזבון ומה כבר אינו חלק ממנו.יתרה מכך, ניתן לבנות את העסקה בשיתוף בני המשפחה, בשקיפות מלאה ובליווי משפטי ושמאי, וכך לצמצם חששות, מחלוקות וטענות עתידיות.

לא כל דירה מתאימה ולא כל אדם מתאים

למרות יתרונות המודל, אין מדובר בפתרון אוטומטי.התוכנית מתאימה בעיקר לבעלי דירות שיש להם נכס בעל שווי משמעותי, צורך אמיתי בנזילות ורצון להמשיך להתגורר בנכס.היא עשויה להתאים פחות כאשר קיימים סכסוכים משפחתיים, זכויות לא מוסדרות, שעבודים כבדים, חריגות בנייה, בעיות רישום, דיירים נוספים או מחלוקת בין יורשים.נדרש גם לבחון האם מכירת שליש מספיקה לצורכי בעל הנכס, והאם ההון שמתקבל מנוהל נכון.אין טעם לממש חלק מהדירה אם הכסף נשחק בתוך זמן קצר.לכן ראוי לשלב בתהליך גם תכנון פיננסי: קצבה חודשית, קרן חירום, הוצאות רפואיות, סיוע לילדים, דיור עתידי וניהול הסכום לאורך זמן.

שמאות מקצועית היא תנאי לעסקה הוגנת

הערכת השווי בעסקה כזו מורכבת יותר מהערכת שווי רגילה.לא די לומר שהדירה שווה 3 מיליון שקל ולכן שליש שווה מיליון שקל.יש לבחון:את שווי הדירה בשלמותה.את שווי הזכויות הנמכרות.את השפעת זכות המגורים.את המגבלות על מימוש הזכויות.את תקופת ההחזקה הצפויה.את הוצאות התחזוקה והניהול.את מצב הנכס.את מצבו התכנוני והמשפטי.את שיעור ההיוון המתאים.את הסיכון הכלכלי של כל צד.רק לאחר בחינת מכלול הנתונים ניתן לקבוע מחיר הוגן לזכויות הנמכרות.

במקום שהדירה תישאר עשירה והבעלים יישאר עני

החזקה בנכס יקר אינה מבטיחה רמת חיים.דירה יכולה להיות שווה מיליוני שקלים, אך כל עוד היא אינה מפיקה הכנסה או אינה ממומשת, היא אינה משלמת חשבונות, טיפולים רפואיים, סיוע סיעודי או הוצאות מחיה.תוכנית ויאז'ה מבקשת לשנות את היחס בין האדם לבין הנכס.הנכס אינו צריך להישאר הון קפוא עד סוף החיים.הוא יכול לספק לבעליו ביטחון, נזילות ואיכות חיים כבר עכשיו.אך אין צורך לממש את כולו.אפשר לממש רק שליש.

סיכום: לא הלוואה על הבית, אלא מימוש מבוקר של חלק ממנו

משכנתא הפוכה מבוססת על חוב.תוכנית ויאז'ה מבוססת על בעלות.במקום לקחת הלוואה שהולכת ותופחת, מוכרים חלק ידוע מהנכס.במקום לשעבד את מלוא הדירה, נשארים בעלים של רוב הזכויות.במקום להמתין עד שהנכס יעבור בירושה, מאפשרים לו לשפר את איכות חיי בעליו בהווה.העיקרון פשוט:

הבית נשאר שלכם. רק חלק ממנו מתחיל לעבוד בשבילכם.

תוכנית ויאז'ה אינה מבקשת לשכנע אדם להיפרד מביתו.היא מאפשרת לו להשתמש בחלק מההון שצבר, מבלי לוותר על רוב הנכס, מבלי לצבור חוב ומבלי לאבד את תחושת הבית.


תיבה מסכמת

ויאז'ה מול משכנתא הפוכה

משכנתא הפוכה:

הלוואה כנגד הדירה

ריבית שמצטברת לאורך השנים

יתרת חוב שגדלה

שעבוד של הנכס

עלות עתידית שאינה תמיד ברורה מראש

ויאז'ה

:מכירה של חלק מוגדר מהדירה

ללא הלוואה

ללא ריבית מצטברת

שמירה על רוב הבעלות

זכות מגורים מוגנת

חלוקה ברורה בין החלק שנמכר לחלק שנותר


Extended English Summary

Viaja: Sell One-Third of Your Home Instead of Taking a Reverse Mortgage

Many older homeowners are asset-rich but cash-poor. They may own a valuable apartment while struggling to finance daily expenses, medical care, family support or a reasonable standard of living.A reverse mortgage offers liquidity, but it is still a loan. Interest accumulates, the outstanding balance grows, and an increasing portion of the property’s value may eventually be used to repay the lender.Viaja proposes a different model. Instead of borrowing against the entire home, the homeowner sells a defined share of the property, for example one-third, receives a substantial amount of cash, continues living in the home and remains the owner of the majority of the property. The key difference is transparency.There is no growing loan balance, no compound interest and no uncertainty regarding the future debt. The homeowner knows exactly what has been sold and what remains under his or her ownership.A properly structured Viaja transaction must include strong legal protection, including lifetime occupancy rights, restrictions on forced sale or partition, clear rules regarding maintenance and expenses, and an agreed mechanism for a future sale.The core principle is simple:

The home remains yours. Only part of it begins working for you.