משכנתה לילדים ומשכנתה הפוכה להורים: האם מחירי הדיור בישראל גורמים למשפחות לשעבד שני דורות כדי לממן דירה אחת? ניתוח מקצועי של החוב הבין־דורי, ריבית דריבית, השפעת המשכנתה ההפוכה על הירושה ומבחן העדיפות הכלכלית בין משכנתה הפוכה לבין מכירת חלק מהנכס תוך שמירת זכות מגורים לכל החיים.
כשהמשכנתה של הילדים מתחילה לאכול את הירושה של ההורים
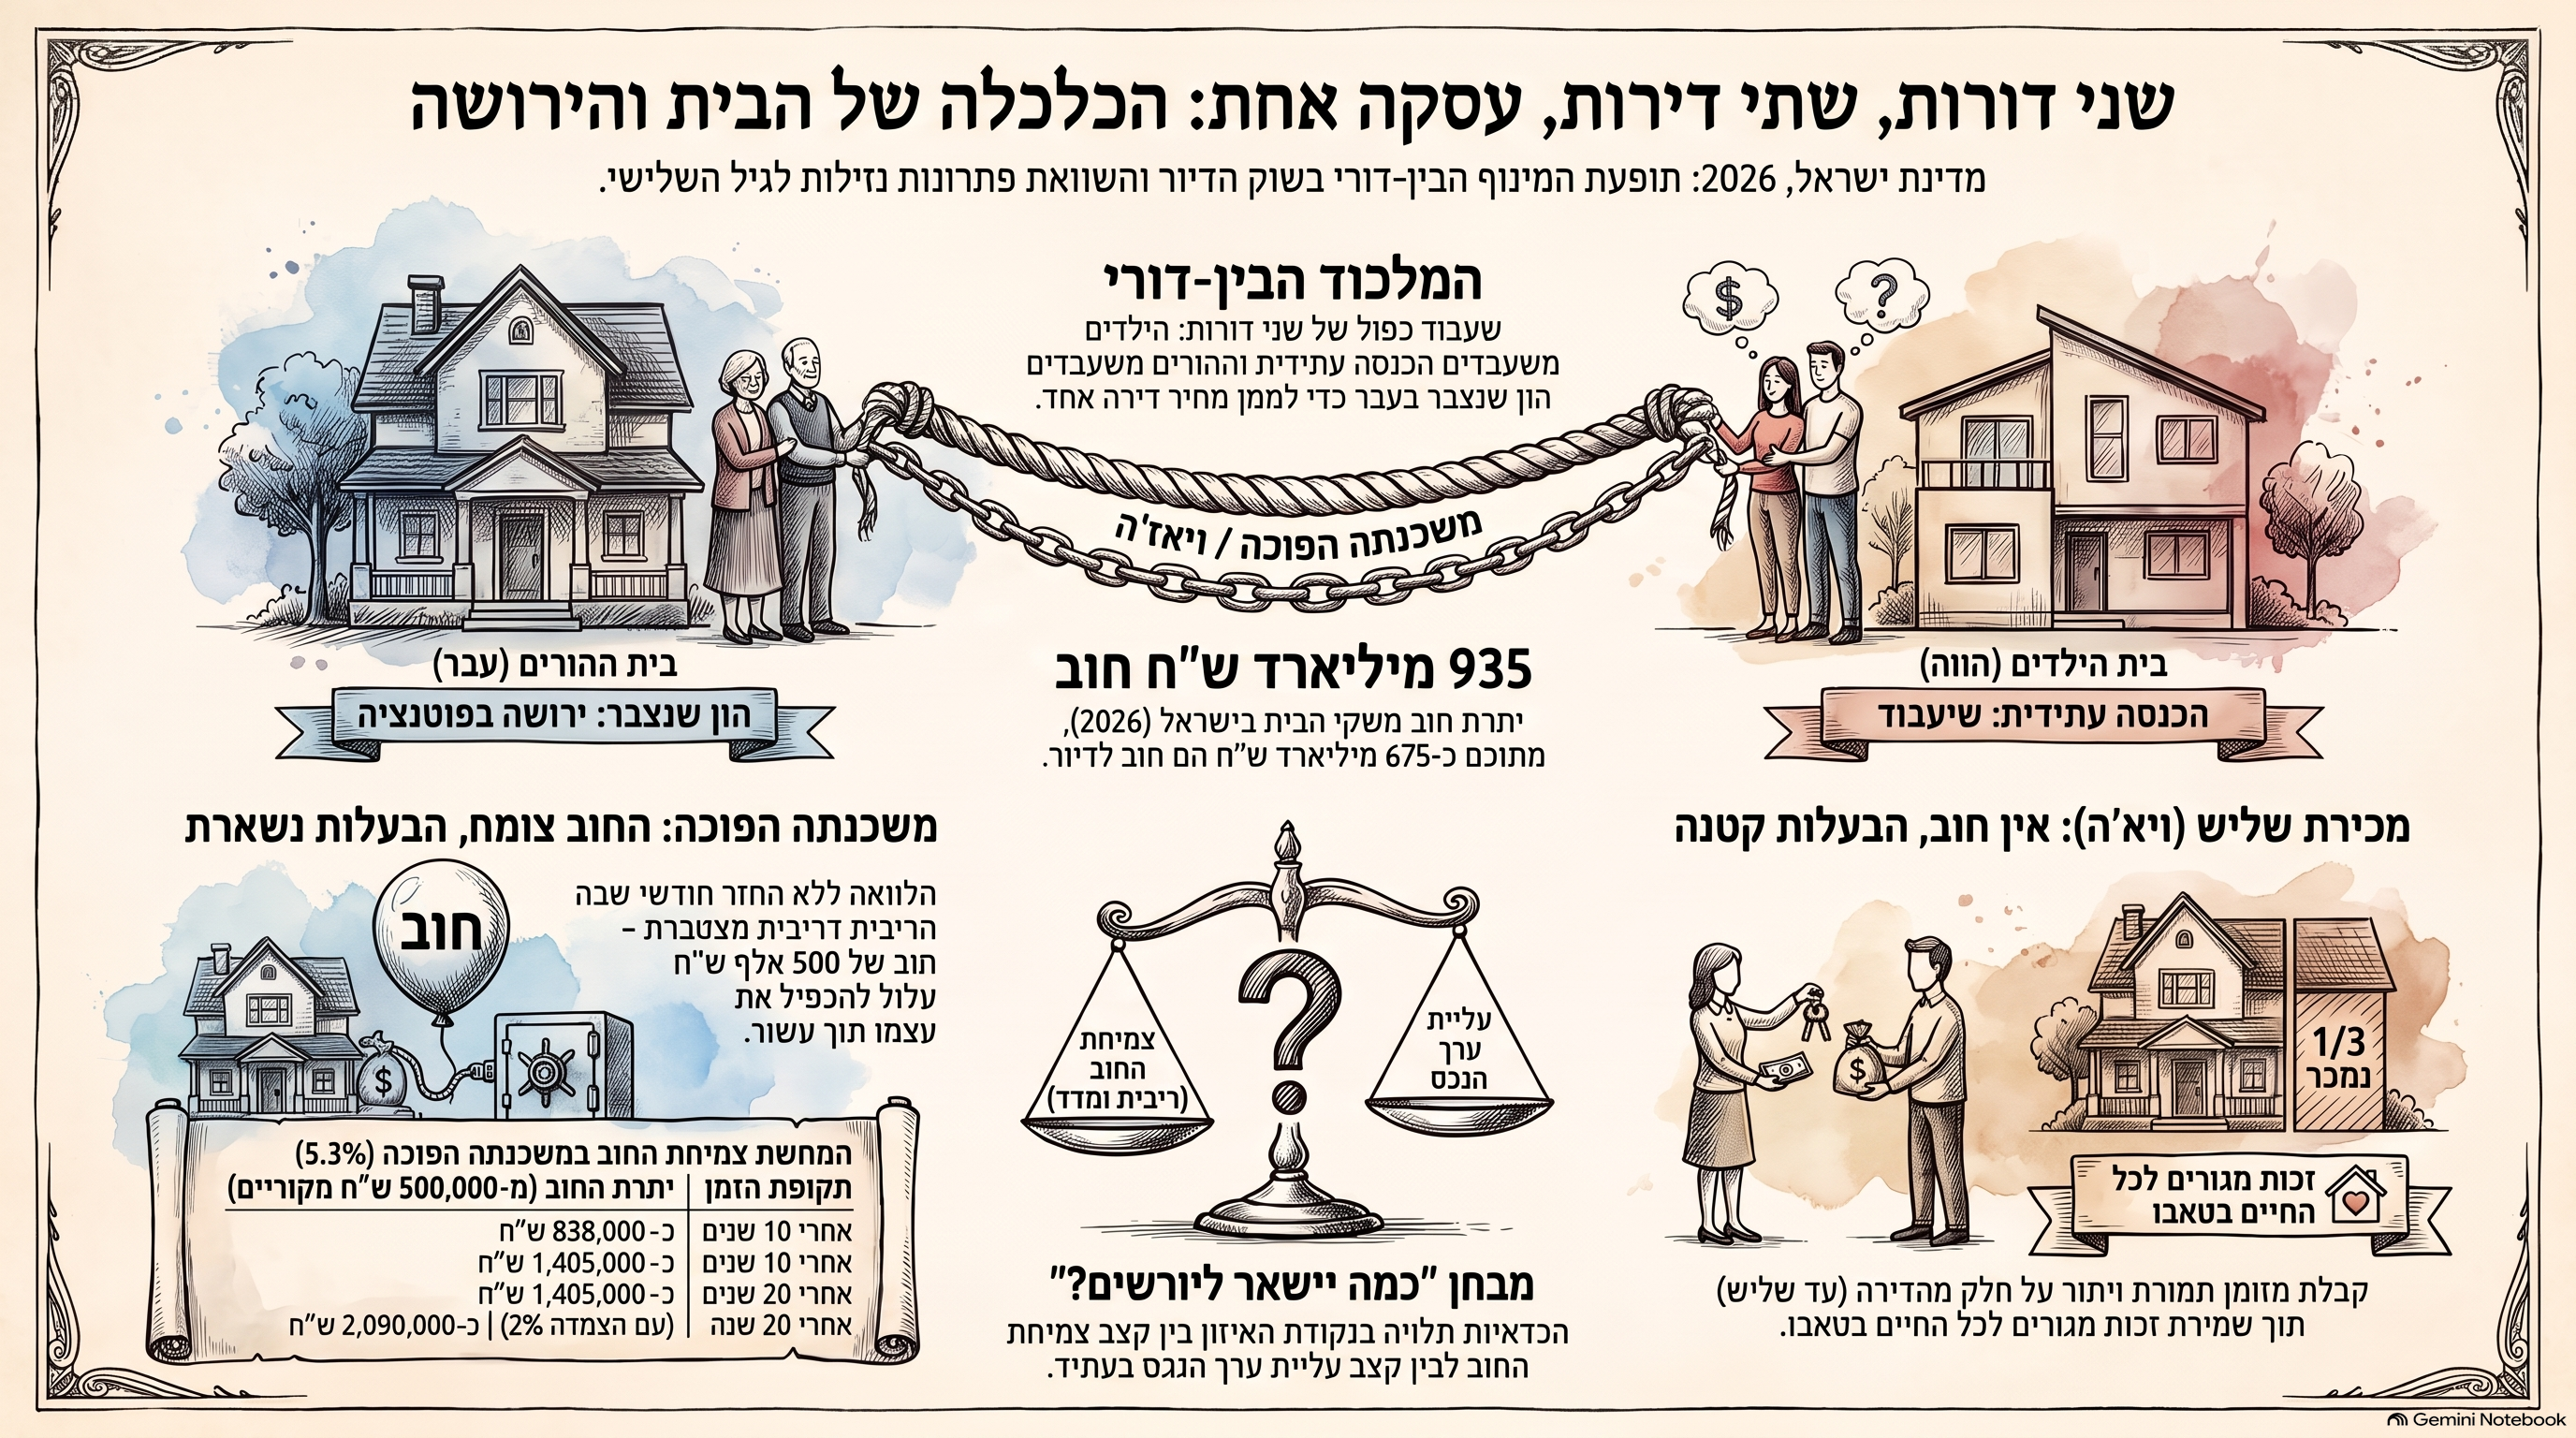
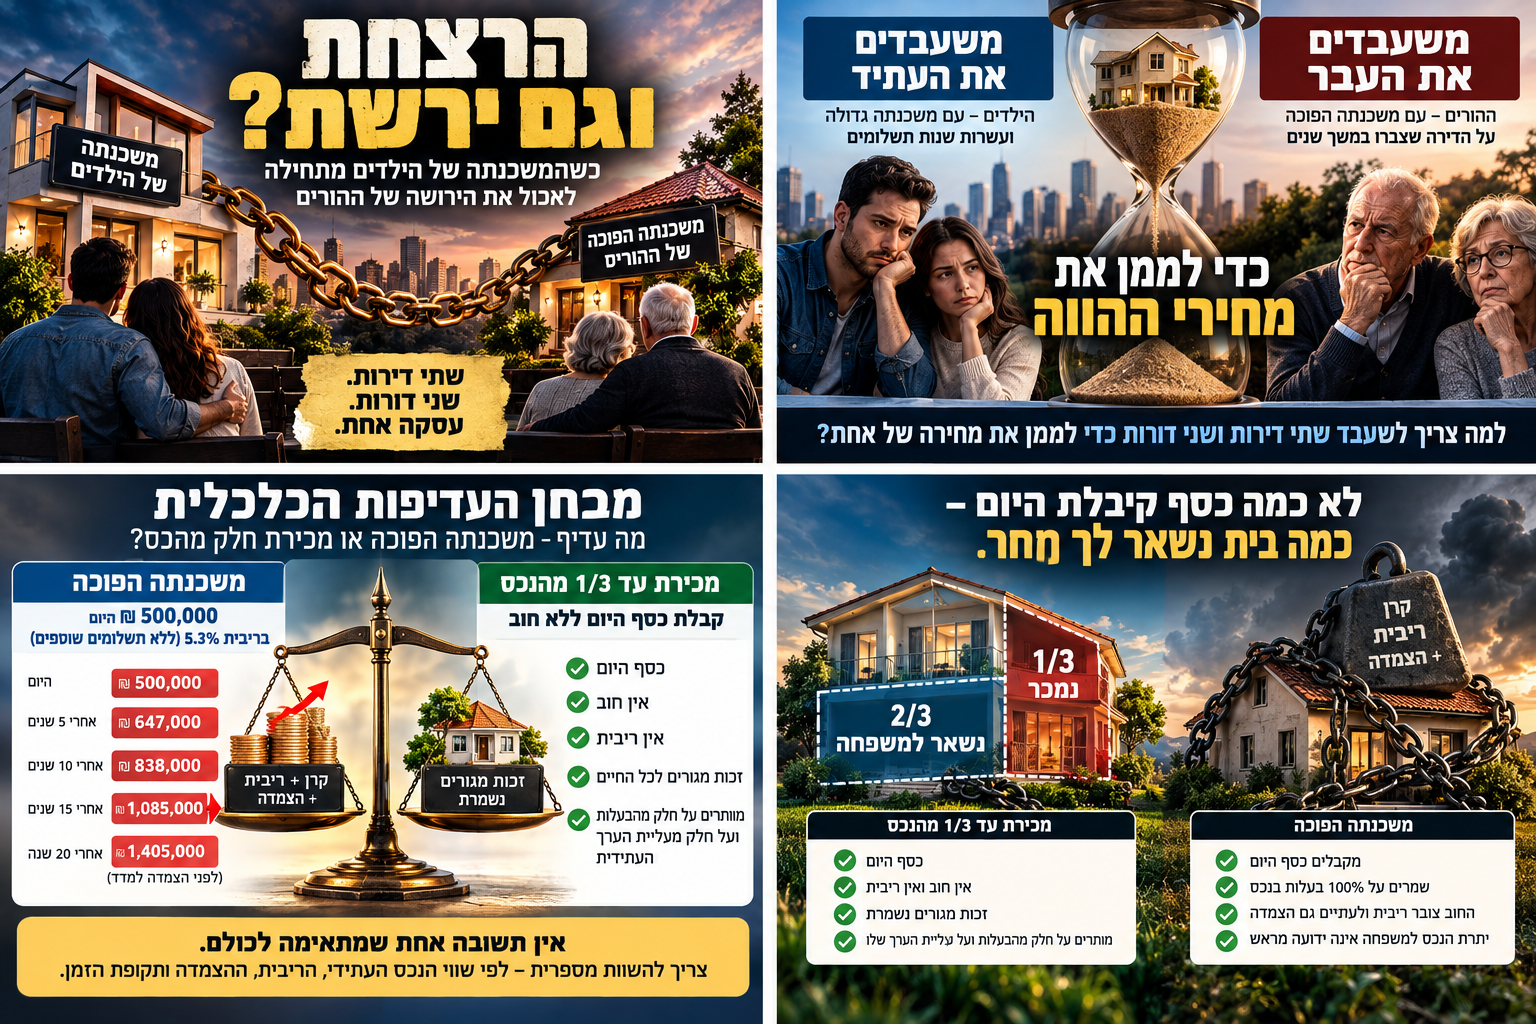
יש רגע שבו צריך להפסיק להסתכל על כל משכנתה בנפרד ולהסתכל על המאזן המשפחתי כולו.דור הילדים נדרש לרכוש דירות במחירים גבוהים, באמצעות משכנתאות גדולות וארוכות.אין מספיק הון עצמי?ההורים עוזרים.אין להורים מאות אלפי שקלים נזילים?גם לזה כבר יש פתרון פיננסי:יש לכם דירה? שעבדו אותה. קחו משכנתה הפוכה ועזרו לילדים.וכך אנחנו עלולים להגיע למצב שבו אותה משפחה משעבדת למעשה שני דורות:הילדים משעבדים את הכנסתם העתידית באמצעות משכנתה רגילה.ההורים משעבדים את ההון שצברו בעבר באמצעות משכנתה הפוכה.ודירת הילדים ודירת ההורים הופכות שתיהן לבטוחות במערכת האשראי.מכאן הכותרת המתבקשת:
הרצחת וגם ירשת?
זו כמובן מטאפורה חריפה.אבל מאחוריה מסתתרת שאלה כלכלית רצינית מאוד:כמה דורות של הכנסה והון צריך לשעבד כדי לממן מחיר של דירה אחת?
קודם העובדות: משכנתה הפוכה אינה מוצר פסול
חשוב לומר זאת כבר בתחילת הדברים.משכנתה הפוכה יכולה להיות כלי פיננסי לגיטימי ואף מצוין במקרים המתאימים.אדם מבוגר יכול להיות בעל דירה ששווה מיליוני שקלים, אבל בעל הכנסה חודשית נמוכה. הוא עשוי להזדקק לכסף לצורכי מחיה, בריאות, סיעוד, דיור מוגן, שיפוץ הבית או פשוט לשיפור איכות חייו.הבית הוא שלו.ההון הוא שלו.אין שום חובה כלכלית או מוסרית לשמור את מלוא הדירה ליורשים.אבל זה אינו סוף הדיון.השאלה מתחילה להיות מעניינת במיוחד כאשר ההון שנצבר בדירת דור ההורים משמש כדי לסייע לדור הילדים להתמודד עם מחירי הדיור.וזה אינו תרחיש תיאורטי.הפניקס מציגה כיום במפורש את האפשרות להשתמש במשכנתה הפוכה כדי "לעזור לילדים לקנות דירה", לצד מטרות כגון סיוע לנכדים, הוצאות רפואיות ושיפור רמת החיים.הראל מציגה "עזרה לילדים" כאחד השימושים האפשריים במשכנתה הפוכה ואף מציינת שההלוואה יכולה לשמש למימון רכישת דירה.כלומר:
הקשר בין דירת ההורים לבין מימון הדירה של הדור הבא אינו השערה. הוא מופיע במפורש באופן שבו המוצר עצמו מוצג לציבור.
השרשרת הבין־דורית החדשה
עכשיו נסתכל על העסקה המשפחתית מלמעלה.זוג צעיר רוצה לרכוש דירה.מחיר הדירה גבוה ביחס להכנסתו ולהון שצבר.הוא נוטל משכנתה.אבל עדיין חסר הון עצמי.ההורים רוצים לעזור.אלא שרוב ההון שלהם אינו יושב בחשבון הבנק.הוא נמצא בתוך הקירות.בדירה ששילמו עליה במשך עשרות שנים.ואז מגיע הפתרון:משכנתה הפוכה.והשרשרת הופכת להיות:מחיר דירה גבוה
↓
משכנתה גדולה לילדים
↓
מחסור בהון עצמי
↓
פנייה להורים
↓
ההון של ההורים כלוא בדירתם
↓
משכנתה הפוכה
↓
כסף עובר לילדים
↓
רכישת הדירה
↓
דירת הילדים משועבדת
+
דירת ההורים משועבדתזו כבר אינה רק משכנתה.זו מערכת של מינוף משפחתי בין־דורי.
פעם אחת מהעתיד. פעם שנייה מהעבר
זה אולי המשפט שמזקק את התופעה כולה.משכנתה רגילה משתמשת במידה רבה בהכנסתו העתידית של משק הבית.הילדים מתחייבים להעביר במשך עשרות שנים חלק מהכנסתם העתידית לפירעון הקרן והריבית.משכנתה הפוכה פועלת בכיוון השני.היא הופכת הון שנצבר בעבר — דירת ההורים — לכסף בהווה.וכאשר שני המנגנונים נפגשים בתוך אותה משפחה מתקבלת תופעה יוצאת דופן:
העתיד של הילדים והעבר של ההורים משמשים בו־זמנית למימון מחירי הדיור של ההווה.
"אין החזר חודשי" אינו אומר "אין מחיר"
זו נקודה קריטית.אחת האטרקציות המרכזיות במשכנתה הפוכה היא האפשרות שלא לשלם החזר חודשי.פסיכולוגית, זה נשמע נוח מאוד.כלכלית, החוב לא נעלם.הראל, לדוגמה, מפרסמת כיום ריבית שנתית של 5.3%, ריבית מתואמת של 5.431%, כאשר הקרן והריבית צמודות למדד המחירים לצרכן. היא מציינת שניתן לבחור במסלול ללא החזר חודשי ושאת ההלוואה ניתן לפרוע בעת מכירת הבית, בידי הלווים או היורשים.כלומר:
אין תשלום עכשיו - אבל בהחלט יש חוב.
וכאשר הריבית אינה משולמת, היא מצטרפת לחוב.והחוב מתחיל לעבוד.
כמה מהר החוב יכול לגדול?
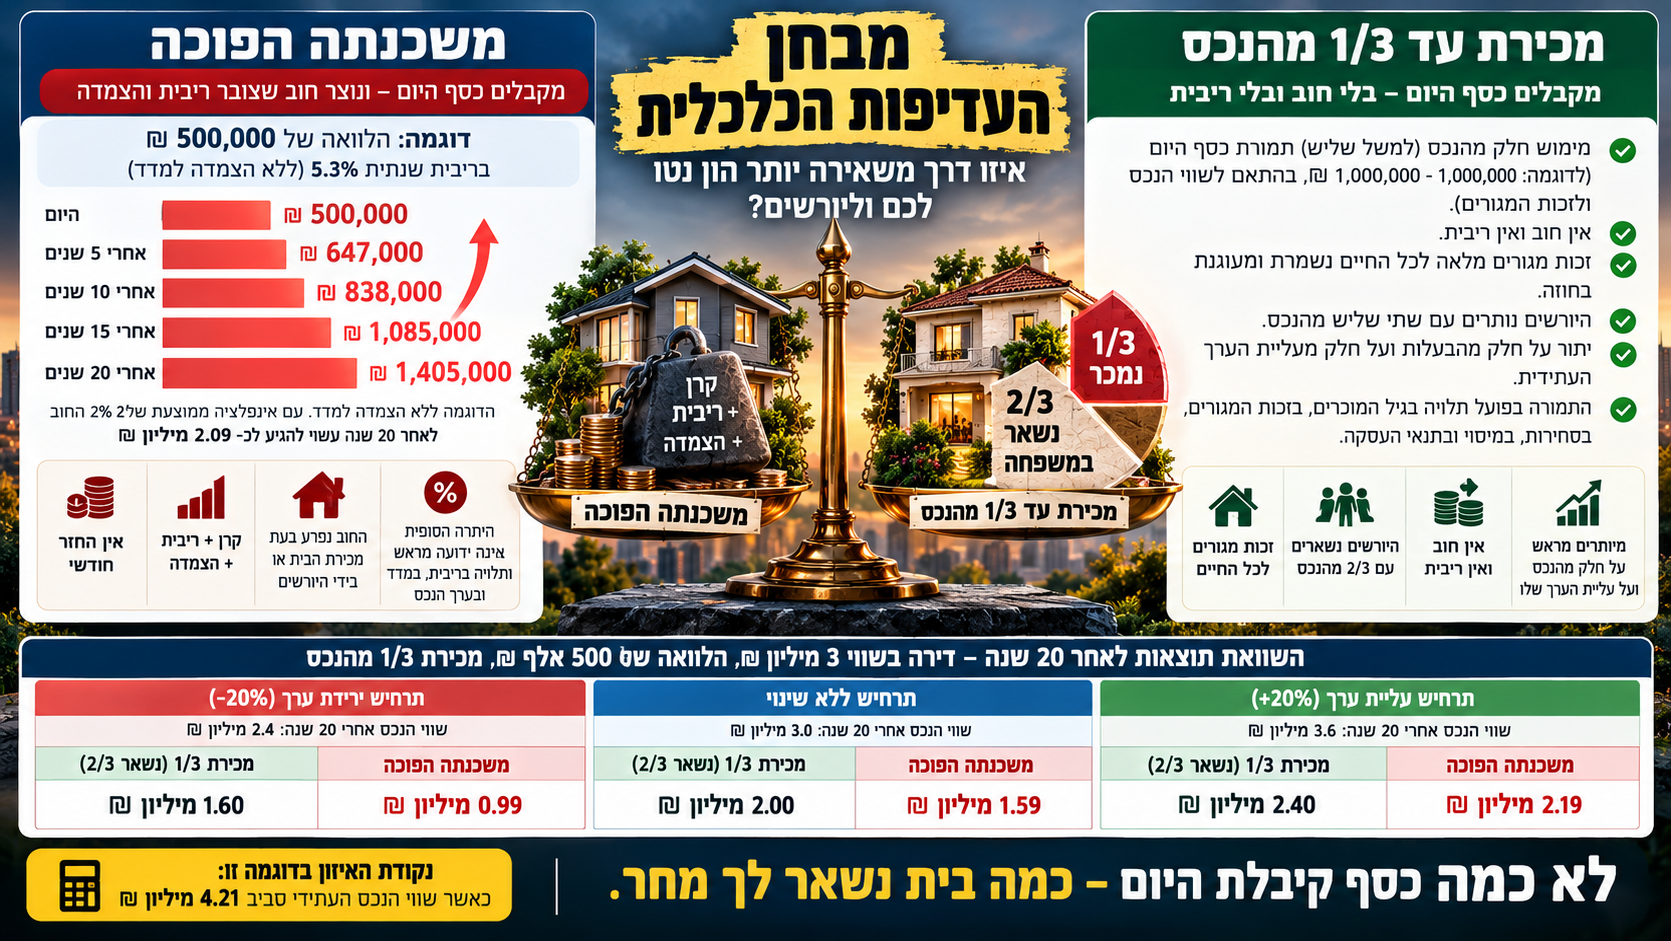
ניקח דוגמה להמחשה בלבד.הלוואה של:500,000 ₪בריבית שנתית של:5.3%ללא תשלומים בדרך.אם נתעלם לרגע מההצמדה למדד, החוב התיאורטי יהיה בקירוב:אחרי 5 שנים: 647 אלף ₪
אחרי 10 שנים: 838 אלף ₪
אחרי 15 שנים: 1.085 מיליון ₪
אחרי 20 שנים: 1.405 מיליון ₪כלומר, חצי מיליון שקל שקיבלנו היום יכולים להפוך, בתנאים האלה, לכ־1.4 מיליון שקל.וזה עוד לפני ההצמדה למדד.אם לצורך המחשה בלבד נניח גם אינפלציה ממוצעת של 2% בשנה לאורך התקופה, השילוב המתמטי של הצמדה וריבית יכול להביא את אותה יתרה לאחר 20 שנה לכ־2.09 מיליון שקל.זו אינה תחזית ואינה הצעה פיננסית — אלא המחשה של עוצמת הריבית־דריבית וההצמדה לאורך זמן.ומכאן כלל פשוט:
דחיית תשלום אינה ביטול התשלום.
לעיתים היא פשוט צבירתו.
ועכשיו מגיע המבחן שכמעט לא מדברים עליו: מבחן העדיפות הכלכלית
כאשר אדם מבוגר זקוק ל־500 אלף שקל מתוך נכס ששווה מיליונים, השאלה אינה:"האם אני יכול לקבל משכנתה הפוכה?"השאלה הנכונה היא:
מהי הדרך הכלכלית היעילה ביותר להפיק את הנזילות הזאת מהנכס?
צריך להשוות חלופות.למשל:
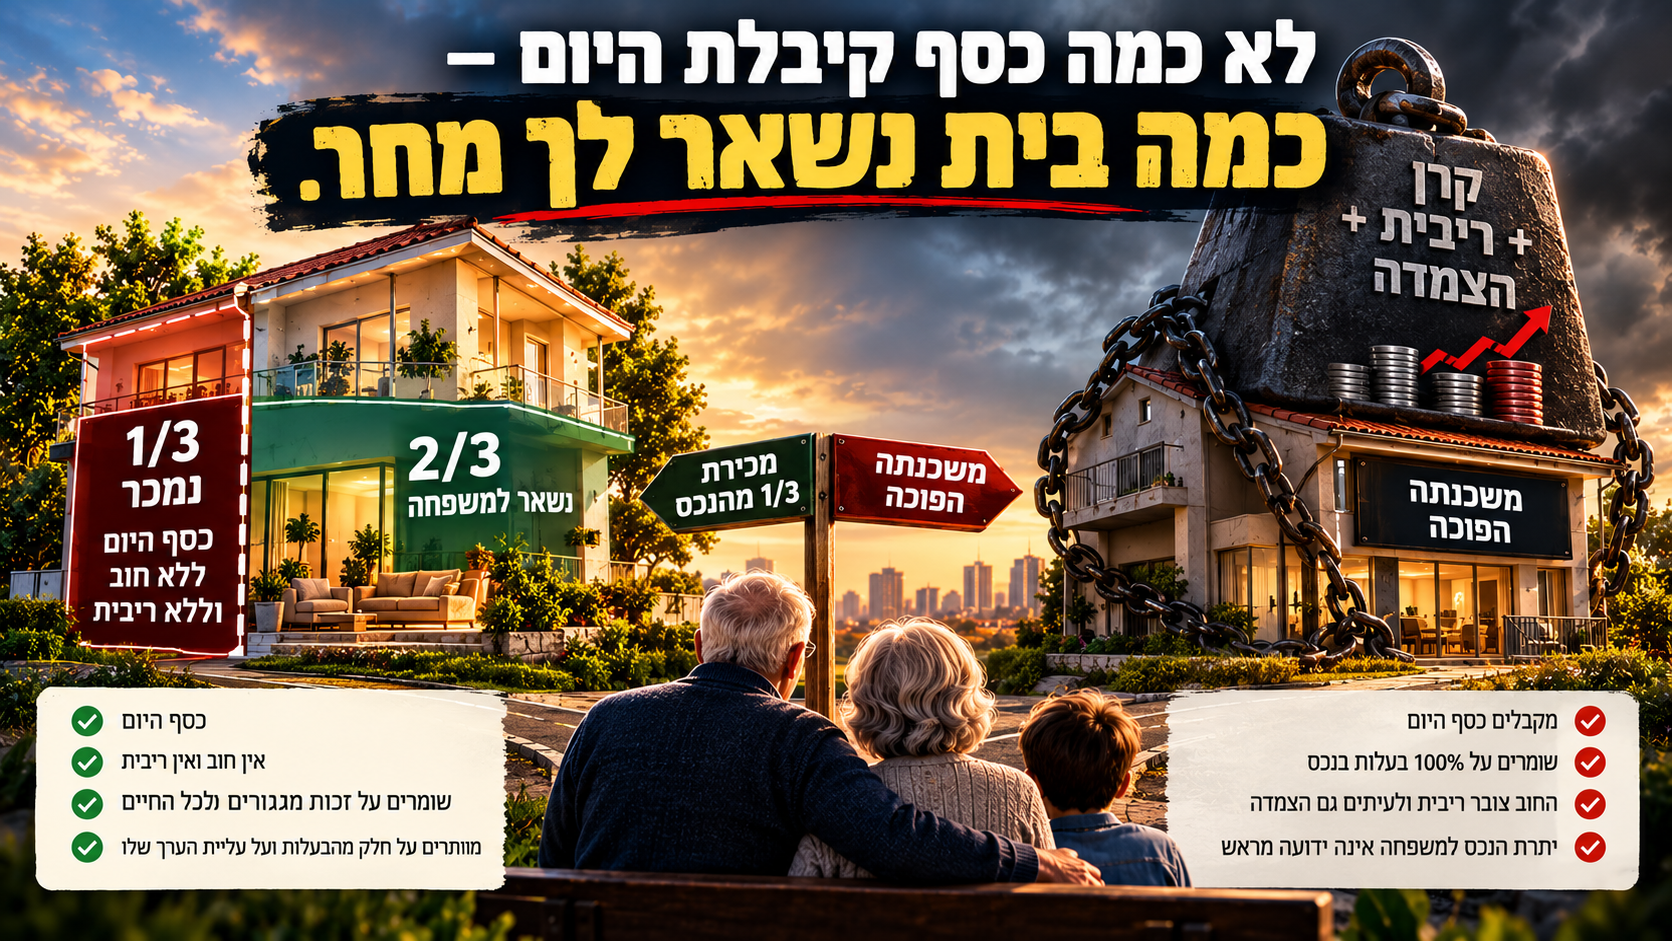
חלופה א' - משכנתה הפוכה.ממשיכים להחזיק 100% מהנכס, מקבלים כסף עכשיו ונוצר חוב שצובר ריבית ולעיתים גם הצמדה.
חלופה ב' - מכירת חלק מהזכויות בנכס, למשל עד שליש, תוך שמירת זכות מגורים לכל החיים.
מקבלים כסף היום, אין הלוואה ואין ריבית על הכסף שהתקבל - אבל מוותרים באופן סופי על חלק מהבעלות ועל חלק מעליית הערך העתידית.וזה הבדל כלכלי מהותי.
חוב צומח מול ויתור על הון
במשכנתה הפוכה:החלק בבעלות נשאר 100% — אבל החוב צומח.במכירת חלק מהנכס:אין חוב שצומח - אבל שיעור הבעלות קטן.לכן אין תשובה מקצועית שאומרת מראש:"משכנתה הפוכה תמיד עדיפה".וגם אין תשובה מקצועית שאומרת:"מכירת שליש תמיד עדיפה".צריך לחשב.
איך מבצעים את מבחן העדיפות הכלכלית?
צריך להציב זו מול זו שתי יתרות:
משכנתה הפוכה:
ההון הנקי שנותר למשפחה**לעומת:
מכירת חלק מהנכס:
ההון שנותר למשפחה**במכירת שליש, לדוגמה, נותרות למשפחה שתי שליש מהזכויות, בהתאם כמובן למבנה המשפטי והכלכלי המדויק של העסקה.זהו מבחן פשוט להבנה — אבל רב עוצמה.
דוגמה: דירה בשווי 3 מיליון שקל
נניח לצורך ההמחשה בלבד:
שווי הנכס היום: 3 מיליון ₪נזילות דרושה: 500 אלף ₪תקופת הבחינה: 20 שנה משכנתה הפוכה: 500 אלף ₪ בריבית 5.3%, ללא פירעון שוטף, ולצורך ההשוואה הראשונה ללא מדד. לאחר 20 שנה החוב יהיה כ־1.405 מיליון ₪.עכשיו נשווה אותו למצב שבו נמכר שליש מהזכויות, בהנחה שהעסקה אכן מאפשרת לקבל את הנזילות הנדרשת.אם שווי הדירה בעתיד יהיה 3 מיליון ₪:במכירת שליש יישארו למשפחה זכויות בשווי כ־2 מיליון ₪.במשכנתה ההפוכה יישאר הון נטו של כ־1.595 מיליון ₪.בתרחיש הזה מכירת השליש משאירה יותר הון.אבל אם שווי הדירה לאחר 20 שנה יהיה 6 מיליון ₪:שני שלישים יהיו שווים 4 מיליון ₪.לעומת זאת, לאחר ניכוי חוב של כ־1.405 מיליון ₪ מהנכס המלא יישארו כ־4.595 מיליון ₪.כאן דווקא המשכנתה ההפוכה מנצחת בחישוב הפשוט.וזו בדיוק הנקודה:
התוצאה תלויה גם במה שיקרה לערך הנכס.
אפשר אפילו לחשב נקודת איזון
בהנחות הדוגמה שלנו — מכירת שליש מול חוב של כ־1.405 מיליון ₪ לאחר 20 שנה — נקודת האיזון מתקבלת כאשר שליש משווי הנכס העתידי שווה לחוב.כלומר, סביב:4.21 מיליון ₪.אם הנכס יהיה שווה פחות מכך — מכירת השליש עשויה, בחישוב הפשוט, להשאיר יותר הון.אם יהיה שווה יותר — שמירת מלוא הבעלות באמצעות המשכנתה ההפוכה עשויה להיות עדיפה.אבל כאן מגיעה הסתייגות עצומה:המשכנתה בדוגמה של הראל צמודת מדד.אם החוב בפועל יגדל מהר יותר בגלל ההצמדה, נקודת האיזון תזוז משמעותית.ולכן:
אי אפשר לבחור בין החלופות באמצעות סיסמה.
צריך גיליון חישוב.
וגם במכירת שליש אסור לעשות חשבון פשטני
אם דירה שווה 3 מיליון שקל, אין פירוש הדבר שמכירת שליש מהזכויות תוך שמירת זכות מגורים לכל החיים תכניס בהכרח מיליון שקל.מדוע?מפני שהרוכש אינו מקבל שליש פנוי מדירה פנויה.הוא רוכש זכות כלכלית הכפופה לזכות המגורים של המוכר.לכן צריך להביא בחשבון, בין היתר:גיל המוכרים, משך החיים הצפוי, טיבה המשפטי של זכות המגורים, שווי השימוש בדירה, סחירות הזכות הנמכרת, חלוקת הוצאות, מיסוי, מנגנוני מכירה עתידיים והסכם השיתוף.כלומר:
גם מכירת שליש חייבת לעבור שמאות ומבחן כלכלי אמיתי.
וזו בדיוק הסיבה שההשוואה צריכה להיות בין תמורה נטו אמיתית מול עלות כלכלית אמיתית, ולא בין שתי כותרות שיווקיות.
לפרוטים ומידע נוסף > https://viager.co.il/
מבחן העדיפות צריך להציג לפחות שלושה תרחישים
לפני נטילת משכנתה הפוכה או מכירת חלק מהנכס, הייתי דורש להציג ללקוח לפחות:תרחיש ירידת ערךתרחיש שמירת ערךתרחיש עליית ערךולכל אחד מהם לחשב ל־10, 15 ו־20 שנה:יתרת החוב;שווי הנכס;שווי הזכויות שנותרו;השפעת המדד;עלות הריבית;ההון הנקי שנותר;והסכום שצפוי לעבור ליורשים.רק אז אפשר לדבר ברצינות על "כדאיות".
מבחן הירושה האמיתי
וזה מוביל לשאלה החשובה ביותר:לא:"כמה כסף אקבל היום?" אלא:
"כמה מהבית יישאר למשפחה ביום שבו החשבון ייסגר?"
זו שאלה אחרת לחלוטין.היא הופכת מוצר אשראי שנראה פשוט להחלטת הקצאת הון ארוכת טווח.
ובינתיים חוב משקי הבית ממשיך לגדול
הרקע המאקרו־כלכלי חשוב מאוד.לפי נתוני בנק ישראל שפורסמו ב־24 בספטמבר 2026, יתרת החוב של משקי הבית בישראל הגיעה ברבעון השני של 2026 לכ־935 מיליארד שקל.מתוכם כ־675 מיליארד שקל חוב לדיור וכ־260 מיליארד שקל חוב שאינו לדיור.ברבעון אחד בלבד גדל חוב משקי הבית בכ־22 מיליארד שקל, וקצב הגידול השנתי של החוב לדיור עמד על כ־7%.זו הסביבה שבה צריך לנתח את התופעה.לא מוצר פיננסי אחד.אלא משק בית שהולך ונעשה תלוי באשראי כדי לגשר בין מחירי הנכסים לבין יכולתו הכלכלית.
אשראי אינו יוצר ערך
וכאן אנחנו חוזרים ללב הוויכוח על שוק הדיור.יש הבדל יסודי בין שתי שאלות:האם אפשר לממן את המחיר?לבין:האם הנכס שווה את המחיר?אשראי מסוגל להגדיל את כוח הקנייה.הוא אינו יוצר ערך פונדמנטלי בנכס.וככל שהמערכת מוצאת עוד מקורות מימון — משכנתאות גדולות יותר, פריסות ארוכות יותר, מבצעי מימון, דחיית תשלומים, הלוואות משלימות, עזרת הורים ומשכנתאות הפוכות — כך ניתן להמשיך ולממן מחיר גבוה.אבל אין פירוש הדבר שהמחיר מוצדק כלכלית.
אולי הבעיה אינה שחסר כסף. אולי המחיר גבוה מדי.
זה בעיניי לב הסיפור.כאשר משכורתם של הילדים אינה מספיקה;וההון העצמי שלהם אינו מספיק;והמשכנתה שלהם אינה מספיקה;ולכן צריך להגיע גם לדירת ההורים ולהפיק ממנה הון —צריך לפחות לעצור ולשאול:
האם באמת חסר למשפחה פתרון מימון?
או:
האם מחיר הנכס פשוט גבוה מדי ביחס ליכולת הכלכלית של המשפחה?
אלה שתי אבחנות שונות לחלוטין.והפתרון שלהן שונה לחלוטין.
שתי דירות. שני דורות. עסקה אחת.
וזה המשפט שאיתו הייתי מסיים.כאשר ילד צריך לשעבד את הכנסתו העתידית כדי לרכוש דירה, ובמקביל הוריו צריכים לשעבד את ההון שצברו בדירתם כדי לעזור לו לבצע את אותה רכישה — אנחנו כבר לא מדברים רק על "פתרונות מימון יצירתיים".אנחנו מדברים על מערכת שבה מחיר של נכס אחד מסוגל לשאוב משאבים משני דורות.לכן לפני שלוקחים משכנתה הפוכה צריך לבצע מבחן עדיפות כלכלית אמיתי.משכנתה הפוכה.מכירת חלק מהנכס.מכירת הנכס כולו ומעבר לדירה אחרת.שימוש בחסכונות.או פשוט — לא לממן לילדים רכישה במחיר שאינו עומד במבחן כלכלי.כי לפעמים הפתרון הנכון ביותר למחיר גבוה מדי אינו למצוא עוד מקור כסף.
הפתרון הוא לא לשלם את המחיר.
השורה התחתונה
משכנתה הפוכה אינה בהכרח מוצר רע. מכירת שליש מהנכס אינה בהכרח מוצר טוב יותר. הטעות היא לבחור ביניהם בלי לבצע השוואה כלכלית מלאה.במשכנתה הפוכה המשפחה שומרת את מלוא הבעלות - אבל החוב עלול לצמוח במשך שנים.במכירת חלק מהנכס אין חוב ואין ריבית על התמורה — אבל מוותרים מראש על חלק מהנכס ועל חלק מעליית הערך העתידית.לכן השאלה אינה:"כמה כסף נקבל היום?"אלא:
"כמה הון נטו יישאר לנו וליורשינו מחר?"
והשאלה הגדולה עוד יותר היא:
למה מלכתחילה צריך לשעבד שתי דירות ושני דורות כדי לממן את מחירה של אחת?
מחיר הוא נתון. שווי הוא מסקנה כלכלית. וגם אשראי - הוא לא שווי.
"הילדים ממשכנים את העתיד. ההורים ממשכנים את העבר. ושניהם עושים זאת כדי לממן את מחירי ההווה."
"לפני ששואלים כמה כסף אפשר לקבל מהבית, צריך לשאול כמה מהבית יישאר ביום שבו החשבון ייסגר."
Two Generations, Two Homes, One Housing Transaction
A conventional mortgage pledges part of the younger generation's future income. A reverse mortgage can unlock the wealth accumulated by their parents in the past.When both are required to finance today's housing prices, the issue is no longer merely access to credit. It becomes a question of intergenerational leverage.A reverse mortgage is not inherently a bad financial product, nor is selling part of a home automatically superior.The correct comparison is economic:Future property value minus future mortgage debt
versus
Future property value multiplied by the ownership share retained.The real question is therefore not merely:“How much cash can we receive today?”It is:“How much net family wealth will remain tomorrow?”Credit can finance a price .Credit does not prove value.