חיים אטקין, מומחה לנדלן, חוקר שוק ואנליסט נדלן

שמאי מקרקעין, מחברם של ספרים רבים בנושאי שמאות והספר בועת נדלן
מייסד ובעלים של בית שמאי - בית הספר לפרקטיקה שמאית
ויו"ר בית שמאי - ארגון השמאים

03Nov

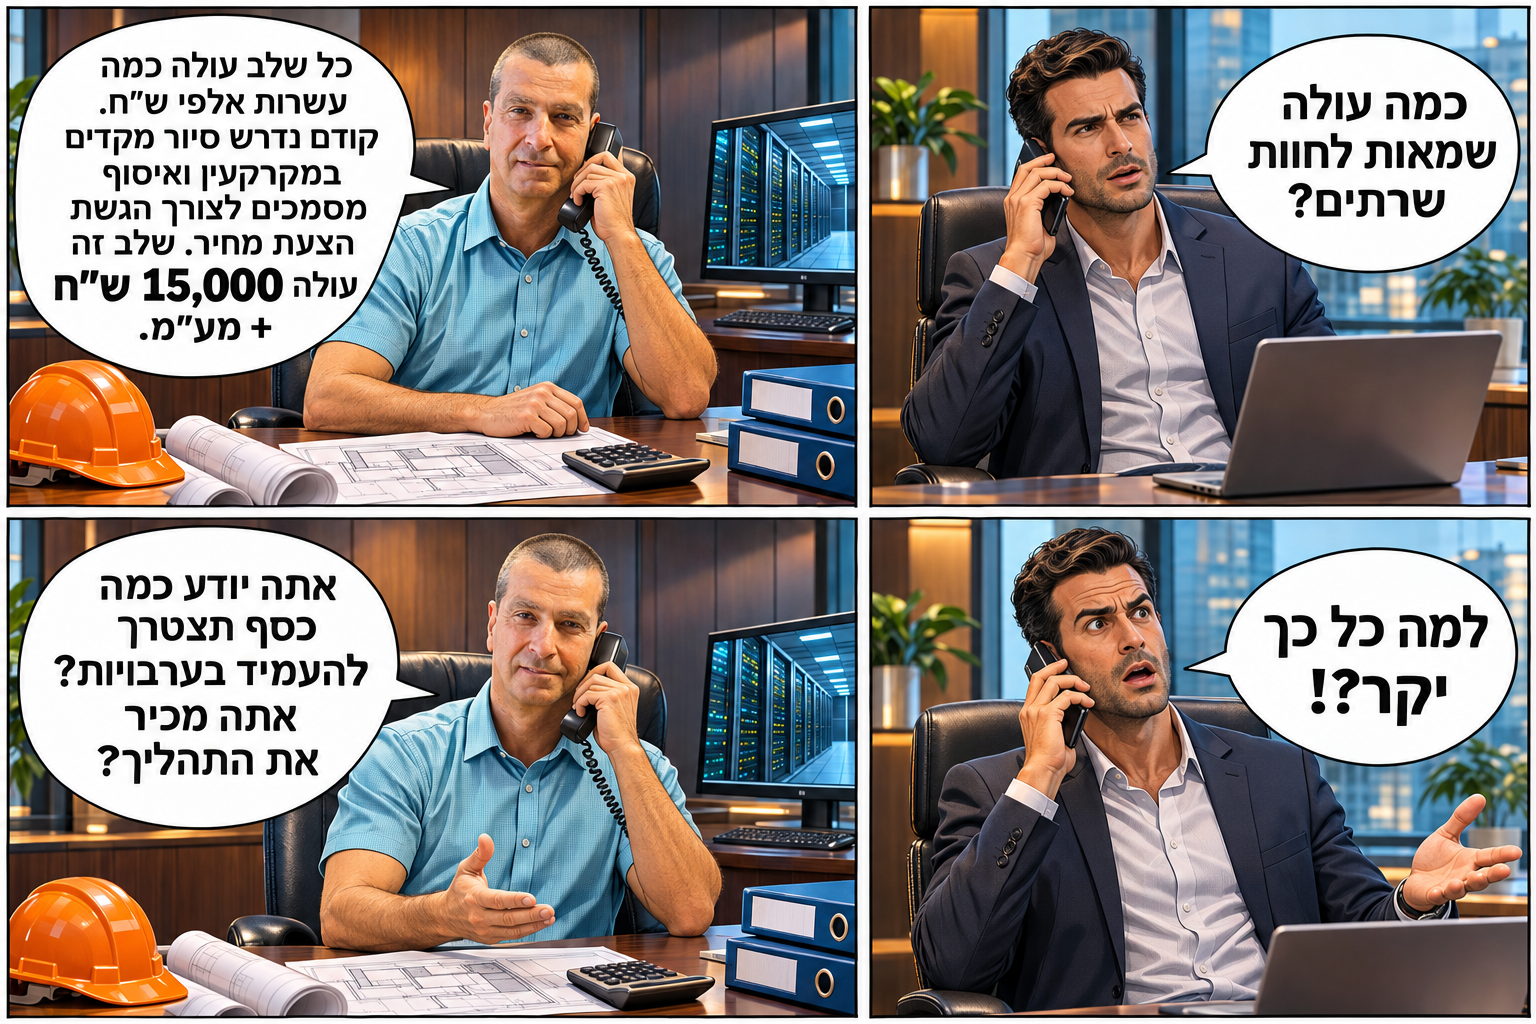
ניתוח שימוע רשות החשמל לחוות שרתים: מכסות חיבור, בטוחות, לקוחות וניצול הספק. כיצד תנאי החשמל משפיעים על מימון ושווי מקרקעין, ואילו פערים בנוסח דורשים הבהרה לפני החלטה סופית?

חוות שרתים: הקרקע אינה מספיקה - צריך להוכיח שיש חשמל, לקוחות ומימון

ניתוח מקצועי של שימוע רשות החשמל לחיבור חוות שרתים מעל 8 מו״א | 3 בנובמבר 2026

 🖥️   הוובינר שארגנה רשות החשמל בנושא חוות שרתים ביום 4.11.2026   🖥️


המסר הכלכלי העולה מהשימוע חד: בבחינת חוות שרתים, שטח בנוי ותוכנית עסקית אינם מספיקים. צריך לבחון את יכולת אספקת החשמל, את מועד זמינותה, את עלות העמידה בתנאים ואת הביקוש המסחרי שממנו אמורות להגיע ההכנסות. מבחינה שמאית, הזכות התכנונית והיכולת לממש אותה הן שתי שאלות שונות.

מה מוצע - התמונה המרוכזת

בהצעת ההחלטה מתואר צבר בקשות של כ־27,000 מו״א. נספח ב׳ מבחין בין 380 מו״א מחוברים לבין 1,587 מו״א בהתחייבויות. מוצעת מכסה נוספת של עד 1,000 מו״א ורזרבה של עד 300 מו״א לצרכים מקומיים. ההקצאה מוצעת לפי סדר עמידה בתנאים עד 1.6.2028; תיעדוף חלופי נשאר לבחינה. לצורך התמודדות לאחר בדיקת הישימות מוצעת בטוחה של 500 אלף שקל למו״א, בתוך 45 יום. בקבלת התחייבות נדרשת בטוחה חדשה של 2 מיליון שקל למו״א, המחליפה את הקודמת. הוראות מעבר מבחינות בין בקשות מוקדמות, אישורי השלמת מסמכים, תשובות לחיבור זמני והתחייבויות קיימות. אין פטור גורף לפרויקט ותיק.מ־1.1.2028 מוצע להחיל גם על חוות קיימות מנגנון השלה: עד 200 שעות שנתיות, עם אספקה של לפחות 30% מגודל החיבור. אין מדובר בתקרה לכל הפסקות החשמל. [1]

נושא בנספח א׳עיקר ההצעה
תחולהמעל 8 מו״א, לרבות במספר חיבורים
גודל מרבי200 מו״א
ישימותאינה שומרת מקום; הגשת תוכנית בתוך חצי שנה ואישורה בתוך שלוש שנים
התחייבותתוכנית המאפשרת היתר לחווה, לתחנת המשנה ולמסעף; חוות דעת מהנדס; עד 10% יתירות
לקוחלפני תיאום טכני: חוזה ל־35% מעומס המחשוב לפחות, לשלוש שנים לפחות
ניצול30% באחת משתי השנים הראשונות; 60% באחת מחמש השנים הראשונות; מנגנוני חילוט והקטנת חיבור
ייצור עצמיפוטו־וולטאי ואגירה ללא הזרמה; אינם מבטיחים קדימות במכסה
תעריפי בדיקה בנספחישימות: 26,050.45 שקל; בקשת חיבור: 49,483.80 שקל

[2, עמ׳ 1, 7–14, 17]מו״א הוא מגה־וולט־אמפר, יחידת הספק מדומה. אין להחליפו אוטומטית במגה־ואט, ואין לזהות גודל חיבור עם הספק המחשוב שניתן למכור ללקוחות: יש להביא בחשבון גם קירור, שירותים נלווים ומאפיינים חשמליים.

הבטוחה אינה מחיר החיבור, אך יש לה מחיר כלכלי

חיבור מבוקש של 100 מו״א משמעו, לפי מקדמי ההצעה, בטוחה של 50 מיליון שקל בשלב הראשון ו־200 מיליון שקל בשלב הבא. זו החלפה בין שלבים, ולא דרישה מצטברת קבועה של 250 מיליון שקל. אין להסיק שערבות של 200 מיליון שקל מחייבת בהכרח הפקדת סכום זה במזומן, או שהיא הוצאה סופית בגובה הסכום הנקוב. התנאים תלויים במעמיד הערבות, בביטחונות ובמסגרת האשראי. ואולם, גם ערבות שתוחזר עשויה לצרוך אשראי וביטחונות, לגרור עמלות ולהגביל השקעות אחרות. יש גם חשיפה לחילוט. לכן, מודל כלכלי צריך להציג בנפרד את סכום הערבות, עלותה השוטפת, הביטחונות הנדרשים, מועדי שחרורה והחשיפה בתרחיש כשל. הוספת סכום הערבות כולו לעלות ההקמה עלולה להטעות; התעלמות ממנה עלולה להטעות לא פחות.

ההשלכה השמאית: לבדוק את שלב הפרויקט לפני שמשווים מחיר

הניתוח הבא הוא מסקנה כלכלית, ולא הוראה שמאית של הרשות. שני מגרשים בעלי שטח וייעוד דומים יכולים להציג אפשרויות מימוש שונות מאוד. לשומה דרוש תיעוד של מצב החיבור לצד המצב התכנוני.

מצב הפרויקטמה צריך לברר לפני קביעת שווי
רעיון או אפשרות תכנוניתהאם קיימת דרך מעשית למימוש השימוש ובאיזה אופק?
תכנון מתקדם ובדיקת ישימותאילו אי־ודאויות עדיין מפרידות בין התכנון להכנסה?
התחייבות מותניתמהן אבני הדרך, העלויות והתלויות בגורמים אחרים?
מתקן מחוברהאם הלקוחות, המרווח התפעולי וקצב האכלוס מצדיקים את ההשקעה?

אין לקבוע מקדם הפחתה שרירותי לכל שלב. יש לבנות תזרימים לפי תרחישים: חיבור במועד, דחייה, חיבור חלקי ואי־מימוש. בכל תרחיש יש לבדוק הכנסות, הוצאות, עלויות מימון, התחייבויות ללקוחות ושווי שימוש חלופי. יש להיזהר מספירה כפולה של אותו סיכון גם בהפחתת התזרים וגם בתוספת לשיעור ההיוון. הפער בין מחיר לשווי מתחיל בדיוק כאן: מחיר עסקה יכול לגלם ציפייה לחוות שרתים. שווי מחייב לבדוק אם הציפייה ניתנת למימוש, מתי ובאיזו עלות. גם התחייבות לחיבור אינה מצדיקה כשלעצמה כל מחיר קרקע.

מחסור בחשמל אינו הוכחה לכדאיות של כל חווה

יש להפריד בין בקשה למשאב לבין ביקוש לשירות שיימכר באמצעותו. מספר בקשות החיבור אינו מספר לקוחות משלמים. מנגד, ריבוי בקשות אינו מוכיח שכל הענף בועתי: יש לבדוק חוזים, איכות לקוחות, מחיר שירות, הוצאות תפעול והשקעות עתידיות. גם חוזה עם לקוח עוגן אינו תחליף לבדיקת כדאיות. חשוב לברר את יכולתו לשלם, תנאי היציאה, ההצמדה, חלוקת עלויות האנרגיה והאחריות לעיכובים. התחייבות לכמות מחשוב אינה מלמדת לבדה מה יהיה הרווח ממנה. מבחינת המימון, השאלה היא כמה תזרים יישאר לשירות החוב לאחר הוצאות ההפעלה וההשקעות הנדרשות. יש לבחון DSCR בתקופת האכלוס ובתרחיש עיכוב, ולא רק בשנה עתידית שבה מניחים תפוסה מלאה. קיבולת מחוברת שאין לה ביקוש רווחי אינה יוצרת ערך רק משום שהחשמל נדיר.

הגיבוי צריך להיכנס לתזרים ולחוזה

בבחינה הנדסית וכלכלית של פרויקט יש לבדוק את יכולת מערכות הגיבוי לעבוד לאורך האירוע הנדרש, זמינות דלק, תחזוקה, מגבלות סביבתיות ויכולת עמידה בהתחייבויות השירות. קיומו של גנרטור בתוכנית אינו מוכיח שכל הסוגיות האלה נפתרו. הסכם הלקוח צריך להתמודד גם עם חלוקת העלויות בתקופות גיבוי ועם הגדרת אירועי אי־אספקה. יש להפריד בין רציפות שירות המחשוב לבין רציפות האספקה מהרשת. אלה אינן הבטחות זהות.

פערים שדורשים תיקון לפני החלטה סופית

בהצלבת המסמכים נמצאו פערים מהותיים:

  • באיחור בחיבור, ביאור 58(3) מציין חילוט יתרה עד 80%; נספח א׳, עמ׳ 13, מציג עד 30% והשבת היתרה.
  • בהקטנת חיבור, ביאור 58(8) מציג חילוט; אמת מידה 35יב(ב2)(2), בעמ׳ 5, מציגה החזר יחסי, לעומת חילוט במסלול ההולכה בעמ׳ 14.
  • סעיף 66 לביאורים מזכיר בחינת ניצול מהשנה השלישית; סעיף 58(6) ונספח א׳ מציינים את השביעית.

[1, עמ׳ 20–22; 2, עמ׳ 5, 13–14]לכן אין להציג חשיפה כספית חד־משמעית כאילו הנוסח כבר סגור. יש לדרוש נוסח מתואם, עם דוגמאות חישוב לכל שלב. פער בחילוט או במועד בדיקת הניצול יכול להשפיע על תנאי המימון ועל החלטת ההשקעה.ברמת המדיניות, מבחן ההצלחה צריך להיות הקצאה לפרויקטים בני־ביצוע ובעלי תרומה למשק, תוך שמירה על תחרות. סינון לפי יכולת להעמיד בטוחות עשוי לסייע, אך ראוי לבדוק אם הוא מעניק יתרון עודף לגופים בעלי מאזנים חזקים על פני פרויקטים יעילים. כדאי גם לבחון מנגנון ברור לעיכובים שאינם בשליטת היזם, בלי להפוך אותו למסלול לשמירת קיבולת ללא התקדמות.

חוות שרתים ראויה להשקעה כאשר התכנון, החיבור, הלקוחות והמימון מתיישבים עם תזרים סביר. המילים AI ו־Data Center אינן מחליפות את הבדיקה הזו.

English summary:

Israel’s proposed data-centre connection framework calls for a more disciplined assessment of development projects. Valuation should examine the maturity of grid access, credible customer demand, guarantee costs and operating cash flow. Scarce electricity capacity alone does not make a project commercially viable. The draft documents also contain inconsistencies requiring clarification before financing and valuation assumptions can be treated as settled.


מקורות

[1] הצעת ההחלטה, הביאורים ונספח ב׳ — רשות החשמל[2] נספח א׳ — אמות המידה ולוח התעריפים מספרי העמודים מתייחסים לעמודי קובצי ה־PDF. כל תנאי ההסדר המתוארים במאמר הם תנאים מוצעים, בכפוף להחלטה הסופית ולפרסומה.
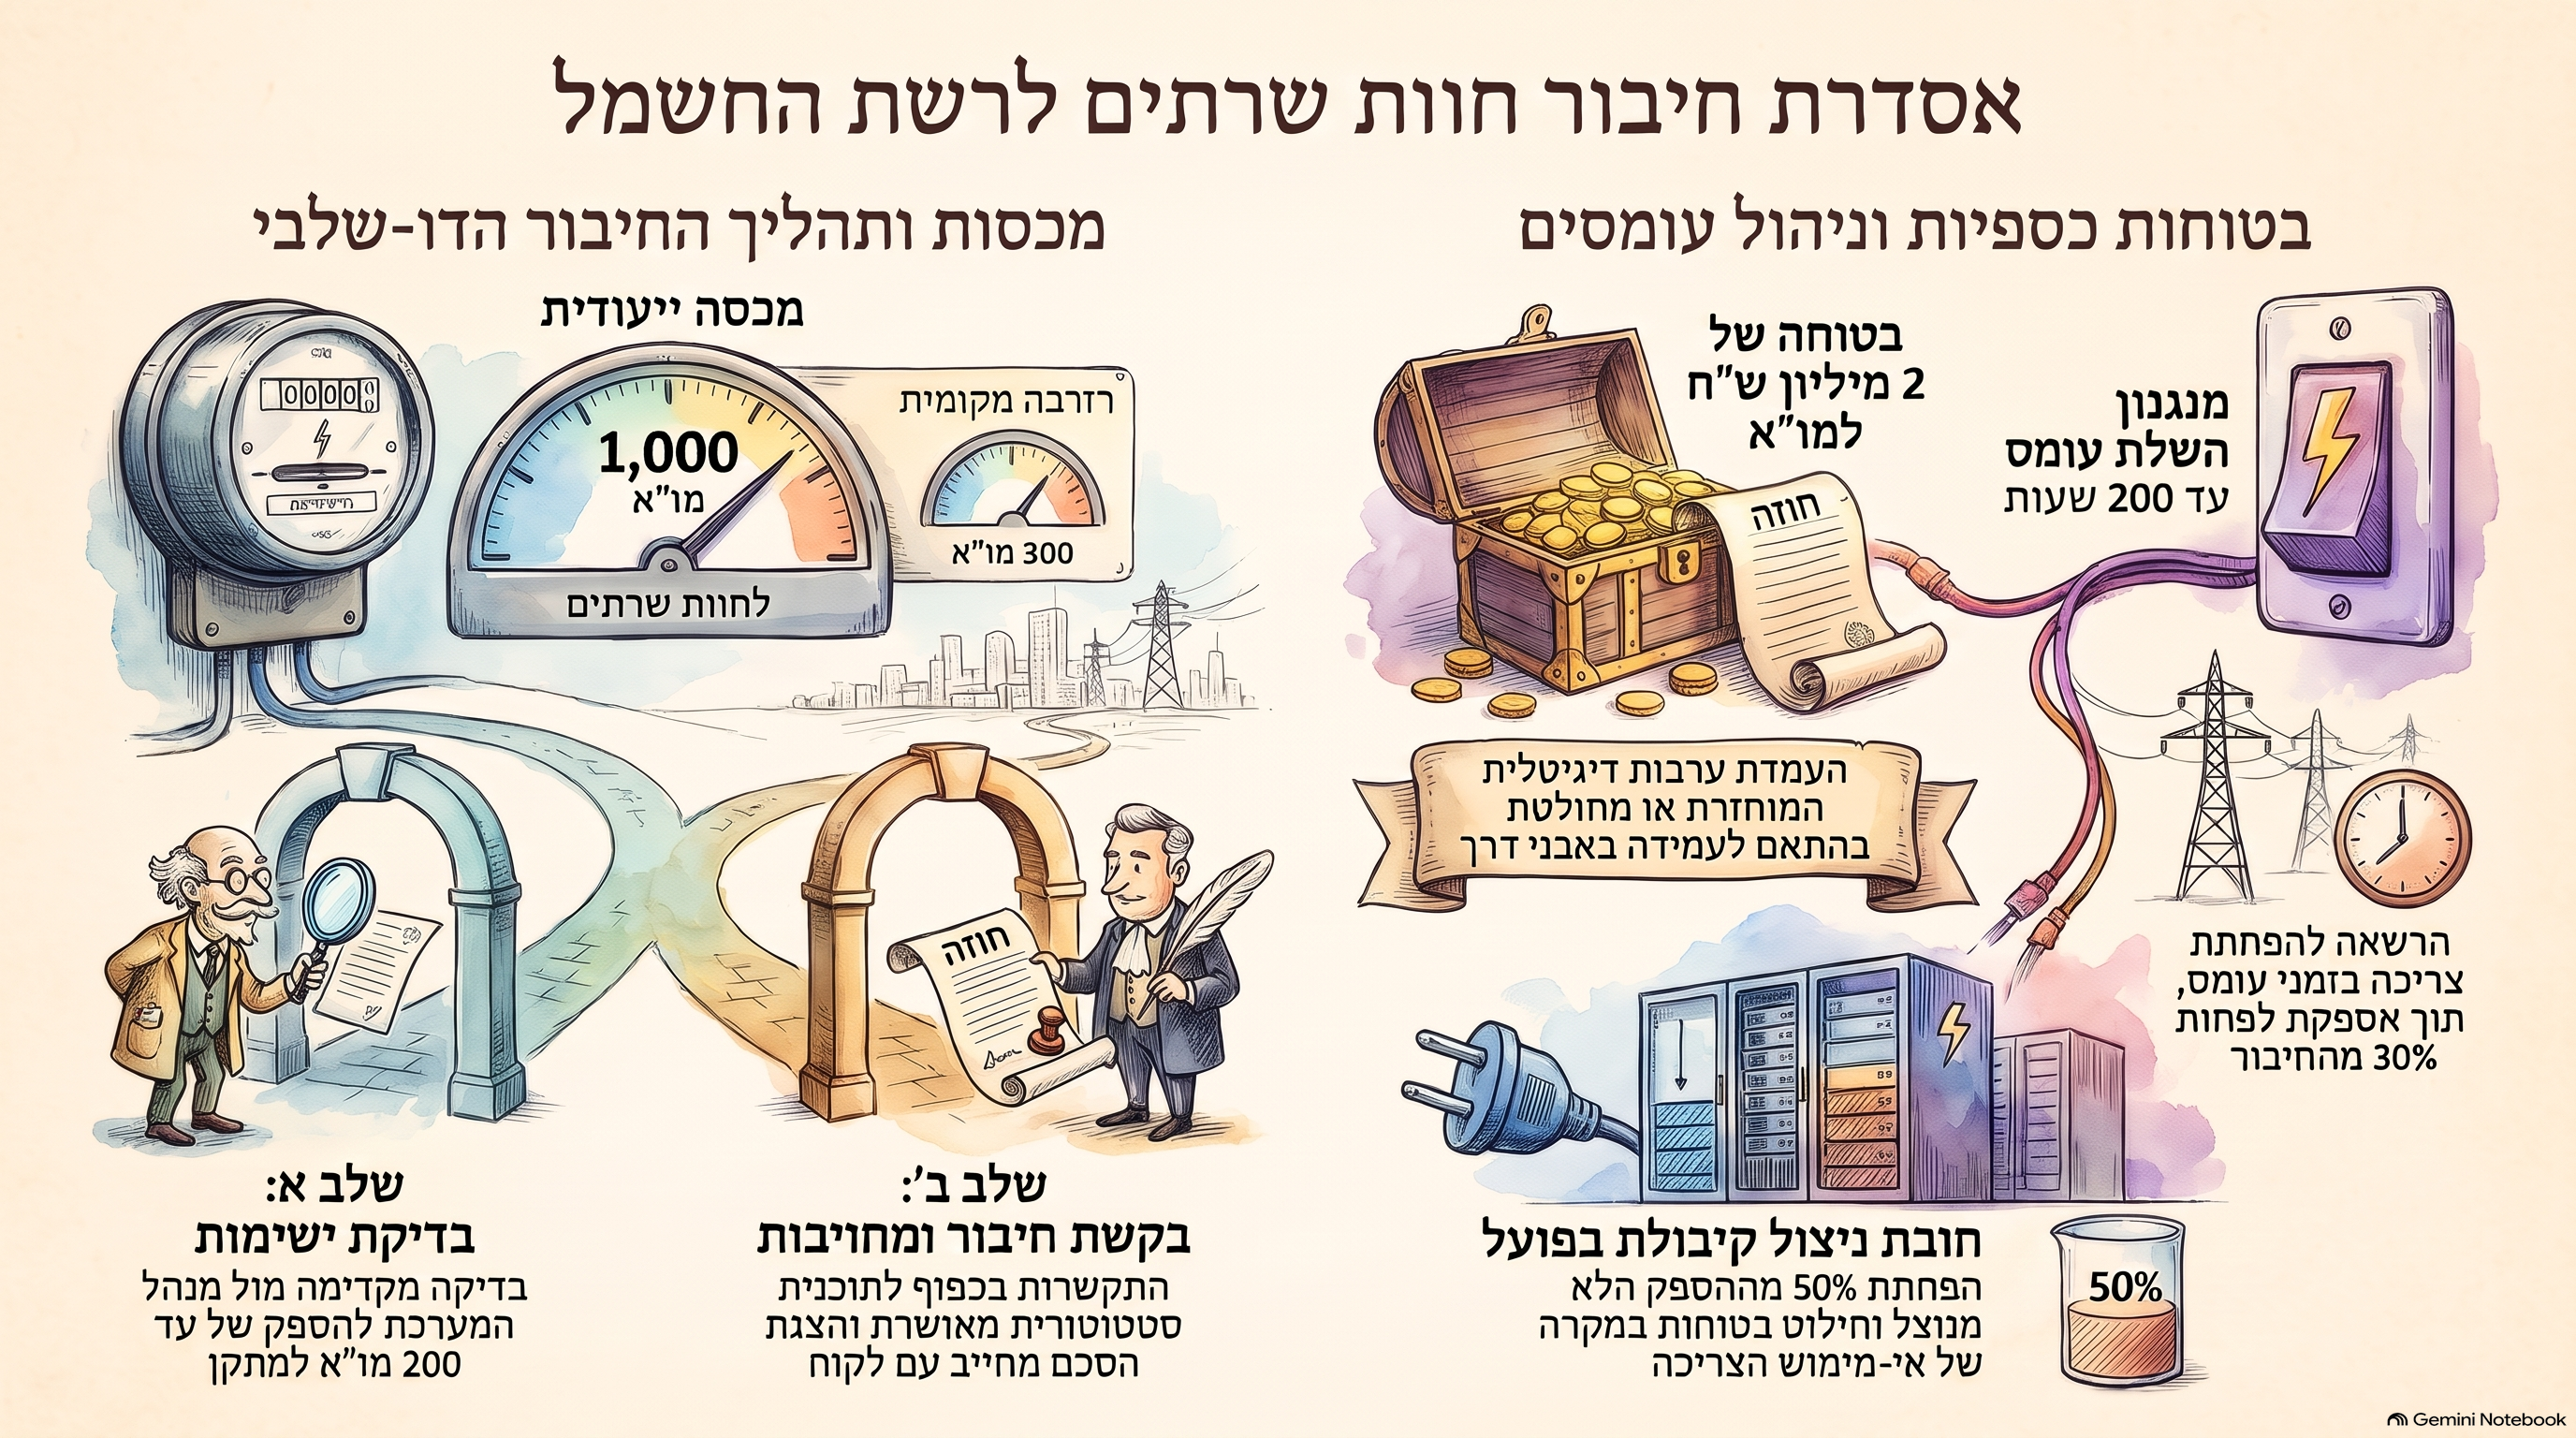
סיכום מקיף: שימוע רשות החשמל – אסדרת חיבור חוות שרתים לרשת החשמל

החומרים בשימוע עוסקים בקביעת כללים ואמות מידה ייעודיים לחיבור "מתקני צריכה עתירי מחשוב" (חוות שרתים) בגודל חיבור של מעל 8 מו"א לרשת החשמל.


1. רקע ונסיבות הפרסום

  • זינוק יוצא דופן בביקוש: בתוך חודשיים בלבד הוגשו בקשות לחיבור חוות שרתים בהיקף עתק של כ-19,000 מו"א, המצטרפות לצבר קיים של כ-8,000 מו"א. היקף ביקוש זה (הגדול פי שלושה משיא הצריכה הלאומי) יצר סיכון ממשי ליציבות המערכת.
  • החלטת ההתלייה: ב-15.07.2026 קבעה הרשות הוראת שעה להתליית הטיפול בבקשות חיבור חדשות כדי לגבש מדיניות סדורה ולמנוע תפיסת מקום ספקולטיבית ברשת.
  • מאפיינים ייחודיים: חוות שרתים מאופיינות בפרופיל צריכה שטוח ורציף (24/7), בהספקים גבוהים במיוחד (חווה בודדת של 200 מו"א צורכת חשמל בהיקף המקביל לכ-40,000 משקי בית), ובפער זמנים מובנה בין קצב הקמתן (2–4 שנים) לבין משך פיתוח תשתיות הייצור וההולכה (5–12 שנים).

2. המכסות ואופן ההקצאה

  • מכסה ייעודית: נקבעה מכסה של עד 1,000 מו"א לחיבור חוות שרתים. מכסה זו מצטרפת לכ-2,000 מו"א שכבר אושרו או חוברו במערכת. יחד, צריכת חוות השרתים צפויה להגיע לעד כ-20% מסך הצריכה המשקית.
  • רזרבה לצרכים מקומיים: נשמרה מכסה נוספת של 300 מו"א לטובת צרכים מקומיים ועתידיים של המשק והבינה המלאכותית בישראל.
  • שיטת ההקצאה: ברירת המחדל היא הקצאה לפי סדר עמידה בתנאי הסף ("כל הקודם זוכה") עד ליום 1.6.2028. עם זאת, הרשות בוחנת קריטריונים לתיעדוף (כגון היקף ההשקעה הנדרש ברשת, שילוב אנרגיות מתחדשות או מענה לצרכים לאומיים).

3. מסלול דו-שלבי לבחינת בקשות

הרשות ביטלה את המסלול החד-שלבי שהיה קיים בעבר וקבעה תהליך סדור ב-2 שלבים:

  1. שלב א' – בדיקת ישימות:
    • מוגשת למנהל המערכת (עד הספק מרבי של 200 מו"א) לבחינת עומסים, תשתיות נדרשות ולוחות זמנים.
    • התשובה אינה מהווה התחייבות לחיבור או שמירת מקום, ותוקפה מותנה בהגשת תוכנית מפורטת תוך חצי שנה ואישורה תוך 3 שנים.
    • במסגרת הוראת שעה, נדרשת הפקדת בטוחה בסך 0.5 מיליון ש"ח לכל מו"א תוך 45 ימים לצורך התמודדות על המכסה.
  2. שלב ב' – בקשת חיבור (מתן התחייבות):
    • תנאי סף מחייבים: תוכנית מפורטת מאושרת לקבלת היתרי בנייה, חוות דעת מהנדס חשמל על התאמת השטח, הצהרה שהחיבור אינו עולה על העומס המתוכנן + עד 10% יתירות, והצגת הסכם מחייב עם לקוח לתקופה של 3 שנים לפחות בהיקף של 35% מעומס המחשוב לפחות.
    • בקשה שמשך החיבור הצפוי שלה עולה על 7 שנים תענה בתשובה שלילית.

4. משטר הבטוחות וחילוטן

כדי למנוע "הזמנות ספקולטיביות", נדרשת הפקדת בטוחה דיגיטלית בסך 2 מיליון ש"ח לכל מו"א מבוקש. הבטוחה תוחזר או תחולט בהתאם לעמידה באבני דרך:

  • חתימה על הסכם תיאום טכני: החזר/חילוט 10%.
  • הצגת היתר בנייה / הזמנת ציוד לתחמ"ש: החזר/חילוט 10%.
  • מוכנות למתן מתח: החזר/חילוט 30%.
  • עמידה ביעדי צריכה בפועל: החזר/חילוט 20% בתחילת השנה השלישית (אם הושג ניצול של 30% לפחות), ו-30% בתחילת השנה השישית (אם הושג ניצול של 60% לפחות).
  • אי ניצול מתמשך: החל מהשנה השביעית, אי עמידה בניצול של 60% במשך 3 שנים רצופות תביא להפחתת גודל החיבור הלא מנוצל ב-50%.

5. דרישות תפעוליות וייצור עצמי

  • מנגנון השלת עומס (DSR): מנהל המערכת רשאי להורות על הפחתת עומס עד לרמה שבה מסופקים 30% מגודל החיבור בלבד, בהיקף של עד 200 שעות בשנה (באירועי עומס קיצוניים). המנגנון ייכנס לתוקף ב-1.1.2028.
  • ייצור עצמי ואגירה: הותר להקים מתקני ייצור באנרגיה מתחדשת ואגירה לצריכה עצמית (ללא הזרמה לרשת) עד למלוא גודל החיבור, ללא מגבלת הספק.

6. הוראות מעבר לבקשות קיימות

  • בקשות שלא עמדו בתנאי הסף ערב ההתלייה: יבוטלו וידרשו להתחיל מחדש.
  • בקשות שעמדו בתנאי הסף: יקבלו תשובה וישמרו על מיקומם, בכפוף להשלמת התנאים והפקדת הבטוחה תוך 60 ימים.
  • חיבורים זמניים קיימים: תוענק התחייבות מותנית בכפוף להפקדת בטוחה של 1 מיליון ש"ח למו"א תוך 30 ימים.
  • התחייבויות קיימות שטרם קיבלו מתח: יישארו בתוקף בכפוף להעמדת בטוחה בשיעור של 50% מהסכום הקבוע באמות המידה.

להלן טבלאות השוואה מפורטות המרכזות את שלבי האסדרה, לוחות הזמנים, תנאי הסף, משטר הבטוחות והוראות המעבר בהתאם למסמכי השימוע של רשות החשמל.


1. השוואה בין שלבי המסלול דו-שלבי לבחינת בקשות

פרמטר / שלבשלב א' – בדיקת ישימותשלב ב' – בקשת חיבור (מתן התחייבות)
מטרת ההליךבחינה מקדימה של עומסי רשת, תשתיות נדרשות ולוחות זמנים ללא שרידת מקום.קבלת התחייבות מחייבת לחיבור ושרידת מקום ברשת החשמל.
מגבלת הספק מירביעד 200 מו"א למתקן.עד 200 מו"א למתקן (חריג: עד 250 מו"א במתח על בתנאים מסוימים).
עלות הבדיקה (תעריף)26,050.45 ש"ח.49,483.80 ש"ח.
זמן מענה מנהל המערכתעד 60 ימי עבודה מהודעה על עמידה בתנאי הסף.עד 60 ימי עבודה מהודעה על עמידה בתנאי הסף.
בטוחה נדרשת להגשה0.5 מיליון ש"ח לכל מו"א (הוראת שעה להתמודדות על המכסה; מופקדת תוך 45 ימים מתשובת הישימות).2 מיליון ש"ח לכל מו"א מבוקש.
תנאי סף עיקרייםהגשת נתונים הנדסיים, משטר הפעלה צפוי ותוכנית לפי חוק התכנון והבנייה.• תוכנית מפורטת מאושרת לקבלת היתרי בנייה.• חוות דעת מהנדס חשמל על התאמת השטח.• הצהרה שגודל החיבור אינו עולה על העומס + עד 10% יתירות.
תנאי מתלה להתקשרותאין (מידע בלבד, לא שומר מקום).הצגת הסכם מחייב עם לקוח (לפחות 35% מעומס המחשוב המירבי, לתקופה של 3 שנים לפחות) כתנאי לחתימת תיאום טכני.
תוקף ומגבלת לו"ז• הגשת תוכנית מפורטת תוך חצי שנה.• אישור תוכנית מפורטת תוך 3 שנים.אם משך החיבור הצפוי עולה על 7 שנים, התשובה תהיה שלילית.

2. מנגנון הבטוחות: אבני דרך, החזרים וחילוטים

(מבוסס על גובה בטוחה מקורי של 2 מיליון ש"ח לכל מו"א מבוקש)

אבן דרך / שלב במימוששיעור הבטוחה המקוריתתנאי החזר הבטוחה [37–40]תוצאת אי-עמידה / עיכוב (חילוט/סנקציה) [37–40]
חתימה על הסכם תיאום טכני10%חתימה תוך חצי שנה מהתשלום הראשון.חילוט 10% מכלל הבטוחה ופקעת ההתחייבות לחיבור.
היתר בנייה / הזמנת ציוד לתחמ"ש10%הצגת היתר בנייה או אישור הזמנת ציוד לתחמ"ש (המאוחר מביניהם) במועד שנקבע.חילוט 10% מכלל הבטוחה ופקעת ההתחייבות לחיבור.
מוכנות למתן מתח (חיבור בפועל)30%מוכנות לחיבור במועד שנקבע בתיאום הטכני.חילוט 5% לכל חודש איחור (עד 6 חודשים). בתום 6 חודשים – חילוט מלוא 30% ופציעת ההתחייבות [38–39, 110].
ניצול צריכה בשנתיים הראשונות(נבדק בתחילת שנה 3)20%ניצול ממוצע של לפחות 30% מגודל החיבור באחת מהשנתיים הראשונות.חילוט 20% מכלל הבטוחה (החיבור אינו מופחת בשלב זה).
ניצול צריכה ב-5 השנים הראשונות(נבדק בתחילת שנה 6)30%ניצול ממוצע של לפחות 60% מגודל החיבור בלפחות שנה אחת מתוך החמש.חילוט 30% מכלל הבטוחה + הפחתת 50% מגודל החיבור הלא מנוצל.
ניצול צריכה מתמשך(בחינה שנתית מהשנה ה-7)—שמירה על צריכה ממוצעת של לפחות 60% מגודל החיבור.אי-עמידה ב-60% במשך 3 שנים רצופות תביא להפחתת 50% מגודל החיבור הלא מנוצל.

3. הוראות מעבר לבקשות שהוגשו ערב ההתלייה (15.07.2026)

סטטוס הבקשה ערב ההתלייהמשמעות ואופן הטיפול בהוראת המעבר [46–49, 55–59]לוחות זמנים ודרישות בטוחה [46–49, 55–59]
לא עמדו בתנאי הסף לבדיקההבקשה מבוטלת. נדרש להגיש בקשה חדשה משלב א'.התחלה מחדש בהתאם לכללי האסדרה החדשים.
עמדו בתנאי הסף (קיבלו אישור השלמת מסמכים)מיקומם בתור נשמר. יראו את בקשתם כבקשת חיבור.• מתן תשובת מנהל מערכת תוך 30 ימי עבודה מיום התחילה.• חובה להשלים תנאי סף לבקשת חיבור + בטוחה של 2 מלש"ח/מו"א תוך 60 ימים.*(אם לא ישלימו, תוגדר כבקשת ישימות בכפוף להפקדת 0.5 מלש"ח/מו"א)*.
בעלי תשובות לחיבורים זמנייםתינתן התחייבות מותנית לחיבור קבוע עד תום תקופת האסדרה.הפקדת בטוחה של 1 מיליון ש"ח למו"א תוך 30 ימים מיום התחילה להבטחת השלמת התנאים לחיבור קבוע עד 1.6.2028.
בעלי התחייבות לחיבור (טרם קיבלו מתח)ההתחייבות נשארת בתוקף (גם אם מועד החיבור עולה על 7 שנים).העמדת בטוחה בשיעור 50% מהסכום הקבוע (לפי שלב ההתקדמות) תוך 60 ימים מיום התחילה.


נייר עמדה מקיף: אסדרת חיבור מתקני צריכה עתירי מחשוב (חוות שרתים) לרשת החשמל בישראל

1. רקע אסטרטגי, הגידול בביקוש והנסיבות להחלטת ההתלייה

משק החשמל הישראלי ניצב כיום בפני מפנה דרמטי בחומרתו, המאיים על יציבותה של התשתית הלאומית הקריטית ביותר במדינה. הגידול החד והפתאומי בביקוש לחיבור מתקני צריכה עתירי מחשוב – ובפרט חוות שרתים המיועדות לעיבוד שבבי בינה מלאכותית (AI) ולמחשוב ענן – אינו מהווה עוד גידול נומינלי בביקוש החשמל התעשייתי, אלא אירוע משקי משנה לכללי המשחק. הריכוזיות וההספק העצום הנדרשים לפתע על ידי גורמים פרטיים ובינלאומיים יוצרים עומס חסר תקדים על מקטעי הייצור, ההולכה והחלוקה. במציאות שבה קיבולת המערכת מהווה משאב ציבורי מוגבל במחסור קשה, נדרשת התערבות רגולטורית נחושה, מבוססת עובדות ומנותחת כלכלית, כדי למנוע קריסה של קריטריון האמינות המשקי והטלת העלויות של פיתוח תשתיתי מופרז על כתפי הצרכן הביתי והתעשייתי.ההקשר הרגולטורי עבר תזזית חסרת תקדים במהלך חודשי הקיץ של שנת 2026. בעת פרסום השימוע המקורי ביום 15.06.2026 (אשר התמקד בצרכנים גדולים מעל 50 מו"א), נבחן האתגר בעיקר כ"צוואר בקבוק" ממוקד במקטע רשת ההולכה והחלוקה באזורים מסוימים. אולם, בתוך חודשיים בלבד התחולל שינוי נסיבות קיצוני ודרמטי: לפתחו של מנהל המערכת (חברת נגה) הוגשו בקשות חיבור חדשות בהיקף אדיר של כ-19,000 מו"א. צבר בקשות חדש זה הצטרף לצבר קודם שעמד על כ-8,000 מו"א פתוחות, והביא את סך הביקוש המצטבר של חוות שרתים בצנרת התכנון והרישוי לרמה בלתי נתפסת של כ-27,000 מו"א.ככלכלני אנרגיה וכאדריכלי תשתית לאומית, ניתוח המספרים הללו מחייב הצגת פרופורציה משקית ברורה: סך הביקוש המצטבר (27,000 מו"א) הינו פי שלושה משיא הצריכה הלאומי של מדינת ישראל (העומד על כ-9,000 מו"א). הסטה כמותית זו שינתה מן היסוד את מאזן הסיכונים: מנהל המערכת התריע בפני רשות החשמל ושר האנרגיה והתשתיות כי צוואר הבקבוק הרגולטורי והתשתי הוסט באופן מלא מקיבולת הרשת המקומית אל מגבלת הספק הייצור המערכתי הזמין. מנהל המערכת הבהיר בצורה שאינה משתמעת לשתי פנים כי הנפקת תשובות חיבור נוספות תביא לפריצה מחמירה של קריטריוני האמינות המערכתיים ולסיכון מיידי של יציבות האספקה הלאומית.נוכח מציאות חירום זו, נקטה רשות החשמל ביום 15.07.2026 בצעד דרסטי וקבעה את החלטה 74506 ("הוראת שעה להתליית הליכי בחינה ומתן תשובות מנהל המערכת לבקשות חיבור של מתקני חוות שרתים בהספק של 8 מו"א ומעלה לרשת החשמל"). החלטת ההתלייה נועדה לעצור את המרוץ הטורפני של "תפיסת מקום" פיקטיבית (Capacity Hoarding) ברשת ולאפשר ביצוע עבודת מטה בין-משרדית מעמיקה. עבודת מטה זו שולבה באופן הדוק בין רשות החשמל, משרד האנרגיה והתשתיות, משרד האוצר, משרד המשפטים, מנהל המערכת (נגה), חברת החשמל (חח"י) והמטה הלאומי ל-AI.העבודה הסתמכה על שתי הוראות ממשלתיות אסטרטגיות:

  1. החלטת ממשלה 3586 (מיום 04.12.2025) בנושא "מוכנות משק החשמל לגידול בצורכי הבינה המלאכותית והאנרגיות המתחדשות", אשר הטילה על הרשות לקבוע כללים ייעודיים לחיבור חוות שרתים תוך שמירה על אמינות הרשת ומניעת "הזמנות ספקולטיביות".
  2. החלטת ממשלה 4255 (מיום 16.06.2026) שעסקה בהאצת בינה מלאכותית בישראל, במסגרתה נקבע יעור אסטרטגי שלפיו נדרשת למדינה נגישות פוטנציאלית בטווח של 5 השנים הקרובות לכוח עיבוד המקביל ל-100,000 מעבדים מאיצי AI.

הטבלה הבאה מרכזת את התפתחות נתוני הביקוש מול יכולות המערכת והמכסות המשקיות:

פרמטר מערכתי / תכנוניהספק במונחי חשמל (מו"א)ההקשר המשקי והשלכות רגולטוריות
צבר בקשות קודם (ערב השימוע המקורי)כ-8,000 מו"אבקשות פתוחות שהצטברו בצנרת התכנון והחיבור.
בקשות חדשות (תוך חודשיים בשנת 2026)כ-19,000 מו"אגל ביקוש חסר תקדים שהסיט את צוואר הבקבוק למקטע הייצור.
סך צבר הביקוש המצטברכ-27,000 מו"אפי שלושה (3x) משיא הצריכה הלאומי של מדינת ישראל.
שיא צריכה לאומי מוערךכ-9,000 מו"אנקודת הייחוס המשקית הלאומית לבחינת יציבות האספקה.
התחייבויות קיימות + מחוברים בעברכ-2,000 מו"א1,600 מו"א התחייבויות שטרם חוברו + 400 מו"א מתקנים מחוברים בפועל.
מכסה ייעודית חדשה (הצעת ההחלטה)1,000 מו"אמכסה חדשה המבטיחה מענה מבוקר עד לתום האסדרה ב-01.06.2028.
רזרבה שמורה לצרכים מקומיים/אסטרטגיים300 מו"אמכסה שמורה לצרכי המדינה והתכנית הלאומית ל-AI (החלטה 4255).

משבר הגידול החריג בביקוש והסיכון המיידי לאמינות המערכת הבהירו באופן חד-משמעי כי לא ניתן עוד להמשיך ולהחיל על חיבור חוות שרתים את הכללים האחידים והרגילים של משק החשמל. מציאות זו מחייבת הגדרת סיווג נורמטיבי מובחן לחוות שרתים כיסוד לארכיטקטורת רגולציה חדשה.

2. מאפייני צריכה ייחודיים וההצדקה הרגולטורית לאבחנה מבדלת

מנקודת מבט הנדסית, משפטית וכלכלית, מתקני צריכה עתירי מחשוב אינם עוד "צרכן תעשייתי גדול". ניתוח מעמיק של מאפייני הפעילות מוכיח קיומה של שונות מהותית ובסיסית בין פרופיל הפעילות של חוות שרתים לבין יתר צרכני המערכת. שונות זו מעניקה צידוק רגולטורי ומשפטי מלא ליצירת אמות מידה ייעודיות לפי חוק משק החשמל, התשנ"ו-1996.

הערכת המאפיינים הטכנו-כלכליים הייחודיים

  1. פרופיל צריכה שטוח, רציף בהספקים עצומים: חוות שרתים מאופיינות בפרופיל צריכה שטוח ורציף לחלוטין (Load Factor גבוה במיוחד) לאורך כל 24 שעות היממה, 7 ימים בשבוע (24/7), ללא כל תלות עונתית. מתקן יחיד עשוי לדרוש הספק של עד 200 מו"א. צריכת חשמל של מתקן בודד בהספק זה שקולה לצריכה הכוללת של כ-40,000 משקי בית בישראל.
  2. פער מובנה בזמני ההקמה (Lead-Time Gap): קיים פער עמוק וסוציולוגי-הנדסי בין קצב הקמתן המהיר של חוות שרתים (הנמשך בין 2 ל-4 שנים בלבד) לבין משך הזמן המורכב הנדרש לפיתוח תשתיות הולכה, תחנות משנה ומערכי ייצור קונבנציונאליים (הנמשך בין 5 ל-12 שנים). פער זה, בשילוב העלות הנמוכה יחסית של הגשת בקשת חיבור בהשוואה לערך הכלכלי האדיר של "תפיסת מקום" ברשת, מייצר כשל שוק מובהק ותמריץ מובנה להגשת בקשות ספקולטיביות מטעם גורמים נטולי בשלות מסחרית, אשר אין בידיהם התקשרויות מחייבות עם לקוחות או מאיצי AI.
  3. תופעות מעבר, סיכוני הינתקות מהירה ואי-רגישות למחירי תשתית: חוות שרתים מתאפיינות ביכולת טכנית להינתק מהרשת בתוך מילי-שניות בודדות ולעבור לייצור עצמי מלא או גיבוי באמצעות מערכות אגירה (BESS/UPS) וגנרטורים. הינתקות מהירה זו יוצרת תופעות מעבר (Transient Phenomena) חריפות וזרמי קצר (Short-Circuit Currents) המאגרים את יציבות התדר והמתח ברשת.

אירועים אמפיריים בינלאומיים מדגישים סיכון זה:

  • אירוע יולי 2026 ברישת PJM בוירג'יניה (ארה"ב): התנתקות פתאומית של 3,800 מו"א של חוות שרתים גרמה לזעזוע תדר קשה ולסיכון יציבות המערכת האזורית.
  • אירוע ינואר 2026 בדאבלין (אירלנד): הינתקות עומס מרוכזת של חוות שרתים הובילה להפרעות קשות ברשת החשמל הלאומית ולפגיעה בכלל הצרכנים.

בנוסף, ענקיות הטכנולוגיה הבינלאומיות (Hyperscalers) המפעילות חוות אלו מחזיקות בכוח קנייה אדיר ואינן רגישות למחירי התשתית המקומיים. מנגד, קיים סיכון ממשי כי בתום מחזור חומרה קצר (3 עד 5 שנים) יינטשו עומסים או ישונו דפוסי הניצול, מה שעלול להותיר את הרשת הלאומית עם תשתיות עודפות ויקרות שמימונן יוטל על הציבור.

+-----------------------------------------------------------------------+
|                       פער זמני ההקמה המובנה                           |
+-----------------------------------------------------------------------+
|  קצב הקמת חוות שרתים:       [ 2 - 4 שנים ]                            |
|  קצב פיתוח תשתיות ייצור/הולכה: [============ 5 - 12 שנים ============]|
+-----------------------------------------------------------------------+

הצדקה משפטית ורגולטורית לאבחנה מבדלת

חוק משק החשמל מעניק לרשות החשמל סמכות רחבה להסדיר את הפעילות במשק לטובת הציבור ולקבוע אמות מידה ותנאי שירות. סמכות זו אינה מחייבת קביעת הסדר אחיד ובלתי מתחשב לכלל הצרכנים, אלא מאפשרת ליצור הסדרים דיפרנציאליים המבוססים על שונות עניינית ומשרתים את תכלית החוק.בפסיקה ובפרקטיקה הרגולטורית בישראל קיימים תקדימים רבים שבהם הפעילה הרשות סמכות זו ליצירת הבחנות מובחנות, כגון:

  • קביעת תעריפי עומס וזמן (תעו"ז - אמת מידה 31).
  • הסדרים מיוחדים לתשתיות לאומיות ולגופי ביטחון (החלטות 68806 ו-60805).
  • אסדרה ייעודית לפרויקטי תחבורה לאומיים (החלטה 55402) וטעינת אוטובוסים חשמליים.
  • איסור ניתוק צרכנים חיוניים (אמת מידה 7ג').

החלת הכלל האחיד והמסורתי של "כל הקודם זוכה" (First-Come, First-Served - FCFS) בנסיבות של ביקוש חריג לחוות שרתים הייתה מובילה לתוצאה מעוותת: חסימת הרשת הלאומית בפני פרויקטים בשלים, פגיעה ביכולת החיבור של משקי בית, מסחר ותעשייה מקומית, ופגיעה חמורה בקריטריון האמינות המשקי. החלת כלל שווה כביכול על גורמים השונים מהותית במאפייניהם ובכוח הקנייה שלהם אינה שוויונית, אלא מהווה אי-שוויון מהותי.הגדרת הסיווג החדש באמות המידה – "מתקן צריכה עתיר מחשוב" (מתקן שעיקר פעילותו עיבוד, אחסון, ניהול או העברת מידע, בפרופיל צריכה רציף לאורך רוב שעות היממה, בהספק העולה על 8 מו"א) – מעגנת את האבחנה המבדלת הזו ככלי מרכזי לעיצוב מנגנון הקצאה מוגבל, שוויוני ומבוקר.

3. קביעת המכסה הייעודית, רזרבת החירום והנחות היסוד לניהול סיכונים

מדיניות הרשות מבוססת על תפקידה כרגולטור מאפשר, השואף לתמוך בפיתוח הכלכלי ובמשיכת השקעות תשתית ענקיות לישראל. הערכת העלויות הכלכליות מורכבת מ-10 מיליון דולר למ"א עבור תשתיות מבנה וחשמל, ועוד כ-30 מיליון דולר למ"א עבור ציוד מעבדים ומאיצי AI (סה"כ כ-40 מיליון דולר למ"א). לפיכך, השקעת התשתית הכוללת במכסה המוצעת נאמדת במעל 100 מיליארד דולר. עם זאת, אחריותה הסטטוטורית של הרשות מחייבת ניהול סיכונים מוקפד כדי למנוע מחסור בחשמל וגילגול התייקרויות אל תעריף החשמל הביתי.

מבנה המכסות והרזרבה הלאומית

לפיכך, נקבעה מסגרת מכסות הדוקה המחלקת את יכולת הקליטה המשקית:

  1. קיבולת מאושרת/קיימת: כ-2,000 מו"א (מורכבים מ-1,600 מו"א התחייבויות לחיבור שטרם חוברו בפועל, ועוד כ-400 מו"א של מתקנים הפעילים ומחוברים כבר כיום).
  2. מכסה ייעודית חדשה: הקצאה של עד 1,000 מו"א נוספים במונחי גודל חיבור, אשר יוקצו לפי כללים קשיחים עד ליום 01.06.2028 (תום תקופת האסדרה).
  3. רזרבה לאומית שמורה: שמירת מכסה נוספת של עד 300 מו"א לטובת צרכים מקומיים, אסטרטגיים ועתידיים של מדינת ישראל, בהתאם למדיניות הממשלה והחלטה 4255. מכסה זו תנוהל בנפרד בשיתוף המטה הלאומי ל-AI.

שילוב המכסות יביא את צריכת חוות השרתים בישראל לנתח משקי של כ-20% מסך הצריכה הלאומית בטווח של 7 שנים. שיעור זה מציב את ישראל במקום גבוה ויוצא דופן בהשוואה בינלאומית ביחס שבין צריכת חוות שרתים לכלל הביקוש הלאומי לחשמל (גבוה פי 3–4 מהמלצות בינלאומיות ומוועדות תכנון קודמות).

+-----------------------------------------------------------------------+
|                      תפרוסת המכסות המשקית (מו"א)                      |
+-----------------------------------------------------------------------+
| [קיים/מאושר: 2,000 מו"א] | [מכסה חדשה: 1,000 מו"א] | [רזרבה: 300 מו"א]  |
+-----------------------------------------------------------------------+
|              סך הכל צפוי להגיע לכ-20% מסך הצריכה הלאומית               |
+-----------------------------------------------------------------------+

הנחות היסוד ההנדסיות לבחינת תרחיש הייצור עד שנת 2035

קביעת המכסה החדשה בהיקף של 1,000 מו"א נשענת על עבודת מטה הנדסית של הרשות ומנהל המערכת, אשר בחנה את תרחיש הפיתוח הסביר במקטע הייצור עד שנת 2035 בהתבסס על הנחות היסוד הבאות:

  • תוספת ייצור קונבנציונאלי (מחז"מ): הקמת 4 עד 6 יחידות ייצור חדישות במחזור משולב (החלטה 70804 ואחרות - כולל תחנות אשכול ושורק), בהספק כולל של 630–900 מו"א נוספים (בהספק נומינלי אף גבוה יותר). מתוכן 4 תחנות כבר הגיעו לסגירה פיננסית ותחנה חמישית מצויה בהליכים מתקדמים.
  • שילוב אגירה נרחב: שילוב מתקני אגירה בהספק כולל של כ-6,400 מו"א ברשת ההולכה והחלוקה עד שנת 2030 (מתוך צבר סקרים מאושר של כ-9,000 מו"א).
  • גידול בביקוש הטבעי: הנחת גידול טבעי בביקוש החשמל של שאר צרכני המשק בשיעור של 3% בשנה (למול ממוצע היסטורי של 2.3%).
  • מקדם העמסה (Load Factor): הנחת מקדם העמסה ממוצע של 70% בצריכה בפועל של חוות השרתים ביחס לגודל החיבור המאושר.
  • שיעור אי-מימוש: הנחת אי-מימוש של 25% מתוך ההתחייבויות הקיימות במתח גבוה שטרם חוברו (שקול לכ-200 מו"א).
  • מגבלות איכות סביבה: הנחות היסוד אינן כוללות המשך הפעלה של התחנות הפחמיות הישנות (אורות רבין 1-4), אינן כוללות הפעלה ממושכת של יחידות אשכול 6-9, ואינן מניחות חריגה בהיתרי הפליטה של תחנות פיקריות.

מנגנון הקצאת המכסה והשימוע הציבורי לתיעדוף

כברירת מחדל, מוצע כי המכסה הייעודית של 1,000 מו"א תוקצה למבקשים שיעמדו בכל תנאי הסף לפי סדר העמידה בתנאים. עם זאת, מאחר שהיצע החשמל קטן משמעותית מהביקוש והמכסה נושאת ערך כלכלי אדיר, הרשות פונה לציבור במסגרת השימוע לבחון קביעת קריטריונים איכותניים לתיעדוף חלף שיטת FCFS. ככל שיוחלט על קריטריונים כאמור (כגון מיקום גיאוגרפי מועדף, תועלת משקית, או יעילות אנרגטית), הם יועמדו לשימוע ציבורי נפרד.מימוש תכנית הקצאה זו מחייב הגדרת תהליך דו-שלבי סדור, המבטיח סינון מוקדם ובחינת בשלות של כל מציע.

4. המסלול הדו-שלבי: בדיקת ישימות ובקשת חיבור מחייבת

כדי להתמודד עם כשל השוק שבו יזמים תפסו קיבולת ברשת ללא בשלות תכנונית או מסחרית, מבטלת הרשות את ההליך החד-שלבי שהיה נהוג בעבר, ומנהיגה מסלול דו-שלבי מחייב לכל בקשה בהספק של 8 מו"א ומעלה. מסלול זה מספק ליזמים ודאות תכנונית מוקדמת, אך מונע תפיסת מקום פיקטיבית ברשת.

+-------------------------------------------------------------------+
|                     המסלול הדו-שלבי החדש                          |
+-------------------------------------------------------------------+
|  [שלב א': בדיקת ישימות]  --->  [שלב ב': בקשת חיבור מחייבת]     |
|  * בחינת היתכנות הנדסית        * תכנית מפורטת מאושרת (היתרים)    |
|  * תקרת 200 מו"א              * הסכם מחייב עם לקוח (לפחות 35%)   |
|  * תשלום 26,050.45 ₪          * ערבות דיגיטלית: 2 מיליון ₪/מו"א  |
|  * ללא שמירת מקום ברשת        * תשלום 49,483.80 ₪                |
+-------------------------------------------------------------------+

שלב א': בדיקת ישימות למתקן צריכה עתיר מחשוב (אמת מידה 35כג1(ב)-(ג))

שלב זה מיועד למתן מידע תכנוני והנדסי מוקדם ליזמים לצורך קידום הליכים במוסדות התכנון, ללא יצירת מחויבות הדדית לשמירת מקום ברשת.

  • גוף מטפל ותנאי סף: הפנייה מוגשת ישירות למנהל המערכת (נגה). נקבעה תקרת הספק קשיחה של עד 200 מו"א למתקן יחיד (איסור מוחלט על הגשת בקשה מעל 200 מו"א, כדי למנוע ריכוזיות ולפזר סיכונים הנדסיים ב"אי החשמלי" הישראלי).
  • תשלום תעריף: תשלום תעריף בדיקה בסך 26,050.45 ₪ (שורה 5 בלוח תעריפים 1-4.1).
  • תוקף תשובת הישימות: התשובה תעמוד בתוקפה רק אם המבקש עמד בשני תנאים מצטברים:
    1. הגיש בקשה לאישור תכנית מפורטת למתקן בתוך חצי שנה ממועד תשובת מנהל המערכת.
    2. אושרה תכנית מפורטת למתקן, לתחנת המשנה (תחמ"ש) ולקו המסעף בתוך 3 שנים ממועד התשובה.
  • הבהרה קריטית: בדיקת ישימות אינה מהווה התחייבות לחיבור ואינה שומרת מקום ברשת.
  • הוראת שעה להתמודדות על המכסה (עד 01.06.2028): יזם המבקש להתמודד על הקצאה מהמכסה הייעודית נדרש להפקיד בטוחה דיגיטלית בסך 0.5 מיליון ₪ לכל מו"א בתוך 45 ימים ממתן תשובת הישימות, להבטחת יכולתו להשלים את תנאי שלב ב' עד לתום תקופת האסדרה.

שלב ב': בקשת חיבור למתקן צריכה עתיר מחשוב (אמת מידה 35כג1(ד)-(ה))

שלב זה מהווה את ההליך הפורמלי לקבלת התחייבות מחייבת לחיבור לששת מקטעי הרשת ולהבטחת מקום במכסה.

  • תנאי סף תכנוניים והנדסיים מחמירים:
    1. קיומה של תכנית מפורטת מאושרת לפי חוק התכנון והבנייה, המאפשרת הוצאת היתרי בנייה לתחנת המשנה, למסעף ולחווה ללא צורך בתכנית נוספת.
    2. הצגת חוות דעת מהנדס חשמל המאשרת כי השטח המוקצה בתכנית מאפשר את הקמת כלל צרכי החווה.
    3. הצהרת עומס: הצהרה כי גודל החיבור המבוקש אינו עולה על הספק עומס המחשוב המירבי המתוכנן והשירותים הנלווים, בתוספת יתירות של עד 10% לכל היותר.
    4. תשלום תעריף: תשלום תעריף בדיקת בקשת חיבור בסך 49,483.80 ₪ (שורה 7 בלוח תעריפים 1-4.1).
    5. העמדת בטוחה: העמדת בטוחה דיגיטלית בגובה 2 מיליון ₪ לכל מו"א מבוקש.
  • תנאי מסחרי מחייב (הסכם עם לקוח): כתנאי לחתימה על הסכם תיאום טכני, חובה להציג הסכם מחייב עם לקוח בהיקף של לפחות 35% מעומס המחשוב המירבי, לתקופת התקשרות של לפחות 3 שנים, כאשר מועד תחילת השירות אינו מאוחר מ-6 חודשים ממועד החישמול המבוקש. מנהל המערכת מוסמך להסתייע במטה הלאומי ל-AI לאימות הסכם זה.
  • מגבלת לו"ז מרבית: אם מנהל המערכת מעריך כי לוח הזמנים לחיבור עולה על 7 שנים, תשובת החיבור תהיה שלילית.

השוואה מובנית בין שלבי ההליך

פרמטר השוואתישלב א': בדיקת ישימותשלב ב': בקשת חיבור מחייבת
מראי מקום באמות המידהאמת מידה 35כג1(ב)-(ג)אמת מידה 35כג1(ד)-(ה)
גוף מטפלמנהל המערכת (נגה)מנהל המערכת / מחלק (בהתאם לרמת המתח)
תנאי סף תכנונייםמפה ונתונים ראשוניים; חובת הגשת תכנית מפורטת תוך 6 חודשיםתכנית מפורטת מאושרת המאפשרת היתרי בנייה מיידיים
דרישות הנדסיות ומסחריותמפרט טכני ראשוניחוו"ד מהנדס חשמל, הצהרת יתירות עד 10%, הסכם לקוח (35%, 3 שנים)
בטוחות נדרשותללא (או 0.5 מיליון ₪/מו"א בהוראת שעה למכסה)ערבות דיגיטלית בגובה 2 מיליון ₪ לכל מו"א מבוקש
תוקף ההליך3 שנים (מותנה באישור תכנית מפורטת)מותנה בעמידה באבני דרך הנדסיות ולו"ז עד 7 שנים
תעריף בדיקה (₪)26,050.45 ₪49,483.80 ₪
זכויות שמירת מקוםאין שמירת מקום ואין התחייבות לחיבורשמירת מקום במכסה והנפקת התחייבות לחיבור

הבטחת האמינות של המסלול הדו-שלבי נשענת באופן ישיר על מנגנון בטוחות כספיות מחייב לאורך כל לייף-סייקל הפרויקט.

5. מנגנון הבטוחות הדיגיטליות, אבני הדרך והחילוטים

מנגנון הבטוחות הדיגיטליות מהווה את הכלי הכלכלי-אסדרתי המרכזי לסינון בקשות ספקולטיביות, לתמרוץ עמידה באבני דרך ולהבטחת ניצול בפועל של קיבולת החשמל שהוקצתה.

גובה הבטוחה הדיגיטלית ודרישות ההפקדה

גובה הבטוחה היסודית נקבע על 2 מיליון ₪ לכל מו"א מבוקש ("גובה הבטוחה המקורי"). סכום זה משקף כ-4% עד 7% מסך העלות להקמת תשתית החווה (ללא המעבדים). מדובר בסכום משמעותי המונע הגשות ספקולטיביות, אך אינו מהווה חסם כניסה בלתי מידתי עבור גורם בעל איתנות פיננסית. הבטוחה מופקדת באופן דיגיטלי לפקודת מנהל המערכת, בהתאם להנחיית תכ"ם 7.3.7 של החשב הכללי במשרד האוצר.עבור שלב בדיקת הישימות (בהוראת השעה), נדרשת הפקדת בטוחה מופחתת של 0.5 מיליון ₪ למו"א בתוך 45 ימים ממתן התשובה, לצורך התמודדות על המכסה עד ליום 01.06.2028.

מנגנון חילוט והחזר בטוחות לפי אבני דרך (אמת מידה 35כג1(ח))

הבטוחה המקורית (2 מיליון ₪/מו"א) מחולקת לשלבים ומוחזרת או מחולטת לאורך חיי הפרויקט (Life-Cycle) בהתאם לעמידה באבני הדרך הבאות:

+-----------------------------------------------------------------------------------+
|                     מנגנון אבני הדרך והחזר/חילוט הבטוחה                           |
+-----------------------------------------------------------------------------------+
| [אבן דרך 1: תיאום טכני] -------> החזר 10% | אי-עמידה: פקיעה + חילוט 10%           |
| [אבן דרך 2: היתר/ציוד תחמ"ש] ---> החזר 10% | אי-עמידה: פקיעה + חילוט 10%           |
| [אבן דרך 3: מתן מתח (חישמול)] --> החזר 30% | ארכה: 5%/חודש | אי-חיבור: חילוט עד 80%|
| [אבן דרך 4: שנה 3 - ניצול 30%] -> החזר 20% | אי-עמידה: חילוט 20% (ללא הפחתת הספק)  |
| [אבן דרך 5: שנה 6 - ניצול 60%] -> החזר 30% | אי-עמידה: חילוט 30% + הפחתת 50% מהעודף |
+-----------------------------------------------------------------------------------+
  1. אבן דרך 1 – חתימה על הסכם תיאום טכני (חצי שנה מתשלום ראשון):
    • החזר:10% מגובה הבטוחה המקורי מוחזרים עם החתימה בזמן.
    • אי-עמידה: ההתחייבות לחיבור תפקע מיידית, 10% מהבטוחה יחולטו, ויתרת 90% תוחזר ליזם.
  2. אבן דרך 2 – הצגת היתר בנייה לתחמ"ש או הזמנת ציוד עיקרי (לפי המאוחר):
    • החזר:10% מגובה הבטוחה המקורי מוחזרים בהצגת המסמכים במועד שנקבע בתיאום הטכני.
    • אי-עמידה: ההתחייבות תפקע, 10% מהבטוחה יחולטו, והיתרה תוחזר.
  3. אבן דרך 3 – מוכנות למתן מתח (חישמול בפועל):
    • החזר:30% מגובה הבטוחה המקורי מוחזרים במועד מתן המתח שנקבע בתיאום הטכני.
    • מנגנון ארכה: היזם רשאי להאריך את המועד בערבוב של עד 6 חודשים נוספים, תמורת חילוט של 5% מגובה הבטוחה המקורי בגין כל חודש איחור. עיכוב הנובע מספק שירות חיוני (סש"ח) מוחרג מניכוי זה.
    • אי-עמידה בתום 6 חודשי ארכה: ההתחייבות תפקע, וכל יתרת הבטוחה שנותרה בידי מנהל המערכת (עד 80%) תחולט במלואה.
  4. אבן דרך 4 – ניטור ניצול בשנה השלישית ממתן מתח:
    • תנאי להחזר: ניצול צריכה שנתית ממוצעת של לפחות 30% מגודל החיבור באחת מהשנתיים הראשונות.
    • החזר:20% מגובה הבטוחה המקורי מוחזרים בתחילת השנה השלישית.
    • אי-עמידה:20% מכלל הבטוחה יחולטו, אך החיבור לא יוקטן בשלב זה.
  5. אבן דרך 5 – ניטור ניצול בשנה השישית ממתן מתח:
    • תנאי להחזר: ניצול צריכה שנתית ממוצעת של לפחות 60% מגודל החיבור בלפחות שנה אחת מחמש השנים הראשונות.
    • החזר:30% הנותרים מגובה הבטוחה המקורי מוחזרים בתחילת השנה השישית.
    • אי-עמידה:30% מהבטוחה יחולטו, ובנוסף מנהל המערכת יפחית 50% מסך ההספק הלא מנוצל בגודל החיבור המאושר.

מנגנון ניטור מתמשך החל מהשנה השביעית

החל מהשנה השביעית ממתן המתח, יבצע מנהל המערכת בדיקה תלת-שנתית רציפה ומתגלגלת בכל שנה. ככל שבמשך 3 שנים רצופות עמדה הצריכה השנתית הממוצעת של החווה על פחות מ-60% מגודל החיבור, יפחית מנהל המערכת באופן אוטומטי 50% מההספק הלא מנוצל. לצד המחויבות הכספית ההדוקה בשלבי ההקמה, נדרשת מסגרת תפעולית קשיחה לניהול שגרת העבודה של חוות השרתים ברשת.

6. דרישות תפעוליות: מנגנון השלת עומסים (DSR) וייצור עצמי

בשל פרופיל הצריכה העצום והרציף של חוות השרתים, שילובן במערכת החשמל מחייב הגדרת דרישות תפעוליות ייעודיות המנצלות את המאפיינים הטכנולוגיים של המתקנים (מערכות UPS, אגירה וגנרטורים) לצורך הגנה על יציבות הרשת באירועי מחסור וקיצון.

הסדר השלת עומסים (DSR - Demand Side Response - אמת מידה 35כג1(י))

מנהל המערכת מוסמך להגביל באופן יזום את אספקת החשמל לחוות השרתים לרמה של לא פחות מ-30% מגודל החיבור המאושר (כלומר השלה של עד 70% מהעומס), בהיקף מצטבר של עד 200 שעות בשנה קלנדרית.מדרג ההתראות ואורך ההשלה המרבי באירוע מוגדרים כדלקמן:

+-----------------------------------------------------------------------+
|                    מדרג התראות והשלה במנגנון DSR                     |
+-----------------------------------------------------------------------+
|  התראה של פחות מ-24 שעות  <--->  משך השלה מרבי: עד 2 שעות             |
|  התראה של עד 24 שעות      <--->  משך השלה מרבי: עד 4 שעות             |
|  התראה של עד 48 שעות      <--->  משך השלה מרבי: עד 6 שעות             |
+-----------------------------------------------------------------------+
  • עילות ההפעלה המותרות: המנגנון יופעל אך ורק באירועי ניהול ביקוש צרכנים (אמת מידה 37(ה)(1)), אירועים חריגים ברשת (אמת מידה 124), או כדי למנוע/לצמצם הפעלה חריגה של יחידות ייצור במצב סיכון לפי סעיף 25א לחוק אוויר נקי, התשס"ח-2008. איסור מוחלט: נאסר על מנהל המערכת להפעיל את המנגנון לצורך העמסה כלכלית מסחרית בלבד.
  • מנגנון פיננסי-מסחרי והגנה על המספקים והיצרנים:על פי סעיפים (י)(3)-(5) באמת המידה, מיושם מנגנון קיזוז מסחרי מוקפד:
    1. מנהל המערכת מנכה את שעות ההשלה של חוות השרתים מבדיקת הסטיות של תכנית הצריכה החצי-שעתית של המספק הפרטי עמו התקשרה החווה. ניכוי זה מונע מהמספק ספיגת קנסות סטיות שלא באשמתו.
    2. יצרנים פרטיים המשויכים לאותו מספק מוגנים מלאה: השתתפות החווה בהסדר DSR אינה פוגעת בתשלומים המגיעים ליצרנים המשויכים, ובלבד שבעת אירוע ההשלה היצרן אינו חורג מתכנית ההעמסה החצי-שעתית שלו. מנגד, מנהל המערכת לא ישלם ליצרנים תשלום נוסף בגין אנרגיה שהוזרמה במהלך אירוע מחסור.
  • ציוד היקפי ומניין השעות: חובה להתקין רשם הפרעות איכות חשמל בתוך 90 ימים מדרישת מנהל המערכת. מניין 200 השעות אינו כולל הפסקות תחזוקה יזומות, תקלות רשת ממושכות או אירועי ניהול מחסור כלל-משקיים.
  • מועד תחולה: הסדר ה-DSR ייכנס לתוקף מלא ביום 01.01.2028 ויחול על כל חוות השרתים במשק, לרבות מתקנים שחוברו או קיבלו התחייבות ערב החלטה זו.

אסדרת הייצור העצמי והאגירה המוצמדת

במטרה לעודד עצמאות אנרגטית והפחתת עומסים מהרשת, נקבע כי חוות שרתים רשאיות להקים מתקני ייצור עצמי (קונבנציונאלי או מתחדש) ומתקני אגירה ללא הגבלת הספק ביחס לגודל החיבור, ובלבד שמתקיימים התנאים הבאים (לפי אמת מידה 35כ2(יב)(1)(ב)):

  1. המתקנים פועלים במתכונת ללא הזרמה לרשת החשמל הכללית (Zero Export).
  2. המתקנים עושים שימוש בטכנולוגיות מאושרות התואמות את קוד הרשת (Grid Code) והוראות הבטיחות.

הכללים התפעוליים וההנדסיים המתוכננים לעתיד מחייבים הגדרת הוראות מעבר מפורטות ומדויקות עבור בקשות שנמצאות כיום בצנרת הרישוי.

7. הוראות מעבר מפורטות לבקשות שהוגשו ערב החלטת ההתלייה

הטיפול בבקשות שהיו תלויות ועומדות ערב החלטת ההתלייה (15.07.2026) – הידועות כ"דור המעבר" – מעורר מורכבות משפטית ותפעולית רגישה. הוראות המעבר גובשו תוך איזון בין הגנה על הסתמכות סבירה של יזמים שהתקדמו בתהליך, לבין מניעת אפליה ושמירה על עקרונות השוויון והמידתיות.

סיווג וטיפול בבקשות קיימות (שטרם קיבלו מתח ערב 15.07.2026)

  1. קבוצה א' – בקשות שלא קיבלו אישור השלמת מסמכים ערב ההתלייה: בקשות אלו מבוטלות באופן מוחלט. היזמים יידרשו להתחיל את ההליך מחדש בשלב א' (בדיקת ישימות) לפי הכללים החדשים.
  2. קבוצה ב' – בקשות שקיבלו אישור השלמת מסמכים ערב ההתלייה:
    • מנהל המערכת ינפיק תשובה בתוך 30 ימי עבודה מיום התחילה (פרסום ברשומות).
    • יזמים רשאים להגיש בקשה מעודכנת בתוך 14 ימים מיום התחילה (ללא תשלום תעריף נוסף), ומנהל המערכת ישיב בתוך 30 ימי עבודה.
    • שמירת מיקום בתור: הבקשה תסווג כבקשת חיבור (שלב ב') ומיקומה בתור יישמר, בתנאי שהיזם ישלים את כל תנאי הסף לבקשת חיבור בתוך 60 ימים ממתן תשובת מנהל המערכת (או 30 ימים מתשובה מעודכנת).
    • אי-עמידה בתנאים: הבקשה תומר אוטומטית לבדיקת ישימות (שלב א'), בכפוף להפקדת בטוחה של 0.5 מיליון ₪/מו"א.
  3. קבוצה ג' – מחזיקי תשובות לחיבורים זמניים במתח גבוה/עליון (ללא התחייבות קבועה):
    • תוענק להם התחייבות מותנית עד ליום 01.06.2028, המותנית בהפקדת בטוחה דיגיטלית של 1 מיליון ₪ לכל מו"א בתוך 30 ימי עבודה מיום התחילה.
    • אי-השלמת התנאים לחיבור קבוע עד 01.06.2028 תוביל לחילוט מלא של הערבות ופקיעת התשובה. השלמת התנאים תאפשר החלפת הערבות בבטוחת חיבור רגילה.
  4. קבוצה ד' – בעלי התחייבות לחיבור שטרם קיבלו מתח בפועל:
    • התחייבותם תעמוד בתוקפה, אך חלה עליהם חובה להפקיד בטוחה מופחתת בשיעור של 50% מהשיעור הרגיל (כלומר 1 מיליון ₪ לכל מו"א) בתוך 60 ימים קלנדריים מיום התחילה, בהתאם לשלב הפרויקט.
    • בטוחת הניצול לאחר מתן מתח תעמוד אף היא על 50% מגובה הבטוחה הרגיל.
    • חלה כפיפות מלאה להסדר השלת העומסים (DSR). מנהל המערכת מוסמך לתאם מול היזם לוח זמנים מותאם לתיקון היתרי בנייה ככל שנדרש לצורך התקנת אמצעי DSR.

תרשים זרימה מפורט להוראות המעבר (Decision Tree)

                       [בקשת חיבור שהוגשה ערב 15.07.2026]
                                       |
       +-------------------------------+-------------------------------+
       |                                                               |
[ללא אישור השלמת מסמכים]                             [עם אישור השלמת מסמכים]
       |                                                               |
(קבוצה א': ביטול מוחלט)                                                |
       |                                                               |
(חובת הגשה מחדש משלב א')                                               |
                                                                       |
       +------------------------------------+--------------------------+--------------------------+
       |                                    |                                                     |
[קבוצה ב': בקשות פתוחות]           [קבוצה ג': תשובות לחיבור זמני]             [קבוצה ד': התחייבות קיימת שטרם חוברה]
       |                                    |                                                     |
(תשובת מנהל מערכת תוך 30 ימי עבודה) (התחייבות מותנית עד 01.06.2028)        (ערבות מופחתת 50%: 1 מ' ₪/מו"א תוך 60 יום)
       |                                    |                                                     |
 +-----+-----+                       (הפקדת 1 מ' ₪/מו"א תוך 30 ימי עבודה) (כפיפות מלאה ל-DSR + ערבות ניצול 50%)
 |           |                              |
[עמידה]   [אי-עמידה תוך 60/30 יום]   (אי-עמידה עד 01.06.2028 -> חילוט 100%)
 |           |
(שמירת תור) (המרה לשלב א' + ערבות 0.5 מ' ₪/מו"א)

הוראות המעבר המיידיות מספקות את הגישור הנדרש לעבר ראייה אסטרטגית וארוכת טווח של עתיד אסדרת האנרגיה בישראל.

8. ניתוח מדיניות ארוכת טווח, סיכונים והמלצות לשימוע הציבורי

הסדר מפורט זה מספק מענה רגולטורי מקיף לטווח הקצר והבינוני (עד לשנת 2028). עם זאת, הגידול המעריכי בביקושים לעבודת עיבוד בינה מלאכותית מחייב את ממשלת ישראל והרגולטורים לגבש כבר כעת ראייה אסטרטגית ארוכת טווח שתמשך מעבר לשנת 2028.

ניתוח אתגרי המדיניות לטווח הארוך (Beyond 2028) והסדרי BYOP / BYOG

ככלכלני אנרגיה וכמומחים בארכיטקטורת תשתית לאומית, אנו ממליצים לדרג המדיני לאמץ ניתוח מקיף של הטרייד-אופים הרגולטוריים במסלולי BYOP (Bring Your Own Power) ו-BYOG (Bring Your Own Gas):

  1. השפעה על עתודות הגז והיתרי היצוא: הקצאת גז טבעי מקומי לייצור עצמי של חוות שרתים בהיקפים של אלפי מגה-וואטים תנגוס באופן ישיר בעתודות הגז המיועדות למשק המקומי ולמכסות היצוא. המדינה תידרש להכריע האם להתנות הקצאת גז לחוות שרתים בעדכון מדיניות היצוא ממאגרי "תמר", "לווייתן" ו"כריש".
  2. דמי הולכה וחלוקה (Wheeling): שימוש ברשת הלאומית להולכת חשמל מיוצר פרטית אל חוות השרתים מחייב ניסוח תעריפי הולכה ייעודיים, למניעת סבסוד צולב שבו צרכני החשמל הביתיים מממנים את שחיקת הרשת הנגרמת על ידי תאגידי ענק.
  3. סוגיות מיסוי ותשתיות מוקדשות: נדרשת בחינה של מיסוי ייעודי על תשתיות אנרגיה של חוות שרתים לצד בחינת מגבלות ריכוזיות במשק החשמל, כדי למנוע מצב שבו מפעיל יחיד מחזיק בנתח קריטי מסך כושר הייצור הלאומי.
  4. בחינה תקופתית סטטוטורית: בהתאם לסעיף 24 לחוק עקרונות האסדרה, התשפ"ב-2021, נקבע כי לכל המאוחר בתום שנתיים ממועד כניסת התיקונים לתוקף, תבצע הרשות בחינה תקופתית מקיפה להערכת השגת יעדי האסדרה ולבחינת הצורך בתיקונים נוספים.

אזהרות אכיפה ומניעת ניצול לרעה

עמדת רשות החשמל הינה חד-משמעית: היעדר התייחסות ספציפית בלשון הרגולציה לתרחיש מסוים אינו מהווה כסות או היתר לפעילות הפוגעת בציבור. הרשות תפקח באופן הדוק על הפעילות בשוק ותתייחס בחומרה רבה לכל ניצול לרעה של כללי האסדרה, מסחר בספקולציות, או התנהלות בחוסר תום לב. הרשות תפעיל את מלוא סמכויות האכיפה הסטטוטוריות שברשותה כדי למנוע מגורמים ספקולטיביים לקדם את עצמם על חשבון יזמים רציניים ותוך פגיעה בציבור הצרכנים.

תמצית הנחיות להגשת התייחסות הציבור לשימוע

הציבור, יזמי האנרגיה, חברות הטכנולוגיה וגורמי המקצוע מוזמנים להגיש את התייחסותם בכתב להצעת ההחלטה והאמות המידה.פרטי ההגשה ולוחות זמנים קשיחים:

  • מועד אחרון להגשה: יום 17.11.2026 בשעה 12:00 בצהריים (לא תינתן כל ארכה נוספת).
  • גורם מרכז: גב' אסנת מרום, רשות החשמל.
  • אמצעי הגשה: בדוא"ל: HEARING@pua.gov.il | בפקס: 02-6217122 (טלפון לבירורים: 02-6217109).
  • חובה רגולטורית: על מגיש ההתייחסות לוודא קבלת אישור קבלה רשמי מגב' אסנת מרום.

נקודות מומלצות למיקוד התייחסות הציבור:

  1. קריטריונים לתיעדוף המכסה: הצעת מדדים איכותניים, שוויוניים ושקופים לתיעדוף הקצאת 1,000 המו"א מבין הבקשות שיעמדו בתנאי הסף (חלף מנגנון FCFS).
  2. מנגנון הבטוחות ולוחות הזמנים: הערות לגבי מידתיות גובה הבטוחות (2 מיליון ₪/מו"א), פריסת אבני הדרך לחילוט, והתאמת לוחות הזמנים להוצאת היתרי בנייה והזמנת ציוד עיקרי לתחמ"ש.
  3. התאמת הסדר השלת העומסים (DSR): בחינת המפרט הטכני של מנגנון ההשלה (אמצעי התראה, משכי השלה, ורשמי הפרעות) והתאמתו לארכיטקטורת החומרה והקירור של חוות שרתים ייעודיות לבינה מלאכותית (AI).
05Oct

יזמי פינוי־בינוי מבקשים לפתוח הסכמים ולהפחית תמורות בטענה לשחיקת הכדאיות. אבל האם הבעיה היא באמת רק עליית תשומות הבנייה, או שמודלים כלכליים שנבנו על מחירי מכירה גבוהים כבר אינם בני מימוש? ניתוח נתוני מחירי הדירות, תשומות הבנייה והאינפלציה, משמעות הפחתת התמורות כהוזלת עלות הקרקע בדיעבד, והצורך בשקיפות ובחלוקת הפסד אמיתית בין יזם לבעלי הדירות.

מחירי הבועה נעלמו. עכשיו רוצים שהדיירים יממנו את טעות האקסל?

פתיחת הסכמי פינוי־בינוי והפחתת תמורות עשויות להיות לא הסיבה למשבר - אלא הסימפטום שלו

בשבועות ובחודשים האחרונים אנחנו שומעים יותר ויותר על פרויקטים של פינוי־בינוי שבהם מבקשים לפתוח הסכמים שכבר נחתמו.להקטין תמורות.להפחית שטחים.לשנות מפרטים.לוותר על חניה או מחסן.לדחות."להתאים למציאות".וההסבר בדרך כלל נשמע מוכר:הפרויקט כבר לא כלכלי.עלויות הבנייה עלו.המימון התייקר.השוק השתנה.צריך לגלות גמישות.יכול להיות שחלק מכל אלה נכונים.אבל לדעתי צריך לשאול שאלה אחרת:

אולי פתיחת ההסכם אינה הסיבה למשבר - אלא ההודאה בו?

אולי הסיפור האמיתי פשוט הרבה יותר:היזם בנה את הפרויקט על מחירי מכירה גבוהים מאוד.הכניס אותם לאקסל.חישב את מספר הדירות שיוכל למכור.חישב הכנסות.חישב רווח.והכול עבד נהדר — כל עוד היה ניתן להניח שמחירי הדירות ימשיכו לעלות.עכשיו השוק כבר אינו בהכרח מוכן לשלם את אותם מחירים.והאקסל נשבר.


האקסל לא נשבר רק בגלל הבטון

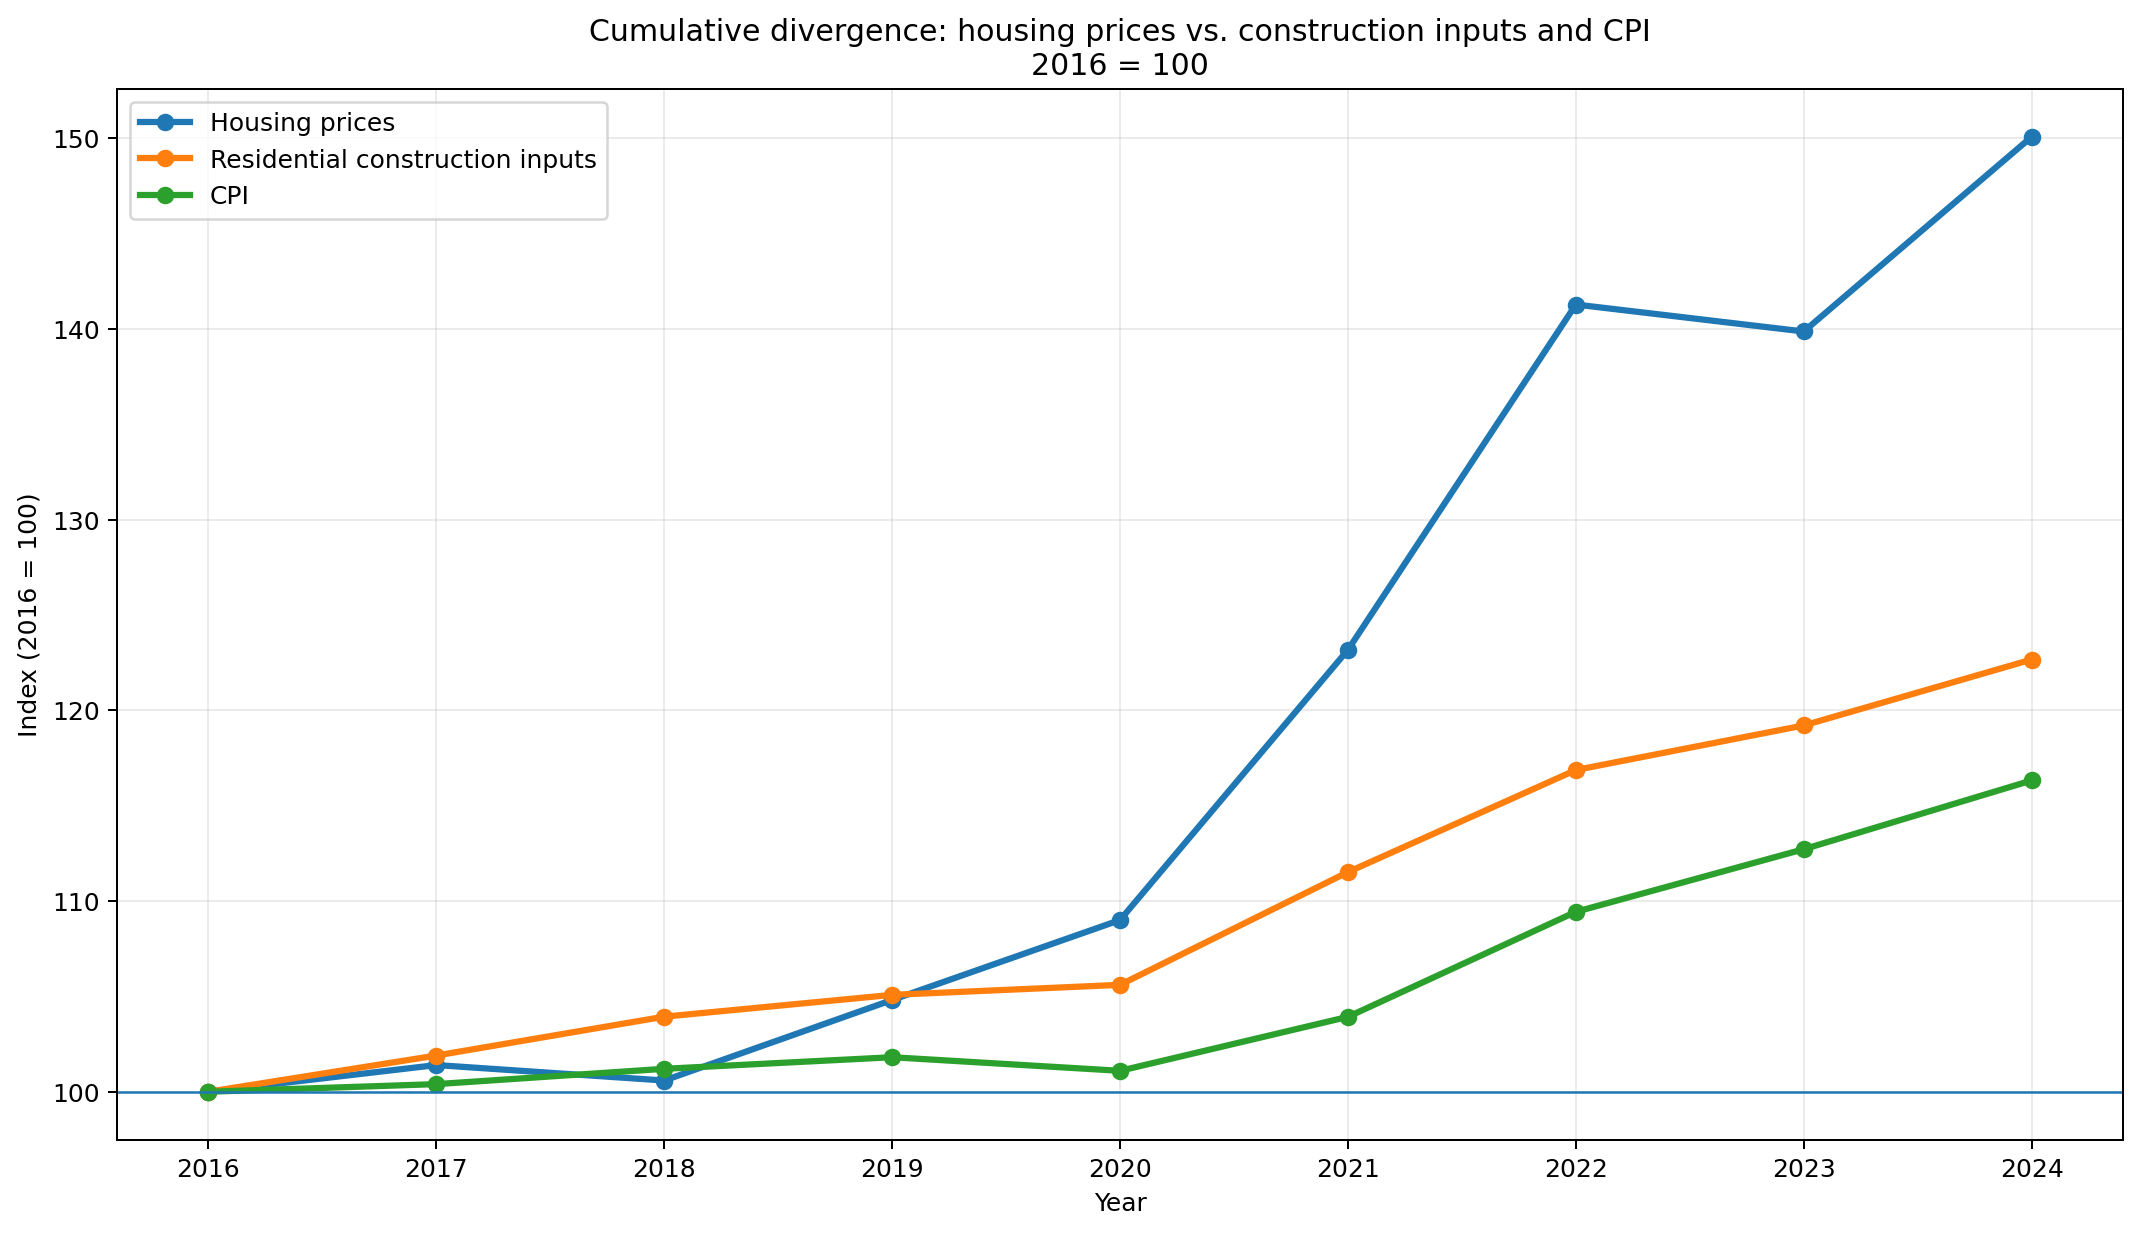
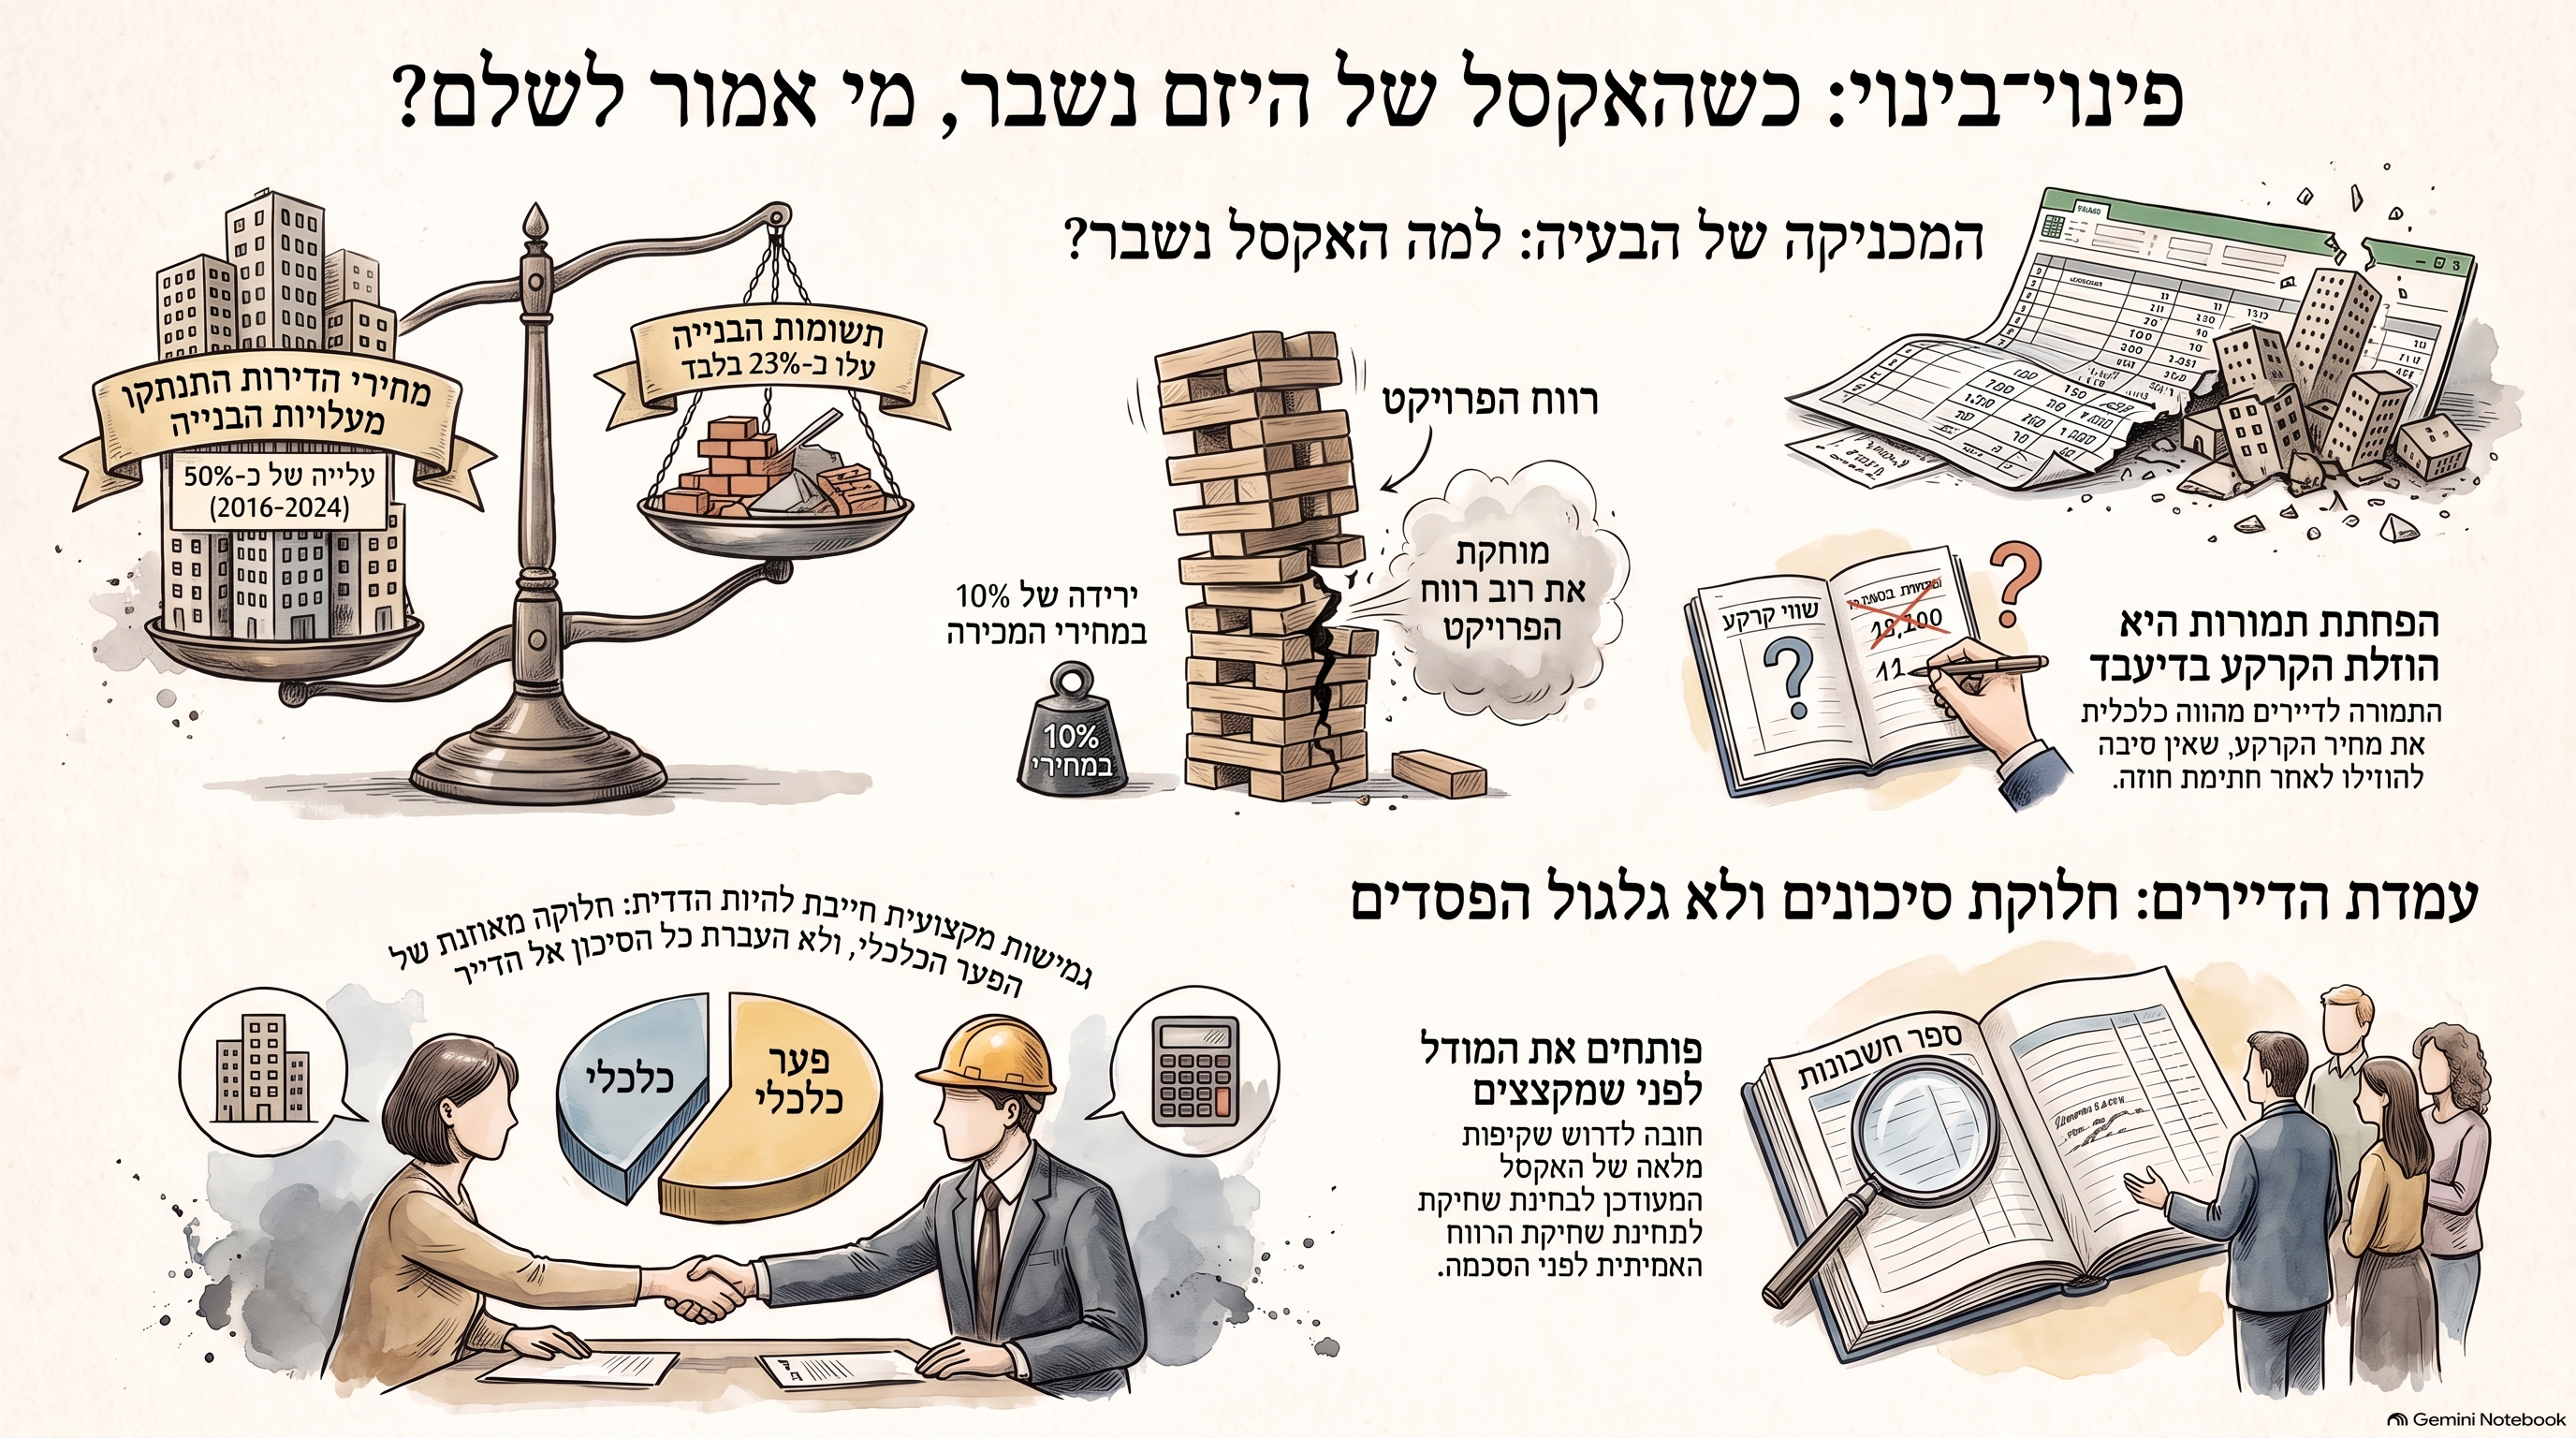
כדי להבין את זה צריך להסתכל על הנתונים.אם מנרמלים את שנת 2016 ל־100 ומסתכלים עד 2024, מתקבלת תמונה ברורה:מחירי הדירות עלו לכ־150.מדד תשומות הבנייה למגורים הגיע לכ־123.מדד המחירים לצרכן לכ־116.כלומר, לאורך התקופה מחירי הדירות התרחקו משמעותית הן מהאינפלציה והן מתשומות הבנייה.נתוני הלמ״ס מראים, למשל, שמחירי הדירות עלו ב־13% בשנת 2021 וב־14.7% בשנת 2022, בעוד תשומות הבנייה עלו באותן שנים ב־5.6% וב־4.8% בהתאמה. ב־2023 כבר נרשמה ירידה שנתית של כ־1% במחירי הדירות, בעוד תשומות הבנייה עלו ב־2%.לכן לא ניתן להסביר את כל העלייה במחירי הדירות בעלויות הבנייה.המחיר התרחק מהתשומות.וכשהמחיר התרחק כלפי מעלה, הרווחיות היזמית נהנתה מכך.


ומה קורה כשהכיוון מתהפך?

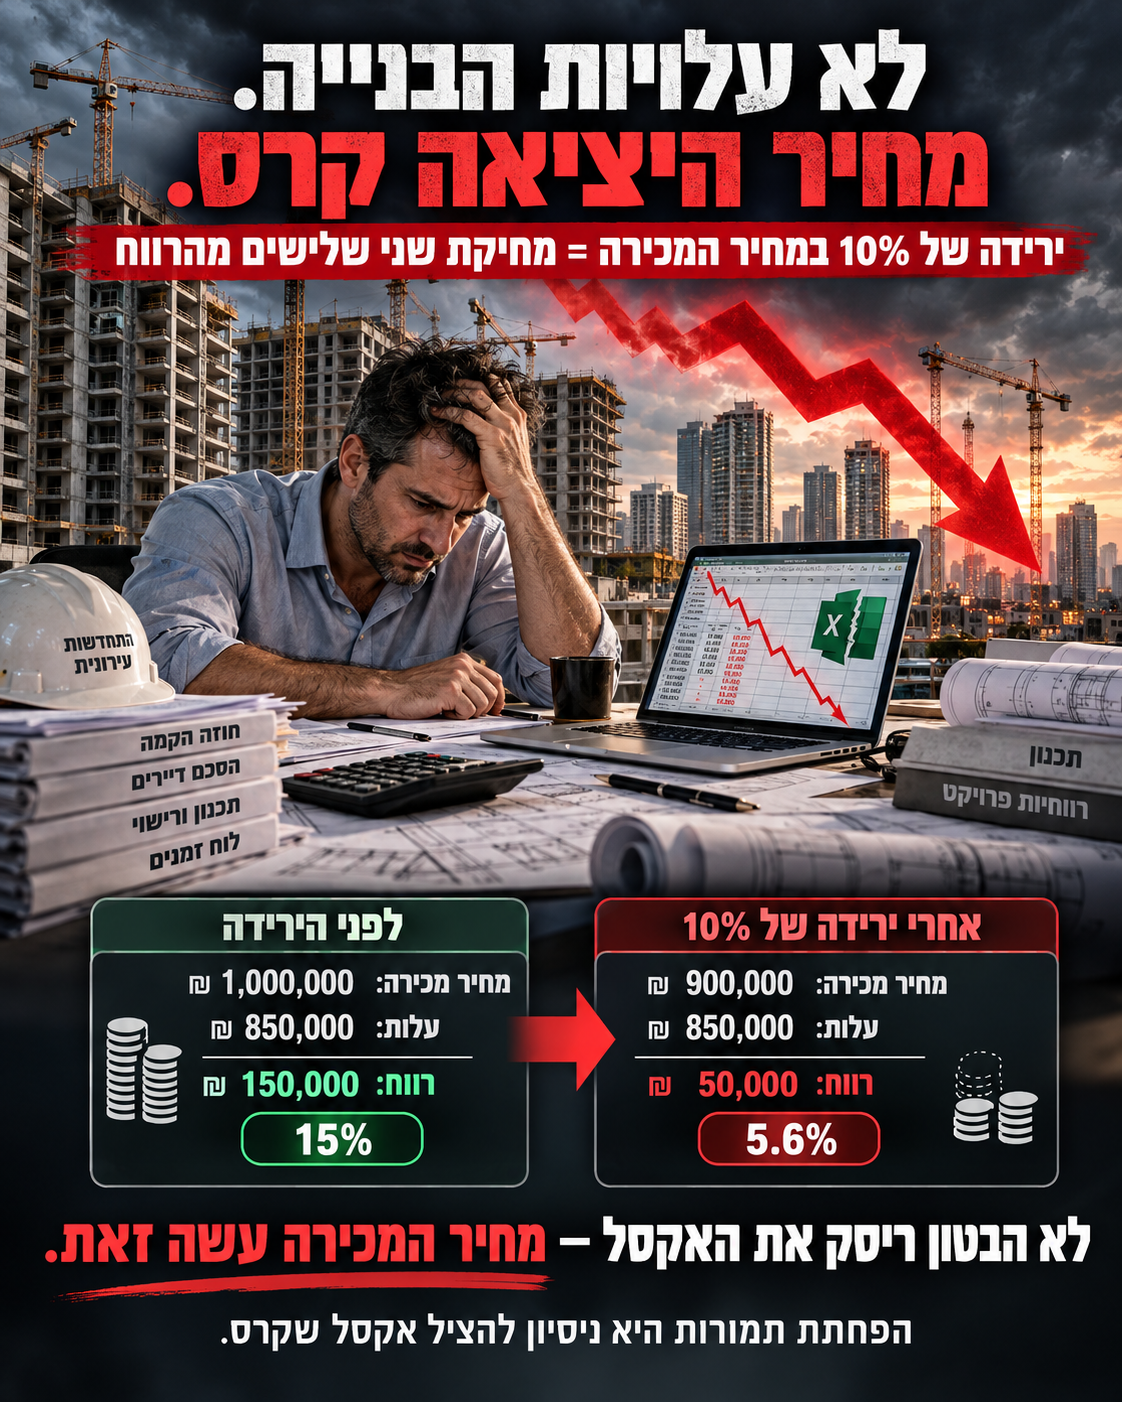
כאן מתחילה הבעיה.פרויקט פינוי־בינוי נשען במידה רבה על מחיר המכירה של הדירות הנוספות.היזם מקבל זכויות.בונה.מוכר.ומתוך ההכנסות מממן את כל העסקה.לכן ירידה במחיר המכירה הצפוי פוגעת ברווח בצורה הרבה יותר חריפה מאשר נדמה.ניקח דוגמה פשוטה.הכנסות צפויות:מיליארד שקל.עלויות:850 מיליון.רווח:150 מיליון.עכשיו נניח שהיזם מגלה שהדירות לא יימכרו במחיר שתכנן, וההכנסות יורדות ב־10%.ההכנסות הופכות ל־900 מיליון.אם העלויות כמעט לא השתנו, הרווח נשאר 50 מיליון בלבד.כלומר:ירידה של 10% בהכנסות מחקה כשני שלישים מהרווח.זו המתמטיקה האמיתית של האירוע.


ואז צריך למצוא מאיפה לחתוך

כאשר מחיר המכירה כבר לא ניתן להעלאה, היזם מחפש את הצד השני של המשוואה:העלויות.יש עלויות שלא קל לשנות.בטון.עבודה.מימון.מיסוי.תכנון.קבלנים.אבל בפינוי־בינוי יש רכיב נוסף:

התמורה לבעלי הקרקע - הדיירים.

במובן הכלכלי, התמורות לדיירים הן חלק מהמחיר שמשלם היזם עבור קבלת הזכויות בקרקע.ולכן כאשר הוא מבקש להפחית תמורות, המשמעות הכלכלית היא פשוטה:הוא מנסה להקטין בדיעבד את עלות הקרקע שלו.


וזה מה שהופך את הסיפור למעניין במיוחד

נניח יזם רגיל שקנה מגרש לפני חמש שנים ב־200 מיליון שקל.הוא העריך שיוכל למכור את הדירות במחיר מסוים.השוק השתנה.עכשיו הוא מגלה ששילם יותר מדי על הקרקע.האם הוא יכול לחזור למוכר הקרקע ולומר:"טעיתי באקסל. השוק השתנה. תחזיר לי 40 מיליון שקל?"ברור שלא.העסקה הסתיימה.המחיר נקבע.הסיכון עבר ליזם.אבל בפינוי־בינוי נוצר לעיתים מצב שונה.היזם אומר לבעלי הדירות:הפרויקט כבר לא כלכלי.צריך להפחית לכם תמורות.מבחינה כלכלית אפשר לתרגם זאת כך:אני מבקש להוזיל היום את מחיר הקרקע שסיכמנו עליו בעבר.


וזה לא אומר שהיזם טיפש

להפך.מנקודת מבטו, זה מהלך רציונלי.אם הוא מבין שאין לו סיכוי סביר למכור במחירים שעליהם בנה את העסקה, הוא חייב לפעול.יזם אחראי אינו אמור להמשיך לתוך פרויקט שמייצר לו הפסד רק משום שכבר השקיע בו זמן וכסף.אם אפשר לצמצם הפסדים — הוא ינסה.אם אפשר לצאת — הוא ישקול יציאה.אם אפשר להקטין התחייבויות — הוא ינסה להקטין אותן.מבחינה עסקית:הם עושים בשכל. אבל זה עדיין לא אומר שבעלי הדירות צריכים לממן את ההצלה.


צריך להפריד בין התנהגות עסקית רציונלית לבין עסקה הוגנת

יזם שאומר:"אני לא מוכן להפסיד"פועל באופן לגיטימי מנקודת מבטו.אבל בעל הדירה יכול לענות בדיוק אותו דבר:"גם אני לא מוכן להפסיד."ופה מתחיל משא ומתן אמיתי.לא:"השוק השתנה ולכן אתם צריכים לוותר."אלא:"השוק השתנה. כמה כל צד נושא בפער?"


אם רוצים גמישות - היא חייבת להיות הדדית

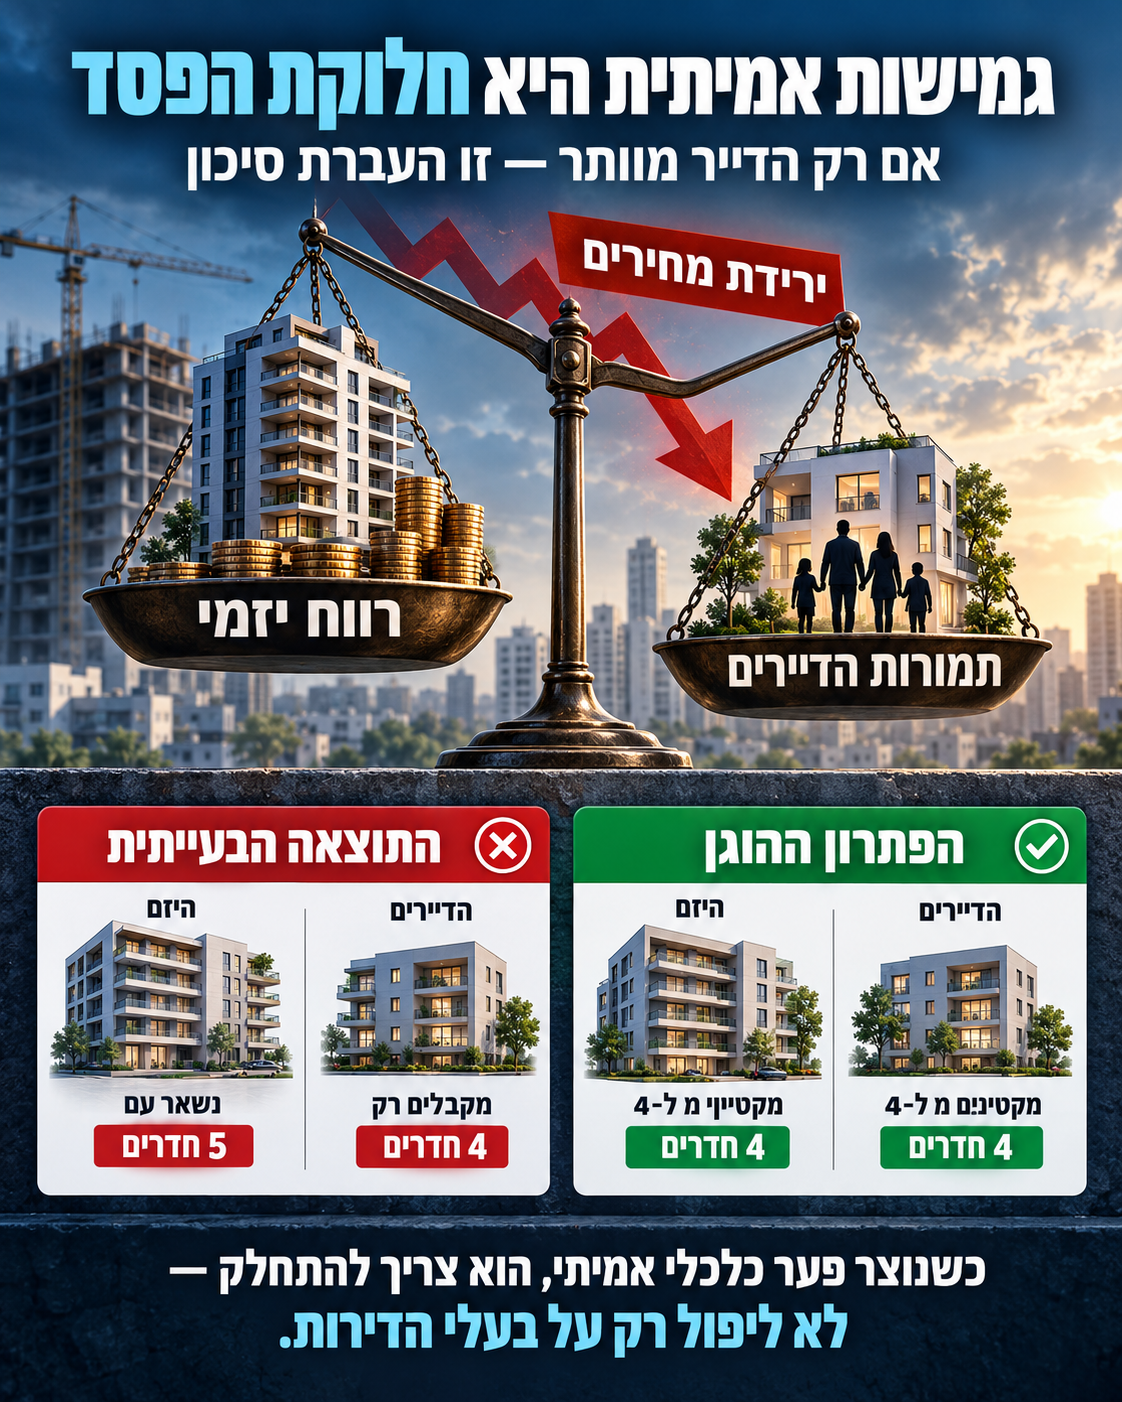
כבר כתבתי קודם:אם רוכש קנה דירת 5 חדרים והקבלן אומר לו אחרי החתימה:"טעיתי. אני יכול לתת לך רק 4 חדרים",אף אחד לא יקרא לזה "גמישות".לכן, אם באמת נוצר פער כלכלי שקול לחדר אחד, פתרון מאוזן אינו בהכרח:הדייר מאבד חדר.אפשר לומר:חצי חדר — הדייר.חצי חדר — היזם.לאו דווקא במ"ר בפועל.אפשר דרך:ירידה ברווח היזמי.פיצוי כספי.שדרוג במקום אחר.חלוקת הפער.אבל העיקרון פשוט:

גמישות היא חלוקת הפסד.

אם רק צד אחד מוותר - זו העברת סיכון.


ועכשיו תסתכלו שוב על הגרף

הגרף המצורף חשוב בדיוק מסיבה זו.בין 2016 ל־2024, מחירי הדירות עלו בסדר גודל מצטבר של כ־50% לפי החישוב המנורמל, בעוד תשומות הבנייה עלו בכ־23% וה־CPI בכ־16%.המשמעות אינה שכל ההפרש הוא רווח יזמי.ברור שלא.יש קרקע.מימון.מסים.תכנון.סיכון.עלויות נוספות.אבל הנתונים כן מפריכים טענה פשטנית שלפיה העלייה במחירי הדירות הייתה רק תוצאה של עליית עלויות הבנייה.הפער גדול מדי.


2025–2026 כבר מספרות סיפור אחר

בשנת 2025 עלה מדד תשומות הבנייה למגורים ב־5.1%, בין היתר על רקע עלייה של 9.1% בשכר העבודה. מדד המחירים לצרכן עלה ב־2.6%.במקביל, במהלך 2025 נרשמה תפנית במחירי הדירות: לאחר תחילת שנה חיובית, הלמ״ס הציגה רצף של ירידות דו־חודשיות בחלק גדול מהשנה, והירידות השנתיות הופיעו מחדש ב־2026.וזה בדיוק השינוי שמסוכן לפרויקטים שנבנו על המשך עליית מחירים.העלויות ממשיכות לעלות.אבל מחיר היציאה כבר אינו עולה בהתאם.


זאת נקודת המפנה

בזמן בועה קיימת נטייה לחשוב:אם היום אפשר למכור ב־X,בעוד חמש שנים אפשר יהיה למכור ב־X ועוד משהו.וככל שהמחיר עולה, כל בעיה באקסל נפתרת באמצעות מחיר מכירה גבוה יותר.זכויות קצת פחות טובות?המחיר יעלה.עלויות קצת יותר גבוהות?המחיר יעלה.מימון יקר יותר?המחיר יעלה.כך שוק עולה מסתיר טעויות.אבל כאשר מחיר המכירה מפסיק לעלות — אי אפשר יותר להסתיר אותן.


ואז האקסל פוגש את המציאות

היזם מגלה שהדירה שהוא תכנן למכור ב־4 מיליון שקל אולי יכולה להימכר רק ב־3.5.והפער הזה אינו רק 500 אלף שקל.הוא מוכפל במספר דירות היזם.100 דירות כפול 500 אלף שקל:50 מיליון שקל.פתאום כל הרווח היזמי יכול להיעלם.וזה מסביר הרבה יותר טוב את הלחץ לפתוח חוזים מאשר המילים:"צריך לבצע התאמות".


פתיחת הסכמים היא לפעמים ניסיון לעצור דימום

צריך לומר זאת ביושר.ייתכן שבחלק מהפרויקטים היזם הגיע למסקנה:אם אני ממשיך בתנאים המקוריים — אני מסתכן בהפסד גדול.ואז הוא עושה מה שכל איש עסקים רציונלי עושה:חותך הפסדים.מנסה לצמצם חשיפה.מנסה להקטין התחייבויות.ואם אין דרך להציל את הפרויקט — אולי גם לצאת ממנו.אין בזה שום דבר בלתי הגיוני.השאלה היא רק:

מי אמור לשלם עבור החיתוך?


לא ייתכן שבעלי הדירות יהיו ביטוח המחירים של היזם

כאשר היזם נהנה מעליית מחירים מעבר לתחזית, האם הוא חוזר לבעלי הדירות ואומר:"הרווח שלי עלה ב־40 מיליון שקל. הנה חלקכם"?בדרך כלל לא.אז כאשר המחיר יורד והתחזית אינה מתממשת, אי אפשר להניח אוטומטית שבעלי הדירות צריכים להשתתף בהפסד.אם רוצים ליצור מודל של שותפות אמיתית, אפשר לדבר על מנגנון אחר.אפסייד משותף.דאונסייד משותף.שקיפות.חלוקת סיכון.אבל אי אפשר ליצור מודל שבו:האפסייד נשאר אצל היזם והדאונסייד עובר לדייר.


ומה תפקיד בעלי המקצוע?

זה בדיוק הרגע שבו שמאי, עורך דין ונציגות הדיירים צריכים לעצור את השיח של:"אל תפספסו את ההזדמנות."ולשאול:מה באמת קרה למודל הכלכלי?מה היה מחיר המכירה שנחזה?מה המחיר המעודכן?כמה נשחק הרווח?כמה ממנו כבר נבלע אצל היזם?כמה מבקשים מהדיירים לספוג?ומה החלופות?בלי המספרים האלה אין "גמישות".יש רק דרישה לוויתור.


לפני שמקצצים תמורות - לפתוח את האקסל

זו לדעתי הדרישה הבסיסית ביותר.אם היזם מבקש לפתוח הסכם בגלל שינוי כלכלי, אז גם המודל הכלכלי צריך להיפתח.לא צריך בהכרח לחשוף כל סוד מסחרי.אבל חייבים לתת בסיס מקצועי אמיתי לטענה.מה היו ההנחות?מה השתנה?בכמה?מהו הרווח המעודכן?ומהו שיעור הרווח לאחר הקיצוץ המבוקש?כי אולי באמת אין פרויקט בלי ההפחתה.אבל אולי ההפחתה אינה נדרשת כדי למנוע הפסד.אולי היא נדרשת רק כדי לשמר שיעור רווח שהיזם כבר התרגל אליו בתקופת הבועה.אלה שני דברים שונים לחלוטין.


וזה המבחן האמיתי

יש הבדל בין:"הפרויקט מפסיד 50 מיליון שקל."לבין:"הרווח ירד מ־150 מיליון ל־80 מיליון."בשני המקרים היזם יכול לומר:"הכדאיות נשחקה."אבל מבחינת בעלי הדירות אלו שני סיפורים שונים לגמרי.ולכן אסור להסתפק במילה:"כדאיות".צריך לראות מספרים.


השורה התחתונה

פתיחת הסכמי פינוי־בינוי אינה בהכרח הסיפור.היא יכולה להיות רק הסימפטום של תופעה גדולה בהרבה:פרויקטים שנבנו על הנחת המשך של מחירי מכירה גבוהים מאוד פוגשים שוק שכבר אינו מוכן לספק אותם.והיזמים?הם מגיבים באופן רציונלי.מנסים לחתוך עלויות.להקטין התחייבויות.להקטין תמורות.ולפעמים לברוח מפרויקט שאינו עובד.מבחינתם — הגיוני.אבל בעלי הדירות אינם אמורים להפוך למנגנון חילוץ אוטומטי לאקסל שהתברר כאופטימי מדי.ולכן המשפט שצריך לזכור הוא:

הם לא בהכרח "מעדכנים תמורות".

הם מנסים להציל אקסל שקרס.

והשאלה החשובה באמת היא:למה בעלי הדירות צריכים לשלם על טעות התחזית?


English Summary

The Spreadsheet Collapsed. Why Should Homeowners Pay for the Forecast Error?

Requests to reopen signed urban-renewal agreements and reduce homeowner consideration may be a symptom of a deeper problem.For years, housing prices increased much faster than both residential construction input costs and consumer inflation.When selling prices kept rising, optimistic project assumptions could survive.But once expected selling prices stop rising—or begin falling—the economics change dramatically.A relatively small reduction in expected revenue can eliminate a large share of developer profit.Developers then behave rationally: they reduce exposure, cut costs and attempt to renegotiate obligations.In an urban-renewal project, homeowner consideration is economically part of the developer's land cost.Reducing that consideration therefore resembles renegotiating the land price after the transaction was already agreed.Developers have every right to manage their risk.But homeowners have the same right.If the upside belongs to the developer while the downside is transferred to homeowners, that is not risk-sharing.Before consideration is reduced, the updated economics should be examined:What selling prices were originally assumed?What prices are realistic today?How much profit has actually disappeared?And how much of the adjustment is the developer absorbing?Flexibility should mean sharing the loss.It should not mean rescuing a failed spreadsheet at the homeowners' expense.


מי שמנסה להסביר את הכול בעלויות הבנייה — מפספס את הסיפור האמיתי

הסיפור האמיתי בפינוי־בינוי איננו רק עלויות הביצוע.הוא קודם כול מחיר המכירה שעליו נבנתה הכדאיות.

במשך שנים נבנו מודלים כלכליים על בסיס מחירי דירות גבוהים מאוד, לעיתים תוך הסתמכות כבדה מדי על עסקאות השוואה ועל המשך מגמה, בלי מבחן כלכלי קשיח מספיק של תשואה, ביקוש, יכולת מימון ויכולת ספיגה של השוק. כל עוד המחירים עלו - זה עבד. כשמחיר המכירה עולה, כמעט כל טעות באקסל יכולה להיעלם בתוך העלייה. אבל כשהמחירים נעצרים או יורדים - האקסל פוגש את המציאות. ניקח דוגמה פשוטה :דירה תוכננה להימכר במיליון שקל. עלותה הכוללת: 850 אלף שקל. הרווח: 150 אלף שקל. כלומר, 15%.עכשיו מחיר המכירה יורד ב־10%.הדירה נמכרת ב־900 אלף שקל. העלות נשארת 850 אלף שקל.הרווח נופל ל־50 אלף שקל בלבד.

כלומר: ירידה של 10% במחיר המכירה מחקה שני שלישים מהרווח. וזה כל הסיפור. לא צריך קריסה של 30% במחירים כדי לרסק את כדאיות הפרויקט. מספיקה ירידה מתונה יחסית במחיר היציאה כדי למחוק את רוב הרווח. נכון לאוגוסט 2026, מדד תשומות הבנייה למגורים עלה ב־3.5% ב־12 חודשים, בעוד מדד מחירי הדירות ירד ב־1.2% בהשוואה שנתית. כלומר, צד העלויות ממשיך לעלות בזמן שצד ההכנסות נשחק. ולכן, כאשר אומרים לנו: "עלויות הבנייה עלו ולכן חייבים להפחית תמורות", צריך לשאול: באיזה מחיר מכירה נבנה האקסל המקורי? כמה מהכדאיות נשענה על מחירי בועה?כמה מהתחזית התבססה על המשך עליות? ומה קרה לרווח כאשר מחיר המכירה הריאלי ירד? כי אם הבעיה האמיתית היא שמחיר היציאה כבר לא תומך במודל - אז הפחתת התמורות אינה "תיקון עלויות". היא ניסיון לפצות על תחזית מכירות שנשחקה. והשאלה החשובה באמת היא: למה בעלי הדירות צריכים לממן את טעות התחזית?

"מי שמספר לכם שזה רק בגלל עלויות הבנייה - לא מספר לכם את כל הסיפור." 

"לא הבטון ריסק את האקסל. מחיר היציאה ריסק אותו."

כל עוד המוזיקה נמשכה והיין זרם - כולם רקדו כשיכורים.
היזמים, הבנקים, המשקיעים, הרוכשים, השמאים והתקשורת.
המחירים עלו, האקסלים הסתדרו, וכל עסקה חדשה הצדיקה את הקודמת. 
אבל כשהמוזיקה נפסקה - פתאום כולם התחילו לחפש כיסא.ומי נשאר לעמוד?

לעיתים בעלי הדירות.ואז מתחילים לשמוע:

צריך לפתוח הסכמים.

צריך להפחית תמורות.

צריך "להיות ריאליים".

צריך "לגלות גמישות".

כל עוד המוזיקה ניגנה, אף אחד לא שאל אם המחירים הגיוניים. כשהמוזיקה נפסקה, כולם גילו פתאום את הכדאיות הכלכלית.


בועה היא מסיבה שבה כולם בטוחים שהמוזיקה תימשך לנצח. משבר מתחיל ברגע שהיא נפסקת - ואז מתברר מי באמת נשאר בלי כיסא.
הסכנה היא שבעלי הדירות יסכימו לוותר על זכויות כדי "להציל את הפרויקט", בעוד שהיזם כבר נמצא למעשה בתהליך של מזעור הפסדים ויציאה.

במקרה כזה הוויתור שלהם אפילו לא קונה להם ודאות. הם מוותרים על תמורות - ואז עלולים לגלות שגם הפרויקט לא יוצא לדרך. לכן הייתי דורש לפני כל שינוי בהסכם מבחן רצינות לביצוע: לא רק אקסל חדש, אלא הוכחה שהיזם אכן מסוגל ומתכוון להתקדם לאחר ההפחתה. למשל: מודל כלכלי מעודכן, סטטוס ליווי בנקאי, הון עצמי, אבני דרך מחייבות, מועד להיתר, מועד פינוי, ערבויות ומועד אחרון שממנו אם אין התקדמות - ההסכם מסתיים או שהדיירים משתחררים. "לפני שאתם מוותרים על תמורות כדי להציל פרויקט - תוודאו שיש בכלל פרויקט להציל. "פתיחת הסכם יכולה להיות ניסיון להציל פרויקט. אבל היא יכולה גם להיות תחילת מסלול היציאה ממנו."

30Sep

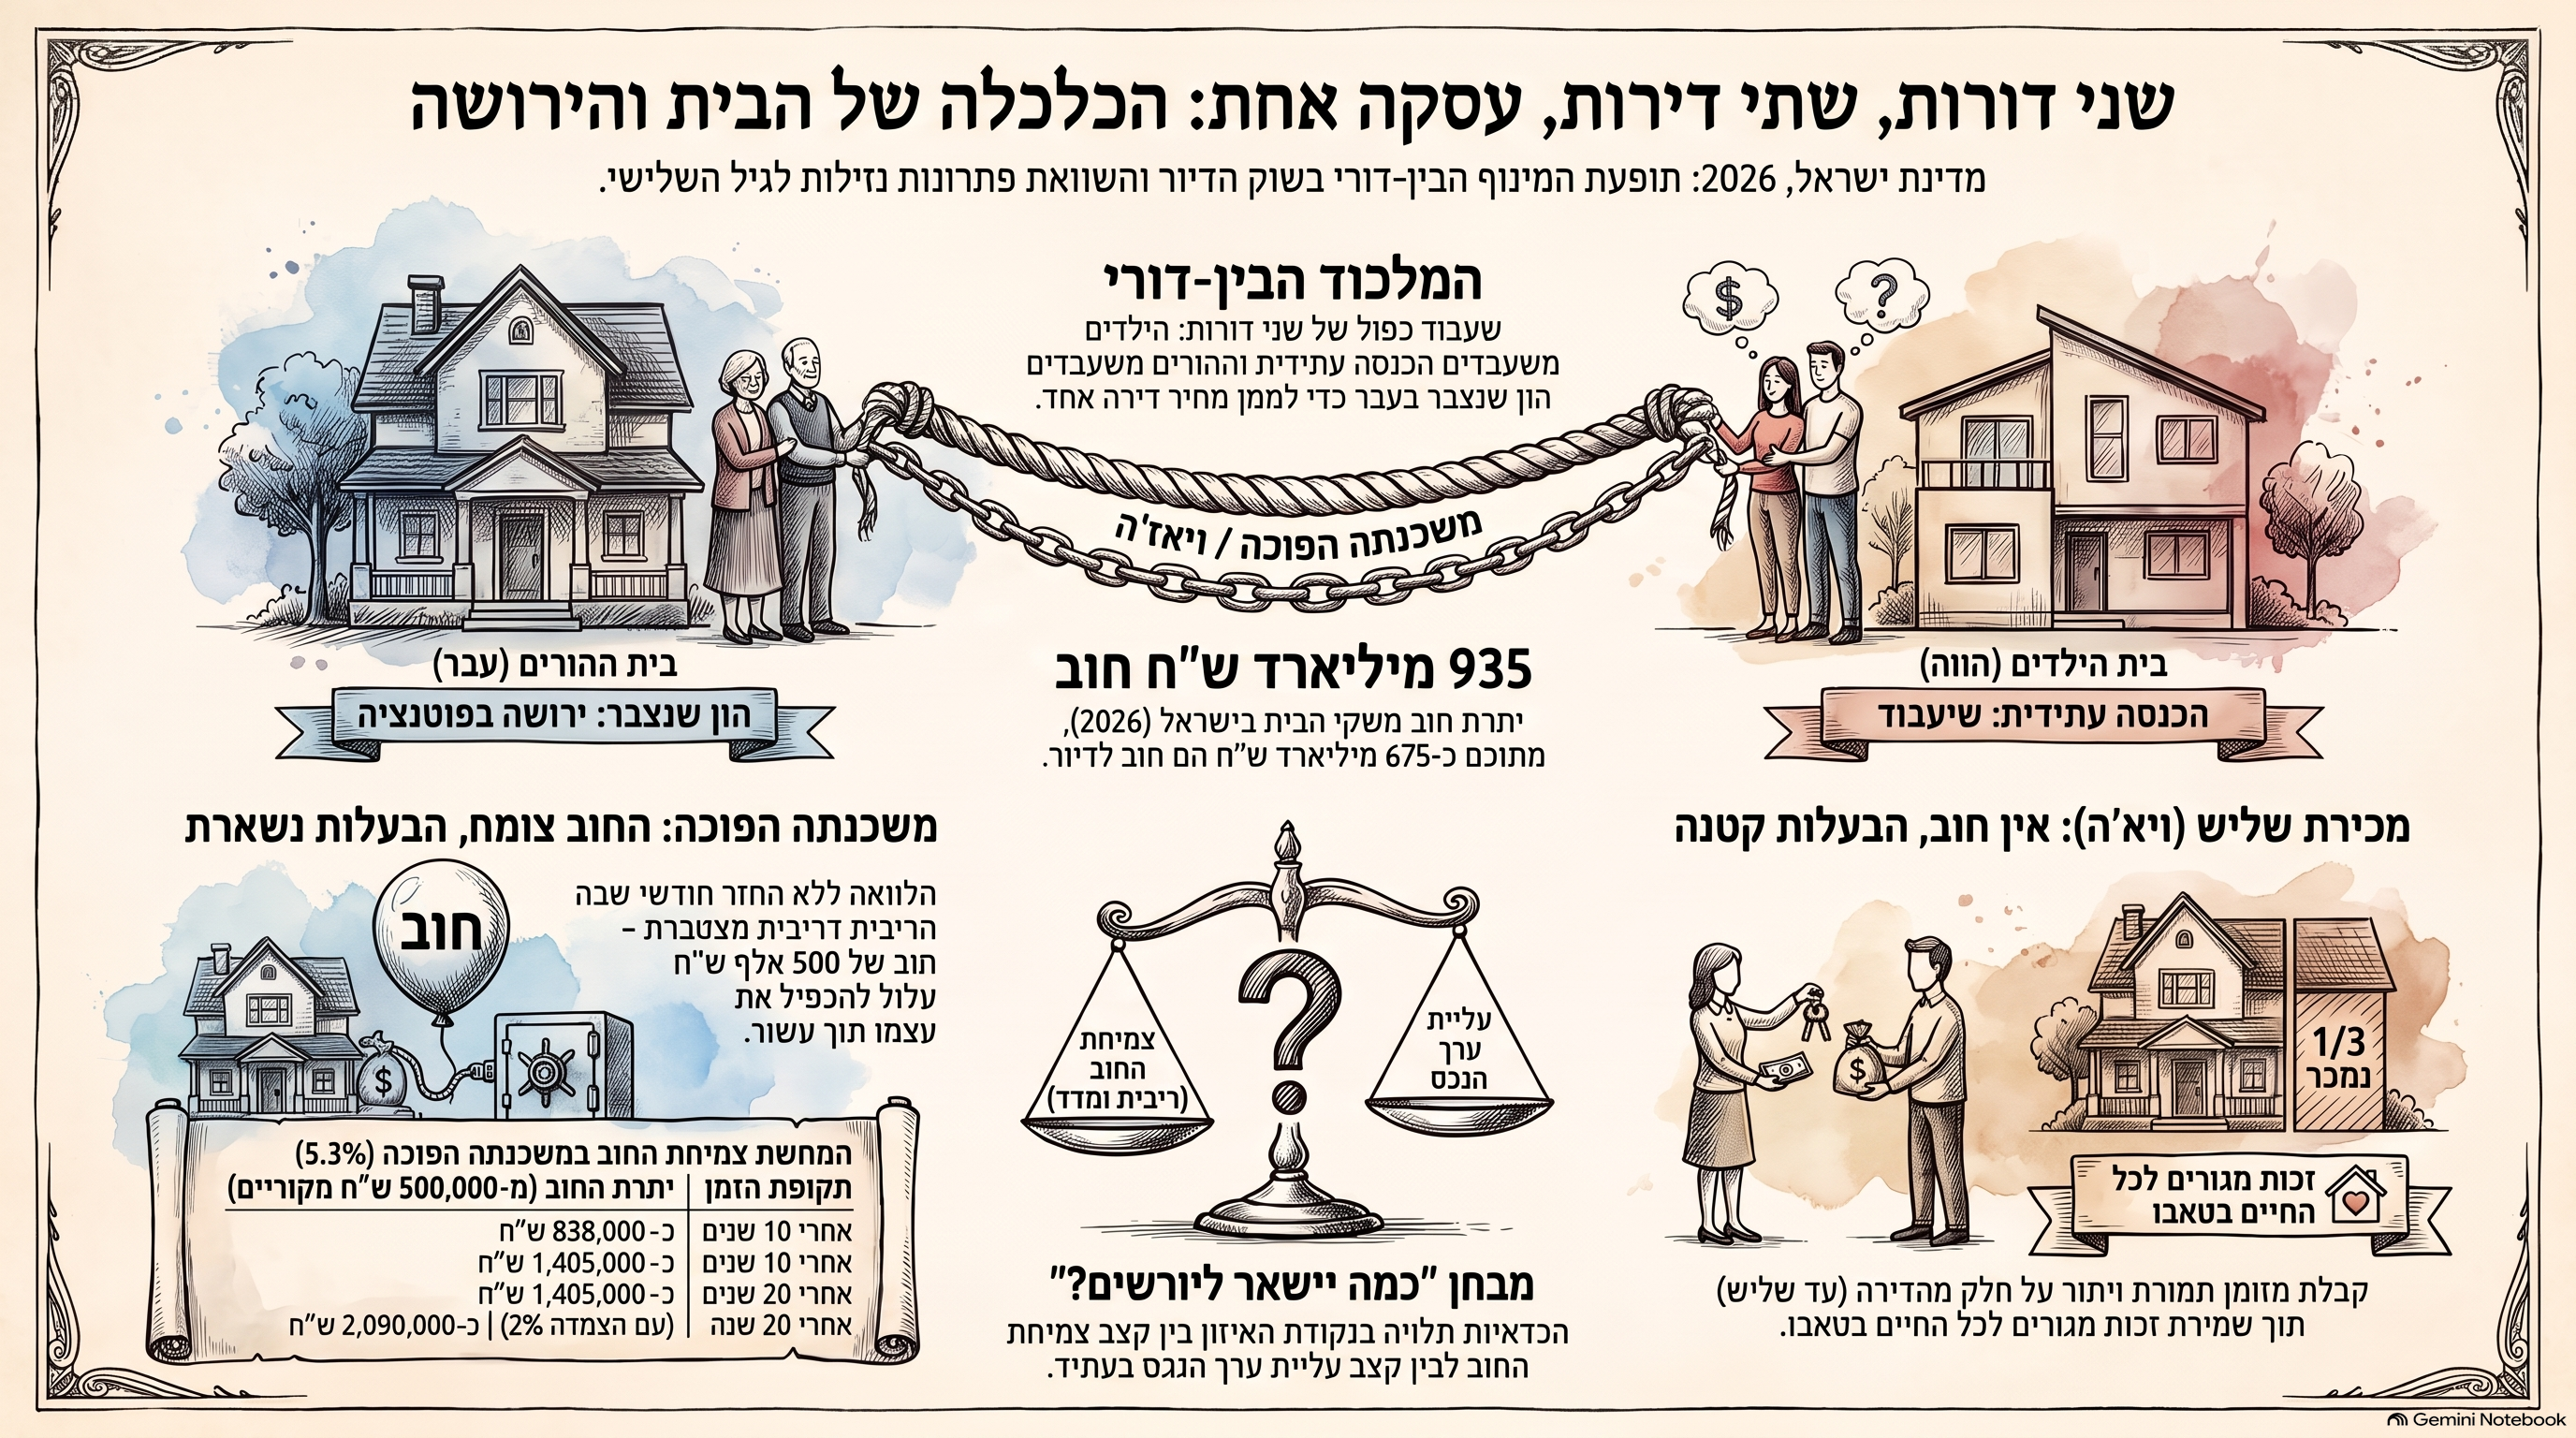
משכנתה לילדים ומשכנתה הפוכה להורים: האם מחירי הדיור בישראל גורמים למשפחות לשעבד שני דורות כדי לממן דירה אחת? ניתוח מקצועי של החוב הבין־דורי, ריבית דריבית, השפעת המשכנתה ההפוכה על הירושה ומבחן העדיפות הכלכלית בין משכנתה הפוכה לבין מכירת חלק מהנכס תוך שמירת זכות מגורים לכל החיים.

כשהמשכנתה של הילדים מתחילה לאכול את הירושה של ההורים

יש רגע שבו צריך להפסיק להסתכל על כל משכנתה בנפרד ולהסתכל על המאזן המשפחתי כולו.דור הילדים נדרש לרכוש דירות במחירים גבוהים, באמצעות משכנתאות גדולות וארוכות.אין מספיק הון עצמי?ההורים עוזרים.אין להורים מאות אלפי שקלים נזילים?גם לזה כבר יש פתרון פיננסי:יש לכם דירה? שעבדו אותה. קחו משכנתה הפוכה ועזרו לילדים.וכך אנחנו עלולים להגיע למצב שבו אותה משפחה משעבדת למעשה שני דורות:הילדים משעבדים את הכנסתם העתידית באמצעות משכנתה רגילה.ההורים משעבדים את ההון שצברו בעבר באמצעות משכנתה הפוכה.ודירת הילדים ודירת ההורים הופכות שתיהן לבטוחות במערכת האשראי.מכאן הכותרת המתבקשת:

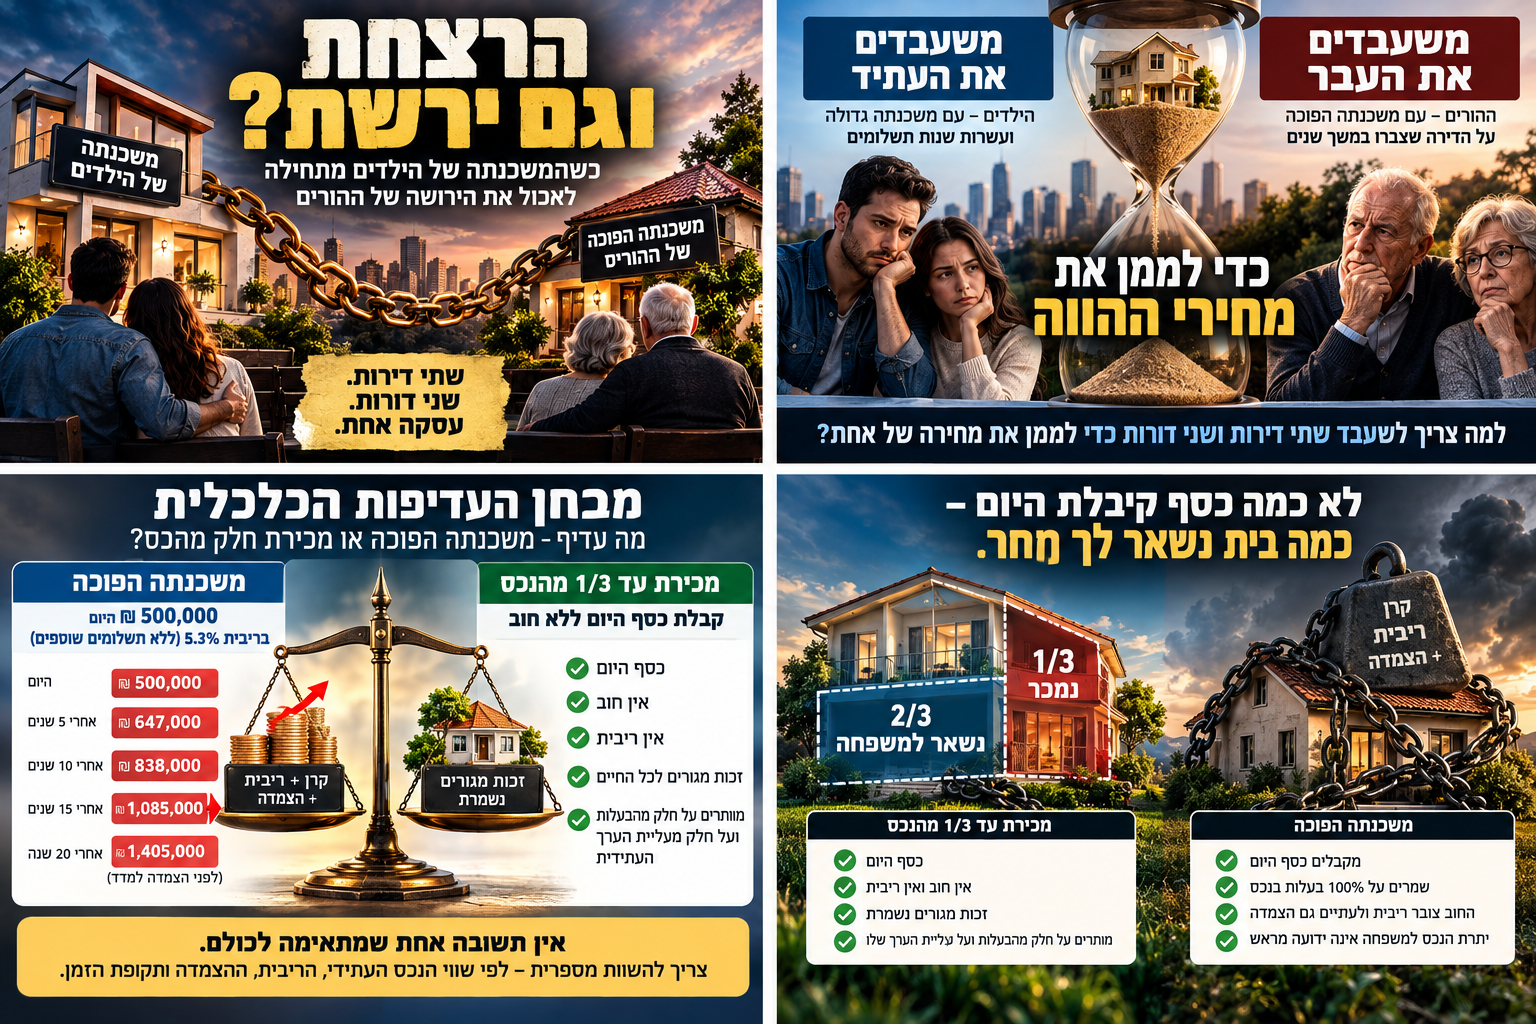
הרצחת וגם ירשת?

זו כמובן מטאפורה חריפה.אבל מאחוריה מסתתרת שאלה כלכלית רצינית מאוד:כמה דורות של הכנסה והון צריך לשעבד כדי לממן מחיר של דירה אחת?

קודם העובדות: משכנתה הפוכה אינה מוצר פסול

חשוב לומר זאת כבר בתחילת הדברים.משכנתה הפוכה יכולה להיות כלי פיננסי לגיטימי ואף מצוין במקרים המתאימים.אדם מבוגר יכול להיות בעל דירה ששווה מיליוני שקלים, אבל בעל הכנסה חודשית נמוכה. הוא עשוי להזדקק לכסף לצורכי מחיה, בריאות, סיעוד, דיור מוגן, שיפוץ הבית או פשוט לשיפור איכות חייו.הבית הוא שלו.ההון הוא שלו.אין שום חובה כלכלית או מוסרית לשמור את מלוא הדירה ליורשים.אבל זה אינו סוף הדיון.השאלה מתחילה להיות מעניינת במיוחד כאשר ההון שנצבר בדירת דור ההורים משמש כדי לסייע לדור הילדים להתמודד עם מחירי הדיור.וזה אינו תרחיש תיאורטי.הפניקס מציגה כיום במפורש את האפשרות להשתמש במשכנתה הפוכה כדי "לעזור לילדים לקנות דירה", לצד מטרות כגון סיוע לנכדים, הוצאות רפואיות ושיפור רמת החיים.הראל מציגה "עזרה לילדים" כאחד השימושים האפשריים במשכנתה הפוכה ואף מציינת שההלוואה יכולה לשמש למימון רכישת דירה.כלומר:

הקשר בין דירת ההורים לבין מימון הדירה של הדור הבא אינו השערה. הוא מופיע במפורש באופן שבו המוצר עצמו מוצג לציבור.


השרשרת הבין־דורית החדשה

עכשיו נסתכל על העסקה המשפחתית מלמעלה.זוג צעיר רוצה לרכוש דירה.מחיר הדירה גבוה ביחס להכנסתו ולהון שצבר.הוא נוטל משכנתה.אבל עדיין חסר הון עצמי.ההורים רוצים לעזור.אלא שרוב ההון שלהם אינו יושב בחשבון הבנק.הוא נמצא בתוך הקירות.בדירה ששילמו עליה במשך עשרות שנים.ואז מגיע הפתרון:משכנתה הפוכה.והשרשרת הופכת להיות:מחיר דירה גבוה
↓
משכנתה גדולה לילדים
↓
מחסור בהון עצמי
↓
פנייה להורים
↓
ההון של ההורים כלוא בדירתם
↓
משכנתה הפוכה
↓
כסף עובר לילדים
↓
רכישת הדירה
↓
דירת הילדים משועבדת
+
דירת ההורים משועבדת
זו כבר אינה רק משכנתה.זו מערכת של מינוף משפחתי בין־דורי.


פעם אחת מהעתיד. פעם שנייה מהעבר

זה אולי המשפט שמזקק את התופעה כולה.משכנתה רגילה משתמשת במידה רבה בהכנסתו העתידית של משק הבית.הילדים מתחייבים להעביר במשך עשרות שנים חלק מהכנסתם העתידית לפירעון הקרן והריבית.משכנתה הפוכה פועלת בכיוון השני.היא הופכת הון שנצבר בעבר — דירת ההורים — לכסף בהווה.וכאשר שני המנגנונים נפגשים בתוך אותה משפחה מתקבלת תופעה יוצאת דופן:

העתיד של הילדים והעבר של ההורים משמשים בו־זמנית למימון מחירי הדיור של ההווה.


"אין החזר חודשי" אינו אומר "אין מחיר"

זו נקודה קריטית.אחת האטרקציות המרכזיות במשכנתה הפוכה היא האפשרות שלא לשלם החזר חודשי.פסיכולוגית, זה נשמע נוח מאוד.כלכלית, החוב לא נעלם.הראל, לדוגמה, מפרסמת כיום ריבית שנתית של 5.3%, ריבית מתואמת של 5.431%, כאשר הקרן והריבית צמודות למדד המחירים לצרכן. היא מציינת שניתן לבחור במסלול ללא החזר חודשי ושאת ההלוואה ניתן לפרוע בעת מכירת הבית, בידי הלווים או היורשים.כלומר:

אין תשלום עכשיו - אבל בהחלט יש חוב.

וכאשר הריבית אינה משולמת, היא מצטרפת לחוב.והחוב מתחיל לעבוד.


כמה מהר החוב יכול לגדול?

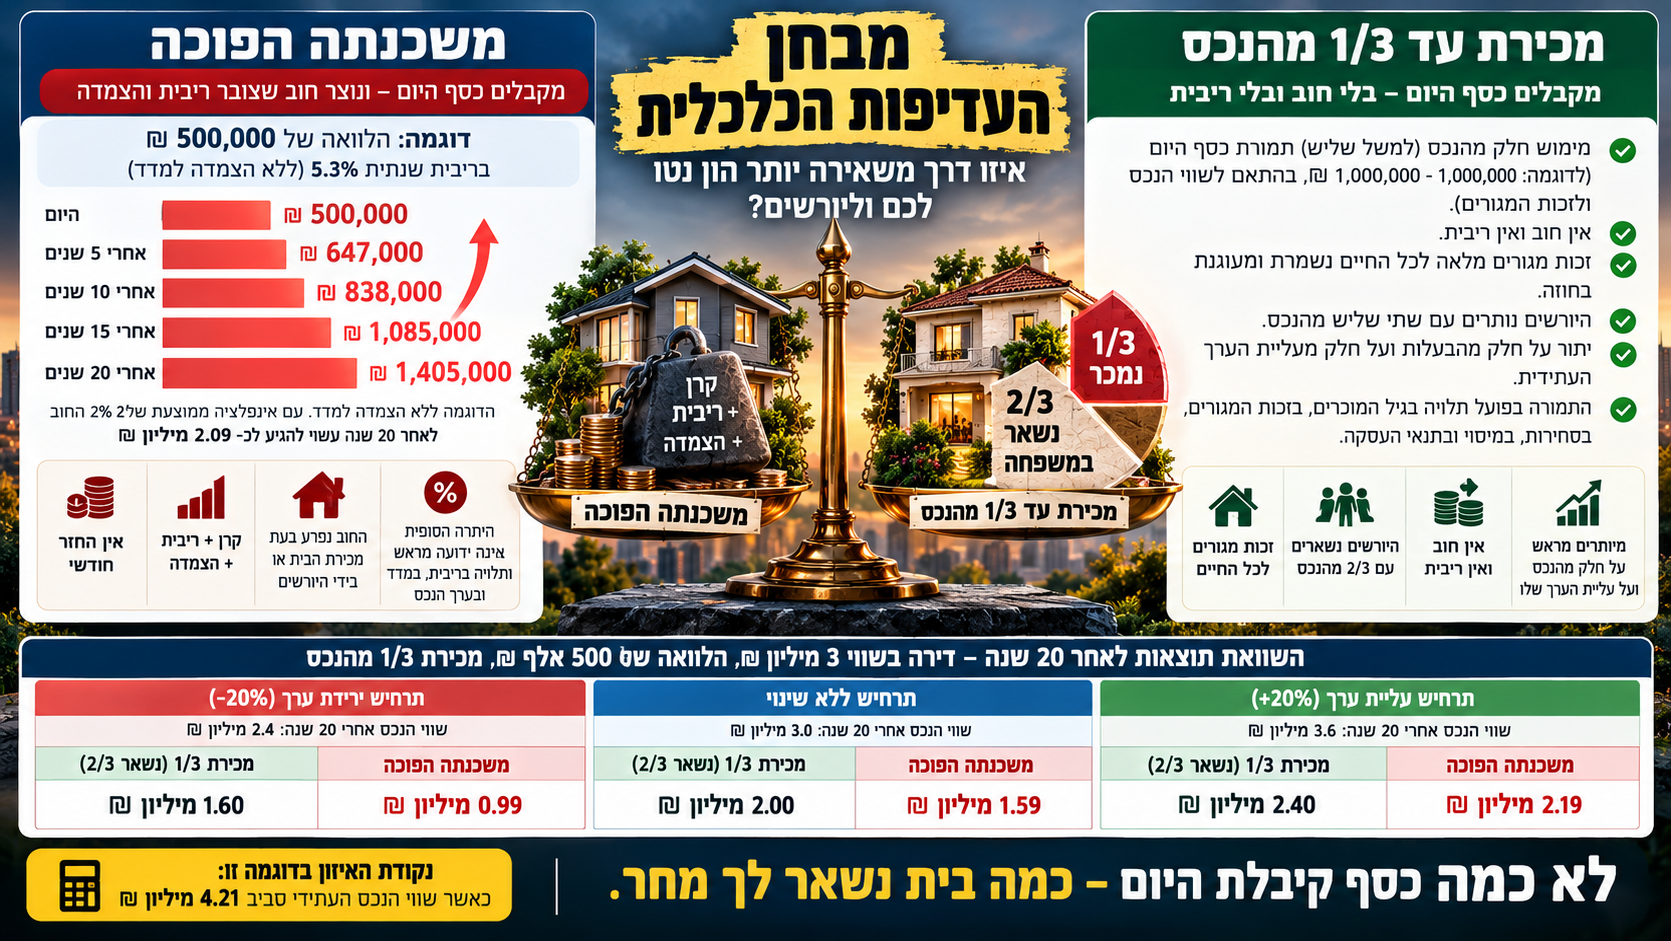
ניקח דוגמה להמחשה בלבד.הלוואה של:500,000 ₪בריבית שנתית של:5.3%ללא תשלומים בדרך.אם נתעלם לרגע מההצמדה למדד, החוב התיאורטי יהיה בקירוב:אחרי 5 שנים: 647 אלף ₪

אחרי 10 שנים: 838 אלף ₪

אחרי 15 שנים: 1.085 מיליון ₪

אחרי 20 שנים: 1.405 מיליון ₪כלומר, חצי מיליון שקל שקיבלנו היום יכולים להפוך, בתנאים האלה, לכ־1.4 מיליון שקל.וזה עוד לפני ההצמדה למדד.אם לצורך המחשה בלבד נניח גם אינפלציה ממוצעת של 2% בשנה לאורך התקופה, השילוב המתמטי של הצמדה וריבית יכול להביא את אותה יתרה לאחר 20 שנה לכ־2.09 מיליון שקל.זו אינה תחזית ואינה הצעה פיננסית — אלא המחשה של עוצמת הריבית־דריבית וההצמדה לאורך זמן.ומכאן כלל פשוט:

דחיית תשלום אינה ביטול התשלום.

לעיתים היא פשוט צבירתו.


ועכשיו מגיע המבחן שכמעט לא מדברים עליו: מבחן העדיפות הכלכלית

כאשר אדם מבוגר זקוק ל־500 אלף שקל מתוך נכס ששווה מיליונים, השאלה אינה:"האם אני יכול לקבל משכנתה הפוכה?"השאלה הנכונה היא:

מהי הדרך הכלכלית היעילה ביותר להפיק את הנזילות הזאת מהנכס?

צריך להשוות חלופות.למשל:

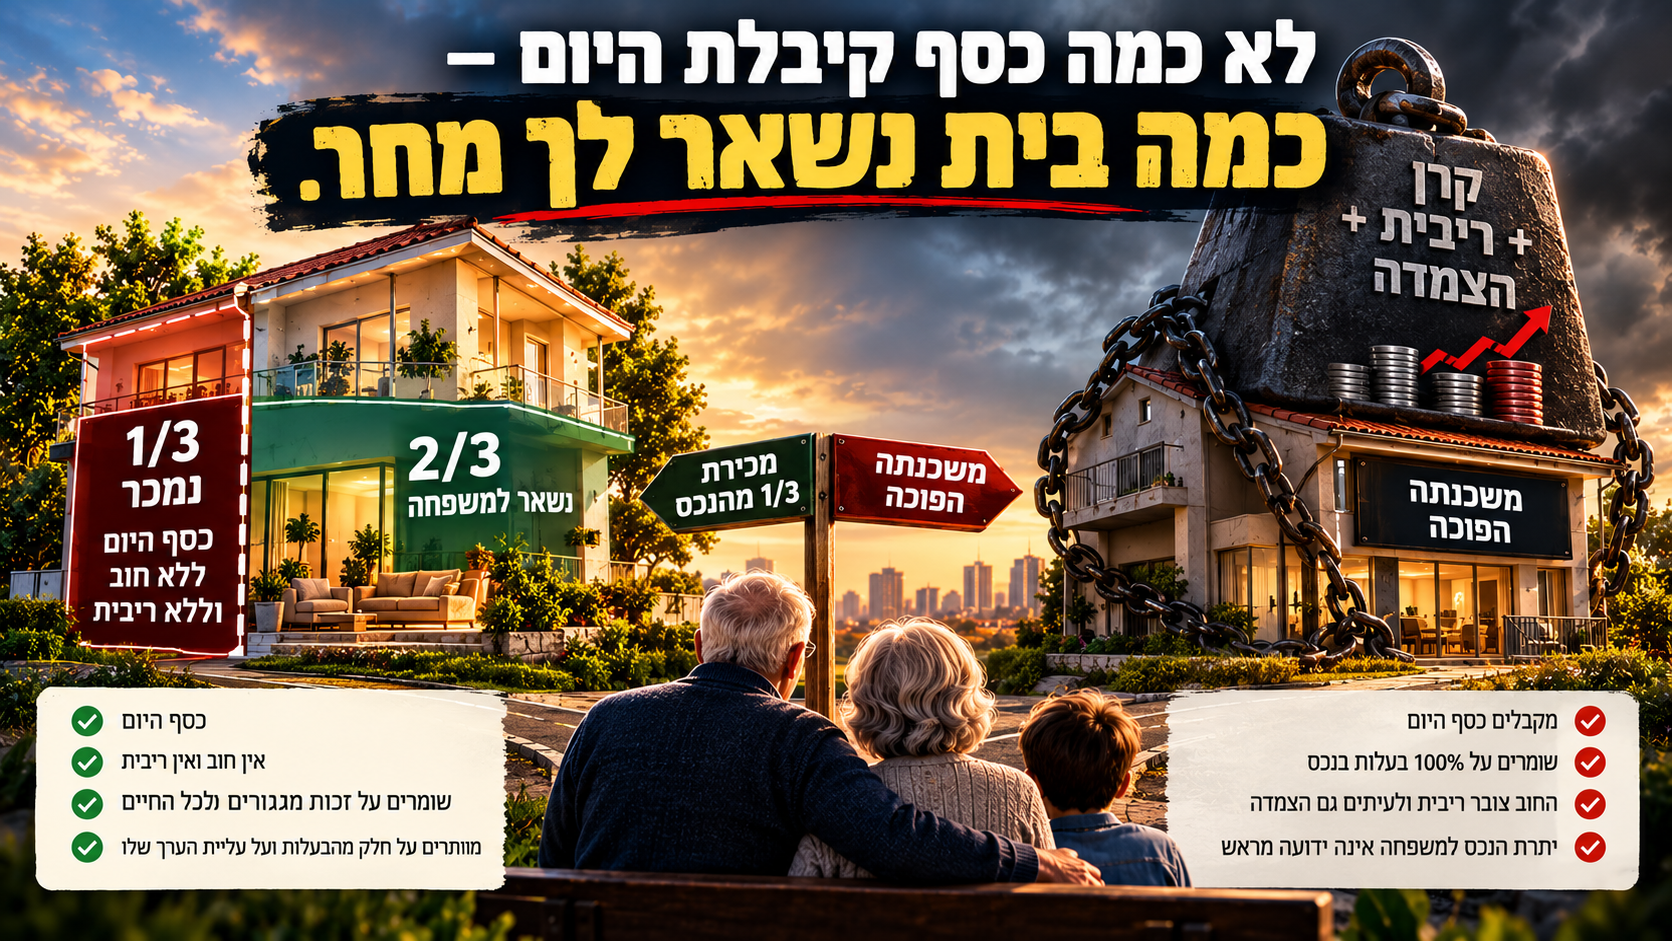
חלופה א' - משכנתה הפוכה.ממשיכים להחזיק 100% מהנכס, מקבלים כסף עכשיו ונוצר חוב שצובר ריבית ולעיתים גם הצמדה.

חלופה ב' - מכירת חלק מהזכויות בנכס, למשל עד שליש, תוך שמירת זכות מגורים לכל החיים.

מקבלים כסף היום, אין הלוואה ואין ריבית על הכסף שהתקבל - אבל מוותרים באופן סופי על חלק מהבעלות ועל חלק מעליית הערך העתידית.וזה הבדל כלכלי מהותי.


חוב צומח מול ויתור על הון

במשכנתה הפוכה:החלק בבעלות נשאר 100% — אבל החוב צומח.במכירת חלק מהנכס:אין חוב שצומח - אבל שיעור הבעלות קטן.לכן אין תשובה מקצועית שאומרת מראש:"משכנתה הפוכה תמיד עדיפה".וגם אין תשובה מקצועית שאומרת:"מכירת שליש תמיד עדיפה".צריך לחשב.


איך מבצעים את מבחן העדיפות הכלכלית?

צריך להציב זו מול זו שתי יתרות:

משכנתה הפוכה:

ההון הנקי שנותר למשפחה**לעומת:

מכירת חלק מהנכס:

ההון שנותר למשפחה**במכירת שליש, לדוגמה, נותרות למשפחה שתי שליש מהזכויות, בהתאם כמובן למבנה המשפטי והכלכלי המדויק של העסקה.זהו מבחן פשוט להבנה — אבל רב עוצמה.


דוגמה: דירה בשווי 3 מיליון שקל

נניח לצורך ההמחשה בלבד:

שווי הנכס היום: 3 מיליון ₪נזילות דרושה: 500 אלף ₪תקופת הבחינה: 20 שנה משכנתה הפוכה: 500 אלף ₪ בריבית 5.3%, ללא פירעון שוטף, ולצורך ההשוואה הראשונה ללא מדד. לאחר 20 שנה החוב יהיה כ־1.405 מיליון ₪.עכשיו נשווה אותו למצב שבו נמכר שליש מהזכויות, בהנחה שהעסקה אכן מאפשרת לקבל את הנזילות הנדרשת.אם שווי הדירה בעתיד יהיה 3 מיליון ₪:במכירת שליש יישארו למשפחה זכויות בשווי כ־2 מיליון ₪.במשכנתה ההפוכה יישאר הון נטו של כ־1.595 מיליון ₪.בתרחיש הזה מכירת השליש משאירה יותר הון.אבל אם שווי הדירה לאחר 20 שנה יהיה 6 מיליון ₪:שני שלישים יהיו שווים 4 מיליון ₪.לעומת זאת, לאחר ניכוי חוב של כ־1.405 מיליון ₪ מהנכס המלא יישארו כ־4.595 מיליון ₪.כאן דווקא המשכנתה ההפוכה מנצחת בחישוב הפשוט.וזו בדיוק הנקודה:

התוצאה תלויה גם במה שיקרה לערך הנכס.


אפשר אפילו לחשב נקודת איזון

בהנחות הדוגמה שלנו — מכירת שליש מול חוב של כ־1.405 מיליון ₪ לאחר 20 שנה — נקודת האיזון מתקבלת כאשר שליש משווי הנכס העתידי שווה לחוב.כלומר, סביב:4.21 מיליון ₪.אם הנכס יהיה שווה פחות מכך — מכירת השליש עשויה, בחישוב הפשוט, להשאיר יותר הון.אם יהיה שווה יותר — שמירת מלוא הבעלות באמצעות המשכנתה ההפוכה עשויה להיות עדיפה.אבל כאן מגיעה הסתייגות עצומה:המשכנתה בדוגמה של הראל צמודת מדד.אם החוב בפועל יגדל מהר יותר בגלל ההצמדה, נקודת האיזון תזוז משמעותית.ולכן:

אי אפשר לבחור בין החלופות באמצעות סיסמה.

צריך גיליון חישוב.


וגם במכירת שליש אסור לעשות חשבון פשטני

אם דירה שווה 3 מיליון שקל, אין פירוש הדבר שמכירת שליש מהזכויות תוך שמירת זכות מגורים לכל החיים תכניס בהכרח מיליון שקל.מדוע?מפני שהרוכש אינו מקבל שליש פנוי מדירה פנויה.הוא רוכש זכות כלכלית הכפופה לזכות המגורים של המוכר.לכן צריך להביא בחשבון, בין היתר:גיל המוכרים, משך החיים הצפוי, טיבה המשפטי של זכות המגורים, שווי השימוש בדירה, סחירות הזכות הנמכרת, חלוקת הוצאות, מיסוי, מנגנוני מכירה עתידיים והסכם השיתוף.כלומר:

גם מכירת שליש חייבת לעבור שמאות ומבחן כלכלי אמיתי.

וזו בדיוק הסיבה שההשוואה צריכה להיות בין תמורה נטו אמיתית מול עלות כלכלית אמיתית, ולא בין שתי כותרות שיווקיות. 

לפרוטים ומידע נוסף > https://viager.co.il/


מבחן העדיפות צריך להציג לפחות שלושה תרחישים

לפני נטילת משכנתה הפוכה או מכירת חלק מהנכס, הייתי דורש להציג ללקוח לפחות:תרחיש ירידת ערךתרחיש שמירת ערךתרחיש עליית ערךולכל אחד מהם לחשב ל־10, 15 ו־20 שנה:יתרת החוב;שווי הנכס;שווי הזכויות שנותרו;השפעת המדד;עלות הריבית;ההון הנקי שנותר;והסכום שצפוי לעבור ליורשים.רק אז אפשר לדבר ברצינות על "כדאיות".


מבחן הירושה האמיתי

וזה מוביל לשאלה החשובה ביותר:לא:"כמה כסף אקבל היום?" אלא:

"כמה מהבית יישאר למשפחה ביום שבו החשבון ייסגר?"

זו שאלה אחרת לחלוטין.היא הופכת מוצר אשראי שנראה פשוט להחלטת הקצאת הון ארוכת טווח.


ובינתיים חוב משקי הבית ממשיך לגדול

הרקע המאקרו־כלכלי חשוב מאוד.לפי נתוני בנק ישראל שפורסמו ב־24 בספטמבר 2026, יתרת החוב של משקי הבית בישראל הגיעה ברבעון השני של 2026 לכ־935 מיליארד שקל.מתוכם כ־675 מיליארד שקל חוב לדיור וכ־260 מיליארד שקל חוב שאינו לדיור.ברבעון אחד בלבד גדל חוב משקי הבית בכ־22 מיליארד שקל, וקצב הגידול השנתי של החוב לדיור עמד על כ־7%.זו הסביבה שבה צריך לנתח את התופעה.לא מוצר פיננסי אחד.אלא משק בית שהולך ונעשה תלוי באשראי כדי לגשר בין מחירי הנכסים לבין יכולתו הכלכלית.


אשראי אינו יוצר ערך

וכאן אנחנו חוזרים ללב הוויכוח על שוק הדיור.יש הבדל יסודי בין שתי שאלות:האם אפשר לממן את המחיר?לבין:האם הנכס שווה את המחיר?אשראי מסוגל להגדיל את כוח הקנייה.הוא אינו יוצר ערך פונדמנטלי בנכס.וככל שהמערכת מוצאת עוד מקורות מימון — משכנתאות גדולות יותר, פריסות ארוכות יותר, מבצעי מימון, דחיית תשלומים, הלוואות משלימות, עזרת הורים ומשכנתאות הפוכות — כך ניתן להמשיך ולממן מחיר גבוה.אבל אין פירוש הדבר שהמחיר מוצדק כלכלית.


אולי הבעיה אינה שחסר כסף. אולי המחיר גבוה מדי.

זה בעיניי לב הסיפור.כאשר משכורתם של הילדים אינה מספיקה;וההון העצמי שלהם אינו מספיק;והמשכנתה שלהם אינה מספיקה;ולכן צריך להגיע גם לדירת ההורים ולהפיק ממנה הון —צריך לפחות לעצור ולשאול:

האם באמת חסר למשפחה פתרון מימון?

או:

האם מחיר הנכס פשוט גבוה מדי ביחס ליכולת הכלכלית של המשפחה?

אלה שתי אבחנות שונות לחלוטין.והפתרון שלהן שונה לחלוטין.


שתי דירות. שני דורות. עסקה אחת.

וזה המשפט שאיתו הייתי מסיים.כאשר ילד צריך לשעבד את הכנסתו העתידית כדי לרכוש דירה, ובמקביל הוריו צריכים לשעבד את ההון שצברו בדירתם כדי לעזור לו לבצע את אותה רכישה — אנחנו כבר לא מדברים רק על "פתרונות מימון יצירתיים".אנחנו מדברים על מערכת שבה מחיר של נכס אחד מסוגל לשאוב משאבים משני דורות.לכן לפני שלוקחים משכנתה הפוכה צריך לבצע מבחן עדיפות כלכלית אמיתי.משכנתה הפוכה.מכירת חלק מהנכס.מכירת הנכס כולו ומעבר לדירה אחרת.שימוש בחסכונות.או פשוט — לא לממן לילדים רכישה במחיר שאינו עומד במבחן כלכלי.כי לפעמים הפתרון הנכון ביותר למחיר גבוה מדי אינו למצוא עוד מקור כסף.

הפתרון הוא לא לשלם את המחיר.


השורה התחתונה

משכנתה הפוכה אינה בהכרח מוצר רע. מכירת שליש מהנכס אינה בהכרח מוצר טוב יותר. הטעות היא לבחור ביניהם בלי לבצע השוואה כלכלית מלאה.במשכנתה הפוכה המשפחה שומרת את מלוא הבעלות - אבל החוב עלול לצמוח במשך שנים.במכירת חלק מהנכס אין חוב ואין ריבית על התמורה — אבל מוותרים מראש על חלק מהנכס ועל חלק מעליית הערך העתידית.לכן השאלה אינה:"כמה כסף נקבל היום?"אלא:

"כמה הון נטו יישאר לנו וליורשינו מחר?"

והשאלה הגדולה עוד יותר היא:

למה מלכתחילה צריך לשעבד שתי דירות ושני דורות כדי לממן את מחירה של אחת?

מחיר הוא נתון. שווי הוא מסקנה כלכלית. וגם אשראי - הוא לא שווי.


"הילדים ממשכנים את העתיד. ההורים ממשכנים את העבר. ושניהם עושים זאת כדי לממן את מחירי ההווה."

"לפני ששואלים כמה כסף אפשר לקבל מהבית, צריך לשאול כמה מהבית יישאר ביום שבו החשבון ייסגר."


Two Generations, Two Homes, One Housing Transaction

A conventional mortgage pledges part of the younger generation's future income. A reverse mortgage can unlock the wealth accumulated by their parents in the past.When both are required to finance today's housing prices, the issue is no longer merely access to credit. It becomes a question of intergenerational leverage.A reverse mortgage is not inherently a bad financial product, nor is selling part of a home automatically superior.The correct comparison is economic:Future property value minus future mortgage debt

versus

Future property value multiplied by the ownership share retained.The real question is therefore not merely:“How much cash can we receive today?”It is:“How much net family wealth will remain tomorrow?”Credit can finance a price .Credit does not prove value.


04Sep

מה באמת מספרת עסקה שבה מוכרת נאלצת להפחית מאות אלפי שקלים ממחיר הדירה? לא רק על מוכר לחוץ, אלא על שינוי במנגנון התמחור של שוק הנדל"ן. המאמר מנתח כיצד עסקאות מצוקה הופכות לעסקאות ההשוואה של מחר, כיצד ירידת מחירים יכולה להתפתח ממשבר נדל"ן לסיכון פיננסי, מדוע שמאות אינה שכפול מחירי עסקאות, ומהו מנגנון מחירון המימון למ"ר שיכול להגן על המערכת הפיננסית בלי להציל את מחירי הבועה.

לתפוס סכין נופלת: כשהבועה מתפוצצת, המטרה אינה להציל את המחיר אלא את המערכת

יש רגעים שבהם עסקה אחת מספרת סיפור גדול הרבה יותר מדירה אחת, מרחוב אחד או משכונה אחת. העסקה שפורסמה ב-TheMarker על דירה ישנה ברמת אביב הירוקה היא דוגמה טובה לכך. הדירה, בשטח של 66 מ"ר, הוצעה למכירה ב-4.3 מיליון שקל. במהלך המשא ומתן המחיר כבר ירד ל-3.5 מיליון שקל, ולבסוף העסקה נסגרה ב-3.7 מיליון שקל, לאחר שהמוכרת נאלצה לדרוש תוספת בשל החוב שנצבר במסגרת משכנתה הפוכה. אפשר להתמקד במספר: 800 אלף שקל. אפשר להתמקד בדירה.אפשר לומר שמדובר בעסקת מצוקה.אבל כל אלה מפספסים את הנקודה החשובה באמת. מנגנון קביעת המחיר בשוק מתחיל להשתנות. במשך שנים מוכרים שאלו:"בכמה נמכרה הדירה של השכן?"ואז הוסיפו עוד קצת. עכשיו מתחילה להופיע שאלה אחרת: "כמה אני צריך להוריד כדי שמישהו בכלל יקנה?" זו כבר שאלה של שוק אחר.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

שלב הפאניקה מתחיל להתפתח

אני מכנה את התקופה הזאת:

"לתפוס סכין נופלת"

לא משום שכל עסקה שתתבצע היום בהכרח תהיה גרועה. ולא משום שכל נכס בישראל עומד לרדת באותו שיעור.אלא משום שבשוק יורד, עצם העובדה שמחיר מסוים נמוך ממחיר השיא אינה הופכת אותו למציאה.דירה שהוצעה ב-5 מיליון שקל וירדה ל-4.3 מיליון שקל אינה בהכרח זולה. ייתכן שהיא פשוט הייתה יקרה מאוד, וכעת היא מעט פחות יקרה.ולכן בתקופה כזאת השאלה אינה: כמה הורידו? אלא: כמה הנכס באמת שווה? שלב הפאניקה, להערכתי, מתחיל להתפתח. והוא עדיין לא הגיע לקליימקס שלו.


בתחילת שוק יורד המוכרים עדיין חיים בעבר

בתחילת שינוי מגמה נוצר פער פסיכולוגי עצום בין מוכרים לקונים. המוכר מסתכל לאחור. הוא זוכר את העסקה של השכן. הוא זוכר את המחיר שקיבל מישהו בבניין ממול.הוא זוכר את השנים שבהן כמעט כל מי שהמתין קיבל יותר.הוא זוכר תקופה שבה המחיר של היום הפך כמעט אוטומטית לרצפה של מחר.אבל הרוכש מתחיל להסתכל קדימה.הוא רואה את הריבית.הוא רואה את החזר המשכנתה.הוא רואה את התשואה.הוא רואה את האפשרות לשים כסף במקום אחר.הוא רואה מבצעי מימון.הוא רואה מלאי.הוא רואה קבלנים לחוצים יותר.והוא שואל: למה לי למהר? ברגע שהקונים מתחילים להבין שהזמן יכול לעבוד לטובתם, מאזן הכוחות משתנה.


השוק אינו נשבר בגלל מוכרים שרוצים מחיר גבוה

השוק נשבר כאשר מופיעים מוכרים שלא יכולים לחכות.ירושה.גירושין. חוב.משכנתה כבדה.הלוואת בלון.משכנתה הפוכה.קבלן שצריך תזרים.משקיע שרוצה לצאת.בעל נכס שצריך נזילות.במקרה שפורסם, הלחץ הגיע ממשכנתה הפוכה.וזו נקודה חשובה במיוחד.במשכנתה רגילה, החוב בדרך כלל אמור להצטמצם עם התשלומים.במשכנתה הפוכה, החוב יכול דווקא לגדול, משום שהריבית נצברת.כל עוד מחיר הנכס עולה, המנגנון הזה יכול להיראות נסבל.אבל בשוק יורד מתחיל תהליך מסוכן הרבה יותר:החוב עולה בזמן ששווי הבטוחה עלול לרדת.כלומר, הפער נסגר משני הכיוונים.ומכאן מתחילים להגיע המוכרים שבאמת חייבים למכור.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


"אבל זו עסקת מצוקה"

נכון.במקרה הזה קיימים גם מאפיינים מיוחדים של הנכס.מדובר בדירה ישנה, בבניין רכבת, עם מגבלות, עם אי ודאות לגבי הרחבה, עם תלות בהסכמות ועם נסיבות אישיות של המוכרת.לכן לא נכון מבחינה מקצועית לקחת עסקה אחת ולומר:הנה, כל רמת אביב ירדה 18%.זו אינה שמאות.אבל גם הכיוון ההפוך שגוי.כי בשוק יורד, עסקאות מצוקה הן לעיתים קרובות הראשונות ששוברות את העוגן הפסיכולוגי של המחירים.והעניין החשוב הוא מה קורה אחר כך.


העסקה החריגה של היום היא עסקת ההשוואה של מחר

כאן מתחיל מנגנון הירידה.במשך שנים, כל עסקה גבוהה יצרה אמת חדשה.דירה נמכרה במחיר גבוה יותר.העסקה הוזנה למאגרים.היא הפכה לעסקת השוואה.שמאים השתמשו בה.מתווכים השתמשו בה.מוכרים השתמשו בה.קונים ראו אותה.והעסקה הבאה נסגרה לעיתים במחיר גבוה עוד יותר.כך נראה מנגנון שמזין עליות.אבל אותו מנגנון עובד גם הפוך.עסקה אחת נסגרת נמוך יותר.אחריה עוד אחת.מוכרים מתחילים להתאים ציפיות.הקונה הבא כבר יודע שיש עסקה נמוכה יותר.המתווך כבר מחזיק אותה ביד.השמאי כבר רואה אותה.הבנק כבר רואה אותה.ואז מתחילה להיווצר שרשרת חדשה:עסקה נמוכה יותר → עסקת השוואה → לחץ על העסקה הבאה → עסקה נמוכה נוספת.מה שבמשך שנים דחף את השוק כלפי מעלה, יכול עכשיו לדחוף אותו כלפי מטה.


"הבועה התפוצצה והשוק קרס"

אחד המשפטים החשובים בכתבה נאמר דווקא על ידי המתווכת שביצעה את העסקה:"הבועה התפוצצה והשוק קרס."ומיד לאחר מכן בא משפט חשוב לא פחות:"המחירים עדיין גבוהים כי אנשים לא מבינים את המציאות."זה משפט שמזקק היטב את שלב המעבר.המחירים כבר מתחילים להשתנות.אבל התודעה של חלק גדול מהמוכרים עדיין לא השתנתה.ולכן בשלב הראשון לא תמיד מקבלים קריסה במחירים.לעיתים מקבלים קודם קריסה במספר העסקאות.המוכר לא מוכן לרדת.הקונה לא מוכן לשלם.והשוק פשוט נתקע.רק כאשר מגיע מוכר שחייב למכור, מופיעה העסקה ששוברת את המחיר.


תיבה: בשביל מחיר לא צריך שמאי

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו הדירות ליד. המידע הזה נגיש היום כמעט לכל אחד. מאגרי עסקאות, אתרי נדל"ן, מתווכים וכלים דיגיטליים יכולים להציג בתוך דקות מחירים של עסקאות שבוצעו בסביבה. אם תפקידו של השמאי מסתכם באיסוף עסקאות, ביצוע כמה התאמות טכניות ושכפול התוצאה לנכס הנבדק, הוא אינו באמת מעריך שווי. הוא רק משכפל מחירים. הערך המקצועי של השמאי מתחיל בדיוק במקום שבו נגמרת רשימת העסקאות. האם המחירים האלה הגיוניים?האם הם נתמכים בתשואה? האם הם מתיישבים עם הריבית?האם הם מתיישבים עם עלות ההון?האם הם עומדים ביחס סביר לשכר הדירה? האם הם סבירים ביחס להכנסות? האם השוק מאוזן? או שמא המחירים עצמם הם כבר חלק מהבעיה? השמאי לא נועד לספר מה היה המחיר. הוא נועד להסביר מהו השווי. אם הוא אינו בוחן את גורמי היסוד, אין כאן שמאות במובנה המלא. יש כאן תיעוד של השוק.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


תיבה: שמאות אינה שכפול מחירים

וזו בדיוק הסיבה ששמאות מקרקעין אינה אמורה להסתכם בשאלה "בכמה נמכרו הדירות ליד".עסקה היא נתון. היא אינה בהכרח הוכחה לשווי. תפקידו של השמאי הוא לבחון האם המחירים שנצפו בשוק עומדים במבחן גורמי היסוד:הכנסה, ריבית, עלות הון, חלופות השקעה, סיכון ובעיקר תשואה.כאשר התשואה מהנכס נשחקת ומתקרבת לריבית אג"ח, לריבית הממוצעת על המשכנתאות או לתשואה שניתן לקבל בהשקעות חלופיות בעלות סיכון נמוך יותר, זהו דגל אדום שמחייב בדיקה.כאשר עלות המימון גבוהה מהתשואה שמייצר הנכס, מתקבל מרווח נשיאה שלילי.משקיע ממונף משלם על הכסף יותר מכפי שהנכס מייצר לו.מצב כזה לבדו אינו מוכיח בכל מקרה שקיימת בועה, אך כאשר התופעה רחבה, מתמשכת ומלווה בהתנתקות של המחירים מהכנסות, תשואות וריבית, מדובר באות אזעקה משמעותי. השמאי אינו אמור רק לדווח מה השוק שילם. הוא אמור לבדוק אם למחיר הזה יש בסיס כלכלי. כי: מחיר הוא נתון. שווי הוא מסקנה כלכלית.

אז האם המחירים יכולים להיחתך בחצי?

להערכתי, בחלקים משמעותיים של השוק, התשובה היא כן.לא בכל נכס.לא בכל שכונה.לא בכל עיר.ולא ביום אחד.אבל כאשר מחיר מתרחק לאורך זמן מגורמי היסוד שלו, ההתכנסות חזרה אליהם יכולה להיות עמוקה.כאשר התשואה נמוכה מאוד.כאשר הריבית גבוהה ממנה.כאשר הרוכש צריך להביא הון עצמי עצום.כאשר מחיר הדירה מנותק מהיכולת הכלכלית של משקי הבית.כאשר האלטרנטיבות הפיננסיות מתחילות להיראות אטרקטיביות יותר.וכאשר השוק מתקיים רק כל עוד הקונה הבא מוכן לשלם יותר מהקונה הקודם.זה כבר אינו מנגנון של ערך.זה מנגנון של ציפיות.וכאשר הציפיות מתהפכות, גם הכיוון מתהפך.חשוב לי לדייק:הטענה שלי לגבי אפשרות לירידות של עשרות אחוזים, ובמקרים מסוימים אף עד סדרי גודל של מחצית מרמות השיא, אינה נשענת על העסקה הזאת.העסקה הזאת היא רק סימפטום.הטענה שלי נשענת על הפער שאני מזהה בין מחירי העסקאות לבין הערך הכלכלי של הנכסים.


תיבה: שתי קביעות, שתי נקודות זמן

בשנת 2012 קבעתי, בקביעה מקצועית ובפסקנות: שוק הנדל"ן למגורים בישראל נמצא בבועה.לא בדיעבד.לא אחרי שהמחירים החלו לרדת.בזמן אמת.בשנת 2025 קבעתי, שוב בקביעה מקצועית ובפסקנות: בועת הנדל"ן מתפוצצת.גם כאן לא המתנתי לקונצנזוס.לא המתנתי לכותרות.לא המתנתי לכך שהשוק יודה בכך בעצמו.שתי הקביעות נשענו על אותו עיקרון:מחיר אינו שווי.כאשר המחירים מתנתקים מגורמי היסוד, מהתשואה, מהריבית, מהכנסות משקי הבית ומהחלופות הכלכליות, נוצרת בועה.כאשר מנגנוני התמיכה במחירים נחלשים, האשראי מתייקר, הביקוש נשחק והמוכרים מתחילים להתפשר, מתחיל שלב ההתפוצצות.הבדיקה המקצועית אינה מתחילה כשהכותרות משתנות. היא מתחילה הרבה קודם, במספרים.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


לתפוס סכין נופלת

מכאן גם האזהרה לרוכשים.בשוק עולה, הקונה חושש:"אם לא אקנה עכשיו, מה יקרה אם המחיר יעלה בעוד שנה?"בשוק יורד, השאלה מתהפכת:"אם אקנה עכשיו, מה יקרה אם המחיר יהיה נמוך יותר בעוד שנה?"זו לא רק שאלה כלכלית.זו שאלה פסיכולוגית.וכאשר השאלה הזו מתפשטת בציבור, היא משנה את כל השוק.לכן אני אומר:שבו בשקט.אל תתרגשו מהנחה.אל תתרגשו מ"מבצע".אל תתרגשו מירידה של 300 אלף, 500 אלף או 800 אלף שקל.הנחה ביחס למחיר מנופח עדיין יכולה להשאיר אתכם עם מחיר מנופח.הבדיקה צריכה להיות אחת:מהו הערך הכלכלי של הנכס?


אבל יש כאן סיכון גדול יותר מירידת מחירי הדירות

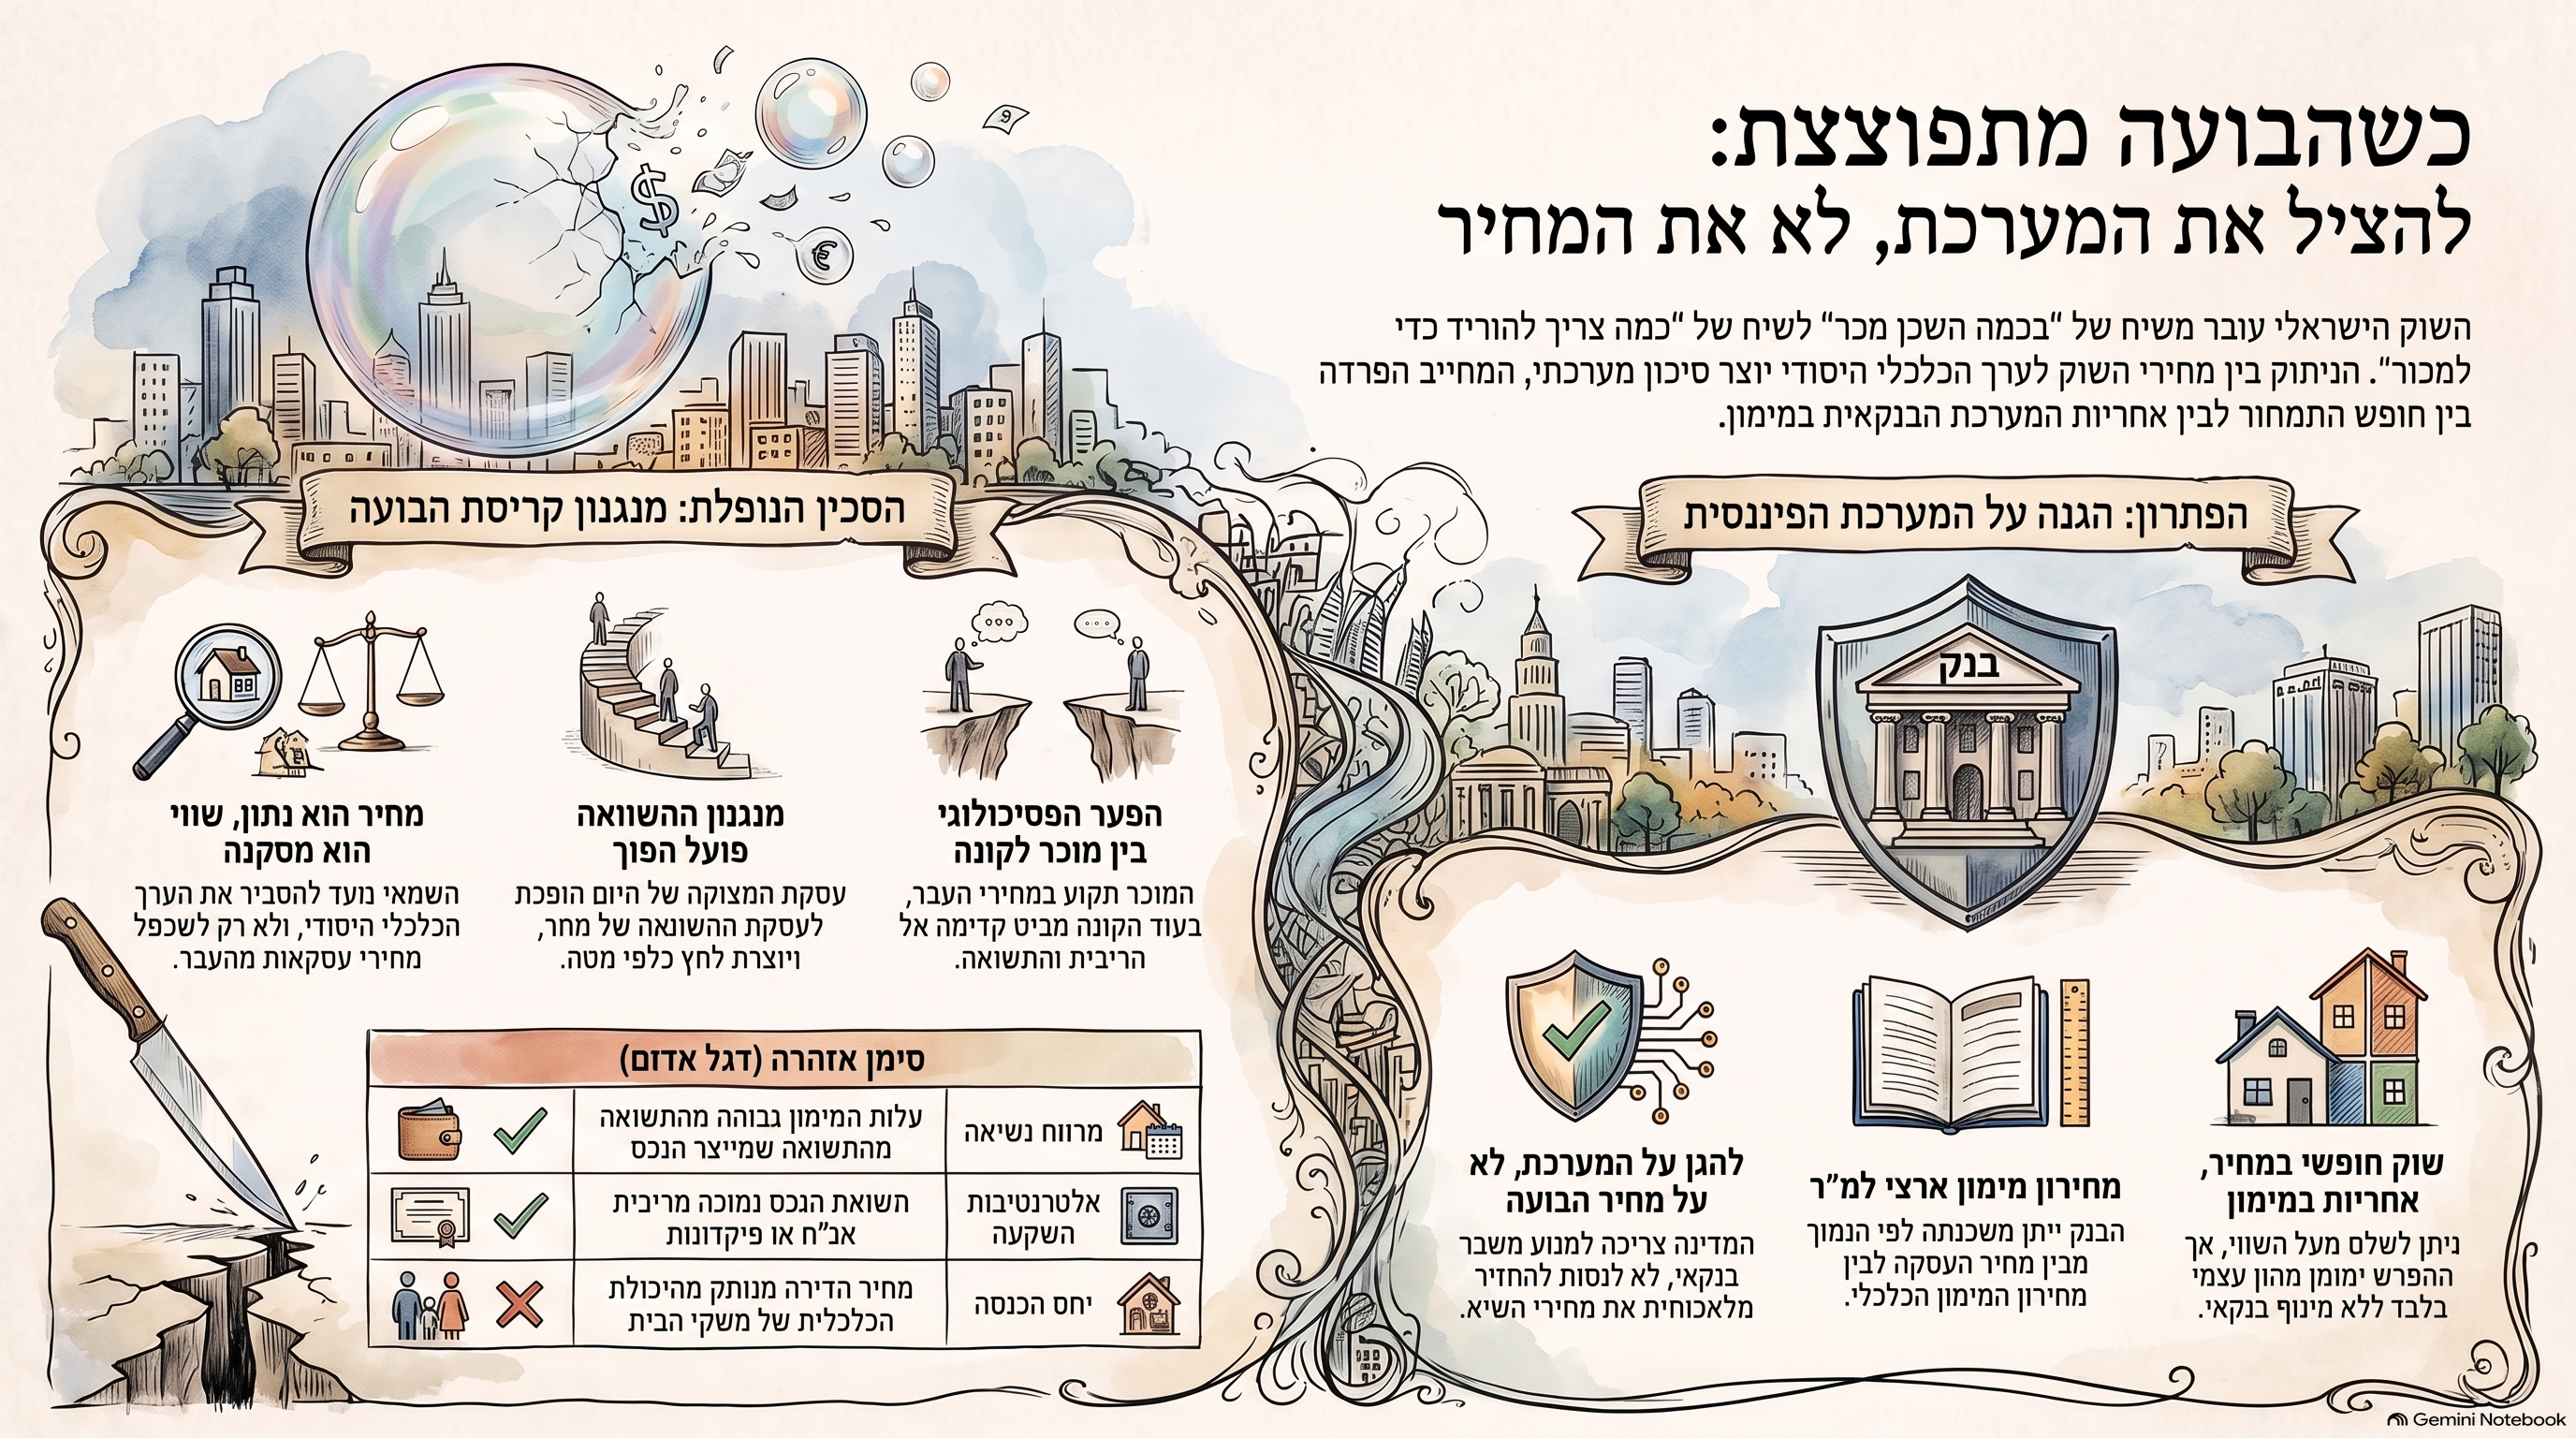
הסיפור האמיתי מתחיל אם המשבר עובר מהדירות אל המערכת הפיננסית.כל עוד מחירים רק יורדים, מדובר במשבר בשוק הנדל"ן.אבל כאשר ירידת המחירים מתחילה להשפיע על בטוחות, על איכות תיקי האשראי, על קבלנים ממונפים, על משקי בית ממונפים ועל היכולת למחזר חוב, אנחנו כבר עוברים לסיפור אחר.משבר נדל"ן עלול להפוך למשבר פיננסי.זה השלב שבו המדינה ובנק ישראל עשויים להידרש להתערב.אבל כאן בדיוק אסור לעשות את הטעות הגדולה ביותר.


אסור להציל את מחיר הבועה

אם תגיע התערבות, היא לא צריכה להיות ניסיון להחזיר את מחירי הדירות למחירי השיא.היא לא צריכה לייצר עוד אשראי זול.לא עוד מבצעי מימון.לא עוד עידוד מלאכותי של ביקושים.לא עוד ניסיון להחזיק מחיר כלכלי בלתי סביר רק משום שהוא מופיע במאזני הבנקים ובדוחות היזמים.המטרה צריכה להיות אחרת:להגן על המערכת הפיננסית, לא על מחיר הבועה.וזה הבדל עצום.


מנגנון הבלימה שאני מציע

אם הירידות יעמיקו ויתפתח איום מערכתי, אני מציע לקבוע:

מחירון מימון ארצי למ"ר בנוי

המחירון ייקבע בחתך גיאוגרפי ובהתאם לסוג הנכס ומאפייניו.הוא לא יהיה מחירון מכירה.הוא לא יקבע לבעל הנכס בכמה מותר לו למכור.הוא לא יקבע לרוכש כמה מותר לו לשלם.השוק יישאר חופשי.אבל בסיס המימון הבנקאי ייקבע לפי מנגנון מוגדר.הבנק יוכל לתת אשראי לפי הנמוך מבין:מחיר העסקה בפועלאומחירון המימון למ"ראפשר יהיה לבצע התאמות כלפי מטה בגין מצב פיזי, איכות, מיקום, קומה, תכנון ומאפיינים פרטניים.אבל לא ניתן יהיה להעלות את בסיס המימון רק משום שקונה ומוכר הסכימו ביניהם על מחיר גבוה.


דוגמה פשוטה

נניח שדירה נמכרת לפי 60 אלף שקל למ"ר.מחירון המימון באזור קובע 40 אלף שקל למ"ר.הצדדים רוצים לסגור ב-60 אלף?אין בעיה.אבל הבנק מחשב את יכולת המימון לפי 40 אלף.את ההפרש ישלים הקונה מהונו העצמי.זו בדיוק הנקודה. השוק יכול להיות חופשי במחיר. אבל המערכת הפיננסית אינה חייבת לממן כל מחיר.


שוק חופשי במחיר. אחריות במימון

אנשים נוטים לבלבל בין חופש לקנות לבין זכות לקבל אשראי.אלו שני דברים שונים.אם אדם רוצה לשלם 5 מיליון שקל על נכס שהערך הכלכלי שלו נמוך משמעותית, זו זכותו.אבל אין שום חובה שהמערכת הבנקאית תממן את הפער.כאשר בנקים מממנים מחירים מנותקים מהערך הכלכלי, הם אינם רק מגיבים לשוק.הם גם משתתפים ביצירתו.וזה בדיוק המקום שבו רגולציה צריכה לשים גבול.מחיר הוא הסכמה בין קונה למוכר.אשראי הוא סיכון של מערכת שלמה.


מנגנון הבלימה: איך מונעים ממשבר נדל"ן להפוך למשבר בנקאי

אם הירידות יעמיקו, הסיכון האמיתי כבר לא יהיה רק ירידת מחירי הדירות.הסיכון יהיה מעבר של המשבר מהנכסים אל המאזנים של הבנקים.ככל שמחירי הדירות יורדים, יחס ההלוואה לשווי הבטוחה נשחק.ככל שלווים מתקשים לעמוד בהחזרים, איכות תיק האשראי נפגעת.ככל שקבלנים נשארים עם מלאי לא מכור, גם האשראי העסקי מתחיל להיפגע.בשלב הזה המדינה תיאלץ להתערב.אבל ההתערבות הנכונה אינה להחזיר את מחירי הבועה למעלה.היא צריכה לעצור את המשך מימון הבועה.לכן אני מציע מחירון מימון ארצי למ"ר בנוי, בחתך גיאוגרפי ולפי סוג הנכס.הבנקים יוכלו לתת משכנתה לפי הנמוך מבין מחיר העסקה בפועל לבין מחירון המימון. השוק יישאר חופשי במחיר. האשראי לא יהיה חופשי להתנפח. ואם מישהו רוצה לשלם מעל הערך הכלכלי?בבקשה.אבל מכספו.לא באמצעות מינוף של המערכת הבנקאית.המדינה לא צריכה להגן על מחיר הבועה. היא צריכה להגן על המערכת הפיננסית מפני מחיר הבועה.

ומה באמת מספרים לנו 800 אלף השקלים?

לא הרבה, אם מסתכלים רק על העסקה. המון, אם מסתכלים על המנגנון.הסיפור הוא לא שהמוכרת הורידה.הסיפור הוא שהמחיר שבו רצתה למכור לא הצליח להביא קונה.הסיפור הוא שכדי ליצור עסקה היה צורך להתאים את המחיר למציאות חדשה.זה ההבדל בין שוק שבו הקונה מתחרה על הנכס לבין שוק שבו המוכר מתחרה על הקונה.וזה שינוי דרמטי.


השורה התחתונה

הירידה של 800 אלף שקל אינה הסיפור. הסיפור הוא שמחיר האתמול כבר לא מצליח להביא את הקונה של היום. וכאשר זה קורה שוב ושוב, זו כבר אינה עסקה חריגה. זו מערכת תמחור שמשנה כיוון. עסקת המצוקה של היום יכולה להפוך לעסקת ההשוואה של מחר.עסקת ההשוואה של מחר יכולה ללחוץ על העסקה שאחריה.וכך מתחיל תהליך של גילוי מחיר מחדש.עד שהמחיר פוגש שוב את הערך.ולכן, בתקופה שבה הסכין עדיין נופלת:לא השאלה "כמה הורידו?" צריכה לעניין אתכם. השאלה היא:

כמה זה באמת שווה?

מה גודל הבועה במחיר הדירה? 

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


English Summary

Catching a Falling Knife: When a Housing Correction Becomes a Financial Stability Issue

A single distressed sale does not prove that an entire housing market has collapsed. But it can reveal something more important: a change in the market’s pricing mechanism.In a rising market, every higher transaction becomes the benchmark for the next one. In a declining market, the same mechanism can work in reverse. A distressed transaction that appears exceptional today may become tomorrow’s comparable sale, placing downward pressure on future transactions.This is the essence of price discovery during a housing downturn.The key professional issue is that property valuation should not be reduced to reporting what nearby apartments sold for. Transaction prices are data points. They are not automatically evidence of economic value.A professional valuation must examine fundamentals including rental yield, interest rates, financing costs, household income, risk and alternative investments.When rental yields fall toward government bond yields, mortgage rates or competing investment returns, these are warning signals that require deeper analysis. When financing costs exceed the income yield generated by the property, leveraged investors face negative carry.The broader risk begins when falling property prices migrate from household balance sheets into the financial system.Lower collateral values, highly leveraged borrowers, unsold developer inventory and weakening credit quality can eventually transform a housing correction into a systemic banking problem.The appropriate policy response should not be to restore bubble prices artificially.Instead, mortgage lending should be anchored to an economically defined financing benchmark: a geographic price-per-square-meter financing schedule adjusted for property type and characteristics.Banks would calculate lending capacity according to the lower of the actual transaction price or the financing benchmark.Buyers and sellers would remain free to agree on any price. However, any premium above the benchmark would have to be funded with the buyer’s own equity rather than leveraged through the banking system.
The objective is not to prevent property prices from falling. It is to prevent inflated property prices from destabilizing the financial system.The distinction is simple:The market may remain free to determine price, but the financial system should not be required to finance every price.

אשליית העושר מתנפצת: למה הצניחה של 800 אלף שקל ברמת אביב היא רק תחילת הקריסה?

1. מבוא: הסיפור שמאחורי המספרים

לפעמים עסקה אחת מצליחה לזקק שינוי מגמה של שוק שלם, והמקרה של הדירה ברמת אביב הירוקה הוא הרבה יותר מנורת אזהרה – הוא תחילתו של הפיצוץ. מדובר בדירת 66 מ"ר ישנה שהוצעה ב-4.3 מיליון שקל. במהלך המשא ומתן, המחיר כבר צלל ל-3.5 מיליון שקל.העסקה נסגרה לבסוף ב-3.7 מיליון שקל רק כי המוכרת נאלצה לכסות חוב תופח של משכנתה הפוכה. הנתון הזה קריטי: הוא מוכיח שה"רצפה" הריאלית של השוק נמוכה בהרבה ממה שפורסם. זו אינה רק עסקת מצוקה נקודתית; זהו שבר עמוק במנגנון קביעת המחירים הישראלי.

2. התובנה הראשונה: מהשכן אל הקונה – המהפך בשאלה המנחה

אשליית "המחיר של השכן" מתרסקת לנגד עינינו. במשך עשור, מוכרים שאלו "בכמה נמכרה הדירה ממול?" והוסיפו אחוזים. היום, השאלה המנחה היא: "כמה אני צריך להוריד כדי שמישהו בכלל יסכים להסתכל על הדירה?".מאזן הכוחות עבר לקונים. בעוד המוכר חי בעבר המפואר של מחירי השיא, הקונה מסתכל קדימה: הוא רואה ריבית חונקת, החזרי משכנתה מטורפים ותשואה אפסית. כשהרוכשים מבינים שהזמן עובד לטובתם, הם פשוט מפסיקים למהר.

3. התובנה השנייה: זהירות, "סכין נופלת"

בעולם ההשקעות, "לתפוס סכין נופלת" פירושו לקנות נכס שערכו יורד, מתוך תקווה שהוא הגיע לתחתית. אבל בנדל"ן, הנחה של 15-20% ממחיר מנופח לא הופכת נכס ל"זול"; היא רק הופכת אותו למעט פחות יקר להחריד.הפער בין מחירי העסקאות לערך הכלכלי הפונדמנטלי הוא עצום. להערכתי, בחלקים משמעותיים מהשוק, המחירים יכולים להיחתך עד כדי מחצית מרמות השיא כדי לחזור לערכם הריאלי. השאלה שאתם צריכים לשאול אינה "כמה הורידו?", אלא "כמה זה באמת שווה?".

4. התובנה השלישית: המנגנון ההפוך – כשעסקת המצוקה הופכת לעסקת השוואה

השוק מתחיל להישבר כשהמוכרים שלא יכולים לחכות – אלו שמתמודדים עם ירושות, גירושין, הלוואות בלון או משכנתאות הפוכות – קובעים סטנדרט חדש. זהו מנגנון הרסני שעובד הפוך ממה שהכרנו:

  • שבירת העוגן: עסקת מצוקה אחת נסגרת במחיר נמוך ומוזנת למאגרי המידע.
  • המקצוע מתיישר: העסקה הופכת ל"עסקת השוואה" רשמית עבור שמאים ומתווכים.
  • לחץ מערכתי: הבנק רואה את המחיר החדש ומצמצם את המימון לקונה הבא.
  • כדור השלג: המוכר הבא בבניין כבר נאלץ להתחרות במחיר הנמוך שנקבע, ודוחף את השוק עוד יותר למטה.

5. התובנה הרביעית: שמאות אינה "שכפול מחירים"

כמו בשנת 2012, כשהכרזתי בזמן אמת שהשוק בבועה, וכמו ב-2025, כשהכרזתי שהיא מתפוצצת – הקביעה המקצועית שלי נשענת על מספרים, לא על כותרות. רוב השמאים היום הם "היסטוריונים" המשכפלים מחירים של עסקאות עבר במקום לנתח שווי כלכלי."מחיר הוא נתון. שווי הוא מסקנה כלכלית."כאשר עלות המימון גבוהה מהתשואה שהנכס מייצר, נוצר "מרווח נשיאה שלילי". עבור משקיע ממונף, זהו דגל אדום בוהק. אם המחיר אינו נתמך בתשואה, בריבית ובהכנסות משקי הבית, הוא פשוט חסר בסיס כלכלי.

6. התובנה החמישית: המטרה היא להציל את המערכת, לא את הבועה

הסיכון האמיתי הוא שהמשבר יזלוג מהדירות אל המערכת הבנקאית. כשהבטוחות נשחקות, היציבות הפיננסית של כולנו בסכנה. הפתרון אינו סבסוד של מחירי בועה או חלוקת אשראי זול, אלא הגנה על המערכת מפני קריסה.אני מציע להנהיג "מחירון מימון ארצי למ"ר בנוי". השוק יישאר חופשי – אנשים יוכלו לקנות ולמכור בכל מחיר. אולם, הבנקים יעניקו משכנתה לפי הנמוך מבין מחיר העסקה לבין מחירון המימון המקצועי. מי שרוצה לשלם מעל השווי הכלכלי? שיביא את הכסף מהבית, ולא יסכן את המערכת.

7. סיכום: מבחן הערך הכלכלי

התפוצצות הבועה היא תהליך כואב אך הכרחי של חזרה ליסודות הכלכליים. הירידות שאנו רואים כעת הן רק תחילתו של תהליך "גילוי מחיר" מחדש, שבו התודעה של המוכרים תיאלץ בסוף להיפגש עם המציאות של הקונים.אל תתנו להנחות של מאות אלפי שקלים לסנוור אתכם. בתקופה של "סכין נופלת", המדד היחיד שקובע הוא הערך הפונדמנטלי של הנכס. כי בסוף היום, השאלה אינה כמה המוכר הסכים להוריד, אלא מהו המחיר שבו הנכס הזה באמת מסוגל להחזיק את עצמו.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


02Sep

נגיד בנק ישראל קרא לקבלנים להוריד מחירים דווקא ביום שבו בנק ישראל הוריד את הריבית ל־3.25%. מה המשמעות של המסר הזה עבור שוק הדיור? ניתוח של המעבר ממבצעי מימון להורדות מחיר גלויות, התחרות על הקונה, מלאי הדירות הגבוה, חשבונות הליווי, מחירי הקרקע, המשכנתאות וגילוי המחיר מחדש. האם אנו עומדים בפני השלב שבו יתברר כיצד נראה שוק חופשי באמת כאשר הקבלנים נאלצים להתחרות באמצעות המחיר?

שריקת הפתיחה: עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

כשהנגיד אומר לקבלנים להוריד מחירים, משהו עמוק משתנה בשוק הדיור

אתמול, 1 בספטמבר 2026, הוריד בנק ישראל את הריבית ב־0.25 נקודת אחוז לרמה של 3.25%.לכאורה, זו הייתה אמורה להיות הבשורה שהקבלנים חיכו לה. ריבית נמוכה יותר. משכנתאות שעשויות להתמתן. עלויות מימון שיכולות לרדת. עוד קצת חמצן לשוק. אבל באותו יום נשמע מסר חשוב הרבה יותר.נגיד בנק ישראל, פרופ' אמיר ירון, קרא לקבלנים להוריד מחירים והסביר שהורדת מחירי הדירות יכולה לתמרץ את הציבור לחזור לשוק.זהו רגע שצריך להתעכב עליו.כי למעשה הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק. לא להמתין ל"ביקושים הכבושים".לא להמשיך להנדס מבצעי מימון. לא להניח שהקונה יחזור בכל מחיר. להוריד מחיר. ובעיניי, זו שריקת הפתיחה לשלב חדש בשוק הדיור.


דווקא ביום שבו הריבית ירדה

האירוניה כמעט מושלמת.הורדת ריבית אמורה, תיאורטית, לתמוך במחירי נכסים.ככל שמחיר הכסף יורד, קל יותר לממן רכישה.אבל הודעת בנק ישראל מאתמול כוללת נתון שאי אפשר להתעלם ממנו:מלאי הדירות שנותרו למכירה מוסיף לשהות ברמה גבוהה.מחירי הדירות אמנם עלו ב־0.1% בחודשים מאי־יוני, אך במבט שנתי הם ירדו ב־1.5%.כלומר, אפילו ביום שבו הריבית יורדת, בנק ישראל עצמו מצביע על שוק שבו קיים מלאי משמעותי שלא נמכר.וזו הנקודה החשובה.הבעיה אינה שאין דירות.הבעיה אינה שאין צורך בדירות.הבעיה היא שיש מחיר שבו הקונה אינו מגיע.


יש ביקוש לדירות. אין ביקוש לדירות בכל מחיר

זו הבחנה בסיסית, אבל קריטית.בישראל יש ביקוש למגורים.אנשים מתחתנים.משפחות מתרחבות.אנשים מתגרשים.עוברים עיר.משפרים דיור.משקיעים מחפשים נכסים.צעירים רוצים להקים בית.כלומר, הצורך קיים.אבל צורך בדירה אינו זהה ליכולת או לנכונות לרכוש אותה בכל מחיר.וזו בדיוק הטעות שנעשתה במשך שנים בדיון הציבורי.אמרו:"יש ביקוש."ולכן הסיקו:"המחירים חייבים לעלות."אבל המשפט הנכון הוא:יש ביקוש במחיר מסוים.וכאשר המחיר מתרחק מההכנסה, מהשכירות, מעלות המימון ומהערך הכלכלי של הנכס, הביקוש אינו נעלם.הוא פשוט מפסיק להפוך לעסקה.


עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

במשך שנים דיברו כאן על "שוק חופשי".על ביקוש והיצע.על כוחות השוק.על קונה מרצון ומוכר מרצון.אבל שוק חופשי אינו נבחן רק כאשר המחירים עולים.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.עכשיו נראה מה קורה כאשר הקונה כבר אינו רודף אחרי הדירה, אלא הקבלנים מתחילים לרדוף אחרי הקונה.עכשיו נראה מה קורה כאשר בפרויקט אחד דורשים 3 מיליון שקל ובפרויקט הסמוך יזם שזקוק לתזרים מחליט למכור ב־2.8 מיליון.ואז מגיע היזם השלישי.והרביעי.וכל אחד מהם צריך לקבל החלטה פשוטה:לשמור על המחיר או למכור.זו תחרות.לא תחרות על מי יעלה את המחיר מהר יותר.תחרות על הקונה.ובשוק שבו קיים מלאי גבוה, הון תקוע, מימון יקר ואי ודאות, המחיר הופך בהדרגה לכלי התחרות החזק ביותר.כאן נגמרת התיאוריה ומתחיל השוק.


שוק חופשי אינו מבטיח לאף אחד מחיר

זו נקודה שראוי לומר בצורה ברורה.שוק חופשי אינו מבטיח ליזם את הרווח שתכנן.הוא אינו מבטיח לבעל קרקע לקבל בחזרה את המחיר ששילם.הוא אינו מבטיח לבנק שהבטוחה שלו תמיד תהיה שווה כמו ביום שבו ניתן האשראי.והוא אינו מבטיח לרוכש שקנה אתמול שמישהו אחר יקנה ממנו מחר במחיר גבוה יותר.שוק חופשי עושה דבר אחד:הוא מחפש מחיר שבו קונה ומוכר מוכנים לבצע עסקה.ואם במחיר הנוכחי אין מספיק קונים, אין שום חוק כלכלי שקובע שהקונה חייב להשתנות.לפעמים המחיר הוא זה שצריך להשתנות.


עד היום ניסו לתת הנחה בלי לקרוא לה הנחה

אחת התופעות המרתקות בשנים האחרונות הייתה הדרך שבה השוק ניסה להגן על המחיר הנומינלי.במקום להוריד מחיר באופן גלוי, נבנתה תעשייה שלמה של הנחות עקיפות:20/80.10/90.הלוואות קבלן.סבסוד ריבית.פטור מהצמדה.שדרוגים.מימון זמני.דחיית תשלום.הטבות שונות.כל אחד מהכלים האלה יכול להיות לגיטימי בפני עצמו.אבל כאשר הם הופכים למנגנון שיווקי רחב, מתרחשת תופעה חשובה:מחיר המחירון נשאר גבוה, אבל מחיר העסקה האפקטיבי כבר יורד.כלומר, השוק התחיל להוריד מחירים עוד לפני שהודה בכך.


עכשיו מגיע שלב קשה יותר: הורדת מחיר גלויה

כאשר מבצעי מימון מספיקים כדי להביא קונים, אפשר לשמור על מחיר המחירון.אבל כאשר גם המבצעים כבר אינם מספיקים, נשאר הכלי הבסיסי ביותר.המחיר עצמו.כאן מתחילה נקודת השבירה.יזם אחד מחליט לתת 5% הנחה.יזם אחר נותן 7%.שלישי נאלץ לתת 10%.לפתע מחיר העסקה החדש הופך לעסקת השוואה.ואז הקונה בפרויקט הסמוך שואל:אם שם מוכרים ב־2.7 מיליון שקל, למה שאשלם כאן 3 מיליון?וזה הרגע שבו מנגנון העליות יכול להתחיל לעבוד בכיוון ההפוך.


מי יוריד ראשון?

זו אולי השאלה החשובה ביותר בחודשים הקרובים.כל עוד כולם מצליחים להחזיק מעמד, אפשר לשמור על מחיר.אבל השוק אינו בנוי משחקנים זהים.ליזם אחד יש חוב גדול יותר.לשני יש מלאי גדול יותר.לשלישי מגיע פירעון.הרביעי צריך הון לפרויקט הבא.החמישי נמצא מול בנק שדורש עמידה ביעדי מכירות.השישי פשוט רוצה לצמצם סיכון.בנקודה מסוימת אחד מהם יגיע למסקנה:עדיף למכור היום בפחות מאשר להסתכן במכירה בעוד חצי שנה בהרבה פחות.וכאשר הראשון עושה זאת, הוא אינו משנה רק את המצב שלו.הוא משנה את השוק.


כך מתחיל גילוי מחיר מחדש

בשוק עולה, העסקה האחרונה הופכת לעיתים קרובות לרצפה של העסקה הבאה.דירה נמכרה ב־2.5 מיליון?המוכר הבא מבקש 2.6.ואז 2.7.ואז 2.8.כך השוק מטפס.אבל אותו מנגנון עובד גם בכיוון ההפוך.דירה נמכרה ב־2.5 מיליון.מוכר אחר זקוק לעסקה ומוכר ב־2.45.אחריו מגיעה עסקה ב־2.4.ולפתע העסקאות החדשות הופכות לנקודות ההשוואה החדשות.זהו Price Discovery, גילוי מחיר.ובשוק שהיה מנופח לאורך זמן, גילוי המחיר יכול להיות תהליך כואב מאוד.


מלכודת העלות השקועה

אחת הטענות שאני שומע שוב ושוב היא:"הקבלנים לא יכולים להוריד מחירים. הקרקע עלתה להם ביוקר."אבל השוק אינו מתעניין בכמה שילמת.אם יזם רכש קרקע במחיר גבוה מדי, זו בעיה במבנה העלויות שלו.לא של הקונה.המחיר ששולם בעבר הוא עלות שקועה.הקונה של היום אינו מחויב להציל עסקה שנעשתה אתמול.הוא ישלם את הסכום שהוא מסוגל ומוכן לשלם.ופה מתחילה ההתנגשות האמיתית בין הדוח הכלכלי של הפרויקט לבין המציאות.


ומה קורה לחשבון הליווי?

כאן אנחנו חוזרים למערכת הבנקאית.הבנקים אינם צופים מן הצד.הם נמצאים עמוק בתוך המערכת.הם מימנו קרקעות.הם מממנים בנייה.הם מלווים פרויקטים.והם מממנים גם את רוכשי הדירות באמצעות משכנתאות.כל עוד המחירים מוחזקים, השווי החשבונאי והכלכלי של הפרויקט נראה יציב יחסית.אבל כאשר המחיר בפועל מתחיל לרדת, מגיעות שאלות קשות:מהו שווי המלאי?כמה שווה הקרקע?מהו שיעור הרווח החדש בפרויקט?מה קורה ליחס החוב לבטוחה?כמה הון עצמי באמת נשאר?ומה קורה לפרויקט שנבנה מתוך הנחה שהוא ימכור ב־35 אלף שקל למ"ר כאשר השוק מוכן לשלם 30 אלף?וכאן הסיפור כבר אינו שיווקי.הוא פיננסי.


מכאן עלול להתחיל מרחץ הדמים

אני משתמש בביטוי הזה לא משום שאני רוצה לראות קריסה.להפך.אני משתמש בו מפני שכאשר שוק מתנפח במשך שנים באמצעות אשראי, מינוף, מחירי קרקע גבוהים וציפיות להמשך עליות, ההתאמה אינה מתחלקת באופן שווה.מישהו סופג את ההפסד.היזם.בעל הקרקע.הבנק.המשקיע.הרוכש.או כמה מהם יחד.בועה אינה רק סיפור של מחירים שעולים ואז יורדים.היא מערכת שלמה של התחייבויות שנבנתה סביב ההנחה שהמחיר הגבוה הוא בר קיימא.כאשר ההנחה הזאת נשברת, מתחילה חלוקת ההפסדים.


ומי נמצא בסוף השרשרת? משק הבית

חשוב לא לשכוח אותו.משפחה שקנתה דירה ב־3 מיליון שקל עם משכנתה גבוהה יכולה לראות דירה דומה בפרויקט סמוך נמכרת בהמשך ב־2.6 מיליון.אם היא מתגוררת בדירה, משלמת את המשכנתה ואינה צריכה למכור, ייתכן שלא קורה דבר מיידי.אבל החיים קורים.אנשים מתגרשים.עוברים עבודה.משנים עיר.נקלעים לקושי כלכלי.צריכים למחזר אשראי.ואז מחיר השוק החדש הופך ממספר תיאורטי לבעיה ממשית.וזו בדיוק הסיבה שבועה נדל"נית היא גם אירוע פיננסי וחברתי.


הזמן החליף צד

במשך שנים הזמן עבד לטובת המוכר.מי שלא מכר היום האמין שיוכל למכור מחר ביותר.המחירים עלו.האשראי היה זמין.הציפיות היו חיוביות.הקונים חששו להישאר בחוץ.FOMO.עכשיו המשוואה יכולה להשתנות.כאשר מלאי הדירות שנותרו למכירה נשאר גבוה, כפי שמציין בנק ישראל, וכאשר המחירים כבר נמוכים ב־1.5% לעומת שנה קודם לכן, הזמן אינו בהכרח חברו של המוכר.ליזם כל חודש עולה כסף.ריבית.ערבויות.מימון.תחזוקה.ניהול.שיווק.הון עצמי תקוע.לקונה יש לפעמים נכס אחר שאין ליזם:זמן.הוא יכול להמתין.


וזה משנה את מאזן הכוחות

ברגע שהקונה מאמין שמחר המחיר אולי יהיה נמוך יותר, מתרחש שינוי פסיכולוגי עמוק.לפני כמה שנים הקונה אמר:אם לא אקנה היום, מחר יהיה יקר יותר.עכשיו הוא יכול לומר:אם לא אקנה היום, אולי מחר יהיה זול יותר.המשפט הזה לבדו מסוגל לשנות שוק.כי מחיר אינו רק תוצאה של ריבית ושל מלאי.הוא גם תוצאה של ציפיות.בועות עולות על ציפיות.והן נשברות כאשר הציפיות מתהפכות.


הורדת הריבית אינה בהכרח גלגל הצלה

הטענה האוטומטית היא:"הריבית יורדת, אז מחירי הדירות יעלו."אבל המציאות מורכבת יותר.כן, ריבית נמוכה יותר משפרת את כושר המימון.אבל אם הקונה חושב שהמחיר עצמו יורד, הוא יכול להמתין.ואם הוא מעריך שגם הריבית עשויה להמשיך לרדת, יש לו אפילו סיבה נוספת להמתין.כלומר, הורדת ריבית אינה מבטלת את תהליך גילוי המחיר.היא יכולה אפילו להתרחש במקביל אליו.החלטת בנק ישראל מ־1 בספטמבר 2026 ממחישה זאת היטב: הריבית ירדה ל־3.25%, אך באותה הודעה הבנק מצביע על מלאי גבוה ועל ירידה שנתית במחירי הדירות.


עכשיו צריך לעקוב אחרי הדבר הנכון

לא רק אחרי מדד מחירי הדירות.לא רק אחרי מספר העסקאות.אלא אחרי איכות העסקאות ומבנה העסקאות.צריך לבדוק:כמה הנחה ניתנה בפועל.איזה מימון נלווה לעסקה.מה נדחה.מה סובסד.איזה שדרוג ניתן.מהו מחיר המחירון.ומהו המחיר האפקטיבי.כי בתקופת מעבר, מחיר המחירון עלול לספר לנו מה המוכר רוצה.המחיר האפקטיבי מספר לנו מה השוק באמת מוכן לשלם.


מחיר הוא נתון. שווי הוא מסקנה כלכלית

וזה מחזיר אותנו ללב הדיון השמאי.עסקה שנעשתה במחיר מסוים היא נתון.אבל היא אינה פוטרת אותנו מהשאלה:האם המחיר הזה נתמך על ידי גורמי היסוד?הכנסה.שכר דירה.תשואה.ריבית.עלות הון.סיכון.יכולת החזר.כאשר המחיר מתרחק מהם, נוצר פער.אפשר להסתיר את הפער.אפשר לממן אותו.אפשר לדחות את ההכרה בו.אבל אי אפשר לבטל אותו.בסוף הכלכלה גובה את החשבון.


המשפט של הנגיד הוא הרבה יותר מעצה לקבלנים

אין צורך לייחס לנגיד דברים שלא אמר.הוא לא הכריז על בועת נדל"ן.הוא לא הכריז על קריסה.והוא ודאי לא הכריז על "מרחץ דמים".אבל כאשר נגיד בנק ישראל אומר שהורדת מחירים יכולה להחזיר ציבור לשוק, קשה להתעלם מהמסקנה הכלכלית הבסיסית:המחיר עצמו הפך לחלק מהבעיה.וזה שינוי מהותי בשיח.לא רק:מתי הריבית תרד?אלא:כמה צריך המחיר לרדת כדי שהעסקה תחזור להיות כלכלית ואפשרית?


במשך שנים השאלה הייתה: כמה עוד יעלה?

עכשיו השאלה משתנה.כמה צריך לרדת כדי שהקונה יחזור?זו כבר שאלה מסוג אחר.זו שאלה של שוק שעובר משלב של התרחבות לשלב של גילוי מחיר.וזו גם הסיבה שהחודשים הקרובים יהיו מעניינים במיוחד.לא משום שאפשר לדעת מראש את שיעור הירידה.אלא משום שנוכל לראות איך נראה השוק כאשר המחיר עצמו הופך לכלי התחרות.


עכשיו נראה מה זה שוק חופשי באמת

אם אכן מתחיל מרוץ על הקונה, אין יותר מקום לסיסמאות.נראה מה קורה כאשר יזם אחד מוריד מחיר.נראה אם השכן מצטרף.נראה מה קורה למלאי.נראה מה עושים הבנקים.נראה מה קורה למחירי הקרקע.נראה מה קורה לעסקאות יד שנייה.ונראה עד כמה מהר העסקאות החדשות הופכות לעסקאות ההשוואה החדשות.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.לא כאשר כולם עולים יחד.אלא כאשר כל אחד צריך להחליט אם הוא רוצה לשמור על המחיר או לשמור על התזרים.


השורה התחתונה

אתמול הוריד בנק ישראל את הריבית ל־3.25%.אבל ייתכן שהאירוע החשוב יותר עבור שוק הדיור היה המשפט שנאמר לצד הורדת הריבית.המסר לקבלנים היה למעשה:רוצים שהציבור יחזור לשוק? תורידו מחירים.בעיניי, זו שריקת פתיחה.לא לירידות, שכבר הופיעו בנתונים.אלא לשלב חדש.השלב שבו ההנחה הסמויה עלולה להפוך להנחה גלויה.השלב שבו מחיר המחירון מפסיק להיות קדוש.השלב שבו הקבלנים מתחילים להתחרות לא רק במפרט, במיקום ובתנאי המימון, אלא במחיר.השלב שבו מי שזקוק לתזרים עשוי למכור ראשון.והשלב שבו עסקה אחת במחיר נמוך יותר מתחילה לקבוע את העסקה שאחריה.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.כי שוק חופשי אינו מבטיח למוכר את המחיר שהוא רוצה.הוא קובע את המחיר שבו נמצא קונה.הנגיד שרק את שריקת הפתיחה.עכשיו נראה מי יתחיל לרוץ.


English Summary

The Starting Whistle: Now We Will See What Real Competition and a Free Market Look Like

On September 1, 2026, the Bank of Israel reduced its policy rate by 25 basis points to 3.25%.On the very same day, Bank of Israel Governor Prof. Amir Yaron delivered another message to housing developers: lower prices could encourage buyers to return to the market.That message may prove more important to the housing market than the rate cut itself.For years, the Israeli housing debate focused on supply shortages, population growth, interest rates and pent-up demand. But demand for housing is not the same as demand at any price.The Bank of Israel now reports that the stock of unsold homes remains high and that home prices are 1.5% lower than a year ago.The next phase may therefore be one of genuine price competition.Developers have spent years protecting headline prices through financing incentives, deferred payment plans and subsidies. But when those mechanisms no longer generate sufficient sales, the ultimate competitive tool is the price itself.Once one developer cuts prices in order to generate cash flow, the new transaction becomes a comparable for competing projects. What once worked as an upward pricing mechanism can begin working in reverse. That is price discovery. A free market does not guarantee developers their expected profit, banks their original collateral values, or previous buyers a permanently rising asset price.It does one thing: It finds the price at which a willing buyer meets a willing seller. And if buyers do not appear at the current price, the buyer does not necessarily have to change. The price may have to. Now we may finally see what real competition in the Israeli housing market looks like.

הורד דוח אנליטי - שריקת הפתיחה לשלב החדש בשוק הדיור

שריקת הפתיחה: למה הורדת הריבית היא למעשה קריאת השכמה לשוק הנדל"ן?

המבוא: הפרדוקס של ספטמבר 2026

ה-1 בספטמבר 2026 ייזכר כרגע של אירוניה מושלמת בכלכלת ישראל. מצד אחד, בנק ישראל סיפק לשוק את מה שייחל לו זמן רב – הורדת הריבית לרמה של 3.25%. לכאורה, זהו רגע של חסד עבור יזמים שחוקים. אולם, בחינה מעמיקה של הנתונים חושפת מציאות מורכבת: בעוד שמחירי הדירות רשמו עלייה זניחה של 0.1% בחודשים מאי-יוני, הרי שבמבט שנתי הם כבר רשמו ירידה של 1.5%.המסר ששלח הנגיד באותו יום טרף את הקלפים והבהיר כי עידן ה"נחכה ונראה" הסתיים רשמית. הנגיד לא ירה זיקוק של חגיגה, אלא את שריקת הפתיחה למרוץ אגרסיבי של היזמים על ליבו – וכיסו – של הקונה. מדוע שריקת ההרגעה של הריבית היא למעשה קריאת השכמה למלחמה? כי כעת מתברר ששינוי המגמה לא תלוי עוד במחיר הכסף, אלא בנכונות של המוכרים להכיר במציאות.

המסר של הנגיד: רוצים למכור? תורידו מחירים

קריאתו של פרופ' אמיר ירון לקבלנים מהווה נקודת מפנה דרמטית. הנגיד מאס ב"הנדסה פיננסית" של מבצעי מימון והחליט לשים את האמת על השולחן: מחירי הדירות גבוהים מדי ביחס ליכולת ההחזר של הציבור. הורדת הריבית אינה גלגל הצלה שנועד להנשים מחירים מלאכותיים, אלא תמריץ שנועד לעבוד רק בתנאי שהשוק יעבור התאמה ריאלית."הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק."המשמעות היא דרישה אקטיבית מהיזמים להפסיק להמתין ל"ביקוש הכבוש" המיתולוגי ולחזור לכלי השיווקי הבסיסי ביותר בעולם הכלכלי: המחיר.

האמת על הביקוש: הוא לא קיים "בכל מחיר"

במשך שנים האכילו את השוק במיתוס שגוי: "יש מחסור בדירות, הביקוש תמיד קיים, ולכן המחירים רק יעלו". המציאות של 2026 מנפצת את הקונספציה הזו לרסיסים. כפרשנים כלכליים, עלינו להבדיל בין "צורך במגורים" (הנובע מגידול דמוגרפי) לבין "יכולת כלכלית לרכוש".כאשר המחיר מתנתק מההכנסה הממוצעת, מהתשואה על השכירות ומהערך הכלכלי הריאלי, הביקוש אינו נעלם – הוא פשוט הופך ללא רלוונטי. הוא לא מתורגם לעסקאות. הקונה הישראלי של 2026 מבין שצורך בדירה אינו צ'ק פתוח, ובנקודה שבה השוק נמצא כיום, המחיר הוא זה שחייב להשתנות כדי לפגוש את הכיס של הצרכן.

סוף עידן ההנחות המוסוות: כשהרדמה של 20/80 פגה

עד לא מזמן, השוק ניסה להגן על "מחיר המחירון" המקודש באמצעות תעשיית הרדמה ענפה: מבצעי 20/80, 10/90, סבסוד ריביות והלוואות קבלן נדיבות. הכלים הללו נועדו לשמור על המחיר הנומינלי גבוה בטבלאות האקסל, בזמן שהמחיר האפקטיבי (הריאלי) כבר החל להישחק.אולם, כאשר מלאי הדירות הלא מכורות נשאר גבוה, האלחש הזה מפסיק להשפיע. השוק עובר כעת לשלב "הורדת המחיר הגלויה". ברגע שיזם אחד, הלחוץ לתזרים מזומנים, חותך את מחיר המחירון הרשמי, הוא יוצר "נקודת שבירה". הוא קובע רף חדש שמשנה את כל עסקאות ההשוואה בסביבה ומכריח את השכנים שלו להגיב – או להישאר עם מלאי ריק.

תהליך "גילוי המחיר" (Price Discovery) והתחרות האמיתית

בשוק יורד, אנחנו נכנסים לתהליך של "Price Discovery" – חיפוש המחיר החדש שבו השוק באמת מוכן להיפגש. כאן מתרחש "אפקט המראה" ההפוך: בשוק עולה, העסקה האחרונה הייתה הרצפה למחיר הבא. בשוק יורד, העסקה האחרונה הופכת לתקרה שמעליה אף אחד לא מוכן לשלם.הדינמיקה הזו הופכת את הזמן מאויב של הקונה (FOMO) לאויב המר של המוכר. ליזם יש "עלויות אחזקה" כבדות על כל דירה במלאי:

  • ריביות על הלוואות המימון.
  • עלויות ערבויות חוק מכר.
  • ניהול, תחזוקה ושיווק מתמשך.
  • הון עצמי שתקוע בפרויקט במקום לייצר רווח במיזם הבא.

ככל שהזמן עובר, הלחץ על היזמים גובר, והמחיר הופך לכלי התחרות היחיד שבאמת עובד.

מלכודת ה"עלות השקועה" וסכנת חשבון הליווי

אחת הטענות הנפוצות של יזמים היא: "הקרקע עלתה לי ביוקר, אני לא יכול להוריד מחיר". כלכלית, זוהי "עלות שקועה" (Sunk Cost) – כשל בניתוח הכלכלי של היזם שבו הקונה אינו מחויב להשתתף. לקונה לא אכפת כמה שילמת על הקרקע ב-2022; הוא ישלם רק את שווי השוק ב-2026.המצב הזה מייצר רעידת אדמה ב"חשבון הליווי" הבנקאי. הבנקים אינם צופים מהצד – הם חשופים לירידת ערך הבטוחות. כאשר פרויקט תוכנן להימכר ב-35,000 ש"ח למ"ר אך השוק מוכן לשלם רק 30,000 ש"ח, מתרחשת שחיקת הון (Equity erosion) ופגיעה ביחס החוב לבטוחה (LTV). זהו השלב שבו מתחיל "מרחץ דמים" פיננסי: ההפסדים מתחלקים בין היזם, הבנק והמשקיע, כשההנחה שהמחיר הגבוה הוא נצחי מתנפצת אל קרקע המציאות.
סיכום: כשהפסיכולוגיה מתהפכת

אנחנו נמצאים בנקודה שבה הפסיכולוגיה של השוק שינתה כיוון. הקונה כבר לא רץ בחרדה שמא מחר יהיה יקר יותר; הוא ממתין בסבלנות מתוך הנחה שייתכן ומחר יהיה זול יותר. הציפייה הזו היא מנוע עוצמתי לירידות מחירים, ששום הורדת ריבית של רבע אחוז לא תוכל לבלום לבדה.שוק חופשי אמיתי לא נמדד רק בזינוקים למעלה, אלא ביכולת הכואבת שלו להתאים מחירים למטה כדי למצוא קונה. הנגיד שרק את שריקת הפתיחה, והשוק התחיל לרוץ. האם אנחנו מוכנים לראות את השוק החופשי פועל גם בדרך למטה, או שננסה להנשים את המחירים המלאכותיים עד לנקודת השבירה הבאה?

31Aug

האם קיים דמיון בין ויסות מניות הבנקים שהוביל למשבר 1983 לבין התפתחות שוק הדיור בישראל? ניתוח מעמיק של תפקיד האשראי, הבנקים, מבצעי המימון, מחירי הדירות והפער בין מחיר לערך כלכלי. על בסיס מסמכי משרד המשפטים, מבקר המדינה ונתוני בנק ישראל לשנת 2025–2026, המאמר בוחן כיצד מערכת פיננסית יכולה להפוך תלויה במחירי נכסים גבוהים ומה עלול לקרות כאשר מנגנון האשראי שמחזיק אותם נחלש.

מוויסות מניות הבנקים לוויסות שוק הדיור?

מה דומה, מה שונה, ומה ההיסטוריה של 1983 יכולה ללמד אותנו על שוק הנדל"ן הישראלי של 2026

לפעמים הדרך הטובה ביותר להבין משבר בהתהוות היא לא להסתכל קדימה, אלא דווקא אחורה. בשנת 1983 קרסה בישראל מערכת שנבנתה במשך שנים סביב הנחה אחת מסוכנת: שאפשר לשמור לאורך זמן על מחירו של נכס פיננסי ברמה שאינה נגזרת עוד באופן מלא מערכו הכלכלי. הנכס היה אז מניות הבנקים.המערכת שתמכה במחירים הייתה המערכת הבנקאית עצמה. האמצעי המרכזי היה ויסות. והתוצאה ידועה. יותר מארבעים שנה לאחר מכן, כדאי לקרוא מחדש את המסמכים הרשמיים המתארים את הפרשה ההיא, ולעשות תרגיל מחשבתי מטריד: בכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לרגע לחשוב על "דירות מגורים".לא משום שמדובר באותה פרשה. לא משום שהבנקים בישראל קונים כיום דירות כדי להעלות את מחירן כפי שרכשו אז את מניותיהם. ובוודאי לא משום שניתן לטעון לזהות משפטית, רגולטורית או פלילית בין האירועים. אלא משום שמתחת להבדלים הגדולים מסתתרת שאלה כלכלית דומה הרבה יותר: מה קורה כאשר מערכת פיננסית שלמה הופכת תלויה במחיר גבוה של הנכס שהיא עצמה מממנת? וזו כבר שאלה שהופכת את ההיסטוריה של 1983 לרלוונטית מאוד לשוק הדיור של ישראל בשנת 2026.


 1983  - פרשת ויסות מניות הבנקים - כשתופעה מקרו כלכלית מוצאת עצמה על ספסל הנאשמים משה לדור, פרקליט המדינה בין השנים 2007-2013


למה הבנקים ממשיכים לאשר ולממן רכישת נכסים במחירי בועה?

1983: כשהמחיר חדל לבטא את הערך

התיאור הרשמי של משרד המשפטים לפרשת ויסות מניות הבנקים חריף במיוחד. במשך שנים ביצעו הבנקים "טיפול שיטתי" בשערי מניותיהם. כתוצאה מכך קיבלו המניות בעיני הציבור מעמד של אפיק השקעה יציב וסולידי במיוחד. כאשר הציבור החל לבקש למכור אותן, נוצרה בעיה מהותית. כדי לשמור על המחירים נדרשו הבנקים עצמם ליצור ביקושים ולרכוש כמויות הולכות וגדלות של מניותיהם.ככל שהלחץ למכור גדל, כך גדלה גם כמות המשאבים שנדרשה כדי להחזיק את המחיר.עד שהמערכת כבר לא הייתה מסוגלת לעשות זאת.הבורסה נסגרה.המדינה התערבה.ומערכת הבנקאות ניצלה מקריסה.אבל המשפט החשוב ביותר לענייננו מופיע דווקא בדוח מבקר המדינה.המבקר קבע כי הוויסות יצר:"פער של מיליארדי דולרים בין ערך השוק המלאכותי של המניות לבין ערכן הכלכלי."עצרו כאן.מפני שזהו לב הסיפור. לא עצם העלייה במחיר.לא עצם קיומו של אשראי.לא אפילו ההתערבות של הבנקים.אלא היווצרות פער מתמשך בין מחיר הנכס לבין הערך הכלכלי שלו.


ועכשיו החליפו נכס

במקום מניית בנק, דמיינו דירה.דירה אינה מניה.יש לה שימוש. אפשר לגור בה.אפשר להשכיר אותה.יש לה קרקע, מבנה, מיקום, זכויות ותועלות ממשיות.אבל גם לדירה יש ערך כלכלי.והערך הזה אינו אינסופי.הוא אמור להיות קשור, בין היתר, להכנסה שהיא יכולה להפיק, לשכר במשק, ליכולת הרכישה של משקי הבית, לעלות ההון, לריבית האלטרנטיבית, לרמת הסיכון ולהוצאות הכרוכות בהחזקת הנכס.כאשר מחיר הדירה מתנתק לאורך זמן מן המשתנים האלה, עלולה להיווצר אותה בעיה עקרונית:מחיר שמתקיים מפני שהמערכת מסוגלת להמשיך לממן אותו, ולא בהכרח מפני שהנכס עצמו מצדיק אותו כלכלית.כאן מתחילה ההקבלה ל־1983 להיות מעניינת.


הבנקים לא קנו את הדירות. הם מימנו את המחירים

זוהי גם הנקודה שבה צריך לדייק.במשבר מניות הבנקים, הבנקים עצמם פעלו ישירות כדי לתמוך בשערי המניות.בשוק הדירות של השנים האחרונות המנגנון שונה.הבנקים אינם עומדים ברחובות ורוכשים דירות כדי למנוע ירידת מחירים.אבל הם נמצאים כמעט בכל נקודה בשרשרת הכלכלית שמאפשרת את קיומו של השוק:הם מממנים רכישת קרקע.הם מעניקים ליווי בנקאי ליזמים.הם מממנים את הבנייה.הם מעניקים משכנתאות לרוכשים.הם מחזיקים בשעבודים על הדירות.הם מממנים לעיתים מבצעי מכירה.והם תלויים ביכולת של היזמים ושל משקי הבית להחזיר את האשראי.לכן מחיר הדירה אינו נתון חיצוני למערכת הבנקאית.הוא אחד המשתנים המרכזיים שעליהם נשענת המערכת.


הנתונים של בנק ישראל מספרים את הסיפור

במאי 2026 פרסם בנק ישראל נתון שכדאי להתעכב עליו. האשראי לענפי הבינוי והנדל"ן מהווה כ־39% מהאשראי העסקי המאזני וכ־21% מכלל האשראי המאזני לציבור בגין הפעילות בישראל.כלומר, הנדל"ן אינו עוד ענף בתוך תיק האשראי.מדובר בחשיפה מרכזית של המערכת הבנקאית. והסיפור נעשה מעניין עוד יותר.בשנת 2025 גדל האשראי של חמש הקבוצות הבנקאיות הגדולות לענפי הבינוי והנדל"ן בכ־14%.וזאת בשנה שבה דווקא נחלש הביקוש לדירות חדשות ומלאי הדירות החדשות הלא מכורות הגיע, לפי בנק ישראל, לשיא.זה נתון שראוי לקרוא שוב: המכירות נחלשו, המלאי גדל, והאשראי לענף המשיך לגדול.


ומה קרה באשראי לפרויקטים למגורים?

כאן התמונה חדה אפילו יותר.האשראי הכספי למימון פרויקטים של בנייה למגורים עלה בשנת 2025 מכ־49 מיליארד שקל לכ־69 מיליארד שקל.עלייה של כ־40% בתוך שנה אחת.בנק ישראל עצמו מסביר את העלייה, בין היתר, באמצעות:האטה במספר העסקאות לרכישת דירות חדשות.התייקרות עלויות הבנייה.ומבצעי עידוד שהציעו היזמים, לרבות דחייה משמעותית של תשלומים.כלומר, ככל שהיכולת של השוק למכור את התוצרת בקצב הרגיל נחלשה, גדל הצורך במימון.זה אינו ויסות במובן של 1983.אבל זו בהחלט תופעה שצריך להבין:כאשר המכירה אינה מייצרת מספיק מזומנים, האשראי ממלא את החלל.


וכאן נוצר מעגל

דמיינו יזם המחזיק מלאי דירות.במחיר מסוים הוא אינו מצליח למכור מספיק.הפתרון הכלכלי הקלאסי בשוק חופשי הוא פשוט:להוריד מחיר.אבל ירידת מחיר משמעותית אינה אירוע נייטרלי.היא עשויה לפגוע ברווחיות הפרויקט.היא עשויה לפגוע בשווי המלאי.היא עשויה להשפיע על הערכת שווי הקרקע.היא עלולה להשפיע על פרויקטים אחרים של אותו יזם.והיא עלולה לפגוע גם בשולי הביטחון של הגורם המממן.לכן נוצרת מערכת תמריצים שמעדיפה לעיתים פתרונות אחרים לפני הפחתת המחיר הרשמי.פריסת תשלומים.דחיית תשלום.הלוואות בלון.סבסוד ריבית.הטבות.פטור מהצמדה.שדרוגים.או פשוט זמן נוסף.


המחיר נשאר. תנאי העסקה משתנים

וכאן נמצאת אחת התופעות החשובות ביותר להבנת שוק הדיור בשנים האחרונות.במקום להפחית מחיר מ־3 מיליון שקל ל־2.7 מיליון שקל, אפשר להשאיר מחיר חוזי של 3 מיליון שקל ולשנות את התנאים הכלכליים של העסקה.20/80.10/90.הלוואת בלון.ריבית שמשלם היזם.דחייה של שנים בתשלום רוב התמורה.הנחה עקיפה.כך מחיר העסקה הרשום עשוי להישאר גבוה, אף שהתמורה הכלכלית האפקטיבית שקיבל המוכר כבר אינה זהה למחיר הנקוב בחוזה.וזה כבר אינו עניין שולי.במרץ 2025 החליט הפיקוח על הבנקים להגביל חלק ממבצעי המימון האלה.בנק ישראל הסביר במפורש כי המבצעים התרחבו משמעותית וכי הם עלולים להגביר את הסיכון לרוכשים, ליזמים ואף לאשראי שמעמידה המערכת הבנקאית.הפיקוח אף הגביל ל־10% את שיעור הביצועים החודשיים של הלוואות בולט ובלון מסובסדות בידי קבלנים.עצם ההתערבות הרגולטורית חשובה.היא אומרת שהמנגנון כבר היה גדול מספיק כדי שהרגולטור יזהה בו סיכון מערכתי אפשרי.


אשראי עולה, עסקאות יורדות

התופעה החריגה נמשכה גם בשנת 2025.בנק ישראל דיווח כי האשראי למטרת מגורים צמח באותה שנה ב־7.4%, אף שמספר העסקאות בשוק הדיור ירד, ובמיוחד העסקאות לרכישת דירות מקבלנים.לכאורה אלו שני כיוונים מנוגדים.פחות עסקאות.יותר אשראי.אבל למעשה הם יכולים להיות שני צדדים של אותו תהליך.ככל שהדירות יקרות יותר, נדרש יותר אשראי לכל עסקה.ככל שתנאי התשלום נדחים, חלק מהמשכנתאות מופעלות מאוחר יותר.וככל שהיזמים מתקשים למכור, גדל הצורך שלהם במימון בנקאי נוסף.המשמעות אינה שהבנקים "יצרו" לבדם את מחירי הדיור.הם לא.למחירים תרמו ריבית, מדיניות קרקע, תכנון, מיסוי, ציפיות הציבור, דמוגרפיה, היצע, השקעות, פסיכולוגיה, מדיניות ממשלתית ושורה ארוכה של גורמים נוספים.אבל קשה להתווכח עם דבר אחד:בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי.


אשראי אינו רק דלק. הוא חלק ממנגנון קביעת המחיר

כאן נמצא אולי השיעור החשוב ביותר.מקובל לחשוב על משכנתא כעל אמצעי למימון מחיר שכבר נקבע בשוק.אבל במציאות מתקיים גם הכיוון ההפוך.יכולת המימון משפיעה על המחיר שאותו מסוגל הרוכש לשלם.אם משפחה יכולה לקבל מיליון שקל, היא יכולה להציע מחיר מסוים.אם אותה משפחה יכולה לקבל שני מיליון שקל, יכולת התשלום שלה משתנה.כאשר התופעה מתרחשת אצל מאות אלפי משקי בית, הרחבת האשראי אינה רק מממנת מחירים.היא מאפשרת רמת מחירים גבוהה יותר.וכאן נולד מנגנון משוב:מחירים עולים.שווי הביטחונות עולה.ניתן אשראי גדול יותר.יכולת הרכישה גדלה.העסקאות החדשות נרשמות במחירים גבוהים יותר.העסקאות החדשות הופכות לעסקאות השוואה.השמאות נשענת על אותן עסקאות.השווי הבנקאי מתעדכן כלפי מעלה.והמערכת יכולה להעמיד עוד אשראי כנגד נכסים שמחירם גבוה יותר.זהו מעגל שמזין את עצמו.


וכאן חוזרים ל־1983

מבקר המדינה כתב דבר נוסף על מניות הבנקים של אותם ימים.חלק מהמניות שהחזיק הציבור שימשו ביטחונות להלוואות שהבנקים עצמם העניקו למחזיקי המניות.שימו לב למבנה הכלכלי:הנכס מתייקר.המחיר הגבוה מחזק את הביטחון.הביטחון מאפשר אשראי.האשראי מאפשר להחזיק או לרכוש את הנכס.והמשך הפעילות מסייע לתמוך במחיר.אין צורך לטעון שדירה היא מניית בנק כדי להבין מדוע המבנה הזה צריך להטריד כל מי שחוקר בועות נכסים.


כאשר כולם מרוויחים מהמחיר הגבוה

בועות אינן נוצרות בדרך כלל בגלל קונספירציה.הן נוצרות דווקא משום שלמספר גדול מאוד של שחקנים יש אינטרסים שמתיישרים זמנית לאותו כיוון.בעל הדירה שמח שמחירה עולה.הקבלן שמח שמחירי המכירה עולים.בעל הקרקע דורש יותר.הרשות המקומית נהנית מהכנסות הקשורות לפיתוח.המדינה נהנית ממסים.הבנק מעניק אשראי גדול יותר.המתווך מקבל עמלה גבוהה יותר.השמאי מקבל עסקאות השוואה במחירים גבוהים יותר.התקשורת מדווחת על העליות.והקונה, שחושש להישאר מאחור, ממהר להצטרף.כך נוצר מנגנון חברתי וכלכלי שאינו זקוק למנהל מרכזי.כולם מגיבים לאותה מערכת מחירים.וכמעט כולם נהנים ממנה כל עוד היא ממשיכה לעלות.


הבעיה מתחילה כשהמחיר הגבוה הופך לצורך מערכתי

יש הבדל עצום בין מערכת שבה נכס במקרה התייקר לבין מערכת שהיציבות שלה מתחילה להסתמך על כך שמחיר הנכס לא יירד מהר מדי.וזוהי הנקודה שבה צריך להסתכל על הנתון המעניין ביותר שבנק ישראל פרסם.הבנק משתמש במדד המכונה "יחס כושר הספיגה".במילים פשוטות, המדד בוחן עד כמה יכולים מחירי הדירות בפרויקט לרדת לפני שהבנק עצמו מתחיל לספוג הפסד מהפרויקט.בשנת 2025 ירד כושר הספיגה הממוצע בפרויקטים למגורים בכ־12 נקודות אחוז והגיע לכ־58%.בנק ישראל עדיין מגדיר זאת כשולי ביטחון רחבים יחסית.אבל עצם קיומו של המדד מספר את הסיפור כולו:למחיר הדירה יש נקודה שבה ירידתו מפסיקה להיות רק בעיה של היזם והופכת לבעיה של המממן.וזוהי נקודה קריטית להבנת מערכת היחסים בין בנקים לבין מחירי נדל"ן.


עוד נתון שצריך להדליק נורה

בסוף 2025 הגיע שיעור החשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים שבהם קצב הביצוע ההנדסי גבוה מקצב המכירות לכ־44%.עלייה של כ־9 נקודות אחוז בתוך שנה.במילים פשוטות:בחלק גדול יותר מהפרויקטים, הבניינים מתקדמים מהר יותר מהמכירות.הבטון ממשיך לעלות.ההוצאות ממשיכות להצטבר.האשראי ממשיך לעבוד.אבל הדירות אינן נמכרות באותו הקצב.גם כאן אין פירוש הדבר שהמערכת עומדת לקרוס.אבל זה בדיוק סוג הנתונים שאמורים לעניין אותנו כאשר מנסים לזהות שינוי במחזור האשראי.


ובנק ישראל עצמו כבר משתמש במונח "תמחור יתר"

גם בעניין זה אין עוד צורך להסתמך רק על מבקרי השוק.בדוח היציבות הפיננסית לשנת 2025 כתב בנק ישראל כי מחירי הדירות התייצבו לאחר העליות של 2024, לצד "סימנים לתמחור יתר" בשוק הדיור.באותו דוח צוין כי מלאי הדירות הלא מכורות גדל וכי חברות הבינוי והנדל"ן הובילו את הרחבת האשראי העסקי.המונח "תמחור יתר" חשוב.כי הוא מחזיר אותנו בדיוק לשאלה של 1983:מהו מחיר?ומהו ערך כלכלי?


מחיר הוא נתון. שווי הוא מסקנה כלכלית

עסקה שבוצעה במחיר מסוים מוכיחה דבר אחד: שמוכר וקונה הסכימו לבצע עסקה במחיר הזה. היא אינה מוכיחה שהמחיר משקף את ערכו הכלכלי של הנכס.כאשר מעריכים נכס אך ורק באמצעות עסקאות קודמות, ללא בדיקה של גורמי היסוד, עלולה להיווצר מערכת מעגלית: עסקה גבוהה הופכת לנתון השוואה.נתון ההשוואה מצדיק שומה גבוהה.השומה הגבוהה מאפשרת מימון.המימון מאפשר את העסקה הגבוהה הבאה.העסקה החדשה הופכת לנתון השוואה חדש.וכך הלאה.במקרה כזה, השוק אינו בהכרח מגלה את הערך.הוא עלול פשוט לשכפל את המחיר של עצמו.


אז האם שוק הדירות "ווסת" במשך 13 שנה?

המילה "ויסות" טעונה מאוד בהיסטוריה הכלכלית הישראלית.לכן צריך להשתמש בה בזהירות.אין כאן טענה כי הבנקים ביצעו בשוק הדיור את אותה פעולה שביצעו במניות הבנקאיות בשנות השבעים והשמונים.אין כאן טענה למנגנון פלילי דומה.אין כאן טענה לקנוניה.הטענה הכלכלית היא אחרת.במשך תקופה ארוכה מאוד פעלה בישראל מערכת שבה אשראי זול ונגיש אפשר למחירי הדירות להמשיך ולהתרחק מהכנסות משקי הבית ומהתשואה הכלכלית של הנכסים.בהמשך, כאשר סביבת הריבית השתנתה והיכולת הכלכלית של הרוכשים נפגעה, הופיעו מנגנונים חדשים שאפשרו להמשיך לבצע עסקאות מבלי להפחית במלוא העוצמה את המחיר הנקוב.במקביל, האשראי לענף המשיך להתרחב.זו אינה הוכחה לוויסות במובנו ההיסטורי.אבל זו בהחלט מערכת שממתנת את מנגנון תיקון המחירים הטבעי של שוק חופשי.וזו כבר תופעה שראויה לדיון ציבורי עמוק.


ההבדל הגדול בין 1983 ל־2026

ב־1983 המבחן היה יומיומי.מניה נסחרת בבורסה.אם יש יותר מוכרים מקונים, המחיר יורד מיד.כדי למנוע את הירידה נדרש כסף אמיתי לרכישת המניות.בשוק הדיור התהליך הרבה יותר איטי.אין מחיר רציף.אין מסחר בכל שנייה.אין ספר פקודות.נכס יכול לעמוד חודשים ללא מכירה.יזם יכול לדחות הפחתת מחיר.בנק יכול להאריך אשראי.משק בית יכול להמתין.עסקה יכולה לקבל תנאי מימון חדשים.לכן תיקון המחירים בנדל"ן יכול להימשך שנים.זו אינה הוכחה לכך שאין בועה.להפך.זו אחת הסיבות לכך שבועות נדל"ן יכולות להתקיים זמן רב מאוד.


וזה גם מה שהופך אותן למסוכנות

ככל שהבועה קיימת זמן רב יותר, יותר חוזים, יותר מאזנים, יותר הלוואות ויותר החלטות השקעה נבנים על המחירים שלה.דירה שנרכשה במחיר גבוה הופכת לביטחון למשכנתא.קרקע שנרכשה במחיר גבוה הופכת לבסיס לפרויקט.פרויקט שנמכר במחירים גבוהים הופך לעוגן לפרויקט הבא.עסקאות גבוהות הופכות לבסיס לשומות.שומות הופכות לבסיס לאשראי.וכך מחיר שהיה בתחילה תוצאה של שוק הופך בהדרגה לחלק מהתשתית שעליה בנויה המערכת.לכן תיקון מאוחר אינו רק ירידה במחיר.הוא תהליך של התאמת מערכת שלמה למציאות כלכלית חדשה.


מה ההיסטוריה של 1983 באמת מלמדת אותנו?

לא שכל בועה מסתיימת באותו האופן.לא שכל מערכת פיננסית שמתערבת בשוק מבצעת עבירה.ולא שהבנקים הם האחראים היחידים למחירי הדירות בישראל.השיעור עמוק יותר:אי אפשר לייצר ערך כלכלי באמצעות אשראי.אשראי יכול להעלות מחיר.אשראי יכול לדחות תיקון.אשראי יכול להגדיל ביקוש.אשראי יכול לאפשר עסקה שלא הייתה מתבצעת בלעדיו.ואשראי יכול להחזיק מערכת במשך זמן רב מאוד.אבל בסופו של דבר נכס צריך להצדיק את מחירו באמצעות הכלכלה שמאחוריו.זה היה נכון לגבי מניות בנקים בשנת 1983.וזה נכון לגבי דירות בשנת 2026.


ומה קורה כשהאשראי מפסיק לעבוד?

זו השאלה החשובה באמת.בועת נכסים אינה בהכרח מתפוצצת ביום שבו הציבור מבין שהמחירים גבוהים.היא מתחילה להשתנות כאשר המנגנון שמימן את העליות כבר אינו מסוגל לייצר מספיק ביקוש חדש.הריבית עולה.יכולת ההחזר נשחקת.הרוכשים נעשים זהירים.המלאי גדל.משך המכירה מתארך.מבצעי המימון מתרחבים.היזמים זקוקים ליותר אשראי.הבנקים מתחילים להדק תנאים.ואז מגיע שלב שבו אשראי נוסף כבר אינו מצליח להחזיק את אותה רמת מחיר.שם מתחיל מבחן האמת.


מבחן האמת של שוק הדיור הישראלי

לכן אינני חושב שהשאלה החשובה ביותר כיום היא:"בכמה ירדו מחירי הדירות בחודש האחרון?"זו הסתכלות צרה מדי.השאלות החשובות יותר הן:כמה אשראי נדרש כדי להחזיק את המערכת?כמה זמן נדרש כדי למכור את המלאי?כמה עסקאות מתבצעות באמצעות דחיית תשלומים?מהו המחיר האפקטיבי האמיתי של העסקאות?כמה פרויקטים מתקדמים מהר יותר מקצב המכירות?מה קורה לכושר הספיגה של הבנקים?מה קורה כאשר קונים שנכנסו לעסקאות 20/80 ו־10/90 מגיעים למועד שבו צריך להשלים את המימון?ומה יקרה אם המחירים הנדרשים למכירת המלאי יהיו נמוכים משמעותית מהמחירים שעליהם נבנו הפרויקטים?אלה שאלות של מערכת פיננסית.לא רק של שוק נדל"ן.


ולכן אני מציע לכם לקרוא מסמך בן יותר מארבעים שנה

פתחו את המסמך של משרד המשפטים העוסק בפרשת ויסות מניות הבנקים.קראו אותו מתחילתו ועד סופו.בכל פעם שאתם רואים את צמד המילים:"מניות הבנקים"נסו לרגע להחליף אותו בראש ב:"דירות מגורים".לא בכל משפט ההחלפה תעבוד.היא גם לא אמורה לעבוד.אבל במקומות שבהם היא כן עובדת, כדאי לעצור.כאשר תקראו על נכס שהציבור השתכנע שהוא השקעה סולידית.עצרו.כאשר תקראו על מחיר שהתרחק מהערך הכלכלי.עצרו.כאשר תקראו על אשראי הנשען על אותו נכס.עצרו.כאשר תקראו על מערכת פיננסית שהופכת תלויה במחירו.עצרו.וכאשר תקראו כיצד מנגנון שפעל במשך שנים נראה יציב כמעט עד הרגע שבו הפסיק לעבוד, עצרו פעם נוספת.ואז חזרו לשוק הדיור הישראלי של 2026.


לא אותה פרשה. אבל אולי אותו שיעור

ההיסטוריה הכלכלית כמעט אף פעם אינה חוזרת על עצמה באופן מושלם.הנכסים משתנים.המכשירים הפיננסיים משתנים.הרגולציה משתנה.השחקנים משתנים.אבל הפסיכולוגיה של בועות כמעט אינה משתנה.גם לא התלות באשראי.וגם לא הנטייה האנושית להאמין שמחיר שעלה במשך שנים מוכיח את ערכו של הנכס.1983 אינה מוכיחה ששוק הדיור הישראלי עומד לעבור את אותו התהליך.אבל היא כן מספקת לנו אזהרה היסטורית חשובה:כאשר מחירו של נכס מתרחק מערכו הכלכלי, וכאשר מערכת פיננסית שלמה הופכת תלויה בהמשך קיומו של המחיר הזה, השאלה איננה רק אם המחיר יוכל להמשיך לעלות.השאלה החשובה הרבה יותר היא:מה יקרה למערכת כאשר הוא יפסיק.וזו, בעיניי, אחת השאלות הכלכליות החשובות ביותר שישראל צריכה לשאול היום.


  The 1983 Lesson for Israel's Housing Market

Israel's 1983 bank-share crisis and today's housing market are not identical events.In 1983, banks directly supported the prices of their own shares. In today's housing market, banks do not directly set or support apartment prices in the same way.Yet the historical comparison raises an important economic question.What happens when asset prices become increasingly dependent on credit, while the financial system itself becomes increasingly exposed to those prices?Bank of Israel data show that credit to the construction and real-estate sector continued to expand strongly even as new-home sales weakened and unsold inventory increased. Financial credit for residential construction projects rose by approximately 40% during 2025, while the Bank of Israel has also identified signs of overvaluation in the housing market.The lesson from 1983 is therefore not that history is repeating itself.It is that credit can sustain prices, delay adjustment and amplify a cycle, but it cannot permanently replace economic value .The critical question for Israel's housing market is no longer only how high prices can go.It is what happens when sustaining those prices requires ever more credit.


ועדת-החקירה לעניין ויסות מניות הבנקים - דין וחשבון (ועדת בייסקי), הספרייה הלאומית


כשהמחיר מפסיק לשקף ערך: 

5 שיעורים מטלטלים מפרשת ויסות המניות (ומה הם מגלים לנו על 2026)

1. הקדמה: האשליה של ההשקעה ה"בטוחה" ביותר

ערב אוקטובר 1983, מדינת ישראל חיה בתוך מה שנראה כנס כלכלי. הציבור היה משוכנע שמצא את נוסחת הקסם לעושר נטול סיכון: מניות הבנקים. הן לא נתפסו כניירות ערך תנודתיים, אלא כ"אפיק ההשקעה הדומיננטי והסולידי ביותר", נכס שחוקי הגרביטציה אינם חלים עליו – הוא רק עולה. האמון היה כה מוחלט, עד שאיש לא עצר לשאול כיצד ייתכן שערך כלכלי צומח בקו ישר ומדויק כל כך.התשובה, כפי שהתברר ב-6 באוקטובר 1983, הייתה "וויסות". אך אל תתנו למילה הטכנית הזו להטעות אתכם. וויסות לא היה פעולה מתונה של מיתון תנודות; הוא היה "שקר מוסכם" – פרקטיקה פסולה של שליטה מוחלטת בשערים, שבה כולם מרוויחים כל עוד המחיר עולה. הבנקים גייסו הון, היועצים הציגו תשואות מרהיבות, והציבור הרגיש עשיר. הבעיה התחילה כשהשקר דרש יותר מזומנים מכפי שהמערכת יכלה לספק. כשהאמון נשבר, התברר שהמחיר לא שיקף ערך, אלא רק את עוצמת האשראי שדחפה אותו.

2. המהפך המחשבתי: כשהון עצמי הופך לחוב (השיעור המשפטי)

משה לדור, לשעבר פרקליט המדינה, הציג ניתוח מרתק שחשף את לב הריקבון: הבנקים, במאמצם להבטיח תשואה ריאלית יומיומית, שינו את המהות הביולוגית של המניה. במקום לייצג "הון עצמי" (השתתפות ברווחי הבנק), המניה הפכה ל"הון זר" – מעין איגרת חוב שהבנק מחויב לפדות בכל רגע ובמחיר מנופח. ברגע שהציבור התדפק על הדלתות, התברר שהבנקים לא מחזיקים בהון, אלא בחוב עצום שהם לעולם לא יוכלו לשלם.הניסיון לשפוט את הפרשה הזו חשף את הפער שבין המקרו-כלכלה למשפט הפלילי. לדור מתאר זאת באנלוגיה ציורית:"נכדותיי הצעירות משחקות בקופסת פלסטיק חלולה בעלת פתחים בצורות גיאומטריות שונות, שאליהן עליהן להכניס גופים תואמים. כמשפטנים פליליים, אנו נדרשים לעיתים 'לדחוס' התנהגות אנושית ומקרו-כלכלית לתוך 'קופסה' של הגדרות חוק קומפקטיות. היה קשה להפליא לכווץ את ההתנהלות של צמרת המערכת הבנקאית לכדי תבנית עבריינית אחת. תהינו: האם הפרשה הזו אינה פשוט 'גדולה על המשפט'?"

3. "משחק הכיסאות המוזיקליים" הלאומי

המנגנון הפנימי של הוויסות פעל כ"פונזי גיים" (משחק פירמידה) קולוסאלי. הבנקאים הבינו שהשיטה נועדה לכישלון בטוח, אך בחרו בדחיית הקץ. כל יום נוסף של וויסות שירת את הישרדותם האישית בתפקיד, אך העצים את המפץ הסופי, שגבה בסוף 7 מיליארד דולר מאוצר המדינה.השיטה הפכה ל"מלכודת מוות" לבנקים משלוש סיבות:

  • נתק מהערך הריאלי: נוצר פער בלתי נשלט בין שערי השוק המלאכותיים לשווי הכלכלי האמיתי של הבנקים.
  • סיכון משפטי: המסרים שהפיצו היועצים בסניפים יצרו מחויבות חוזית למחיר העולה, שהפכה למשקולת משפטית.
  • מחנק מקורות: כדי לתמוך בשער, הבנקים רכשו את מניותיהם שלהם. ברגע האמת, הם נותרו עם "מלאי" של ניירות ערך חסרי ערך במקום מזומנים.

4. הטוויסט המודרני: האם הנדל"ן של 2026 הוא ה"וויסות" החדש?

האנליסט חיים אטקין מציב מראה מטרידה מול שוק הנדל"ן הישראלי של 2025/2026. הטיעון שלו נוקב: אנחנו נמצאים בעיצומו של "וויסות דה-פקטו". הבנקים אמנם לא קונים דירות ישירות, אך הם "מממנים את המחירים". המערכת הפיננסית כולה הפכה לשבויה של מחירי נכסים גבוהים, כאשר כ-39% מהאשראי העסקי בישראל חשוף לענף הנדל"ן. הדירות הפכו לבטוחות (Collateral) למחירי "וויסות", ואם הן יאבדו מערכן, המערכת הבנקאית כולה תעמוד בפני סכנה ליציבותה.

פרמטר להשוואהפרשת הוויסות (1983)שוק הנדל"ן (2025/2026)
הנכס המנופחמניות הבנקיםדירות מגורים
מנגנון הוויסותרכישה עצמית ע"י הבנקיםמבצעי מימון קבלנים (10/90), הלוואות בלון ודחיית תשלומים
תפקיד האשראיאשראי שמייצר ביקוש מלאכותיאשראי קבלנים שמחליף מזומנים ממכירות חסרות
נקודת השברסגירת הבורסה והתערבות המדינהמיצוי כושר הספיגה והחזר האשראי של הרוכשים

5. כשהרגולטור מתחיל לדאוג: סימנים לתמחור יתר

הנתונים מ-2025 וראשית 2026 אינם מותירים מקום לספק: השוק נמצא במצב של "הנשמה מלאכותית" באמצעות אשראי. בעוד המכירות מאטות, האשראי למימון פרויקטים למגורים זינק ב-40% תוך שנה (מ-49 לכ-69 מיליארד שקל). האשראי פשוט "ממלא את החלל" שהותירו הקונים שנעלמו.שני נתונים מרעידים את יסודות הביטחון של המערכת:

  1. יחס כושר הספיגה: המדד הבוחן כמה המחיר יכול לרדת לפני שהבנק המממן יספוג הפסד. ב-2025, כושר הספיגה נשחק והגיע ל-58% בלבד. ירידת מחיר היא כבר לא בעיה של הקבלן; היא צורך מערכתי של הבנק למנוע קריסה.
  2. קצב הבנייה מול המכירות: 44% מהפרויקטים נמצאים במצב שבו הבנייה מתקדמת מהר יותר מהמכירות. הבטון ממשיך לעלות בחסות הבנקים, אבל אין מי שיקנה.

כפי שמזהיר אטקין:"מחיר הוא נתון, אך שווי הוא מסקנה כלכלית. בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי. כאשר האשראי הופך למנגנון שמתחזק את המחיר במקום לממן עסקה ריאלית, אנחנו בטריטוריה של וויסות."

6. סיכום: השיעור שלא נלמד

ההיסטוריה הכלכלית מוכיחה שוב ושוב: אי אפשר לייצר ערך כלכלי אמיתי באמצעות אשראי בלבד. אשראי הוא דלק מצוין לצמיחה, אך הוא הופך לרעל כשהוא משמש להסתרת מציאות שבה המחיר התנתק מהיכולת של משקי הבית לשלם אותו.ההיסטוריה אולי לא חוזרת על עצמה במדויק, אבל היא בהחלט "מתחרזת". ב-1983 אלו היו המניות, ב-2026 אלו הדירות. בשני המקרים, המערכת נראית יציבה לחלוטין – עד לרגע שבו היא פשוט מפסיקה לעבוד. השאלה שכל ישראלי צריך לשאול את עצמו היום היא: מה יקרה למערכת הפיננסית שלנו ביום שבו האשראי כבר לא יספיק כדי להחזיק את המחיר?

28Aug

בשוק נדל"ן בריא קיימות תנודות, אך הן בדרך כלל מתונות, הדרגתיות ומחוברות לגורמי היסוד הכלכליים: שכר, שכירות, תשואה, ריבית, היצע, ביקוש ויכולת החזר. בשוק בועתי מתרחש תהליך אחר: המחירים מתרחקים מהשווי הכלכלי, האשראי והציפיות מזינים את העליות, והסטייה הולכת ומצטברת. כאשר מנגנון התמיכה נחלש, המטוטלת משנה כיוון. המאמר מנתח מדוע עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו, כיצד נוצרת תנודתיות קיצונית בשוק נדל"ן, ומה ניתן ללמוד מכך על מצבו של שוק הדיור בישראל.

למה שוק בריא נע בהדרגה, ושוק בועתי מתקן בעוצמה

בשוק נדל"ן בריא יש תנודות, אך הן בדרך כלל מתונות ומבוססות על גורמי יסוד כלכליים. בשוק בועתי, לעומת זאת, המחירים מתנתקים מהשכר, מהשכירות, מהתשואה ומהריבית, והאשראי מזין תנודות קיצוניות. מאמר זה מסביר מדוע עוצמת התיקון היא פונקציה של עוצמת הסטייה שקדמה לו, ומה המשמעות של מטוטלת המחירים בשוק הנדל"ן הישראלי.


יש מי שחושבים ששוק נדל"ן בריא הוא שוק שבו המחירים עולים תמיד, או לפחות אינם יורדים כמעט לעולם. זו תפיסה שגויה. שוק בריא איננו שוק שקופא במקום, וגם לא שוק שבו כל ירידה נתפסת כאסון. שוק בריא הוא שוק שבו המחירים יכולים לעלות, לרדת, להיעצר, ואף לתקן, אך הם עושים זאת בדרך כלל בעוצמה סבירה, בקצב מדורג, ובקשר ברור לגורמי היסוד הכלכליים.לעומת זאת, כאשר אנו רואים מטוטלת חדה במיוחד, עליות ממושכות וחריגות ולאחריהן קיפאון, לחץ, או ירידות חדות, כדאי לעצור ולשאול האם מדובר בתנודתיות טבעית, או בתוצאה של ניפוח מצטבר.זהו בעיניי אחד ההבדלים החשובים ביותר בין שוק בריא לבין שוק בועתי.

שוק בריא אינו שוק ללא תנודות

חשוב לדייק. גם בשוק נדל"ן בריא יש תנודתיות. מחירים מושפעים מריבית, אינפלציה, צמיחה, אבטלה, היצע, ביקוש, הגירה, רגולציה ומיסוי. לכן גם בשוק תקין בהחלט ייתכנו עליות וירידות.אלא שבשוק הנשען על יסודות כלכליים, התנודות בדרך כלל אינן פראיות. הן אינן נובעות בעיקר מפסיכולוגיית המונים, מאשראי זול מדי, או מהאמונה שהמחירים "יכולים רק לעלות". הן נוטות להיות מתונות יותר, איטיות יותר, והגיוניות יותר.אם השכר עולה בהדרגה, אם התשואה נשחקת מעט, אם הריבית משתנה, ואם ההיצע מתרחב או מצטמצם, המחירים מגיבים. אבל הם אינם אמורים להתנתק לאורך זמן מן המציאות הכלכלית.במילים אחרות, בשוק בריא יש תנועה. אין בו מטוטלת פראית.

מתי התנודתיות מפסיקה להיות בריאה

הבעיה מתחילה כאשר המחיר מפסיק לשקף בקירוב את הסביבה הכלכלית, ומתחיל להיסחף על גבי מנגנון אחר: ציפיות, אשראי, הנדסת מימון, ופחד להישאר בחוץ.בשלב הזה המחיר כבר אינו רק תוצאה של ערך כלכלי. הוא הופך להיות תוצאה של דינמיקה שמזינה את עצמה.המחירים עולים, ולכן הציבור מצפה שימשיכו לעלות.

הציפייה לעלייה גורמת לעוד אנשים לקנות.

הביקוש הנוסף תומך במחירים גבוהים יותר.

הבנקים ומערכות האשראי מסתגלים למחירים החדשים.

ואז המחירים החדשים משמשים "ראיה" לכך שהשוק חזק.כך נבנית בועה.לא ביום אחד. לא בצעקה אחת. אלא בתהליך מצטבר, שבו השוק מתרחק בהדרגה מגורמי היסוד, ומתרגל לראות בסטייה עצמה את הנורמה החדשה.

בועה נולדת כאשר המחיר מתנתק מהיסודות

כדי להבין מדוע המטוטלת הופכת לקיצונית, צריך להבין תחילה מהי אותה סטייה מצטברת.

בשוק נדל"ן, גורמי היסוד המרכזיים הם בין היתר:

  • רמת השכר וההכנסה הפנויה
  • רמת השכירות
  • תשואת השכירות
  • עלות המימון, ובעיקר ריבית המשכנתאות
  • יכולת ההחזר של משקי הבית
  • היצע מול ביקוש ממשי
  • שיעור האבטלה והיציבות הכלכלית
  • יחס מחיר להכנסה
  • יחס מחיר לשכירות

כאשר מחירי הדירות עולים הרבה יותר מהר מהשכר, כאשר התשואה נשחקת לרמות שאינן מתיישבות עם עלות המימון, וכאשר הקנייה נשענת פחות על כדאיות ויותר על אמונה שהמחירים ימשיכו לעלות, זהו סימן לכך שהמחיר הולך ומתרחק מן השווי הכלכלי.כאן מתחילה המטוטלת להימתח לצד אחד.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

תפקידו של האשראי בניפוח המטוטלת

שוק בועתי אינו מתקיים רק בזכות אופטימיות. הוא מתקיים בזכות אשראי.בלי אשראי נדיב, ארוך, זמין ולעיתים מתוח מדי, קשה מאוד לנפח בועת נדל"ן משמעותית. אשראי הוא הדלק שמאפשר למחירים לעלות מעבר למה שהכנסות הציבור יכולות לתמוך בו באופן טבעי.ברגע שהמימון נעשה מקל מדי, או כאשר מייצרים תחושה שאפשר "להסתדר" עם המחיר באמצעות מבצעי מימון, דחיית תשלומים, הלוואות משלימות, הנחות עקיפות או פתרונות יצירתיים אחרים, השוק חדל להיות מבחן של ערך והופך לזירה של הנדסת יכולת קנייה.כל עוד הכיוון הוא כלפי מעלה, זה נראה כמו הצלחה.

אבל בפועל, זו הצלחה מדומה.היא אינה מבטאת בהכרח שוק חזק, אלא שוק שנמתח על בסיס תנאי מימון שמטשטשים את הפער בין מחיר לבין יכולת כלכלית אמיתית.

ואז מגיע הרגע שבו המטוטלת משנה כיוון

כל בועה חיה על תנאי תמיכה.

כשהתמיכה נחלשת, מתחיל השינוי. די בכך שהריבית תעלה, שההכנסה הריאלית תישחק, שהמלאי יגדל, שהבנקים יקשיחו תנאים, שהמשק ייכנס לאי ודאות, או שפשוט הקונים יתחילו להסס. בשלב הזה השוק מפסיק לקבל כמובן מאליו את המחיר הקודם. הבעיה היא שכאשר המחיר כבר התרחק משמעותית מן הערך הכלכלי, השוק אינו חוזר לשיווי משקל בנגיעה קלה. הוא נדרש לתיקון רחב יותר. וכאן נמצא לב העניין: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. ככל שהמחירים התרחקו יותר מן השכר, מן השכירות, מן התשואה ומן הריבית, כך גדל הפוטנציאל לתיקון חריף יותר כאשר התמיכה הפיננסית והפסיכולוגית נחלשת. זו בדיוק המשמעות של מטוטלת.

ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה.

מדוע שוק בועתי מתקן לעיתים באלימות

יש מי שסבורים שהירידות הן "הבעיה". בעיניי, פעמים רבות הירידות הן רק שלב החשיפה.הבעיה האמיתית נוצרה קודם, בשנים שבהן השוק התנפח מעבר לפרופורציה. בשנים שבהן שחקנים שונים התרגלו למחירים מנותקים, אשראי זול, תשואות נמוכות, וסיפורי שוק שנועדו להצדיק כל רמה.כאשר מתחיל תיקון, הוא לא רק משנה מספרים. הוא חושף מנגנונים:

  • עסקאות שנשענו על הנחות יסוד חלשות
  • הערכות שווי שהתבססו על שוק מנופח
  • מודלים עסקיים של יזמים וקבלנים שנבנו על המשך עליות
  • משקי בית שרכשו במחירים מתוחים
  • מערכת פיננסית שהתרגלה לראות במחיר המנופח "עובדה"

לכן תנודתיות קיצונית איננה רק תוצאה של התפוצצות הבועה.

היא גם אחת מטביעות האצבע שלה.

בשוק בריא התיקון מפוזר לאורך הדרך

אחד ההבדלים החשובים בין שוק בריא לשוק בועתי הוא אופן התיקון.בשוק בריא, מנגנון התיקון עובד תוך כדי תנועה.

אם המחירים עולים מעט מהר מדי, הביקוש נחלש.

אם התשואה נשחקת, הקונים נעשים זהירים יותר.

אם המימון מתייקר, המחירים מתאימים את עצמם.

אם ההיצע גדל, השוק סופג זאת בהדרגה. התוצאה היא רצף של התאמות קטנות יחסית, במקום פריקה חדה של עיוותים שנצברו במשך שנים. לעומת זאת, בשוק בועתי אין כמעט תיקון בזמן אמת, משום שכל שכבת מערכת דוחה אותו:

  • המוכרים מסרבים להתאים מחיר
  • הקונים מקווים לעלייה נוספת
  • המתווכים ממשיכים לשווק אופטימיות
  • המימון מרכך את הפער
  • העסקאות המעטות שנעשות משמשות כעוגן פסיכולוגי
  • והשוק כולו מנסה לדחות את המפגש עם המציאות

כך מצטבר לחץ.

וכאשר הוא משתחרר, הוא משתחרר בבת אחת.

ומה המשמעות לגבי שוק הנדל"ן בישראל

הדיון הזה איננו תיאורטי בלבד. הוא רלוונטי במיוחד לשוק הישראלי.שוק הנדל"ן בישראל אינו פועל בוואקום. הוא הושפע לאורך שנים משילוב של ריבית נמוכה מאוד, הרחבת אשראי, היצע שנבנה לאט, מדיניות ממשלתית מתערבת, ציפיות עליית מחירים מושרשות, והפנמה ציבורית כמעט דתית של הטענה ש"נדל"ן תמיד עולה".לכך נוספו מנגנונים שמסווים לעיתים את מצב השוק האמיתי:

מבצעי מימון, הטבות עקיפות, קיבעון מחירים, פרסום עסקאות במחירי מעטפת, ופער בין המחיר המדווח לבין המחיר האפקטיבי.כל אלה עלולים ליצור מצג של יציבות גם כאשר מתחת לפני השטח הולך ונבנה פער גדול.לכן כשבוחנים את השוק אין די לשאול האם המחיר עלה או ירד החודש.

השאלה החשובה יותר היא האם רמות המחיר עדיין נתמכות על ידי גורמי היסוד, או שמא הן נשענות במידה גוברת על אינרציה, אשראי והכחשה.

לא כל ירידה היא קריסה, ולא כל יציבות היא בריאות

צריך להיזהר גם מן הקצה השני. לא כל ירידה במחירים מעידה בהכרח על קריסה, ולא כל יציבות נומינלית מעידה על שוק בריא.מחירים יכולים להישאר "יציבים" לכאורה, בזמן שבפועל הם נשחקים ריאלית, או בזמן שהמחיר האפקטיבי יורד דרך הטבות ומבצעי מימון. באותה מידה, ירידה מסוימת יכולה להיות רק תיקון סביר של שוק שהתנפח קודם לכן.לכן מי שרוצה להבין את מצב השוק באמת, חייב להביט מעבר לכותרת.לא רק "כמה עלה" או "כמה ירד", אלא גם:

  • מה קרה לשכר
  • מה קרה לשכירות
  • מה קרה לריבית
  • מה קרה לתשואה
  • מה קרה למלאי
  • מה קרה למשך הזמן עד מכירה
  • מה קרה למחיר האפקטיבי
  • ומה קרה ליכולת ההחזר

רק כך ניתן להבחין בין שוק שמתנהל סביב ערך, לבין שוק שמתנהל סביב אשליה.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

המבחן האמיתי: מחיר או שווי

בסופו של דבר, השאלה המרכזית איננה רק מהו המחיר, אלא מהו השווי הכלכלי.מחיר הוא נתון.

שווי הוא מסקנה כלכלית.כאשר שוק שלם מתרגל לבלבל בין השניים, מתחילה הבעיה.

כאשר מחיר העסקה נתפס כהוכחה מספקת לערך, בלי לבחון תשואה, ריבית, הכנסה ויכולת החזר, נוצר כר נוח לבועה.זו גם הסיבה שמי שמבקש להבין אם השוק בריא, צריך לשאול לא רק "בכמה נמכרה הדירה", אלא "האם המחיר הזה בכלל סביר ביחס ליסודות הכלכליים".בלי השאלה הזו, השוק עלול להמשיך ולהימתח, עד שהמטוטלת תזכיר לכולם את מה שנדחק הצידה בדרך.

סיכום

שוק נדל"ן בריא אינו שוק בלי תנודות.

הוא שוק שבו התנודות בדרך כלל מתונות, מוסברות ומחוברות לגורמי היסוד.שוק בועתי נראה אחרת.

בו המחירים מתנתקים בהדרגה מן השכר, מן השכירות, מן התשואה ומן הריבית. האשראי מזין את העלייה, העלייה מזינה את הציפיות, והציפיות מזינות עוד ביקוש.ואז, כשהתמיכה נחלשת, המטוטלת משנה כיוון.לכן כאשר אנו רואים תנודתיות קיצונית, אין די לומר ש"השוק השתגע".

נכון יותר להבין שהשוק נדרש כעת להתמודד עם פערים שנבנו לאורך זמן. הכלל שצריך לזכור הוא פשוט: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. וזה אולי ההבדל החשוב ביותר בין שוק בריא לבין שוק בועתי:

שוק בריא מתקן את עצמו תוך כדי תנועה.

שוק בועתי צובר עיוותים במשך שנים, ואז נאלץ לפרוק אותם בתהליך כואב הרבה יותר.


The Real Estate Pendulum

A healthy real estate market can rise, fall and adjust. The key difference is not the absence of volatility, but its scale, speed and relationship to economic fundamentals.When prices remain broadly connected to income, rents, yields, financing costs, supply and real purchasing power, market corrections tend to occur gradually.A bubble behaves differently.Prices begin to detach from fundamentals. Cheap or aggressive credit supports higher prices, rising prices reinforce expectations, and expectations create additional demand. The market gradually becomes dependent on continued appreciation rather than underlying economic value.At that point, the market resembles a pendulum being pulled increasingly far from equilibrium.When financing conditions tighten, demand weakens or confidence changes, the pendulum begins to move back.The central principle is simple:

The magnitude of the correction is, to a large extent, a function of the magnitude of the deviation that preceded it.This is why extreme volatility should not be viewed only as a consequence of a bursting bubble. It can also be one of its fingerprints.A healthy market corrects imbalances along the way.A bubble allows those imbalances to accumulate, sometimes for years, until the market is eventually forced to confront them.

מטוטלת הנדל"ן: למה התיקון הבא עלול להיות אלים הרבה יותר ממה שחשבתם

ניפוץ אשליית "השוק שתמיד עולה"

בתודעה הציבורית הישראלית השתרשה דוגמה מסוכנת: שוק נדל"ן בריא הוא כזה שבו המחירים רק עולים, או במקרה הקיצוני – קופאים זמנית. כל סימן לירידה מתפרש מיד כ"אסון לאומי" הדורש התערבות. אולם כאנליסטים, עלינו להישיר מבט אל המציאות: שוק שאינו מתקן הוא שוק מעוות. השאלה המרכזית כיום אינה האם המחירים ירדו, אלא האם התנודות שאנו רואים הן חלק מפעילות "טבעית", או שמא מדובר בפריקה כואבת של אנרגיה בועתית שנאגרה במשך עשור. כדי להבין את עוצמת הפיצוץ המתרגש עלינו, יש להבין קודם כל את מנגנון ה"מטוטלת".

האמת על שוק בריא: תנודתיות היא סימן לחיות

שוק נדל"ן תקין אינו אמור להיות קו ליניארי עולה. בדומה לכל שוק נכסים, הוא חייב לנוע בהתאם לגורמי המאקרו: ריבית, אינפלציה, צמיחה ריאלית ומאזני היצע וביקוש. בשוק בריא, התנודות הן מתונות וקשורות בטבורן למציאות הכלכלית. זהו "מנגנון תיקון תוך כדי תנועה" – תהליך שבו השוק מעכל שינויים בריבית או בשכר ומתאים את עצמו הדרגתית, ללא זעזועים סיסטמיים. הבעיה מתחילה כשהמנגנון הזה משתבש והמטוטלת נמתחת הרחק מעבר לנקודת האיזון.

סימני האזהרה: מתי המחיר מתנתק מהשווי?

בועה אינה "תופעת טבע" בלתי צפויה; היא תוצר של ניתוק עקבי בין המחיר לשווי הכלכלי הריאלי. השווי נגזר מגורמי יסוד קשיחים: יחס מחיר לשכר, תשואת שכירות מול עלות מימון, ויכולת ההחזר של משקי הבית.כאשר היחס בין מחיר הדירה להכנסה (Price-to-Income) שובר שיאים היסטוריים, השוק מפסיק להישען על כושר השתכרות והופך לשוק המונע על ידי "הון בינדורי" או גרוע מכך – חוב רעיל. בשלב זה, הפסיכולוגיה מחליפה את הכלכלה. נוצרת דינמיקה של "הוכחה עצמית": המחירים עולים כי כולם קונים, וכולם קונים כי המחירים עולים. זהו הרגע שבו הערך הכלכלי מתאדה, ומה שנותר הוא רק ציפייה לעליות נצחיות.

אשראי: הדלק הבלתי נראה של הבועה

אופטימיות אינה מספיקה כדי לנפח בועה; היא זקוקה למינוף. בשנים האחרונות, תעשיית הנדל"ן עברה מטמורפוזה: ממכירת דירות למכירת "סכמות מימון". האשראי הפך לדלק המלאכותי שמאפשר למחירים לעקוף את רמת ההכנסה הטבעית של הציבור.השוק הפך לזירה של "הנדסת יכולת קנייה". באמצעות מבצעי מימון אגרסיביים (דוגמת 20/80), דחיית תשלומים והלוואות קבלן, היזמים מצליחים להשאיר את "מחיר המדף" גבוה, בעוד הם מטשטשים את הפער המסוכן שבין המחיר הרשמי ליכולת הכלכלית הריאלית של הקונה. זוהי הצלחה מדומה – השוק אינו חזק, הוא פשוט מונשם מלאכותית על ידי חוב.

חוק המטוטלת: עוצמת הסטייה קובעת את עוצמת הכאב

העיקרון הכלכלי-פיזיקלי פשוט אך אכזרי: עוצמת התיקון היא פונקציה ישירה של עוצמת הסטייה שקדמה לו. ה"כוח" שמושך את המטוטלת חזרה אינו רק פסיכולוגי, אלא מתמטי: הפער הבלתי נסבל שבין התשואה על הנכס (Yield) לבין עלות הכסף (Interest). כשהריבית עולה והתשואה נשחקת, המטוטלת חייבת לנוע חזרה."ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה."שוק שנמצא בסטייה עמוקה ויסודית מהיסודות לא חוזר לשיווי משקל ב"נחיתה רכה". ככל שהאנרגיה שנאגרה בסטייה גדולה יותר, כך התיקון יהיה מהיר ואלים יותר.

מדוע תיקון בועתי הוא "אלים" וחשיפתי?

התיקון בשוק בועתי הוא "שלב החשיפה" (Exposure Stage). זהו הרגע שבו כל המנגנונים שנבנו על הנחות יסוד רעועות קורסים בבת אחת. מודלים עסקיים של יזמים שנשענו על עליות מחירים נצחיות נחשפים כחדלי פירעון; משקי בית שמונפו עד קצה גבול היכולת נקלעים למצוקה נזילותית.בשוק בריא התיקון מפוזר לאורך הדרך. בשוק בועתי, כולם – מוכרים, קונים ומתווכים – נמצאים במצב של הכחשה קולקטיבית ומנסים לדחות את הקץ. הלחץ המצטבר הזה אינו נעלם; הוא מתפרץ בבת אחת. כפי שמאבחן חיים אטקין: "תנודתיות קיצונית אינה רק תוצאה של התפוצצות בועה. היא גם אחת מטביעות האצבע שלה". התנודתיות הפראית היא ההוכחה הדיאגנוסטית לכך שהשוק איבד קשר עם המציאות הכלכלית.

המקרה הישראלי: בין יציבות מדומה לשחיקה ריאלית

ישראל מהווה מקרה בוחן מרתק של עיוות שוק. שילוב של ריבית אפסית רב-שנתית, היצע קשיח ואמונה "דתית" בנדל"ן יצר מטוטלת שנמתחה עד לקצה. כיום, אנו עדים ל"מצגי יציבות" מטעים: הקבלנים נאחזים במחירי המחירון המדווחים, אך מתחת לפני השטח מתרחשת שחיקה ריאלית עמוקה."מחירי המעטפת" והטבות המימון יוצרים עיוות סטטיסטי – הדיווחים לרשות המסים נראים יציבים, אך המחיר האפקטיבי כבר החל לתקן. המשקיע המושכל חייב לשאול:

  • מהו הפער בין המחיר המדווח למחיר האפקטיבי לאחר ניכוי הטבות מימון?
  • כיצד השתנה זמן המדף הממוצע של נכס?
  • האם התשואה הריאלית עדיין מכסה את עלות המימון המאמירה?

סיכום: המבחן האולטימטיבי של המשקיע המושכל

בסופו של יום, קיים הבדל תהומי בין מחיר לשווי. המחיר הוא רק נתון היסטורי של עסקה שבוצעה; השווי הוא מסקנה כלכלית קרה הנגזרת מיכולת החזר, ריבית וערך פונדמנטלי. מי שנצמד למחיר הנומינלי בשוק של "כיסאות מוזיקליים", עלול לגלות שהמוזיקה הפסיקה ואין לו היכן לשבת. האם אנחנו בתיקון הדרגתי? הנתונים המקרו-כלכליים מצביעים על כך שהמטוטלת נמתחה חזק מדי ובמשך זמן רב מדי. מי שיבחר להישאר בשוק של אשליה במקום בשוק של ערך, יאלץ לשאת בתוצאותיה של הפריקה האלימה המתרגשת ובאה. זהו לא רק משחק פירמידה של מחירים, זהו מבחן של חוסן כלכלי מול מציאות שאינה מוותרת.


24Aug

Margin Call הישראלי: האם שוק הנדל"ן הגיע לשלב שבו בעלי המידע כבר מבינים שהזמן החליף צד? ניתוח של הקשר בין מלאי הדירות, מבצעי המימון, הקבלנים, הבנקים, הרוכשים ומנגנון העברת הסיכון בשלב המאוחר של בועת נדל"ן.

Margin Call הישראלי: הרגע שבו בעלי המידע מבינים שהזמן החליף צד (בעברית שמו של הסרט התמוטטות)

קריסה פיננסית אינה מתחילה כשהציבור רואה אותה. היא מתחילה כשהראשונים מבינים שהמספרים כבר השתנו, ומנסים להעביר את הסיכון למישהו אחר

יש סרטים שמספרים סיפור. ויש סרטים שמסבירים מנגנון.Margin Call, שיצא בשנת 2011 בעקבות המשבר הפיננסי העולמי, שייך לסוג השני.הסרט אינו עוסק באמת בוול סטריט. הוא עוסק ברגע המסוכן ביותר בכל בועה פיננסית: הרגע שבו קבוצה קטנה בתוך המערכת מבינה שהנכסים שהיא מחזיקה כבר אינם מצדיקים את המחירים שבהם הם רשומים, בעוד רוב השוק עדיין מתנהל כאילו דבר לא השתנה.באותו רגע משתנה כל המשחק.השאלה כבר איננה:האם יש בועה?וגם לא:האם המחירים יירדו?השאלה הופכת להיות:

מי יבין ראשון שהזמן החליף צד, ומי יישאר בסוף עם הסיכון?

וזו בדיוק השאלה שצריך לשאול כיום ביחס לשוק הנדל"ן הישראלי.


בסרט, המספרים נשברים לפני שהבניין נשבר

העלילה של Margin Call מתחילה בגילוי מתמטי.אנליסט בחברת השקעות מגלה כי מודל הסיכון שעל בסיסו פועלת החברה אינו מחזיק עוד. שינוי קטן יחסית בתנאי השוק עלול לגרום להפסדים הגדולים מהיכולת של החברה לספוג.המעניין הוא שבאותו רגע שום בנק עדיין לא קרס.המסכים עובדים.העובדים מגיעים למשרד.הלקוחות ממשיכים לסחור.המערכת מבחוץ נראית תקינה.אבל המספרים כבר מספרים סיפור אחר.וזוהי אחת התובנות החשובות ביותר להבנת בועות:מערכת יכולה להיראות יציבה זמן רב לאחר שהבסיס הכלכלי שעליו היא נשענת כבר נשחק.הקריסה הנראית לעין היא בדרך כלל השלב האחרון. השינוי הכלכלי מתרחש קודם.


ומה קורה כאשר ההנהלה מבינה?

כאן הסרט הופך משיעור במתמטיקה לשיעור בהתנהגות אנושית.הנהלת החברה מבינה שאם היא תמשיך להחזיק בנכסים, היא עלולה לקרוס.אבל יש פתרון.למכור.למכור מהר.למכור לפני האחרים.ובעיקר, למכור לפני שהקונים יבינו את מה שהמוכרים כבר יודעים.זהו אולי לבו של הסרט.הסיכון אינו נעלם. הוא מחליף ידיים.מי שמוכר ראשון מצמצם את הנזק שלו.מי שקונה ממנו מקבל לידיו את הסיכון.וזהו גם אחד המנגנונים המרכזיים בשלב המאוחר של כל בועה.


Margin Call ישראלי?

השאלה המעניינת כיום איננה האם בישראל יתרחש תסריט זהה למשבר הסאב-פריים האמריקאי.כנראה שלא.מבנה שוק המשכנתאות שונה, מבנה המערכת הבנקאית שונה, מבנה האשראי שונה והרגולציה שונה.אבל המנגנון ההתנהגותי של בועה אינו אמריקאי. הוא אוניברסלי.כאשר מחירי נכסים מתרחקים מהיכולת הכלכלית שמחזיקה אותם, מתחיל תהליך של התאמה.לעיתים הוא מהיר.לעיתים הוא איטי.לעיתים המחיר הרשמי יורד.לעיתים ההנחה מוסתרת בתוך תנאי המימון.לעיתים נפח העסקאות קורס הרבה לפני שהמחיר יורד.ולעיתים בעלי העניין עושים כמעט הכול כדי לדחות את רגע ההכרה.בישראל כבר ניתן לזהות כמה מהסימנים האלה.


השוק כבר שולח אותות

נכון לאוגוסט 2026, גם הנתונים הרשמיים אינם מתארים שוק שנמצא בשלב של התרחבות בריאה.בנק ישראל ציין בהחלטת הריבית מיולי 2026 כי מלאי הדירות החדשות שנותרו למכירה ממשיך להיות גבוה. באותה הודעה צוין כי מחירי הדירות ירדו ב-1.3% במונחים שנתיים, וכי בחודשים מרץ-אפריל נרשמה ירידה נוספת של 0.3%.הלמ"ס ממשיכה לפרסם בחודשים האחרונים נתונים המעידים על חולשה בשוק העסקאות, לצד מלאי משמעותי של דירות חדשות שנותרו למכירה. באוגוסט 2026 פורסמו הנתונים לרבעון אפריל-יוני וכן נתוני המחירים המעודכנים למאי-יוני.גם בנק ישראל כבר מצא לנכון להתערב במבצעי המימון של הקבלנים. הפיקוח על הבנקים הזהיר מפורשות כי עסקאות בדחיית תשלום והלוואות בולט ובלון בסבסוד קבלן עלולות להגדיל את הסיכון לרוכשים, ליזמים ואף לאשראי שמעמידה המערכת הבנקאית, והטיל עליהן מגבלות עד סוף 2026.זו נקודה חשובה מאוד.כאשר הרגולטור מתחיל להגביל מנגנונים שנועדו לאפשר המשך מכירות למרות הפער בין מחיר הדירה לבין יכולת המימון של הרוכש, אי אפשר עוד להתייחס למימון כאל פרט טכני.המימון עצמו הפך לחלק ממנגנון החזקת המחיר.


המחיר הרשמי יכול להישאר. המחיר הכלכלי כבר משתנה

זו אולי אחת הטעויות הגדולות בניתוח שוק נדל"ן בתקופה כזאת.רבים מסתכלים רק על מדד המחירים.אם המחיר ירד באחוז אחד, אומרים:"לא קרה כלום".אם המחיר כמעט לא השתנה:"הבועה לא מתפוצצת".אבל בשוק ממונף צריך להסתכל גם על תנאי העסקה.דירה המוצעת ב-3 מיליון שקל עם 20% עכשיו ו-80% בעוד שלוש שנים אינה בהכרח אותה עסקה כלכלית כמו דירה הנמכרת ב-3 מיליון שקל בתשלום רגיל.גם הלוואת קבלן, סבסוד ריבית, פטור מהצמדה, שדרוגים, מענקים והטבות אינם קישוט.יש להם ערך כספי.לכן ייתכן שמחיר החוזה נשאר 3 מיליון שקל, בעוד המחיר האפקטיבי כבר ירד.זו הדרך שבה שוק מנסה להתאים עצמו למציאות בלי להודות עדיין שהמחיר הקודם אינו בר קיימא.


וכאן מתחיל משחק העברת הסיכון

נסתכל על השחקנים המרכזיים.

היזם

ליזם יש קרקע, עלויות בנייה, מימון, התחייבויות ופרויקט שצריך להתקדם.כל חודש שבו דירה אינה נמכרת עולה כסף.אבל הורדת מחיר גלויה עלולה ליצור בעיה.היא עלולה לפגוע במחירי יתר הדירות בפרויקט.היא עלולה לפגוע בשווי הביטחונות.היא עלולה להשפיע על דוחות.היא עלולה להרגיז רוכשים קודמים.והיא עלולה לשנות את יחסיו עם הבנק המלווה.לכן לעיתים עדיף ליזם לתת הטבה ששווה 200 אלף שקל מאשר להוריד 200 אלף שקל ממחיר המחירון.מבחינה חשבונאית, שיווקית ותודעתית אלה אינם בהכרח אותו דבר.מבחינה כלכלית, לעומת זאת, הם עשויים להיות דומים מאוד.


הבנק

גם הבנק אינו צופה ניטרלי.הבנק מממן את היזם.הבנק נתן משכנתאות לרוכשים.הבנק מחזיק בטוחות המבוססות, בין היתר, על ערכי נדל"ן.ולכן ירידת מחירים חדה אינה בהכרח אינטרס שלו.מכאן נוצר מנגנון מעניין.ליזם יש אינטרס שלא להכיר בירידת מחיר.לבנק יש אינטרס שלא לראות את שווי הביטחונות נשחק מהר מדי.ולשניהם עשוי להיות אינטרס לקנות זמן.זה אינו מחייב קנוניה.די בכך שהאינטרסים הכלכליים מתיישרים.


מאזן האימה

במובן הזה, היחסים בין קבלנים לבין בנקים בתקופת ירידות דומים לעיתים למאזן אימה.היזם אומר למעשה:אם תאלצו אותי לממש מלאי במחירים נמוכים מאוד, אתם תפגעו לא רק בי.גם הביטחונות שלכם ייפגעו.גם פרויקטים אחרים יושפעו.גם שמאויות חדשות יתחילו להציג מחירים נמוכים יותר.וגם שאר הלווים שלכם יושפעו.הבנק מבין זאת.ולכן במקרים רבים הוא יעדיף פריסה, גמישות, הארכת אשראי, מכירות מבוקרות והנחות עקיפות על פני חיסול מהיר של הפרויקט.כל עוד הדבר אפשרי.


אבל הזמן אינו ניטרלי

וכאן מגיע ההבדל בין שוק עולה לשוק יורד.בשוק עולה, הזמן בדרך כלל עובד לטובת המוכר.אם לא מכרת היום, ייתכן שתמכור בעוד חצי שנה במחיר גבוה יותר.בשוק יורד, הזמן מחליף צד.אם מחיר הנכס נשחק מהר יותר מעלות ההמתנה, המתנה אינה אסטרטגיה.היא הפסד.נניח שמוכר מחזיק דירה שמחיר השוק שלה היום 2.5 מיליון שקל.הוא מסרב להצעה של 2.35 מיליון.הוא אומר:"אני אחכה".כעבור שנה השוק מוכן לשלם 2.2 מיליון.הוא חסך כביכול הנחה של 150 אלף שקל.והפסיד 150 אלף נוספים.וזאת עוד לפני:ריבית,ארנונה,תחזוקה,מימון,עלות אלטרנטיבית,והזמן עצמו.לכן בשוק יורד:

המוכר שמתפשר מוקדם עשוי להפסיד פחות מהמוכר שמתעקש מאוחר.

ומה עם הקונה?

אצל הקונה התמונה הפוכה.בשוק שבו המלאי גדל, מספר העסקאות חלש והלחץ על המוכרים מתרחב, הזמן יכול להפוך מנכס של המוכר לנכס של הקונה.לקונה שאינו חייב לקנות היום יש אופציה יקרה מאוד:היכולת להמתין.כל חודש שעובר מאפשר לו לראות:מי נלחץ,איזה יזם צריך תזרים,איזה משקיע רוצה לצאת,איזו דירה יושבת חודשים בשוק,ואיזה "מחיר אחרון" הפך פתאום למחיר פתיחה למשא ומתן.


זה הרגע שבו צריך להתחיל להסתכל על איכות העסקאות

מספר העסקאות לבדו אינו מספיק.גם מחיר העסקה לבדו אינו מספיק.השאלה היא:איזו עסקה בוצעה?האם הקונה שילם הון עצמי משמעותי?האם העסקה כוללת דחיית תשלומים?האם יש בלון?האם יש סבסוד ריבית?האם התקבלה הנחה סמויה?האם הקונה מתכוון באמת להשלים את העסקה?האם קיימת יכולת כלכלית להשלים אותה?ומה שיעור הביטולים?בשלב מאוחר של בועה, איכות העסקאות עשויה להידרדר לפני שהמחיר הרשמי מגיב במלואו.וזהו סימן חשוב הרבה יותר מכותרת על שינוי חודשי של עשירית האחוז במדד.


מחיר אינו שווי

כאן נמצאת גם אחת הבעיות המקצועיות המרכזיות של שוק הנדל"ן.אם שמאי מסתכל רק על המחירים שבהם בוצעו עסקאות ומעתיק אותם לנכס הבא, הוא עלול לפספס את האירוע כולו.נניח שנעשו שלוש עסקאות סביב 3 מיליון שקל.לכאורה:השווי 3 מיליון.אבל אם כל שלוש העסקאות בוצעו באמצעות תנאי מימון חריגים, ואם התשואה מהנכס אינה מצדיקה את המחיר, ואם יכולת ההחזר של משקי הבית אינה תומכת במחיר, ואם הריבית האלטרנטיבית גבוהה משמעותית מתשואת הנכס, אי אפשר להסתפק במשפט:"אלה העסקאות".מחיר הוא נתון.שווי הוא מסקנה כלכלית.והפער בין השניים הוא בדיוק המקום שבו בועות נוצרות.


השלב המסוכן ביותר: כאשר כולם מנסים לצאת מאותה דלת

כל עוד רק אדם אחד רוצה למכור, יש שוק.כאשר הרבה אנשים רוצים למכור בו זמנית, המחיר משתנה.וזו הנקודה שבה Margin Call הופך רלוונטי במיוחד.החברה בסרט אינה קורסת משום שהיא הראשונה שמזהה את הבעיה.להפך.היא מנסה לשרוד דווקא משום שהיא הראשונה שמזהה אותה.הבעיה מתחילה כאשר כולם מזהים אותה.בנדל"ן זה יכול להיות הרגע שבו:קבלנים רבים מתחילים לתת הנחות גלויות.משקיעים מנסים לצאת.משפרי דיור נאלצים למכור לפני שרכשו.בנקים מצמצמים אשראי.שמאים מתחילים להוריד ערכים.רוכשים מבינים שאין צורך למהר.עסקאות השוואה חדשות נסגרות ברמות נמוכות יותר.ואז מתחיל מנגנון משוב.מחיר נמוך יוצר עסקת השוואה נמוכה.עסקת השוואה נמוכה יוצרת שומה נמוכה.שומה נמוכה מקטינה את הביטחון.ביטחון נמוך מקטין את האשראי.אשראי קטן מקטין את כוח הקנייה.כוח קנייה נמוך מפעיל לחץ נוסף על המחיר.זה כבר איננו רק שוק נדל"ן. זה מנגנון פיננסי.


ובדיוק בגלל זה השאלה איננה רק מה יעשו הקבלנים

צריך להסתכל על המערכת כולה.יזמים.בנקים.רוכשי דירה ראשונה.משפרי דיור.משקיעים.חברות אשראי.שמאים.מחזיקי אג"ח.קבלני ביצוע.ספקים.רשויות מקומיות.והמדינה.בועת נדל"ן גדולה אינה יכולה להתכווץ בלי להשפיע על כל מי שמימן, בנה, רכש, שיעבד או ביסס פעילות כלכלית על המחירים שנוצרו בתוכה.


מדוע המחירים אינם קורסים מיד?

זו שאלה שאני נשאל לא מעט.אם מדובר בבועה, מדוע איננו רואים ירידות של עשרות אחוזים בתוך חודשים?התשובה פשוטה:נדל"ן אינו מניה.אין מסך שבו מתבצע בכל שנייה מחיר חדש.עסקה בדירה יכולה לקחת חודשים.מוכר יכול להחליט לא למכור.יזם יכול להעניק הטבה במקום להוריד מחיר.בנק יכול לפרוס חוב.רוכש יכול לדחות החלטה.שמאי עובד על בסיס עסקאות עבר.ולכן מנגנון גילוי המחיר בנדל"ן איטי.הפער בין המציאות הכלכלית לבין המחיר המדווח יכול להימשך תקופה ארוכה.אבל איטיות אינה מבטלת התאמה.היא רק מאריכה אותה.


ומה יכול למנוע ירידה?

צריך גם לומר את הצד השני.אין שום חוק טבע המחייב שמחירי הדירות בישראל יירדו בשיעור מסוים או בקצב מסוים.הריבית יכולה להמשיך לרדת.המדינה יכולה להתערב.היצע הקרקע יכול להצטמצם.הבנקים יכולים להאריך אשראי.הגירה חיובית משמעותית יכולה להגדיל ביקוש.שכר משקי הבית יכול לעלות.אירועים גיאופוליטיים יכולים לשנות העדפות.ומדיניות ממשלתית יכולה להמשיך לייצר תמיכה בביקוש.כל אלה יכולים להאט את ההתאמה ואף לשנות את מסלולה.אבל יש הבדל בין אמירה שהמערכת יכולה לדחות התאמה לבין אמירה שאין צורך בהתאמה.בסופו של דבר, נכס צריך לפגוש יכולת תשלום.


ומהו ה-Margin Call האמיתי של שוק הנדל"ן?

בשוק ההון Margin Call הוא רגע ברור.שווי הביטחון יורד.המלווה דורש כסף נוסף.בנדל"ן התהליך פחות דרמטי ולכן אולי מסוכן יותר.ה-Margin Call של משפחה יכול להגיע כאשר ההחזר החודשי הופך כבד מדי.ה-Margin Call של משקיע מגיע כאשר התשואה אינה מכסה אפילו חלק סביר מעלות המימון.ה-Margin Call של יזם מגיע כאשר המכירות אינן מייצרות את התזרים הנדרש.ה-Margin Call של בנק מגיע כאשר ערך הביטחונות מתחיל להתקרב לחוב.וה-Margin Call של השוק כולו מגיע כאשר כבר אי אפשר לפתור את הפער באמצעות עוד אשראי.


ויש עוד נקודה אחת שהסרט מלמד

בסרט, האנשים שמזהים את הבעיה אינם בהכרח טיפשים.להפך.חלקם חכמים מאוד.הבעיה היא שהם פעלו במשך שנים בתוך מערכת שנתנה תגמול להתעלמות מהסיכון.כל עוד המחירים עלו, מי שהזהיר נראה פסימי.מי שלקח יותר סיכון הרוויח יותר.מי שנתן יותר אשראי הגדיל פעילות.מי שקנה נכס נוסף התעשר על הנייר.והמודל כולו חיזק את עצמו.עד שהכיוון השתנה.זהו אופיין של בועות.הן אינן מתקיימות משום שאנשים אינם יודעים חשבון.הן מתקיימות משום שבמשך זמן רב משתלם מאוד להתעלם מהחשבון.


השאלה של 2026

לכן אינני חושב שהשאלה המרכזית שצריך לשאול כיום היא:בכמה ירדו מחירי הדירות בחודש האחרון?זו שאלה צרה מדי.השאלות החשובות יותר הן:מי מחזיק כיום את הסיכון?מי כבר מנסה לצמצם אותו?מי מממן את מי?מי נותן הנחות שאינן מופיעות במחיר?כמה מהעסקאות החדשות מבוססות על אשראי עתידי?כמה רוכשים יוכלו להשלים את העסקאות?כמה זמן יכולים היזמים לשאת את המלאי?כמה זמן הבנקים מוכנים להאריך אשראי?ומה יקרה אם כמה מהתהליכים האלה יתרחשו בעת ובעונה אחת?אלה שאלות של מערכת פיננסית.לא רק של שוק דירות.


מי האחרון שמחזיק את החבילה?

וזוהי השאלה שבה מסתיים מבחינתי גם החיבור ל-Margin Call.בכל בועה יש שלב שבו כולם נהנים מעליית המחירים.המוכר מרוויח.הקונה מרגיש שהתעשר.הבנק מגדיל אשראי.היזם מוכר.המדינה גובה מסים.השמאי מוצא עסקאות השוואה גבוהות יותר.וכולם מקבלים אישור לכך שהמודל עובד.אבל כאשר המגמה מתהפכת, אותו מנגנון מתחיל לפעול בכיוון ההפוך.ואז מתברר שהסיכון שמעולם לא נעלם פשוט עבר מיד ליד.מיזם לבנק.מבנק לרוכש.מרוכש למשקיע.ממשקיע לרוכש הבא.עד שבשלב מסוים אין עוד רוכש הבא במחיר המבוקש.וזה הרגע שבו המשחק משתנה.


הזמן החליף צד

זה אולי המסר החשוב ביותר.בשוק עולה:הסבלנות מתגמלת את המוכר.בשוק יורד:הסבלנות יכולה לתגמל דווקא את הקונה.ולכן מוכר שמתפשר היום אינו בהכרח מפסיד.יכול להיות שהוא פשוט הראשון שהבין את השוק החדש.וקונה שמסרב לרדוף אחרי מחיר של אתמול אינו בהכרח מפסיד עסקה.יכול להיות שהוא קונה לעצמו את הנכס החשוב ביותר בתקופת ירידות:זמן.בסופו של דבר, Margin Call אינו סרט על משבר 2008.הוא סרט על הרגע שבו המחיר עדיין שייך לעולם הישן, אבל בעלי המידע כבר מבינים שהעולם השתנה.וכאשר זה קורה, מתחיל המרוץ האמיתי.לא מי ירוויח יותר.אלא:

מי יעביר את הסיכון ראשון, ומי יישאר איתו כאשר המוזיקה תיעצר.

Israel's Margin Call: When Time Changes Sides

Financial collapses rarely begin when the public finally sees them. They begin earlier, when insiders discover that the economics supporting asset prices have changed.That is the central lesson of Margin Call.The critical phase of a bubble is not necessarily the moment prices collapse. It is the moment sophisticated participants begin trying to transfer risk while headline prices still reflect yesterday's reality.Israel's housing market should therefore be examined not only through official price indices, but through transaction volumes, unsold inventory, financing incentives, deferred-payment structures, effective transaction prices, mortgage affordability, developers' cash-flow needs and banks' exposure to real-estate collateral.A quoted price may remain unchanged while the economic value of the transaction is already falling.When time changes sides, sellers who recognize the new environment early may lose less than those who wait, while buyers with no urgent need to purchase gain one of the most valuable assets in a declining market:the option to wait.The central question is no longer simply whether prices will fall.It is:Who is already transferring the risk, and who will ultimately be left holding it?


כשהזמן מחליף צד: 5 שיעורים מצמררים על כסף ומוסר מהסרט (והשוק) שכולנו חיים בו

1. מבוא: הדיאגנוזה הקלינית של השקט

קריסה פיננסית אינה מתחילה בפיצוץ מרהיב בחלק המרכזי של החדשות; היא מתחילה באנטומיה של דעיכה שקטה בתוך גיליונות אקסל. הסרט "Margin Call" (התמוטטות) אינו סתם דרמה על וול סטריט, אלא ניתוח כירורגי של הרגע המסוכן ביותר בכל בועה: הנקודה שבה המידע משנה את המשחק עבור הדרגים המקצועיים, בעוד הציבור הרחב עדיין שבוי באשליית היציבות.התחושה שהכל תקין – העובדים בבניין המשרדים, הלקוחות בטלפונים והבניינים על תילם – היא מצב של הכחשה מערכתית. קריסה לא מתרחשת כשהבניין נשבר, אלא כשהמספרים כבר "נשברו" ובעלי המידע מתחילים לחפש למי להעביר את החבילה לפני שהמוזיקה תיעצר.

2. הבועה מתחילה במתמטיקה, לא בבטון

במרכז הסרט עומד פיטר סאליבן, אנליסט צעיר שמזהה חריגה קטלנית במודל הסיכון (VaR - Value at Risk) של הבנק. הוא מגלה שהתנודתיות בשוק חצתה את סף היכולת של החברה לספוג הפסדים. זהו "גילוי מתמטי" שמתרגם מידע טכני לאיום קיומי בתוך לילה אחד.המציאות בשוק הנדל"ן המקומי משקפת תהליך דומה. מערכות נראות יציבות זמן רב אחרי שהבסיס הפונדמנטלי נשחק. הבועה אינה "מתפוצצת" בבת אחת; היא נסדקת קודם כל במודלים של יכולת ההחזר, הרבה לפני שהשלטים "למכירה" הופכים למגיפה ברחובות."הסיכון מעולם לא נעלם, הוא פשוט עבר מיד ליד. מי שמוכר ראשון מצמצם את הנזק שלו; מי שקונה ממנו מקבל לידיו את הסיכון."

3. "המחיר האפקטיבי": הנדסה פיננסית במקום הנחות

כאשר השוק מאט, האינטרס המשותף של יזמים ובנקים הוא "לקנות זמן" ולמנוע הכרה בירידת ערך גלויה שתשחק את הביטחונות. נכון לנתוני אוגוסט 2026, השוק כבר שולח אותות ברורים: מחירי הדירות רשמו ירידה שנתית של 1.3%, ובחודשים מרץ-אפריל נרשמה ירידה נוספת של 0.3%. אולם המחיר החוזי הוא לעיתים רק קליפה ריקה.כך נשמר המחיר באופן מלאכותי (בעוד המחיר האפקטיבי קורס):

  • מבצעי מימון אגרסיביים: נוסחאות 20/80 או 10/90 המאפשרות דחיית תשלומים למסירה ומינוף מסוכן.
  • הלוואות בלון וסבסוד ריבית: היזם סופג את עלויות המימון כדי להימנע מהורדת מחיר בחוזה.
  • פטור מהצמדה ושדרוגים: הנחות סמויות דרך שדרוגי מטבחים או הצמדות למדד שאינן מופיעות במחירון הרשמי.
  • איכות העסקאות: השאלה אינה רק המחיר, אלא האם לקונה יש יכולת כלכלית להשלים את העסקה, או שמדובר במינוף על הנייר בלבד.

הפיקוח על הבנקים כבר זיהה את הסכנה והטיל מגבלות על הלוואות הבלון והבולט עד סוף 2026, מתוך הבנה שהמימון הפך לכלי להחזקת מחירים מלאכותית.

4. הרגע שבו הזמן מחליף צד

בשוק עולה, הזמן הוא הנכס היקר ביותר של המוכר. בשוק יורד, הזמן מחליף צד והופך לנכס של הקונה. הסרט מתאר "מרוץ חימוש" של מכירה מהירה – ההבנה שחייבים להיפטר מהנכסים הרעילים לפני שהצד השני יבין את גודל האסון.הקונה שאינו חייב לרכוש היום מחזיק ב"אופציה להמתין". הוא צופה ביזמים שנלחצים לתזרים ובמלאי הדירות החדשות המצטבר (כפי שדווח ביולי 2026). הדינמיקה הפסיכולוגית ברורה: המוכר שמבין את המציאות החדשה ומתפשר מוקדם, יפסיד הרבה פחות מהמוכר שמתעקש להישאר בעולם של אתמול."המוכר שמתפשר מוקדם עשוי להפסיד פחות מהמוכר שמתעקש מאוחר."

5. הבנאליות של הקריסה: רציונליות חסומה

הפן המצמרר ביותר ב-"Margin Call" הוא היעדרם של נבלים. דמויות כמו המנכ"ל ג'ון טולד (John Tuld) או סם רוג'רס (Sam Rogers) אינן פועלות מרשע, אלא מתוך "רציונליות חסומה" (Bounded Rationality). הם מבצעים "מסגור מוסרי" (Moral Framing) – הופכים את הפעולה הלא-מוסרית של מכירת נכסים רעילים ללקוחותיהם למשימה הישרדותית הכרחית עבור הארגון.טולד הוא ה"אופטימייזר" התועלתני, בעוד רוג'רס הוא המרכז הרגשי המנהל את היררכיית הנאמנות. הם אנשים נורמטיביים לכאורה, שמקבלים החלטות הרסניות עבור אחרים מתוך דחף הישרדותי קר."זה בעצם הכל נעלם" (It's basically all gone) – סיכום מזוקק של הרגע שבו המתמטיקה הופכת לאסון אנושי בבת אחת.

6. יעילות כאידיאולוגיה: הלקח מההפקה

באופן אירוני, הפקת הסרט עצמה היא מופת של יעילות הון (Capital Efficiency). בתקציב של 3.5 מיליון דולר ו-17 ימי צילום בלבד, הבמאי ג'יי.סי שאנדור הוכיח שדיוק אינטלקטואלי מניב תשואה גבוהה (ROI) יותר מהפקות עתק. השימוש בטכנולוגיה דיגיטלית (RED 1MX) וצילום בלוקיישן אחד הפכו את הסרט לנכס מניב (Annuity) ששורד שנים רבות לאחר צאתו. זהו שיעור לאנליסטים: הערך האמיתי אינו טמון במעטפת, אלא ביכולת לנתח מערכות מורכבות במינימום משאבים ובמקסימום דיוק.

7. סיכום: חשבונאות של המצפון

"Margin Call" הוא הרגע שבו אי אפשר לפתור פערים באמצעות עוד אשראי. זהו הרגע שבו ה-Margin Call האישי פוגש את תקרת הזכוכית של השכר מול ההחזר החודשי המאמיר. הסרט מסתיים בדימוי של סם רוג'רס קובר את כלבו בחצר – פעולה שקטה המייצגת את ה"חשבונאות של המצפון" בתוך עולם שאיבד את המוסר לטובת המודל. בשוק הנדל"ן, כמו בוול סטריט, השאלה שנותרת פתוחה היא: האם אנחנו אלו שמזהים את שינוי הכיוון בזמן, או אלו שנותרו להחזיק בסיכון כשהמוזיקה נפסקת?

16Aug

פסק הדין של השופט גלעד הס וגילוי הדעת מאוגוסט 2026 מציפים שאלה בסיסית: האם תמורה אחידה לדירות שונות היא באמת שוויונית? ניתוח מקצועי של תקן 21, הצמדות, גגות, חצרות, רכוש משותף ושווי הזכויות בפינוי־בינוי. פסק הדין שטלטל את ההתחדשות העירונית וגילוי הדעת שבא בעקבותיו אינם רק אירוע משפטי. הם חושפים כשל עמוק יותר: מקצוע השמאות לא הצליח להסדיר בזמן כיצד יש לתרגם שונות בזכויות הנכנסות לפרויקט לשונות בתמורות. האם גג, חצר, שטח גדול יותר או חלק בעל משמעות ברכוש המשותף צריכים לזכות בתמורה עודפת? ובעיקר, האם הגיע הזמן לתקן מן היסוד את תקן 21? פינוי־בינוי: פסק דין הס, גילוי הדעת ותקן 21 חושפים כשל שמאי בתמורות לדיירים

פסק הדין של השופט גלעד הס, גילוי הדעת החדש ותקן 21 חושפים כשל מקצועי עמוק באופן שבו חולקו במשך שנים תמורות בפינוי־בינוי

ב־10 באוגוסט 2026 פרסמו הרשות הממשלתית להתחדשות עירונית והמשנה ליועצת המשפטית לממשלה גילוי דעת בנושא התמורות בעסקאות התחדשות עירונית. מטרת המסמך, לדבריהם, היא להבהיר את אופן קביעת התמורות לבעלי דירות, ובפרט את שאלת השוויון ביניהם.המסמך פורסם כשלושה חודשים לאחר פסק דינו של שופט בית המשפט המחוזי בתל אביב, גלעד הס, בת"א 42823-03-24 קרן אור שירותי כח אדם בע"מ ואח' נ' באבו ואח', פסק דין שטלטל את ענף ההתחדשות העירונית. בפסק הדין נקבע כי מתן תוספת שטח זהה לדירות בעלות שטחים שונים עלול להפר את עקרון השוויון המהותי, וכי ניתן להתמודד עם הפער באמצעות תשלומי איזון.בחודש יולי כבר הוגש ערעור לבית המשפט העליון על פסק הדין.וכאן מתעוררת שאלה שאני סבור שהשיח הציבורי כמעט ואינו שואל: איך הגענו בכלל למצב שבו בית משפט צריך להסביר לענף השמאות ששתי זכויות מקרקעין שאינן שוות אינן בהכרח זכאיות לתמורה זהה?ומדוע, לאחר שבית המשפט כבר אמר את דברו, נדרש גילוי דעת של הרשות להתחדשות עירונית והייעוץ המשפטי לממשלה כדי להסביר כיצד יש להתייחס לשונות בין דירות?לטעמי, הסיפור הגדול כאן אינו רק משפטי.זהו בראש ובראשונה כישלון שמאי מפואר. ובמרכזו עומד גם תקן 21.


בית המשפט אמר דבר ששמאי מקרקעין היה צריך לומר מזמן

השופט גלעד הס לא המציא מושג חדש בשמאות.הוא לא גילה שיטת הערכה חדשה.הוא לקח עיקרון כלכלי בסיסי והחיל אותו על עסקת פינוי־בינוי:שוויון מהותי אינו בהכרח מתן דבר זהה לכל אחד.כאשר בעלי הדירות מכניסים לעסקה זכויות שאינן שוות, מתן תוספת אחידה עלול דווקא ליצור פגיעה יחסית בבעל הזכות ששווייה גבוה יותר.לפי הדיווחים על פסק הדין, המתחם כלל דירות בשונות גדולה מאוד של שטחים, והדיון עסק בין היתר במשמעות של מתן תוספת זהה לדירות שונות מהותית בגודלן.זה נשמע אולי מהפכני בעולם הפינוי־בינוי.בעולם השמאות זה אמור להיות כמעט מובן מאליו.אם נכס א' שווה 2 מיליון שקל ונכס ב' שווה 3 מיליון שקל, נקודת המוצא הכלכלית ביניהם אינה שווה.אפשר כמובן להגיע בהסכם למנגנון תמורות מסוים.אפשר לבחור בתוספת אחידה.אפשר לקבוע קבוצות.אפשר לקבוע מנגנון ניקוד.אבל אסור לבלבל בין אחידות המנגנון לבין שוויון כלכלי.אלה שני דברים שונים.


ואז הגיע גילוי הדעת

גילוי הדעת מאוגוסט 2026 מנסה לעשות סדר. מצד אחד הוא מדגיש את חופש החוזים. עסקת התחדשות עירונית היא עסקה מסחרית הנעשית בין בעלי זכויות לבין יזם, והדין אינו מכתיב להם תמורה מסוימת ואף אינו מחייב תוספת שטח מוגדרת. מצד שני, הוא מסביר כי הצדדים יכולים לקבוע מנגנוני תמורה שונים, לרבות תמורה יחסית, תמורה אחידה, שיעור משטח הדירה או שיטת ניקוד שמאית לצורך קביעת סדר בחירת הדירות. המסמך עצמו מבהיר שלמנגנונים אלה יכולה להיות השפעה משמעותית על שווי התמורה. ומכאן הוא מתקדם אל לב העניין: דירה אינה בהכרח דירה אופיינית. שונות מהותית בין דירות עשויה לחייב התייחסות שונה.


גג, חצר והצמדות: סוף סוף מדברים על הנכס שנכנס לעסקה

אחת האמירות החשובות ביותר בגילוי הדעת נמצאת דווקא בהפניה לתקן 21.1.המסמך מזכיר את הגדרת "דירה אופיינית" וקובע כי הצמדות ספציפיות הצמודות רק לדירות מסוימות אינן חלק מאפיון הדירות הטיפוסיות ויש להביאן בחשבון בתמורות לאותן דירות.קשה להפריז בחשיבות המשפט הזה.חצר צמודה אינה הערת שוליים.גג מוצמד אינו קישוט.מחסן, חניה, זכויות בנייה או זכות קניינית אחרת אינם נעלמים ברגע שמתחילים לדבר על פינוי־בינוי.אלה זכויות מקרקעין.וכאשר יש להן ערך כלכלי, הן חלק משווי הנכס שבעל הדירה מכניס לעסקה.זו השמאות.


ומה לגבי החלק ברכוש המשותף?

פסק הדין של השופט הס עסק, בין היתר, גם במצב שבו תוספת אחידה משנה את היחסים הכלכליים בין בעלי הדירות בהתחשב בשטחי הדירות ובחלקם היחסי ברכוש המשותף.אבל כאן חשוב להיזהר מהכללה.חלק גדול יותר ברכוש המשותף אינו מזכה אוטומטית בתמורה גדולה יותר.שמאי צריך לשאול מהי המשמעות הכלכלית שלו.האם הוא משקף זכויות בנייה?האם הוא נובע משטח דירה גדול יותר?האם קיימת זכות שימוש מיוחדת?האם יש לו ביטוי בשווי השוק?או שמדובר בשבר רישומי שאין לו משמעות כלכלית נפרדת?וזו בדיוק הנקודה.שמאות איננה ספירת זכויות. שמאות היא תרגום זכויות לשווי.


פינוי־בינוי הוא, מבחינה כלכלית, עסקת קומבינציה מסוג אחר

מבחינה משפטית, עסקת פינוי־בינוי אינה בהכרח עסקת קומבינציה במובנה הקלאסי.אבל מבחינה כלכלית קשה להתעלם מהדמיון.בעל הדירה מכניס לעסקה מקרקעין וזכויות.היזם מכניס יזמות, תכנון, מימון, בנייה וסיכון.מתוך שני אלה נוצר נכס חדש.ללא הזכויות של בעלי הדירות, אין פרויקט.לכן השאלה השמאית הראשונה אינה צריכה להיות: כמה מ"ר נותן היזם? אלא:

מהו שווי הזכויות שכל אחד מבעלי הדירות מכניס לעסקה?

ורק לאחר מכן:

מהו שווי התמורה שהוא מקבל בחזרה?

אם בעל אחד מוסר זכות ששווה 2 מיליון שקל ובעל אחר מוסר זכות ששווה 3 מיליון שקל, כלל שלפיו כל אחד יקבל אותה תוספת אינו בהכרח שוויוני.הוא פשוט אחיד.


מי שמביא יותר צריך לקבל יותר?

לטעמי, מבחינה כלכלית התשובה היא:

עקרונית כן. אוטומטית לא.

המבחן אינו כמה פריטים רשומים לצד הדירה.המבחן הוא שווי. גג ללא שימוש ממשי אינו דומה לגג בעל ערך משמעותי.חצר קטנה ושולית אינה חצר רחבה שמייצרת פרמיה משמעותית בשוק.חלק גדול יותר ברכוש המשותף אינו בהכרח בעל משמעות כלכלית.אבל כאשר ניתן להוכיח שהזכות הנכנסת שווה יותר, צריך לפחות להסביר מדוע אותה שונות אינה מקבלת ביטוי בתמורה.אחרת נוצר מצב שבו בעל זכות אחת מסבסד למעשה בעל זכות אחרת.


שוויון אינו זהות

זהו אולי הלקח החשוב ביותר מכל הפרשה.נניח שבבניין קיימות שתי דירות:דירה א' שווה 2 מיליון שקל.דירה ב' שווה 2.5 מיליון שקל בשל חצר גדולה הצמודה אליה.היזם מציע לשתיהן דירה חדשה בתוספת 12 מ"ר.הטבלה נראית שוויונית.12 מ"ר לזה.12 מ"ר לזה.אבל האם התוצאה הכלכלית שוויונית?לא בהכרח.הפער של חצי מיליון שקל בנכסים הנכנסים לפרויקט עלול להיעלם.בעל הדירה בעלת החצר תרם לפרויקט יותר ערך, אבל מנגנון התמורה מתייחס אליו כאילו תרם אותו ערך. זו אינה בהכרח חלוקה שוויונית. זו חלוקה אחידה.


גילוי הדעת מכיר בכך, אבל גם מנסה לעצור את המטוטלת

כאן גילוי הדעת נעשה מעניין במיוחד.המסמך מכיר במפורש באפשרות לחלוקת הדירות ל"קבוצות מאופיינות" בהתאם לשונות ביניהן. הוא גם מכיר באפשרות של דירה ייחודית שתיבחן בנפרד.אבל באותה נשימה הוא מזהיר שלא נדרשת אינדיבידואליזציה מלאה של כל דירה ושאין לרדת לרזולוציה צרה מדי. השונות צריכה להיות מהותית ולא זניחה.אפשר להבין את ההיגיון.אי אפשר לנהל פרויקט של מאות דירות באמצעות מאות מודלים פרטניים המבקשים להעריך כל הבדל של אחוזים בודדים.אבל כאן עולה השאלה המקצועית האמיתית:

מהי שונות "מהותית"?

5%?10%?200 אלף שקל?חצי מיליון שקל?האם הצמדת גג היא תמיד מהותית?מתי חצר הופכת לדירה בלתי אופיינית?מהי משמעות של חלק גבוה יותר ברכוש המשותף?מתי הבדל בקומה מצדיק קבוצת שווי נפרדת?גילוי הדעת אינו מספק מתודולוגיה כמותית מלאה לשאלות האלה.ובדיוק כאן אנחנו מגיעים לכשל של תקן 21.


אם התקן חסר, מתקנים את התקן

גילוי הדעת נשען פעם אחר פעם על תקן 21.1.הוא נעזר בו כדי להסביר:מהי דירה אופיינית;מהי דירה לא אופיינית;מהי הצמדה מיוחדת;אילו מאפיינים צריכים להיבחן;ומהי "דרך האיזון".אבל אם לאחר שנים של עבודה לפי התקן נדרש בית משפט מחוזי כדי לומר שתמורה זהה עלולה להיות לא שוויונית, ולאחר מכן נדרש גילוי דעת ממשלתי כדי להסביר לענף כיצד להתייחס לכך, צריך לשאול:

האם התקן מילא את תפקידו?

לטעמי, התשובה היא לא. תקן 21.1 הכיר בשונות. אבל הוא לא הצליח לנהל אותה. הוא הזכיר את הדירה הלא אופיינית, אך לא יצר מנגנון מספיק חד, כמותי ואופרטיבי שמחייב את השוק לבדוק מראש את שווי הזכויות הנכנסות ולתרגם את ההבדלים למערכת תמורות סדורה. וזהו כשל מקצועי.


תקן 21.1: כלי חשוב שהפך לחלק מהבעיה

אין הכוונה לומר שאין בתקן 21.1 ערך מקצועי. יש. התקן יצר מסגרת לניתוח פרויקטים, לבחינת כדאיות ולדיון בדירות שאינן אופייניות.אבל דווקא העובדה שהמסגרת קיימת במשך שנים הופכת את הכשל למובהק יותר.אם ההגדרה קיימת, מדוע הענף אימץ במשך שנים מנגנונים גסים של תוספת אחידה?אם הצמדות מיוחדות צריכות להיבחן, מדוע נדרש כעת גילוי דעת ממשלתי להזכיר זאת?אם שמאי יכול להציע "דרך איזון", מדוע לא נבנתה מתודולוגיה ברורה לקביעת אותה דרך? הבעיה איננה שהתקן לא ידע שקיימת שונות.הבעיה היא שהוא לא הפך את השונות למנגנון שווי אפקטיבי.


מה היה צריך להיות בתקן?

תקן אפקטיבי צריך היה להתחיל ממיפוי כלכלי של הנכסים הנכנסים לפרויקט.לא בהכרח שומה מלאה לכל דירה.אבל לפחות סיווג מובנה של גורמי שווי מהותיים.לדוגמה:

1. שטח הדירה הקיימת

לא רק שטח פיזי, אלא השפעתו על שווי הזכות ועל החלק היחסי בפרויקט.

2. הצמדות

חצרות, גגות, מחסנים, חניות והצמדות מיוחדות אחרות.

3. זכויות בנייה

במקום שבו הן קיימות ויש להן כדאיות כלכלית.

4. חלק ברכוש המשותף

כאשר יש לו משמעות כלכלית מוכחת.

5. מיקום

קומה, חזית, כיוונים, נוף, מפגעים, פרטיות ויתרונות או חסרונות משמעותיים אחרים.

6. קבוצות שווי

יצירת קבוצות דירות הומוגניות יחסית במקום ההנחה שכל הבניין הוא קבוצה אחת.

7. סף מהותיות

הגדרה מקצועית מתי הפער בשווי משמעותי מספיק כדי להצדיק איזון.

8. מנגנון איזון

שטח נוסף, תשלום כספי, קומה, מפרט, מחסן, חניה, מיקום או קדימות בבחירת דירת התמורה.זה בדיוק סוג הסדר שהמקצוע השמאי היה אמור לייצר.


קדימות בבחירת דירה היא כסף

גילוי הדעת מוסיף כאן נקודה חשובה במיוחד.הוא קובע כי התאמת התמורה אינה חייבת להיעשות באמצעות מ"ר נוספים.ניתן לבצע את האיזון באמצעות קומה גבוהה יותר, מפרט משודרג, תשלום איזון ואף באמצעות מתן אפשרות לבעל דירה לבחור את דירת התמורה לפני אחרים.זו אמירה שמאית מצוינת.כי בחירת דירה אינה עניין טכני.באותו מגדל יכול להיות פער משמעותי בשווי בין:חזית לפארק לבין חזית לכביש;קומה 5 לבין קומה 15;דירה פינתית לבין דירה פנימית;כיוון פתוח לבין חזית לבניין סמוך;דירה שקטה לבין דירה הסמוכה למתקן ציבורי.לכן גם מיקום בתור הבחירה הוא נכס בעל שווי.השמאי צריך לדעת להעריך אותו.


המשפטנים נכנסו לחלל שהשמאות השאירה

וזו, מבחינתי, הנקודה הכואבת ביותר.השופט הס עשה סדר.אחריו באו הרשות להתחדשות עירונית והמשנה ליועמ"ש ועשו סדר נוסף.אבל מי היה אמור לעשות את הסדר מלכתחילה?

אנחנו.

שמאי המקרקעין.אלה בדיוק השאלות שבגללן קיים המקצוע.לא ייתכן שבית משפט צריך ללמד אותנו ששוויון מהותי מחייב להתייחס לשונות כלכלית.לא ייתכן שהייעוץ המשפטי צריך להזכיר לנו שלהצמדה יש שווי.ולא ייתכן שרשות ממשלתית צריכה להסביר לנו שמיקום, קומה, חצר וגג עשויים להצדיק איזון.אלה אינם רעיונות משפטיים.אלה יסודות השמאות.


ולכן פסק הדין וגילוי הדעת הם גם תעודת כישלון למקצוע

אפשר להציג את פסק הדין כניצחון לבעלי דירות גדולות.אפשר להציג את גילוי הדעת כהבהרה חשובה.אפשר לדון בהשפעתם על יזמים.אבל בעיניי צריך להביט גם במראה.אם נדרשו שופט, רשות ממשלתית והמשנה ליועצת המשפטית לממשלה כדי לומר לענף ששונות בעלת משמעות כלכלית צריכה להיבחן דרך משקפי השווי, הרי שהשמאות לא מילאה את תפקידה.המשפט נכנס למקום שהתפנה.וכאשר מקצוע מוותר על תחום הליבה שלו, מישהו אחר ממלא אותו.


האם גילוי הדעת בא "לבאר" פסק דין?

גם כאן מתעוררת שאלה מוסדית מעניינת.פסק דין ניתן.הוגש עליו ערעור לבית המשפט העליון.המסלול המשפטי ברור.בית המשפט המחוזי פוסק.מי שחולק עליו מערער.בית המשפט העליון מכריע.במקביל, אם התברר שפסק הדין חשף חסר מקצועי בשמאות, יש כלי מקצועי מתאים:

לתקן את תקן 21.

לא צריך "לבאר" לבית המשפט למה הוא התכוון.בוודאי שאין גילוי דעת מנהלי יכול להיות מעל פסק דין או לשמש ערכאת ערעור עליו.אבל כאשר גוף ממשלתי והמשנה ליועמ"ש מפרסמים, בעוד הסוגיה מצויה במחלוקת משפטית חיה, עמדה מפורטת לגבי הדרך שבה יש לבחון קבוצות דירות, שונות מהותית, איזונים וחוזים קיימים, לגיטימי לשאול מהו תפקידו המדויק של המסמך.במיוחד כאשר המסמך עצמו אינו מסתפק בציטוט הדין אלא אומר, למשל, כי אין לרדת לרזולוציה פרטנית מדי וכי יש לבחון קבוצות שאבחנתן אינה זניחה.אלה כבר הנחיות יישומיות.ולכן השאלה המתבקשת היא:

אם נדרשת מתודולוגיה מקצועית חדשה, מדוע היא אינה נקבעת במסגרת תקן שמאי מתוקן?


גילוי דעת אינו תחליף לתקן שמאי

תקן מקצועי מאפשר לקבוע:הגדרות;שיטת עבודה;ספים;דרישות הנמקה;כללי מדידה;מתודולוגיה;ומבחני רגישות.גילוי דעת אינו יכול להחליף זאת.הוא יכול להבהיר עמדה.הוא יכול להתריע.הוא יכול לפרש.אבל הוא אינו תחליף למתודולוגיה שמאית סדורה.והיעדר המתודולוגיה הוא בדיוק מה שיצר מלכתחילה את הבעיה.


וגם המשפט "12 מ"ר לכולם" דורש בחינה מחדש

במשך שנים השתרשה בתודעה הציבורית כמעט נוסחה:דירה קיימת + 12 מ"ר = עסקת פינוי־בינוי.גילוי הדעת עצמו מזכיר כי אפילו תוספת של כ־12 מ"ר, שהייתה נהוגה בפרקטיקה תכנונית בהקשרים מסוימים, אינה חובה נורמטיבית.כלומר, ה־12 מ"ר אינם חוק טבע.ובוודאי שאינם שווי.מ"ר בקומת קרקע אינו בהכרח שווה מ"ר בקומה 20.מ"ר בדירה בעלת חזית פתוחה אינו בהכרח שווה מ"ר בדירה הפונה לקיר.ותוספת 12 מ"ר לדירה של 40 מ"ר אינה בעלת אותה משמעות יחסית כמו תוספת 12 מ"ר לדירה של 110 מ"ר.שמאות שמסתפקת באריתמטיקה של שטחים מפספסת את הנכס.


מחיר הוא נתון. שווי הוא מסקנה. וגם מ"ר הוא רק נתון

אחת הטעויות האפשריות בפינוי־בינוי היא לחשוב שאפשר למדוד צדק באמצעות מטרים.80 מ"ר נכנסים.92 מ"ר יוצאים.12 מ"ר רווח.אבל שום שומה רצינית אינה מסתיימת כך.שווי מקרקעין נגזר ממכלול זכויות ותכונות.לכן גם בפינוי־בינוי יש לשאול:איזה שווי נכנס?מול:איזה שווי יוצא?לא רק כמה מטרים.


ומהו מבחן השוויון הנכון?

לטעמי אפשר לצמצם את כל הסוגיה למשפט אחד:

יחס שווה לשווים ויחס שונה לשונים, בהתאם לשונות הכלכלית המוכחת ביניהם.

לא כל הבדל מצדיק תמורה מיוחדת.לא כל כיוון אוויר מחייב שומה פרטנית.לא כל אחוז ברכוש המשותף מייצר זכאות.אבל גם אי אפשר להשתמש בצורך לפשט פרויקטים כתירוץ למחיקת פערי שווי מהותיים.יעילות תפעולית אינה עיקרון שמאי. שווי כן.


ומה עושים מכאן?

לדעתי נדרשים שלושה צעדים.

הראשון: תיקון יסודי של תקן 21.1

יש לקבוע מנגנון ברור לזיהוי דירות וקבוצות דירות שאינן אופייניות ולהערכת הפער הכלכלי ביניהן.

השני: מעבר מתוספת שטח ליחסי שווי

לא בהכרח יחס ליניארי של שקל מול שקל, אבל לפחות בדיקה מפורשת של היחס בין שווי הזכות הנכנסת לבין שווי סל התמורה המתקבל.

השלישי: הכנסת שמאי הדיירים הרבה יותר מוקדם

לא לאחר שהעסקה סגורה.לא לאחר שנקבעו התמורות.לא כאשר מתחיל סכסוך.אלא לפני שמתגבש מנגנון התמורות.כי אחרי שהסכמים נחתמו, גילוי הדעת עצמו מדגיש שככלל לא ניתן לפתוח מחדש עסקה תקפה רק מפני שבדיעבד אפשר היה להגיע לתמורה אחרת.


דווקא גילוי הדעת מוכיח עד כמה השמאות נחוצה

למרבה האירוניה, המסמך שממחיש את הכשל של השמאות גם מדגים עד כמה אי אפשר לנהל התחדשות עירונית בלעדיה.בסופו של דבר כל המונחים שאליהם מגיע גילוי הדעת הם מושגים שמאיים:שונות;מהותיות;הצמדות;מיקום;דירה אופיינית;דירה לא אופיינית;כדאיות כלכלית;איזון;ותמורה.הוויכוח כולו חוזר לשאלה אחת:

שווי.

ולכן אולי הגיע הזמן שהשמאות תחזיר לעצמה את הבכורה בדיון הזה.


השורה התחתונה: כשהשמאות שותקת, המשפט נאלץ לדבר

פסק הדין של השופט גלעד הס אינו בעיניי התקפה על עולם הפינוי־בינוי.גם גילוי הדעת אינו רק מסמך משפטי.שניהם יחד הם תמרור אזהרה למקצוע שמאות המקרקעין.הם אומרים לנו:במשך שנים נוהל חלק גדול משיח התמורות באמצעות נוסחאות נוחות, תוספות שטח, טבלאות והסכמות אחידות.אבל מאחורי הטבלאות נמצאים נכסים שונים.מאחורי הנכסים נמצאות זכויות שונות.ומאחורי הזכויות נמצא שווי.פסק הדין וגילוי הדעת אינם ניצחון של המשפט על השמאות. הם תעודת כישלון לשמאות. את הסדר שבית המשפט והרשות מנסים לעשות היום, המקצוע השמאי היה צריך לעשות לפני שנים.ותקן 21, שהיה אמור לתת לנו את הכלים לעשות זאת, לא הצליח עד היום לייצר את המתודולוגיה הדרושה.לכן המסקנה אינה שצריך עוד גילוי דעת.המסקנה היא שצריך תקן 21 חדש, חד, שמאי ואפקטיבי הרבה יותר.תקן שמתחיל לא במספר המטרים שהיזם נותן, אלא בשאלה הבסיסית ביותר של המקצוע:

מה שווי הזכות שכל בעל נכס מכניס לעסקה?

ומשם, ורק משם, אפשר להתחיל לדבר על תמורה הוגנת.


תיבה מקצועית | שבע שאלות ששמאי צריך לשאול לפני קביעת התמורות

  1. מהו שווי הדירה הקיימת ולא רק מהו שטחה?
  2. אילו הצמדות וזכויות מיוחדות קיימות לכל דירה?
  3. האם לחלק ברכוש המשותף יש משמעות כלכלית?
  4. האם קיימות קבוצות דירות בעלות מאפייני שווי שונים?
  5. מה גודל הפער הכלכלי בין הקבוצות?
  6. האם מנגנון התמורות משמר, מצמצם או מוחק את הפער?
  7. ואם נדרש איזון, מהי הדרך הכלכלית היעילה ביותר לבצעו?

"כשבית המשפט צריך להסביר לשמאים מהו שוויון כלכלי, והרשות הממשלתית צריכה אחר כך להסביר כיצד ליישם אותו, הגיע הזמן לשאול לא רק מה השתבש בפינוי־בינוי, אלא מה השתבש בשמאות."

"פסק הדין וגילוי הדעת אינם ניצחון של המשפט על השמאות. הם תעודת כישלון לשמאות."


English Summary

When Valuation Fails, the Courts Step In

A recent Israeli court ruling, followed by an official position paper issued by the Government Authority for Urban Renewal and the Deputy Attorney General, has exposed a fundamental weakness in the way compensation has been determined in urban renewal projects.The core issue is simple: Equal treatment does not necessarily mean identical compensation. Apartments entering an urban renewal project may differ materially in value because of their size, location, attached gardens or rooftops, building rights, parking spaces, storage areas, or other property rights. If those differences have real economic value, applying the same compensation formula to every owner may create formal equality while producing economic inequality.From a valuation perspective, the fundamental question should therefore be: What is the value of the property rights each owner contributes to the project, and what is the value of the consideration received in return? This is precisely where the appraisal profession should have taken the lead.If courts and government legal authorities are now required to explain how material differences between properties should be reflected in compensation, this should also be viewed as a professional warning to the valuation community.Israeli Appraisal Standard 21.1 recognizes non-typical apartments, special attachments and balancing mechanisms, but it has not produced a sufficiently clear and operational methodology for translating material differences in existing property rights into appropriate differences in compensation.The solution should not be another interpretative position paper. The solution should be a fundamental revision of Standard 21.1. Urban renewal compensation should begin with value, not merely with square meters. Different rights may justify different consideration.
Uniformity is not necessarily equality.
Value must remain at the center of the appraisal process.

עקרונות התמורה והכדאיות הכלכלית במיזמי התחדשות עירונית: מסמך תדרוך מקיף

תקציר מנהלים

מסמך זה מרכז ומנתח את העקרונות המנחים לקביעת התמורות והבטחת הכדאיות הכלכלית בעסקאות התחדשות עירונית (פינוי ובינוי וחיזוק מבנים), כפי שהם משתקפים במסמכי המדיניות של הרשות הממשלתית להתחדשות עירונית, משרד המשפטים ותקן 21.1 של מועצת שמאי המקרקעין.נקודות המפתח המרכזיות:

  • חופש חוזי מול הסדרה חוקית: התחום מושתת על עקרונות השוק החופשי, אך החקיקה (חוק פינוי ובינוי וחוק החיזוק) קובעת "כללי משחק" למזעור פערי כוח בין יזמים לבעלי דירות.
  • אין חובת "תמורת מינימום": אין הוראה חוקית קוגנטית המחייבת תוספת שטח מוגדרת לדירה המקורית. התמורה הבסיסית היא דירה חדשה בשטח זהה, כאשר תוספות נקבעות במו"מ ועל בסיס היתכנות כלכלית.
  • הבחנה בין דירות "אופייניות" ל"ייחודיות": תקן 21.1 והפסיקה מדגישים כי אי-מתן ביטוי לשונות מהותית בין דירות (כגון הצמדות, זכויות בנייה בלתי מנוצלות או מיקום ייחודי) עלול להקים עילת "סירוב סביר".
  • כדאיות כלכלית ככלי להכרעה משפטית: הערכה שמאית אובייקטיבית של הרווח היזמי והתמורות לבעלי הדירות היא הקריטריון המרכזי שעל פיו בוחנת הערכאה השיפוטית אם ניתן לכפות עסקה על דייר מסרב.
  • שקיפות ודיווח: כל שינוי שאינו זניח בתמורה בין בעלי הדירות מחייב דיווח ושקיפות מלאה כלפי כלל המשתתפים במקבץ.

1. המסגרת הנורמטיבית ועקרונות השוק

התחדשות עירונית נתפסת כאינטרס ציבורי ראשון במעלה (שיפור מיגון, חיזוק מפני רעידות אדמה והבטחת דיור ראוי) לצד היותה עסקה מסחרית פרטית.

חופש החוזים והתערבות המחוקק

התחום מבוסס על התקשרויות חוזיות מרצון. עם זאת, חקיקת ההתחדשות העירונית קובעת מנגנונים שנועדו לאזן את פערי הידע:

  • דרישת כינוס בעלי דירות.
  • חובות גילוי ומסירת מסמך עיקרי הצעה.
  • אפשרויות להשתחרר מהסכם בהיעדר התקדמות.

רכיב התמורה בעסקה

החוק מחייב לכלול בחוזה את "העקרונות לקביעת התמורה שיקבל כל בעל דירה", אך נמנע מלהכתיב את היקפה. בפרקטיקה התכנונית מקובל כי הקמת ממ"ד מלווה בתוספת של כ-12 מ"ר, אך זו אינה הוראה מחייבת ומימוש המיגון נגזר ממאפייני הפרויקט.

2. הגדרת "סל התמורות" לבעל הדירה

התמורה בעסקת התחדשות עירונית אינה מסתכמת רק בתוספת מ"ר לדירה. היא כוללת מכלול של הטבות כלכליות:

קטגוריהפירוט התמורות
מקרקעיןדירה חדשה, תוספת שטח, מרפסת, מחסן וחניה.
עלויות כספיותנשיאת היזם בתשלומי מיסים (שבח, רכישה, מע"מ), היטלי השבחה.
הוצאות ישירותדמי שכירות בתקופת הבנייה, עלויות הובלה (הלוך וחזור).
שירותים מקצועייםמימון יועצי בעלי הדירות (עורכי דין, מפקחים, שמאים).
תחזוקה ושדרוגשדרוג מפרט הבנייה, קרן לתחזוקת הרכוש המשותף (לכיסוי הפרשי עלויות ניהול בבניין החדש).

3. שוויון ושונות בין בעלי דירות (תקן 21.1)

אחד המוקדים המרכזיים בניהול עסקאות הוא האיזון בין שוויון בין הדיירים לבין הכרה בייחודיות של נכסים מסוימים.

דירה אופיינית מול דירה ייחודית

תקן 21.1 מגדיר דירה אופיינית כדירה טיפוסית ללא הצמדות מיוחדות. לעומתה, דירה שאינה אופיינית עשויה לכלול:

  • הצמדות ספציפיות (גינה, גג, זכויות בנייה בלתי מנוצלות בעלות כדאיות כלכלית).
  • מאפיינים פיזיים חריגים (שטח, מיקום בבניין).
  • שימושים אחרים (יחידות מסחריות).

דרכי איזון והתאמה

כאשר קיים שוני מהותי, השמאי רשאי להציע "דרך איזון" על מנת שהתמורה תהיה כדאית כלכלית גם לבעל הדירה הייחודית. אמצעים אפשריים:

  1. מתן תוספת שטח גדולה יותר לדירת התמורה.
  2. דירת תמורה בקומה גבוהה יותר.
  3. מפרט בנייה משודרג.
  4. תשלומי איזון כספיים.
  5. מתן קדימות בבחירת הדירה בבניין החדש.

4. כדאיות כלכלית ורווח יזמי

הכדאיות הכלכלית היא המנוע המאפשר את מימוש הפרויקט. היא נבחנת על פי כללים שמאיים מקובלים ובהשוואה לעסקאות דומות בסביבה.

פרמטרים לבחינת הכדאיות (חלק א' של תקן 21.1)

הבדיקה השמאית מבוססת על אומדן תקבולים (מכירת דירות היזם) מול אומדן עלויות:

  • עלויות בנייה: ישירות ועקיפות (אגרות, היטלים, תכנון, שיווק, הנהלה).
  • הוצאות מיוחדות: מטלות ציבוריות כפי שנקבעו בתוכנית, קרקע משלימה.
  • הוצאות מימון: ערבויות חוק מכר וליווי בנקאי.
  • רווח יזמי: מבטא את התמורה עבור הסיכון והיזמות. שיעור הרווח המקובל בפינוי בינוי גבוה יותר מאשר בבנייה על קרקע פנויה בשל משך הפרויקט ומורכבותו.

טבלת רגישות

השמאי נדרש להציג טבלת רגישות הבוחנת את היחס בין הרווח היזמי לבין התמורות לבעלי הדירות (לדוגמה: במדרגות של 0, 12 ו-25 מ"ר תוספת שטח). טבלה זו מסייעת למוסדות התכנון ולצדדים להגיע לחלוקה מאוזנת של הרווח.

5. התמודדות עם "בעל דירה מסרב"

החקיקה מעניקה לערכאות שיפוטיות סמכות לחייב בעל דירה לחתום על עסקה או להשית עליו פיצוי נזיקי, בתנאי שהעסקה כדאית כלכלית.

הגנת "הסירוב הסביר"

סירוב לא ייחשב כבלתי סביר אם העסקה אינה כדאית כלכלית. נסיבות שבהן ניתן להכיר בסירוב כסביר:

  • אי-מתן ביטוי לשונות מהותית של דירה ייחודית במארג התמורות.
  • קביעת שמאי פינוי ובינוי כי העסקה אינה כדאית.
  • התניה של העסקה בתנאים בלתי סבירים.

סמכות בית המשפט: בית המשפט רשאי לקבוע כי בכפוף למתן "איזון הולם" (כפי שיקבע) לבעל הדירה הייחודית, הסירוב לא יהיה סביר עוד, וניתן יהיה להורות על חתימה על העסקה כדי לאפשר את מימוש הפרויקט.

6. תובנות מפתח וציטוטים נבחרים

  • על טבע העסקה: "מבחינה כלכלית, עסקת פינוי-בינוי היא עסקת קומבינציה מסוג אחר... בעל הדירה מכניס לעסקה מקרקעין וזכויות. היזם מכניס יזמות, תכנון, מימון, בנייה וסיכון".
  • על חשיבות התכנון: "התכנון מוביל - ועל פיו תיבדק ההיתכנות הכלכלית".
  • על הגמישות החוזית: "ניתן להציע לבעלי דירות שונים תמורות שונות, ובלבד שהדברים שקופים וגלויים לכל בעלי הדירות".
  • על סופיות ההסכמה: עקרונות דיני החוזים אינם מאפשרים "לשוב ולפתוח" הסכמות לאחר שניתנה הסכמה מרצון, גם אם בדיעבד נטען שניתן היה להשיג תמורה גבוהה יותר. ההגנה הקניינית של "סירוב סביר" מוגבלת לשלב המשא ומתן.

יותר מ-12 מ"ר: 5 דברים שחובה לדעת על הדירה החדשה שלכם (ומה באמת קובע את השווי שלה)

1. המיתוס של "הכל שווה בשווה": בין רגש למציאות קניינית

בשיחות המסדרון של פרויקט פינוי-בינוי, השאלה הטעונה ביותר היא תמיד "למה השכן קיבל יותר?". התחושה האינטואיטיבית שכל בעלי הדירות צריכים לקבל תוספת מטראז' אחידה מתנגשת לעיתים קרובות במציאות המורכבת של זכויות קנייניות שונות. כמי שמלווה עסקאות כאלו כמאסטרטג כלכלי, אני מזהה שהחיכוך הזה הוא הגורם המרכזי לעיכוב פרויקטים.גילוי הדעת האחרון של משרד המשפטים (אוגוסט 2026) משמש כ"צפירת הרגעה" רגולטורית. המסמך מבהיר כי המטרה אינה לכפות שוויון טכני יבש, אלא להבטיח "כדאיות כלכלית" ושקיפות. עסקת התחדשות עירונית היא קודם כל עסקה כלכלית המבוססת על הערך היחסי שכל בעל זכויות מביא לשולחן.

2. תובנה ראשונה: "תמורה" היא הרבה יותר ממטראז'

רבים נוטים לצמצם את המושג "תמורה" למספר המ"ר שיתווספו לדירה החדשה. זוהי שגיאה אסטרטגית. סל התמורות הוא "עסקת חבילה" כלכלית רחבה שהיזם מממן, הכוללת מרכיבים קריטיים:

  • מימון מיסים והיטלים: נשיאה בחיובי מס שבח, מס רכישה והיטלי השבחה (סעיף 2 לגילוי הדעת).
  • דיור חלופי: מימון שכר דירה מלא לאורך כל תקופת הבנייה.
  • שדרוג מפרט הבנייה: הפער באיכות וסטנדרט הביצוע בין הבניין הישן לחדש.
  • לוגיסטיקה וקרן תחזוקה: כיסוי עלויות הובלה והקמת קרן למימון דמי הניהול העודפים בבניין המודרני.
  • יועצים מקצועיים: מימון שכר טרחת עורכי הדין, המפקחים והשמאים מטעם הדיירים.

כפי שנכתב במפורש בגילוי הדעת:"הכוונה במונח 'תמורה' אינה בהכרח לדירת התמורה או לתוספת השטח לדירה המקורית בלבד... אלא לתמורה הכוללת במסגרת עסקת התחדשות עירונית" (מקור: עמ' 2 לגילוי הדעת).

3. תובנה שנייה: מיתוס ה-12 מ"ר והחופש החוזי

המספר "12 מ"ר" הפך למעין "חוק לא כתוב", אך מבחינה משפטית מדובר במיתוס. אין בחוק פינוי-בינוי או בחוק החיזוק (תמ"א 38) שום הוראה המחייבת תוספת שטח מסוימת, ובוודאי שלא באופן אחיד.ענף ההתחדשות העירונית מושתת על חופש החוזים (סעיף 3 לגילוי הדעת). תוספת השטח היא נגזרת של כוחות השוק וההיתכנות הכלכלית הספציפית של כל מתחם. הקיבוע המחשבתי על מספר אחיד מתעלם מכך שכל פרויקט נושא "תג מחיר" תכנוני שונה; דרישה לתוספת לא ריאלית בערים מסוימות עלולה פשוט להשאיר את המנופים מחוץ לשכונה שלכם.

4. תובנה שלישית: הדירה ה"לא אופיינית" והזכות לקבל יותר

כאן נכנסת האסטרטגיה השמאית לעומק. תקן 21.1 וגילוי הדעת מגדירים "דירה ייחודית" ככזו שאינה "דירה אופיינית" בבניין.מה הופך דירה לייחודית?

  • דירות גן או גג מקוריות.
  • הצמדות מיוחדות (מחסנים, חניות פרטיות בטאבו).
  • זכויות בנייה סטנדרטיות בלתי מנוצלות: דירה שיכלה, תיאורטית, להתרחב עוד במצב הקודם והשמאי מצא כי למימושן הייתה כדאיות כלכלית (סעיף 5.13 לתקן 21.1).

כאסטרטגים, אנו משתמשים ב**"מושג הקבוצות"** (סעיף 11 לגילוי הדעת): היזם יכול לחלק את בעלי הדירות ל"קבוצות מאפיינות" ולא נדרש לחשב כל דירה בנפרד, כל עוד השונות מקבלת ביטוי. אם לבעל דירה ייחודית לא הוצע "מנגנון איזון" (כגון תשלומי איזון, קומה גבוהה יותר או מפרט משודרג), סירובו עשוי להיחשב "סירוב סביר" שיגן עליו מפני תביעות דייר סרבן.

5. תובנה רביעית: ה"תנ"ך" של השמאי – תקן 21.1 וטבלת הרגישות

כדי שפרויקט ייצא לדרך, השמאי חייב להוכיח "כדאיות כלכלית" ליזם – מה שמכונה בתקן "תמריץ ראוי" (לרוב בטווח רווח שנקבע על ידי השמאי הממשלתי). הכלי העוצמתי ביותר כאן הוא טבלת הרגישות (סעיף 5.17 לתקן). טבלה זו מציגה כיצד כל מ"ר נוסף שניתן לדיירים משפיע על הרווח היזמי, ובכך היא מאפשרת למצוא את "נקודת האיזון" שבין רווח ליזם לתוספת לדייר.הנה כיצד השמאי מנתח את העסקה תחת עדשת התקן:

הפרמטר הנבחןמצב קודם (קיים)מצב חדש (מוצע)
זכויות בנייהשווי הדירה + זכויות בלתי מנוצלות כדאיותשווי דירות היזם + דירות התמורה
עלויות וסיכוניםעלויות אחזקה בסיסיותעלויות בנייה, היטלים, שכ"ד ומימון ("דחייה")
שורת הרווחערך שוק נוכחירווח יזמי: תמריץ כלכלי (Residual Profit)

השמאי משקלל גם את ה**"דחייה"** (הזמן שחולף עד המימוש) כגורם המפחית שווי, ולכן רווח יזמי אינו "חזירות" אלא מנגנון הכרחי לניהול סיכונים.

6. תובנה חמישית: חובת הדיווח – שקיפות ככלי הגנה

סעיף 6(ב) לחוק פינוי ובינוי מטיל חובה נחרצת: כל הטבה או שינוי בתמורה שניתנה לבעל דירה אחד, שאינה "זניחה" בהשוואה לאחרים, חייבת בדיווח מלא לכלל בעלי הדירות.מה נחשב לשינוי "שאינו זניח"? למשל, מתן מחסן פרטי לדייר אחד בלבד ללא הצדקה שמאית, או שדרוג דייר מסוים לקומה גבוהה משמעותית משאר קבוצת המאפיינים שלו ללא תשלום איזון. אי-דיווח על תמורות חריגות אלו מהווה עילה לביטול העסקה או לתביעות פיצויים, שכן השקיפות היא המפתח למניעת סכסוכים והבטחת הגינות ההליך.

7. סיכום: מבט לעתיד

התחדשות עירונית היא, בבסיסה, עסקת קומבינציה כלכלית: בעל הדירה מביא את "חומר הגלם" (הקרקע והזכויות), והיזם מביא את "הייצור והמימון" (התכנון, הביצוע והסיכון). הצלחת המנגנון הזה תלויה בשקיפות ובדיוק שמאלי לפי תקן 21.1, ולא בנוסחאות קסם של מ"ר אחיד. האם אתם מוכנים להסתכל על הדירה שלכם לא רק כארבעה קירות, אלא כחלק ממנגנון כלכלי מורכב שדורש איזון ושקיפות כדי להצליח?

14Aug

מחקר פורץ דרך של אוניברסיטת נורת'ווסטרן חושף: הגדלת חופת העצים בעיר עשויה להפחית את התמותה השנתית ב-10% ולמנוע מחלות לב, נשימה ובעיות בבריאות הנפש . בעוד שבעולם מבינים ששימור עצים בוגרים הוא תשתית רפואית מצילת חיים החיונית להתמודדות עם משבר האקלים, בישראל ממשיכים לכרות מאות אלפי עצים בשנה ומפקירים את הרחובות לעומסי חום קטלניים . גלו את הקשר המפתיע בין הנוף מחלונכם לבין תוחלת החיים שלכם ואת המחדל הישראלי בתחום ההצללה העירונית

מותו של עץ הוא משבר בריאות הציבור: למה הנוף מחלונכם הוא עניין של חיים ומוות?

1. הקדמה: הפרדוקס של המדרכה הלוהטת

כולנו מכירים את התחושה: הליכה ברחוב עירוני חשוף בצהרי יום שרב מרגישה כמו מסע במדבר של בטון ואספלט. הצל המקרי של בניין מספק הקלה רגעית, אך ברגע שנכנסים לרחוב עבות, שבו חופת העצים סוגרת על המדרכה, הטמפרטורה צונחת והנשימה הופכת קלה יותר. מחקר "מחקר אורך" (Longitudinal study) חדש ופורץ דרך של אוניברסיטת נורת'ווסטרן, שפורסם בכתב העת GeoHealth, ביקש לבדוק האם התחושה הזו היא יותר מסתם נוחות זמנית. כמתכנן ערים אסטרטגי, אני יכול לומר לכם שהממצאים משנים את הדרך שבה עלינו להסתכל על המרחב הבנוי: העצים המקיפים אותנו אינם אלמנט אסתטי, אלא "תשתית בריאותית" (Health Infrastructure) מצילת חיים במובן הכי פשוט ומדיד של המילה.

2. התובנה המפתיעה: זה לא כמה עצים יש לכם, אלא מה קרה להם השנה

עד היום, רוב המחקרים בתחום הסתפקו ב"צילום מצב" סטטי (Snapshot) – בדיקת כמות העצים בשכונה מסוימת אל מול נתוני התמותה באותה נקודת זמן. המחקר הנוכחי שינה את חוקי המשחק: החוקרים עקבו אחר שינויים שנתיים בחופת העצים בשיקגו לאורך 11 שנים (2011–2021).הממצא המרכזי חושף פרדוקס מרתק: כמות העצים הכוללת בשכונה לא תמיד ניבאה תמותה באופן מובהק, אך השינוי השנתי (Net Trend) בחופה היה הגורם הקריטי. המחקר מצא שעלייה שנתית בכיסוי חופת העצים קשורה לירידה של כ-10% בתמותה הכללית. כפי שמסביר פרופ' דניאל הורטון, ממובילי המחקר: "ככל שחופת העצים קטנה, התמותה עולה". בשפה תכנונית, זה אומר שהבריאות שלנו לא נשענת על הסטטוס-קוו, אלא על הדינמיקה של הצמיחה מול הכריתה.

3. לא רק צל: המגן הסמוי על הלב והנפש

השפעת העצים על הבריאות חורגת הרבה מעבר לקירור הטמפרטורה. המחקר זיהה ירידה משמעותית בתמותה במגוון מערכות גוף, עם דגש על הפרטים הרפואיים הבאים:

  • בריאות הנפש: הירידה הדרמטית ביותר שנמצאה היא בשיעור של 16.4% בתמותה הקשורה למחלות נפש. נוכחות עצים מורידה מדדי עוררות של הורמון הלחץ (קורטיזול), מפחיתה עומס קוגניטיבי וממתנת תחושות בדידות וחרדה.
  • מערכת הנשימה: העצים מתפקדים כפילטר ביולוגי המנקה את האוויר העירוני ממזהמים. המחקר מצא ירידה של 11.3% בתמותה ממחלות נשימה כתוצאה מעלייה בחופת העצים.
  • לב וכלי דם: ירידה של 9.2% בתמותה. צל העצים ממתן את "אי החום העירוני" (Urban Heat Island) ומונע עומסי חום קיצוניים המכבידים על מערכת הדם – גורם קריטי במניעת אירועי לב חריפים.
  • שלד-שריר (MSK): כאן נמצאה ירידה של 9.07% בתמותה בקבוצת תחלואה ספציפית המושפעת מפעילות גופנית. מדובר במצבים כמו דלקת מפרקים ניוונית (Osteoarthritis), דלקת מפרקים שיגרונית ושברים. ההסבר התכנוני פשוט: רחוב מוצל ונעים מעודד אנשים לצאת להליכה, מה שמחזק את המערכת הפיזיולוגית ומפחית סיכוני תחלואה קטלניים.

4. האמת על השתילים: למה נטיעה היא לא הפתרון המלא

כמתכנן ערים, אני רואה לעיתים קרובות עיריות המתהדרות בנטיעת אלפי שתילים, אך המחקר מדגיש שהן מפספסות את הנקודה: נטיעת עצים אינה זהה להגדלת חופת עצים. מדובר ב"תשתית אל-חרטה" (Low-Regret Infrastructure) – השקעה שהתועלת שלה ודאית, אך דורשת זמן. שתיל צעיר זקוק לעשורים כדי לפתח צמרת רחבה המספקת צל. לעומת זאת, אובדן של עץ בוגר הוא נזק בלתי הפיך בטווח הקצר."יש לתת עדיפות להגנה על עצים בוגרים מפני כריתה מיותרת, לצד טיפול שוטף בעצים קיימים והשקעה בהישרדותם לטווח ארוך," מדגיש ראעד מנסור, משותפי המחקר.לפי המודל המחקרי, הגדלה שנתית של חופת העצים ב-0.03% בלבד (המקבילה לנטיעת כ-14,000 עצים בשיקגו) עשויה למנוע כ-105 מקרי מוות מיותרים מדי שנה.

5. צדק סביבתי: המפה שמגלה איפה מסוכן לחיות

באמצעות ניתוח סטטיסטי מתקדם מסוג K-means clustering – אלגוריתם המקבץ שכונות לפי דפוסים דומים של סביבה ובריאות – החוקרים חשפו פערים חברתיים עמוקים.

  • אשכול 1 (Lakeside): שכונות מבוססות ליד האגם שנהנות מקירור טבעי של המים ומשאבים כלכליים, ולכן מציגות תמותה נמוכה גם עם פחות עצים.
  • אשכול 5 (South/West sides): שכונות מוחלשות שסובלות משיעורי תמותה גבוהים פי 2.5 ומחשיפה חמורה ל"אי חום עירוני". זהו המקבילה המדעית לשכונות דרום תל אביב או ערי הפריפריה החמות בישראל.
  • הפרדוקס הדמוגרפי (אשכול 3): המחקר מצא תבנית בצורת U, שבה בשכונות עם חופת עצים גבוהה מאוד נרשמה לעיתים עלייה בתמותה. זהו אינו נזק מהעצים, אלא "עיוות סטטיסטי" הנובע מכך שבשכונות הירוקות ביותר (כמו אלו הסמוכות לשמורות הטבע) חיה אוכלוסייה מבוגרת מאוד, שבה שיעור התמותה הטבעי גבוה יותר.

6. זווית מקומית: ישראל כורתת את הענף עליו היא יושבת

הממצאים משיקגו הם תמרור אזהרה בוער לישראל. אנו נמצאים בעיצומו של קונפליקט חריף בין ציפוף עירוני (Densification) לבין שימור תשתיות ירוקות. ב-2023 הוכרזה "התוכנית הלאומית לקירור עירוני", אך היא מעולם לא תוקצבה ונותרה על הנייר. הנתונים בשטח מבהילים: 90% מהשטח העירוני בישראל ללא צל. בשנת 2024 לבדה נכרתו ברישיון 144,230 עצים. בעוד העולם עובר לניהול אסטרטגי של חופת העצים, בישראל נוצר ואקום אכיפתי מסוכן: מאז ינואר 2026 נמנעת האפשרות לקנוס עברייני כריתה, בשל עיכוב מצד השר לביטחון לאומי בחתימה על הסמכויות הנדרשות לפקחי משרד החקלאות. במדינה שבה עומסי החום הופכים לקיצוניים, המדיניות הזו היא הפקרה רפואית.

7. סיכום: עץ הוא לא קישוט, הוא תשתית

הנתונים המדעיים והתכנוניים ברורים: עץ ברחוב אינו מותרות אסתטית, הוא חלק בלתי נפרד מתשתית בריאות הציבור. עירייה המשקיעה בשימור חופת העצים שלה אינה רק "מייפה" את העיר, היא מקצצת ישירות בהוצאות הבריאות ומצילה חיי אדם. בפעם הבאה שתשמעו מסור חשמלי מנסר עץ בוגר ברחוב שלכם, אל תראו בזה רק מטרד רעש זמני. ראו בזה איום ישיר ומדיד על הבריאות שלכם. השאלה היא כבר לא "כמה עצים נשתול?", אלא "כמה צל נצליח להציל היום?".


תסקיר: הקשר בין צל עצים עירוני לשיעורי תמותה – ממצאי מחקר והשלכות מדיניות

סיכום מנהלים

ניתוח מקיף של נתוני תמותה ותצלומי לוויין לאורך 11 שנים בשיקגו (2011–2021) מצביע על קשר ישיר ומובהק בין שינויים בחופת העצים העירונית לבין בריאות הציבור. הממצא המרכזי במחקר, שפורסם בכתב העת GeoHealth, מעלה כי עלייה שנתית בחופת העצים קשורה לירידה של כ-10% בתמותה מכל הסיבות. לעומת זאת, אובדן חופת עצים, במיוחד בשכונות חמות ומוחלשות, מוביל לעלייה בשיעורי התמותה ממחלות לב, נשימה, בעיות נפשיות ותחלואת שלד-שריר.המחקר מדגיש כי הגנה על עצים בוגרים קריטית יותר מאשר נטיעת שתילים חדשים, שכן השפעתם המקררת של עצים בוגרים מיידית ומשמעותית. בעוד שמדיניות עירונית מתקדמת בעולם מתחילה לראות בעצים "תשתית בריאותית", המצב בישראל מצביע על מגמה הפוכה: כריתה נרחבת של מאות אלפי עצים בשנה, העדר הצללה ב-90% מהשטח העירוני וואקום אכיפתי המונע ענישה נגד כורתים בלתי חוקיים.

ניתוח ממצאי המחקר בשיקגו (2011–2021)

מתודולוגיה והיקף

המחקר בוצע על ידי חוקרים מאוניברסיטת נורת'ווסטרן (בהובלת הריסון גארסיה ודניאל הורטון) ובחן:

  • נתוני תמותה: 220,711 מקרי מוות לאורך תקופת המחקר.
  • רזולוציה: 801 אזורי מפקד אוכלוסין בשיקגו.
  • כיסוי חופת עצים (TCC): שימוש בנתוני לוויין שנתיים ברזולוציה של 30 מטר למדידת שטח הקרקע המכוסה בצמרות העצים.
  • משתנים מפקחים: המודל הסטטיסטי שקלל טמפרטורות קיץ, זיהום אוויר (NO_2), הכנסה, גיל, גודל אוכלוסייה והפרדה גזעית/אתנית.

הממצא המרכזי: דינמיקה לעומת סטטיקה

החוקרים מצאו כי כמות חופת העצים הקיימת ברגע נתון (מדידה סטטית) לא הייתה קשורה באופן מובהק לתמותה. עם זאת, השינוי משנה לשנה היה דרמטי:

  • כל אחוז של עלייה שנתית בחופת העצים נמצא קשור לירידה של כ-10% בשיעור התמותה (IRR = 0.902).
  • אובדן חופת עצים נמצא קשור ישירות לעלייה בתמותה, במיוחד בשכונות החמות ביותר.

השפעה על מחלות ספציפיות

העלייה בחופת העצים הראתה ירידה מובהקת בשיעורי התמותה מקטגוריות המחלות הבאות:

סיבת המוותאחוז ירידה בתמותה (מקושר לעלייה שנתית בחופה)
בריאות הנפש ופסיכיאטריה16.4%
מחלות נשימה11.3%
מחלות לב וכלי דם (קרדיווסקולריות)9.2%
מחלות שלד-שריר (דלקות פרקים, שברים)כ-9% (בתת-קבוצה של מחלות המושפעות מפעילות גופנית)

עצים כתשתית בריאותית ציבורית

המחקר מגדיר את העצים לא כאלמנט אסתטי, אלא כחלק בלתי נפרד מתשתית הבריאות העירונית. המנגנונים שדרכם העצים מצילים חיים כוללים:

  1. ויסות תרמי: הפחתת אפקט "אי החום העירוני" באמצעות צל והתאיידות, המונעת אירועי לב חריפים (במיוחד בקרב קשישים).
  2. סינון ביולוגי: ניקוי האוויר ממזהמים חלקיקיים המשפיעים על תחלואת ריאות.
  3. הפחתת סטרס: הורדת רמות הקורטיזול (הורמון הלחץ), הפחתת עומס קוגניטיבי ומיתון חרדה ובדידות.
  4. עידוד פעילות גופנית: רחובות מוצלים מעודדים הליכה ופעילות בחוץ, המחזקת את מערכת השלד והשרירים.
  5. לכידות חברתית: שיפור איכות המרחב הציבורי תורם לקשרים קהילתיים ולביטחון אישי.

חשיבות העצים הבוגרים

החוקרים מדגישים כי הגנה על עצים קיימים חשובה לא פחות, ואולי אף יותר, מנטיעת חדשים:

  • שתילים צעירים זקוקים לעשרות שנים כדי לפתח חופה רחבה ומצילה.
  • אובדן עץ בוגר (בשל סערה, מחלה או פיתוח נדל"ני) מוחק עשורים של צמיחת חופה בן לילה.
  • מודל כמותי: עלייה שנתית של 0.03% בחופת העצים בשיקגו (שווה ערך לנטיעת ~14,000 עצים בשנה) עשויה למנוע כ-105 מקרי מוות מיותרים מדי שנה.

אי-שוויון סביבתי ופערים גאוגרפיים

המחקר חשף פערים עמוקים בין שכונות שונות בשיקגו, שסווגו באמצעות ניתוח אשכולות (K-means clustering):

  • שכונות מבוססות (צפון ומערב): נהנות מטמפרטורות נמוכות יותר (קרבה לאגם) ושיעורי תמותה נמוכים, גם כשחופת העצים אינה בשיאה.
  • שכונות מוחלשות (דרום ומערב): מתאפיינות בשיעורי תמותה גבוהים פי 2.5, טמפרטורות קיץ גבוהות ואובדן חופת עצים רב יותר לאורך השנים.
  • הקשר לחום: בשכונות החמות ביותר, אובדן חופת העצים השפיע בצורה החמורה ביותר על עליית התמותה.

תמונת המצב בישראל: פער בין הצהרות למציאות

בעוד המחקר העולמי מוכיח את נחיצות הצל, ישראל ניצבת בפני משבר הצללה חריף:

נתוני כריתה והצללה

  • היעדר צל: כ-90% מהשטח העירוני בישראל נטול צל. רק ב-0.25% מהרחובות יש הצללה של מעל 50%.
  • כריתה מסיבית: בשנת 2024 בלבד נכרתו ברישיון 144,230 עצים בישראל. בין השנים 2014–2023 נכרתו מעל 760,000 עצים במרחב העירוני.
  • תחזית אקלימית: השירות המטאורולוגי צופה כי עד שנת 2100 אירועי עקת חום קיצונית יהפכו לשגרה (אחת לשנתיים-שלוש במקום אחת לעשור).

כשלים במדיניות ובאכיפה

  1. תקצוב: התוכנית הלאומית לקירור עירוני (2023) לא תוקצבה מאז נפילת הממשלה הקודמת.
  2. ואקום אכיפתי: החל מינואר 2026, קיימת מניעה לחקור או לקנוס כורתי עצים בלתי חוקיים. זאת בשל העובדה שהשר לביטחון לאומי, איתמר בן גביר, לא חתם על הסמכת הפקחים הנדרשת לפי פקודת היערות.
  3. העברת סמכויות: הממשלה העבירה את סמכויות הפיקוח מרשות הטבע והגנים ליחידת הפיצו"ח במשרד החקלאות, אך ללא חתימת השר, היחידה נטולת סמכויות חקירה וענישה.

מסקנה ותובנות למדיניות

הנתונים מראים כי שימור והרחבת חופת העצים הם כלי זול ואפקטיבי לרפואה מונעת ולהסתגלות לשינויי אקלים. על מנת לצמצם את שיעורי התמותה, על קובעי המדיניות:

  • לתעדף הגנה על עצים בוגרים ומניעת כריתות מיותרות.
  • להשקיע בתחזוקה שוטפת (השקיה, גיזום, הדברה) כדי להבטיח את הישרדות החופה הקיימת.
  • להתמקד בנטיעה ושימור בשכונות חמות ומוחלשות מבחינה סוציו-אקונומית, שם פוטנציאל הצלת החיים הוא הגבוה ביותר.
  • להסדיר בדחיפות את סמכויות האכיפה כדי למנוע פגיעה פלילית במשאב טבע חיוני זה.

English Blog Summary

Headline: Urban Trees as Life-Saving Infrastructure: 

The Link Between Canopy and Longevity This post explores a decade-long study conducted by Northwestern University in Chicago, which highlights the critical role urban trees play in public health. By analyzing mortality rates alongside satellite data of tree canopy cover from 2011 to 2021, researchers discovered a profound statistical link: year-to-year increases in tree canopy were associated with a roughly 10% reduction in all-cause mortality. Key Findings from the Research:

  • Disease Prevention: Higher canopy growth is linked to significant drops in deaths from cardiovascular disease (9%), respiratory illnesses (11%), and mental health-related conditions (16%).
  • Heat Mitigation: The protective effect of trees is most significant in the hottest neighborhoods, where they act as "biological filters" and cool the environment through shade and evaporation.
  • Mature Trees Matter: Protecting existing, mature trees is more effective than planting new saplings, as mature crowns provide immediate and extensive cooling benefits that take decades for young trees to replicate.

The Israeli Context: A Crisis of Shade Despite these life-saving benefits, the situation in Israel is alarming. Data shows that 90% of urban areas in Israel lack sufficient shade, and between 2014 and 2023, over 760,000 trees were cut down with official permits. While international cities are investing in "medical infrastructure" made of leaves and branches, Israel continues to prioritize development over preservation, leaving residents vulnerable to intensifying heatwaves and rising mortality risks. The post concludes that urban trees should no longer be viewed as mere aesthetic ornaments but as an essential public health tool for climate resilience and saving lives.


09Aug

החלטת ועדת הערר 85078/17: האם פוטנציאל תכנוני נכלל בשווי הנכס ב"מצב קודם"? תיאור: גלו את הניתוח המשפטי המקיף של ועדת הערר במחוז תל אביב בנוגע לחישוב היטל השבחה. ההחלטה קובעת כי בעת הערכת שווי נכס במצב קודם, יש להתחשב בפוטנציאל התכנוני ובציפיות השוק לקבלת הקלות סטנדרטיות (כמו מרפסות גזוזטרה), ולא רק בזכויות המוקנות . מאמר זה סוקר את המחלוקת בין הוועדה המקומית לנישומים, את עקרון שווי השוק האובייקטיבי ואת השפעת הפסיקות המובילות (כמו הלכת אליק רון וגזית וג'ונז) על גובה המס. . הימנעו מגביית מס יתר באמצעות הבנת הכללים לקביעת השבחה ריאלית.

ניתוח החלטת ועדת הערר: היטל השבחה, פוטנציאל תכנוני ושווי השוק במצב הקודם (ערר 85078/17)

תמצית מנהלים

מסמך זה מנתח את החלטת ועדת הערר לפיצויים והיטלי השבחה במחוז תל אביב בתיק ערר 85078/17. הסוגיה המרכזית בערר נסובה סביב השאלה: כיצד יש להעריך את שווי המקרקעין ב"מצב הקודם" לצורך חישוב היטל השבחה, כאשר קיימות זכויות שניתן לממשן רק באמצעות הקלה (כגון הקלת קווי בניין או ניוד זכויות)?הוועדה דחתה את עמדת הוועדה המקומית וקבעה כי שווי השוק במצב הקודם חייב לשקף את ערכם האובייקטיבי של המקרקעין בשוק החופשי, הכולל גם את הפוטנציאל למימוש זכויות בדרך של הקלה, ככל שקונה מרצון היה משלם עליו ערב אישור התכנית המשביחה. החלטה זו מעגנת את עקרון "שווי השוק האמיתי" ומונעת יצירת "השבחה וירטואלית" שאינה משקפת עליית ערך ריאלית.

סוגיות הליבה וניתוח משפטי

1. המחלוקת העקרונית: שווי אובייקטיבי מול "נטרול" זכויות

המחלוקת התמקדה בגישת הוועדה המקומית, שביקשה לנטרל מהערכת השווי במצב הקודם כל פוטנציאל למימוש זכויות שלא ניתן היה לנצל ללא הקלה.

  • עמדת הוועדה המקומית: יש לייחס שווי אפס לזכויות אלו במצב הקודם, כיוון שלא היו זכויות מוקנות. לטענתה, התחשבות בפוטנציאל ההקלה במצב הקודם מעקרת את היכולת לגבות היטל השבחה במועד מתן ההקלה.
  • קביעת ועדת הערר: הוועדה פסלה גישה זו. נקבע כי השבחה מוגדרת כעליית שווי המקרקעין עקב אישור תכנית, מתן הקלה או שימוש חורג. עליית השווי נמדדת כהפרש בין שווי השוק "במצב החדש" לבין שווי השוק "במצב הקודם". שווי השוק הוא נתון אובייקטיבי המגלם את ציפיות השוק.

2. הגדרת "השבחה" לפי התוספת השלישית

הוועדה נסמכת על סעיף 4(7) לתוספת השלישית לחוק התכנון והבנייה, הקובע כי השומה תיערך לפי "שווי השוק" של המקרקעין:

  • עקרון שווי השוק: השומה צריכה לשקף את המחיר שבו היו המקרקעין נמכרים ממוכר מרצון לקונה מרצון בשוק החופשי.
  • פוטנציאל תכנוני: אם השוק משלם על פוטנציאל לקבלת הקלה (כמו במקרה של ניוד זכויות בין קומות או הקלות קווי בניין לבניית מרפסות), פוטנציאל זה הוא חלק בלתי נפרד משווי המצב הקודם.

3. אבחנה בין זכויות מוקנות לפוטנציאל (הלכות "גלוזן", "פימיני" ו"אקרו")

הוועדה סקרה את התפתחות הפסיקה בנושא אירועי מס מרובים וזכויות מותנות:

הלכהתמצית הגישהיישום בערר הנוכחי
פס"ד אליק רוןמציג שלוש חלופות למיסוי זכויות מותנות (אירוע מס במועד התכנית, במועד ההקלה, או פיצול).השוק נוהג לראות בזכויות אלו כבעלות שווי כבר במועד התכנית, גם אם המימוש הסופי דורש הקלה.
הלכת פימינירואה בתכנית המשביחה ובמימוש המאוחר (הקלה/תכנית מפורטת) "רצף תכנוני אחד".אירוע המס המכונן הוא אישור התכנית, ושווי המקרקעין נגזר מציפיות השוק הנובעות ממנה.
הלכת גוזלןעוסקת במצבים בהם תכנית אחת קובעת עקרון וזכות, ותכנית מאוחרת יותר נותנת לה לבוש קונקרטי.במקרה של מרפסות או קווי בניין, הזכות "נולדה" בתכנית קודמת, וההקלה היא רק הכלי למימושה.
פס"ד אקרוקובע כי אין לייחס השבחה לתכנית איחוד וחלוקה כשלעצמה אם היא לא העניקה זכויות חדשות אלא רק אפשרה את מימושן.חיזוק לגישה שאין לגבות היטל על "פעולות טכניות" או הסרת חסמים אם השווי כבר היה קיים בנכס.

ממצאים מרכזיים מהניתוח השמאי

במסגרת הדיונים הוצגו נתונים על התנהגות השוק במקרה הנדון (בניית מרפסות בחריגה מקווי בניין):

  • שווי המימוש: נמצא כי השוק ייחס שווי משמעותי לאפשרות בניית המרפסות עוד לפני מתן ההקלה בפועל.
  • אומדן השווי: השמאים המכריעים בתיקים דומים העריכו כי זכויות אלו שוות 75%-90% מערכן המלא עוד במצב הקודם (ערב ההקלה).
  • מסקנה: התעלמות משווי זה במצב הקודם תביא לחישוב השבחה מופרז ומלאכותי שאינו תואם את המציאות הכלכלית.

ציטוטים נבחרים מהחלטת הוועדה

"מלאכת הערכת השווי תיעשה לפי מבחן אובייקטיבי המניח שוק משוכלל שבו קונה סביר מוכן לשלם בעד המקרקעין תמורה המשקפת את ערכם האובייקטיבי באותה עת... שווי המקרקעין נגזר אפוא משווי השוק שלהם וניתן לאמת מידה אובייקטיבית בתוך השוק החופשי." (עמ' 6)"נטרול משווי השוק של המקרקעין במצב הקודם שווי שקונה סביר בשוק החופשי היה מעניק לו – מייצרת עליית ערך וירטואלית, שאינה באה לעולם ואינה מהווה השבחה כהגדרתה בחוק." (עמ' 4)"אין מקום ליצור שווי מלאכותי 'לצורך היטל השבחה' – כזה המבקש להדגיש כי הקופה הציבורית לא תינזק... טענה כי כל זאת נעשה בשם שמירה על הקופה הציבורית, אין לה מקום." (עמ' 10)

מסקנות אופרטיביות

  1. דחיית הערר: ועדת הערר דחתה את ערר הוועדה המקומית ואימצה את הכרעת השמאי המכריע.
  2. חובת השמאי: על שמאי מקרקעין (בוועדה או מכריע) לבחון את שווי השוק האמיתי במצב הקודם, כולל פוטנציאל ריאלי להקלות, ובלבד שמדובר בפוטנציאל שהיה ידוע ומשפיע על מחיר השוק במועד הקובע.
  3. מניעת כפל מס: הוועדה המקומית אינה רשאית לגבות היטל השבחה על עליית ערך שכבר הייתה קיימת בנכס ושולמו בגינה היטלים (או שהייתה צריכה להיכלל בשומה קודמת).
  4. הוצאות: לאור דחיית הערר, הוועדה המקומית חויבה בהוצאות המשיבים בסך 3,000 ש"ח.

האם העירייה מנסה לגבות מכם מס על "פוטנציאל" שכבר שילמתם עליו? 5 תובנות מהפכניות מהחלטת ועדת הערר

1. הקדמה: מלכודת המס המסתתרת במרפסת שלכם

דמיינו את הסיטואציה הבאה: אחרי שנים של מגורים בדירה צפופה, החלטתם לשדרג את איכות חייכם ולהוסיף מרפסת שמש. פניתם לאדריכל, שילמתם אגרות, הגשתם בקשה להקלה בתום לב, ואז נחתה על שולחנכם "המתנה" מהעירייה: דרישה לתשלום היטל השבחה בסך עשרות או מאות אלפי שקלים. התיאוריה של הוועדה המקומית כמעט תמיד זהה: "עד שלא אישרנו לכם את ההקלה, לא הייתה לכם זכות למרפסת – ולכן יצרנו עבורכם עושר חדש יש מאין".אלא שהחלטה דרמטית של ועדת הערר לפיצויים והיטלי השבחה (ערר תא 85078/17) חושפת מציאות אחרת לגמרי. השאלה המרכזית שעמדה על הפרק היא: כיצד קובעים מה היה "שווי השוק" של הנכס רגע לפני מתן ההקלה? האם השוק באמת מתעלם מפוטנציאל קיים, או שהוועדות המקומיות פשוט מנסות למחוק את העבר כדי לנפח את דרישות התשלום בהווה?

2. התובנה הראשונה: השוק לא מחכה לאישור רשמי – וגם המס לא צריך

אחת הקביעות המהדהדות בהחלטה (עמ' 4, 6) היא ששווי שוק במצב קודם חייב להיות ריאלי ולגלם את "רכיבי הציפייה" של הקונים. הוועדה המקומית ניסתה לאמץ גישה מלאכותית, לפיה "פוטנציאל" הוא מתנה שמוענקת לאזרח רק ברגע חתימת האישור. מבחינה כלכלית, זוהי טענה מופרכת. השוק החופשי אינו עיוור. קונה סביר שרוכש דירה בבניין שבו ניתן לבנות מרפסות, מוכן לשלם פרמיה על הציפייה הזו עוד לפני שהוגשה הבקשה הראשונה. כפי שהובהר בהחלטה, השומה חייבת להתבסס על "שווי שוק סביר בשוק החופשי", מצב המגלם את הציפיות האובייקטיביות. התעלמות מהציפיות הללו במצב הקודם היא ניסיון של הרשות לגבות מס על ערך שהיה קיים בנכס מיום רכישתו.

3. התובנה השנייה: "גוטרא" – המרפסת שהפכה לסמל למאבק משפטי

המושג "גוטרא" (בניית מרפסות בולטות בחריגה מקו בניין על בסיס תקנות חישוב שטחים) עומד בלב המחלוקת (עמ' 1, 30). הוועדה המקומית ניסתה לטעון כי עצם הצורך ב"הקלה" כדי לממש את המרפסות הללו מוכיח שמדובר בזכות חדשה. ועדת הערר דחתה זאת מכל וכל וקבעה עיקרון קריטי: "ההקלה אינה מקור הזכויות" (עמ' 31). המקור לזכות המרפסת נמצא כבר בתקנות התכנון והבנייה הארציות. מדובר בזכות "רדומה" שהשוק כבר תמחר מזמן. ההקלה היא רק הפרוצדורה הטכנית למימוש, ולא הנס התכנוני שיצר את הערך. הניסיון להציג זכות קיימת כאילו "נולדה" רק כעת הוא לא פחות מעיוות של המציאות הכלכלית.

4. התובנה השלישית: היזהרו מ"השבחה וירטואלית" וכפל מס

ועדת הערר יצאה בחריפות נגד טקטיקה שכיחה של רשויות מקומיות: יצירת שווי "מלאכותי" נמוך למצב הקודם של הנכס (עמ' 10-11). המטרה ברורה – ככל שהשווי המקורי ייראה נמוך יותר, כך "הקפיצה" בערך תיראה גדולה יותר והיטל ההשבחה יתנפח. זהו המצב המכונה "השבחה וירטואלית". מדובר בניכוי מלאכותי של רכיב הציפייה מהעבר כדי לייצר עליית ערך על הנייר בלבד. החלטת הוועדה קובעת כי אין מקום לטענות כי גבייה כזו נעשית בשם "שמירה על הקופה הציבורית" (עמ' 10). לגבות מס על ערך שהקונה כבר שילם עליו למוכר הדירה המקורית הוא מהלך שחותר תחת עקרונות הצדק הכלכלי.

5. התובנה הרביעית: פסק דין רון נגד גוזלן – הקרב על "גשר הברזל"

המאבק המשפטי בין "פסק דין רון" ל"פסק דין גוזלן" (עמ' 12-14) עוסק בשאלה מתי בדיוק נוצר החיוב במס. בעוד שפסק דין גוזלן עסק במקרים של שיקול דעת רחב מאוד (כמו מרתפים), המקרה של המרפסות קרוב הרבה יותר ללוגיקה של "פסק דין רון".כאן נכנסת לתמונה מטאפורת "גשר הברזל" (עמ' 13): הקשר הבל ינתק בין התוכנית הכללית לבין המימוש שלה בדרך של הקלה. ועדת הערר הבהירה כי התוכנית וההקלה הן רצף תכנוני אחד. המשמעות? אי אפשר לגבות מס על ה"ירידה מהגשר" (מתן ההקלה) מבלי להתחשב בכך שהגשר עצמו (הפוטנציאל התכנוני) כבר היה שם קודם. בחירה בגישה הזו נועדה למנוע את "עיוות המס" שהוועדות המקומיות כל כך חפצות בו.

6. התובנה החמישית: הכוח חוזר לשמאי המכריע

בתוך סבך הפלפולים המשפטיים, ועדת הערר החזירה את הכתר לניתוח הכלכלי הריאלי. היא הדגישה את תפקידם הקריטי של שמאים מכריעים – כמו דורית פריאל ושמואל רוזנברג המוזכרים בהחלטה (עמ' 10) – כמי שאמורים לנטרל את האקרובטיקה המשפטית של העירייה לטובת ניתוח שוק אמיתי. הוועדה בחרה שלא להתערב בשיקול דעתם המקצועי של השמאים המכריעים, שקבעו כי שווי המצב הקודם חייב לכלול את רכיב הציפייה. זוהי בשורה חשובה לאזרח: בסופו של יום, השמאות צריכה לשקף את מה שקורה ברחוב ובשוק החופשי, ולא את החלומות התקציביים של ועדת התכנון.

7. סיכום: מבט אל העתיד – האם הצדק התכנוני בדרך?

הלך הרוח העולה מהחלטת ועדת הערר בתיק 85078/17 הוא של הגנה נחושה על הקניין הפרטי מפני גביית יתר. הדרישה היא לשקיפות, להיגיון כלכלי ולמניעת מניפולציות שמאיות שנועדו להעשיר את קופת העירייה על חשבון בעלי הדירות. בפעם הבאה שתקבלו דרישת תשלום מופקעת מהעירייה על היטל השבחה בגין מרפסת או הקלה דומה, זכרו: אל תתייחסו אליה כאל גזירה משמיים. בדקו היטב – האם השומה מבוססת על שווי השוק האמיתי והאובייקטיבי של הנכס שלכם, או על "דמיון משפטי" יצירתי של הרשות המקומית?


לא עוד לחפש שעות בין מאות ואלפי החלטות. הגיע הזמן שהמידע יעבוד בשבילנו. 

בשבועות האחרונים בניתי שני כלי עבודה מקצועיים שאני גאה בהם במיוחד. האחד עוסק בהיטלי השבחה ובהכרעות שמאים מכריעים. השני עוסק בהשגות על שומות רמ"י ובהחלטות ועדת ההשגות. לכאורה, המידע היה קיים גם קודם. ההכרעות פורסמו.  ההחלטות היו במאגרים.


המסמכים היו זמינים לציבור. אבל מי שעוסק בתחום יודע היטב שיש הבדל עצום בין מידע שקיים איפשהו לבין מידע שאפשר באמת לעבוד איתו. כדי לבדוק סוגיה מקצועית היה צריך לחפש, לפתוח מסמכים, לקרוא עשרות ולעיתים מאות עמודים, לזהות את המחלוקת, להבין מה טען כל צד, לברר מה התקבל ומה נדחה ורק אז להתחיל לגבש עמדה מקצועית. את התהליך הזה ניסיתי לשנות. במקום עוד מאגר מסמכים, בניתי שכבת אינטליגנציה מקצועית מעל המידע הקיים. המערכות מאפשרות להגיע במהירות להחלטות רלוונטיות, להבין את הסוגיה שנדונה, את טענות הצדדים ואת תוצאת ההכרעה, ומשם כמובן לעבור למסמך המקורי ולבחון אותו לעומק. המשמעות יכולה להיות חיסכון של שעות ולעיתים אפילו ימים של עבודת חיפוש, מיון ועיבוד מידע. אבל בעיניי הסיפור הגדול יותר הוא בכלל אחר. זו דוגמה לאופן שבו בינה מלאכותית יכולה לשנות את עבודת המקצועות החופשיים. לא רק לשאול את ה-AI שאלה. לא רק לבקש ממנו לנסח מכתב. אלא לבנות באמצעותו כלי עבודה מקצועיים שמרחיבים את היכולת של בעל המקצוע עצמו. והכלים האלה אינם מיועדים רק לשמאי מקרקעין. הם יכולים לשרת: שמאי מקרקעין ושמאים מכריעים שרוצים להגיע במהירות לחומר מקצועי רלוונטי. עורכי דין שמבקשים להבין כיצד הוכרעו סוגיות דומות לפני שהם בונים טיעון. נישומים ובעלי נכסים שקיבלו דרישת היטל השבחה ורוצים להבין טוב יותר מול מה הם עומדים לפני שהם פונים לייעוץ מקצועי. בעלי זכויות ויזמים המתמודדים עם שומות רמ"י. מתווכים שרוצים להבין מראש האם קיימת בעיית היטל השבחה, רמ"י או סוגיה אחרת שעשויה להשפיע על העסקה. שמאי רכוש ואנשי מקצוע נוספים שרוצים להרחיב את הידע ואת ממשקי העבודה שלהם עם עולם המקרקעין. ועדות מקומיות, ועדות ערר, אנשי רמ"י, חוקרים, סטודנטים ומתמחים. ואפילו בתי משפט ושופטים, ככלי מחקר ואיתור המאפשר להגיע במהירות לחומר הרלוונטי, כאשר כמובן ההסתמכות המקצועית והמשפטית היא תמיד על מסמך המקור. בעיניי, זהו חלק מתהליך גדול בהרבה. אנחנו עוברים מעידן של חיפוש מידע לעידן של בניית מערכות ידע. המקצוען של השנים הקרובות לא יהיה רק מי שיודע יותר. הוא יהיה גם מי שיודע לבנות את הכלים שמאפשרים להגיע לידע מהר יותר, לנתח אותו טוב יותר ולקבל החלטה מקצועית מושכלת יותר אלו שני הכלים שבניתי:

🔹 היטל השבחה – מערכת לחיפוש, מחקר וניתוח הכרעות שמאים מכריעים
https://haimetkin-lgtm.github.io/hetel-hasbaha/

🔹 השגות רמ"י – מערכת למחקר וניתוח החלטות ועדת ההשגות
https://haimetkin-lgtm.github.io/rami/

אשמח במיוחד לקבל משוב ממי שעובד עם החומר הזה ביום-יום. כי מבחינתי זו רק ההתחלה.


English Summary: Inclusion of Planning Potential in "Previous State" Valuation

The source material details a significant legal ruling by the Appeal Committee for Planning and Building (Tel Aviv District) regarding the calculation of Improvement Tax (Heitel Hashbacha). The core legal question was whether the "Previous State" value of a property should include its "planning potential"—specifically the market's expectation of obtaining common planning exemptions, such as the construction of balconies (Gazoztra).Key Findings and Principles:

  • Objective Market Value: The committee reaffirmed that the value in the "previous state" must reflect an objective market value. This value is defined by what a willing buyer would pay a willing seller, taking into account all legal and economic attributes, including reasonable expectations for future planning approvals.
  • Planning Potential vs. Vested Rights: The local committee argued that only "vested rights" (those already approved in a plan) should be counted in the previous state. The Appeal Committee rejected this, stating that ignoring the potential for standard exemptions (like balconies) would artificially lower the "previous state" value, thereby unfairly inflating the calculated improvement and the resulting tax.
  • Legal Precedents: The ruling synthesizes various landmark Supreme Court cases, such as Arik Ron (regarding the timing of tax events) and Gazit & Jones (regarding the assessment of market value and planning expectations).
  • Conclusion: The committee ruled that if a specific exemption (like a balcony extension) was a standard and expected feature in the market prior to the new plan, its contribution to the property's value must be recognized in the "previous state". This prevents local authorities from taxing "potential" that the owner had essentially already paid for in the property's market price.
07Aug

היטל השבחה והשגות רמ"י: שני כלי AI חדשים למחקר שמאי מהיר וחכם. שני כלי עבודה חדשים שפיתח חיים אטקין הופכים אלפי הכרעות שמאים מכריעים והחלטות ועדת ההשגות של רמ"י ממאגר מסמכים למערכת ידע מקצועית. כך AI יכול לחסוך שעות וימים של מחקר לשמאים, עורכי דין, נישומים, מתווכים, יזמים ומקבלי החלטות.

ממאגר מידע למערכת ידע: שני כלים חדשים שמשנים את עבודת המחקר השמאי

היטל השבחה והשגות רמ"י: כשהבינה המלאכותית מפסיקה להיות צ'אט והופכת לכלי עבודה מקצועי

במשך שנים התרגלנו למציאות מעט מוזרה.המדינה מפרסמת כמויות עצומות של מידע מקצועי. הכרעות שמאים מכריעים, החלטות ועדות השגות, שומות, טענות, נימוקים ומסקנות נמצאים במאגרים ציבוריים ונגישים, לפחות לכאורה, לכל אחד.אלא שקיים הבדל עצום בין מידע שפורסם לבין מידע שאפשר לעבוד איתו.מסמך שנמצא במאגר אינו בהכרח ידע.אלפי מסמכים שניתנים לחיפוש אינם בהכרח מערכת מידע יעילה.וכאשר איש מקצוע צריך לפתוח עשרות החלטות, לקרוא מאות עמודים, לאתר את הסוגיה הרלוונטית, להבין מה טען כל צד, לזהות מה התקבל ומה נדחה ורק לאחר מכן להתחיל לנתח את המקרה שבפניו, הבעיה כבר איננה מחסור במידע.הבעיה היא עודף מידע שאינו מעובד לצורכי עבודה מקצועית. מתוך הבעיה הזאת בניתי שני כלי עבודה חדשים: מערכת היטל השבחה, העוסקת בהכרעות שמאים מכריעים.ומערכת השגות רמ"י, העוסקת בהחלטות ועדת ההשגות על שומות רשות מקרקעי ישראל.אלה אינם, מבחינתי, עוד שני מאגרי מידע.הם ניסיון לעשות משהו אחר לגמרי: לבנות שכבת אינטליגנציה מקצועית מעל מאגרי המידע הקיימים.


30 אלף מסמכים אינם 30 אלף תשובות

אחת הטעויות של עידן המידע הייתה ההנחה שעצם הנגשת המסמכים פותרת את בעיית המידע.בפועל, היא לעיתים רק מעבירה את העבודה מהמערכת אל המשתמש.המדינה אומרת למעשה:הנה המאגר.

הנה מנוע החיפוש.

הנה אלפי ההחלטות.

עכשיו מצא בעצמך את מה שאתה צריך.וזה כמובן עדיף לאין שיעור על מצב שבו המידע כלל אינו מתפרסם.אבל עבור שמאי, עורך דין, בעל נכס או נישום, עצם קיומו של המאגר עדיין אינו פותר את השאלה המרכזית:מה מכל זה רלוונטי למקרה שלי?כאן בדיוק נמצא המעבר ממאגר למסגרת ידע.


הכלי הראשון: היטל השבחה

המערכת שפיתחתי בנושא היטל השבחה מיועדת למי שקיבל דרישת היטל, אך גם למי שנמצא לפני מכירה, בנייה או עסקה ורוצה להבין מראש איזו חשיפה עשויה להתעורר.המערכת מאתרת הכרעות של שמאים מכריעים שעשויות להיות רלוונטיות לפי הוועדה המקומית, התוכניות והסוגיות שנדונו.במקום להציג למשתמש רק רשימת PDF-ים, היא מרכזת לכל הכרעה את שלושת המרכיבים החשובים:מה טענה הוועדה המקומית.מה טען בעל הנכס.ומה הכריע השמאי המכריע בפועל.בנוסף, המערכת מפרידה בין סכום ההשבחה, היטל ההשבחה והסכום לתשלום ומפנה אל המסמך המקורי במאגר הממשלתי לצורך בדיקה ובקרה. (חימטקין)זו נקודה חשובה מאוד.המטרה איננה לייצר "קיצור דרך" שמחליף קריאת מקור.להפך.המטרה היא להגיע מהר יותר למקור הנכון.


הכלי השני: השגות על שומות רמ"י

אותו עיקרון יושם גם בעולם השומות של רשות מקרקעי ישראל.מי שקיבל שומת רמ"י ומבקש לבחון אותה נתקל לעיתים בעולם מקצועי מורכב מאוד.החלטות ועדת ההשגות קיימות.אבל השאלה איננה האם הן קיימות.השאלה היא כיצד מתוך מאות החלטות מאתרים את אלו שעוסקות ביישוב, בסוג הנכס ובסוגיה הכלכלית או השמאית שרלוונטיים למקרה המסוים.המערכת שפיתחתי מרכזת החלטות שעשויות להיות רלוונטיות, ומציגה לכל החלטה:מה טענה הרשות.מה טען המשיג.ומה קבעה ועדת ההשגות.גם כאן קיימת הפניה למסמך המקורי לצורך אימות ובדיקה מלאה. (כלי הבדיקה להיתכנות וכדאיות הגשת השגה לרשות מקרקעי ישראל)כלומר, בשני הכלים נשמר אותו עיקרון:ה-AI אינו המקור. הוא שכבת הניווט אל המקור.בעיניי זה הבדל מהותי.


החיסכון האמיתי אינו רק בזמן

קל להציג את שני הכלים כפתרונות שחוסכים שעות ואפילו ימים של עבודה.וזה נכון.אבל בעיניי זה אפילו לא החלק החשוב ביותר.החיסכון המשמעותי יותר הוא בעבודה קוגניטיבית שאינה מוסיפה ערך מקצועי.שמאי צריך להשקיע את זמנו בהבנת שווי.עורך דין צריך להשקיע אותו בבניית טיעון.שמאי מכריע צריך להשקיע אותו בניתוח המחלוקת.שופט צריך להשקיע אותו בהכרעה.אף אחד מהם אינו הופך למקצוען טוב יותר משום שהקדיש שלוש שעות לפתיחת PDF-ים שלא היו רלוונטיים.הטכנולוגיה צריכה להסיר את שכבת העבודה הטכנית ולא את שכבת החשיבה המקצועית.זה בדיוק ההבדל בין אוטומציה של מקצוע לבין אוטומציה עבור המקצוע.


והנישום? אולי דווקא הוא אחד המשתמשים החשובים ביותר

כאשר מדברים על מערכות מקצועיות, קל לחשוב מיד על שמאים ועורכי דין.אבל אחד מקהלי היעד החשובים ביותר של מערכת היטל ההשבחה הוא דווקא הנישום עצמו.אדם מקבל שומה או דרישת תשלום.מבחינתו מדובר לעיתים במסמך מקצועי סבוך, עמוס במונחים תכנוניים ושמאיים שהוא אינו מכיר.במצב המסורתי קיימת א-סימטריה גדולה של מידע.בצד אחד נמצאת מערכת מקצועית מנוסה.ובצד השני בעל נכס שאולי זו הפעם הראשונה בחייו שבה הוא נתקל במונחים כמו מצב קודם, מצב חדש, מועד קובע, מקדם דחייה או התעשרות תכנונית.המערכת אינה הופכת אותו לשמאי.והיא בוודאי אינה מחליפה שומה נגדית.גם באתר עצמו הדבר נאמר במפורש. (כלי הבדיקה לחשיפה להיטל השבחה ולהתכנות הגשת שומה אחרת)אבל היא מאפשרת לו להגיע לפגישה עם איש המקצוע כשהוא כבר מבין משהו על עולם המחלוקת.וזה שינוי משמעותי.


מדמוקרטיזציה של מידע לדמוקרטיזציה של הבנה

זהו אולי אחד התהליכים החשובים ביותר שה-AI יכול ליצור במקצועות החופשיים.בעבר דיברנו על דמוקרטיזציה של מידע.האינטרנט הפך מידע שהיה פעם נחלתם של מעטים לנגיש כמעט לכולם.עכשיו אנחנו עוברים לשלב הבא:דמוקרטיזציה של היכולת להבין את המידע.גם כאן חשוב להציב גבול ברור.גישה למידע אינה הופכת אדם למומחה.מערכת AI אינה הופכת בעל נכס לשמאי מקרקעין.אבל היא יכולה לצמצם באופן משמעותי את פער המידע בין האזרח לבין המערכת שמולו.ומבחינה ציבורית, יש לכך חשיבות גדולה.


מי יכול להשתמש בשני הכלים?

טווח המשתמשים רחב הרבה יותר ממה שנראה בתחילה.נישומים ובעלי נכסים יכולים לבצע בדיקה ראשונית לפני שהם משלמים או לפני שהם מחליטים כיצד לפעול.שמאי מקרקעין יכולים להשתמש בכלים למחקר, סינון החלטות ואיתור סוגיות מקצועיות.שמאים מכריעים יכולים להגיע במהירות להכרעות קודמות ולמחלוקות דומות.עורכי דין יכולים להשתמש בהם כנקודת פתיחה למחקר לפני גיבוש טיעון מקצועי או משפטי.יזמים ובעלי מקרקעין יכולים לבחון חשיפה אפשרית עוד לפני עסקה.מתווכים יכולים לזהות מראש סוגיות של היטל השבחה או רמ"י העלולות להשפיע על המחיר, על התמורה נטו ועל היתכנות העסקה.שמאי רכוש ואנשי מקצוע משיקים יכולים להרחיב את הידע, לזהות מתי מתעוררת סוגיה מקרקעינית ולהפנות אותה לאיש המקצוע המתאים.ועדות מקומיות ורמ"י יכולות להשתמש ביכולת החיפוש והניתוח לצורכי מחקר פנימי.ועדות ערר יכולות לאתר במהירות סוגיות והכרעות קודמות.סטודנטים ומתמחים מקבלים מעין ספר לימוד חי המבוסס על מקרים אמיתיים.ואפילו שופטים ומערכת בתי המשפט יכולים להשתמש במערכות ככלי מחקר ואיתור, כאשר ברור שהסתמכות משפטית ומקצועית נעשית על מסמכי המקור עצמם.


המתווך החדש צריך להבין גם את "המחיר שמאחורי המחיר"

יש מקום מיוחד למתווכים בתוך הרשימה הזאת.עסקת מקרקעין אינה נגמרת במחיר שסוכם בין מוכר לקונה.יש לה תמורה נטו.יש מסים.יש היטלים.יש זכויות.יש התחייבויות לרמ"י.ולעיתים יש פער עצום בין עסקה שנראית אטרקטיבית בכותרת לבין התוצאה הכלכלית שלה אחרי כל החיובים.מתווך שמזהה מוקדם שקיימת סוגיית היטל השבחה או שומת רמ"י אינו מחליף שמאי.אבל הוא איש מקצוע טוב יותר משום שהוא יודע מתי צריך לעצור ולשאול שאלה נוספת.זו בעיניי אחת ההשפעות החשובות של מערכות ידע מקצועיות: הן אינן בהכרח מבטלות גבולות בין מקצועות.הן משפרות את נקודות הממשק ביניהם.


AI אינו צריך להחליף את בעל המקצוע. הוא צריך להגדיל אותו

יש היום נטייה לדבר על AI במונחים בינאריים:האם הוא יחליף עורכי דין?האם הוא יחליף שמאים?האם הוא יחליף רואי חשבון?לדעתי זו השאלה הלא נכונה.השאלה המעניינת יותר היא:מה קורה כאשר שמאי אחד מקבל יכולת מחקר שבעבר דרשה שעות רבות של עבודה?מה קורה כאשר עורך דין יכול לסרוק עולם של החלטות לפני שהוא מתחיל לבנות את הטיעון?מה קורה כאשר נישום יודע, בתוך זמן קצר, שקיימות הכרעות שבהן טענה דומה לשלו התקבלה?ה-AI אינו חייב להחליף את המקצוע.הוא משנה את יחידת התפוקה של בעל המקצוע.וזה שינוי הרבה יותר משמעותי.


מעובד ידע לבילדר של כלי עבודה

לפני שנים, האדם החזק במשרד היה לעיתים "אשף האקסל".לא בהכרח משום שידע יותר על העסק.אלא משום שהוא ידע לבנות לעצמו כלים שעזרו לו לעבוד טוב יותר.היום אנחנו נכנסים לשלב חדש.בעל המקצוע אינו חייב להסתפק בתוכנות שמישהו אחר החליט לבנות עבורו.הוא יכול לזהות בעיה שחוזרת על עצמה בעבודה שלו ולבנות עבורה מערכת.זה בדיוק מה שאני מכנה בילדר.לא רק משתמש ב-AI.אלא איש מקצוע שיודע לקחת את הניסיון שצבר במשך שנים ולהמיר אותו למערכת עבודה.וזה לדעתי אחד השינויים הגדולים ביותר שמתרחשים היום במקצועות החופשיים.


היתרון של איש המקצוע שבונה את המערכת

לכאורה, כל מתכנת יכול לבנות מערכת חיפוש.אבל לא כל מתכנת יודע אילו שאלות צריך לשאול.וזה הבדל עצום.כדי לבנות כלי מקצועי טוב, לא מספיק לדעת לקרוא PDF.צריך לדעת:איזה מידע משמעותי.איזה מידע הוא רעש.אילו טענות צריך להפריד.מהי היררכיית החשיבות בין נתונים.איזה מספר מייצג השבחה ואיזה מספר מייצג היטל.מה חשוב לנישום.מה חשוב לשמאי.ומה יהיה חשוב לעורך הדין כאשר יגיע לשלב הבא.לכן היתרון הגדול של עידן ה-AI יכול להיות דווקא לבעלי מקצוע ותיקים.כי עכשיו ניתן לקחת עשרות שנות ניסיון מקצועי ולהפוך אותן ללוגיקה של מערכת.


אבל יש גם אזהרה חשובה

ככל שהכלים הופכים חזקים יותר, כך גדלה גם הסכנה להשתמש בהם בצורה לא נכונה.סיכום של החלטה אינו החלטה.תקציר של הכרעה אינו הכרעה.איתור של מקרה דומה אינו הוכחה לכך שהמקרה זהה.והחלטה שניתנה לגבי נכס מסוים, תוכנית מסוימת ומועד קובע מסוים אינה בהכרח ניתנת להעתקה לנכס אחר.לכן בשני הכלים שילבתי עיקרון שאני רואה בו תנאי הכרחי למערכת מקצועית: חזרה אל מסמך המקור. המערכת צריכה לעזור לאיש המקצוע להגיע מהר יותר אל המקום שבו הוא צריך להפעיל שיקול דעת. לא להעמיד פנים ששיקול הדעת אינו נחוץ.


מהפכת הפרודוקטיביות האמיתית של ה-AI

רוב הדיון הציבורי על AI מתרכז עדיין ביצירת טקסט.כתוב לי מייל.סכם לי מסמך.נסח לי חוזה.תרגם לי מאמר.אלה שימושים מצוינים.אבל בעיניי הם עדיין רק השכבה הראשונה.המהפכה האמיתית מתחילה כאשר אנחנו מפסיקים לשאול:"מה AI יכול לענות לי?"ומתחילים לשאול:"איזה תהליך עבודה שלם אני יכול לבנות באמצעותו מחדש?"שני הכלים האלה הם מבחינתי תשובה ראשונה לשאלה הזאת בתחום שמאות המקרקעין.


ממידע להחלטה

אפשר לסכם את כל הרעיון בארבע מילים:ממידע. לידע. לניתוח. להחלטה.המאגר הממשלתי מספק את המידע.המערכת מסייעת לארגן אותו.איש המקצוע מנתח אותו.והאדם מקבל את ההחלטה.זו בעיניי חלוקת העבודה הנכונה בין טכנולוגיה לבין מקצוענות.


שני הכלים

היטל השבחה

מערכת לבדיקה ראשונית, מחקר ואיתור הכרעות שמאים מכריעים:https://haimetkin-lgtm.github.io/hetel-hasbaha/המערכת מציגה הכרעות רלוונטיות לפי ועדה וסוגיה, מרכזת את טענות הצדדים ואת ההכרעה ומאפשרת לחזור למסמך המקורי. (בדיקת חשיפה להיטל השבחה ובחינת כדאיות הגשת ערר)

השגות רמ"י

מערכת למחקר ואיתור החלטות ועדת ההשגות על שומות רשות מקרקעי ישראל:https://haimetkin-lgtm.github.io/rami/המערכת מסייעת לאתר החלטות לפי יישוב וסוגיות רלוונטיות, להבין את עמדת רמ"י, את טענת המשיג ואת תוצאת ההחלטה ולהגיע אל המקור. (השגה לרמ"י - בדיקת התכנות מהירה)


לסיכום: לא עוד מאגר. מערכת עבודה.

אני לא רואה בשני הכלים האלה מוצרי תוכנה מבודדים.אני רואה בהם ביטוי לתפיסה.המקצועות החופשיים עוברים מעידן שבו אנשי מקצוע משתמשים בתוכנות, לעידן שבו אנשי מקצוע יכולים לבנות לעצמם את התוכנות שהם צריכים.השינוי הזה לא מבטל מקצוענות.להפך.הוא מגדיל את ערכה.כי בעולם שבו המכונה יכולה לבצע את החיפוש, הסינון והעיבוד הראשוני, האדם יכול להקדיש יותר זמן לדבר שבשבילו בכלל נדרש איש מקצוע:לחשוב. לשקול. לפרש. להכריע.ואולי זו המהפכה האמיתית של הבינה המלאכותית בשמאות.לא שהמחשב יהיה שמאי.אלא שהשמאי יוכל סוף סוף לבנות לעצמו את הכלים שתמיד היה צריך.


קריאה לפעולה

אם קיבלתם דרישת היטל השבחה, שומת רמ"י, או שאתם עומדים לפני עסקה שעשויה להיות מושפעת מאחד מהם, אפשר להתחיל בבדיקה ראשונית של החומר הקיים לפני שמחליטים כיצד להתקדם.ולאנשי המקצוע שעובדים עם התחומים האלה יום יום, אשמח במיוחד לקבל משוב: אילו סוגיות הייתם רוצים שהדור הבא של הכלים ידע לאתר, להשוות ולנתח? זו רק ההתחלה.


From Public Data to Professional Intelligence

Public databases made thousands of appraisal decisions accessible. But accessibility alone does not create usable knowledge. The two systems developed by Haim Etkin address this gap by transforming Betterment Levy decisions and Israel Land Authority appeal decisions into structured professional research tools. Rather than replacing the original documents or professional judgment, the systems help users identify relevant cases, understand the dispute, compare the parties' arguments, review the outcome and return directly to the official source. The broader idea goes far beyond these two applications: AI should not replace the professional. It should remove low-value information processing so the professional can spend more time thinking, analyzing and making better decisions. This is the transition from databases to knowledge systems, and from simply using AI to building professional infrastructure with it.

אל תשלמו לפני שתבדקו: המהפכה שתגלה לכם מה מסתתר מאחורי שומות הנדל"ן

1. הקדמה: רגע האמת של הנישום

דמיינו את הסיטואציה הבאה: אתם פותחים מעטפה רשמית מהוועדה המקומית או מרשות מקרקעי ישראל (רמ"י). בתוכה מסתתרת דרישת תשלום – היטל השבחה או שומת דמי חכירה – עם סכום בן שש ספרות שמעולם לא תכננתם לשלם. השוק הראשוני מתחלף מהר מאוד בתחושת חוסר אונים מול מערכת בירוקרטית משומנת. האם הסכום מוצדק? האם יש לכם סיכוי להפחית אותו? במציאות המסורתית, האזרח מוצא את עצמו אבוד בתוך א-סימטריית מידע קיצונית, מנסה לדלות קצה חוט מתוך עשרות אלפי מסמכים טכניים. כאן בדיוק נכנסת הבינה המלאכותית (AI) – לא כגימיק שיווקי, אלא כתשתית תומכת החלטה שמשנה את מאזן הכוחות.

2. תובנה ראשונה: המידע נגיש, אך הידע נשאר חסום

הפרדוקס של עידן המידע הוא שעודף מידע לא מעובד יוצר עומס קוגניטיבי במקום פתרונות. המדינה אמנם מנגישה מאגרים עצומים של הכרעות שמאים מכריעים וועדות השגה, אך 30 אלף מסמכים במאגר הממשלתי אינם מספקים 30 אלף תשובות; הם בעיקר מייצרים "רעש" וחיכוך. החסם האמיתי הוא לא היעדר המידע, אלא המאמץ הנדרש כדי להפוך אותו לידע שימושי."מסמך שנמצא במאגר אינו בהכרח ידע. אלפי מסמכים שניתנים לחיפוש אינם בהכרח מערכת מידע יעילה... קיים הבדל עצום בין מידע שפורסם לבין מידע שאפשר לעבוד איתו."כאסטרטג טכנולוגי, אני מזהה כאן כשל שוק: המידע קיים, אך היכולת לסנתז אותו לכדי החלטה כלכלית הייתה שמורה עד היום רק למעטים שהיה להם הזמן או המשאבים לנבור בערמות ה-PDF.

3. תובנה שנייה: ה-AI כשכבת ניווט, לא כתחליף למקור

הקונספט החדשני שהציג המומחה חיים אטקין מגדיר מחדש את תפקיד הבינה המלאכותית בענף. ה-AI במערכות אלו אינו "צ'אטבוט" שממציא תשובות, אלא "בילדר" (Builder) – ארכיטקט שבנה מפה מהירה ומדויקת להגעה אל תקדימים רלוונטיים.המערכת מאתרת עבור המשתמש הכרעות המבוססות על הוועדה המקומית הספציפית, התוכניות הרלוונטיות והסוגיות השמאיות המדויקות שעלו על הפרק. חשוב להבין: ה-AI הוא שכבת הניווט, אך הבקרה המקצועית מחייבת תמיד חזרה למסמך המקור. זהו מודל של "שקיפות מבוססת נתונים" המונע טעויות ומבטיח שהמשתמש – בין אם הוא אזרח או איש מקצוע – יוכל לאמת כל נתון מול המקור הממשלתי בתוך שניות.

4. תובנה שלישית: דמוקרטיזציה של ההבנה וצמצום הא-סימטריה

אנחנו עדים למעבר מ"דמוקרטיזציה של מידע" ל"דמוקרטיזציה של הבנה". הכלי החדש משנה את הדינמיקה בין הנישום לבין רשויות המדינה. לא מדובר רק בהנגשת מחירים, אלא ביכולת של האזרח להבין מושגים מורכבים כמו "מקדם דחייה", "מצב קודם" או "דמי חכירה מהוונים" דרך מקרים דומים לשלו.המהפכה הזו אינה מוגבלת רק לאזרח. היא יוצרת "שפה משותפת" עבור כל האקו-סיסטם הנדל"ני: עורכי דין המגבשים טיעון משפטי, שמאים מכריעים המחפשים עקביות, ואפילו שופטים וועדות ערר הזקוקים לכלי מחקר מהיר. כשהמידע מובנה, השיח הופך מעימות מול גוף עלום לדיון מקצועי מבוסס נתונים.

5. תובנה רביעית: אוטומציה עבור המקצוע (ולא של המקצוע)

ישנה נטייה לחשוש שהבינה המלאכותית תייתר את בעלי המקצוע, אך המציאות היא שהיא מגדילה את "יחידת התפוקה" שלהם. החיסכון האמיתי אינו רק בקיצור זמני החיפוש, אלא בתיעול המוח האנושי למשימות בעלות ערך גבוה: הפעלת שיקול דעת, ניתוח איכותני ובניית אסטרטגיית השגה.כאשר איש המקצוע משוחרר מהעבודה הסיזיפית של פתיחת מאות קבצי PDF, הוא יכול להשקיע את זמנו בחשיבה אסטרטגית עבור הלקוח. זוהי "אוטומציה עבור המקצוע" – כזו שמעלה את רף המקצוענות ולא מחליפה אותו."הטכנולוגיה צריכה להסיר את שכבת העבודה הטכנית ולא את שכבת החשיבה המקצועית. זה בדיוק ההבדל בין אוטומציה של מקצוע לבין אוטומציה עבור המקצוע."

6. תובנה חמישית: "המחיר שמאחורי המחיר" – המהפכה של אנשי המעטפת

גם עבור מתווכים ויזמים, הכלי הזה הוא משנה משחק אסטרטגי. בעסקת נדל"ן מודרנית, מחיר המכירה הוא רק חלק מהתמונה; השאלה הקריטית היא מהי "התמורה נטו" שתישאר בכיס.מתווך שמשתמש בכלי AI לזיהוי חשיפות כלכליות עוד לפני סגירת העסקה, הופך מ"סוכן מכירות" ליועץ אסטרטגי. הוא יכול להתריע על היטל השבחה חבוי או על פערים בשומות רמ"י, ובכך למנוע מהלקוחות שלו הפתעות כואבות שעלולות למוטט את העסקה כולה ביום שאחרי החתימה.

7. סיכום: מעידן המידע לעידן הידע המובנה

אנו נמצאים בפתחו של עידן שבו שקיפות שוק היא כבר לא סיסמה, אלא כלי עבודה נגיש. המעבר ממחסני מידע מבולגנים למערכות ידע מובנות מאפשר לנו לנהל את הנכסים שלנו בצורה חכמה, מבוססת נתונים ופחות רגשית.השאלה שכל בעל נכס, יזם או איש מקצוע חייב לשאול את עצמו היום היא פשוטה: האם בעידן שבו כלים כאלה קיימים, אפשר להרשות לעצמנו לשלם בלי לבדוק?מידע חיוני לבדיקה:

  • נגישות: הבדיקה הראשונית זמינה בעלות נגישה (החל מ-280 ש"ח להיטל השבחה ו-480 ש"ח קבוע לשומות רמ"י).
  • לוחות זמנים: המועדים להגשת השגה קצרים מאוד – לעיתים 45 יום בלבד ממועד קבלת השומה. ידע הוא כוח, אבל רק אם משתמשים בו בזמן. דרישת התשלום כבר בידיכם? אל תחכו לרגע האחרון.