04Sep

מה באמת מספרת עסקה שבה מוכרת נאלצת להפחית מאות אלפי שקלים ממחיר הדירה? לא רק על מוכר לחוץ, אלא על שינוי במנגנון התמחור של שוק הנדל"ן. המאמר מנתח כיצד עסקאות מצוקה הופכות לעסקאות ההשוואה של מחר, כיצד ירידת מחירים יכולה להתפתח ממשבר נדל"ן לסיכון פיננסי, מדוע שמאות אינה שכפול מחירי עסקאות, ומהו מנגנון מחירון המימון למ"ר שיכול להגן על המערכת הפיננסית בלי להציל את מחירי הבועה.

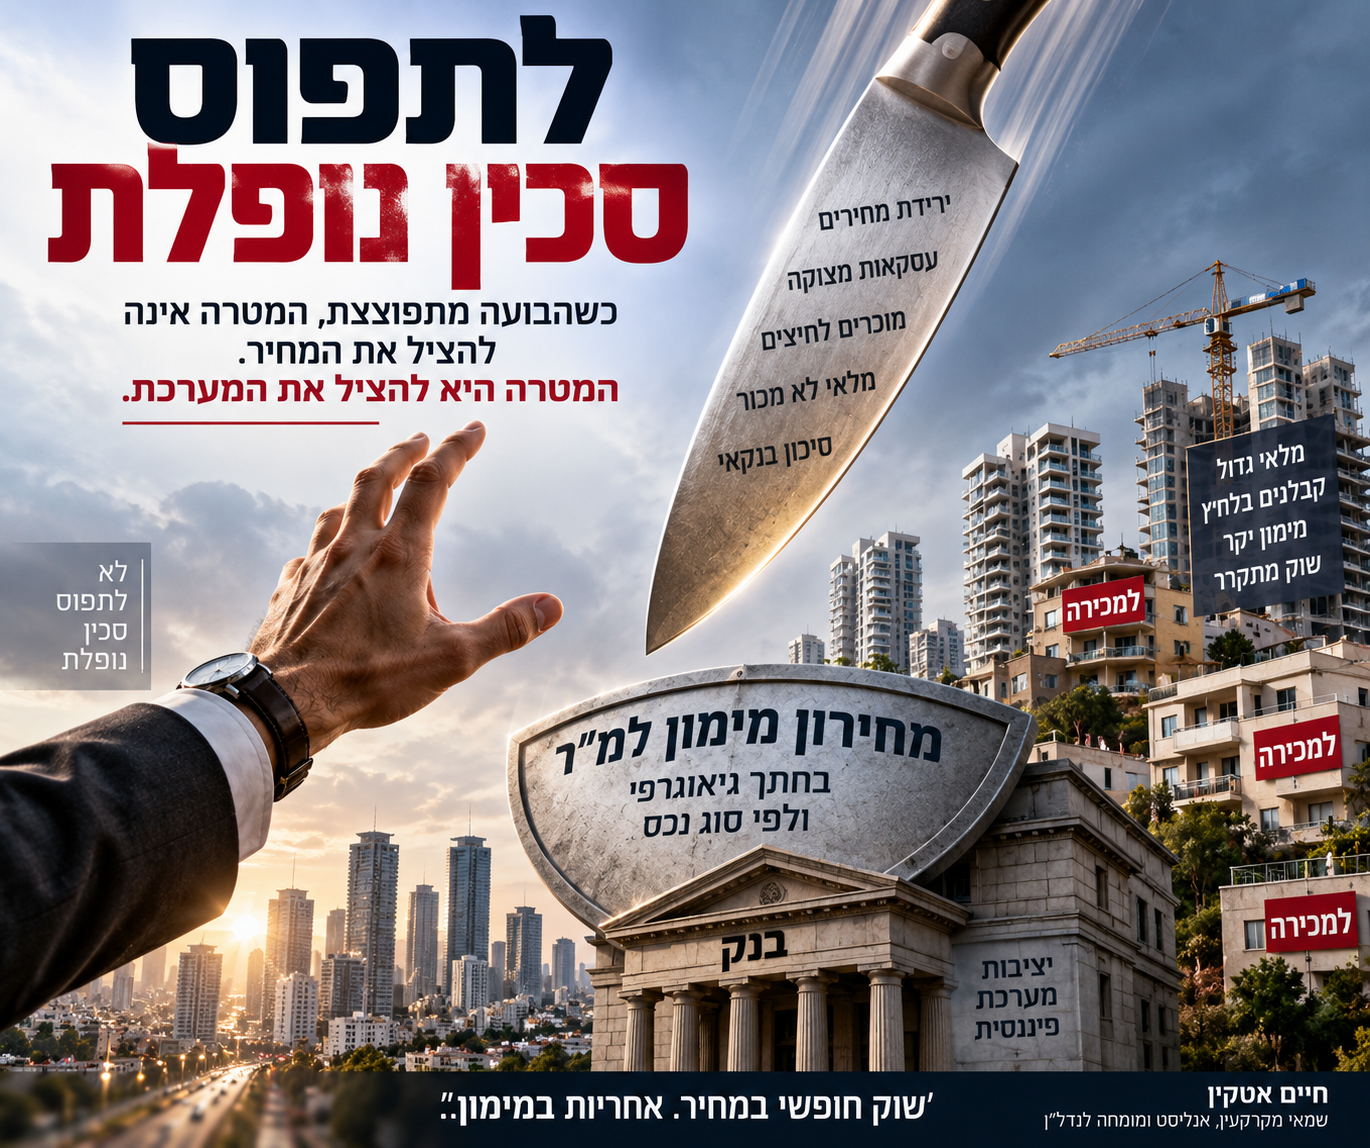
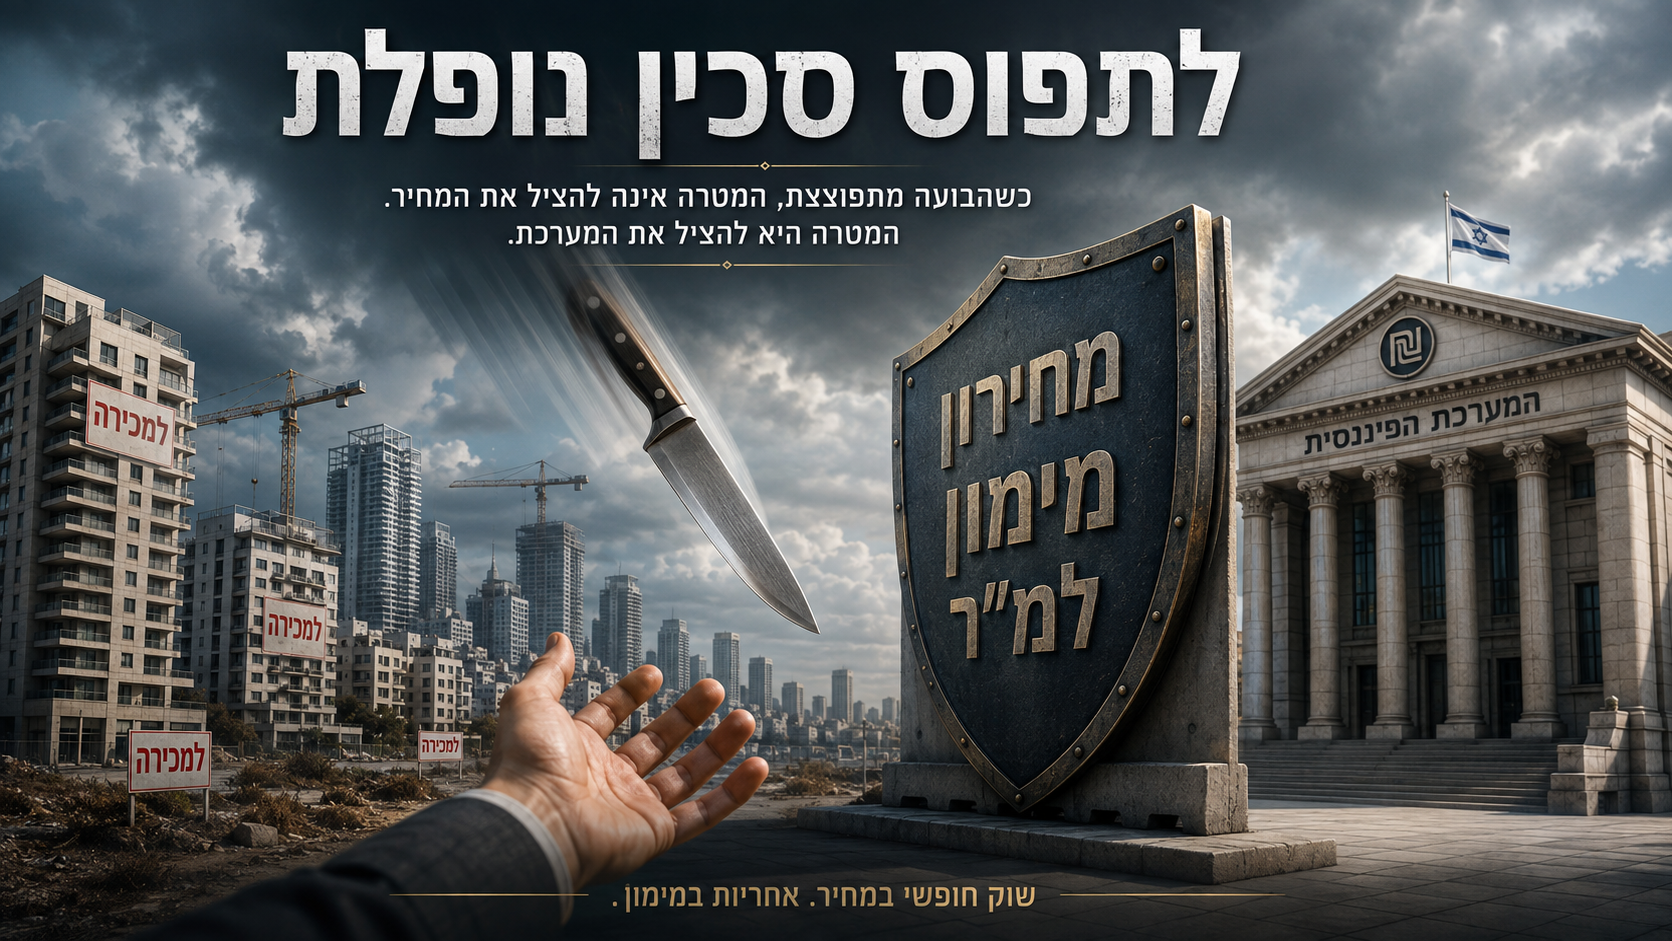
לתפוס סכין נופלת: כשהבועה מתפוצצת, המטרה אינה להציל את המחיר אלא את המערכת

יש רגעים שבהם עסקה אחת מספרת סיפור גדול הרבה יותר מדירה אחת, מרחוב אחד או משכונה אחת. העסקה שפורסמה ב-TheMarker על דירה ישנה ברמת אביב הירוקה היא דוגמה טובה לכך. הדירה, בשטח של 66 מ"ר, הוצעה למכירה ב-4.3 מיליון שקל. במהלך המשא ומתן המחיר כבר ירד ל-3.5 מיליון שקל, ולבסוף העסקה נסגרה ב-3.7 מיליון שקל, לאחר שהמוכרת נאלצה לדרוש תוספת בשל החוב שנצבר במסגרת משכנתה הפוכה. אפשר להתמקד במספר: 800 אלף שקל. אפשר להתמקד בדירה.אפשר לומר שמדובר בעסקת מצוקה.אבל כל אלה מפספסים את הנקודה החשובה באמת. מנגנון קביעת המחיר בשוק מתחיל להשתנות. במשך שנים מוכרים שאלו:"בכמה נמכרה הדירה של השכן?"ואז הוסיפו עוד קצת. עכשיו מתחילה להופיע שאלה אחרת: "כמה אני צריך להוריד כדי שמישהו בכלל יקנה?" זו כבר שאלה של שוק אחר.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

שלב הפאניקה מתחיל להתפתח

אני מכנה את התקופה הזאת:

"לתפוס סכין נופלת"

לא משום שכל עסקה שתתבצע היום בהכרח תהיה גרועה. ולא משום שכל נכס בישראל עומד לרדת באותו שיעור.אלא משום שבשוק יורד, עצם העובדה שמחיר מסוים נמוך ממחיר השיא אינה הופכת אותו למציאה.דירה שהוצעה ב-5 מיליון שקל וירדה ל-4.3 מיליון שקל אינה בהכרח זולה. ייתכן שהיא פשוט הייתה יקרה מאוד, וכעת היא מעט פחות יקרה.ולכן בתקופה כזאת השאלה אינה: כמה הורידו? אלא: כמה הנכס באמת שווה? שלב הפאניקה, להערכתי, מתחיל להתפתח. והוא עדיין לא הגיע לקליימקס שלו.


בתחילת שוק יורד המוכרים עדיין חיים בעבר

בתחילת שינוי מגמה נוצר פער פסיכולוגי עצום בין מוכרים לקונים. המוכר מסתכל לאחור. הוא זוכר את העסקה של השכן. הוא זוכר את המחיר שקיבל מישהו בבניין ממול.הוא זוכר את השנים שבהן כמעט כל מי שהמתין קיבל יותר.הוא זוכר תקופה שבה המחיר של היום הפך כמעט אוטומטית לרצפה של מחר.אבל הרוכש מתחיל להסתכל קדימה.הוא רואה את הריבית.הוא רואה את החזר המשכנתה.הוא רואה את התשואה.הוא רואה את האפשרות לשים כסף במקום אחר.הוא רואה מבצעי מימון.הוא רואה מלאי.הוא רואה קבלנים לחוצים יותר.והוא שואל: למה לי למהר? ברגע שהקונים מתחילים להבין שהזמן יכול לעבוד לטובתם, מאזן הכוחות משתנה.


השוק אינו נשבר בגלל מוכרים שרוצים מחיר גבוה

השוק נשבר כאשר מופיעים מוכרים שלא יכולים לחכות.ירושה.גירושין. חוב.משכנתה כבדה.הלוואת בלון.משכנתה הפוכה.קבלן שצריך תזרים.משקיע שרוצה לצאת.בעל נכס שצריך נזילות.במקרה שפורסם, הלחץ הגיע ממשכנתה הפוכה.וזו נקודה חשובה במיוחד.במשכנתה רגילה, החוב בדרך כלל אמור להצטמצם עם התשלומים.במשכנתה הפוכה, החוב יכול דווקא לגדול, משום שהריבית נצברת.כל עוד מחיר הנכס עולה, המנגנון הזה יכול להיראות נסבל.אבל בשוק יורד מתחיל תהליך מסוכן הרבה יותר:החוב עולה בזמן ששווי הבטוחה עלול לרדת.כלומר, הפער נסגר משני הכיוונים.ומכאן מתחילים להגיע המוכרים שבאמת חייבים למכור.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


"אבל זו עסקת מצוקה"

נכון.במקרה הזה קיימים גם מאפיינים מיוחדים של הנכס.מדובר בדירה ישנה, בבניין רכבת, עם מגבלות, עם אי ודאות לגבי הרחבה, עם תלות בהסכמות ועם נסיבות אישיות של המוכרת.לכן לא נכון מבחינה מקצועית לקחת עסקה אחת ולומר:הנה, כל רמת אביב ירדה 18%.זו אינה שמאות.אבל גם הכיוון ההפוך שגוי.כי בשוק יורד, עסקאות מצוקה הן לעיתים קרובות הראשונות ששוברות את העוגן הפסיכולוגי של המחירים.והעניין החשוב הוא מה קורה אחר כך.


העסקה החריגה של היום היא עסקת ההשוואה של מחר

כאן מתחיל מנגנון הירידה.במשך שנים, כל עסקה גבוהה יצרה אמת חדשה.דירה נמכרה במחיר גבוה יותר.העסקה הוזנה למאגרים.היא הפכה לעסקת השוואה.שמאים השתמשו בה.מתווכים השתמשו בה.מוכרים השתמשו בה.קונים ראו אותה.והעסקה הבאה נסגרה לעיתים במחיר גבוה עוד יותר.כך נראה מנגנון שמזין עליות.אבל אותו מנגנון עובד גם הפוך.עסקה אחת נסגרת נמוך יותר.אחריה עוד אחת.מוכרים מתחילים להתאים ציפיות.הקונה הבא כבר יודע שיש עסקה נמוכה יותר.המתווך כבר מחזיק אותה ביד.השמאי כבר רואה אותה.הבנק כבר רואה אותה.ואז מתחילה להיווצר שרשרת חדשה:עסקה נמוכה יותר → עסקת השוואה → לחץ על העסקה הבאה → עסקה נמוכה נוספת.מה שבמשך שנים דחף את השוק כלפי מעלה, יכול עכשיו לדחוף אותו כלפי מטה.


"הבועה התפוצצה והשוק קרס"

אחד המשפטים החשובים בכתבה נאמר דווקא על ידי המתווכת שביצעה את העסקה:"הבועה התפוצצה והשוק קרס."ומיד לאחר מכן בא משפט חשוב לא פחות:"המחירים עדיין גבוהים כי אנשים לא מבינים את המציאות."זה משפט שמזקק היטב את שלב המעבר.המחירים כבר מתחילים להשתנות.אבל התודעה של חלק גדול מהמוכרים עדיין לא השתנתה.ולכן בשלב הראשון לא תמיד מקבלים קריסה במחירים.לעיתים מקבלים קודם קריסה במספר העסקאות.המוכר לא מוכן לרדת.הקונה לא מוכן לשלם.והשוק פשוט נתקע.רק כאשר מגיע מוכר שחייב למכור, מופיעה העסקה ששוברת את המחיר.


תיבה: בשביל מחיר לא צריך שמאי

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו הדירות ליד. המידע הזה נגיש היום כמעט לכל אחד. מאגרי עסקאות, אתרי נדל"ן, מתווכים וכלים דיגיטליים יכולים להציג בתוך דקות מחירים של עסקאות שבוצעו בסביבה. אם תפקידו של השמאי מסתכם באיסוף עסקאות, ביצוע כמה התאמות טכניות ושכפול התוצאה לנכס הנבדק, הוא אינו באמת מעריך שווי. הוא רק משכפל מחירים. הערך המקצועי של השמאי מתחיל בדיוק במקום שבו נגמרת רשימת העסקאות. האם המחירים האלה הגיוניים?האם הם נתמכים בתשואה? האם הם מתיישבים עם הריבית?האם הם מתיישבים עם עלות ההון?האם הם עומדים ביחס סביר לשכר הדירה? האם הם סבירים ביחס להכנסות? האם השוק מאוזן? או שמא המחירים עצמם הם כבר חלק מהבעיה? השמאי לא נועד לספר מה היה המחיר. הוא נועד להסביר מהו השווי. אם הוא אינו בוחן את גורמי היסוד, אין כאן שמאות במובנה המלא. יש כאן תיעוד של השוק.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


תיבה: שמאות אינה שכפול מחירים

וזו בדיוק הסיבה ששמאות מקרקעין אינה אמורה להסתכם בשאלה "בכמה נמכרו הדירות ליד".עסקה היא נתון. היא אינה בהכרח הוכחה לשווי. תפקידו של השמאי הוא לבחון האם המחירים שנצפו בשוק עומדים במבחן גורמי היסוד:הכנסה, ריבית, עלות הון, חלופות השקעה, סיכון ובעיקר תשואה.כאשר התשואה מהנכס נשחקת ומתקרבת לריבית אג"ח, לריבית הממוצעת על המשכנתאות או לתשואה שניתן לקבל בהשקעות חלופיות בעלות סיכון נמוך יותר, זהו דגל אדום שמחייב בדיקה.כאשר עלות המימון גבוהה מהתשואה שמייצר הנכס, מתקבל מרווח נשיאה שלילי.משקיע ממונף משלם על הכסף יותר מכפי שהנכס מייצר לו.מצב כזה לבדו אינו מוכיח בכל מקרה שקיימת בועה, אך כאשר התופעה רחבה, מתמשכת ומלווה בהתנתקות של המחירים מהכנסות, תשואות וריבית, מדובר באות אזעקה משמעותי. השמאי אינו אמור רק לדווח מה השוק שילם. הוא אמור לבדוק אם למחיר הזה יש בסיס כלכלי. כי: מחיר הוא נתון. שווי הוא מסקנה כלכלית.

אז האם המחירים יכולים להיחתך בחצי?

להערכתי, בחלקים משמעותיים של השוק, התשובה היא כן.לא בכל נכס.לא בכל שכונה.לא בכל עיר.ולא ביום אחד.אבל כאשר מחיר מתרחק לאורך זמן מגורמי היסוד שלו, ההתכנסות חזרה אליהם יכולה להיות עמוקה.כאשר התשואה נמוכה מאוד.כאשר הריבית גבוהה ממנה.כאשר הרוכש צריך להביא הון עצמי עצום.כאשר מחיר הדירה מנותק מהיכולת הכלכלית של משקי הבית.כאשר האלטרנטיבות הפיננסיות מתחילות להיראות אטרקטיביות יותר.וכאשר השוק מתקיים רק כל עוד הקונה הבא מוכן לשלם יותר מהקונה הקודם.זה כבר אינו מנגנון של ערך.זה מנגנון של ציפיות.וכאשר הציפיות מתהפכות, גם הכיוון מתהפך.חשוב לי לדייק:הטענה שלי לגבי אפשרות לירידות של עשרות אחוזים, ובמקרים מסוימים אף עד סדרי גודל של מחצית מרמות השיא, אינה נשענת על העסקה הזאת.העסקה הזאת היא רק סימפטום.הטענה שלי נשענת על הפער שאני מזהה בין מחירי העסקאות לבין הערך הכלכלי של הנכסים.


תיבה: שתי קביעות, שתי נקודות זמן

בשנת 2012 קבעתי, בקביעה מקצועית ובפסקנות: שוק הנדל"ן למגורים בישראל נמצא בבועה.לא בדיעבד.לא אחרי שהמחירים החלו לרדת.בזמן אמת.בשנת 2025 קבעתי, שוב בקביעה מקצועית ובפסקנות: בועת הנדל"ן מתפוצצת.גם כאן לא המתנתי לקונצנזוס.לא המתנתי לכותרות.לא המתנתי לכך שהשוק יודה בכך בעצמו.שתי הקביעות נשענו על אותו עיקרון:מחיר אינו שווי.כאשר המחירים מתנתקים מגורמי היסוד, מהתשואה, מהריבית, מהכנסות משקי הבית ומהחלופות הכלכליות, נוצרת בועה.כאשר מנגנוני התמיכה במחירים נחלשים, האשראי מתייקר, הביקוש נשחק והמוכרים מתחילים להתפשר, מתחיל שלב ההתפוצצות.הבדיקה המקצועית אינה מתחילה כשהכותרות משתנות. היא מתחילה הרבה קודם, במספרים.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


לתפוס סכין נופלת

מכאן גם האזהרה לרוכשים.בשוק עולה, הקונה חושש:"אם לא אקנה עכשיו, מה יקרה אם המחיר יעלה בעוד שנה?"בשוק יורד, השאלה מתהפכת:"אם אקנה עכשיו, מה יקרה אם המחיר יהיה נמוך יותר בעוד שנה?"זו לא רק שאלה כלכלית.זו שאלה פסיכולוגית.וכאשר השאלה הזו מתפשטת בציבור, היא משנה את כל השוק.לכן אני אומר:שבו בשקט.אל תתרגשו מהנחה.אל תתרגשו מ"מבצע".אל תתרגשו מירידה של 300 אלף, 500 אלף או 800 אלף שקל.הנחה ביחס למחיר מנופח עדיין יכולה להשאיר אתכם עם מחיר מנופח.הבדיקה צריכה להיות אחת:מהו הערך הכלכלי של הנכס?


אבל יש כאן סיכון גדול יותר מירידת מחירי הדירות

הסיפור האמיתי מתחיל אם המשבר עובר מהדירות אל המערכת הפיננסית.כל עוד מחירים רק יורדים, מדובר במשבר בשוק הנדל"ן.אבל כאשר ירידת המחירים מתחילה להשפיע על בטוחות, על איכות תיקי האשראי, על קבלנים ממונפים, על משקי בית ממונפים ועל היכולת למחזר חוב, אנחנו כבר עוברים לסיפור אחר.משבר נדל"ן עלול להפוך למשבר פיננסי.זה השלב שבו המדינה ובנק ישראל עשויים להידרש להתערב.אבל כאן בדיוק אסור לעשות את הטעות הגדולה ביותר.


אסור להציל את מחיר הבועה

אם תגיע התערבות, היא לא צריכה להיות ניסיון להחזיר את מחירי הדירות למחירי השיא.היא לא צריכה לייצר עוד אשראי זול.לא עוד מבצעי מימון.לא עוד עידוד מלאכותי של ביקושים.לא עוד ניסיון להחזיק מחיר כלכלי בלתי סביר רק משום שהוא מופיע במאזני הבנקים ובדוחות היזמים.המטרה צריכה להיות אחרת:להגן על המערכת הפיננסית, לא על מחיר הבועה.וזה הבדל עצום.


מנגנון הבלימה שאני מציע

אם הירידות יעמיקו ויתפתח איום מערכתי, אני מציע לקבוע:

מחירון מימון ארצי למ"ר בנוי

המחירון ייקבע בחתך גיאוגרפי ובהתאם לסוג הנכס ומאפייניו.הוא לא יהיה מחירון מכירה.הוא לא יקבע לבעל הנכס בכמה מותר לו למכור.הוא לא יקבע לרוכש כמה מותר לו לשלם.השוק יישאר חופשי.אבל בסיס המימון הבנקאי ייקבע לפי מנגנון מוגדר.הבנק יוכל לתת אשראי לפי הנמוך מבין:מחיר העסקה בפועלאומחירון המימון למ"ראפשר יהיה לבצע התאמות כלפי מטה בגין מצב פיזי, איכות, מיקום, קומה, תכנון ומאפיינים פרטניים.אבל לא ניתן יהיה להעלות את בסיס המימון רק משום שקונה ומוכר הסכימו ביניהם על מחיר גבוה.


דוגמה פשוטה

נניח שדירה נמכרת לפי 60 אלף שקל למ"ר.מחירון המימון באזור קובע 40 אלף שקל למ"ר.הצדדים רוצים לסגור ב-60 אלף?אין בעיה.אבל הבנק מחשב את יכולת המימון לפי 40 אלף.את ההפרש ישלים הקונה מהונו העצמי.זו בדיוק הנקודה. השוק יכול להיות חופשי במחיר. אבל המערכת הפיננסית אינה חייבת לממן כל מחיר.


שוק חופשי במחיר. אחריות במימון

אנשים נוטים לבלבל בין חופש לקנות לבין זכות לקבל אשראי.אלו שני דברים שונים.אם אדם רוצה לשלם 5 מיליון שקל על נכס שהערך הכלכלי שלו נמוך משמעותית, זו זכותו.אבל אין שום חובה שהמערכת הבנקאית תממן את הפער.כאשר בנקים מממנים מחירים מנותקים מהערך הכלכלי, הם אינם רק מגיבים לשוק.הם גם משתתפים ביצירתו.וזה בדיוק המקום שבו רגולציה צריכה לשים גבול.מחיר הוא הסכמה בין קונה למוכר.אשראי הוא סיכון של מערכת שלמה.


מנגנון הבלימה: איך מונעים ממשבר נדל"ן להפוך למשבר בנקאי

אם הירידות יעמיקו, הסיכון האמיתי כבר לא יהיה רק ירידת מחירי הדירות.הסיכון יהיה מעבר של המשבר מהנכסים אל המאזנים של הבנקים.ככל שמחירי הדירות יורדים, יחס ההלוואה לשווי הבטוחה נשחק.ככל שלווים מתקשים לעמוד בהחזרים, איכות תיק האשראי נפגעת.ככל שקבלנים נשארים עם מלאי לא מכור, גם האשראי העסקי מתחיל להיפגע.בשלב הזה המדינה תיאלץ להתערב.אבל ההתערבות הנכונה אינה להחזיר את מחירי הבועה למעלה.היא צריכה לעצור את המשך מימון הבועה.לכן אני מציע מחירון מימון ארצי למ"ר בנוי, בחתך גיאוגרפי ולפי סוג הנכס.הבנקים יוכלו לתת משכנתה לפי הנמוך מבין מחיר העסקה בפועל לבין מחירון המימון. השוק יישאר חופשי במחיר. האשראי לא יהיה חופשי להתנפח. ואם מישהו רוצה לשלם מעל הערך הכלכלי?בבקשה.אבל מכספו.לא באמצעות מינוף של המערכת הבנקאית.המדינה לא צריכה להגן על מחיר הבועה. היא צריכה להגן על המערכת הפיננסית מפני מחיר הבועה.

ומה באמת מספרים לנו 800 אלף השקלים?

לא הרבה, אם מסתכלים רק על העסקה. המון, אם מסתכלים על המנגנון.הסיפור הוא לא שהמוכרת הורידה.הסיפור הוא שהמחיר שבו רצתה למכור לא הצליח להביא קונה.הסיפור הוא שכדי ליצור עסקה היה צורך להתאים את המחיר למציאות חדשה.זה ההבדל בין שוק שבו הקונה מתחרה על הנכס לבין שוק שבו המוכר מתחרה על הקונה.וזה שינוי דרמטי.


השורה התחתונה

הירידה של 800 אלף שקל אינה הסיפור. הסיפור הוא שמחיר האתמול כבר לא מצליח להביא את הקונה של היום. וכאשר זה קורה שוב ושוב, זו כבר אינה עסקה חריגה. זו מערכת תמחור שמשנה כיוון. עסקת המצוקה של היום יכולה להפוך לעסקת ההשוואה של מחר.עסקת ההשוואה של מחר יכולה ללחוץ על העסקה שאחריה.וכך מתחיל תהליך של גילוי מחיר מחדש.עד שהמחיר פוגש שוב את הערך.ולכן, בתקופה שבה הסכין עדיין נופלת:לא השאלה "כמה הורידו?" צריכה לעניין אתכם. השאלה היא:

כמה זה באמת שווה?

מה גודל הבועה במחיר הדירה? 

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


English Summary

Catching a Falling Knife: When a Housing Correction Becomes a Financial Stability Issue

A single distressed sale does not prove that an entire housing market has collapsed. But it can reveal something more important: a change in the market’s pricing mechanism.In a rising market, every higher transaction becomes the benchmark for the next one. In a declining market, the same mechanism can work in reverse. A distressed transaction that appears exceptional today may become tomorrow’s comparable sale, placing downward pressure on future transactions.This is the essence of price discovery during a housing downturn.The key professional issue is that property valuation should not be reduced to reporting what nearby apartments sold for. Transaction prices are data points. They are not automatically evidence of economic value.A professional valuation must examine fundamentals including rental yield, interest rates, financing costs, household income, risk and alternative investments.When rental yields fall toward government bond yields, mortgage rates or competing investment returns, these are warning signals that require deeper analysis. When financing costs exceed the income yield generated by the property, leveraged investors face negative carry.The broader risk begins when falling property prices migrate from household balance sheets into the financial system.Lower collateral values, highly leveraged borrowers, unsold developer inventory and weakening credit quality can eventually transform a housing correction into a systemic banking problem.The appropriate policy response should not be to restore bubble prices artificially.Instead, mortgage lending should be anchored to an economically defined financing benchmark: a geographic price-per-square-meter financing schedule adjusted for property type and characteristics.Banks would calculate lending capacity according to the lower of the actual transaction price or the financing benchmark.Buyers and sellers would remain free to agree on any price. However, any premium above the benchmark would have to be funded with the buyer’s own equity rather than leveraged through the banking system.
The objective is not to prevent property prices from falling. It is to prevent inflated property prices from destabilizing the financial system.The distinction is simple:The market may remain free to determine price, but the financial system should not be required to finance every price.
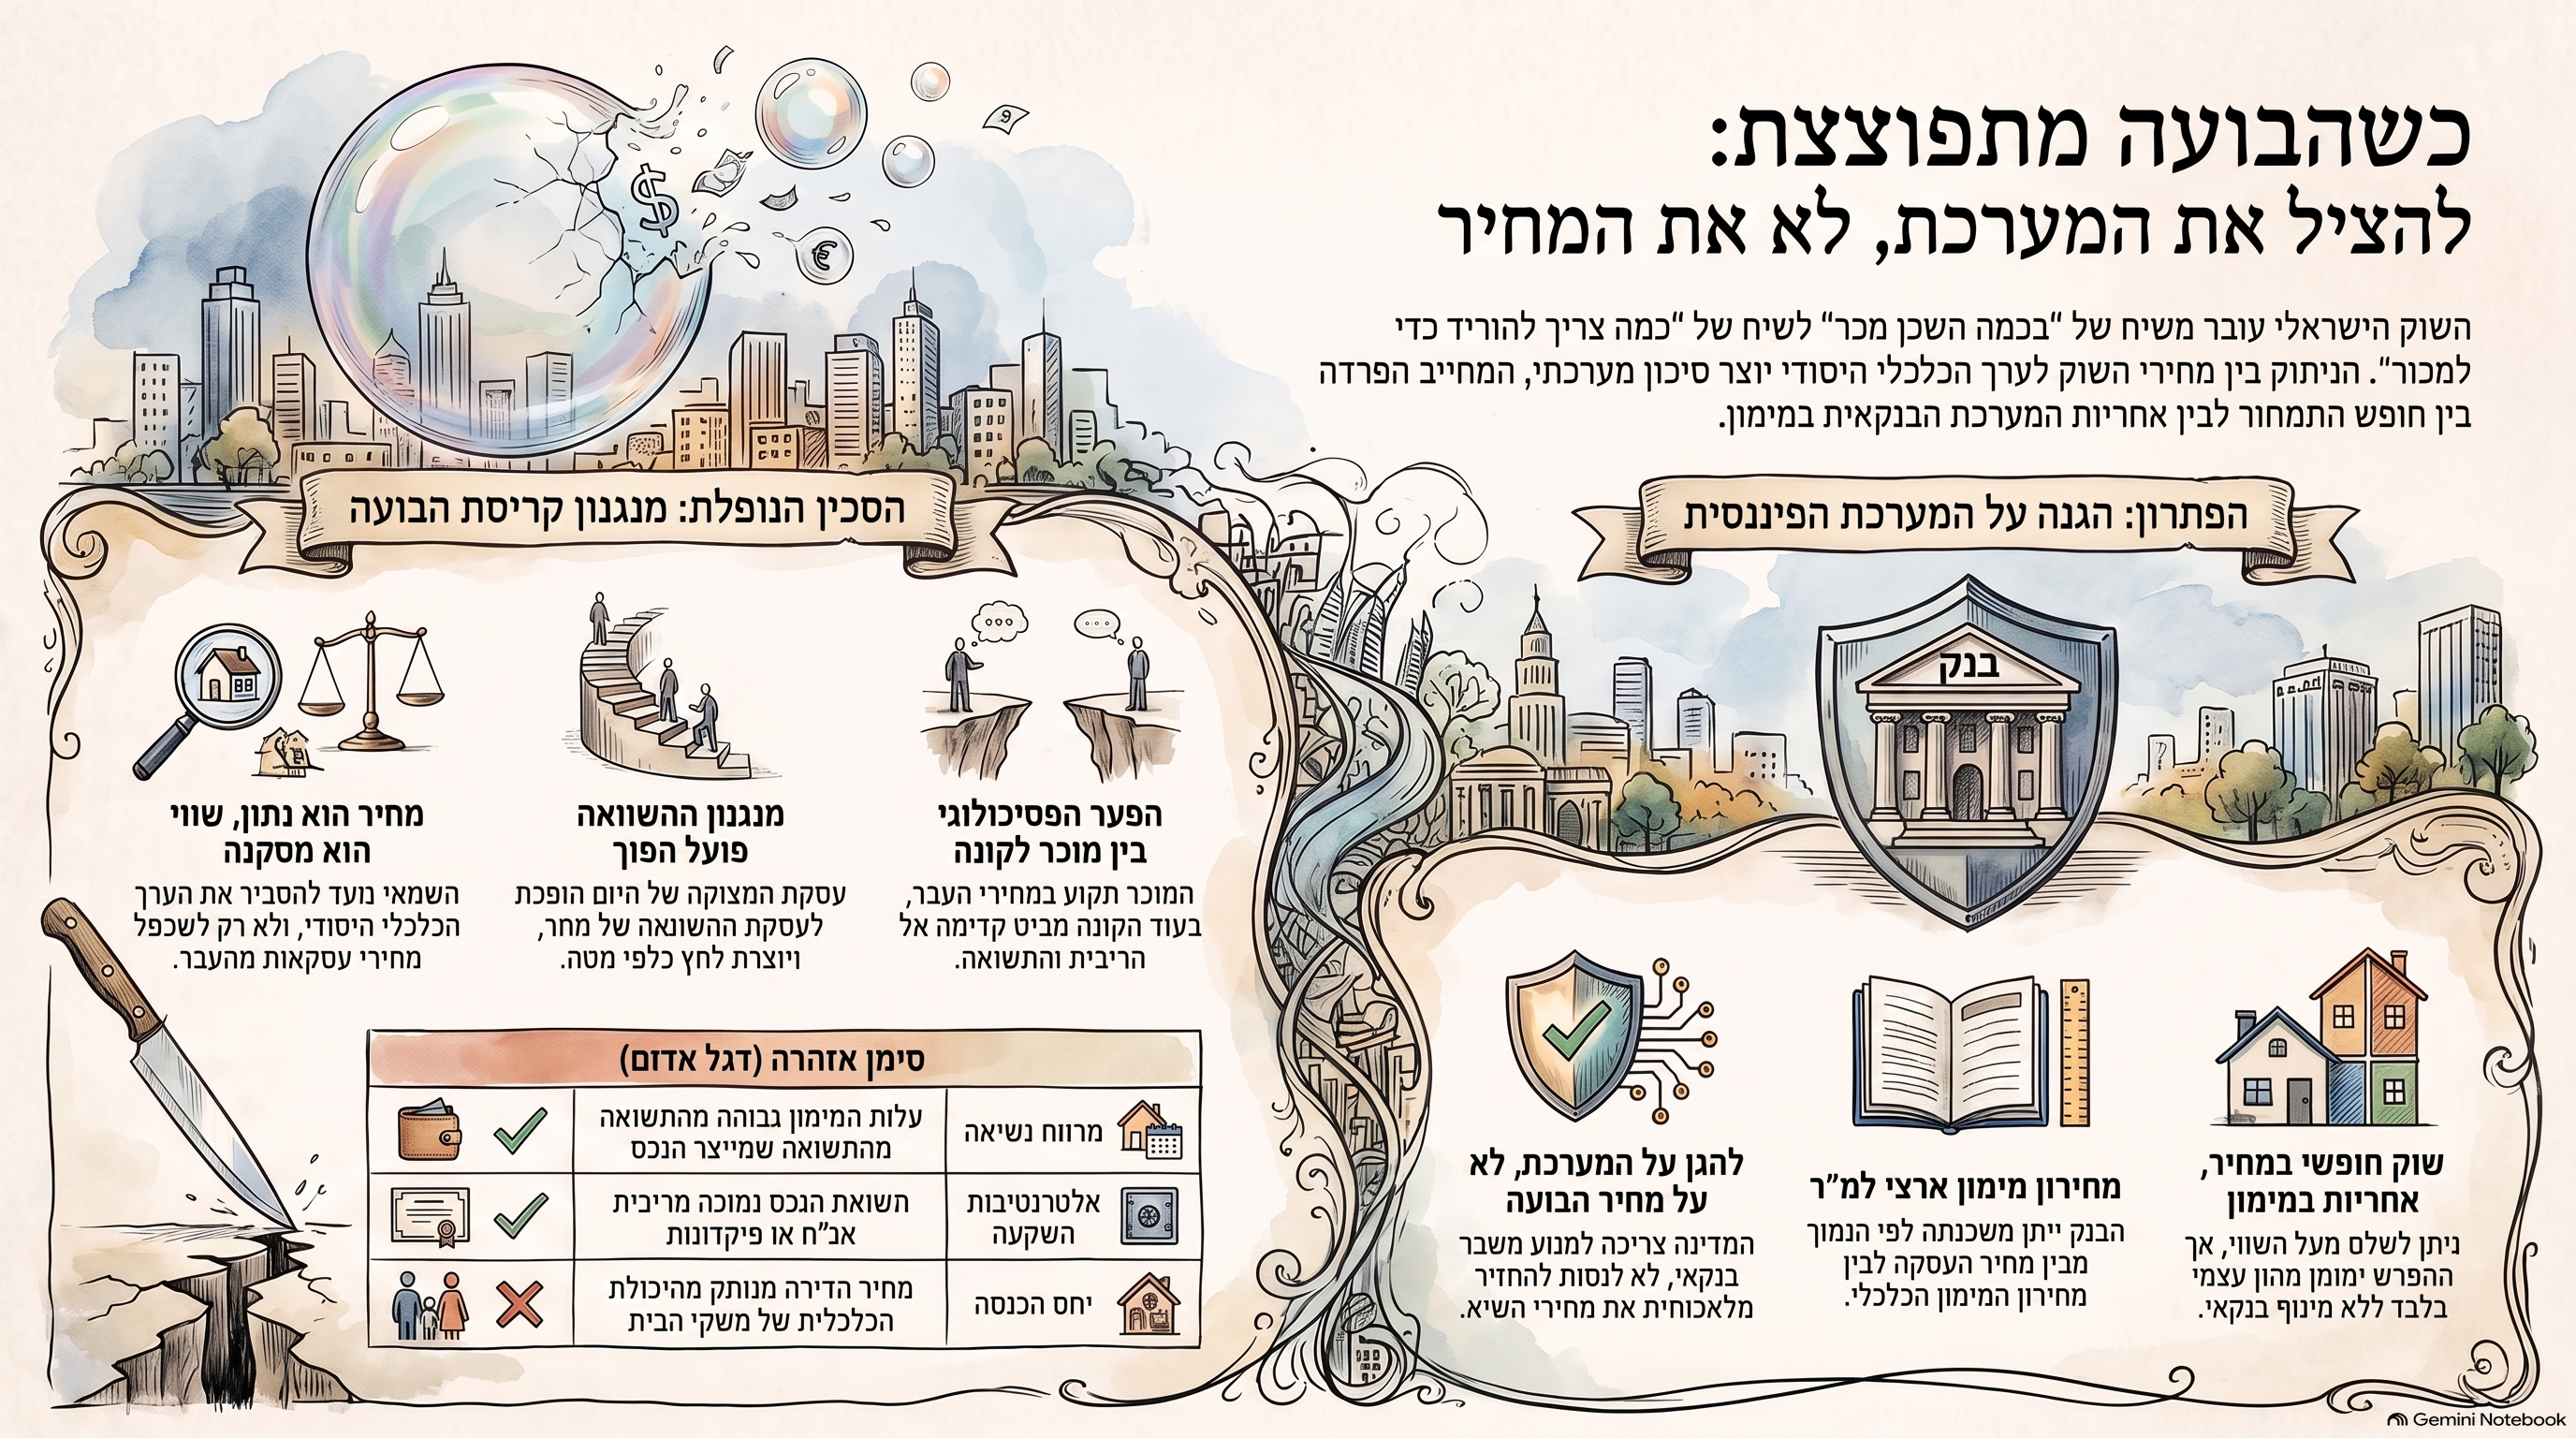
אשליית העושר מתנפצת: למה הצניחה של 800 אלף שקל ברמת אביב היא רק תחילת הקריסה?

1. מבוא: הסיפור שמאחורי המספרים

לפעמים עסקה אחת מצליחה לזקק שינוי מגמה של שוק שלם, והמקרה של הדירה ברמת אביב הירוקה הוא הרבה יותר מנורת אזהרה – הוא תחילתו של הפיצוץ. מדובר בדירת 66 מ"ר ישנה שהוצעה ב-4.3 מיליון שקל. במהלך המשא ומתן, המחיר כבר צלל ל-3.5 מיליון שקל.העסקה נסגרה לבסוף ב-3.7 מיליון שקל רק כי המוכרת נאלצה לכסות חוב תופח של משכנתה הפוכה. הנתון הזה קריטי: הוא מוכיח שה"רצפה" הריאלית של השוק נמוכה בהרבה ממה שפורסם. זו אינה רק עסקת מצוקה נקודתית; זהו שבר עמוק במנגנון קביעת המחירים הישראלי.

2. התובנה הראשונה: מהשכן אל הקונה – המהפך בשאלה המנחה

אשליית "המחיר של השכן" מתרסקת לנגד עינינו. במשך עשור, מוכרים שאלו "בכמה נמכרה הדירה ממול?" והוסיפו אחוזים. היום, השאלה המנחה היא: "כמה אני צריך להוריד כדי שמישהו בכלל יסכים להסתכל על הדירה?".מאזן הכוחות עבר לקונים. בעוד המוכר חי בעבר המפואר של מחירי השיא, הקונה מסתכל קדימה: הוא רואה ריבית חונקת, החזרי משכנתה מטורפים ותשואה אפסית. כשהרוכשים מבינים שהזמן עובד לטובתם, הם פשוט מפסיקים למהר.

3. התובנה השנייה: זהירות, "סכין נופלת"

בעולם ההשקעות, "לתפוס סכין נופלת" פירושו לקנות נכס שערכו יורד, מתוך תקווה שהוא הגיע לתחתית. אבל בנדל"ן, הנחה של 15-20% ממחיר מנופח לא הופכת נכס ל"זול"; היא רק הופכת אותו למעט פחות יקר להחריד.הפער בין מחירי העסקאות לערך הכלכלי הפונדמנטלי הוא עצום. להערכתי, בחלקים משמעותיים מהשוק, המחירים יכולים להיחתך עד כדי מחצית מרמות השיא כדי לחזור לערכם הריאלי. השאלה שאתם צריכים לשאול אינה "כמה הורידו?", אלא "כמה זה באמת שווה?".

4. התובנה השלישית: המנגנון ההפוך – כשעסקת המצוקה הופכת לעסקת השוואה

השוק מתחיל להישבר כשהמוכרים שלא יכולים לחכות – אלו שמתמודדים עם ירושות, גירושין, הלוואות בלון או משכנתאות הפוכות – קובעים סטנדרט חדש. זהו מנגנון הרסני שעובד הפוך ממה שהכרנו:

  • שבירת העוגן: עסקת מצוקה אחת נסגרת במחיר נמוך ומוזנת למאגרי המידע.
  • המקצוע מתיישר: העסקה הופכת ל"עסקת השוואה" רשמית עבור שמאים ומתווכים.
  • לחץ מערכתי: הבנק רואה את המחיר החדש ומצמצם את המימון לקונה הבא.
  • כדור השלג: המוכר הבא בבניין כבר נאלץ להתחרות במחיר הנמוך שנקבע, ודוחף את השוק עוד יותר למטה.

5. התובנה הרביעית: שמאות אינה "שכפול מחירים"

כמו בשנת 2012, כשהכרזתי בזמן אמת שהשוק בבועה, וכמו ב-2025, כשהכרזתי שהיא מתפוצצת – הקביעה המקצועית שלי נשענת על מספרים, לא על כותרות. רוב השמאים היום הם "היסטוריונים" המשכפלים מחירים של עסקאות עבר במקום לנתח שווי כלכלי."מחיר הוא נתון. שווי הוא מסקנה כלכלית."כאשר עלות המימון גבוהה מהתשואה שהנכס מייצר, נוצר "מרווח נשיאה שלילי". עבור משקיע ממונף, זהו דגל אדום בוהק. אם המחיר אינו נתמך בתשואה, בריבית ובהכנסות משקי הבית, הוא פשוט חסר בסיס כלכלי.

6. התובנה החמישית: המטרה היא להציל את המערכת, לא את הבועה

הסיכון האמיתי הוא שהמשבר יזלוג מהדירות אל המערכת הבנקאית. כשהבטוחות נשחקות, היציבות הפיננסית של כולנו בסכנה. הפתרון אינו סבסוד של מחירי בועה או חלוקת אשראי זול, אלא הגנה על המערכת מפני קריסה.אני מציע להנהיג "מחירון מימון ארצי למ"ר בנוי". השוק יישאר חופשי – אנשים יוכלו לקנות ולמכור בכל מחיר. אולם, הבנקים יעניקו משכנתה לפי הנמוך מבין מחיר העסקה לבין מחירון המימון המקצועי. מי שרוצה לשלם מעל השווי הכלכלי? שיביא את הכסף מהבית, ולא יסכן את המערכת.

7. סיכום: מבחן הערך הכלכלי

התפוצצות הבועה היא תהליך כואב אך הכרחי של חזרה ליסודות הכלכליים. הירידות שאנו רואים כעת הן רק תחילתו של תהליך "גילוי מחיר" מחדש, שבו התודעה של המוכרים תיאלץ בסוף להיפגש עם המציאות של הקונים.אל תתנו להנחות של מאות אלפי שקלים לסנוור אתכם. בתקופה של "סכין נופלת", המדד היחיד שקובע הוא הערך הפונדמנטלי של הנכס. כי בסוף היום, השאלה אינה כמה המוכר הסכים להוריד, אלא מהו המחיר שבו הנכס הזה באמת מסוגל להחזיק את עצמו.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

01Sep

מדוע הבנקים בישראל ממשיכים לממן רכישת דירות גם כאשר מחירי הדיור התרחקו מגורמי היסוד? ניתוח של מנגנון האשראי משלב רכישת הקרקע, דרך הליווי הבנקאי ליזם ועד למשכנתה של משק הבית. נתוני בנק ישראל לשנת 2025 חושפים זינוק של כ־40% באשראי לפרויקטים למגורים, עלייה בפרויקטים שבהם הבנייה מתקדמת מהר מהמכירות והמשך גידול באשראי לדיור גם בזמן ירידה במספר העסקאות. המאמר מסביר כיצד סיכון יזמי מרוכז עשוי להפוך בהדרגה לסיכון משכנתאות מפוזר, ומדוע אישור משכנתה אינו מעיד בהכרח על כך שמחיר הדירה משקף את ערכה הכלכלי.

פרק המשך: מוויסות מניות הבנקים לוויסות שוק הדיור

במאמר הקודם הצעתי ניסוי מחשבתי פשוט: קחו את פרשת ויסות מניות הבנקים, ובכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לחשוב על "דירות מגורים".לא משום שמדובר באותו אירוע, ולא משום שהמנגנונים זהים מבחינה משפטית או היסטורית.אלא משום שבשני המקרים עולה שאלה מערכתית דומה:מה קורה כאשר מערכת פיננסית גדולה הופכת להיות תלויה בהמשך קיומה של רמת מחירים מסוימת?כעת מגיעה השאלה המתבקשת הבאה.אם הבנקים רואים את הנתונים, מכירים את הירידה בעסקאות, את מלאי הדירות הלא מכורות, את סביבת הריבית, את מבצעי המימון ואת הקושי הגובר של היזמים למכור, מדוע הם ממשיכים לאשר ולממן עסקאות במחירים גבוהים?מדוע ממשיכים לתת משכנתאות לרכישת דירות במחירים שנוצרו בתקופה אחרת, של ריבית אפסית, כסף זול ועליות מחירים כמעט רצופות?התשובה, לדעתי, אינה נמצאת רק בדירה שנרכשת היום.היא נמצאת באשראי שניתן אתמול.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי
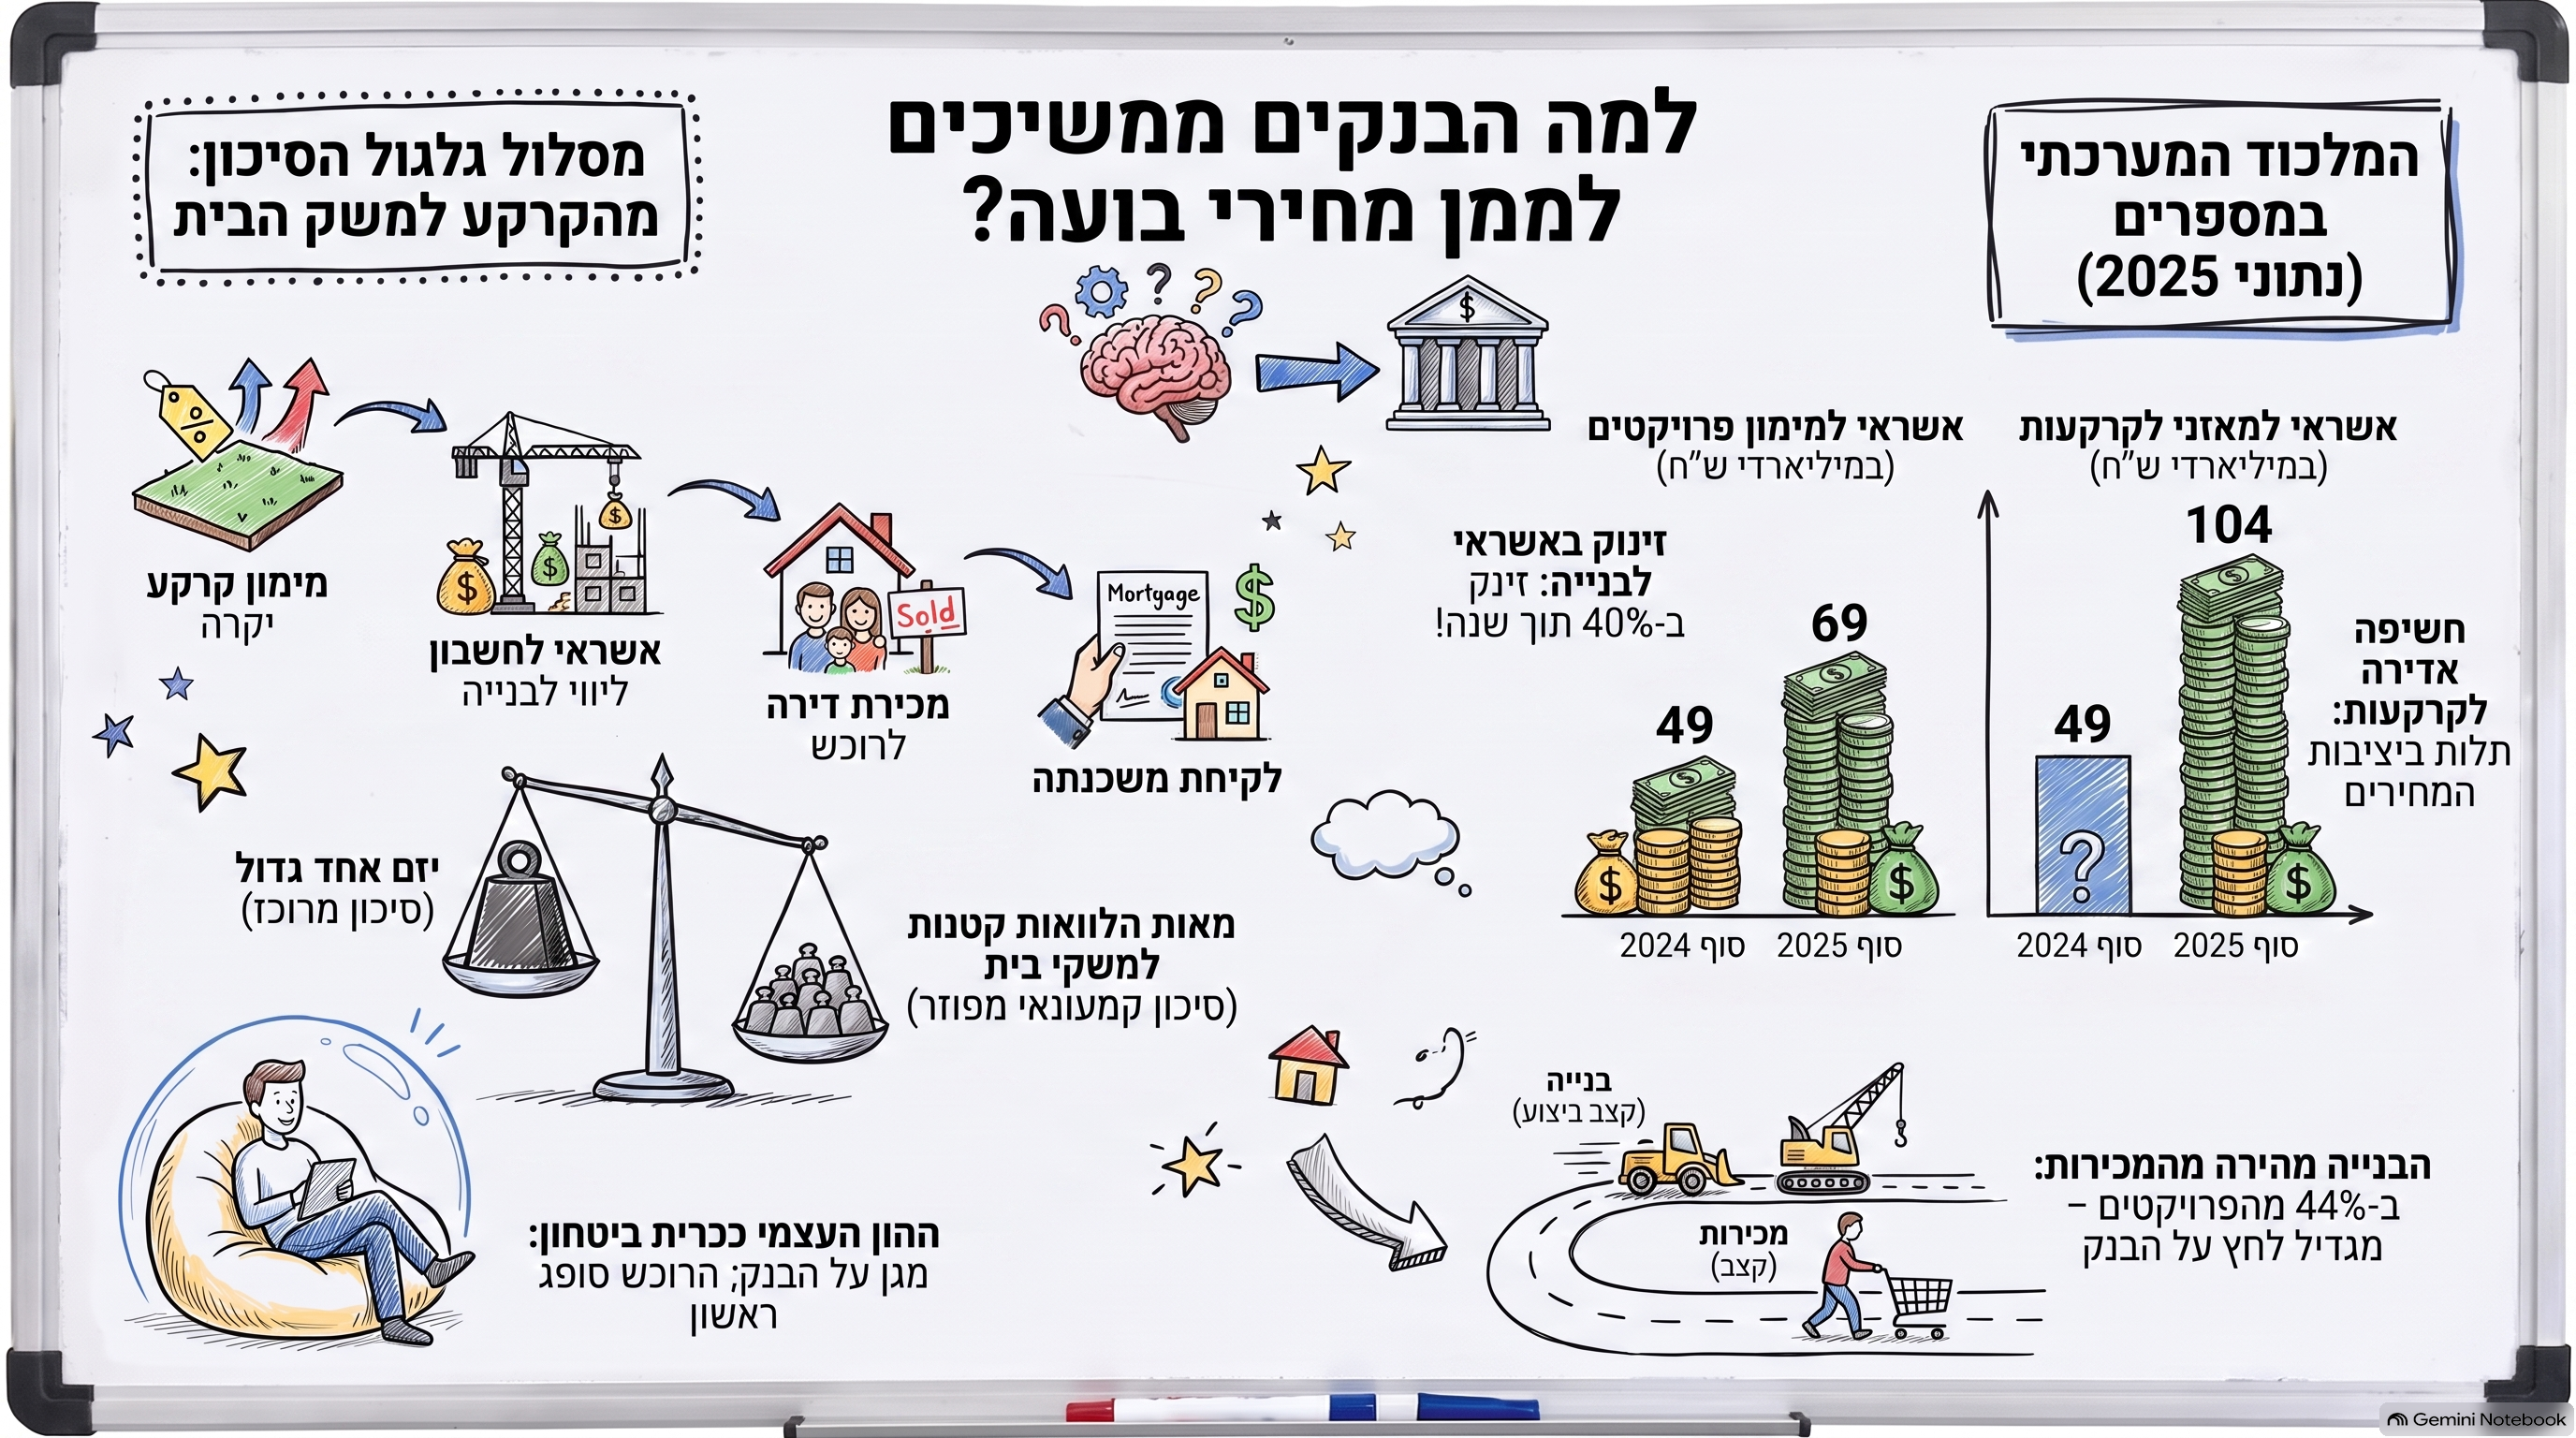

כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול

פרויקט מגורים אינו מתחיל כאשר הקונה נכנס למשרד המכירות.הוא מתחיל שנים קודם.יזם רוכש קרקע.לעיתים במחיר גבוה מאוד.הבנק מממן חלק מהרכישה.לאחר מכן נדרש מימון לתכנון, להיטלים, לקבלנים, לחומרי גלם ולבנייה עצמה.נפתח חשבון ליווי.ככל שהפרויקט מתקדם, גדלה החשיפה.ובתוכנית העסקית שעל בסיסה ניתן האשראי מופיעות הנחות לגבי מחירי המכירה וקצב המכירות.כל עוד השוק עולה, המנגנון עובד היטב.היזם מוכר דירות.כספי הרוכשים נכנסים לחשבון הליווי.האשראי לפרויקט מצטמצם.והבנק משתחרר בהדרגה מהחשיפה היזמית.אבל מה קורה כאשר השוק משתנה?כאשר הביקוש יורד?כאשר הריבית עולה?כאשר הרוכשים מתקשים לעמוד במחירים?כאשר קצב הבנייה ממשיך להתקדם אבל קצב המכירות נחלש?כאן מתחילה הבעיה.


הבנק כבר נמצא בתוך העסקה

זו נקודה קריטית להבנת מה שמתרחש בשוק הדיור הישראלי.כאשר רוכש מגיע היום לבנק ומבקש משכנתה לדירה חדשה, הבנק אינו פועל בתוך חלל ריק.ייתכן שאותה מערכת בנקאית כבר חשופה לענף בשלוש שכבות שונות:מימון הקרקעמימון הפרויקט והבנייהומימון רוכש הדירה באמצעות משכנתהולכן אי אפשר לבחון כל אחת מהשכבות כאילו אינה קשורה לאחרות.נתוני בנק ישראל ממחישים היטב עד כמה החשיפה לענף משמעותית.בסוף 2025 הגיע האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות לכ־104 מיליארד שקל.במקביל, האשראי הכספי המיועד למימון פרויקטים לבנייה למגורים זינק בתוך שנה בכ־40%:מכ־49 מיליארד שקל בסוף 2024 לכ־69 מיליארד שקל בסוף 2025.והנתון הזה חשוב במיוחד משום שהגידול לא התרחש בתקופה של פריחה במכירות.להפך.בנק ישראל מסביר שהעלייה בצורכי המימון של היזמים קשורה, בין היתר, להאטה במספר העסקאות בדירות חדשות, להתייקרות עלויות הבנייה ולמבצעי מכירות שכללו דחייה משמעותית בתשלומים.כלומר:המכירות נחלשות, אבל צורכי האשראי של הפרויקטים גדלים.זה בדיוק המצב שבו האינטרס של הבנק בהמשך המכירות נעשה משמעותי יותר.


הנתון שמספר כמעט את כל הסיפור

אחד הנתונים החשובים ביותר שפרסם בנק ישראל ביחס לשנת 2025 הוא זה:בכ־44% מהחשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים למגורים, קצב הביצוע ההנדסי כבר היה גבוה מקצב המכירות.שנה קודם שיעור זה היה נמוך בכ־9 נקודות אחוז.במילים פשוטות:הבניינים מתקדמים מהר יותר מהדירות שנמכרות בהם.זה מצב שמחייב תשומת לב.הקבלן צריך להמשיך לבנות.הקבלנים המבצעים צריכים לקבל תשלום.חומרי הגלם צריכים להירכש.העובדים צריכים לקבל שכר.הריבית ממשיכה להיצבר.אבל מספר הרוכשים שמכניסים כסף לתוך הפרויקט אינו מתקדם באותו קצב.וכאן נכנס רוכש הדירה.


רוכש הדירה הוא גם מנגנון פירעון של הפרויקט

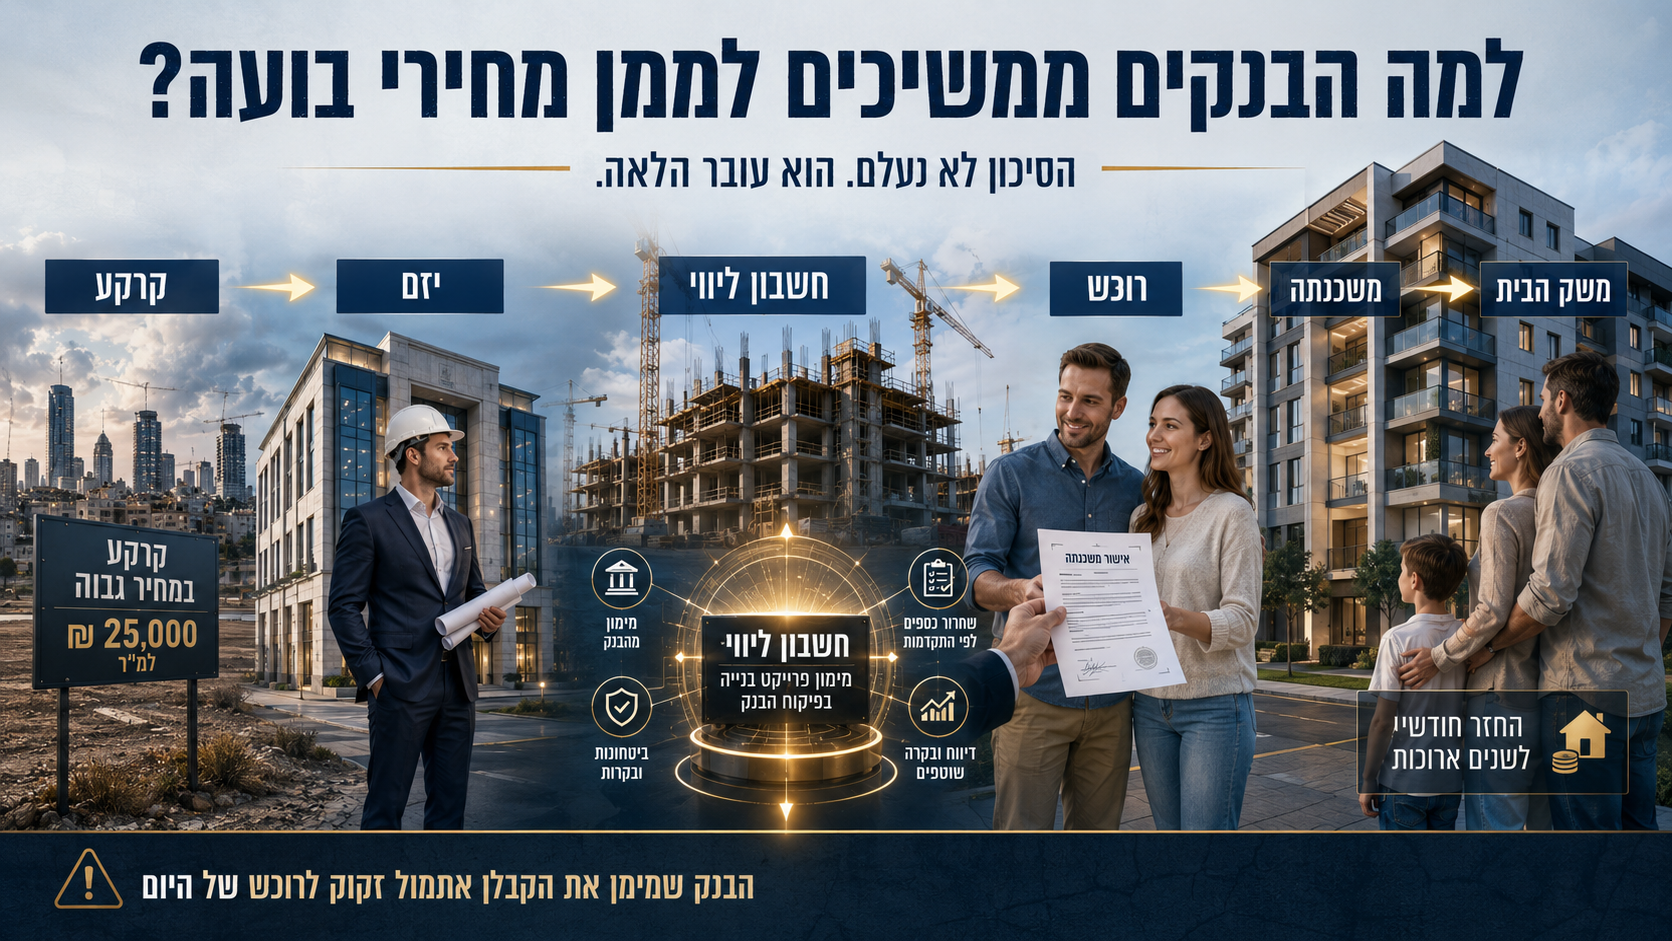
כאשר רוכש קונה דירה בפרויקט בליווי בנקאי, הוא אינו רק קונה נכס.מבחינת המבנה הפיננסי של הפרויקט, כספו הוא אחד ממקורות הפירעון.וכאשר חלק מכספי הרכישה מגיע באמצעות משכנתה, מתקבל מנגנון מעניין במיוחד:המערכת הבנקאית מממנת את רוכש הדירה, הכסף משולם עבור הדירה, נכנס לפרויקט ומקטין את החשיפה היזמית.לכן ניתן לתאר את המנגנון כך:

תרשים זרימת הסיכון

קרקע במחיר גבוה

אשראי בנקאי לרכישת הקרקע

יזם / קבלן

אשראי לחשבון ליווי ולבנייה

הפרויקט מתקדם

נדרש רוכש במחיר התומך בתוכנית העסקית

רוכש הדירה

משכנתה

כספי הרכישה נכנסים לחשבון הליווי

חשיפת הפרויקט והיזם לבנק מצטמצמת

נוצרת במקום זאת הלוואה ארוכת טווח למשק הביתאו במשפט אחד:

קרקע → יזם → חשבון ליווי → רוכש → משכנתה → משק הבית

זה אינו אומר שהבנק "מעביר הפסד" באופן מכוון לרוכש.אבל מבחינה מאזנית מתרחש כאן דבר חשוב מאוד:סיכון אשראי יזמי מרוכז מוחלף בהדרגה באשראי קמעונאי מפוזר על פני משקי בית רבים.


לא רק פיזור סיכון. המרת סיכון

נניח, לצורך המחשה בלבד, שבנק חשוף לפרויקט ב־400 מיליון שקל.זו חשיפה מרוכזת.אותו פרויקט תלוי ביזם אחד, באתר אחד, בקצב מכירות מסוים ובמחירים מסוימים.לעומת זאת, כאשר 200 דירות בפרויקט נמכרות ו־200 משקי בית לוקחים משכנתאות, נוצר סוג אחר של תיק אשראי.במקום לווה עסקי אחד גדול יש מאות לווים.לכל אחד הכנסה אחרת.הון עצמי אחר.יכולת החזר אחרת.והלוואה המגובה בנכס ספציפי.מבחינת ניהול סיכונים בנקאי זה שינוי משמעותי.לכן המונח המדויק אינו רק פיזור הסיכון.זהו שילוב של:פיזור הסיכון, העברת הסיכון והמרת הסיכון.מסיכון יזמי מרוכז לסיכון משקי בית מפוזר.


ומה קורה אם הבנק מפסיק לממן את הרוכשים?

כאן נמצא לב הבעיה.נניח שהמערכת הבנקאית מגיעה יום אחד למסקנה שמחירי הדירות גבוהים מדי ביחס לערכם הכלכלי, ולכן היא מצמצמת דרמטית את האשראי לרוכשים במחירים הנוכחיים.מה יקרה?פחות רוכשים יוכלו להשלים עסקאות.הקבלנים ייאלצו להוריד מחירים.ירידת המחירים תפגע ברווחיות הפרויקטים.בפרויקטים מסוימים תישחק כרית הביטחון.שווי הקרקעות עשוי לרדת.הבטוחות שעל בסיסן ניתן האשראי ייפגעו.יזמים ממונפים עלולים להיקלע לקושי.ואז הסיכון שהבנק ניסה להימנע ממנו בתיק המשכנתאות עלול להופיע דווקא בתיק האשראי העסקי.זו אינה הוכחה לכך שהבנקים שומרים במכוון על מחירי הדירות.אבל היא מסבירה מדוע מערכת שכבר מימנה מחירי קרקע ופרויקטים ברמות גבוהות אינה אדישה לירידה חדה במחירי הדירות.


זה ניהול סיכונים רציונלי לחלוטין

מנקודת מבטו של הבנק, אין כאן בהכרח שום פרדוקס.בנק אינו שואל רק:"האם מחיר הדירה גבוה?"הוא שואל:מה יחס המימון?כמה הון עצמי הביא הרוכש?מה הכנסת משק הבית?מה יכולת ההחזר?מה שווי הבטוחה בהתאם לכללי האשראי?מה ההסתברות לכשל?ומה צפוי להיות שיעור ההפסד במקרה של כשל?אלו שאלות שונות לחלוטין מהשאלה:

"האם המחיר שמשלם הרוכש משקף את הערך הכלכלי הפונדמנטלי של הנכס?"

וזה אולי אחד הכשלים המושגיים הגדולים ביותר של שוק הדיור.יכולת לממן מחיר אינה הוכחה שהמחיר נכון.


מחיר עסקה אינו ערך כלכלי

כאן חוזרת ההבחנה שאני מנסה להכניס לשיח כבר שנים.מחיר הוא נתון.שווי הוא מסקנה כלכלית.עצם העובדה שבנק מוכן לתת משכנתה אינה הופכת את מחיר העסקה לערך הכלכלי של הנכס.אם משפחה קונה דירה ב־4 מיליון שקל ומביאה 1.6 מיליון שקל מהבית, הבנק עשוי למצוא עצמו מממן רק 60% ממחיר העסקה.מבחינת הבנק יכולה להיות כאן כרית ביטחון משמעותית.אבל אין בכך כדי להוכיח שהדירה עצמה באמת שווה 4 מיליון שקל מבחינה פונדמנטלית.יכול להיות שהמחיר גבוה מאוד ביחס לדמי השכירות.יכול להיות שהתשואה נמוכה משמעותית מעלות הכסף.יכול להיות שהמחיר התנתק מהכנסה פנויה ומהיכולת הכלכלית של האוכלוסייה.ויכול להיות שהרוכש הוא זה שסופג את שכבת המחיר העודפת באמצעות ההון העצמי שלו.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


וכאן נוצר מצב מעניין מאוד

ככל שהרוכש מביא יותר הון עצמי, הבנק מוגן יותר.אבל דווקא הרוכש חשוף יותר לירידת המחיר.לדוגמה:דירה נרכשה ב־3 מיליון שקל.הרוכש הביא מיליון שקל.הבנק נתן משכנתה של 2 מיליון.אם מחיר הדירה יורד ל־2.4 מיליון שקל, הנכס עדיין גבוה מגובה החוב לבנק.הבנק עדיין מחזיק בטוחה.אבל הרוכש איבד למעשה 600 אלף שקל מהונו.אם המחיר יורד ל־2.1 מיליון שקל, כמעט כל ההון העצמי התאדה.הבנק עדיין קרוב מאוד לכיסוי יתרת החוב.לכן קיימת אי־סימטריה בסיסית:

ההון העצמי של הרוכש הוא כרית הביטחון של הבנק.

וזו נקודה שראוי שכל רוכש דירה יבין.


מבצעי 20/80 אינם רק מבצע שיווק

גם כאן הנתונים מתחברים למנגנון.בשנים האחרונות התרחבו עסקאות שבהן הרוכש משלם סכום קטן יחסית במועד החתימה ואת יתרת המחיר בעתיד, וכן הלוואות בולט ובלון בסבסוד היזם.בנק ישראל עצמו קבע במרץ 2025 כי המבצעים הללו תמכו בהמשך הפעילות בשוק בתקופה של ירידה בביקושים, אך טמנו בחובם עלייה בסיכון לרוכשים, ליזמים ואולי גם למערכת הבנקאית.בעקבות זאת קבע הפיקוח מגבלות, ובהן מגבלה על חלקן של הלוואות בולט ובלון בסבסוד קבלן והקצאת הון נוספת לפרויקטים שבהם שיעור גבוה של עסקאות כולל דחייה משמעותית של התשלום.מדוע?משום שמבצע 20/80 אינו מבטל את בעיית המחיר.הוא דוחה אותה.במקום שהשוק יתמודד היום עם השאלה האם לרוכש יש יכולת לשלם את מלוא המחיר, חלק מהשאלה מועבר למועד המסירה.


והחשבונית מתחילה להגיע

במאי 2026 פרסם בנק ישראל נתון מרתק נוסף.בשנת 2025 ירד היקף העסקאות בשוק הדיור, במיוחד ברכישות מקבלנים.למרות זאת, האשראי למטרת מגורים גדל ב־7.4%.בנק ישראל אף ציין שככל שיתקרבו מועדי המסירה של דירות שנרכשו באמצעות הטבות מימון, ומשקי הבית יצטרכו להשלים את מימון העסקאות, צפוי המשך גידול באשראי לדיור.זה נתון שחייבים להתעכב עליו.העסקה שנחתמה לפני שנתיים במבצע 20/80 יכולה להפוך עכשיו לבקשת משכנתה.כלומר:מכירה שנרשמה בעבר הופכת רק עכשיו לחשיפת אשראי ממשית של משק הבית.וזו אחת הסיבות שלא נכון להסתכל רק על מספר העסקאות הנוכחי כדי להבין את מצב מערכת האשראי.


המלכוד המערכתי

כאן אנחנו מגיעים לנקודה שבה שוק בועתי עלול להפוך מבעיה של מחירים לבעיה של מערכת.כל עוד המחירים עולים, כולם מרוויחים לכאורה.בעל הקרקע.היזם.הקבלן.הבנק.הרוכש.והמדינה באמצעות מיסים.אבל לאחר שנים של עליות נוצרת תלות הדדית.הקרקע נרכשה לפי מחירי הדירות הגבוהים.הפרויקט תוכנן לפי אותם מחירים.האשראי ניתן לפי אותה מערכת מחירים.המימון לקבלנים מסתמך על המכירות.והמשכנתאות מאפשרות לרוכשים לשלם את המחירים.לכן ירידה משמעותית במחירי הדיור אינה משפיעה רק על בעל דירה אחד.היא עוברת אחורה לאורך השרשרת.


זה המקום שבו ויסות הופך לשאלה מערכתית

בפרשת ויסות מניות הבנקים היה לבנקים אינטרס ברור למנוע ירידה במחיר מניותיהם.אני אינני טוען ששוק הדיור הוא העתק של אותה פרשה.אבל השאלה הכלכלית שראוי לשאול דומה:

האם מערכת שמימנה במשך שנים מחירים עולים יכולה להרשות לעצמה לאפשר למחירים להתכנס במהירות לערכם הכלכלי?

אם התשובה היא שלא, או לפחות שההתכנסות חייבת להיות איטית ומבוקרת, נוצר אינטרס מערכתי בשמירת יציבות המחירים.אינטרס כזה אינו מחייב ישיבה חשאית של מנהלי בנקים בחדר אחד.הוא יכול להיווצר באופן טבעי לחלוטין כתוצאה ממבנה המאזנים והחשיפות.כל גוף פועל לכאורה באופן רציונלי כדי להגן על עצמו.אבל התוצאה המצטברת יכולה להיות שוק שבו כולם מעוניינים לדחות את תיקון המחירים.


הפרדוקס

וזה אולי הפרדוקס הגדול ביותר:ככל שהמערכת מנסה למנוע ירידה במחירים באמצעות עוד אשראי, עוד דחיות תשלום ועוד הארכת זמן, כך היא עלולה להעמיק את התלות במחירים שאותם היא מנסה להגן.במקום שהמחיר יתכנס לשווי, מנסים לאפשר לשוק להגיע למחיר באמצעות מימון.זו הבחנה עצומה.

בשוק בריא האשראי מממן את הערך.

בשוק בועתי האשראי עלול להפוך לכלי שמאפשר לשלם את המחיר.

וכאשר בלי אשראי הולך וגדל קשה לקיים את רמת המחירים, האשראי עצמו הופך לחלק ממנגנון שימור המחיר.


ומה מלמדים אותנו נתוני בנק ישראל?

הם אינם מוכיחים "ויסות".וצריך לומר זאת ביושר.אבל הם כן מצביעים על כמה עובדות שאי אפשר להתעלם מהן:האשראי לפרויקטים למגורים זינק בכ־40% בשנה אחת.האשראי לקרקעות בחמש הקבוצות הגדולות הגיע לכ־104 מיליארד שקל.44% מהחשיפה לפרויקטים נמצאת בפרויקטים שבהם קצב הבנייה גבוה מקצב המכירות.מבצעי דחיית התשלום והבלון הפכו משמעותיים מספיק כדי שבנק ישראל יתערב רגולטורית.והאשראי לדיור המשיך לצמוח גם כאשר מספר העסקאות ירד.אלו אינם נתונים שוליים.הם מתארים מערכת שהחשיפה שלה לשוק הדיור עמוקה מאוד.


ולכן התשובה לשאלה שבכותרת פשוטה יותר מכפי שנדמה

מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים?מפני שהמשכנתה שהם נותנים היום אינה עומדת לבדה.מאחוריה נמצאת שרשרת שלמה של אשראי שכבר ניתן.לקרקע.ליזם.לפרויקט.לבנייה.כאשר הדירה נמכרת, החשיפה לפרויקט מצטמצמת.כאשר היא אינה נמכרת, הבנק נשאר עם היזם.ולכן, מנקודת מבט של ניהול סיכונים, יש היגיון ברור בהעדפה להמיר חשיפה גדולה ומרוכזת ליזם באלפי הלוואות קטנות ומפוזרות למשקי בית.


אבל מה שנכון לבנק אינו בהכרח נכון לרוכש

וזו אולי השורה החשובה ביותר במאמר.הבנק והרוכש אינם עומדים באותו צד של העסקה.לבנק יש כרית ביטחון.לרוכש יש הון עצמי.לבנק יש אלפי משכנתאות.לרוכש יש בדרך כלל דירה אחת.לבנק יש פיזור.למשפחה אין.וכאשר המחיר יורד, שכבת ההפסד הראשונה היא בדרך כלל ההון העצמי.לכן השאלה שרוכש דירה צריך לשאול אינה:

"אם הבנק אישר לי משכנתה, כנראה שהמחיר סביר."

אלא:

"כמה מהמחיר שאני משלם הוא ערך כלכלי, וכמה ממנו הוא מחיר שנוצר בתוך מערכת אשראי שתלויה בהמשך קיומו?"

אלה שתי שאלות שונות לחלוטין.


השורה התחתונה

הבנק שמימן את הקבלן אתמול זקוק לרוכש של היום כדי לפרוע חלק מהאשראי של אתמול.המשכנתה החדשה אינה רק מימון לרכישת דירה.

היא גם חלק ממנגנון היציאה של מערכת האשראי מהחשיפה לפרויקט.

ולכן כאשר שואלים מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים, אסור להסתכל רק על רוכש הדירה.צריך להביט אחורה.אל הקרקע.אל היזם.אל חשבון הליווי.ואל מיליארדי השקלים שכבר נמצאים בתוך המערכת.כי בבועה גדולה מספיק, השאלה כבר אינה רק:כמה שווה הדירה?השאלה הופכת להיות:

מי יכול להרשות לעצמו שהמחיר שלה יירד?


תיבה מסכמת

מקרקע למשכנתה: כיצד הסיכון משנה צורהקרקע יקרה ממומנת באשראי → היזם מקים פרויקט באמצעות ליווי בנקאי → המכירות נדרשות כדי להקטין את החשיפה → הרוכש מקבל משכנתה → כספו נכנס לפרויקט → האשראי היזמי מצטמצם → במקומו נוצרת התחייבות של משק בית.זהו מעבר מסיכון יזמי מרוכז לסיכון קמעונאי מפוזר.ולכן המשכנתה אינה רק המנוע שמאפשר לרוכש לקנות במחיר הקיים. היא גם חלק מהמנגנון שמאפשר למערכת הפיננסית להמשיך להתנהל עם המחיר הקיים.


English Summary

Why Do Banks Keep Financing Housing at Inflated Prices?A new mortgage should not be viewed in isolation. Behind today's homebuyer may already stand a chain of previously extended credit: land financing, developer credit and construction-project financing.When an apartment is sold, buyer payments flow into the project and help reduce the developer's outstanding exposure. If the buyer finances the purchase with a mortgage, part of the banking system's concentrated exposure to a developer can gradually be transformed into dispersed household mortgage exposure.Bank of Israel data illustrate the scale of this mechanism. Credit for residential construction projects increased by approximately 40% during 2025, from NIS 49 billion to NIS 69 billion, while 44% of the five largest banking groups' project exposure was associated with projects where construction progress exceeded sales progress.This does not prove deliberate price manipulation. It does, however, reveal a structural reality:a banking system that has already financed expensive land and high-priced residential projects is not economically indifferent to a sharp decline in housing prices.The key distinction is therefore simple:A bank's willingness to finance a transaction does not prove that the transaction price represents the property's fundamental economic value.


המלכוד הבנקאי: למה הם ממשיכים לאשר משכנתאות במחירי בועה?

1. מבוא: החידה שלא נותנת מנוח לרוכשים

לפי כל היגיון כלכלי בסיסי, שוק הנדל"ן הישראלי היה אמור להיעצר בחריקת בלמים. הריבית טיפסה לגבהים שלא הכרנו שנים, היקף העסקאות מצטמצם, ומלאי הדירות הלא מכורות הופך לגיבנת של ממש על גב הקבלנים. ובכל זאת, המערכת הבנקאית לא עוצרת באדום: היא ממשיכה לאשר ולממן עסקאות במחירים שנקבעו בעידן של ריבית אפסית וכסף כמעט חינמי.השאלה המרכזית היא האם המערכת הפיננסית שלנו הפכה לתלויה באופן קיומי ברמת המחירים הנוכחית. עבור מי ששוקל לרכוש דירה ברגע זה, התשובה אינה רק עניין של נוחות תקציבית. מדובר בחשיפה של המנגנון שמאחורי הקלעים: האם אתם קונים נכס, או שאתם פשוט נכנסים למערכת שצריכה אתכם כדי להמשיך ולהנשים רמת מחירים מלאכותית?

2. המשכנתה של היום היא החילוץ של אתמול

הטעות הנפוצה של הרוכש הממוצע היא המחשבה שהבנק בוחן את העסקה שלו ב"וואקום". המציאות הפוכה. כדי להבין מדוע הבנק להוט לאשר לכם משכנתה היום, עליכם להבין היכן הוא היה לפני שנתיים ושלוש. הבנקים נמצאים "עמוק בתוך האירוע" עוד משלבי המימון הראשוניים של רכישת הקרקע והליווי הבנקאי ליזמים.הנתונים מדברים בעד עצמם: בסוף 2025, האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות נסק ל-104 מיליארד ש"ח. במקביל, האשראי למימון פרויקטים למגורים רשם זינוק של 40% בתוך שנה אחת בלבד – מ-49 מיליארד ש"ח ב-2024 ל-69 מיליארד ש"ח ב-2025. הזינוק הזה לא קרה בגלל פריחה במכירות, אלא בדיוק להפך: המכירות נחלשות, צורכי האשראי של היזמים גדלים, והבנק מוצא את עצמו "מושקע" בפרויקט הרבה יותר מכפי שתכנן."כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול"

3. הרוכש כ"מנגנון פירעון" של הפרויקט

במשחק הפיננסי הזה, משק הבית הישראלי הוא לא רק הלקוח – הוא ה"באפר" (Buffer). הבנקים עסוקים במה שניתן להגדיר כמיקור חוץ של הימורים רעים: העברת הסיכון מהספרים העסקיים המרוכזים שלהם אל שולחנות המטבח של משפחות צעירות.תרשים זרימת הסיכון (The Risk Transmutation):

  • קרקע במחיר בועתי: מימון ראשוני כבד של הבנק ליזם.
  • חשבון ליווי ובנייה: אשראי יזמי מרוכז שתופח עם הריבית המצטברת.
  • הזרקת נזילות מצד משק הבית: כניסת רוכש לדירה במחיר התומך בתוכנית העסקית הישנה.
  • נטילת משכנתה: הזרמת מזומנים מהבנק לרוכש, שזורמים מיידית לחשבון הליווי.
  • התמרת חוב קונפורטיבי לחוב פרטי: החלפת סיכון יזמי מרוכז ומסוכן באשראי קמעונאי מפוזר על פני אלפי לווים.

הבנק מעדיף באופן רציונלי שמאות משפחות יהיו חייבות לו מיליונים, מאשר שיזם אחד גדול יהיה חייב לו מיליארדים על פרויקט שתקוע ללא מכירות.

4. האמת המדאיגה מאחורי הפיגור במכירות

נתוני בנק ישראל חושפים את הלחץ האמיתי שמפעפע במערכת: ב-44% מהחשיפה של הבנקים לפרויקטים למגורים, קצב הביצוע ההנדסי גבוה מקצב המכירות. הנתון הזה מטריד במיוחד כשלוקחים בחשבון שרק שנה קודם לכן הוא היה נמוך ב-9 נקודות אחוז.המשמעות היא פצצת זמן הנדסית-פיננסית: הבניינים עולים, הפועלים דורשים שכר, חומרי הגלם משולמים והריבית על חשבון הליווי ממשיכה לדהור – אבל הכסף מהרוכשים לא נכנס. במצב כזה, לבנק יש אינטרס עליון "לדחוף" משכנתאות לכל מי שמוכן לחתום, רק כדי להזרים חמצן לחשבונות הליווי המדממים ולצמצם את החשיפה ליזמים.

5. מלכוד ה-20/80: פצצת זמן מתקתקת

כדי להחזיק את הראש מעל המים, השוק הוצף במבצעי "שלם מעט עכשיו, הרבה אחר כך". חשוב להבין: אלו אינן הנחות, אלא דחיית הקץ.לפי נתוני בנק ישראל ממאי 2026, למרות הירידה הכללית בעסקאות, האשראי למגורים גדל ב-7.4%. איך זה ייתכן? התשובה היא שרכישות שבוצעו בעבר תחת מבצעי מימון הופכות רק עכשיו לחשיפת אשראי ממשית עם התקרבות מועד המסירה. המערכת לא פתרה את בעיית המחיר; היא רק העבירה את חובת ההוכחה לרוכש, שיצטרך לגייס משכנתה ענקית בשוק של ריבית גבוהה ושווי נכסים שנוי במחלוקת.

6. ההבחנה הגורלית: מחיר עסקה אינו שווי כלכלי

אחת האשליות המסוכנות ביותר היא האמונה שאם הבנק אישר את המשכנתה, סימן שהדירה שווה את הכסף. עבור הבנק, אתם לא לקוחות חזקים – אתם פוליסת ביטוח משופרת."יכולת לממן מחיר אינה הוכחה שהמחיר נכון"במבט בנקאי קר, ככל שהרוכש מביא יותר הון עצמי מהבית, כך הוא "מבוטח" יותר עבור הבנק. ההון העצמי שלכם הוא ה"שכבה הראשונה לספיגת הפסדים" (First-loss position). אם קניתם דירה ב-3 מיליון ש"ח עם מיליון ש"ח מהבית והמחיר ירד ב-20%, אתם איבדתם 600 אלף ש"ח – שני שלישים מהחיסכון שלכם – אבל הבנק נותר מוגן לחלוטין. הבנק לא מאשר את המחיר; הוא מאשר את העובדה שההון העצמי שלכם מגן על הכסף שלו.

7. סיכום: מי יכול להרשות לעצמו שהמחירים יירדו?

קשה שלא לראות את הדמיון המבני לפרשת ויסות מניות הבנקים. לא מדובר בקנוניה משפטית חשאית, אלא בתלות מערכתית הדדית (Systemic Interdependence). כאשר מערכת שלמה – מהבנק המממן קרקע ועד למשק הבית שנוטל משכנתה – מושקעת עד צוואר ברמת מחירים מסוימת, המערכת מאבדת את היכולת לאפשר למחירים לרדת באופן טבעי.הבנק שמימן את הקבלן אתמול נואש לרוכש של היום כדי לחלץ את האשראי שלו. המשכנתה שלכם היא לא רק הלוואה לדירה; היא גלגל ההצלה שמאפשר למערכת הפיננסית להמשיך ולהחזיק במחירי הנדל"ן של אתמול.

שאלה למחשבה: כשאתם חותמים על המשכנתה היום, האם אתם באמת קונים ערך כלכלי ריאלי, או שאתם פשוט מספקים למערכת הבנקאית את אסטרטגיית היציאה הנואשת שלה ממחירי הקרקעות המופרכים של 2022?


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


דוח אינטראקטיבי - ניתוח שוק הדיור והאשראי