01Sep

כיצד תשנה הבינה המלאכותית את מקצוע השמאות עד 2030? ניתוח מקצועי של Future of Jobs Report 2025 של הפורום הכלכלי העולמי, במיקוד על שמאות רכוש ותביעות ביטוח, שמאות מקרקעין ושירותים מקצועיים. אילו משימות יעברו לאוטומציה, אילו כישורים יהפכו קריטיים, מדוע השמאי העתידי יהיה אנליסט וחוקר יותר מאשר אוסף ומעבד נתונים, ואיזה יתרון יישאר לשיקול הדעת המקצועי בעידן שבו מכונות יודעות לקרוא, לחשב, להשוות ולנסח.

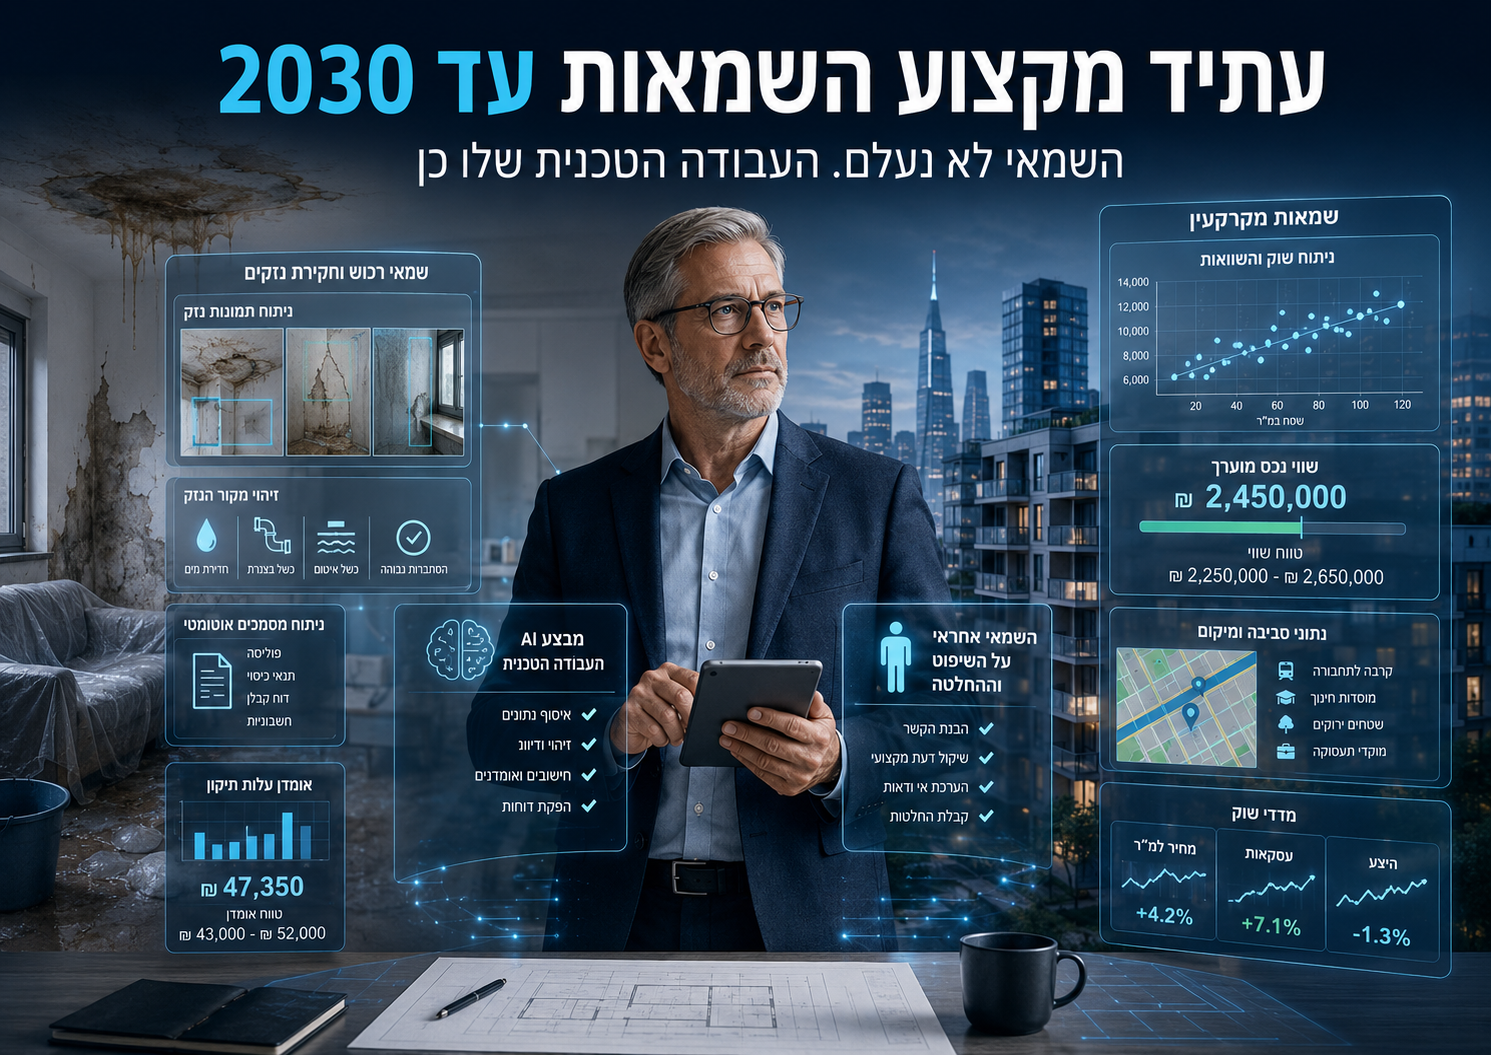
עתיד מקצוע השמאות עד 2030: השמאי לא נעלם. העבודה הטכנית שלו כן

מה מלמד Future of Jobs Report 2025 של הפורום הכלכלי העולמי על עתיד שמאות הרכוש, תביעות הביטוח ושמאות המקרקעין?

האם הבינה המלאכותית עומדת להחליף שמאים?זו כנראה השאלה הלא נכונה.השאלה הנכונה היא: אילו חלקים מתוך עבודת השמאי עומדים להפוך לאוטומטיים, ומה יישאר לבעל המקצוע האנושי כאשר איסוף מידע, קריאת מסמכים, חיפוש נתונים, חישובים ואפילו כתיבת טיוטת חוות דעת יבוצעו בתוך דקות?Future of Jobs Report 2025 של World Economic Forum אינו עוסק במקצוע השמאות כמקצוע עצמאי. הוא גם אינו מנתח בנפרד שמאי רכוש, שמאי ביטוח או שמאי מקרקעין. אבל הוא מנתח שלושה עולמות שבתוכם פועלים שמאים: Insurance and Pensions Management, Real Estate ו-Professional Services.כאשר מחברים את שלושת הפרקים האלה מתקבלת תמונה שקשה להתעלם ממנה. השמאות אינה עומדת להיעלם. אבל חלק ניכר מהאופן שבו שמאות נעשית כיום עומד להשתנות מן היסוד.


קודם כל, צריך להבין את עוצמת השינוי

Future of Jobs Report 2025 מבוסס על סקר של יותר מ-1,000 מעסיקים, המייצגים יותר מ-14 מיליון עובדים ב-55 כלכלות וב-22 ענפים. מטרתו לבחון כיצד טכנולוגיה, שינויים דמוגרפיים, תנאים כלכליים, גיאו-כלכלה והמעבר הירוק צפויים לשנות את עולם העבודה עד 2030.אחת המסקנות החשובות ביותר היא שכ-39% ממערך הכישורים הקיים של עובדים צפוי להשתנות או להתיישן בין 2025 ל-2030. חשיבה אנליטית נשארת המיומנות המרכזית המבוקשת, אבל AI ו-Big Data נמצאים בראש רשימת המיומנויות הצומחות במהירות, לצד אוריינות טכנולוגית, יצירתיות, גמישות ולמידה מתמשכת.עבור עולם השמאות, זו אינה הערת שוליים.זו כמעט הגדרה מחדש של המקצוע.
קורס שמאים מתקדם להסמכת שמאי בכיר


ה-AI אינו מחליף מקצועות. הוא מפרק אותם למשימות

הטעות הנפוצה בדיון על בינה מלאכותית היא לדבר על מקצועות כאילו הם יחידה אחת."האם AI יחליף עורכי דין?""האם AI יחליף רופאים?""האם AI יחליף שמאים?"אבל מקצוע שמאי מורכב מעשרות משימות שונות.איסוף מסמכים.חילוץ נתונים.איתור עסקאות.קריאת פוליסה.זיהוי פריטים.מדידות.חיפוש מחירים.בניית טבלאות.חישובי פחת.ניתוח תמונות.איתור תוכניות.בדיקת זכויות.חישובי היוון.כתיבת פרקים תיאוריים.בניית חוות דעת.בדיקת סבירות.ניתוח סיבתיות.הכרעה מקצועית.לא לכל המשימות האלה יש אותו ערך ולא כולן דורשות אותו סוג של מומחיות.וכאן מצויה הדרמה.AI אינו צריך להחליף את השמאי כדי לשנות לחלוטין את מקצוע השמאות. מספיק שהוא ייקח על עצמו 30%, 40% או 50% מהמשימות שמרכיבות כיום תיק שמאות.


שמאות רכוש ותביעות ביטוח: כאן המהפכה כנראה תהיה המהירה ביותר

הנתונים של Future of Jobs Report 2025 לגבי ענף הביטוח הם יוצאי דופן.97% מהמעסיקים בענף Insurance and Pensions Management מתכננים להאיץ אוטומציה של תהליכים ומשימות עד 2030, לעומת 73% בכלל הענפים. במקביל, 91% מתכננים להשקיע בהכשרה מחדש ובהעלאת מיומנויות העובדים.אבל הנתון המעניין עוד יותר הוא חלוקת העבודה בין אדם למכונה.כיום, בענף הביטוח:

  • כ-41% מהמשימות נעשות בעיקר בידי בני אדם.
  • 44% בשילוב אדם וטכנולוגיה.
  • 16% בעיקר באמצעות טכנולוגיה.

עד 2030 הצפי הוא:

  • רק 25% בעיקר בידי אדם.
  • 44% בשילוב אדם-מכונה.
  • 31% בעיקר באמצעות טכנולוגיה.

זה שינוי עצום.אבל חשוב לקרוא אותו נכון.הנתון אינו אומר ש-75% מהשמאים ייעלמו. הוא אומר שהיחס בין עבודת האדם לעבודת המכונה בתוך תהליך הטיפול בתביעה עומד להשתנות.


מה בדיוק יכול לעבור לאוטומציה בתביעת רכוש?

כאן אני כבר עובר מנתוני Future of Jobs Report 2025 לפרשנות מקצועית.תביעת רכוש טיפוסית כוללת כיום שלבים רבים שניתנים, לפחות בחלקם, לאוטומציה:קבלת חומרי התביעה ומיונם.קריאת הודעת המבוטח.חילוץ נתונים מתמונות ומסמכים.קריאת חשבוניות והצעות מחיר.זיהוי רכיבים ופריטים שניזוקו.בניית ציר זמן.השוואה בין הגרסה הכתובה לבין הראיות החזותיות.איתור סתירות.זיהוי תמונות כפולות או נתונים חסרים.השוואת מחירים.בניית כתב כמויות ראשוני.חישובים.יצירת רשימת שאלות השלמה.כתיבת טיוטת דוח.במילים אחרות:חלק משמעותי מהעבודה שעליה נבנו במשך עשרות שנים שעות העבודה של תיק השמאות הוא בדיוק מסוג העבודה שמערכות AI מתקדמות יודעות לבצע במהירות גדלה והולכת.


קורס שמאים מתקדם להסמכת שמאי בכיר

אבל אז מגיע החלק שהמכונה אינה יכולה לקבל עליו אחריות מקצועית

האם הנזק מתאים לאירוע הנטען?האם מדובר באירוע פתאומי או בתהליך מתמשך?האם הרטיבות נגרמה מפיצוץ צינור, כשל איטום, חדירה איטית, רטיבות קפילרית או תחזוקה לקויה?האם הנזק קדם לאירוע הביטוחי?האם קיימת התאמה בין דפוס הנזק לבין הסיפור שנמסר?האם ההוצאה שנתבעה נדרשת להשבת המצב לקדמותו או משפרת את הנכס?ומהו הקשר הסיבתי בין האירוע לבין הנזק?כאן עוברת שמאות הרכוש שינוי עמוק:

מן השמאי כמודד ומתמחר

אל

השמאי כחוקר סיבתיות ומעריך ראיות.

גם Future of Jobs Report 2025 מצביע בענף הביטוח על גידול בתפקידם של Risk Management Specialists, לצד מומחי AI, Data Analysts ו-Digital Transformation Specialists.וזה אינו מקרי.כאשר מידע זמין לכולם וטכנולוגיה מבצעת את העיבוד, יכולת ההכרעה המקצועית הופכת לנכס היקר.


תביעות ביטוח יחולקו לשכבות

אני מעריך שאנחנו מתקרבים למודל תפעולי שייראה בערך כך:

שכבה 1: Automated Triage

תביעות פשוטות, קטנות וברורות ייבדקו תחילה באמצעות מערכת אוטומטית.המערכת תזהה את סוג הנזק, תבדוק את המסמכים, תעריך סדר גודל ותסמן חריגים.

שכבה 2: AI-Assisted Remote Assessment

שמאי יקבל תיק שכבר עבר עיבוד.במקום לעבור ידנית על 80 תמונות, מספר חשבוניות ומסמכים, הוא יקבל:תקציר, Chronology, מפת נזק, חריגים, סתירות, מחירים, נתונים חסרים והשערות סיבתיות.

שכבה 3: Expert Forensic Appraisal

לכאן יגיעו התיקים המורכבים:נזק גדול.מחלוקת סיבתית.חשד להונאה.צד ג'.אירוע מורכב.תביעה משפטית.נזק שקיימת מחלוקת משמעותית לגבי מקורו או היקפו.והתוצאה הכלכלית ברורה:מי שבנה משרד שמאות על טיפול בכמויות גדולות של תיקים פשוטים נמצא בפני איום.לעומת זאת,מי שבנה את ערכו על מומחיות, סיבתיות, חקירה, ביקורת והכרעה עשוי דווקא להתחזק.


השמאי העתידי בתביעות רכוש יהיה Forensic Analyst

אפשר לתאר את השינוי בצורה פשוטה.המודל הישן:Inspection → Pricing → Reportהמודל החדש:Evidence → Analysis → Causation → Risk → Professional Decisionהשמאי הופך בהדרגה מיצרן מסמכים ל-Forensic Analyst.וה-AI הופך משירות חיצוני או "צ'אט" לחלק ממערכת העבודה.לא כלי שמחליט במקום השמאי.אלא מערכת שמכינה עבורו את שדה הקרב המקצועי.


שמאות מקרקעין: המהפכה תהיה מעט שונה

בענף Real Estate הנתונים שמציג Future of Jobs Report 2025 אינם פחות מעניינים.כיום כ-64% מהמשימות בענף מבוצעות בעיקר בידי בני אדם, 22% בשילוב אדם וטכנולוגיה ו-15% בעיקר באמצעות טכנולוגיה.עד 2030 צפוי חלק העבודה האנושית הטהורה לרדת ל-42%, בעוד חלקה של הטכנולוגיה יעלה לכ-32%.כלומר בתוך שנים ספורות צפוי שינוי מבני משמעותי מאוד באופן ביצוע העבודה בענף.בנוסף, 87% מהמעסיקים בענף מצפים שטכנולוגיות AI ועיבוד מידע ישנו את העסק, ו-71% מצביעים על רובוטיקה ומערכות אוטונומיות כמנוע שינוי.


ומה מתוך עבודת שמאי המקרקעין ניתן לאוטומציה?

לא מעט.איתור עסקאות.סינון עסקאות.איתור נכסים דומים.חישוב מחיר למ"ר.קריאת נסחים.חילוץ זכויות.איתור תוכניות.זיהוי ייעודי קרקע.ניתוח GIS.ניתוח שכירויות.בניית מודלים.היוון תזרימים.בדיקות רגישות.חישובי התאמה.השוואות.כתיבת פרקי סביבה.תיאור הנכס.בניית טבלאות.ואפילו איתור עסקאות חריגות.וכאן מגיעה נקודה שחייבת להטריד את מקצוע שמאות המקרקעין.אם עיקר הערך שמציע השמאי הוא:מצאתי חמש עסקאות והשוויתי ביניהן,הטכנולוגיה מסוגלת לא רק להתחרות בו.היא מסוגלת לעשות זאת על חמישים, חמש מאות או חמישים אלף עסקאות.מהר יותר.באופן עקבי יותר.וללא עייפות.


דווקא כאן חוזרת השמאות האמיתית למרכז הבמה

כי קיימת בעיה שהמכונה אינה פותרת באמצעות הגדלת כמות הנתונים:מה אם הנתונים עצמם אינם משקפים ערך כלכלי?AI יכול לבצע השוואה מושלמת בין עשר עסקאות.אבל מה אם עשר העסקאות בוצעו בתנאי אשראי חריגים?מה אם המחיר הנקוב שונה מהמחיר הכלכלי האפקטיבי?מה אם קיימים מבצעי מימון?מה אם השוק עצמו נמצא בחוסר שיווי משקל?מה אם כל העסקאות מושפעות מאותו עיוות?מה אם המחירים התרחקו מגורמי היסוד?במצב כזה AI עלול לבצע את הדבר הלא נכון ביעילות יוצאת דופן.הוא יחשב מהר יותר את העיוות.ימצא יותר נתונים מתוך השוק המעוות.ויגיע בדיוק רב יותר לממוצע של אותם מחירים.אבל זו אינה בהכרח שמאות.


מחיר הוא נתון. שווי הוא מסקנה

ככל שהטכנולוגיה הופכת את נתוני המחיר לנגישים יותר, כך הערך המקצועי של עצם איתור העסקה יורד.השאלה החשובה עוברת להיות:מה המשמעות הכלכלית של העסקה?האם היא מייצגת?האם היא חריגה?מה היו תנאי המימון?מה מצב הריבית?מה התשואה האלטרנטיבית?מהו היחס בין מחיר לשכר דירה?מה מצב האשראי?מהו שיעור ההיוון הראוי?מה מצבו של המחזור הכלכלי?ומהו הסיכון?וכאן נמצא לדעתי העתיד של שמאות המקרקעין.לא פחות נתונים.יותר ביקורת על הנתונים.לא פחות טכנולוגיה.יותר שיקול דעת מעל הטכנולוגיה.


שמאי המקרקעין של 2030 יהיה יותר אנליסט ופחות אוסף עסקאות

המעבר הזה יכול לשנות גם את ההגדרה המקצועית.מ:Property Valuerלמשהו קרוב יותר ל:Real Estate Analyst & Valuation Expert.השמאי יצטרך להבין לא רק נכס.אלא גם:מאקרו כלכלה.ריבית.שוק ההון.אשראי.מימון.סיכון.תזרים.נתונים.סטטיסטיקה.מחזורי שוק.ומודלים.Future of Jobs Report 2025 מציב גם בענף Real Estate את AI and Big Data בין המיומנויות הצומחות במהירות, לצד Technological Literacy, Resilience ו-Curiosity and Lifelong Learning.זו כמעט רשימת הדרישות לשמאי החדש.


ואולי דווקא Professional Services הוא הסיווג המעניין ביותר עבור שמאות

שמאות אינה רק נדל"ן ואינה רק ביטוח.בסופו של דבר מדובר ב-Professional Service המבוסס על מומחיות, ניתוח, אחריות ושיקול דעת.וכאן הנתונים של Future of Jobs Report 2025 משמעותיים מאוד.כיום בענפי Professional Services:52% מהמשימות מבוצעות בעיקר בידי בני אדם.30% בשילוב אדם וטכנולוגיה.18% בעיקר בידי טכנולוגיה.עד 2030:31% צפויות להתבצע בעיקר בידי אדם.37% בשילוב.32% באמצעות טכנולוגיה.כלומר, אפילו במקצועות ידע, מומחיות וייעוץ, העבודה אינה נעלמת.היא עוברת ארגון מחדש סביב המכונה.


וזה מביא אותנו למושג הרבה יותר חשוב מ"להשתמש ב-AI"

בענפי Professional Services, 83% מהמעסיקים מתכננים להכשיר מחדש את כוח האדם כדי לעבוד לצד AI, ו-78% מצפים לגייס בעלי יכולת לתכנן ולפתח כלי AI המותאמים לצורכי הארגון.זו נקודה קריטית.השלב הבא אינו:"למד להשתמש ב-ChatGPT".השלב הבא הוא:בנה סביב המקצוע שלך מערכות עבודה מבוססות AI.וזה הבדל עצום.


שלושה סוגי שמאים בדרך ל-2030

מודלמצב צפוי
שמאי המבצע ידנית כמעט את כל התהליךלחץ גובר על זמן ומחיר
שמאי המשתמש ב-AI כדי לבצע את אותה עבודה מהר יותריתרון משמעותי, אך זמני
שמאי שבונה Workflow שבו AI מבצע את העבודה הטכנית והוא מבצע ביקורת והכרעהיתרון מקצועי ומבני

וזו בעיניי אחת התובנות החשובות ביותר.AI אינו עוד תוכנה במשרד השמאי.הוא עתיד להפוך לחלק מארכיטקטורת העבודה של המשרד.


איך צריך להיראות משרד שמאות חדש?

במקום שהשמאי יבצע את כל התהליך בעצמו:Intake → Documents → Search → Calculation → Analysis → Reportהתהליך החדש צריך להיות:Intake → AI Extraction → AI Analysis → Validation → Exceptions → Professional Judgment → Report → QAהמכונה מבצעת את העבודה החזרתית.השמאי בודק חריגים.המכונה מסדרת מידע.השמאי בוחן משמעות.המכונה מציעה Hypotheses.השמאי מכריע.המכונה מנסחת.השמאי לוקח אחריות.


לכן גם הכשרת השמאים חייבת להשתנות

אם רוצים להכשיר שמאי לשנת 2030, חלק מההכשרה המקצועית הקיימת כבר אינו מספיק.צריך ללמד פחות:איך למצוא מידע.ויותר:איך לבדוק אם הוא אמין.פחות:איך לבצע חישוב.ויותר:איזה חישוב בכלל נכון לבצע.פחות:איך להעתיק עסקאות.ויותר:איך לזהות אם העסקאות מייצגות מציאות כלכלית.פחות:איך לכתוב חוות דעת.ויותר:איך לבנות מסקנה שניתן להגן עליה מקצועית ומשפטית.לכך צריך להוסיף:AI Literacy.Data Analysis.Financial Analysis.Statistics.Forensic Reasoning.Causation Analysis.Scenario Analysis.Critical Thinking.Agent Design.Automated QA.והיכולת החשובה מכל:לדעת מתי לא לקבל את תשובת המכונה.


וזו אולי האזהרה החשובה ביותר בכל הסיפור

גם Future of Jobs Report 2025 אינו מציג את הבינה המלאכותית כמכונת אמת.הוא מציין כי GenAI יכול לשפר עבודת ידע כאשר הוא מופעל בתחום היכולות המתאים לו, אך שימוש החורג מיכולותיו עלול דווקא להוביל לתוצאות שליליות.בעולם השמאות זו אזהרה מהותית.כי טעות במערכת AI אינה רק "תשובה לא מדויקת".היא יכולה להפוך ל:שומה מוטעית.אומדן נזק מוטעה.דחיית תביעה מוטעית.תשלום יתר.תשלום חסר.בטוחה בנקאית מנופחת.החלטת אשראי שגויה.ואפילו מסקנה שתמצא את דרכה לבית המשפט.לכן צריך לקבוע עיקרון ברור:

AI יכול להיות אנליסט. הוא אינו יכול להיות בעל האחריות המקצועית.

ומה יישאר לשמאי?

דווקא הדברים החשובים. שיקול דעת. ביקורת. הבנת הקשר. הערכת סיכון. הכרעה בין גרסאות. זיהוי נתון מטעה.ניתוח סיבתיות. בחירת מודל. הבנת שוק. הבנת אדם. והיכולת לומר: הנתונים אומרים דבר אחד, אבל המסקנה המקצועית היא אחרת.


קורס שמאים מתקדם להסמכת שמאי בכיר


השורה התחתונה

אם הייתי צריך לזקק את כל המשמעות של Future of Jobs Report 2025 לעולם השמאות למשפט אחד, הייתי כותב:

ה-AI לא מבטל את מקצוע השמאות. הוא מבטל בהדרגה את הערך של העבודה השמאית שניתנת לביצוע טכני, שגרתי ואוטומטי.

בשמאות רכוש ותביעות ביטוח המעבר הוא:ממדידה ותמחור אל ראיות, סיבתיות והכרעה.בשמאות מקרקעין המעבר הוא:מאיסוף והשוואת מחירים אל ניתוח שוק, גורמי יסוד, סיכון ושווי.ובמקצוע השמאות כולו המעבר הוא:מאיסוף ועיבוד מידע אל ביקורת, ניתוח והכרעה על מידע שמעובד יותר ויותר באמצעות מכונות.וזה אולי הפרדוקס הגדול של עידן ה-AI:ככל שהמכונה יודעת יותר, עצם הידיעה שווה פחות.לדעת מה נכון, מה אינו נכון, מה חסר, מה מטעה, ומהי המסקנה המקצועית שעליה אתה מוכן לחתום, יהיה שווה הרבה יותר.


תיבה מסכמת | השמאי של 2030

שמאי הרכוש:

Forensic Damage & Causation Expertשמאי המקרקעין:

Real Estate Analyst & Valuation Expertהטכנולוגיה:

אוספת, ממיינת, מחשבת, משווה ומנסחת.השמאי:

מבקר, מנתח, מטיל ספק, מכריע ולוקח אחריות.היתרון המקצועי החדש:

לא לדעת לבצע יותר פעולות מהמכונה, אלא לדעת מה לבקש ממנה, מתי לא להאמין לה ומה לעשות עם התוצאה.


English Summary

The Future of Valuation: AI Will Not Eliminate the Appraiser, but It Will Eliminate Much of the Appraiser's Technical WorkThe World Economic Forum's Future of Jobs Report 2025 points toward profound automation across Insurance, Real Estate and Professional Services.For appraisers, the key transformation will not be the disappearance of the profession but the redistribution of tasks between humans and machines.AI will increasingly perform data extraction, document review, comparable searches, calculations, image analysis, preliminary pricing and report drafting.Human professional value will therefore migrate toward areas that are far harder to automate: causation, evidence assessment, market interpretation, risk analysis, critical review and accountable professional judgment.Property claims appraisal is likely to evolve toward forensic damage and causation analysis, while real-estate valuation will increasingly require the appraiser to operate as a real-estate and financial analyst rather than merely a collector and processor of comparable transactions.The winning professional model will not be the appraiser who competes with AI, but the appraiser who builds AI into the professional workflow while retaining control over validation, interpretation and final judgment.


קורס שמאים מתקדם להסמכת שמאי בכיר
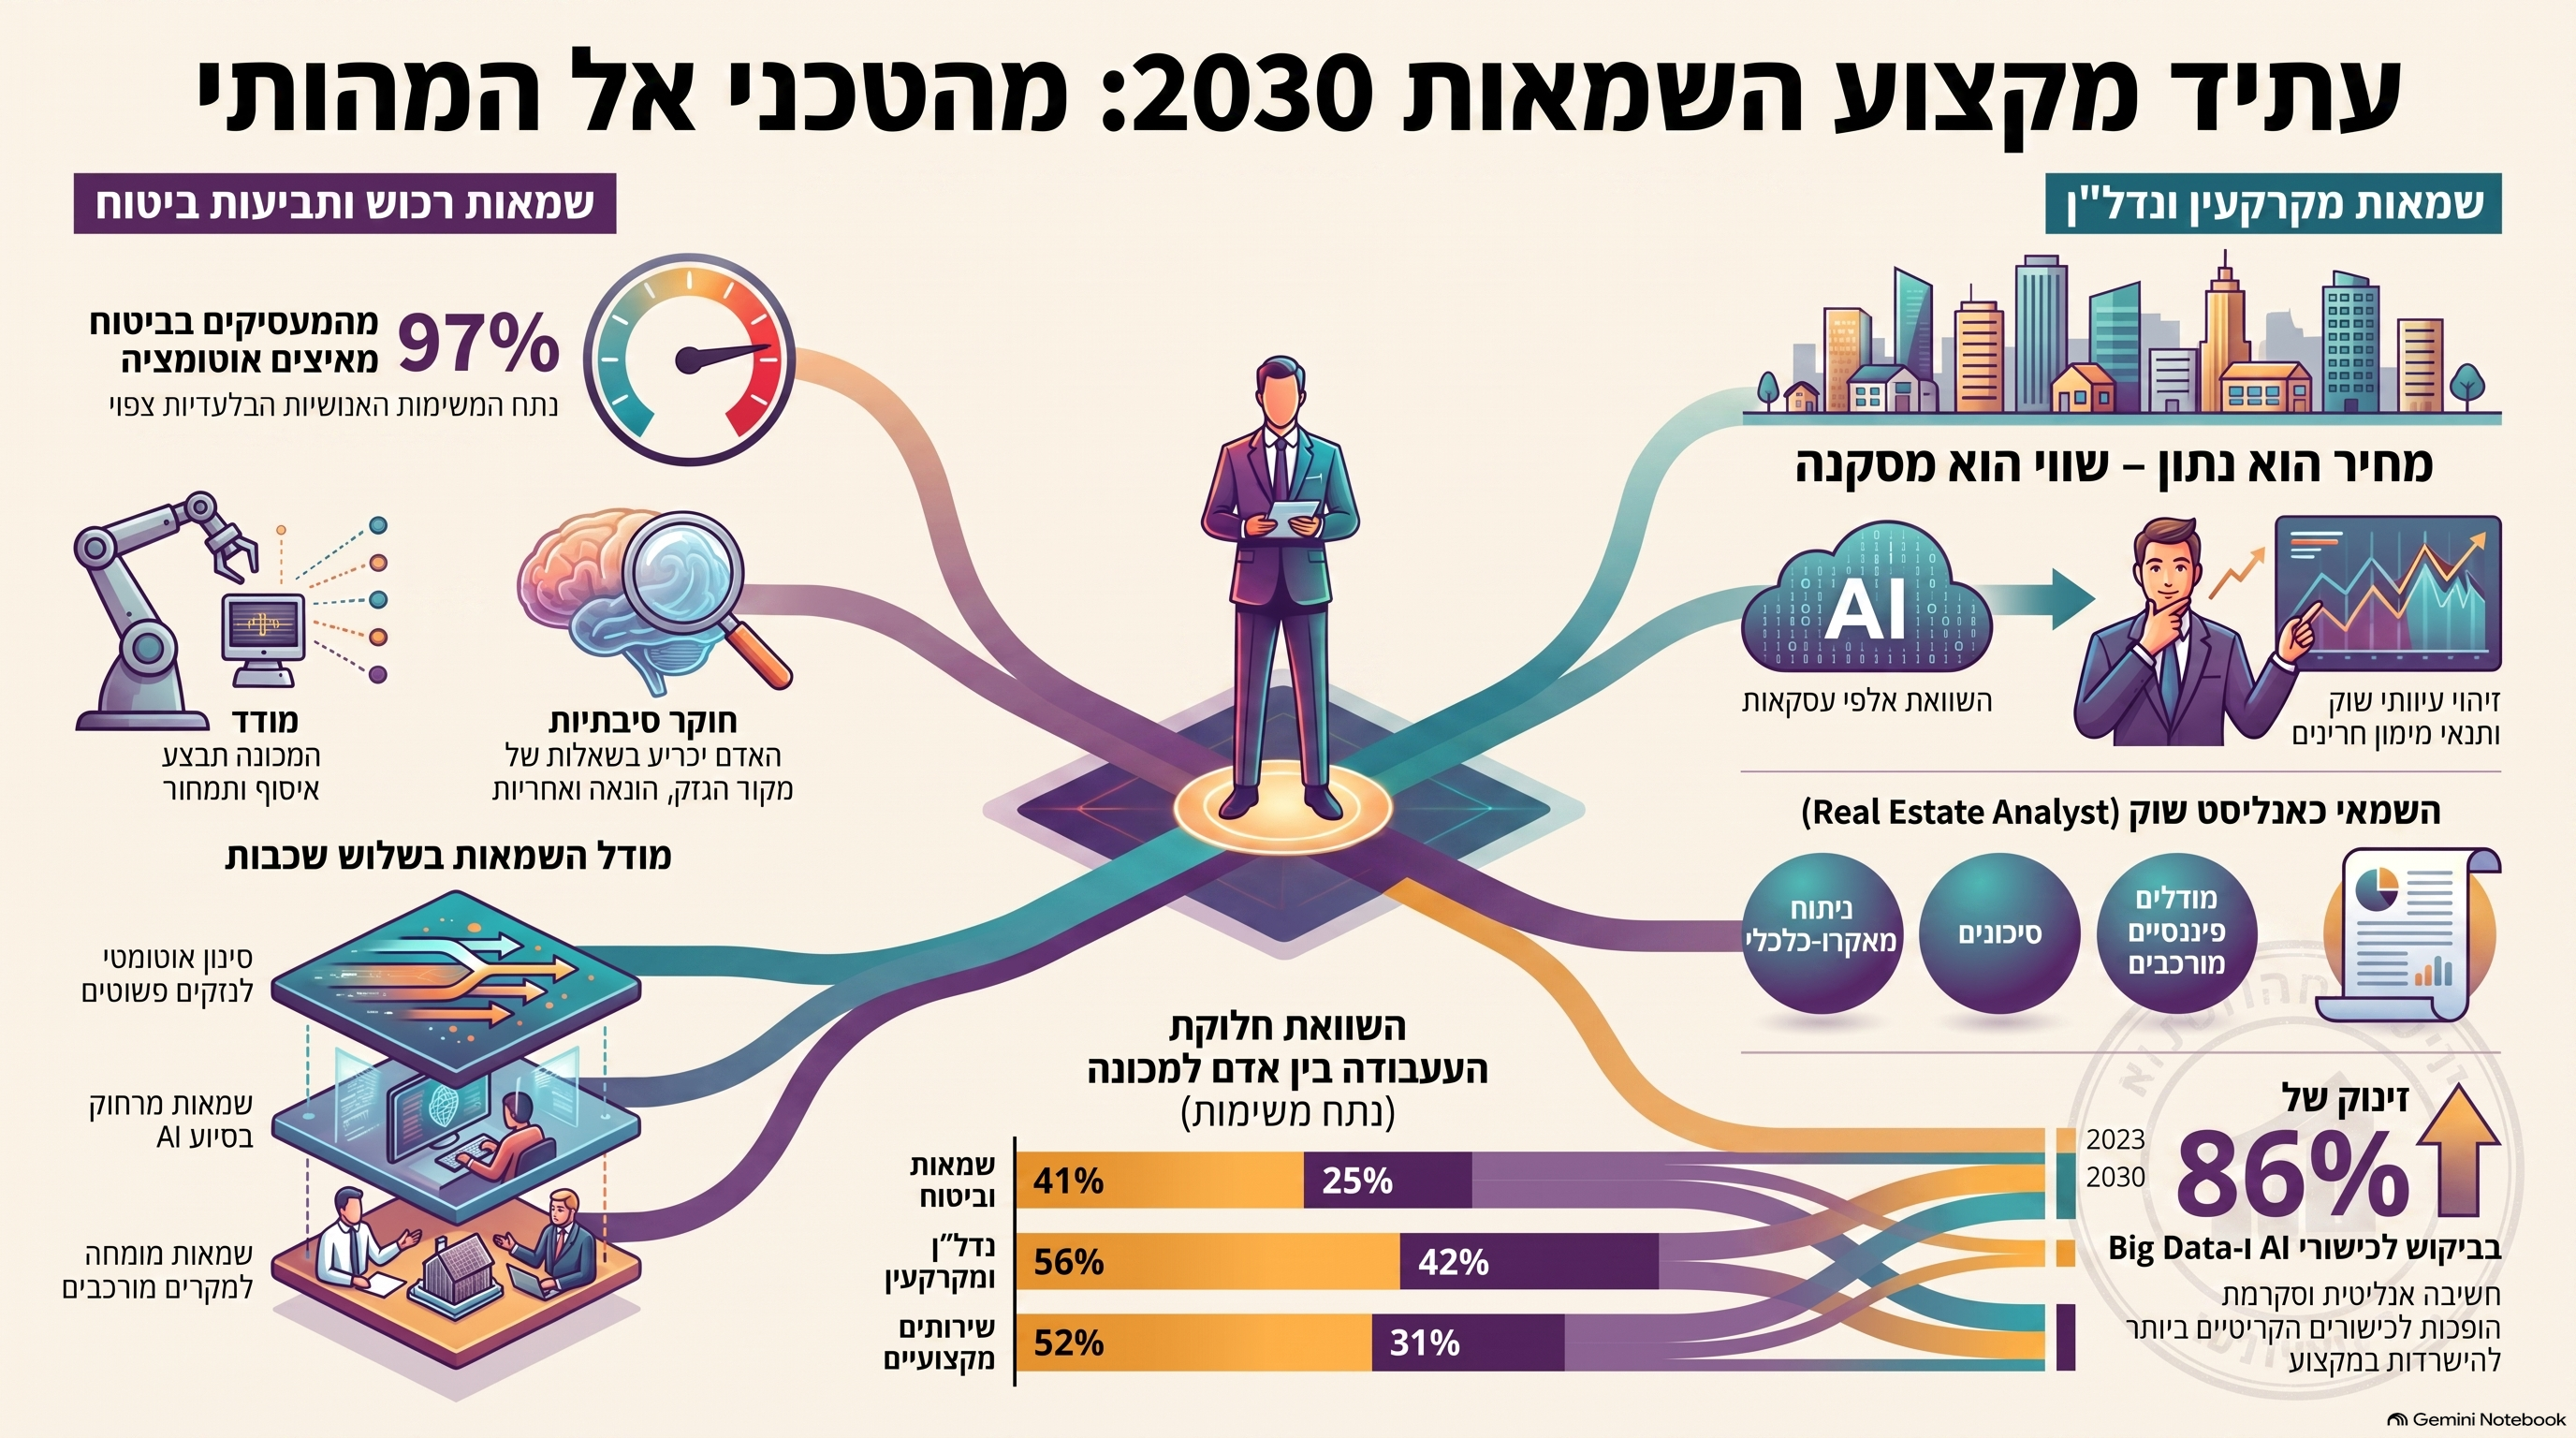
עתיד ענף השמאות והערכת השווי: ניתוח מגמות, אוטומציה ופערי כישורים (2025-2030)

1. מבוא: שוק העבודה הגלובלי בנקודת מפנה

דו"ח עתיד המשרות לשנת 2025 (Future of Jobs Report 2025) מתפרסם בנקודת זמן המהווה קו פרשת מים עבור שוק העבודה העולמי. הנתונים מחייבים שינוי אסטרטגי: בעוד הכלכלה הגלובלית מציגה סימני התייצבות עם תחזית צמיחה של 3.2% ושיעור אבטלה בשפל היסטורי של 4.9%, מתחת לפני השטח רוחשים שינויים מבניים עמוקים. אתגר מרכזי עבור מנהלי הון אנושי הוא הפיצול בשיעור ה-NEET (צעירים שאינם במסגרות תעסוקה או הכשרה): בעוד שבמדינות בעלות הכנסה גבוהה השיעור עומד על 10.1%, הוא מזנק ל-27.6% במדינות בעלות הכנסה נמוכה. פער זה מגדיר מחדש את מאגרי הטאלנט הגלובליים ומשפיע ישירות על יכולת הגיוס בענפים עתירי ידע. הבנת המגמות המבניות בענפי השמאות היא קריטית להישרדות עסקית בעשור הקרוב, שבו גבולות המקצוע מטושטשים על ידי אוטומציה ושינויים גיאו-כלכליים.

2. ענף הביטוח ושמאות הרכוש: המירוץ לאוטומציה מלאה

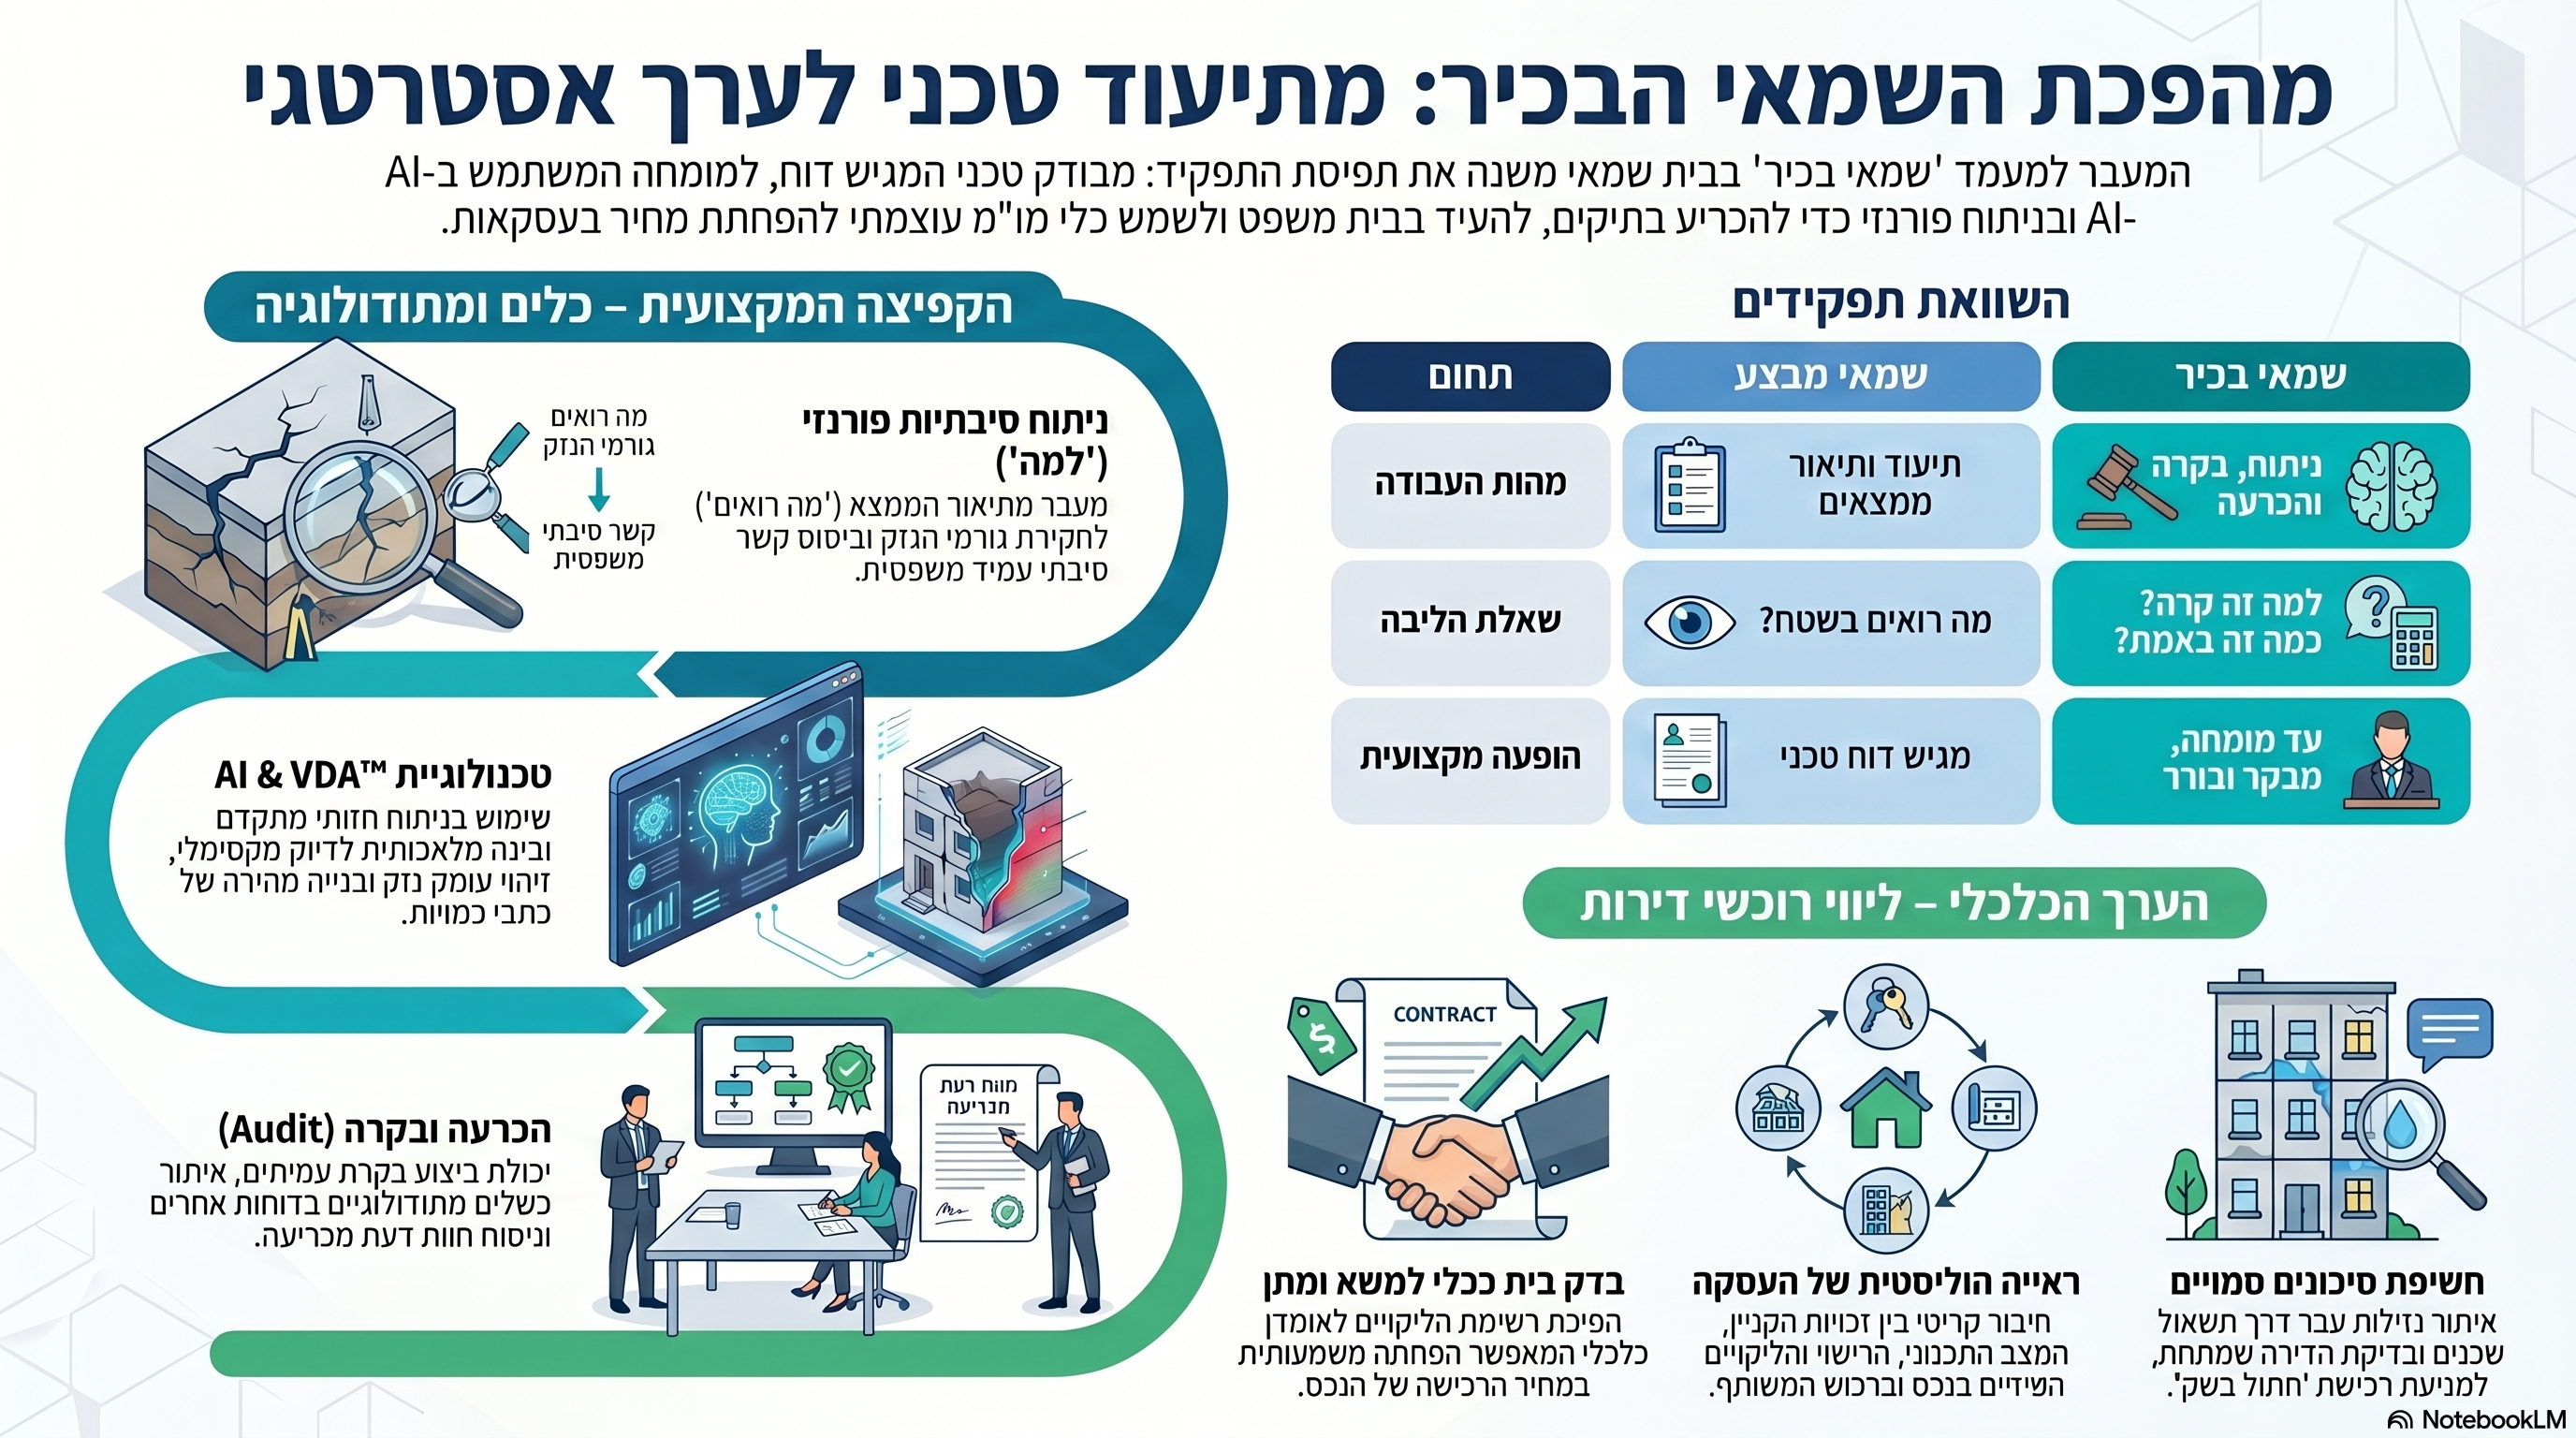
ענף הביטוח וניהול הפנסיות (Insurance and Pensions management) משמש כיום כמעבדה חיה לאימוץ טכנולוגי מואץ. הנתונים מצביעים על תרחיש קיצוני: עד שנת 2030, בני אדם יבצעו רבע בלבד מהמשימות בענף. המשמעות ברורה – ה"שמאי הטכני" שמתמקד רק באיסוף דאטה וחישובים יבש, הוא זן בסכנת הכחדה.חלוקת משימות בענף הביטוח (ביצוע אנושי מול טכנולוגי):

תקופהנתח משימות - בני אדםנתח משימות - טכנולוגיה ואוטומציה
מצב נוכחי (2025)41%59%
תחזית לשנת 203025%75%

הדעיכה המואצת של תפקידי מיישבי תביעות, בוחנים וחוקרים (Claims Adjusters, Examiners, and Investigators), המוצבת בראש רשימת המקצועות בנסיגה, מעידה על כך שמשימות טכניות-שמאיות עוברות לידי מכונה. יתרה מכך, חלחול האוטומציה למקצועות "מעטפת" כמו חוקרים ומשפטנים יוצר "חלול" של האקו-סיסטם המקצועי סביב ענף הערכת השווי. בתגובה לכך, דרישות הכישורים בענף מזנקות: הביקוש לסקרנות (Curiosity) עומד על 83% (מול 50% גלובלי) וחוסן ארגוני ואישי (Resilience, flexibility and agility) מגיע ל-94%. בעולם שבו 97% מהשינוי מונע מאוטומציה, השמאי הנדרש הוא זה שמסוגל להסתגל לשינוי תדיר ולייצר תובנה מעבר למספר.

3. ענף הנדל"ן ושמאות המקרקעין: משבר טאלנט מול שינוי טכנולוגי

ענף המקרקעין (Real Estate) מתמודד עם פרדוקס: 60% מהמעסיקים מדווחים על קושי בגיוס טאלנטים, בזמן שנתח המשימות האנושיות בענף צפוי להצטמצם מ-64% ל-42% עד 2030. כאן טמונה נורת אזהרה אסטרטגית: שיעור האוטומציה בנדל"ן עומד על 76% (מתוך סך השינוי), מה שמעיד על נטייה להחלפה (Substitution) של כוח אדם ולא רק להרחבתו.כדי לייצר ערך בעידן זה, על השמאי המודרני להישען על "עוגן" של חשיבה אנליטית (Analytical thinking) – הכישור המבוקש ביותר – ולשלבו עם:

  • חשיבה יצירתית (Creative thinking): לצורך פתרון בעיות בנכסים מורכבים.
  • סקרנות ולמידה לאורך החיים (Curiosity and lifelong learning): ככלי להתעדכנות בשוק המשתנה.

המעבר לשימוש בבינה מלאכותית יוצרת (GenAI) מחייב את המנהלים להגדיר מחדש את תפקיד השמאי: לא עוד "מעבד נתונים", אלא יועץ אסטרטגי המשתמש בטכנולוגיה כדי להגיע לרמות דיוק חסרות תקדים.

4. מודל ה-GenAI: בין החלפה (Substitution) להרחבה (Augmentation)

האסטרטגיה הניהולית הנכונה לשנים הקרובות אינה "החלפת עובדים ב-AI", אלא הבנת "גבול האנושיות" החדש. טכנולוגיית ה-GenAI מציעה פוטנציאל "הרחבה" (Augmentation) משמעותי, המאפשר להעלות את תפוקתם של עובדים בעלי ביצועים ממוצעים לרמה של מומחים בכירים בפרק זמן קצר.מטריצת השפעת הטכנולוגיה על משימות השמאות:

משימות בסיכון החלפה (Substitution)משימות חסינות/מורחבות (Augmentation)השפעה אסטרטגית על ענף השמאות
הזנת נתונים (Data Entry)אמפתיה ובינה רגשית (Empathy)קריטי לניהול מו"מ והופעה כעד מומחה
כתיבה טכנית (Reading/Writing)הקשבה פעילה (Active listening)חיוני להבנת צרכי הלקוח המורכבים
חישובים בסיסיים (Math)שיפוט אתי וקבלת החלטותהכרחי להערכות שווי בנכסים ללא תקדים
דו"חות מובניםעיבוד חושי (Sensory-processing)בדיקה פיזית וזיהוי פגמים בשטח

הערה: ההחלפה של "קריאה/כתיבה" ו"חישובים" אינה מייתרת את הידע, אלא את הביצוע האנושי שלו, שהופך למוצר מדף (Commodity).

5. מטריצת הכישורים העתידית (2025-2030)

ערעור יציבות המיומנויות (או "תנודתיות כישורים" – Skill Instability) מוערך בשיעור של 39% עד סוף העשור. המשמעות עבור פירמת השמאות היא שארבעה מתוך כל עשרה כישורים של השמאי כיום יהיו חסרי ערך עד 2030.מגמות בביקוש לכישורים:

  • בנסיקה: בינה מלאכותית ודאטה (AI and big data), אבטחת סייבר (Networks and cybersecurity) ואוריינות טכנולוגית.
  • בדעיכה: מיומנות ידנית ודיוק (Manual dexterity), קריאה, כתיבה ומתמטיקה בסיסית.

הפרדוקס המקצועי מחריף: בעוד שמתמטיקה וקריאה הן בלב המקצוע, הביצוע האנושי שלהן כבר אינו מהווה יתרון תחרותי. היתרון התחרותי החדש הוא חשיבה מערכתית (Systems thinking) – היכולת לחבר בין נקודות הדאטה שהמכונה מספקת לכדי תמונה עסקית מגובשת, תוך הפעלת חוסן ארגוני ואישי בתנאי אי-ודאות.

6. סיכום ומסקנות אסטרטגיות למנהלים

ענף השמאות אינו נעלם, אך הוא עובר תהליך של ביפורקציה (פיצול): משימות טכניות עוברות "אוטומציה עמוקה", בעוד שהחלקים הייעוציים דורשים "אנושיות מוגברת". על מנהלים בביטוח ובנדל"ן לפעול בשלושה צירים:

  1. השקעה ב-Upskilling טכנולוגי: שימוש ב-GenAI ככלי להעצמת עובדים זוטרים (הפיכת "ממוצעים" ל"מצטיינים") במקום ככלי קיצוץ בלבד.
  2. עיצוב מחדש של תהליכי העבודה: הגדרת "תחנות עבודה" שבהן המכונה מעבדת את הדאטה והאדם מפעיל שיפוט אסטרטגי סופי.
  3. מיקוד גיוס בכישורי סתגלנות: תעדוף מועמדים בעלי חשיבה אנליטית (העוגן) ויכולת למידה עצמית, המסוגלים לפעול באקו-סיסטם שבו הטכנולוגיה משתנה בכל רבעון.

עתיד המקצוע שייך לאלו שישכילו למצב את השמאי לא כ"מודד", אלא כיועץ בכיר המנהל סימפוניה של דאטה, בינה מלאכותית ושיפוט אנושי חסר תחליף.

השמאי לא נעלם, הוא פשוט משנה את ה-DNA: 5 תובנות על שנת 2030

מבוא: הבעיה שכולנו מרגישים (והטעות האופטית שלנו)

הפחד מהחלפה על ידי בינה מלאכותית (AI) הפך לרעש לבן המלווה כל מסדרון בחברות הביטוח ובמשרדי הנדל"ן. אך הדיון הזה סובל מטעות אופטית קשה. השאלה אינה "האם המכונה תחליף אותי?", אלא "אילו איברים מהעבודה שלי כבר עברו אוטומיזציה בזמן שישנתי?".דוח ה-Future of Jobs 2025 של הפורום הכלכלי העולמי (WEF) מספק את הצילום המדויק ביותר של המציאות הזו. הדוח קובע כי כ-39% ממערך הכישורים של עובדים צפוי להתיישן עד 2030. מעניין לציין כי מדובר בסימני התייצבות (ירידה מ-44% בשנת 2023), מה שמעיד שאנחנו נכנסים לשלב של "סטנדרטיזציה של השיבוש". זהו הרגע האחרון לפעול לפני שהחוקים החדשים ייכתבו בדם המקצועי של מי שנותר מאחור.

1. ה-AI לא מחליף מקצועות, הוא מפרק אותם למשימות

הטעות הקריטית של שמאים היא להתייחס ל"שומה" כיחידה אחת בלתי ניתנת לפירוק. בפועל, המקצוע הוא פאזל של משימות. ה-AI כבר חודר ומפרק 30% עד 50% מהמשימות הללו, מה שמשנה את הכלכלה של כל תיק ותיק.המשימות הטכניות שמתאדות מהעולם הידני:

  • חילוץ נתונים: סריקת מסמכים, תמונות וחשבוניות והפיכתם למידע מובנה.
  • איתור עסקאות: סריקת מאגרי ענק ומציאת "עסקאות השוואה" בתוך שניות.
  • עיבוד טכני: בניית טבלאות ריכוז, חישובי פחת והיוון תזרימים.
  • כתיבת טיוטות: יצירת הפרקים התיאוריים בחוות הדעת על בסיס נתוני סביבה קיימים.

השינוי הוא מבני: הערך עובר מה"ביצוע" הטכני אל ה"ניהול" והביקורת של תוצרי המכונה.

2. מהפכת ה-97%: ענף הביטוח וסכנת ה"תיקים הפשוטים"

הנתונים לגבי ענף הביטוח והפנסיה בדוח ה-WEF צריכים להדיר שינה מעיניכם: 97% מהמעסיקים בענף מתכננים להאיץ את אוטומציית המשימות.אם אתם שמאי רכוש או מעריכי נזקים, שימו לב לאזהרה הבאה: התפקיד של "Claims Adjusters, Examiners, and Investigators" (ליבת השמאות הביטוחית) דורג כאחד מ-15 המקצועות בדעיכה המהירה ביותר בעולם לשנים 2025–2030.אם המודל העסקי של המשרד שלכם נשען על "נפח של תיקים פשוטים", אתם לא רק בסכנה – אתם כבר ארכאיים; פשוט עוד לא הרגשתם את המכה. הענף עובר למודל של שכבות:

  1. Automated Triage: תביעות פשוטות מטופלות אוטומטית מקצה לקצה.
  2. AI-Assisted Assessment: השמאי מקבל תיק מעובד הכולל ניתוח חריגים וסבירות.
  3. Expert Forensic Appraisal: השכבה היחידה שבה נדרש המומחה האנושי לתיקים המורכבים באמת.

3. משמאי ל-"Forensic Analyst": הכוח עובר לסיבתיות

המכונה יכולה לתמחר פריט או למדוד שטח, אבל היא חסרת אונים מול שאלת ה"למה?". היא לא יכולה לקבל אחריות מקצועית על הקשר הסיבתי. השמאי של 2030 הוא חוקר, לא מחירון מהלך."השמאי משתנה: מן השמאי כמודד ומתמחר אל השמאי כחוקר סיבתיות ומעריך ראיות. ככל שהטכנולוגיה מבצעת את העיבוד, יכולת ההכרעה המקצועית הופכת לנכס היקר ביותר."השינוי הפרדיגמטי:

  • המודל הישן: ביקור בנכס \leftarrow תמחור \leftarrow כתיבת דוח.
  • המודל החדש: איסוף ראיות \leftarrow ניתוח סיבתיות \leftarrow הערכת סיכונים \leftarrow הכרעה מקצועית.

4. פרדוקס המידע ו"יעילות השגיאה"

בעולם שמאות המקרקעין, ה-AI יכול למצוא 50,000 עסקאות בשניות, אך כאן טמונה סכנה אדירה: יעילות השגיאה. המכונה עלולה לחשב ממוצע מושלם של שוק מעוות, להסתמך על עסקאות עם תנאי מימון חריגים או להתעלם מעיוותי ריבית.AI לא רק מוצא יותר נתונים; הוא מסתכן בהגברת ה"רעש" של השוק. כאן נכנס השמאי כפילטר קריטי. הכלל ברור: מחיר הוא נתון, שווי הוא מסקנה. ככל שהצפת המידע גדלה, כך עולה מחיר שיקול הדעת האנושי שיודע להטיל ספק במכונה שפועלת ב"יעילות יוצאת דופן" בתוך שוק שאינו בשיווי משקל.

5. הארכיטקטורה החדשה: בונים Workflow, לא "משתמשים ב-צ'אט"

השמאי המנצח של 2030 לא "משתמש ב-ChatGPT" כדי לקצר הליכים; הוא בונה ארכיטקטורת עבודה חדשה שבה המכונה היא האנליסט והוא הדרג המכריע.סולם האבולוציה המקצועי:

  • השמאי הידני: נלחם במכונה ומפסיד בזמן ובמחיר. דינו להיעלם.
  • השמאי המשתמש: משתמש ב-AI ככלי עזר חיצוני. יתרון זמני בלבד.
  • בונה ה-Workflow: מגדיר מחדש את התהליך כך שה-AI הוא חלק בלתי נפרד מהייצור.

שרשרת העבודה החדשה (8 השלבים):

  1. Intake: קליטת התיק.
  2. AI Extraction: חילוץ נתונים אוטומטי.
  3. AI Analysis: ניתוח ראשוני והשוואות.
  4. Validation: אימות הנתונים על ידי השמאי.
  5. Exceptions: זיהוי וטיפול בחריגים שהמכונה החמיצה.
  6. Professional Judgment: הכרעה מקצועית וניתוח סיבתיות.
  7. Report: הפקת חוות הדעת.
  8. QA: בקרת איכות סופית.

הכישורים החדשים שלכם? אוריינות AI, Forensic Reasoning, ויכולת חקירה אנליטית – המיומנות המבוקשת ביותר לפי דוח ה-WEF.

סיכום: קו ההגנה האחרון – "החתימה"

הבינה המלאכותית מבטלת את הערך של העבודה הטכנית והחזרתית, אך היא מעלה דרמטית את הערך של האחריות המקצועית. המכונה יכולה להיות אנליסטית גאונית, אך היא לעולם לא תוכל לקבל על עצמה אחריות משפטית.החתימה שלכם היא קו ההגנה האחרון. בעולם של נתונים סינתטיים ומידע מוצף, החתימה האנושית על חוות דעת היא הדבר היחיד שנושא משקל כלכלי ומשפטי בבית המשפט ובמערכת הבנקאית.כשהמכונה תיתן לך את כל הנתונים תוך שניות, מה יהיה הערך המוסף שרק אתה תוכל להביא לשולחן? האם תהיה זה שסיפק את הנתונים, או זה שהיה לו האומץ המקצועי להכריע מה הם באמת שווים?
10Aug

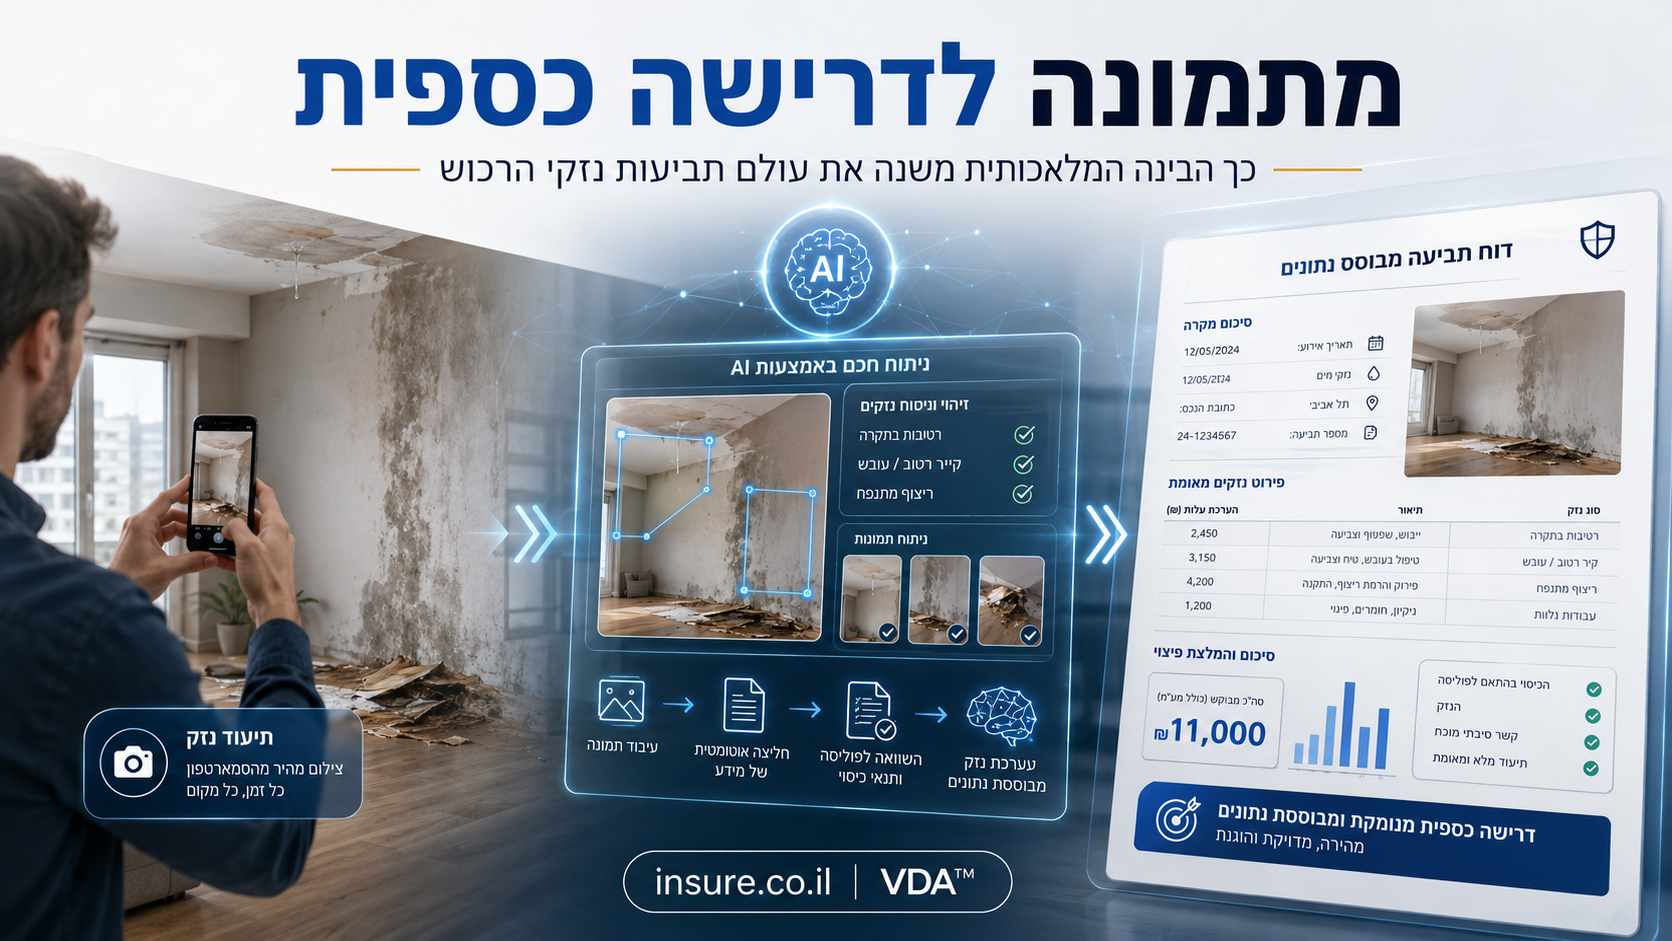
כיצד בינה מלאכותית משנה את עולם תביעות ביטוח הרכוש? סקירה מקצועית של insure.co.il ושל שיטת VDA™ לניתוח תמונות, מסמכים ונזקי רכוש, הפקת חוות דעת וגיבוש דרישה כספית מקצועית.

מתמונה לדרישה כספית: כך הבינה המלאכותית מתחילה לשנות את עולם תביעות נזקי הרכוש

insure.co.il ו-™VDA מציגים מודל חדש שבו המבוטח אינו חייב להגיע לשולחן המשא ומתן מול חברת הביטוח בידיים ריקות

כאשר פורץ צינור, מתרחשת הצפה, שריפה פוגעת בדירה או נגרם נזק כתוצאה מעבודות בנייה, הבעיה הראשונה של בעל הנכס היא כמובן הנזק עצמו.אבל זמן קצר לאחר מכן מתחילה בעיה אחרת לגמרי.איך מתרגמים את מה שרואים בעיניים לכסף?מה באמת ניזוק?מה צריך להחליף ומה ניתן לתקן?מהו הקשר בין האירוע לבין הנזק?אילו עבודות נלוות נדרשות?ומה בדיוק צריך לדרוש מחברת הביטוח, מהשכן, מהקבלן או מגורם אחר האחראי לנזק?כאן נמצא אחד הפערים הגדולים בעולם תביעות הרכוש: נזק פיזי אינו עדיין דרישה כספית.כדי להפוך כתם רטיבות, רצפה שהתנפחה או מטבח שנפגע לדרישה כספית צריך לעבור תהליך מקצועי של זיהוי, ניתוח, כימות ותמחור.במשך שנים התהליך הזה היה כמעט לחלוטין נחלתם של אנשי המקצוע.עכשיו הטכנולוגיה מתחילה לשנות גם אותו.


לא מספיק לדעת שנגרם נזק

אדם ממוצע יודע לזהות שמשהו נפגע.הוא רואה מים.הוא רואה קיר רטוב.הוא רואה ארון שהתנפח.הוא רואה פרקט שהתעוות.אבל שמאות נזק אינה מסתיימת בשאלה "מה אני רואה?".היא מתחילה שם.השלב המקצועי הוא להבין מהו מנגנון הנזק, מה מקורו, כיצד הוא התפשט, אילו רכיבים נוספים עלולים להיות מושפעים ממנו, ומה נדרש כדי להשיב את הנכס למצבו הקודם.ניקח אירוע מים פשוט לכאורה.כתם רטיבות יכול להיות רק צבע שנפגע, אבל הוא יכול גם להיות סימן לנזק לטיח, לקיר גבס, למערכת חשמל, לארונות, לריצוף, לתשתית שמתחת לריצוף, לעובש או ללחות כלואה.לכן אחת הטעויות הנפוצות ביותר היא לתמחר את מה שנראה, במקום לנתח את האירוע כולו.וזו בדיוק הנקודה שבה טכנולוגיה הופכת ממכשיר נוחות לכלי מקצועי.


הדור הבא של InsurTech אינו רק מכירת ביטוח

כשמדברים על טכנולוגיה בעולם הביטוח, רוב האנשים חושבים על רכישת פוליסה באינטרנט, השוואת מחירים, חתימה דיגיטלית או פתיחת תביעה באפליקציה.אבל המהפכה המעניינת יותר מתרחשת דווקא בשלב שאחרי האירוע.לא רק:איך מגישים תביעה?אלא:איך בונים אותה נכון?באתר insure.co.il מיושם מודל כזה באמצעות VDA™ ו-VDAi™. המשתמש מעלה תמונות, מסמכים ותיאור של האירוע, והמערכת מנתחת ממצאים, קשר סיבתי ואומדן עלויות ומגבשת מהם חוות דעת ודרישה כספית.זה שינוי מהותי.הבינה המלאכותית אינה משמשת כאן רק לכתיבה.היא משולבת בתוך Workflow מקצועי.


מהי בעצם ™VDA?

VDA, ראשי תיבות של Visual Damage Analysis / Visual Damage Assessment, היא שיטה לניתוח חזותי ומקצועי של נזקי רכוש.באתר מוגדרת VDAi™ כמערכת החכמה המפעילה את השיטה באמצעות AI.התהליך המוצג למשתמש פשוט יחסית:מעלים תמונות, פוליסה, דוח שמאי, הצעות מחיר וחומרים אחרים.המערכת מעבדת את החומרים.היא מנתחת את הממצאים.נבחן הקשר הסיבתי.מוערכות עלויות.ולבסוף מגובשת חוות דעת הכוללת, לפי הצורך, ניתוח, טבלת תחשיבים, כתב כמויות ודרישה כספית.מאחורי הפשטות הזאת מסתתר רעיון משמעותי הרבה יותר:

להפוך מידע בלתי מובנה למידע שמאי מובנה.

תמונה היא מידע בלתי מובנה.חשבונית היא מידע.דוח שמאי הוא מידע.תיאור של בעל הנכס הוא מידע.הערך המקצועי נוצר כאשר מחברים ביניהם ומפיקים מהם מסקנה.


לא עוד "שלח כמה תמונות בוואטסאפ"

אחת ההתפתחויות החשובות בבינה מלאכותית מקצועית היא המעבר משימוש אקראי בצ'אט למערכות ייעודיות.יש הבדל עצום בין לשאול מודל:"מה אתה רואה בתמונה?"לבין מערכת שנבנתה כדי לשאול באופן שיטתי:מהו מוקד הנזק?מהם סימני הנזק?מהו מנגנון הכשל האפשרי?מהי רמת ההתאמה בין האירוע המתואר לבין הממצאים?מה חסר בתיעוד?אילו רכיבי נזק דורשים בדיקה נוספת?מהי עלות ההשבה?ומה ניתן כבר לכמת לעומת מה שצריך להשאיר כאומדן מותנה?דוגמת הדוח שמציג insure.co.il ממחישה את ההבדל היטב.הדוח אינו מסתפק באומדן כספי. הוא כולל תקציר מנהלים, תיאור האירוע, מוקדי נזק, ניתוח חזותי, ניתוח סיבתי, רמות התאמה, פערי תיעוד, אומדן עלויות והמלצות להמשך בדיקה.וזה כבר מתקרב לתפיסה של מערכת תומכת החלטה מקצועית, ולא של מחולל טקסט.


אולי החידוש הגדול ביותר הוא דווקא הדמוקרטיזציה של הידע

עד היום היה קיים פער מובנה בין הצדדים.מצד אחד עומד המבוטח.ברוב המקרים הוא נתקל בנזק פעם אחת בכמה שנים, ולעיתים פעם אחת בחייו.מולו עומדת מערכת מקצועית שעוסקת בתביעות יום יום.לחברת הביטוח יש נהלים.יש בעלי מקצוע.יש ניסיון מצטבר.יש מחירונים.יש שמאים.יש מסלקי תביעות.ויש שפה מקצועית.למבוטח יש בדרך כלל דבר אחד:נזק.הפער הזה הוא בראש ובראשונה פער של ידע.וכאשר יש פער ידע, נוצר גם פער בכוח המיקוח.כלי שמסוגל להפוך תמונות ומסמכים לדרישה מקצועית אינו מבטל את הפער לחלוטין, אבל הוא יכול לצמצם אותו באופן משמעותי.זו למעשה הדמוקרטיזציה של השמאות.לא במובן שכל אדם הופך לשמאי.אלא במובן שלכל אדם יכולה להיות גישה לכלים שבעבר היו זמינים כמעט רק לאנשי מקצוע.


הדרישה הכספית חשובה לא פחות מהערכת הנזק

יש נטייה להתמקד ב"שווי הנזק".אבל תביעה טובה היא הרבה יותר ממספר אחד בתחתית טבלה.צריך לדעת מהם ראשי הנזק.צריך להבין את רצף העבודות.צריך לזהות עבודות נלוות.צריך להבחין בין תיקון לבין החלפה.צריך להביא בחשבון פירוק.פינוי.ייבוש.התקנה מחדש.ניקיון.עבודות גמר.ולפעמים גם נזקים לתכולה או רכיבים שלא נמצאים בדיוק במקום שבו הופיע הסימן הראשון.האתר מציג מקרה אנונימי שבו הצעת חברת הביטוח עמדה על 4,200 ש"ח ואילו דרישת VDA™ עמדה על 11,750 ש"ח, לאחר שנמצאו בין היתר רכיבים כגון פירוק ופינוי פסולת, עבודות ייבוש, צביעה מחדש, פגיעה בתכולה וניקיון לאחר התיקון. מדובר בדוגמה שמציג האתר, ולא בכלל שניתן להשליך ממנו על תביעות אחרות.וזו הסתייגות חשובה.המטרה אינה "לנפח תביעה".המטרה היא ההפך:

לאתר, לתעד ולכמת את מלוא הנזק שניתן לבסס מקצועית.


ומה קורה כשהמידע אינו מספיק?

כאן נמצא מבחן חשוב למערכת מקצועית.מערכת חלשה תיתן תשובה גם כאשר אין לה מספיק מידע.מערכת טובה צריכה לדעת לומר:אני עדיין לא יודעת.בדוגמת הדוח של VDA™ מופיעים במפורש פערי מידע. כאשר נזק אפשרי מתחת לריצוף אינו ניתן לקביעה מהחומר המצולם, הוא מסומן ככזה שדורש בדיקה ומוצג כאומדן מותנה, במקום כעובדה מוגמרת.בעיניי זו אחת הנקודות החשובות ביותר בשימוש אחראי ב-AI בתחומים מקצועיים.היכולת לומר:"נדרש מידע נוסף"אינה חולשה.היא חלק מהמקצועיות.


האם המשמעות היא שכבר לא צריך שמאי?

לא.ומי שטוען כך מחמיץ את המשמעות האמיתית של המהפכה.טכנולוגיה טובה אינה צריכה להחליף איש מקצוע בכל מצב.היא צריכה לדעת מתי ניתן לבצע עבודה מרחוק ומתי לא.יש הבדל בין אירוע קטן ומתועד היטב לבין שריפה משמעותית.בין נזק נקודתי לבין כשל מבני.בין רטיבות גלויה לבין נזק מורכב בתשתיות נסתרות.בין תביעה של כמה אלפי שקלים לבין אירוע בהיקף של מאות אלפים או מיליונים.גם insure.co.il מציין כי בנזקים מורכבים או גדולים במיוחד קיימת אפשרות לתיאום ביקור שמאי פיזי, ובדיקה אישית של שמאי מוסמך מוצעת כשירות נוסף.וזה כנראה המודל הנכון לעתיד:

AI תחילה. אדם כשצריך.

לא אדם מול מכונה.אלא אדם עם מכונה.


למעשה נוצר כאן מודל של שמאות היברידית

אפשר לחשוב על עולם השמאות החדש כעל פירמידה.בתחתיתה יהיו אירועים פשוטים יחסית, שבהם התיעוד הדיגיטלי מאפשר לבצע חלק גדול מהעבודה מרחוק.באמצע יהיו מקרים שבהם AI מבצע ניתוח ראשוני, ושמאי מבצע בקרה, תיקון ואישור.ובקצה העליון יהיו מקרים שבהם נדרשת חקירה פיזית מלאה, מדידות, בדיקות מעבדה, מומחים נוספים וביקור מקצועי.המשמעות הכלכלית עשויה להיות משמעותית.במקום להפעיל את המשאב האנושי היקר ביותר בכל תיק, אפשר להפנות אותו למקומות שבהם הוא באמת נדרש.זה בדיוק מה ש-AI אמור לעשות במקצועות חופשיים:לא לבטל את המומחיות, אלא להגדיל את יכולת ההפעלה שלה.


מאירוע ועד מחלוקת: ניסיון לבנות מסלול אחד

נקודה מעניינת נוספת באתר היא שהמערכת אינה עוצרת בהפקת חוות הדעת.מוצגים גם שלבים אפשריים להמשך כאשר קיימת מחלוקת, ובהם מכתב ערר ובניית טיוטה להגשה עצמית במסגרת תביעה קטנה, תוך הדגשה באתר שהשירות הוא שמאי ואינו מהווה ייעוץ משפטי.מבחינת Product Design זה מהלך מעניין.במקום לבנות "מחשבון נזק", נבנה ניסיון לטפל במסע המשתמש כולו:אירוע → תיעוד → ניתוח → שומה → דרישה → תגובת הצד השני → ערר → המשך טיפול.בעולם הטכנולוגיה קוראים לזה לעיתים Vertical AI.כלומר, מערכת AI שאינה כללית, אלא נבנית סביב תהליך עבודה מוגדר בענף מסוים.


וגם סוכני הביטוח, עורכי הדין והשמאים נמצאים בתוך המודל

עוד מאפיין מעניין באתר הוא שהמערכת אינה בנויה רק כ-B2C, כלומר שירות ישיר לצרכן.קיימות כניסות ייעודיות לסוכני ביטוח, עורכי דין, שמאים, מסלקי תביעות ורואי חשבון, ולצדן תוכנית שותפים.זה מהלך חשוב.כי טכנולוגיה מקצועית אינה חייבת לעקוף את אנשי המקצוע.היא יכולה להפוך לכלי העבודה שלהם.סוכן ביטוח יכול לתת למבוטח שלו כלי נוסף בעת אירוע.עורך דין יכול לקבל חומר שמאי מובנה יותר לפני קבלת החלטה כיצד לפעול.שמאי יכול להשתמש בכלי לסינון ראשוני, עיבוד מידע או טיפול בתיקים קטנים יותר.מסלק תביעות יכול לקצר תהליכים.ובעל הנכס יכול לקבל נקודת פתיחה טובה יותר.כך נבנית מערכת אקולוגית, ולא רק אתר.


הביטוח מתחיל עוד לפני הנזק

באתר קיים גם מחשבון סכום ביטוח מבנה, המבוסס לפי האתר על מחירון לשכת שמאי המקרקעין מיוני 2026, ומביא בחשבון בין היתר שטח, אזור, סוג מבנה וקיומם של שטחים תת קרקעיים.זה לכאורה כלי צדדי.אבל מבחינה רעיונית הוא דווקא חשוב מאוד.כי ניהול נכון של נזק מתחיל עוד לפני שהנזק התרחש.השאלה איננה רק:"כמה ניזוק?"אלא גם:"האם הנכס היה מבוטח בסכום נכון מלכתחילה?"במובן הזה אפשר לדמיין את הדור הבא של מערכות הביטוח כמעגל שלם:מניעה → ביטוח נכון → תיעוד → ניתוח נזק → דרישה → שיקום.


ויש כאן גם שינוי עמוק במקצוע השמאות

הסיפור של insure.co.il אינו רק סיפור ביטוחי.הוא חלק משינוי רחב בהרבה המתרחש במקצועות החופשיים.שמאי העתיד לא יתחרה בבינה המלאכותית על כתיבת פסקאות.זו תהיה תחרות חסרת משמעות.הערך שלו יהיה ביכולת שלו לקחת עשרות שנות ניסיון מקצועי ולתרגם אותן למתודולוגיות, כללים, מערכות בקרה וכלים דיגיטליים.במילים אחרות:השלב הבא אינו רק להשתמש ב-AI.השלב הבא הוא לבנות באמצעות AI כלי עבודה מקצועיים.זה מעבר ממשתמש ל-Builder.ממי ששואל את המכונה שאלות, למי שמלמד מערכת שלמה כיצד מקצוע עובד.


ניסיון של עשרות שנים, בתוך מערכת דיגיטלית

מאחורי VDA™ עומד השמאי חיים אטקין, שמציג באתר ניסיון של למעלה מארבעה עשורים בשמאות רכוש ונזקי ביטוח, עבודה כמומחה מטעם בתי משפט, הוראת שמאות ופיתוח השיטה.והנקודה הזאת חשובה דווקא בעידן ה-AI.מערכת מקצועית טובה אינה נוצרת רק משום שיש מודל שפה חזק.הטכנולוגיה היא המנוע.אבל מישהו עדיין צריך לדעת לאן לנסוע.הידע המקצועי הוא זה שמגדיר אילו שאלות לשאול, אילו נתונים נדרשים, מה ניתן להסיק מהם, מה אסור להסיק מהם, מתי קיימת ודאות ומתי נדרשת הסתייגות.לכן השילוב המעניין באמת אינו AI במקום מומחה.אלא:

ניסיון אנושי של עשרות שנים שהופך למתודולוגיה דיגיטלית ניתנת להפעלה.


הכוח עובר למי שיודע לתעד ולנתח

אנחנו נמצאים רק בתחילת הדרך.בשנים הקרובות נראה מערכות דומות בעוד ועוד מקצועות: משפטים, הנדסה, חשבונאות, רפואה, תכנון, שמאות וביטוח.אבל המכנה המשותף לכולן יהיה זהה.הידע שהיה בעבר כלוא אצל בעל המקצוע מתחיל להפוך למערכת.המערכת אינה מבטלת את בעל המקצוע.היא מאפשרת להפעיל חלק מהידע שלו בקנה מידה גדול הרבה יותר.בעולם נזקי הרכוש יש לכך משמעות מיוחדת.כי כאשר נגרם נזק, המבוטח אינו צריך רק כסף.הוא צריך לדעת מה קרה, מה ניזוק, כמה זה עולה ואיך להסביר את זה לצד שאמור לשלם.וזה בדיוק המקום שבו כלים כמו insure.co.il ו-VDA™ עשויים לשנות את כללי המשחק.לא באמצעות הבטחה שהבינה המלאכותית יודעת הכול.אלא באמצעות רעיון הרבה יותר מעשי:

לקחת תמונות, מסמכים ונתונים גולמיים ולהפוך אותם לידע מקצועי שמאפשר לאדם לפעול.


השורה התחתונה

החדשנות האמיתית ב-insure.co.il אינה בכך שאפשר להעלות תמונה לאתר. גם לא בכך שיש AI מאחורי הקלעים.החידוש הוא הניסיון להפוך פרקטיקה מקצועית שלמה לתהליך דיגיטלי מובנה. תיעוד.ניתוח.סיבתיות.כימות. תמחור. דרישה. ובמידת הצורך, העברה לאיש מקצוע.זהו כנראה הכיוון שאליו הולכים מקצועות חופשיים רבים.פחות עבודת כפיים דיגיטלית.יותר מערכות המשלבות ניסיון אנושי, מתודולוגיה מקצועית ובינה מלאכותית.ולמבוטח שנמצא ברגע לא פשוט מול נזק לרכוש שלו, התוצאה עשויה להיות הרבה יותר פשוטה: במקום להגיע לתביעה עם כמה תמונות ותחושת בטן, להגיע עם תיק מסודר, ניתוח מקצועי ודרישה כספית מנומקת.


רוצים לבדוק בעצמכם?

ניתן להיכנס ל-insure.co.il  לעיין בדוגמת חוות הדעת, לבדוק את מחשבון ביטוח המבנה ולהכיר את שיטת VDA™.הטכנולוגיה אינה יכולה למנוע את הצינור הבא שיתפוצץ. היא כן יכולה לשנות לחלוטין את מה שקורה מהרגע שהוא התפוצץ.


הצטרפו לתוכנית השותפים שלנו

ותתחילו ליהנות מהכלי וגם להרוויח כסף כשהלקוחות שלכם משתמשים בו


From Damage Photos to a Professional Claim: How AI Is Transforming Property Insurance Claims

insure.co.il represents an emerging model of AI-powered property damage assessment. Through its VDA™ methodology and VDAi™ technology, photographs, documents and user-provided information are converted into a structured professional analysis that may include visual findings, causation assessment, repair-cost calculations and a reasoned financial claim.The significant innovation is not simply the use of artificial intelligence. It is the transformation of professional appraisal knowledge into a structured digital workflow. Rather than replacing appraisers entirely, the model points toward hybrid appraisal: automated analysis where sufficient evidence exists, professional review when needed, and physical inspection for complex or significant losses. The broader implication extends beyond insurance. Professional services are moving from merely using AI tools toward building domain-specific systems that embed professional methodology, experience and decision-making into scalable digital workflows.

07Aug

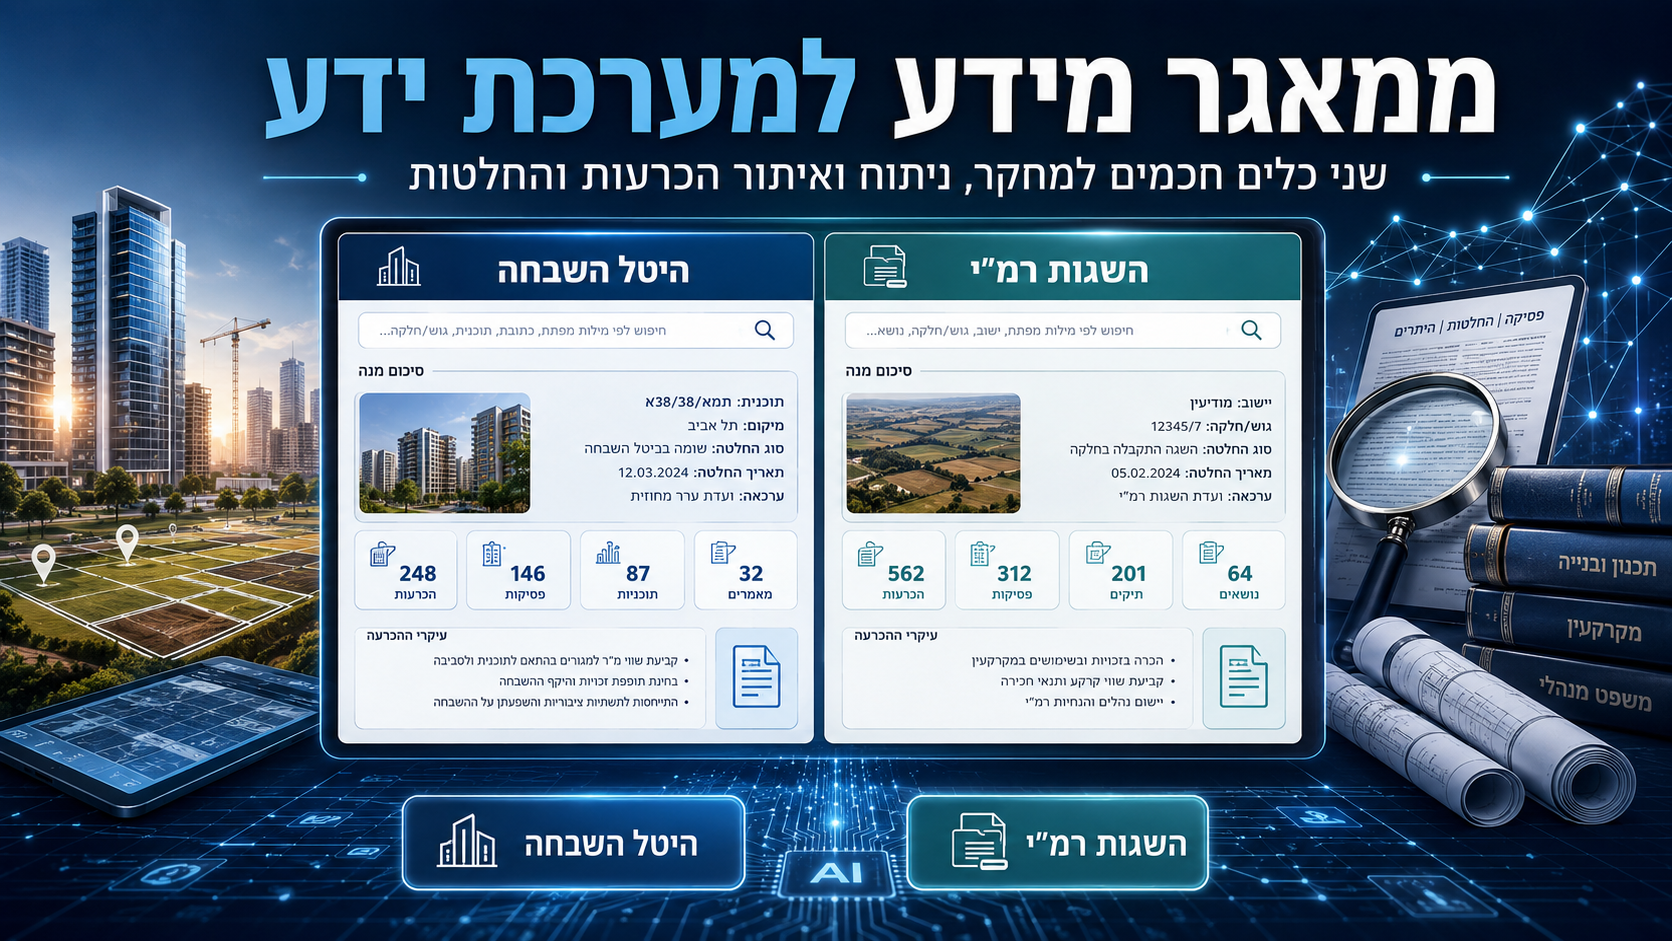
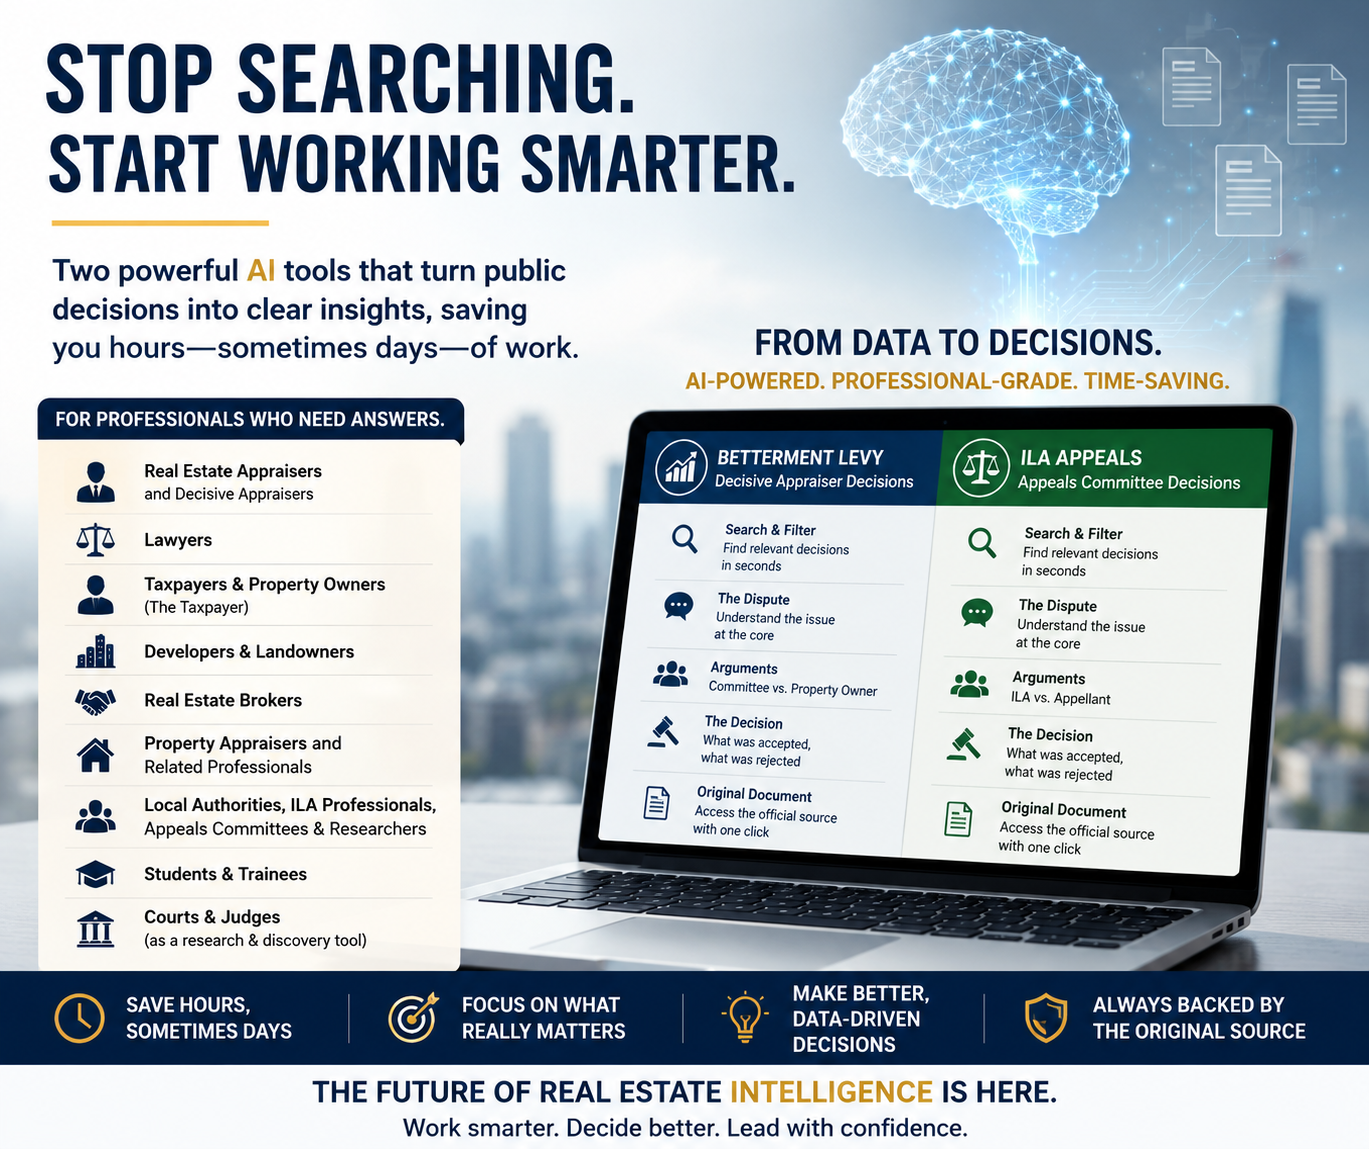
היטל השבחה והשגות רמ"י: שני כלי AI חדשים למחקר שמאי מהיר וחכם. שני כלי עבודה חדשים שפיתח חיים אטקין הופכים אלפי הכרעות שמאים מכריעים והחלטות ועדת ההשגות של רמ"י ממאגר מסמכים למערכת ידע מקצועית. כך AI יכול לחסוך שעות וימים של מחקר לשמאים, עורכי דין, נישומים, מתווכים, יזמים ומקבלי החלטות.

ממאגר מידע למערכת ידע: שני כלים חדשים שמשנים את עבודת המחקר השמאי

היטל השבחה והשגות רמ"י: כשהבינה המלאכותית מפסיקה להיות צ'אט והופכת לכלי עבודה מקצועי

במשך שנים התרגלנו למציאות מעט מוזרה.המדינה מפרסמת כמויות עצומות של מידע מקצועי. הכרעות שמאים מכריעים, החלטות ועדות השגות, שומות, טענות, נימוקים ומסקנות נמצאים במאגרים ציבוריים ונגישים, לפחות לכאורה, לכל אחד.אלא שקיים הבדל עצום בין מידע שפורסם לבין מידע שאפשר לעבוד איתו.מסמך שנמצא במאגר אינו בהכרח ידע.אלפי מסמכים שניתנים לחיפוש אינם בהכרח מערכת מידע יעילה.וכאשר איש מקצוע צריך לפתוח עשרות החלטות, לקרוא מאות עמודים, לאתר את הסוגיה הרלוונטית, להבין מה טען כל צד, לזהות מה התקבל ומה נדחה ורק לאחר מכן להתחיל לנתח את המקרה שבפניו, הבעיה כבר איננה מחסור במידע.הבעיה היא עודף מידע שאינו מעובד לצורכי עבודה מקצועית. מתוך הבעיה הזאת בניתי שני כלי עבודה חדשים: מערכת היטל השבחה, העוסקת בהכרעות שמאים מכריעים.ומערכת השגות רמ"י, העוסקת בהחלטות ועדת ההשגות על שומות רשות מקרקעי ישראל.אלה אינם, מבחינתי, עוד שני מאגרי מידע.הם ניסיון לעשות משהו אחר לגמרי: לבנות שכבת אינטליגנציה מקצועית מעל מאגרי המידע הקיימים.


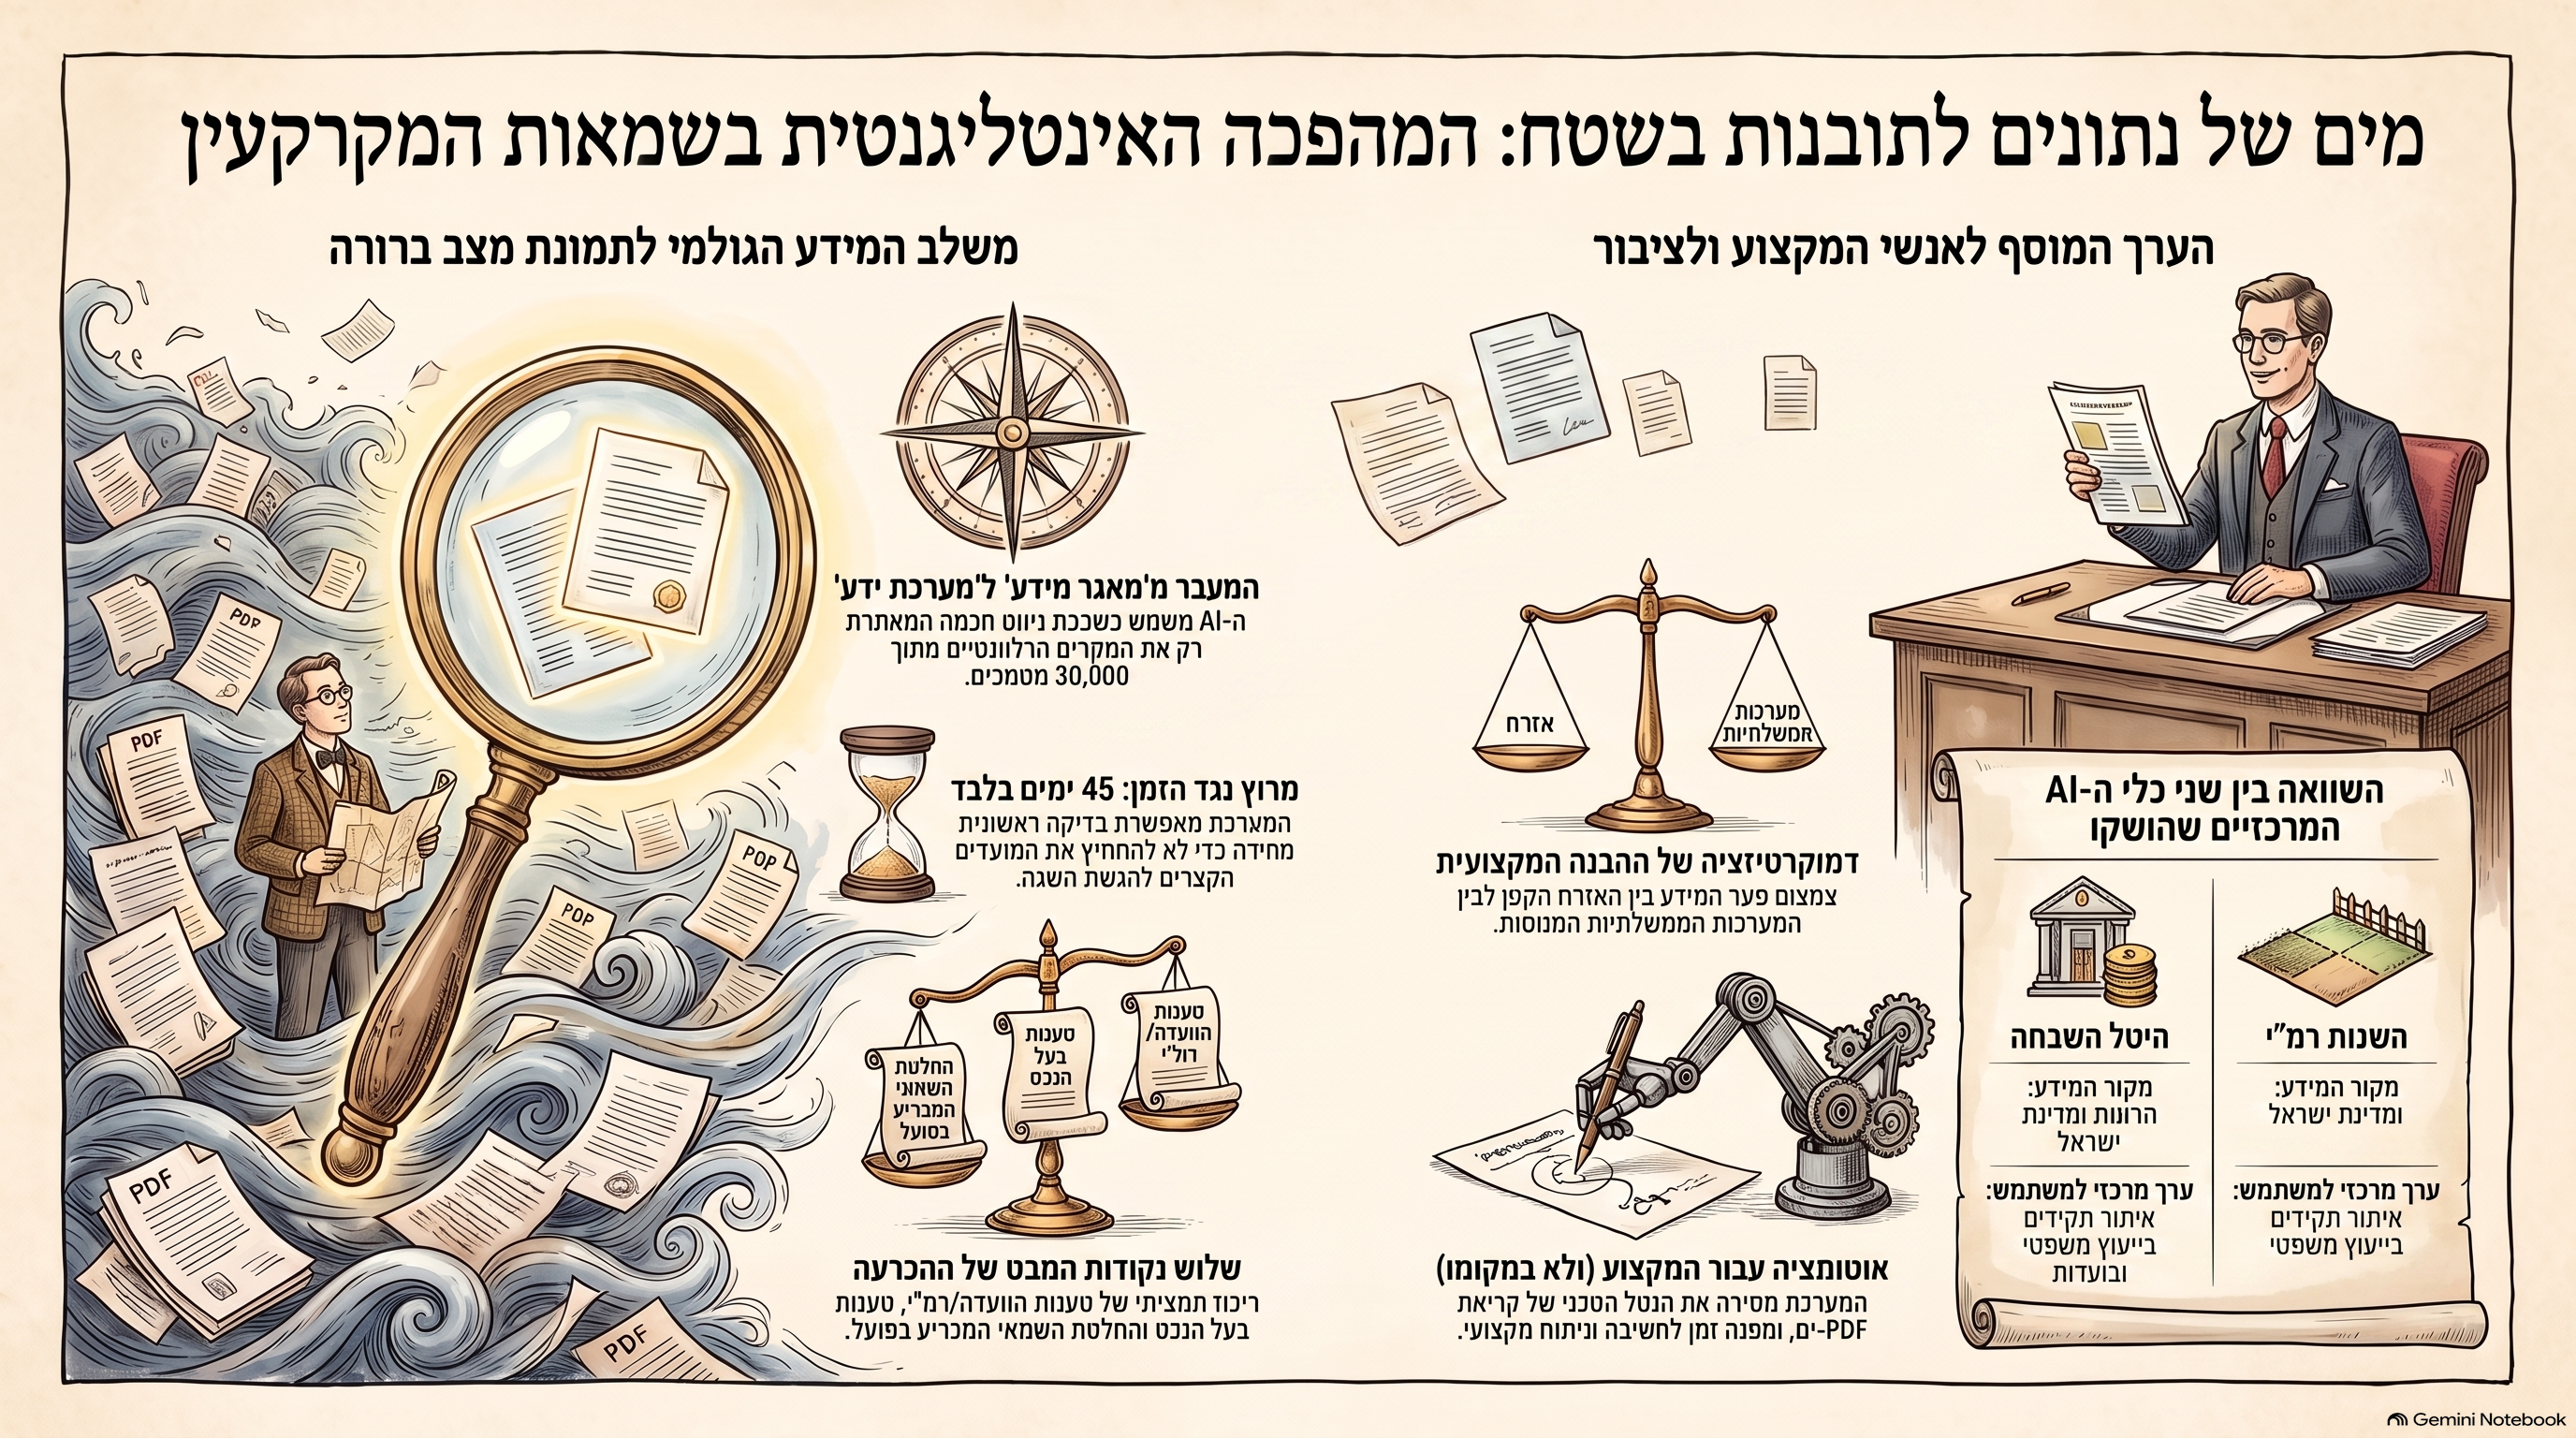
30 אלף מסמכים אינם 30 אלף תשובות

אחת הטעויות של עידן המידע הייתה ההנחה שעצם הנגשת המסמכים פותרת את בעיית המידע.בפועל, היא לעיתים רק מעבירה את העבודה מהמערכת אל המשתמש.המדינה אומרת למעשה:הנה המאגר.

הנה מנוע החיפוש.

הנה אלפי ההחלטות.

עכשיו מצא בעצמך את מה שאתה צריך.וזה כמובן עדיף לאין שיעור על מצב שבו המידע כלל אינו מתפרסם.אבל עבור שמאי, עורך דין, בעל נכס או נישום, עצם קיומו של המאגר עדיין אינו פותר את השאלה המרכזית:מה מכל זה רלוונטי למקרה שלי?כאן בדיוק נמצא המעבר ממאגר למסגרת ידע.


הכלי הראשון: היטל השבחה

המערכת שפיתחתי בנושא היטל השבחה מיועדת למי שקיבל דרישת היטל, אך גם למי שנמצא לפני מכירה, בנייה או עסקה ורוצה להבין מראש איזו חשיפה עשויה להתעורר.המערכת מאתרת הכרעות של שמאים מכריעים שעשויות להיות רלוונטיות לפי הוועדה המקומית, התוכניות והסוגיות שנדונו.במקום להציג למשתמש רק רשימת PDF-ים, היא מרכזת לכל הכרעה את שלושת המרכיבים החשובים:מה טענה הוועדה המקומית.מה טען בעל הנכס.ומה הכריע השמאי המכריע בפועל.בנוסף, המערכת מפרידה בין סכום ההשבחה, היטל ההשבחה והסכום לתשלום ומפנה אל המסמך המקורי במאגר הממשלתי לצורך בדיקה ובקרה. (חימטקין)זו נקודה חשובה מאוד.המטרה איננה לייצר "קיצור דרך" שמחליף קריאת מקור.להפך.המטרה היא להגיע מהר יותר למקור הנכון.


הכלי השני: השגות על שומות רמ"י

אותו עיקרון יושם גם בעולם השומות של רשות מקרקעי ישראל.מי שקיבל שומת רמ"י ומבקש לבחון אותה נתקל לעיתים בעולם מקצועי מורכב מאוד.החלטות ועדת ההשגות קיימות.אבל השאלה איננה האם הן קיימות.השאלה היא כיצד מתוך מאות החלטות מאתרים את אלו שעוסקות ביישוב, בסוג הנכס ובסוגיה הכלכלית או השמאית שרלוונטיים למקרה המסוים.המערכת שפיתחתי מרכזת החלטות שעשויות להיות רלוונטיות, ומציגה לכל החלטה:מה טענה הרשות.מה טען המשיג.ומה קבעה ועדת ההשגות.גם כאן קיימת הפניה למסמך המקורי לצורך אימות ובדיקה מלאה. (כלי הבדיקה להיתכנות וכדאיות הגשת השגה לרשות מקרקעי ישראל)כלומר, בשני הכלים נשמר אותו עיקרון:ה-AI אינו המקור. הוא שכבת הניווט אל המקור.בעיניי זה הבדל מהותי.


החיסכון האמיתי אינו רק בזמן

קל להציג את שני הכלים כפתרונות שחוסכים שעות ואפילו ימים של עבודה.וזה נכון.אבל בעיניי זה אפילו לא החלק החשוב ביותר.החיסכון המשמעותי יותר הוא בעבודה קוגניטיבית שאינה מוסיפה ערך מקצועי.שמאי צריך להשקיע את זמנו בהבנת שווי.עורך דין צריך להשקיע אותו בבניית טיעון.שמאי מכריע צריך להשקיע אותו בניתוח המחלוקת.שופט צריך להשקיע אותו בהכרעה.אף אחד מהם אינו הופך למקצוען טוב יותר משום שהקדיש שלוש שעות לפתיחת PDF-ים שלא היו רלוונטיים.הטכנולוגיה צריכה להסיר את שכבת העבודה הטכנית ולא את שכבת החשיבה המקצועית.זה בדיוק ההבדל בין אוטומציה של מקצוע לבין אוטומציה עבור המקצוע.


והנישום? אולי דווקא הוא אחד המשתמשים החשובים ביותר

כאשר מדברים על מערכות מקצועיות, קל לחשוב מיד על שמאים ועורכי דין.אבל אחד מקהלי היעד החשובים ביותר של מערכת היטל ההשבחה הוא דווקא הנישום עצמו.אדם מקבל שומה או דרישת תשלום.מבחינתו מדובר לעיתים במסמך מקצועי סבוך, עמוס במונחים תכנוניים ושמאיים שהוא אינו מכיר.במצב המסורתי קיימת א-סימטריה גדולה של מידע.בצד אחד נמצאת מערכת מקצועית מנוסה.ובצד השני בעל נכס שאולי זו הפעם הראשונה בחייו שבה הוא נתקל במונחים כמו מצב קודם, מצב חדש, מועד קובע, מקדם דחייה או התעשרות תכנונית.המערכת אינה הופכת אותו לשמאי.והיא בוודאי אינה מחליפה שומה נגדית.גם באתר עצמו הדבר נאמר במפורש. (כלי הבדיקה לחשיפה להיטל השבחה ולהתכנות הגשת שומה אחרת)אבל היא מאפשרת לו להגיע לפגישה עם איש המקצוע כשהוא כבר מבין משהו על עולם המחלוקת.וזה שינוי משמעותי.


מדמוקרטיזציה של מידע לדמוקרטיזציה של הבנה

זהו אולי אחד התהליכים החשובים ביותר שה-AI יכול ליצור במקצועות החופשיים.בעבר דיברנו על דמוקרטיזציה של מידע.האינטרנט הפך מידע שהיה פעם נחלתם של מעטים לנגיש כמעט לכולם.עכשיו אנחנו עוברים לשלב הבא:דמוקרטיזציה של היכולת להבין את המידע.גם כאן חשוב להציב גבול ברור.גישה למידע אינה הופכת אדם למומחה.מערכת AI אינה הופכת בעל נכס לשמאי מקרקעין.אבל היא יכולה לצמצם באופן משמעותי את פער המידע בין האזרח לבין המערכת שמולו.ומבחינה ציבורית, יש לכך חשיבות גדולה.


מי יכול להשתמש בשני הכלים?

טווח המשתמשים רחב הרבה יותר ממה שנראה בתחילה.נישומים ובעלי נכסים יכולים לבצע בדיקה ראשונית לפני שהם משלמים או לפני שהם מחליטים כיצד לפעול.שמאי מקרקעין יכולים להשתמש בכלים למחקר, סינון החלטות ואיתור סוגיות מקצועיות.שמאים מכריעים יכולים להגיע במהירות להכרעות קודמות ולמחלוקות דומות.עורכי דין יכולים להשתמש בהם כנקודת פתיחה למחקר לפני גיבוש טיעון מקצועי או משפטי.יזמים ובעלי מקרקעין יכולים לבחון חשיפה אפשרית עוד לפני עסקה.מתווכים יכולים לזהות מראש סוגיות של היטל השבחה או רמ"י העלולות להשפיע על המחיר, על התמורה נטו ועל היתכנות העסקה.שמאי רכוש ואנשי מקצוע משיקים יכולים להרחיב את הידע, לזהות מתי מתעוררת סוגיה מקרקעינית ולהפנות אותה לאיש המקצוע המתאים.ועדות מקומיות ורמ"י יכולות להשתמש ביכולת החיפוש והניתוח לצורכי מחקר פנימי.ועדות ערר יכולות לאתר במהירות סוגיות והכרעות קודמות.סטודנטים ומתמחים מקבלים מעין ספר לימוד חי המבוסס על מקרים אמיתיים.ואפילו שופטים ומערכת בתי המשפט יכולים להשתמש במערכות ככלי מחקר ואיתור, כאשר ברור שהסתמכות משפטית ומקצועית נעשית על מסמכי המקור עצמם.


המתווך החדש צריך להבין גם את "המחיר שמאחורי המחיר"

יש מקום מיוחד למתווכים בתוך הרשימה הזאת.עסקת מקרקעין אינה נגמרת במחיר שסוכם בין מוכר לקונה.יש לה תמורה נטו.יש מסים.יש היטלים.יש זכויות.יש התחייבויות לרמ"י.ולעיתים יש פער עצום בין עסקה שנראית אטרקטיבית בכותרת לבין התוצאה הכלכלית שלה אחרי כל החיובים.מתווך שמזהה מוקדם שקיימת סוגיית היטל השבחה או שומת רמ"י אינו מחליף שמאי.אבל הוא איש מקצוע טוב יותר משום שהוא יודע מתי צריך לעצור ולשאול שאלה נוספת.זו בעיניי אחת ההשפעות החשובות של מערכות ידע מקצועיות: הן אינן בהכרח מבטלות גבולות בין מקצועות.הן משפרות את נקודות הממשק ביניהם.


AI אינו צריך להחליף את בעל המקצוע. הוא צריך להגדיל אותו

יש היום נטייה לדבר על AI במונחים בינאריים:האם הוא יחליף עורכי דין?האם הוא יחליף שמאים?האם הוא יחליף רואי חשבון?לדעתי זו השאלה הלא נכונה.השאלה המעניינת יותר היא:מה קורה כאשר שמאי אחד מקבל יכולת מחקר שבעבר דרשה שעות רבות של עבודה?מה קורה כאשר עורך דין יכול לסרוק עולם של החלטות לפני שהוא מתחיל לבנות את הטיעון?מה קורה כאשר נישום יודע, בתוך זמן קצר, שקיימות הכרעות שבהן טענה דומה לשלו התקבלה?ה-AI אינו חייב להחליף את המקצוע.הוא משנה את יחידת התפוקה של בעל המקצוע.וזה שינוי הרבה יותר משמעותי.


מעובד ידע לבילדר של כלי עבודה

לפני שנים, האדם החזק במשרד היה לעיתים "אשף האקסל".לא בהכרח משום שידע יותר על העסק.אלא משום שהוא ידע לבנות לעצמו כלים שעזרו לו לעבוד טוב יותר.היום אנחנו נכנסים לשלב חדש.בעל המקצוע אינו חייב להסתפק בתוכנות שמישהו אחר החליט לבנות עבורו.הוא יכול לזהות בעיה שחוזרת על עצמה בעבודה שלו ולבנות עבורה מערכת.זה בדיוק מה שאני מכנה בילדר.לא רק משתמש ב-AI.אלא איש מקצוע שיודע לקחת את הניסיון שצבר במשך שנים ולהמיר אותו למערכת עבודה.וזה לדעתי אחד השינויים הגדולים ביותר שמתרחשים היום במקצועות החופשיים.


היתרון של איש המקצוע שבונה את המערכת

לכאורה, כל מתכנת יכול לבנות מערכת חיפוש.אבל לא כל מתכנת יודע אילו שאלות צריך לשאול.וזה הבדל עצום.כדי לבנות כלי מקצועי טוב, לא מספיק לדעת לקרוא PDF.צריך לדעת:איזה מידע משמעותי.איזה מידע הוא רעש.אילו טענות צריך להפריד.מהי היררכיית החשיבות בין נתונים.איזה מספר מייצג השבחה ואיזה מספר מייצג היטל.מה חשוב לנישום.מה חשוב לשמאי.ומה יהיה חשוב לעורך הדין כאשר יגיע לשלב הבא.לכן היתרון הגדול של עידן ה-AI יכול להיות דווקא לבעלי מקצוע ותיקים.כי עכשיו ניתן לקחת עשרות שנות ניסיון מקצועי ולהפוך אותן ללוגיקה של מערכת.


אבל יש גם אזהרה חשובה

ככל שהכלים הופכים חזקים יותר, כך גדלה גם הסכנה להשתמש בהם בצורה לא נכונה.סיכום של החלטה אינו החלטה.תקציר של הכרעה אינו הכרעה.איתור של מקרה דומה אינו הוכחה לכך שהמקרה זהה.והחלטה שניתנה לגבי נכס מסוים, תוכנית מסוימת ומועד קובע מסוים אינה בהכרח ניתנת להעתקה לנכס אחר.לכן בשני הכלים שילבתי עיקרון שאני רואה בו תנאי הכרחי למערכת מקצועית: חזרה אל מסמך המקור. המערכת צריכה לעזור לאיש המקצוע להגיע מהר יותר אל המקום שבו הוא צריך להפעיל שיקול דעת. לא להעמיד פנים ששיקול הדעת אינו נחוץ.


מהפכת הפרודוקטיביות האמיתית של ה-AI

רוב הדיון הציבורי על AI מתרכז עדיין ביצירת טקסט.כתוב לי מייל.סכם לי מסמך.נסח לי חוזה.תרגם לי מאמר.אלה שימושים מצוינים.אבל בעיניי הם עדיין רק השכבה הראשונה.המהפכה האמיתית מתחילה כאשר אנחנו מפסיקים לשאול:"מה AI יכול לענות לי?"ומתחילים לשאול:"איזה תהליך עבודה שלם אני יכול לבנות באמצעותו מחדש?"שני הכלים האלה הם מבחינתי תשובה ראשונה לשאלה הזאת בתחום שמאות המקרקעין.


ממידע להחלטה

אפשר לסכם את כל הרעיון בארבע מילים:ממידע. לידע. לניתוח. להחלטה.המאגר הממשלתי מספק את המידע.המערכת מסייעת לארגן אותו.איש המקצוע מנתח אותו.והאדם מקבל את ההחלטה.זו בעיניי חלוקת העבודה הנכונה בין טכנולוגיה לבין מקצוענות.


שני הכלים

היטל השבחה

מערכת לבדיקה ראשונית, מחקר ואיתור הכרעות שמאים מכריעים:https://haimetkin-lgtm.github.io/hetel-hasbaha/המערכת מציגה הכרעות רלוונטיות לפי ועדה וסוגיה, מרכזת את טענות הצדדים ואת ההכרעה ומאפשרת לחזור למסמך המקורי. (בדיקת חשיפה להיטל השבחה ובחינת כדאיות הגשת ערר)

השגות רמ"י

מערכת למחקר ואיתור החלטות ועדת ההשגות על שומות רשות מקרקעי ישראל:https://haimetkin-lgtm.github.io/rami/המערכת מסייעת לאתר החלטות לפי יישוב וסוגיות רלוונטיות, להבין את עמדת רמ"י, את טענת המשיג ואת תוצאת ההחלטה ולהגיע אל המקור. (השגה לרמ"י - בדיקת התכנות מהירה)


לסיכום: לא עוד מאגר. מערכת עבודה.

אני לא רואה בשני הכלים האלה מוצרי תוכנה מבודדים.אני רואה בהם ביטוי לתפיסה.המקצועות החופשיים עוברים מעידן שבו אנשי מקצוע משתמשים בתוכנות, לעידן שבו אנשי מקצוע יכולים לבנות לעצמם את התוכנות שהם צריכים.השינוי הזה לא מבטל מקצוענות.להפך.הוא מגדיל את ערכה.כי בעולם שבו המכונה יכולה לבצע את החיפוש, הסינון והעיבוד הראשוני, האדם יכול להקדיש יותר זמן לדבר שבשבילו בכלל נדרש איש מקצוע:לחשוב. לשקול. לפרש. להכריע.ואולי זו המהפכה האמיתית של הבינה המלאכותית בשמאות.לא שהמחשב יהיה שמאי.אלא שהשמאי יוכל סוף סוף לבנות לעצמו את הכלים שתמיד היה צריך.


קריאה לפעולה

אם קיבלתם דרישת היטל השבחה, שומת רמ"י, או שאתם עומדים לפני עסקה שעשויה להיות מושפעת מאחד מהם, אפשר להתחיל בבדיקה ראשונית של החומר הקיים לפני שמחליטים כיצד להתקדם.ולאנשי המקצוע שעובדים עם התחומים האלה יום יום, אשמח במיוחד לקבל משוב: אילו סוגיות הייתם רוצים שהדור הבא של הכלים ידע לאתר, להשוות ולנתח? זו רק ההתחלה.


From Public Data to Professional Intelligence

Public databases made thousands of appraisal decisions accessible. But accessibility alone does not create usable knowledge. The two systems developed by Haim Etkin address this gap by transforming Betterment Levy decisions and Israel Land Authority appeal decisions into structured professional research tools. Rather than replacing the original documents or professional judgment, the systems help users identify relevant cases, understand the dispute, compare the parties' arguments, review the outcome and return directly to the official source. The broader idea goes far beyond these two applications: AI should not replace the professional. It should remove low-value information processing so the professional can spend more time thinking, analyzing and making better decisions. This is the transition from databases to knowledge systems, and from simply using AI to building professional infrastructure with it.

אל תשלמו לפני שתבדקו: המהפכה שתגלה לכם מה מסתתר מאחורי שומות הנדל"ן

1. הקדמה: רגע האמת של הנישום

דמיינו את הסיטואציה הבאה: אתם פותחים מעטפה רשמית מהוועדה המקומית או מרשות מקרקעי ישראל (רמ"י). בתוכה מסתתרת דרישת תשלום – היטל השבחה או שומת דמי חכירה – עם סכום בן שש ספרות שמעולם לא תכננתם לשלם. השוק הראשוני מתחלף מהר מאוד בתחושת חוסר אונים מול מערכת בירוקרטית משומנת. האם הסכום מוצדק? האם יש לכם סיכוי להפחית אותו? במציאות המסורתית, האזרח מוצא את עצמו אבוד בתוך א-סימטריית מידע קיצונית, מנסה לדלות קצה חוט מתוך עשרות אלפי מסמכים טכניים. כאן בדיוק נכנסת הבינה המלאכותית (AI) – לא כגימיק שיווקי, אלא כתשתית תומכת החלטה שמשנה את מאזן הכוחות.

2. תובנה ראשונה: המידע נגיש, אך הידע נשאר חסום

הפרדוקס של עידן המידע הוא שעודף מידע לא מעובד יוצר עומס קוגניטיבי במקום פתרונות. המדינה אמנם מנגישה מאגרים עצומים של הכרעות שמאים מכריעים וועדות השגה, אך 30 אלף מסמכים במאגר הממשלתי אינם מספקים 30 אלף תשובות; הם בעיקר מייצרים "רעש" וחיכוך. החסם האמיתי הוא לא היעדר המידע, אלא המאמץ הנדרש כדי להפוך אותו לידע שימושי."מסמך שנמצא במאגר אינו בהכרח ידע. אלפי מסמכים שניתנים לחיפוש אינם בהכרח מערכת מידע יעילה... קיים הבדל עצום בין מידע שפורסם לבין מידע שאפשר לעבוד איתו."כאסטרטג טכנולוגי, אני מזהה כאן כשל שוק: המידע קיים, אך היכולת לסנתז אותו לכדי החלטה כלכלית הייתה שמורה עד היום רק למעטים שהיה להם הזמן או המשאבים לנבור בערמות ה-PDF.

3. תובנה שנייה: ה-AI כשכבת ניווט, לא כתחליף למקור

הקונספט החדשני שהציג המומחה חיים אטקין מגדיר מחדש את תפקיד הבינה המלאכותית בענף. ה-AI במערכות אלו אינו "צ'אטבוט" שממציא תשובות, אלא "בילדר" (Builder) – ארכיטקט שבנה מפה מהירה ומדויקת להגעה אל תקדימים רלוונטיים.המערכת מאתרת עבור המשתמש הכרעות המבוססות על הוועדה המקומית הספציפית, התוכניות הרלוונטיות והסוגיות השמאיות המדויקות שעלו על הפרק. חשוב להבין: ה-AI הוא שכבת הניווט, אך הבקרה המקצועית מחייבת תמיד חזרה למסמך המקור. זהו מודל של "שקיפות מבוססת נתונים" המונע טעויות ומבטיח שהמשתמש – בין אם הוא אזרח או איש מקצוע – יוכל לאמת כל נתון מול המקור הממשלתי בתוך שניות.

4. תובנה שלישית: דמוקרטיזציה של ההבנה וצמצום הא-סימטריה

אנחנו עדים למעבר מ"דמוקרטיזציה של מידע" ל"דמוקרטיזציה של הבנה". הכלי החדש משנה את הדינמיקה בין הנישום לבין רשויות המדינה. לא מדובר רק בהנגשת מחירים, אלא ביכולת של האזרח להבין מושגים מורכבים כמו "מקדם דחייה", "מצב קודם" או "דמי חכירה מהוונים" דרך מקרים דומים לשלו.המהפכה הזו אינה מוגבלת רק לאזרח. היא יוצרת "שפה משותפת" עבור כל האקו-סיסטם הנדל"ני: עורכי דין המגבשים טיעון משפטי, שמאים מכריעים המחפשים עקביות, ואפילו שופטים וועדות ערר הזקוקים לכלי מחקר מהיר. כשהמידע מובנה, השיח הופך מעימות מול גוף עלום לדיון מקצועי מבוסס נתונים.

5. תובנה רביעית: אוטומציה עבור המקצוע (ולא של המקצוע)

ישנה נטייה לחשוש שהבינה המלאכותית תייתר את בעלי המקצוע, אך המציאות היא שהיא מגדילה את "יחידת התפוקה" שלהם. החיסכון האמיתי אינו רק בקיצור זמני החיפוש, אלא בתיעול המוח האנושי למשימות בעלות ערך גבוה: הפעלת שיקול דעת, ניתוח איכותני ובניית אסטרטגיית השגה.כאשר איש המקצוע משוחרר מהעבודה הסיזיפית של פתיחת מאות קבצי PDF, הוא יכול להשקיע את זמנו בחשיבה אסטרטגית עבור הלקוח. זוהי "אוטומציה עבור המקצוע" – כזו שמעלה את רף המקצוענות ולא מחליפה אותו."הטכנולוגיה צריכה להסיר את שכבת העבודה הטכנית ולא את שכבת החשיבה המקצועית. זה בדיוק ההבדל בין אוטומציה של מקצוע לבין אוטומציה עבור המקצוע."

6. תובנה חמישית: "המחיר שמאחורי המחיר" – המהפכה של אנשי המעטפת

גם עבור מתווכים ויזמים, הכלי הזה הוא משנה משחק אסטרטגי. בעסקת נדל"ן מודרנית, מחיר המכירה הוא רק חלק מהתמונה; השאלה הקריטית היא מהי "התמורה נטו" שתישאר בכיס.מתווך שמשתמש בכלי AI לזיהוי חשיפות כלכליות עוד לפני סגירת העסקה, הופך מ"סוכן מכירות" ליועץ אסטרטגי. הוא יכול להתריע על היטל השבחה חבוי או על פערים בשומות רמ"י, ובכך למנוע מהלקוחות שלו הפתעות כואבות שעלולות למוטט את העסקה כולה ביום שאחרי החתימה.

7. סיכום: מעידן המידע לעידן הידע המובנה

אנו נמצאים בפתחו של עידן שבו שקיפות שוק היא כבר לא סיסמה, אלא כלי עבודה נגיש. המעבר ממחסני מידע מבולגנים למערכות ידע מובנות מאפשר לנו לנהל את הנכסים שלנו בצורה חכמה, מבוססת נתונים ופחות רגשית.השאלה שכל בעל נכס, יזם או איש מקצוע חייב לשאול את עצמו היום היא פשוטה: האם בעידן שבו כלים כאלה קיימים, אפשר להרשות לעצמנו לשלם בלי לבדוק?מידע חיוני לבדיקה:

  • נגישות: הבדיקה הראשונית זמינה בעלות נגישה (החל מ-280 ש"ח להיטל השבחה ו-480 ש"ח קבוע לשומות רמ"י).
  • לוחות זמנים: המועדים להגשת השגה קצרים מאוד – לעיתים 45 יום בלבד ממועד קבלת השומה. ידע הוא כוח, אבל רק אם משתמשים בו בזמן. דרישת התשלום כבר בידיכם? אל תחכו לרגע האחרון.
27May

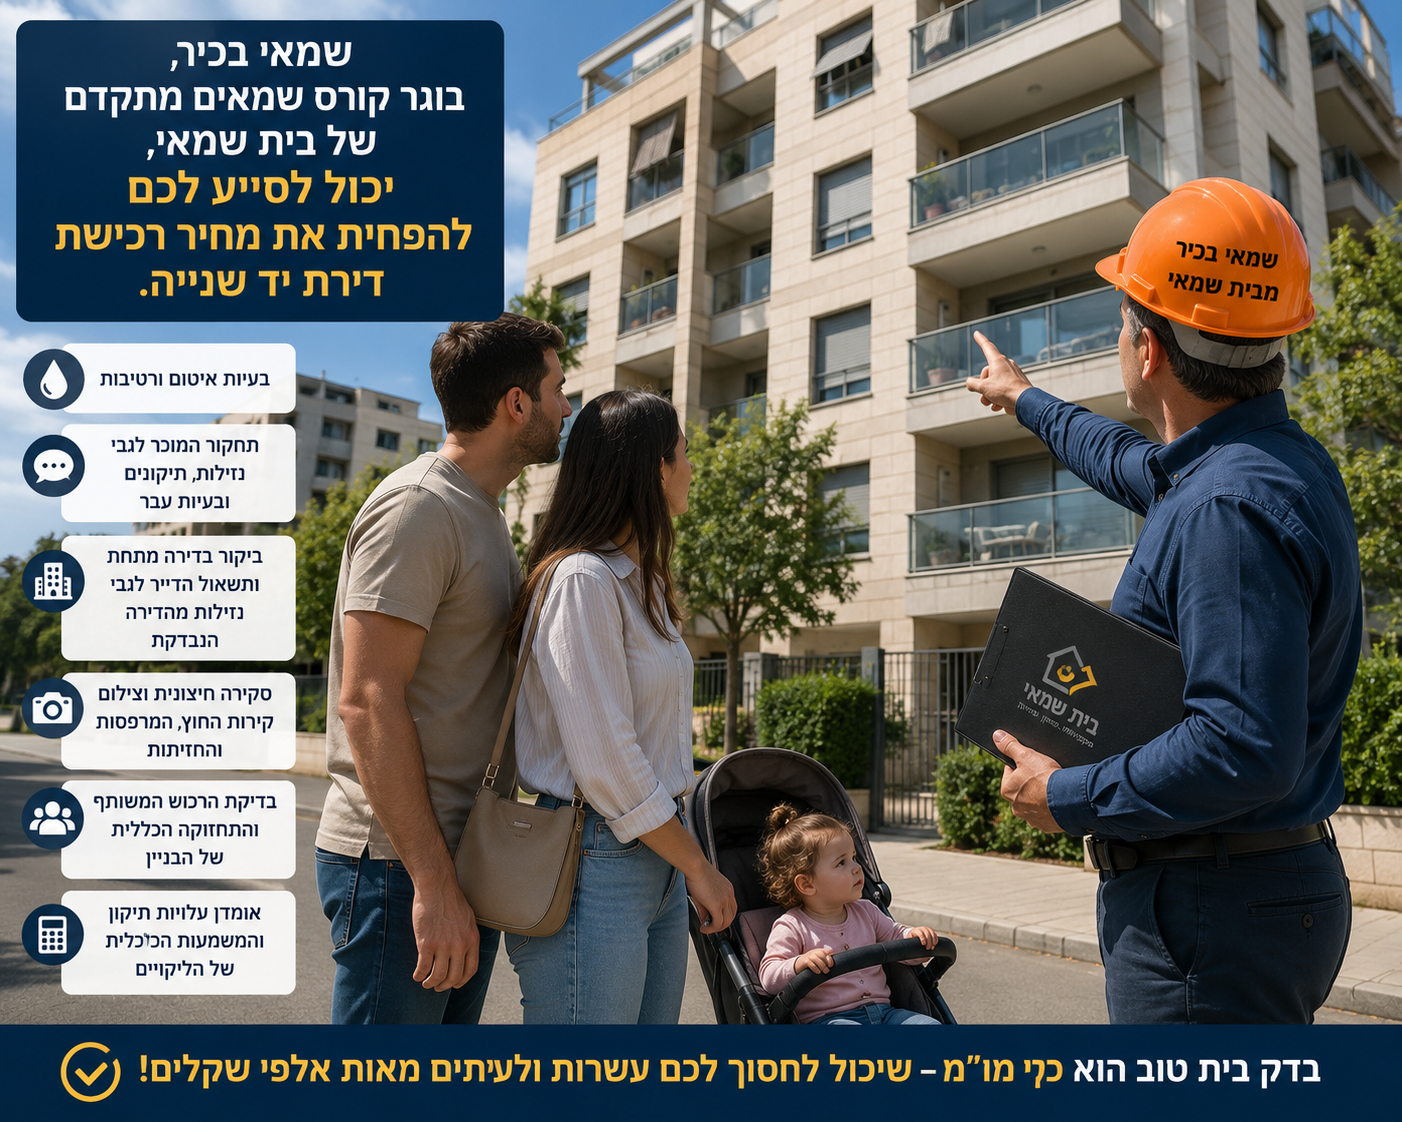
רכישת דירת יד שנייה מחייבת הרבה יותר מבדיקת טאבו וחוזה. בדק בית מקצועי יכול לחשוף בעיות איטום, רטיבות, נזילות עבר, ליקויי בנייה, כשלים ברכוש המשותף והוצאות עתידיות משמעותיות. כאשר שמאי בכיר מלווה את הרוכש, הוא יודע לחבר בין בדיקת זכויות הקניין, הרישוי, המצב התכנוני וממצאי בדק הבית, ולהפוך את המידע לכלי מו"מ להפחתת מחיר הרכישה. בלוג זה מסביר כיצד שמאי בכיר, בוגר קורס שמאים מתקדם של בית שמאי, יכול לסייע לרוכשי דירות יד שנייה לקבל החלטה מקצועית, בטוחה וכלכלית יותר.


בדק בית לדירת יד שנייה: איך שמאי בכיר, בוגר וחבר בית שמאי, יכול לסייע לרוכשים להפחית את מחיר הרכישה

רכישת דירת יד שנייה היא אחת העסקאות הכלכליות הגדולות ביותר שמשפחה מבצעת במהלך חייה. ברוב המקרים הרוכשים משקיעים זמן בבדיקת המחיר, בשיחות עם המתווך, בהתייעצות עם עורך דין, בבדיקת נסח טאבו, זכויות, רישוי, חריגות בנייה ומצב תכנוני.כל אלה חשובים מאוד.אבל הם עדיין לא מספיקים.דירה יכולה להיות תקינה מבחינת הזכויות הרשומות, אבל בעייתית מאוד מבחינה פיזית. היא יכולה להיראות יפה, צבועה, נקייה ומשופצת, אבל להסתיר בעיות איטום, רטיבות, נזילות עבר, צנרת ישנה, כשלים במעטפת החיצונית של הבניין, ליקויים ברכוש המשותף, בעיות ניקוז, תקרות שתוקנו אחרי נזילות או תיקונים קוסמטיים שנועדו להסתיר בעיות עמוקות יותר.כאן נכנס לתמונה בדק הבית.אבל גם כאן קיימת בעיה: רוב הרוכשים אינם יודעים איזו חברת בדק בית לבחור, מה לדרוש ממנה, אילו שאלות לשאול, איך לוודא שהבדיקה באמת מקיפה, ובעיקר - איך להפוך את ממצאי הבדיקה לכלי מו"מ להפחתת מחיר הרכישה.וזה בדיוק המקום שבו נדרש ליווי של שמאי בכיר.

לנושאי ותכני ההכשרה ולבדיקת התאמה: כאן

בדק בית אינו רק רשימת ליקויים - הוא כלי מו"מ

רבים מתייחסים לבדק בית כאל בדיקה טכנית בלבד: מגיע בודק, מצלם, כותב שיש סדק, רטיבות, אריח פגום, שיפוע לא תקין או ליקוי כזה או אחר.אבל זו רק חצי עבודה.החלק החשוב באמת הוא להבין את המשמעות הכלכלית של הליקויים:כמה יעלה לתקן אותם?

האם מדובר בליקוי קוסמטי או בליקוי מהותי?

האם מדובר בבעיה מקומית או בכשל מערכתי?

האם הליקוי עלול לחזור?

האם הוא מצביע על בעיה רחבה יותר בבניין?

האם הוא מצדיק הפחתה במחיר הרכישה?בדק בית טוב אינו רק “רשימת פגמים”.

בדק בית טוב הוא מסמך מקצועי שיכול להפוך לכלי מו"מ.כאשר הרוכש מגיע למוכר עם תחושת בטן ואומר: “נראה לי שיש פה בעיה”, כוחו מוגבל.אבל כאשר הרוכש מגיע עם ממצאים מקצועיים, תמונות, תיעוד, שאלות ממוקדות, אומדן עלויות והבנה של הסיכון - השיחה משתנה.במקום לומר:

“הדירה לא נראית לי תקינה”אפשר לומר:

“נמצאו אינדיקציות לבעיות איטום ורטיבות, נדרשת בדיקה משלימה, קיימים סימני נזילה אפשריים, מצב החזית מחייב טיפול, ויש לכך משמעות כספית. לכן מחיר הרכישה צריך לשקף את מצב הדירה בפועל.” זה כבר אינו ויכוח רגשי.

זה מו"מ מקצועי.

מה שמאי בכיר עושה עבור רוכש דירת יד שנייה

שמאי בכיר אינו מחליף את עורך הדין, ואינו מחליף את חברת בדק הבית. תפקידו הוא לחבר את כל חלקי התמונה.הוא יודע להסתכל על העסקה לא רק כעל דירה יפה או פחות יפה, אלא כמערכת שלמה:זכויות קניין.

רישוי.

מצב תכנוני.

התאמה בין הרשום לקיים.

מצב פיזי.

ליקויים ונזקי רכוש.

סיכוני תחזוקה.

הוצאות עתידיות.

יכולת מיקוח.

והשפעה על מחיר הרכישה.זה ההבדל בין בדיקה נקודתית לבין ליווי מקצועי של עסקה.הרוכש אינו צריך רק לדעת אם יש ליקויים.

הוא צריך להבין מה המשמעות שלהם.

השמאי הבכיר כמלווה רוכשים

במסגרת קורס שמאים מתקדם לתואר שמאי בכיר של בית שמאי, אחד הנושאים החשובים שנלמדים הוא תפקידו החדש והרחב של השמאי כמלווה רוכשים בעסקאות יד שנייה.לא מדובר רק באיש מקצוע שמגיע לאחר שהבעיה כבר התגלתה.

מדובר במומחה שמלווה את הרוכש לפני החתימה, בשלב שבו עדיין אפשר להשפיע על תנאי העסקה ועל מחיר הרכישה.השמאי הבכיר מנחה את הרוכש כיצד לבחור חברת בדק בית מקצועית, מה לדרוש ממנה, אילו שאלות לשאול, ואילו נושאים אסור להשאיר מחוץ לבדיקה.במקביל, הוא מבצע או מוביל עבור הרוכש בדיקה של זכויות הקניין, הרישוי והמצב התכנוני, ובודק האם קיימים פערים בין מה שנמכר בפועל לבין מה שרשום, מאושר או מותר.כאשר מחברים את כל אלה יחד - הרוכש מקבל יתרון אמיתי.

מה חייבים לדרוש מחברת בדק הבית

אחד הנושאים המרכזיים שנלמדים בקורס הוא כיצד להנחות רוכש לבחור חברת בדק בית, ולא פחות חשוב - כיצד להגדיר לה את גבולות הבדיקה.רוכש שלא יודע מה לדרוש, עלול לקבל דו"ח שטחי.

שמאי בכיר יודע לדרוש בדיקה עמוקה יותר.בין היתר, יש לדרוש התייחסות מפורשת לנושאים הבאים:

1. בעיות איטום ורטיבות

בעיות איטום הן מהליקויים החשובים ביותר בדירות יד שנייה. מים הם אחד הגורמים ההרסניים ביותר במבנים. הם חודרים לאט, מתפשטים בשקט, ולעיתים מופיעים במקום אחד למרות שמקור הבעיה נמצא במקום אחר.יש לבדוק קירות חוץ, חלונות, מרפסות, חדרים רטובים, תקרות, קירות פנימיים, אזורים שצבועים מחדש, קילופי צבע, נפיחויות טיח, עובש, ריח טחב, סיליקון חדש מדי, רובה מתפוררת וכל סימן שיכול להעיד על בעיה פעילה או בעיית עבר.הבדיקה אינה צריכה לענות רק על השאלה האם יש כתם.

היא צריכה לענות על השאלה האם קיימת בעיית איטום בעלת משמעות כלכלית.

2. תחקור המוכר לגבי בעיות עבר

בדירת יד שנייה, ההיסטוריה של הדירה חשובה כמעט כמו מצבה הנוכחי.יש לשאול את המוכר שאלות ממוקדות:האם היו בעבר נזילות?

האם היו בעיות רטיבות?

האם בוצעו תיקוני איטום?

האם היו תביעות ביטוח?

האם היו פיצוצי צנרת?

האם היו נזילות לדירה שמתחת?

האם קיימים מסמכים, קבלות, דוחות או אחריות על תיקונים?תשובות המוכר יוצרות תיעוד.

אם לאחר הרכישה יתברר שהיו בעיות מהותיות שלא גולו, התיעוד עשוי להיות בעל משמעות.

3. ביקור בדירה שמתחת

זו אחת הבדיקות החשובות ביותר, ובפועל אחת הנשכחות ביותר.הדירה הנבדקת יכולה להיראות מצוין, אך הדירה שמתחתיה עשויה לספר סיפור אחר לגמרי.אם בעבר היו נזילות מחדר הרחצה, מהמטבח, מהמרפסת או מצנרת הדירה הנבדקת, ייתכן שהסימנים יופיעו דווקא בתקרת הדירה שמתחת.לכן, ככל שניתן, יש לבקר בדירה שמתחת ולשאול את הדייר:האם היו נזילות מהדירה הנבדקת?

האם היו תיקוני תקרה?

האם היו סכסוכים או פניות בנושא?

האם הגיע אינסטלטור?

האם הייתה מעורבות של חברת ביטוח?

האם מדובר באירוע חד פעמי או חוזר?ממצא כזה יכול להיות קריטי במשא ומתן.

4. סקירה חיצונית של קירות החוץ והחזיתות

דירה אינה נגמרת בדלת הכניסה.חלק גדול מבעיות הרטיבות בדירות נובע ממעטפת הבניין: קירות חוץ, חזיתות, חלונות, מרפסות, סדקים, חיפויים, מרזבים וניקוזים.לכן יש לדרוש מחברת בדק הבית לבצע סקירה חיצונית של קירות החוץ ולצלם את הממצאים.יש לבדוק:סדקים.

טיח מתפורר.

חיפויים רופפים.

כתמי רטיבות.

מרזבים פגומים.

איטום לקוי סביב חלונות.

ליקויים במרפסות.

תיקונים נקודתיים בחזית.כאשר יש התאמה בין סימן פנימי בדירה לבין פגם חיצוני בחזית - מדובר בנורת אזהרה משמעותית.

5. בדיקת הרכוש המשותף

רוכש דירה קונה גם חלק מהרכוש המשותף. לכן חשוב לבדוק גם את מצב הבניין.יש לבדוק את הגג, חדר המדרגות, המעלית, החזיתות, מערכות ניקוז, צנרת גלויה, מקלטים, מחסנים, חניות, קירות תומכים וסביבת הבניין.בניין מוזנח עלול להטיל על הרוכש הוצאות עתידיות כבדות. גם אם הדירה עצמה נראית טוב, מצב הרכוש המשותף עשוי להשפיע על שווי העסקה בפועל ועל כדאיות הרכישה.

6. אומדן עלויות תיקון

דו"ח בדק בית שאינו מתייחס למשמעות הכלכלית של הליקויים הוא דו"ח חסר.הרוכש צריך לדעת לא רק מה נמצא, אלא כמה זה עלול לעלות.גם אומדן ראשוני יכול לשמש בסיס למו"מ. אם קיימים ליקויים שמצריכים תיקונים בהיקף משמעותי, אין סיבה שהרוכש ישלם מחיר מלא כאילו מדובר בדירה תקינה.

החיבור הקריטי: זכויות, רישוי, תכנון, בדק בית ונזקי רכוש

כאן נמצא הערך המרכזי של השמאי הבכיר.חברת בדק בית בודקת בדרך כלל את המצב הפיזי.

עורך דין בודק את ההסכם והזכויות המשפטיות.

אבל מי מחבר בין כל הדברים?מי בודק האם המרפסת רשומה?

האם קיימת חריגת בנייה?

האם החניה מוצמדת?

האם המחסן מופיע בתשריט?

האם תוספת הבנייה חוקית?

האם קיים פער בין היתר הבנייה לבין המצב בפועל?

האם הליקויים הפיזיים יוצרים סיכון כלכלי?

האם ממצאי בדק הבית מצדיקים הפחתת מחיר?

האם הרוכש באמת מבין מה הוא קונה? זה בדיוק המקום שבו שמאי בכיר יוצר ערך. הוא מחבר בין עולם הזכויות, עולם הרישוי, עולם התכנון, עולם הליקויים ונזקי הרכוש, והעולם הכלכלי של העסקה.

מדוע זהו נושא מרכזי בקורס שמאים מתקדם לתואר שמאי בכיר

המקצוע משתנה.הציבור כבר אינו זקוק רק לאיש מקצוע שמגיע, בודק נקודה אחת, כותב דו"ח והולך. הציבור זקוק לאנשי מקצוע שיודעים ללוות החלטות כלכליות מורכבות.רוכשי דירות יד שנייה צריכים מישהו שיראה את כל התמונה.

שמאי רכוש ושמאי מקרקעין צריכים לדעת לעבוד יחד ולשלב תחומי ידע.

נזקי מים, בעיות איטום, ליקויי בנייה, זכויות, רישוי, תכנון, עלויות תיקון והשפעה על מחיר - כל אלה כבר אינם עולמות נפרדים.זו בדיוק הסיבה שהנושא הזה נלמד במסגרת קורס שמאים מתקדם לתואר שמאי בכיר.

הקורס אינו עוסק רק בידע תיאורטי. הוא עוסק בבניית יכולת מקצועית שמייצרת ערך אמיתי ללקוח.בוגר הקורס צריך לדעת לא רק לבדוק.

הוא צריך לדעת להנחות, לחבר, לנתח, להסביר, לזהות סיכונים, ולסייע ללקוח לקבל החלטה טובה יותר.

התועלת לציבור: לא לקנות דירה בעיניים עצומות

המסר לציבור פשוט:לפני שקונים דירת יד שנייה, לא מסתפקים בבדיקת ניירת.

לא מסתפקים במראה עיניים.

לא מסתפקים בכך שהדירה “משופצת”.

ולא מזמינים בדק בית בלי לדעת מה לדרוש ממנו.רוכש חכם צריך ליווי מקצועי.שמאי בכיר, בוגר קורס שמאים מתקדם של בית שמאי, יכול לסייע לרוכשים להבין:מה הם באמת קונים.

אילו סיכונים קיימים בדירה.

האם קיימות בעיות איטום או רטיבות.

האם היו נזילות בעבר.

האם הרכוש המשותף מצריך הוצאות עתידיות.

האם יש בעיות רישוי או תכנון.

האם ממצאי בדק הבית מצדיקים הפחתת מחיר.

וכיצד להפוך את המידע לכלי מו"מ.במילים פשוטות: שמאי בכיר יכול לעזור לרוכש להגיע לעסקה נכונה יותר, בטוחה יותר ולעיתים גם זולה יותר.

התועלת לשמאים: מקצועיות שמייצרת שירות חדש

עבור שמאים, זהו גם שיעור חשוב במיצוב מקצועי.שמאי בכיר אינו רק נותן חוות דעת.

הוא אינו רק מגיב לאחר שהתגלתה בעיה.

הוא יכול להפוך למלווה מקצועי של רוכשים לפני רכישת דירת יד שנייה.זהו שירות אמיתי.

זהו צורך אמיתי.

וזו דרך להרחיב את סל השירותים המקצועי של שמאים, גם שמאי מקרקעין וגם שמאי רכוש.הציבור זקוק לאנשי מקצוע שיודעים לחבר בין ליקויים, זכויות, רישוי, תכנון, נזקי רכוש ומשמעות כלכלית.וזה בדיוק המקום שבו שמאי בכיר יכול לבדל את עצמו.

סיכום: בדק בית טוב הוא כלי מו"מ, ושמאי בכיר יודע להפוך אותו לערך

רכישת דירת יד שנייה אינה צריכה להתבצע בעיניים עצומות.בדק בית מקצועי הוא כלי חשוב, אבל הוא הופך לכלי חזק באמת כאשר הוא משולב עם בדיקת זכויות, רישוי, תכנון, רכוש משותף, נזקי רכוש וניתוח כלכלי.שמאי בכיר יודע לחבר את כל אלה לתמונה אחת.הוא מנחה את הרוכש מה לדרוש מחברת בדק הבית.

הוא יודע אילו שאלות צריך לשאול.

הוא מזהה סיכונים.

הוא מסייע להבין את המשמעות הכספית של הליקויים.

והוא יכול להפוך את הממצאים לכלי מו"מ להפחתת מחיר הרכישה.זהו בדיוק אחד הנושאים הנלמדים במסגרת קורס שמאים מתקדם לתואר שמאי בכיר של בית שמאי.כי שמאי בכיר אינו רק איש מקצוע שבודק.

שמאי בכיר הוא מלווה החלטות.

מזהה סיכונים.

מחבר בין תחומי ידע.

יוצר ערך ללקוח.

ומסייע לרוכשים לקבל החלטות נכונות יותר בעסקאות של מיליוני שקלים.

מה לומדים בקורס שמאים מתקדם לתואר שמאי בכיר?

בין יתר הנושאים, הקורס מלמד כיצד שמאי בכיר יכול ללוות רוכשי דירות יד שנייה לפני חתימה על הסכם רכישה.המשתתפים לומדים כיצד לחבר בין:בדיקת זכויות קניין.

בדיקת רישוי ותכנון.

הנחיית הרוכש בבחירת חברת בדק בית.

הגדרת דרישות מקצועיות לבדק הבית.

ניתוח בעיות איטום, רטיבות ונזקי רכוש.

בדיקת הרכוש המשותף.

הערכת משמעות כלכלית של ליקויים.

שימוש בממצאים ככלי מו"מ להפחתת מחיר הרכישה. זהו ידע מעשי, מסחרי ומקצועי, שמאפשר לשמאי להעניק ללקוח ערך אמיתי לפני קבלת אחת ההחלטות הכלכליות החשובות בחייו. קורס שמאים מתקדם לתואר שמאי בכיר - ללמוד לראות את כל התמונה.


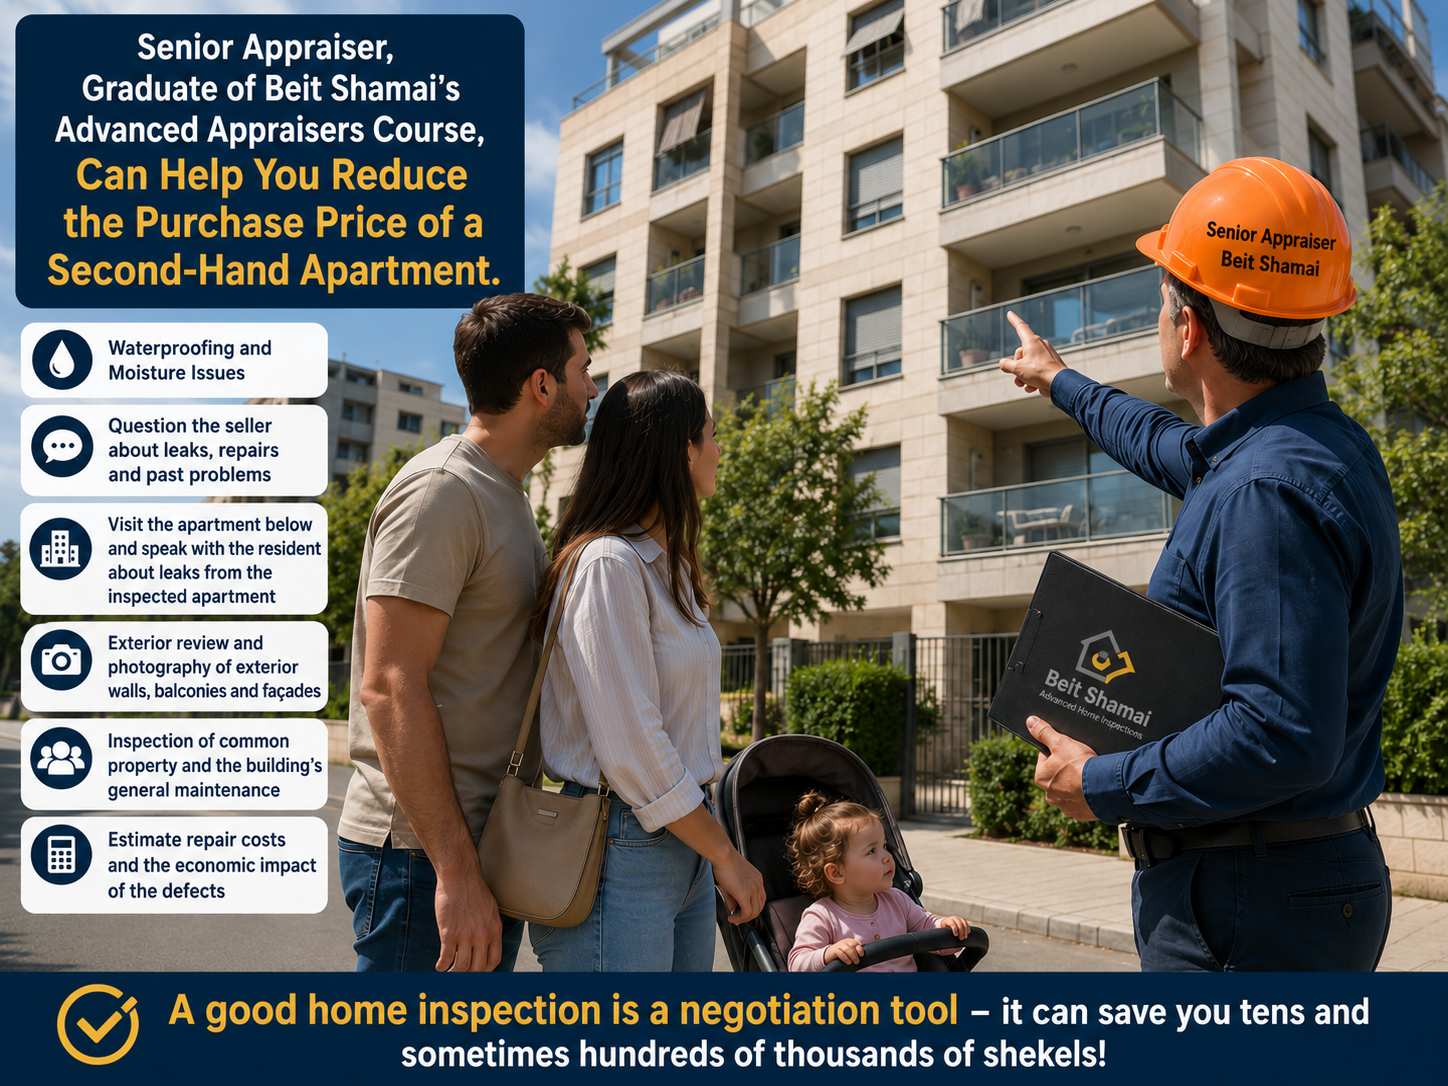
שמאי בכיר יכול לסייע לרוכשי דירות יד שנייה להפחית את מחיר הרכישה ברכישת דירת יד שנייה, רוב הרוכשים בודקים טאבו, חוזה, מחיר ולעיתים גם מזמינים בדק בית.אבל רבים אינם יודעים מה לדרוש מחברת בדק הבית, אילו שאלות לשאול, ואיך להפוך את הממצאים לכלי מו"מ.כאן נכנס לתמונה השמאי הבכיר.שמאי בכיר, בוגר קורס שמאים מתקדם של בית שמאי, יודע להנחות את הרוכש כיצד לבחור חברת בדק בית מקצועית ומה לדרוש ממנה:בדיקת בעיות איטום ורטיבות.

תחקור המוכר על נזילות ותיקונים בעבר.

ביקור בדירה שמתחת ותשאול הדייר לגבי נזילות.

סקירה וצילום של קירות החוץ, המרפסות והחזיתות.

בדיקת הרכוש המשותף והתחזוקה הכללית של הבניין.

אומדן עלויות תיקון והמשמעות הכלכלית של הליקויים.כי בדק בית טוב אינו רק רשימת ליקויים.

בדק בית טוב הוא כלי מו"מ. וכאשר השמאי הבכיר מחבר בין בדיקת זכויות, רישוי, תכנון, ליקויים ונזקי רכוש - הרוכש מבין מה הוא באמת קונה, מהם הסיכונים, ומהן הנקודות שיכולות להצדיק הפחתת מחיר.וזה בדיוק אחד הנושאים הנלמדים בקורס שמאים מתקדם לתואר שמאי בכיר של בית שמאי. שמאי בכיר - מלווה החלטות רכישה, מזהה סיכונים, יוצר ערך ללקוח, ומסייע לרוכשים להגיע לעסקה נכונה יותר, בטוחה יותר ולעיתים גם זולה יותר.


בדק בית טוב יכול לחסוך לרוכש עשרות ולעיתים מאות אלפי שקלים.
אבל רק אם יודעים איך להשתמש בו. 
רוכשי דירות יד שנייה מזמינים לעיתים חברת בדק בית, מקבלים דו"ח ליקויים, ולא תמיד יודעים מה לעשות איתו.האם הליקויים מהותיים?

כמה יעלה לתקן אותם?

האם הם מצדיקים הפחתה במחיר?

האם יש בעיות איטום, רטיבות, נזקי עבר או כשלים ברכוש המשותף?

האם צריך לבדוק גם את הדירה שמתחת?

האם צריך לבדוק את קירות החוץ והחזיתות?כאן נדרש שמאי בכיר.שמאי בכיר יודע להנחות את הרוכש, לבחור נכון את חברת בדק הבית, להגדיר מה לבדוק, לחבר בין הממצאים לבין זכויות, רישוי ותכנון, ולהפוך את המידע לכלי מו"מ אמיתי.זה בדיוק מה שאנחנו מלמדים בקורס שמאים מתקדם לתואר שמאי בכיר של בית שמאי. לא רק לבדוק.

לא רק לכתוב דו"ח.

אלא ללוות החלטת רכישה. שמאי בכיר - כי בעסקה של מיליוני שקלים, הרוכש צריך מישהו שרואה את כל התמונה.


שמאי בכיר, בוגר קורס שמאים מתקדם של בית שמאי, יכול לסייע לכם להפחית את מחיר רכישת דירת יד שנייה

רכישת דירת יד שנייה אינה מסתכמת בבדיקת טאבו, חוזה ומחיר מבוקש.אחד המקומות שבהם רוכשים מפסידים כסף רב הוא בשלב שבו הם מזמינים בדק בית, אבל אינם יודעים כיצד להשתמש בו ככלי מקצועי לניהול משא ומתן ולהפחתת מחיר הרכישה.כאן נכנס לתמונה השמאי הבכיר.השמאי הבכיר מנחה את הרוכש כיצד לבחור חברת בדק בית מקצועית, מה לדרוש ממנה, אילו שאלות לשאול, ואילו נושאים אסור להשאיר מחוץ לבדיקה.בין היתר, הוא יודע לדרוש התייחסות ל:בעיות איטום ורטיבות.

תחקור המוכר לגבי נזילות, תיקונים ובעיות עבר.

ביקור בדירה שמתחת ותשאול הדייר לגבי נזילות מהדירה הנבדקת.

סקירה חיצונית וצילום של קירות החוץ, המרפסות והחזיתות.

בדיקת הרכוש המשותף והתחזוקה הכללית של הבניין.

אומדן עלויות תיקון והמשמעות הכלכלית של הליקויים.כי בדק בית טוב אינו רק רשימת ליקויים.

בדק בית טוב הוא כלי מו"מ. וכאשר השמאי הבכיר מחבר בין בדיקת הזכויות, הרישוי, המצב התכנוני וממצאי בדק הבית - הרוכש מקבל תמונת מצב מלאה: מה הוא באמת קונה.

מהם הסיכונים.

מה עלול לעלות לו כסף בעתיד.

ומהן הנקודות שיכולות להצדיק הפחתה במחיר הרכישה. זה ההבדל בין איש מקצוע טכני שמטפל רק בתחום הצר שלו, לבין שמאי בכיר שמעניק ליווי מקצועי, אסטרטגי וכלכלי לרוכש. בעולם שבו דירות נמכרות במיליוני שקלים, הרוכשים צריכים הרבה יותר מבדיקה נקודתית. הם צריכים איש מקצוע שיודע לראות את כל התמונה. וזה בדיוק מה שאנחנו מלמדים בקורס שמאים מתקדם לתואר שמאי בכיר של בית שמאי.

שמאי בכיר :

מלווה החלטות רכישה.

מזהה סיכונים.

מחבר בין זכויות, רישוי, תכנון, ליקויים ונזקי רכוש.

יוצר ערך ללקוח.

ומסייע לרוכשים להגיע לעסקה נכונה יותר, בטוחה יותר ולעיתים גם זולה יותר.


English Summary Box

Senior Appraiser as a Buyer’s Strategic Advisor in Second-Hand Apartment Purchases

Buying a second-hand apartment requires more than checking title, permits and contract terms. A professional home inspection can reveal waterproofing failures, moisture, past leaks, property damage, exterior wall defects, common property issues and future repair costs.However, most buyers do not know how to choose a home inspection company, what to demand from it, or how to use the findings as a negotiation tool.This is where the Senior Appraiser creates real value.A Senior Appraiser, trained through Beit Shamai’s Advanced Appraisers Course, can guide buyers before signing the purchase agreement. The appraiser connects property rights, licensing, planning status, home inspection findings, defects and property damage into one professional picture.The result: the buyer understands what they are really buying, what the risks are, what may cost money in the future, and which findings may justify a reduction in the purchase price.A good home inspection is not just a list of defects.

It is a negotiation tool.And a Senior Appraiser knows how to turn that tool into real economic value for the client.


A Senior Appraiser, Graduate of Beit Shamai’s Advanced Appraisers Course, Can Help You Reduce the Purchase Price of a Second-Hand Apartment

Buying a second-hand apartment is not just about checking the title, the contract and the asking price.One of the places where buyers lose a lot of money is the stage where they order a home inspection, but do not know how to use it as a professional tool for negotiation and reducing the purchase price.This is where the senior appraiser comes in.The senior appraiser guides the buyer on how to choose a professional home inspection company, what to demand from it, which questions to ask, and which issues must not be left out of the inspection.Among other things, the senior appraiser knows how to require the inspection to address:Waterproofing and moisture problems.

Questioning the seller about leaks, repairs and past problems.

Visiting the apartment below and speaking with the resident about leaks originating from the apartment being inspected.

External review and photography of the exterior walls, balconies and façades.

Inspection of the common property and the building’s general maintenance condition.

An estimate of repair costs and the economic significance of the defects.Because a good home inspection is not just a list of defects.A good home inspection is a negotiation tool.When the senior appraiser connects the property rights review, licensing review, planning status and home inspection findings, the buyer receives a complete picture:What they are really buying.

What the risks are.

What may cost them money in the future.

And which findings may justify a reduction in the purchase price.That is the difference between a technical professional who deals only with a narrow field, and a senior appraiser who provides professional, strategic and economic guidance to the buyer.In a world where apartments are sold for millions, buyers need much more than a limited inspection.They need a professional who can see the full picture.And that is exactly what we teach in Beit Shamai’s Advanced Appraisers Course for the Senior Appraiser designation.Senior Appraiser -

Guides purchase decisions.

Identifies risks.

Connects property rights, licensing, planning, defects and property damage.

Creates value for the client.

And helps buyers reach a better, safer and sometimes cheaper transaction.

אל תגידו "נראה לי שיש נזילה": המהפכה השקטה שתחסוך לכם מאות אלפי שקלים ברכישת דירה

1. הקדמה: ה"מלכודת" של רוכשי הדירות

דמיינו את הסיטואציה הבאה: מצאתם את דירת חלומותיכם. היא נראית מושלמת – "משופצת מהיסוד", צבועה בלבן בוהק, נקייה ומזמינה. בדקתם את נסח הטאבו עם עורך הדין, הכל נראה תקין מבחינה רישומית, ואתם כבר מוכנים לחתום.אבל כאן בדיוק טמונה המלכודת שגורמת לרוכשים רבים להמר על הכסף שלהם. בדיקת טאבו וליווי משפטי הם רק "חצי עבודה". דירה יכולה להיות "נקייה" משפטית אך להסתיר תחת שכבות הצבע הטרי כשלים עמוקים: בעיות איטום, נזילות עבר ש"טופלו" קוסמטית, או ליקויים מהותיים ברכוש המשותף. בעידן שבו עסקאות נדל"ן נאמדות במיליוני שקלים, ההסתמכות על דוח טכני פשוט היא הימור כלכלי. כאן נכנס לתמונה השמאי הבכיר – לא כטכנאי שמתאר מציאות, אלא כמגן אסטרטגי שקודח אל מתחת לפני השטח.

2. השמאי כבר לא רק "מדווח" – הוא הופך לבלש פורנזי

המעבר המהותי ביותר בעולם הנדל"ן המודרני הוא המעבר מ"שמאי מבצע" ל"שמאי בכיר". בעוד שהשמאי הסטנדרטי מסתפק בתיאור הממצאים ("מה רואים"), השמאי הבכיר פועל בשיטה של שמאות פורנזית ומחפש את ההבנה הסיבתית (Causal Understanding).השמאי הבכיר לא רק מציין שיש "כתם רטיבות". הוא שואל למה זה קרה. הוא מנתח את שרשרת האירועים, מצליב גרסאות ומסמכים, ומברר אם מדובר בבעיה נקודתית או בכשל מערכתי שיחזור על עצמו ויגרור הוצאות עתק בעתיד."השמאי של היום כבר אינו יכול להסתפק בבדיקת שטח ותיאור ממצאים... המציאות המקצועית דורשת הרבה יותר."ההבדל הוא תהומי: שמאי מבצע מספק מסמך תיאורי. שמאי בכיר מספק חוזה הגנה – מסמך אנליטי, מנומק ועמיד לביקורת שיפוטית.

3. המהפכה הטכנולוגית: ה-AI וה-VDA™ בשירות האמת

השמאי הבכיר של היום מצויד בכלים טכנולוגיים שהופכים את חוות הדעת שלו לבלתי ניתנת לערעור. השימוש בבינה מלאכותית (AI) ובמתודולוגיית ™VDA משנה את מאזן הכוחות בשולחן המשא ומתן:

  • מסלול הוכחה חזותי רציף (™VDA): בניית שרשרת ראיות בלתי ניתנת לתקיפה – מהשטח, דרך ניתוח תמונות עומק ב-AI ועד לחוות הדעת הסופית. זהו מסלול שמוכיח את סוג ועומק הנזק באופן שעומד בחקירה נגדית.
  • Prompt Engineering מקצועי: שימוש בבינה מלאכותית אינו "גימיק". השמאי הבכיר יודע לנסח שאלות מורכבות למערכות AI כדי להפיק ניתוח מנומק שניתן להצגה בבית משפט.
  • אימות זהות הנכס באמצעות GIS: שימוש במערכות מידע גיאוגרפיות ותצלומי אוויר לאורך זמן כדי לוודא שהנכס שבו אתם עומדים הוא אכן הנכס המתואר במסמכים, ולזהות פערים היסטוריים בבנייה.
  • הפרדה בין נזק לשיפור (Betterment): מיומנות קריטית המבדילה בין תיקון נזק קיים לבין "השבחה" של הנכס מעבר למצבו המקורי – נתון קריטי בחישוב שיפוי ופיצוי.

4. הסוד הגלוי: בדק בית הוא כלי נשק למו"מ עסקי

רבים רואים בדו"ח בדק בית רשימת ליקויים טכנית. זו טעות אסטרטגית. דו"ח ללא אומדן כלכלי הוא "חצי עבודה". שמאי בכיר הופך כל ליקוי פיזי למספר בחוזה. במקום אמירה רגשית מול המוכר, השמאי הבכיר מאפשר לכם לנהל מו"מ עסקי קר: "נמצאו אינדיקציות לכשל באיטום שעלות תיקונו, כולל עבודות כינון (Reinstatement), מוערכת ב-X שקלים". כשמגיעים עם עובדות מבוססות וכתב כמויות עצמאי, המוכר נאלץ להפחית במחיר. זהו הרגע שבו הדיון מפסיק להיות רגשי והופך למסחרי – מהלך שיכול לחסוך לכם עשרות ואף מאות אלפי שקלים.

5. "הדירה שמתחת" והרכוש המשותף: הבדיקות שחובה לעשות

חקירה פורנזית אמיתית לא מסתיימת בדלת הדירה. השמאי הבכיר יודע שהסיפור האמיתי מסתתר במקומות שאף אחד לא בודק:

  • תחקור הדירה שמתחת: הביקור אצל השכן מלמטה הוא קריטי. תקרה של שכן עשויה לחשוף היסטוריה של נזילות כרוניות, פיצוצי צנרת ותביעות ביטוח שהמוכר "שכח" לציין.
  • המעטפת והרכוש המשותף: דירה אינה עומדת בחלל. חזיתות (Chazitot) מתפוררות או כשלים במערכות המשותפות של הבניין הן חובות כלכליים שאתם קונים יחד עם הדירה. השמאי הבכיר בודק את המעטפת ואת מצב התחזוקה הכללי כדי למנוע מכם לרשת היטלי שיפוץ עתידיים.


6. החיבור הקריטי: זכויות קניין פוגשות את הפיזיקה

הערך המוסף של השמאי הבכיר הוא היכולת לחבר את כל חלקי הפאזל:

  1. האם הפיזי תואם את החוקי? בדיקת התאמה בין היתר הבנייה ("גרמושקה") ותשריט הבית המשותף לבין מה שנבנה בפועל. חריגת בנייה היא לא רק בעיה משפטית, היא סיכון למשכנתא שלכם.
  2. בלאי טבעי מול נזק מכוון: היכולת להבחין בין התיישנות סבירה לבין נזק שנובע מהזנחה או כשל מערכתי.
  3. זיהוי "תיקונים קוסמטיים": שמאי בכיר מזהה מיד מתי צבע טרי ורובה חדשה נועדו להסתיר רטיבות פעילה במבנה.

"בעסקה של מיליוני שקלים, הרוכש זקוק למישהו שרואה את כל התמונה: מחבר בין זכויות, רישוי, תכנון, ליקויים ונזקי רכוש – ויוצר ערך כלכלי אמיתי ללקוח."

7. סיכום ומחשבה קדימה

הפרדיגמה בשוק הנדל"ן השתנתה. השמאי של העידן החדש אינו עוד איש טכני שממלא טפסים או מתאר קירות, אלא מלווה החלטות אסטרטגי. הוא הבלש שמזהה את הסיכונים הבלתי נראים והמומחה שנותן לכם את הכלים לנצח במשא ומתן. בפעם הבאה שתעמדו לפני העסקה הגדולה של חייכם, תשאלו את עצמכם: האם אתם מחפשים מישהו שרק יגיד לכם מה אתם כבר רואים, או מישהו שיודע לקרוא את הסיפור שהקירות מנסים להסתיר מכם?