10Sep

מחקר עומק מתוך הספר "בועת נדל״ן" בוחן כיצד ריבית נמוכה, הארכת תקופות משכנתה, עלייה ביחס ההחזר להכנסה, אשראי גמיש, 20/80 והלוואות בלון הגדילו את כוח הקנייה הממונף של הציבור ותרמו לעליית מחירי הדירות בישראל. המחקר משלב 140 שנות ניסיון בינלאומי, מקרי בוחן מארה"ב, אירופה, קנדה וניו זילנד וניתוח כמותי של שוק הדיור הישראלי.

איך אשראי זול וגמיש הפך מאמצעי רכישה למנגנון שמזין את מחירי הדיור

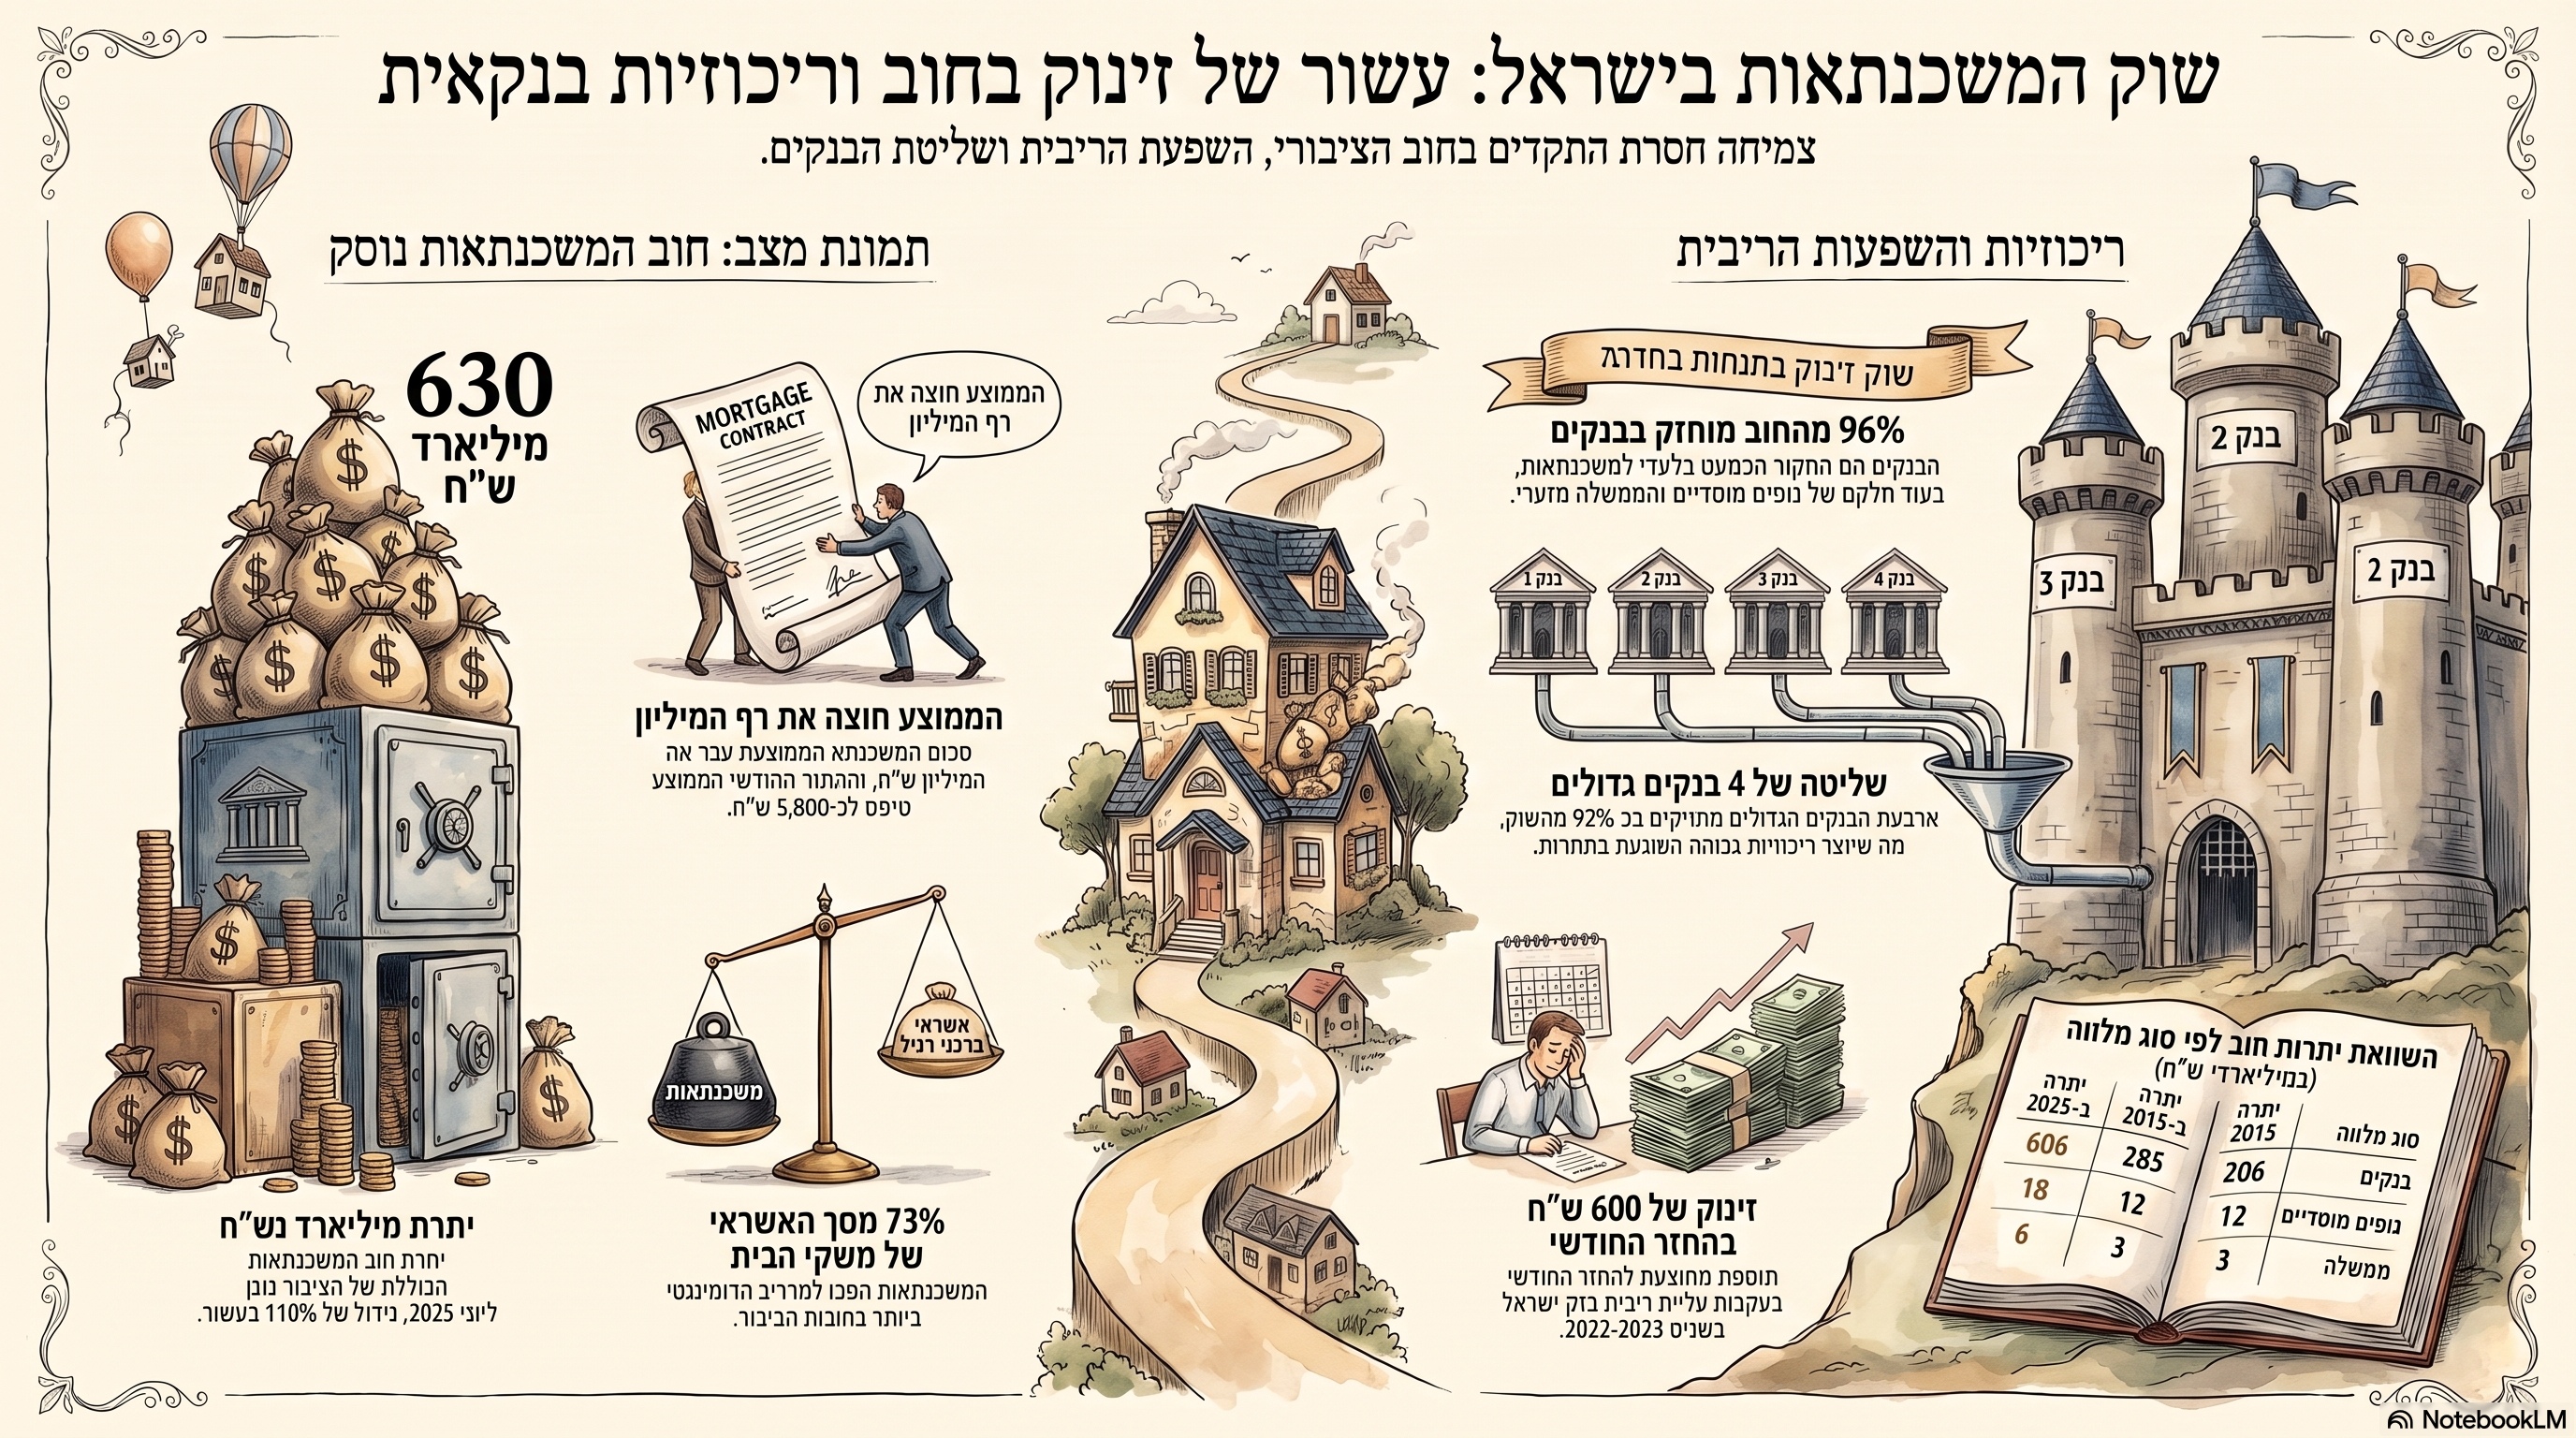
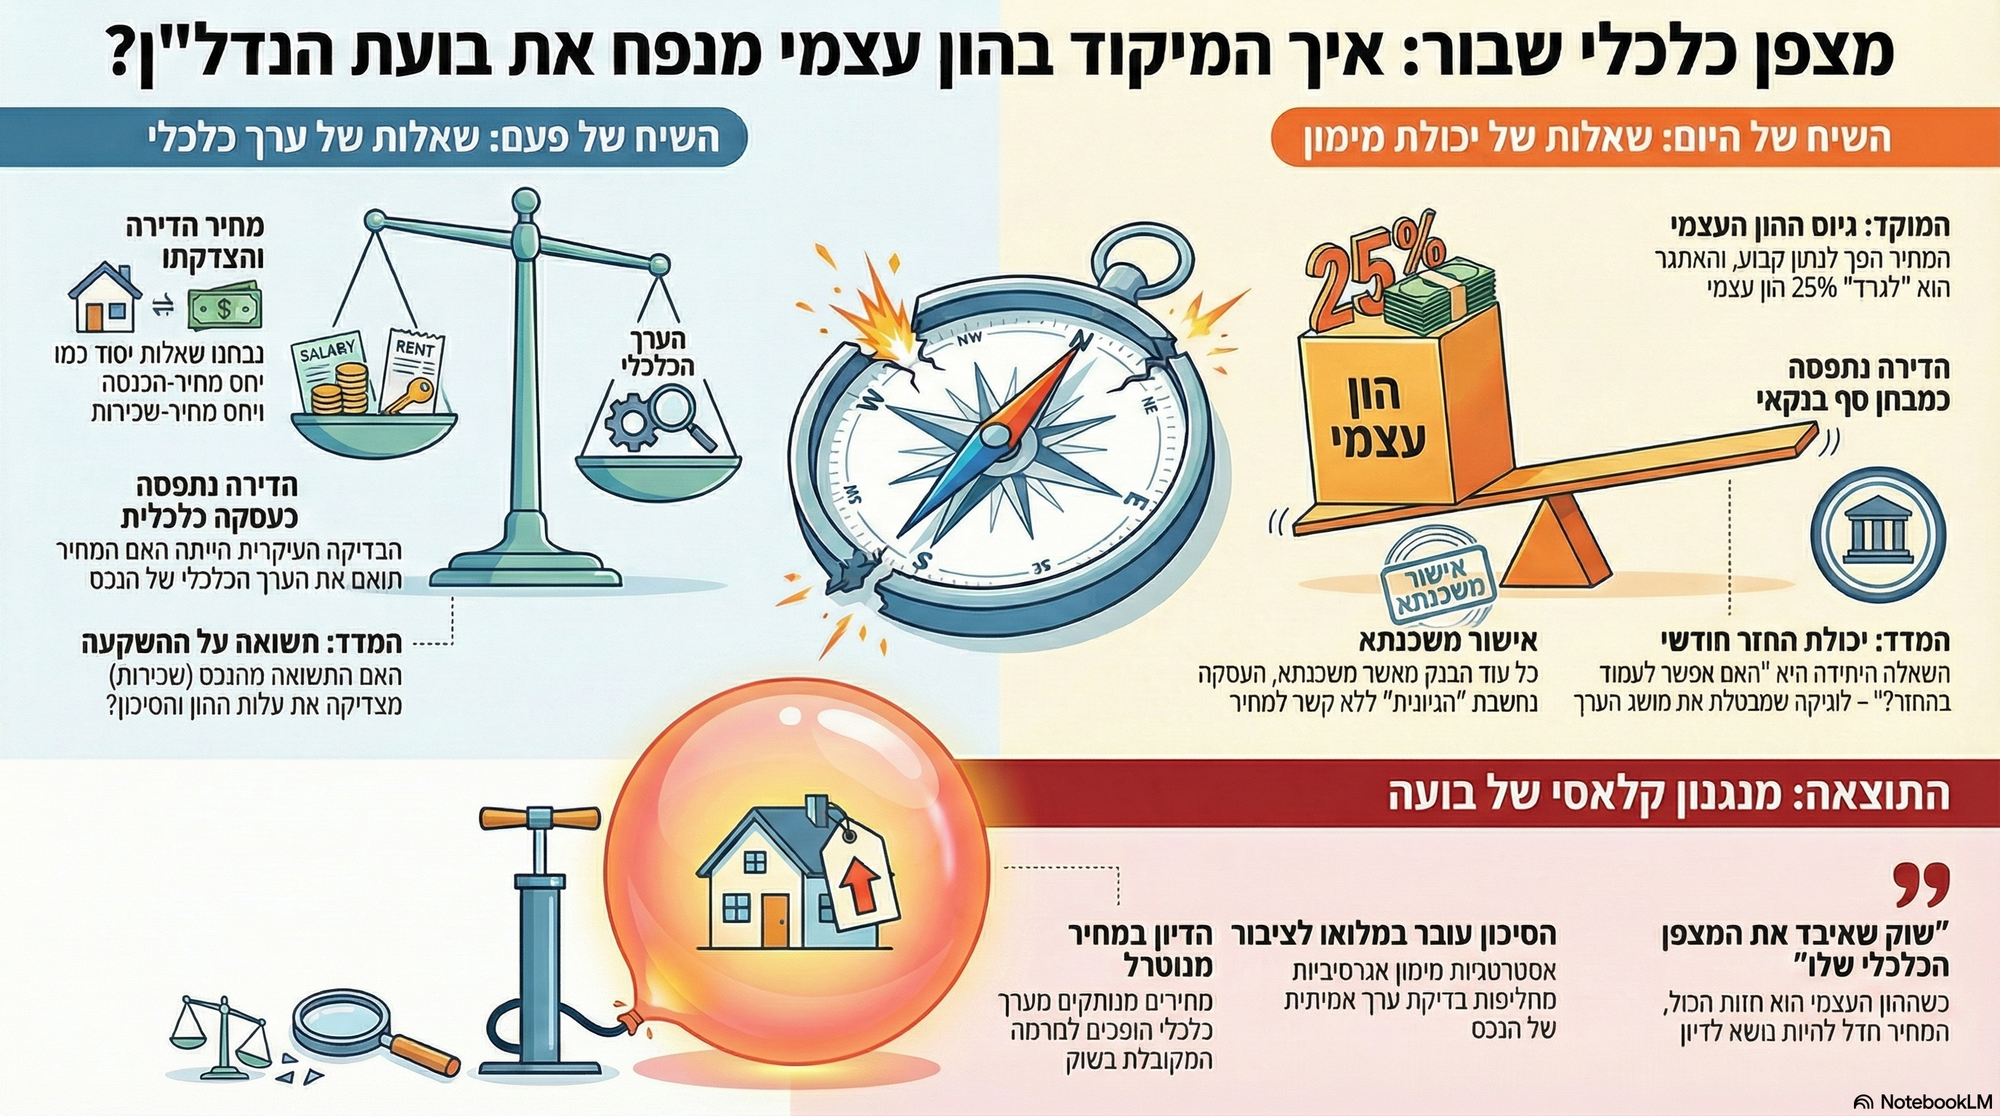
אנחנו רגילים לחשוב על משכנתה כעל כלי שמאפשר לרוכש להתמודד עם מחיר הדירה. אבל המחקר שערכתי במסגרת הספר שלי "בועת נדל״ן" מצביע על תופעה עמוקה הרבה יותר: המשכנתה אינה רק מממנת את מחיר הדירה. בתנאים מסוימים היא משתתפת בקביעתו. זו הבחנה קריטית. כאשר בנק מאפשר למשפחה ללוות יותר, לפרוס את החוב ליותר שנים, להקדיש חלק גדול יותר מהכנסתה להחזר, לקחת מסלול זול יותר או לדחות חלק משמעותי מהתשלום לעתיד, הוא לא רק מקל עליה לרכוש את אותה דירה. הוא מגדיל את הסכום שהיא מסוגלת להציע עליה. וכאשר זה קורה לעשרות אלפי משפחות בו זמנית, כוח הקנייה של כל השוק משתנה.

אותה משפחה. אותה הכנסה. מחיר גבוה יותר

נניח שמשפחה מסוגלת להחזיר 7,000 שקל בחודש.בריבית של 5% ובפריסה ל-20 שנה היא יכולה ללוות בערך מיליון שקל.אם פורשים את אותה משכנתה ל-30 שנה, יכולת ההלוואה עולה משמעותית.אם גם הריבית יורדת, היא עולה עוד יותר.שום דבר בדירה לא השתנה.לא נוספה מרפסת.לא גדל שכר הדירה.לא השתפרה התשואה.גם הכנסת המשפחה לא בהכרח השתנתה.מה שהשתנה הוא כושר החוב שלה.וזה בדיוק המקום שבו אשראי יכול להפוך לביקוש נוסף.

140 שנות היסטוריה אומרות שזה לא סיפור ישראלי

המחקר ההיסטורי הבינלאומי שבדקתי הוא אחד החלקים החשובים ביותר בתמונה.מחקרים של Jordà, Schularick ו-Taylor, המבוססים על נתונים של כלכלות מפותחות לאורך כ-140 שנה, מצביעים על קשר עמוק בין אשראי, בועות דיור ומשברים פיננסיים.הממצא המרכזי אינו רק שבועות קיימות.הממצא החשוב באמת הוא שבועות דיור הממומנות באשראי מסוכנות יותר.ככל שהעלייה במחירי הנכסים נשענת יותר על מינוף, כך גדל הסיכון לכך שהיפוך המגמה יהפוך מבעיה בשוק הנדל״ן לבעיה של משקי בית, בנקים והמערכת הפיננסית כולה.וזה משנה לחלוטין את הדרך שבה צריך להסתכל על עליית מחירי דיור.לא מספיק לשאול:בכמה עלו המחירים?צריך לשאול:באיזה חוב מומנה העלייה הזו?

העולם כבר ביצע את הניסוי

בארה"ב, מחקרים הראו כי הרחבת היצע המשכנתאות תרמה לעליית מחירי הבתים גם באזורים שבהם ההכנסות והתעסוקה לא השתפרו בהתאם.באירלנד, כאשר הוטלו מגבלות על יחס ההלוואה להכנסה ועל שיעור המימון, קצב עליית מחירי הדירות נחלש, בעוד שכר הדירה כמעט שלא השתנה.בניו זילנד, הידוק מגבלות LVR מיתן את המחירים, והקלה במגבלות פעלה בכיוון ההפוך.בקנדה, מבחני לחץ למשכנתאות האטו גם את גידול האשראי וגם את קצב עליית מחירי הדיור.ובהולנד הבנק המרכזי ניסח את התופעה כמעט ללא כחל וסרק:הקלה בתנאי האשראי מובילה ליותר חוב ולמחירי בתים גבוהים יותר.כלומר, זה אינו רעיון תיאורטי.זה מנגנון שנצפה שוב ושוב.

ומה מצאנו בישראל?

במחקר הכמותי שערכתי לשנים 2016-2025 נמצא קשר שלילי משמעותי בין הריבית הריאלית על משכנתאות לבין קצב השינוי הריאלי במחירי הדירות.המתאם שנמצא היה כ-0.69-.במילים פשוטות:ככל שהריבית הריאלית על המשכנתאות הייתה נמוכה יותר, קצב עליית מחירי הדירות נטה להיות גבוה יותר.ברגרסיה פשוטה נמצא כי בתקופה שנבדקה, שינוי של נקודת אחוז בריבית הריאלית היה קשור לשינוי של כ-3.8 נקודות אחוז בכיוון ההפוך בקצב שינוי מחירי הדירות.צריך לומר ביושר: זה אינו מוכיח שהריבית לבדה קבעה את המחירים.המדגם קצר ויש גורמים נוספים.אבל הקשר חזק מספיק כדי שאי אפשר להתעלם ממנו.

מדד כוח הקנייה המשכנתאי

כדי לבדוק את המנגנון עצמו בניתי מדד תיאורטי בשם:MPPI, Mortgage Purchasing Power Indexמדד כוח הקנייה המשכנתאי.המטרה היא לשאול לא רק מה הייתה הריבית, אלא:כמה דירה יכול משק בית לממן תחת תנאי המשכנתה שהיו קיימים באותו זמן?כאשר מכניסים למשוואה ריבית, תקופת פירעון ויחס החזר להכנסה, מתקבלת תמונה מעניינת מאוד.בין 2017 ל-2021 כוח הקנייה המשכנתאי עלה בכ-15%.באותה תקופה מחירי הדירות הריאליים עלו בסדר גודל דומה.ואז הגיע ההיפוך.בין 2021 ל-2023 כוח הקנייה המשכנתאי התיאורטי המבוסס על הריבית לבדה ירד בכ-26%.זו נפילה דרמטית.אבל מחירי הדירות לא נפלו מיד.למה?כי שוק נדל״ן אינו שוק מניות.מחירים קשיחים.מוכרים ממתינים.קבלנים מעניקים הטבות.המערכת מנסה לקנות זמן.

ואז הגיעו 20/80 והבלון

כשהריבית עלתה, נוצרה בעיה פשוטה:הרוכש כבר לא יכול היה לממן את המחיר הקודם.בשוק רגיל, המשמעות אמורה להיות התאמת מחיר.אבל במקום להוריד את המחיר, השוק המציא פתרון אחר:התאמת המימון למחיר.20/80.10/90.הלוואות בלון.סבסוד ריבית.דחיית תשלום.במקום לומר לרוכש:"הדירה זולה יותר",אמרו לו:"שלם פחות עכשיו ואת היתר בעתיד".זו אינה אותה עסקה.

וכאן מתחילה בעיה שמאית חמורה

נניח שדירה נמכרת ב-3 מיליון שקל.הרוכש משלם 20% היום, כלומר 600 אלף שקל, ו-80% נוספים בעוד שלוש שנים ללא ריבית.במאגר העסקאות יופיע: 3,000,000 שקל.אבל מבחינה כלכלית, זה אינו שווה לתשלום של 3 מיליון שקל היום.בהיוון של 5%, הערך הנוכחי של 2.4 מיליון שקל שישולמו בעוד שלוש שנים הוא כ-2.07 מיליון שקל.יחד עם 600 אלף שקל ששולמו היום, התמורה הכלכלית היא בערך:2.67 מיליון שקל. פער של יותר מ-300 אלף שקל.וכאן מגיעה השאלה השמאית:אם שמאי לוקח את העסקה הזו כ"עסקת השוואה" ב-3 מיליון שקל בלי לנטרל את הטבת המימון, מה בדיוק הוא משווה?את הנכס?או את הנכס בתוספת אשראי מסובסד?זו כבר אינה בעיית מימון.זו בעיית טיהור נתונים.

מחיר הדירה התרחק משכר הדירה

אחד הממצאים החשובים במחקר הוא שהמחיר של הנכס עלה בתקופות משמעותיות הרבה יותר מההכנסה שהוא מפיק.מאז 2019 ועד סוף 2025, לפי חישוב המבוסס על נתוני בנק ישראל, מדד מחירי הדירות הריאליים עלה בכ-23%, בעוד מדד השכירות הריאלית עלה רק בכ-5%.היחס בין מחיר הדירה לשכר הדירה התרחב בכ-17%.וזה מהותי.אם מחסור פיזי בדיור היה ההסבר היחיד או המרכזי לכל העלייה, היינו מצפים ללחץ משמעותי גם בשכר הדירה.כאשר מחיר הנכס רץ הרבה יותר מהר מההכנסה שהוא מייצר, התשואה נשחקת.זה כבר אינו רק שוק של שירותי דיור.זה שוק של Asset Price Inflation.

זו בדיוק הסיבה ששמאות אינה יכולה להסתפק בהעתקת מחירים

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו דירות ליד.המידע הזה קיים במאגרים.תפקידו של שמאי הוא לשאול שאלה עמוקה יותר:האם המחיר שבו בוצעה העסקה משקף ערך כלכלי, או שמא הוא תוצר של אשראי, מינוף, ציפיות והנדסה פיננסית?כאשר שוק שלם ממומן בריבית זולה, כאשר תקופות ההחזר מתארכות, כאשר יחס ההחזר להכנסה עולה וכאשר הטבות מימון נטמעות בתוך מחיר העסקה, גישת ההשוואה אינה יכולה להישאר עיוורת למקורו של המחיר.מחיר הוא נתון. שווי הוא מסקנה כלכלית.

ומה עם המחסור?

המחקר אינו טוען שהאשראי הוא ההסבר היחיד לעליית מחירי הדירות בישראל.יש דמוגרפיה.יש תכנון.יש קרקע.יש מיסוי.יש הגבלות בנייה.יש ציפיות.יש השקעות.ויש גם היצע קשיח.אבל דווקא כאן נמצאת הנקודה.כאשר אשראי מתרחב בשוק שבו ההיצע קשיח, התוצאה עלולה להיות חריפה יותר.אם אי אפשר לייצר במהירות עוד דירות, הכסף הנוסף מתחרה על אותו מלאי.והתחרות אינה מייצרת עוד מטרים רבועים.היא מייצרת מחיר גבוה יותר.

המסקנה

המשכנתאות לא יצרו לבדן את בועת הנדל״ן בישראל. אבל המחקר מראה שהן היו אחד ממכפילי הכוח המרכזיים שלה. הריבית הנמוכה הגדילה את כוח הקנייה. תקופות ההחזר הארוכות הגדילו אותו עוד יותר. העלייה ב-PTI אפשרה למשקי הבית להקדיש חלק גדול יותר מהכנסתם לדיור. וכאשר הריבית עלתה וכוח הקנייה נשחק, הגיעו 20/80, בלון וסבסוד ריבית כדי לנסות לשמר את מחיר העסקה. לכן צריך להפוך את השאלה. במקום לשאול: איך הציבור הצליח לעמוד במחירי הדירות שעלו? צריך לשאול: האם העובדה שאפשרנו לציבור ללוות יותר היא בעצמה אחת הסיבות לכך שמחירי הדירות יכלו לעלות כל כך הרבה?המחקר שלי מצביע על כך שהתשובה היא כן. לא כהסבר יחיד. אבל כמנגנון מרכזי של הגברה. והמשפט שמסכם בעיניי את כל המחקר הוא: לא רק שנתנו לציבור אפשרות לקנות דירה יקרה יותר. בכך שנתנו לו אפשרות ללוות יותר, אפשרנו גם לדירה עצמה להתייקר. המאמר מבוסס על מחקר מורחב ומאומת מתוך הספר "בועת נדל״ן", הכולל סקירה של כ-140 שנות מחקר היסטורי, מחקרים בינלאומיים וניתוח כמותי של שוק המשכנתאות והדיור בישראל.


Mortgage Credit Did Not Just Finance the Housing Boom. It Helped Amplify It.

A comprehensive study conducted for my book Real Estate Bubble examines the relationship between mortgage credit, borrowing capacity and housing prices in Israel and internationally. Historical evidence spanning roughly 140 years, together with studies from the United States, Ireland, New Zealand, Canada, the Netherlands and other countries, shows that credit-fuelled housing booms can push property prices beyond what income and rental fundamentals alone would justify. The Israeli analysis finds a significant negative relationship between real mortgage rates and real house-price growth during 2016-2025. It also shows that mortgage purchasing power increased substantially during the low-interest-rate period, while property prices rose far faster than rents. The conclusion is not that mortgages alone created Israel's housing bubble. Rather, mortgage credit acted as a powerful amplifier. By allowing households to borrow more, the financial system did not merely help buyers cope with higher prices. It also helped create the purchasing power that allowed those higher prices to exist.

האשליה הגדולה של שוק הנדל״ן: למה המשכנתה שלכם היא המנוע שמתדלק את יוקר הדיור?

מבוא: הפרדוקס של כוח הקנייה

במשך עשורים הולעט הציבור הישראלי באשליה מסוכנת: שהמשכנתה היא "קרש ההצלה" החברתי, הכלי שמאפשר לזוגות צעירים לגשר על הפער שבין השכר למחירי הדירות המאמירים. בכל פעם שהשוק רתח, הקריאה הציבורית הייתה זהה: "תנו לנו ללוות יותר", "תפרסו לנו ליותר שנים", "תקלו עלינו".אולם האמת המחקרית המטלטלת, כפי שנחשפת בספר "בועת נדל״ן", היא הפוכה בתכלית. המשכנתה אינה רק מכשיר למימון המחיר – היא אחד היצרנים המרכזיים שלו. בתנאים של היצע קשיח, הניסיון "לעזור" לרוכשים באמצעות הגדלת כושר ההחזר שלהם פועל כמו משאבת דלק המוזרקת ישירות למדורה: הוא פשוט מעלה את כמות הכסף שמתחרה על כל דירה, ומתגלגל בסופו של דבר לעליית מחירים נוספת שמשאירה את הרוכשים באותה נקודת פתיחה, רק עם חוב כבד הרבה יותר.

1. המשכנתה היא לא רק מימון – היא היצרנית של המחיר

רוכש דירה רציונלי אינו מגיע לשוק עם "מחיר מטרה" אבסלוטי, אלא עם מגבלת תזרים: כמה הוא מסוגל להחזיר לבנק מדי חודש. ברגע שהבנק משנה את "טכנולוגיית המימון" שלו – הריבית, תקופת הפריסה או יחס ההחזר (PTI) – הוא משנה את "כוח ההצעה" של הקונה.הנתונים הגולמיים מהשטח מראים כיצד אותה משפחה, עם אותה הכנסה בדיוק, הופכת ל"מכפיל כוח" של המחיר בשוק רק בזכות שינוי תנאי האשראי:

  • בהחזר חודשי של 7,000 ש"ח בריבית של 5% ל-20 שנה: המשפחה תלווה כ-1.06 מיליון ש"ח.
  • אותו החזר של 7,000 ש"ח, אך בריבית של 2% ובפריסה ל-30 שנה: אותה משפחה תלווה כבר כ-1.89 מיליון ש"ח.

הדירה לא גדלה, המרפסת לא התרחבה, והערך הכלכלי של שירותי הדיור לא השתנה. מה שהשתנה הוא כושר החוב בלבד. כשהמערכת הפיננסית מאפשרת לכל השוק להגדיל את המינוף בו-זמנית, הכסף החדש הזה לא קונה יותר מטרים – הוא פשוט קונה מטרים יקרים יותר.

2. הלקח ההיסטורי: בועות ממונפות הן המסוכנות ביותר

ככלכלן, עלינו להבין שבועות נדל"ן אינן נוצרות בחלל ריק. מחקרים פורצי דרך של Jordà, Schularick ו-Taylor, שבחנו 140 שנות היסטוריה כלכלית ב-17 מדינות מפותחות, קובעים כי הבעיה אינה בעצם קיומה של בועה, אלא בדרך שבה היא ממומנת. בועות שנשענות על אשראי (Leveraged Bubbles) הן הרסניות פי כמה מבועות אחרות.המחקר ההיסטורי קובע באופן נחרץ:"בועות מחירי דיור הממומנות באשראי בולטות כתופעה מסוכנת במיוחד... הן נוטות להיות קשורות למשברים פיננסיים, מיתונים עמוקים יותר והתאוששויות איטיות יותר."כאשר הנדל"ן הופך מנכס שמספק מגורים לנכס שמונע על ידי מינוף, הסיכון אינו מוגבל רק לרוכשים; הוא הופך לסיכון מערכתי המאיים על יציבות המערכת הבנקאית והמשק כולו.

3. מדד ה-MPPI: המדד שחשף את האמת על הניתוק מהמציאות

כדי למדוד את כמות ה"דלק" שהוזרקה לשוק, פותח מדד ה-MPPI (Mortgage Purchasing Power Index) – מדד כוח הקנייה המשכנתאי. המדד בוחן כמה שקלים של חוב יכול משק בית "לייצר" תחת תנאי החיתום המשתנים.הממצאים בישראל מדהימים ומגובים בנתונים קשיחים:

  • בין 2017 ל-2021: כוח הקנייה המשכנתאי עלה בכ-15%. כמעט באורח פלא, מחירי הדירות הריאליים עלו בסדר גודל דומה. המתאם שנמצא במחקר בין הריבית הריאלית לקצב עליית המחירים עומד על 0.69-, נתון מובהק סטטיסטית שמוכיח: ככל שהכסף זול יותר, המחיר טס גבוה יותר.
  • ההיפוך של 2021-2023: עם עליית הריבית, כוח הקנייה התיאורטי צנח ב-26%.

מדוע המחירים לא קרסו מיד ב-26%? כאן נכנסת לתמונה "קשיחות המחירים" וההנדסה הפיננסית של הקבלנים, המנסים נואשות להסתיר את ירידת הערך הכלכלית באמצעות מבצעי מימון יצירתיים.

4. מלכודת ה-20/80 וזיהום נתוני השמאות

כשהרוכשים כבר לא יכלו לעמוד במחירים הנומינליים, השוק עבר לשלב של "התאמת המימון למחיר" במקום התאמת המחיר לערך הכלכלי. מבצעי ה-20/80 (שלם 20% עכשיו, היתר בעוד 3 שנים ללא ריבית) הם לא הטבה – הם הטעיה שמאית ומערכתית.

  • החשבון שקבלנים לא רוצים שתעשו: דירה שנמכרת ב-3 מיליון ש"ח בעסקת דחיית תשלום, שווה כלכלית (בערך נוכחי - Present Value) רק כ-2.67 מיליון ש"ח.
  • זיהום נתונים: הבעיה החמורה היא שברשות המיסים נרשם המחיר "3 מיליון". כאשר שמאי מקרקעין משתמש בעסקה כזו כ"עסקת השוואה" מבלי לנטרל את מרכיב האשראי, הוא יוצר זיהום נתונים. הוא מתייחס ל"אשראי מסובסד" כאילו הוא "בלוקים ובטון", ובכך מטעה את הרוכשים הבאים ואת הבנקים המממנים.

5. הניתוק המוחלט בין המחיר לשכירות: הכתובת על הקיר

ההוכחה הסופית לכך שאנחנו בעיצומה של Asset Price Inflation (אינפלציה של מחירי נכסים) ולא רק מחסור פיזי בדירות, נמצאת בפער בין מחירי הדירות לשכר הדירה.מאז 2019 ועד סוף 2025, מחירי הדירות הריאליים זינקו בכ-23%, בעוד שכר הדירה הריאלי עלה ב-5% בלבד. הפער המבהיל הזה, של 17%, מייצג את מה שאנחנו מכנים "שחיקת תשואות" (Yield Erosion). אם המחסור בדירות היה הגורם היחיד, שכר הדירה היה חייב לזנק באותו קצב. העובדה שהמחיר רץ קדימה והשכירות מדשדשת מוכיחה שהשוק מונע מאשראי זול וציפיות, לא מצרכי דיור בסיסיים. מחקרים אקדמיים (כמו אלו של Favara ו-Imbs) ומודלים של בנק ישראל (DSGE) מאשרים: אשראי הוא "דוושת הגז", ובשוק עם היצע קשיח (ללא "הגה" של בנייה מהירה), הגז הזה רק מייצר עשן של מחירים גבוהים.

סיכום: השאלה שצריכה להדיר שינה מעינינו

המשכנתה, שהוצגה לנו כפתרון למחירי הדירות, התגלתה במחקר כחלק מהסיבה המרכזית לכך שהם יכלו לעלות כל כך גבוה. ככל שהרחבנו את גבולות החוב, כך אפשרנו למוכרים ולקבלנים למשוך את המחירים למעלה.אנחנו חייבים להפסיק לדרוש "משכנתאות קלות יותר" ולהתחיל להבין את המנגנון ההרסני שיצרנו. השאלה שצריכה להדהד בכל בית בישראל היא לא איך נצליח לממן את הדירה הבאה, אלא: האם העובדה שאפשרנו לציבור ללוות יותר, להתמנף יותר ולפרוס חובות ליותר שנים, היא בעצמה הסיבה לכך שמחירי הדירות הפכו לבלתי ניתנים להשגה?

02Sep

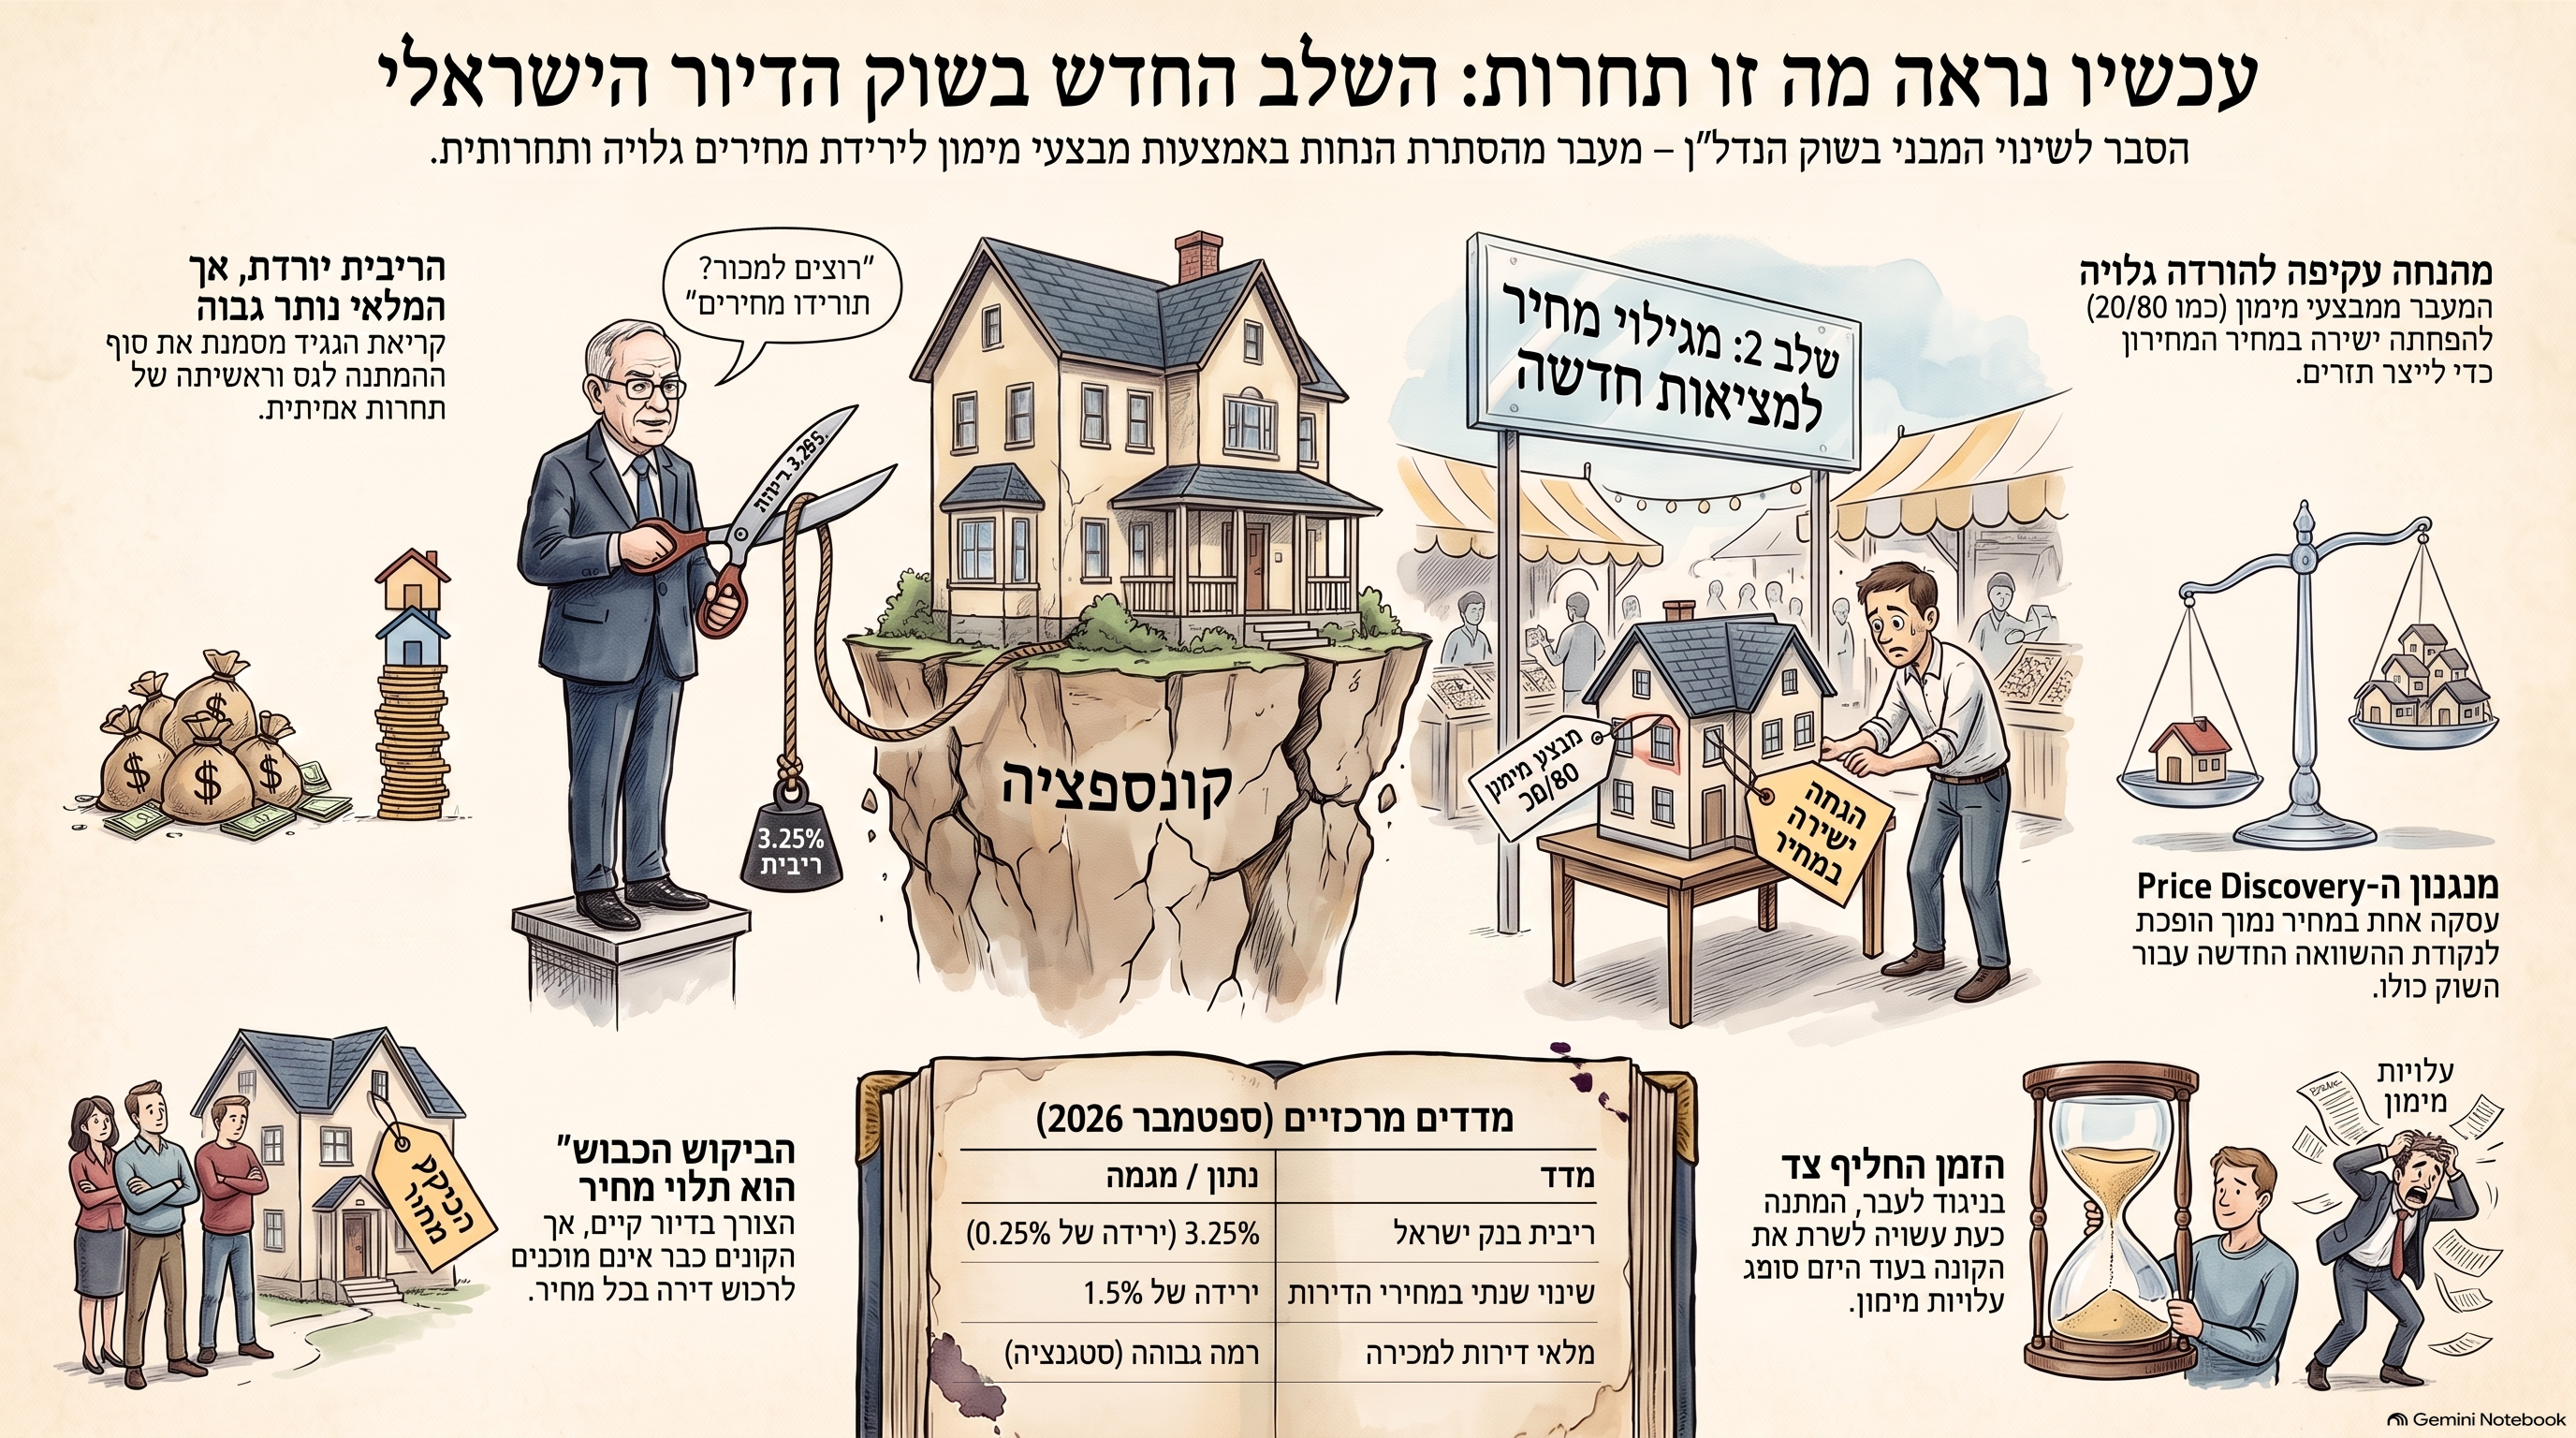
נגיד בנק ישראל קרא לקבלנים להוריד מחירים דווקא ביום שבו בנק ישראל הוריד את הריבית ל־3.25%. מה המשמעות של המסר הזה עבור שוק הדיור? ניתוח של המעבר ממבצעי מימון להורדות מחיר גלויות, התחרות על הקונה, מלאי הדירות הגבוה, חשבונות הליווי, מחירי הקרקע, המשכנתאות וגילוי המחיר מחדש. האם אנו עומדים בפני השלב שבו יתברר כיצד נראה שוק חופשי באמת כאשר הקבלנים נאלצים להתחרות באמצעות המחיר?

שריקת הפתיחה: עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

כשהנגיד אומר לקבלנים להוריד מחירים, משהו עמוק משתנה בשוק הדיור

אתמול, 1 בספטמבר 2026, הוריד בנק ישראל את הריבית ב־0.25 נקודת אחוז לרמה של 3.25%.לכאורה, זו הייתה אמורה להיות הבשורה שהקבלנים חיכו לה. ריבית נמוכה יותר. משכנתאות שעשויות להתמתן. עלויות מימון שיכולות לרדת. עוד קצת חמצן לשוק. אבל באותו יום נשמע מסר חשוב הרבה יותר.נגיד בנק ישראל, פרופ' אמיר ירון, קרא לקבלנים להוריד מחירים והסביר שהורדת מחירי הדירות יכולה לתמרץ את הציבור לחזור לשוק.זהו רגע שצריך להתעכב עליו.כי למעשה הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק. לא להמתין ל"ביקושים הכבושים".לא להמשיך להנדס מבצעי מימון. לא להניח שהקונה יחזור בכל מחיר. להוריד מחיר. ובעיניי, זו שריקת הפתיחה לשלב חדש בשוק הדיור.


דווקא ביום שבו הריבית ירדה

האירוניה כמעט מושלמת.הורדת ריבית אמורה, תיאורטית, לתמוך במחירי נכסים.ככל שמחיר הכסף יורד, קל יותר לממן רכישה.אבל הודעת בנק ישראל מאתמול כוללת נתון שאי אפשר להתעלם ממנו:מלאי הדירות שנותרו למכירה מוסיף לשהות ברמה גבוהה.מחירי הדירות אמנם עלו ב־0.1% בחודשים מאי־יוני, אך במבט שנתי הם ירדו ב־1.5%.כלומר, אפילו ביום שבו הריבית יורדת, בנק ישראל עצמו מצביע על שוק שבו קיים מלאי משמעותי שלא נמכר.וזו הנקודה החשובה.הבעיה אינה שאין דירות.הבעיה אינה שאין צורך בדירות.הבעיה היא שיש מחיר שבו הקונה אינו מגיע.


יש ביקוש לדירות. אין ביקוש לדירות בכל מחיר

זו הבחנה בסיסית, אבל קריטית.בישראל יש ביקוש למגורים.אנשים מתחתנים.משפחות מתרחבות.אנשים מתגרשים.עוברים עיר.משפרים דיור.משקיעים מחפשים נכסים.צעירים רוצים להקים בית.כלומר, הצורך קיים.אבל צורך בדירה אינו זהה ליכולת או לנכונות לרכוש אותה בכל מחיר.וזו בדיוק הטעות שנעשתה במשך שנים בדיון הציבורי.אמרו:"יש ביקוש."ולכן הסיקו:"המחירים חייבים לעלות."אבל המשפט הנכון הוא:יש ביקוש במחיר מסוים.וכאשר המחיר מתרחק מההכנסה, מהשכירות, מעלות המימון ומהערך הכלכלי של הנכס, הביקוש אינו נעלם.הוא פשוט מפסיק להפוך לעסקה.


עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

במשך שנים דיברו כאן על "שוק חופשי".על ביקוש והיצע.על כוחות השוק.על קונה מרצון ומוכר מרצון.אבל שוק חופשי אינו נבחן רק כאשר המחירים עולים.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.עכשיו נראה מה קורה כאשר הקונה כבר אינו רודף אחרי הדירה, אלא הקבלנים מתחילים לרדוף אחרי הקונה.עכשיו נראה מה קורה כאשר בפרויקט אחד דורשים 3 מיליון שקל ובפרויקט הסמוך יזם שזקוק לתזרים מחליט למכור ב־2.8 מיליון.ואז מגיע היזם השלישי.והרביעי.וכל אחד מהם צריך לקבל החלטה פשוטה:לשמור על המחיר או למכור.זו תחרות.לא תחרות על מי יעלה את המחיר מהר יותר.תחרות על הקונה.ובשוק שבו קיים מלאי גבוה, הון תקוע, מימון יקר ואי ודאות, המחיר הופך בהדרגה לכלי התחרות החזק ביותר.כאן נגמרת התיאוריה ומתחיל השוק.


שוק חופשי אינו מבטיח לאף אחד מחיר

זו נקודה שראוי לומר בצורה ברורה.שוק חופשי אינו מבטיח ליזם את הרווח שתכנן.הוא אינו מבטיח לבעל קרקע לקבל בחזרה את המחיר ששילם.הוא אינו מבטיח לבנק שהבטוחה שלו תמיד תהיה שווה כמו ביום שבו ניתן האשראי.והוא אינו מבטיח לרוכש שקנה אתמול שמישהו אחר יקנה ממנו מחר במחיר גבוה יותר.שוק חופשי עושה דבר אחד:הוא מחפש מחיר שבו קונה ומוכר מוכנים לבצע עסקה.ואם במחיר הנוכחי אין מספיק קונים, אין שום חוק כלכלי שקובע שהקונה חייב להשתנות.לפעמים המחיר הוא זה שצריך להשתנות.


עד היום ניסו לתת הנחה בלי לקרוא לה הנחה

אחת התופעות המרתקות בשנים האחרונות הייתה הדרך שבה השוק ניסה להגן על המחיר הנומינלי.במקום להוריד מחיר באופן גלוי, נבנתה תעשייה שלמה של הנחות עקיפות:20/80.10/90.הלוואות קבלן.סבסוד ריבית.פטור מהצמדה.שדרוגים.מימון זמני.דחיית תשלום.הטבות שונות.כל אחד מהכלים האלה יכול להיות לגיטימי בפני עצמו.אבל כאשר הם הופכים למנגנון שיווקי רחב, מתרחשת תופעה חשובה:מחיר המחירון נשאר גבוה, אבל מחיר העסקה האפקטיבי כבר יורד.כלומר, השוק התחיל להוריד מחירים עוד לפני שהודה בכך.


עכשיו מגיע שלב קשה יותר: הורדת מחיר גלויה

כאשר מבצעי מימון מספיקים כדי להביא קונים, אפשר לשמור על מחיר המחירון.אבל כאשר גם המבצעים כבר אינם מספיקים, נשאר הכלי הבסיסי ביותר.המחיר עצמו.כאן מתחילה נקודת השבירה.יזם אחד מחליט לתת 5% הנחה.יזם אחר נותן 7%.שלישי נאלץ לתת 10%.לפתע מחיר העסקה החדש הופך לעסקת השוואה.ואז הקונה בפרויקט הסמוך שואל:אם שם מוכרים ב־2.7 מיליון שקל, למה שאשלם כאן 3 מיליון?וזה הרגע שבו מנגנון העליות יכול להתחיל לעבוד בכיוון ההפוך.


מי יוריד ראשון?

זו אולי השאלה החשובה ביותר בחודשים הקרובים.כל עוד כולם מצליחים להחזיק מעמד, אפשר לשמור על מחיר.אבל השוק אינו בנוי משחקנים זהים.ליזם אחד יש חוב גדול יותר.לשני יש מלאי גדול יותר.לשלישי מגיע פירעון.הרביעי צריך הון לפרויקט הבא.החמישי נמצא מול בנק שדורש עמידה ביעדי מכירות.השישי פשוט רוצה לצמצם סיכון.בנקודה מסוימת אחד מהם יגיע למסקנה:עדיף למכור היום בפחות מאשר להסתכן במכירה בעוד חצי שנה בהרבה פחות.וכאשר הראשון עושה זאת, הוא אינו משנה רק את המצב שלו.הוא משנה את השוק.


כך מתחיל גילוי מחיר מחדש

בשוק עולה, העסקה האחרונה הופכת לעיתים קרובות לרצפה של העסקה הבאה.דירה נמכרה ב־2.5 מיליון?המוכר הבא מבקש 2.6.ואז 2.7.ואז 2.8.כך השוק מטפס.אבל אותו מנגנון עובד גם בכיוון ההפוך.דירה נמכרה ב־2.5 מיליון.מוכר אחר זקוק לעסקה ומוכר ב־2.45.אחריו מגיעה עסקה ב־2.4.ולפתע העסקאות החדשות הופכות לנקודות ההשוואה החדשות.זהו Price Discovery, גילוי מחיר.ובשוק שהיה מנופח לאורך זמן, גילוי המחיר יכול להיות תהליך כואב מאוד.


מלכודת העלות השקועה

אחת הטענות שאני שומע שוב ושוב היא:"הקבלנים לא יכולים להוריד מחירים. הקרקע עלתה להם ביוקר."אבל השוק אינו מתעניין בכמה שילמת.אם יזם רכש קרקע במחיר גבוה מדי, זו בעיה במבנה העלויות שלו.לא של הקונה.המחיר ששולם בעבר הוא עלות שקועה.הקונה של היום אינו מחויב להציל עסקה שנעשתה אתמול.הוא ישלם את הסכום שהוא מסוגל ומוכן לשלם.ופה מתחילה ההתנגשות האמיתית בין הדוח הכלכלי של הפרויקט לבין המציאות.


ומה קורה לחשבון הליווי?

כאן אנחנו חוזרים למערכת הבנקאית.הבנקים אינם צופים מן הצד.הם נמצאים עמוק בתוך המערכת.הם מימנו קרקעות.הם מממנים בנייה.הם מלווים פרויקטים.והם מממנים גם את רוכשי הדירות באמצעות משכנתאות.כל עוד המחירים מוחזקים, השווי החשבונאי והכלכלי של הפרויקט נראה יציב יחסית.אבל כאשר המחיר בפועל מתחיל לרדת, מגיעות שאלות קשות:מהו שווי המלאי?כמה שווה הקרקע?מהו שיעור הרווח החדש בפרויקט?מה קורה ליחס החוב לבטוחה?כמה הון עצמי באמת נשאר?ומה קורה לפרויקט שנבנה מתוך הנחה שהוא ימכור ב־35 אלף שקל למ"ר כאשר השוק מוכן לשלם 30 אלף?וכאן הסיפור כבר אינו שיווקי.הוא פיננסי.


מכאן עלול להתחיל מרחץ הדמים

אני משתמש בביטוי הזה לא משום שאני רוצה לראות קריסה.להפך.אני משתמש בו מפני שכאשר שוק מתנפח במשך שנים באמצעות אשראי, מינוף, מחירי קרקע גבוהים וציפיות להמשך עליות, ההתאמה אינה מתחלקת באופן שווה.מישהו סופג את ההפסד.היזם.בעל הקרקע.הבנק.המשקיע.הרוכש.או כמה מהם יחד.בועה אינה רק סיפור של מחירים שעולים ואז יורדים.היא מערכת שלמה של התחייבויות שנבנתה סביב ההנחה שהמחיר הגבוה הוא בר קיימא.כאשר ההנחה הזאת נשברת, מתחילה חלוקת ההפסדים.


ומי נמצא בסוף השרשרת? משק הבית

חשוב לא לשכוח אותו.משפחה שקנתה דירה ב־3 מיליון שקל עם משכנתה גבוהה יכולה לראות דירה דומה בפרויקט סמוך נמכרת בהמשך ב־2.6 מיליון.אם היא מתגוררת בדירה, משלמת את המשכנתה ואינה צריכה למכור, ייתכן שלא קורה דבר מיידי.אבל החיים קורים.אנשים מתגרשים.עוברים עבודה.משנים עיר.נקלעים לקושי כלכלי.צריכים למחזר אשראי.ואז מחיר השוק החדש הופך ממספר תיאורטי לבעיה ממשית.וזו בדיוק הסיבה שבועה נדל"נית היא גם אירוע פיננסי וחברתי.


הזמן החליף צד

במשך שנים הזמן עבד לטובת המוכר.מי שלא מכר היום האמין שיוכל למכור מחר ביותר.המחירים עלו.האשראי היה זמין.הציפיות היו חיוביות.הקונים חששו להישאר בחוץ.FOMO.עכשיו המשוואה יכולה להשתנות.כאשר מלאי הדירות שנותרו למכירה נשאר גבוה, כפי שמציין בנק ישראל, וכאשר המחירים כבר נמוכים ב־1.5% לעומת שנה קודם לכן, הזמן אינו בהכרח חברו של המוכר.ליזם כל חודש עולה כסף.ריבית.ערבויות.מימון.תחזוקה.ניהול.שיווק.הון עצמי תקוע.לקונה יש לפעמים נכס אחר שאין ליזם:זמן.הוא יכול להמתין.


וזה משנה את מאזן הכוחות

ברגע שהקונה מאמין שמחר המחיר אולי יהיה נמוך יותר, מתרחש שינוי פסיכולוגי עמוק.לפני כמה שנים הקונה אמר:אם לא אקנה היום, מחר יהיה יקר יותר.עכשיו הוא יכול לומר:אם לא אקנה היום, אולי מחר יהיה זול יותר.המשפט הזה לבדו מסוגל לשנות שוק.כי מחיר אינו רק תוצאה של ריבית ושל מלאי.הוא גם תוצאה של ציפיות.בועות עולות על ציפיות.והן נשברות כאשר הציפיות מתהפכות.


הורדת הריבית אינה בהכרח גלגל הצלה

הטענה האוטומטית היא:"הריבית יורדת, אז מחירי הדירות יעלו."אבל המציאות מורכבת יותר.כן, ריבית נמוכה יותר משפרת את כושר המימון.אבל אם הקונה חושב שהמחיר עצמו יורד, הוא יכול להמתין.ואם הוא מעריך שגם הריבית עשויה להמשיך לרדת, יש לו אפילו סיבה נוספת להמתין.כלומר, הורדת ריבית אינה מבטלת את תהליך גילוי המחיר.היא יכולה אפילו להתרחש במקביל אליו.החלטת בנק ישראל מ־1 בספטמבר 2026 ממחישה זאת היטב: הריבית ירדה ל־3.25%, אך באותה הודעה הבנק מצביע על מלאי גבוה ועל ירידה שנתית במחירי הדירות.


עכשיו צריך לעקוב אחרי הדבר הנכון

לא רק אחרי מדד מחירי הדירות.לא רק אחרי מספר העסקאות.אלא אחרי איכות העסקאות ומבנה העסקאות.צריך לבדוק:כמה הנחה ניתנה בפועל.איזה מימון נלווה לעסקה.מה נדחה.מה סובסד.איזה שדרוג ניתן.מהו מחיר המחירון.ומהו המחיר האפקטיבי.כי בתקופת מעבר, מחיר המחירון עלול לספר לנו מה המוכר רוצה.המחיר האפקטיבי מספר לנו מה השוק באמת מוכן לשלם.


מחיר הוא נתון. שווי הוא מסקנה כלכלית

וזה מחזיר אותנו ללב הדיון השמאי.עסקה שנעשתה במחיר מסוים היא נתון.אבל היא אינה פוטרת אותנו מהשאלה:האם המחיר הזה נתמך על ידי גורמי היסוד?הכנסה.שכר דירה.תשואה.ריבית.עלות הון.סיכון.יכולת החזר.כאשר המחיר מתרחק מהם, נוצר פער.אפשר להסתיר את הפער.אפשר לממן אותו.אפשר לדחות את ההכרה בו.אבל אי אפשר לבטל אותו.בסוף הכלכלה גובה את החשבון.


המשפט של הנגיד הוא הרבה יותר מעצה לקבלנים

אין צורך לייחס לנגיד דברים שלא אמר.הוא לא הכריז על בועת נדל"ן.הוא לא הכריז על קריסה.והוא ודאי לא הכריז על "מרחץ דמים".אבל כאשר נגיד בנק ישראל אומר שהורדת מחירים יכולה להחזיר ציבור לשוק, קשה להתעלם מהמסקנה הכלכלית הבסיסית:המחיר עצמו הפך לחלק מהבעיה.וזה שינוי מהותי בשיח.לא רק:מתי הריבית תרד?אלא:כמה צריך המחיר לרדת כדי שהעסקה תחזור להיות כלכלית ואפשרית?


במשך שנים השאלה הייתה: כמה עוד יעלה?

עכשיו השאלה משתנה.כמה צריך לרדת כדי שהקונה יחזור?זו כבר שאלה מסוג אחר.זו שאלה של שוק שעובר משלב של התרחבות לשלב של גילוי מחיר.וזו גם הסיבה שהחודשים הקרובים יהיו מעניינים במיוחד.לא משום שאפשר לדעת מראש את שיעור הירידה.אלא משום שנוכל לראות איך נראה השוק כאשר המחיר עצמו הופך לכלי התחרות.


עכשיו נראה מה זה שוק חופשי באמת

אם אכן מתחיל מרוץ על הקונה, אין יותר מקום לסיסמאות.נראה מה קורה כאשר יזם אחד מוריד מחיר.נראה אם השכן מצטרף.נראה מה קורה למלאי.נראה מה עושים הבנקים.נראה מה קורה למחירי הקרקע.נראה מה קורה לעסקאות יד שנייה.ונראה עד כמה מהר העסקאות החדשות הופכות לעסקאות ההשוואה החדשות.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.לא כאשר כולם עולים יחד.אלא כאשר כל אחד צריך להחליט אם הוא רוצה לשמור על המחיר או לשמור על התזרים.


השורה התחתונה

אתמול הוריד בנק ישראל את הריבית ל־3.25%.אבל ייתכן שהאירוע החשוב יותר עבור שוק הדיור היה המשפט שנאמר לצד הורדת הריבית.המסר לקבלנים היה למעשה:רוצים שהציבור יחזור לשוק? תורידו מחירים.בעיניי, זו שריקת פתיחה.לא לירידות, שכבר הופיעו בנתונים.אלא לשלב חדש.השלב שבו ההנחה הסמויה עלולה להפוך להנחה גלויה.השלב שבו מחיר המחירון מפסיק להיות קדוש.השלב שבו הקבלנים מתחילים להתחרות לא רק במפרט, במיקום ובתנאי המימון, אלא במחיר.השלב שבו מי שזקוק לתזרים עשוי למכור ראשון.והשלב שבו עסקה אחת במחיר נמוך יותר מתחילה לקבוע את העסקה שאחריה.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.כי שוק חופשי אינו מבטיח למוכר את המחיר שהוא רוצה.הוא קובע את המחיר שבו נמצא קונה.הנגיד שרק את שריקת הפתיחה.עכשיו נראה מי יתחיל לרוץ.


English Summary

The Starting Whistle: Now We Will See What Real Competition and a Free Market Look Like

On September 1, 2026, the Bank of Israel reduced its policy rate by 25 basis points to 3.25%.On the very same day, Bank of Israel Governor Prof. Amir Yaron delivered another message to housing developers: lower prices could encourage buyers to return to the market.That message may prove more important to the housing market than the rate cut itself.For years, the Israeli housing debate focused on supply shortages, population growth, interest rates and pent-up demand. But demand for housing is not the same as demand at any price.The Bank of Israel now reports that the stock of unsold homes remains high and that home prices are 1.5% lower than a year ago.The next phase may therefore be one of genuine price competition.Developers have spent years protecting headline prices through financing incentives, deferred payment plans and subsidies. But when those mechanisms no longer generate sufficient sales, the ultimate competitive tool is the price itself.Once one developer cuts prices in order to generate cash flow, the new transaction becomes a comparable for competing projects. What once worked as an upward pricing mechanism can begin working in reverse. That is price discovery. A free market does not guarantee developers their expected profit, banks their original collateral values, or previous buyers a permanently rising asset price.It does one thing: It finds the price at which a willing buyer meets a willing seller. And if buyers do not appear at the current price, the buyer does not necessarily have to change. The price may have to. Now we may finally see what real competition in the Israeli housing market looks like.

הורד דוח אנליטי - שריקת הפתיחה לשלב החדש בשוק הדיור

שריקת הפתיחה: למה הורדת הריבית היא למעשה קריאת השכמה לשוק הנדל"ן?

המבוא: הפרדוקס של ספטמבר 2026

ה-1 בספטמבר 2026 ייזכר כרגע של אירוניה מושלמת בכלכלת ישראל. מצד אחד, בנק ישראל סיפק לשוק את מה שייחל לו זמן רב – הורדת הריבית לרמה של 3.25%. לכאורה, זהו רגע של חסד עבור יזמים שחוקים. אולם, בחינה מעמיקה של הנתונים חושפת מציאות מורכבת: בעוד שמחירי הדירות רשמו עלייה זניחה של 0.1% בחודשים מאי-יוני, הרי שבמבט שנתי הם כבר רשמו ירידה של 1.5%.המסר ששלח הנגיד באותו יום טרף את הקלפים והבהיר כי עידן ה"נחכה ונראה" הסתיים רשמית. הנגיד לא ירה זיקוק של חגיגה, אלא את שריקת הפתיחה למרוץ אגרסיבי של היזמים על ליבו – וכיסו – של הקונה. מדוע שריקת ההרגעה של הריבית היא למעשה קריאת השכמה למלחמה? כי כעת מתברר ששינוי המגמה לא תלוי עוד במחיר הכסף, אלא בנכונות של המוכרים להכיר במציאות.

המסר של הנגיד: רוצים למכור? תורידו מחירים

קריאתו של פרופ' אמיר ירון לקבלנים מהווה נקודת מפנה דרמטית. הנגיד מאס ב"הנדסה פיננסית" של מבצעי מימון והחליט לשים את האמת על השולחן: מחירי הדירות גבוהים מדי ביחס ליכולת ההחזר של הציבור. הורדת הריבית אינה גלגל הצלה שנועד להנשים מחירים מלאכותיים, אלא תמריץ שנועד לעבוד רק בתנאי שהשוק יעבור התאמה ריאלית."הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק."המשמעות היא דרישה אקטיבית מהיזמים להפסיק להמתין ל"ביקוש הכבוש" המיתולוגי ולחזור לכלי השיווקי הבסיסי ביותר בעולם הכלכלי: המחיר.

האמת על הביקוש: הוא לא קיים "בכל מחיר"

במשך שנים האכילו את השוק במיתוס שגוי: "יש מחסור בדירות, הביקוש תמיד קיים, ולכן המחירים רק יעלו". המציאות של 2026 מנפצת את הקונספציה הזו לרסיסים. כפרשנים כלכליים, עלינו להבדיל בין "צורך במגורים" (הנובע מגידול דמוגרפי) לבין "יכולת כלכלית לרכוש".כאשר המחיר מתנתק מההכנסה הממוצעת, מהתשואה על השכירות ומהערך הכלכלי הריאלי, הביקוש אינו נעלם – הוא פשוט הופך ללא רלוונטי. הוא לא מתורגם לעסקאות. הקונה הישראלי של 2026 מבין שצורך בדירה אינו צ'ק פתוח, ובנקודה שבה השוק נמצא כיום, המחיר הוא זה שחייב להשתנות כדי לפגוש את הכיס של הצרכן.

סוף עידן ההנחות המוסוות: כשהרדמה של 20/80 פגה

עד לא מזמן, השוק ניסה להגן על "מחיר המחירון" המקודש באמצעות תעשיית הרדמה ענפה: מבצעי 20/80, 10/90, סבסוד ריביות והלוואות קבלן נדיבות. הכלים הללו נועדו לשמור על המחיר הנומינלי גבוה בטבלאות האקסל, בזמן שהמחיר האפקטיבי (הריאלי) כבר החל להישחק.אולם, כאשר מלאי הדירות הלא מכורות נשאר גבוה, האלחש הזה מפסיק להשפיע. השוק עובר כעת לשלב "הורדת המחיר הגלויה". ברגע שיזם אחד, הלחוץ לתזרים מזומנים, חותך את מחיר המחירון הרשמי, הוא יוצר "נקודת שבירה". הוא קובע רף חדש שמשנה את כל עסקאות ההשוואה בסביבה ומכריח את השכנים שלו להגיב – או להישאר עם מלאי ריק.

תהליך "גילוי המחיר" (Price Discovery) והתחרות האמיתית

בשוק יורד, אנחנו נכנסים לתהליך של "Price Discovery" – חיפוש המחיר החדש שבו השוק באמת מוכן להיפגש. כאן מתרחש "אפקט המראה" ההפוך: בשוק עולה, העסקה האחרונה הייתה הרצפה למחיר הבא. בשוק יורד, העסקה האחרונה הופכת לתקרה שמעליה אף אחד לא מוכן לשלם.הדינמיקה הזו הופכת את הזמן מאויב של הקונה (FOMO) לאויב המר של המוכר. ליזם יש "עלויות אחזקה" כבדות על כל דירה במלאי:

  • ריביות על הלוואות המימון.
  • עלויות ערבויות חוק מכר.
  • ניהול, תחזוקה ושיווק מתמשך.
  • הון עצמי שתקוע בפרויקט במקום לייצר רווח במיזם הבא.

ככל שהזמן עובר, הלחץ על היזמים גובר, והמחיר הופך לכלי התחרות היחיד שבאמת עובד.

מלכודת ה"עלות השקועה" וסכנת חשבון הליווי

אחת הטענות הנפוצות של יזמים היא: "הקרקע עלתה לי ביוקר, אני לא יכול להוריד מחיר". כלכלית, זוהי "עלות שקועה" (Sunk Cost) – כשל בניתוח הכלכלי של היזם שבו הקונה אינו מחויב להשתתף. לקונה לא אכפת כמה שילמת על הקרקע ב-2022; הוא ישלם רק את שווי השוק ב-2026.המצב הזה מייצר רעידת אדמה ב"חשבון הליווי" הבנקאי. הבנקים אינם צופים מהצד – הם חשופים לירידת ערך הבטוחות. כאשר פרויקט תוכנן להימכר ב-35,000 ש"ח למ"ר אך השוק מוכן לשלם רק 30,000 ש"ח, מתרחשת שחיקת הון (Equity erosion) ופגיעה ביחס החוב לבטוחה (LTV). זהו השלב שבו מתחיל "מרחץ דמים" פיננסי: ההפסדים מתחלקים בין היזם, הבנק והמשקיע, כשההנחה שהמחיר הגבוה הוא נצחי מתנפצת אל קרקע המציאות.

סיכום: כשהפסיכולוגיה מתהפכת

אנחנו נמצאים בנקודה שבה הפסיכולוגיה של השוק שינתה כיוון. הקונה כבר לא רץ בחרדה שמא מחר יהיה יקר יותר; הוא ממתין בסבלנות מתוך הנחה שייתכן ומחר יהיה זול יותר. הציפייה הזו היא מנוע עוצמתי לירידות מחירים, ששום הורדת ריבית של רבע אחוז לא תוכל לבלום לבדה.שוק חופשי אמיתי לא נמדד רק בזינוקים למעלה, אלא ביכולת הכואבת שלו להתאים מחירים למטה כדי למצוא קונה. הנגיד שרק את שריקת הפתיחה, והשוק התחיל לרוץ. האם אנחנו מוכנים לראות את השוק החופשי פועל גם בדרך למטה, או שננסה להנשים את המחירים המלאכותיים עד לנקודת השבירה הבאה?

31Aug

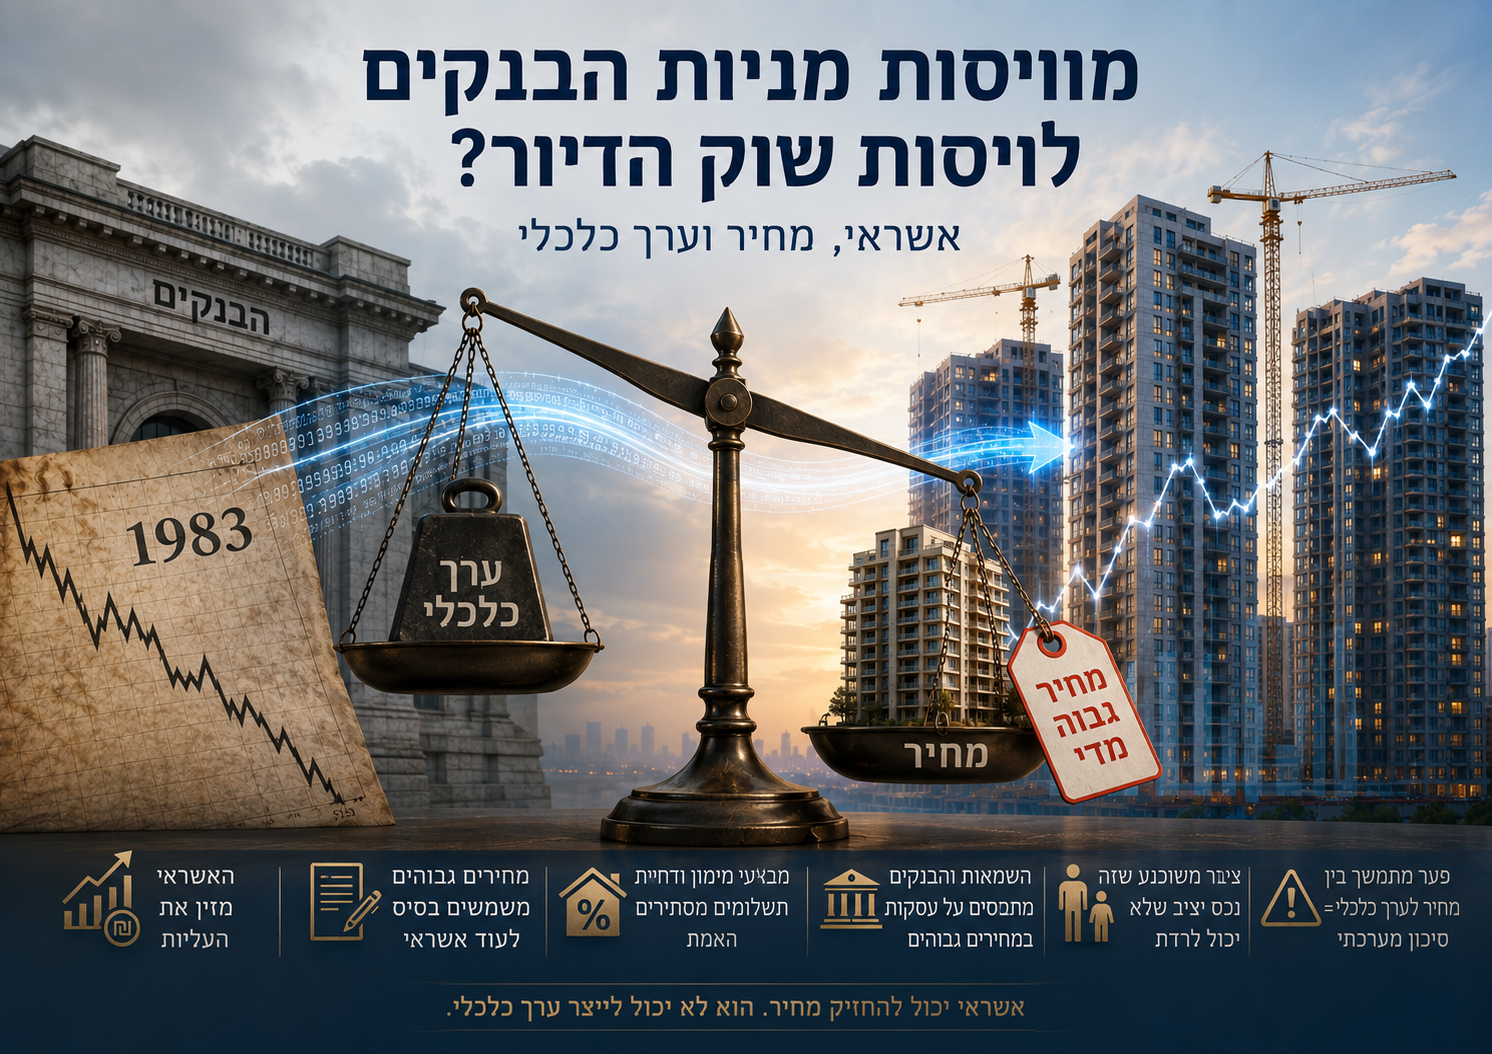
האם קיים דמיון בין ויסות מניות הבנקים שהוביל למשבר 1983 לבין התפתחות שוק הדיור בישראל? ניתוח מעמיק של תפקיד האשראי, הבנקים, מבצעי המימון, מחירי הדירות והפער בין מחיר לערך כלכלי. על בסיס מסמכי משרד המשפטים, מבקר המדינה ונתוני בנק ישראל לשנת 2025–2026, המאמר בוחן כיצד מערכת פיננסית יכולה להפוך תלויה במחירי נכסים גבוהים ומה עלול לקרות כאשר מנגנון האשראי שמחזיק אותם נחלש.

מוויסות מניות הבנקים לוויסות שוק הדיור?

מה דומה, מה שונה, ומה ההיסטוריה של 1983 יכולה ללמד אותנו על שוק הנדל"ן הישראלי של 2026

לפעמים הדרך הטובה ביותר להבין משבר בהתהוות היא לא להסתכל קדימה, אלא דווקא אחורה. בשנת 1983 קרסה בישראל מערכת שנבנתה במשך שנים סביב הנחה אחת מסוכנת: שאפשר לשמור לאורך זמן על מחירו של נכס פיננסי ברמה שאינה נגזרת עוד באופן מלא מערכו הכלכלי. הנכס היה אז מניות הבנקים.המערכת שתמכה במחירים הייתה המערכת הבנקאית עצמה. האמצעי המרכזי היה ויסות. והתוצאה ידועה. יותר מארבעים שנה לאחר מכן, כדאי לקרוא מחדש את המסמכים הרשמיים המתארים את הפרשה ההיא, ולעשות תרגיל מחשבתי מטריד: בכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לרגע לחשוב על "דירות מגורים".לא משום שמדובר באותה פרשה. לא משום שהבנקים בישראל קונים כיום דירות כדי להעלות את מחירן כפי שרכשו אז את מניותיהם. ובוודאי לא משום שניתן לטעון לזהות משפטית, רגולטורית או פלילית בין האירועים. אלא משום שמתחת להבדלים הגדולים מסתתרת שאלה כלכלית דומה הרבה יותר: מה קורה כאשר מערכת פיננסית שלמה הופכת תלויה במחיר גבוה של הנכס שהיא עצמה מממנת? וזו כבר שאלה שהופכת את ההיסטוריה של 1983 לרלוונטית מאוד לשוק הדיור של ישראל בשנת 2026.


 1983  - פרשת ויסות מניות הבנקים - כשתופעה מקרו כלכלית מוצאת עצמה על ספסל הנאשמים משה לדור, פרקליט המדינה בין השנים 2007-2013


למה הבנקים ממשיכים לאשר ולממן רכישת נכסים במחירי בועה?

1983: כשהמחיר חדל לבטא את הערך

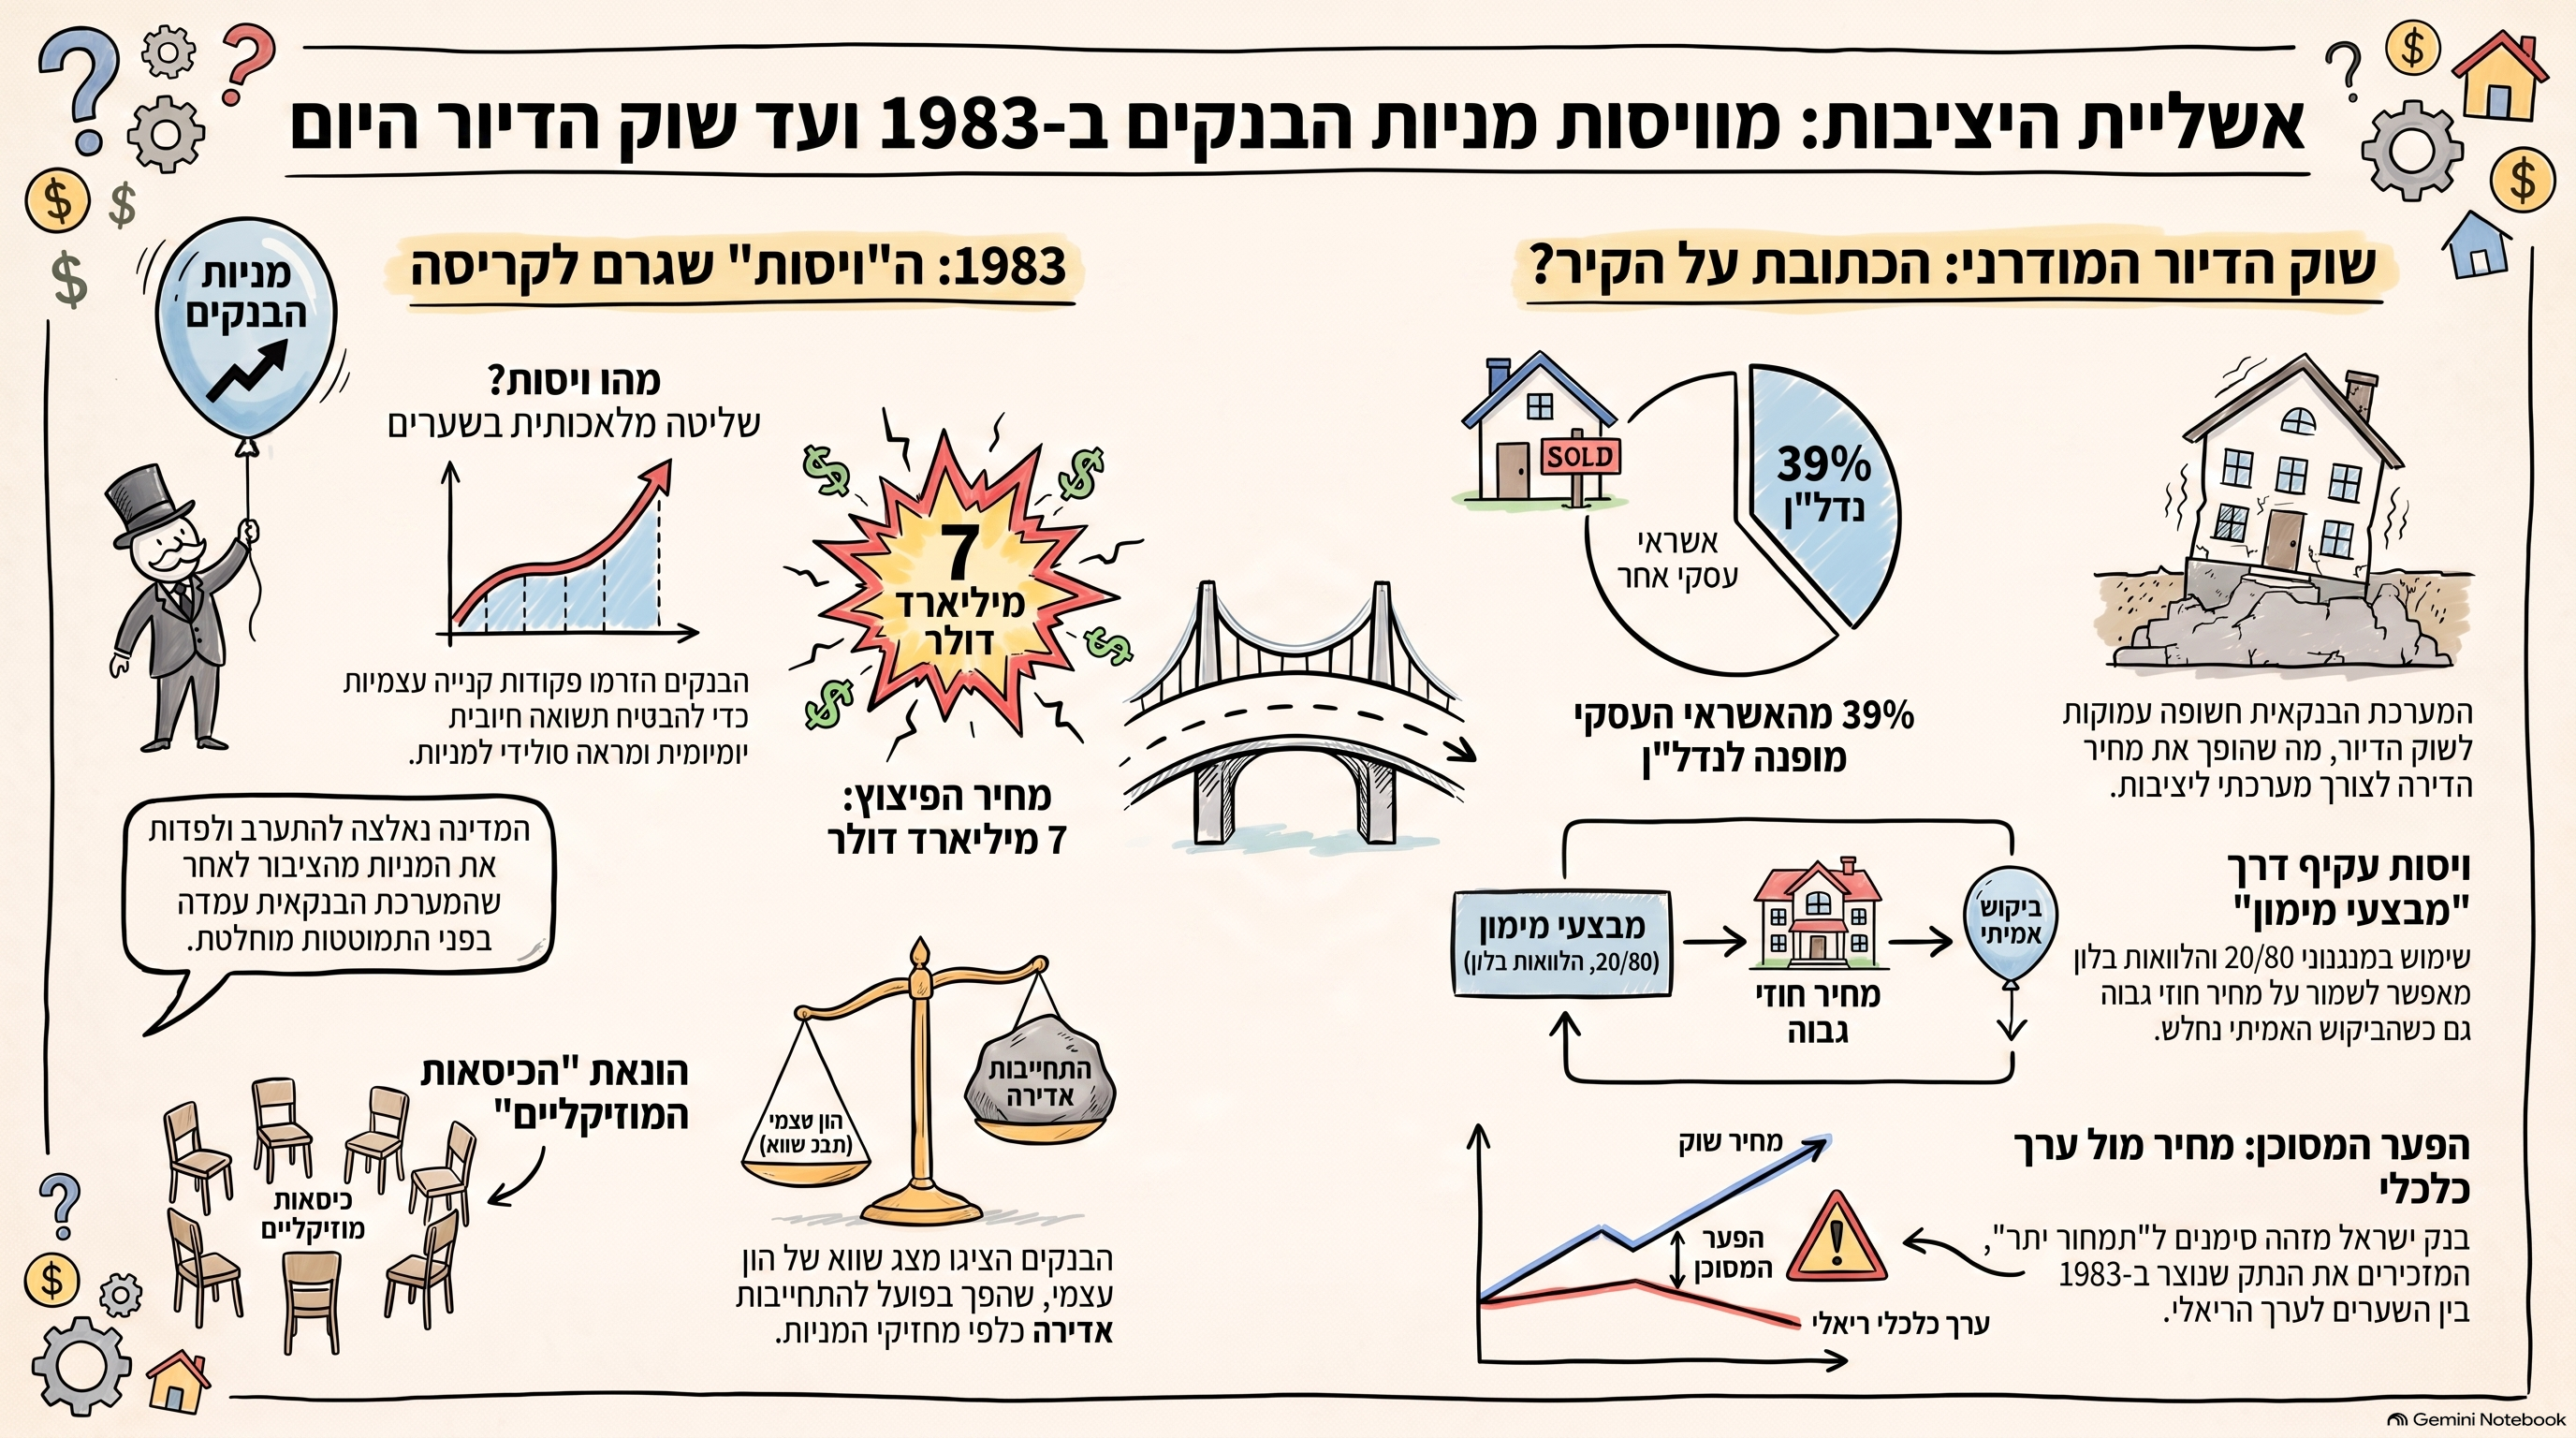
התיאור הרשמי של משרד המשפטים לפרשת ויסות מניות הבנקים חריף במיוחד. במשך שנים ביצעו הבנקים "טיפול שיטתי" בשערי מניותיהם. כתוצאה מכך קיבלו המניות בעיני הציבור מעמד של אפיק השקעה יציב וסולידי במיוחד. כאשר הציבור החל לבקש למכור אותן, נוצרה בעיה מהותית. כדי לשמור על המחירים נדרשו הבנקים עצמם ליצור ביקושים ולרכוש כמויות הולכות וגדלות של מניותיהם.ככל שהלחץ למכור גדל, כך גדלה גם כמות המשאבים שנדרשה כדי להחזיק את המחיר.עד שהמערכת כבר לא הייתה מסוגלת לעשות זאת.הבורסה נסגרה.המדינה התערבה.ומערכת הבנקאות ניצלה מקריסה.אבל המשפט החשוב ביותר לענייננו מופיע דווקא בדוח מבקר המדינה.המבקר קבע כי הוויסות יצר:"פער של מיליארדי דולרים בין ערך השוק המלאכותי של המניות לבין ערכן הכלכלי."עצרו כאן.מפני שזהו לב הסיפור. לא עצם העלייה במחיר.לא עצם קיומו של אשראי.לא אפילו ההתערבות של הבנקים.אלא היווצרות פער מתמשך בין מחיר הנכס לבין הערך הכלכלי שלו.


ועכשיו החליפו נכס

במקום מניית בנק, דמיינו דירה.דירה אינה מניה.יש לה שימוש. אפשר לגור בה.אפשר להשכיר אותה.יש לה קרקע, מבנה, מיקום, זכויות ותועלות ממשיות.אבל גם לדירה יש ערך כלכלי.והערך הזה אינו אינסופי.הוא אמור להיות קשור, בין היתר, להכנסה שהיא יכולה להפיק, לשכר במשק, ליכולת הרכישה של משקי הבית, לעלות ההון, לריבית האלטרנטיבית, לרמת הסיכון ולהוצאות הכרוכות בהחזקת הנכס.כאשר מחיר הדירה מתנתק לאורך זמן מן המשתנים האלה, עלולה להיווצר אותה בעיה עקרונית:מחיר שמתקיים מפני שהמערכת מסוגלת להמשיך לממן אותו, ולא בהכרח מפני שהנכס עצמו מצדיק אותו כלכלית.כאן מתחילה ההקבלה ל־1983 להיות מעניינת.


הבנקים לא קנו את הדירות. הם מימנו את המחירים

זוהי גם הנקודה שבה צריך לדייק.במשבר מניות הבנקים, הבנקים עצמם פעלו ישירות כדי לתמוך בשערי המניות.בשוק הדירות של השנים האחרונות המנגנון שונה.הבנקים אינם עומדים ברחובות ורוכשים דירות כדי למנוע ירידת מחירים.אבל הם נמצאים כמעט בכל נקודה בשרשרת הכלכלית שמאפשרת את קיומו של השוק:הם מממנים רכישת קרקע.הם מעניקים ליווי בנקאי ליזמים.הם מממנים את הבנייה.הם מעניקים משכנתאות לרוכשים.הם מחזיקים בשעבודים על הדירות.הם מממנים לעיתים מבצעי מכירה.והם תלויים ביכולת של היזמים ושל משקי הבית להחזיר את האשראי.לכן מחיר הדירה אינו נתון חיצוני למערכת הבנקאית.הוא אחד המשתנים המרכזיים שעליהם נשענת המערכת.


הנתונים של בנק ישראל מספרים את הסיפור

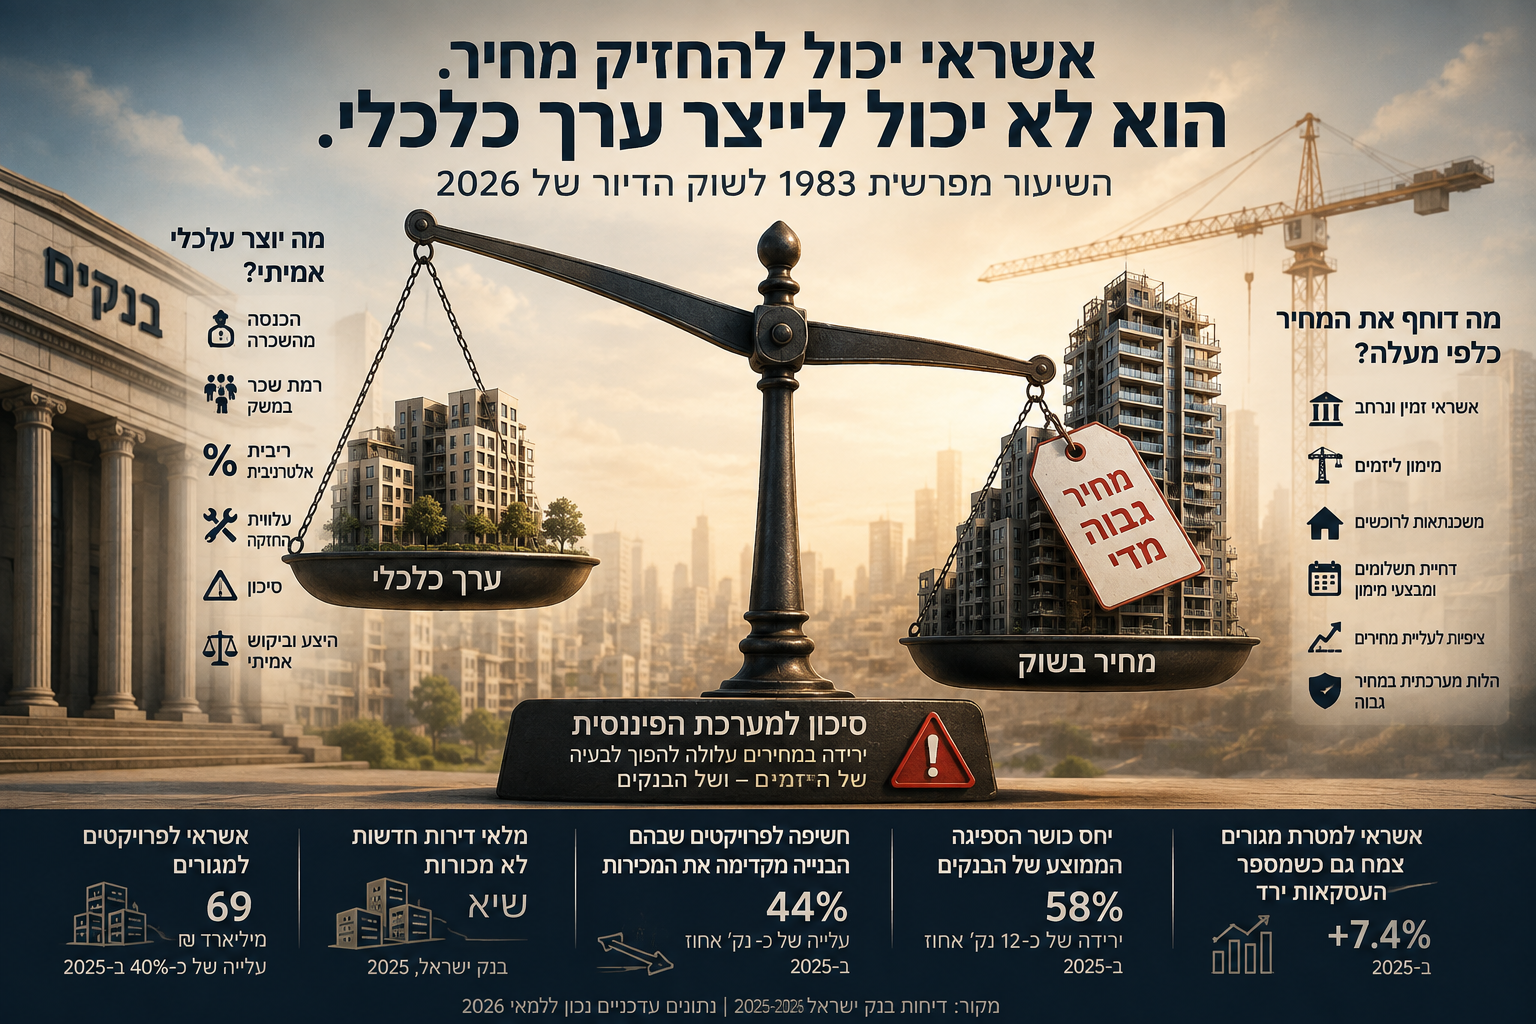
במאי 2026 פרסם בנק ישראל נתון שכדאי להתעכב עליו. האשראי לענפי הבינוי והנדל"ן מהווה כ־39% מהאשראי העסקי המאזני וכ־21% מכלל האשראי המאזני לציבור בגין הפעילות בישראל.כלומר, הנדל"ן אינו עוד ענף בתוך תיק האשראי.מדובר בחשיפה מרכזית של המערכת הבנקאית. והסיפור נעשה מעניין עוד יותר.בשנת 2025 גדל האשראי של חמש הקבוצות הבנקאיות הגדולות לענפי הבינוי והנדל"ן בכ־14%.וזאת בשנה שבה דווקא נחלש הביקוש לדירות חדשות ומלאי הדירות החדשות הלא מכורות הגיע, לפי בנק ישראל, לשיא.זה נתון שראוי לקרוא שוב: המכירות נחלשו, המלאי גדל, והאשראי לענף המשיך לגדול.


ומה קרה באשראי לפרויקטים למגורים?

כאן התמונה חדה אפילו יותר.האשראי הכספי למימון פרויקטים של בנייה למגורים עלה בשנת 2025 מכ־49 מיליארד שקל לכ־69 מיליארד שקל.עלייה של כ־40% בתוך שנה אחת.בנק ישראל עצמו מסביר את העלייה, בין היתר, באמצעות:האטה במספר העסקאות לרכישת דירות חדשות.התייקרות עלויות הבנייה.ומבצעי עידוד שהציעו היזמים, לרבות דחייה משמעותית של תשלומים.כלומר, ככל שהיכולת של השוק למכור את התוצרת בקצב הרגיל נחלשה, גדל הצורך במימון.זה אינו ויסות במובן של 1983.אבל זו בהחלט תופעה שצריך להבין:כאשר המכירה אינה מייצרת מספיק מזומנים, האשראי ממלא את החלל.


וכאן נוצר מעגל

דמיינו יזם המחזיק מלאי דירות.במחיר מסוים הוא אינו מצליח למכור מספיק.הפתרון הכלכלי הקלאסי בשוק חופשי הוא פשוט:להוריד מחיר.אבל ירידת מחיר משמעותית אינה אירוע נייטרלי.היא עשויה לפגוע ברווחיות הפרויקט.היא עשויה לפגוע בשווי המלאי.היא עשויה להשפיע על הערכת שווי הקרקע.היא עלולה להשפיע על פרויקטים אחרים של אותו יזם.והיא עלולה לפגוע גם בשולי הביטחון של הגורם המממן.לכן נוצרת מערכת תמריצים שמעדיפה לעיתים פתרונות אחרים לפני הפחתת המחיר הרשמי.פריסת תשלומים.דחיית תשלום.הלוואות בלון.סבסוד ריבית.הטבות.פטור מהצמדה.שדרוגים.או פשוט זמן נוסף.


המחיר נשאר. תנאי העסקה משתנים

וכאן נמצאת אחת התופעות החשובות ביותר להבנת שוק הדיור בשנים האחרונות.במקום להפחית מחיר מ־3 מיליון שקל ל־2.7 מיליון שקל, אפשר להשאיר מחיר חוזי של 3 מיליון שקל ולשנות את התנאים הכלכליים של העסקה.20/80.10/90.הלוואת בלון.ריבית שמשלם היזם.דחייה של שנים בתשלום רוב התמורה.הנחה עקיפה.כך מחיר העסקה הרשום עשוי להישאר גבוה, אף שהתמורה הכלכלית האפקטיבית שקיבל המוכר כבר אינה זהה למחיר הנקוב בחוזה.וזה כבר אינו עניין שולי.במרץ 2025 החליט הפיקוח על הבנקים להגביל חלק ממבצעי המימון האלה.בנק ישראל הסביר במפורש כי המבצעים התרחבו משמעותית וכי הם עלולים להגביר את הסיכון לרוכשים, ליזמים ואף לאשראי שמעמידה המערכת הבנקאית.הפיקוח אף הגביל ל־10% את שיעור הביצועים החודשיים של הלוואות בולט ובלון מסובסדות בידי קבלנים.עצם ההתערבות הרגולטורית חשובה.היא אומרת שהמנגנון כבר היה גדול מספיק כדי שהרגולטור יזהה בו סיכון מערכתי אפשרי.


אשראי עולה, עסקאות יורדות

התופעה החריגה נמשכה גם בשנת 2025.בנק ישראל דיווח כי האשראי למטרת מגורים צמח באותה שנה ב־7.4%, אף שמספר העסקאות בשוק הדיור ירד, ובמיוחד העסקאות לרכישת דירות מקבלנים.לכאורה אלו שני כיוונים מנוגדים.פחות עסקאות.יותר אשראי.אבל למעשה הם יכולים להיות שני צדדים של אותו תהליך.ככל שהדירות יקרות יותר, נדרש יותר אשראי לכל עסקה.ככל שתנאי התשלום נדחים, חלק מהמשכנתאות מופעלות מאוחר יותר.וככל שהיזמים מתקשים למכור, גדל הצורך שלהם במימון בנקאי נוסף.המשמעות אינה שהבנקים "יצרו" לבדם את מחירי הדיור.הם לא.למחירים תרמו ריבית, מדיניות קרקע, תכנון, מיסוי, ציפיות הציבור, דמוגרפיה, היצע, השקעות, פסיכולוגיה, מדיניות ממשלתית ושורה ארוכה של גורמים נוספים.אבל קשה להתווכח עם דבר אחד:בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי.


אשראי אינו רק דלק. הוא חלק ממנגנון קביעת המחיר

כאן נמצא אולי השיעור החשוב ביותר.מקובל לחשוב על משכנתא כעל אמצעי למימון מחיר שכבר נקבע בשוק.אבל במציאות מתקיים גם הכיוון ההפוך.יכולת המימון משפיעה על המחיר שאותו מסוגל הרוכש לשלם.אם משפחה יכולה לקבל מיליון שקל, היא יכולה להציע מחיר מסוים.אם אותה משפחה יכולה לקבל שני מיליון שקל, יכולת התשלום שלה משתנה.כאשר התופעה מתרחשת אצל מאות אלפי משקי בית, הרחבת האשראי אינה רק מממנת מחירים.היא מאפשרת רמת מחירים גבוהה יותר.וכאן נולד מנגנון משוב:מחירים עולים.שווי הביטחונות עולה.ניתן אשראי גדול יותר.יכולת הרכישה גדלה.העסקאות החדשות נרשמות במחירים גבוהים יותר.העסקאות החדשות הופכות לעסקאות השוואה.השמאות נשענת על אותן עסקאות.השווי הבנקאי מתעדכן כלפי מעלה.והמערכת יכולה להעמיד עוד אשראי כנגד נכסים שמחירם גבוה יותר.זהו מעגל שמזין את עצמו.


וכאן חוזרים ל־1983

מבקר המדינה כתב דבר נוסף על מניות הבנקים של אותם ימים.חלק מהמניות שהחזיק הציבור שימשו ביטחונות להלוואות שהבנקים עצמם העניקו למחזיקי המניות.שימו לב למבנה הכלכלי:הנכס מתייקר.המחיר הגבוה מחזק את הביטחון.הביטחון מאפשר אשראי.האשראי מאפשר להחזיק או לרכוש את הנכס.והמשך הפעילות מסייע לתמוך במחיר.אין צורך לטעון שדירה היא מניית בנק כדי להבין מדוע המבנה הזה צריך להטריד כל מי שחוקר בועות נכסים.


כאשר כולם מרוויחים מהמחיר הגבוה

בועות אינן נוצרות בדרך כלל בגלל קונספירציה.הן נוצרות דווקא משום שלמספר גדול מאוד של שחקנים יש אינטרסים שמתיישרים זמנית לאותו כיוון.בעל הדירה שמח שמחירה עולה.הקבלן שמח שמחירי המכירה עולים.בעל הקרקע דורש יותר.הרשות המקומית נהנית מהכנסות הקשורות לפיתוח.המדינה נהנית ממסים.הבנק מעניק אשראי גדול יותר.המתווך מקבל עמלה גבוהה יותר.השמאי מקבל עסקאות השוואה במחירים גבוהים יותר.התקשורת מדווחת על העליות.והקונה, שחושש להישאר מאחור, ממהר להצטרף.כך נוצר מנגנון חברתי וכלכלי שאינו זקוק למנהל מרכזי.כולם מגיבים לאותה מערכת מחירים.וכמעט כולם נהנים ממנה כל עוד היא ממשיכה לעלות.


הבעיה מתחילה כשהמחיר הגבוה הופך לצורך מערכתי

יש הבדל עצום בין מערכת שבה נכס במקרה התייקר לבין מערכת שהיציבות שלה מתחילה להסתמך על כך שמחיר הנכס לא יירד מהר מדי.וזוהי הנקודה שבה צריך להסתכל על הנתון המעניין ביותר שבנק ישראל פרסם.הבנק משתמש במדד המכונה "יחס כושר הספיגה".במילים פשוטות, המדד בוחן עד כמה יכולים מחירי הדירות בפרויקט לרדת לפני שהבנק עצמו מתחיל לספוג הפסד מהפרויקט.בשנת 2025 ירד כושר הספיגה הממוצע בפרויקטים למגורים בכ־12 נקודות אחוז והגיע לכ־58%.בנק ישראל עדיין מגדיר זאת כשולי ביטחון רחבים יחסית.אבל עצם קיומו של המדד מספר את הסיפור כולו:למחיר הדירה יש נקודה שבה ירידתו מפסיקה להיות רק בעיה של היזם והופכת לבעיה של המממן.וזוהי נקודה קריטית להבנת מערכת היחסים בין בנקים לבין מחירי נדל"ן.


עוד נתון שצריך להדליק נורה

בסוף 2025 הגיע שיעור החשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים שבהם קצב הביצוע ההנדסי גבוה מקצב המכירות לכ־44%.עלייה של כ־9 נקודות אחוז בתוך שנה.במילים פשוטות:בחלק גדול יותר מהפרויקטים, הבניינים מתקדמים מהר יותר מהמכירות.הבטון ממשיך לעלות.ההוצאות ממשיכות להצטבר.האשראי ממשיך לעבוד.אבל הדירות אינן נמכרות באותו הקצב.גם כאן אין פירוש הדבר שהמערכת עומדת לקרוס.אבל זה בדיוק סוג הנתונים שאמורים לעניין אותנו כאשר מנסים לזהות שינוי במחזור האשראי.


ובנק ישראל עצמו כבר משתמש במונח "תמחור יתר"

גם בעניין זה אין עוד צורך להסתמך רק על מבקרי השוק.בדוח היציבות הפיננסית לשנת 2025 כתב בנק ישראל כי מחירי הדירות התייצבו לאחר העליות של 2024, לצד "סימנים לתמחור יתר" בשוק הדיור.באותו דוח צוין כי מלאי הדירות הלא מכורות גדל וכי חברות הבינוי והנדל"ן הובילו את הרחבת האשראי העסקי.המונח "תמחור יתר" חשוב.כי הוא מחזיר אותנו בדיוק לשאלה של 1983:מהו מחיר?ומהו ערך כלכלי?


מחיר הוא נתון. שווי הוא מסקנה כלכלית

עסקה שבוצעה במחיר מסוים מוכיחה דבר אחד: שמוכר וקונה הסכימו לבצע עסקה במחיר הזה. היא אינה מוכיחה שהמחיר משקף את ערכו הכלכלי של הנכס.כאשר מעריכים נכס אך ורק באמצעות עסקאות קודמות, ללא בדיקה של גורמי היסוד, עלולה להיווצר מערכת מעגלית: עסקה גבוהה הופכת לנתון השוואה.נתון ההשוואה מצדיק שומה גבוהה.השומה הגבוהה מאפשרת מימון.המימון מאפשר את העסקה הגבוהה הבאה.העסקה החדשה הופכת לנתון השוואה חדש.וכך הלאה.במקרה כזה, השוק אינו בהכרח מגלה את הערך.הוא עלול פשוט לשכפל את המחיר של עצמו.


אז האם שוק הדירות "ווסת" במשך 13 שנה?

המילה "ויסות" טעונה מאוד בהיסטוריה הכלכלית הישראלית.לכן צריך להשתמש בה בזהירות.אין כאן טענה כי הבנקים ביצעו בשוק הדיור את אותה פעולה שביצעו במניות הבנקאיות בשנות השבעים והשמונים.אין כאן טענה למנגנון פלילי דומה.אין כאן טענה לקנוניה.הטענה הכלכלית היא אחרת.במשך תקופה ארוכה מאוד פעלה בישראל מערכת שבה אשראי זול ונגיש אפשר למחירי הדירות להמשיך ולהתרחק מהכנסות משקי הבית ומהתשואה הכלכלית של הנכסים.בהמשך, כאשר סביבת הריבית השתנתה והיכולת הכלכלית של הרוכשים נפגעה, הופיעו מנגנונים חדשים שאפשרו להמשיך לבצע עסקאות מבלי להפחית במלוא העוצמה את המחיר הנקוב.במקביל, האשראי לענף המשיך להתרחב.זו אינה הוכחה לוויסות במובנו ההיסטורי.אבל זו בהחלט מערכת שממתנת את מנגנון תיקון המחירים הטבעי של שוק חופשי.וזו כבר תופעה שראויה לדיון ציבורי עמוק.


ההבדל הגדול בין 1983 ל־2026

ב־1983 המבחן היה יומיומי.מניה נסחרת בבורסה.אם יש יותר מוכרים מקונים, המחיר יורד מיד.כדי למנוע את הירידה נדרש כסף אמיתי לרכישת המניות.בשוק הדיור התהליך הרבה יותר איטי.אין מחיר רציף.אין מסחר בכל שנייה.אין ספר פקודות.נכס יכול לעמוד חודשים ללא מכירה.יזם יכול לדחות הפחתת מחיר.בנק יכול להאריך אשראי.משק בית יכול להמתין.עסקה יכולה לקבל תנאי מימון חדשים.לכן תיקון המחירים בנדל"ן יכול להימשך שנים.זו אינה הוכחה לכך שאין בועה.להפך.זו אחת הסיבות לכך שבועות נדל"ן יכולות להתקיים זמן רב מאוד.


וזה גם מה שהופך אותן למסוכנות

ככל שהבועה קיימת זמן רב יותר, יותר חוזים, יותר מאזנים, יותר הלוואות ויותר החלטות השקעה נבנים על המחירים שלה.דירה שנרכשה במחיר גבוה הופכת לביטחון למשכנתא.קרקע שנרכשה במחיר גבוה הופכת לבסיס לפרויקט.פרויקט שנמכר במחירים גבוהים הופך לעוגן לפרויקט הבא.עסקאות גבוהות הופכות לבסיס לשומות.שומות הופכות לבסיס לאשראי.וכך מחיר שהיה בתחילה תוצאה של שוק הופך בהדרגה לחלק מהתשתית שעליה בנויה המערכת.לכן תיקון מאוחר אינו רק ירידה במחיר.הוא תהליך של התאמת מערכת שלמה למציאות כלכלית חדשה.


מה ההיסטוריה של 1983 באמת מלמדת אותנו?

לא שכל בועה מסתיימת באותו האופן.לא שכל מערכת פיננסית שמתערבת בשוק מבצעת עבירה.ולא שהבנקים הם האחראים היחידים למחירי הדירות בישראל.השיעור עמוק יותר:אי אפשר לייצר ערך כלכלי באמצעות אשראי.אשראי יכול להעלות מחיר.אשראי יכול לדחות תיקון.אשראי יכול להגדיל ביקוש.אשראי יכול לאפשר עסקה שלא הייתה מתבצעת בלעדיו.ואשראי יכול להחזיק מערכת במשך זמן רב מאוד.אבל בסופו של דבר נכס צריך להצדיק את מחירו באמצעות הכלכלה שמאחוריו.זה היה נכון לגבי מניות בנקים בשנת 1983.וזה נכון לגבי דירות בשנת 2026.


ומה קורה כשהאשראי מפסיק לעבוד?

זו השאלה החשובה באמת.בועת נכסים אינה בהכרח מתפוצצת ביום שבו הציבור מבין שהמחירים גבוהים.היא מתחילה להשתנות כאשר המנגנון שמימן את העליות כבר אינו מסוגל לייצר מספיק ביקוש חדש.הריבית עולה.יכולת ההחזר נשחקת.הרוכשים נעשים זהירים.המלאי גדל.משך המכירה מתארך.מבצעי המימון מתרחבים.היזמים זקוקים ליותר אשראי.הבנקים מתחילים להדק תנאים.ואז מגיע שלב שבו אשראי נוסף כבר אינו מצליח להחזיק את אותה רמת מחיר.שם מתחיל מבחן האמת.


מבחן האמת של שוק הדיור הישראלי

לכן אינני חושב שהשאלה החשובה ביותר כיום היא:"בכמה ירדו מחירי הדירות בחודש האחרון?"זו הסתכלות צרה מדי.השאלות החשובות יותר הן:כמה אשראי נדרש כדי להחזיק את המערכת?כמה זמן נדרש כדי למכור את המלאי?כמה עסקאות מתבצעות באמצעות דחיית תשלומים?מהו המחיר האפקטיבי האמיתי של העסקאות?כמה פרויקטים מתקדמים מהר יותר מקצב המכירות?מה קורה לכושר הספיגה של הבנקים?מה קורה כאשר קונים שנכנסו לעסקאות 20/80 ו־10/90 מגיעים למועד שבו צריך להשלים את המימון?ומה יקרה אם המחירים הנדרשים למכירת המלאי יהיו נמוכים משמעותית מהמחירים שעליהם נבנו הפרויקטים?אלה שאלות של מערכת פיננסית.לא רק של שוק נדל"ן.


ולכן אני מציע לכם לקרוא מסמך בן יותר מארבעים שנה

פתחו את המסמך של משרד המשפטים העוסק בפרשת ויסות מניות הבנקים.קראו אותו מתחילתו ועד סופו.בכל פעם שאתם רואים את צמד המילים:"מניות הבנקים"נסו לרגע להחליף אותו בראש ב:"דירות מגורים".לא בכל משפט ההחלפה תעבוד.היא גם לא אמורה לעבוד.אבל במקומות שבהם היא כן עובדת, כדאי לעצור.כאשר תקראו על נכס שהציבור השתכנע שהוא השקעה סולידית.עצרו.כאשר תקראו על מחיר שהתרחק מהערך הכלכלי.עצרו.כאשר תקראו על אשראי הנשען על אותו נכס.עצרו.כאשר תקראו על מערכת פיננסית שהופכת תלויה במחירו.עצרו.וכאשר תקראו כיצד מנגנון שפעל במשך שנים נראה יציב כמעט עד הרגע שבו הפסיק לעבוד, עצרו פעם נוספת.ואז חזרו לשוק הדיור הישראלי של 2026.


לא אותה פרשה. אבל אולי אותו שיעור

ההיסטוריה הכלכלית כמעט אף פעם אינה חוזרת על עצמה באופן מושלם.הנכסים משתנים.המכשירים הפיננסיים משתנים.הרגולציה משתנה.השחקנים משתנים.אבל הפסיכולוגיה של בועות כמעט אינה משתנה.גם לא התלות באשראי.וגם לא הנטייה האנושית להאמין שמחיר שעלה במשך שנים מוכיח את ערכו של הנכס.1983 אינה מוכיחה ששוק הדיור הישראלי עומד לעבור את אותו התהליך.אבל היא כן מספקת לנו אזהרה היסטורית חשובה:כאשר מחירו של נכס מתרחק מערכו הכלכלי, וכאשר מערכת פיננסית שלמה הופכת תלויה בהמשך קיומו של המחיר הזה, השאלה איננה רק אם המחיר יוכל להמשיך לעלות.השאלה החשובה הרבה יותר היא:מה יקרה למערכת כאשר הוא יפסיק.וזו, בעיניי, אחת השאלות הכלכליות החשובות ביותר שישראל צריכה לשאול היום.


  The 1983 Lesson for Israel's Housing Market

Israel's 1983 bank-share crisis and today's housing market are not identical events.In 1983, banks directly supported the prices of their own shares. In today's housing market, banks do not directly set or support apartment prices in the same way.Yet the historical comparison raises an important economic question.What happens when asset prices become increasingly dependent on credit, while the financial system itself becomes increasingly exposed to those prices?Bank of Israel data show that credit to the construction and real-estate sector continued to expand strongly even as new-home sales weakened and unsold inventory increased. Financial credit for residential construction projects rose by approximately 40% during 2025, while the Bank of Israel has also identified signs of overvaluation in the housing market.The lesson from 1983 is therefore not that history is repeating itself.It is that credit can sustain prices, delay adjustment and amplify a cycle, but it cannot permanently replace economic value .The critical question for Israel's housing market is no longer only how high prices can go.It is what happens when sustaining those prices requires ever more credit.


ועדת-החקירה לעניין ויסות מניות הבנקים - דין וחשבון (ועדת בייסקי), הספרייה הלאומית


כשהמחיר מפסיק לשקף ערך: 

5 שיעורים מטלטלים מפרשת ויסות המניות (ומה הם מגלים לנו על 2026)

1. הקדמה: האשליה של ההשקעה ה"בטוחה" ביותר

ערב אוקטובר 1983, מדינת ישראל חיה בתוך מה שנראה כנס כלכלי. הציבור היה משוכנע שמצא את נוסחת הקסם לעושר נטול סיכון: מניות הבנקים. הן לא נתפסו כניירות ערך תנודתיים, אלא כ"אפיק ההשקעה הדומיננטי והסולידי ביותר", נכס שחוקי הגרביטציה אינם חלים עליו – הוא רק עולה. האמון היה כה מוחלט, עד שאיש לא עצר לשאול כיצד ייתכן שערך כלכלי צומח בקו ישר ומדויק כל כך.התשובה, כפי שהתברר ב-6 באוקטובר 1983, הייתה "וויסות". אך אל תתנו למילה הטכנית הזו להטעות אתכם. וויסות לא היה פעולה מתונה של מיתון תנודות; הוא היה "שקר מוסכם" – פרקטיקה פסולה של שליטה מוחלטת בשערים, שבה כולם מרוויחים כל עוד המחיר עולה. הבנקים גייסו הון, היועצים הציגו תשואות מרהיבות, והציבור הרגיש עשיר. הבעיה התחילה כשהשקר דרש יותר מזומנים מכפי שהמערכת יכלה לספק. כשהאמון נשבר, התברר שהמחיר לא שיקף ערך, אלא רק את עוצמת האשראי שדחפה אותו.

2. המהפך המחשבתי: כשהון עצמי הופך לחוב (השיעור המשפטי)

משה לדור, לשעבר פרקליט המדינה, הציג ניתוח מרתק שחשף את לב הריקבון: הבנקים, במאמצם להבטיח תשואה ריאלית יומיומית, שינו את המהות הביולוגית של המניה. במקום לייצג "הון עצמי" (השתתפות ברווחי הבנק), המניה הפכה ל"הון זר" – מעין איגרת חוב שהבנק מחויב לפדות בכל רגע ובמחיר מנופח. ברגע שהציבור התדפק על הדלתות, התברר שהבנקים לא מחזיקים בהון, אלא בחוב עצום שהם לעולם לא יוכלו לשלם.הניסיון לשפוט את הפרשה הזו חשף את הפער שבין המקרו-כלכלה למשפט הפלילי. לדור מתאר זאת באנלוגיה ציורית:"נכדותיי הצעירות משחקות בקופסת פלסטיק חלולה בעלת פתחים בצורות גיאומטריות שונות, שאליהן עליהן להכניס גופים תואמים. כמשפטנים פליליים, אנו נדרשים לעיתים 'לדחוס' התנהגות אנושית ומקרו-כלכלית לתוך 'קופסה' של הגדרות חוק קומפקטיות. היה קשה להפליא לכווץ את ההתנהלות של צמרת המערכת הבנקאית לכדי תבנית עבריינית אחת. תהינו: האם הפרשה הזו אינה פשוט 'גדולה על המשפט'?"

3. "משחק הכיסאות המוזיקליים" הלאומי

המנגנון הפנימי של הוויסות פעל כ"פונזי גיים" (משחק פירמידה) קולוסאלי. הבנקאים הבינו שהשיטה נועדה לכישלון בטוח, אך בחרו בדחיית הקץ. כל יום נוסף של וויסות שירת את הישרדותם האישית בתפקיד, אך העצים את המפץ הסופי, שגבה בסוף 7 מיליארד דולר מאוצר המדינה.השיטה הפכה ל"מלכודת מוות" לבנקים משלוש סיבות:

  • נתק מהערך הריאלי: נוצר פער בלתי נשלט בין שערי השוק המלאכותיים לשווי הכלכלי האמיתי של הבנקים.
  • סיכון משפטי: המסרים שהפיצו היועצים בסניפים יצרו מחויבות חוזית למחיר העולה, שהפכה למשקולת משפטית.
  • מחנק מקורות: כדי לתמוך בשער, הבנקים רכשו את מניותיהם שלהם. ברגע האמת, הם נותרו עם "מלאי" של ניירות ערך חסרי ערך במקום מזומנים.

4. הטוויסט המודרני: האם הנדל"ן של 2026 הוא ה"וויסות" החדש?

האנליסט חיים אטקין מציב מראה מטרידה מול שוק הנדל"ן הישראלי של 2025/2026. הטיעון שלו נוקב: אנחנו נמצאים בעיצומו של "וויסות דה-פקטו". הבנקים אמנם לא קונים דירות ישירות, אך הם "מממנים את המחירים". המערכת הפיננסית כולה הפכה לשבויה של מחירי נכסים גבוהים, כאשר כ-39% מהאשראי העסקי בישראל חשוף לענף הנדל"ן. הדירות הפכו לבטוחות (Collateral) למחירי "וויסות", ואם הן יאבדו מערכן, המערכת הבנקאית כולה תעמוד בפני סכנה ליציבותה.

פרמטר להשוואהפרשת הוויסות (1983)שוק הנדל"ן (2025/2026)
הנכס המנופחמניות הבנקיםדירות מגורים
מנגנון הוויסותרכישה עצמית ע"י הבנקיםמבצעי מימון קבלנים (10/90), הלוואות בלון ודחיית תשלומים
תפקיד האשראיאשראי שמייצר ביקוש מלאכותיאשראי קבלנים שמחליף מזומנים ממכירות חסרות
נקודת השברסגירת הבורסה והתערבות המדינהמיצוי כושר הספיגה והחזר האשראי של הרוכשים

5. כשהרגולטור מתחיל לדאוג: סימנים לתמחור יתר

הנתונים מ-2025 וראשית 2026 אינם מותירים מקום לספק: השוק נמצא במצב של "הנשמה מלאכותית" באמצעות אשראי. בעוד המכירות מאטות, האשראי למימון פרויקטים למגורים זינק ב-40% תוך שנה (מ-49 לכ-69 מיליארד שקל). האשראי פשוט "ממלא את החלל" שהותירו הקונים שנעלמו.שני נתונים מרעידים את יסודות הביטחון של המערכת:

  1. יחס כושר הספיגה: המדד הבוחן כמה המחיר יכול לרדת לפני שהבנק המממן יספוג הפסד. ב-2025, כושר הספיגה נשחק והגיע ל-58% בלבד. ירידת מחיר היא כבר לא בעיה של הקבלן; היא צורך מערכתי של הבנק למנוע קריסה.
  2. קצב הבנייה מול המכירות: 44% מהפרויקטים נמצאים במצב שבו הבנייה מתקדמת מהר יותר מהמכירות. הבטון ממשיך לעלות בחסות הבנקים, אבל אין מי שיקנה.

כפי שמזהיר אטקין:"מחיר הוא נתון, אך שווי הוא מסקנה כלכלית. בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי. כאשר האשראי הופך למנגנון שמתחזק את המחיר במקום לממן עסקה ריאלית, אנחנו בטריטוריה של וויסות."

6. סיכום: השיעור שלא נלמד

ההיסטוריה הכלכלית מוכיחה שוב ושוב: אי אפשר לייצר ערך כלכלי אמיתי באמצעות אשראי בלבד. אשראי הוא דלק מצוין לצמיחה, אך הוא הופך לרעל כשהוא משמש להסתרת מציאות שבה המחיר התנתק מהיכולת של משקי הבית לשלם אותו.ההיסטוריה אולי לא חוזרת על עצמה במדויק, אבל היא בהחלט "מתחרזת". ב-1983 אלו היו המניות, ב-2026 אלו הדירות. בשני המקרים, המערכת נראית יציבה לחלוטין – עד לרגע שבו היא פשוט מפסיקה לעבוד. השאלה שכל ישראלי צריך לשאול את עצמו היום היא: מה יקרה למערכת הפיננסית שלנו ביום שבו האשראי כבר לא יספיק כדי להחזיק את המחיר?

28Jun

כיצד הפכו מחירי דירות שהתנתקו מהשווי הכלכלי למציאות שנתפסת כחוק טבע? ניתוח מקצועי של תהליך היווצרות בועת הנדל"ן בישראל, תפקיד האשראי, שכפול המחירים, הפסיכולוגיה הציבורית והפער שבין מחיר לבין שווי.

הצפרדע בסיר הנדל"ן: כך התרגל הציבור בישראל למחירים שהתנתקו מהשווי

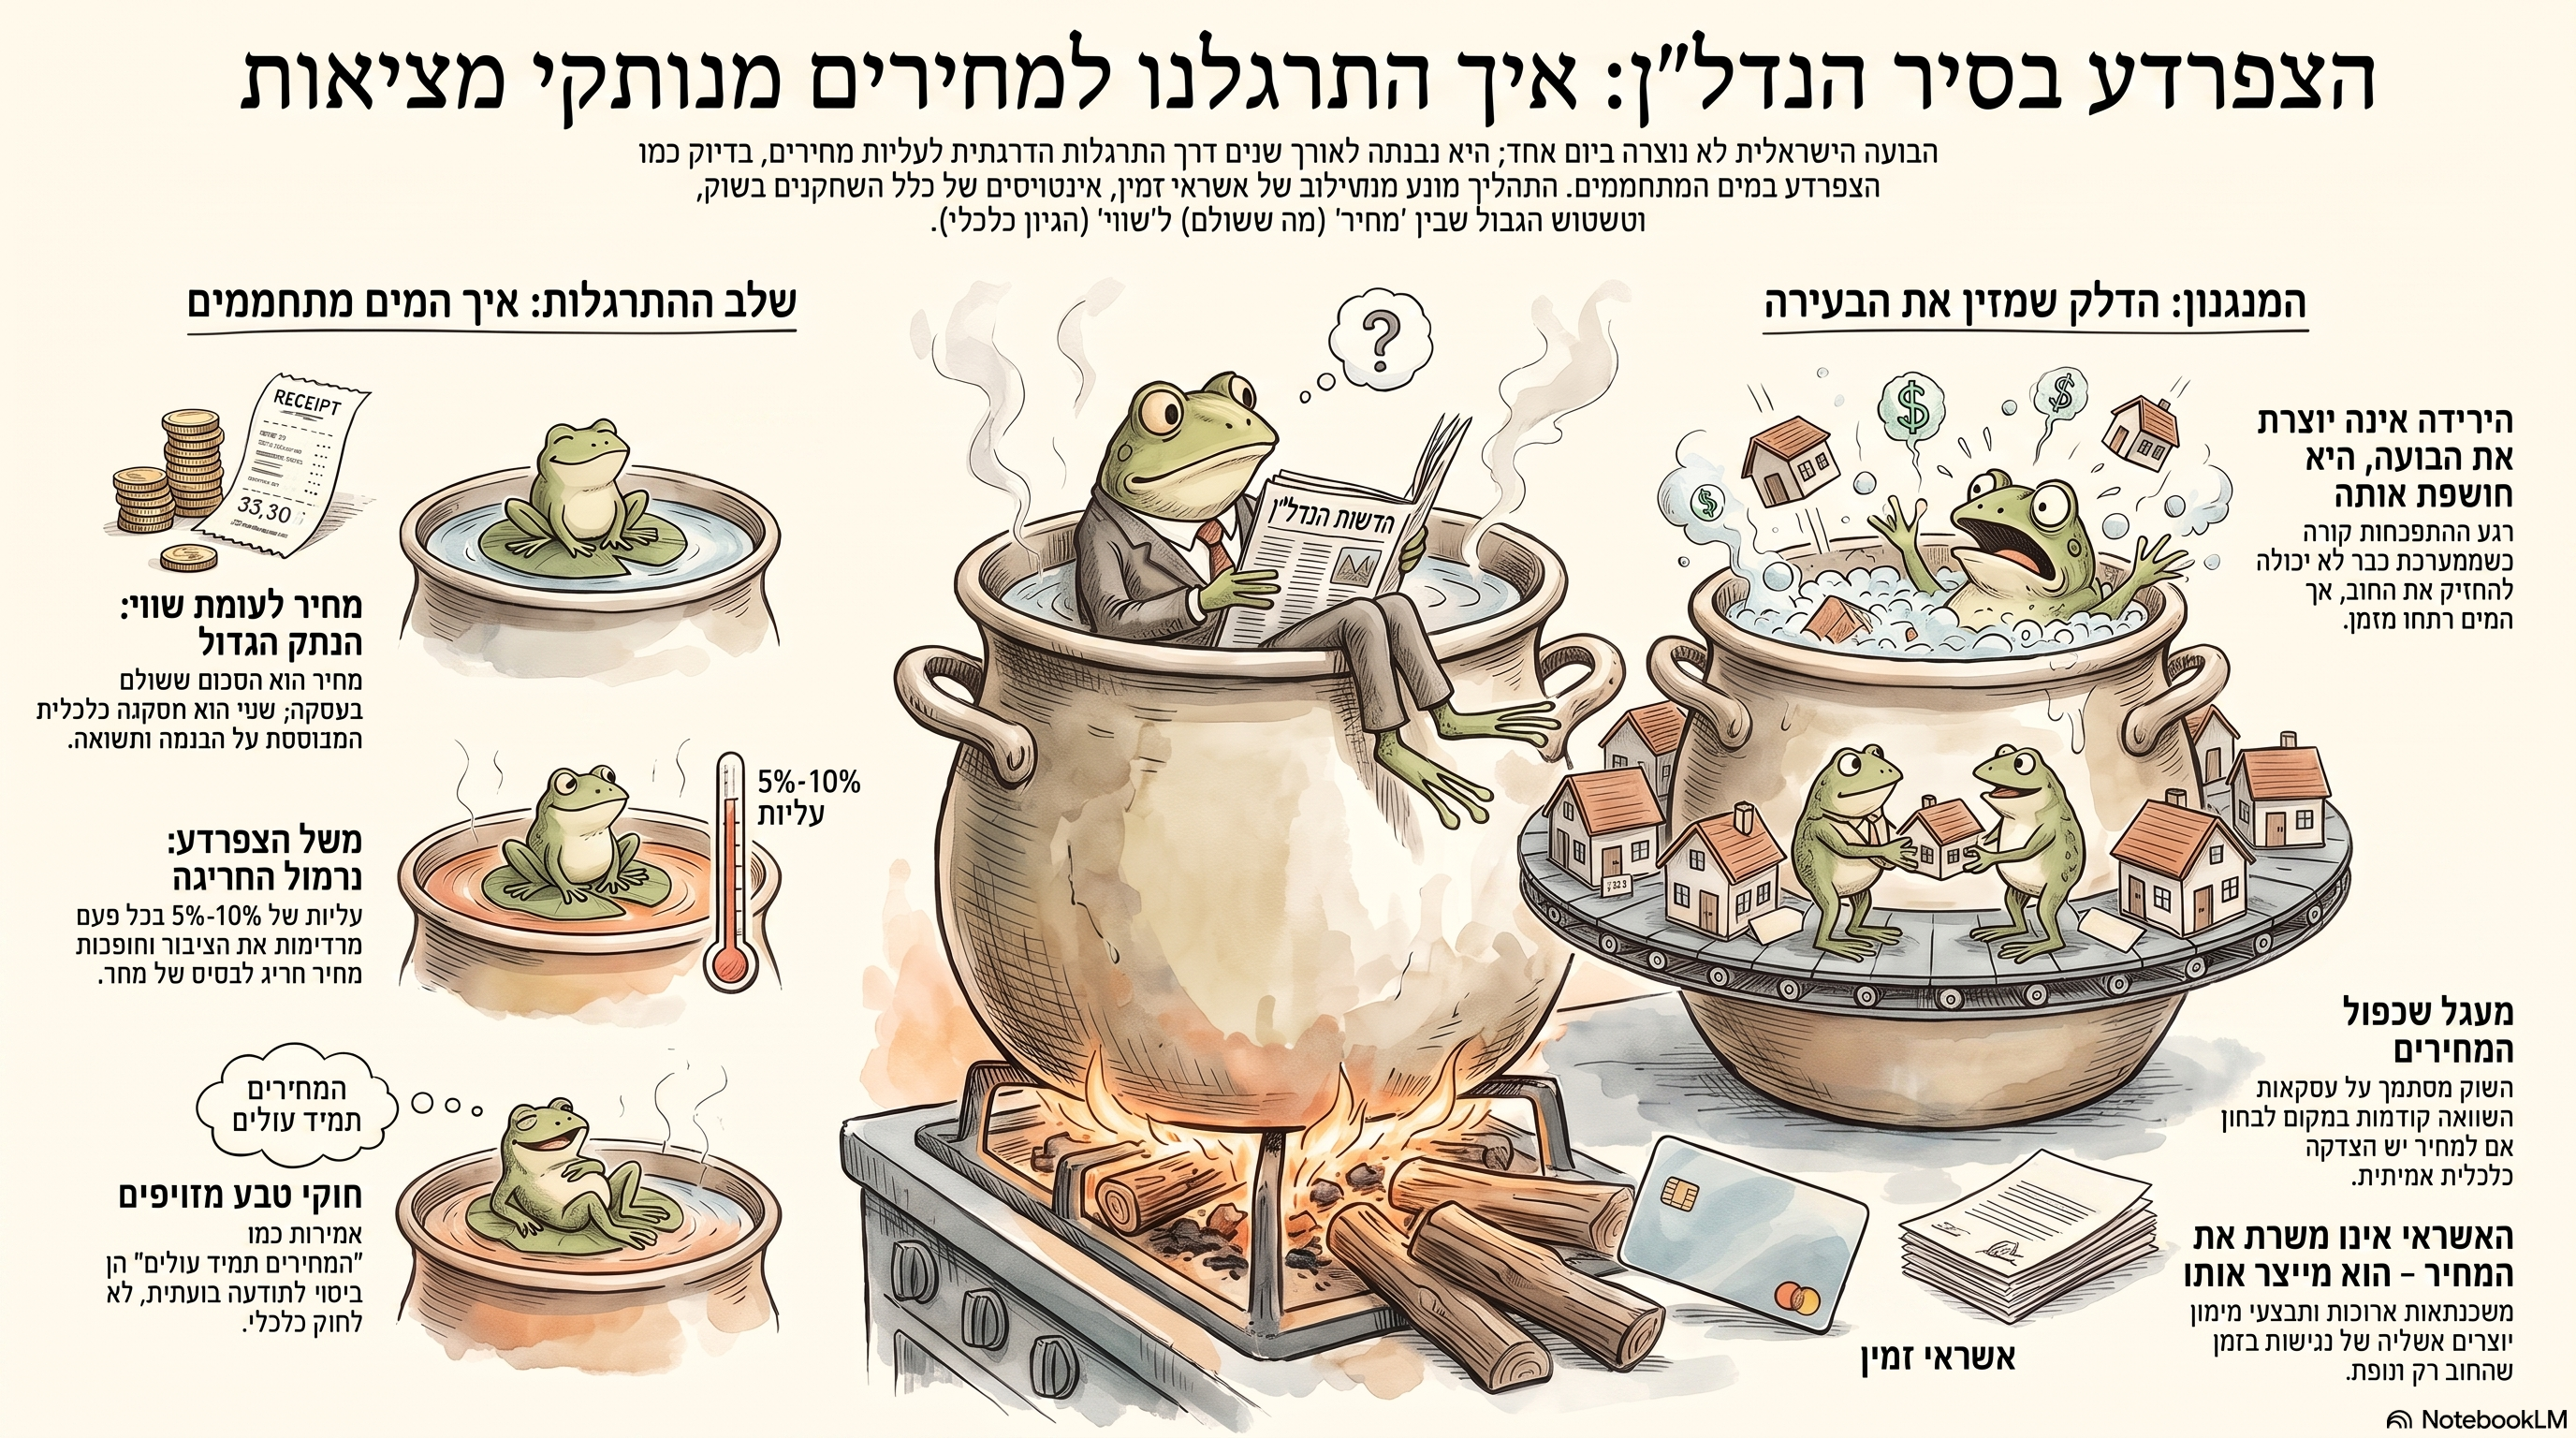
בועת נדל"ן אינה נוצרת ביום אחד. היא אינה מתחילה ברגע שבו המחירים יורדים, אינה מתחילה כאשר הקבלנים נתקעים עם מלאי, ואינה מתחילה כאשר הבנקים מתחילים לגלות סימני לחץ. אלה אינם רגעי היווצרות הבועה.אלה רגעי החשיפה שלה. בועה גדולה באמת נוצרת לאט. היא נבנית לאורך שנים, שכבה אחר שכבה, עסקה אחר עסקה, משכנתה אחר משכנתה, עד שהציבור מפסיק לראות את החריגה ומתחיל להתייחס אליה כאל חוק טבע.זה בדיוק מה שקרה בישראל. מחירי הדירות לא הגיעו לרמה שבה, לטענתי, הם כפולים מהשווי הכלכלי שלהם ביום אחד. הם טיפסו לשם בהדרגה. בכל שנה נוספה עוד עלייה, עוד הסבר, עוד הצדקה ועוד מנגנון מימון שאפשר לציבור לשלם מחיר גבוה יותר.וכך, במקום לשאול האם המחיר הגיוני, הציבור למד לשאול רק כמה עוד הוא יעלה.

משל הצפרדע בסיר

המשל המוכר מספר על צפרדע היושבת בסיר מים שהטמפרטורה בו עולה בהדרגה. מכיוון שהשינוי איטי, היא אינה מזהה את הסכנה בזמן.גם אם המשל אינו תיאור מדעי מדויק של התנהגות צפרדעים, הוא מתאר היטב תופעה אנושית וכלכלית: בני אדם מתרגלים לשינויים הדרגתיים, גם כאשר התוצאה המצטברת היא קיצונית.אילו מחירי הדירות בישראל היו מוכפלים ביום אחד, הציבור היה מזהה מיד שמשהו אינו סביר.אילו דירה שנמכרה אתמול ב-1.5 מיליון שקל הייתה מוצעת היום ב-3 מיליון שקל, כמעט כולם היו עוצרים ושואלים:מה השתנה?האם השכר הוכפל?האם שכר הדירה הוכפל?האם התשואה עלתה?האם איכות הנכס השתפרה?האם הסיכון פחת?אבל כאשר המחיר עולה בכל פעם בעוד חמישה, שמונה או עשרה אחוזים, הציבור מסתגל. העסקה החדשה הופכת לעסקת ההשוואה הבאה. המחיר החריג של אתמול הופך לבסיס המחיר של מחר.וכך נוצר תהליך שבו החריגה אינה נעלמת, אלא הופכת לנורמה.


הבועה אינה נוצרת בירידה, אלא בעלייה

אחת הטעויות הנפוצות ביותר בדיון הציבורי היא לחשוב שבועה קיימת רק מרגע שמחירים מתחילים לרדת.זהו היפוך מוחלט של סדר הדברים.בועה נוצרת בתקופה שבה המחירים עולים מעבר ליכולת הכלכלית של הציבור, מעבר לתשואה שהנכסים מייצרים ומעבר לשווי שניתן להצדיק באמצעות גורמי היסוד.הירידה אינה יוצרת את הבועה.הירידה חושפת אותה.בועה נבנית כאשר המחיר מתנתק בהדרגה מהשכר, מהכנסה פנויה, מדמי השכירות, מעלות ההון, מריבית המשכנתאות ומהיכולת האמיתית של משקי הבית לשאת את החוב.כל עוד האשראי ממשיך לזרום, העסקאות ממשיכות להתבצע והציבור ממשיך להאמין שמחיר גבוה היום יהפוך למחיר נמוך מחר, המערכת יכולה להמשיך לפעול.אך העובדה שהעסקה מתבצעת אינה מוכיחה שהמחיר סביר.היא רק מוכיחה שנמצא לה מימון.

כיצד חריגה הופכת לחוק טבע

תהליך הנרמול של הבועה מתרחש כאשר משפטים כלכליים מפוקפקים הופכים לאמיתות שאסור לערער עליהן.כך נולדו ונפוצו אמירות כמו:"מחירי הדירות תמיד עולים""קרקע בישראל תמיד תהיה במחסור""כל זוג חייב לקנות דירה""מי שמחכה יפסיד""גם אם יקר עכשיו, בעוד כמה שנים זה ייראה זול""השוק יכול להיעצר, אבל לא לרדת"משפטים אלה אינם חוקי טבע.הם ביטויים של תודעה בועתית.כאשר הציבור שומע אותם פעם אחר פעם מהבנקים, מהקבלנים, מאנשי שיווק, מתקשורת כלכלית ומגורמים מקצועיים, הוא מפסיק להתייחס אליהם כאל טענות שדורשות הוכחה.הם הופכים לחלק מתפיסת המציאות.זהו הרגע שבו הבועה כבר אינה רק תופעה כלכלית.היא הופכת לתופעה פסיכולוגית, חברתית ותרבותית.

מחיר אינו שווי

כאן נמצאת אחת הבעיות המקצועיות העמוקות ביותר בשוק הנדל"ן הישראלי.מחיר הוא סכום ששולם בעסקה.שווי הוא מסקנה כלכלית.העובדה שקונה שילם מחיר מסוים אינה מוכיחה שהנכס שווה את אותו המחיר.ייתכן שהקונה פעל תחת לחץ.ייתכן שהוא פחד להישאר מחוץ לשוק.ייתכן שהבנק העמיד לרשותו אשראי בהיקף שאפשר את העסקה.ייתכן שהוריו שעבדו נכס אחר.ייתכן שהיזם הציע דחיית תשלומים, הלוואת קבלן, מימון בלון או מבנה תשלומים שמסתיר את המחיר הכלכלי האמיתי.ייתכן גם שהקונה פשוט האמין שמישהו אחר יהיה מוכן לשלם יותר בעתיד.כל אלה יכולים להסביר מדוע העסקה בוצעה.אף אחד מהם אינו מוכיח שהמחיר משקף שווי כלכלי בר-קיימא.

מנגנון שכפול המחירים

כאשר השוק נשען כמעט לחלוטין על עסקאות השוואה, עלול להיווצר מעגל סגור.דירה נמכרת במחיר גבוה.העסקה הופכת לנקודת ייחוס.הדירה הבאה מוצעת במחיר גבוה יותר.העסקה החדשה משמשת בסיס לעסקה שלאחריה.כך מתפתחת פרקטיקה של שכפול והעתקת מחירים.במקום לבחון את ההיגיון הכלכלי של המחיר, בודקים רק האם מישהו אחר שילם מחיר דומה.אלא שבשוק בועתי, העסקאות עצמן הן חלק מהבעיה.כאשר מחיר קודם נוצר באמצעות אשראי זול, פחד, מבצעי מימון וציפייה לעליות, אין די בכך שהוא התרחש כדי להפוך אותו לעוגן לשווי.עסקה יכולה להיות אמיתית ועדיין להיות בלתי סבירה.מחיר יכול להיות חוקי ועדיין להיות מנותק מהשווי.

תפקיד האשראי בהתפתחות הבועה

בועה בסדר גודל כזה אינה יכולה להתפתח ללא מערכת אשראי שתומכת בה.הציבור לא יכול לשלם מחירים גבוהים יותר רק מכוח הרצון.הוא זקוק למימון.כאשר תקופות המשכנתה מתארכות, שיעור ההון העצמי נשחק, ההחזרים נדחים ומבצעי המימון מתרבים, נוצרת אשליה של נגישות.המחיר אינו נעשה נמוך יותר.רק התשלום נדחה או נפרס.זהו הבדל מהותי.במקום לשאול האם הנכס שווה את המחיר, השוק שואל האם אפשר לבנות עסקת אשראי שתאפשר לרוכש לחתום.כך האשראי אינו רק משרת את המחיר.הוא מייצר אותו.הבנק מממן את הקונה.הקונה משלם לקבלן.הקבלן משתמש במחיר העסקה כדי להצדיק את שווי הפרויקט.אותו מחיר משמש לאחר מכן בסיס לדוח נוסף, לעסקה נוספת ולמשכנתה נוספת.זהו מנגנון שמזין את עצמו.כל עוד האשראי זורם, השוק נראה יציב.אבל היציבות הזו תלויה בהמשך היכולת לייצר חוב חדש.

מדוע כולם משתפים פעולה

הבעיה אינה חייבת לנבוע מתיאום מודע.אין צורך בקנוניה כדי ליצור בועה.די בכך שלכל גורם במערכת יש אינטרס קצר טווח בהמשך העלייה.הקבלן רוצה למכור במחיר גבוה.הבנק רוצה להעמיד אשראי.הרשות המקומית נהנית מהיטלים והכנסות.המדינה נהנית ממסים.המתווך מתוגמל לפי מחיר העסקה.התקשורת הכלכלית נהנית משוק פעיל ומכותרות על שיאים חדשים.בעל הדירה מרגיש עשיר יותר.הרוכש חושש להישאר מאחור.גם אנשי מקצוע עלולים להסתמך על העסקאות האחרונות במקום לבחון את התמונה הרחבה.כל גורם פועל לפי האינטרס שלו.התוצאה המצטברת היא מערכת שמתקשה לעצור ולשאול האם הבסיס הכלכלי עדיין קיים.

מדוע הציבור אינו רואה את הבועה

אנשים אינם עיוורים.הם פשוט מסתמכים על הסביבה.כאשר כל המערכת מאותתת שהמצב תקין, קשה לאדם מן השורה להגיע למסקנה הפוכה.הבנק אישר את המשכנתה.השמאי הכין שומה.היזם קיבל ליווי.העסקה נרשמה.התקשורת דיווחה.השכן קנה.החבר הרוויח.ההורים אמרו שדירה תמיד עדיפה על שכירות.מבחינת הרוכש, כל הסימנים מאשרים שההחלטה הגיונית.אבל מערכת שלמה יכולה לטעות.מערכת שלמה יכולה גם להמשיך לפעול במשך שנים תוך שהיא צוברת סיכון.כך קרה בשווקים רבים בעולם לפני משברים פיננסיים.העובדה שהמנגנון פעל אתמול אינה מבטיחה שהוא בר-קיימא מחר.

השלב שבו מפסיקים לבדוק

בשלבים המאוחרים של בועה, השאלה "האם זה כדאי?" מוחלפת בשאלה "איך אפשר לקנות?"זהו שינוי תודעתי עמוק.הרוכש אינו בוחן את הנכס כהשקעה כלכלית.הוא בוחן את עצמו כלווה.לא מה התשואה שאקבל?אלא מה יהיה ההחזר החודשי?לא האם המחיר מוצדק?אלא האם הבנק יאשר?לא האם הנכס שווה את המחיר?אלא כמה הון עצמי חסר לי?כך עוברת כל נקודת המבט מהנכס אל עסקת האשראי.המחיר הופך לעובדה.השווי נעלם מהדיון.

ומה קורה כשהמים מתחילים לרתוח

רגע ההתפכחות אינו מתרחש כאשר הבועה מתחילה.הוא מתרחש כאשר המערכת כבר מתקשה להמשיך להחזיק אותה.הרוכשים נחלשים.ההחזרים מתייקרים.הקבלנים מתקשים למכור.המלאי נערם.מבצעי המימון מתרבים.הבנקים דורשים עדכון של הנחות העבודה.דוחות כלכליים נפתחים מחדש.פרויקטים חדשים הופכים קשים יותר למימון.עסקאות יד שנייה מתארכות.המוכרים מסרבים תחילה להפחית מחיר, אך בהדרגה נאלצים להתגמש.זהו השלב שבו הציבור מתחיל להרגיש את החום.אך המים לא התחממו עכשיו.הם התחממו במשך שנים.

הבועה הגדולה אינה רק במחירים

בועת נדל"ן עמוקה יוצרת עיוותים במערכת כולה. היא משפיעה על תכנון.על בנקאות. על שוק העבודה.על ניידות חברתית.על החלטות משפחתיות.על שיעור הילודה.על מעבר בין אזורים.על היקף החוב של משקי הבית.על נכונות אנשים להחליף עבודה. על האפשרות של צעירים להתחיל חיים עצמאיים.כאשר מחיר הדירה הופך למרכז החיים הכלכליים, כל החברה מתארגנת סביבו.הורים משעבדים נכסים כדי לעזור לילדים.צעירים לוקחים התחייבויות לעשרות שנים.משקי בית מוותרים על צריכה, חיסכון והשקעה.חברות משלמות שכר גבוה יותר רק כדי לאפשר לעובדים לעמוד ביוקר הדיור.המדינה מפתחת תוכניות סבסוד שמאפשרות לציבור להמשיך לרכוש במחירים גבוהים במקום לטפל בשורש הבעיה.כך הבועה אינה נשארת בתוך שוק הנדל"ן.היא חודרת לכלכלה כולה.

מדוע קשה כל כך להודות בטעות

ככל שאדם שילם יותר, כך קשה לו יותר לקבל את האפשרות שהמחיר היה מופרז.זו אינה רק שאלה כלכלית.זו גם שאלה רגשית.הדירה היא ההוצאה הגדולה ביותר בחייו של רוב הציבור.היא קשורה לבית, לביטחון, למשפחה, למעמד ולתחושת הצלחה.מי שרכש במחיר גבוה אינו רוצה לשמוע שהמחיר עלול היה להיות מנותק מהשווי.מי שמימן את העסקה אינו רוצה להודות שהאשראי ניתן על בסיס הנחות אופטימיות מדי.מי ששיווק את הפרויקט אינו רוצה להודות שהביקוש נוצר בחלקו באמצעות מנגנוני מימון.ומי שבנה קריירה על הטענה שמחירי הדירות תמיד עולים מתקשה לשנות עמדה. לכן בועה אינה נשמרת רק באמצעות כסף.היא נשמרת גם באמצעות הכחשה.


האם כל עליית מחיר היא בועה?

לא.מחירי נכסים יכולים לעלות מסיבות כלכליות אמיתיות:גידול באוכלוסייה, עלייה בשכר, שיפור בתשתיות, התפתחות אזורית, ירידה בעלויות מימון, גידול בדמי השכירות או שינוי ממשי בהיצע.השאלה אינה האם המחיר עלה.השאלה היא האם העלייה נתמכת בגורמי היסוד.כאשר המחיר עולה מהר יותר מהשכר, מהר יותר משכר הדירה ומהר יותר מהיכולת הכלכלית של הציבור, יש לבחון האם נוצר פער.כאשר התשואה מהנכס נמוכה מעלות המימון שלו, יש לבחון האם העסקה נשענת על תזרים או רק על ציפייה לעליית מחיר.כאשר המחיר ניתן להצדקה רק באמצעות העסקה הקודמת, יש לבחון האם מדובר בשווי או בשכפול מחירים.כאשר מנגנוני מימון נעשים מורכבים יותר כדי לשמר את המחיר, זו אינה עדות לעוצמת השוק.זו עשויה להיות עדות לכך שהמחיר עצמו כבר אינו עומד בכוחות עצמו.

הסכנה האמיתית: התרגלות לעיוות

הסכנה הגדולה ביותר בבועה אינה רק שהמחירים גבוהים.הסכנה היא שהציבור מפסיק לזהות את גובהם כחריגה.כאשר דור שלם גדל בתוך שוק שבו מחיר דירה ממוצעת דורש עשרות שנות הכנסה, הוא עלול להאמין שכך העולם פועל.כאשר משכנתה לעשרות שנים נתפסת כתנאי בסיסי לחיים נורמליים, החוב מפסיק להיראות כסיכון.כאשר תשואה נמוכה נתפסת כסבירה רק משום שהמחיר "בטוח יעלה", ההשקעה מפסיקה להיבחן כהשקעה.וכאשר מחיר קודם משמש תמיד כהוכחה למחיר הבא, השוק מאבד את מנגנון הבקרה שלו.זהו בדיוק הרגע שבו הצפרדע מפסיקה להרגיש את המים.

המסקנה

בועת הנדל"ן בישראל אינה תוצאה של אירוע אחד.היא אינה תוצאה של שנה אחת.היא תוצאה של תהליך ממושך שבו אשראי, ציפיות, פחד, רגולציה, אינטרסים ופרקטיקות מקצועיות התחברו יחד והפכו מחירים הולכים ועולים למציאות שנתפסה כטבעית.לכן גם קשה כל כך לציבור להבין את הטענה שהמחירים התרחקו מהשווי.לא מפני שהטענה מסובכת.אלא מפני שהציבור התרגל לעיוות.הוא חי בתוכו שנים.הוא בנה עליו החלטות.הוא נטל בגינו חובות.הוא לימד את ילדיו שהוא לעולם אינו משתנה.אבל שוק נדל"ן אינו חוק טבע.מחיר אינו שווי.אשראי אינו עושר.עסקה אינה הוכחה לכדאיות.ועלייה ממושכת אינה ערובה לכך שהעלייה הייתה מוצדקת.בועה גדולה נבנית לאט, כמעט בלי שמרגישים.וכשהציבור מתחיל סוף סוף להרגיש את החום, אין פירוש הדבר שהבעיה התחילה עכשיו.פירוש הדבר שהיא כבר התפתחה מזמן.


תיבה מסכמת

בועה אינה נוצרת ברגע שבו המחירים יורדים. היא נוצרת בשנים שבהן הציבור מתרגל למחירים בלתי סבירים. המחיר הקודם הופך לבסיס למחיר הבא, האשראי מאפשר לעסקאות להתבצע, וכל המערכת מתחילה לראות בעלייה חוק טבע. כאשר המחיר מתנתק מהשכר, מהתשואה, מעלות המימון ומיכולת ההחזר, אך ממשיך להיתמך באמצעות אשראי וציפייה לעליות נוספות, מדובר בתהליך בועתי. הירידה אינה יוצרת את הבועה. היא רק מסירה את המכסה מהסיר.


Extended English Summary

The Frog in Israel's Real Estate Pot

A large real estate bubble does not emerge overnight. It develops gradually, through years of rising prices, expanding credit, repeated transactions and growing public acceptance.If home prices had doubled in a single day, the public would immediately recognize the abnormality. But when prices rise slowly, each new transaction becomes the benchmark for the next one. Yesterday's exceptional price becomes tomorrow's normal market reference.This is how a distortion becomes normalized.The central professional distinction is between price and value. Price is the amount paid in a transaction. Value is an economic conclusion based on income, rent, financing costs, risk, purchasing power and long-term sustainability.A transaction proves that a buyer and financing were available. It does not necessarily prove that the property was worth the price paid.Credit plays a central role in this process. Longer mortgages, deferred payments, balloon structures and developer financing schemes do not reduce the economic price of the property. They merely postpone or redistribute the payment burden.As long as credit continues to flow, the market may appear stable. Yet that stability may depend on the continuous creation of additional debt.The greatest danger in a bubble is not merely that prices are high. It is that society becomes accustomed to them. Once the public begins to view extreme prices, long-term debt and low rental yields as normal, the distortion becomes socially and psychologically embedded.A decline in prices does not create the bubble. It reveals the bubble that was built over many years.The water did not suddenly become hot when the frog finally noticed it.It had been heating for a very long time.


הצפרדע בסיר הנדל"ן: ניתוח תהליך היווצרות בועת הדיור בישראל והתנתקות המחירים מהשווי הכלכלי

תמצית מנהלים

המסמך מנתח את התפתחות שוק הנדל"ן הישראלי לאורך שנים, תוך התמקדות בתופעת "הנרמול" – המצב שבו הציבור התרגל למחירים קיצוניים המנותקים מהשווי הכלכלי הפונדמנטלי של הנכסים. הניתוח מצביע על כך שבועת נדל"ן אינה נוצרת ברגע של ירידת מחירים, אלא נבנית בהדרגה לאורך תקופה של עליות, הנתמכות במנגנוני אשראי מורכבים ובפסיכולוגיה חברתית המקדשת את עליית המחירים כ"חוק טבע". הפער בין המחיר המשולם לבין השווי הכלכלי הריאלי הגיע, לפי הניתוח, לרמה שבה המחירים כפולים מהשווי, דבר שיוצר עיוותים עמוקים בכלכלה ובחברה הישראלית כולה.

המנגנון הפסיכולוגי: משל הצפרדע בסיר

הבנה של בועת הנדל"ן דורשת הכרה בתהליך הדרגתי של הסתגלות. בניגוד לשינויים קיצוניים ומהירים המעוררים התנגדות מיידית, עליות מתונות אך עקביות מובילות לשינוי בתפיסת המציאות:

  • התרגלות לשינוי הדרגתי: אילו המחירים היו מוכפלים ביום אחד, הציבור היה מזהה מיד את חוסר הסבירות. אך עלייה של 5% עד 10% בכל פעם הופכת את "המחיר החריג של אתמול" ל"בסיס המחיר של מחר".
  • נרמול החריגה: תהליך הנרמול הופך טענות כלכליות למיתוסים שאין לערער עליהם. אמירות כגון "מחירי הדירות תמיד עולים" או "קרקע בישראל תמיד תהיה במחסור" הופכות לחלק מתפיסת העולם הציבורית, למרות היותן ביטוי לתודעה בועתית.
  • שינוי המיקוד: בשלבים מתקדמים של הבועה, השאלה "האם הנכס כדאי כהשקעה?" מוחלפת בשאלות טכניות של נגישות לאשראי: "איך אפשר לקנות?" ו"האם הבנק יאשר לי?".

מחיר מול שווי: הפער המקצועי

אחת מנקודות התורפה המרכזיות בשוק היא הבלבול המושגי בין "מחיר" לבין "שווי":

מושגהגדרה ומשמעות
מחירהסכום ששולם בפועל בעסקה מסוימת. הוא מושפע מלחץ של הקונה, פחד מהחמצה, תנאי מימון נקודתיים וציפיות לעתיד.
שווימסקנה כלכלית המבוססת על גורמי יסוד: תשואה, הכנסה פנויה, שכר דירה, עלות ההון ויכולת החזר אמיתית של משקי בית.

הניתוח קובע כי העובדה שעסקה בוצעה אינה מעידה על כך שהמחיר משקף שווי כלכלי בר-קיימא; היא רק מוכיחה שנמצא לעסקה מימון. השוק פועל במנגנון של שכפול מחירים, שבו עסקאות קודמות (שייתכן ובוצעו בתנאי קיצון) משמשות כעוגן יחיד לקביעת המחיר הבא, ללא בחינת ההיגיון הכלכלי העומד בבסיסן.

תפקיד האשראי והמימון בשימור הבועה

האשראי הוא הדלק המאפשר למחירים להמשיך לעלות מעבר ליכולת הכלכלית הריאלית:

  • אשליית נגישות: הארכת תקופות המשכנתה, דחיית החזרים (הלוואות בלון) ומבצעי מימון של קבלנים אינם מורידים את מחיר הנכס, אלא רק פורסים או דוחים את נטל התשלום.
  • מעגל הזנה עצמי: הבנק מממן את הקונה, המחיר ששולם משמש להצדקת שווי הפרויקט בדוחות הבאים, ואותם דוחות משמשים בסיס למשכנתאות נוספות.
  • יציבות מותנית: כל עוד האשראי זורם, המערכת נראית יציבה. עם זאת, יציבות זו תלויה לחלוטין ביכולת לייצר חוב חדש ללא הרף.

אינטרסים מערכתיים ושיתוף פעולה

המשך העליות נשען על אינטרסים קצרי טווח של כלל הגורמים במערכת, מה שמונע ביקורת עצמית:

  • קבלנים ויזמים: מעוניינים במכירה במחיר מקסימלי.
  • בנקים: נהנים מהעמדת אשראי רחב.
  • המדינה והרשויות המקומיות: נהנות ממסים, היטלים והכנסות גבוהות מקרקע.
  • בעלי דירות: מרגישים "עשירים יותר" על הנייר עקב עליית שווי נכסיהם.
  • אנשי מקצוע (שמאים, מתווכים): נוטים להסתמך על עסקאות אחרונות בשטח כדי לאשר שווי.

ההשלכות המערכתיות והחברתיות

בועת הנדל"ן אינה מוגבלת לשוק הדיור בלבד; היא חודרת לכל רובדי החיים בישראל:

  1. עיוותים כלכליים: משקי בית מוותרים על צריכה, חיסכון והשקעות אחרות כדי לעמוד בהחזרי חוב. חברות נאלצות להעלות שכר רק כדי לאפשר לעובדים לשלם על דיור, מה שפוגע בתחרותיות.
  2. שינויים חברתיים: פגיעה בניידות חברתית, דחייה של החלטות משפחתיות (כמו ילודה) והסתמכות גוברת של צעירים על שעבוד נכסי ההורים.
  3. הנצחת העיוות: המדינה מפתחת תוכניות סבסוד המאפשרות לציבור להמשיך לרכוש במחירים גבוהים, במקום לטפל בשורש הבעיה של התנתקות המחיר מהשווי.

סיכום ומסקנות

הבועה הנדל"נית בישראל היא תוצר של תהליך ארוך שנים שבו הציבור איבד את היכולת להבחין בין מחיר עסקה לבין ערך כלכלי. רגע ה"התפכחות" או החשיפה של הבועה אינו מתרחש ביום שבו המחירים מתחילים לרדת, אלא ביום שבו המערכת כבר אינה מסוגלת לשאת את נטל החוב והעיוותים שיצרה.שורת המחיר: הירידה במחירים אינה הבעיה, אלא החשיפה של הבעיה שנבנתה לאורך שנים. הצפרדע (הציבור) לא התחילה להרגיש את החום רק כשהמים רתחו, אלא לאורך כל התהליך שבו הטמפרטורה עלתה בהדרגה עד לנקודת האל-חזור הכלכלית.


הניתוק הגדול: למה שוק הנדל"ן הישראלי הוא שיעור מאלף באשליה קולקטיבית (והצפרדע היא אנחנו)

1. מבוא

החלום הישראלי על ארבעה קירות ומרפסת עבר בעשור האחרון טרנספורמציה פסיכולוגית מרתקת, אם כי מדאיגה. עבור הישראלי הממוצע, שיטוט בלוחות המודעות כבר לא מעורר שאלות על כדאיות כלכלית, אלא תחושת בלבול עמוקה המלווה בוויתור מראש. כיצד קרה שמחירים הנראים דמיוניים לכל הדעות הפכו לסטנדרט שאיש אינו מערער עליו?התשובה אינה טמונה במחסור בלבנים או בקרקע, אלא במנגנון הכלכלי-התנהגותי של "הצפרדע בסיר". בועת נדל"ן, בניגוד לתפיסה הרווחת, אינה אירוע פתאומי של התרסקות; היא תהליך איטי, שכבה אחר שכבה, של הסתגלות למציאות קיצונית. כפי שנכתב במקור, הבועה נבנית בשיא העליות, כשהציבור מפסיק לראות את החריגה ומתחיל להתייחס אליה כאל "חוק טבע".

2. מלכודת הצפרדע: למה אנחנו לא בורחים מהסיר?

הסיבה שהציבור הישראלי לא "זינק מהסיר" היא האבולוציה ההדרגתית של הטירוף. אילו דירה שנמכרה אתמול ב-1.5 מיליון ש"ח הייתה מוצעת היום ב-3 מיליון ש"ח, השוק היה חווה "שוק מערכתי" (System Shock). כל קונה סביר היה עוצר ושואל: האם השכר שלי הוכפל? האם איכות החיים בנכס השתפרה? האם התשואה מצדיקה את הקפיצה?אך כשהטמפרטורה עולה ב-5% או 10% בשנה, נכנסים לפעולה מנגנונים של "הטיית עגינה" (Anchoring Bias). המחיר הלא-שפוי של אתמול הופך לעוגן הפסיכולוגי של היום. אנחנו משתמשים ב"עסקת ההשוואה" כדי לתקף את הצעד הבא שלנו, מבלי להבין שהעוגן עצמו מנותק מהקרקע. זוהי "הוכחה חברתית" (Social Proof) במיטבה: אם כולם משלמים, כנראה שזה המחיר. כך, החריגה אינה נעלמת – היא פשוט הופכת לנורמה החדשה.

3. הפער המסוכן בין "מחיר" ל"שווי"

כאסטרטגים פיננסיים, עלינו להבדיל בין פעולה טכנית למסקנה כלכלית. השוק הישראלי סובל מבלבול עמוק בין השניים."מחיר הוא סכום ששולם בעסקה. שווי הוא מסקנה כלכלית. העובדה שקונה שילם מחיר מסוים אינה מוכיחה שהנכס שווה את אותו המחיר."חשוב להבין: עסקה יכולה להיות חוקית לחלוטין, אך בלתי סבירה בעליל מבחינה כלכלית. המחיר שנקבע בשטח מושפע מ-FOMO (פחד מהחמצה), מלחץ חברתי ומזמינות אשראי. השווי, לעומת זאת, הוא פונקציה של גורמי יסוד: דמי השכירות, עלות ההון והיכולת הריאלית של משקי הבית לשאת בחוב לאורך זמן. כיום, המחירים מונעים מהאמונה ש"תמיד יבוא הפראייר הבא שישלם יותר", ולא מהיגיון פונדמנטלי.

4. כשהזיה הופכת ל"חוק טבע"

הבועה אינה מתקיימת בחלל ריק; היא זקוקה ל"נרטיב שלט" כדי לשרוד. בעלי האינטרסים במערכת – מהבנקים ועד הקבלנים – עושים שימוש ב"עוגנים נרטיביים" שהופכים למיתוסים חסיני ביקורת. אלו אינם חוקים כלכליים, אלא כלי עבודה של "תודעה בועתית":

  • "המחירים תמיד עולים" – כאילו מדובר בחוק פיזיקלי ולא במחזור כלכלי.
  • "מחסור בקרקע" – טיעון המשמש להצדקת כל מחיר, ללא קשר לכוח הקנייה.
  • "מי שמחכה מפסיד" – ייצור מלאכותי של דחיפות ובהלה.
  • "השוק יכול להיעצר, אבל לא לרדת" – הכחשה מוחלטת של ההיסטוריה הכלכלית העולמית.

אלו הם כלים פסיכולוגיים שנועדו להשתיק את מנגנוני הביקורת של הרוכש ולדחוק בו להפסיק לבחון כדאיות.

5. האשראי הוא לא רק דלק – הוא המנוע (והמוצר)

השינוי המהותי ביותר בשוק הוא המעבר מרכישת נכס ל"הנדסת אשראי". הקבלנים היום לא מוכרים לכם דירה; הם מוכרים לכם מבנה חוב. מבצעי 20/80, הלוואות בלון ודחיית תשומים הם לא הטבות – הם כלים שמסתירים את המחיר הכלכלי האמיתי.בשלב הזה של הבועה, חל שינוי תודעתי עמוק: הקונה מפסיק להיות "משקיע" או "רוכש" והופך ל"לווה" בלבד. הוא כבר לא שואל "מה התשואה שלי?" אלא "האם הבנק יאשר לי?". הוא לא בוחן אם הנכס שווה את המחיר, אלא "כמה הון עצמי חסר לי כדי לחתום?". האשראי כאן לא רק משרת את המחיר – הוא מייצר אותו באופן מלאכותי, תוך הסתמכות על יכולת עתידית לייצר חוב חדש ויקר יותר.

6. הבועה שמעבר לקירות: העיוות המערכתי

ההשפעה של מחירי הנדל"ן אינה עוצרת בחשבון הבנק; היא מעוותת את המבנה החברתי והלאומי של ישראל."כאשר מחיר הדירה הופך למרכז החיים הכלכליים, כל החברה מתארגנת סביבו... הורים משעבדים נכסים כדי לעזור לילדים. צעירים לוקחים התחייבויות לעשרות שנים."ישנה הכחשה קולקטיבית שותפת. לא רק הבנקים והקבלנים נהנים מהחגיגה – גם הרשויות המקומיות שגורפות היטלי השבחה והמדינה שמתעשרת ממסי נדל"ן. לכולם יש אינטרס קצר טווח שהמים ימשיכו להתחמם. העיוות הזה חודר לשיעורי הילודה, ליציבות המשפחתית ולניידות החברתית, כשהחברה כולה משעבדת את עתידה עבור קירות בטון במחירי שיא.

7. סיכום ותחזית לעתיד

הבועה אינה נוצרת כשהמחירים יורדים; היא נוצרת ברגעים אלו ממש, כשהציבור מתרגל לבלתי-סביר. הירידה, לכ שתבוא, היא בסך הכל הרגע שבו "מסירים את המכסה מהסיר" והמציאות נחשפת במערומיה.רגע ההתעוררות צפוי להיות כואב הרבה יותר מהחימום האיטי. כשהאשראי הופך ליקר, כשהמלאים אצל הקבלנים נערמים וכשכושר ההחזר של הציבור נמתח עד לקצה – המים מתחילים לרתוח. השאלה שכל אחד מאיתנו צריך לשאול את עצמו היא: האם אנחנו באמת קונים "נכס בטוח", או שאנחנו פשוט הצפרדע הבאה שמתרגלת לחום רגע לפני שהאשליה מתנפצת? בשוק שבו המחיר הוא חוק טבע והערך הוא זיכרון רחוק, ההתעוררות היא לא שאלה של "אם", אלא של "מתי".


25Jun

האם שוק הנדל"ן למגורים בישראל הוא באמת שוק חופשי? מחקר מקיף בוחן את שליטת המדינה בקרקע, מערכת התכנון, רשות מקרקעי ישראל, תפקיד הרשויות המקומיות, הבנקים, המשכנתאות, הליווי הפיננסי, דוחות האפס ומבצעי 20/80 ו-10/90. המחקר משווה את ישראל לארצות הברית, גרמניה, אוסטריה, הולנד, סינגפור, בריטניה, אירלנד, ספרד ויפן, ומציג מדד כמותי למידת החופש בשוק. המסקנה: שוק הדיור בישראל הוא שוק היברידי, ריכוזי, מתוכנן ומוכוון אשראי, שבו המחיר נוצר בעסקה פרטית אך תנאי היסוד של הקרקע, ההיצע והמימון נקבעים במידה רבה בידי המדינה והמערכת הבנקאית.

Gemi מחקר מבני: בחינת מידת החופש הכלכלי בשוק הנדל"ן למגורים בישראל


1. מבוא והגדרת "שוק חופשי" בהקשר הישראלי בתורה הכלכלית הקלאסית, שוק חופשי תיאורטי מתאפיין בתחרות משוכללת, היעדר חסמי כניסה, מידע סימטרי, ובעיקר – גמישות גבוהה של עקומות ההיצע והביקוש. במצב זה, מחיר השיווי משקל נקבע בנקודת המפגש שבין התועלת השולית של הצרכן לבין העלות השולית של היצרן, ללא התערבות ריכוזית המשנה את מנגנון המחירים הטבעי כאשר בוחנים את שוק הנדל"ן למגורים בישראל לעומת מודל זה, מגלים אנומליה מבנית חריפה המרחיקה אותו מהגדרת שוק חופשי: 

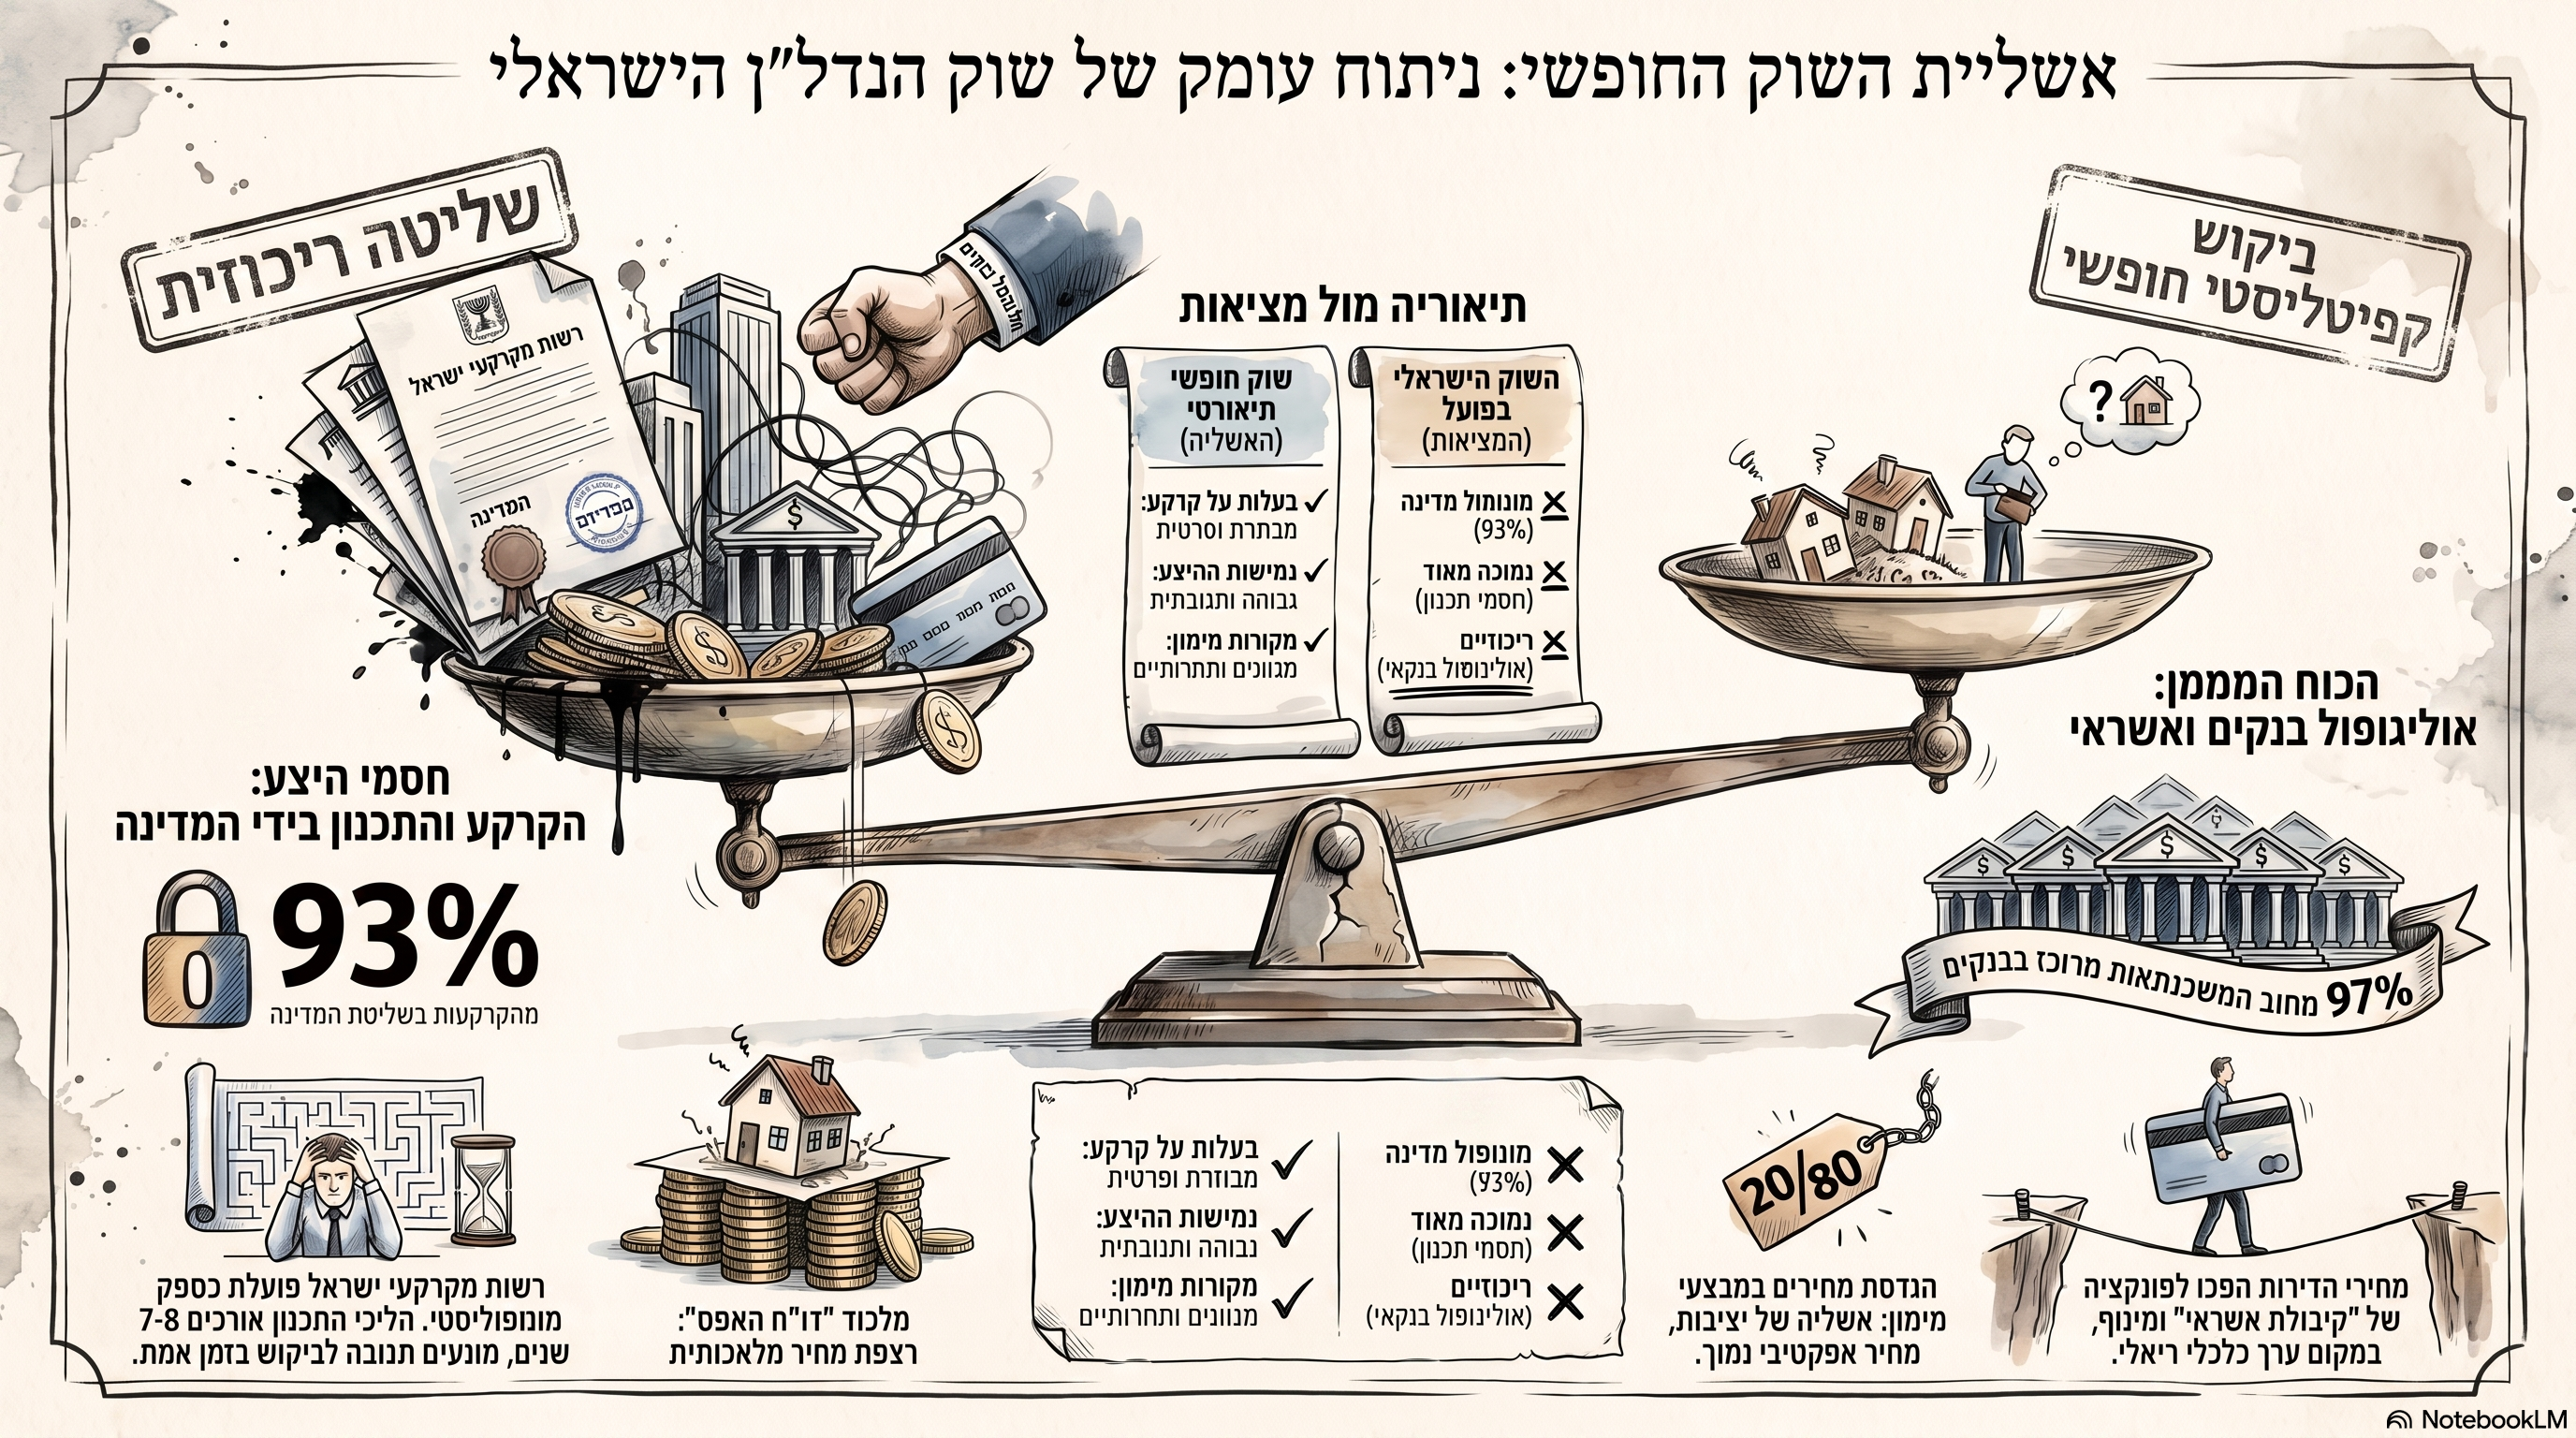
  • מונופול הקרקעות של רשות מקרקעי ישראל (רמ"י): המדינה שולטת במישרין ובעקיפין בכמה עשרות אחוזים (כ-93%) ממלאי המקרקעין במדינה. רמ"י אינה מתנהגת כספק בשוק תחרותי, אלא כספק מונופוליסטי המנהל את קצב שחרור הקרקעות באמצעות מכרזים (לרבות מכרזי "מרבה במחיר"), הממקסמים את תקבולי המדינה ויוצרים רצפת מחיר גבוהה ויציבה לחומר הגלם המרכזי של הענף.
  • ריכוזיות תכנונית ובירוקרטיה מבנית: שרשרת הייצור של הדיור כפופה למערך ועדות תכנון (מקומיות, מחוזיות וארציות) המאופיינות בריכוזיות גבוהה ובזמני הבשלה ארוכים במיוחד. חסמים אלו מייצרים קשיחות היצע קיצונית בטווח הקצר והבינוני.
  • קשיחות ההיצע ($E_s \approx 0$): בשל המונופול הקרקעי והסרבול התכנוני, עקומת ההיצע של הדיור בישראל כמעט ואינה גמישה. המשמעות המקרו-כלכלית היא שכל תנודה או גידול בביקוש (הנובעים מגידול דמוגרפי או מהתרחבות מוניטרית) אינם מתורגמים להגדלת כמות מהירה, אלא מתגלגלים כמעט במלואם לעליית מחירים נומינלית.

 2. תפקיד המערכת הבנקאית והאשראי: מחוללי נזילות וניתוק מבני (Decoupling) המערכת הבנקאית בישראל אינה רק מתווך פיננסי פסיבי, אלא היא משמשת כמחולל הנזילות הראשי של השוק. האופן שבו מוקצה האשראי מעוות את מנגנון המחירים ויוצר סיכונים מערכתיים משמעותיים. מכניזם הניתוק (Decoupling) בין מחיר לערך פונדמנטלי בניתוח כלכלי-שמאי מתקדם, קיימת הבחנה חותכת בין שני מושגים: 

  1. מחיר השוק (Market Price): התמורה הנומינלית המשולמת בפועל בעסקה, המייצגת "אטמוספירה" רגעית של ביקוש, היצע ונזילות זמינה.
  2. הערך הכלכלי הפונדמנטלי (Fundamental Economic Value): שווי הנכס הנגזר מפרמטרים ריאליים – כושר ההשתכרות של משקי הבית, תוחלת התשואה הריאלית מתוך שווי השימוש (שכירות), והעלות המיושרת של גורמי הייצור.

 גישת ההשוואה (Comparative Approach) הנפוצה בשוק, נוטה לעיתים קרובות לבצע שכפול מחירים ועיוותים. היא גוזרת את השווי מתוך עסקאות קודמות שהושפעו בעצמן ממינוף יתר, במקום לבחון את הצידוק הכלכלי הפונדמנטלי של המחיר. כאשר האשראי הבנקאי זמין וזול, כוח הקנייה הריאלי מוחלף בכוח קנייה ממונף. הבנקים הרחיבו את גבולות המימון (הן בליווי יזמים והן במשכנתאות לרוכשים) עד לקצה גבול המגבלות הרגולטוריות. כתוצאה מכך, מחיר השוק של הדיור בישראל הפך להיות פונקציה של קיבולת האשראי והמינוף שהמערכת הבנקאית מוכנה להנפיק, ולא של השווי הכלכלי הטהור של הנכסים. מדיניות בנק ישראל כמייצב מול מנציח כשלים בנק ישראל מפעיל כלי פיקוח מאקרו-יציבותיים (Macroprudential Policies) כגון הגבלת שיעור המימון (LTV) ל-75% לדירה יחידה ו-50% למשקיעים, לצד הגבלת יחס ההחזר מההכנסה (DSTI).מדיניות זו פועלת כחרב פיפיות: 

  • בטווח הקצר: היא הגנה על יציבות הבנקים ומנעה קריסה מערכתית של תיקי האשראי (מכיוון שהלווים נדרשו להציג הון עצמי והכנסה מוכחת).
  • בטווח הארוך: היא הנציחה את כשל השוק. בכך שהרגולטור הגדיר את רמות המינוף הללו כסטנדרט בטוח, הוא העניק לגיטימציה למערכת הבנקאית להמשיך ולהזרים נזילות אדירה לשוק תחת תנאי היצע קשיחים, דבר שתידלק את המשך עליות המחירים וקיבע את הנתק הריאלי בין השכר הממוצע למחירי הדיור.

 3. עיוותים מבניים והתערבות ממשלתית התערבות הממשלה בשוק הנדל"ן הישראלי בעשורים האחרונים לא התמקדה בהסרת חסמי יסוד (כמו פירוק מונופול הקרקע או ייעול הליכי הרישוי), אלא בניסיונות ישירים להנדס את הביקוש ואת המחירים. תוכניות הסבסוד הממשלתיות ("מחיר למשתכן", "דירה בהנחה") תוכניות אלו מייצגות התערבות בוטה במנגנון השוק החופשי באמצעות יצירת מערכת מחירים כפולה וסלקטיבית. השפעותיהן המקרו-כלכליות כוללות: 

  • עיוות מנגנון הגילוי (Price Discovery): קביעת מחיר למ"ר מוגדר מראש במכרזים מנתקת את המחיר מהערכות השווי והסיכון הריאליות של הפרויקט.
  • ייצור תופעת FOMO ממוסדת: הגרלות הדיור יצרו לחץ פסיכולוגי חריף על זוגות צעירים להיכנס לשוק ולרכוש נכסים גם באזורים שאינם תואמים את צרכיהם הגיאוגרפיים או התעסוקתיים, מתוך חשש "לפספס את הרכבת".
  • סבסוד צולב (Cross-Subsidization): קבלנים שזכו בפרויקטים מעורבים (חלקם בהנחה וחלקם בשוק החופשי) נאלצו לעיתים קרובות להעלות את מחירי הדירות בשוק החופשי כדי לפצות על מתחי הרווח הנמוכים בדירות המסובסדות, ובכך תרמו בעקיפין לעליית מדד המחירים הכללי.

 רכיב מיסוי המקרקעין ככלי פוליטי מס הרכישה ומס השבח אינם משמשים רק כמקור פיסקלי להכנסות המדינה, אלא כ"ברז רגולטורי" המשונה בתדירות גבוהה (למשל, העלאת מס הרכישה למשקיעים ל-8%, הורדתו ל-5% והעלאתו מחדש). חוסר היציבות המיסויי מונע מהשוק להגיע לשיווי משקל אורגני ארוך טווח, הופך את פעילות ההשקעה לתנודתית, ומסיט ביקושים באופן מלאכותי לאפיקים חלופיים או לחו"ל. 4. השוואה בינלאומית: ישראל על הרצף הגלובלי כדי להבין היכן ממוקמת ישראל, נשווה את המבנה המוסדי שלה לשני מודלים מנוגדים בעולם: 

פרמטר השוואהמודל השוק החופשי (למשל, ארה"ב)המודל המתוכנן/היברידי (סינגפור)המודל הישראלי
בעלות על הקרקערוב מוחלט של הקרקעות בידיים פרטיות. היצע מבוזר ותחרותי.כ-90% מהקרקעות בבעלות המדינה (דרך ה-SLA).כ-93% מהקרקעות בבעלות המדינה ובניהול מונופוליסטי של רמ"י.
גמישות ההיצע והתכנוןגבוהה. הליכי תכנון מבוזרים, תחרות בין מחוזות ורשויות מקומיות על משיכת תושבים.גבוהה ומתוכננת. המדינה מתכננת ובונה ישירות באמצעות ה-HDB (Housing & Development Board).נמוכה מאוד. תכנון ריכוזי, רב-שכבתי ואיטי, המייצר חסמי אספקה חריפים.
מקורות מימון ואשראימגוונים. שוק איגוח מפותח (MBS), קרנות חוב, מימון חוץ-בנקאי נרחב לצד בנקים.מנוהל וסוציאלי. שימוש נרחב בקרן הפנסיה הלאומית (CPF) לרכישת דיור ציבורי.ריכוזי מאוד. תלות מוחלטת במערכת הבנקאית המקומית (אוליגופול של חמישה בנקים גדולים).
מעורבות ממשלתית ישירהמינימלית (בעיקר דרך רגולציה מקומית של אזור - Zoning וריביות פדרליות).מקסימלית ומקיפה. כ-80% מהאוכלוסייה מתגוררת בדיור ציבורי איכותי בבעלות המדינה.היברידית ומקוטעת. המדינה שולטת בחומר הגלם ובתכנון, אך משאירה את הביצוע והתמחור למנגנון שוק קפיטליסטי.

 5. הדמיית הנתק המבני בין מחיר לערך כדי להבין כיצד משפיעים משתני השוק הריכוזיים על היווצרות הנתק (Decoupling) בין מחיר השוק לערך הכלכלי הריאלי, להלן סימולטור אינטראקטיבי המציג את רמות הסיכון המערכתי הנובעות משילוב של אשראי רחב וקשיחות היצע: 6. סיכום ומסקנות: האנומליה הישראלית השורה התחתונה: שוק הנדל"ן למגורים בישראל אינו שוק חופשי. הגדרה מדעית ומדויקת יותר תהיה שוק היברידי-ריכוזי מעוות. זהו יצור כלאיים כלכלי: מחד, צד הביקוש והביצוע פועל תחת תמריצים של שוק קפיטליסטי תחרותי, אגרסיבי וספקולטיבי; מאידך, צד ההיצע (חומרי הגלם המרכזיים – קרקע ותכנון) וצד המימון (אוליגופול בנקאי) כבולים בריכוזיות שלטונית ומערכתית מוחלטת. המדינה, בכובעה כבעלת הקרקע וכגובה המסים הראשי, נהנית כלכלית ישירות מהגאות במחירים, דבר המייצר ניגוד עניינים מובנה בבוארה לפתור את משבר הדיור. סיכונים מערכתיים ארוכי טווח המבנה הנוכחי מייצר שני כשלים יציבותיים קריטיים: 

  1. חשיפת יתר וריכוזיות של המערכת הבנקאית: האשראי לנדל"ן (ליווי בנייה ומשכנתאות) חצה מזמן את רף ה-50% מסך תיק האשראי הציבורי של המערכת הבנקאית בישראל. ריכוזיות זו פירושה שכל זעזוע מקרו-כלכלי חריף בענף הנדל"ן הופך מיידית לאיום ישיר על יציבותם של הבנקים המסחריים.
  2. מלכוד אשראי למשקי הבית: הנתק בין מחירי השוק הנומינליים לערך הכלכלי הפונדמנטלי (הנסמך על כושר ההשתכרות) מייצר מעמד שלם של לווים הנמצאים במינוף מקסימלי. בעת סביבת ריבית גבוהה או האטה כלכלית, פוחת חוסנם הפיננסי של משקי הבית, וכושר ההחזר שלהם עומד למבחן קיצון – סיכון שעלול להתגלגל מבעיה צרכנית למשבר חוב מערכתי.

 יש צורך להפריד בין שני מושגים שונים: מלאי דירות צבור (Current Inventory) לבין קשיחות היצע מבנית (Structural Inelasticity).העובדה שכרגע יש מלאי עצום של דירות לא מכורות (נתון שנמצא בשיא היסטורי) אינה סותרת את קשיחות ההיצע – היא דווקא ההוכחה החריפה ביותר לכך שהשוק אינו חופשי, אלא כבול במלכודת אשראי ומחירים. הנה הפירוק של המנגנון הזה: 1. קשיחות כלפי מטה (Price Rigidity Downward) בשוק חופשי אמיתי, כאשר ההיצע עולה על הביקוש באופן מובהק, מנגנון המחירים מגיב מייד: המחירים קורסים נומינלית כדי לפגוש את כוח הקנייה הממשי של הצרכנים. בישראל זה לא קורה בערכים הנומינליים המוצהרים. למה? בגלל המעורבות של הבנקים ורמ"י: 

  • מלכוד דוח האפס: קבלנים רבים רכשו קרקעות מרמ"י במחירי שיא של המכרזים הקודמים, תוך הסתמכות על מינוף בנקי גבוה (ליווי פיננסי סגור). הבנק המלווה לא מאפשר לקבלן להוריד את מחיר הדירות באופן רשמי מתחת לרף מסוים שנקבע ב"דוח האפס", שכן הורדת מחיר נומינלית חדה תפגע בשווי הבטוחה של הבנק (LTV) ותהפוך את הפרויקט להפסדי על הנייר – מה שיאלץ את הבנק לסווג את האשראי כמסוכן.

 2. "הנדסת מחירים" במקום שוק חופשי במקום ירידת מחירים חופשית וטבעית, השוק מפתח מנגנוני עקיפה מלאכותיים כדי לשמור על "אטמוספירת" מחירים גבוהה: 

  • מבצעי המימון (20/80, 10/90): הקבלנים "סופגים" את עלויות המימון, נותנים הלוואות קבלן ללא ריבית והצמדה, ומגלגלים הנחות חבויות של 10% עד 15% מהשווי האמיתי של העסקה.
  • התוצאה השמאית: במשרד הפנים ובמדדי הלמ"ס נרשם "מחיר חוזה" נומינלי גבוה, בעוד שבפועל, הערך הכלכלי הפונדמנטלי של העסקה נמוך בהרבה. זהו עיוות מובנה במנגנון הגילוי שמקשה על הציבור להבין את השווי האמיתי.

 3. קשיחות היצע היא בייצור, לא במלאי כשמדברים על קשיחות היצע ($E_s \approx 0$), הכוונה היא לזמן התגובה של שרשרת הייצור. בשוק חופשי, אם מחר יש ביקוש מטורף, יזמים קונים קרקע פרטית ותוך שנה-שנתיים בונים ומאזנים את השוק. בישראל, מרגע שהמדינה מחליטה לשחרר קרקע ועד שיש מפתח בדלת עוברות בממוצע 5–7 שנים. לכן, ההיצע הנוכחי שעולה על הביקוש הוא תוצר של תכנון ושיווקי קרקעות של רמ"י מלפני שנים, שנפלטו לשוק בדיוק בתקופה שבה הביקוש נחנק בגלל הריבית הגבוהה והמצב המקרו-כלכלי. השורה התחתונה: עודף המלאי הקיים היום הוא "היצע תקוע" ולא היצע גמיש. השוק אינו מסוגל להתנקות בדרך של שוק חופשי (הורדת מחירים ישירה וחדה), משום שכל שרשרת הערך שלו – מהקרקע הממשלתית היקרה ועד למינוף הבנקים – בנויה באופן שאינו מאפשר למחירים לרדת באופן טבעי מבלי לזעזע את תיקי האשראי.


Gp האם שוק הנדל"ן למגורים בישראל הוא שוק חופשי?

מחקר מוסדי, כלכלי והשוואתי על קרקע, תכנון, אשראי, בנקים ורגולציה

חיים אטקין, שמאי מקרקעין, מומחה לנדל"ן, אנליסט נדל"ן, חוקר שוק ומחבר הספר "בועת נדל"ן"יוני 2026הערה מתודולוגית: המחקר בוחן את השערת השוק המנוהל, אך אינו מניח אותה כמסקנה מראש. המסקנות נגזרות ממבנה השוק, מן הנתונים ומן ההשוואה הבינלאומית. המחקר מבוסס על המסמך המחקרי שהוכן בעקבות שאלת המחקר המקורית.


תקציר מנהלים

מסקנת המחקר היא ששוק הדיור בישראל אינו שוק חופשי במובנו הכלכלי המלא. נכון יותר לתארו כשוק היברידי, ריכוזי, מתוכנן ומוכוון אשראי. החופש החוזי של קונים ומוכרים מתקיים בתוך מסגרת שבה המדינה שולטת ברוב הקרקע, מוסדות התכנון קובעים את זכויות הבנייה ואת קצב המימוש, הרשויות המקומיות מחזיקות בתמריצים שאינם תמיד תומכים בבנייה למגורים, והמערכת הבנקאית מממנת כמעט את כל צדדי העסקה: רכישת הקרקע, פעילות היזם ורכישת הדירה בידי משק הבית.אין פירוש הדבר שכל מחיר נקבע בצו או שאין תחרות כלל. קיימת תחרות בין יזמים, בין רוכשים ובין בנקים. אלא שהתחרות פועלת בתוך גבולות מוסדיים מצומצמים יחסית. לכן מחיר העסקה הוא אמנם תוצאה של מפגש בין ביקוש להיצע, אך הביקוש וההיצע אינם נתונים טבעיים או עצמאיים. הם מעוצבים באמצעות הקצאת קרקע, תכנון, מיסוי, ריבית, מגבלות אשראי, תנאי ליווי ומדיניות ממשלתית.הממצא המרכזי בנוגע לבנקים הוא כפול. מצד אחד, הפיקוח הבנקאי מגביל סיכון באמצעות תקרות שיעור מימון, מגבלות יחס החזר ותקופת הלוואה מרבית. מצד שני, הבנקים אינם צופים חיצוניים בשוק. הם קובעים אם פרויקט ייצא לפועל, באילו תנאים, מהו היקף המכירות המוקדמות הנדרש, כיצד יעודכן דוח האפס ומהו קצב שחרור הכספים. במקביל, הם מממנים גם את הרוכש.תלות זו אינה מוכיחה תיאום מחירים או קביעה ישירה של מחיר כל דירה, אך היא מקנה למערכת הבנקאית כוח מבני רב על היקף הביקוש האפקטיבי ועל יכולתם של יזמים להפחית מחירים.מבצעי 20/80, 10/90 והלוואות בלון מדגימים את פער השקיפות. בנק ישראל הכיר בכך שמבצעים אלה עשויים להפחית את המחיר האפקטיבי לרוכש בלי להפחית את המחיר המדווח בחוזה. מכאן שמדד המבוסס על מחיר חוזי בלבד עלול שלא לשקף את מלוא התמורה הכלכלית, ובכך להשפיע על מדדי מחירים, עסקאות השוואה ושומות ביטחון.ההשוואה הבינלאומית מלמדת שמעורבות ציבורית אינה בהכרח מקור לכשל. אוסטריה, הולנד וסינגפור מפעילות מעורבות ציבורית עמוקה, אך משתמשות בה גם ליצירת מלאי דיור בר השגה ולבניית חלופות לשוק הרכישה. לעומתן, במדינות שבהן הבעלות על הקרקע פרטית יותר, מגבלות תכנון ואשראי עדיין עלולות ליצור חוסר גמישות ועליות מחירים.השאלה המכרעת איננה רק כמה המדינה מתערבת, אלא כיצד היא מתערבת: האם ההתערבות מרחיבה היצע, מגבירה שקיפות ומפזרת סיכון, או מגבילה היצע, מסבסדת ביקוש ותומכת בשימור מחירים.בדירוג המחקר קיבל השוק הישראלי ציון משוקלל של 3.6 מתוך 10 במידת החופש המהותי. החולשות הבולטות הן חופש שוק הקרקע, גמישות ההיצע, ריכוזיות האשראי, שקיפות המחיר האפקטיבי והתלות במערכת התכנון.מנגד, קיימת חירות עסקה רחבה יחסית, ריבוי קונים ומוכרים בשוק היד השנייה, מערכת משפטית ורישומית מפותחת ותחרות מסוימת בין גופים מממנים ויזמים.


1. שאלת המחקר, השערת המחקר והמתודולוגיה

1.1 שאלת המחקר

האם שוק הנדל"ן למגורים בישראל הוא שוק חופשי, או שמחיריו, כמויות הבנייה והיקף הפעילות בו מעוצבים באופן מהותי בידי המדינה, רשויות התכנון, הרשויות המקומיות, הבנקים והרגולטורים?לכאורה, התשובה פשוטה: מוכר רשאי להציע את דירתו במחיר שהוא מבקש, קונה רשאי לבחור אם לרכוש, ויזם רשאי להקים פרויקט בהתאם לזכויותיו.אולם חופש לבצע עסקה אינו זהה לחופש של השוק עצמו. יש לבחון מי קובע את תנאי היסוד שבתוכם העסקה מתבצעת:

  • מי שולט בקרקע?
  • מי קובע כמה מותר לבנות?
  • מי קובע היכן ייבנו הדירות?
  • מי קובע את קצב שיווק הקרקע?
  • מי קובע אם פרויקט יקבל מימון?
  • מי קובע את היקף המשכנתה שהרוכש יכול לקבל?
  • האם המחיר המדווח משקף את מלוא התמורה הכלכלית?
  • האם הפסדים וירידות מחירים מתממשים באופן חופשי, או נדחים באמצעות מנגנוני מימון וייצוב?

1.2 השערת המחקר

השערת המחקר היא כי בישראל מתקיים שוק היברידי:העסקאות הן פרטיות, אך תנאי היסוד של העסקה אינם פרטיים. הקרקע, זכויות הבנייה, קצב ההיצע, מחיר הכסף, מגבלות המימון ותמריצי המס נקבעים או מושפעים בידי מספר מצומצם של מוסדות ציבוריים ופיננסיים.

1.3 שיטת המחקר

המחקר מבוסס על שילוב בין מספר שיטות:

  1. ניתוח מוסדי של בעלות הקרקע, מערכת התכנון, המיסוי והרגולציה.
  2. ניתוח תפקיד הבנקים במימון יזמים, בליווי סגור, במתן משכנתאות ובהערכת בטוחות.
  3. שימוש בנתונים ובפרסומים של בנק ישראל, הלשכה המרכזית לסטטיסטיקה, משרד האוצר, OECD, מבקר המדינה, BIS וגופים בינלאומיים נוספים.
  4. השוואה בין ישראל למודלים בינלאומיים שונים, לרבות שווקים בעלי קרקע פרטית, שווקים שבהם מעורבות ציבורית עמוקה ושווקים שעברו משברי דיור ואשראי.
  5. בניית מדד נורמטיבי למידת החופש בשוק הדיור.

המדד המוצג במחקר אינו מדד סטטיסטי רשמי, אלא כלי אנליטי שקוף, שנועד לאפשר דיון וביקורת.

1.4 מגבלות המחקר

אין מאגר יחיד המודד "חופש בשוק הדיור". חלק מהנתונים הבינלאומיים אינם מתייחסים לאותה שנת מדידה ושיטות המדידה משתנות בין מדינות.בנוסף, הקשר בין אשראי למחירים הוא דו-כיווני. הרחבת אשראי יכולה להעלות מחירים, אך גם עליית מחירים מגדילה את הצורך באשראי.יש להימנע אפוא מהצגת כל מתאם כקשר סיבתי חד-כיווני.


2. מהו שוק חופשי בתחום הדיור?

שוק חופשי אינו מחייב היעדר מוחלט של מדינה. כל שוק מקרקעין זקוק לרישום זכויות, אכיפת חוזים, תשתיות, כללי בנייה ודיני תכנון.השאלה היא האם ההתערבות משמשת כתשתית ניטרלית לתחרות, או שהיא קובעת בפועל:

  • מי יכול להיכנס לשוק
  • כמה ניתן לבנות
  • היכן ניתן לבנות
  • מתי ניתן לבנות
  • באיזה מחיר תירכש תשומת הקרקע
  • מי יקבל אשראי
  • באילו תנאים יינתן האשראי
  • כיצד יימדד המחיר
  • כיצד יתממשו הפסדים

יש להפריד בין שני מושגים:

חופש עסקה

יכולתם של שני צדדים להתקשר בהסכם מרצונם ולקבוע את תנאיו.

חופש שוק

מידת היכולת של היצע, ביקוש, מחיר, כניסה, יציאה וכשל להתפתח ללא שליטה או הכוונה משמעותית מצד גורמים ריכוזיים.בישראל, בעלי דירות יד שנייה רשאים בדרך כלל לבחור אם למכור ובאיזה מחיר. עם זאת, יצירת דירה חדשה תלויה בקרקע, בתכנון, ברישוי, בתשתיות ובמימון.לכן שוק היד השנייה חופשי יחסית ברמת המשא ומתן, אך גם הוא נשען על זמינות המשכנתאות ועל רמות המחירים הנוצרות בשוק הדירות החדשות.

טבלה 1: מבחנים לזיהוי שוק חופשי או מנוהל

ממדמבחן כלכליסימן לשוק חופשי יותרסימן לשוק מנוהל יותר
קרקעמי קובע את היקף הקרקע הזמינה?ריבוי בעלי קרקע והיצע מגיבבעלים מרכזי וקצב שיווק מנהלי
תכנוןהאם ההיצע מגיב למחירים?הליכים מהירים וצפוייםהליכים ארוכים, שיקול דעת רחב וחוסר ודאות
אשראימי יוצר ביקוש אפקטיבי?ריבוי מקורות מימון ותמחור שקוףתלות במספר קטן של בנקים וכללי מימון אחידים
מחירהאם התמורה המלאה גלויה?מחיר חוזי קרוב למחיר הכלכליסבסוד ריבית, דחיות והטבות שאינן מגולמות
כניסה לענףהאם יזם חדש יכול להתחרות?חסמי הון ותכנון סביריםהון עצמי גבוה, קרקע יקרה ותלות בליווי
כשלהאם סיכון והפסד מתממשים?אפשרות לכשל ולתיקון מחירדחיות, פריסות ומנגנונים המעכבים הכרה בהפסד

3. שוק הקרקע: המדינה כבעלים וכמשווקת

לפי OECD, רשות מקרקעי ישראל מנהלת כ-93% מן הקרקע בישראל. מדובר במבנה חריג בהשוואה למדינות שבהן רוב הקרקע העירונית מוחזקת בבעלות פרטית.אין פירוש הדבר שכל עסקה בדירה כפופה לאישור פרטני של רמ"י. המשמעות היא שהמדינה מחזיקה בכוח משמעותי לקבוע מתי, היכן ובאילו תנאים תיווצר קרקע זמינה לבנייה.למבנה זה עשויים להיות יתרונות:

  • תכנון תשתיות ארצי
  • שיווק מתחמים גדולים
  • לכידת השבחה ציבורית
  • אפשרות לקדם יעדים לאומיים
  • תכנון ערים ושכונות באופן מרוכז

אולם כאשר רשות הקרקע מתומרצת גם להגדיל את הכנסות המדינה, נוצר מתח בין יעד תקציבי לבין יעד של דיור בר השגה.במכרז שבו יזמים מתחרים על מחיר הקרקע, הציפיות למחירי הדירות העתידיים מגולמות כבר במחיר הקרקע. ככל שהציפייה למחיר מכירה גבוה יותר, היזם יכול להציע מחיר גבוה יותר לרשות.כך עלול להיווצר מעגל:

  1. מחירי דירות גבוהים מאפשרים הצעות גבוהות לקרקע.
  2. מחיר הקרקע הגבוה מגדיל את עלות הפרויקט.
  3. עלות הפרויקט משמשת להצדקת מחיר מכירה גבוה.
  4. המחיר הגבוה תומך במכרז הקרקע הבא.

מסקנת המחקר היא כי בישראל אין שוק קרקע חופשי מלא. קיימת תחרות בתוך המכרזים, אך המדינה קובעת את כמות המוצר, מיקומו, מועד שיווקו ותנאיו.במונחי תורת השוק, המדינה אינה רק רגולטור. היא גם ספק דומיננטי של תשומת היסוד המרכזית.


4. מערכת התכנון וגמישות ההיצע

תכנון הוא תנאי הכרחי לעיר מתפקדת. לא ניתן לאפשר בנייה ללא תשתיות, דרכים, ביוב, בתי ספר, שטחים ציבוריים ושירותים עירוניים.אולם כאשר הליכי התכנון ארוכים, הסמכויות מפוצלות והוודאות נמוכה, ההיצע מגיב באיחור לביקוש.ה-OECD הצביע על אי התאמה מרחבית בשוק הישראלי: מחירי הדיור גבוהים במיוחד בסביבת המרכזים העירוניים והתעסוקתיים, בעוד שחלק משמעותי מהתכנון ומהיתרי הבנייה מופנה לאזורים מרוחקים יותר.מכאן שלא כל תוספת היצע היא תחליף אמיתי לביקוש הקיים.בנק ישראל דיווח כי בשנת 2024 אושרו תוכניות לכ-204 אלף יחידות דיור. מדובר בתפוקה תכנונית גבוהה, אך אישור תוכנית אינו דירה בנויה.בין שלב התכנון לבין מסירת הדירה קיימים שלבים נוספים:

  • איחוד וחלוקה
  • פיתוח תשתיות
  • הוצאת היתר
  • גיוס הון
  • קבלת ליווי בנקאי
  • השגת מכירות מוקדמות
  • תחילת ביצוע
  • השלמת הבנייה
  • חיבור לתשתיות
  • אכלוס

לכן אין להסיק ממלאי תכנוני לבדו על גמישות ההיצע בטווח הקצר.התוצאה היא אסימטריה מובנית: ביקוש יכול לגדול במהירות באמצעות ירידת ריבית, הרחבת אשראי או תוכנית סבסוד. לעומת זאת, היצע הדירות מגיב לאורך שנים.כאשר הביקוש יכול להשתנות בתוך חודשים וההיצע משתנה בתוך שנים, חלק ניכר מזעזוע הביקוש מתגלגל למחיר ולא לכמות.


5. הרשויות המקומיות ומודל התמריצים

הרשות המקומית נושאת בעלויות של תוספת אוכלוסייה:

  • חינוך
  • רווחה
  • ניקיון
  • כבישים
  • תחזוקת מרחב ציבורי
  • גנים
  • מוסדות ציבור
  • תשתיות ניקוז וביוב

לעומת זאת, הכנסות מארנונה עסקית עשויות להיות אטרקטיביות יותר מהכנסות מארנונה למגורים.מכאן עשוי להיווצר תמריץ להעדיף משרדים, מסחר ותעסוקה, או להתנות תוספת מגורים במימון ממשלתי ובתשתיות.הסכמי הגג נועדו להתמודד עם פער זה. אולם עצם הצורך בהם מלמד שהרחבת היצע המגורים אינה תוצאה אוטומטית של מחיר הקרקע או של ביקוש.לרשות המקומית כוח מעשי על:

  • צפיפות
  • גובה
  • תמהיל שימושים
  • קצב היתרים
  • תנאי פיתוח
  • חיבור לתשתיות
  • דרישות ציבוריות
  • היטל השבחה והיטלים נוספים

מדובר בכוח ציבורי לגיטימי, אך מבחינת חופש השוק הוא מגביל את יכולת ההיצע להגיב באופן אוטומטי למחיר.


6. הבנקים: מממני השוק או מעצבי השוק?

6.1 ריכוזיות ותלות

לפי מבקר המדינה, בסוף שנת 2022 כ-97% מחוב המשכנתאות של משקי הבית למערכת הפיננסית היה לבנקים.מחקרי בנק ישראל תיארו שוק שבו יותר מ-93% מהמשכנתאות ניתנות בידי בנקים, וארבעת הבנקים הגדולים מחזיקים בחלק מרכזי מן השוק.גם כאשר קיימת תחרות בין בנקים על ריבית, עמלות ותמהיל מסלולים, התלות המוסדית נותרת גבוהה.בסוף שנת 2025 עמד חוב משקי הבית על כ-903 מיליארד ש"ח, כאשר כ-72% ממנו היה חוב לדיור. בחישוב גס מדובר בכ-650 מיליארד ש"ח של חוב הקשור לדיור.נתון זה ממחיש מדוע מחירי הדיור ויציבות המערכת הבנקאית כרוכים זה בזה.

6.2 הליווי היזמי ודוח האפס

בפרויקט בליווי סגור הבנק אינו רק נותן הלוואה. הוא בוחן:

  • מחיר הקרקע
  • עלויות הבנייה
  • עלויות המימון
  • הכנסות צפויות
  • רווחיות
  • קצב מכירות
  • הון עצמי
  • מכירות מוקדמות
  • יחס כיסוי
  • שווי הבטוחות
  • לוחות זמנים

כדי לקבל מימון עשוי היזם להידרש למכור מראש שיעור מסוים מן הדירות. שיעור זה משתנה לפי פרויקט, רמת סיכון, מיקום, חוסן היזם ותנאי השוק.מכאן שלבנק יש כוח לקבוע את תנאי הסף ליציאת הפרויקט לביצוע.דוח האפס משמש מסגרת כלכלית לליווי. כאשר המחירים, העלויות או קצב המכירה משתנים, הבנק עשוי לדרוש:

  • עדכון דוח אפס
  • תוספת הון עצמי
  • שינוי מסגרת אשראי
  • חיזוק בטוחות
  • שינוי קצב ביצוע
  • התאמת תוכנית השיווק
  • הגדלת היקף המכירות המוקדמות

אין להסיק מכך שהבנק קובע את המחיר הקמעונאי המדויק של כל דירה. אולם הוא עשוי להגביל את יכולת היזם להפחית מחירים כאשר ההפחתה מערערת את הרווחיות ואת יחסי הכיסוי שעליהם התבסס האשראי.זהו כוח מבני משמעותי.

6.3 האשראי לרוכשי הדירות

הפיקוח על הבנקים מגביל, בין היתר:

  • את שיעור המימון
  • את יחס ההחזר להכנסה
  • את תקופת המשכנתה
  • את תמהיל המסלולים
  • את משקל הסיכון לצורכי הון

יחס ההחזר להכנסה מוגבל ל-50%, ותקופת המשכנתה המרבית עומדת על 30 שנה.מגבלות אלה נועדו להגן על הלווים ועל יציבות הבנקים. עם זאת, הן גם קובעות את גבול הביקוש האפקטיבי.ביקוש שאינו מלווה ביכולת לקבל מימון אינו הופך לעסקה.השאלה היא האם האשראי מגיב למחיר או יוצר אותו. התשובה היא ששני התהליכים פועלים במקביל:

  • מחירים גבוהים מחייבים משכנתאות גדולות יותר.
  • משכנתאות גדולות וארוכות יותר מאפשרות מחירים גבוהים יותר.
  • ירידת ריבית מגדילה את כוח הקנייה.
  • עליית ריבית מקטינה את כוח הקנייה.
  • הרחבת אשראי מגדילה את מספר הקונים שיכולים להשתתף בשוק.

הבנק אינו רק מגיב לביקוש. הוא ממיר רצון לרכוש ליכולת כלכלית לבצע עסקה.

6.4 מבצעי מימון והמחיר האפקטיבי

מבצעי 20/80, 10/90, דחיית תשלומים, הלוואות בלון וסבסוד ריבית מאפשרים לרוכש לדחות חלק משמעותי מהתשלום.לבנק ישראל הייתה התייחסות מפורשת לכך שמבצעים אלה עשויים להוות דרך עקיפה להפחית את המחיר האפקטיבי בלי להפחית את המחיר המדווח.זו נקודה מרכזית.כאשר רוכש משלם רק חלק קטן מהמחיר היום ואת היתרה בעוד מספר שנים, יש להוון את הדחייה. אם היזם נושא בריבית או מוותר על הצמדה, ניתנת לרוכש הטבה כלכלית.מכאן שקיימים לפחות שלושה מחירים:

  1. המחיר הנקוב בחוזה
  2. המחיר האפקטיבי לאחר היוון תנאי התשלום
  3. המחיר הכלכלי לאחר הפחתת כלל ההטבות

כאשר מאגרי העסקאות, מדדי המחירים או שומות ההשוואה מתייחסים רק למחיר הנקוב, הם עלולים להציג תמונה גבוהה מן התמורה הכלכלית האמיתית.מבחינה שמאית, עסקה הכוללת הטבת מימון דורשת התאמה.העתקת המחיר הנקוב לעסקאות השוואה ללא היוון ההטבה עלולה ליצור מעגל משוב:

  1. נרשם מחיר חוזי גבוה.
  2. המחיר משמש עסקת השוואה.
  3. עסקת ההשוואה תומכת בשומה גבוהה.
  4. השומה תומכת באשראי.
  5. האשראי מאפשר את העסקה הבאה במחיר דומה.
  6. המחיר הבא משמש שוב כראיה.

כך עלול להיווצר מנגנון של שכפול והעתקת מחירים, בלי בחינה מספקת של השווי הכלכלי ושל גורמי היסוד.

6.5 האינטרס ביציבות

לבנקים חשיפה כפולה:

  • אשראי ליזמים ולקבלנים
  • משכנתאות לרוכשים

ירידה חדה במחירים עלולה לפגוע:

  • ברווחיות הפרויקטים
  • ביחסי הכיסוי
  • בשווי הביטחונות
  • ביכולת היזמים לעמוד בהתחייבויות
  • בהיקף ההפרשות להפסדי אשראי
  • ביחסי ההון של הבנקים
  • באיכות תיק המשכנתאות

מכאן קיים אינטרס מוסדי ביציבות מחירים.אין די בכך כדי לטעון לקנוניה, לתיאום מחירים או לשליטה ישירה במחיר. המסקנה המצומצמת והמבוססת היא שהבנקים הם שחקנים בעלי כוח ותמריץ מבני להעדיף התאמות הדרגתיות על פני ירידה חדה.כלים אפשריים לכך הם:

  • פריסת אשראי
  • דחיית תשלומים
  • שינוי תנאי מימון
  • דרישת הזרמת הון
  • התאמת לוחות זמנים
  • עדכון דוח אפס
  • תמיכה במבצעי מימון במקום בהפחתת המחיר הנקוב

7. בנק ישראל: המתח בין צינון המחירים ליציבות פיננסית

בנק ישראל פועל בשני מישורים מרכזיים:

  1. מדיניות מוניטרית
  2. פיקוח על הבנקים

העלאת ריבית מצמצמת את כוח הקנייה ומייקרת את האשראי. אולם במקביל, הפיקוח נדרש למנוע זעזוע שיסכן לווים, יזמים ובנקים.לכן המדיניות אינה מכוונת בהכרח להורדת מחירים מהירה. לעיתים יעד המדיניות הוא התאמה מבוקרת שאינה מערערת את יציבות המערכת.זהו מתח מובנה:

  • מחירים נמוכים יותר עשויים לשפר נגישות.
  • ירידה חדה מדי עלולה לפגוע בביטחונות ובמערכת האשראי.
  • ריבית גבוהה מצננת ביקוש.
  • ריבית גבוהה גם פוגעת ביזמים ומייקרת בנייה.
  • הקלות ללווים מפחיתות חדלות פירעון.
  • הקלות עשויות גם לדחות הכרה בכשל.

בשנת 2024 עלו מחירי הדירות לצד גידול במלאי הלא מכור ומבצעי מימון. במהלך 2025 תיאר בנק ישראל התרחבות בהיצע לצד ירידה בביקוש ובמחירים בחלק מחודשי השנה.בהחלטת הריבית מיום 25 במאי 2026 דווח כי מחירי הדירות בפברואר עד מרץ עלו בשיעור חודשי, אך היו נמוכים לעומת התקופה המקבילה בשנה הקודמת.התמונה היא של שוק שבו מחירים, כמויות ותנאי מימון מגיבים זה לזה. לא מדובר במנגנון מחיר מבודד.


8. הממשלה, המיסוי ותוכניות הסבסוד

הממשלה משפיעה על צד הביקוש באמצעות:

  • מס רכישה
  • מס שבח
  • פטורים
  • מענקים
  • תוכניות זכאות
  • סבסוד ריבית
  • תוכניות מחיר מופחת
  • הטבות לרוכשים
  • סיוע בשכר דירה

הממשלה משפיעה על צד ההיצע באמצעות:

  • שיווק קרקע
  • תכנון
  • תשתיות
  • התחדשות עירונית
  • פינוי בינוי
  • הסכמי גג
  • מענקים לרשויות
  • רגולציה על בנייה
  • מדיניות כוח אדם בענף

תוכניות כגון מחיר למשתכן ודירה בהנחה עשויות להפחית את המחיר לרוכשים זכאים. אולם כאשר הסבסוד מוגבל בכמות ואינו מלווה בגידול מספיק בהיצע הכולל, הוא עלול ליצור:

  • הגרלות
  • פערים בין זכאים ללא זכאים
  • הקדמת ביקוש
  • עליית ביקוש באזורים מסוימים
  • היוון חלק מההטבה במחיר
  • תלות מתמשכת בסבסוד

אין להסיק שכל סבסוד מעלה מחירים. ההשפעה תלויה בגמישות ההיצע.סבסוד המגדיל כוח קנייה בלבד נוטה להשפיע יותר על המחיר. סבסוד המגדיל מלאי דיור לאורך זמן עשוי לשפר נגישות באופן בר קיימא.


9. תמונת מצב כמותית

טבלה 2: מדדים מרכזיים

מדדנתוןשנה או מועדמשמעות מחקרית
קרקע בניהול רמ"יכ-93% מהקרקע הלאומיתOECD, 2025בעלות ציבורית דומיננטית בתשומת היסוד
חוב משקי ביתכ-903 מיליארד ש"חסוף 2025תלות גבוהה במערכת האשראי
חלק הדיור בחוב משקי הביתכ-72%סוף 2025כ-650 מיליארד ש"ח של חוב לדיור
חלק הבנקים בחוב המשכנתאותכ-97%סוף 2022מימון הדיור כמעט כולו בנקאי
תקרת יחס החזר להכנסה50%הוראת פיקוח תקפההרגולטור קובע גבול לביקוש האפקטיבי
תקופת משכנתה מרבית30 שנההוראת פיקוח תקפההגבלת פריסת כוח הקנייה
אישור תוכניות דיורכ-204 אלף יחידות דיור2024מלאי תכנוני גבוה אינו שקול לגמר בנייה
שינוי מחירי הדירותעלייה של כ-7.3%2024עלייה לצד מלאי לא מכור ומבצעי מימון
שינוי שנתי במחירי הדירותירידה של כ-1.2%פברואר עד מרץ 2026 לעומת שנה קודמתהאטה והתאמת מחיר
מחיר אפקטיבי במבצעי מימוןנמוך מן המחיר המדווחהתייחסות בנק ישראלפער שקיפות וחשש להטיית השוואות

הנתונים מלמדים על שוק שבו המדינה והמערכת הבנקאית ממלאות תפקיד מרכזי הן בצד ההיצע והן בצד הביקוש.אין נתון יחיד המוכיח כי השוק מנוהל. התמונה נובעת מהצטברות המאפיינים:

  • קרקע ציבורית דומיננטית
  • תכנון רב-שלבי
  • מימון בנקאי מרוכז
  • מגבלות אשראי
  • ליווי סגור
  • תוכניות סבסוד
  • הטבות מימון
  • תמריצים רגולטוריים
  • אינטרס ביציבות מערכתית

10. השוואה בינלאומית: מודלים ולא סיסמאות

אין מדינה שבה שוק הדיור חופשי לחלוטין.ההבדלים הם במבנה הבעלות, בגמישות התכנון, בעומק האשראי, בסוג המשכנתה ובהיקף הדיור הציבורי, החברתי או הלא-רווחי.ההשוואה מלמדת שמדינה יכולה להתערב עמוקות ועדיין להשיג תוצאה נגישה ויציבה יותר, כאשר ההתערבות מופנית להגדלת מלאי וליצירת חלופת שכירות.לפי OECD, דיור חברתי להשכרה מהווה בממוצע שיעור מוגבל ממלאי הדיור במדינות הארגון, אך קיימים פערים גדולים. גופים לא-רווחיים מחזיקים בחלק ניכר ממלאי הדיור בהולנד ובאוסטריה.ההשוואה מדגישה את החסר הישראלי: המדינה מעורבת מאוד בקרקע, אך אינה ממירה מעורבות זו למלאי שכירות ציבורי או לא-רווחי בהיקף דומה.

טבלה 3: השוואה בין מודלים בינלאומיים

מדינה או מודלקרקע ותכנוןמימוןדיור ציבורי או מוסדילקח לישראל
ישראלכ-93% מהקרקע בניהול ציבורי, תכנון רב-שלבישוק משכנתאות בנקאי וריכוזי, ליווי יזמי דומיננטימלאי ציבורי ושכירות מוסדית מצומצמים יחסיתמעורבות גבוהה בקרקע ובאשראי, אך פחות ביצירת חלופת שכירות רחבה
ארצות הבריתקרקע פרטית ברובה, תכנון מקומי ולעיתים מגבילמשכנתאות ארוכות בריבית קבועה, איגוח וערבויות פדרליותסיוע ממוקד ומלאי ציבורי מוגבלבעלות פרטית אינה מבטיחה גמישות, והממשלה מעורבת עמוק במימון
גרמניהקרקע פרטית וציבורית, תכנון עירוני מוסדרמימון שמרני יחסית וריבית קבועה נפוצהשוק שכירות גדול והגנות שוכריםחלופת שכירות עמוקה מפחיתה את הכפייה לרכוש
אוסטריהמעורבות עירונית וציבורית גבוההמימון משולב וסבסוד היצעחלק משמעותי מהמלאי בידי גופים לא-רווחייםהתערבות יכולה להגדיל מלאי בר השגה במקום לנפח ביקוש
הולנדתכנון צפוף ומעורבות ציבוריתשוק משכנתאות מפותחחלק ניכר מן המלאי בידי גופי דיור לא-רווחייםעומק מוסדי בשכירות משנה את כוח המיקוח בשוק
סינגפורהמדינה שולטת בקרקע ובתכנוןמימון וצבירה כפויה משולבים במדיניותאספקה ציבורית רחבה ובעלות מסובסדתשוק מנוהל יכול להשיג נגישות, אך אינו שוק חופשי
בריטניהקרקע פרטית, אך מערכת תכנון מגבילהמימון בנקאי עם תקופות קיבוע קצרות יחסיתדיור חברתי קיים אך נשחקפרטיות הקרקע לבדה אינה מונעת מחסור תכנוני
אירלנד וספרד לפני 2008בנייה והיצע גבוהים לפני המשברהתרחבות מהירה של אשראי בנקאימנגנוני סיוע לאחר המשברהיצע גבוה אינו מונע בועה כאשר האשראי מתרחב במהירות
יפןתכנון עירוני גמיש יחסית בחלק מהמטרופוליניםמימון בנקאי לאחר משבר נכסים ממושךשוק שכירות ובנייה מתחדשתגמישות תכנון יכולה לתמוך בתגובה כמותית ולא רק במחירית

מסקנות מן ההשוואה

ארצות הברית

הבעלות הפרטית הרחבה על הקרקע אינה הופכת את שוק הדיור לחופשי לחלוטין. מערכת המשכנתאות נשענת על ערבויות ממשלתיות, איגוח, גופים פדרליים ומדיניות מוניטרית.

גרמניה

שוק שכירות עמוק ומוסדר מפחית את התלות ברכישת דירה. משק בית שאינו יכול או אינו מעוניין לרכוש אינו בהכרח נדחק לחלופה נחותה.

אוסטריה והולנד

מעורבות ציבורית עמוקה מופנית לא רק לשליטה בקרקע או למתן אשראי, אלא גם ליצירת מלאי דיור חברתי ולא-רווחי.

סינגפור

זהו שוק מנוהל באופן עמוק, אך הניהול מכוון לייצור נרחב של דיור. הוא אינו הוכחה ליתרון השוק החופשי, אלא לכך שמדיניות ציבורית ממוקדת יכולה להשיג נגישות גם בשוק שאינו חופשי.

אירלנד וספרד

המשבר הוכיח שהיקף בנייה גבוה אינו מספיק כדי למנוע בועה כאשר האשראי מתרחב במהירות והמחירים מתנתקים מגורמי היסוד.


11. מדד מוצע לחופש שוק הדיור בישראל

המדד נע בין 0, שליטה מנהלית כמעט מלאה, לבין 10, חופש תחרותי גבוה.המשקולות משקפות את חשיבותו של כל ממד למחיר, לכמות וליכולת הכניסה לשוק.

טבלה 4: דירוג מידת החופש

ממדמשקלציון מתוך 10נימוק
חופש שוק הקרקע15%2.0רמ"י מנהלת כ-93% מהקרקע, התחרות מתקיימת בתוך מכרזים שהמדינה קובעת
גמישות התכנון וההיצע15%3.0אישורים רבים, אך פערי זמן, תשתיות ואי התאמה מרחבית
שקיפות המחיר האפקטיבי10%4.0קיימים מאגרי עסקאות, אך הטבות מימון אינן משתקפות במלואן
תחרות במימון10%3.0שוק המשכנתאות כמעט כולו בנקאי וריכוזי
חופש כניסת יזמים10%3.5חסמי קרקע, הון, תכנון וליווי משמעותיים
חירות עסקה ביד שנייה10%7.0חופש חוזי נרחב וריבוי יחסי של קונים ומוכרים
ניטרליות מיסוי וסבסוד10%3.0שינויים תכופים במסים ובתוכניות זכאות
אפשרות לתיקון מחיר ולכשל10%4.0כשל אפשרי, אך קיימים מנגנוני דחייה וייצוב
עומק חלופת השכירות5%3.0שכירות פרטית קיימת, אך מוסדית וציבורית מצומצמת
איכות רישום ואכיפת זכויות5%7.0מערכת משפטית ורישומית מפותחת, לצד פערי מידע

הציון המשוקלל

3.6 מתוך 10המשמעות אינה שאין שוק. המשמעות היא שהשוק פועל בתוך מעטפת מנהלית ואשראית חזקה.הסיווג המתאים הוא:

שוק היברידי, ריכוזי, מתוכנן ומוכוון אשראי.

12. האם קיים קשר בין היעדר שוק חופשי לבין בועת נדל"ן?

שאלת החופש ושאלת הבועה קשורות, אך אינן זהות.שוק מנוהל יכול להיות מתומחר בחסר או ביתר. גם שוק חופשי יחסית יכול להיכנס לבועה.כדי לבחון קיומה של בועה יש להשוות את המחירים לגורמי יסוד:

  • הכנסה למשק בית
  • שכר
  • שכר דירה
  • תשואה ברוטו ונטו
  • ריבית משכנתה
  • תשואת אג"ח ממשלתית
  • מחיר לכמות חודשי שכר
  • מחיר לשכר דירה
  • היקף מינוף
  • תקופת הלוואה
  • מלאי לא מכור
  • קצב מכירות
  • שיעור דירות להשקעה
  • שיעור דירות ריקות
  • היקף מבצעי מימון
  • פער בין מחיר נקוב למחיר אפקטיבי

הסימנים התומכים בסיכון לתמחור יתר הם:

  • עליית מחירים ארוכת שנים
  • תלות עמוקה באשראי
  • תשואות שכירות נמוכות ביחס לעלות המימון
  • הארכת תקופות המשכנתה
  • שימוש במבצעי מימון לשימור המחיר הנקוב
  • מלאי לא מכור
  • פערים בין מחיר חוזי לתמורה כלכלית
  • שימוש נרחב בעסקאות השוואה ללא בחינת גורמי יסוד

מנגד, קיימים גורמים המספקים תמיכה מסוימת למחירים:

  • גידול אוכלוסייה
  • ביקוש למרכזים עירוניים
  • מגבלות תכנון
  • עלויות בנייה
  • מחסור מקומי בקרקע זמינה
  • העדפה תרבותית לבעלות
  • ציפיות לעליית ערך

המסקנה האחראית היא שקיימים בישראל מאפיינים של בועת נכסים ושל בועת אשראי, אך היקף התמחור העודף מחייב אומדן נפרד לפי אזור, תקופה וסוג נכס.העובדה שבנק ישראל מכיר בכך שהמחיר האפקטיבי עשוי להיות נמוך מהמחיר המדווח מחזקת את הצורך להפריד בין מחיר עסקה נקוב לבין שווי כלכלי.היא אינה מוכיחה לבדה כי מחירי הדירות כפולים משוויין, אך היא מחלישה את ההנחה שכל מחיר מדווח הוא תצפית נקייה של שיווי משקל.


13. טענות נגדיות ומענה

טבלה 5: בחינת הטענות המרכזיות

טענהמה נכון בהמה חסר בהמסקנה
המחיר נקבע רק מביקוש והיצעכל עסקה נוצרת ממפגש קונה ומוכרהאשראי, הקרקע והתכנון מעצבים את שני הצדדיםנכון פורמלית, חלקי מהותית
גידול האוכלוסייה מסביר את המחיריםישראל צומחת במהירות וקיים ביקוש אמיתיאין יחס קבוע בין אוכלוסייה למחיר, אשראי והיצע קובעים את התרגום למחירגורם חשוב, לא הסבר יחיד
הבנקים רק מגיבים למחיריםמחיר גבוה מגדיל את המשכנתה הנדרשתהבנק קובע את יכולת המימון ואת תנאי הליוויהקשר דו-כיווני
רגולציה מוכיחה שהשוק בטוחמגבלות מימון ויחס החזר מצמצמות סיכוןהסיכון עשוי לעבור ליזם, לחוץ-בנקאי או למבצעי דחייההרגולציה מצמצמת סיכון, לא מבטלת אותו
יותר תכנון פירושו יותר היצעמלאי תכנוני הוא תנאי חשובתכנון אינו היתר, התחלה, מימון או גמריש למדוד את שרשרת המימוש המלאה
התערבות ציבורית היא הבעיההתערבות יכולה לחסום היצע ולסבסד ביקושאוסטריה, הולנד וסינגפור משתמשות בה גם ליצירת מלאיאיכות ההתערבות חשובה מהיקפה

13.1 "המחיר נקבע על ידי ביקוש והיצע"

הטענה נכונה במובן הצר. בכל עסקה יש קונה ומוכר.אולם השאלה היא מי יצר את הביקוש ומי הגביל את ההיצע. אם הביקוש תלוי במשכנתה וההיצע תלוי בקרקע מתוכננת ובמימון בנקאי, אין מדובר בשני כוחות עצמאיים לחלוטין.

13.2 "גידול האוכלוסייה מסביר את עליית המחירים"

גידול אוכלוסייה מגדיל את הצורך בדיור. אך הצורך אינו זהה לביקוש אפקטיבי.ביקוש אפקטיבי מחייב הכנסה, הון עצמי ואשראי. גידול דמוגרפי אינו מסביר לבדו את קצב עליית המחירים, את תשואות השכירות או את הפער בין מחיר הדירה להכנסה.

13.3 "הבנקים רק מגיבים למחיר"

הבנקים אכן מגיבים למחיר, משום שמחיר גבוה מחייב הלוואה גדולה. אולם הם גם קובעים את היכולת לשלם את המחיר.ללא אשראי, חלק גדול מהביקוש לא היה מתממש. לכן הבנק הוא גם מגיב וגם גורם יוצר.

13.4 "רגולציה בנקאית מוכיחה שאין בועה"

רגולציה מפחיתה סיכון מסוים. היא אינה מוכיחה שהמחיר תואם את השווי הפונדמנטלי.שוק יכול להיות מתומחר ביתר גם כאשר שיעור חדלות הפירעון נמוך, במיוחד כאשר קיימות פריסות, מחזור חוב, הלוואות ארוכות ודחיית הכרה בהפסדים.

13.5 "אם אושרו מאות אלפי יחידות דיור, אין בעיית היצע"

אישור תכנון אינו דירה זמינה.יש לבחון כמה יחידות קיבלו היתר, כמה החלו להיבנות, כמה הושלמו, כמה חוברו לתשתיות וכמה נמצאות באזורי הביקוש.

13.6 "כל התערבות ממשלתית מעוותת את השוק"

התערבות יכולה לעוות את השוק, אך גם לתקן כשלי שוק.הבעיה אינה עצם ההתערבות. השאלה היא האם היא מסבסדת ביקוש, מגבילה תחרות ומשמרת מחיר, או מגדילה מלאי, תשתיות ושכירות ארוכת טווח.


14. מסקנות המחקר

14.1 שוק הדיור בישראל אינו שוק חופשי במובן המהותי

קיימת חירות חוזית, אך תנאי היסוד של הייצור והמימון נשלטים או מעוצבים בידי מוסדות ציבוריים ופיננסיים.

14.2 אין גורם יחיד השולט בשוק

הכוח נמצא במשולש:

  1. קרקע ותכנון
  2. אשראי בנקאי
  3. מדיניות ממשלתית

כל אחד מן הגורמים משפיע על האחרים.הבנק אינו יכול ליצור קרקע, אך רמ"י אינה יכולה ליצור ביקוש אפקטיבי ללא אשראי. התכנון אינו יכול להפוך לבנייה ללא מימון, והאשראי אינו יכול להפוך לדירה ללא זכויות בנייה.

14.3 לבנקים תפקיד מכונן

הבנקים אינם קובעים לבדם את כל המחירים. אולם הם קובעים:

  • מי יכול לקנות
  • איזה פרויקט ימומן
  • באילו תנאים
  • באיזה קצב
  • באילו יחסי כיסוי
  • מהו היקף המכירות המוקדמות
  • מתי יש לעדכן את דוח האפס
  • מתי נדרשת תוספת הון

לכן הם משתתפים ביצירת המחיר ובשימורו, ולא רק משקפים אותו.

14.4 מנגנון המחיר אינו שקוף במלואו

כאשר הטבת מימון אינה מנוכה מן המחיר המדווח, המחיר הסטטיסטי והשמאי עלול להיות גבוה מן התמורה הכלכלית האמיתית.מחיר עסקה הכולל דחיית תשלום, סבסוד ריבית או פטור מהצמדה אינו שקול למחיר עסקה המשולם במזומן.

14.5 המערכת מעדיפה התאמה הדרגתית

המערכת אינה אוסרת ירידת מחירים. אולם מבנה הליווי, האשראי והפיקוח יוצר העדפה לירידה הדרגתית ולא להתאמה חדה.אין צורך בהוראה מפורשת "לשמור על המחיר". די בכך שלכל גורם קיימים תמריצים להימנע מירידת ערך מהירה של הביטחונות.

14.6 שוק חופשי יותר אינו מבטיח לבדו דיור נגיש

ללא גמישות תכנונית, תשתיות ושוק שכירות עמוק, הפרטה או הפחתת רגולציה עלולות להעביר כוח שוק מגוף ציבורי לבעלי קרקע פרטיים.נגישות לדיור אינה מחייבת בהכרח פחות מדינה. היא מחייבת מדינה יעילה יותר, שקופה יותר וממוקדת בהגדלת מלאי בר קיימא.


15. המלצות מדיניות

15.1 פרסום המחיר הכלכלי המתואם

בכל עסקת קבלן יש לפרסם לצד המחיר החוזי גם את המחיר הכלכלי לאחר:

  • היוון דחיית תשלומים
  • סבסוד ריבית
  • פטור מהצמדה
  • מענקים
  • שדרוגים
  • תשלום הוצאות מימון
  • הטבות נוספות

15.2 הפרדה סטטיסטית בין שלושה מחירים

יש להפריד בין:

  1. מחיר נקוב
  2. מחיר אפקטיבי
  3. מחיר לאחר כלל ההטבות

ללא הפרדה זו, מדדי המחירים עלולים להיות מוטים.

15.3 שקיפות במערכת הליווי

יש לפרסם באופן אנונימי ומצרפי נתונים על:

  • דרישות מכירה מוקדמת
  • עדכוני דוחות אפס
  • יחסי כיסוי
  • הזרמות הון
  • הפחתות מחיר מאושרות
  • שיעור הפרויקטים שעוכבו
  • שיעור הפרויקטים שנדרשו לשנות תנאי מימון

15.4 הגדלת התחרות במימון

יש לקדם:

  • ניידות משכנתאות אמיתית
  • כניסת גופים מוסדיים
  • שקיפות בתמחור
  • השוואת הצעות פשוטה
  • שמירה על חיתום אחראי
  • הפחתת חסמי מעבר

15.5 שינוי תמריצי רמ"י

הצלחת רמ"י אינה צריכה להימדד רק בהכנסות משיווק קרקע.יש למדוד גם:

  • מספר יחידות שמומשו
  • זמן ממכרז עד היתר
  • זמן מהיתר עד אכלוס
  • נגישות המחיר
  • קרבה לתעסוקה
  • שיעור פרויקטים שבוטלו
  • שיעור הקרקע ששוק בתחומים של ביקוש ממשי

15.6 מדידת שרשרת המימוש

אין להסתפק במספר יחידות מאושרות.יש לפרסם בכל שנה:

  • יחידות מתוכננות
  • יחידות מאושרות
  • יחידות בעלות היתר
  • התחלות בנייה
  • גמר בנייה
  • אכלוס
  • זמן ממוצע בין כל שלב

15.7 רפורמה במימון הרשויות המקומיות

יש ליצור מנגנון שבו תוספת תושבים אינה הופכת לנטל תקציבי על הרשות.כל עוד ארנונה עסקית משתלמת יותר מארנונה למגורים, קיים תמריץ מובנה להעדיף משרדים ומסחר.

15.8 יצירת חלופת שכירות אמיתית

נדרש מלאי משמעותי של:

  • שכירות ארוכת טווח
  • דיור ציבורי
  • דיור קואופרטיבי
  • דיור לא-רווחי
  • דיור מוסדי מפוקח

חלופה אמיתית לרכישה מפחיתה את כוחם של מחירי הדירות לכפות מינוף על משקי בית.

15.9 שינוי בשומות הביטחון

שומת ביטחון צריכה לכלול לא רק עסקאות השוואה, אלא גם בדיקות של:

  • תשואת שכירות
  • מחיר להכנסה
  • מחיר לשכר דירה
  • ריבית משכנתה
  • תשואת אג"ח
  • תזרים מזומנים
  • מחיר אפקטיבי לאחר הטבות
  • סיכון מחזורי

עסקת השוואה היא ראיה למחיר, לא הוכחה עצמאית לשווי פונדמנטלי.

15.10 פרסום מבחני לחץ

יש לפרסם מבחני לחץ מערכתיים לתרחישים של ירידת מחירי דיור בשיעורים של:

  • 10%
  • 20%
  • 30%

המבחנים צריכים לבחון:

  • פגיעה בביטחונות
  • יחסי הון
  • הפסדי אשראי
  • פגיעה ביזמים
  • שיעור פרויקטים בסיכון
  • השפעה על רוכשים
  • השפעה על חברות ביטוח וגופים מוסדיים


16. מקורות מרכזיים למחקר

  1. בנק ישראל, הדין וחשבון לשנת 2025, פרק שוק הדיור.
  2. בנק ישראל, הדין וחשבון לשנת 2024, פרק שוק הדיור.
  3. בנק ישראל, הבולטין הסטטיסטי לשנת 2025.
  4. בנק ישראל, החלטת הריבית מיום 25 במאי 2026.
  5. בנק ישראל, הוראות הפיקוח על הבנקים בנושא הלוואות לדיור.
  6. בנק ישראל, דוח היציבות הפיננסית, התייחסות למבצעי מימון.
  7. מבקר המדינה, יוקר המחיה והתחרות בשוק המשכנתאות.
  8. OECD, Redefining Spatial Planning and Development in Israel, 2025.
  9. OECD, Economic Survey of Israel, 2025.
  10. OECD Affordable Housing Database.
  11. OECD, מחקרים על כלכלה חברתית ודיור לא-רווחי.
  12. BIS, מחקרים על דינמיקת מחירי נכסים ואשראי.
  13. BIS, מחקרים על גמישות היצע הדיור והשפעתה על המחירים.
  14. ECB, מחקרים על השפעת עליית ריבית המשכנתאות על שוקי דיור.
  15. IMF, מחקרים על זיהוי בועות דיור.
  16. הלשכה המרכזית לסטטיסטיקה, מדדי מחירי דירות, התחלות בנייה וגמר בנייה.
  17. משרד האוצר, אגף הכלכלן הראשי, סקירות ענף הנדל"ן.
  18. רשות מקרקעי ישראל, דוחות שיווק קרקע ותוצאות מכרזים.
  19. מינהל התכנון, דוחות תכנון שנתיים.
  20. דוחות כספיים של הבנקים בישראל.

תשובה תמציתית לשאלת המחקר

האם שוק הנדל"ן למגורים בישראל הוא שוק חופשי?

לא במובנו הכלכלי המלא.זהו שוק שבו עסקאות פרטיות מתקיימות בתוך מערכת ציבורית ופיננסית ריכוזית.נכון להגדירו כ:

שוק היברידי, ריכוזי, מתוכנן ומוכוון אשראי.

המחיר נוצר במפגש בין קונה למוכר, אך הקרקע, זכויות הבנייה, קצב ההיצע, מחיר הכסף ויכולת המימון נקבעים במידה רבה בידי המדינה, מערכת התכנון והבנקים.לכן המחיר הוא מחיר שנוצר בשוק, אך לא בהכרח תוצר של שוק חופשי. בוודאי שאין בעצם ביצוע העסקה הוכחה לכך שהמחיר משקף שווי פונדמנטלי או שווי כלכלי בר קיימא.


Extended English Summary

Is Israel's Residential Real Estate Market a Free Market?

This study examines whether Israel's residential property market operates as a genuinely free market or as a hybrid system shaped by public land ownership, centralized planning, bank credit, taxation, regulation and financial-stability considerations. The study concludes that Israel's housing market cannot be classified as a fully free market in the substantive economic sense. A more accurate definition is:

A hybrid, concentrated, planned and credit-driven housing market.

Private buyers and sellers are generally free to negotiate and enter into contracts. However, the fundamental conditions under which those transactions take place are determined to a significant degree by public authorities and financial institutions.The state, primarily through the Israel Land Authority, manages approximately 93 percent of the country's land. Planning institutions determine development rights, density, land use and the timing of construction. Local authorities influence permits, infrastructure and project feasibility, while their fiscal incentives do not always encourage additional residential development.Banks play a structural role on both sides of the market. They finance land acquisition and residential development through closed project-finance systems, while also providing mortgages to homebuyers. Banks assess expected revenue, construction costs, profitability, pre-sale requirements, collateral and coverage ratios. As a result, they do not merely respond to market prices. They determine which projects can proceed, under what financial conditions and which households can convert housing demand into effective purchasing power.This does not mean that banks formally set the retail price of every apartment or that there is proof of coordinated price fixing. It means that their control over credit gives them substantial influence over market volume, project viability and the ability of developers to reduce prices.Deferred-payment schemes such as 20/80 and 10/90 arrangements, subsidized interest and balloon loans illustrate a major transparency problem. The contractual price may remain unchanged even when the economic value of the transaction is materially lower because payment has been deferred or financing costs have been absorbed by the developer.Therefore, a distinction must be made between:

  1. The nominal contract price
  2. The effective price after discounting deferred payments
  3. The full economic price after deducting financing subsidies and other benefits

When official databases, price indices and appraisal comparisons rely only on the nominal contract price, they may overstate the actual economic consideration. This can create a feedback loop in which a reported price supports an appraisal, the appraisal supports additional credit and the credit supports the next reported transaction.The international comparison shows that public intervention is not necessarily the main problem. Austria, the Netherlands and Singapore have highly interventionist housing systems, yet they use public policy to create substantial housing supply, social housing and long-term rental alternatives. In contrast, countries with predominantly private land ownership may still experience severe affordability problems when planning systems are restrictive or mortgage credit expands rapidly.The key issue is therefore not merely the extent of government involvement, but its direction. Intervention that increases credit without increasing sustainable supply may inflate prices. Intervention that creates infrastructure, long-term rental housing and non-profit housing may improve affordability.The study proposes a weighted housing-market freedom index. Israel receives an estimated score of 3.6 out of 10. Its weakest dimensions are land-market freedom, supply responsiveness, mortgage-market concentration, effective-price transparency and barriers to entry for developers. Its stronger dimensions are contractual freedom in the second-hand market, property registration and legal enforcement.The study also distinguishes between the question of market freedom and the question of a housing bubble. A managed market can be undervalued or overvalued, just as a relatively free market can experience a credit bubble. Bubble risk must be assessed by comparing prices with household income, rents, rental yields, mortgage rates, financing costs, leverage and unsold inventory.Israel displays several features associated with asset and credit bubbles: a prolonged increase in prices, deep dependence on mortgage credit, low rental yields relative to financing costs during certain periods, long loan maturities, deferred-payment schemes and a gap between nominal and effective transaction prices. At the same time, population growth, planning constraints, construction costs and demand for central locations provide some fundamental support for prices.The central conclusion is that a transaction price in Israel is undoubtedly a market price in the sense that a buyer and seller agreed upon it. However, it is not necessarily the outcome of a fully free market, nor does it independently prove sustainable or fundamental value.Israel's housing market should therefore be understood as a system in which private transactions occur inside a highly structured institutional framework. Land, development rights, credit availability, financing terms and the pace of supply are shaped by the state, planning authorities and the banking system.The main policy recommendations are:

  • Publish an economically adjusted price for every developer sale.
  • Discount deferred payments and financing subsidies.
  • Separate nominal, effective and fully adjusted prices in official statistics.
  • Increase transparency in bank project financing and zero-report updates.
  • Measure housing-plan implementation from approval through completion.
  • Reform the fiscal incentives of local authorities.
  • Expand competition in mortgage lending while maintaining responsible underwriting.
  • Create a substantial stock of long-term, public, cooperative and non-profit rental housing.
  • Require collateral appraisals to examine income, rents, yields, interest rates and effective prices, rather than relying primarily on comparable transaction prices.
  • Publish system-wide stress tests for housing-price declines of 10, 20 and 30 percent.

Ultimately, the Israeli housing market is neither fully free nor fully centrally controlled. It is a hybrid market in which prices are formed through private transactions, but the conditions that make those transactions possible are heavily influenced by public land management, planning regulation and concentrated bank credit.


Cla שוק הנדל"ן למגורים בישראל: האם הוא שוק חופשי?

ניתוח אקדמי-מקצועי מקיף


א. מסגרת תיאורטית: מהו שוק חופשי בנדל"ן?

הגדרה ומדד אנליטי

תיאוריית השוק החופשי הקלאסית (Smith, 1776; Marshall, 1890) מבוססת על חמישה תנאים מצטברים: תחרות מושלמת בין מוכרים ורוכשים, מידע סימטרי לכל הצדדים, כניסה ויציאה חופשית לשוק, תמחור שוקי נקי מהתערבות חיצונית, והומוגניות היצע ניתנת להשוואה. שוקי נדל"ן, בכל העולם, אינם עומדים בתנאים אלו באופן מלא - ובמובן זה, השאלה אינה בינארית.ניתוח קפדני דורש סקאלה: עד כמה שוק נדל"ן נתון סוטה מהאידאל התיאורטי, ובאיזה כיוון - לעבר מונופול, לעבר רגולציה מגנה, או לעבר כשל שוק מובנה? שוק נדל"ן "חופשי דיו" הוא כזה שבו המחיר משקף את ערכי היסוד (עלות בנייה + קרקע + רווח סביר), בלא עיוות מבני מתמשך. שוק נדל"ן ישראלי, כפי שנראה, חורג מן הסטייה הסבירה לכיוון עיוות עמוק ומובנה.

הכשלים המובנים של שוקי נדל"ן בכל מקום:

תלות מיקום (immobility)- כל נכס ייחודי ובלתי-ניתן לשינוע; הטרוגניות - אי-אפשר להשוות בין נכסים ישירות; אקסטרנליות - שינוי שכונה, תשתיות, בתי ספר משפיעים על ערך; אי-סימטריה מידע - מוכר יודע יותר מרוכש; עלויות עסקה גבוהות; ונדירות קרקע מטבעה. אלו כשלים אוניברסליים - לא ייחודיים לישראל. מה שמבדיל את ישראל הוא שכבת עיוות נוספת - מוסדית, מבנית ופוליטית - המחריפה כשלים אלו מעל ומעבר.


ב. צד ההיצע — מגבלות מבניות ייחודיות לישראל

1. מונופול הקרקע הממלכתי

זהו הגורם המייחד את ישראל יותר מכל גורם אחר. רשות מקרקעי ישראל (רמ"י) מחזיקה בבעלות על כ-93% מסך קרקעות המדינה. בניגוד לרוב מדינות ה-OECD, שם קרקע פרטית היא הנורמה ומדינה רוכשת קרקע לצרכי ציבור, בישראל הדינמיקה הפוכה: פרטיים מחזיקים רק כ-7%, ורוב הבנייה מתבצעת על קרקע חכורה ממנהל.

השלכות מבניות:

א. תמחור שאינו שוקי - רמ"י קובעת מחיר מינימום לכל מגרש, המבוסס על שמאות פנימית ולא על מנגנון מכרז תחרותי אמיתי. תמחור זה מייצר "רצפת מחיר" מלאכותית לכל שרשרת הייצור.

ב. עיכוב שחרור קרקעות - בשנות שגשוג, רמ"י מאיטה שחרור קרקעות כדי למנוע "ירידת ערך" - דינמיקה שאינה קיימת בשוק קרקעות פרטי אמיתי. ה-IMF ציין שוב ושוב שקצב שחרור הקרקעות בישראל אינו עומד בקצב הביקוש.

ג. ריבוי שחקנים חסרי תמריץ - בניגוד לבעלים פרטי ש"מרוויח" ממכירה, רמ"י מנוהלת ביורוקרטית, ללא תמריץ ישיר להרחיב היצע. זוהי דוגמה קלאסית לכשל ממשלתי (government failure) על גבי כשל שוק.

2. מערכת התכנון - צוואר בקבוק כרוני

ישראל מפעילה שיטת תכנון היררכית (תמ"א — תכנית מדינה; מחוזית; מקומית), שבה כל שינוי ייעוד דורש אישורים מרובים. משך הזמן הממוצע לאישור תכנית בישראל עמד בשנת 2023 על כ-7-8 שנים, לעומת 2-3 שנים בגרמניה ו-4-5 שנים בבריטניה.הוועדות המקומיות הן גורם עיוות נוסף: רשויות מקומיות ויועדי תושבים (NIMBYism מוסדי) מתנגדים לפיתוח בעוד הם נהנים מעליית ערך הנכסים הקיימים. הסדר זה — שהמשנה לנגיד בנק ישראל כינה אותו "כישלון מדיניות כרוני" - יוצר מחסור מובנה היצע שאינו רגיש למחיר.

3. ריכוזיות קבלנים

עשרת הקבלנים הגדולים בישראל אחראים לכ-40%-50% מהדירות החדשות. שוק זה מאופיין באולגופול קבלנים אשר:

  • מתמרנים זמני בנייה ושחרור מלאי בהתאם למחיר השוק (withholding supply)
  • מנצלים יחסי אשראי בנקאי כחסם כניסה לקבלנים קטנים
  • מייצרים "אפקט תיאום מחירים" גם ללא קנוניה פורמלית

ג. תפקיד הבנקים ומערכת האשראי - ניתוח מעמיק

זהו אחד הממדים הפחות מנותחים בשיח הציבורי, אך אחד המשמעותיים ביותר.

1. אוליגופול בנקאי

חמישה בנקים (לאומי, הפועלים, דיסקונט, מזרחי-טפחות, מרכנתיל) שולטים בכ-90% מהמשכנתאות בישראל. בנק מזרחי-טפחות, שהפך לשחקן הדומיננטי במשכנתאות, מחזיק לבדו בנתח של כ-30%-35% משוק המשכנתאות. ריכוזיות זו - ביחס לאמריקה, גרמניה או בריטניה - מצמצמת תחרות במחיר האשראי.

2. תמחור מרווחי משכנתאות

מחקר של בנק ישראל (2019) מצא שמרווח הריבית הממוצע על משכנתאות בישראל הוא גבוה ב-0.5%-0.8% מהמרווח המקביל בגוש האירו - פרמיית ריכוז שהצרכן משלם. עם זאת, ניתוח זה מורכב: בישראל המשכנתאות ניתנות ל-25-30 שנה עם מנגנוני מיחזור גמישים יחסית, מה שמסבך השוואה ישירה. בכל זאת, בהיעדר כניסת בנקים זרים לשוק המשכנתאות הישראלי (שוק סגור למעשה לתחרות חיצונית), התמחור אינו שוקי-תחרותי.

3. רגולציה פרודנציאלית ותפקידה הדו-פנים

בנק ישראל הטיל בשנים 2012-2022 סדרת הגבלות מאקרו-פרודנציאליות:

  • מגבלות LTV (Loan-to-Value): עד 75% לדירה ראשונה, 50% לדירה שנייה
  • מגבלות PTI (Payment-to-Income): עד 50%
  • הגדלת הון עצמי נדרש לבנקים עבור אשראי בנדל"ן

מגבלות אלו תפקדו ככלי ממתן בועה - צמצמו ספקולציה וצמצמו LTV ממוצע — אך בו-זמנית הגדילו חסם הכניסה לשוק עבור זוגות צעירים. ה-OECD (2020) ציין שמגבלות LTV הישראליות, בשיאן, היו מהמחמירות בעולם המפותח. אפקט נטו: צמצום ביקוש ספקולטיבי, אך גם "גדר" שמנעה רוכשים לגיטימיים מהשוק.

4. ליווי בנקאי כחסם כניסה

פרויקטי בנייה בישראל מחייבים ליווי בנקאי מבנקים מורשים - מנגנון שנועד להגן על רוכשים (ערבות בנקאית לפי חוק מכר), אך בפועל יוצר תלות בין קבלנים לבנקים ספציפיים. קבלנים קטנים, ללא היסטוריית אשראי מבוססת, מתקשים לקבל ליווי - חסם כניסה מוסדי המחזק ריכוזיות הקבלנים.

5. אשראי חוץ-בנקאי ו-Shadow Banking בנדל"ן

מאז 2015, גדל בישראל משמעותית מגזר האשראי החוץ-בנקאי לנדל"ן: חברות ביטוח (מגדל, הראל, פניקס), קרנות חוב פרטיות וחברות אשראי חוץ-בנקאיות. מחקר של בנק ישראל משנת 2026 (אליו הוצגתי לאחרונה) מצא שהידוק מוניטרי מוביל להעברת אשראי מבנקים לגופים לא-בנקאיים - תופעת arbitrage רגולטורי. גופים אלו:

  • אינם כפופים לאותן הגבלות LTV/PTI
  • לרוב אינם מפוקחים על ידי רגולטורים מתואמים
  • עשויים לנפח ביקוש בשולי השוק גם כאשר הבנקים מצמצמים

זהו כשל רגולטורי מובהק: ההגבלות על הבנקים "מועברות" לשוק הלא-מוסדר, ללא הפחתת הסיכון המערכתי.


ד. התערבות ממשלתית וכשלי מדיניות

1. תוכניות מחיר למשתכן / מחיר מטרה

ישראל הנסתה גישה ישירה של סבסוד היצע - הקצאת קרקע במחיר נמוך כנגד מחירי מכירה מוגבלים. ממצאים:

  • מחיר למשתכן (2015-2022): הגדיל היצע נומינלי אך יצר שוק מפוצל - דירות מוזלות בלוטרי לזכאים, ומחיר שוק חופשי שלא הושפע. מחקר אמפירי של בנק ישראל (2021) לא מצא השפעה מובהקת על מחירי השוק הכללי.
  • תוכניות אלו ייצרו גם "גדר" בין בעלי מזל (זכאים) לשאינם, ופגעו בניידות קנין (זכאים לא יכולים למכור חופשי ל-5 שנים).

2. מדיניות ריבית בנק ישראל ואפקט הדיור

העלאת ריבית בנק ישראל מ-0.1% ל-4.75% (2022-2023) שיחקה תפקיד מרכזי: ירידת מחירים של 8%-12% בשנת 2023 נבעה ישירות מייקור המשכנתאות. עם זאת, כאשר הריבית ירדה ב-2024-2025, המחירים התאוששו במהירות - מה שמלמד שביקוש מובנה חזק מגביל את הכלים המוניטריים כמענה דיור ארוך-טווח.


ה. השוואה בינלאומית מובנית

מדדישראלארה"בגרמניהקנדהסינגפורהולנד
בעלות ממשלתית על קרקע~93%~30%~15%~40% (פדרלי+פרובינציאלי)~90%~15%
ריכוזיות בנקאית (משכנתאות)גבוהה מאודבינונית (+ GSEs)בינוניתגבוההגבוההבינונית
LTV מרבי מותר75%97% (FHA)80-100%95% (ביטוח)75%100%
שנות אישור תכנון (ממוצע)7-82-43-52-41-23-5
תרבות שכירות (% שוכרים)~30%36%52%32%10%42%
ציון חופשיות שוק (0-10)3/106/105/105/104/106/10

ארה"ב - שוק מפוצל אך תחרותי יחסית

בשוק האמריקני, ריבוי בנקים ומלווים, שוק משכנתאות עמוק עם ניירות ערך (MBS), ו-GSEs (Fannie Mae, Freddie Mac) יוצרים סיחרור אשראי שאין לו מקביל בישראל. עם זאת, גם ארה"ב סובלת מ-NIMBY, ריכוזיות בנייה בערים גדולות וזוניג מגביל. ישראל דומה לארה"ב בכשלי היצע, אך שונה ממנה ביסודיות - ריכוז קרקע ממשלתי חסר תקדים.

גרמניה - הדוגמה הנגדית

גרמניה היא הדוגמה המעניינת ביותר. עם תרבות שכירות של 52% (מול 30% בישראל), רגולציה קפדנית על שכר דירה (Mietpreisbremse), ושוק בנקאי מפוזר (Sparkassen, Volksbanken + בנקים גדולים), מחירי הדיור הגרמניים היו יציבים היסטורית. אמנם גם גרמניה חוותה בועה בשנים 2010-2022, אך בסדר גודל פחוח בהרבה. המשמעות: תרבות שכירות מאורגנת ומוגנת היא מרכיב עיקרי בביטול "פרמיית בועה" - וישראל חסרה אותה לחלוטין.

קנדה ואוסטרליה - מראה לישראל

קנדה ואוסטרליה - שתיהן עם אוליגופול בנקאי, ביקוש עלייה גבוה, ומחסור היצע בערים — חוו בועות דיור דומות לישראל (טורונטו, סידני). ה-OECD (2023) מציב את שלוש המדינות יחד כ"שווקי דיור עם עיוות מבני". קנדה פועלת כיום לפתיחת שוק בנייה ופיצול קרקעות (missing middle housing) - צעדים שישראל דנה בהם אך לא יישמה בקנה מידה.

סינגפור - מודל ייחודי, לא ניתן לשכפול פשוט

סינגפור, שבה HDB (Housing Development Board) בונה ~80% מהדיור ומדינה שולטת בכמעט כל הקרקע, היא לכאורה מודל להצדקת בעלות ממשלתית. אך ההבדל הקריטי: בסינגפור המדינה מייצרת בעצמה היצע ומוכרת/מחכירה בסבסוד ישיר, בעוד שבישראל המדינה מחזיקה קרקע אך מסתמכת על יזמים פרטיים להפיק ממנה דיור. ישראל יצרה את ה"גרוע משני העולמות": שליטה ממשלתית בקרקע ללא יצירת היצע ממשלתי.

הולנד - מודל מאוזן

הולנד, עם שוק משכנתאות מפותח (LTV עד 100% בעבר, כיום 100% עם ביטוח), ארגוני דיור ציבורי (Woningcorporaties) שמספקים ~30% מהדירות לאוכלוסייה ומגזר שוק תחרותי - מאזנת היטב בין בטחון חברתי לחופשיות שוק. מחירים בהולנד גדלו חדות ב-2015-2021 אך נמצאים בתיקון מאז, בין היתר בשל אכיפת שוק שכירות.


ו. מסקנות: מדד חופשיות שוק לפי ממדים

ממדציון (0=מעוות לחלוטין, 10=חופשי)הסבר
שוק קרקעות1/10מונופול ממשלתי, תמחור שאינו שוקי
שוק בנייה/קבלנות3/10אוליגופול קבלנים + חסמי כניסה רגולטוריים
שוק אשראי/משכנתאות4/10ריכוזיות בנקאית, אך רגולציה פרודנציאלית סבירה
שוק ביקוש4/10עיוותי מס, ציפיות רפלקסיביות, אך ביקוש "אמיתי" גבוה
שוק שכירות2/10כמעט ללא הגנה, ללא ארגון, ללא תמריץ לשכירות ארוכת-טווח
שקיפות ומידע5/10נתוני מחירים ציבוריים (לפי ISRES), אך מידע מוגבל על חכירות
ממוצע משוקלל3.2/10שוק מעוות מובנית

שלושת העיוותים המהותיים ביותר

  1. מונופול הקרקע - העיוות הפונדמנטלי ביותר. בלעדיו, רוב עיוותי ההיצע מתמתנים. שום שוק נדל"ן אינו יכול לתפקד כשוק חופשי כאשר גורם ייצור מרכזי (הקרקע) נמצא בבעלות מונופולית.
  2. פיצול שוק שכירות–בעלות - ישראל "דחפה" 70% מהאוכלוסייה לבעלות פרטית דרך מיסוי ותרבות (חיסכון פנסיוני בנדל"ן). כל ירידת מחיר נתפסת כאיום קיומי על רוב האוכלוסייה - מה שיוצר לחץ פוליטי נגד תיקון שוקי. זהו לוכד מדיניות קלאסי (policy trap).
  3. כשל רגולטורי בינמוסדי - בנק ישראל, רמ"י, ועדות תכנון ומשרד האוצר פועלים כישויות נפרדות ללא תיאום אפקטיבי. תיקון בממד אחד מועבר להתחמקות בממד אחר (כגון shadow banking לאחר הגבלות LTV).

ז. המלצות מדיניות - ממד בינלאומי

בטווח קצר:

  • מכרזים שקופים לקרקע ממלכתית עם תמחור שוקי אמיתי (ניסיון ניו זילנד)
  • אחידות LTV עבור גופים לא-בנקאיים - סגירת פרצת ה-shadow banking (ניסיון בריטי/אירי)

בטווח בינוני:

  • רפורמת שכירות ארוכת-טווח עם חוזים ל-5-10 שנים, מגבלות מדד מסוברות (מודל גרמני/הולנדי)
  • פתיחת שוק המשכנתאות לבנקים זרים ומלווים מקוונים (fintech mortgage) להגברת תחרות

בטווח ארוך:

  • מעבר הדרגתי לקרקע בבעלות מעורבת - הרחבת הפרטה מסודרת עם מנגנוני שמירת ציבוריות (community land trusts - ניסיון בריטי)
  • פיצול ועדות תכנון והפרדת מוסדות שולטים מנהנים (conflict of interest ברשויות מקומיות)

סיכום: שוק הנדל"ן למגורים בישראל אינו שוק חופשי. הוא שוק מעוות מובנית, שבו כשלי שוק אוניברסליים (אופייניים לכל שוק נדל"ן) מוחרפים על ידי עיוותים מוסדיים ייחודיים לישראל - בראשם מונופול הקרקע הממשלתי, אוליגופול בנקאי-קבלני, והעדר מדיניות שכירות. ההשוואה הבינלאומית מגלה שמדינות בעלות עיוות קרקע דומה (סינגפור) הצליחו לייצר דיור נגיש באמצעות יצור ממשלתי ישיר - שלא כישראל. מדינות בעלות שוק תחרותי יחסית (גרמניה, הולנד) הצליחו לבלום בועות באמצעות תרבות שכירות ורגולציה מאוזנת - שגם זה חסר בישראל. הפתרון אינו "עוד שוק חופשי" ולא "עוד ממשלה" - אלא תיקון ממוקד של כשלים מבניים ספציפיים, בראשם שחרור קרקעות ותיקון שוק השכירות.
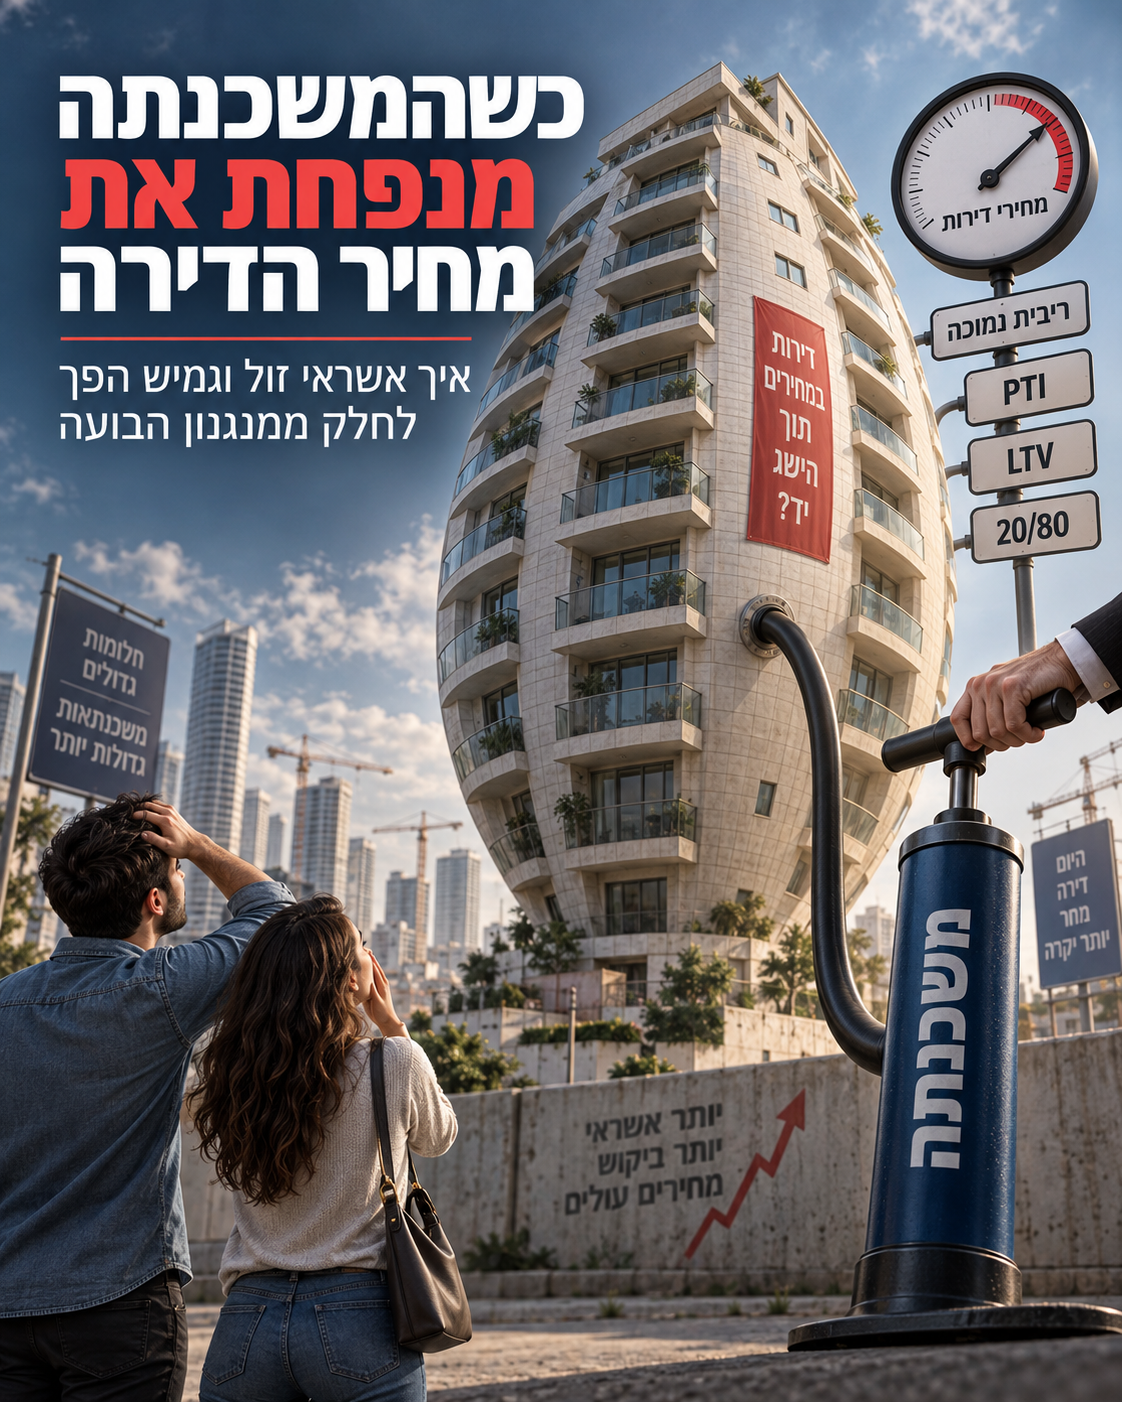
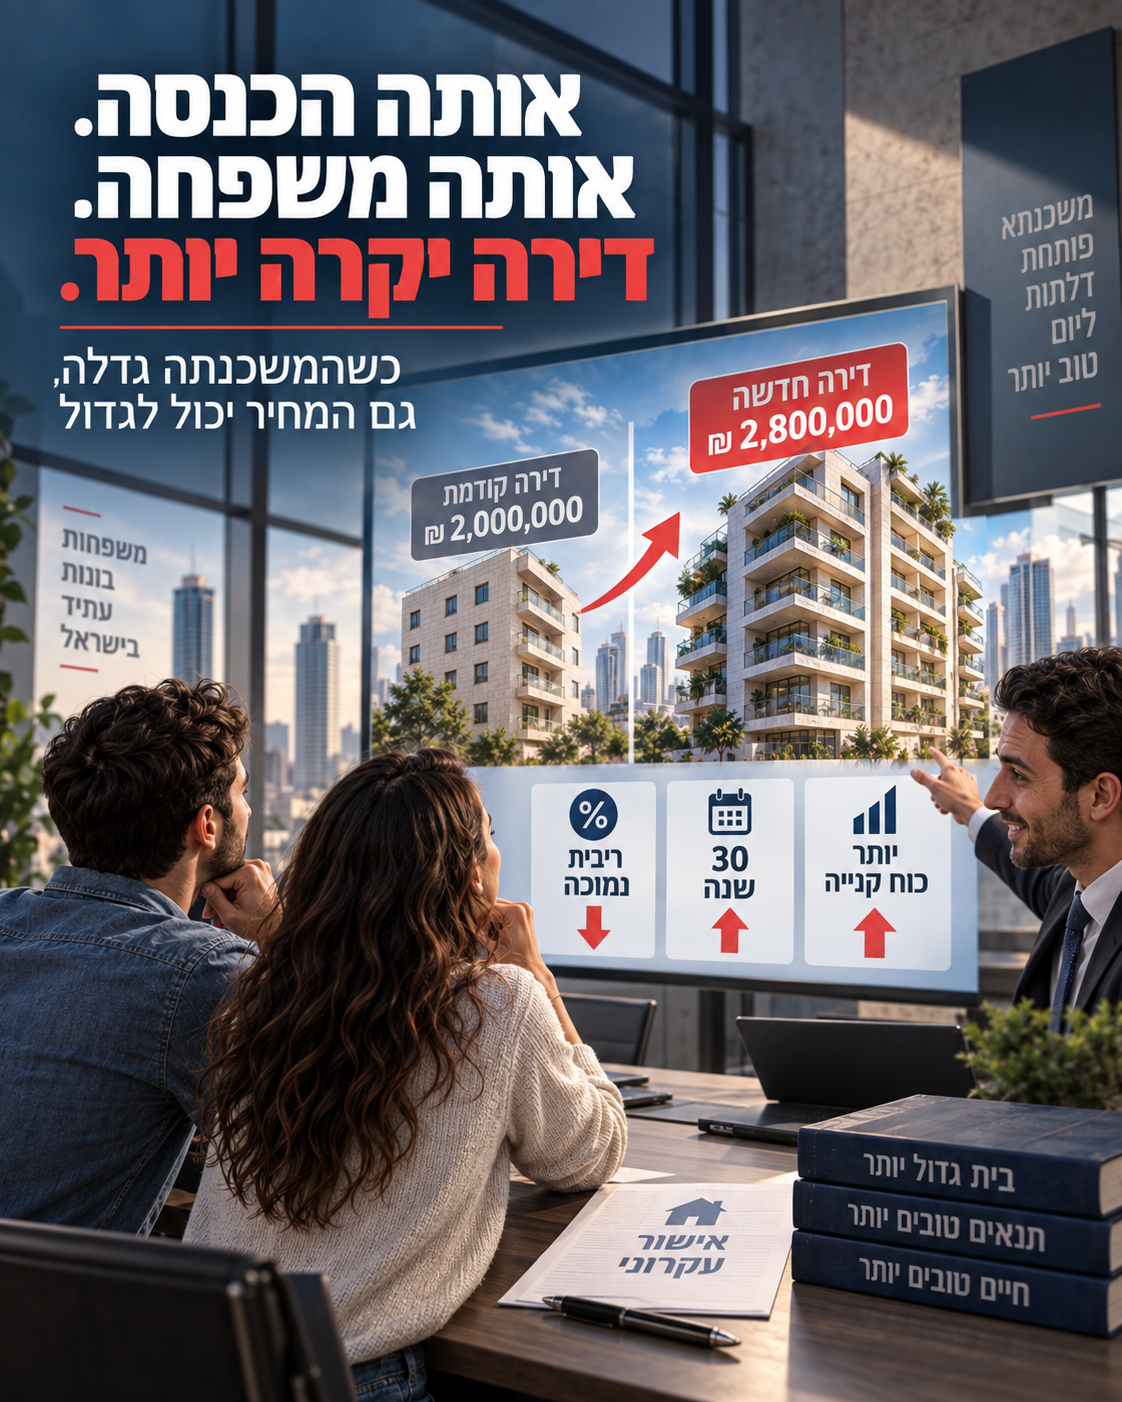
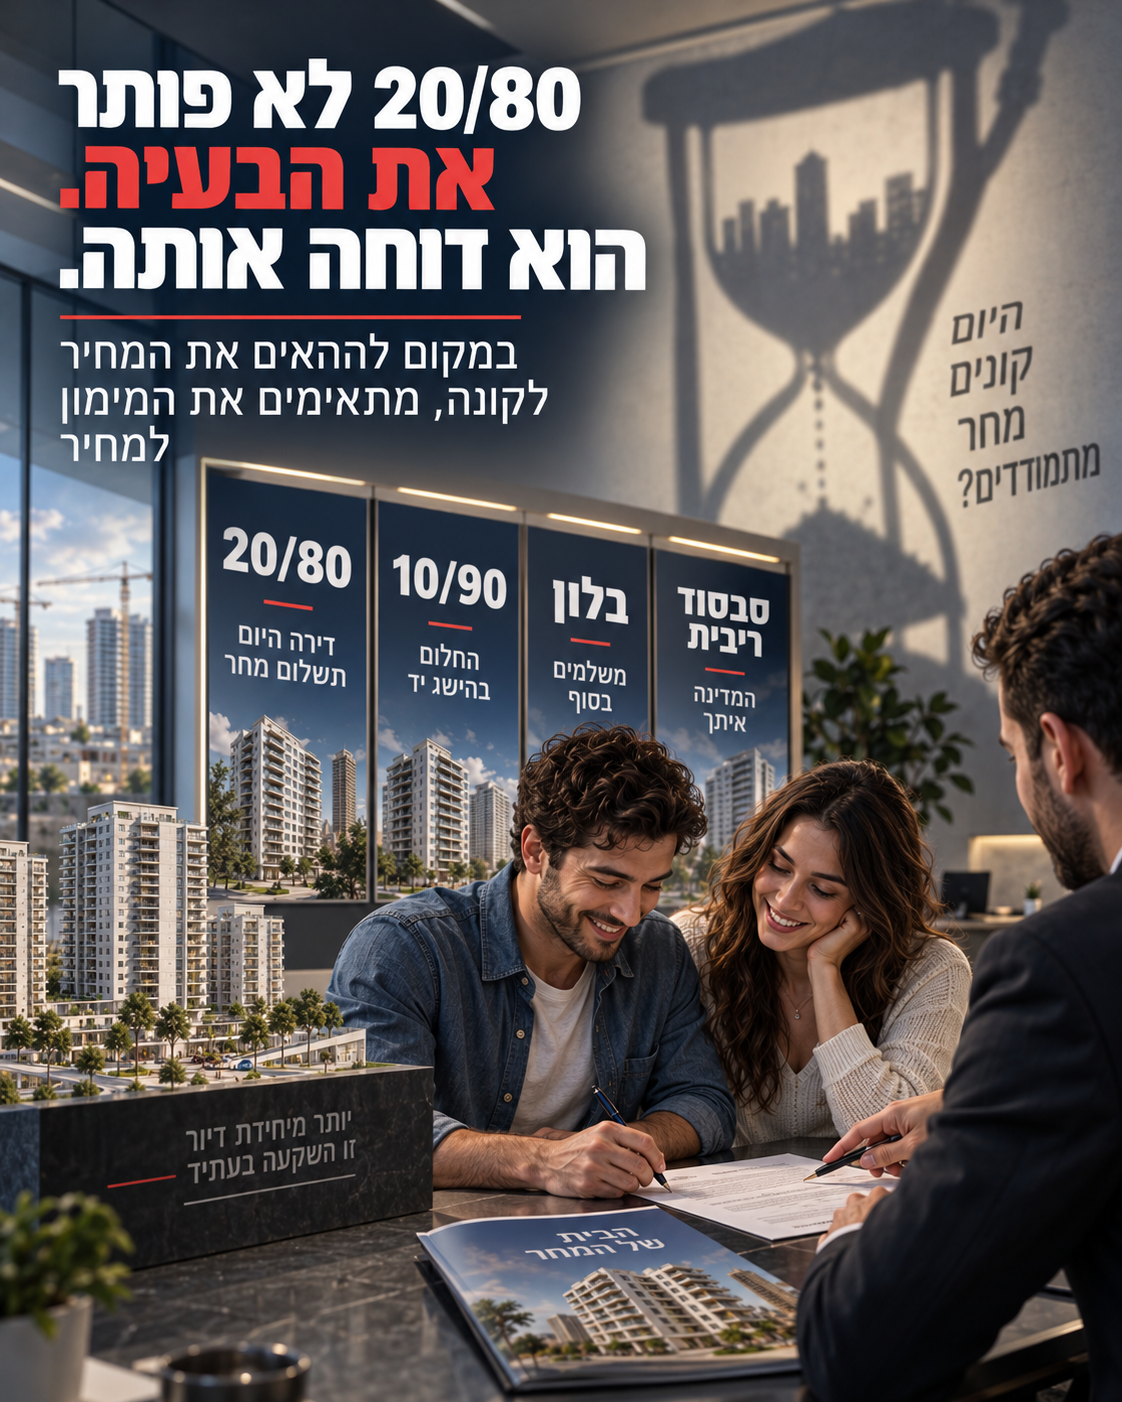
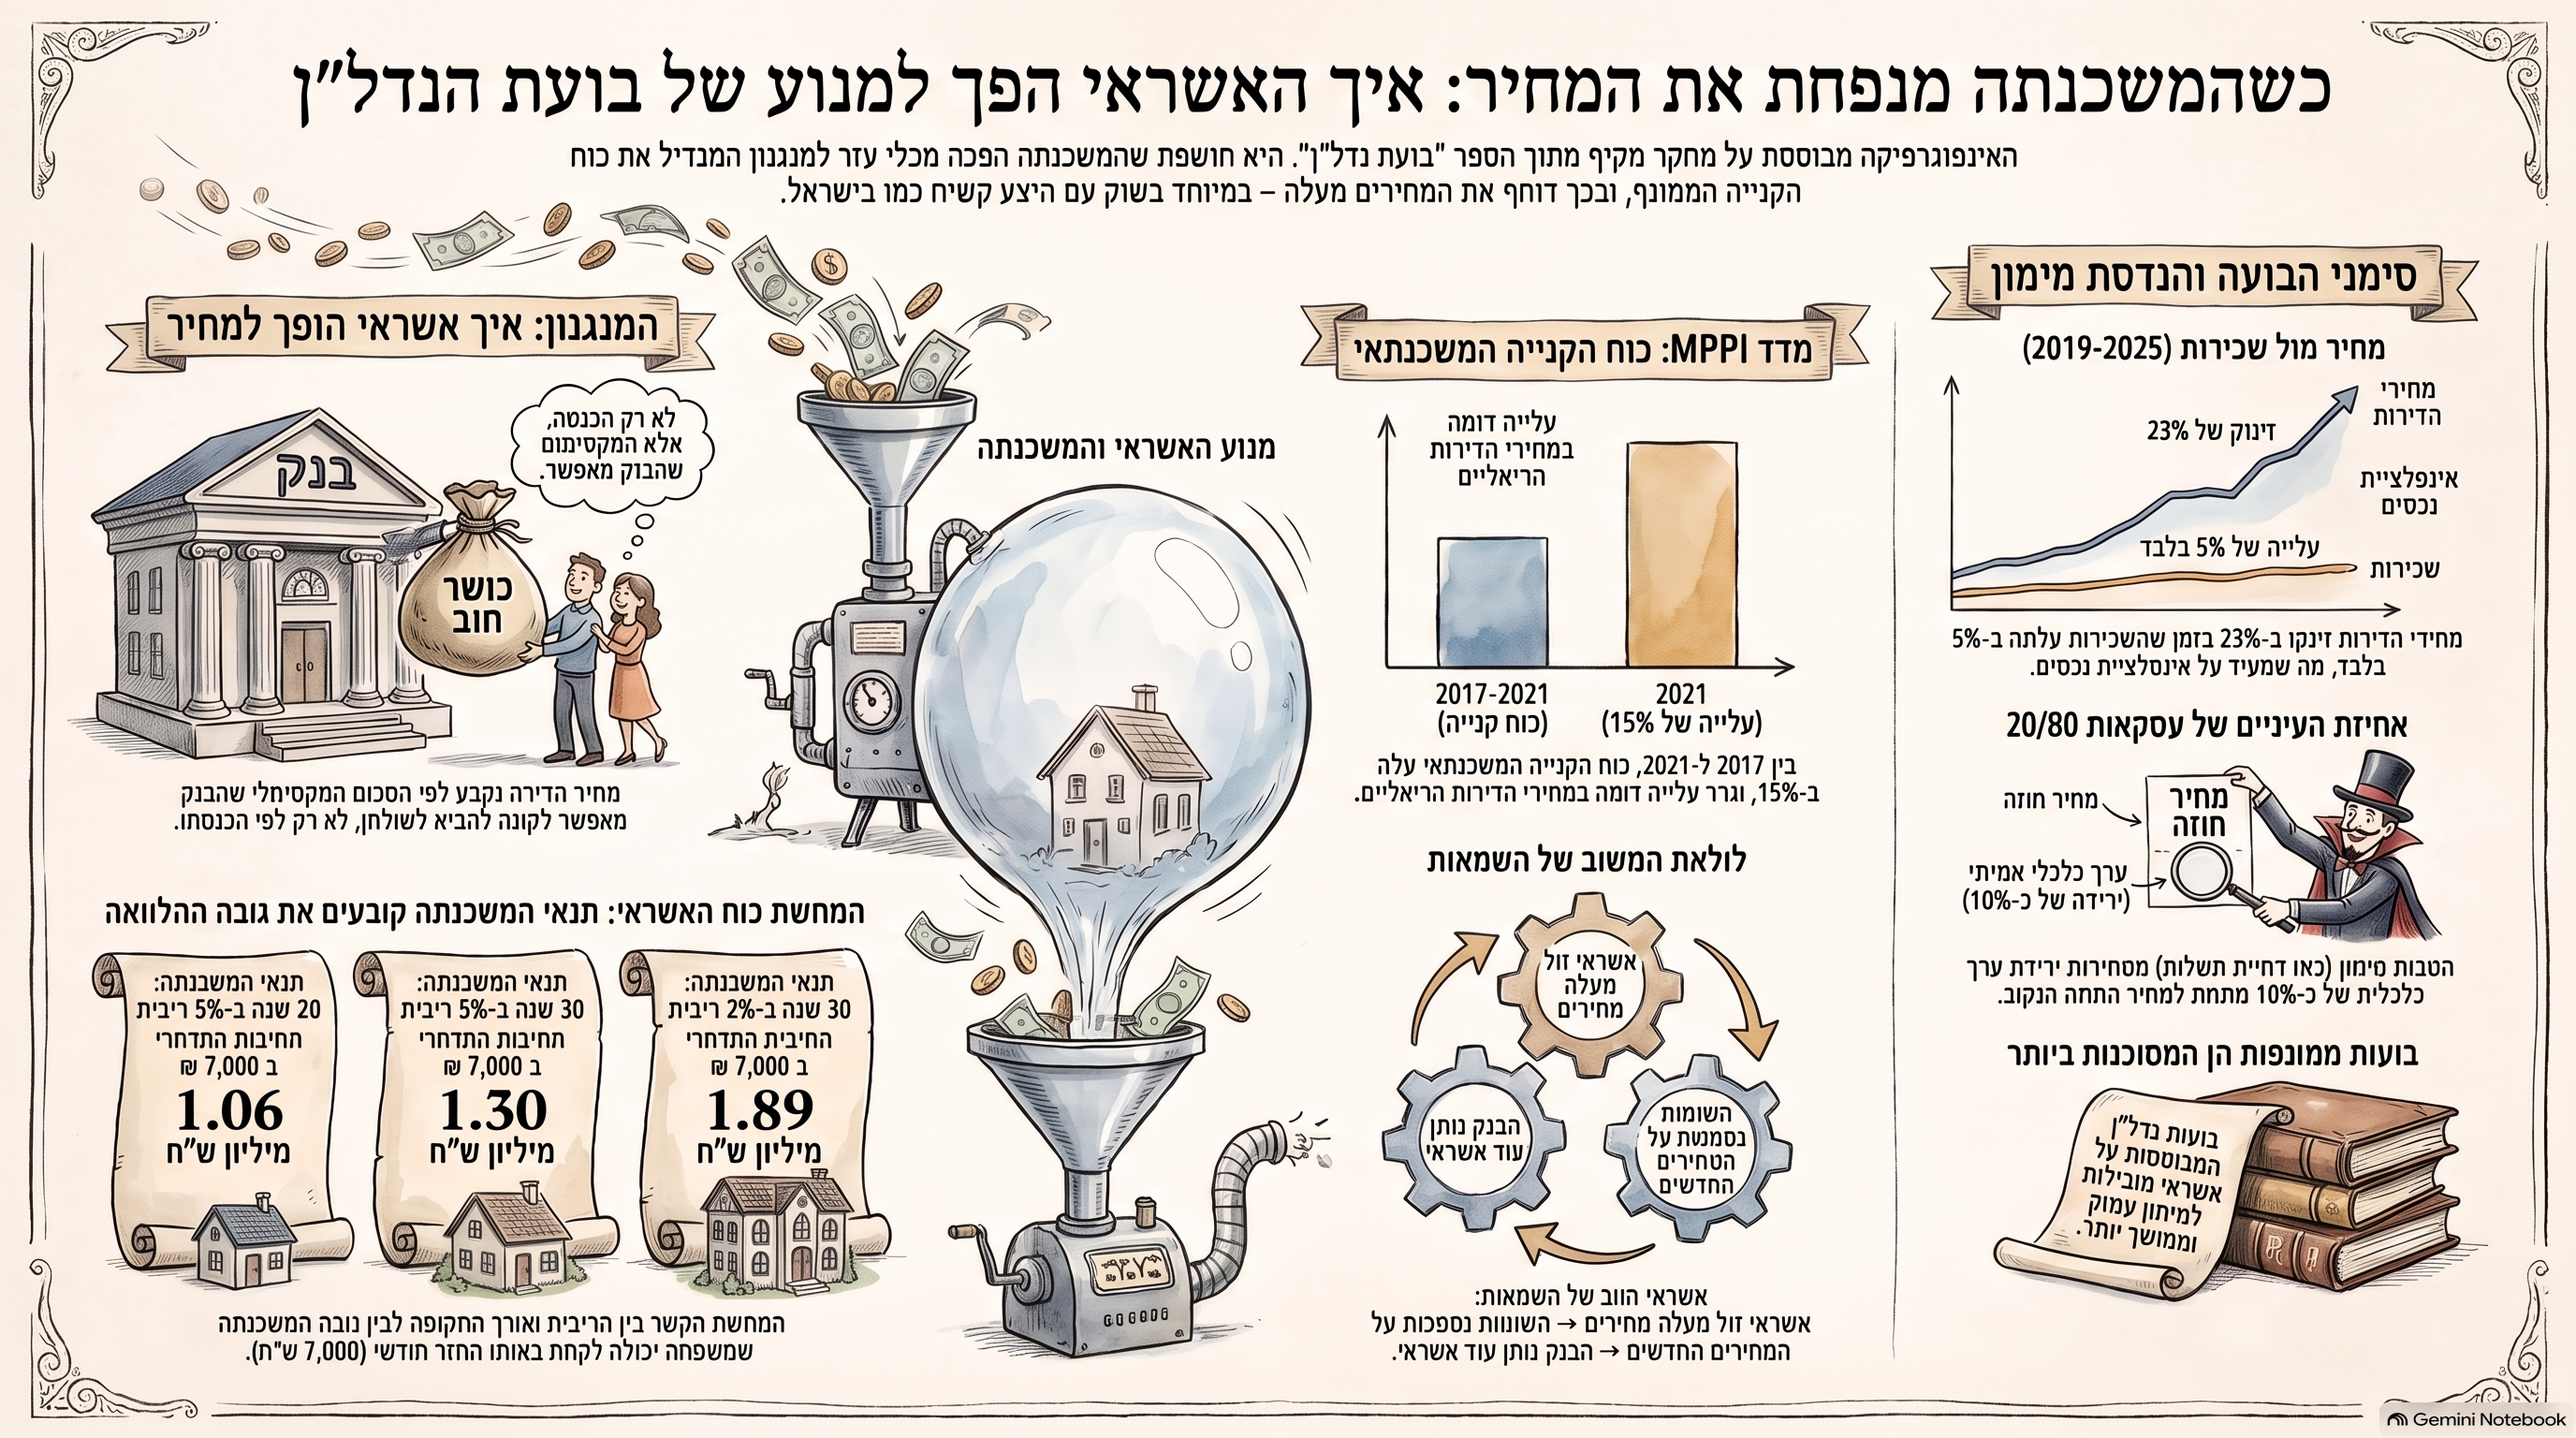
25Jun

דוח מבקר המדינה מיוני 2026 מזהיר כי העלייה החדה בחוב המשכנתאות בישראל, שהגיע לכ-630 מיליארד שקל, עלולה לפגוע במשקי הבית וביציבות המערכת הפיננסית. המונח "סאב פריים" מופיע בדוח 14 פעמים. ניתוח מקצועי של הקשר בין מחירי הדירות, משכנתאות, מבצעי מימון, הלוואות בלון, ריכוזיות הבנקים והסיכון לכשל מערכתי.

מבקר המדינה מזהיר: שוק המשכנתאות הישראלי עלול להפוך מסיכון למשקי הבית לכשל מערכתי

כשהמושג "סאב פריים" מופיע 14 פעמים בדוח רשמי, אסור להתייחס אליו כהערת שוליים

דוח מבקר המדינה מיוני 2026 בנושא שוק המשכנתאות איננו עוד דוח טכני על ריביות, מסלולים, מחזורי הלוואות ותחרות בנקאית. זהו מסמך אזהרה מערכתי. המושג "סאב פריים" מופיע בדוח 14 פעמים. לא משום שמבקר המדינה טוען כי ישראל כבר נמצאת במשבר זהה לזה שהתרחש בארצות הברית, ולא משום שמבנה שוק המשכנתאות הישראלי זהה למבנה האמריקאי ערב משבר 2008. הוא מופיע משום שהדוח מזהה את אותו מנגנון בסיסי שיש לחשוש ממנו בכל שוק אשראי לדיור:מחירי נכסים עולים, היקף החוב גדל, הלווים נמתחים עד קצה יכולתם, המערכת הפיננסית מפתחת תלות בהמשך תפקודו של שוק הנדל"ן, והסיכון הפרטי של משקי הבית הופך בהדרגה לסיכון ציבורי ומערכתי.כבר במבוא לדוח כותב מבקר המדינה כי העלייה בהיקפי המשכנתאות מגדילה את חשיפת המלווים לסיכונים פיננסיים העלולים לפגוע ביציבות המערכת הפיננסית, כפי שאירע במשבר הסאב פריים. בהמשך נכתב במפורש כי אי עמידת משקי הבית בתשלומי המשכנתה עלולה להוביל את המערכת הפיננסית ל"כשל מערכתי חמור".זהו ניסוח חריג בחומרתו. חשוב לקרוא אותו לא רק כאזהרה בנקאית, אלא כאזהרה מפני תוצאה אפשרית של בועת נדל"ן הממומנת באשראי.

630 מיליארד שקל של חוב דיור

נכון ליוני 2025 הגיעה יתרת חוב המשכנתאות של הציבור לכ-630 מיליארד שקל. בשנת 2015 עמדה היתרה על כ-300 מיליארד שקל בלבד.כלומר, בתוך עשור גדל חוב המשכנתאות בכ-330 מיליארד שקל, גידול של כ-110%.מתוך החוב הכולל:

  • כ-606 מיליארד שקל, כ-96%, מוחזקים בידי הבנקים
  • כ-18 מיליארד שקל מוחזקים בידי גופים מוסדיים
  • כ-6 מיליארד שקל הם חוב לממשלה

הדוח מציין כי הבנקים הם המקור הכמעט בלעדי למשכנתאות בישראל. לא רק שמדובר בשוק הנשלט בידי הבנקים, אלא שהאשראי עצמו מרוכז בעיקר בידי שלושה או ארבעה בנקים גדולים. חלקם של שלושת הבנקים הגדולים באשראי לדיור עלה מכ-79% לכ-81%, וחלקם של ארבעת הגדולים עלה מכ-89% לכ-93%.מבחינה מערכתית, הנתון הזה חשוב מאוד. כאשר כמעט כל אשראי הדיור מרוכז באותה מערכת שמממנת גם את היזמים, את הקבלנים, את רוכשי הדירות ולעיתים גם את הפעילות העסקית הנלווית לענף, אין מדובר באוסף של הלוואות נפרדות. מדובר ברשת אחת של התחייבויות התלויות זו בזו.הבנק מממן את הפרויקט.הבנק מממן את הרוכש.הדירה משמשת בטוחה.מחיר הדירה משפיע על שווי הבטוחה.המשך המכירות משפיע על יכולת היזם להשלים את הפרויקט.ויכולת משקי הבית לשלם משפיעה על איכות תיק האשראי של הבנק.זו איננה רק מערכת מימון. זו מערכת תלות הדדית.

כשהחוב גדל מהר יותר מהיכולת הכלכלית

הדוח מצביע על עלייה בחשיבותו של אשראי הדיור בתוך הכלכלה הישראלית.בין 2019 ל-2025 עלה שיעור האשראי לדיור מתוך כלל האשראי למשקי הבית מכ-66% לכ-73%. במקביל, שיעור האשראי הצרכני ירד מכ-34% לכ-27%.גם ביחס לתוצר נרשם גידול משמעותי. לפי ניתוח משרד מבקר המדינה, אשראי הדיור עלה מכ-25% מהתוצר בשנת 2016 לכ-36% בשנת 2024.המשמעות היא שהכלכלה הישראלית נעשתה תלויה יותר ויותר באשראי לדיור. הדוח עצמו מדגיש כי שיעור גבוה של אשראי לדיור ביחס לתוצר עלול לשקף פגיעות של לווים ומלווים לזעזועים, ובהם עליית ריבית, גידול בתשלום החודשי, ירידה בהכנסות או ירידה במחירי הדירות.זו בדיוק הנקודה שבה צריך להפסיק לבחון את שוק המשכנתאות בנפרד משוק הנדל"ן.המשכנתה איננה הסיבה היחידה לעליית המחירים, אך היא הדלק שאפשר למחירים להתנתק במשך שנים מגורמי היסוד.כאשר המחיר עולה, הרוכש זקוק למשכנתה גדולה יותר.כאשר הבנק מאשר משכנתה גדולה יותר, הרוכש מסוגל לשלם מחיר גבוה יותר.כאשר עסקה במחיר גבוה נרשמת בשוק, היא הופכת לעסקת השוואה לעסקה הבאה.כך האשראי אינו רק מגיב למחיר. הוא גם מסייע לייצר אותו.

משכנתה ממוצעת של יותר ממיליון שקל

הדוח קובע כי סכום המשכנתה הממוצעת עלה מכ-779 אלף שקל בשנת 2020 ליותר ממיליון שקל בשנת 2025, עלייה של כ-32% בתוך חמש שנים.ההחזר החודשי הממוצע הגיע לכ-5,800 שקל.מאחורי הממוצע מסתתרת בעיה חמורה אף יותר. משקי בית אינם משלמים את המשכנתה מתוך "שווי הנכס", אלא מתוך הכנסה חודשית. כאשר מחירי הדירות עולים במהירות רבה יותר מהשכר, אין דרך כלכלית לסגור את הפער מלבד הגדלת ההון העצמי, הגדלת ההלוואה, הארכת תקופת ההחזר או שילוב של שלושתם.כל אחד מהפתרונות האלה מגדיל את הפגיעות:

  • הגדלת המשכנתה מגדילה את נטל החוב
  • הארכת התקופה מגדילה את הריבית המצטברת
  • העלאת שיעור ההחזר מקטינה את יכולת משק הבית לספוג זעזועים
  • שימוש בהלוואות משלימות עלול להסתיר את שיעור המינוף האמיתי
  • הסתמכות על עזרת הורים מעבירה את הסיכון גם לדור הקודם

לכן, השאלה אינה רק אם הלווה עמד בתנאי האישור ביום שבו נטל את המשכנתה. השאלה היא אם הוא מסוגל לעמוד בה במשך עשרים, עשרים וחמש או שלושים שנה, לאחר שינויים בריבית, בהכנסה, במצב המשפחתי, בתעסוקה ובהוצאות המחיה.

מבחן הריבית חשף את הפגיעות

עליית ריבית בנק ישראל החל מאפריל 2022 המחישה עד כמה משקי הבית רגישים לשינוי בתנאי המימון.לפי הדוח, עבור כמיליון בעלי משכנתאות גדל ההחזר החודשי בכ-600 שקל בממוצע בתקופה שבה עלתה ריבית בנק ישראל ב-4.65 נקודות אחוז.עבור מי שנטלו משכנתאות בשנים מסוימות, הגידול היה גבוה יותר:

  • משכנתאות משנת 2018: תוספת ממוצעת של כ-737 שקל
  • משכנתאות משנת 2019: תוספת של כ-764 שקל
  • משכנתאות משנת 2020: תוספת של כ-830 שקל
  • משכנתאות משנת 2021: תוספת של כ-1,047 שקל

העלייה הזאת אינה רק נתון בנקאי. היא גורעת ישירות מהצריכה הפרטית, מהחיסכון ומהיכולת של משקי הבית להתמודד עם הוצאה בלתי צפויה.הדוח מפנה למחקר שמצא קשר מובהק בין החשיפה למשכנתאות בריבית משתנה לבין ירידה בצריכה בשנים 2022 ו-2023. ההשפעה הייתה משמעותית יותר בקרב משקי בית בעלי הכנסה בינונית ונמוכה ובקרב מי שנשאו יחס גבוה יותר בין מחיר הנכס להכנסתם.כלומר, המשכנתה אינה רק התחייבות של משק הבית לבנק. היא משפיעה על הפעילות הכלכלית כולה.כאשר מאות אלפי משקי בית מעבירים עוד מאות או אלפי שקלים מדי חודש לבנק, הם מוציאים פחות בעסקים, במסחר, בשירותים ובצריכה שוטפת. כך זעזוע בריבית עובר מהמערכת הפיננסית אל הכלכלה הריאלית.

מדוע ההשוואה לסאב פריים איננה מופרכת

יש הבדלים חשובים בין ישראל לבין ארצות הברית שלפני משבר 2008.בישראל קיימות מגבלות על שיעורי המימון, על שיעור ההחזר ועל רכיב הריבית המשתנה. הבנקים בישראל נחשבים שמרניים יותר בחיתום, והמשכנתאות בדרך כלל אינן מסוג Non-Recourse, כלומר החוב אינו נמחק אוטומטית עם מסירת הדירה לבנק.אבל ההבדלים אינם מבטלים את מנגנון הסיכון. הם רק משנים את האופן שבו הוא עשוי להתממש.משבר הסאב פריים לא נוצר רק משום שניתנו הלוואות ללווים חלשים. הוא נוצר משום שמערכת שלמה האמינה שמחירי הדירות אינם יכולים לרדת באופן רחב ומתמשך.כל עוד המחירים עלו, ניתן היה למחזר הלוואות, למכור נכסים, להגדיל אשראי ולהסתיר את איכות החוב.רק כאשר המחירים הפסיקו לעלות, נחשף הפער בין מחיר הנכס, שווי הבטוחה ויכולת ההחזר של הלווה.וזו בדיוק הסכנה שעליה צריך לדבר בישראל.שיעור המימון שנרשם בבנק איננו בהכרח מדד מלא לסיכון כאשר מחיר הדירה עצמו מנופח.משכנתה של 70% ממחיר עסקה אינה באמת משכנתה של 70% מהשווי הכלכלי, אם מחיר העסקה גבוה משמעותית מהשווי הפונדמנטלי של הנכס.לדוגמה, כאשר דירה נמכרת ב-2 מיליון שקל והבנק מעניק משכנתה של 1.4 מיליון שקל, שיעור המימון המדווח הוא 70%.אבל אם השווי הכלכלי של הדירה הוא 1.5 מיליון שקל, הרי שההלוואה שווה לכ-93% מהשווי הכלכלי.הסיכון אינו נעלם. הוא מוסווה בתוך המחיר.זוהי אחת מנקודות העיוורון המרכזיות של שוק בועתי: המדדים נראים תקינים כל עוד מחיר השוק עצמו משמש נקודת מוצא בלתי מעורערת.

מחיר הדירה איננו בהכרח שווי הבטוחה

הפיקוח הבנקאי נוטה לבחון את שיעור המימון ביחס למחיר העסקה או לשומה, לפי הנמוך מביניהם. לכאורה זהו מנגנון זהיר.אלא שכאשר השומה מבוססת בעיקר על שכפול והעתקת מחירים מעסקאות קודמות, היא עלולה שלא לשמש בלם למחיר, אלא להפוך למנגנון המאשרר אותו.עסקה גבוהה הופכת לעסקת השוואה.עסקת ההשוואה הופכת לבסיס לשומה.השומה מאפשרת את המימון.המימון מאפשר את העסקה הגבוהה הבאה.כך נוצר מעגל המזין את עצמו.במקום שהשמאות תבחן אם המחיר נתמך בהכנסה, בשכר דירה, בתשואה, בריבית, בעלות ההון וביכולת הרכישה של הציבור, היא עלולה להסתפק בשאלה בכמה נמכרו דירות סמוכות.אבל מחיר הוא עובדה היסטורית של עסקה.שווי הוא מסקנה כלכלית.והעובדה ששני קונים שילמו מחיר מסוים אינה מוכיחה שהנכס יכול לייצר תשואה המצדיקה אותו, או שהציבור יכול לשאת אותו לאורך זמן.

מבצעי המימון אינם הנחה תמימה

אחד הממצאים המשמעותיים בדוח נוגע להלוואות בלון ובולט בסבסוד קבלנים.בתקופה שבין דצמבר 2023 לאוגוסט 2025 הועמדו הלוואות בסבסוד קבלנים בהיקף מצטבר של כ-8.3 מיליארד שקל, אף שבארבעה חודשים בתקופה לא התקבלו נתונים פרטניים. הפיקוח על הבנקים מסר כי התופעה נמשכה גם באותם חודשים.למבצעי 20/80, 10/90, הלוואות בלון, דחיית תשלומים וסבסוד ריבית יש תפקיד כפול.מצד אחד, הם מאפשרים לרוכש להשלים עסקה שאולי לא היה מסוגל לבצע בתנאי תשלום רגילים.מצד שני, הם מאפשרים ליזם להימנע מהפחתת מחיר גלויה.במקום למכור דירה בהנחה של 200 אלף שקל, היזם עשוי להעניק לרוכש הטבת מימון שעלותה הכלכלית דומה. המחיר הרשום נשמר, אך המחיר האפקטיבי יורד.התוצאה בעייתית בכמה מישורים:

  1. מדדי המחירים עלולים שלא לשקף את מלוא ההנחה הכלכלית.
  2. עסקאות ההשוואה ממשיכות להציג מחיר רשמי גבוה.
  3. השומות עלולות להתבסס על מחיר שאינו משקף עסקת מזומן רגילה.
  4. חלק מהסיכון נדחה למועד עתידי, שבו הרוכש יצטרך לפרוע את הבלון או לקבל משכנתה מלאה.
  5. היזם מציג מכירה, הבנק המלווה מציג התקדמות בשיווק, אך יכולת הרוכש להשלים את העסקה עדיין לא נבחנה בתנאי המימון שיהיו בעת המסירה.

זו אינה בהכרח הונאה, והיא אינה בהכרח אשראי פסול. אבל כאשר התופעה מתרחבת והופכת לכלי מרכזי להחזקת רמת המחירים, היא הופכת מסיוע נקודתי למנגנון שימור בועה.

נתוני הפיגורים הם מדד מאוחר, לא צפירת הרגעה

אחת הטענות החוזרות בשיח הציבורי היא ששיעור הפיגורים במשכנתאות בישראל נמוך, ולכן אין סכנה ממשית.אלא שפיגור הוא מדד מאוחר.משק בית אינו מפסיק לשלם משכנתה מיד כאשר הוא נקלע לקושי. לפני כן הוא מצמצם צריכה, משתמש בחסכונות, נעזר בהורים, לוקח הלוואה צרכנית, פורס חובות, ממחזר את המשכנתה או דוחה התחייבויות אחרות.כל עוד התשלום לבנק ממשיך לרדת, ההלוואה מסווגת כתקינה. אך מצבו הכלכלי של משק הבית כבר עלול להיות קשה מאוד.גם הבנק עשוי לגלות גמישות כאשר מימוש מסיבי של דירות אינו משרת אותו. דחייה, פריסה, גרייס ומחזור יכולים למנוע רישום מיידי של כשל, אך אינם בהכרח פותרים את הפער הכלכלי.לפי הדוח, הלוואה בפיגור של יותר מ-90 יום נחשבת אינדיקציה מהותית לכשל, אך עוד קודם לכן עשויים להצטבר סימנים של חוסר יכולת פירעון.לכן שיעור פיגורים נמוך אינו מוכיח שאין בועה, ואין בו כדי להוכיח שהחוב בר קיימא. הוא מוכיח רק שרוב הלווים ממשיכים לשלם ברגע המדידה.

מאזן האימה בין הבנקים, היזמים והלווים

היקף החוב יוצר תופעה מורכבת: ככל שהמערכת ממונפת יותר, כך קשה יותר לכל אחד מהצדדים לאפשר למחירים להתאים את עצמם למציאות.היזמים אינם רוצים להפחית מחירים, משום שהפחתה פוגעת ברווחיות, בדוחות האפס, בבטוחות ובעסקאות קודמות.הבנקים אינם מעוניינים בירידת מחירים חדה, משום שהיא עלולה לפגוע בשווי הבטוחות, באיכות תיק המשכנתאות ובאשראי לענף הבנייה.הרוכשים אינם רוצים להכיר בכך ששילמו מחיר מופרז, משום שההון העצמי שלהם עלול להישחק.שמאים מתקשים להפחית שווי כאשר סביבת העסקאות עדיין משקפת מחירים גבוהים.המדינה תלויה בהכנסות ממסים, בפעילות הבנייה וביציבות הבנקים.כך נוצר מאזן אימה.כל צד זקוק לכך שהצד האחר ימשיך לתפקד, ולכן המערכת כולה מנסה לדחות את ההתאמה.אלא שדחיית ההתאמה אינה מבטלת אותה. לעיתים היא רק מגדילה את עוצמתה.

הסיכון האמיתי מתחיל כאשר המחיר יורד מתחת לחוב

מבקר המדינה מתאר את מנגנון משבר הסאב פריים: משכנתאות מסוכנות ניתנו ללווים בעלי יכולת החזר נמוכה וברמות מינוף גבוהות מאוד. כאשר לווים רבים לא עמדו בתשלומים, חלה האטה בשוק, מחירי הדירות ירדו והיו אף נמוכים מיתרות המשכנתאות שנלקחו לרכישתן. התוצאה הייתה פשיטות רגל של בנקים, הפסדים כבדים במוסדות פיננסיים ומשבר כלל עולמי.הנקודה הקריטית היא המעבר מהון עצמי חיובי להון עצמי שלילי.כל עוד הדירה שווה יותר מהחוב, ניתן למכור אותה ולפרוע את המשכנתה.כאשר מחיר הדירה יורד מתחת ליתרת החוב, הלווה כלוא. מכירה אינה מאפשרת לו להיפטר מהחוב, והבנק מחזיק בטוחה שאינה מכסה בהכרח את מלוא החשיפה.בישראל, שבה החוב הוא בדרך כלל אישי, ייתכן שהבנקים יספגו פחות הפסדים ישירים מאשר בארצות הברית. אבל משקי הבית עלולים לספוג פגיעה קשה יותר לאורך זמן, משום שגם לאחר מכירת הנכס הם עשויים להישאר חייבים כסף.המשבר הישראלי, אם יתפתח, לא חייב להיראות כמו המשבר האמריקאי כדי להיות חמור.הוא עשוי להתבטא ב:

  • ירידה חדה בצריכה
  • מחזורי משכנתאות והארכת תקופות
  • עלייה בהסדרי חוב
  • לחץ על משפרי דיור
  • ביטול עסקאות של דירות חדשות
  • פגיעה בתזרים היזמים
  • קשיים אצל קבלני ביצוע וספקים
  • עצירת פרויקטים חדשים
  • ירידה בשווי הבטוחות
  • גידול בהפרשות הבנקים להפסדי אשראי
  • פגיעה ממושכת בצמיחה

זהו משבר שיכול להתפתח בהדרגה לפני שהוא נראה בכותרות.

כריות ההון של הבנקים אינן מגינות על משקי הבית

המערכת הבנקאית מדגישה כי היא יציבה, מפוקחת ומחזיקה כריות הון. ייתכן שזה נכון. הדוח עצמו מביא את עמדת הפיקוח שלפיה הסיכון ליציבות המוסדות הפיננסיים הוערך ברמה נמוכה, בין היתר בשל איתנותם וכריות הספיגה שלהם.עם זאת, באותו דיון מצוין כי ניסיון העבר בארץ ובעולם מלמד שפגיעה באיכות החיתום עלולה להוביל בתוך זמן קצר להרעה באיכות תיק האשראי ואף להתפתחות כשל מערכתי. הסיכונים המרכזיים שזוהו כוללים ירידה חדה במחירי נכסים והרעה באיכות האשראי.גם אם הבנקים יישארו יציבים, הציבור עלול לשלם את המחיר.בנק יכול לשרוד עלייה בהפרשות.משפחה לא בהכרח יכולה לשרוד שנים של החזר גבוה, ירידה בהכנסה והון עצמי שנמחק.לכן המבחן אינו רק אם הבנק יקרוס. המבחן הוא כמה משקי בית, עסקים, יזמים וקבלנים ייפגעו בדרך לשמירת יציבותו.

מה חסר בדוח

הדוח מקיף, חשוב ורציני, אבל הוא עדיין פועל ברובו בתוך המסגרת המקובלת של ניהול סיכוני אשראי.הוא בוחן את גובה המשכנתה, שיעור המימון, שיעור ההחזר, הריבית, המסלולים, הפיגורים והתחרות.מה שחסר הוא בדיקה ישירה של שאלת היסוד:האם מחירי הדירות שעל בסיסם ניתנו מאות מיליארדי שקלים של אשראי משקפים שווי כלכלי בר קיימא?כדי להשיב על כך יש לבחון לא רק עסקאות, אלא גם:

  • יחס מחירי הדירות להכנסה
  • מספר משכורות הנדרש לרכישת דירה
  • היחס בין מחירי הדירות לשכר הדירה
  • תשואה נטו על דירות
  • הפער בין תשואת הנכס לריבית המשכנתה
  • מחיר ההון חסר הסיכון
  • רמת המינוף האפקטיבית
  • השפעת מבצעי המימון על המחיר האמיתי
  • היקף ההלוואות המשלימות
  • יכולת משקי הבית לעמוד בזעזוע משולב של ריבית, אבטלה וירידת מחירים

בלי בדיקה כזאת, אנו יודעים הרבה על מבנה ההלוואה, אך פחות מדי על איכות הנכס והמחיר שמאחוריה.

מסקנה: זו אינה תחזית לקריסה, זו אזהרה שאסור להשתיק

אין בדוח מבקר המדינה קביעה כי משבר סאב פריים ישראלי כבר החל. גם אין בו תחזית ודאית לקריסת הבנקים.אבל יש בו דבר חשוב מאוד: הכרה רשמית בכך שהגידול באשראי לדיור עלול לפגוע ביציבות המערכת הפיננסית, שאי עמידה של משקי בית בתשלומים עלולה להתפתח לכשל מערכתי חמור, ושניסיון הסאב פריים רלוונטי להבנת הסיכון.כאשר המונח "סאב פריים" מופיע 14 פעמים בדוח רשמי על שוק המשכנתאות הישראלי, אי אפשר עוד לבטל את ההשוואה כהפחדה, כקיצוניות או כתרחיש דמיוני.בועה אינה מתחילה כאשר המחירים יורדים.היא נבנית בשנים שבהן האשראי גדל, המחירים מתרחקים מההכנסה ומהתשואה, הבנקים מרחיבים מימון, הציבור מאמין שהמחירים אינם יכולים לרדת ומבצעי מימון מסתירים את היחלשות הביקוש.הירידה, כאשר היא מגיעה, אינה יוצרת את הבועה.היא רק חושפת אותה.דוח מבקר המדינה הוא נורת אזהרה אדומה. השאלה איננה מדוע הוא מזכיר את הסאב פריים 14 פעמים.השאלה היא מדוע נדרשו 630 מיליארד שקל של חוב משכנתאות כדי שהמוסדות הרשמיים יתחילו לדבר על הסיכון בקול רם.


תיבה מסכמת: מה מלמד דוח מבקר המדינה?

דוח מבקר המדינה מיוני 2026 קובע כי יתרת חוב המשכנתאות בישראל הגיעה לכ-630 מיליארד שקל, יותר מפי שניים לעומת 2015. המשכנתה הממוצעת חצתה את רף מיליון השקלים, ההחזר החודשי הממוצע הגיע לכ-5,800 שקל, ואשראי הדיור הפך לרכיב הדומיננטי בחובות משקי הבית.הדוח מזהיר כי גידול בהיקפי המשכנתאות מגדיל את הסיכון ללווים ולמלווים, וכי אי עמידה של משקי הבית בתשלומים עלולה להתפתח לכשל מערכתי חמור. אזכור משבר הסאב פריים 14 פעמים אינו קביעה שישראל נמצאת באותו מצב, אלא אזהרה מפני מנגנון דומה: הסתמכות על המשך עליית מחירי נכסים, גידול בחוב, פגיעה ביכולת ההחזר וירידה אפשרית של שווי הבטוחות מתחת ליתרות ההלוואות.הסיכון הישראלי אינו חייב להתבטא בקריסת בנקים. הוא יכול להופיע תחילה בירידה בצריכה, מחזורי חוב, הארכת משכנתאות, ביטול עסקאות, פגיעה ביזמים ובקבלנים, שחיקת ההון העצמי של משקי הבית ועלייה בהפרשות להפסדי אשראי.


Extended English Summary

Israel’s Mortgage Market and the Warning That Can No Longer Be Ignored

The Israeli State Comptroller’s June 2026 report on the mortgage market should not be read merely as a technical review of mortgage products, interest rates and banking regulation. It is a systemic warning.The term “subprime” appears 14 times throughout the report. The report does not claim that Israel has already entered a crisis identical to the 2008 financial collapse in the United States. Israel’s mortgage regulation, underwriting rules and recourse structure differ substantially from those that prevailed in the American subprime market.Nevertheless, the report identifies the same fundamental risk mechanism: rapidly expanding housing credit, rising property prices, increasingly stretched households, growing dependence of financial institutions on real estate collateral and the possibility that household distress could eventually become a systemic financial event.By June 2025, Israel’s outstanding mortgage debt had reached approximately NIS 630 billion, compared with about NIS 300 billion in 2015. This represents growth of roughly 110% in a decade. About 96% of the debt is held by banks, and the market is highly concentrated among three to four major banking groups.The average mortgage exceeded NIS 1 million in 2025, while the average monthly repayment rose to approximately NIS 5,800. At the same time, housing credit increased from about 66% to 73% of total household credit between 2019 and 2025. According to the Comptroller’s analysis, housing credit also rose from approximately 25% of GDP in 2016 to 36% in 2024.The report explicitly warns that increasing mortgage exposure may undermine financial stability and that widespread household inability to meet mortgage payments could lead to a severe systemic failure.The comparison with the US subprime crisis is relevant not because the two systems are identical, but because both depend heavily on the assumption that property prices will remain sufficiently high to protect borrowers, lenders and collateral values.A mortgage officially recorded at 70% of the transaction price may represent a much higher proportion of the property’s sustainable economic value if the transaction price itself is inflated. When appraisals mainly replicate previous market transactions without examining income, rental yields, financing costs and household purchasing capacity, valuation may cease to function as a risk-control mechanism and instead validate the price cycle.The report also highlights the expansion of developer-subsidised balloon loans and deferred-payment arrangements. Approximately NIS 8.3 billion in developer-subsidised loans were issued between December 2023 and August 2025, excluding four months for which detailed data were unavailable. These financing schemes may support sales without producing transparent nominal price reductions. They therefore preserve reported prices while transferring risk into the future, when buyers must obtain permanent financing or repay the balloon balance.Low mortgage arrears should not be interpreted as proof that the system is safe. Arrears are a lagging indicator. Before borrowers stop paying their mortgage, they often reduce consumption, use savings, obtain family support, refinance, extend loan periods or accumulate other forms of debt.Israel’s potential crisis may therefore look different from the American crisis. It may initially emerge through weaker household consumption, mortgage restructuring, cancelled transactions, declining developer cash flow, contractor failures, lower collateral values and rising bank credit-loss provisions.The banks may remain solvent while households, businesses and the broader economy absorb much of the damage.The State Comptroller’s report does not predict an inevitable financial collapse. It does, however, formally recognise that the scale and structure of Israel’s mortgage market create systemic risk. When “subprime” appears 14 times in an official report, the comparison can no longer be dismissed as alarmism.A real estate bubble does not begin when prices fall. It develops during the years in which credit expands, prices become detached from income and yields, financing schemes conceal weakening demand and the public becomes convinced that property values cannot decline.The fall does not create the bubble. It reveals it.


דו"ח תדרוך: ניתוח שוק המשכנתאות בישראל (2026-2015)

תמצית מנהלים

שוק המשכנתאות בישראל עבר בעשור האחרון תמורות משמעותיות, המשתקפות בגידול חד בהיקף החוב ובעלייה ברמת הסיכון למשקי הבית ולמערכת הפיננסית. נכון ליוני 2025, יתרת חוב המשכנתאות הכוללת הגיעה לשיא של כ-630 מיליארד ש"ח. השוק מאופיין בריכוזיות גבוהה במיוחד, כאשר המערכת הבנקאית מחזיקה בכ-96% מהחוב. עליית מחירי הדיור (כ-44% בין 2020 ל-2025) לצד עליית ריבית בנק ישראל והאינפלציה, הובילו לגידול ניכר בהחזר החודשי הממוצע, שהאמיר לכ-5,800 ש"ח, ולעליה בסכום המשכנתא הממוצעת שחצתה את רף המיליון ש"ח.

מבנה שוק המשכנתאות והגופים המלווים

שוק המשכנתאות הישראלי נשען כמעט לחלוטין על המערכת הבנקאית, דבר המעלה סוגיות של תחרות וריכוזיות.

התפלגות יתרת חוב המשכנתאות (נכון ליוני 2025)

גוף מלווההיקף חוב (במיליארדי ש"ח)נתח שוק באחוזים
בנקיםכ-606כ-96%
גופים מוסדייםכ-18כ-3%
ממשלה (הלוואות זכאות)כ-6כ-1%
חברות אשראי חוץ-בנקאיותכ-5.7כ-1%

ריכוזיות המערכת הבנקאית

השוק נשלט ברובו על ידי שלושה בנקים גדולים (מזרחי טפחות, הפועלים ולאומי), המחזיקים בכ-81% מהאשראי לדיור. ארבעת הבנקים הגדולים (כולל דיסקונט) חולשים על כ-93% מהשוק.

  • מדד HHI (הרפינדל-הירשמן): נע בין 0.24 ל-0.25, ערך המעיד על ריכוזיות בינונית על סף גבוהה.
  • מגמת התחרות: קיימים חסמים משמעותיים לכניסת גופים שאינם בנקאיים לשוק, מה שמותיר את הבנקים כמקור הכמעט בלעדי למשכנתאות.

מגמות בחוב ובהחזרי משקי הבית

העלייה המתמשכת במחירי הדיור מאז 2008 יצרה ביקוש גובר לאשראי, מה שהפך את המשכנתא להתחייבות הפיננסית המשמעותית ביותר של משקי הבית.

  • גידול בחלק האשראי לדיור: חלקו של האשראי לדיור מתוך סך האשראי למשקי בית עלה מ-66% בשנת 2019 ל-73% בשנת 2025, על חשבון האשראי הצרכני.
  • סכום המשכנתא הממוצעת: עלה מ-779,000 ש"ח בשנת 2020 לכ-1,000,000 ש"ח בשנת 2025 (עלייה של 32% בחמש שנים).
  • החזר חודשי ראשון ממוצע: זינק מ-4,200 ש"ח ב-2019 ל-5,776 ש"ח ב-2025.
  • השפעת עליית הריבית: בתקופה שבין אפריל 2022 לאפריל 2023, ההחזר החודשי הממוצע גדל בכ-600 ש"ח עבור כמיליון לווים. עבור אלו שנטלו משכנתא ב-2021, הגידול הממוצע בהחזר היה גבוה אף יותר ועמד על כ-1,047 ש"ח.

השפעת הריבית והאינפלציה על מסלולי המשכנתא

השינויים בסביבה המאקרו-כלכלית הובילו לשינוי משמעותי בתמהיל המסלולים שנבחרו על ידי הציבור:

  1. מסלול ריבית הפריים: הפך מהמסלול הזול ביותר ליקר ביותר בעקבות עליית ריבית בנק ישראל (מ-1.39% ל-5.3%). משקלו בביצועים ירד מ-39% ל-9%.
  2. מסלול ריבית משתנה לא צמודה (שאינה פריים): רשם עלייה חדה בביקוש (מ-2% ל-39%) כחלופה למסלול הפריים, במטרה למתן את עליית הריבית במועד הלקיחה.
  3. מסלולים צמודי מדד: חלה ירידה משמעותית בשימוש במסלולים אלו (מ-74% ל-34% בקרב רוכשי דירה יחידה) בשל עליית האינפלציה שהגיעה לשיא של 5.4% בינואר 2023.

היבטים חברתיים ואי-שוויון

עליית מחירי הדיור והחמרת תנאי האשראי העמיקו את הפערים הכלכליים:

  • פגיעה ברוכשי דירה יחידה: שיעורי המימון שלהם עלו מ-45% לכ-50%, מה שמעיד על פגיעה חזקה ביכולתם לרכוש דירה לעומת משקיעים או משפרי דיור.
  • ריכוזיות לפי עשירונים: עשירוני ההכנסה הגבוהים (8-10) הגדילו את חלקם בנטילת משכנתאות בין 2019 ל-2025, בעוד חלקם של עשירונים 1-7 הצטמצם.
  • הגנת בעלי נכסים: בעלי דירות קיימות מוגנים יחסית מעליית המחירים, בעוד שציבור חסרי הדירה חשוף לחלוטין לעלייה ומתקשה לגייס הון עצמי ומשכנתא.

סיכונים ליציבות המערכת הפיננסית

הדו"ח מצביע על כך שהעלייה בהיקפי המשכנתאות מגדילה את חשיפת הבנקים לסיכונים פיננסיים שעלולים לערער את יציבות המערכת, בדומה למשבר הסאב-פריים ב-2008.

  • יחס אשראי לתוצר: שיעור האשראי לדיור מהתוצר בישראל עלה מ-25% ב-2016 לכ-36% ב-2024. נתון זה גבוה מהחציון במדינות המפותחות (31%).
  • פגיעות לזעזועים: רמה גבוהה של אשראי לדיור מהתוצר משקפת רגישות גבוהה לזעזועים חיצוניים כמו עליית ריבית או ירידה בהכנסות הלווים.
  • יכולת החזר מול שכר: למרות פער שנוצר ב-2022 בין קצב עליית ההחזר החודשי לקצב עליית השכר, ב-2023-2025 המדדים הצטמצמו בעקבות עליות שכר שאפשרו למשקי הבית לעמוד בהחזרים הגדלים.

סיכום ומסקנות הביקורת

שוק המשכנתאות נשלט על ידי מונופול בנקאי, כאשר הלוואות הזכאות הממשלתיות הצטמצמו בכמחצית בעשור האחרון (מ-12 ל-6 מיליארד ש"ח). קיימת המלצה ברורה לבנק ישראל ולמשרד האוצר לבחון ולהסיר חסמים המונעים תחרות מצד גופים חוץ-בנקאיים. פיקוח יעיל ומעקב אחר סיכונים מערכתיים הם קריטיים למניעת כשל מערכתי ולהבטחת שירות הוגן לציבור הלווים.


המספרים שמאחורי החלום: מה באמת קרה לכיס שלנו בדרך לדירה?

כשהחלום פוגש את המציאות הכלכלית

עבור המשפחה הישראלית הממוצעת, רכישת דירה היא הרבה מעבר להחלטה נדל"נית קרת רוח. זהו המרדף אחר ה"סופר-אגו" הישראלי: סמל לביטחון, ליציבות וכרטיס כניסה למעמד הביניים. אך הנתונים שנחשפים כעת בדו"ח 2026 של מבקר המדינה משרטטים מציאות שונה בתכלית. הפער בין השאיפה לקורת גג לבין היכולת הפיננסית הריאלית מעולם לא היה עמוק יותר.המשכנתא, ההתחייבות הפיננסית המשמעותית ביותר בחייו של אזרח, הפכה למשקולת שמאיימת להטביע את התקציב המשפחתי. המספרים היבשים מספרים את הסיפור כולו: נכון ליוני 2025, יתרת חוב המשכנתאות הכוללת של הציבור בישראל זינקה להיקף בלתי נתפס של כ-630 מיליארד ש"ח.בתוך עשור אחד בלבד, החוב הציבורי לדיור צמח בכ-110%. זוהי לא רק צמיחה כלכלית; זוהי התנפחות של בועת אשראי פרטית המונעת מרצון נואש להשיג נכס בשוק שבו המחירים בורחים קדימה. השאלה היא כבר לא האם נגיע לדירה, אלא מה המחיר האמיתי שנשלם בדרך אליה.

נקודת מפנה: רף המיליון נפרץ

הדו"ח הנוכחי מסמן את שנת 2025 כנקודת שבר היסטורית: סכום המשכנתא הממוצעת בישראל חצה רשמית את רף המיליון ש"ח. אם בשנת 2020 עמדה ההלוואה הממוצעת על כ-779 אלף ש"ח, הרי שבתוך חמש שנים בלבד היא זינקה ב-32%. זהו כבר לא "קו אדום" שנושקים לו – זהו קיר פסיכולוגי וכלכלי שהתנפץ לרסיסים.המשמעות היומיומית של הנתון הזה מתבטאת בשורה התחתונה בבנק. ההחזר החודשי הממוצע אמיר ל-5,800 ש"ח. עבור משקי בית רבים, מדובר בהוצאה שגורסת למעלה משליש מההכנסה הפנויה. חציית רף המיליון היא ההוכחה הסופית לכך שההון העצמי של הציבור נשחק, והתלות באשראי בנקאי מסיבי הפכה למוחלטת.

האוליגופול הבנקאי: 96% בידיים של מעטים

למרות הצהרות על רפורמות והגברת התחרות, שוק המשכנתאות הישראלי נותר מבצר סגור. הבנקים שולטים ב-96% מהשוק (כ-606 מיליארד ש"ח), אך התמונה האמיתית ריכוזית עוד יותר: "שלושת הגדולים" – מזרחי-טפחות, הפועלים ולאומי – חולשים לבדם על 81% מהאשראי לדיור. אם מוסיפים את בנק דיסקונט, ארבעת הבנקים הגדולים שולטים ב-91% מהשוק.הריכוזיות הזו נמדדת במדד HHI (מדד הרפינדל-הירשמן), שנע בין 0.24 ל-0.25. בעולם הכלכלה, זהו התפר המדויק שבין ריכוזיות בינונית לגבוהה. המשמעות עבורכם? כשלושה-ארבעה גופים שולטים בכל הקופה, הם נעים בדרך כלל בצעדים מתואמים, והיכולת של הצרכן להתמקח או "לעשות שוק" שואפת לאפס.מבקר המדינה כבר זיהה את הבעיה ב-2024, והמלצתו בדו"ח מהדהדת כיום יותר מתמיד:"מומלץ לבנק ישראל ולמשרד האוצר לבחון את הסיבות והחסמים לכך ששוק המשכנתאות מתנהל ללא תחרות בין גופים בנקאיים לבין גופים שאינם בנקאיים... וכיצד ניתן להסיר חסמים אלה."בזמן שהגופים החוץ-בנקאיים מחזיקים בנתח שוק זניח של כ-1%, הלווה הישראלי נותר שבוי של מערכת אוליגופולית שבה כללי המשחק מוכתבים מלמעלה.

הלם הריבית: המס שאיש לא צפה

אם מחירי הדירות היו המכה הראשונה, הריבית הייתה המכה הניצחת. הזינוק בריבית בנק ישראל – מרמה אפסית של 0.1% באפריל 2022 לשיא של 4.75% – יצר "הלם ריבית" שפירק תקציבים משפחתיים שנבנו בקפידה.הנתון המדהים ביותר בדו"ח חושף כי עבור הלוואות שנלקחו בשנת 2021, ההחזר החודשי הממוצע זינק ב-1,047 ש"ח. בואו נתרגם את זה לחיים עצמם: עבור משפחה ממוצעת, מדובר בהיעלמות פתאומית של תקציב הסופרמרקט החודשי, או בביטול של שני חוגים לילד ושיעורי עזר, שפשוט נבלעו בתוך תשלומי הריבית. הריבית הפכה מנתון מאקרו-כלכלי יבש למס כואב שאיש לא נערך אליו.

אסטרטגיית הישרדות: לווים במסלול עוקף פריים

הציבור הישראלי, שזיהה את הסכנה, החל ב"קרב בלימה" פיננסי. הדו"ח חושף שינוי דרמטי בתמהיל המסלולים: מסלול הפריים, שהיה פעם חביב הקהל, קרס מנתח של 39% מהביצועים ל-9% בלבד ב-2025.במקומו, הלווים נהרו למסלול הריבית המשתנה הלא צמודה (שאינה פריים), שזינק מ-2% לשיעור חסר תקדים של 39%. זהו מהלך טקטי מכוון: הציבור מנסה למתן את העלייה בהחזר החודשי במועד לקיחת ההלוואה, גם במחיר של כניסה למסלולים מורכבים יותר. זוהי אסטרטגיית הישרדות של לווים שמנסים "לקנות זמן" בסביבת אינפלציה וריבית חונקת.

פער הדורות והמעמדות: הדירה כסמל סטטוס לעשירים בלבד

אחת התובנות המדאיגות ביותר בדו"ח עוסקת בשינוי הדמוגרפי של הלווים. עליית מחירי הדיור בשיעור של 44% בין השנים 2020-2025 יצרה סלקציה חברתית אכזרית. הנתונים מראים כי עשירוני ההכנסה הגבוהים (8-10) הגדילו את חלקם בשוק, בעוד שעשירוני הביניים והעשירונים הנמוכים (1-7) נדחקו החוצה.הבעלות על דירה הופכת מסמל ליציבות לסמן של מעמד חברתי. רוכשי הדירה הראשונה (דירה יחידה) חווים את הפגיעה הקשה ביותר, עם עלייה של כ-5% בשיעור המימון שהם נדרשים לקחת, מה שמעמיק את החשיפה שלהם לסיכונים. המציאות הזו יוצרת ישראל דו-מעמדית: אלו שיש להם נכס ומוגנים מעליית מחירים, ואלו שהחלום על קורת גג מתרחק מהם בכל פעם שהם מתקרבים אליו.

סיכום: לאן צועד השוק?

דו"ח 2026 הוא תמרור אזהרה בוהק. עם חוב עתק של 630 מיליארד ש"ח וריכוזיות בנקאית שחונקת את התחרות, המערכת הפיננסית הישראלית צועדת על חבל דק. המבקר מזכיר לנו את משבר הסאב-פריים של 2008 כנבואת זעם: כשהלווים לא עומדים בתשלומים, היציבות המערכתית כולה בסכנה.כדי למנוע תרחיש כזה, נדרש פיקוח הדוק של בנק ישראל ורשות שוק ההון, לא רק על יציבות הבנקים אלא על רווחת הצרכן. נדרשות רפורמות שיפרקו את האוליגופול הבנקאי ויאפשרו לגופים חוץ-בנקאיים להכניס חמצן של תחרות לשוק.

השאלה שנותרת פתוחה לכולנו היא: האם המערכת הפיננסית שלנו יציבה מספיק כדי לשאת את נטל החוב הזה, או שאנחנו בדרך לשינוי כללי המשחק שיותיר רבים מאחור?

04Jan

השיח הציבורי על דיור בישראל זנח את שאלת מחיר הדירה והערך הכלכלי שלה, והתרכז כמעט אך ורק בהון העצמי הדרוש "כדי להיכנס לשוק". ניתוח מעמיק שמראה כיצד שינוי השיח הזה מנציח, מחזק ומאריך את חיי בועת הנדל"ן.

איך הפך ההון העצמי הדרוש לחזות הכל. אף אחד כבר לא מדבר על מחיר הדירה וכולם מדברים רק על ההון בעצמי הדרוש כדי "להיכנס לשוק" וסביבו נבנות אסטרטגיות שונות. כשהשיח על מחירי הדירות מתמקד בהון העצמי הדרוש, זו תופעה שמנציחה, מחזקת ומתחזקת את בועת הנדל"ן כשכל התחשיבים הם סביב השגת ההון העצמי והיכולת לעמוד בהחזרי המשכנתא שהפכו לחלף דמי שכירות.

איך ההון העצמי הפך לחזות הכול – וכיצד זה מנציח את בועת הנדל״ן

בעשור האחרון חל שינוי עומק בשיח הציבורי על דיור בישראל. לא מדובר רק בשינוי סמנטי, אלא בשינוי תפיסתי שמסיט את הדיון מנקודת השאלה הכלכלית הבסיסית – כמה הדירה שווה – אל שאלה אחרת לגמרי: כמה הון עצמי צריך כדי “להיכנס לשוק”.

המעבר הזה אינו תמים. הוא מייצר עיוות שיטתי, שמטשטש מחירים, מנרמל מחירים מנותקים מערך, ומנציח את בועת הנדל"ן.

1. ממחיר וערך – לכניסה וליכולת תשלום

בעבר, השיח הטבעי סביב רכישת דירה נסב על מחיר:

  • האם המחיר סביר ביחס להכנסה?
  • האם הוא תואם את דמי השכירות?
  • האם יש הצדקה כלכלית למחיר המבוקש?

כיום, השיח כמעט ואינו עוסק במחיר הדירה עצמו. במקומו הופיע שיח אחר:

  • כמה הון עצמי צריך?
  • איך “מגרדים” 25% / 30%?
  • מה עושים ההורים?
  • איך בונים תמהיל משכנתא “שאפשר לעמוד בו”?

זהו מעבר קריטי: המחיר חדל להיות משתנה לדיון – והוא הופך לנתון קבוע שמקבלים כעובדה.

2. ההון העצמי כעוגן פסיכולוגי

כאשר הדיון מתמקד בהון העצמי, מתרחש עוגן פסיכולוגי מסוכן:

  • אם הצלחתי לגייס את ההון העצמי – “עברתי את המשוכה”.
  • המחיר עצמו כבר לא נבחן – הוא רק תוצאה טכנית של אחוזי מימון.
  • הדירה לא נבחנת כעסקה כלכלית, אלא כמבחן סף.

כך, עסקה במחיר כפול מהערך הכלכלי שלה עדיין נתפסת כ”סבירה”, כל עוד:

  • הבנק מאשר משכנתא
  • ההחזר החודשי “עובר”
  • נמצא פתרון להון העצמי

זהו בדיוק מנגנון קלאסי של בועה.

3. מה נעלם מהשיח?

כמעט לחלוטין נעלמו מהשיח הציבורי שאלות יסוד:

  • מה שיעור התשואה מהנכס?
  • האם התשואה נמוכה מהריבית?
  • מה יחס מחיר–שכירות?
  • מה יחס מחיר–הכנסה?
  • מהו הערך הכלכלי של הנכס לאורך זמן?

במקום זאת, השיח הפך תזרימי–בנקאי:

“אם אפשר לעמוד בהחזר – העסקה הגיונית”.

זו לוגיקה שמבטלת לחלוטין את מושג הערך, ומשאירה רק את מושג היכולת.

4. בנקאות במקום כלכלה

השיח החדש אינו מקרי – הוא תואם באופן מושלם את נקודת המבט הבנקאית:

  • הבנק לא שואל אם המחיר סביר, אלא אם ההחזר סביר.
  • הבנק לא בוחן תשואה, אלא יחס חוב להכנסה.
  • הבנק לא מתמחר סיכון ערכי – אלא סיכון תזרימי קצר־בינוני.

כאשר הציבור מאמץ את אותה שפה, נוצר מצב שבו:

המערכת הבנקאית מכתיבה את אמות המידה הכלכליות של הציבור, ולא להפך.

5. אסטרטגיות שמזינות את הבועה

מרגע שההון העצמי הופך למוקד, נולדות סביבו “אסטרטגיות”:

  • הלוואות לכל מטרה
  • שעבוד דירת הורים
  • מיחזורי חוב
  • דחיית תשלומים
  • תמהילים אגרסיביים

כל האסטרטגיות הללו אינן שואלות:

“האם הדירה שווה את מחירה?”

אלא רק:

“איך מצליחים לסגור את ההון העצמי ולהחזיק כמה שנים?”

זהו בדיוק דפוס של שוק בועתי: פתרונות מימון במקום בדיקת ערך.

6. האם המסקנה שלי נכונה?

כן, ואף מעבר לכך. ההתמקדות בהון העצמי:

  • מנטרלת את הדיון במחיר
  • מכשירה מחירים מנותקים מערך
  • משמרת ביקוש מלאכותי
  • מעבירה את הסיכון לציבור
  • מאריכה את חיי הבועה

בועות אינן מתקיימות רק דרך עליות מחירים – אלא דרך שינוי השיח.

ברגע שהשוק מפסיק לשאול “כמה זה שווה” ומתחיל לשאול “איך נכנסים” – הבועה כבר עמוקה.

7. השורה התחתונה

הון עצמי אינו מדד כלכלי.

הוא מכשיר מימוני בלבד. שוק שבו ההון העצמי הוא חזות הכול,

והמחיר חדל מלהיות נושא לדיון,

הוא שוק שאיבד את המצפן הכלכלי שלו .וכשאין מצפן – הדרך היחידה היא עד שהקרקע נשמטת.


📦 Summary Box (English) Title:
When Down Payment Replaces Price: How the Housing Discourse Fuels the Real Estate Bubble Summary:
In recent years, the public discussion around housing in Israel has shifted away from the actual price and economic value of apartments, focusing almost exclusively on the required down payment and mortgage affordability. This article argues that such a shift is not neutral: it normalizes inflated prices, suppresses value-based analysis, and aligns public perception with banking logic rather than economic fundamentals. By centering the discourse on “entry thresholds” instead of value, the housing market reinforces and prolongs the real estate bubble—until financial reality inevitably intervenes.

reinforces and prolongs the real estate bubble until financial reality inevitably intervenes.