10Sep

מחקר עומק מתוך הספר "בועת נדל״ן" בוחן כיצד ריבית נמוכה, הארכת תקופות משכנתה, עלייה ביחס ההחזר להכנסה, אשראי גמיש, 20/80 והלוואות בלון הגדילו את כוח הקנייה הממונף של הציבור ותרמו לעליית מחירי הדירות בישראל. המחקר משלב 140 שנות ניסיון בינלאומי, מקרי בוחן מארה"ב, אירופה, קנדה וניו זילנד וניתוח כמותי של שוק הדיור הישראלי.

איך אשראי זול וגמיש הפך מאמצעי רכישה למנגנון שמזין את מחירי הדיור

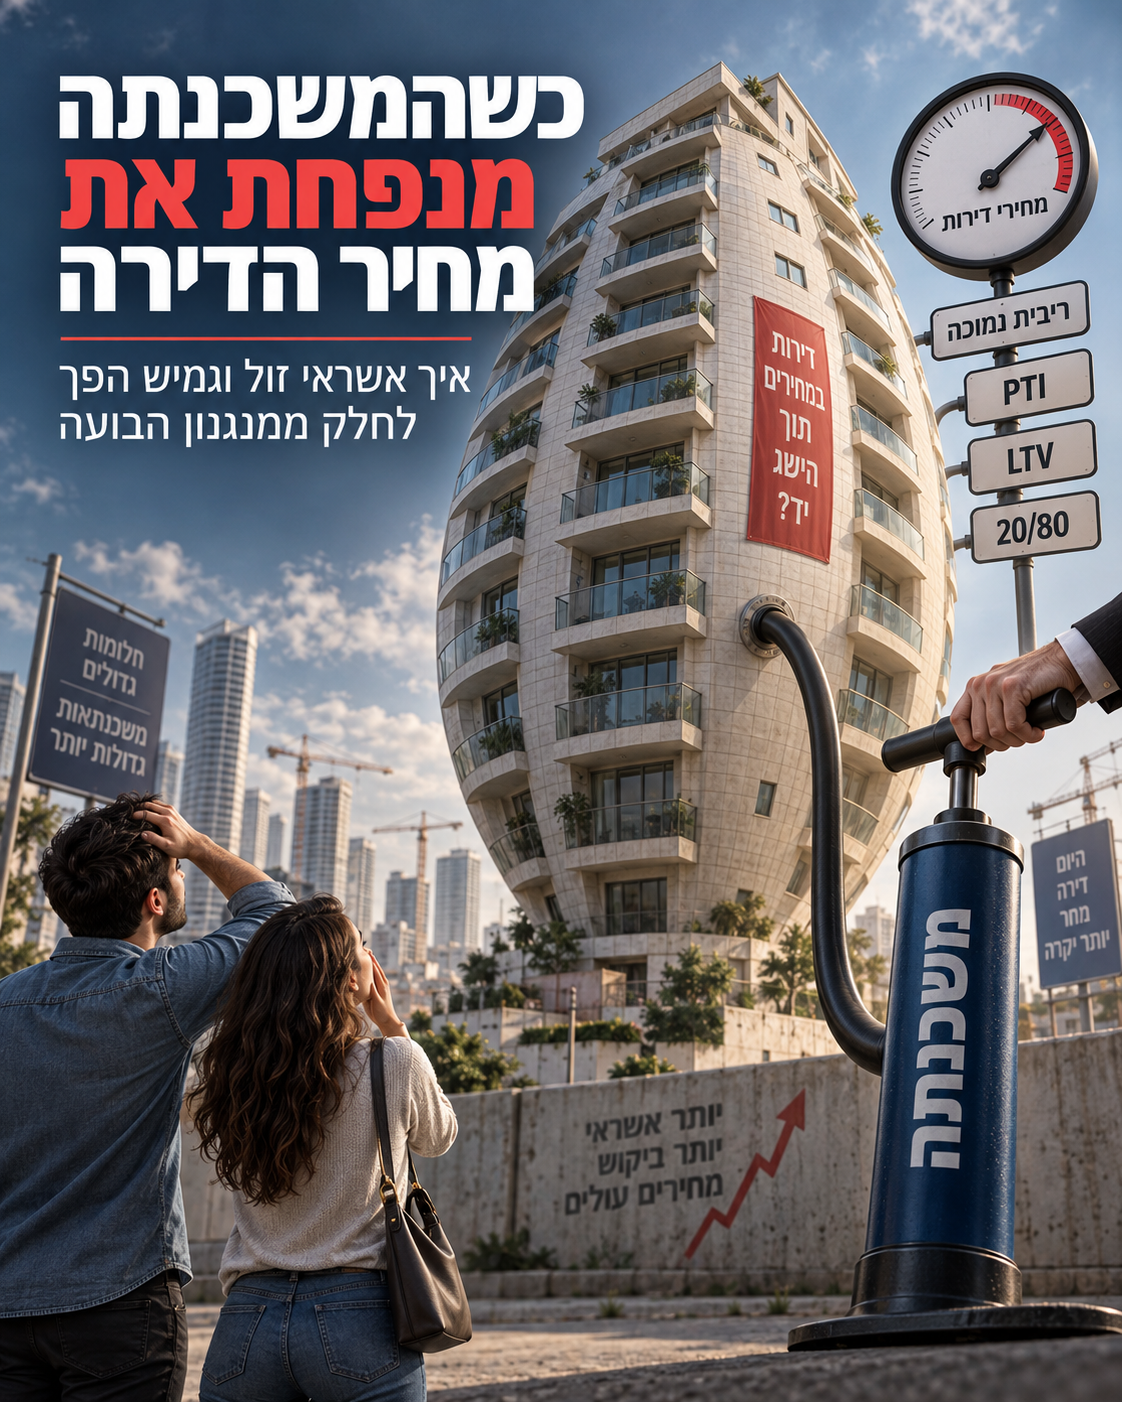
אנחנו רגילים לחשוב על משכנתה כעל כלי שמאפשר לרוכש להתמודד עם מחיר הדירה. אבל המחקר שערכתי במסגרת הספר שלי "בועת נדל״ן" מצביע על תופעה עמוקה הרבה יותר: המשכנתה אינה רק מממנת את מחיר הדירה. בתנאים מסוימים היא משתתפת בקביעתו. זו הבחנה קריטית. כאשר בנק מאפשר למשפחה ללוות יותר, לפרוס את החוב ליותר שנים, להקדיש חלק גדול יותר מהכנסתה להחזר, לקחת מסלול זול יותר או לדחות חלק משמעותי מהתשלום לעתיד, הוא לא רק מקל עליה לרכוש את אותה דירה. הוא מגדיל את הסכום שהיא מסוגלת להציע עליה. וכאשר זה קורה לעשרות אלפי משפחות בו זמנית, כוח הקנייה של כל השוק משתנה.
אותה משפחה. אותה הכנסה. מחיר גבוה יותר

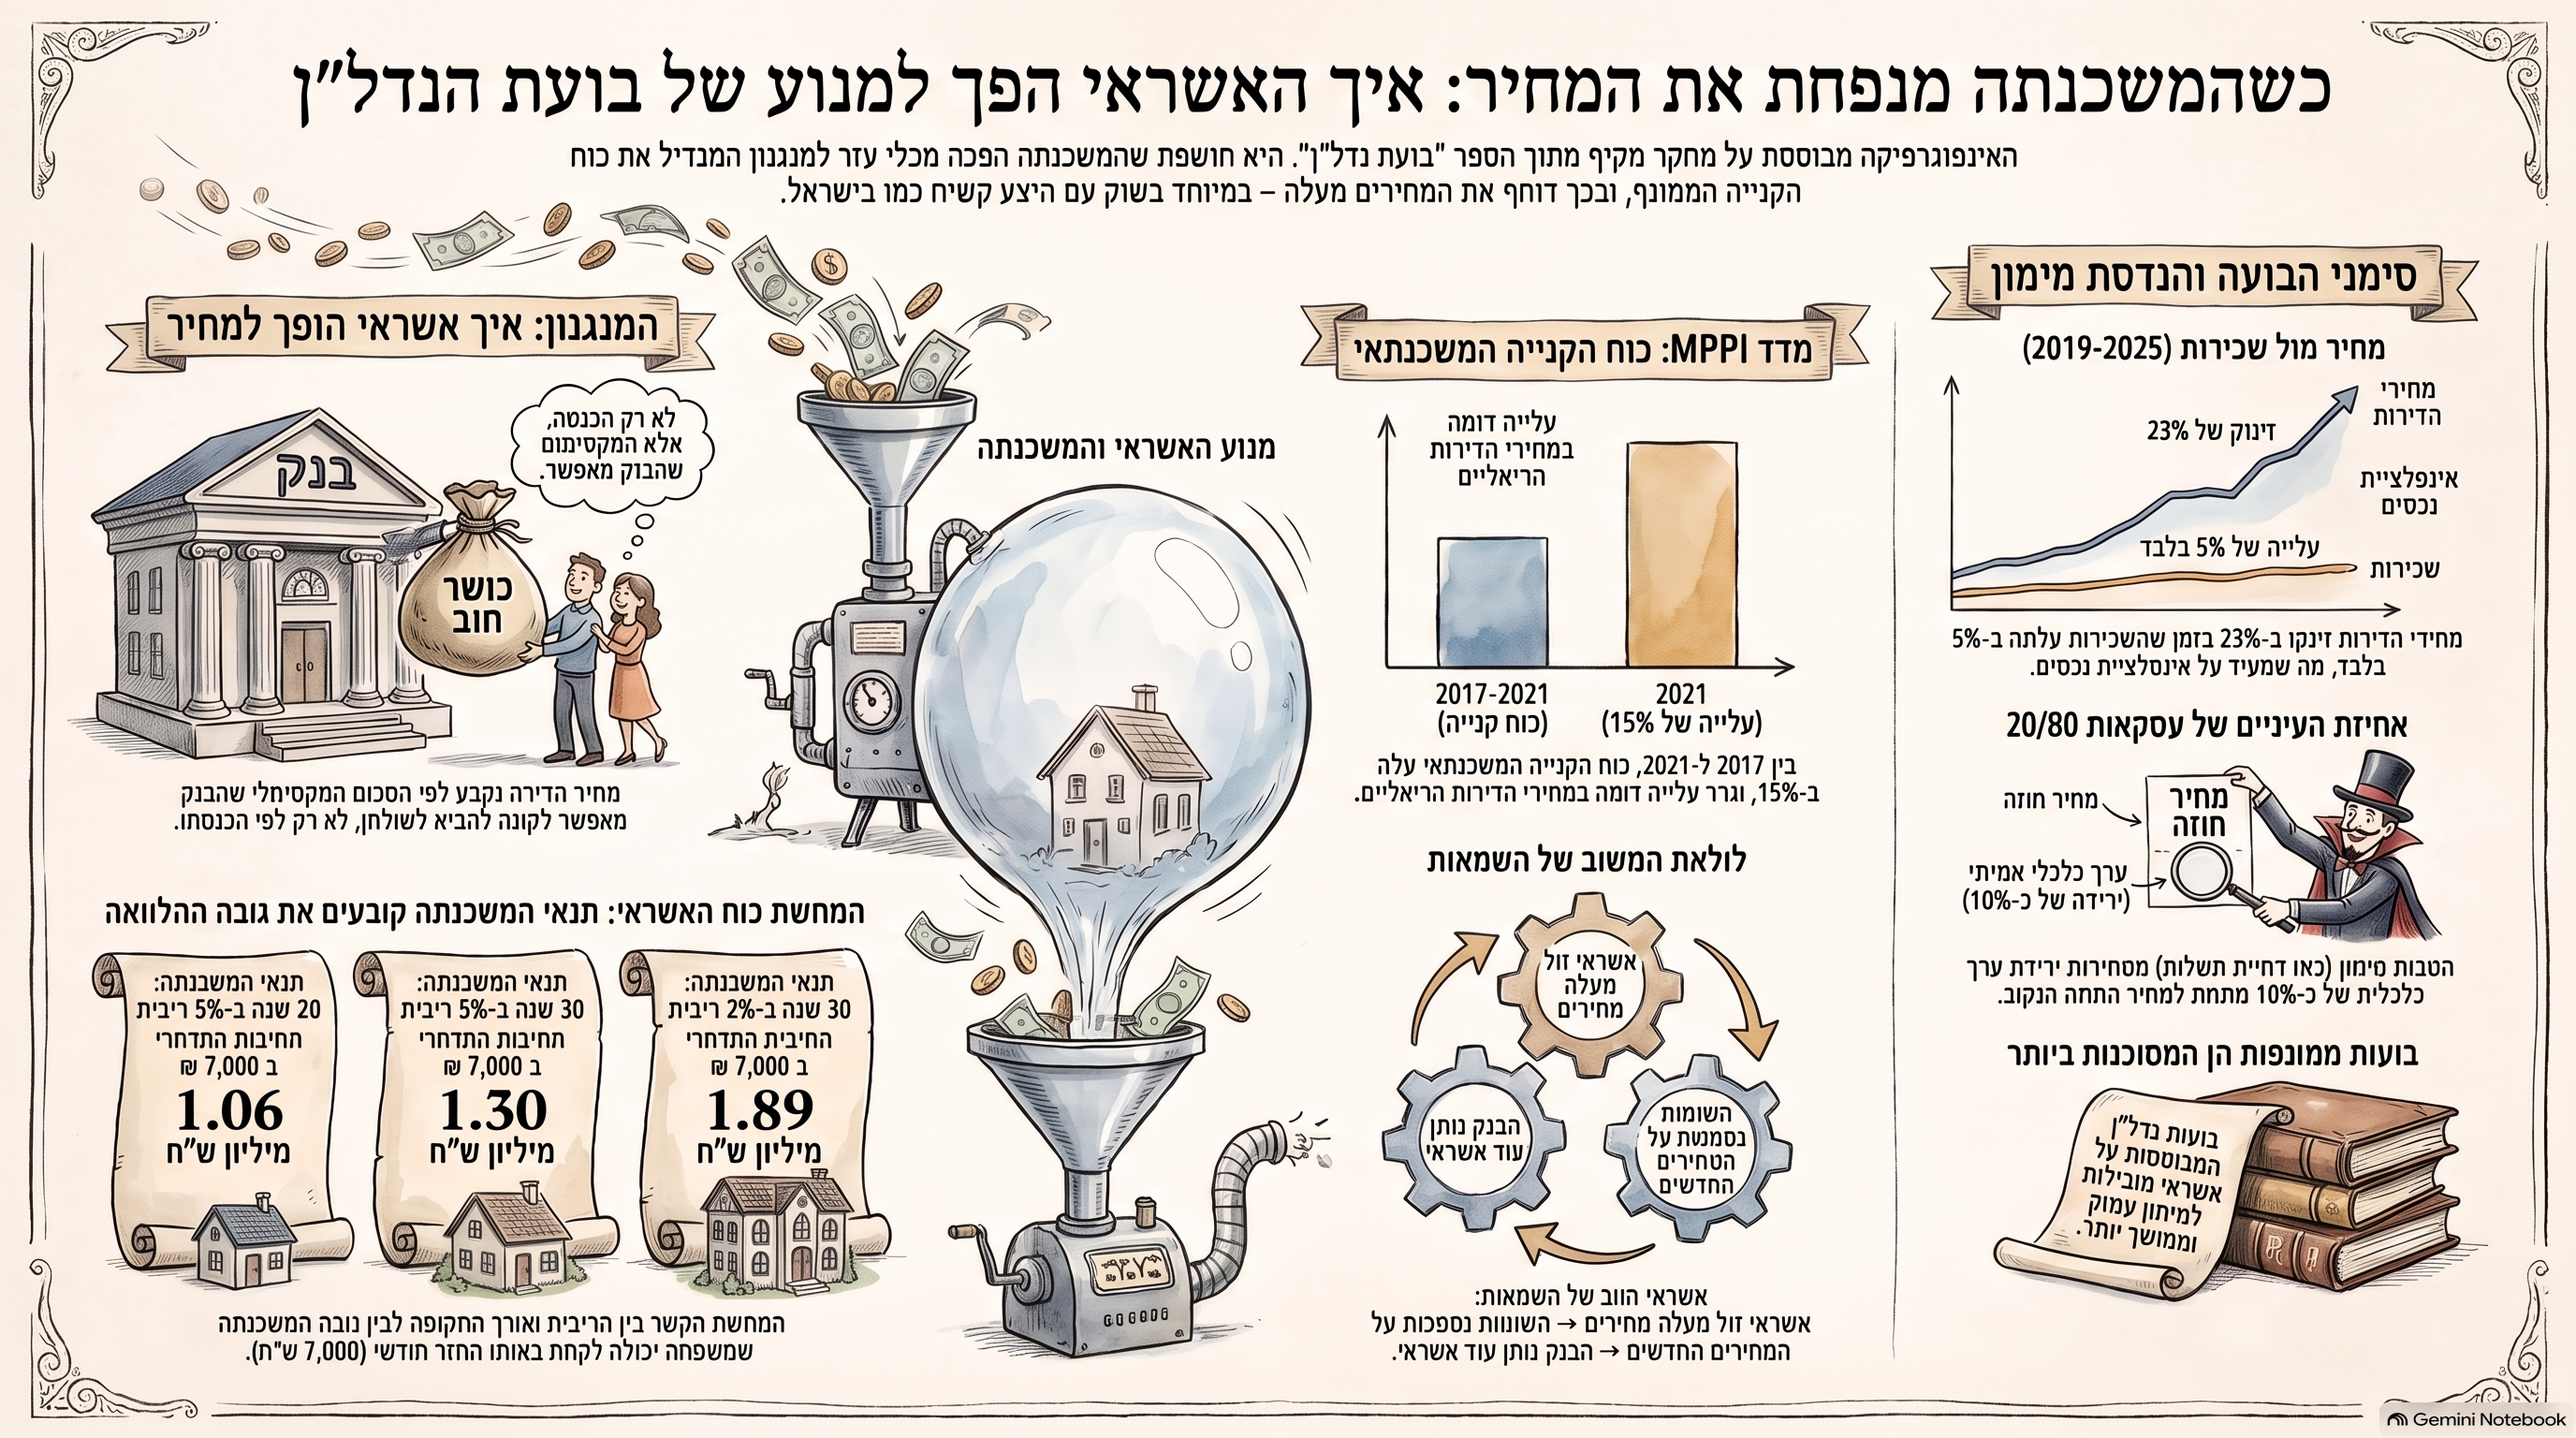
נניח שמשפחה מסוגלת להחזיר 7,000 שקל בחודש.בריבית של 5% ובפריסה ל-20 שנה היא יכולה ללוות בערך מיליון שקל.אם פורשים את אותה משכנתה ל-30 שנה, יכולת ההלוואה עולה משמעותית.אם גם הריבית יורדת, היא עולה עוד יותר.שום דבר בדירה לא השתנה.לא נוספה מרפסת.לא גדל שכר הדירה.לא השתפרה התשואה.גם הכנסת המשפחה לא בהכרח השתנתה.מה שהשתנה הוא כושר החוב שלה.וזה בדיוק המקום שבו אשראי יכול להפוך לביקוש נוסף.

140 שנות היסטוריה אומרות שזה לא סיפור ישראלי

המחקר ההיסטורי הבינלאומי שבדקתי הוא אחד החלקים החשובים ביותר בתמונה.מחקרים של Jordà, Schularick ו-Taylor, המבוססים על נתונים של כלכלות מפותחות לאורך כ-140 שנה, מצביעים על קשר עמוק בין אשראי, בועות דיור ומשברים פיננסיים.הממצא המרכזי אינו רק שבועות קיימות.הממצא החשוב באמת הוא שבועות דיור הממומנות באשראי מסוכנות יותר.ככל שהעלייה במחירי הנכסים נשענת יותר על מינוף, כך גדל הסיכון לכך שהיפוך המגמה יהפוך מבעיה בשוק הנדל״ן לבעיה של משקי בית, בנקים והמערכת הפיננסית כולה.וזה משנה לחלוטין את הדרך שבה צריך להסתכל על עליית מחירי דיור.לא מספיק לשאול:בכמה עלו המחירים?צריך לשאול:באיזה חוב מומנה העלייה הזו?

העולם כבר ביצע את הניסוי

בארה"ב, מחקרים הראו כי הרחבת היצע המשכנתאות תרמה לעליית מחירי הבתים גם באזורים שבהם ההכנסות והתעסוקה לא השתפרו בהתאם.באירלנד, כאשר הוטלו מגבלות על יחס ההלוואה להכנסה ועל שיעור המימון, קצב עליית מחירי הדירות נחלש, בעוד שכר הדירה כמעט שלא השתנה.בניו זילנד, הידוק מגבלות LVR מיתן את המחירים, והקלה במגבלות פעלה בכיוון ההפוך.בקנדה, מבחני לחץ למשכנתאות האטו גם את גידול האשראי וגם את קצב עליית מחירי הדיור.ובהולנד הבנק המרכזי ניסח את התופעה כמעט ללא כחל וסרק:הקלה בתנאי האשראי מובילה ליותר חוב ולמחירי בתים גבוהים יותר.כלומר, זה אינו רעיון תיאורטי.זה מנגנון שנצפה שוב ושוב.

ומה מצאנו בישראל?

במחקר הכמותי שערכתי לשנים 2016-2025 נמצא קשר שלילי משמעותי בין הריבית הריאלית על משכנתאות לבין קצב השינוי הריאלי במחירי הדירות.המתאם שנמצא היה כ-0.69-.במילים פשוטות:ככל שהריבית הריאלית על המשכנתאות הייתה נמוכה יותר, קצב עליית מחירי הדירות נטה להיות גבוה יותר.ברגרסיה פשוטה נמצא כי בתקופה שנבדקה, שינוי של נקודת אחוז בריבית הריאלית היה קשור לשינוי של כ-3.8 נקודות אחוז בכיוון ההפוך בקצב שינוי מחירי הדירות.צריך לומר ביושר: זה אינו מוכיח שהריבית לבדה קבעה את המחירים.המדגם קצר ויש גורמים נוספים.אבל הקשר חזק מספיק כדי שאי אפשר להתעלם ממנו.
מדד כוח הקנייה המשכנתאי

כדי לבדוק את המנגנון עצמו בניתי מדד תיאורטי בשם:MPPI, Mortgage Purchasing Power Indexמדד כוח הקנייה המשכנתאי.המטרה היא לשאול לא רק מה הייתה הריבית, אלא:כמה דירה יכול משק בית לממן תחת תנאי המשכנתה שהיו קיימים באותו זמן?כאשר מכניסים למשוואה ריבית, תקופת פירעון ויחס החזר להכנסה, מתקבלת תמונה מעניינת מאוד.בין 2017 ל-2021 כוח הקנייה המשכנתאי עלה בכ-15%.באותה תקופה מחירי הדירות הריאליים עלו בסדר גודל דומה.ואז הגיע ההיפוך.בין 2021 ל-2023 כוח הקנייה המשכנתאי התיאורטי המבוסס על הריבית לבדה ירד בכ-26%.זו נפילה דרמטית.אבל מחירי הדירות לא נפלו מיד.למה?כי שוק נדל״ן אינו שוק מניות.מחירים קשיחים.מוכרים ממתינים.קבלנים מעניקים הטבות.המערכת מנסה לקנות זמן.

ואז הגיעו 20/80 והבלון

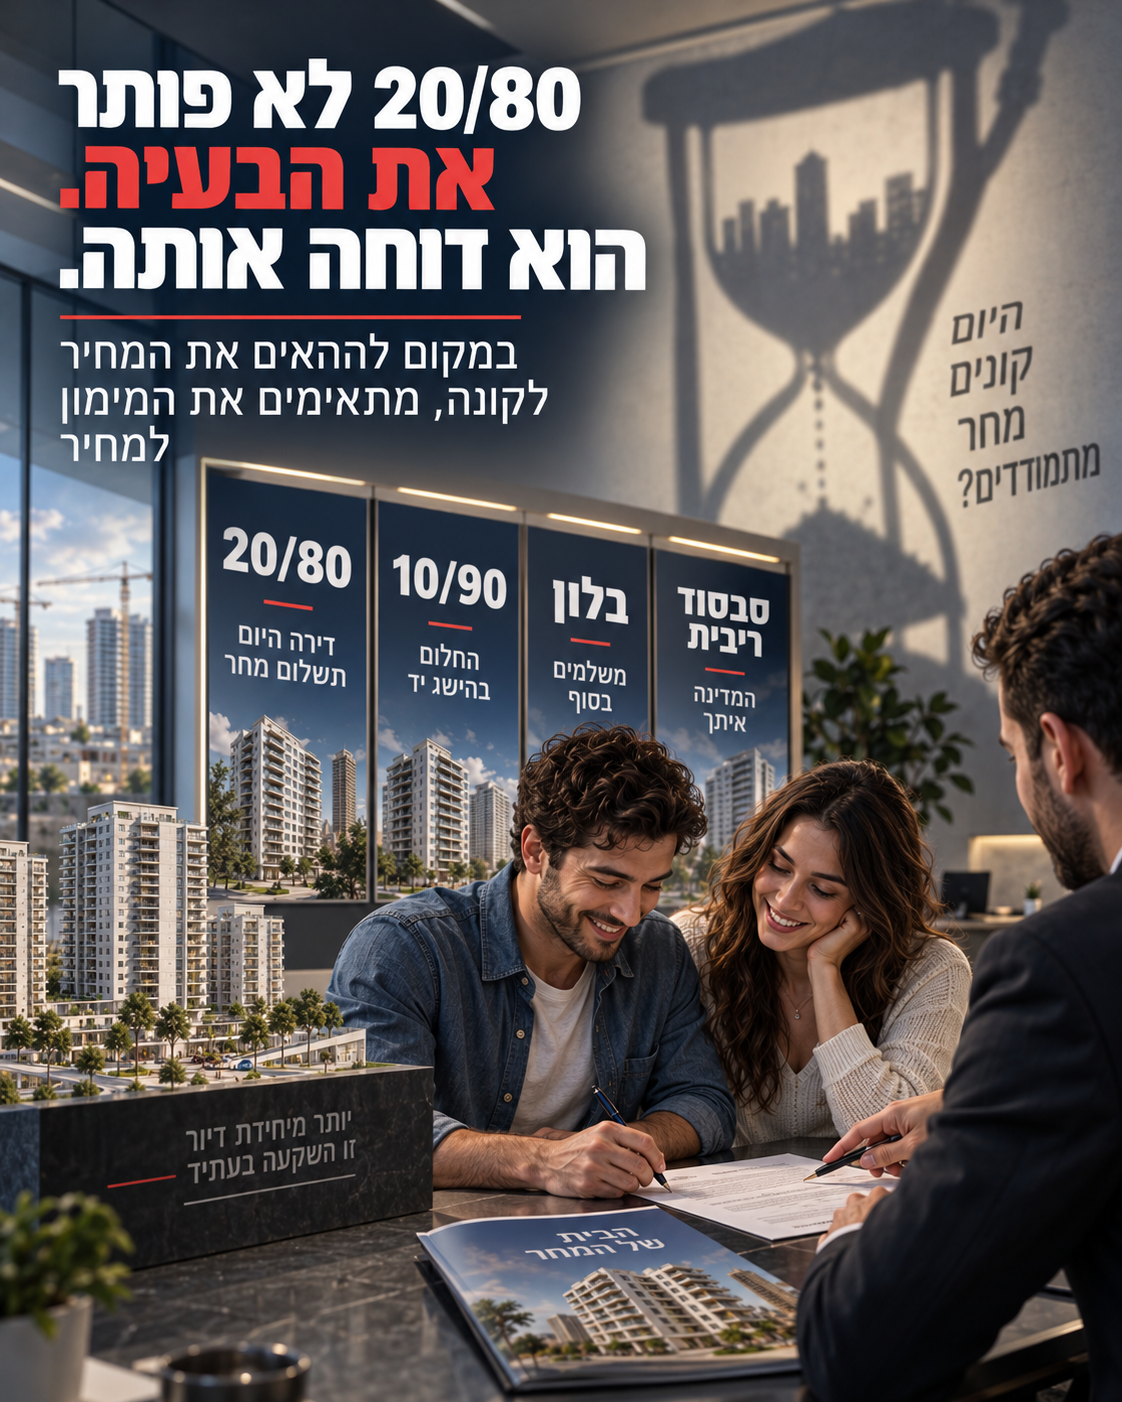
כשהריבית עלתה, נוצרה בעיה פשוטה:הרוכש כבר לא יכול היה לממן את המחיר הקודם.בשוק רגיל, המשמעות אמורה להיות התאמת מחיר.אבל במקום להוריד את המחיר, השוק המציא פתרון אחר:התאמת המימון למחיר.20/80.10/90.הלוואות בלון.סבסוד ריבית.דחיית תשלום.במקום לומר לרוכש:"הדירה זולה יותר",אמרו לו:"שלם פחות עכשיו ואת היתר בעתיד".זו אינה אותה עסקה.
וכאן מתחילה בעיה שמאית חמורה

נניח שדירה נמכרת ב-3 מיליון שקל.הרוכש משלם 20% היום, כלומר 600 אלף שקל, ו-80% נוספים בעוד שלוש שנים ללא ריבית.במאגר העסקאות יופיע: 3,000,000 שקל.אבל מבחינה כלכלית, זה אינו שווה לתשלום של 3 מיליון שקל היום.בהיוון של 5%, הערך הנוכחי של 2.4 מיליון שקל שישולמו בעוד שלוש שנים הוא כ-2.07 מיליון שקל.יחד עם 600 אלף שקל ששולמו היום, התמורה הכלכלית היא בערך:2.67 מיליון שקל. פער של יותר מ-300 אלף שקל.וכאן מגיעה השאלה השמאית:אם שמאי לוקח את העסקה הזו כ"עסקת השוואה" ב-3 מיליון שקל בלי לנטרל את הטבת המימון, מה בדיוק הוא משווה?את הנכס?או את הנכס בתוספת אשראי מסובסד?זו כבר אינה בעיית מימון.זו בעיית טיהור נתונים.

מחיר הדירה התרחק משכר הדירה

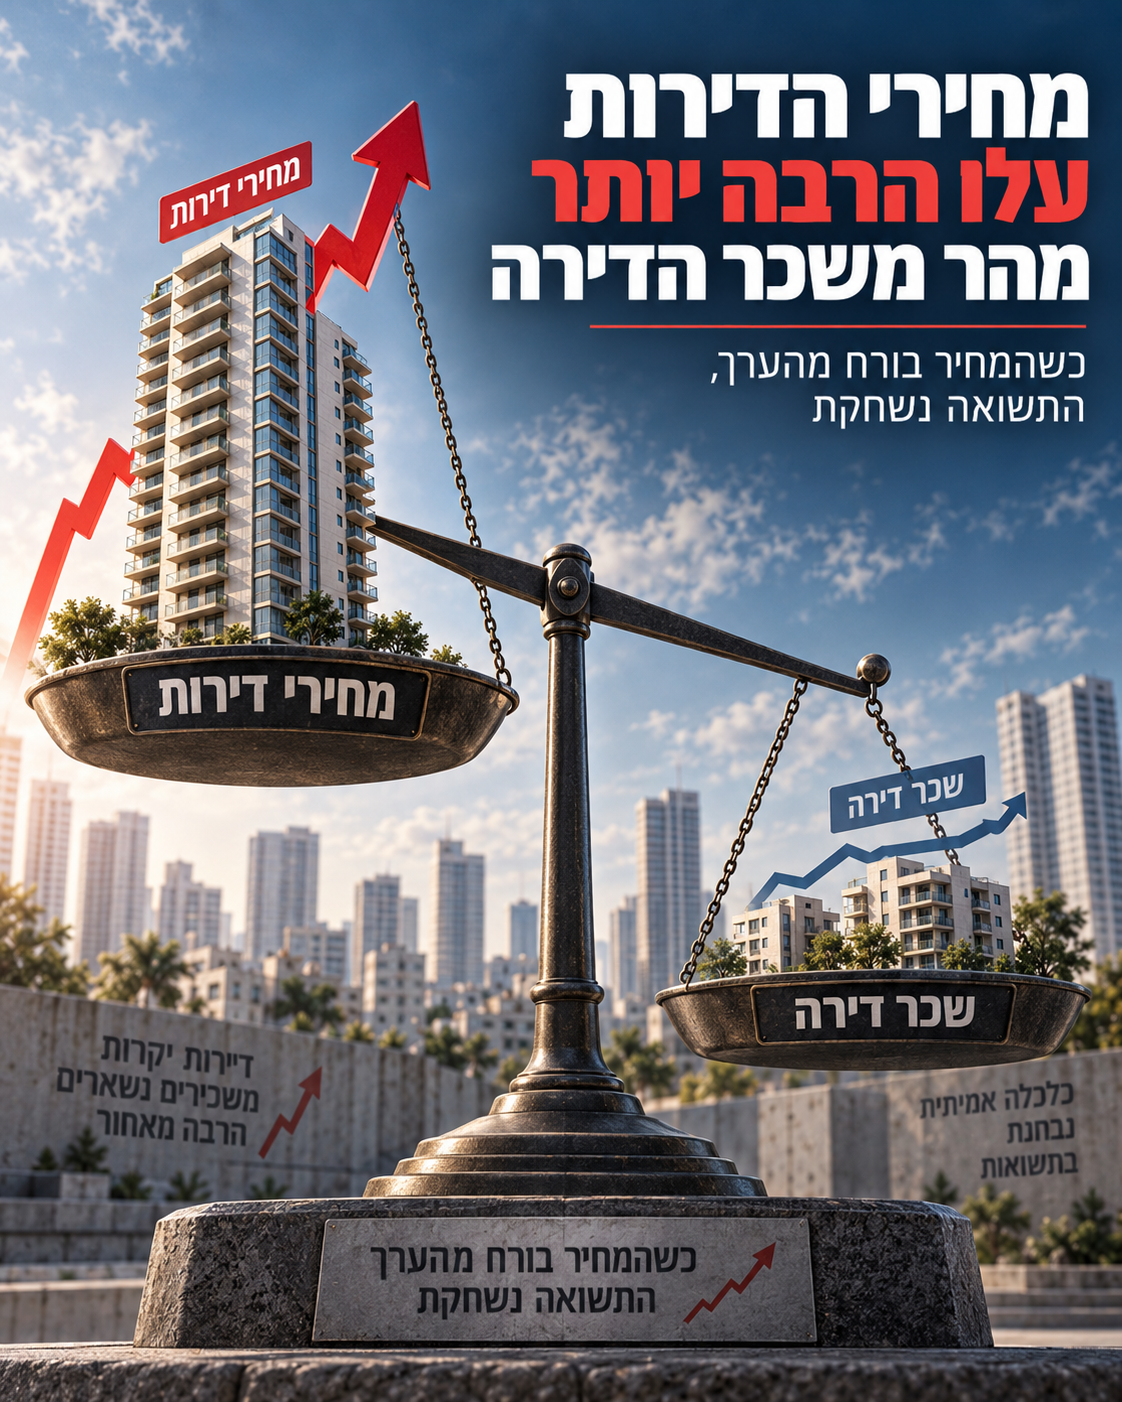
אחד הממצאים החשובים במחקר הוא שהמחיר של הנכס עלה בתקופות משמעותיות הרבה יותר מההכנסה שהוא מפיק.מאז 2019 ועד סוף 2025, לפי חישוב המבוסס על נתוני בנק ישראל, מדד מחירי הדירות הריאליים עלה בכ-23%, בעוד מדד השכירות הריאלית עלה רק בכ-5%.היחס בין מחיר הדירה לשכר הדירה התרחב בכ-17%.וזה מהותי.אם מחסור פיזי בדיור היה ההסבר היחיד או המרכזי לכל העלייה, היינו מצפים ללחץ משמעותי גם בשכר הדירה.כאשר מחיר הנכס רץ הרבה יותר מהר מההכנסה שהוא מייצר, התשואה נשחקת.זה כבר אינו רק שוק של שירותי דיור.זה שוק של Asset Price Inflation.

זו בדיוק הסיבה ששמאות אינה יכולה להסתפק בהעתקת מחירים

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו דירות ליד.המידע הזה קיים במאגרים.תפקידו של שמאי הוא לשאול שאלה עמוקה יותר:האם המחיר שבו בוצעה העסקה משקף ערך כלכלי, או שמא הוא תוצר של אשראי, מינוף, ציפיות והנדסה פיננסית?כאשר שוק שלם ממומן בריבית זולה, כאשר תקופות ההחזר מתארכות, כאשר יחס ההחזר להכנסה עולה וכאשר הטבות מימון נטמעות בתוך מחיר העסקה, גישת ההשוואה אינה יכולה להישאר עיוורת למקורו של המחיר.מחיר הוא נתון. שווי הוא מסקנה כלכלית.

ומה עם המחסור?

המחקר אינו טוען שהאשראי הוא ההסבר היחיד לעליית מחירי הדירות בישראל.יש דמוגרפיה.יש תכנון.יש קרקע.יש מיסוי.יש הגבלות בנייה.יש ציפיות.יש השקעות.ויש גם היצע קשיח.אבל דווקא כאן נמצאת הנקודה.כאשר אשראי מתרחב בשוק שבו ההיצע קשיח, התוצאה עלולה להיות חריפה יותר.אם אי אפשר לייצר במהירות עוד דירות, הכסף הנוסף מתחרה על אותו מלאי.והתחרות אינה מייצרת עוד מטרים רבועים.היא מייצרת מחיר גבוה יותר.

המסקנה

המשכנתאות לא יצרו לבדן את בועת הנדל״ן בישראל. אבל המחקר מראה שהן היו אחד ממכפילי הכוח המרכזיים שלה. הריבית הנמוכה הגדילה את כוח הקנייה. תקופות ההחזר הארוכות הגדילו אותו עוד יותר. העלייה ב-PTI אפשרה למשקי הבית להקדיש חלק גדול יותר מהכנסתם לדיור. וכאשר הריבית עלתה וכוח הקנייה נשחק, הגיעו 20/80, בלון וסבסוד ריבית כדי לנסות לשמר את מחיר העסקה. לכן צריך להפוך את השאלה. במקום לשאול: איך הציבור הצליח לעמוד במחירי הדירות שעלו? צריך לשאול: האם העובדה שאפשרנו לציבור ללוות יותר היא בעצמה אחת הסיבות לכך שמחירי הדירות יכלו לעלות כל כך הרבה?המחקר שלי מצביע על כך שהתשובה היא כן. לא כהסבר יחיד. אבל כמנגנון מרכזי של הגברה. והמשפט שמסכם בעיניי את כל המחקר הוא: לא רק שנתנו לציבור אפשרות לקנות דירה יקרה יותר. בכך שנתנו לו אפשרות ללוות יותר, אפשרנו גם לדירה עצמה להתייקר. המאמר מבוסס על מחקר מורחב ומאומת מתוך הספר "בועת נדל״ן", הכולל סקירה של כ-140 שנות מחקר היסטורי, מחקרים בינלאומיים וניתוח כמותי של שוק המשכנתאות והדיור בישראל.

Mortgage Credit Did Not Just Finance the Housing Boom. It Helped Amplify It.

A comprehensive study conducted for my book Real Estate Bubble examines the relationship between mortgage credit, borrowing capacity and housing prices in Israel and internationally. Historical evidence spanning roughly 140 years, together with studies from the United States, Ireland, New Zealand, Canada, the Netherlands and other countries, shows that credit-fuelled housing booms can push property prices beyond what income and rental fundamentals alone would justify. The Israeli analysis finds a significant negative relationship between real mortgage rates and real house-price growth during 2016-2025. It also shows that mortgage purchasing power increased substantially during the low-interest-rate period, while property prices rose far faster than rents. The conclusion is not that mortgages alone created Israel's housing bubble. Rather, mortgage credit acted as a powerful amplifier. By allowing households to borrow more, the financial system did not merely help buyers cope with higher prices. It also helped create the purchasing power that allowed those higher prices to exist.
האשליה הגדולה של שוק הנדל״ן: למה המשכנתה שלכם היא המנוע שמתדלק את יוקר הדיור?

מבוא: הפרדוקס של כוח הקנייה

במשך עשורים הולעט הציבור הישראלי באשליה מסוכנת: שהמשכנתה היא "קרש ההצלה" החברתי, הכלי שמאפשר לזוגות צעירים לגשר על הפער שבין השכר למחירי הדירות המאמירים. בכל פעם שהשוק רתח, הקריאה הציבורית הייתה זהה: "תנו לנו ללוות יותר", "תפרסו לנו ליותר שנים", "תקלו עלינו".אולם האמת המחקרית המטלטלת, כפי שנחשפת בספר "בועת נדל״ן", היא הפוכה בתכלית. המשכנתה אינה רק מכשיר למימון המחיר – היא אחד היצרנים המרכזיים שלו. בתנאים של היצע קשיח, הניסיון "לעזור" לרוכשים באמצעות הגדלת כושר ההחזר שלהם פועל כמו משאבת דלק המוזרקת ישירות למדורה: הוא פשוט מעלה את כמות הכסף שמתחרה על כל דירה, ומתגלגל בסופו של דבר לעליית מחירים נוספת שמשאירה את הרוכשים באותה נקודת פתיחה, רק עם חוב כבד הרבה יותר.

1. המשכנתה היא לא רק מימון – היא היצרנית של המחיר

רוכש דירה רציונלי אינו מגיע לשוק עם "מחיר מטרה" אבסלוטי, אלא עם מגבלת תזרים: כמה הוא מסוגל להחזיר לבנק מדי חודש. ברגע שהבנק משנה את "טכנולוגיית המימון" שלו – הריבית, תקופת הפריסה או יחס ההחזר (PTI) – הוא משנה את "כוח ההצעה" של הקונה.הנתונים הגולמיים מהשטח מראים כיצד אותה משפחה, עם אותה הכנסה בדיוק, הופכת ל"מכפיל כוח" של המחיר בשוק רק בזכות שינוי תנאי האשראי:

  • בהחזר חודשי של 7,000 ש"ח בריבית של 5% ל-20 שנה: המשפחה תלווה כ-1.06 מיליון ש"ח.
  • אותו החזר של 7,000 ש"ח, אך בריבית של 2% ובפריסה ל-30 שנה: אותה משפחה תלווה כבר כ-1.89 מיליון ש"ח.

הדירה לא גדלה, המרפסת לא התרחבה, והערך הכלכלי של שירותי הדיור לא השתנה. מה שהשתנה הוא כושר החוב בלבד. כשהמערכת הפיננסית מאפשרת לכל השוק להגדיל את המינוף בו-זמנית, הכסף החדש הזה לא קונה יותר מטרים – הוא פשוט קונה מטרים יקרים יותר.

2. הלקח ההיסטורי: בועות ממונפות הן המסוכנות ביותר

ככלכלן, עלינו להבין שבועות נדל"ן אינן נוצרות בחלל ריק. מחקרים פורצי דרך של Jordà, Schularick ו-Taylor, שבחנו 140 שנות היסטוריה כלכלית ב-17 מדינות מפותחות, קובעים כי הבעיה אינה בעצם קיומה של בועה, אלא בדרך שבה היא ממומנת. בועות שנשענות על אשראי (Leveraged Bubbles) הן הרסניות פי כמה מבועות אחרות.המחקר ההיסטורי קובע באופן נחרץ:"בועות מחירי דיור הממומנות באשראי בולטות כתופעה מסוכנת במיוחד... הן נוטות להיות קשורות למשברים פיננסיים, מיתונים עמוקים יותר והתאוששויות איטיות יותר."כאשר הנדל"ן הופך מנכס שמספק מגורים לנכס שמונע על ידי מינוף, הסיכון אינו מוגבל רק לרוכשים; הוא הופך לסיכון מערכתי המאיים על יציבות המערכת הבנקאית והמשק כולו.

3. מדד ה-MPPI: המדד שחשף את האמת על הניתוק מהמציאות

כדי למדוד את כמות ה"דלק" שהוזרקה לשוק, פותח מדד ה-MPPI (Mortgage Purchasing Power Index) – מדד כוח הקנייה המשכנתאי. המדד בוחן כמה שקלים של חוב יכול משק בית "לייצר" תחת תנאי החיתום המשתנים.הממצאים בישראל מדהימים ומגובים בנתונים קשיחים:

  • בין 2017 ל-2021: כוח הקנייה המשכנתאי עלה בכ-15%. כמעט באורח פלא, מחירי הדירות הריאליים עלו בסדר גודל דומה. המתאם שנמצא במחקר בין הריבית הריאלית לקצב עליית המחירים עומד על 0.69-, נתון מובהק סטטיסטית שמוכיח: ככל שהכסף זול יותר, המחיר טס גבוה יותר.
  • ההיפוך של 2021-2023: עם עליית הריבית, כוח הקנייה התיאורטי צנח ב-26%.

מדוע המחירים לא קרסו מיד ב-26%? כאן נכנסת לתמונה "קשיחות המחירים" וההנדסה הפיננסית של הקבלנים, המנסים נואשות להסתיר את ירידת הערך הכלכלית באמצעות מבצעי מימון יצירתיים.

4. מלכודת ה-20/80 וזיהום נתוני השמאות

כשהרוכשים כבר לא יכלו לעמוד במחירים הנומינליים, השוק עבר לשלב של "התאמת המימון למחיר" במקום התאמת המחיר לערך הכלכלי. מבצעי ה-20/80 (שלם 20% עכשיו, היתר בעוד 3 שנים ללא ריבית) הם לא הטבה – הם הטעיה שמאית ומערכתית.

  • החשבון שקבלנים לא רוצים שתעשו: דירה שנמכרת ב-3 מיליון ש"ח בעסקת דחיית תשלום, שווה כלכלית (בערך נוכחי - Present Value) רק כ-2.67 מיליון ש"ח.
  • זיהום נתונים: הבעיה החמורה היא שברשות המיסים נרשם המחיר "3 מיליון". כאשר שמאי מקרקעין משתמש בעסקה כזו כ"עסקת השוואה" מבלי לנטרל את מרכיב האשראי, הוא יוצר זיהום נתונים. הוא מתייחס ל"אשראי מסובסד" כאילו הוא "בלוקים ובטון", ובכך מטעה את הרוכשים הבאים ואת הבנקים המממנים.

5. הניתוק המוחלט בין המחיר לשכירות: הכתובת על הקיר

ההוכחה הסופית לכך שאנחנו בעיצומה של Asset Price Inflation (אינפלציה של מחירי נכסים) ולא רק מחסור פיזי בדירות, נמצאת בפער בין מחירי הדירות לשכר הדירה.מאז 2019 ועד סוף 2025, מחירי הדירות הריאליים זינקו בכ-23%, בעוד שכר הדירה הריאלי עלה ב-5% בלבד. הפער המבהיל הזה, של 17%, מייצג את מה שאנחנו מכנים "שחיקת תשואות" (Yield Erosion). אם המחסור בדירות היה הגורם היחיד, שכר הדירה היה חייב לזנק באותו קצב. העובדה שהמחיר רץ קדימה והשכירות מדשדשת מוכיחה שהשוק מונע מאשראי זול וציפיות, לא מצרכי דיור בסיסיים. מחקרים אקדמיים (כמו אלו של Favara ו-Imbs) ומודלים של בנק ישראל (DSGE) מאשרים: אשראי הוא "דוושת הגז", ובשוק עם היצע קשיח (ללא "הגה" של בנייה מהירה), הגז הזה רק מייצר עשן של מחירים גבוהים.

סיכום: השאלה שצריכה להדיר שינה מעינינו

המשכנתה, שהוצגה לנו כפתרון למחירי הדירות, התגלתה במחקר כחלק מהסיבה המרכזית לכך שהם יכלו לעלות כל כך גבוה. ככל שהרחבנו את גבולות החוב, כך אפשרנו למוכרים ולקבלנים למשוך את המחירים למעלה.אנחנו חייבים להפסיק לדרוש "משכנתאות קלות יותר" ולהתחיל להבין את המנגנון ההרסני שיצרנו. השאלה שצריכה להדהד בכל בית בישראל היא לא איך נצליח לממן את הדירה הבאה, אלא: האם העובדה שאפשרנו לציבור ללוות יותר, להתמנף יותר ולפרוס חובות ליותר שנים, היא בעצמה הסיבה לכך שמחירי הדירות הפכו לבלתי ניתנים להשגה?
28Aug

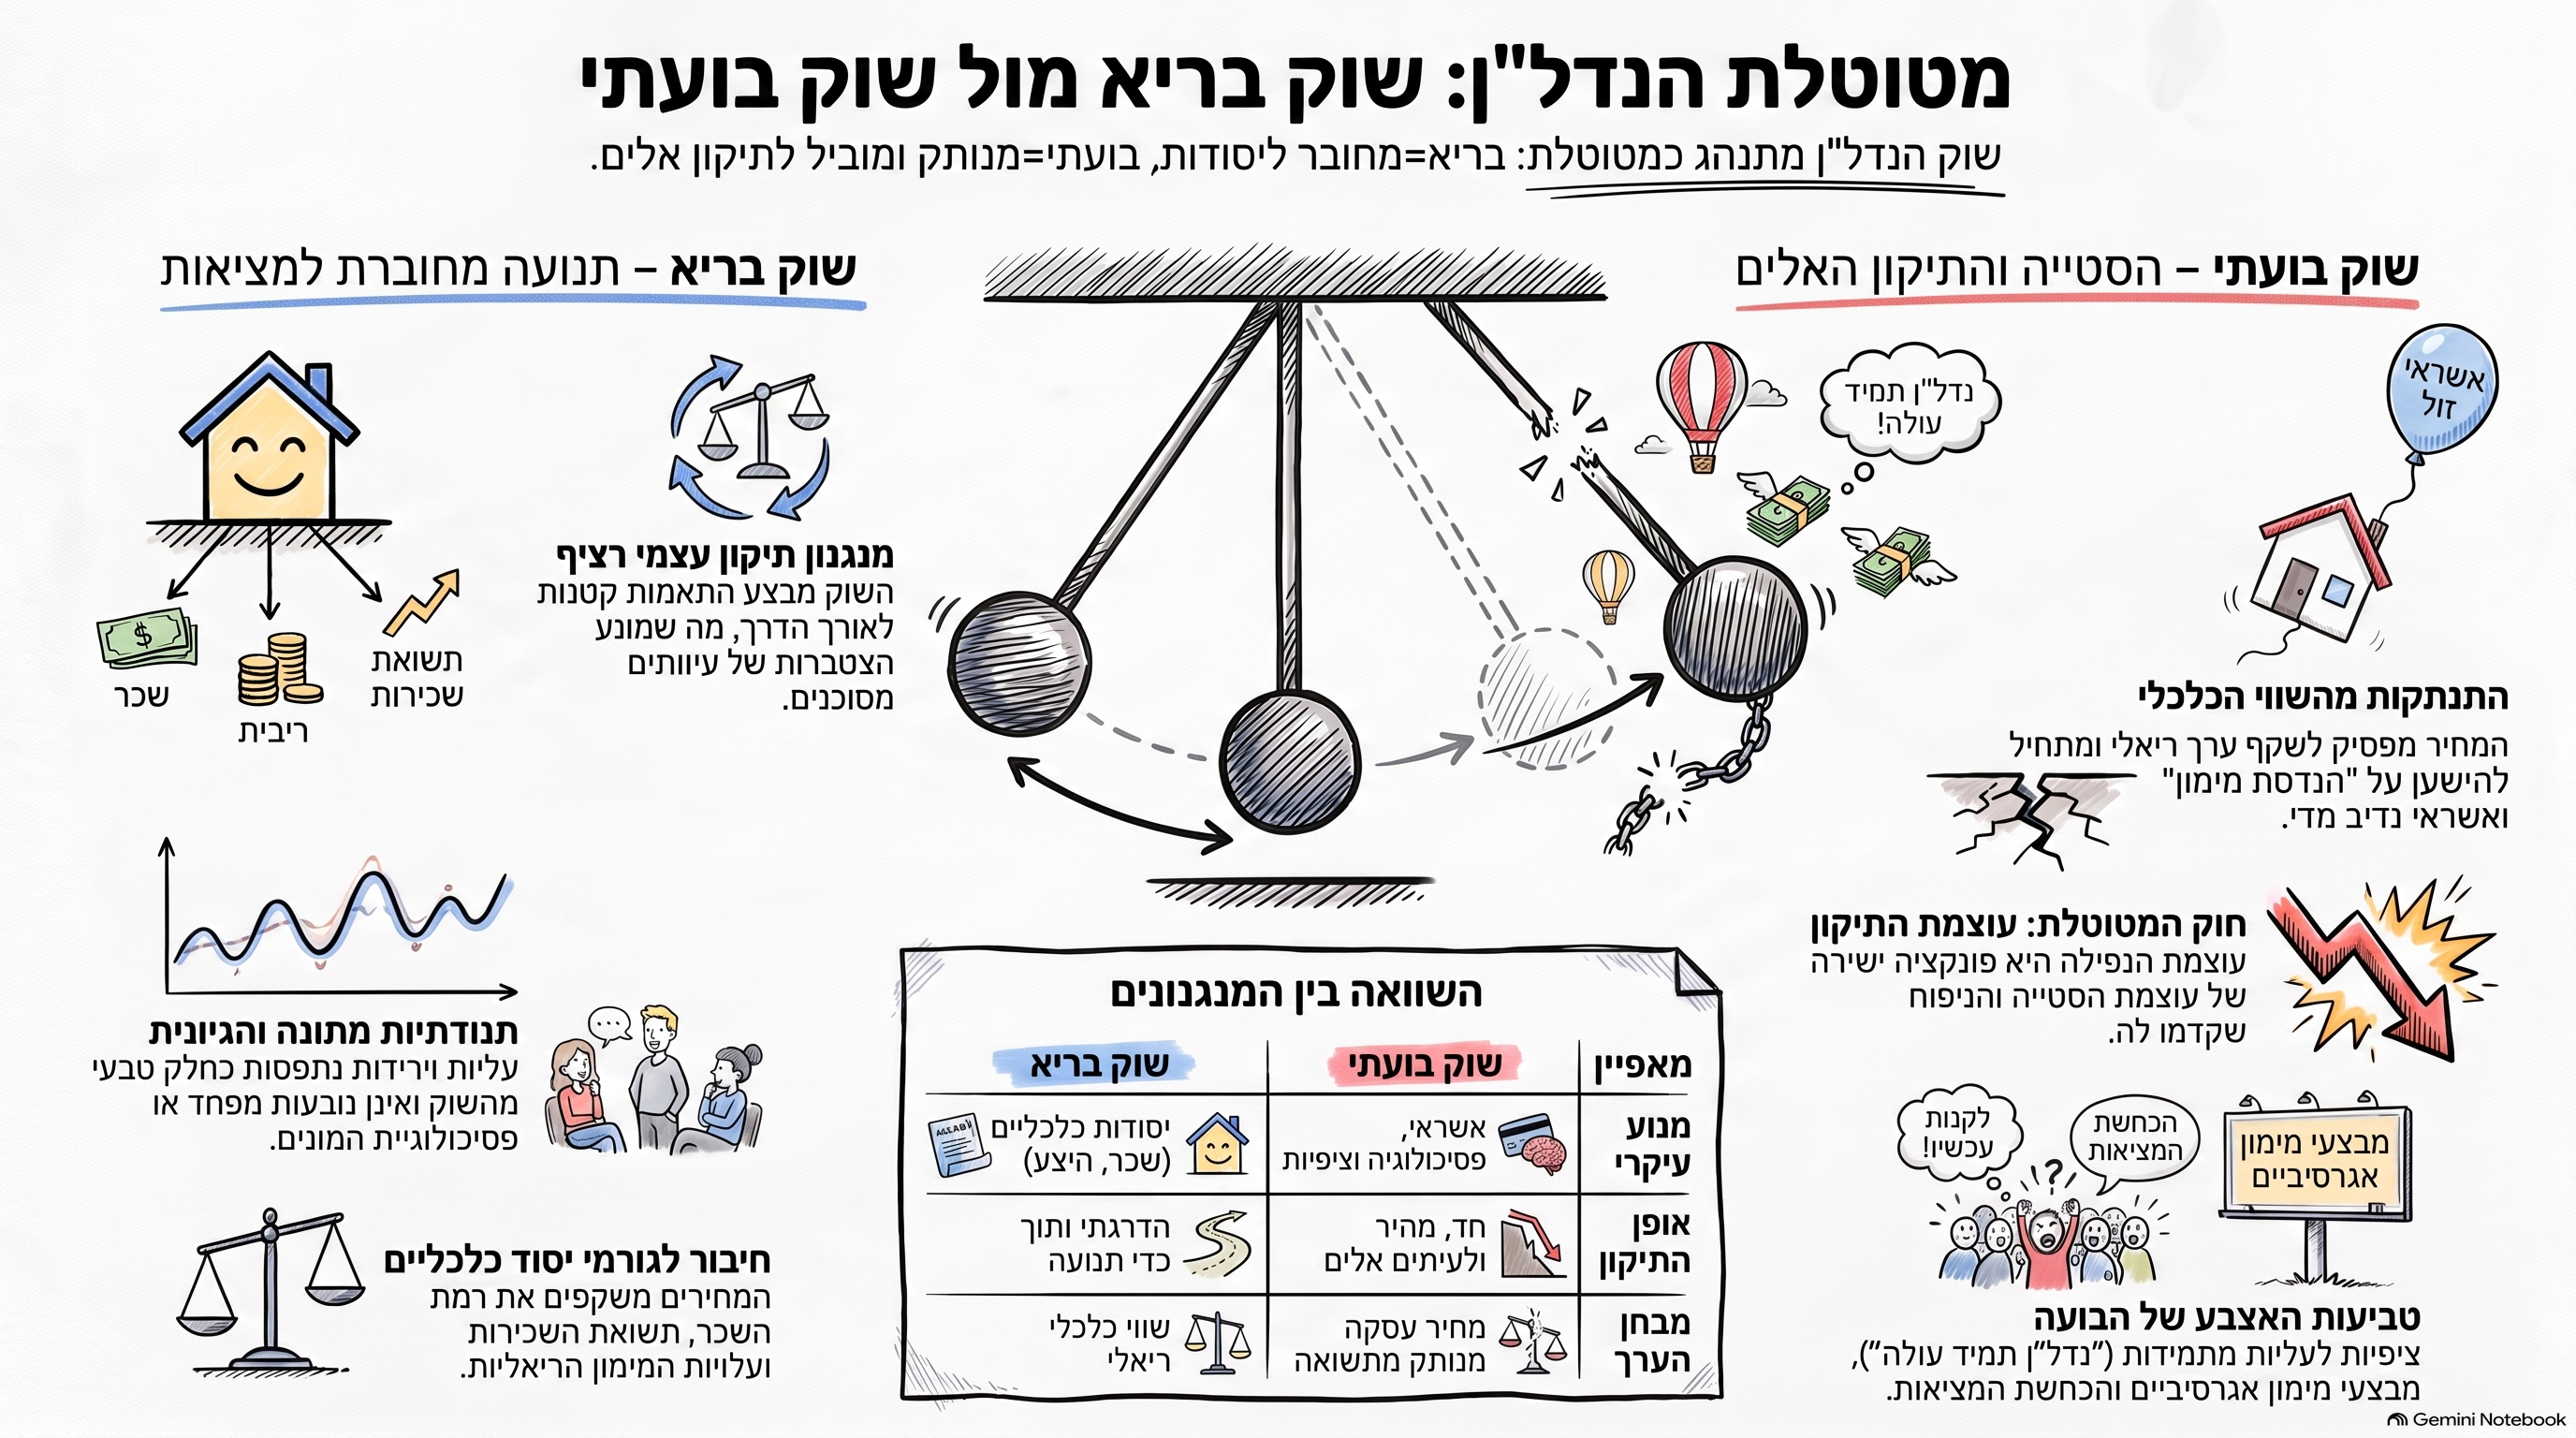
בשוק נדל"ן בריא קיימות תנודות, אך הן בדרך כלל מתונות, הדרגתיות ומחוברות לגורמי היסוד הכלכליים: שכר, שכירות, תשואה, ריבית, היצע, ביקוש ויכולת החזר. בשוק בועתי מתרחש תהליך אחר: המחירים מתרחקים מהשווי הכלכלי, האשראי והציפיות מזינים את העליות, והסטייה הולכת ומצטברת. כאשר מנגנון התמיכה נחלש, המטוטלת משנה כיוון. המאמר מנתח מדוע עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו, כיצד נוצרת תנודתיות קיצונית בשוק נדל"ן, ומה ניתן ללמוד מכך על מצבו של שוק הדיור בישראל.

למה שוק בריא נע בהדרגה, ושוק בועתי מתקן בעוצמה

בשוק נדל"ן בריא יש תנודות, אך הן בדרך כלל מתונות ומבוססות על גורמי יסוד כלכליים. בשוק בועתי, לעומת זאת, המחירים מתנתקים מהשכר, מהשכירות, מהתשואה ומהריבית, והאשראי מזין תנודות קיצוניות. מאמר זה מסביר מדוע עוצמת התיקון היא פונקציה של עוצמת הסטייה שקדמה לו, ומה המשמעות של מטוטלת המחירים בשוק הנדל"ן הישראלי.


יש מי שחושבים ששוק נדל"ן בריא הוא שוק שבו המחירים עולים תמיד, או לפחות אינם יורדים כמעט לעולם. זו תפיסה שגויה. שוק בריא איננו שוק שקופא במקום, וגם לא שוק שבו כל ירידה נתפסת כאסון. שוק בריא הוא שוק שבו המחירים יכולים לעלות, לרדת, להיעצר, ואף לתקן, אך הם עושים זאת בדרך כלל בעוצמה סבירה, בקצב מדורג, ובקשר ברור לגורמי היסוד הכלכליים.לעומת זאת, כאשר אנו רואים מטוטלת חדה במיוחד, עליות ממושכות וחריגות ולאחריהן קיפאון, לחץ, או ירידות חדות, כדאי לעצור ולשאול האם מדובר בתנודתיות טבעית, או בתוצאה של ניפוח מצטבר.זהו בעיניי אחד ההבדלים החשובים ביותר בין שוק בריא לבין שוק בועתי.

שוק בריא אינו שוק ללא תנודות

חשוב לדייק. גם בשוק נדל"ן בריא יש תנודתיות. מחירים מושפעים מריבית, אינפלציה, צמיחה, אבטלה, היצע, ביקוש, הגירה, רגולציה ומיסוי. לכן גם בשוק תקין בהחלט ייתכנו עליות וירידות.אלא שבשוק הנשען על יסודות כלכליים, התנודות בדרך כלל אינן פראיות. הן אינן נובעות בעיקר מפסיכולוגיית המונים, מאשראי זול מדי, או מהאמונה שהמחירים "יכולים רק לעלות". הן נוטות להיות מתונות יותר, איטיות יותר, והגיוניות יותר.אם השכר עולה בהדרגה, אם התשואה נשחקת מעט, אם הריבית משתנה, ואם ההיצע מתרחב או מצטמצם, המחירים מגיבים. אבל הם אינם אמורים להתנתק לאורך זמן מן המציאות הכלכלית.במילים אחרות, בשוק בריא יש תנועה. אין בו מטוטלת פראית.

מתי התנודתיות מפסיקה להיות בריאה

הבעיה מתחילה כאשר המחיר מפסיק לשקף בקירוב את הסביבה הכלכלית, ומתחיל להיסחף על גבי מנגנון אחר: ציפיות, אשראי, הנדסת מימון, ופחד להישאר בחוץ.בשלב הזה המחיר כבר אינו רק תוצאה של ערך כלכלי. הוא הופך להיות תוצאה של דינמיקה שמזינה את עצמה.המחירים עולים, ולכן הציבור מצפה שימשיכו לעלות.

הציפייה לעלייה גורמת לעוד אנשים לקנות.

הביקוש הנוסף תומך במחירים גבוהים יותר.

הבנקים ומערכות האשראי מסתגלים למחירים החדשים.

ואז המחירים החדשים משמשים "ראיה" לכך שהשוק חזק.כך נבנית בועה.לא ביום אחד. לא בצעקה אחת. אלא בתהליך מצטבר, שבו השוק מתרחק בהדרגה מגורמי היסוד, ומתרגל לראות בסטייה עצמה את הנורמה החדשה.

בועה נולדת כאשר המחיר מתנתק מהיסודות

כדי להבין מדוע המטוטלת הופכת לקיצונית, צריך להבין תחילה מהי אותה סטייה מצטברת.

בשוק נדל"ן, גורמי היסוד המרכזיים הם בין היתר:

  • רמת השכר וההכנסה הפנויה
  • רמת השכירות
  • תשואת השכירות
  • עלות המימון, ובעיקר ריבית המשכנתאות
  • יכולת ההחזר של משקי הבית
  • היצע מול ביקוש ממשי
  • שיעור האבטלה והיציבות הכלכלית
  • יחס מחיר להכנסה
  • יחס מחיר לשכירות

כאשר מחירי הדירות עולים הרבה יותר מהר מהשכר, כאשר התשואה נשחקת לרמות שאינן מתיישבות עם עלות המימון, וכאשר הקנייה נשענת פחות על כדאיות ויותר על אמונה שהמחירים ימשיכו לעלות, זהו סימן לכך שהמחיר הולך ומתרחק מן השווי הכלכלי.כאן מתחילה המטוטלת להימתח לצד אחד.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

תפקידו של האשראי בניפוח המטוטלת

שוק בועתי אינו מתקיים רק בזכות אופטימיות. הוא מתקיים בזכות אשראי.בלי אשראי נדיב, ארוך, זמין ולעיתים מתוח מדי, קשה מאוד לנפח בועת נדל"ן משמעותית. אשראי הוא הדלק שמאפשר למחירים לעלות מעבר למה שהכנסות הציבור יכולות לתמוך בו באופן טבעי.ברגע שהמימון נעשה מקל מדי, או כאשר מייצרים תחושה שאפשר "להסתדר" עם המחיר באמצעות מבצעי מימון, דחיית תשלומים, הלוואות משלימות, הנחות עקיפות או פתרונות יצירתיים אחרים, השוק חדל להיות מבחן של ערך והופך לזירה של הנדסת יכולת קנייה.כל עוד הכיוון הוא כלפי מעלה, זה נראה כמו הצלחה.

אבל בפועל, זו הצלחה מדומה.היא אינה מבטאת בהכרח שוק חזק, אלא שוק שנמתח על בסיס תנאי מימון שמטשטשים את הפער בין מחיר לבין יכולת כלכלית אמיתית.

ואז מגיע הרגע שבו המטוטלת משנה כיוון

כל בועה חיה על תנאי תמיכה.

כשהתמיכה נחלשת, מתחיל השינוי. די בכך שהריבית תעלה, שההכנסה הריאלית תישחק, שהמלאי יגדל, שהבנקים יקשיחו תנאים, שהמשק ייכנס לאי ודאות, או שפשוט הקונים יתחילו להסס. בשלב הזה השוק מפסיק לקבל כמובן מאליו את המחיר הקודם. הבעיה היא שכאשר המחיר כבר התרחק משמעותית מן הערך הכלכלי, השוק אינו חוזר לשיווי משקל בנגיעה קלה. הוא נדרש לתיקון רחב יותר. וכאן נמצא לב העניין: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. ככל שהמחירים התרחקו יותר מן השכר, מן השכירות, מן התשואה ומן הריבית, כך גדל הפוטנציאל לתיקון חריף יותר כאשר התמיכה הפיננסית והפסיכולוגית נחלשת. זו בדיוק המשמעות של מטוטלת.

ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה.

מדוע שוק בועתי מתקן לעיתים באלימות

יש מי שסבורים שהירידות הן "הבעיה". בעיניי, פעמים רבות הירידות הן רק שלב החשיפה.הבעיה האמיתית נוצרה קודם, בשנים שבהן השוק התנפח מעבר לפרופורציה. בשנים שבהן שחקנים שונים התרגלו למחירים מנותקים, אשראי זול, תשואות נמוכות, וסיפורי שוק שנועדו להצדיק כל רמה.כאשר מתחיל תיקון, הוא לא רק משנה מספרים. הוא חושף מנגנונים:

  • עסקאות שנשענו על הנחות יסוד חלשות
  • הערכות שווי שהתבססו על שוק מנופח
  • מודלים עסקיים של יזמים וקבלנים שנבנו על המשך עליות
  • משקי בית שרכשו במחירים מתוחים
  • מערכת פיננסית שהתרגלה לראות במחיר המנופח "עובדה"

לכן תנודתיות קיצונית איננה רק תוצאה של התפוצצות הבועה.

היא גם אחת מטביעות האצבע שלה.

בשוק בריא התיקון מפוזר לאורך הדרך

אחד ההבדלים החשובים בין שוק בריא לשוק בועתי הוא אופן התיקון.בשוק בריא, מנגנון התיקון עובד תוך כדי תנועה.

אם המחירים עולים מעט מהר מדי, הביקוש נחלש.

אם התשואה נשחקת, הקונים נעשים זהירים יותר.

אם המימון מתייקר, המחירים מתאימים את עצמם.

אם ההיצע גדל, השוק סופג זאת בהדרגה. התוצאה היא רצף של התאמות קטנות יחסית, במקום פריקה חדה של עיוותים שנצברו במשך שנים. לעומת זאת, בשוק בועתי אין כמעט תיקון בזמן אמת, משום שכל שכבת מערכת דוחה אותו:

  • המוכרים מסרבים להתאים מחיר
  • הקונים מקווים לעלייה נוספת
  • המתווכים ממשיכים לשווק אופטימיות
  • המימון מרכך את הפער
  • העסקאות המעטות שנעשות משמשות כעוגן פסיכולוגי
  • והשוק כולו מנסה לדחות את המפגש עם המציאות

כך מצטבר לחץ.

וכאשר הוא משתחרר, הוא משתחרר בבת אחת.

ומה המשמעות לגבי שוק הנדל"ן בישראל

הדיון הזה איננו תיאורטי בלבד. הוא רלוונטי במיוחד לשוק הישראלי.שוק הנדל"ן בישראל אינו פועל בוואקום. הוא הושפע לאורך שנים משילוב של ריבית נמוכה מאוד, הרחבת אשראי, היצע שנבנה לאט, מדיניות ממשלתית מתערבת, ציפיות עליית מחירים מושרשות, והפנמה ציבורית כמעט דתית של הטענה ש"נדל"ן תמיד עולה".לכך נוספו מנגנונים שמסווים לעיתים את מצב השוק האמיתי:

מבצעי מימון, הטבות עקיפות, קיבעון מחירים, פרסום עסקאות במחירי מעטפת, ופער בין המחיר המדווח לבין המחיר האפקטיבי.כל אלה עלולים ליצור מצג של יציבות גם כאשר מתחת לפני השטח הולך ונבנה פער גדול.לכן כשבוחנים את השוק אין די לשאול האם המחיר עלה או ירד החודש.

השאלה החשובה יותר היא האם רמות המחיר עדיין נתמכות על ידי גורמי היסוד, או שמא הן נשענות במידה גוברת על אינרציה, אשראי והכחשה.

לא כל ירידה היא קריסה, ולא כל יציבות היא בריאות

צריך להיזהר גם מן הקצה השני. לא כל ירידה במחירים מעידה בהכרח על קריסה, ולא כל יציבות נומינלית מעידה על שוק בריא.מחירים יכולים להישאר "יציבים" לכאורה, בזמן שבפועל הם נשחקים ריאלית, או בזמן שהמחיר האפקטיבי יורד דרך הטבות ומבצעי מימון. באותה מידה, ירידה מסוימת יכולה להיות רק תיקון סביר של שוק שהתנפח קודם לכן.לכן מי שרוצה להבין את מצב השוק באמת, חייב להביט מעבר לכותרת.לא רק "כמה עלה" או "כמה ירד", אלא גם:

  • מה קרה לשכר
  • מה קרה לשכירות
  • מה קרה לריבית
  • מה קרה לתשואה
  • מה קרה למלאי
  • מה קרה למשך הזמן עד מכירה
  • מה קרה למחיר האפקטיבי
  • ומה קרה ליכולת ההחזר

רק כך ניתן להבחין בין שוק שמתנהל סביב ערך, לבין שוק שמתנהל סביב אשליה.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

המבחן האמיתי: מחיר או שווי

בסופו של דבר, השאלה המרכזית איננה רק מהו המחיר, אלא מהו השווי הכלכלי.מחיר הוא נתון.

שווי הוא מסקנה כלכלית.כאשר שוק שלם מתרגל לבלבל בין השניים, מתחילה הבעיה.

כאשר מחיר העסקה נתפס כהוכחה מספקת לערך, בלי לבחון תשואה, ריבית, הכנסה ויכולת החזר, נוצר כר נוח לבועה.זו גם הסיבה שמי שמבקש להבין אם השוק בריא, צריך לשאול לא רק "בכמה נמכרה הדירה", אלא "האם המחיר הזה בכלל סביר ביחס ליסודות הכלכליים".בלי השאלה הזו, השוק עלול להמשיך ולהימתח, עד שהמטוטלת תזכיר לכולם את מה שנדחק הצידה בדרך.

סיכום

שוק נדל"ן בריא אינו שוק בלי תנודות.

הוא שוק שבו התנודות בדרך כלל מתונות, מוסברות ומחוברות לגורמי היסוד.שוק בועתי נראה אחרת.

בו המחירים מתנתקים בהדרגה מן השכר, מן השכירות, מן התשואה ומן הריבית. האשראי מזין את העלייה, העלייה מזינה את הציפיות, והציפיות מזינות עוד ביקוש.ואז, כשהתמיכה נחלשת, המטוטלת משנה כיוון.לכן כאשר אנו רואים תנודתיות קיצונית, אין די לומר ש"השוק השתגע".

נכון יותר להבין שהשוק נדרש כעת להתמודד עם פערים שנבנו לאורך זמן. הכלל שצריך לזכור הוא פשוט: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. וזה אולי ההבדל החשוב ביותר בין שוק בריא לבין שוק בועתי:

שוק בריא מתקן את עצמו תוך כדי תנועה.

שוק בועתי צובר עיוותים במשך שנים, ואז נאלץ לפרוק אותם בתהליך כואב הרבה יותר.


The Real Estate Pendulum

A healthy real estate market can rise, fall and adjust. The key difference is not the absence of volatility, but its scale, speed and relationship to economic fundamentals.When prices remain broadly connected to income, rents, yields, financing costs, supply and real purchasing power, market corrections tend to occur gradually.A bubble behaves differently.Prices begin to detach from fundamentals. Cheap or aggressive credit supports higher prices, rising prices reinforce expectations, and expectations create additional demand. The market gradually becomes dependent on continued appreciation rather than underlying economic value.At that point, the market resembles a pendulum being pulled increasingly far from equilibrium.When financing conditions tighten, demand weakens or confidence changes, the pendulum begins to move back.The central principle is simple:

The magnitude of the correction is, to a large extent, a function of the magnitude of the deviation that preceded it.This is why extreme volatility should not be viewed only as a consequence of a bursting bubble. It can also be one of its fingerprints.A healthy market corrects imbalances along the way.A bubble allows those imbalances to accumulate, sometimes for years, until the market is eventually forced to confront them.

מטוטלת הנדל"ן: למה התיקון הבא עלול להיות אלים הרבה יותר ממה שחשבתם

ניפוץ אשליית "השוק שתמיד עולה"

בתודעה הציבורית הישראלית השתרשה דוגמה מסוכנת: שוק נדל"ן בריא הוא כזה שבו המחירים רק עולים, או במקרה הקיצוני – קופאים זמנית. כל סימן לירידה מתפרש מיד כ"אסון לאומי" הדורש התערבות. אולם כאנליסטים, עלינו להישיר מבט אל המציאות: שוק שאינו מתקן הוא שוק מעוות. השאלה המרכזית כיום אינה האם המחירים ירדו, אלא האם התנודות שאנו רואים הן חלק מפעילות "טבעית", או שמא מדובר בפריקה כואבת של אנרגיה בועתית שנאגרה במשך עשור. כדי להבין את עוצמת הפיצוץ המתרגש עלינו, יש להבין קודם כל את מנגנון ה"מטוטלת".

האמת על שוק בריא: תנודתיות היא סימן לחיות

שוק נדל"ן תקין אינו אמור להיות קו ליניארי עולה. בדומה לכל שוק נכסים, הוא חייב לנוע בהתאם לגורמי המאקרו: ריבית, אינפלציה, צמיחה ריאלית ומאזני היצע וביקוש. בשוק בריא, התנודות הן מתונות וקשורות בטבורן למציאות הכלכלית. זהו "מנגנון תיקון תוך כדי תנועה" – תהליך שבו השוק מעכל שינויים בריבית או בשכר ומתאים את עצמו הדרגתית, ללא זעזועים סיסטמיים. הבעיה מתחילה כשהמנגנון הזה משתבש והמטוטלת נמתחת הרחק מעבר לנקודת האיזון.

סימני האזהרה: מתי המחיר מתנתק מהשווי?

בועה אינה "תופעת טבע" בלתי צפויה; היא תוצר של ניתוק עקבי בין המחיר לשווי הכלכלי הריאלי. השווי נגזר מגורמי יסוד קשיחים: יחס מחיר לשכר, תשואת שכירות מול עלות מימון, ויכולת ההחזר של משקי הבית.כאשר היחס בין מחיר הדירה להכנסה (Price-to-Income) שובר שיאים היסטוריים, השוק מפסיק להישען על כושר השתכרות והופך לשוק המונע על ידי "הון בינדורי" או גרוע מכך – חוב רעיל. בשלב זה, הפסיכולוגיה מחליפה את הכלכלה. נוצרת דינמיקה של "הוכחה עצמית": המחירים עולים כי כולם קונים, וכולם קונים כי המחירים עולים. זהו הרגע שבו הערך הכלכלי מתאדה, ומה שנותר הוא רק ציפייה לעליות נצחיות.

אשראי: הדלק הבלתי נראה של הבועה

אופטימיות אינה מספיקה כדי לנפח בועה; היא זקוקה למינוף. בשנים האחרונות, תעשיית הנדל"ן עברה מטמורפוזה: ממכירת דירות למכירת "סכמות מימון". האשראי הפך לדלק המלאכותי שמאפשר למחירים לעקוף את רמת ההכנסה הטבעית של הציבור.השוק הפך לזירה של "הנדסת יכולת קנייה". באמצעות מבצעי מימון אגרסיביים (דוגמת 20/80), דחיית תשלומים והלוואות קבלן, היזמים מצליחים להשאיר את "מחיר המדף" גבוה, בעוד הם מטשטשים את הפער המסוכן שבין המחיר הרשמי ליכולת הכלכלית הריאלית של הקונה. זוהי הצלחה מדומה – השוק אינו חזק, הוא פשוט מונשם מלאכותית על ידי חוב.

חוק המטוטלת: עוצמת הסטייה קובעת את עוצמת הכאב

העיקרון הכלכלי-פיזיקלי פשוט אך אכזרי: עוצמת התיקון היא פונקציה ישירה של עוצמת הסטייה שקדמה לו. ה"כוח" שמושך את המטוטלת חזרה אינו רק פסיכולוגי, אלא מתמטי: הפער הבלתי נסבל שבין התשואה על הנכס (Yield) לבין עלות הכסף (Interest). כשהריבית עולה והתשואה נשחקת, המטוטלת חייבת לנוע חזרה."ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה."שוק שנמצא בסטייה עמוקה ויסודית מהיסודות לא חוזר לשיווי משקל ב"נחיתה רכה". ככל שהאנרגיה שנאגרה בסטייה גדולה יותר, כך התיקון יהיה מהיר ואלים יותר.

מדוע תיקון בועתי הוא "אלים" וחשיפתי?

התיקון בשוק בועתי הוא "שלב החשיפה" (Exposure Stage). זהו הרגע שבו כל המנגנונים שנבנו על הנחות יסוד רעועות קורסים בבת אחת. מודלים עסקיים של יזמים שנשענו על עליות מחירים נצחיות נחשפים כחדלי פירעון; משקי בית שמונפו עד קצה גבול היכולת נקלעים למצוקה נזילותית.בשוק בריא התיקון מפוזר לאורך הדרך. בשוק בועתי, כולם – מוכרים, קונים ומתווכים – נמצאים במצב של הכחשה קולקטיבית ומנסים לדחות את הקץ. הלחץ המצטבר הזה אינו נעלם; הוא מתפרץ בבת אחת. כפי שמאבחן חיים אטקין: "תנודתיות קיצונית אינה רק תוצאה של התפוצצות בועה. היא גם אחת מטביעות האצבע שלה". התנודתיות הפראית היא ההוכחה הדיאגנוסטית לכך שהשוק איבד קשר עם המציאות הכלכלית.

המקרה הישראלי: בין יציבות מדומה לשחיקה ריאלית

ישראל מהווה מקרה בוחן מרתק של עיוות שוק. שילוב של ריבית אפסית רב-שנתית, היצע קשיח ואמונה "דתית" בנדל"ן יצר מטוטלת שנמתחה עד לקצה. כיום, אנו עדים ל"מצגי יציבות" מטעים: הקבלנים נאחזים במחירי המחירון המדווחים, אך מתחת לפני השטח מתרחשת שחיקה ריאלית עמוקה."מחירי המעטפת" והטבות המימון יוצרים עיוות סטטיסטי – הדיווחים לרשות המסים נראים יציבים, אך המחיר האפקטיבי כבר החל לתקן. המשקיע המושכל חייב לשאול:

  • מהו הפער בין המחיר המדווח למחיר האפקטיבי לאחר ניכוי הטבות מימון?
  • כיצד השתנה זמן המדף הממוצע של נכס?
  • האם התשואה הריאלית עדיין מכסה את עלות המימון המאמירה?

סיכום: המבחן האולטימטיבי של המשקיע המושכל

בסופו של יום, קיים הבדל תהומי בין מחיר לשווי. המחיר הוא רק נתון היסטורי של עסקה שבוצעה; השווי הוא מסקנה כלכלית קרה הנגזרת מיכולת החזר, ריבית וערך פונדמנטלי. מי שנצמד למחיר הנומינלי בשוק של "כיסאות מוזיקליים", עלול לגלות שהמוזיקה הפסיקה ואין לו היכן לשבת. האם אנחנו בתיקון הדרגתי? הנתונים המקרו-כלכליים מצביעים על כך שהמטוטלת נמתחה חזק מדי ובמשך זמן רב מדי. מי שיבחר להישאר בשוק של אשליה במקום בשוק של ערך, יאלץ לשאת בתוצאותיה של הפריקה האלימה המתרגשת ובאה. זהו לא רק משחק פירמידה של מחירים, זהו מבחן של חוסן כלכלי מול מציאות שאינה מוותרת.