25Aug

הפסדי החלימה בנדל"ן ו"משקיעי הצעצוע" – מונח שטבע חיים אטקין: כשקונים דירה ישנה במחיר חלום על פינוי־בינוי שלא יוצא לפועל. למה זה קורה, מי הנפגעים, ומה זה מלמד על שוק הנדל"ן הישראלי?


הפסדי החלימה בנדל"ן: כשמשלמים על חלום שלא יוצא לפועל

מבוא

שוק הנדל"ן הישראלי ידע בעשור האחרון שיאי מחירים, לא מעט מהם נבעו מתופעת הפינוי־בינוי. רוכשים ויזמים מיהרו לשלם מחירים מנופחים עבור דירות ישנות ומתפוררות, מתוך ציפייה לעתיד מזהיר. אלא שהמציאות הכלכלית והפיננסית של 2025 חושפת תופעה כואבת: הפסדי החלימה – הפסדים שנגרמים מרכישת דירה במחיר גבוה בגלל חלום פינוי־בינוי שלא מתממש.

מה זה בעצם "הפסדי חלימה"?

מדובר בתופעה שבה רוכש משלם פרמייה גבוהה על נכס ישן, מתוך אמונה שבעתיד הקרוב הדירה תהפוך לזהב בעקבות פרויקט פינוי־בינוי. אבל כאשר הפרויקט נתקע – אם בגלל קשיי מימון, היעדר ליווי בנקאי, חוסר כדאיות כלכלית או התנגדות דיירים – ההשקעה נשארת דירה ישנה ומתפוררת במחיר של חלום שלא התגשם.


איך נוצר ההפסד?

  1. התשלום על החלום – המחיר משקף "פנטזיה עתידית" ולא את ערך הנכס בפועל.
  2. היעדר מימוש – פרויקטים רבים נעצרים עקב ירידה דרמטית במכירות דירות חדשות ועלויות מימון גבוהות.
  3. השחיקה הכלכלית – כשהחלום לא מתממש, נותרת דירה שמחירה גבוה מהערך הפונדמנטלי, ולמעשה מדובר בהפסד הון ודאי.

מי הם "משקיעי הצעצוע"?

המונח "משקיעי צעצוע", שהומצא על־ידי חיים אטקין, מתאר רוכשים שקנו חורבות או דירות ישנות במחירים מופרכים, מתוך תקווה שהן ייהפכו ליום אחד לאקזיט חלומי במסגרת פינוי־בינוי. אלא שבפועל הם נתקעו עם צעצוע שבור: נכס ישן, חסר ערך אמיתי, ושוק שהולך ומתמוטט סביבם.

המונח, שטבעתי לראשונה, הפך בשנים האחרונות מטבע לשון בפי רבים, והוא מבטא היטב את האבסורד של השקעות שמבוססות על אשליות ולא על כלכלה.


מי נפגע?

  • רוכשים פרטיים – אלה ששילמו "על חשבון העתיד", מוצאים עצמם עם נכס ששווה פחות.
  • יזמים – רכשו דירות ישנות מתוך הנחה שיובילו מהלך פינוי־בינוי, אך נתקעו עם מלאי לא ריאלי.
  • משקיעי צעצוע – הפכו לסמל של שוק מנותק, שבו החלום מיתרגם להפסד ודאי.
  • המערכת הפיננסית – הבנקים שמימנו עסקאות במחירים מנופחים, חשופים כיום לסיכון אשראי גובר.

השוואה לשוק ההון

במונחים פיננסיים, מדובר ב־"תמחור על בסיס חלום עתידי". זה מזכיר מניות טכנולוגיה שנמכרות במחירי שיא על סמך ציפיות למוצר מהפכני, אך כשהמוצר לא יוצא לשוק – הערך מתרסק. ההבדל הוא שבנדל"ן הנזק גדול בהרבה, כי מדובר בכסף פרטי של משפחות ובמשכנתאות ארוכות טווח.


מסקנה

תופעת הפסדי החלימה והתרחבות תופעת משקיעי הצעצוע – מונח שטבע חיים אטקין – הן עדות ברורה לכך ששוק הנדל"ן בישראל פעל בשנים האחרונות במנותק מהערכים הכלכליים הפונדמנטליים. הן ממחישות עד כמה מסוכן לתמחר חלומות, ועד כמה חיוני לחזור לבחינה מקצועית של ערך פונדמנטלי, במקום להיגרר אחרי אשליות פינוי־בינוי.
24Aug

פינוי־בינוי הוצג כמנוע צמיחה, אך בפועל הוא היה תוצר של בועת הנדל"ן. מה באמת קרה לדיירים, ליזמים ולמשקיעי הצעצוע – ומי משלם את המחיר כשהפנטזיה מתפוצצת?


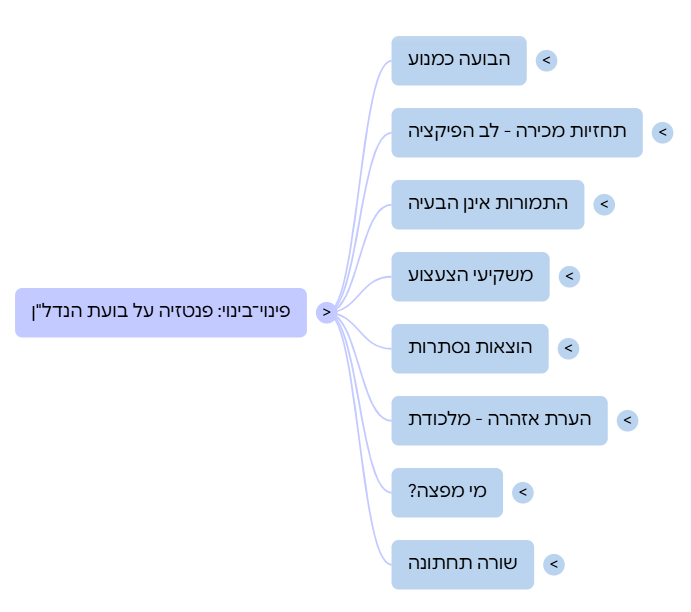
פינוי־בינוי: הפנטזיה הגדולה שנבנתה על בועת הנדל"ן - שוק שאינו בר קיימא

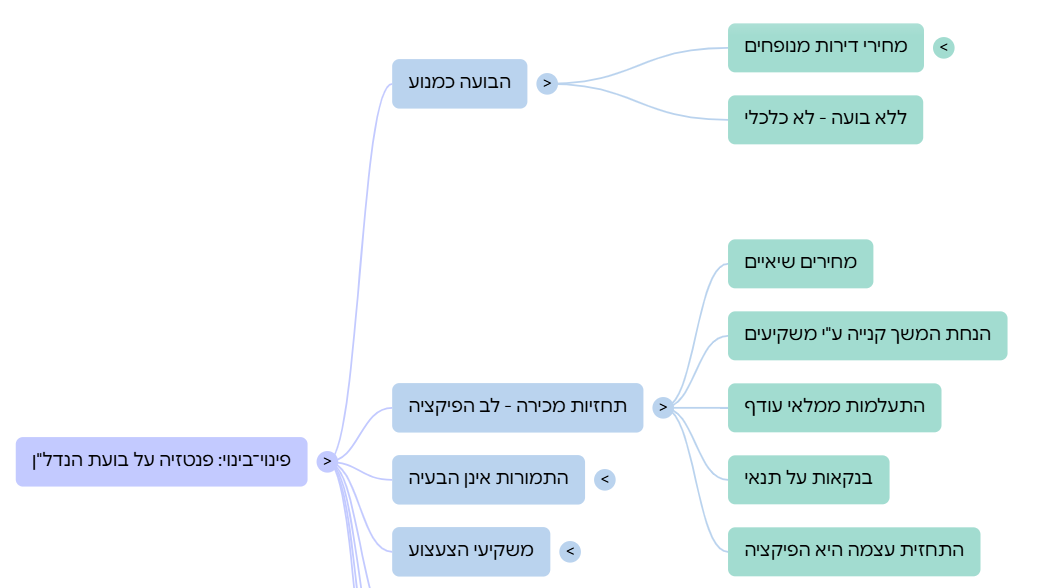
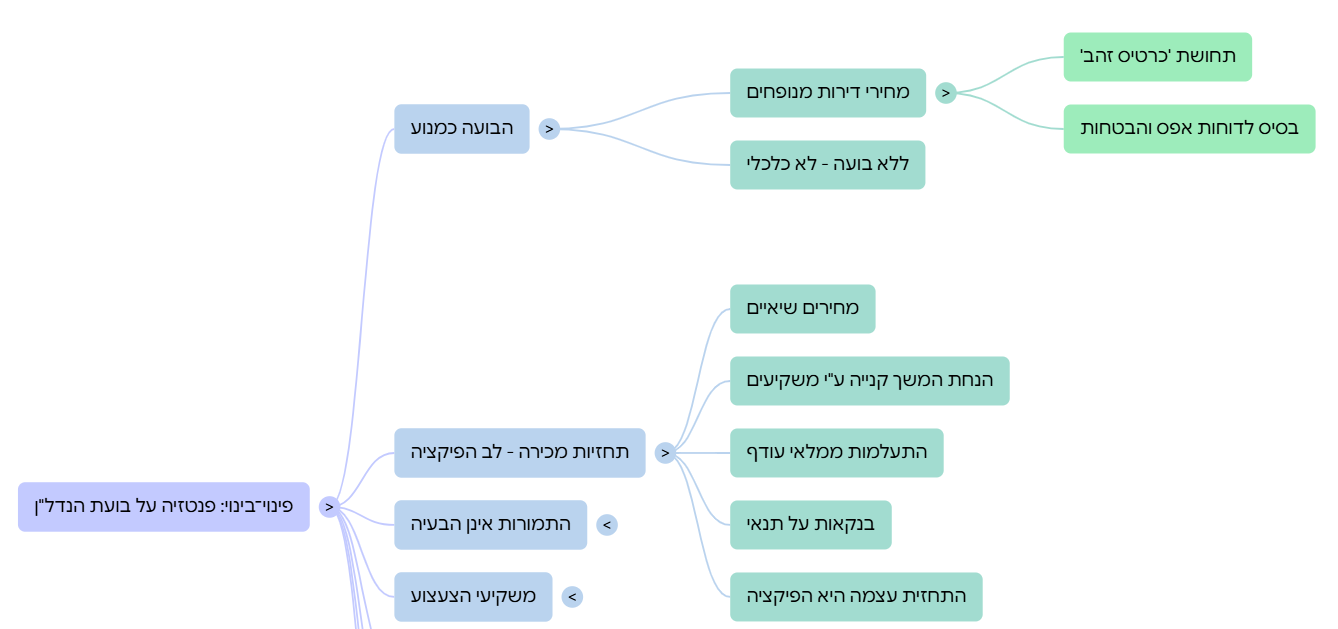
מהו המנוע האמיתי?

במשך שנים ניסו לשכנע אותנו שפינוי־בינוי הוא המנוע שמניע את שוק הנדל"ן. האמת היא ההפך: הבועה הייתה המנוע של פינוי־בינוי.

מחירי הדירות המנופחים יצרו תחושה שכל דירה ישנה היא כרטיס זהב לדירה חדשה. על בסיס מחירים אלו נבנו דוחות אפס, תוכננו פרויקטים וחולקו הבטחות. בפועל, בלי בועת הנדל"ן – מרבית פרויקטי הפינוי־בינוי לא היו כלכליים מלכתחילה.


תחזיות המכירה – לב הפיקציה

כל פרויקט נשען על תחזית מכירות. הבעיה היא שתחזיות אלו מבוססות על פנטזיה:

  • מחירים שיאיים – כאילו השוק יישאר לנצח על הגבעה.
  • הנחה שמשקיעים ימשיכו לקנות – גם כששיעורי התשואה כבר שליליים.
  • התעלמות ממלאי עודף – עשרות אלפי דירות לא מכורות, מאות אלפים בבנייה, ומאות אלפי דירות ריקות.
  • בנקאות על תנאי – מימון מותנה במכירות מוקדמות, שבפועל לא מתבצעות.

כך נוצר מצב שבו התמורות לדיירים הן לא הבעיה, אלא התחזית עצמה היא הפיקציה.

זו לא בעיה של תמורות, זו בעיה של מכירות או יותר נכון של אין מכירות וגם לא יהיו

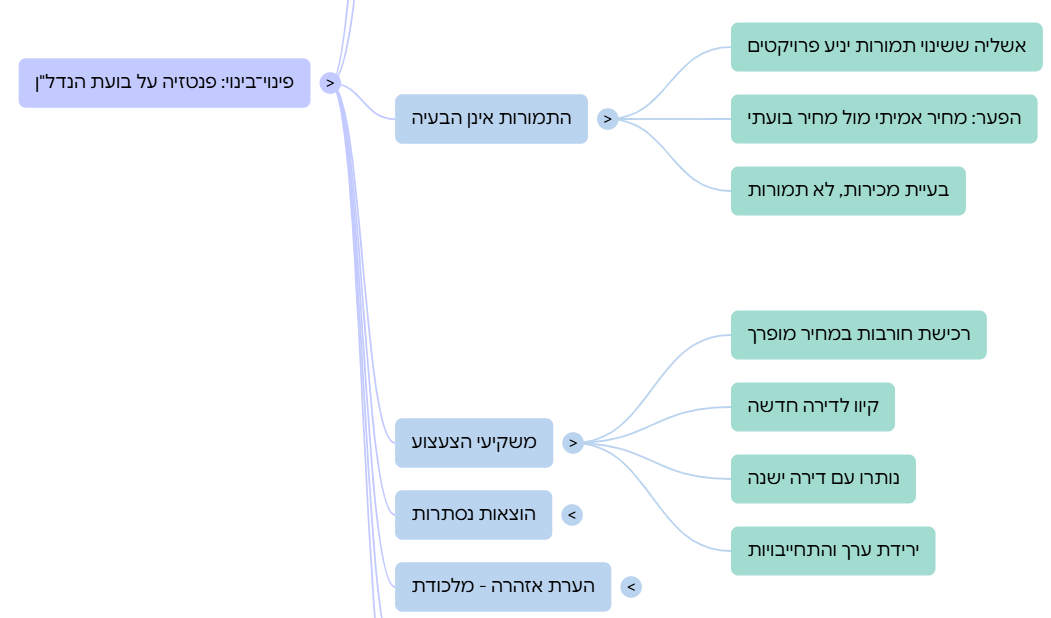
התמורות אינן הבעיה – התחזית היא הפיקציה

יש מי שחושב שאם רק ישנו את התמורות – למשל דירה וחצי במקום שתיים, או הוספת מרפסת – הפרויקטים ייצאו לדרך. זו אשליה.

התמורות הן לא הבעיה ולא הפתרון.

אם היזם לא מצליח למכור את הדירות במחירים הכתובים בדוח האפס – שום שינוי "קוסמטי" לא יכסה את הפער. הבעיה היא הפער בין מחיר אמיתי = שווי, למחיר פיקטיבי = מחיר בועתי.


משקיעי הצעצוע – החלום שהתנפץ

לתוך הפנטזיה הזו נכנסו גם משקיעי הצעצוע: רוכשים פרטיים ששילמו מחירים מופרכים על חורבות ישנות, רק כי נאמר להם שהבניין מועמד לפינוי־בינוי.

הם קיוו לקבל דירה חדשה "מהניילון" במקום הנכס המתפורר. בפועל, כשהפרויקטים תקועים – הם נותרים עם דירה ישנה, ירידת ערך, והתחייבויות כספיות מיותרות.


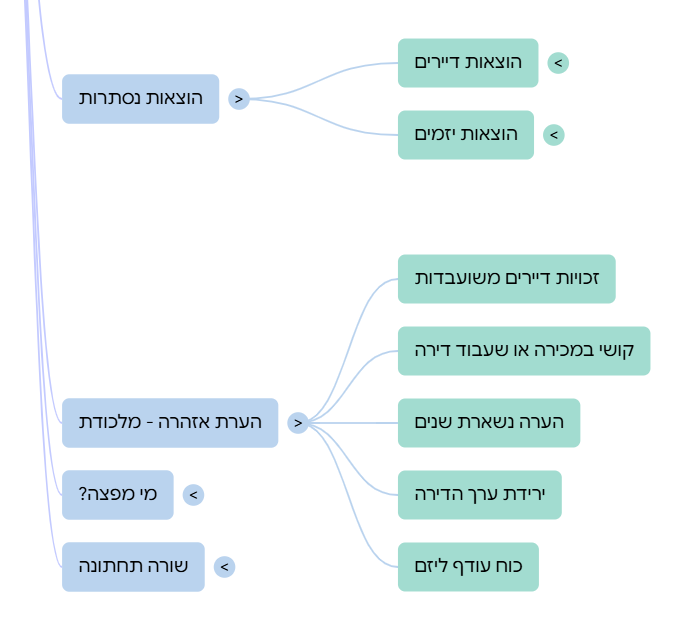
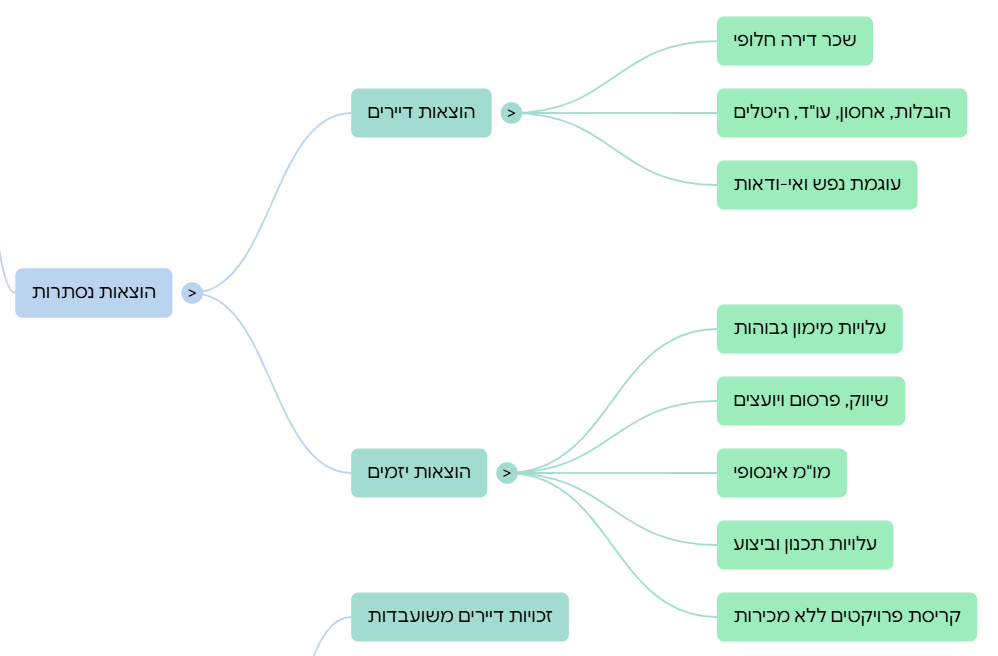
הוצאות הדיירים – המחיר הנסתר

הציבור נוטה לחשוב שהדיירים "מרוויחים" דירה חדשה בחינם. האמת שונה לגמרי:

  • שכר דירה חלופי – לא תמיד מכוסה, ולעיתים לתקופות ארוכות.
  • הובלות, אחסון, עו"ד והיטלים שונים.
  • עוגמת נפש ואי־ודאות – שנים של המתנה לפרויקט שלעיתים מתעכב או נתקע לנצח.

הוצאות היזמים – הפרויקטים שאוכלים אותם מבפנים

גם היזמים מוצאים עצמם בצרות:

  • עלויות מימון – ריביות גבוהות, ערבויות והתחייבויות.
  • שיווק, פרסום ויועצים – השקעות עצומות עוד לפני אבן פינה.
  • מו"מ אינסופי מול דיירים.
  • עלויות תכנון וביצוע – שתומחרו לפי תקופה יקרה במיוחד.

כאשר המכירות לא מתבצעות – כל ההוצאות נופלות על היזם, והפרויקט קורס.


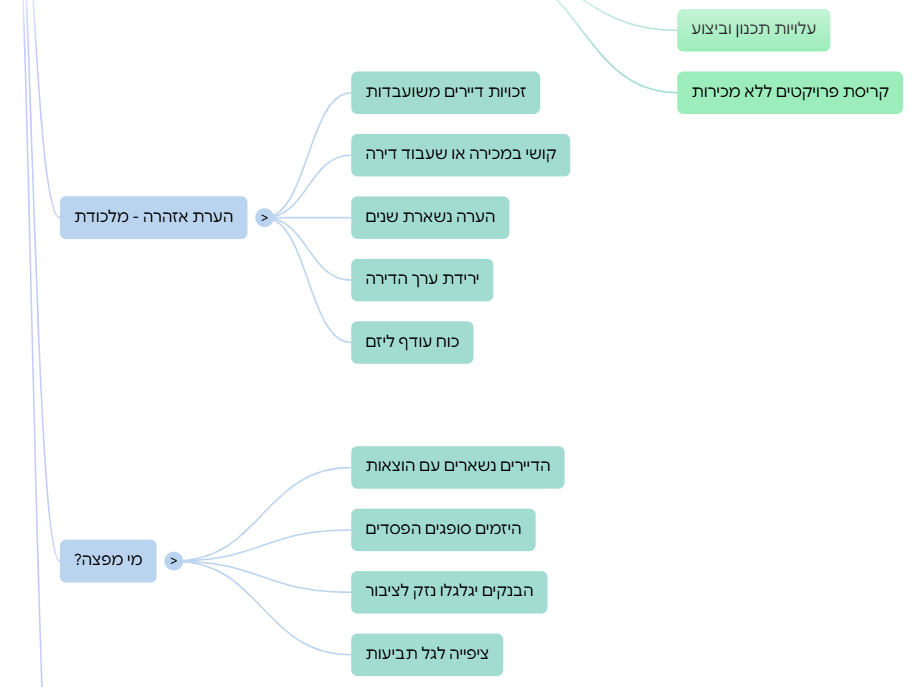
הערת אזהרה – מלכודת לדיירים

בינתיים, נרשמות גם הערות אזהרה לטובת היזם. זה נשמע טכני, אבל בפועל זו מלכודת:

  • הזכויות של הדיירים משועבדות – הם לא יכולים למכור או לשעבד את הדירה.
  • אם היזם נתקע – ההערה עלולה להישאר שנים, לעיתים רק באמצעות מאבק משפטי.
  • ערך הדירה יורד – דירה עם הערת אזהרה היא נכס "תקוע" בשוק.
  • היזם מחזיק בכוח עודף מול הדייר – גם כשאין לו באמת יכולת להוציא את הפרויקט לפועל.

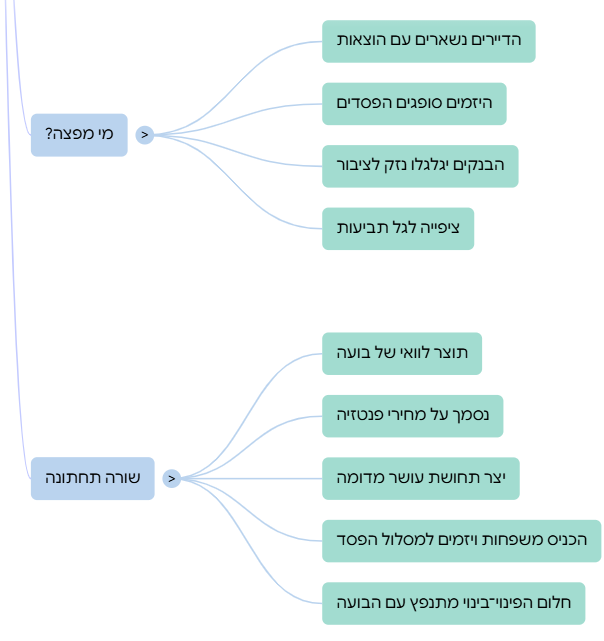
מי מפצה?

בסופו של דבר – כמעט אף אחד:

  • הדיירים – נשארים עם דירה ישנה, הוצאות ועוגמת נפש.
  • היזמים – סופגים הפסדים וחובות.
  • הבנקים – אם הענף יקרוס, יגלגלו את הנזק על הציבור, כמו במשבר מניות הבנקים.

האם נחזה בגל תביעות בנושא?


השורה התחתונה

פינוי־בינוי לא היה המנוע של שוק הנדל"ן – הוא היה תוצר לוואי של הבועה.

הוא נשען על מחירי פנטזיה, יצר תחושת עושר מדומה, והכניס אלפי משפחות ויזמים למסלול שבו כולם מפסידים.

כשהבועה מתפוצצת – גם חלום הפינוי־בינוי מתפוצץ איתה.


יזמי התחדשות עירונית מבקשים מהדיירים להוסיף כסף או שהפרויקט יבוטל - להסכים?


23Jun

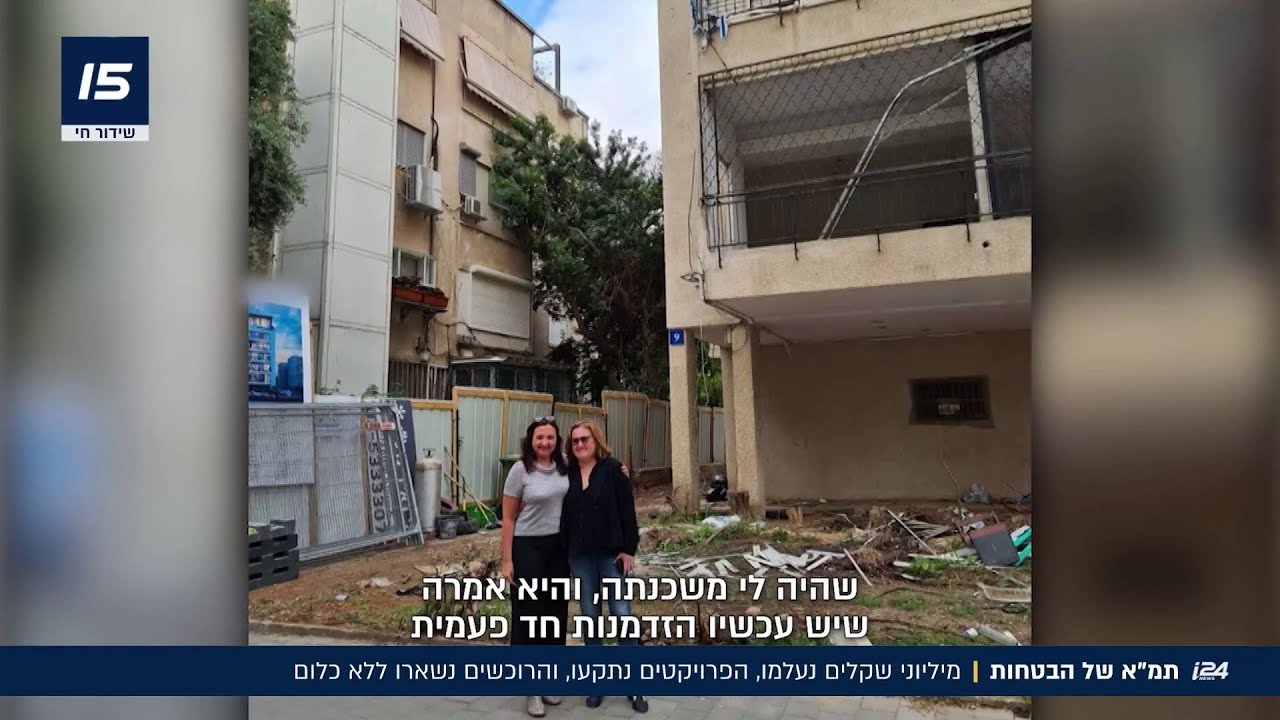
Lors de la reconstruction de bâtiments démolis, la loi exige l'ajout d'un permis de construire. Mais qui financera ? Un article de blog pointu sur le problème de la réhabilitation forcée après sinistre et l'appel à la création d'un fonds public dédié pour y remédier. Lorsqu'un État reconstruit des appartements démolis, il est obligé d'ajouter un permis de construire. Mais qui financera le coût des travaux ? Un article de blog pointu qui met en lumière le piège budgétaire de la reconstruction sous une norme de protection obligatoire. Lorsqu'un État promet de réhabiliter des appartements démolis, il exige l'ajout d'un permis de construire, mais ne s'engage pas à le financer. C'est le piège du permis de construire, une distorsion juridique qui compromet l'ensemble du processus de reconstruction. Les propriétaires des appartements dont les logements ont été démolis espèrent une reconstruction par l'évacuation et la construction, mais les exigences strictes des banques en matière de vente anticipée rendent ce rêve irréalisable. Sans intervention de l'État, les projets stagneront et la destruction perdurera. Les bâtiments démolis ne pourront être reconstruits sans une formule de financement d'urgence. La demande de ventes anticipées étouffe la possibilité de projets de reconstruction après évacuation. L’État doit intervenir et construire un nouveau modèle de réhabilitation.


Soins médicaux obligatoires – mais qui paiera ?

Les bâtiments démolis : entre espoir de renouveau et piège financier

À une époque où les tirs de roquettes sont devenus monnaie courante, de nombreux bâtiments endommagés en Israël, notamment dans les quartiers anciens, ont été ou seront démolis. Certains ont été construits dans les années 1960 et 1970, sans espace protégé standard (ESP), et les propriétaires envisagent leur avenir dans l'espoir d'un projet d'évacuation et de construction ou d'une aide gouvernementale pour restaurer leur toit. Mais il existe un problème fondamental auquel l'État n'a pas encore apporté de véritable solution : la construction de nouveaux appartements nécessite un ESP supplémentaire, ce qui représente un coût élevé. Il s'agit d'une obligation légale, et non d'un permis. Ainsi, même lorsque l'État participe ou que le promoteur est disposé à construire, le coût de construction de l'ESP reste inabordable.


Le coût élevé d'une mise à niveau obligatoire

Un immeuble démoli puis reconstruit conformément à la réglementation de 2025 nécessite la pose de cloisons sèches dans chaque appartement, même s'il n'y en avait pas auparavant. Mais des cloisons sèches ne sont pas des cloisons sèches : elles coûtent entre 100 000 et 200 000 NIS par unité , selon les spécifications, la superficie, le sol et la qualité. Alors, qui est censé les payer ?

  • L'État ne s'est pas encore engagé.
  • Le promoteur ? Seulement si le projet est financièrement viable – ce qui n'est pas le cas sur un marché saturé d'appartements invendus et de rendements en baisse.
  • Le propriétaire de l'appartement ? Pourquoi devrait-il payer pour les « améliorations » qui lui ont été imposées après une catastrophe ?

Remise en état ≠ Compensation : D'un côté, un toit, de l'autre, une obligation coûteuse

L'exigence d'un bâtiment municipal crée un paradoxe : le nouvel appartement est modernisé et protégé, mais l'amélioration est imposée à la partie lésée . En règle générale, un tel ajout est considéré comme un « privilège ». Ici, il s'agit d'une exigence réglementaire, ce qui rend l'indemnisation problématique.

Comment pouvez-vous parler de « valeur de réhabilitation » si vous ne récupérez pas un appartement avec des spécifications conformes mais que vous êtes obligé de « financer la mise à niveau » ?

Appel à une solution immédiate : un fonds dédié au financement des bataillons

Dans le contexte sécuritaire actuel – qui devrait s'aggraver – l'État doit créer un fonds dédié pour financer intégralement la construction d'abris dans le cadre de projets de reconstruction après les dommages de guerre. Que ce soit par le biais de l'impôt foncier, du ministère de la Défense ou du ministère du Logement, ce n'est pas le rôle de la famille rescapée d'un missile de financer sa prochaine défense.


En résumé : sans financement pour le MMAD, il n’y a pas de véritable réadaptation.

La rénovation