10Sep

מחקר עומק מתוך הספר "בועת נדל״ן" בוחן כיצד ריבית נמוכה, הארכת תקופות משכנתה, עלייה ביחס ההחזר להכנסה, אשראי גמיש, 20/80 והלוואות בלון הגדילו את כוח הקנייה הממונף של הציבור ותרמו לעליית מחירי הדירות בישראל. המחקר משלב 140 שנות ניסיון בינלאומי, מקרי בוחן מארה"ב, אירופה, קנדה וניו זילנד וניתוח כמותי של שוק הדיור הישראלי.

איך אשראי זול וגמיש הפך מאמצעי רכישה למנגנון שמזין את מחירי הדיור

אנחנו רגילים לחשוב על משכנתה כעל כלי שמאפשר לרוכש להתמודד עם מחיר הדירה. אבל המחקר שערכתי במסגרת הספר שלי "בועת נדל״ן" מצביע על תופעה עמוקה הרבה יותר: המשכנתה אינה רק מממנת את מחיר הדירה. בתנאים מסוימים היא משתתפת בקביעתו. זו הבחנה קריטית. כאשר בנק מאפשר למשפחה ללוות יותר, לפרוס את החוב ליותר שנים, להקדיש חלק גדול יותר מהכנסתה להחזר, לקחת מסלול זול יותר או לדחות חלק משמעותי מהתשלום לעתיד, הוא לא רק מקל עליה לרכוש את אותה דירה. הוא מגדיל את הסכום שהיא מסוגלת להציע עליה. וכאשר זה קורה לעשרות אלפי משפחות בו זמנית, כוח הקנייה של כל השוק משתנה.
אותה משפחה. אותה הכנסה. מחיר גבוה יותר

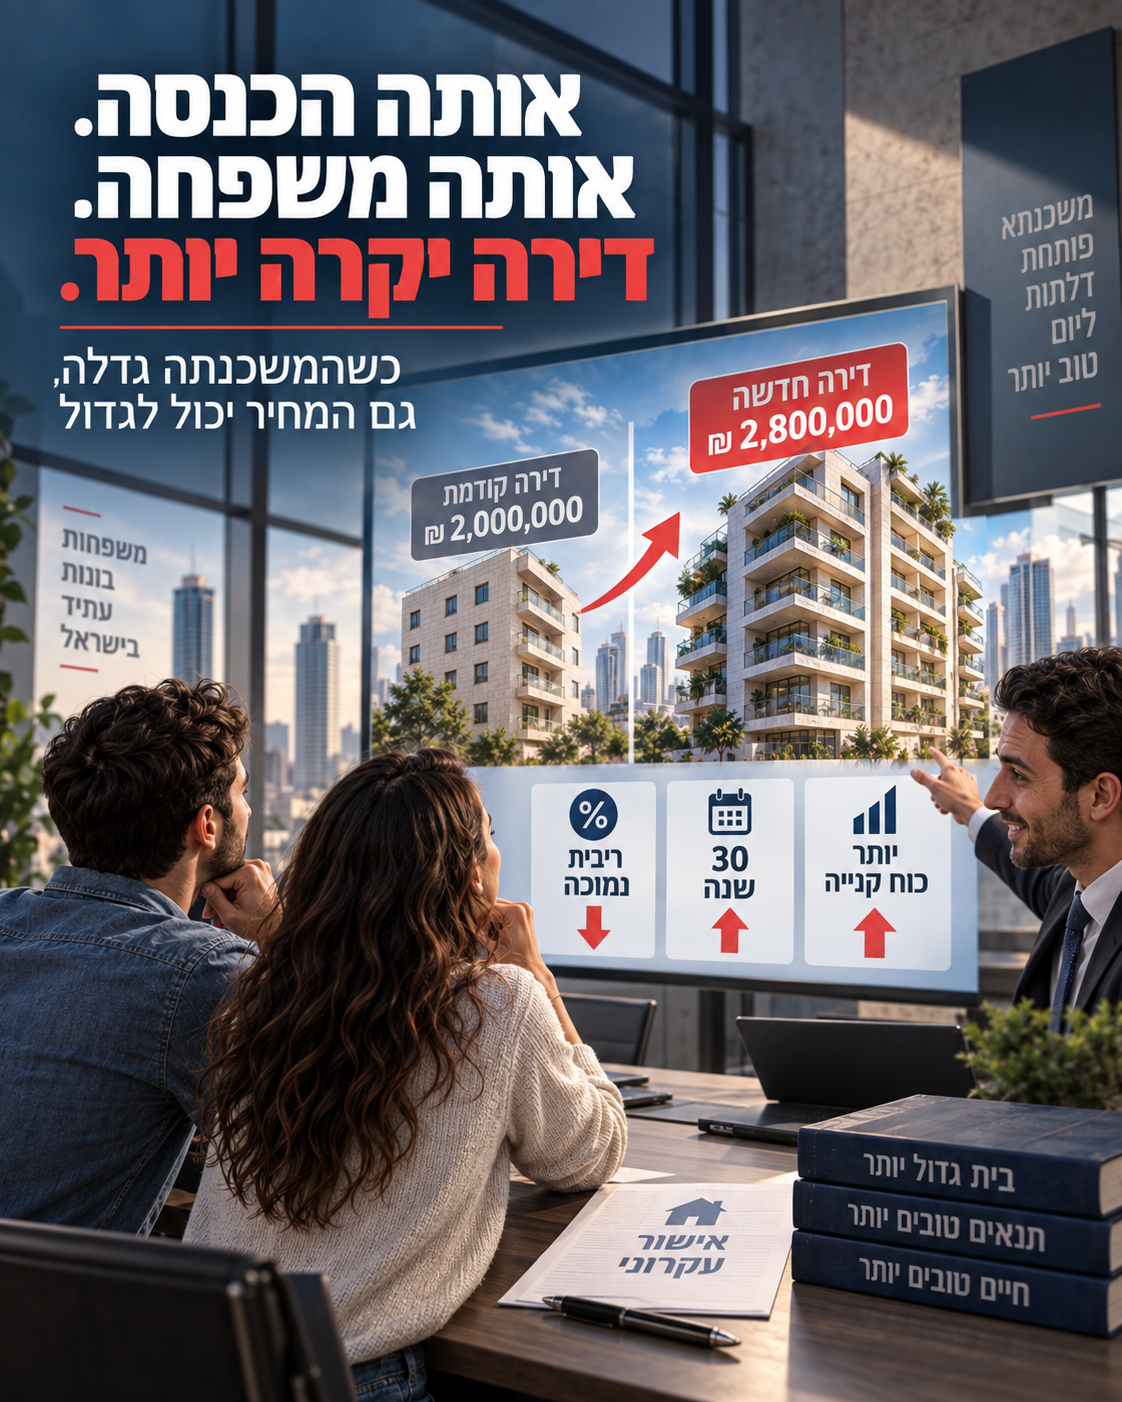
נניח שמשפחה מסוגלת להחזיר 7,000 שקל בחודש.בריבית של 5% ובפריסה ל-20 שנה היא יכולה ללוות בערך מיליון שקל.אם פורשים את אותה משכנתה ל-30 שנה, יכולת ההלוואה עולה משמעותית.אם גם הריבית יורדת, היא עולה עוד יותר.שום דבר בדירה לא השתנה.לא נוספה מרפסת.לא גדל שכר הדירה.לא השתפרה התשואה.גם הכנסת המשפחה לא בהכרח השתנתה.מה שהשתנה הוא כושר החוב שלה.וזה בדיוק המקום שבו אשראי יכול להפוך לביקוש נוסף.

140 שנות היסטוריה אומרות שזה לא סיפור ישראלי

המחקר ההיסטורי הבינלאומי שבדקתי הוא אחד החלקים החשובים ביותר בתמונה.מחקרים של Jordà, Schularick ו-Taylor, המבוססים על נתונים של כלכלות מפותחות לאורך כ-140 שנה, מצביעים על קשר עמוק בין אשראי, בועות דיור ומשברים פיננסיים.הממצא המרכזי אינו רק שבועות קיימות.הממצא החשוב באמת הוא שבועות דיור הממומנות באשראי מסוכנות יותר.ככל שהעלייה במחירי הנכסים נשענת יותר על מינוף, כך גדל הסיכון לכך שהיפוך המגמה יהפוך מבעיה בשוק הנדל״ן לבעיה של משקי בית, בנקים והמערכת הפיננסית כולה.וזה משנה לחלוטין את הדרך שבה צריך להסתכל על עליית מחירי דיור.לא מספיק לשאול:בכמה עלו המחירים?צריך לשאול:באיזה חוב מומנה העלייה הזו?

העולם כבר ביצע את הניסוי

בארה"ב, מחקרים הראו כי הרחבת היצע המשכנתאות תרמה לעליית מחירי הבתים גם באזורים שבהם ההכנסות והתעסוקה לא השתפרו בהתאם.באירלנד, כאשר הוטלו מגבלות על יחס ההלוואה להכנסה ועל שיעור המימון, קצב עליית מחירי הדירות נחלש, בעוד שכר הדירה כמעט שלא השתנה.בניו זילנד, הידוק מגבלות LVR מיתן את המחירים, והקלה במגבלות פעלה בכיוון ההפוך.בקנדה, מבחני לחץ למשכנתאות האטו גם את גידול האשראי וגם את קצב עליית מחירי הדיור.ובהולנד הבנק המרכזי ניסח את התופעה כמעט ללא כחל וסרק:הקלה בתנאי האשראי מובילה ליותר חוב ולמחירי בתים גבוהים יותר.כלומר, זה אינו רעיון תיאורטי.זה מנגנון שנצפה שוב ושוב.

ומה מצאנו בישראל?

במחקר הכמותי שערכתי לשנים 2016-2025 נמצא קשר שלילי משמעותי בין הריבית הריאלית על משכנתאות לבין קצב השינוי הריאלי במחירי הדירות.המתאם שנמצא היה כ-0.69-.במילים פשוטות:ככל שהריבית הריאלית על המשכנתאות הייתה נמוכה יותר, קצב עליית מחירי הדירות נטה להיות גבוה יותר.ברגרסיה פשוטה נמצא כי בתקופה שנבדקה, שינוי של נקודת אחוז בריבית הריאלית היה קשור לשינוי של כ-3.8 נקודות אחוז בכיוון ההפוך בקצב שינוי מחירי הדירות.צריך לומר ביושר: זה אינו מוכיח שהריבית לבדה קבעה את המחירים.המדגם קצר ויש גורמים נוספים.אבל הקשר חזק מספיק כדי שאי אפשר להתעלם ממנו.
מדד כוח הקנייה המשכנתאי

כדי לבדוק את המנגנון עצמו בניתי מדד תיאורטי בשם:MPPI, Mortgage Purchasing Power Indexמדד כוח הקנייה המשכנתאי.המטרה היא לשאול לא רק מה הייתה הריבית, אלא:כמה דירה יכול משק בית לממן תחת תנאי המשכנתה שהיו קיימים באותו זמן?כאשר מכניסים למשוואה ריבית, תקופת פירעון ויחס החזר להכנסה, מתקבלת תמונה מעניינת מאוד.בין 2017 ל-2021 כוח הקנייה המשכנתאי עלה בכ-15%.באותה תקופה מחירי הדירות הריאליים עלו בסדר גודל דומה.ואז הגיע ההיפוך.בין 2021 ל-2023 כוח הקנייה המשכנתאי התיאורטי המבוסס על הריבית לבדה ירד בכ-26%.זו נפילה דרמטית.אבל מחירי הדירות לא נפלו מיד.למה?כי שוק נדל״ן אינו שוק מניות.מחירים קשיחים.מוכרים ממתינים.קבלנים מעניקים הטבות.המערכת מנסה לקנות זמן.

ואז הגיעו 20/80 והבלון

כשהריבית עלתה, נוצרה בעיה פשוטה:הרוכש כבר לא יכול היה לממן את המחיר הקודם.בשוק רגיל, המשמעות אמורה להיות התאמת מחיר.אבל במקום להוריד את המחיר, השוק המציא פתרון אחר:התאמת המימון למחיר.20/80.10/90.הלוואות בלון.סבסוד ריבית.דחיית תשלום.במקום לומר לרוכש:"הדירה זולה יותר",אמרו לו:"שלם פחות עכשיו ואת היתר בעתיד".זו אינה אותה עסקה.
וכאן מתחילה בעיה שמאית חמורה

נניח שדירה נמכרת ב-3 מיליון שקל.הרוכש משלם 20% היום, כלומר 600 אלף שקל, ו-80% נוספים בעוד שלוש שנים ללא ריבית.במאגר העסקאות יופיע: 3,000,000 שקל.אבל מבחינה כלכלית, זה אינו שווה לתשלום של 3 מיליון שקל היום.בהיוון של 5%, הערך הנוכחי של 2.4 מיליון שקל שישולמו בעוד שלוש שנים הוא כ-2.07 מיליון שקל.יחד עם 600 אלף שקל ששולמו היום, התמורה הכלכלית היא בערך:2.67 מיליון שקל. פער של יותר מ-300 אלף שקל.וכאן מגיעה השאלה השמאית:אם שמאי לוקח את העסקה הזו כ"עסקת השוואה" ב-3 מיליון שקל בלי לנטרל את הטבת המימון, מה בדיוק הוא משווה?את הנכס?או את הנכס בתוספת אשראי מסובסד?זו כבר אינה בעיית מימון.זו בעיית טיהור נתונים.

מחיר הדירה התרחק משכר הדירה

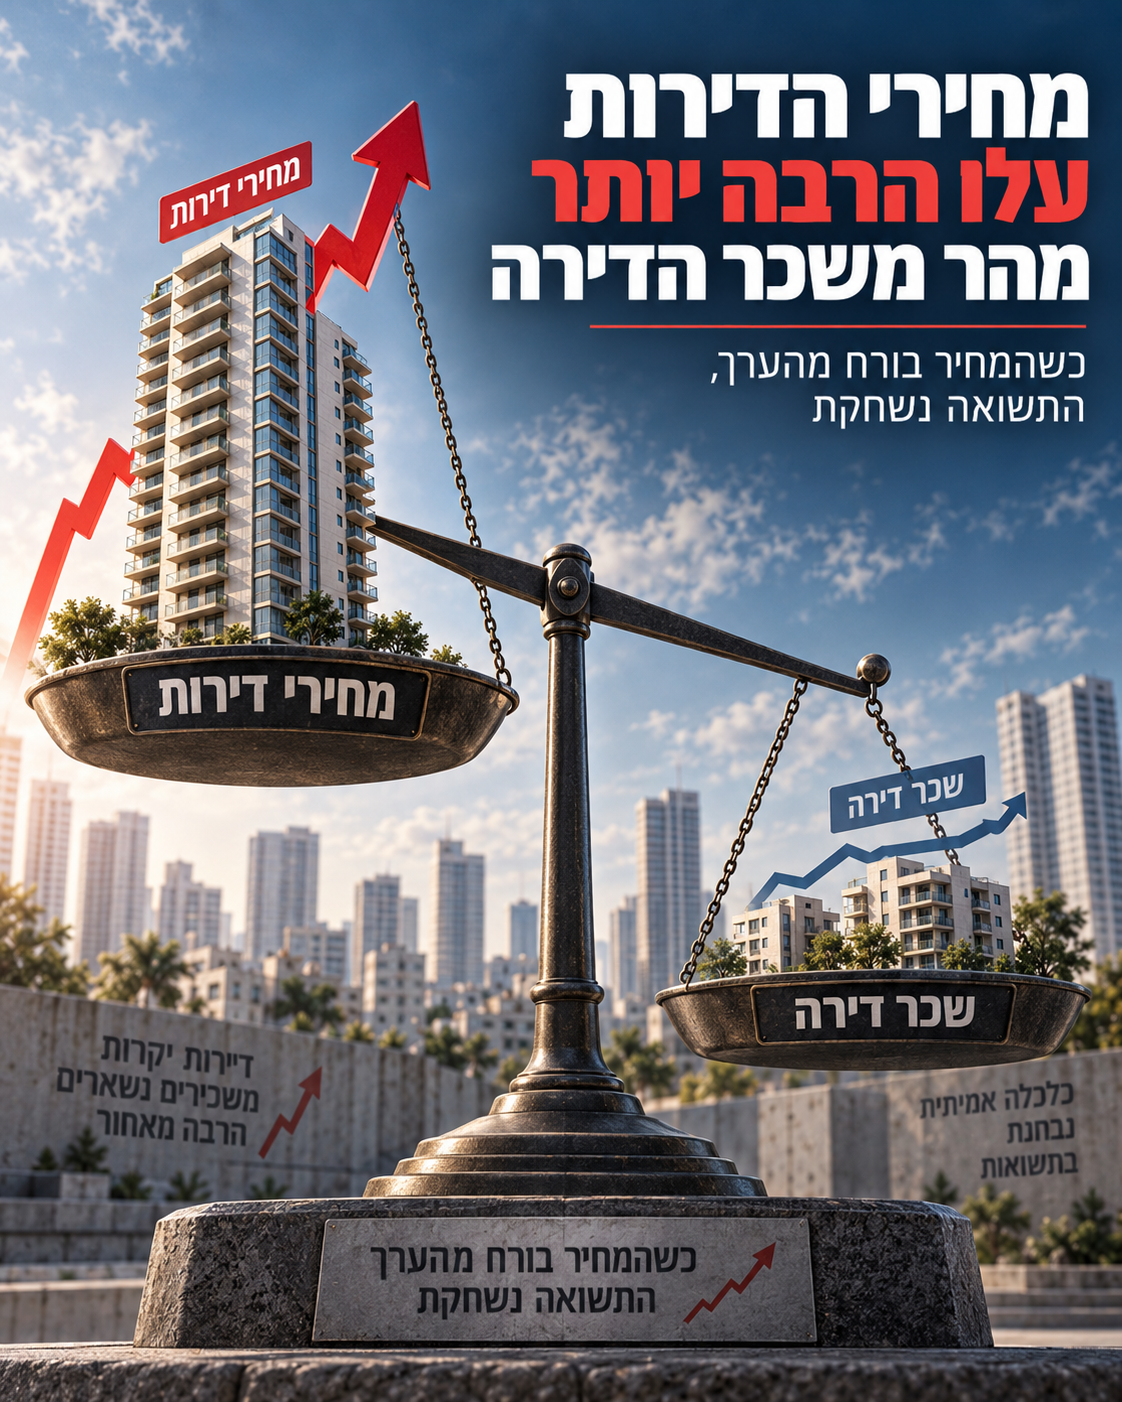
אחד הממצאים החשובים במחקר הוא שהמחיר של הנכס עלה בתקופות משמעותיות הרבה יותר מההכנסה שהוא מפיק.מאז 2019 ועד סוף 2025, לפי חישוב המבוסס על נתוני בנק ישראל, מדד מחירי הדירות הריאליים עלה בכ-23%, בעוד מדד השכירות הריאלית עלה רק בכ-5%.היחס בין מחיר הדירה לשכר הדירה התרחב בכ-17%.וזה מהותי.אם מחסור פיזי בדיור היה ההסבר היחיד או המרכזי לכל העלייה, היינו מצפים ללחץ משמעותי גם בשכר הדירה.כאשר מחיר הנכס רץ הרבה יותר מהר מההכנסה שהוא מייצר, התשואה נשחקת.זה כבר אינו רק שוק של שירותי דיור.זה שוק של Asset Price Inflation.

זו בדיוק הסיבה ששמאות אינה יכולה להסתפק בהעתקת מחירים

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו דירות ליד.המידע הזה קיים במאגרים.תפקידו של שמאי הוא לשאול שאלה עמוקה יותר:האם המחיר שבו בוצעה העסקה משקף ערך כלכלי, או שמא הוא תוצר של אשראי, מינוף, ציפיות והנדסה פיננסית?כאשר שוק שלם ממומן בריבית זולה, כאשר תקופות ההחזר מתארכות, כאשר יחס ההחזר להכנסה עולה וכאשר הטבות מימון נטמעות בתוך מחיר העסקה, גישת ההשוואה אינה יכולה להישאר עיוורת למקורו של המחיר.מחיר הוא נתון. שווי הוא מסקנה כלכלית.

ומה עם המחסור?

המחקר אינו טוען שהאשראי הוא ההסבר היחיד לעליית מחירי הדירות בישראל.יש דמוגרפיה.יש תכנון.יש קרקע.יש מיסוי.יש הגבלות בנייה.יש ציפיות.יש השקעות.ויש גם היצע קשיח.אבל דווקא כאן נמצאת הנקודה.כאשר אשראי מתרחב בשוק שבו ההיצע קשיח, התוצאה עלולה להיות חריפה יותר.אם אי אפשר לייצר במהירות עוד דירות, הכסף הנוסף מתחרה על אותו מלאי.והתחרות אינה מייצרת עוד מטרים רבועים.היא מייצרת מחיר גבוה יותר.

המסקנה

המשכנתאות לא יצרו לבדן את בועת הנדל״ן בישראל. אבל המחקר מראה שהן היו אחד ממכפילי הכוח המרכזיים שלה. הריבית הנמוכה הגדילה את כוח הקנייה. תקופות ההחזר הארוכות הגדילו אותו עוד יותר. העלייה ב-PTI אפשרה למשקי הבית להקדיש חלק גדול יותר מהכנסתם לדיור. וכאשר הריבית עלתה וכוח הקנייה נשחק, הגיעו 20/80, בלון וסבסוד ריבית כדי לנסות לשמר את מחיר העסקה. לכן צריך להפוך את השאלה. במקום לשאול: איך הציבור הצליח לעמוד במחירי הדירות שעלו? צריך לשאול: האם העובדה שאפשרנו לציבור ללוות יותר היא בעצמה אחת הסיבות לכך שמחירי הדירות יכלו לעלות כל כך הרבה?המחקר שלי מצביע על כך שהתשובה היא כן. לא כהסבר יחיד. אבל כמנגנון מרכזי של הגברה. והמשפט שמסכם בעיניי את כל המחקר הוא: לא רק שנתנו לציבור אפשרות לקנות דירה יקרה יותר. בכך שנתנו לו אפשרות ללוות יותר, אפשרנו גם לדירה עצמה להתייקר. המאמר מבוסס על מחקר מורחב ומאומת מתוך הספר "בועת נדל״ן", הכולל סקירה של כ-140 שנות מחקר היסטורי, מחקרים בינלאומיים וניתוח כמותי של שוק המשכנתאות והדיור בישראל.

Mortgage Credit Did Not Just Finance the Housing Boom. It Helped Amplify It.

A comprehensive study conducted for my book Real Estate Bubble examines the relationship between mortgage credit, borrowing capacity and housing prices in Israel and internationally. Historical evidence spanning roughly 140 years, together with studies from the United States, Ireland, New Zealand, Canada, the Netherlands and other countries, shows that credit-fuelled housing booms can push property prices beyond what income and rental fundamentals alone would justify. The Israeli analysis finds a significant negative relationship between real mortgage rates and real house-price growth during 2016-2025. It also shows that mortgage purchasing power increased substantially during the low-interest-rate period, while property prices rose far faster than rents. The conclusion is not that mortgages alone created Israel's housing bubble. Rather, mortgage credit acted as a powerful amplifier. By allowing households to borrow more, the financial system did not merely help buyers cope with higher prices. It also helped create the purchasing power that allowed those higher prices to exist.
האשליה הגדולה של שוק הנדל״ן: למה המשכנתה שלכם היא המנוע שמתדלק את יוקר הדיור?

מבוא: הפרדוקס של כוח הקנייה

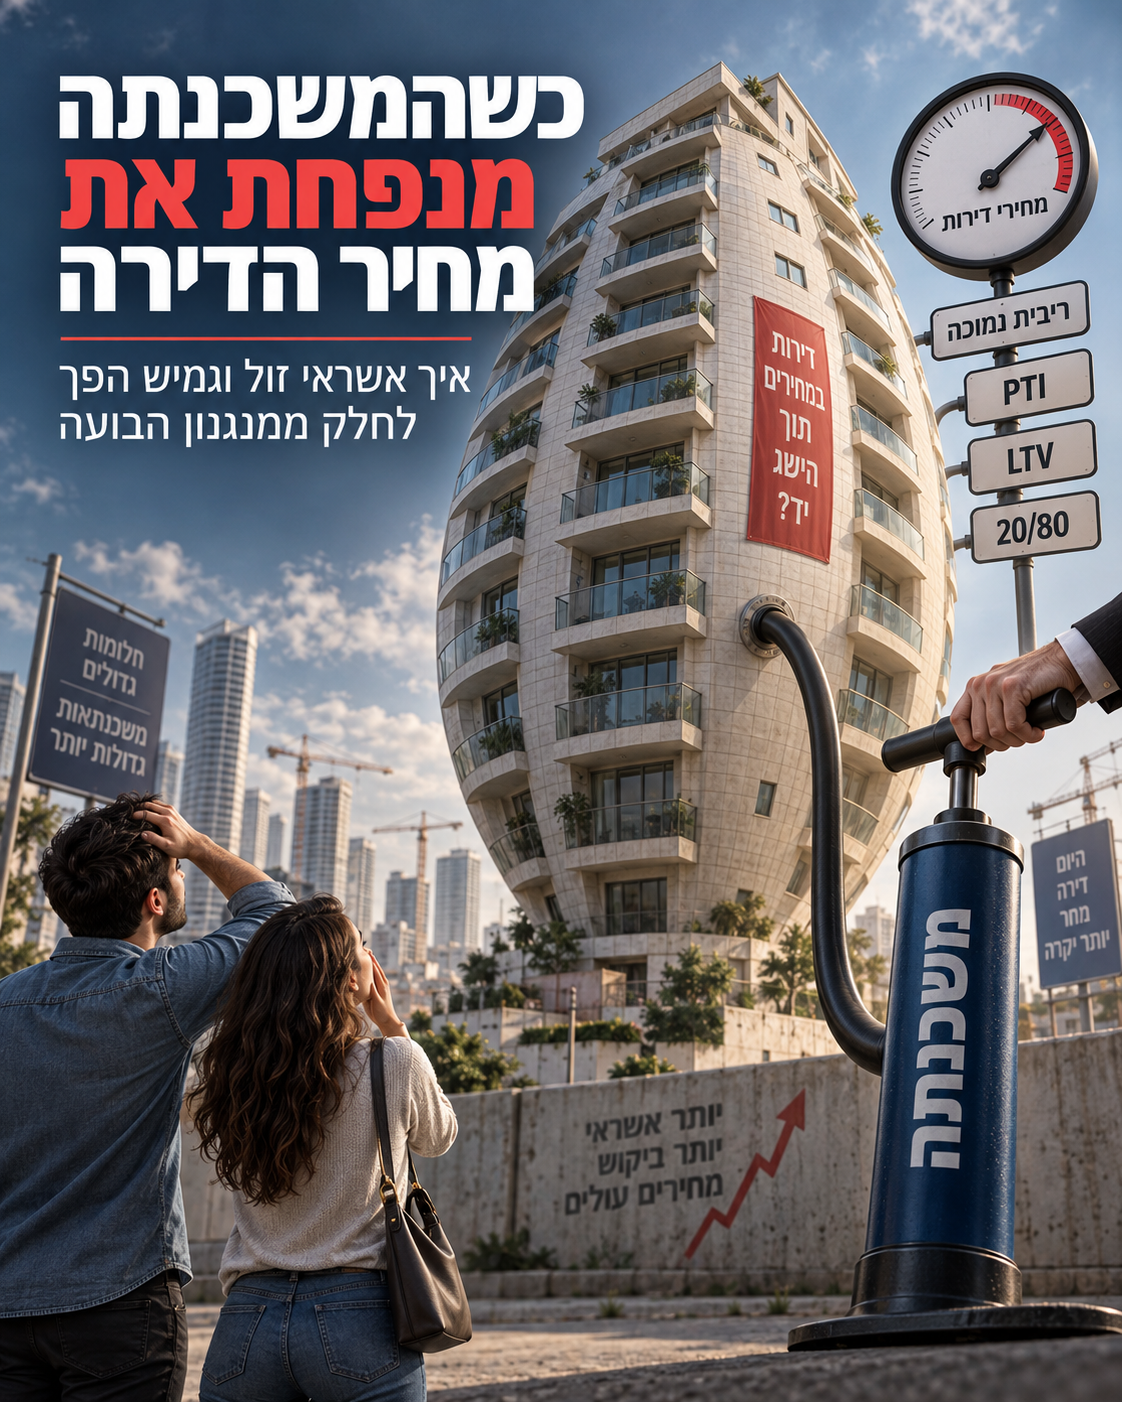
במשך עשורים הולעט הציבור הישראלי באשליה מסוכנת: שהמשכנתה היא "קרש ההצלה" החברתי, הכלי שמאפשר לזוגות צעירים לגשר על הפער שבין השכר למחירי הדירות המאמירים. בכל פעם שהשוק רתח, הקריאה הציבורית הייתה זהה: "תנו לנו ללוות יותר", "תפרסו לנו ליותר שנים", "תקלו עלינו".אולם האמת המחקרית המטלטלת, כפי שנחשפת בספר "בועת נדל״ן", היא הפוכה בתכלית. המשכנתה אינה רק מכשיר למימון המחיר – היא אחד היצרנים המרכזיים שלו. בתנאים של היצע קשיח, הניסיון "לעזור" לרוכשים באמצעות הגדלת כושר ההחזר שלהם פועל כמו משאבת דלק המוזרקת ישירות למדורה: הוא פשוט מעלה את כמות הכסף שמתחרה על כל דירה, ומתגלגל בסופו של דבר לעליית מחירים נוספת שמשאירה את הרוכשים באותה נקודת פתיחה, רק עם חוב כבד הרבה יותר.

1. המשכנתה היא לא רק מימון – היא היצרנית של המחיר

רוכש דירה רציונלי אינו מגיע לשוק עם "מחיר מטרה" אבסלוטי, אלא עם מגבלת תזרים: כמה הוא מסוגל להחזיר לבנק מדי חודש. ברגע שהבנק משנה את "טכנולוגיית המימון" שלו – הריבית, תקופת הפריסה או יחס ההחזר (PTI) – הוא משנה את "כוח ההצעה" של הקונה.הנתונים הגולמיים מהשטח מראים כיצד אותה משפחה, עם אותה הכנסה בדיוק, הופכת ל"מכפיל כוח" של המחיר בשוק רק בזכות שינוי תנאי האשראי:

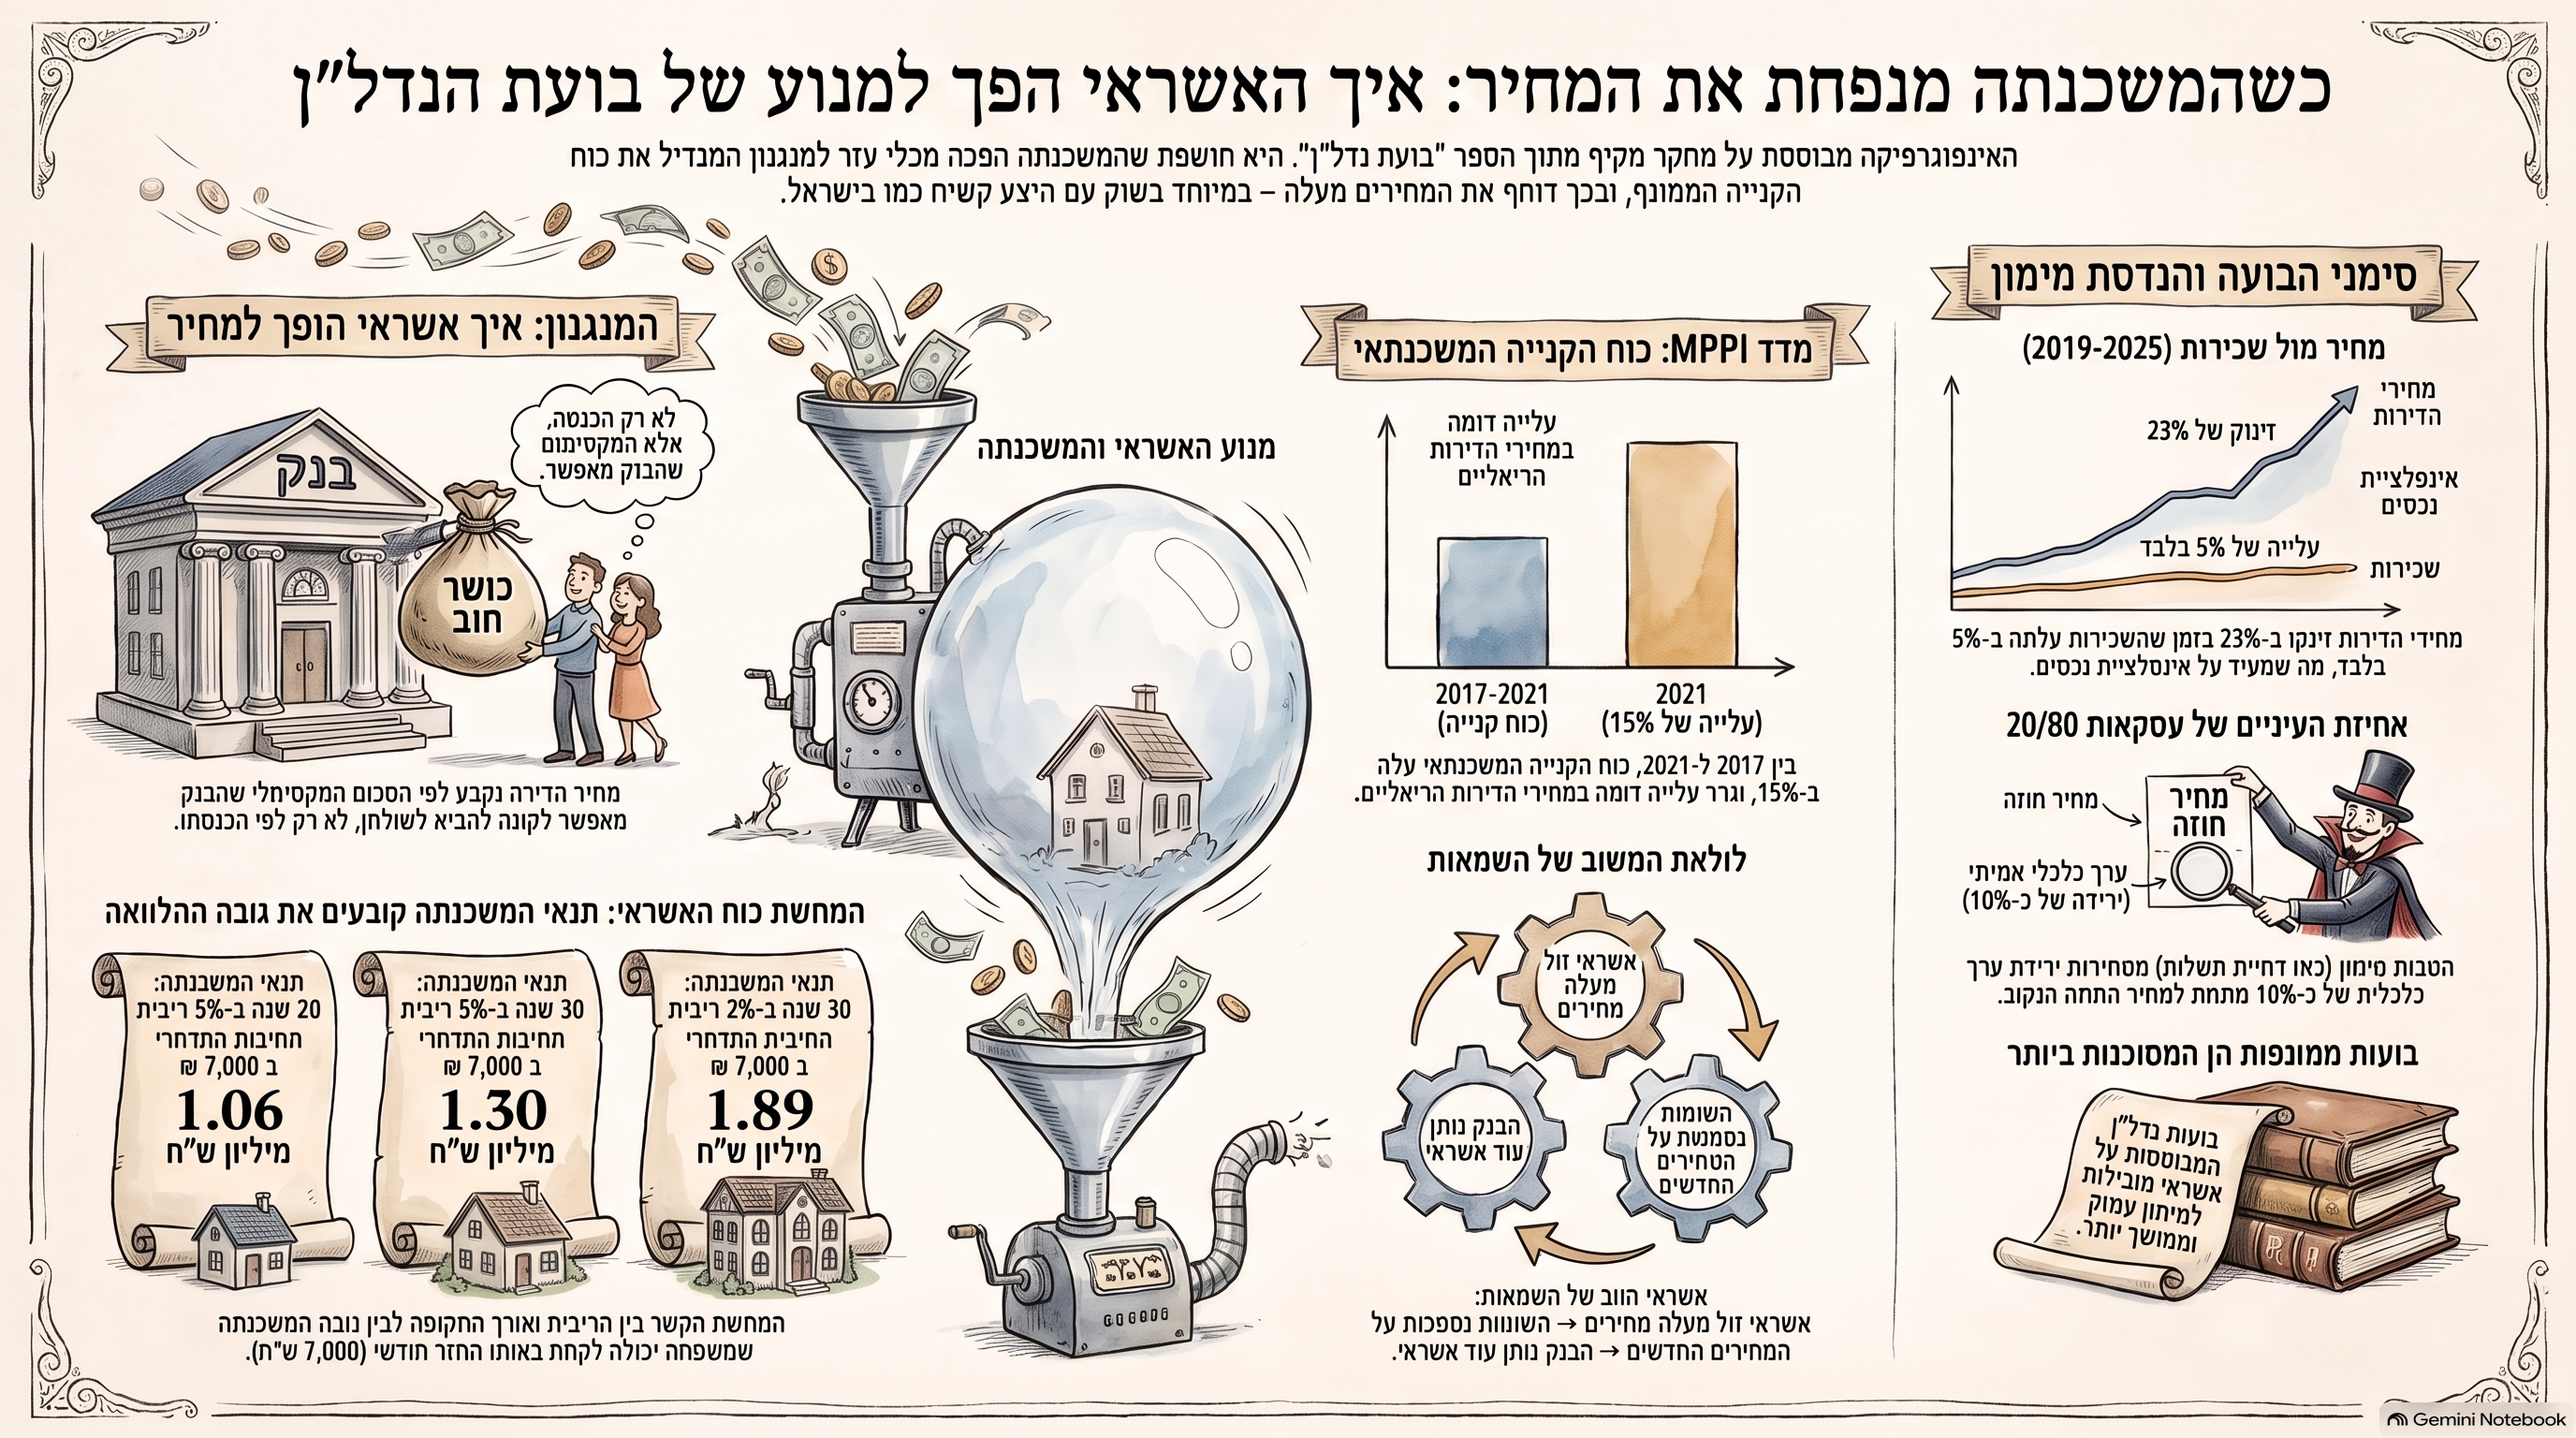
  • בהחזר חודשי של 7,000 ש"ח בריבית של 5% ל-20 שנה: המשפחה תלווה כ-1.06 מיליון ש"ח.
  • אותו החזר של 7,000 ש"ח, אך בריבית של 2% ובפריסה ל-30 שנה: אותה משפחה תלווה כבר כ-1.89 מיליון ש"ח.

הדירה לא גדלה, המרפסת לא התרחבה, והערך הכלכלי של שירותי הדיור לא השתנה. מה שהשתנה הוא כושר החוב בלבד. כשהמערכת הפיננסית מאפשרת לכל השוק להגדיל את המינוף בו-זמנית, הכסף החדש הזה לא קונה יותר מטרים – הוא פשוט קונה מטרים יקרים יותר.

2. הלקח ההיסטורי: בועות ממונפות הן המסוכנות ביותר

ככלכלן, עלינו להבין שבועות נדל"ן אינן נוצרות בחלל ריק. מחקרים פורצי דרך של Jordà, Schularick ו-Taylor, שבחנו 140 שנות היסטוריה כלכלית ב-17 מדינות מפותחות, קובעים כי הבעיה אינה בעצם קיומה של בועה, אלא בדרך שבה היא ממומנת. בועות שנשענות על אשראי (Leveraged Bubbles) הן הרסניות פי כמה מבועות אחרות.המחקר ההיסטורי קובע באופן נחרץ:"בועות מחירי דיור הממומנות באשראי בולטות כתופעה מסוכנת במיוחד... הן נוטות להיות קשורות למשברים פיננסיים, מיתונים עמוקים יותר והתאוששויות איטיות יותר."כאשר הנדל"ן הופך מנכס שמספק מגורים לנכס שמונע על ידי מינוף, הסיכון אינו מוגבל רק לרוכשים; הוא הופך לסיכון מערכתי המאיים על יציבות המערכת הבנקאית והמשק כולו.

3. מדד ה-MPPI: המדד שחשף את האמת על הניתוק מהמציאות

כדי למדוד את כמות ה"דלק" שהוזרקה לשוק, פותח מדד ה-MPPI (Mortgage Purchasing Power Index) – מדד כוח הקנייה המשכנתאי. המדד בוחן כמה שקלים של חוב יכול משק בית "לייצר" תחת תנאי החיתום המשתנים.הממצאים בישראל מדהימים ומגובים בנתונים קשיחים:

  • בין 2017 ל-2021: כוח הקנייה המשכנתאי עלה בכ-15%. כמעט באורח פלא, מחירי הדירות הריאליים עלו בסדר גודל דומה. המתאם שנמצא במחקר בין הריבית הריאלית לקצב עליית המחירים עומד על 0.69-, נתון מובהק סטטיסטית שמוכיח: ככל שהכסף זול יותר, המחיר טס גבוה יותר.
  • ההיפוך של 2021-2023: עם עליית הריבית, כוח הקנייה התיאורטי צנח ב-26%.

מדוע המחירים לא קרסו מיד ב-26%? כאן נכנסת לתמונה "קשיחות המחירים" וההנדסה הפיננסית של הקבלנים, המנסים נואשות להסתיר את ירידת הערך הכלכלית באמצעות מבצעי מימון יצירתיים.

4. מלכודת ה-20/80 וזיהום נתוני השמאות

כשהרוכשים כבר לא יכלו לעמוד במחירים הנומינליים, השוק עבר לשלב של "התאמת המימון למחיר" במקום התאמת המחיר לערך הכלכלי. מבצעי ה-20/80 (שלם 20% עכשיו, היתר בעוד 3 שנים ללא ריבית) הם לא הטבה – הם הטעיה שמאית ומערכתית.

  • החשבון שקבלנים לא רוצים שתעשו: דירה שנמכרת ב-3 מיליון ש"ח בעסקת דחיית תשלום, שווה כלכלית (בערך נוכחי - Present Value) רק כ-2.67 מיליון ש"ח.
  • זיהום נתונים: הבעיה החמורה היא שברשות המיסים נרשם המחיר "3 מיליון". כאשר שמאי מקרקעין משתמש בעסקה כזו כ"עסקת השוואה" מבלי לנטרל את מרכיב האשראי, הוא יוצר זיהום נתונים. הוא מתייחס ל"אשראי מסובסד" כאילו הוא "בלוקים ובטון", ובכך מטעה את הרוכשים הבאים ואת הבנקים המממנים.

5. הניתוק המוחלט בין המחיר לשכירות: הכתובת על הקיר

ההוכחה הסופית לכך שאנחנו בעיצומה של Asset Price Inflation (אינפלציה של מחירי נכסים) ולא רק מחסור פיזי בדירות, נמצאת בפער בין מחירי הדירות לשכר הדירה.מאז 2019 ועד סוף 2025, מחירי הדירות הריאליים זינקו בכ-23%, בעוד שכר הדירה הריאלי עלה ב-5% בלבד. הפער המבהיל הזה, של 17%, מייצג את מה שאנחנו מכנים "שחיקת תשואות" (Yield Erosion). אם המחסור בדירות היה הגורם היחיד, שכר הדירה היה חייב לזנק באותו קצב. העובדה שהמחיר רץ קדימה והשכירות מדשדשת מוכיחה שהשוק מונע מאשראי זול וציפיות, לא מצרכי דיור בסיסיים. מחקרים אקדמיים (כמו אלו של Favara ו-Imbs) ומודלים של בנק ישראל (DSGE) מאשרים: אשראי הוא "דוושת הגז", ובשוק עם היצע קשיח (ללא "הגה" של בנייה מהירה), הגז הזה רק מייצר עשן של מחירים גבוהים.

סיכום: השאלה שצריכה להדיר שינה מעינינו

המשכנתה, שהוצגה לנו כפתרון למחירי הדירות, התגלתה במחקר כחלק מהסיבה המרכזית לכך שהם יכלו לעלות כל כך גבוה. ככל שהרחבנו את גבולות החוב, כך אפשרנו למוכרים ולקבלנים למשוך את המחירים למעלה.אנחנו חייבים להפסיק לדרוש "משכנתאות קלות יותר" ולהתחיל להבין את המנגנון ההרסני שיצרנו. השאלה שצריכה להדהד בכל בית בישראל היא לא איך נצליח לממן את הדירה הבאה, אלא: האם העובדה שאפשרנו לציבור ללוות יותר, להתמנף יותר ולפרוס חובות ליותר שנים, היא בעצמה הסיבה לכך שמחירי הדירות הפכו לבלתי ניתנים להשגה?
01Jun

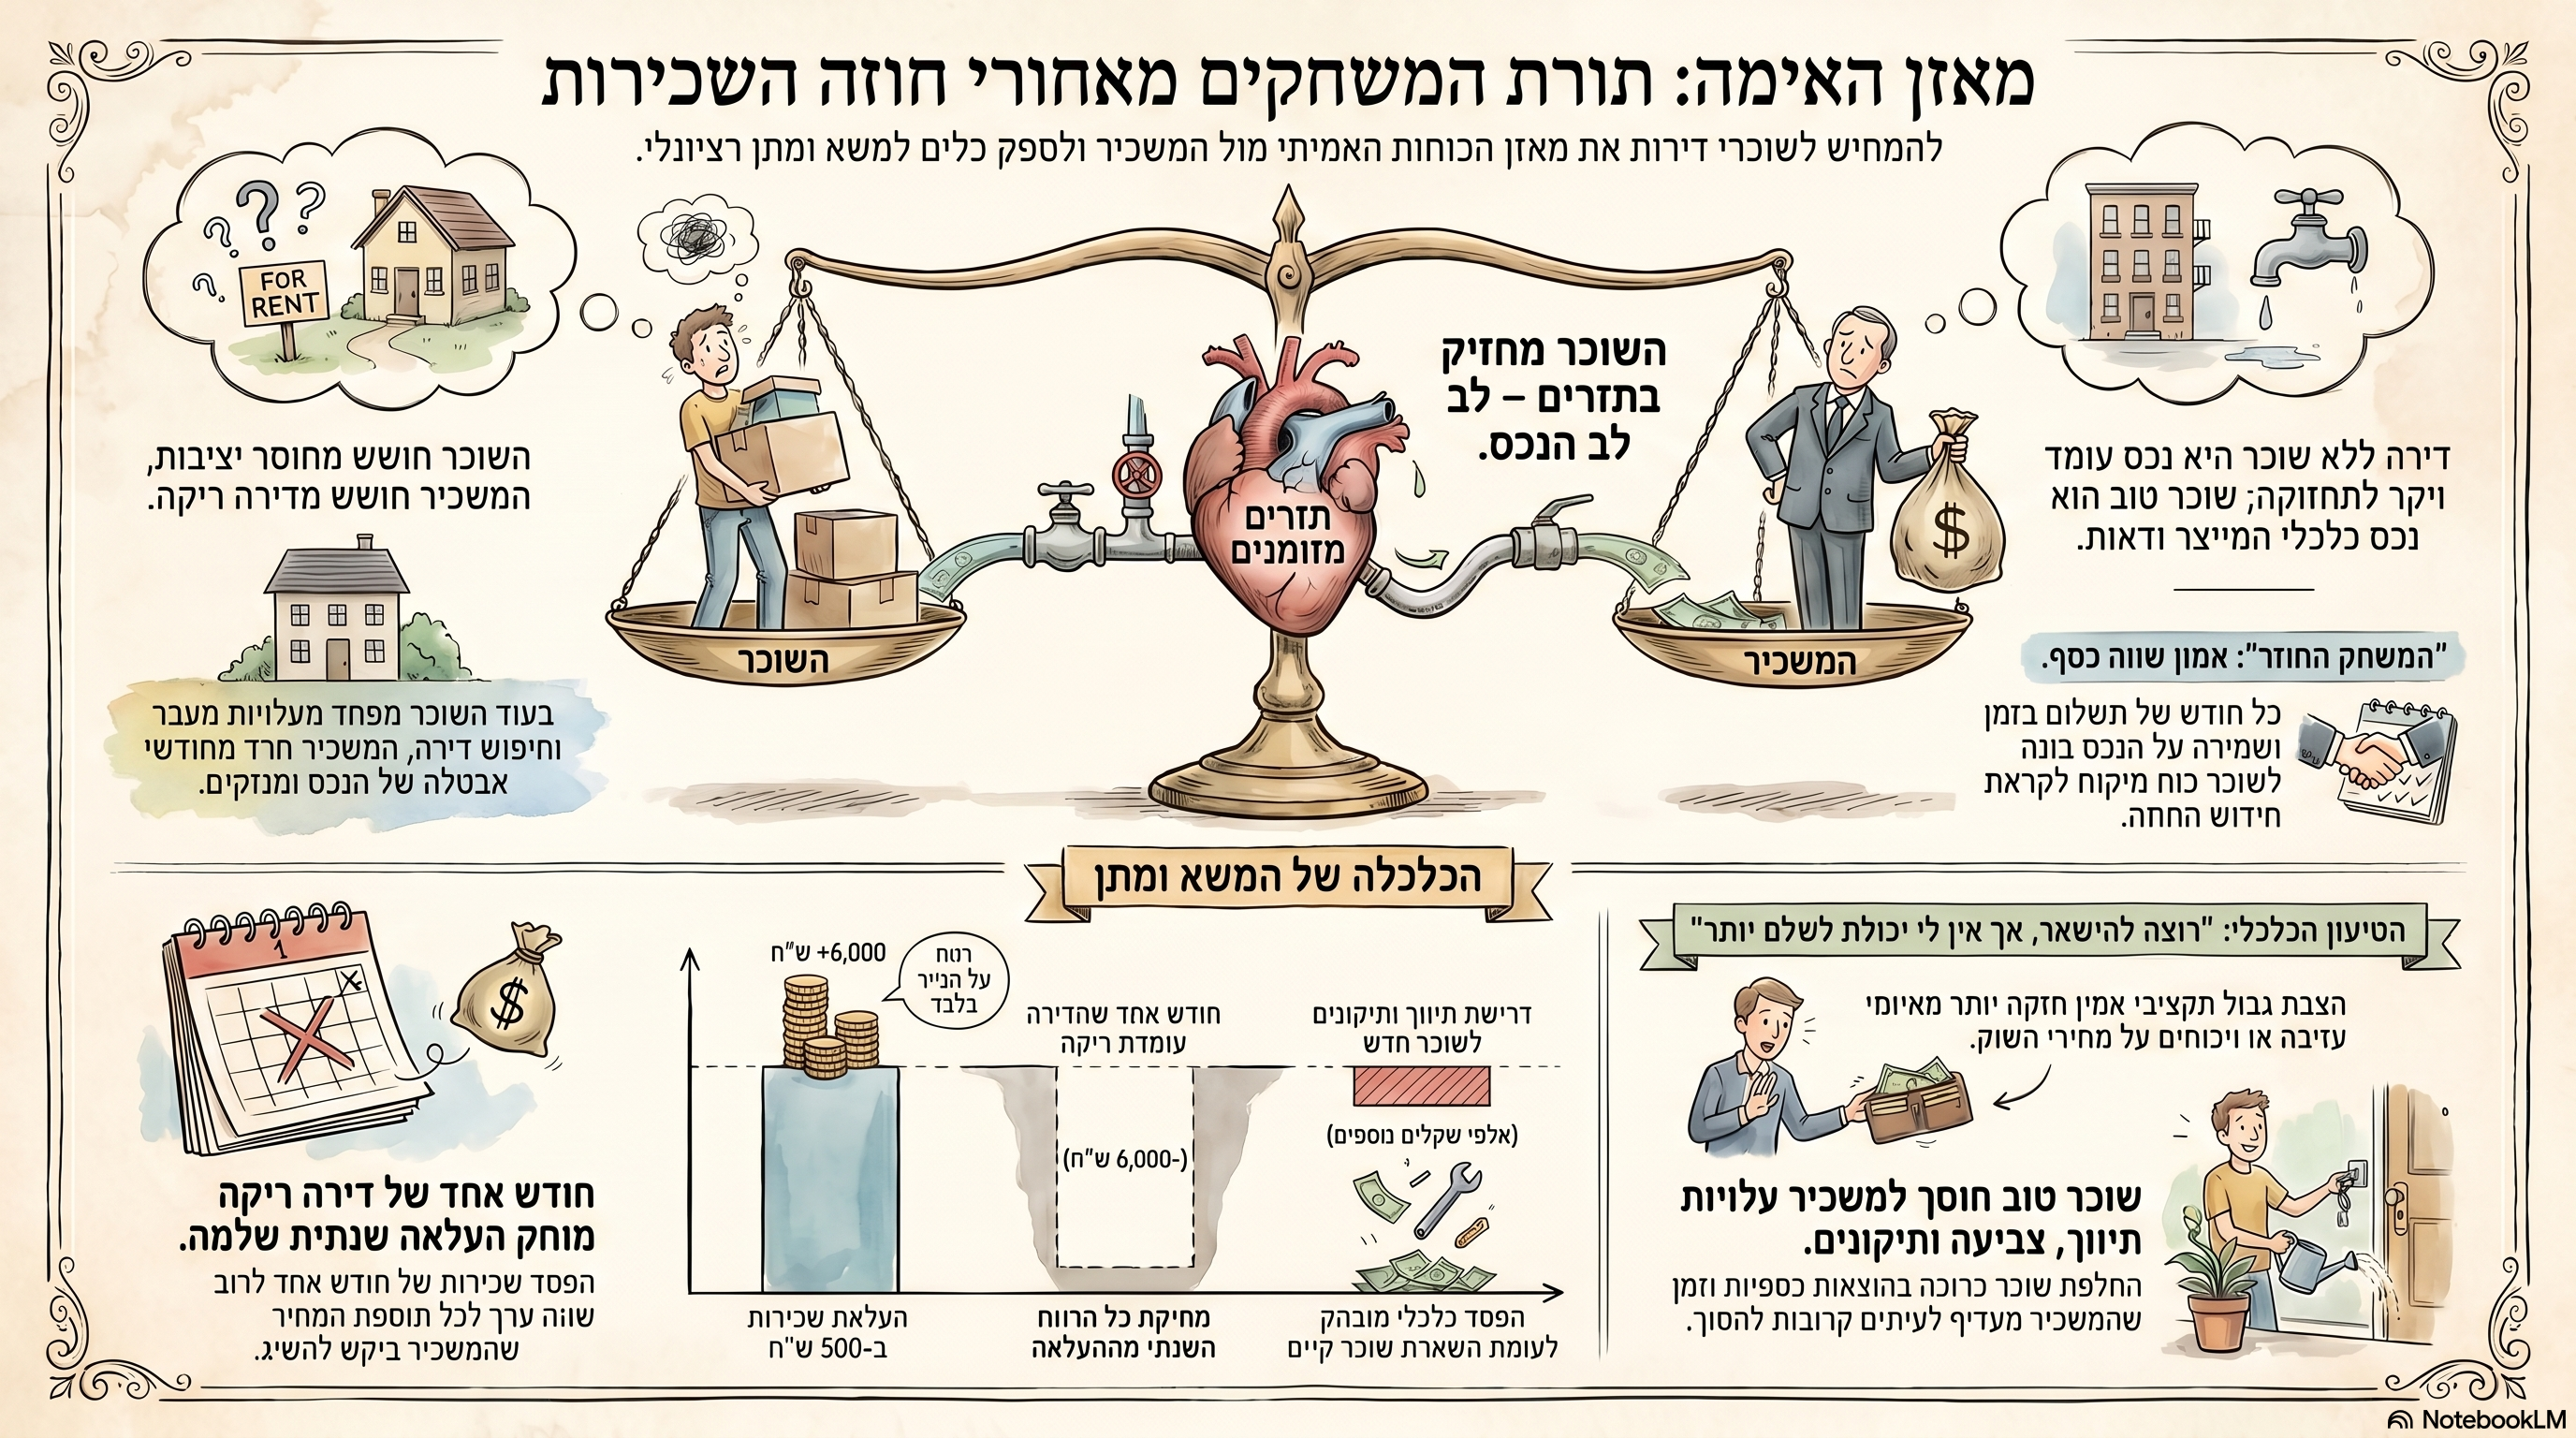
בלוג מקצועי על מאזן הכוחות בין שוכר למשכיר, דרך תורת המשחקים, עלות הריקנות, כוחו של שוכר טוב, והמשפט הכלכלי החשוב ביותר במשא ומתן על שכר דירה: אין לי מאיפה לשלם יותר.

מאזן האימה בין שוכר למשכיר: מה שתורת המשחקים מלמדת על שכר דירה

יש רגע שכל שוכר דירה מכיר היטב.החוזה עומד להסתיים. המשכיר מתקשר, או שולח הודעה קצרה, ובמשפט אחד משנה את כל האיזון:“בחידוש החוזה שכר הדירה יעלה.”באותו רגע מתחיל אצל השוכר לחץ פנימי. האם להסכים? האם להתמקח? האם לעבור דירה? האם בכלל יש דירה אחרת במחיר סביר? מה עם הילדים, המסגרות, העבודה, השכונה, ההובלה, התיווך, הערבויות, הצביעה, התיקונים, וכל הבלגן הכרוך במעבר? אבל מה שרבים מהשוכרים אינם מבינים הוא שבאותו רגע ממש, גם המשכיר אינו יושב על כיסא של כוח מוחלט. גם הוא מחשב סיכונים.מה יקרה אם השוכר יעזוב?

כמה זמן הדירה תעמוד ריקה?

האם יימצא שוכר אחר במהירות?

האם השוכר החדש ישלם בזמן?

האם הוא ישמור על הדירה?

האם יהיה צורך במתווך, בפרסום, בתיקונים, בצביעה, בהצגת הדירה לעשרות מתעניינים?

ומה אם אחרי כל זה יתברר שהשוכר החדש פחות טוב מהשוכר הקיים? כאן מתחיל הסיפור האמיתי: יחסי שוכר ומשכיר אינם רק חוזה שכירות. הם משחק עדין של כוח, פחד, תלות הדדית ותזרים. במילים פשוטות: זהו מאזן אימה.


המשכיר מפחד מדירה ריקה, השוכר מפחד מעליית שכר הדירה

השוכר מפחד שהמשכיר יעלה לו את שכר הדירה וידחוק אותו לפינה. המשכיר מפחד שהשוכר יעזוב והדירה תעמוד ריקה. השוכר מפחד מעלויות מעבר, חיפוש דירה חדשה, תיווך, הובלה, ערבויות, אי ודאות, ניתוק מהסביבה המוכרת ולעיתים גם פגיעה ממשית ביציבות המשפחתית. המשכיר מפחד מאובדן הכנסה, חודש או חודשיים ללא שכירות, חיפוש שוכר חדש, בדיקת ערבויות, סיכון לפיגורים, נזקים בדירה, סכסוכים עתידיים ואי ודאות. כל צד חושש מהצעד הבא של הצד השני.וזה בדיוק המקום שבו נכנסת תורת המשחקים.

תורת המשחקים של שוק השכירות

בתורת המשחקים בוחנים כיצד צדדים רציונליים מקבלים החלטות כאשר כל צד מושפע מהתגובה של הצד השני. במקרה של שוכר ומשכיר, זהו לא משחק חד פעמי. זהו משחק חוזר. כל חודש שבו השוכר משלם בזמן, שומר על הדירה ומתנהל בכבוד, הוא בונה לעצמו כוח. הוא מייצר למשכיר ודאות. כל שנה שבה המשכיר מתנהל בהגינות, אינו מעלה את שכר הדירה בצורה אגרסיבית ואינו מנצל את תלות השוכר בדירה, הוא שומר לעצמו שוכר טוב ומקטין סיכון. לכן היחסים האלה אינם יחסים פשוטים של “המשכיר חזק והשוכר חלש”. זו תפיסה שטחית ולא מדויקת. המשכיר מחזיק בנכס.

אבל השוכר מחזיק בתזרים. והתזרים הוא לב העניין. דירה ללא שוכר אינה נכס מניב. היא נכס עומד, ריק, יקר לתחזוקה, ולעיתים גם מקור לדאגה.

שוכר טוב הוא לא מטרד, הוא נכס כלכלי

אחת הטעויות הגדולות של שוכרים היא שהם מתנהלים מול המשכיר מתוך פחד. הם שוכחים דבר בסיסי: שוכר טוב הוא נכס כלכלי עבור המשכיר. שוכר שמשלם בזמן, שומר על הדירה, אינו מטריד, אינו גורם נזקים, אינו מסתבך, אינו מייצר סכסוכים ואינו מחליף דירה כל שנה, הוא שוכר ששווה כסף.הוא חוסך למשכיר ריקנות.

הוא חוסך למשכיר תיווך.

הוא חוסך למשכיר זמן.

הוא חוסך למשכיר התעסקות.

הוא חוסך למשכיר סיכון. לכן, כאשר שוכר טוב נכנס למשא ומתן על חידוש חוזה, הוא לא צריך להגיע כמי שמבקש טובה. הוא צריך להגיע כמי שמבין את ערכו. לא באגרסיביות.

לא באיומים.

לא בצעקות.

אלא בנימוס, בביטחון, בענייניות ובאסרטיביות.

המשפט שכל שוכר צריך לדעת לומר

כאשר המשכיר מבקש להעלות את שכר הדירה, הטענה החזקה ביותר של השוכר אינה משפט משפטי ואינה איום. הטענה החזקה ביותר היא כלכלית: אין לי מאיפה לשלם יותר. זה המשפט. לא “אתה מגזים”.

לא “אני אעזוב”.

לא “אתה לא תמצא שוכר אחר”.

לא “כולם מורידים מחירים”.

לא “השוק מתרסק”.אלא דבר פשוט, ברור וקשה להתווכח איתו: אני רוצה להישאר. אני משלם בזמן. אני שומר על הדירה. טוב לי כאן. אבל אין לי יכולת אמיתית לשלם יותר. גם היום אני בקושי עומד בתשלומים מחודש לחודש. אם שכר הדירה יעלה, זה כבר לא יהיה עניין של רצון, אלא של יכולת. זה ניסוח נכון משום שהוא עושה שלושה דברים חשובים: ראשית, הוא משדר רצון טוב. השוכר אינו מאיים לעזוב. להפך, הוא אומר שהוא רוצה להישאר. שנית, הוא מזכיר למשכיר את הערך של השוכר הקיים: תשלום בזמן, שמירה על הדירה, יציבות ושקט. שלישית, הוא מציב גבול אמיתי: אין יכולת לשלם יותר. לא מדובר בטקטיקה. מדובר במגבלת תקציב. ובמשא ומתן, מגבלת תקציב אמינה היא טענה חזקה מאוד.

עלות הריקנות: החישוב שהמשכיר לא תמיד אומר בקול

נניח שהמשכיר מבקש להעלות את שכר הדירה ב-500 ש”ח לחודש. על פני שנה, מדובר בתוספת של 6,000 ש”ח.אבל אם השוכר עוזב והדירה עומדת ריקה חודש אחד בלבד, המשכיר מאבד חודש שכירות מלא. אם שכר הדירה הוא 6,000 ש”ח לחודש, הרי שחודש ריק אחד מחק את כל התוספת השנתית שביקש המשכיר. ואם הדירה עומדת ריקה חודשיים, או אם נדרש תיווך, תיקון, צביעה, התעסקות, פשרה במחיר מול שוכר חדש או סיכון של שוכר פחות טוב, העלאת המחיר עלולה להתברר כהחלטה כלכלית לא משתלמת.זה לב העניין. לא כל העלאת שכר דירה היא באמת רווחית למשכיר. לפעמים היא רק נראית כך על הנייר.בפועל, היא עלולה להבריח שוכר טוב ולהכניס את המשכיר לאי ודאות יקרה.

זה דומה למשחק צ’יקן, אבל לא חייב להיגמר בהתנגשות

במידה מסוימת, יחסי שוכר ומשכיר מזכירים את “משחק הצ’יקן” מתורת המשחקים. כל צד בוחן מי יישבר ראשון. המשכיר חושב: השוכר יפחד לעבור, לכן הוא ישלם. השוכר חושב: המשכיר יפחד מדירה ריקה, לכן הוא יוותר. אבל בשונה ממשחק צ’יקן קלאסי, כאן אין צורך בהתנגשות. הדרך הנכונה אינה להפחיד את הצד השני, אלא להבהיר לו את המציאות הכלכלית. השוכר לא צריך לומר: “אני עוזב אם תעלה לי את המחיר.”הוא צריך לומר: “אני רוצה להישאר, אבל אין לי יכולת לשלם יותר.”ההבדל גדול. הראשון נשמע כמו איום.

השני נשמע כמו עובדה. ועובדות, כאשר הן מוצגות נכון, חזקות יותר מאיומים.

האלטרנטיבה של כל צד: מי באמת נמצא בעמדת כוח?

בעולם המשא ומתן נהוג לדבר על האלטרנטיבה של כל צד אם אין הסכם. לשוכר יש אלטרנטיבה: למצוא דירה אחרת. למשכיר יש אלטרנטיבה: למצוא שוכר אחר. השאלה אינה מי צודק, אלא למי יש אלטרנטיבה טובה יותר. אם באזור יש הרבה דירות להשכרה, ביקוש חלש, ירידה ביכולת התשלום של הציבור, עלייה ביוקר המחיה ומשקי בית שנחנקים תחת ההוצאות, כוחו של המשכיר נחלש. אם לעומת זאת יש מחסור אמיתי בדירות להשכרה באזור מסוים, ביקוש גבוה ושוכרים רבים שמתחרים על אותה דירה, כוחו של המשכיר מתחזק. אבל גם במצב כזה, שוכר טוב אינו חסר כוח. כי שוכר טוב אינו רק מי שתופס דירה. הוא מי שמייצר למשכיר הכנסה ודאית. והוודאות הזאת שווה כסף.

הקשר הרחב יותר לשוק הנדל”ן

הדיון הזה אינו רק על יחסי שוכר ומשכיר. הוא חלק מתמונה רחבה יותר. בשנים האחרונות שוק הדיור התנהל כאילו אפשר להעלות מחירים בלי גבול. מחירי דירות עלו, משכנתאות התנפחו, התשואות נשחקו, הריבית עלתה, והציבור נדרש לשלם יותר ויותר עבור אותה קורת גג. אבל בסוף, כל שוק מגיע לקיר. הקיר הזה נקרא יכולת תשלום. משכיר יכול לרצות שכר דירה גבוה יותר.

בעל דירה יכול לחשוב שהנכס שלו שווה יותר.

בנק יכול לממן עסקה במחיר מנופח.

מתווך יכול לספר שהשוק חם.

אבל שוכר אינו יכול לשלם כסף שאין לו. בנקודה מסוימת, הרצון של המשכיר פוגש את היכולת של השוכר. וזה רגע חשוב מאוד בשוק. כי כאשר יותר ויותר שוכרים אומרים את אותו משפט, “אין לי מאיפה לשלם יותר”, השוק מתחיל להבין שהמחיר אינו יכול להמשיך להתנתק מהמציאות הכלכלית.

לא מלחמה, אלא משא ומתן רציונלי

חשוב לומר: המטרה אינה להפוך את היחסים בין שוכר למשכיר למלחמה. להפך. שוכר חכם אינו צריך להתלהם.

משכיר חכם אינו צריך ללחוץ עד הקצה. שני הצדדים צריכים להבין שיש כאן אינטרס משותף. השוכר רוצה יציבות, בית, ודאות ומחיר שהוא יכול לעמוד בו. המשכיר רוצה תזרים, שוכר טוב, שמירה על הדירה ושקט. כאשר שני הצדדים מבינים את זה, אפשר להגיע להסכם טוב יותר לשניהם. אבל כדי שזה יקרה, השוכר חייב להפסיק להתנהל מתוך פחד. הוא צריך להבין שהכוח שלו אינו נובע מאיום לעזוב. הכוח שלו נובע מהיותו שוכר טוב, יציב, משלם ושומר על הנכס.

המסקנה

יחסי שוכר ומשכיר הם משחק חוזר של תלות הדדית. המשכיר מחזיק בדירה, אבל השוכר מחזיק בתזרים. המשכיר חושש מדירה ריקה, השוכר חושש מעליית שכר הדירה. המשכיר רוצה למקסם הכנסה, השוכר מוגבל ביכולת התשלום. בתוך מאזן האימה הזה, שוכר טוב צריך לזכור דבר פשוט: הוא לא חסר כוח. הוא לא צריך להתחנן.

הוא לא צריך לאיים.

הוא לא צריך להיבהל. הוא צריך לדבר ברור, מנומס ואסרטיבי: אני רוצה להישאר. אני משלם בזמן. אני שומר על הדירה. אבל אין לי מאיפה לשלם יותר. לפעמים, זה כל ההבדל בין שוכר שמנוהל על ידי הפחד, לבין שוכר שמנהל משא ומתן מתוך הבנה כלכלית.ובשוק שבו יוקר המחיה עולה, הריבית מכבידה, השכר נשחק והיכולת של הציבור לשלם הולכת ונמתחת עד הקצה, המשפט הזה כבר אינו רק טענה אישית של שוכר אחד. הוא הופך להיות סימן אזהרה לשוק כולו. כי בסוף, גם בשוק השכירות, כמו בכל שוק אחר, יש גבול למה שאפשר לגבות.הגבול הזה אינו נקבע רק לפי הרצון של המשכיר. הוא נקבע לפי היכולת של השוכר לשלם.


פיץ' והדרכה לשוכר:

האמת חייבת להיאמר: צריך לדעת לנהל משא ומתן. ובדרך כלל, בעלי אינטליגנציה רגשית גבוהה עושים זאת טוב יותר. מדוע? כי הם אינם “נועלים” את הצד השני, אינם דוחקים אותו לפינה, ואינם מנהלים את השיחה מתוך אגו. הם יודעים להישאר ענייניים, רגועים ומדויקים, גם כאשר מדובר בכסף, פחד ולחץ. ואז להמשיך: ביחסי שוכר ומשכיר זה קריטי במיוחד.

שוכר שמגיע למשא ומתן כועס, מאשים או מאיים, עלול לגרום למשכיר להינעל. ברגע שהמשכיר מרגיש מותקף, הוא כבר לא מקשיב לטענה הכלכלית. הוא מגן על עצמו. לעומת זאת, שוכר שמגיע רגוע, מנומס ואסרטיבי, מעביר מסר אחר לגמרי: אני לא נגדך. אני לא מאיים עליך. אני רוצה להישאר. אני שוכר טוב. אבל אין לי מאיפה לשלם יותר. זה ההבדל בין ויכוח לבין משא ומתן. במשא ומתן נכון לא שוברים את הצד השני. נותנים לו סולם לרדת מהעץ. וזה בדיוק המקום שבו לשוכר טוב יש כוח: לא בכוחנות, אלא בשילוב של עובדה כלכלית, טון נכון, ואינטליגנציה רגשית.

מאזן האימה בין שוכר למשכיר

שוכר דירה מפחד שהמשכיר יעלה לו את שכר הדירה.
המשכיר מפחד שהשוכר יעזוב והדירה תעמוד ריקה.זה לא רק חוזה שכירות. זו תורת המשחקים.השוכר צריך יציבות, בית ושקט.
המשכיר צריך תזרים, ודאות ושוכר טוב שמשלם בזמן ושומר על הדירה.והנה מה שהרבה שוכרים לא מבינים:
שוכר טוב הוא כוח כלכלי.

דירה ריקה לא משלמת שכירות.
שוכר טוב כן. לכן במשא ומתן מול משכיר לא צריך לצעוק, לא לאיים ולא להתחנן. צריך להיות מנומסים, רגועים ואסרטיביים, ולומר את המשפט הפשוט: אני רוצה להישאר. אני משלם בזמן. אני שומר על הדירה. אבל אין לי מאיפה לשלם יותר. גם היום אני בקושי עומד בתשלומים. זו לא בקשת רחמים.
זו הצבת גבול כלכלי. בסוף, גם בשוק השכירות יש גבול למה שאפשר לגבות.
הגבול הזה נקבע לא רק לפי מה שהמשכיר רוצה לקבל, אלא לפי מה שהשוכר באמת מסוגל לשלם.


English Summary Box

The Game Theory of Rent Negotiation

The relationship between a tenant and a landlord is not a one-sided power structure. It is a repeated game of mutual dependency.

The tenant fears rent increases, relocation costs and loss of stability. The landlord fears vacancy, loss of income, uncertainty and the risk of replacing a good tenant with an unknown one.A reliable tenant who pays on time and protects the apartment has real economic value. Therefore, tenants should not negotiate from fear, but from calm and assertive realism.

The strongest argument is not a threat. It is a simple economic boundary:

I want to stay, I pay on time, I take care of the apartment, but I cannot afford to pay more.

In a market under financial pressure, the landlord’s desire for higher rent eventually meets the tenant’s actual ability to pay. That is where the real market boundary begins.

משחק השכירות: למה "הכוח" של בעל הבית שלכם הוא לעיתים קרובות אשליה?

1. הקדמה: הרגע שבו הכל משתנה

כל שוכר מכיר את הרגע שבו הדופק עולה: הודעת וואטסאפ קצרה או שיחת טלפון מהמשכיר שמבשרת על "עדכון" שכר הדירה בחוזה הקרוב. באותו רגע, הלחץ הפנימי משתלט. המוח מריץ תסריטים של הובלות, חיפוש מתיש אחר דירה חלופית, העתקת מוסדות חינוך לילדים וחוסר הוודאות הכלכלי הכרוך במעבר.אך כמי שמנתח שווקים דרך עדשה של כלכלה התנהגותית, אני מציע לכם לעצור ולהתבונן בסיטואציה כמשחק אסטרטגי. באותה שנייה ממש, גם המשכיר שלכם נמצא תחת לחץ כבד. הוא שואל את עצמו: "האם השוכר הבא ישלם בזמן? האם הוא ישמור על הנכס? כמה זמן הדירה תעמוד ריקה?" המפגש הזה אינו שלטון יחיד של בעל הנכס, אלא "מאזן אימה" שבו לשני הצדדים יש הרבה מה להפסיד.

2. תובנה 1: מאזן האימה – הפחד הוא דו-צדדי

התפיסה המקובלת בשוק היא שהכוח נמצא תמיד אצל בעל הדירה, אך זהו ניתוח חסר. המציאות היא משחק של "אסימטריית מידע": אתם יודעים שאתם שוכרים טובים, אבל עבור המשכיר, כל שוכר חדש הוא "קופסה שחורה" – סיכון לא מחושב. הפחד שלו מדירה ריקה או משוכר בעייתי הוא המנוף הסמוי שלכם.כפי שמסביר מומחה הנדל"ן חיים אטקין:"אבל מה שרבים מהשוכרים אינם מבינים הוא שבאותו רגע ממש, גם המשכיר אינו יושב על כיסא של כוח מוחלט. גם הוא מחשב סיכונים. מה יקרה אם השוכר יעזוב? כמה זמן הדירה תעמוד ריקה? האם יימצא שוכר אחר במהירות? האם השוכר החדש ישלם בזמן? האם הוא ישמור על הדירה?"

3. תובנה 2: תורת המשחקים – זהו "משחק חוזר", לא חד-פעמי

בתורת המשחקים, שכירות מוגדרת כ"משחק חוזר" (Repeated Game). בכל חודש שבו שילמתם בזמן ושמרתם על הנכס, צברתם "הון אמינות". המשכיר מחזיק בלבנים ובבטון, אך אתם מחזיקים ב"תזרים" (Cash Flow) – הלב הפועם של כל עסק נדל"ני.עבור משכירים רבים, דמי השכירות אינם רק רווח, אלא המקור לכיסוי המשכנתא שלהם. עבורם, הפסקת התזרים היא אירוע דרמטי. ההבנה שהמשכיר זקוק לוודאות שלכם בדיוק כפי שאתם זקוקים לקורת הגג שלו, היא הבסיס לשינוי יחסי הכוחות במשא ומתן.

4. תובנה 3: המתמטיקה של הריקנות (The Cost of Vacancy)

בואו נדבר במספרים קרים. משכיר שדורש העלאה של 500 ש"ח בחודש, מצפה לתוספת של 6,000 ש"ח בשנה. אולם, החישוב הכלכלי הריאלי מראה שהעלאה כזו היא לעיתים קרובות הימור גרוע עבורו. אם תעזבו והדירה תעמוד ריקה חודש אחד בלבד (למשל במחיר שכירות של 6,000 ש"ח), כל הרווח השנתי המיוחל מההעלאה פשוט נמחק.העלויות הסמויות שמשכירים לעיתים נוטים לשכוח כוללות:

  • אובדן דמי שכירות: חודש אחד ריק שווה ערך להפסד של העלאה שנתית שלמה.
  • הוצאות תפעוליות: דמי תיווך (לרוב חודש שכירות נוסף), צביעה ותיקונים הנדרשים לכניסת דייר חדש.
  • עלויות זמן ואנרגיה: סינון עשרות מועמדים, הצגת הדירה וניהול הבירוקרטיה.
  • סיכון שוכר חדש: המעבר מהידוע והבטוח (אתם) לסיכון של אי-תשלום או נזקים בנכס.

5. תובנה 4: שוכר טוב הוא "נכס כלכלי", לא מטרד

כאנליסט, אני מגדיר שוכר איכותי כ"מכשיר פיננסי" שחוסך למשכיר כסף ריאלי. עליכם להפסיק לבקש טובות ולהתחיל להבין את ערככם בשוק. אתם לא רק "דיירים"; אתם הגורם שמבטיח למשכיר שקט נפשי וחיסכון בעלויות.שוכר טוב מייצר ערך כלכלי דרך:

  • אפס עלויות תחזוקה שוטפת: טיפול בנכס כאילו היה שלכם.
  • יציבות תזרימית: מניעת הצורך בחיפוש וסינון שוכרים מתיש.
  • הפחתת סיכון משפטי: היעדר חיכוכים ופיגורים בתשלומים.

כאשר אתם מבינים שאתם ה"חיסכון" של המשכיר, אתם עוברים מעמדת נחיתות לעמדת שותפות עסקית.

6. תובנה 5: המשפט שיכול לשנות את תוצאת המשא ומתן

כאן נכנסת לתמונה ההוצאה לפועל של האסטרטגיה. במשא ומתן, הצבת "חסם קשיח" (Hard Constraint) היא הכלי החזק ביותר. במקום לאיים בעזיבה או לתקוף את המשכיר על חזירותו, השתמשו באינטליגנציה רגשית כדי להציב גבול כלכלי בלתי עביר.הניסוח המנצח, המבוסס על דבריו של אטקין, הוא: "אני רוצה להישאר, אני משלם בזמן ושומר על הדירה וטוב לי כאן... אבל אין לי יכולת אמיתית לשלם יותר. גם היום אני בקושי עומד בתשלומים מחודש לחודש. אם שכר הדירה יעלה, זה כבר לא יהיה עניין של רצון, אלא של יכולת."מדוע זה עובד? כי זהו "מבוי סתום" פסיכולוגי. אתם מצהירים על רצון טוב (הפגת איום), מזכירים את ערככם כשוכרים (שיקוף איכות), ומציבים מגבלת תקציב אמינה שקשה להתווכח איתה. זו לא מלחמה, זו מציאות כלכלית שאתם מטילים לחיקו של המשכיר.

7. תובנה 6: הקיר הכלכלי – סוף עידן עליות המחירים ללא גבול?

הסיטואציה האישית שלכם היא מיקרוקוסמוס של השוק כולו. בתיאוריית ה"צ'יקן" (Chicken Game) של הנדל"ן, שני הצדדים דוהרים זה מול זה. המשכיר בטוח שהשוכר ימצמץ ראשון כי "אין לו לאן ללכת", אך השוק מגיע לנקודת "הקיר הכלכלי".כאשר שוכר אומר "אין לי מאיפה", הוא חושף את שיווי המשקל האמיתי של השוק (Market Equilibrium). משכיר רציונלי יבין שהעלאת מחיר שמתנתקת מיכולת התשלום הריאלית היא לא רווח, אלא הזמנה למשבר תזרימי. בסופו של יום, הגבול אינו נקבע לפי הרצון של המשכיר, אלא לפי היכולת הפיזית של השוכר לשלם.

8. סיכום: אל תנהלו מלחמה, תנהלו משא ומתן

היחסים בינכם לבין המשכיר אינם חייבים להיות זירת קרב מדממת. שוכר חכם הוא שוכר שמבין את כללי המשחק הכלכלי ויודע להגיש למשכיר "סולם" לרדת ממנו. אתם לא נתינים של בעל הבית, אלא שותפים עסקיים שמספקים לו את המוצר היקר ביותר בנדל"ן: ודאות ושקט נפשי.

שאלה למחשבה: בפעם הבאה שהחוזה שלכם יעלה לדיון, האם תגיעו כשוכרים מפוחדים שמחפשים חסד, או כשותפים עסקיים שמבינים היטב כמה כסף השקט שלכם שווה למשכיר?

06Oct

בלוג מקצועי מאת חיים אטקין: מבחן שכר הדירה כדרך האמינה ביותר לזהות השבחה אמיתית בנדל"ן. כיצד ממ"ד, מרפסת או עמדת טעינה משפיעים על השווי הכלכלי ומה באמת קובע את הערך של נכס.


🧱 מבחן שכר הדירה: הדרך האמיתית לזהות השבחה בנדל"ן

בענף הנדל"ן רווחת לעיתים תפיסה שגויה שלפיה כל תוספת, שדרוג או השקעה בדירה משביחים את ערכה.

אבל האמת פשוטה הרבה יותר — ולא פחות חדה:

השבחה אמיתית נמדדת לא לפי ההוצאה, אלא לפי התועלת הכלכלית שהיא מייצרת.

במילים אחרות: כמה שוכר מוכן לשלם עבורה?


🎯 העיקרון המנחה: מבחן השוק האמיתי

הדרך המדויקת ביותר לבחון האם תכונה בנכס אכן משביחה את שוויו היא לבחון את השפעתה על שכר הדירה בשוק החופשי.

זהו מבחן אמפירי, מדיד ונטול השערות — כי בשכירות אין רגשות, יש החלטה כלכלית טהורה.

אם השוכר מוכן לשלם יותר – הנכס השביח. אם לא – אין השבחה, גם אם ההשקעה נראית יוקרתית.


🛡️ ממ"ד – גורם משביח מובהק

האם דירה עם ממ"ד תושכר ביותר מדירה זהה בלעדיו?

כן, כמעט תמיד.הממ"ד מספק גם תחושת ביטחון וגם שימושיות יומיומית – חדר עבודה, שינה או אחסון.

בממוצע, דירות עם ממ"ד נהנות מתוספת של 3%–7% לשכר הדירה, ובאזורים רגישים ביטחונית אף יותר.

זו השבחה פונדמנטלית אמיתית: היא מגדילה תועלת כלכלית ותפיסת ביטחון גם יחד.


⚡ עמדת טעינה לרכב חשמלי – עדיין לא משביחה

למרות העלות הגבוהה והתדמית החדשנית, מרבית השוכרים אינם מוכנים לשלם פרמיה על דירה עם עמדת טעינה פרטית.

היא אולי נוחה, אך אינה נתפסת כצורך בסיסי.

בעתיד, עם חדירת רכבים חשמליים לשוק, ייתכן שהדבר ישתנה – אך נכון ל־2025, זו תוספת אסתטית, לא כלכלית.


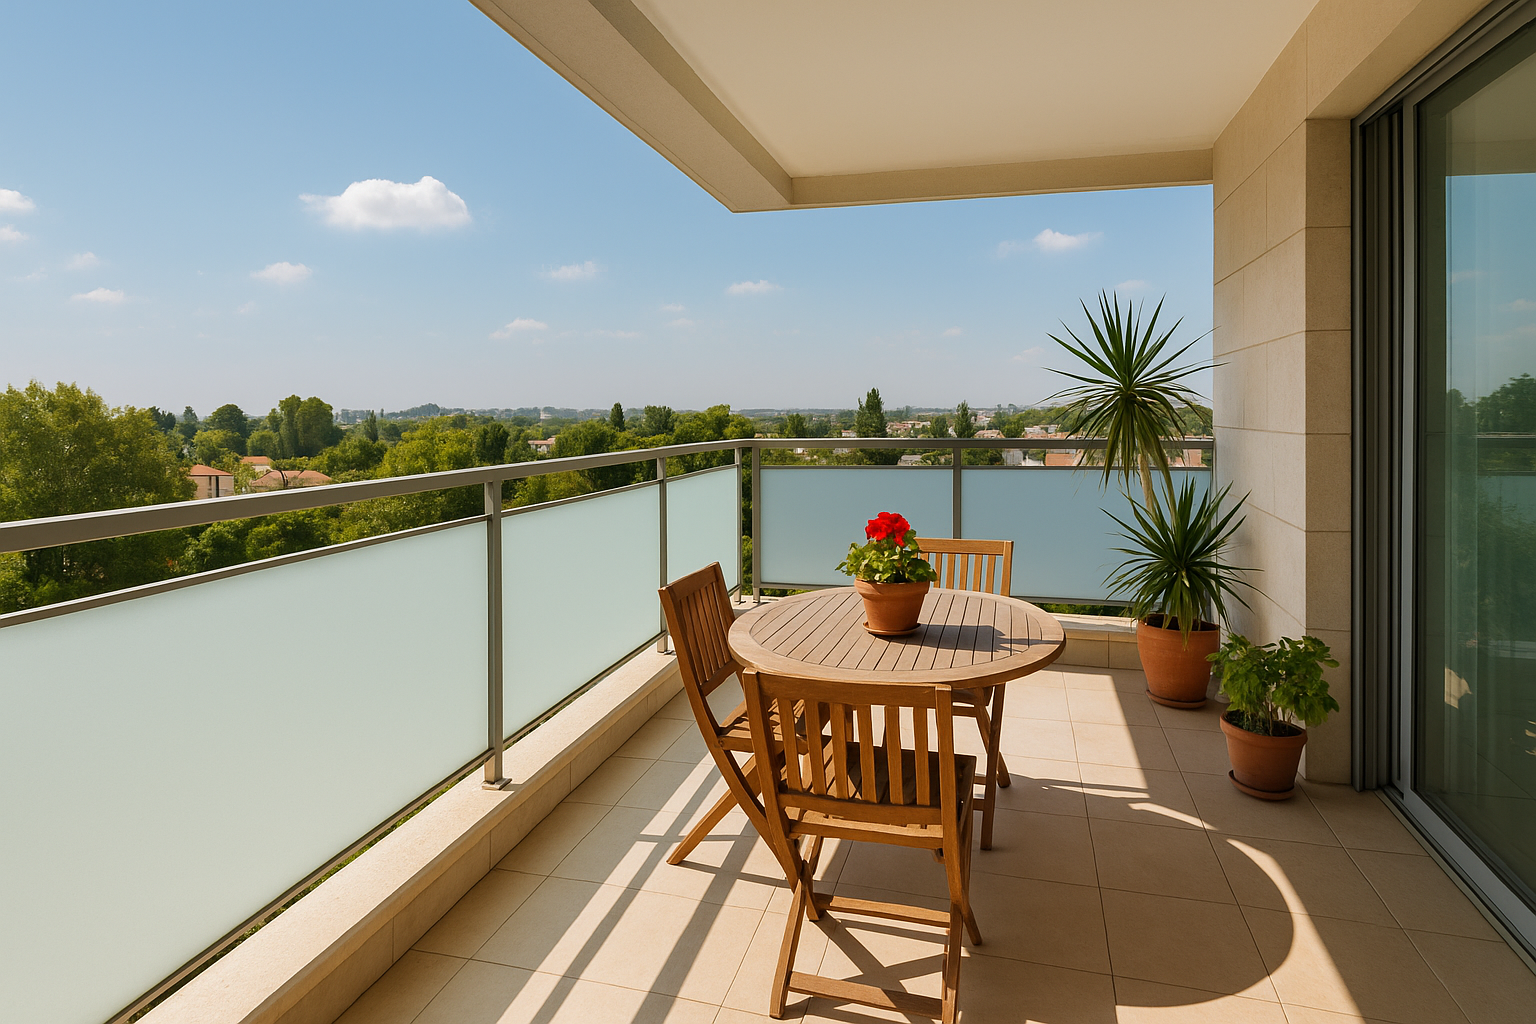
🌇 מרפסת – תלוי באיכות, לא בעצם הקיום

מרפסת היא אחת הדוגמאות הקלאסיות לכך שלא כל “יש” הוא “משביח”.

ההשפעה על שכר הדירה תלויה ב־4 פרמטרים עיקריים:

  • גודל: 4 מ"ר לא כמו 20 מ"ר
  • כיוון: דרומי פתוח ≠ צפוני סגור
  • קומה: מרפסת בקומת קרקע ≠ מרפסת בקומה 15
  • שימושיות: ישיבה, אירוח, פרטיות

מרפסת גדולה עם נוף פתוח עשויה להוסיף עד 10% לשכר הדירה, בעוד שמרפסת שירות צרה כמעט שאינה משפיעה.


📊 מבחן השכרה לעומת גישת ההשוואה

רבים מהשמאים והמשקיעים נוטים להסתמך על גישת ההשוואה – כלומר על מחירי עסקאות.

אך מחירים לעיתים מושפעים ממניפולציות, מאופוריה או מהתנהגות עדר.

לעומת זאת, שכר דירה הוא אמת קרה ומדויקת:

הוא משקף את הערך הכלכלי שהנכס יודע לייצר, ואת ההעדפות האמיתיות של המשתמשים.

מבחן השכרה הוא אפוא מבחן פונדמנטלי לשווי, הלב של גישת ההכנסה בשמאות.


⚖️ שווי פונדמנטלי – לא כל מה שעולה כסף מעלה ערך

ההבדל בין “שדרוג” ל“השבחה” הוא ההבדל בין הוצאה רגשית להשקעה כלכלית.

רק כאשר ההוצאה מתורגמת להכנסה נוספת — מדובר בהשבחה אמיתית.

כך בוחנים שווי פונדמנטלי, וכך מזהים בועה – כשהמחירים מתנתקים מההכנסה שהם אמורים לייצר.


💡 סיכום ולקח מקצועי

"לא כל מה שעולה כסף מעלה את הערך."

מבחן שכר הדירה הוא הכלי הפשוט והאמין ביותר להבין אם שדרוג באמת משביח.

ממ"ד? ✅ כן.

עמדת טעינה? ⭕ עדיין לא.

מרפסת? ⚠️ תלוי בגודל, כיוון ושימושיות.שוק השכירות מדבר בשפה אחת בלבד – שפת המספרים.

ומי שמקשיב לה, מגלה את האמת על ערך אמיתי.


🌞 למה מרפסת דרומית משביחה?

מרפסת הפונה דרומה נחשבת בישראל (ובכל חצי הכדור הצפוני) למבוקשת יותר, ולכן יש לה השפעה חיובית על שכר הדירה ועל שווי הנכס. הסיבות לכך הן:

  1. חשיפה טובה לשמש – הכיוון הדרומי מקבל אור שמש לאורך רוב שעות היום, גם בחורף.
    ✔️ מעניק תחושת חמימות טבעית
    ✔️ חוסך באנרגיה לחימום
    ✔️ מאפשר שימוש נעים במרפסת גם בעונות קרות
  2. אוורור ואור טבעי – דירות דרומיות מוארות ומאווררות יותר.
    אור טבעי בשפע הוא אחד הגורמים שמעלים את שביעות הרצון של דיירים ומשפיע ישירות על רמת הביקוש.
  3. נוחות שימוש יומיומית – מרפסת דרומית מאפשרת ישיבה, גידול צמחים או אירוח רוב השנה, מבלי לסבול מקור או חוסר שמש.
  4. יתרון פסיכולוגי ותדמיתי – “דירה דרומית” נתפסת כחמימה, נעימה ובריאה יותר — הבדל תדמיתי שיכול להעלות גם את ערך השכירות.

⚠️ מתי מרפסת דרומית לא בהכרח משביחה?

  • כאשר אין הצללה מספקת – בקיץ, עודף שמש עלול לגרום לחום קיצוני ולצריכת אנרגיה גבוהה למיזוג.
  • אם הפנייה הדרומית משקיפה על רחוב סואן או מפגע סביבתי – יתרון הכיוון מתבטל.

💡 סיכום קצר:

כיוון מרפסתהשפעה על השוויהערות
דרום↑↑ משביחאור, חום טבעי, נוחות שימוש
מערב↑ בינונישקיעה יפה, אך חם בקיץ
מזרח↑ מתוןנעים בבוקר, קריר אחה"צ
צפון↓ לעיתים פוגעקריר, חסר שמש

במילים אחרות – מרפסת דרומית משביחה משום שהיא מוסיפה תועלת פונדמנטלית אמיתית לדייר, ולא רק ערך אסתטי.

היא מאפשרת שימושיות, נוחות ואור טבעי — גורמים שמעלים את שכר הדירה בפועל, ולכן גם את השווי הכלכלי.


אנטנה סלולרית על הגג היא דוגמה קלאסית להשבחה כלכלית אמיתית, שניתנת למדידה ברורה בגישת ההכנסה.

09Sep

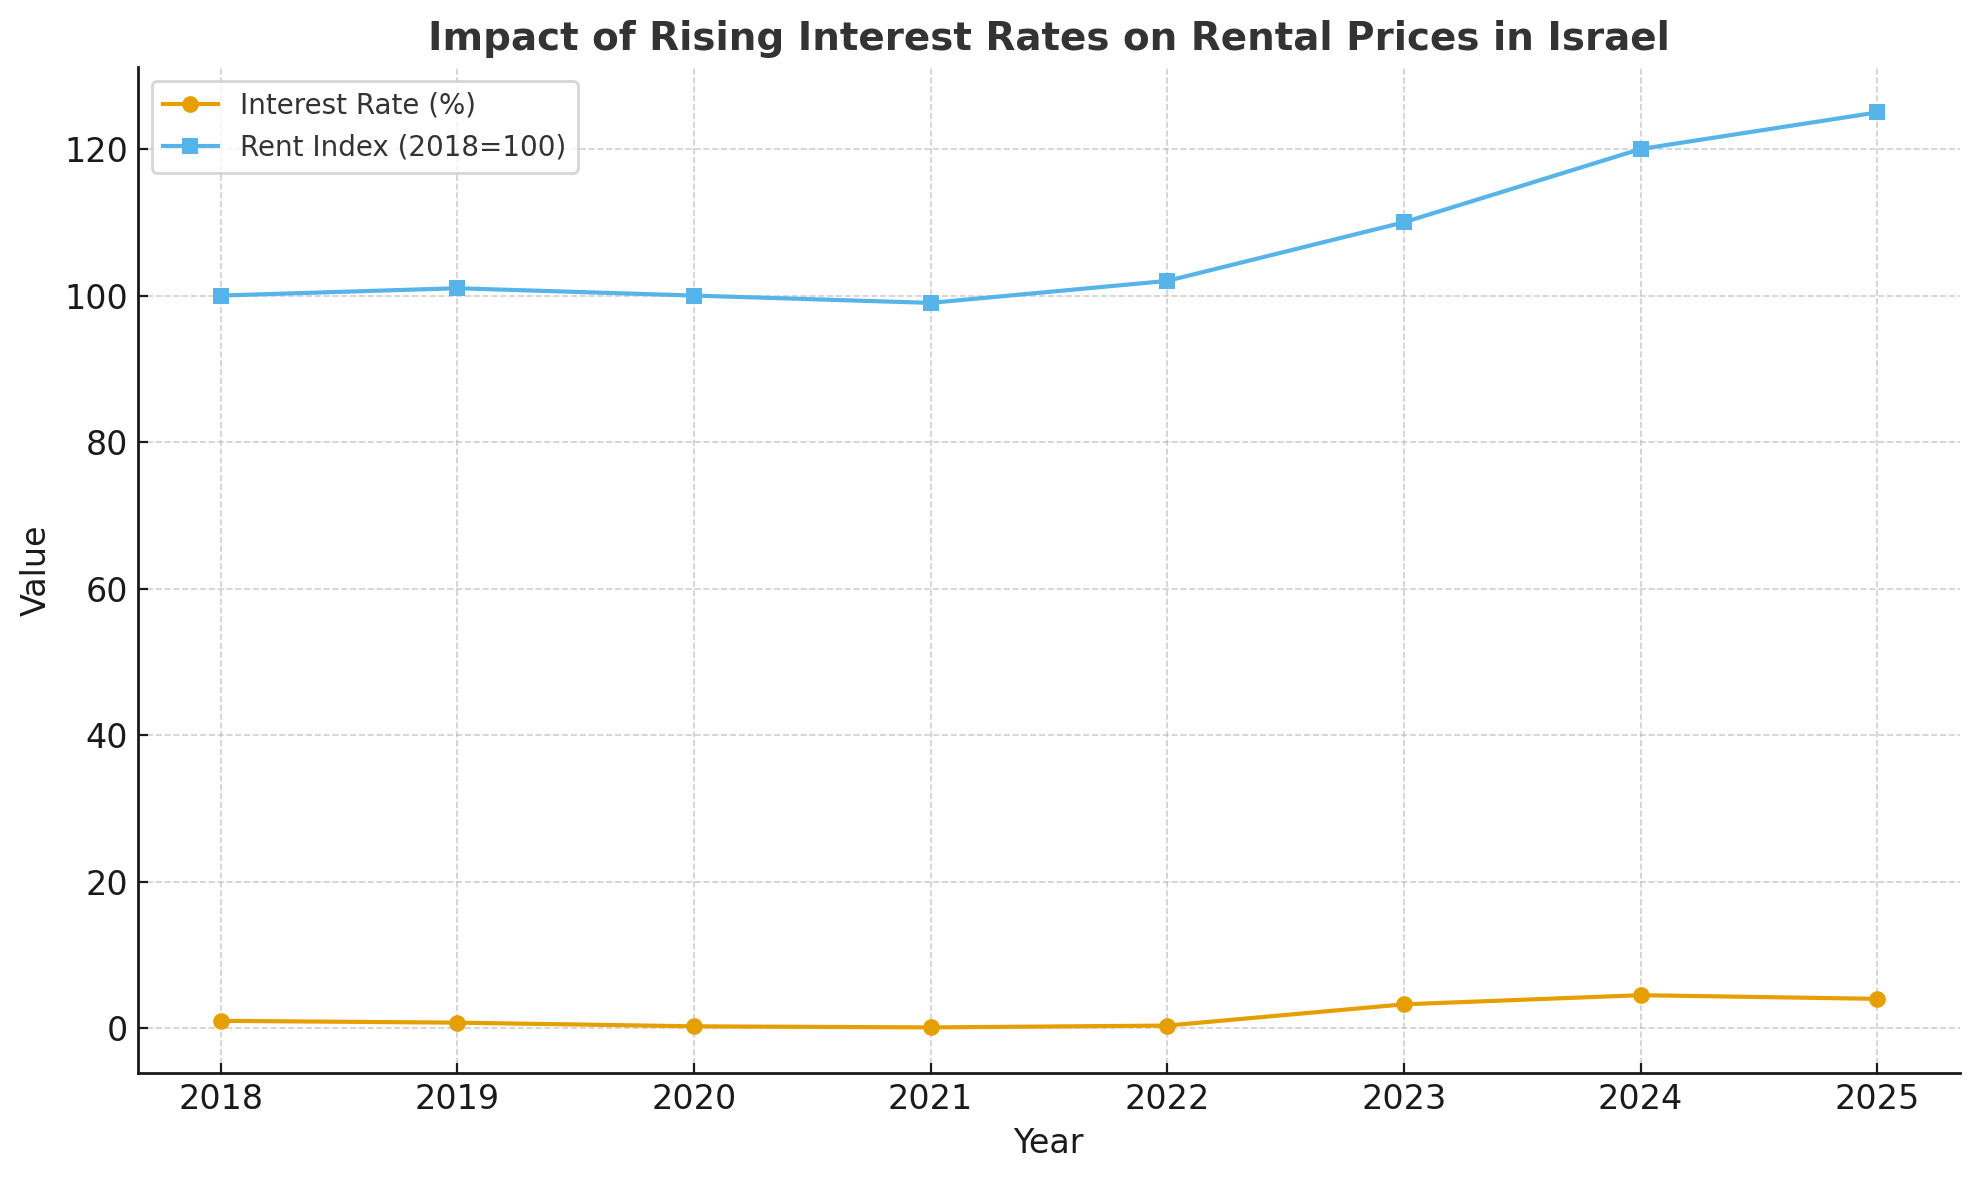
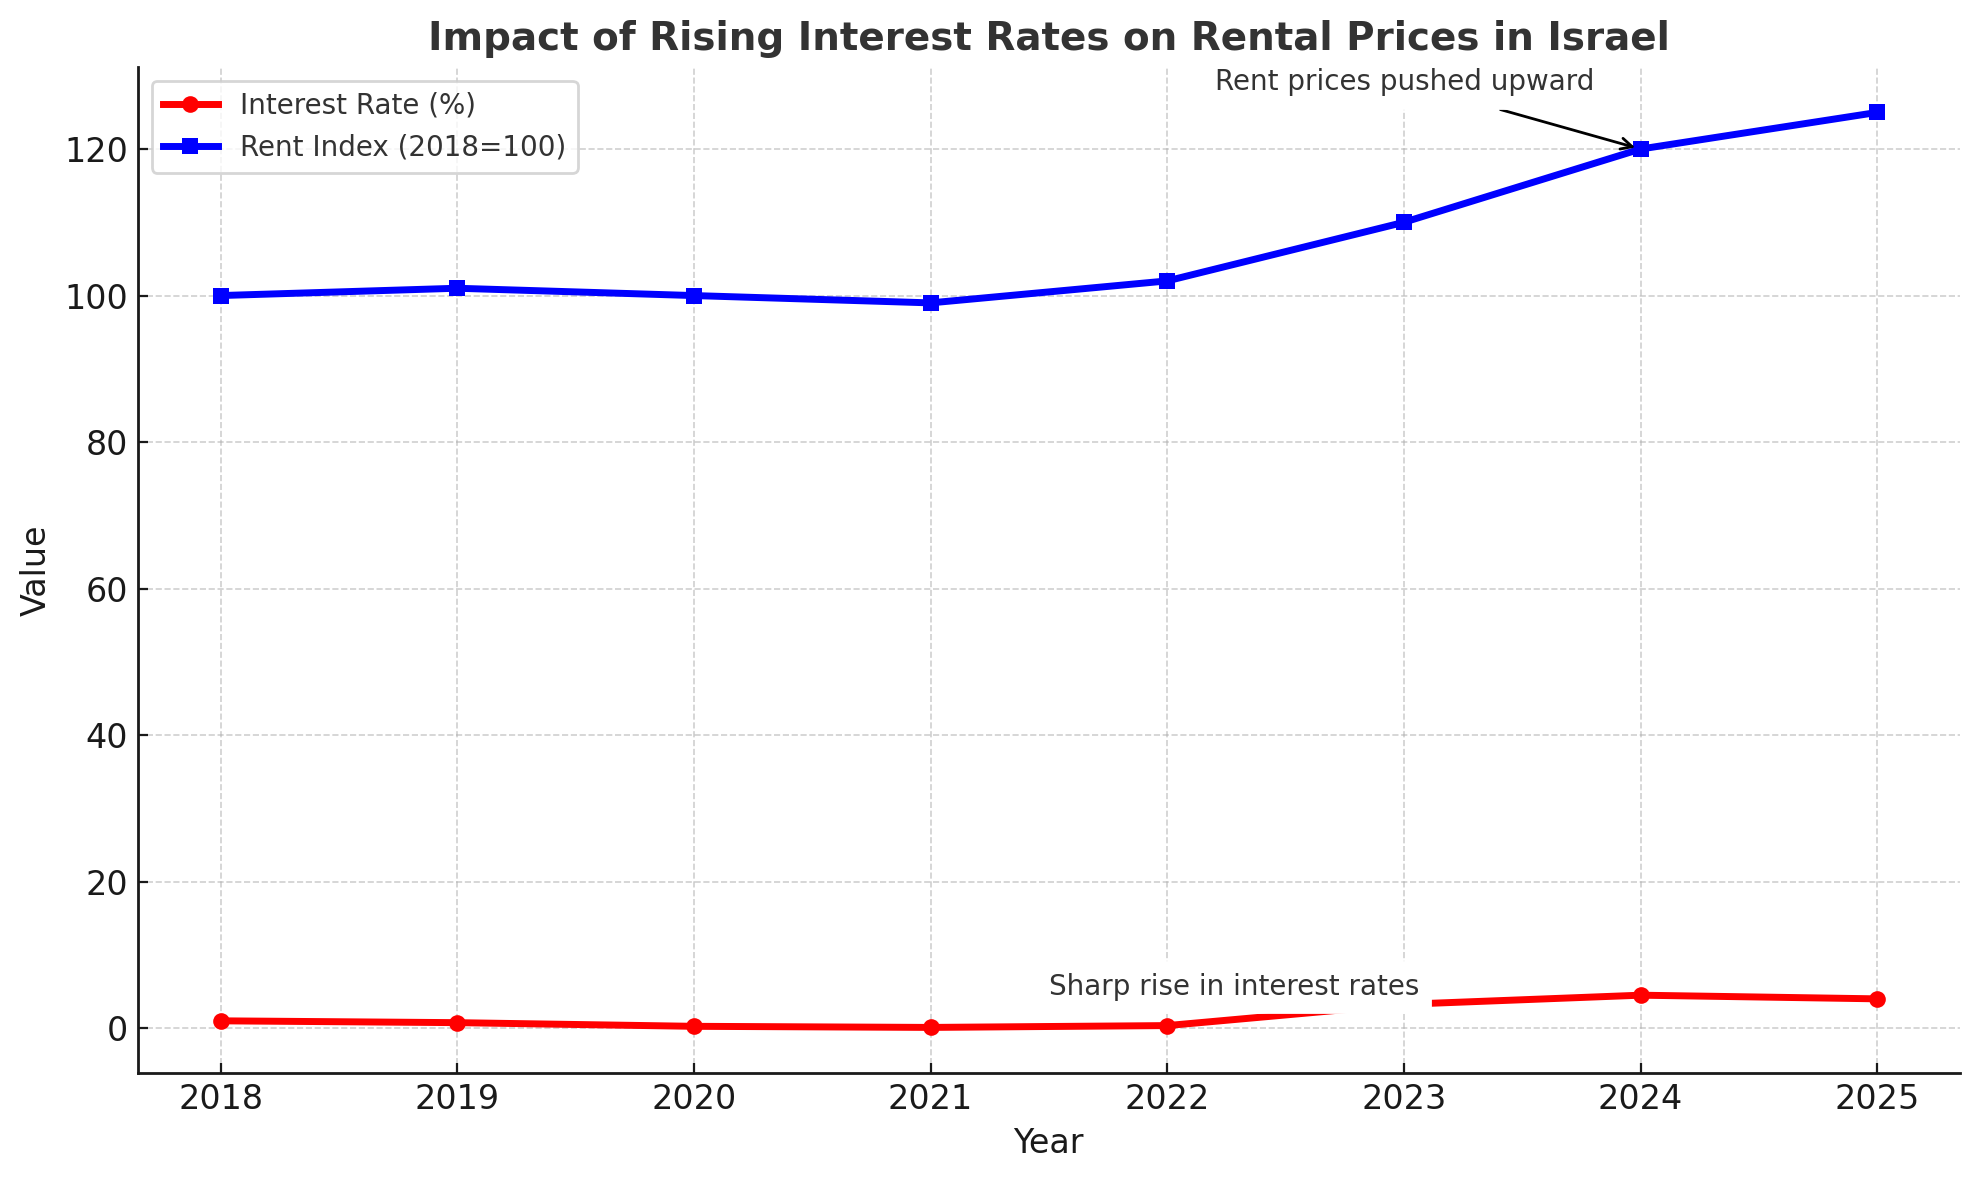
מדוע שכר הדירה עולה במקביל לעליית הריבית? המשקיעים מנסים לשמור על תשואה חיובית ומגלגלים את עלויות המימון על השוכרים – אך האם זה באמת פתרון בר־קיימא?


שכר הדירה עולה בגלל הריבית: הסבר פשוט לתופעה מורכבת

בשנים האחרונות אנו עדים לעלייה ניכרת בשכר הדירה, והסיבה לכך קשורה קשר הדוק לריבית. כדי להבין את המנגנון, חשוב להסתכל על האופטיקה של המשקיעים:

הקשר בין ריבית, תשואה ושכר דירה

כאשר הריבית במשק עולה, גם עלויות המימון של המשקיעים גדלות. מי שרכשו דירה להשקעה באמצעות משכנתא או הלוואה מוצאים את עצמם עם החזר חודשי גבוה בהרבה מבעבר. במקביל, התשואה המתקבלת מהשכירות – שנמדדת כאחוז משווי הנכס – נראית פתאום נמוכה מדי ביחס לריבית שהבנק גובה.במצב זה, המשקיע מנסה "לגשר על הפער" ולשמור על תשואה חיובית. הדרך היחידה לעשות זאת היא באמצעות העלאת שכר הדירה.

האסטרטגיה של המשקיעים

  1. התאמת מחיר השכירות לעלות המימון – ככל שהריבית גבוהה יותר, המשקיע מגלגל חלק מהעלות על השוכר.
  2. שוק עם ביקוש קשיח – בישראל, הביקוש לשכירות גבוה, בין אם בגלל חוסר יכולת לרכוש דירה ובין אם בגלל ניידות (סטודנטים, צעירים, זוגות בתחילת דרכם). המשקיעים יודעים שהשוק "סופג" במידה מסוימת את ההעלאה.
  3. ניסיון לשמר רווחיות – עבור משקיע, נכס שאינו מניב תשואה נחשב השקעה כושלת. לכן, גם במחיר פגיעה ביכולת השוכרים לעמוד בתשלומים, יש נטייה לדחוף את שכר הדירה כלפי מעלה.

התוצאה: מעגל לחצים

המעגל הזה יוצר לחצים כפולים:

  • על השוכרים – שמתקשים לעמוד בתשלומי השכירות ומוצאים עצמם נאלצים לצמצם צריכה בתחומים אחרים.
  • על המשקיעים – שאינם תמיד מצליחים לגבות את השכירות הגבוהה, במיוחד בשוק שבו ההיצע הולך וגדל והכנסות השוכרים לא עולות באותו קצב.

המסקנה

במילים פשוטות: עליית הריבית דוחפת את המשקיעים להעלות את שכר הדירה, מתוך ניסיון לשמר תשואה. אך בטווח הארוך, כאשר הפער בין יכולת השוכרים לשלם לבין ציפיות המשקיעים מתרחב – השוק נכנס לסחרור שעלול להסתיים בירידת מחירים ואף בקריסת שווי נכסים.


16Jul

Une étude révolutionnaire de la Banque d'Israël révèle l'impact de la guerre des « Épées de Fer » sur la prime d'achat des appartements avec prêt immobilier sur le marché immobilier israélien. Découvrez pourquoi, sur le marché locatif, la prime d'achat a bondi de 4,1 %, tandis qu'à l'achat, elle a chuté de 8,1 % à 6,2 %. L'étude, menée par le Dr Yossi Yakin et Aya Talmon, s'appuie sur une analyse des données de transactions d'achat de l'administration fiscale et des annonces immobilières de janvier 2023 à décembre 2024. Les résultats montrent une différence considérable entre la réponse du marché de la location à court terme et celle du marché de l'achat à long terme. L'étude comprend également une première analyse de l'impact de la guerre « Am Kalavi » et fournit des explications détaillées sur les différences entre les marchés. Il est essentiel pour les investisseurs immobiliers, les acheteurs et les locataires d'appartements de comprendre les nouvelles tendances du marché immobilier israélien suite aux événements sécuritaires. Cet article propose une analyse professionnelle accompagnée de données concrètes, de graphiques et de tableaux issus de l'étude originale, ainsi que des conclusions pratiques pour divers publics du marché immobilier.

La guerre des « Épées de Fer » a non seulement bouleversé notre quotidien, mais aussi soulevé de nouvelles questions sur le marché immobilier. Les appartements situés dans un immeuble de grande hauteur se vendent-ils vraiment à un prix plus élevé ? Y a-t-il une différence entre l'impact de la guerre sur les prix d'achat et les loyers ? Une nouvelle étude de la Banque d'Israël, publiée cette semaine, dresse un tableau complexe et surprenant.

L'étude : données de terrain

Les chercheurs de la Banque d'Israël, Dr Yossi Yakin et Aya Talmon, ont examiné l'impact de la guerre sur la « prime pour un immeuble résidentiel », c'est-à-dire l'écart de prix entre des appartements identiques qui ne se distinguent que par la présence d'un immeuble résidentiel. L'étude s'appuyait sur :

  • Données de transaction d'achat auprès de l'administration fiscale (janvier 2023 - décembre 2024)
  • Annonces de vente d'appartements sur des sites en ligne
  • Annonces de location d'appartements sur plateformes numériques

Les résultats surprenants