Un'immagine comune recita che "l'immobile è un salvadanaio che si riempie da solo". Ma cosa succede quando si acquista questo salvadanaio al doppio del suo valore reale? Un toccante blog di Haim Atkin sul valore fondamentale, i bassi rendimenti e il pericolo di una bolla.
Blog #ערך פונדמנטלי
08Jun
La vendita dell'appartamento di Gindi a Sde Dov non è più un calo dei prezzi, ma una mossa strategica che viola l'equilibrio di Nash nel mercato immobiliare di Tel Aviv.
07Jun
Un toccante articolo di Haim Atkin, che denuncia il crollo del mercato immobiliare in Israele come un rinoceronte grigio piuttosto che un orso nero. Un agghiacciante paragone con la regolamentazione delle azioni bancarie: 13 anni di manipolazione, repressione e un crollo predeterminato. Un articolo imperdibile per chiunque viva nell'illusione che la bolla scoppierà "all'improvviso".
06Jun
HAMP e HARP sono i programmi che hanno salvato gli Stati Uniti e sono stati concepiti per stabilizzare il mercato immobiliare, prevenire un'ondata di fallimenti e salvare il sistema bancario.
HAMP ו - HARP היו 2 התוכניות שהצילו את בארה"ב ונועדו לייצב את שוק הדיור, למנוע גל פשיטות רגל, ולהציל את המערכת הבנקאית. הצצה לשתי התוכניות שהצילו את שוק הדיור האמריקאי ממשבר הסאב-פריים – HAMP ו-HARP – והשוואה למצב המדאיג בישראל. האם ניתן ליישם מודל דומה כאן לפני קריסת המערכת הבנקאית?
מהספר בועת נדל"ן - לרכישה כאן
🛠 HAMP – Home Affordable Modification Program
מטרה:
לסייע לבעלי בתים שנמצאים בפיגור במשכנתא או על סף חדלות פירעון, באמצעות שינוי תנאי המשכנתא (modification) כך שהתשלום החודשי יהיה סביר יותר.
איך זה עבד?
- הפחתת הריבית
- הארכת תקופת ההחזר
- ולעיתים גם דחיית תשלום חוב קיים (forbearance)
- התמריץ ניתן גם לבנקים ולחברות שירותי משכנתאות כדי לשתף פעולה
השפעה:
- כ־1.6 מיליון משכנתאות שונו במסגרת התוכנית
- הצליחה להוריד תשלומים חודשיים בממוצע של כ־30%
- מנעה פשיטת רגל המונית, אבל נתפשה כלא מספקת (רבים לא עמדו בתנאים או לא אושרו)
🏡 HARP – Home Affordable Refinance Program
מטרה:
לאפשר לבעלי משכנתאות בעלי יחס LTV גבוה (גם 125%!), שלא בפיגור – אבל לא יכולים למחזר את ההלוואה בגלל ירידת שווי הנכס – למחזר בכל זאת בתנאים משופרים.
איך זה עבד?
- מיחזור בריבית נמוכה גם אם שווי הבית נמוך מההלוואה
- הועבר דרך Freddie Mac ו-Fannie Mae
- לא דרש הערכת שווי חדשה
- פתח דלת להצלה של מאות אלפי לווים "שקועים" עם נכסים מתחת לשווי ההלוואה
השפעה:
- כ־3.5 מיליון מיחזורי משכנתא
- מנע מקרים רבים של walk-away (עזיבת הנכס בגלל אקוויטי שלילי)
- חיזק את ההון של הבנקים בעקיפין – כי פחות הלוואות הפכו לבעייתיות
אז את מי הן באמת הצילו?
| גורם | HAMP | HARP | הערות |
|---|---|---|---|
| 🏦 הבנקים | ✅ | ✅✅ | חיזוק מאזן, מניעת הפסדים |
| 🏘 משקי בית | ✅ | ✅✅ | הורדת תשלומים / ריבית, מניעת חדלות פירעון |
| 📉 הכלכלה | ✅ | ✅ | שמירה על יציבות שוק הדיור וצריכה |
מסקנה בקצרה:
כן, הן הצילו את כולם – אבל בראש ובראשונה את הבנקים.
מניעת קריסת שוק הדיור הייתה קריטית למניעת קריסת המערכת הפיננסית. ההגדרה האמיתית היא:
הצלה מלמעלה למטה (top-down rescue) – הבנקים קודם, הציבור אחריהם.
🇺🇸 ארה"ב – טיפול במשבר באמצעות HAMP ו־HARP
| פרמטר | HAMP | HARP |
|---|---|---|
| יעד | לווים שנמצאים בקשיים | לווים תקינים אך עם אקוויטי שלילי |
| גישה | שינוי תנאי משכנתא קיימת | מיחזור משכנתא גם כשאין שווי מספיק |
| עיקרון | הקלה תזרימית כדי למנוע חדלות פירעון | תיקון עיוות ביחס הלוואה-שווי |
| אפקט | האטת גל פשיטות רגל | מניעת גל של abandonments והפסדים לבנקים |
✅ שתי התוכניות טפלו בשורש בעיית השווי – לא הכחישו אותו.
🧠 הבינו שהשוק לא יתאושש אם לא יינתן מענה שורשי לאובדן הערך (equity).
🇮🇱 ישראל – מה קורה בפועל?
| נושא | המצב כיום |
|---|---|
| ❌ טיפול באקוויטי שלילי | אין – הבנקים לא מודים שהוא קיים |
| ❌ שמאות עצמאית | כמעט ולא קיימת בפרויקטים חדשים (דירות חדשות נמכרות בלי הערכת שווי ממשית) |
| ❌ מיחזור בתנאים מקלים | נעשה רק למי ששומר על ערך הדירה. בפועל – המערכת ממיינת לפי "נראות" בטוחה |
| ❌ גישה מונעת | אין מדיניות מערכתית לבלום קריסת ערך – רק ניסיונות עידוד קנייה |
💣 מה הייתה יכולה ישראל לעשות? (בהשראת HAMP ו־HARP)
1. תוכנית HARP ישראלית
- מיחזור בתנאים מקלים גם כששווי הנכס ירד
- הסתמכות על ערך פונדמנטלי מוסדר (למשל לפי טבלת שווי ממשלתית, כפי שהצעתי בעבר)
- עידוד מיחזור לאנשים עם "שווי שלילי" על מנת למנוע קריסה מערכתית
2. תוכנית HAMP ישראלית
- תמריצים לבנקים להפחתת ריבית או פריסת הלוואות מחדש
- הסדרים יזומים מול קבוצות סיכון (רוכשי פרויקטים ב-2020–2022)
- פיקוח ממשלתי על תנאים וסירובים – כדי למנוע מחדל בנקאי
3. רגולציה חדשה: "שמאות-הצלה"
- הוראה רגולטורית לבצע שמאות מחדש לכל מי שמבקש פריסה או מיחזור, אבל לפי ערך ולא מחיר
- מתן כלים לבנק (כמו בארה"ב) להתמודד עם בעיית האקוויטי מבלי להיכנס לסחרור משפטי/חשבונאי
🧩 השורה התחתונה:
ארה"ב פעלה על פי עקרונות של הכרה במשבר שווי, גיבוש מדיניות קונקרטית ויישום כוללני.ישראל? מכחישה, מושכת זמן, מתפללת לשיפור – ובדרך מסכנת את הבנקים, הציבור והמשק כולו.
אחר כך צריך להעמיד לדין את כל מי שהביא אותנו למצב הזה...
מחקר עומק: האם ניתן להתאים את תוכניות HAMP ו-HARP לישראל?
רקע כללי
לאחר משבר הסאב-פריים בארה"ב ב-2008, הושקו שתי תוכניות לאומיות מצילות שוק:
- HAMP – שינוי תנאי משכנתאות ללווים במצוקה.
- HARP – מיחזור משכנתאות גם כאשר יש "אקוויטי שלילי".
תוכניות אלו תרמו לייצוב שוק הדיור, למניעת פשיטות רגל המוניות, ולשמירה על המערכת הבנקאית. לאור הסימנים הגוברים למשבר בשוק הנדל"ן בישראל, עולה השאלה האם מודל דומה ניתן ליישום בישראל.
חלק א' – התאמת HAMP ו-HARP לשוק הישראלי
מאפיינים ישראליים שיש להביא בחשבון:
- שיעור מימון גבוה מאוד (LTP) – לעיתים מעל 90%, גם ברכישות "קבוצתיות" או בפרויקטים בליווי.
- פער בין שווי למחיר – קיימת בועה נדל"נית מובהקת; מחירים גבוהים מהערך הכלכלי הפונדמנטלי.
- שמאים מוחלשים – אין שמאות חובה בפרויקטים חדשים; שומות רבות משקפות מחיר ולא שווי.
- העדר פתרון מערכתי – הבנקים אינם מודים בקיומו של אקוויטי שלילי.
פוטנציאל התאמה:
- HAMP ישראלי: הסדרי פריסה והפחתת ריבית יזומים לבעלי משכנתא בקשיים.
- HARP ישראלי: מתן אפשרות מיחזור בתנאים מקלים – גם כששווי הנכס ירד מתחת ליתרת ההלוואה.
- שמאות פונדמנטלית מוסדרת: שימוש בטבלאות שווי לפי אזור, לצורך בסיס התערבות רגולטורית.
חלק ב' – דרכי יישום מוצעות
שלב 1: הקמת מערך שווי פונדמנטלי לאומי
- טבלאות שווי לפי מ"ר מגורים לפי אזור ודירוג עירוני
- בסיס מחושב: תזרים NOI, יחס שכר-דירה/משכורת, ריבית משכנתא ממוצעת
- שימוש ככלי לקביעת "ערך התערבות רגולטורי"
שלב 2: רגולציה על מיחזור ופריסות
- חיוב הבנקים להציע פתרונות לבעלי משכנתאות שנכנסו לאקוויטי שלילי מוכח
- הסדרי תמריץ מהמדינה לבנקים (הקלה הונית, תמיכה ממשלתית מוגבלת)
שלב 3: יצירת מודל מימון חלופי
- קרן ממשלתית או חצי-ציבורית שתקלוט הלוואות מסוכנות ותבצע פריסה מחדש
- אפשרות להחלפת חלק מהחוב באג"ח ממשלתי או ברכיב הוני על הנכס
חלק ג' – נקודת הזמן הנכונה להפעלת תוכנית
מוקדם מדי – מסוכן
- אם תופעל כאשר המחירים עוד "נראים יציבים" – תתקבל ביקורת ציבורית על "חילוץ עשירים".
מאוחר מדי – קטסטרופה
- לאחר שהבנקים יתחילו להקפיא נכסים ולהוציא לפועל עיקולים – כבר קשה להציל.
העיתוי הנכון:
שלב ירידת מחירים של 15%–20% מרמות השיא, עם סימנים ראשונים לחדלות פירעון מערכתית (פיגורים, ירידה במיחזור, קיפאון מכירות).
מומלץ לשלב סימני טריגר ברורים כמו:
- עליה חודשית של >10% בבקשות לפריסת חוב
- ירידה חדה של >25% בהיקף מיחזור משכנתאות
- מעבר של יותר מ-5% מהלווים למצב של "שווי שלילי" מוכח לפי השומה הלאומית
מסקנה
מודל HAMP/HARP ניתן להתאמה לישראל – אך רק אם ייעשה מתוך הכרה בבעיה, לא הכחשה. המערכת הישראלית נדרשת לגבש פתרון מערכתי המבוסס על:
- הכרה בפער בין מחיר לשווי
- פיתוח כלי התערבות רגולטוריים לפי שווי פונדמנטלי
- תזמון מושכל לפעולה – לפני קריסת המערכת הבנקאית
הזמן לפעול – הוא רגע לפני שהמצב ייראה כמו 2008 אמריקאית, רק בלי הפתרונות.
21May
Il documento "Rigidità dei prezzi delle case: l'impatto del sistema bancario", pubblicato nell'aprile 2025 dall'Ufficio del Primo Ministro, è uno dei documenti più importanti pubblicati negli ultimi anni, soprattutto perché conferma ufficialmente affermazioni critiche sul mercato immobiliare, finora messe a tacere o marginalizzate. Un documento ufficiale dell'Ufficio del Primo Ministro conferma: i prezzi delle case in Israele sono mantenuti artificialmente dalle banche che concedono prestiti. Un blog rivelatore su un mercato che non è libero e su un meccanismo che impedisce ai prezzi di scendere.
01May
I fattori fondamentali che influenzano i prezzi degli appartamenti in Israele e il divario tra questi e il valore vengono esaminati in percentuale. Questo articolo esamina i principali fattori che influenzano i prezzi degli appartamenti in Israele. L'articolo identifica il divario esistente tra i prezzi e il valore, o valore fondamentale, degli appartamenti e descrive tale divario in percentuale per fornire ai lettori un quadro chiaro della bolla immobiliare in Israele. Un'analisi concentrata, aggiornata e chiara dello stato della bolla immobiliare in Israele, che include una spiegazione dei fattori fondamentali, dati numerici attuali, tabelle di confronto e un'analisi del divario tra i prezzi effettivi degli appartamenti e il valore fondamentale.
גורמי היסוד למחירי הדירות בישראל
גורמי היסוד (פונדמנטליים) שמסבירים את מחירי הדיור בישראל כוללים בעיקר את:
- היצע דירות (כמות הדירות הזמינות)
- ביקוש דירות (גידול אוכלוסייה, שינויים דמוגרפיים)
- ריבית על משכנתאות
- שכר ממוצע במשק (הכנסה ריאלית)
- שכר הדירה
- עלות קרקע, מיסוי, עלויות בנייה ותשומות
- רגולציה ממשלתית ומדיניות תכנונית
- מגמות השקעה וציפיות הציבור247
המרחק בין מחירי הדירות בפועל לגורמי היסוד מתאר באחוזים את ההפרש בין המחיר לשווי ומהווה מדד לגודל הבועה - מגה בועה שהתפתחה בישראל.
סקירה מרוכזת, עדכנית וברורה של מצב בועת הנדל"ן בישראל, כולל הסבר על גורמי היסוד, נתונים מספריים עדכניים, טבלאות השוואה, וניתוח הפערים בין מחירי הדירות בפועל לבין הערך הפונדמנטלי.
בועת הנדל"ן בישראל: גורמי יסוד, נתונים עדכניים ופערים
1. מהם גורמי היסוד (פונדמנטליים) למחירי דירות?
| גורם יסוד | הסבר קצר | נתונים עדכניים (2025) |
|---|---|---|
| היצע דירות | מספר הדירות החדשות הלא-מכורות ודירות בבנייה פעילה | 80,000 דירות חדשות לא מכורות; 182,000–200,000 דירות בבנייה פעילה |
| ביקוש דירות | גידול אוכלוסייה, משקי בית חדשים, הגירה, השקעות | גידול אוכלוסייה ~2% בשנה |
| שכר ממוצע במשק | שכר ברוטו חודשי של שכיר ממוצע | כ-12,000 ש"ח |
| שכר דירה ממוצע | שכר דירה חודשי ממוצע לדירה (3–4 חדרים) | 5,260 ש"ח |
| ריבית משכנתאות | משפיעה על יכולת רכישה והחזר חודשי | סביב 4.5% |
| מחירי תשומות הבנייה | עלות קרקע, עבודה, חומרים, מיסוי ורגולציה | עלייה של 6% בשנה |
2. נתוני היצע הדירות בישראל (2025)
| פרמטר | כמות דירות | הערות עיקריות |
|---|---|---|
| דירות חדשות לא מכורות | 80,000 | שיא היסטורי; ריכוז גבוה בת"א, ירושלים, בת ים, ר"ג |
| דירות בבנייה פעילה | 182,000–200,000 | דירות שהחלה בנייתן אך טרם הסתיימה |
| התחלות בנייה שנתיות (2024) | 15,710 | ירידה של 15% לעומת 2023 |
| חודשי היצע (קצב מכירה) | 21–24 חודשים | קצב מכירה איטי יחסית לשנים קודמות |
3. פערים בין מחירי הדירות בפועל לערך הפונדמנטלי
השוואה ליחסים עולמיים/היסטוריים
| פרמטר | ערך בישראל 2025 | ערך "נורמלי" (עולמי/היסטורי) | פי כמה מהנורמלי |
|---|---|---|---|
| מחיר דירה ממוצעת | 2,230,000 ש"ח | 1,200,000–1,400,000 ש"ח | ~1.6–1.85 |
| שכר דירה חודשי ממוצע | 5,260 ש"ח | 4,500 ש"ח | ~1.17 |
| שכר דירה שנתי | 63,120 ש"ח | 54,000 ש"ח | ~1.17 |
| יחס מחיר/שכר דירה שנתי | 35.3 | 20–22 | ~1.6–1.8 |
| שכר ממוצע חודשי | 12,000 ש"ח | – | – |
| יחס מחיר/שכר שנתי (עבודה) | 15.5 (2,230,000/144,000) | 10–12 | ~1.3–1.5 |
4. ניתוח והסבר
- היצע הדירות: למרות שיא במלאי הדירות הלא-מכורות (80,000) ודירות בבנייה פעילה (עד 200,000), קצב המכירה איטי, מה שמרמז על האטה בביקוש או על מחירים גבוהים מדי.
- פערים מהפונדמנטלי:
- יחס מחיר דירה לשכר דירה שנתי (מכפיל שכירות) בישראל גבוה ב-60–80% מהמקובל בעולם.
- יחס מחיר דירה לשכר ממוצע (שנות עבודה לרכישת דירה) גבוה ב-30–50% מהמקובל בעולם.
- המשמעות: מחירי הדירות התרחקו משמעותית מהגורמים הכלכליים הבסיסיים.
5.סיכום
מחירי הדירות בישראל גבוהים משמעותית מהשווי הפונדמנטלי לפי שכר הדירה והשכר הממוצע.
היצע הדירות נמצא בשיא, אך קצב המכירה איטי – מה שעלול ללחוץ את המחירים מטה בעתיד, במיוחד אם הביקוש לא יתאושש.
הפערים הללו מעידים על "בועה" – מחירים שמנותקים מהיסודות הכלכליים.
יש מקומות בארץ בהם יחס מחיר שכ"ד יכול להגיע גם לפי 2 אם נהוון שכ"ד בשיעור היוון שהוא גבוה מהריבית הממוצעת על המשכנתא ו/או מעל ריבית הפריים ו/או מעל ריבית אג"ח ישראל 10ו/או על פי הממוצע של כל האמור.
התשואה השלילית היא אחד הגורמים המרכזיים והחשובים ביותר להבנת מצב שוק הדיור כיום, והיא מהותית בניתוח הפונדמנטלי של שווי הדירות:
- מהי תשואה שלילית?
תשואה שלילית בנדל"ן מתרחשת כאשר ההוצאות השוטפות על הנכס (משכנתא, ריבית, תחזוקה, מיסים וכו') גבוהות מההכנסה מהשכירות, כלומר המשקיע "מסבסד" את הדייר ומוציא כסף מהכיס מדי חודש128. - משמעות כלכלית:
כאשר התשואה מהשכרת דירה נמוכה מהריבית על המשכנתא או מתשואות חלופיות (אג"ח, קרנות ריט), מדובר לא רק בתשואה נמוכה, אלא בתשואה שלילית ריאלית – כלומר, הפסד כלכלי ביחס לאלטרנטיבות בשוק ההון238. מצב זה מגביל את הכדאיות הכלכלית של רכישת דירות להשקעה, במיוחד במינוף8. - השלכות על גורמי היסוד:
תשואה שלילית מצביעה על ניתוק חמור בין מחירי הדירות להכנסה מהנכס, כלומר מחירי הדירות גבוהים מדי ביחס לשכר הדירה ולעלויות המימון. זהו סימן מובהק ל"בועה" ולפיצוץ אפשרי במחירים, כי השוק מתבסס על ציפיות לעליית ערך ולא על רווחיות מהשכרה בפועל128. - הקשר לשוק הישראלי:
בישראל כיום, התשואה הגלויה מהשכרה נמוכה מאוד ולעיתים שלילית, במיוחד לאחר עליית הריבית והיציבות היחסית במחירי הדירות. המשמעות: שוק המשקיעים מתכווץ, חלק מהמשקיעים מוכרים נכסים, והביקוש לדירות להשקעה יורד – מה שמגביר את הלחץ לירידת מחירים128.
לסיכום:
התשואה השלילית היא אחד המדדים הפונדמנטליים החשובים ביותר, ולעיתים אף החשוב ביותר, להבנת ניתוק מחירי הדירות מהשווי הכלכלי האמיתי. כאשר התשואה שלילית, השוק נשען לא על הכנסה מהנכס אלא על תקווה לעליית ערך – מצב מסוכן המעיד על עיוות יסודי בשוק128.
🏠 בועת הנדל"ן בישראל 2025: נתונים, פערים ואזהרה
סקירה מרוכזת ועדכנית
📌 עיקרי הנתונים:
| פרמטר | מצב 2025 | ערך נורמלי (עולמי/היסטורי) | פער |
|---|---|---|---|
| מחיר דירה ממוצעת | 2,500,000 ש"ח | 1,200,000–1,400,000 ש"ח | פי 2–2.1 |
| שכר דירה חודשי ממוצע | 5,260 ש"ח | ~4,500 ש"ח | ~1.17 |
| מכפיל שכירות (מחיר דירה / שכ"ד שנתי) | 40–45 | 20–22 | פי 2 |
| שנות עבודה לרכישת דירה (ברוטו) | 15–16 | 10–12 | 30%-50% גבוה יותר |
| תשואת שכירות נטו | 2%-2.5% | מול ריבית משכנתאות 4.5%-6% | תשואה שלילית ריאלית |
🏗️ מצב ההיצע:
- 80,000 דירות חדשות לא מכורות – שיא היסטורי.
- 182,000–200,000 דירות בבנייה פעילה.
- חודשי היצע: 21–24 חודשים – האטה חריגה בקצב המכירה.
⚠️ ניתוח מהיר:
- מחירי הדירות בישראל מנותקים לחלוטין מהערכים הפונדמנטליים: שכר הדירה, השכר הממוצע והתשואות.
- קצב המכירה האיטי בשוק החדש והעומס במלאי מאותתים על לחץ כבד מטה במחירים.
- הפערים הללו מעידים על קיומה של בועה מתקדמת – תוצאה של עשור של מינוף זול, מדיניות מוניטרית רשלנית וחוסר ויסות.
🧠 סיכום:
ישראל חווה ב-2025 את אחת מבועות הנדל"ן החריפות בעולם המערבי – הפער בין המחיר לערך הכלכלי כפול מהנורמה.
הבועה לא תוכל להחזיק לאורך זמן מול האטה, ריבית גבוהה וירידת ביקושים.
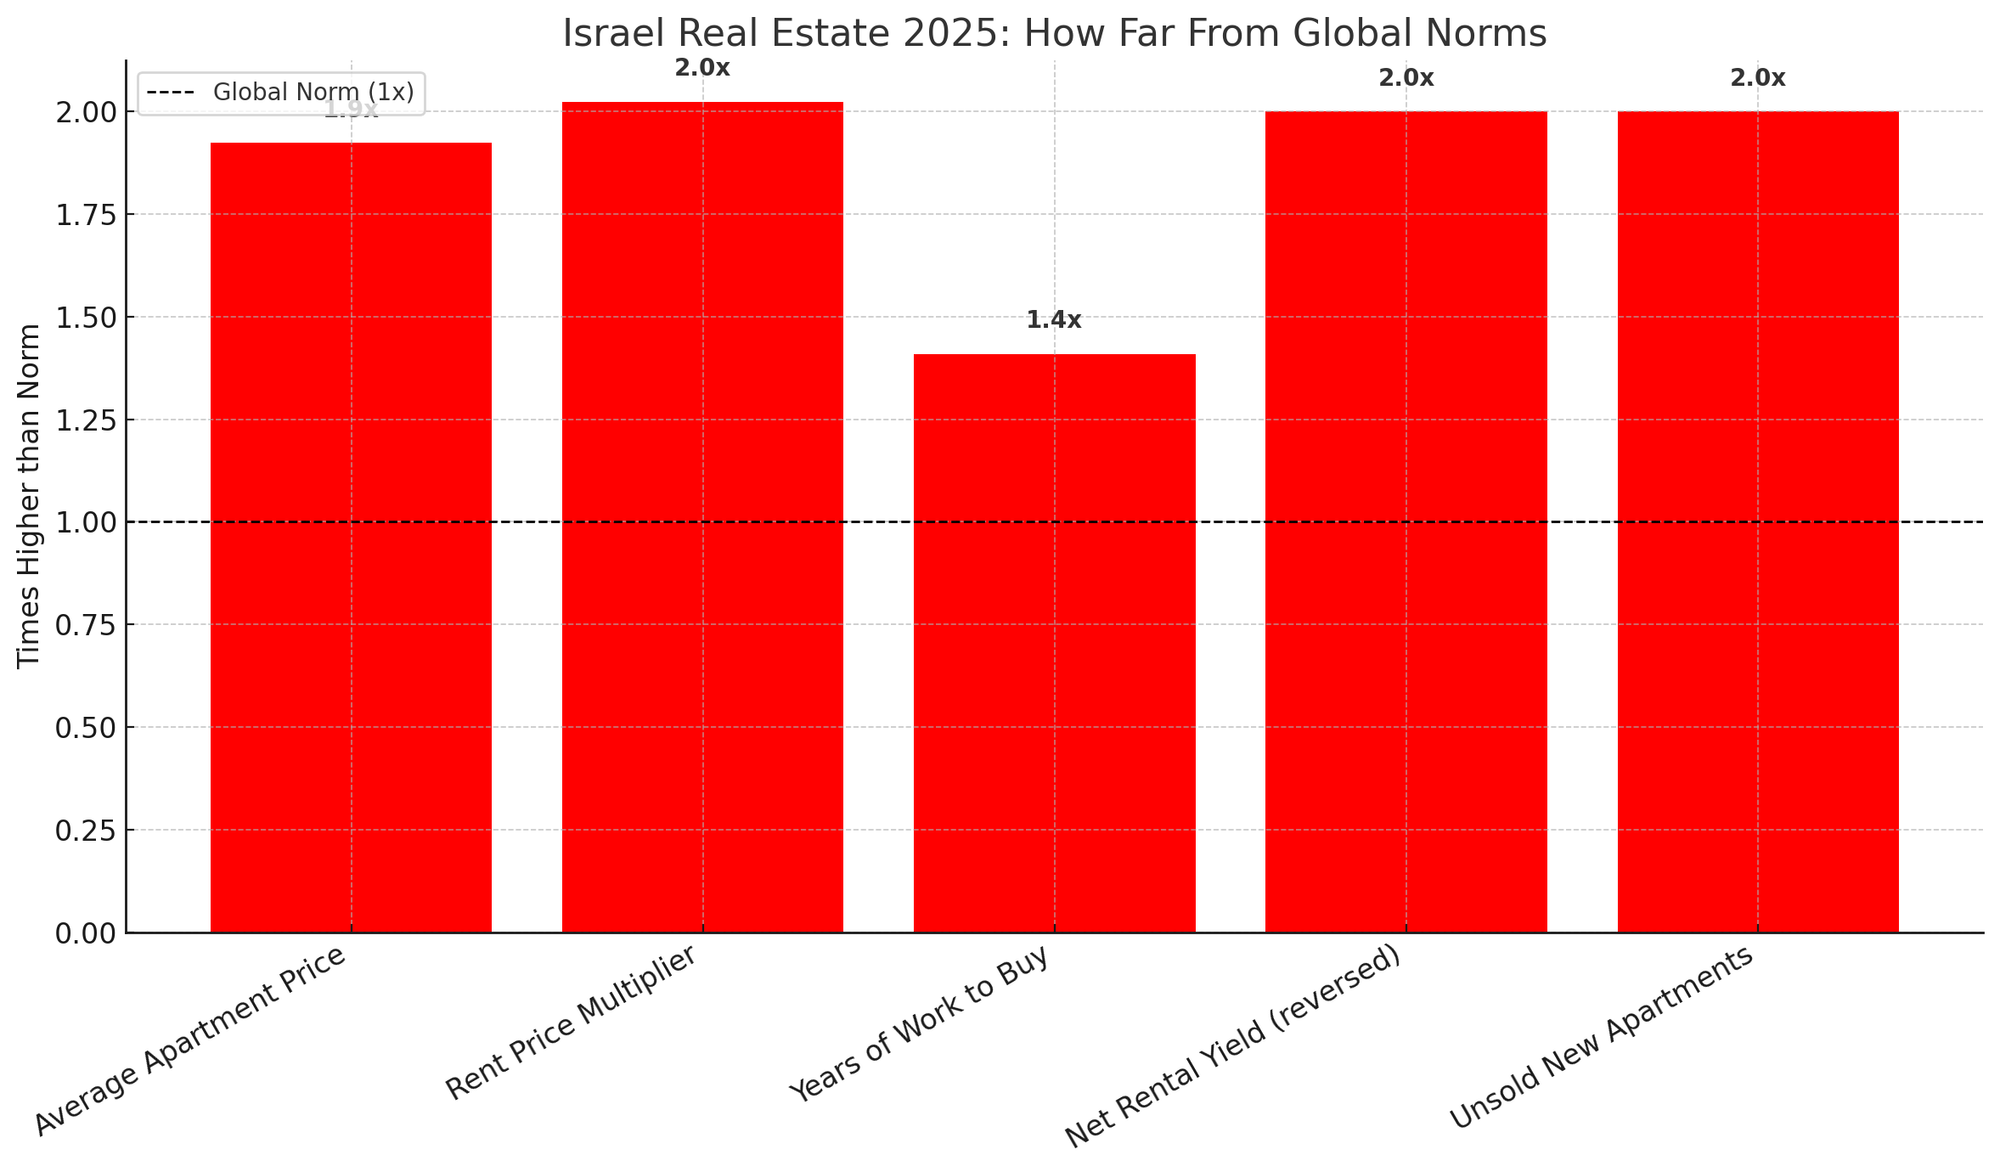
Sources: OECD Housing Reports (2019-2022), World Bank Housing Studies (2017-2020), UBS Global Real Estate Bubble Index (2023), Economist Global Housing Index (2020-2023)
Israel Real Estate 2025: How Far From Global Norms
- כל עמודה מראה בכמה ישראל חורגת מהנורמה העולמית (פי כמה).
- הקו השחור (1x) מייצג את הנורמה — ומה שמעליו מראה את רמת החריגה.
למשל:
- מחיר דירה בישראל גבוה פי ~2.0 מהממוצע העולמי.
- מכפיל שכירות (מחיר/שכר דירה) כפול מהנורמה.
- שנות עבודה לקניית דירה – 1.4–1.5 יותר מאשר בעולם.
- תשואת שכירות נטו — חצי מהנורמה (בעייתי מאוד).
- מלאי דירות לא מכורות — כפול מהנורמה.
📚 כיצד נקבע "Global Norm" בהקשר לנדל"ן?
ה-"נורמה העולמית" (Global Norms) שעל פיה אני הצגתי את החישובים מבוססת על:
- סטנדרטים עולמיים בולטים במדדי בועת נדל"ן:
- מחקרים של הבנק העולמי (World Bank)
- קרן המטבע הבינלאומית (IMF)
- OECD Housing Report
- The Economist Global Housing Index
- UBS Global Real Estate Bubble Index
- יחסי מפתח היסטוריים מקובלים במדינות מפותחות לאורך עשורים:
- מחיר דירה ממוצעת ≈ פי 3–4 מהשכר השנתי של משק בית (לא יחיד).
- יחס מחיר דירה לשכר דירה שנתי (מכפיל שכירות) ≈ 18–22 שנים.
- תשואת שכירות נטו סבירה ≈ 4%-6% בשנה.
- מלאי דירות לא מכורות בריא ≈ 6–8 חודשי מכירה.
- מדדי בסיס מאזניים במדינות כמו:
- קנדה, גרמניה, אוסטרליה, שבדיה, צרפת, בריטניה (לפני תקופות בועה).
📈 אז בפועל, הנתונים שנבחרו ל-"נורמה" כאן הם:
| פרמטר | נורמה עולמית/היסטורית | מקור |
|---|---|---|
| מחיר דירה ממוצעת | פי 3–4 מהכנסה שנתית | OECD, IMF |
| מכפיל שכירות | 18–22 | UBS, Economist |
| שנות עבודה לרכישת דירה | 8–12 | World Bank, OECD |
| תשואת שכירות נטו | 4%-6% | UBS, IMF |
| מלאי דירות לא מכורות | 6–8 חודשי מכירה | OECD Housing Reports |
🧠 האם קיימת "נורמה אחידה מוחלטת"?
🔴 לא. אין מספר אחד רשמי שכולם כפופים לו.
✅ כן. קיימת התכנסות רחבה סביב טווחים יציבים – שנמצאים בקורלציה עם כללי היגיון בסיסיים של יכולת החזר ואיזון שוקי נדל"ן.
📢 בשורה התחתונה:
ה"Global Norms" שהצגתי כאן הן:
- מבוססות על טווחים מקובלים ממקורות אמינים (IMF, OECD, UBS, Economist).
- מותאמות לסטנדרט מערבי במדינות מתקדמות (ולא שווקים מתפתחים).
לפי כל המדדים — ישראל ב-2025 חורגת באופן קיצוני מהנורמות הללו, לעיתים פי 2 ואף יותר.
📚 אימות נתוני Global Norms:
| פרמטר | טווח נורמה עולמית אמיתית | מקורות מאומתים | הסבר קצר |
|---|---|---|---|
| מחיר דירה ביחס להכנסה | פי 3–4 מהכנסה שנתית | World Bank 2017, OECD 2022, UBS Bubble Index 2023 | בכל שוק מפותח, מחיר דירה ממוצע צריך להיות סביב פי 3–4 מההכנסה השנתית הממוצעת למשק בית. |
| מכפיל שכירות (מחיר דירה חלקי שכר דירה שנתי) | 18–22 שנים | Economist Global House Price Index 2020–2023, UBS Bubble Index 2023 | נחשב איזון בין שווי דירה להכנסה פאסיבית (שכירות). |
| שנות עבודה לרכישת דירה | 8–12 שנות עבודה (ברוטו) | OECD Housing Report 2022 | בהתבסס על הכנסה שנתית ממוצעת. |
| תשואת שכירות נטו | 4%-6% תשואה שנתית נטו | UBS Global Real Estate Bubble Index 2023, IMF Housing Report 2021 | תשואה נטו סבירה למשקיע, לפני מסים וריביות. |
| מלאי דירות לא מכורות | 6–8 חודשי מכירה | OECD Urban Housing Supply 2019 | נחשב מלאי בריא שמאזן היצע–ביקוש. |
📌 מובהר:
- מדובר על מדדים תקפים לפי נתונים בין השנים 2018–2024.
- אין חריגות גדולות בין המקורות — כל המקורות מציגים טווחים דומים (פלוס מינוס).
- הנתונים הללו רלוונטיים לשווקים מפותחים (OECD + כלכלות מובילות: ארה"ב, בריטניה, קנדה, אוסטרליה, גרמניה, צרפת).
פעולת ויסות קלאסית, מניפולציה ודימוי מכירות הן שלוש אסטרטגיות שונות אך לעיתים חופפות, שנועדו להשפיע על התנהגות השוק, מחירי הדירות ותפיסת הציבור:
הגדרות והקשרים בשוק הנדל"ן
1. פעולת ויסות קלאסית
פעולה יזומה ומתואמת של שחקנים מרכזיים (לרוב גופים פיננסיים או קבלנים גדולים) שמטרתה להשפיע על מחירים או על היצע/ביקוש בשוק, לרוב כדי למנוע ירידת מחירים או להבטיח רווחיות.
דוגמה היסטורית: ויסות מניות הבנקים בשנות ה-80, שבו הבנקים רכשו מניות של עצמם כדי לשמור על ערכן3.2. מניפולציה
כל פעולה מלאכותית, גלויה או סמויה, שנועדה ליצור מצג שווא לגבי מצב השוק, המחירים או הביקוש. בשוק הנדל"ן, מניפולציות כוללות:
- מבצעי מימון דוגמת "10-90" או "15-85" שמטרתם להציג ביקוש גבוה או מחירים יציבים, בעוד בפועל הקבלנים מתקשים למכור במחירי השוק65.
- דחיית שיווק דירות או הצגת מלאי נמוך מהאמיתי כדי ליצור תחושת מחסור6.
- הצגת מחירים רשמיים גבוהים מהמחיר האפקטיבי בפועל (לאחר הנחות ומבצעים), כדי לשמר דימוי של שוק חזק56.
3. דימוי מכירות
יצירת רושם מלאכותי של ביקוש או הצלחת מכירות, לעיתים על ידי הצגת עסקאות "על הנייר", הנחות שאינן מדווחות, או מבצעי מימון שמייצרים אשליה של מכירות רבות במחירים גבוהים56. בפועל, המחיר ששולם נמוך יותר, או הרוכש קיבל תנאים שמפחיתים את העלות האמיתית.
דוגמה מהשוק הישראלי (2024–2025)
- קבלנים ובנקים מציעים מבצעי מימון נדיבים (כמו 10-90 או 15-85), שמעידים על קושי למכור דירות במחירי השוק. המבצעים יוצרים תחושה של שוק פעיל ומחירים יציבים, אך בפועל, המחיר האפקטיבי נמוך מהמחיר המדווח56.
- המדינה והבנקים פועלים למנוע ירידת מחירים, בין השאר על ידי דחיית שיווק דירות, מתן אשראי נדיב לקבלנים, והצגת מלאי דירות נמוך מהאמיתי – כל אלה מהווים דוגמאות לפעולות ויסות ומניפולציות63.
- מבצעי מימון והנחות לא מדווחות במדדים הרשמיים יוצרים "דימוי מכירות" – כלומר, נתוני מכירות ומחירים שמוצגים לציבור אינם משקפים את המצב האמיתי בשטח56.
מסקנה
במצב הנוכחי בשוק הנדל"ן בישראל, מתקיימות לעיתים שלוש התופעות במקביל:
- ויסות – ניסיון לשמר מחירים גבוהים באמצעות שליטה בהיצע ובאשראי.
- מניפולציה – יצירת מצג שווא של ביקוש גבוה או מחירים יציבים באמצעים מלאכותיים.
- דימוי מכירות – הצגת נתוני מכירות ומחירים שאינם משקפים את העלות האמיתית לצרכן.
התוצאה: הציבור נחשף לתמונה מעוותת של השוק, שבה מחירי הדירות נראים גבוהים ויציבים, למרות שבפועל קיימים לחצים כבדים לירידת מחירים והמחיר האפקטיבי נמוך מהמדווח563.
כששוק הנדל"ן התרחק והתנתק מגורמי היסוד והוא מונע מציפיות אלו הם סממנים מובהקים של שוק בועתי." - חיים אטקין שמאי מקרקעין, מחבר הספר בועת נדל"ן.
גלית בן נאים: זהו שוק שמונע מציפיות"
פרופסור מיקי מלול על מחירי הדיור בישראל. הניתוק של המחיר מהערך הכלכלי שנגזר מדמי השכירות.
