10Sep

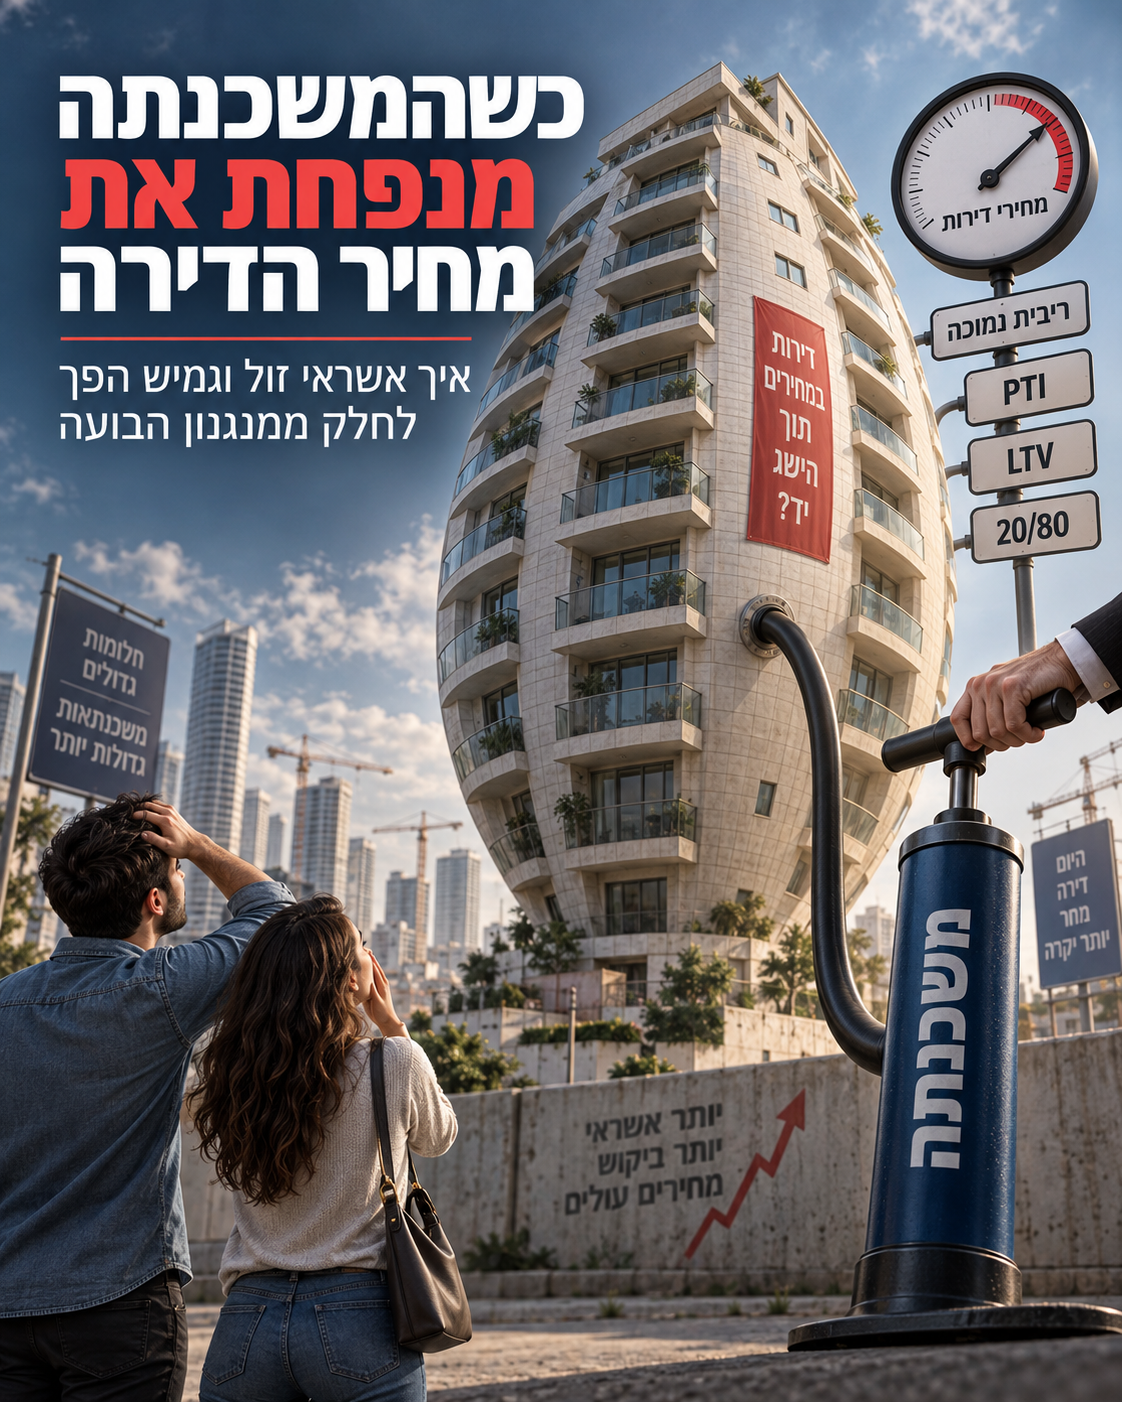
מחקר עומק מתוך הספר "בועת נדל״ן" בוחן כיצד ריבית נמוכה, הארכת תקופות משכנתה, עלייה ביחס ההחזר להכנסה, אשראי גמיש, 20/80 והלוואות בלון הגדילו את כוח הקנייה הממונף של הציבור ותרמו לעליית מחירי הדירות בישראל. המחקר משלב 140 שנות ניסיון בינלאומי, מקרי בוחן מארה"ב, אירופה, קנדה וניו זילנד וניתוח כמותי של שוק הדיור הישראלי.

איך אשראי זול וגמיש הפך מאמצעי רכישה למנגנון שמזין את מחירי הדיור

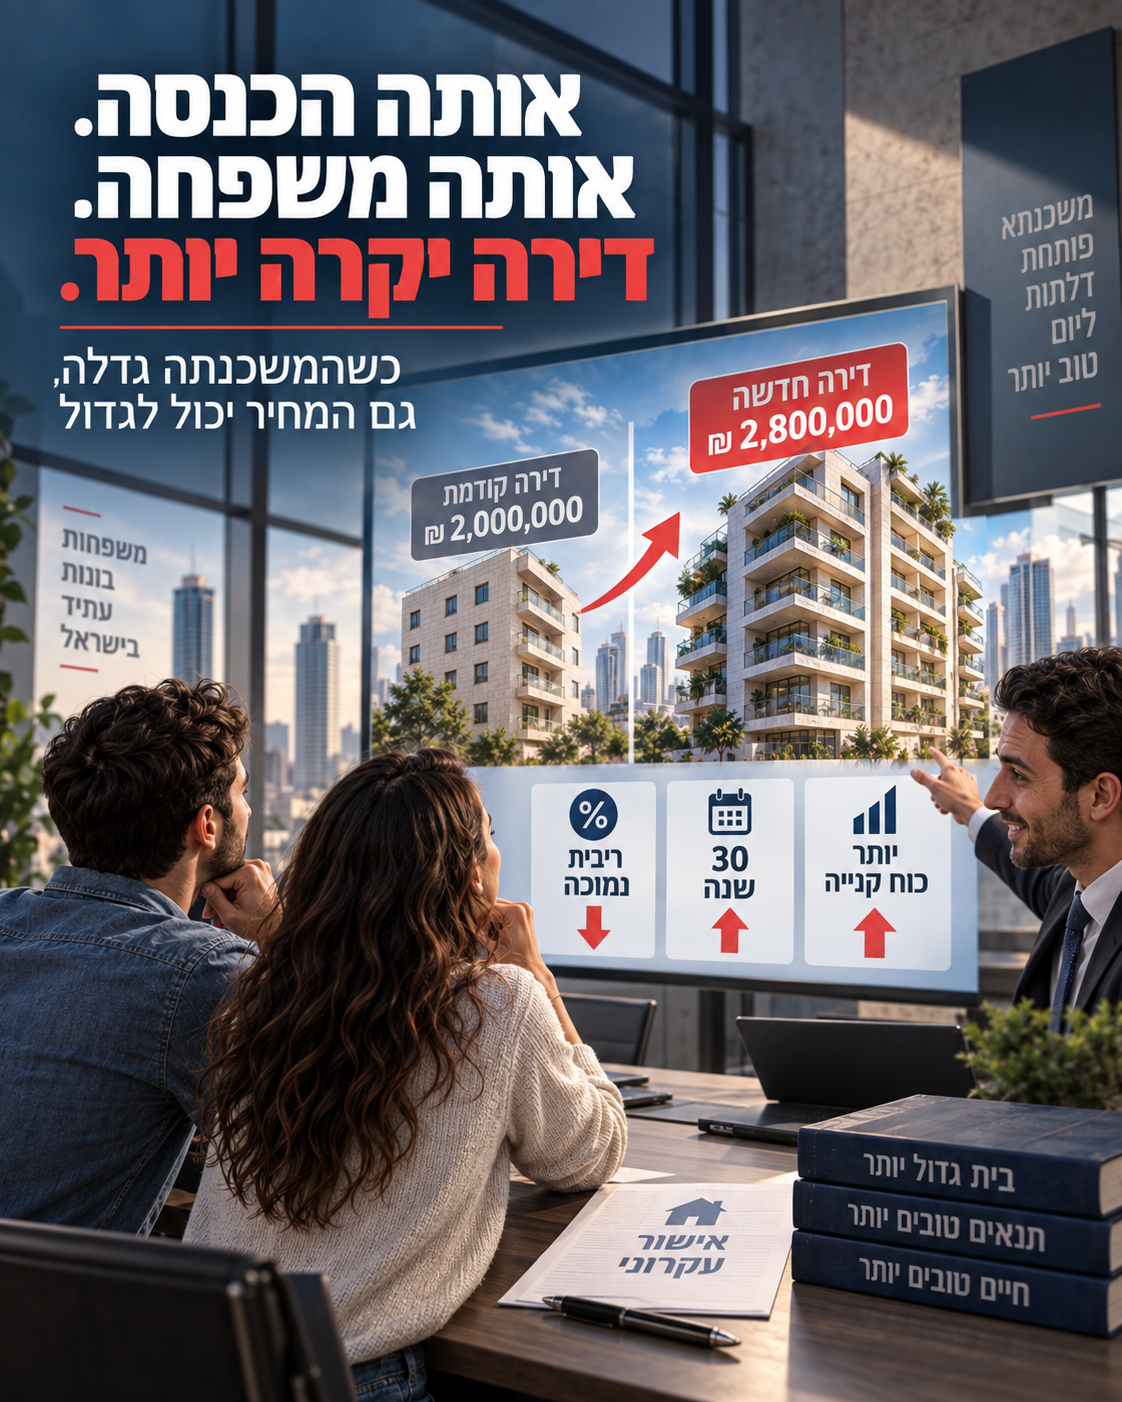
אנחנו רגילים לחשוב על משכנתה כעל כלי שמאפשר לרוכש להתמודד עם מחיר הדירה. אבל המחקר שערכתי במסגרת הספר שלי "בועת נדל״ן" מצביע על תופעה עמוקה הרבה יותר: המשכנתה אינה רק מממנת את מחיר הדירה. בתנאים מסוימים היא משתתפת בקביעתו. זו הבחנה קריטית. כאשר בנק מאפשר למשפחה ללוות יותר, לפרוס את החוב ליותר שנים, להקדיש חלק גדול יותר מהכנסתה להחזר, לקחת מסלול זול יותר או לדחות חלק משמעותי מהתשלום לעתיד, הוא לא רק מקל עליה לרכוש את אותה דירה. הוא מגדיל את הסכום שהיא מסוגלת להציע עליה. וכאשר זה קורה לעשרות אלפי משפחות בו זמנית, כוח הקנייה של כל השוק משתנה.
אותה משפחה. אותה הכנסה. מחיר גבוה יותר

נניח שמשפחה מסוגלת להחזיר 7,000 שקל בחודש.בריבית של 5% ובפריסה ל-20 שנה היא יכולה ללוות בערך מיליון שקל.אם פורשים את אותה משכנתה ל-30 שנה, יכולת ההלוואה עולה משמעותית.אם גם הריבית יורדת, היא עולה עוד יותר.שום דבר בדירה לא השתנה.לא נוספה מרפסת.לא גדל שכר הדירה.לא השתפרה התשואה.גם הכנסת המשפחה לא בהכרח השתנתה.מה שהשתנה הוא כושר החוב שלה.וזה בדיוק המקום שבו אשראי יכול להפוך לביקוש נוסף.

140 שנות היסטוריה אומרות שזה לא סיפור ישראלי

המחקר ההיסטורי הבינלאומי שבדקתי הוא אחד החלקים החשובים ביותר בתמונה.מחקרים של Jordà, Schularick ו-Taylor, המבוססים על נתונים של כלכלות מפותחות לאורך כ-140 שנה, מצביעים על קשר עמוק בין אשראי, בועות דיור ומשברים פיננסיים.הממצא המרכזי אינו רק שבועות קיימות.הממצא החשוב באמת הוא שבועות דיור הממומנות באשראי מסוכנות יותר.ככל שהעלייה במחירי הנכסים נשענת יותר על מינוף, כך גדל הסיכון לכך שהיפוך המגמה יהפוך מבעיה בשוק הנדל״ן לבעיה של משקי בית, בנקים והמערכת הפיננסית כולה.וזה משנה לחלוטין את הדרך שבה צריך להסתכל על עליית מחירי דיור.לא מספיק לשאול:בכמה עלו המחירים?צריך לשאול:באיזה חוב מומנה העלייה הזו?

העולם כבר ביצע את הניסוי

בארה"ב, מחקרים הראו כי הרחבת היצע המשכנתאות תרמה לעליית מחירי הבתים גם באזורים שבהם ההכנסות והתעסוקה לא השתפרו בהתאם.באירלנד, כאשר הוטלו מגבלות על יחס ההלוואה להכנסה ועל שיעור המימון, קצב עליית מחירי הדירות נחלש, בעוד שכר הדירה כמעט שלא השתנה.בניו זילנד, הידוק מגבלות LVR מיתן את המחירים, והקלה במגבלות פעלה בכיוון ההפוך.בקנדה, מבחני לחץ למשכנתאות האטו גם את גידול האשראי וגם את קצב עליית מחירי הדיור.ובהולנד הבנק המרכזי ניסח את התופעה כמעט ללא כחל וסרק:הקלה בתנאי האשראי מובילה ליותר חוב ולמחירי בתים גבוהים יותר.כלומר, זה אינו רעיון תיאורטי.זה מנגנון שנצפה שוב ושוב.

ומה מצאנו בישראל?

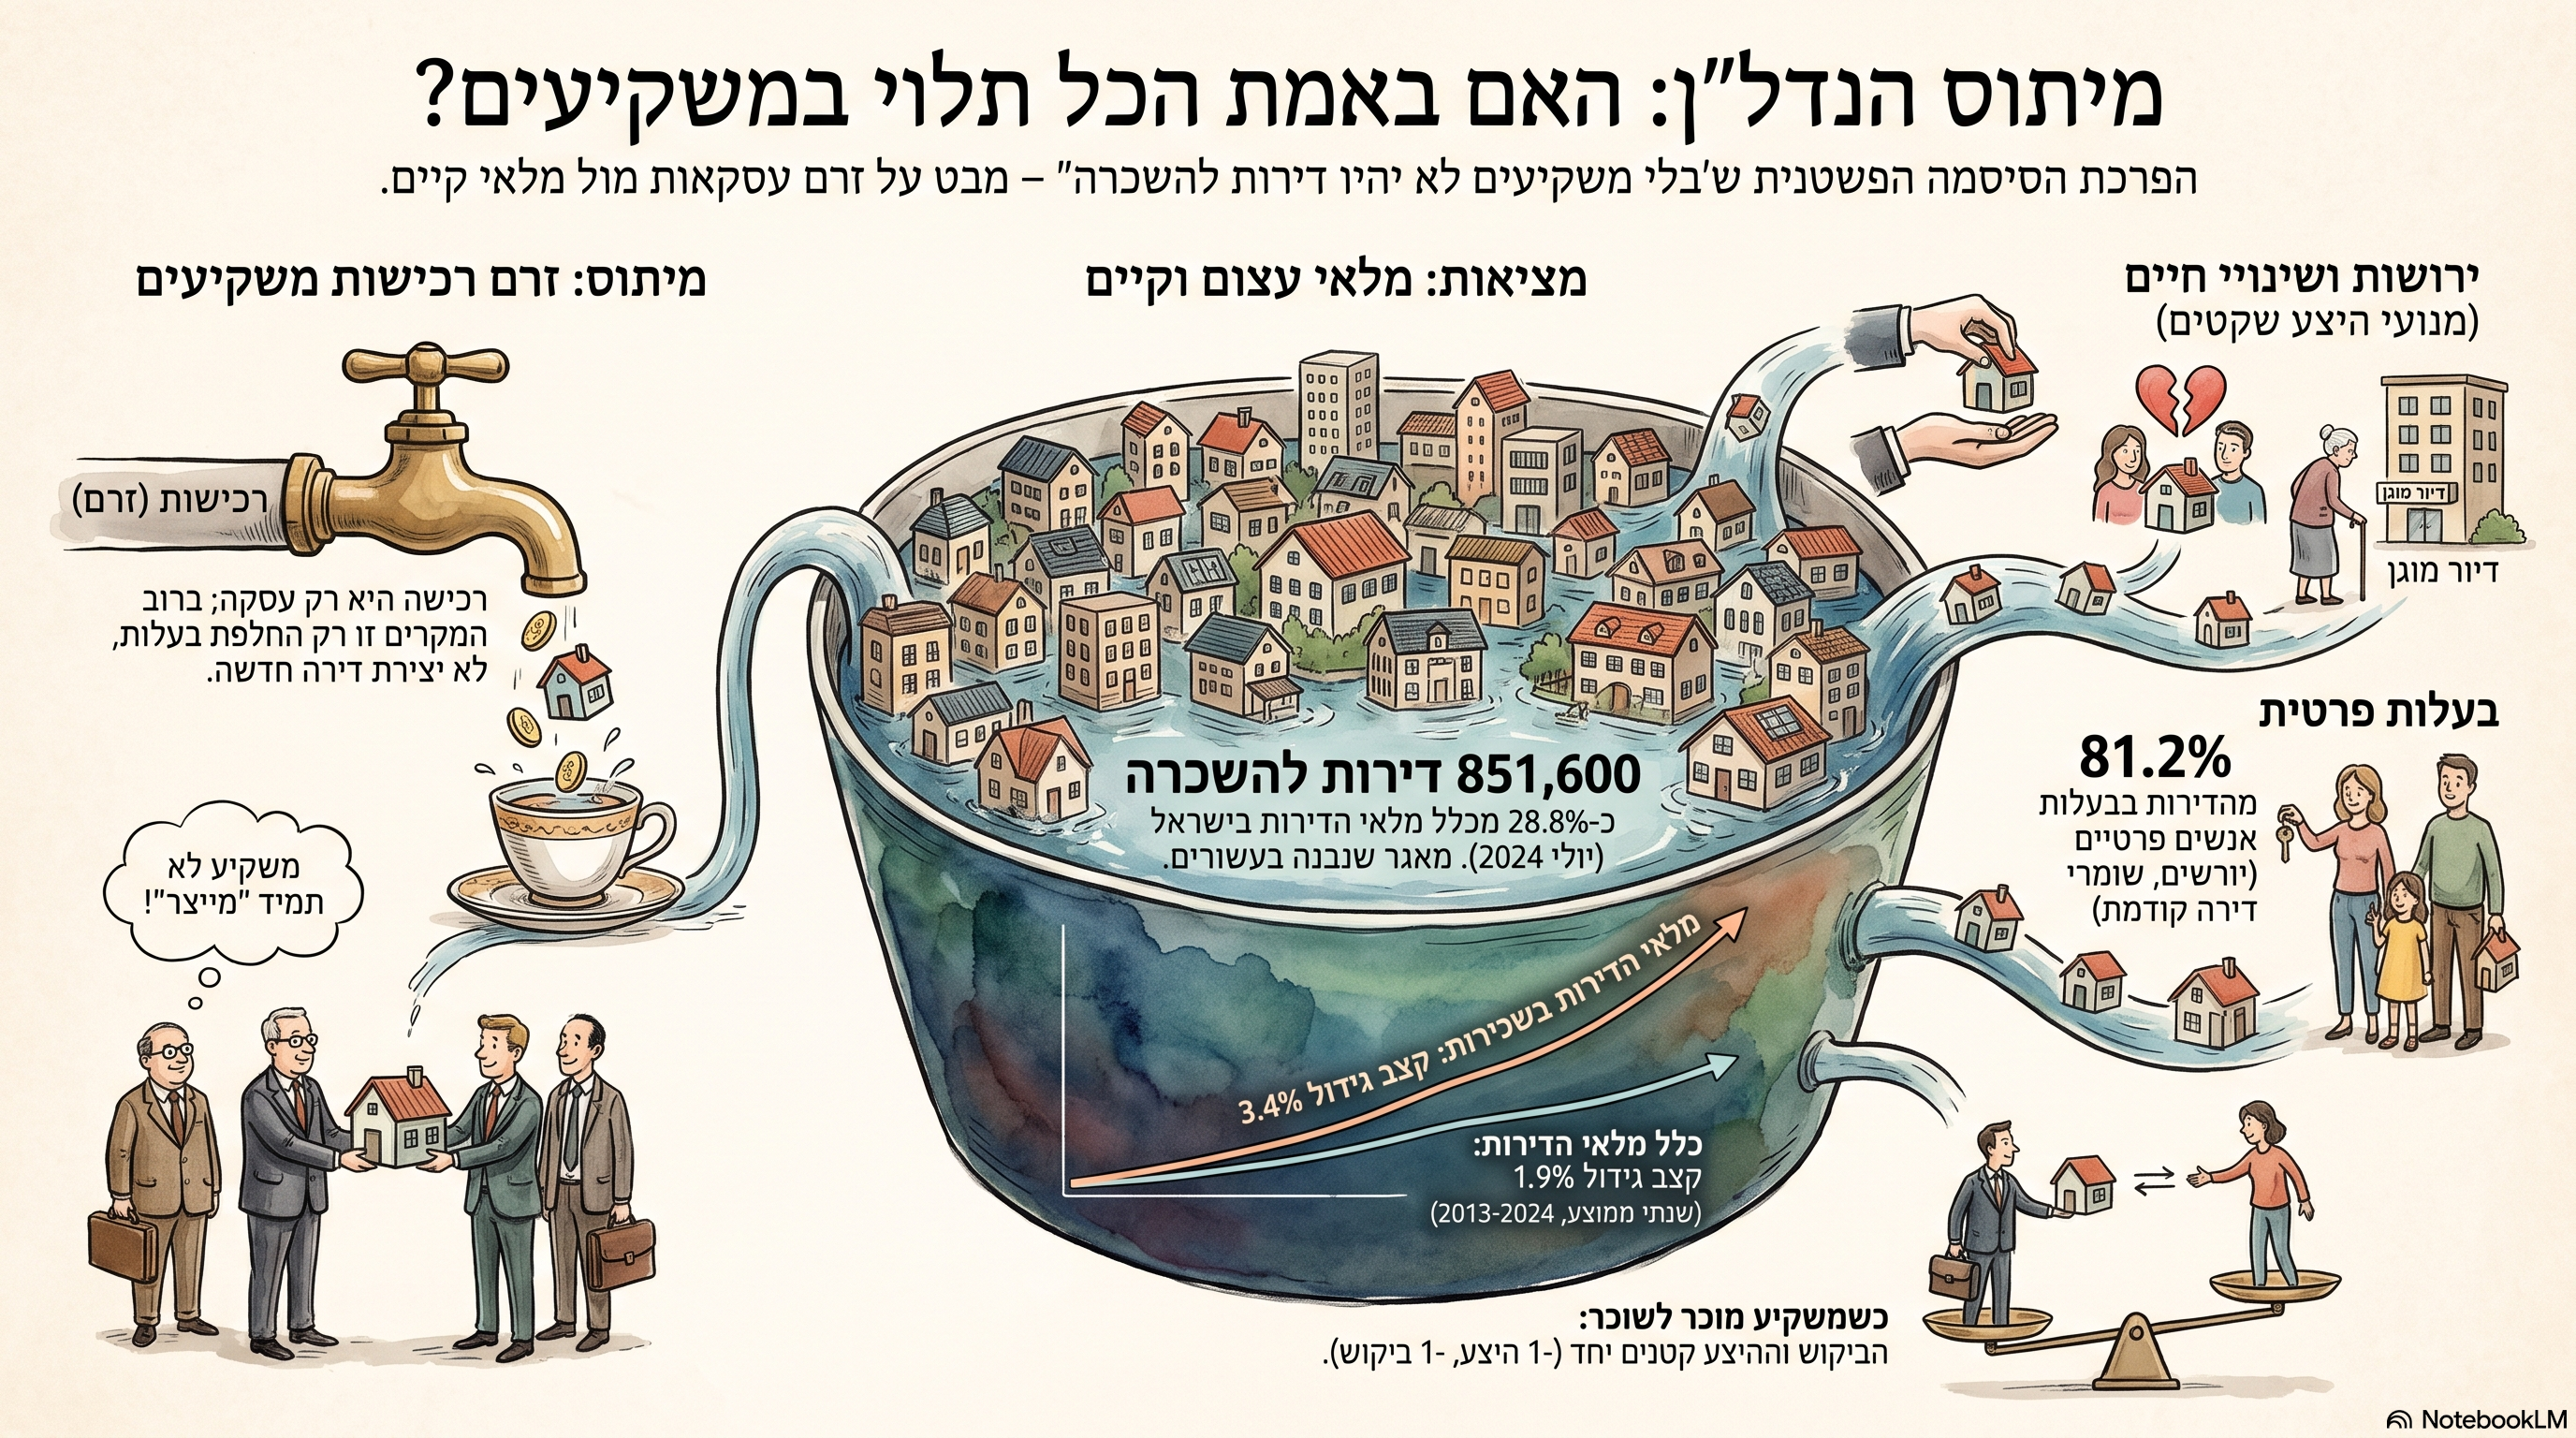
במחקר הכמותי שערכתי לשנים 2016-2025 נמצא קשר שלילי משמעותי בין הריבית הריאלית על משכנתאות לבין קצב השינוי הריאלי במחירי הדירות.המתאם שנמצא היה כ-0.69-.במילים פשוטות:ככל שהריבית הריאלית על המשכנתאות הייתה נמוכה יותר, קצב עליית מחירי הדירות נטה להיות גבוה יותר.ברגרסיה פשוטה נמצא כי בתקופה שנבדקה, שינוי של נקודת אחוז בריבית הריאלית היה קשור לשינוי של כ-3.8 נקודות אחוז בכיוון ההפוך בקצב שינוי מחירי הדירות.צריך לומר ביושר: זה אינו מוכיח שהריבית לבדה קבעה את המחירים.המדגם קצר ויש גורמים נוספים.אבל הקשר חזק מספיק כדי שאי אפשר להתעלם ממנו.
מדד כוח הקנייה המשכנתאי

כדי לבדוק את המנגנון עצמו בניתי מדד תיאורטי בשם:MPPI, Mortgage Purchasing Power Indexמדד כוח הקנייה המשכנתאי.המטרה היא לשאול לא רק מה הייתה הריבית, אלא:כמה דירה יכול משק בית לממן תחת תנאי המשכנתה שהיו קיימים באותו זמן?כאשר מכניסים למשוואה ריבית, תקופת פירעון ויחס החזר להכנסה, מתקבלת תמונה מעניינת מאוד.בין 2017 ל-2021 כוח הקנייה המשכנתאי עלה בכ-15%.באותה תקופה מחירי הדירות הריאליים עלו בסדר גודל דומה.ואז הגיע ההיפוך.בין 2021 ל-2023 כוח הקנייה המשכנתאי התיאורטי המבוסס על הריבית לבדה ירד בכ-26%.זו נפילה דרמטית.אבל מחירי הדירות לא נפלו מיד.למה?כי שוק נדל״ן אינו שוק מניות.מחירים קשיחים.מוכרים ממתינים.קבלנים מעניקים הטבות.המערכת מנסה לקנות זמן.

ואז הגיעו 20/80 והבלון

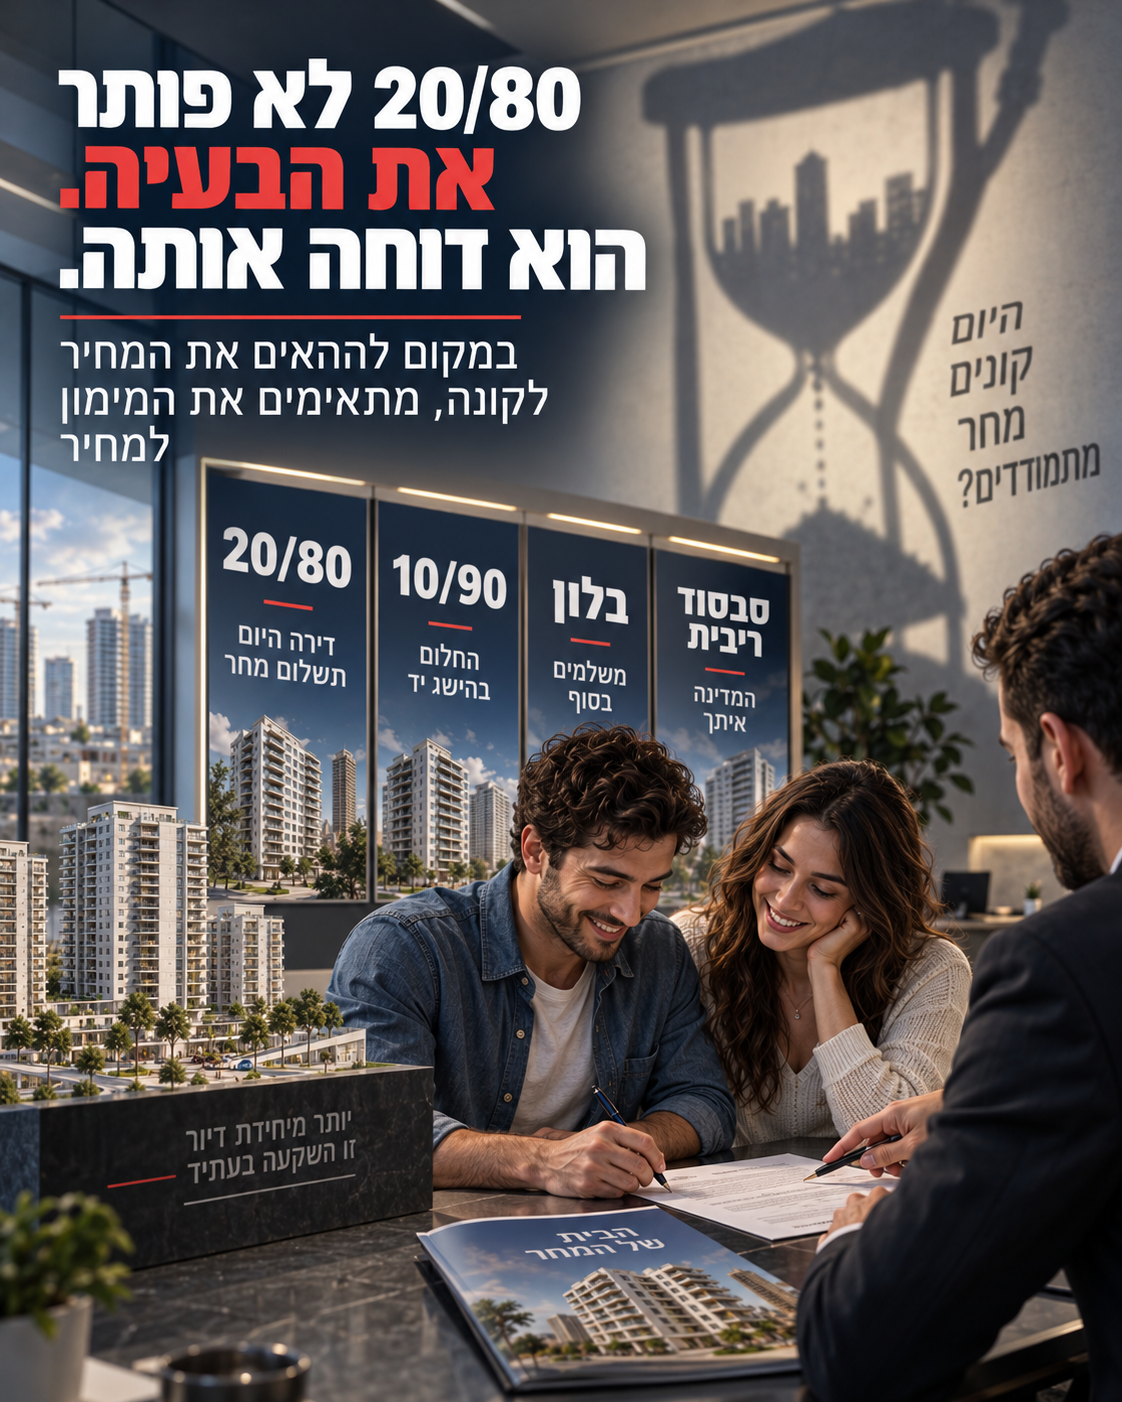
כשהריבית עלתה, נוצרה בעיה פשוטה:הרוכש כבר לא יכול היה לממן את המחיר הקודם.בשוק רגיל, המשמעות אמורה להיות התאמת מחיר.אבל במקום להוריד את המחיר, השוק המציא פתרון אחר:התאמת המימון למחיר.20/80.10/90.הלוואות בלון.סבסוד ריבית.דחיית תשלום.במקום לומר לרוכש:"הדירה זולה יותר",אמרו לו:"שלם פחות עכשיו ואת היתר בעתיד".זו אינה אותה עסקה.
וכאן מתחילה בעיה שמאית חמורה

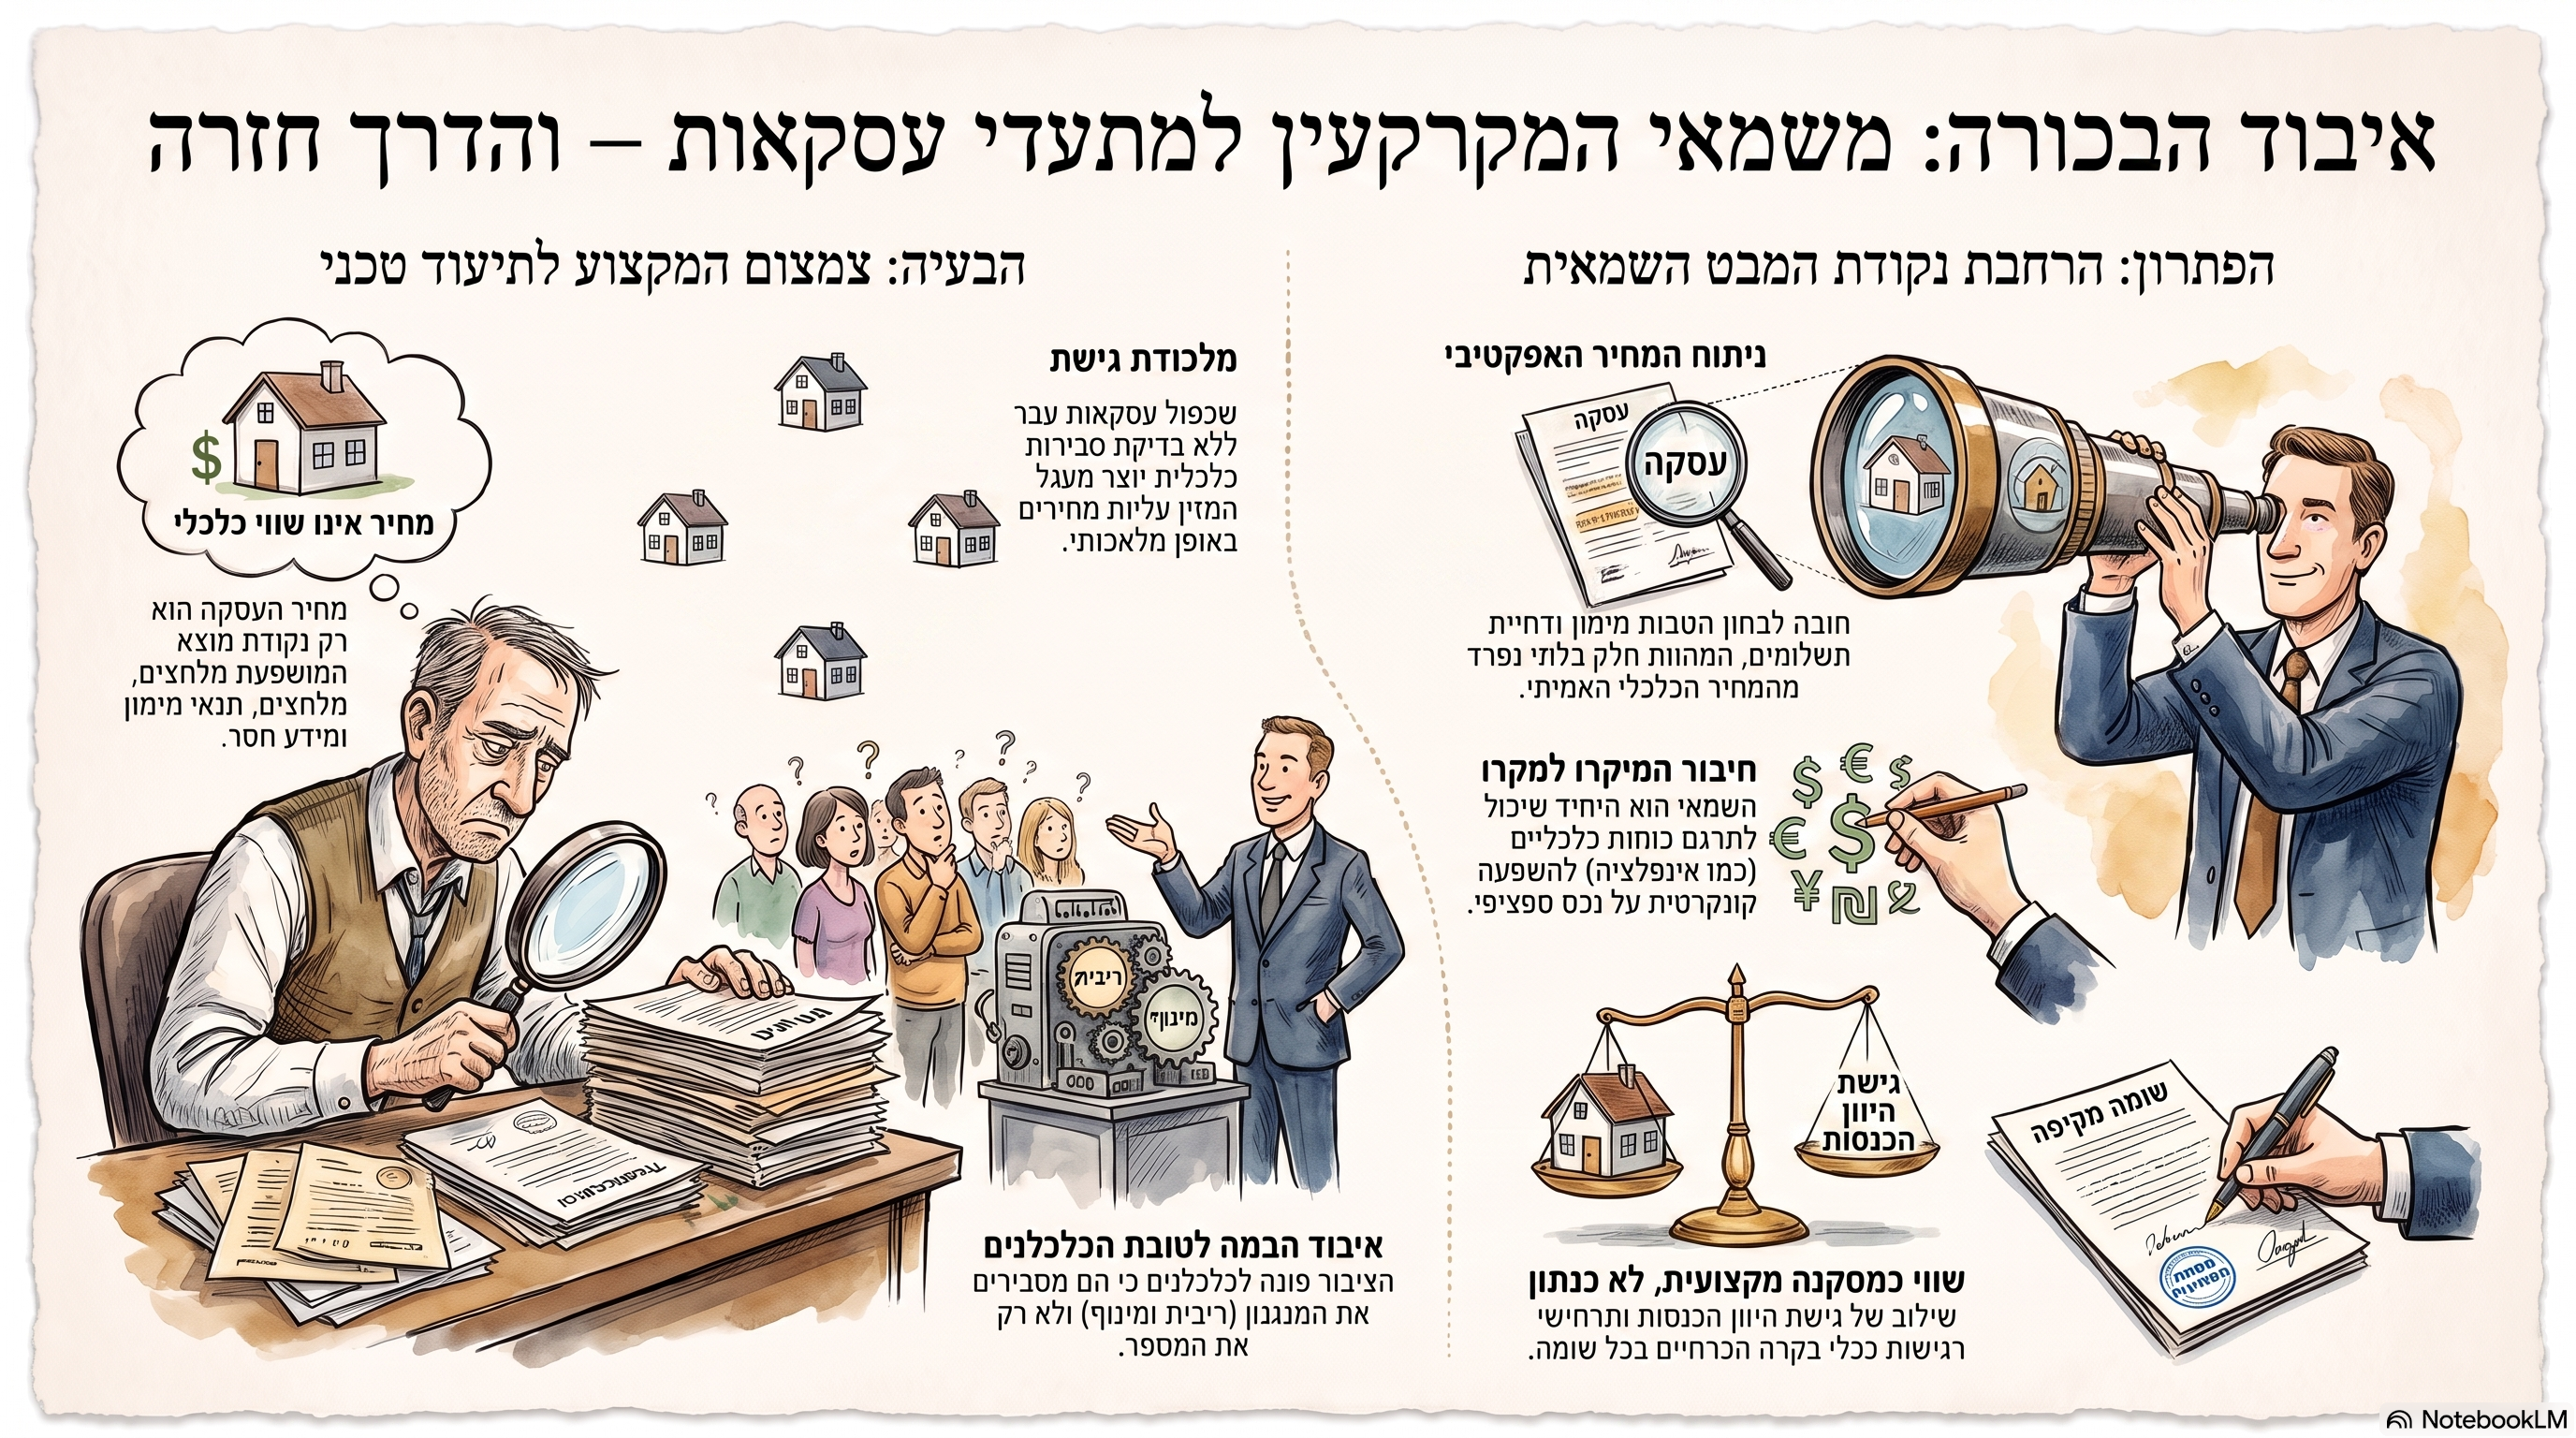
נניח שדירה נמכרת ב-3 מיליון שקל.הרוכש משלם 20% היום, כלומר 600 אלף שקל, ו-80% נוספים בעוד שלוש שנים ללא ריבית.במאגר העסקאות יופיע: 3,000,000 שקל.אבל מבחינה כלכלית, זה אינו שווה לתשלום של 3 מיליון שקל היום.בהיוון של 5%, הערך הנוכחי של 2.4 מיליון שקל שישולמו בעוד שלוש שנים הוא כ-2.07 מיליון שקל.יחד עם 600 אלף שקל ששולמו היום, התמורה הכלכלית היא בערך:2.67 מיליון שקל. פער של יותר מ-300 אלף שקל.וכאן מגיעה השאלה השמאית:אם שמאי לוקח את העסקה הזו כ"עסקת השוואה" ב-3 מיליון שקל בלי לנטרל את הטבת המימון, מה בדיוק הוא משווה?את הנכס?או את הנכס בתוספת אשראי מסובסד?זו כבר אינה בעיית מימון.זו בעיית טיהור נתונים.

מחיר הדירה התרחק משכר הדירה

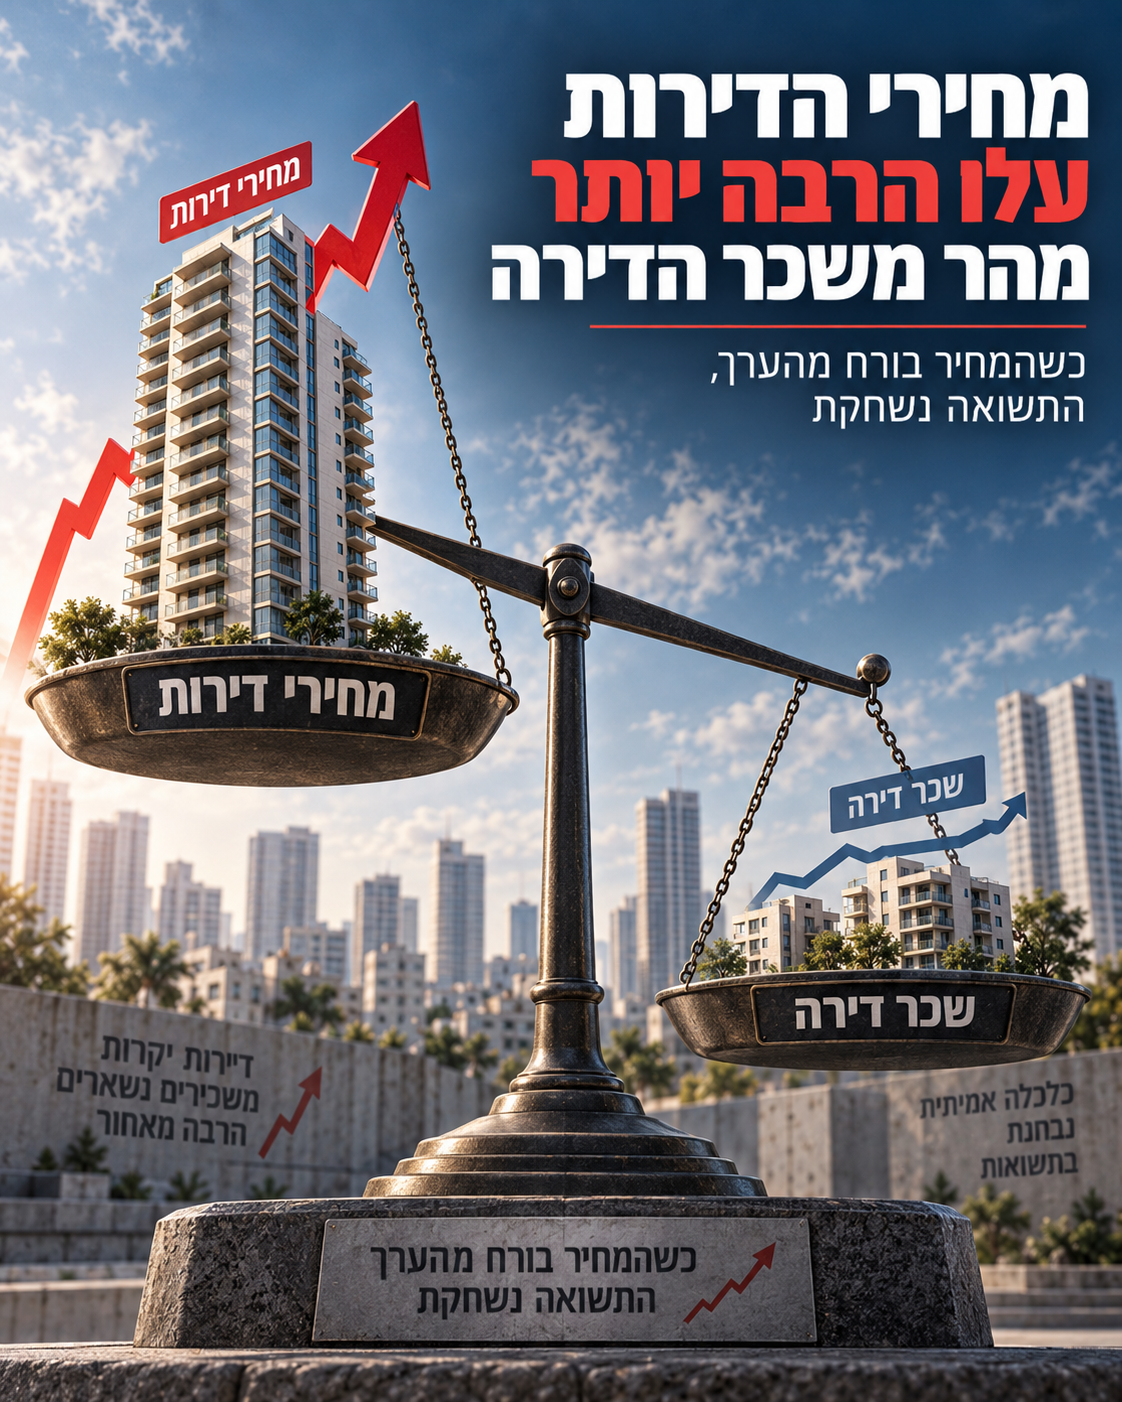
אחד הממצאים החשובים במחקר הוא שהמחיר של הנכס עלה בתקופות משמעותיות הרבה יותר מההכנסה שהוא מפיק.מאז 2019 ועד סוף 2025, לפי חישוב המבוסס על נתוני בנק ישראל, מדד מחירי הדירות הריאליים עלה בכ-23%, בעוד מדד השכירות הריאלית עלה רק בכ-5%.היחס בין מחיר הדירה לשכר הדירה התרחב בכ-17%.וזה מהותי.אם מחסור פיזי בדיור היה ההסבר היחיד או המרכזי לכל העלייה, היינו מצפים ללחץ משמעותי גם בשכר הדירה.כאשר מחיר הנכס רץ הרבה יותר מהר מההכנסה שהוא מייצר, התשואה נשחקת.זה כבר אינו רק שוק של שירותי דיור.זה שוק של Asset Price Inflation.

זו בדיוק הסיבה ששמאות אינה יכולה להסתפק בהעתקת מחירים

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו דירות ליד.המידע הזה קיים במאגרים.תפקידו של שמאי הוא לשאול שאלה עמוקה יותר:האם המחיר שבו בוצעה העסקה משקף ערך כלכלי, או שמא הוא תוצר של אשראי, מינוף, ציפיות והנדסה פיננסית?כאשר שוק שלם ממומן בריבית זולה, כאשר תקופות ההחזר מתארכות, כאשר יחס ההחזר להכנסה עולה וכאשר הטבות מימון נטמעות בתוך מחיר העסקה, גישת ההשוואה אינה יכולה להישאר עיוורת למקורו של המחיר.מחיר הוא נתון. שווי הוא מסקנה כלכלית.

ומה עם המחסור?

המחקר אינו טוען שהאשראי הוא ההסבר היחיד לעליית מחירי הדירות בישראל.יש דמוגרפיה.יש תכנון.יש קרקע.יש מיסוי.יש הגבלות בנייה.יש ציפיות.יש השקעות.ויש גם היצע קשיח.אבל דווקא כאן נמצאת הנקודה.כאשר אשראי מתרחב בשוק שבו ההיצע קשיח, התוצאה עלולה להיות חריפה יותר.אם אי אפשר לייצר במהירות עוד דירות, הכסף הנוסף מתחרה על אותו מלאי.והתחרות אינה מייצרת עוד מטרים רבועים.היא מייצרת מחיר גבוה יותר.

המסקנה

המשכנתאות לא יצרו לבדן את בועת הנדל״ן בישראל. אבל המחקר מראה שהן היו אחד ממכפילי הכוח המרכזיים שלה. הריבית הנמוכה הגדילה את כוח הקנייה. תקופות ההחזר הארוכות הגדילו אותו עוד יותר. העלייה ב-PTI אפשרה למשקי הבית להקדיש חלק גדול יותר מהכנסתם לדיור. וכאשר הריבית עלתה וכוח הקנייה נשחק, הגיעו 20/80, בלון וסבסוד ריבית כדי לנסות לשמר את מחיר העסקה. לכן צריך להפוך את השאלה. במקום לשאול: איך הציבור הצליח לעמוד במחירי הדירות שעלו? צריך לשאול: האם העובדה שאפשרנו לציבור ללוות יותר היא בעצמה אחת הסיבות לכך שמחירי הדירות יכלו לעלות כל כך הרבה?המחקר שלי מצביע על כך שהתשובה היא כן. לא כהסבר יחיד. אבל כמנגנון מרכזי של הגברה. והמשפט שמסכם בעיניי את כל המחקר הוא: לא רק שנתנו לציבור אפשרות לקנות דירה יקרה יותר. בכך שנתנו לו אפשרות ללוות יותר, אפשרנו גם לדירה עצמה להתייקר. המאמר מבוסס על מחקר מורחב ומאומת מתוך הספר "בועת נדל״ן", הכולל סקירה של כ-140 שנות מחקר היסטורי, מחקרים בינלאומיים וניתוח כמותי של שוק המשכנתאות והדיור בישראל.

Mortgage Credit Did Not Just Finance the Housing Boom. It Helped Amplify It.

A comprehensive study conducted for my book Real Estate Bubble examines the relationship between mortgage credit, borrowing capacity and housing prices in Israel and internationally. Historical evidence spanning roughly 140 years, together with studies from the United States, Ireland, New Zealand, Canada, the Netherlands and other countries, shows that credit-fuelled housing booms can push property prices beyond what income and rental fundamentals alone would justify. The Israeli analysis finds a significant negative relationship between real mortgage rates and real house-price growth during 2016-2025. It also shows that mortgage purchasing power increased substantially during the low-interest-rate period, while property prices rose far faster than rents. The conclusion is not that mortgages alone created Israel's housing bubble. Rather, mortgage credit acted as a powerful amplifier. By allowing households to borrow more, the financial system did not merely help buyers cope with higher prices. It also helped create the purchasing power that allowed those higher prices to exist.
האשליה הגדולה של שוק הנדל״ן: למה המשכנתה שלכם היא המנוע שמתדלק את יוקר הדיור?

מבוא: הפרדוקס של כוח הקנייה

במשך עשורים הולעט הציבור הישראלי באשליה מסוכנת: שהמשכנתה היא "קרש ההצלה" החברתי, הכלי שמאפשר לזוגות צעירים לגשר על הפער שבין השכר למחירי הדירות המאמירים. בכל פעם שהשוק רתח, הקריאה הציבורית הייתה זהה: "תנו לנו ללוות יותר", "תפרסו לנו ליותר שנים", "תקלו עלינו".אולם האמת המחקרית המטלטלת, כפי שנחשפת בספר "בועת נדל״ן", היא הפוכה בתכלית. המשכנתה אינה רק מכשיר למימון המחיר – היא אחד היצרנים המרכזיים שלו. בתנאים של היצע קשיח, הניסיון "לעזור" לרוכשים באמצעות הגדלת כושר ההחזר שלהם פועל כמו משאבת דלק המוזרקת ישירות למדורה: הוא פשוט מעלה את כמות הכסף שמתחרה על כל דירה, ומתגלגל בסופו של דבר לעליית מחירים נוספת שמשאירה את הרוכשים באותה נקודת פתיחה, רק עם חוב כבד הרבה יותר.

1. המשכנתה היא לא רק מימון – היא היצרנית של המחיר

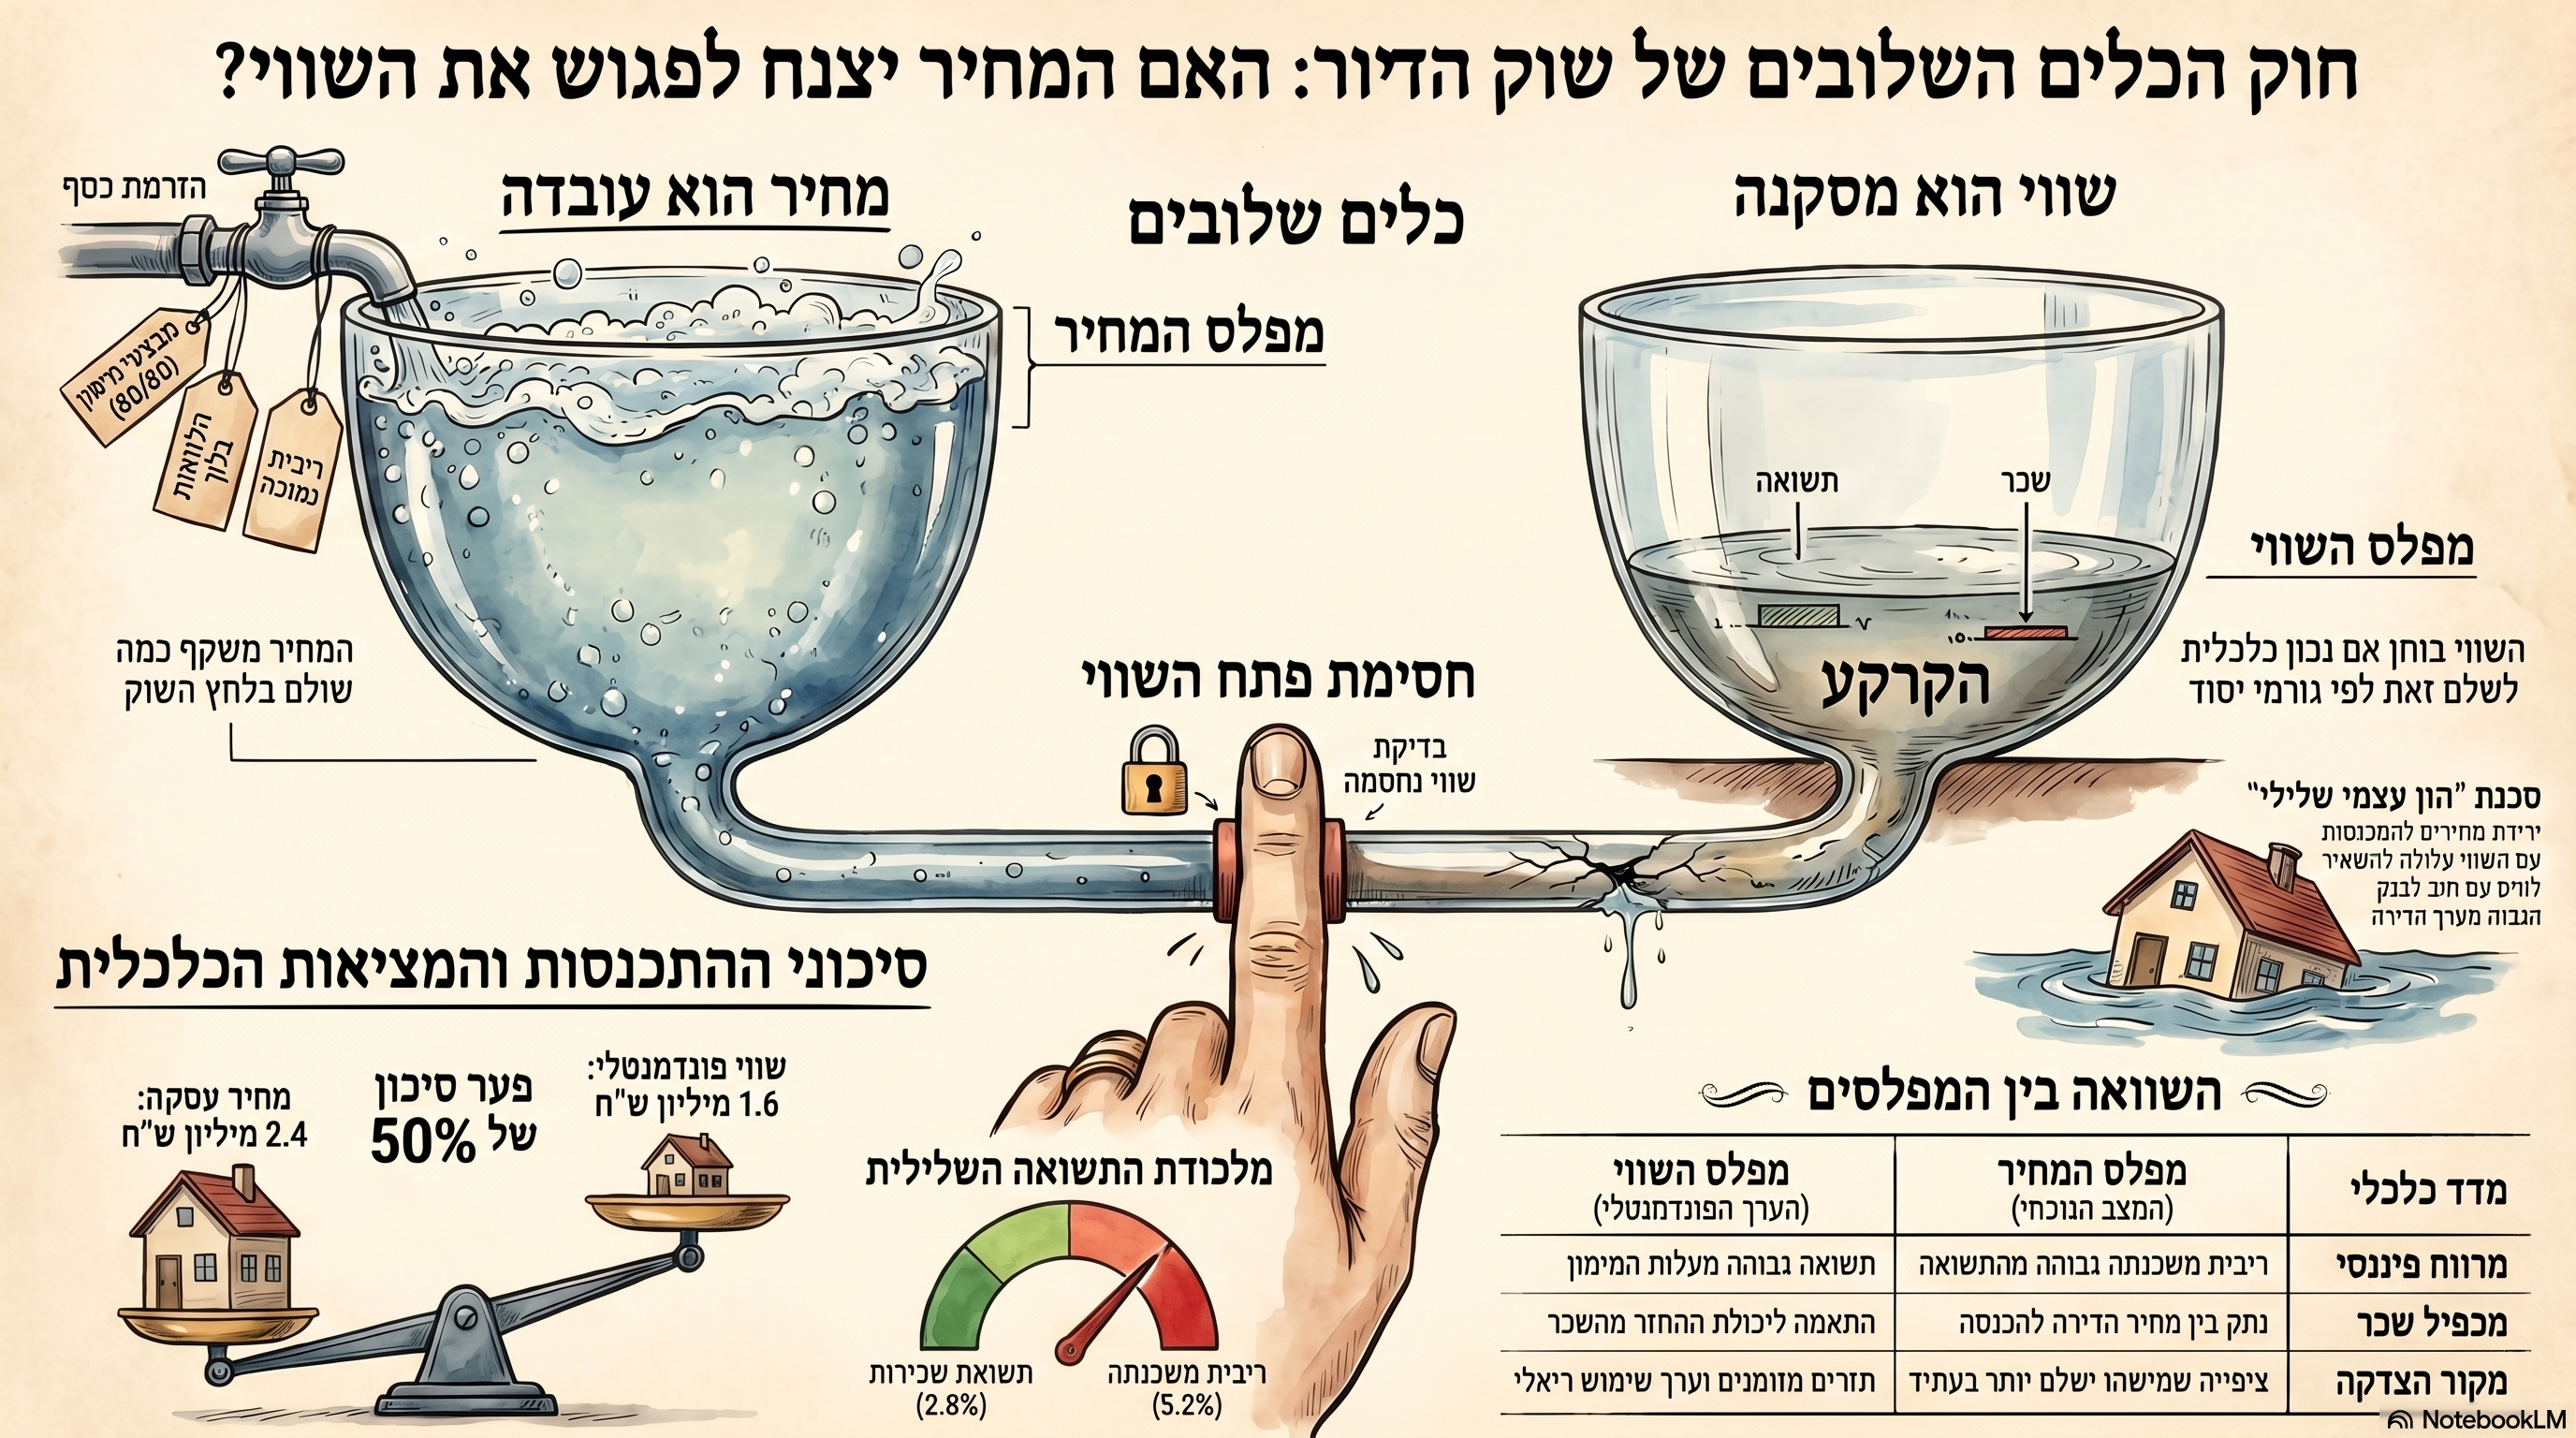
רוכש דירה רציונלי אינו מגיע לשוק עם "מחיר מטרה" אבסלוטי, אלא עם מגבלת תזרים: כמה הוא מסוגל להחזיר לבנק מדי חודש. ברגע שהבנק משנה את "טכנולוגיית המימון" שלו – הריבית, תקופת הפריסה או יחס ההחזר (PTI) – הוא משנה את "כוח ההצעה" של הקונה.הנתונים הגולמיים מהשטח מראים כיצד אותה משפחה, עם אותה הכנסה בדיוק, הופכת ל"מכפיל כוח" של המחיר בשוק רק בזכות שינוי תנאי האשראי:

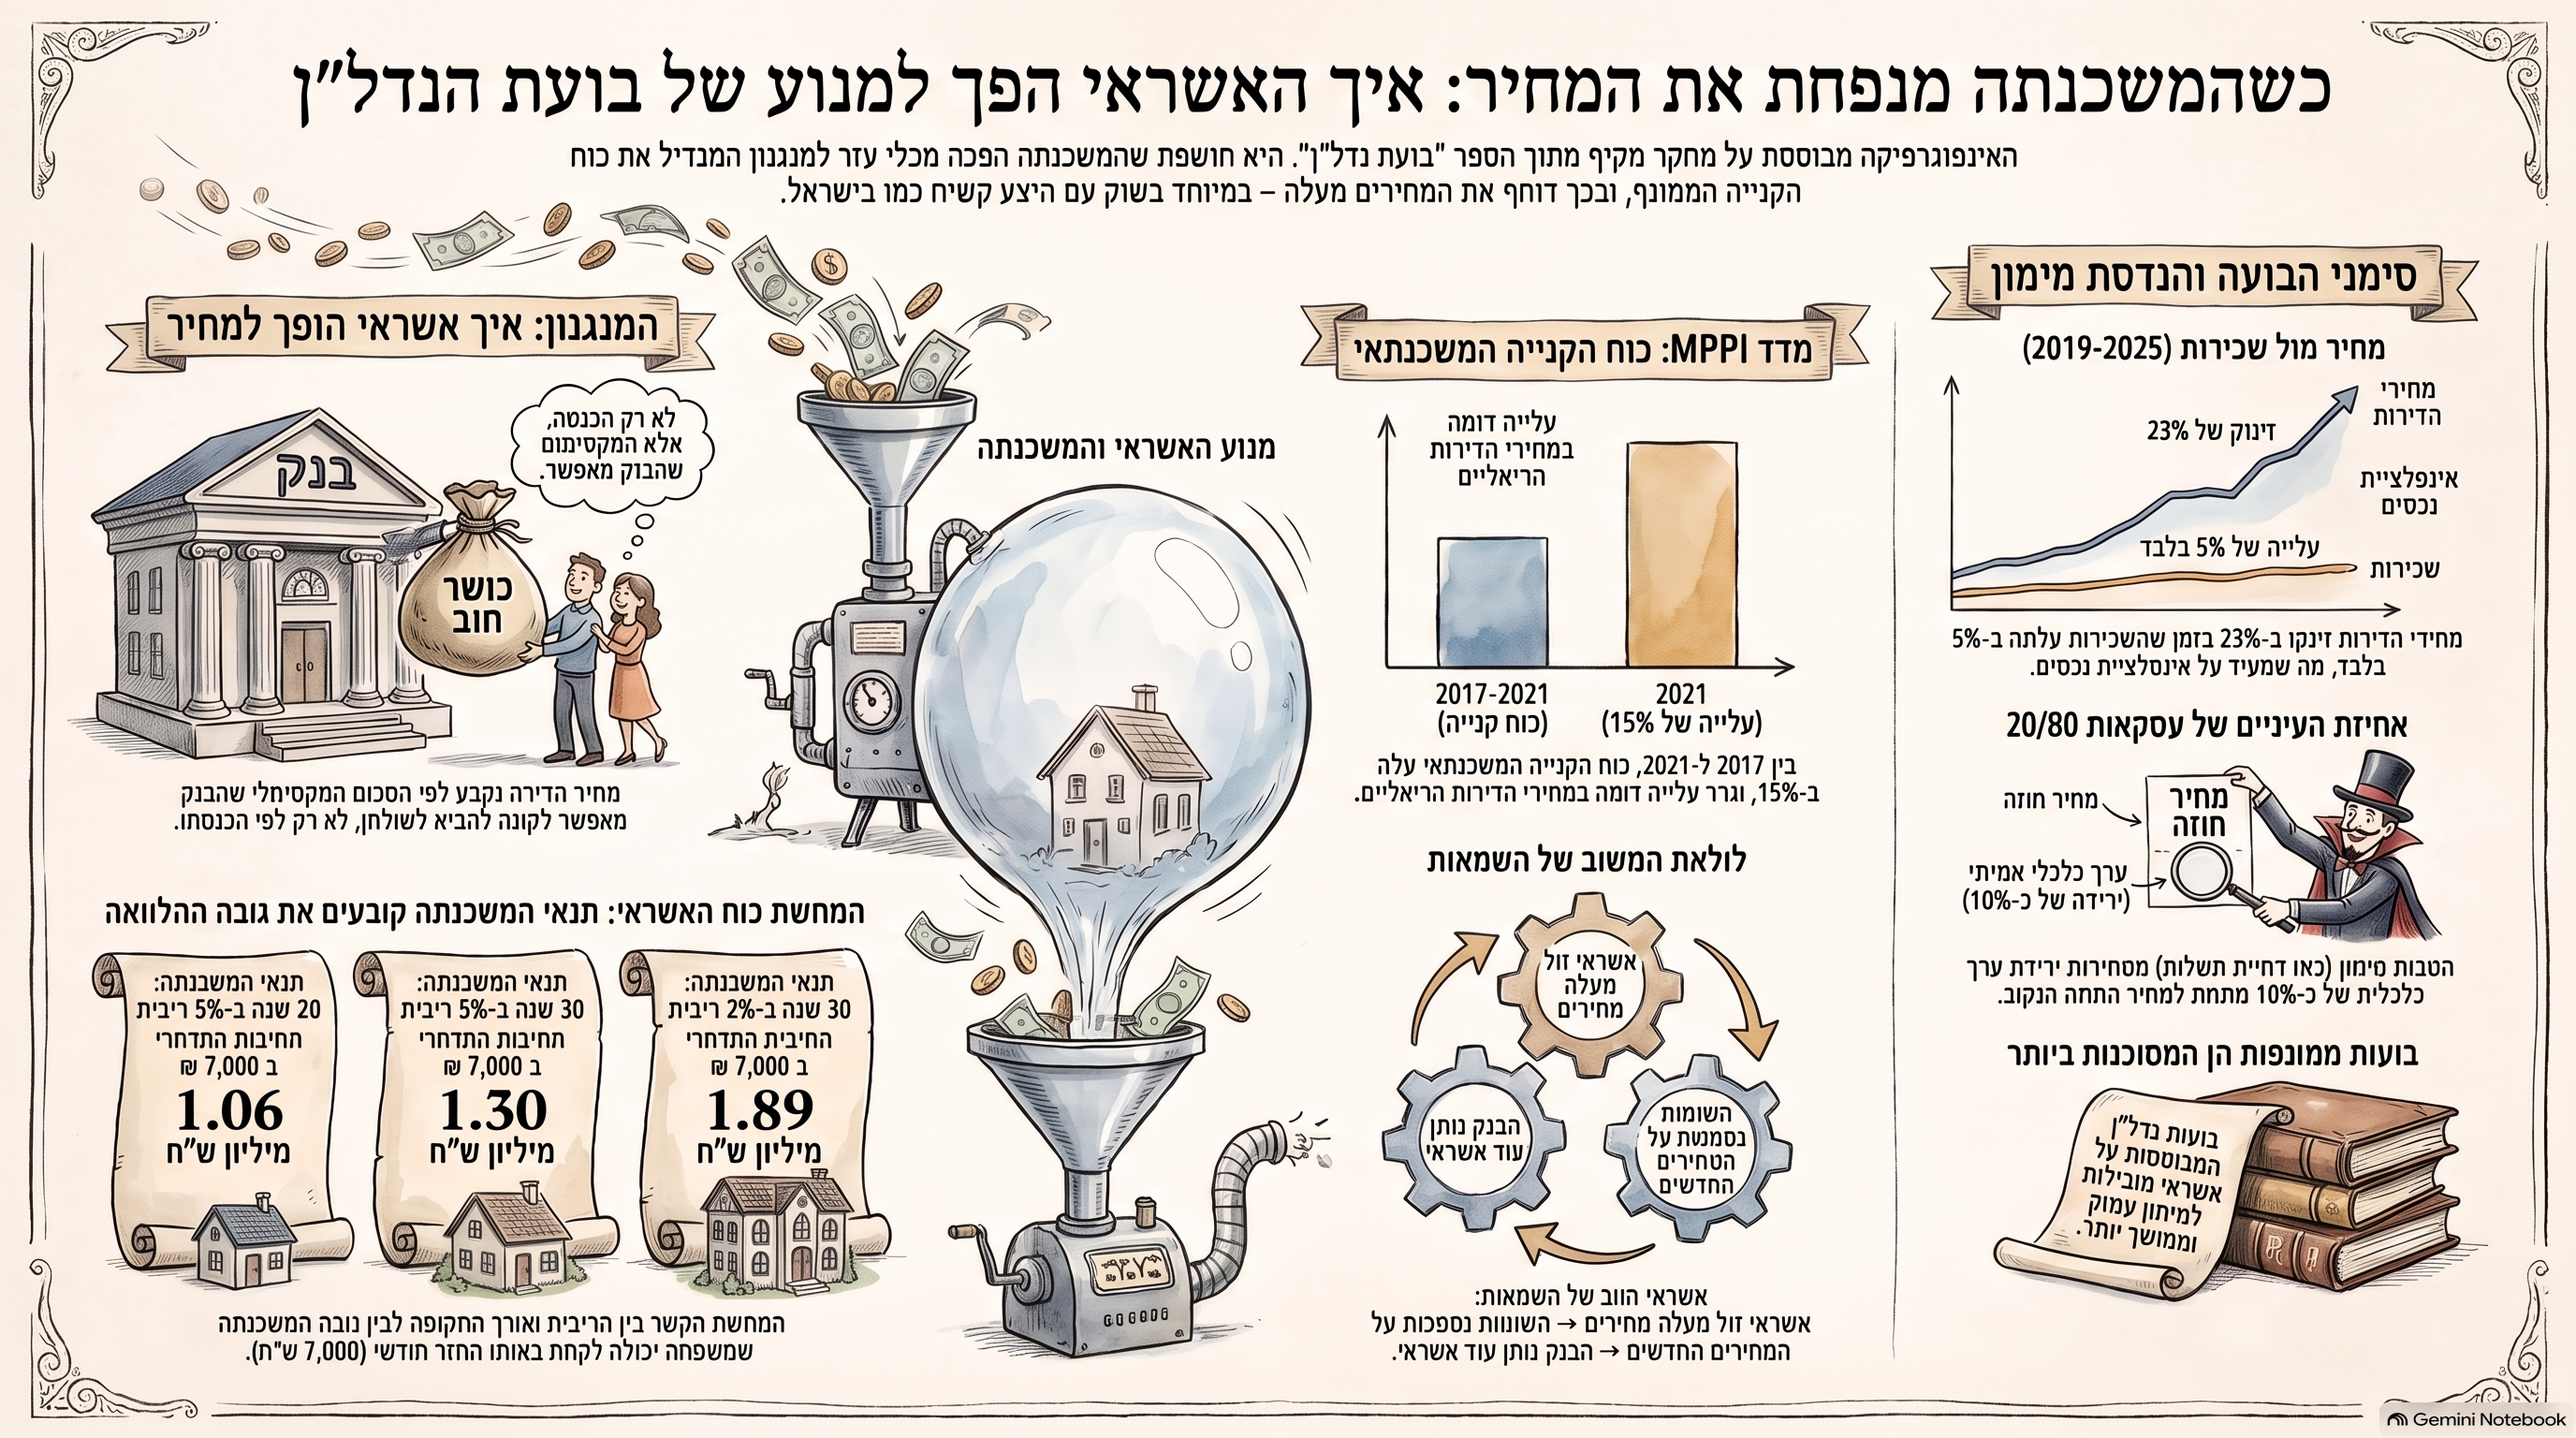
  • בהחזר חודשי של 7,000 ש"ח בריבית של 5% ל-20 שנה: המשפחה תלווה כ-1.06 מיליון ש"ח.
  • אותו החזר של 7,000 ש"ח, אך בריבית של 2% ובפריסה ל-30 שנה: אותה משפחה תלווה כבר כ-1.89 מיליון ש"ח.

הדירה לא גדלה, המרפסת לא התרחבה, והערך הכלכלי של שירותי הדיור לא השתנה. מה שהשתנה הוא כושר החוב בלבד. כשהמערכת הפיננסית מאפשרת לכל השוק להגדיל את המינוף בו-זמנית, הכסף החדש הזה לא קונה יותר מטרים – הוא פשוט קונה מטרים יקרים יותר.

2. הלקח ההיסטורי: בועות ממונפות הן המסוכנות ביותר

ככלכלן, עלינו להבין שבועות נדל"ן אינן נוצרות בחלל ריק. מחקרים פורצי דרך של Jordà, Schularick ו-Taylor, שבחנו 140 שנות היסטוריה כלכלית ב-17 מדינות מפותחות, קובעים כי הבעיה אינה בעצם קיומה של בועה, אלא בדרך שבה היא ממומנת. בועות שנשענות על אשראי (Leveraged Bubbles) הן הרסניות פי כמה מבועות אחרות.המחקר ההיסטורי קובע באופן נחרץ:"בועות מחירי דיור הממומנות באשראי בולטות כתופעה מסוכנת במיוחד... הן נוטות להיות קשורות למשברים פיננסיים, מיתונים עמוקים יותר והתאוששויות איטיות יותר."כאשר הנדל"ן הופך מנכס שמספק מגורים לנכס שמונע על ידי מינוף, הסיכון אינו מוגבל רק לרוכשים; הוא הופך לסיכון מערכתי המאיים על יציבות המערכת הבנקאית והמשק כולו.

3. מדד ה-MPPI: המדד שחשף את האמת על הניתוק מהמציאות

כדי למדוד את כמות ה"דלק" שהוזרקה לשוק, פותח מדד ה-MPPI (Mortgage Purchasing Power Index) – מדד כוח הקנייה המשכנתאי. המדד בוחן כמה שקלים של חוב יכול משק בית "לייצר" תחת תנאי החיתום המשתנים.הממצאים בישראל מדהימים ומגובים בנתונים קשיחים:

  • בין 2017 ל-2021: כוח הקנייה המשכנתאי עלה בכ-15%. כמעט באורח פלא, מחירי הדירות הריאליים עלו בסדר גודל דומה. המתאם שנמצא במחקר בין הריבית הריאלית לקצב עליית המחירים עומד על 0.69-, נתון מובהק סטטיסטית שמוכיח: ככל שהכסף זול יותר, המחיר טס גבוה יותר.
  • ההיפוך של 2021-2023: עם עליית הריבית, כוח הקנייה התיאורטי צנח ב-26%.

מדוע המחירים לא קרסו מיד ב-26%? כאן נכנסת לתמונה "קשיחות המחירים" וההנדסה הפיננסית של הקבלנים, המנסים נואשות להסתיר את ירידת הערך הכלכלית באמצעות מבצעי מימון יצירתיים.

4. מלכודת ה-20/80 וזיהום נתוני השמאות

כשהרוכשים כבר לא יכלו לעמוד במחירים הנומינליים, השוק עבר לשלב של "התאמת המימון למחיר" במקום התאמת המחיר לערך הכלכלי. מבצעי ה-20/80 (שלם 20% עכשיו, היתר בעוד 3 שנים ללא ריבית) הם לא הטבה – הם הטעיה שמאית ומערכתית.

  • החשבון שקבלנים לא רוצים שתעשו: דירה שנמכרת ב-3 מיליון ש"ח בעסקת דחיית תשלום, שווה כלכלית (בערך נוכחי - Present Value) רק כ-2.67 מיליון ש"ח.
  • זיהום נתונים: הבעיה החמורה היא שברשות המיסים נרשם המחיר "3 מיליון". כאשר שמאי מקרקעין משתמש בעסקה כזו כ"עסקת השוואה" מבלי לנטרל את מרכיב האשראי, הוא יוצר זיהום נתונים. הוא מתייחס ל"אשראי מסובסד" כאילו הוא "בלוקים ובטון", ובכך מטעה את הרוכשים הבאים ואת הבנקים המממנים.

5. הניתוק המוחלט בין המחיר לשכירות: הכתובת על הקיר

ההוכחה הסופית לכך שאנחנו בעיצומה של Asset Price Inflation (אינפלציה של מחירי נכסים) ולא רק מחסור פיזי בדירות, נמצאת בפער בין מחירי הדירות לשכר הדירה.מאז 2019 ועד סוף 2025, מחירי הדירות הריאליים זינקו בכ-23%, בעוד שכר הדירה הריאלי עלה ב-5% בלבד. הפער המבהיל הזה, של 17%, מייצג את מה שאנחנו מכנים "שחיקת תשואות" (Yield Erosion). אם המחסור בדירות היה הגורם היחיד, שכר הדירה היה חייב לזנק באותו קצב. העובדה שהמחיר רץ קדימה והשכירות מדשדשת מוכיחה שהשוק מונע מאשראי זול וציפיות, לא מצרכי דיור בסיסיים. מחקרים אקדמיים (כמו אלו של Favara ו-Imbs) ומודלים של בנק ישראל (DSGE) מאשרים: אשראי הוא "דוושת הגז", ובשוק עם היצע קשיח (ללא "הגה" של בנייה מהירה), הגז הזה רק מייצר עשן של מחירים גבוהים.

סיכום: השאלה שצריכה להדיר שינה מעינינו

המשכנתה, שהוצגה לנו כפתרון למחירי הדירות, התגלתה במחקר כחלק מהסיבה המרכזית לכך שהם יכלו לעלות כל כך גבוה. ככל שהרחבנו את גבולות החוב, כך אפשרנו למוכרים ולקבלנים למשוך את המחירים למעלה.אנחנו חייבים להפסיק לדרוש "משכנתאות קלות יותר" ולהתחיל להבין את המנגנון ההרסני שיצרנו. השאלה שצריכה להדהד בכל בית בישראל היא לא איך נצליח לממן את הדירה הבאה, אלא: האם העובדה שאפשרנו לציבור ללוות יותר, להתמנף יותר ולפרוס חובות ליותר שנים, היא בעצמה הסיבה לכך שמחירי הדירות הפכו לבלתי ניתנים להשגה?
04Sep

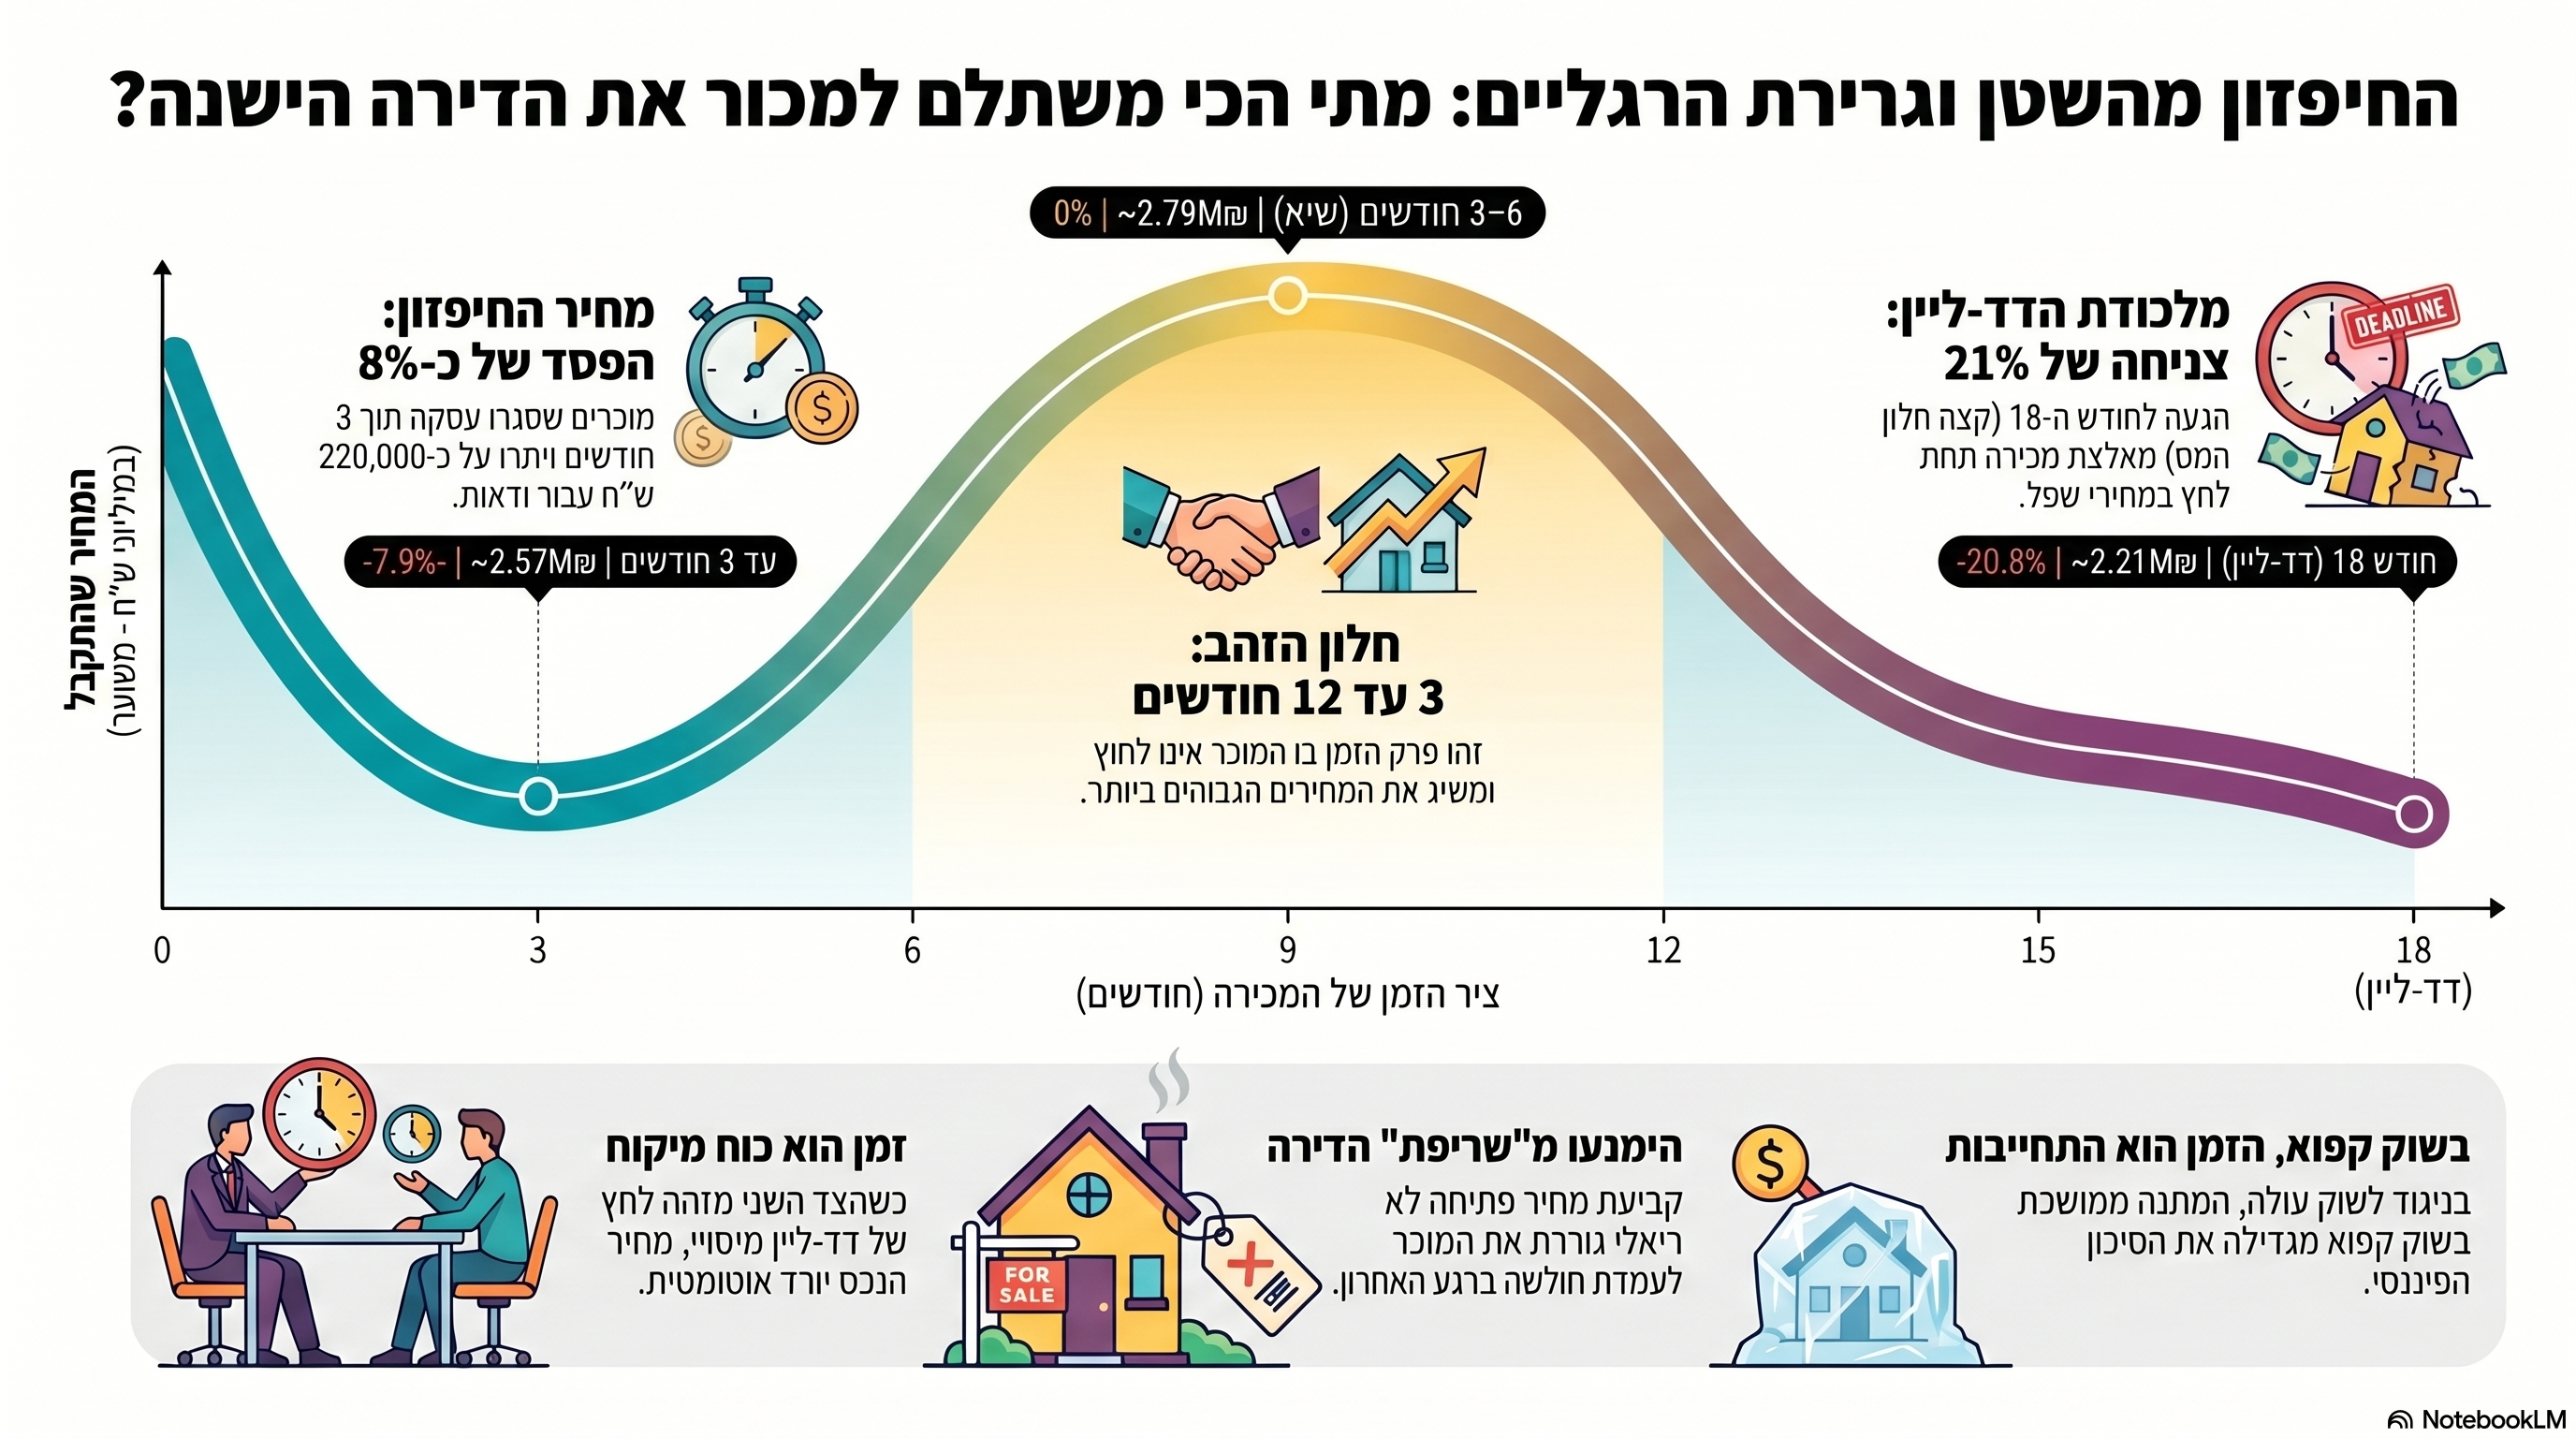
מה באמת מספרת עסקה שבה מוכרת נאלצת להפחית מאות אלפי שקלים ממחיר הדירה? לא רק על מוכר לחוץ, אלא על שינוי במנגנון התמחור של שוק הנדל"ן. המאמר מנתח כיצד עסקאות מצוקה הופכות לעסקאות ההשוואה של מחר, כיצד ירידת מחירים יכולה להתפתח ממשבר נדל"ן לסיכון פיננסי, מדוע שמאות אינה שכפול מחירי עסקאות, ומהו מנגנון מחירון המימון למ"ר שיכול להגן על המערכת הפיננסית בלי להציל את מחירי הבועה.

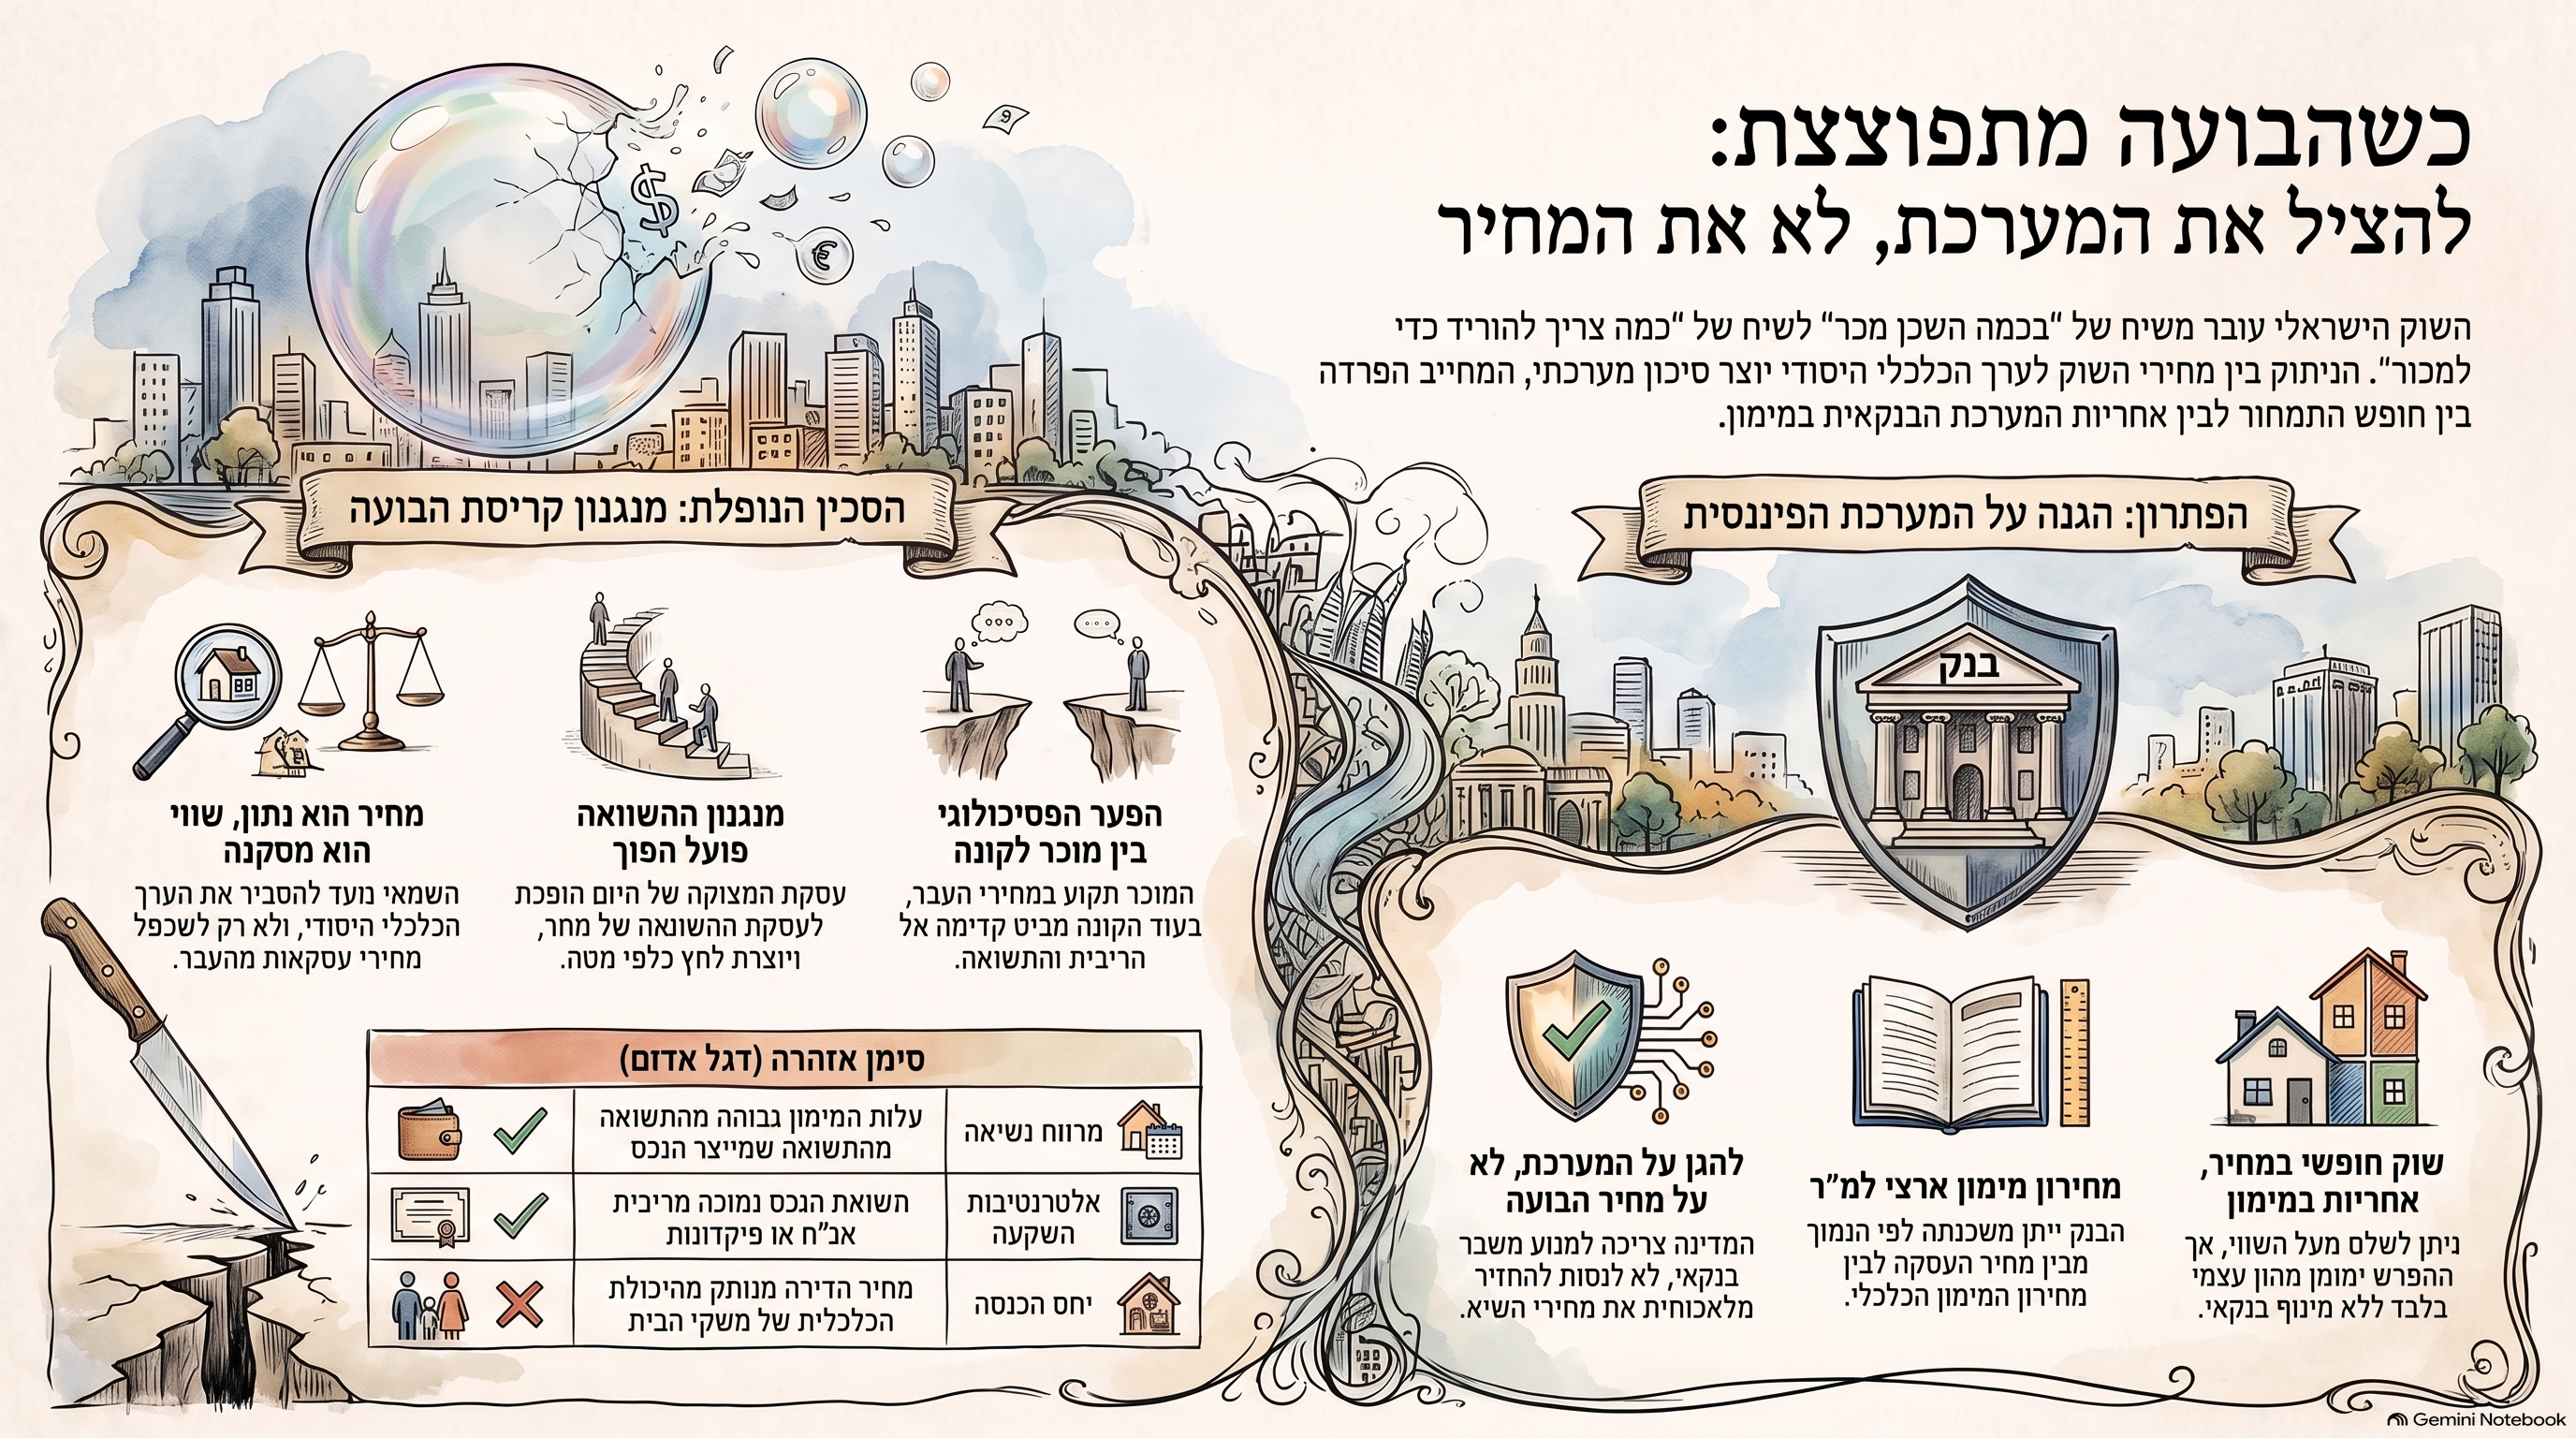
לתפוס סכין נופלת: כשהבועה מתפוצצת, המטרה אינה להציל את המחיר אלא את המערכת

יש רגעים שבהם עסקה אחת מספרת סיפור גדול הרבה יותר מדירה אחת, מרחוב אחד או משכונה אחת. העסקה שפורסמה ב-TheMarker על דירה ישנה ברמת אביב הירוקה היא דוגמה טובה לכך. הדירה, בשטח של 66 מ"ר, הוצעה למכירה ב-4.3 מיליון שקל. במהלך המשא ומתן המחיר כבר ירד ל-3.5 מיליון שקל, ולבסוף העסקה נסגרה ב-3.7 מיליון שקל, לאחר שהמוכרת נאלצה לדרוש תוספת בשל החוב שנצבר במסגרת משכנתה הפוכה. אפשר להתמקד במספר: 800 אלף שקל. אפשר להתמקד בדירה.אפשר לומר שמדובר בעסקת מצוקה.אבל כל אלה מפספסים את הנקודה החשובה באמת. מנגנון קביעת המחיר בשוק מתחיל להשתנות. במשך שנים מוכרים שאלו:"בכמה נמכרה הדירה של השכן?"ואז הוסיפו עוד קצת. עכשיו מתחילה להופיע שאלה אחרת: "כמה אני צריך להוריד כדי שמישהו בכלל יקנה?" זו כבר שאלה של שוק אחר.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

שלב הפאניקה מתחיל להתפתח

אני מכנה את התקופה הזאת:

"לתפוס סכין נופלת"

לא משום שכל עסקה שתתבצע היום בהכרח תהיה גרועה. ולא משום שכל נכס בישראל עומד לרדת באותו שיעור.אלא משום שבשוק יורד, עצם העובדה שמחיר מסוים נמוך ממחיר השיא אינה הופכת אותו למציאה.דירה שהוצעה ב-5 מיליון שקל וירדה ל-4.3 מיליון שקל אינה בהכרח זולה. ייתכן שהיא פשוט הייתה יקרה מאוד, וכעת היא מעט פחות יקרה.ולכן בתקופה כזאת השאלה אינה: כמה הורידו? אלא: כמה הנכס באמת שווה? שלב הפאניקה, להערכתי, מתחיל להתפתח. והוא עדיין לא הגיע לקליימקס שלו.


בתחילת שוק יורד המוכרים עדיין חיים בעבר

בתחילת שינוי מגמה נוצר פער פסיכולוגי עצום בין מוכרים לקונים. המוכר מסתכל לאחור. הוא זוכר את העסקה של השכן. הוא זוכר את המחיר שקיבל מישהו בבניין ממול.הוא זוכר את השנים שבהן כמעט כל מי שהמתין קיבל יותר.הוא זוכר תקופה שבה המחיר של היום הפך כמעט אוטומטית לרצפה של מחר.אבל הרוכש מתחיל להסתכל קדימה.הוא רואה את הריבית.הוא רואה את החזר המשכנתה.הוא רואה את התשואה.הוא רואה את האפשרות לשים כסף במקום אחר.הוא רואה מבצעי מימון.הוא רואה מלאי.הוא רואה קבלנים לחוצים יותר.והוא שואל: למה לי למהר? ברגע שהקונים מתחילים להבין שהזמן יכול לעבוד לטובתם, מאזן הכוחות משתנה.


השוק אינו נשבר בגלל מוכרים שרוצים מחיר גבוה

השוק נשבר כאשר מופיעים מוכרים שלא יכולים לחכות.ירושה.גירושין. חוב.משכנתה כבדה.הלוואת בלון.משכנתה הפוכה.קבלן שצריך תזרים.משקיע שרוצה לצאת.בעל נכס שצריך נזילות.במקרה שפורסם, הלחץ הגיע ממשכנתה הפוכה.וזו נקודה חשובה במיוחד.במשכנתה רגילה, החוב בדרך כלל אמור להצטמצם עם התשלומים.במשכנתה הפוכה, החוב יכול דווקא לגדול, משום שהריבית נצברת.כל עוד מחיר הנכס עולה, המנגנון הזה יכול להיראות נסבל.אבל בשוק יורד מתחיל תהליך מסוכן הרבה יותר:החוב עולה בזמן ששווי הבטוחה עלול לרדת.כלומר, הפער נסגר משני הכיוונים.ומכאן מתחילים להגיע המוכרים שבאמת חייבים למכור.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


"אבל זו עסקת מצוקה"

נכון.במקרה הזה קיימים גם מאפיינים מיוחדים של הנכס.מדובר בדירה ישנה, בבניין רכבת, עם מגבלות, עם אי ודאות לגבי הרחבה, עם תלות בהסכמות ועם נסיבות אישיות של המוכרת.לכן לא נכון מבחינה מקצועית לקחת עסקה אחת ולומר:הנה, כל רמת אביב ירדה 18%.זו אינה שמאות.אבל גם הכיוון ההפוך שגוי.כי בשוק יורד, עסקאות מצוקה הן לעיתים קרובות הראשונות ששוברות את העוגן הפסיכולוגי של המחירים.והעניין החשוב הוא מה קורה אחר כך.


העסקה החריגה של היום היא עסקת ההשוואה של מחר

כאן מתחיל מנגנון הירידה.במשך שנים, כל עסקה גבוהה יצרה אמת חדשה.דירה נמכרה במחיר גבוה יותר.העסקה הוזנה למאגרים.היא הפכה לעסקת השוואה.שמאים השתמשו בה.מתווכים השתמשו בה.מוכרים השתמשו בה.קונים ראו אותה.והעסקה הבאה נסגרה לעיתים במחיר גבוה עוד יותר.כך נראה מנגנון שמזין עליות.אבל אותו מנגנון עובד גם הפוך.עסקה אחת נסגרת נמוך יותר.אחריה עוד אחת.מוכרים מתחילים להתאים ציפיות.הקונה הבא כבר יודע שיש עסקה נמוכה יותר.המתווך כבר מחזיק אותה ביד.השמאי כבר רואה אותה.הבנק כבר רואה אותה.ואז מתחילה להיווצר שרשרת חדשה:עסקה נמוכה יותר → עסקת השוואה → לחץ על העסקה הבאה → עסקה נמוכה נוספת.מה שבמשך שנים דחף את השוק כלפי מעלה, יכול עכשיו לדחוף אותו כלפי מטה.


"הבועה התפוצצה והשוק קרס"

אחד המשפטים החשובים בכתבה נאמר דווקא על ידי המתווכת שביצעה את העסקה:"הבועה התפוצצה והשוק קרס."ומיד לאחר מכן בא משפט חשוב לא פחות:"המחירים עדיין גבוהים כי אנשים לא מבינים את המציאות."זה משפט שמזקק היטב את שלב המעבר.המחירים כבר מתחילים להשתנות.אבל התודעה של חלק גדול מהמוכרים עדיין לא השתנתה.ולכן בשלב הראשון לא תמיד מקבלים קריסה במחירים.לעיתים מקבלים קודם קריסה במספר העסקאות.המוכר לא מוכן לרדת.הקונה לא מוכן לשלם.והשוק פשוט נתקע.רק כאשר מגיע מוכר שחייב למכור, מופיעה העסקה ששוברת את המחיר.


תיבה: בשביל מחיר לא צריך שמאי

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו הדירות ליד. המידע הזה נגיש היום כמעט לכל אחד. מאגרי עסקאות, אתרי נדל"ן, מתווכים וכלים דיגיטליים יכולים להציג בתוך דקות מחירים של עסקאות שבוצעו בסביבה. אם תפקידו של השמאי מסתכם באיסוף עסקאות, ביצוע כמה התאמות טכניות ושכפול התוצאה לנכס הנבדק, הוא אינו באמת מעריך שווי. הוא רק משכפל מחירים. הערך המקצועי של השמאי מתחיל בדיוק במקום שבו נגמרת רשימת העסקאות. האם המחירים האלה הגיוניים?האם הם נתמכים בתשואה? האם הם מתיישבים עם הריבית?האם הם מתיישבים עם עלות ההון?האם הם עומדים ביחס סביר לשכר הדירה? האם הם סבירים ביחס להכנסות? האם השוק מאוזן? או שמא המחירים עצמם הם כבר חלק מהבעיה? השמאי לא נועד לספר מה היה המחיר. הוא נועד להסביר מהו השווי. אם הוא אינו בוחן את גורמי היסוד, אין כאן שמאות במובנה המלא. יש כאן תיעוד של השוק.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


תיבה: שמאות אינה שכפול מחירים

וזו בדיוק הסיבה ששמאות מקרקעין אינה אמורה להסתכם בשאלה "בכמה נמכרו הדירות ליד".עסקה היא נתון. היא אינה בהכרח הוכחה לשווי. תפקידו של השמאי הוא לבחון האם המחירים שנצפו בשוק עומדים במבחן גורמי היסוד:הכנסה, ריבית, עלות הון, חלופות השקעה, סיכון ובעיקר תשואה.כאשר התשואה מהנכס נשחקת ומתקרבת לריבית אג"ח, לריבית הממוצעת על המשכנתאות או לתשואה שניתן לקבל בהשקעות חלופיות בעלות סיכון נמוך יותר, זהו דגל אדום שמחייב בדיקה.כאשר עלות המימון גבוהה מהתשואה שמייצר הנכס, מתקבל מרווח נשיאה שלילי.משקיע ממונף משלם על הכסף יותר מכפי שהנכס מייצר לו.מצב כזה לבדו אינו מוכיח בכל מקרה שקיימת בועה, אך כאשר התופעה רחבה, מתמשכת ומלווה בהתנתקות של המחירים מהכנסות, תשואות וריבית, מדובר באות אזעקה משמעותי. השמאי אינו אמור רק לדווח מה השוק שילם. הוא אמור לבדוק אם למחיר הזה יש בסיס כלכלי. כי: מחיר הוא נתון. שווי הוא מסקנה כלכלית.

אז האם המחירים יכולים להיחתך בחצי?

להערכתי, בחלקים משמעותיים של השוק, התשובה היא כן.לא בכל נכס.לא בכל שכונה.לא בכל עיר.ולא ביום אחד.אבל כאשר מחיר מתרחק לאורך זמן מגורמי היסוד שלו, ההתכנסות חזרה אליהם יכולה להיות עמוקה.כאשר התשואה נמוכה מאוד.כאשר הריבית גבוהה ממנה.כאשר הרוכש צריך להביא הון עצמי עצום.כאשר מחיר הדירה מנותק מהיכולת הכלכלית של משקי הבית.כאשר האלטרנטיבות הפיננסיות מתחילות להיראות אטרקטיביות יותר.וכאשר השוק מתקיים רק כל עוד הקונה הבא מוכן לשלם יותר מהקונה הקודם.זה כבר אינו מנגנון של ערך.זה מנגנון של ציפיות.וכאשר הציפיות מתהפכות, גם הכיוון מתהפך.חשוב לי לדייק:הטענה שלי לגבי אפשרות לירידות של עשרות אחוזים, ובמקרים מסוימים אף עד סדרי גודל של מחצית מרמות השיא, אינה נשענת על העסקה הזאת.העסקה הזאת היא רק סימפטום.הטענה שלי נשענת על הפער שאני מזהה בין מחירי העסקאות לבין הערך הכלכלי של הנכסים.


תיבה: שתי קביעות, שתי נקודות זמן

בשנת 2012 קבעתי, בקביעה מקצועית ובפסקנות: שוק הנדל"ן למגורים בישראל נמצא בבועה.לא בדיעבד.לא אחרי שהמחירים החלו לרדת.בזמן אמת.בשנת 2025 קבעתי, שוב בקביעה מקצועית ובפסקנות: בועת הנדל"ן מתפוצצת.גם כאן לא המתנתי לקונצנזוס.לא המתנתי לכותרות.לא המתנתי לכך שהשוק יודה בכך בעצמו.שתי הקביעות נשענו על אותו עיקרון:מחיר אינו שווי.כאשר המחירים מתנתקים מגורמי היסוד, מהתשואה, מהריבית, מהכנסות משקי הבית ומהחלופות הכלכליות, נוצרת בועה.כאשר מנגנוני התמיכה במחירים נחלשים, האשראי מתייקר, הביקוש נשחק והמוכרים מתחילים להתפשר, מתחיל שלב ההתפוצצות.הבדיקה המקצועית אינה מתחילה כשהכותרות משתנות. היא מתחילה הרבה קודם, במספרים.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


לתפוס סכין נופלת

מכאן גם האזהרה לרוכשים.בשוק עולה, הקונה חושש:"אם לא אקנה עכשיו, מה יקרה אם המחיר יעלה בעוד שנה?"בשוק יורד, השאלה מתהפכת:"אם אקנה עכשיו, מה יקרה אם המחיר יהיה נמוך יותר בעוד שנה?"זו לא רק שאלה כלכלית.זו שאלה פסיכולוגית.וכאשר השאלה הזו מתפשטת בציבור, היא משנה את כל השוק.לכן אני אומר:שבו בשקט.אל תתרגשו מהנחה.אל תתרגשו מ"מבצע".אל תתרגשו מירידה של 300 אלף, 500 אלף או 800 אלף שקל.הנחה ביחס למחיר מנופח עדיין יכולה להשאיר אתכם עם מחיר מנופח.הבדיקה צריכה להיות אחת:מהו הערך הכלכלי של הנכס?


אבל יש כאן סיכון גדול יותר מירידת מחירי הדירות

הסיפור האמיתי מתחיל אם המשבר עובר מהדירות אל המערכת הפיננסית.כל עוד מחירים רק יורדים, מדובר במשבר בשוק הנדל"ן.אבל כאשר ירידת המחירים מתחילה להשפיע על בטוחות, על איכות תיקי האשראי, על קבלנים ממונפים, על משקי בית ממונפים ועל היכולת למחזר חוב, אנחנו כבר עוברים לסיפור אחר.משבר נדל"ן עלול להפוך למשבר פיננסי.זה השלב שבו המדינה ובנק ישראל עשויים להידרש להתערב.אבל כאן בדיוק אסור לעשות את הטעות הגדולה ביותר.


אסור להציל את מחיר הבועה

אם תגיע התערבות, היא לא צריכה להיות ניסיון להחזיר את מחירי הדירות למחירי השיא.היא לא צריכה לייצר עוד אשראי זול.לא עוד מבצעי מימון.לא עוד עידוד מלאכותי של ביקושים.לא עוד ניסיון להחזיק מחיר כלכלי בלתי סביר רק משום שהוא מופיע במאזני הבנקים ובדוחות היזמים.המטרה צריכה להיות אחרת:להגן על המערכת הפיננסית, לא על מחיר הבועה.וזה הבדל עצום.


מנגנון הבלימה שאני מציע

אם הירידות יעמיקו ויתפתח איום מערכתי, אני מציע לקבוע:

מחירון מימון ארצי למ"ר בנוי

המחירון ייקבע בחתך גיאוגרפי ובהתאם לסוג הנכס ומאפייניו.הוא לא יהיה מחירון מכירה.הוא לא יקבע לבעל הנכס בכמה מותר לו למכור.הוא לא יקבע לרוכש כמה מותר לו לשלם.השוק יישאר חופשי.אבל בסיס המימון הבנקאי ייקבע לפי מנגנון מוגדר.הבנק יוכל לתת אשראי לפי הנמוך מבין:מחיר העסקה בפועלאומחירון המימון למ"ראפשר יהיה לבצע התאמות כלפי מטה בגין מצב פיזי, איכות, מיקום, קומה, תכנון ומאפיינים פרטניים.אבל לא ניתן יהיה להעלות את בסיס המימון רק משום שקונה ומוכר הסכימו ביניהם על מחיר גבוה.


דוגמה פשוטה

נניח שדירה נמכרת לפי 60 אלף שקל למ"ר.מחירון המימון באזור קובע 40 אלף שקל למ"ר.הצדדים רוצים לסגור ב-60 אלף?אין בעיה.אבל הבנק מחשב את יכולת המימון לפי 40 אלף.את ההפרש ישלים הקונה מהונו העצמי.זו בדיוק הנקודה. השוק יכול להיות חופשי במחיר. אבל המערכת הפיננסית אינה חייבת לממן כל מחיר.


שוק חופשי במחיר. אחריות במימון

אנשים נוטים לבלבל בין חופש לקנות לבין זכות לקבל אשראי.אלו שני דברים שונים.אם אדם רוצה לשלם 5 מיליון שקל על נכס שהערך הכלכלי שלו נמוך משמעותית, זו זכותו.אבל אין שום חובה שהמערכת הבנקאית תממן את הפער.כאשר בנקים מממנים מחירים מנותקים מהערך הכלכלי, הם אינם רק מגיבים לשוק.הם גם משתתפים ביצירתו.וזה בדיוק המקום שבו רגולציה צריכה לשים גבול.מחיר הוא הסכמה בין קונה למוכר.אשראי הוא סיכון של מערכת שלמה.


מנגנון הבלימה: איך מונעים ממשבר נדל"ן להפוך למשבר בנקאי

אם הירידות יעמיקו, הסיכון האמיתי כבר לא יהיה רק ירידת מחירי הדירות.הסיכון יהיה מעבר של המשבר מהנכסים אל המאזנים של הבנקים.ככל שמחירי הדירות יורדים, יחס ההלוואה לשווי הבטוחה נשחק.ככל שלווים מתקשים לעמוד בהחזרים, איכות תיק האשראי נפגעת.ככל שקבלנים נשארים עם מלאי לא מכור, גם האשראי העסקי מתחיל להיפגע.בשלב הזה המדינה תיאלץ להתערב.אבל ההתערבות הנכונה אינה להחזיר את מחירי הבועה למעלה.היא צריכה לעצור את המשך מימון הבועה.לכן אני מציע מחירון מימון ארצי למ"ר בנוי, בחתך גיאוגרפי ולפי סוג הנכס.הבנקים יוכלו לתת משכנתה לפי הנמוך מבין מחיר העסקה בפועל לבין מחירון המימון. השוק יישאר חופשי במחיר. האשראי לא יהיה חופשי להתנפח. ואם מישהו רוצה לשלם מעל הערך הכלכלי?בבקשה.אבל מכספו.לא באמצעות מינוף של המערכת הבנקאית.המדינה לא צריכה להגן על מחיר הבועה. היא צריכה להגן על המערכת הפיננסית מפני מחיר הבועה.

ומה באמת מספרים לנו 800 אלף השקלים?

לא הרבה, אם מסתכלים רק על העסקה. המון, אם מסתכלים על המנגנון.הסיפור הוא לא שהמוכרת הורידה.הסיפור הוא שהמחיר שבו רצתה למכור לא הצליח להביא קונה.הסיפור הוא שכדי ליצור עסקה היה צורך להתאים את המחיר למציאות חדשה.זה ההבדל בין שוק שבו הקונה מתחרה על הנכס לבין שוק שבו המוכר מתחרה על הקונה.וזה שינוי דרמטי.


השורה התחתונה

הירידה של 800 אלף שקל אינה הסיפור. הסיפור הוא שמחיר האתמול כבר לא מצליח להביא את הקונה של היום. וכאשר זה קורה שוב ושוב, זו כבר אינה עסקה חריגה. זו מערכת תמחור שמשנה כיוון. עסקת המצוקה של היום יכולה להפוך לעסקת ההשוואה של מחר.עסקת ההשוואה של מחר יכולה ללחוץ על העסקה שאחריה.וכך מתחיל תהליך של גילוי מחיר מחדש.עד שהמחיר פוגש שוב את הערך.ולכן, בתקופה שבה הסכין עדיין נופלת:לא השאלה "כמה הורידו?" צריכה לעניין אתכם. השאלה היא:

כמה זה באמת שווה?

מה גודל הבועה במחיר הדירה? 

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


English Summary

Catching a Falling Knife: When a Housing Correction Becomes a Financial Stability Issue

A single distressed sale does not prove that an entire housing market has collapsed. But it can reveal something more important: a change in the market’s pricing mechanism.In a rising market, every higher transaction becomes the benchmark for the next one. In a declining market, the same mechanism can work in reverse. A distressed transaction that appears exceptional today may become tomorrow’s comparable sale, placing downward pressure on future transactions.This is the essence of price discovery during a housing downturn.The key professional issue is that property valuation should not be reduced to reporting what nearby apartments sold for. Transaction prices are data points. They are not automatically evidence of economic value.A professional valuation must examine fundamentals including rental yield, interest rates, financing costs, household income, risk and alternative investments.When rental yields fall toward government bond yields, mortgage rates or competing investment returns, these are warning signals that require deeper analysis. When financing costs exceed the income yield generated by the property, leveraged investors face negative carry.The broader risk begins when falling property prices migrate from household balance sheets into the financial system.Lower collateral values, highly leveraged borrowers, unsold developer inventory and weakening credit quality can eventually transform a housing correction into a systemic banking problem.The appropriate policy response should not be to restore bubble prices artificially.Instead, mortgage lending should be anchored to an economically defined financing benchmark: a geographic price-per-square-meter financing schedule adjusted for property type and characteristics.Banks would calculate lending capacity according to the lower of the actual transaction price or the financing benchmark.Buyers and sellers would remain free to agree on any price. However, any premium above the benchmark would have to be funded with the buyer’s own equity rather than leveraged through the banking system.
The objective is not to prevent property prices from falling. It is to prevent inflated property prices from destabilizing the financial system.The distinction is simple:The market may remain free to determine price, but the financial system should not be required to finance every price.

אשליית העושר מתנפצת: למה הצניחה של 800 אלף שקל ברמת אביב היא רק תחילת הקריסה?

1. מבוא: הסיפור שמאחורי המספרים

לפעמים עסקה אחת מצליחה לזקק שינוי מגמה של שוק שלם, והמקרה של הדירה ברמת אביב הירוקה הוא הרבה יותר מנורת אזהרה – הוא תחילתו של הפיצוץ. מדובר בדירת 66 מ"ר ישנה שהוצעה ב-4.3 מיליון שקל. במהלך המשא ומתן, המחיר כבר צלל ל-3.5 מיליון שקל.העסקה נסגרה לבסוף ב-3.7 מיליון שקל רק כי המוכרת נאלצה לכסות חוב תופח של משכנתה הפוכה. הנתון הזה קריטי: הוא מוכיח שה"רצפה" הריאלית של השוק נמוכה בהרבה ממה שפורסם. זו אינה רק עסקת מצוקה נקודתית; זהו שבר עמוק במנגנון קביעת המחירים הישראלי.

2. התובנה הראשונה: מהשכן אל הקונה – המהפך בשאלה המנחה

אשליית "המחיר של השכן" מתרסקת לנגד עינינו. במשך עשור, מוכרים שאלו "בכמה נמכרה הדירה ממול?" והוסיפו אחוזים. היום, השאלה המנחה היא: "כמה אני צריך להוריד כדי שמישהו בכלל יסכים להסתכל על הדירה?".מאזן הכוחות עבר לקונים. בעוד המוכר חי בעבר המפואר של מחירי השיא, הקונה מסתכל קדימה: הוא רואה ריבית חונקת, החזרי משכנתה מטורפים ותשואה אפסית. כשהרוכשים מבינים שהזמן עובד לטובתם, הם פשוט מפסיקים למהר.

3. התובנה השנייה: זהירות, "סכין נופלת"

בעולם ההשקעות, "לתפוס סכין נופלת" פירושו לקנות נכס שערכו יורד, מתוך תקווה שהוא הגיע לתחתית. אבל בנדל"ן, הנחה של 15-20% ממחיר מנופח לא הופכת נכס ל"זול"; היא רק הופכת אותו למעט פחות יקר להחריד.הפער בין מחירי העסקאות לערך הכלכלי הפונדמנטלי הוא עצום. להערכתי, בחלקים משמעותיים מהשוק, המחירים יכולים להיחתך עד כדי מחצית מרמות השיא כדי לחזור לערכם הריאלי. השאלה שאתם צריכים לשאול אינה "כמה הורידו?", אלא "כמה זה באמת שווה?".

4. התובנה השלישית: המנגנון ההפוך – כשעסקת המצוקה הופכת לעסקת השוואה

השוק מתחיל להישבר כשהמוכרים שלא יכולים לחכות – אלו שמתמודדים עם ירושות, גירושין, הלוואות בלון או משכנתאות הפוכות – קובעים סטנדרט חדש. זהו מנגנון הרסני שעובד הפוך ממה שהכרנו:

  • שבירת העוגן: עסקת מצוקה אחת נסגרת במחיר נמוך ומוזנת למאגרי המידע.
  • המקצוע מתיישר: העסקה הופכת ל"עסקת השוואה" רשמית עבור שמאים ומתווכים.
  • לחץ מערכתי: הבנק רואה את המחיר החדש ומצמצם את המימון לקונה הבא.
  • כדור השלג: המוכר הבא בבניין כבר נאלץ להתחרות במחיר הנמוך שנקבע, ודוחף את השוק עוד יותר למטה.

5. התובנה הרביעית: שמאות אינה "שכפול מחירים"

כמו בשנת 2012, כשהכרזתי בזמן אמת שהשוק בבועה, וכמו ב-2025, כשהכרזתי שהיא מתפוצצת – הקביעה המקצועית שלי נשענת על מספרים, לא על כותרות. רוב השמאים היום הם "היסטוריונים" המשכפלים מחירים של עסקאות עבר במקום לנתח שווי כלכלי."מחיר הוא נתון. שווי הוא מסקנה כלכלית."כאשר עלות המימון גבוהה מהתשואה שהנכס מייצר, נוצר "מרווח נשיאה שלילי". עבור משקיע ממונף, זהו דגל אדום בוהק. אם המחיר אינו נתמך בתשואה, בריבית ובהכנסות משקי הבית, הוא פשוט חסר בסיס כלכלי.

6. התובנה החמישית: המטרה היא להציל את המערכת, לא את הבועה

הסיכון האמיתי הוא שהמשבר יזלוג מהדירות אל המערכת הבנקאית. כשהבטוחות נשחקות, היציבות הפיננסית של כולנו בסכנה. הפתרון אינו סבסוד של מחירי בועה או חלוקת אשראי זול, אלא הגנה על המערכת מפני קריסה.אני מציע להנהיג "מחירון מימון ארצי למ"ר בנוי". השוק יישאר חופשי – אנשים יוכלו לקנות ולמכור בכל מחיר. אולם, הבנקים יעניקו משכנתה לפי הנמוך מבין מחיר העסקה לבין מחירון המימון המקצועי. מי שרוצה לשלם מעל השווי הכלכלי? שיביא את הכסף מהבית, ולא יסכן את המערכת.

7. סיכום: מבחן הערך הכלכלי

התפוצצות הבועה היא תהליך כואב אך הכרחי של חזרה ליסודות הכלכליים. הירידות שאנו רואים כעת הן רק תחילתו של תהליך "גילוי מחיר" מחדש, שבו התודעה של המוכרים תיאלץ בסוף להיפגש עם המציאות של הקונים.אל תתנו להנחות של מאות אלפי שקלים לסנוור אתכם. בתקופה של "סכין נופלת", המדד היחיד שקובע הוא הערך הפונדמנטלי של הנכס. כי בסוף היום, השאלה אינה כמה המוכר הסכים להוריד, אלא מהו המחיר שבו הנכס הזה באמת מסוגל להחזיק את עצמו.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


01Sep

מדוע הבנקים בישראל ממשיכים לממן רכישת דירות גם כאשר מחירי הדיור התרחקו מגורמי היסוד? ניתוח של מנגנון האשראי משלב רכישת הקרקע, דרך הליווי הבנקאי ליזם ועד למשכנתה של משק הבית. נתוני בנק ישראל לשנת 2025 חושפים זינוק של כ־40% באשראי לפרויקטים למגורים, עלייה בפרויקטים שבהם הבנייה מתקדמת מהר מהמכירות והמשך גידול באשראי לדיור גם בזמן ירידה במספר העסקאות. המאמר מסביר כיצד סיכון יזמי מרוכז עשוי להפוך בהדרגה לסיכון משכנתאות מפוזר, ומדוע אישור משכנתה אינו מעיד בהכרח על כך שמחיר הדירה משקף את ערכה הכלכלי.

פרק המשך: מוויסות מניות הבנקים לוויסות שוק הדיור

במאמר הקודם הצעתי ניסוי מחשבתי פשוט: קחו את פרשת ויסות מניות הבנקים, ובכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לחשוב על "דירות מגורים".לא משום שמדובר באותו אירוע, ולא משום שהמנגנונים זהים מבחינה משפטית או היסטורית.אלא משום שבשני המקרים עולה שאלה מערכתית דומה:מה קורה כאשר מערכת פיננסית גדולה הופכת להיות תלויה בהמשך קיומה של רמת מחירים מסוימת?כעת מגיעה השאלה המתבקשת הבאה.אם הבנקים רואים את הנתונים, מכירים את הירידה בעסקאות, את מלאי הדירות הלא מכורות, את סביבת הריבית, את מבצעי המימון ואת הקושי הגובר של היזמים למכור, מדוע הם ממשיכים לאשר ולממן עסקאות במחירים גבוהים?מדוע ממשיכים לתת משכנתאות לרכישת דירות במחירים שנוצרו בתקופה אחרת, של ריבית אפסית, כסף זול ועליות מחירים כמעט רצופות?התשובה, לדעתי, אינה נמצאת רק בדירה שנרכשת היום.היא נמצאת באשראי שניתן אתמול.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול

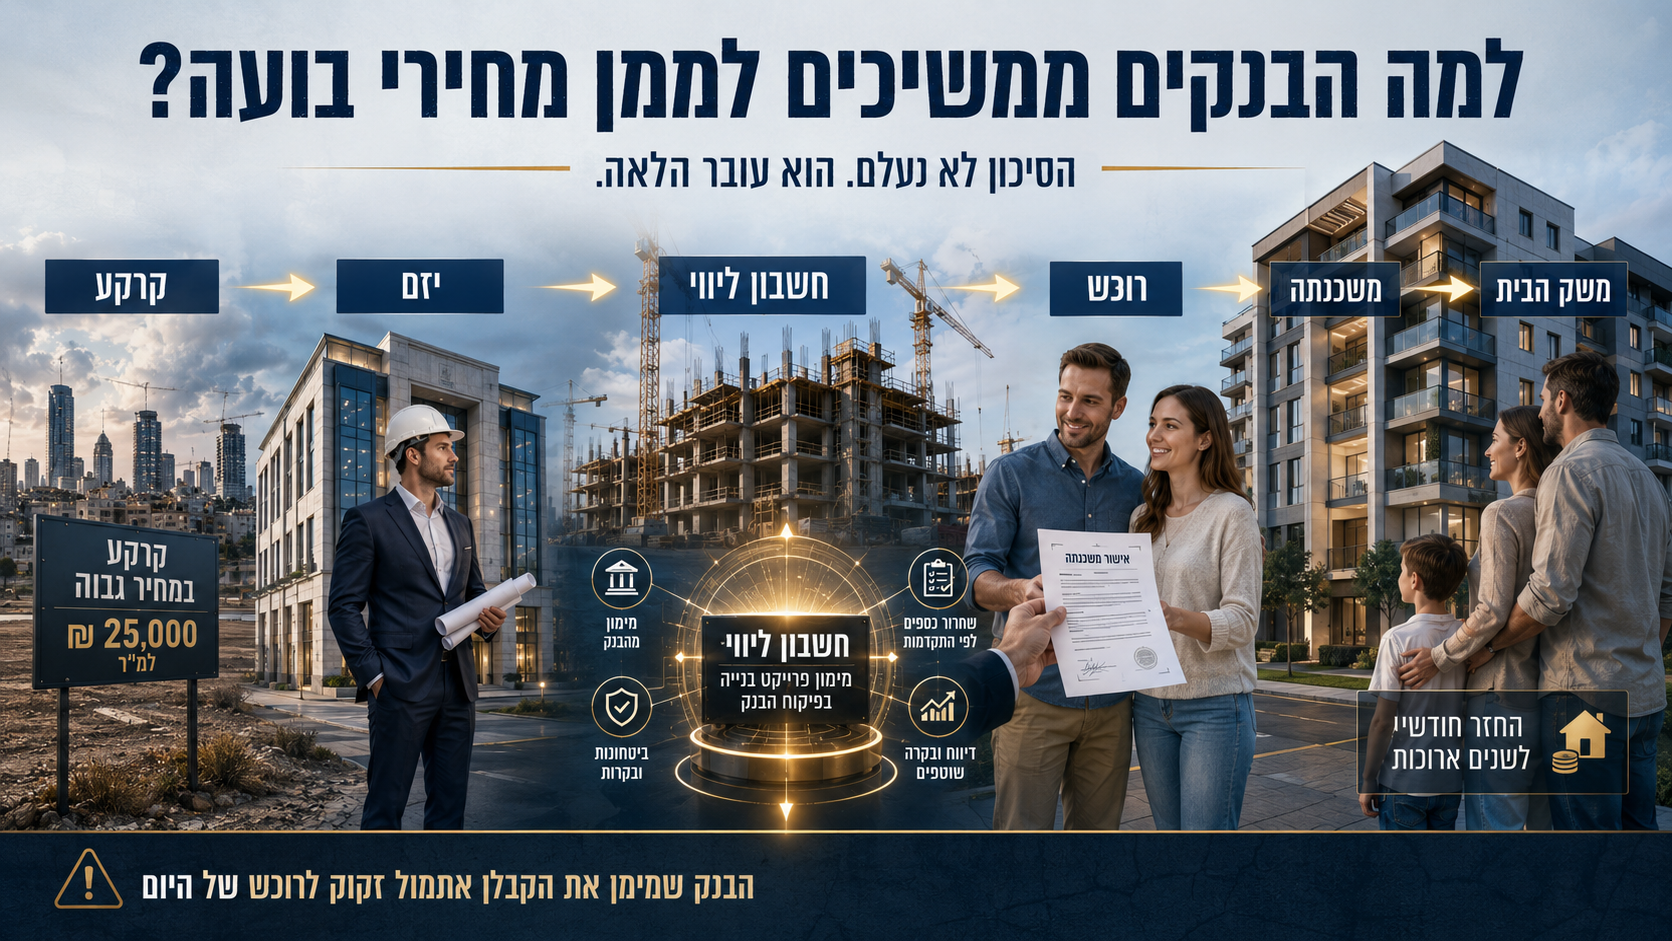
פרויקט מגורים אינו מתחיל כאשר הקונה נכנס למשרד המכירות.הוא מתחיל שנים קודם.יזם רוכש קרקע.לעיתים במחיר גבוה מאוד.הבנק מממן חלק מהרכישה.לאחר מכן נדרש מימון לתכנון, להיטלים, לקבלנים, לחומרי גלם ולבנייה עצמה.נפתח חשבון ליווי.ככל שהפרויקט מתקדם, גדלה החשיפה.ובתוכנית העסקית שעל בסיסה ניתן האשראי מופיעות הנחות לגבי מחירי המכירה וקצב המכירות.כל עוד השוק עולה, המנגנון עובד היטב.היזם מוכר דירות.כספי הרוכשים נכנסים לחשבון הליווי.האשראי לפרויקט מצטמצם.והבנק משתחרר בהדרגה מהחשיפה היזמית.אבל מה קורה כאשר השוק משתנה?כאשר הביקוש יורד?כאשר הריבית עולה?כאשר הרוכשים מתקשים לעמוד במחירים?כאשר קצב הבנייה ממשיך להתקדם אבל קצב המכירות נחלש?כאן מתחילה הבעיה.


הבנק כבר נמצא בתוך העסקה

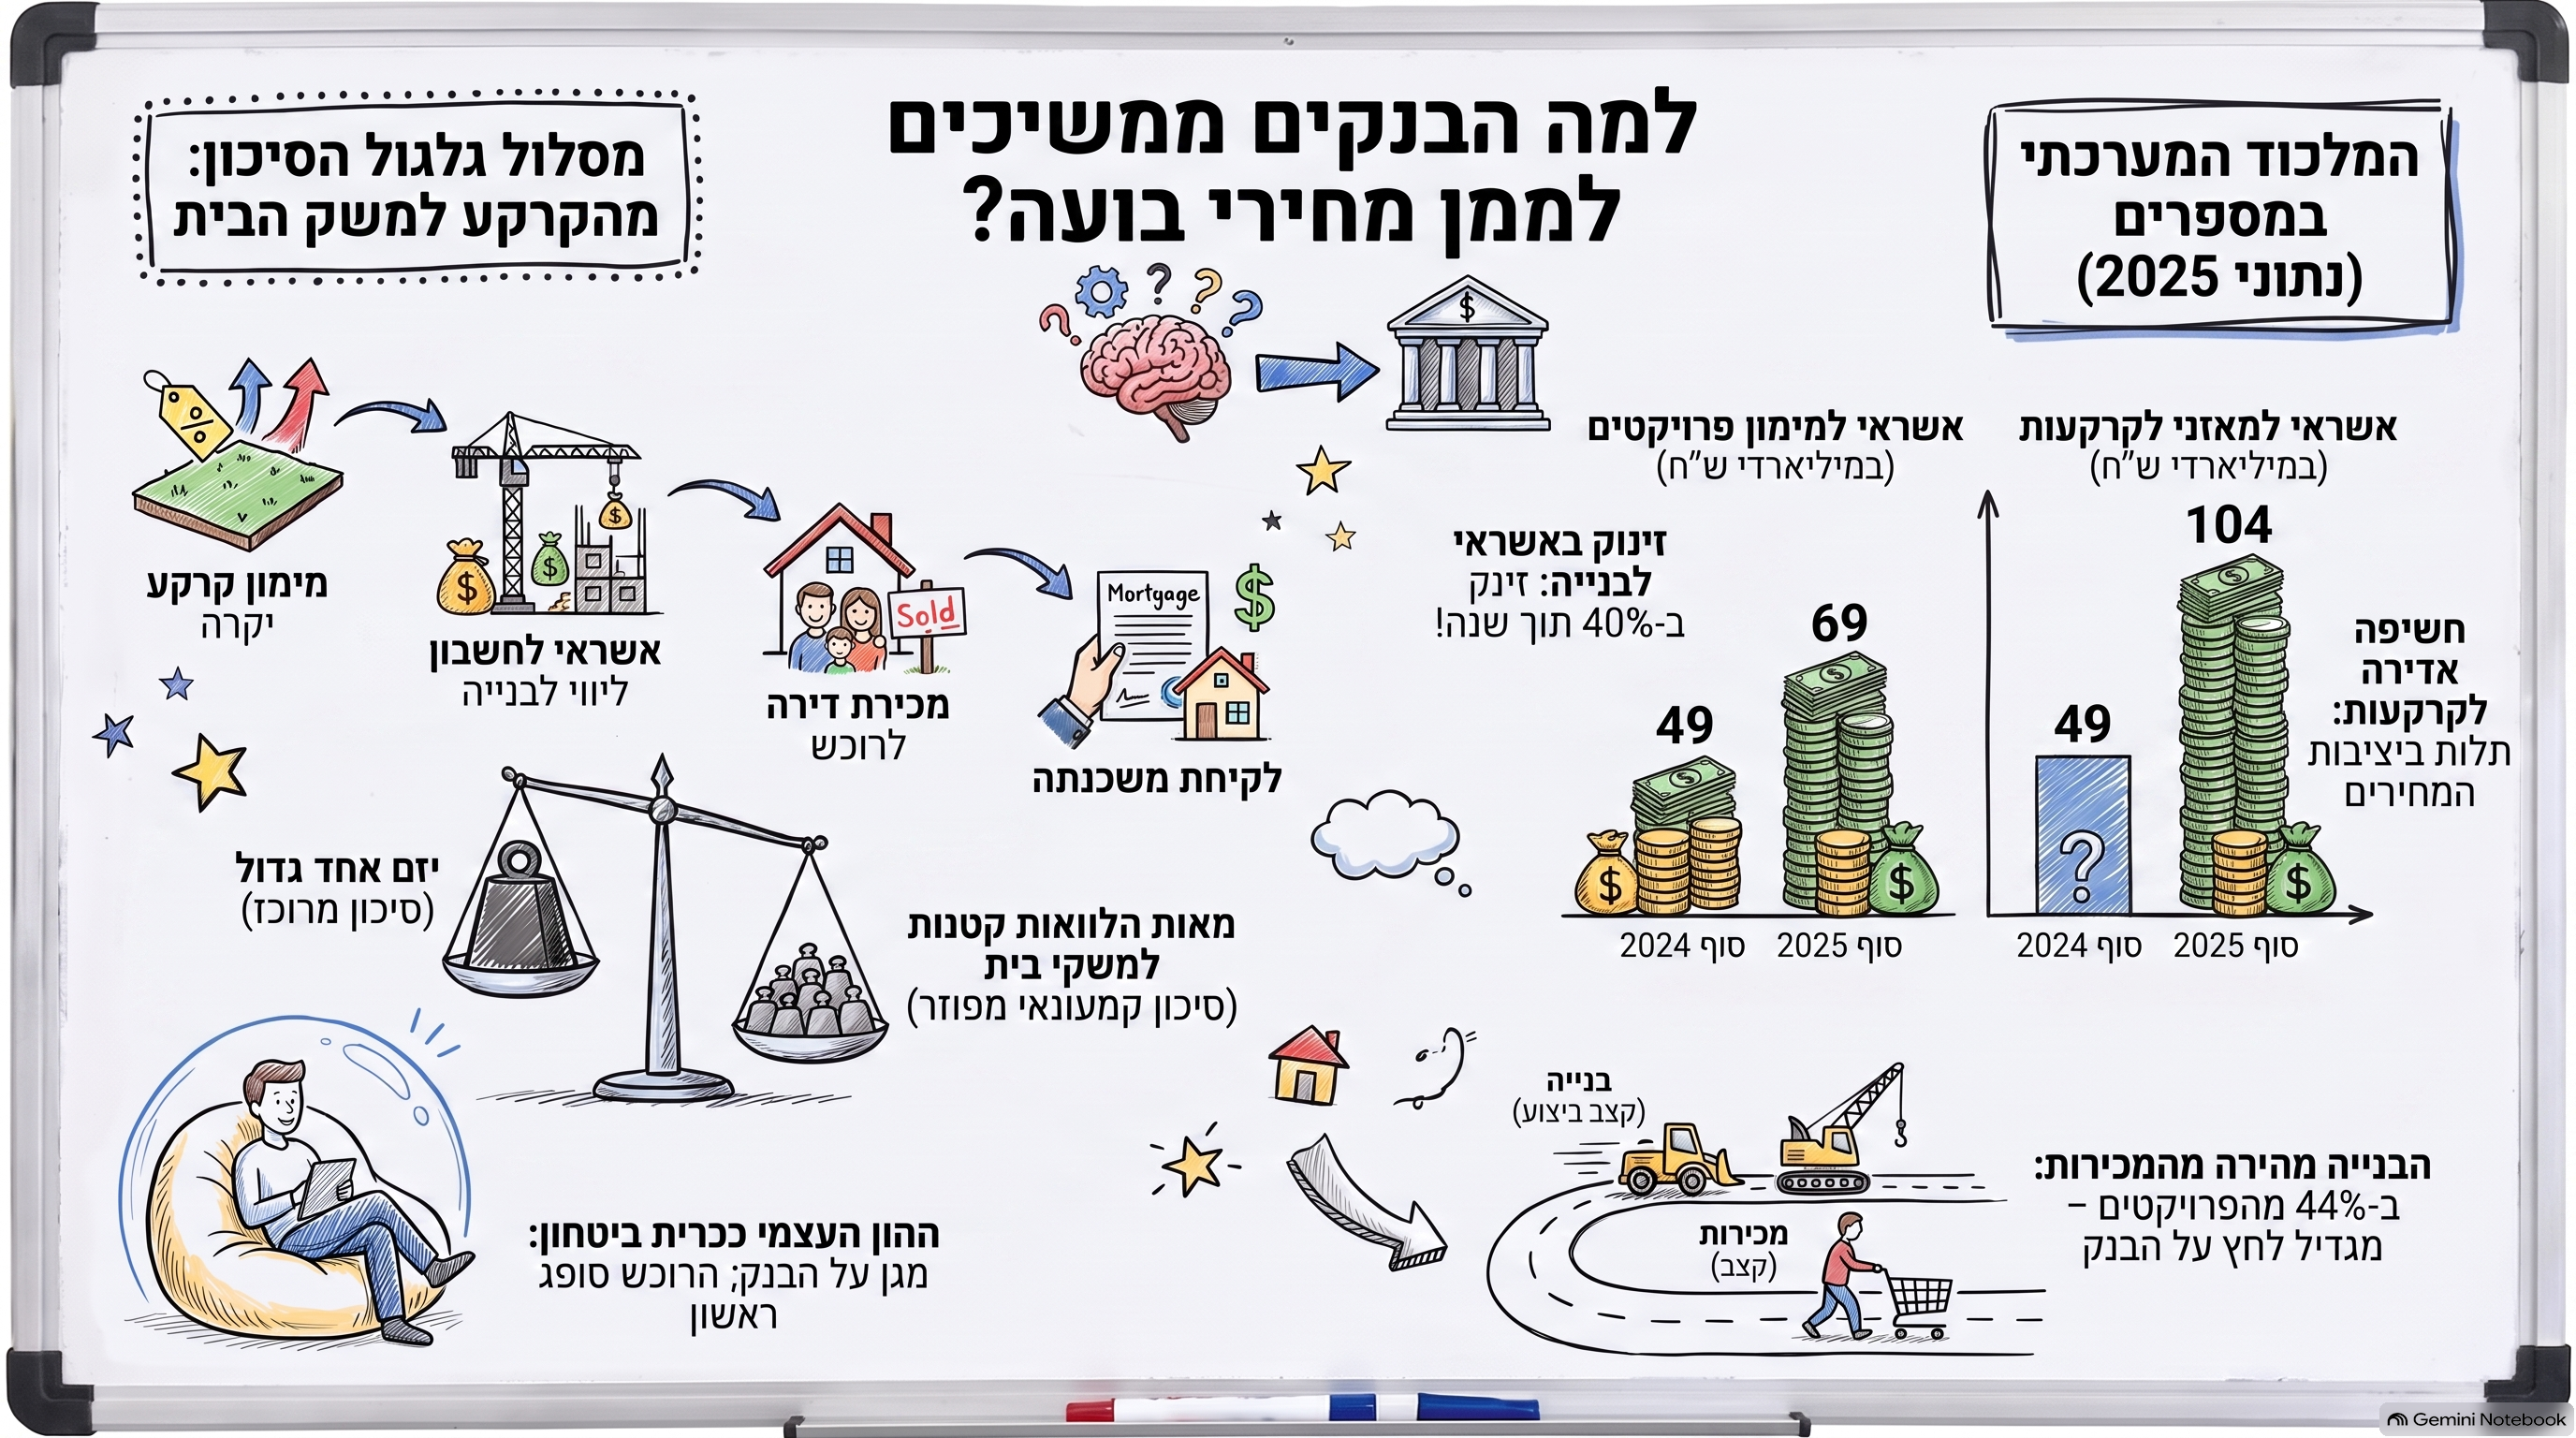
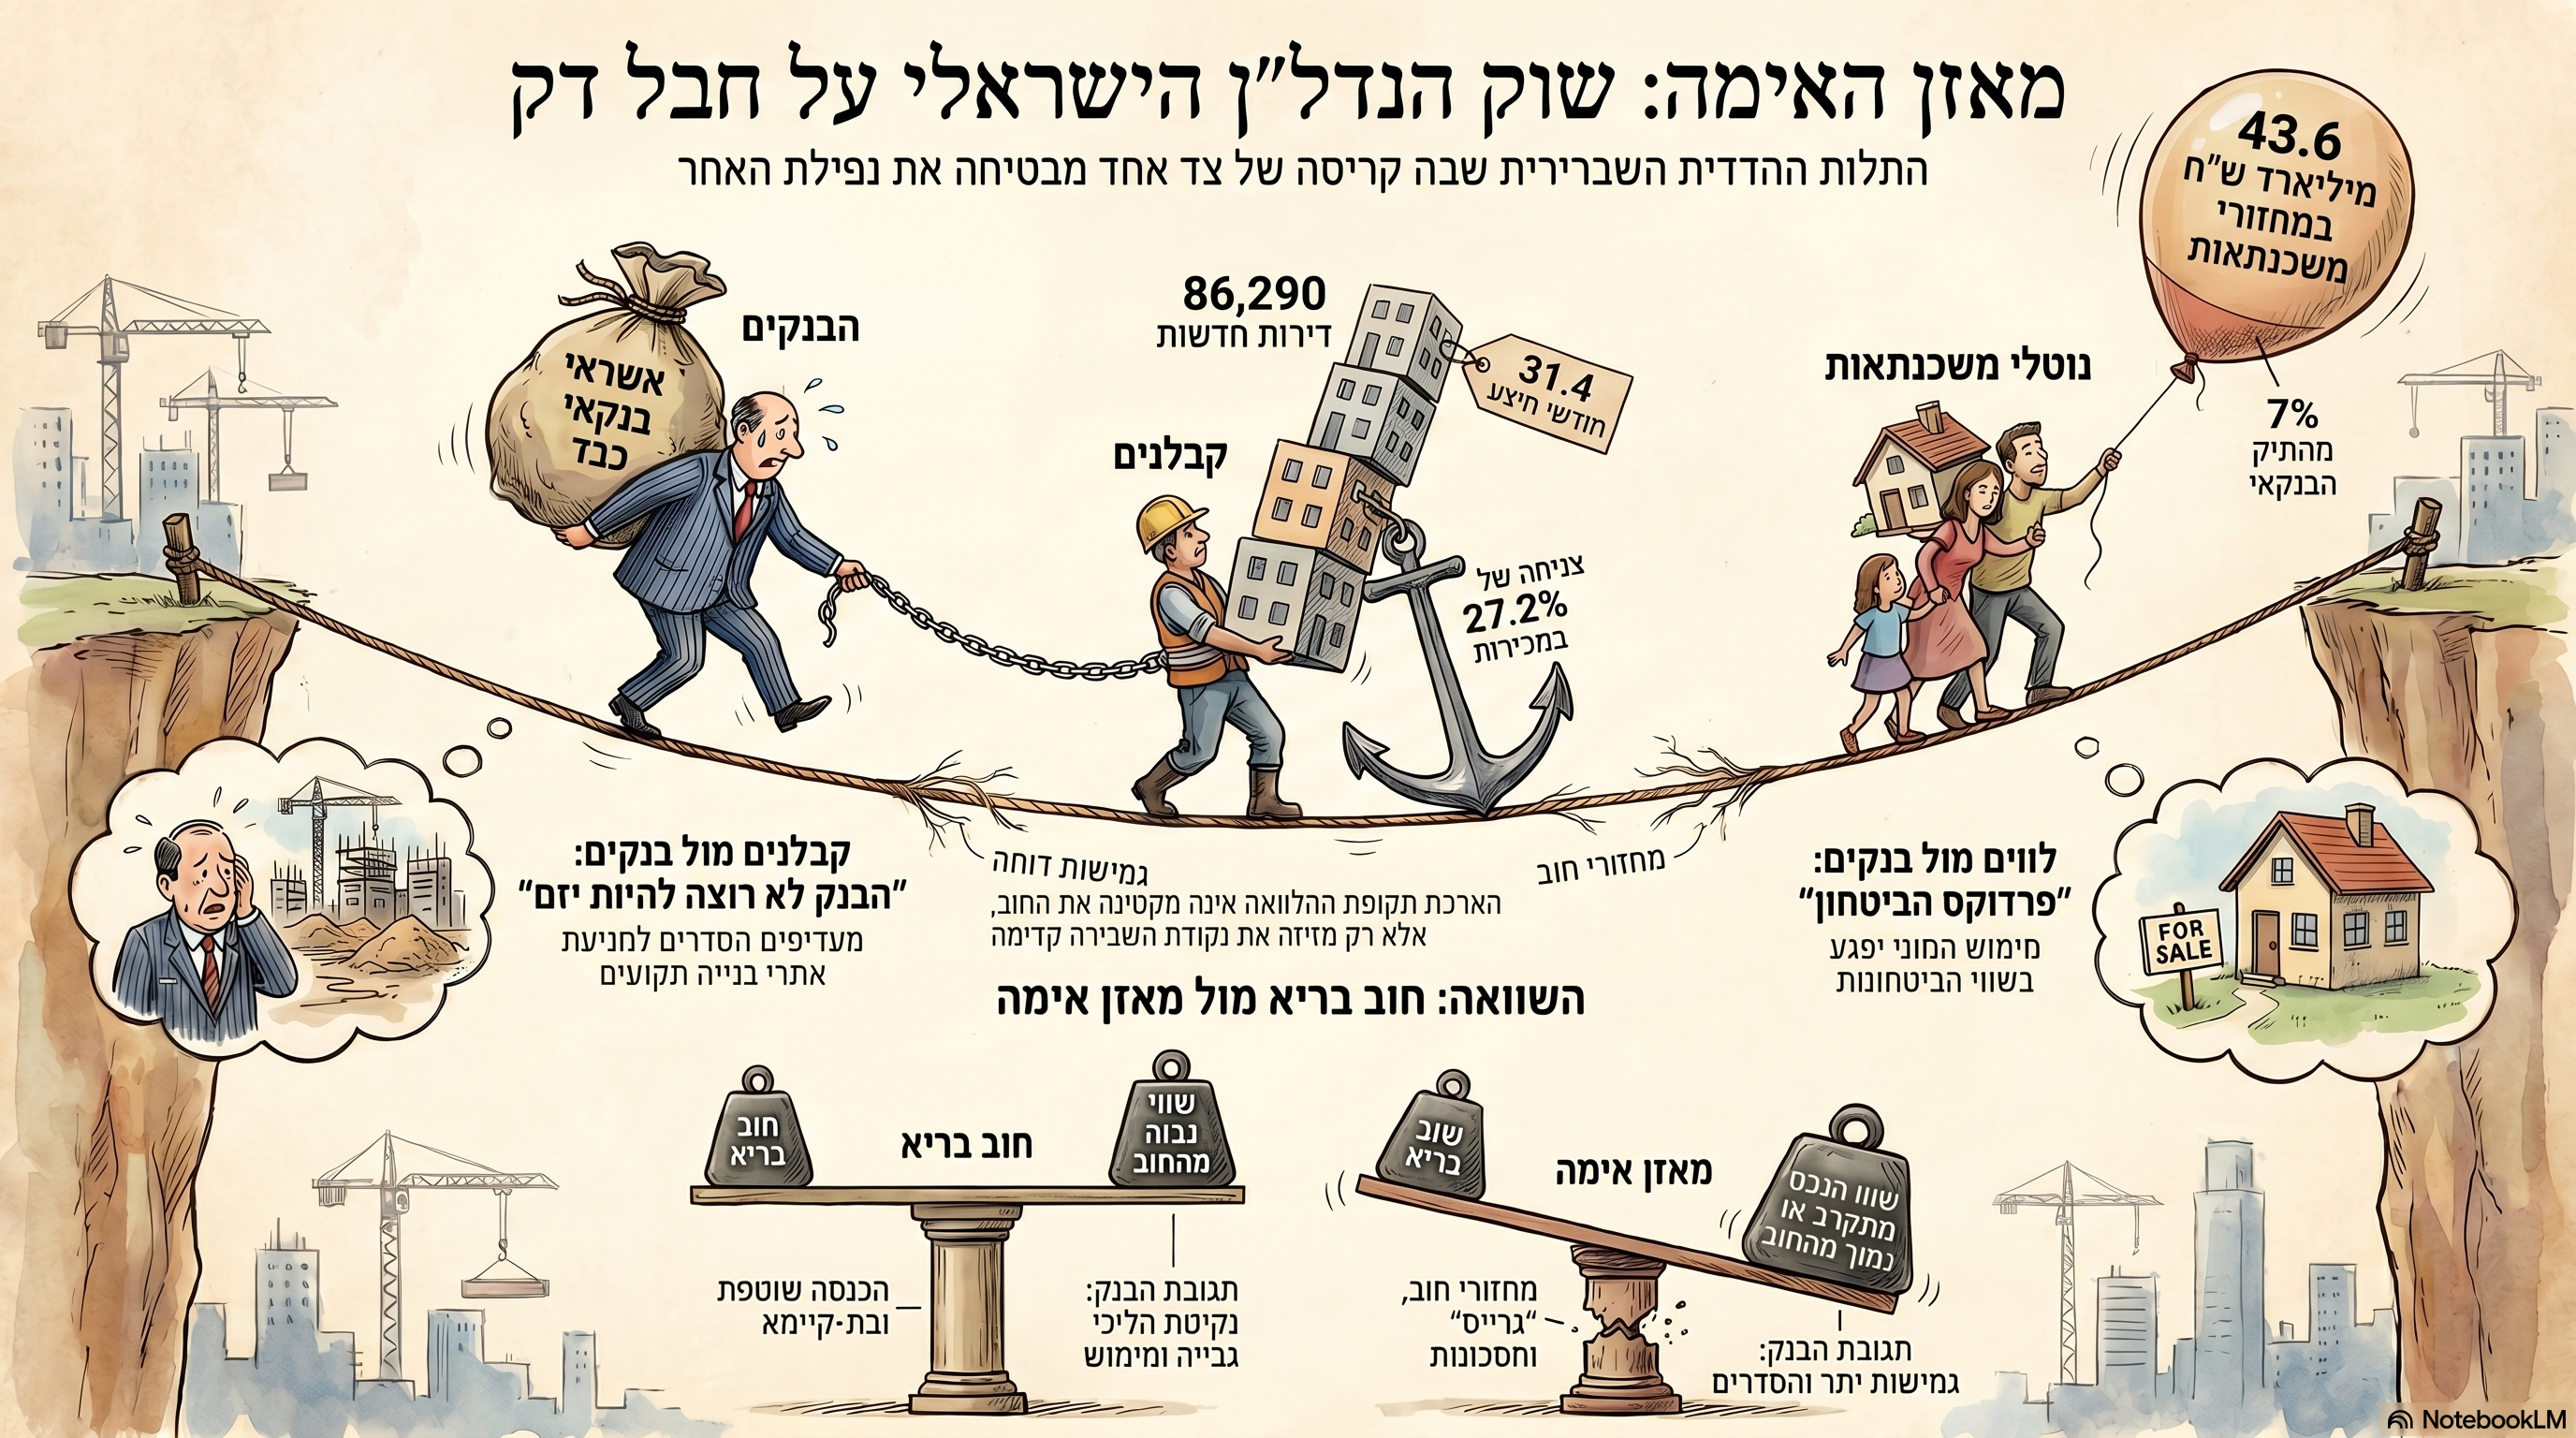
זו נקודה קריטית להבנת מה שמתרחש בשוק הדיור הישראלי.כאשר רוכש מגיע היום לבנק ומבקש משכנתה לדירה חדשה, הבנק אינו פועל בתוך חלל ריק.ייתכן שאותה מערכת בנקאית כבר חשופה לענף בשלוש שכבות שונות:מימון הקרקעמימון הפרויקט והבנייהומימון רוכש הדירה באמצעות משכנתהולכן אי אפשר לבחון כל אחת מהשכבות כאילו אינה קשורה לאחרות.נתוני בנק ישראל ממחישים היטב עד כמה החשיפה לענף משמעותית.בסוף 2025 הגיע האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות לכ־104 מיליארד שקל.במקביל, האשראי הכספי המיועד למימון פרויקטים לבנייה למגורים זינק בתוך שנה בכ־40%:מכ־49 מיליארד שקל בסוף 2024 לכ־69 מיליארד שקל בסוף 2025.והנתון הזה חשוב במיוחד משום שהגידול לא התרחש בתקופה של פריחה במכירות.להפך.בנק ישראל מסביר שהעלייה בצורכי המימון של היזמים קשורה, בין היתר, להאטה במספר העסקאות בדירות חדשות, להתייקרות עלויות הבנייה ולמבצעי מכירות שכללו דחייה משמעותית בתשלומים.כלומר:המכירות נחלשות, אבל צורכי האשראי של הפרויקטים גדלים.זה בדיוק המצב שבו האינטרס של הבנק בהמשך המכירות נעשה משמעותי יותר.


הנתון שמספר כמעט את כל הסיפור

אחד הנתונים החשובים ביותר שפרסם בנק ישראל ביחס לשנת 2025 הוא זה:בכ־44% מהחשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים למגורים, קצב הביצוע ההנדסי כבר היה גבוה מקצב המכירות.שנה קודם שיעור זה היה נמוך בכ־9 נקודות אחוז.במילים פשוטות:הבניינים מתקדמים מהר יותר מהדירות שנמכרות בהם.זה מצב שמחייב תשומת לב.הקבלן צריך להמשיך לבנות.הקבלנים המבצעים צריכים לקבל תשלום.חומרי הגלם צריכים להירכש.העובדים צריכים לקבל שכר.הריבית ממשיכה להיצבר.אבל מספר הרוכשים שמכניסים כסף לתוך הפרויקט אינו מתקדם באותו קצב.וכאן נכנס רוכש הדירה.


רוכש הדירה הוא גם מנגנון פירעון של הפרויקט

כאשר רוכש קונה דירה בפרויקט בליווי בנקאי, הוא אינו רק קונה נכס.מבחינת המבנה הפיננסי של הפרויקט, כספו הוא אחד ממקורות הפירעון.וכאשר חלק מכספי הרכישה מגיע באמצעות משכנתה, מתקבל מנגנון מעניין במיוחד:המערכת הבנקאית מממנת את רוכש הדירה, הכסף משולם עבור הדירה, נכנס לפרויקט ומקטין את החשיפה היזמית.לכן ניתן לתאר את המנגנון כך:

תרשים זרימת הסיכון

קרקע במחיר גבוה

אשראי בנקאי לרכישת הקרקע

יזם / קבלן

אשראי לחשבון ליווי ולבנייה

הפרויקט מתקדם

נדרש רוכש במחיר התומך בתוכנית העסקית

רוכש הדירה

משכנתה

כספי הרכישה נכנסים לחשבון הליווי

חשיפת הפרויקט והיזם לבנק מצטמצמת

נוצרת במקום זאת הלוואה ארוכת טווח למשק הביתאו במשפט אחד:

קרקע → יזם → חשבון ליווי → רוכש → משכנתה → משק הבית

זה אינו אומר שהבנק "מעביר הפסד" באופן מכוון לרוכש.אבל מבחינה מאזנית מתרחש כאן דבר חשוב מאוד:סיכון אשראי יזמי מרוכז מוחלף בהדרגה באשראי קמעונאי מפוזר על פני משקי בית רבים.


לא רק פיזור סיכון. המרת סיכון

נניח, לצורך המחשה בלבד, שבנק חשוף לפרויקט ב־400 מיליון שקל.זו חשיפה מרוכזת.אותו פרויקט תלוי ביזם אחד, באתר אחד, בקצב מכירות מסוים ובמחירים מסוימים.לעומת זאת, כאשר 200 דירות בפרויקט נמכרות ו־200 משקי בית לוקחים משכנתאות, נוצר סוג אחר של תיק אשראי.במקום לווה עסקי אחד גדול יש מאות לווים.לכל אחד הכנסה אחרת.הון עצמי אחר.יכולת החזר אחרת.והלוואה המגובה בנכס ספציפי.מבחינת ניהול סיכונים בנקאי זה שינוי משמעותי.לכן המונח המדויק אינו רק פיזור הסיכון.זהו שילוב של:פיזור הסיכון, העברת הסיכון והמרת הסיכון.מסיכון יזמי מרוכז לסיכון משקי בית מפוזר.


ומה קורה אם הבנק מפסיק לממן את הרוכשים?

כאן נמצא לב הבעיה.נניח שהמערכת הבנקאית מגיעה יום אחד למסקנה שמחירי הדירות גבוהים מדי ביחס לערכם הכלכלי, ולכן היא מצמצמת דרמטית את האשראי לרוכשים במחירים הנוכחיים.מה יקרה?פחות רוכשים יוכלו להשלים עסקאות.הקבלנים ייאלצו להוריד מחירים.ירידת המחירים תפגע ברווחיות הפרויקטים.בפרויקטים מסוימים תישחק כרית הביטחון.שווי הקרקעות עשוי לרדת.הבטוחות שעל בסיסן ניתן האשראי ייפגעו.יזמים ממונפים עלולים להיקלע לקושי.ואז הסיכון שהבנק ניסה להימנע ממנו בתיק המשכנתאות עלול להופיע דווקא בתיק האשראי העסקי.זו אינה הוכחה לכך שהבנקים שומרים במכוון על מחירי הדירות.אבל היא מסבירה מדוע מערכת שכבר מימנה מחירי קרקע ופרויקטים ברמות גבוהות אינה אדישה לירידה חדה במחירי הדירות.


זה ניהול סיכונים רציונלי לחלוטין

מנקודת מבטו של הבנק, אין כאן בהכרח שום פרדוקס.בנק אינו שואל רק:"האם מחיר הדירה גבוה?"הוא שואל:מה יחס המימון?כמה הון עצמי הביא הרוכש?מה הכנסת משק הבית?מה יכולת ההחזר?מה שווי הבטוחה בהתאם לכללי האשראי?מה ההסתברות לכשל?ומה צפוי להיות שיעור ההפסד במקרה של כשל?אלו שאלות שונות לחלוטין מהשאלה:

"האם המחיר שמשלם הרוכש משקף את הערך הכלכלי הפונדמנטלי של הנכס?"

וזה אולי אחד הכשלים המושגיים הגדולים ביותר של שוק הדיור.יכולת לממן מחיר אינה הוכחה שהמחיר נכון.


מחיר עסקה אינו ערך כלכלי

כאן חוזרת ההבחנה שאני מנסה להכניס לשיח כבר שנים.מחיר הוא נתון.שווי הוא מסקנה כלכלית.עצם העובדה שבנק מוכן לתת משכנתה אינה הופכת את מחיר העסקה לערך הכלכלי של הנכס.אם משפחה קונה דירה ב־4 מיליון שקל ומביאה 1.6 מיליון שקל מהבית, הבנק עשוי למצוא עצמו מממן רק 60% ממחיר העסקה.מבחינת הבנק יכולה להיות כאן כרית ביטחון משמעותית.אבל אין בכך כדי להוכיח שהדירה עצמה באמת שווה 4 מיליון שקל מבחינה פונדמנטלית.יכול להיות שהמחיר גבוה מאוד ביחס לדמי השכירות.יכול להיות שהתשואה נמוכה משמעותית מעלות הכסף.יכול להיות שהמחיר התנתק מהכנסה פנויה ומהיכולת הכלכלית של האוכלוסייה.ויכול להיות שהרוכש הוא זה שסופג את שכבת המחיר העודפת באמצעות ההון העצמי שלו.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


וכאן נוצר מצב מעניין מאוד

ככל שהרוכש מביא יותר הון עצמי, הבנק מוגן יותר.אבל דווקא הרוכש חשוף יותר לירידת המחיר.לדוגמה:דירה נרכשה ב־3 מיליון שקל.הרוכש הביא מיליון שקל.הבנק נתן משכנתה של 2 מיליון.אם מחיר הדירה יורד ל־2.4 מיליון שקל, הנכס עדיין גבוה מגובה החוב לבנק.הבנק עדיין מחזיק בטוחה.אבל הרוכש איבד למעשה 600 אלף שקל מהונו.אם המחיר יורד ל־2.1 מיליון שקל, כמעט כל ההון העצמי התאדה.הבנק עדיין קרוב מאוד לכיסוי יתרת החוב.לכן קיימת אי־סימטריה בסיסית:

ההון העצמי של הרוכש הוא כרית הביטחון של הבנק.

וזו נקודה שראוי שכל רוכש דירה יבין.


מבצעי 20/80 אינם רק מבצע שיווק

גם כאן הנתונים מתחברים למנגנון.בשנים האחרונות התרחבו עסקאות שבהן הרוכש משלם סכום קטן יחסית במועד החתימה ואת יתרת המחיר בעתיד, וכן הלוואות בולט ובלון בסבסוד היזם.בנק ישראל עצמו קבע במרץ 2025 כי המבצעים הללו תמכו בהמשך הפעילות בשוק בתקופה של ירידה בביקושים, אך טמנו בחובם עלייה בסיכון לרוכשים, ליזמים ואולי גם למערכת הבנקאית.בעקבות זאת קבע הפיקוח מגבלות, ובהן מגבלה על חלקן של הלוואות בולט ובלון בסבסוד קבלן והקצאת הון נוספת לפרויקטים שבהם שיעור גבוה של עסקאות כולל דחייה משמעותית של התשלום.מדוע?משום שמבצע 20/80 אינו מבטל את בעיית המחיר.הוא דוחה אותה.במקום שהשוק יתמודד היום עם השאלה האם לרוכש יש יכולת לשלם את מלוא המחיר, חלק מהשאלה מועבר למועד המסירה.


והחשבונית מתחילה להגיע

במאי 2026 פרסם בנק ישראל נתון מרתק נוסף.בשנת 2025 ירד היקף העסקאות בשוק הדיור, במיוחד ברכישות מקבלנים.למרות זאת, האשראי למטרת מגורים גדל ב־7.4%.בנק ישראל אף ציין שככל שיתקרבו מועדי המסירה של דירות שנרכשו באמצעות הטבות מימון, ומשקי הבית יצטרכו להשלים את מימון העסקאות, צפוי המשך גידול באשראי לדיור.זה נתון שחייבים להתעכב עליו.העסקה שנחתמה לפני שנתיים במבצע 20/80 יכולה להפוך עכשיו לבקשת משכנתה.כלומר:מכירה שנרשמה בעבר הופכת רק עכשיו לחשיפת אשראי ממשית של משק הבית.וזו אחת הסיבות שלא נכון להסתכל רק על מספר העסקאות הנוכחי כדי להבין את מצב מערכת האשראי.


המלכוד המערכתי

כאן אנחנו מגיעים לנקודה שבה שוק בועתי עלול להפוך מבעיה של מחירים לבעיה של מערכת.כל עוד המחירים עולים, כולם מרוויחים לכאורה.בעל הקרקע.היזם.הקבלן.הבנק.הרוכש.והמדינה באמצעות מיסים.אבל לאחר שנים של עליות נוצרת תלות הדדית.הקרקע נרכשה לפי מחירי הדירות הגבוהים.הפרויקט תוכנן לפי אותם מחירים.האשראי ניתן לפי אותה מערכת מחירים.המימון לקבלנים מסתמך על המכירות.והמשכנתאות מאפשרות לרוכשים לשלם את המחירים.לכן ירידה משמעותית במחירי הדיור אינה משפיעה רק על בעל דירה אחד.היא עוברת אחורה לאורך השרשרת.


זה המקום שבו ויסות הופך לשאלה מערכתית

בפרשת ויסות מניות הבנקים היה לבנקים אינטרס ברור למנוע ירידה במחיר מניותיהם.אני אינני טוען ששוק הדיור הוא העתק של אותה פרשה.אבל השאלה הכלכלית שראוי לשאול דומה:

האם מערכת שמימנה במשך שנים מחירים עולים יכולה להרשות לעצמה לאפשר למחירים להתכנס במהירות לערכם הכלכלי?

אם התשובה היא שלא, או לפחות שההתכנסות חייבת להיות איטית ומבוקרת, נוצר אינטרס מערכתי בשמירת יציבות המחירים.אינטרס כזה אינו מחייב ישיבה חשאית של מנהלי בנקים בחדר אחד.הוא יכול להיווצר באופן טבעי לחלוטין כתוצאה ממבנה המאזנים והחשיפות.כל גוף פועל לכאורה באופן רציונלי כדי להגן על עצמו.אבל התוצאה המצטברת יכולה להיות שוק שבו כולם מעוניינים לדחות את תיקון המחירים.


הפרדוקס

וזה אולי הפרדוקס הגדול ביותר:ככל שהמערכת מנסה למנוע ירידה במחירים באמצעות עוד אשראי, עוד דחיות תשלום ועוד הארכת זמן, כך היא עלולה להעמיק את התלות במחירים שאותם היא מנסה להגן.במקום שהמחיר יתכנס לשווי, מנסים לאפשר לשוק להגיע למחיר באמצעות מימון.זו הבחנה עצומה.

בשוק בריא האשראי מממן את הערך.

בשוק בועתי האשראי עלול להפוך לכלי שמאפשר לשלם את המחיר.

וכאשר בלי אשראי הולך וגדל קשה לקיים את רמת המחירים, האשראי עצמו הופך לחלק ממנגנון שימור המחיר.


ומה מלמדים אותנו נתוני בנק ישראל?

הם אינם מוכיחים "ויסות".וצריך לומר זאת ביושר.אבל הם כן מצביעים על כמה עובדות שאי אפשר להתעלם מהן:האשראי לפרויקטים למגורים זינק בכ־40% בשנה אחת.האשראי לקרקעות בחמש הקבוצות הגדולות הגיע לכ־104 מיליארד שקל.44% מהחשיפה לפרויקטים נמצאת בפרויקטים שבהם קצב הבנייה גבוה מקצב המכירות.מבצעי דחיית התשלום והבלון הפכו משמעותיים מספיק כדי שבנק ישראל יתערב רגולטורית.והאשראי לדיור המשיך לצמוח גם כאשר מספר העסקאות ירד.אלו אינם נתונים שוליים.הם מתארים מערכת שהחשיפה שלה לשוק הדיור עמוקה מאוד.


ולכן התשובה לשאלה שבכותרת פשוטה יותר מכפי שנדמה

מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים?מפני שהמשכנתה שהם נותנים היום אינה עומדת לבדה.מאחוריה נמצאת שרשרת שלמה של אשראי שכבר ניתן.לקרקע.ליזם.לפרויקט.לבנייה.כאשר הדירה נמכרת, החשיפה לפרויקט מצטמצמת.כאשר היא אינה נמכרת, הבנק נשאר עם היזם.ולכן, מנקודת מבט של ניהול סיכונים, יש היגיון ברור בהעדפה להמיר חשיפה גדולה ומרוכזת ליזם באלפי הלוואות קטנות ומפוזרות למשקי בית.


אבל מה שנכון לבנק אינו בהכרח נכון לרוכש

וזו אולי השורה החשובה ביותר במאמר.הבנק והרוכש אינם עומדים באותו צד של העסקה.לבנק יש כרית ביטחון.לרוכש יש הון עצמי.לבנק יש אלפי משכנתאות.לרוכש יש בדרך כלל דירה אחת.לבנק יש פיזור.למשפחה אין.וכאשר המחיר יורד, שכבת ההפסד הראשונה היא בדרך כלל ההון העצמי.לכן השאלה שרוכש דירה צריך לשאול אינה:

"אם הבנק אישר לי משכנתה, כנראה שהמחיר סביר."

אלא:

"כמה מהמחיר שאני משלם הוא ערך כלכלי, וכמה ממנו הוא מחיר שנוצר בתוך מערכת אשראי שתלויה בהמשך קיומו?"

אלה שתי שאלות שונות לחלוטין.


השורה התחתונה

הבנק שמימן את הקבלן אתמול זקוק לרוכש של היום כדי לפרוע חלק מהאשראי של אתמול.המשכנתה החדשה אינה רק מימון לרכישת דירה.

היא גם חלק ממנגנון היציאה של מערכת האשראי מהחשיפה לפרויקט.

ולכן כאשר שואלים מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים, אסור להסתכל רק על רוכש הדירה.צריך להביט אחורה.אל הקרקע.אל היזם.אל חשבון הליווי.ואל מיליארדי השקלים שכבר נמצאים בתוך המערכת.כי בבועה גדולה מספיק, השאלה כבר אינה רק:כמה שווה הדירה?השאלה הופכת להיות:

מי יכול להרשות לעצמו שהמחיר שלה יירד?


תיבה מסכמת

מקרקע למשכנתה: כיצד הסיכון משנה צורהקרקע יקרה ממומנת באשראי → היזם מקים פרויקט באמצעות ליווי בנקאי → המכירות נדרשות כדי להקטין את החשיפה → הרוכש מקבל משכנתה → כספו נכנס לפרויקט → האשראי היזמי מצטמצם → במקומו נוצרת התחייבות של משק בית.זהו מעבר מסיכון יזמי מרוכז לסיכון קמעונאי מפוזר.ולכן המשכנתה אינה רק המנוע שמאפשר לרוכש לקנות במחיר הקיים. היא גם חלק מהמנגנון שמאפשר למערכת הפיננסית להמשיך להתנהל עם המחיר הקיים.


English Summary

Why Do Banks Keep Financing Housing at Inflated Prices?A new mortgage should not be viewed in isolation. Behind today's homebuyer may already stand a chain of previously extended credit: land financing, developer credit and construction-project financing.When an apartment is sold, buyer payments flow into the project and help reduce the developer's outstanding exposure. If the buyer finances the purchase with a mortgage, part of the banking system's concentrated exposure to a developer can gradually be transformed into dispersed household mortgage exposure.Bank of Israel data illustrate the scale of this mechanism. Credit for residential construction projects increased by approximately 40% during 2025, from NIS 49 billion to NIS 69 billion, while 44% of the five largest banking groups' project exposure was associated with projects where construction progress exceeded sales progress.This does not prove deliberate price manipulation. It does, however, reveal a structural reality:a banking system that has already financed expensive land and high-priced residential projects is not economically indifferent to a sharp decline in housing prices.The key distinction is therefore simple:A bank's willingness to finance a transaction does not prove that the transaction price represents the property's fundamental economic value.


המלכוד הבנקאי: למה הם ממשיכים לאשר משכנתאות במחירי בועה?

1. מבוא: החידה שלא נותנת מנוח לרוכשים

לפי כל היגיון כלכלי בסיסי, שוק הנדל"ן הישראלי היה אמור להיעצר בחריקת בלמים. הריבית טיפסה לגבהים שלא הכרנו שנים, היקף העסקאות מצטמצם, ומלאי הדירות הלא מכורות הופך לגיבנת של ממש על גב הקבלנים. ובכל זאת, המערכת הבנקאית לא עוצרת באדום: היא ממשיכה לאשר ולממן עסקאות במחירים שנקבעו בעידן של ריבית אפסית וכסף כמעט חינמי.השאלה המרכזית היא האם המערכת הפיננסית שלנו הפכה לתלויה באופן קיומי ברמת המחירים הנוכחית. עבור מי ששוקל לרכוש דירה ברגע זה, התשובה אינה רק עניין של נוחות תקציבית. מדובר בחשיפה של המנגנון שמאחורי הקלעים: האם אתם קונים נכס, או שאתם פשוט נכנסים למערכת שצריכה אתכם כדי להמשיך ולהנשים רמת מחירים מלאכותית?

2. המשכנתה של היום היא החילוץ של אתמול

הטעות הנפוצה של הרוכש הממוצע היא המחשבה שהבנק בוחן את העסקה שלו ב"וואקום". המציאות הפוכה. כדי להבין מדוע הבנק להוט לאשר לכם משכנתה היום, עליכם להבין היכן הוא היה לפני שנתיים ושלוש. הבנקים נמצאים "עמוק בתוך האירוע" עוד משלבי המימון הראשוניים של רכישת הקרקע והליווי הבנקאי ליזמים.הנתונים מדברים בעד עצמם: בסוף 2025, האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות נסק ל-104 מיליארד ש"ח. במקביל, האשראי למימון פרויקטים למגורים רשם זינוק של 40% בתוך שנה אחת בלבד – מ-49 מיליארד ש"ח ב-2024 ל-69 מיליארד ש"ח ב-2025. הזינוק הזה לא קרה בגלל פריחה במכירות, אלא בדיוק להפך: המכירות נחלשות, צורכי האשראי של היזמים גדלים, והבנק מוצא את עצמו "מושקע" בפרויקט הרבה יותר מכפי שתכנן."כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול"

3. הרוכש כ"מנגנון פירעון" של הפרויקט

במשחק הפיננסי הזה, משק הבית הישראלי הוא לא רק הלקוח – הוא ה"באפר" (Buffer). הבנקים עסוקים במה שניתן להגדיר כמיקור חוץ של הימורים רעים: העברת הסיכון מהספרים העסקיים המרוכזים שלהם אל שולחנות המטבח של משפחות צעירות.תרשים זרימת הסיכון (The Risk Transmutation):

  • קרקע במחיר בועתי: מימון ראשוני כבד של הבנק ליזם.
  • חשבון ליווי ובנייה: אשראי יזמי מרוכז שתופח עם הריבית המצטברת.
  • הזרקת נזילות מצד משק הבית: כניסת רוכש לדירה במחיר התומך בתוכנית העסקית הישנה.
  • נטילת משכנתה: הזרמת מזומנים מהבנק לרוכש, שזורמים מיידית לחשבון הליווי.
  • התמרת חוב קונפורטיבי לחוב פרטי: החלפת סיכון יזמי מרוכז ומסוכן באשראי קמעונאי מפוזר על פני אלפי לווים.

הבנק מעדיף באופן רציונלי שמאות משפחות יהיו חייבות לו מיליונים, מאשר שיזם אחד גדול יהיה חייב לו מיליארדים על פרויקט שתקוע ללא מכירות.

4. האמת המדאיגה מאחורי הפיגור במכירות

נתוני בנק ישראל חושפים את הלחץ האמיתי שמפעפע במערכת: ב-44% מהחשיפה של הבנקים לפרויקטים למגורים, קצב הביצוע ההנדסי גבוה מקצב המכירות. הנתון הזה מטריד במיוחד כשלוקחים בחשבון שרק שנה קודם לכן הוא היה נמוך ב-9 נקודות אחוז.המשמעות היא פצצת זמן הנדסית-פיננסית: הבניינים עולים, הפועלים דורשים שכר, חומרי הגלם משולמים והריבית על חשבון הליווי ממשיכה לדהור – אבל הכסף מהרוכשים לא נכנס. במצב כזה, לבנק יש אינטרס עליון "לדחוף" משכנתאות לכל מי שמוכן לחתום, רק כדי להזרים חמצן לחשבונות הליווי המדממים ולצמצם את החשיפה ליזמים.

5. מלכוד ה-20/80: פצצת זמן מתקתקת

כדי להחזיק את הראש מעל המים, השוק הוצף במבצעי "שלם מעט עכשיו, הרבה אחר כך". חשוב להבין: אלו אינן הנחות, אלא דחיית הקץ.לפי נתוני בנק ישראל ממאי 2026, למרות הירידה הכללית בעסקאות, האשראי למגורים גדל ב-7.4%. איך זה ייתכן? התשובה היא שרכישות שבוצעו בעבר תחת מבצעי מימון הופכות רק עכשיו לחשיפת אשראי ממשית עם התקרבות מועד המסירה. המערכת לא פתרה את בעיית המחיר; היא רק העבירה את חובת ההוכחה לרוכש, שיצטרך לגייס משכנתה ענקית בשוק של ריבית גבוהה ושווי נכסים שנוי במחלוקת.

6. ההבחנה הגורלית: מחיר עסקה אינו שווי כלכלי

אחת האשליות המסוכנות ביותר היא האמונה שאם הבנק אישר את המשכנתה, סימן שהדירה שווה את הכסף. עבור הבנק, אתם לא לקוחות חזקים – אתם פוליסת ביטוח משופרת."יכולת לממן מחיר אינה הוכחה שהמחיר נכון"במבט בנקאי קר, ככל שהרוכש מביא יותר הון עצמי מהבית, כך הוא "מבוטח" יותר עבור הבנק. ההון העצמי שלכם הוא ה"שכבה הראשונה לספיגת הפסדים" (First-loss position). אם קניתם דירה ב-3 מיליון ש"ח עם מיליון ש"ח מהבית והמחיר ירד ב-20%, אתם איבדתם 600 אלף ש"ח – שני שלישים מהחיסכון שלכם – אבל הבנק נותר מוגן לחלוטין. הבנק לא מאשר את המחיר; הוא מאשר את העובדה שההון העצמי שלכם מגן על הכסף שלו.

7. סיכום: מי יכול להרשות לעצמו שהמחירים יירדו?

קשה שלא לראות את הדמיון המבני לפרשת ויסות מניות הבנקים. לא מדובר בקנוניה משפטית חשאית, אלא בתלות מערכתית הדדית (Systemic Interdependence). כאשר מערכת שלמה – מהבנק המממן קרקע ועד למשק הבית שנוטל משכנתה – מושקעת עד צוואר ברמת מחירים מסוימת, המערכת מאבדת את היכולת לאפשר למחירים לרדת באופן טבעי.הבנק שמימן את הקבלן אתמול נואש לרוכש של היום כדי לחלץ את האשראי שלו. המשכנתה שלכם היא לא רק הלוואה לדירה; היא גלגל ההצלה שמאפשר למערכת הפיננסית להמשיך ולהחזיק במחירי הנדל"ן של אתמול.

שאלה למחשבה: כשאתם חותמים על המשכנתה היום, האם אתם באמת קונים ערך כלכלי ריאלי, או שאתם פשוט מספקים למערכת הבנקאית את אסטרטגיית היציאה הנואשת שלה ממחירי הקרקעות המופרכים של 2022?


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


דוח אינטראקטיבי - ניתוח שוק הדיור והאשראי

28Aug

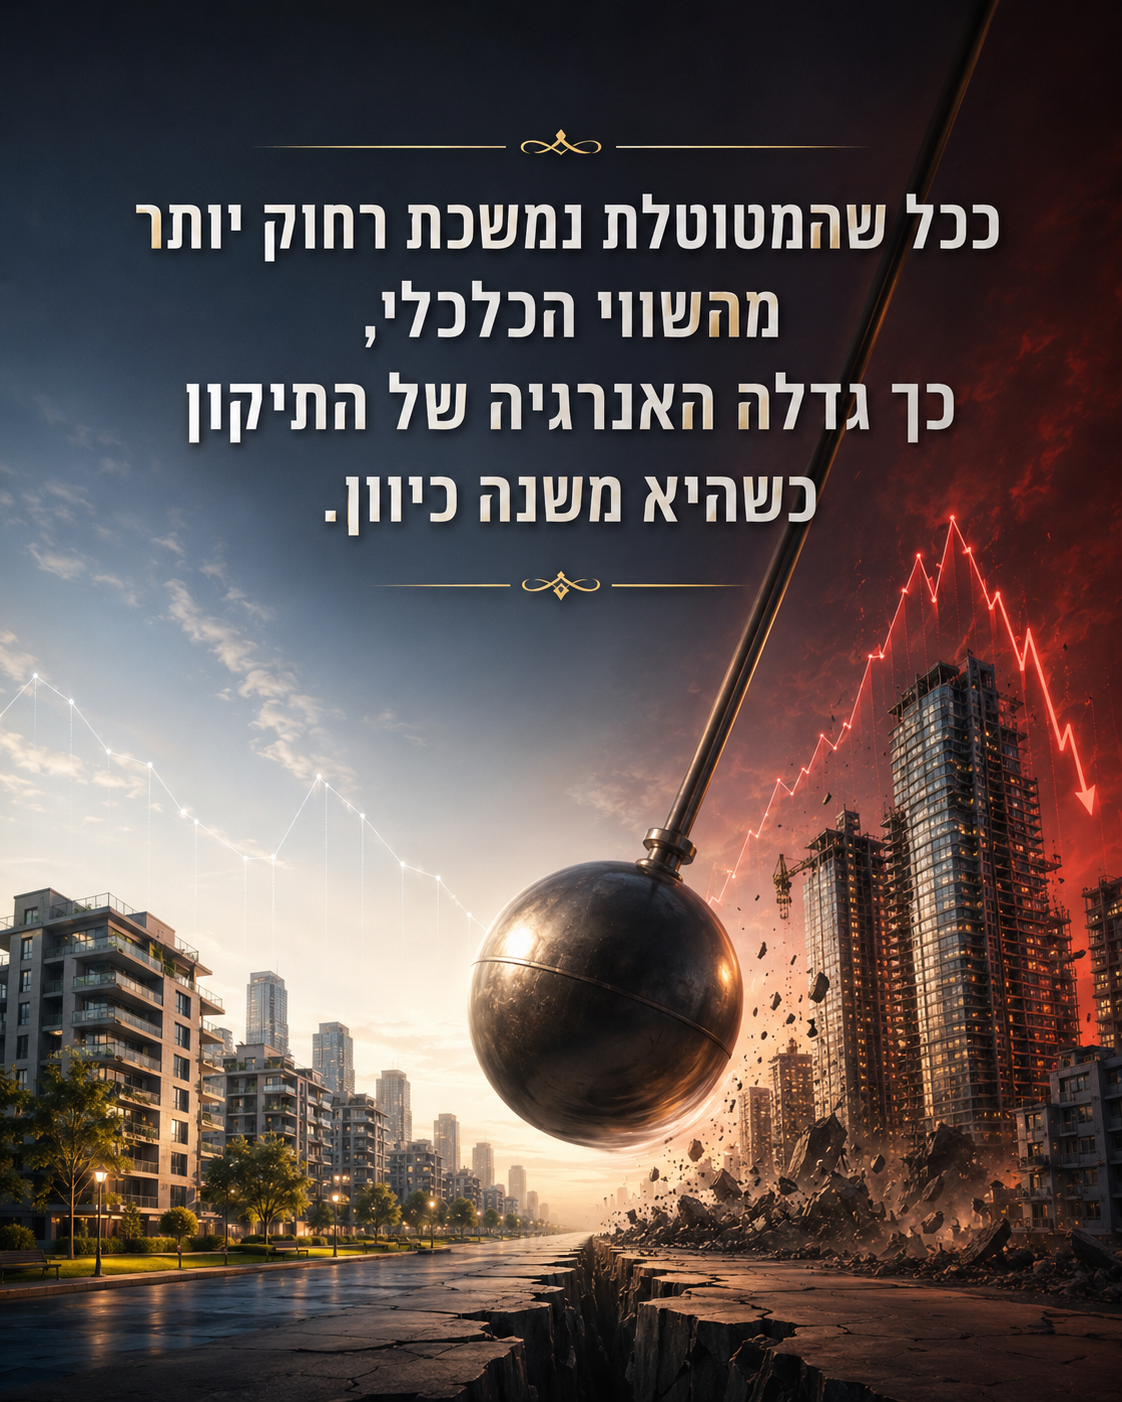
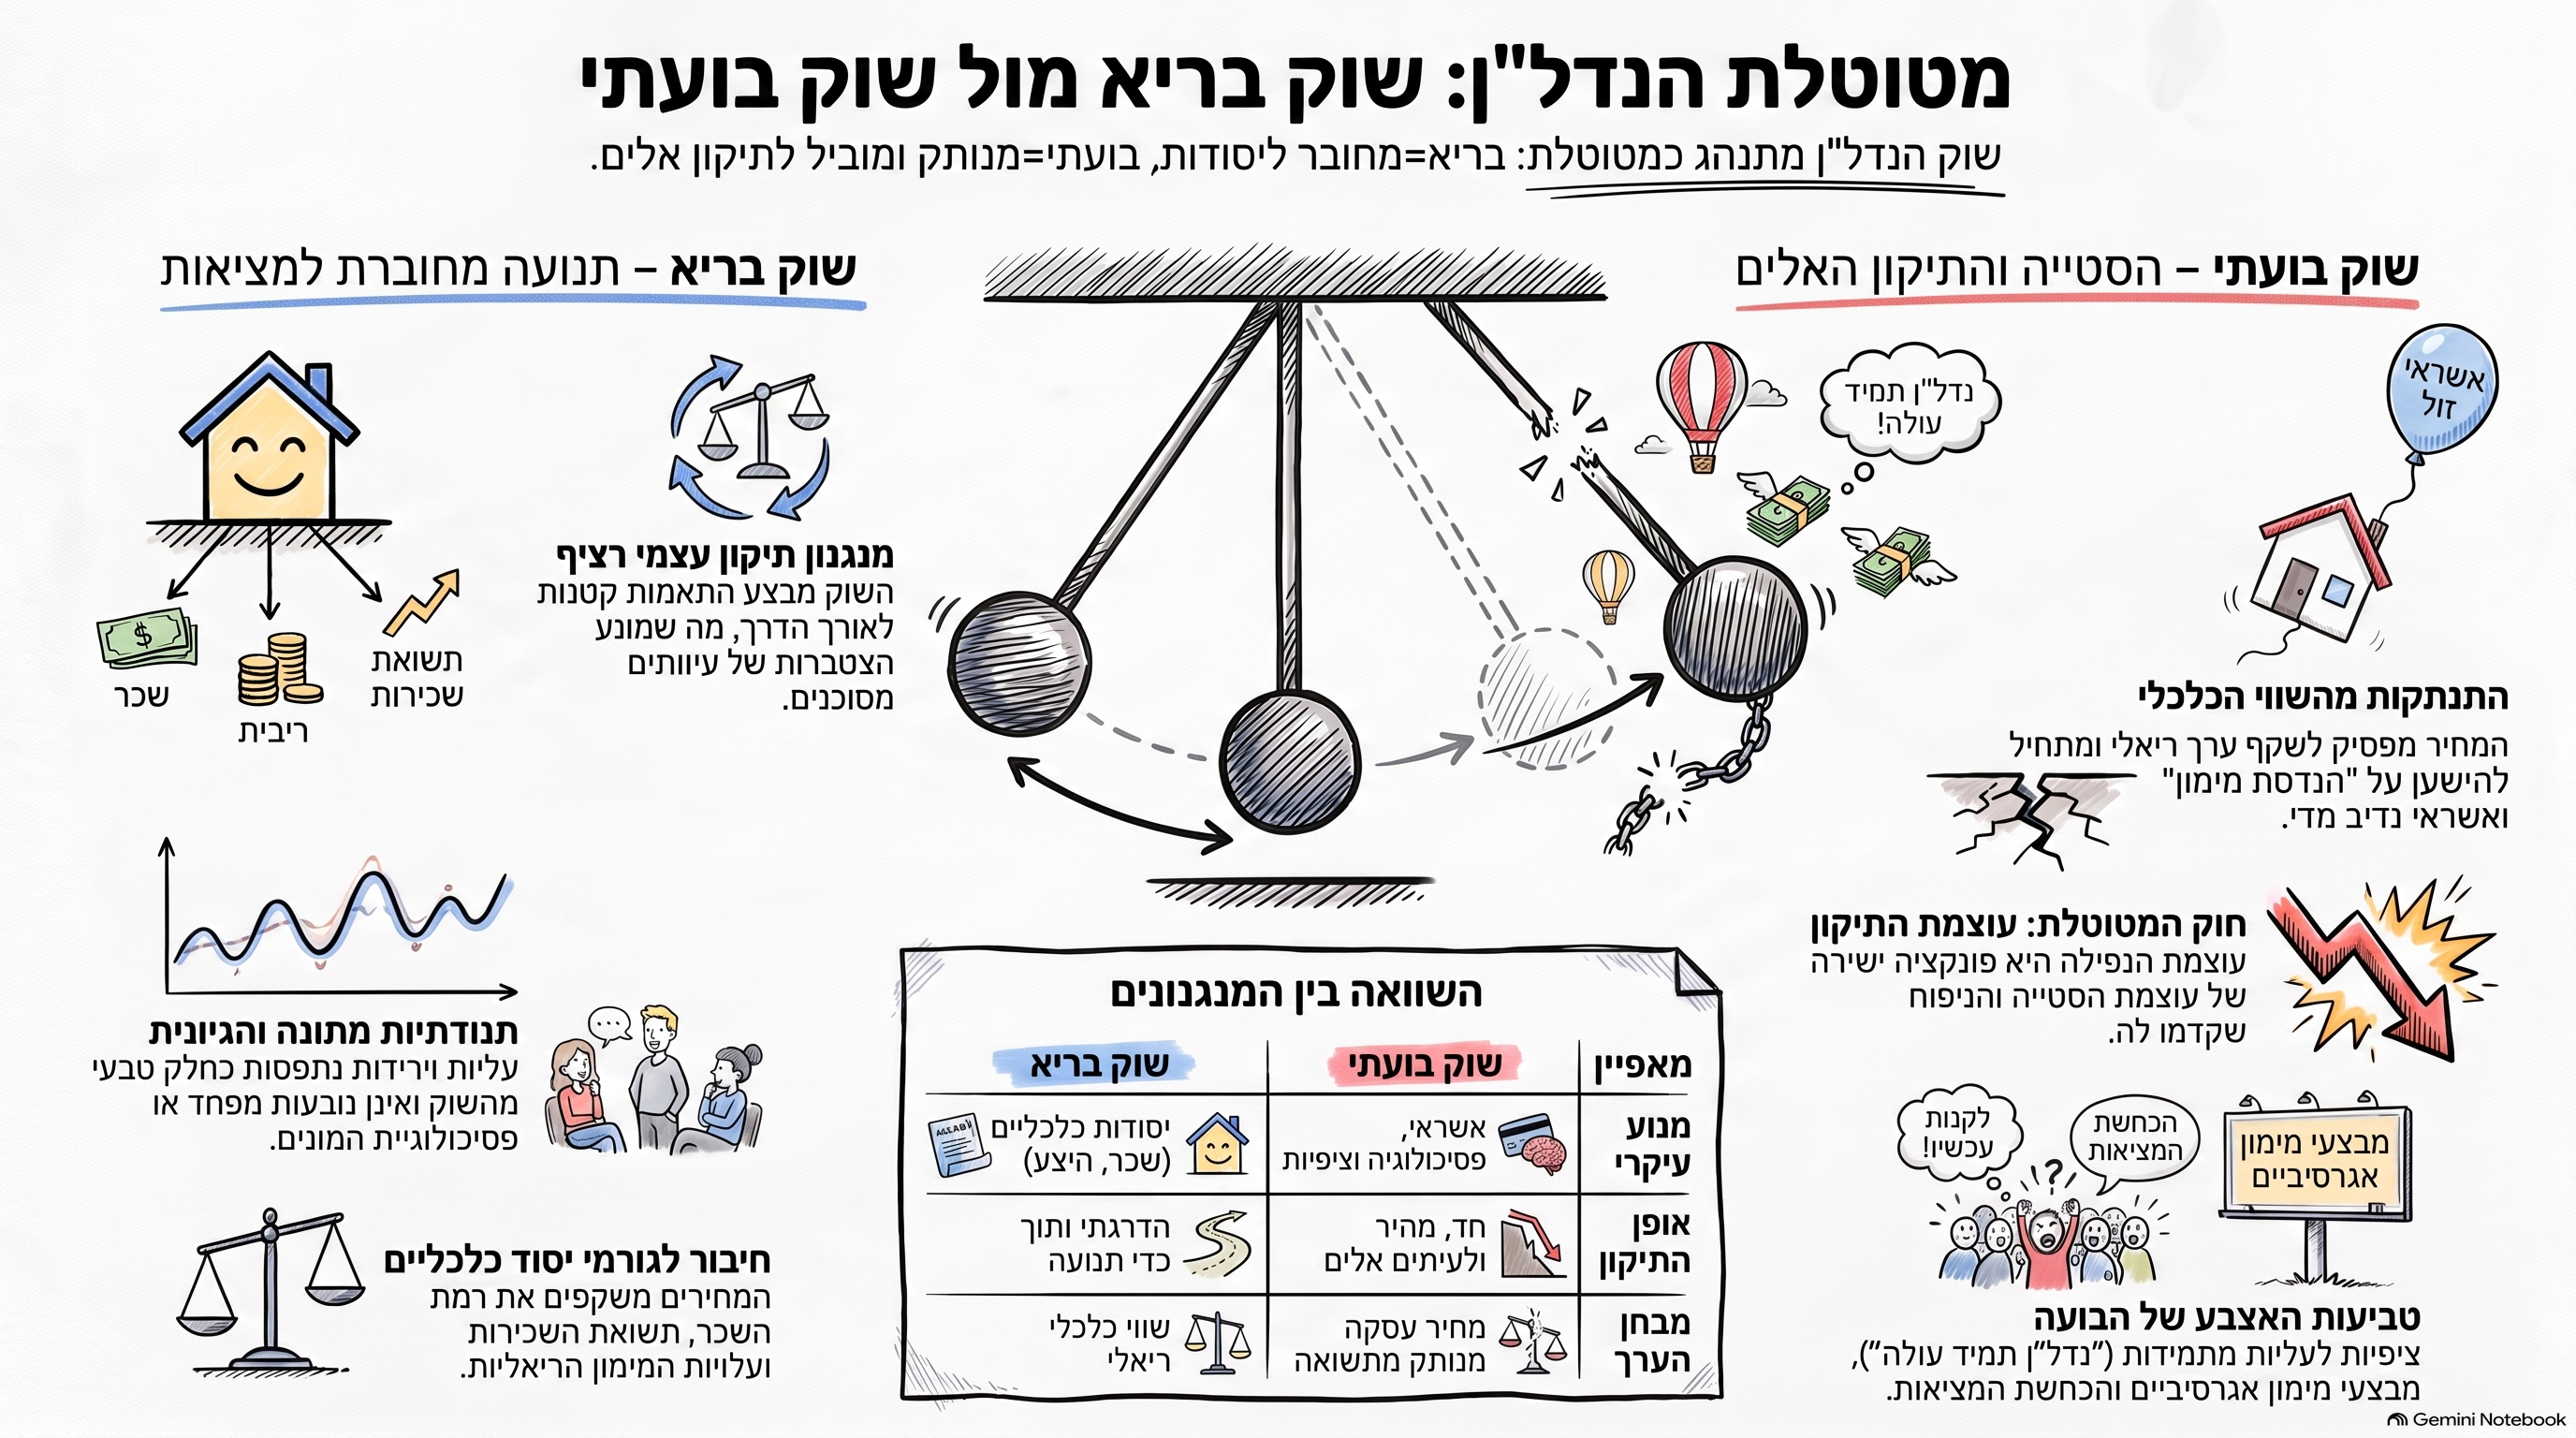
בשוק נדל"ן בריא קיימות תנודות, אך הן בדרך כלל מתונות, הדרגתיות ומחוברות לגורמי היסוד הכלכליים: שכר, שכירות, תשואה, ריבית, היצע, ביקוש ויכולת החזר. בשוק בועתי מתרחש תהליך אחר: המחירים מתרחקים מהשווי הכלכלי, האשראי והציפיות מזינים את העליות, והסטייה הולכת ומצטברת. כאשר מנגנון התמיכה נחלש, המטוטלת משנה כיוון. המאמר מנתח מדוע עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו, כיצד נוצרת תנודתיות קיצונית בשוק נדל"ן, ומה ניתן ללמוד מכך על מצבו של שוק הדיור בישראל.

למה שוק בריא נע בהדרגה, ושוק בועתי מתקן בעוצמה

בשוק נדל"ן בריא יש תנודות, אך הן בדרך כלל מתונות ומבוססות על גורמי יסוד כלכליים. בשוק בועתי, לעומת זאת, המחירים מתנתקים מהשכר, מהשכירות, מהתשואה ומהריבית, והאשראי מזין תנודות קיצוניות. מאמר זה מסביר מדוע עוצמת התיקון היא פונקציה של עוצמת הסטייה שקדמה לו, ומה המשמעות של מטוטלת המחירים בשוק הנדל"ן הישראלי.


יש מי שחושבים ששוק נדל"ן בריא הוא שוק שבו המחירים עולים תמיד, או לפחות אינם יורדים כמעט לעולם. זו תפיסה שגויה. שוק בריא איננו שוק שקופא במקום, וגם לא שוק שבו כל ירידה נתפסת כאסון. שוק בריא הוא שוק שבו המחירים יכולים לעלות, לרדת, להיעצר, ואף לתקן, אך הם עושים זאת בדרך כלל בעוצמה סבירה, בקצב מדורג, ובקשר ברור לגורמי היסוד הכלכליים.לעומת זאת, כאשר אנו רואים מטוטלת חדה במיוחד, עליות ממושכות וחריגות ולאחריהן קיפאון, לחץ, או ירידות חדות, כדאי לעצור ולשאול האם מדובר בתנודתיות טבעית, או בתוצאה של ניפוח מצטבר.זהו בעיניי אחד ההבדלים החשובים ביותר בין שוק בריא לבין שוק בועתי.

שוק בריא אינו שוק ללא תנודות

חשוב לדייק. גם בשוק נדל"ן בריא יש תנודתיות. מחירים מושפעים מריבית, אינפלציה, צמיחה, אבטלה, היצע, ביקוש, הגירה, רגולציה ומיסוי. לכן גם בשוק תקין בהחלט ייתכנו עליות וירידות.אלא שבשוק הנשען על יסודות כלכליים, התנודות בדרך כלל אינן פראיות. הן אינן נובעות בעיקר מפסיכולוגיית המונים, מאשראי זול מדי, או מהאמונה שהמחירים "יכולים רק לעלות". הן נוטות להיות מתונות יותר, איטיות יותר, והגיוניות יותר.אם השכר עולה בהדרגה, אם התשואה נשחקת מעט, אם הריבית משתנה, ואם ההיצע מתרחב או מצטמצם, המחירים מגיבים. אבל הם אינם אמורים להתנתק לאורך זמן מן המציאות הכלכלית.במילים אחרות, בשוק בריא יש תנועה. אין בו מטוטלת פראית.

מתי התנודתיות מפסיקה להיות בריאה

הבעיה מתחילה כאשר המחיר מפסיק לשקף בקירוב את הסביבה הכלכלית, ומתחיל להיסחף על גבי מנגנון אחר: ציפיות, אשראי, הנדסת מימון, ופחד להישאר בחוץ.בשלב הזה המחיר כבר אינו רק תוצאה של ערך כלכלי. הוא הופך להיות תוצאה של דינמיקה שמזינה את עצמה.המחירים עולים, ולכן הציבור מצפה שימשיכו לעלות.

הציפייה לעלייה גורמת לעוד אנשים לקנות.

הביקוש הנוסף תומך במחירים גבוהים יותר.

הבנקים ומערכות האשראי מסתגלים למחירים החדשים.

ואז המחירים החדשים משמשים "ראיה" לכך שהשוק חזק.כך נבנית בועה.לא ביום אחד. לא בצעקה אחת. אלא בתהליך מצטבר, שבו השוק מתרחק בהדרגה מגורמי היסוד, ומתרגל לראות בסטייה עצמה את הנורמה החדשה.

בועה נולדת כאשר המחיר מתנתק מהיסודות

כדי להבין מדוע המטוטלת הופכת לקיצונית, צריך להבין תחילה מהי אותה סטייה מצטברת.

בשוק נדל"ן, גורמי היסוד המרכזיים הם בין היתר:

  • רמת השכר וההכנסה הפנויה
  • רמת השכירות
  • תשואת השכירות
  • עלות המימון, ובעיקר ריבית המשכנתאות
  • יכולת ההחזר של משקי הבית
  • היצע מול ביקוש ממשי
  • שיעור האבטלה והיציבות הכלכלית
  • יחס מחיר להכנסה
  • יחס מחיר לשכירות

כאשר מחירי הדירות עולים הרבה יותר מהר מהשכר, כאשר התשואה נשחקת לרמות שאינן מתיישבות עם עלות המימון, וכאשר הקנייה נשענת פחות על כדאיות ויותר על אמונה שהמחירים ימשיכו לעלות, זהו סימן לכך שהמחיר הולך ומתרחק מן השווי הכלכלי.כאן מתחילה המטוטלת להימתח לצד אחד.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

תפקידו של האשראי בניפוח המטוטלת

שוק בועתי אינו מתקיים רק בזכות אופטימיות. הוא מתקיים בזכות אשראי.בלי אשראי נדיב, ארוך, זמין ולעיתים מתוח מדי, קשה מאוד לנפח בועת נדל"ן משמעותית. אשראי הוא הדלק שמאפשר למחירים לעלות מעבר למה שהכנסות הציבור יכולות לתמוך בו באופן טבעי.ברגע שהמימון נעשה מקל מדי, או כאשר מייצרים תחושה שאפשר "להסתדר" עם המחיר באמצעות מבצעי מימון, דחיית תשלומים, הלוואות משלימות, הנחות עקיפות או פתרונות יצירתיים אחרים, השוק חדל להיות מבחן של ערך והופך לזירה של הנדסת יכולת קנייה.כל עוד הכיוון הוא כלפי מעלה, זה נראה כמו הצלחה.

אבל בפועל, זו הצלחה מדומה.היא אינה מבטאת בהכרח שוק חזק, אלא שוק שנמתח על בסיס תנאי מימון שמטשטשים את הפער בין מחיר לבין יכולת כלכלית אמיתית.

ואז מגיע הרגע שבו המטוטלת משנה כיוון

כל בועה חיה על תנאי תמיכה.

כשהתמיכה נחלשת, מתחיל השינוי. די בכך שהריבית תעלה, שההכנסה הריאלית תישחק, שהמלאי יגדל, שהבנקים יקשיחו תנאים, שהמשק ייכנס לאי ודאות, או שפשוט הקונים יתחילו להסס. בשלב הזה השוק מפסיק לקבל כמובן מאליו את המחיר הקודם. הבעיה היא שכאשר המחיר כבר התרחק משמעותית מן הערך הכלכלי, השוק אינו חוזר לשיווי משקל בנגיעה קלה. הוא נדרש לתיקון רחב יותר. וכאן נמצא לב העניין: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. ככל שהמחירים התרחקו יותר מן השכר, מן השכירות, מן התשואה ומן הריבית, כך גדל הפוטנציאל לתיקון חריף יותר כאשר התמיכה הפיננסית והפסיכולוגית נחלשת. זו בדיוק המשמעות של מטוטלת.

ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה.

מדוע שוק בועתי מתקן לעיתים באלימות

יש מי שסבורים שהירידות הן "הבעיה". בעיניי, פעמים רבות הירידות הן רק שלב החשיפה.הבעיה האמיתית נוצרה קודם, בשנים שבהן השוק התנפח מעבר לפרופורציה. בשנים שבהן שחקנים שונים התרגלו למחירים מנותקים, אשראי זול, תשואות נמוכות, וסיפורי שוק שנועדו להצדיק כל רמה.כאשר מתחיל תיקון, הוא לא רק משנה מספרים. הוא חושף מנגנונים:

  • עסקאות שנשענו על הנחות יסוד חלשות
  • הערכות שווי שהתבססו על שוק מנופח
  • מודלים עסקיים של יזמים וקבלנים שנבנו על המשך עליות
  • משקי בית שרכשו במחירים מתוחים
  • מערכת פיננסית שהתרגלה לראות במחיר המנופח "עובדה"

לכן תנודתיות קיצונית איננה רק תוצאה של התפוצצות הבועה.

היא גם אחת מטביעות האצבע שלה.

בשוק בריא התיקון מפוזר לאורך הדרך

אחד ההבדלים החשובים בין שוק בריא לשוק בועתי הוא אופן התיקון.בשוק בריא, מנגנון התיקון עובד תוך כדי תנועה.

אם המחירים עולים מעט מהר מדי, הביקוש נחלש.

אם התשואה נשחקת, הקונים נעשים זהירים יותר.

אם המימון מתייקר, המחירים מתאימים את עצמם.

אם ההיצע גדל, השוק סופג זאת בהדרגה. התוצאה היא רצף של התאמות קטנות יחסית, במקום פריקה חדה של עיוותים שנצברו במשך שנים. לעומת זאת, בשוק בועתי אין כמעט תיקון בזמן אמת, משום שכל שכבת מערכת דוחה אותו:

  • המוכרים מסרבים להתאים מחיר
  • הקונים מקווים לעלייה נוספת
  • המתווכים ממשיכים לשווק אופטימיות
  • המימון מרכך את הפער
  • העסקאות המעטות שנעשות משמשות כעוגן פסיכולוגי
  • והשוק כולו מנסה לדחות את המפגש עם המציאות

כך מצטבר לחץ.

וכאשר הוא משתחרר, הוא משתחרר בבת אחת.

ומה המשמעות לגבי שוק הנדל"ן בישראל

הדיון הזה איננו תיאורטי בלבד. הוא רלוונטי במיוחד לשוק הישראלי.שוק הנדל"ן בישראל אינו פועל בוואקום. הוא הושפע לאורך שנים משילוב של ריבית נמוכה מאוד, הרחבת אשראי, היצע שנבנה לאט, מדיניות ממשלתית מתערבת, ציפיות עליית מחירים מושרשות, והפנמה ציבורית כמעט דתית של הטענה ש"נדל"ן תמיד עולה".לכך נוספו מנגנונים שמסווים לעיתים את מצב השוק האמיתי:

מבצעי מימון, הטבות עקיפות, קיבעון מחירים, פרסום עסקאות במחירי מעטפת, ופער בין המחיר המדווח לבין המחיר האפקטיבי.כל אלה עלולים ליצור מצג של יציבות גם כאשר מתחת לפני השטח הולך ונבנה פער גדול.לכן כשבוחנים את השוק אין די לשאול האם המחיר עלה או ירד החודש.

השאלה החשובה יותר היא האם רמות המחיר עדיין נתמכות על ידי גורמי היסוד, או שמא הן נשענות במידה גוברת על אינרציה, אשראי והכחשה.

לא כל ירידה היא קריסה, ולא כל יציבות היא בריאות

צריך להיזהר גם מן הקצה השני. לא כל ירידה במחירים מעידה בהכרח על קריסה, ולא כל יציבות נומינלית מעידה על שוק בריא.מחירים יכולים להישאר "יציבים" לכאורה, בזמן שבפועל הם נשחקים ריאלית, או בזמן שהמחיר האפקטיבי יורד דרך הטבות ומבצעי מימון. באותה מידה, ירידה מסוימת יכולה להיות רק תיקון סביר של שוק שהתנפח קודם לכן.לכן מי שרוצה להבין את מצב השוק באמת, חייב להביט מעבר לכותרת.לא רק "כמה עלה" או "כמה ירד", אלא גם:

  • מה קרה לשכר
  • מה קרה לשכירות
  • מה קרה לריבית
  • מה קרה לתשואה
  • מה קרה למלאי
  • מה קרה למשך הזמן עד מכירה
  • מה קרה למחיר האפקטיבי
  • ומה קרה ליכולת ההחזר

רק כך ניתן להבחין בין שוק שמתנהל סביב ערך, לבין שוק שמתנהל סביב אשליה.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

המבחן האמיתי: מחיר או שווי

בסופו של דבר, השאלה המרכזית איננה רק מהו המחיר, אלא מהו השווי הכלכלי.מחיר הוא נתון.

שווי הוא מסקנה כלכלית.כאשר שוק שלם מתרגל לבלבל בין השניים, מתחילה הבעיה.

כאשר מחיר העסקה נתפס כהוכחה מספקת לערך, בלי לבחון תשואה, ריבית, הכנסה ויכולת החזר, נוצר כר נוח לבועה.זו גם הסיבה שמי שמבקש להבין אם השוק בריא, צריך לשאול לא רק "בכמה נמכרה הדירה", אלא "האם המחיר הזה בכלל סביר ביחס ליסודות הכלכליים".בלי השאלה הזו, השוק עלול להמשיך ולהימתח, עד שהמטוטלת תזכיר לכולם את מה שנדחק הצידה בדרך.

סיכום

שוק נדל"ן בריא אינו שוק בלי תנודות.

הוא שוק שבו התנודות בדרך כלל מתונות, מוסברות ומחוברות לגורמי היסוד.שוק בועתי נראה אחרת.

בו המחירים מתנתקים בהדרגה מן השכר, מן השכירות, מן התשואה ומן הריבית. האשראי מזין את העלייה, העלייה מזינה את הציפיות, והציפיות מזינות עוד ביקוש.ואז, כשהתמיכה נחלשת, המטוטלת משנה כיוון.לכן כאשר אנו רואים תנודתיות קיצונית, אין די לומר ש"השוק השתגע".

נכון יותר להבין שהשוק נדרש כעת להתמודד עם פערים שנבנו לאורך זמן. הכלל שצריך לזכור הוא פשוט: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. וזה אולי ההבדל החשוב ביותר בין שוק בריא לבין שוק בועתי:

שוק בריא מתקן את עצמו תוך כדי תנועה.

שוק בועתי צובר עיוותים במשך שנים, ואז נאלץ לפרוק אותם בתהליך כואב הרבה יותר.


The Real Estate Pendulum

A healthy real estate market can rise, fall and adjust. The key difference is not the absence of volatility, but its scale, speed and relationship to economic fundamentals.When prices remain broadly connected to income, rents, yields, financing costs, supply and real purchasing power, market corrections tend to occur gradually.A bubble behaves differently.Prices begin to detach from fundamentals. Cheap or aggressive credit supports higher prices, rising prices reinforce expectations, and expectations create additional demand. The market gradually becomes dependent on continued appreciation rather than underlying economic value.At that point, the market resembles a pendulum being pulled increasingly far from equilibrium.When financing conditions tighten, demand weakens or confidence changes, the pendulum begins to move back.The central principle is simple:

The magnitude of the correction is, to a large extent, a function of the magnitude of the deviation that preceded it.This is why extreme volatility should not be viewed only as a consequence of a bursting bubble. It can also be one of its fingerprints.A healthy market corrects imbalances along the way.A bubble allows those imbalances to accumulate, sometimes for years, until the market is eventually forced to confront them.

מטוטלת הנדל"ן: למה התיקון הבא עלול להיות אלים הרבה יותר ממה שחשבתם

ניפוץ אשליית "השוק שתמיד עולה"

בתודעה הציבורית הישראלית השתרשה דוגמה מסוכנת: שוק נדל"ן בריא הוא כזה שבו המחירים רק עולים, או במקרה הקיצוני – קופאים זמנית. כל סימן לירידה מתפרש מיד כ"אסון לאומי" הדורש התערבות. אולם כאנליסטים, עלינו להישיר מבט אל המציאות: שוק שאינו מתקן הוא שוק מעוות. השאלה המרכזית כיום אינה האם המחירים ירדו, אלא האם התנודות שאנו רואים הן חלק מפעילות "טבעית", או שמא מדובר בפריקה כואבת של אנרגיה בועתית שנאגרה במשך עשור. כדי להבין את עוצמת הפיצוץ המתרגש עלינו, יש להבין קודם כל את מנגנון ה"מטוטלת".

האמת על שוק בריא: תנודתיות היא סימן לחיות

שוק נדל"ן תקין אינו אמור להיות קו ליניארי עולה. בדומה לכל שוק נכסים, הוא חייב לנוע בהתאם לגורמי המאקרו: ריבית, אינפלציה, צמיחה ריאלית ומאזני היצע וביקוש. בשוק בריא, התנודות הן מתונות וקשורות בטבורן למציאות הכלכלית. זהו "מנגנון תיקון תוך כדי תנועה" – תהליך שבו השוק מעכל שינויים בריבית או בשכר ומתאים את עצמו הדרגתית, ללא זעזועים סיסטמיים. הבעיה מתחילה כשהמנגנון הזה משתבש והמטוטלת נמתחת הרחק מעבר לנקודת האיזון.

סימני האזהרה: מתי המחיר מתנתק מהשווי?

בועה אינה "תופעת טבע" בלתי צפויה; היא תוצר של ניתוק עקבי בין המחיר לשווי הכלכלי הריאלי. השווי נגזר מגורמי יסוד קשיחים: יחס מחיר לשכר, תשואת שכירות מול עלות מימון, ויכולת ההחזר של משקי הבית.כאשר היחס בין מחיר הדירה להכנסה (Price-to-Income) שובר שיאים היסטוריים, השוק מפסיק להישען על כושר השתכרות והופך לשוק המונע על ידי "הון בינדורי" או גרוע מכך – חוב רעיל. בשלב זה, הפסיכולוגיה מחליפה את הכלכלה. נוצרת דינמיקה של "הוכחה עצמית": המחירים עולים כי כולם קונים, וכולם קונים כי המחירים עולים. זהו הרגע שבו הערך הכלכלי מתאדה, ומה שנותר הוא רק ציפייה לעליות נצחיות.

אשראי: הדלק הבלתי נראה של הבועה

אופטימיות אינה מספיקה כדי לנפח בועה; היא זקוקה למינוף. בשנים האחרונות, תעשיית הנדל"ן עברה מטמורפוזה: ממכירת דירות למכירת "סכמות מימון". האשראי הפך לדלק המלאכותי שמאפשר למחירים לעקוף את רמת ההכנסה הטבעית של הציבור.השוק הפך לזירה של "הנדסת יכולת קנייה". באמצעות מבצעי מימון אגרסיביים (דוגמת 20/80), דחיית תשלומים והלוואות קבלן, היזמים מצליחים להשאיר את "מחיר המדף" גבוה, בעוד הם מטשטשים את הפער המסוכן שבין המחיר הרשמי ליכולת הכלכלית הריאלית של הקונה. זוהי הצלחה מדומה – השוק אינו חזק, הוא פשוט מונשם מלאכותית על ידי חוב.

חוק המטוטלת: עוצמת הסטייה קובעת את עוצמת הכאב

העיקרון הכלכלי-פיזיקלי פשוט אך אכזרי: עוצמת התיקון היא פונקציה ישירה של עוצמת הסטייה שקדמה לו. ה"כוח" שמושך את המטוטלת חזרה אינו רק פסיכולוגי, אלא מתמטי: הפער הבלתי נסבל שבין התשואה על הנכס (Yield) לבין עלות הכסף (Interest). כשהריבית עולה והתשואה נשחקת, המטוטלת חייבת לנוע חזרה."ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה."שוק שנמצא בסטייה עמוקה ויסודית מהיסודות לא חוזר לשיווי משקל ב"נחיתה רכה". ככל שהאנרגיה שנאגרה בסטייה גדולה יותר, כך התיקון יהיה מהיר ואלים יותר.

מדוע תיקון בועתי הוא "אלים" וחשיפתי?

התיקון בשוק בועתי הוא "שלב החשיפה" (Exposure Stage). זהו הרגע שבו כל המנגנונים שנבנו על הנחות יסוד רעועות קורסים בבת אחת. מודלים עסקיים של יזמים שנשענו על עליות מחירים נצחיות נחשפים כחדלי פירעון; משקי בית שמונפו עד קצה גבול היכולת נקלעים למצוקה נזילותית.בשוק בריא התיקון מפוזר לאורך הדרך. בשוק בועתי, כולם – מוכרים, קונים ומתווכים – נמצאים במצב של הכחשה קולקטיבית ומנסים לדחות את הקץ. הלחץ המצטבר הזה אינו נעלם; הוא מתפרץ בבת אחת. כפי שמאבחן חיים אטקין: "תנודתיות קיצונית אינה רק תוצאה של התפוצצות בועה. היא גם אחת מטביעות האצבע שלה". התנודתיות הפראית היא ההוכחה הדיאגנוסטית לכך שהשוק איבד קשר עם המציאות הכלכלית.

המקרה הישראלי: בין יציבות מדומה לשחיקה ריאלית

ישראל מהווה מקרה בוחן מרתק של עיוות שוק. שילוב של ריבית אפסית רב-שנתית, היצע קשיח ואמונה "דתית" בנדל"ן יצר מטוטלת שנמתחה עד לקצה. כיום, אנו עדים ל"מצגי יציבות" מטעים: הקבלנים נאחזים במחירי המחירון המדווחים, אך מתחת לפני השטח מתרחשת שחיקה ריאלית עמוקה."מחירי המעטפת" והטבות המימון יוצרים עיוות סטטיסטי – הדיווחים לרשות המסים נראים יציבים, אך המחיר האפקטיבי כבר החל לתקן. המשקיע המושכל חייב לשאול:

  • מהו הפער בין המחיר המדווח למחיר האפקטיבי לאחר ניכוי הטבות מימון?
  • כיצד השתנה זמן המדף הממוצע של נכס?
  • האם התשואה הריאלית עדיין מכסה את עלות המימון המאמירה?

סיכום: המבחן האולטימטיבי של המשקיע המושכל

בסופו של יום, קיים הבדל תהומי בין מחיר לשווי. המחיר הוא רק נתון היסטורי של עסקה שבוצעה; השווי הוא מסקנה כלכלית קרה הנגזרת מיכולת החזר, ריבית וערך פונדמנטלי. מי שנצמד למחיר הנומינלי בשוק של "כיסאות מוזיקליים", עלול לגלות שהמוזיקה הפסיקה ואין לו היכן לשבת. האם אנחנו בתיקון הדרגתי? הנתונים המקרו-כלכליים מצביעים על כך שהמטוטלת נמתחה חזק מדי ובמשך זמן רב מדי. מי שיבחר להישאר בשוק של אשליה במקום בשוק של ערך, יאלץ לשאת בתוצאותיה של הפריקה האלימה המתרגשת ובאה. זהו לא רק משחק פירמידה של מחירים, זהו מבחן של חוסן כלכלי מול מציאות שאינה מוותרת.


23Aug

האם האנטישמיות בעולם באמת צפויה להביא לישראל גל עלייה ש"יציף את שוק הנדל"ן"? בחינה של נתוני הלמ"ס ובנק ישראל מציגה תמונה מורכבת בהרבה: ירידה במספר העולים ב-2024, הגירה משמעותית של ישראלים לחו"ל ומאזן הגירה בין-לאומי שלילי גם ב-2025. המאמר בוחן את הפער בין עלייה לביקוש אפקטיבי לדירות, את כוח הקנייה של העולים, את הנרטיבים החוזרים שמלווים את בועת הנדל"ן בישראל ואת האינטרסים של היזמים והמערכת הפיננסית בשימור רמת המחירים. בסוף, כדי להבין את שוק הנדל"ן, צריך לחפש את המימון.

העולים שיצילו את שוק הנדל"ן? חפשו את המימון

כשכל נרטיב חדש מסתיים באותה מסקנה: עוד רגע יגיעו הקונים שיצילו את מחירי הדירות

כתבה ששודרה בערוץ 13 נשאה את הכותרת הדרמטית: "בורחים מהאנטישמיות: העולים החדשים שמציפים את שוק הנדל"ן"המילים נבחרו היטב."בורחים".

האם יהודי העולם אכן עומדים "להציף" את שוק הנדל"ן הישראלי בגלל האנטישמיות? הנתונים מלמדים שהמציאות מורכבת בהרבה. בין עלייה, ירידה, כוח קנייה, הגירה נטו ומערכת פיננסית שתלויה במחירי הנכסים, הגיע הזמן להפסיק להסתפק בסיפורי ביקוש ולשאול את השאלה החשובה באמת: מי צריך שהציבור יאמין שהמחירים אינם יכולים לרדת?

"מציפים".

"שוק הנדל"ן".בתוך משפט קצר נבנה סיפור שלם: האנטישמיות בעולם מחמירה, יהודים מחפשים מקלט בישראל, גל עלייה מתקרב, העולים יזדקקו לדירות, ומכאן הדרך למסקנה המתבקשת לכאורה קצרה מאוד: הביקוש לדיור עומד לגדול. אלא שבשוק נדל"ן אין די בסיפור טוב. צריך מספרים. וצריך לשאול שאלה פשוטה: האם הנתונים אכן מלמדים על "הצפה" של שוק הנדל"ן, או שאנחנו שוב פוגשים נרטיב שמבקש להסביר מדוע מחירי הדירות בישראל אינם יכולים לרדת?


מלחמה אינה מגנט טבעי להגירה

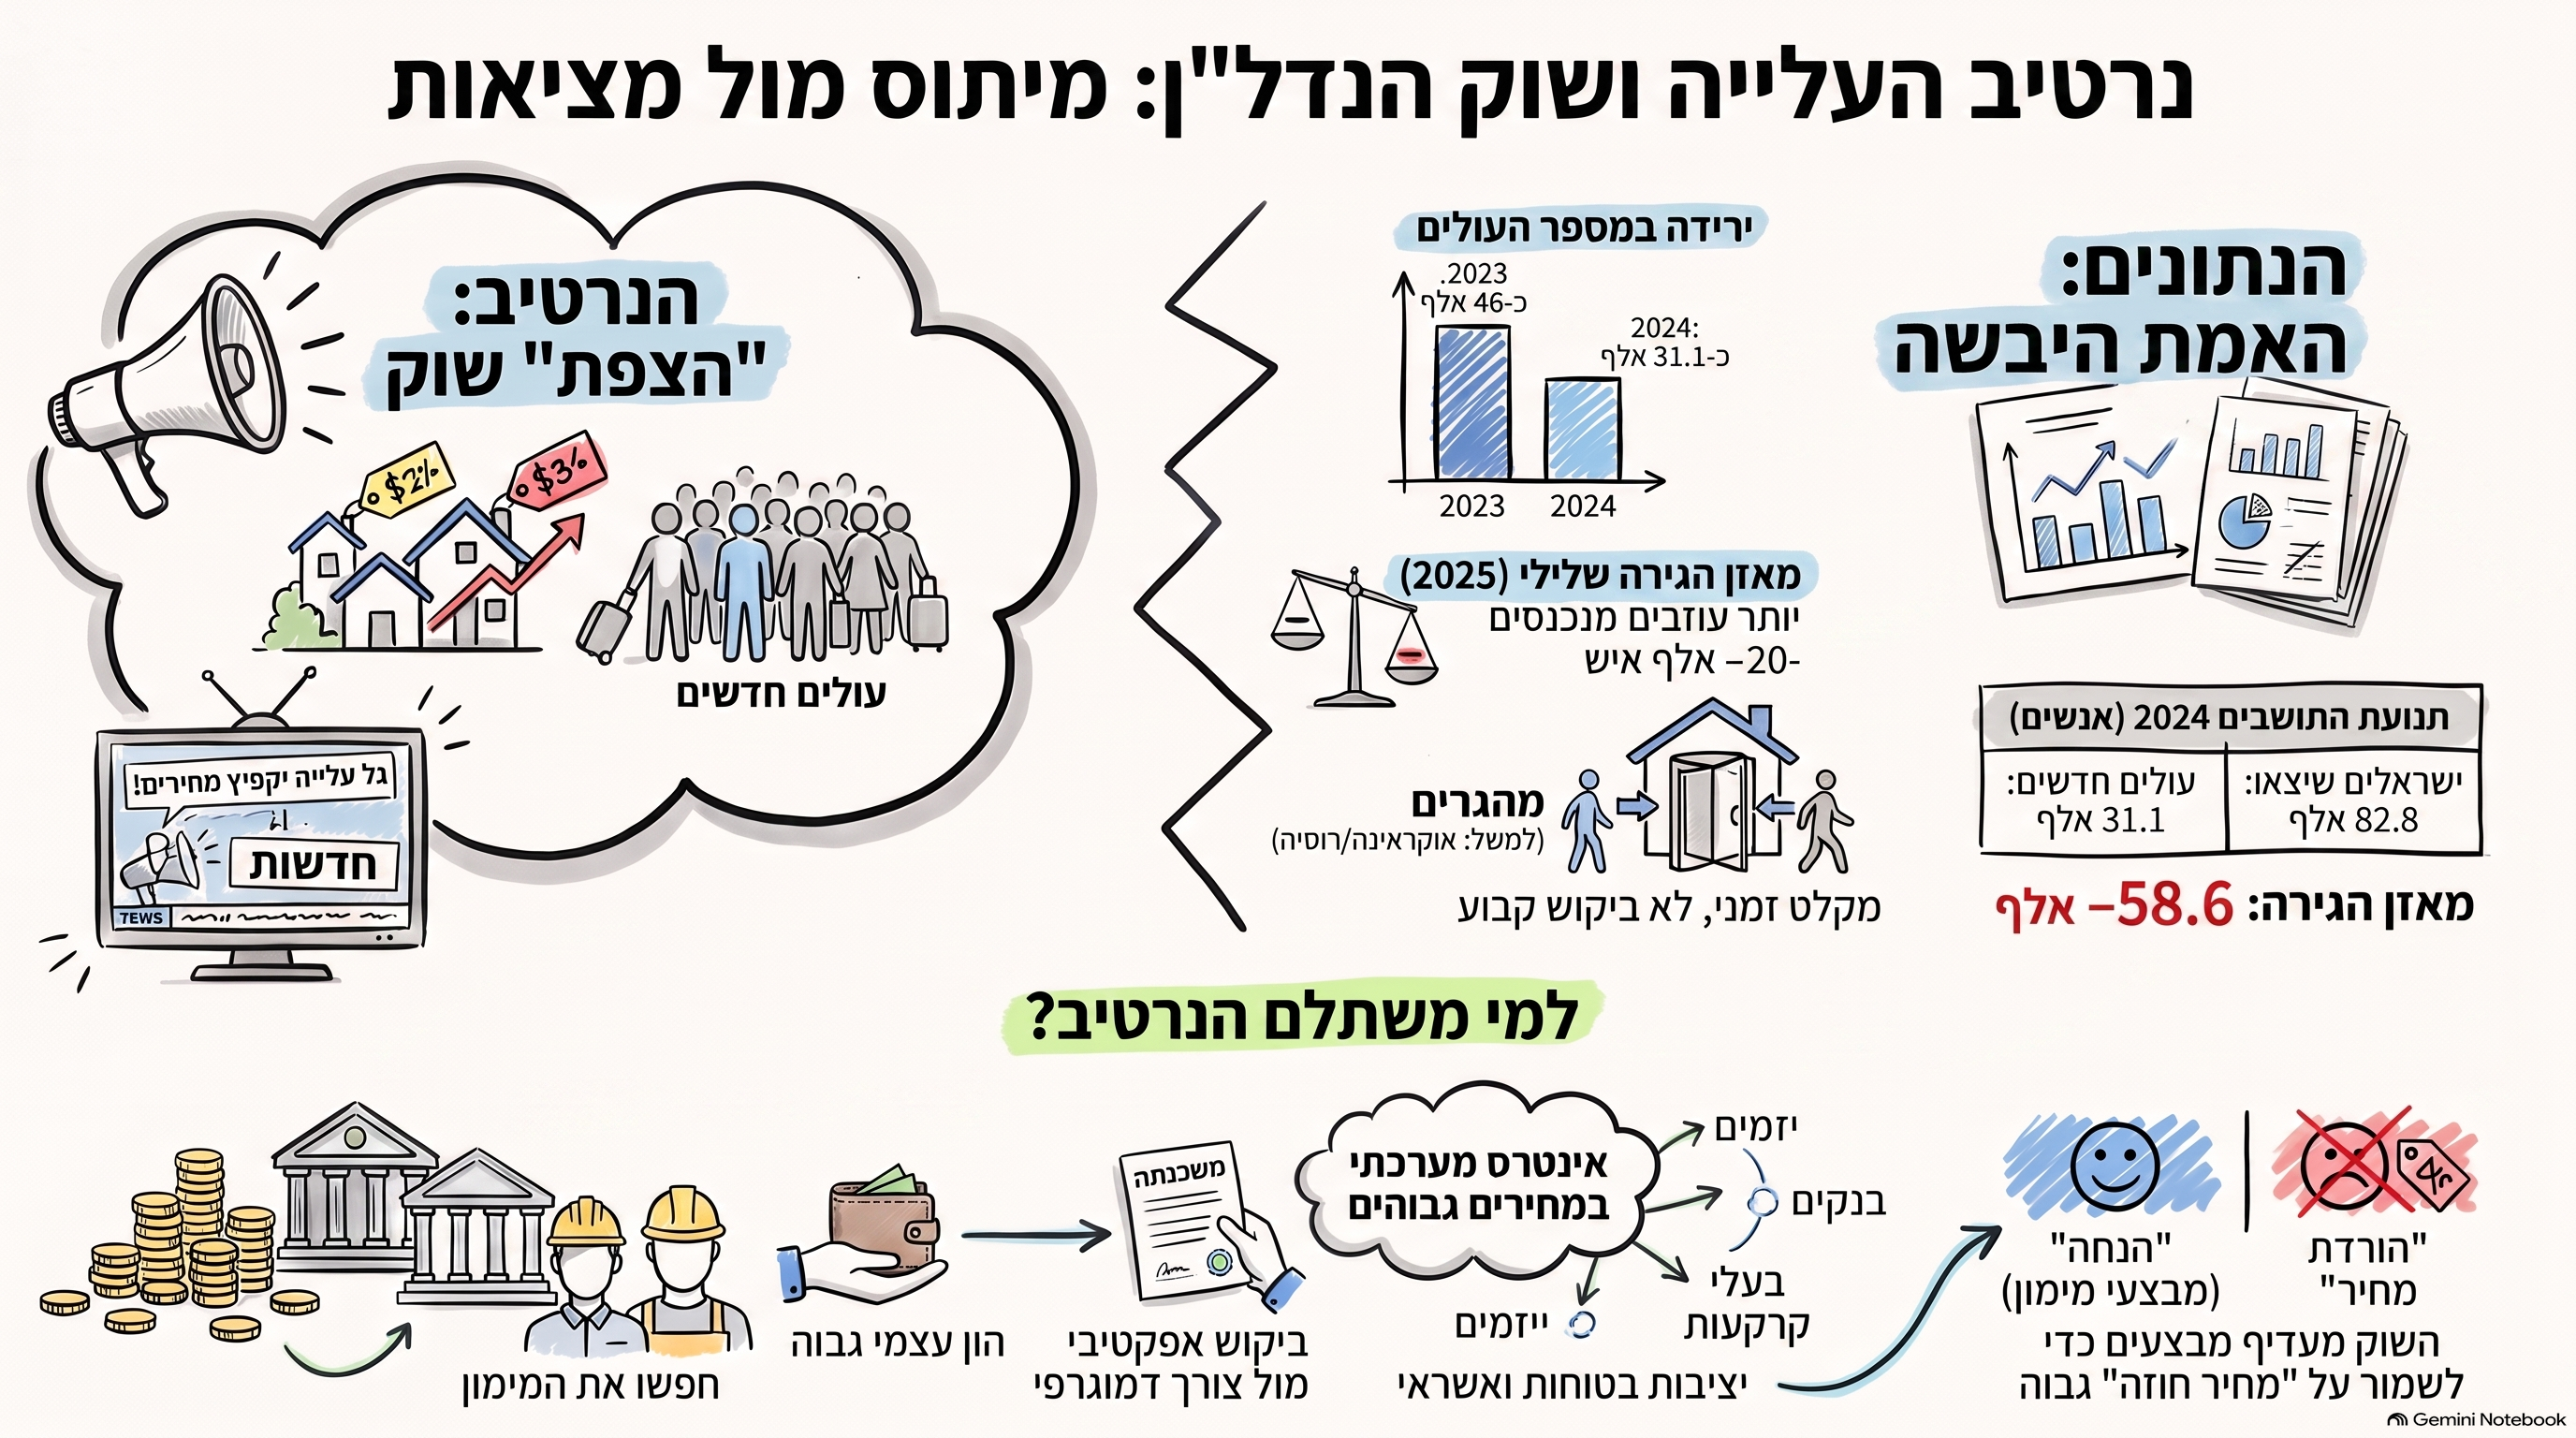
צריך להיזהר מקביעות מוחלטות. אנשים בהחלט עולים לישראל גם בתקופות מלחמה, ויש יהודים שהאנטישמיות במדינות מגוריהם משפיעה על החלטתם לעלות.אבל מכאן ועד למסקנה שמדינה השרויה במלחמה הופכת באופן טבעי למגנט הגירה, הדרך ארוכה מאוד.ההתנהגות האנושית הרגילה בעת עימות צבאי היא בדיוק הפוכה: חלק מהאוכלוסייה מנסה להתרחק מסיכון.והנתונים של ישראל בתקופת המלחמה מחייבים לפחות דיון רציני בתופעה הזאת.על פי נתוני הלשכה המרכזית לסטטיסטיקה, בשנת 2024 הגיעו לישראל כ-31.1 אלף עולים, לעומת כ-46 אלף בשנת 2023.באותה שנה יצאו מישראל 82.8 אלף ישראלים וחזרו 24.2 אלף בלבד. מאזן ההגירה של הישראלים עמד אפוא על כ-58.6 אלף איש לרעת ישראל.גם בשנת 2025 לא התהפכה התמונה.הלמ"ס קבעה כי מאזן ההגירה הבין-לאומית של ישראל בסוף 2025 היה שלילי בכ-20 אלף איש. במהלך אותה שנה עזבו את ישראל כ-69.3 אלף תושבים, בעוד כ-19 אלף חזרו.כלומר, לצד העלייה קיימת גם תנועה משמעותית בכיוון ההפוך.וזה בדיוק הנתון שחסר לעיתים קרובות בכותרות מהסוג הזה.

לא מספיק לספור מי נכנס. צריך לבדוק מי נשאר

בנק ישראל מספק כאן נתון חשוב במיוחד.בדוח השנתי שלו לשנת 2025 הוא מציין שבשנים 2024-2025 עלה משמעותית מספר הישראלים שעזבו את הארץ ומאזן ההגירה הפך לשלילי.אבל חשוב מכך: הבנק מציין שחלק משמעותי מהגידול ביציאות נבע דווקא ממהגרים שהגיעו לישראל בעקבות מלחמת רוסיה-אוקראינה, כאשר רבים מהם ראו בישראל מקום מקלט זמני, ולא בהכרח יעד להשתקעות ארוכת טווח.זו נקודה קריטית.לפני מספר שנים שמענו נרטיב דומה מאוד.פרצה המלחמה באוקראינה, ומיד נבנה סיפור נדל"ני: מאות אלפי יהודים מאוקראינה ורוסיה עשויים להגיע, הם יצטרכו דירות, והביקוש הישראלי יקבל דחיפה נוספת.חלקם אכן הגיעו.אבל בדיעבד מתברר שחלק מהאוכלוסייה הזאת ראה בישראל תחנה ולא יעד סופי.כלומר, גם כאשר אירוע גיאופוליטי באמת מייצר הגירה לישראל, אסור לתרגם אוטומטית "מספר נכנסים" ל"ביקוש קבוע לדירות".

עלייה אינה עסקת רכישה

זוהי אולי הטעות הכלכלית המרכזית בדיון.נניח שמחר בבוקר יגיעו לישראל עוד 20 אלף, 30 אלף או אפילו 50 אלף עולים.מה בדיוק אפשר להסיק מכך לגבי מחירי הדירות?כמעט שום דבר בלי לדעת:כמה מהם משקי בית וכמה יחידים?כמה מהם יישארו בישראל?כמה מהם ישכרו דירה?כמה מסוגלים לרכוש דירה?מהו ההון העצמי שלהם?מהי הכנסתם?האם הם זכאים ויכולים לקבל משכנתה?היכן בארץ הם רוצים להתגורר?איזה מוצר דיור הם מחפשים?מה המחיר שהם מסוגלים לשלם?וכמה ישראלים עוזבים באותו זמן את המדינה ומשחררים ביקוש או אפילו היצע דיור?כל אחד מהמשתנים האלה משנה את התוצאה.לכן המשפט "מגיעים עולים ולכן מחירי הדירות יעלו" איננו ניתוח כלכלי.זו לכל היותר השערה.

הסיפור שסיפרתי לאחד הקבלנים הגדולים בישראל

בשבוע שעבר ישבתי במשרדו של אחד הקבלנים הגדולים בישראל.להפתעתי, הסתבר לי שהוא עוקב אחרי הדברים שאני כותב ומפרסם. הוא ביקש לשמוע את דעתי על מצב השוק וגם מה, לדעתי, ניתן לעשות.במהלך השיחה עלה גם הטיעון הזה: האנטישמיות בעולם תביא יהודים לישראל, והעלייה תייצר ביקוש חדש לדירות.עניתי לו באמצעות דוגמה.נניח שיהודי מניו ג'רזי מתקשר למתווך שלו ואומר:די. האנטישמיות מפחידה אותי ואת משפחתי. החלטנו לעלות לישראל. תמכור את הווילה שלנו.הוא שואל את המתווך:כמה נקבל?והמתווך משיב:יש לך בית יפה, מגרש גדול ובריכה. אולי תקבל 500 אלף דולר. אולי 600 אלף.הקבלן שישב מולי הבין מיד את הבעיה וחייך.כי עכשיו צריך להעביר את אותו יהודי עם משפחתו לשוק הדיור הישראלי.פתאום מתברר שהמונח "עולה בעל אמצעים מארצות הברית" הוא יחסי מאוד.גם מי שמחזיק בית גדול במדינה אחרת עלול לגלות שההון שהוא מביא עמו אינו מאפשר לו לרכוש את המוצר המקביל במרכז הארץ ללא מינוף משמעותי.וזאת עוד לפני שבחנו תעסוקה, הכנסה בישראל, מסים, מערכת חינוך, עלויות מחיה, משכנתה והחלטה אם בכלל לרכוש נכס מיד עם ההגעה.

ואז שאלתי אותו שאלה נוספת

שאלתי:באיזו מדינה בעולם נהרגו הכי הרבה יהודים מאז מלחמת העולם השנייה?השאלה אינה באה להפחית מחומרת האנטישמיות בעולם.האנטישמיות אמיתית. היא חמורה. במדינות מסוימות היא אף הפכה לשיקול ממשי בהחלטות של משפחות יהודיות.אבל החלטת הגירה איננה פונקציה של משתנה אחד בלבד.משפחה ששוקלת לעזוב את לונדון, פריז, ניו יורק או טורונטו אינה שואלת רק:"האם קיימת אנטישמיות?"היא שואלת גם:איפה בטוח יותר?איפה הילדים ילמדו?איפה נוכל לעבוד?מה רמת החיים שלנו?כמה עולה בית?מה יהיה הנטו שלנו?מה הסיכון הביטחוני?והאם אנחנו רוצים להעביר את מרכז חיינו למדינה שעברה מאז אוקטובר 2023 תקופת מלחמה ממושכת?זו המציאות.היא הרבה יותר מורכבת מכותרת טלוויזיונית.

מה באמת אומרת הכותרת "מציפים את שוק הנדל"ן"?

כאן צריך לחזור לכתבה עצמה.הכותרת באתר חדשות 13 היא אכן:"בורחים מהאנטישמיות: העולים החדשים שמציפים את שוק הנדל"ן".המילה "מציפים" היא כבר קביעה כמותית כמעט.היא אינה אומרת שיש כמה עסקאות.היא אינה אומרת שיש התעניינות.היא אפילו אינה אומרת שמספר העולים ממדינה מסוימת גדל.היא מייצרת אצל הקורא תחושה של מסה גדולה של ביקוש חדש.וזו בדיוק הנקודה שאותה צריך להעמיד במבחן.כאשר בשנת 2024 מספר העולים דווקא ירד לעומת 2023, כאשר באותה שנה מאזן ההגירה של ישראלים היה שלילי בעשרות אלפים, וכאשר גם ב-2025 מאזן ההגירה הבין-לאומי הכולל נותר שלילי, המילה "מציפים" דורשת בסיס כמותי הרבה יותר משמעותי.

האם מדובר בתוכן ממומן?

כאן חשוב לדייק.אין בידי ראיה המאפשרת לקבוע כי הכתבה עצמה היא תוכן ממומן.בעמוד הכתבה שבדקתי לא מצאתי סימון גלוי של "תוכן שיווקי", "בשיתוף", "ממומן" או זהות של גוף מסחרי שמימן אותה.ולכן אינני טוען שהיא ממומנת.אבל קיימת שאלה אחרת, חשובה לא פחות:איזה אינטרס משרת הנרטיב?זו שאלה לגיטימית לחלוטין.אין צורך להוכיח שמישהו שילם עבור כתבה כדי לבחון האם המסר שבה מתיישב עם אינטרסים כלכליים רבי עוצמה.

הנרטיבים משתנים. המסקנה תמיד אותה מסקנה

מי שעוקב אחרי שוק הנדל"ן הישראלי במשך שנים מכיר את התופעה.בכל תקופה מופיע גורם חדש שמסביר מדוע הביקוש לדירות מוכרח להישאר חזק:אין מספיק קרקעות.אין מספיק דירות.האוכלוסייה גדלה.החרדים צריכים דירות.המשקיעים חוזרים.הריבית עוד מעט תרד.יש ביקוש כבוש.הזוגות הצעירים יפסיקו לחכות.העולים מאוקראינה יגיעו.יהודי צרפת יגיעו.האנטישמיות בעולם תביא מאות אלפים.ועכשיו: העולים "מציפים" את שוק הנדל"ן.הנרטיב משתנה.המסקנה כמעט לעולם אינה משתנה: מחירי הדירות אינם יכולים לרדת.וזו בדיוק הסיבה שצריך להפסיק לבחון כל סיפור בנפרד ולהתחיל לבחון את המערכת שמייצרת את הסיפורים.

חפשו את המימון

בסוף השיחה עם אותו קבלן אמרתי לו משהו שלדעתי הוא המפתח להבנת שוק הנדל"ן הישראלי:חפש את המימון.שם צריך להתחיל.קבלן אינו פועל רק עם כסף שלו.פרויקט בנייה הוא מערכת ממונפת.יש קרקע.יש אשראי.יש ליווי בנקאי.יש אג"ח.יש ערבויות.יש רוכשי דירות עם משכנתאות.יש בטוחות.ויש מערכת פיננסית שלמה שהערך המאזני והיציבות שלה קשורים, במישרין ובעקיפין, למחירי הנכסים.כאשר מחירי הדירות עולים, המערכת נהנית.ערך הבטוחות עולה.יחסי המימון משתפרים.הרוכשים מרגישים עשירים יותר.הקבלנים יכולים לשווק במחירים גבוהים יותר.עסקאות השוואה חדשות נוצרות.שמאים מקבלים נתוני עסקאות גבוהים יותר.בנקים יכולים להעמיד אשראי כנגד נכסים שערכם לכאורה עלה.ונוצר מעגל המזין את עצמו.אבל אותו מנגנון עובד גם בכיוון ההפוך.

ירידת מחירים היא לא רק הבעיה של הקבלן

וזו הנקודה שלדעתי אינה מקבלת מספיק תשומת לב.אם קבלן מוריד היום מחיר באופן גלוי ב-20%, הוא אינו משפיע רק על הדירה שהוא מוכר.העסקה הופכת לנתון השוואה.היא עשויה להשפיע על הערכות שווי.על מלאי לא מכור.על פרויקטים סמוכים.על שווי קרקע.על שיעורי מימון.על בטוחות.ועל תיקי האשראי שמאחורי השוק.לכן יש הבדל עצום בין שוק שבו מוכר בודד אינו רוצה להוריד מחיר, לבין מערכת פיננסית שלמה שיש לה אינטרס שהמחיר הנקוב לא יישבר.זו גם אחת הסיבות לכך שבשנים האחרונות ראינו שימוש הולך וגובר במבצעי מימון, דחיית תשלומים והטבות מסוגים שונים במקום הורדת מחיר רשמית.אפשר לתת לקונה הטבה כלכלית גדולה ובו בזמן לנסות לשמור על מחיר העסקה הרשום.המחיר נשמר.אבל המחיר האפקטיבי כבר אחר.

לכן השאלה אינה "האם יגיעו עולים?"

בוודאי שיגיעו.הלוואי שיגיעו רבים.עלייה היא יעד לאומי חשוב ואין שום פסול בתקווה לעלייה רחבה.אבל זו אינה השאלה הנדל"נית.השאלה הנדל"נית היא:האם מספר משקי הבית העולים, שיישארו בישראל, יהיו בעלי יכולת רכישה, ירצו לרכוש דירה ויוכלו לשלם את המחירים המבוקשים כיום, גדול מספיק כדי לשנות את מאזן הכוחות בשוק?זאת כבר שאלה אחרת לגמרי.ועליה צריך לענות באמצעות נתונים.לא באמצעות כתבות צבע.

הגירה נטו חשובה יותר מכותרת על עלייה

גם מבחינה כלכלית, אחד הנתונים החשובים ביותר הוא לא מספר העולים בפני עצמו אלא מאזן ההגירה.נניח שנכנסים למדינה 30 אלף עולים ובאותה תקופה יוצאים ממנה עשרות אלפי תושבים.אי אפשר לדבר על צד אחד של המשוואה כאילו הצד השני אינו קיים.שוק דיור מושפע ממספר משקי הבית, הרכבם, הכנסתם, מיקומם וכוח הקנייה שלהם.אם משפחה ישראלית עוזבת דירה בגוש דן ומשפחה עולה נכנסת לישראל ושוכרת אותה, ההשפעה על מאזן הביקוש שונה לחלוטין מהתרחיש שבו המשפחה הישראלית נשארת והעולה רוכשת דירה נוספת.לכן השאלה הרלוונטית איננה:כמה עולים הגיעו?אלא:מה הייתה התוספת נטו למשקי הבית בעלי ביקוש אפקטיבי לדיור?זה נתון אחר לחלוטין.

ביקוש דמוגרפי אינו ביקוש אפקטיבי

זהו מושג שחייב לחזור למרכז השיח המקצועי.בכלכלה קיים הבדל בין צורך לבין ביקוש אפקטיבי.אדם יכול לרצות דירה.הוא יכול להזדקק לדירה.הוא יכול אפילו להיות חייב למצוא מקום מגורים.אבל כדי שהצורך שלו יתמוך במחיר של שלושה, ארבעה או חמישה מיליון שקל, נדרשת יכולת כלכלית לשלם את המחיר הזה.וזה בדיוק המקום שבו סיפורי הביקוש נשברים פעמים רבות.לא מספיק שיש אוכלוסייה.צריך שיהיה לה כסף.לא מספיק שיהיו עולים.צריך שתהיה להם יכולת רכישה.לא מספיק שהאוכלוסייה גדלה.צריך לבדוק את היחס בין מחירי הדירות להכנסות, לריבית, לשכר הדירה ולתשואה האלטרנטיבית.מחיר יכול להמשיך להתקיים זמן רב גם כאשר הוא מתנתק מהערך הכלכלי.אבל הניתוק אינו הופך אותו לבר-קיימא.

מבחן פשוט לכל נרטיב נדל"ני חדש

בפעם הבאה שמופיעה כותרת שמספרת על מנוע ביקוש חדש, אני מציע מבחן פשוט.אל תשאלו קודם אם הסיפור אפשרי.כמעט כל סיפור אפשרי.שאלו:כמה?כמה אנשים?כמה משקי בית?כמה כסף?כמה עסקאות?באיזה אזור?באיזה מחיר?כמה מהם קונים וכמה שוכרים?כמה זמן הם נשארים?ומה קורה בצד השני של המאזן?אחר כך שאלו:האם המספר גדול מספיק כדי להזיז שוק דיור של מדינה שלמה? ורק בסוף שאלו: למי חשוב שאאמין בסיפור הזה?

וכשאתם רוצים להבין באמת את שוק הנדל"ן, חפשו את המימון

אינני יודע מי, אם בכלל, מימן כתבה מסוימת.ואינני צריך לדעת זאת כדי לבחון באופן ביקורתי את המסר.אני מסתכל על מערכת התמריצים.ליזמים יש אינטרס במחירים גבוהים.לבעלי קרקע יש אינטרס במחירים גבוהים.למשווקים ולמתווכים יש אינטרס בעסקאות.לרוכשים קיימים יש אינטרס שהנכס שלהם לא יאבד מערכו.ולמערכת שמימנה חלק עצום מעליית המחירים יש אינטרס ברור ביציבות הבטוחות שעליהן נשען האשראי.אין בכך הוכחה לקנוניה.אין צורך בקנוניה.מערכת של תמריצים כלכליים יכולה לייצר התנהגות דומה גם ללא חדר סגור שבו מישהו נותן הוראות.וזו אולי הנקודה החשובה ביותר.כוחו של נרטיב אינו נובע בהכרח ממי שהמציא אותו. כוחו נובע ממספר בעלי העניין שיש להם סיבה להפיץ אותו.לכן כאשר אתם שומעים בפעם הבאה שעוד רגע יגיע גל חדש של קונים שיציל את שוק הדירות, אל תיבהלו ואל תתרשמו. פתחו את הנתונים.בדקו את מאזן ההגירה.בדקו את כוח הקנייה.בדקו את מספר העסקאות. בדקו את הריבית.בדקו את התשואה.בדקו את המלאי.ובסוף: חפשו את המימון. שם, פעמים רבות, מתחיל הסיפור. ושם הוא גם נגמר.


English Summary

Will Aliyah Save Israel’s Real Estate Market? Follow the Money

Recent media reports have suggested that rising antisemitism abroad could trigger a wave of immigration to Israel and, in turn, create a new surge of demand for residential real estate. The data tells a more complicated story. Israel has continued to receive new immigrants during the war, but at the same time the country has experienced significant outward migration. In 2024, the number of new immigrants declined compared with 2023, while tens of thousands of Israelis left the country. Israel’s international migration balance remained negative in 2025 as well. This distinction matters. Immigration does not automatically translate into effective housing demand. To influence home prices, new arrivals must remain in Israel, form households, possess sufficient purchasing power, obtain financing and actually choose to buy property at current price levels. The real question is therefore not how many people immigrate, but how many additional households with genuine purchasing capacity are created on a net basis. Whenever a new narrative emerges explaining why Israeli housing demand is about to surge, the proper response should be to examine the numbers: net migration, household formation, income, mortgage rates, rental yields, transaction volumes and purchasing power. And then ask the most important question: Who benefits from the public believing that housing prices cannot fall? In a highly leveraged real estate system, developers, lenders, property owners and financial institutions all have a strong interest in maintaining asset values and the stability of collateral. No conspiracy theory is required. Economic incentives alone can create powerful narratives. To understand the housing market, follow the data.
To understand the incentives behind the narrative, follow the money.


אשליית ההגירה: למי משרת נרטיב ה"עולים שמציפים את השוק" בזמן שהמספרים בורחים לכיוון ההפוך?

1. מבוא: המקלט הבטוח והדיסוננס הכלכלי

בשנה האחרונה התרגלנו למטח בלתי פוסק של כותרות דרמטיות: האנטישמיות בעולם נוסקת, יהודי התפוצות אורזים מזוודות, וגל עלייה אדיר עומד "להציף" את שוק הנדל"ן הישראלי ולבלום כל אפשרות לירידת מחירים. זהו נרטיב מושלם – הוא פורט על נימים ציוניים, מציע נחמה בעת מלחמה, ומספק חבל הצלה פיננסי ליזמים מודאגים. אך בזמן שהכותרות מוכרות "ביקוש", המציאות בשטח מלמדת על "נוקשות מחירים" מלאכותית. האם מדובר בצורך דמוגרפי אמיתי, או שמא בסיפור שיווקי משומן שנועד להסתיר את הפער שבין המחירים הנומינליים למחירי השוק האפקטיביים?

2. המיתוס מול המציאות: מלחמה אינה מגנט להגירה

למרות התחושה הציבורית שגל ענק שוטף את נתב"ג, הנתונים היבשים של הלשכה המרכזית לסטטיסטיקה חושפים תמונה הפוכה בתכלית. בשנת 2024 הגיעו לישראל כ-31.1 אלף עולים – ירידה חדה ומשמעותית לעומת כ-46 אלף עולים שהגיעו בשנת 2023.כאנליסטים, עלינו להבין כי מלחמה, מטבעה, אינה מהווה מגנט טבעי להגירה. התנהגות אנושית רציונלית בעת עימות צבאי ממושך נוטה להתרחקות מסיכון, ולא לכניסה לתוך זירה בוערת. כפי שנכתב בניתוח המקצועי של שוק המקרקעין:"עלייה אינה שווה אוטומטית לעסקת רכישה. המשפט 'מגיעים עולים ולכן מחירי הדירות יעלו' איננו ניתוח כלכלי. זו לכל היותר השערה."

3. משוואת ההגירה שאיש לא מדבר עליה: הנטו קובע

הטעות הכלכלית הנפוצה ביותר בדיון הציבורי היא ספירת הנכנסים תוך התעלמות מהיוצאים. כדי להעריך ביקוש אמיתי לדיור, עלינו לבחון את מאזן ההגירה נטו. בשנת 2024, בזמן שקלטנו 31.1 אלף עולים, יצאו מהארץ 82.8 אלף ישראלים, בעוד שרק 24.2 אלף חזרו. התוצאה: מאזן הגירה שלילי של כ-58.6 אלף איש לרעת ישראל.גם בנק ישראל, בתחזיותיו ל-2025, צופה מאזן הגירה בין-לאומי שלילי של כ-20 אלף איש. מעבר למספרים, קיימת סוגיית ה"מקלט הזמני" – בנק ישראל מציין כי מהגרים רבים שהגיעו בעקבות מלחמת רוסיה-אוקראינה ראו בישראל תחנה בלבד. כאשר בודקים כמה משקי בית התווספו נטו למשק, מגלים שהנרטיב על "הצפת ביקוש" פשוט אינו מחזיק מים.

4. הון עצמי והזיית ה"עולה העשיר"

הנרטיב הנדל"ני נשען לעיתים קרובות על דמותו המיתולוגית של היהודי מניו-ג'רזי שמוכר וילה וקונה פנטהאוז בתל אביב. בואו נפרק את ההזיה הזו לרכיבים כלכליים: אותו יהודי מוכר בית עם בריכה ב-500-600 אלף דולר. כשהוא נוחת בישראל, הוא מגלה שההון הזה בקושי מכסה את המקדמה לדירת 4 חדרים ממוצעת בגוש דן, ללא מינוף אדיר (LTV גבוה) בתנאי ריבית מכבידים.יש להבחין בין "צורך דמוגרפי" לבין "ביקוש אפקטיבי". פחד מאנטישמיות יוצר צורך בקורת גג, אך לא יוצר יכולת מימון של 5 מיליון ש"ח. ללא הון עצמי נזיל ותעסוקה מקומית יציבה, ה"עולה" נותר שוכר פוטנציאלי במקרה הטוב, ולא הקונה שיציל את המאזנים של הקבלנים.

5. חפשו את המימון: מי מרוויח מהנרטיב?

מדוע, אם כן, הכותרות ממשיכות להדהד סיפור שאינו מגובה בנתונים? התשובה נעוצה במבנה המערכת הפיננסית. שוק הנדל"ן הישראלי הוא מערכת ממונפת להפליא, שבה לירידת מחירים רשמית יש "אפקט דומינו" מסוכן על ערך הבטוחות (Collateral) והאשראי. למערכת יש אינטרס עליון לשמור על מחירי "על הנייר" גבוהים, גם אם השוק קפא.לשורת גורמים יש אינטרס מובהק שהציבור ימשיך להאמין בסיפור העלייה:

  • יזמים וקבלנים: חייבים לשמר רמת מחירים גבוהה כדי להימנע מהפרת אמות מידה פיננסיות מול הבנקים המלווים.
  • הבנקים: ירידת מחיר רשמית של 20% שוחקת את הבטוחות במאזניהם ומחייבת הפרשות להפסדי אשראי.
  • בעלי הקרקעות: שווי הנכס שלהם נגזר ישירות מהמחיר הסופי, וכל סדק בנרטיב מפחית משווי הקרקע.
  • המערכת הפיננסית: זו הסיבה שאנו רואים "מבצעי מימון" (80/20) – הדרך להעניק הנחה אפקטיבית בלי לשבור את המחיר הנומינלי הרשום בטאבו.

6. סיכום: המבחן לסיפור הנדל"ני הבא

בפעם הבאה שאתם נתקלים בכותרת על "עולים שמסתערים על הדירות", אל תסתפקו בנרטיב הצבעוני. הפעילו את המבחן הביקורתי:

  1. מבחן הכמות: האם המספרים הכמותיים מצביעים על עלייה בביקוש, או רק על "התעניינות"?
  2. מבחן הנטו: מהו מאזן ההגירה הכולל (עולים פחות עוזבים)?
  3. מבחן כוח הקנייה: האם לעולים יש ביקוש אפקטיבי (הון עצמי ויכולת מימון) במחירי הריבית הנוכחיים?
  4. מבחן האינטרס: מי המרוויח העיקרי מכך שתאמינו שמחירי הדירות אינם יכולים לרדת?

שוק הנדל"ן הישראלי מנוהל על ידי סיפורים, אך מתודלק על ידי אשראי ובטוחות. כשמבינים את המנגנון הפיננסי שמאחורי הקלעים, מבינים שהנרטיב על העולים הוא לא תוכנית עבודה – הוא גלגל הצלה למערכת שחוששת מרגע האמת של המחירים. השאלה שנותרה פתוחה היא: כמה זמן יוכלו הסיפורים שאנו מספרים לעצמנו להחזיק מערכת פיננסית שלמה, לפני שהנתונים היבשים יכריעו את הכף?

21Aug

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי. שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל. במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הזמן החליף צד: למה מוכר שמתפשר היום עלול להפסיד פחות, וקונה שממתין עשוי להרוויח מהזמן

שוק הנדל"ן הישראלי נכנס לשלב שבו השאלה כבר איננה רק מה המחיר, אלא לטובת מי פועל הזמן

יש רגע במחזור חייה של בועת נכסים שבו מתרחש שינוי כמעט בלתי נראה, אבל דרמטי מאוד.במשך שנים הזמן פועל לטובת בעלי הנכסים.מי שלא מכר היום, יכול היה בדרך כלל למכור בעוד חצי שנה במחיר גבוה יותר.

מי שלא קנה היום, גילה לא פעם שהדירה התרחקה ממנו בעוד כמה מאות אלפי שקלים.התוצאה הייתה התנהגות כמעט אוטומטית:המוכר יכול לחכות. הקונה חייב למהר.אלא שבשוק יורד, ובעיקר בשוק שעבר תקופה ממושכת של ניפוח מחירים, המשוואה יכולה להתהפך.וכך ניתן לתמצת את אחת התופעות החשובות ביותר של התקופה הנוכחית:

מוכר שיתפשר היום עשוי להפסיד פחות ממוכר שימתין.
קונה שימתין עשוי לשלם פחות מקונה שימהר.

זה איננו משפט שיווקי. זו תוצאה כלכלית אפשרית של שינוי כיוון במחזור הנדל"ן.והיא מסמנת אולי את אחד המעברים החשובים ביותר בשוק הישראלי של 2026: הזמן מתחיל להחליף צד.


קודם כול, הנתונים

נכון לאוגוסט 2026, עדיין מוקדם לקבוע שהשוק כולו נמצא בקריסה אחידה. שוק המקרקעין איננו שוק אחד, ויש פערים גדולים בין אזורים, סוגי נכסים ופלחי אוכלוסייה.אבל קשה להתעלם מהצטברות הסימנים.הלמ"ס דיווחה ב-14 באוגוסט כי במדד האחרון, המתייחס לעסקאות מאי-יוני 2026, נרשמה עלייה דו-חודשית זעירה של 0.1%, אך בהשוואה לתקופה המקבילה אשתקד ירד מדד מחירי הדירות ב-1.5%. בדירות החדשות נרשמה ירידה שנתית של 2%.הנתון הארצי מסתיר פערים חריפים. בהשוואה שנתית ירדו המחירים במחוז המרכז ב-4.1%, בחיפה ב-1.8% ובתל אביב ב-1.7%, בעוד שבירושלים ובצפון עדיין נרשמו עליות.במקביל, משרד האוצר דיווח כי ביוני 2026 בוצעו 8,757 עסקאות, אולם בניכוי מכירות מסובסדות הסתכם השוק החופשי ב-7,550 עסקאות בלבד. בהשוואה ליוני 2024 לא חל למעשה גידול במספר העסקאות בשוק החופשי, ומכירות הקבלנים בשוק החופשי היו נמוכות ב-18%. רמת העסקאות ביוני עדיין נמצאת בשליש התחתון של הדירוג הרב-שנתי של חודשי יוני מאז תחילת שנות האלפיים.גם בצד ההיצע התמונה משמעותית. בנק ישראל דיווח בחודש מאי כי מלאי הדירות החדשות שנותרו למכירה עמד במרץ 2026 על כ-85 אלף יחידות.הריבית אמנם כבר החלה לרדת. בנק ישראל הפחית אותה במאי ל-3.75% וביולי ל-3.5%. אבל גם לאחר ההפחתות מדובר בסביבת מימון שונה לחלוטין מזו שהזינה את גל עליות המחירים בעשור הקודם.וכאן מתחילה הדרמה האמיתית.


מחיר יורד הוא רק הסימפטום

רבים מתייחסים לבועת נדל"ן כאילו היא מתחילה להתפוצץ ביום שבו הלמ"ס מפרסמת ירידה במדד.זו טעות.בועה מתחילה להיסדק הרבה קודם.השלב הראשון בדרך כלל הוא ירידה בנזילות.פחות קונים מוכנים לבצע עסקה במחירי האתמול.אחר כך מתארך זמן השיווק.אחר כך מופיעים מבצעי מימון, הנחות עקיפות, שדרוגים, פטורים, פריסות ותמריצים.רק בשלב מאוחר יותר מתחילים המחירים המדווחים עצמם להתאים למציאות החדשה.לכן אחת הטעויות הגדולות בניתוח שוק יורד היא להסתכל רק על מדד המחירים.בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים.זהו מנגנון מוכר של קשיחות מחירים.המוכר עדיין זוכר את השכן שמכר לפני שנה ב-3 מיליון שקל. הוא מתקשה נפשית וכלכלית להכיר בכך שהשוק אולי כבר אינו מוכן לשלם את אותו הסכום.הקונה, לעומת זאת, איננו מחויב לזיכרון הזה.הוא פשוט לא קונה.וכך נוצרת תקופת ביניים מוזרה:המוכר אומר שהדירה שווה 3 מיליון.הקונה אומר שהיא שווה 2.6 מיליון.ואין עסקה.


ואז הזמן מתחיל לעבוד נגד המוכר

נניח שמוכר דורש היום 3 מיליון שקל.הוא מקבל הצעה של 2.8 מיליון ודוחה אותה.מבחינתו הוא "לא מוכן להפסיד 200 אלף".אבל אם בעוד שמונה חודשים מחיר השוק יהיה 2.6 מיליון, הוא לא חסך 200 אלף שקל.הוא הפסיד עוד 200 אלף.וזה עוד לפני שמביאים בחשבון עלויות מימון, ארנונה, תחזוקה, תקופת שיווק, מסים אפשריים, עלות הון והזדמנויות חלופיות.כלומר:בשוק עולה, המתנה היא אופציה.
בשוק יורד, המתנה עלולה להיות התחייבות.
זהו שינוי פסיכולוגי וכלכלי עמוק מאוד.


אצל הקונה מתרחש התהליך ההפוך

קונה שנמצא בשוק עולה סובל ממה שמכונה לעיתים FOMO, פחד להישאר בחוץ.כל חודש שהוא ממתין עלול להרחיק ממנו את הדירה.אם המחירים עולים מהר יותר מהחיסכון שלו, אפילו הגדלת ההון העצמי איננה מספיקה.אבל כאשר השוק משנה כיוון, ההמתנה מקבלת ערך.הקונה רוכש לעצמו למעשה אופציית המתנה בחינם.הוא יכול לצפות.לבדוק.לנהל משא ומתן.להגדיל הון עצמי.להשוות בין נכסים.לראות אילו מוכרים באמת חייבים למכור.ובעיקר, הוא אינו נושא עדיין בירידת הערך של הנכס.זהו אחד ההבדלים הגדולים בין קונה למוכר בשוק יורד:הקונה יכול להשתתף בירידה רק לאחר שקנה.
המוכר כבר משתתף בה משום שהוא מחזיק בנכס.


אבל חשוב לסייג: לא לכל קונה כדאי תמיד לחכות

כאן חשוב להימנע מהפיכת הטיעון לסיסמה.לא ניתן לומר באופן גורף שכל קונה בישראל בשנת 2026 צריך להמתין.יש שלושה משתנים שיכולים לעבוד בכיוון ההפוך.ראשית, הריבית.אם הריבית על המשכנתאות תרד באופן משמעותי, יכולת התשלום של משקי הבית תשתפר. בנק ישראל כבר הוריד את הריבית ל-3.5%, ואם המגמה תימשך הדבר עשוי להקל על הביקוש.שנית, שכר הדירה.בעוד מחירי הדירות נחלשו, שכר הדירה ממשיך לעלות בחלק מהשוק. בנק ישראל דיווח ביולי על קצב עלייה שנתי של 4% בסעיף הדיור, ובחוזים שבהם התחלף שוכר נרשמה במאי עלייה שנתית של 6.8%.לכן קונה שממתין ומשלם שכירות גבוהה אינו ממתין בחינם.שלישית, נדל"ן הוא מקומי.דירה נדירה ברחוב מסוים, נכס עם מאפיינים מיוחדים או אזור שבו ההיצע מוגבל יכולים להתנהג אחרת לחלוטין מהמדד הארצי.לכן האמירה המדויקת אינה:"אסור לקנות".אלא:בשוק שנכנס לתהליך התאמת מחירים, עצם ההמתנה מקבלת ערך כלכלי שלא היה לה בתקופת העליות.


הבעיה הגדולה יותר מתחילה אצל היזמים

המוכר הפרטי יכול לעיתים להחליט לא למכור.ליזם אין תמיד את הפריבילגיה הזאת.יזם מחזיק קרקע.הוא משלם ריבית.יש לו ליווי בנקאי.יש עלויות ביצוע.יש התחייבויות לקבלנים ולספקים.יש הוצאות הנהלה.ויש מלאי.כאשר יש כ-85 אלף דירות חדשות שנותרו למכירה, השאלה כבר אינה רק מה מחיר הדירה.השאלה היא:כמה זמן ניתן לממן את המלאי הזה?זו נקודה קריטית.כל עוד אפשר להימנע מהורדת המחיר הרשמי באמצעות מבצע מימון, ניתן לשמור לכאורה על מחירון.20/80.10/90.הלוואות מסובסדות.פטור מהצמדה.שדרוג מטבח.תשלום מאוחר.השתתפות במשכנתה.אבל מבחינה כלכלית, כל אלה הם צורות שונות של הנחה.המחיר הנקוב איננו בהכרח המחיר האפקטיבי.וככל שהמימון יקר יותר וככל שהמלאי יושב זמן רב יותר, כך גדלה העלות הכלכלית של הניסיון להגן על המחיר.


וכאן נכנסים הבנקים לתמונה

למערכת הבנקאית יש אינטרס ברור ביציבות.ירידה חדה במחירי הדירות אינה פוגעת רק בבעלי הנכסים.היא משפיעה גם על הביטחונות.על יחס ההלוואה לשווי.על תיקי המשכנתאות.על האשראי הקבלני.על שווי הקרקעות.ועל יכולתם של יזמים למחזר חוב.לכן בשלב הראשון יכולה להיווצר מערכת יחסים כמעט סימביוטית בין הבנק לבין היזם:היזם מעוניין שלא להפחית את המחיר.והבנק מעוניין שהיזם לא ייאלץ להפחית אותו.כל עוד העסק ממשיך להתגלגל, שני הצדדים יכולים להחזיק את המחיר.אבל הזמן עולה כסף.וזה המקום שבו נוצר מה שכיניתי בעבר "מאזן האימה בין הקבלנים לבנקים".הקבלן יודע שאם יתחיל למכור בהנחות חדות, הוא עלול לפגוע בשווי המלאי ובקרקע.הבנק יודע שאם ילחץ יותר מדי על הקבלן, הוא עצמו עלול לקבל בחזרה פרויקט או מלאי שערכם נמוך מזה הרשום בספרים.לכן שני הצדדים עשויים להעדיף זמן.אבל זמן איננו פותר בעיית ערך.הוא רק דוחה את המפגש איתה.


בועה אינה מתפוצצת במקום אחד

זו אולי הנקודה החשובה ביותר.כאשר מדברים על התפוצצות בועת נדל"ן, הציבור מדמיין מוכר שקנה דירה ב-3 מיליון שקל ומוכר אותה ב-2.5 מיליון.אבל זה רק המעגל הראשון.בועת נכסים מייצרת שרשרת מאזנית שלמה.משק הבית מחזיק דירה ומשכנתה.היזם מחזיק קרקע, מלאי וחוב.הבנק מחזיק את ההלוואה.המשקיע המוסדי מחזיק לעיתים אג"ח של חברות נדל"ן.המדינה תלויה בהכנסות ממסים הקשורים לפעילות בנדל"ן.הרשות המקומית תלויה בפיתוח ובפעילות כלכלית.נותני שירותים תלויים בהיקף העסקאות והבנייה.כאשר מחיר הנכס עולה במשך שנים, כמעט כל השרשרת נהנית.וכשהכיוון מתהפך, ההפסדים מתחילים לעבור בכיוון ההפוך.לכן לבועה גדולה יש הדי הדף.


ככל שהמינוף גבוה יותר, ההדף חזק יותר

נניח שתי דירות שמחירן ירד מ-3 מיליון ל-2.4 מיליון שקל.בשני המקרים ירידת המחיר היא 20%.אבל מבחינת בעל הנכס התוצאה יכולה להיות שונה לחלוטין.מי שרכש את הדירה ללא חוב איבד 20% מערך הנכס.מי שהביא מיליון שקל הון עצמי ולקח משכנתה של 2 מיליון שקל איבד למעשה 600 אלף שקל מתוך הון עצמי של מיליון.כלומר 60% מההון העצמי.זהו כוחו של מינוף.מינוף מגביר תשואה בעלייה, אבל מגביר הפסד בירידה.ולכן כאשר בוחנים את הסיכון במגה-בועה, לא די לשאול בכמה ירדו מחירי הדירות.צריך לשאול:כמה מהמחיר מומן בחוב?


ומה קורה אם הריבית יורדת?

זהו הטיעון המרכזי של מי שסבורים שהשוק עשוי להתאושש.בנק ישראל כבר הוריד את הריבית מ-4% בתחילת השנה ל-3.5% ביולי.האם ירידה נוספת בריבית תציל את שוק הדירות?היא בהחלט יכולה לתמוך בו.אבל צריך להבחין בין שני דברים:הקלה בתזרים לבין שיקום ערך.ריבית נמוכה יותר מורידה תשלום חודשי ומגדילה יכולת מימון.אבל אם מחירו של נכס עדיין מנותק משמעותית מהשכר, מהתשואה ומהיכולת הכלכלית של משקי הבית, הפחתת ריבית אינה מוחקת את הפער.היא רק מצמצמת אותו.במילים אחרות:ריבית יכולה לקנות זמן.
היא אינה בהכרח יכולה להצדיק כל מחיר.


השלב המסוכן ביותר הוא שלב ההכחשה

כמעט בכל תיקון משמעותי בשוק נכסים קיים פרק זמן שבו המשתתפים עדיין מתמחרים את העתיד לפי העבר.המוכר זוכר את שיא המחיר.היזם זוכר את מחירון 2022-2024.השמאי מסתכל על עסקאות קודמות.הבנק מסתכל על שומה שנעשתה כאשר השוק היה חזק יותר.והקונה מסתכל על כל אלה ושואל שאלה פשוטה:למה שאשלם היום את המחיר של אתמול?זהו השלב שבו נוצר הפער הגדול בין מחיר מבוקש לבין מחיר בר ביצוע.ולכן בתקופות כאלה, נתוני עסקאות לבדם עלולים להיות מסוכנים במיוחד.כאשר מספר העסקאות קטן, כל עסקה שמבוצעת מקבלת משקל יחסי גדול יותר.אבל היא אינה בהכרח מייצגת שוק עמוק ונזיל.כאן בדיוק חוזרת ההבחנה שעליה אני עומד שנים:מחיר הוא נתון.
שווי הוא מסקנה כלכלית.


ואז מגיע מבחן גורמי היסוד

כאשר שוק עולה במהירות, קל להתעלם מגורמי היסוד.כאשר הוא נעצר, הם חוזרים אל מרכז הבמה.כמה חודשי הכנסה דרושים לרכישת דירה?מה התשואה משכר דירה?מהי עלות המשכנתה?מה המרווח בין התשואה לבין עלות הכסף?מהו שיעור ההחזר מההכנסה?מה קצב הגידול בשכר?כמה דירות עומדות למכירה?כמה זמן לוקח למכור אותן?מה מחיר הדירה האפקטיבי לאחר מבצעי מימון?אלו אינן שאלות תיאורטיות.אלו הכוחות שבסופו של דבר קובעים כמה הציבור מסוגל לשלם.


במגה-בועה לא כולם חייבים למכור כדי שהמחירים ירדו

זו נקודה שמבלבלת רבים.לעיתים נשמעת הטענה:"הישראלים לא ימכרו בהפסד".נכון.רבים באמת לא ימכרו.אבל מחיר שוק אינו נקבע על ידי כל בעלי הדירות.הוא נקבע על ידי מי שבאמת מבצע עסקה.די בקבוצה קטנה יחסית של מוכרים שמוכרחים למכור כדי לשנות את רמת המחירים.גירושים.ירושה.מעבר דירה.משפרי דיור.יזם שצריך תזרים.משקיע שחייב לפרוע הלוואה.חברה שנדרשת לעמוד באמות מידה פיננסיות.העסקאות האלה הופכות בהדרגה לעסקאות ההשוואה החדשות.וכאן מתחיל תהליך של גילוי מחיר.


זו הסיבה שמי שמתפשר ראשון עשוי דווקא להפסיד פחות

המשפט נשמע פרדוקסלי.אבל הוא מתאר תופעה כלכלית מוכרת.בעל נכס שמכיר ראשון בכך שהשוק השתנה יכול לצאת כאשר עדיין קיימת נזילות.מי שמתעקש על מחיר השיא עלול למצוא את עצמו בעוד שנה באותו מצב, רק מול קונים שמציעים פחות.לכן בתקופת ירידות:הנחה אינה בהכרח הפסד.
לפעמים היא מניעת הפסד גדול יותר.


ומכאן גם הצד השני של המשוואה

לקונה יש בתקופה כזאת יתרון שלא היה לו במשך שנים.הוא יכול לשאול:מי חייב למכור?כמה זמן הנכס בשוק?כמה פעמים המחיר ירד?האם קיימת עסקת מזומן טובה יותר?מה התשואה האמיתית?מה עלות המשכנתה?האם מחיר הנכס עומד במבחן ההכנסה?האם קיימות דירות דומות שלא נמכרו?ומהו המחיר האפקטיבי בפרויקטים החדשים בסביבה?זוהי חזרה לשוק שבו הקונה בודק נכס, במקום שהקונה רק יבדוק אם הבנק מוכן לתת לו מספיק כסף כדי לרכוש אותו.


אבל הנפגעים האמיתיים של מגה-בועה עלולים להימצא דווקא מחוץ לדירה הבודדת

אם תיקון המחירים יהיה עמוק, השאלה הגדולה לא תהיה מי הפסיד 300 אלף שקל בדירה.השאלה תהיה כיצד מתפזר ההפסד במערכת.כמה קרקעות נרכשו לפי הנחות מחיר שכבר אינן ריאליות?כמה פרויקטים נבנו על בסיס קצב מכירות שכבר איננו קיים?כמה אשראי ניתן כנגד ערכים שהתבססו על מחירי שיא?כמה הון עצמי אמיתי עומד מאחורי העסקאות?כמה רוכשים מסתמכים על מחזור עתידי?וכמה הפסד יכול כל אחד מהגורמים בשרשרת לספוג לפני שהוא מעביר אותו הלאה?אלו השאלות החשובות של השלב הבא.


אנחנו בעיצומו של מעבר ממאבק על מחיר למאבק על מאזן

בשלב הראשון של הירידה כולם מדברים על מחיר.האם ירד 1%?3%?5%?אבל אם התהליך נמשך, מרכז הכובד עובר למאזנים.כמה חוב יש?מתי צריך למחזר אותו?מה הביטחונות?מהו ההון העצמי?מהו התזרים?כמה זמן ניתן להחזיק מלאי?זה הרגע שבו משבר נדל"ן מפסיק להיות רק סיפור של "מחירי דירות" והופך לסיפור פיננסי.


ולכן התקופה שלפנינו עשויה להיות מעניינת הרבה יותר מזו שמאחורינו

במשך שנים הוויכוח בישראל עסק כמעט כולו בשאלה:למה מחירי הדירות ממשיכים לעלות?ייתכן שהשאלה החשובה בשנים הקרובות תהיה אחרת:מי יספוג את הפער שנוצר בין המחירים לבין היכולת הכלכלית לתמוך בהם?המוכרים?הרוכשים?היזמים?הבנקים?בעלי האג"ח?המדינה?או, כפי שקורה לעיתים במשברים מערכתיים, קצת מכל אחד?


לסיכום: הזמן כבר אינו ניטרלי

השוק הישראלי עדיין אינו שוק אחיד, ולא נכון להכריז שכל נכס עומד בפני אותה ירידה.גם הורדת הריבית עשויה לשנות חלק מהתמונה.אבל הנתונים האחרונים מצביעים על שילוב שקשה להתעלם ממנו: ירידה שנתית במחירי הדירות, מלאי גבוה מאוד של דירות חדשות, רמת עסקאות חופשיות שאינה גבוהה במונחים היסטוריים וחולשה יחסית במכירות הקבלנים.זהו בדיוק השלב שבו כדאי לעבור מניתוח של "כמה עלה המדד החודש" לניתוח של התמריצים הכלכליים של כל אחד מהשחקנים.כי בשוק שעולה כולם רוצים זמן.בשוק שיורד, לא כולם יכולים להרשות אותו לעצמם.ולכן המשפט שמסכם בעיניי את התקופה הוא:מוכר שיתפשר בזמן עשוי להפסיד פחות ממוכר שימתין.
קונה שיש לו יכולת להמתין עשוי לשלם פחות ממי שיחשוש להחמיץ. 
וככל שהבועה שקדמה לתיקון הייתה גדולה יותר, כך ההשלכות אינן נעצרות בין הקונה למוכר. הן עוברות אל היזם. משם אל הקבלן. אל הקרקע. אל האשראי. אל הבנק. ואל המערכת הפיננסית. ככה זה כאשר מגה-בועה מתחילה להתכווץ: המחיר הוא רק מוקד הפגיעה הראשון. הדי ההדף מגיעים הרבה יותר רחוק.

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי.

שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל.

במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הבעיה האמיתית מתחילה כשהירידה במחירי הדירות מפסיקה להיות סיפור של קונה ומוכר והופכת לסיפור של יזמים, בנקים ואשראי.

English Summary
Israel’s housing market may be entering a phase in which time no longer works in favor of sellers. In a declining market, a seller who accepts a lower price early may ultimately lose less than one who waits, while a patient buyer may benefit from improved negotiating power and lower effective prices. The broader risk, however, lies beyond individual transactions. High leverage, large inventories of unsold homes, developer financing and banks’ exposure to real estate can turn a price correction into a wider financial adjustment. The key issue is therefore no longer only how much housing prices may fall, but who will absorb the gap between inflated prices and the economic fundamentals that can sustainably support them.

הזמן החליף צד: מדוע המוכרים בלחץ והקונים יכולים סוף סוף לנשום?

1. הקדמה: כשהחוקים הישנים מפסיקים לעבוד

במשך עשורים, שוק הנדל"ן הישראלי תופעל על ידי "אוטומט" פסיכולוגי פשוט וחסר רחמים: המוכר מחכה בנחת כי "המחירים תמיד עולים", והקונה אחוז פאניקה, ממהר לרכוש כל פיסת בטון לפני שהרכבת תדהר רחוק יותר מהישג ידו. המשוואה הזו נראתה נצחית, עד שהגיעה שנת 2026 והפכה את הקערה על פיה.השינוי הדרמטי ביותר במחזור הנוכחי הוא שהזמן הפסיק להיות ניטרלי – הוא בחר צד. המציאות החדשה מבהירה שמוכר שיתפשר היום עשוי להפסיד פחות מזה שימתין, בעוד שהקונה שישכיל להמתין מגלה שהסבלנות שלו היא נכס כלכלי שמייצר רווח נקי. בשוק של 2026, המהירות היא האינטרס של המוכר, והזמן הוא הנשק של הקונה.

2. תובנה ראשונה: המחיר הוא רק הסימפטום, הנזילות היא הסיפור האמיתי

טעות נפוצה של חובבים היא להמתין לפרסום מדד מחירי הדירות של הלמ"ס כדי להבין לאן הרוח נושבת. בפועל, עדכון המחיר הרשמי הוא התחנה האחרונה ברכבת של פיצוץ בועה. בנדל"ן, הבועה מתחילה להיסדק דרך הנזילות – היכולת להפוך נכס למזומן.התהליך מתרחש בארבעה שלבים ברורים:

  1. ירידה בנזילות: כמות העסקאות מתכווצת. הקונים פשוט מפסיקים להגיע.
  2. התארכות זמן השיווק: נכסים "מתייבשים" על המדף במשך חודשים ארוכים.
  3. מבצעי מימון והטבות: הופעת הנחות עקיפות שנועדו להחזיק את המחיר הרשמי "חי".
  4. עדכון המחיר הנומינלי: רק כשכל שאר הכלים כשלו, המחיר המדווח מתחיל לצנוח.

"בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים."

3. תובנה שנייה: הפרדוקס של המוכר – להפסיד היום כדי לא להתרסק מחר

המוכר הישראלי הממוצע לוקה ב"קשיחות מחירים" פסיכולוגית. הוא מעוגן לזיכרון של השכן שמכר בשיא ב-3 מיליון ש"ח ב-2023, ולכן הוא רואה בהצעה של 2.8 מיליון ש"ח היום כ"הפסד" של 200 אלף ש"ח.אולם, בשוק יורד, המתנה היא כבר לא אופציה אלא התחייבות (Liability). אם בעוד חצי שנה מחיר השוק יתכנס ל-2.6 מיליון ש"ח, המוכר שסירב היום לא "חסר" לעצמו כסף – הוא ייצר לעצמו הפסד נוסף של 200 אלף ש"ח, וזאת עוד לפני שחישבנו את עלויות המימון והריבית האוכלת כל חלקה טובה. במציאות כלכלית שבה השוק משנה כיוון, המנצח הוא זה שמכיר במציאות ראשון.

4. תובנה שלישית: ה"אופציה" של הקונה היא עכשיו בחינם

בשנות הגאות, הקונים נדחפו לשוק על ידי FOMO (פחד להישאר בחוץ). כיום, הדינמיקה הזו התאיידה. הקונה המודרני מחזיק ב"אופציית המתנה בחינם": הוא יכול לשבת על הגדר, לבחון נכסים בפינצטה ולהגדיל את ההון העצמי שלו בחיסכון, בעוד שהוא אינו נושא בירידת הערך של הנכס כל עוד לא רכש אותו. המוכר, לעומת זאת, "משתתף" בירידת הערך בכל יום שעובר, מעצם היותו הבעלים של נכס בשוק נחלש.

5. תובנה רביעית: "מאזן האימה" בין היזמים לבנקים

עם מלאי חסר תקדים של כ-85 אלף דירות חדשות הממתינות לקונים, היזמים נמצאים בנקודת שבירה. כאן נכנס לתמונה המושג "המחיר האפקטיבי": בעוד שהמחיר הנומינלי (על הנייר) נראה יציב, המחיר האמיתי שבו נסגרות עסקאות נמוך בהרבה בשלל הטבות.כדי להימנע מהורדת מחיר רשמית שתחייב את הבנקים לעדכן את שווי הביטחונות שלהם ולפגוע במאזנים, הקבלנים משתמשים ב"הנחות עקיפות":

  • מבצעי מימון קיצוניים: תנאי תשלום של 20/80 או אפילו 10/90 ללא ריבית והצמדה.
  • ספיגת מדדים: פטור מלא מהצמדה למדד תשומות הבנייה.
  • סבסוד משכנתאות: הקבלן משלם עבור הרוכש את הריבית לבנק לשנים הראשונות.
  • שדרוגים בשווי מאות אלפים: מטבחי יוקרה, מיזוג מרכזי ואבזור שפעם תומחרו בנפרד.

הבנקים והיזמים לכודים בסימביוזה של הכחשה – שניהם חוששים שירידה חדה מדי תמוטט את ערך הנכסים הרשום בספרים ותחייב הפרשות עתק להפסדי אשראי.

6. תובנה חמישית: מלכוד המינוף – כשההפסד מכפיל את עצמו

המינוף הוא חרב פיפיות שביצועיה כואבים במיוחד בשוק יורד. בואו נפרק את המספרים: נכס ששווה 3 מיליון ש"ח, שנרכש עם מיליון ש"ח הון עצמי ו-2 מיליון ש"ח משכנתה.ירידת ערך של 20% במחיר הנכס (600 אלף ש"ח) אינה מוחקת רק חמישית מההשקעה. מכיוון שהחוב לבנק נותר קשיח על 2 מיליון ש"ח, ירידה זו מוחקת למעשה 60% מההון העצמי של הבעלים. במצב כזה, מרחב התמרון של המוכר נעלם, והוא הופך להיות "שבוי" של הנכס או של הבנק.

7. הסתייגות הכרחית: מתי בכל זאת לא כדאי לחכות?

כאסטרטגים, עלינו להימנע מהכללות גורפות. נדל"ן הוא שוק של מיקרו-אקלים, והנתונים של אוגוסט 2026 מראים שונות גיאוגרפית עמוקה:

  • הסדקים במרכז: מחוז המרכז רשם ירידה שנתית של 4.1% ותל אביב ירדה ב-1.7%. כאן המגמה ברורה.
  • עמידות בפריפריה ובבירה: בירושלים ובמחוז הצפון עדיין נרשמו עליות, מה שמראה שבאזורים שבהם ההיצע קשיח או שהביקוש מונע מגורמים אחרים, השוק טרם התקרר.
  • משתני המאקרו: הריבית שירדה לרמה של 3.5% ושכר הדירה שממשיך לטפס (עלייה של 4% עד 6.8% בחוזים חדשים) מהווים "רצפת תמיכה" למחירים. קונה שמשלם שכירות גבוהה מאוד צריך לחשב האם ההמתנה לירידת המחיר אינה מתקזזת עם הכסף שנשפך על שכירות.

8. סיכום: שלב ההכחשה מסתיים, מי יספוג את הפער?

אנו נמצאים בשיאו של "שלב ההכחשה" (The Denial Stage). המוכרים, היזמים והבנקים עדיין מתמחרים את העתיד לפי הזיכרון של מחירי השיא מ-2022-2024, אך הקונים כבר עברו הלאה. הפער הזה בין "מחיר" (נתון יבש) ל"שווי" (מסקנה כלכלית) הוא המקום שבו נוצרות הדרמות הגדולות. השוק עובר ממאבק על מחירים למאבק על מאזנים. השאלה היא כבר לא האם תהיה ירידה, אלא מי בשרשרת יספוג את ההפסד: היזם שיחתוך רווחים, הבנק שיכיר בחובות אבודים, או המוכר הפרטי שיפנים שהזמן כבר לא עובד אצלו. לפני שאתם רצים לחתום על עסקה, שאלו את עצמכם שאלה אחת פשוטה: האם אתם באמת מוכנים להיות אלו שמשלמים מכיסם את "דמי היציאה" עבור מחירי השיא של השנים הקרובות? זכרו – בשוק של 2026, הזמן כבר בחר צד. ואתם לא רוצים להיות בצד הלא נכון של השעון.

05Aug

כיצד איבדו שמאי המקרקעין את מרכז הבמה בשוק הנדל"ן בישראל? מאמר מקצועי הבוחן את ההסתמכות על עסקאות השוואה, את הזנחת גורמי היסוד הכלכליים ואת הדרך להשיב למקצוע השמאות את מעמדו כמוביל בניתוח מחירים, שווי, תשואה, ריבית, אשראי וסיכון.

איך איבדנו את הבכורה בשוק הנדל"ן בישראל

ממומחי השוק למתעדי עסקאות - ומה נדרש כדי להשיב למקצוע את מקומו הטבעי

פעם, כאשר ביקשו להבין מה מתרחש בשוק הנדל"ן, היה טבעי להזמין לאולפן שמאי מקרקעין.השמאי נתפס כאיש המקצוע שמכיר את השוק מקרוב. מי שבוחן נכסים, מנתח עסקאות, מכיר את התכנון, את הזכויות, את העלויות, את התשואות ואת הכוחות הפועלים בשוק. הוא היה אמור להיות הגורם המקצועי שמסוגל להסביר לא רק בכמה נמכר נכס מסוים, אלא גם מה משמעות המחיר ששולם ומה ניתן ללמוד ממנו על מצב השוק.בשנים האחרונות חל שינוי.כאשר הדיון הציבורי עוסק בריבית, ביכולת ההחזר של משקי הבית, במינוף, בתשואות, במבצעי מימון, במלאי דירות, בהאטה במכירות ובסיכון הפיננסי, את הבמה תופסים יותר ויותר כלכלנים, אנשי אשראי, חוקרי שוק ההון, יועצי משכנתאות ופרשנים פיננסיים.אין בכך פסול. כל אחד מהם מביא זווית מקצועית חשובה.השאלה שצריכה להטריד את ציבור שמאי המקרקעין היא אחרת:כיצד קרה שדווקא כאשר שוק הנדל"ן הפך לאחת הסוגיות הכלכליות המרכזיות בישראל, קולו של מקצוע שמאות המקרקעין הפך לפחות מרכזי בדיון הציבורי?התשובה אינה נמצאת רק באולפני הטלוויזיה או בהחלטותיהם של עורכי התוכניות. היא מחייבת גם בחינה עצמית של המקצוע.ייתכן שלא איבדנו את הבכורה משום שהתקשורת נטשה אותנו. ייתכן שאיבדנו אותה משום שבמשך שנים צמצמנו בהדרגה את תחום המומחיות שאנו מציגים לציבור.

שמאות מקרקעין איננה רק ידיעת מחירים

שמאי מקרקעין אמור לעסוק בשווי.מחיר העסקה הוא אמנם נתון חשוב, ולעיתים הוא הנתון המרכזי ביותר בעבודת השומה. אולם הוא אינו מסקנה שמאית בפני עצמו.עסקה משקפת מפגש מסוים בין קונה למוכר, בזמן מסוים, בתנאי שוק מסוימים, תחת מגבלות מסוימות ובאמצעות מבנה מימון מסוים. היא עשויה להיות עסקה רגילה וסבירה, אך היא עשויה גם להיות מושפעת מלחץ, מציפיות ספקולטיביות, מתנאי אשראי חריגים, מהטבות מימון, ממידע חסר, ממבצעי שיווק או מנסיבות אישיות של הצדדים.לכן מחיר הוא נקודת מוצא לניתוח, ולא תחליף לניתוח.התקינה והפרקטיקה השמאית מכירות בשלוש גישות שומה מרכזיות: גישת ההשוואה, גישת העלויות וגישת היוון ההכנסות. גם כאשר גישת ההשוואה נחשבת לגישה המתאימה והמרכזית, נדרש מן השמאי לנתח את נתוני ההשוואה, לבחון את התאמתם ולהסביר את השימוש שנעשה בהם.אולם בחלקים נרחבים של שוק המגורים התפתחה במשך השנים פרקטיקה מצומצמת יותר:מאתרים עסקאות בסביבה, מבצעים התאמות למיקום, לקומה, לשטח, לגיל ולמצב הפיזי, גוזרים מהן מחיר למ"ר ומחילים אותו על הנכס הנישום.זהו כלי עבודה לגיטימי והכרחי.הבעיה מתחילה כאשר הוא הופך מכלי אחד בתוך תהליך השומה לתהליך כולו.כאשר השמאי מסתפק בשכפול מושכל של עסקאות קודמות, הוא עשוי להעריך היטב את רמת המחירים הקיימת בשוק, אך לא בהכרח את הבסיס הכלכלי שעליו היא נשענת.

ההבדל בין ידיעת השוק להבנת השוק

אפשר לדעת היטב מה היו מחירי העסקאות האחרונות בשכונה, ועדיין לא להבין את מצב השוק.הבנת שוק מחייבת בחינה רחבה יותר.מהו היחס בין מחירי הדירות להכנסות משקי הבית?מהו ההחזר החודשי הנדרש למימון הרכישה?מהי התשואה השוטפת מהנכס?כיצד התשואה עומדת ביחס לריבית המשכנתה ולתשואה האלטרנטיבית?מהו שיעור ההון העצמי האמיתי של הרוכש?האם העסקה נשענת על מימון רגיל או על דחיית תשלומים?האם המחיר הנקוב משקף את המחיר הכלכלי האפקטיבי?כמה זמן נדרש למכור את מלאי הדירות הקיים?מהו היקף העסקאות ביחס לשנים קודמות?האם המחירים מתקיימים באמצעות ביקוש טבעי, או באמצעות הרחבה מתמשכת של האשראי?אלה אינם נושאים השייכים רק לכלכלנים.אלה הם חלק בלתי נפרד מניתוח מקצועי של שוק מקרקעין.השמאי אינו חייב להפוך לחוקר מקרו-כלכלי. עם זאת, הוא אינו יכול להעריך נכסים כאילו הריבית, האשראי, ההכנסה, התשואה והסיכון אינם קיימים.כאשר עלות המימון משתנה, גם יכולת הרכישה משתנה.כאשר יכולת הרכישה משתנה, הביקוש האפקטיבי משתנה.כאשר הביקוש האפקטיבי משתנה, גם משמעותן של עסקאות ההשוואה משתנה.

מדוע גישת ההשוואה התקשתה לזהות את הסיכון

גישת ההשוואה בנויה על הנחה סבירה: עסקאות שנעשו בין קונים למוכרים בשוק מספקות אינדיקציה לשוויו של נכס דומה.אולם בתקופה של עליות ממושכות עלול להיווצר מנגנון שמזין את עצמו.עסקה אחת נעשית במחיר גבוה.העסקה משמשת נתון השוואה בשומות הבאות.השומות תומכות במימון עסקאות חדשות.העסקאות החדשות נעשות במחיר גבוה יותר.המחירים החדשים הופכים לנתוני ההשוואה הבאים.אין הכרח שכל אחת מן העסקאות תהיה בלתי סבירה כשלעצמה. הבעיה היא שהמערכת עלולה ליצור מעגל שבו עסקאות עבר מאשרות עסקאות עתיד, בלי שמתבצעת בדיקה מספקת של נקודת העיגון הכלכלית.במצב כזה, גישת ההשוואה מסוגלת למדוד בצורה מדויקת למדי את התפשטות העלייה, אך מתקשה לזהות מתי מחיר השוק מתרחק מגורמי היסוד.זה אינו כשל של הגישה עצמה.זהו כשל אפשרי באופן השימוש בה.גישת ההשוואה אינה מחייבת את השמאי להתעלם מתשואה, ממימון, מסיכון, מכושר רכישה או מתנאי העסקה. להפך, ניתוח מקצועי של עסקאות ההשוואה צריך לבחון את התנאים שהביאו ליצירתן.עסקה איננה רק מספר.היא תוצאה של מכלול נסיבות.

מבצעי המימון שינו את משמעות המחיר

אחת ההתפתחויות החשובות בשוק הדירות החדשות היא התרחבותם של מבצעי המימון ודחיית התשלומים.בעסקה רגילה, הקונה משלם את התמורה בהתאם ללוח תשלומים המקביל להתקדמות העסקה או הבנייה. אולם כאשר חלק עיקרי מהתשלום נדחה למועד מאוחר, כאשר הקבלן מסבסד ריבית, כאשר ניתנת הלוואה משלימה או כאשר הרוכש נדרש להון עצמי נמוך יחסית במועד החתימה, המחיר הרשום בחוזה אינו בהכרח המחיר הכלכלי במועד העסקה.לכסף יש ערך בזמן.תשלום של מיליון שקל היום אינו שקול כלכלית לתשלום של מיליון שקל בעוד שלוש שנים.לכן, כאשר תנאי העסקה כוללים אשראי, דחייה או סבסוד, שמאי אינו יכול להסתפק במחיר החוזי. עליו לבחון גם את הערך הנוכחי של התמורה ואת עלות ההטבות שניתנו לרוכש.אם שתי דירות נמכרו במחיר נקוב זהה, אך בעסקה אחת שולמה התמורה באופן רגיל ובעסקה השנייה נדחה מרבית התשלום ללא הצמדה או בריבית מסובסדת, אין מדובר בהכרח בשתי עסקאות כלכליות זהות.הפער אינו הערת שוליים.הוא עשוי להיות חלק מהמחיר.כאשר נתונים כאלה נכנסים למאגרי העסקאות ללא ניתוח מתאים, הם עלולים להשפיע גם על שומות של דירות אחרות, לרבות דירות יד שנייה.כך עלולה הטבת מימון בפרויקט אחד להפוך בהדרגה למחיר השוואה בשכונה שלמה.

המחיר למ"ר הפך לעיתים לתחליף לחשיבה

המחיר למ"ר הוא כלי נוח.הוא מאפשר להשוות נכסים בגדלים שונים, להציג מגמות ולבצע התאמות. אך הנוחות שלו הפכה אותו לעיתים למדד כמעט בלעדי.הבעיה היא שמחיר למ"ר אינו מספר אחיד ואובייקטיבי.הוא מושפע, בין היתר, מדרך מדידת השטח, מהצמדות, ממרפסות, מחניות, ממחסנים, מהקומה, מהנוף, מרמת הגמר, מזכויות הבנייה, ממצב הבניין וממאפיינים תכנוניים ומשפטיים.חשוב מכך, מחיר למ"ר אינו מספר דבר על כדאיות כלכלית.דירה יכולה להימכר במחיר למ"ר התואם את העסקאות בסביבה, אך להניב תשואה נמוכה מאוד ביחס לעלות המימון.היא יכולה להתאים למחירי העבר, אך לא ליכולת התשלום הנוכחית של משקי הבית.היא יכולה להיות דומה פיזית לדירות אחרות, אך להימכר באמצעות מבנה מימון שונה לחלוטין.כאשר השיח השמאי מתרכז כמעט כולו במחיר למ"ר, הוא מותיר את הדיון בגורמי היסוד לאחרים.ואז, כאשר הציבור רוצה להבין מדוע השוק נחלש, מדוע העסקאות מצטמצמות או כיצד הריבית משפיעה על המחירים, הוא פונה אל מי שמדבר בשפה הכלכלית הזאת.

מדוע הכלכלנים ואנשי האשראי תפסו את מרכז הבמה

הכלכלנים שנכנסים כיום לאולפנים אינם בהכרח מבינים טוב יותר משמאי מקרקעין את הנכס המסוים, את זכויות הבנייה, את מצבו המשפטי או את מאפייני המיקום.אבל הם מגיעים עם מערכת מושגים שהפכה חיונית להבנת השוק:ריבית, אינפלציה, שכר, הכנסה פנויה, מינוף, סיכון אשראי, יכולת החזר, תשואה ריאלית ומחיר הכסף.הם מסבירים את המנגנון שמאחורי העסקה, ולא רק את העסקה עצמה.התקשורת מחפשת כיום תשובות לשאלות כגון:האם הציבור עדיין מסוגל לקנות?כיצד הריבית משפיעה על הביקוש?האם הקבלנים יכולים להמשיך להחזיק מלאי?מה יקרה כאשר הלוואות דחויות יגיעו לפירעון?האם ירידה במספר העסקאות מבשרת ירידת מחירים?מהו הסיכון לבנקים וללווים?האם ירידת ריבית תחזיר את השוק לעליות?האם המחירים הקיימים מתיישבים עם התשואה והשכר?אם שמאי המקרקעין אינו עוסק בשאלות האלה, מישהו אחר ימלא את החלל.לכן אובדן הבכורה אינו נובע בהכרח מחולשה תקשורתית. הוא נובע מכך שהדיון עבר משאלה תיאורית, "בכמה נמכרו דירות?", לשאלה כלכלית: "מה מחזיק את המחירים, והאם הוא יכול להמשיך להחזיק אותם?"

האחריות אינה מוטלת על כל שמאי ושמאי

חשוב להימנע מהכללה.בישראל פועלים שמאי מקרקעין מקצועיים, עצמאיים ויסודיים, הבוחנים עסקאות לעומקן, משתמשים בכמה גישות, מנתחים תזרים, תשואה, סיכון ומימון, ומציגים גם מסקנות שאינן נוחות למזמין השומה.שמאים רבים עוסקים בתחומים שבהם ניתוח כלכלי עמוק הוא חלק מובנה מן העבודה: נכסים מניבים, קרקעות, התחדשות עירונית, היטלי השבחה, הפקעות, פיצויים, ירידת ערך, ליווי פיננסי ובדיקות כדאיות.גם בשוק המגורים אין לומר שכל השומות הן העתקה טכנית של עסקאות.הבעיה היא מערכתית יותר.שוק הדירות, עבודת הבנקים, זמינות מאגרי העסקאות, לוחות הזמנים הקצרים ושכר הטרחה הנמוך יחסית עודדו סטנדרטיזציה של העבודה.כאשר נדרשת שומה מהירה לצורך משכנתה, במבנה שכר מצומצם ובמסגרת הנחיות מוגדרת, קל להבין כיצד גישת ההשוואה הופכת לכלי כמעט בלעדי.אולם הסבר מערכתי אינו פוטר את המקצוע מבחינה עצמית.מקצוע המעוניין לשמור על מעמדו אינו יכול להסתפק במה שהמערכת דורשת ממנו במינימום. עליו להגדיר בעצמו את הסטנדרט המקצועי הראוי.

התלות במערכת האשראי צמצמה את עצמאות השיח השמאי

למערכת הבנקאית תפקיד מרכזי בשוק המקרקעין.היא מממנת רוכשים, יזמים וקבלנים. היא מזמינה שומות. היא קובעת במידה רבה את מסגרת העבודה של שמאי המשכנתאות.השמאי הבנקאי נדרש בראש ובראשונה לספק לבנק הערכה של הבטוחה לצורך העמדת האשראי. זו מטרה לגיטימית.אולם כאשר חלק גדול מהעבודה השמאית בשוק המגורים נעשה סביב הצרכים הבנקאיים, השיח המקצועי עלול להצטמצם לשאלת הבטוחה:מהו המחיר הסביר שניתן לייחס לנכס לצורך ההלוואה?לעומת זאת, השאלות הרחבות יותר הן:האם העסקה נכונה כלכלית לרוכש?האם המחיר מתיישב עם ההכנסה?מהי התשואה על ההון?מהו הסיכון במקרה של ירידת מחירים?מה יקרה כאשר הריבית תעלה או ההכנסה תיפגע?מהו הפער בין המחיר ששולם לבין השווי הכלכלי ארוך הטווח?אלה אינן בהכרח השאלות שהבנק הזמין את השמאי להשיב עליהן.אך אם שמאי המקרקעין אינו משיב עליהן בשיח המקצועי והציבורי, מעמדו כמומחה שוק רחב הולך ונחלש.

בין שווי בטוחה לשווי כלכלי

יש להבחין בין סוגים שונים של מסקנות שמאיות.שומה לצורך בטוחה בנקאית אינה בהכרח ניתוח השקעה.שומה לצורך דיווח כספי אינה זהה לשומה לצורך פיצוי.שומה לצורך היטל השבחה אינה זהה לבדיקת כדאיות כלכלית.לכל מטרה כללים, הנחות ומסגרת משפטית אחרת.אולם דווקא משום כך, על השמאי להסביר לציבור מה הוא קובע ומה אינו קובע.כאשר שומה בנקאית מאשרת נכס כבטוחה, אין פירוש הדבר שהרכישה כדאית.כאשר השומה קרובה למחיר העסקה, אין פירוש הדבר שהנכס יניב תשואה מספקת.כאשר התקיימה עסקה בין קונה למוכר, אין פירוש הדבר שהמחיר חסין מפני שינוי בריבית, בהכנסה או בביקוש.הבעיה נוצרת כאשר השומה נתפסת בציבור כחותמת המאשרת את המחיר מכל בחינה אפשרית.לשמאים יש אחריות להסביר את גבולות המסקנה המקצועית שלהם.

שוק עולה הסתיר את החולשה

בתקופת עליות מחירים, כמעט כל עסקה נראית בדיעבד מוצלחת.רוכש ששילם מחיר גבוה מגלה לאחר שנה או שנתיים כי עסקה סמוכה בוצעה במחיר גבוה עוד יותר.השומה הקודמת נראית שמרנית.הבנק מרגיש מוגן.הקבלן מוכר.המשקיע נהנה מעליית ערך חשבונאית.במצב כזה, כמעט אין תמריץ לבדוק אם המחיר נשען על תשואה, על שכר או על יכולת החזר בת קיימא.העלייה עצמה משמשת כהוכחה לנכונותה.אך עליית מחיר אינה הוכחה לשווי כלכלי. היא הוכחה לכך שהעסקה הבאה נעשתה במחיר גבוה יותר.כאשר השוק משנה כיוון, ההבחנה נעשית חשובה.בתקופת ירידות או קיפאון, כבר לא ניתן להסתמך באופן אוטומטי על ההנחה שהעסקה הבאה תתקן כל מחיר ששולם בעבר.אז מתברר מדוע היה צורך לבחון מראש את גורמי היסוד.

ירידת מחירים אינה תנאי לקיומה של בועה

אחת הטעויות הנפוצות בדיון הציבורי היא לזהות בועה רק לאחר שהמחירים קורסים.אך בועה, ככל שהיא קיימת, נוצרת בתקופת העלייה ולא בתקופת הירידה.היא נוצרת כאשר המחירים מתרחקים בהדרגה מהכנסה, מתשואה, מעלות מימון ומיכולת החזר.היא מתפתחת כאשר העליות עצמן מושכות קונים נוספים, וכאשר מערכת האשראי מאפשרת להמשיך לרכוש במחירים הולכים וגדלים.הירידה אינה יוצרת את הבועה.היא חושפת את הפערים שנבנו קודם.לכן תפקידו של שמאי אינו להכריז בדיעבד שהמחירים ירדו. תפקידו לזהות בזמן אמת מתי המחיר שנצפה בשוק מחייב בדיקה כלכלית נוספת.אין פירוש הדבר שעל השמאי לקבוע שכל עלייה היא בועה או להתעלם מעסקאות השוק.פירוש הדבר שעליו להבחין בין מדידת המחיר לבין בחינת סבירותו הכלכלית.

מה שמאי מקרקעין יכול להביא לדיון שאחרים אינם מביאים

למרות הביקורת, לשמאי המקרקעין יתרון מקצועי שאין כמעט לאף גורם אחר.הכלכלן רואה נתונים מצרפיים.השמאי רואה את הנכס.הוא מכיר את הפער בין דירה חדשה לדירת יד שנייה, בין שטח רשום לשטח בפועל, בין זכויות קיימות לזכויות מותנות, בין בניין מתוחזק לבניין מוזנח, ובין עסקה רגילה לעסקה הכוללת תנאים מיוחדים.הוא יכול לחבר בין שני עולמות.

העולם המיקרו-כלכלי

הנכס המסוים, המיקום, הזכויות, התכנון, המצב הפיזי, השימוש, דמי השכירות, עלויות הבנייה, עלויות התחזוקה ותנאי העסקה.

העולם המקרו-כלכלי

הריבית, האינפלציה, השכר, האשראי, כושר ההחזר, התשואה האלטרנטיבית, מחזורי השוק, סיכוני המימון והמדיניות הממשלתית.החיבור בין שני העולמות הוא בדיוק המקום שבו שמאי המקרקעין יכול להשיב לעצמו את הבכורה.לא באמצעות תחרות בכלכלנים, אלא באמצעות יכולת שאין להם: לתרגם את הכוחות הכלכליים להשפעה קונקרטית על נכס, שכונה, פרויקט ועסקה.

כיצד מחזירים את הבכורה למקצוע

השבת מעמדו של שמאי המקרקעין אינה תלויה רק בהזמנות לאולפנים. היא מחייבת הרחבת תפיסת התפקיד.

להחזיר את גורמי היסוד לכל שומה מהותית

לא כל שומת דירה דורשת מחקר מקרו-כלכלי מלא.אולם כאשר קיימת חריגה בולטת בין מחיר הנכס, דמי השכירות, רמת ההכנסה ועלות המימון, אין להתעלם ממנה.יש להציג לפחות בדיקת סבירות.

לנתח את מחיר העסקה האפקטיבי

יש לבדוק את מועדי התשלום, דחיית התשלומים, סבסוד הריבית, הלוואות הקבלן, המענקים, השדרוגים ללא תשלום, ההטבות הנלוות, ההצמדות והעלויות שהועברו בין הצדדים.המחיר החוזי אינו תמיד המחיר הכלכלי.

להשתמש בגישת היוון ההכנסות גם כבדיקת בקרה

בדירות מגורים להשקעה, התשואה אינה נתון שולי.גם כאשר גישת ההשוואה היא הגישה המרכזית, היוון דמי השכירות יכול לשמש מבחן סבירות חשוב.פער קיצוני בין התוצאה ההשוואתית לבין התוצאה הכלכלית אינו בהכרח סיבה לפסול את אחת הגישות. הוא סיבה להסביר את הפער.

להציג תרחישים ולא רק מספר יחיד

שווי אינו תמיד נקודה מדויקת אחת.בשוק תנודתי ראוי לבחון תרחיש בסיס, תרחיש ריבית גבוהה, תרחיש ירידה בשכר הדירה, תרחיש הארכת תקופת השיווק ותרחיש ירידת מחירים.ניתוח רגישות אינו מחליש את השומה. הוא הופך אותה לשקופה ומקצועית יותר.

להפריד בין מחיר, ערך שוק ושווי כלכלי ( קישור לכלי מחיר מול שווי )

יש להבהיר את המושגים. מחיר הוא הסכום ששולם. ערך השוק הוא אומדן של המחיר שהיה מתקבל בתנאי השוק ובהתאם להגדרה הרלוונטית.שווי כלכלי הוא מסקנה הנשענת על תזרים, תשואה, סיכון וגורמי יסוד.לעיתים התוצאות דומות.לעיתים הן שונות.המקצועיות נמצאת ביכולת להסביר מדוע.

לבחון את איכות נתוני ההשוואה

אין די בכך שעסקה מופיעה במאגר רשמי.יש לבדוק אם היא עסקה רגילה, אם קיימת קרבה בין הצדדים, אם המחיר כולל זכויות או רכיבים נוספים, אם קיימות הטבות מימון, אם השטח המדווח נכון, אם התמורה כוללת חניה, מחסן או שדרוגים, ואם העסקה בוטלה או שונתה.מאגר נתונים הוא כלי.הוא אינו תחליף לשיקול דעת.

לפתח עצמאות מקצועית

השמאי צריך להיות מסוגל לומר שמחיר העסקה אינו נתמך במלואו, גם כאשר זו אינה המסקנה שמזמין השומה מצפה לה.העצמאות המקצועית אינה רק כלל אתי.היא הנכס המרכזי של המקצוע.

להשתתף בשיח הציבורי בשפה ברורה

שמאים צריכים לכתוב, להסביר, להרצות ולהופיע בתקשורת.לא רק בנושא היטלי השבחה, הפקעות או ליקויי בנייה, אלא גם בנושאים של ריבית, תשואה, מימון, מלאי, סיכון וכושר רכישה.הציבור אינו זקוק לעוד תחזית אם המחירים יעלו או ירדו.הוא זקוק להסבר כיצד השוק פועל.

לא להחליף קיצוניות אחת באחרת

השבת גורמי היסוד לשיח השמאי אינה מצדיקה התעלמות מהשוק.אין להחליף שכפול אוטומטי של עסקאות במודל תיאורטי המתעלם מהמחירים שבהם אנשים אכן קונים ומוכרים.שווי מקרקעין אינו מתקיים בחלל כלכלי סטרילי.לנכס יש ערך שימושי, מיקום, נדירות, זכויות, העדפות ציבוריות וציפיות.בשוק המגורים קיימים גם שיקולים שאינם פיננסיים בלבד: קרבה למשפחה, חינוך, יציבות, ביטחון ומעמד.לכן ניתוח פונדמנטלי אינו נוסחה אחת שממנה נגזר "המחיר הנכון".הוא שכבת בקרה.הוא מאפשר לזהות פערים, להבין סיכונים, לבחון את יכולת הקיום של המחיר ולהסביר מה נדרש כדי שהמחיר יישמר.השמאי המקצועי אינו צריך לבחור בין השוק לבין הכלכלה.הוא צריך לחבר ביניהם.

תפקיד השמאי בתקופה של שינוי מגמה

תקופות של שינוי הן המבחן האמיתי של מקצוע השמאות.בשוק עולה, העסקאות האחרונות מספקות רצף נוח של נתונים.בשוק יורד או קפוא, התמונה מורכבת יותר.מספר העסקאות עשוי להיות נמוך.מחירי הפרסום עשויים להישאר גבוהים.הנחות עשויות להינתן מחוץ למחיר הרשום.עסקאות עלולות לכלול מימון חריג.קונים ומוכרים מגיבים באיחור.מלאי עשוי לגדול בלי שהמחיר הרשמי יורד מיד.הפער בין דירות חדשות לדירות יד שנייה עשוי להשתנות.דווקא בתקופה כזאת נדרש שמאי שמסוגל לפרש את הנתונים, ולא רק לרכז אותם.עליו להבחין בין מחיר מבוקש למחיר עסקה, בין מחיר רשום למחיר אפקטיבי, בין עסקה בודדת למגמה, ובין קשיחות מחיר זמנית לבין שווי הנתמך לאורך זמן.זהו הערך המקצועי שהציבור, בתי המשפט, הבנקים והתקשורת צריכים לקבל משמאי מקרקעין.

הבכורה לא נלקחה מאיתנו - היא נותרה פנויה

אין צורך להתגעגע לעבר שבו שמאי המקרקעין היה אורח קבוע בכל דיון נדל"ני.צריך לשאול מה אנו מביאים כיום לדיון.אם נביא רק את מחירי העסקאות האחרונות, התקשורת יכולה לקבל אותם ממאגרי מידע, מאתרי נדל"ן ומחברות מחקר.אם נביא רק תחזית אם המחירים יעלו או ירדו, נתחרה בעשרות פרשנים אחרים.אבל אם נביא ניתוח המחבר בין הנכס, העסקה, התכנון, המימון, התשואה, הריבית ויכולת ההחזר, למקצוע שמאות המקרקעין יהיה שוב תפקיד שאין לו תחליף.השמאי אינו אמור להיות מי שמאשר את המחיר האחרון.הוא אמור להיות מי שמסביר מה עומד מאחוריו, מה תומך בו, מה מסכן אותו ומה ניתן להסיק ממנו.

סיכום

שמאי המקרקעין לא איבדו את הבכורה בשוק הנדל"ן ביום אחד.התהליך התרחש בהדרגה, ככל שהמקצוע זוהה יותר עם תיעוד עסקאות ופחות עם ניתוח כלכלי של השוק.כאשר מחירי הדירות עלו, החולשה הזאת כמעט לא הורגשה.העסקה האחרונה אישרה את קודמתה, והעסקה הבאה אישרה את שתיהן.כאשר הריבית עלתה, כושר הרכישה נשחק, מבצעי המימון התרחבו והשוק הפך מורכב יותר, הציבור נזקק להסברים על גורמי היסוד.מי שידע לדבר עליהם תפס את מרכז הבמה.אין בכך גזירת גורל.לשמאי המקרקעין יש ידע, ניסיון וכלים המאפשרים להם להוביל מחדש את הדיון.אולם לשם כך על המקצוע להרחיב את נקודת המבט: מעסקאות לתהליכים, ממחיר לשווי, מהשוואה לבחינת סבירות, ומהנכס הבודד למערכת הכלכלית שבתוכה הוא נסחר.התקשורת אינה צריכה לעשות לשמאים טובה ולהזמין אותם לאולפן.שמאי המקרקעין צריכים להביא לשולחן ידע וניתוח שאי אפשר לקיים את הדיון בלעדיהם. מחיר הוא נתון. שווי הוא מסקנה מקצועית. הפער ביניהם הוא בדיוק המקום שבו אמורה להתחיל עבודתו של השמאי.


English Summary

How Israeli Real Estate Appraisers Lost Their Leading Role - and How They Can Regain It

Real estate appraisers were once regarded as the primary professional authority on Israel's housing market. In recent years, however, public debate has increasingly been led by economists, credit analysts, mortgage specialists and financial commentators.This shift did not occur merely because the media changed its preferences. It also reflects a gradual narrowing of the appraiser's perceived role, from analysing value and market mechanisms to documenting comparable transactions.Comparable sales remain essential, but a transaction price cannot explain itself. It may be influenced by subsidised financing, deferred payments, leverage, speculative expectations, unusual contractual terms or a temporary imbalance between supply and demand.A professional appraisal should therefore examine not only the latest price per square metre, but also the economic forces supporting that price: interest rates, rental yield, household income, repayment capacity, financing structure, alternative returns and market risk.Appraisers possess a unique professional advantage. Economists analyse aggregate data, while appraisers understand the individual property, its legal and planning status, physical characteristics, income potential and specific transaction terms.By combining property-level expertise with broader economic analysis, appraisers can regain their natural position at the centre of the real estate debate.A transaction price is a fact. Value is a professional conclusion. The gap between the two is where the appraiser's work should begin.

מחיר הוא נתון, שווי הוא מסקנה: למה הפסקנו להקשיב לשמאי המקרקעין?

1. המהפך המפתיע באולפני הטלוויזיה

הריח של המייק-אפ באולפני הטלוויזיה נותר כשהיה, אך תגי השמות שעל שולחנות המומחים השתנו לבלי הכר. פעם, כשעלה הצורך לפענח את המתרחש במגרש הנדל"ן הישראלי, הכיסא המרכזי והסמכותי ביותר היה שמור לשמאי המקרקעין. הוא היה "בעל הבית" של הידע – האוטוריטה שבוחנת נכסים מקרוב ומכירה כל קיר לבנים וכל תוכנית בניין עיר.אלא שבשנים האחרונות הבכורה נשמטה מידינו. כשהאורות נדלקים והדיון עובר למנגנונים המניעים את השוק – ריבית, כושר החזר וסיכונים פיננסיים – המיקרופון נודד באופן כמעט אוטומטי לידיהם של כלכלנים, אנליסטים של שוק ההון ואנשי אשראי. השמאי, שהיה אמור להיות הפוסק האחרון בשאלת השווי, נדחק לעמדת ה"טכנאי" שתפקידו רק לספק את האסמכתא היבשה למשכנתה. הפיחות הזה במעמד המקצועי אינו גזירת גורל; הוא תוצאה של צמצום הדרגתי ומסוכן של תחום המומחיות שהחלטנו להציג לעולם.

2. המלכודת של "גישת ההשוואה": כששמאים הפכו למתעדי היסטוריה

השחיקה במעמד השמאי נעוצה במידה רבה בהפיכתה של "גישת ההשוואה" לחזות הכל. במקום לנתח את השוק, חלקים נרחבים מהמקצוע הפכו למעיין "מתעדי היסטוריה" או "מעתיקי מחירים": מאתרים עסקאות דומות בסביבה, מבצעים התאמות טכניות של קומה או שטח, וגוזרים מחיר למ"ר.הבעיה היא ששכפול מושכל של עסקאות עבר מאפשר אולי לאמוד את רמת המחירים הקיימת, אך הוא אינו אומר דבר על הבסיס הכלכלי שעליו היא נשענת. שמאי המסתפק ב"לדעת מה המחיר בשכונה" מבלי להבין את המנגנונים הכלכליים שיצרו אותו, מוותר על תפקידו כאנליסט. כפי שנדרש מאיתנו לזכור:"מחיר הוא נקודת מוצא לניתוח, ולא תחליף לניתוח".כאשר הניתוח נעדר, המקצוע מאבד את עומקו והופך לפקידות טכנית המאשרת את האתמול במקום להעריך את המחר.

3. אשליית המספרים: איך מבצעי המימון "זיהמו" את נתוני האמת

בעידן של מבצעי "80/20", "90/10" וסבסוד ריביות אגרסיבי מצד קבלנים, המספר המופיע בחוזה המכר הפך למצג שווא. כאן נחשפת חולשתו של השמאי ה"טכנאי": הוא נצמד למחיר החוזי, בעוד שהמציאות דורשת חילוץ של המחיר הכלכלי האפקטיבי.המושג "ערך הזמן של הכסף" הוא קריטי כאן: תשלום של מיליון ש"ח היום אינו שקול כלכלית לתשלום של אותו סכום בעוד שלוש שנים ללא הצמדה. כאשר קבלן מעניק הטבת מימון, הוא למעשה נותן הנחה סמויה מתחת לרדאר של רשות המיסים ומאגרי המידע. אם השמאי אינו מנטרל את ערך ההטבה ואת השפעות ההצמדה, הוא מזין למערכת "נתונים מזוהמים". כך, תרגיל שיווקי בפרויקט אחד הופך בטעות לנתון השוואה לגיטימי בשכונה שלמה, ומייצר אשליה של יציבות מחירים שאינה קיימת בפועל.

4. הניתוק מהשטח: למה הכלכלנים מדברים בשפה שהציבור צמא לה?

הציבור הישראלי איבד עניין בנתון היבש של "בכמה נמכרה הדירה ליד". הוא צמא להבין את המנגנונים שקובעים אם הוא יוכל לגור בה. בעוד ששמאים רבים נטשו מושגים כמו ריבית, תשואה ואינפלציה, הכלכלנים אימצו אותם והחלו לדבר על ביקוש אפקטיבי – המקום שבו הרצון לקנות פוגש את היכולת הריאלית לממן.השאלות הקריטיות היום הן כלכליות במהותן, והשמאי חייב להיות מסוגל להשיב עליהן:

  • האם המחיר הנוכחי מתיישב עם השכר הריאלי ורמת ההכנסה של משקי הבית?
  • מה יקרה ליכולת ההחזר כאשר הלוואות "בלון" וגרייס יגיעו למועד הפירעון?
  • האם המחירים נשענים על יסודות כלכליים, או שהם מתקיימים רק בחסות הרחבת אשראי מסוכנת?

כאשר השמאי נאלם דום מול שאלות אלו, הוא מותיר חלל מקצועי שאליו נכנסים מומחים שמעולם לא ביקרו בנכס, אך מבינים היטב את "מחיר הכסף".

5. מעגל הקסמים המסוכן: איך נוצרת "בועה" בחסות השמאות הטכנית

כשמקצוע השמאות הופך לטכני, הוא מפסיק לשמש כ"בלם" והופך למאיץ בתוך מעגל קסמים המזין את עצמו, ללא קשר לגורמי יסוד:

  • עסקה גבוהה: קונה ומוכר מסכמים על מחיר גבוה (לעתים בזכות מינוף חריג או הטבת מימון).
  • נתון השוואה חדש: המחיר נרשם במאגרים והופך לסטנדרט ה"נכון" לסביבה.
  • אישור מימון בנקאי: השמאי מאשר את השווי בהתבסס על אותה עסקת השוואה, והבנק מעניק אשראי.
  • עסקה גבוהה יותר: המימון הזמין מאפשר לקונה הבא לשלם אפילו יותר, וחוזר חלילה.

חשוב להבין: בועה לא נוצרת כשהמחירים יורדים; היא מתנפחת דווקא בזמן העלייה, ברגע שהמחירים מתנתקים מהיסודות הכלכליים כמו הכנסה פנויה ותשואה ריאלית. שמאות שאינה בוחנת סבירות כלכלית אלא רק "השוואת מחירים", היא הדלק של התהליך הזה.

6. היתרון הנשכח: השילוב הייחודי שבין המיקרו למאקרו

הדרך של השמאי חזרה לעמדת הנהגה עוברת בחיבור המחודש בין ה"דנ"א" של הנכס לבין ה"אקלים" של השוק. השמאי הוא היחיד שיכול לגשר על הפער שבין המקרו למיקרו:העולם המיקרו-כלכלי (ה-DNA של הנכס): זכויות בנייה, מצב תכנוני ומשפטי, איכות הגמר, הצמדות ספציפיות וניתוח פרטני של תנאי החוזה. הכלכלן לעולם לא יבין את אלו.העולם המאקרו-כלכלי (האקלים השוקי): מגמות אשראי, שינויי ריבית, כושר החזר של הציבור, תשואות אלטרנטיביות וסיכוני שוק רחבים. השמאי ה"טכנאי" נוטה להתעלם מאלו.השמאי המקצועי ניצב בדיוק בצומת הזה. הוא אינו צריך להתחרות בכלכלן, אלא להשתמש בכלים כלכליים כדי להסביר מדוע נכס מסוים מחזיק בשווי מסוים – או לחילופין, מדוע המחיר שנצפה בחוזה אינו בר-קיימא מבחינה כלכלית.

7. סיכום: הדרך להשבת הבכורה (שווי הוא מסקנה)

כדי להשיב את מעמד המקצוע, עלינו להפסיק להסתפק בתפקיד ה"מאשר הטכני" עבור מערכת האשראי. עלינו להבחין בצורה חדה בין "ערך שוק" (מה ששולם בפועל תחת תנאי השוק הנוכחיים) לבין "שווי כלכלי ארוך טווח" (מה שהנכס באמת שווה על בסיס הכנסה וגורמי יסוד).השבת הבכורה מחייבת אימוץ של ניתוחים עמוקים, הצגת תרחישי רגישות (למשל: מה יקרה לשווי בעליית ריבית נוספת של 1%?) ושמירה על עצמאות מקצועית חסרת פשרות."מחיר הוא נתון. שווי הוא מסקנה מקצועית. הפער ביניהם הוא בדיוק המקום שבו אמורה להתחיל עבודתו של השמאי."שאלה למחשבה: בעסקה הבאה שלכם, האם תחפשו רק את "המחיר האחרון בשכונה", או שתעצרו לשאול את עצמכם: האם אתם קונים בית עם קירות ויסודות, או שאתם קונים עסקת מימון מפתה שמתחפשת לנדל"ן?

02Jul

האם משקיעים באמת מייצרים את היצע הדירות להשכרה בישראל? מאמר מקצועי המפריד בין רכישות משקיעים, מלאי דירות, ירושות, שינויי שימוש, ביקוש לשכירות ודירות ריקות, ומסביר מדוע הטענה "בלי משקיעים לא יהיו דירות להשכרה" היא פשטנית ומטעה.

בלי משקיעים לא יהיו דירות להשכרה? הסיסמה שמבלבלת בין דירות, בעלים ושוכרים

בכל דיון על מיסוי משקיעים, ירידה ברכישות של בעלי דירה נוספת או יציאת משקיעים משוק הדיור, חוזרת כמעט אוטומטית אותה אזהרה:אם המשקיעים ייצאו מהשוק, לא יישארו דירות להשכרה.המשפט נשמע הגיוני. הרי מי שמשכיר דירה הוא בדרך כלל אדם שבבעלותו דירה שאינה משמשת אותו למגוריו. מכאן קצרה הדרך למסקנה שלפיה כל מי שקונה דירה להשקעה מגדיל את היצע השכירות, וכל מי שמוכר דירה להשקעה מקטין אותו.אלא שהמציאות מורכבת בהרבה.הטענה אינה שקר מוחלט. משקיעים פרטיים אכן ממלאים תפקיד מרכזי בשוק השכירות הישראלי. אבל ההצגה של הקשר כקשר ישיר, אוטומטי וכמעט חשבונאי, שלפיו משקיע אחד שווה דירה אחת להשכרה, היא פשטנית ולעיתים מטעה.כדי להבין את שוק השכירות צריך להפריד בין ארבעה דברים שונים:

  1. מלאי הדירות הקיים
  2. מספר העסקאות שמבצעים משקיעים
  3. זהות הבעלים של הדירות
  4. השימוש בפועל שנעשה בכל דירה

בלי ההפרדה הזאת, השיח הציבורי הופך במהירות מספירה כלכלית לסיסמה שיווקית.


הנתון הראשון שמחייב לעצור: שוק השכירות הוא מלאי, לא זרם עסקאות

נכון ליולי 2024 היו בישראל כ-2.96 מיליון דירות למגורים. כ-851.6 אלף מהן סווגו כדירות בשכירות, כלומר 28.8% מכלל הדירות. בין 2013 ל-2024 גדל מספר הדירות בשכירות בקצב שנתי ממוצע של 3.4%, לעומת קצב גידול של 1.9% בכלל מלאי הדירות. (הלשכה המרכזית לסטטיסטיקה)הנתונים האלה מלמדים ששוק השכירות בישראל אינו תוצאה של רכישות משקיעים בחודש האחרון, ברבעון האחרון או אפילו בשנה האחרונה. מדובר במלאי של יותר מ-850 אלף דירות שנצבר לאורך עשרות שנים.וזו נקודת המפתח:רכישות משקיעים הן זרם עסקאות. דירות להשכרה הן מלאי.כאשר משרד האוצר מדווח כי בחודש מסוים משקיעים רכשו מספר מסוים של דירות, הוא מתאר תנועה בתוך השוק. הוא אינו מוכיח כי נוספו לשוק השכירות אותו מספר דירות.משקיע יכול לקנות דירה שכבר הייתה מושכרת. במקרה כזה, המשכיר השתנה, אבל היצע השכירות לא גדל.משקיע יכול לקנות דירה ריקה ולהותיר אותה ריקה.משקיע יכול לקנות דירה עבור ילדיו.משקיע יכול לרכוש דירת נופש.משקיע יכול לרכוש דירה ולהמתין לעליית מחיר, ללא כוונה להשכיר אותה.לכן נתון על "רכישות משקיעים" אינו שקול לנתון על "תוספת דירות להשכרה".


מיהו בכלל "משקיע"?

בשיח הציבורי נוצרה דמות כמעט אחידה של המשקיע: אדם שרוכש דירה נוספת כדי להשכיר אותה ולקבל תשואה.בפועל, ההגדרה המשמשת בדוחות המס והעסקאות מבוססת בדרך כלל על מצבו הקנייני של הרוכש. אדם שכבר מחזיק בדירה ורוכש דירה נוספת מסווג כרוכש דירה להשקעה או כבעל דירה נוספת.אבל ההגדרה אינה מלמדת בהכרח מה ייעשה בדירה.היא אינה עונה על השאלות:

  • האם הדירה תושכר?
  • האם היא כבר הייתה מושכרת קודם?
  • האם הרכישה החליפה משקיע אחר?
  • האם הדירה נרכשה עבור בן משפחה?
  • האם הדירה נותרה ריקה?
  • האם הרכישה הוציאה רוכש דירה ראשונה מהשוק?
  • האם הרוכש מכר במקביל דירה אחרת?
  • האם השימוש בדירה השתנה בכלל?

לכן המושג "משקיע" הוא בראש ובראשונה סיווג של בעלות ושל עסקה. הוא אינו מדד מלא לשימוש בפועל בדירה.


רוב הדירות מושכרות בידי אנשים פרטיים, אבל לא כל אדם פרטי הוא משקיע פעיל

הלמ"ס מצאה כי בשנת 2024 כ-81.2% מהדירות בשכירות הושכרו בידי אנשים פרטיים. יתר הדירות הושכרו בידי חברות לדיור ציבורי, קיבוצים ומושבים, חברות פרטיות וגורמים אחרים. (הלשכה המרכזית לסטטיסטיקה)זהו נתון חשוב, אך צריך לפרש אותו בזהירות."אדם פרטי" אינו בהכרח אדם שיצא לשוק ורכש דירה במיוחד לצורך השקעה. תחת ההגדרה הזאת יכולים להימצא גם:

  • יורשים שקיבלו דירה
  • בני זוג שכל אחד מהם הגיע לנישואים עם דירה
  • אדם שעבר לדירה אחרת ושמר את דירתו הקודמת
  • בעל דירה שעבר זמנית לחו"ל
  • אדם שעבר לדיור מוגן
  • משפחה שהשכירה דירת הורים
  • מי שקיבל נכס במסגרת גירושין
  • בעלים המחזיק דירה עבור ילדיו
  • בעלי דירה שהסבו את דירתם הקודמת להשכרה

כל אלה מגדילים או משמרים את מלאי השכירות, גם כאשר לא בוצעה רכישת משקיע חדשה.מכאן שהקשר הנכון הוא לא בין "קניית דירה להשקעה" לבין "דירה להשכרה", אלא בין החזקה בדירה שאינה משמשת את בעליה לבין האפשרות להשכירה.


הירושה היא אחד החורים הגדולים בסיפור המקובל

כאשר אדם יורש דירה ומעמיד אותה להשכרה, נוספה לשוק דירה מושכרת בלי שמשקיע רכש אותה בשוק החופשי.היורש לא התחרה בהכרח ברוכש דירה ראשונה.הוא לא נטל בהכרח משכנתה.הוא לא נזקק להטבת מס כדי לייצר היצע שכירות.הוא לא העלה את מחיר הדירה באמצעות השתתפות במכרז רכישה.הוא פשוט קיבל נכס קיים, והחליט להשכיר אותו.גם כאשר כמה יורשים מקבלים דירה משותפת, הם עשויים להעדיף להשכירה במשך שנים במקום למכור אותה. במקרים אחרים אחד היורשים רוכש את חלקיהם של האחרים וממשיך להחזיק בדירה.אין כיום נתון רשמי פשוט שמאפשר לקבוע איזה שיעור מכלל הדירות המושכרות בישראל מקורו בירושה. לכן אין מקום להמציא מספר. אבל ברור מבחינה מוסדית וקניינית שירושות הן אחד ממנגנוני המעבר של דירות משימוש עצמי, או מדירה שהייתה בבעלות מבוגרים, אל שוק השכירות.ככל שאוכלוסיית בעלי הדירות מזדקנת, חשיבותו של מנגנון זה אינה צפויה להיעלם.


דירה שנמכרת למשקיע אינה בהכרח תוספת להיצע

נבחן כמה תרחישים.

תרחיש ראשון: משקיע קונה ממשקיע

דירה מושכרת נמכרת מבעלים אחד לבעלים אחר.לפני העסקה: דירה אחת להשכרה.

אחרי העסקה: דירה אחת להשכרה.לא חל שום שינוי בהיצע.ובכל זאת, בדוחות העסקאות תירשם רכישת משקיע.

תרחיש שני: משקיע קונה מבעל דירה שהתגורר בה

כאן ייתכן שהדירה תעבור משימוש עצמי להשכרה. לכאורה נוספה דירה אחת להיצע השכירות.אבל צריך לבדוק מה קרה למוכר.אם המוכר קנה דירה אחרת, ייתכן שרק נוצרה שרשרת עסקאות.אם המוכר עבר לשכירות, גדל גם הביקוש לשכירות.אם המוכר עבר לגור עם בן זוג, עזב את הארץ או עבר לדיור מוגן, התוצאה שונה.אי אפשר לנתח את היצע השכירות בלי לנתח במקביל את השינוי בביקוש.

תרחיש שלישי: משקיע מוכר לשוכר שלו

כאן מלאי השכירות קטן בדירה אחת, אבל גם מספר משקי הבית הזקוקים לדירה שכורה קטן באחד.השוכר הפך לבעלים.לכן לא בהכרח נוצר מחסור.

תרחיש רביעי: משקיע מוכר לרוכש דירה ראשונה שאינו השוכר הקיים

במקרה כזה הדירה אכן עשויה לצאת ממלאי השכירות. אבל גם כאן הרוכש עוזב בדרך כלל דירה שכורה אחרת, אשר עשויה להתפנות לשוכר אחר.התוצאה המערכתית אינה תמיד גריעה של יחידת דיור אחת מהשוק. לעיתים מדובר בהחלפת זהות השוכר ובשרשרת מעבר בין דירות.


הנתונים עצמם מוכיחים שהשימוש בדירה משתנה גם בלי קשר ישיר לעסקת משקיע

לפי הלמ"ס, בין 2023 ל-2024 כ-2.6% מהדירות שהיו בבעלות הפכו לדירות בשכירות, ואילו כ-2.2% מהדירות שהיו בשכירות הפכו לדירות בבעלות. ברוב המכריע של הדירות, 95.2%, לא חל שינוי בסוג השימוש. הנתונים אינם כוללים דירות חדשות או דירות שנגרעו באותה שנה. (הלשכה המרכזית לסטטיסטיקה)זהו נתון חשוב במיוחד.הוא מלמד ששוק השכירות אינו קבוצה סגורה וקבועה של דירות שנרכשו מלכתחילה כהשקעה. דירות עוברות לאורך זמן בין שימוש עצמי לשכירות ובחזרה.המעברים יכולים להתרחש עקב:

  • שינוי במצב המשפחתי
  • מעבר עיר
  • מעבר לחו"ל
  • ירושה
  • גירושין
  • מעבר לדיור מוגן
  • שינוי במצב הכלכלי
  • רכישת דירה חלופית
  • החלטה לשמור דירה ישנה במקום למכור אותה

כלומר, היצע השכירות נוצר מתוך תנועת החיים של משקי הבית, לא רק מתוך החלטות השקעה בשוק ההון והנדל"ן.


המשקיע אינו מייצר דירה

זו אולי הנקודה העקרונית החשובה ביותר.כאשר משקיע רוכש דירת יד שנייה, הוא אינו מייצר יחידת דיור חדשה. הוא רוכש זכות קניינית בדירה שכבר קיימת.הדירה נוצרה קודם לכן באמצעות:

  • תכנון
  • קרקע
  • היתר בנייה
  • מימון
  • עבודות בנייה
  • תשתיות
  • כוח אדם
  • הון יזמי

רכישת הדירה בידי משקיע יכולה לשנות את אופן השימוש בה, אבל אינה מגדילה את מלאי הדירות הכולל.החריג הוא רכישת דירה חדשה מקבלן, כאשר הרכישה תומכת במימון ובהשלמת פרויקט ומביאה לכך שדירה חדשה נכנסת למלאי ומוצעת להשכרה. כאן קיים קשר ברור יותר בין משקיע לבין הרחבת מלאי השכירות.אלא שגם כאן צריך להבחין בין שני דברים:

  • תרומתו של המשקיע למימון וביקוש לפרויקט
  • עצם יצירת הדירה, שנעשית באמצעות מערכת התכנון והבנייה

ללא המשקיע ייתכן שהדירה הייתה נמכרת למשק בית לצורך מגורים. במקרה כזה מלאי הדיור היה גדל באותה מידה, אבל החלוקה בין בעלות לשכירות הייתה שונה.


משקיעים יכולים להגדיל גם את ההיצע וגם את הביקוש לשכירות

הטיעון המקובל מתמקד רק בצד אחד:משקיע קונה דירה, ולכן יש עוד דירה להשכרה.אבל הוא מתעלם מהצד השני:משקיע מתחרה על אותה דירה עם רוכש שהיה יכול להתגורר בה כבעלים.כאשר משקיע גובר על משק בית המבקש לרכוש דירה:

  1. הדירה עשויה להיכנס לשוק השכירות
  2. משק הבית שנדחק מהרכישה נשאר בשוק השכירות
  3. מחירי הדירות עשויים לעלות עקב התחרות
  4. נדרשת הון עצמי גבוה יותר
  5. משקי בית נוספים אינם מצליחים לרכוש
  6. הביקוש לשכירות גדל

לכן אותו משקיע עשוי להגדיל בו זמנית גם את היצע השכירות וגם את הביקוש לשכירות.מנקודת מבט מערכתית, הוא אינו בהכרח פותר את מצוקת הדיור. לעיתים הוא משנה את מבנה הבעלות: פחות משקי בית מחזיקים בדירות, ויותר משקי בית משלמים שכר דירה לבעלי נכסים.זהו מעבר מחברה של בעלי דירות לחברה של שוכרים ומשכירים.


השאלה שאינה נשאלת: מי היה קונה את הדירה אלמלא המשקיע?

כל טענה בדבר תרומת המשקיעים להיצע חייבת להתמודד עם תרחיש חלופי.נניח שמשקיע לא היה קונה דירה מסוימת. מה היה קורה אז?אפשרות אחת: הדירה לא הייתה נמכרת ולא הייתה נבנית.אפשרות שנייה: זוג צעיר היה קונה אותה ומתגורר בה.אפשרות שלישית: משפר דיור היה קונה אותה ומשחרר דירה אחרת לשוק.אפשרות רביעית: המחיר היה יורד עד שרוכש לשימוש עצמי היה יכול לרכוש.אפשרות חמישית: קבלן היה מציע אותה בשכירות או מוכר אותה לגוף מוסדי.ללא בחינת התרחיש החלופי, אי אפשר לקבוע שרכישת המשקיע "הוסיפה" דירה לשוק השכירות.לעיתים המשקיע מוסיף דירה להשכרה.לעיתים הוא רק מחליף משכיר אחר.לעיתים הוא מונע ממשק בית להפוך לבעל דירה.לעיתים הוא מחזיק דירה ריקה.ולעיתים הוא מספק דירה לשוכר שנשאר שוכר משום שלא הצליח להתחרות בו על אותה דירה.


שוק השכירות אינו מורכב רק ממשקיעים פרטיים

לפי נתוני הלמ"ס, לצד בעלי הדירות הפרטיים פועלים גם חברות לדיור ציבורי, קיבוצים ומושבים, חברות פרטיות, עמותות, מוסדות, מעונות סטודנטים, רשויות מקומיות וגורמים נוספים. (הלשכה המרכזית לסטטיסטיקה)אמנם השוק הישראלי נשען בעיקר על משכירים פרטיים, אבל קיימים מודלים חלופיים:

  • שכירות מוסדית ארוכת טווח
  • דיור ציבורי
  • דיור קואופרטיבי
  • קרנות המחזיקות מתחמי מגורים
  • מעונות לסטודנטים
  • דיור לעובדים
  • פרויקטים להשכרה ארוכת טווח
  • השכרה בידי רשויות מקומיות
  • חברות עירוניות
  • הסבת מבנים שאינם מנוצלים למגורים

המדינה בחרה לאורך שנים להישען במידה רבה על בעלי דירות פרטיים במקום לבנות שוק שכירות מוסדי וציבורי רחב. זו מדיניות, לא חוק טבע.


הנתון שמערער את סיפור היציאה ההמונית

בין 2013 ל-2024 עלה שיעור הדירות בשכירות בישראל מ-24.3% ל-28.8%, ומספרן עלה מכ-572 אלף לכ-852 אלף. (הלשכה המרכזית לסטטיסטיקה)המשמעות היא שמלאי השכירות גדל לאורך התקופה באופן משמעותי, למרות שינויים חדים במיסוי משקיעים, בריבית, במחירי הדירות ובהיקף העסקאות.אין בכך הוכחה שמדיניות כלפי משקיעים אינה משפיעה. היא בהחלט עשויה להשפיע.אבל הנתונים מראים שאין קשר פשוט שבו כל שינוי ברכישות המשקיעים מתורגם מיד ובאותו יחס לשינוי במלאי השכירות.המלאי מושפע מתהליכים מצטברים:

  • בנייה חדשה
  • ירושות
  • רכישת דירות חלופיות
  • שינויי שימוש
  • רילוקיישן
  • גירושין ונישואים
  • הגירה
  • דירות ריקות
  • פירוק ואיחוד משקי בית
  • הסבות
  • שכירות מוסדית
  • מעבר של דירות בין בעלות לשכירות

צריך להבחין בין מלאי פיזי להיצע אפקטיבי

גם מספר הדירות המסווגות כדירות בשכירות אינו מספר לנו לבדו כמה דירות זמינות כרגע לשוכרים.יש הבדל בין:

  • דירה מושכרת
  • דירה המוצעת להשכרה
  • דירה ריקה
  • דירה בשיפוץ
  • דירה המוחזקת עבור בן משפחה
  • דירה בשכירות קצרת טווח
  • דירה שאינה מאוכלסת דרך קבע
  • דירה שמחירה המבוקש גבוה מכדי למצוא לה שוכר
  • דירה המושכרת בחוזה ארוך ואינה זמינה לשוק

היצע אפקטיבי הוא מספר הדירות שבפועל מוצעות לשוכרים במחיר ובמיקום הרלוונטיים להם.גם אם מלאי הדירות להשכרה אינו קטן, ייתכן מחסור מקומי בדירות מסוימות:

  • דירות קטנות במרכזי תעסוקה
  • דירות למשפחות
  • דירות נגישות
  • דירות במחיר בר השגה
  • דירות ליד מוסדות לימוד
  • דירות באזורים מסוימים

לכן גם המונח "היצע דירות להשכרה" דורש פירוק לפי אזור, גודל, מחיר, איכות ומשך חוזה.


מה באמת קובע את שכר הדירה?

שכר הדירה אינו נקבע רק לפי מספר המשקיעים.הוא מושפע ממכלול גורמים:

  • גידול במספר משקי הבית
  • הגירה פנימית וחיצונית
  • רמת השכר
  • שיעור האבטלה
  • ריבית המשכנתאות
  • מחירי הדירות
  • היכולת לגייס הון עצמי
  • מספר הדירות הריקות
  • היקף הבנייה החדשה
  • שכירות מוסדית
  • מעבר צעירים מבית ההורים
  • גירושין ופיצול משקי בית
  • רילוקיישן
  • שכירות קצרת טווח
  • התפלגות גאוגרפית של התעסוקה
  • איכות התחבורה
  • ציפיות המשכירים
  • כוח המיקוח של השוכרים

גם היצע גדול אינו מבטיח שכר דירה נמוך אם רובו נמצא במקום הלא נכון, במחיר הלא נכון או בסוג הדירה הלא נכון.


ומה יקרה אם משקיעים באמת ימכרו בהיקף גדול?

כאן צריך להימנע מהקיצוניות ההפוכה.יציאה רחבה ומהירה של משקיעים יכולה להקטין את מלאי השכירות, במיוחד כאשר הדירות נמכרות לבעלי דירה לשימוש עצמי.אבל יש לכך גם השפעות נגדיות:

  • מחירי הדירות עשויים לרדת
  • שוכרים עשויים להפוך לבעלים
  • הביקוש לשכירות עשוי לרדת
  • התשואה על דירות עשויה לעלות
  • משקיעים אחרים עשויים להיכנס במחיר נמוך יותר
  • גופים מוסדיים עשויים לרכוש מקבצי דיור
  • קבלנים עשויים לעבור למודלים של השכרה
  • דירות שהוחזקו ריקות עשויות להיכנס לשוק
  • שוק השכירות עשוי להתאזן ברמת מחיר אחרת

לכן גם במקרה של יציאת משקיעים, אין לנתח רק את צד ההיצע. צריך לבדוק מה קרה למחירי הדירות, לבעלות ולמספר השוכרים.


המאזן האמיתי שצריך למדוד

במקום לספור רק רכישות משקיעים, צריך לבנות שני מאזנים.

מאזן היצע השכירות

תוספות:

  • דירות חדשות שנרכשו והושכרו
  • דירות שהתקבלו בירושה והושכרו
  • דירות שעברו משימוש עצמי לשכירות
  • שכירות מוסדית חדשה
  • דירות ציבוריות חדשות
  • הסבת משרדים ומבנים למגורים
  • דירות שחזרו מאי-אכלוס
  • יחידות דיור חוקיות חדשות

גריעות:

  • דירות שנמכרו למשתמשי קצה
  • דירות שנותרו ריקות
  • דירות שעברו לשכירות קצרת טווח
  • דירות שנהרסו
  • דירות שהוסבו לשימוש אחר
  • דירות שהוצאו מהשוק בשל שיפוץ ממושך
  • דירות שהועברו לשימוש בני משפחה

מאזן הביקוש לשכירות

תוספות:

  • משקי בית חדשים
  • צעירים שעוזבים את בית ההורים
  • מתגרשים
  • עולים ותושבים חוזרים
  • עובדים זמניים
  • משקי בית שנדחקו משוק הרכישה
  • משפחות שאיבדו יכולת לעמוד במשכנתה

גריעות:

  • שוכרים שרכשו דירה
  • איחוד משקי בית
  • חזרה לבית ההורים
  • הגירה לחו"ל
  • מעבר לדיור ציבורי
  • מעבר לדיור מוגן
  • ירידה במספר משקי הבית

רק ההפרש בין שני המאזנים יכול ללמד אם נוצר מחסור אמיתי.


שוק השכירות הפרטי הוא תוצאה של כשל מדיניות

הטענה שבלעדיהם לא יהיה שוק שכירות חושפת למעשה את חולשת המדיניות הישראלית.מדינה שבה שוק השכירות תלוי כמעט לחלוטין בהחלטות של מאות אלפי בעלי דירות פרטיים היא מדינה שלא בנתה חלופה מוסדית מספקת.במשך שנים המדינה:

  • צמצמה את הדיור הציבורי
  • לא בנתה מלאי גדול של שכירות ארוכת טווח
  • לא יצרה שוק מוסדי עמוק
  • לא הסדירה חוזים ארוכי טווח באופן מספק
  • לא סיפקה ודאות מספקת לשוכרים
  • לא ניצלה באופן רחב מבנים ריקים ומשרדים
  • לא בנתה מודל קואופרטיבי משמעותי

לפי הלמ"ס, מלאי הדיור הציבורי, ללא דיור מוגן ציבורי, הצטמצם מאז 2013 בכאלף דירות בממוצע לשנה. (הלשכה המרכזית לסטטיסטיקה)כאשר המדינה נסוגה, המשקיע הפרטי ממלא את החלל. אבל העובדה שהוא ממלא חלל אינה מוכיחה שזו הדרך היחידה או הטובה ביותר לנהל שוק שכירות.


הבעיה הכלכלית העמוקה יותר

כאשר מחיר דירה גבוה מאוד ביחס לשכר הדירה שניתן לקבל ממנה, המשקיע אינו רוכש בהכרח נכס מניב במובן הכלכלי הקלאסי.לעיתים התשואה השוטפת נמוכה מעלות המימון, והכדאיות תלויה בעיקר בציפייה לעליית מחיר.במצב כזה, המשקיע אינו רק ספק של שירותי דיור. הוא גם משתתף בספקולציה על מחיר הנכס.התוצאה האפשרית היא:

  • עליית מחירי רכישה
  • ירידת תשואות
  • התרחקות משקי בית מבעלות
  • גידול בביקוש לשכירות
  • העברת חלק גדל מההכנסה משוכרים לבעלי נכסים
  • תלות בהמשך עליית מחירים

לכן אין לנתק את הדיון על שוק השכירות מהדיון על בועת מחירי הנכסים.משקיע יכול להיות ספק דירה להשכרה, אבל באותה עת גם גורם שמחזק את מנגנון העלאת המחירים.


המסקנה: יש קשר, אבל הסיפור שמספרים לציבור חסר

נכון לומר שבעלי דירות פרטיים הם גורם מרכזי בשוק השכירות בישראל.לא נכון לומר שכל רכישת משקיע מוסיפה דירה לשוק השכירות.לא נכון לומר שכל מכירת משקיע גורעת דירה נטו מהשוק.לא נכון להתעלם מירושות, שינויי שימוש, מעבר בין דירות, משפרי דיור, דירות ריקות, שכירות מוסדית והפיכת שוכרים לבעלי דירות.ולא נכון להציג משקיע כרוכש ש"מייצר דירה", כאשר ברוב עסקאות היד השנייה הוא רק רוכש נכס שכבר קיים.הניסוח המדויק יותר הוא:

משקיעים הם אחד מערוצי הבעלות על דירות להשכרה, אך הם אינם המקור היחיד למלאי השכירות. רכישת דירה בידי משקיע אינה בהכרח מוסיפה דירה להשכרה, ומכירת דירה בידי משקיע אינה בהכרח יוצרת מחסור נטו, משום שבמקביל משתנים גם הבעלות, השימוש בדירה והביקוש לשכירות.

ובמילים חדות יותר:

לעיתים המשקיע מספק דירה לשוכר. לעיתים הוא פשוט מחליף משקיע אחר. ולעיתים הוא משכיר דירה למשפחה שנשארה בשכירות משום שלא הצליחה להתחרות בו על רכישתה.

זה ההבדל בין סיסמה לבין ניתוח כלכלי.


תיבת סיכום

רכישת משקיע אינה שווה בהכרח תוספת של דירה להשכרה.שוק השכירות מושפע ממלאי קיים, ירושות, שינויי שימוש, מעבר משקי בית, בנייה חדשה, דירות ריקות, שכירות מוסדית ומאזן בין מספר הדירות לבין מספר השוכרים.כדי למדוד מחסור אמיתי אין די בספירת רכישות ומכירות של משקיעים. צריך למדוד:

  • כמה דירות נכנסו בפועל לשכירות
  • כמה דירות יצאו ממנה
  • כמה משקי בית הצטרפו לביקוש
  • כמה שוכרים הפכו לבעלים
  • כמה דירות עומדות ריקות
  • והאם ההיצע נמצא במקום, בגודל ובמחיר שהציבור זקוק להם

English Summary

Do Housing Investors Really Create the Rental Supply?

The common claim that fewer housing investors automatically means fewer rental units is overly simplistic. Israel’s rental market is a large accumulated stock, not merely the result of current investor transactions. A dwelling purchased by an investor may already have been rented by its former owner, remain vacant, serve a family member, or be held for capital appreciation. In such cases, the transaction does not add a new rental unit. Rental supply also grows through inheritance, relocation, marriage, divorce, retirement, migration, conversion of owner-occupied homes into rentals, institutional rental projects and other changes in household circumstances. Likewise, when an investor sells a rental dwelling to a tenant or another first-time buyer, the number of rental units may decline, but rental demand may decline as well because a former tenant becomes an owner.A meaningful assessment therefore requires two separate balances:

  1. The number of dwellings entering and leaving the effective rental stock
  2. The number of households entering and leaving rental demand

Investors are an important source of privately owned rental housing, but they are not the sole source. Investor purchases should not be treated as equivalent to new housing supply, particularly in the second-hand market, where ownership changes but no new dwelling is created.The real policy question is not simply how many investors buy or sell. It is whether enough suitable homes are available for rent, in the right locations, at affordable prices, and whether the country has developed sufficient institutional, public and long-term rental alternatives.


האם באמת נתקע בלי קורת גג? האמת מאחורי המיתוס הגדול של משקיעי הנדל"ן

1. מבוא: הדילמה שבין סיסמה למציאות

בכל פעם שעולה לדיון נושא מיסוי המשקיעים או הירידה בהיקף העסקאות שלהם, נשלפת כמעט באופן אוטומטי אותה אזהרה מאיימת, מעין "נבואת זעם" כלכלית: "אם המשקיעים ייצאו מהשוק, לא יהיו כאן דירות להשכרה". המשפט הזה נשמע הגיוני, כמעט אקסיומטי – הרי מישהו צריך להיות הבעלים של הדירה כדי להשכיר אותה, נכון?אלא שהקשר הזה הוא לא יותר מאשר כשל קטגורי מבני, המשרת אינטרסים צרים בשיח הציבורי. הפער שבין הנתונים הסטטיסטיים היבשים לבין מסע ההפחדה שמנהלות קבוצות אינטרס חושף תמונה אחרת לחלוטין. הגיע הזמן לפרק את המיתוס ולהבין מדוע שוק השכירות הישראלי הרבה פחות תלוי ב"משקיע החדש" ממה שמנסים למכור לנו.

2. תובנה 1: שוק השכירות הוא אגם אדיר, לא רק "טפטוף" של עסקאות

אחת הטעויות הנפוצות (והנוחות) ביותר היא הבלבול בין "זרם" (Flow) ל"מלאי" (Stock). תארו לכם שמנסים לאמוד את מפלס הכנרת רק על פי כמות הגשם שירד בצהריים האחרונים. זהו בדיוק העיוות שנוצר כשבוחנים את רכישות המשקיעים בחודש נתון כדי להסיק על גורלו של שוק השכירות.נכון ליולי 2024, קיימות בישראל כ-851,600 דירות בשכירות, המהוות 28.8% מכלל מלאי הדירות. הנתון המדהים באמת מהלמ"ס הוא זה: בין 2013 ל-2024, שוק השכירות צמח בקצב שנתי ממוצע של 3.4%, בעוד שכלל מלאי הדירות בישראל גדל ב-1.9% בלבד. הצמיחה הזו מוכיחה ששוק השכירות נשען על מאגר אדיר שנצבר לאורך עשורים, ולא על "זרם" הרכישות המשתנה של הרבעון האחרון."רכישות משקיעים הן זרם עסקאות. דירות להשכרה הן מלאי. הדיווחים החודשיים על רכישות מתארים תנועה פנימית בתוך השוק, ולא תוספת נטו הכרחית לשוק השכירות."

3. תובנה 2: "משקיע" הוא פיקציה משפטית, לא תוכנית עבודה

בדוחות רשות המיסים, "משקיע" הוא הגדרה קניינית יבשה: אדם שרוכש דירה נוספת על זו שכבר בבעלותו. אלא שהסיווג הזה הוא "קופסה שחורה" שלא מספרת לנו דבר על השימוש בפועל בנכס.האם הדירה באמת תצא לשוק השכירות? לא בהכרח. משקיעים רוכשים נכסים למגוון שימושים שאינם תורמים להיצע השכירות האפקטיבי: דירות הממתינות לילדים, דירות נופש, או נכסים שעומדים ריקים כחלק מאסטרטגיית ספקולציה על עליית ערך. יתרה מכך, כאשר משקיע רוכש דירה שהייתה מושכרת קודם לכן ממשקיע אחר, הוא לא הוסיף אפילו מטר רבוע אחד להיצע השכירות – הוא רק החליף את השם בטאבו.

4. תובנה 3: "החור השחור" של הירושות ודינמיקת החיים

כאן טמון הכשל המערכתי בנתונים הרשמיים: הירושה. בכל שנה, אלפי דירות עוברות מבעלות של דור המייסדים לידי יורשים. ברגע שהיורש מחליט להשכיר את הדירה, נוספת לשוק יחידת דיור בלי שום "עסקת השקעה" רשומה, בלי תחרות מול זוגות צעירים ובלי צורך בהטבות מס.זהו המנגנון הסמוי של "תנועת החיים". נתוני הלמ"ס מראים כי 2.6% מהדירות שהיו בבעלות עברו לשכירות בשנה האחרונה עקב ירושות, מעבר לדיור מוגן, גירושין או רילוקיישן. המדינה סובלת מעיוורון מוסדי לגבי המנגנונים הללו, שכן הם אינם דורשים "עסקה" קלאסית, אך הם אלו שמתדלקים את מלאי השכירות הרבה יותר מכל משקיע תל-אביבי שרוכש דירת יד שנייה בבאר שבע.

5. תובנה 4: המשקיע לא בונה קירות – הוא רק קונה את התווית

צריך לומר זאת בחדות: משקיע שרוכש דירת יד שנייה לא מייצר דירה חדשה. הדירה קיימת מכוח תכנון, קרקע ותשתיות. הטרגדיה היא שלעיתים קרובות, המשקיע גובר במכרז על זוג צעיר שביקש לרכוש את אותה דירה למגורים.במצב כזה, נוצר משחק סכום אפס: המשקיע "הוסיף" דירה לשכירות, אבל הוא גם השאיר את הזוג הצעיר בשוק השכירות כביקוש קשיח. המאזן הכללי לא השתפר; הוא פשוט הפך את ישראל מחברה של בעלי דירות לחברה של שוכרים ומשכירים."לעיתים המשקיע פשוט מספק קורת גג למשפחה שנשארה בשכירות רק משום שלא הצליחה להתחרות בו על רכישת אותה דירה בדיוק."

6. תובנה 5: התלות במשקיעים הפרטיים היא תעודת עניות למדיניות

העובדה ששוק השכירות בישראל נשען על גבם של בעלים פרטיים אינה חוק טבע – היא כשל מדיניות מכוון. מאז 2013, מלאי הדיור הציבורי מצטמצם בקצב של כ-1,000 דירות בשנה. המדינה נסוגה מאחריותה, לא פיתחה שוק שכירות מוסדי ארוך-טווח, ובכך הפכה אותנו לבני ערובה של גחמות המשקיע הפרטי. המצב הנוכחי הוא בחירה פוליטית שניתן וצריך לשנות באמצעות מודלים של קואופרטיבים ודיור מוסדי.

סיכום: המאזן האמיתי של שוק השכירות

כדי להבין את המציאות, עלינו להפסיק לספור עסקאות משקיעים ולהתחיל לבחון את "דף המאזן האפקטיבי":בצד ההיצע:

  • תוספות: בנייה חדשה, ירושות שנכנסו לשוק, דירות שחזרו מאי-אכלוס, והסבות משרדים.
  • גריעות: מכירה למשתמשי קצה, מעבר לשכירות קצרת טווח (Airbnb), ודירות שנותרו ריקות.

בצד הביקוש:

  • תוספות: פיצול משקי בית (מתגרשים, צעירים), הגירה, ומשקי בית שנדחקו משוק הרכישה.
  • גריעות: שוכרים שהפכו לבעלים (Scenario 4), איחוד משקי בית, ומעבר לדיור מוגן.

האמת המדויקת היא שרכישת משקיע אינה בהכרח תוספת, ומכירת משקיע אינה בהכרח גריעה. כאשר משקיע מוכר דירה לשוכר שלו, השוק לא איבד "גג"; הוא פשוט ביטל בו-זמנית יחידת היצע אחת ויחידת ביקוש אחת.שאלת מחשבה לסיום: האם אנחנו מוכנים להמשיך להאמין לסיסמאות השיווקיות של "המשקיע כמציל השוק", או שהגיע הזמן לדרוש מדיניות דיור שלא מחייבת דור שלם לשלם דמי שכירות כדי שמישהו אחר יוכל לעשות ספקולציה על העתיד שלו?

22Jun

מאזן האימה החדש בשוק הנדל"ן הישראלי: כיצד מלאי של עשרות אלפי דירות לא מכורות, האטה במכירות, מחזורי משכנתאות והיקפי אשראי גדולים יוצרים תלות הדדית בין הקבלנים, נוטלי המשכנתאות והבנקים. המאמר מסביר מדוע הבנקים מתחילים לגלות גמישות, כיצד פריסת חובות ועדכון דוחות אפס עשויים לדחות הכרה בהפסדים, מדוע מימוש המוני של דירות עלול לפגוע בשווי הביטחונות הבנקאיים, ומהי נקודת השבר שבה מאזן האימה עלול להפוך למשבר מערכתי.

מאזן האימה בשוק הנדל"ן: כשהקבלנים, נוטלי המשכנתאות והבנקים תלויים זה בזה

If We Go Down, You Go Down With Us

במשך שנים היה נדמה כי יחסי הכוחות בשוק האשראי ברורים לחלוטין: הבנק נותן את הכסף, הבנק מחזיק בשעבוד, הבנק קובע את התנאים, והקבלן או נוטל המשכנתה נדרשים לציית.כאשר חייב יחיד מתקשה לעמוד בהתחייבויותיו, התמונה הזאת אכן נכונה. הבנק יכול לדרוש הזרמת הון, להעמיד את ההלוואה לפירעון, לממש ביטחונות או לפתוח בהליכי גבייה.אבל כאשר עשרות אלפי לווים, יזמים וקבלנים נחשפים בו זמנית לאותה בעיה, יחסי הכוחות משתנים.הבעיה כבר אינה בעייתו של החייב הבודד. היא הופכת לבעיה של המערכת שנתנה לו את האשראי.זהו מאזן האימה החדש בשוק הנדל"ן הישראלי:

הקבלנים ונוטלי המשכנתאות זקוקים לבנקים כדי לשרוד, אבל הבנקים זקוקים להם כדי שההלוואות ימשיכו להיראות כנכסים ולא יהפכו להפסדים.

במילים פשוטות:

If we go down, you go down with us.

לא מדובר באיום. מדובר בתיאור של תלות הדדית פיננסית שנוצרה כאשר היקפי החוב, הבנייה והמלאי הלא מכור הפכו גדולים מכדי שניתן יהיה לטפל בהם באמצעות מימושים פרטניים ושגרתיים.


המספרים שמאחורי מאזן האימה

בסוף ינואר 2026 נותרו למכירה בישראל כ-86,290 דירות חדשות. לפי הלשכה המרכזית לסטטיסטיקה, מלאי זה ייצג 31.4 חודשי היצע בקצב המכירות שנמדד באותה עת. כמעט 30% מהמלאי נמצא במחוז תל אביב וכרבע נוסף במחוז המרכז. (הלשכה המרכזית לסטטיסטיקה)זהו אינו עודף נקודתי בפרויקט מסוים. זהו מלאי מערכתי, המוחזק ברובו באמצעות אשראי בנקאי, ליווי פיננסי, אג"ח, הלוואות בעלים והתחייבויות לספקים ולקבלני ביצוע.במקביל, נתוני המגמה של הלמ"ס מלמדים כי החל מיוני 2024 נרשמה ירידה ממוצעת של 1.9% בחודש במכירת דירות חדשות. בשלושת החודשים נובמבר 2025 עד ינואר 2026 נמכרו כ-9,070 דירות חדשות, ירידה של 27.2% לעומת התקופה המקבילה שנה קודם לכן. (הלשכה המרכזית לסטטיסטיקה)בנק ישראל עצמו תיאר את שנת 2025 כשנה של האטה בשוק הדיור, שהתבטאה ברמה נמוכה של עסקאות, מלאי גבוה של דירות לא מכורות וירידה במחירי הדירות לאורך חודשי המחצית השנייה של השנה. לצד זאת ציין הבנק כי הפעילות בענף הבנייה נותרה גבוהה. (בנק ישראל)בצד משקי הבית התרחש תהליך מקביל. בשנת 2025 מוחזרו כ-69 אלף משכנתאות, בהיקף מצטבר של כ-43.6 מיליארד שקל. סכום זה היה שווה לכ-7% מיתרת תיק המשכנתאות הבנקאי, לעומת ממוצע של כ-4.5% בשנים 2019 עד 2024. (בנק ישראל)חשוב לדייק: מחזור משכנתה אינו בהכרח עדות למצוקה. חלק מהלווים ממחזרים הלוואה כדי לשפר ריבית, לשנות מסלול או לקצר תקופה. אולם כאשר היקף המחזורים גדל במהירות, ובמיוחד כאשר המחזור כולל הארכת תקופה והפחתת ההחזר החודשי, הוא עשוי להעיד על כך שמשקי בית רבים מתקשים לשאת את מבנה החוב המקורי.לכן אין לבחון רק את מספר תיקי הפיגור המוצהרים. צריך לבחון גם את החובות שטרם הוגדרו כפיגור משום שנפרסו, מוחזרו, נדחו או קיבלו תקופת גרייס.לעיתים המצוקה האמיתית נמצאת דווקא במה שאינו מופיע עדיין בטבלת הפיגורים.


מאזן האימה הראשון: הקבלנים מול הבנקים

הבנק אינו רוצה לקבל את הפרויקט

הדימוי המקובל הוא שהבנק חזק משום שהוא מחזיק בשעבוד על הקרקע, על הפרויקט, על חשבונות הליווי ועל התקבולים.אבל שעבוד אינו מבטיח שהבנק יקבל את מלוא החוב.השעבוד מעניק לבנק זכות לממש את הנכס. הוא אינו מבטיח שהנכס שווה את יתרת האשראי, את עלויות ההשלמה, את ההתחייבויות לרוכשים ואת הוצאות המימוש.כאשר קבלן אינו עומד בתנאי הליווי, הבנק יכול לכאורה להפסיק את המימון. אלא שהפסקת מימון לפרויקט פעיל עלולה להשאיר אותו עם:

  • שלד או פרויקט חלקי
  • התחייבויות לרוכשי דירות
  • ערבויות לפי חוק המכר
  • קבלני ביצוע וספקים שלא קיבלו תשלום
  • צורך להשלים את הבנייה
  • עלויות אבטחה, תחזוקה, שיווק וניהול
  • הליכים משפטיים
  • דירות שנדרש למכור בשוק חלש
  • ביטחונות ששווים בפועל נמוך מהשווי שנרשם בדוח האפס

הבנק אינו מעוניין להפוך ליזם בעל כורחו.הוא אינו מעוניין לנהל אתר בנייה, להתמודד עם קבלני משנה, לשווק עשרות דירות ולהסביר לרוכשים מדוע הפרויקט התעכב.לכן, כל עוד קיימת אפשרות סבירה להחזיק את הפרויקט בחיים, הבנק עשוי להעדיף הסדר על פני מימוש.

כאשר מלאי הופך לחוב

דירה לא מכורה אינה רק מוצר שממתין ללקוח.בפרויקט ממונף, כל חודש שבו הדירה אינה נמכרת מייצר עלויות:

  • ריבית על האשראי
  • הצמדות
  • הוצאות מימון
  • ארנונה ודמי אחזקה
  • הוצאות שיווק
  • עלויות מטה
  • עלויות ערבויות
  • שחיקת הרווח היזמי
  • עיכוב בשחרור הון עצמי
  • קושי בהתחלת הפרויקט הבא

כאשר המכירות נעצרות, המלאי הופך בהדרגה לנטל פיננסי.כאשר מדובר בדירה אחת, הקבלן יכול אולי להמתין. כאשר מדובר בעשרות דירות בפרויקט ובעשרות אלפי דירות במערכת, ההמתנה עצמה הופכת לסיכון.

המלכודת של הורדת המחיר

לכאורה, הפתרון פשוט: להוריד מחיר ולמכור.אלא שבשוק הממומן באמצעות ליווי בנקאי, הורדת מחיר אינה החלטה שיווקית בלבד.מחיר המכירה הוא אחד המרכיבים המרכזיים בדוח האפס. כאשר המחיר יורד, ההכנסות הצפויות מהפרויקט יורדות, הרווח היזמי נשחק ולעיתים גם יחס הכיסוי של הבנק נפגע.מכירה במחיר נמוך עלולה:

  • לפגוע בתקבולים העתידיים
  • להקטין את כרית הביטחון של הבנק
  • לחייב עדכון של דוח האפס
  • להגדיל את דרישת ההון העצמי מהיזם
  • להשפיע על שווי יתר הדירות בפרויקט
  • ליצור דרישות מצד רוכשים קודמים
  • לחשוף את הפער בין המחיר הרשמי לבין המחיר הכלכלי

לכן נוצר מצב אבסורדי: הקבלן זקוק להורדת מחיר כדי לייצר מכירות, אבל הבנק חושש שהורדת המחיר תחשוף שהפרויקט כבר אינו עומד בתחשיב שעל בסיסו ניתן האשראי.מכאן נולדו מבצעי המימון, ההנחות העקיפות, סבסוד הריבית, דחיית התשלום ומבצעי 80/20 או 90/10.במקום להפחית את מחיר הדירה הרשום, מפחיתים את המחיר הכלכלי באמצעות תנאי המימון.כך נשמר לכאורה מחיר העסקה, אך העלות האמיתית לקונה יורדת.

הבנק והקבלן לכודים יחד

הקבלן אומר לבנק:

אם תפסיק לממן אותי, הפרויקט עלול להיעצר והחוב שלך לא יוחזר.

הבנק אומר לקבלן:

אם תוריד מחירים ללא שליטה, תפגע בביטחונות שלי ותידרש להזרים הון נוסף.

שני הצדדים יודעים שהמשך המצב הקיים אינו בר-קיימא, אך גם חוששים מן המחיר של ההכרה בכך.זהו מאזן אימה.הבנק אינו יכול להמשיך לממן כל פרויקט ללא גבול. הקבלן אינו יכול להמשיך לשלם ריבית ללא מכירות. אבל כל צד חושש שהפעלת מלוא הכוח שלו תגרום לקריסה שתפגע גם בו.


מאזן האימה השני: נוטלי המשכנתאות מול הבנקים

לווה אחד חלש. אלפי לווים הם סיכון מערכתי

נוטל משכנתה יחיד שנקלע לפיגור נמצא בדרך כלל בעמדת נחיתות ברורה. הבנק מחזיק במשכנתה רשומה, בהסכם מחייב וביכולת לנקוט הליכי גבייה.אבל אם אלפי לווים נקלעים לקושי בו זמנית, התמונה משתנה.מימוש נרחב של דירות אינו רק אירוע משפטי בין הבנק לבין כל חייב בנפרד. הוא עלול להפוך לאירוע מאקרו-כלכלי:

  • דירות רבות מוצעות למכירה בלחץ
  • מחירי המימוש יורדים
  • עסקאות כפויות הופכות לנקודות ייחוס
  • שמאויות הביטחונות מתעדכנות
  • יחס החוב לשווי הנכס עולה
  • ההפרשות להפסדי אשראי גדלות
  • אמון הציבור נפגע
  • הרגולטור והמערכת הפוליטית נאלצים להתערב

הבנק יכול לממש דירה אחת מבלי להשפיע על השוק. הוא אינו יכול לממש אלפי דירות מבלי להשפיע על שוויו של כל תיק המשכנתאות.

פרדוקס הביטחון

הבנק נתן משכנתה משום שהאמין שהדירה היא ביטחון טוב.אולם אם מחירי הדירות יורדים, הביטחון נחלש בדיוק בזמן שבו הלווה מתקשה לשלם.הבעיה חמורה במיוחד כאשר הדירה נרכשה במחיר שהתנתק מהכנסה, משכר דירה ומתשואה כלכלית, והעסקה התאפשרה באמצעות אשראי זול או מבנה מימון אגרסיבי.כל עוד המחירים עולים, אין לכאורה בעיה. אפשר למכור, למחזר או לשעבד מחדש.אבל כאשר המחיר יורד, עלול להיווצר מצב שבו יתרת המשכנתה מתקרבת לשווי המימוש של הדירה, ולעיתים אף עולה עליו לאחר הוצאות מכירה, ריבית פיגורים, שכר טרחת כונס והוצאות משפטיות.בנק שמממש נכס כזה עלול לגלות כי גם לאחר מכירת הדירה נותר חוב שאינו בר-גבייה.לכן מימוש אינו תמיד הפתרון הטוב ביותר לבנק.

מדוע הבנקים מעדיפים למחזר?

מחזור משכנתה יכול לכלול:

  • הארכת תקופת ההלוואה
  • מעבר בין מסלולים
  • שינוי הרכב הריבית
  • הקטנת ההחזר החודשי
  • איחוד הלוואות
  • פריסת פיגורים
  • דחיית תשלומים
  • תקופת גרייס

מבחינת הלווה, התוצאה המיידית עשויה להיות הקלה בתזרים.מבחינת הבנק, המחזור מאפשר להחזיר את ההלוואה למסלול תקין, למנוע פיגור רשמי ולהמשיך לסווג את החוב כנכס מניב.אבל הארכת התקופה אינה מעלימה את החוב. לעיתים היא מגדילה את סך הריבית שהלווה ישלם לאורך חיי המשכנתה.במילים אחרות:

הקטנת ההחזר החודשי אינה בהכרח הקטנת החוב. פעמים רבות היא קניית זמן במחיר של חוב יקר וארוך יותר.

הגמישות הבנקאית אינה בהכרח סימן לחוסן

כאשר בנקים מסכימים להאריך אשראי, למחזר משכנתאות, לדחות תשלומים או לעדכן את תנאי הליווי, קל לפרש זאת כסימן שהמערכת חזקה ויכולה לסייע ללקוחותיה.לפעמים זה אכן המצב.אבל לעיתים הגמישות היא סימן לכך שהחלופה גרועה יותר.הבנק אינו מוותר בהכרח על החוב. הוא משנה את לוח הזמנים כדי להימנע מהכרה מיידית בהפסד.כך נוצרת הבחנה חשובה בין שני סוגי גמישות:

גמישות משקמת

גמישות שניתנת ללווה או ליזם שיש להם יכולת כלכלית בסיסית, אך נקלעו לקושי זמני. במקרה כזה, דחייה או פריסה עשויות לאפשר התאוששות אמיתית.

גמישות דוחה

גמישות שניתנת כאשר אין עוד יכולת כלכלית מספקת, אך הצדדים מעדיפים לדחות את ההכרה בכך. במקרה כזה, ההסדר אינו פותר את הבעיה. הוא רק מזיז אותה קדימה.זו ההבחנה בין פתרון לבין הארכת פתיל.


כשההלוואה היא נכס רק כל עוד משלמים אותה

במאזן הבנק, הלוואה היא נכס.היא מייצרת ריבית, תזרים והכנסה.אבל אין משמעות כלכלית מלאה לסכום הכתוב בחוזה אם הלווה אינו מסוגל לשלם ואם הביטחון אינו מספיק לכיסוי החוב.הלוואה של שני מיליון שקל אינה בהכרח נכס בשווי שני מיליון שקל. שוויה הכלכלי תלוי ביכולת הגבייה שלה.אותו עיקרון חל על אשראי לקבלן.העובדה שדוח האפס צפה הכנסות מסוימות אינה מבטיחה שהדירות יימכרו במחירים שנקבעו בו. המחיר החזוי אינו תזרים, המלאי אינו מזומן והשעבוד אינו ערובה לכיסוי מלא.מכאן נובע אחד העקרונות החשובים להבנת המערכת:

החוב רשום לפי הסכום החוזי, אבל ערכו האמיתי נגזר מהיכולת לפרוע אותו.

כאשר היכולת הזאת נחלשת, הבנק ניצב בפני בחירה:

  1. להכיר בהפסד היום
  2. למחזר, לפרוס ולהמתין בתקווה שהמצב ישתפר

כל עוד מדובר במספר קטן של לווים או פרויקטים, ניתן לבחור בכל מקרה לגופו. כאשר התופעה מתרחבת, דחיית ההכרה עלולה להפוך למדיניות מערכתית.


האם הבנקים מסתירים הפסדים?

לא נכון לטעון שכל מחזור, גרייס או הארכת אשראי הם הסתרת הפסד.מערכת בנקאית אחראית צריכה לאפשר הסדרים ללקוחות שנקלעו לקושי זמני. מימוש מהיר אינו תמיד צעד נכון, לא ללווה ולא לבנק.אבל נכון לשאול:

  • כמה הלוואות מוחזרו כדי לשפר תנאים וכמה כדי למנוע פיגור?
  • בכמה מהמחזורים הוארכה תקופת ההלוואה?
  • כמה לווים הקטינו את ההחזר אך הגדילו את העלות הכוללת?
  • כמה פרויקטים עברו עדכון של דוח האפס?
  • כמה יזמים נדרשו להזרמת הון נוספת?
  • כמה הלוואות לקבלנים הוארכו למרות האטה במכירות?
  • כמה דירות נמכרות בהנחות כלכליות שאינן משתקפות במחיר הרשום?
  • מהו שווי המימוש של הביטחונות ולא רק השווי החשבונאי שלהם?

אלה השאלות שיכולות לחשוף האם מדובר בגמישות בריאה או בדחיית הפסדים.


הבנקים אינם רק מממנים חיצוניים של הבועה

אחת הטעויות בניתוח שוק הדיור היא להתייחס לבנקים כאל צופים מן הצד.הבנקים אינם רק מי שמימנו את רוכשי הדירות. הם מימנו גם את הקרקעות, היזמים, הבנייה, קבלני הביצוע ולעיתים את מבצעי המימון עצמם.אותה מערכת בנקאית נמצאת משני צדי העסקה:

  • היא מממנת את מי שבונה את הדירה
  • היא מממנת את מי שרוכש אותה

לכן כאשר העסקה אינה כלכלית, הסיכון אינו נעלם. הוא מפוצל בין כמה תיקי אשראי בתוך אותה מערכת.היזם חייב לבנק עבור הקרקע והבנייה. הרוכש חייב לבנק עבור המשכנתה. מחיר הדירה משמש בסיס לשני החובות.אם המחיר יורד, הבעיה מופיעה בשני הצדדים:

  • רווחיות הפרויקט נשחקת
  • שווי דירת הרוכש יורד
  • הביטחונות נחלשים
  • יכולת המחזור מצטמצמת
  • הסיכון הבנקאי גדל

מכאן נובע מאזן האימה הכפול:

הבנק חושש מקריסת הקבלן, אבל גם מקריסת הרוכש שקנה ממנו.

מדוע אין לבנקים אינטרס בירידת מחירים חדה?

ירידה מדורגת יכולה להיות נסבלת. היא מאפשרת לבנקים לעדכן שמאויות, להגדיל הפרשות, לדרוש הון נוסף ולהתאים את מדיניות האשראי.ירידה חדה היא סיפור אחר.היא עלולה:

  • להפוך לווים לבעלי הון עצמי שלילי
  • לפגוע ביחסי המימון
  • להקטין את שווי הביטחונות
  • להגדיל את הפסדי האשראי
  • להביא יזמים להפרת אמות מידה פיננסיות
  • לפגוע באג"ח של חברות נדל"ן
  • לצמצם את האשראי לענף
  • להאיץ עוד יותר את הירידה

לכן לבנקים יש תמריץ ברור לנהל את קצב הירידה.לא בהכרח למנוע כל ירידה, אלא למנוע ירידה בלתי נשלטת שתכפה עליהם הכרה מהירה בהפסדים.זהו גם ההסבר לכך שהמערכת עשויה להעדיף מבצעי מימון, סבסוד ריבית והנחות עקיפות על פני הפחתה גלויה ומהירה של המחיר הרשמי.


המימוש הראשון עלול לשנות את שווי כל השוק

בשוק המבוסס במידה רבה על עסקאות השוואה, כל עסקה חדשה משפיעה על הערכת יתר הנכסים.כל עוד הדירות נמכרות במחירים גבוהים, עסקאות אלה משמשות להצדקת המחירים הבאים.אבל אותו מנגנון פועל גם בכיוון ההפוך.כאשר קבלנים, כונסי נכסים או בעלי דירות לחוצים מתחילים למכור במחירים נמוכים, העסקאות החדשות הופכות לנתוני השוואה חדשים.אז מתרחש תהליך הפוך:

  1. עסקה נמוכה נרשמת
  2. היא משפיעה על השמאויות באזור
  3. שווי הביטחונות יורד
  4. יחס המימון עולה
  5. הבנק מחמיר תנאים
  6. נדרשות מכירות נוספות
  7. המחירים ממשיכים לרדת

לכן הבנק חושש לא רק מן ההפסד על הנכס שהוא מממש. הוא חושש מן ההשפעה של המימוש על יתר הנכסים הממושכנים אצלו.


אז מדוע הבנקים עדיין נראים חזקים?

משום שמאזן אימה אינו סימטריה מלאה.הבנקים עדיין מחזיקים ביתרונות משמעותיים:

  • הון
  • נזילות
  • פיזור סיכונים
  • ביטחונות
  • מידע
  • כוח משפטי
  • יכולת תמחור
  • גישה לבנק ישראל
  • יכולת לפרוס הפסדים לאורך זמן

לעומת זאת, משק בית או קבלן בודד עלולים לקרוס במהירות.לכן אין לטעון שהחייבים שולטים בבנקים.הטענה המדויקת יותר היא:

כוחו המשפטי של הבנק נשאר גדול, אך חופש הפעולה הכלכלי שלו מצטמצם ככל שמספר החייבים הנמצאים בקושי גדל.

הבנק יכול ללחוץ על חייב אחד. הוא מתקשה ללחוץ על כל החייבים בעת ובעונה אחת.


מתי מאזן האימה נשבר?

מאזן האימה יכול להימשך כל עוד המערכת מצליחה לקנות זמן.הוא מחזיק כאשר:

  • הקבלנים ממשיכים לשלם לפחות את הריבית
  • הבנקים מאריכים אשראי
  • פרויקטים ממשיכים להיבנות
  • רוכשים משלימים עסקאות קודמות
  • משכנתאות נפרסות מחדש
  • הפיגורים נשארים בשליטה
  • אין גל מימושים
  • הציבור אינו מושך פיקדונות
  • הבנקים שומרים על נזילות והון
  • הרגולטור מאפשר טיפול הדרגתי

אבל הוא נשבר כאשר קניית הזמן מפסיקה לעבוד.הטריגר יכול להיות אחד או שילוב של כמה אירועים:

  • קבלן גדול שאינו מסוגל להשלים פרויקט
  • ירידת מחירים חדה
  • גל ביטולי עסקאות
  • פגיעה בתעסוקה ובהכנסות משקי הבית
  • עלייה בפיגורים
  • קושי של חברות נדל"ן למחזר אג"ח
  • קריסת קבלני ביצוע
  • צמצום אשראי בנקאי
  • עלייה נוספת בעלויות המימון
  • אובדן אמון הציבור

כאשר המחזור הבא כבר אינו מסוגל לכסות את החוב הקודם, זמן חדל להיות פתרון.


לא כל מה שאינו בפיגור הוא חוב בריא

המערכת נוטה למדוד מצוקה דרך שיעורי פיגור והלוואות שאינן נפרעות כסדרן.אלה נתונים חשובים, אך הם אינם מספרים את כל הסיפור.הלוואה יכולה להיות משולמת במועד ועדיין להיות בלתי בת-קיימא כלכלית.לדוגמה:

  • לווה משלם באמצעות חסכונות
  • משפחה נעזרת בהורים
  • תשלום המשכנתה נעשה באמצעות הלוואה אחרת
  • תקופת ההלוואה הוארכה
  • חלק מהחוב הועבר למסלול יקר יותר
  • הקבלן משלם ריבית מכספי הלוואה חדשה
  • הפרויקט ממשיך באמצעות הזרמת הון חיצונית
  • נכסים אחרים נמכרים כדי לשמור על החוב תקין

כל עוד התשלום נכנס, ההלוואה מסווגת כתקינה.אבל השאלה הכלכלית האמיתית היא לא רק האם התשלום של החודש בוצע. השאלה היא האם קיים מקור הכנסה בר-קיימא שיוכל לשרת את החוב לאורך זמן.


מאזן של הכחשה הדדית

הקבלן מבקש מהבנק להמשיך לממן אותו עד שהמכירות יחזרו.הרוכש מבקש מהבנק לפרוס את המשכנתה עד שהריבית תרד או שהכנסתו תעלה.הבנק מבקש מהקבלן ומהרוכש להמשיך לשלם כדי שלא יצטרך להכיר בהפסד.כל צד מקווה שהזמן יפתור את הבעיה:

  • שהריבית תרד
  • שהמלחמה תסתיים
  • שהביקושים יחזרו
  • שהשכר יעלה
  • שהמשקיעים יחזרו
  • שהמלאי ייספג
  • שהמחירים יתייצבו

אבל זמן אינו פותר פער בין מחיר לשווי.אם מחיר הנכס גבוה משמעותית מהכנסתו הכלכלית, מתשואתו ומהיכולת של הציבור לממן אותו, דחיית ההכרה אינה מבטלת את הפער.היא רק מאפשרת לו להמשיך להצטבר.


המסקנה: כשהחבל נמתח משני קצותיו

הבנקים אינם מגלים גמישות משום שהבעיה נפתרה.בחלק מהמקרים הם מגלים גמישות משום שאין להם חלופה טובה יותר.אם ילחצו מדי על הקבלנים, הם עלולים לקבל פרויקטים לא גמורים וביטחונות שאינם מכסים את החוב.אם ילחצו מדי על נוטלי המשכנתאות, הם עלולים לייצר גל מימושים שיפגע במחירי הדירות ובשווי כלל הביטחונות שלהם.אם יאפשרו לכולם להמשיך ללא מגבלות, החובות עלולים לגדול וההפסד העתידי עלול להיות עמוק יותר.לכן נוצר מאזן אימה:

החייב תלוי בבנק כדי לשרוד, אבל הבנק תלוי בחייב כדי שהחוב ימשיך להיראות בר-גבייה.

זהו אינו מאזן יציב. זהו מאזן הנשען על מחזור, דחייה, פריסה ואמונה שהעתיד יהיה טוב מן ההווה.כל עוד הבנקים יכולים לקנות זמן, המערכת יכולה להמשיך להיראות יציבה.אבל כאשר הזמן מפסיק לשפר את יכולת ההחזר ורק מגדיל את החוב, הגמישות הופכת מדחיית משבר להעמקתו.ואז המשפט:

If we go down, you go down with us

כבר אינו סיסמה.הוא הופך לתיאור מדויק של מערכת פיננסית שבה הקבלנים, רוכשי הדירות והבנקים קשרו את גורלם זה בזה באמצעות אותו נכס, אותו מחיר ואותו חוב.


תיבה מסכמת: מאזן האימה החדש

בין הקבלנים לבנקים:

הקבלנים זקוקים להמשך אשראי כדי להשלים פרויקטים ולמכור מלאי. הבנקים זקוקים להמשך פעילות הקבלנים כדי להימנע מקבלת פרויקטים כושלים ומהכרה בהפסדי אשראי.בין נוטלי המשכנתאות לבנקים:

הלווים זקוקים לפריסה ולמחזור כדי לעמוד בתשלומים. הבנקים זקוקים להמשך התשלומים כדי למנוע מימושים, ירידת ביטחונות והגדלת הפרשות.הסיכון המרכזי:

פתרונות זמניים עלולים להסתיר בעיה מבנית: מחירי נכסים וחובות שהתנתקו מהכנסה, משכר דירה, מתשואה ומיכולת החזר בת-קיימא.נקודת השבר:

המערכת נשברת כאשר לא ניתן עוד למחזר את החוב, כאשר המכירות אינן מכסות את עלויות המימון וכאשר שווי המימוש של הביטחונות נמוך מהחובות שניתנו כנגדם.


Extended English Summary

The New Balance of Financial Fear in Israel’s Housing Market

The traditional relationship between banks and borrowers appears straightforward: banks provide credit, hold collateral, determine lending conditions and possess the legal power to demand repayment or enforce security. This balance changes when financial distress is no longer limited to a single borrower or developer. By January 2026, approximately 86,290 newly built homes remained unsold in Israel, representing more than 31 months of supply at the prevailing sales rate. At the same time, new-home sales remained weak, construction activity stayed elevated, and developers continued to carry substantial financing, interest and inventory costs. (הלשכה המרכזית לסטטיסטיקה)On the household side, approximately 69,000 mortgages were refinanced during 2025, for a total of NIS 43.6 billion. Refinancing is not necessarily evidence of distress, but rapid growth in refinancing, maturity extensions and payment reductions may indicate that a growing number of households cannot comfortably maintain their original repayment structure. (בנק ישראל)This creates two interconnected balances of fear.The first exists between developers and banks. Developers need continued credit to complete projects, carry unsold inventory and avoid default. Banks, however, need developers to remain operational because enforcing collateral may leave them with unfinished projects, buyer guarantees, construction obligations, litigation and properties whose realizable value may be lower than the debt secured against them.The second exists between mortgage borrowers and banks. Individual borrowers remain legally weaker than banks. Yet widespread enforcement against thousands of households could flood the market with distressed properties, lower transaction prices, weaken collateral values across the entire mortgage portfolio and increase bank credit-loss provisions.Banks may therefore prefer refinancing, maturity extensions, grace periods and restructuring over immediate enforcement. Such flexibility should not automatically be interpreted as generosity or financial strength. In some cases, it represents rational rehabilitation of a temporarily distressed borrower. In others, it may merely postpone recognition that the debt can no longer be supported by the borrower’s income or by the economic value of the underlying property.The central financial principle is simple:

A loan is recorded as an asset, but its real economic value depends on its collectability.

As long as borrowers continue paying, even through refinancing or restructuring, the banking system can continue classifying the loans as performing assets. Once refinancing no longer restores repayment capacity, and once the realizable value of collateral falls below outstanding debt, time ceases to be a solution.The Israeli housing market is therefore developing a complex form of mutual dependence:

Developers and mortgage borrowers depend on banks for survival, while banks depend on borrowers to prevent their loan assets from turning into recognized losses.This is the new balance of financial fear: If we go down, you go down with us.

מאזן האימה בשוק הנדל"ן הישראלי: תלות הדדית וסיכונים מערכתיים

תקציר מנהלים

מסמך זה מנתח את "מאזן האימה" הנוכחי בשוק הנדל"ן הישראלי, כפי שהוא משתקף מנתוני המערכת הבנקאית, מצב הקבלנים ותיק המשכנתאות של משקי הבית. הנקודה המרכזית היא שינוי יסודי ביחסי הכוחות: המודל המסורתי של "בנק חזק מול לווה חלש" התחלף בתלות הדדית פיננסית עמוקה.המערכת נשענת כיום על "קניית זמן" באמצעות מחזור חובות, דחיית תשלומים ומבצעי מימון אגרסיביים, שמטרתם למנוע הכרה מיידית בירידת ערך הנכסים ובהפסדי אשראי. עם מלאי חסר תקדים של למעלה מ-86,000 דירות חדשות לא מכורות והאטה משמעותית בקצב המכירות, הסיכון הפך מפרטני למערכתי. המסר המשתקף מהשטח הוא: "אם אנחנו נופלים, אתם (הבנקים) נופלים איתנו".

ניתוח נתונים: המספרים שמאחורי המשבר

הנתונים הסטטיסטיים מצביעים על הצטברות של מלאי והאטה משמעותית בפעילות, המהווים את הרקע ליצירת מאזן האימה:

מלאי ומכירות (נתוני הלמ"ס לינואר 2026)

  • מלאי דירות חדשות: כ-86,290 דירות נותרו למכירה.
  • חודשי היצע: המלאי מייצג 31.4 חודשי היצע בקצב המכירות הנוכחי.
  • ריכוז גיאוגרפי: כ-30% מהמלאי נמצא במחוז תל אביב וכ-25% במחוז המרכז.
  • מגמת ירידה במכירות: החל מיוני 2024 נרשמה ירידה ממוצעת של 1.9% בחודש. בתקופה של נובמבר 2025 עד ינואר 2026 נרשמה צניחה של 27.2% במכירות לעומת התקופה המקבילה אשתקד.

שוק המשכנתאות (נתוני בנק ישראל ל-2025)

  • היקף מחזורים: כ-69 אלף משכנתאות מוחזרו בהיקף של 43.6 מיליארד שקל.
  • נתח שוק: מחזורי המשכנתאות היוו כ-7% מיתרת תיק המשכנתאות (לעומת ממוצע של 4.5% בשנים קודמות).
  • משמעות כלכלית: הגידול המהיר במחזורים, במיוחד אלו הכוללים הארכת תקופה, מעיד על קושי של משקי בית לעמוד במבנה החוב המקורי.

מאזן האימה הראשון: הקבלנים מול הבנקים

התלות ההדדית בין היזמים למערכת הבנקאית נובעת מהחשש של הבנקים להפוך ל"יזמים בעל כורחם".

מדוע הבנק נמנע ממימוש נכסים?

על אף השעבודים, הבנק מעדיף הסדרים על פני מימוש משלוש סיבות עיקריות:

  1. סיבוכים תפעוליים: הבנק אינו ערוך לניהול אתרי בנייה, התמודדות עם קבלני משנה או השלמת שלדים.
  2. חשיפה משפטית: מימוש גורר התחייבויות לרוכשי דירות, ערבויות חוק מכר והליכים משפטיים מורכבים.
  3. פער בשווי: שווי המימוש בשוק חלש עלול להיות נמוך מהיתרה הרשומה ב"דוח האפס", מה שיחייב את הבנק להכיר בהפסד מיידי.

מלכודת המחיר והנחות עקיפות

הקבלנים והבנקים לכודים בצורך לשמור על "המחיר הרשמי":

  • הורדת מחיר גלויה: פוגעת בדו"ח האפס, מקטינה את כרית הביטחון של הבנק ומחייבת את היזם להזרים הון עצמי נוסף.
  • הפתרון - הנחות כלכליות: שימוש במבצעי 80/20 או 90/10, סבסוד ריבית ותקופות גרייס. כך מחיר העסקה הרשמי נשמר, אך העלות האמיתית לקונה יורדת ללא צורך בעדכון חשבונאי של שווי הפרויקט.

מאזן האימה השני: נוטלי המשכנתאות מול הבנקים

הסיכון בתיק המשכנתאות הפך מבעיה של לווה בודד לסיכון מאקרו-כלכלי.

פרדוקס הביטחון

הבנק מסתמך על הדירה כביטחון, אך בסיטואציה של משבר מערכתי:

  • מימוש נרחב של דירות יוביל לירידת מחירי המימוש.
  • עסקאות כפויות יהפכו לנקודות ייחוס לשמאויות חדשות.
  • ירידת השווי תעלה את יחס החוב לנכס (LTV) בכלל התיק, מה שיחייב הפרשות גדולות להפסדי אשראי.

הגמישות הבנקאית: פתרון או דחייה?

הבנקים מגלים גמישות רבה במחזור משכנתאות והארכת תקופות. יש להבחין בין שני סוגי גמישות:

  1. גמישות משקמת: מיועדת ללווים עם קושי זמני ויכולת כלכלית בסיסית.
  2. גמישות דוחה: ניתנת כשאין יכולת כלכלית מספקת, במטרה למנוע סיווג החוב כ"פיגור" והכרה בהפסד. במקרה זה, מדובר ב"קניית זמן" בלבד.

סיכונים מבניים ונקודות שבר

המערכת פועלת תחת הנחה שהעתיד ישפר את המצב (ירידת ריבית, עליית שכר, חזרת ביקושים). עם זאת, קיימים מספר גורמים העלולים לשבור את מאזן האימה:

גורם סיכוןהשפעה על המערכת
ירידת מחירים חדההפיכת לווים לבעלי הון עצמי שלילי ופגיעה באמות מידה פיננסיות של יזמים.
קריסת קבלן גדולהשבתת פרויקטים, הפעלת ערבויות חוק מכר וערעור אמון הציבור.
עלייה באבטלהפגיעה במקור ההכנסה הבר-קיימא המשרת את החוב, גם אם בוצע מחזור.
קושי במחזור אג"חחסימת עורק חיים פיננסי נוסף של חברות הנדל"ן מלבד האשראי הבנקאי.

סיכום: כשהחבל נמתח משני קצותיו

הבנקים אינם פועלים כצופה חיצוני אלא כשותף מלא בסיכון, מאחר שהם מימנו את שני צדי העסקה: גם את הקבלן שבנה וגם את הלקוח שרכש. לפיכך, המערכת הבנקאית נמצאת במצב שבו עליה לנהל את קצב ירידת המחירים כדי למנוע קריסה בלתי נשלטת.המסקנה הסופית: מאזן האימה נשען על היכולת למחזר ולפרוס חובות. הוא מחזיק מעמד כל עוד המערכת מצליחה "לקנות זמן", אך הוא אינו מבטל את הפער היסודי בין מחירי הנכסים לבין היכולת הכלכלית הריאלית של הציבור והיזמים לשרת את החוב בטווח הארוך.


אם אנחנו נופלים, אתם נופלים איתנו: מאזן האימה המערכתי של שוק הנדל"ן

1. מבוא: כשהכוח עובר מהבנק לחייב

במשך עשורים, יחסי הכוחות בשוק האשראי הישראלי היו ליניאריים וברורים: הבנק הוא המבוגר האחראי האוחז בשעבוד, והלווה – בין אם הוא יזם ענק או זוג צעיר – הוא הצד שנדרש לציית לתנאים. אלא שבנקודת הזמן הנוכחית, ינואר 2026, המציאות הפיננסית עוברת טרנספורמציה מטלטלת.כאשר חייב בודד נקלע לקושי, זו בעיה פרטית; אך כאשר עשרות אלפי לווים, יזמים וקבלנים ניצבים בו-זמנית מול שוק קפא, הבעיה עוברת "חיול" למערכת הבנקאית עצמה. "מאזן האימה" הנוכחי מגדיר תלות הדדית מסוכנת: החייבים זקוקים לבנקים כדי לשרוד, אך הבנקים זקוקים לחייבים כדי שהלוואות הענק לא יהפכו להפסדים צורבים במאזנים, מה שיחייב הכרה בנפילת ערך ופגיעה בליבת ההון.

2. תובנה ראשונה: הר הדירות הלא מכורות – הגיאוגרפיה של הקפאון

המספרים היבשים של תחילת 2026 חושפים מציאות שאינה ניתנת לפרשנות מקלה: מלאי הדירות החדשות שנותרו "על המדף" נסק ל-86,290 יחידות דיור. קצב המכירות הנוכחי מייצר נתון מבהיל של 31.4 חודשי היצע – כמעט שלוש שנים של מכירות רק כדי לחסל את הקיים.לא מדובר בעודף נקודתי בפריפריה. המקור חושף כי המוקד הוא לב גוש דן: כ-30% מהמלאי מרוכז במחוז תל אביב וכרבע נוסף במחוז המרכז. זהו מלאי מערכתי המוחזק באשראי כבד, הכולל ליווי בנקאי, הלוואות בעלים וחובות אג"ח. עם ירידה של 27.2% במכירות לעומת התקופה המקבילה, המלאי הזה הופך למשקולת פיננסית שמאיימת על יציבות הדירוג של חברות רבות."If we go down, you go down with us."זהו אינו איום סרק, אלא תיאור מדויק של המלכוד: היקפי החוב והמלאי הפכו גדולים מכדי שהמערכת תוכל לטפל בהם בדרכים שגרתיות של מימוש נכסים מבלי לערער את יציבותה שלה.

3. תובנה שנייה: פרדוקס הבעלות – מדוע הבנק מפחד לקחת לכם את המפתח?

קיימת תפיסה מוטעית לפיה שעבוד הוא "תעודת ביטוח" מוחלטת. כפרשנים כלכליים, עלינו להביט על שווי המימוש הריאלי. הבנק אינו מעוניין, ובעיקר אינו ערוך, להפוך ל"יזם בעל כורחו".ברגע שפרויקט קורס והבנק מממש את השעבוד, הוא מוצא את עצמו מנהל אתר בנייה עם שלדים חשופים, ערבויות חוק המכר מורכבות והליכים משפטיים מול קבלני משנה וספקים. בנקים אינם יודעים למכור דירות בשוק חלש, והם חוששים מ"הפרשות להפסדי אשראי" שינבעו משווי מימוש נמוך מהחוב הרשום. לכן, הבנק יעדיף כמעט תמיד הסדר "צולע" או דחיית תשלומים, על פני הפיכת הפרויקט למשקולת ניהולית ומשפטית שתגרור שחיקה בערך הוגן (Fair Value).

4. תובנה שלישית: המלכודת של "מבצעי המימון" – הונאת דוח האפס

רבים שואלים מדוע מחירי הדירות בחוזים אינם צונחים למרות הקפאון. התשובה נמצאת במנגנון ה"דוח האפס" – תחשיב הכדאיות הכלכלית שעל בסיסו ניתן הליווי הבנקאי. הורדת מחיר רשמית בחוזה פוגעת ביחס הכיסוי של הבנק ומחייבת את היזם ב"הזרמת הון עצמי" (Equity Call) – כסף שלרוב היזמים פשוט אין.כדי "לרמות" את המערכת ולמנוע את עדכון דוח האפס, נולדו מבצעי ה-80/20 או 90/10. זהו מנגנון שבו המחיר החוזי נשאר גבוה באופן מלאכותי כדי לשמור על שווי הביטחונות בספרים, בעוד המחיר הכלכלי הריאלי יורד באמצעות סבסוד ריביות ודחיות תשלום. מדובר בהנחה במסווה שנועדה למנוע קריסה של "נקודות הייחוס השמאיות" בפרויקט.

5. תובנה רביעית: מחזור משכנתאות – בין "גמישות משקמת" ל"גמישות דוחה"

בשנת 2025 מוחזרו כ-69 אלף משכנתאות בהיקף של 43.6 מיליארד שקל – נתון המייצג 7% מיתרת התיק הבנקאי, זינוק משמעותי לעומת הממוצע ההיסטורי. כאן עלינו להבחין בין שני מנגנונים קריטיים:"גמישות משקמת" היא כלי לגיטימי ללווה עם יכולת החזר שנקלע לקושי זמני. לעומתה, "גמישות דוחה" היא הארכת תקופת ההלוואה רק כדי למנוע "פיגור רשמי" בספרים. במקרים רבים, הקטנת ההחזר החודשי היא רק "הארכת פתיל" של פצצה מתקתקת: החוב לא קטן, הוא רק הופך ליקר יותר וארוך יותר, תוך קניית זמן במחיר של סיכון עתידי גבוה יותר.

6. תובנה חמישית: המערכת בשני צדי המתרס (הסיכון הכפול)

הסיכון המערכתי בישראל הוא ייחודי: הבנק מממן גם את מי שבונה את הדירה וגם את מי שקונה אותה. זהו לופ פיננסי סגור שבו ירידת מחירים חובטת בבנק משני הכיוונים בו-זמנית: היא שוחקת את רווחיות היזם ופוגעת בביטחונות המשכנתה של הרוכש.הסכנה הגדולה ביותר היא "אפקט הדומינו". בשוק המבוסס על "עסקאות השוואה", מספיק מימוש כפוי אחד על ידי כונס נכסים במחיר נמוך כדי לייצר "נקודת ייחוס שמאית" חדשה. עסקה כזו עלולה להוריד את השווי השמאי של כל הדירות באזור, ולחייב את הבנק לעדכן מטה את שווי הביטחונות בכל תיק המשכנתאות שלו – אירוע שיכול לערער את יציבות ההון של המערכת כולה.

7. סיכום: כשהזמן מפסיק להיות הפתרון

מאזן האימה של שוק הנדל"ן הישראלי נשען כרגע על אמונה יוקדת שהעתיד יהיה טוב מההווה. המערכת קונה זמן, אך הזמן אינו פותר את הפער המבני שבין מחירי הנכסים ליכולת ההחזר הריאלית של הציבור.האיזון השברירי הזה עלול להישבר מול טריגרים ברורים:

  • קריסת קבלן ביצוע או תשתיות גדול שיותיר פרויקטים תקועים.
  • כשל במחזור חובות בשוק האג"ח של חברות נדל"ן.
  • גל של ביטולי עסקאות המוני שירוקן את קופות היזמים.
  • התערבות רגולטורית שתכפה הכרה בהפסדים כבר היום.

האם אנו עדים לניהול משבר אחראי ומדורג, או שאנחנו רק מגדילים את עוצמת הפיצוץ העתידי על ידי סירוב להכיר במציאות? השאלה הזו תלווה את הכלכלה הישראלית עמוק לתוך 2026.

17Jun

כיצד הצליחו הבנקים להרחיק את מחירי הדירות מהשווי הכלכלי שלהן? מאמר מקצועי המשתמש בחוק הכלים השלובים כדי להסביר כיצד חסימת מנגנוני בדיקת השווי, לצד הזרמת אשראי, משכנתאות, הלוואות בלון ומבצעי מימון, דחפה את מחירי הדיור כלפי מעלה. המאמר בוחן את הפער בין מחיר לשווי באמצעות תשואה, ריבית, מכפיל שכר דירה, כושר רכישה ומכפיל שכר, ומסביר מדוע הסרת התמיכה המימונית עלולה להביא להתכנסות חדה של המחירים אל השווי, לחשיפת משכנתאות מנופחות ולדרישה ציבורית לוועדת חקירה.

חוק הכלים השלובים של שוק הדיור: כך הבנקים דחפו את המחיר למעלה וחסמו את השווי

בכלים שלובים מתקיים עיקרון פשוט: כאשר שני כלים מחוברים ביניהם ומכילים אותו נוזל, מפלס הנוזל שואף להתאזן. אפשר לעכב את האיזון. אפשר לסגור פתח. אפשר להפעיל לחץ.אפשר להזרים עוד נוזל לאחד הצדדים.אבל כל עוד המערכת נשארת מחוברת, קיים כוח בסיסי שמבקש להחזיר אותה לשיווי משקל.כך גם בשוק הנדל"ן.מצד אחד קיים המחיר: הסכום שבו נחתמת העסקה.מצד שני קיים השווי: המסקנה הכלכלית הנשענת על שכר, תשואה, ריבית, כושר החזר, עלות חלופית, היצע, ביקוש בר קיימא וסיכון.בשוק תקין, המחיר והשווי אינם חייבים להיות זהים בכל רגע, אבל הם אמורים לנוע סביב אותה מערכת כלכלית.כאשר המחיר מתרחק מהשווי, כוחות השוק אמורים לצמצם את הפער. כאשר המחיר גבוה מדי, הביקוש אמור להיחלש.כאשר התשואה נמוכה מדי, משקיעים אמורים לצאת.כאשר עלות המשכנתה גבוהה מתשואת השכירות, המינוף אמור להצטמצם.כאשר כושר הרכישה נשחק, המחיר אמור להתאים את עצמו להכנסות הציבור.אבל בשוק הדיור הישראלי מנגנון האיזון לא פעל באופן חופשי.מישהו הניח אצבע על הפתח.

מצד אחד: חסימת פתח השווי

כדי ששוק יתאזן, חייבת להתקיים בדיקה אמיתית של השווי. לא רק השוואה לעסקאות קודמות.לא רק תשובה לשאלה בכמה נמכרה דירה ליד.לא רק תיעוד של המחיר האחרון שנרשם.בדיקת שווי אמיתית צריכה לשאול:מהי התשואה מהנכס?מהו הפער בין דמי השכירות לריבית המשכנתה?כמה משכורות נדרשות לרכישת הדירה?מהו ההחזר החודשי ביחס להכנסה? מהו שיעור ההיוון הראוי?מהי עלות הבנייה?מהו שווי הקרקע ברמת ביקוש נורמטיבית?מהו המחיר שבו ניתן להחזיק בנכס לאורך זמן מבלי להסתמך על עליית מחיר נוספת?כאשר השאלות האלה אינן נשאלות, פתח השווי נסגר.המערכת מפסיקה לבדוק אם המחיר נתמך כלכלית, ומתחילה רק לשכפל אותו.עסקה אחת משמשת בסיס לעסקה הבאה.מחיר אחד הופך לראיה למחיר גבוה יותר.הערכת השווי הופכת לעיתים לכלי המאשר את המחיר, במקום לכלי הבוחן אותו.כך נוצרת מערכת שבה המחיר אינו מתכנס לשווי, אלא השווי המדווח נגרר אחרי המחיר.

מצד שני: הזרמת כסף לפתח המחיר

באותו זמן שבו פתח השווי נחסם, פתח המחיר קיבל זרם קבוע של כסף.אשראי זול.ריבית נמוכה.הגדלת שיעורי המימון.פריסת משכנתאות לתקופות ארוכות יותר.הלוואות בלון.הלוואות קבלן.מבצעי 80/20 ו-90/10.דחיית תשלומים.הגדלת רכיב הפריים.מימון משלים.שיעבוד נכסים נוספים.כל תוספת אשראי אפשרה לציבור לשלם מחיר גבוה יותר, גם כאשר ההכנסה שלו לא עלתה באותו שיעור. וזהו לב מנגנון הבועה.הבנק לא בהכרח העלה את השווי של הדירה.הוא העלה את יכולת התשלום הנומינלית של הרוכש.כאשר יותר כסף רודף אחרי אותה דירה, המחיר עולה.אבל העלייה במחיר אינה מוכיחה שהשווי עלה. היא עשויה להוכיח רק שהאשראי התרחב.

הבנקים לא רק מימנו את המחיר, הם יצרו אותו

מקובל לומר שהבנק רק מממן עסקה שהצדדים בחרו לבצע. זו הצגה חלקית של המציאות.כאשר רוב הרוכשים אינם יכולים להשלים עסקת דיור ללא משכנתה, היקף האשראי שהבנק מוכן להעמיד קובע בפועל את גבול המחיר.אם הבנק מגדיל את האשראי, המחיר יכול לעלות.אם הבנק מקטין את האשראי, המחיר מתקשה להישמר.לכן הבנק אינו רק צופה במחיר.הוא משתתף פעיל במנגנון היווצרותו.הוא קובע:כמה הון עצמי יידרש.כמה זמן יימשך ההחזר.מה יהיה גובה ההחזר החודשי.מה יהיה שיעור המימון.איזה חלק מההלוואה יהיה בריבית משתנה. מה ייחשב שווי בטוחה מספק. באמצעות החלטות אלו, הבנק משפיע לא רק על המימון, אלא על עצם המחיר שהשוק מסוגל לשלם.

מחיר מנופח אינו שווי גבוה

אחת הטעויות המרכזיות בשוק הדיור היא ההנחה שאם דירה נמכרה במחיר מסוים, זהו בהכרח שוויה.אבל מחיר הוא עובדה היסטורית.שווי הוא מסקנה כלכלית.המחיר מספר כמה שולם.השווי שואל אם היה נכון לשלם זאת.המחיר יכול להיות מושפע מלחץ, אשראי, ציפיות, מניפולציות שיווקיות, פחד מהחמצה, מבצעי מימון ומחסור זמני.השווי חייב להיבחן מול גורמי היסוד.במסמך המדדים המקרו-שמאיים שהוכן לצורך ניתוח שוק הדיור, פער הסיכון המערכתי מוגדר כפער שבין מחיר השוק לבין הערך הפונדמנטלי. בדוגמה המובאת במסמך, מחיר של 2.4 מיליון שקל מול שווי פונדמנטלי של 1.6 מיליון שקל מייצר פער סיכון של 50% ביחס לשווי.זהו בדיוק הפער שבין מפלס המחיר לבין מפלס השווי.

למה המחיר יכול לרדת בחצי?

הטענה שמחירי הדירות עלולים לרדת בחצי נשמעת לרבים קיצונית. אבל מבחינה חשבונאית היא פשוטה. כאשר מחיר הנכס כפול מהשווי הכלכלי שלו, התכנסות מלאה לשווי פירושה ירידה של 50% מהמחיר. לדוגמה: מחיר עסקה: 3 מיליון שקל שווי פונדמנטלי: 1.5 מיליון שקל. הפער: 1.5 מיליון שקל. כדי שהמחיר יתכנס לשווי, הוא צריך לרדת ב-50%.זו אינה קריאה נבואית. זו מתמטיקה של סגירת פער. השאלה האמיתית אינה אם המחיר יכול לרדת בחצי. השאלה היא האם השווי אכן נמוך בחצי מהמחיר. את זה צריך לבדוק באמצעות גורמי היסוד.

המבחן הראשון: התשואה

נכס שמחירו עולה בעוד ההכנסה ממנו אינה עולה באותו קצב מייצר תשואה הולכת ופוחתת.כאשר תשואת השכירות נמוכה מריבית המשכנתה, קיים מינוף שלילי.כל שקל ממומן עולה יותר מהתשואה שהוא מייצר.במילים פשוטות:הרוכש מפסיד כסף על עצם החזקת החוב.במסמך המדדים נבחן הפער בין תשואת השכירות לבין ריבית המשכנתה. כאשר תשואת השכירות היא 2.8% וריבית המשכנתה 5.2%, נוצר מרווח שלילי של 2.4% לשנה. מצב כזה מאפיין שוק שאינו נשען על תזרים, אלא על ציפייה לעליית מחיר עתידית.כאשר הרווח היחיד של הרוכש תלוי בכך שמישהו אחר יסכים לשלם בעתיד מחיר גבוה יותר, מדובר במבנה ספקולטיבי.

המבחן השני: מכפיל השכר

אם המחירים עולים הרבה יותר מהר מהשכר, הציבור אינו באמת נעשה עשיר יותר.הוא נעשה ממונף יותר.במקום שהמחיר יתאים להכנסה, האשראי מותאם למחיר.תקופת המשכנתה מתארכת.ההחזר נפרס.ההון העצמי מגויס מהורים.נלקחות הלוואות נוספות.אבל כל אלה אינם משנים את השווי הכלכלי של הדירה.הם רק מאפשרים לשלם מחיר גבוה יותר.המסמך מצביע על מכפיל המחיר להכנסה כאחד המדדים המרכזיים לבחינת נגישות לדיור. ככל שמספר המשכורות הנדרשות לרכישת דירה עולה, כך גובר הנתק בין מחיר הנכס לבין כושר הרכישה של משק הבית.

המבחן השלישי: שכר הדירה

שכר הדירה הוא אחד המדדים החשובים ביותר לערך השימוש של הדירה.הוא משקף כמה הציבור מוכן ויכול לשלם עבור שירותי המגורים עצמם.כאשר מחיר הדירה מזנק אך שכר הדירה עולה באופן מתון בלבד, נוצר נתק.המשתמש בדירה אינו מסוגל להצדיק את המחיר באמצעות התזרים.מכפיל שכר דירה גבוה פירושו שנדרשות עשרות שנות שכירות כדי להשיב את מחיר הרכישה.במסמך מודגם מצב שבו מחיר של 2.4 מיליון שקל ושכר דירה שנתי של 72 אלף שקל מייצרים מכפיל של 33.3 שנים. זהו סימן לתמחור יתר משמעותי ולפער בין מחיר הנכס לבין ערך השימוש שלו.

המבחן הרביעי: עלות הכסף

כאשר הריבית הייתה אפסית, ניתן היה להצדיק כמעט כל מחיר באמצעות החזר חודשי נמוך יחסית.אבל ברגע שהריבית עלתה, נחשף העיוות.אותו מחיר דורש כעת החזר חודשי גבוה בהרבה.ההכנסה לא עלתה בהתאם.שכר הדירה לא עלה בהתאם.התשואה לא עלתה בהתאם.לכן המחיר מאבד את התמיכה המימונית שלו.זהו הרגע שבו הזרם שהוזרם לפתח המחיר נחלש.

מה קורה כאשר הבנקים מסירים את האצבע?

כאשר הבנקים מפחיתים אשראי, מקשיחים תנאים, מפסיקים לאשר מבצעי מימון מסוימים, דורשים יותר הון עצמי או מעדכנים את דוחות האפס, הם למעשה מפחיתים את הלחץ שהחזיק את מפלס המחיר מעל מפלס השווי.אז מתחיל תהליך האיזון.לא משום שהדירות נעלמו.לא משום שאיכות הבנייה השתנתה.לא משום שהאוכלוסייה הפסיקה לגור.אלא משום שהמנגנון שהחזיק את המחיר נותק.הקונים אינם יכולים עוד לשלם את המחיר הישן.המשקיעים אינם מוכנים לספוג תשואה שלילית.הקבלנים נדרשים להמיר הנחות מימון להנחות מחיר.מוכרי יד שנייה מגלים שהעסקאות הקודמות כבר אינן בסיס רלוונטי.המחיר מתחיל לנוע אל השווי.

האם זו באמת פיזיקה?

חשוב לדייק.שוק הדיור אינו מערכת הידראולית.ההתכנסות בין מחיר לשווי אינה חוק טבע במובן הפיזיקלי.היא יכולה להימשך זמן רב.היא יכולה להיעצר באמצעות רגולציה, סבסוד, הזרמת אשראי חדשה, ריבית נמוכה או התערבות ממשלתית.אבל ההיגיון של הכלים השלובים מתאר היטב את כוחות שיווי המשקל.ככל שהפער גדול יותר, כך הלחץ לסגירתו גובר.ככל שהתשואה נמוכה יותר, כך נדרשת יותר ספקולציה.ככל שהמשכנתה גבוהה יותר, כך גוברת פגיעות הלווים.ככל שהמחיר רחוק יותר מהשכר, כך פוחת מספר הרוכשים המסוגלים להחזיק אותו.אי אפשר לבטל את גורמי היסוד.אפשר רק לדחות את המפגש איתם.

ומה יקרה לאחר האיזון?

אם מחירי הדירות יתכנסו לשווי הכלכלי שלהן, ייחשף גם פער המשכנתאות.משקי בית עלולים לגלות כי יתרת החוב שלהם גבוהה משווי הנכס.מי שרכש דירה ב-3 מיליון שקל באמצעות משכנתה של 2 מיליון שקל, עלול למצוא את עצמו עם נכס ששווה 1.5 מיליון שקל בלבד.הבעיה אינה רק ירידת ערך.הבעיה היא שהאשראי ניתן על בסיס מחיר שנוצר בתוך מערכת שהבנקים עצמם סייעו לממן.מכאן עשויה לצמוח מחאה ציבורית חדשה.

מחאת הסרבלים הכתומים

הסרבל הכתום מסמל את מי שנכנס לזירה לאחר שהמערכת קרסה.את מי שמחפש לכודים מתחת להריסות.אבל במקרה הזה, הלכודים יהיו משקי הבית.אנשים ששילמו מחיר מנופח.לווים שקיבלו משכנתה מנופחת.משפחות שהאמינו כי הבנק לא היה מממן עסקה אם המחיר לא היה סביר.הם עלולים לדרוש תשובות.מי אישר את האשראי?מי העריך את הבטוחה?מי בדק את הפער בין מחיר לשווי?מי בחן את התשואה?מי בדק את יכולת ההחזר בתרחיש של עליית ריבית?מי התריע בפני הלווים שהמחיר נשען על הרחבת אשראי ולא על עלייה מקבילה בגורמי היסוד?

הדרישה לוועדת חקירה

אם יתברר כי מערכת האשראי לא רק מימנה את הבועה אלא גם סייעה לייצר אותה, תעלה דרישה לבדיקה ציבורית עמוקה.ועדת חקירה תידרש לבחון:את מדיניות האשראי למשקי הבית.את תפקיד הפיקוח על הבנקים.את שיטות הערכת הבטוחות.את הקשר בין מחיר העסקה לבין שווי הנכס.את השימוש במבצעי מימון.את תפקיד הבנקים המלווים בפרויקטים חדשים.את השפעת הארכת המשכנתאות על מחירי הדירות.את מידת החשיפה של הציבור לסיכון של הון עצמי שלילי.את השאלה האם הבנקים שימשו כשומרי סף, או כמנוע שהרחיב את הבועה.

ומה לגבי החזר כספי ללווים?

דרישה ציבורית להחזר כספי עשויה לעלות, אך חשוב לדייק גם כאן.ירידת מחיר כשלעצמה אינה יוצרת אוטומטית זכות משפטית לפיצוי.כדי לבסס אחריות יהיה צורך להוכיח, בין היתר:רשלנות.הטעיה.הפרת חובת גילוי.אישור אשראי בלתי סביר.ניגוד עניינים.הסתמכות על הערכת שווי שאינה מקצועית.התעלמות מסיכון ידוע.כשל רגולטורי מערכתי.עם זאת, ככל שיתברר שהאשראי ניתן תוך התעלמות שיטתית מגורמי היסוד, כך תתחזק הדרישה הציבורית להסדרים מיוחדים.הסדרי חוב.מחזור משכנתאות.הפחתת קרן.פריסת חובות.הקמת מנגנון פיצוי.בדיקה פרטנית של עסקאות שבהן הפער בין מחיר לשווי היה חריג.

השורה התחתונה

שוק הדיור אינו יכול להתקיים לאורך זמן באמצעות הזרמת אשראי בלבד. אשראי יכול להעלות מחיר. הוא אינו יכול לייצר שכר. הוא אינו יכול לייצר תשואה.הוא אינו יכול לייצר כושר החזר. הוא אינו יכול להפוך נכס לא כלכלי לנכס כלכלי. הוא רק דוחה את רגע ההתאמה. הבנקים החזיקו ביד אחת את פתח השווי. ביד השנייה הם הזרימו כסף לפתח המחיר. כך עלה המפלס בצד אחד, בזמן שהצד השני נשאר נמוך. אבל כאשר הזרם נחלש והיד מוסרת, המערכת חוזרת לחפש את נקודת האיזון. ואז מתבררת האמת הפשוטה: מחיר יכול להיות מנוהל. שווי יכול להיות מוסתר. אבל גורמי היסוד תמיד חוזרים לתמונה.

חוק הכלים השלובים של שוק הדיור

שוק הדיור פועל כמו מערכת של כלים שלובים: מצד אחד נמצא המחיר, ומצד שני השווי הכלכלי. בשוק חופשי ותקין, שני המפלסים אינם חייבים להיות זהים בכל רגע, אך הם אמורים לנוע סביב נקודת איזון המבוססת על שכר, תשואה, ריבית, כושר החזר, עלות וסיכון.בישראל, מנגנון האיזון הופר בשני כיוונים במקביל. מצד אחד, המערכת הבנקאית הזרימה כסף לפתח המחיר באמצעות אשראי זול, הגדלת משכנתאות, הארכת תקופות החזר, הלוואות בלון ומבצעי מימון. מצד שני, מנגנון בדיקת השווי נחסם כאשר הערכות שווי נשענו בעיקר על מחירי עסקאות קודמות ולא על גורמי היסוד הכלכליים.כך נוצר שוק שבו המחיר עלה במהירות, בעוד התשואה נשחקה, מכפיל השכר עלה, המרווח בין תשואת השכירות לריבית המשכנתה הפך שלילי וכושר הרכישה של הציבור הידרדר.כאשר הזרמת האשראי נחלשת והאצבע מוסרת מפתח השווי, המחיר מתחיל להתכנס אל השווי. אם המחיר גבוה פי שניים מהשווי הפונדמנטלי, סגירת הפער עלולה להתבטא בירידה של כ-50% מהמחיר.השלב הבא עלול להיות ציבורי ומשפטי: לווים עלולים לגלות שהמשכנתה שלהם גבוהה משווי הנכס, ולדרוש בדיקה של תפקיד הבנקים, הפיקוח על הבנקים, שמאי הבנקים וגופי המדינה ביצירת בועת האשראי והדיור.

Extended English Summary

The Communicating Vessels Law of the Housing Market

The housing market can be understood through the physical metaphor of communicating vessels. On one side stands the transaction price. On the other stands the property’s fundamental economic value. In a properly functioning market, price and value do not have to be identical at every moment, but they should remain connected to the same economic foundations: household income, rental yield, interest rates, affordability, replacement cost, credit risk and sustainable demand. In Israel, this balancing mechanism was disrupted in two directions at the same time. On the price side, banks and other financial institutions expanded the amount of money available to buyers through cheap credit, longer mortgage terms, high loan-to-value financing, balloon loans, deferred payment schemes and developer financing arrangements such as 80/20 and 90/10 deals. These mechanisms did not necessarily increase the economic value of the underlying apartments. They increased buyers’ nominal purchasing capacity and therefore enabled higher transaction prices. On the value side, the corrective mechanism was weakened. Property valuations increasingly relied on recent comparable transactions rather than on an independent examination of income, yield, interest rates, affordability and long-term economic sustainability. When one inflated transaction becomes the benchmark for the next transaction, valuation may stop testing the market and start reproducing it. The result is a structural divergence between price and value. Housing prices may continue rising even while rental yields decline, mortgage rates exceed property income, household affordability deteriorates and price-to-income ratios reach unsustainable levels. This divergence can be measured through several indicators: Rental yield versus mortgage interest rates.Price-to-income ratios.Price-to-rent multiples.Debt-service burdens. Real household income. Construction and replacement cost. The availability and price of credit. The gap between market transaction prices and fundamental value. Once banks tighten credit, restrict financing schemes, demand more equity or reduce mortgage availability, the artificial pressure supporting prices weakens. At that point, the market begins to move back toward equilibrium. A fall of 50% does not require the physical property to lose half of its utility. It only requires the transaction price to have reached twice the property’s sustainable economic value. If an apartment is priced at NIS 3 million while its fundamental value is NIS 1.5 million, convergence between the two means a 50% decline from the transaction price. The financial consequences may be severe. Borrowers may discover that their outstanding mortgage balance is greater than the updated value of their property, creating negative equity. This could lead to public pressure for mortgage restructuring, principal reductions, refinancing arrangements and a formal investigation into the role of banks, banking supervision, appraisers and government institutions in the creation and maintenance of the housing credit bubble. The central conclusion is simple: Credit can raise prices, but it cannot create income. Credit can postpone adjustment, but it cannot eliminate economic fundamentals. Price can be managed for a time. Value can be obscured. But once the financial blockage is removed, the system begins searching for equilibrium again.


חוק הכלים השלובים: למה מחירי הדירות בישראל הם פיזיקה שמחכה לתיקון?

האשליה של המגרש הביתי

עבור הישראלי הממוצע, מחירי הדירות הם "גזירת גורל", כוח טבע שנע רק בכיוון אחד. אך מאחורי המיתוס מסתתרת פיזיקה פשוטה של כלים שלובים: מצד אחד "מפלס המחיר" (הסכום שנחתם בחוזה), ומצד שני "מפלס השווי" (המסקנה הכלכלית הנגזרת משכר, תשואה וריבית). בשוק תקין, המפלסים שואפים לאיזון. בישראל, האיזון הזה עוכב באמצעות מניפולציה כפולה: יד אחת חסמה את פתח השווי, בעוד היד השנייה הזרימה נוזל אשראי בלתי פוסק לפתח המחיר. הלחץ המלאכותי הזה אינו יכול להימשך לנצח.

ארכיטקטורה של שכפול: כשהמחיר הופך לעובדה והשווי נעלם

הטעות הפטאלית של השוק בעשור האחרון הייתה הבלבול בין מחיר לשווי. המחיר הוא עובדה היסטורית, תיעוד של עסקה שבוצעה. השווי, לעומת זאת, הוא הערך הפונדמנטלי (Fundamental Value) – האם הנכס מסוגל להצדיק את מחירו באמצעות תזרים מזומנים וכושר החזר ריאלי?השוק הישראלי הפסיק לנתח והתחיל לשכפל. במקום להשתמש ב"מדי חום" כלכליים כמו מכפיל שכר הדירה או מכפיל השכר, השמאות והמערכת הבנקאית הפכו לכלי אישור בדיעבד. אם דירה נמכרה ביוקר, היא הפכה לראיה לכך שהדירה הבאה צריכה להימכר ביוקר רב יותר. פתח השווי נחסם, וההיגיון הכלכלי נדחק הצידה לטובת מומנטום עיוור."המחיר מספר כמה שולם. השווי שואל אם היה נכון לשלם זאת."

אדריכלי הבועה: הבנקים לא רק מממנים, הם מייצרים מחיר

הבנקים בישראל עברו מזמן מתפקיד ה"מאפשר" לתפקיד ה"אדריכל". הם אינם צופים מהצד בעסקאות; הם קובעים את גבולות הגזרה שלהן. מאחר שרוב הרוכשים תלויים באשראי, היקף המימון הוא זה שמכתיב את רמת המחירים בשטח.באמצעות הנדסה פיננסית של הלוואות בלון, מבצעי 80/20, והארכת תקופות ההחזר, הבנקים יצרו "יכולת תשלום נומינלית" מנותקת מהמציאות. הם לא העלו את ערך הנכס, אלא רק את כמות הכסף שהרוכש מסוגל לזרוק עליו. זוהי ההזרמה הפעילה ל"פתח המחיר": ככל שהאשראי מתרחב והתנאים מתגמשים, המחיר מטפס – לא בגלל צמיחה כלכלית, אלא בגלל ניפוח מכוון של מערכת האשראי.

פער הסיכון המערכתי: המתמטיקה הקרה של ה-50%

התחזית לירידת מחירים דרמטית אינה נבואת זעם אלא חשבונאות בסיסית של "פער סיכון מערכתי". כאשר נכס נסחר ב-3 מיליון שקל בעוד ערכו הפונדמנטלי הוא 1.5 מיליון, או כפי שמוצג במדדי המקרו-שמאות – מחיר של 2.4 מיליון מול שווי של 1.6 מיליון – נוצר פער סיכון של 50% ביחס לשווי.סגירת הפער הזה היא תהליך של חזרה לשיווי משקל פיזיקלי. ברגע שהבנקים "מסירים את האצבע" מהפתח – מקשיחים תנאים, מעדכנים דוחות אפס או דורשים הון עצמי גבוה יותר – הלחץ שתיחזק את מפלס המחיר הגבוה נעלם. המחיר אינו "קורס" באופן שרירותי; הוא פשוט שואף להתאחד עם המפלס הנמוך של השווי הכלכלי שנותר מאחור.

מלכודת המינוף: הימור על ה"טיפש התורן"

ההוכחה המובהקת ביותר לבועה היא תופעת המינוף השלילי. בשוק שבו תשואת השכירות עומדת על כ-2.8% בעוד ריבית המשכנתה מטפסת ל-5.2%, נוצר מרווח שלילי של 2.4%. במילים פשוטות: הרוכש משלם לבנק בכל חודש יותר ממה שהנכס מסוגל להניב.במצב כזה, הרכישה אינה "השקעה" – היא ספקולציה טהורה. הרוכש אינו מסתמך על תזרים מזומנים אלא על תיאוריית ה"Greater Fool" (הטיפש הגדול יותר): הציפייה שבעתיד מישהו אחר יסכים לשלם מחיר גבוה עוד יותר, למרות שגם עבורו העסקה תהיה חסרת היגיון כלכלי. ברגע שהריבית עולה, המבנה הספקולטיבי הזה מתפרק.

מחאת הסרבלים הכתומים: היום שבו האשליה תתנפץ

התכנסות המחיר אל השווי היא אירוע בעל השלכות חברתיות הרסניות. המושג "הון עצמי שלילי" (Negative Equity) עלול להפוך למציאות עבור רבבות משפחות שיגלו כי החוב לבנק גבוה משווי הדירה שלהן.זהו הרקע ל"מחאת הסרבלים הכתומים" – דימוי לאלו הנכנסים לזירת אסון כדי לחלץ לכודים מתחת להריסות הפיננסיות. הדרישה לוועדת חקירה תהיה בלתי נמנעת: הציבור ידרוש תשובות על רשלנות בבדיקת בטוחות, הפרת חובת גילוי ואישור אשראי בלתי סביר."הלכודים יהיו משקי הבית... אנשים שהאמינו כי הבנק לא היה מממן עסקה אם המחיר לא היה סביר."המאבק המשפטי של "היום שאחרי" יתמקד בשאלה האם הבנקים שימשו כשומרי סף מקצועיים, או שהם היו המנוע האקטיבי שהרחיב את הבועה תוך התעלמות מוחלטת מגורמי היסוד.

המפגש הבלתי נמנע עם קרקע המציאות

ניתן לנהל מחיר, ניתן להסתיר שווי, וניתן להזרים אשראי כדי לדחות את הקץ. אך חוק הכלים השלובים מלמד שגורמי היסוד – שכר, תשואה וכושר החזר – תמיד חוזרים לתמונה. האצבע כבר מתחילה לרעוד על הפתח, והזרם לפתח המחיר נחלש. השאלה אינה האם המפלסים ישתוו, אלא עד כמה אנחנו מוכנים לרגע שבו האמת הכלכלית הפשוטה תחזור לנהל את השוק.

26Apr

ניתוח מקצועי לגרף שפרסמה גלית בן נאים מאגף הכלכלן הראשי על רוכשי “דירה בהמתנה” באזור המרכז. המאמר מסביר מדוע מכירה מהירה מדי עלולה לגרום להנחה, מדוע חלון 3 עד 12 חודשים נראה כחלון המכירה האופטימלי, ומדוע גרירת רגליים עד הדד־ליין המיסויי עלולה להוביל לפגיעה חדה במחיר. כולל הבחנה בין מחיר ממוצע למחיר חציוני, טבלת הפסדים באחוזים, והסתייגות מקצועית חשובה: הגרף מציג קשר מובהק בין זמן המכירה למחיר, אך אינו מוכיח סיבתיות מלאה ללא נטרול מאפייני הנכס והמוכר.

החיפזון מהשטן וגם גרירת הרגליים

מה מלמד הגרף של אגף הכלכלן הראשי על רוכשי “דירה בהמתנה”, לחץ מס, ותזמון מכירת הדירה הישנה

יש גרפים שנראים במבט ראשון פשוטים, כמעט טכניים. כמה זמן עבר בין רכישת דירה חלופית לבין מכירת הדירה הישנה, ומה היה המחיר שהתקבל. לכאורה עוד גרף סטטיסטי על התנהגות מוכרים. אבל מתחת לגרף הזה מסתתרת תובנה עמוקה בהרבה על שוק הדיור הישראלי: בשוק קפוא, יקר, ממונף ומלא אי־ודאות, תזמון המכירה עצמו הופך למרכיב כלכלי קריטי.

הפוסט של גלית בן נאים מאגף הכלכלן הראשי, שפורסם במוצאי שבת 25 באפריל 2026, מציג תופעה מעניינת בקרב רוכשי “דירה בהמתנה”: אנשים שרכשו דירה חלופית, אך טרם מכרו את דירתם הקודמת, והצהירו שבכוונתם למכור אותה בתוך פרק הזמן שמאפשר להם שלא להיחשב משקיעים לצורכי מס. עד לאחרונה, התקופה למכירת הדירה הישנה עמדה על 18 חודשים. לפי הדברים שפורסמו, מאז יוני 2025 התקופה הוארכה ל־24 חודשים. אולם הגרף שהתפרסם מתמקד ברוכשי דירות יד שנייה בשנת 2024, ולכן הוא בוחן את מסגרת 18 החודשים. והממצא המרכזי הוא לא “ככל שמחכים יותר מפסידים יותר”. זה לא מה שהגרף אומר.הממצא המדויק יותר הוא זה: מי שמכרו מהר מדי, עד שלושה חודשים, קיבלו פחות ממי שמכרו בחלון האמצעי. מי שמכרו בחלון של 3 עד 12 חודשים השיגו את המחירים הגבוהים ביותר. ומי שנגררו עד קרוב לדד־ליין של 18 חודשים, מכרו במחירים הנמוכים ביותר. כלומר, זה לא סיפור פשוט של “המתנה שווה הפסד”. זה סיפור של עקומה בצורת U הפוך:

חיפזון עולה כסף, אבל גרירת רגליים עד הרגע האחרון עלולה לעלות הרבה יותר.


מהי “דירה בהמתנה”?

“דירה בהמתנה” היא מצב שבו אדם רוכש דירה חלופית, אך עדיין מחזיק בדירה הישנה שלו. מבחינת מערכת המס, הוא מקבל תקופה מוגבלת למכור את הדירה הישנה. אם ימכור אותה בזמן, הוא לא ייחשב כבעל שתי דירות באופן מלא לצורכי מס. אם לא ימכור אותה בזמן, הוא עלול להיחשב משקיע, על כל המשמעויות המיסוייות הנלוות לכך. במשך שנים, בתקופה שבה מחירי הדירות עלו כמעט באופן רציף, היו רוכשים שראו במצב הזה הזדמנות. הם קנו דירה חדשה, החזיקו את הדירה הישנה עוד קצת, ולעיתים הרוויחו מעליית מחירים נוספת. בחלק מהמקרים, הם אפילו נשארו עם שתי הדירות והפכו למשקיעים בפועל. אבל אסטרטגיה שעובדת בשוק עולה יכולה להפוך למלכודת בשוק קפוא או יורד. כאשר השוק מאבד נזילות, כאשר מספר הקונים קטן, כאשר הריבית מכבידה, כאשר משקי בית חוששים להתחייב, וכאשר מוכר יודע שהשעון המיסויי מתקתק, יחסי הכוחות משתנים. המוכר כבר לא מוכר מתוך עמדת כוח. הוא מוכר מתוך אילוץ.וזה כל ההבדל.

עד לאחרונה ניתנו לאותם רוכשים 18 חודשים למכירת דירתם ״הישנה״. מאז יוני 25 הוארכה תקופה זו ל-24 חודשים. שנתיים למכור דירה. הקלה נוספת ניתנת למי שרכשו דירה חדשה ״על הנייר״.


מחיר ממוצע ומחיר חציוני: למה ההבחנה חשובה?

לפני שמנתחים את הגרף, חייבים להבהיר שני מושגים בסיסיים.מחיר ממוצע הוא סך כל מחירי העסקאות חלקי מספר העסקאות. הוא מושפע מאוד מעסקאות חריגות. כמה דירות יקרות במיוחד יכולות להעלות את הממוצע, וכמה דירות חלשות במיוחד יכולות להוריד אותו. מחיר חציוני הוא המחיר שנמצא באמצע ההתפלגות: חצי מהעסקאות מעליו וחצי מתחתיו. הוא בדרך כלל יציב יותר, משום שהוא פחות רגיש לעסקאות קיצון.לכן, כאשר בוחנים גרף מסוג זה, נכון להסתכל על שני המדדים יחד. אם גם המחיר הממוצע וגם המחיר החציוני יורדים בקבוצה מסוימת, האינדיקציה חזקה יותר. אם רק הממוצע משתנה והחציון יציב, ייתכן שהשינוי נובע מתמהיל עסקאות חריג.בגרף של אגף הכלכלן הראשי יש משמעות לכך שגם בקבוצת הדד־ליין ניכרת חולשה גם במחיר הממוצע וגם במחיר החציוני.


מה מראה הגרף?

הגרף מציג את התפלגות המוכרים באזור המרכז לפי משך הזמן שעבר מרכישת הדירה החלופית ועד מכירת הדירה הישנה. בנוסף, הוא מציג את המחיר הממוצע והמחיר החציוני בכל קבוצת זמן.האחוזים שמופיעים מעל העמודות אינם שיעור ירידת מחיר, אלא שיעור המוכרים מכלל המוכרים.להלן הטבלה המרכזת, על בסיס קריאה מקורבת מהגרף:

זמן מהמועד שבו נרכשה הדירה החלופית ועד מכירת הדירה הישנהשיעור מהמוכריםמחיר ממוצע משוערמחיר חציוני משוערמשמעות עיקרית
עד 3 חודשים37%כ־2.57 מיליון ש"חכ־2.39 מיליון ש"חמכירה מהירה, כנראה מתוך זהירות או רצון להקטין סיכון
3 עד 6 חודשים23%כ־2.79 מיליון ש"חכ־2.55 מיליון ש"חחלון המחירים הגבוה ביותר
6 עד 12 חודשים22%כ־2.76 מיליון ש"חכ־2.55 מיליון ש"חעדיין חלון חזק מאוד, כמעט ללא הפסד מול השיא
12 עד 15 חודשים7%כ־2.59 מיליון ש"חכ־2.39 מיליון ש"חתחילת שחיקה ברורה
15 עד 17 חודשים4%כ־2.49 מיליון ש"חכ־2.42 מיליון ש"חלחץ גובר, פחות שליטה
חודש 18, הדד־ליין7%כ־2.21 מיליון ש"חכ־2.21 מיליון ש"חהמחירים הנמוכים ביותר, מכירה תחת אילוץ

התמונה ברורה:

הקבוצה שמכרה בתוך 3 עד 12 חודשים קיבלה את המחירים החזקים ביותר.

הקבוצה שמכרה מהר מאוד מכרה במחיר נמוך יותר.

הקבוצה שנגררה עד סוף התקופה ספגה את הפגיעה החדה ביותר.


טבלת ההפסד ביחס לחלון המכירה הטוב ביותר

אם לוקחים את חלון 3 עד 6 חודשים כנקודת הייחוס, משום שהוא מציג את המחיר הממוצע הגבוה ביותר, מתקבלת התמונה הבאה:

זמן מכירהמחיר ממוצע משוערהפסד ממוצע מול 3–6 חודשיםשיעור הפסד ממוצעמחיר חציוני משוערהפסד חציוני מול 3–6 חודשיםשיעור הפסד חציוני
עד 3 חודשיםכ־2.57 מ' ש"חכ־220 אלף ש"חכ־7.9%כ־2.39 מ' ש"חכ־160 אלף ש"חכ־6.3%
3–6 חודשיםכ־2.79 מ' ש"ח00%כ־2.55 מ' ש"ח00%
6–12 חודשיםכ־2.76 מ' ש"חכ־30 אלף ש"חכ־1.1%כ־2.55 מ' ש"ח00%
12–15 חודשיםכ־2.59 מ' ש"חכ־200 אלף ש"חכ־7.2%כ־2.39 מ' ש"חכ־160 אלף ש"חכ־6.3%
15–17 חודשיםכ־2.49 מ' ש"חכ־300 אלף ש"חכ־10.8%כ־2.42 מ' ש"חכ־130 אלף ש"חכ־5.1%
חודש 18כ־2.21 מ' ש"חכ־580 אלף ש"חכ־20.8%כ־2.21 מ' ש"חכ־340 אלף ש"חכ־13.3%

הנתון החזק ביותר הוא זה:

מי שהגיעו לחודש ה־18 מכרו, לפי המחיר הממוצע, בכ־21% פחות מקבוצת השיא. לפי המחיר החציוני, בכ־13% פחות. אבל גם מי שמכרו מהר מאוד, עד שלושה חודשים, מכרו בכ־8% פחות לפי המחיר הממוצע. מכאן המשפט המרכזי: החיפזון עלה כסף, אבל גרירת הרגליים עלתה הרבה יותר.


מדוע מי שמכר מהר מדי קיבל פחות?

לכאורה, היינו מצפים שמי שמוכר מהר הוא מי שיש לו נכס טוב וסחיר. אבל הגרף מראה שמכירה מהירה מאוד, עד שלושה חודשים, לוותה במחירים נמוכים יותר ביחס לחלון 3 עד 12 חודשים.אפשר להציע לכך כמה הסברים.ראשית, ייתכן שמדובר במוכרים שונאי סיכון. הם לא רצו להישאר חשופים לשתי דירות, לשתי התחייבויות, לשוק מתקרר ולסיכון מס. לכן הם העדיפו לסגור עסקה מהר, גם במחיר נמוך יותר.שנית, ייתכן שמדובר במוכרים שתמחרו באופן אטרקטיבי מראש. הם הבינו את מצב השוק, לא רצו להיגרר, והעדיפו למכור במהירות. מבחינתם, ההנחה הייתה מחיר הביטוח נגד הסתבכות.שלישית, ייתכן שמדובר בדירות פחות חזקות מבחינת תמהיל. בלי נתוני שטח, עיר, שכונה, קומה, מצב פיזי וסוג בניין, אי אפשר לשלול הטיית תמהיל.אבל גם אם קיימות הטיות, ההיגיון הכלכלי ברור: מי שמוכר מהר מדי משלם לעיתים “פרמיית ודאות”. הוא מוותר על חלק מהמחיר כדי לקבל שקט.


מדוע חלון 3 עד 12 חודשים נראה כחלון האופטימלי?

חלון 3 עד 12 חודשים הוא כנראה הזמן שבו המוכר עדיין לא לחוץ מדי, אבל גם לא ממהר מדי.יש לו זמן להציג את הדירה, לבדוק את השוק, לנהל משא ומתן, לסנן קונים חלשים, לא לרוץ אחרי ההצעה הראשונה, ולמצות טוב יותר את פוטנציאל המכירה. מצד שני, הוא עדיין רחוק מספיק מהדד־ליין, ולכן אינו משדר מצוקה.זו נקודה שמאית ושיווקית חשובה מאוד:

מחיר אינו רק תוצאה של הנכס. מחיר הוא גם תוצאה של מצב המוכר. אותה דירה בדיוק יכולה להימכר במחיר אחר אם המוכר רגוע, מאורגן ובעל זמן, לעומת מוכר שנמצא חודש לפני אירוע מס כבד. הזמן אינו רק נתון טכני. הזמן הוא כוח מיקוח.


מדוע מי שנגרר לדד־ליין נפגע בצורה החדה ביותר?

כאן טמונה התובנה החשובה ביותר. כאשר מוכר מגיע לחודש ה־18, או קרוב מאוד אליו, הוא כבר אינו מנהל מכירה רגילה. הוא מנהל מכירה תחת לחץ. הקונה מבין זאת. המתווך מבין זאת. השוק מבין זאת. ולעיתים גם הבנק, עורך הדין ורשות המסים נמצאים ברקע. במצב כזה, המוכר מאבד שלושה נכסים לא מוחשיים אך קריטיים: זמן

אין לו עוד מרחב לחכות לקונה טוב יותר. שקט נפשי

החלטות מתקבלות מתוך לחץ ולא מתוך ניהול קר.כוח מיקוח

כאשר הצד השני יודע שאתה חייב למכור, המחיר יורד. וזו בדיוק הבעיה בשוק קפוא: לא תמיד המחיר יורד באופן דרמטי במדדים הרשמיים מיד. לפעמים הירידה מופיעה קודם כל במקומות שבהם מוכרים נאלצים למכור. דירות לחוצות, מבצעי קבלנים, עסקאות עם תנאי מימון חריגים, מכירות של משפרי דיור שנתקעו, ומוכרים שמגיעים לקצה חלון המס. שם מתגלה המחיר האמיתי של אובדן הנזילות.


אבל צריך להיזהר: קורלציה אינה סיבתיות

כאן חייבים להכניס הסתייגות מקצועית ברורה.הגרף אינו מוכיח שהזמן לבדו גרם למחיר הנמוך. הוא מציג קשר בין משך הזמן עד המכירה לבין המחיר שהתקבל. אבל ייתכן שחלק מהפערים מוסברים בגורמים אחרים:

מקור הטיה אפשריכיצד הוא עשוי להשפיע
איכות הדירותייתכן שהדירות שנמכרו מאוחר היו פחות איכותיות או פחות סחירות מלכתחילה
מיקוםייתכן שבקבוצות שונות יש משקל שונה לערים, שכונות או אזורים
שטח ותמהילדירות גדולות, קטנות, ישנות או חדשות עשויות להשפיע על המחיר הממוצע
מצב פיזידירה מוזנחת או בניין בעייתי עלולים להאריך זמן מכירה ולהוריד מחיר
מחיר פתיחהמוכרים שדרשו מחיר לא ריאלי נתקעו, ואז נאלצו להתפשר
גודל מדגםבקבוצות המאוחרות מדובר בשיעורים קטנים יותר, ולכן עסקאות בודדות משפיעות יותר
לחץ אישי או פיננסימוכר לחוץ ימכור אחרת ממוכר רגוע

לכן המסקנה הנכונה אינה:

“כל מי שמחכה מפסיד”.המסקנה המדויקת היא:

בנתונים שהוצגו, המחירים הגבוהים ביותר התקבלו בחלון 3 עד 12 חודשים, ואילו המחירים הנמוכים ביותר התקבלו אצל מי שהגיעו לדד־ליין. אולם ללא נטרול מאפייני הדירות והמוכרים, אין לקבוע שהזמן לבדו הוא סיבת ההפסד.במונחים שמאיים:

זהו גרף חשוב מאוד כאינדיקציה שיווקית והתנהגותית, אך לא תחליף לניתוח מנוטרל של עסקאות השוואה.


מה המשמעות הרחבה לשוק הנדל"ן?

הגרף הזה מעניין לא רק בגלל רוכשי “דירה בהמתנה”. הוא מעניין כי הוא חושף תופעה עמוקה יותר: שוק הנדל"ן הישראלי הופך משוק של מוכרים לשוק שבו סבלנות, נזילות ולחץ פיננסי מתחילים לקבוע את המחיר.בעידן של ריבית אפסית, המוכר יכול היה להרשות לעצמו להמתין. הקונים רדפו אחרי הדירות. מחירי הדירות עלו. ההמתנה כמעט תמיד נראתה משתלמת.אבל כאשר הריבית גבוהה יותר, כאשר יכולת הקנייה נשחקת, כאשר משקי הבית חוששים להתחייב, וכאשר היצע הדירות גדל, ההמתנה כבר אינה בהכרח נכס. לפעמים היא הופכת לסיכון.המשמעות היא שהשוק כבר אינו מתנהל רק סביב “כמה שווה הדירה”, אלא סביב שאלה אחרת:כמה זמן יכול המוכר להחזיק מעמד בלי למכור?זו שאלה שמאית, מימונית ופסיכולוגית. והיא חשובה במיוחד בתקופה שבה הרבה מאוד עסקאות נדל"ן נשענות על הנחות שוק ישנות: שהמחירים תמיד יעלו, שתמיד יימצא קונה, שתמיד אפשר להמתין, ושהזמן תמיד עובד לטובת בעל הנכס.הגרף הזה אומר משהו אחר:

הזמן עובד לטובתך רק אם אתה מנהל אותו נכון. אם אתה נגרר אחריו, הוא מתחיל לעבוד נגדך.


לקחים מעשיים למוכרי דירה

מי שרכש דירה חלופית ועדיין מחזיק בדירה הישנה צריך להבין שהוא אינו נמצא במצב רגיל. הוא מחזיק נכס, אבל גם שעון. השעון הזה הוא מיסויי, פיננסי, רגשי ושיווקי. הלקחים המרכזיים הם: לא למהר למכור בכל מחיר ביום הראשון.

מכירה חפוזה מדי עלולה לגרום לוויתור מיותר על מחיר. לא להאמין שהזמן תמיד ישפר את המחיר.

זו הייתה הנחת עבודה של שוק עולה, והיא עלולה להיות מסוכנת בשוק קפוא. לצאת לשוק מוקדם, אבל לנהל את המכירה בצורה מקצועית.

הבעיה אינה עצם ההמתנה. הבעיה היא דחייה חסרת ניהול.לקבוע מחיר פתיחה ריאלי.

מחיר פתיחה מופרז עלול לגרום לדירה “להישרף” בשוק, להאריך את זמן המכירה, ולדחוף את המוכר לעמדת חולשה. לא להגיע לדד־ליין.

מי שמגיע לדד־ליין מוכר כשהשוק מריח לחץ. ושוק שמריח לחץ גובה הנחה.


הלקח השמאי: מחיר עסקה אינו מספר נקי

מבחינה שמאית, הגרף הזה מזכיר אמת בסיסית שנוטים לשכוח: מחיר עסקה אינו מספר סטרילי. הוא אינו רק “כמה נמכרה הדירה ליד”. מחיר עסקה הוא תוצאה של נכס, מיקום, זמן, מימון, מצב מוכר, מצב קונה, תנאי עסקה, לחץ, מס, ריבית וציפיות.לכן, שמאי שמנתח עסקה חייב לשאול לא רק:בכמה נמכרה הדירה?אלא גם:מי מכר?

למה מכר?

כמה זמן היה לו?

האם היה תחת לחץ?

האם היה דד־ליין מיסויי?

האם הייתה כפילות דירות?

האם העסקה שיקפה שוק רגיל או מכירת אילוץ?בלי השאלות האלה, גישת ההשוואה הופכת למכונת שכפול מחירים, ולא לכלי מקצועי להערכת שווי.וזה בדיוק המקום שבו הגרף הזה חשוב. הוא לא רק מלמד על התנהגות מוכרים. הוא מלמד עד כמה נתוני עסקאות עלולים להיות “מזוהמים” בגורמים התנהגותיים ומיסויים.


סיכום: לא מהר מדי, לא מאוחר מדי

הכותרת “החיפזון מהשטן וגם גרירת הרגליים” קולעת בדיוק למסר של הגרף.מי שממהר מדי עלול לוותר על מחיר.

מי שמחכה יותר מדי עלול להיכנס למלכודת.

ומי שמנהל את המכירה בחלון סביר, עם זמן, שליטה ותמחור נכון, נמצא בעמדה טובה יותר.זה אינו גרף שמוכיח שכל המתנה היא טעות. זה גרף שמזהיר מפני שני קצוות: מכירה חפוזה מתוך פחד, ומכירה מאוחרת מתוך שאננות.בשוק עולה, הדחיין נראה לפעמים גאון.

בשוק קפוא, הדחיין עלול לגלות שהוא פשוט הגיע אחרון לדלת היציאה.והשורה התחתונה פשוטה:בשוק נדל"ן רגוע, הזמן הוא משאב. בשוק נדל"ן לחוץ, הזמן הוא התחייבות. מי שמנהל אותו נכון מגן על המחיר. מי שמבזבז אותו, משלם.


English Summary Box

Selling Timing Matters: Haste and Procrastination Both Have a Price

This analysis reviews a chart published by Galit Ben Naim from the Israeli Ministry of Finance’s Chief Economist Division, focusing on buyers who purchased a replacement apartment but had not yet sold their previous one.

he chart suggests an inverted U-shaped relationship between the time taken to sell the old apartment and the achieved sale price. Sellers who sold very quickly, within three months, appear to have accepted lower prices compared to those who sold within the 3–12 month window. However, the most severe price impact was observed among sellers who waited until the 18-month tax deadline, where average prices were significantly lower.

The key insight is not that “waiting always causes losses.” Rather, the data suggests that selling too fast may reduce bargaining power, while waiting too long may create deadline pressure and force sellers into a weaker negotiating position.

A professional caution is required: the chart shows correlation, not full causation. Differences in apartment quality, location, size, seller urgency, and initial asking price may also explain part of the observed price gaps.The broader real estate lesson is clear: in a less liquid and more cautious housing market, time is no longer automatically on the seller’s side. Properly managed timing can protect value. Poor timing can destroy it.


החיפזון מהשטן, אבל גרירת הרגליים יקרה פי כמה: האמת המפתיעה על תזמון מכירת הדירה שלכם

כאסטרטג נדל"ן, אני רגיל לראות אנשים שמנתחים עסקאות דרך פריזמה של "לבנים ובטון". הם בודקים מטראז', קומה וכיווני אוויר. אך עבור "משפרי הדיור" – אותם ישראלים שכבר רכשו דירה חדשה ונותרו עם "דירה בהמתנה" – המשחק האמיתי אינו נדל"ני, הוא פסיכולוגי. ביום שבו חתמתם על חוזה לרכישת הדירה החדשה, נכנסתם למבנה תמריצים חדש ומורכב שבו השעון הופך מנתון טכני להתחייבות פיננסית אגרסיבית.בשוק קפוא, ממונף ויקר, תפיסת הזמן של המוכר משתנה. אם בעבר "המתנה" נתפסה כהזדמנות לרכב על גל עליות המחירים, הרי שבמציאות הנוכחית היא עלולה להפוך למלכודת נזילות. נתוני אגף הכלכלן הראשי שפורסמו לאחרונה חושפים כיצד תזמון המכירה מייצר עקומה כלכלית מרתקת, וכיצד טעויות בניהול הזמן מתורגמות להפסדים של מאות אלפי שקלים.

תובנה 1: ה-Inverted U-Curve – חלון ה-"Goldilocks" שלכם

הנתונים משרטטים תופעה מוכרת בכלכלה התנהגותית: עקומה בצורת U הפוך. המשמעות היא שקצוות הזמן – מכירה מהירה מדי או איטית מדי – מניבים תוצאות נחותות, בעוד שמרכז העקומה מייצר את הערך המקסימלי.המחירים הגבוהים ביותר בשוק מושגים בחלון זמן של 3 עד 12 חודשים מרגע רכישת הדירה החלופית. זהו חלון ה-"Goldilocks":

  1. איסוף מידע אופטימלי: למוכר היה מספיק זמן לבחון את השוק, לקבל הצעות ולבצע "Price Discovery" אמיתי.
  2. הון מיקוחי (Negotiation Equity): המוכר אינו פועל תחת דחף ראשוני של בהלה, אך הוא עדיין רחוק מספיק מהדד-ליין המיסויי. הוא אינו משדר "מצוקה", מה שמאפשר לו לסנן קונים חלשים ולעמוד על המקח.

תובנה 2: "פרמיית ודאות" ושנאת הפסד

הנתון המפתיע הראשון בגרף מראה שמכירה מהירה מאוד, בתוך פחות מ-3 חודשים, מניבה מחיר הנמוך בכ-8% בממוצע משיא העקומה.מדוע שמוכר יוותר על כמעט עשירית משווי הנכס שלו כל כך מהר? כאן נכנסת לתמונה שנאת ההפסד (Loss Aversion). המוכר המהיר הוא לרוב שונא סיכון שמעדיף לשלם "פרמיית ודאות". הוא מוכן "לחתוך" במחיר כדי לקנות שקט נפשי ולהימנע מהתסריט האימתני של החזקת שתי משכנתאות במקביל בשוק של חוסר ודאות. מבחינתו, ההנחה שהוא מעניק לקונה היא למעשה פוליסת ביטוח נגד היגררות לדד-ליין.

תובנה 3: קטסטרופת החודש ה-18 – הפער שבין הממוצע לחציון

ככל שמתקרבים לקצה תקופת ההטבה המיסויית (שעמדה ב-2024 על 18 חודשים), המדרון הופך תלול ומסוכן. המוכרים שנגררו לחודש האחרון ספגו את הפגיעה הקשה ביותר.כדי להבין את עוצמת ה"התרסקות", עלינו להסתכל על ההבדל בין המחיר הממוצע למחיר החציוני:

מדד כלכליהפסד בחודש ה-18 (מול השיא)משמעות כספית משוערת
מחיר ממוצע21%כ-580,000 ש"ח
מחיר חציוני13%כ-340,000 ש"ח

הפער הדרמטי הזה – שבו הממוצע נמוך משמעותית מהחציון – הוא סימן אזהרה קלאסי ל"זנב ארוך" של עסקאות מצוקה קיצוניות. בעוד שחצי מהמוכרים הצליחו לצמצם נזקים להפסד של 13%, היו אלו ש"נשרפו" לחלוטין ומשכו את הממוצע למטה עם הפסדים של מעל חצי מיליון שקלים."החיפזון עלה כסף, אבל גרירת הרגליים עלתה הרבה יותר."בשלב זה, השוק מריח את הלחץ. כוח המיקוח מתאדה לחלוטין מכיוון שהקונים והמתווכים מודעים לדד-ליין המיסויי. המכירה הופכת מניהול נכס לניהול חילוץ.

תובנה 4: האם זה הזמן או הנכס? (אזהרת קורלציה)

כאסטרטג, חובתי להכניס הסתייגות מקצועית: מתאם אינו בהכרח סיבתיות. האם הזמן לבדו גרם להפסד של 21%? לא בטוח. ייתכן שקיים כאן "זיהום" של נתוני השוק:

  • הטיית תמהיל: ייתכן שהדירות שנותרו לחודש ה-18 היו מלכתחילה פחות אטרקטיביות או בעלות ליקויים.
  • תמחור שגוי: מוכרים שדרשו מחיר לא ריאלי "שרפו" את הנכס בשוק, מה שגרם לו לעמוד זמן רב מדי ולאבד מהאטרקטיביות שלו (Stale listing).

עם זאת, ההיגיון הכלכלי נותר איתן: לחץ פיננסי שוחק נכסים לא מוחשיים כמו זמן ושקט נפשי, שהם דלק הכרחי לניהול משא ומתן מוצלח.

סיכום: המניפסט למוכר האסטרטגי

כדי לא להפוך לסטטיסטיקה של החודש ה-18, עליכם לנהל את המכירה כאירוע פיננסי מתוזמן:

  1. הימנעו מ"שריפת" הנכס: תמחור מופרז בתחילת הדרך אינו "שיטת מצליח", הוא האצה אקטיבית לעבר קליף ה-21%. קבעו מחיר פתיחה ריאלי שמאפשר לכם לפעול בתוך חלון ה-Goldilocks.
  2. נצלו את חלון ה-3 עד 12: זהו מרחב התמרון שלכם. אל תמכרו בבהלה בשבועות הראשונים, אך אל תתנו ללוח השנה לחצות את קו השנה.
  3. זהו את אובדן הנזילות: בשוק קפוא, הבעיה אינה רק המחיר, אלא היכולת למצוא קונה בכלל. ככל שהזמן עובר, אתם מאבדים נזילות ומגדילים את התלות שלכם בכל קונה מזדמן, מה שמשמיד את כוח המיקוח שלכם.
  4. זכרו את ה-580,000: בכל פעם שאתם מתפתים "לחכות עוד קצת" בלי סיבה אסטרטגית, זכרו שזהו תג המחיר של גרירת הרגליים.

ביום שבו השעון מתחיל לתקתק, האם אתם מנהלים את הזמן שלכם כמשאב כלכלי, או שהזמן מנהל את חשבון הבנק שלכם?

במילים פשוטות: בשוק עולה, הזמן עובד בשביל המוכר. בשוק קפוא או יורד, הזמן מתחיל לעבוד נגדו. בשוק בועתי בו הבועה מתפוצצת, צריך למהר ולהיפטר.

17Apr

האם טיוטת מדריך הגילוי הענפי של רשות ניירות ערך לענף הנדל"ן היזמי משדרת מסר חד ליזמים: די לערבב, להציף ולטשטש? ניתוח מקצועי, ביקורתי ומעמיק של המדריך החדש, ה-RIA הנלווה, המשמעות לחברות היזמיות, למשקיעים ולשוק ההון, והפער בין שיפור צורת הגילוי לבין אמינות ההנחות הכלכליות שמאחוריו.


הרשות לניירות ערך ליזמים: “די, תפסיקו לערבב אותנו”

באפריל 2026 פרסמה רשות ניירות ערך טיוטת מדריך גילוי ענפי לתשקיפים של חברות בתחום הנדל"ן היזמי, בצירוף מסמך RIA — הערכת השפעות רגולציה. על פניו, מדובר במסמך טכני, רגולטורי, כמעט בירוקרטי: הגדרות, טבלאות, מבחני מהותיות, נספחים, וכללי גילוי. אבל מי שקורא את הטיוטה ואת ה-RIA בעין מקצועית, מבין מהר מאוד שהמסר האמיתי עמוק הרבה יותר.המסר הסמוי של הרשות הוא, בפשטות:

די.

די עם הצפת הטבלאות.

די עם הפיזור.

די עם הכפילויות.

די עם ערבוב בין פרויקט זניח לפרויקט קריטי.

די עם גילוי שאמור להאיר את החברה, אבל בפועל מטביע את המשקיע והרגולטור בים של נתונים, מבלי לאפשר להבין מה באמת מהותי.הרשות לא כותבת זאת כך. היא כותבת בשפה מנומסת, מסודרת, מנהלית. היא מדברת על “הגברת הוודאות הרגולטורית”, “אחידות בשוק ההון”, “שיפור השיטתיות”, “הגברת היעילות” ו”מיקוד המידע בדוחות במידע מהותי”. אבל מתחת לכל המילים היפות הללו, קשה שלא לשמוע את המסר: הגילוי בענף הנדל"ן היזמי יצא משליטה.

מה בעצם מטריד את הרשות?

כדי להבין את עומק המהלך, צריך להתחיל בנקודת המוצא של ה-RIA. הרשות מתארת מצב שבו מתכונת הגילוי הקיימת בענף הנדל"ן היזמי הפכה עם השנים למשהו לא אופטימלי:

המידע מפוזר בין מקורות שונים; קיימת כפילות מיותרת; קשה להבחין בין עיקר לטפל; יש שונות בין חברות באופן הצגת הנתונים; ובפועל נוצר גם עודף מידע על פרויקטים שהתרומה שלהם לניתוח החברה שולית יחסית.זהו ניסוח רגולטורי יבש לתופעה מוכרת הרבה יותר:

כאשר יש יותר מדי מידע, בלי היררכיה ברורה, בלי אחידות, ובלי מיקוד אמיתי במה שחשוב — הגילוי מפסיק להיות כלי של שקיפות, והופך לכלי של ערפול.במילים אחרות:

לא כל עודף מידע הוא שקיפות.

לפעמים עודף מידע הוא בדיוק להפך — מסך עשן.

הרשות לא אומרת “תגידו יותר” — היא אומרת “תגידו נכון”

זו אולי הנקודה החשובה ביותר בטיוטה.בדרך כלל, רגולציה נתפסת כעוד שכבה של גילוי, עוד טבלאות, עוד דרישות. אבל כאן הרשות אומרת משהו שונה. היא אינה מסתפקת בדרישה ליותר מידע; היא מבקשת לשנות את מבנה החשיבה על הגילוי. במקום מצב שבו כמעט כל פרויקט זוכה להצפה של גילוי טבלאי, היא מבקשת לבנות מדרג:

פרויקטים מהותיים מאוד, פרויקטים מהותיים, ופרויקטים שאינם מהותיים — שלגביהם יינתן בעיקר גילוי מצרפי.המשמעות היא שהרשות מבינה דבר בסיסי אך קריטי:

הבעיה בשוק איננה רק מחסור במידע.

הבעיה היא מחסור במבנה נכון למידע.כאשר חברה יזמית מציפה את התשקיף בעשרות פרויקטים, בטבלאות אינסופיות, במספרים רבים, בלי היררכיה חדה של סיכון ושל תרומה לפעילות — היא אולי עומדת לכאורה בחובת הגילוי, אבל בפועל מקשה להבין את החברה.זהו רגע חשוב מאוד רגולטורית.

הרשות למעשה מודה: המבחנים והפרקטיקות שהשתרשו עד היום יצרו מצב שבו יותר מדי פרויקטים הפכו ל“מהותיים מאוד”, ולכן יותר מדי מידע מפורט הוזרם לתשקיפים, גם כאשר ערכו האנליטי מוגבל.

מה המסר הסמוי לחברות היזמיות?

כאן מגיעה לב הבלוג.לדעתי, אם מתרגמים את המסמכים משפת רגולציה לשפת אמת, הרשות אומרת ליזמים בערך כך:אל תנסו להרשים אותנו בכמות. תנו לנו איכות.

אל תטביעו אותנו בפרטים. תראו לנו את הסיכון האמיתי.

אל תערבבו בין טפל לעיקר.

ואל תצפו שטבלאות רבות יחליפו גילוי אמין, ממוקד ובר השוואה.הרי ה-RIA אומר מפורשות שהשונות הרבה בין החברות, העדר מקור אחיד, הפיצול בין מקורות הגילוי, והמידע המפורט גם על פרויקטים בעלי תרומה שולית, כולם יחד פוגעים במטרת הגילוי.ולכן הכותרת “די, תפסיקו לערבב אותנו” אינה רק סיסמה שנונה.

היא תרגום די מדויק של רוח המסמך.

המהלך הרגולטורי הנכון — אבל לא מספיק

כאן צריך להיות הגונים.המהלך של הרשות הוא מהלך נכון.

באמת היה צורך לעשות סדר.

באמת היה צורך לבנות מדרג מהותיות טוב יותר.

באמת היה צורך לצמצם עודף מידע ולשפר אחידות והשוואתיות.

באמת היה צורך לתת למשקיעים תמונה טובה יותר על ביצועים תפעוליים, חוסן פיננסי ופוטנציאל צמיחה.אבל כאן גם מתחילה הביקורת המקצועית.הטיוטה מטפלת היטב יחסית בארגון הגילוי, אבל פחות טוב באמינות הכלכלית של מה שנגלה.וזהו ההבדל הקריטי.אפשר לקבל תשקיף מסודר יותר, עם טבלאות אחידות יותר, עם הגדרות טובות יותר, עם הבחנה בין מהותי למהותי מאוד — ובכל זאת להישאר עם אותה בעיה יסודית:

האם ההכנסות הצפויות סבירות?

האם המחירים החזויים ליתרת המלאי ריאליים?

האם שיעור המכירה העתידי אינו אופטימי מדי?

האם העודפים “הצפויים למשיכה” הם עודפים אמיתיים או עודפים על הנייר?

האם הרווח הכלכלי משקף את המציאות או רק את דוח האפס המעודכן האחרון?במילים אחרות:

הרשות מטפלת חזק יותר בצורת הגילוי מאשר באיכות ההנחות שבבסיסו.

גילוי מסודר אינו בהכרח גילוי אמין

זו נקודה שחייבים לומר בקול.שוק הנדל"ן היזמי איננו שוק פשוט. הוא בנוי על הערכות, תחזיות, קצבי שיווק, לוחות זמנים, מחירי מכירה צפויים, עלויות ביצוע עתידיות, עלויות מימון, הסכמות, היתרים, עודפים, מימון מחדש. כל אחד מהמשתנים הללו רגיש מאוד לשינויים בשוק, בריבית, במצב הביטחוני, במצב המאקרו, ובביקוש האפקטיבי. ה-RIA עצמו מציין את השינויים שחלו בתקינה החשבונאית, במבנה השוק ובסביבת הריבית, ומסביר שהם מציבים אתגרים חדשים בפני תאגידים ומשקיעים כאחד.לכן השאלה האמיתית איננה רק אם החברה תגלה יותר טוב.

השאלה האמיתית היא אם החברה תגלה מספיק כדי לאפשר לבדוק את סבירותה.וכאן, לטעמי, הטיוטה עוד לא הולכת עד הסוף.היא מגדירה פרויקט מהותי ופרויקט מהותי מאוד. היא מגדירה עודפים צפויים. היא מגדירה רווח כלכלי צפוי. היא מגדירה סטטוס תכנוני. היא מתייחסת להתחדשות עירונית, לעתודות קרקע, לפרויקטים בחברה כלולה, לפרויקטים משועבדים.אבל היא עדיין אינה מכריחה, בעוצמה מספקת, לחשוף את כל השאלות הקשות באמת:

  • מהן הנחות היסוד?
  • מה קורה אם המחיר יורד?
  • מה קורה אם העלויות עולות?
  • מה קורה אם השיווק נתקע?
  • מה קורה אם המימון מתייקר?
  • מה קורה אם לוח הזמנים נדחה?

במקום הזה, הרשות אומרת “די, תפסיקו לערבב אותנו”, אבל עדיין לא אומרת מספיק חזק:

די לערבב גם את המשקיעים.

המקרה של ההתחדשות העירונית: דוגמה ללב הבעיה

הטיוטה נותנת משקל מיוחד לפרויקטים של התחדשות עירונית. בצדק.

זהו תחום שצמח בשנים האחרונות, מורכב משפטית ותכנונית, ורווי אי-ודאות. הרשות עצמה מציינת שהתחום התפתח משמעותית ושהשונות בגילוי בו מחייבת סדר ואחידות.אבל דווקא כאן בולטת הבעיה.הטיוטה משתמשת במונח “מידת היתכנות גבוהה” כתנאי רלוונטי למהותיות של פרויקט התחדשות עירונית.

זהו ניסוח הגיוני, אבל גם מאוד רך.

מהי “מידת היתכנות גבוהה”?

האם זו מסקנת הנהלה?

האם זה מדד אובייקטיבי?

האם יש לו בסיס השוואתי בין חברות?

האם הוא מבטא מציאות תכנונית אמיתית או אופטימיות ארגונית?כאן בדיוק מתגלה הפער בין רגולציה של גילוי לבין רגולציה של אמינות.

הרשות מבקשת סוף סוף היררכיה

אחת התרומות החשובות של המדריך היא עצם הניסיון להחזיר היררכיה לשיח.הבעיה הגדולה בשוק ההון בכלל ובנדל"ן יזמי בפרט היא לא רק מידע חסר, אלא מידע בלי מדרג.

כאשר הכול חשוב — כלום לא חשוב.

כאשר כל פרויקט מקבל כמעט אותו נפח גילוי — המשקיע מתקשה להבין איפה הסיכון מרוכז, איפה התרומה האמיתית לרווח, ואיפה שוכנות פצצות הזמן.המעבר למבנה של פרויקטים מהותיים ומהותיים מאוד הוא ניסיון להחזיר את הסולם האנליטי שאבד.זו בשורה אמיתית.

אבל רק אם היא תלווה באומץ רגולטורי נוסף:

לחייב לא רק היררכיה בכותרות, אלא גם עומק כלכלי בתוכן.

ומה המשקיע צריך להבין מכל זה?

המשקיע צריך להבין שני דברים מנוגדים בעת ובעונה אחת.מצד אחד, הרשות מאותתת שיש בעיה אמיתית באופן שבו ענף הנדל"ן היזמי מציג את עצמו לציבור. אחרת היא לא הייתה טורחת לפרסם מדריך ענפי מפורט ו-RIA נלווה.

עצם פרסום המדריך הוא הודאה רגולטורית בכך שהשוק הזה ייצר פרקטיקות גילוי שאינן מספקות עוד.מצד שני, המשקיע לא צריך להתבלבל ולחשוב שהבעיה נפתרה רק מפני שנכתבו יותר הגדרות ויותר נספחים.הסכנה האמיתית בענף לא נובעת רק מהצגת נתונים לא אחידה.

היא נובעת מכך שהנתונים עצמם נשענים לעיתים על תחזיות, תרחישים והנחות שבתקופות של שוק תנודתי, ריבית משתנה וביקוש חלש עלולים להתברר כאופטימיים מדי.ולכן, גם לאחר המדריך, השאלה הנכונה של משקיע איננה “כמה טבלאות יש בתשקיף?”

אלא:

מה אמינות ההנחות?

מה הרגישות של התוצאה?

ומה יקרה אם המציאות תהיה פחות יפה מהמודל?

המסקנה: זהו מסמך של מיאוס רגולטורי - אבל גם של חצי מהפכה

הטיוטה של רשות ניירות ערך היא מסמך חשוב, ואפילו מסמך אמיץ במובן מסוים.

היא אומרת לענף הנדל"ן היזמי:

אי אפשר להמשיך כמו קודם.

אי אפשר להסתתר מאחורי עומס.

אי אפשר להמשיך להעמיס מידע בלי היררכיה.

אי אפשר להמשיך להציג כל דבר כקריטי.

צריך להבחין בין מהותי ללא-מהותי.

צריך לדווח באופן שיאפשר להבין.זהו, בפועל, מסר של:

די, תפסיקו לערבב אותנו.אבל זו עדיין רק חצי מהפכה.כי המהפכה המלאה תהיה רק ביום שבו הרגולטור לא יסתפק בלומר:

“תארגנו את הגילוי טוב יותר” 

אלא גם יאמר:

“תגלו באופן מלא את הנחות היסוד, את הרגישויות, את איכות המחיר, ואת הסיכון שהמספרים לא יתממשו.”עד אז, המדריך החדש הוא צעד נכון  אך לא סוף הדרך.


English Summary Box

Title: ISA to Developers: “Enough. Stop Confusing Us.

The new sector-specific disclosure draft published by the Israel Securities Authority for real-estate developers, together with its Regulatory Impact Assessment (RIA), sends a clear underlying message: disclosure in this sector has become overloaded, inconsistent, repetitive, and often insufficiently focused on what truly matters. The Authority is trying to move the market from excessive project-by-project noise toward a more material, structured, and comparable framework. That is a positive step. However, the reform is still only partial. It improves the structure of disclosure, but not yet enough the credibility of the assumptions behind it. Investors may still receive cleaner tables, while remaining exposed to optimistic assumptions on selling prices, costs, timelines, financing, and projected surplus cash. The real regulatory breakthrough will come only when disclosure is not just more organized, but also more transparent about sensitivity, risk, and the economic realism of the underlying forecasts.


קישורים:


https://www.new.isa.gov.il/nav-index/supervised-corporations/public-offers

דוח ריא - מדריך גילוי ענפי בתחום הנדל"ן היזמי

טיוטת מדריך גילוי ענפי בתחום הנדלן היזמי להערות הציבור


RIA הוא קיצור מקובל של Regulatory Impact Assessment  בעברית: הערכת השפעות רגולציה/אסדרה.בהקשר של המסמך הזה, זהו בעצם דוח ההסבר הרגולטורי שמלווה את הטיוטה:
הוא בא להסביר למה הרשות מציעה את המדריך, איזו בעיה היא מנסה לפתור, אילו חלופות נשקלו, ומה יהיו ההשפעות הצפויות על החברות המדווחות ועל המשקיעים. במסמך עצמו נאמר שהליך ה-RIA שנלווה לגיבוש המדריך מתמקד בסוגיות מהותיות של היקף הגילוי בתשקיפים, בעיקר ביחס לפרויקטים מהותיים של חברות נדל"ן יזמי, וכן שהוא בוחן את ההשפעה הצפויה של המהלך על התאגידים ועל המשקיעים.

במילים פשוטות: הטיוטה אומרת מה הרשות רוצה שיגלו.
ה-RIA מסביר למה הרשות חושבת שזה מוצדק וכדאי.אם תרצה, אפרק לך גם את ה-RIA עצמו ל־5 נקודות פשוטות: מה הבעיה, מה החלופה, מה היתרונות, מה החסרונות, ומה המסר הסמוי.


המהפכה השקטה של תשקיפי הנדל"ן: 4 שינויים דרמטיים שכל משקיע ויזם חייב להכיר

הקדמה: המאבק באסימטריה של המידע בענף הנדל"ן

עבור האנליסט והמשקיע המתוחכם, דוחות של חברות נדל"ן יזמי בישראל היו מאז ומתמיד "קופסה שחורה" של חוסר אחידות. הצפת המידע בפרטים טכניים שוליים, לצד היעדר סטנדרטיזציה במדדי הליבה, יצרה פערי מידע משמעותיים (Asymmetric Information) והקשתה על ביצוע הערכות שווי השוואתיות. הבעיה לא הייתה מחסור בנתונים, אלא מחסור בבהירות ובמיקוד.טיוטת "מדריך הגילוי הענפי" החדשה של רשות ניירות ערך (מרץ 2026) מבקשת לשנות את המשוואה. זהו אינו רק עדכון טכני, אלא מהלך רגולטורי עמוק שנועד לצמצם את ה-"Cost of Compliance" ליזמים מחד, ולטייב את המידע למשקיעים מאידך. באמצעות זיקוק נתונים הנגזרים מהמציאות הכלכלית ולא רק מהפורמליסטיקה החשבונאית, הרשות מנסה להחזיר את האמון בסקטור הנדל"ן בתקופה של תנודתיות גבוהה.

נקודת המפנה: פרידה מהרווח הגולמי לטובת הריאליזם הכלכלי

אחד השינויים המהותיים ביותר במדריך הוא ההכרה הרשמית בכך שנתון ה"רווח הגולמי" הפך ללא רלוונטי לניתוח ביצועי פרויקט נדל"ני. המעבר לתקן IFRS 15 יצר נתק מובנה: ההכנסות מוכרות רק במועד מסירת הדירה (העברת השליטה), לעיתים שנים לאחר שהפעילות הכלכלית והשיווקית בוצעה. לכך הצטרפה סביבת הריבית הגבוהה, שהפכה את עלויות המימון למרכיב קריטי שאינו מקבל ביטוי ברווח הגולמי המסורתי.הפתרון של הרשות הוא "ניצחון הריאליזם הכלכלי": מעבר לשימוש בנתונים מתוך "דוח אפס" – המודל המשמש את הבנקים לליווי פיננסי. כפי שמציין סגל הרשות בטיוטה:"הרווח הגולמי בענף הנדל״ן היזמי התרחק מהתוצאה הכלכלית של הפרויקט... הרווח הגולמי אינו משקף עוד את מלוא עלויות המימון הכרוכות בהקמת הפרויקט."השימוש בנתוני דוח אפס מאפשר למשקיעים לראות את ה-"Economic Profit" – נתון המשקלל עלויות מימון, שיווק והנהלה, ומייצר הלימה מלאה בין הדיווח לבורסה לבין המודל העסקי שעל בסיסו פועלת החברה מול המערכת הבנקאית.

חוק ה-20%: בין אופטימיות יזמית לבשלות שוק

בתהליך גיבוש המדריך, ביצעה הרשות ניתוח השפעה רגולטורי (RIA) מעמיק. סוגיה מרכזית הייתה הגדרת המונח "שיווק משמעותי" – הנקודה שבה פרויקט הופך ל"בשל" מספיק כדי להציג למשקיעים תחזיות ונתונים כספיים מורחבים.בעוד שבעבר הייתה נטייה יזמית להציג נתונים בשלבים מוקדמים מדי, הרשות קבעה כעת רף קשיח: חתימה על חוזי מכר בהיקף של 20% לפחות מסך ההכנסות הצפויות. חשוב לציין כי במסגרת ה-RIA נבחנה האפשרות לקבוע רף של 10%, אך היא נדחתה. הבחירה ב-20% נועדה להבטיח הלימה לאבני הדרך המקובלות בהסכמי ליווי בנקאיים (Pre-sale), ובכך למנוע מצב שבו משקיעים נחשפים לגילוי תחזיתי בשלב שבו רמת הוודאות העסקית עדיין נמוכה.

מדרג המהותיות החדש: נוסחת ה-5% וה-10%

כדי להילחם ב"רעש" הדיווחים, המדריך מחליף את המודל הדיכוטומי הישן במדרג תלת-שלבי מתוחכם. המדד המכריע אינו עוד נתון נקודתי, אלא הכנסות שנתיות ממוצעות צפויות מהפרויקט ביחס לתאגיד:

  • פרויקט מהותי מאוד: מעל 10% מההכנסות השנתיות הממוצעות הצפויות.
  • פרויקט מהותי: בין 5% ל-10%.
  • פרויקט לא מהותי: מתחת ל-5%.

השימוש בממוצע רב-שנתי קריטי כאן; הוא מונע עיוותים הנובעים מ"קפיצות" בהכנסות בשנה ספציפית ומאפשר למשקיעים להתמקד במנועי הערך האמיתיים של החברה.

הסטנדרט החדש להתחדשות עירונית

בצעד מתבקש, המדריך מעניק התייחסות ספציפית לתחום ההתחדשות העירונית (פינוי-בינוי ותמ"א 38/2), שהפך לקטר הצמיחה של הענף. הרשות מסדירה את ה"שטח האפור" של פרויקטים אלו, וקובעת כללים ברורים מתי ניתן להתחיל לדווח על רווחיות צפויה – תוך דרישה לפירוט של מידת הוודאות בהנחות היסוד, לוחות הזמנים ושיעור הרווח היזמי שנלקח בחשבון. מדובר בצעד קריטי ליצירת שפה אחידה בתחום שסבל מחוסר שקיפות כרוני.

איכות על כמות: המעבר לגילוי מצרפי (Big Data)

המהלך המפתיע ביותר במדריך הוא דווקא צמצום הגילוי הפרטני. הרשות הבינה כי פירוט על כל פרויקט קטן מייצר עומס תפעולי ללא ערך מוסף למשקיע. לכן, עבור פרויקטים שאינם "מהותיים מאוד", יתאפשר גילוי מצרפי בטבלאות מאוחדות.הגילוי המצרפי יחול על פרויקטים בביצוע ובהקמה, וכן על פרויקטים בתכנון – בתנאי שהחברה החלה בשיווק משמעותי או בחרה לכלול נתונים תחזיתיים. להלן הנתונים המדויקים שיופיעו בטבלאות אלו:

  • מספר יחידות דיור (יח"ד) בביצוע ובהקמה.
  • היקף הכנסות צפויות ויתרת מלאי חתום (חוזים בספרים).
  • תקבולים צפויים בגין חוזים חתומים.
  • סך הרווח הגולמי הצפוי ושיעורו (האחוז מהפרויקטים).
  • יתרת עודפים צפויים למשיכה בפריסה שנתית.
  • סה"כ מסגרות אשראי מנוצלות בהסכמי ליווי.

סיכום: עידן של שקיפות ממוקדת

המדריך החדש מסמן מעבר מתפיסה של "כמה שיותר מידע" ל-"טיוב הגילוי". על ידי הצמדת הדיווח החשבונאי למציאות הכלכלית של דוחות האפס ויישור קו עם המערכת הבנקאית, הרשות מספקת למשקיעים כלים אנליטיים חדים יותר.השאלה הגדולה נותרת בעינה: האם המהלך יצליח להחזיר את אמון המשקיעים בסקטור הנדל"ן היזמי בתקופת אי-יציבות? הדינמיות הרגולטורית הזו, שיודעת להגיב לשינויים בתקני IFRS ובסביבת הריבית, היא לכל הפחות צעד הכרחי להבטחת חוסנו של שוק ההון הישראלי.