01Sep

מדוע הבנקים בישראל ממשיכים לממן רכישת דירות גם כאשר מחירי הדיור התרחקו מגורמי היסוד? ניתוח של מנגנון האשראי משלב רכישת הקרקע, דרך הליווי הבנקאי ליזם ועד למשכנתה של משק הבית. נתוני בנק ישראל לשנת 2025 חושפים זינוק של כ־40% באשראי לפרויקטים למגורים, עלייה בפרויקטים שבהם הבנייה מתקדמת מהר מהמכירות והמשך גידול באשראי לדיור גם בזמן ירידה במספר העסקאות. המאמר מסביר כיצד סיכון יזמי מרוכז עשוי להפוך בהדרגה לסיכון משכנתאות מפוזר, ומדוע אישור משכנתה אינו מעיד בהכרח על כך שמחיר הדירה משקף את ערכה הכלכלי.

פרק המשך: מוויסות מניות הבנקים לוויסות שוק הדיור

במאמר הקודם הצעתי ניסוי מחשבתי פשוט: קחו את פרשת ויסות מניות הבנקים, ובכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לחשוב על "דירות מגורים".לא משום שמדובר באותו אירוע, ולא משום שהמנגנונים זהים מבחינה משפטית או היסטורית.אלא משום שבשני המקרים עולה שאלה מערכתית דומה:מה קורה כאשר מערכת פיננסית גדולה הופכת להיות תלויה בהמשך קיומה של רמת מחירים מסוימת?כעת מגיעה השאלה המתבקשת הבאה.אם הבנקים רואים את הנתונים, מכירים את הירידה בעסקאות, את מלאי הדירות הלא מכורות, את סביבת הריבית, את מבצעי המימון ואת הקושי הגובר של היזמים למכור, מדוע הם ממשיכים לאשר ולממן עסקאות במחירים גבוהים?מדוע ממשיכים לתת משכנתאות לרכישת דירות במחירים שנוצרו בתקופה אחרת, של ריבית אפסית, כסף זול ועליות מחירים כמעט רצופות?התשובה, לדעתי, אינה נמצאת רק בדירה שנרכשת היום.היא נמצאת באשראי שניתן אתמול.

מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול

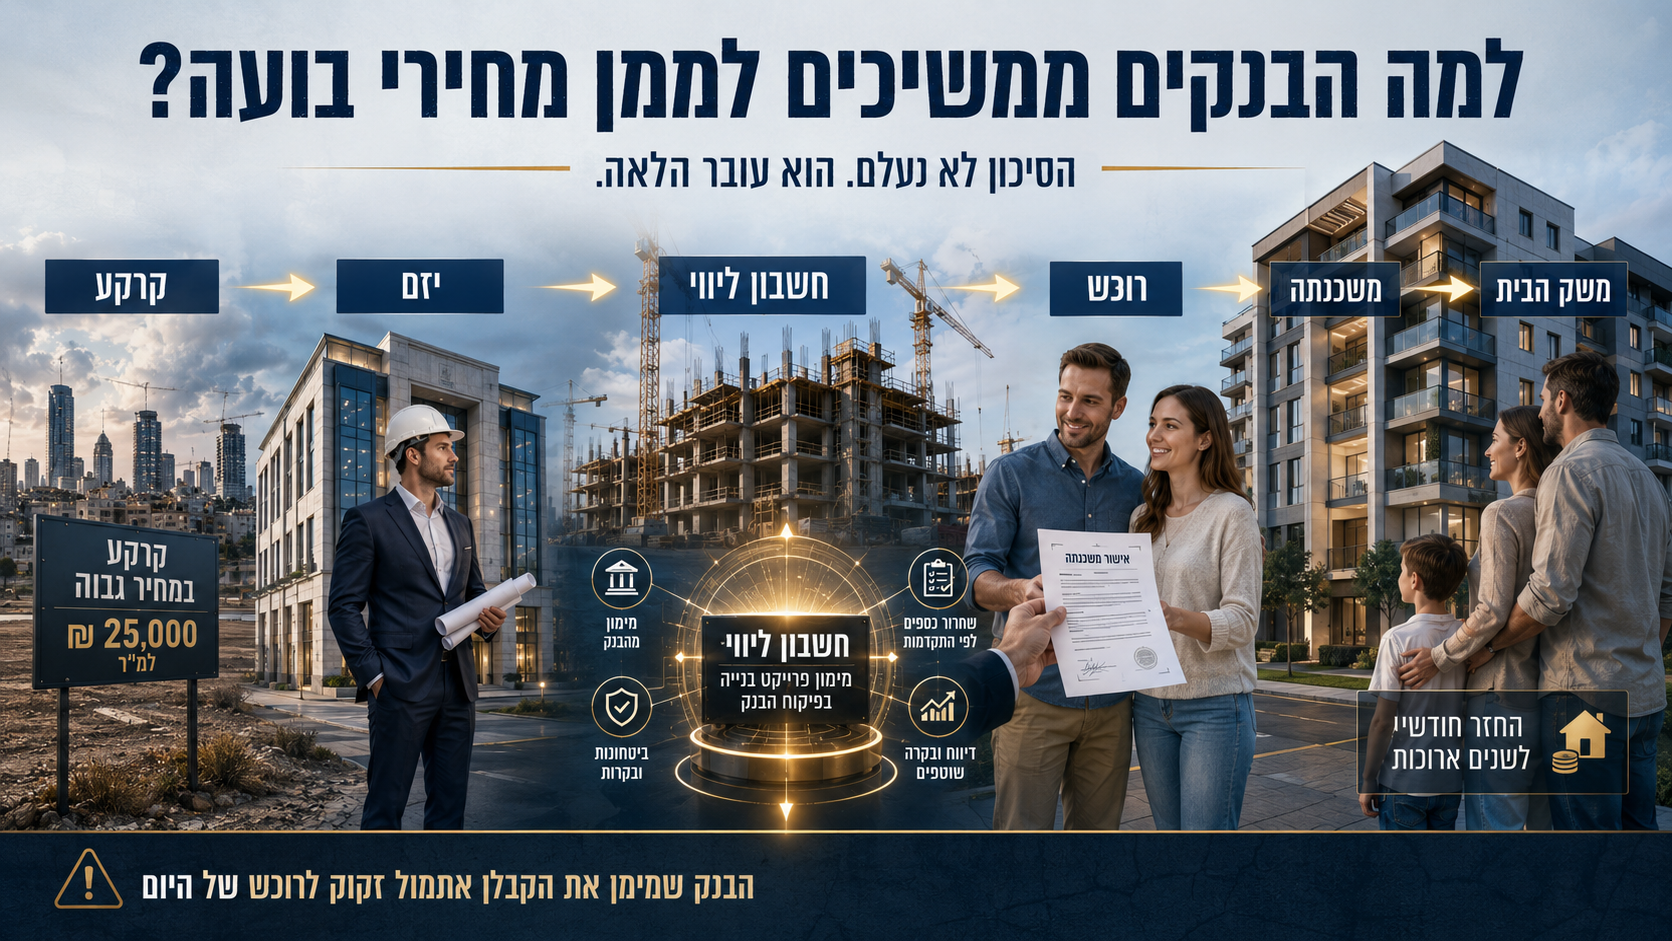
פרויקט מגורים אינו מתחיל כאשר הקונה נכנס למשרד המכירות.הוא מתחיל שנים קודם.יזם רוכש קרקע.לעיתים במחיר גבוה מאוד.הבנק מממן חלק מהרכישה.לאחר מכן נדרש מימון לתכנון, להיטלים, לקבלנים, לחומרי גלם ולבנייה עצמה.נפתח חשבון ליווי.ככל שהפרויקט מתקדם, גדלה החשיפה.ובתוכנית העסקית שעל בסיסה ניתן האשראי מופיעות הנחות לגבי מחירי המכירה וקצב המכירות.כל עוד השוק עולה, המנגנון עובד היטב.היזם מוכר דירות.כספי הרוכשים נכנסים לחשבון הליווי.האשראי לפרויקט מצטמצם.והבנק משתחרר בהדרגה מהחשיפה היזמית.אבל מה קורה כאשר השוק משתנה?כאשר הביקוש יורד?כאשר הריבית עולה?כאשר הרוכשים מתקשים לעמוד במחירים?כאשר קצב הבנייה ממשיך להתקדם אבל קצב המכירות נחלש?כאן מתחילה הבעיה.


הבנק כבר נמצא בתוך העסקה

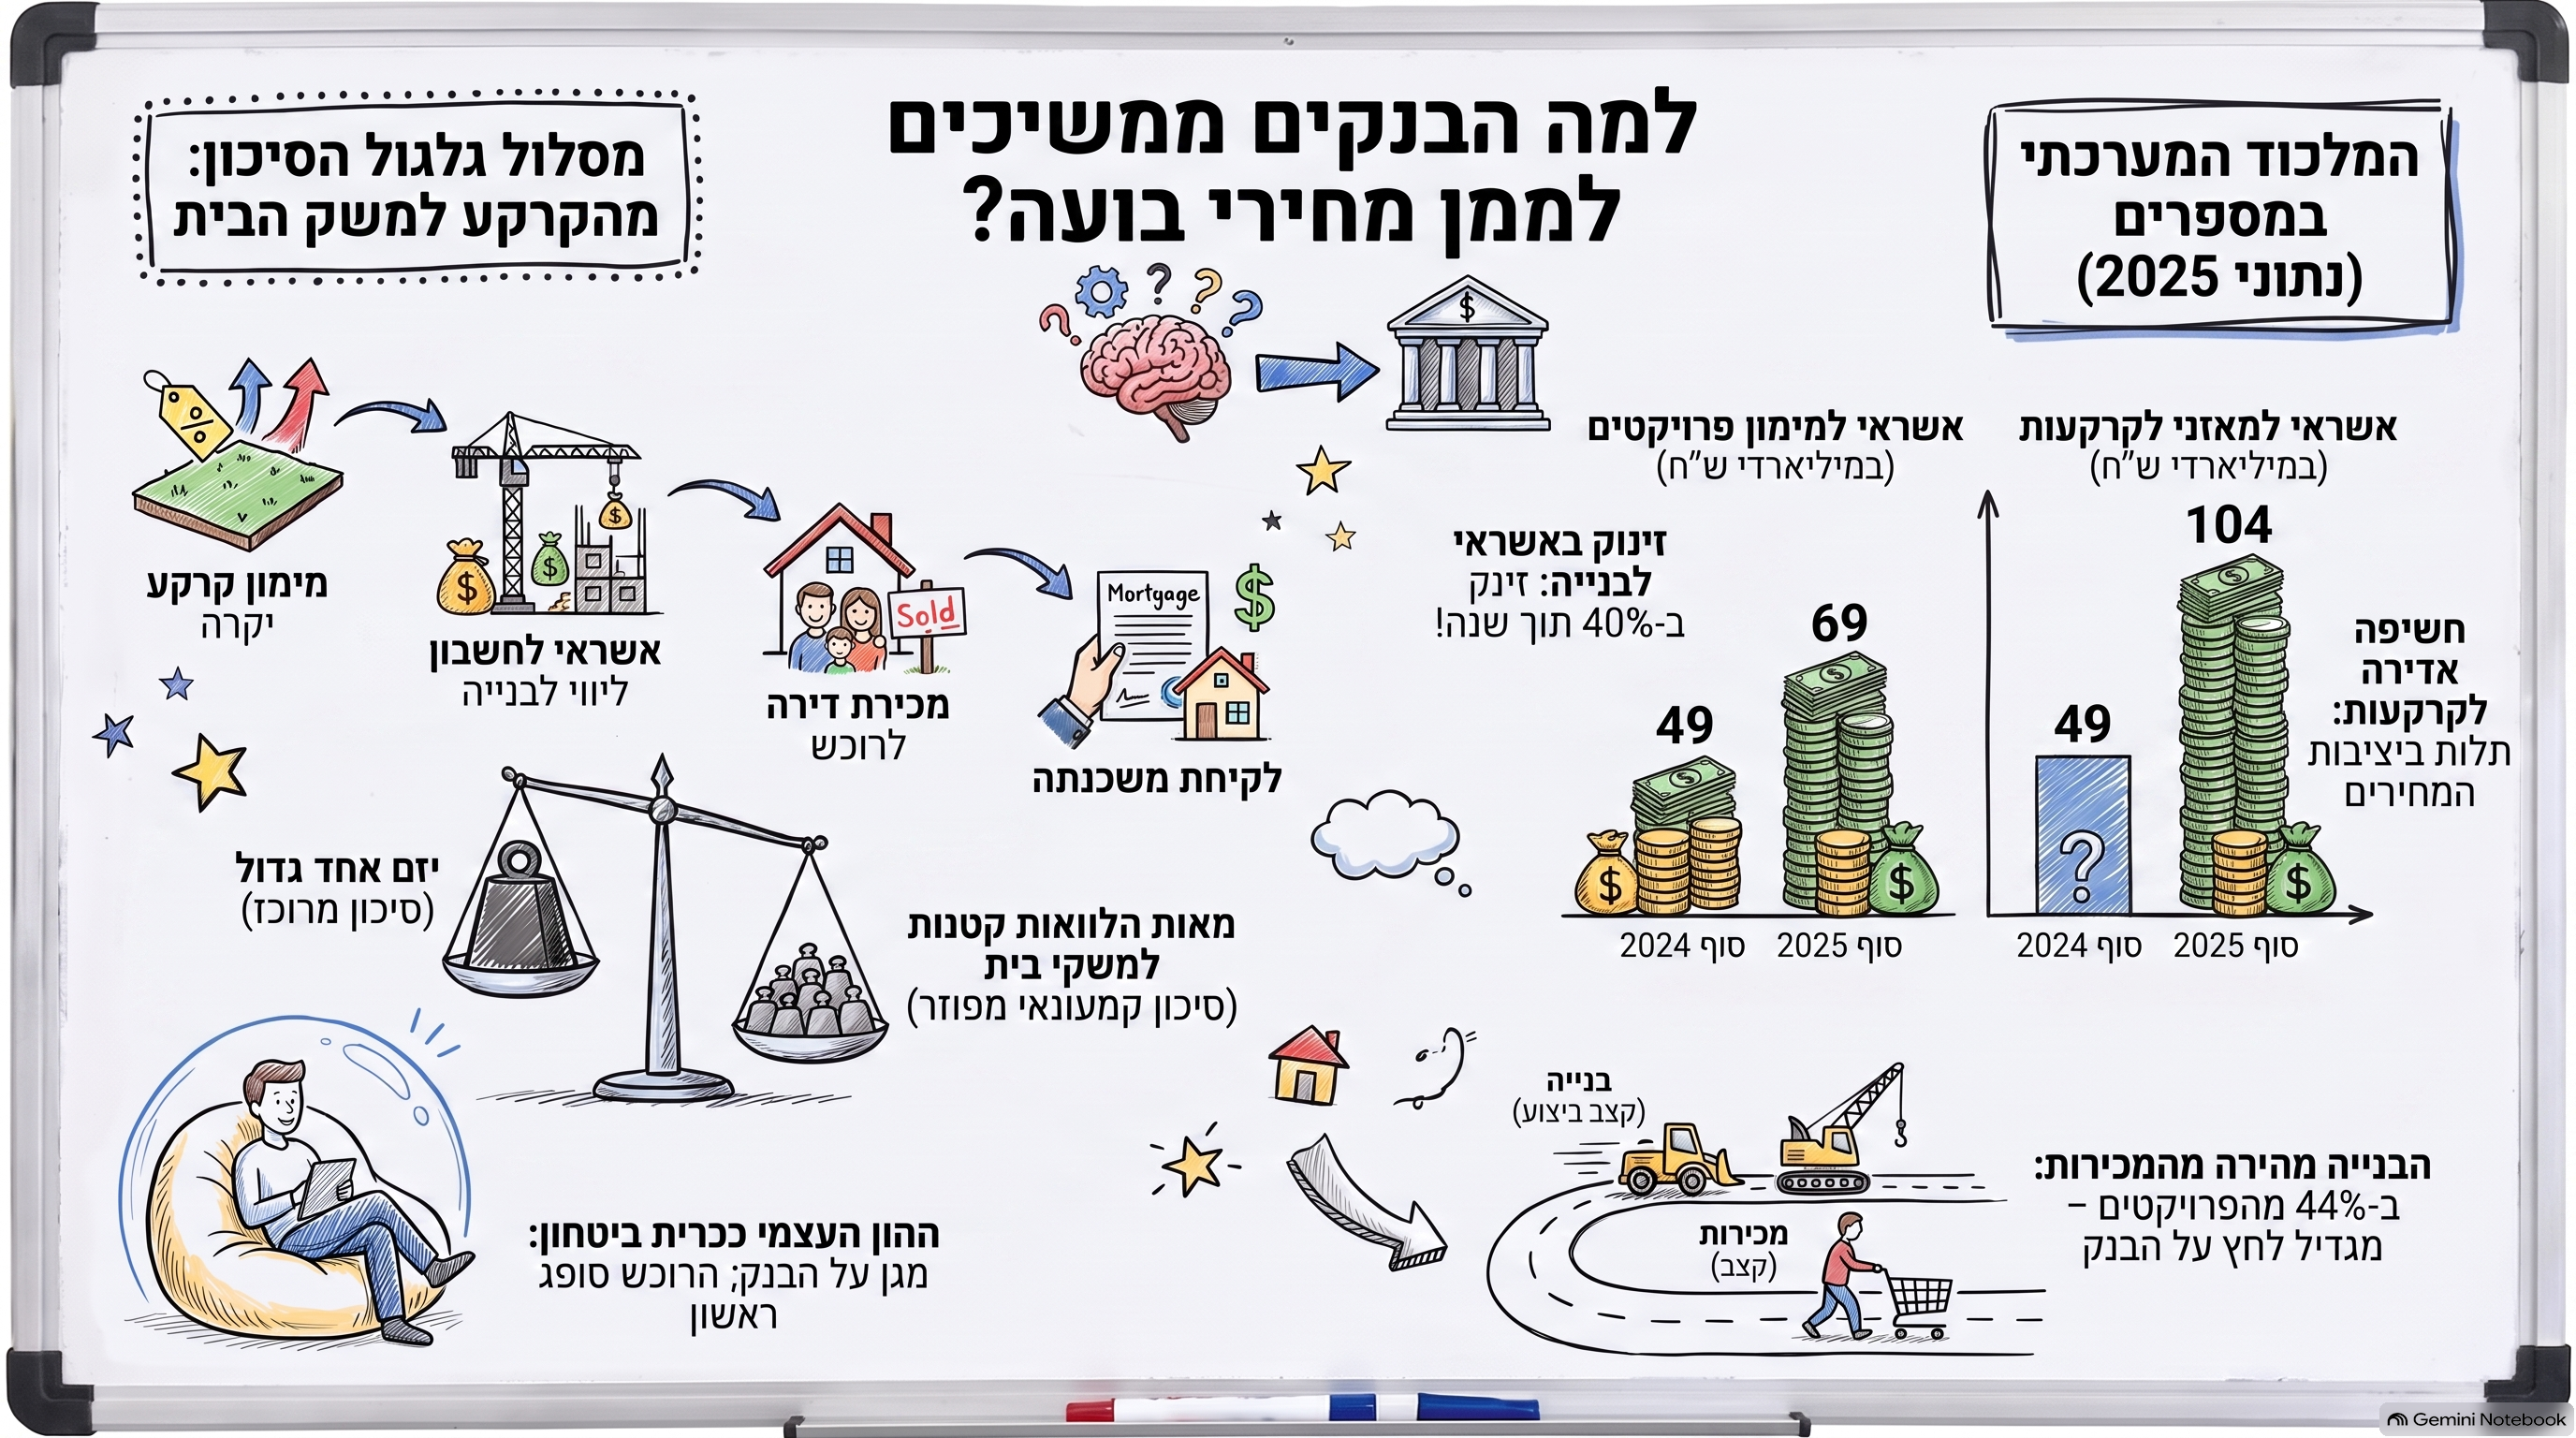
זו נקודה קריטית להבנת מה שמתרחש בשוק הדיור הישראלי.כאשר רוכש מגיע היום לבנק ומבקש משכנתה לדירה חדשה, הבנק אינו פועל בתוך חלל ריק.ייתכן שאותה מערכת בנקאית כבר חשופה לענף בשלוש שכבות שונות:מימון הקרקעמימון הפרויקט והבנייהומימון רוכש הדירה באמצעות משכנתהולכן אי אפשר לבחון כל אחת מהשכבות כאילו אינה קשורה לאחרות.נתוני בנק ישראל ממחישים היטב עד כמה החשיפה לענף משמעותית.בסוף 2025 הגיע האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות לכ־104 מיליארד שקל.במקביל, האשראי הכספי המיועד למימון פרויקטים לבנייה למגורים זינק בתוך שנה בכ־40%:מכ־49 מיליארד שקל בסוף 2024 לכ־69 מיליארד שקל בסוף 2025.והנתון הזה חשוב במיוחד משום שהגידול לא התרחש בתקופה של פריחה במכירות.להפך.בנק ישראל מסביר שהעלייה בצורכי המימון של היזמים קשורה, בין היתר, להאטה במספר העסקאות בדירות חדשות, להתייקרות עלויות הבנייה ולמבצעי מכירות שכללו דחייה משמעותית בתשלומים.כלומר:המכירות נחלשות, אבל צורכי האשראי של הפרויקטים גדלים.זה בדיוק המצב שבו האינטרס של הבנק בהמשך המכירות נעשה משמעותי יותר.


הנתון שמספר כמעט את כל הסיפור

אחד הנתונים החשובים ביותר שפרסם בנק ישראל ביחס לשנת 2025 הוא זה:בכ־44% מהחשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים למגורים, קצב הביצוע ההנדסי כבר היה גבוה מקצב המכירות.שנה קודם שיעור זה היה נמוך בכ־9 נקודות אחוז.במילים פשוטות:הבניינים מתקדמים מהר יותר מהדירות שנמכרות בהם.זה מצב שמחייב תשומת לב.הקבלן צריך להמשיך לבנות.הקבלנים המבצעים צריכים לקבל תשלום.חומרי הגלם צריכים להירכש.העובדים צריכים לקבל שכר.הריבית ממשיכה להיצבר.אבל מספר הרוכשים שמכניסים כסף לתוך הפרויקט אינו מתקדם באותו קצב.וכאן נכנס רוכש הדירה.


רוכש הדירה הוא גם מנגנון פירעון של הפרויקט

כאשר רוכש קונה דירה בפרויקט בליווי בנקאי, הוא אינו רק קונה נכס.מבחינת המבנה הפיננסי של הפרויקט, כספו הוא אחד ממקורות הפירעון.וכאשר חלק מכספי הרכישה מגיע באמצעות משכנתה, מתקבל מנגנון מעניין במיוחד:המערכת הבנקאית מממנת את רוכש הדירה, הכסף משולם עבור הדירה, נכנס לפרויקט ומקטין את החשיפה היזמית.לכן ניתן לתאר את המנגנון כך:

תרשים זרימת הסיכון

קרקע במחיר גבוה

אשראי בנקאי לרכישת הקרקע

יזם / קבלן

אשראי לחשבון ליווי ולבנייה

הפרויקט מתקדם

נדרש רוכש במחיר התומך בתוכנית העסקית

רוכש הדירה

משכנתה

כספי הרכישה נכנסים לחשבון הליווי

חשיפת הפרויקט והיזם לבנק מצטמצמת

נוצרת במקום זאת הלוואה ארוכת טווח למשק הביתאו במשפט אחד:

קרקע → יזם → חשבון ליווי → רוכש → משכנתה → משק הבית

זה אינו אומר שהבנק "מעביר הפסד" באופן מכוון לרוכש.אבל מבחינה מאזנית מתרחש כאן דבר חשוב מאוד:סיכון אשראי יזמי מרוכז מוחלף בהדרגה באשראי קמעונאי מפוזר על פני משקי בית רבים.


לא רק פיזור סיכון. המרת סיכון

נניח, לצורך המחשה בלבד, שבנק חשוף לפרויקט ב־400 מיליון שקל.זו חשיפה מרוכזת.אותו פרויקט תלוי ביזם אחד, באתר אחד, בקצב מכירות מסוים ובמחירים מסוימים.לעומת זאת, כאשר 200 דירות בפרויקט נמכרות ו־200 משקי בית לוקחים משכנתאות, נוצר סוג אחר של תיק אשראי.במקום לווה עסקי אחד גדול יש מאות לווים.לכל אחד הכנסה אחרת.הון עצמי אחר.יכולת החזר אחרת.והלוואה המגובה בנכס ספציפי.מבחינת ניהול סיכונים בנקאי זה שינוי משמעותי.לכן המונח המדויק אינו רק פיזור הסיכון.זהו שילוב של:פיזור הסיכון, העברת הסיכון והמרת הסיכון.מסיכון יזמי מרוכז לסיכון משקי בית מפוזר.


ומה קורה אם הבנק מפסיק לממן את הרוכשים?

כאן נמצא לב הבעיה.נניח שהמערכת הבנקאית מגיעה יום אחד למסקנה שמחירי הדירות גבוהים מדי ביחס לערכם הכלכלי, ולכן היא מצמצמת דרמטית את האשראי לרוכשים במחירים הנוכחיים.מה יקרה?פחות רוכשים יוכלו להשלים עסקאות.הקבלנים ייאלצו להוריד מחירים.ירידת המחירים תפגע ברווחיות הפרויקטים.בפרויקטים מסוימים תישחק כרית הביטחון.שווי הקרקעות עשוי לרדת.הבטוחות שעל בסיסן ניתן האשראי ייפגעו.יזמים ממונפים עלולים להיקלע לקושי.ואז הסיכון שהבנק ניסה להימנע ממנו בתיק המשכנתאות עלול להופיע דווקא בתיק האשראי העסקי.זו אינה הוכחה לכך שהבנקים שומרים במכוון על מחירי הדירות.אבל היא מסבירה מדוע מערכת שכבר מימנה מחירי קרקע ופרויקטים ברמות גבוהות אינה אדישה לירידה חדה במחירי הדירות.


זה ניהול סיכונים רציונלי לחלוטין

מנקודת מבטו של הבנק, אין כאן בהכרח שום פרדוקס.בנק אינו שואל רק:"האם מחיר הדירה גבוה?"הוא שואל:מה יחס המימון?כמה הון עצמי הביא הרוכש?מה הכנסת משק הבית?מה יכולת ההחזר?מה שווי הבטוחה בהתאם לכללי האשראי?מה ההסתברות לכשל?ומה צפוי להיות שיעור ההפסד במקרה של כשל?אלו שאלות שונות לחלוטין מהשאלה:

"האם המחיר שמשלם הרוכש משקף את הערך הכלכלי הפונדמנטלי של הנכס?"

וזה אולי אחד הכשלים המושגיים הגדולים ביותר של שוק הדיור.יכולת לממן מחיר אינה הוכחה שהמחיר נכון.


מחיר עסקה אינו ערך כלכלי

כאן חוזרת ההבחנה שאני מנסה להכניס לשיח כבר שנים.מחיר הוא נתון.שווי הוא מסקנה כלכלית.עצם העובדה שבנק מוכן לתת משכנתה אינה הופכת את מחיר העסקה לערך הכלכלי של הנכס.אם משפחה קונה דירה ב־4 מיליון שקל ומביאה 1.6 מיליון שקל מהבית, הבנק עשוי למצוא עצמו מממן רק 60% ממחיר העסקה.מבחינת הבנק יכולה להיות כאן כרית ביטחון משמעותית.אבל אין בכך כדי להוכיח שהדירה עצמה באמת שווה 4 מיליון שקל מבחינה פונדמנטלית.יכול להיות שהמחיר גבוה מאוד ביחס לדמי השכירות.יכול להיות שהתשואה נמוכה משמעותית מעלות הכסף.יכול להיות שהמחיר התנתק מהכנסה פנויה ומהיכולת הכלכלית של האוכלוסייה.ויכול להיות שהרוכש הוא זה שסופג את שכבת המחיר העודפת באמצעות ההון העצמי שלו.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


וכאן נוצר מצב מעניין מאוד

ככל שהרוכש מביא יותר הון עצמי, הבנק מוגן יותר.אבל דווקא הרוכש חשוף יותר לירידת המחיר.לדוגמה:דירה נרכשה ב־3 מיליון שקל.הרוכש הביא מיליון שקל.הבנק נתן משכנתה של 2 מיליון.אם מחיר הדירה יורד ל־2.4 מיליון שקל, הנכס עדיין גבוה מגובה החוב לבנק.הבנק עדיין מחזיק בטוחה.אבל הרוכש איבד למעשה 600 אלף שקל מהונו.אם המחיר יורד ל־2.1 מיליון שקל, כמעט כל ההון העצמי התאדה.הבנק עדיין קרוב מאוד לכיסוי יתרת החוב.לכן קיימת אי־סימטריה בסיסית:

ההון העצמי של הרוכש הוא כרית הביטחון של הבנק.

וזו נקודה שראוי שכל רוכש דירה יבין.


מבצעי 20/80 אינם רק מבצע שיווק

גם כאן הנתונים מתחברים למנגנון.בשנים האחרונות התרחבו עסקאות שבהן הרוכש משלם סכום קטן יחסית במועד החתימה ואת יתרת המחיר בעתיד, וכן הלוואות בולט ובלון בסבסוד היזם.בנק ישראל עצמו קבע במרץ 2025 כי המבצעים הללו תמכו בהמשך הפעילות בשוק בתקופה של ירידה בביקושים, אך טמנו בחובם עלייה בסיכון לרוכשים, ליזמים ואולי גם למערכת הבנקאית.בעקבות זאת קבע הפיקוח מגבלות, ובהן מגבלה על חלקן של הלוואות בולט ובלון בסבסוד קבלן והקצאת הון נוספת לפרויקטים שבהם שיעור גבוה של עסקאות כולל דחייה משמעותית של התשלום.מדוע?משום שמבצע 20/80 אינו מבטל את בעיית המחיר.הוא דוחה אותה.במקום שהשוק יתמודד היום עם השאלה האם לרוכש יש יכולת לשלם את מלוא המחיר, חלק מהשאלה מועבר למועד המסירה.


והחשבונית מתחילה להגיע

במאי 2026 פרסם בנק ישראל נתון מרתק נוסף.בשנת 2025 ירד היקף העסקאות בשוק הדיור, במיוחד ברכישות מקבלנים.למרות זאת, האשראי למטרת מגורים גדל ב־7.4%.בנק ישראל אף ציין שככל שיתקרבו מועדי המסירה של דירות שנרכשו באמצעות הטבות מימון, ומשקי הבית יצטרכו להשלים את מימון העסקאות, צפוי המשך גידול באשראי לדיור.זה נתון שחייבים להתעכב עליו.העסקה שנחתמה לפני שנתיים במבצע 20/80 יכולה להפוך עכשיו לבקשת משכנתה.כלומר:מכירה שנרשמה בעבר הופכת רק עכשיו לחשיפת אשראי ממשית של משק הבית.וזו אחת הסיבות שלא נכון להסתכל רק על מספר העסקאות הנוכחי כדי להבין את מצב מערכת האשראי.


המלכוד המערכתי

כאן אנחנו מגיעים לנקודה שבה שוק בועתי עלול להפוך מבעיה של מחירים לבעיה של מערכת.כל עוד המחירים עולים, כולם מרוויחים לכאורה.בעל הקרקע.היזם.הקבלן.הבנק.הרוכש.והמדינה באמצעות מיסים.אבל לאחר שנים של עליות נוצרת תלות הדדית.הקרקע נרכשה לפי מחירי הדירות הגבוהים.הפרויקט תוכנן לפי אותם מחירים.האשראי ניתן לפי אותה מערכת מחירים.המימון לקבלנים מסתמך על המכירות.והמשכנתאות מאפשרות לרוכשים לשלם את המחירים.לכן ירידה משמעותית במחירי הדיור אינה משפיעה רק על בעל דירה אחד.היא עוברת אחורה לאורך השרשרת.


זה המקום שבו ויסות הופך לשאלה מערכתית

בפרשת ויסות מניות הבנקים היה לבנקים אינטרס ברור למנוע ירידה במחיר מניותיהם.אני אינני טוען ששוק הדיור הוא העתק של אותה פרשה.אבל השאלה הכלכלית שראוי לשאול דומה:

האם מערכת שמימנה במשך שנים מחירים עולים יכולה להרשות לעצמה לאפשר למחירים להתכנס במהירות לערכם הכלכלי?

אם התשובה היא שלא, או לפחות שההתכנסות חייבת להיות איטית ומבוקרת, נוצר אינטרס מערכתי בשמירת יציבות המחירים.אינטרס כזה אינו מחייב ישיבה חשאית של מנהלי בנקים בחדר אחד.הוא יכול להיווצר באופן טבעי לחלוטין כתוצאה ממבנה המאזנים והחשיפות.כל גוף פועל לכאורה באופן רציונלי כדי להגן על עצמו.אבל התוצאה המצטברת יכולה להיות שוק שבו כולם מעוניינים לדחות את תיקון המחירים.


הפרדוקס

וזה אולי הפרדוקס הגדול ביותר:ככל שהמערכת מנסה למנוע ירידה במחירים באמצעות עוד אשראי, עוד דחיות תשלום ועוד הארכת זמן, כך היא עלולה להעמיק את התלות במחירים שאותם היא מנסה להגן.במקום שהמחיר יתכנס לשווי, מנסים לאפשר לשוק להגיע למחיר באמצעות מימון.זו הבחנה עצומה.

בשוק בריא האשראי מממן את הערך.

בשוק בועתי האשראי עלול להפוך לכלי שמאפשר לשלם את המחיר.

וכאשר בלי אשראי הולך וגדל קשה לקיים את רמת המחירים, האשראי עצמו הופך לחלק ממנגנון שימור המחיר.


ומה מלמדים אותנו נתוני בנק ישראל?

הם אינם מוכיחים "ויסות".וצריך לומר זאת ביושר.אבל הם כן מצביעים על כמה עובדות שאי אפשר להתעלם מהן:האשראי לפרויקטים למגורים זינק בכ־40% בשנה אחת.האשראי לקרקעות בחמש הקבוצות הגדולות הגיע לכ־104 מיליארד שקל.44% מהחשיפה לפרויקטים נמצאת בפרויקטים שבהם קצב הבנייה גבוה מקצב המכירות.מבצעי דחיית התשלום והבלון הפכו משמעותיים מספיק כדי שבנק ישראל יתערב רגולטורית.והאשראי לדיור המשיך לצמוח גם כאשר מספר העסקאות ירד.אלו אינם נתונים שוליים.הם מתארים מערכת שהחשיפה שלה לשוק הדיור עמוקה מאוד.


ולכן התשובה לשאלה שבכותרת פשוטה יותר מכפי שנדמה

מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים?מפני שהמשכנתה שהם נותנים היום אינה עומדת לבדה.מאחוריה נמצאת שרשרת שלמה של אשראי שכבר ניתן.לקרקע.ליזם.לפרויקט.לבנייה.כאשר הדירה נמכרת, החשיפה לפרויקט מצטמצמת.כאשר היא אינה נמכרת, הבנק נשאר עם היזם.ולכן, מנקודת מבט של ניהול סיכונים, יש היגיון ברור בהעדפה להמיר חשיפה גדולה ומרוכזת ליזם באלפי הלוואות קטנות ומפוזרות למשקי בית.


אבל מה שנכון לבנק אינו בהכרח נכון לרוכש

וזו אולי השורה החשובה ביותר במאמר.הבנק והרוכש אינם עומדים באותו צד של העסקה.לבנק יש כרית ביטחון.לרוכש יש הון עצמי.לבנק יש אלפי משכנתאות.לרוכש יש בדרך כלל דירה אחת.לבנק יש פיזור.למשפחה אין.וכאשר המחיר יורד, שכבת ההפסד הראשונה היא בדרך כלל ההון העצמי.לכן השאלה שרוכש דירה צריך לשאול אינה:

"אם הבנק אישר לי משכנתה, כנראה שהמחיר סביר."

אלא:

"כמה מהמחיר שאני משלם הוא ערך כלכלי, וכמה ממנו הוא מחיר שנוצר בתוך מערכת אשראי שתלויה בהמשך קיומו?"

אלה שתי שאלות שונות לחלוטין.


השורה התחתונה

הבנק שמימן את הקבלן אתמול זקוק לרוכש של היום כדי לפרוע חלק מהאשראי של אתמול.המשכנתה החדשה אינה רק מימון לרכישת דירה.

היא גם חלק ממנגנון היציאה של מערכת האשראי מהחשיפה לפרויקט.

ולכן כאשר שואלים מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים, אסור להסתכל רק על רוכש הדירה.צריך להביט אחורה.אל הקרקע.אל היזם.אל חשבון הליווי.ואל מיליארדי השקלים שכבר נמצאים בתוך המערכת.כי בבועה גדולה מספיק, השאלה כבר אינה רק:כמה שווה הדירה?השאלה הופכת להיות:

מי יכול להרשות לעצמו שהמחיר שלה יירד?


תיבה מסכמת

מקרקע למשכנתה: כיצד הסיכון משנה צורהקרקע יקרה ממומנת באשראי → היזם מקים פרויקט באמצעות ליווי בנקאי → המכירות נדרשות כדי להקטין את החשיפה → הרוכש מקבל משכנתה → כספו נכנס לפרויקט → האשראי היזמי מצטמצם → במקומו נוצרת התחייבות של משק בית.זהו מעבר מסיכון יזמי מרוכז לסיכון קמעונאי מפוזר.ולכן המשכנתה אינה רק המנוע שמאפשר לרוכש לקנות במחיר הקיים. היא גם חלק מהמנגנון שמאפשר למערכת הפיננסית להמשיך להתנהל עם המחיר הקיים.


English Summary

Why Do Banks Keep Financing Housing at Inflated Prices?A new mortgage should not be viewed in isolation. Behind today's homebuyer may already stand a chain of previously extended credit: land financing, developer credit and construction-project financing.When an apartment is sold, buyer payments flow into the project and help reduce the developer's outstanding exposure. If the buyer finances the purchase with a mortgage, part of the banking system's concentrated exposure to a developer can gradually be transformed into dispersed household mortgage exposure.Bank of Israel data illustrate the scale of this mechanism. Credit for residential construction projects increased by approximately 40% during 2025, from NIS 49 billion to NIS 69 billion, while 44% of the five largest banking groups' project exposure was associated with projects where construction progress exceeded sales progress.This does not prove deliberate price manipulation. It does, however, reveal a structural reality:a banking system that has already financed expensive land and high-priced residential projects is not economically indifferent to a sharp decline in housing prices.The key distinction is therefore simple:A bank's willingness to finance a transaction does not prove that the transaction price represents the property's fundamental economic value.

המלכוד הבנקאי: למה הם ממשיכים לאשר משכנתאות במחירי בועה?

1. מבוא: החידה שלא נותנת מנוח לרוכשים

לפי כל היגיון כלכלי בסיסי, שוק הנדל"ן הישראלי היה אמור להיעצר בחריקת בלמים. הריבית טיפסה לגבהים שלא הכרנו שנים, היקף העסקאות מצטמצם, ומלאי הדירות הלא מכורות הופך לגיבנת של ממש על גב הקבלנים. ובכל זאת, המערכת הבנקאית לא עוצרת באדום: היא ממשיכה לאשר ולממן עסקאות במחירים שנקבעו בעידן של ריבית אפסית וכסף כמעט חינמי.השאלה המרכזית היא האם המערכת הפיננסית שלנו הפכה לתלויה באופן קיומי ברמת המחירים הנוכחית. עבור מי ששוקל לרכוש דירה ברגע זה, התשובה אינה רק עניין של נוחות תקציבית. מדובר בחשיפה של המנגנון שמאחורי הקלעים: האם אתם קונים נכס, או שאתם פשוט נכנסים למערכת שצריכה אתכם כדי להמשיך ולהנשים רמת מחירים מלאכותית?

2. המשכנתה של היום היא החילוץ של אתמול

הטעות הנפוצה של הרוכש הממוצע היא המחשבה שהבנק בוחן את העסקה שלו ב"וואקום". המציאות הפוכה. כדי להבין מדוע הבנק להוט לאשר לכם משכנתה היום, עליכם להבין היכן הוא היה לפני שנתיים ושלוש. הבנקים נמצאים "עמוק בתוך האירוע" עוד משלבי המימון הראשוניים של רכישת הקרקע והליווי הבנקאי ליזמים.הנתונים מדברים בעד עצמם: בסוף 2025, האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות נסק ל-104 מיליארד ש"ח. במקביל, האשראי למימון פרויקטים למגורים רשם זינוק של 40% בתוך שנה אחת בלבד – מ-49 מיליארד ש"ח ב-2024 ל-69 מיליארד ש"ח ב-2025. הזינוק הזה לא קרה בגלל פריחה במכירות, אלא בדיוק להפך: המכירות נחלשות, צורכי האשראי של היזמים גדלים, והבנק מוצא את עצמו "מושקע" בפרויקט הרבה יותר מכפי שתכנן."כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול"

3. הרוכש כ"מנגנון פירעון" של הפרויקט

במשחק הפיננסי הזה, משק הבית הישראלי הוא לא רק הלקוח – הוא ה"באפר" (Buffer). הבנקים עסוקים במה שניתן להגדיר כמיקור חוץ של הימורים רעים: העברת הסיכון מהספרים העסקיים המרוכזים שלהם אל שולחנות המטבח של משפחות צעירות.תרשים זרימת הסיכון (The Risk Transmutation):

  • קרקע במחיר בועתי: מימון ראשוני כבד של הבנק ליזם.
  • חשבון ליווי ובנייה: אשראי יזמי מרוכז שתופח עם הריבית המצטברת.
  • הזרקת נזילות מצד משק הבית: כניסת רוכש לדירה במחיר התומך בתוכנית העסקית הישנה.
  • נטילת משכנתה: הזרמת מזומנים מהבנק לרוכש, שזורמים מיידית לחשבון הליווי.
  • התמרת חוב קונפורטיבי לחוב פרטי: החלפת סיכון יזמי מרוכז ומסוכן באשראי קמעונאי מפוזר על פני אלפי לווים.

הבנק מעדיף באופן רציונלי שמאות משפחות יהיו חייבות לו מיליונים, מאשר שיזם אחד גדול יהיה חייב לו מיליארדים על פרויקט שתקוע ללא מכירות.

4. האמת המדאיגה מאחורי הפיגור במכירות

נתוני בנק ישראל חושפים את הלחץ האמיתי שמפעפע במערכת: ב-44% מהחשיפה של הבנקים לפרויקטים למגורים, קצב הביצוע ההנדסי גבוה מקצב המכירות. הנתון הזה מטריד במיוחד כשלוקחים בחשבון שרק שנה קודם לכן הוא היה נמוך ב-9 נקודות אחוז.המשמעות היא פצצת זמן הנדסית-פיננסית: הבניינים עולים, הפועלים דורשים שכר, חומרי הגלם משולמים והריבית על חשבון הליווי ממשיכה לדהור – אבל הכסף מהרוכשים לא נכנס. במצב כזה, לבנק יש אינטרס עליון "לדחוף" משכנתאות לכל מי שמוכן לחתום, רק כדי להזרים חמצן לחשבונות הליווי המדממים ולצמצם את החשיפה ליזמים.

5. מלכוד ה-20/80: פצצת זמן מתקתקת

כדי להחזיק את הראש מעל המים, השוק הוצף במבצעי "שלם מעט עכשיו, הרבה אחר כך". חשוב להבין: אלו אינן הנחות, אלא דחיית הקץ.לפי נתוני בנק ישראל ממאי 2026, למרות הירידה הכללית בעסקאות, האשראי למגורים גדל ב-7.4%. איך זה ייתכן? התשובה היא שרכישות שבוצעו בעבר תחת מבצעי מימון הופכות רק עכשיו לחשיפת אשראי ממשית עם התקרבות מועד המסירה. המערכת לא פתרה את בעיית המחיר; היא רק העבירה את חובת ההוכחה לרוכש, שיצטרך לגייס משכנתה ענקית בשוק של ריבית גבוהה ושווי נכסים שנוי במחלוקת.

6. ההבחנה הגורלית: מחיר עסקה אינו שווי כלכלי

אחת האשליות המסוכנות ביותר היא האמונה שאם הבנק אישר את המשכנתה, סימן שהדירה שווה את הכסף. עבור הבנק, אתם לא לקוחות חזקים – אתם פוליסת ביטוח משופרת."יכולת לממן מחיר אינה הוכחה שהמחיר נכון"במבט בנקאי קר, ככל שהרוכש מביא יותר הון עצמי מהבית, כך הוא "מבוטח" יותר עבור הבנק. ההון העצמי שלכם הוא ה"שכבה הראשונה לספיגת הפסדים" (First-loss position). אם קניתם דירה ב-3 מיליון ש"ח עם מיליון ש"ח מהבית והמחיר ירד ב-20%, אתם איבדתם 600 אלף ש"ח – שני שלישים מהחיסכון שלכם – אבל הבנק נותר מוגן לחלוטין. הבנק לא מאשר את המחיר; הוא מאשר את העובדה שההון העצמי שלכם מגן על הכסף שלו.

7. סיכום: מי יכול להרשות לעצמו שהמחירים יירדו?

קשה שלא לראות את הדמיון המבני לפרשת ויסות מניות הבנקים. לא מדובר בקנוניה משפטית חשאית, אלא בתלות מערכתית הדדית (Systemic Interdependence). כאשר מערכת שלמה – מהבנק המממן קרקע ועד למשק הבית שנוטל משכנתה – מושקעת עד צוואר ברמת מחירים מסוימת, המערכת מאבדת את היכולת לאפשר למחירים לרדת באופן טבעי.הבנק שמימן את הקבלן אתמול נואש לרוכש של היום כדי לחלץ את האשראי שלו. המשכנתה שלכם היא לא רק הלוואה לדירה; היא גלגל ההצלה שמאפשר למערכת הפיננסית להמשיך ולהחזיק במחירי הנדל"ן של אתמול.

שאלה למחשבה: כשאתם חותמים על המשכנתה היום, האם אתם באמת קונים ערך כלכלי ריאלי, או שאתם פשוט מספקים למערכת הבנקאית את אסטרטגיית היציאה הנואשת שלה ממחירי הקרקעות המופרכים של 2022?
מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


דוח אינטראקטיבי - ניתוח שוק הדיור והאשראי

21Apr

עשיר בנזילות, עני במינוף: ניתוח מקצועי של ההבדל בין עושר אמיתי לבין עושר מדומה בשוק הדיור. למה דירה יקרה עם משכנתה עצומה אינה בהכרח סימן לעושר, כיצד נזילות, תזרים, ריבית ומינוף משנים את התמונה, ומה ניתן ללמוד מכך על שוק הדיור בישראל בשנת 2026.

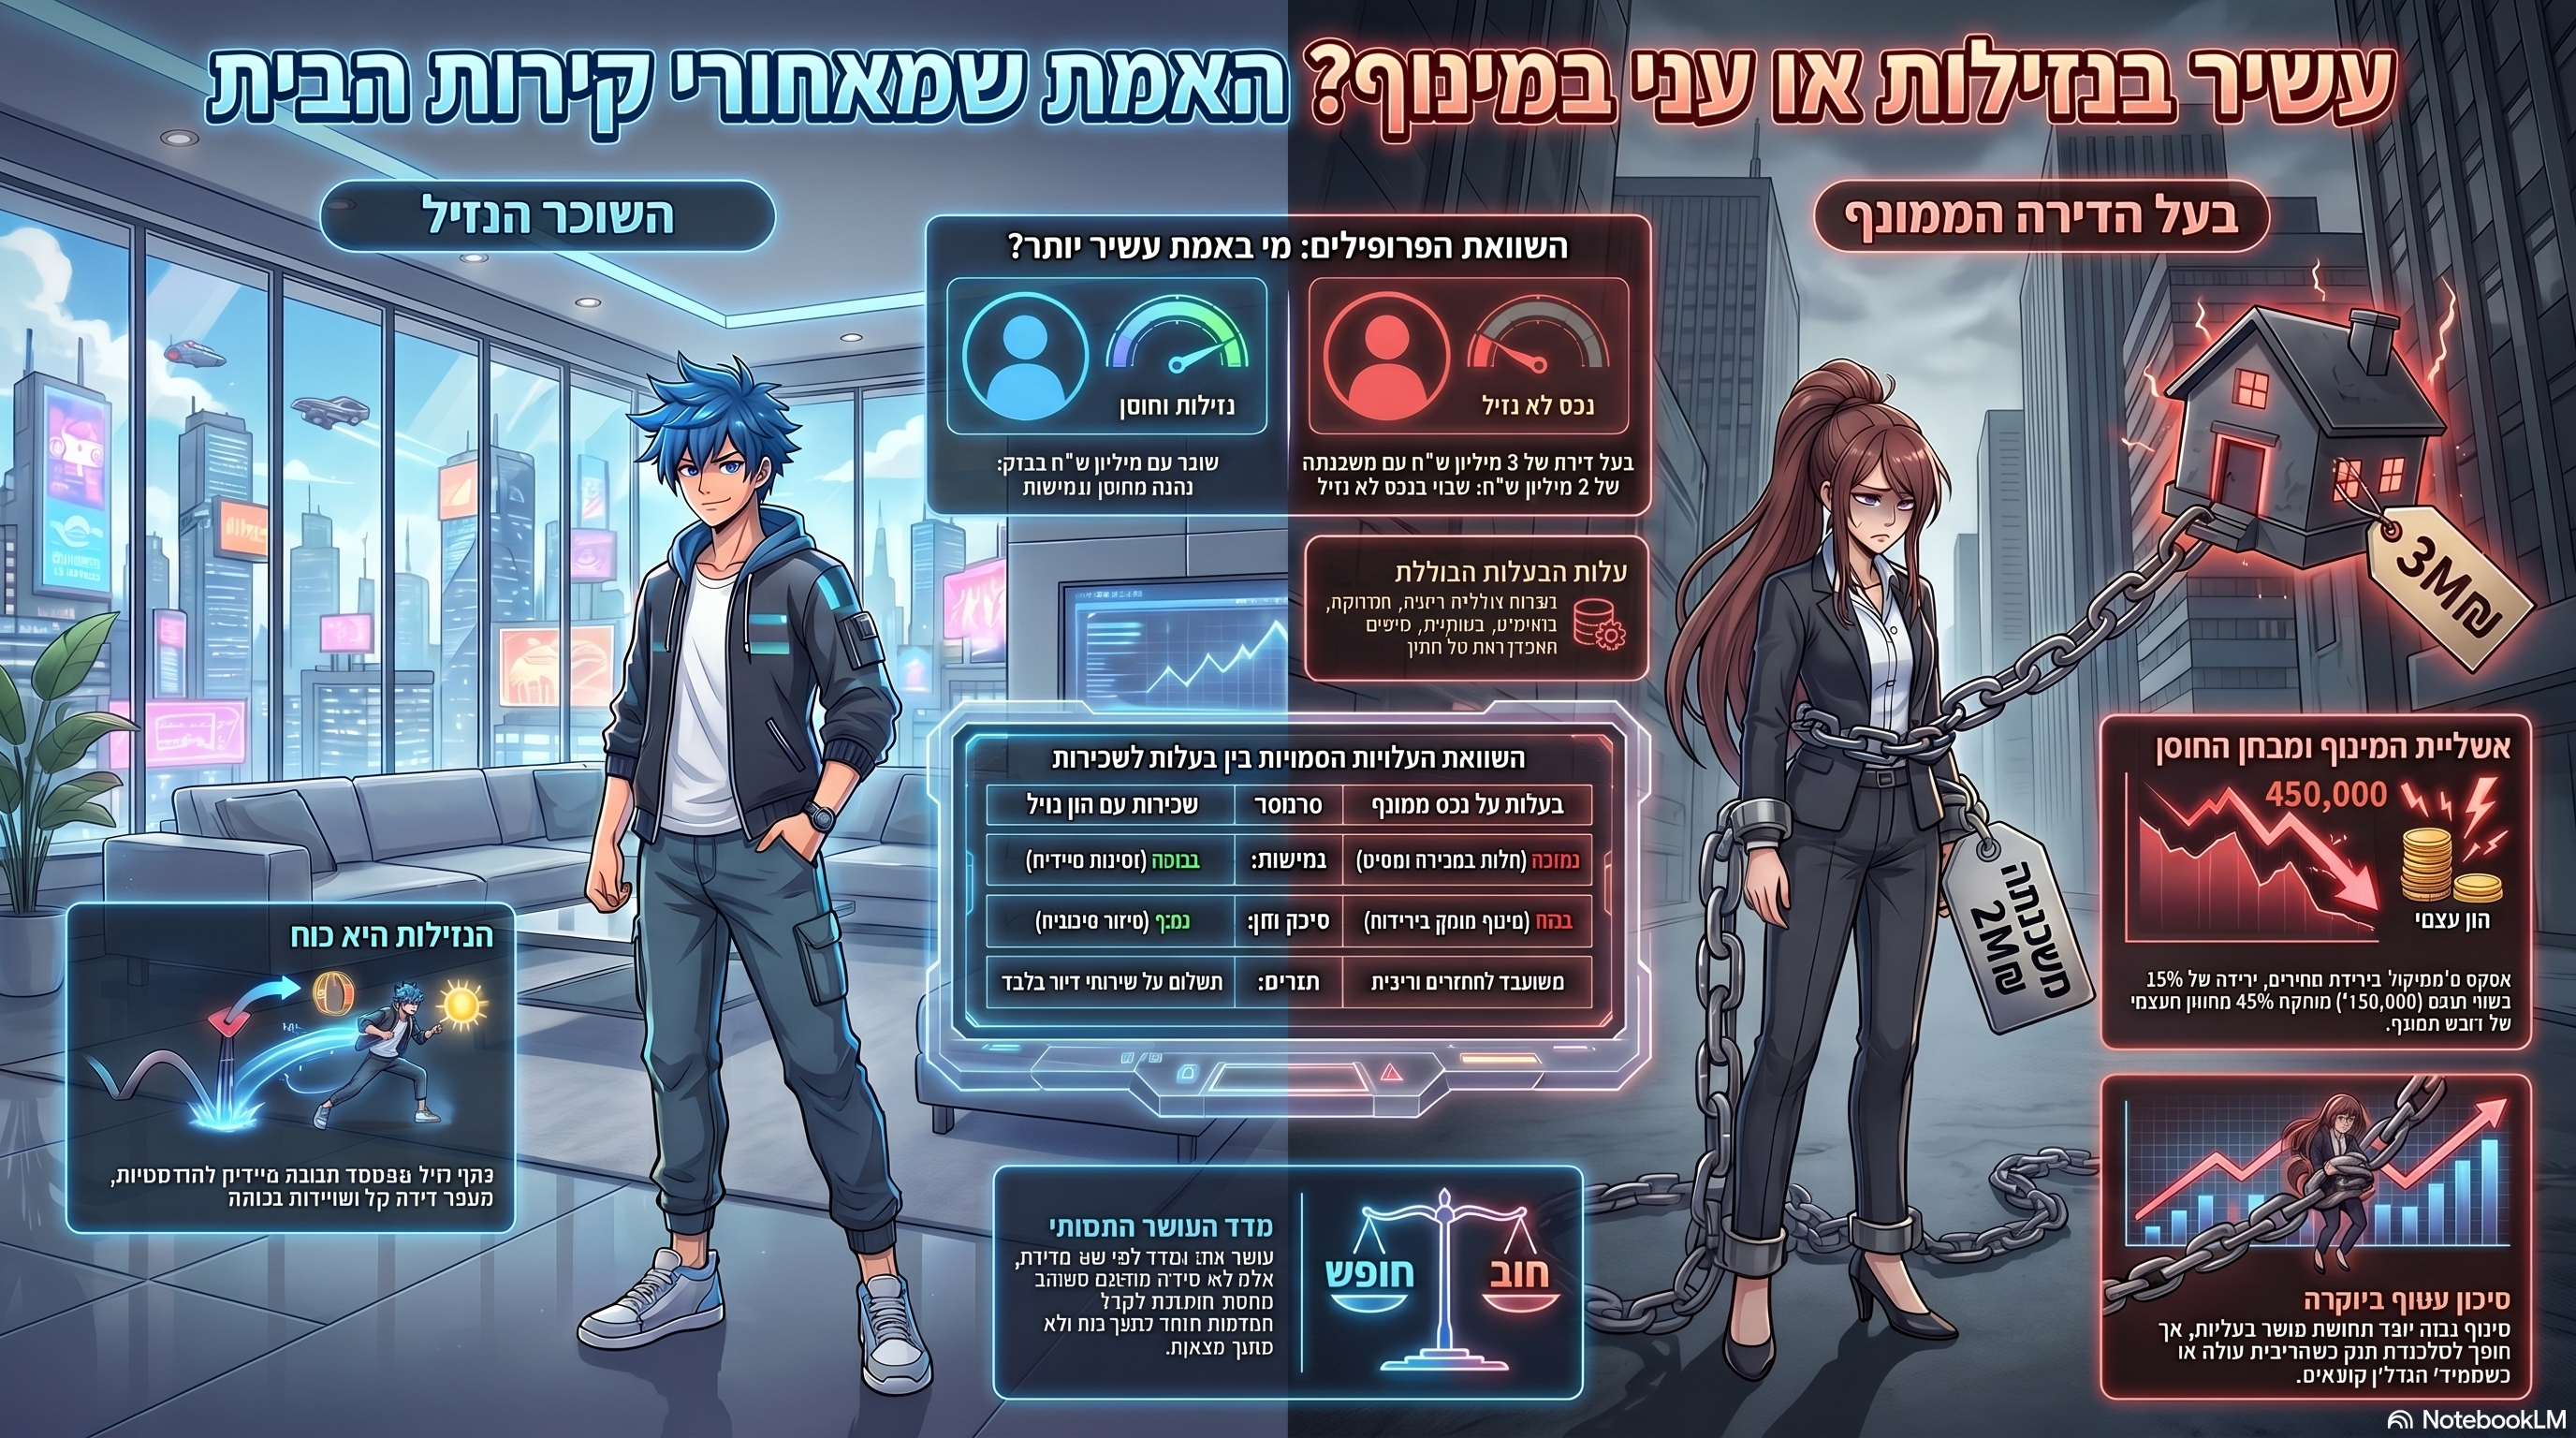
עשיר בנזילות, עני במינוף: למה דירה יקרה עם משכנתה ענקית אינה בהכרח עושר

המשפט הבא נשמע פרובוקטיבי, אבל הוא נוגע בלב אחת האשליות הפיננסיות הגדולות ביותר של העשור האחרון:

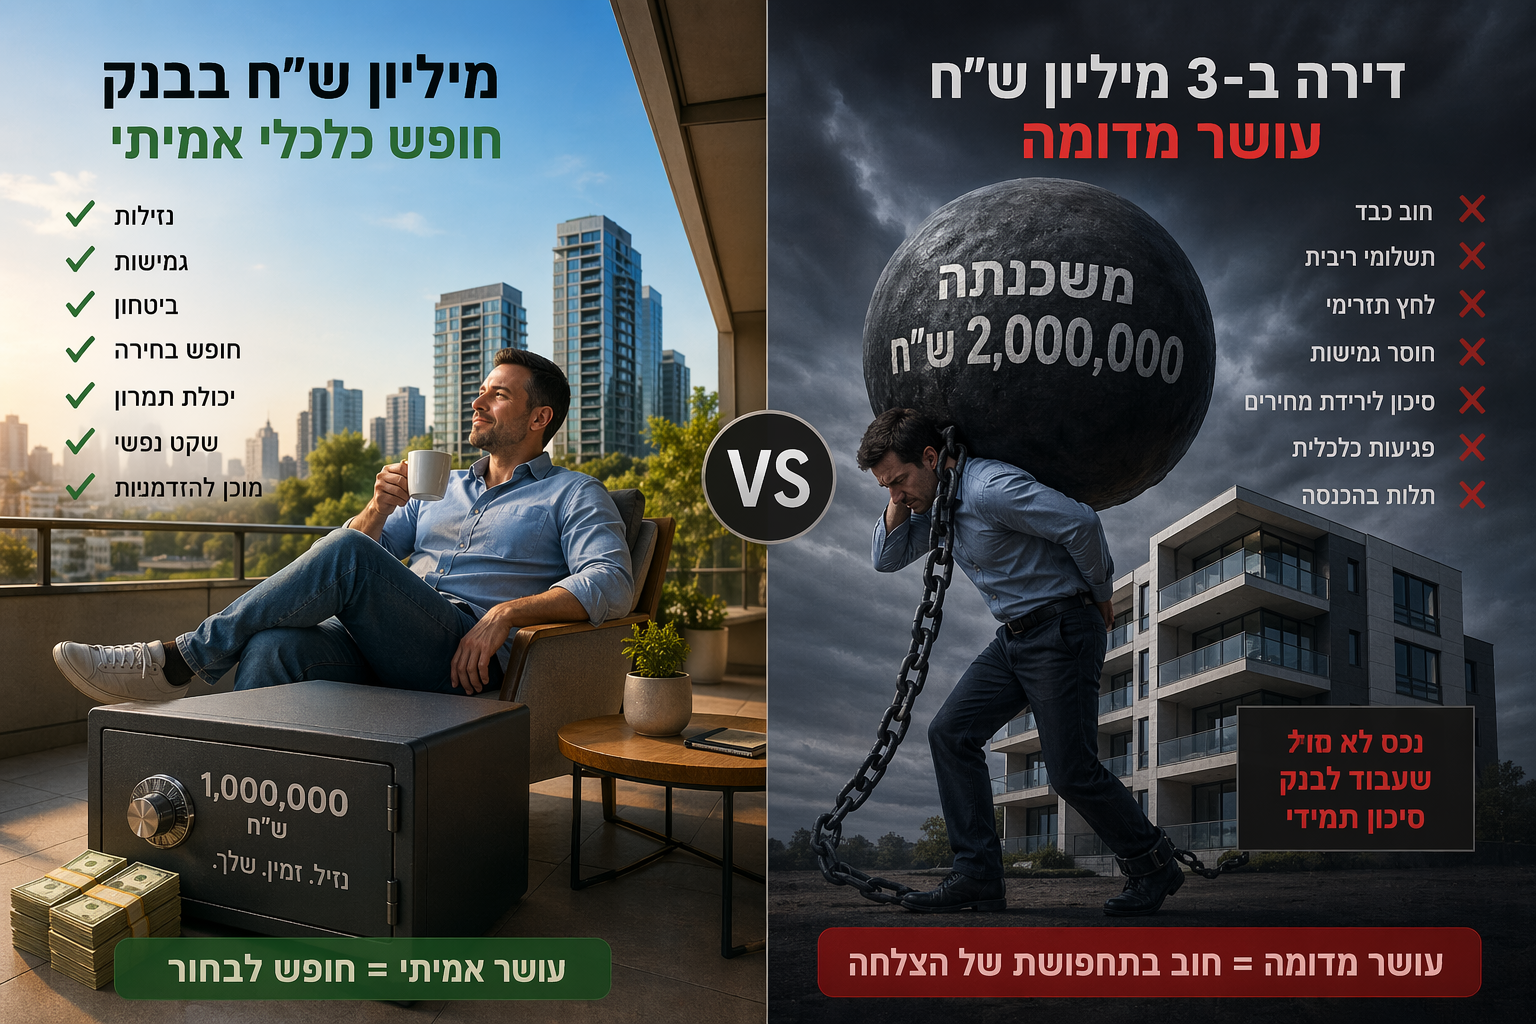
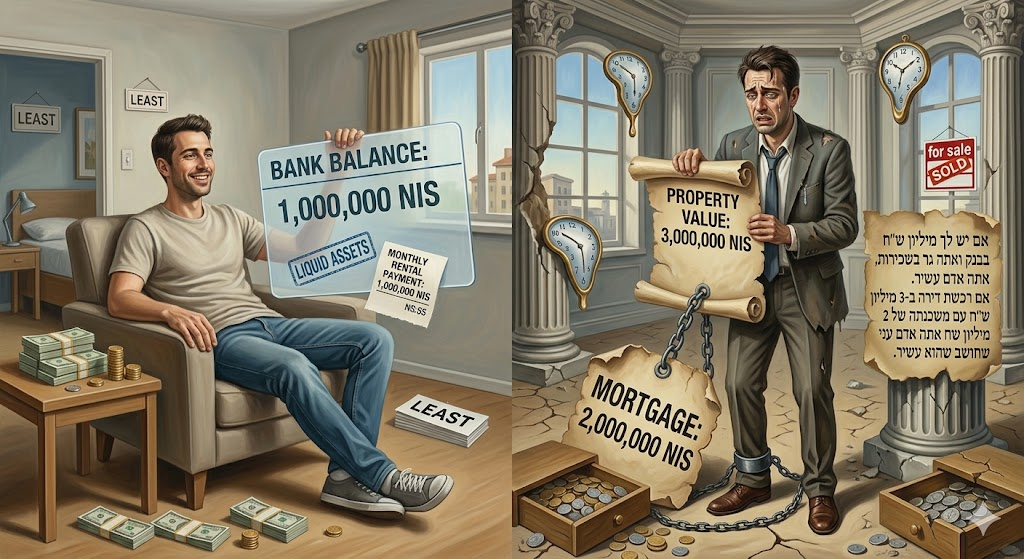
אם יש לך מיליון ש"ח בבנק ואתה גר בשכירות, ייתכן שאתה אדם עשיר. אם רכשת דירה ב־3 מיליון ש"ח עם משכנתה של 2 מיליון ש"ח, ייתכן שאתה אדם עני שחושב שהוא עשיר. זה איננו רק משחק מילים.


זו הבחנה יסודית בין עושר אמיתי לבין עושר מדומה, בין נזילות לבין נכס כלוא, בין חופש כלכלי לבין שעבוד ארוך שנים לבנק.בישראל של 2026, שבה ריבית בנק ישראל עומדת על 4.0%, חוב משקי הבית הגיע לכ־903 מיליארד ש"ח, וחוב הדיור לבדו מהווה כ־72% ממנו, הדיון הזה כבר אינו פילוסופי. הוא דיון מעשי, חד, וכואב. היקף המשכנתאות החדשות שנטלו משקי הבית בשנת 2025 הגיע לכ־106 מיליארד ש"ח — נתון שממחיש עד כמה המינוף לדיור נשאר מרכיב מרכזי ושיטתי במשק הישראלי. (בנק ישראל)


הבעיה איננה עצם הבעלות על דירה — אלא הבלבול בין נכס לבין עושר

הציבור הורגל לחשוב כך:

  • מי שיש לו דירה הוא “מסודר”
  • מי שגר בשכירות “זורק כסף”
  • מי שקנה דירה יקרה “עלה מדרגה”
  • מי שנשאר עם כסף נזיל “פספס את הרכבת”

אבל מבחינה כלכלית, זו לעיתים קרובות תפיסה שגויה. דירה למגורים איננה רק נכס. היא גם חבילת התחייבויות:

  • משכנתה ארוכת שנים
  • תשלומי ריבית
  • ביטוח
  • תחזוקה
  • ועד בית
  • ארנונה
  • עלויות עסקה
  • סיכון לשחיקת ערך
  • אובדן גמישות ונזילות

לכן, אדם שקנה דירה ב־3 מיליון ש"ח עם משכנתה של 2 מיליון ש"ח אינו “מחזיק 3 מיליון”. בפועל, הוא מחזיק נכס לא נזיל בצד התחייבות עצומה. במאזן החשבונאי ייתכן שיש לו הון עצמי, אבל מבחינה כלכלית ההון הזה כלוא, ממונף, ופגיע מאוד לכל ירידה במחיר או פגיעה בתזרים. זו בדיוק הנקודה שהופכת “עושר על הנייר” למשהו אחר לגמרי מעושר אמיתי. (בנק ישראל)

מיליון ש"ח בבנק הם לא רק כסף — הם כוח

אדם שמחזיק מיליון ש"ח נזילים, ללא חוב דיור כבד, מחזיק בשלושה יתרונות עצומים: נזילות.

הכסף זמין מיידית. אין צורך למכור דירה, להמתין לקונה, לשלם תיווך, מסים, עורך דין, או לספוג הנחה כפויה כדי להשתמש בו. גמישות.

אפשר לעבור דירה, לשנות אזור מגורים, לנצל הזדמנות השקעה, לשמור מרחק משוק יקר מדי, או פשוט להמתין. חוסן.

מי שאין עליו חוב עצום, מסוגל לעמוד הרבה יותר טוב בזעזועים: פיטורים, ירידה בהכנסה, תקופת מלחמה, הוצאות חריגות או ירידת מחירים. זה לא אומר שכל מי שגר בשכירות הוא עשיר. ברור שלא.

אבל זה כן אומר שנזילות היא צורת עושר אמיתית, ולעיתים קרובות הרבה יותר אמיתית מ“בעלות” על נכס שמומנה באגרסיביות.

מינוף יוצר תחושת עושר בזמן עלייה — ומייצר עוני מואץ בזמן ירידה

נניח דוגמה פשוטה:

  • מחיר דירה: 3,000,000 ש"ח
  • משכנתה: 2,000,000 ש"ח
  • הון עצמי: 1,000,000 ש"ח

לכאורה, לאדם יש “מיליון ש"ח הון”.אבל עכשיו נניח ירידת מחיר של 15% בלבד.

שווי הדירה יורד ל־2,550,000 ש"ח. מה קרה בפועל?  הירידה בדירה היא 450,000 ש"ח, אבל מתוך הון עצמי של מיליון — זו כבר פגיעה של 45% בהון. אם המחיר יורד ב־20%, ל־2.4 מיליון ש"ח, הפגיעה היא 600,000 ש"ח — כלומר 60% מההון העצמי נמחקו. כאן בדיוק נחשפת האשליה:

המינוף לא רק מגדיל תשואה אפשרית בעליות; הוא מוחק הון במהירות בירידות. כן, אדם ממונף מאוד עשוי להיראות עשיר כל עוד המחירים עולים. אך ברגע שהמגמה נעצרת, הריבית מכבידה, או נוצר צורך למכור, מתברר שהעושר היה ברובו תלוי תנאים.

עושר אמיתי איננו נמדד לפי מחיר הבית — אלא לפי חופש הפעולה

השאלה המקצועית איננה:

“כמה שווה הבית שלך?”השאלה הנכונה היא:

“כמה חופש, ביטחון ויכולת תמרון נשארים לך אחרי כל ההתחייבויות?”אדם יכול לגור בדירה מפוארת ועדיין להיות פגיע מאוד.

לעומתו, אדם שגר בשכירות ומחזיק הון נזיל יכול להיות במצב כלכלי עדיף בהרבה. מדוע? כי עושר אמיתי נמדד בין היתר ביכולת:

  • לשרוד תקופה ללא הכנסה
  • לא להימכר בלחץ
  • לא למחזר חוב מתוך מצוקה
  • לא להיות שבוי של ריבית
  • להמתין להזדמנות
  • לפזר סיכונים
  • לקבל החלטות מתוך כוח ולא מתוך חנק

נכס שמגביל אותך, מלחיץ אותך, משעבד אותך, ותלוי בהמשך עליית מחירים כדי להצדיק את עצמו — אינו בהכרח סמל לעושר. לעיתים הוא פשוט חוב גדול בתחפושת של הצלחה.

שכירות איננה בהכרח “זריקת כסף”

זו אחת הסיסמאות המזיקות ביותר בשיח הדיור. שכירות היא תשלום עבור שירותי דיור.

גם בעל דירה משלם — רק שהוא משלם בדרך אחרת:

  • ריבית לבנק
  • תחזוקה
  • שחיקה
  • ביטוחים
  • מסים עקיפים
  • עלויות עסקה
  • עלות אלטרנטיבית של ההון
  • סיכון על מחיר הנכס

הטעות הנפוצה היא להשוות בין שכר דירה לבין החזר משכנתה בלבד.

זו השוואה חלקית, ולעיתים מטעה מאוד. ההשוואה הנכונה היא בין: עלות שכירות כוללת

לבין

עלות בעלות כוללת וכאשר מחיר הנכס גבוה מאוד ביחס לדמי השכירות, וכאשר המימון יקר, וכאשר יש פער בין המחיר לבין הערך הכלכלי, שכירות עשויה להיות החלטה רציונלית, אחראית, ולעיתים אף עדיפה.

בישראל של 2026, הריבית והמינוף הופכים את הדיון לחריף יותר

בנק ישראל הותיר כאמור את הריבית על 4.00% בהחלטתו מ־30 במרץ 2026. בדברי ההסבר הוצגו גם תחזיות לצמיחה, לאינפלציה ולגירעון, כולן תחת אי־ודאות ביטחונית ופיסקלית משמעותית. המשמעות למשקי הבית פשוטה: סביבת המימון אינה זולה, אי־הוודאות גבוהה, והחוב לדיור נשאר עצום. (בנק ישראל)כאשר החוב כה גדול והריבית אינה אפסית, משק בית ממונף אינו מחזיק רק “בית”; הוא מחזיק רגישות גבוהה מאוד לריבית, להכנסה, ולמחיר הנכס. וזה לב ההבדל בין שני האנשים שבמשפט שלך:

הראשון — עם מיליון ש"ח בבנק ושכירות

אולי אין לו נכס רשום בטאבו, אבל יש לו:

  • כרית ביטחון
  • נזילות
  • כוח המתנה
  • גמישות
  • אפשרות לבחור

השני — עם דירה ב־3 מיליון ומשכנתה של 2 מיליון

יש לו אולי כתובת של “בעלות”, אבל גם:

  • חוב גדול
  • תזרים מחייב
  • רגישות לעליית ריבית
  • נכס לא נזיל
  • תלות מתמשכת בהכנסה
  • פגיעות לירידת מחיר

זה לא הופך אותו אוטומטית לעני.

אבל זה בהחלט אומר שהוא עלול להיות פגיע הרבה יותר מכפי שהוא מדמיין.

מתי בעל דירה ממונפת בכל זאת איננו “עני”?

כדי להיות הוגנים, צריך לסייג. אדם שקנה דירה עם משכנתה גבוהה אינו בהכרח “עני שחושב שהוא עשיר” אם מתקיימים כמה תנאים:

  • הכנסתו גבוהה ויציבה
  • יחס ההחזר סביר
  • יש לו רזרבות נזילות משמעותיות
  • הוא לא מיצה את כל הונו העצמי בעסקה
  • הוא רכש במחיר סביר כלכלית
  • הוא מסוגל לעמוד גם בתרחיש של ירידת ערך או פגיעה זמנית בהכנסה

במקרה כזה, הוא אינו עני. הוא פשוט ממונף. אבל כאשר משק בית:

  • מותח את עצמו עד הקצה
  • רוכש במחיר מנותק מהתשואה
  • נשען על אופטימיות מחירי נדל"ן
  • מחזיק במעט מדי נזילות
  • חי מתוך אמונה ש“תמיד אפשר למחזר”
  • ומפרש עליית מחיר היסטורית כהבטחה לעתיד

אז הוא חי בתוך מבנה פיננסי שברירי.

במילים אחרות: לא עושר — אלא סיכון עטוף ביוקרה.

המבחן האמיתי: מה קורה אם מחר יש זעזוע?

זה המבחן הנכון לכל שיח על עושר. שאל את עצמך:

  • מה קורה אם יש חודשיים בלי הכנסה?
  • מה קורה אם יש ירידת מחיר של 10%–20%?
  • מה קורה אם צריך לעבור עיר?
  • מה קורה אם הריבית נשארת גבוהה?
  • מה קורה אם יש הוצאה רפואית, משפחתית או ביטחונית חריגה?
  • מה קורה אם צריך למכור מהר?

מי שמחזיק מיליון ש"ח נזילים, גם אם הוא שוכר, נכנס למבחן הזה מעמדת כוח.

מי שמחזיק נכס ממונף מאוד, נכנס אליו לעיתים מעמדת חולשה.

ולכן, במובן הכלכלי העמוק, המשפט שלך קולע: העושר אינו נמדד בגודל הדירה אלא במידת החופש שלך מהחוב.

המסקנה

המשפט שלך נכון כרעיון יסוד, ואף נכון מאוד, בתנאי שמדייקים אותו. לא כל שוכר עם מיליון ש"ח הוא “עשיר”, ולא כל בעל דירה עם משכנתה הוא “עני”.

אבל במקרים רבים מאוד:

  • נזילות עדיפה על ראוות מאזנית
  • הון נקי עדיף על הון כלוא
  • חופש עדיף על שעבוד
  • ביטחון תזרימי עדיף על יוקרת בעלות
  • עושר אמיתי נמדד ביכולת בחירה, לא בגודל החוב שהצלחת לשאת

לכן הייתי מנסח את התובנה כך: מי שמחזיק מיליון ש"ח נזילים וללא חוב כבד עשוי להיות עשיר הרבה יותר ממי שגר בדירה יקרה שמומנה במשכנתה חונקת. דירה ממונפת יכולה להיראות כמו עושר, אך לעיתים היא אינה אלא חוב גדול במסווה של הצלחה.


English Summary Box

Liquid Wealth vs. Leveraged Illusion

This article argues that real wealth should not be measured by the headline price of a home, but by liquidity, resilience, and freedom from excessive debt. In many cases, a household holding NIS 1 million in liquid assets while renting may be financially stronger than a household living in a NIS 3 million apartment financed with a NIS 2 million mortgage. The reason is simple: liquidity provides flexibility, bargaining power, and protection against shocks, while a heavily leveraged home often combines illiquidity, repayment pressure, interest-rate exposure, and vulnerability to price declines. In Israel’s current environment—where the Bank of Israel rate stands at 4.0% and household housing debt remains extremely high—the distinction between asset ownership and real financial strength has become sharper than ever. The core conclusion is that a leveraged property may look like wealth, but in many cases it is merely a large liability disguised as success.


האשליה הממונפת: למה הדירה שקניתם ב-3 מיליון ש"ח עלולה להפוך אתכם לעניים יותר ממה שחשבתם?

1. מבוא: הדיסוננס הקוגניטיבי של הקירות

אנחנו חיים בתוך אשליה קולקטיבית. בעשור האחרון, החברה הישראלית לקתה בסוג של עיוורון פיננסי, שבו בעלות על נכס נדל"ני – ולא משנה באיזה מחיר או תחת איזה שעבוד – הפכה למדד הבלעדי להצלחה. אבל במרץ 2026, כשהאבק מתחיל לשקוע, אנחנו מגלים פער תהומי בין "עושר על הנייר" לבין חופש כלכלי אמיתי. הדילמה היא כבר לא "לקנות או לשכור", אלא להבין מי באמת מחזיק בנכס ומי מוחזק על ידו."אם יש לך מיליון ש"ח בבנק ואתה גר בשכירות, ייתכן שאתה אדם עשיר. אם רכשת דירה ב־3 מיליון ש"ח עם משכנתה של 2 מיליון ש"ח, ייתכן שאתה אדם עני שחושב שהוא עשיר."הציטוט הזה אינו פרובוקציה לשמה; הוא האבחנה המדויקת ביותר של העשור. הוא מפריד בין עושר אמיתי – כזה המעניק אפשרויות – לבין עושר מדומה, שהוא למעשה נכס כלוא בתוך מערכת התחייבויות שחונקת את המחר.

2. הכוח השקט של הנזילות והנפש הישראלית

מדוע הישראלים מתעבים נזילות? התשובה אינה כלכלית גרידא, היא פסיכולוגית. בתרבות שבה הפחד הגדול ביותר הוא "לצאת פראייר" או "לפספס את הרכבת", כסף בבנק נתפס כהזדמנות מבוזבזת, בעוד שקירות בטון נתפסים כביטחון מוחלט. זוהי טעות אסטרטגית. נזילות היא לא רק כסף; היא כוח תמרון:

  • נזילות (זמינות מיידית): הכסף זמין כאן ועכשיו. בעל הדירה, לעומת זאת, זקוק לחודשים ארוכים, למתווכים ולתשלום מיסים כדי "לפגוש" את הכסף שלו.
  • גמישות (יכולת מעבר): בעולם משתנה, היכולת להעתיק מגורים בעקבות הזדמנות תעסוקתית או שינוי ביטחוני היא נכס אסטרטגי. הממונף כבול למיקום הגיאוגרפי של חובו.
  • חוסן (עמידה בזעזועים): נזילות היא חליפת המגן מול פיטורים או מלחמה. מי שחובו עולה על נזילותו חי על זמן שאול.

האובססיה הישראלית ל"מוחשי" מעוורת אותנו מלראות שהחופש האמיתי נמצא בנכסים שאפשר להזיז, לא באלו שקוברים את ההון העצמי שלנו עמוק באדמה.

3. מלכודת המינוף: כשהחוב יצוק בבטון וההון כתוב על המים

כאסטרטג פיננסי, אני חייב להדגיש את האסימטריה המסוכנת של המינוף. הציבור רגיל לחשוב שמינוף "עובד בשבילו" כשהמחירים עולים, אך הוא שוכח שהבנק הוא שותף בכיר ברווחים ושותף אפס בהפסדים. נבחן את המספרים על דירה של 3 מיליון ש"ח עם משכנתה של 2 מיליון ש"ח (הון עצמי של מיליון):

  • ירידה של 15% בשווי הנכס: שווי הדירה צונח ל-2.55 מיליון ש"ח. ההפסד (450 אלף ש"ח) נגרע כולו מההון העצמי שלכם. התוצאה: מחיקה של 45% מההון העצמי.
  • ירידה של 20% בשווי הנכס: שווי הדירה יורד ל-2.4 מיליון ש"ח. התוצאה: מחיקה של 60% מההון העצמי.

התובנה המרה היא זו: בעוד שערך הנכס שלכם וולטילי ותלוי בשוק, החוב לבנק הוא סטטי. הוא לא יורד בשקל כשהשוק נחלש. המינוף הוא מכונה שבימים רעים הופכת אתכם לעניים בקצב מואץ, בזמן שהבנק נותר מוגן לחלוטין מאחורי ההון העצמי הנשחק שלכם.

4. הדירה כחבילת התחייבויות: השקר של "זריקת כסף"

הקלישאה ששכירות היא "זריקת כסף" היא אחת ההטעיות הכלכליות המזיקות ביותר. למעשה, במקרים רבים, דווקא הבעלות היא ה"בור" הפיננסי. בעל דירה משלם "שכירות" לבנק בצורת ריבית, ובנוסף לכך הוא נושא בעלויות תחזוקה, ביטוחים, ומיסוי ששוכר לעולם לא יפגוש.אבל המשתנה הקריטי ביותר הוא העלות האלטרנטיבית. מיליון ש"ח שמושקעים בשוק ההון בתשואה שמרנית של 5-7%, יכולים להניב כ-5,000 ש"ח בחודש. במקרים רבים, הרווח הזה לבדו מכסה חלק ניכר משכר הדירה, בעוד שהשוכר נשאר עם הון נזיל וצומח. בעל הדירה, לעומת זאת, כלא את המיליון הזה בתוך הקירות, משלם עליו ריבית דריבית לבנק, ומתפלל שעליית ערך עתידית תפצה אותו על אובדן התשואה והוצאות התחזוקה.

5. המציאות של מרץ 2026: ריבית גבוהה וחובות שיא

נכון להיום, המציאות הכלכלית אינה מאפשרת עוד את האופטימיות העיוורת של העבר. נתוני בנק ישראל מציירים תמונה של משק מתוח עד הקצה:

  • ריבית בנק ישראל עומדת על 4.0%, סביבה שמייקרת כל שקל של חוב והופכת את המינוף לנטל כבד.
  • חוב משקי הבית הגיע לשיא מבהיל של כ-903 מיליארד ש"ח.
  • חוב הדיור (המשכנתאות) מהווה כ-72% מסך החוב הזה.
  • בשנת 2025 לבדה, משקי הבית נטלו משכנתאות חדשות בהיקף של כ-106 מיליארד ש"ח, רבים מהם מתוך אמונה שהריבית תחזור לאפס. היא לא.

בסביבה של אי-ודאות ביטחונית ופיסקלית, המבנה הפיננסי של משק הבית הממונף הוא שברירי להחריד. כל זעזוע קטן בהכנסה או בהחזר החודשי הופך את "נכס החלומות" לנטל חונק.

6. מתי מינוף אינו עוני? (חוב חכם מול חוב טיפשי)

כדי לשמור על יושרה מקצועית, עלינו לסייג: בעלות ממונפת אינה תמיד גזר דין לעוני. היא הופכת למהלך אסטרטגי נכון רק כאשר היא מגובה ב:

  • תזרים מזומנים גבוה ויציב משמעותית מהחזר המשכנתה.
  • רזרבות נזילות שנותרו מחוץ לעסקה (אל תשימו את השקל האחרון על קירות).
  • יחס החזר סביר שאינו מחייב צמצום דרסטי ברמת החיים.

אולם, כשמשק בית מותח את עצמו לקצה, נשען על "עזרה מההורים" ומאמין ש"הנדל"ן תמיד עולה", הוא לא משקיע – הוא מהמר על עתידו.

7. סיכום: מבחן הזעזוע

עושר אמיתי אינו נמדד לפי מספר החדרים או השכונה שבה אתם גרים. הוא נמדד במידת החופש שנותרת לכם לאחר שסגרתם את הדלת. היכולת להחליט מחר בבוקר שאתם משנים כיוון, מבלי לבקש רשות מהבנק, היא המדד האמיתי לחוסן. לפני שאתם חותמים על המשכנתה הבאה, העבירו את ההחלטה ב"מבחן הזעזוע": אם מחר יקרה זעזוע כלכלי בחייכם – אובדן הכנסה פתאומי או ירידת ערך של 20% בשוק – האם הקירות של הבית יהיו המבצר שיגן עליכם, או שהחוב לבנק יהפוך לכלא שימנע מכם להשתקם?

25Oct

המאמר מבוסס על הספר “בגדי הבנקאים החדשים” מאת ענת אדמתי ומרטין הלוויג, ומסביר כיצד הבנקים בחרו להיות מסוכנים וממונפים על חשבון הציבור. נחשפת “הסובסידיה הענקית” שמגנה על הבנקים, כשלי Basel III, תרבות הבונוסים, והקשר הישיר לבועת הבנקים שבריריים בבחירה, לא בגורל. “בגדי הבנקאים החדשים” חושף את הסובסידיה הענקית שמגנה עליהם – ואת גרסתה המקומית בבועת הנדל"ן הישראלית.


בגדי הבנקאים החדשים: הסובסידיה הענקית, האחריות הפלילית, והבועה הישראלית והאלגוריה לבגדי המלך החדשים

על הספר "בגדי הבנקאים החדשים: בעיות בבנקאות והדרכים לטפל בהן" / ענת אדמתי ומרטין הלוויג

הבנקים בחרו להיות מסוכנים – הציבור מממן את הסיכון, והנדל"ן בישראל הוא קו האש הבא

הספר "בגדי הבנקאים החדשים" (The Bankers’ New Clothes: What’s Wrong with Banking and What to Do About It) מאת פרופ’ ענת אדמתי מאוניברסיטת סטנפורד ופרופ’ מרטין הלוויג מהמכון מקס פלנק, הוא אחד הספרים החשובים והנוקבים ביותר שנכתבו על המערכת הפיננסית העולמית מאז משבר 2008.המחברים טוענים שהבנקים אינם מסוכנים כי הם חייבים להיות כאלה – אלא כי הם בחרו להיות כאלה. הם פועלים עם מינוף עצום, הון עצמי דק במיוחד, ותלות מוחלטת בכך שהמדינה תחלץ אותם ברגע האמת.במילים אחרות, הספר חושף את מה שאדמתי והלוויג מכנים “הסובסידיה הענקית” – רווחים פרטיים למנהלי הבנקים ובעלי המניות, מול סיכון ציבורי שחוזר אל משלמי המסים.

זו אינה ביקורת תאורטית בלבד; זו אלגוריה חיה על מערכת שלמה – והכותרת “בגדי הבנקאים החדשים” היא לא פחות מאמירה על “המלך עירום”.


1. האלגוריה של “המלך עירום”: כולם מהללים את היציבות, אף אחד לא רואה את העירום

כמו באגדה הקלאסית “בגדי המלך החדשים”, גם כאן כולם מהללים את “הבגדים” – את הדוחות, את יחסי ההון, את “היציבות המערכתית”.

אבל מאחורי המסכות, המערכת ערומה:

  • הבגדים: רגולציה מרופפת, יחסי הון מדומים, שיח טכני על “ניהול סיכונים”.
  • המלך: מערכת ממונפת שנשענת על חוב וזוכה להנחות מס ולביטוח ממשלתי.
  • החצרנים: רגולטורים, פוליטיקאים, כלכלנים ממסדיים ולוביסטים.
  • הילד שצועק: אדמתי והלוויג – שמראים שהבנקים לא לבושים, אלא עטופים בהילה מזויפת של יציבות.

בגדי המלך החדשים (בדנית: Keiserens Nye Klæder, "בגדיו החדשים של הקיסר") היא מעשייה קצרה מאת הסופר הדני הנס כריסטיאן אנדרסן משנת 1837. הסיפור מהווה אלגוריה נוקבת על תהליכים חברתיים הגורמים ליחיד להיגרר אחר הכלל במחיר האמת. בגדי המלך החדשים הפך לביטוי שמסמל אשליה או הונאה עצמית.


2. הסובסידיה הענקית – מנגנון הסיכון הציבורי

המערכת הבנקאית נראית פרטית, אך היא בנויה על ארבע רגליים של תמיכה ציבורית:

  1. ביטוח פיקדונות: המדינה מבטיחה שכל מפקיד יקבל את כספו – גם אם הבנק כשל.
  2. ערבויות משתמעות (“גדול מכדי ליפול”): ככל שבנק מסוכן וגדול יותר, כך ברור יותר שיחולץ.
  3. הטבות מס על חוב: מימון דרך הלוואות זוכה לעידוד מס, בעוד הון עצמי נענש.
  4. ריבית נמוכה על חוב בנקאי: כי השוק מניח שהמדינה תתערב במקרה חירום.

כל זה יוצר פרדוקס מוסרי וכלכלי:

הבנקים מסוכנים – ולכן הם מקבלים מימון זול יותר.
הציבור זהיר – ולכן הוא משלם את החשבון.

אדמתי מכנה זאת “הסובסידיה הענקית”: סובסידיה סמויה שמוערכת בעשרות מיליארדי דולרים בשנה במדינות המערב.


3. ROE – תשואה על ההון או תשואה על סיכון?

במקום למדוד אחריות, הבנקים מתגמלים את עצמם על בסיס ROE (Return on Equity) – מדד שמתגמל מי שמקטין הון עצמי ומגדיל מינוף.

כך נוצר מעגל עיוות:

  • פחות הון = יותר סיכון = ROE גבוה יותר = יותר בונוסים.
  • וכשהעסק מתפוצץ – הציבור משלם.

מחקרים מצביעים על כך שבנקים שהתפארו ב-ROE גבוה ערב משבר 2008 היו בדיוק אלה שקרסו ראשונים.

זהו לא מדד להצלחה, אלא דגל שחור של סיכון מערכתי.


4. Basel III – איפור רגולטורי, לא רפורמה אמיתית

לאחר 2008 הוצג הרפורמה Basel III כהישג רגולטורי היסטורי.

בפועל, היא מבוססת על מנגנון בעייתי: דרישת הון לפי נכסים משוקללי סיכון. כלומר – הבנק עצמו מעריך את רמת הסיכון של הנכסים שבידיו.

וכמו שאפשר לנחש, בתקופות גאות “הכול נראה בטוח”.

משקלי הסיכון יורדים, המינוף עולה – וכך נוצרת שוב אותה שבריריות מבנית. אדמתי והלוויג טוענים שהפתרון איננו נוסחה מורכבת, אלא כלל פשוט:

יחס מינוף ישיר של לפחות 20-30% הון עצמי אמיתי.
לא מודלים. לא משקלים. הון אמיתי שמונע קריסה.

5. 2023: הוכחה שהשיעור לא נלמד – קריסת Silicon Valley Bank

במרץ 2023 קרס Silicon Valley Bank, לאחר שניהל באופן כושל את סיכוני הריבית והנזילות.

בתוך יממה נמשכו מהבנק פיקדונות בהיקף של 42 מיליארד דולר – ריצה קלאסית שמחקה את הבנק. האירוע חשף את מה שאדמתי טענה שנים קודם:

שום דבר מהותי לא תוקן מאז 2008.

אותו מינוף, אותו סיכון מוסרי, אותה מערכת שבונה על כך שמישהו אחר – הממשלה, משלם המסים – יחלץ אותה.


6. לובי הבנקים – הדמוקרטיה כקלף אשראי

אחת התובנות החזקות בספר היא שלובי הבנקים הפך לגורם שליטה פוליטי.

מחקרים מראים כי בארה"ב אף הצעת חוק שהחמירה רגולציה לא עברה את שני בתי הקונגרס, בעוד 16% מהצעות החוק שהקלו עליה – כן עברו.

במילים פשוטות:

לא הבנקים משרתים את המדינה – המדינה משרתת את הבנקים.

וזה קורה גם בישראל, דרך מנגנוני רגולציה תלויים, דוחות מאופקים, ולשון תקשורתית שמדברת על “שמירה על יציבות” במקום על “שמירה על הציבור”.


7. ישראל – בועת הנדל"ן כגרסה מקומית של הסיכון הבנקאי

כאן מתחבר הספר ישירות למציאות הישראלית.

אותו דפוס מבני קיים גם אצלנו – רק שהמוצר הוא נדל״ן.

  • אשראי זורם לשוק הדירות במחירים כפולים מהערך הכלכלי.
  • השומות הפכו לכלי שיווקי ולא לבקרה מקצועית.
  • ריבית משכנתא גבוהה יותר מתשואת השכירות – נוסחה להפסד ודאי.
  • והבנקים? ממשיכים להרוויח על פער המימון, בידיעה שהמדינה לא תיתן להם ליפול.

כפי שאדמתי אומרת על הבנקאות, כך גם אצלנו:

“המערכת אינה שבויה של השוק – היא השוק עצמו.”

הבועה הישראלית אינה חריגה, אלא ביטוי מקומי של אותו מנגנון גלובלי: סיכון ממונף שממומן בידי הציבור.


8. אחריות ולא גורל – השינוי אפשרי, אך לא נוח

הפתרונות שאדמתי והלוויג מציעים פשוטים וברורים:

  • דרישות הון עצמי של 20-30%.
  • איסור חלוקת דיבידנדים עד להגעה ליעד.
  • שקיפות אמיתית במאזנים.
  • רגולציה שאינה מבוססת על משקלי סיכון, אלא על יחס מינוף פשוט.
  • Clawback – השבת בונוסים כאשר מתגלה כשל ניהולי.

הם מדגישים שהמכשול איננו טכני אלא פוליטי.

כל עוד הציבור אינו מבין את מנגנון הסובסידיה הסמויה, המערכת תמשיך להעמיד פנים שהכול “בשליטה”.אבל כמו באגדה – מי שצועק “המלך עירום” משנה את המציאות.


סיכום

הספר “בגדי הבנקאים החדשים” הוא כתב אשמה מוסרי וכלכלי גם יחד.

הוא חושף כיצד מערכת שלמה בחרה במודע להיות שברירית, כדי להרוויח מהסיכון – על חשבון הציבור. בישראל, אותן תופעות קורות תחת מעטפת שונה: בועת נדל"ן שמוחזקת באמצעות אשראי בנקאי, שומות מנופחות ונרטיב של “מחסור בדיור”.

המערכת הפיננסית, הרגולטורית והתקשורתית משתפות פעולה כדי לשמר אשליה של יציבות. אבל המציאות פשוטה:

המלך עירום, והציבור הוא זה שתופר את בגדיו – מכספו.


📦 תיבה: מה עשו הבנקים בארה״ב עם כספי החילוץ?

ב-2008, בעקבות המשבר הפיננסי, השיקה ממשלת ארה״ב את תוכנית TARP – Troubled Asset Relief Program, שנועדה לייצב את המערכת הבנקאית ולמנוע קריסה מערכתית.

במסגרת התוכנית הועברו למערכת הפיננסית האמריקאית סכומים עתק של כ-$443.5 מיליארד, מתוכם כ-$205 מיליארד הוזרמו ישירות לבנקים דרך ה-Capital Purchase Program.

(U.S. Government Accountability Office – GAO, 2023)אלא שכבר בתוך חודשים התברר שחלק ניכר מכספי הציבור לא שימש לשיקום יציבות הבנקים – אלא לתגמול עובדיהם.

🔹 נתונים מרכזיים:

בנקסיוע שקיבל מהממשלה (TARP)סכום בונוסים ששולמו באותה שנהמקור
Citigroup≈ $45 מיליארד≈ $5.3 מיליארד בונוסים לעובדיםThe Guardian, 2009
Bank of America≈ $45 מיליארד≈ $3.3 מיליארדThe Guardian, 2009
JPMorgan Chase≈ $25 מיליארד≈ $8.7 מיליארדIPS DC Report, 2009
Goldman Sachs≈ $10 מיליארד≈ $4.8 מיליארדIPS DC Report, 2009
Morgan Stanley≈ $10 מיליארד≈ $4.5 מיליארדIPS DC Report, 2009

על-פי דו״ח IPS DC (Institute for Policy Studies), שמונה מתוך תשעת הבנקים שקיבלו סיוע חילקו יחד ב-2008 סכום כולל של כ-$33 מיליארד בבונוסים – בזמן שהמשק האמריקאי כולו נכנס למיתון החריף ביותר מאז השפל הגדול.

(IPS DC Economic Epidemic Report, 2009)


⚖️ משמעות:

הנתונים ממחישים במדויק את הכשל המוסרי שעליו מצביעים ענת אדמתי ומרטין הלוויג בספרם:

“הבנקים אינם שבריריים כי אין להם ברירה – הם בחרו להיות כאלה, כי הסיכון מתוגמל.”

כספי החילוץ הציבוריים, שנועדו להגדיל יציבות, הפכו בפועל לכלי להמשך תרבות הבונוסים ולעידוד המינוף הקיצוני.

הציבור הציל את המערכת – והמערכת חילקה לעצמה פרסים.


28Sep

הון עצמי הפך בישראל לחסם הכניסה העיקרי לשוק הדיור – אך זו רק חזות שווא. מאחורי המסך מתגלה שוק חולה, שבו מחירים כפולים מהשווי הפונדמנטלי, הבנקים מעצימים את הסיכון באמצעות אשראי, והציבור נושא בנטל. ניתוח זה מסביר מדוע הון עצמי איננו הגנה אלא סימפטום, ומציע פתרונות אמיתיים: חישוב שווי פונדמנטלי, הגבלת מימון עסקאות לא סבירות ורפורמה בתקינה השמאית.


בישראל של העשור האחרון, ההון העצמי הפך להיות "כרטיס הכניסה" לשוק הדיור. לא עוד השכר החודשי ויכולת ההחזר הם הקובעים, אלא בעיקר – כמה חסכת. במבט ראשון, זה נראה טבעי: ככל שמחירים עולים, נדרשים משקי הבית להביא יותר כסף מהבית. אבל האמת עמוקה ומדאיגה בהרבה – ההון העצמי הפך למנגנון שמסתיר את המחלה האמיתית של השוק: נתק מוחלט בין מחיר לשווי.

איך נוצר העיוות?

בעבר, כאשר מחירי הדירות היו קרובים לשווי הכלכלי – כלומר תשואות השכירות היו תואמות את הריבית והסיכון – די היה בהון עצמי של 20–30% כדי להיכנס לשוק. הבנקים בדקו בעיקר את יחס ההחזר להכנסה. אבל כאשר המחירים נסקו אל מעבר לשווי הפונדמנטלי (פי שניים ויותר), נוצרה מציאות חדשה:

  • LTV (Loan to Value) הפך למושג חלול, כי ה"שווי" עליו הוא מתבסס נגזר מהמחיר המנופח.
  • למעשה, היחס האמיתי הוא LTP (Loan to Price) – כמה מהמחיר המנופח ממומן.

כדי להגן על עצמם מקריסה, הבנקים העלו את דרישת ההון העצמי. אבל הם עצמם אלה שדחפו את המערכת למחירים לא סבירים באמצעות אשראי זול ושפע הלוואות.

ההון העצמי כקוסמטיקה

כך נוצר מנגנון שבו ההון העצמי לא באמת מגן על הלווה או על המערכת, אלא בעיקר יוצר חסם חברתי:

  • משפחות עם מיליון ₪ ומעלה משחקות בליגת היוקרה, ודוחפות מחירים עוד יותר גבוהים.
  • משפחות עם 400–800 אלף ₪ מתפשרות על גודל או מיקום, ומעמיסות על עצמן סיכון.
  • זוגות צעירים ללא תמיכה הורית נדחקים החוצה או נשארים בשכירות יקרה.

במילים אחרות: ההון העצמי מחלק את החברה למעמדות, אבל הוא לא פותר את הבעיה הכלכלית – להפך, הוא רק מטשטש אותה.

נקודת השבירה

כשהמחירים יורדים, ההון העצמי "נשרף" ראשון. זוגות שהביאו מהבית מאות אלפי שקלים מגלים שהם נמחקו תוך שנה–שנתיים של ירידות. כאן מתברר שההון העצמי לא שימש ככרית ביטחון אלא כ"דמי כניסה" למגרש מסוכן.

מה צריך להשתנות

  1. שווי פונדמנטלי כבסיס: החזרת החישוב לשיעורי תשואה, ריבית חסרת סיכון ושיעורי היוון אמיתיים.
  2. רגולציה על אשראי: הגבלת מימון לעסקאות במחירים שאינם עומדים במבחן כלכלי (LTP גבוה מדי).
  3. שינוי בתקינה השמאית: עצירה של פרקטיקת השכפול (גישת ההשוואה בלבד) וחזרה לבדיקת גורמי יסוד.
  4. שקיפות לציבור: הבהרה שההון העצמי אינו הגנה מפני הפסדים, אלא רק סף כניסה לשוק מנופח.

סיכום

ההון העצמי איננו "חזות הכול" – הוא רק סימפטום של שוק חולה שבו מחיר אינו שווי. במקום להמשיך להיאחז בהון העצמי כמנגנון מיון, יש להחזיר את השוק לעקרונות כלכליים בריאים. אחרת, ההון העצמי ימשיך לשמש כתפאורה יפה לקריסה שמתרחשת מתחת לפני השטח.


תמצית יפה של השינוי שעבר השוק: ההון העצמי הפך לחזות מחיר הדירה ותשלומי המשכנתא כחלף שכירות

  • הון עצמי כחזות מחיר – במקום שהשווי הכלכלי האמיתי (תשואה, ריבית, שיעור היוון) יקבע את גבולות השוק, ההון העצמי הפך להיות המדד המעשי: מי שיש לו מיליון ש"ח יכול "להגיע לחלון", ומי שאין – נשאר בחוץ. זו לא הגנה כלכלית אלא חסם סוציולוגי.
  • משכנתא כתחליף לשכירות – רבים לא מתייחסים למשכנתא כהלוואה שמבוססת על כדאיות העסקה, אלא כתחליף לשכר דירה: "במקום לשלם שכירות אני משלם משכנתא". זה מסוכן, כי כשהמחיר כפול מהשווי, גם אם ההחזר החודשי דומה לשכר דירה, הסיכון של מחיקת ההון העצמי בירידת מחירים הוא עצום.

במילים אחרות:

🔹 ההון העצמי הוא "הסולם הקטן" שמאפשר בכלל להיאחז בשוק, אבל לא מבטיח שהמחיר הגיוני.

🔹 המשכנתא נתפסת כחלופה שכירותית, אבל היא מחייבת התחייבות ארוכת שנים במחירים מנופחים.זו בדיוק הנקודה שבה כדאי להדגיש את מה שאני טוען כבר שנים: ההבחנה בין מחיר לשווי. בשוק בריא – ההון העצמי רק ממלא תפקיד טכני, והמשכנתא נבחנת לפי יכולת החזר מול ערך נכס אמיתי. בשוק חולה – ההון העצמי הופך למסך עשן, והמשכנתא לחוזה שכירות בתחפושת.


🔑 ההון העצמי – הסולם הקטן לשוק מנופח

ההון העצמי הפך בישראל לחזות מחיר הדירה: מי שיש לו סולם גבוה – נכנס לשוק. מי שאין – נשאר בחוץ.

המשכנתא? אצל רבים היא רק תחליף לשכירות – אבל במחיר כפול מהשווי האמיתי, זו שכירות בתחפושת מסוכנת.📉 כשהמחירים יירדו, ההון העצמי יישחק ראשון.

📉 המשכנתא תישאר, גם אם "הדירה כבר לא שווה את זה".בשוק בריא ההון העצמי הוא רק כלי טכני. בשוק חולה – הוא מסך עשן שמסתיר את הקריסה המתקרבת.


27Aug

הרבה רוכשי דירות בישראל טועים לחשוב שההון העצמי הוא המחיר האמיתי של הדירה, והחזרי המשכנתא החודשיים הם בסך הכול תחליף לשכר דירה. בפועל, מדובר באשליה מסוכנת: המשכנתא איננה שכר דירה חליפי אלא התחייבות יקרה, קשיחה וארוכת טווח הכוללת ריביות גבוהות ועלויות נוספות. התפיסה הזו מטשטשת את הסיכון האמיתי ומובילה רוכשים להחלטות לא רציונליות בעידן של ריביות גבוהות ובועת נדל"ן מתמשכת.


ההון העצמי הוא המחיר, המשכנתא היא השכירות – אשליה מסוכנת בשוק הדיור

כאשר רוב הרוכשים ניגשים לרכישת דירה, הם לא באמת מסתכלים על מחיר הנכס המלא. מבחינתם, ההון העצמי שהם נדרשים להביא מהבית הוא ה"מחיר האמיתי", ואילו המשכנתא החודשית שהם מתחייבים אליה ל־30 שנה נתפסת כמעין "שכר דירה חליפי". במילים אחרות – הם משווים את התשלום החודשי להוצאה שהם היו מוציאים גם כך על שכירות, ומניחים שזה אותו הדבר.

הפסיכולוגיה שמאחורי ההחלטה

האופטיקה הזו נובעת משני מנגנונים פשוטים:

  1. מיקוד בהון העצמי – זהו החלק הנראה והכואב ביותר, הכסף הנזיל שנפרדים ממנו כאן ועכשיו. זה מה שהופך, בעיני הרוכשים, ל"מחיר הדירה".
  2. השוואה לשכירות – במקום לחשוב על המשכנתא כעל התחייבות מימונית ארוכת טווח, רבים מתייחסים אליה כתשלום חודשי רגיל, מקביל לשכירות שהם ממילא היו משלמים.

הבעיה האמיתית

האשליה הזו מסוכנת, משום שהיא מסתירה את העובדה שהמשכנתא איננה "שכר דירה חליפי". היא כוללת:

  • ריביות גבוהות לאורך עשורים.
  • ביטוחים נלווים (חיים, נכס).
  • חוסר גמישות – בניגוד לשכירות שאפשר להפסיק, כאן מדובר בהתחייבות קשיחה.
  • עלויות נוספות של בעלות (ארנונה, תחזוקה, שיפוצים).

במילים אחרות – בעוד השוכר משלם שכר דירה נקי ונשאר גמיש, הבעלים ממונף מתחייב לעול כבד שמבחינה כלכלית עלול להיות כפול או משולש.

למה זה חשוב עכשיו?

דווקא בתקופה שבה הריביות גבוהות והתשואות על נדל"ן נמוכות, התפיסה הפסיכולוגית הזו דוחפת אנשים להחלטות כלכליות לא רציונליות. הם מרגישים שהם "משלמים שכירות לעצמם", אך בפועל הם משלמים לבנק מחיר עודף – מה שמגדיל את הסיכון לחדלות פירעון ולמשבר רחב היקף.


📌 שורה תחתונה: מבחינת האופטיקה של הרוכשים – ההון העצמי הוא המחיר, והמשכנתא היא השכירות.

מבחינה כלכלית – זו אשליה שעלולה להמיט אסון אישי ומשקי.


חשוב לציין

לא רק הרוכשים עצמם מסתכלים על ההון העצמי כעל "מחיר הדירה", אלא גם רבים מהפרסומים והקמפיינים השיווקיים – במיוחד מצד מלווים וגורמי מימון למשקיעים – מתמקדים אך ורק בגובה ההון העצמי הנדרש, תוך טשטוש ההתחייבות האמיתית והכבדה של המשכנתא עצמה.