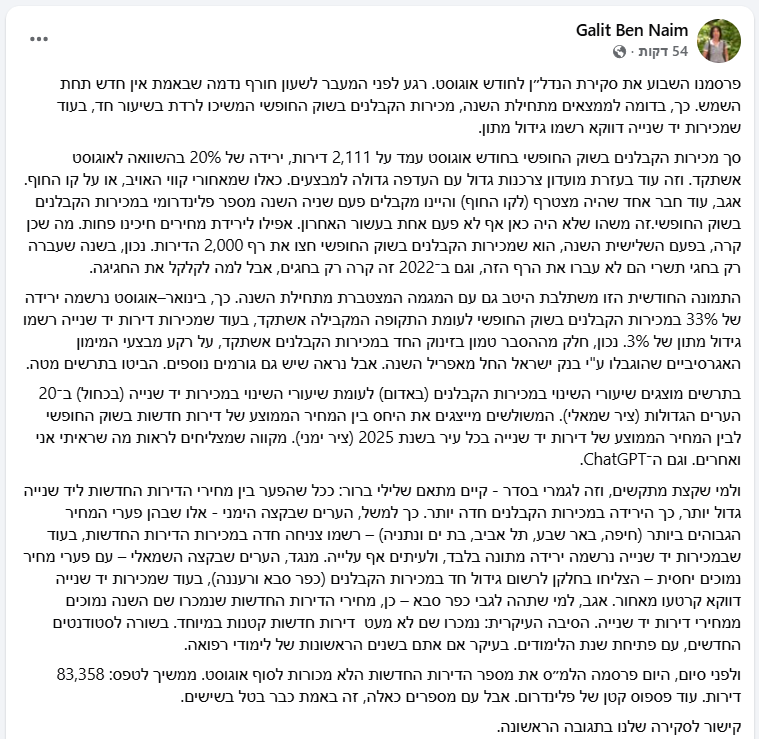
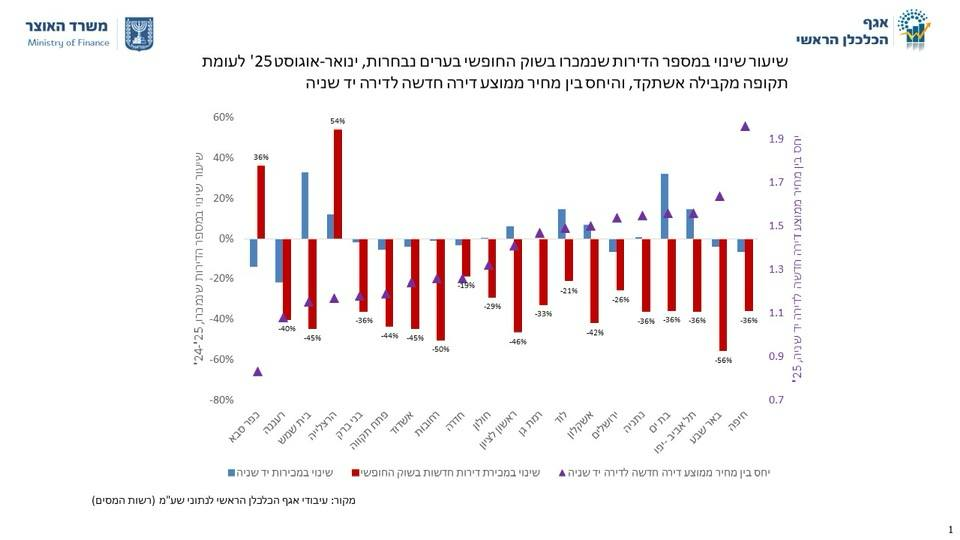
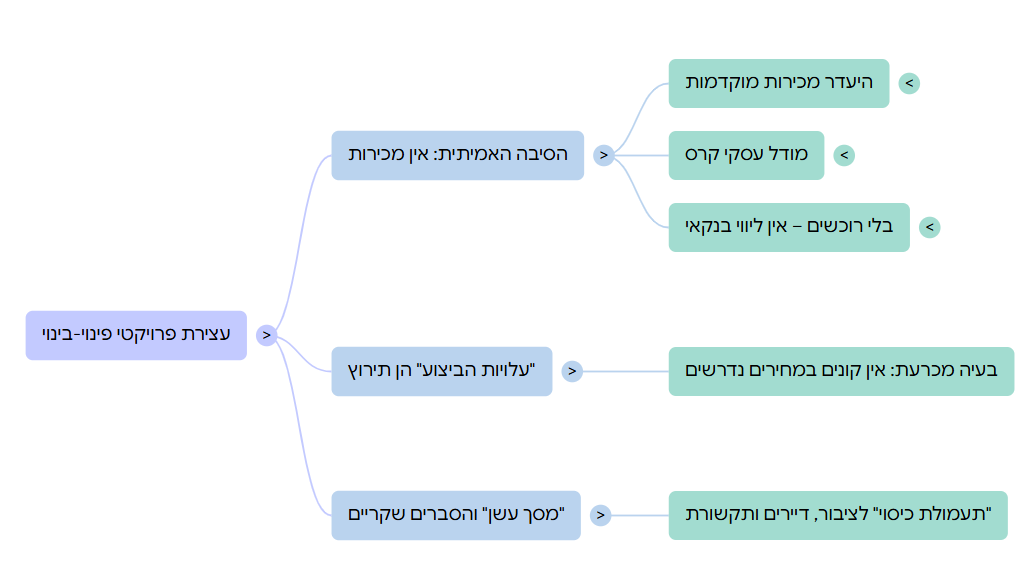
06Sep

במשך שנים נהנו הבנקים והיזמים מעליית מחירי הדיור: הבנקים הגדילו אשראי, היזמים הגדילו רווחים והרוכשים מימנו מחירים הולכים ועולים. עכשיו, כשהמכירות נחלשות והאשראי חוזר אל מאזן היזמים והבנקים, הברית הזאת עלולה להפוך לעימות. האם היום שבו היזמים יתחילו לספר כיצד באמת פעלה מערכת המימון של שוק הדיור מתקרב?

היזמים היו הפרוקסי של הבנקים. עכשיו מגיע החשבון

במשך שנים התקיים בשוק הדיור הישראלי מפגש אינטרסים כמעט מושלם. הבנקים רצו להגדיל אשראי.

היזמים רצו להגדיל רווחים.

הרוכשים פחדו להישאר מחוץ לשוק.

והמדינה נהנתה ממסים, ממכירת קרקעות ומפעילות כלכלית ערה.כל עוד מחירי הדירות עלו, כמעט כולם חייכו.אבל עכשיו המגמה התהפכה, וכאשר המים מתחילים לרדת מתגלה גם מערכת היחסים שנבנתה מתחת לפני השטח.

הבנק לא מימן רק דירה. הוא מימן מערכת שלמה

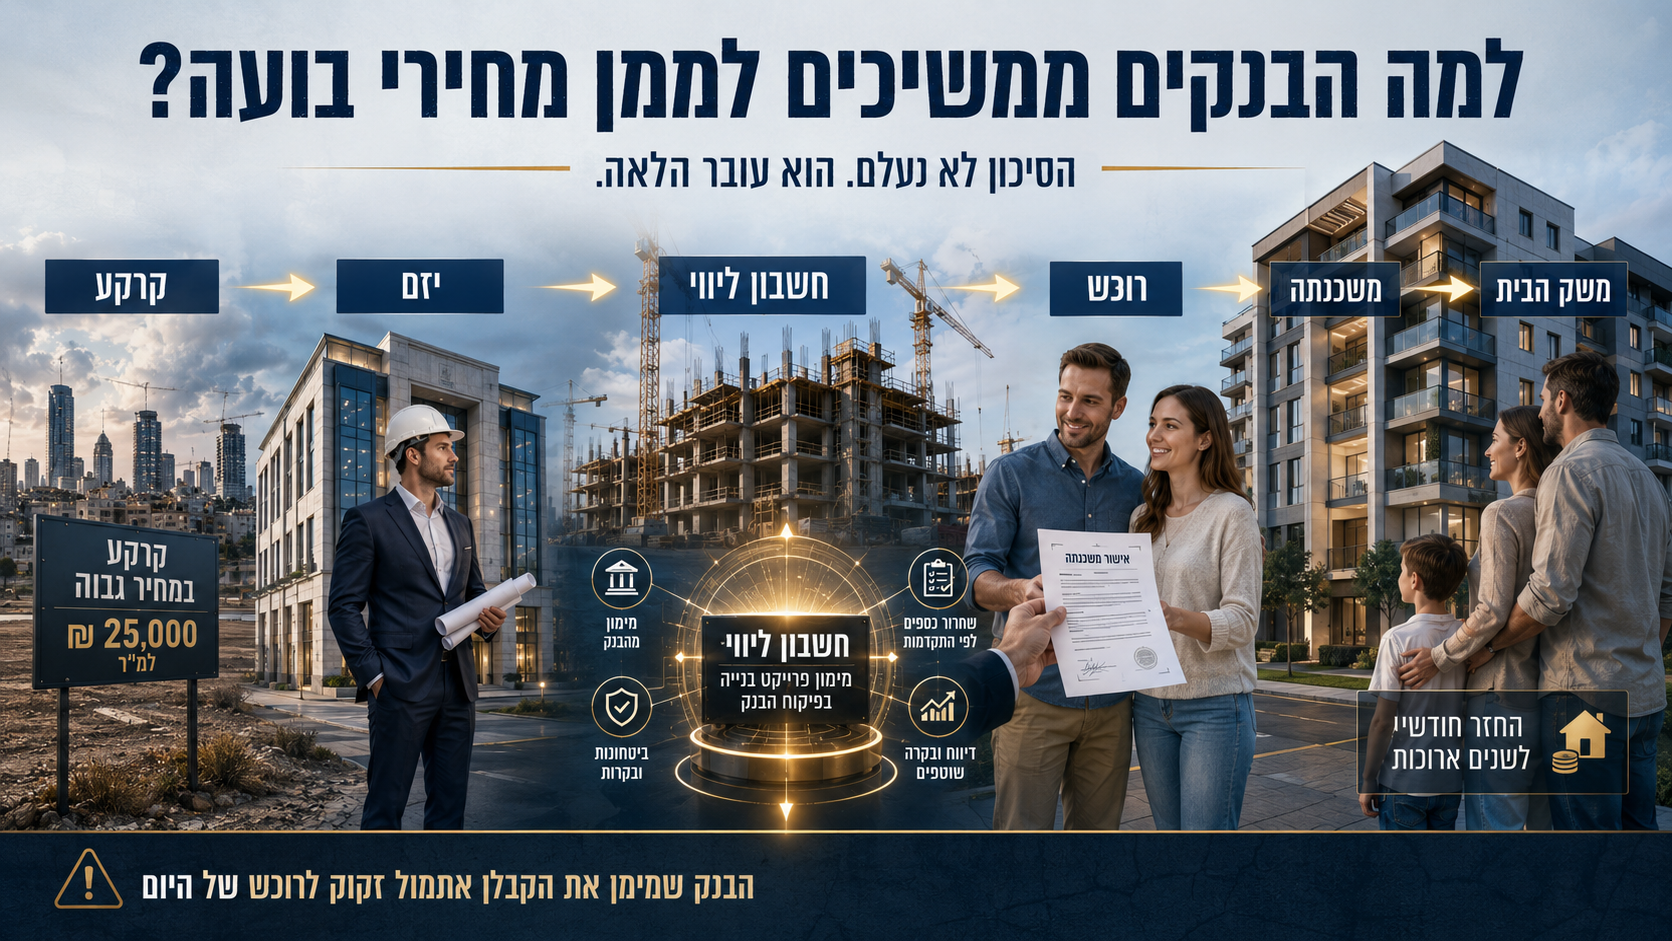
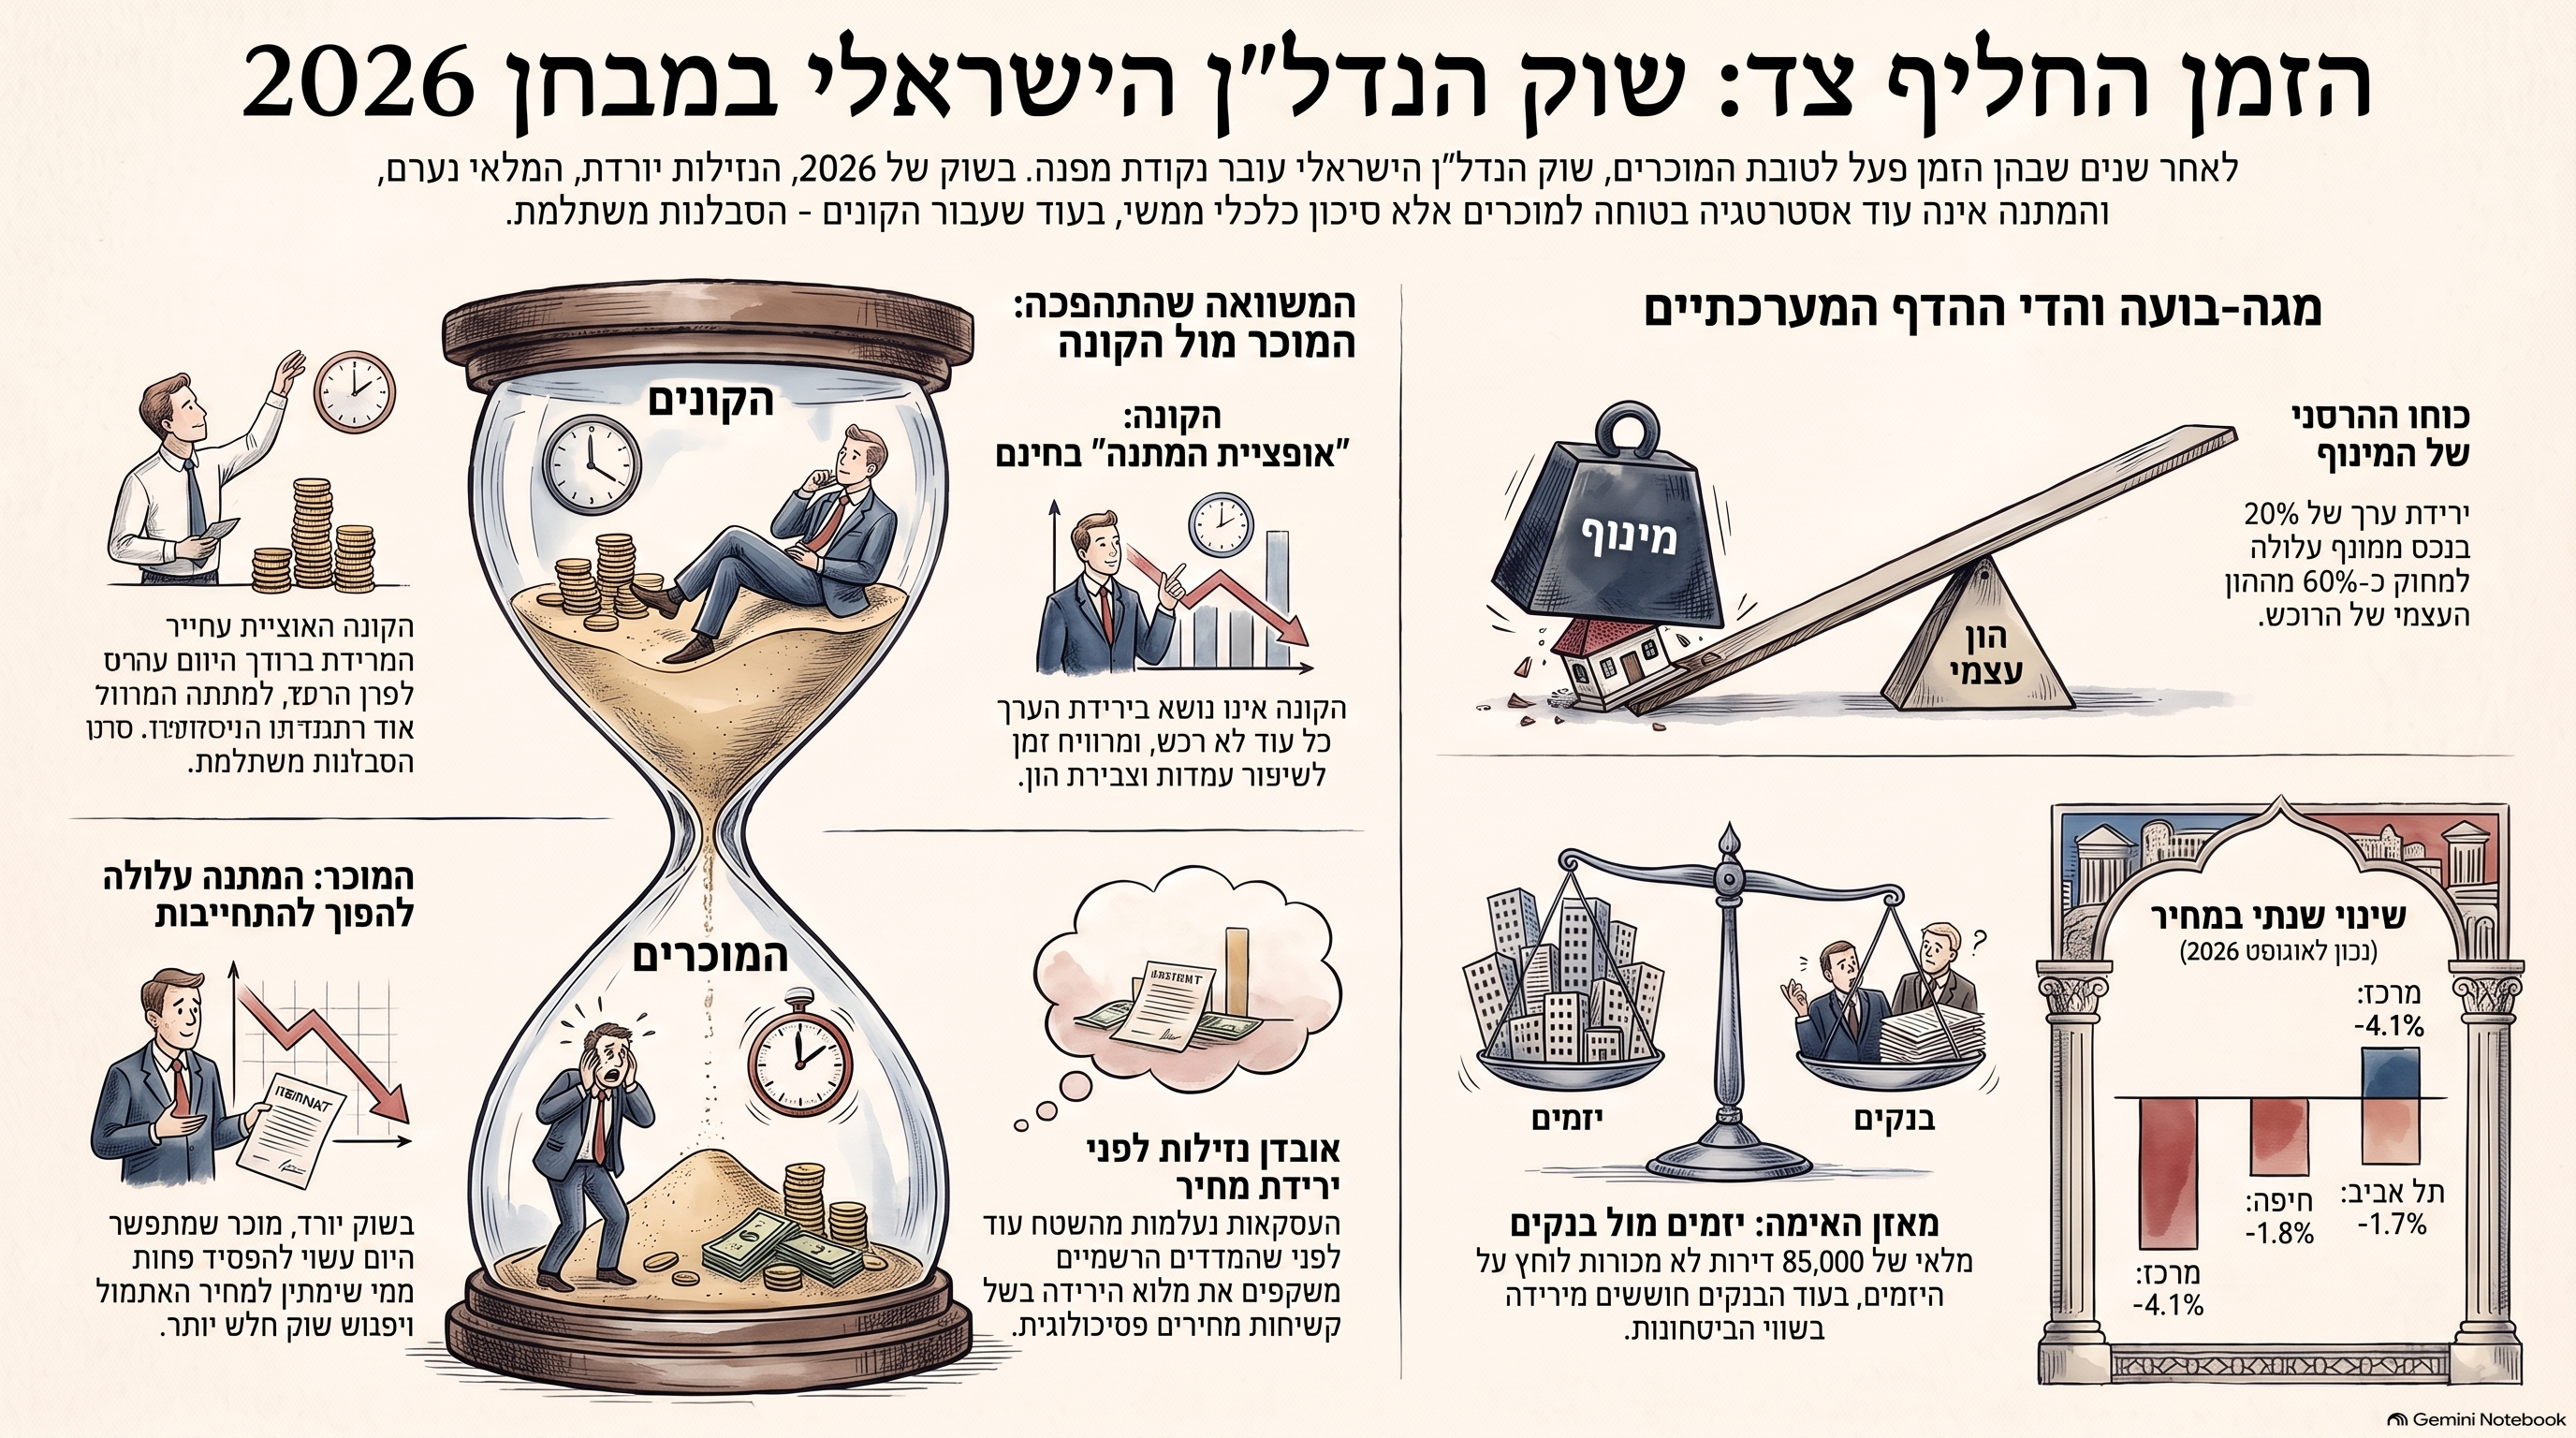
צריך להסתכל על שרשרת המימון: קרקע → יזם → חשבון ליווי → דירה → רוכש → משכנתה. במקרים רבים אותו בנק נמצא כמעט לכל אורך השרשרת. הוא מממן ליזם את רכישת הקרקע ואת הבנייה, ולאחר מכן מממן באמצעות משכנתה גם את מי שקונה ממנו את הדירה. לכן עליית מחירי הדיור לא הייתה רק טובה ליזם. היא הגדילה גם את בסיס האשראי של המערכת הבנקאית. דירה שנמכרת במיליון שקל דורשת היקף מימון מסוים. אותה דירה שנמכרת בשלושה מיליון שקל מייצרת מערכת אשראי גדולה בהרבה.  ומבחינת היזם? אם אפשר להרוויח 20% על מיליון, נחמד. אבל אם השוק מאפשר לגזור 20% על שלושה מיליון, ברור מה יעדיף. לא נדרשת כאן שום קנוניה.

מספיק שכל אחד יפעל לפי האינטרס הכלכלי שלו.וכך נוצרה במשך שנים מערכת שבה כמעט לכל השחקנים המרכזיים היה אינטרס שהמחירים ימשיכו לעלות.

היזם הפך לזרוע ההפצה של האשראי

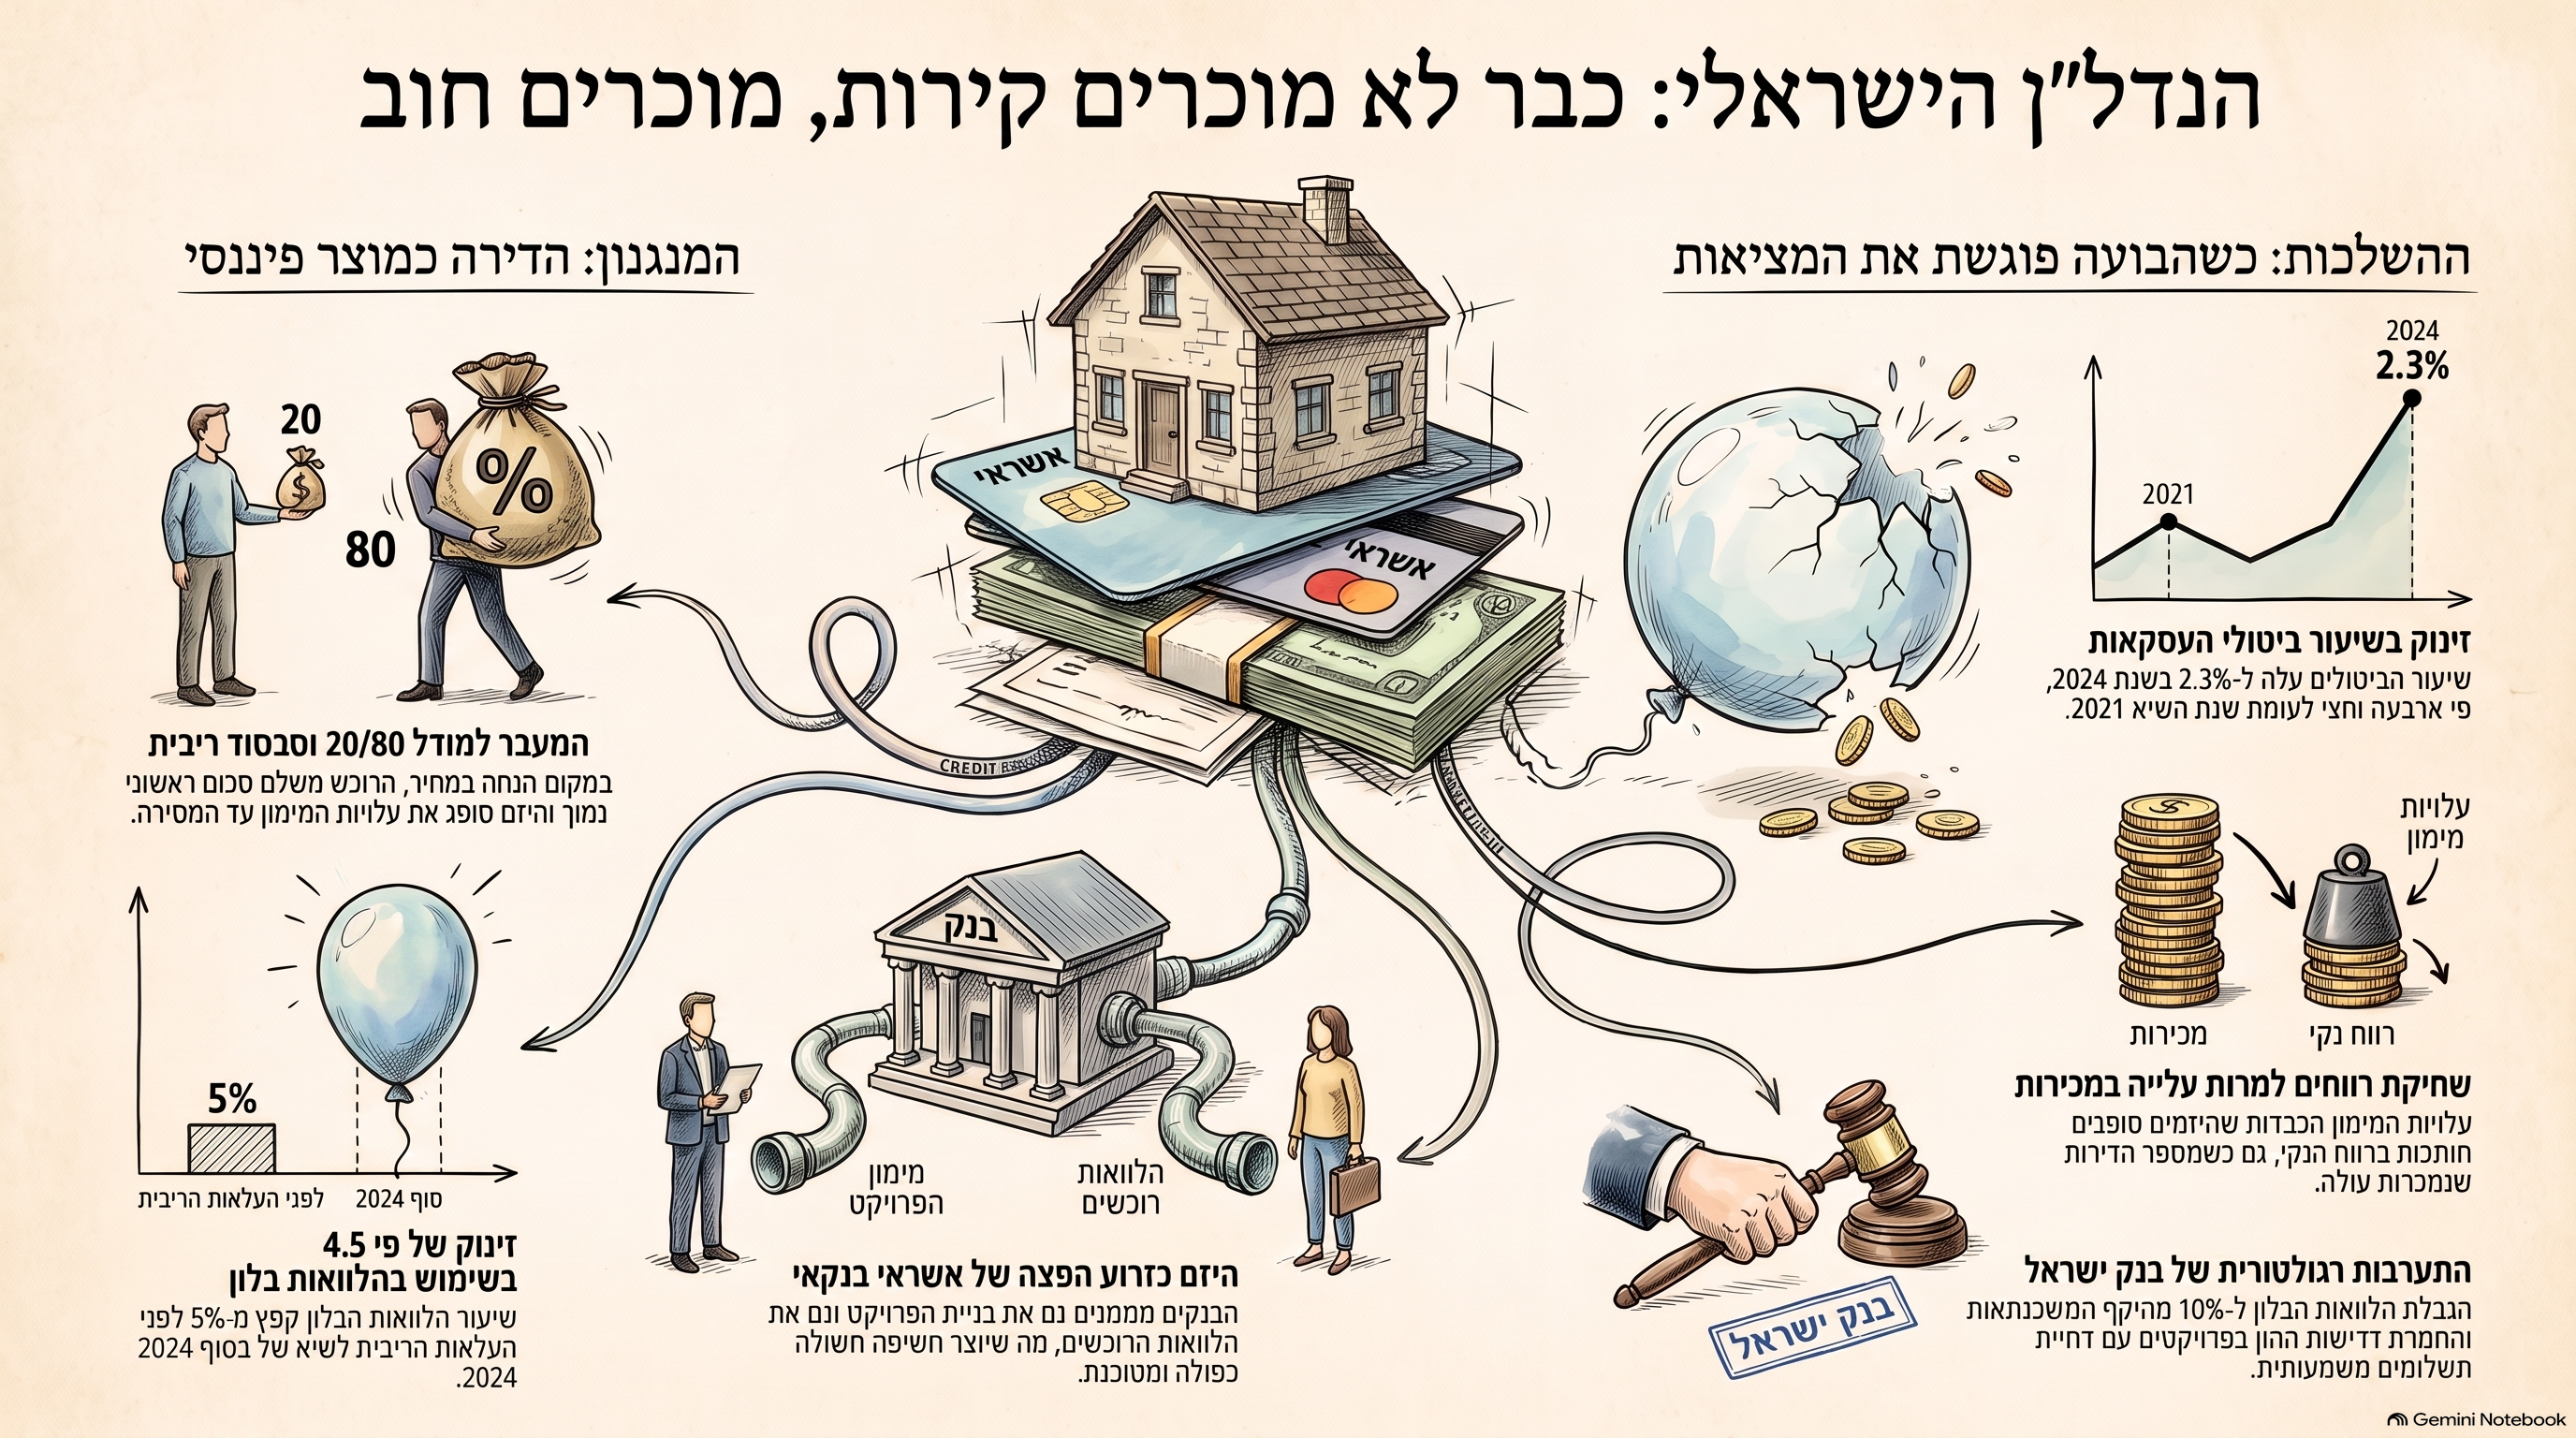
בשנתיים האחרונות התהליך הגיע לשלב חדש.כאשר הרוכשים כבר התקשו לעמוד במחירים, במקום להפחית מחיר באופן גלוי נולדו מבצעי 20/80, הלוואות בלון, סבסוד ריבית ודחיית תשלומים. כתבת ביזפורטל מהיום מנסחת זאת היטב: היזמים כבר אינם מוכרים רק דירות. במידה רבה הם מוכרים גם אשראי. בדצמבר 2024 כבר הגיע שיעור הלוואות הבלון מתוך המשכנתאות ל־23.3%, לעומת כ־4%–5% לפני תחילת העלאות הריבית. בעקבות הסיכון שנוצר, בנק ישראל אף הגביל בהמשך את היקף הלוואות הבלון בסבסוד קבלן והחמיר את דרישות ההון בפרויקטים שבהם חלק גדול מהתשלום נדחה למסירה. כלומר, כאשר המחיר כבר התקשה להחזיק את עצמו באמצעות כוח הקנייה של הרוכש, המערכת ניסתה להחזיק אותו באמצעות אשראי.במקום: להוריד את המחיר, אמרו: נזיז את התשלום לעתיד. זו הבחנה קריטית.אשראי אינו מעלים מחיר גבוה מדי. הוא רק מאפשר לדחות את ההתמודדות איתו.

ועכשיו החשבון מגיע

כל עוד נמכרו דירות והמימון זרם, לא הייתה כמעט סיבה לריב.אבל עכשיו המלאי גדל, המכירות מתקשות, ההנחות הופכות עמוקות יותר והקונים מבינים שהזמן כבר אינו עובד נגדם.אפילו מבצעים מסוג טרייד־אין, הטבות מימון, הגרלות ועכשיו אפילו קניות בסופר משמשים כדי להביא רוכשים למשרד המכירות מבלי להכריז רשמית על הורדת מחיר.וכאן מתחיל השלב המעניין באמת.כי האינטרסים של היזם ושל הבנק אינם בהכרח זהים יותר.היזם צריך למכור.הבנק צריך להגן על האשראי שנתן ועל הביטחונות שבידיו.היזם עשוי לרצות להוריד מחיר באופן חד כדי לייצר תזרים.הבנק עלול לחשוש שהפחתת מחיר משמעותית תחשוף את העובדה שהבטוחות שעל בסיסן ניתן האשראי שוות פחות מכפי שהמערכת הניחה.וזה המקום שבו הברית של אתמול עלולה להפוך לעימות של מחר.

אני מחכה לרגע שבו היזמים יתחילו לדבר

אני מחכה לרגע שבו יזמים במצוקה יתחילו לומר בקול:אתם מימנתם את הקרקע במחיר הזה.
אתם אישרתם את הפרויקט.
אתם ליוויתם אותנו.
אתם מימנתם את הרוכשים שקנו במחירים האלה.
כל עוד השוק עלה והרווחתם, הכול היה מצוין.
ועכשיו, כשהמגמה התהפכה, אתם רוצים שאנחנו בלבד נספוג את ההפסד? 
אם וכאשר הוויכוח הזה יעבור מחדרי הישיבות של הבנקים ומחשבונות הליווי לבתי המשפט ולתקשורת, אנחנו עשויים להתחיל לשמוע סיפורים מרתקים מאוד על האופן שבו פעל שוק הדיור הישראלי בשנות הבועה. ואז, במובן הציבורי והמערכתי, האדמה באמת עלולה לרעוד.


השורה התחתונה

בועת נדל"ן אינה רק סיפור של קונים ומוכרים.היא מערכת של אשראי, בטוחות, תמריצים והנחות לגבי העתיד.במשך שנים העלייה במחירים יצרה מצב שבו הבנקים והיזמים נהנו מאותו כיוון.כשהמחירים עולים, קל לחלוק את הרווחים.
כשהם יורדים מתחיל הוויכוח מי יישאר עם ההפסדים. 
וזה, לדעתי, השלב שאליו מתחיל שוק הדיור הישראלי להיכנס עכשיו.


English Summary:

For years, Israeli developers and banks benefited from the same dynamic: rising housing prices expanded developers' nominal profits while simultaneously increasing the volume of bank credit. Developers increasingly became part of the credit-distribution mechanism through 20/80 deals, balloon loans and subsidized financing. As sales weaken and financing risks return to developers' and banks' balance sheets, yesterday's alignment of interests may turn into tomorrow's conflict. The most revealing stage may begin when distressed developers start publicly describing how the financing system actually operated during the housing boom.

הבלוף של 20/80: איך היזמים הפכו לבנקאים והשאירו את הפצצה המתקתקת אצלכם בכיס

שוק הנדל"ן הישראלי של שנת 2026 מציג חידה שעל פניה נראית בלתי פתירה: איך ייתכן שבענף שבו המכירות צנחו, הריבית נותרה גבוהה והקונים יושבים על הגדר, המחירים הרשמיים מסרבים לרדת? כדי לפתור את הפרדוקס הזה, צריך להפסיק להסתכל על הטיח והקירות ולעבור להסתכל על המספרים שמתחבאים במחלקות המימון. התשובה אינה נמצאת בלוחות המודעות, אלא במנגנון סמוי מן העין שבו היזמים הפסיקו למכור בטון – והתחילו למכור אשראי.

1. מבוא: השקט שלפני הסערה (והשוברים לסופרמרקט)

הכותרות מדברות על קיפאון, אבל הנתונים בדוחות הכספיים מספרים סיפור של עצירה מוחלטת. קחו למשל את חברת "אזורים": בדוח האחרון שלה היא חשפה כי בשבעה פרויקטים שמוגדרים על ידה כ"מהותיים מאוד", נמכרו תשע דירות בלבד לאורך רבעון שלם. במציאות כלכלית נורמלית, נתון כזה היה שולח את היזמים לחתוך מחירים בחדות.אלא שהיזם הישראלי גילה יצירתיות נואשת. במקום להוריד את מחיר הדירה, הוא החל לספק הטבות שיווקיות שגובלות באבסורד: מחברת "קנדה ישראל" שהציעה 2,600 ש"ח בחודש לקניות בסופרמרקט ועד מבצעי "סע עכשיו, שלם אחר כך" על הבית שלכם. השוק לא באמת קפא; הוא פשוט עבר למצג שווא חשבונאי שנועד להסתיר את העובדה שהמחיר הריאלי כבר מזמן לא שם.

2. המהפך: היזם שהפך לבנקאי (אשראי כשיטת שיווק)

השינוי השקט שעבר על השוק הוא מהותי: היזמים הפסיקו להיות קבלנים והפכו לגופי מימון. מבחינת היזם, סבסוד ריבית עדיף אלף מונים על הורדת מחיר הדירה. למה? כי הורדת מחיר רשמית בחוזה היא אירוע קטסטרופלי עבורו: היא מורידה את ערך הבטוחות שהבנק המלווה מחזיק, וקובעת רף נמוך לעסקאות הבאות בפרויקט.במקום זאת, היזם מבצע פעולת "חיתום" לכל דבר. הוא מחליט מי יכול לרכוש דירה בהון עצמי זעום, כשהוא למעשה מלווה לרוכש את היתרה."היזם הישראלי של 2026 הוא כבר לא רק מוכר דירות. הוא גם סוג של מלווה".הבעיה היא שיזם, בניגוד לבנק, לא מחזיק במנגנוני ניהול סיכונים מוקפדים. הוא רוצה למכור, והוא מוכן לקחת סיכונים פיננסיים שגוף מפוקח לא היה מעז לגעת בהם.

3. אשליית ה-20/80: קונים זמן, לא רק בית

שיטת ה-20/80 הפכה לסטנדרט: שלם 20% עכשיו, והיתרה במסירה. לרוכש זה נראה כמו עסקת חלומות של "אפס ריבית", אך מאחורי הקלעים נוצר "פער תזרימי מתוכנן". הבנייה מתקדמת, הכסף לא זורם מהרוכשים, והיזם הוא זה שצריך לגשר על הפער.הנתונים חושפים את עומק התופעה: שיעור הלוואות הבלון – אלו שבהן משלמים רק את הריבית או דוחים את הכל לסוף – זינק מ-4%-5% באפריל 2022 לשיא של 23.3% בדצמבר 2024. מבחינה כלכלית, סבסוד הריבית הזה הוא "הנחת מחיר שנפרסת לאורך זמן". היזם סופג את "היוון עלויות האשראי" ומתפלל שהרוכש יוכל לקחת משכנתה אמיתית ביום המסירה. אך כשהריבית נשארת גבוהה, האשליה הזו מתחילה להתפוגג.

4. החשיפה הכפולה: הבנק שיושב משני צידי המתרס

כאן נמצא המנגנון הסמוי והמסוכן ביותר. שרשרת המימון בנדל"ן הישראלי בנויה כך: קרקע ← יזם ← חשבון ליווי ← דירה ← רוכש ← משכנתה. במקרים רבים, אותו בנק נמצא בשני קצות החבל: הוא מממן את הקרקע והבנייה ליזם, והוא זה שנותן את הלוואת הבלון או המשכנתה לרוכש.כל עוד המחירים עלו, הברית הזו הייתה מושלמת. הבנק הגדיל את בסיס האשראי והיזם הגדיל רווחים. אך כשהמגמה מתהפכת, הברית הופכת לעימות. היזם, לחוץ לייצר תזרים מזומנים כדי לשרוד, רוצה להוריד מחיר בחדות. הבנק, מנגד, חושש שכל הורדת מחיר כזו תחשוף שהבטוחות שבידיו שוות הרבה פחות ממה שמופיע בספרים."היזמים היו הפרוקסי של הבנקים. עכשיו מגיע החשבון".הבנק כבר לא שותף של היזם; הוא הופך לשומר הסף של הערכות השווי שלו, והמתח הזה מאיים על יציבות השרשרת כולה.

5. הכתובת שעל הקיר: ביטולים ורגולציה של הרגע האחרון

סימני השברים כבר מופיעים בדוחות. שיעור הביטולים בעסקאות שנחתמו ב-2024 עומד על 2.3% – פי 4.5 לעומת שנת 2021. זהו נתון מטלטל, שכן הוא מעיד שגם אלו ש"קנו" דירה, מתחילים להבין שהחשבון גדול עליהם.גם חברות ענק לא חסינות. חברת י.ח. דמרי, למשל, מכרה ברבעון השני של 2024 יותר דירות (237 מול 176 אשתקד), ובכל זאת הרווח הנקי שלה צנח מ-90 מיליון שקל לכ-63.8 מיליון שקל. הסיבה? הוצאות המימון האדירות שהיא סופגת כדי להחזיק את המבצעים הללו בחיים.בנק ישראל הבין שחגיגת האשראי הזו מסוכנת, ובאפריל 2025 הטיל פצצה רגולטורית:

  • הגבלת הלוואות סבסוד קבלן ל-10% בלבד מסך המשכנתאות החודשיות של הבנק.
  • הקצאת הון נוספת בסיכון של 150% על פרויקטים שבהם מעל 25% מהחוזים כוללים דחייה של מעל 40% מהתשלום למסירה.

המשמעות ברורה: הכלי שנועד להנשים מלאכותית את המכירות הפך לנטל שמייקר את המימון ליזמים עצמם.

6. סיכום: מי יישאר עם תפוח האדמה הלוהט?

שוק הנדל"ן לא קפא; הוא פשוט עבר למוד של "דחיית תשלומים". גם אם חטיבת המחקר של בנק ישראל צודקת והריבית תרד לרמה של 3.0% במהלך 2027, זה לא יחזיר ליזמים את מיליארדי השקלים של עלויות המימון שכבר נספגו. הכסף הזה יצא מהכיס והתאדה בתוך מבצעי ה-20/80.הוויכוח מי יספוג את ההפסד – היזם, הבנק או הציבור – רק בתחילתו. כשהוויכוח יעבור מחדרי הישיבות הסגורים לבתי המשפט, אנחנו נגלה שהשוק לא היה רק "קפוא", אלא "ממונף לדעת". והשאלה שצריכה להדיר שינה מעיניכם היא: כשהוויכוח יעבור מחדרי הישיבות לבתי המשפט – מי יהיה זה שיגלה שמתחת לטיח היפה של המבצעים, הקירות הפיננסיים כבר מזמן נסדקו?

02Sep

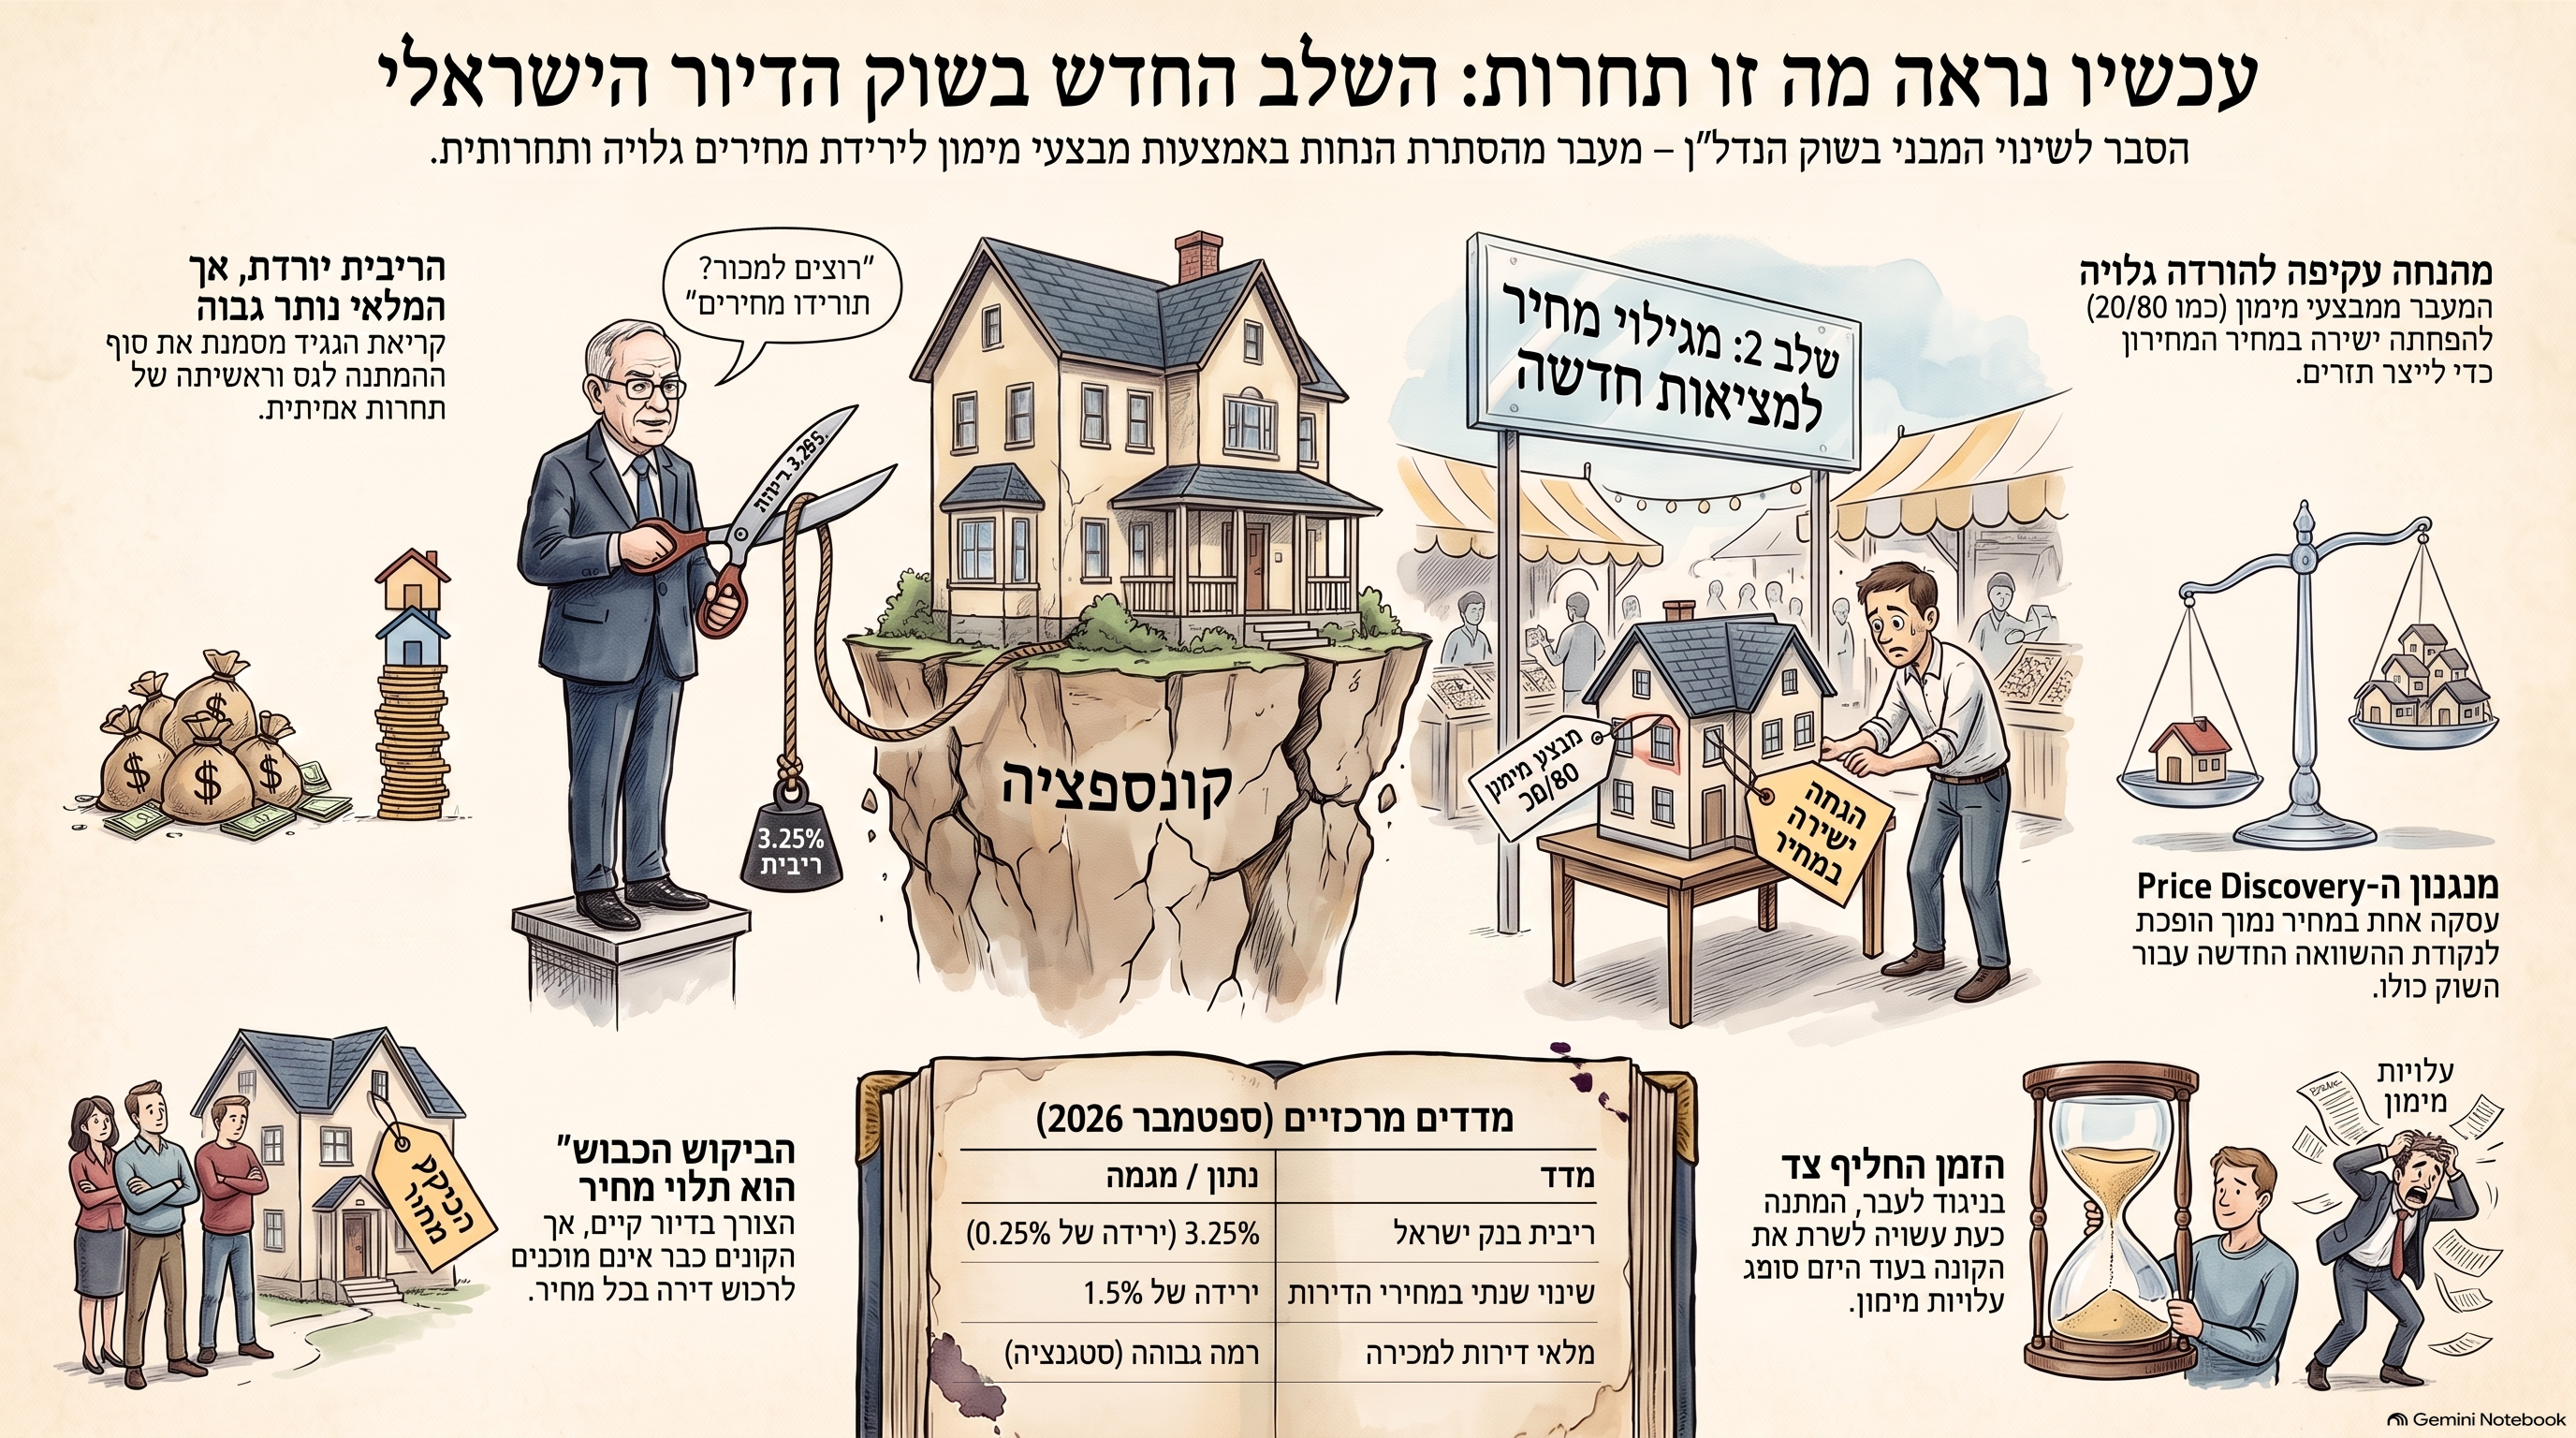
נגיד בנק ישראל קרא לקבלנים להוריד מחירים דווקא ביום שבו בנק ישראל הוריד את הריבית ל־3.25%. מה המשמעות של המסר הזה עבור שוק הדיור? ניתוח של המעבר ממבצעי מימון להורדות מחיר גלויות, התחרות על הקונה, מלאי הדירות הגבוה, חשבונות הליווי, מחירי הקרקע, המשכנתאות וגילוי המחיר מחדש. האם אנו עומדים בפני השלב שבו יתברר כיצד נראה שוק חופשי באמת כאשר הקבלנים נאלצים להתחרות באמצעות המחיר?

שריקת הפתיחה: עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

כשהנגיד אומר לקבלנים להוריד מחירים, משהו עמוק משתנה בשוק הדיור

אתמול, 1 בספטמבר 2026, הוריד בנק ישראל את הריבית ב־0.25 נקודת אחוז לרמה של 3.25%.לכאורה, זו הייתה אמורה להיות הבשורה שהקבלנים חיכו לה. ריבית נמוכה יותר. משכנתאות שעשויות להתמתן. עלויות מימון שיכולות לרדת. עוד קצת חמצן לשוק. אבל באותו יום נשמע מסר חשוב הרבה יותר.נגיד בנק ישראל, פרופ' אמיר ירון, קרא לקבלנים להוריד מחירים והסביר שהורדת מחירי הדירות יכולה לתמרץ את הציבור לחזור לשוק.זהו רגע שצריך להתעכב עליו.כי למעשה הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק. לא להמתין ל"ביקושים הכבושים".לא להמשיך להנדס מבצעי מימון. לא להניח שהקונה יחזור בכל מחיר. להוריד מחיר. ובעיניי, זו שריקת הפתיחה לשלב חדש בשוק הדיור.


דווקא ביום שבו הריבית ירדה

האירוניה כמעט מושלמת.הורדת ריבית אמורה, תיאורטית, לתמוך במחירי נכסים.ככל שמחיר הכסף יורד, קל יותר לממן רכישה.אבל הודעת בנק ישראל מאתמול כוללת נתון שאי אפשר להתעלם ממנו:מלאי הדירות שנותרו למכירה מוסיף לשהות ברמה גבוהה.מחירי הדירות אמנם עלו ב־0.1% בחודשים מאי־יוני, אך במבט שנתי הם ירדו ב־1.5%.כלומר, אפילו ביום שבו הריבית יורדת, בנק ישראל עצמו מצביע על שוק שבו קיים מלאי משמעותי שלא נמכר.וזו הנקודה החשובה.הבעיה אינה שאין דירות.הבעיה אינה שאין צורך בדירות.הבעיה היא שיש מחיר שבו הקונה אינו מגיע.


יש ביקוש לדירות. אין ביקוש לדירות בכל מחיר

זו הבחנה בסיסית, אבל קריטית.בישראל יש ביקוש למגורים.אנשים מתחתנים.משפחות מתרחבות.אנשים מתגרשים.עוברים עיר.משפרים דיור.משקיעים מחפשים נכסים.צעירים רוצים להקים בית.כלומר, הצורך קיים.אבל צורך בדירה אינו זהה ליכולת או לנכונות לרכוש אותה בכל מחיר.וזו בדיוק הטעות שנעשתה במשך שנים בדיון הציבורי.אמרו:"יש ביקוש."ולכן הסיקו:"המחירים חייבים לעלות."אבל המשפט הנכון הוא:יש ביקוש במחיר מסוים.וכאשר המחיר מתרחק מההכנסה, מהשכירות, מעלות המימון ומהערך הכלכלי של הנכס, הביקוש אינו נעלם.הוא פשוט מפסיק להפוך לעסקה.


עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

במשך שנים דיברו כאן על "שוק חופשי".על ביקוש והיצע.על כוחות השוק.על קונה מרצון ומוכר מרצון.אבל שוק חופשי אינו נבחן רק כאשר המחירים עולים.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.עכשיו נראה מה קורה כאשר הקונה כבר אינו רודף אחרי הדירה, אלא הקבלנים מתחילים לרדוף אחרי הקונה.עכשיו נראה מה קורה כאשר בפרויקט אחד דורשים 3 מיליון שקל ובפרויקט הסמוך יזם שזקוק לתזרים מחליט למכור ב־2.8 מיליון.ואז מגיע היזם השלישי.והרביעי.וכל אחד מהם צריך לקבל החלטה פשוטה:לשמור על המחיר או למכור.זו תחרות.לא תחרות על מי יעלה את המחיר מהר יותר.תחרות על הקונה.ובשוק שבו קיים מלאי גבוה, הון תקוע, מימון יקר ואי ודאות, המחיר הופך בהדרגה לכלי התחרות החזק ביותר.כאן נגמרת התיאוריה ומתחיל השוק.


שוק חופשי אינו מבטיח לאף אחד מחיר

זו נקודה שראוי לומר בצורה ברורה.שוק חופשי אינו מבטיח ליזם את הרווח שתכנן.הוא אינו מבטיח לבעל קרקע לקבל בחזרה את המחיר ששילם.הוא אינו מבטיח לבנק שהבטוחה שלו תמיד תהיה שווה כמו ביום שבו ניתן האשראי.והוא אינו מבטיח לרוכש שקנה אתמול שמישהו אחר יקנה ממנו מחר במחיר גבוה יותר.שוק חופשי עושה דבר אחד:הוא מחפש מחיר שבו קונה ומוכר מוכנים לבצע עסקה.ואם במחיר הנוכחי אין מספיק קונים, אין שום חוק כלכלי שקובע שהקונה חייב להשתנות.לפעמים המחיר הוא זה שצריך להשתנות.


עד היום ניסו לתת הנחה בלי לקרוא לה הנחה

אחת התופעות המרתקות בשנים האחרונות הייתה הדרך שבה השוק ניסה להגן על המחיר הנומינלי.במקום להוריד מחיר באופן גלוי, נבנתה תעשייה שלמה של הנחות עקיפות:20/80.10/90.הלוואות קבלן.סבסוד ריבית.פטור מהצמדה.שדרוגים.מימון זמני.דחיית תשלום.הטבות שונות.כל אחד מהכלים האלה יכול להיות לגיטימי בפני עצמו.אבל כאשר הם הופכים למנגנון שיווקי רחב, מתרחשת תופעה חשובה:מחיר המחירון נשאר גבוה, אבל מחיר העסקה האפקטיבי כבר יורד.כלומר, השוק התחיל להוריד מחירים עוד לפני שהודה בכך.


עכשיו מגיע שלב קשה יותר: הורדת מחיר גלויה

כאשר מבצעי מימון מספיקים כדי להביא קונים, אפשר לשמור על מחיר המחירון.אבל כאשר גם המבצעים כבר אינם מספיקים, נשאר הכלי הבסיסי ביותר.המחיר עצמו.כאן מתחילה נקודת השבירה.יזם אחד מחליט לתת 5% הנחה.יזם אחר נותן 7%.שלישי נאלץ לתת 10%.לפתע מחיר העסקה החדש הופך לעסקת השוואה.ואז הקונה בפרויקט הסמוך שואל:אם שם מוכרים ב־2.7 מיליון שקל, למה שאשלם כאן 3 מיליון?וזה הרגע שבו מנגנון העליות יכול להתחיל לעבוד בכיוון ההפוך.


מי יוריד ראשון?

זו אולי השאלה החשובה ביותר בחודשים הקרובים.כל עוד כולם מצליחים להחזיק מעמד, אפשר לשמור על מחיר.אבל השוק אינו בנוי משחקנים זהים.ליזם אחד יש חוב גדול יותר.לשני יש מלאי גדול יותר.לשלישי מגיע פירעון.הרביעי צריך הון לפרויקט הבא.החמישי נמצא מול בנק שדורש עמידה ביעדי מכירות.השישי פשוט רוצה לצמצם סיכון.בנקודה מסוימת אחד מהם יגיע למסקנה:עדיף למכור היום בפחות מאשר להסתכן במכירה בעוד חצי שנה בהרבה פחות.וכאשר הראשון עושה זאת, הוא אינו משנה רק את המצב שלו.הוא משנה את השוק.


כך מתחיל גילוי מחיר מחדש

בשוק עולה, העסקה האחרונה הופכת לעיתים קרובות לרצפה של העסקה הבאה.דירה נמכרה ב־2.5 מיליון?המוכר הבא מבקש 2.6.ואז 2.7.ואז 2.8.כך השוק מטפס.אבל אותו מנגנון עובד גם בכיוון ההפוך.דירה נמכרה ב־2.5 מיליון.מוכר אחר זקוק לעסקה ומוכר ב־2.45.אחריו מגיעה עסקה ב־2.4.ולפתע העסקאות החדשות הופכות לנקודות ההשוואה החדשות.זהו Price Discovery, גילוי מחיר.ובשוק שהיה מנופח לאורך זמן, גילוי המחיר יכול להיות תהליך כואב מאוד.


מלכודת העלות השקועה

אחת הטענות שאני שומע שוב ושוב היא:"הקבלנים לא יכולים להוריד מחירים. הקרקע עלתה להם ביוקר."אבל השוק אינו מתעניין בכמה שילמת.אם יזם רכש קרקע במחיר גבוה מדי, זו בעיה במבנה העלויות שלו.לא של הקונה.המחיר ששולם בעבר הוא עלות שקועה.הקונה של היום אינו מחויב להציל עסקה שנעשתה אתמול.הוא ישלם את הסכום שהוא מסוגל ומוכן לשלם.ופה מתחילה ההתנגשות האמיתית בין הדוח הכלכלי של הפרויקט לבין המציאות.


ומה קורה לחשבון הליווי?

כאן אנחנו חוזרים למערכת הבנקאית.הבנקים אינם צופים מן הצד.הם נמצאים עמוק בתוך המערכת.הם מימנו קרקעות.הם מממנים בנייה.הם מלווים פרויקטים.והם מממנים גם את רוכשי הדירות באמצעות משכנתאות.כל עוד המחירים מוחזקים, השווי החשבונאי והכלכלי של הפרויקט נראה יציב יחסית.אבל כאשר המחיר בפועל מתחיל לרדת, מגיעות שאלות קשות:מהו שווי המלאי?כמה שווה הקרקע?מהו שיעור הרווח החדש בפרויקט?מה קורה ליחס החוב לבטוחה?כמה הון עצמי באמת נשאר?ומה קורה לפרויקט שנבנה מתוך הנחה שהוא ימכור ב־35 אלף שקל למ"ר כאשר השוק מוכן לשלם 30 אלף?וכאן הסיפור כבר אינו שיווקי.הוא פיננסי.


מכאן עלול להתחיל מרחץ הדמים

אני משתמש בביטוי הזה לא משום שאני רוצה לראות קריסה.להפך.אני משתמש בו מפני שכאשר שוק מתנפח במשך שנים באמצעות אשראי, מינוף, מחירי קרקע גבוהים וציפיות להמשך עליות, ההתאמה אינה מתחלקת באופן שווה.מישהו סופג את ההפסד.היזם.בעל הקרקע.הבנק.המשקיע.הרוכש.או כמה מהם יחד.בועה אינה רק סיפור של מחירים שעולים ואז יורדים.היא מערכת שלמה של התחייבויות שנבנתה סביב ההנחה שהמחיר הגבוה הוא בר קיימא.כאשר ההנחה הזאת נשברת, מתחילה חלוקת ההפסדים.


ומי נמצא בסוף השרשרת? משק הבית

חשוב לא לשכוח אותו.משפחה שקנתה דירה ב־3 מיליון שקל עם משכנתה גבוהה יכולה לראות דירה דומה בפרויקט סמוך נמכרת בהמשך ב־2.6 מיליון.אם היא מתגוררת בדירה, משלמת את המשכנתה ואינה צריכה למכור, ייתכן שלא קורה דבר מיידי.אבל החיים קורים.אנשים מתגרשים.עוברים עבודה.משנים עיר.נקלעים לקושי כלכלי.צריכים למחזר אשראי.ואז מחיר השוק החדש הופך ממספר תיאורטי לבעיה ממשית.וזו בדיוק הסיבה שבועה נדל"נית היא גם אירוע פיננסי וחברתי.


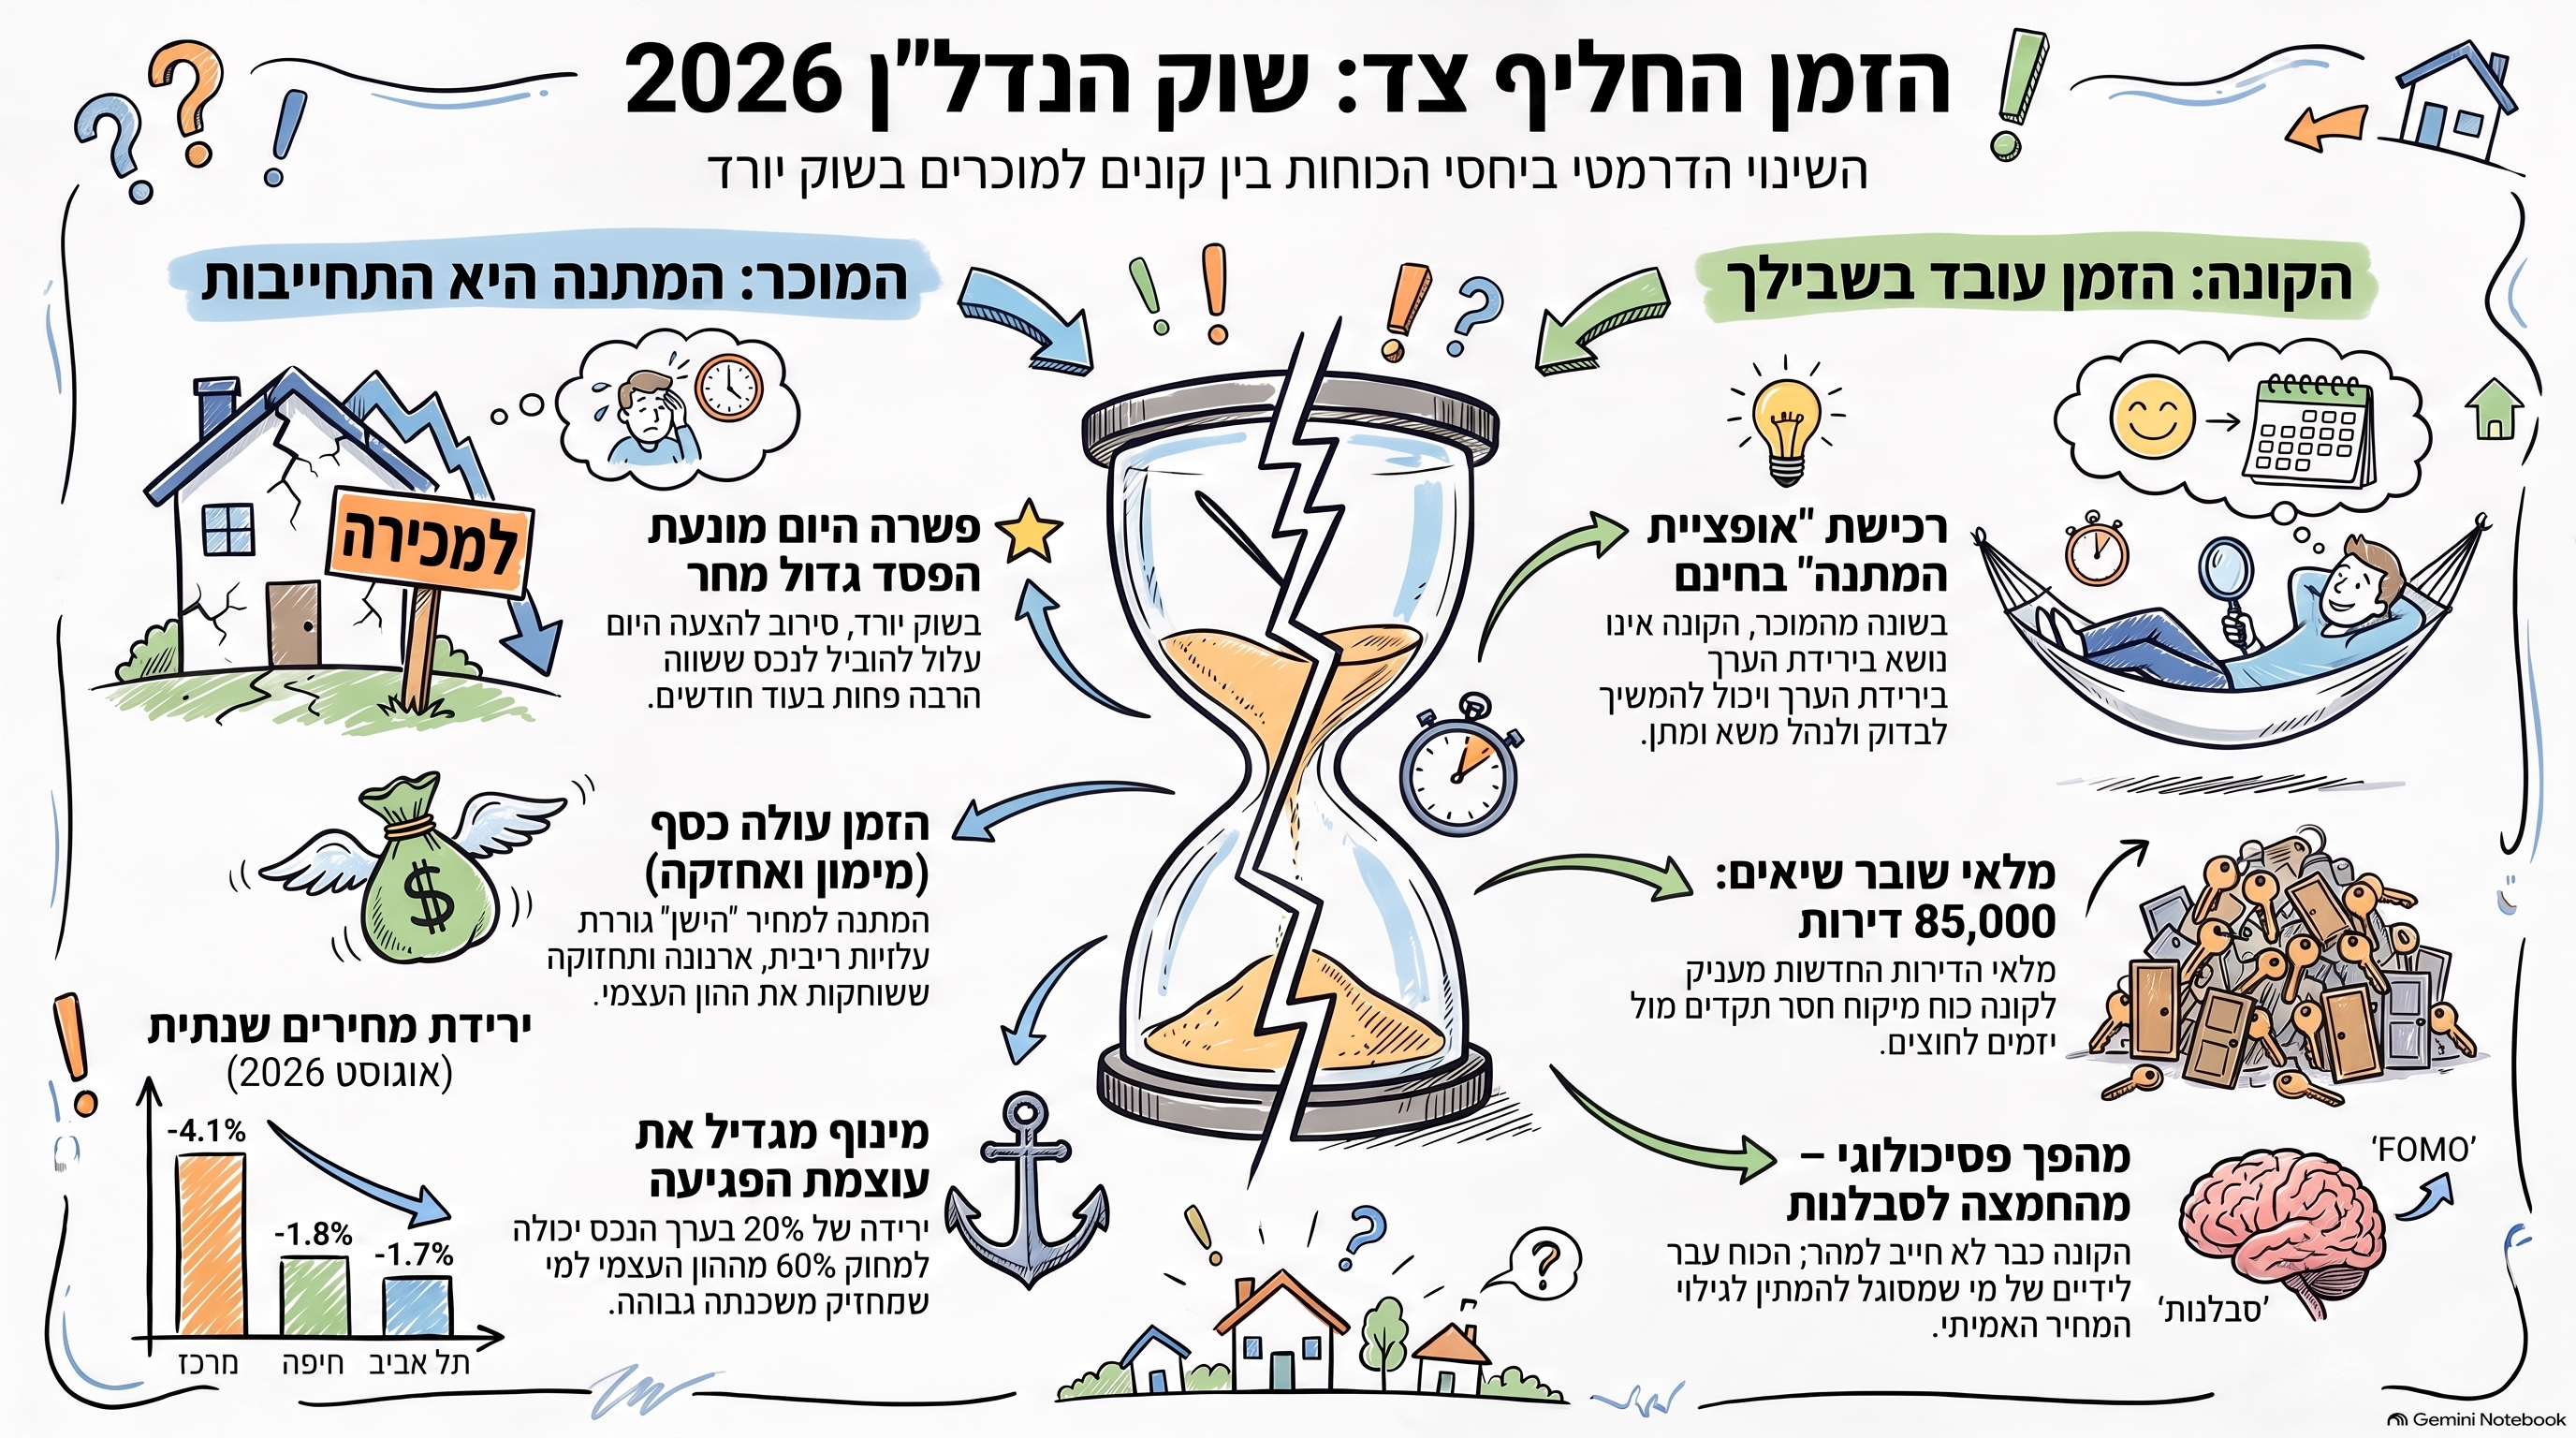
הזמן החליף צד

במשך שנים הזמן עבד לטובת המוכר.מי שלא מכר היום האמין שיוכל למכור מחר ביותר.המחירים עלו.האשראי היה זמין.הציפיות היו חיוביות.הקונים חששו להישאר בחוץ.FOMO.עכשיו המשוואה יכולה להשתנות.כאשר מלאי הדירות שנותרו למכירה נשאר גבוה, כפי שמציין בנק ישראל, וכאשר המחירים כבר נמוכים ב־1.5% לעומת שנה קודם לכן, הזמן אינו בהכרח חברו של המוכר.ליזם כל חודש עולה כסף.ריבית.ערבויות.מימון.תחזוקה.ניהול.שיווק.הון עצמי תקוע.לקונה יש לפעמים נכס אחר שאין ליזם:זמן.הוא יכול להמתין.


וזה משנה את מאזן הכוחות

ברגע שהקונה מאמין שמחר המחיר אולי יהיה נמוך יותר, מתרחש שינוי פסיכולוגי עמוק.לפני כמה שנים הקונה אמר:אם לא אקנה היום, מחר יהיה יקר יותר.עכשיו הוא יכול לומר:אם לא אקנה היום, אולי מחר יהיה זול יותר.המשפט הזה לבדו מסוגל לשנות שוק.כי מחיר אינו רק תוצאה של ריבית ושל מלאי.הוא גם תוצאה של ציפיות.בועות עולות על ציפיות.והן נשברות כאשר הציפיות מתהפכות.


הורדת הריבית אינה בהכרח גלגל הצלה

הטענה האוטומטית היא:"הריבית יורדת, אז מחירי הדירות יעלו."אבל המציאות מורכבת יותר.כן, ריבית נמוכה יותר משפרת את כושר המימון.אבל אם הקונה חושב שהמחיר עצמו יורד, הוא יכול להמתין.ואם הוא מעריך שגם הריבית עשויה להמשיך לרדת, יש לו אפילו סיבה נוספת להמתין.כלומר, הורדת ריבית אינה מבטלת את תהליך גילוי המחיר.היא יכולה אפילו להתרחש במקביל אליו.החלטת בנק ישראל מ־1 בספטמבר 2026 ממחישה זאת היטב: הריבית ירדה ל־3.25%, אך באותה הודעה הבנק מצביע על מלאי גבוה ועל ירידה שנתית במחירי הדירות.


עכשיו צריך לעקוב אחרי הדבר הנכון

לא רק אחרי מדד מחירי הדירות.לא רק אחרי מספר העסקאות.אלא אחרי איכות העסקאות ומבנה העסקאות.צריך לבדוק:כמה הנחה ניתנה בפועל.איזה מימון נלווה לעסקה.מה נדחה.מה סובסד.איזה שדרוג ניתן.מהו מחיר המחירון.ומהו המחיר האפקטיבי.כי בתקופת מעבר, מחיר המחירון עלול לספר לנו מה המוכר רוצה.המחיר האפקטיבי מספר לנו מה השוק באמת מוכן לשלם.


מחיר הוא נתון. שווי הוא מסקנה כלכלית

וזה מחזיר אותנו ללב הדיון השמאי.עסקה שנעשתה במחיר מסוים היא נתון.אבל היא אינה פוטרת אותנו מהשאלה:האם המחיר הזה נתמך על ידי גורמי היסוד?הכנסה.שכר דירה.תשואה.ריבית.עלות הון.סיכון.יכולת החזר.כאשר המחיר מתרחק מהם, נוצר פער.אפשר להסתיר את הפער.אפשר לממן אותו.אפשר לדחות את ההכרה בו.אבל אי אפשר לבטל אותו.בסוף הכלכלה גובה את החשבון.


המשפט של הנגיד הוא הרבה יותר מעצה לקבלנים

אין צורך לייחס לנגיד דברים שלא אמר.הוא לא הכריז על בועת נדל"ן.הוא לא הכריז על קריסה.והוא ודאי לא הכריז על "מרחץ דמים".אבל כאשר נגיד בנק ישראל אומר שהורדת מחירים יכולה להחזיר ציבור לשוק, קשה להתעלם מהמסקנה הכלכלית הבסיסית:המחיר עצמו הפך לחלק מהבעיה.וזה שינוי מהותי בשיח.לא רק:מתי הריבית תרד?אלא:כמה צריך המחיר לרדת כדי שהעסקה תחזור להיות כלכלית ואפשרית?


במשך שנים השאלה הייתה: כמה עוד יעלה?

עכשיו השאלה משתנה.כמה צריך לרדת כדי שהקונה יחזור?זו כבר שאלה מסוג אחר.זו שאלה של שוק שעובר משלב של התרחבות לשלב של גילוי מחיר.וזו גם הסיבה שהחודשים הקרובים יהיו מעניינים במיוחד.לא משום שאפשר לדעת מראש את שיעור הירידה.אלא משום שנוכל לראות איך נראה השוק כאשר המחיר עצמו הופך לכלי התחרות.


עכשיו נראה מה זה שוק חופשי באמת

אם אכן מתחיל מרוץ על הקונה, אין יותר מקום לסיסמאות.נראה מה קורה כאשר יזם אחד מוריד מחיר.נראה אם השכן מצטרף.נראה מה קורה למלאי.נראה מה עושים הבנקים.נראה מה קורה למחירי הקרקע.נראה מה קורה לעסקאות יד שנייה.ונראה עד כמה מהר העסקאות החדשות הופכות לעסקאות ההשוואה החדשות.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.לא כאשר כולם עולים יחד.אלא כאשר כל אחד צריך להחליט אם הוא רוצה לשמור על המחיר או לשמור על התזרים.


השורה התחתונה

אתמול הוריד בנק ישראל את הריבית ל־3.25%.אבל ייתכן שהאירוע החשוב יותר עבור שוק הדיור היה המשפט שנאמר לצד הורדת הריבית.המסר לקבלנים היה למעשה:רוצים שהציבור יחזור לשוק? תורידו מחירים.בעיניי, זו שריקת פתיחה.לא לירידות, שכבר הופיעו בנתונים.אלא לשלב חדש.השלב שבו ההנחה הסמויה עלולה להפוך להנחה גלויה.השלב שבו מחיר המחירון מפסיק להיות קדוש.השלב שבו הקבלנים מתחילים להתחרות לא רק במפרט, במיקום ובתנאי המימון, אלא במחיר.השלב שבו מי שזקוק לתזרים עשוי למכור ראשון.והשלב שבו עסקה אחת במחיר נמוך יותר מתחילה לקבוע את העסקה שאחריה.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.כי שוק חופשי אינו מבטיח למוכר את המחיר שהוא רוצה.הוא קובע את המחיר שבו נמצא קונה.הנגיד שרק את שריקת הפתיחה.עכשיו נראה מי יתחיל לרוץ.


English Summary

The Starting Whistle: Now We Will See What Real Competition and a Free Market Look Like

On September 1, 2026, the Bank of Israel reduced its policy rate by 25 basis points to 3.25%.On the very same day, Bank of Israel Governor Prof. Amir Yaron delivered another message to housing developers: lower prices could encourage buyers to return to the market.That message may prove more important to the housing market than the rate cut itself.For years, the Israeli housing debate focused on supply shortages, population growth, interest rates and pent-up demand. But demand for housing is not the same as demand at any price.The Bank of Israel now reports that the stock of unsold homes remains high and that home prices are 1.5% lower than a year ago.The next phase may therefore be one of genuine price competition.Developers have spent years protecting headline prices through financing incentives, deferred payment plans and subsidies. But when those mechanisms no longer generate sufficient sales, the ultimate competitive tool is the price itself.Once one developer cuts prices in order to generate cash flow, the new transaction becomes a comparable for competing projects. What once worked as an upward pricing mechanism can begin working in reverse. That is price discovery. A free market does not guarantee developers their expected profit, banks their original collateral values, or previous buyers a permanently rising asset price.It does one thing: It finds the price at which a willing buyer meets a willing seller. And if buyers do not appear at the current price, the buyer does not necessarily have to change. The price may have to. Now we may finally see what real competition in the Israeli housing market looks like.

הורד דוח אנליטי - שריקת הפתיחה לשלב החדש בשוק הדיור

שריקת הפתיחה: למה הורדת הריבית היא למעשה קריאת השכמה לשוק הנדל"ן?

המבוא: הפרדוקס של ספטמבר 2026

ה-1 בספטמבר 2026 ייזכר כרגע של אירוניה מושלמת בכלכלת ישראל. מצד אחד, בנק ישראל סיפק לשוק את מה שייחל לו זמן רב – הורדת הריבית לרמה של 3.25%. לכאורה, זהו רגע של חסד עבור יזמים שחוקים. אולם, בחינה מעמיקה של הנתונים חושפת מציאות מורכבת: בעוד שמחירי הדירות רשמו עלייה זניחה של 0.1% בחודשים מאי-יוני, הרי שבמבט שנתי הם כבר רשמו ירידה של 1.5%.המסר ששלח הנגיד באותו יום טרף את הקלפים והבהיר כי עידן ה"נחכה ונראה" הסתיים רשמית. הנגיד לא ירה זיקוק של חגיגה, אלא את שריקת הפתיחה למרוץ אגרסיבי של היזמים על ליבו – וכיסו – של הקונה. מדוע שריקת ההרגעה של הריבית היא למעשה קריאת השכמה למלחמה? כי כעת מתברר ששינוי המגמה לא תלוי עוד במחיר הכסף, אלא בנכונות של המוכרים להכיר במציאות.

המסר של הנגיד: רוצים למכור? תורידו מחירים

קריאתו של פרופ' אמיר ירון לקבלנים מהווה נקודת מפנה דרמטית. הנגיד מאס ב"הנדסה פיננסית" של מבצעי מימון והחליט לשים את האמת על השולחן: מחירי הדירות גבוהים מדי ביחס ליכולת ההחזר של הציבור. הורדת הריבית אינה גלגל הצלה שנועד להנשים מחירים מלאכותיים, אלא תמריץ שנועד לעבוד רק בתנאי שהשוק יעבור התאמה ריאלית."הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק."המשמעות היא דרישה אקטיבית מהיזמים להפסיק להמתין ל"ביקוש הכבוש" המיתולוגי ולחזור לכלי השיווקי הבסיסי ביותר בעולם הכלכלי: המחיר.

האמת על הביקוש: הוא לא קיים "בכל מחיר"

במשך שנים האכילו את השוק במיתוס שגוי: "יש מחסור בדירות, הביקוש תמיד קיים, ולכן המחירים רק יעלו". המציאות של 2026 מנפצת את הקונספציה הזו לרסיסים. כפרשנים כלכליים, עלינו להבדיל בין "צורך במגורים" (הנובע מגידול דמוגרפי) לבין "יכולת כלכלית לרכוש".כאשר המחיר מתנתק מההכנסה הממוצעת, מהתשואה על השכירות ומהערך הכלכלי הריאלי, הביקוש אינו נעלם – הוא פשוט הופך ללא רלוונטי. הוא לא מתורגם לעסקאות. הקונה הישראלי של 2026 מבין שצורך בדירה אינו צ'ק פתוח, ובנקודה שבה השוק נמצא כיום, המחיר הוא זה שחייב להשתנות כדי לפגוש את הכיס של הצרכן.

סוף עידן ההנחות המוסוות: כשהרדמה של 20/80 פגה

עד לא מזמן, השוק ניסה להגן על "מחיר המחירון" המקודש באמצעות תעשיית הרדמה ענפה: מבצעי 20/80, 10/90, סבסוד ריביות והלוואות קבלן נדיבות. הכלים הללו נועדו לשמור על המחיר הנומינלי גבוה בטבלאות האקסל, בזמן שהמחיר האפקטיבי (הריאלי) כבר החל להישחק.אולם, כאשר מלאי הדירות הלא מכורות נשאר גבוה, האלחש הזה מפסיק להשפיע. השוק עובר כעת לשלב "הורדת המחיר הגלויה". ברגע שיזם אחד, הלחוץ לתזרים מזומנים, חותך את מחיר המחירון הרשמי, הוא יוצר "נקודת שבירה". הוא קובע רף חדש שמשנה את כל עסקאות ההשוואה בסביבה ומכריח את השכנים שלו להגיב – או להישאר עם מלאי ריק.

תהליך "גילוי המחיר" (Price Discovery) והתחרות האמיתית

בשוק יורד, אנחנו נכנסים לתהליך של "Price Discovery" – חיפוש המחיר החדש שבו השוק באמת מוכן להיפגש. כאן מתרחש "אפקט המראה" ההפוך: בשוק עולה, העסקה האחרונה הייתה הרצפה למחיר הבא. בשוק יורד, העסקה האחרונה הופכת לתקרה שמעליה אף אחד לא מוכן לשלם.הדינמיקה הזו הופכת את הזמן מאויב של הקונה (FOMO) לאויב המר של המוכר. ליזם יש "עלויות אחזקה" כבדות על כל דירה במלאי:

  • ריביות על הלוואות המימון.
  • עלויות ערבויות חוק מכר.
  • ניהול, תחזוקה ושיווק מתמשך.
  • הון עצמי שתקוע בפרויקט במקום לייצר רווח במיזם הבא.

ככל שהזמן עובר, הלחץ על היזמים גובר, והמחיר הופך לכלי התחרות היחיד שבאמת עובד.

מלכודת ה"עלות השקועה" וסכנת חשבון הליווי

אחת הטענות הנפוצות של יזמים היא: "הקרקע עלתה לי ביוקר, אני לא יכול להוריד מחיר". כלכלית, זוהי "עלות שקועה" (Sunk Cost) – כשל בניתוח הכלכלי של היזם שבו הקונה אינו מחויב להשתתף. לקונה לא אכפת כמה שילמת על הקרקע ב-2022; הוא ישלם רק את שווי השוק ב-2026.המצב הזה מייצר רעידת אדמה ב"חשבון הליווי" הבנקאי. הבנקים אינם צופים מהצד – הם חשופים לירידת ערך הבטוחות. כאשר פרויקט תוכנן להימכר ב-35,000 ש"ח למ"ר אך השוק מוכן לשלם רק 30,000 ש"ח, מתרחשת שחיקת הון (Equity erosion) ופגיעה ביחס החוב לבטוחה (LTV). זהו השלב שבו מתחיל "מרחץ דמים" פיננסי: ההפסדים מתחלקים בין היזם, הבנק והמשקיע, כשההנחה שהמחיר הגבוה הוא נצחי מתנפצת אל קרקע המציאות.

סיכום: כשהפסיכולוגיה מתהפכת

אנחנו נמצאים בנקודה שבה הפסיכולוגיה של השוק שינתה כיוון. הקונה כבר לא רץ בחרדה שמא מחר יהיה יקר יותר; הוא ממתין בסבלנות מתוך הנחה שייתכן ומחר יהיה זול יותר. הציפייה הזו היא מנוע עוצמתי לירידות מחירים, ששום הורדת ריבית של רבע אחוז לא תוכל לבלום לבדה.שוק חופשי אמיתי לא נמדד רק בזינוקים למעלה, אלא ביכולת הכואבת שלו להתאים מחירים למטה כדי למצוא קונה. הנגיד שרק את שריקת הפתיחה, והשוק התחיל לרוץ. האם אנחנו מוכנים לראות את השוק החופשי פועל גם בדרך למטה, או שננסה להנשים את המחירים המלאכותיים עד לנקודת השבירה הבאה?

01Sep

מדוע הבנקים בישראל ממשיכים לממן רכישת דירות גם כאשר מחירי הדיור התרחקו מגורמי היסוד? ניתוח של מנגנון האשראי משלב רכישת הקרקע, דרך הליווי הבנקאי ליזם ועד למשכנתה של משק הבית. נתוני בנק ישראל לשנת 2025 חושפים זינוק של כ־40% באשראי לפרויקטים למגורים, עלייה בפרויקטים שבהם הבנייה מתקדמת מהר מהמכירות והמשך גידול באשראי לדיור גם בזמן ירידה במספר העסקאות. המאמר מסביר כיצד סיכון יזמי מרוכז עשוי להפוך בהדרגה לסיכון משכנתאות מפוזר, ומדוע אישור משכנתה אינו מעיד בהכרח על כך שמחיר הדירה משקף את ערכה הכלכלי.

פרק המשך: מוויסות מניות הבנקים לוויסות שוק הדיור

במאמר הקודם הצעתי ניסוי מחשבתי פשוט: קחו את פרשת ויסות מניות הבנקים, ובכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לחשוב על "דירות מגורים".לא משום שמדובר באותו אירוע, ולא משום שהמנגנונים זהים מבחינה משפטית או היסטורית.אלא משום שבשני המקרים עולה שאלה מערכתית דומה:מה קורה כאשר מערכת פיננסית גדולה הופכת להיות תלויה בהמשך קיומה של רמת מחירים מסוימת?כעת מגיעה השאלה המתבקשת הבאה.אם הבנקים רואים את הנתונים, מכירים את הירידה בעסקאות, את מלאי הדירות הלא מכורות, את סביבת הריבית, את מבצעי המימון ואת הקושי הגובר של היזמים למכור, מדוע הם ממשיכים לאשר ולממן עסקאות במחירים גבוהים?מדוע ממשיכים לתת משכנתאות לרכישת דירות במחירים שנוצרו בתקופה אחרת, של ריבית אפסית, כסף זול ועליות מחירים כמעט רצופות?התשובה, לדעתי, אינה נמצאת רק בדירה שנרכשת היום.היא נמצאת באשראי שניתן אתמול.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול

פרויקט מגורים אינו מתחיל כאשר הקונה נכנס למשרד המכירות.הוא מתחיל שנים קודם.יזם רוכש קרקע.לעיתים במחיר גבוה מאוד.הבנק מממן חלק מהרכישה.לאחר מכן נדרש מימון לתכנון, להיטלים, לקבלנים, לחומרי גלם ולבנייה עצמה.נפתח חשבון ליווי.ככל שהפרויקט מתקדם, גדלה החשיפה.ובתוכנית העסקית שעל בסיסה ניתן האשראי מופיעות הנחות לגבי מחירי המכירה וקצב המכירות.כל עוד השוק עולה, המנגנון עובד היטב.היזם מוכר דירות.כספי הרוכשים נכנסים לחשבון הליווי.האשראי לפרויקט מצטמצם.והבנק משתחרר בהדרגה מהחשיפה היזמית.אבל מה קורה כאשר השוק משתנה?כאשר הביקוש יורד?כאשר הריבית עולה?כאשר הרוכשים מתקשים לעמוד במחירים?כאשר קצב הבנייה ממשיך להתקדם אבל קצב המכירות נחלש?כאן מתחילה הבעיה.


הבנק כבר נמצא בתוך העסקה

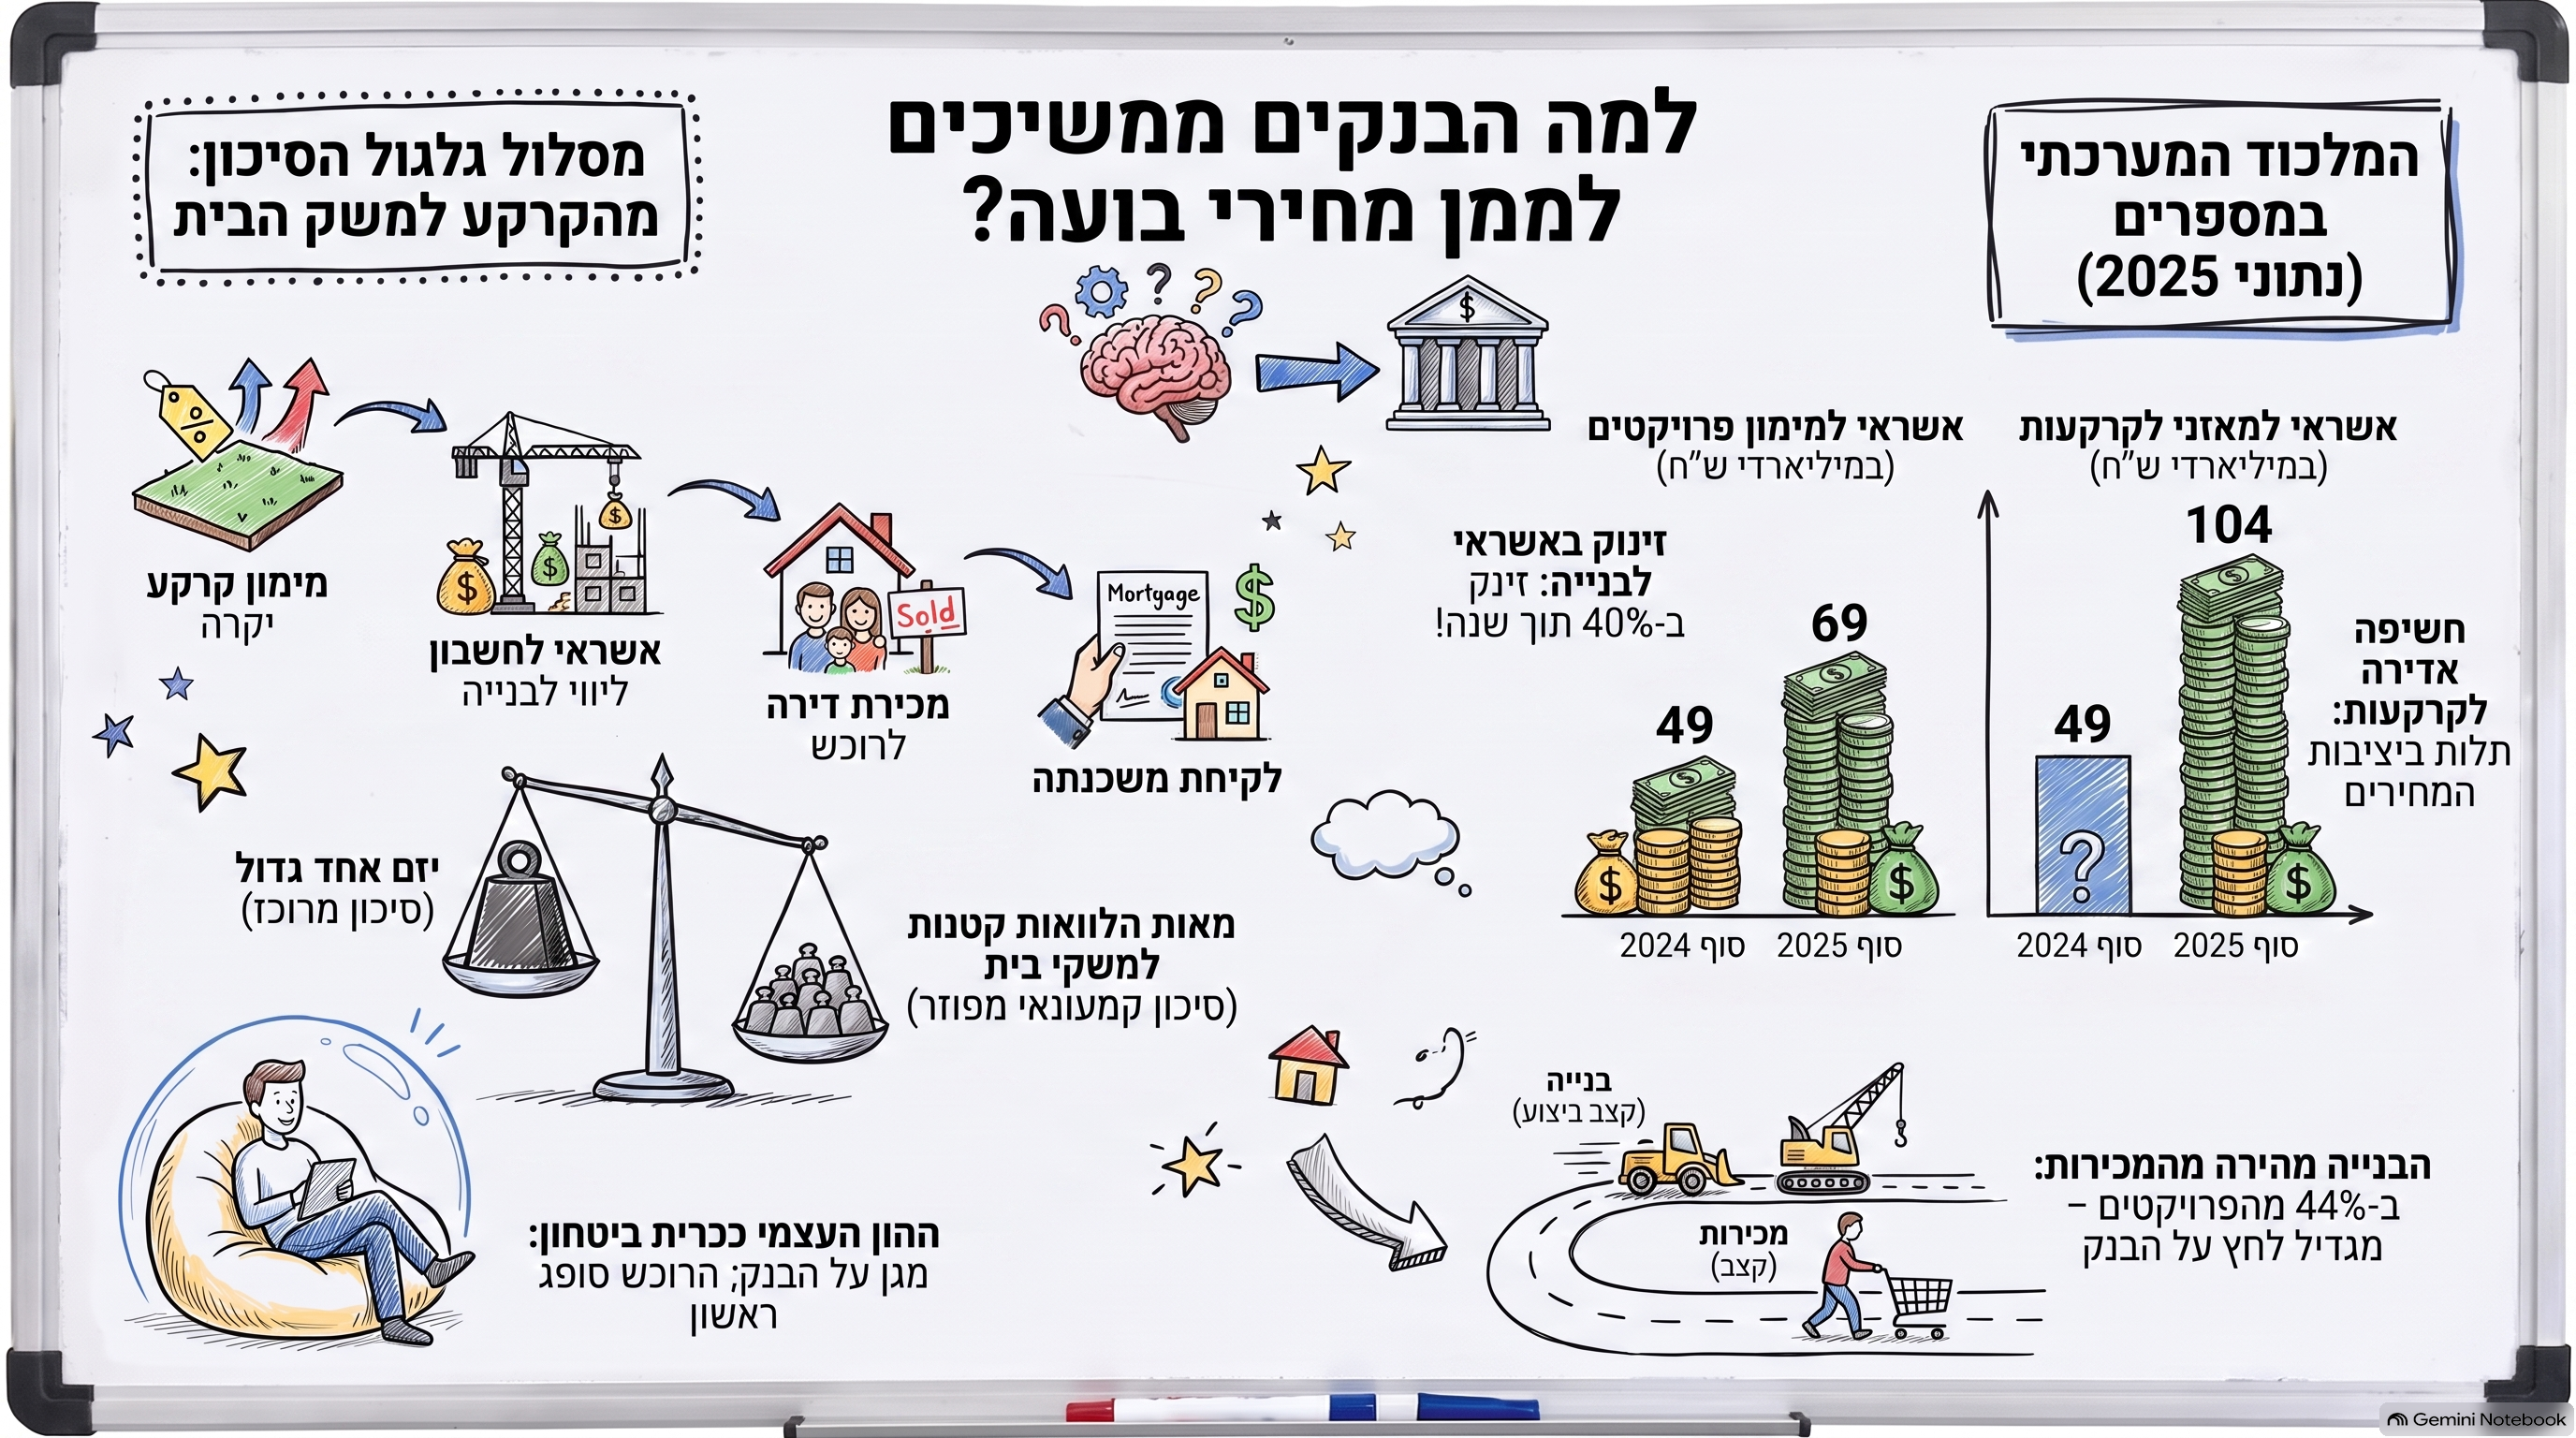
זו נקודה קריטית להבנת מה שמתרחש בשוק הדיור הישראלי.כאשר רוכש מגיע היום לבנק ומבקש משכנתה לדירה חדשה, הבנק אינו פועל בתוך חלל ריק.ייתכן שאותה מערכת בנקאית כבר חשופה לענף בשלוש שכבות שונות:מימון הקרקעמימון הפרויקט והבנייהומימון רוכש הדירה באמצעות משכנתהולכן אי אפשר לבחון כל אחת מהשכבות כאילו אינה קשורה לאחרות.נתוני בנק ישראל ממחישים היטב עד כמה החשיפה לענף משמעותית.בסוף 2025 הגיע האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות לכ־104 מיליארד שקל.במקביל, האשראי הכספי המיועד למימון פרויקטים לבנייה למגורים זינק בתוך שנה בכ־40%:מכ־49 מיליארד שקל בסוף 2024 לכ־69 מיליארד שקל בסוף 2025.והנתון הזה חשוב במיוחד משום שהגידול לא התרחש בתקופה של פריחה במכירות.להפך.בנק ישראל מסביר שהעלייה בצורכי המימון של היזמים קשורה, בין היתר, להאטה במספר העסקאות בדירות חדשות, להתייקרות עלויות הבנייה ולמבצעי מכירות שכללו דחייה משמעותית בתשלומים.כלומר:המכירות נחלשות, אבל צורכי האשראי של הפרויקטים גדלים.זה בדיוק המצב שבו האינטרס של הבנק בהמשך המכירות נעשה משמעותי יותר.


הנתון שמספר כמעט את כל הסיפור

אחד הנתונים החשובים ביותר שפרסם בנק ישראל ביחס לשנת 2025 הוא זה:בכ־44% מהחשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים למגורים, קצב הביצוע ההנדסי כבר היה גבוה מקצב המכירות.שנה קודם שיעור זה היה נמוך בכ־9 נקודות אחוז.במילים פשוטות:הבניינים מתקדמים מהר יותר מהדירות שנמכרות בהם.זה מצב שמחייב תשומת לב.הקבלן צריך להמשיך לבנות.הקבלנים המבצעים צריכים לקבל תשלום.חומרי הגלם צריכים להירכש.העובדים צריכים לקבל שכר.הריבית ממשיכה להיצבר.אבל מספר הרוכשים שמכניסים כסף לתוך הפרויקט אינו מתקדם באותו קצב.וכאן נכנס רוכש הדירה.


רוכש הדירה הוא גם מנגנון פירעון של הפרויקט

כאשר רוכש קונה דירה בפרויקט בליווי בנקאי, הוא אינו רק קונה נכס.מבחינת המבנה הפיננסי של הפרויקט, כספו הוא אחד ממקורות הפירעון.וכאשר חלק מכספי הרכישה מגיע באמצעות משכנתה, מתקבל מנגנון מעניין במיוחד:המערכת הבנקאית מממנת את רוכש הדירה, הכסף משולם עבור הדירה, נכנס לפרויקט ומקטין את החשיפה היזמית.לכן ניתן לתאר את המנגנון כך:

תרשים זרימת הסיכון

קרקע במחיר גבוה

אשראי בנקאי לרכישת הקרקע

יזם / קבלן

אשראי לחשבון ליווי ולבנייה

הפרויקט מתקדם

נדרש רוכש במחיר התומך בתוכנית העסקית

רוכש הדירה

משכנתה

כספי הרכישה נכנסים לחשבון הליווי

חשיפת הפרויקט והיזם לבנק מצטמצמת

נוצרת במקום זאת הלוואה ארוכת טווח למשק הביתאו במשפט אחד:

קרקע → יזם → חשבון ליווי → רוכש → משכנתה → משק הבית

זה אינו אומר שהבנק "מעביר הפסד" באופן מכוון לרוכש.אבל מבחינה מאזנית מתרחש כאן דבר חשוב מאוד:סיכון אשראי יזמי מרוכז מוחלף בהדרגה באשראי קמעונאי מפוזר על פני משקי בית רבים.


לא רק פיזור סיכון. המרת סיכון

נניח, לצורך המחשה בלבד, שבנק חשוף לפרויקט ב־400 מיליון שקל.זו חשיפה מרוכזת.אותו פרויקט תלוי ביזם אחד, באתר אחד, בקצב מכירות מסוים ובמחירים מסוימים.לעומת זאת, כאשר 200 דירות בפרויקט נמכרות ו־200 משקי בית לוקחים משכנתאות, נוצר סוג אחר של תיק אשראי.במקום לווה עסקי אחד גדול יש מאות לווים.לכל אחד הכנסה אחרת.הון עצמי אחר.יכולת החזר אחרת.והלוואה המגובה בנכס ספציפי.מבחינת ניהול סיכונים בנקאי זה שינוי משמעותי.לכן המונח המדויק אינו רק פיזור הסיכון.זהו שילוב של:פיזור הסיכון, העברת הסיכון והמרת הסיכון.מסיכון יזמי מרוכז לסיכון משקי בית מפוזר.


ומה קורה אם הבנק מפסיק לממן את הרוכשים?

כאן נמצא לב הבעיה.נניח שהמערכת הבנקאית מגיעה יום אחד למסקנה שמחירי הדירות גבוהים מדי ביחס לערכם הכלכלי, ולכן היא מצמצמת דרמטית את האשראי לרוכשים במחירים הנוכחיים.מה יקרה?פחות רוכשים יוכלו להשלים עסקאות.הקבלנים ייאלצו להוריד מחירים.ירידת המחירים תפגע ברווחיות הפרויקטים.בפרויקטים מסוימים תישחק כרית הביטחון.שווי הקרקעות עשוי לרדת.הבטוחות שעל בסיסן ניתן האשראי ייפגעו.יזמים ממונפים עלולים להיקלע לקושי.ואז הסיכון שהבנק ניסה להימנע ממנו בתיק המשכנתאות עלול להופיע דווקא בתיק האשראי העסקי.זו אינה הוכחה לכך שהבנקים שומרים במכוון על מחירי הדירות.אבל היא מסבירה מדוע מערכת שכבר מימנה מחירי קרקע ופרויקטים ברמות גבוהות אינה אדישה לירידה חדה במחירי הדירות.


זה ניהול סיכונים רציונלי לחלוטין

מנקודת מבטו של הבנק, אין כאן בהכרח שום פרדוקס.בנק אינו שואל רק:"האם מחיר הדירה גבוה?"הוא שואל:מה יחס המימון?כמה הון עצמי הביא הרוכש?מה הכנסת משק הבית?מה יכולת ההחזר?מה שווי הבטוחה בהתאם לכללי האשראי?מה ההסתברות לכשל?ומה צפוי להיות שיעור ההפסד במקרה של כשל?אלו שאלות שונות לחלוטין מהשאלה:

"האם המחיר שמשלם הרוכש משקף את הערך הכלכלי הפונדמנטלי של הנכס?"

וזה אולי אחד הכשלים המושגיים הגדולים ביותר של שוק הדיור.יכולת לממן מחיר אינה הוכחה שהמחיר נכון.


מחיר עסקה אינו ערך כלכלי

כאן חוזרת ההבחנה שאני מנסה להכניס לשיח כבר שנים.מחיר הוא נתון.שווי הוא מסקנה כלכלית.עצם העובדה שבנק מוכן לתת משכנתה אינה הופכת את מחיר העסקה לערך הכלכלי של הנכס.אם משפחה קונה דירה ב־4 מיליון שקל ומביאה 1.6 מיליון שקל מהבית, הבנק עשוי למצוא עצמו מממן רק 60% ממחיר העסקה.מבחינת הבנק יכולה להיות כאן כרית ביטחון משמעותית.אבל אין בכך כדי להוכיח שהדירה עצמה באמת שווה 4 מיליון שקל מבחינה פונדמנטלית.יכול להיות שהמחיר גבוה מאוד ביחס לדמי השכירות.יכול להיות שהתשואה נמוכה משמעותית מעלות הכסף.יכול להיות שהמחיר התנתק מהכנסה פנויה ומהיכולת הכלכלית של האוכלוסייה.ויכול להיות שהרוכש הוא זה שסופג את שכבת המחיר העודפת באמצעות ההון העצמי שלו.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


וכאן נוצר מצב מעניין מאוד

ככל שהרוכש מביא יותר הון עצמי, הבנק מוגן יותר.אבל דווקא הרוכש חשוף יותר לירידת המחיר.לדוגמה:דירה נרכשה ב־3 מיליון שקל.הרוכש הביא מיליון שקל.הבנק נתן משכנתה של 2 מיליון.אם מחיר הדירה יורד ל־2.4 מיליון שקל, הנכס עדיין גבוה מגובה החוב לבנק.הבנק עדיין מחזיק בטוחה.אבל הרוכש איבד למעשה 600 אלף שקל מהונו.אם המחיר יורד ל־2.1 מיליון שקל, כמעט כל ההון העצמי התאדה.הבנק עדיין קרוב מאוד לכיסוי יתרת החוב.לכן קיימת אי־סימטריה בסיסית:

ההון העצמי של הרוכש הוא כרית הביטחון של הבנק.

וזו נקודה שראוי שכל רוכש דירה יבין.


מבצעי 20/80 אינם רק מבצע שיווק

גם כאן הנתונים מתחברים למנגנון.בשנים האחרונות התרחבו עסקאות שבהן הרוכש משלם סכום קטן יחסית במועד החתימה ואת יתרת המחיר בעתיד, וכן הלוואות בולט ובלון בסבסוד היזם.בנק ישראל עצמו קבע במרץ 2025 כי המבצעים הללו תמכו בהמשך הפעילות בשוק בתקופה של ירידה בביקושים, אך טמנו בחובם עלייה בסיכון לרוכשים, ליזמים ואולי גם למערכת הבנקאית.בעקבות זאת קבע הפיקוח מגבלות, ובהן מגבלה על חלקן של הלוואות בולט ובלון בסבסוד קבלן והקצאת הון נוספת לפרויקטים שבהם שיעור גבוה של עסקאות כולל דחייה משמעותית של התשלום.מדוע?משום שמבצע 20/80 אינו מבטל את בעיית המחיר.הוא דוחה אותה.במקום שהשוק יתמודד היום עם השאלה האם לרוכש יש יכולת לשלם את מלוא המחיר, חלק מהשאלה מועבר למועד המסירה.


והחשבונית מתחילה להגיע

במאי 2026 פרסם בנק ישראל נתון מרתק נוסף.בשנת 2025 ירד היקף העסקאות בשוק הדיור, במיוחד ברכישות מקבלנים.למרות זאת, האשראי למטרת מגורים גדל ב־7.4%.בנק ישראל אף ציין שככל שיתקרבו מועדי המסירה של דירות שנרכשו באמצעות הטבות מימון, ומשקי הבית יצטרכו להשלים את מימון העסקאות, צפוי המשך גידול באשראי לדיור.זה נתון שחייבים להתעכב עליו.העסקה שנחתמה לפני שנתיים במבצע 20/80 יכולה להפוך עכשיו לבקשת משכנתה.כלומר:מכירה שנרשמה בעבר הופכת רק עכשיו לחשיפת אשראי ממשית של משק הבית.וזו אחת הסיבות שלא נכון להסתכל רק על מספר העסקאות הנוכחי כדי להבין את מצב מערכת האשראי.


המלכוד המערכתי

כאן אנחנו מגיעים לנקודה שבה שוק בועתי עלול להפוך מבעיה של מחירים לבעיה של מערכת.כל עוד המחירים עולים, כולם מרוויחים לכאורה.בעל הקרקע.היזם.הקבלן.הבנק.הרוכש.והמדינה באמצעות מיסים.אבל לאחר שנים של עליות נוצרת תלות הדדית.הקרקע נרכשה לפי מחירי הדירות הגבוהים.הפרויקט תוכנן לפי אותם מחירים.האשראי ניתן לפי אותה מערכת מחירים.המימון לקבלנים מסתמך על המכירות.והמשכנתאות מאפשרות לרוכשים לשלם את המחירים.לכן ירידה משמעותית במחירי הדיור אינה משפיעה רק על בעל דירה אחד.היא עוברת אחורה לאורך השרשרת.


זה המקום שבו ויסות הופך לשאלה מערכתית

בפרשת ויסות מניות הבנקים היה לבנקים אינטרס ברור למנוע ירידה במחיר מניותיהם.אני אינני טוען ששוק הדיור הוא העתק של אותה פרשה.אבל השאלה הכלכלית שראוי לשאול דומה:

האם מערכת שמימנה במשך שנים מחירים עולים יכולה להרשות לעצמה לאפשר למחירים להתכנס במהירות לערכם הכלכלי?

אם התשובה היא שלא, או לפחות שההתכנסות חייבת להיות איטית ומבוקרת, נוצר אינטרס מערכתי בשמירת יציבות המחירים.אינטרס כזה אינו מחייב ישיבה חשאית של מנהלי בנקים בחדר אחד.הוא יכול להיווצר באופן טבעי לחלוטין כתוצאה ממבנה המאזנים והחשיפות.כל גוף פועל לכאורה באופן רציונלי כדי להגן על עצמו.אבל התוצאה המצטברת יכולה להיות שוק שבו כולם מעוניינים לדחות את תיקון המחירים.


הפרדוקס

וזה אולי הפרדוקס הגדול ביותר:ככל שהמערכת מנסה למנוע ירידה במחירים באמצעות עוד אשראי, עוד דחיות תשלום ועוד הארכת זמן, כך היא עלולה להעמיק את התלות במחירים שאותם היא מנסה להגן.במקום שהמחיר יתכנס לשווי, מנסים לאפשר לשוק להגיע למחיר באמצעות מימון.זו הבחנה עצומה.

בשוק בריא האשראי מממן את הערך.

בשוק בועתי האשראי עלול להפוך לכלי שמאפשר לשלם את המחיר.

וכאשר בלי אשראי הולך וגדל קשה לקיים את רמת המחירים, האשראי עצמו הופך לחלק ממנגנון שימור המחיר.


ומה מלמדים אותנו נתוני בנק ישראל?

הם אינם מוכיחים "ויסות".וצריך לומר זאת ביושר.אבל הם כן מצביעים על כמה עובדות שאי אפשר להתעלם מהן:האשראי לפרויקטים למגורים זינק בכ־40% בשנה אחת.האשראי לקרקעות בחמש הקבוצות הגדולות הגיע לכ־104 מיליארד שקל.44% מהחשיפה לפרויקטים נמצאת בפרויקטים שבהם קצב הבנייה גבוה מקצב המכירות.מבצעי דחיית התשלום והבלון הפכו משמעותיים מספיק כדי שבנק ישראל יתערב רגולטורית.והאשראי לדיור המשיך לצמוח גם כאשר מספר העסקאות ירד.אלו אינם נתונים שוליים.הם מתארים מערכת שהחשיפה שלה לשוק הדיור עמוקה מאוד.


ולכן התשובה לשאלה שבכותרת פשוטה יותר מכפי שנדמה

מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים?מפני שהמשכנתה שהם נותנים היום אינה עומדת לבדה.מאחוריה נמצאת שרשרת שלמה של אשראי שכבר ניתן.לקרקע.ליזם.לפרויקט.לבנייה.כאשר הדירה נמכרת, החשיפה לפרויקט מצטמצמת.כאשר היא אינה נמכרת, הבנק נשאר עם היזם.ולכן, מנקודת מבט של ניהול סיכונים, יש היגיון ברור בהעדפה להמיר חשיפה גדולה ומרוכזת ליזם באלפי הלוואות קטנות ומפוזרות למשקי בית.


אבל מה שנכון לבנק אינו בהכרח נכון לרוכש

וזו אולי השורה החשובה ביותר במאמר.הבנק והרוכש אינם עומדים באותו צד של העסקה.לבנק יש כרית ביטחון.לרוכש יש הון עצמי.לבנק יש אלפי משכנתאות.לרוכש יש בדרך כלל דירה אחת.לבנק יש פיזור.למשפחה אין.וכאשר המחיר יורד, שכבת ההפסד הראשונה היא בדרך כלל ההון העצמי.לכן השאלה שרוכש דירה צריך לשאול אינה:

"אם הבנק אישר לי משכנתה, כנראה שהמחיר סביר."

אלא:

"כמה מהמחיר שאני משלם הוא ערך כלכלי, וכמה ממנו הוא מחיר שנוצר בתוך מערכת אשראי שתלויה בהמשך קיומו?"

אלה שתי שאלות שונות לחלוטין.


השורה התחתונה

הבנק שמימן את הקבלן אתמול זקוק לרוכש של היום כדי לפרוע חלק מהאשראי של אתמול.המשכנתה החדשה אינה רק מימון לרכישת דירה.

היא גם חלק ממנגנון היציאה של מערכת האשראי מהחשיפה לפרויקט.

ולכן כאשר שואלים מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים, אסור להסתכל רק על רוכש הדירה.צריך להביט אחורה.אל הקרקע.אל היזם.אל חשבון הליווי.ואל מיליארדי השקלים שכבר נמצאים בתוך המערכת.כי בבועה גדולה מספיק, השאלה כבר אינה רק:כמה שווה הדירה?השאלה הופכת להיות:

מי יכול להרשות לעצמו שהמחיר שלה יירד?


תיבה מסכמת

מקרקע למשכנתה: כיצד הסיכון משנה צורהקרקע יקרה ממומנת באשראי → היזם מקים פרויקט באמצעות ליווי בנקאי → המכירות נדרשות כדי להקטין את החשיפה → הרוכש מקבל משכנתה → כספו נכנס לפרויקט → האשראי היזמי מצטמצם → במקומו נוצרת התחייבות של משק בית.זהו מעבר מסיכון יזמי מרוכז לסיכון קמעונאי מפוזר.ולכן המשכנתה אינה רק המנוע שמאפשר לרוכש לקנות במחיר הקיים. היא גם חלק מהמנגנון שמאפשר למערכת הפיננסית להמשיך להתנהל עם המחיר הקיים.


English Summary

Why Do Banks Keep Financing Housing at Inflated Prices?A new mortgage should not be viewed in isolation. Behind today's homebuyer may already stand a chain of previously extended credit: land financing, developer credit and construction-project financing.When an apartment is sold, buyer payments flow into the project and help reduce the developer's outstanding exposure. If the buyer finances the purchase with a mortgage, part of the banking system's concentrated exposure to a developer can gradually be transformed into dispersed household mortgage exposure.Bank of Israel data illustrate the scale of this mechanism. Credit for residential construction projects increased by approximately 40% during 2025, from NIS 49 billion to NIS 69 billion, while 44% of the five largest banking groups' project exposure was associated with projects where construction progress exceeded sales progress.This does not prove deliberate price manipulation. It does, however, reveal a structural reality:a banking system that has already financed expensive land and high-priced residential projects is not economically indifferent to a sharp decline in housing prices.The key distinction is therefore simple:A bank's willingness to finance a transaction does not prove that the transaction price represents the property's fundamental economic value.


המלכוד הבנקאי: למה הם ממשיכים לאשר משכנתאות במחירי בועה?

1. מבוא: החידה שלא נותנת מנוח לרוכשים

לפי כל היגיון כלכלי בסיסי, שוק הנדל"ן הישראלי היה אמור להיעצר בחריקת בלמים. הריבית טיפסה לגבהים שלא הכרנו שנים, היקף העסקאות מצטמצם, ומלאי הדירות הלא מכורות הופך לגיבנת של ממש על גב הקבלנים. ובכל זאת, המערכת הבנקאית לא עוצרת באדום: היא ממשיכה לאשר ולממן עסקאות במחירים שנקבעו בעידן של ריבית אפסית וכסף כמעט חינמי.השאלה המרכזית היא האם המערכת הפיננסית שלנו הפכה לתלויה באופן קיומי ברמת המחירים הנוכחית. עבור מי ששוקל לרכוש דירה ברגע זה, התשובה אינה רק עניין של נוחות תקציבית. מדובר בחשיפה של המנגנון שמאחורי הקלעים: האם אתם קונים נכס, או שאתם פשוט נכנסים למערכת שצריכה אתכם כדי להמשיך ולהנשים רמת מחירים מלאכותית?

2. המשכנתה של היום היא החילוץ של אתמול

הטעות הנפוצה של הרוכש הממוצע היא המחשבה שהבנק בוחן את העסקה שלו ב"וואקום". המציאות הפוכה. כדי להבין מדוע הבנק להוט לאשר לכם משכנתה היום, עליכם להבין היכן הוא היה לפני שנתיים ושלוש. הבנקים נמצאים "עמוק בתוך האירוע" עוד משלבי המימון הראשוניים של רכישת הקרקע והליווי הבנקאי ליזמים.הנתונים מדברים בעד עצמם: בסוף 2025, האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות נסק ל-104 מיליארד ש"ח. במקביל, האשראי למימון פרויקטים למגורים רשם זינוק של 40% בתוך שנה אחת בלבד – מ-49 מיליארד ש"ח ב-2024 ל-69 מיליארד ש"ח ב-2025. הזינוק הזה לא קרה בגלל פריחה במכירות, אלא בדיוק להפך: המכירות נחלשות, צורכי האשראי של היזמים גדלים, והבנק מוצא את עצמו "מושקע" בפרויקט הרבה יותר מכפי שתכנן."כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול"

3. הרוכש כ"מנגנון פירעון" של הפרויקט

במשחק הפיננסי הזה, משק הבית הישראלי הוא לא רק הלקוח – הוא ה"באפר" (Buffer). הבנקים עסוקים במה שניתן להגדיר כמיקור חוץ של הימורים רעים: העברת הסיכון מהספרים העסקיים המרוכזים שלהם אל שולחנות המטבח של משפחות צעירות.תרשים זרימת הסיכון (The Risk Transmutation):

  • קרקע במחיר בועתי: מימון ראשוני כבד של הבנק ליזם.
  • חשבון ליווי ובנייה: אשראי יזמי מרוכז שתופח עם הריבית המצטברת.
  • הזרקת נזילות מצד משק הבית: כניסת רוכש לדירה במחיר התומך בתוכנית העסקית הישנה.
  • נטילת משכנתה: הזרמת מזומנים מהבנק לרוכש, שזורמים מיידית לחשבון הליווי.
  • התמרת חוב קונפורטיבי לחוב פרטי: החלפת סיכון יזמי מרוכז ומסוכן באשראי קמעונאי מפוזר על פני אלפי לווים.

הבנק מעדיף באופן רציונלי שמאות משפחות יהיו חייבות לו מיליונים, מאשר שיזם אחד גדול יהיה חייב לו מיליארדים על פרויקט שתקוע ללא מכירות.

4. האמת המדאיגה מאחורי הפיגור במכירות

נתוני בנק ישראל חושפים את הלחץ האמיתי שמפעפע במערכת: ב-44% מהחשיפה של הבנקים לפרויקטים למגורים, קצב הביצוע ההנדסי גבוה מקצב המכירות. הנתון הזה מטריד במיוחד כשלוקחים בחשבון שרק שנה קודם לכן הוא היה נמוך ב-9 נקודות אחוז.המשמעות היא פצצת זמן הנדסית-פיננסית: הבניינים עולים, הפועלים דורשים שכר, חומרי הגלם משולמים והריבית על חשבון הליווי ממשיכה לדהור – אבל הכסף מהרוכשים לא נכנס. במצב כזה, לבנק יש אינטרס עליון "לדחוף" משכנתאות לכל מי שמוכן לחתום, רק כדי להזרים חמצן לחשבונות הליווי המדממים ולצמצם את החשיפה ליזמים.

5. מלכוד ה-20/80: פצצת זמן מתקתקת

כדי להחזיק את הראש מעל המים, השוק הוצף במבצעי "שלם מעט עכשיו, הרבה אחר כך". חשוב להבין: אלו אינן הנחות, אלא דחיית הקץ.לפי נתוני בנק ישראל ממאי 2026, למרות הירידה הכללית בעסקאות, האשראי למגורים גדל ב-7.4%. איך זה ייתכן? התשובה היא שרכישות שבוצעו בעבר תחת מבצעי מימון הופכות רק עכשיו לחשיפת אשראי ממשית עם התקרבות מועד המסירה. המערכת לא פתרה את בעיית המחיר; היא רק העבירה את חובת ההוכחה לרוכש, שיצטרך לגייס משכנתה ענקית בשוק של ריבית גבוהה ושווי נכסים שנוי במחלוקת.

6. ההבחנה הגורלית: מחיר עסקה אינו שווי כלכלי

אחת האשליות המסוכנות ביותר היא האמונה שאם הבנק אישר את המשכנתה, סימן שהדירה שווה את הכסף. עבור הבנק, אתם לא לקוחות חזקים – אתם פוליסת ביטוח משופרת."יכולת לממן מחיר אינה הוכחה שהמחיר נכון"במבט בנקאי קר, ככל שהרוכש מביא יותר הון עצמי מהבית, כך הוא "מבוטח" יותר עבור הבנק. ההון העצמי שלכם הוא ה"שכבה הראשונה לספיגת הפסדים" (First-loss position). אם קניתם דירה ב-3 מיליון ש"ח עם מיליון ש"ח מהבית והמחיר ירד ב-20%, אתם איבדתם 600 אלף ש"ח – שני שלישים מהחיסכון שלכם – אבל הבנק נותר מוגן לחלוטין. הבנק לא מאשר את המחיר; הוא מאשר את העובדה שההון העצמי שלכם מגן על הכסף שלו.

7. סיכום: מי יכול להרשות לעצמו שהמחירים יירדו?

קשה שלא לראות את הדמיון המבני לפרשת ויסות מניות הבנקים. לא מדובר בקנוניה משפטית חשאית, אלא בתלות מערכתית הדדית (Systemic Interdependence). כאשר מערכת שלמה – מהבנק המממן קרקע ועד למשק הבית שנוטל משכנתה – מושקעת עד צוואר ברמת מחירים מסוימת, המערכת מאבדת את היכולת לאפשר למחירים לרדת באופן טבעי.הבנק שמימן את הקבלן אתמול נואש לרוכש של היום כדי לחלץ את האשראי שלו. המשכנתה שלכם היא לא רק הלוואה לדירה; היא גלגל ההצלה שמאפשר למערכת הפיננסית להמשיך ולהחזיק במחירי הנדל"ן של אתמול.

שאלה למחשבה: כשאתם חותמים על המשכנתה היום, האם אתם באמת קונים ערך כלכלי ריאלי, או שאתם פשוט מספקים למערכת הבנקאית את אסטרטגיית היציאה הנואשת שלה ממחירי הקרקעות המופרכים של 2022?


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


דוח אינטראקטיבי - ניתוח שוק הדיור והאשראי

21Aug

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי. שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל. במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הזמן החליף צד: למה מוכר שמתפשר היום עלול להפסיד פחות, וקונה שממתין עשוי להרוויח מהזמן

שוק הנדל"ן הישראלי נכנס לשלב שבו השאלה כבר איננה רק מה המחיר, אלא לטובת מי פועל הזמן

יש רגע במחזור חייה של בועת נכסים שבו מתרחש שינוי כמעט בלתי נראה, אבל דרמטי מאוד.במשך שנים הזמן פועל לטובת בעלי הנכסים.מי שלא מכר היום, יכול היה בדרך כלל למכור בעוד חצי שנה במחיר גבוה יותר.

מי שלא קנה היום, גילה לא פעם שהדירה התרחקה ממנו בעוד כמה מאות אלפי שקלים.התוצאה הייתה התנהגות כמעט אוטומטית:המוכר יכול לחכות. הקונה חייב למהר.אלא שבשוק יורד, ובעיקר בשוק שעבר תקופה ממושכת של ניפוח מחירים, המשוואה יכולה להתהפך.וכך ניתן לתמצת את אחת התופעות החשובות ביותר של התקופה הנוכחית:

מוכר שיתפשר היום עשוי להפסיד פחות ממוכר שימתין.
קונה שימתין עשוי לשלם פחות מקונה שימהר.

זה איננו משפט שיווקי. זו תוצאה כלכלית אפשרית של שינוי כיוון במחזור הנדל"ן.והיא מסמנת אולי את אחד המעברים החשובים ביותר בשוק הישראלי של 2026: הזמן מתחיל להחליף צד.


קודם כול, הנתונים

נכון לאוגוסט 2026, עדיין מוקדם לקבוע שהשוק כולו נמצא בקריסה אחידה. שוק המקרקעין איננו שוק אחד, ויש פערים גדולים בין אזורים, סוגי נכסים ופלחי אוכלוסייה.אבל קשה להתעלם מהצטברות הסימנים.הלמ"ס דיווחה ב-14 באוגוסט כי במדד האחרון, המתייחס לעסקאות מאי-יוני 2026, נרשמה עלייה דו-חודשית זעירה של 0.1%, אך בהשוואה לתקופה המקבילה אשתקד ירד מדד מחירי הדירות ב-1.5%. בדירות החדשות נרשמה ירידה שנתית של 2%.הנתון הארצי מסתיר פערים חריפים. בהשוואה שנתית ירדו המחירים במחוז המרכז ב-4.1%, בחיפה ב-1.8% ובתל אביב ב-1.7%, בעוד שבירושלים ובצפון עדיין נרשמו עליות.במקביל, משרד האוצר דיווח כי ביוני 2026 בוצעו 8,757 עסקאות, אולם בניכוי מכירות מסובסדות הסתכם השוק החופשי ב-7,550 עסקאות בלבד. בהשוואה ליוני 2024 לא חל למעשה גידול במספר העסקאות בשוק החופשי, ומכירות הקבלנים בשוק החופשי היו נמוכות ב-18%. רמת העסקאות ביוני עדיין נמצאת בשליש התחתון של הדירוג הרב-שנתי של חודשי יוני מאז תחילת שנות האלפיים.גם בצד ההיצע התמונה משמעותית. בנק ישראל דיווח בחודש מאי כי מלאי הדירות החדשות שנותרו למכירה עמד במרץ 2026 על כ-85 אלף יחידות.הריבית אמנם כבר החלה לרדת. בנק ישראל הפחית אותה במאי ל-3.75% וביולי ל-3.5%. אבל גם לאחר ההפחתות מדובר בסביבת מימון שונה לחלוטין מזו שהזינה את גל עליות המחירים בעשור הקודם.וכאן מתחילה הדרמה האמיתית.


מחיר יורד הוא רק הסימפטום

רבים מתייחסים לבועת נדל"ן כאילו היא מתחילה להתפוצץ ביום שבו הלמ"ס מפרסמת ירידה במדד.זו טעות.בועה מתחילה להיסדק הרבה קודם.השלב הראשון בדרך כלל הוא ירידה בנזילות.פחות קונים מוכנים לבצע עסקה במחירי האתמול.אחר כך מתארך זמן השיווק.אחר כך מופיעים מבצעי מימון, הנחות עקיפות, שדרוגים, פטורים, פריסות ותמריצים.רק בשלב מאוחר יותר מתחילים המחירים המדווחים עצמם להתאים למציאות החדשה.לכן אחת הטעויות הגדולות בניתוח שוק יורד היא להסתכל רק על מדד המחירים.בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים.זהו מנגנון מוכר של קשיחות מחירים.המוכר עדיין זוכר את השכן שמכר לפני שנה ב-3 מיליון שקל. הוא מתקשה נפשית וכלכלית להכיר בכך שהשוק אולי כבר אינו מוכן לשלם את אותו הסכום.הקונה, לעומת זאת, איננו מחויב לזיכרון הזה.הוא פשוט לא קונה.וכך נוצרת תקופת ביניים מוזרה:המוכר אומר שהדירה שווה 3 מיליון.הקונה אומר שהיא שווה 2.6 מיליון.ואין עסקה.


ואז הזמן מתחיל לעבוד נגד המוכר

נניח שמוכר דורש היום 3 מיליון שקל.הוא מקבל הצעה של 2.8 מיליון ודוחה אותה.מבחינתו הוא "לא מוכן להפסיד 200 אלף".אבל אם בעוד שמונה חודשים מחיר השוק יהיה 2.6 מיליון, הוא לא חסך 200 אלף שקל.הוא הפסיד עוד 200 אלף.וזה עוד לפני שמביאים בחשבון עלויות מימון, ארנונה, תחזוקה, תקופת שיווק, מסים אפשריים, עלות הון והזדמנויות חלופיות.כלומר:בשוק עולה, המתנה היא אופציה.
בשוק יורד, המתנה עלולה להיות התחייבות.
זהו שינוי פסיכולוגי וכלכלי עמוק מאוד.


אצל הקונה מתרחש התהליך ההפוך

קונה שנמצא בשוק עולה סובל ממה שמכונה לעיתים FOMO, פחד להישאר בחוץ.כל חודש שהוא ממתין עלול להרחיק ממנו את הדירה.אם המחירים עולים מהר יותר מהחיסכון שלו, אפילו הגדלת ההון העצמי איננה מספיקה.אבל כאשר השוק משנה כיוון, ההמתנה מקבלת ערך.הקונה רוכש לעצמו למעשה אופציית המתנה בחינם.הוא יכול לצפות.לבדוק.לנהל משא ומתן.להגדיל הון עצמי.להשוות בין נכסים.לראות אילו מוכרים באמת חייבים למכור.ובעיקר, הוא אינו נושא עדיין בירידת הערך של הנכס.זהו אחד ההבדלים הגדולים בין קונה למוכר בשוק יורד:הקונה יכול להשתתף בירידה רק לאחר שקנה.
המוכר כבר משתתף בה משום שהוא מחזיק בנכס.


אבל חשוב לסייג: לא לכל קונה כדאי תמיד לחכות

כאן חשוב להימנע מהפיכת הטיעון לסיסמה.לא ניתן לומר באופן גורף שכל קונה בישראל בשנת 2026 צריך להמתין.יש שלושה משתנים שיכולים לעבוד בכיוון ההפוך.ראשית, הריבית.אם הריבית על המשכנתאות תרד באופן משמעותי, יכולת התשלום של משקי הבית תשתפר. בנק ישראל כבר הוריד את הריבית ל-3.5%, ואם המגמה תימשך הדבר עשוי להקל על הביקוש.שנית, שכר הדירה.בעוד מחירי הדירות נחלשו, שכר הדירה ממשיך לעלות בחלק מהשוק. בנק ישראל דיווח ביולי על קצב עלייה שנתי של 4% בסעיף הדיור, ובחוזים שבהם התחלף שוכר נרשמה במאי עלייה שנתית של 6.8%.לכן קונה שממתין ומשלם שכירות גבוהה אינו ממתין בחינם.שלישית, נדל"ן הוא מקומי.דירה נדירה ברחוב מסוים, נכס עם מאפיינים מיוחדים או אזור שבו ההיצע מוגבל יכולים להתנהג אחרת לחלוטין מהמדד הארצי.לכן האמירה המדויקת אינה:"אסור לקנות".אלא:בשוק שנכנס לתהליך התאמת מחירים, עצם ההמתנה מקבלת ערך כלכלי שלא היה לה בתקופת העליות.


הבעיה הגדולה יותר מתחילה אצל היזמים

המוכר הפרטי יכול לעיתים להחליט לא למכור.ליזם אין תמיד את הפריבילגיה הזאת.יזם מחזיק קרקע.הוא משלם ריבית.יש לו ליווי בנקאי.יש עלויות ביצוע.יש התחייבויות לקבלנים ולספקים.יש הוצאות הנהלה.ויש מלאי.כאשר יש כ-85 אלף דירות חדשות שנותרו למכירה, השאלה כבר אינה רק מה מחיר הדירה.השאלה היא:כמה זמן ניתן לממן את המלאי הזה?זו נקודה קריטית.כל עוד אפשר להימנע מהורדת המחיר הרשמי באמצעות מבצע מימון, ניתן לשמור לכאורה על מחירון.20/80.10/90.הלוואות מסובסדות.פטור מהצמדה.שדרוג מטבח.תשלום מאוחר.השתתפות במשכנתה.אבל מבחינה כלכלית, כל אלה הם צורות שונות של הנחה.המחיר הנקוב איננו בהכרח המחיר האפקטיבי.וככל שהמימון יקר יותר וככל שהמלאי יושב זמן רב יותר, כך גדלה העלות הכלכלית של הניסיון להגן על המחיר.


וכאן נכנסים הבנקים לתמונה

למערכת הבנקאית יש אינטרס ברור ביציבות.ירידה חדה במחירי הדירות אינה פוגעת רק בבעלי הנכסים.היא משפיעה גם על הביטחונות.על יחס ההלוואה לשווי.על תיקי המשכנתאות.על האשראי הקבלני.על שווי הקרקעות.ועל יכולתם של יזמים למחזר חוב.לכן בשלב הראשון יכולה להיווצר מערכת יחסים כמעט סימביוטית בין הבנק לבין היזם:היזם מעוניין שלא להפחית את המחיר.והבנק מעוניין שהיזם לא ייאלץ להפחית אותו.כל עוד העסק ממשיך להתגלגל, שני הצדדים יכולים להחזיק את המחיר.אבל הזמן עולה כסף.וזה המקום שבו נוצר מה שכיניתי בעבר "מאזן האימה בין הקבלנים לבנקים".הקבלן יודע שאם יתחיל למכור בהנחות חדות, הוא עלול לפגוע בשווי המלאי ובקרקע.הבנק יודע שאם ילחץ יותר מדי על הקבלן, הוא עצמו עלול לקבל בחזרה פרויקט או מלאי שערכם נמוך מזה הרשום בספרים.לכן שני הצדדים עשויים להעדיף זמן.אבל זמן איננו פותר בעיית ערך.הוא רק דוחה את המפגש איתה.


בועה אינה מתפוצצת במקום אחד

זו אולי הנקודה החשובה ביותר.כאשר מדברים על התפוצצות בועת נדל"ן, הציבור מדמיין מוכר שקנה דירה ב-3 מיליון שקל ומוכר אותה ב-2.5 מיליון.אבל זה רק המעגל הראשון.בועת נכסים מייצרת שרשרת מאזנית שלמה.משק הבית מחזיק דירה ומשכנתה.היזם מחזיק קרקע, מלאי וחוב.הבנק מחזיק את ההלוואה.המשקיע המוסדי מחזיק לעיתים אג"ח של חברות נדל"ן.המדינה תלויה בהכנסות ממסים הקשורים לפעילות בנדל"ן.הרשות המקומית תלויה בפיתוח ובפעילות כלכלית.נותני שירותים תלויים בהיקף העסקאות והבנייה.כאשר מחיר הנכס עולה במשך שנים, כמעט כל השרשרת נהנית.וכשהכיוון מתהפך, ההפסדים מתחילים לעבור בכיוון ההפוך.לכן לבועה גדולה יש הדי הדף.


ככל שהמינוף גבוה יותר, ההדף חזק יותר

נניח שתי דירות שמחירן ירד מ-3 מיליון ל-2.4 מיליון שקל.בשני המקרים ירידת המחיר היא 20%.אבל מבחינת בעל הנכס התוצאה יכולה להיות שונה לחלוטין.מי שרכש את הדירה ללא חוב איבד 20% מערך הנכס.מי שהביא מיליון שקל הון עצמי ולקח משכנתה של 2 מיליון שקל איבד למעשה 600 אלף שקל מתוך הון עצמי של מיליון.כלומר 60% מההון העצמי.זהו כוחו של מינוף.מינוף מגביר תשואה בעלייה, אבל מגביר הפסד בירידה.ולכן כאשר בוחנים את הסיכון במגה-בועה, לא די לשאול בכמה ירדו מחירי הדירות.צריך לשאול:כמה מהמחיר מומן בחוב?


ומה קורה אם הריבית יורדת?

זהו הטיעון המרכזי של מי שסבורים שהשוק עשוי להתאושש.בנק ישראל כבר הוריד את הריבית מ-4% בתחילת השנה ל-3.5% ביולי.האם ירידה נוספת בריבית תציל את שוק הדירות?היא בהחלט יכולה לתמוך בו.אבל צריך להבחין בין שני דברים:הקלה בתזרים לבין שיקום ערך.ריבית נמוכה יותר מורידה תשלום חודשי ומגדילה יכולת מימון.אבל אם מחירו של נכס עדיין מנותק משמעותית מהשכר, מהתשואה ומהיכולת הכלכלית של משקי הבית, הפחתת ריבית אינה מוחקת את הפער.היא רק מצמצמת אותו.במילים אחרות:ריבית יכולה לקנות זמן.
היא אינה בהכרח יכולה להצדיק כל מחיר.


השלב המסוכן ביותר הוא שלב ההכחשה

כמעט בכל תיקון משמעותי בשוק נכסים קיים פרק זמן שבו המשתתפים עדיין מתמחרים את העתיד לפי העבר.המוכר זוכר את שיא המחיר.היזם זוכר את מחירון 2022-2024.השמאי מסתכל על עסקאות קודמות.הבנק מסתכל על שומה שנעשתה כאשר השוק היה חזק יותר.והקונה מסתכל על כל אלה ושואל שאלה פשוטה:למה שאשלם היום את המחיר של אתמול?זהו השלב שבו נוצר הפער הגדול בין מחיר מבוקש לבין מחיר בר ביצוע.ולכן בתקופות כאלה, נתוני עסקאות לבדם עלולים להיות מסוכנים במיוחד.כאשר מספר העסקאות קטן, כל עסקה שמבוצעת מקבלת משקל יחסי גדול יותר.אבל היא אינה בהכרח מייצגת שוק עמוק ונזיל.כאן בדיוק חוזרת ההבחנה שעליה אני עומד שנים:מחיר הוא נתון.
שווי הוא מסקנה כלכלית.


ואז מגיע מבחן גורמי היסוד

כאשר שוק עולה במהירות, קל להתעלם מגורמי היסוד.כאשר הוא נעצר, הם חוזרים אל מרכז הבמה.כמה חודשי הכנסה דרושים לרכישת דירה?מה התשואה משכר דירה?מהי עלות המשכנתה?מה המרווח בין התשואה לבין עלות הכסף?מהו שיעור ההחזר מההכנסה?מה קצב הגידול בשכר?כמה דירות עומדות למכירה?כמה זמן לוקח למכור אותן?מה מחיר הדירה האפקטיבי לאחר מבצעי מימון?אלו אינן שאלות תיאורטיות.אלו הכוחות שבסופו של דבר קובעים כמה הציבור מסוגל לשלם.


במגה-בועה לא כולם חייבים למכור כדי שהמחירים ירדו

זו נקודה שמבלבלת רבים.לעיתים נשמעת הטענה:"הישראלים לא ימכרו בהפסד".נכון.רבים באמת לא ימכרו.אבל מחיר שוק אינו נקבע על ידי כל בעלי הדירות.הוא נקבע על ידי מי שבאמת מבצע עסקה.די בקבוצה קטנה יחסית של מוכרים שמוכרחים למכור כדי לשנות את רמת המחירים.גירושים.ירושה.מעבר דירה.משפרי דיור.יזם שצריך תזרים.משקיע שחייב לפרוע הלוואה.חברה שנדרשת לעמוד באמות מידה פיננסיות.העסקאות האלה הופכות בהדרגה לעסקאות ההשוואה החדשות.וכאן מתחיל תהליך של גילוי מחיר.


זו הסיבה שמי שמתפשר ראשון עשוי דווקא להפסיד פחות

המשפט נשמע פרדוקסלי.אבל הוא מתאר תופעה כלכלית מוכרת.בעל נכס שמכיר ראשון בכך שהשוק השתנה יכול לצאת כאשר עדיין קיימת נזילות.מי שמתעקש על מחיר השיא עלול למצוא את עצמו בעוד שנה באותו מצב, רק מול קונים שמציעים פחות.לכן בתקופת ירידות:הנחה אינה בהכרח הפסד.
לפעמים היא מניעת הפסד גדול יותר.


ומכאן גם הצד השני של המשוואה

לקונה יש בתקופה כזאת יתרון שלא היה לו במשך שנים.הוא יכול לשאול:מי חייב למכור?כמה זמן הנכס בשוק?כמה פעמים המחיר ירד?האם קיימת עסקת מזומן טובה יותר?מה התשואה האמיתית?מה עלות המשכנתה?האם מחיר הנכס עומד במבחן ההכנסה?האם קיימות דירות דומות שלא נמכרו?ומהו המחיר האפקטיבי בפרויקטים החדשים בסביבה?זוהי חזרה לשוק שבו הקונה בודק נכס, במקום שהקונה רק יבדוק אם הבנק מוכן לתת לו מספיק כסף כדי לרכוש אותו.


אבל הנפגעים האמיתיים של מגה-בועה עלולים להימצא דווקא מחוץ לדירה הבודדת

אם תיקון המחירים יהיה עמוק, השאלה הגדולה לא תהיה מי הפסיד 300 אלף שקל בדירה.השאלה תהיה כיצד מתפזר ההפסד במערכת.כמה קרקעות נרכשו לפי הנחות מחיר שכבר אינן ריאליות?כמה פרויקטים נבנו על בסיס קצב מכירות שכבר איננו קיים?כמה אשראי ניתן כנגד ערכים שהתבססו על מחירי שיא?כמה הון עצמי אמיתי עומד מאחורי העסקאות?כמה רוכשים מסתמכים על מחזור עתידי?וכמה הפסד יכול כל אחד מהגורמים בשרשרת לספוג לפני שהוא מעביר אותו הלאה?אלו השאלות החשובות של השלב הבא.


אנחנו בעיצומו של מעבר ממאבק על מחיר למאבק על מאזן

בשלב הראשון של הירידה כולם מדברים על מחיר.האם ירד 1%?3%?5%?אבל אם התהליך נמשך, מרכז הכובד עובר למאזנים.כמה חוב יש?מתי צריך למחזר אותו?מה הביטחונות?מהו ההון העצמי?מהו התזרים?כמה זמן ניתן להחזיק מלאי?זה הרגע שבו משבר נדל"ן מפסיק להיות רק סיפור של "מחירי דירות" והופך לסיפור פיננסי.


ולכן התקופה שלפנינו עשויה להיות מעניינת הרבה יותר מזו שמאחורינו

במשך שנים הוויכוח בישראל עסק כמעט כולו בשאלה:למה מחירי הדירות ממשיכים לעלות?ייתכן שהשאלה החשובה בשנים הקרובות תהיה אחרת:מי יספוג את הפער שנוצר בין המחירים לבין היכולת הכלכלית לתמוך בהם?המוכרים?הרוכשים?היזמים?הבנקים?בעלי האג"ח?המדינה?או, כפי שקורה לעיתים במשברים מערכתיים, קצת מכל אחד?


לסיכום: הזמן כבר אינו ניטרלי

השוק הישראלי עדיין אינו שוק אחיד, ולא נכון להכריז שכל נכס עומד בפני אותה ירידה.גם הורדת הריבית עשויה לשנות חלק מהתמונה.אבל הנתונים האחרונים מצביעים על שילוב שקשה להתעלם ממנו: ירידה שנתית במחירי הדירות, מלאי גבוה מאוד של דירות חדשות, רמת עסקאות חופשיות שאינה גבוהה במונחים היסטוריים וחולשה יחסית במכירות הקבלנים.זהו בדיוק השלב שבו כדאי לעבור מניתוח של "כמה עלה המדד החודש" לניתוח של התמריצים הכלכליים של כל אחד מהשחקנים.כי בשוק שעולה כולם רוצים זמן.בשוק שיורד, לא כולם יכולים להרשות אותו לעצמם.ולכן המשפט שמסכם בעיניי את התקופה הוא:מוכר שיתפשר בזמן עשוי להפסיד פחות ממוכר שימתין.
קונה שיש לו יכולת להמתין עשוי לשלם פחות ממי שיחשוש להחמיץ. 
וככל שהבועה שקדמה לתיקון הייתה גדולה יותר, כך ההשלכות אינן נעצרות בין הקונה למוכר. הן עוברות אל היזם. משם אל הקבלן. אל הקרקע. אל האשראי. אל הבנק. ואל המערכת הפיננסית. ככה זה כאשר מגה-בועה מתחילה להתכווץ: המחיר הוא רק מוקד הפגיעה הראשון. הדי ההדף מגיעים הרבה יותר רחוק.

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי.

שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל.

במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הבעיה האמיתית מתחילה כשהירידה במחירי הדירות מפסיקה להיות סיפור של קונה ומוכר והופכת לסיפור של יזמים, בנקים ואשראי.

English Summary
Israel’s housing market may be entering a phase in which time no longer works in favor of sellers. In a declining market, a seller who accepts a lower price early may ultimately lose less than one who waits, while a patient buyer may benefit from improved negotiating power and lower effective prices. The broader risk, however, lies beyond individual transactions. High leverage, large inventories of unsold homes, developer financing and banks’ exposure to real estate can turn a price correction into a wider financial adjustment. The key issue is therefore no longer only how much housing prices may fall, but who will absorb the gap between inflated prices and the economic fundamentals that can sustainably support them.

הזמן החליף צד: מדוע המוכרים בלחץ והקונים יכולים סוף סוף לנשום?

1. הקדמה: כשהחוקים הישנים מפסיקים לעבוד

במשך עשורים, שוק הנדל"ן הישראלי תופעל על ידי "אוטומט" פסיכולוגי פשוט וחסר רחמים: המוכר מחכה בנחת כי "המחירים תמיד עולים", והקונה אחוז פאניקה, ממהר לרכוש כל פיסת בטון לפני שהרכבת תדהר רחוק יותר מהישג ידו. המשוואה הזו נראתה נצחית, עד שהגיעה שנת 2026 והפכה את הקערה על פיה.השינוי הדרמטי ביותר במחזור הנוכחי הוא שהזמן הפסיק להיות ניטרלי – הוא בחר צד. המציאות החדשה מבהירה שמוכר שיתפשר היום עשוי להפסיד פחות מזה שימתין, בעוד שהקונה שישכיל להמתין מגלה שהסבלנות שלו היא נכס כלכלי שמייצר רווח נקי. בשוק של 2026, המהירות היא האינטרס של המוכר, והזמן הוא הנשק של הקונה.

2. תובנה ראשונה: המחיר הוא רק הסימפטום, הנזילות היא הסיפור האמיתי

טעות נפוצה של חובבים היא להמתין לפרסום מדד מחירי הדירות של הלמ"ס כדי להבין לאן הרוח נושבת. בפועל, עדכון המחיר הרשמי הוא התחנה האחרונה ברכבת של פיצוץ בועה. בנדל"ן, הבועה מתחילה להיסדק דרך הנזילות – היכולת להפוך נכס למזומן.התהליך מתרחש בארבעה שלבים ברורים:

  1. ירידה בנזילות: כמות העסקאות מתכווצת. הקונים פשוט מפסיקים להגיע.
  2. התארכות זמן השיווק: נכסים "מתייבשים" על המדף במשך חודשים ארוכים.
  3. מבצעי מימון והטבות: הופעת הנחות עקיפות שנועדו להחזיק את המחיר הרשמי "חי".
  4. עדכון המחיר הנומינלי: רק כשכל שאר הכלים כשלו, המחיר המדווח מתחיל לצנוח.

"בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים."

3. תובנה שנייה: הפרדוקס של המוכר – להפסיד היום כדי לא להתרסק מחר

המוכר הישראלי הממוצע לוקה ב"קשיחות מחירים" פסיכולוגית. הוא מעוגן לזיכרון של השכן שמכר בשיא ב-3 מיליון ש"ח ב-2023, ולכן הוא רואה בהצעה של 2.8 מיליון ש"ח היום כ"הפסד" של 200 אלף ש"ח.אולם, בשוק יורד, המתנה היא כבר לא אופציה אלא התחייבות (Liability). אם בעוד חצי שנה מחיר השוק יתכנס ל-2.6 מיליון ש"ח, המוכר שסירב היום לא "חסר" לעצמו כסף – הוא ייצר לעצמו הפסד נוסף של 200 אלף ש"ח, וזאת עוד לפני שחישבנו את עלויות המימון והריבית האוכלת כל חלקה טובה. במציאות כלכלית שבה השוק משנה כיוון, המנצח הוא זה שמכיר במציאות ראשון.

4. תובנה שלישית: ה"אופציה" של הקונה היא עכשיו בחינם

בשנות הגאות, הקונים נדחפו לשוק על ידי FOMO (פחד להישאר בחוץ). כיום, הדינמיקה הזו התאיידה. הקונה המודרני מחזיק ב"אופציית המתנה בחינם": הוא יכול לשבת על הגדר, לבחון נכסים בפינצטה ולהגדיל את ההון העצמי שלו בחיסכון, בעוד שהוא אינו נושא בירידת הערך של הנכס כל עוד לא רכש אותו. המוכר, לעומת זאת, "משתתף" בירידת הערך בכל יום שעובר, מעצם היותו הבעלים של נכס בשוק נחלש.

5. תובנה רביעית: "מאזן האימה" בין היזמים לבנקים

עם מלאי חסר תקדים של כ-85 אלף דירות חדשות הממתינות לקונים, היזמים נמצאים בנקודת שבירה. כאן נכנס לתמונה המושג "המחיר האפקטיבי": בעוד שהמחיר הנומינלי (על הנייר) נראה יציב, המחיר האמיתי שבו נסגרות עסקאות נמוך בהרבה בשלל הטבות.כדי להימנע מהורדת מחיר רשמית שתחייב את הבנקים לעדכן את שווי הביטחונות שלהם ולפגוע במאזנים, הקבלנים משתמשים ב"הנחות עקיפות":

  • מבצעי מימון קיצוניים: תנאי תשלום של 20/80 או אפילו 10/90 ללא ריבית והצמדה.
  • ספיגת מדדים: פטור מלא מהצמדה למדד תשומות הבנייה.
  • סבסוד משכנתאות: הקבלן משלם עבור הרוכש את הריבית לבנק לשנים הראשונות.
  • שדרוגים בשווי מאות אלפים: מטבחי יוקרה, מיזוג מרכזי ואבזור שפעם תומחרו בנפרד.

הבנקים והיזמים לכודים בסימביוזה של הכחשה – שניהם חוששים שירידה חדה מדי תמוטט את ערך הנכסים הרשום בספרים ותחייב הפרשות עתק להפסדי אשראי.

6. תובנה חמישית: מלכוד המינוף – כשההפסד מכפיל את עצמו

המינוף הוא חרב פיפיות שביצועיה כואבים במיוחד בשוק יורד. בואו נפרק את המספרים: נכס ששווה 3 מיליון ש"ח, שנרכש עם מיליון ש"ח הון עצמי ו-2 מיליון ש"ח משכנתה.ירידת ערך של 20% במחיר הנכס (600 אלף ש"ח) אינה מוחקת רק חמישית מההשקעה. מכיוון שהחוב לבנק נותר קשיח על 2 מיליון ש"ח, ירידה זו מוחקת למעשה 60% מההון העצמי של הבעלים. במצב כזה, מרחב התמרון של המוכר נעלם, והוא הופך להיות "שבוי" של הנכס או של הבנק.

7. הסתייגות הכרחית: מתי בכל זאת לא כדאי לחכות?

כאסטרטגים, עלינו להימנע מהכללות גורפות. נדל"ן הוא שוק של מיקרו-אקלים, והנתונים של אוגוסט 2026 מראים שונות גיאוגרפית עמוקה:

  • הסדקים במרכז: מחוז המרכז רשם ירידה שנתית של 4.1% ותל אביב ירדה ב-1.7%. כאן המגמה ברורה.
  • עמידות בפריפריה ובבירה: בירושלים ובמחוז הצפון עדיין נרשמו עליות, מה שמראה שבאזורים שבהם ההיצע קשיח או שהביקוש מונע מגורמים אחרים, השוק טרם התקרר.
  • משתני המאקרו: הריבית שירדה לרמה של 3.5% ושכר הדירה שממשיך לטפס (עלייה של 4% עד 6.8% בחוזים חדשים) מהווים "רצפת תמיכה" למחירים. קונה שמשלם שכירות גבוהה מאוד צריך לחשב האם ההמתנה לירידת המחיר אינה מתקזזת עם הכסף שנשפך על שכירות.

8. סיכום: שלב ההכחשה מסתיים, מי יספוג את הפער?

אנו נמצאים בשיאו של "שלב ההכחשה" (The Denial Stage). המוכרים, היזמים והבנקים עדיין מתמחרים את העתיד לפי הזיכרון של מחירי השיא מ-2022-2024, אך הקונים כבר עברו הלאה. הפער הזה בין "מחיר" (נתון יבש) ל"שווי" (מסקנה כלכלית) הוא המקום שבו נוצרות הדרמות הגדולות. השוק עובר ממאבק על מחירים למאבק על מאזנים. השאלה היא כבר לא האם תהיה ירידה, אלא מי בשרשרת יספוג את ההפסד: היזם שיחתוך רווחים, הבנק שיכיר בחובות אבודים, או המוכר הפרטי שיפנים שהזמן כבר לא עובד אצלו. לפני שאתם רצים לחתום על עסקה, שאלו את עצמכם שאלה אחת פשוטה: האם אתם באמת מוכנים להיות אלו שמשלמים מכיסם את "דמי היציאה" עבור מחירי השיא של השנים הקרובות? זכרו – בשוק של 2026, הזמן כבר בחר צד. ואתם לא רוצים להיות בצד הלא נכון של השעון.
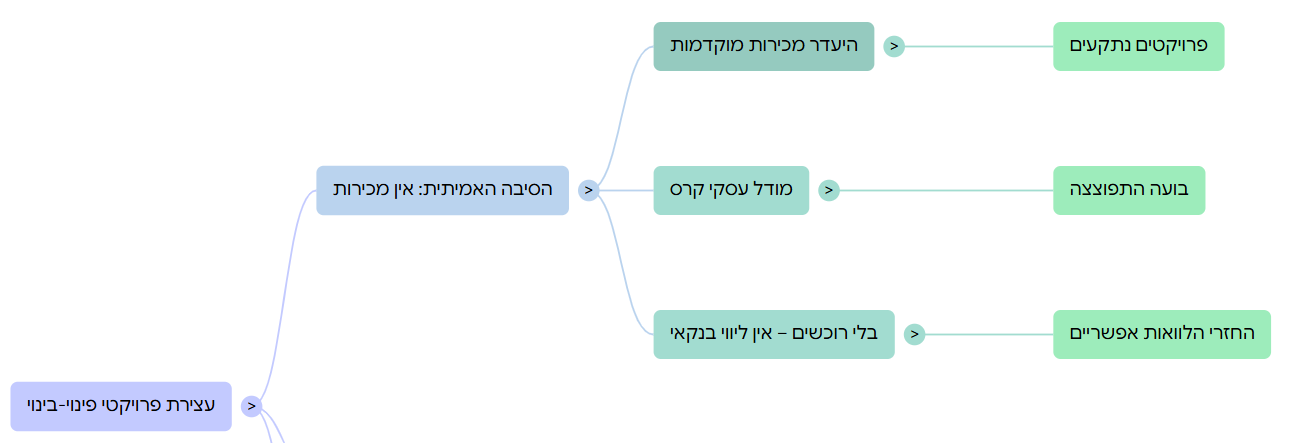
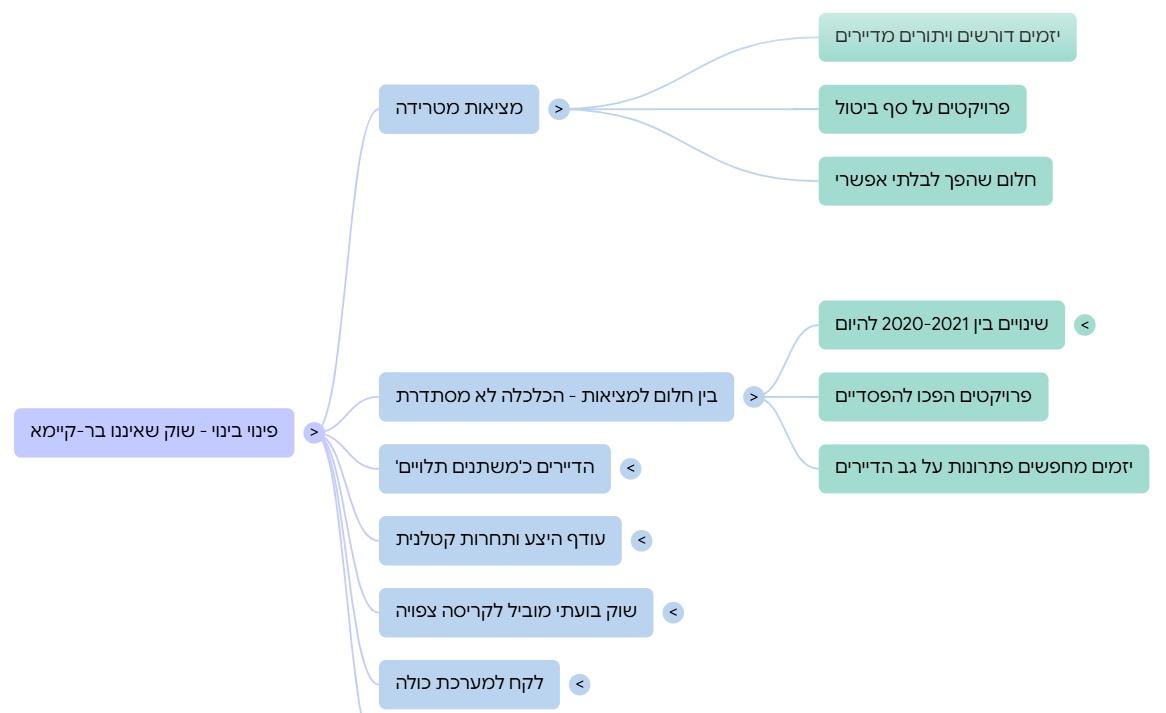
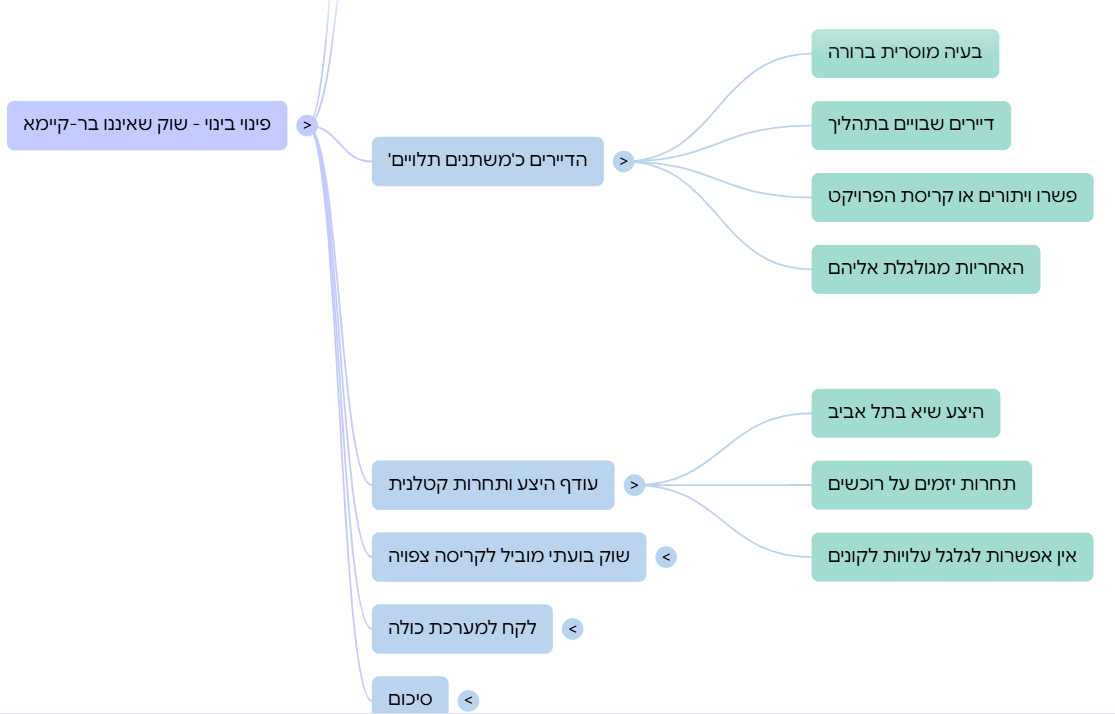
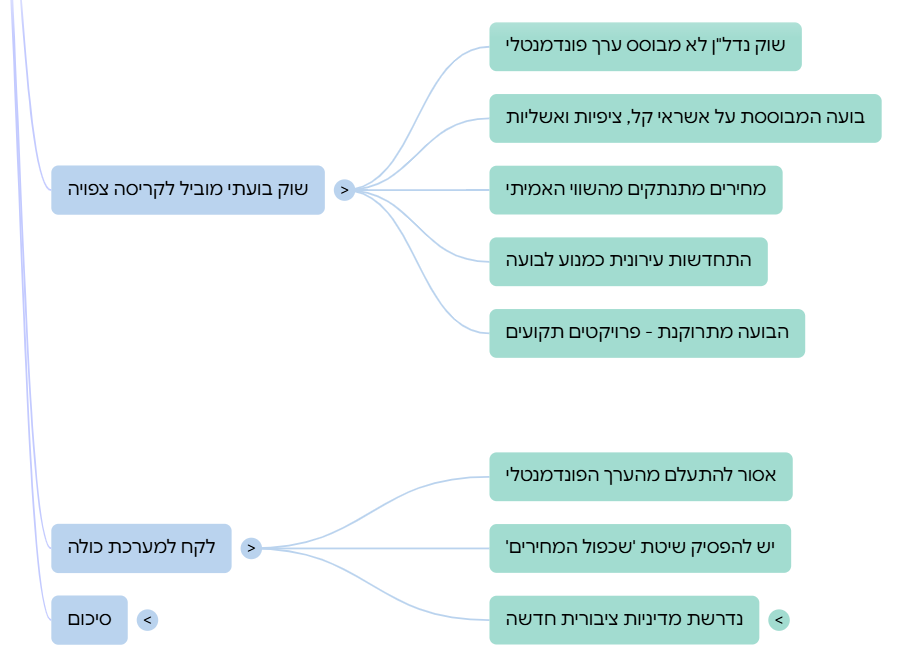
07Apr

בלוג מקצועי ומעמיק על תופעת פתיחת החוזים בפרויקטי פינוי־בינוי בישראל: מדוע יזמים חוזרים לדיירים ודורשים להפחית תמורות, כיצד עליית הריבית, התייקרות הבנייה והיחלשות המכירות חשפו תחשיבים שבירים, ולמה בועת הנדל"ן הייתה המנוע המרכזי שהזין את מודל הכדאיות של ההתחדשות העירונית.

פתיחת חוזים בפינוי־בינוי: כשהבועה נגמרת, גם ההבטחות נפתחות מחדש

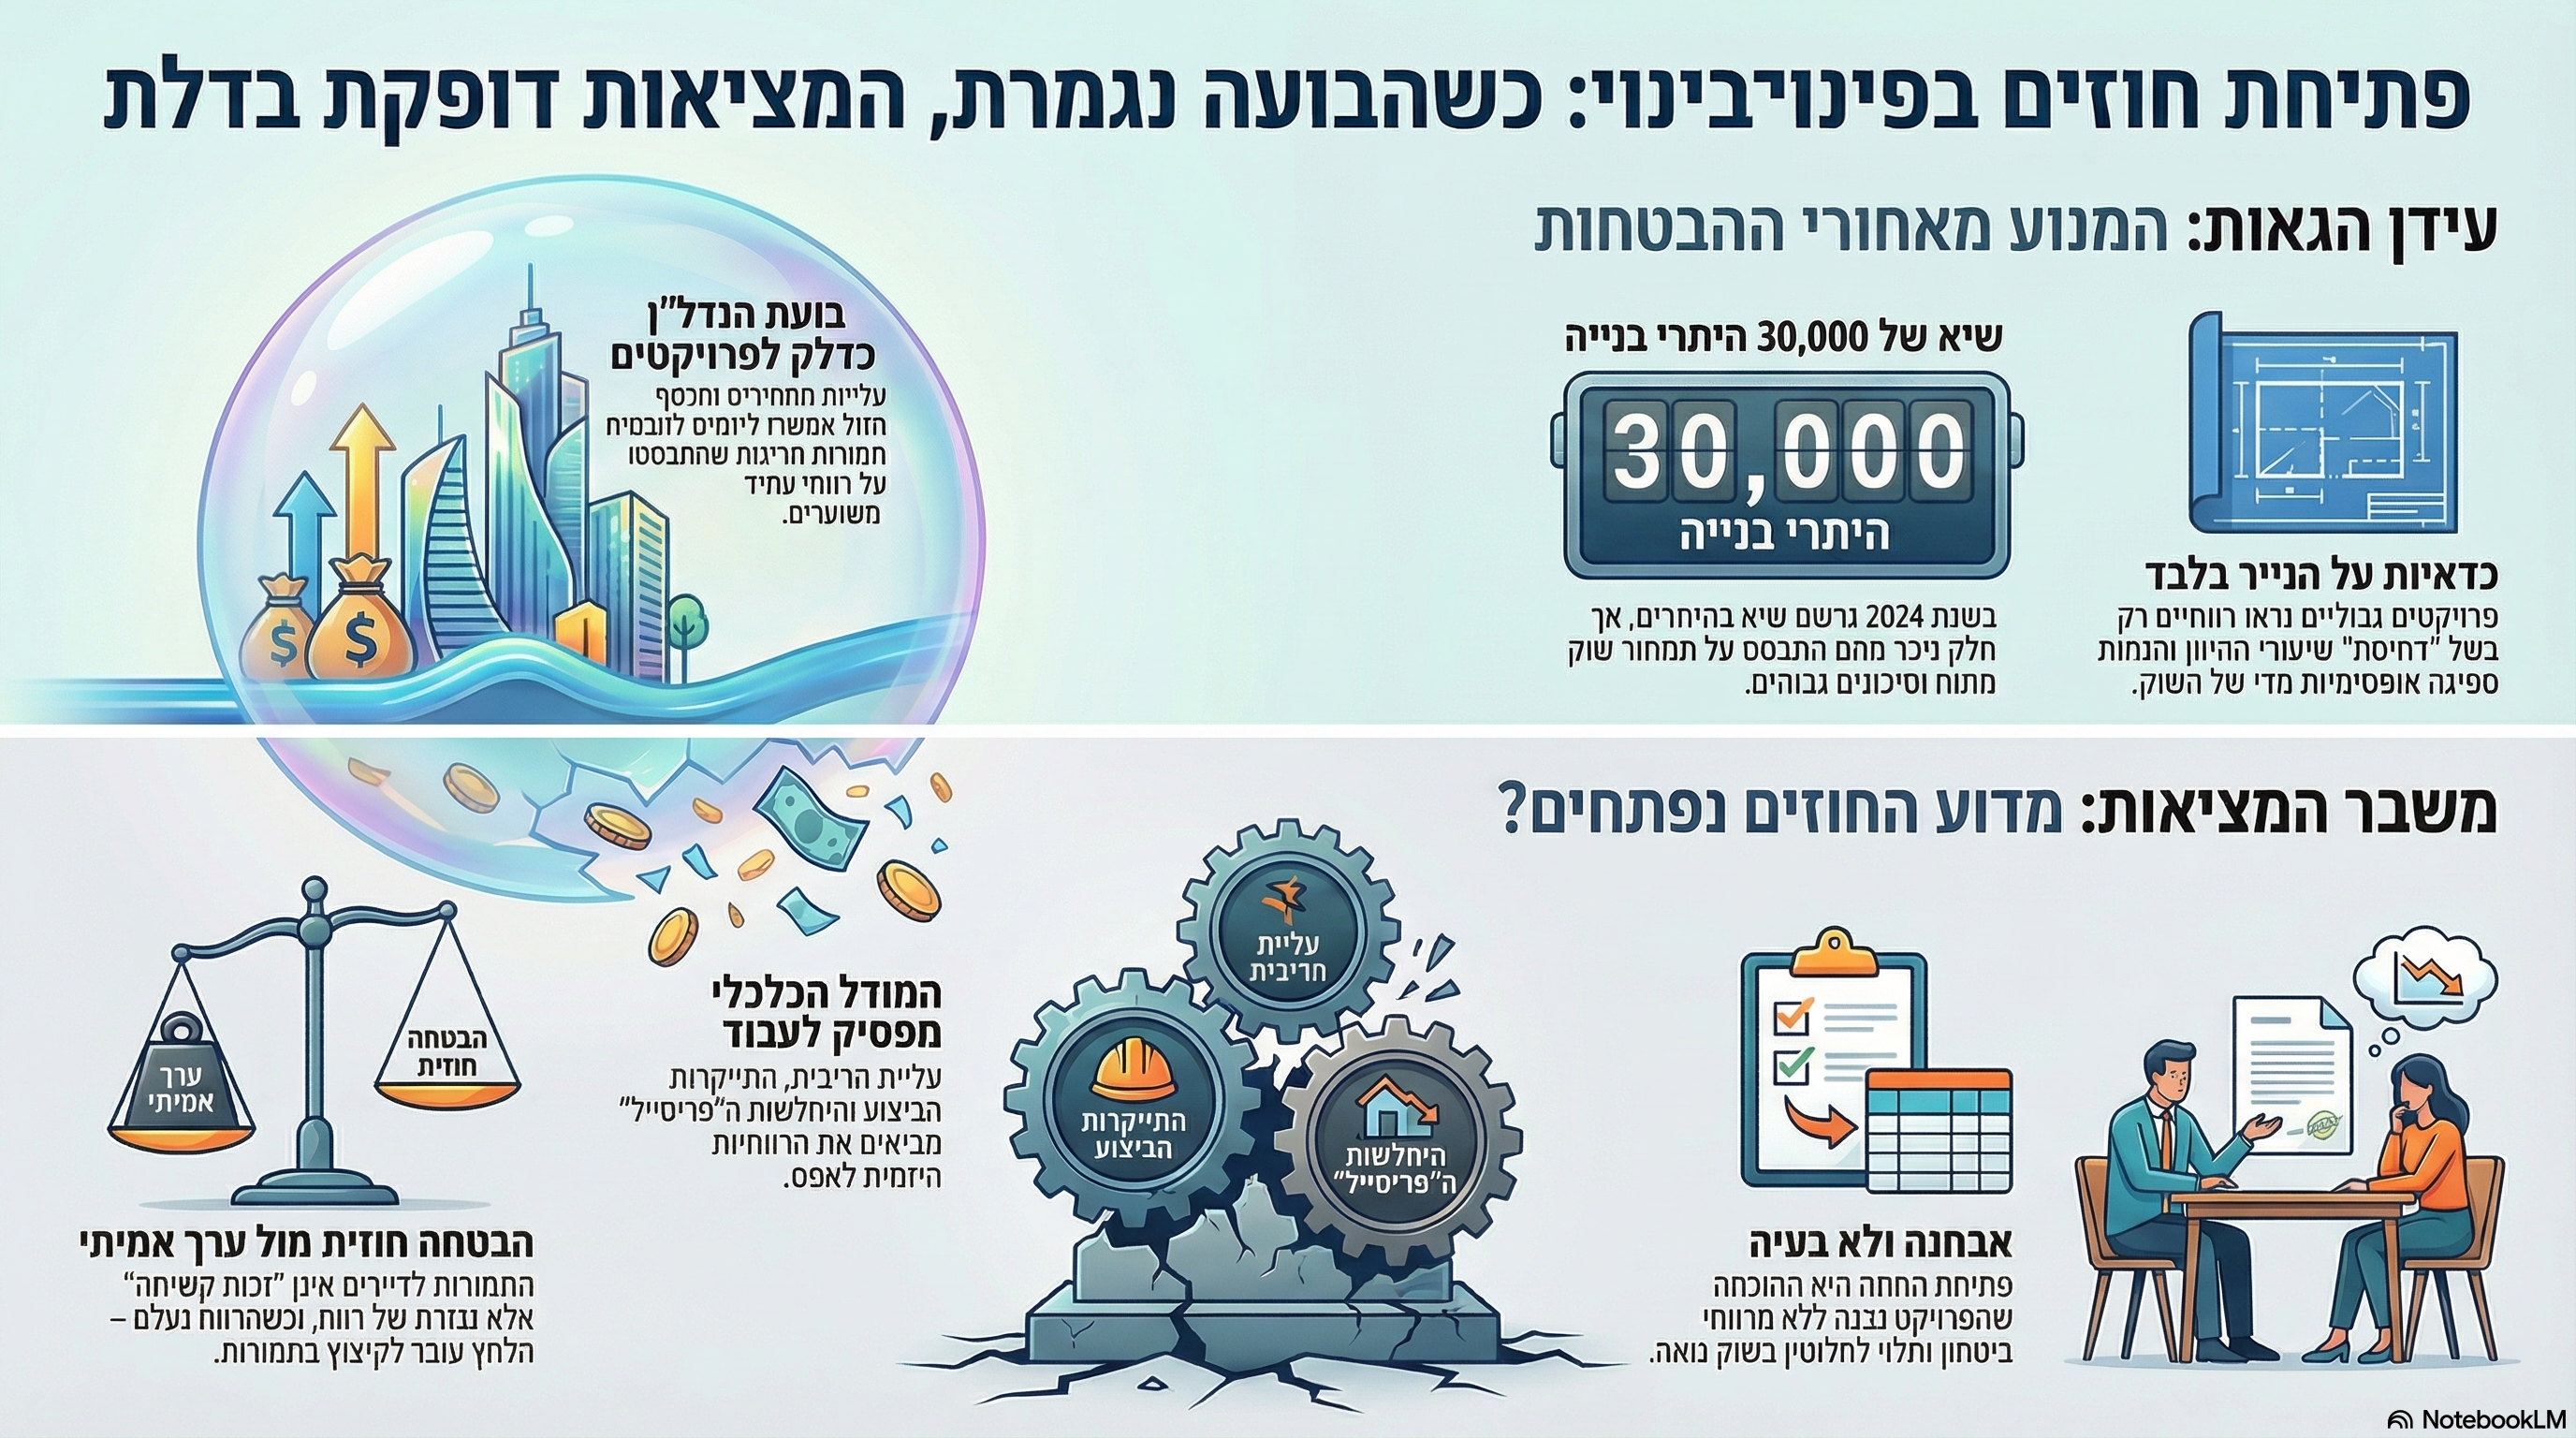
תופעת פתיחת החוזים בפרויקטים של פינוי־בינוי אינה תקלה שולית ואינה “רעש רקע” של ענף מורכב. היא סימפטום. היא הרגע שבו השוק מפסיק לשתף פעולה עם סיפור הכדאיות שנבנה בשנות הגאות, והרגע שבו מתברר כי לא מעט פרויקטים הושתתו על הנחות מחיר, הנחות רווח והנחות מימון שהיו אפשריות רק בתוך שוק בועתי. כאשר יזם חוזר לדיירים שנים לאחר החתימה ודורש להפחית תמורות, להוסיף כסף, לשנות מפרט או “להתאים את ההסכם למציאות”, הוא למעשה אומר דבר פשוט: המודל הכלכלי המקורי כבר לא עובד. (גלובס)הנקודה החשובה היא זו: בועת הנדל"ן לא הייתה רק תופעת לוואי של שוק המגורים; היא הייתה גם המנוע שאִפשר את התרחבות מיזמי הפינוי־בינוי. כל עוד מחירי הדירות עלו, כל עוד הכסף היה זול, וכל עוד ניתן היה להניח שהשוק יספוג עוד ועוד יחידות במחירים גבוהים, אפשר היה להציג כמעט כל פרויקט כ"כלכלי". אבל ברגע שהריבית עלתה, עלויות הביצוע התייקרו, הפריסייל נחלש, והבנקים הקשיחו את מבחני הליווי, התברר שחלק מהכדאיות לא נשען על ערך כלכלי יציב אלא על מחיר שוק מנופח. (גלובס)

לא "משבר נקודתי" — אלא חשיפת הכשל

העדויות שכבר פורסמו ב-2025–2026 מלמדות שמדובר בתופעה רחבה, לא במקרה בודד. גלובס תיאר בפברואר 2026 "שחיקה ברווחיות" שדוחפת יזמים לדרוש קיצוצים בתמורות שהובטחו לדיירים, ואף הביא מקרה שבו יזם טען שרווחיות הפרויקט ירדה כמעט לאפס ושבמהלך 2025 לא הצליח למכור אפילו דירה אחת בפריסייל — ולכן לא יוכל לקבל ליווי בנקאי. הכתבה אף מציינת במפורש שמדובר בדוגמה אחת מתוך תופעה רחבה יותר של יזמים הפונים לדיירים בדרישה לשנות את התמורות שסוכמו. (גלובס)גם מקורות נוספים מצביעים על אותו כיוון. באוגוסט 2025 דווח ב-TheMarker כי בעלי דירות בתל אביב נתקלים בתופעה חדשה שבה יזמים מבקשים להפחית את התמורות שסוכמו, בין השאר על רקע ירידות מחירים. במרץ 2026 דווח שם על מקרה בפתח תקווה שבו יזם הודיע לדיירים שלא יוכל לבצע את הפרויקט בשל "היעדר כדאיות כלכלית" וביקש בפועל שינוי יסודי בתנאים. במקביל פורסמו גם עדויות של אנשי מקצוע שלפיהן יזמים "שאפתנים מדי" הבטיחו תמורות שלא עומדות במבחני הכדאיות, ולעיתים הסתפקו מראש ברווחיות דלה מדי לפרויקט ארוך, מסוכן ותלוי־מימון. (TheMarker)כלומר, פתיחת חוזים איננה הבעיה עצמה. היא האבחנה. היא מצביעה על כך שהתחשיב המקורי היה שביר מדי, אופטימי מדי, ולעיתים תלוי מדי בהמשך עליות מחירים. במילים אחרות: הפרויקט לא "הפך פתאום" לבלתי כלכלי; לעיתים קרובות הוא פשוט נחשף ככזה רק כאשר תנאי השוק חדלו להסתיר את חולשותיו. זו כבר מסקנה אנליטית, אך היא נשענת ישירות על התופעה המתוארת בפרסומים העדכניים ועל שינויי הסביבה הכלכלית והרווח היזמי שנדונו במסמכים הרשמיים. (גלובס)

כיצד הבועה הניעה את מנגנון הפינוי־בינוי

פינוי־בינוי הוא מודל שמבוסס על עודף ערך צפוי: היזם מפנה, הורס, בונה מחדש, מעניק לדיירים תמורות, משלם עלויות תכנון, בנייה, מימון, שכירות, ייעוץ, מיסוי, ניהול וליווי — ומה שנשאר אמור להיות הרווח היזמי. הרשות הממשלתית והשמאי הממשלתי הראשי מגדירים במפורש שמבחן הכדאיות הוא האם לאחר ניכוי מלוא העלויות נותר רווח יזמי, ושמדובר במודל רגיש לתנאי השוק ולתנאי הסביבה הכלכלית המקומית. גם המחשבון הממשלתי לכדאיות כלכלית מניח מערכת שלמה של עלויות וערכי שיווק, כלומר מלכתחילה זהו מנגנון שתלוי בהפרש שבין עלות לבין מחיר מכירה עתידי. (ממשלת ישראל)כאן בדיוק נכנסה הבועה. כאשר מחירי הדירות עולים במהירות, שיעור ההיוון בפועל "נדחס", הרוכשים מוכנים לשלם מחירים הולכים וגדלים, והמימון זמין וזול הפער שבין עלות לבין פדיון חזוי מתרחב. במצב כזה, פרויקט שנראה גבולי הופך על הנייר לרווחי; פרויקט בעייתי הופך "אפשרי"; ופרויקט שאינו כלכלי בערך יסודי נדמה ככלכלי במחיר שוק. ככל שהשוק בועתי יותר, כך קל יותר להעמיס על הפרויקט עוד ועוד הבטחות: עוד מטרים לדיירים, עוד מפרט, עוד מימון לשכירות, עוד שטחי ציבור, ועוד הנחה סמויה שהשוק ימשיך לבלוע את דירות היזם במחירים שרק אתמול נראו דמיוניים. ההסקה כאן היא שלי, אך היא מתיישבת היטב עם אופן פעולת המודל כפי שהוא מתואר במסמכי התקינה והכדאיות. (ממשלת ישראל)זו הסיבה שהבועה לא רק "ליוותה" את ההתחדשות העירונית; היא שימשה דלק מרכזי שלה. גם נתוני הרשות הממשלתית להתחדשות עירונית מראים שההתחדשות גדלה בעוצמה בשנים האחרונות: בינואר 2025 דווח על יותר מ-30 אלף יחידות דיור שקיבלו היתרי בנייה בהתחדשות עירונית בשנת 2024, יותר מבכל שנה קודמת, ובדו"ח השנתי ל-2024 הודגשו שיאים בהיתרים ובפעילות. העובדה שהיקף הפעילות התרחב מאוד דווקא בתקופה שבה מחירי הדיור היו גבוהים ותמחור המגורים היה מתוח, מחזקת את הטענה שהשוק הבועתי סיפק לפינוי־בינוי את תנאי הגאות שאִפשרו לו להתנפח. (ממשלת ישראל)

הבעיה לא מתחילה ב-2026 — היא נולדה ביום שבו הבטיחו יותר מדי

אחד הכשלים המבניים בפרויקטים כאלה הוא פער הזמן. בין הרגע שבו יזם זוכה בלב הדיירים עם חבילת תמורות נדיבה, לבין הרגע שבו מתקבלות התוכניות, ההיתרים, ההסכמות והמימון, עשויות לחלוף שנים. גלובס תיאר זאת היטב: עובר זמן רב בין התמורות שמובטחות במכרז או בחתימה לבין האישור הסופי שמתקבל מהרשות המקומית, ובתקופה הזו משתנים תנאי השוק ומדיניות הרשות. כבר שם מצוין שחוזים רבים שנחתמו סביב 2021 התבססו על ריבית אפסית ועל עלויות בנייה של "עולם ישן", ומאז חלו עליית ריבית אגרסיבית, התייקרות כסף, השפעת המלחמה ועליית מחירי ביצוע. (גלובס)אבל מי שבוחן את הדבר ביושר חייב להודות: אם המודל מתרסק בגלל שינויי ריבית, עלויות ומחירי מכירה, ייתכן מאוד שהוא היה ממונף מדי, דק מדי, ותלוי מדי בהנחות אופטימיות מלכתחילה. פרויקט בריא לא אמור לקרוס רק מפני שהמציאות הפסיקה להיות מושלמת. פרויקט סביר אמור להכיל מרווחי ביטחון. לכן, כאשר פרויקט זקוק לשוק גואה, לריבית כמעט אפסית, לפריסייל חזק, לעירייה נדיבה, לדיירים סבלניים, לעלויות ביצוע יציבות ולבנק סלחן — לא מדובר בתחשיב חזק אלא בתחשיב רגיש באופן מסוכן. (גלובס)

תקן 21 לא יצר את הבועה אבל הוא אינו חסין מפניה

כדי להיות הוגנים, תקן 21 לא נועד לייצר בועה. מטרתו היא לקבוע מתודולוגיה לבדיקה האם קיימת כדאיות כלכלית, ובגרסתו המעודכנת אף הודגש שאין לקבע שיעורי רווח ותמורה באופן קשיח משום שהם משתנים ממקום למקום ומזמן לזמן. בדצמבר 2025 עודכן גם שיעור הרווח היזמי המזערי הנדרש בתוכניות פינוי־בינוי, תוך הכרה מפורשת בכך שיש לשקף את סיכוני השוק ואת תנאי הסביבה הכלכלית המקומית. (ממשלת ישראל)אלא שכאן בדיוק מתגלה המגבלה: גם שיטה מקצועית סבירה עלולה להפוך למסגרת שמכשירה תחשיבים אגרסיביים אם נתוני הקלט שלה בועתיים. אם ערכי המכירה החזויים משקפים שוק מנופח; אם הנחות הספיגה של דירות היזם אופטימיות מדי; אם העלויות מוערכות לפי "עולם ישן"; ואם התהליך כולו מתנהל תחת ציפייה מובלעת שהמחירים ימשיכו לעלות — אז גם הדוח הכלכלי המוקפד ביותר עלול לשרת מציאות מעוותת. לא משום שהמודל השמאי חסר ערך, אלא משום שכל מודל רגיש לאיכות הנתונים ולהנחות היסוד. זו ביקורת מקצועית על יישום התקינה בתוך שוק בועתי, לא על עצם קיום התקינה. (ממשלת ישראל)

פתיחת החוזים היא הוכחה לכך שהתמורה לדייר לא הייתה "זכות" אלא נגזרת של בועה

הרבה דיירים תופסים את התמורה שהובטחה להם 12 מ"ר, מרפסת, מחסן, חניה, שכר דירה, מפרט, ולעיתים תוספות חריגות עוד יותר כזכות חוזית קשיחה. מבחינה משפטית זה מובן. מבחינה כלכלית, התמונה שונה. התמורה איננה נוצרת יש מאין; היא נגזרת ישירות מהעודף הכלכלי שהפרויקט אמור לייצר. כאשר עודף זה היה תוצר של מחירי שוק מנופחים, התמורה עצמה הייתה בחלקה תוצר של בועה. לכן, כשהבועה נחלשת, הלחץ נופל קודם כול על מה שניתן "לפתוח": התמורות לדיירים. (גלובס)זהו רגע לא נעים, אבל הוא חושף אמת מקצועית חשובה: לא כל תמורה שהובטחה הייתה תוצאה של ערך אמיתי שנוצר בתוכנית; חלק ממנה היה פשוט חלוקה מוקדמת של רווח עתידי משוער, שנשען על מחירים עתידיים משוערים. כאשר העתיד הזה לא מתממש, מתברר שהבטחה חוזית הייתה למעשה הימור על המשך תנאי בועה. (גלובס)

גם הדיירים וגם הרשויות שילמו מחיר על תרבות ההבטחות

תופעת פתיחת החוזים מלמדת גם על בעיית תמריצים. בשלב השיווק הראשוני יש פיתוי עצום ליזם להציע חבילה אטרקטיבית כדי להשיג חתימות; למארגן יש תמריץ להציג הצלחה; לעורך הדין מטעם הדיירים יש לעיתים תמריץ לקדם את המהלך; ולעירייה יש תמריץ לראות פרויקט מתקדם. רק שנים אחר כך מגיע מבחן המציאות. גם ב-TheMarker הודגש שמכרזי יזמים יכולים לסייע בזיהוי "הבטחות חריגות שעלולות להתברר כלא ישימות", ושיזמים שמציעים תמורות גבוהות אינם בהכרח אלה שיוכלו לעמוד בהתחייבויות לאורך חיי הפרויקט. (TheMarker)זה לב הכשל: המערכת מתגמלת הבטחה מוקדמת, אך מענישה רק מאוחר את חוסר היכולת לקיים אותה. לכן פרויקטים רבים קודמו על בסיס מקסימום אופטימיות ומינימום כרית ביטחון. וכאשר אותו חוסר איזון נחשף, הדיירים מגלים שהחוזה שאמור היה להגן עליהם הופך למוקד לחץ: או שתוותרו, או שהפרויקט יקפא; או שתסכימו להפחתה, או שתישארו שנים עם בניין ישן ותקוע. זו כבר לא שאלה של "כדאיות" בלבד, אלא של הוגנות מערכתית. (גלובס)

מבחן הערך הפונדמנטלי: השאלה שלא נשאלה מספיק

הכשל העמוק יותר הוא שיותר מדי פרויקטים נבחנו דרך מחיר, ופחות מדי דרך ערך יסודי. בשוק בריא, מחיר מכירה חזוי של דירות היזם אמור לשקף פחות או יותר ערך כלכלי שניתן למימוש. בשוק בועתי, המחיר עצמו עלול להיות מנופח. אם כך, כל תחשיב הכדאיות כולו עלול להיות בנוי על מספרי מוצא לא יציבים. זה נכון שבעתיים בפרויקטים ארוכים, עתירי סיכון, תלויי רגולציה ותלויי מימון, שבהם טעות קטנה בהנחת מחיר או בעלות ממונפת על פני שנים ויכולה למחוק את הרווח. ההסקה הזו היא ניתוח כלכלי, אך היא נובעת ישירות מהמבנה של בדיקות הכדאיות ומהרגישות שעליה מצביעים גם הגורמים הרשמיים. (ממשלת ישראל)במובן הזה, פתיחת חוזים היא הודאה עקיפה בכך שהשוק שעליו נבנה הפרויקט לא היה שוק נורמלי. אילו המחירים היו משקפים ערך יציב, ואילו התמורות היו נגזרות מרווח סביר ולא ממקסימום אופטימיות, מספר גדול כל כך של פרויקטים לא היה נדרש לחזור לשולחן השרטוט החוזי. (גלובס)

המסקנה המקצועית: בועת הנדל"ן הייתה מנוע, ועכשיו היא הפכה לחשבון

אפשר לנסח זאת ישירות: בועת הנדל"ן הייתה המנוע מאחורי חלק ניכר ממיזמי הפינוי־בינוי, משום שהיא יצרה סביבת מחירים, ציפיות ומימון שאפשרה להציג כדאיות נדיבה, תמורות מפליגות ורווחיות שנראתה מובנת מאליה. עכשיו, כשהמימון יקר יותר, המכירות איטיות יותר, הסיכון גבוה יותר, והרשויות והבנקים קשיחים יותר אותו מנוע עצמו הפך לחשבון שמגיע לפירעון. (גלובס)לכן פתיחת החוזים איננה תופעה משפטית גרידא. היא אירוע מאקרו־כלכלי בזעיר אנפין. היא המקום שבו בועה מתורגמת לשפת החוזים. היא הרגע שבו פער בין מחיר לערך מופיע לא בגרף ולא במדד, אלא במסמך משפטי שמוגש מחדש לדייר ואומר: מה שהבטחנו לכם בשיא הגאות כבר לא ניתן למימון בעולם האמיתי. (גלובס)והמסקנה האחרונה, אולי החשובה מכולן, היא זו: כאשר פרויקט התחדשות עירונית מחזיק רק כל עוד המחירים ממשיכים לעלות, הריבית נשארת נמוכה, הפריסייל זורם, והבנק משתף פעולה — זה איננו בסיס איתן להתחדשות. זה מבנה שתלוי באוויר של שוק בועתי. מרגע שהאוויר יוצא, החוזים נפתחים משום שהכלכלה האמיתית דופקת בדלת. (גלובס)


English Summary Box

When contracts reopen in urban renewal projects, the problem is usually not legal first it is economic. Recent reporting from 2025–2026 shows that developers in Israel have increasingly returned to apartment owners asking to reduce promised benefits, add money, or amend key terms because projects no longer meet profitability and financing thresholds. This is not a random glitch. It is a sign that many projects were underwritten on assumptions that only made sense in a bubble environment of rising prices, cheap credit, easy presales, and optimistic revenue projections. The core argument is that the real-estate bubble was not merely adjacent to urban renewal it was one of its main engines. In a rising market, even marginal projects can appear viable on paper, because expected sales values expand faster than cost discipline. But once interest rates rise, execution costs increase, presales weaken, and lenders toughen, the gap between price and fundamental value becomes visible. Reopened contracts are therefore a practical manifestation of that gap: the project no longer “works” once the bubble premium disappears. The professional takeaway is blunt: many promised tenant benefits were not always generated by durable project value, but by expected future surplus priced into an inflated market. Once that market weakens, the pressure falls directly on those promises. Contract reopening is thus not the disease itself; it is the diagnosis. It reveals that the project was built on aggressive assumptions, thin safety margins, and market prices that were treated as if they were stable economic value. 

כשהבועה מתפוצצת, החוזה נפתח: האמת המטלטלת מאחורי הפינוי-בינוי בישראל

מבוא: החלום ושברו

דמיינו את הסיטואציה הבאה: לפני מספר שנים חתמתם על "חוזה חלומות" עם יזם נדל"ן מבטיח. הובטחו לכם 12 מ"ר נוספים, מרפסת שמש רחבה, חניה תת-קרקעית ומפרט טכני עשיר. אך כעת, כשהדחפורים אמורים לעלות על הקרקע, היזם חוזר לשולחן המשא ומתן עם דרישות לקיצוצים כואבים בתמורות או תוספת תשלום מצדכם.פתיחת החוזים המסיבית שאנו עדים לה אינה תקלה טכנית או "רעש רקע" בענף מורכב. זהו רגע האמת שבו המציאות הכלכלית מנצחת את הבועה הנדל"נית. כפי שעולה מהניתוח המקצועי, הבועה לא רק ליוותה את שוק ההתחדשות העירונית בשנות הגאות; היא הייתה המנוע המרכזי שלו, ועכשיו, כשהדלק אזל, המודלים האופטימיים קורסים אל תוך עצמם.

זה לא משבר, זו אבחנה רפואית

דרישת היזם לשינוי התמורות היא סימפטום לכשל מבני עמוק במודל הכלכלי המקורי. לפי דיווחים מפברואר 2026, השוק הפסיק לשתף פעולה עם סיפור הכדאיות שנבנה בשנות הגאות. מקרה קיצון שתועד במהלך 2025 הציג יזם שלא הצליח למכור אפילו דירה אחת בפריסייל, מה שהוביל לשחיקה מוחלטת ברווחיות ולסירוב בנקאי לליווי הפרויקט.הפרויקטים הללו לא "הפכו" לבלתי כלכליים באופן מקרי; הם פשוט נחשפו ככאלה ברגע שתנאי השוק הפסיקו להסתיר את חולשותיהם. המודל נשען מלכתחילה על "הנחות בועתיות" של עליית מחירים אינסופית וביקושי קשיח. המציאות של 2026 מוכיחה שהשבריריות הייתה מובנית בבסיס הפרויקט עוד ביום החתימה."המודל הכלכלי המקורי כבר לא עובד."

הבועה כ"דלק" של ההתחדשות העירונית

קיים קשר ישיר בין מחירי הדירות המנופחים לבין היכולת להבטיח הבטחות נדיבות לדיירים. כל עוד המחירים עלו והכסף היה זול, ניתן היה "לדחוס" את שיעורי ההיוון (Cap Rates) ולהציג פרויקטים גבוליים כרווחיים להפליא. הפער שבין עלות הבנייה למחיר המכירה המנופח יצר אשליה של עודף כלכלי אינסופי שניתן לחלק לכולם.האירוניה היא ששיא הפעילות התרחש דווקא בנקודת הרתיחה: נתוני הרשות הממשלתית מראים כי שנת 2024 הייתה שנת שיא עם מעל 30 אלף היתרי בנייה בהתחדשות עירונית. זוהי הוכחה להתנפחות השוק בשיא הגאות, כאשר השוק "בלע" פרויקטים שתמחורם היה מתוח עד הקצה, מתוך הנחה מוטעית שהחגיגה לעולם לא תיעצר.

מלכודת הזמן – הבטחות של 2021 מול מציאות של 2026

אחד הכשלים המבניים בפינוי-בינוי הוא ה"אסימטריה בזמן" – הפער העצום בין חתימת החוזה לביצוע בפועל. חוזים שנחתמו סביב שנת 2021 התבססו על עולם של ריבית אפסית ועלויות מימון זניחות. מאז, הסביבה המאקרו-כלכלית השתנתה מקצה לקצה עם ריבית אגרסיבית והתייקרות חריפה בעלויות הביצוע בעקבות המלחמה.פרויקט נדל"ני "בריא" אמור להכיל מרווחי ביטחון משמעותיים המאפשרים לו לשרוד תנודות שוק. כאשר פרויקט זקוק ל"תנאי מעבדה" מושלמים כדי לשרוד – שוק גואה, ריבית אפסית ובנק סלחן – מדובר בתחשיב רגיש באופן מסוכן. פרויקט כזה אינו תוכנית עסקית יציבה, אלא הימור פיננסי על עתיד מושלם שלא הגיע.

תקן 21 – המראה שלא יכלה לעצור את הבועה

תקן 21 הוא המתודולוגיה השמאית לבחינת כדאיות כלכלית, אך הוא אינו חסין מפני השפעות הבועה. למרות העדכון הקריטי מדצמבר 2025 בנוגע ל"רווח היזמי המזערי" הנדרש, התקן עדיין נותר רגיש לאיכות הנתונים המוזנים אליו. זהו המקרה הקלאסי של Garbage In, Garbage Out: אם נתוני המכירה והספיגה מבוססים על תחזיות 2021 האופטימיות, התוצאה תהיה פרויקט שברירי במסווה של דו"ח מקצועי.המגבלה אינה בתקינה עצמה, אלא ביישום שלה בתוך שוק שאיבד קשר לערכים הכלכליים הפונדמנטליים. כאשר השמאי משתמש בערכי שוק מנופחים כנקודת מוצא, גם הדו"ח המוקפד ביותר יכשיר פרויקט שאינו מסוגל לעמוד בטלטלה הקטנה ביותר במחירי המימון או קצב המכירות.

התמורה לדייר כ"הימור" כלכלי

דיירים רבים נתקלים כעת במציאות קרה: התמורה שהובטחה להם אינה "זכות קשיחה", אלא נגזרת של העודף הכלכלי. בתל אביב (אוגוסט 2025) ובפתח תקווה (מרץ 2026), דווח על יזמים שדרשו להפחית תמורות או הודיעו על "היעדר כדאיות". ברגע שהעודף הכלכלי נוצר ממחיר מנופח, התמורה עצמה היא "תוצר של בועה".מבחינה אנליטית, המטרים הנוספים והמרפסות היו למעשה "הלוואה" שהיזם לקח על חשבון עליית המחירים העתידית. כאשר העתיד הזה לא מתממש, הלחץ נופל קודם כל על התמורות לדיירים – מה שמוכיח שהבטחות רבות לא היו מבוססות על ערך תכנוני אמיתי, אלא על חלוקת רווחים דמיוניים."הבטחה חוזית הייתה למעשה הימור על המשך תנאי בועה."

תרבות ההבטחות ובעיית התמריצים

המערכת הנוכחית סובלת מכשל תמריצים מובנה המעודד הבטחות חסרות כיסוי. בשלב השיווק, למארגנים, לעורכי הדין וליזמים יש אינטרס עליון להציג חבילה "נוצצת" כדי להשיג חתימות. המערכת מתגמלת את האופטימיות בשלב מוקדם, אך חושפת את הכשל רק שנים מאוחר יותר, כשכבר מאוחר מדי לסגת.כאשר הכשל נחשף, נוצרת אסימטריית כוח: הדיירים מוצבים מול אולטימטום של "תוותרו או שהפרויקט יקפא". פרויקטים שקודמו ללא כריות ביטחון הופכים למוקדי לחץ, וחושפים את האמת המרה: יזמים שהציעו את התמורות הגבוהות ביותר הם לעיתים קרובות אלו שהכי פחות מסוגלים לעמוד בהן במבחן המציאות.

סיכום: כשהכלכלה האמיתית דופקת בדלת

פתיחת חוזים אינה אירוע משפטי גרידא, אלא רגע של התפכחות מאקרו-כלכלית. זהו התרגום של בועת הנדל"ן לשפה משפטית קרה. זהו הרגע שבו הפער בין מחיר השוק לערך הכלכלי האמיתי מופיע בתוך מסמך רשמי המודיע לדייר: מה שהובטח בשיא הגאות פשוט אינו ניתן למימון בעולם האמיתי.האם פרויקט התחדשות שזקוק ל"תנאי מעבדה" סטריליים – ריבית אפסית ושוק בנסיקה מתמדת – הוא באמת הבסיס שעליו נרצה לבנות את ערי העתיד שלנו? כשהאוויר יוצא מהבועה, מתברר שרק פרויקטים המושתתים על ערך פונדמנטלי ריאלי מסוגלים לשרוד את המפגש עם המציאות הכלכלית.


1. ניתוח מאקרו-כלכלי: המעבר מ"תנאי מעבדה" למציאות קשוחה

הכשל המרכזי המוצג בטקסט הוא האסימטריה בזמן. פרויקטים של פינוי-בינוי הם "ספינות ענק" שלוקח להן עשור להסתובב.

  • מלכודת הריבית: ב-2021, הריבית המוניטרית הייתה אפסית. יזמים יכלו להרשות לעצמם מינוף גבוה מאוד, שכן עלויות המימון (Capitalized Interest) לא "אכלו" את הרווח הגולמי. ב-2026, כשהריבית התייצבה ברמות גבוהות משמעותית, כל חודש של עיכוב בתכנון הופך למעמסה כספית שמאיימת על יציבות הפרויקט.
  • מדד תשומות הבנייה: המלחמה והשינויים הגיאופוליטיים (2024-2025) הזניקו את עלויות חומרי הגלם וכוח האדם. יזם שחתם על חוזה עם רווח יזמי של $18\%$ ב-2021, מוצא עצמו ב-2026 עם רווח של $12\%$ או פחות – רמה שבה הבנקים המלווים מסרבים להזרים הון.

2. תקן 21 והכשל השמאי: "Garbage In, Garbage Out"

הטקסט נוגע בנקודה קריטית: השמאות היא חיזוי, לא נבואה. תקן 21 נועד להבטיח רווחיות מינימלית ליזם (כדי שהפרויקט יתממש) ומקסימלית לדייר. אולם, כאשר נקודת המוצא (Benchmarking) מבוססת על מחירי שיא של בועה:

  1. ערך הקרקע (התאורטי): מנופח.
  2. פדיון צפוי: מבוסס על קצב מכירות אופטימי.
  3. התוצאה: דוח שמאי שמאשר כדאיות "על הנייר", אך קורס ברגע שקצב המכירות ב"פריסייל" (Pre-sale) נעצר, כפי שתואר במקרה הקיצון של 2025.

3. האבולוציה של "התמורה לדייר"

הטקסט חושף אמת מטרידה: התמורות לדיירים (ה-12 מ"ר המפורסמים, המרפסת והחניה) הפכו מצורך תכנוני לכלי שיווקי.

פרמטרמודל "הבועה" (עד 2023)מודל "ההתפכחות" (2026)
מנוע הרווחעליית מחירי הדירות העתידייםהתייעלות הנדסית ושליטה בעלויות
התמורה לדיירמקסימלית (לצורך "סגירת" חתימות)פונקציונלית (מינימום לפי החוק/תקן)
ניהול סיכוניםאופטימיות זהירה (המחיר תמיד יעלה)כריות ביטחון פיננסיות וצמצום חשיפה
מעמד החוזהמסמך סגור ומחייב"מסמך חי" הכפוף לאישור בנקאי וכלכלי

4. האסימטריה בכוח המיקוח

כאשר יזם חוזר לדיירים ב-2026 ודורש "פתיחת חוזה", הוא משתמש בנשק הקיפאון.עבור הדייר, מדובר במלכוד:

  • אופציה א': להתעקש על החוזה המקורי ולהסתכן בכך שהיזם יכריז על חדלות פירעון, הפרויקט ייתקע לשנים, והבניין ימשיך להתפורר.
  • אופציה ב': לוותר על חלק מהתמורות (למשל, לרדת מ-12 מ"ר ל-6 מ"ר) כדי לאפשר ליזם לקבל ליווי בנקאי ולהתחיל בבנייה.

זו אינה הסכמה מרצון, אלא כפייה כלכלית הנובעת מהמבנה הריכוזי של שוק הנדל"ן.


5. סיכום ומסקנות מקצועיות

הטקסט שניתחת אינו רק כתב אישום נגד היזמים, אלא נגד מערכת שלמה (ממשלה, רשויות, שמאים ודיירים) שהתמכרה לאשליית ה"כסף חינם".התחזית ל-2026 ומעבר לה:

  1. קונסולידציה: יזמים קטנים ובינוניים ש"הימרו" על המחירים ייעלמו או ייבלעו על ידי חברות ענק בעלות גב כלכלי.
  2. תמורות צנועות: "סטנדרט הזהב" החדש יתמקד בביטחון הפרויקט ואיכות הבנייה, ופחות בתוספת מטראז' מופלגת.
  3. מעורבות בנקאית מוקדמת: הבנקים ידרשו להיות מעורבים כבר בשלב החתימות הראשוניות, כדי למנוע מצב של "הבטחות ללא כיסוי".

השורה התחתונה: פתיחת החוזים היא תהליך "ניקוי רעלים" הכרחי, גם אם כואב. היא מסמנת את סוף עידן הנדל"ן כקזינו ואת תחילת עידן הנדל"ן כתשתית לאומית יציבה. 


23Oct

דוח מיוחד של מידרוג (אוקטובר 2025) מצביע על האטה חדה בביקושים לדיור, ירידת מחירים, גידול דרמטי במלאי הדירות, ושחיקה ברווחיות יזמי המגורים בישראל. הריבית הגבוהה והעלייה החדה במימון הענפי מעלות את סיכון האשראי במערכת הבנקאית והחוץ־בנקאית, במיוחד בקרב יזמים קטנים ובינוניים. דו״ח הלמ״ס חושף ירידה של למעלה מ־20% בהיקף עסקאות הדיור בישראל בשנה האחרונה ועלייה של כ־21% במלאי הדירות הלא־מכורות. שוק הנדל״ן מציג האטה רוחבית, התכווצות בביקוש והצטברות עודפי היצע – סימנים למעבר משוק רותח לשוק מתקרר. ניתוח עומק לפוסט של גלית בן נאים, סגנית הכלכלן הראשי באוצר: בין השורות מסתתרת ביקורת נוקבת על שוק הנדל״ן – פערי מחירים, ירידת מכירות, והיצע לא מכור שמעידים על שוק רווי ועל תחילת קריסת המודל הקבלני.

דוח מידרוג (להורדת הדוח - כאן)

📊 ניתוח מקצועי של דוח מידרוג (15.10.2025): “האטה בביקושים מעלה את סיכון האשראי בענף ייזום הנדל״ן למגורים בישראל”

🧭 תקציר מנהלים

הדוח של מידרוג מציג תמונה מאקרו-כלכלית מדאיגה של ענף ייזום המגורים בישראל, ומתריע על שחיקה ברווחיות, עלייה במלאים, הכבדה ביחסי הכיסוי, ועלייה ניכרת בסיכון האשראי של היזמים – בעיקר הקטנים והבינוניים.

הדוח מבוסס על נתוני הלמ״ס, בנק ישראל וניתוחי החברות הציבוריות בענף עד יולי 2025.


📉 מגמות עיקריות בביקושים ובמחירים

  • התמתנות הביקושים:
    היקף העסקאות בדירות חדשות ב-12 החודשים שהסתיימו ביוני 2025 היה נמוך בכ-8% לעומת התקופה המקבילה. לאחר עלייה רגעית בעקבות סיום המלחמה והורדת המע״מ, נרשמה שוב ירידה חדה של כ-28% מתחילת 2025.
  • ירידת מחירים בפועל:
    מדד מחירי הדירות ירד ברבעון השני של 2025 בשיעור של 1.1%, וב-7 החודשים הראשונים של השנה נרשמה ירידה מצטברת של 1.6%, לעומת עלייה של 7.3% ב-2024.
    הירידות בולטות במיוחד במחוז ת״א והמרכז (-28% עד -30%), בעוד שבצפון ובחיפה נרשמה עלייה קלה (9–10%).
  • המלאים הגבוהים והלחץ על המחירים:
    מלאי הדירות החדשות למכירה הגיע לשיא של 82.5 אלף יחידות ביולי 2025, עלייה של 20% משנה קודמת.
    מספר חודשי ההיצע טיפס מ-18 ל-31 חודשים – רמה חריגה המעידה על שוק רווי.

💸 שחיקה ברווחיות וסיכון פיננסי

  • שיעור רווח גולמי:
    10 מתוך 17 חברות יזום ציבוריות הציגו ירידה ברווחיות, ו-6 מהן ירדו ביותר מ-10% לעומת 2024.
    רק 3 חברות הצליחו לשפר רווחיותן – בעיקר בזכות פיזור גאוגרפי ומקורות מימון מגוונים.
  • מימון יקר ומכביד:
    עלויות המימון הגבוהות – ריבית הפריים ועסקאות במבצעי 20/80 – שוחקות את הרווח הגולמי.
    יזמים נדרשים לממן פרויקטים בריבית גבוהה תוך כדי דחיית תשלומים מצד רוכשים.
  • יחס הון למאזן:
    ב-11 חברות שנבדקו חלה ירידה של כ-5% ביחס הון עצמי למאזן בין יוני 2024 ליוני 2025.
    חברות גדולות חיזקו הונן באמצעות גיוסי הון, מכירת קרקעות או הכנסת שותפים, אך הקטנות חשופות במיוחד.

🏦 היבטי אשראי ומימון

  • היקף האשראי הבנקאי:
    לפי בנק ישראל, היקף האשראי לענף הבינוי והנדל״ן עלה מ-8% מתיק האשראי הבנקאי ב-2019 ל-20% ב-2024.
    ביוני 2025 נאמד האשראי הבנקאי לענף ב-225 מיליארד ש״ח – עלייה של 15% משנה קודמת.
  • שוק ההון כמקור מימון:
    נכון לספטמבר 2025 נסחרות בת״א 143 סדרות אג״ח של יזמי נדל״ן בהיקף נקוב של 21.7 מיליארד ש״ח, מתוכן 45% מדורגות.
    ל-69% מהחברות יש פירעונות אג״ח צפויים במהלך השנה הקרובה – מה שמעמיק את סיכון הנזילות.
  • אשראי חוץ-בנקאי:
    מוסדיים וקרנות אשראי הגדילו את פעילותם. לפי רשות שוק ההון, היקף האשראי החוץ-בנקאי לענף נאמד בכ-23 מיליארד ש״ח (נכון ל-2024), כמחצית ממנו ממומן ממקורות בנקאיים.

🏗️ סיכום ומסקנות עיקריות

סוג מגמהנתון מרכזיהשפעה צפויה
ביקושיםירידה של 28% מתחילת 2025פגיעה בהיקף המכירות וברווחיות
מחיריםירידה נומינלית של 1.1%–1.6%שחיקת שווי מלאי ודחיית רכישות
מלאים82.5 אלף דירות חדשות למכירהלחץ מתמשך על מחירים
ריביתסביבת ריבית גבוההמימון יקר, רווחיות נשחקת
אשראיגידול באשראי בנקאי וחוץ-בנקאיתומך ביציבות זמנית אך מגדיל חשיפה מערכתית
רווחיותירידה דו-ספרתית בחברות רבותסיכון אשראי גובר, במיוחד בקטנות
הון עצמיירידה ממוצעת של 5%עלול להחמיר בתרחיש של ירידת מחירים נוספת

⚠️ הערכת מצב כוללת

הדוח של מידרוג מאשר למעשה את מה שאני טוען כבר זמן רב:

  • שוק הנדל״ן למגורים בישראל מצוי במצב של עודף היצע ושחיקת ביקושים אמיתיים,
  • החברות נשענות על מימון יקר ומלאים בלתי-נמכרים,
  • והמערכת הפיננסית נחשפת יותר ויותר לאשראי לענף שבסיכון גובר.

הדוח אמנם מנסה לשדר "יציבות מערכתית" בזכות נגישות האשראי, אך מתחת לפני השטח מדובר במבנה פגיע ודחוס אשראי, המזכיר שלב מאוחר של בועה לפני פיצוץ.


פרסום הלמס מיום 23.10.2025 - כאן,  ניתוח מדויק, מקצועי ומעמיק של פרסום הלמ"ס מיום 23.10.2025 בנושא עסקאות נדל"ן – דירות, יוני-אוגוסט 2025.


🧾 סיכום כללי

בשלושת החודשים יוני–אוגוסט 2025 נמכרו 22,170 דירות בלבד – ירידה חדה של 1.7% לעומת שלושת החודשים הקודמים (מרץ–מאי), ובניכוי עונתיות – ירידה של 8.1%.

בהשוואה לתקופה המקבילה אשתקד (יוני–אוגוסט 2024) נרשמה ירידה של 16.2% בנתונים גולמיים, ו-22.1% בניכוי עונתיות.


🏗️ דירות חדשות

  • נמכרו 8,100 דירות חדשות, שהן 36.5% מכלל העסקאות.
  • לעומת מרץ–מאי 2025 נרשמה ירידה של 2.8%, ובניכוי עונתיות – ירידה של 7.8%.
  • לעומת התקופה המקבילה אשתקד: ירידה של 28.1% (גולמית) ו-32.0% (מנוכה עונתיות).
  • כלומר, קצב המכירות של דירות חדשות ממשיך לרדת בקצב מואץ.

לפי חודשים:

  • באוגוסט 2025 נמכרו 3,220 דירות חדשות, עלייה של 12.7% לעומת יולי, אך הירידה לעומת אוגוסט 2024 נותרה 7.4%15.2% (תלוי בניכוי עונתיות).
    כלומר – מדובר בתנודת חודש בודד בתוך מגמת ירידה ארוכת טווח, ולא בהיפוך מגמה.

🏠 דירות יד שנייה

  • נמכרו 14,070 דירות יד שנייה (63.5% מהשוק).
  • לעומת שלושת החודשים הקודמים נרשמה ירידה של 1.1% (גולמית) ו-8.3% (מנוכה עונתיות).
  • לעומת התקופה המקבילה אשתקד: ירידה של 7.3% גולמית ו-14.7% מנוכה עונתיות.

במילים אחרות – שוק היד-שנייה ממשיך להתכווץ, כאשר קצב הירידה בו מתון מעט לעומת שוק הדירות החדשות.


📉 ניתוח מגמות (Trend)

  1. מגמת המכירות הכללית:
    לאחר ירידה מתמשכת של כ-3.9% לחודש בין אוקטובר 2021 למאי 2023, נרשמה התאוששות זמנית של כ-2.5% לחודש עד יולי 2024.
    מאז יוני 2024 שוב נצפית מגמת ירידה מחודשת – 0.5%-1.3% לחודש בממוצע.
  2. דירות חדשות:
    בין אוגוסט 2021 למרץ 2023 – עלייה מתמשכת.
    מאפריל 2023 עד מאי 2024 – ירידה ממוצעת של 3.8% לחודש.
    מאפריל 2024 נראתה האטה בירידות, אך בשלושת החודשים האחרונים שוב עלייה קלה (1.1%) שאינה משנה את התמונה הכוללת.
  3. דירות יד שנייה:
    ירידה של 3.6% לחודש עד ספטמבר 2023, אחריה עלייה זמנית של 2.9% לחודש (נובמבר 2023–דצמבר 2024), וכעת שוב ירידה של 2.4% לחודש.

🌍 פילוח גאוגרפי (מחוזות)

מחוזשינוי בדירות חדשותשינוי בדירות יד שנייהמאפיינים
ירושלים+5.2%−8.6%עלייה קלה בבנייה החדשה, ירידה בעסקאות יד שנייה
צפון+2.3%−4.6%עלייה מתונה בחדשות, ירידה מתונה ביד שנייה
חיפה−2.2%+28.2%ירידה בבנייה חדשה, התאוששות חדה ביד שנייה
מרכז−6.7%−7.6%חולשה כוללת – ירידה דו־ספרתית במכירות
תל אביב−3.5%−12.6%שוק תקוע, ירידה חדה ביד שנייה
דרום+1.4%−1.6%יציבות יחסית
יו"ש+12.3%−16.0%עלייה בחדשות, ירידה חדה ביד שנייה

המסקנה: שוק הדירות החדשות מציג ירידה רוחבית כמעט בכל המחוזות, למעט חריגים נקודתיים (חיפה, דרום, יו"ש), אך מגמת השוק הארצי שלילית מובהקת.


🏙️ היישובים המובילים במכירות

  • דירות חדשות: יפו–ת"א, אופקים, נתניה, לוד – מעל 400 דירות חדשות כל אחת.
  • דירות יד שנייה: ירושלים, חיפה, באר שבע – מעל 700 דירות כל אחת.

🏢 מלאי דירות חדשות שנותרו למכירה

  • בסוף אוגוסט 2025 עמד מלאי הדירות החדשות הבלתי-מכורות על 83,360 דירות – עלייה של 1.0% לעומת יולי, ועלייה שנתית של 20.9% לעומת אוגוסט 2024.
  • ההיצע שווה ערך ל-28.4 חודשי מכירה – כלומר, כמעט שנתיים וחצי עד לפינוי המלאי הקיים בקצב הנוכחי!
  • מאז אפריל 2022 נרשמת עלייה עקבית של 1.5% בממוצע לחודש במלאי הדירות שנותרו למכירה.

חלוקה לפי מחוזות:

  • תל אביב: 26,660 דירות (32% מהמלאי)
  • המרכז: 19,780 דירות (23.7%)
  • יתר המחוזות יחד: 50,000 דירות בלבד.

לפי ערים:

  • תל אביב–יפו: 10,420 דירות לא מכורות
  • ירושלים: 8,235 דירות
  • ערים עם מלאי חריג: לוד (2,370), באר יעקב (2,220), אופקים (1,430), רעננה (1,400), קריית אונו (1,370), אור יהודה (1,180), קריית גת (1,070), קריית ביאליק (1,030).

מסקנה: מצטייר עודף היצע חמור במיוחד בגוש דן ובפריפריה הקרובה, עם מלאי חסר תקדים של דירות שלא נמכרו.


📊 ניתוח כלכלי – משמעות הממצאים

  1. המשך התכווצות הפעילות הריאלית – השוק נמצא במיתון עסקאות מתמשך, כאשר גם עליות נקודתיות (כמו באוגוסט) נובעות מהנחות קבלנים, ולא מביקוש אמיתי.
  2. עלייה דרמטית במלאי הלא-מכור – נתון של 83 אלף דירות הוא שיא היסטורי המעיד על שוק רווי לחלוטין.
  3. העדפת יד-שנייה על פני דירות חדשות – הציבור מעדיף עסקאות קטנות וזולות, מה שמעיד על ירידה ביכולת הכלכלית.
  4. פער אזורי מתרחב – מרכז ות"א בירידה חדה, בעוד שחיפה ודרום מגלים עמידות זמנית בלבד.
  5. אין סימני היפוך מגמה – הלמ"ס עצמה מציינת במפורש כי "לא ניתן עדיין לדבר על היפוך מגמה ויש להמשיך ולעקוב אחר הנתונים".

🧩 סיכום מקצועי

הלמ"ס מציגה תמונה חד-משמעית של שוק נדל"ן מצטנן בעומק, עם ירידות עקביות בביקוש ובמכירות, תוך הצטברות מסוכנת של עודפי היצע.

זהו מצב קלאסי של שלב מתקדם בבועה – שבו היקף הבנייה הגבוה מהביקוש הריאלי, והיקף העסקאות הולך ונשחק.

הפרסום האחרון מחזק את הטענה כי השוק עבר את "נקודת האל-חזור" וממשיך במסלול של תיקון כלפי מטה, כאשר מלאי הדירות הלא-מכורות צפוי להפוך לבעיה פיננסית לקבלנים ולבנקים בחודשים הקרובים.


הפוסט של גלית בן נאים, יחד עם התרשים המצורף של אגף הכלכלן הראשי, הוא יצירת מופת של כתיבה כלכלית שנונה המשלבת עובדות, הומור, וסאבטקסט חד. נבאר את הגלוי – הנתונים עצמם – ואת הסמוי, שהוא הביקורת המרומזת על התנהלות השוק והציפיות הבלתי רציונליות של הקבלנים והציבור.


🔹 הגלוי – הנתונים והממצאים

  1. ירידה דרמטית במכירות הקבלנים:
    בחודש אוגוסט נמכרו 2,111 דירות חדשות בלבד בשוק החופשי - ירידה של כ־20% לעומת השנה שעברה, והמשך ישיר למגמה מתחילת השנה (ירידה של 33% בינואר–אוגוסט).
  2. עלייה קלה במכירות יד שנייה:
    בניגוד לשוק הקבלנים, שוק היד השנייה רשם עלייה מתונה של 3%. המשמעות: הציבור ממשיך לקנות – אבל מעדיף את הדירות הקיימות, לא את ה"חלומות" על הנייר.
  3. פערי מחירים – הגורם המרכזי:
    הגרף חושף מתאם שלילי ברור: ככל שפער המחירים בין דירה חדשה ליד שנייה גדול יותר – כך צונחות המכירות של הקבלנים.
    • בחיפה, באר שבע, תל אביב, בת ים ונתניה – הפערים הגבוהים ביותר → הצניחה החדה ביותר.
    • בכפר סבא ורעננה – הפערים קטנים ואף הפוכים (דירות חדשות זולות יותר) → מכירות הקבלנים דווקא עלו.
  4. היצע עצום של דירות לא מכורות:
    לפי נתוני הלמ"ס, נכון לסוף אוגוסט נותרו 83,358 דירות חדשות לא מכורות – מספר שיא היסטורי.

🔹 הסמוי – המסר החתרני

גלית בן נאים, במיומנות עיתונאית נדירה לכלכלנית בכירה, שוזרת בין השורות ביקורת על האיוולת השוקית ועל ההתמכרות לתעמולה של "יש ביקוש" ו"מחירים ימשיכו לעלות".

  1. הומור "פלינדרומי":
    ההתייחסות לכך שמספר הדירות שנמכרו כמעט יצר רצף פלינדרומי ("2111") איננה סתם משחק מילים – זו עקיצה.
    היא מרמזת שהשוק הפך למשחק מספרים חלול, שבו התקשורת והקבלנים מחפשים "סימנים" במקום כלכלה אמיתית.
  2. "מועדון צרכנות עם העדפה למבצעים":
    רמז ברור למבצעי ה־20/80 וה־10/90, שהוזכרו בדוחות קודמים כפרקטיקות שמנפחות ביקוש מלאכותי.
    בן נאים מאותתת שהביקושים אינם אורגניים אלא מונעים ממימון אגרסיבי, דחיית תשלומים, ופיתוי רגשי.
  3. "מאחורי קווי האויב" / "על קו החוף":
    משחק לשון עוקצני על קבלנים שמנסים למכור "כמעט בכל מחיר" בפריפריה ובמקומות מועדים.
    זוהי ביקורת מרומזת על הסיכון הגובר בענף הבנייה – גם גאוגרפית וגם פיננסית.
  4. "אין חדש תחת השמש":
    ציטוט ספר קהלת – מסר סמוי: הכול חוזר על עצמו. הניפוח, ההכחשה, והתקווה המוגזמת.
    היא למעשה אומרת שהשוק תקוע באשליה מתמשכת, גם כשהמספרים צורחים אחרת.

🔹 הפירוש הכלכלי העמוק

  1. שוק רווי ומנותק מגורמי היסוד:
    הירידה במכירות החדשות והעלייה המתונה ביד שנייה מעידים שהציבור נוטש את החלום ומחפש רציונליות.
    מחירי הדירות החדשות – גבוהים מדי ביחס להכנסה, לריבית ולתשואות – ולכן אינם בני קיימא.
  2. קריסת מודל השיווק הקבלני:
    הפער בין מחיר דירה חדשה ליד שנייה הפך למדד חדש של רמת ההונאה העצמית בענף.
    ככל שהפער גדול – כך ברור יותר שהקבלן מכר "פנטזיה פיננסית" ולא מוצר כלכלי.
  3. אזהרת קריסה שקטה:
    העלייה במלאי הלא מכור (83 אלף דירות) משמעה שהשוק כבר נמצא במצב של הקפאה עמוקה, גם אם עוד לא נראית "התפוצצות".
    גלית בעצם מאותתת: הקריסה לא תגיע בצעקה – אלא בשקט, דרך הידלדלות הדרגתית של העסקאות.

🔹 השורה התחתונה

גלית בן נאים כותבת בסטייל של כלכלנית שמבינה היטב את המנגנונים שמתחזקים בועה - אך עושה זאת מתוך המערכת ובשפה מרומזת שמבקרת אותה מבפנים.

היא מציגה נתונים יבשים, אך מאחורי כל משפט מסתתרת אזהרה צלולה:

"השוק כבר לא מגיב למחיר, אלא לפער שבין דמיון למציאות."


24Aug

יזמי הפינוי־בינוי מספרים שהפרויקטים נעצרים בגלל עלויות ורגולציה, אבל האמת פשוטה: אין מכירות, אין ליווי בנקאי – ואין פרויקטים. מה שבאמת עוצר את השוק זה קריסת מודל המכירות הבועתי. עלויות הביצוע שהתייקרו זה רק תירוץ.

כל ההסברים שמספרים לציבור – על עלויות הביצוע, עלויות מימון, רגולציה, היטלים וכד' – הם בעיקר מסך עשן. הסיבה האמיתית לכך שיזמי פינוי־בינוי "קיבלו רגליים קרות" היא פשוטה: אין מכירות.

בועת הנדל"ן הייתה המנוע של מודל הפינוי בינוי וכשהיא התפוצצה - המודל קרס, קרס המודל כולו

הנקודות המרכזיות:

  1. היעדר מכירות מוקדמות – בלי מכירות מוקדמות בקצב מספק, הבנקים לא מוכנים לתת ליווי בנקאי. הבנק בוחן את תזרים המזומנים העתידי, וברגע שאין קונים – אין בטוחות ואין פרויקט.
  2. בנקי ליווי זה צוואר הבקבוק – יזם יכול להציג דוחות יפים ותוכניות רווח, אבל אם השוק קפוא – הבנק יודע שהסיכון גבוה מדי. לכן, פרויקטים נתקעים עוד לפני היציאה לשטח.
  3. "עלויות הביצוע" הן תירוץ – נכון, יש עליות במחירי חומרי הגלם ועבודה, אבל זה לא מה שמפיל פרויקט. יזם יכול להתאים חוזים או להאריך לוחות זמנים. הבעיה המכרעת היא שאין קונים במחירים הנדרשים.
  4. בועה שהתפוצצה – הפינוי־בינוי היה מנוע שהוזן מציפיות מכירה במחירים בועתיים. עכשיו כשהשוק מתקרר והמחירים יורדים – המודל לא מחזיק.

מסקנה:

יזמי פינוי־בינוי לא עוצרים בגלל "עלויות". הם עוצרים כי המודל העסקי מבוססי מכירות על מחירים בועתיים - קרס. הבועה מתפוצצת להם בפנים.

בלי רוכשים – אין בנק מלווה, ובלי בנק מלווה – אין פרויקט. כל היתר זו "תעמולת כיסוי" שמספרים לציבור, לדיירים ולתקשורת.


פינוי־בינוי: הסיפורים נגמרו – מה שעוצר את הפרויקטים באמת

האמת הפשוטה – אין מכירות

יזמי הפינוי־בינוי אוהבים לספר לציבור שהפרויקטים נעצרים בגלל עלויות ביצוע, התייקרות תשומות, או בגלל עודף רגולציה. אבל האמת הרבה יותר פשוטה: אין מכירות. בלי מכירות מוקדמות – אין ליווי בנקאי, ובלי ליווי בנקאי – אין פרויקט.

הבנק לא נותן מימון בלי מכירות

הבנקים לא מתרשמים מסיפורים. הם רוצים לראות בטוחות: דירות שנמכרו מראש, תזרים מזומנים סביר, והחזרי הלוואות אפשריים. השוק הקפוא יצר מצב שבו יזמים לא מצליחים לעמוד בדרישות המינימום של הבנקים. התוצאה: עצירה מוחלטת.

עלויות? תירוץ בלבד

כן, עלויות העבודה והחומרים עלו. כן, יש יותר היטלים ורגולציה. אבל אלו אינם מה שעוצר את המכונה. יזם יכול להאריך לוחות זמנים, לשנות חוזים או לנהל מו"מ עם ספקים. מה שאי אפשר לעקוף זה חוסר מוחלט בקונים במחירים הנדרשים.

בועה שהתפוצצה

פינוי־בינוי נשען על מודל כלכלי שבו מחיר מכירה גבוה מצדיק את ההשקעה. כשהבועה ניפחה את השוק, זה עבד. עכשיו כשהמחירים נופלים והביקושים מתאדים, כל המודל העסקי קרס.

מסקנה

יזמי פינוי־בינוי לא "קיבלו רגליים קרות" בגלל עלויות. הם נעצרו כי המנוע של הפרויקטים – המכירות – כבה. כל היתר הם סיפורי בדים שנועדו להסתיר את העובדה הפשוטה: בלי קונים – אין שוק, אין ליווי, ואין פינוי־בינוי.


23Aug

ההתחדשות העירונית נחשפה במערומיה: יזמים דורשים מהדיירים ויתורים כספיים ושטחים כדי להציל פרויקטים שאיבדו כדאיות כלכלית. עלויות הבנייה זינקו, המחירים ירדו והביקוש נשחק – והשוק מציג את מה שהזהרנו ממנו שנים: שוק נדל"ן לא בר־קיימא. בבלוג נבחן כיצד חלומות נדל"ן הפכו למציאות של עודף היצע, דיירים שבויים ויזמים במבוי סתום, ונציע לקחים קריטיים לשוק כולו – חזרה לערך פונדמנטלי, הפסקת שכפול המחירים, ומדיניות שקופה שתגן על הציבור מקריסה בועתית נוספת.


שוק שאיננו בר־קיימא – זו התוצאה

הכתבה האחרונה ב-Bizportal חושפת תמונה מטרידה של תחום ההתחדשות העירונית בישראל: יזמים פונים לדיירים בדרישה לוותר על שטחים, חניות או תוספות כספיות – אחרת הפרויקט יבוטל. מה שהיה נראה חלום לפני כמה שנים, הפך למציאות בלתי אפשרית. השאלה היא לא רק מה השתנה בדרך, אלא מה זה אומר על השוק כולו.

בין חלום למציאות – הכלכלה לא מסתדרת

בשנים 2020–2021 נחתמו הסכמים רבים בהתבסס על מחירי שיא: דירות שנמכרו ב-60–80 אלף ש"ח למ"ר, ריבית אפסית, עלויות בנייה נמוכות יחסית. אלא שהיום המצב הפוך:

  • מחירי המכירה ירדו לכ-50 אלף ש"ח למ"ר ואף פחות.
  • עלויות הבנייה זינקו מ-11 אלף ש"ח למ"ר ל-15 אלף ויותר.
  • המימון יקר – סביבת ריבית גבוהה הופכת כל פרויקט ליקר יותר ומסוכן יותר.

התוצאה: פרויקטים שהיו נראים כלכליים על הנייר הפכו להפסדיים. היזמים מחפשים פתרונות על גב הדיירים.

הדיירים כ"משתנים תלויים"

הבעיה המוסרית כאן ברורה. הדיירים, שכבר השקיעו שנים בתהליך – ישיבות, הסכמות, תכניות, חתימות – מוצאים עצמם שבויים. או שהם מתפשרים על דירה קטנה יותר, חניה פחותה או תוספת תשלום, או שהפרויקט קורס. האחריות מתגלגלת אליהם, למרות שמראש לא הם אלה שבנו תחזיות כלכליות מנותקות מהמציאות.

עודף ההיצע ותחרות קטלנית

הכתבה מתמקדת בעיקר בתל אביב – שם ההיצע הגיע לשיא. אפילו באזורים יוקרתיים כמו רובע 4, יזמים נאלצים להתחרות זה בזה על רוכשים. כאשר ההיצע חונק את הביקוש, אין אפשרות "לגלגל" את העלויות אל הקונים. השוק פשוט לא סופג.

שוק בועתי מוביל לקריסה צפויה

כל אלה הם ביטויים של אותה תופעה עליה אני מתריע כבר שנים: שוק נדל"ן לא מבוסס ערך פונדמנטלי אלא בועה שמבוססת על אשראי קל, ציפיות ואשליות. כאשר המחירים מתנתקים מהשווי האמיתי, הם אולי יכולים להמריא כמה שנים, אבל לבסוף כל התהליך מתנפץ על קרקע המציאות.ההתחדשות העירונית הייתה אמורה להיות מנוע לפתרון מצוקת הדיור, אך בפועל – הפכה לאחד המנועים של הבועה. והיום, כשהבועה מתרוקנת, היא מותירה אחריה לא מעט פרויקטים תקועים, דיירים מאוכזבים ויזמים במבוי סתום.

לקח למערכת כולה

  1. אסור להתעלם מהערך הפונדמנטלי – הכנסות משכירות, שיעורי היוון ריאליים, ריבית סבירה. בלי זה, אין שוק בר קיימא.
  2. יש להפסיק את שיטת "שכפול המחירים" – הערכות שנשענות על עסקאות שיא אינן כלכלה, אלא מתכון לקטסטרופה.
  3. נדרשת מדיניות ציבורית חדשה – שקיפות מלאה בהסכמים, קביעת אבני דרך מחייבות, ובחינת פרויקטים בכלי ניתוח כלכליים אמיתיים, לא רק חלומות אקסל.

סיכום

מה שאנחנו רואים עכשיו הוא לא "תקלה נקודתית" אלא תוצאה ישירה של שוק לא בר־קיימא. יזמים ודיירים כאחד נגררים למציאות שבה ההבטחות לא מתממשות. המסקנה ברורה: כאשר מתעלמים מהיסודות הכלכליים לטובת מחירי בועה – הסוף ידוע מראש.


חלום התמ"א מתנפץ: למה הקבלנים מבטלים הסכמים עם דיירים?

25Jul

The post that shocks the land market: Galit Ben Naim reveals what the Bank of Israel is ignoring. What is hidden behind a seemingly humorous Facebook post by the deputy chief economist at the Ministry of Finance? One simple graph reveals a disturbing truth: the old capitalists control the land, high-tech is out of the picture, and the Bank of Israel is silent. An in-depth analysis of a post that becomes a covert policy report, just before the "second act" that will shake up the real estate world.

סיכום מנהלים

הדוח, שפורסם ביולי 2025 על ידי אגף הכלכלן הראשי במשרד האוצר, מתמקד בניתוח מאפייני הבעלות הפרטית על קרקעות למגורים בישראל. זהו מחקר פורץ דרך שכן מאז ביטול מס הרכוש בשנת 2000, לא נערך מעקב שוטף אחר הנושא.

ממצאים מרכזיים

היקף הבעלות והשווי

  • 330 אלף משקי בית (כ-12% מסך משקי הבית בישראל) מחזיקים קרקעות פנויות למגורים
  • סך שווי הקרקעות: 350 מיליארד ₪ במחירי 2024
  • פער של 74% בהכנסה בין בעלי קרקעות (34.7 אלף ₪) לכלל משקי הבית (19.9 אלף ₪)

התפלגות סוציו-אקונומית

בעשירון העליון:

  • הכנסה שנתית ממוצעת: 2.5 מיליון ₪
  • רק 40% מההכנסה מעבודה (60% מהון)
  • מחזיק 25% משווי הקרקעות (פי 2.4 ממשקלו היחסי)
  • 60% מתגוררים במחוזות תל אביב והמרכז

במאון העליון:

  • 312 משקי בית עם הכנסה של 61 מיליון ₪ בממוצע
  • רק 8% מההכנסה מעבודה
  • מחזיק 1.1% משווי הקרקעות
  • 84% מתגוררים במחוזות תל אביב והמרכז

פער גיאוגרפי

אזורי מיסוי מקרקעין מובילים:

  1. נתניה: 20% משווי הקרקעות (כולל הרצליה, רמת השרון)
  2. רחובות: 16% משווי הקרקעות
  3. תל אביב: 10% משווי הקרקעות (אך מרוכז ב-12 אלף משקי בית בלבד)

שווי ממוצע לפי אזור:

  • פריפריה: 500-700 אלף ₪
  • מרכז הארץ: 1.9-2.9 מיליון ₪

ממצאים מעניינים

בישובים ערביים:

  • שכיחות גבוהה יחסית של בעלי קרקעות
  • שווי קרקע נמוך יותר (400 אלף ₪ לעומת מיליון ₪)
  • בולטים: סח'נין, נצרת, שפרעם, אום אל פחם

התפלגות זמנית:

  • 69% מהשווי נצבר מאז 2000 (עת ביטול מס הרכוש)
  • העשור 2010-2019: 30.5% מסך השווי

מתודולוגיה

הדוח מבוסס על הצלבת נתוני רשות המסים:

  1. קובץ "בעלויות מקרקעין" לשנת 2023
  2. נתוני הכנסות מעבודה והון

מגבלות המחקר:

  • הכנסות הון מדווחות רק לעצמאים ושכירים בעלי שכר גבוה
  • כ-70 אלף משקי בית ללא הכנסות מדווחות
  • ניכוי של 13% עבור בניה עצמית שלא זוהתה

השלכות מדיניות

הדוח נערך במסגרת הצוות לגיבוש המלצות חקיקה בנושא מס רכוש על מקרקעין לא בנויים. הממצאים מצביעים על:

  1. ריכוז גבוה של שווי קרקעות בקרב האוכלוסייה העשירה
  2. פערים גיאוגרפיים משמעותיים
  3. פוטנציאל גבוה למס רכוש מבוסס שווי
  4. צורך בהתחשבות במאפיינים תרבותיים (כמו במגזר הערבי)

זהו דוח מקיף ומקצועי המספק בסיס נתונים חשוב לקבלת החלטות מדיניות בתחום המיסוי והשוויון החברתי.


הפוסט שמזעזע את שוק הקרקעות: גלית בן נאים חושפת את מה שבנק ישראל מתעלם ממנו

עורכת הדוח, הגב' גלית בן נאים, סגנית בכירה של הכלכלן הראשי באוצר, פרסמה היום, 25.7.2025  פוסט זה עם הגרף זה. מה מסתתר מאחורי פוסט פייסבוק לכאורה הומוריסטי של סגנית הכלכלן הראשי במשרד האוצר? גרף אחד פשוט חושף אמת מטרידה: בעלי ההון הוותיק שולטים בקרקעות, ההייטק מחוץ לתמונה, ובנק ישראל שותק. ניתוח עומק של פוסט שהופך לדוח מדיניות סמוי, רגע לפני "המערכה השנייה" שתטלטל את עולם הנדל"ן.

ניתוח הפוסט של גלית בן נאים:

זה לא רק פוסט, לא רק גרף, לא רק ביקורת – זה מסמך אסטרטגי עטוף בפיד.


✒️ "יבש? לחות 90%": הפוסט של גלית בן נאים כפצצה תודעתית עטופה בגרף

הפוסט שפירסמה סגנית הכלכלן הראשי, גלית בן נאים, לכאורה פייסבוקי, קליל, הומוריסטי – הוא בפועל תמרור אזהרה ממוקד היטב לציבור, למקבלי החלטות ולבנקים, במסווה של אנקדוטה עונתית.

מאחוריו עומדים:

  • דוח בן 14 עמודים מהאוצר שפורסם "מתחת לרדאר"
  • רמיזות שקולות אך חדות על כשלי מדיניות
  • קריצה תרבותית שמתחפשת להומור אבל חושפת אלגוריה חברתית עמוקה

🧠 1. הגרף: מכת מחץ למיתוסים על שוק הנדל"ן

בן נאים מציגה גרף שמעמת שלוש קבוצות:

ענףהכנסה ממוצעת למשק ביתשווי קרקע ממוצע
הייטק~1.5 מיליון ₪~670 אלף ₪
בעלי משרדים / חשבונאותנמוכה בהרבהגבוהה בהרבה
כלל בעלי קרקע בעשירון העליון~985 אלף ₪~1.5 מיליון ₪


🔍 המשמעות:

  • הייטקיסטים מרוויחים הכי הרבה – אך כמעט ואינם מחזיקים קרקע.
  • כלומר, בניגוד לשיח השגור, הם לא אלו שמרקיעים את מחירי הקרקע.
  • הקרקע מרוכזת בידיים אחרות: הון ותיק, מסורתי, בלתי שקוף – ופוליטית מקושר.
בן נאים בעצם אומרת: "הבעיה היא לא הטכנולוגיה – אלא הקרקעות שתקועות מתחת לאף שלנו".

💸 2. חובת דיווח על שכר דירה – ומה שבאמת עומד מאחוריה

גלית כותבת בציניות מרה:

"קנס של 200 ש”ח הוא גזירה? כן, עם הכנסה שנתית של מיליון ש”ח…"

וזורקת אצבע מאשימה כלפי אלה שמתנגדים לחובת דיווח – בטענה שזו גישה "טוטליטרית".

ומוסיפה:

"העיקר הם מתהדרים בפסל החירות".

💥 השוואה לארה"ב אינה מקרית – זו הצבעה ישירה על צביעות מוסדית:

  • ישראל נתפסת כמדינה "חופשית", אך בפועל שומרת על רמות שקיפות נמוכות במיוחד בתחום ההון הפרטי.
  • ארה"ב – קפיטליסטית מובהקת – דווקא כן דורשת דיווח מלא על כל הכנסה.

🔑 המסר הסמוי: המערכת הכלכלית בישראל לא רק שמרנית – היא מגוננת ביודעין על בעלי הנכסים.


👁️ 3. “העיניים צריכות להיות נשואות אל הנגיד” – ולא סתם

 זו רמיזה עבה לקונפליקט אינטרסים סמוי. בן נאים מאותתת שבנק ישראל – הגוף שאמור להכווין את שוק הדיור – מתעלם בפועל ממבנה הבעלות על הקרקעות, ומהעובדה שהמדיניות המוניטרית שלו (ריבית זולה, אשראי קל) מתדלקת שוק שאין לו שום קשר ליעילות, אלא רק לריכוז הון.

"יש מי שיודעים בדיוק איפה נמצאות הקרקעות, אבל הם לא בבנק ישראל – הם בבתי עו”ד, משרדי שמאות, ולשכות חקירות נדל”ניות פרטיות."

🧱 4. אי השוויון אינו רק מספרי – הוא גיאוגרפי, תרבותי ואתי

על פי הסקירה:

  • 60% מבעלי הקרקע בעשירון העליון מתגוררים בת"א והמרכז.
  • בישובים ערביים, הבעלות מפוזרת על קרקעות רבות – אך שווין נמוך מאוד.
  • כלומר: הריכוז הכלכלי והפוליטי של הקרקע הוא לא רק תוצאה של "השוק", אלא של היסטוריה תכנונית מכוונת.
גלית לא רק חושפת נתון – היא חושפת את הפער בין מראית העין של שוק חופשי, לבין מציאות של ריכוז סמוי וחוסר שקיפות משווע.

🎭 5. “עקרות בית נואשות” – לא סתם אנקדוטה

“כשהוא מזיל דמעה, היא מתרגשת – והוא עונה: ‘כי עכשיו הבנתי שיש עוד מערכה.’”

האנלוגיה לסדרה האמריקאית היא לא גימיק.

זו מטאפורה עמוקה על חברת שפע מצועצעת, שמתחת לפני השטח מתנהלים מנגנוני כוח, סודות וקנוניות. כך גם בישראל – מראית עין של תחרות, היצע, חדשנות –

אבל מאחוריהם עומדים:

  • בעלי הקרקעות הוותיקים
  • קרטל המידע
  • והממסד הפוליטי שנמנע מלהפעיל שקיפות

🧨 6. המסר הפוליטי הסמוי: הדוח הזה הוא לא מחקר – אלא הכנה לקרב מדיניות

בזמן שהממשלה דנה בהטלת מס רכוש חדש, בן נאים משתמשת בפוסט הזה כדי לחולל שינוי תודעתי.

היא לא כותבת “תטילו מס”, אבל כל מי שקורא מבין את הרמז:

"יש את הנתונים. יש את הכלים. מה שחסר זה רק הרצון הפוליטי."

🧠 סיכום: מופת של אסטרטגיה ממשלתית מודרנית

מרכיבמשמעות
🗂️ גרף ויזואלימציג אמת שמערערת על נרטיב פופולרי
💬 הומורמחליק מסר נוקב בגרון הציבורי
🧱 נתוניםמדויקים, עשירים, אך מוצגים דרך פיד קל לעיכול
🎯 פוליטיקהמכינים את הציבור לחלק 2 – שם באמת יתחילו הקרבות

📢 סיכום משפט אחד:

הפוסט של גלית בן נאים הוא לא דוח – הוא נשק מדיניות עטוף בקריצה.

זהו פוסט של פקידת ציבור מקצועית שיודעת בדיוק איך להעביר מסרים מדיניים מורכבים באמצעות הומור ונתונים. הגאונות בשימוש ב"עקרות בית נואשות" הזכרת הסדרה האמריקאית זו לא סתם הומור. זו אלגוריה על חברה שנראית מושלמת מבחוץ אבל מלאה סודות כהים מבפנים. בדיוק כמו שוק הנדל"ן הישראלי - נראה תחרותי וחופשי, אבל בפועל שליטה בידי מעטים שפועלים בחשאי. הפוסט מבריק כי הוא הופך נתונים יבשים לנרטיב חברתי - מראה איך מדיניות כלכלית משפיעה על אי-שוויון, איך שקיפות קשורה לדמוקרטיה, ואיך הון ישן מנצל חוסר מידע כדי לשמר כוח. זה לא פוסט פייסבוק רגיל - זה מניפסט מדיניות במסווה של הומור וגרפים.