24Aug

Margin Call הישראלי: האם שוק הנדל"ן הגיע לשלב שבו בעלי המידע כבר מבינים שהזמן החליף צד? ניתוח של הקשר בין מלאי הדירות, מבצעי המימון, הקבלנים, הבנקים, הרוכשים ומנגנון העברת הסיכון בשלב המאוחר של בועת נדל"ן.

Margin Call הישראלי: הרגע שבו בעלי המידע מבינים שהזמן החליף צד (בעברית שמו של הסרט התמוטטות)

קריסה פיננסית אינה מתחילה כשהציבור רואה אותה. היא מתחילה כשהראשונים מבינים שהמספרים כבר השתנו, ומנסים להעביר את הסיכון למישהו אחר

יש סרטים שמספרים סיפור. ויש סרטים שמסבירים מנגנון.Margin Call, שיצא בשנת 2011 בעקבות המשבר הפיננסי העולמי, שייך לסוג השני.הסרט אינו עוסק באמת בוול סטריט. הוא עוסק ברגע המסוכן ביותר בכל בועה פיננסית: הרגע שבו קבוצה קטנה בתוך המערכת מבינה שהנכסים שהיא מחזיקה כבר אינם מצדיקים את המחירים שבהם הם רשומים, בעוד רוב השוק עדיין מתנהל כאילו דבר לא השתנה.באותו רגע משתנה כל המשחק.השאלה כבר איננה:האם יש בועה?וגם לא:האם המחירים יירדו?השאלה הופכת להיות:

מי יבין ראשון שהזמן החליף צד, ומי יישאר בסוף עם הסיכון?

וזו בדיוק השאלה שצריך לשאול כיום ביחס לשוק הנדל"ן הישראלי.

בסרט, המספרים נשברים לפני שהבניין נשבר

העלילה של Margin Call מתחילה בגילוי מתמטי.אנליסט בחברת השקעות מגלה כי מודל הסיכון שעל בסיסו פועלת החברה אינו מחזיק עוד. שינוי קטן יחסית בתנאי השוק עלול לגרום להפסדים הגדולים מהיכולת של החברה לספוג.המעניין הוא שבאותו רגע שום בנק עדיין לא קרס.המסכים עובדים.העובדים מגיעים למשרד.הלקוחות ממשיכים לסחור.המערכת מבחוץ נראית תקינה.אבל המספרים כבר מספרים סיפור אחר.וזוהי אחת התובנות החשובות ביותר להבנת בועות:מערכת יכולה להיראות יציבה זמן רב לאחר שהבסיס הכלכלי שעליו היא נשענת כבר נשחק.הקריסה הנראית לעין היא בדרך כלל השלב האחרון. השינוי הכלכלי מתרחש קודם.


ומה קורה כאשר ההנהלה מבינה?

כאן הסרט הופך משיעור במתמטיקה לשיעור בהתנהגות אנושית.הנהלת החברה מבינה שאם היא תמשיך להחזיק בנכסים, היא עלולה לקרוס.אבל יש פתרון.למכור.למכור מהר.למכור לפני האחרים.ובעיקר, למכור לפני שהקונים יבינו את מה שהמוכרים כבר יודעים.זהו אולי לבו של הסרט.הסיכון אינו נעלם. הוא מחליף ידיים.מי שמוכר ראשון מצמצם את הנזק שלו.מי שקונה ממנו מקבל לידיו את הסיכון.וזהו גם אחד המנגנונים המרכזיים בשלב המאוחר של כל בועה.


Margin Call ישראלי?

השאלה המעניינת כיום איננה האם בישראל יתרחש תסריט זהה למשבר הסאב-פריים האמריקאי.כנראה שלא.מבנה שוק המשכנתאות שונה, מבנה המערכת הבנקאית שונה, מבנה האשראי שונה והרגולציה שונה.אבל המנגנון ההתנהגותי של בועה אינו אמריקאי. הוא אוניברסלי.כאשר מחירי נכסים מתרחקים מהיכולת הכלכלית שמחזיקה אותם, מתחיל תהליך של התאמה.לעיתים הוא מהיר.לעיתים הוא איטי.לעיתים המחיר הרשמי יורד.לעיתים ההנחה מוסתרת בתוך תנאי המימון.לעיתים נפח העסקאות קורס הרבה לפני שהמחיר יורד.ולעיתים בעלי העניין עושים כמעט הכול כדי לדחות את רגע ההכרה.בישראל כבר ניתן לזהות כמה מהסימנים האלה.


השוק כבר שולח אותות

נכון לאוגוסט 2026, גם הנתונים הרשמיים אינם מתארים שוק שנמצא בשלב של התרחבות בריאה.בנק ישראל ציין בהחלטת הריבית מיולי 2026 כי מלאי הדירות החדשות שנותרו למכירה ממשיך להיות גבוה. באותה הודעה צוין כי מחירי הדירות ירדו ב-1.3% במונחים שנתיים, וכי בחודשים מרץ-אפריל נרשמה ירידה נוספת של 0.3%.הלמ"ס ממשיכה לפרסם בחודשים האחרונים נתונים המעידים על חולשה בשוק העסקאות, לצד מלאי משמעותי של דירות חדשות שנותרו למכירה. באוגוסט 2026 פורסמו הנתונים לרבעון אפריל-יוני וכן נתוני המחירים המעודכנים למאי-יוני.גם בנק ישראל כבר מצא לנכון להתערב במבצעי המימון של הקבלנים. הפיקוח על הבנקים הזהיר מפורשות כי עסקאות בדחיית תשלום והלוואות בולט ובלון בסבסוד קבלן עלולות להגדיל את הסיכון לרוכשים, ליזמים ואף לאשראי שמעמידה המערכת הבנקאית, והטיל עליהן מגבלות עד סוף 2026.זו נקודה חשובה מאוד.כאשר הרגולטור מתחיל להגביל מנגנונים שנועדו לאפשר המשך מכירות למרות הפער בין מחיר הדירה לבין יכולת המימון של הרוכש, אי אפשר עוד להתייחס למימון כאל פרט טכני.המימון עצמו הפך לחלק ממנגנון החזקת המחיר.


המחיר הרשמי יכול להישאר. המחיר הכלכלי כבר משתנה

זו אולי אחת הטעויות הגדולות בניתוח שוק נדל"ן בתקופה כזאת.רבים מסתכלים רק על מדד המחירים.אם המחיר ירד באחוז אחד, אומרים:"לא קרה כלום".אם המחיר כמעט לא השתנה:"הבועה לא מתפוצצת".אבל בשוק ממונף צריך להסתכל גם על תנאי העסקה.דירה המוצעת ב-3 מיליון שקל עם 20% עכשיו ו-80% בעוד שלוש שנים אינה בהכרח אותה עסקה כלכלית כמו דירה הנמכרת ב-3 מיליון שקל בתשלום רגיל.גם הלוואת קבלן, סבסוד ריבית, פטור מהצמדה, שדרוגים, מענקים והטבות אינם קישוט.יש להם ערך כספי.לכן ייתכן שמחיר החוזה נשאר 3 מיליון שקל, בעוד המחיר האפקטיבי כבר ירד.זו הדרך שבה שוק מנסה להתאים עצמו למציאות בלי להודות עדיין שהמחיר הקודם אינו בר קיימא.


וכאן מתחיל משחק העברת הסיכון

נסתכל על השחקנים המרכזיים.

היזם

ליזם יש קרקע, עלויות בנייה, מימון, התחייבויות ופרויקט שצריך להתקדם.כל חודש שבו דירה אינה נמכרת עולה כסף.אבל הורדת מחיר גלויה עלולה ליצור בעיה.היא עלולה לפגוע במחירי יתר הדירות בפרויקט.היא עלולה לפגוע בשווי הביטחונות.היא עלולה להשפיע על דוחות.היא עלולה להרגיז רוכשים קודמים.והיא עלולה לשנות את יחסיו עם הבנק המלווה.לכן לעיתים עדיף ליזם לתת הטבה ששווה 200 אלף שקל מאשר להוריד 200 אלף שקל ממחיר המחירון.מבחינה חשבונאית, שיווקית ותודעתית אלה אינם בהכרח אותו דבר.מבחינה כלכלית, לעומת זאת, הם עשויים להיות דומים מאוד.


הבנק

גם הבנק אינו צופה ניטרלי.הבנק מממן את היזם.הבנק נתן משכנתאות לרוכשים.הבנק מחזיק בטוחות המבוססות, בין היתר, על ערכי נדל"ן.ולכן ירידת מחירים חדה אינה בהכרח אינטרס שלו.מכאן נוצר מנגנון מעניין.ליזם יש אינטרס שלא להכיר בירידת מחיר.לבנק יש אינטרס שלא לראות את שווי הביטחונות נשחק מהר מדי.ולשניהם עשוי להיות אינטרס לקנות זמן.זה אינו מחייב קנוניה.די בכך שהאינטרסים הכלכליים מתיישרים.


מאזן האימה

במובן הזה, היחסים בין קבלנים לבין בנקים בתקופת ירידות דומים לעיתים למאזן אימה.היזם אומר למעשה:אם תאלצו אותי לממש מלאי במחירים נמוכים מאוד, אתם תפגעו לא רק בי.גם הביטחונות שלכם ייפגעו.גם פרויקטים אחרים יושפעו.גם שמאויות חדשות יתחילו להציג מחירים נמוכים יותר.וגם שאר הלווים שלכם יושפעו.הבנק מבין זאת.ולכן במקרים רבים הוא יעדיף פריסה, גמישות, הארכת אשראי, מכירות מבוקרות והנחות עקיפות על פני חיסול מהיר של הפרויקט.כל עוד הדבר אפשרי.


אבל הזמן אינו ניטרלי

וכאן מגיע ההבדל בין שוק עולה לשוק יורד.בשוק עולה, הזמן בדרך כלל עובד לטובת המוכר.אם לא מכרת היום, ייתכן שתמכור בעוד חצי שנה במחיר גבוה יותר.בשוק יורד, הזמן מחליף צד.אם מחיר הנכס נשחק מהר יותר מעלות ההמתנה, המתנה אינה אסטרטגיה.היא הפסד.נניח שמוכר מחזיק דירה שמחיר השוק שלה היום 2.5 מיליון שקל.הוא מסרב להצעה של 2.35 מיליון.הוא אומר:"אני אחכה".כעבור שנה השוק מוכן לשלם 2.2 מיליון.הוא חסך כביכול הנחה של 150 אלף שקל.והפסיד 150 אלף נוספים.וזאת עוד לפני:ריבית,ארנונה,תחזוקה,מימון,עלות אלטרנטיבית,והזמן עצמו.לכן בשוק יורד:

המוכר שמתפשר מוקדם עשוי להפסיד פחות מהמוכר שמתעקש מאוחר.

ומה עם הקונה?

אצל הקונה התמונה הפוכה.בשוק שבו המלאי גדל, מספר העסקאות חלש והלחץ על המוכרים מתרחב, הזמן יכול להפוך מנכס של המוכר לנכס של הקונה.לקונה שאינו חייב לקנות היום יש אופציה יקרה מאוד:היכולת להמתין.כל חודש שעובר מאפשר לו לראות:מי נלחץ,איזה יזם צריך תזרים,איזה משקיע רוצה לצאת,איזו דירה יושבת חודשים בשוק,ואיזה "מחיר אחרון" הפך פתאום למחיר פתיחה למשא ומתן.


זה הרגע שבו צריך להתחיל להסתכל על איכות העסקאות

מספר העסקאות לבדו אינו מספיק.גם מחיר העסקה לבדו אינו מספיק.השאלה היא:איזו עסקה בוצעה?האם הקונה שילם הון עצמי משמעותי?האם העסקה כוללת דחיית תשלומים?האם יש בלון?האם יש סבסוד ריבית?האם התקבלה הנחה סמויה?האם הקונה מתכוון באמת להשלים את העסקה?האם קיימת יכולת כלכלית להשלים אותה?ומה שיעור הביטולים?בשלב מאוחר של בועה, איכות העסקאות עשויה להידרדר לפני שהמחיר הרשמי מגיב במלואו.וזהו סימן חשוב הרבה יותר מכותרת על שינוי חודשי של עשירית האחוז במדד.


מחיר אינו שווי

כאן נמצאת גם אחת הבעיות המקצועיות המרכזיות של שוק הנדל"ן.אם שמאי מסתכל רק על המחירים שבהם בוצעו עסקאות ומעתיק אותם לנכס הבא, הוא עלול לפספס את האירוע כולו.נניח שנעשו שלוש עסקאות סביב 3 מיליון שקל.לכאורה:השווי 3 מיליון.אבל אם כל שלוש העסקאות בוצעו באמצעות תנאי מימון חריגים, ואם התשואה מהנכס אינה מצדיקה את המחיר, ואם יכולת ההחזר של משקי הבית אינה תומכת במחיר, ואם הריבית האלטרנטיבית גבוהה משמעותית מתשואת הנכס, אי אפשר להסתפק במשפט:"אלה העסקאות".מחיר הוא נתון.שווי הוא מסקנה כלכלית.והפער בין השניים הוא בדיוק המקום שבו בועות נוצרות.


השלב המסוכן ביותר: כאשר כולם מנסים לצאת מאותה דלת

כל עוד רק אדם אחד רוצה למכור, יש שוק.כאשר הרבה אנשים רוצים למכור בו זמנית, המחיר משתנה.וזו הנקודה שבה Margin Call הופך רלוונטי במיוחד.החברה בסרט אינה קורסת משום שהיא הראשונה שמזהה את הבעיה.להפך.היא מנסה לשרוד דווקא משום שהיא הראשונה שמזהה אותה.הבעיה מתחילה כאשר כולם מזהים אותה.בנדל"ן זה יכול להיות הרגע שבו:קבלנים רבים מתחילים לתת הנחות גלויות.משקיעים מנסים לצאת.משפרי דיור נאלצים למכור לפני שרכשו.בנקים מצמצמים אשראי.שמאים מתחילים להוריד ערכים.רוכשים מבינים שאין צורך למהר.עסקאות השוואה חדשות נסגרות ברמות נמוכות יותר.ואז מתחיל מנגנון משוב.מחיר נמוך יוצר עסקת השוואה נמוכה.עסקת השוואה נמוכה יוצרת שומה נמוכה.שומה נמוכה מקטינה את הביטחון.ביטחון נמוך מקטין את האשראי.אשראי קטן מקטין את כוח הקנייה.כוח קנייה נמוך מפעיל לחץ נוסף על המחיר.זה כבר איננו רק שוק נדל"ן. זה מנגנון פיננסי.


ובדיוק בגלל זה השאלה איננה רק מה יעשו הקבלנים

צריך להסתכל על המערכת כולה.יזמים.בנקים.רוכשי דירה ראשונה.משפרי דיור.משקיעים.חברות אשראי.שמאים.מחזיקי אג"ח.קבלני ביצוע.ספקים.רשויות מקומיות.והמדינה.בועת נדל"ן גדולה אינה יכולה להתכווץ בלי להשפיע על כל מי שמימן, בנה, רכש, שיעבד או ביסס פעילות כלכלית על המחירים שנוצרו בתוכה.


מדוע המחירים אינם קורסים מיד?

זו שאלה שאני נשאל לא מעט.אם מדובר בבועה, מדוע איננו רואים ירידות של עשרות אחוזים בתוך חודשים?התשובה פשוטה:נדל"ן אינו מניה.אין מסך שבו מתבצע בכל שנייה מחיר חדש.עסקה בדירה יכולה לקחת חודשים.מוכר יכול להחליט לא למכור.יזם יכול להעניק הטבה במקום להוריד מחיר.בנק יכול לפרוס חוב.רוכש יכול לדחות החלטה.שמאי עובד על בסיס עסקאות עבר.ולכן מנגנון גילוי המחיר בנדל"ן איטי.הפער בין המציאות הכלכלית לבין המחיר המדווח יכול להימשך תקופה ארוכה.אבל איטיות אינה מבטלת התאמה.היא רק מאריכה אותה.


ומה יכול למנוע ירידה?

צריך גם לומר את הצד השני.אין שום חוק טבע המחייב שמחירי הדירות בישראל יירדו בשיעור מסוים או בקצב מסוים.הריבית יכולה להמשיך לרדת.המדינה יכולה להתערב.היצע הקרקע יכול להצטמצם.הבנקים יכולים להאריך אשראי.הגירה חיובית משמעותית יכולה להגדיל ביקוש.שכר משקי הבית יכול לעלות.אירועים גיאופוליטיים יכולים לשנות העדפות.ומדיניות ממשלתית יכולה להמשיך לייצר תמיכה בביקוש.כל אלה יכולים להאט את ההתאמה ואף לשנות את מסלולה.אבל יש הבדל בין אמירה שהמערכת יכולה לדחות התאמה לבין אמירה שאין צורך בהתאמה.בסופו של דבר, נכס צריך לפגוש יכולת תשלום.


ומהו ה-Margin Call האמיתי של שוק הנדל"ן?

בשוק ההון Margin Call הוא רגע ברור.שווי הביטחון יורד.המלווה דורש כסף נוסף.בנדל"ן התהליך פחות דרמטי ולכן אולי מסוכן יותר.ה-Margin Call של משפחה יכול להגיע כאשר ההחזר החודשי הופך כבד מדי.ה-Margin Call של משקיע מגיע כאשר התשואה אינה מכסה אפילו חלק סביר מעלות המימון.ה-Margin Call של יזם מגיע כאשר המכירות אינן מייצרות את התזרים הנדרש.ה-Margin Call של בנק מגיע כאשר ערך הביטחונות מתחיל להתקרב לחוב.וה-Margin Call של השוק כולו מגיע כאשר כבר אי אפשר לפתור את הפער באמצעות עוד אשראי.


ויש עוד נקודה אחת שהסרט מלמד

בסרט, האנשים שמזהים את הבעיה אינם בהכרח טיפשים.להפך.חלקם חכמים מאוד.הבעיה היא שהם פעלו במשך שנים בתוך מערכת שנתנה תגמול להתעלמות מהסיכון.כל עוד המחירים עלו, מי שהזהיר נראה פסימי.מי שלקח יותר סיכון הרוויח יותר.מי שנתן יותר אשראי הגדיל פעילות.מי שקנה נכס נוסף התעשר על הנייר.והמודל כולו חיזק את עצמו.עד שהכיוון השתנה.זהו אופיין של בועות.הן אינן מתקיימות משום שאנשים אינם יודעים חשבון.הן מתקיימות משום שבמשך זמן רב משתלם מאוד להתעלם מהחשבון.


השאלה של 2026

לכן אינני חושב שהשאלה המרכזית שצריך לשאול כיום היא:בכמה ירדו מחירי הדירות בחודש האחרון?זו שאלה צרה מדי.השאלות החשובות יותר הן:מי מחזיק כיום את הסיכון?מי כבר מנסה לצמצם אותו?מי מממן את מי?מי נותן הנחות שאינן מופיעות במחיר?כמה מהעסקאות החדשות מבוססות על אשראי עתידי?כמה רוכשים יוכלו להשלים את העסקאות?כמה זמן יכולים היזמים לשאת את המלאי?כמה זמן הבנקים מוכנים להאריך אשראי?ומה יקרה אם כמה מהתהליכים האלה יתרחשו בעת ובעונה אחת?אלה שאלות של מערכת פיננסית.לא רק של שוק דירות.


מי האחרון שמחזיק את החבילה?

וזוהי השאלה שבה מסתיים מבחינתי גם החיבור ל-Margin Call.בכל בועה יש שלב שבו כולם נהנים מעליית המחירים.המוכר מרוויח.הקונה מרגיש שהתעשר.הבנק מגדיל אשראי.היזם מוכר.המדינה גובה מסים.השמאי מוצא עסקאות השוואה גבוהות יותר.וכולם מקבלים אישור לכך שהמודל עובד.אבל כאשר המגמה מתהפכת, אותו מנגנון מתחיל לפעול בכיוון ההפוך.ואז מתברר שהסיכון שמעולם לא נעלם פשוט עבר מיד ליד.מיזם לבנק.מבנק לרוכש.מרוכש למשקיע.ממשקיע לרוכש הבא.עד שבשלב מסוים אין עוד רוכש הבא במחיר המבוקש.וזה הרגע שבו המשחק משתנה.


הזמן החליף צד

זה אולי המסר החשוב ביותר.בשוק עולה:הסבלנות מתגמלת את המוכר.בשוק יורד:הסבלנות יכולה לתגמל דווקא את הקונה.ולכן מוכר שמתפשר היום אינו בהכרח מפסיד.יכול להיות שהוא פשוט הראשון שהבין את השוק החדש.וקונה שמסרב לרדוף אחרי מחיר של אתמול אינו בהכרח מפסיד עסקה.יכול להיות שהוא קונה לעצמו את הנכס החשוב ביותר בתקופת ירידות:זמן.בסופו של דבר, Margin Call אינו סרט על משבר 2008.הוא סרט על הרגע שבו המחיר עדיין שייך לעולם הישן, אבל בעלי המידע כבר מבינים שהעולם השתנה.וכאשר זה קורה, מתחיל המרוץ האמיתי.לא מי ירוויח יותר.אלא:

מי יעביר את הסיכון ראשון, ומי יישאר איתו כאשר המוזיקה תיעצר.

Israel's Margin Call: When Time Changes Sides

Financial collapses rarely begin when the public finally sees them. They begin earlier, when insiders discover that the economics supporting asset prices have changed.That is the central lesson of Margin Call.The critical phase of a bubble is not necessarily the moment prices collapse. It is the moment sophisticated participants begin trying to transfer risk while headline prices still reflect yesterday's reality.Israel's housing market should therefore be examined not only through official price indices, but through transaction volumes, unsold inventory, financing incentives, deferred-payment structures, effective transaction prices, mortgage affordability, developers' cash-flow needs and banks' exposure to real-estate collateral.A quoted price may remain unchanged while the economic value of the transaction is already falling.When time changes sides, sellers who recognize the new environment early may lose less than those who wait, while buyers with no urgent need to purchase gain one of the most valuable assets in a declining market:the option to wait.The central question is no longer simply whether prices will fall.It is:Who is already transferring the risk, and who will ultimately be left holding it?
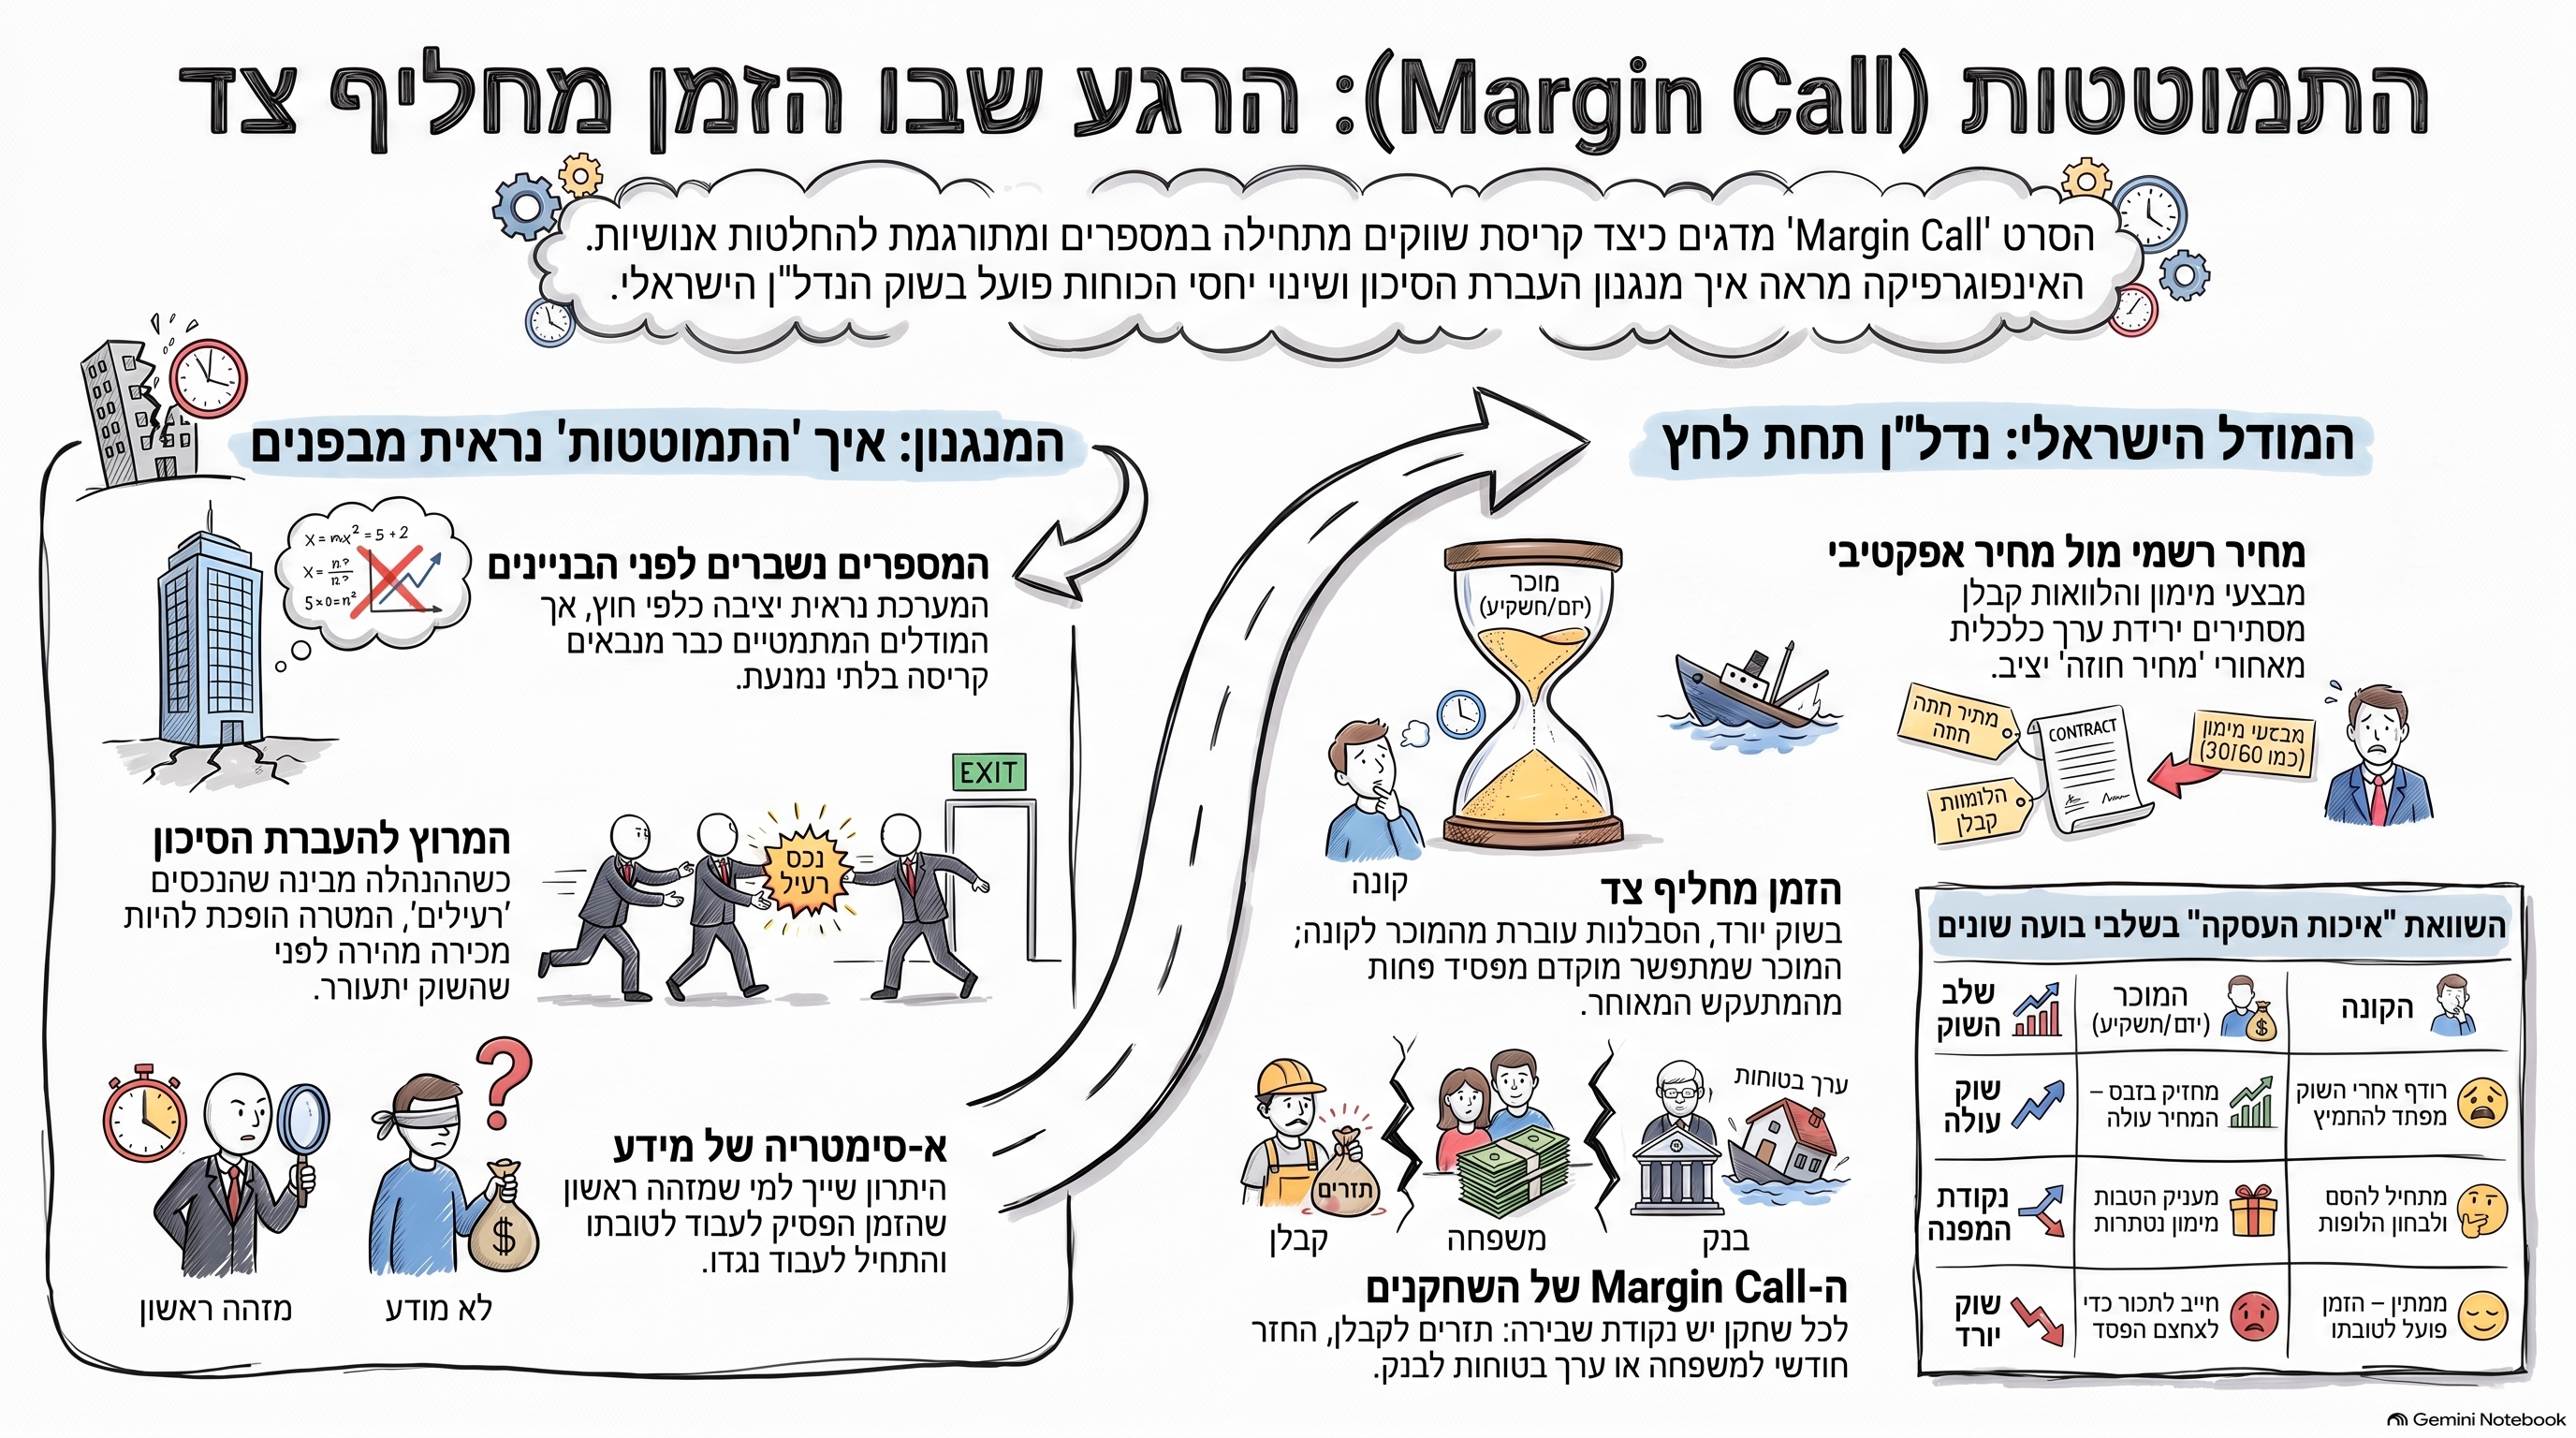
כשהזמן מחליף צד: 5 שיעורים מצמררים על כסף ומוסר מהסרט (והשוק) שכולנו חיים בו

1. מבוא: הדיאגנוזה הקלינית של השקט

קריסה פיננסית אינה מתחילה בפיצוץ מרהיב בחלק המרכזי של החדשות; היא מתחילה באנטומיה של דעיכה שקטה בתוך גיליונות אקסל. הסרט "Margin Call" (התמוטטות) אינו סתם דרמה על וול סטריט, אלא ניתוח כירורגי של הרגע המסוכן ביותר בכל בועה: הנקודה שבה המידע משנה את המשחק עבור הדרגים המקצועיים, בעוד הציבור הרחב עדיין שבוי באשליית היציבות.התחושה שהכל תקין – העובדים בבניין המשרדים, הלקוחות בטלפונים והבניינים על תילם – היא מצב של הכחשה מערכתית. קריסה לא מתרחשת כשהבניין נשבר, אלא כשהמספרים כבר "נשברו" ובעלי המידע מתחילים לחפש למי להעביר את החבילה לפני שהמוזיקה תיעצר.

2. הבועה מתחילה במתמטיקה, לא בבטון

במרכז הסרט עומד פיטר סאליבן, אנליסט צעיר שמזהה חריגה קטלנית במודל הסיכון (VaR - Value at Risk) של הבנק. הוא מגלה שהתנודתיות בשוק חצתה את סף היכולת של החברה לספוג הפסדים. זהו "גילוי מתמטי" שמתרגם מידע טכני לאיום קיומי בתוך לילה אחד.המציאות בשוק הנדל"ן המקומי משקפת תהליך דומה. מערכות נראות יציבות זמן רב אחרי שהבסיס הפונדמנטלי נשחק. הבועה אינה "מתפוצצת" בבת אחת; היא נסדקת קודם כל במודלים של יכולת ההחזר, הרבה לפני שהשלטים "למכירה" הופכים למגיפה ברחובות."הסיכון מעולם לא נעלם, הוא פשוט עבר מיד ליד. מי שמוכר ראשון מצמצם את הנזק שלו; מי שקונה ממנו מקבל לידיו את הסיכון."

3. "המחיר האפקטיבי": הנדסה פיננסית במקום הנחות

כאשר השוק מאט, האינטרס המשותף של יזמים ובנקים הוא "לקנות זמן" ולמנוע הכרה בירידת ערך גלויה שתשחק את הביטחונות. נכון לנתוני אוגוסט 2026, השוק כבר שולח אותות ברורים: מחירי הדירות רשמו ירידה שנתית של 1.3%, ובחודשים מרץ-אפריל נרשמה ירידה נוספת של 0.3%. אולם המחיר החוזי הוא לעיתים רק קליפה ריקה.כך נשמר המחיר באופן מלאכותי (בעוד המחיר האפקטיבי קורס):

  • מבצעי מימון אגרסיביים: נוסחאות 20/80 או 10/90 המאפשרות דחיית תשלומים למסירה ומינוף מסוכן.
  • הלוואות בלון וסבסוד ריבית: היזם סופג את עלויות המימון כדי להימנע מהורדת מחיר בחוזה.
  • פטור מהצמדה ושדרוגים: הנחות סמויות דרך שדרוגי מטבחים או הצמדות למדד שאינן מופיעות במחירון הרשמי.
  • איכות העסקאות: השאלה אינה רק המחיר, אלא האם לקונה יש יכולת כלכלית להשלים את העסקה, או שמדובר במינוף על הנייר בלבד.

הפיקוח על הבנקים כבר זיהה את הסכנה והטיל מגבלות על הלוואות הבלון והבולט עד סוף 2026, מתוך הבנה שהמימון הפך לכלי להחזקת מחירים מלאכותית.

4. הרגע שבו הזמן מחליף צד

בשוק עולה, הזמן הוא הנכס היקר ביותר של המוכר. בשוק יורד, הזמן מחליף צד והופך לנכס של הקונה. הסרט מתאר "מרוץ חימוש" של מכירה מהירה – ההבנה שחייבים להיפטר מהנכסים הרעילים לפני שהצד השני יבין את גודל האסון.הקונה שאינו חייב לרכוש היום מחזיק ב"אופציה להמתין". הוא צופה ביזמים שנלחצים לתזרים ובמלאי הדירות החדשות המצטבר (כפי שדווח ביולי 2026). הדינמיקה הפסיכולוגית ברורה: המוכר שמבין את המציאות החדשה ומתפשר מוקדם, יפסיד הרבה פחות מהמוכר שמתעקש להישאר בעולם של אתמול."המוכר שמתפשר מוקדם עשוי להפסיד פחות מהמוכר שמתעקש מאוחר."

5. הבנאליות של הקריסה: רציונליות חסומה

הפן המצמרר ביותר ב-"Margin Call" הוא היעדרם של נבלים. דמויות כמו המנכ"ל ג'ון טולד (John Tuld) או סם רוג'רס (Sam Rogers) אינן פועלות מרשע, אלא מתוך "רציונליות חסומה" (Bounded Rationality). הם מבצעים "מסגור מוסרי" (Moral Framing) – הופכים את הפעולה הלא-מוסרית של מכירת נכסים רעילים ללקוחותיהם למשימה הישרדותית הכרחית עבור הארגון.טולד הוא ה"אופטימייזר" התועלתני, בעוד רוג'רס הוא המרכז הרגשי המנהל את היררכיית הנאמנות. הם אנשים נורמטיביים לכאורה, שמקבלים החלטות הרסניות עבור אחרים מתוך דחף הישרדותי קר."זה בעצם הכל נעלם" (It's basically all gone) – סיכום מזוקק של הרגע שבו המתמטיקה הופכת לאסון אנושי בבת אחת.

6. יעילות כאידיאולוגיה: הלקח מההפקה

באופן אירוני, הפקת הסרט עצמה היא מופת של יעילות הון (Capital Efficiency). בתקציב של 3.5 מיליון דולר ו-17 ימי צילום בלבד, הבמאי ג'יי.סי שאנדור הוכיח שדיוק אינטלקטואלי מניב תשואה גבוהה (ROI) יותר מהפקות עתק. השימוש בטכנולוגיה דיגיטלית (RED 1MX) וצילום בלוקיישן אחד הפכו את הסרט לנכס מניב (Annuity) ששורד שנים רבות לאחר צאתו. זהו שיעור לאנליסטים: הערך האמיתי אינו טמון במעטפת, אלא ביכולת לנתח מערכות מורכבות במינימום משאבים ובמקסימום דיוק.

7. סיכום: חשבונאות של המצפון

"Margin Call" הוא הרגע שבו אי אפשר לפתור פערים באמצעות עוד אשראי. זהו הרגע שבו ה-Margin Call האישי פוגש את תקרת הזכוכית של השכר מול ההחזר החודשי המאמיר. הסרט מסתיים בדימוי של סם רוג'רס קובר את כלבו בחצר – פעולה שקטה המייצגת את ה"חשבונאות של המצפון" בתוך עולם שאיבד את המוסר לטובת המודל. בשוק הנדל"ן, כמו בוול סטריט, השאלה שנותרת פתוחה היא: האם אנחנו אלו שמזהים את שינוי הכיוון בזמן, או אלו שנותרו להחזיק בסיכון כשהמוזיקה נפסקת?
21Aug

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי. שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל. במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הזמן החליף צד: למה מוכר שמתפשר היום עלול להפסיד פחות, וקונה שממתין עשוי להרוויח מהזמן

שוק הנדל"ן הישראלי נכנס לשלב שבו השאלה כבר איננה רק מה המחיר, אלא לטובת מי פועל הזמן

יש רגע במחזור חייה של בועת נכסים שבו מתרחש שינוי כמעט בלתי נראה, אבל דרמטי מאוד.במשך שנים הזמן פועל לטובת בעלי הנכסים.מי שלא מכר היום, יכול היה בדרך כלל למכור בעוד חצי שנה במחיר גבוה יותר.

מי שלא קנה היום, גילה לא פעם שהדירה התרחקה ממנו בעוד כמה מאות אלפי שקלים.התוצאה הייתה התנהגות כמעט אוטומטית:המוכר יכול לחכות. הקונה חייב למהר.אלא שבשוק יורד, ובעיקר בשוק שעבר תקופה ממושכת של ניפוח מחירים, המשוואה יכולה להתהפך.וכך ניתן לתמצת את אחת התופעות החשובות ביותר של התקופה הנוכחית:

מוכר שיתפשר היום עשוי להפסיד פחות ממוכר שימתין.
קונה שימתין עשוי לשלם פחות מקונה שימהר.

זה איננו משפט שיווקי. זו תוצאה כלכלית אפשרית של שינוי כיוון במחזור הנדל"ן.והיא מסמנת אולי את אחד המעברים החשובים ביותר בשוק הישראלי של 2026: הזמן מתחיל להחליף צד.


קודם כול, הנתונים

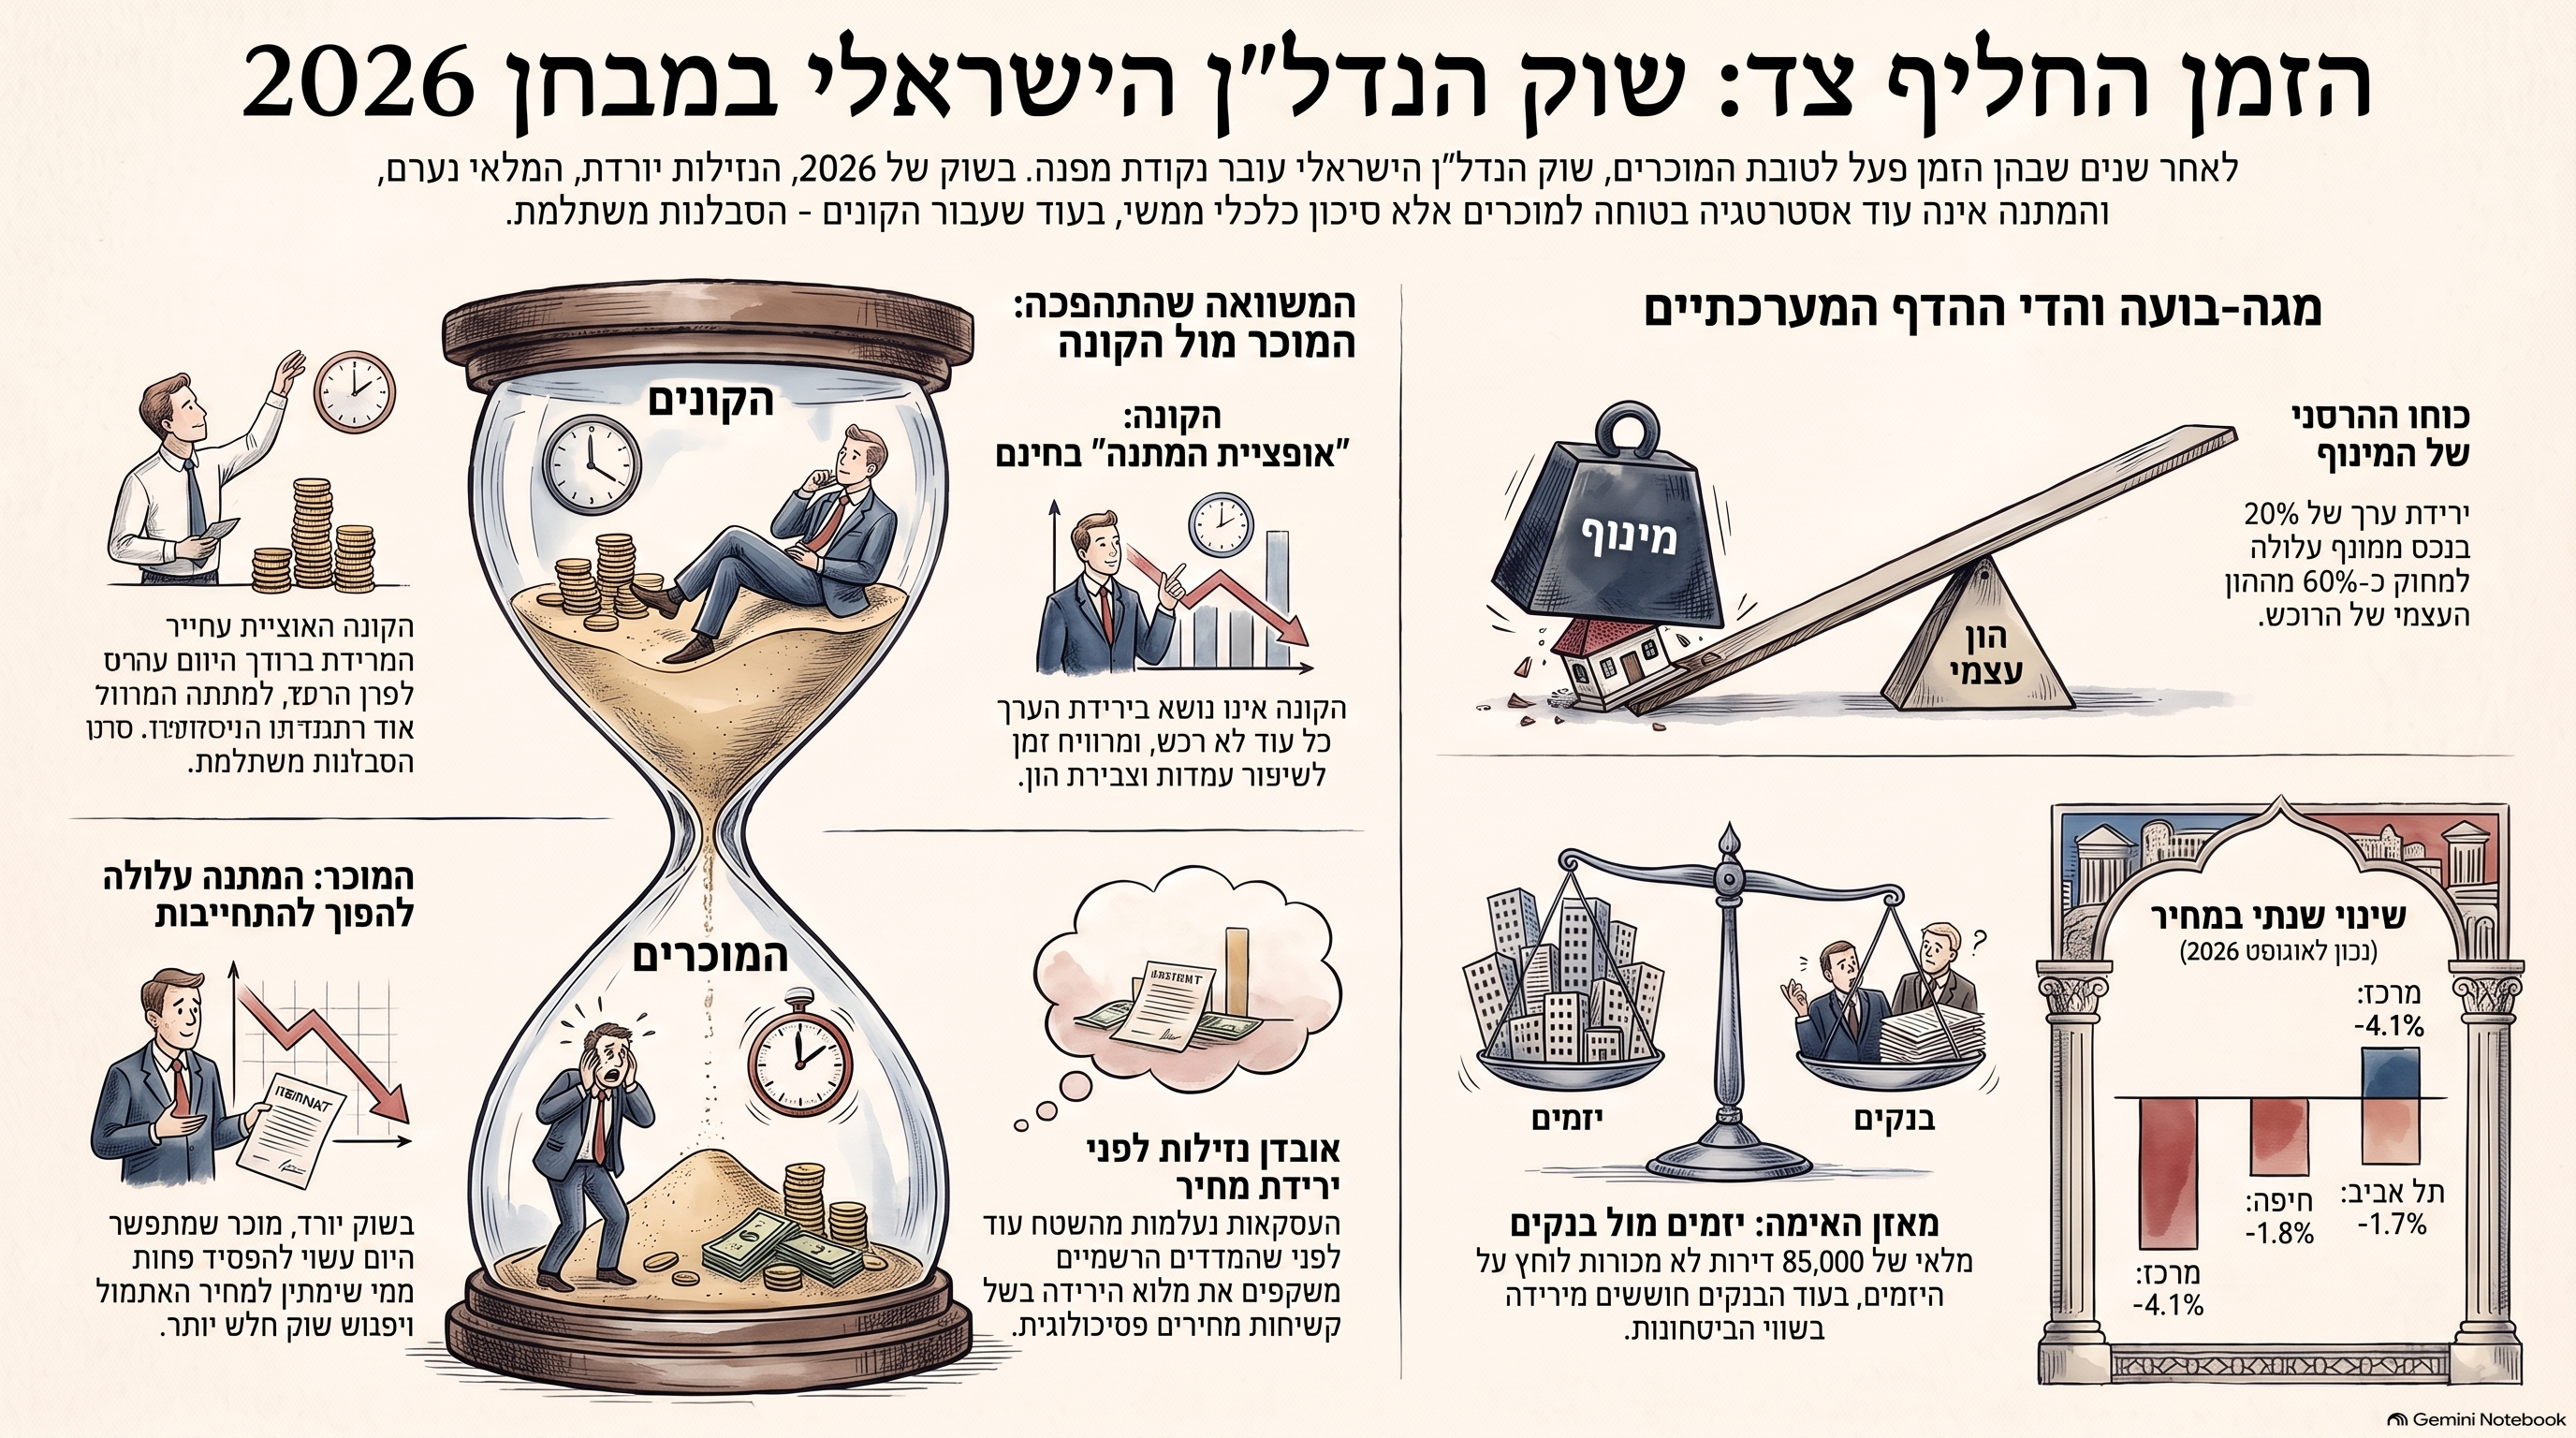
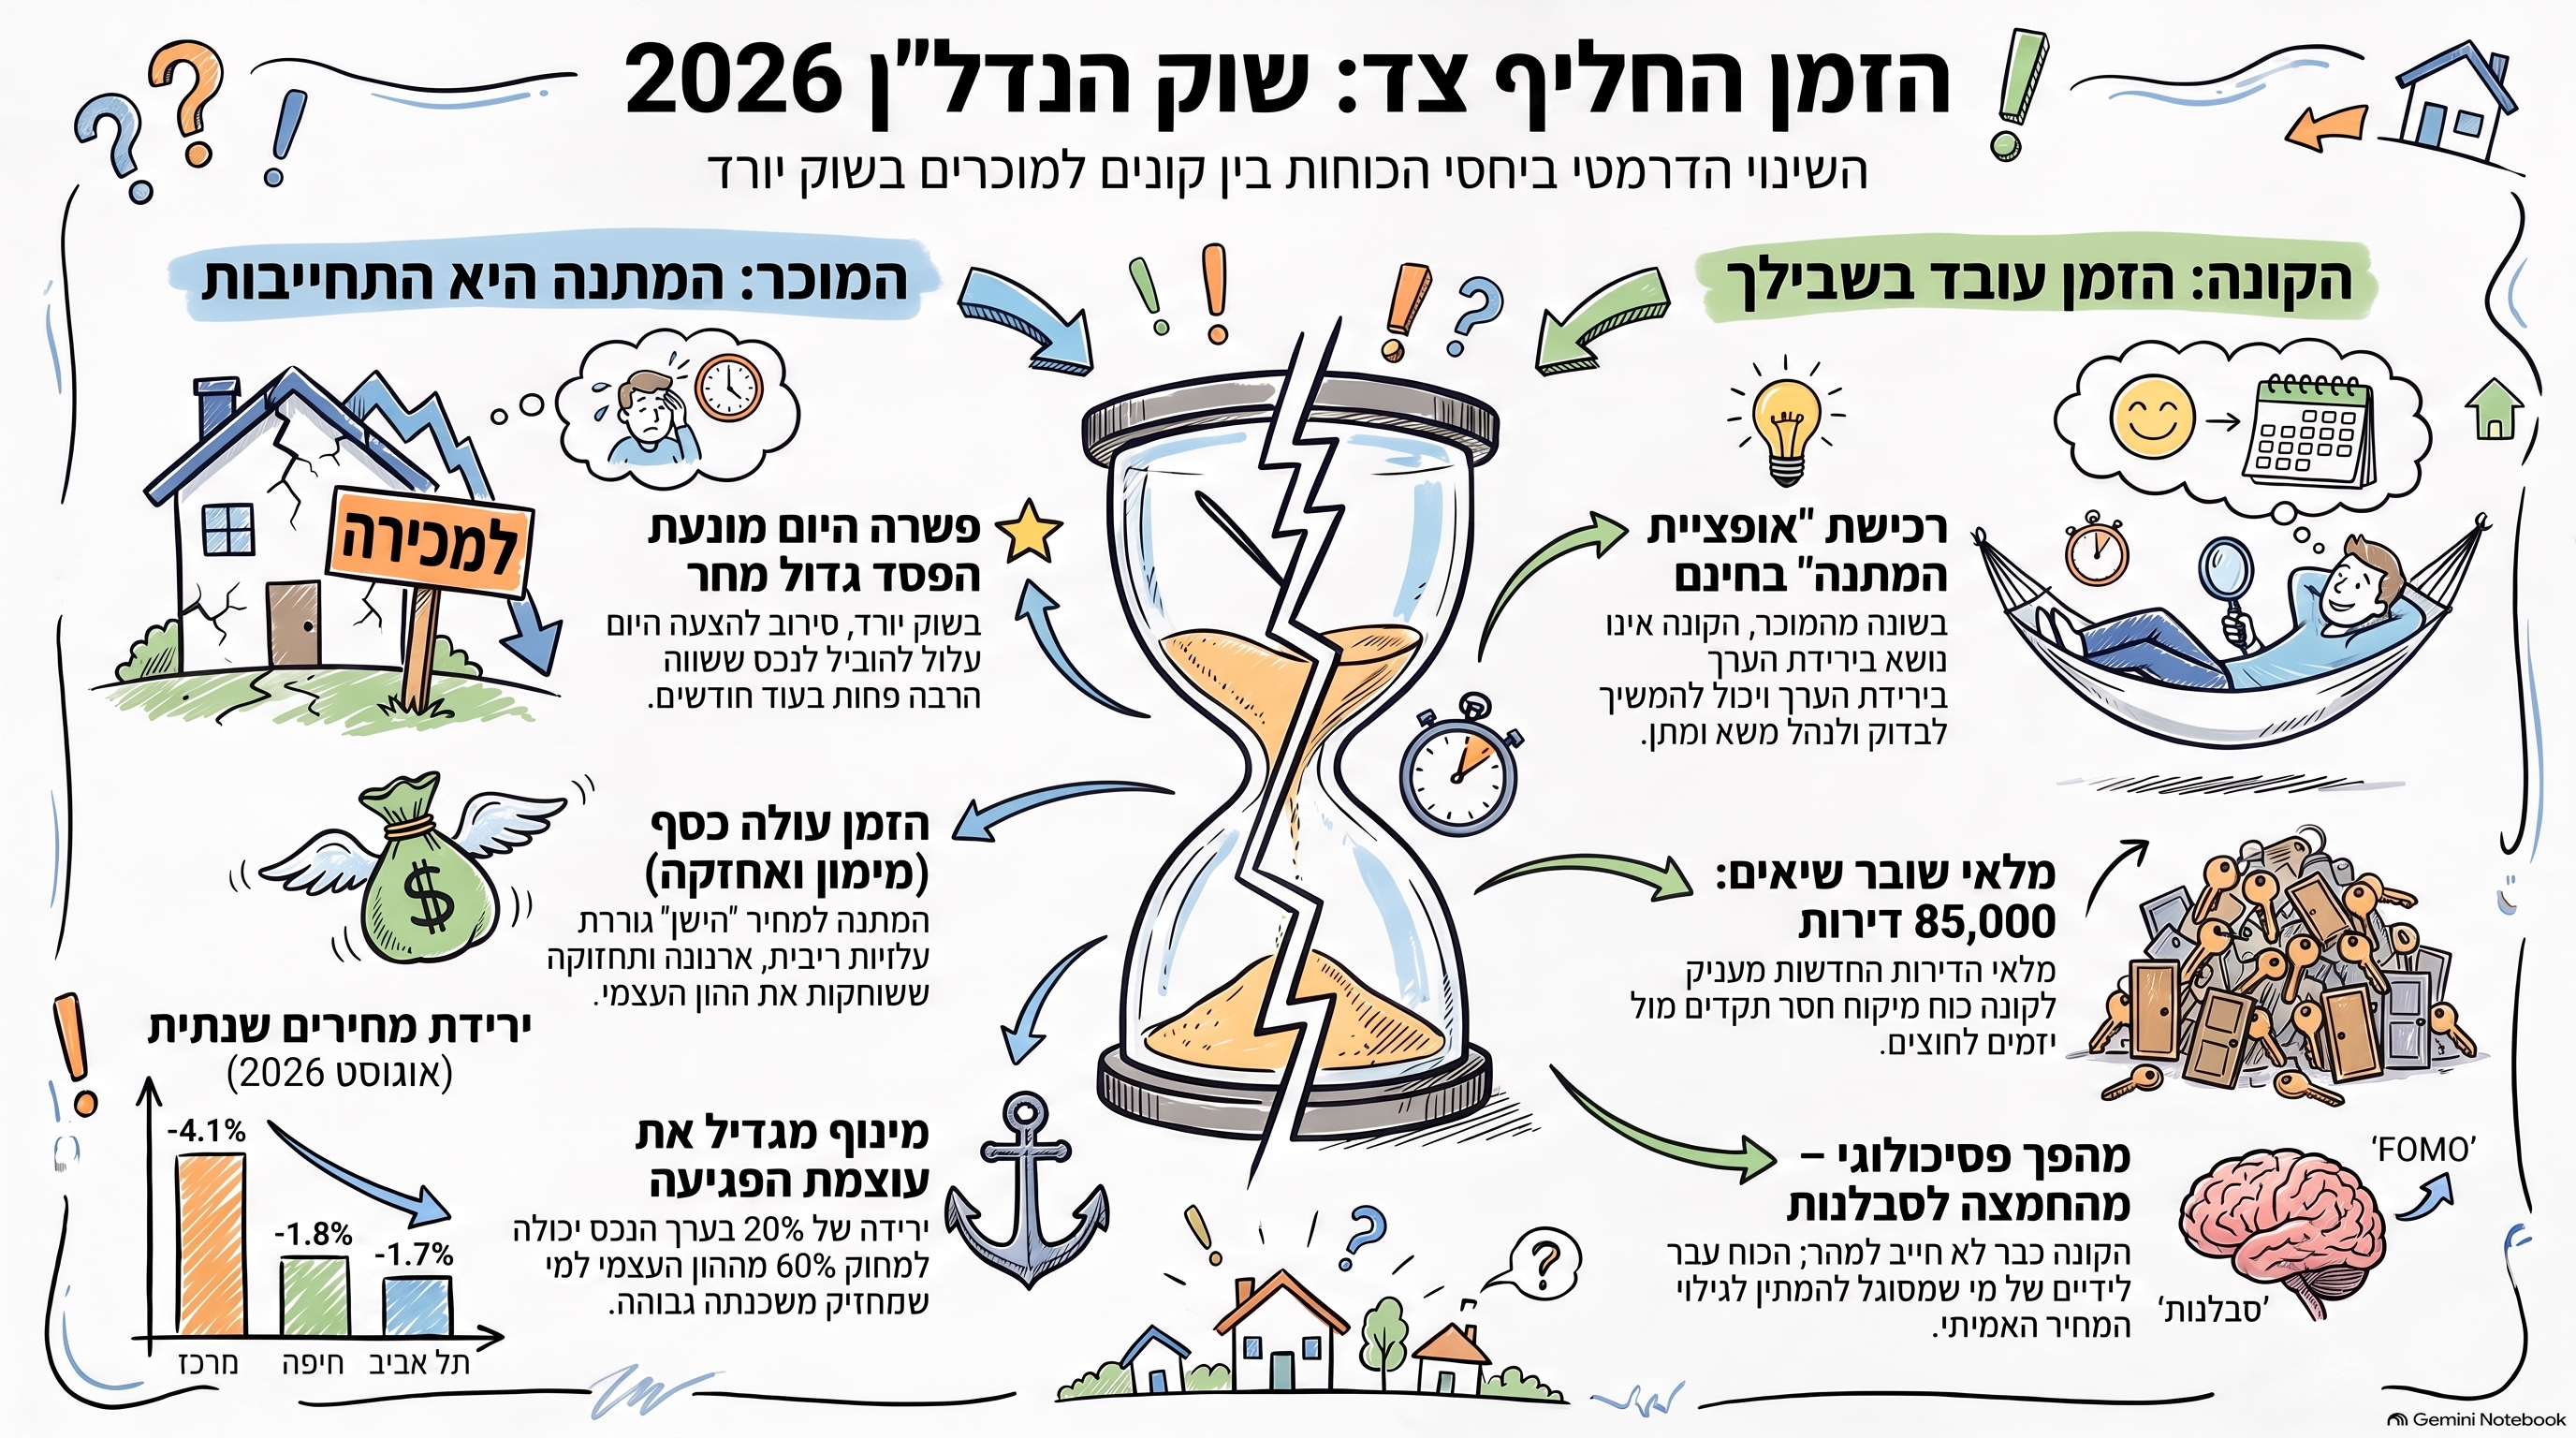
נכון לאוגוסט 2026, עדיין מוקדם לקבוע שהשוק כולו נמצא בקריסה אחידה. שוק המקרקעין איננו שוק אחד, ויש פערים גדולים בין אזורים, סוגי נכסים ופלחי אוכלוסייה.אבל קשה להתעלם מהצטברות הסימנים.הלמ"ס דיווחה ב-14 באוגוסט כי במדד האחרון, המתייחס לעסקאות מאי-יוני 2026, נרשמה עלייה דו-חודשית זעירה של 0.1%, אך בהשוואה לתקופה המקבילה אשתקד ירד מדד מחירי הדירות ב-1.5%. בדירות החדשות נרשמה ירידה שנתית של 2%.הנתון הארצי מסתיר פערים חריפים. בהשוואה שנתית ירדו המחירים במחוז המרכז ב-4.1%, בחיפה ב-1.8% ובתל אביב ב-1.7%, בעוד שבירושלים ובצפון עדיין נרשמו עליות.במקביל, משרד האוצר דיווח כי ביוני 2026 בוצעו 8,757 עסקאות, אולם בניכוי מכירות מסובסדות הסתכם השוק החופשי ב-7,550 עסקאות בלבד. בהשוואה ליוני 2024 לא חל למעשה גידול במספר העסקאות בשוק החופשי, ומכירות הקבלנים בשוק החופשי היו נמוכות ב-18%. רמת העסקאות ביוני עדיין נמצאת בשליש התחתון של הדירוג הרב-שנתי של חודשי יוני מאז תחילת שנות האלפיים.גם בצד ההיצע התמונה משמעותית. בנק ישראל דיווח בחודש מאי כי מלאי הדירות החדשות שנותרו למכירה עמד במרץ 2026 על כ-85 אלף יחידות.הריבית אמנם כבר החלה לרדת. בנק ישראל הפחית אותה במאי ל-3.75% וביולי ל-3.5%. אבל גם לאחר ההפחתות מדובר בסביבת מימון שונה לחלוטין מזו שהזינה את גל עליות המחירים בעשור הקודם.וכאן מתחילה הדרמה האמיתית.


מחיר יורד הוא רק הסימפטום

רבים מתייחסים לבועת נדל"ן כאילו היא מתחילה להתפוצץ ביום שבו הלמ"ס מפרסמת ירידה במדד.זו טעות.בועה מתחילה להיסדק הרבה קודם.השלב הראשון בדרך כלל הוא ירידה בנזילות.פחות קונים מוכנים לבצע עסקה במחירי האתמול.אחר כך מתארך זמן השיווק.אחר כך מופיעים מבצעי מימון, הנחות עקיפות, שדרוגים, פטורים, פריסות ותמריצים.רק בשלב מאוחר יותר מתחילים המחירים המדווחים עצמם להתאים למציאות החדשה.לכן אחת הטעויות הגדולות בניתוח שוק יורד היא להסתכל רק על מדד המחירים.בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים.זהו מנגנון מוכר של קשיחות מחירים.המוכר עדיין זוכר את השכן שמכר לפני שנה ב-3 מיליון שקל. הוא מתקשה נפשית וכלכלית להכיר בכך שהשוק אולי כבר אינו מוכן לשלם את אותו הסכום.הקונה, לעומת זאת, איננו מחויב לזיכרון הזה.הוא פשוט לא קונה.וכך נוצרת תקופת ביניים מוזרה:המוכר אומר שהדירה שווה 3 מיליון.הקונה אומר שהיא שווה 2.6 מיליון.ואין עסקה.


ואז הזמן מתחיל לעבוד נגד המוכר

נניח שמוכר דורש היום 3 מיליון שקל.הוא מקבל הצעה של 2.8 מיליון ודוחה אותה.מבחינתו הוא "לא מוכן להפסיד 200 אלף".אבל אם בעוד שמונה חודשים מחיר השוק יהיה 2.6 מיליון, הוא לא חסך 200 אלף שקל.הוא הפסיד עוד 200 אלף.וזה עוד לפני שמביאים בחשבון עלויות מימון, ארנונה, תחזוקה, תקופת שיווק, מסים אפשריים, עלות הון והזדמנויות חלופיות.כלומר:בשוק עולה, המתנה היא אופציה.
בשוק יורד, המתנה עלולה להיות התחייבות.
זהו שינוי פסיכולוגי וכלכלי עמוק מאוד.


אצל הקונה מתרחש התהליך ההפוך

קונה שנמצא בשוק עולה סובל ממה שמכונה לעיתים FOMO, פחד להישאר בחוץ.כל חודש שהוא ממתין עלול להרחיק ממנו את הדירה.אם המחירים עולים מהר יותר מהחיסכון שלו, אפילו הגדלת ההון העצמי איננה מספיקה.אבל כאשר השוק משנה כיוון, ההמתנה מקבלת ערך.הקונה רוכש לעצמו למעשה אופציית המתנה בחינם.הוא יכול לצפות.לבדוק.לנהל משא ומתן.להגדיל הון עצמי.להשוות בין נכסים.לראות אילו מוכרים באמת חייבים למכור.ובעיקר, הוא אינו נושא עדיין בירידת הערך של הנכס.זהו אחד ההבדלים הגדולים בין קונה למוכר בשוק יורד:הקונה יכול להשתתף בירידה רק לאחר שקנה.
המוכר כבר משתתף בה משום שהוא מחזיק בנכס.


אבל חשוב לסייג: לא לכל קונה כדאי תמיד לחכות

כאן חשוב להימנע מהפיכת הטיעון לסיסמה.לא ניתן לומר באופן גורף שכל קונה בישראל בשנת 2026 צריך להמתין.יש שלושה משתנים שיכולים לעבוד בכיוון ההפוך.ראשית, הריבית.אם הריבית על המשכנתאות תרד באופן משמעותי, יכולת התשלום של משקי הבית תשתפר. בנק ישראל כבר הוריד את הריבית ל-3.5%, ואם המגמה תימשך הדבר עשוי להקל על הביקוש.שנית, שכר הדירה.בעוד מחירי הדירות נחלשו, שכר הדירה ממשיך לעלות בחלק מהשוק. בנק ישראל דיווח ביולי על קצב עלייה שנתי של 4% בסעיף הדיור, ובחוזים שבהם התחלף שוכר נרשמה במאי עלייה שנתית של 6.8%.לכן קונה שממתין ומשלם שכירות גבוהה אינו ממתין בחינם.שלישית, נדל"ן הוא מקומי.דירה נדירה ברחוב מסוים, נכס עם מאפיינים מיוחדים או אזור שבו ההיצע מוגבל יכולים להתנהג אחרת לחלוטין מהמדד הארצי.לכן האמירה המדויקת אינה:"אסור לקנות".אלא:בשוק שנכנס לתהליך התאמת מחירים, עצם ההמתנה מקבלת ערך כלכלי שלא היה לה בתקופת העליות.


הבעיה הגדולה יותר מתחילה אצל היזמים

המוכר הפרטי יכול לעיתים להחליט לא למכור.ליזם אין תמיד את הפריבילגיה הזאת.יזם מחזיק קרקע.הוא משלם ריבית.יש לו ליווי בנקאי.יש עלויות ביצוע.יש התחייבויות לקבלנים ולספקים.יש הוצאות הנהלה.ויש מלאי.כאשר יש כ-85 אלף דירות חדשות שנותרו למכירה, השאלה כבר אינה רק מה מחיר הדירה.השאלה היא:כמה זמן ניתן לממן את המלאי הזה?זו נקודה קריטית.כל עוד אפשר להימנע מהורדת המחיר הרשמי באמצעות מבצע מימון, ניתן לשמור לכאורה על מחירון.20/80.10/90.הלוואות מסובסדות.פטור מהצמדה.שדרוג מטבח.תשלום מאוחר.השתתפות במשכנתה.אבל מבחינה כלכלית, כל אלה הם צורות שונות של הנחה.המחיר הנקוב איננו בהכרח המחיר האפקטיבי.וככל שהמימון יקר יותר וככל שהמלאי יושב זמן רב יותר, כך גדלה העלות הכלכלית של הניסיון להגן על המחיר.


וכאן נכנסים הבנקים לתמונה

למערכת הבנקאית יש אינטרס ברור ביציבות.ירידה חדה במחירי הדירות אינה פוגעת רק בבעלי הנכסים.היא משפיעה גם על הביטחונות.על יחס ההלוואה לשווי.על תיקי המשכנתאות.על האשראי הקבלני.על שווי הקרקעות.ועל יכולתם של יזמים למחזר חוב.לכן בשלב הראשון יכולה להיווצר מערכת יחסים כמעט סימביוטית בין הבנק לבין היזם:היזם מעוניין שלא להפחית את המחיר.והבנק מעוניין שהיזם לא ייאלץ להפחית אותו.כל עוד העסק ממשיך להתגלגל, שני הצדדים יכולים להחזיק את המחיר.אבל הזמן עולה כסף.וזה המקום שבו נוצר מה שכיניתי בעבר "מאזן האימה בין הקבלנים לבנקים".הקבלן יודע שאם יתחיל למכור בהנחות חדות, הוא עלול לפגוע בשווי המלאי ובקרקע.הבנק יודע שאם ילחץ יותר מדי על הקבלן, הוא עצמו עלול לקבל בחזרה פרויקט או מלאי שערכם נמוך מזה הרשום בספרים.לכן שני הצדדים עשויים להעדיף זמן.אבל זמן איננו פותר בעיית ערך.הוא רק דוחה את המפגש איתה.


בועה אינה מתפוצצת במקום אחד

זו אולי הנקודה החשובה ביותר.כאשר מדברים על התפוצצות בועת נדל"ן, הציבור מדמיין מוכר שקנה דירה ב-3 מיליון שקל ומוכר אותה ב-2.5 מיליון.אבל זה רק המעגל הראשון.בועת נכסים מייצרת שרשרת מאזנית שלמה.משק הבית מחזיק דירה ומשכנתה.היזם מחזיק קרקע, מלאי וחוב.הבנק מחזיק את ההלוואה.המשקיע המוסדי מחזיק לעיתים אג"ח של חברות נדל"ן.המדינה תלויה בהכנסות ממסים הקשורים לפעילות בנדל"ן.הרשות המקומית תלויה בפיתוח ובפעילות כלכלית.נותני שירותים תלויים בהיקף העסקאות והבנייה.כאשר מחיר הנכס עולה במשך שנים, כמעט כל השרשרת נהנית.וכשהכיוון מתהפך, ההפסדים מתחילים לעבור בכיוון ההפוך.לכן לבועה גדולה יש הדי הדף.


ככל שהמינוף גבוה יותר, ההדף חזק יותר

נניח שתי דירות שמחירן ירד מ-3 מיליון ל-2.4 מיליון שקל.בשני המקרים ירידת המחיר היא 20%.אבל מבחינת בעל הנכס התוצאה יכולה להיות שונה לחלוטין.מי שרכש את הדירה ללא חוב איבד 20% מערך הנכס.מי שהביא מיליון שקל הון עצמי ולקח משכנתה של 2 מיליון שקל איבד למעשה 600 אלף שקל מתוך הון עצמי של מיליון.כלומר 60% מההון העצמי.זהו כוחו של מינוף.מינוף מגביר תשואה בעלייה, אבל מגביר הפסד בירידה.ולכן כאשר בוחנים את הסיכון במגה-בועה, לא די לשאול בכמה ירדו מחירי הדירות.צריך לשאול:כמה מהמחיר מומן בחוב?


ומה קורה אם הריבית יורדת?

זהו הטיעון המרכזי של מי שסבורים שהשוק עשוי להתאושש.בנק ישראל כבר הוריד את הריבית מ-4% בתחילת השנה ל-3.5% ביולי.האם ירידה נוספת בריבית תציל את שוק הדירות?היא בהחלט יכולה לתמוך בו.אבל צריך להבחין בין שני דברים:הקלה בתזרים לבין שיקום ערך.ריבית נמוכה יותר מורידה תשלום חודשי ומגדילה יכולת מימון.אבל אם מחירו של נכס עדיין מנותק משמעותית מהשכר, מהתשואה ומהיכולת הכלכלית של משקי הבית, הפחתת ריבית אינה מוחקת את הפער.היא רק מצמצמת אותו.במילים אחרות:ריבית יכולה לקנות זמן.
היא אינה בהכרח יכולה להצדיק כל מחיר.


השלב המסוכן ביותר הוא שלב ההכחשה

כמעט בכל תיקון משמעותי בשוק נכסים קיים פרק זמן שבו המשתתפים עדיין מתמחרים את העתיד לפי העבר.המוכר זוכר את שיא המחיר.היזם זוכר את מחירון 2022-2024.השמאי מסתכל על עסקאות קודמות.הבנק מסתכל על שומה שנעשתה כאשר השוק היה חזק יותר.והקונה מסתכל על כל אלה ושואל שאלה פשוטה:למה שאשלם היום את המחיר של אתמול?זהו השלב שבו נוצר הפער הגדול בין מחיר מבוקש לבין מחיר בר ביצוע.ולכן בתקופות כאלה, נתוני עסקאות לבדם עלולים להיות מסוכנים במיוחד.כאשר מספר העסקאות קטן, כל עסקה שמבוצעת מקבלת משקל יחסי גדול יותר.אבל היא אינה בהכרח מייצגת שוק עמוק ונזיל.כאן בדיוק חוזרת ההבחנה שעליה אני עומד שנים:מחיר הוא נתון.
שווי הוא מסקנה כלכלית.


ואז מגיע מבחן גורמי היסוד

כאשר שוק עולה במהירות, קל להתעלם מגורמי היסוד.כאשר הוא נעצר, הם חוזרים אל מרכז הבמה.כמה חודשי הכנסה דרושים לרכישת דירה?מה התשואה משכר דירה?מהי עלות המשכנתה?מה המרווח בין התשואה לבין עלות הכסף?מהו שיעור ההחזר מההכנסה?מה קצב הגידול בשכר?כמה דירות עומדות למכירה?כמה זמן לוקח למכור אותן?מה מחיר הדירה האפקטיבי לאחר מבצעי מימון?אלו אינן שאלות תיאורטיות.אלו הכוחות שבסופו של דבר קובעים כמה הציבור מסוגל לשלם.


במגה-בועה לא כולם חייבים למכור כדי שהמחירים ירדו

זו נקודה שמבלבלת רבים.לעיתים נשמעת הטענה:"הישראלים לא ימכרו בהפסד".נכון.רבים באמת לא ימכרו.אבל מחיר שוק אינו נקבע על ידי כל בעלי הדירות.הוא נקבע על ידי מי שבאמת מבצע עסקה.די בקבוצה קטנה יחסית של מוכרים שמוכרחים למכור כדי לשנות את רמת המחירים.גירושים.ירושה.מעבר דירה.משפרי דיור.יזם שצריך תזרים.משקיע שחייב לפרוע הלוואה.חברה שנדרשת לעמוד באמות מידה פיננסיות.העסקאות האלה הופכות בהדרגה לעסקאות ההשוואה החדשות.וכאן מתחיל תהליך של גילוי מחיר.


זו הסיבה שמי שמתפשר ראשון עשוי דווקא להפסיד פחות

המשפט נשמע פרדוקסלי.אבל הוא מתאר תופעה כלכלית מוכרת.בעל נכס שמכיר ראשון בכך שהשוק השתנה יכול לצאת כאשר עדיין קיימת נזילות.מי שמתעקש על מחיר השיא עלול למצוא את עצמו בעוד שנה באותו מצב, רק מול קונים שמציעים פחות.לכן בתקופת ירידות:הנחה אינה בהכרח הפסד.
לפעמים היא מניעת הפסד גדול יותר.


ומכאן גם הצד השני של המשוואה

לקונה יש בתקופה כזאת יתרון שלא היה לו במשך שנים.הוא יכול לשאול:מי חייב למכור?כמה זמן הנכס בשוק?כמה פעמים המחיר ירד?האם קיימת עסקת מזומן טובה יותר?מה התשואה האמיתית?מה עלות המשכנתה?האם מחיר הנכס עומד במבחן ההכנסה?האם קיימות דירות דומות שלא נמכרו?ומהו המחיר האפקטיבי בפרויקטים החדשים בסביבה?זוהי חזרה לשוק שבו הקונה בודק נכס, במקום שהקונה רק יבדוק אם הבנק מוכן לתת לו מספיק כסף כדי לרכוש אותו.


אבל הנפגעים האמיתיים של מגה-בועה עלולים להימצא דווקא מחוץ לדירה הבודדת

אם תיקון המחירים יהיה עמוק, השאלה הגדולה לא תהיה מי הפסיד 300 אלף שקל בדירה.השאלה תהיה כיצד מתפזר ההפסד במערכת.כמה קרקעות נרכשו לפי הנחות מחיר שכבר אינן ריאליות?כמה פרויקטים נבנו על בסיס קצב מכירות שכבר איננו קיים?כמה אשראי ניתן כנגד ערכים שהתבססו על מחירי שיא?כמה הון עצמי אמיתי עומד מאחורי העסקאות?כמה רוכשים מסתמכים על מחזור עתידי?וכמה הפסד יכול כל אחד מהגורמים בשרשרת לספוג לפני שהוא מעביר אותו הלאה?אלו השאלות החשובות של השלב הבא.


אנחנו בעיצומו של מעבר ממאבק על מחיר למאבק על מאזן

בשלב הראשון של הירידה כולם מדברים על מחיר.האם ירד 1%?3%?5%?אבל אם התהליך נמשך, מרכז הכובד עובר למאזנים.כמה חוב יש?מתי צריך למחזר אותו?מה הביטחונות?מהו ההון העצמי?מהו התזרים?כמה זמן ניתן להחזיק מלאי?זה הרגע שבו משבר נדל"ן מפסיק להיות רק סיפור של "מחירי דירות" והופך לסיפור פיננסי.


ולכן התקופה שלפנינו עשויה להיות מעניינת הרבה יותר מזו שמאחורינו

במשך שנים הוויכוח בישראל עסק כמעט כולו בשאלה:למה מחירי הדירות ממשיכים לעלות?ייתכן שהשאלה החשובה בשנים הקרובות תהיה אחרת:מי יספוג את הפער שנוצר בין המחירים לבין היכולת הכלכלית לתמוך בהם?המוכרים?הרוכשים?היזמים?הבנקים?בעלי האג"ח?המדינה?או, כפי שקורה לעיתים במשברים מערכתיים, קצת מכל אחד?


לסיכום: הזמן כבר אינו ניטרלי

השוק הישראלי עדיין אינו שוק אחיד, ולא נכון להכריז שכל נכס עומד בפני אותה ירידה.גם הורדת הריבית עשויה לשנות חלק מהתמונה.אבל הנתונים האחרונים מצביעים על שילוב שקשה להתעלם ממנו: ירידה שנתית במחירי הדירות, מלאי גבוה מאוד של דירות חדשות, רמת עסקאות חופשיות שאינה גבוהה במונחים היסטוריים וחולשה יחסית במכירות הקבלנים.זהו בדיוק השלב שבו כדאי לעבור מניתוח של "כמה עלה המדד החודש" לניתוח של התמריצים הכלכליים של כל אחד מהשחקנים.כי בשוק שעולה כולם רוצים זמן.בשוק שיורד, לא כולם יכולים להרשות אותו לעצמם.ולכן המשפט שמסכם בעיניי את התקופה הוא:מוכר שיתפשר בזמן עשוי להפסיד פחות ממוכר שימתין.
קונה שיש לו יכולת להמתין עשוי לשלם פחות ממי שיחשוש להחמיץ. 
וככל שהבועה שקדמה לתיקון הייתה גדולה יותר, כך ההשלכות אינן נעצרות בין הקונה למוכר. הן עוברות אל היזם. משם אל הקבלן. אל הקרקע. אל האשראי. אל הבנק. ואל המערכת הפיננסית. ככה זה כאשר מגה-בועה מתחילה להתכווץ: המחיר הוא רק מוקד הפגיעה הראשון. הדי ההדף מגיעים הרבה יותר רחוק.

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי.

שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל.

במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הבעיה האמיתית מתחילה כשהירידה במחירי הדירות מפסיקה להיות סיפור של קונה ומוכר והופכת לסיפור של יזמים, בנקים ואשראי.

English Summary
Israel’s housing market may be entering a phase in which time no longer works in favor of sellers. In a declining market, a seller who accepts a lower price early may ultimately lose less than one who waits, while a patient buyer may benefit from improved negotiating power and lower effective prices. The broader risk, however, lies beyond individual transactions. High leverage, large inventories of unsold homes, developer financing and banks’ exposure to real estate can turn a price correction into a wider financial adjustment. The key issue is therefore no longer only how much housing prices may fall, but who will absorb the gap between inflated prices and the economic fundamentals that can sustainably support them.

הזמן החליף צד: מדוע המוכרים בלחץ והקונים יכולים סוף סוף לנשום?

1. הקדמה: כשהחוקים הישנים מפסיקים לעבוד

במשך עשורים, שוק הנדל"ן הישראלי תופעל על ידי "אוטומט" פסיכולוגי פשוט וחסר רחמים: המוכר מחכה בנחת כי "המחירים תמיד עולים", והקונה אחוז פאניקה, ממהר לרכוש כל פיסת בטון לפני שהרכבת תדהר רחוק יותר מהישג ידו. המשוואה הזו נראתה נצחית, עד שהגיעה שנת 2026 והפכה את הקערה על פיה.השינוי הדרמטי ביותר במחזור הנוכחי הוא שהזמן הפסיק להיות ניטרלי – הוא בחר צד. המציאות החדשה מבהירה שמוכר שיתפשר היום עשוי להפסיד פחות מזה שימתין, בעוד שהקונה שישכיל להמתין מגלה שהסבלנות שלו היא נכס כלכלי שמייצר רווח נקי. בשוק של 2026, המהירות היא האינטרס של המוכר, והזמן הוא הנשק של הקונה.

2. תובנה ראשונה: המחיר הוא רק הסימפטום, הנזילות היא הסיפור האמיתי

טעות נפוצה של חובבים היא להמתין לפרסום מדד מחירי הדירות של הלמ"ס כדי להבין לאן הרוח נושבת. בפועל, עדכון המחיר הרשמי הוא התחנה האחרונה ברכבת של פיצוץ בועה. בנדל"ן, הבועה מתחילה להיסדק דרך הנזילות – היכולת להפוך נכס למזומן.התהליך מתרחש בארבעה שלבים ברורים:

  1. ירידה בנזילות: כמות העסקאות מתכווצת. הקונים פשוט מפסיקים להגיע.
  2. התארכות זמן השיווק: נכסים "מתייבשים" על המדף במשך חודשים ארוכים.
  3. מבצעי מימון והטבות: הופעת הנחות עקיפות שנועדו להחזיק את המחיר הרשמי "חי".
  4. עדכון המחיר הנומינלי: רק כשכל שאר הכלים כשלו, המחיר המדווח מתחיל לצנוח.

"בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים."

3. תובנה שנייה: הפרדוקס של המוכר – להפסיד היום כדי לא להתרסק מחר

המוכר הישראלי הממוצע לוקה ב"קשיחות מחירים" פסיכולוגית. הוא מעוגן לזיכרון של השכן שמכר בשיא ב-3 מיליון ש"ח ב-2023, ולכן הוא רואה בהצעה של 2.8 מיליון ש"ח היום כ"הפסד" של 200 אלף ש"ח.אולם, בשוק יורד, המתנה היא כבר לא אופציה אלא התחייבות (Liability). אם בעוד חצי שנה מחיר השוק יתכנס ל-2.6 מיליון ש"ח, המוכר שסירב היום לא "חסר" לעצמו כסף – הוא ייצר לעצמו הפסד נוסף של 200 אלף ש"ח, וזאת עוד לפני שחישבנו את עלויות המימון והריבית האוכלת כל חלקה טובה. במציאות כלכלית שבה השוק משנה כיוון, המנצח הוא זה שמכיר במציאות ראשון.

4. תובנה שלישית: ה"אופציה" של הקונה היא עכשיו בחינם

בשנות הגאות, הקונים נדחפו לשוק על ידי FOMO (פחד להישאר בחוץ). כיום, הדינמיקה הזו התאיידה. הקונה המודרני מחזיק ב"אופציית המתנה בחינם": הוא יכול לשבת על הגדר, לבחון נכסים בפינצטה ולהגדיל את ההון העצמי שלו בחיסכון, בעוד שהוא אינו נושא בירידת הערך של הנכס כל עוד לא רכש אותו. המוכר, לעומת זאת, "משתתף" בירידת הערך בכל יום שעובר, מעצם היותו הבעלים של נכס בשוק נחלש.

5. תובנה רביעית: "מאזן האימה" בין היזמים לבנקים

עם מלאי חסר תקדים של כ-85 אלף דירות חדשות הממתינות לקונים, היזמים נמצאים בנקודת שבירה. כאן נכנס לתמונה המושג "המחיר האפקטיבי": בעוד שהמחיר הנומינלי (על הנייר) נראה יציב, המחיר האמיתי שבו נסגרות עסקאות נמוך בהרבה בשלל הטבות.כדי להימנע מהורדת מחיר רשמית שתחייב את הבנקים לעדכן את שווי הביטחונות שלהם ולפגוע במאזנים, הקבלנים משתמשים ב"הנחות עקיפות":

  • מבצעי מימון קיצוניים: תנאי תשלום של 20/80 או אפילו 10/90 ללא ריבית והצמדה.
  • ספיגת מדדים: פטור מלא מהצמדה למדד תשומות הבנייה.
  • סבסוד משכנתאות: הקבלן משלם עבור הרוכש את הריבית לבנק לשנים הראשונות.
  • שדרוגים בשווי מאות אלפים: מטבחי יוקרה, מיזוג מרכזי ואבזור שפעם תומחרו בנפרד.

הבנקים והיזמים לכודים בסימביוזה של הכחשה – שניהם חוששים שירידה חדה מדי תמוטט את ערך הנכסים הרשום בספרים ותחייב הפרשות עתק להפסדי אשראי.

6. תובנה חמישית: מלכוד המינוף – כשההפסד מכפיל את עצמו

המינוף הוא חרב פיפיות שביצועיה כואבים במיוחד בשוק יורד. בואו נפרק את המספרים: נכס ששווה 3 מיליון ש"ח, שנרכש עם מיליון ש"ח הון עצמי ו-2 מיליון ש"ח משכנתה.ירידת ערך של 20% במחיר הנכס (600 אלף ש"ח) אינה מוחקת רק חמישית מההשקעה. מכיוון שהחוב לבנק נותר קשיח על 2 מיליון ש"ח, ירידה זו מוחקת למעשה 60% מההון העצמי של הבעלים. במצב כזה, מרחב התמרון של המוכר נעלם, והוא הופך להיות "שבוי" של הנכס או של הבנק.

7. הסתייגות הכרחית: מתי בכל זאת לא כדאי לחכות?

כאסטרטגים, עלינו להימנע מהכללות גורפות. נדל"ן הוא שוק של מיקרו-אקלים, והנתונים של אוגוסט 2026 מראים שונות גיאוגרפית עמוקה:

  • הסדקים במרכז: מחוז המרכז רשם ירידה שנתית של 4.1% ותל אביב ירדה ב-1.7%. כאן המגמה ברורה.
  • עמידות בפריפריה ובבירה: בירושלים ובמחוז הצפון עדיין נרשמו עליות, מה שמראה שבאזורים שבהם ההיצע קשיח או שהביקוש מונע מגורמים אחרים, השוק טרם התקרר.
  • משתני המאקרו: הריבית שירדה לרמה של 3.5% ושכר הדירה שממשיך לטפס (עלייה של 4% עד 6.8% בחוזים חדשים) מהווים "רצפת תמיכה" למחירים. קונה שמשלם שכירות גבוהה מאוד צריך לחשב האם ההמתנה לירידת המחיר אינה מתקזזת עם הכסף שנשפך על שכירות.

8. סיכום: שלב ההכחשה מסתיים, מי יספוג את הפער?

אנו נמצאים בשיאו של "שלב ההכחשה" (The Denial Stage). המוכרים, היזמים והבנקים עדיין מתמחרים את העתיד לפי הזיכרון של מחירי השיא מ-2022-2024, אך הקונים כבר עברו הלאה. הפער הזה בין "מחיר" (נתון יבש) ל"שווי" (מסקנה כלכלית) הוא המקום שבו נוצרות הדרמות הגדולות. השוק עובר ממאבק על מחירים למאבק על מאזנים. השאלה היא כבר לא האם תהיה ירידה, אלא מי בשרשרת יספוג את ההפסד: היזם שיחתוך רווחים, הבנק שיכיר בחובות אבודים, או המוכר הפרטי שיפנים שהזמן כבר לא עובד אצלו. לפני שאתם רצים לחתום על עסקה, שאלו את עצמכם שאלה אחת פשוטה: האם אתם באמת מוכנים להיות אלו שמשלמים מכיסם את "דמי היציאה" עבור מחירי השיא של השנים הקרובות? זכרו – בשוק של 2026, הזמן כבר בחר צד. ואתם לא רוצים להיות בצד הלא נכון של השעון.

22Jun

מאזן האימה החדש בשוק הנדל"ן הישראלי: כיצד מלאי של עשרות אלפי דירות לא מכורות, האטה במכירות, מחזורי משכנתאות והיקפי אשראי גדולים יוצרים תלות הדדית בין הקבלנים, נוטלי המשכנתאות והבנקים. המאמר מסביר מדוע הבנקים מתחילים לגלות גמישות, כיצד פריסת חובות ועדכון דוחות אפס עשויים לדחות הכרה בהפסדים, מדוע מימוש המוני של דירות עלול לפגוע בשווי הביטחונות הבנקאיים, ומהי נקודת השבר שבה מאזן האימה עלול להפוך למשבר מערכתי.

מאזן האימה בשוק הנדל"ן: כשהקבלנים, נוטלי המשכנתאות והבנקים תלויים זה בזה

If We Go Down, You Go Down With Us

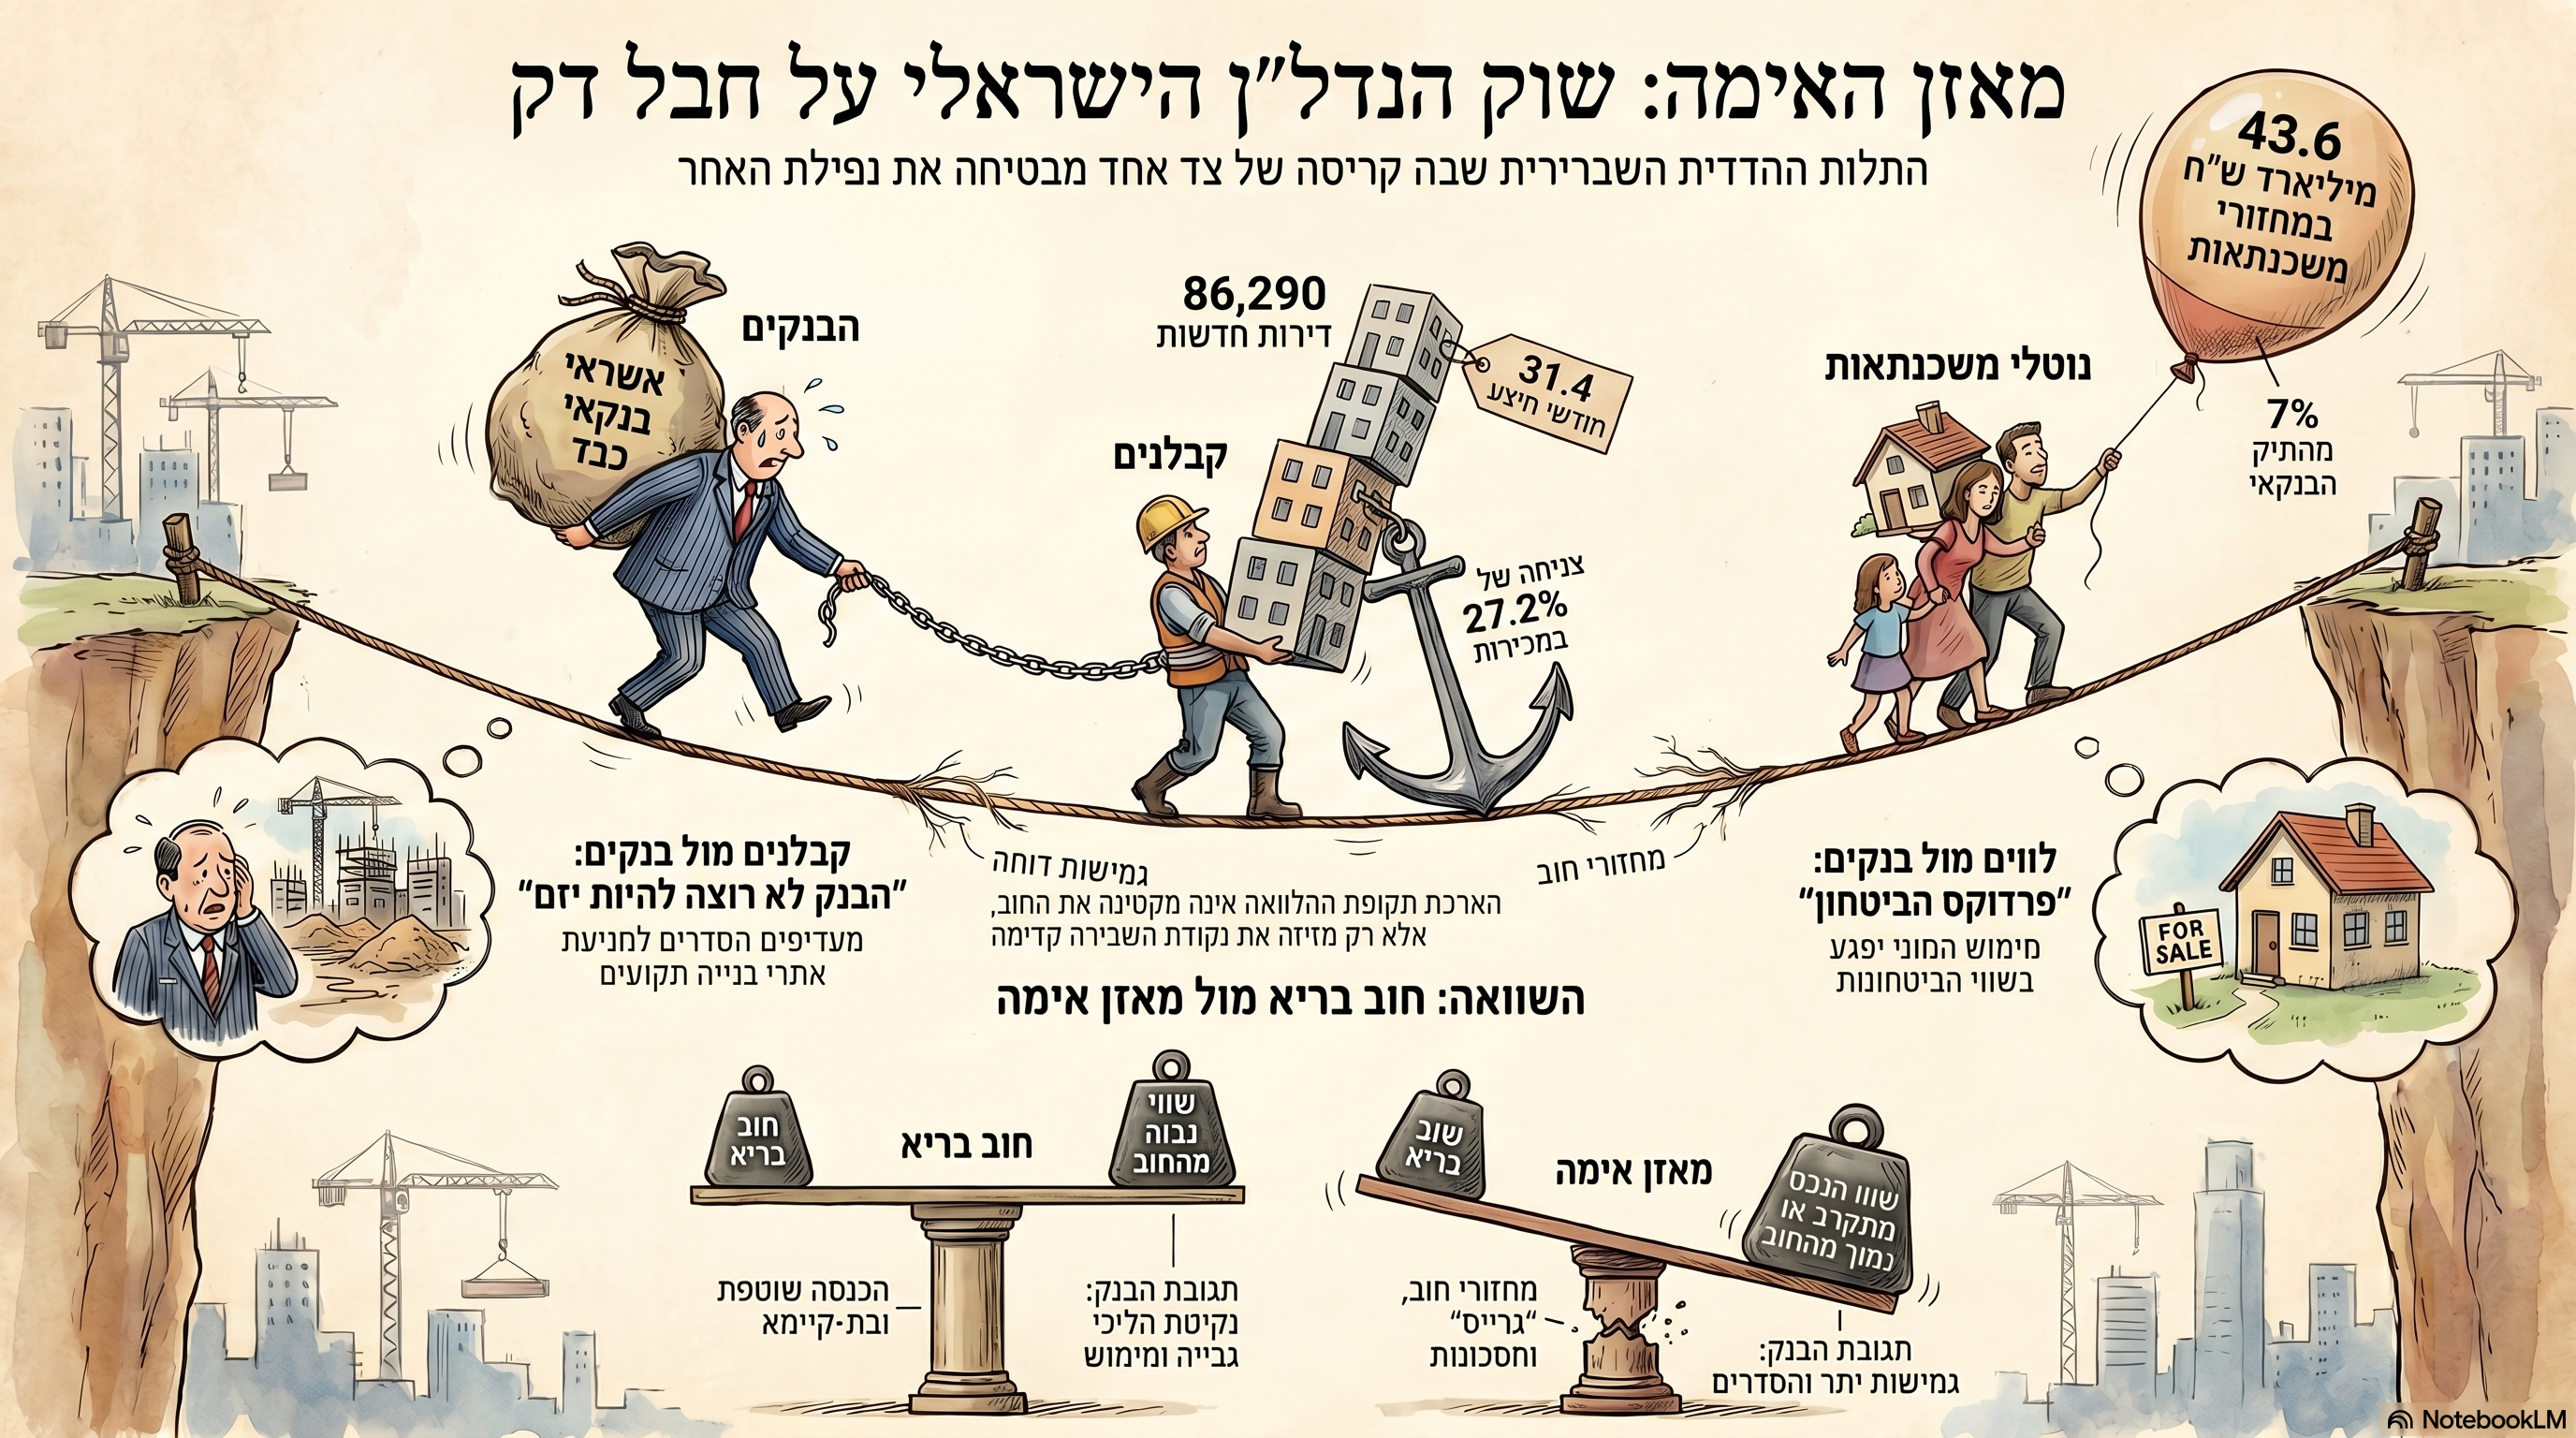
במשך שנים היה נדמה כי יחסי הכוחות בשוק האשראי ברורים לחלוטין: הבנק נותן את הכסף, הבנק מחזיק בשעבוד, הבנק קובע את התנאים, והקבלן או נוטל המשכנתה נדרשים לציית.כאשר חייב יחיד מתקשה לעמוד בהתחייבויותיו, התמונה הזאת אכן נכונה. הבנק יכול לדרוש הזרמת הון, להעמיד את ההלוואה לפירעון, לממש ביטחונות או לפתוח בהליכי גבייה.אבל כאשר עשרות אלפי לווים, יזמים וקבלנים נחשפים בו זמנית לאותה בעיה, יחסי הכוחות משתנים.הבעיה כבר אינה בעייתו של החייב הבודד. היא הופכת לבעיה של המערכת שנתנה לו את האשראי.זהו מאזן האימה החדש בשוק הנדל"ן הישראלי:

הקבלנים ונוטלי המשכנתאות זקוקים לבנקים כדי לשרוד, אבל הבנקים זקוקים להם כדי שההלוואות ימשיכו להיראות כנכסים ולא יהפכו להפסדים.

במילים פשוטות:

If we go down, you go down with us.

לא מדובר באיום. מדובר בתיאור של תלות הדדית פיננסית שנוצרה כאשר היקפי החוב, הבנייה והמלאי הלא מכור הפכו גדולים מכדי שניתן יהיה לטפל בהם באמצעות מימושים פרטניים ושגרתיים.


המספרים שמאחורי מאזן האימה

בסוף ינואר 2026 נותרו למכירה בישראל כ-86,290 דירות חדשות. לפי הלשכה המרכזית לסטטיסטיקה, מלאי זה ייצג 31.4 חודשי היצע בקצב המכירות שנמדד באותה עת. כמעט 30% מהמלאי נמצא במחוז תל אביב וכרבע נוסף במחוז המרכז. (הלשכה המרכזית לסטטיסטיקה)זהו אינו עודף נקודתי בפרויקט מסוים. זהו מלאי מערכתי, המוחזק ברובו באמצעות אשראי בנקאי, ליווי פיננסי, אג"ח, הלוואות בעלים והתחייבויות לספקים ולקבלני ביצוע.במקביל, נתוני המגמה של הלמ"ס מלמדים כי החל מיוני 2024 נרשמה ירידה ממוצעת של 1.9% בחודש במכירת דירות חדשות. בשלושת החודשים נובמבר 2025 עד ינואר 2026 נמכרו כ-9,070 דירות חדשות, ירידה של 27.2% לעומת התקופה המקבילה שנה קודם לכן. (הלשכה המרכזית לסטטיסטיקה)בנק ישראל עצמו תיאר את שנת 2025 כשנה של האטה בשוק הדיור, שהתבטאה ברמה נמוכה של עסקאות, מלאי גבוה של דירות לא מכורות וירידה במחירי הדירות לאורך חודשי המחצית השנייה של השנה. לצד זאת ציין הבנק כי הפעילות בענף הבנייה נותרה גבוהה. (בנק ישראל)בצד משקי הבית התרחש תהליך מקביל. בשנת 2025 מוחזרו כ-69 אלף משכנתאות, בהיקף מצטבר של כ-43.6 מיליארד שקל. סכום זה היה שווה לכ-7% מיתרת תיק המשכנתאות הבנקאי, לעומת ממוצע של כ-4.5% בשנים 2019 עד 2024. (בנק ישראל)חשוב לדייק: מחזור משכנתה אינו בהכרח עדות למצוקה. חלק מהלווים ממחזרים הלוואה כדי לשפר ריבית, לשנות מסלול או לקצר תקופה. אולם כאשר היקף המחזורים גדל במהירות, ובמיוחד כאשר המחזור כולל הארכת תקופה והפחתת ההחזר החודשי, הוא עשוי להעיד על כך שמשקי בית רבים מתקשים לשאת את מבנה החוב המקורי.לכן אין לבחון רק את מספר תיקי הפיגור המוצהרים. צריך לבחון גם את החובות שטרם הוגדרו כפיגור משום שנפרסו, מוחזרו, נדחו או קיבלו תקופת גרייס.לעיתים המצוקה האמיתית נמצאת דווקא במה שאינו מופיע עדיין בטבלת הפיגורים.


מאזן האימה הראשון: הקבלנים מול הבנקים

הבנק אינו רוצה לקבל את הפרויקט

הדימוי המקובל הוא שהבנק חזק משום שהוא מחזיק בשעבוד על הקרקע, על הפרויקט, על חשבונות הליווי ועל התקבולים.אבל שעבוד אינו מבטיח שהבנק יקבל את מלוא החוב.השעבוד מעניק לבנק זכות לממש את הנכס. הוא אינו מבטיח שהנכס שווה את יתרת האשראי, את עלויות ההשלמה, את ההתחייבויות לרוכשים ואת הוצאות המימוש.כאשר קבלן אינו עומד בתנאי הליווי, הבנק יכול לכאורה להפסיק את המימון. אלא שהפסקת מימון לפרויקט פעיל עלולה להשאיר אותו עם:

  • שלד או פרויקט חלקי
  • התחייבויות לרוכשי דירות
  • ערבויות לפי חוק המכר
  • קבלני ביצוע וספקים שלא קיבלו תשלום
  • צורך להשלים את הבנייה
  • עלויות אבטחה, תחזוקה, שיווק וניהול
  • הליכים משפטיים
  • דירות שנדרש למכור בשוק חלש
  • ביטחונות ששווים בפועל נמוך מהשווי שנרשם בדוח האפס

הבנק אינו מעוניין להפוך ליזם בעל כורחו.הוא אינו מעוניין לנהל אתר בנייה, להתמודד עם קבלני משנה, לשווק עשרות דירות ולהסביר לרוכשים מדוע הפרויקט התעכב.לכן, כל עוד קיימת אפשרות סבירה להחזיק את הפרויקט בחיים, הבנק עשוי להעדיף הסדר על פני מימוש.

כאשר מלאי הופך לחוב

דירה לא מכורה אינה רק מוצר שממתין ללקוח.בפרויקט ממונף, כל חודש שבו הדירה אינה נמכרת מייצר עלויות:

  • ריבית על האשראי
  • הצמדות
  • הוצאות מימון
  • ארנונה ודמי אחזקה
  • הוצאות שיווק
  • עלויות מטה
  • עלויות ערבויות
  • שחיקת הרווח היזמי
  • עיכוב בשחרור הון עצמי
  • קושי בהתחלת הפרויקט הבא

כאשר המכירות נעצרות, המלאי הופך בהדרגה לנטל פיננסי.כאשר מדובר בדירה אחת, הקבלן יכול אולי להמתין. כאשר מדובר בעשרות דירות בפרויקט ובעשרות אלפי דירות במערכת, ההמתנה עצמה הופכת לסיכון.

המלכודת של הורדת המחיר

לכאורה, הפתרון פשוט: להוריד מחיר ולמכור.אלא שבשוק הממומן באמצעות ליווי בנקאי, הורדת מחיר אינה החלטה שיווקית בלבד.מחיר המכירה הוא אחד המרכיבים המרכזיים בדוח האפס. כאשר המחיר יורד, ההכנסות הצפויות מהפרויקט יורדות, הרווח היזמי נשחק ולעיתים גם יחס הכיסוי של הבנק נפגע.מכירה במחיר נמוך עלולה:

  • לפגוע בתקבולים העתידיים
  • להקטין את כרית הביטחון של הבנק
  • לחייב עדכון של דוח האפס
  • להגדיל את דרישת ההון העצמי מהיזם
  • להשפיע על שווי יתר הדירות בפרויקט
  • ליצור דרישות מצד רוכשים קודמים
  • לחשוף את הפער בין המחיר הרשמי לבין המחיר הכלכלי

לכן נוצר מצב אבסורדי: הקבלן זקוק להורדת מחיר כדי לייצר מכירות, אבל הבנק חושש שהורדת המחיר תחשוף שהפרויקט כבר אינו עומד בתחשיב שעל בסיסו ניתן האשראי.מכאן נולדו מבצעי המימון, ההנחות העקיפות, סבסוד הריבית, דחיית התשלום ומבצעי 80/20 או 90/10.במקום להפחית את מחיר הדירה הרשום, מפחיתים את המחיר הכלכלי באמצעות תנאי המימון.כך נשמר לכאורה מחיר העסקה, אך העלות האמיתית לקונה יורדת.

הבנק והקבלן לכודים יחד

הקבלן אומר לבנק:

אם תפסיק לממן אותי, הפרויקט עלול להיעצר והחוב שלך לא יוחזר.

הבנק אומר לקבלן:

אם תוריד מחירים ללא שליטה, תפגע בביטחונות שלי ותידרש להזרים הון נוסף.

שני הצדדים יודעים שהמשך המצב הקיים אינו בר-קיימא, אך גם חוששים מן המחיר של ההכרה בכך.זהו מאזן אימה.הבנק אינו יכול להמשיך לממן כל פרויקט ללא גבול. הקבלן אינו יכול להמשיך לשלם ריבית ללא מכירות. אבל כל צד חושש שהפעלת מלוא הכוח שלו תגרום לקריסה שתפגע גם בו.


מאזן האימה השני: נוטלי המשכנתאות מול הבנקים

לווה אחד חלש. אלפי לווים הם סיכון מערכתי

נוטל משכנתה יחיד שנקלע לפיגור נמצא בדרך כלל בעמדת נחיתות ברורה. הבנק מחזיק במשכנתה רשומה, בהסכם מחייב וביכולת לנקוט הליכי גבייה.אבל אם אלפי לווים נקלעים לקושי בו זמנית, התמונה משתנה.מימוש נרחב של דירות אינו רק אירוע משפטי בין הבנק לבין כל חייב בנפרד. הוא עלול להפוך לאירוע מאקרו-כלכלי:

  • דירות רבות מוצעות למכירה בלחץ
  • מחירי המימוש יורדים
  • עסקאות כפויות הופכות לנקודות ייחוס
  • שמאויות הביטחונות מתעדכנות
  • יחס החוב לשווי הנכס עולה
  • ההפרשות להפסדי אשראי גדלות
  • אמון הציבור נפגע
  • הרגולטור והמערכת הפוליטית נאלצים להתערב

הבנק יכול לממש דירה אחת מבלי להשפיע על השוק. הוא אינו יכול לממש אלפי דירות מבלי להשפיע על שוויו של כל תיק המשכנתאות.

פרדוקס הביטחון

הבנק נתן משכנתה משום שהאמין שהדירה היא ביטחון טוב.אולם אם מחירי הדירות יורדים, הביטחון נחלש בדיוק בזמן שבו הלווה מתקשה לשלם.הבעיה חמורה במיוחד כאשר הדירה נרכשה במחיר שהתנתק מהכנסה, משכר דירה ומתשואה כלכלית, והעסקה התאפשרה באמצעות אשראי זול או מבנה מימון אגרסיבי.כל עוד המחירים עולים, אין לכאורה בעיה. אפשר למכור, למחזר או לשעבד מחדש.אבל כאשר המחיר יורד, עלול להיווצר מצב שבו יתרת המשכנתה מתקרבת לשווי המימוש של הדירה, ולעיתים אף עולה עליו לאחר הוצאות מכירה, ריבית פיגורים, שכר טרחת כונס והוצאות משפטיות.בנק שמממש נכס כזה עלול לגלות כי גם לאחר מכירת הדירה נותר חוב שאינו בר-גבייה.לכן מימוש אינו תמיד הפתרון הטוב ביותר לבנק.

מדוע הבנקים מעדיפים למחזר?

מחזור משכנתה יכול לכלול:

  • הארכת תקופת ההלוואה
  • מעבר בין מסלולים
  • שינוי הרכב הריבית
  • הקטנת ההחזר החודשי
  • איחוד הלוואות
  • פריסת פיגורים
  • דחיית תשלומים
  • תקופת גרייס

מבחינת הלווה, התוצאה המיידית עשויה להיות הקלה בתזרים.מבחינת הבנק, המחזור מאפשר להחזיר את ההלוואה למסלול תקין, למנוע פיגור רשמי ולהמשיך לסווג את החוב כנכס מניב.אבל הארכת התקופה אינה מעלימה את החוב. לעיתים היא מגדילה את סך הריבית שהלווה ישלם לאורך חיי המשכנתה.במילים אחרות:

הקטנת ההחזר החודשי אינה בהכרח הקטנת החוב. פעמים רבות היא קניית זמן במחיר של חוב יקר וארוך יותר.

הגמישות הבנקאית אינה בהכרח סימן לחוסן

כאשר בנקים מסכימים להאריך אשראי, למחזר משכנתאות, לדחות תשלומים או לעדכן את תנאי הליווי, קל לפרש זאת כסימן שהמערכת חזקה ויכולה לסייע ללקוחותיה.לפעמים זה אכן המצב.אבל לעיתים הגמישות היא סימן לכך שהחלופה גרועה יותר.הבנק אינו מוותר בהכרח על החוב. הוא משנה את לוח הזמנים כדי להימנע מהכרה מיידית בהפסד.כך נוצרת הבחנה חשובה בין שני סוגי גמישות:

גמישות משקמת

גמישות שניתנת ללווה או ליזם שיש להם יכולת כלכלית בסיסית, אך נקלעו לקושי זמני. במקרה כזה, דחייה או פריסה עשויות לאפשר התאוששות אמיתית.

גמישות דוחה

גמישות שניתנת כאשר אין עוד יכולת כלכלית מספקת, אך הצדדים מעדיפים לדחות את ההכרה בכך. במקרה כזה, ההסדר אינו פותר את הבעיה. הוא רק מזיז אותה קדימה.זו ההבחנה בין פתרון לבין הארכת פתיל.


כשההלוואה היא נכס רק כל עוד משלמים אותה

במאזן הבנק, הלוואה היא נכס.היא מייצרת ריבית, תזרים והכנסה.אבל אין משמעות כלכלית מלאה לסכום הכתוב בחוזה אם הלווה אינו מסוגל לשלם ואם הביטחון אינו מספיק לכיסוי החוב.הלוואה של שני מיליון שקל אינה בהכרח נכס בשווי שני מיליון שקל. שוויה הכלכלי תלוי ביכולת הגבייה שלה.אותו עיקרון חל על אשראי לקבלן.העובדה שדוח האפס צפה הכנסות מסוימות אינה מבטיחה שהדירות יימכרו במחירים שנקבעו בו. המחיר החזוי אינו תזרים, המלאי אינו מזומן והשעבוד אינו ערובה לכיסוי מלא.מכאן נובע אחד העקרונות החשובים להבנת המערכת:

החוב רשום לפי הסכום החוזי, אבל ערכו האמיתי נגזר מהיכולת לפרוע אותו.

כאשר היכולת הזאת נחלשת, הבנק ניצב בפני בחירה:

  1. להכיר בהפסד היום
  2. למחזר, לפרוס ולהמתין בתקווה שהמצב ישתפר

כל עוד מדובר במספר קטן של לווים או פרויקטים, ניתן לבחור בכל מקרה לגופו. כאשר התופעה מתרחבת, דחיית ההכרה עלולה להפוך למדיניות מערכתית.


האם הבנקים מסתירים הפסדים?

לא נכון לטעון שכל מחזור, גרייס או הארכת אשראי הם הסתרת הפסד.מערכת בנקאית אחראית צריכה לאפשר הסדרים ללקוחות שנקלעו לקושי זמני. מימוש מהיר אינו תמיד צעד נכון, לא ללווה ולא לבנק.אבל נכון לשאול:

  • כמה הלוואות מוחזרו כדי לשפר תנאים וכמה כדי למנוע פיגור?
  • בכמה מהמחזורים הוארכה תקופת ההלוואה?
  • כמה לווים הקטינו את ההחזר אך הגדילו את העלות הכוללת?
  • כמה פרויקטים עברו עדכון של דוח האפס?
  • כמה יזמים נדרשו להזרמת הון נוספת?
  • כמה הלוואות לקבלנים הוארכו למרות האטה במכירות?
  • כמה דירות נמכרות בהנחות כלכליות שאינן משתקפות במחיר הרשום?
  • מהו שווי המימוש של הביטחונות ולא רק השווי החשבונאי שלהם?

אלה השאלות שיכולות לחשוף האם מדובר בגמישות בריאה או בדחיית הפסדים.


הבנקים אינם רק מממנים חיצוניים של הבועה

אחת הטעויות בניתוח שוק הדיור היא להתייחס לבנקים כאל צופים מן הצד.הבנקים אינם רק מי שמימנו את רוכשי הדירות. הם מימנו גם את הקרקעות, היזמים, הבנייה, קבלני הביצוע ולעיתים את מבצעי המימון עצמם.אותה מערכת בנקאית נמצאת משני צדי העסקה:

  • היא מממנת את מי שבונה את הדירה
  • היא מממנת את מי שרוכש אותה

לכן כאשר העסקה אינה כלכלית, הסיכון אינו נעלם. הוא מפוצל בין כמה תיקי אשראי בתוך אותה מערכת.היזם חייב לבנק עבור הקרקע והבנייה. הרוכש חייב לבנק עבור המשכנתה. מחיר הדירה משמש בסיס לשני החובות.אם המחיר יורד, הבעיה מופיעה בשני הצדדים:

  • רווחיות הפרויקט נשחקת
  • שווי דירת הרוכש יורד
  • הביטחונות נחלשים
  • יכולת המחזור מצטמצמת
  • הסיכון הבנקאי גדל

מכאן נובע מאזן האימה הכפול:

הבנק חושש מקריסת הקבלן, אבל גם מקריסת הרוכש שקנה ממנו.

מדוע אין לבנקים אינטרס בירידת מחירים חדה?

ירידה מדורגת יכולה להיות נסבלת. היא מאפשרת לבנקים לעדכן שמאויות, להגדיל הפרשות, לדרוש הון נוסף ולהתאים את מדיניות האשראי.ירידה חדה היא סיפור אחר.היא עלולה:

  • להפוך לווים לבעלי הון עצמי שלילי
  • לפגוע ביחסי המימון
  • להקטין את שווי הביטחונות
  • להגדיל את הפסדי האשראי
  • להביא יזמים להפרת אמות מידה פיננסיות
  • לפגוע באג"ח של חברות נדל"ן
  • לצמצם את האשראי לענף
  • להאיץ עוד יותר את הירידה

לכן לבנקים יש תמריץ ברור לנהל את קצב הירידה.לא בהכרח למנוע כל ירידה, אלא למנוע ירידה בלתי נשלטת שתכפה עליהם הכרה מהירה בהפסדים.זהו גם ההסבר לכך שהמערכת עשויה להעדיף מבצעי מימון, סבסוד ריבית והנחות עקיפות על פני הפחתה גלויה ומהירה של המחיר הרשמי.


המימוש הראשון עלול לשנות את שווי כל השוק

בשוק המבוסס במידה רבה על עסקאות השוואה, כל עסקה חדשה משפיעה על הערכת יתר הנכסים.כל עוד הדירות נמכרות במחירים גבוהים, עסקאות אלה משמשות להצדקת המחירים הבאים.אבל אותו מנגנון פועל גם בכיוון ההפוך.כאשר קבלנים, כונסי נכסים או בעלי דירות לחוצים מתחילים למכור במחירים נמוכים, העסקאות החדשות הופכות לנתוני השוואה חדשים.אז מתרחש תהליך הפוך:

  1. עסקה נמוכה נרשמת
  2. היא משפיעה על השמאויות באזור
  3. שווי הביטחונות יורד
  4. יחס המימון עולה
  5. הבנק מחמיר תנאים
  6. נדרשות מכירות נוספות
  7. המחירים ממשיכים לרדת

לכן הבנק חושש לא רק מן ההפסד על הנכס שהוא מממש. הוא חושש מן ההשפעה של המימוש על יתר הנכסים הממושכנים אצלו.


אז מדוע הבנקים עדיין נראים חזקים?

משום שמאזן אימה אינו סימטריה מלאה.הבנקים עדיין מחזיקים ביתרונות משמעותיים:

  • הון
  • נזילות
  • פיזור סיכונים
  • ביטחונות
  • מידע
  • כוח משפטי
  • יכולת תמחור
  • גישה לבנק ישראל
  • יכולת לפרוס הפסדים לאורך זמן

לעומת זאת, משק בית או קבלן בודד עלולים לקרוס במהירות.לכן אין לטעון שהחייבים שולטים בבנקים.הטענה המדויקת יותר היא:

כוחו המשפטי של הבנק נשאר גדול, אך חופש הפעולה הכלכלי שלו מצטמצם ככל שמספר החייבים הנמצאים בקושי גדל.

הבנק יכול ללחוץ על חייב אחד. הוא מתקשה ללחוץ על כל החייבים בעת ובעונה אחת.


מתי מאזן האימה נשבר?

מאזן האימה יכול להימשך כל עוד המערכת מצליחה לקנות זמן.הוא מחזיק כאשר:

  • הקבלנים ממשיכים לשלם לפחות את הריבית
  • הבנקים מאריכים אשראי
  • פרויקטים ממשיכים להיבנות
  • רוכשים משלימים עסקאות קודמות
  • משכנתאות נפרסות מחדש
  • הפיגורים נשארים בשליטה
  • אין גל מימושים
  • הציבור אינו מושך פיקדונות
  • הבנקים שומרים על נזילות והון
  • הרגולטור מאפשר טיפול הדרגתי

אבל הוא נשבר כאשר קניית הזמן מפסיקה לעבוד.הטריגר יכול להיות אחד או שילוב של כמה אירועים:

  • קבלן גדול שאינו מסוגל להשלים פרויקט
  • ירידת מחירים חדה
  • גל ביטולי עסקאות
  • פגיעה בתעסוקה ובהכנסות משקי הבית
  • עלייה בפיגורים
  • קושי של חברות נדל"ן למחזר אג"ח
  • קריסת קבלני ביצוע
  • צמצום אשראי בנקאי
  • עלייה נוספת בעלויות המימון
  • אובדן אמון הציבור

כאשר המחזור הבא כבר אינו מסוגל לכסות את החוב הקודם, זמן חדל להיות פתרון.


לא כל מה שאינו בפיגור הוא חוב בריא

המערכת נוטה למדוד מצוקה דרך שיעורי פיגור והלוואות שאינן נפרעות כסדרן.אלה נתונים חשובים, אך הם אינם מספרים את כל הסיפור.הלוואה יכולה להיות משולמת במועד ועדיין להיות בלתי בת-קיימא כלכלית.לדוגמה:

  • לווה משלם באמצעות חסכונות
  • משפחה נעזרת בהורים
  • תשלום המשכנתה נעשה באמצעות הלוואה אחרת
  • תקופת ההלוואה הוארכה
  • חלק מהחוב הועבר למסלול יקר יותר
  • הקבלן משלם ריבית מכספי הלוואה חדשה
  • הפרויקט ממשיך באמצעות הזרמת הון חיצונית
  • נכסים אחרים נמכרים כדי לשמור על החוב תקין

כל עוד התשלום נכנס, ההלוואה מסווגת כתקינה.אבל השאלה הכלכלית האמיתית היא לא רק האם התשלום של החודש בוצע. השאלה היא האם קיים מקור הכנסה בר-קיימא שיוכל לשרת את החוב לאורך זמן.


מאזן של הכחשה הדדית

הקבלן מבקש מהבנק להמשיך לממן אותו עד שהמכירות יחזרו.הרוכש מבקש מהבנק לפרוס את המשכנתה עד שהריבית תרד או שהכנסתו תעלה.הבנק מבקש מהקבלן ומהרוכש להמשיך לשלם כדי שלא יצטרך להכיר בהפסד.כל צד מקווה שהזמן יפתור את הבעיה:

  • שהריבית תרד
  • שהמלחמה תסתיים
  • שהביקושים יחזרו
  • שהשכר יעלה
  • שהמשקיעים יחזרו
  • שהמלאי ייספג
  • שהמחירים יתייצבו

אבל זמן אינו פותר פער בין מחיר לשווי.אם מחיר הנכס גבוה משמעותית מהכנסתו הכלכלית, מתשואתו ומהיכולת של הציבור לממן אותו, דחיית ההכרה אינה מבטלת את הפער.היא רק מאפשרת לו להמשיך להצטבר.


המסקנה: כשהחבל נמתח משני קצותיו

הבנקים אינם מגלים גמישות משום שהבעיה נפתרה.בחלק מהמקרים הם מגלים גמישות משום שאין להם חלופה טובה יותר.אם ילחצו מדי על הקבלנים, הם עלולים לקבל פרויקטים לא גמורים וביטחונות שאינם מכסים את החוב.אם ילחצו מדי על נוטלי המשכנתאות, הם עלולים לייצר גל מימושים שיפגע במחירי הדירות ובשווי כלל הביטחונות שלהם.אם יאפשרו לכולם להמשיך ללא מגבלות, החובות עלולים לגדול וההפסד העתידי עלול להיות עמוק יותר.לכן נוצר מאזן אימה:

החייב תלוי בבנק כדי לשרוד, אבל הבנק תלוי בחייב כדי שהחוב ימשיך להיראות בר-גבייה.

זהו אינו מאזן יציב. זהו מאזן הנשען על מחזור, דחייה, פריסה ואמונה שהעתיד יהיה טוב מן ההווה.כל עוד הבנקים יכולים לקנות זמן, המערכת יכולה להמשיך להיראות יציבה.אבל כאשר הזמן מפסיק לשפר את יכולת ההחזר ורק מגדיל את החוב, הגמישות הופכת מדחיית משבר להעמקתו.ואז המשפט:

If we go down, you go down with us

כבר אינו סיסמה.הוא הופך לתיאור מדויק של מערכת פיננסית שבה הקבלנים, רוכשי הדירות והבנקים קשרו את גורלם זה בזה באמצעות אותו נכס, אותו מחיר ואותו חוב.


תיבה מסכמת: מאזן האימה החדש

בין הקבלנים לבנקים:

הקבלנים זקוקים להמשך אשראי כדי להשלים פרויקטים ולמכור מלאי. הבנקים זקוקים להמשך פעילות הקבלנים כדי להימנע מקבלת פרויקטים כושלים ומהכרה בהפסדי אשראי.בין נוטלי המשכנתאות לבנקים:

הלווים זקוקים לפריסה ולמחזור כדי לעמוד בתשלומים. הבנקים זקוקים להמשך התשלומים כדי למנוע מימושים, ירידת ביטחונות והגדלת הפרשות.הסיכון המרכזי:

פתרונות זמניים עלולים להסתיר בעיה מבנית: מחירי נכסים וחובות שהתנתקו מהכנסה, משכר דירה, מתשואה ומיכולת החזר בת-קיימא.נקודת השבר:

המערכת נשברת כאשר לא ניתן עוד למחזר את החוב, כאשר המכירות אינן מכסות את עלויות המימון וכאשר שווי המימוש של הביטחונות נמוך מהחובות שניתנו כנגדם.


Extended English Summary

The New Balance of Financial Fear in Israel’s Housing Market

The traditional relationship between banks and borrowers appears straightforward: banks provide credit, hold collateral, determine lending conditions and possess the legal power to demand repayment or enforce security. This balance changes when financial distress is no longer limited to a single borrower or developer. By January 2026, approximately 86,290 newly built homes remained unsold in Israel, representing more than 31 months of supply at the prevailing sales rate. At the same time, new-home sales remained weak, construction activity stayed elevated, and developers continued to carry substantial financing, interest and inventory costs. (הלשכה המרכזית לסטטיסטיקה)On the household side, approximately 69,000 mortgages were refinanced during 2025, for a total of NIS 43.6 billion. Refinancing is not necessarily evidence of distress, but rapid growth in refinancing, maturity extensions and payment reductions may indicate that a growing number of households cannot comfortably maintain their original repayment structure. (בנק ישראל)This creates two interconnected balances of fear.The first exists between developers and banks. Developers need continued credit to complete projects, carry unsold inventory and avoid default. Banks, however, need developers to remain operational because enforcing collateral may leave them with unfinished projects, buyer guarantees, construction obligations, litigation and properties whose realizable value may be lower than the debt secured against them.The second exists between mortgage borrowers and banks. Individual borrowers remain legally weaker than banks. Yet widespread enforcement against thousands of households could flood the market with distressed properties, lower transaction prices, weaken collateral values across the entire mortgage portfolio and increase bank credit-loss provisions.Banks may therefore prefer refinancing, maturity extensions, grace periods and restructuring over immediate enforcement. Such flexibility should not automatically be interpreted as generosity or financial strength. In some cases, it represents rational rehabilitation of a temporarily distressed borrower. In others, it may merely postpone recognition that the debt can no longer be supported by the borrower’s income or by the economic value of the underlying property.The central financial principle is simple:

A loan is recorded as an asset, but its real economic value depends on its collectability.

As long as borrowers continue paying, even through refinancing or restructuring, the banking system can continue classifying the loans as performing assets. Once refinancing no longer restores repayment capacity, and once the realizable value of collateral falls below outstanding debt, time ceases to be a solution.The Israeli housing market is therefore developing a complex form of mutual dependence:

Developers and mortgage borrowers depend on banks for survival, while banks depend on borrowers to prevent their loan assets from turning into recognized losses.This is the new balance of financial fear: If we go down, you go down with us.

מאזן האימה בשוק הנדל"ן הישראלי: תלות הדדית וסיכונים מערכתיים

תקציר מנהלים

מסמך זה מנתח את "מאזן האימה" הנוכחי בשוק הנדל"ן הישראלי, כפי שהוא משתקף מנתוני המערכת הבנקאית, מצב הקבלנים ותיק המשכנתאות של משקי הבית. הנקודה המרכזית היא שינוי יסודי ביחסי הכוחות: המודל המסורתי של "בנק חזק מול לווה חלש" התחלף בתלות הדדית פיננסית עמוקה.המערכת נשענת כיום על "קניית זמן" באמצעות מחזור חובות, דחיית תשלומים ומבצעי מימון אגרסיביים, שמטרתם למנוע הכרה מיידית בירידת ערך הנכסים ובהפסדי אשראי. עם מלאי חסר תקדים של למעלה מ-86,000 דירות חדשות לא מכורות והאטה משמעותית בקצב המכירות, הסיכון הפך מפרטני למערכתי. המסר המשתקף מהשטח הוא: "אם אנחנו נופלים, אתם (הבנקים) נופלים איתנו".

ניתוח נתונים: המספרים שמאחורי המשבר

הנתונים הסטטיסטיים מצביעים על הצטברות של מלאי והאטה משמעותית בפעילות, המהווים את הרקע ליצירת מאזן האימה:

מלאי ומכירות (נתוני הלמ"ס לינואר 2026)

  • מלאי דירות חדשות: כ-86,290 דירות נותרו למכירה.
  • חודשי היצע: המלאי מייצג 31.4 חודשי היצע בקצב המכירות הנוכחי.
  • ריכוז גיאוגרפי: כ-30% מהמלאי נמצא במחוז תל אביב וכ-25% במחוז המרכז.
  • מגמת ירידה במכירות: החל מיוני 2024 נרשמה ירידה ממוצעת של 1.9% בחודש. בתקופה של נובמבר 2025 עד ינואר 2026 נרשמה צניחה של 27.2% במכירות לעומת התקופה המקבילה אשתקד.

שוק המשכנתאות (נתוני בנק ישראל ל-2025)

  • היקף מחזורים: כ-69 אלף משכנתאות מוחזרו בהיקף של 43.6 מיליארד שקל.
  • נתח שוק: מחזורי המשכנתאות היוו כ-7% מיתרת תיק המשכנתאות (לעומת ממוצע של 4.5% בשנים קודמות).
  • משמעות כלכלית: הגידול המהיר במחזורים, במיוחד אלו הכוללים הארכת תקופה, מעיד על קושי של משקי בית לעמוד במבנה החוב המקורי.

מאזן האימה הראשון: הקבלנים מול הבנקים

התלות ההדדית בין היזמים למערכת הבנקאית נובעת מהחשש של הבנקים להפוך ל"יזמים בעל כורחם".

מדוע הבנק נמנע ממימוש נכסים?

על אף השעבודים, הבנק מעדיף הסדרים על פני מימוש משלוש סיבות עיקריות:

  1. סיבוכים תפעוליים: הבנק אינו ערוך לניהול אתרי בנייה, התמודדות עם קבלני משנה או השלמת שלדים.
  2. חשיפה משפטית: מימוש גורר התחייבויות לרוכשי דירות, ערבויות חוק מכר והליכים משפטיים מורכבים.
  3. פער בשווי: שווי המימוש בשוק חלש עלול להיות נמוך מהיתרה הרשומה ב"דוח האפס", מה שיחייב את הבנק להכיר בהפסד מיידי.

מלכודת המחיר והנחות עקיפות

הקבלנים והבנקים לכודים בצורך לשמור על "המחיר הרשמי":

  • הורדת מחיר גלויה: פוגעת בדו"ח האפס, מקטינה את כרית הביטחון של הבנק ומחייבת את היזם להזרים הון עצמי נוסף.
  • הפתרון - הנחות כלכליות: שימוש במבצעי 80/20 או 90/10, סבסוד ריבית ותקופות גרייס. כך מחיר העסקה הרשמי נשמר, אך העלות האמיתית לקונה יורדת ללא צורך בעדכון חשבונאי של שווי הפרויקט.

מאזן האימה השני: נוטלי המשכנתאות מול הבנקים

הסיכון בתיק המשכנתאות הפך מבעיה של לווה בודד לסיכון מאקרו-כלכלי.

פרדוקס הביטחון

הבנק מסתמך על הדירה כביטחון, אך בסיטואציה של משבר מערכתי:

  • מימוש נרחב של דירות יוביל לירידת מחירי המימוש.
  • עסקאות כפויות יהפכו לנקודות ייחוס לשמאויות חדשות.
  • ירידת השווי תעלה את יחס החוב לנכס (LTV) בכלל התיק, מה שיחייב הפרשות גדולות להפסדי אשראי.

הגמישות הבנקאית: פתרון או דחייה?

הבנקים מגלים גמישות רבה במחזור משכנתאות והארכת תקופות. יש להבחין בין שני סוגי גמישות:

  1. גמישות משקמת: מיועדת ללווים עם קושי זמני ויכולת כלכלית בסיסית.
  2. גמישות דוחה: ניתנת כשאין יכולת כלכלית מספקת, במטרה למנוע סיווג החוב כ"פיגור" והכרה בהפסד. במקרה זה, מדובר ב"קניית זמן" בלבד.

סיכונים מבניים ונקודות שבר

המערכת פועלת תחת הנחה שהעתיד ישפר את המצב (ירידת ריבית, עליית שכר, חזרת ביקושים). עם זאת, קיימים מספר גורמים העלולים לשבור את מאזן האימה:

גורם סיכוןהשפעה על המערכת
ירידת מחירים חדההפיכת לווים לבעלי הון עצמי שלילי ופגיעה באמות מידה פיננסיות של יזמים.
קריסת קבלן גדולהשבתת פרויקטים, הפעלת ערבויות חוק מכר וערעור אמון הציבור.
עלייה באבטלהפגיעה במקור ההכנסה הבר-קיימא המשרת את החוב, גם אם בוצע מחזור.
קושי במחזור אג"חחסימת עורק חיים פיננסי נוסף של חברות הנדל"ן מלבד האשראי הבנקאי.

סיכום: כשהחבל נמתח משני קצותיו

הבנקים אינם פועלים כצופה חיצוני אלא כשותף מלא בסיכון, מאחר שהם מימנו את שני צדי העסקה: גם את הקבלן שבנה וגם את הלקוח שרכש. לפיכך, המערכת הבנקאית נמצאת במצב שבו עליה לנהל את קצב ירידת המחירים כדי למנוע קריסה בלתי נשלטת.המסקנה הסופית: מאזן האימה נשען על היכולת למחזר ולפרוס חובות. הוא מחזיק מעמד כל עוד המערכת מצליחה "לקנות זמן", אך הוא אינו מבטל את הפער היסודי בין מחירי הנכסים לבין היכולת הכלכלית הריאלית של הציבור והיזמים לשרת את החוב בטווח הארוך.


אם אנחנו נופלים, אתם נופלים איתנו: מאזן האימה המערכתי של שוק הנדל"ן

1. מבוא: כשהכוח עובר מהבנק לחייב

במשך עשורים, יחסי הכוחות בשוק האשראי הישראלי היו ליניאריים וברורים: הבנק הוא המבוגר האחראי האוחז בשעבוד, והלווה – בין אם הוא יזם ענק או זוג צעיר – הוא הצד שנדרש לציית לתנאים. אלא שבנקודת הזמן הנוכחית, ינואר 2026, המציאות הפיננסית עוברת טרנספורמציה מטלטלת.כאשר חייב בודד נקלע לקושי, זו בעיה פרטית; אך כאשר עשרות אלפי לווים, יזמים וקבלנים ניצבים בו-זמנית מול שוק קפא, הבעיה עוברת "חיול" למערכת הבנקאית עצמה. "מאזן האימה" הנוכחי מגדיר תלות הדדית מסוכנת: החייבים זקוקים לבנקים כדי לשרוד, אך הבנקים זקוקים לחייבים כדי שהלוואות הענק לא יהפכו להפסדים צורבים במאזנים, מה שיחייב הכרה בנפילת ערך ופגיעה בליבת ההון.

2. תובנה ראשונה: הר הדירות הלא מכורות – הגיאוגרפיה של הקפאון

המספרים היבשים של תחילת 2026 חושפים מציאות שאינה ניתנת לפרשנות מקלה: מלאי הדירות החדשות שנותרו "על המדף" נסק ל-86,290 יחידות דיור. קצב המכירות הנוכחי מייצר נתון מבהיל של 31.4 חודשי היצע – כמעט שלוש שנים של מכירות רק כדי לחסל את הקיים.לא מדובר בעודף נקודתי בפריפריה. המקור חושף כי המוקד הוא לב גוש דן: כ-30% מהמלאי מרוכז במחוז תל אביב וכרבע נוסף במחוז המרכז. זהו מלאי מערכתי המוחזק באשראי כבד, הכולל ליווי בנקאי, הלוואות בעלים וחובות אג"ח. עם ירידה של 27.2% במכירות לעומת התקופה המקבילה, המלאי הזה הופך למשקולת פיננסית שמאיימת על יציבות הדירוג של חברות רבות."If we go down, you go down with us."זהו אינו איום סרק, אלא תיאור מדויק של המלכוד: היקפי החוב והמלאי הפכו גדולים מכדי שהמערכת תוכל לטפל בהם בדרכים שגרתיות של מימוש נכסים מבלי לערער את יציבותה שלה.

3. תובנה שנייה: פרדוקס הבעלות – מדוע הבנק מפחד לקחת לכם את המפתח?

קיימת תפיסה מוטעית לפיה שעבוד הוא "תעודת ביטוח" מוחלטת. כפרשנים כלכליים, עלינו להביט על שווי המימוש הריאלי. הבנק אינו מעוניין, ובעיקר אינו ערוך, להפוך ל"יזם בעל כורחו".ברגע שפרויקט קורס והבנק מממש את השעבוד, הוא מוצא את עצמו מנהל אתר בנייה עם שלדים חשופים, ערבויות חוק המכר מורכבות והליכים משפטיים מול קבלני משנה וספקים. בנקים אינם יודעים למכור דירות בשוק חלש, והם חוששים מ"הפרשות להפסדי אשראי" שינבעו משווי מימוש נמוך מהחוב הרשום. לכן, הבנק יעדיף כמעט תמיד הסדר "צולע" או דחיית תשלומים, על פני הפיכת הפרויקט למשקולת ניהולית ומשפטית שתגרור שחיקה בערך הוגן (Fair Value).

4. תובנה שלישית: המלכודת של "מבצעי המימון" – הונאת דוח האפס

רבים שואלים מדוע מחירי הדירות בחוזים אינם צונחים למרות הקפאון. התשובה נמצאת במנגנון ה"דוח האפס" – תחשיב הכדאיות הכלכלית שעל בסיסו ניתן הליווי הבנקאי. הורדת מחיר רשמית בחוזה פוגעת ביחס הכיסוי של הבנק ומחייבת את היזם ב"הזרמת הון עצמי" (Equity Call) – כסף שלרוב היזמים פשוט אין.כדי "לרמות" את המערכת ולמנוע את עדכון דוח האפס, נולדו מבצעי ה-80/20 או 90/10. זהו מנגנון שבו המחיר החוזי נשאר גבוה באופן מלאכותי כדי לשמור על שווי הביטחונות בספרים, בעוד המחיר הכלכלי הריאלי יורד באמצעות סבסוד ריביות ודחיות תשלום. מדובר בהנחה במסווה שנועדה למנוע קריסה של "נקודות הייחוס השמאיות" בפרויקט.

5. תובנה רביעית: מחזור משכנתאות – בין "גמישות משקמת" ל"גמישות דוחה"

בשנת 2025 מוחזרו כ-69 אלף משכנתאות בהיקף של 43.6 מיליארד שקל – נתון המייצג 7% מיתרת התיק הבנקאי, זינוק משמעותי לעומת הממוצע ההיסטורי. כאן עלינו להבחין בין שני מנגנונים קריטיים:"גמישות משקמת" היא כלי לגיטימי ללווה עם יכולת החזר שנקלע לקושי זמני. לעומתה, "גמישות דוחה" היא הארכת תקופת ההלוואה רק כדי למנוע "פיגור רשמי" בספרים. במקרים רבים, הקטנת ההחזר החודשי היא רק "הארכת פתיל" של פצצה מתקתקת: החוב לא קטן, הוא רק הופך ליקר יותר וארוך יותר, תוך קניית זמן במחיר של סיכון עתידי גבוה יותר.

6. תובנה חמישית: המערכת בשני צדי המתרס (הסיכון הכפול)

הסיכון המערכתי בישראל הוא ייחודי: הבנק מממן גם את מי שבונה את הדירה וגם את מי שקונה אותה. זהו לופ פיננסי סגור שבו ירידת מחירים חובטת בבנק משני הכיוונים בו-זמנית: היא שוחקת את רווחיות היזם ופוגעת בביטחונות המשכנתה של הרוכש.הסכנה הגדולה ביותר היא "אפקט הדומינו". בשוק המבוסס על "עסקאות השוואה", מספיק מימוש כפוי אחד על ידי כונס נכסים במחיר נמוך כדי לייצר "נקודת ייחוס שמאית" חדשה. עסקה כזו עלולה להוריד את השווי השמאי של כל הדירות באזור, ולחייב את הבנק לעדכן מטה את שווי הביטחונות בכל תיק המשכנתאות שלו – אירוע שיכול לערער את יציבות ההון של המערכת כולה.

7. סיכום: כשהזמן מפסיק להיות הפתרון

מאזן האימה של שוק הנדל"ן הישראלי נשען כרגע על אמונה יוקדת שהעתיד יהיה טוב מההווה. המערכת קונה זמן, אך הזמן אינו פותר את הפער המבני שבין מחירי הנכסים ליכולת ההחזר הריאלית של הציבור.האיזון השברירי הזה עלול להישבר מול טריגרים ברורים:

  • קריסת קבלן ביצוע או תשתיות גדול שיותיר פרויקטים תקועים.
  • כשל במחזור חובות בשוק האג"ח של חברות נדל"ן.
  • גל של ביטולי עסקאות המוני שירוקן את קופות היזמים.
  • התערבות רגולטורית שתכפה הכרה בהפסדים כבר היום.

האם אנו עדים לניהול משבר אחראי ומדורג, או שאנחנו רק מגדילים את עוצמת הפיצוץ העתידי על ידי סירוב להכיר במציאות? השאלה הזו תלווה את הכלכלה הישראלית עמוק לתוך 2026.