30Sep

משכנתה לילדים ומשכנתה הפוכה להורים: האם מחירי הדיור בישראל גורמים למשפחות לשעבד שני דורות כדי לממן דירה אחת? ניתוח מקצועי של החוב הבין־דורי, ריבית דריבית, השפעת המשכנתה ההפוכה על הירושה ומבחן העדיפות הכלכלית בין משכנתה הפוכה לבין מכירת חלק מהנכס תוך שמירת זכות מגורים לכל החיים.

כשהמשכנתה של הילדים מתחילה לאכול את הירושה של ההורים

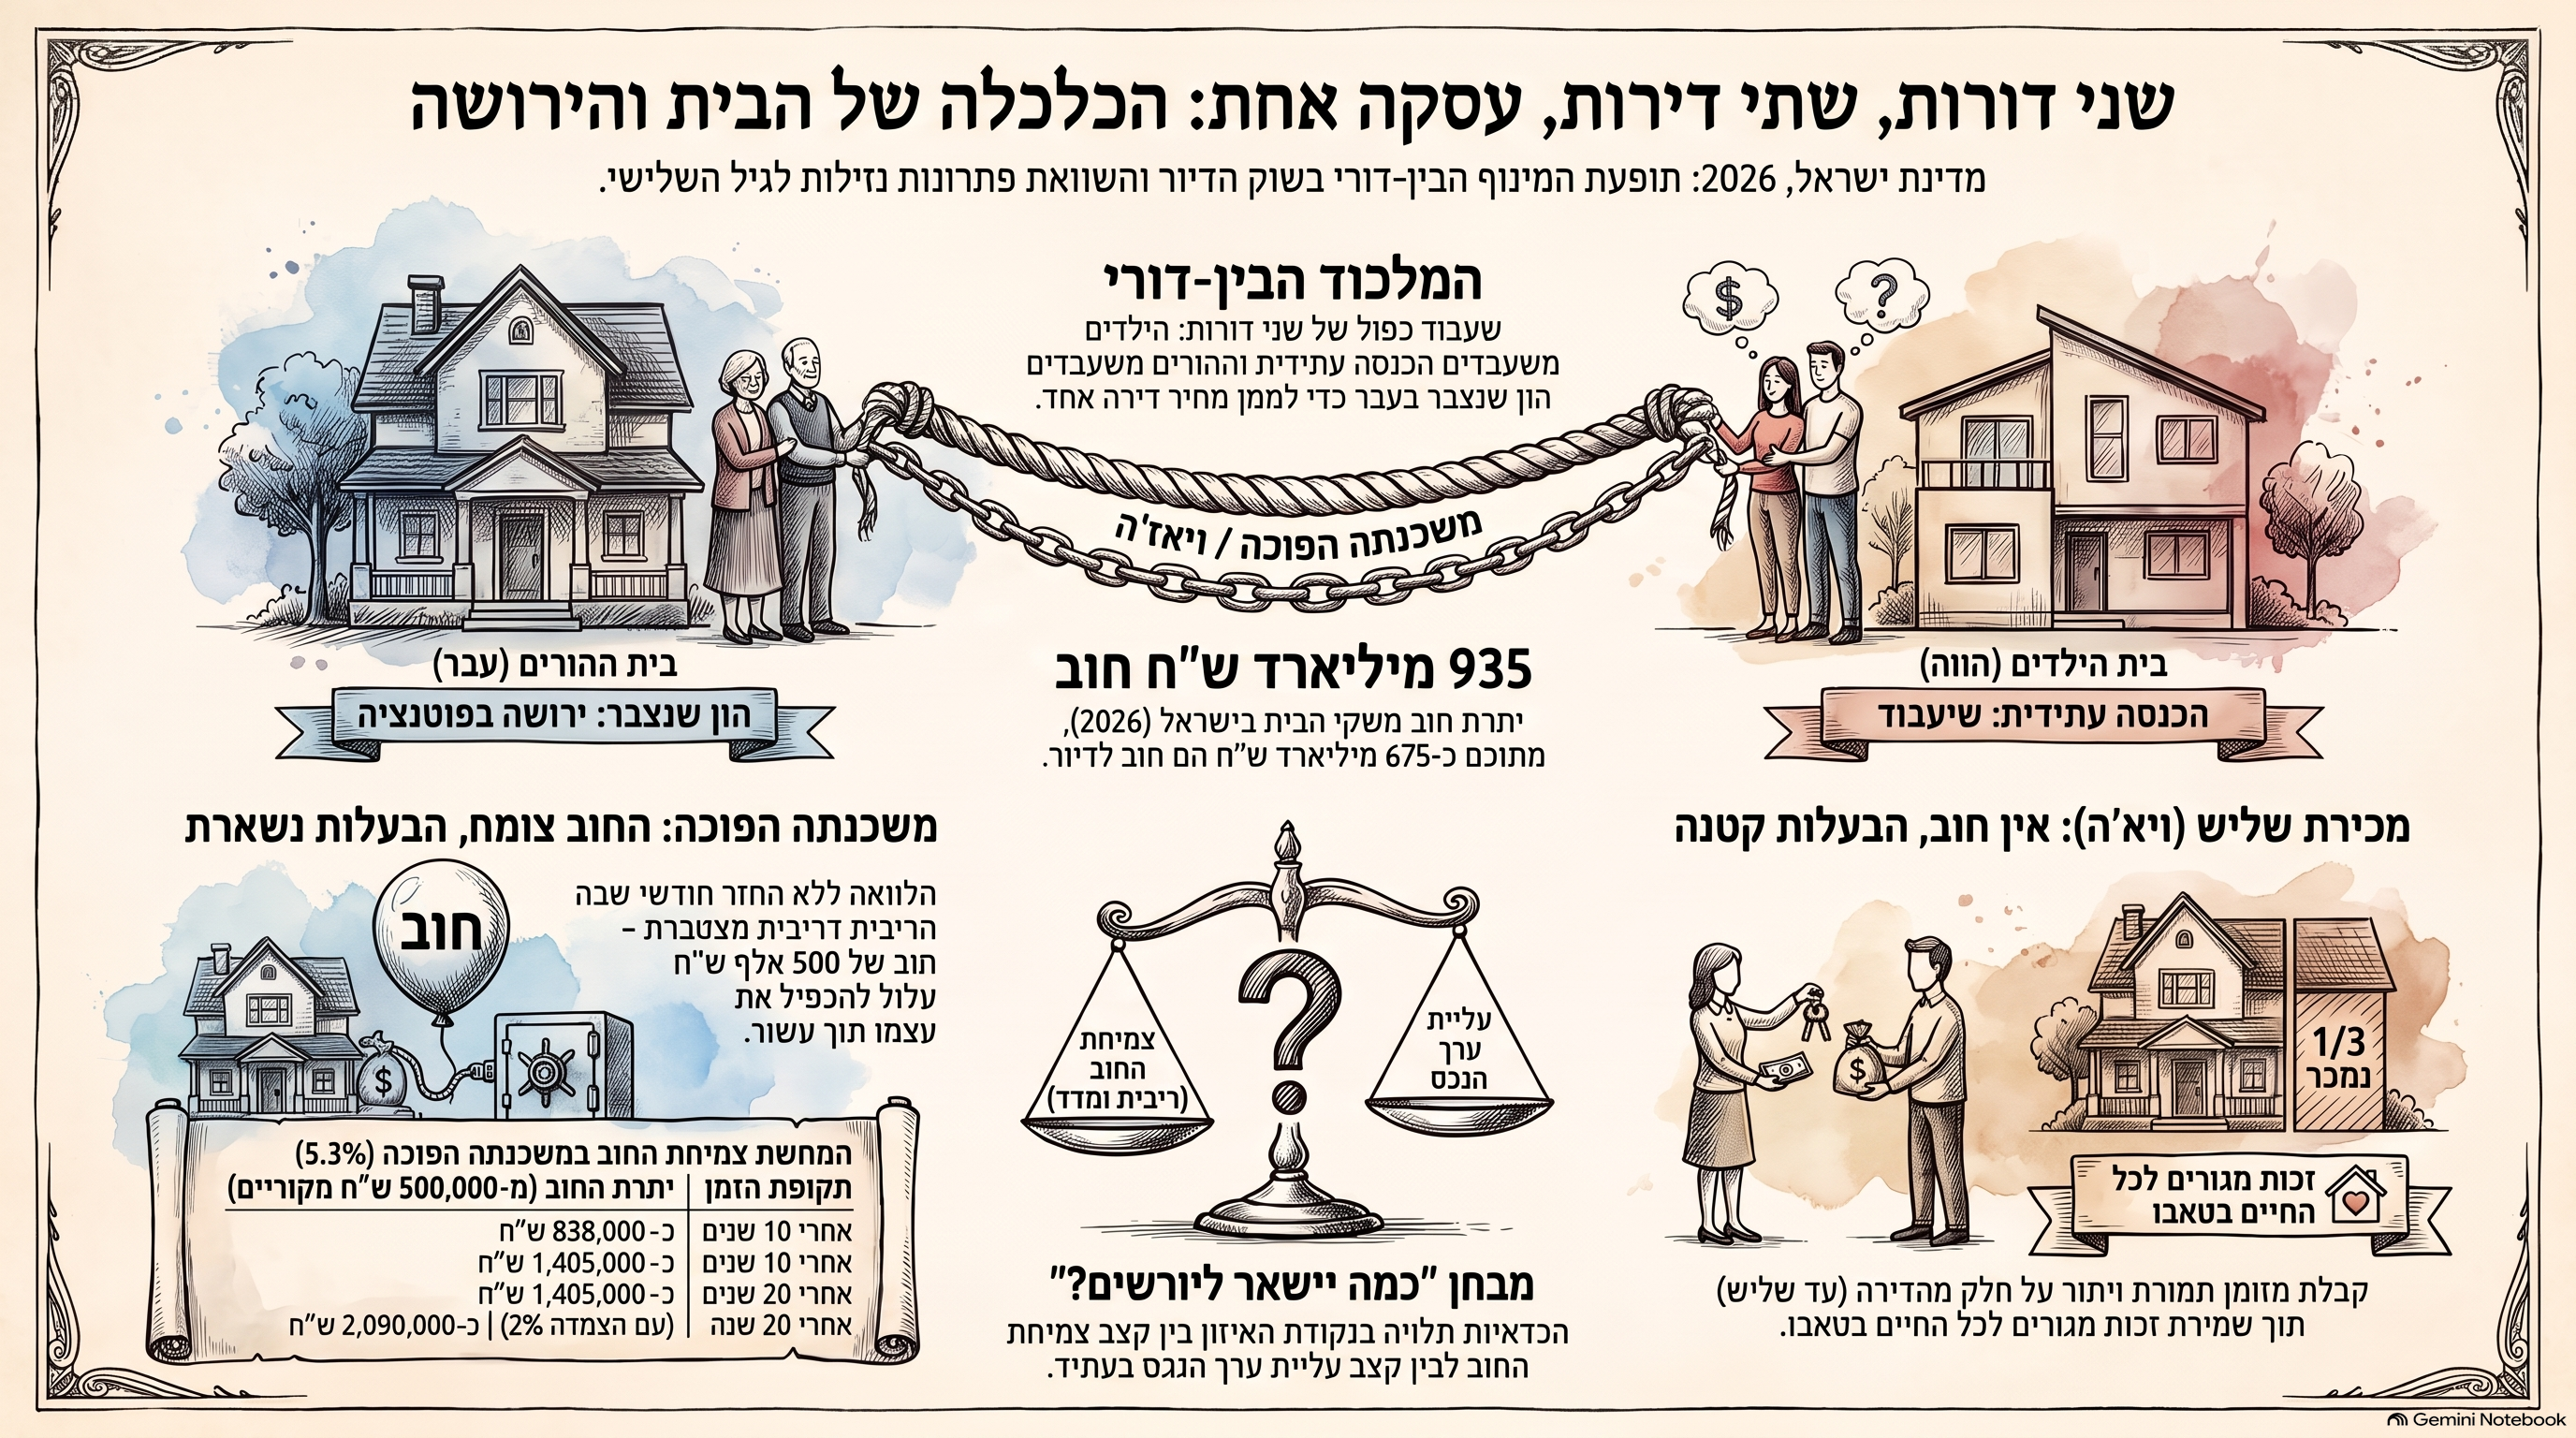
יש רגע שבו צריך להפסיק להסתכל על כל משכנתה בנפרד ולהסתכל על המאזן המשפחתי כולו.דור הילדים נדרש לרכוש דירות במחירים גבוהים, באמצעות משכנתאות גדולות וארוכות.אין מספיק הון עצמי?ההורים עוזרים.אין להורים מאות אלפי שקלים נזילים?גם לזה כבר יש פתרון פיננסי:יש לכם דירה? שעבדו אותה. קחו משכנתה הפוכה ועזרו לילדים.וכך אנחנו עלולים להגיע למצב שבו אותה משפחה משעבדת למעשה שני דורות:הילדים משעבדים את הכנסתם העתידית באמצעות משכנתה רגילה.ההורים משעבדים את ההון שצברו בעבר באמצעות משכנתה הפוכה.ודירת הילדים ודירת ההורים הופכות שתיהן לבטוחות במערכת האשראי.מכאן הכותרת המתבקשת:

הרצחת וגם ירשת?

זו כמובן מטאפורה חריפה.אבל מאחוריה מסתתרת שאלה כלכלית רצינית מאוד:כמה דורות של הכנסה והון צריך לשעבד כדי לממן מחיר של דירה אחת?
קודם העובדות: משכנתה הפוכה אינה מוצר פסול

חשוב לומר זאת כבר בתחילת הדברים.משכנתה הפוכה יכולה להיות כלי פיננסי לגיטימי ואף מצוין במקרים המתאימים.אדם מבוגר יכול להיות בעל דירה ששווה מיליוני שקלים, אבל בעל הכנסה חודשית נמוכה. הוא עשוי להזדקק לכסף לצורכי מחיה, בריאות, סיעוד, דיור מוגן, שיפוץ הבית או פשוט לשיפור איכות חייו.הבית הוא שלו.ההון הוא שלו.אין שום חובה כלכלית או מוסרית לשמור את מלוא הדירה ליורשים.אבל זה אינו סוף הדיון.השאלה מתחילה להיות מעניינת במיוחד כאשר ההון שנצבר בדירת דור ההורים משמש כדי לסייע לדור הילדים להתמודד עם מחירי הדיור.וזה אינו תרחיש תיאורטי.הפניקס מציגה כיום במפורש את האפשרות להשתמש במשכנתה הפוכה כדי "לעזור לילדים לקנות דירה", לצד מטרות כגון סיוע לנכדים, הוצאות רפואיות ושיפור רמת החיים.הראל מציגה "עזרה לילדים" כאחד השימושים האפשריים במשכנתה הפוכה ואף מציינת שההלוואה יכולה לשמש למימון רכישת דירה.כלומר:

הקשר בין דירת ההורים לבין מימון הדירה של הדור הבא אינו השערה. הוא מופיע במפורש באופן שבו המוצר עצמו מוצג לציבור.


השרשרת הבין־דורית החדשה

עכשיו נסתכל על העסקה המשפחתית מלמעלה.זוג צעיר רוצה לרכוש דירה.מחיר הדירה גבוה ביחס להכנסתו ולהון שצבר.הוא נוטל משכנתה.אבל עדיין חסר הון עצמי.ההורים רוצים לעזור.אלא שרוב ההון שלהם אינו יושב בחשבון הבנק.הוא נמצא בתוך הקירות.בדירה ששילמו עליה במשך עשרות שנים.ואז מגיע הפתרון:משכנתה הפוכה.והשרשרת הופכת להיות:מחיר דירה גבוה
↓
משכנתה גדולה לילדים
↓
מחסור בהון עצמי
↓
פנייה להורים
↓
ההון של ההורים כלוא בדירתם
↓
משכנתה הפוכה
↓
כסף עובר לילדים
↓
רכישת הדירה
↓
דירת הילדים משועבדת
+
דירת ההורים משועבדת
זו כבר אינה רק משכנתה.זו מערכת של מינוף משפחתי בין־דורי.

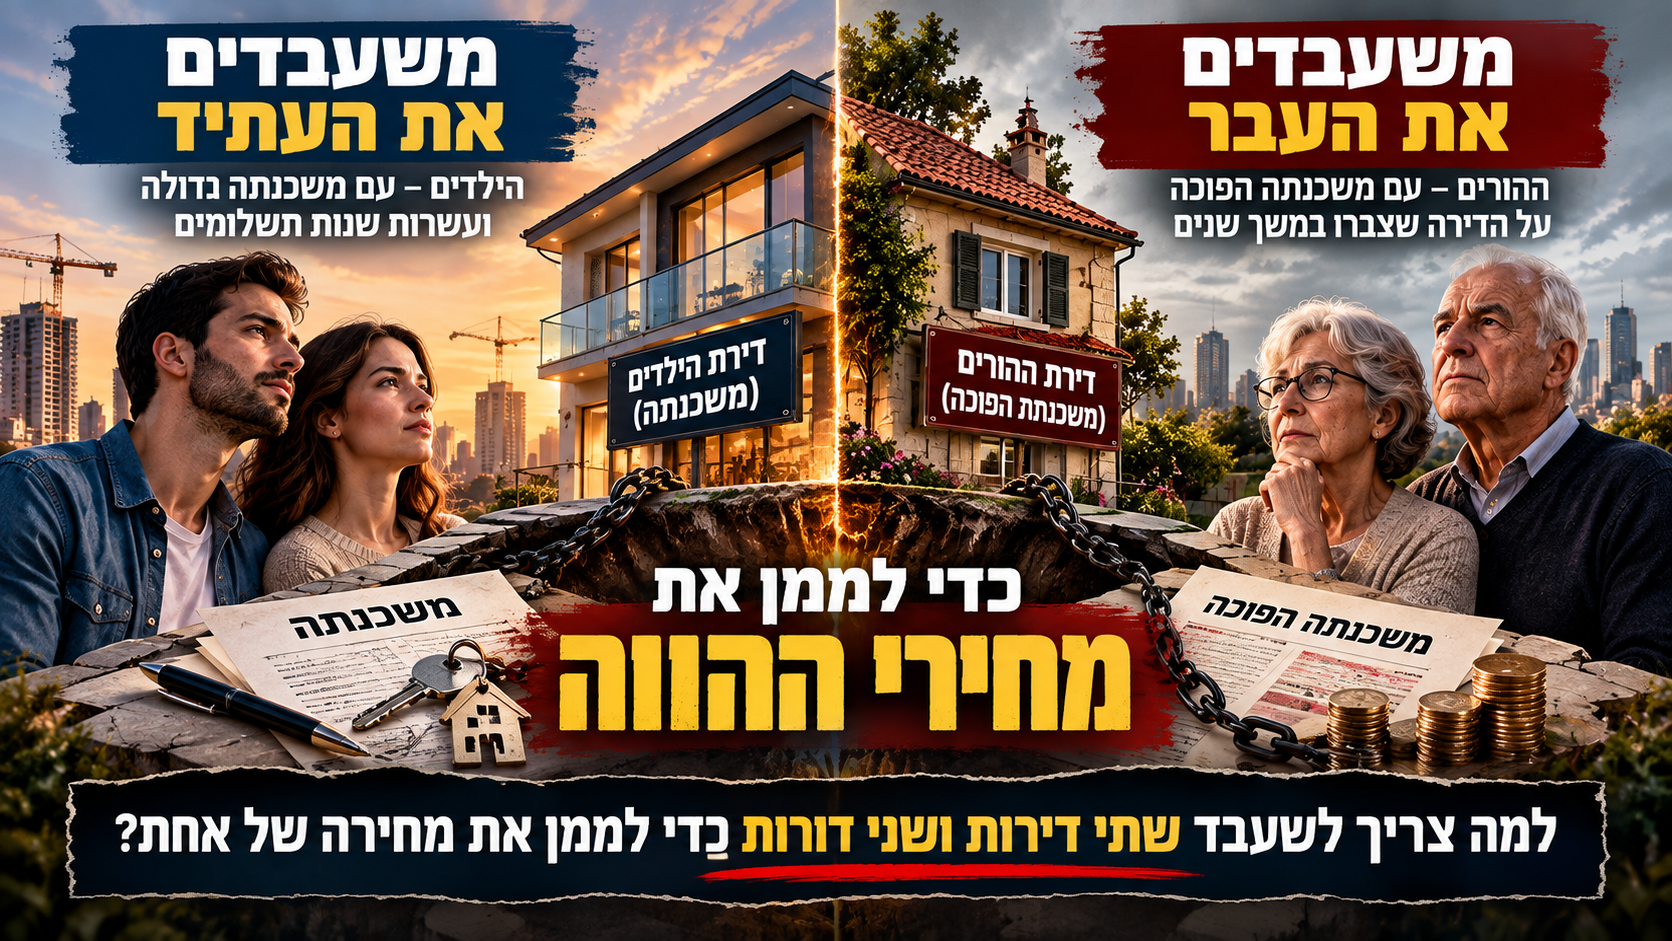
פעם אחת מהעתיד. פעם שנייה מהעבר

זה אולי המשפט שמזקק את התופעה כולה.משכנתה רגילה משתמשת במידה רבה בהכנסתו העתידית של משק הבית.הילדים מתחייבים להעביר במשך עשרות שנים חלק מהכנסתם העתידית לפירעון הקרן והריבית.משכנתה הפוכה פועלת בכיוון השני.היא הופכת הון שנצבר בעבר — דירת ההורים — לכסף בהווה.וכאשר שני המנגנונים נפגשים בתוך אותה משפחה מתקבלת תופעה יוצאת דופן:

העתיד של הילדים והעבר של ההורים משמשים בו־זמנית למימון מחירי הדיור של ההווה.

"אין החזר חודשי" אינו אומר "אין מחיר"

זו נקודה קריטית.אחת האטרקציות המרכזיות במשכנתה הפוכה היא האפשרות שלא לשלם החזר חודשי.פסיכולוגית, זה נשמע נוח מאוד.כלכלית, החוב לא נעלם.הראל, לדוגמה, מפרסמת כיום ריבית שנתית של 5.3%, ריבית מתואמת של 5.431%, כאשר הקרן והריבית צמודות למדד המחירים לצרכן. היא מציינת שניתן לבחור במסלול ללא החזר חודשי ושאת ההלוואה ניתן לפרוע בעת מכירת הבית, בידי הלווים או היורשים.כלומר:

אין תשלום עכשיו - אבל בהחלט יש חוב.

וכאשר הריבית אינה משולמת, היא מצטרפת לחוב.והחוב מתחיל לעבוד.


כמה מהר החוב יכול לגדול?

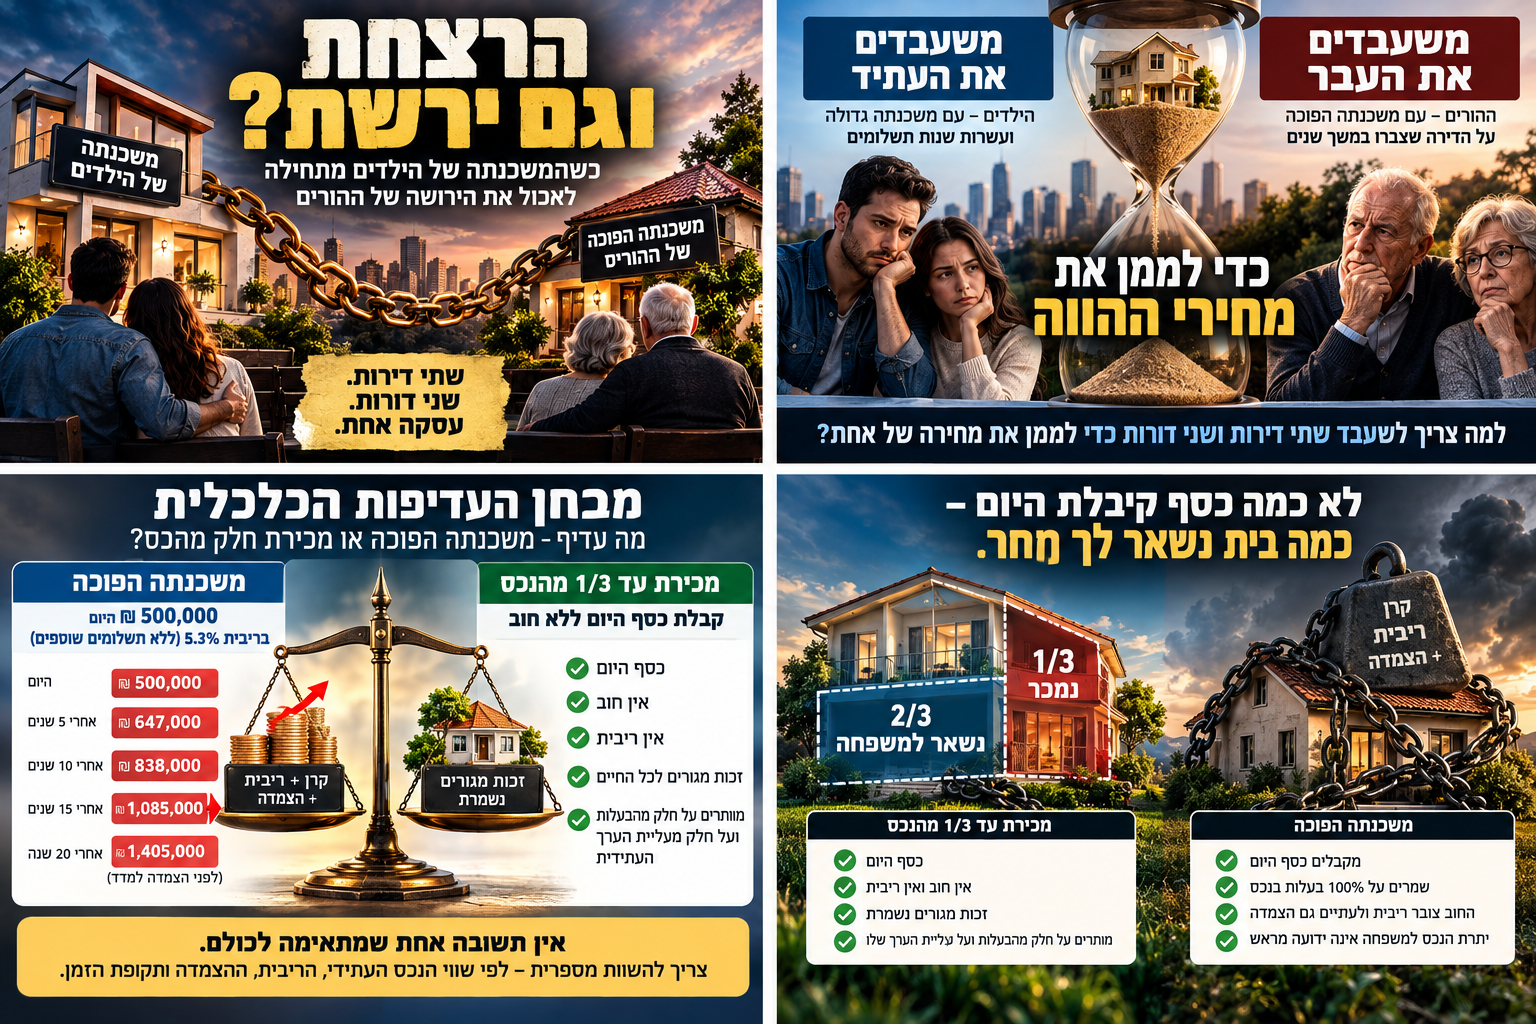
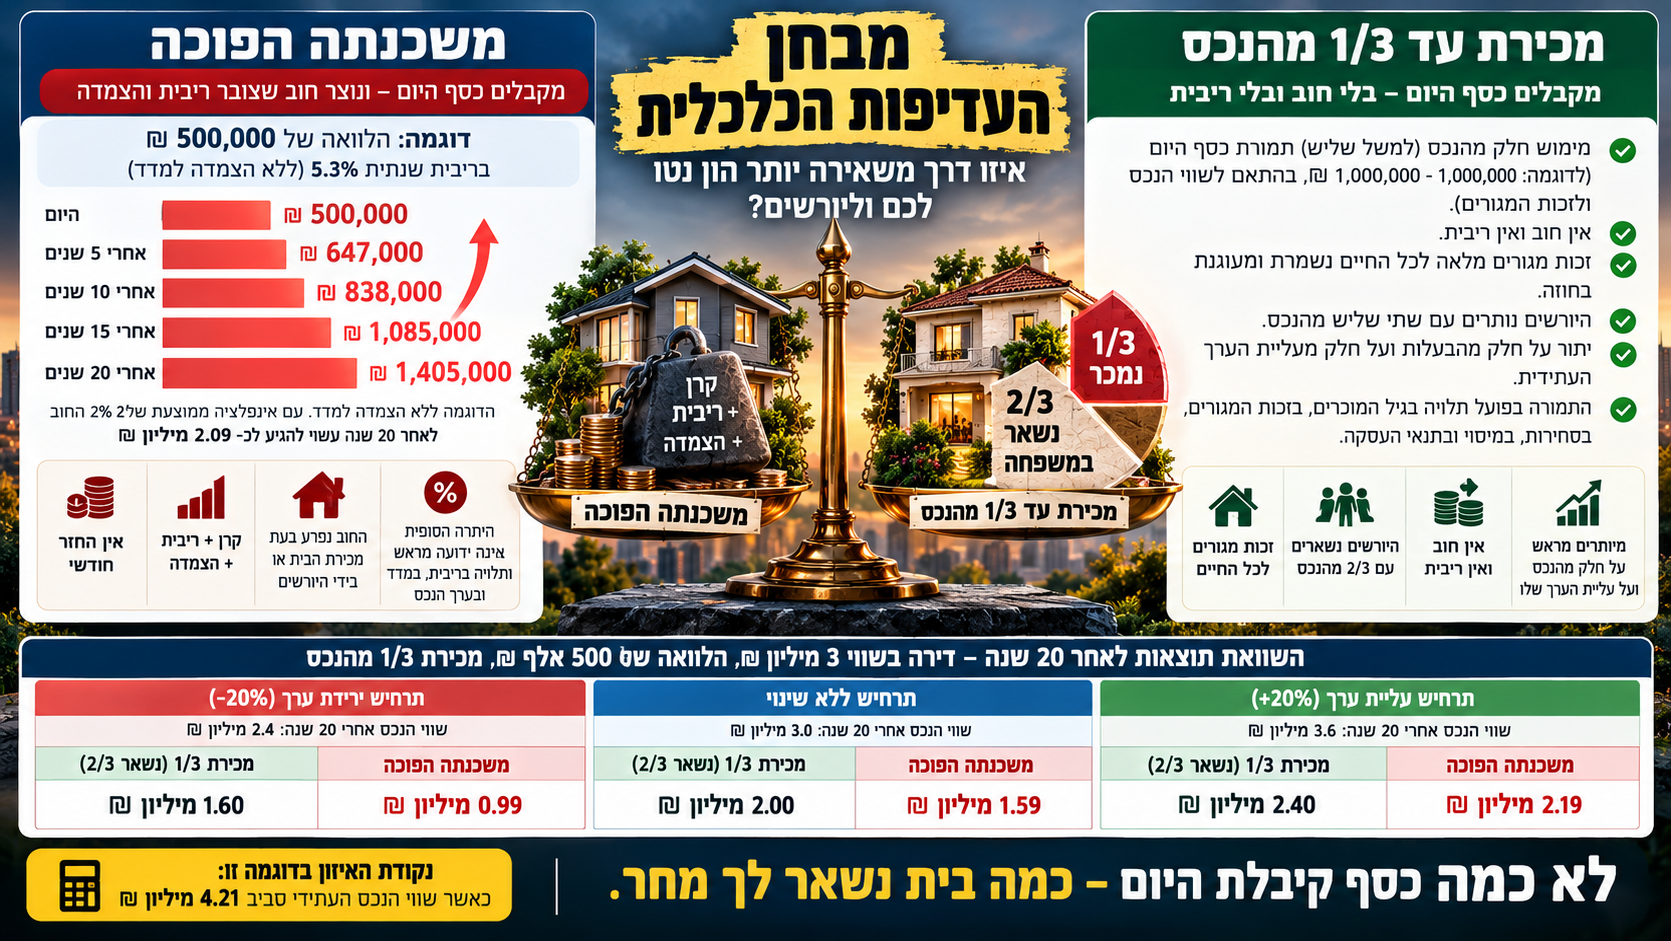
ניקח דוגמה להמחשה בלבד.הלוואה של:500,000 ₪בריבית שנתית של:5.3%ללא תשלומים בדרך.אם נתעלם לרגע מההצמדה למדד, החוב התיאורטי יהיה בקירוב:אחרי 5 שנים: 647 אלף ₪

אחרי 10 שנים: 838 אלף ₪

אחרי 15 שנים: 1.085 מיליון ₪

אחרי 20 שנים: 1.405 מיליון ₪כלומר, חצי מיליון שקל שקיבלנו היום יכולים להפוך, בתנאים האלה, לכ־1.4 מיליון שקל.וזה עוד לפני ההצמדה למדד.אם לצורך המחשה בלבד נניח גם אינפלציה ממוצעת של 2% בשנה לאורך התקופה, השילוב המתמטי של הצמדה וריבית יכול להביא את אותה יתרה לאחר 20 שנה לכ־2.09 מיליון שקל.זו אינה תחזית ואינה הצעה פיננסית — אלא המחשה של עוצמת הריבית־דריבית וההצמדה לאורך זמן.ומכאן כלל פשוט:

דחיית תשלום אינה ביטול התשלום.

לעיתים היא פשוט צבירתו.


ועכשיו מגיע המבחן שכמעט לא מדברים עליו: מבחן העדיפות הכלכלית

כאשר אדם מבוגר זקוק ל־500 אלף שקל מתוך נכס ששווה מיליונים, השאלה אינה:"האם אני יכול לקבל משכנתה הפוכה?"השאלה הנכונה היא:

מהי הדרך הכלכלית היעילה ביותר להפיק את הנזילות הזאת מהנכס?

צריך להשוות חלופות.למשל:

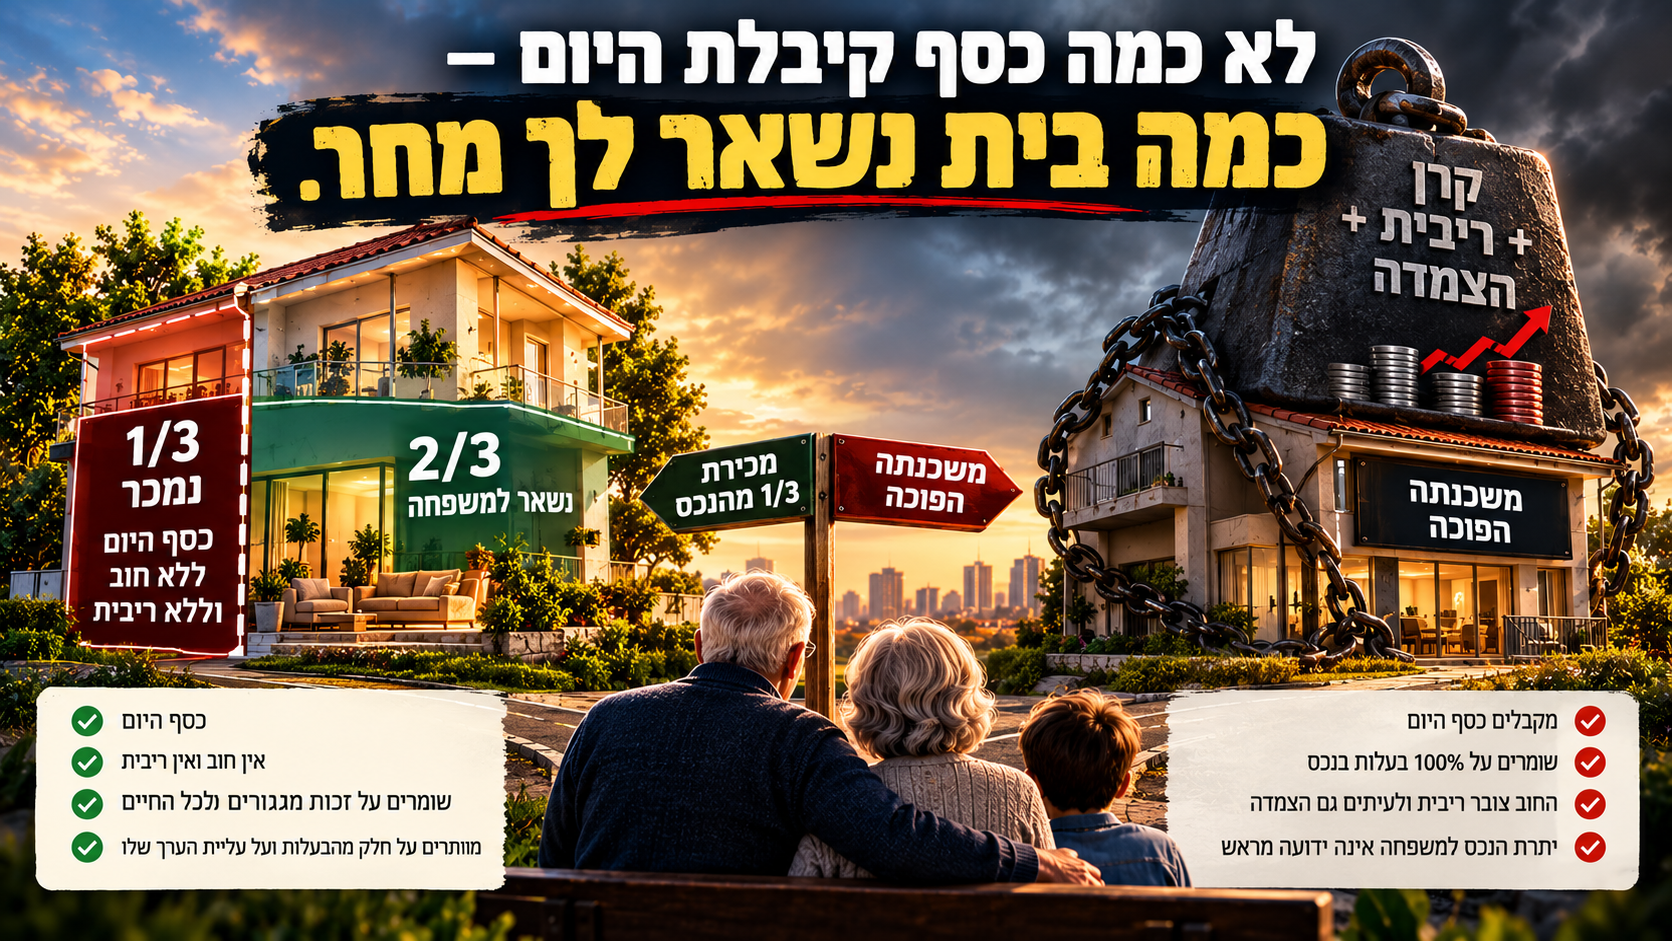
חלופה א' - משכנתה הפוכה.ממשיכים להחזיק 100% מהנכס, מקבלים כסף עכשיו ונוצר חוב שצובר ריבית ולעיתים גם הצמדה.

חלופה ב' - מכירת חלק מהזכויות בנכס, למשל עד שליש, תוך שמירת זכות מגורים לכל החיים.

מקבלים כסף היום, אין הלוואה ואין ריבית על הכסף שהתקבל - אבל מוותרים באופן סופי על חלק מהבעלות ועל חלק מעליית הערך העתידית.וזה הבדל כלכלי מהותי.


חוב צומח מול ויתור על הון

במשכנתה הפוכה:החלק בבעלות נשאר 100% — אבל החוב צומח.במכירת חלק מהנכס:אין חוב שצומח - אבל שיעור הבעלות קטן.לכן אין תשובה מקצועית שאומרת מראש:"משכנתה הפוכה תמיד עדיפה".וגם אין תשובה מקצועית שאומרת:"מכירת שליש תמיד עדיפה".צריך לחשב.


איך מבצעים את מבחן העדיפות הכלכלית?

צריך להציב זו מול זו שתי יתרות:

משכנתה הפוכה:

ההון הנקי שנותר למשפחה**לעומת:

מכירת חלק מהנכס:

ההון שנותר למשפחה**במכירת שליש, לדוגמה, נותרות למשפחה שתי שליש מהזכויות, בהתאם כמובן למבנה המשפטי והכלכלי המדויק של העסקה.זהו מבחן פשוט להבנה — אבל רב עוצמה.

דוגמה: דירה בשווי 3 מיליון שקל

נניח לצורך ההמחשה בלבד:

שווי הנכס היום: 3 מיליון ₪נזילות דרושה: 500 אלף ₪תקופת הבחינה: 20 שנה משכנתה הפוכה: 500 אלף ₪ בריבית 5.3%, ללא פירעון שוטף, ולצורך ההשוואה הראשונה ללא מדד. לאחר 20 שנה החוב יהיה כ־1.405 מיליון ₪.עכשיו נשווה אותו למצב שבו נמכר שליש מהזכויות, בהנחה שהעסקה אכן מאפשרת לקבל את הנזילות הנדרשת.אם שווי הדירה בעתיד יהיה 3 מיליון ₪:במכירת שליש יישארו למשפחה זכויות בשווי כ־2 מיליון ₪.במשכנתה ההפוכה יישאר הון נטו של כ־1.595 מיליון ₪.בתרחיש הזה מכירת השליש משאירה יותר הון.אבל אם שווי הדירה לאחר 20 שנה יהיה 6 מיליון ₪:שני שלישים יהיו שווים 4 מיליון ₪.לעומת זאת, לאחר ניכוי חוב של כ־1.405 מיליון ₪ מהנכס המלא יישארו כ־4.595 מיליון ₪.כאן דווקא המשכנתה ההפוכה מנצחת בחישוב הפשוט.וזו בדיוק הנקודה:

התוצאה תלויה גם במה שיקרה לערך הנכס.

אפשר אפילו לחשב נקודת איזון

בהנחות הדוגמה שלנו — מכירת שליש מול חוב של כ־1.405 מיליון ₪ לאחר 20 שנה — נקודת האיזון מתקבלת כאשר שליש משווי הנכס העתידי שווה לחוב.כלומר, סביב:4.21 מיליון ₪.אם הנכס יהיה שווה פחות מכך — מכירת השליש עשויה, בחישוב הפשוט, להשאיר יותר הון.אם יהיה שווה יותר — שמירת מלוא הבעלות באמצעות המשכנתה ההפוכה עשויה להיות עדיפה.אבל כאן מגיעה הסתייגות עצומה:המשכנתה בדוגמה של הראל צמודת מדד.אם החוב בפועל יגדל מהר יותר בגלל ההצמדה, נקודת האיזון תזוז משמעותית.ולכן:

אי אפשר לבחור בין החלופות באמצעות סיסמה.

צריך גיליון חישוב.


וגם במכירת שליש אסור לעשות חשבון פשטני

אם דירה שווה 3 מיליון שקל, אין פירוש הדבר שמכירת שליש מהזכויות תוך שמירת זכות מגורים לכל החיים תכניס בהכרח מיליון שקל.מדוע?מפני שהרוכש אינו מקבל שליש פנוי מדירה פנויה.הוא רוכש זכות כלכלית הכפופה לזכות המגורים של המוכר.לכן צריך להביא בחשבון, בין היתר:גיל המוכרים, משך החיים הצפוי, טיבה המשפטי של זכות המגורים, שווי השימוש בדירה, סחירות הזכות הנמכרת, חלוקת הוצאות, מיסוי, מנגנוני מכירה עתידיים והסכם השיתוף.כלומר:

גם מכירת שליש חייבת לעבור שמאות ומבחן כלכלי אמיתי.

וזו בדיוק הסיבה שההשוואה צריכה להיות בין תמורה נטו אמיתית מול עלות כלכלית אמיתית, ולא בין שתי כותרות שיווקיות. 

לפרוטים ומידע נוסף > https://viager.co.il/


מבחן העדיפות צריך להציג לפחות שלושה תרחישים

לפני נטילת משכנתה הפוכה או מכירת חלק מהנכס, הייתי דורש להציג ללקוח לפחות:תרחיש ירידת ערךתרחיש שמירת ערךתרחיש עליית ערךולכל אחד מהם לחשב ל־10, 15 ו־20 שנה:יתרת החוב;שווי הנכס;שווי הזכויות שנותרו;השפעת המדד;עלות הריבית;ההון הנקי שנותר;והסכום שצפוי לעבור ליורשים.רק אז אפשר לדבר ברצינות על "כדאיות".


מבחן הירושה האמיתי

וזה מוביל לשאלה החשובה ביותר:לא:"כמה כסף אקבל היום?" אלא:

"כמה מהבית יישאר למשפחה ביום שבו החשבון ייסגר?"

זו שאלה אחרת לחלוטין.היא הופכת מוצר אשראי שנראה פשוט להחלטת הקצאת הון ארוכת טווח.


ובינתיים חוב משקי הבית ממשיך לגדול

הרקע המאקרו־כלכלי חשוב מאוד.לפי נתוני בנק ישראל שפורסמו ב־24 בספטמבר 2026, יתרת החוב של משקי הבית בישראל הגיעה ברבעון השני של 2026 לכ־935 מיליארד שקל.מתוכם כ־675 מיליארד שקל חוב לדיור וכ־260 מיליארד שקל חוב שאינו לדיור.ברבעון אחד בלבד גדל חוב משקי הבית בכ־22 מיליארד שקל, וקצב הגידול השנתי של החוב לדיור עמד על כ־7%.זו הסביבה שבה צריך לנתח את התופעה.לא מוצר פיננסי אחד.אלא משק בית שהולך ונעשה תלוי באשראי כדי לגשר בין מחירי הנכסים לבין יכולתו הכלכלית.


אשראי אינו יוצר ערך

וכאן אנחנו חוזרים ללב הוויכוח על שוק הדיור.יש הבדל יסודי בין שתי שאלות:האם אפשר לממן את המחיר?לבין:האם הנכס שווה את המחיר?אשראי מסוגל להגדיל את כוח הקנייה.הוא אינו יוצר ערך פונדמנטלי בנכס.וככל שהמערכת מוצאת עוד מקורות מימון — משכנתאות גדולות יותר, פריסות ארוכות יותר, מבצעי מימון, דחיית תשלומים, הלוואות משלימות, עזרת הורים ומשכנתאות הפוכות — כך ניתן להמשיך ולממן מחיר גבוה.אבל אין פירוש הדבר שהמחיר מוצדק כלכלית.


אולי הבעיה אינה שחסר כסף. אולי המחיר גבוה מדי.

זה בעיניי לב הסיפור.כאשר משכורתם של הילדים אינה מספיקה;וההון העצמי שלהם אינו מספיק;והמשכנתה שלהם אינה מספיקה;ולכן צריך להגיע גם לדירת ההורים ולהפיק ממנה הון —צריך לפחות לעצור ולשאול:

האם באמת חסר למשפחה פתרון מימון?

או:

האם מחיר הנכס פשוט גבוה מדי ביחס ליכולת הכלכלית של המשפחה?

אלה שתי אבחנות שונות לחלוטין.והפתרון שלהן שונה לחלוטין.


שתי דירות. שני דורות. עסקה אחת.

וזה המשפט שאיתו הייתי מסיים.כאשר ילד צריך לשעבד את הכנסתו העתידית כדי לרכוש דירה, ובמקביל הוריו צריכים לשעבד את ההון שצברו בדירתם כדי לעזור לו לבצע את אותה רכישה — אנחנו כבר לא מדברים רק על "פתרונות מימון יצירתיים".אנחנו מדברים על מערכת שבה מחיר של נכס אחד מסוגל לשאוב משאבים משני דורות.לכן לפני שלוקחים משכנתה הפוכה צריך לבצע מבחן עדיפות כלכלית אמיתי.משכנתה הפוכה.מכירת חלק מהנכס.מכירת הנכס כולו ומעבר לדירה אחרת.שימוש בחסכונות.או פשוט — לא לממן לילדים רכישה במחיר שאינו עומד במבחן כלכלי.כי לפעמים הפתרון הנכון ביותר למחיר גבוה מדי אינו למצוא עוד מקור כסף.

הפתרון הוא לא לשלם את המחיר.


השורה התחתונה

משכנתה הפוכה אינה בהכרח מוצר רע. מכירת שליש מהנכס אינה בהכרח מוצר טוב יותר. הטעות היא לבחור ביניהם בלי לבצע השוואה כלכלית מלאה.במשכנתה הפוכה המשפחה שומרת את מלוא הבעלות - אבל החוב עלול לצמוח במשך שנים.במכירת חלק מהנכס אין חוב ואין ריבית על התמורה — אבל מוותרים מראש על חלק מהנכס ועל חלק מעליית הערך העתידית.לכן השאלה אינה:"כמה כסף נקבל היום?"אלא:

"כמה הון נטו יישאר לנו וליורשינו מחר?"

והשאלה הגדולה עוד יותר היא:

למה מלכתחילה צריך לשעבד שתי דירות ושני דורות כדי לממן את מחירה של אחת?

מחיר הוא נתון. שווי הוא מסקנה כלכלית. וגם אשראי - הוא לא שווי.


"הילדים ממשכנים את העתיד. ההורים ממשכנים את העבר. ושניהם עושים זאת כדי לממן את מחירי ההווה."

"לפני ששואלים כמה כסף אפשר לקבל מהבית, צריך לשאול כמה מהבית יישאר ביום שבו החשבון ייסגר."


Two Generations, Two Homes, One Housing Transaction

A conventional mortgage pledges part of the younger generation's future income. A reverse mortgage can unlock the wealth accumulated by their parents in the past.When both are required to finance today's housing prices, the issue is no longer merely access to credit. It becomes a question of intergenerational leverage.A reverse mortgage is not inherently a bad financial product, nor is selling part of a home automatically superior.The correct comparison is economic:Future property value minus future mortgage debt

versus

Future property value multiplied by the ownership share retained.The real question is therefore not merely:“How much cash can we receive today?”It is:“How much net family wealth will remain tomorrow?”Credit can finance a price .Credit does not prove value.
04Sep

מה באמת מספרת עסקה שבה מוכרת נאלצת להפחית מאות אלפי שקלים ממחיר הדירה? לא רק על מוכר לחוץ, אלא על שינוי במנגנון התמחור של שוק הנדל"ן. המאמר מנתח כיצד עסקאות מצוקה הופכות לעסקאות ההשוואה של מחר, כיצד ירידת מחירים יכולה להתפתח ממשבר נדל"ן לסיכון פיננסי, מדוע שמאות אינה שכפול מחירי עסקאות, ומהו מנגנון מחירון המימון למ"ר שיכול להגן על המערכת הפיננסית בלי להציל את מחירי הבועה.

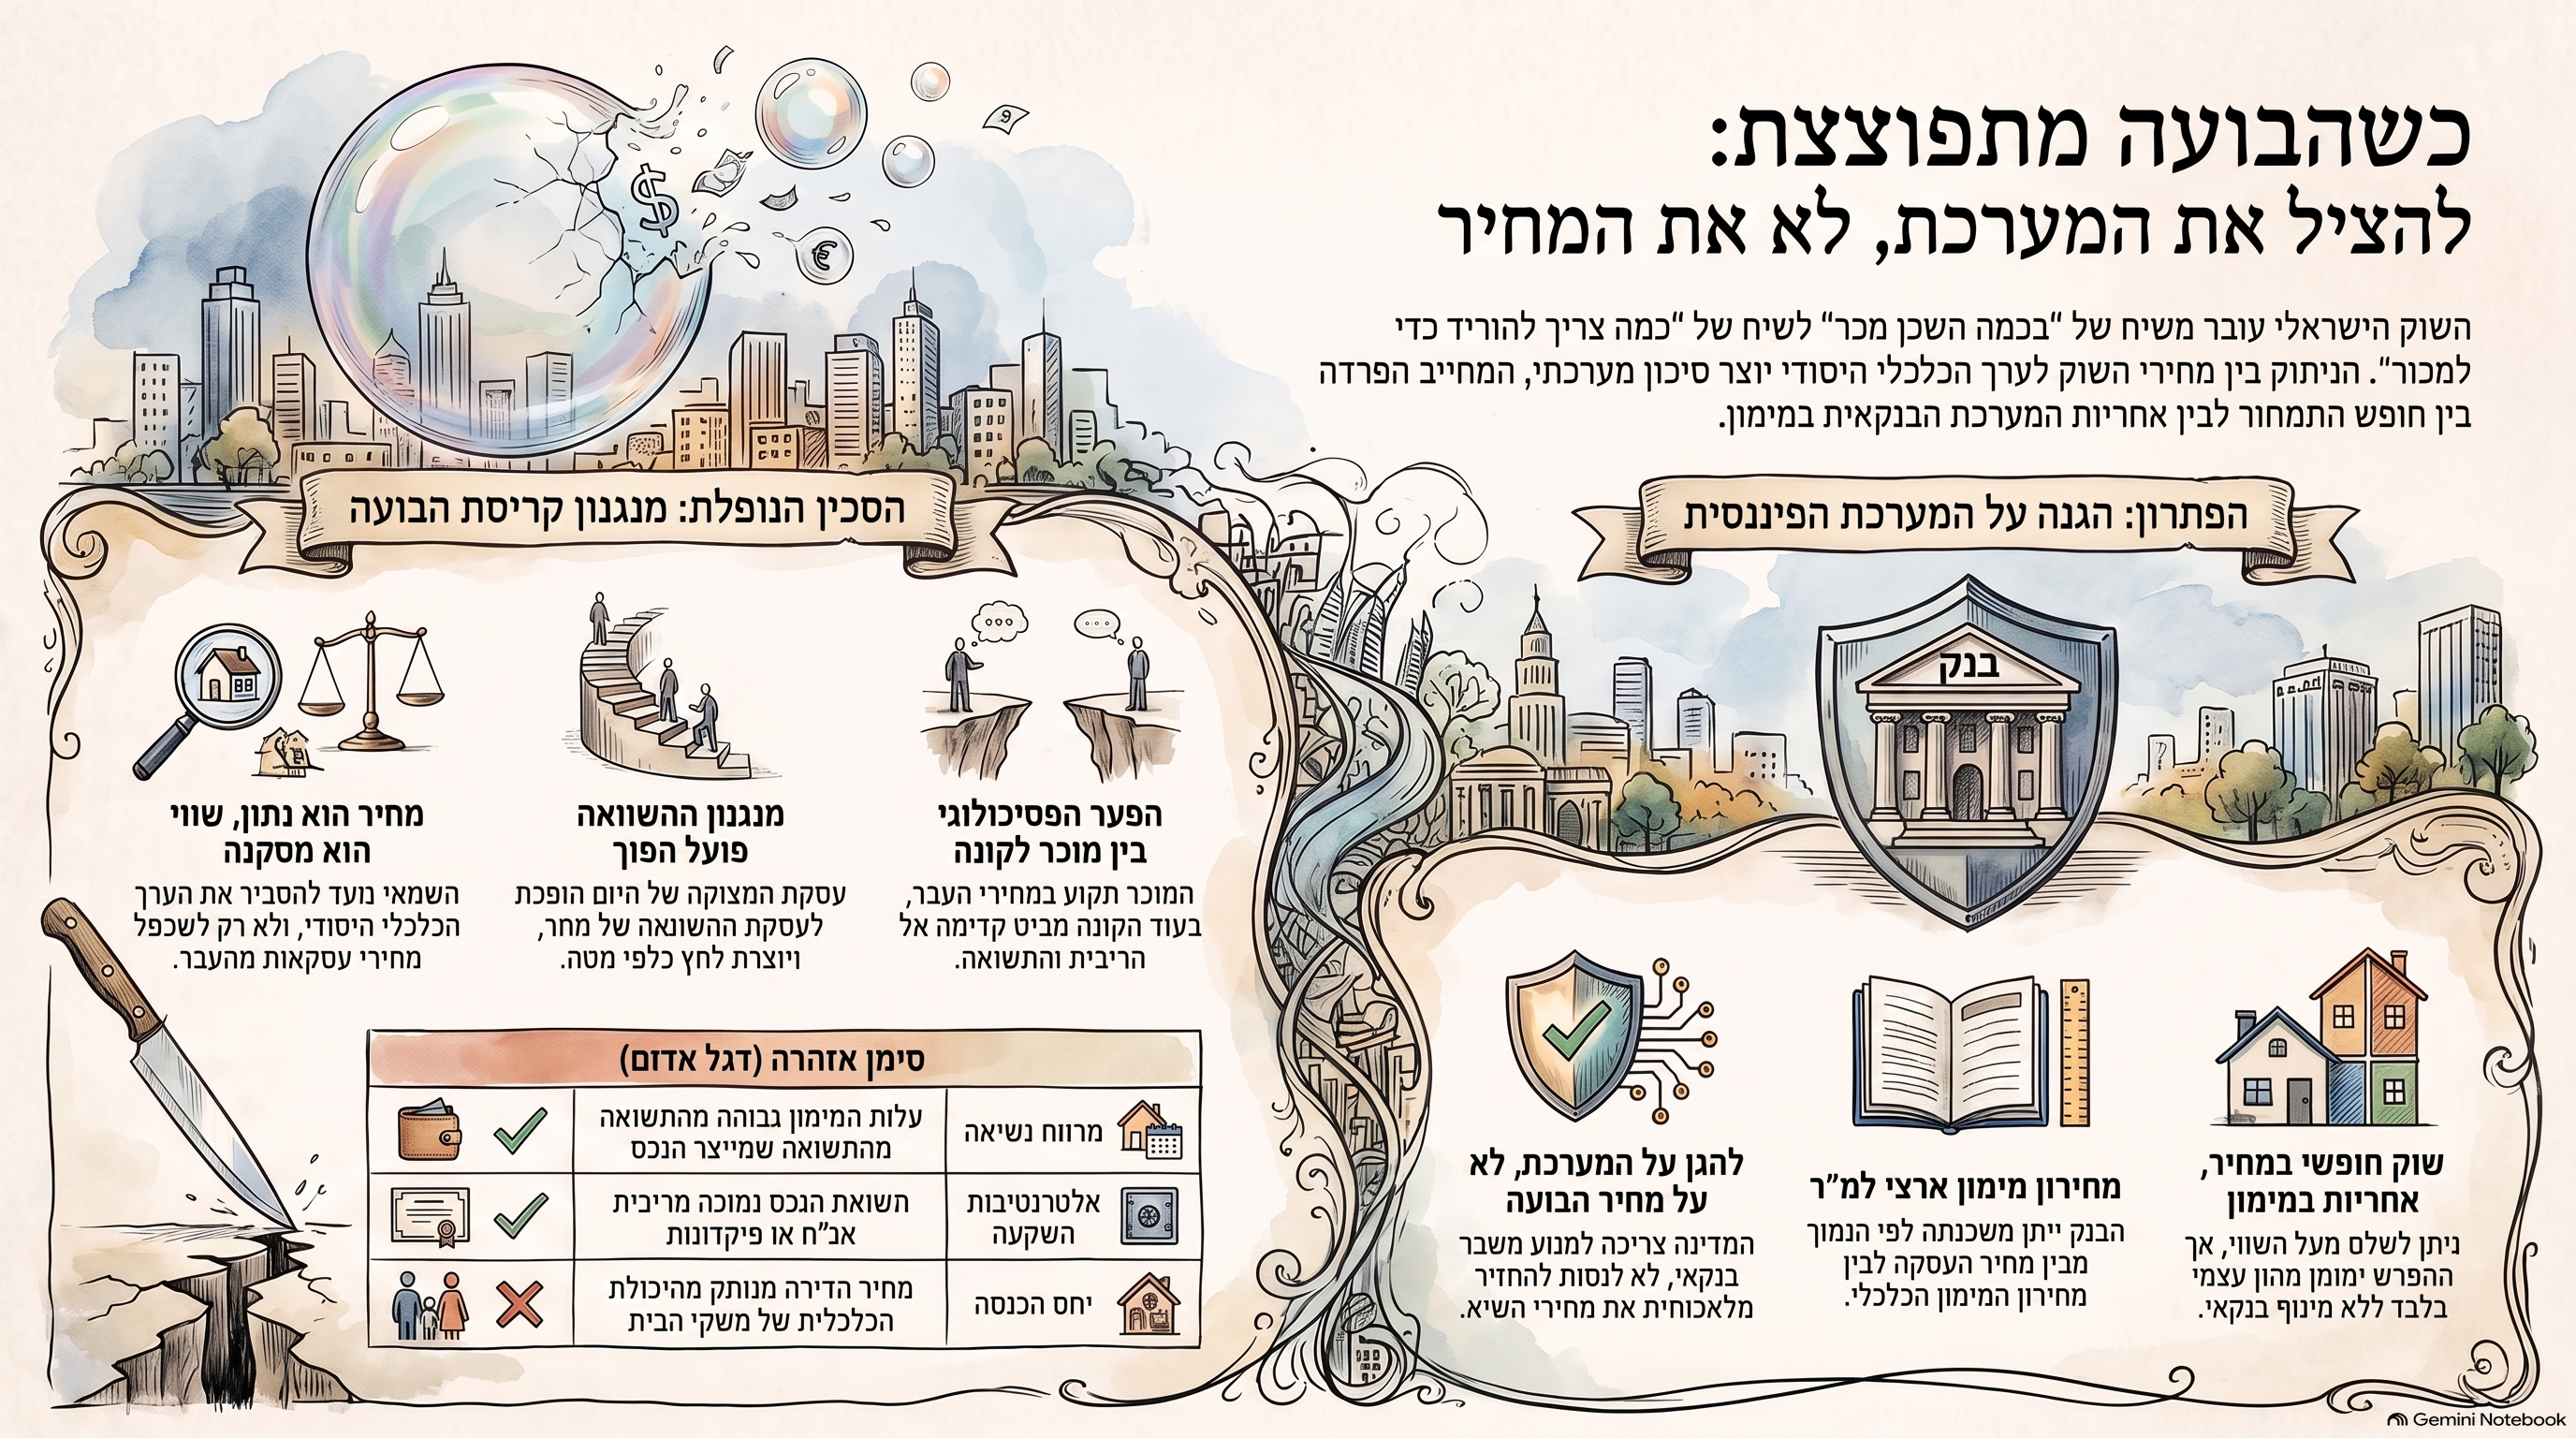
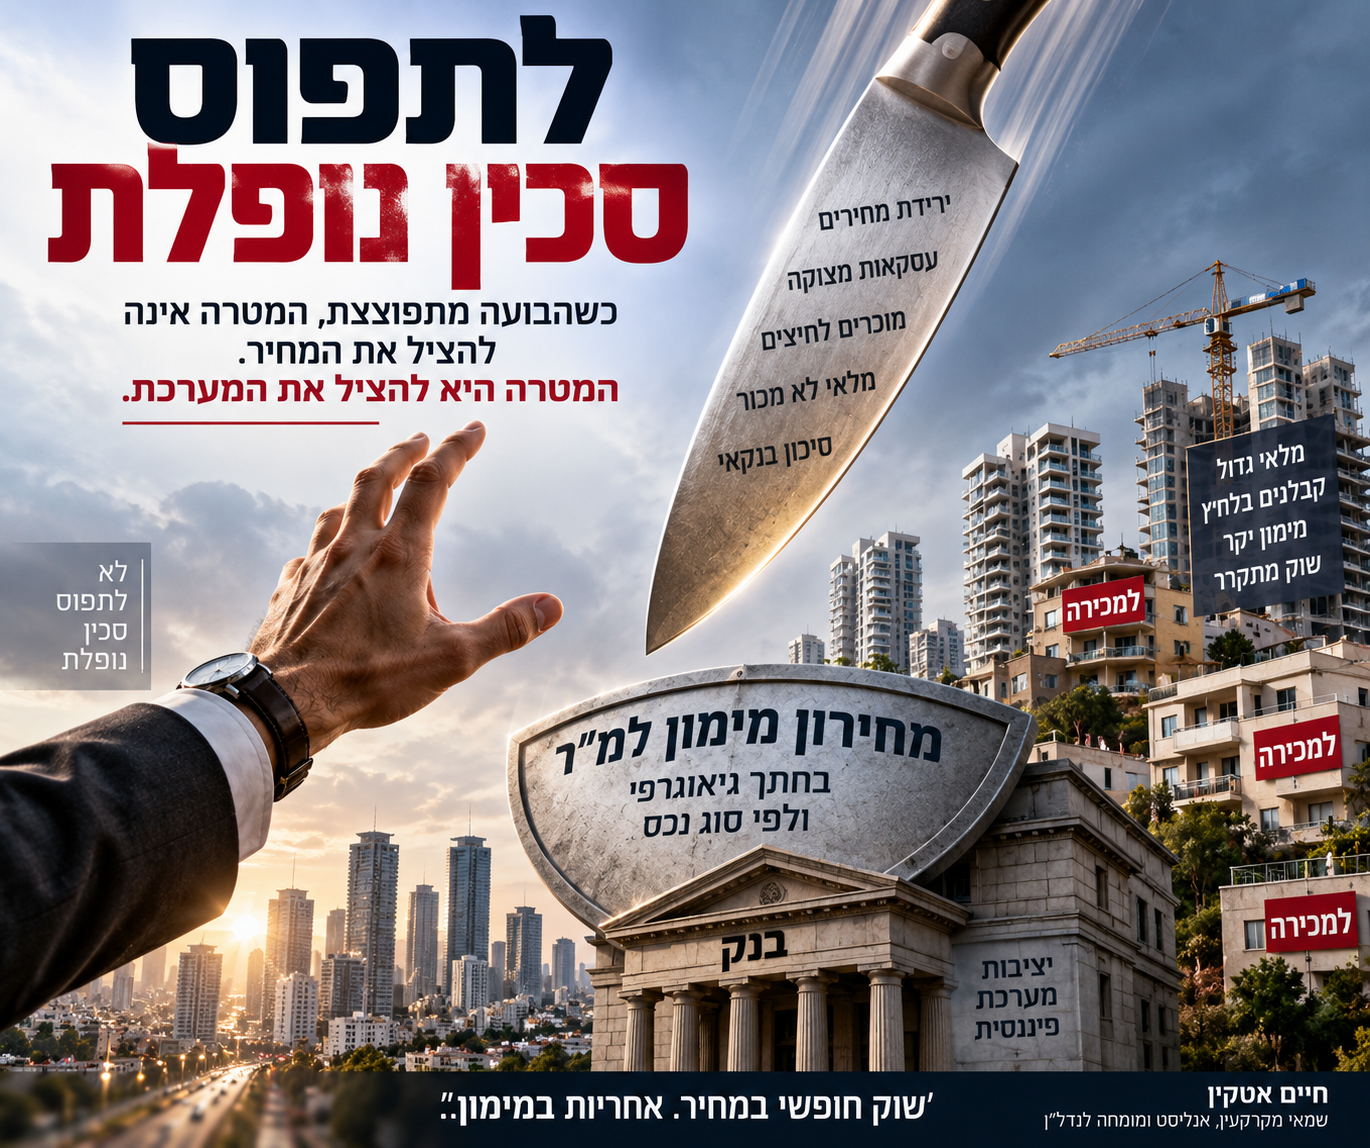
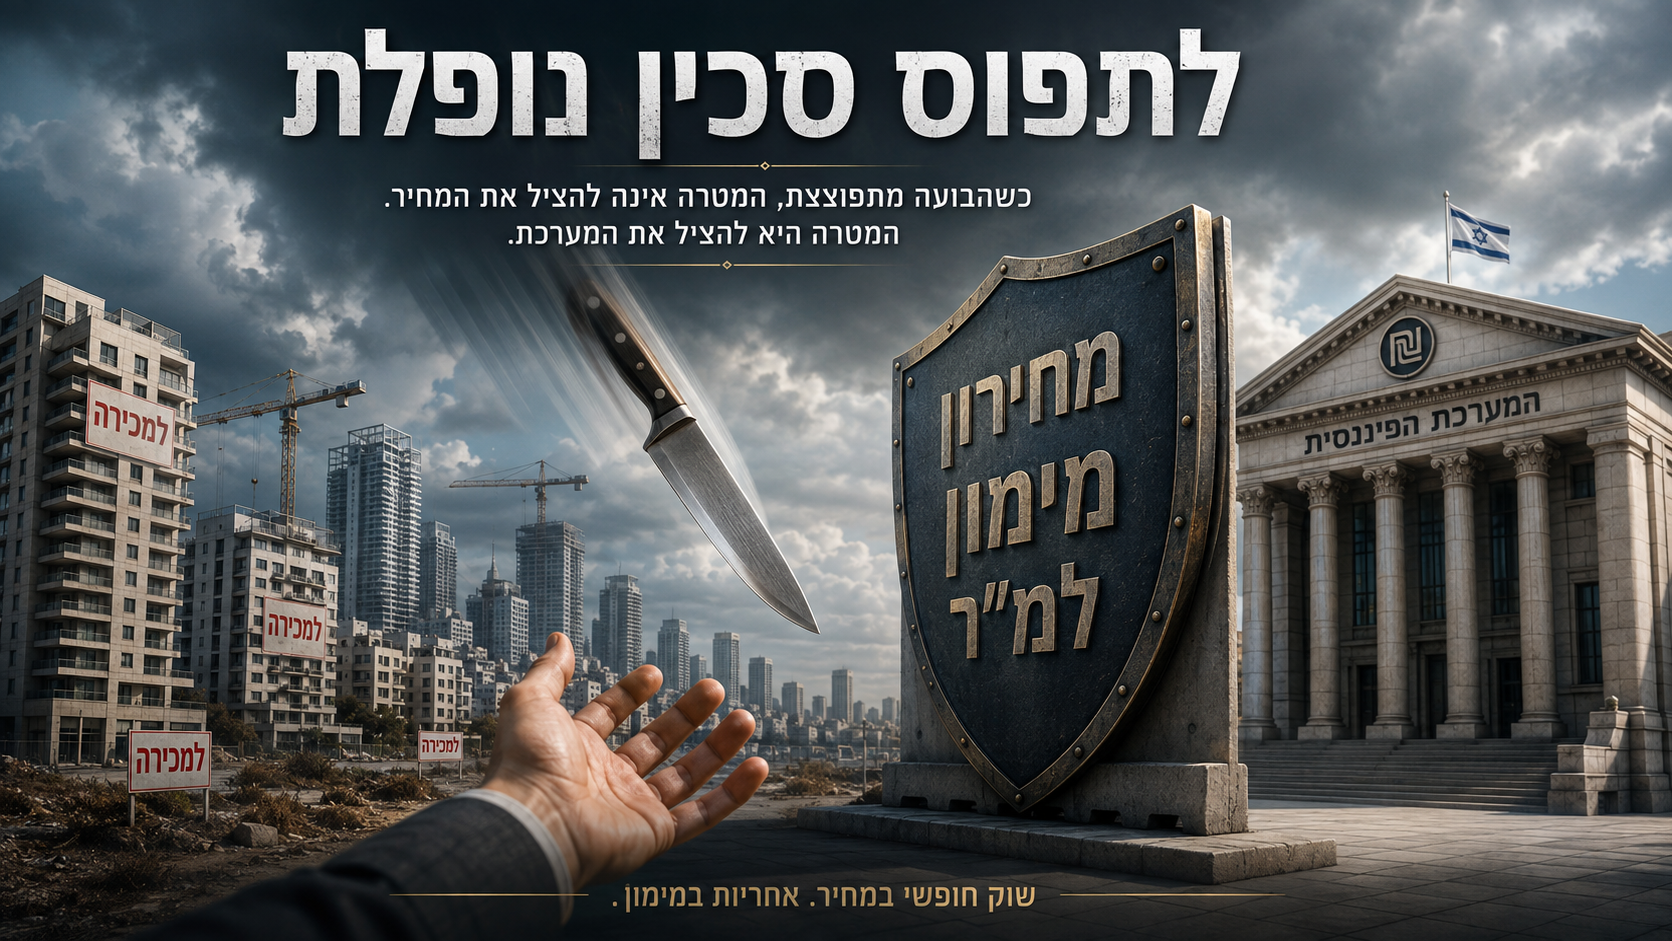
לתפוס סכין נופלת: כשהבועה מתפוצצת, המטרה אינה להציל את המחיר אלא את המערכת

יש רגעים שבהם עסקה אחת מספרת סיפור גדול הרבה יותר מדירה אחת, מרחוב אחד או משכונה אחת. העסקה שפורסמה ב-TheMarker על דירה ישנה ברמת אביב הירוקה היא דוגמה טובה לכך. הדירה, בשטח של 66 מ"ר, הוצעה למכירה ב-4.3 מיליון שקל. במהלך המשא ומתן המחיר כבר ירד ל-3.5 מיליון שקל, ולבסוף העסקה נסגרה ב-3.7 מיליון שקל, לאחר שהמוכרת נאלצה לדרוש תוספת בשל החוב שנצבר במסגרת משכנתה הפוכה. אפשר להתמקד במספר: 800 אלף שקל. אפשר להתמקד בדירה.אפשר לומר שמדובר בעסקת מצוקה.אבל כל אלה מפספסים את הנקודה החשובה באמת. מנגנון קביעת המחיר בשוק מתחיל להשתנות. במשך שנים מוכרים שאלו:"בכמה נמכרה הדירה של השכן?"ואז הוסיפו עוד קצת. עכשיו מתחילה להופיע שאלה אחרת: "כמה אני צריך להוריד כדי שמישהו בכלל יקנה?" זו כבר שאלה של שוק אחר.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

שלב הפאניקה מתחיל להתפתח

אני מכנה את התקופה הזאת:

"לתפוס סכין נופלת"

לא משום שכל עסקה שתתבצע היום בהכרח תהיה גרועה. ולא משום שכל נכס בישראל עומד לרדת באותו שיעור.אלא משום שבשוק יורד, עצם העובדה שמחיר מסוים נמוך ממחיר השיא אינה הופכת אותו למציאה.דירה שהוצעה ב-5 מיליון שקל וירדה ל-4.3 מיליון שקל אינה בהכרח זולה. ייתכן שהיא פשוט הייתה יקרה מאוד, וכעת היא מעט פחות יקרה.ולכן בתקופה כזאת השאלה אינה: כמה הורידו? אלא: כמה הנכס באמת שווה? שלב הפאניקה, להערכתי, מתחיל להתפתח. והוא עדיין לא הגיע לקליימקס שלו.


בתחילת שוק יורד המוכרים עדיין חיים בעבר

בתחילת שינוי מגמה נוצר פער פסיכולוגי עצום בין מוכרים לקונים. המוכר מסתכל לאחור. הוא זוכר את העסקה של השכן. הוא זוכר את המחיר שקיבל מישהו בבניין ממול.הוא זוכר את השנים שבהן כמעט כל מי שהמתין קיבל יותר.הוא זוכר תקופה שבה המחיר של היום הפך כמעט אוטומטית לרצפה של מחר.אבל הרוכש מתחיל להסתכל קדימה.הוא רואה את הריבית.הוא רואה את החזר המשכנתה.הוא רואה את התשואה.הוא רואה את האפשרות לשים כסף במקום אחר.הוא רואה מבצעי מימון.הוא רואה מלאי.הוא רואה קבלנים לחוצים יותר.והוא שואל: למה לי למהר? ברגע שהקונים מתחילים להבין שהזמן יכול לעבוד לטובתם, מאזן הכוחות משתנה.


השוק אינו נשבר בגלל מוכרים שרוצים מחיר גבוה

השוק נשבר כאשר מופיעים מוכרים שלא יכולים לחכות.ירושה.גירושין. חוב.משכנתה כבדה.הלוואת בלון.משכנתה הפוכה.קבלן שצריך תזרים.משקיע שרוצה לצאת.בעל נכס שצריך נזילות.במקרה שפורסם, הלחץ הגיע ממשכנתה הפוכה.וזו נקודה חשובה במיוחד.במשכנתה רגילה, החוב בדרך כלל אמור להצטמצם עם התשלומים.במשכנתה הפוכה, החוב יכול דווקא לגדול, משום שהריבית נצברת.כל עוד מחיר הנכס עולה, המנגנון הזה יכול להיראות נסבל.אבל בשוק יורד מתחיל תהליך מסוכן הרבה יותר:החוב עולה בזמן ששווי הבטוחה עלול לרדת.כלומר, הפער נסגר משני הכיוונים.ומכאן מתחילים להגיע המוכרים שבאמת חייבים למכור.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


"אבל זו עסקת מצוקה"

נכון.במקרה הזה קיימים גם מאפיינים מיוחדים של הנכס.מדובר בדירה ישנה, בבניין רכבת, עם מגבלות, עם אי ודאות לגבי הרחבה, עם תלות בהסכמות ועם נסיבות אישיות של המוכרת.לכן לא נכון מבחינה מקצועית לקחת עסקה אחת ולומר:הנה, כל רמת אביב ירדה 18%.זו אינה שמאות.אבל גם הכיוון ההפוך שגוי.כי בשוק יורד, עסקאות מצוקה הן לעיתים קרובות הראשונות ששוברות את העוגן הפסיכולוגי של המחירים.והעניין החשוב הוא מה קורה אחר כך.


העסקה החריגה של היום היא עסקת ההשוואה של מחר

כאן מתחיל מנגנון הירידה.במשך שנים, כל עסקה גבוהה יצרה אמת חדשה.דירה נמכרה במחיר גבוה יותר.העסקה הוזנה למאגרים.היא הפכה לעסקת השוואה.שמאים השתמשו בה.מתווכים השתמשו בה.מוכרים השתמשו בה.קונים ראו אותה.והעסקה הבאה נסגרה לעיתים במחיר גבוה עוד יותר.כך נראה מנגנון שמזין עליות.אבל אותו מנגנון עובד גם הפוך.עסקה אחת נסגרת נמוך יותר.אחריה עוד אחת.מוכרים מתחילים להתאים ציפיות.הקונה הבא כבר יודע שיש עסקה נמוכה יותר.המתווך כבר מחזיק אותה ביד.השמאי כבר רואה אותה.הבנק כבר רואה אותה.ואז מתחילה להיווצר שרשרת חדשה:עסקה נמוכה יותר → עסקת השוואה → לחץ על העסקה הבאה → עסקה נמוכה נוספת.מה שבמשך שנים דחף את השוק כלפי מעלה, יכול עכשיו לדחוף אותו כלפי מטה.


"הבועה התפוצצה והשוק קרס"

אחד המשפטים החשובים בכתבה נאמר דווקא על ידי המתווכת שביצעה את העסקה:"הבועה התפוצצה והשוק קרס."ומיד לאחר מכן בא משפט חשוב לא פחות:"המחירים עדיין גבוהים כי אנשים לא מבינים את המציאות."זה משפט שמזקק היטב את שלב המעבר.המחירים כבר מתחילים להשתנות.אבל התודעה של חלק גדול מהמוכרים עדיין לא השתנתה.ולכן בשלב הראשון לא תמיד מקבלים קריסה במחירים.לעיתים מקבלים קודם קריסה במספר העסקאות.המוכר לא מוכן לרדת.הקונה לא מוכן לשלם.והשוק פשוט נתקע.רק כאשר מגיע מוכר שחייב למכור, מופיעה העסקה ששוברת את המחיר.


תיבה: בשביל מחיר לא צריך שמאי

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו הדירות ליד. המידע הזה נגיש היום כמעט לכל אחד. מאגרי עסקאות, אתרי נדל"ן, מתווכים וכלים דיגיטליים יכולים להציג בתוך דקות מחירים של עסקאות שבוצעו בסביבה. אם תפקידו של השמאי מסתכם באיסוף עסקאות, ביצוע כמה התאמות טכניות ושכפול התוצאה לנכס הנבדק, הוא אינו באמת מעריך שווי. הוא רק משכפל מחירים. הערך המקצועי של השמאי מתחיל בדיוק במקום שבו נגמרת רשימת העסקאות. האם המחירים האלה הגיוניים?האם הם נתמכים בתשואה? האם הם מתיישבים עם הריבית?האם הם מתיישבים עם עלות ההון?האם הם עומדים ביחס סביר לשכר הדירה? האם הם סבירים ביחס להכנסות? האם השוק מאוזן? או שמא המחירים עצמם הם כבר חלק מהבעיה? השמאי לא נועד לספר מה היה המחיר. הוא נועד להסביר מהו השווי. אם הוא אינו בוחן את גורמי היסוד, אין כאן שמאות במובנה המלא. יש כאן תיעוד של השוק.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


תיבה: שמאות אינה שכפול מחירים

וזו בדיוק הסיבה ששמאות מקרקעין אינה אמורה להסתכם בשאלה "בכמה נמכרו הדירות ליד".עסקה היא נתון. היא אינה בהכרח הוכחה לשווי. תפקידו של השמאי הוא לבחון האם המחירים שנצפו בשוק עומדים במבחן גורמי היסוד:הכנסה, ריבית, עלות הון, חלופות השקעה, סיכון ובעיקר תשואה.כאשר התשואה מהנכס נשחקת ומתקרבת לריבית אג"ח, לריבית הממוצעת על המשכנתאות או לתשואה שניתן לקבל בהשקעות חלופיות בעלות סיכון נמוך יותר, זהו דגל אדום שמחייב בדיקה.כאשר עלות המימון גבוהה מהתשואה שמייצר הנכס, מתקבל מרווח נשיאה שלילי.משקיע ממונף משלם על הכסף יותר מכפי שהנכס מייצר לו.מצב כזה לבדו אינו מוכיח בכל מקרה שקיימת בועה, אך כאשר התופעה רחבה, מתמשכת ומלווה בהתנתקות של המחירים מהכנסות, תשואות וריבית, מדובר באות אזעקה משמעותי. השמאי אינו אמור רק לדווח מה השוק שילם. הוא אמור לבדוק אם למחיר הזה יש בסיס כלכלי. כי: מחיר הוא נתון. שווי הוא מסקנה כלכלית.

אז האם המחירים יכולים להיחתך בחצי?

להערכתי, בחלקים משמעותיים של השוק, התשובה היא כן.לא בכל נכס.לא בכל שכונה.לא בכל עיר.ולא ביום אחד.אבל כאשר מחיר מתרחק לאורך זמן מגורמי היסוד שלו, ההתכנסות חזרה אליהם יכולה להיות עמוקה.כאשר התשואה נמוכה מאוד.כאשר הריבית גבוהה ממנה.כאשר הרוכש צריך להביא הון עצמי עצום.כאשר מחיר הדירה מנותק מהיכולת הכלכלית של משקי הבית.כאשר האלטרנטיבות הפיננסיות מתחילות להיראות אטרקטיביות יותר.וכאשר השוק מתקיים רק כל עוד הקונה הבא מוכן לשלם יותר מהקונה הקודם.זה כבר אינו מנגנון של ערך.זה מנגנון של ציפיות.וכאשר הציפיות מתהפכות, גם הכיוון מתהפך.חשוב לי לדייק:הטענה שלי לגבי אפשרות לירידות של עשרות אחוזים, ובמקרים מסוימים אף עד סדרי גודל של מחצית מרמות השיא, אינה נשענת על העסקה הזאת.העסקה הזאת היא רק סימפטום.הטענה שלי נשענת על הפער שאני מזהה בין מחירי העסקאות לבין הערך הכלכלי של הנכסים.


תיבה: שתי קביעות, שתי נקודות זמן

בשנת 2012 קבעתי, בקביעה מקצועית ובפסקנות: שוק הנדל"ן למגורים בישראל נמצא בבועה.לא בדיעבד.לא אחרי שהמחירים החלו לרדת.בזמן אמת.בשנת 2025 קבעתי, שוב בקביעה מקצועית ובפסקנות: בועת הנדל"ן מתפוצצת.גם כאן לא המתנתי לקונצנזוס.לא המתנתי לכותרות.לא המתנתי לכך שהשוק יודה בכך בעצמו.שתי הקביעות נשענו על אותו עיקרון:מחיר אינו שווי.כאשר המחירים מתנתקים מגורמי היסוד, מהתשואה, מהריבית, מהכנסות משקי הבית ומהחלופות הכלכליות, נוצרת בועה.כאשר מנגנוני התמיכה במחירים נחלשים, האשראי מתייקר, הביקוש נשחק והמוכרים מתחילים להתפשר, מתחיל שלב ההתפוצצות.הבדיקה המקצועית אינה מתחילה כשהכותרות משתנות. היא מתחילה הרבה קודם, במספרים.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


לתפוס סכין נופלת

מכאן גם האזהרה לרוכשים.בשוק עולה, הקונה חושש:"אם לא אקנה עכשיו, מה יקרה אם המחיר יעלה בעוד שנה?"בשוק יורד, השאלה מתהפכת:"אם אקנה עכשיו, מה יקרה אם המחיר יהיה נמוך יותר בעוד שנה?"זו לא רק שאלה כלכלית.זו שאלה פסיכולוגית.וכאשר השאלה הזו מתפשטת בציבור, היא משנה את כל השוק.לכן אני אומר:שבו בשקט.אל תתרגשו מהנחה.אל תתרגשו מ"מבצע".אל תתרגשו מירידה של 300 אלף, 500 אלף או 800 אלף שקל.הנחה ביחס למחיר מנופח עדיין יכולה להשאיר אתכם עם מחיר מנופח.הבדיקה צריכה להיות אחת:מהו הערך הכלכלי של הנכס?


אבל יש כאן סיכון גדול יותר מירידת מחירי הדירות

הסיפור האמיתי מתחיל אם המשבר עובר מהדירות אל המערכת הפיננסית.כל עוד מחירים רק יורדים, מדובר במשבר בשוק הנדל"ן.אבל כאשר ירידת המחירים מתחילה להשפיע על בטוחות, על איכות תיקי האשראי, על קבלנים ממונפים, על משקי בית ממונפים ועל היכולת למחזר חוב, אנחנו כבר עוברים לסיפור אחר.משבר נדל"ן עלול להפוך למשבר פיננסי.זה השלב שבו המדינה ובנק ישראל עשויים להידרש להתערב.אבל כאן בדיוק אסור לעשות את הטעות הגדולה ביותר.


אסור להציל את מחיר הבועה

אם תגיע התערבות, היא לא צריכה להיות ניסיון להחזיר את מחירי הדירות למחירי השיא.היא לא צריכה לייצר עוד אשראי זול.לא עוד מבצעי מימון.לא עוד עידוד מלאכותי של ביקושים.לא עוד ניסיון להחזיק מחיר כלכלי בלתי סביר רק משום שהוא מופיע במאזני הבנקים ובדוחות היזמים.המטרה צריכה להיות אחרת:להגן על המערכת הפיננסית, לא על מחיר הבועה.וזה הבדל עצום.


מנגנון הבלימה שאני מציע

אם הירידות יעמיקו ויתפתח איום מערכתי, אני מציע לקבוע:

מחירון מימון ארצי למ"ר בנוי

המחירון ייקבע בחתך גיאוגרפי ובהתאם לסוג הנכס ומאפייניו.הוא לא יהיה מחירון מכירה.הוא לא יקבע לבעל הנכס בכמה מותר לו למכור.הוא לא יקבע לרוכש כמה מותר לו לשלם.השוק יישאר חופשי.אבל בסיס המימון הבנקאי ייקבע לפי מנגנון מוגדר.הבנק יוכל לתת אשראי לפי הנמוך מבין:מחיר העסקה בפועלאומחירון המימון למ"ראפשר יהיה לבצע התאמות כלפי מטה בגין מצב פיזי, איכות, מיקום, קומה, תכנון ומאפיינים פרטניים.אבל לא ניתן יהיה להעלות את בסיס המימון רק משום שקונה ומוכר הסכימו ביניהם על מחיר גבוה.


דוגמה פשוטה

נניח שדירה נמכרת לפי 60 אלף שקל למ"ר.מחירון המימון באזור קובע 40 אלף שקל למ"ר.הצדדים רוצים לסגור ב-60 אלף?אין בעיה.אבל הבנק מחשב את יכולת המימון לפי 40 אלף.את ההפרש ישלים הקונה מהונו העצמי.זו בדיוק הנקודה. השוק יכול להיות חופשי במחיר. אבל המערכת הפיננסית אינה חייבת לממן כל מחיר.


שוק חופשי במחיר. אחריות במימון

אנשים נוטים לבלבל בין חופש לקנות לבין זכות לקבל אשראי.אלו שני דברים שונים.אם אדם רוצה לשלם 5 מיליון שקל על נכס שהערך הכלכלי שלו נמוך משמעותית, זו זכותו.אבל אין שום חובה שהמערכת הבנקאית תממן את הפער.כאשר בנקים מממנים מחירים מנותקים מהערך הכלכלי, הם אינם רק מגיבים לשוק.הם גם משתתפים ביצירתו.וזה בדיוק המקום שבו רגולציה צריכה לשים גבול.מחיר הוא הסכמה בין קונה למוכר.אשראי הוא סיכון של מערכת שלמה.


מנגנון הבלימה: איך מונעים ממשבר נדל"ן להפוך למשבר בנקאי

אם הירידות יעמיקו, הסיכון האמיתי כבר לא יהיה רק ירידת מחירי הדירות.הסיכון יהיה מעבר של המשבר מהנכסים אל המאזנים של הבנקים.ככל שמחירי הדירות יורדים, יחס ההלוואה לשווי הבטוחה נשחק.ככל שלווים מתקשים לעמוד בהחזרים, איכות תיק האשראי נפגעת.ככל שקבלנים נשארים עם מלאי לא מכור, גם האשראי העסקי מתחיל להיפגע.בשלב הזה המדינה תיאלץ להתערב.אבל ההתערבות הנכונה אינה להחזיר את מחירי הבועה למעלה.היא צריכה לעצור את המשך מימון הבועה.לכן אני מציע מחירון מימון ארצי למ"ר בנוי, בחתך גיאוגרפי ולפי סוג הנכס.הבנקים יוכלו לתת משכנתה לפי הנמוך מבין מחיר העסקה בפועל לבין מחירון המימון. השוק יישאר חופשי במחיר. האשראי לא יהיה חופשי להתנפח. ואם מישהו רוצה לשלם מעל הערך הכלכלי?בבקשה.אבל מכספו.לא באמצעות מינוף של המערכת הבנקאית.המדינה לא צריכה להגן על מחיר הבועה. היא צריכה להגן על המערכת הפיננסית מפני מחיר הבועה.

ומה באמת מספרים לנו 800 אלף השקלים?

לא הרבה, אם מסתכלים רק על העסקה. המון, אם מסתכלים על המנגנון.הסיפור הוא לא שהמוכרת הורידה.הסיפור הוא שהמחיר שבו רצתה למכור לא הצליח להביא קונה.הסיפור הוא שכדי ליצור עסקה היה צורך להתאים את המחיר למציאות חדשה.זה ההבדל בין שוק שבו הקונה מתחרה על הנכס לבין שוק שבו המוכר מתחרה על הקונה.וזה שינוי דרמטי.


השורה התחתונה

הירידה של 800 אלף שקל אינה הסיפור. הסיפור הוא שמחיר האתמול כבר לא מצליח להביא את הקונה של היום. וכאשר זה קורה שוב ושוב, זו כבר אינה עסקה חריגה. זו מערכת תמחור שמשנה כיוון. עסקת המצוקה של היום יכולה להפוך לעסקת ההשוואה של מחר.עסקת ההשוואה של מחר יכולה ללחוץ על העסקה שאחריה.וכך מתחיל תהליך של גילוי מחיר מחדש.עד שהמחיר פוגש שוב את הערך.ולכן, בתקופה שבה הסכין עדיין נופלת:לא השאלה "כמה הורידו?" צריכה לעניין אתכם. השאלה היא:

כמה זה באמת שווה?

מה גודל הבועה במחיר הדירה? 

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


English Summary

Catching a Falling Knife: When a Housing Correction Becomes a Financial Stability Issue

A single distressed sale does not prove that an entire housing market has collapsed. But it can reveal something more important: a change in the market’s pricing mechanism.In a rising market, every higher transaction becomes the benchmark for the next one. In a declining market, the same mechanism can work in reverse. A distressed transaction that appears exceptional today may become tomorrow’s comparable sale, placing downward pressure on future transactions.This is the essence of price discovery during a housing downturn.The key professional issue is that property valuation should not be reduced to reporting what nearby apartments sold for. Transaction prices are data points. They are not automatically evidence of economic value.A professional valuation must examine fundamentals including rental yield, interest rates, financing costs, household income, risk and alternative investments.When rental yields fall toward government bond yields, mortgage rates or competing investment returns, these are warning signals that require deeper analysis. When financing costs exceed the income yield generated by the property, leveraged investors face negative carry.The broader risk begins when falling property prices migrate from household balance sheets into the financial system.Lower collateral values, highly leveraged borrowers, unsold developer inventory and weakening credit quality can eventually transform a housing correction into a systemic banking problem.The appropriate policy response should not be to restore bubble prices artificially.Instead, mortgage lending should be anchored to an economically defined financing benchmark: a geographic price-per-square-meter financing schedule adjusted for property type and characteristics.Banks would calculate lending capacity according to the lower of the actual transaction price or the financing benchmark.Buyers and sellers would remain free to agree on any price. However, any premium above the benchmark would have to be funded with the buyer’s own equity rather than leveraged through the banking system.
The objective is not to prevent property prices from falling. It is to prevent inflated property prices from destabilizing the financial system.The distinction is simple:The market may remain free to determine price, but the financial system should not be required to finance every price.

אשליית העושר מתנפצת: למה הצניחה של 800 אלף שקל ברמת אביב היא רק תחילת הקריסה?

1. מבוא: הסיפור שמאחורי המספרים

לפעמים עסקה אחת מצליחה לזקק שינוי מגמה של שוק שלם, והמקרה של הדירה ברמת אביב הירוקה הוא הרבה יותר מנורת אזהרה – הוא תחילתו של הפיצוץ. מדובר בדירת 66 מ"ר ישנה שהוצעה ב-4.3 מיליון שקל. במהלך המשא ומתן, המחיר כבר צלל ל-3.5 מיליון שקל.העסקה נסגרה לבסוף ב-3.7 מיליון שקל רק כי המוכרת נאלצה לכסות חוב תופח של משכנתה הפוכה. הנתון הזה קריטי: הוא מוכיח שה"רצפה" הריאלית של השוק נמוכה בהרבה ממה שפורסם. זו אינה רק עסקת מצוקה נקודתית; זהו שבר עמוק במנגנון קביעת המחירים הישראלי.

2. התובנה הראשונה: מהשכן אל הקונה – המהפך בשאלה המנחה

אשליית "המחיר של השכן" מתרסקת לנגד עינינו. במשך עשור, מוכרים שאלו "בכמה נמכרה הדירה ממול?" והוסיפו אחוזים. היום, השאלה המנחה היא: "כמה אני צריך להוריד כדי שמישהו בכלל יסכים להסתכל על הדירה?".מאזן הכוחות עבר לקונים. בעוד המוכר חי בעבר המפואר של מחירי השיא, הקונה מסתכל קדימה: הוא רואה ריבית חונקת, החזרי משכנתה מטורפים ותשואה אפסית. כשהרוכשים מבינים שהזמן עובד לטובתם, הם פשוט מפסיקים למהר.

3. התובנה השנייה: זהירות, "סכין נופלת"

בעולם ההשקעות, "לתפוס סכין נופלת" פירושו לקנות נכס שערכו יורד, מתוך תקווה שהוא הגיע לתחתית. אבל בנדל"ן, הנחה של 15-20% ממחיר מנופח לא הופכת נכס ל"זול"; היא רק הופכת אותו למעט פחות יקר להחריד.הפער בין מחירי העסקאות לערך הכלכלי הפונדמנטלי הוא עצום. להערכתי, בחלקים משמעותיים מהשוק, המחירים יכולים להיחתך עד כדי מחצית מרמות השיא כדי לחזור לערכם הריאלי. השאלה שאתם צריכים לשאול אינה "כמה הורידו?", אלא "כמה זה באמת שווה?".

4. התובנה השלישית: המנגנון ההפוך – כשעסקת המצוקה הופכת לעסקת השוואה

השוק מתחיל להישבר כשהמוכרים שלא יכולים לחכות – אלו שמתמודדים עם ירושות, גירושין, הלוואות בלון או משכנתאות הפוכות – קובעים סטנדרט חדש. זהו מנגנון הרסני שעובד הפוך ממה שהכרנו:

  • שבירת העוגן: עסקת מצוקה אחת נסגרת במחיר נמוך ומוזנת למאגרי המידע.
  • המקצוע מתיישר: העסקה הופכת ל"עסקת השוואה" רשמית עבור שמאים ומתווכים.
  • לחץ מערכתי: הבנק רואה את המחיר החדש ומצמצם את המימון לקונה הבא.
  • כדור השלג: המוכר הבא בבניין כבר נאלץ להתחרות במחיר הנמוך שנקבע, ודוחף את השוק עוד יותר למטה.

5. התובנה הרביעית: שמאות אינה "שכפול מחירים"

כמו בשנת 2012, כשהכרזתי בזמן אמת שהשוק בבועה, וכמו ב-2025, כשהכרזתי שהיא מתפוצצת – הקביעה המקצועית שלי נשענת על מספרים, לא על כותרות. רוב השמאים היום הם "היסטוריונים" המשכפלים מחירים של עסקאות עבר במקום לנתח שווי כלכלי."מחיר הוא נתון. שווי הוא מסקנה כלכלית."כאשר עלות המימון גבוהה מהתשואה שהנכס מייצר, נוצר "מרווח נשיאה שלילי". עבור משקיע ממונף, זהו דגל אדום בוהק. אם המחיר אינו נתמך בתשואה, בריבית ובהכנסות משקי הבית, הוא פשוט חסר בסיס כלכלי.

6. התובנה החמישית: המטרה היא להציל את המערכת, לא את הבועה

הסיכון האמיתי הוא שהמשבר יזלוג מהדירות אל המערכת הבנקאית. כשהבטוחות נשחקות, היציבות הפיננסית של כולנו בסכנה. הפתרון אינו סבסוד של מחירי בועה או חלוקת אשראי זול, אלא הגנה על המערכת מפני קריסה.אני מציע להנהיג "מחירון מימון ארצי למ"ר בנוי". השוק יישאר חופשי – אנשים יוכלו לקנות ולמכור בכל מחיר. אולם, הבנקים יעניקו משכנתה לפי הנמוך מבין מחיר העסקה לבין מחירון המימון המקצועי. מי שרוצה לשלם מעל השווי הכלכלי? שיביא את הכסף מהבית, ולא יסכן את המערכת.

7. סיכום: מבחן הערך הכלכלי

התפוצצות הבועה היא תהליך כואב אך הכרחי של חזרה ליסודות הכלכליים. הירידות שאנו רואים כעת הן רק תחילתו של תהליך "גילוי מחיר" מחדש, שבו התודעה של המוכרים תיאלץ בסוף להיפגש עם המציאות של הקונים.אל תתנו להנחות של מאות אלפי שקלים לסנוור אתכם. בתקופה של "סכין נופלת", המדד היחיד שקובע הוא הערך הפונדמנטלי של הנכס. כי בסוף היום, השאלה אינה כמה המוכר הסכים להוריד, אלא מהו המחיר שבו הנכס הזה באמת מסוגל להחזיק את עצמו.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי