01Sep

מדוע הבנקים בישראל ממשיכים לממן רכישת דירות גם כאשר מחירי הדיור התרחקו מגורמי היסוד? ניתוח של מנגנון האשראי משלב רכישת הקרקע, דרך הליווי הבנקאי ליזם ועד למשכנתה של משק הבית. נתוני בנק ישראל לשנת 2025 חושפים זינוק של כ־40% באשראי לפרויקטים למגורים, עלייה בפרויקטים שבהם הבנייה מתקדמת מהר מהמכירות והמשך גידול באשראי לדיור גם בזמן ירידה במספר העסקאות. המאמר מסביר כיצד סיכון יזמי מרוכז עשוי להפוך בהדרגה לסיכון משכנתאות מפוזר, ומדוע אישור משכנתה אינו מעיד בהכרח על כך שמחיר הדירה משקף את ערכה הכלכלי.

פרק המשך: מוויסות מניות הבנקים לוויסות שוק הדיור

במאמר הקודם הצעתי ניסוי מחשבתי פשוט: קחו את פרשת ויסות מניות הבנקים, ובכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לחשוב על "דירות מגורים".לא משום שמדובר באותו אירוע, ולא משום שהמנגנונים זהים מבחינה משפטית או היסטורית.אלא משום שבשני המקרים עולה שאלה מערכתית דומה:מה קורה כאשר מערכת פיננסית גדולה הופכת להיות תלויה בהמשך קיומה של רמת מחירים מסוימת?כעת מגיעה השאלה המתבקשת הבאה.אם הבנקים רואים את הנתונים, מכירים את הירידה בעסקאות, את מלאי הדירות הלא מכורות, את סביבת הריבית, את מבצעי המימון ואת הקושי הגובר של היזמים למכור, מדוע הם ממשיכים לאשר ולממן עסקאות במחירים גבוהים?מדוע ממשיכים לתת משכנתאות לרכישת דירות במחירים שנוצרו בתקופה אחרת, של ריבית אפסית, כסף זול ועליות מחירים כמעט רצופות?התשובה, לדעתי, אינה נמצאת רק בדירה שנרכשת היום.היא נמצאת באשראי שניתן אתמול.

מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול

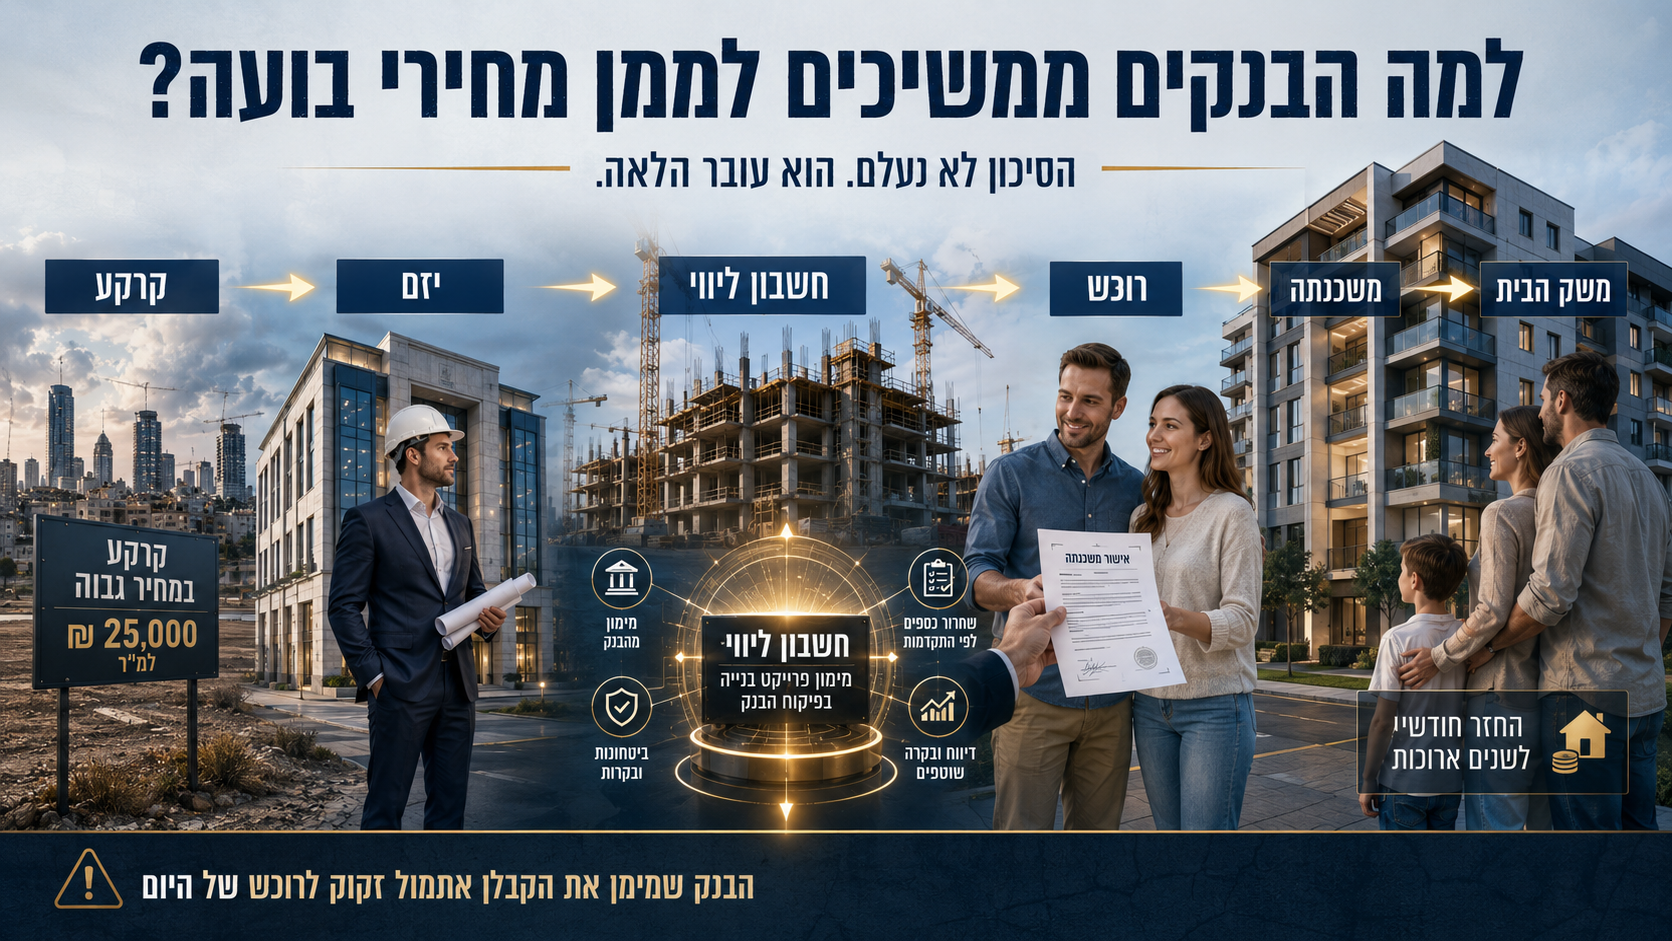
פרויקט מגורים אינו מתחיל כאשר הקונה נכנס למשרד המכירות.הוא מתחיל שנים קודם.יזם רוכש קרקע.לעיתים במחיר גבוה מאוד.הבנק מממן חלק מהרכישה.לאחר מכן נדרש מימון לתכנון, להיטלים, לקבלנים, לחומרי גלם ולבנייה עצמה.נפתח חשבון ליווי.ככל שהפרויקט מתקדם, גדלה החשיפה.ובתוכנית העסקית שעל בסיסה ניתן האשראי מופיעות הנחות לגבי מחירי המכירה וקצב המכירות.כל עוד השוק עולה, המנגנון עובד היטב.היזם מוכר דירות.כספי הרוכשים נכנסים לחשבון הליווי.האשראי לפרויקט מצטמצם.והבנק משתחרר בהדרגה מהחשיפה היזמית.אבל מה קורה כאשר השוק משתנה?כאשר הביקוש יורד?כאשר הריבית עולה?כאשר הרוכשים מתקשים לעמוד במחירים?כאשר קצב הבנייה ממשיך להתקדם אבל קצב המכירות נחלש?כאן מתחילה הבעיה.


הבנק כבר נמצא בתוך העסקה

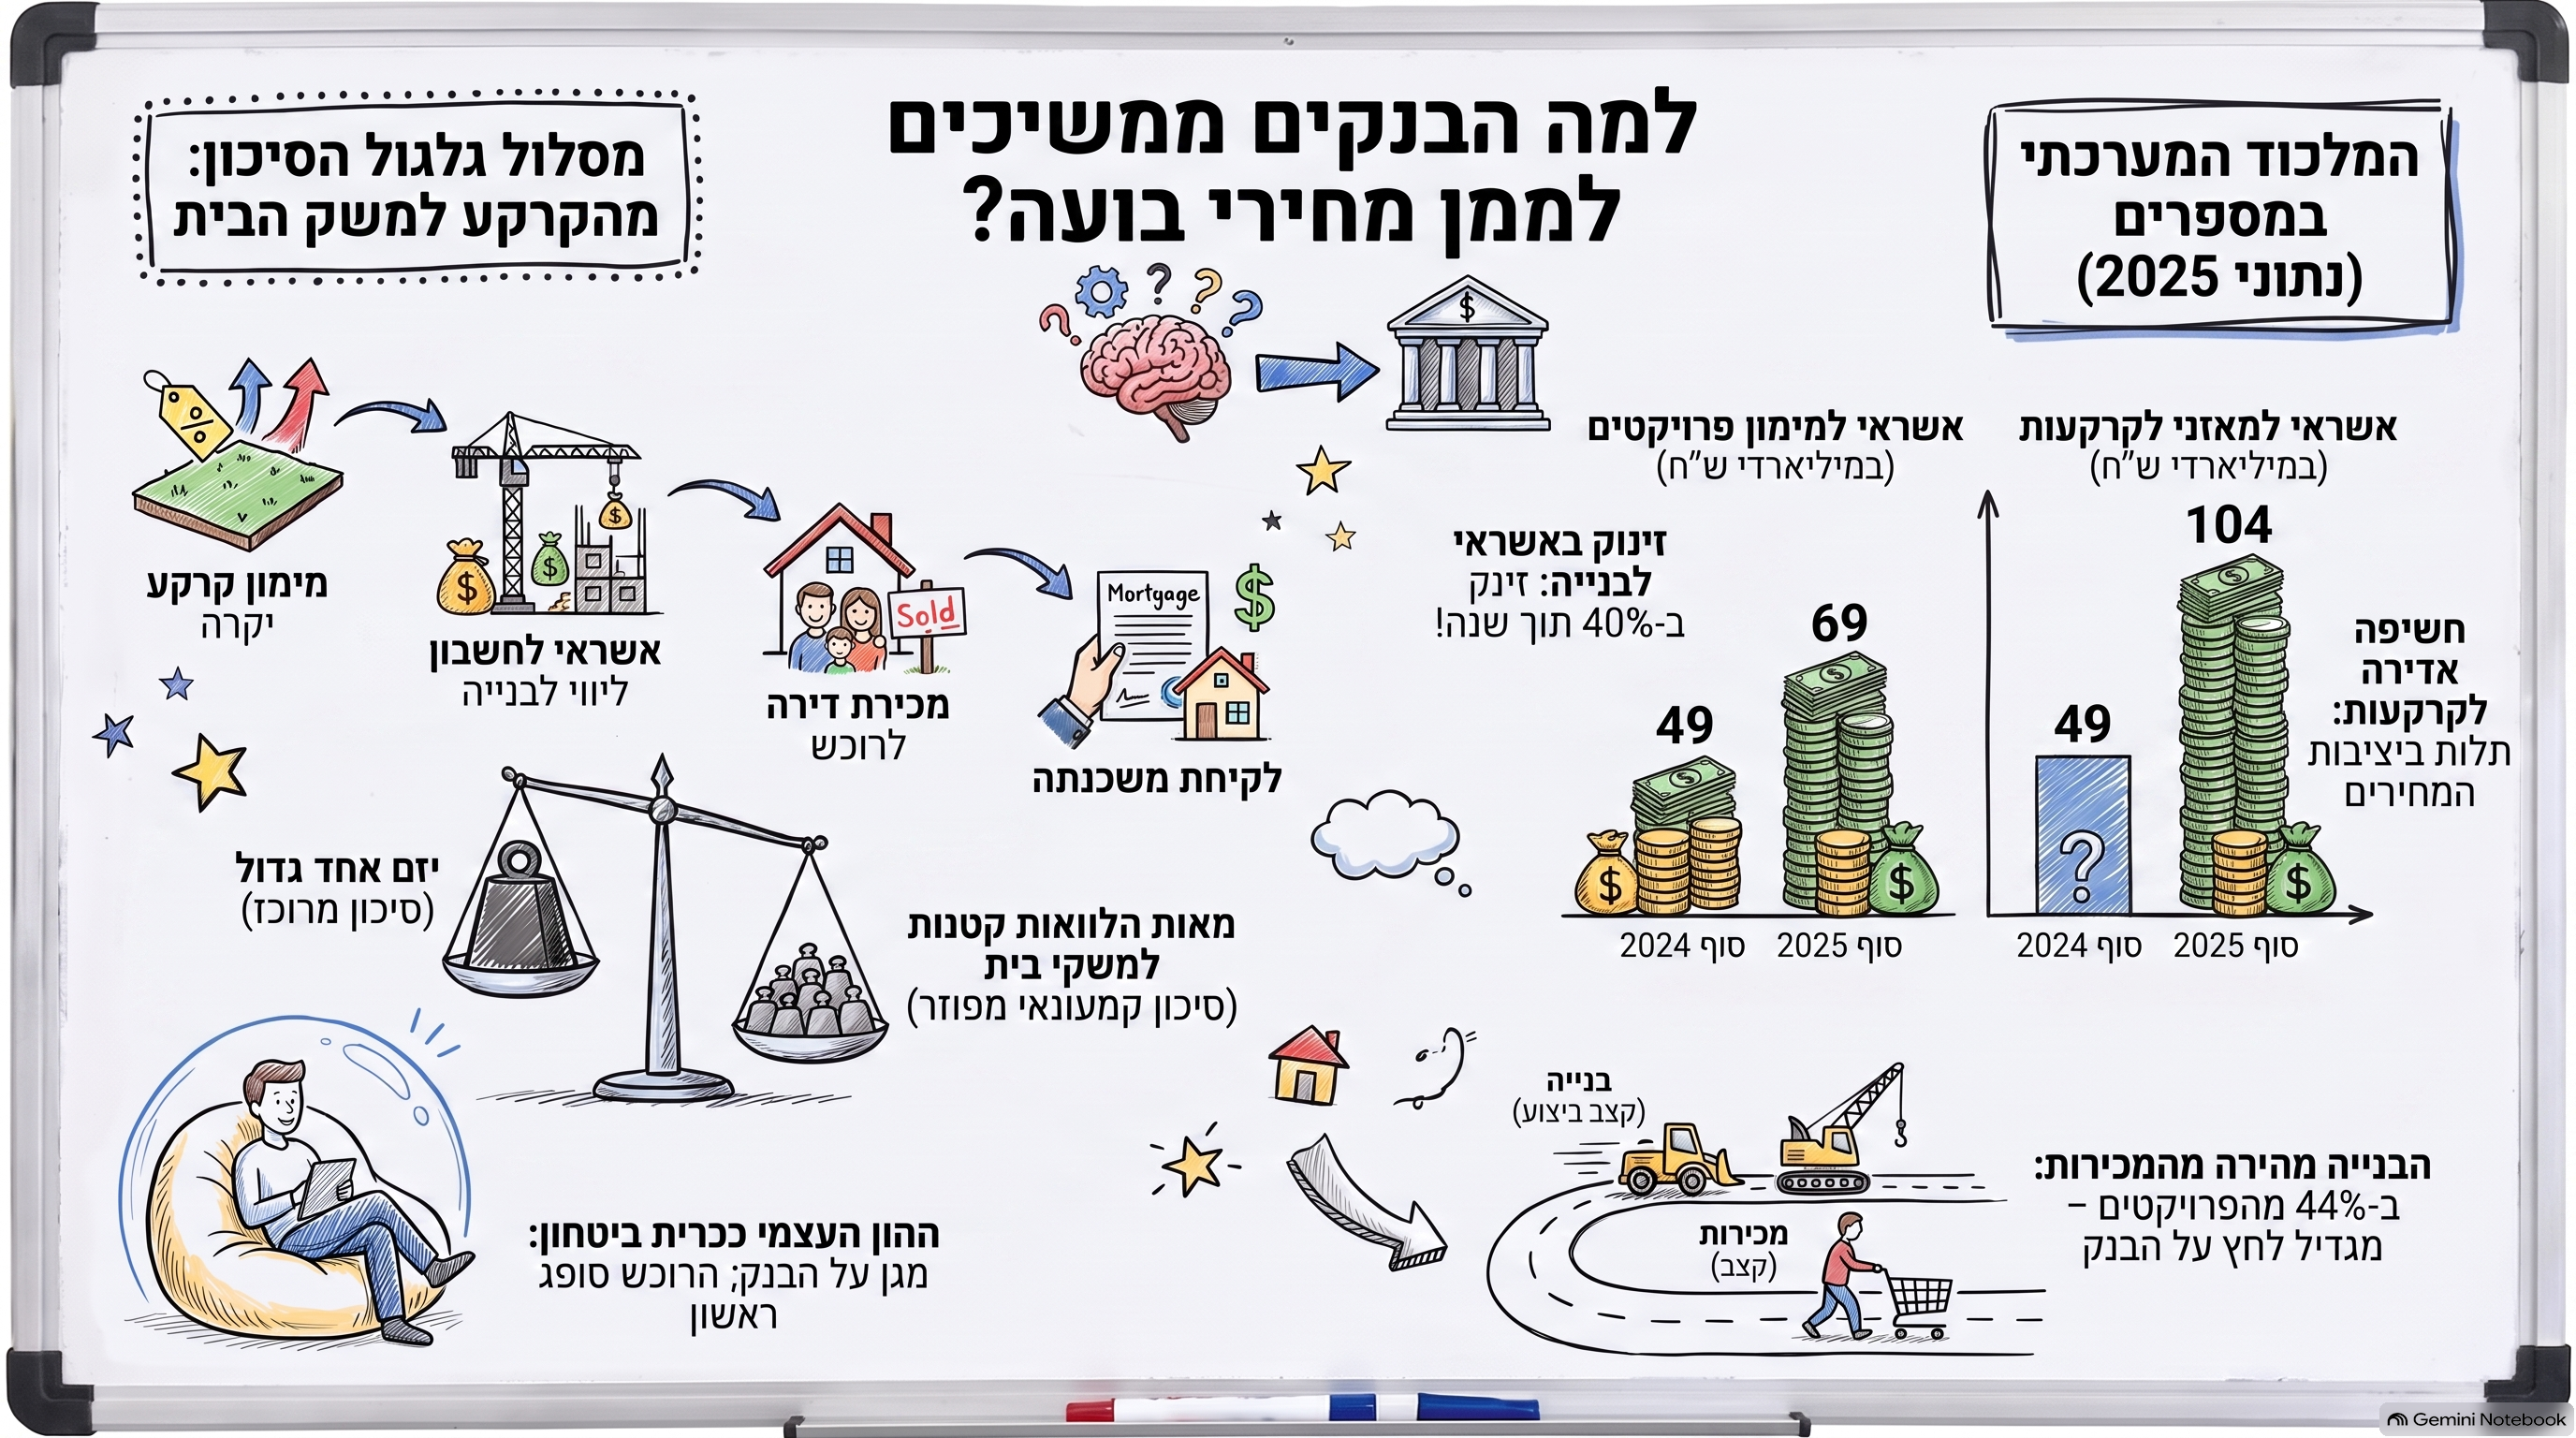
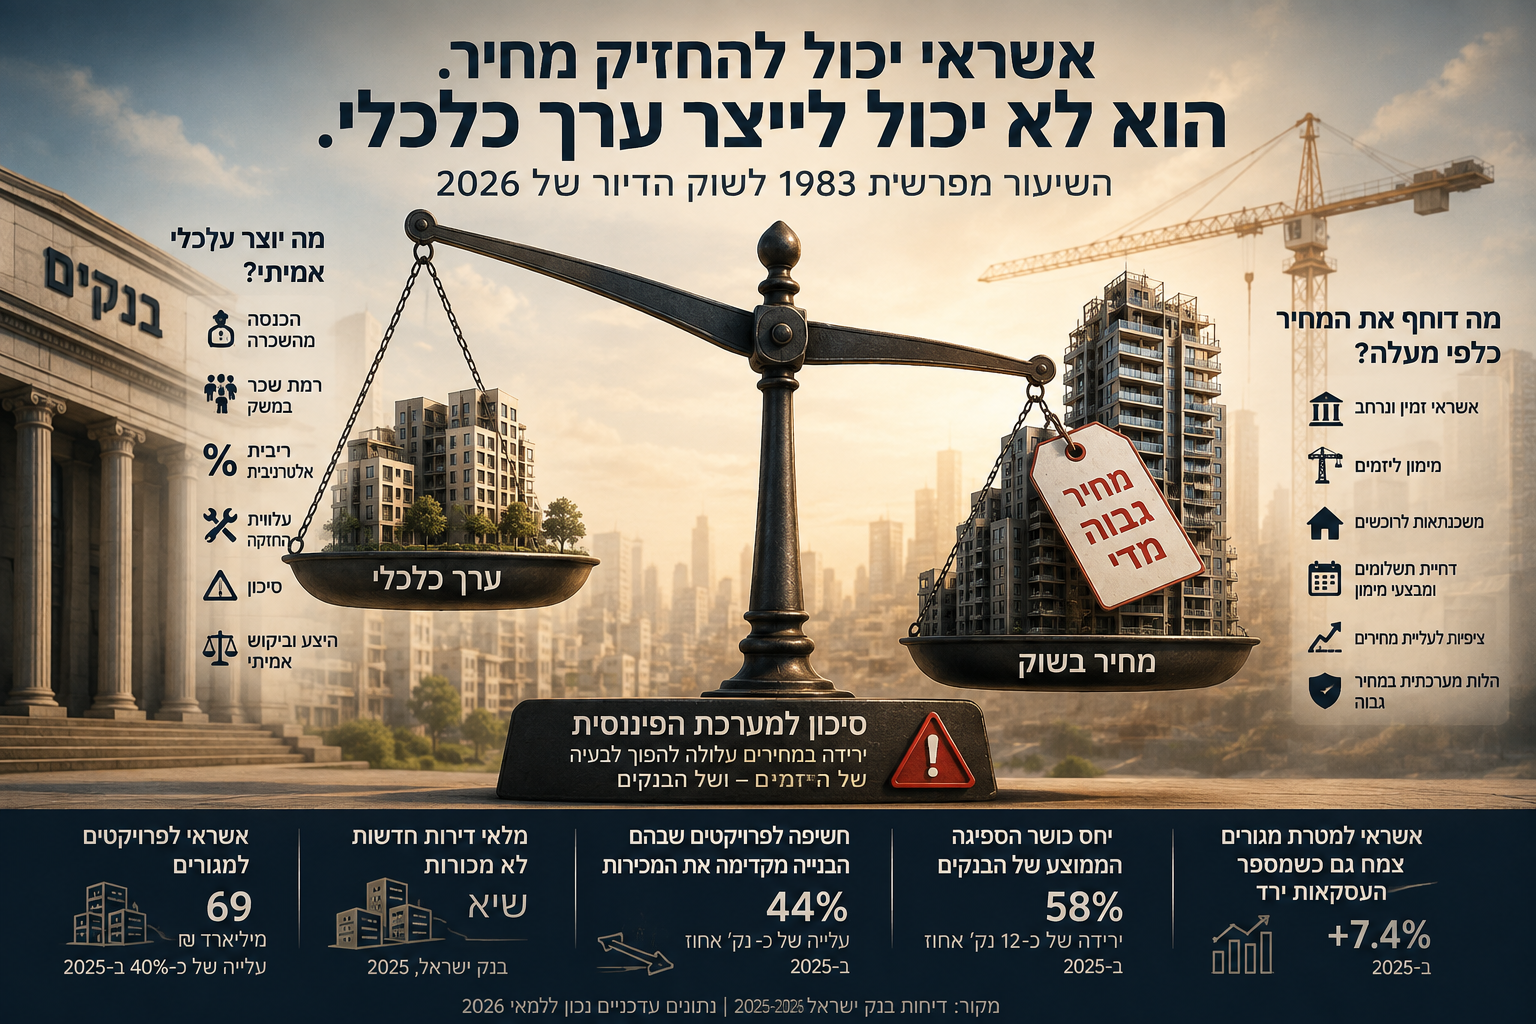
זו נקודה קריטית להבנת מה שמתרחש בשוק הדיור הישראלי.כאשר רוכש מגיע היום לבנק ומבקש משכנתה לדירה חדשה, הבנק אינו פועל בתוך חלל ריק.ייתכן שאותה מערכת בנקאית כבר חשופה לענף בשלוש שכבות שונות:מימון הקרקעמימון הפרויקט והבנייהומימון רוכש הדירה באמצעות משכנתהולכן אי אפשר לבחון כל אחת מהשכבות כאילו אינה קשורה לאחרות.נתוני בנק ישראל ממחישים היטב עד כמה החשיפה לענף משמעותית.בסוף 2025 הגיע האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות לכ־104 מיליארד שקל.במקביל, האשראי הכספי המיועד למימון פרויקטים לבנייה למגורים זינק בתוך שנה בכ־40%:מכ־49 מיליארד שקל בסוף 2024 לכ־69 מיליארד שקל בסוף 2025.והנתון הזה חשוב במיוחד משום שהגידול לא התרחש בתקופה של פריחה במכירות.להפך.בנק ישראל מסביר שהעלייה בצורכי המימון של היזמים קשורה, בין היתר, להאטה במספר העסקאות בדירות חדשות, להתייקרות עלויות הבנייה ולמבצעי מכירות שכללו דחייה משמעותית בתשלומים.כלומר:המכירות נחלשות, אבל צורכי האשראי של הפרויקטים גדלים.זה בדיוק המצב שבו האינטרס של הבנק בהמשך המכירות נעשה משמעותי יותר.


הנתון שמספר כמעט את כל הסיפור

אחד הנתונים החשובים ביותר שפרסם בנק ישראל ביחס לשנת 2025 הוא זה:בכ־44% מהחשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים למגורים, קצב הביצוע ההנדסי כבר היה גבוה מקצב המכירות.שנה קודם שיעור זה היה נמוך בכ־9 נקודות אחוז.במילים פשוטות:הבניינים מתקדמים מהר יותר מהדירות שנמכרות בהם.זה מצב שמחייב תשומת לב.הקבלן צריך להמשיך לבנות.הקבלנים המבצעים צריכים לקבל תשלום.חומרי הגלם צריכים להירכש.העובדים צריכים לקבל שכר.הריבית ממשיכה להיצבר.אבל מספר הרוכשים שמכניסים כסף לתוך הפרויקט אינו מתקדם באותו קצב.וכאן נכנס רוכש הדירה.


רוכש הדירה הוא גם מנגנון פירעון של הפרויקט

כאשר רוכש קונה דירה בפרויקט בליווי בנקאי, הוא אינו רק קונה נכס.מבחינת המבנה הפיננסי של הפרויקט, כספו הוא אחד ממקורות הפירעון.וכאשר חלק מכספי הרכישה מגיע באמצעות משכנתה, מתקבל מנגנון מעניין במיוחד:המערכת הבנקאית מממנת את רוכש הדירה, הכסף משולם עבור הדירה, נכנס לפרויקט ומקטין את החשיפה היזמית.לכן ניתן לתאר את המנגנון כך:

תרשים זרימת הסיכון

קרקע במחיר גבוה

↓

אשראי בנקאי לרכישת הקרקע

↓

יזם / קבלן

↓

אשראי לחשבון ליווי ולבנייה

↓

הפרויקט מתקדם

↓

נדרש רוכש במחיר התומך בתוכנית העסקית

↓

רוכש הדירה

↓

משכנתה

↓

כספי הרכישה נכנסים לחשבון הליווי

↓

חשיפת הפרויקט והיזם לבנק מצטמצמת

↓

נוצרת במקום זאת הלוואה ארוכת טווח למשק הביתאו במשפט אחד:

קרקע → יזם → חשבון ליווי → רוכש → משכנתה → משק הבית

זה אינו אומר שהבנק "מעביר הפסד" באופן מכוון לרוכש.אבל מבחינה מאזנית מתרחש כאן דבר חשוב מאוד:סיכון אשראי יזמי מרוכז מוחלף בהדרגה באשראי קמעונאי מפוזר על פני משקי בית רבים.


לא רק פיזור סיכון. המרת סיכון

נניח, לצורך המחשה בלבד, שבנק חשוף לפרויקט ב־400 מיליון שקל.זו חשיפה מרוכזת.אותו פרויקט תלוי ביזם אחד, באתר אחד, בקצב מכירות מסוים ובמחירים מסוימים.לעומת זאת, כאשר 200 דירות בפרויקט נמכרות ו־200 משקי בית לוקחים משכנתאות, נוצר סוג אחר של תיק אשראי.במקום לווה עסקי אחד גדול יש מאות לווים.לכל אחד הכנסה אחרת.הון עצמי אחר.יכולת החזר אחרת.והלוואה המגובה בנכס ספציפי.מבחינת ניהול סיכונים בנקאי זה שינוי משמעותי.לכן המונח המדויק אינו רק פיזור הסיכון.זהו שילוב של:פיזור הסיכון, העברת הסיכון והמרת הסיכון.מסיכון יזמי מרוכז לסיכון משקי בית מפוזר.


ומה קורה אם הבנק מפסיק לממן את הרוכשים?

כאן נמצא לב הבעיה.נניח שהמערכת הבנקאית מגיעה יום אחד למסקנה שמחירי הדירות גבוהים מדי ביחס לערכם הכלכלי, ולכן היא מצמצמת דרמטית את האשראי לרוכשים במחירים הנוכחיים.מה יקרה?פחות רוכשים יוכלו להשלים עסקאות.הקבלנים ייאלצו להוריד מחירים.ירידת המחירים תפגע ברווחיות הפרויקטים.בפרויקטים מסוימים תישחק כרית הביטחון.שווי הקרקעות עשוי לרדת.הבטוחות שעל בסיסן ניתן האשראי ייפגעו.יזמים ממונפים עלולים להיקלע לקושי.ואז הסיכון שהבנק ניסה להימנע ממנו בתיק המשכנתאות עלול להופיע דווקא בתיק האשראי העסקי.זו אינה הוכחה לכך שהבנקים שומרים במכוון על מחירי הדירות.אבל היא מסבירה מדוע מערכת שכבר מימנה מחירי קרקע ופרויקטים ברמות גבוהות אינה אדישה לירידה חדה במחירי הדירות.


זה ניהול סיכונים רציונלי לחלוטין

מנקודת מבטו של הבנק, אין כאן בהכרח שום פרדוקס.בנק אינו שואל רק:"האם מחיר הדירה גבוה?"הוא שואל:מה יחס המימון?כמה הון עצמי הביא הרוכש?מה הכנסת משק הבית?מה יכולת ההחזר?מה שווי הבטוחה בהתאם לכללי האשראי?מה ההסתברות לכשל?ומה צפוי להיות שיעור ההפסד במקרה של כשל?אלו שאלות שונות לחלוטין מהשאלה:

"האם המחיר שמשלם הרוכש משקף את הערך הכלכלי הפונדמנטלי של הנכס?"

וזה אולי אחד הכשלים המושגיים הגדולים ביותר של שוק הדיור.יכולת לממן מחיר אינה הוכחה שהמחיר נכון.


מחיר עסקה אינו ערך כלכלי

כאן חוזרת ההבחנה שאני מנסה להכניס לשיח כבר שנים.מחיר הוא נתון.שווי הוא מסקנה כלכלית.עצם העובדה שבנק מוכן לתת משכנתה אינה הופכת את מחיר העסקה לערך הכלכלי של הנכס.אם משפחה קונה דירה ב־4 מיליון שקל ומביאה 1.6 מיליון שקל מהבית, הבנק עשוי למצוא עצמו מממן רק 60% ממחיר העסקה.מבחינת הבנק יכולה להיות כאן כרית ביטחון משמעותית.אבל אין בכך כדי להוכיח שהדירה עצמה באמת שווה 4 מיליון שקל מבחינה פונדמנטלית.יכול להיות שהמחיר גבוה מאוד ביחס לדמי השכירות.יכול להיות שהתשואה נמוכה משמעותית מעלות הכסף.יכול להיות שהמחיר התנתק מהכנסה פנויה ומהיכולת הכלכלית של האוכלוסייה.ויכול להיות שהרוכש הוא זה שסופג את שכבת המחיר העודפת באמצעות ההון העצמי שלו.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


וכאן נוצר מצב מעניין מאוד

ככל שהרוכש מביא יותר הון עצמי, הבנק מוגן יותר.אבל דווקא הרוכש חשוף יותר לירידת המחיר.לדוגמה:דירה נרכשה ב־3 מיליון שקל.הרוכש הביא מיליון שקל.הבנק נתן משכנתה של 2 מיליון.אם מחיר הדירה יורד ל־2.4 מיליון שקל, הנכס עדיין גבוה מגובה החוב לבנק.הבנק עדיין מחזיק בטוחה.אבל הרוכש איבד למעשה 600 אלף שקל מהונו.אם המחיר יורד ל־2.1 מיליון שקל, כמעט כל ההון העצמי התאדה.הבנק עדיין קרוב מאוד לכיסוי יתרת החוב.לכן קיימת אי־סימטריה בסיסית:

ההון העצמי של הרוכש הוא כרית הביטחון של הבנק.

וזו נקודה שראוי שכל רוכש דירה יבין.


מבצעי 20/80 אינם רק מבצע שיווק

גם כאן הנתונים מתחברים למנגנון.בשנים האחרונות התרחבו עסקאות שבהן הרוכש משלם סכום קטן יחסית במועד החתימה ואת יתרת המחיר בעתיד, וכן הלוואות בולט ובלון בסבסוד היזם.בנק ישראל עצמו קבע במרץ 2025 כי המבצעים הללו תמכו בהמשך הפעילות בשוק בתקופה של ירידה בביקושים, אך טמנו בחובם עלייה בסיכון לרוכשים, ליזמים ואולי גם למערכת הבנקאית.בעקבות זאת קבע הפיקוח מגבלות, ובהן מגבלה על חלקן של הלוואות בולט ובלון בסבסוד קבלן והקצאת הון נוספת לפרויקטים שבהם שיעור גבוה של עסקאות כולל דחייה משמעותית של התשלום.מדוע?משום שמבצע 20/80 אינו מבטל את בעיית המחיר.הוא דוחה אותה.במקום שהשוק יתמודד היום עם השאלה האם לרוכש יש יכולת לשלם את מלוא המחיר, חלק מהשאלה מועבר למועד המסירה.


והחשבונית מתחילה להגיע

במאי 2026 פרסם בנק ישראל נתון מרתק נוסף.בשנת 2025 ירד היקף העסקאות בשוק הדיור, במיוחד ברכישות מקבלנים.למרות זאת, האשראי למטרת מגורים גדל ב־7.4%.בנק ישראל אף ציין שככל שיתקרבו מועדי המסירה של דירות שנרכשו באמצעות הטבות מימון, ומשקי הבית יצטרכו להשלים את מימון העסקאות, צפוי המשך גידול באשראי לדיור.זה נתון שחייבים להתעכב עליו.העסקה שנחתמה לפני שנתיים במבצע 20/80 יכולה להפוך עכשיו לבקשת משכנתה.כלומר:מכירה שנרשמה בעבר הופכת רק עכשיו לחשיפת אשראי ממשית של משק הבית.וזו אחת הסיבות שלא נכון להסתכל רק על מספר העסקאות הנוכחי כדי להבין את מצב מערכת האשראי.


המלכוד המערכתי

כאן אנחנו מגיעים לנקודה שבה שוק בועתי עלול להפוך מבעיה של מחירים לבעיה של מערכת.כל עוד המחירים עולים, כולם מרוויחים לכאורה.בעל הקרקע.היזם.הקבלן.הבנק.הרוכש.והמדינה באמצעות מיסים.אבל לאחר שנים של עליות נוצרת תלות הדדית.הקרקע נרכשה לפי מחירי הדירות הגבוהים.הפרויקט תוכנן לפי אותם מחירים.האשראי ניתן לפי אותה מערכת מחירים.המימון לקבלנים מסתמך על המכירות.והמשכנתאות מאפשרות לרוכשים לשלם את המחירים.לכן ירידה משמעותית במחירי הדיור אינה משפיעה רק על בעל דירה אחד.היא עוברת אחורה לאורך השרשרת.


זה המקום שבו ויסות הופך לשאלה מערכתית

בפרשת ויסות מניות הבנקים היה לבנקים אינטרס ברור למנוע ירידה במחיר מניותיהם.אני אינני טוען ששוק הדיור הוא העתק של אותה פרשה.אבל השאלה הכלכלית שראוי לשאול דומה:

האם מערכת שמימנה במשך שנים מחירים עולים יכולה להרשות לעצמה לאפשר למחירים להתכנס במהירות לערכם הכלכלי?

אם התשובה היא שלא, או לפחות שההתכנסות חייבת להיות איטית ומבוקרת, נוצר אינטרס מערכתי בשמירת יציבות המחירים.אינטרס כזה אינו מחייב ישיבה חשאית של מנהלי בנקים בחדר אחד.הוא יכול להיווצר באופן טבעי לחלוטין כתוצאה ממבנה המאזנים והחשיפות.כל גוף פועל לכאורה באופן רציונלי כדי להגן על עצמו.אבל התוצאה המצטברת יכולה להיות שוק שבו כולם מעוניינים לדחות את תיקון המחירים.


הפרדוקס

וזה אולי הפרדוקס הגדול ביותר:ככל שהמערכת מנסה למנוע ירידה במחירים באמצעות עוד אשראי, עוד דחיות תשלום ועוד הארכת זמן, כך היא עלולה להעמיק את התלות במחירים שאותם היא מנסה להגן.במקום שהמחיר יתכנס לשווי, מנסים לאפשר לשוק להגיע למחיר באמצעות מימון.זו הבחנה עצומה.

בשוק בריא האשראי מממן את הערך.

בשוק בועתי האשראי עלול להפוך לכלי שמאפשר לשלם את המחיר.

וכאשר בלי אשראי הולך וגדל קשה לקיים את רמת המחירים, האשראי עצמו הופך לחלק ממנגנון שימור המחיר.


ומה מלמדים אותנו נתוני בנק ישראל?

הם אינם מוכיחים "ויסות".וצריך לומר זאת ביושר.אבל הם כן מצביעים על כמה עובדות שאי אפשר להתעלם מהן:האשראי לפרויקטים למגורים זינק בכ־40% בשנה אחת.האשראי לקרקעות בחמש הקבוצות הגדולות הגיע לכ־104 מיליארד שקל.44% מהחשיפה לפרויקטים נמצאת בפרויקטים שבהם קצב הבנייה גבוה מקצב המכירות.מבצעי דחיית התשלום והבלון הפכו משמעותיים מספיק כדי שבנק ישראל יתערב רגולטורית.והאשראי לדיור המשיך לצמוח גם כאשר מספר העסקאות ירד.אלו אינם נתונים שוליים.הם מתארים מערכת שהחשיפה שלה לשוק הדיור עמוקה מאוד.


ולכן התשובה לשאלה שבכותרת פשוטה יותר מכפי שנדמה

מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים?מפני שהמשכנתה שהם נותנים היום אינה עומדת לבדה.מאחוריה נמצאת שרשרת שלמה של אשראי שכבר ניתן.לקרקע.ליזם.לפרויקט.לבנייה.כאשר הדירה נמכרת, החשיפה לפרויקט מצטמצמת.כאשר היא אינה נמכרת, הבנק נשאר עם היזם.ולכן, מנקודת מבט של ניהול סיכונים, יש היגיון ברור בהעדפה להמיר חשיפה גדולה ומרוכזת ליזם באלפי הלוואות קטנות ומפוזרות למשקי בית.


אבל מה שנכון לבנק אינו בהכרח נכון לרוכש

וזו אולי השורה החשובה ביותר במאמר.הבנק והרוכש אינם עומדים באותו צד של העסקה.לבנק יש כרית ביטחון.לרוכש יש הון עצמי.לבנק יש אלפי משכנתאות.לרוכש יש בדרך כלל דירה אחת.לבנק יש פיזור.למשפחה אין.וכאשר המחיר יורד, שכבת ההפסד הראשונה היא בדרך כלל ההון העצמי.לכן השאלה שרוכש דירה צריך לשאול אינה:

"אם הבנק אישר לי משכנתה, כנראה שהמחיר סביר."

אלא:

"כמה מהמחיר שאני משלם הוא ערך כלכלי, וכמה ממנו הוא מחיר שנוצר בתוך מערכת אשראי שתלויה בהמשך קיומו?"

אלה שתי שאלות שונות לחלוטין.


השורה התחתונה

הבנק שמימן את הקבלן אתמול זקוק לרוכש של היום כדי לפרוע חלק מהאשראי של אתמול.המשכנתה החדשה אינה רק מימון לרכישת דירה.

היא גם חלק ממנגנון היציאה של מערכת האשראי מהחשיפה לפרויקט.

ולכן כאשר שואלים מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים, אסור להסתכל רק על רוכש הדירה.צריך להביט אחורה.אל הקרקע.אל היזם.אל חשבון הליווי.ואל מיליארדי השקלים שכבר נמצאים בתוך המערכת.כי בבועה גדולה מספיק, השאלה כבר אינה רק:כמה שווה הדירה?השאלה הופכת להיות:

מי יכול להרשות לעצמו שהמחיר שלה יירד?


תיבה מסכמת

מקרקע למשכנתה: כיצד הסיכון משנה צורהקרקע יקרה ממומנת באשראי → היזם מקים פרויקט באמצעות ליווי בנקאי → המכירות נדרשות כדי להקטין את החשיפה → הרוכש מקבל משכנתה → כספו נכנס לפרויקט → האשראי היזמי מצטמצם → במקומו נוצרת התחייבות של משק בית.זהו מעבר מסיכון יזמי מרוכז לסיכון קמעונאי מפוזר.ולכן המשכנתה אינה רק המנוע שמאפשר לרוכש לקנות במחיר הקיים. היא גם חלק מהמנגנון שמאפשר למערכת הפיננסית להמשיך להתנהל עם המחיר הקיים.


English Summary

Why Do Banks Keep Financing Housing at Inflated Prices?A new mortgage should not be viewed in isolation. Behind today's homebuyer may already stand a chain of previously extended credit: land financing, developer credit and construction-project financing.When an apartment is sold, buyer payments flow into the project and help reduce the developer's outstanding exposure. If the buyer finances the purchase with a mortgage, part of the banking system's concentrated exposure to a developer can gradually be transformed into dispersed household mortgage exposure.Bank of Israel data illustrate the scale of this mechanism. Credit for residential construction projects increased by approximately 40% during 2025, from NIS 49 billion to NIS 69 billion, while 44% of the five largest banking groups' project exposure was associated with projects where construction progress exceeded sales progress.This does not prove deliberate price manipulation. It does, however, reveal a structural reality:a banking system that has already financed expensive land and high-priced residential projects is not economically indifferent to a sharp decline in housing prices.The key distinction is therefore simple:A bank's willingness to finance a transaction does not prove that the transaction price represents the property's fundamental economic value.

המלכוד הבנקאי: למה הם ממשיכים לאשר משכנתאות במחירי בועה?

1. מבוא: החידה שלא נותנת מנוח לרוכשים

לפי כל היגיון כלכלי בסיסי, שוק הנדל"ן הישראלי היה אמור להיעצר בחריקת בלמים. הריבית טיפסה לגבהים שלא הכרנו שנים, היקף העסקאות מצטמצם, ומלאי הדירות הלא מכורות הופך לגיבנת של ממש על גב הקבלנים. ובכל זאת, המערכת הבנקאית לא עוצרת באדום: היא ממשיכה לאשר ולממן עסקאות במחירים שנקבעו בעידן של ריבית אפסית וכסף כמעט חינמי.השאלה המרכזית היא האם המערכת הפיננסית שלנו הפכה לתלויה באופן קיומי ברמת המחירים הנוכחית. עבור מי ששוקל לרכוש דירה ברגע זה, התשובה אינה רק עניין של נוחות תקציבית. מדובר בחשיפה של המנגנון שמאחורי הקלעים: האם אתם קונים נכס, או שאתם פשוט נכנסים למערכת שצריכה אתכם כדי להמשיך ולהנשים רמת מחירים מלאכותית?

2. המשכנתה של היום היא החילוץ של אתמול

הטעות הנפוצה של הרוכש הממוצע היא המחשבה שהבנק בוחן את העסקה שלו ב"וואקום". המציאות הפוכה. כדי להבין מדוע הבנק להוט לאשר לכם משכנתה היום, עליכם להבין היכן הוא היה לפני שנתיים ושלוש. הבנקים נמצאים "עמוק בתוך האירוע" עוד משלבי המימון הראשוניים של רכישת הקרקע והליווי הבנקאי ליזמים.הנתונים מדברים בעד עצמם: בסוף 2025, האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות נסק ל-104 מיליארד ש"ח. במקביל, האשראי למימון פרויקטים למגורים רשם זינוק של 40% בתוך שנה אחת בלבד – מ-49 מיליארד ש"ח ב-2024 ל-69 מיליארד ש"ח ב-2025. הזינוק הזה לא קרה בגלל פריחה במכירות, אלא בדיוק להפך: המכירות נחלשות, צורכי האשראי של היזמים גדלים, והבנק מוצא את עצמו "מושקע" בפרויקט הרבה יותר מכפי שתכנן."כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול"

3. הרוכש כ"מנגנון פירעון" של הפרויקט

במשחק הפיננסי הזה, משק הבית הישראלי הוא לא רק הלקוח – הוא ה"באפר" (Buffer). הבנקים עסוקים במה שניתן להגדיר כמיקור חוץ של הימורים רעים: העברת הסיכון מהספרים העסקיים המרוכזים שלהם אל שולחנות המטבח של משפחות צעירות.תרשים זרימת הסיכון (The Risk Transmutation):

  • קרקע במחיר בועתי: מימון ראשוני כבד של הבנק ליזם.
  • חשבון ליווי ובנייה: אשראי יזמי מרוכז שתופח עם הריבית המצטברת.
  • הזרקת נזילות מצד משק הבית: כניסת רוכש לדירה במחיר התומך בתוכנית העסקית הישנה.
  • נטילת משכנתה: הזרמת מזומנים מהבנק לרוכש, שזורמים מיידית לחשבון הליווי.
  • התמרת חוב קונפורטיבי לחוב פרטי: החלפת סיכון יזמי מרוכז ומסוכן באשראי קמעונאי מפוזר על פני אלפי לווים.

הבנק מעדיף באופן רציונלי שמאות משפחות יהיו חייבות לו מיליונים, מאשר שיזם אחד גדול יהיה חייב לו מיליארדים על פרויקט שתקוע ללא מכירות.

4. האמת המדאיגה מאחורי הפיגור במכירות

נתוני בנק ישראל חושפים את הלחץ האמיתי שמפעפע במערכת: ב-44% מהחשיפה של הבנקים לפרויקטים למגורים, קצב הביצוע ההנדסי גבוה מקצב המכירות. הנתון הזה מטריד במיוחד כשלוקחים בחשבון שרק שנה קודם לכן הוא היה נמוך ב-9 נקודות אחוז.המשמעות היא פצצת זמן הנדסית-פיננסית: הבניינים עולים, הפועלים דורשים שכר, חומרי הגלם משולמים והריבית על חשבון הליווי ממשיכה לדהור – אבל הכסף מהרוכשים לא נכנס. במצב כזה, לבנק יש אינטרס עליון "לדחוף" משכנתאות לכל מי שמוכן לחתום, רק כדי להזרים חמצן לחשבונות הליווי המדממים ולצמצם את החשיפה ליזמים.

5. מלכוד ה-20/80: פצצת זמן מתקתקת

כדי להחזיק את הראש מעל המים, השוק הוצף במבצעי "שלם מעט עכשיו, הרבה אחר כך". חשוב להבין: אלו אינן הנחות, אלא דחיית הקץ.לפי נתוני בנק ישראל ממאי 2026, למרות הירידה הכללית בעסקאות, האשראי למגורים גדל ב-7.4%. איך זה ייתכן? התשובה היא שרכישות שבוצעו בעבר תחת מבצעי מימון הופכות רק עכשיו לחשיפת אשראי ממשית עם התקרבות מועד המסירה. המערכת לא פתרה את בעיית המחיר; היא רק העבירה את חובת ההוכחה לרוכש, שיצטרך לגייס משכנתה ענקית בשוק של ריבית גבוהה ושווי נכסים שנוי במחלוקת.

6. ההבחנה הגורלית: מחיר עסקה אינו שווי כלכלי

אחת האשליות המסוכנות ביותר היא האמונה שאם הבנק אישר את המשכנתה, סימן שהדירה שווה את הכסף. עבור הבנק, אתם לא לקוחות חזקים – אתם פוליסת ביטוח משופרת."יכולת לממן מחיר אינה הוכחה שהמחיר נכון"במבט בנקאי קר, ככל שהרוכש מביא יותר הון עצמי מהבית, כך הוא "מבוטח" יותר עבור הבנק. ההון העצמי שלכם הוא ה"שכבה הראשונה לספיגת הפסדים" (First-loss position). אם קניתם דירה ב-3 מיליון ש"ח עם מיליון ש"ח מהבית והמחיר ירד ב-20%, אתם איבדתם 600 אלף ש"ח – שני שלישים מהחיסכון שלכם – אבל הבנק נותר מוגן לחלוטין. הבנק לא מאשר את המחיר; הוא מאשר את העובדה שההון העצמי שלכם מגן על הכסף שלו.

7. סיכום: מי יכול להרשות לעצמו שהמחירים יירדו?

קשה שלא לראות את הדמיון המבני לפרשת ויסות מניות הבנקים. לא מדובר בקנוניה משפטית חשאית, אלא בתלות מערכתית הדדית (Systemic Interdependence). כאשר מערכת שלמה – מהבנק המממן קרקע ועד למשק הבית שנוטל משכנתה – מושקעת עד צוואר ברמת מחירים מסוימת, המערכת מאבדת את היכולת לאפשר למחירים לרדת באופן טבעי.הבנק שמימן את הקבלן אתמול נואש לרוכש של היום כדי לחלץ את האשראי שלו. המשכנתה שלכם היא לא רק הלוואה לדירה; היא גלגל ההצלה שמאפשר למערכת הפיננסית להמשיך ולהחזיק במחירי הנדל"ן של אתמול.

שאלה למחשבה: כשאתם חותמים על המשכנתה היום, האם אתם באמת קונים ערך כלכלי ריאלי, או שאתם פשוט מספקים למערכת הבנקאית את אסטרטגיית היציאה הנואשת שלה ממחירי הקרקעות המופרכים של 2022?
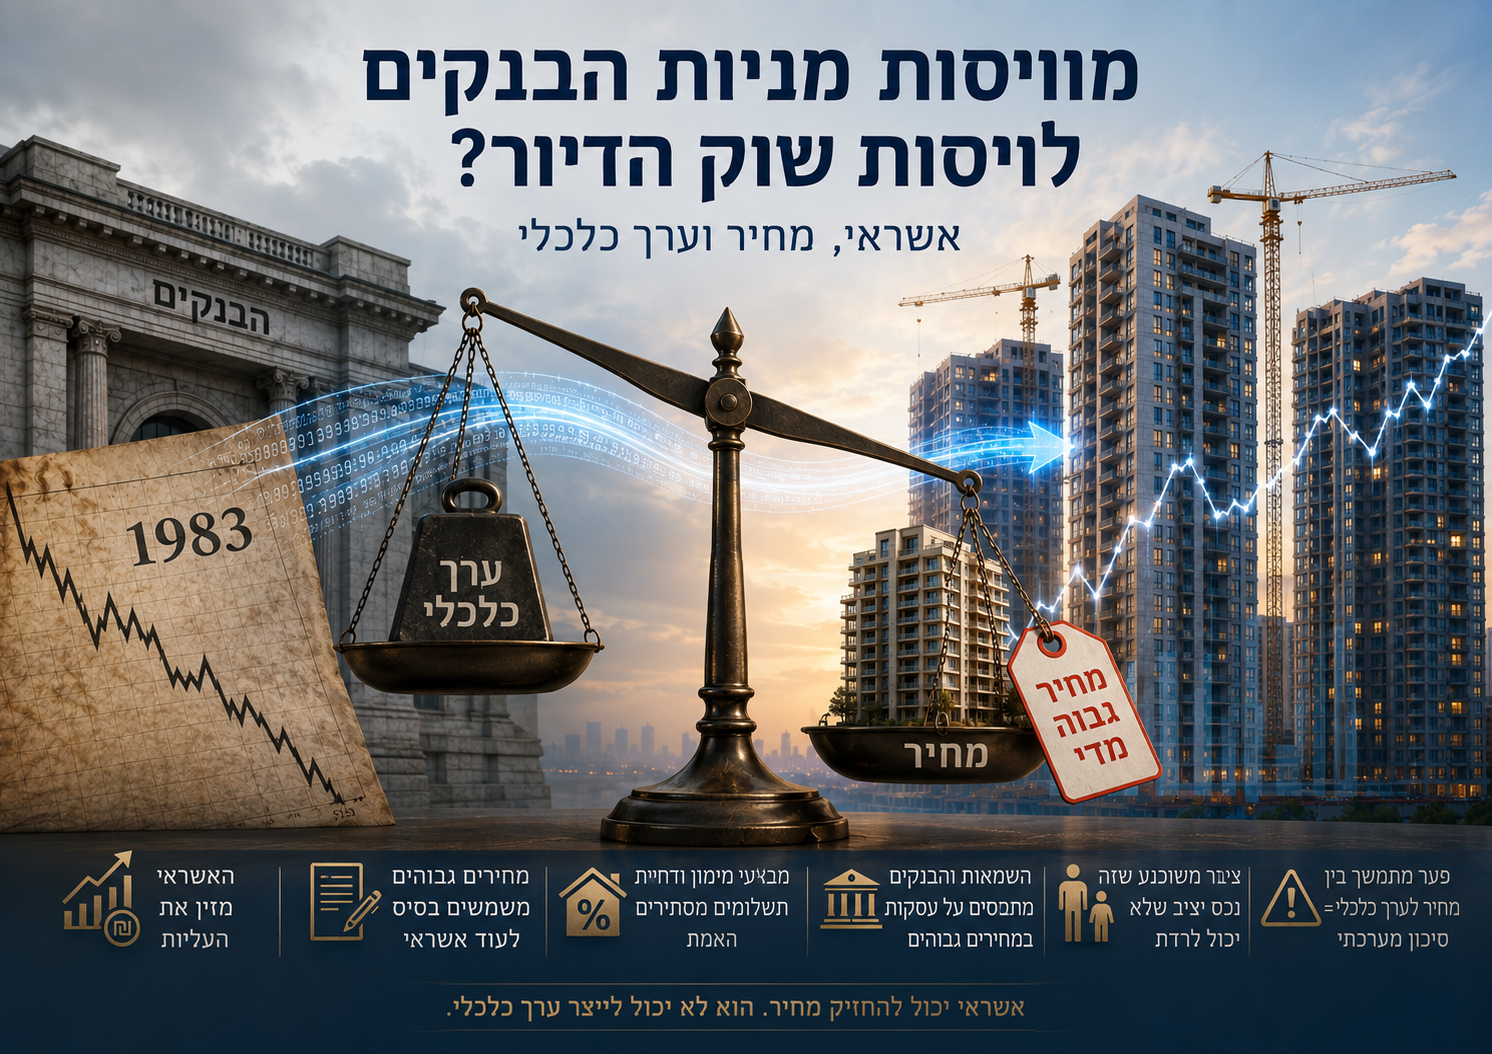
מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


דוח אינטראקטיבי - ניתוח שוק הדיור והאשראי

31Aug

האם קיים דמיון בין ויסות מניות הבנקים שהוביל למשבר 1983 לבין התפתחות שוק הדיור בישראל? ניתוח מעמיק של תפקיד האשראי, הבנקים, מבצעי המימון, מחירי הדירות והפער בין מחיר לערך כלכלי. על בסיס מסמכי משרד המשפטים, מבקר המדינה ונתוני בנק ישראל לשנת 2025–2026, המאמר בוחן כיצד מערכת פיננסית יכולה להפוך תלויה במחירי נכסים גבוהים ומה עלול לקרות כאשר מנגנון האשראי שמחזיק אותם נחלש.

מוויסות מניות הבנקים לוויסות שוק הדיור?

מה דומה, מה שונה, ומה ההיסטוריה של 1983 יכולה ללמד אותנו על שוק הנדל"ן הישראלי של 2026

לפעמים הדרך הטובה ביותר להבין משבר בהתהוות היא לא להסתכל קדימה, אלא דווקא אחורה. בשנת 1983 קרסה בישראל מערכת שנבנתה במשך שנים סביב הנחה אחת מסוכנת: שאפשר לשמור לאורך זמן על מחירו של נכס פיננסי ברמה שאינה נגזרת עוד באופן מלא מערכו הכלכלי. הנכס היה אז מניות הבנקים.המערכת שתמכה במחירים הייתה המערכת הבנקאית עצמה. האמצעי המרכזי היה ויסות. והתוצאה ידועה. יותר מארבעים שנה לאחר מכן, כדאי לקרוא מחדש את המסמכים הרשמיים המתארים את הפרשה ההיא, ולעשות תרגיל מחשבתי מטריד: בכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לרגע לחשוב על "דירות מגורים".לא משום שמדובר באותה פרשה. לא משום שהבנקים בישראל קונים כיום דירות כדי להעלות את מחירן כפי שרכשו אז את מניותיהם. ובוודאי לא משום שניתן לטעון לזהות משפטית, רגולטורית או פלילית בין האירועים. אלא משום שמתחת להבדלים הגדולים מסתתרת שאלה כלכלית דומה הרבה יותר: מה קורה כאשר מערכת פיננסית שלמה הופכת תלויה במחיר גבוה של הנכס שהיא עצמה מממנת? וזו כבר שאלה שהופכת את ההיסטוריה של 1983 לרלוונטית מאוד לשוק הדיור של ישראל בשנת 2026.


 1983  - פרשת ויסות מניות הבנקים - כשתופעה מקרו כלכלית מוצאת עצמה על ספסל הנאשמים משה לדור, פרקליט המדינה בין השנים 2007-2013


למה הבנקים ממשיכים לאשר ולממן רכישת נכסים במחירי בועה?

1983: כשהמחיר חדל לבטא את הערך

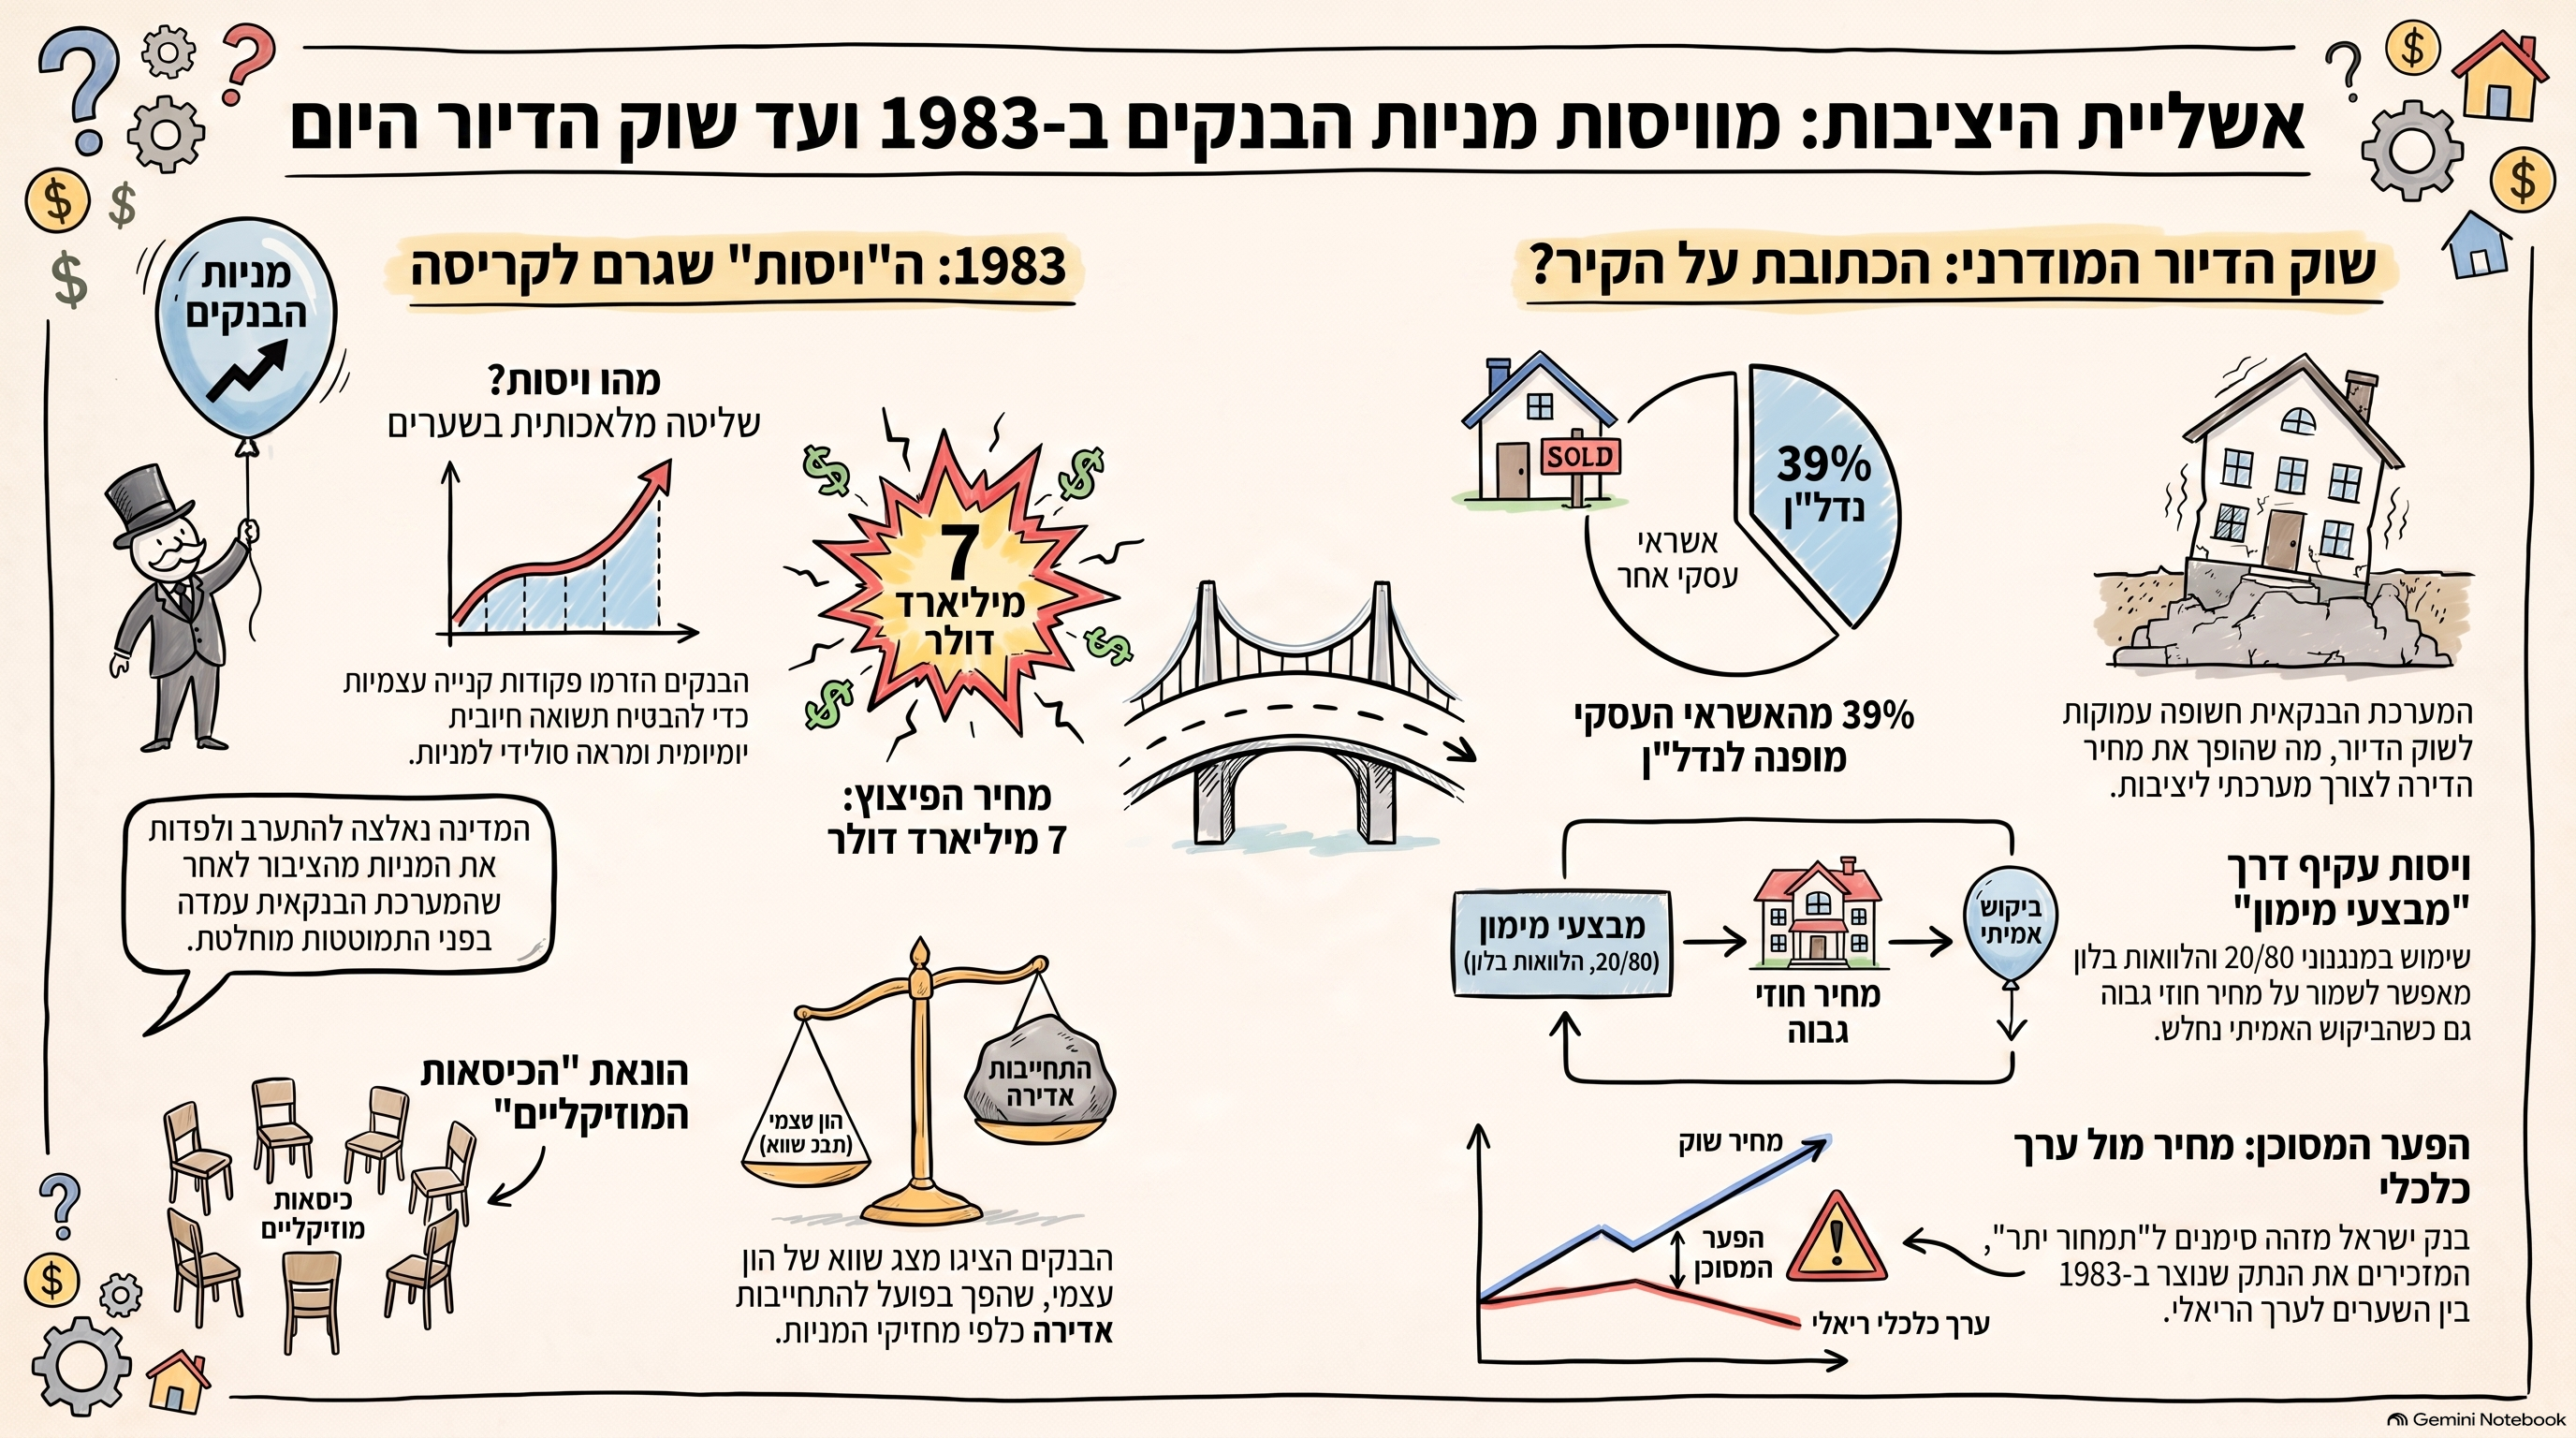
התיאור הרשמי של משרד המשפטים לפרשת ויסות מניות הבנקים חריף במיוחד. במשך שנים ביצעו הבנקים "טיפול שיטתי" בשערי מניותיהם. כתוצאה מכך קיבלו המניות בעיני הציבור מעמד של אפיק השקעה יציב וסולידי במיוחד. כאשר הציבור החל לבקש למכור אותן, נוצרה בעיה מהותית. כדי לשמור על המחירים נדרשו הבנקים עצמם ליצור ביקושים ולרכוש כמויות הולכות וגדלות של מניותיהם.ככל שהלחץ למכור גדל, כך גדלה גם כמות המשאבים שנדרשה כדי להחזיק את המחיר.עד שהמערכת כבר לא הייתה מסוגלת לעשות זאת.הבורסה נסגרה.המדינה התערבה.ומערכת הבנקאות ניצלה מקריסה.אבל המשפט החשוב ביותר לענייננו מופיע דווקא בדוח מבקר המדינה.המבקר קבע כי הוויסות יצר:"פער של מיליארדי דולרים בין ערך השוק המלאכותי של המניות לבין ערכן הכלכלי."עצרו כאן.מפני שזהו לב הסיפור. לא עצם העלייה במחיר.לא עצם קיומו של אשראי.לא אפילו ההתערבות של הבנקים.אלא היווצרות פער מתמשך בין מחיר הנכס לבין הערך הכלכלי שלו.


ועכשיו החליפו נכס

במקום מניית בנק, דמיינו דירה.דירה אינה מניה.יש לה שימוש. אפשר לגור בה.אפשר להשכיר אותה.יש לה קרקע, מבנה, מיקום, זכויות ותועלות ממשיות.אבל גם לדירה יש ערך כלכלי.והערך הזה אינו אינסופי.הוא אמור להיות קשור, בין היתר, להכנסה שהיא יכולה להפיק, לשכר במשק, ליכולת הרכישה של משקי הבית, לעלות ההון, לריבית האלטרנטיבית, לרמת הסיכון ולהוצאות הכרוכות בהחזקת הנכס.כאשר מחיר הדירה מתנתק לאורך זמן מן המשתנים האלה, עלולה להיווצר אותה בעיה עקרונית:מחיר שמתקיים מפני שהמערכת מסוגלת להמשיך לממן אותו, ולא בהכרח מפני שהנכס עצמו מצדיק אותו כלכלית.כאן מתחילה ההקבלה ל־1983 להיות מעניינת.


הבנקים לא קנו את הדירות. הם מימנו את המחירים

זוהי גם הנקודה שבה צריך לדייק.במשבר מניות הבנקים, הבנקים עצמם פעלו ישירות כדי לתמוך בשערי המניות.בשוק הדירות של השנים האחרונות המנגנון שונה.הבנקים אינם עומדים ברחובות ורוכשים דירות כדי למנוע ירידת מחירים.אבל הם נמצאים כמעט בכל נקודה בשרשרת הכלכלית שמאפשרת את קיומו של השוק:הם מממנים רכישת קרקע.הם מעניקים ליווי בנקאי ליזמים.הם מממנים את הבנייה.הם מעניקים משכנתאות לרוכשים.הם מחזיקים בשעבודים על הדירות.הם מממנים לעיתים מבצעי מכירה.והם תלויים ביכולת של היזמים ושל משקי הבית להחזיר את האשראי.לכן מחיר הדירה אינו נתון חיצוני למערכת הבנקאית.הוא אחד המשתנים המרכזיים שעליהם נשענת המערכת.


הנתונים של בנק ישראל מספרים את הסיפור

במאי 2026 פרסם בנק ישראל נתון שכדאי להתעכב עליו. האשראי לענפי הבינוי והנדל"ן מהווה כ־39% מהאשראי העסקי המאזני וכ־21% מכלל האשראי המאזני לציבור בגין הפעילות בישראל.כלומר, הנדל"ן אינו עוד ענף בתוך תיק האשראי.מדובר בחשיפה מרכזית של המערכת הבנקאית. והסיפור נעשה מעניין עוד יותר.בשנת 2025 גדל האשראי של חמש הקבוצות הבנקאיות הגדולות לענפי הבינוי והנדל"ן בכ־14%.וזאת בשנה שבה דווקא נחלש הביקוש לדירות חדשות ומלאי הדירות החדשות הלא מכורות הגיע, לפי בנק ישראל, לשיא.זה נתון שראוי לקרוא שוב: המכירות נחלשו, המלאי גדל, והאשראי לענף המשיך לגדול.


ומה קרה באשראי לפרויקטים למגורים?

כאן התמונה חדה אפילו יותר.האשראי הכספי למימון פרויקטים של בנייה למגורים עלה בשנת 2025 מכ־49 מיליארד שקל לכ־69 מיליארד שקל.עלייה של כ־40% בתוך שנה אחת.בנק ישראל עצמו מסביר את העלייה, בין היתר, באמצעות:האטה במספר העסקאות לרכישת דירות חדשות.התייקרות עלויות הבנייה.ומבצעי עידוד שהציעו היזמים, לרבות דחייה משמעותית של תשלומים.כלומר, ככל שהיכולת של השוק למכור את התוצרת בקצב הרגיל נחלשה, גדל הצורך במימון.זה אינו ויסות במובן של 1983.אבל זו בהחלט תופעה שצריך להבין:כאשר המכירה אינה מייצרת מספיק מזומנים, האשראי ממלא את החלל.


וכאן נוצר מעגל

דמיינו יזם המחזיק מלאי דירות.במחיר מסוים הוא אינו מצליח למכור מספיק.הפתרון הכלכלי הקלאסי בשוק חופשי הוא פשוט:להוריד מחיר.אבל ירידת מחיר משמעותית אינה אירוע נייטרלי.היא עשויה לפגוע ברווחיות הפרויקט.היא עשויה לפגוע בשווי המלאי.היא עשויה להשפיע על הערכת שווי הקרקע.היא עלולה להשפיע על פרויקטים אחרים של אותו יזם.והיא עלולה לפגוע גם בשולי הביטחון של הגורם המממן.לכן נוצרת מערכת תמריצים שמעדיפה לעיתים פתרונות אחרים לפני הפחתת המחיר הרשמי.פריסת תשלומים.דחיית תשלום.הלוואות בלון.סבסוד ריבית.הטבות.פטור מהצמדה.שדרוגים.או פשוט זמן נוסף.


המחיר נשאר. תנאי העסקה משתנים

וכאן נמצאת אחת התופעות החשובות ביותר להבנת שוק הדיור בשנים האחרונות.במקום להפחית מחיר מ־3 מיליון שקל ל־2.7 מיליון שקל, אפשר להשאיר מחיר חוזי של 3 מיליון שקל ולשנות את התנאים הכלכליים של העסקה.20/80.10/90.הלוואת בלון.ריבית שמשלם היזם.דחייה של שנים בתשלום רוב התמורה.הנחה עקיפה.כך מחיר העסקה הרשום עשוי להישאר גבוה, אף שהתמורה הכלכלית האפקטיבית שקיבל המוכר כבר אינה זהה למחיר הנקוב בחוזה.וזה כבר אינו עניין שולי.במרץ 2025 החליט הפיקוח על הבנקים להגביל חלק ממבצעי המימון האלה.בנק ישראל הסביר במפורש כי המבצעים התרחבו משמעותית וכי הם עלולים להגביר את הסיכון לרוכשים, ליזמים ואף לאשראי שמעמידה המערכת הבנקאית.הפיקוח אף הגביל ל־10% את שיעור הביצועים החודשיים של הלוואות בולט ובלון מסובסדות בידי קבלנים.עצם ההתערבות הרגולטורית חשובה.היא אומרת שהמנגנון כבר היה גדול מספיק כדי שהרגולטור יזהה בו סיכון מערכתי אפשרי.


אשראי עולה, עסקאות יורדות

התופעה החריגה נמשכה גם בשנת 2025.בנק ישראל דיווח כי האשראי למטרת מגורים צמח באותה שנה ב־7.4%, אף שמספר העסקאות בשוק הדיור ירד, ובמיוחד העסקאות לרכישת דירות מקבלנים.לכאורה אלו שני כיוונים מנוגדים.פחות עסקאות.יותר אשראי.אבל למעשה הם יכולים להיות שני צדדים של אותו תהליך.ככל שהדירות יקרות יותר, נדרש יותר אשראי לכל עסקה.ככל שתנאי התשלום נדחים, חלק מהמשכנתאות מופעלות מאוחר יותר.וככל שהיזמים מתקשים למכור, גדל הצורך שלהם במימון בנקאי נוסף.המשמעות אינה שהבנקים "יצרו" לבדם את מחירי הדיור.הם לא.למחירים תרמו ריבית, מדיניות קרקע, תכנון, מיסוי, ציפיות הציבור, דמוגרפיה, היצע, השקעות, פסיכולוגיה, מדיניות ממשלתית ושורה ארוכה של גורמים נוספים.אבל קשה להתווכח עם דבר אחד:בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי.


אשראי אינו רק דלק. הוא חלק ממנגנון קביעת המחיר

כאן נמצא אולי השיעור החשוב ביותר.מקובל לחשוב על משכנתא כעל אמצעי למימון מחיר שכבר נקבע בשוק.אבל במציאות מתקיים גם הכיוון ההפוך.יכולת המימון משפיעה על המחיר שאותו מסוגל הרוכש לשלם.אם משפחה יכולה לקבל מיליון שקל, היא יכולה להציע מחיר מסוים.אם אותה משפחה יכולה לקבל שני מיליון שקל, יכולת התשלום שלה משתנה.כאשר התופעה מתרחשת אצל מאות אלפי משקי בית, הרחבת האשראי אינה רק מממנת מחירים.היא מאפשרת רמת מחירים גבוהה יותר.וכאן נולד מנגנון משוב:מחירים עולים.שווי הביטחונות עולה.ניתן אשראי גדול יותר.יכולת הרכישה גדלה.העסקאות החדשות נרשמות במחירים גבוהים יותר.העסקאות החדשות הופכות לעסקאות השוואה.השמאות נשענת על אותן עסקאות.השווי הבנקאי מתעדכן כלפי מעלה.והמערכת יכולה להעמיד עוד אשראי כנגד נכסים שמחירם גבוה יותר.זהו מעגל שמזין את עצמו.


וכאן חוזרים ל־1983

מבקר המדינה כתב דבר נוסף על מניות הבנקים של אותם ימים.חלק מהמניות שהחזיק הציבור שימשו ביטחונות להלוואות שהבנקים עצמם העניקו למחזיקי המניות.שימו לב למבנה הכלכלי:הנכס מתייקר.המחיר הגבוה מחזק את הביטחון.הביטחון מאפשר אשראי.האשראי מאפשר להחזיק או לרכוש את הנכס.והמשך הפעילות מסייע לתמוך במחיר.אין צורך לטעון שדירה היא מניית בנק כדי להבין מדוע המבנה הזה צריך להטריד כל מי שחוקר בועות נכסים.


כאשר כולם מרוויחים מהמחיר הגבוה

בועות אינן נוצרות בדרך כלל בגלל קונספירציה.הן נוצרות דווקא משום שלמספר גדול מאוד של שחקנים יש אינטרסים שמתיישרים זמנית לאותו כיוון.בעל הדירה שמח שמחירה עולה.הקבלן שמח שמחירי המכירה עולים.בעל הקרקע דורש יותר.הרשות המקומית נהנית מהכנסות הקשורות לפיתוח.המדינה נהנית ממסים.הבנק מעניק אשראי גדול יותר.המתווך מקבל עמלה גבוהה יותר.השמאי מקבל עסקאות השוואה במחירים גבוהים יותר.התקשורת מדווחת על העליות.והקונה, שחושש להישאר מאחור, ממהר להצטרף.כך נוצר מנגנון חברתי וכלכלי שאינו זקוק למנהל מרכזי.כולם מגיבים לאותה מערכת מחירים.וכמעט כולם נהנים ממנה כל עוד היא ממשיכה לעלות.


הבעיה מתחילה כשהמחיר הגבוה הופך לצורך מערכתי

יש הבדל עצום בין מערכת שבה נכס במקרה התייקר לבין מערכת שהיציבות שלה מתחילה להסתמך על כך שמחיר הנכס לא יירד מהר מדי.וזוהי הנקודה שבה צריך להסתכל על הנתון המעניין ביותר שבנק ישראל פרסם.הבנק משתמש במדד המכונה "יחס כושר הספיגה".במילים פשוטות, המדד בוחן עד כמה יכולים מחירי הדירות בפרויקט לרדת לפני שהבנק עצמו מתחיל לספוג הפסד מהפרויקט.בשנת 2025 ירד כושר הספיגה הממוצע בפרויקטים למגורים בכ־12 נקודות אחוז והגיע לכ־58%.בנק ישראל עדיין מגדיר זאת כשולי ביטחון רחבים יחסית.אבל עצם קיומו של המדד מספר את הסיפור כולו:למחיר הדירה יש נקודה שבה ירידתו מפסיקה להיות רק בעיה של היזם והופכת לבעיה של המממן.וזוהי נקודה קריטית להבנת מערכת היחסים בין בנקים לבין מחירי נדל"ן.


עוד נתון שצריך להדליק נורה

בסוף 2025 הגיע שיעור החשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים שבהם קצב הביצוע ההנדסי גבוה מקצב המכירות לכ־44%.עלייה של כ־9 נקודות אחוז בתוך שנה.במילים פשוטות:בחלק גדול יותר מהפרויקטים, הבניינים מתקדמים מהר יותר מהמכירות.הבטון ממשיך לעלות.ההוצאות ממשיכות להצטבר.האשראי ממשיך לעבוד.אבל הדירות אינן נמכרות באותו הקצב.גם כאן אין פירוש הדבר שהמערכת עומדת לקרוס.אבל זה בדיוק סוג הנתונים שאמורים לעניין אותנו כאשר מנסים לזהות שינוי במחזור האשראי.


ובנק ישראל עצמו כבר משתמש במונח "תמחור יתר"

גם בעניין זה אין עוד צורך להסתמך רק על מבקרי השוק.בדוח היציבות הפיננסית לשנת 2025 כתב בנק ישראל כי מחירי הדירות התייצבו לאחר העליות של 2024, לצד "סימנים לתמחור יתר" בשוק הדיור.באותו דוח צוין כי מלאי הדירות הלא מכורות גדל וכי חברות הבינוי והנדל"ן הובילו את הרחבת האשראי העסקי.המונח "תמחור יתר" חשוב.כי הוא מחזיר אותנו בדיוק לשאלה של 1983:מהו מחיר?ומהו ערך כלכלי?


מחיר הוא נתון. שווי הוא מסקנה כלכלית

עסקה שבוצעה במחיר מסוים מוכיחה דבר אחד: שמוכר וקונה הסכימו לבצע עסקה במחיר הזה. היא אינה מוכיחה שהמחיר משקף את ערכו הכלכלי של הנכס.כאשר מעריכים נכס אך ורק באמצעות עסקאות קודמות, ללא בדיקה של גורמי היסוד, עלולה להיווצר מערכת מעגלית: עסקה גבוהה הופכת לנתון השוואה.נתון ההשוואה מצדיק שומה גבוהה.השומה הגבוהה מאפשרת מימון.המימון מאפשר את העסקה הגבוהה הבאה.העסקה החדשה הופכת לנתון השוואה חדש.וכך הלאה.במקרה כזה, השוק אינו בהכרח מגלה את הערך.הוא עלול פשוט לשכפל את המחיר של עצמו.


אז האם שוק הדירות "ווסת" במשך 13 שנה?

המילה "ויסות" טעונה מאוד בהיסטוריה הכלכלית הישראלית.לכן צריך להשתמש בה בזהירות.אין כאן טענה כי הבנקים ביצעו בשוק הדיור את אותה פעולה שביצעו במניות הבנקאיות בשנות השבעים והשמונים.אין כאן טענה למנגנון פלילי דומה.אין כאן טענה לקנוניה.הטענה הכלכלית היא אחרת.במשך תקופה ארוכה מאוד פעלה בישראל מערכת שבה אשראי זול ונגיש אפשר למחירי הדירות להמשיך ולהתרחק מהכנסות משקי הבית ומהתשואה הכלכלית של הנכסים.בהמשך, כאשר סביבת הריבית השתנתה והיכולת הכלכלית של הרוכשים נפגעה, הופיעו מנגנונים חדשים שאפשרו להמשיך לבצע עסקאות מבלי להפחית במלוא העוצמה את המחיר הנקוב.במקביל, האשראי לענף המשיך להתרחב.זו אינה הוכחה לוויסות במובנו ההיסטורי.אבל זו בהחלט מערכת שממתנת את מנגנון תיקון המחירים הטבעי של שוק חופשי.וזו כבר תופעה שראויה לדיון ציבורי עמוק.


ההבדל הגדול בין 1983 ל־2026

ב־1983 המבחן היה יומיומי.מניה נסחרת בבורסה.אם יש יותר מוכרים מקונים, המחיר יורד מיד.כדי למנוע את הירידה נדרש כסף אמיתי לרכישת המניות.בשוק הדיור התהליך הרבה יותר איטי.אין מחיר רציף.אין מסחר בכל שנייה.אין ספר פקודות.נכס יכול לעמוד חודשים ללא מכירה.יזם יכול לדחות הפחתת מחיר.בנק יכול להאריך אשראי.משק בית יכול להמתין.עסקה יכולה לקבל תנאי מימון חדשים.לכן תיקון המחירים בנדל"ן יכול להימשך שנים.זו אינה הוכחה לכך שאין בועה.להפך.זו אחת הסיבות לכך שבועות נדל"ן יכולות להתקיים זמן רב מאוד.


וזה גם מה שהופך אותן למסוכנות

ככל שהבועה קיימת זמן רב יותר, יותר חוזים, יותר מאזנים, יותר הלוואות ויותר החלטות השקעה נבנים על המחירים שלה.דירה שנרכשה במחיר גבוה הופכת לביטחון למשכנתא.קרקע שנרכשה במחיר גבוה הופכת לבסיס לפרויקט.פרויקט שנמכר במחירים גבוהים הופך לעוגן לפרויקט הבא.עסקאות גבוהות הופכות לבסיס לשומות.שומות הופכות לבסיס לאשראי.וכך מחיר שהיה בתחילה תוצאה של שוק הופך בהדרגה לחלק מהתשתית שעליה בנויה המערכת.לכן תיקון מאוחר אינו רק ירידה במחיר.הוא תהליך של התאמת מערכת שלמה למציאות כלכלית חדשה.


מה ההיסטוריה של 1983 באמת מלמדת אותנו?

לא שכל בועה מסתיימת באותו האופן.לא שכל מערכת פיננסית שמתערבת בשוק מבצעת עבירה.ולא שהבנקים הם האחראים היחידים למחירי הדירות בישראל.השיעור עמוק יותר:אי אפשר לייצר ערך כלכלי באמצעות אשראי.אשראי יכול להעלות מחיר.אשראי יכול לדחות תיקון.אשראי יכול להגדיל ביקוש.אשראי יכול לאפשר עסקה שלא הייתה מתבצעת בלעדיו.ואשראי יכול להחזיק מערכת במשך זמן רב מאוד.אבל בסופו של דבר נכס צריך להצדיק את מחירו באמצעות הכלכלה שמאחוריו.זה היה נכון לגבי מניות בנקים בשנת 1983.וזה נכון לגבי דירות בשנת 2026.


ומה קורה כשהאשראי מפסיק לעבוד?

זו השאלה החשובה באמת.בועת נכסים אינה בהכרח מתפוצצת ביום שבו הציבור מבין שהמחירים גבוהים.היא מתחילה להשתנות כאשר המנגנון שמימן את העליות כבר אינו מסוגל לייצר מספיק ביקוש חדש.הריבית עולה.יכולת ההחזר נשחקת.הרוכשים נעשים זהירים.המלאי גדל.משך המכירה מתארך.מבצעי המימון מתרחבים.היזמים זקוקים ליותר אשראי.הבנקים מתחילים להדק תנאים.ואז מגיע שלב שבו אשראי נוסף כבר אינו מצליח להחזיק את אותה רמת מחיר.שם מתחיל מבחן האמת.


מבחן האמת של שוק הדיור הישראלי

לכן אינני חושב שהשאלה החשובה ביותר כיום היא:"בכמה ירדו מחירי הדירות בחודש האחרון?"זו הסתכלות צרה מדי.השאלות החשובות יותר הן:כמה אשראי נדרש כדי להחזיק את המערכת?כמה זמן נדרש כדי למכור את המלאי?כמה עסקאות מתבצעות באמצעות דחיית תשלומים?מהו המחיר האפקטיבי האמיתי של העסקאות?כמה פרויקטים מתקדמים מהר יותר מקצב המכירות?מה קורה לכושר הספיגה של הבנקים?מה קורה כאשר קונים שנכנסו לעסקאות 20/80 ו־10/90 מגיעים למועד שבו צריך להשלים את המימון?ומה יקרה אם המחירים הנדרשים למכירת המלאי יהיו נמוכים משמעותית מהמחירים שעליהם נבנו הפרויקטים?אלה שאלות של מערכת פיננסית.לא רק של שוק נדל"ן.


ולכן אני מציע לכם לקרוא מסמך בן יותר מארבעים שנה

פתחו את המסמך של משרד המשפטים העוסק בפרשת ויסות מניות הבנקים.קראו אותו מתחילתו ועד סופו.בכל פעם שאתם רואים את צמד המילים:"מניות הבנקים"נסו לרגע להחליף אותו בראש ב:"דירות מגורים".לא בכל משפט ההחלפה תעבוד.היא גם לא אמורה לעבוד.אבל במקומות שבהם היא כן עובדת, כדאי לעצור.כאשר תקראו על נכס שהציבור השתכנע שהוא השקעה סולידית.עצרו.כאשר תקראו על מחיר שהתרחק מהערך הכלכלי.עצרו.כאשר תקראו על אשראי הנשען על אותו נכס.עצרו.כאשר תקראו על מערכת פיננסית שהופכת תלויה במחירו.עצרו.וכאשר תקראו כיצד מנגנון שפעל במשך שנים נראה יציב כמעט עד הרגע שבו הפסיק לעבוד, עצרו פעם נוספת.ואז חזרו לשוק הדיור הישראלי של 2026.


לא אותה פרשה. אבל אולי אותו שיעור

ההיסטוריה הכלכלית כמעט אף פעם אינה חוזרת על עצמה באופן מושלם.הנכסים משתנים.המכשירים הפיננסיים משתנים.הרגולציה משתנה.השחקנים משתנים.אבל הפסיכולוגיה של בועות כמעט אינה משתנה.גם לא התלות באשראי.וגם לא הנטייה האנושית להאמין שמחיר שעלה במשך שנים מוכיח את ערכו של הנכס.1983 אינה מוכיחה ששוק הדיור הישראלי עומד לעבור את אותו התהליך.אבל היא כן מספקת לנו אזהרה היסטורית חשובה:כאשר מחירו של נכס מתרחק מערכו הכלכלי, וכאשר מערכת פיננסית שלמה הופכת תלויה בהמשך קיומו של המחיר הזה, השאלה איננה רק אם המחיר יוכל להמשיך לעלות.השאלה החשובה הרבה יותר היא:מה יקרה למערכת כאשר הוא יפסיק.וזו, בעיניי, אחת השאלות הכלכליות החשובות ביותר שישראל צריכה לשאול היום.


  The 1983 Lesson for Israel's Housing Market

Israel's 1983 bank-share crisis and today's housing market are not identical events.In 1983, banks directly supported the prices of their own shares. In today's housing market, banks do not directly set or support apartment prices in the same way.Yet the historical comparison raises an important economic question.What happens when asset prices become increasingly dependent on credit, while the financial system itself becomes increasingly exposed to those prices?Bank of Israel data show that credit to the construction and real-estate sector continued to expand strongly even as new-home sales weakened and unsold inventory increased. Financial credit for residential construction projects rose by approximately 40% during 2025, while the Bank of Israel has also identified signs of overvaluation in the housing market.The lesson from 1983 is therefore not that history is repeating itself.It is that credit can sustain prices, delay adjustment and amplify a cycle, but it cannot permanently replace economic value .The critical question for Israel's housing market is no longer only how high prices can go.It is what happens when sustaining those prices requires ever more credit.


ועדת-החקירה לעניין ויסות מניות הבנקים - דין וחשבון (ועדת בייסקי), הספרייה הלאומית


כשהמחיר מפסיק לשקף ערך: 

5 שיעורים מטלטלים מפרשת ויסות המניות (ומה הם מגלים לנו על 2026)

1. הקדמה: האשליה של ההשקעה ה"בטוחה" ביותר

ערב אוקטובר 1983, מדינת ישראל חיה בתוך מה שנראה כנס כלכלי. הציבור היה משוכנע שמצא את נוסחת הקסם לעושר נטול סיכון: מניות הבנקים. הן לא נתפסו כניירות ערך תנודתיים, אלא כ"אפיק ההשקעה הדומיננטי והסולידי ביותר", נכס שחוקי הגרביטציה אינם חלים עליו – הוא רק עולה. האמון היה כה מוחלט, עד שאיש לא עצר לשאול כיצד ייתכן שערך כלכלי צומח בקו ישר ומדויק כל כך.התשובה, כפי שהתברר ב-6 באוקטובר 1983, הייתה "וויסות". אך אל תתנו למילה הטכנית הזו להטעות אתכם. וויסות לא היה פעולה מתונה של מיתון תנודות; הוא היה "שקר מוסכם" – פרקטיקה פסולה של שליטה מוחלטת בשערים, שבה כולם מרוויחים כל עוד המחיר עולה. הבנקים גייסו הון, היועצים הציגו תשואות מרהיבות, והציבור הרגיש עשיר. הבעיה התחילה כשהשקר דרש יותר מזומנים מכפי שהמערכת יכלה לספק. כשהאמון נשבר, התברר שהמחיר לא שיקף ערך, אלא רק את עוצמת האשראי שדחפה אותו.

2. המהפך המחשבתי: כשהון עצמי הופך לחוב (השיעור המשפטי)

משה לדור, לשעבר פרקליט המדינה, הציג ניתוח מרתק שחשף את לב הריקבון: הבנקים, במאמצם להבטיח תשואה ריאלית יומיומית, שינו את המהות הביולוגית של המניה. במקום לייצג "הון עצמי" (השתתפות ברווחי הבנק), המניה הפכה ל"הון זר" – מעין איגרת חוב שהבנק מחויב לפדות בכל רגע ובמחיר מנופח. ברגע שהציבור התדפק על הדלתות, התברר שהבנקים לא מחזיקים בהון, אלא בחוב עצום שהם לעולם לא יוכלו לשלם.הניסיון לשפוט את הפרשה הזו חשף את הפער שבין המקרו-כלכלה למשפט הפלילי. לדור מתאר זאת באנלוגיה ציורית:"נכדותיי הצעירות משחקות בקופסת פלסטיק חלולה בעלת פתחים בצורות גיאומטריות שונות, שאליהן עליהן להכניס גופים תואמים. כמשפטנים פליליים, אנו נדרשים לעיתים 'לדחוס' התנהגות אנושית ומקרו-כלכלית לתוך 'קופסה' של הגדרות חוק קומפקטיות. היה קשה להפליא לכווץ את ההתנהלות של צמרת המערכת הבנקאית לכדי תבנית עבריינית אחת. תהינו: האם הפרשה הזו אינה פשוט 'גדולה על המשפט'?"

3. "משחק הכיסאות המוזיקליים" הלאומי

המנגנון הפנימי של הוויסות פעל כ"פונזי גיים" (משחק פירמידה) קולוסאלי. הבנקאים הבינו שהשיטה נועדה לכישלון בטוח, אך בחרו בדחיית הקץ. כל יום נוסף של וויסות שירת את הישרדותם האישית בתפקיד, אך העצים את המפץ הסופי, שגבה בסוף 7 מיליארד דולר מאוצר המדינה.השיטה הפכה ל"מלכודת מוות" לבנקים משלוש סיבות:

  • נתק מהערך הריאלי: נוצר פער בלתי נשלט בין שערי השוק המלאכותיים לשווי הכלכלי האמיתי של הבנקים.
  • סיכון משפטי: המסרים שהפיצו היועצים בסניפים יצרו מחויבות חוזית למחיר העולה, שהפכה למשקולת משפטית.
  • מחנק מקורות: כדי לתמוך בשער, הבנקים רכשו את מניותיהם שלהם. ברגע האמת, הם נותרו עם "מלאי" של ניירות ערך חסרי ערך במקום מזומנים.

4. הטוויסט המודרני: האם הנדל"ן של 2026 הוא ה"וויסות" החדש?

האנליסט חיים אטקין מציב מראה מטרידה מול שוק הנדל"ן הישראלי של 2025/2026. הטיעון שלו נוקב: אנחנו נמצאים בעיצומו של "וויסות דה-פקטו". הבנקים אמנם לא קונים דירות ישירות, אך הם "מממנים את המחירים". המערכת הפיננסית כולה הפכה לשבויה של מחירי נכסים גבוהים, כאשר כ-39% מהאשראי העסקי בישראל חשוף לענף הנדל"ן. הדירות הפכו לבטוחות (Collateral) למחירי "וויסות", ואם הן יאבדו מערכן, המערכת הבנקאית כולה תעמוד בפני סכנה ליציבותה.

פרמטר להשוואהפרשת הוויסות (1983)שוק הנדל"ן (2025/2026)
הנכס המנופחמניות הבנקיםדירות מגורים
מנגנון הוויסותרכישה עצמית ע"י הבנקיםמבצעי מימון קבלנים (10/90), הלוואות בלון ודחיית תשלומים
תפקיד האשראיאשראי שמייצר ביקוש מלאכותיאשראי קבלנים שמחליף מזומנים ממכירות חסרות
נקודת השברסגירת הבורסה והתערבות המדינהמיצוי כושר הספיגה והחזר האשראי של הרוכשים

5. כשהרגולטור מתחיל לדאוג: סימנים לתמחור יתר

הנתונים מ-2025 וראשית 2026 אינם מותירים מקום לספק: השוק נמצא במצב של "הנשמה מלאכותית" באמצעות אשראי. בעוד המכירות מאטות, האשראי למימון פרויקטים למגורים זינק ב-40% תוך שנה (מ-49 לכ-69 מיליארד שקל). האשראי פשוט "ממלא את החלל" שהותירו הקונים שנעלמו.שני נתונים מרעידים את יסודות הביטחון של המערכת:

  1. יחס כושר הספיגה: המדד הבוחן כמה המחיר יכול לרדת לפני שהבנק המממן יספוג הפסד. ב-2025, כושר הספיגה נשחק והגיע ל-58% בלבד. ירידת מחיר היא כבר לא בעיה של הקבלן; היא צורך מערכתי של הבנק למנוע קריסה.
  2. קצב הבנייה מול המכירות: 44% מהפרויקטים נמצאים במצב שבו הבנייה מתקדמת מהר יותר מהמכירות. הבטון ממשיך לעלות בחסות הבנקים, אבל אין מי שיקנה.

כפי שמזהיר אטקין:"מחיר הוא נתון, אך שווי הוא מסקנה כלכלית. בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי. כאשר האשראי הופך למנגנון שמתחזק את המחיר במקום לממן עסקה ריאלית, אנחנו בטריטוריה של וויסות."

6. סיכום: השיעור שלא נלמד

ההיסטוריה הכלכלית מוכיחה שוב ושוב: אי אפשר לייצר ערך כלכלי אמיתי באמצעות אשראי בלבד. אשראי הוא דלק מצוין לצמיחה, אך הוא הופך לרעל כשהוא משמש להסתרת מציאות שבה המחיר התנתק מהיכולת של משקי הבית לשלם אותו.ההיסטוריה אולי לא חוזרת על עצמה במדויק, אבל היא בהחלט "מתחרזת". ב-1983 אלו היו המניות, ב-2026 אלו הדירות. בשני המקרים, המערכת נראית יציבה לחלוטין – עד לרגע שבו היא פשוט מפסיקה לעבוד. השאלה שכל ישראלי צריך לשאול את עצמו היום היא: מה יקרה למערכת הפיננסית שלנו ביום שבו האשראי כבר לא יספיק כדי להחזיק את המחיר?

25Jun

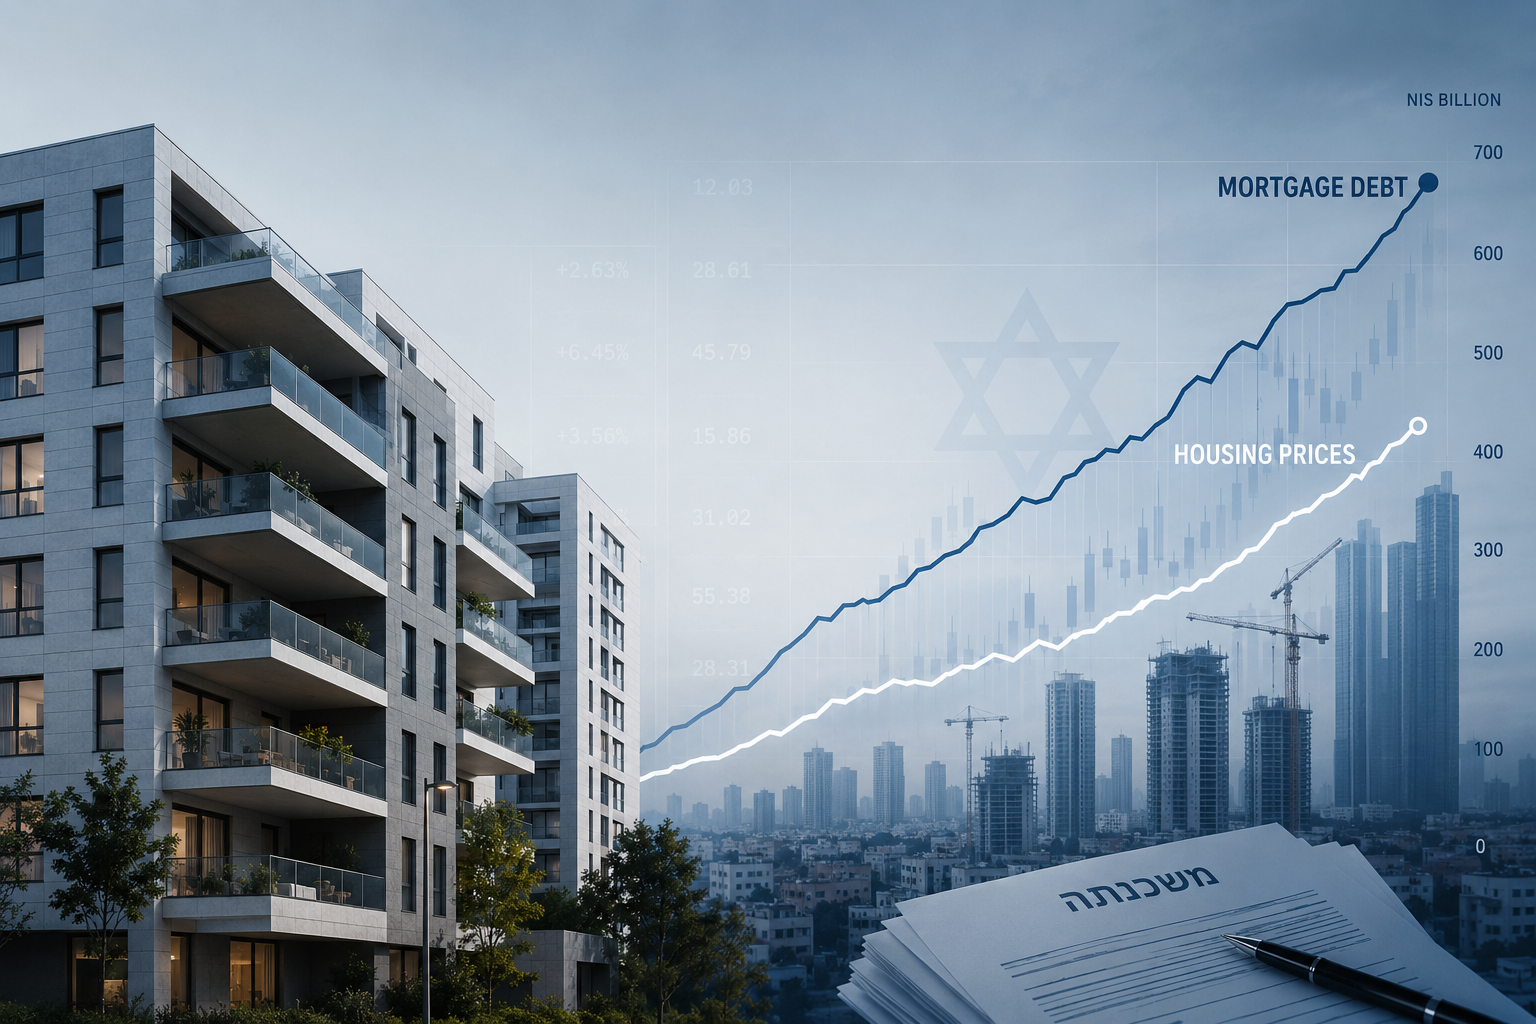
דוח מבקר המדינה מיוני 2026 מזהיר כי העלייה החדה בחוב המשכנתאות בישראל, שהגיע לכ-630 מיליארד שקל, עלולה לפגוע במשקי הבית וביציבות המערכת הפיננסית. המונח "סאב פריים" מופיע בדוח 14 פעמים. ניתוח מקצועי של הקשר בין מחירי הדירות, משכנתאות, מבצעי מימון, הלוואות בלון, ריכוזיות הבנקים והסיכון לכשל מערכתי.

מבקר המדינה מזהיר: שוק המשכנתאות הישראלי עלול להפוך מסיכון למשקי הבית לכשל מערכתי

כשהמושג "סאב פריים" מופיע 14 פעמים בדוח רשמי, אסור להתייחס אליו כהערת שוליים

דוח מבקר המדינה מיוני 2026 בנושא שוק המשכנתאות איננו עוד דוח טכני על ריביות, מסלולים, מחזורי הלוואות ותחרות בנקאית. זהו מסמך אזהרה מערכתי. המושג "סאב פריים" מופיע בדוח 14 פעמים. לא משום שמבקר המדינה טוען כי ישראל כבר נמצאת במשבר זהה לזה שהתרחש בארצות הברית, ולא משום שמבנה שוק המשכנתאות הישראלי זהה למבנה האמריקאי ערב משבר 2008. הוא מופיע משום שהדוח מזהה את אותו מנגנון בסיסי שיש לחשוש ממנו בכל שוק אשראי לדיור:מחירי נכסים עולים, היקף החוב גדל, הלווים נמתחים עד קצה יכולתם, המערכת הפיננסית מפתחת תלות בהמשך תפקודו של שוק הנדל"ן, והסיכון הפרטי של משקי הבית הופך בהדרגה לסיכון ציבורי ומערכתי.כבר במבוא לדוח כותב מבקר המדינה כי העלייה בהיקפי המשכנתאות מגדילה את חשיפת המלווים לסיכונים פיננסיים העלולים לפגוע ביציבות המערכת הפיננסית, כפי שאירע במשבר הסאב פריים. בהמשך נכתב במפורש כי אי עמידת משקי הבית בתשלומי המשכנתה עלולה להוביל את המערכת הפיננסית ל"כשל מערכתי חמור".זהו ניסוח חריג בחומרתו. חשוב לקרוא אותו לא רק כאזהרה בנקאית, אלא כאזהרה מפני תוצאה אפשרית של בועת נדל"ן הממומנת באשראי.

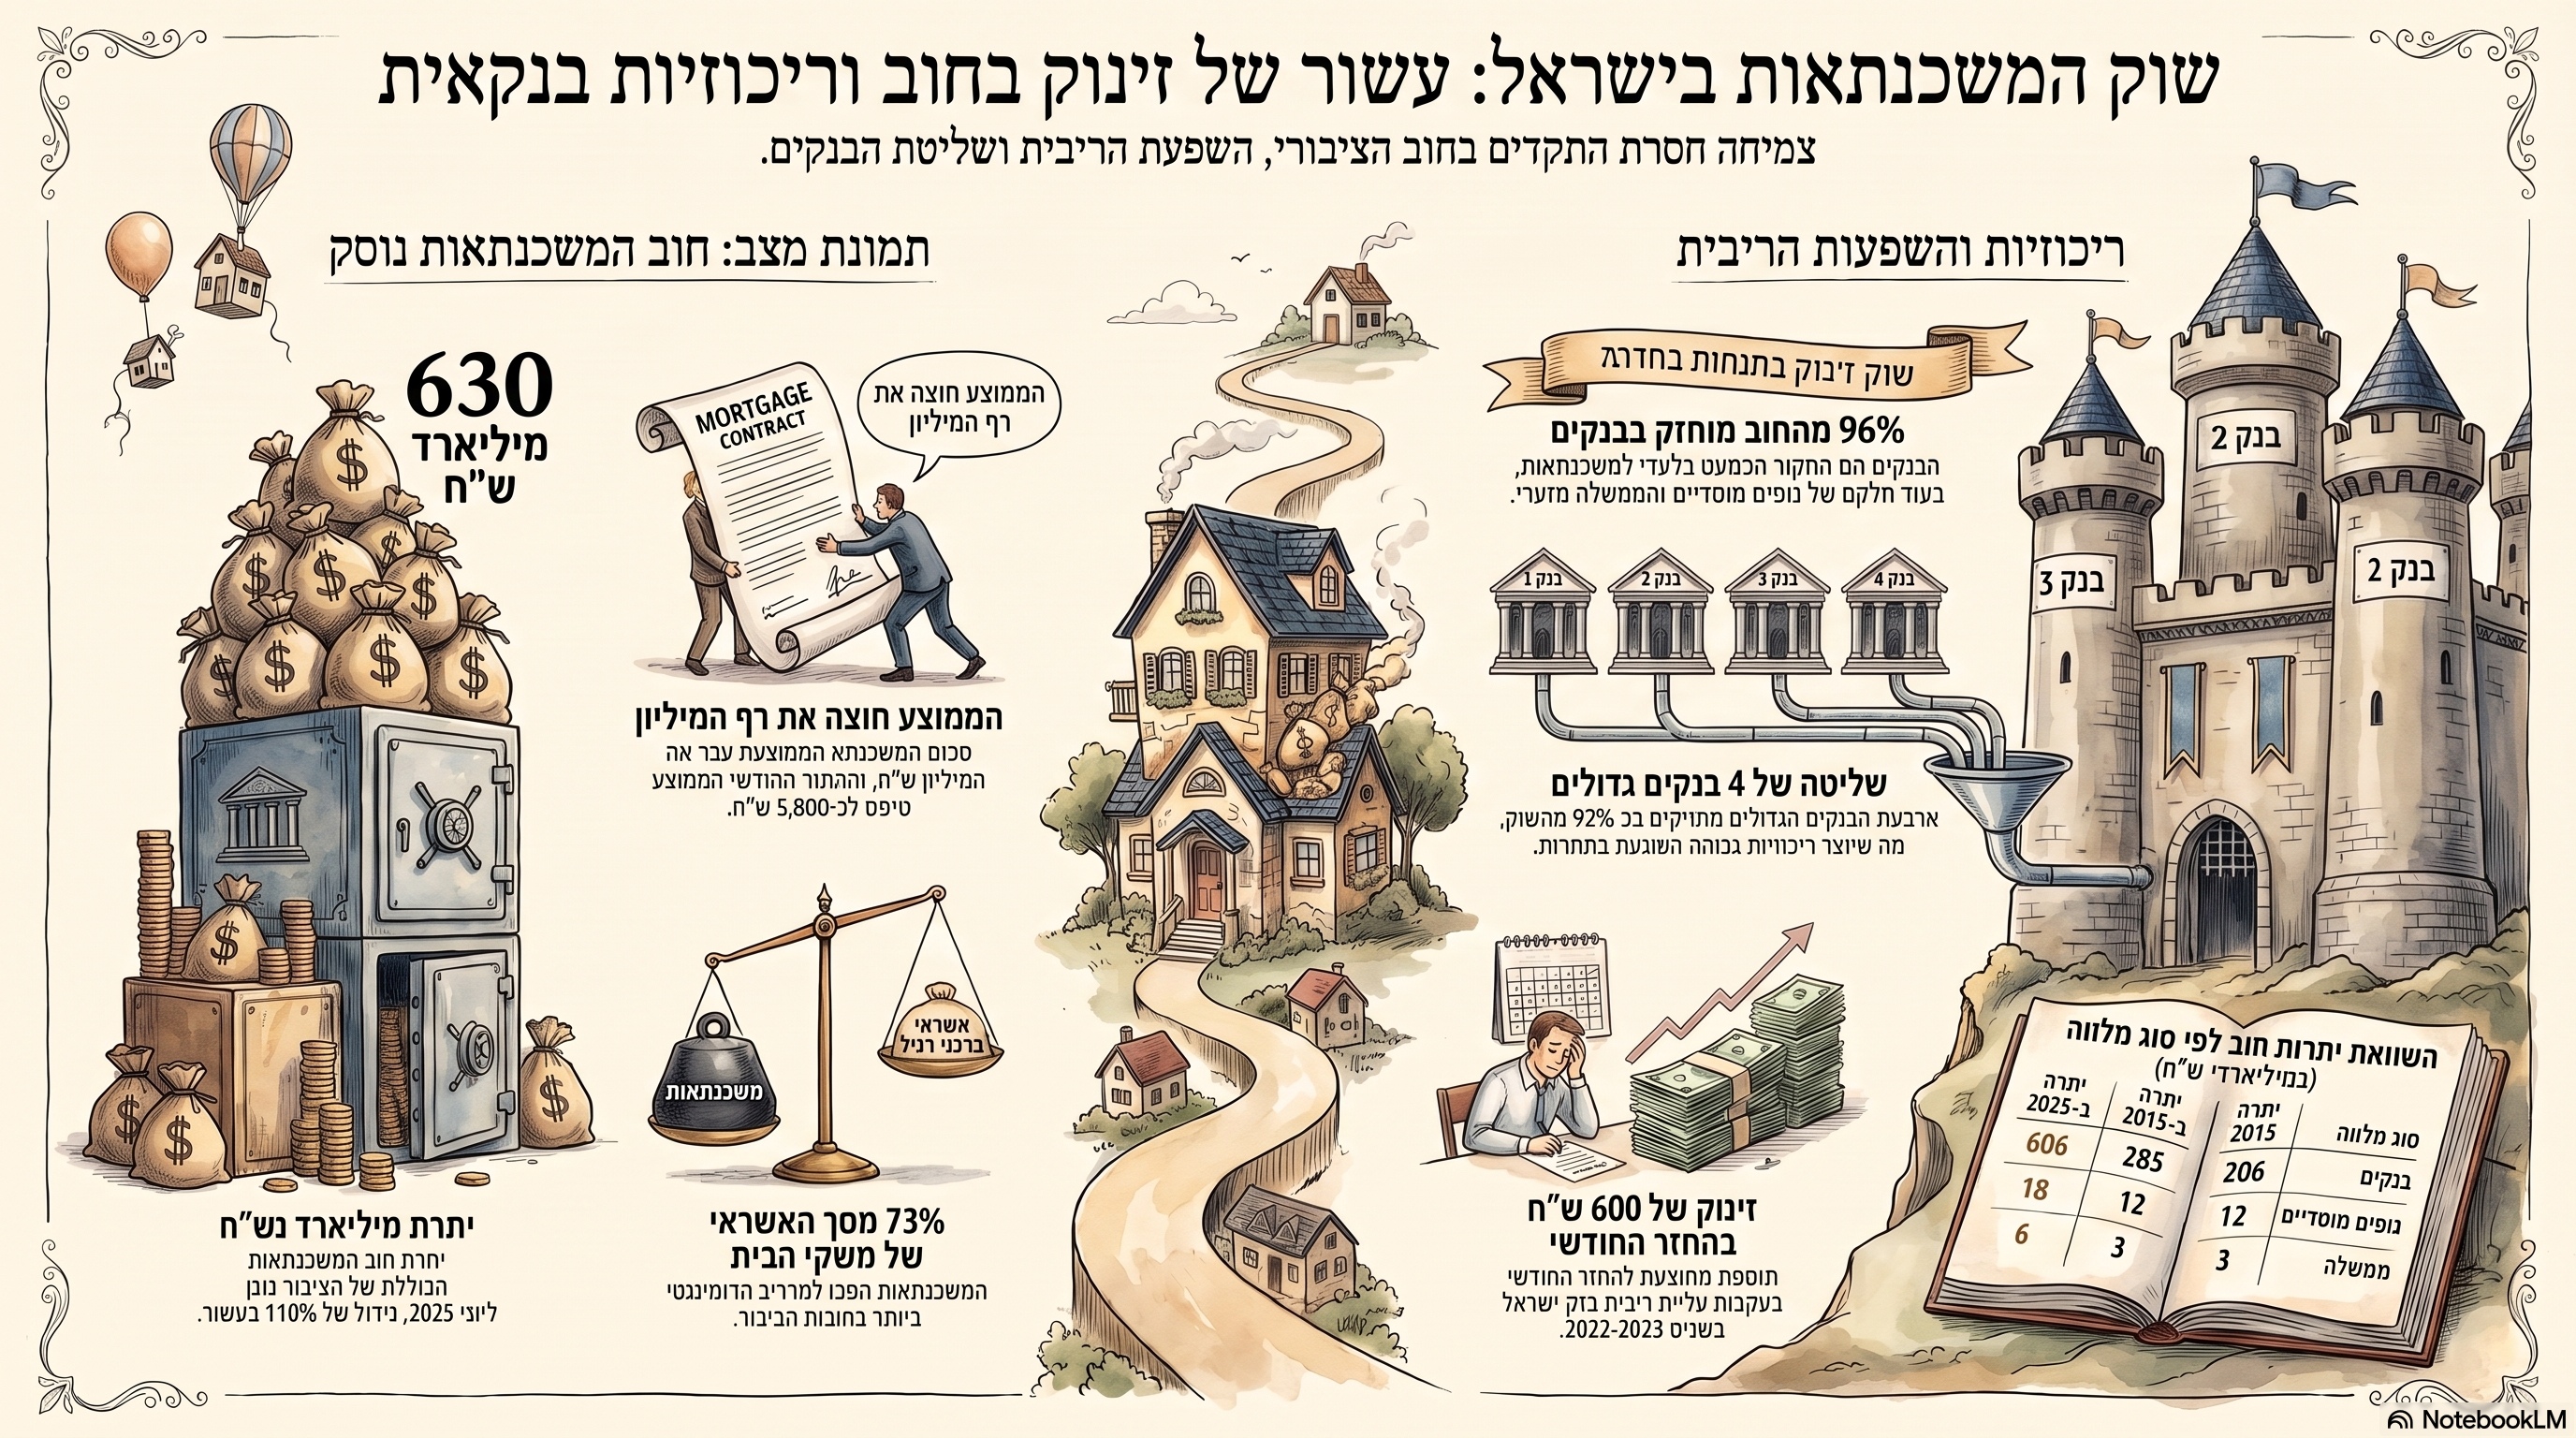
630 מיליארד שקל של חוב דיור

נכון ליוני 2025 הגיעה יתרת חוב המשכנתאות של הציבור לכ-630 מיליארד שקל. בשנת 2015 עמדה היתרה על כ-300 מיליארד שקל בלבד.כלומר, בתוך עשור גדל חוב המשכנתאות בכ-330 מיליארד שקל, גידול של כ-110%.מתוך החוב הכולל:

  • כ-606 מיליארד שקל, כ-96%, מוחזקים בידי הבנקים
  • כ-18 מיליארד שקל מוחזקים בידי גופים מוסדיים
  • כ-6 מיליארד שקל הם חוב לממשלה

הדוח מציין כי הבנקים הם המקור הכמעט בלעדי למשכנתאות בישראל. לא רק שמדובר בשוק הנשלט בידי הבנקים, אלא שהאשראי עצמו מרוכז בעיקר בידי שלושה או ארבעה בנקים גדולים. חלקם של שלושת הבנקים הגדולים באשראי לדיור עלה מכ-79% לכ-81%, וחלקם של ארבעת הגדולים עלה מכ-89% לכ-93%.מבחינה מערכתית, הנתון הזה חשוב מאוד. כאשר כמעט כל אשראי הדיור מרוכז באותה מערכת שמממנת גם את היזמים, את הקבלנים, את רוכשי הדירות ולעיתים גם את הפעילות העסקית הנלווית לענף, אין מדובר באוסף של הלוואות נפרדות. מדובר ברשת אחת של התחייבויות התלויות זו בזו.הבנק מממן את הפרויקט.הבנק מממן את הרוכש.הדירה משמשת בטוחה.מחיר הדירה משפיע על שווי הבטוחה.המשך המכירות משפיע על יכולת היזם להשלים את הפרויקט.ויכולת משקי הבית לשלם משפיעה על איכות תיק האשראי של הבנק.זו איננה רק מערכת מימון. זו מערכת תלות הדדית.

כשהחוב גדל מהר יותר מהיכולת הכלכלית

הדוח מצביע על עלייה בחשיבותו של אשראי הדיור בתוך הכלכלה הישראלית.בין 2019 ל-2025 עלה שיעור האשראי לדיור מתוך כלל האשראי למשקי הבית מכ-66% לכ-73%. במקביל, שיעור האשראי הצרכני ירד מכ-34% לכ-27%.גם ביחס לתוצר נרשם גידול משמעותי. לפי ניתוח משרד מבקר המדינה, אשראי הדיור עלה מכ-25% מהתוצר בשנת 2016 לכ-36% בשנת 2024.המשמעות היא שהכלכלה הישראלית נעשתה תלויה יותר ויותר באשראי לדיור. הדוח עצמו מדגיש כי שיעור גבוה של אשראי לדיור ביחס לתוצר עלול לשקף פגיעות של לווים ומלווים לזעזועים, ובהם עליית ריבית, גידול בתשלום החודשי, ירידה בהכנסות או ירידה במחירי הדירות.זו בדיוק הנקודה שבה צריך להפסיק לבחון את שוק המשכנתאות בנפרד משוק הנדל"ן.המשכנתה איננה הסיבה היחידה לעליית המחירים, אך היא הדלק שאפשר למחירים להתנתק במשך שנים מגורמי היסוד.כאשר המחיר עולה, הרוכש זקוק למשכנתה גדולה יותר.כאשר הבנק מאשר משכנתה גדולה יותר, הרוכש מסוגל לשלם מחיר גבוה יותר.כאשר עסקה במחיר גבוה נרשמת בשוק, היא הופכת לעסקת השוואה לעסקה הבאה.כך האשראי אינו רק מגיב למחיר. הוא גם מסייע לייצר אותו.

משכנתה ממוצעת של יותר ממיליון שקל

הדוח קובע כי סכום המשכנתה הממוצעת עלה מכ-779 אלף שקל בשנת 2020 ליותר ממיליון שקל בשנת 2025, עלייה של כ-32% בתוך חמש שנים.ההחזר החודשי הממוצע הגיע לכ-5,800 שקל.מאחורי הממוצע מסתתרת בעיה חמורה אף יותר. משקי בית אינם משלמים את המשכנתה מתוך "שווי הנכס", אלא מתוך הכנסה חודשית. כאשר מחירי הדירות עולים במהירות רבה יותר מהשכר, אין דרך כלכלית לסגור את הפער מלבד הגדלת ההון העצמי, הגדלת ההלוואה, הארכת תקופת ההחזר או שילוב של שלושתם.כל אחד מהפתרונות האלה מגדיל את הפגיעות:

  • הגדלת המשכנתה מגדילה את נטל החוב
  • הארכת התקופה מגדילה את הריבית המצטברת
  • העלאת שיעור ההחזר מקטינה את יכולת משק הבית לספוג זעזועים
  • שימוש בהלוואות משלימות עלול להסתיר את שיעור המינוף האמיתי
  • הסתמכות על עזרת הורים מעבירה את הסיכון גם לדור הקודם

לכן, השאלה אינה רק אם הלווה עמד בתנאי האישור ביום שבו נטל את המשכנתה. השאלה היא אם הוא מסוגל לעמוד בה במשך עשרים, עשרים וחמש או שלושים שנה, לאחר שינויים בריבית, בהכנסה, במצב המשפחתי, בתעסוקה ובהוצאות המחיה.

מבחן הריבית חשף את הפגיעות

עליית ריבית בנק ישראל החל מאפריל 2022 המחישה עד כמה משקי הבית רגישים לשינוי בתנאי המימון.לפי הדוח, עבור כמיליון בעלי משכנתאות גדל ההחזר החודשי בכ-600 שקל בממוצע בתקופה שבה עלתה ריבית בנק ישראל ב-4.65 נקודות אחוז.עבור מי שנטלו משכנתאות בשנים מסוימות, הגידול היה גבוה יותר:

  • משכנתאות משנת 2018: תוספת ממוצעת של כ-737 שקל
  • משכנתאות משנת 2019: תוספת של כ-764 שקל
  • משכנתאות משנת 2020: תוספת של כ-830 שקל
  • משכנתאות משנת 2021: תוספת של כ-1,047 שקל

העלייה הזאת אינה רק נתון בנקאי. היא גורעת ישירות מהצריכה הפרטית, מהחיסכון ומהיכולת של משקי הבית להתמודד עם הוצאה בלתי צפויה.הדוח מפנה למחקר שמצא קשר מובהק בין החשיפה למשכנתאות בריבית משתנה לבין ירידה בצריכה בשנים 2022 ו-2023. ההשפעה הייתה משמעותית יותר בקרב משקי בית בעלי הכנסה בינונית ונמוכה ובקרב מי שנשאו יחס גבוה יותר בין מחיר הנכס להכנסתם.כלומר, המשכנתה אינה רק התחייבות של משק הבית לבנק. היא משפיעה על הפעילות הכלכלית כולה.כאשר מאות אלפי משקי בית מעבירים עוד מאות או אלפי שקלים מדי חודש לבנק, הם מוציאים פחות בעסקים, במסחר, בשירותים ובצריכה שוטפת. כך זעזוע בריבית עובר מהמערכת הפיננסית אל הכלכלה הריאלית.

מדוע ההשוואה לסאב פריים איננה מופרכת

יש הבדלים חשובים בין ישראל לבין ארצות הברית שלפני משבר 2008.בישראל קיימות מגבלות על שיעורי המימון, על שיעור ההחזר ועל רכיב הריבית המשתנה. הבנקים בישראל נחשבים שמרניים יותר בחיתום, והמשכנתאות בדרך כלל אינן מסוג Non-Recourse, כלומר החוב אינו נמחק אוטומטית עם מסירת הדירה לבנק.אבל ההבדלים אינם מבטלים את מנגנון הסיכון. הם רק משנים את האופן שבו הוא עשוי להתממש.משבר הסאב פריים לא נוצר רק משום שניתנו הלוואות ללווים חלשים. הוא נוצר משום שמערכת שלמה האמינה שמחירי הדירות אינם יכולים לרדת באופן רחב ומתמשך.כל עוד המחירים עלו, ניתן היה למחזר הלוואות, למכור נכסים, להגדיל אשראי ולהסתיר את איכות החוב.רק כאשר המחירים הפסיקו לעלות, נחשף הפער בין מחיר הנכס, שווי הבטוחה ויכולת ההחזר של הלווה.וזו בדיוק הסכנה שעליה צריך לדבר בישראל.שיעור המימון שנרשם בבנק איננו בהכרח מדד מלא לסיכון כאשר מחיר הדירה עצמו מנופח.משכנתה של 70% ממחיר עסקה אינה באמת משכנתה של 70% מהשווי הכלכלי, אם מחיר העסקה גבוה משמעותית מהשווי הפונדמנטלי של הנכס.לדוגמה, כאשר דירה נמכרת ב-2 מיליון שקל והבנק מעניק משכנתה של 1.4 מיליון שקל, שיעור המימון המדווח הוא 70%.אבל אם השווי הכלכלי של הדירה הוא 1.5 מיליון שקל, הרי שההלוואה שווה לכ-93% מהשווי הכלכלי.הסיכון אינו נעלם. הוא מוסווה בתוך המחיר.זוהי אחת מנקודות העיוורון המרכזיות של שוק בועתי: המדדים נראים תקינים כל עוד מחיר השוק עצמו משמש נקודת מוצא בלתי מעורערת.

מחיר הדירה איננו בהכרח שווי הבטוחה

הפיקוח הבנקאי נוטה לבחון את שיעור המימון ביחס למחיר העסקה או לשומה, לפי הנמוך מביניהם. לכאורה זהו מנגנון זהיר.אלא שכאשר השומה מבוססת בעיקר על שכפול והעתקת מחירים מעסקאות קודמות, היא עלולה שלא לשמש בלם למחיר, אלא להפוך למנגנון המאשרר אותו.עסקה גבוהה הופכת לעסקת השוואה.עסקת ההשוואה הופכת לבסיס לשומה.השומה מאפשרת את המימון.המימון מאפשר את העסקה הגבוהה הבאה.כך נוצר מעגל המזין את עצמו.במקום שהשמאות תבחן אם המחיר נתמך בהכנסה, בשכר דירה, בתשואה, בריבית, בעלות ההון וביכולת הרכישה של הציבור, היא עלולה להסתפק בשאלה בכמה נמכרו דירות סמוכות.אבל מחיר הוא עובדה היסטורית של עסקה.שווי הוא מסקנה כלכלית.והעובדה ששני קונים שילמו מחיר מסוים אינה מוכיחה שהנכס יכול לייצר תשואה המצדיקה אותו, או שהציבור יכול לשאת אותו לאורך זמן.

מבצעי המימון אינם הנחה תמימה

אחד הממצאים המשמעותיים בדוח נוגע להלוואות בלון ובולט בסבסוד קבלנים.בתקופה שבין דצמבר 2023 לאוגוסט 2025 הועמדו הלוואות בסבסוד קבלנים בהיקף מצטבר של כ-8.3 מיליארד שקל, אף שבארבעה חודשים בתקופה לא התקבלו נתונים פרטניים. הפיקוח על הבנקים מסר כי התופעה נמשכה גם באותם חודשים.למבצעי 20/80, 10/90, הלוואות בלון, דחיית תשלומים וסבסוד ריבית יש תפקיד כפול.מצד אחד, הם מאפשרים לרוכש להשלים עסקה שאולי לא היה מסוגל לבצע בתנאי תשלום רגילים.מצד שני, הם מאפשרים ליזם להימנע מהפחתת מחיר גלויה.במקום למכור דירה בהנחה של 200 אלף שקל, היזם עשוי להעניק לרוכש הטבת מימון שעלותה הכלכלית דומה. המחיר הרשום נשמר, אך המחיר האפקטיבי יורד.התוצאה בעייתית בכמה מישורים:

  1. מדדי המחירים עלולים שלא לשקף את מלוא ההנחה הכלכלית.
  2. עסקאות ההשוואה ממשיכות להציג מחיר רשמי גבוה.
  3. השומות עלולות להתבסס על מחיר שאינו משקף עסקת מזומן רגילה.
  4. חלק מהסיכון נדחה למועד עתידי, שבו הרוכש יצטרך לפרוע את הבלון או לקבל משכנתה מלאה.
  5. היזם מציג מכירה, הבנק המלווה מציג התקדמות בשיווק, אך יכולת הרוכש להשלים את העסקה עדיין לא נבחנה בתנאי המימון שיהיו בעת המסירה.

זו אינה בהכרח הונאה, והיא אינה בהכרח אשראי פסול. אבל כאשר התופעה מתרחבת והופכת לכלי מרכזי להחזקת רמת המחירים, היא הופכת מסיוע נקודתי למנגנון שימור בועה.

נתוני הפיגורים הם מדד מאוחר, לא צפירת הרגעה

אחת הטענות החוזרות בשיח הציבורי היא ששיעור הפיגורים במשכנתאות בישראל נמוך, ולכן אין סכנה ממשית.אלא שפיגור הוא מדד מאוחר.משק בית אינו מפסיק לשלם משכנתה מיד כאשר הוא נקלע לקושי. לפני כן הוא מצמצם צריכה, משתמש בחסכונות, נעזר בהורים, לוקח הלוואה צרכנית, פורס חובות, ממחזר את המשכנתה או דוחה התחייבויות אחרות.כל עוד התשלום לבנק ממשיך לרדת, ההלוואה מסווגת כתקינה. אך מצבו הכלכלי של משק הבית כבר עלול להיות קשה מאוד.גם הבנק עשוי לגלות גמישות כאשר מימוש מסיבי של דירות אינו משרת אותו. דחייה, פריסה, גרייס ומחזור יכולים למנוע רישום מיידי של כשל, אך אינם בהכרח פותרים את הפער הכלכלי.לפי הדוח, הלוואה בפיגור של יותר מ-90 יום נחשבת אינדיקציה מהותית לכשל, אך עוד קודם לכן עשויים להצטבר סימנים של חוסר יכולת פירעון.לכן שיעור פיגורים נמוך אינו מוכיח שאין בועה, ואין בו כדי להוכיח שהחוב בר קיימא. הוא מוכיח רק שרוב הלווים ממשיכים לשלם ברגע המדידה.

מאזן האימה בין הבנקים, היזמים והלווים

היקף החוב יוצר תופעה מורכבת: ככל שהמערכת ממונפת יותר, כך קשה יותר לכל אחד מהצדדים לאפשר למחירים להתאים את עצמם למציאות.היזמים אינם רוצים להפחית מחירים, משום שהפחתה פוגעת ברווחיות, בדוחות האפס, בבטוחות ובעסקאות קודמות.הבנקים אינם מעוניינים בירידת מחירים חדה, משום שהיא עלולה לפגוע בשווי הבטוחות, באיכות תיק המשכנתאות ובאשראי לענף הבנייה.הרוכשים אינם רוצים להכיר בכך ששילמו מחיר מופרז, משום שההון העצמי שלהם עלול להישחק.שמאים מתקשים להפחית שווי כאשר סביבת העסקאות עדיין משקפת מחירים גבוהים.המדינה תלויה בהכנסות ממסים, בפעילות הבנייה וביציבות הבנקים.כך נוצר מאזן אימה.כל צד זקוק לכך שהצד האחר ימשיך לתפקד, ולכן המערכת כולה מנסה לדחות את ההתאמה.אלא שדחיית ההתאמה אינה מבטלת אותה. לעיתים היא רק מגדילה את עוצמתה.

הסיכון האמיתי מתחיל כאשר המחיר יורד מתחת לחוב

מבקר המדינה מתאר את מנגנון משבר הסאב פריים: משכנתאות מסוכנות ניתנו ללווים בעלי יכולת החזר נמוכה וברמות מינוף גבוהות מאוד. כאשר לווים רבים לא עמדו בתשלומים, חלה האטה בשוק, מחירי הדירות ירדו והיו אף נמוכים מיתרות המשכנתאות שנלקחו לרכישתן. התוצאה הייתה פשיטות רגל של בנקים, הפסדים כבדים במוסדות פיננסיים ומשבר כלל עולמי.הנקודה הקריטית היא המעבר מהון עצמי חיובי להון עצמי שלילי.כל עוד הדירה שווה יותר מהחוב, ניתן למכור אותה ולפרוע את המשכנתה.כאשר מחיר הדירה יורד מתחת ליתרת החוב, הלווה כלוא. מכירה אינה מאפשרת לו להיפטר מהחוב, והבנק מחזיק בטוחה שאינה מכסה בהכרח את מלוא החשיפה.בישראל, שבה החוב הוא בדרך כלל אישי, ייתכן שהבנקים יספגו פחות הפסדים ישירים מאשר בארצות הברית. אבל משקי הבית עלולים לספוג פגיעה קשה יותר לאורך זמן, משום שגם לאחר מכירת הנכס הם עשויים להישאר חייבים כסף.המשבר הישראלי, אם יתפתח, לא חייב להיראות כמו המשבר האמריקאי כדי להיות חמור.הוא עשוי להתבטא ב:

  • ירידה חדה בצריכה
  • מחזורי משכנתאות והארכת תקופות
  • עלייה בהסדרי חוב
  • לחץ על משפרי דיור
  • ביטול עסקאות של דירות חדשות
  • פגיעה בתזרים היזמים
  • קשיים אצל קבלני ביצוע וספקים
  • עצירת פרויקטים חדשים
  • ירידה בשווי הבטוחות
  • גידול בהפרשות הבנקים להפסדי אשראי
  • פגיעה ממושכת בצמיחה

זהו משבר שיכול להתפתח בהדרגה לפני שהוא נראה בכותרות.

כריות ההון של הבנקים אינן מגינות על משקי הבית

המערכת הבנקאית מדגישה כי היא יציבה, מפוקחת ומחזיקה כריות הון. ייתכן שזה נכון. הדוח עצמו מביא את עמדת הפיקוח שלפיה הסיכון ליציבות המוסדות הפיננסיים הוערך ברמה נמוכה, בין היתר בשל איתנותם וכריות הספיגה שלהם.עם זאת, באותו דיון מצוין כי ניסיון העבר בארץ ובעולם מלמד שפגיעה באיכות החיתום עלולה להוביל בתוך זמן קצר להרעה באיכות תיק האשראי ואף להתפתחות כשל מערכתי. הסיכונים המרכזיים שזוהו כוללים ירידה חדה במחירי נכסים והרעה באיכות האשראי.גם אם הבנקים יישארו יציבים, הציבור עלול לשלם את המחיר.בנק יכול לשרוד עלייה בהפרשות.משפחה לא בהכרח יכולה לשרוד שנים של החזר גבוה, ירידה בהכנסה והון עצמי שנמחק.לכן המבחן אינו רק אם הבנק יקרוס. המבחן הוא כמה משקי בית, עסקים, יזמים וקבלנים ייפגעו בדרך לשמירת יציבותו.

מה חסר בדוח

הדוח מקיף, חשוב ורציני, אבל הוא עדיין פועל ברובו בתוך המסגרת המקובלת של ניהול סיכוני אשראי.הוא בוחן את גובה המשכנתה, שיעור המימון, שיעור ההחזר, הריבית, המסלולים, הפיגורים והתחרות.מה שחסר הוא בדיקה ישירה של שאלת היסוד:האם מחירי הדירות שעל בסיסם ניתנו מאות מיליארדי שקלים של אשראי משקפים שווי כלכלי בר קיימא?כדי להשיב על כך יש לבחון לא רק עסקאות, אלא גם:

  • יחס מחירי הדירות להכנסה
  • מספר משכורות הנדרש לרכישת דירה
  • היחס בין מחירי הדירות לשכר הדירה
  • תשואה נטו על דירות
  • הפער בין תשואת הנכס לריבית המשכנתה
  • מחיר ההון חסר הסיכון
  • רמת המינוף האפקטיבית
  • השפעת מבצעי המימון על המחיר האמיתי
  • היקף ההלוואות המשלימות
  • יכולת משקי הבית לעמוד בזעזוע משולב של ריבית, אבטלה וירידת מחירים

בלי בדיקה כזאת, אנו יודעים הרבה על מבנה ההלוואה, אך פחות מדי על איכות הנכס והמחיר שמאחוריה.

מסקנה: זו אינה תחזית לקריסה, זו אזהרה שאסור להשתיק

אין בדוח מבקר המדינה קביעה כי משבר סאב פריים ישראלי כבר החל. גם אין בו תחזית ודאית לקריסת הבנקים.אבל יש בו דבר חשוב מאוד: הכרה רשמית בכך שהגידול באשראי לדיור עלול לפגוע ביציבות המערכת הפיננסית, שאי עמידה של משקי בית בתשלומים עלולה להתפתח לכשל מערכתי חמור, ושניסיון הסאב פריים רלוונטי להבנת הסיכון.כאשר המונח "סאב פריים" מופיע 14 פעמים בדוח רשמי על שוק המשכנתאות הישראלי, אי אפשר עוד לבטל את ההשוואה כהפחדה, כקיצוניות או כתרחיש דמיוני.בועה אינה מתחילה כאשר המחירים יורדים.היא נבנית בשנים שבהן האשראי גדל, המחירים מתרחקים מההכנסה ומהתשואה, הבנקים מרחיבים מימון, הציבור מאמין שהמחירים אינם יכולים לרדת ומבצעי מימון מסתירים את היחלשות הביקוש.הירידה, כאשר היא מגיעה, אינה יוצרת את הבועה.היא רק חושפת אותה.דוח מבקר המדינה הוא נורת אזהרה אדומה. השאלה איננה מדוע הוא מזכיר את הסאב פריים 14 פעמים.השאלה היא מדוע נדרשו 630 מיליארד שקל של חוב משכנתאות כדי שהמוסדות הרשמיים יתחילו לדבר על הסיכון בקול רם.


תיבה מסכמת: מה מלמד דוח מבקר המדינה?

דוח מבקר המדינה מיוני 2026 קובע כי יתרת חוב המשכנתאות בישראל הגיעה לכ-630 מיליארד שקל, יותר מפי שניים לעומת 2015. המשכנתה הממוצעת חצתה את רף מיליון השקלים, ההחזר החודשי הממוצע הגיע לכ-5,800 שקל, ואשראי הדיור הפך לרכיב הדומיננטי בחובות משקי הבית.הדוח מזהיר כי גידול בהיקפי המשכנתאות מגדיל את הסיכון ללווים ולמלווים, וכי אי עמידה של משקי הבית בתשלומים עלולה להתפתח לכשל מערכתי חמור. אזכור משבר הסאב פריים 14 פעמים אינו קביעה שישראל נמצאת באותו מצב, אלא אזהרה מפני מנגנון דומה: הסתמכות על המשך עליית מחירי נכסים, גידול בחוב, פגיעה ביכולת ההחזר וירידה אפשרית של שווי הבטוחות מתחת ליתרות ההלוואות.הסיכון הישראלי אינו חייב להתבטא בקריסת בנקים. הוא יכול להופיע תחילה בירידה בצריכה, מחזורי חוב, הארכת משכנתאות, ביטול עסקאות, פגיעה ביזמים ובקבלנים, שחיקת ההון העצמי של משקי הבית ועלייה בהפרשות להפסדי אשראי.


Extended English Summary

Israel’s Mortgage Market and the Warning That Can No Longer Be Ignored

The Israeli State Comptroller’s June 2026 report on the mortgage market should not be read merely as a technical review of mortgage products, interest rates and banking regulation. It is a systemic warning.The term “subprime” appears 14 times throughout the report. The report does not claim that Israel has already entered a crisis identical to the 2008 financial collapse in the United States. Israel’s mortgage regulation, underwriting rules and recourse structure differ substantially from those that prevailed in the American subprime market.Nevertheless, the report identifies the same fundamental risk mechanism: rapidly expanding housing credit, rising property prices, increasingly stretched households, growing dependence of financial institutions on real estate collateral and the possibility that household distress could eventually become a systemic financial event.By June 2025, Israel’s outstanding mortgage debt had reached approximately NIS 630 billion, compared with about NIS 300 billion in 2015. This represents growth of roughly 110% in a decade. About 96% of the debt is held by banks, and the market is highly concentrated among three to four major banking groups.The average mortgage exceeded NIS 1 million in 2025, while the average monthly repayment rose to approximately NIS 5,800. At the same time, housing credit increased from about 66% to 73% of total household credit between 2019 and 2025. According to the Comptroller’s analysis, housing credit also rose from approximately 25% of GDP in 2016 to 36% in 2024.The report explicitly warns that increasing mortgage exposure may undermine financial stability and that widespread household inability to meet mortgage payments could lead to a severe systemic failure.The comparison with the US subprime crisis is relevant not because the two systems are identical, but because both depend heavily on the assumption that property prices will remain sufficiently high to protect borrowers, lenders and collateral values.A mortgage officially recorded at 70% of the transaction price may represent a much higher proportion of the property’s sustainable economic value if the transaction price itself is inflated. When appraisals mainly replicate previous market transactions without examining income, rental yields, financing costs and household purchasing capacity, valuation may cease to function as a risk-control mechanism and instead validate the price cycle.The report also highlights the expansion of developer-subsidised balloon loans and deferred-payment arrangements. Approximately NIS 8.3 billion in developer-subsidised loans were issued between December 2023 and August 2025, excluding four months for which detailed data were unavailable. These financing schemes may support sales without producing transparent nominal price reductions. They therefore preserve reported prices while transferring risk into the future, when buyers must obtain permanent financing or repay the balloon balance.Low mortgage arrears should not be interpreted as proof that the system is safe. Arrears are a lagging indicator. Before borrowers stop paying their mortgage, they often reduce consumption, use savings, obtain family support, refinance, extend loan periods or accumulate other forms of debt.Israel’s potential crisis may therefore look different from the American crisis. It may initially emerge through weaker household consumption, mortgage restructuring, cancelled transactions, declining developer cash flow, contractor failures, lower collateral values and rising bank credit-loss provisions.The banks may remain solvent while households, businesses and the broader economy absorb much of the damage.The State Comptroller’s report does not predict an inevitable financial collapse. It does, however, formally recognise that the scale and structure of Israel’s mortgage market create systemic risk. When “subprime” appears 14 times in an official report, the comparison can no longer be dismissed as alarmism.A real estate bubble does not begin when prices fall. It develops during the years in which credit expands, prices become detached from income and yields, financing schemes conceal weakening demand and the public becomes convinced that property values cannot decline.The fall does not create the bubble. It reveals it.


דו"ח תדרוך: ניתוח שוק המשכנתאות בישראל (2026-2015)

תמצית מנהלים

שוק המשכנתאות בישראל עבר בעשור האחרון תמורות משמעותיות, המשתקפות בגידול חד בהיקף החוב ובעלייה ברמת הסיכון למשקי הבית ולמערכת הפיננסית. נכון ליוני 2025, יתרת חוב המשכנתאות הכוללת הגיעה לשיא של כ-630 מיליארד ש"ח. השוק מאופיין בריכוזיות גבוהה במיוחד, כאשר המערכת הבנקאית מחזיקה בכ-96% מהחוב. עליית מחירי הדיור (כ-44% בין 2020 ל-2025) לצד עליית ריבית בנק ישראל והאינפלציה, הובילו לגידול ניכר בהחזר החודשי הממוצע, שהאמיר לכ-5,800 ש"ח, ולעליה בסכום המשכנתא הממוצעת שחצתה את רף המיליון ש"ח.

מבנה שוק המשכנתאות והגופים המלווים

שוק המשכנתאות הישראלי נשען כמעט לחלוטין על המערכת הבנקאית, דבר המעלה סוגיות של תחרות וריכוזיות.

התפלגות יתרת חוב המשכנתאות (נכון ליוני 2025)

גוף מלווההיקף חוב (במיליארדי ש"ח)נתח שוק באחוזים
בנקיםכ-606כ-96%
גופים מוסדייםכ-18כ-3%
ממשלה (הלוואות זכאות)כ-6כ-1%
חברות אשראי חוץ-בנקאיותכ-5.7כ-1%

ריכוזיות המערכת הבנקאית

השוק נשלט ברובו על ידי שלושה בנקים גדולים (מזרחי טפחות, הפועלים ולאומי), המחזיקים בכ-81% מהאשראי לדיור. ארבעת הבנקים הגדולים (כולל דיסקונט) חולשים על כ-93% מהשוק.

  • מדד HHI (הרפינדל-הירשמן): נע בין 0.24 ל-0.25, ערך המעיד על ריכוזיות בינונית על סף גבוהה.
  • מגמת התחרות: קיימים חסמים משמעותיים לכניסת גופים שאינם בנקאיים לשוק, מה שמותיר את הבנקים כמקור הכמעט בלעדי למשכנתאות.

מגמות בחוב ובהחזרי משקי הבית

העלייה המתמשכת במחירי הדיור מאז 2008 יצרה ביקוש גובר לאשראי, מה שהפך את המשכנתא להתחייבות הפיננסית המשמעותית ביותר של משקי הבית.

  • גידול בחלק האשראי לדיור: חלקו של האשראי לדיור מתוך סך האשראי למשקי בית עלה מ-66% בשנת 2019 ל-73% בשנת 2025, על חשבון האשראי הצרכני.
  • סכום המשכנתא הממוצעת: עלה מ-779,000 ש"ח בשנת 2020 לכ-1,000,000 ש"ח בשנת 2025 (עלייה של 32% בחמש שנים).
  • החזר חודשי ראשון ממוצע: זינק מ-4,200 ש"ח ב-2019 ל-5,776 ש"ח ב-2025.
  • השפעת עליית הריבית: בתקופה שבין אפריל 2022 לאפריל 2023, ההחזר החודשי הממוצע גדל בכ-600 ש"ח עבור כמיליון לווים. עבור אלו שנטלו משכנתא ב-2021, הגידול הממוצע בהחזר היה גבוה אף יותר ועמד על כ-1,047 ש"ח.

השפעת הריבית והאינפלציה על מסלולי המשכנתא

השינויים בסביבה המאקרו-כלכלית הובילו לשינוי משמעותי בתמהיל המסלולים שנבחרו על ידי הציבור:

  1. מסלול ריבית הפריים: הפך מהמסלול הזול ביותר ליקר ביותר בעקבות עליית ריבית בנק ישראל (מ-1.39% ל-5.3%). משקלו בביצועים ירד מ-39% ל-9%.
  2. מסלול ריבית משתנה לא צמודה (שאינה פריים): רשם עלייה חדה בביקוש (מ-2% ל-39%) כחלופה למסלול הפריים, במטרה למתן את עליית הריבית במועד הלקיחה.
  3. מסלולים צמודי מדד: חלה ירידה משמעותית בשימוש במסלולים אלו (מ-74% ל-34% בקרב רוכשי דירה יחידה) בשל עליית האינפלציה שהגיעה לשיא של 5.4% בינואר 2023.

היבטים חברתיים ואי-שוויון

עליית מחירי הדיור והחמרת תנאי האשראי העמיקו את הפערים הכלכליים:

  • פגיעה ברוכשי דירה יחידה: שיעורי המימון שלהם עלו מ-45% לכ-50%, מה שמעיד על פגיעה חזקה ביכולתם לרכוש דירה לעומת משקיעים או משפרי דיור.
  • ריכוזיות לפי עשירונים: עשירוני ההכנסה הגבוהים (8-10) הגדילו את חלקם בנטילת משכנתאות בין 2019 ל-2025, בעוד חלקם של עשירונים 1-7 הצטמצם.
  • הגנת בעלי נכסים: בעלי דירות קיימות מוגנים יחסית מעליית המחירים, בעוד שציבור חסרי הדירה חשוף לחלוטין לעלייה ומתקשה לגייס הון עצמי ומשכנתא.

סיכונים ליציבות המערכת הפיננסית

הדו"ח מצביע על כך שהעלייה בהיקפי המשכנתאות מגדילה את חשיפת הבנקים לסיכונים פיננסיים שעלולים לערער את יציבות המערכת, בדומה למשבר הסאב-פריים ב-2008.

  • יחס אשראי לתוצר: שיעור האשראי לדיור מהתוצר בישראל עלה מ-25% ב-2016 לכ-36% ב-2024. נתון זה גבוה מהחציון במדינות המפותחות (31%).
  • פגיעות לזעזועים: רמה גבוהה של אשראי לדיור מהתוצר משקפת רגישות גבוהה לזעזועים חיצוניים כמו עליית ריבית או ירידה בהכנסות הלווים.
  • יכולת החזר מול שכר: למרות פער שנוצר ב-2022 בין קצב עליית ההחזר החודשי לקצב עליית השכר, ב-2023-2025 המדדים הצטמצמו בעקבות עליות שכר שאפשרו למשקי הבית לעמוד בהחזרים הגדלים.

סיכום ומסקנות הביקורת

שוק המשכנתאות נשלט על ידי מונופול בנקאי, כאשר הלוואות הזכאות הממשלתיות הצטמצמו בכמחצית בעשור האחרון (מ-12 ל-6 מיליארד ש"ח). קיימת המלצה ברורה לבנק ישראל ולמשרד האוצר לבחון ולהסיר חסמים המונעים תחרות מצד גופים חוץ-בנקאיים. פיקוח יעיל ומעקב אחר סיכונים מערכתיים הם קריטיים למניעת כשל מערכתי ולהבטחת שירות הוגן לציבור הלווים.


המספרים שמאחורי החלום: מה באמת קרה לכיס שלנו בדרך לדירה?

כשהחלום פוגש את המציאות הכלכלית

עבור המשפחה הישראלית הממוצעת, רכישת דירה היא הרבה מעבר להחלטה נדל"נית קרת רוח. זהו המרדף אחר ה"סופר-אגו" הישראלי: סמל לביטחון, ליציבות וכרטיס כניסה למעמד הביניים. אך הנתונים שנחשפים כעת בדו"ח 2026 של מבקר המדינה משרטטים מציאות שונה בתכלית. הפער בין השאיפה לקורת גג לבין היכולת הפיננסית הריאלית מעולם לא היה עמוק יותר.המשכנתא, ההתחייבות הפיננסית המשמעותית ביותר בחייו של אזרח, הפכה למשקולת שמאיימת להטביע את התקציב המשפחתי. המספרים היבשים מספרים את הסיפור כולו: נכון ליוני 2025, יתרת חוב המשכנתאות הכוללת של הציבור בישראל זינקה להיקף בלתי נתפס של כ-630 מיליארד ש"ח.בתוך עשור אחד בלבד, החוב הציבורי לדיור צמח בכ-110%. זוהי לא רק צמיחה כלכלית; זוהי התנפחות של בועת אשראי פרטית המונעת מרצון נואש להשיג נכס בשוק שבו המחירים בורחים קדימה. השאלה היא כבר לא האם נגיע לדירה, אלא מה המחיר האמיתי שנשלם בדרך אליה.

נקודת מפנה: רף המיליון נפרץ

הדו"ח הנוכחי מסמן את שנת 2025 כנקודת שבר היסטורית: סכום המשכנתא הממוצעת בישראל חצה רשמית את רף המיליון ש"ח. אם בשנת 2020 עמדה ההלוואה הממוצעת על כ-779 אלף ש"ח, הרי שבתוך חמש שנים בלבד היא זינקה ב-32%. זהו כבר לא "קו אדום" שנושקים לו – זהו קיר פסיכולוגי וכלכלי שהתנפץ לרסיסים.המשמעות היומיומית של הנתון הזה מתבטאת בשורה התחתונה בבנק. ההחזר החודשי הממוצע אמיר ל-5,800 ש"ח. עבור משקי בית רבים, מדובר בהוצאה שגורסת למעלה משליש מההכנסה הפנויה. חציית רף המיליון היא ההוכחה הסופית לכך שההון העצמי של הציבור נשחק, והתלות באשראי בנקאי מסיבי הפכה למוחלטת.

האוליגופול הבנקאי: 96% בידיים של מעטים

למרות הצהרות על רפורמות והגברת התחרות, שוק המשכנתאות הישראלי נותר מבצר סגור. הבנקים שולטים ב-96% מהשוק (כ-606 מיליארד ש"ח), אך התמונה האמיתית ריכוזית עוד יותר: "שלושת הגדולים" – מזרחי-טפחות, הפועלים ולאומי – חולשים לבדם על 81% מהאשראי לדיור. אם מוסיפים את בנק דיסקונט, ארבעת הבנקים הגדולים שולטים ב-91% מהשוק.הריכוזיות הזו נמדדת במדד HHI (מדד הרפינדל-הירשמן), שנע בין 0.24 ל-0.25. בעולם הכלכלה, זהו התפר המדויק שבין ריכוזיות בינונית לגבוהה. המשמעות עבורכם? כשלושה-ארבעה גופים שולטים בכל הקופה, הם נעים בדרך כלל בצעדים מתואמים, והיכולת של הצרכן להתמקח או "לעשות שוק" שואפת לאפס.מבקר המדינה כבר זיהה את הבעיה ב-2024, והמלצתו בדו"ח מהדהדת כיום יותר מתמיד:"מומלץ לבנק ישראל ולמשרד האוצר לבחון את הסיבות והחסמים לכך ששוק המשכנתאות מתנהל ללא תחרות בין גופים בנקאיים לבין גופים שאינם בנקאיים... וכיצד ניתן להסיר חסמים אלה."בזמן שהגופים החוץ-בנקאיים מחזיקים בנתח שוק זניח של כ-1%, הלווה הישראלי נותר שבוי של מערכת אוליגופולית שבה כללי המשחק מוכתבים מלמעלה.

הלם הריבית: המס שאיש לא צפה

אם מחירי הדירות היו המכה הראשונה, הריבית הייתה המכה הניצחת. הזינוק בריבית בנק ישראל – מרמה אפסית של 0.1% באפריל 2022 לשיא של 4.75% – יצר "הלם ריבית" שפירק תקציבים משפחתיים שנבנו בקפידה.הנתון המדהים ביותר בדו"ח חושף כי עבור הלוואות שנלקחו בשנת 2021, ההחזר החודשי הממוצע זינק ב-1,047 ש"ח. בואו נתרגם את זה לחיים עצמם: עבור משפחה ממוצעת, מדובר בהיעלמות פתאומית של תקציב הסופרמרקט החודשי, או בביטול של שני חוגים לילד ושיעורי עזר, שפשוט נבלעו בתוך תשלומי הריבית. הריבית הפכה מנתון מאקרו-כלכלי יבש למס כואב שאיש לא נערך אליו.

אסטרטגיית הישרדות: לווים במסלול עוקף פריים

הציבור הישראלי, שזיהה את הסכנה, החל ב"קרב בלימה" פיננסי. הדו"ח חושף שינוי דרמטי בתמהיל המסלולים: מסלול הפריים, שהיה פעם חביב הקהל, קרס מנתח של 39% מהביצועים ל-9% בלבד ב-2025.במקומו, הלווים נהרו למסלול הריבית המשתנה הלא צמודה (שאינה פריים), שזינק מ-2% לשיעור חסר תקדים של 39%. זהו מהלך טקטי מכוון: הציבור מנסה למתן את העלייה בהחזר החודשי במועד לקיחת ההלוואה, גם במחיר של כניסה למסלולים מורכבים יותר. זוהי אסטרטגיית הישרדות של לווים שמנסים "לקנות זמן" בסביבת אינפלציה וריבית חונקת.

פער הדורות והמעמדות: הדירה כסמל סטטוס לעשירים בלבד

אחת התובנות המדאיגות ביותר בדו"ח עוסקת בשינוי הדמוגרפי של הלווים. עליית מחירי הדיור בשיעור של 44% בין השנים 2020-2025 יצרה סלקציה חברתית אכזרית. הנתונים מראים כי עשירוני ההכנסה הגבוהים (8-10) הגדילו את חלקם בשוק, בעוד שעשירוני הביניים והעשירונים הנמוכים (1-7) נדחקו החוצה.הבעלות על דירה הופכת מסמל ליציבות לסמן של מעמד חברתי. רוכשי הדירה הראשונה (דירה יחידה) חווים את הפגיעה הקשה ביותר, עם עלייה של כ-5% בשיעור המימון שהם נדרשים לקחת, מה שמעמיק את החשיפה שלהם לסיכונים. המציאות הזו יוצרת ישראל דו-מעמדית: אלו שיש להם נכס ומוגנים מעליית מחירים, ואלו שהחלום על קורת גג מתרחק מהם בכל פעם שהם מתקרבים אליו.

סיכום: לאן צועד השוק?

דו"ח 2026 הוא תמרור אזהרה בוהק. עם חוב עתק של 630 מיליארד ש"ח וריכוזיות בנקאית שחונקת את התחרות, המערכת הפיננסית הישראלית צועדת על חבל דק. המבקר מזכיר לנו את משבר הסאב-פריים של 2008 כנבואת זעם: כשהלווים לא עומדים בתשלומים, היציבות המערכתית כולה בסכנה.כדי למנוע תרחיש כזה, נדרש פיקוח הדוק של בנק ישראל ורשות שוק ההון, לא רק על יציבות הבנקים אלא על רווחת הצרכן. נדרשות רפורמות שיפרקו את האוליגופול הבנקאי ויאפשרו לגופים חוץ-בנקאיים להכניס חמצן של תחרות לשוק.

השאלה שנותרת פתוחה לכולנו היא: האם המערכת הפיננסית שלנו יציבה מספיק כדי לשאת את נטל החוב הזה, או שאנחנו בדרך לשינוי כללי המשחק שיותיר רבים מאחור?