05Oct

יזמי פינוי־בינוי מבקשים לפתוח הסכמים ולהפחית תמורות בטענה לשחיקת הכדאיות. אבל האם הבעיה היא באמת רק עליית תשומות הבנייה, או שמודלים כלכליים שנבנו על מחירי מכירה גבוהים כבר אינם בני מימוש? ניתוח נתוני מחירי הדירות, תשומות הבנייה והאינפלציה, משמעות הפחתת התמורות כהוזלת עלות הקרקע בדיעבד, והצורך בשקיפות ובחלוקת הפסד אמיתית בין יזם לבעלי הדירות.

מחירי הבועה נעלמו. עכשיו רוצים שהדיירים יממנו את טעות האקסל?

פתיחת הסכמי פינוי־בינוי והפחתת תמורות עשויות להיות לא הסיבה למשבר - אלא הסימפטום שלו

בשבועות ובחודשים האחרונים אנחנו שומעים יותר ויותר על פרויקטים של פינוי־בינוי שבהם מבקשים לפתוח הסכמים שכבר נחתמו.להקטין תמורות.להפחית שטחים.לשנות מפרטים.לוותר על חניה או מחסן.לדחות."להתאים למציאות".וההסבר בדרך כלל נשמע מוכר:הפרויקט כבר לא כלכלי.עלויות הבנייה עלו.המימון התייקר.השוק השתנה.צריך לגלות גמישות.יכול להיות שחלק מכל אלה נכונים.אבל לדעתי צריך לשאול שאלה אחרת:

אולי פתיחת ההסכם אינה הסיבה למשבר - אלא ההודאה בו?

אולי הסיפור האמיתי פשוט הרבה יותר:היזם בנה את הפרויקט על מחירי מכירה גבוהים מאוד.הכניס אותם לאקסל.חישב את מספר הדירות שיוכל למכור.חישב הכנסות.חישב רווח.והכול עבד נהדר — כל עוד היה ניתן להניח שמחירי הדירות ימשיכו לעלות.עכשיו השוק כבר אינו בהכרח מוכן לשלם את אותם מחירים.והאקסל נשבר.


האקסל לא נשבר רק בגלל הבטון

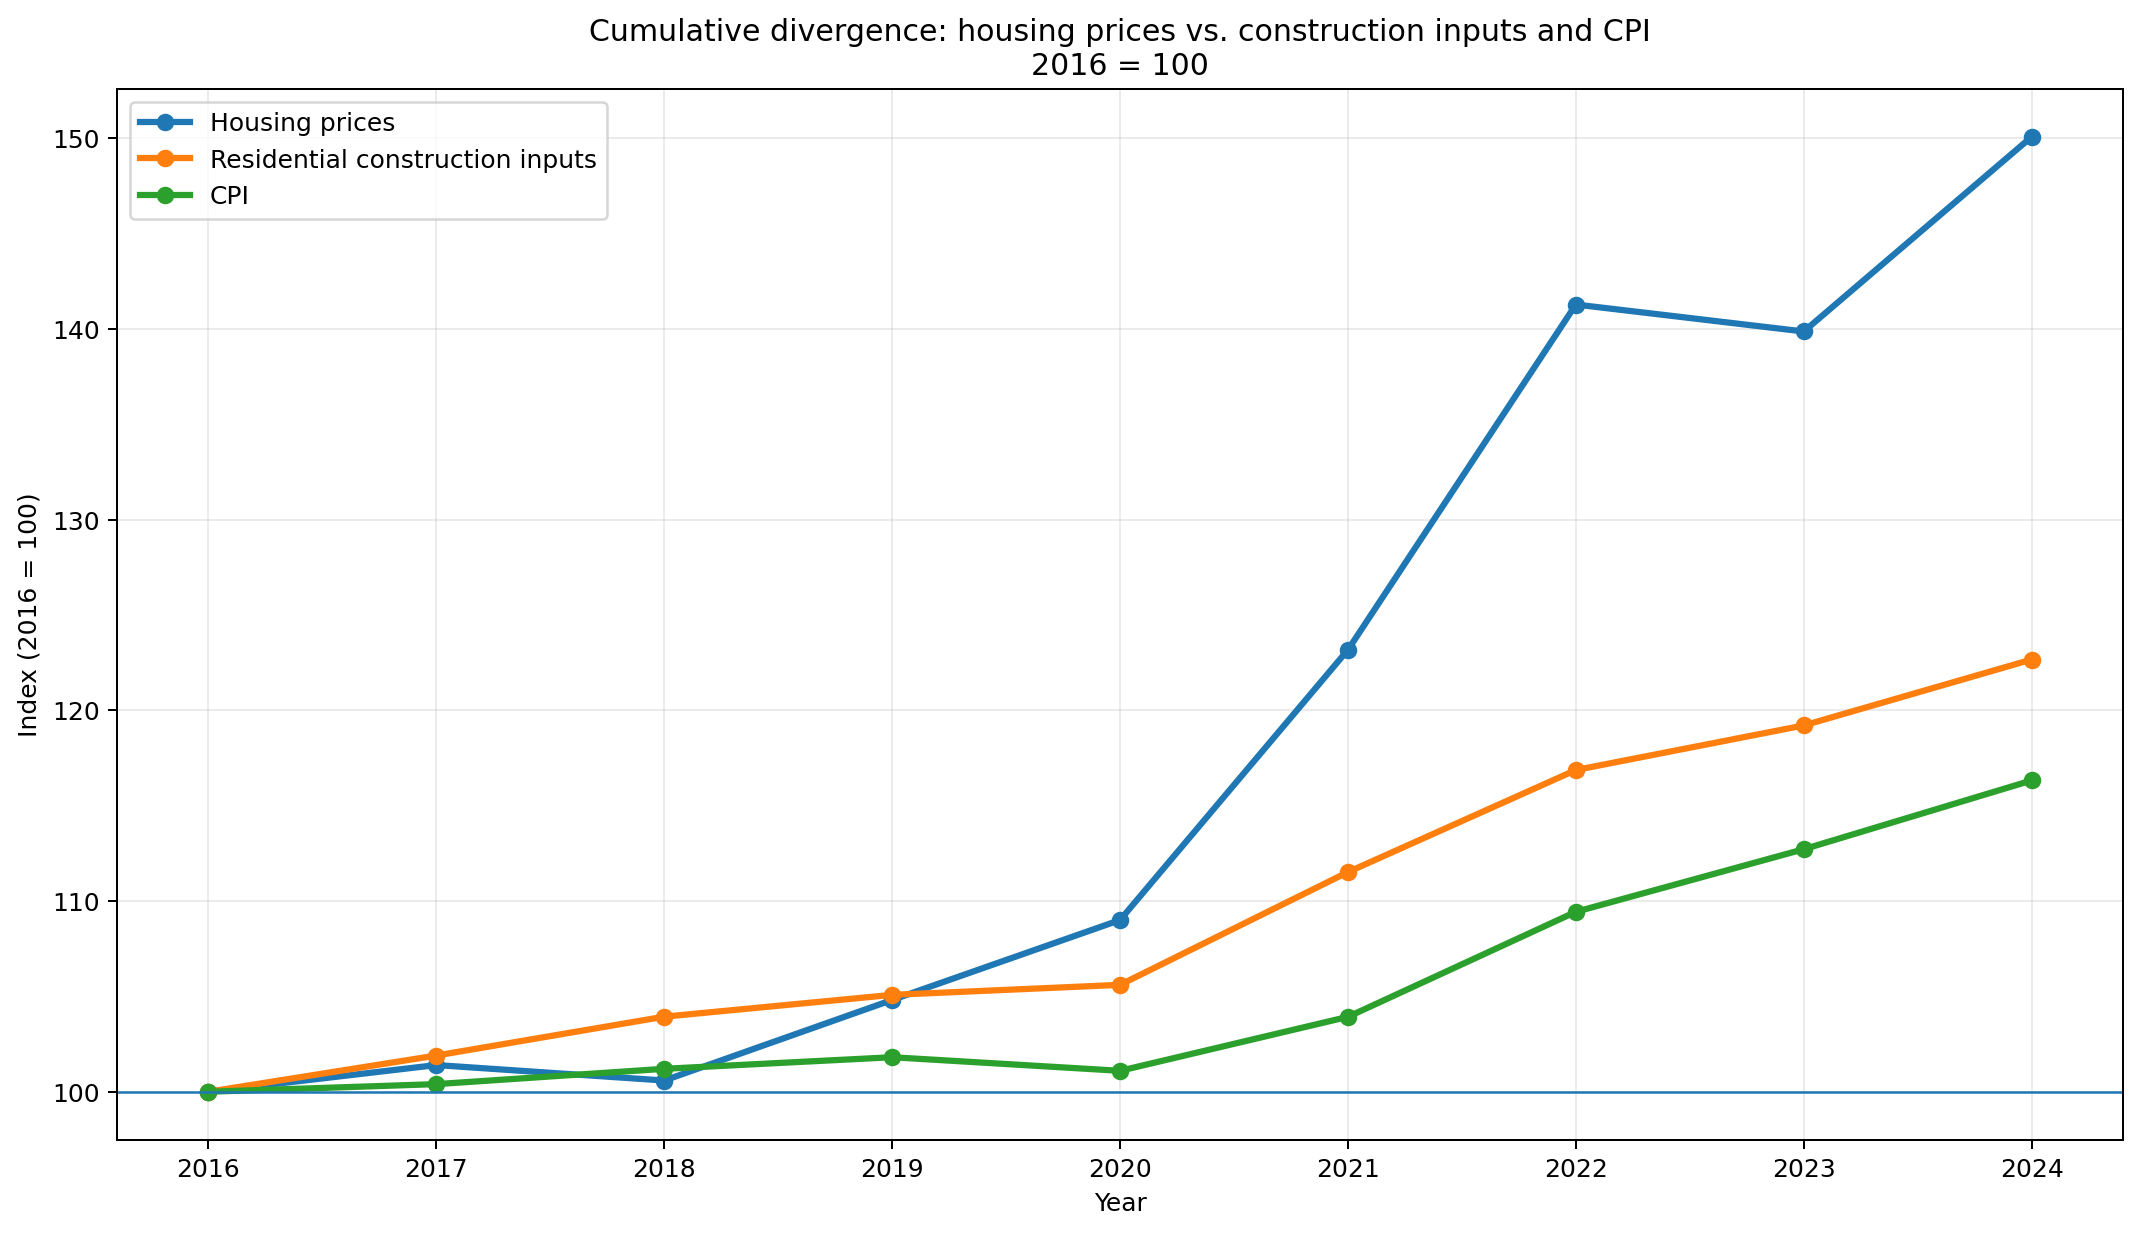
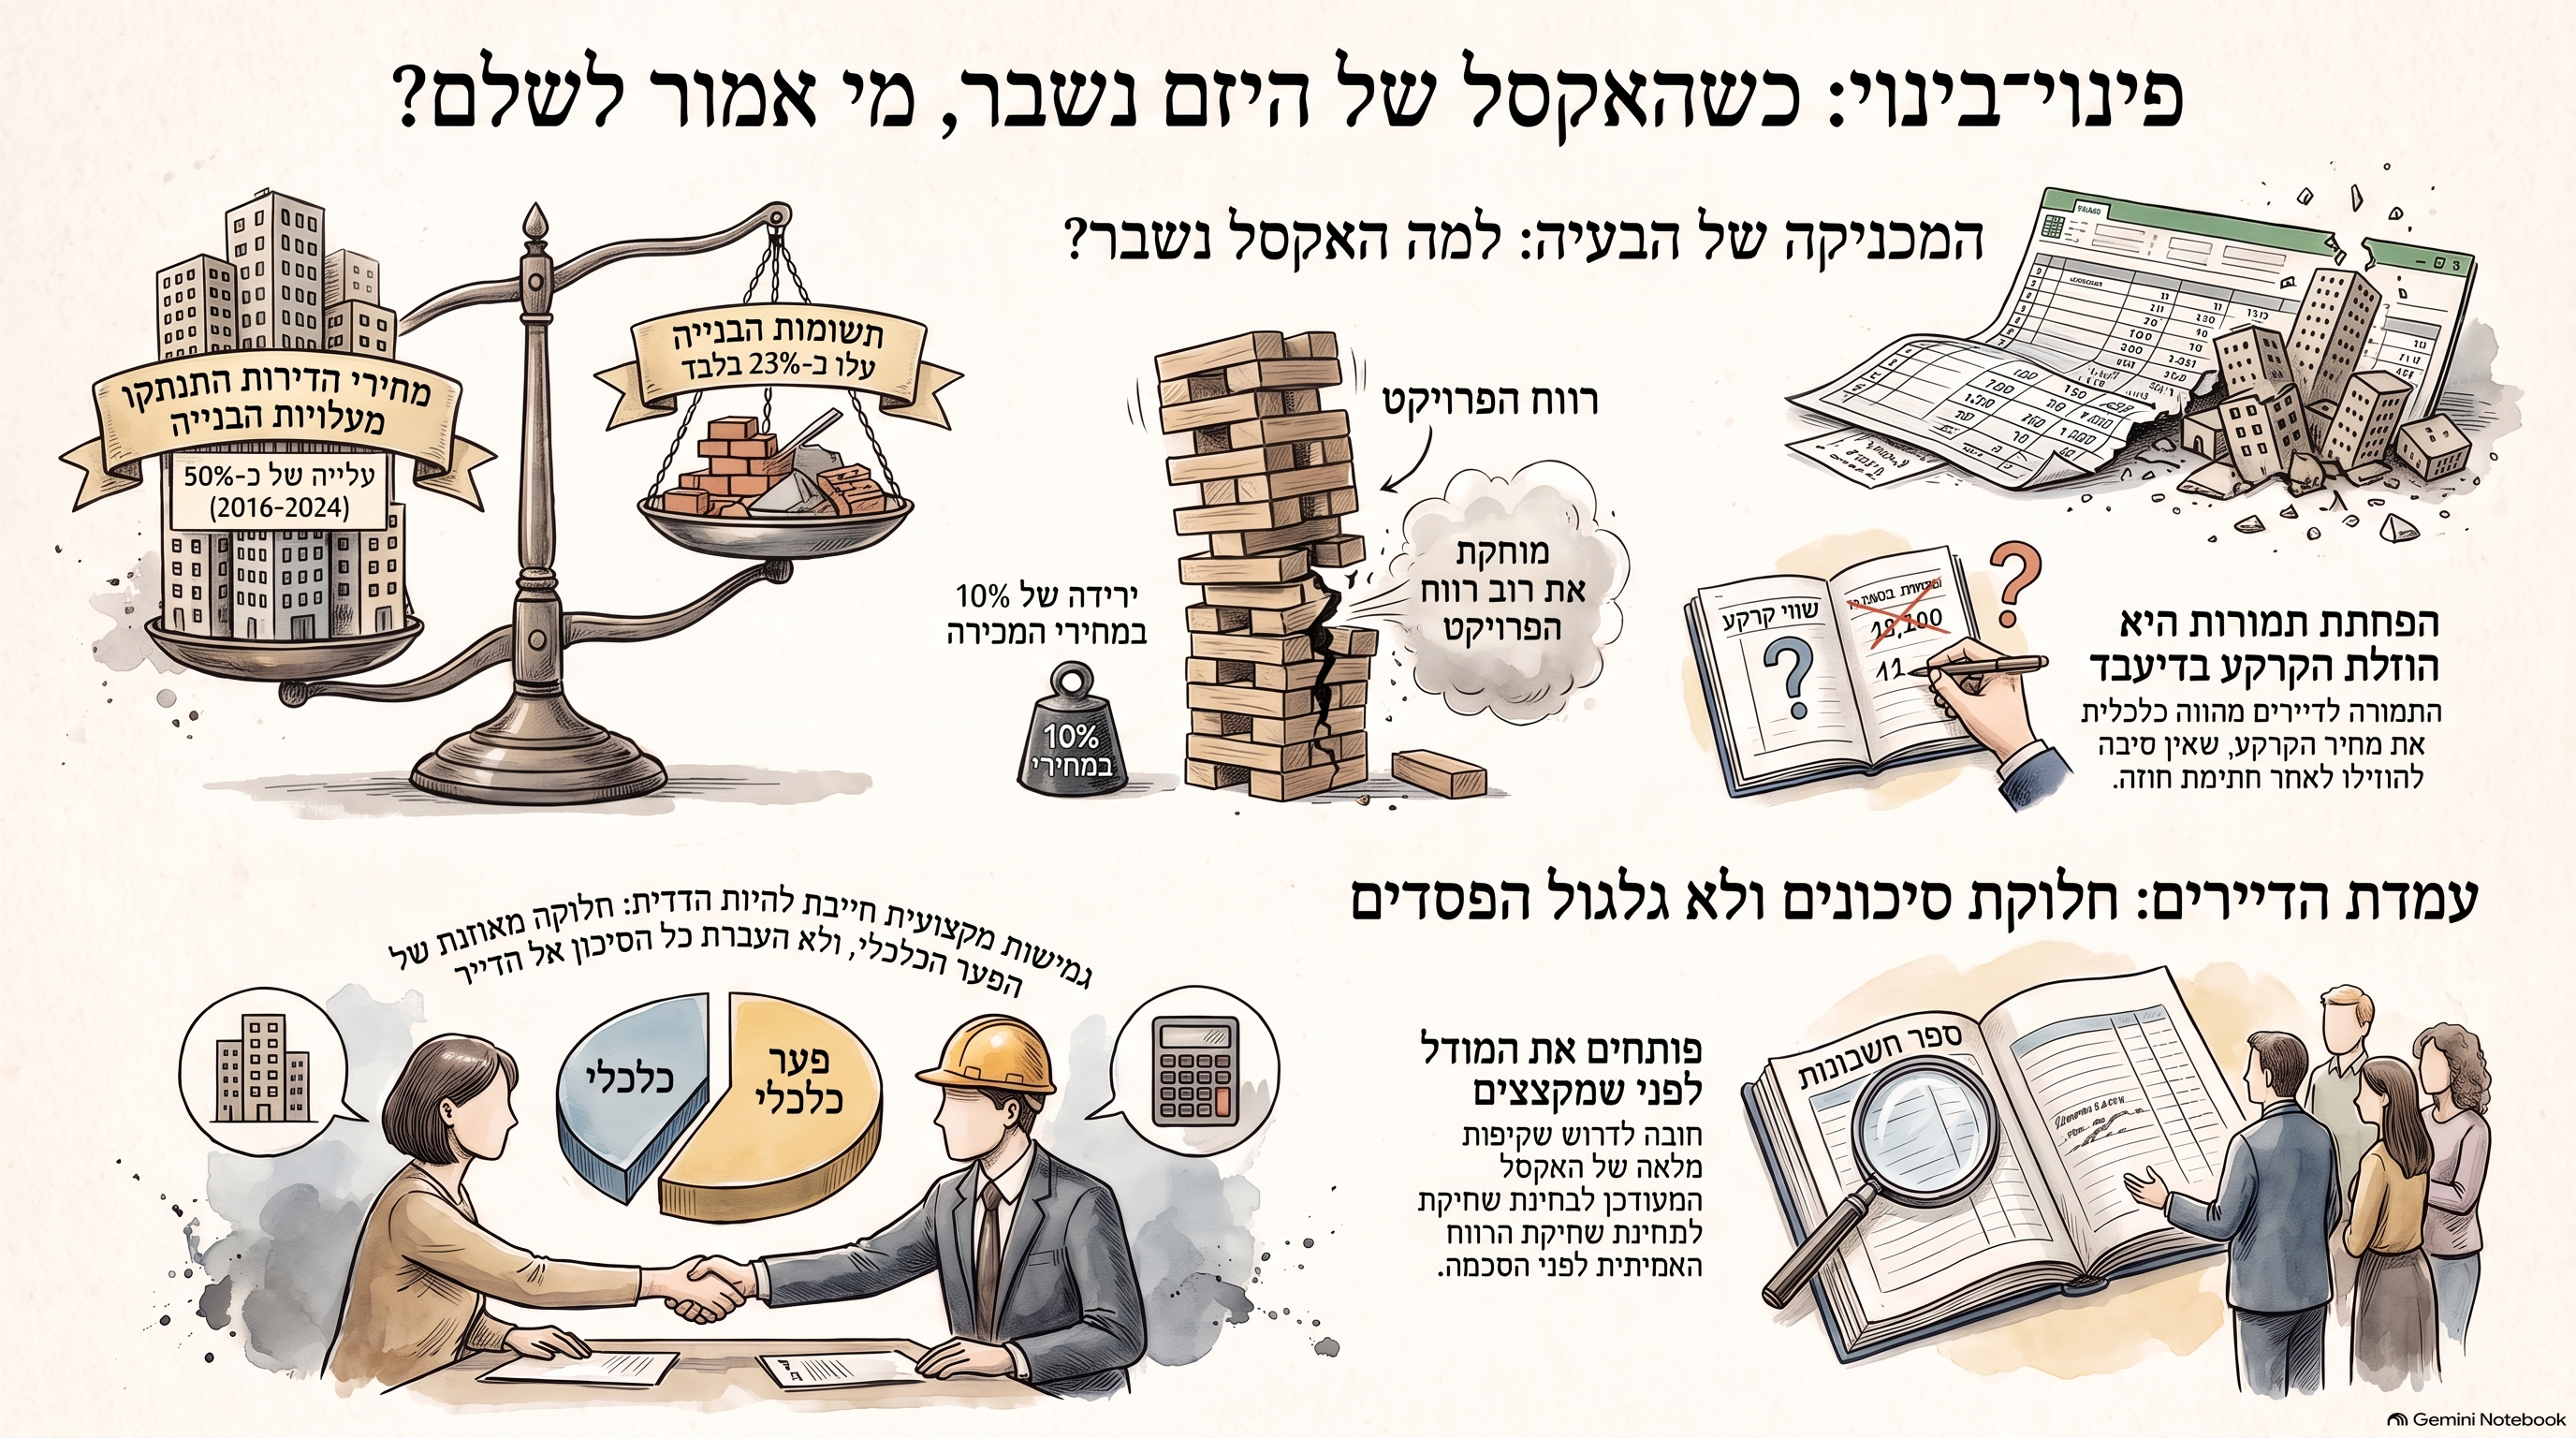
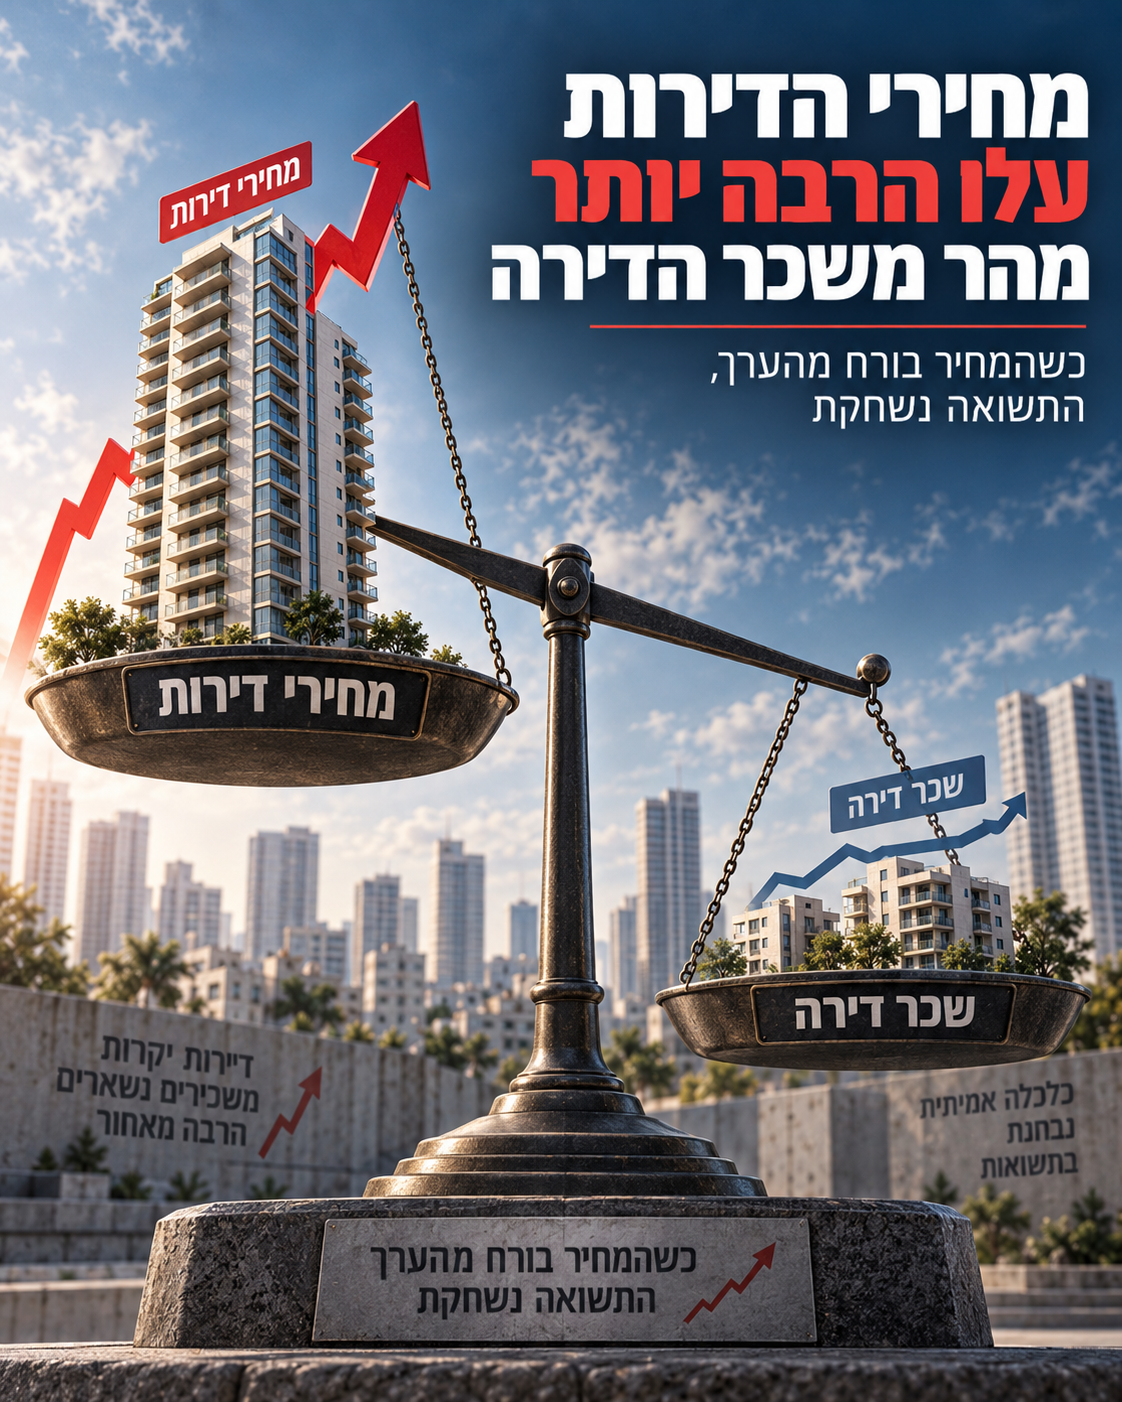
כדי להבין את זה צריך להסתכל על הנתונים.אם מנרמלים את שנת 2016 ל־100 ומסתכלים עד 2024, מתקבלת תמונה ברורה:מחירי הדירות עלו לכ־150.מדד תשומות הבנייה למגורים הגיע לכ־123.מדד המחירים לצרכן לכ־116.כלומר, לאורך התקופה מחירי הדירות התרחקו משמעותית הן מהאינפלציה והן מתשומות הבנייה.נתוני הלמ״ס מראים, למשל, שמחירי הדירות עלו ב־13% בשנת 2021 וב־14.7% בשנת 2022, בעוד תשומות הבנייה עלו באותן שנים ב־5.6% וב־4.8% בהתאמה. ב־2023 כבר נרשמה ירידה שנתית של כ־1% במחירי הדירות, בעוד תשומות הבנייה עלו ב־2%.לכן לא ניתן להסביר את כל העלייה במחירי הדירות בעלויות הבנייה.המחיר התרחק מהתשומות.וכשהמחיר התרחק כלפי מעלה, הרווחיות היזמית נהנתה מכך.


ומה קורה כשהכיוון מתהפך?

כאן מתחילה הבעיה.פרויקט פינוי־בינוי נשען במידה רבה על מחיר המכירה של הדירות הנוספות.היזם מקבל זכויות.בונה.מוכר.ומתוך ההכנסות מממן את כל העסקה.לכן ירידה במחיר המכירה הצפוי פוגעת ברווח בצורה הרבה יותר חריפה מאשר נדמה.ניקח דוגמה פשוטה.הכנסות צפויות:מיליארד שקל.עלויות:850 מיליון.רווח:150 מיליון.עכשיו נניח שהיזם מגלה שהדירות לא יימכרו במחיר שתכנן, וההכנסות יורדות ב־10%.ההכנסות הופכות ל־900 מיליון.אם העלויות כמעט לא השתנו, הרווח נשאר 50 מיליון בלבד.כלומר:ירידה של 10% בהכנסות מחקה כשני שלישים מהרווח.זו המתמטיקה האמיתית של האירוע.


ואז צריך למצוא מאיפה לחתוך

כאשר מחיר המכירה כבר לא ניתן להעלאה, היזם מחפש את הצד השני של המשוואה:העלויות.יש עלויות שלא קל לשנות.בטון.עבודה.מימון.מיסוי.תכנון.קבלנים.אבל בפינוי־בינוי יש רכיב נוסף:

התמורה לבעלי הקרקע - הדיירים.

במובן הכלכלי, התמורות לדיירים הן חלק מהמחיר שמשלם היזם עבור קבלת הזכויות בקרקע.ולכן כאשר הוא מבקש להפחית תמורות, המשמעות הכלכלית היא פשוטה:הוא מנסה להקטין בדיעבד את עלות הקרקע שלו.


וזה מה שהופך את הסיפור למעניין במיוחד

נניח יזם רגיל שקנה מגרש לפני חמש שנים ב־200 מיליון שקל.הוא העריך שיוכל למכור את הדירות במחיר מסוים.השוק השתנה.עכשיו הוא מגלה ששילם יותר מדי על הקרקע.האם הוא יכול לחזור למוכר הקרקע ולומר:"טעיתי באקסל. השוק השתנה. תחזיר לי 40 מיליון שקל?"ברור שלא.העסקה הסתיימה.המחיר נקבע.הסיכון עבר ליזם.אבל בפינוי־בינוי נוצר לעיתים מצב שונה.היזם אומר לבעלי הדירות:הפרויקט כבר לא כלכלי.צריך להפחית לכם תמורות.מבחינה כלכלית אפשר לתרגם זאת כך:אני מבקש להוזיל היום את מחיר הקרקע שסיכמנו עליו בעבר.


וזה לא אומר שהיזם טיפש

להפך.מנקודת מבטו, זה מהלך רציונלי.אם הוא מבין שאין לו סיכוי סביר למכור במחירים שעליהם בנה את העסקה, הוא חייב לפעול.יזם אחראי אינו אמור להמשיך לתוך פרויקט שמייצר לו הפסד רק משום שכבר השקיע בו זמן וכסף.אם אפשר לצמצם הפסדים — הוא ינסה.אם אפשר לצאת — הוא ישקול יציאה.אם אפשר להקטין התחייבויות — הוא ינסה להקטין אותן.מבחינה עסקית:הם עושים בשכל. אבל זה עדיין לא אומר שבעלי הדירות צריכים לממן את ההצלה.


צריך להפריד בין התנהגות עסקית רציונלית לבין עסקה הוגנת

יזם שאומר:"אני לא מוכן להפסיד"פועל באופן לגיטימי מנקודת מבטו.אבל בעל הדירה יכול לענות בדיוק אותו דבר:"גם אני לא מוכן להפסיד."ופה מתחיל משא ומתן אמיתי.לא:"השוק השתנה ולכן אתם צריכים לוותר."אלא:"השוק השתנה. כמה כל צד נושא בפער?"


אם רוצים גמישות - היא חייבת להיות הדדית

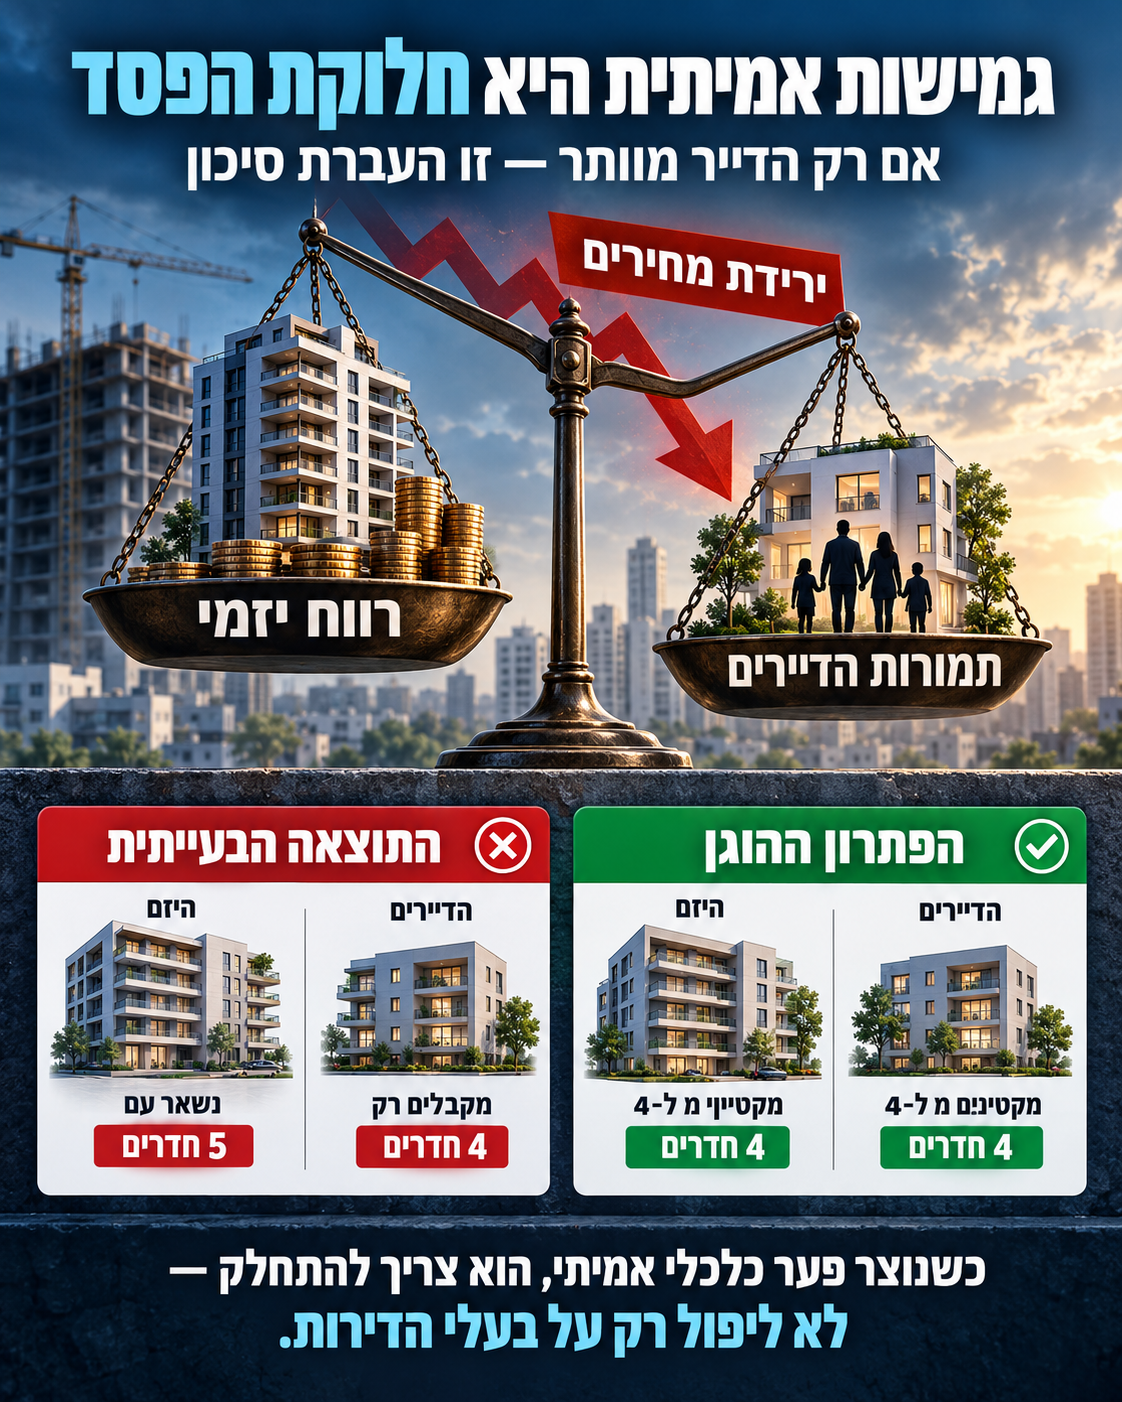
כבר כתבתי קודם:אם רוכש קנה דירת 5 חדרים והקבלן אומר לו אחרי החתימה:"טעיתי. אני יכול לתת לך רק 4 חדרים",אף אחד לא יקרא לזה "גמישות".לכן, אם באמת נוצר פער כלכלי שקול לחדר אחד, פתרון מאוזן אינו בהכרח:הדייר מאבד חדר.אפשר לומר:חצי חדר — הדייר.חצי חדר — היזם.לאו דווקא במ"ר בפועל.אפשר דרך:ירידה ברווח היזמי.פיצוי כספי.שדרוג במקום אחר.חלוקת הפער.אבל העיקרון פשוט:

גמישות היא חלוקת הפסד.

אם רק צד אחד מוותר - זו העברת סיכון.


ועכשיו תסתכלו שוב על הגרף

הגרף המצורף חשוב בדיוק מסיבה זו.בין 2016 ל־2024, מחירי הדירות עלו בסדר גודל מצטבר של כ־50% לפי החישוב המנורמל, בעוד תשומות הבנייה עלו בכ־23% וה־CPI בכ־16%.המשמעות אינה שכל ההפרש הוא רווח יזמי.ברור שלא.יש קרקע.מימון.מסים.תכנון.סיכון.עלויות נוספות.אבל הנתונים כן מפריכים טענה פשטנית שלפיה העלייה במחירי הדירות הייתה רק תוצאה של עליית עלויות הבנייה.הפער גדול מדי.


2025–2026 כבר מספרות סיפור אחר

בשנת 2025 עלה מדד תשומות הבנייה למגורים ב־5.1%, בין היתר על רקע עלייה של 9.1% בשכר העבודה. מדד המחירים לצרכן עלה ב־2.6%.במקביל, במהלך 2025 נרשמה תפנית במחירי הדירות: לאחר תחילת שנה חיובית, הלמ״ס הציגה רצף של ירידות דו־חודשיות בחלק גדול מהשנה, והירידות השנתיות הופיעו מחדש ב־2026.וזה בדיוק השינוי שמסוכן לפרויקטים שנבנו על המשך עליית מחירים.העלויות ממשיכות לעלות.אבל מחיר היציאה כבר אינו עולה בהתאם.


זאת נקודת המפנה

בזמן בועה קיימת נטייה לחשוב:אם היום אפשר למכור ב־X,בעוד חמש שנים אפשר יהיה למכור ב־X ועוד משהו.וככל שהמחיר עולה, כל בעיה באקסל נפתרת באמצעות מחיר מכירה גבוה יותר.זכויות קצת פחות טובות?המחיר יעלה.עלויות קצת יותר גבוהות?המחיר יעלה.מימון יקר יותר?המחיר יעלה.כך שוק עולה מסתיר טעויות.אבל כאשר מחיר המכירה מפסיק לעלות — אי אפשר יותר להסתיר אותן.


ואז האקסל פוגש את המציאות

היזם מגלה שהדירה שהוא תכנן למכור ב־4 מיליון שקל אולי יכולה להימכר רק ב־3.5.והפער הזה אינו רק 500 אלף שקל.הוא מוכפל במספר דירות היזם.100 דירות כפול 500 אלף שקל:50 מיליון שקל.פתאום כל הרווח היזמי יכול להיעלם.וזה מסביר הרבה יותר טוב את הלחץ לפתוח חוזים מאשר המילים:"צריך לבצע התאמות".


פתיחת הסכמים היא לפעמים ניסיון לעצור דימום

צריך לומר זאת ביושר.ייתכן שבחלק מהפרויקטים היזם הגיע למסקנה:אם אני ממשיך בתנאים המקוריים — אני מסתכן בהפסד גדול.ואז הוא עושה מה שכל איש עסקים רציונלי עושה:חותך הפסדים.מנסה לצמצם חשיפה.מנסה להקטין התחייבויות.ואם אין דרך להציל את הפרויקט — אולי גם לצאת ממנו.אין בזה שום דבר בלתי הגיוני.השאלה היא רק:

מי אמור לשלם עבור החיתוך?


לא ייתכן שבעלי הדירות יהיו ביטוח המחירים של היזם

כאשר היזם נהנה מעליית מחירים מעבר לתחזית, האם הוא חוזר לבעלי הדירות ואומר:"הרווח שלי עלה ב־40 מיליון שקל. הנה חלקכם"?בדרך כלל לא.אז כאשר המחיר יורד והתחזית אינה מתממשת, אי אפשר להניח אוטומטית שבעלי הדירות צריכים להשתתף בהפסד.אם רוצים ליצור מודל של שותפות אמיתית, אפשר לדבר על מנגנון אחר.אפסייד משותף.דאונסייד משותף.שקיפות.חלוקת סיכון.אבל אי אפשר ליצור מודל שבו:האפסייד נשאר אצל היזם והדאונסייד עובר לדייר.


ומה תפקיד בעלי המקצוע?

זה בדיוק הרגע שבו שמאי, עורך דין ונציגות הדיירים צריכים לעצור את השיח של:"אל תפספסו את ההזדמנות."ולשאול:מה באמת קרה למודל הכלכלי?מה היה מחיר המכירה שנחזה?מה המחיר המעודכן?כמה נשחק הרווח?כמה ממנו כבר נבלע אצל היזם?כמה מבקשים מהדיירים לספוג?ומה החלופות?בלי המספרים האלה אין "גמישות".יש רק דרישה לוויתור.


לפני שמקצצים תמורות - לפתוח את האקסל

זו לדעתי הדרישה הבסיסית ביותר.אם היזם מבקש לפתוח הסכם בגלל שינוי כלכלי, אז גם המודל הכלכלי צריך להיפתח.לא צריך בהכרח לחשוף כל סוד מסחרי.אבל חייבים לתת בסיס מקצועי אמיתי לטענה.מה היו ההנחות?מה השתנה?בכמה?מהו הרווח המעודכן?ומהו שיעור הרווח לאחר הקיצוץ המבוקש?כי אולי באמת אין פרויקט בלי ההפחתה.אבל אולי ההפחתה אינה נדרשת כדי למנוע הפסד.אולי היא נדרשת רק כדי לשמר שיעור רווח שהיזם כבר התרגל אליו בתקופת הבועה.אלה שני דברים שונים לחלוטין.


וזה המבחן האמיתי

יש הבדל בין:"הפרויקט מפסיד 50 מיליון שקל."לבין:"הרווח ירד מ־150 מיליון ל־80 מיליון."בשני המקרים היזם יכול לומר:"הכדאיות נשחקה."אבל מבחינת בעלי הדירות אלו שני סיפורים שונים לגמרי.ולכן אסור להסתפק במילה:"כדאיות".צריך לראות מספרים.


השורה התחתונה

פתיחת הסכמי פינוי־בינוי אינה בהכרח הסיפור.היא יכולה להיות רק הסימפטום של תופעה גדולה בהרבה:פרויקטים שנבנו על הנחת המשך של מחירי מכירה גבוהים מאוד פוגשים שוק שכבר אינו מוכן לספק אותם.והיזמים?הם מגיבים באופן רציונלי.מנסים לחתוך עלויות.להקטין התחייבויות.להקטין תמורות.ולפעמים לברוח מפרויקט שאינו עובד.מבחינתם — הגיוני.אבל בעלי הדירות אינם אמורים להפוך למנגנון חילוץ אוטומטי לאקסל שהתברר כאופטימי מדי.ולכן המשפט שצריך לזכור הוא:

הם לא בהכרח "מעדכנים תמורות".

הם מנסים להציל אקסל שקרס.

והשאלה החשובה באמת היא:למה בעלי הדירות צריכים לשלם על טעות התחזית?


English Summary

The Spreadsheet Collapsed. Why Should Homeowners Pay for the Forecast Error?

Requests to reopen signed urban-renewal agreements and reduce homeowner consideration may be a symptom of a deeper problem.For years, housing prices increased much faster than both residential construction input costs and consumer inflation.When selling prices kept rising, optimistic project assumptions could survive.But once expected selling prices stop rising—or begin falling—the economics change dramatically.A relatively small reduction in expected revenue can eliminate a large share of developer profit.Developers then behave rationally: they reduce exposure, cut costs and attempt to renegotiate obligations.In an urban-renewal project, homeowner consideration is economically part of the developer's land cost.Reducing that consideration therefore resembles renegotiating the land price after the transaction was already agreed.Developers have every right to manage their risk.But homeowners have the same right.If the upside belongs to the developer while the downside is transferred to homeowners, that is not risk-sharing.Before consideration is reduced, the updated economics should be examined:What selling prices were originally assumed?What prices are realistic today?How much profit has actually disappeared?And how much of the adjustment is the developer absorbing?Flexibility should mean sharing the loss.It should not mean rescuing a failed spreadsheet at the homeowners' expense.


27Sep

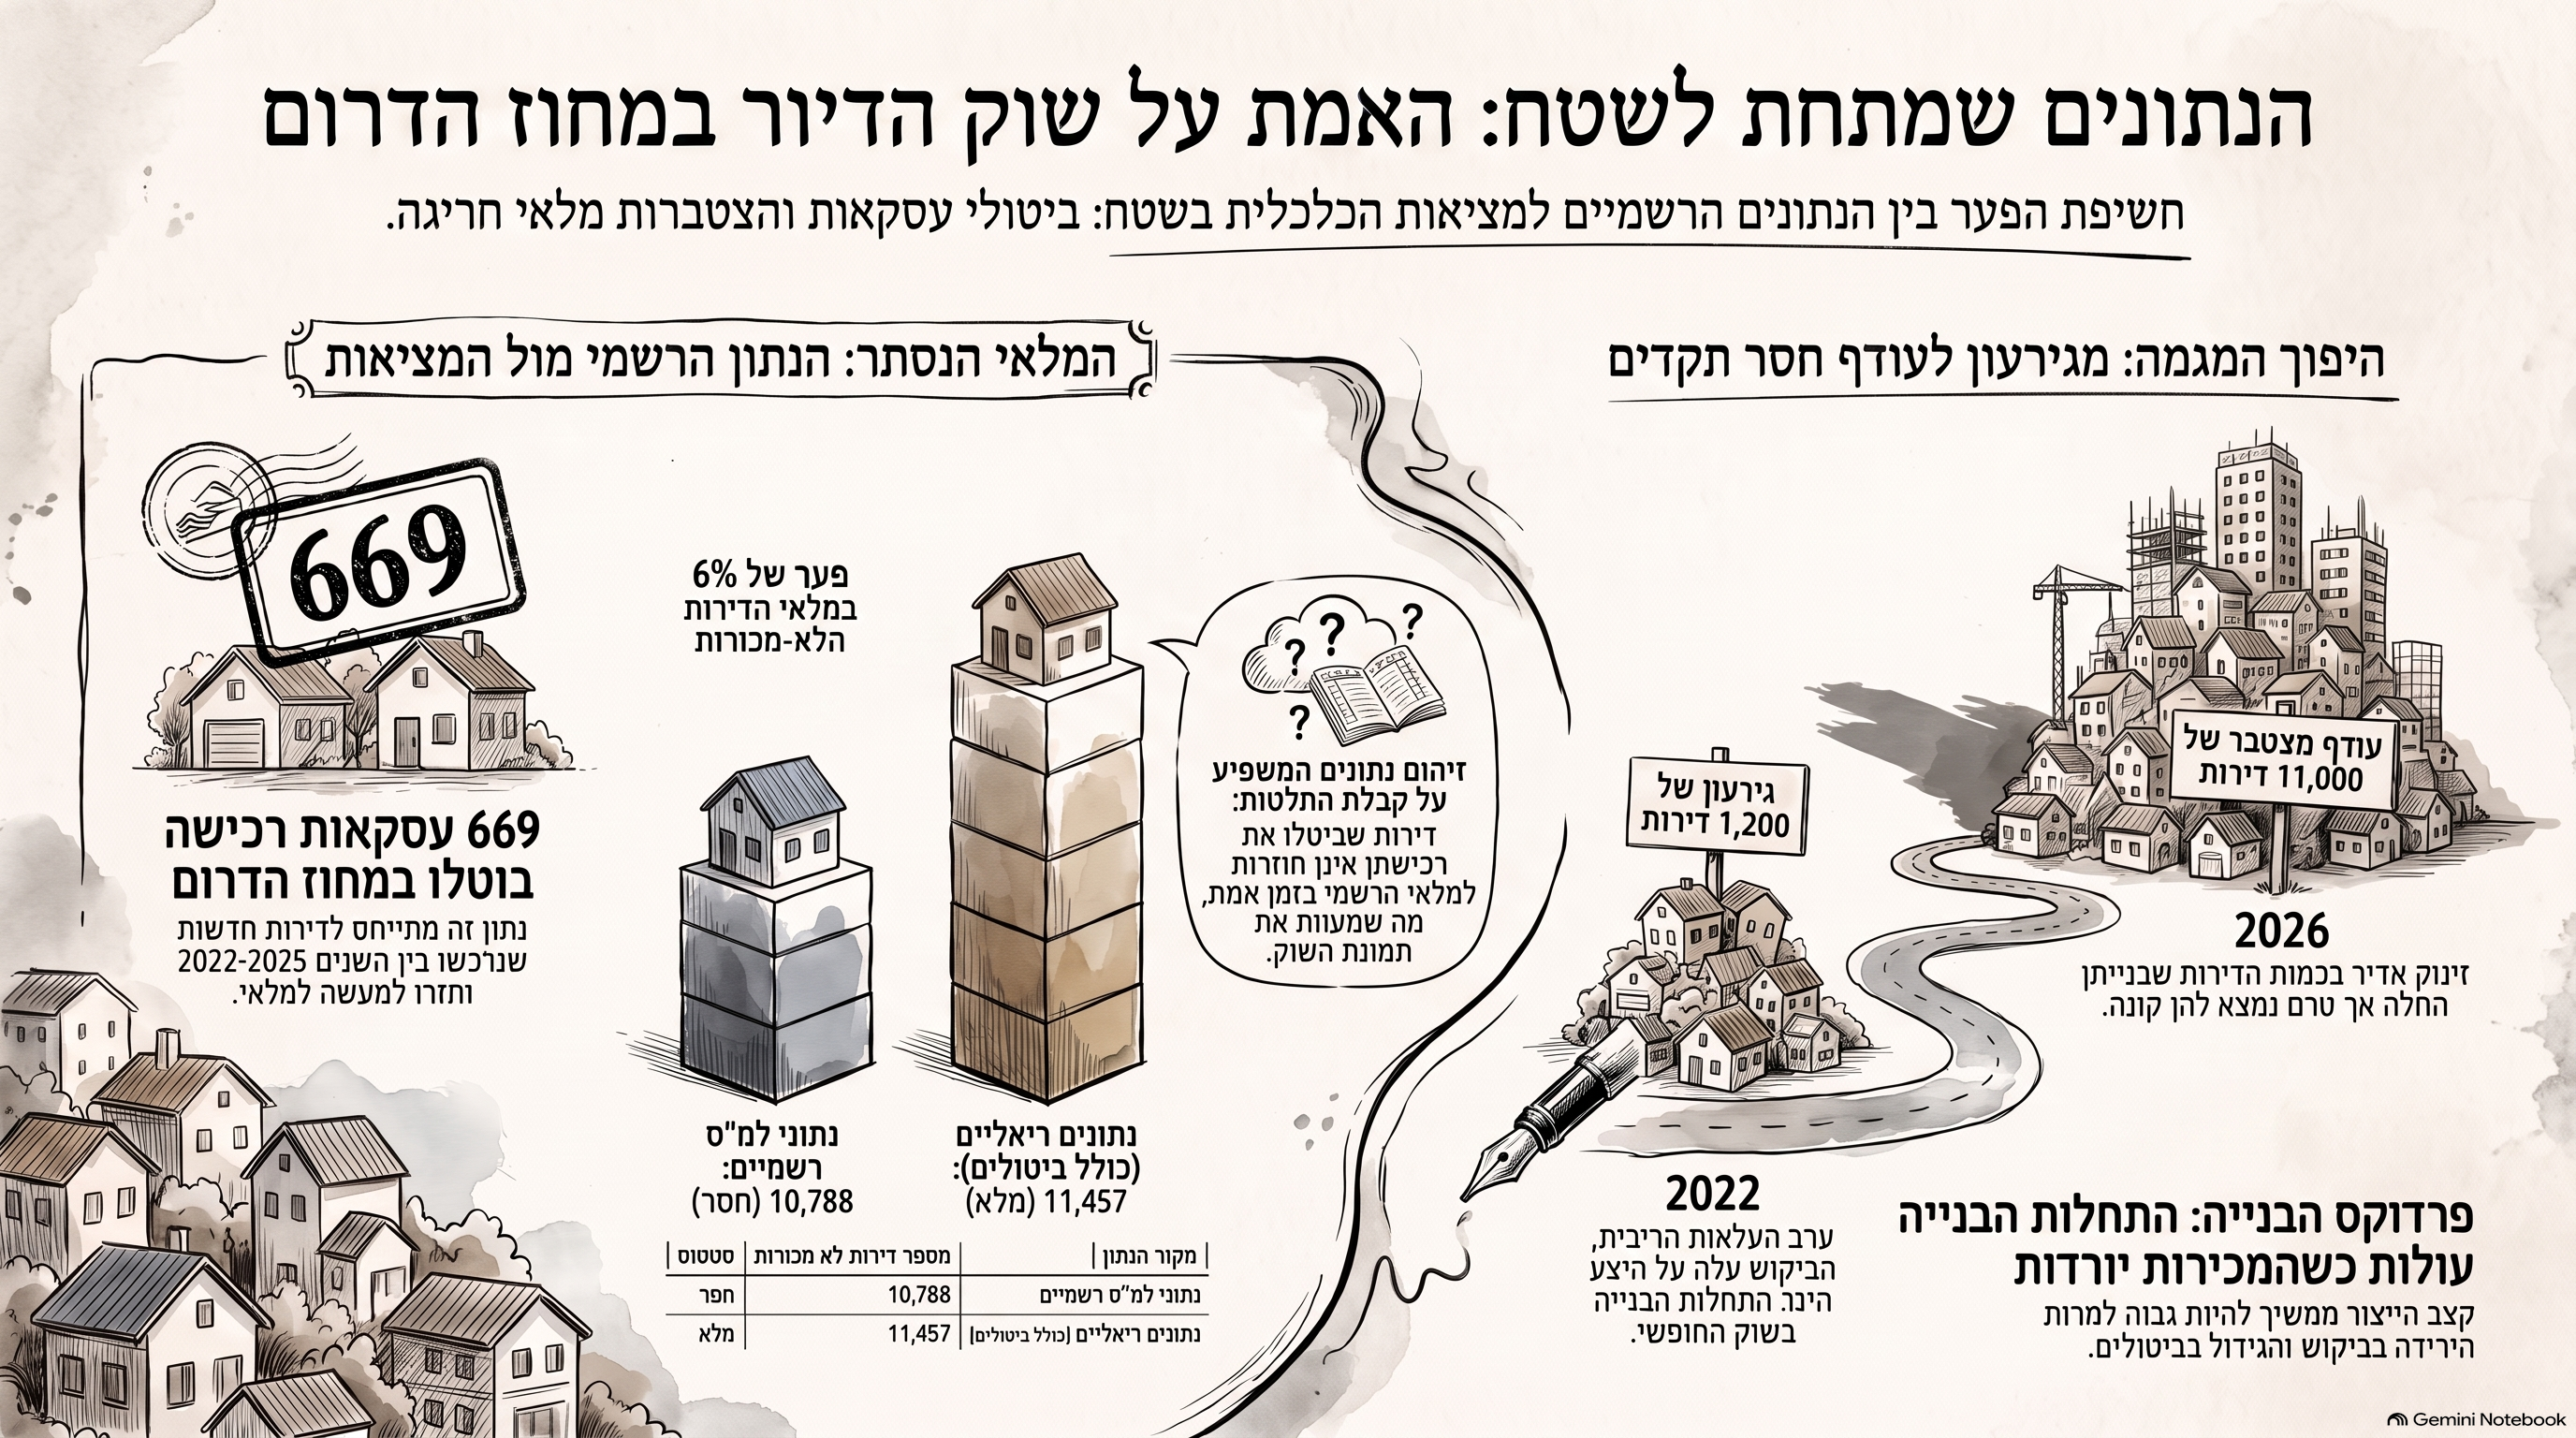
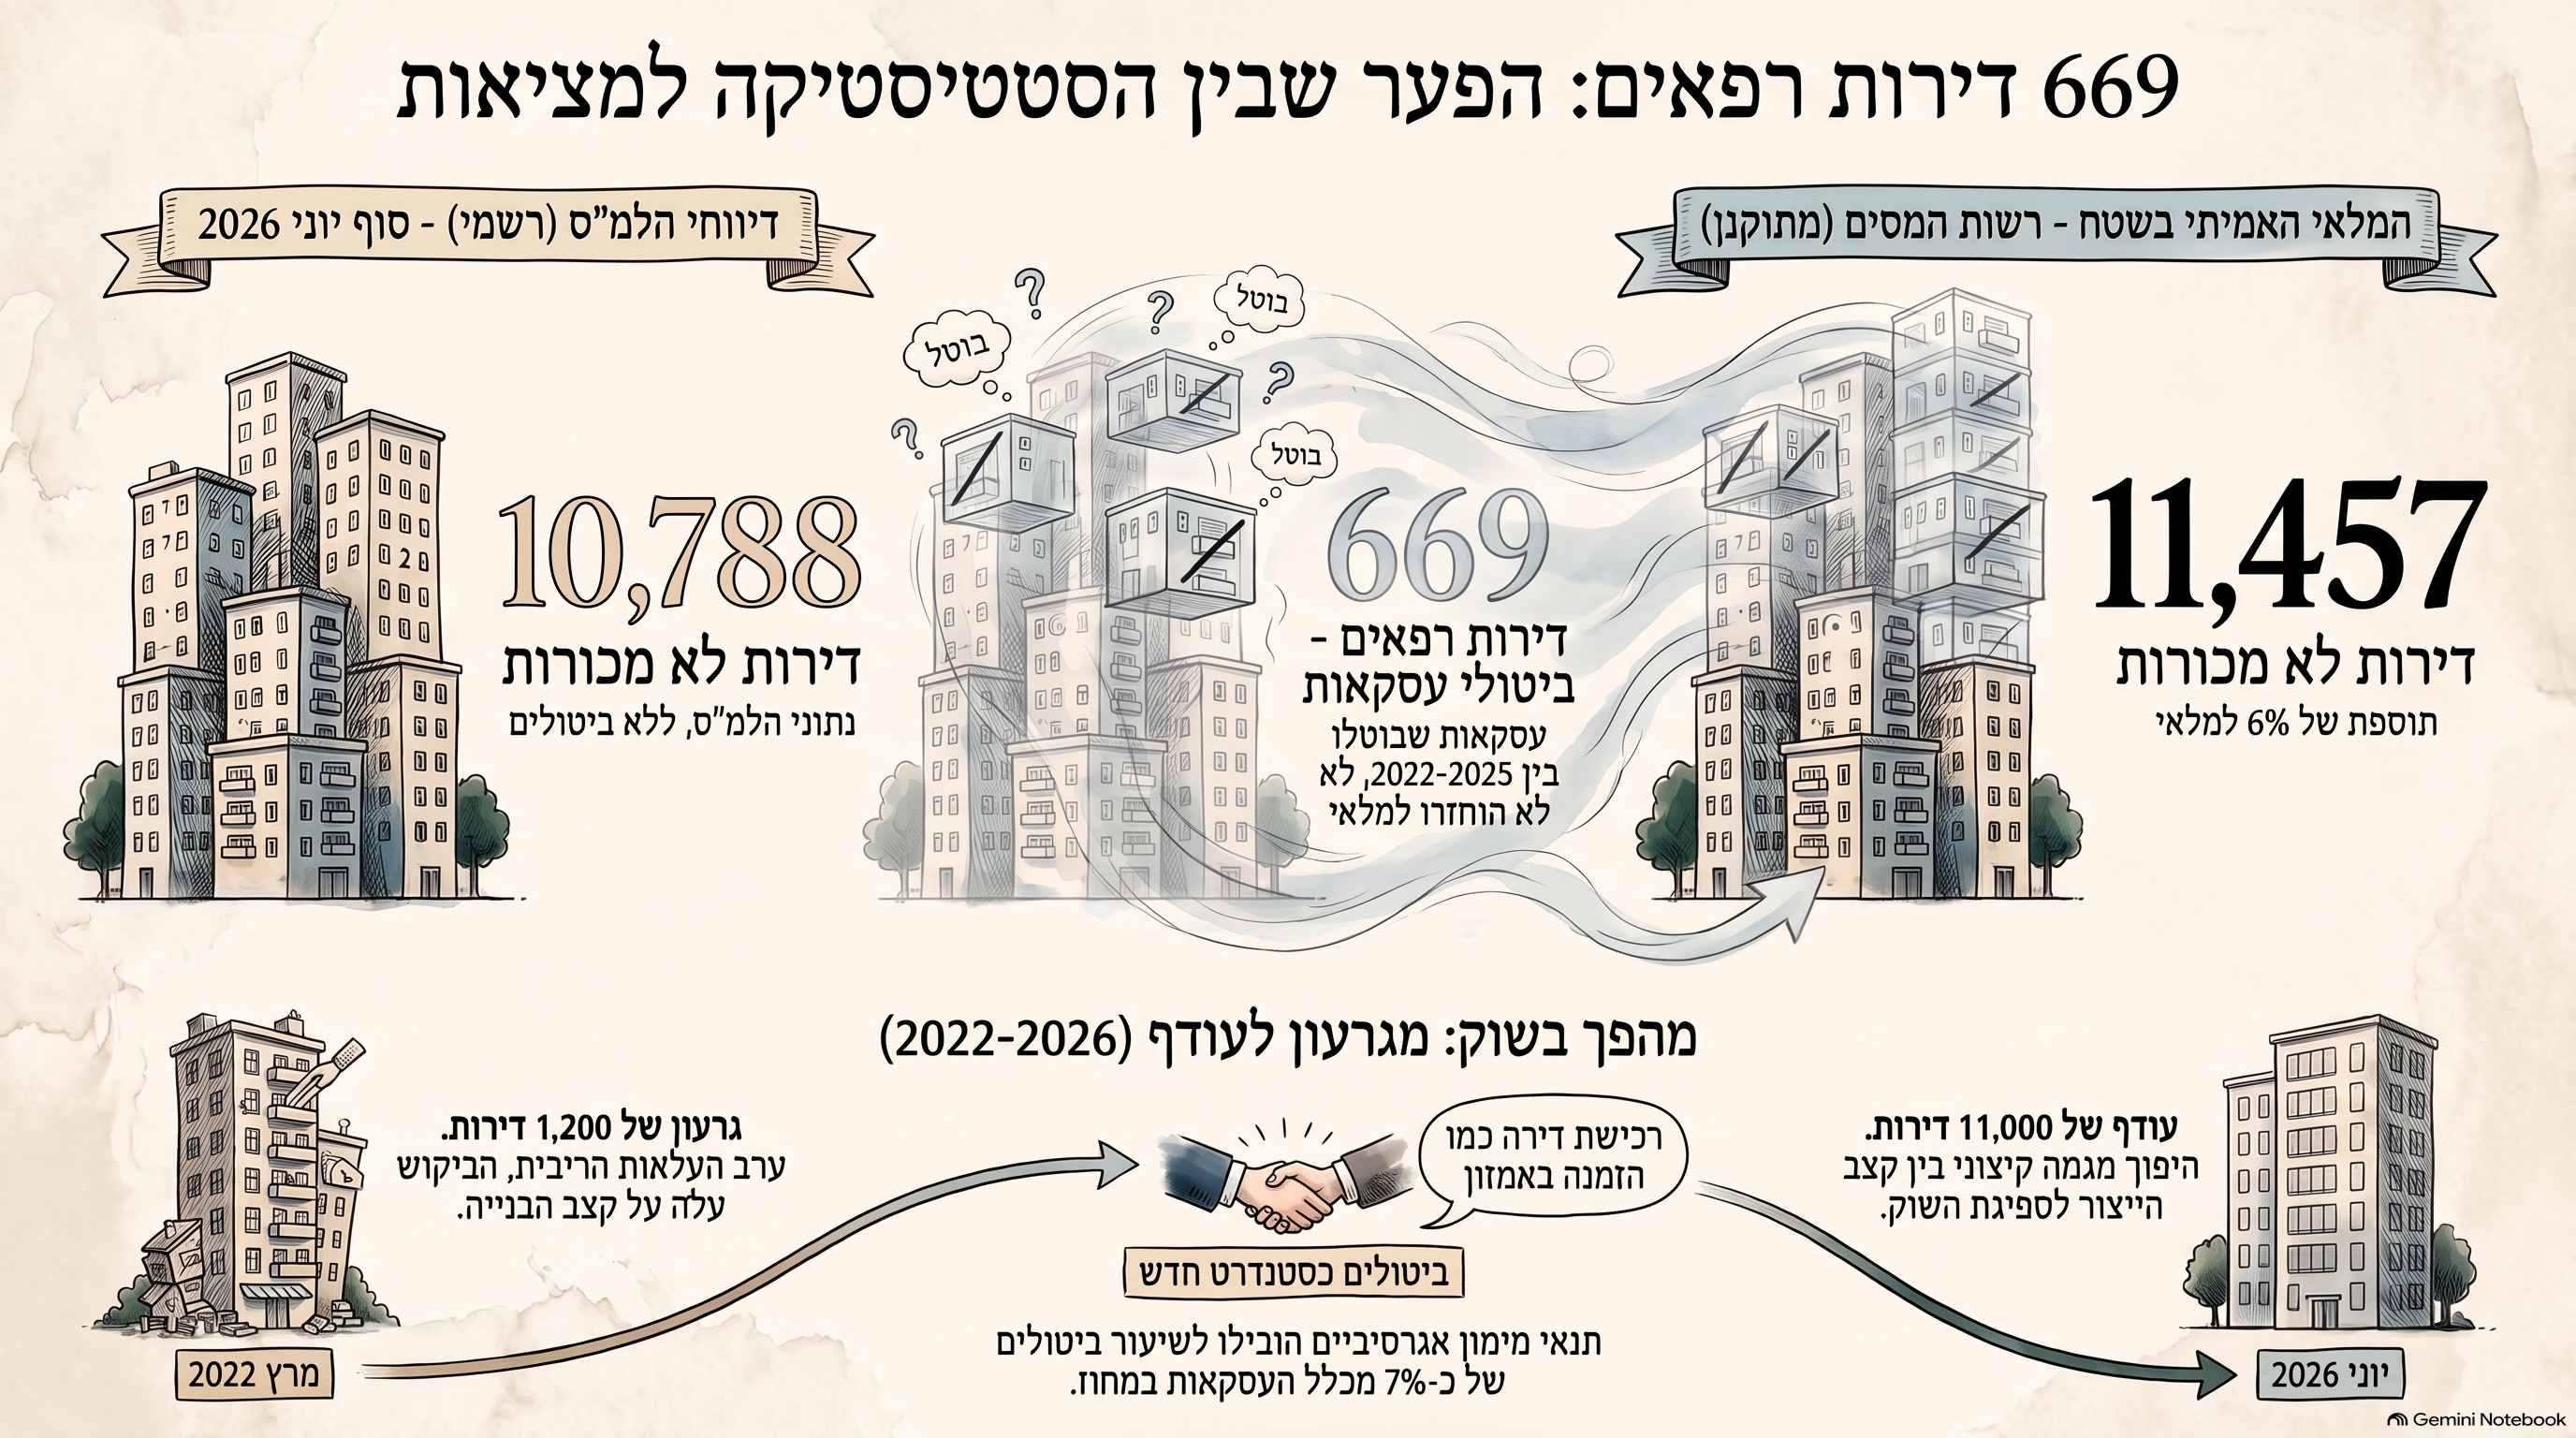
669 עסקאות לרכישת דירות חדשות במחוז הדרום בוטלו, והמלאי הכלכלי של הדירות הלא מכורות גבוה בכ־6% מהנתון הרשמי. חיים אטקין מנתח את הנתונים שפרסמה גלית בן נאים ממשרד האוצר, את המעבר מגירעון של כ־1,200 דירות לעודף מצטבר של כ־11 אלף דירות שהחלה בנייתן וטרם נמכרו, ואת המשמעות לגבי מלאי הקבלנים, הליווי הבנקאי, הטבות המימון ואיכות נתוני שוק הדיור. הבלוג מחבר את הנתונים לפרק "סיקור אוהד" מהספר "בועת הנדל"ן" ולביקורת על האופן שבו חלק ממדורי הנדל"ן סיקרו את עליית המחירים מאז 2012.

גלית בן נאים וה־669 שחזרו הביתה: כשהנתונים מתחילים לפרק את סיפור שוק הדיור

יש רגעים שבהם נתון אחד קטן לכאורה מצליח לספר סיפור גדול בהרבה.


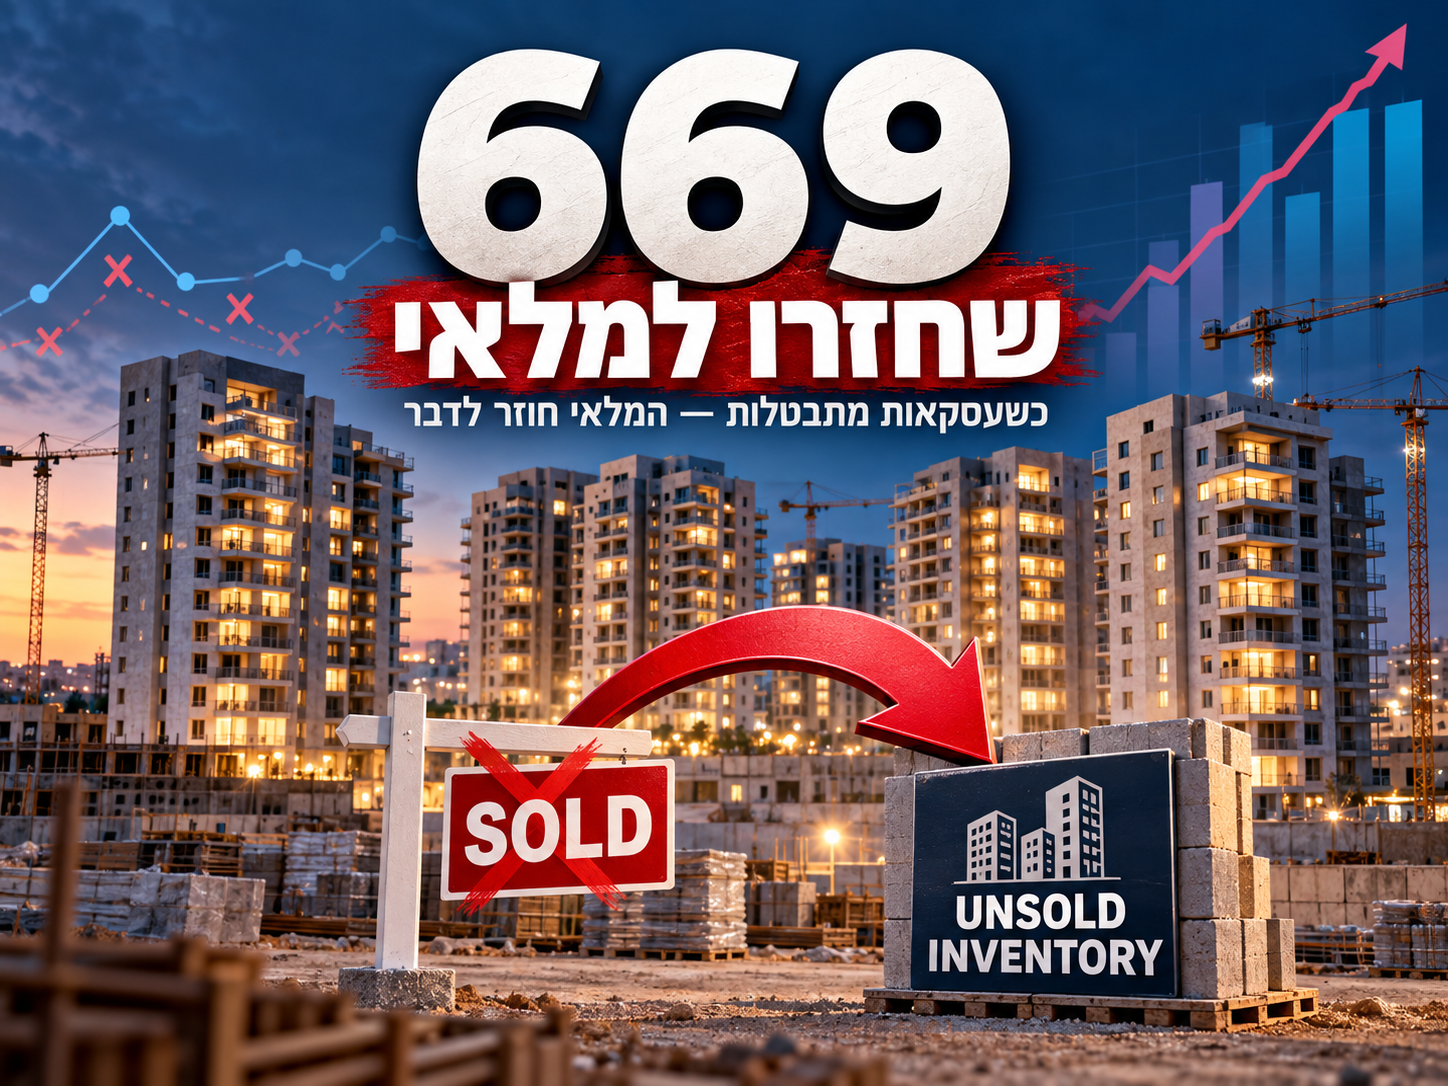
זה מספר הדירות החדשות במחוז הדרום שעסקאות הרכישה שלהן בוטלו, מתוך עסקאות שנחתמו בשנים 2022–2025, נכון לסוף הרבעון השני של 2026.אבל הסיפור האמיתי אינו 669 הדירות.הסיפור האמיתי הוא מה קורה כאשר אותן דירות חוזרות אל השוק — אבל אינן חוזרות באותה מהירות ובאותו האופן אל הנתונים שעליהם הציבור, התקשורת, הבנקים, השמאים והמקבלי החלטות מסתמכים.גלית בן נאים, סגנית הכלכלן הראשי במשרד האוצר, הצביעה בפוסט שפרסמה על פער משמעותי: לפי נתוני הלמ"ס, בסוף יוני 2026 היו במחוז הדרום 10,788 דירות חדשות לא מכורות. כאשר מחזירים לחישוב את 669 הדירות שעסקאות רכישתן בוטלו, המלאי מגיע ל־11,457 דירות — כ־6% יותר מהנתון הרשמי. הנתונים מבוססים על נתוני רשות המסים. (גלובס)הפוסט של גלית בן נאים בפייסבוק  | הכתבה של מאיה לוין בגלובס

לא 10,788 דירות. 11,457

זה אינו הבדל סמנטי.זה הבדל באופן שבו אנחנו מבינים את מצב השוק.המספר הרשמי אומר: 10,788 דירות חדשות לא מכורות.התמונה הכלכלית שבן נאים מציגה אומרת: אם עסקה בוטלה והדירה חזרה בפועל ליזם — היא שוב חלק מהמלאי שיש למכור.מכאן מגיעה שאלה בסיסית מאוד: אם דירה אינה מכורה עוד, מדוע שהיא לא תחזור במלואה ובזמן אמת למלאי הלא־מכור?וזו בדיוק הנקודה שבה סטטיסטיקה הופכת לכלכלה.כי הציבור אינו קונה "נתונים". הוא מקבל באמצעותם החלטות של מיליוני שקלים.

אבל 669 הביטולים הם רק קצה הקרחון

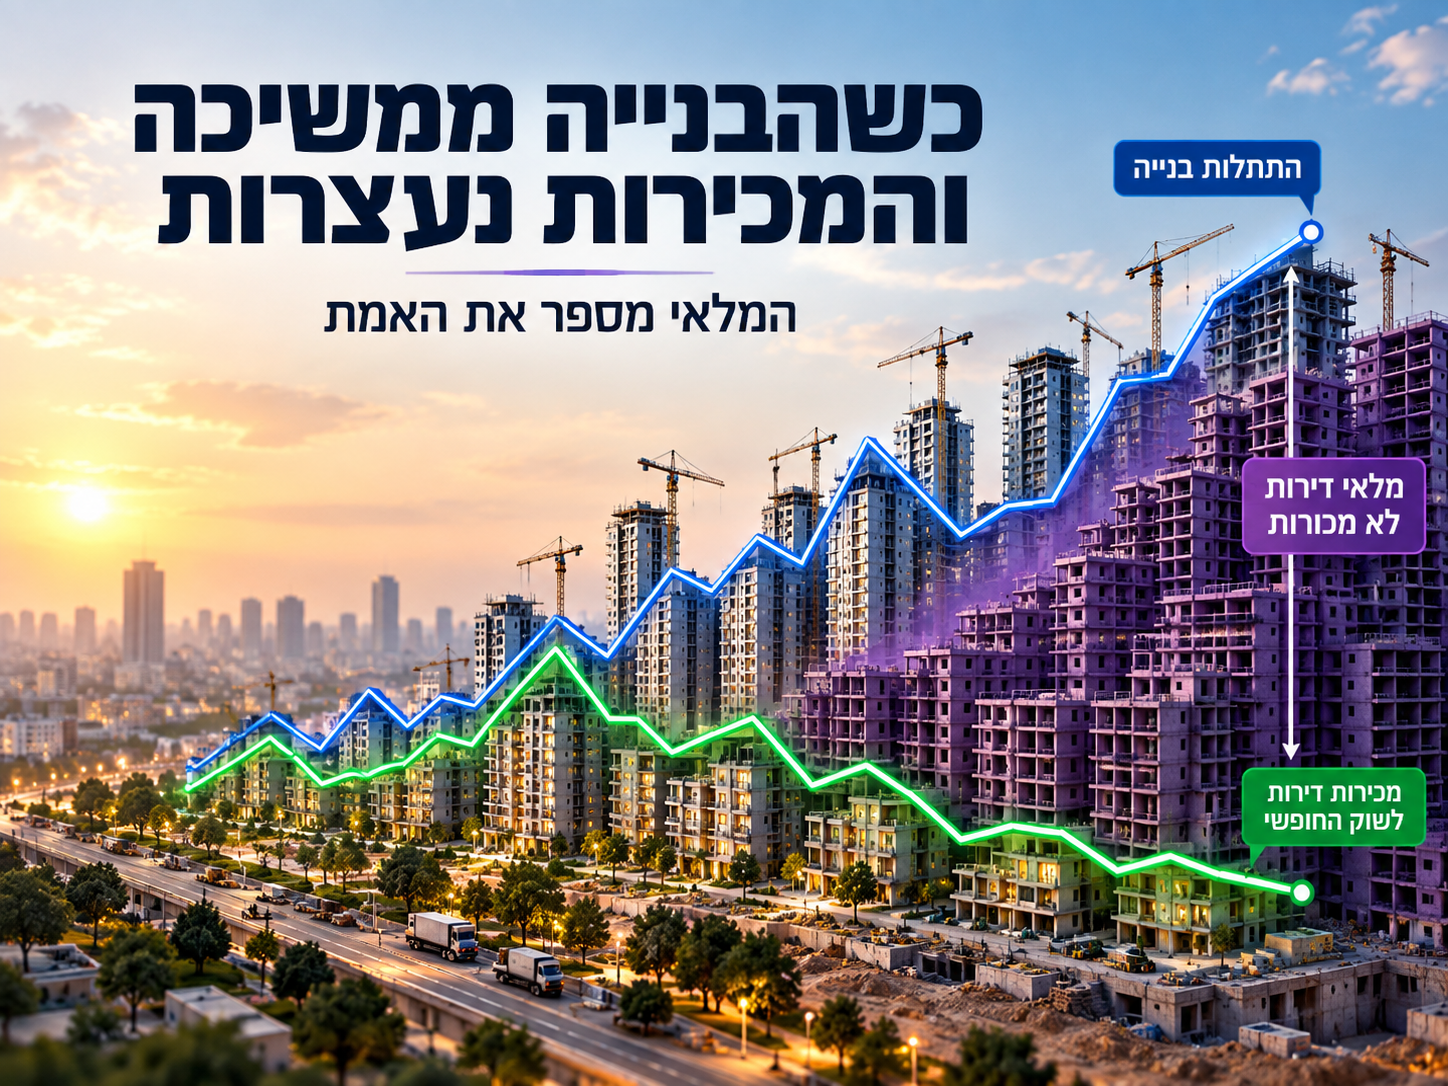
הנתון המעניין אפילו יותר נמצא בגרף שפרסמה בן נאים.בסוף הרבעון הראשון של 2022, ערב תחילת רצף העלאות הריבית של בנק ישראל, היה במחוז הדרום פער מצטבר שלילי של כ־1,200 דירות בין מספר הדירות שהחלה בנייתן לצורך מכירה בשוק החופשי לבין מספר הדירות שנמכרו.בסוף הרבעון השני של 2026 התמונה כבר הפוכה לחלוטין: עודף מצטבר של כ־11 אלף דירות שהחלה בנייתן וטרם נמכרו. (גלובס)זה שינוי עצום.לא ירידה שולית בביקוש.לא חודש חלש.לא "המתנה של הציבור על הגדר".אלא שינוי מבני ביחסים בין קצב הייצור לבין קצב הספיגה של השוק.הבנייה ממשיכה.המכירות אינן מדביקות אותה.המלאי נערם.ובמקביל חלק מהעסקאות שכבר הוגדרו כמכירות — מתבטלות.

ואז מגיעה שאלת מיליארד השקלים: מה באמת נחשב "מכירה"?

במשך שנים התרגלנו להתייחס לעסקה חתומה כאל נקודת אמת.נמכרה דירה.נרשם מחיר.הנה "מחיר השוק".אבל מה קורה כאשר עסקה נחתמת במבנה מימון אגרסיבי, כאשר התשלום הראשוני נמוך מאוד, כאשר חלק גדול מהתשלום נדחה לשנים קדימה — ובסופו של דבר העסקה מתבטלת?האם נכון להתייחס אליה, לצרכים אנליטיים, באותה דרך שבה מתייחסים לעסקה ששולמה, מומנה, נמסרה והושלמה?לא בהכרח.והפער הזה חשוב במיוחד לשמאים.כי הוא מחזיר אותנו להבחנה שאני חוזר עליה כבר שנים:מחיר הוא נתון. שווי הוא מסקנה כלכלית.והנתון עצמו חייב לעבור בדיקה.

ואיפה הבנקים בתוך הסיפור?

בן נאים שואלת בעצמה מה המשמעות של ביטולי העסקאות מבחינת הליווי הבנקאי של הפרויקטים. (גלובס)זו שאלה חשובה מאוד.בפרויקט מלווה, מכירת הדירות אינה רק הישג שיווקי. היא חלק ממערכת המימון.קצב המכירות, שיעור המכירות המוקדמות, הון עצמי, שחרור כספים ותנאי הליווי קשורים זה בזה.לכן, כאשר עסקה שנרשמה כמכירה מתבטלת, צריך לשאול:מה קורה ליחסי הכיסוי של הפרויקט?מה קורה לתחזית התזרים?מה קורה לעמידה בתנאי הליווי?מה קורה כאשר מספר הביטולים הולך וגדל?ומה קורה אם הדירה חוזרת למלאי בשוק שכבר מתקשה לספוג את ההיצע הקיים?אלה כבר אינן שאלות תיאורטיות.

והסיפור הולך ומתרחב

זה גם לא אירוע מבודד.מוקדם יותר בספטמבר פורסם כי במחוז הדרום שיעור ביטולי העסקאות הגיע לכ־7%, וכי נתיבות לבדה ריכזה 43% מביטולי עסקאות הקבלנים בדרום, בעוד חלקה במכירות היה נמוך בהרבה — 25.8%. (גלובס)בפרסום נוסף על תל אביב נמצא שכ־70% מהרוכשים שביטלו עסקה לא רכשו לאחר מכן דירה אחרת. (גלובס)כלומר, יותר ויותר קשה לתאר את הביטולים כ"אירועים טכניים".בחלק מהמקרים מדובר בשינוי אמיתי בהחלטת הרכישה.

כאן נכנס גם הפרק "סיקור אוהד" מהספר שלי

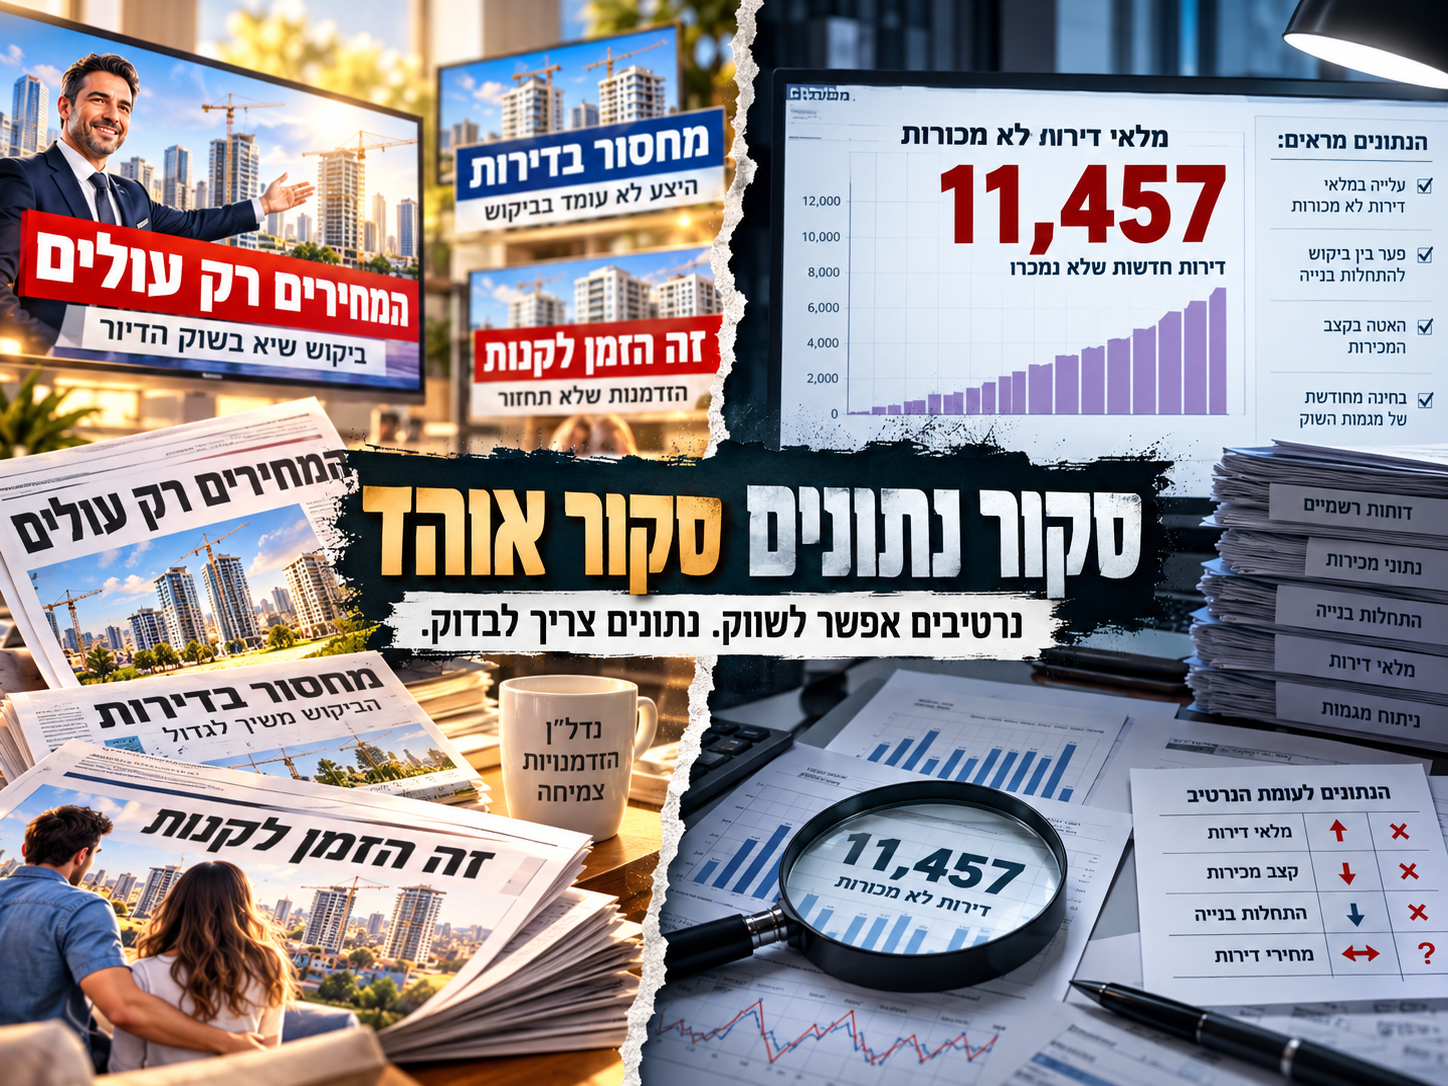
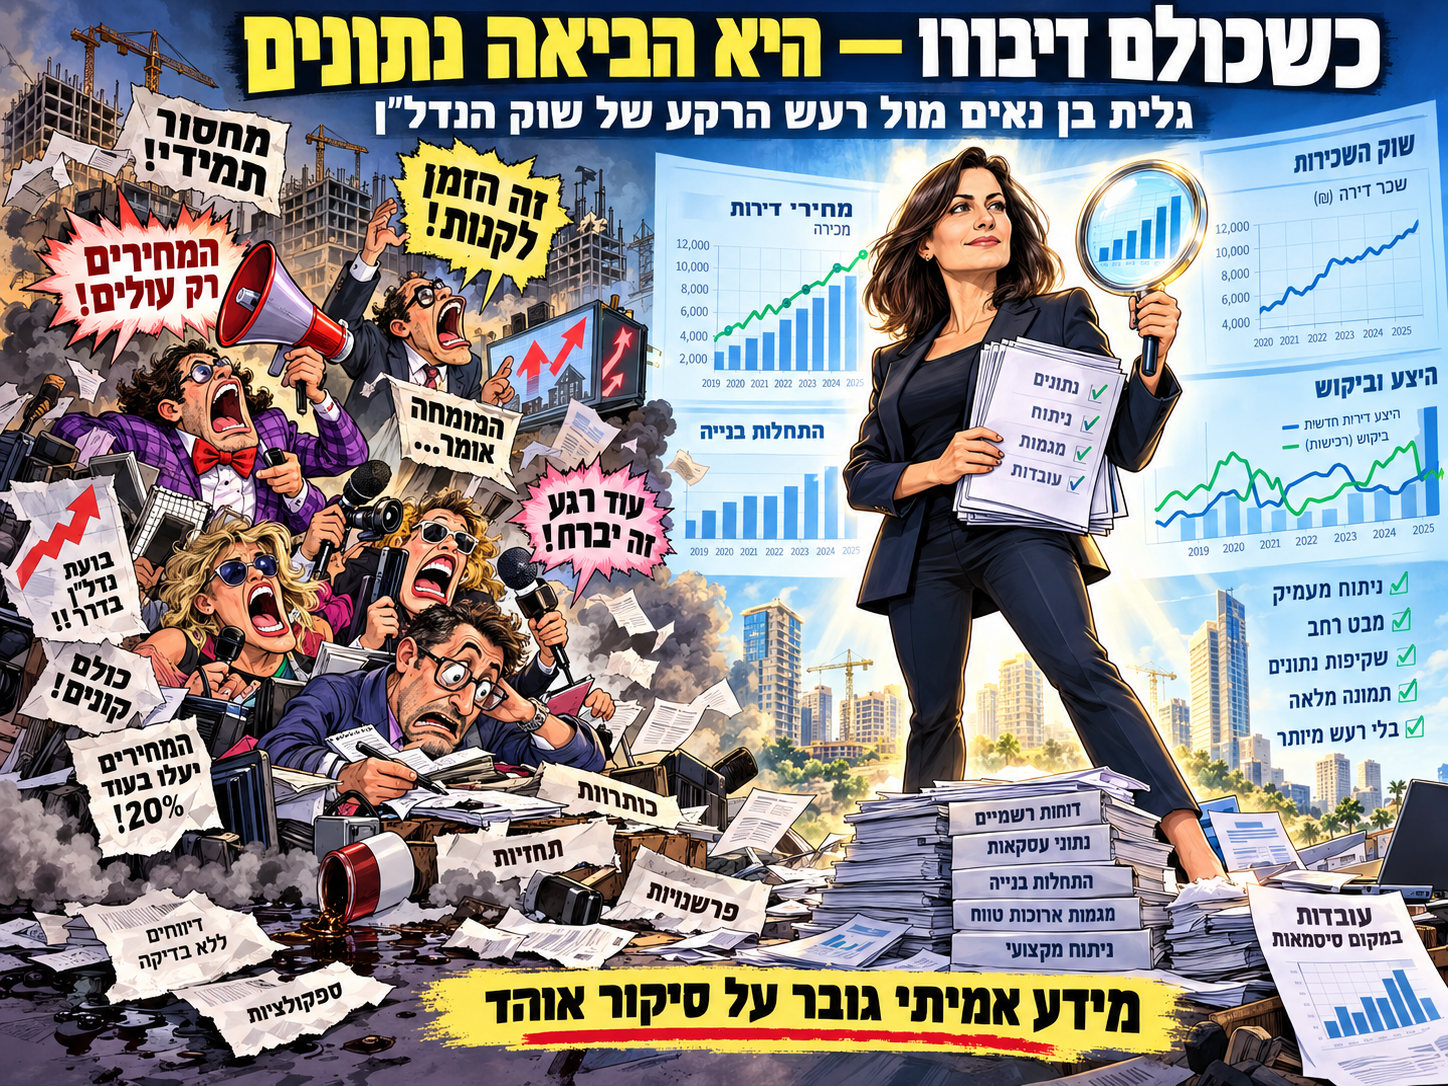
בספרי "בועת הנדל"ן" הקדשתי פרק לנושא שכיניתי "סיקור אוהד".לטענתי שם, אחת מצלעותיה המרכזיות של בועת הנדל"ן שנבנתה בישראל מאז 2012 הייתה מערכת תקשורתית שבחלק ממדורי הנדל"ן אימצה לאורך שנים את הנרטיבים של בעלי העניין בענף כמעט כפי שהם."מחסור בדירות"."המחירים רק עולים"."מי שלא יקנה היום לא יוכל לקנות מחר"."הקרקע נגמרת"."הביקוש קשיח"."הישראלים תמיד צריכים דירה".חלק מהמסרים האלה הוצגו לציבור שוב ושוב, לעיתים בלי בדיקה מספקת של גורמי היסוד הכלכליים ובלי ניתוח מספק של התשואה, הריבית, כושר ההחזר, תנאי המימון והמלאי.מבחינתי, זה היה חלק ממה שאני מכנה הונאת הנדל"ן שהתרחשה כאן מאז 2012 — לא במובן של קביעה משפטית נגד אדם מסוים, אלא כתיאור ביקורתי של מערכת של תמריצים, שיווק, מימון, סיקור ציבורי והצגת מידע שלדעתי תרמה לניפוח המחירים ולהתרחקותם מגורמי היסוד.וחלק מהכשל היה גם מקצועי.כאשר מדור נדל"ן הופך לצינור להעברת הודעות יחסי ציבור, הוא מפסיק במידה מסוימת לתפקד כגוף ביקורת.כאשר טענות של בעלי אינטרס אינן נבדקות לעומק, איכות המידע נפגעת.וכאשר איכות המידע נפגעת בשוק שבו משפחה לוקחת התחייבות של מיליוני שקלים לעשרות שנים — המחיר הציבורי עלול להיות עצום.

ולכן גלית בן נאים חשובה כל כך לשיח הזה

במשך שנים חלק גדול מהשיח הציבורי סביב שוק הדיור היה מלא בפרשנות.גלית בן נאים מביאה משהו אחר:מסמכים.עסקאות.נתוני רשות המסים.ביטולים.תנאי מימון.התפלגות גיאוגרפית.הצלבות.והיא עושה דבר שלעתים נדמה כמעט מהפכני בשוק הנדל"ן הישראלי:היא מאפשרת לנתונים להפריע לסיפור.בעיניי, זו בדיוק המשמעות של איכות מידע.לא לחפש את הנתון שמתאים לנרטיב.אלא לבדוק האם הנרטיב עומד במבחן הנתונים.

הגרף מספר סיפור שגם כותרת טובה מתקשה להכיל

תסתכלו שוב על התרשים.מצד אחד — התחלות בנייה ממשיכות לנוע ברמות גבוהות.מצד שני — המכירות נחלשות.ובתחתית — השטח הסגול, הפער המצטבר, הולך ותופח.זה בדיוק מה שקורה כאשר מערכת ממשיכה לייצר מוצר בקצב גבוה יותר מהקצב שבו השוק מסוגל לספוג אותו.בשלבים הראשונים זה לא בהכרח מופיע בירידת מחיר חדה.זה מופיע קודם במקומות אחרים:מלאי.מבצעי מימון.20/80.דחיית תשלומים.הלוואות קבלן.מבצעים.משך שיווק מתארך.ביטולי עסקאות.ורק בהמשך — כאשר הלחץ מצטבר — המחיר עצמו עשוי להידרש להתאים את עצמו למציאות.

ויש כאן גם שיעור גדול יותר לגבי "מחסור"

במשך שנים אחת ההנחות המרכזיות שהוצגו לציבור הייתה ששוק הדיור הישראלי סובל ממחסור כרוני בדירות.הנתונים מהדרום מחייבים לפחות לשאול מחדש איך מגדירים מחסור.אם השוק היה במחסור אפקטיבי כה חמור, כיצד נוצר בתוך מעט יותר מארבע שנים עודף מצטבר של כ־11 אלף דירות בין התחלות בנייה לבין מכירות במחוז אחד?התשובה יכולה להיות מורכבת: מיקום, תמהיל, מחיר, מימון, שינוי בריבית, המלחמה, כוח הקנייה והעדפות הקונים.אבל בדיוק משום כך אסור להשתמש במילה "מחסור" כאילו היא הסבר אוניברסלי.אפשר שיהיה מחסור בדירות במחיר מסוים ובמיקום מסוים — ובו זמנית עודף עצום בדירות שאינן נמכרות במחיר המבוקש.זה הבדל כלכלי מהותי.

6% הם לא "בטל בשישים"

יש מי שיסתכל על ההפרש בין 10,788 לבין 11,457 ויאמר: רק שישה אחוזים.אבל שוק הנדל"ן אינו מערכת סטטית.אם 6% הם תמונת מצב של תהליך שנמשך — צריך להסתכל על הכיוון, לא רק על המספר.אם הביטולים נמשכים, הפער יכול לגדול.אם קיימים פערים דומים גם במחוזות אחרים, התמונה הארצית יכולה להשתנות.ואם חלק מהעסקאות שנרשמו בעבר כ"מכירות" חוזרות היום למלאי — צריך לשאול מחדש גם עד כמה הנתונים ההיסטוריים תיארו ביקוש סופי ואמיתי.זו בדיוק החשיבות של העבודה שמבצעת בן נאים.

ובסוף, זה הסיפור

669 דירות אינן הסיפור.גם 11,457 אינן הסיפור.הסיפור הוא שמערכת שהתרגלה במשך שנים לדבר על מחסור, ביקוש קשיח ועליות בלתי נמנעות מתחילה לפגוש נתונים שקשה יותר ויותר להסביר באמצעות הסיפור הישן.זו גם הסיבה שאני רואה בפרסומים של גלית בן נאים תרומה יוצאת דופן לאיכות המידע בשוק הנדל"ן.היא אינה אומרת לציבור מה לחשוב.היא עושה משהו חשוב יותר:היא נותנת לו את הנתונים שאיתם אפשר להתחיל לחשוב.


English summary

669 Cancelled Deals — And a Much Bigger StoryNew data highlighted by Galit Ben Naim, Senior Deputy Chief Economist at Israel's Ministry of Finance, shows that 669 new-home purchase agreements in Israel's Southern District were cancelled.Official figures showed 10,788 unsold new homes at the end of June 2026. Adding the cancelled transactions brings the effective inventory to approximately 11,457 units — around 6% above the published figure. (גלובס)Even more significant is the widening gap between construction starts and actual sales. The Southern District moved from an accumulated deficit of roughly 1,200 homes in early 2022 to a surplus of about 11,000 homes by Q2 2026.The issue is therefore not merely cancelled contracts. It raises broader questions about inventory measurement, project financing, demand quality, deferred-payment schemes and the reliability of housing-market indicators.The lesson is simple: a transaction price is data; economic value requires analysis. And even the data itself must first be verified.


לחיצה על התמונה תוביל למצגת


:גלית בן נאים ממלאת בשנים האחרונות לקונה חמורה שנוצרה בשוק הנדל"ן הישראלי: היעדר מידע מלא, אמין, ביקורתי ומהימן על המתרחש באמת בענף. אל החלל הזה נכנסו במשך שנים בעלי עניין, יחסי ציבור, "כתבים מטעם" ו"מומחים" שחלקם אימצו והדהדו את הנרטיבים של הענף במקום לבחון אותם. כך נוצר שיח ציבורי מזוהם באינטרסים, שהתקשה להבחין בין מידע לבין שיווק, בין ניתוח לבין דִּבְרוּר, ובין עובדה לבין נרטיב. היום, כשהבועה מתכווצת והנתונים מתחילים לספר סיפור אחר, מתחדדת גם השאלה כיצד יתמודדו מי שבמשך שנות ניפוח הבועה נטלו חלק בעיצוב אותו שיח עם האחריות המקצועית והציבורית להתנהלותם.

גלית בן נאים ממלאת את הוואקום שהושאר במשך שנים במקום שבו היה אמור להיות מידע נדל"ני אמיתי, מקצועי ומהימן. את החלל הזה מילאו לא פעם בעלי עניין, "כתבים מטעם" ו"מומחים" שחזרו על מסרי השוק כאילו היו עובדות. במשך שנות ניפוח הבועה הם תרמו ליצירת מציאות תקשורתית שבה יחסי ציבור התחפשו לניתוח, אינטרסים התחפשו למומחיות ונרטיבים שיווקיים התחפשו לנתונים. עכשיו, כשהמציאות מתחילה להתנגש בנרטיב, גם החשש מביקורת מקצועית וציבורית על אותה התנהלות הולך וגובר.

10Sep

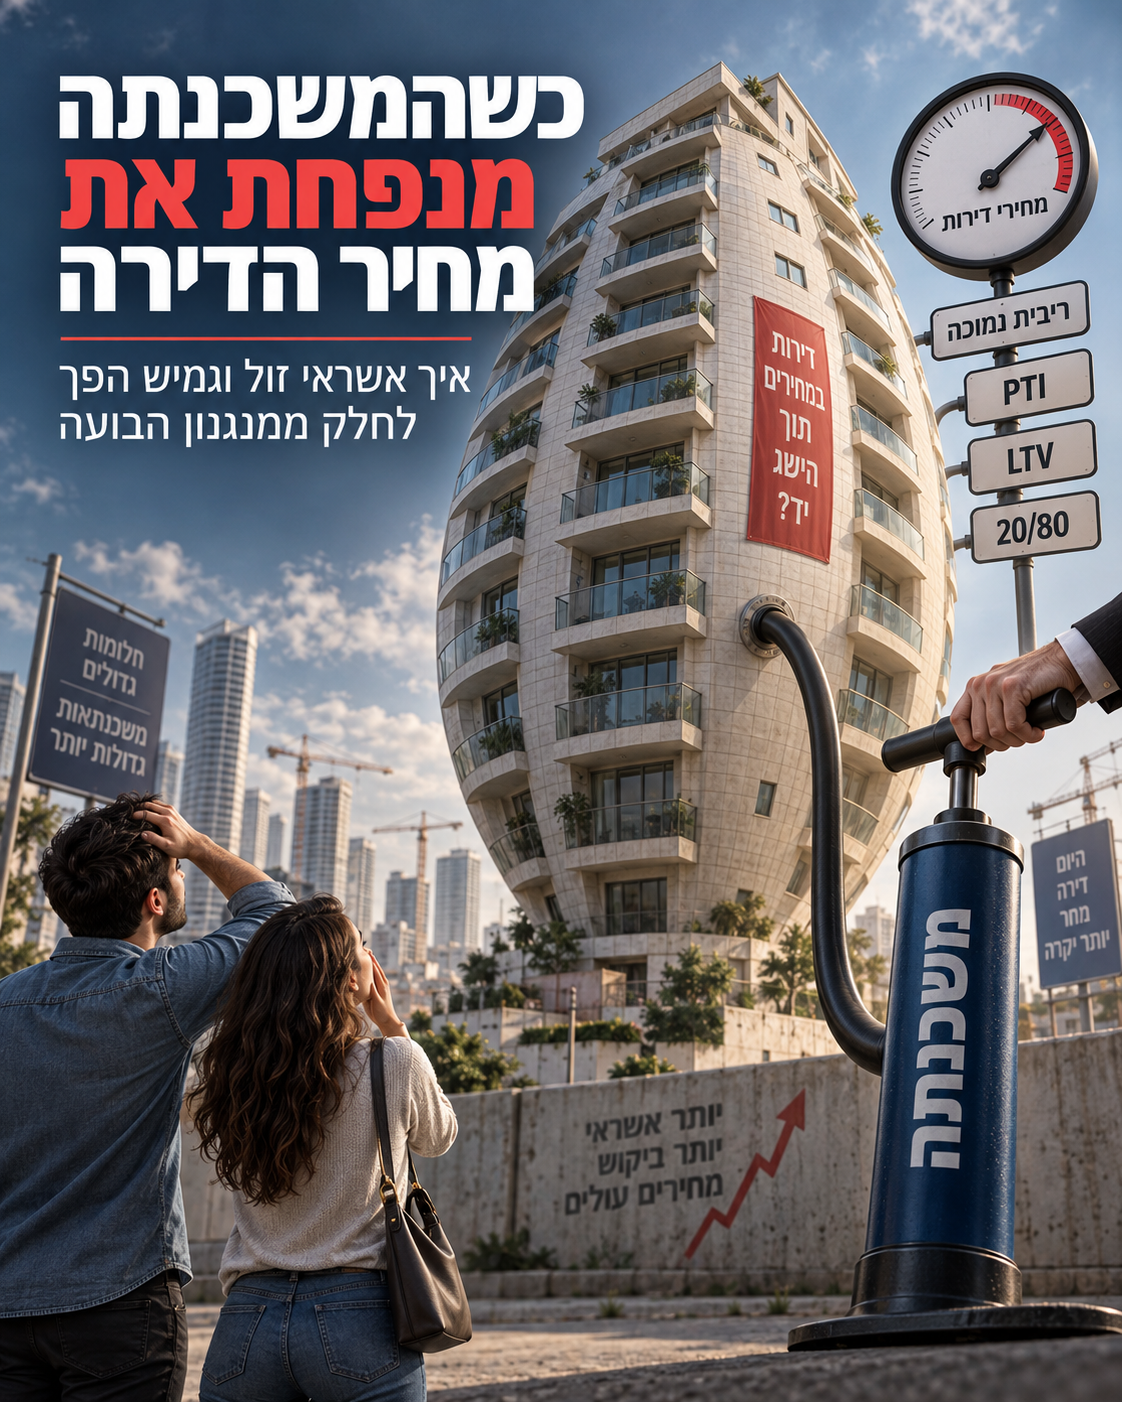
מחקר עומק מתוך הספר "בועת נדל״ן" בוחן כיצד ריבית נמוכה, הארכת תקופות משכנתה, עלייה ביחס ההחזר להכנסה, אשראי גמיש, 20/80 והלוואות בלון הגדילו את כוח הקנייה הממונף של הציבור ותרמו לעליית מחירי הדירות בישראל. המחקר משלב 140 שנות ניסיון בינלאומי, מקרי בוחן מארה"ב, אירופה, קנדה וניו זילנד וניתוח כמותי של שוק הדיור הישראלי.

איך אשראי זול וגמיש הפך מאמצעי רכישה למנגנון שמזין את מחירי הדיור

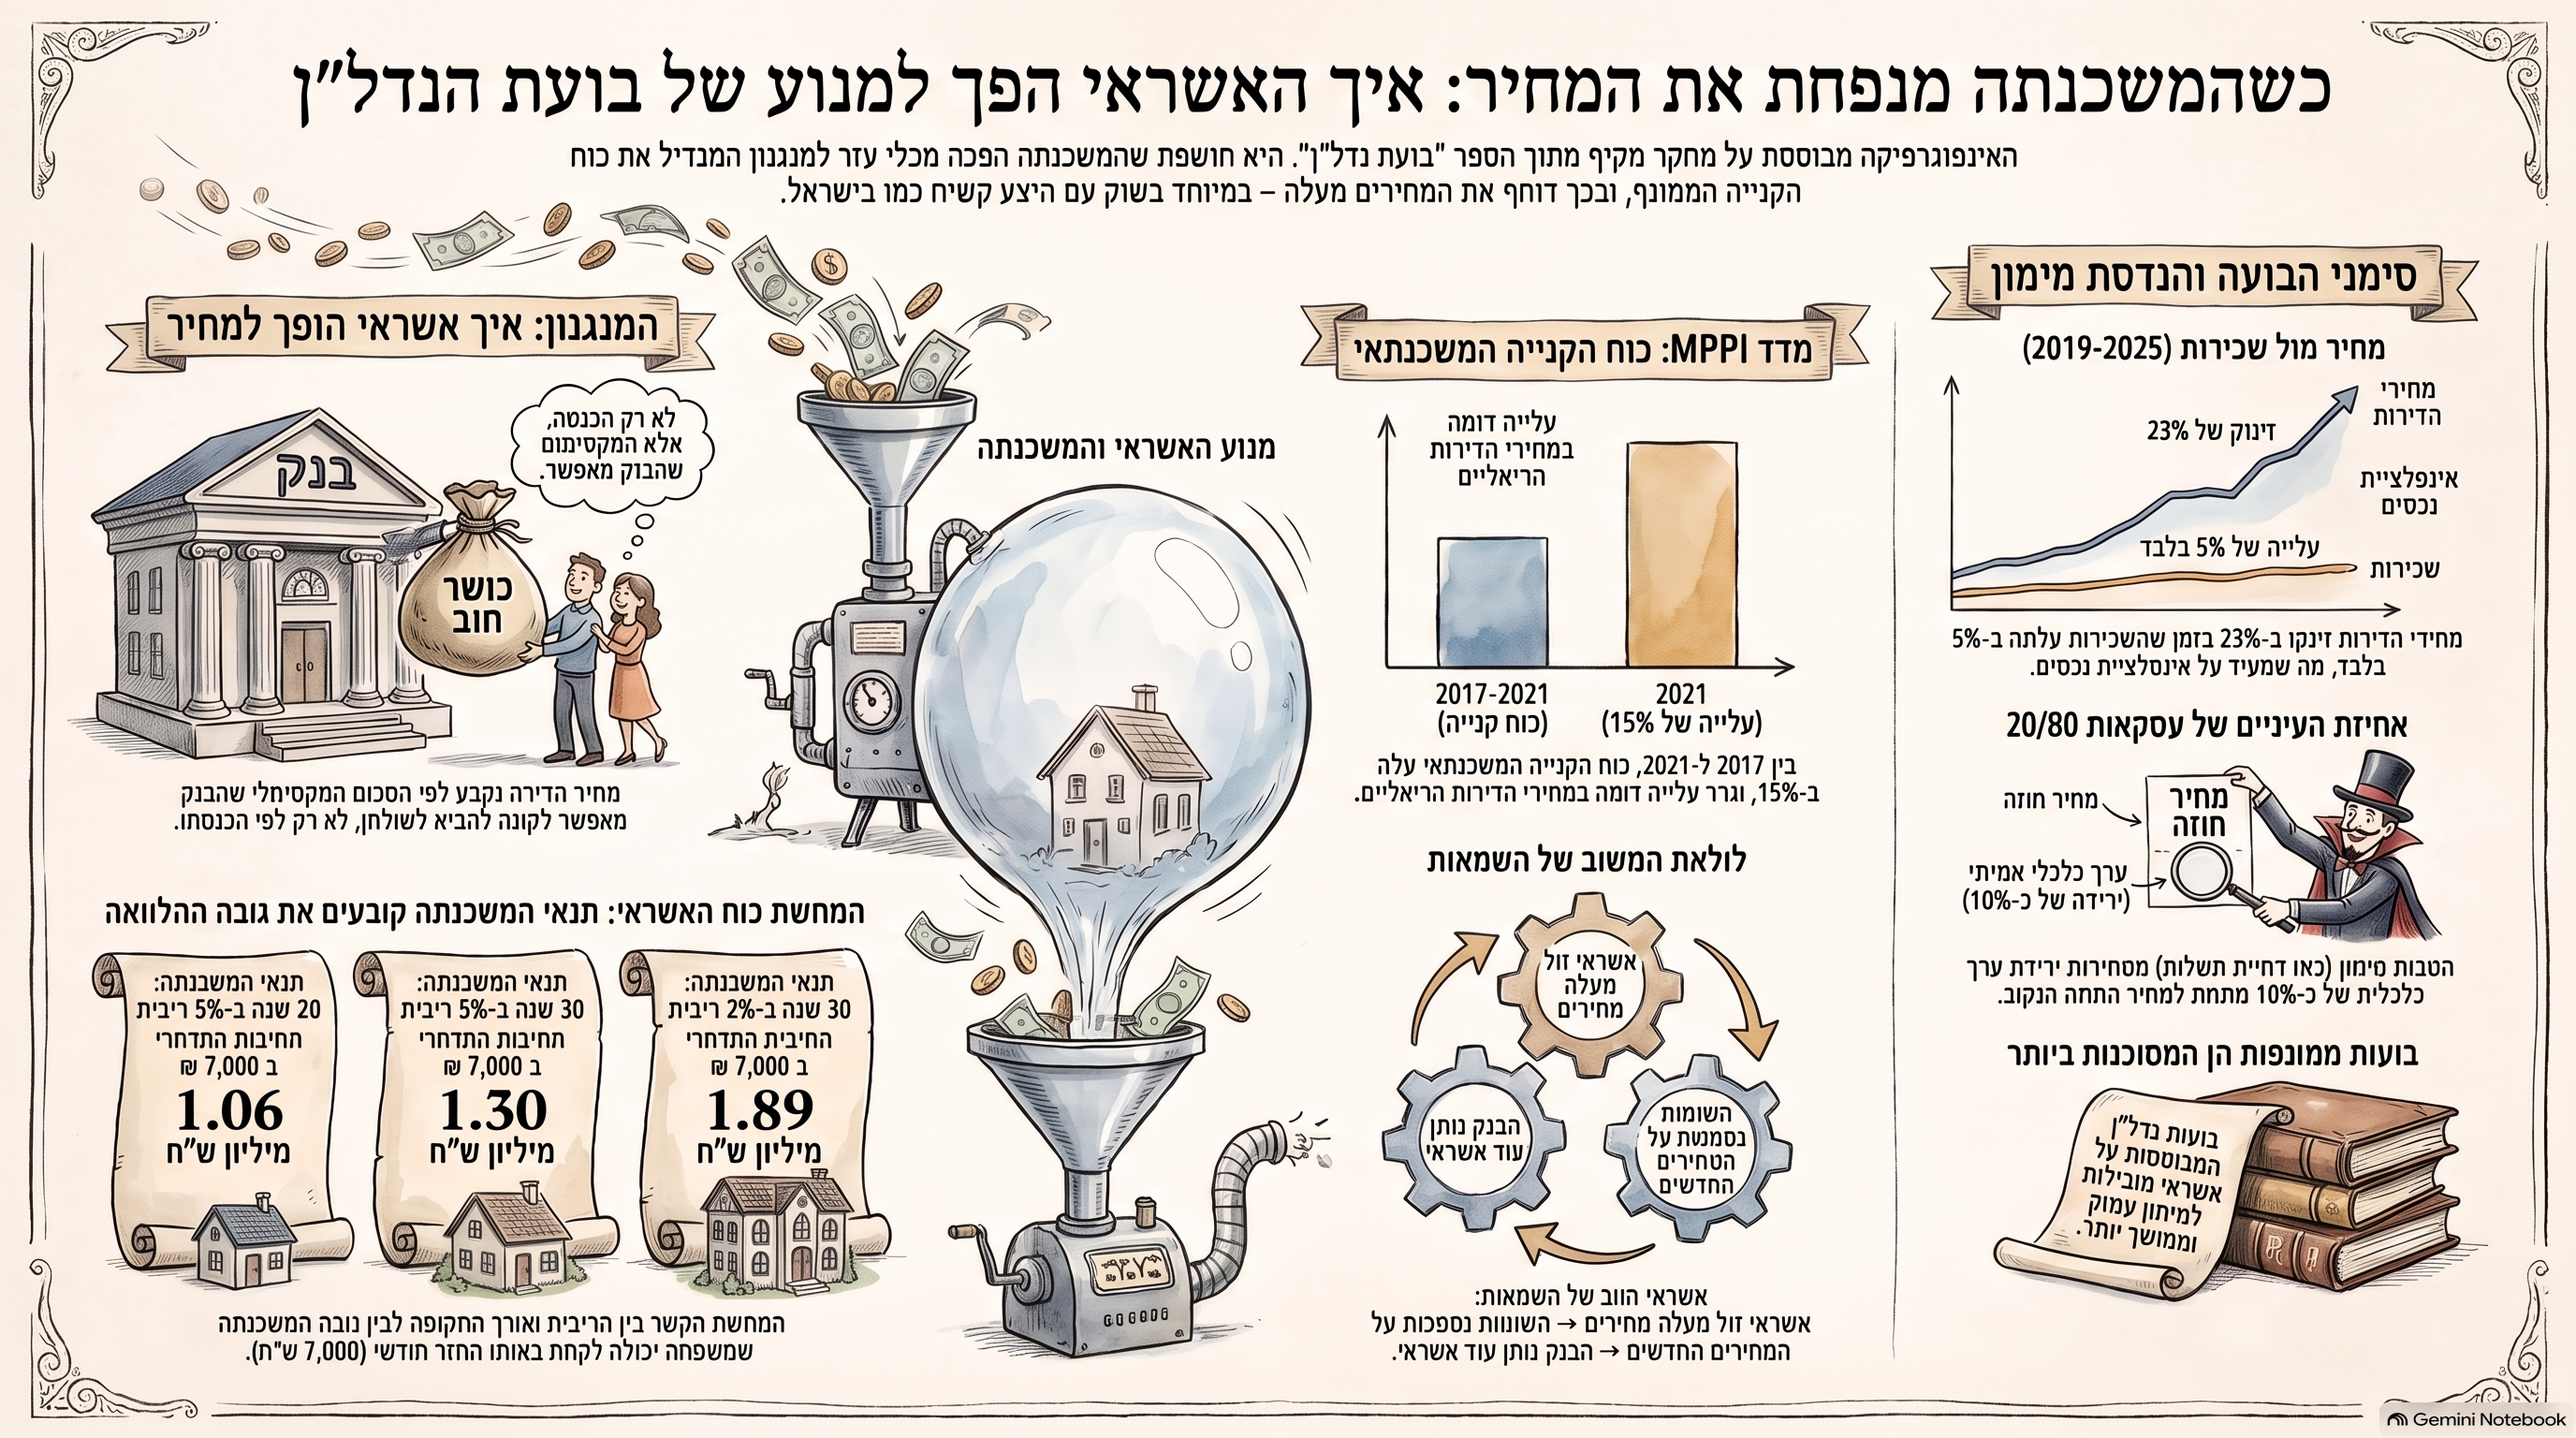
אנחנו רגילים לחשוב על משכנתה כעל כלי שמאפשר לרוכש להתמודד עם מחיר הדירה. אבל המחקר שערכתי במסגרת הספר שלי "בועת נדל״ן" מצביע על תופעה עמוקה הרבה יותר: המשכנתה אינה רק מממנת את מחיר הדירה. בתנאים מסוימים היא משתתפת בקביעתו. זו הבחנה קריטית. כאשר בנק מאפשר למשפחה ללוות יותר, לפרוס את החוב ליותר שנים, להקדיש חלק גדול יותר מהכנסתה להחזר, לקחת מסלול זול יותר או לדחות חלק משמעותי מהתשלום לעתיד, הוא לא רק מקל עליה לרכוש את אותה דירה. הוא מגדיל את הסכום שהיא מסוגלת להציע עליה. וכאשר זה קורה לעשרות אלפי משפחות בו זמנית, כוח הקנייה של כל השוק משתנה.

אותה משפחה. אותה הכנסה. מחיר גבוה יותר

נניח שמשפחה מסוגלת להחזיר 7,000 שקל בחודש.בריבית של 5% ובפריסה ל-20 שנה היא יכולה ללוות בערך מיליון שקל.אם פורשים את אותה משכנתה ל-30 שנה, יכולת ההלוואה עולה משמעותית.אם גם הריבית יורדת, היא עולה עוד יותר.שום דבר בדירה לא השתנה.לא נוספה מרפסת.לא גדל שכר הדירה.לא השתפרה התשואה.גם הכנסת המשפחה לא בהכרח השתנתה.מה שהשתנה הוא כושר החוב שלה.וזה בדיוק המקום שבו אשראי יכול להפוך לביקוש נוסף.

140 שנות היסטוריה אומרות שזה לא סיפור ישראלי

המחקר ההיסטורי הבינלאומי שבדקתי הוא אחד החלקים החשובים ביותר בתמונה.מחקרים של Jordà, Schularick ו-Taylor, המבוססים על נתונים של כלכלות מפותחות לאורך כ-140 שנה, מצביעים על קשר עמוק בין אשראי, בועות דיור ומשברים פיננסיים.הממצא המרכזי אינו רק שבועות קיימות.הממצא החשוב באמת הוא שבועות דיור הממומנות באשראי מסוכנות יותר.ככל שהעלייה במחירי הנכסים נשענת יותר על מינוף, כך גדל הסיכון לכך שהיפוך המגמה יהפוך מבעיה בשוק הנדל״ן לבעיה של משקי בית, בנקים והמערכת הפיננסית כולה.וזה משנה לחלוטין את הדרך שבה צריך להסתכל על עליית מחירי דיור.לא מספיק לשאול:בכמה עלו המחירים?צריך לשאול:באיזה חוב מומנה העלייה הזו?

העולם כבר ביצע את הניסוי

בארה"ב, מחקרים הראו כי הרחבת היצע המשכנתאות תרמה לעליית מחירי הבתים גם באזורים שבהם ההכנסות והתעסוקה לא השתפרו בהתאם.באירלנד, כאשר הוטלו מגבלות על יחס ההלוואה להכנסה ועל שיעור המימון, קצב עליית מחירי הדירות נחלש, בעוד שכר הדירה כמעט שלא השתנה.בניו זילנד, הידוק מגבלות LVR מיתן את המחירים, והקלה במגבלות פעלה בכיוון ההפוך.בקנדה, מבחני לחץ למשכנתאות האטו גם את גידול האשראי וגם את קצב עליית מחירי הדיור.ובהולנד הבנק המרכזי ניסח את התופעה כמעט ללא כחל וסרק:הקלה בתנאי האשראי מובילה ליותר חוב ולמחירי בתים גבוהים יותר.כלומר, זה אינו רעיון תיאורטי.זה מנגנון שנצפה שוב ושוב.

ומה מצאנו בישראל?

במחקר הכמותי שערכתי לשנים 2016-2025 נמצא קשר שלילי משמעותי בין הריבית הריאלית על משכנתאות לבין קצב השינוי הריאלי במחירי הדירות.המתאם שנמצא היה כ-0.69-.במילים פשוטות:ככל שהריבית הריאלית על המשכנתאות הייתה נמוכה יותר, קצב עליית מחירי הדירות נטה להיות גבוה יותר.ברגרסיה פשוטה נמצא כי בתקופה שנבדקה, שינוי של נקודת אחוז בריבית הריאלית היה קשור לשינוי של כ-3.8 נקודות אחוז בכיוון ההפוך בקצב שינוי מחירי הדירות.צריך לומר ביושר: זה אינו מוכיח שהריבית לבדה קבעה את המחירים.המדגם קצר ויש גורמים נוספים.אבל הקשר חזק מספיק כדי שאי אפשר להתעלם ממנו.

מדד כוח הקנייה המשכנתאי

כדי לבדוק את המנגנון עצמו בניתי מדד תיאורטי בשם:MPPI, Mortgage Purchasing Power Indexמדד כוח הקנייה המשכנתאי.המטרה היא לשאול לא רק מה הייתה הריבית, אלא:כמה דירה יכול משק בית לממן תחת תנאי המשכנתה שהיו קיימים באותו זמן?כאשר מכניסים למשוואה ריבית, תקופת פירעון ויחס החזר להכנסה, מתקבלת תמונה מעניינת מאוד.בין 2017 ל-2021 כוח הקנייה המשכנתאי עלה בכ-15%.באותה תקופה מחירי הדירות הריאליים עלו בסדר גודל דומה.ואז הגיע ההיפוך.בין 2021 ל-2023 כוח הקנייה המשכנתאי התיאורטי המבוסס על הריבית לבדה ירד בכ-26%.זו נפילה דרמטית.אבל מחירי הדירות לא נפלו מיד.למה?כי שוק נדל״ן אינו שוק מניות.מחירים קשיחים.מוכרים ממתינים.קבלנים מעניקים הטבות.המערכת מנסה לקנות זמן.

ואז הגיעו 20/80 והבלון

כשהריבית עלתה, נוצרה בעיה פשוטה:הרוכש כבר לא יכול היה לממן את המחיר הקודם.בשוק רגיל, המשמעות אמורה להיות התאמת מחיר.אבל במקום להוריד את המחיר, השוק המציא פתרון אחר:התאמת המימון למחיר.20/80.10/90.הלוואות בלון.סבסוד ריבית.דחיית תשלום.במקום לומר לרוכש:"הדירה זולה יותר",אמרו לו:"שלם פחות עכשיו ואת היתר בעתיד".זו אינה אותה עסקה.

וכאן מתחילה בעיה שמאית חמורה

נניח שדירה נמכרת ב-3 מיליון שקל.הרוכש משלם 20% היום, כלומר 600 אלף שקל, ו-80% נוספים בעוד שלוש שנים ללא ריבית.במאגר העסקאות יופיע: 3,000,000 שקל.אבל מבחינה כלכלית, זה אינו שווה לתשלום של 3 מיליון שקל היום.בהיוון של 5%, הערך הנוכחי של 2.4 מיליון שקל שישולמו בעוד שלוש שנים הוא כ-2.07 מיליון שקל.יחד עם 600 אלף שקל ששולמו היום, התמורה הכלכלית היא בערך:2.67 מיליון שקל. פער של יותר מ-300 אלף שקל.וכאן מגיעה השאלה השמאית:אם שמאי לוקח את העסקה הזו כ"עסקת השוואה" ב-3 מיליון שקל בלי לנטרל את הטבת המימון, מה בדיוק הוא משווה?את הנכס?או את הנכס בתוספת אשראי מסובסד?זו כבר אינה בעיית מימון.זו בעיית טיהור נתונים.

מחיר הדירה התרחק משכר הדירה

אחד הממצאים החשובים במחקר הוא שהמחיר של הנכס עלה בתקופות משמעותיות הרבה יותר מההכנסה שהוא מפיק.מאז 2019 ועד סוף 2025, לפי חישוב המבוסס על נתוני בנק ישראל, מדד מחירי הדירות הריאליים עלה בכ-23%, בעוד מדד השכירות הריאלית עלה רק בכ-5%.היחס בין מחיר הדירה לשכר הדירה התרחב בכ-17%.וזה מהותי.אם מחסור פיזי בדיור היה ההסבר היחיד או המרכזי לכל העלייה, היינו מצפים ללחץ משמעותי גם בשכר הדירה.כאשר מחיר הנכס רץ הרבה יותר מהר מההכנסה שהוא מייצר, התשואה נשחקת.זה כבר אינו רק שוק של שירותי דיור.זה שוק של Asset Price Inflation.

זו בדיוק הסיבה ששמאות אינה יכולה להסתפק בהעתקת מחירים

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו דירות ליד.המידע הזה קיים במאגרים.תפקידו של שמאי הוא לשאול שאלה עמוקה יותר:האם המחיר שבו בוצעה העסקה משקף ערך כלכלי, או שמא הוא תוצר של אשראי, מינוף, ציפיות והנדסה פיננסית?כאשר שוק שלם ממומן בריבית זולה, כאשר תקופות ההחזר מתארכות, כאשר יחס ההחזר להכנסה עולה וכאשר הטבות מימון נטמעות בתוך מחיר העסקה, גישת ההשוואה אינה יכולה להישאר עיוורת למקורו של המחיר.מחיר הוא נתון. שווי הוא מסקנה כלכלית.

ומה עם המחסור?

המחקר אינו טוען שהאשראי הוא ההסבר היחיד לעליית מחירי הדירות בישראל.יש דמוגרפיה.יש תכנון.יש קרקע.יש מיסוי.יש הגבלות בנייה.יש ציפיות.יש השקעות.ויש גם היצע קשיח.אבל דווקא כאן נמצאת הנקודה.כאשר אשראי מתרחב בשוק שבו ההיצע קשיח, התוצאה עלולה להיות חריפה יותר.אם אי אפשר לייצר במהירות עוד דירות, הכסף הנוסף מתחרה על אותו מלאי.והתחרות אינה מייצרת עוד מטרים רבועים.היא מייצרת מחיר גבוה יותר.

המסקנה

המשכנתאות לא יצרו לבדן את בועת הנדל״ן בישראל. אבל המחקר מראה שהן היו אחד ממכפילי הכוח המרכזיים שלה. הריבית הנמוכה הגדילה את כוח הקנייה. תקופות ההחזר הארוכות הגדילו אותו עוד יותר. העלייה ב-PTI אפשרה למשקי הבית להקדיש חלק גדול יותר מהכנסתם לדיור. וכאשר הריבית עלתה וכוח הקנייה נשחק, הגיעו 20/80, בלון וסבסוד ריבית כדי לנסות לשמר את מחיר העסקה. לכן צריך להפוך את השאלה. במקום לשאול: איך הציבור הצליח לעמוד במחירי הדירות שעלו? צריך לשאול: האם העובדה שאפשרנו לציבור ללוות יותר היא בעצמה אחת הסיבות לכך שמחירי הדירות יכלו לעלות כל כך הרבה?המחקר שלי מצביע על כך שהתשובה היא כן. לא כהסבר יחיד. אבל כמנגנון מרכזי של הגברה. והמשפט שמסכם בעיניי את כל המחקר הוא: לא רק שנתנו לציבור אפשרות לקנות דירה יקרה יותר. בכך שנתנו לו אפשרות ללוות יותר, אפשרנו גם לדירה עצמה להתייקר. המאמר מבוסס על מחקר מורחב ומאומת מתוך הספר "בועת נדל״ן", הכולל סקירה של כ-140 שנות מחקר היסטורי, מחקרים בינלאומיים וניתוח כמותי של שוק המשכנתאות והדיור בישראל.


Mortgage Credit Did Not Just Finance the Housing Boom. It Helped Amplify It.

A comprehensive study conducted for my book Real Estate Bubble examines the relationship between mortgage credit, borrowing capacity and housing prices in Israel and internationally. Historical evidence spanning roughly 140 years, together with studies from the United States, Ireland, New Zealand, Canada, the Netherlands and other countries, shows that credit-fuelled housing booms can push property prices beyond what income and rental fundamentals alone would justify. The Israeli analysis finds a significant negative relationship between real mortgage rates and real house-price growth during 2016-2025. It also shows that mortgage purchasing power increased substantially during the low-interest-rate period, while property prices rose far faster than rents. The conclusion is not that mortgages alone created Israel's housing bubble. Rather, mortgage credit acted as a powerful amplifier. By allowing households to borrow more, the financial system did not merely help buyers cope with higher prices. It also helped create the purchasing power that allowed those higher prices to exist.

האשליה הגדולה של שוק הנדל״ן: למה המשכנתה שלכם היא המנוע שמתדלק את יוקר הדיור?

מבוא: הפרדוקס של כוח הקנייה

במשך עשורים הולעט הציבור הישראלי באשליה מסוכנת: שהמשכנתה היא "קרש ההצלה" החברתי, הכלי שמאפשר לזוגות צעירים לגשר על הפער שבין השכר למחירי הדירות המאמירים. בכל פעם שהשוק רתח, הקריאה הציבורית הייתה זהה: "תנו לנו ללוות יותר", "תפרסו לנו ליותר שנים", "תקלו עלינו".אולם האמת המחקרית המטלטלת, כפי שנחשפת בספר "בועת נדל״ן", היא הפוכה בתכלית. המשכנתה אינה רק מכשיר למימון המחיר – היא אחד היצרנים המרכזיים שלו. בתנאים של היצע קשיח, הניסיון "לעזור" לרוכשים באמצעות הגדלת כושר ההחזר שלהם פועל כמו משאבת דלק המוזרקת ישירות למדורה: הוא פשוט מעלה את כמות הכסף שמתחרה על כל דירה, ומתגלגל בסופו של דבר לעליית מחירים נוספת שמשאירה את הרוכשים באותה נקודת פתיחה, רק עם חוב כבד הרבה יותר.

1. המשכנתה היא לא רק מימון – היא היצרנית של המחיר

רוכש דירה רציונלי אינו מגיע לשוק עם "מחיר מטרה" אבסלוטי, אלא עם מגבלת תזרים: כמה הוא מסוגל להחזיר לבנק מדי חודש. ברגע שהבנק משנה את "טכנולוגיית המימון" שלו – הריבית, תקופת הפריסה או יחס ההחזר (PTI) – הוא משנה את "כוח ההצעה" של הקונה.הנתונים הגולמיים מהשטח מראים כיצד אותה משפחה, עם אותה הכנסה בדיוק, הופכת ל"מכפיל כוח" של המחיר בשוק רק בזכות שינוי תנאי האשראי:

  • בהחזר חודשי של 7,000 ש"ח בריבית של 5% ל-20 שנה: המשפחה תלווה כ-1.06 מיליון ש"ח.
  • אותו החזר של 7,000 ש"ח, אך בריבית של 2% ובפריסה ל-30 שנה: אותה משפחה תלווה כבר כ-1.89 מיליון ש"ח.

הדירה לא גדלה, המרפסת לא התרחבה, והערך הכלכלי של שירותי הדיור לא השתנה. מה שהשתנה הוא כושר החוב בלבד. כשהמערכת הפיננסית מאפשרת לכל השוק להגדיל את המינוף בו-זמנית, הכסף החדש הזה לא קונה יותר מטרים – הוא פשוט קונה מטרים יקרים יותר.

2. הלקח ההיסטורי: בועות ממונפות הן המסוכנות ביותר

ככלכלן, עלינו להבין שבועות נדל"ן אינן נוצרות בחלל ריק. מחקרים פורצי דרך של Jordà, Schularick ו-Taylor, שבחנו 140 שנות היסטוריה כלכלית ב-17 מדינות מפותחות, קובעים כי הבעיה אינה בעצם קיומה של בועה, אלא בדרך שבה היא ממומנת. בועות שנשענות על אשראי (Leveraged Bubbles) הן הרסניות פי כמה מבועות אחרות.המחקר ההיסטורי קובע באופן נחרץ:"בועות מחירי דיור הממומנות באשראי בולטות כתופעה מסוכנת במיוחד... הן נוטות להיות קשורות למשברים פיננסיים, מיתונים עמוקים יותר והתאוששויות איטיות יותר."כאשר הנדל"ן הופך מנכס שמספק מגורים לנכס שמונע על ידי מינוף, הסיכון אינו מוגבל רק לרוכשים; הוא הופך לסיכון מערכתי המאיים על יציבות המערכת הבנקאית והמשק כולו.

3. מדד ה-MPPI: המדד שחשף את האמת על הניתוק מהמציאות

כדי למדוד את כמות ה"דלק" שהוזרקה לשוק, פותח מדד ה-MPPI (Mortgage Purchasing Power Index) – מדד כוח הקנייה המשכנתאי. המדד בוחן כמה שקלים של חוב יכול משק בית "לייצר" תחת תנאי החיתום המשתנים.הממצאים בישראל מדהימים ומגובים בנתונים קשיחים:

  • בין 2017 ל-2021: כוח הקנייה המשכנתאי עלה בכ-15%. כמעט באורח פלא, מחירי הדירות הריאליים עלו בסדר גודל דומה. המתאם שנמצא במחקר בין הריבית הריאלית לקצב עליית המחירים עומד על 0.69-, נתון מובהק סטטיסטית שמוכיח: ככל שהכסף זול יותר, המחיר טס גבוה יותר.
  • ההיפוך של 2021-2023: עם עליית הריבית, כוח הקנייה התיאורטי צנח ב-26%.

מדוע המחירים לא קרסו מיד ב-26%? כאן נכנסת לתמונה "קשיחות המחירים" וההנדסה הפיננסית של הקבלנים, המנסים נואשות להסתיר את ירידת הערך הכלכלית באמצעות מבצעי מימון יצירתיים.

4. מלכודת ה-20/80 וזיהום נתוני השמאות

כשהרוכשים כבר לא יכלו לעמוד במחירים הנומינליים, השוק עבר לשלב של "התאמת המימון למחיר" במקום התאמת המחיר לערך הכלכלי. מבצעי ה-20/80 (שלם 20% עכשיו, היתר בעוד 3 שנים ללא ריבית) הם לא הטבה – הם הטעיה שמאית ומערכתית.

  • החשבון שקבלנים לא רוצים שתעשו: דירה שנמכרת ב-3 מיליון ש"ח בעסקת דחיית תשלום, שווה כלכלית (בערך נוכחי - Present Value) רק כ-2.67 מיליון ש"ח.
  • זיהום נתונים: הבעיה החמורה היא שברשות המיסים נרשם המחיר "3 מיליון". כאשר שמאי מקרקעין משתמש בעסקה כזו כ"עסקת השוואה" מבלי לנטרל את מרכיב האשראי, הוא יוצר זיהום נתונים. הוא מתייחס ל"אשראי מסובסד" כאילו הוא "בלוקים ובטון", ובכך מטעה את הרוכשים הבאים ואת הבנקים המממנים.

5. הניתוק המוחלט בין המחיר לשכירות: הכתובת על הקיר

ההוכחה הסופית לכך שאנחנו בעיצומה של Asset Price Inflation (אינפלציה של מחירי נכסים) ולא רק מחסור פיזי בדירות, נמצאת בפער בין מחירי הדירות לשכר הדירה.מאז 2019 ועד סוף 2025, מחירי הדירות הריאליים זינקו בכ-23%, בעוד שכר הדירה הריאלי עלה ב-5% בלבד. הפער המבהיל הזה, של 17%, מייצג את מה שאנחנו מכנים "שחיקת תשואות" (Yield Erosion). אם המחסור בדירות היה הגורם היחיד, שכר הדירה היה חייב לזנק באותו קצב. העובדה שהמחיר רץ קדימה והשכירות מדשדשת מוכיחה שהשוק מונע מאשראי זול וציפיות, לא מצרכי דיור בסיסיים. מחקרים אקדמיים (כמו אלו של Favara ו-Imbs) ומודלים של בנק ישראל (DSGE) מאשרים: אשראי הוא "דוושת הגז", ובשוק עם היצע קשיח (ללא "הגה" של בנייה מהירה), הגז הזה רק מייצר עשן של מחירים גבוהים.

סיכום: השאלה שצריכה להדיר שינה מעינינו

המשכנתה, שהוצגה לנו כפתרון למחירי הדירות, התגלתה במחקר כחלק מהסיבה המרכזית לכך שהם יכלו לעלות כל כך גבוה. ככל שהרחבנו את גבולות החוב, כך אפשרנו למוכרים ולקבלנים למשוך את המחירים למעלה.אנחנו חייבים להפסיק לדרוש "משכנתאות קלות יותר" ולהתחיל להבין את המנגנון ההרסני שיצרנו. השאלה שצריכה להדהד בכל בית בישראל היא לא איך נצליח לממן את הדירה הבאה, אלא: האם העובדה שאפשרנו לציבור ללוות יותר, להתמנף יותר ולפרוס חובות ליותר שנים, היא בעצמה הסיבה לכך שמחירי הדירות הפכו לבלתי ניתנים להשגה?

04Sep

מה באמת מספרת עסקה שבה מוכרת נאלצת להפחית מאות אלפי שקלים ממחיר הדירה? לא רק על מוכר לחוץ, אלא על שינוי במנגנון התמחור של שוק הנדל"ן. המאמר מנתח כיצד עסקאות מצוקה הופכות לעסקאות ההשוואה של מחר, כיצד ירידת מחירים יכולה להתפתח ממשבר נדל"ן לסיכון פיננסי, מדוע שמאות אינה שכפול מחירי עסקאות, ומהו מנגנון מחירון המימון למ"ר שיכול להגן על המערכת הפיננסית בלי להציל את מחירי הבועה.

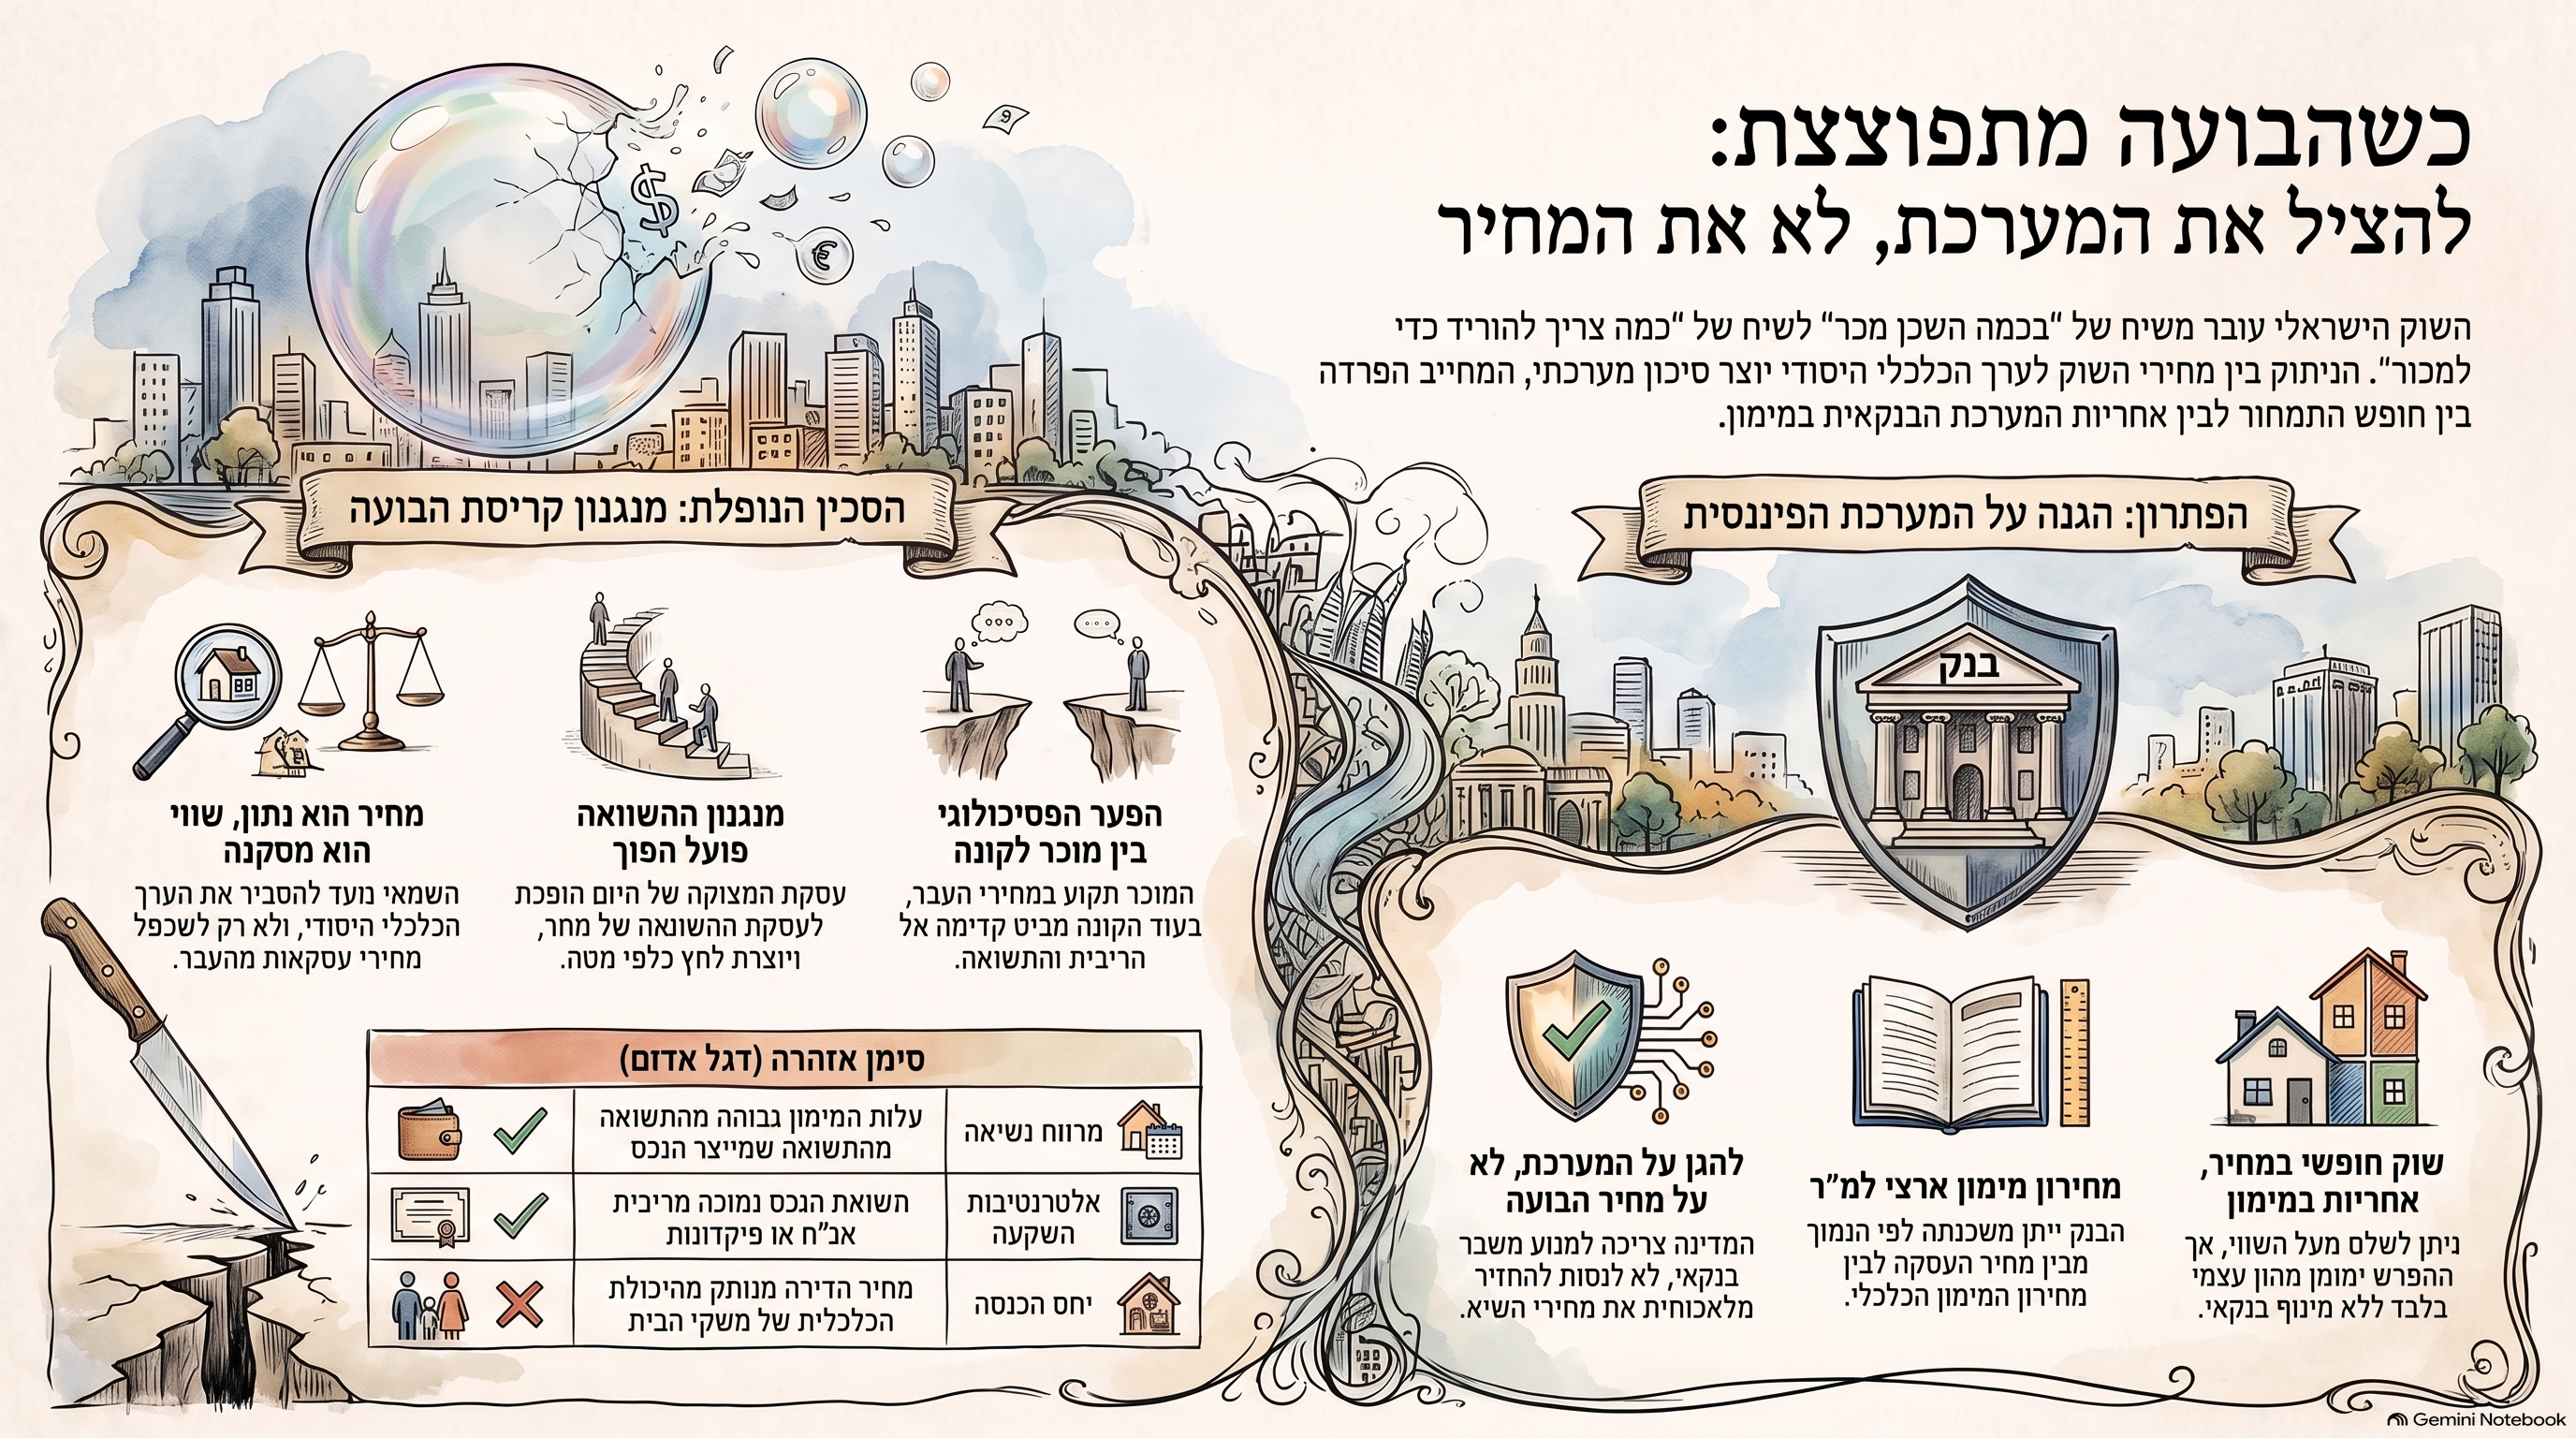
לתפוס סכין נופלת: כשהבועה מתפוצצת, המטרה אינה להציל את המחיר אלא את המערכת

יש רגעים שבהם עסקה אחת מספרת סיפור גדול הרבה יותר מדירה אחת, מרחוב אחד או משכונה אחת. העסקה שפורסמה ב-TheMarker על דירה ישנה ברמת אביב הירוקה היא דוגמה טובה לכך. הדירה, בשטח של 66 מ"ר, הוצעה למכירה ב-4.3 מיליון שקל. במהלך המשא ומתן המחיר כבר ירד ל-3.5 מיליון שקל, ולבסוף העסקה נסגרה ב-3.7 מיליון שקל, לאחר שהמוכרת נאלצה לדרוש תוספת בשל החוב שנצבר במסגרת משכנתה הפוכה. אפשר להתמקד במספר: 800 אלף שקל. אפשר להתמקד בדירה.אפשר לומר שמדובר בעסקת מצוקה.אבל כל אלה מפספסים את הנקודה החשובה באמת. מנגנון קביעת המחיר בשוק מתחיל להשתנות. במשך שנים מוכרים שאלו:"בכמה נמכרה הדירה של השכן?"ואז הוסיפו עוד קצת. עכשיו מתחילה להופיע שאלה אחרת: "כמה אני צריך להוריד כדי שמישהו בכלל יקנה?" זו כבר שאלה של שוק אחר.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

שלב הפאניקה מתחיל להתפתח

אני מכנה את התקופה הזאת:

"לתפוס סכין נופלת"

לא משום שכל עסקה שתתבצע היום בהכרח תהיה גרועה. ולא משום שכל נכס בישראל עומד לרדת באותו שיעור.אלא משום שבשוק יורד, עצם העובדה שמחיר מסוים נמוך ממחיר השיא אינה הופכת אותו למציאה.דירה שהוצעה ב-5 מיליון שקל וירדה ל-4.3 מיליון שקל אינה בהכרח זולה. ייתכן שהיא פשוט הייתה יקרה מאוד, וכעת היא מעט פחות יקרה.ולכן בתקופה כזאת השאלה אינה: כמה הורידו? אלא: כמה הנכס באמת שווה? שלב הפאניקה, להערכתי, מתחיל להתפתח. והוא עדיין לא הגיע לקליימקס שלו.


בתחילת שוק יורד המוכרים עדיין חיים בעבר

בתחילת שינוי מגמה נוצר פער פסיכולוגי עצום בין מוכרים לקונים. המוכר מסתכל לאחור. הוא זוכר את העסקה של השכן. הוא זוכר את המחיר שקיבל מישהו בבניין ממול.הוא זוכר את השנים שבהן כמעט כל מי שהמתין קיבל יותר.הוא זוכר תקופה שבה המחיר של היום הפך כמעט אוטומטית לרצפה של מחר.אבל הרוכש מתחיל להסתכל קדימה.הוא רואה את הריבית.הוא רואה את החזר המשכנתה.הוא רואה את התשואה.הוא רואה את האפשרות לשים כסף במקום אחר.הוא רואה מבצעי מימון.הוא רואה מלאי.הוא רואה קבלנים לחוצים יותר.והוא שואל: למה לי למהר? ברגע שהקונים מתחילים להבין שהזמן יכול לעבוד לטובתם, מאזן הכוחות משתנה.


השוק אינו נשבר בגלל מוכרים שרוצים מחיר גבוה

השוק נשבר כאשר מופיעים מוכרים שלא יכולים לחכות.ירושה.גירושין. חוב.משכנתה כבדה.הלוואת בלון.משכנתה הפוכה.קבלן שצריך תזרים.משקיע שרוצה לצאת.בעל נכס שצריך נזילות.במקרה שפורסם, הלחץ הגיע ממשכנתה הפוכה.וזו נקודה חשובה במיוחד.במשכנתה רגילה, החוב בדרך כלל אמור להצטמצם עם התשלומים.במשכנתה הפוכה, החוב יכול דווקא לגדול, משום שהריבית נצברת.כל עוד מחיר הנכס עולה, המנגנון הזה יכול להיראות נסבל.אבל בשוק יורד מתחיל תהליך מסוכן הרבה יותר:החוב עולה בזמן ששווי הבטוחה עלול לרדת.כלומר, הפער נסגר משני הכיוונים.ומכאן מתחילים להגיע המוכרים שבאמת חייבים למכור.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


"אבל זו עסקת מצוקה"

נכון.במקרה הזה קיימים גם מאפיינים מיוחדים של הנכס.מדובר בדירה ישנה, בבניין רכבת, עם מגבלות, עם אי ודאות לגבי הרחבה, עם תלות בהסכמות ועם נסיבות אישיות של המוכרת.לכן לא נכון מבחינה מקצועית לקחת עסקה אחת ולומר:הנה, כל רמת אביב ירדה 18%.זו אינה שמאות.אבל גם הכיוון ההפוך שגוי.כי בשוק יורד, עסקאות מצוקה הן לעיתים קרובות הראשונות ששוברות את העוגן הפסיכולוגי של המחירים.והעניין החשוב הוא מה קורה אחר כך.


העסקה החריגה של היום היא עסקת ההשוואה של מחר

כאן מתחיל מנגנון הירידה.במשך שנים, כל עסקה גבוהה יצרה אמת חדשה.דירה נמכרה במחיר גבוה יותר.העסקה הוזנה למאגרים.היא הפכה לעסקת השוואה.שמאים השתמשו בה.מתווכים השתמשו בה.מוכרים השתמשו בה.קונים ראו אותה.והעסקה הבאה נסגרה לעיתים במחיר גבוה עוד יותר.כך נראה מנגנון שמזין עליות.אבל אותו מנגנון עובד גם הפוך.עסקה אחת נסגרת נמוך יותר.אחריה עוד אחת.מוכרים מתחילים להתאים ציפיות.הקונה הבא כבר יודע שיש עסקה נמוכה יותר.המתווך כבר מחזיק אותה ביד.השמאי כבר רואה אותה.הבנק כבר רואה אותה.ואז מתחילה להיווצר שרשרת חדשה:עסקה נמוכה יותר → עסקת השוואה → לחץ על העסקה הבאה → עסקה נמוכה נוספת.מה שבמשך שנים דחף את השוק כלפי מעלה, יכול עכשיו לדחוף אותו כלפי מטה.


"הבועה התפוצצה והשוק קרס"

אחד המשפטים החשובים בכתבה נאמר דווקא על ידי המתווכת שביצעה את העסקה:"הבועה התפוצצה והשוק קרס."ומיד לאחר מכן בא משפט חשוב לא פחות:"המחירים עדיין גבוהים כי אנשים לא מבינים את המציאות."זה משפט שמזקק היטב את שלב המעבר.המחירים כבר מתחילים להשתנות.אבל התודעה של חלק גדול מהמוכרים עדיין לא השתנתה.ולכן בשלב הראשון לא תמיד מקבלים קריסה במחירים.לעיתים מקבלים קודם קריסה במספר העסקאות.המוכר לא מוכן לרדת.הקונה לא מוכן לשלם.והשוק פשוט נתקע.רק כאשר מגיע מוכר שחייב למכור, מופיעה העסקה ששוברת את המחיר.


תיבה: בשביל מחיר לא צריך שמאי

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו הדירות ליד. המידע הזה נגיש היום כמעט לכל אחד. מאגרי עסקאות, אתרי נדל"ן, מתווכים וכלים דיגיטליים יכולים להציג בתוך דקות מחירים של עסקאות שבוצעו בסביבה. אם תפקידו של השמאי מסתכם באיסוף עסקאות, ביצוע כמה התאמות טכניות ושכפול התוצאה לנכס הנבדק, הוא אינו באמת מעריך שווי. הוא רק משכפל מחירים. הערך המקצועי של השמאי מתחיל בדיוק במקום שבו נגמרת רשימת העסקאות. האם המחירים האלה הגיוניים?האם הם נתמכים בתשואה? האם הם מתיישבים עם הריבית?האם הם מתיישבים עם עלות ההון?האם הם עומדים ביחס סביר לשכר הדירה? האם הם סבירים ביחס להכנסות? האם השוק מאוזן? או שמא המחירים עצמם הם כבר חלק מהבעיה? השמאי לא נועד לספר מה היה המחיר. הוא נועד להסביר מהו השווי. אם הוא אינו בוחן את גורמי היסוד, אין כאן שמאות במובנה המלא. יש כאן תיעוד של השוק.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


תיבה: שמאות אינה שכפול מחירים

וזו בדיוק הסיבה ששמאות מקרקעין אינה אמורה להסתכם בשאלה "בכמה נמכרו הדירות ליד".עסקה היא נתון. היא אינה בהכרח הוכחה לשווי. תפקידו של השמאי הוא לבחון האם המחירים שנצפו בשוק עומדים במבחן גורמי היסוד:הכנסה, ריבית, עלות הון, חלופות השקעה, סיכון ובעיקר תשואה.כאשר התשואה מהנכס נשחקת ומתקרבת לריבית אג"ח, לריבית הממוצעת על המשכנתאות או לתשואה שניתן לקבל בהשקעות חלופיות בעלות סיכון נמוך יותר, זהו דגל אדום שמחייב בדיקה.כאשר עלות המימון גבוהה מהתשואה שמייצר הנכס, מתקבל מרווח נשיאה שלילי.משקיע ממונף משלם על הכסף יותר מכפי שהנכס מייצר לו.מצב כזה לבדו אינו מוכיח בכל מקרה שקיימת בועה, אך כאשר התופעה רחבה, מתמשכת ומלווה בהתנתקות של המחירים מהכנסות, תשואות וריבית, מדובר באות אזעקה משמעותי. השמאי אינו אמור רק לדווח מה השוק שילם. הוא אמור לבדוק אם למחיר הזה יש בסיס כלכלי. כי: מחיר הוא נתון. שווי הוא מסקנה כלכלית.

אז האם המחירים יכולים להיחתך בחצי?

להערכתי, בחלקים משמעותיים של השוק, התשובה היא כן.לא בכל נכס.לא בכל שכונה.לא בכל עיר.ולא ביום אחד.אבל כאשר מחיר מתרחק לאורך זמן מגורמי היסוד שלו, ההתכנסות חזרה אליהם יכולה להיות עמוקה.כאשר התשואה נמוכה מאוד.כאשר הריבית גבוהה ממנה.כאשר הרוכש צריך להביא הון עצמי עצום.כאשר מחיר הדירה מנותק מהיכולת הכלכלית של משקי הבית.כאשר האלטרנטיבות הפיננסיות מתחילות להיראות אטרקטיביות יותר.וכאשר השוק מתקיים רק כל עוד הקונה הבא מוכן לשלם יותר מהקונה הקודם.זה כבר אינו מנגנון של ערך.זה מנגנון של ציפיות.וכאשר הציפיות מתהפכות, גם הכיוון מתהפך.חשוב לי לדייק:הטענה שלי לגבי אפשרות לירידות של עשרות אחוזים, ובמקרים מסוימים אף עד סדרי גודל של מחצית מרמות השיא, אינה נשענת על העסקה הזאת.העסקה הזאת היא רק סימפטום.הטענה שלי נשענת על הפער שאני מזהה בין מחירי העסקאות לבין הערך הכלכלי של הנכסים.


תיבה: שתי קביעות, שתי נקודות זמן

בשנת 2012 קבעתי, בקביעה מקצועית ובפסקנות: שוק הנדל"ן למגורים בישראל נמצא בבועה.לא בדיעבד.לא אחרי שהמחירים החלו לרדת.בזמן אמת.בשנת 2025 קבעתי, שוב בקביעה מקצועית ובפסקנות: בועת הנדל"ן מתפוצצת.גם כאן לא המתנתי לקונצנזוס.לא המתנתי לכותרות.לא המתנתי לכך שהשוק יודה בכך בעצמו.שתי הקביעות נשענו על אותו עיקרון:מחיר אינו שווי.כאשר המחירים מתנתקים מגורמי היסוד, מהתשואה, מהריבית, מהכנסות משקי הבית ומהחלופות הכלכליות, נוצרת בועה.כאשר מנגנוני התמיכה במחירים נחלשים, האשראי מתייקר, הביקוש נשחק והמוכרים מתחילים להתפשר, מתחיל שלב ההתפוצצות.הבדיקה המקצועית אינה מתחילה כשהכותרות משתנות. היא מתחילה הרבה קודם, במספרים.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


לתפוס סכין נופלת

מכאן גם האזהרה לרוכשים.בשוק עולה, הקונה חושש:"אם לא אקנה עכשיו, מה יקרה אם המחיר יעלה בעוד שנה?"בשוק יורד, השאלה מתהפכת:"אם אקנה עכשיו, מה יקרה אם המחיר יהיה נמוך יותר בעוד שנה?"זו לא רק שאלה כלכלית.זו שאלה פסיכולוגית.וכאשר השאלה הזו מתפשטת בציבור, היא משנה את כל השוק.לכן אני אומר:שבו בשקט.אל תתרגשו מהנחה.אל תתרגשו מ"מבצע".אל תתרגשו מירידה של 300 אלף, 500 אלף או 800 אלף שקל.הנחה ביחס למחיר מנופח עדיין יכולה להשאיר אתכם עם מחיר מנופח.הבדיקה צריכה להיות אחת:מהו הערך הכלכלי של הנכס?


אבל יש כאן סיכון גדול יותר מירידת מחירי הדירות

הסיפור האמיתי מתחיל אם המשבר עובר מהדירות אל המערכת הפיננסית.כל עוד מחירים רק יורדים, מדובר במשבר בשוק הנדל"ן.אבל כאשר ירידת המחירים מתחילה להשפיע על בטוחות, על איכות תיקי האשראי, על קבלנים ממונפים, על משקי בית ממונפים ועל היכולת למחזר חוב, אנחנו כבר עוברים לסיפור אחר.משבר נדל"ן עלול להפוך למשבר פיננסי.זה השלב שבו המדינה ובנק ישראל עשויים להידרש להתערב.אבל כאן בדיוק אסור לעשות את הטעות הגדולה ביותר.


אסור להציל את מחיר הבועה

אם תגיע התערבות, היא לא צריכה להיות ניסיון להחזיר את מחירי הדירות למחירי השיא.היא לא צריכה לייצר עוד אשראי זול.לא עוד מבצעי מימון.לא עוד עידוד מלאכותי של ביקושים.לא עוד ניסיון להחזיק מחיר כלכלי בלתי סביר רק משום שהוא מופיע במאזני הבנקים ובדוחות היזמים.המטרה צריכה להיות אחרת:להגן על המערכת הפיננסית, לא על מחיר הבועה.וזה הבדל עצום.


מנגנון הבלימה שאני מציע

אם הירידות יעמיקו ויתפתח איום מערכתי, אני מציע לקבוע:

מחירון מימון ארצי למ"ר בנוי

המחירון ייקבע בחתך גיאוגרפי ובהתאם לסוג הנכס ומאפייניו.הוא לא יהיה מחירון מכירה.הוא לא יקבע לבעל הנכס בכמה מותר לו למכור.הוא לא יקבע לרוכש כמה מותר לו לשלם.השוק יישאר חופשי.אבל בסיס המימון הבנקאי ייקבע לפי מנגנון מוגדר.הבנק יוכל לתת אשראי לפי הנמוך מבין:מחיר העסקה בפועלאומחירון המימון למ"ראפשר יהיה לבצע התאמות כלפי מטה בגין מצב פיזי, איכות, מיקום, קומה, תכנון ומאפיינים פרטניים.אבל לא ניתן יהיה להעלות את בסיס המימון רק משום שקונה ומוכר הסכימו ביניהם על מחיר גבוה.


דוגמה פשוטה

נניח שדירה נמכרת לפי 60 אלף שקל למ"ר.מחירון המימון באזור קובע 40 אלף שקל למ"ר.הצדדים רוצים לסגור ב-60 אלף?אין בעיה.אבל הבנק מחשב את יכולת המימון לפי 40 אלף.את ההפרש ישלים הקונה מהונו העצמי.זו בדיוק הנקודה. השוק יכול להיות חופשי במחיר. אבל המערכת הפיננסית אינה חייבת לממן כל מחיר.


שוק חופשי במחיר. אחריות במימון

אנשים נוטים לבלבל בין חופש לקנות לבין זכות לקבל אשראי.אלו שני דברים שונים.אם אדם רוצה לשלם 5 מיליון שקל על נכס שהערך הכלכלי שלו נמוך משמעותית, זו זכותו.אבל אין שום חובה שהמערכת הבנקאית תממן את הפער.כאשר בנקים מממנים מחירים מנותקים מהערך הכלכלי, הם אינם רק מגיבים לשוק.הם גם משתתפים ביצירתו.וזה בדיוק המקום שבו רגולציה צריכה לשים גבול.מחיר הוא הסכמה בין קונה למוכר.אשראי הוא סיכון של מערכת שלמה.


מנגנון הבלימה: איך מונעים ממשבר נדל"ן להפוך למשבר בנקאי

אם הירידות יעמיקו, הסיכון האמיתי כבר לא יהיה רק ירידת מחירי הדירות.הסיכון יהיה מעבר של המשבר מהנכסים אל המאזנים של הבנקים.ככל שמחירי הדירות יורדים, יחס ההלוואה לשווי הבטוחה נשחק.ככל שלווים מתקשים לעמוד בהחזרים, איכות תיק האשראי נפגעת.ככל שקבלנים נשארים עם מלאי לא מכור, גם האשראי העסקי מתחיל להיפגע.בשלב הזה המדינה תיאלץ להתערב.אבל ההתערבות הנכונה אינה להחזיר את מחירי הבועה למעלה.היא צריכה לעצור את המשך מימון הבועה.לכן אני מציע מחירון מימון ארצי למ"ר בנוי, בחתך גיאוגרפי ולפי סוג הנכס.הבנקים יוכלו לתת משכנתה לפי הנמוך מבין מחיר העסקה בפועל לבין מחירון המימון. השוק יישאר חופשי במחיר. האשראי לא יהיה חופשי להתנפח. ואם מישהו רוצה לשלם מעל הערך הכלכלי?בבקשה.אבל מכספו.לא באמצעות מינוף של המערכת הבנקאית.המדינה לא צריכה להגן על מחיר הבועה. היא צריכה להגן על המערכת הפיננסית מפני מחיר הבועה.

ומה באמת מספרים לנו 800 אלף השקלים?

לא הרבה, אם מסתכלים רק על העסקה. המון, אם מסתכלים על המנגנון.הסיפור הוא לא שהמוכרת הורידה.הסיפור הוא שהמחיר שבו רצתה למכור לא הצליח להביא קונה.הסיפור הוא שכדי ליצור עסקה היה צורך להתאים את המחיר למציאות חדשה.זה ההבדל בין שוק שבו הקונה מתחרה על הנכס לבין שוק שבו המוכר מתחרה על הקונה.וזה שינוי דרמטי.


השורה התחתונה

הירידה של 800 אלף שקל אינה הסיפור. הסיפור הוא שמחיר האתמול כבר לא מצליח להביא את הקונה של היום. וכאשר זה קורה שוב ושוב, זו כבר אינה עסקה חריגה. זו מערכת תמחור שמשנה כיוון. עסקת המצוקה של היום יכולה להפוך לעסקת ההשוואה של מחר.עסקת ההשוואה של מחר יכולה ללחוץ על העסקה שאחריה.וכך מתחיל תהליך של גילוי מחיר מחדש.עד שהמחיר פוגש שוב את הערך.ולכן, בתקופה שבה הסכין עדיין נופלת:לא השאלה "כמה הורידו?" צריכה לעניין אתכם. השאלה היא:

כמה זה באמת שווה?

מה גודל הבועה במחיר הדירה? 

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


English Summary

Catching a Falling Knife: When a Housing Correction Becomes a Financial Stability Issue

A single distressed sale does not prove that an entire housing market has collapsed. But it can reveal something more important: a change in the market’s pricing mechanism.In a rising market, every higher transaction becomes the benchmark for the next one. In a declining market, the same mechanism can work in reverse. A distressed transaction that appears exceptional today may become tomorrow’s comparable sale, placing downward pressure on future transactions.This is the essence of price discovery during a housing downturn.The key professional issue is that property valuation should not be reduced to reporting what nearby apartments sold for. Transaction prices are data points. They are not automatically evidence of economic value.A professional valuation must examine fundamentals including rental yield, interest rates, financing costs, household income, risk and alternative investments.When rental yields fall toward government bond yields, mortgage rates or competing investment returns, these are warning signals that require deeper analysis. When financing costs exceed the income yield generated by the property, leveraged investors face negative carry.The broader risk begins when falling property prices migrate from household balance sheets into the financial system.Lower collateral values, highly leveraged borrowers, unsold developer inventory and weakening credit quality can eventually transform a housing correction into a systemic banking problem.The appropriate policy response should not be to restore bubble prices artificially.Instead, mortgage lending should be anchored to an economically defined financing benchmark: a geographic price-per-square-meter financing schedule adjusted for property type and characteristics.Banks would calculate lending capacity according to the lower of the actual transaction price or the financing benchmark.Buyers and sellers would remain free to agree on any price. However, any premium above the benchmark would have to be funded with the buyer’s own equity rather than leveraged through the banking system.
The objective is not to prevent property prices from falling. It is to prevent inflated property prices from destabilizing the financial system.The distinction is simple:The market may remain free to determine price, but the financial system should not be required to finance every price.

אשליית העושר מתנפצת: למה הצניחה של 800 אלף שקל ברמת אביב היא רק תחילת הקריסה?

1. מבוא: הסיפור שמאחורי המספרים

לפעמים עסקה אחת מצליחה לזקק שינוי מגמה של שוק שלם, והמקרה של הדירה ברמת אביב הירוקה הוא הרבה יותר מנורת אזהרה – הוא תחילתו של הפיצוץ. מדובר בדירת 66 מ"ר ישנה שהוצעה ב-4.3 מיליון שקל. במהלך המשא ומתן, המחיר כבר צלל ל-3.5 מיליון שקל.העסקה נסגרה לבסוף ב-3.7 מיליון שקל רק כי המוכרת נאלצה לכסות חוב תופח של משכנתה הפוכה. הנתון הזה קריטי: הוא מוכיח שה"רצפה" הריאלית של השוק נמוכה בהרבה ממה שפורסם. זו אינה רק עסקת מצוקה נקודתית; זהו שבר עמוק במנגנון קביעת המחירים הישראלי.

2. התובנה הראשונה: מהשכן אל הקונה – המהפך בשאלה המנחה

אשליית "המחיר של השכן" מתרסקת לנגד עינינו. במשך עשור, מוכרים שאלו "בכמה נמכרה הדירה ממול?" והוסיפו אחוזים. היום, השאלה המנחה היא: "כמה אני צריך להוריד כדי שמישהו בכלל יסכים להסתכל על הדירה?".מאזן הכוחות עבר לקונים. בעוד המוכר חי בעבר המפואר של מחירי השיא, הקונה מסתכל קדימה: הוא רואה ריבית חונקת, החזרי משכנתה מטורפים ותשואה אפסית. כשהרוכשים מבינים שהזמן עובד לטובתם, הם פשוט מפסיקים למהר.

3. התובנה השנייה: זהירות, "סכין נופלת"

בעולם ההשקעות, "לתפוס סכין נופלת" פירושו לקנות נכס שערכו יורד, מתוך תקווה שהוא הגיע לתחתית. אבל בנדל"ן, הנחה של 15-20% ממחיר מנופח לא הופכת נכס ל"זול"; היא רק הופכת אותו למעט פחות יקר להחריד.הפער בין מחירי העסקאות לערך הכלכלי הפונדמנטלי הוא עצום. להערכתי, בחלקים משמעותיים מהשוק, המחירים יכולים להיחתך עד כדי מחצית מרמות השיא כדי לחזור לערכם הריאלי. השאלה שאתם צריכים לשאול אינה "כמה הורידו?", אלא "כמה זה באמת שווה?".

4. התובנה השלישית: המנגנון ההפוך – כשעסקת המצוקה הופכת לעסקת השוואה

השוק מתחיל להישבר כשהמוכרים שלא יכולים לחכות – אלו שמתמודדים עם ירושות, גירושין, הלוואות בלון או משכנתאות הפוכות – קובעים סטנדרט חדש. זהו מנגנון הרסני שעובד הפוך ממה שהכרנו:

  • שבירת העוגן: עסקת מצוקה אחת נסגרת במחיר נמוך ומוזנת למאגרי המידע.
  • המקצוע מתיישר: העסקה הופכת ל"עסקת השוואה" רשמית עבור שמאים ומתווכים.
  • לחץ מערכתי: הבנק רואה את המחיר החדש ומצמצם את המימון לקונה הבא.
  • כדור השלג: המוכר הבא בבניין כבר נאלץ להתחרות במחיר הנמוך שנקבע, ודוחף את השוק עוד יותר למטה.

5. התובנה הרביעית: שמאות אינה "שכפול מחירים"

כמו בשנת 2012, כשהכרזתי בזמן אמת שהשוק בבועה, וכמו ב-2025, כשהכרזתי שהיא מתפוצצת – הקביעה המקצועית שלי נשענת על מספרים, לא על כותרות. רוב השמאים היום הם "היסטוריונים" המשכפלים מחירים של עסקאות עבר במקום לנתח שווי כלכלי."מחיר הוא נתון. שווי הוא מסקנה כלכלית."כאשר עלות המימון גבוהה מהתשואה שהנכס מייצר, נוצר "מרווח נשיאה שלילי". עבור משקיע ממונף, זהו דגל אדום בוהק. אם המחיר אינו נתמך בתשואה, בריבית ובהכנסות משקי הבית, הוא פשוט חסר בסיס כלכלי.

6. התובנה החמישית: המטרה היא להציל את המערכת, לא את הבועה

הסיכון האמיתי הוא שהמשבר יזלוג מהדירות אל המערכת הבנקאית. כשהבטוחות נשחקות, היציבות הפיננסית של כולנו בסכנה. הפתרון אינו סבסוד של מחירי בועה או חלוקת אשראי זול, אלא הגנה על המערכת מפני קריסה.אני מציע להנהיג "מחירון מימון ארצי למ"ר בנוי". השוק יישאר חופשי – אנשים יוכלו לקנות ולמכור בכל מחיר. אולם, הבנקים יעניקו משכנתה לפי הנמוך מבין מחיר העסקה לבין מחירון המימון המקצועי. מי שרוצה לשלם מעל השווי הכלכלי? שיביא את הכסף מהבית, ולא יסכן את המערכת.

7. סיכום: מבחן הערך הכלכלי

התפוצצות הבועה היא תהליך כואב אך הכרחי של חזרה ליסודות הכלכליים. הירידות שאנו רואים כעת הן רק תחילתו של תהליך "גילוי מחיר" מחדש, שבו התודעה של המוכרים תיאלץ בסוף להיפגש עם המציאות של הקונים.אל תתנו להנחות של מאות אלפי שקלים לסנוור אתכם. בתקופה של "סכין נופלת", המדד היחיד שקובע הוא הערך הפונדמנטלי של הנכס. כי בסוף היום, השאלה אינה כמה המוכר הסכים להוריד, אלא מהו המחיר שבו הנכס הזה באמת מסוגל להחזיק את עצמו.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


02Sep

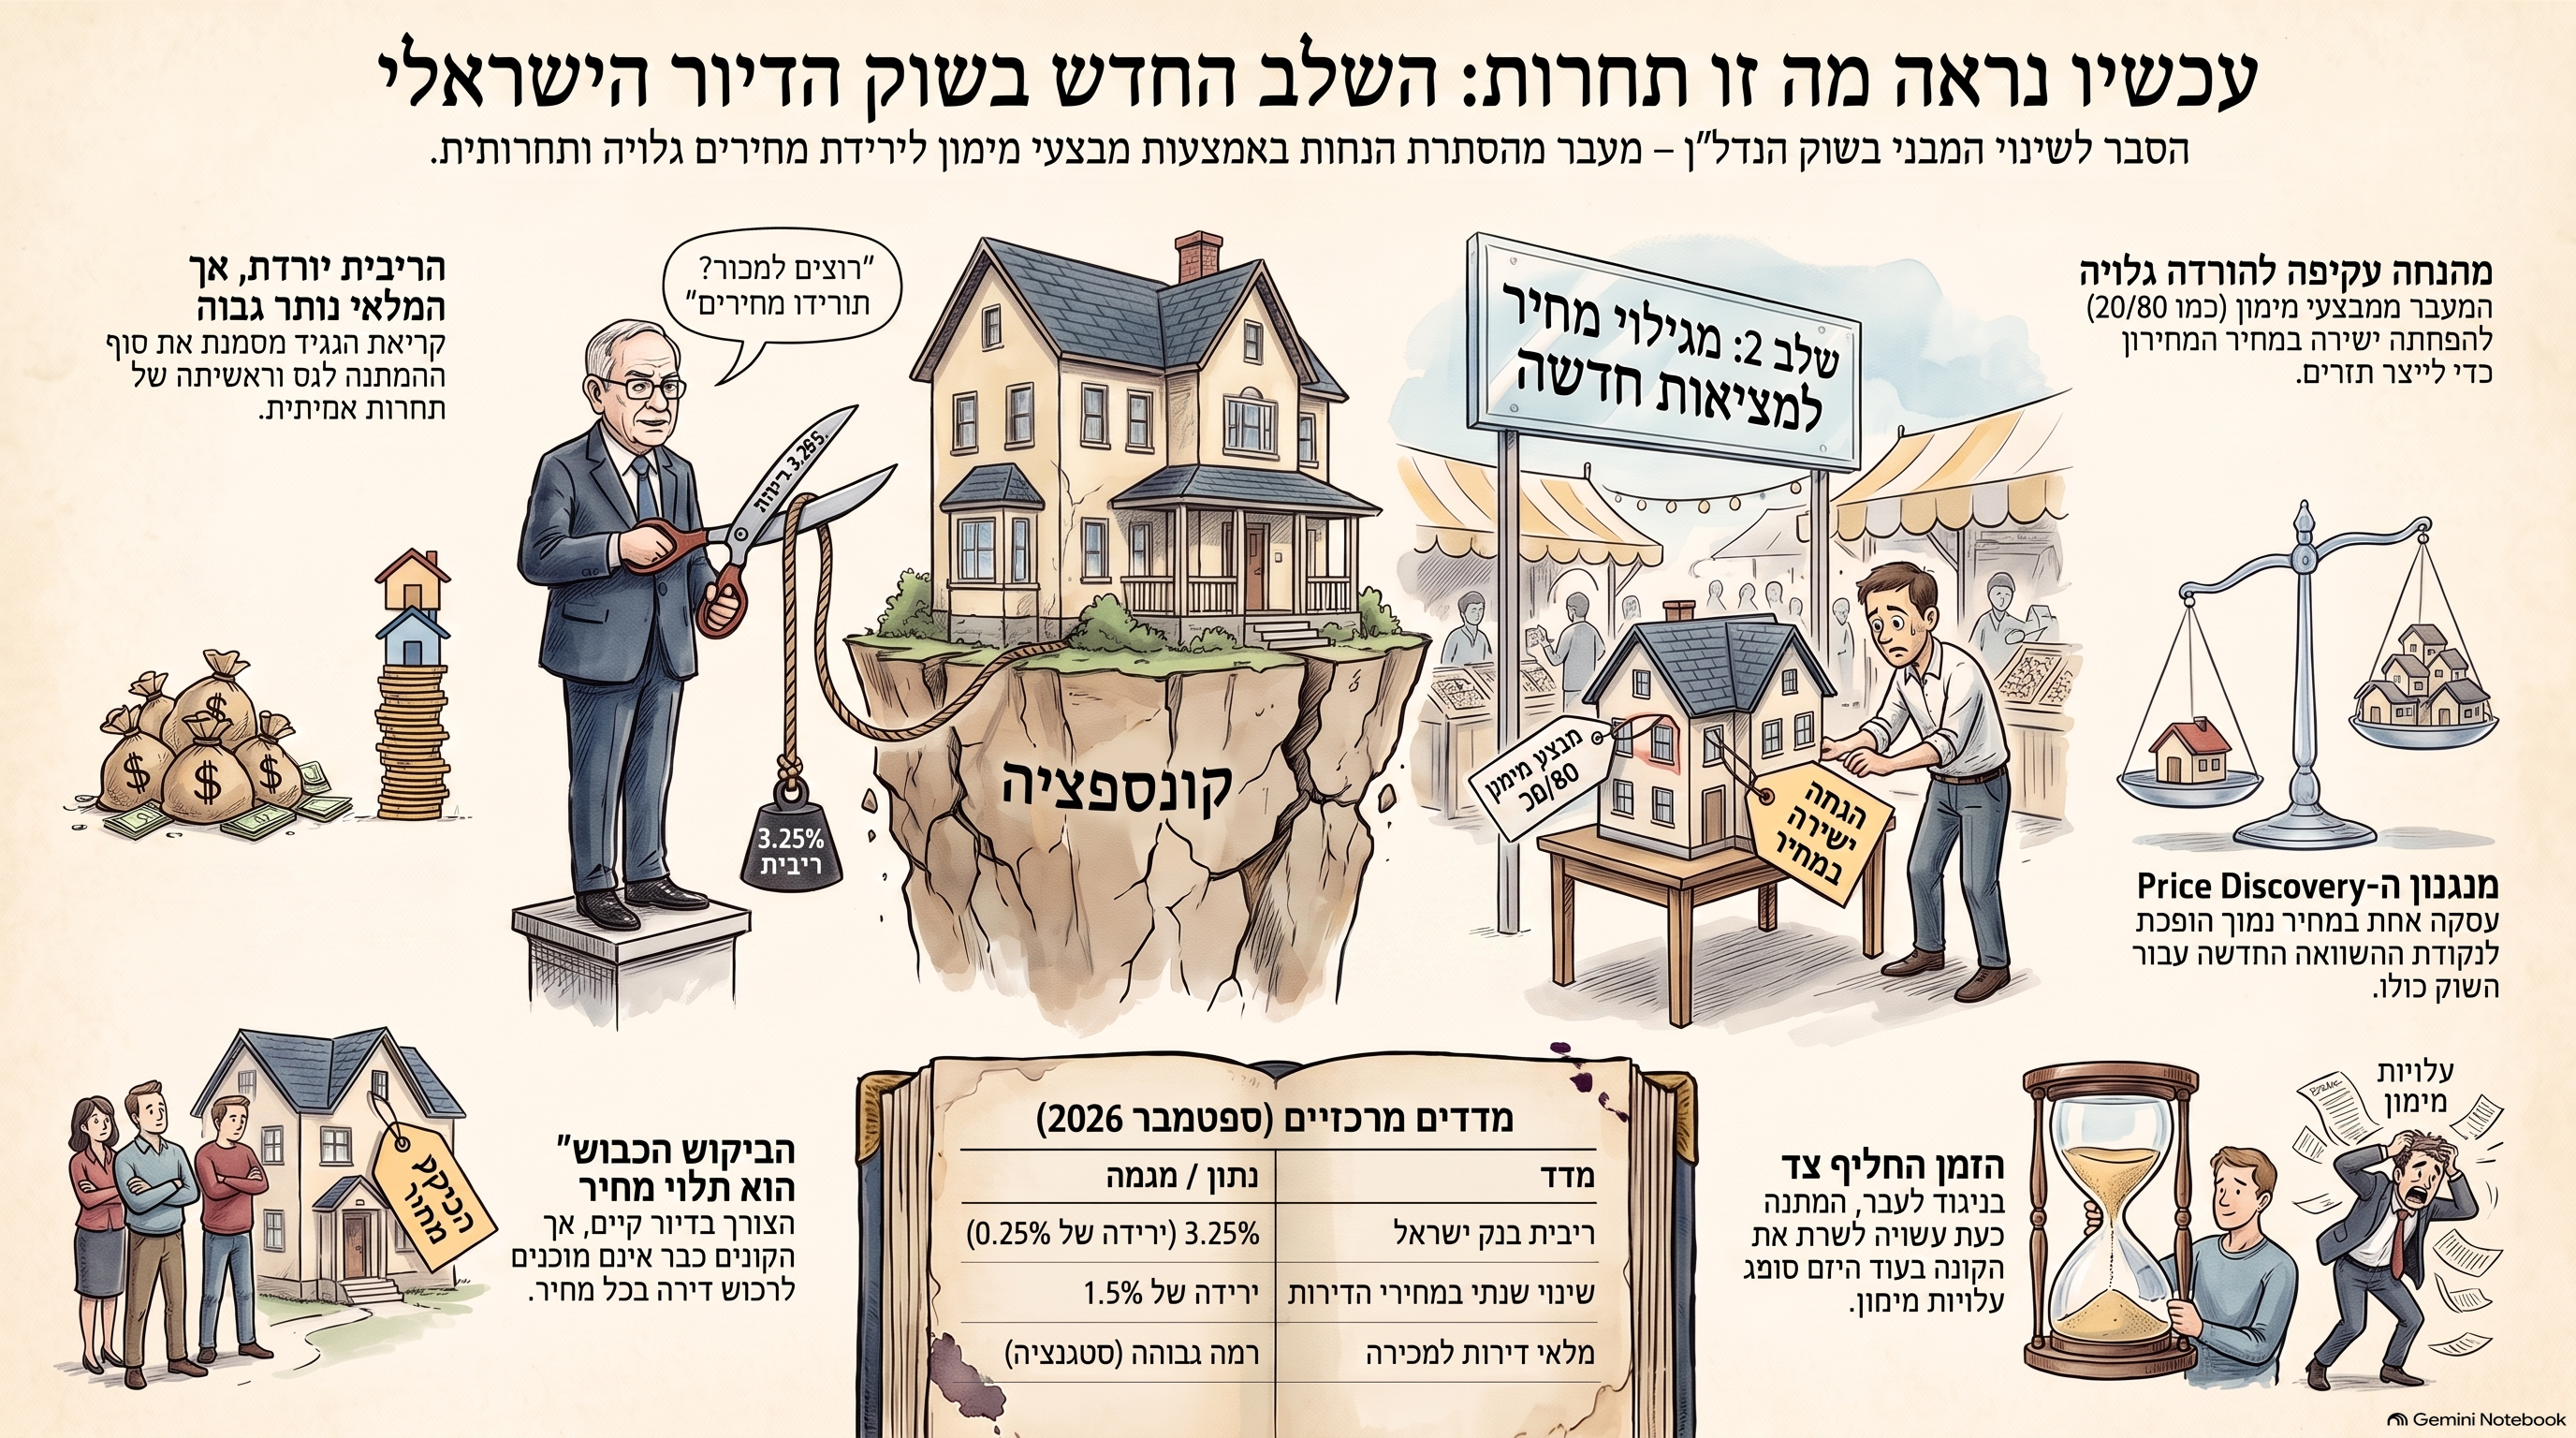
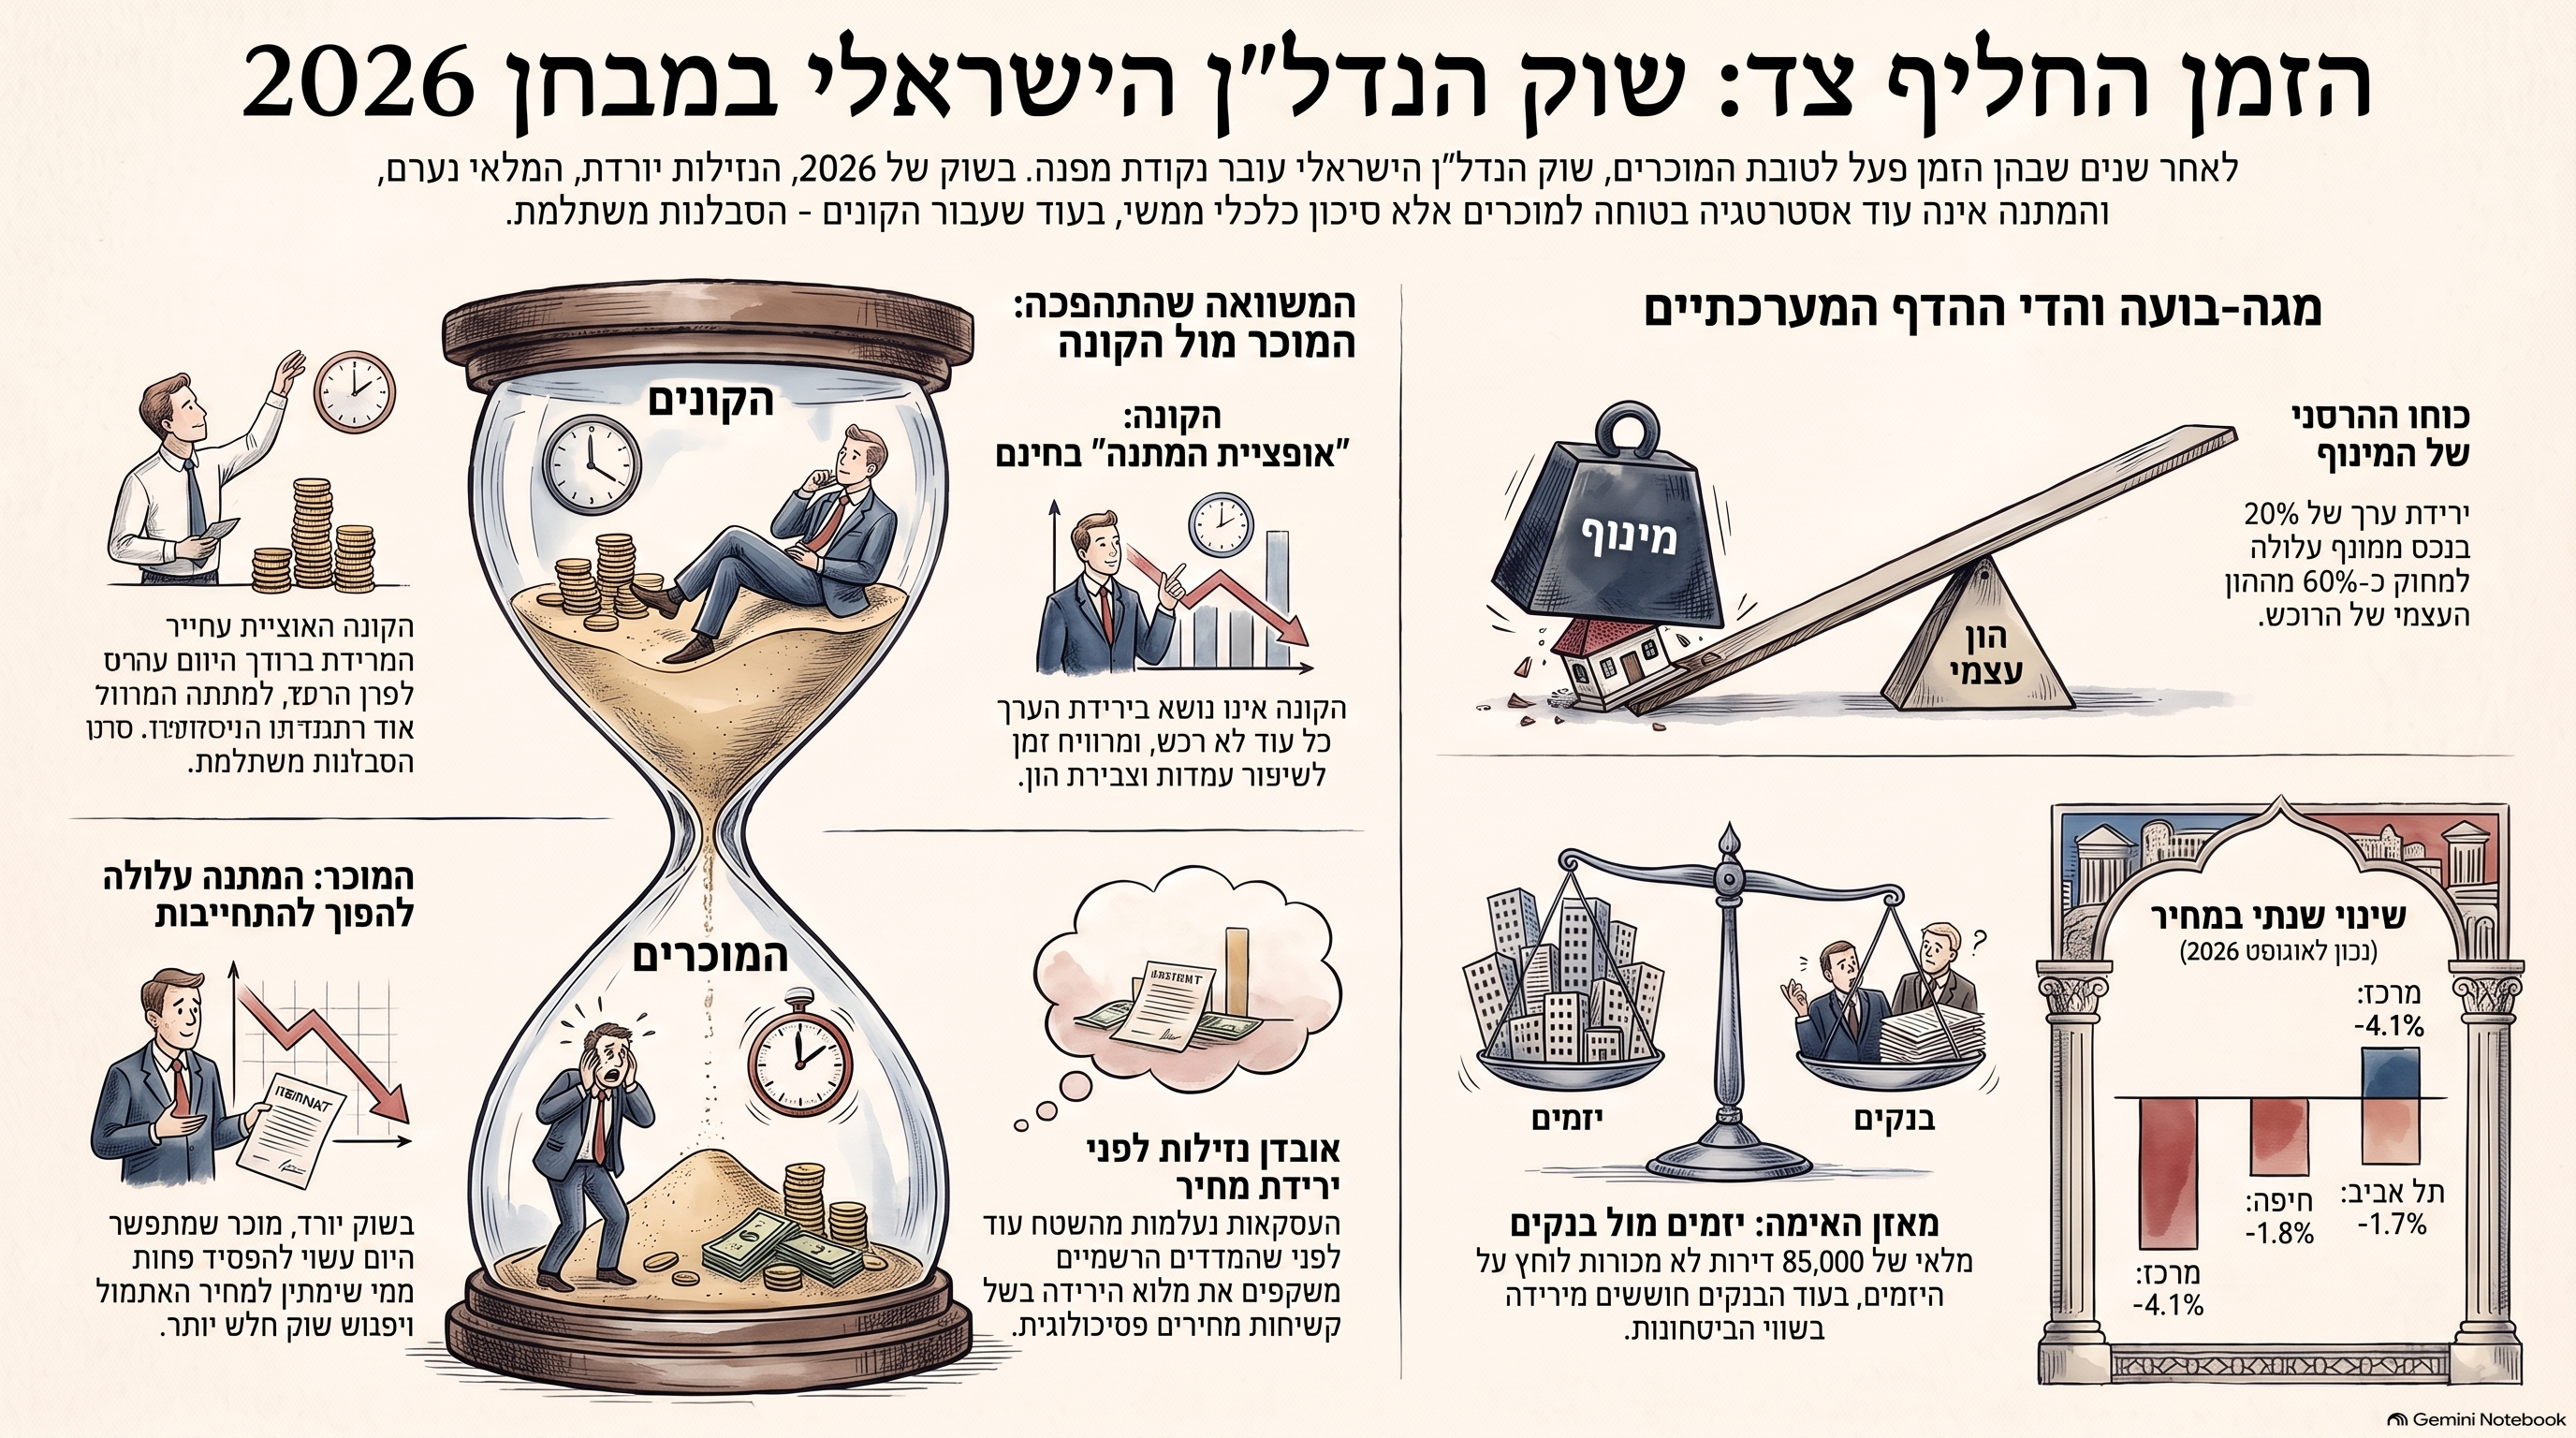
נגיד בנק ישראל קרא לקבלנים להוריד מחירים דווקא ביום שבו בנק ישראל הוריד את הריבית ל־3.25%. מה המשמעות של המסר הזה עבור שוק הדיור? ניתוח של המעבר ממבצעי מימון להורדות מחיר גלויות, התחרות על הקונה, מלאי הדירות הגבוה, חשבונות הליווי, מחירי הקרקע, המשכנתאות וגילוי המחיר מחדש. האם אנו עומדים בפני השלב שבו יתברר כיצד נראה שוק חופשי באמת כאשר הקבלנים נאלצים להתחרות באמצעות המחיר?

שריקת הפתיחה: עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

כשהנגיד אומר לקבלנים להוריד מחירים, משהו עמוק משתנה בשוק הדיור

אתמול, 1 בספטמבר 2026, הוריד בנק ישראל את הריבית ב־0.25 נקודת אחוז לרמה של 3.25%.לכאורה, זו הייתה אמורה להיות הבשורה שהקבלנים חיכו לה. ריבית נמוכה יותר. משכנתאות שעשויות להתמתן. עלויות מימון שיכולות לרדת. עוד קצת חמצן לשוק. אבל באותו יום נשמע מסר חשוב הרבה יותר.נגיד בנק ישראל, פרופ' אמיר ירון, קרא לקבלנים להוריד מחירים והסביר שהורדת מחירי הדירות יכולה לתמרץ את הציבור לחזור לשוק.זהו רגע שצריך להתעכב עליו.כי למעשה הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק. לא להמתין ל"ביקושים הכבושים".לא להמשיך להנדס מבצעי מימון. לא להניח שהקונה יחזור בכל מחיר. להוריד מחיר. ובעיניי, זו שריקת הפתיחה לשלב חדש בשוק הדיור.


דווקא ביום שבו הריבית ירדה

האירוניה כמעט מושלמת.הורדת ריבית אמורה, תיאורטית, לתמוך במחירי נכסים.ככל שמחיר הכסף יורד, קל יותר לממן רכישה.אבל הודעת בנק ישראל מאתמול כוללת נתון שאי אפשר להתעלם ממנו:מלאי הדירות שנותרו למכירה מוסיף לשהות ברמה גבוהה.מחירי הדירות אמנם עלו ב־0.1% בחודשים מאי־יוני, אך במבט שנתי הם ירדו ב־1.5%.כלומר, אפילו ביום שבו הריבית יורדת, בנק ישראל עצמו מצביע על שוק שבו קיים מלאי משמעותי שלא נמכר.וזו הנקודה החשובה.הבעיה אינה שאין דירות.הבעיה אינה שאין צורך בדירות.הבעיה היא שיש מחיר שבו הקונה אינו מגיע.


יש ביקוש לדירות. אין ביקוש לדירות בכל מחיר

זו הבחנה בסיסית, אבל קריטית.בישראל יש ביקוש למגורים.אנשים מתחתנים.משפחות מתרחבות.אנשים מתגרשים.עוברים עיר.משפרים דיור.משקיעים מחפשים נכסים.צעירים רוצים להקים בית.כלומר, הצורך קיים.אבל צורך בדירה אינו זהה ליכולת או לנכונות לרכוש אותה בכל מחיר.וזו בדיוק הטעות שנעשתה במשך שנים בדיון הציבורי.אמרו:"יש ביקוש."ולכן הסיקו:"המחירים חייבים לעלות."אבל המשפט הנכון הוא:יש ביקוש במחיר מסוים.וכאשר המחיר מתרחק מההכנסה, מהשכירות, מעלות המימון ומהערך הכלכלי של הנכס, הביקוש אינו נעלם.הוא פשוט מפסיק להפוך לעסקה.


עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

במשך שנים דיברו כאן על "שוק חופשי".על ביקוש והיצע.על כוחות השוק.על קונה מרצון ומוכר מרצון.אבל שוק חופשי אינו נבחן רק כאשר המחירים עולים.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.עכשיו נראה מה קורה כאשר הקונה כבר אינו רודף אחרי הדירה, אלא הקבלנים מתחילים לרדוף אחרי הקונה.עכשיו נראה מה קורה כאשר בפרויקט אחד דורשים 3 מיליון שקל ובפרויקט הסמוך יזם שזקוק לתזרים מחליט למכור ב־2.8 מיליון.ואז מגיע היזם השלישי.והרביעי.וכל אחד מהם צריך לקבל החלטה פשוטה:לשמור על המחיר או למכור.זו תחרות.לא תחרות על מי יעלה את המחיר מהר יותר.תחרות על הקונה.ובשוק שבו קיים מלאי גבוה, הון תקוע, מימון יקר ואי ודאות, המחיר הופך בהדרגה לכלי התחרות החזק ביותר.כאן נגמרת התיאוריה ומתחיל השוק.


שוק חופשי אינו מבטיח לאף אחד מחיר

זו נקודה שראוי לומר בצורה ברורה.שוק חופשי אינו מבטיח ליזם את הרווח שתכנן.הוא אינו מבטיח לבעל קרקע לקבל בחזרה את המחיר ששילם.הוא אינו מבטיח לבנק שהבטוחה שלו תמיד תהיה שווה כמו ביום שבו ניתן האשראי.והוא אינו מבטיח לרוכש שקנה אתמול שמישהו אחר יקנה ממנו מחר במחיר גבוה יותר.שוק חופשי עושה דבר אחד:הוא מחפש מחיר שבו קונה ומוכר מוכנים לבצע עסקה.ואם במחיר הנוכחי אין מספיק קונים, אין שום חוק כלכלי שקובע שהקונה חייב להשתנות.לפעמים המחיר הוא זה שצריך להשתנות.


עד היום ניסו לתת הנחה בלי לקרוא לה הנחה

אחת התופעות המרתקות בשנים האחרונות הייתה הדרך שבה השוק ניסה להגן על המחיר הנומינלי.במקום להוריד מחיר באופן גלוי, נבנתה תעשייה שלמה של הנחות עקיפות:20/80.10/90.הלוואות קבלן.סבסוד ריבית.פטור מהצמדה.שדרוגים.מימון זמני.דחיית תשלום.הטבות שונות.כל אחד מהכלים האלה יכול להיות לגיטימי בפני עצמו.אבל כאשר הם הופכים למנגנון שיווקי רחב, מתרחשת תופעה חשובה:מחיר המחירון נשאר גבוה, אבל מחיר העסקה האפקטיבי כבר יורד.כלומר, השוק התחיל להוריד מחירים עוד לפני שהודה בכך.


עכשיו מגיע שלב קשה יותר: הורדת מחיר גלויה

כאשר מבצעי מימון מספיקים כדי להביא קונים, אפשר לשמור על מחיר המחירון.אבל כאשר גם המבצעים כבר אינם מספיקים, נשאר הכלי הבסיסי ביותר.המחיר עצמו.כאן מתחילה נקודת השבירה.יזם אחד מחליט לתת 5% הנחה.יזם אחר נותן 7%.שלישי נאלץ לתת 10%.לפתע מחיר העסקה החדש הופך לעסקת השוואה.ואז הקונה בפרויקט הסמוך שואל:אם שם מוכרים ב־2.7 מיליון שקל, למה שאשלם כאן 3 מיליון?וזה הרגע שבו מנגנון העליות יכול להתחיל לעבוד בכיוון ההפוך.


מי יוריד ראשון?

זו אולי השאלה החשובה ביותר בחודשים הקרובים.כל עוד כולם מצליחים להחזיק מעמד, אפשר לשמור על מחיר.אבל השוק אינו בנוי משחקנים זהים.ליזם אחד יש חוב גדול יותר.לשני יש מלאי גדול יותר.לשלישי מגיע פירעון.הרביעי צריך הון לפרויקט הבא.החמישי נמצא מול בנק שדורש עמידה ביעדי מכירות.השישי פשוט רוצה לצמצם סיכון.בנקודה מסוימת אחד מהם יגיע למסקנה:עדיף למכור היום בפחות מאשר להסתכן במכירה בעוד חצי שנה בהרבה פחות.וכאשר הראשון עושה זאת, הוא אינו משנה רק את המצב שלו.הוא משנה את השוק.


כך מתחיל גילוי מחיר מחדש

בשוק עולה, העסקה האחרונה הופכת לעיתים קרובות לרצפה של העסקה הבאה.דירה נמכרה ב־2.5 מיליון?המוכר הבא מבקש 2.6.ואז 2.7.ואז 2.8.כך השוק מטפס.אבל אותו מנגנון עובד גם בכיוון ההפוך.דירה נמכרה ב־2.5 מיליון.מוכר אחר זקוק לעסקה ומוכר ב־2.45.אחריו מגיעה עסקה ב־2.4.ולפתע העסקאות החדשות הופכות לנקודות ההשוואה החדשות.זהו Price Discovery, גילוי מחיר.ובשוק שהיה מנופח לאורך זמן, גילוי המחיר יכול להיות תהליך כואב מאוד.


מלכודת העלות השקועה

אחת הטענות שאני שומע שוב ושוב היא:"הקבלנים לא יכולים להוריד מחירים. הקרקע עלתה להם ביוקר."אבל השוק אינו מתעניין בכמה שילמת.אם יזם רכש קרקע במחיר גבוה מדי, זו בעיה במבנה העלויות שלו.לא של הקונה.המחיר ששולם בעבר הוא עלות שקועה.הקונה של היום אינו מחויב להציל עסקה שנעשתה אתמול.הוא ישלם את הסכום שהוא מסוגל ומוכן לשלם.ופה מתחילה ההתנגשות האמיתית בין הדוח הכלכלי של הפרויקט לבין המציאות.


ומה קורה לחשבון הליווי?

כאן אנחנו חוזרים למערכת הבנקאית.הבנקים אינם צופים מן הצד.הם נמצאים עמוק בתוך המערכת.הם מימנו קרקעות.הם מממנים בנייה.הם מלווים פרויקטים.והם מממנים גם את רוכשי הדירות באמצעות משכנתאות.כל עוד המחירים מוחזקים, השווי החשבונאי והכלכלי של הפרויקט נראה יציב יחסית.אבל כאשר המחיר בפועל מתחיל לרדת, מגיעות שאלות קשות:מהו שווי המלאי?כמה שווה הקרקע?מהו שיעור הרווח החדש בפרויקט?מה קורה ליחס החוב לבטוחה?כמה הון עצמי באמת נשאר?ומה קורה לפרויקט שנבנה מתוך הנחה שהוא ימכור ב־35 אלף שקל למ"ר כאשר השוק מוכן לשלם 30 אלף?וכאן הסיפור כבר אינו שיווקי.הוא פיננסי.


מכאן עלול להתחיל מרחץ הדמים

אני משתמש בביטוי הזה לא משום שאני רוצה לראות קריסה.להפך.אני משתמש בו מפני שכאשר שוק מתנפח במשך שנים באמצעות אשראי, מינוף, מחירי קרקע גבוהים וציפיות להמשך עליות, ההתאמה אינה מתחלקת באופן שווה.מישהו סופג את ההפסד.היזם.בעל הקרקע.הבנק.המשקיע.הרוכש.או כמה מהם יחד.בועה אינה רק סיפור של מחירים שעולים ואז יורדים.היא מערכת שלמה של התחייבויות שנבנתה סביב ההנחה שהמחיר הגבוה הוא בר קיימא.כאשר ההנחה הזאת נשברת, מתחילה חלוקת ההפסדים.


ומי נמצא בסוף השרשרת? משק הבית

חשוב לא לשכוח אותו.משפחה שקנתה דירה ב־3 מיליון שקל עם משכנתה גבוהה יכולה לראות דירה דומה בפרויקט סמוך נמכרת בהמשך ב־2.6 מיליון.אם היא מתגוררת בדירה, משלמת את המשכנתה ואינה צריכה למכור, ייתכן שלא קורה דבר מיידי.אבל החיים קורים.אנשים מתגרשים.עוברים עבודה.משנים עיר.נקלעים לקושי כלכלי.צריכים למחזר אשראי.ואז מחיר השוק החדש הופך ממספר תיאורטי לבעיה ממשית.וזו בדיוק הסיבה שבועה נדל"נית היא גם אירוע פיננסי וחברתי.


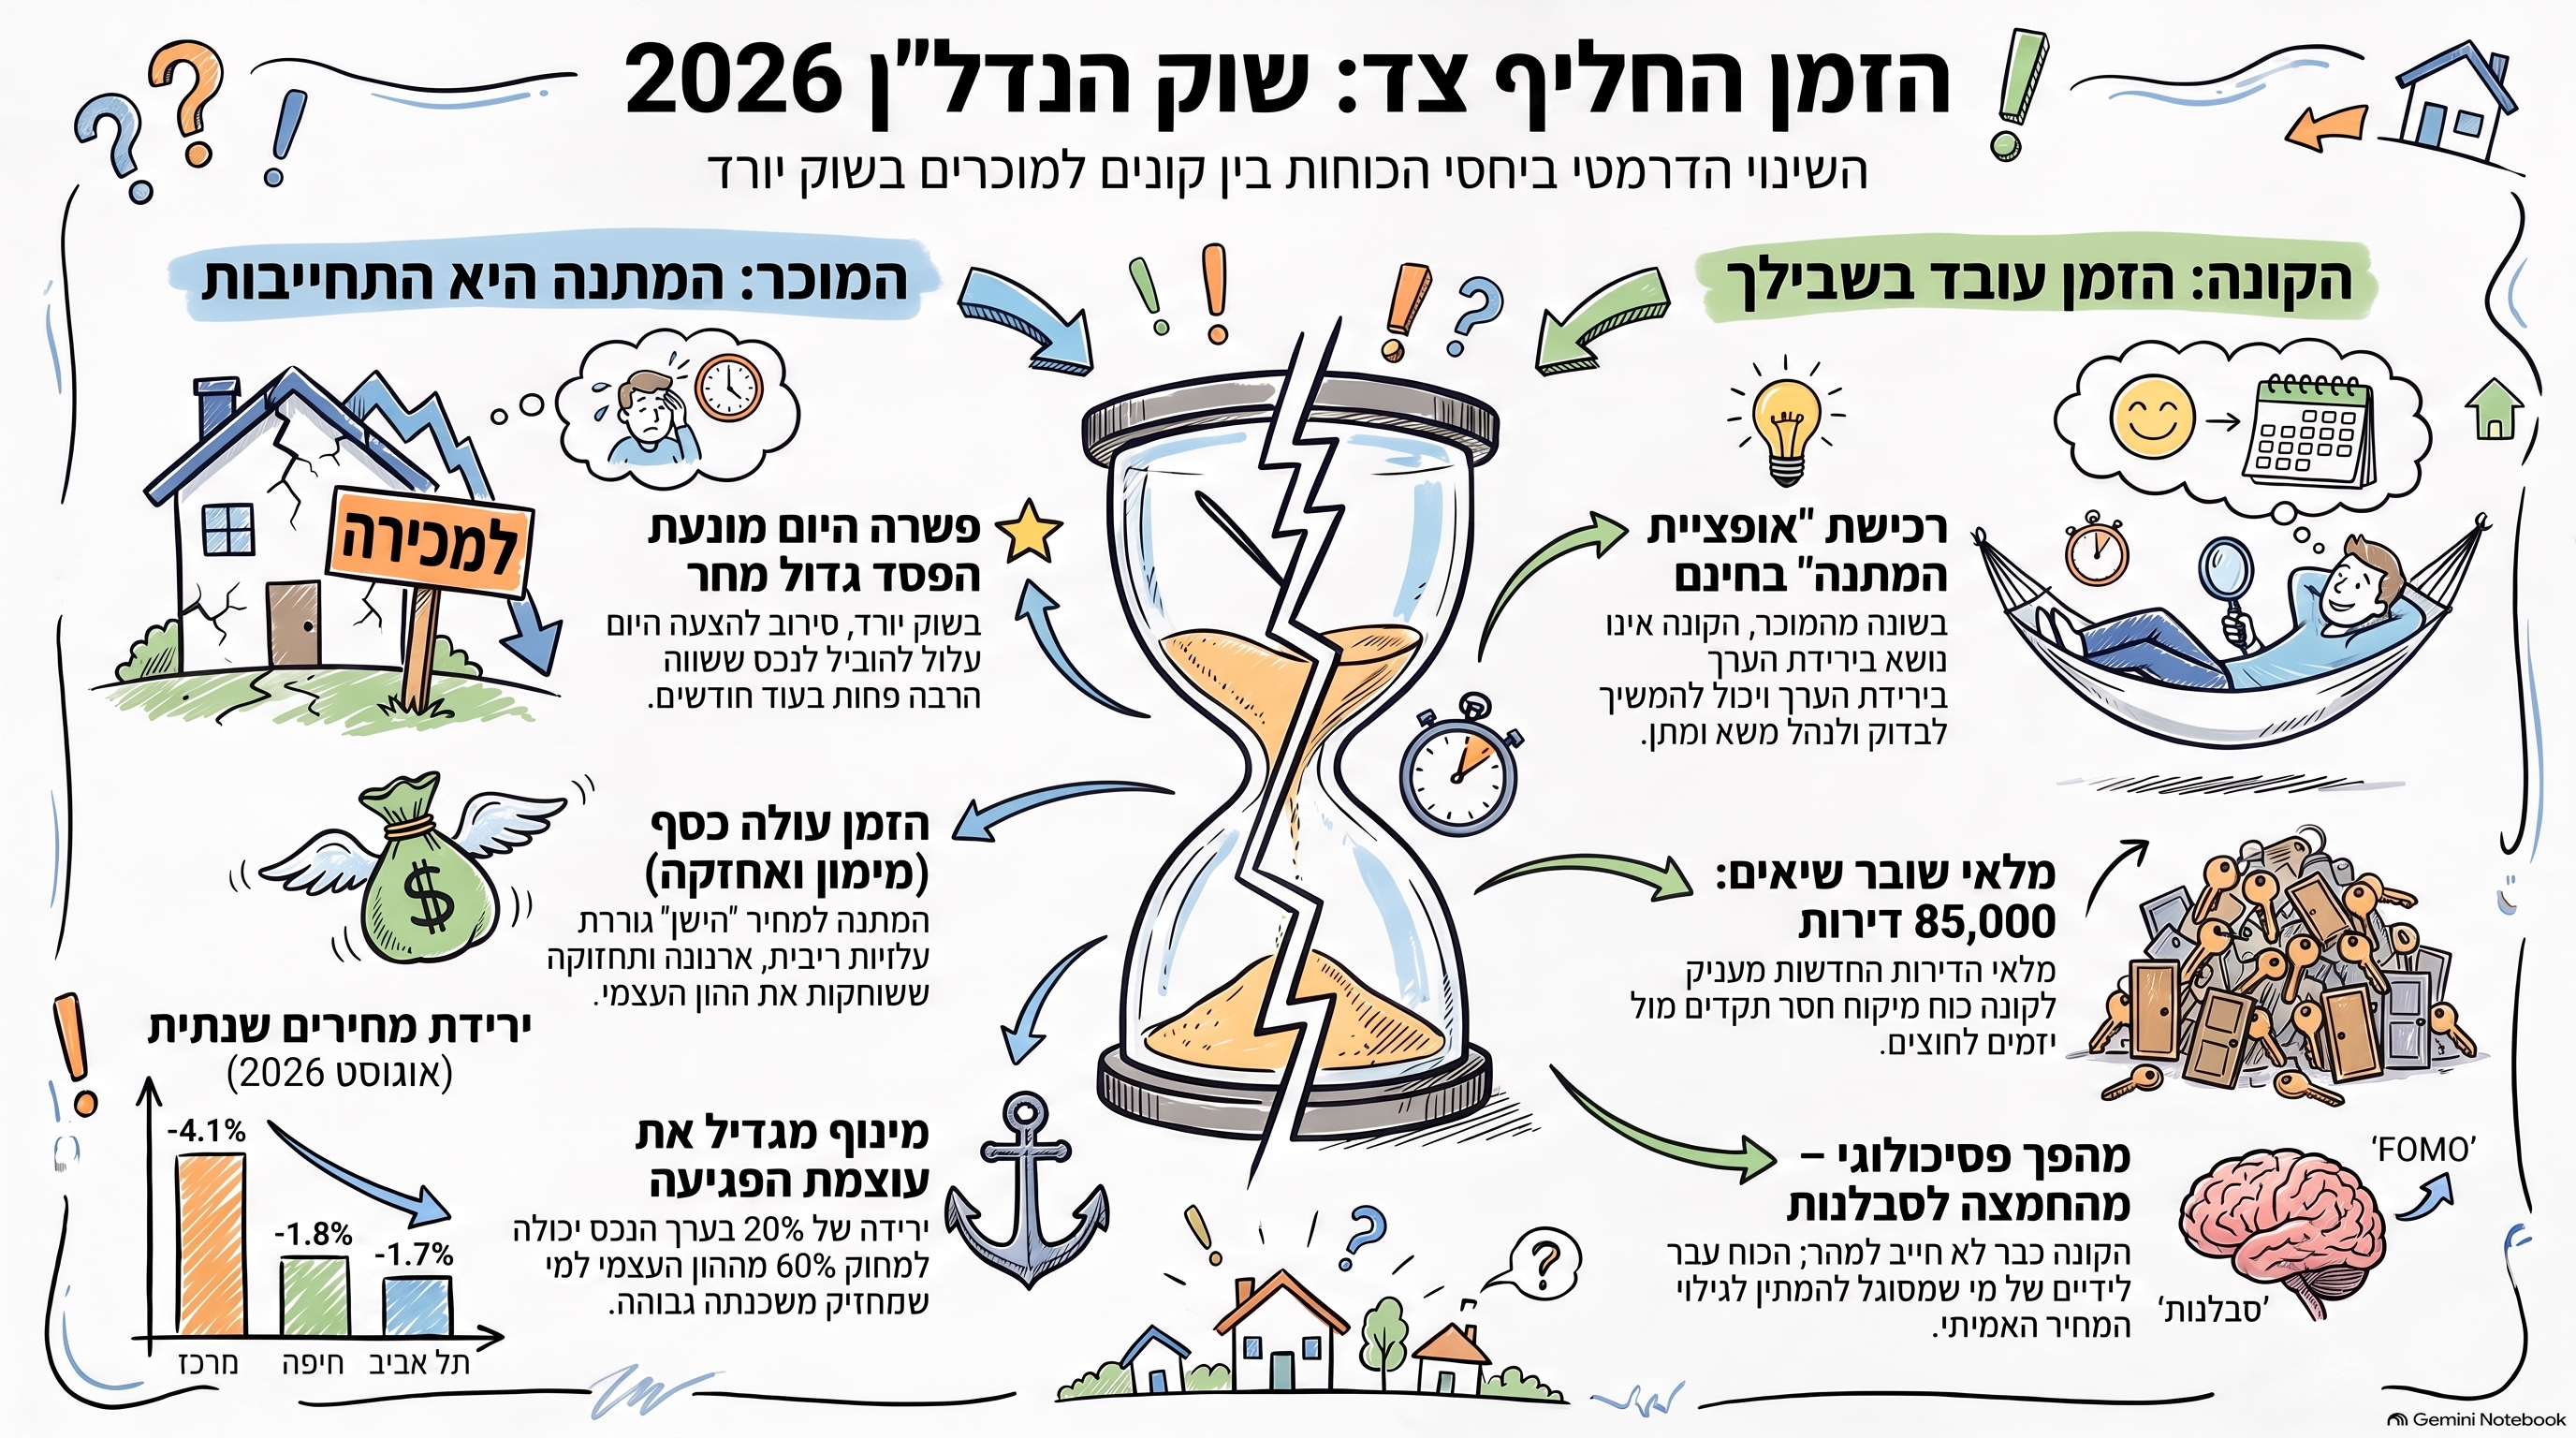
הזמן החליף צד

במשך שנים הזמן עבד לטובת המוכר.מי שלא מכר היום האמין שיוכל למכור מחר ביותר.המחירים עלו.האשראי היה זמין.הציפיות היו חיוביות.הקונים חששו להישאר בחוץ.FOMO.עכשיו המשוואה יכולה להשתנות.כאשר מלאי הדירות שנותרו למכירה נשאר גבוה, כפי שמציין בנק ישראל, וכאשר המחירים כבר נמוכים ב־1.5% לעומת שנה קודם לכן, הזמן אינו בהכרח חברו של המוכר.ליזם כל חודש עולה כסף.ריבית.ערבויות.מימון.תחזוקה.ניהול.שיווק.הון עצמי תקוע.לקונה יש לפעמים נכס אחר שאין ליזם:זמן.הוא יכול להמתין.


וזה משנה את מאזן הכוחות

ברגע שהקונה מאמין שמחר המחיר אולי יהיה נמוך יותר, מתרחש שינוי פסיכולוגי עמוק.לפני כמה שנים הקונה אמר:אם לא אקנה היום, מחר יהיה יקר יותר.עכשיו הוא יכול לומר:אם לא אקנה היום, אולי מחר יהיה זול יותר.המשפט הזה לבדו מסוגל לשנות שוק.כי מחיר אינו רק תוצאה של ריבית ושל מלאי.הוא גם תוצאה של ציפיות.בועות עולות על ציפיות.והן נשברות כאשר הציפיות מתהפכות.


הורדת הריבית אינה בהכרח גלגל הצלה

הטענה האוטומטית היא:"הריבית יורדת, אז מחירי הדירות יעלו."אבל המציאות מורכבת יותר.כן, ריבית נמוכה יותר משפרת את כושר המימון.אבל אם הקונה חושב שהמחיר עצמו יורד, הוא יכול להמתין.ואם הוא מעריך שגם הריבית עשויה להמשיך לרדת, יש לו אפילו סיבה נוספת להמתין.כלומר, הורדת ריבית אינה מבטלת את תהליך גילוי המחיר.היא יכולה אפילו להתרחש במקביל אליו.החלטת בנק ישראל מ־1 בספטמבר 2026 ממחישה זאת היטב: הריבית ירדה ל־3.25%, אך באותה הודעה הבנק מצביע על מלאי גבוה ועל ירידה שנתית במחירי הדירות.


עכשיו צריך לעקוב אחרי הדבר הנכון

לא רק אחרי מדד מחירי הדירות.לא רק אחרי מספר העסקאות.אלא אחרי איכות העסקאות ומבנה העסקאות.צריך לבדוק:כמה הנחה ניתנה בפועל.איזה מימון נלווה לעסקה.מה נדחה.מה סובסד.איזה שדרוג ניתן.מהו מחיר המחירון.ומהו המחיר האפקטיבי.כי בתקופת מעבר, מחיר המחירון עלול לספר לנו מה המוכר רוצה.המחיר האפקטיבי מספר לנו מה השוק באמת מוכן לשלם.


מחיר הוא נתון. שווי הוא מסקנה כלכלית

וזה מחזיר אותנו ללב הדיון השמאי.עסקה שנעשתה במחיר מסוים היא נתון.אבל היא אינה פוטרת אותנו מהשאלה:האם המחיר הזה נתמך על ידי גורמי היסוד?הכנסה.שכר דירה.תשואה.ריבית.עלות הון.סיכון.יכולת החזר.כאשר המחיר מתרחק מהם, נוצר פער.אפשר להסתיר את הפער.אפשר לממן אותו.אפשר לדחות את ההכרה בו.אבל אי אפשר לבטל אותו.בסוף הכלכלה גובה את החשבון.


המשפט של הנגיד הוא הרבה יותר מעצה לקבלנים

אין צורך לייחס לנגיד דברים שלא אמר.הוא לא הכריז על בועת נדל"ן.הוא לא הכריז על קריסה.והוא ודאי לא הכריז על "מרחץ דמים".אבל כאשר נגיד בנק ישראל אומר שהורדת מחירים יכולה להחזיר ציבור לשוק, קשה להתעלם מהמסקנה הכלכלית הבסיסית:המחיר עצמו הפך לחלק מהבעיה.וזה שינוי מהותי בשיח.לא רק:מתי הריבית תרד?אלא:כמה צריך המחיר לרדת כדי שהעסקה תחזור להיות כלכלית ואפשרית?


במשך שנים השאלה הייתה: כמה עוד יעלה?

עכשיו השאלה משתנה.כמה צריך לרדת כדי שהקונה יחזור?זו כבר שאלה מסוג אחר.זו שאלה של שוק שעובר משלב של התרחבות לשלב של גילוי מחיר.וזו גם הסיבה שהחודשים הקרובים יהיו מעניינים במיוחד.לא משום שאפשר לדעת מראש את שיעור הירידה.אלא משום שנוכל לראות איך נראה השוק כאשר המחיר עצמו הופך לכלי התחרות.


עכשיו נראה מה זה שוק חופשי באמת

אם אכן מתחיל מרוץ על הקונה, אין יותר מקום לסיסמאות.נראה מה קורה כאשר יזם אחד מוריד מחיר.נראה אם השכן מצטרף.נראה מה קורה למלאי.נראה מה עושים הבנקים.נראה מה קורה למחירי הקרקע.נראה מה קורה לעסקאות יד שנייה.ונראה עד כמה מהר העסקאות החדשות הופכות לעסקאות ההשוואה החדשות.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.לא כאשר כולם עולים יחד.אלא כאשר כל אחד צריך להחליט אם הוא רוצה לשמור על המחיר או לשמור על התזרים.


השורה התחתונה

אתמול הוריד בנק ישראל את הריבית ל־3.25%.אבל ייתכן שהאירוע החשוב יותר עבור שוק הדיור היה המשפט שנאמר לצד הורדת הריבית.המסר לקבלנים היה למעשה:רוצים שהציבור יחזור לשוק? תורידו מחירים.בעיניי, זו שריקת פתיחה.לא לירידות, שכבר הופיעו בנתונים.אלא לשלב חדש.השלב שבו ההנחה הסמויה עלולה להפוך להנחה גלויה.השלב שבו מחיר המחירון מפסיק להיות קדוש.השלב שבו הקבלנים מתחילים להתחרות לא רק במפרט, במיקום ובתנאי המימון, אלא במחיר.השלב שבו מי שזקוק לתזרים עשוי למכור ראשון.והשלב שבו עסקה אחת במחיר נמוך יותר מתחילה לקבוע את העסקה שאחריה.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.כי שוק חופשי אינו מבטיח למוכר את המחיר שהוא רוצה.הוא קובע את המחיר שבו נמצא קונה.הנגיד שרק את שריקת הפתיחה.עכשיו נראה מי יתחיל לרוץ.


English Summary

The Starting Whistle: Now We Will See What Real Competition and a Free Market Look Like

On September 1, 2026, the Bank of Israel reduced its policy rate by 25 basis points to 3.25%.On the very same day, Bank of Israel Governor Prof. Amir Yaron delivered another message to housing developers: lower prices could encourage buyers to return to the market.That message may prove more important to the housing market than the rate cut itself.For years, the Israeli housing debate focused on supply shortages, population growth, interest rates and pent-up demand. But demand for housing is not the same as demand at any price.The Bank of Israel now reports that the stock of unsold homes remains high and that home prices are 1.5% lower than a year ago.The next phase may therefore be one of genuine price competition.Developers have spent years protecting headline prices through financing incentives, deferred payment plans and subsidies. But when those mechanisms no longer generate sufficient sales, the ultimate competitive tool is the price itself.Once one developer cuts prices in order to generate cash flow, the new transaction becomes a comparable for competing projects. What once worked as an upward pricing mechanism can begin working in reverse. That is price discovery. A free market does not guarantee developers their expected profit, banks their original collateral values, or previous buyers a permanently rising asset price.It does one thing: It finds the price at which a willing buyer meets a willing seller. And if buyers do not appear at the current price, the buyer does not necessarily have to change. The price may have to. Now we may finally see what real competition in the Israeli housing market looks like.

הורד דוח אנליטי - שריקת הפתיחה לשלב החדש בשוק הדיור

שריקת הפתיחה: למה הורדת הריבית היא למעשה קריאת השכמה לשוק הנדל"ן?

המבוא: הפרדוקס של ספטמבר 2026

ה-1 בספטמבר 2026 ייזכר כרגע של אירוניה מושלמת בכלכלת ישראל. מצד אחד, בנק ישראל סיפק לשוק את מה שייחל לו זמן רב – הורדת הריבית לרמה של 3.25%. לכאורה, זהו רגע של חסד עבור יזמים שחוקים. אולם, בחינה מעמיקה של הנתונים חושפת מציאות מורכבת: בעוד שמחירי הדירות רשמו עלייה זניחה של 0.1% בחודשים מאי-יוני, הרי שבמבט שנתי הם כבר רשמו ירידה של 1.5%.המסר ששלח הנגיד באותו יום טרף את הקלפים והבהיר כי עידן ה"נחכה ונראה" הסתיים רשמית. הנגיד לא ירה זיקוק של חגיגה, אלא את שריקת הפתיחה למרוץ אגרסיבי של היזמים על ליבו – וכיסו – של הקונה. מדוע שריקת ההרגעה של הריבית היא למעשה קריאת השכמה למלחמה? כי כעת מתברר ששינוי המגמה לא תלוי עוד במחיר הכסף, אלא בנכונות של המוכרים להכיר במציאות.

המסר של הנגיד: רוצים למכור? תורידו מחירים

קריאתו של פרופ' אמיר ירון לקבלנים מהווה נקודת מפנה דרמטית. הנגיד מאס ב"הנדסה פיננסית" של מבצעי מימון והחליט לשים את האמת על השולחן: מחירי הדירות גבוהים מדי ביחס ליכולת ההחזר של הציבור. הורדת הריבית אינה גלגל הצלה שנועד להנשים מחירים מלאכותיים, אלא תמריץ שנועד לעבוד רק בתנאי שהשוק יעבור התאמה ריאלית."הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק."המשמעות היא דרישה אקטיבית מהיזמים להפסיק להמתין ל"ביקוש הכבוש" המיתולוגי ולחזור לכלי השיווקי הבסיסי ביותר בעולם הכלכלי: המחיר.

האמת על הביקוש: הוא לא קיים "בכל מחיר"

במשך שנים האכילו את השוק במיתוס שגוי: "יש מחסור בדירות, הביקוש תמיד קיים, ולכן המחירים רק יעלו". המציאות של 2026 מנפצת את הקונספציה הזו לרסיסים. כפרשנים כלכליים, עלינו להבדיל בין "צורך במגורים" (הנובע מגידול דמוגרפי) לבין "יכולת כלכלית לרכוש".כאשר המחיר מתנתק מההכנסה הממוצעת, מהתשואה על השכירות ומהערך הכלכלי הריאלי, הביקוש אינו נעלם – הוא פשוט הופך ללא רלוונטי. הוא לא מתורגם לעסקאות. הקונה הישראלי של 2026 מבין שצורך בדירה אינו צ'ק פתוח, ובנקודה שבה השוק נמצא כיום, המחיר הוא זה שחייב להשתנות כדי לפגוש את הכיס של הצרכן.

סוף עידן ההנחות המוסוות: כשהרדמה של 20/80 פגה

עד לא מזמן, השוק ניסה להגן על "מחיר המחירון" המקודש באמצעות תעשיית הרדמה ענפה: מבצעי 20/80, 10/90, סבסוד ריביות והלוואות קבלן נדיבות. הכלים הללו נועדו לשמור על המחיר הנומינלי גבוה בטבלאות האקסל, בזמן שהמחיר האפקטיבי (הריאלי) כבר החל להישחק.אולם, כאשר מלאי הדירות הלא מכורות נשאר גבוה, האלחש הזה מפסיק להשפיע. השוק עובר כעת לשלב "הורדת המחיר הגלויה". ברגע שיזם אחד, הלחוץ לתזרים מזומנים, חותך את מחיר המחירון הרשמי, הוא יוצר "נקודת שבירה". הוא קובע רף חדש שמשנה את כל עסקאות ההשוואה בסביבה ומכריח את השכנים שלו להגיב – או להישאר עם מלאי ריק.

תהליך "גילוי המחיר" (Price Discovery) והתחרות האמיתית

בשוק יורד, אנחנו נכנסים לתהליך של "Price Discovery" – חיפוש המחיר החדש שבו השוק באמת מוכן להיפגש. כאן מתרחש "אפקט המראה" ההפוך: בשוק עולה, העסקה האחרונה הייתה הרצפה למחיר הבא. בשוק יורד, העסקה האחרונה הופכת לתקרה שמעליה אף אחד לא מוכן לשלם.הדינמיקה הזו הופכת את הזמן מאויב של הקונה (FOMO) לאויב המר של המוכר. ליזם יש "עלויות אחזקה" כבדות על כל דירה במלאי:

  • ריביות על הלוואות המימון.
  • עלויות ערבויות חוק מכר.
  • ניהול, תחזוקה ושיווק מתמשך.
  • הון עצמי שתקוע בפרויקט במקום לייצר רווח במיזם הבא.

ככל שהזמן עובר, הלחץ על היזמים גובר, והמחיר הופך לכלי התחרות היחיד שבאמת עובד.

מלכודת ה"עלות השקועה" וסכנת חשבון הליווי

אחת הטענות הנפוצות של יזמים היא: "הקרקע עלתה לי ביוקר, אני לא יכול להוריד מחיר". כלכלית, זוהי "עלות שקועה" (Sunk Cost) – כשל בניתוח הכלכלי של היזם שבו הקונה אינו מחויב להשתתף. לקונה לא אכפת כמה שילמת על הקרקע ב-2022; הוא ישלם רק את שווי השוק ב-2026.המצב הזה מייצר רעידת אדמה ב"חשבון הליווי" הבנקאי. הבנקים אינם צופים מהצד – הם חשופים לירידת ערך הבטוחות. כאשר פרויקט תוכנן להימכר ב-35,000 ש"ח למ"ר אך השוק מוכן לשלם רק 30,000 ש"ח, מתרחשת שחיקת הון (Equity erosion) ופגיעה ביחס החוב לבטוחה (LTV). זהו השלב שבו מתחיל "מרחץ דמים" פיננסי: ההפסדים מתחלקים בין היזם, הבנק והמשקיע, כשההנחה שהמחיר הגבוה הוא נצחי מתנפצת אל קרקע המציאות.

סיכום: כשהפסיכולוגיה מתהפכת

אנחנו נמצאים בנקודה שבה הפסיכולוגיה של השוק שינתה כיוון. הקונה כבר לא רץ בחרדה שמא מחר יהיה יקר יותר; הוא ממתין בסבלנות מתוך הנחה שייתכן ומחר יהיה זול יותר. הציפייה הזו היא מנוע עוצמתי לירידות מחירים, ששום הורדת ריבית של רבע אחוז לא תוכל לבלום לבדה.שוק חופשי אמיתי לא נמדד רק בזינוקים למעלה, אלא ביכולת הכואבת שלו להתאים מחירים למטה כדי למצוא קונה. הנגיד שרק את שריקת הפתיחה, והשוק התחיל לרוץ. האם אנחנו מוכנים לראות את השוק החופשי פועל גם בדרך למטה, או שננסה להנשים את המחירים המלאכותיים עד לנקודת השבירה הבאה?

01Sep

מדוע הבנקים בישראל ממשיכים לממן רכישת דירות גם כאשר מחירי הדיור התרחקו מגורמי היסוד? ניתוח של מנגנון האשראי משלב רכישת הקרקע, דרך הליווי הבנקאי ליזם ועד למשכנתה של משק הבית. נתוני בנק ישראל לשנת 2025 חושפים זינוק של כ־40% באשראי לפרויקטים למגורים, עלייה בפרויקטים שבהם הבנייה מתקדמת מהר מהמכירות והמשך גידול באשראי לדיור גם בזמן ירידה במספר העסקאות. המאמר מסביר כיצד סיכון יזמי מרוכז עשוי להפוך בהדרגה לסיכון משכנתאות מפוזר, ומדוע אישור משכנתה אינו מעיד בהכרח על כך שמחיר הדירה משקף את ערכה הכלכלי.

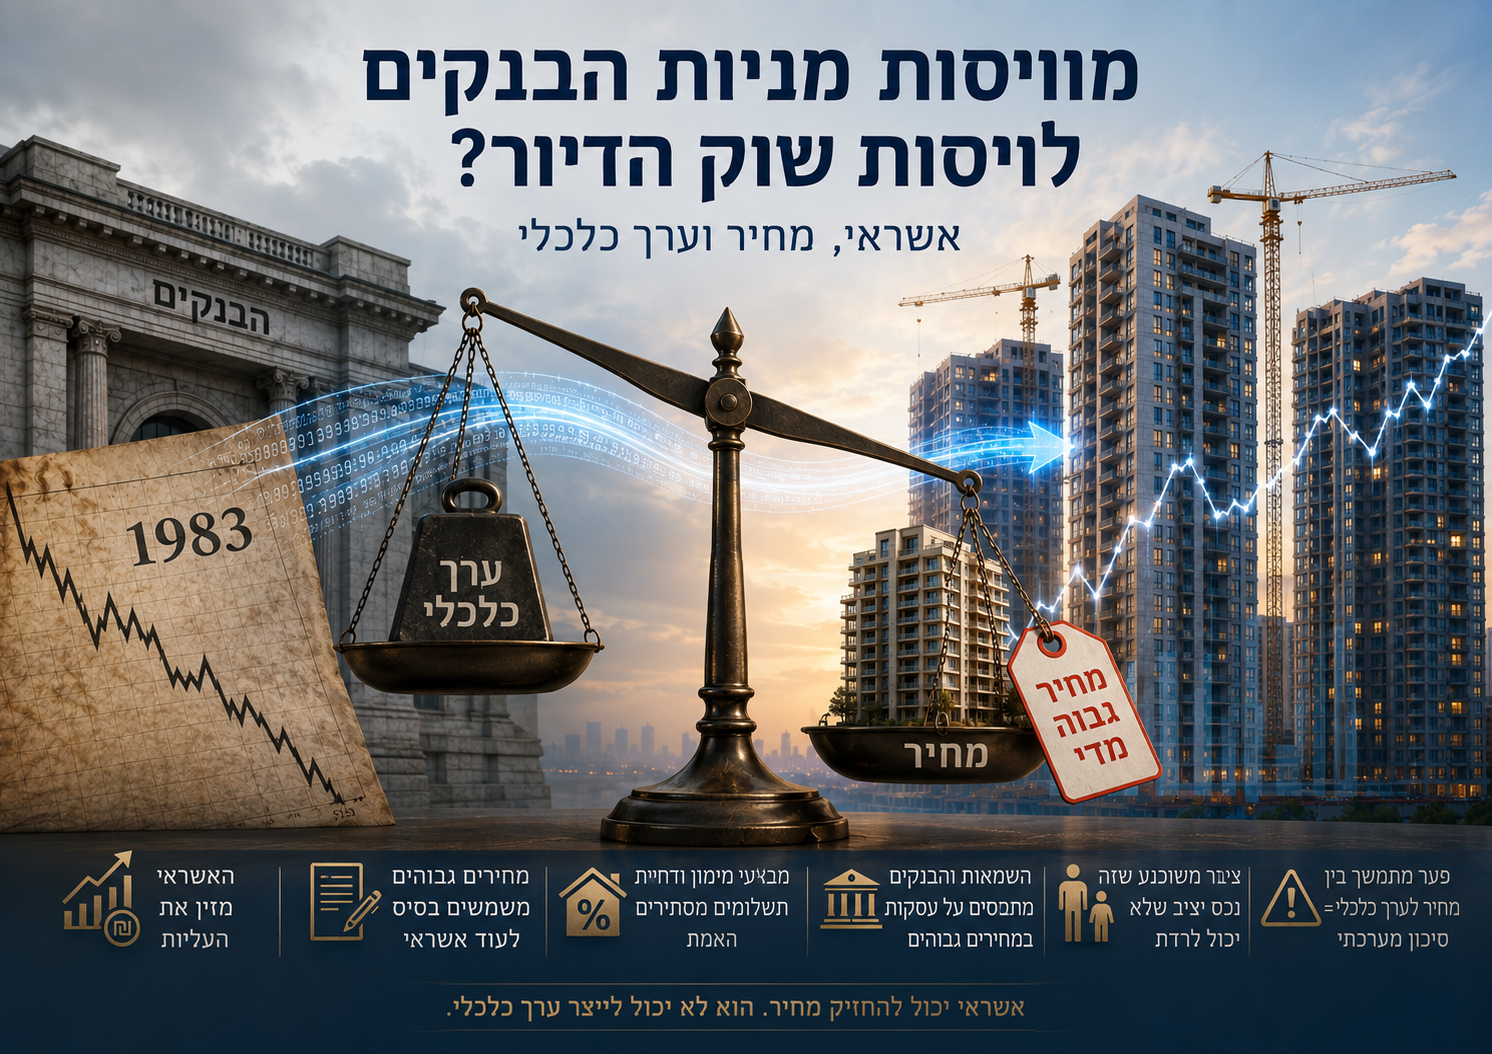
פרק המשך: מוויסות מניות הבנקים לוויסות שוק הדיור

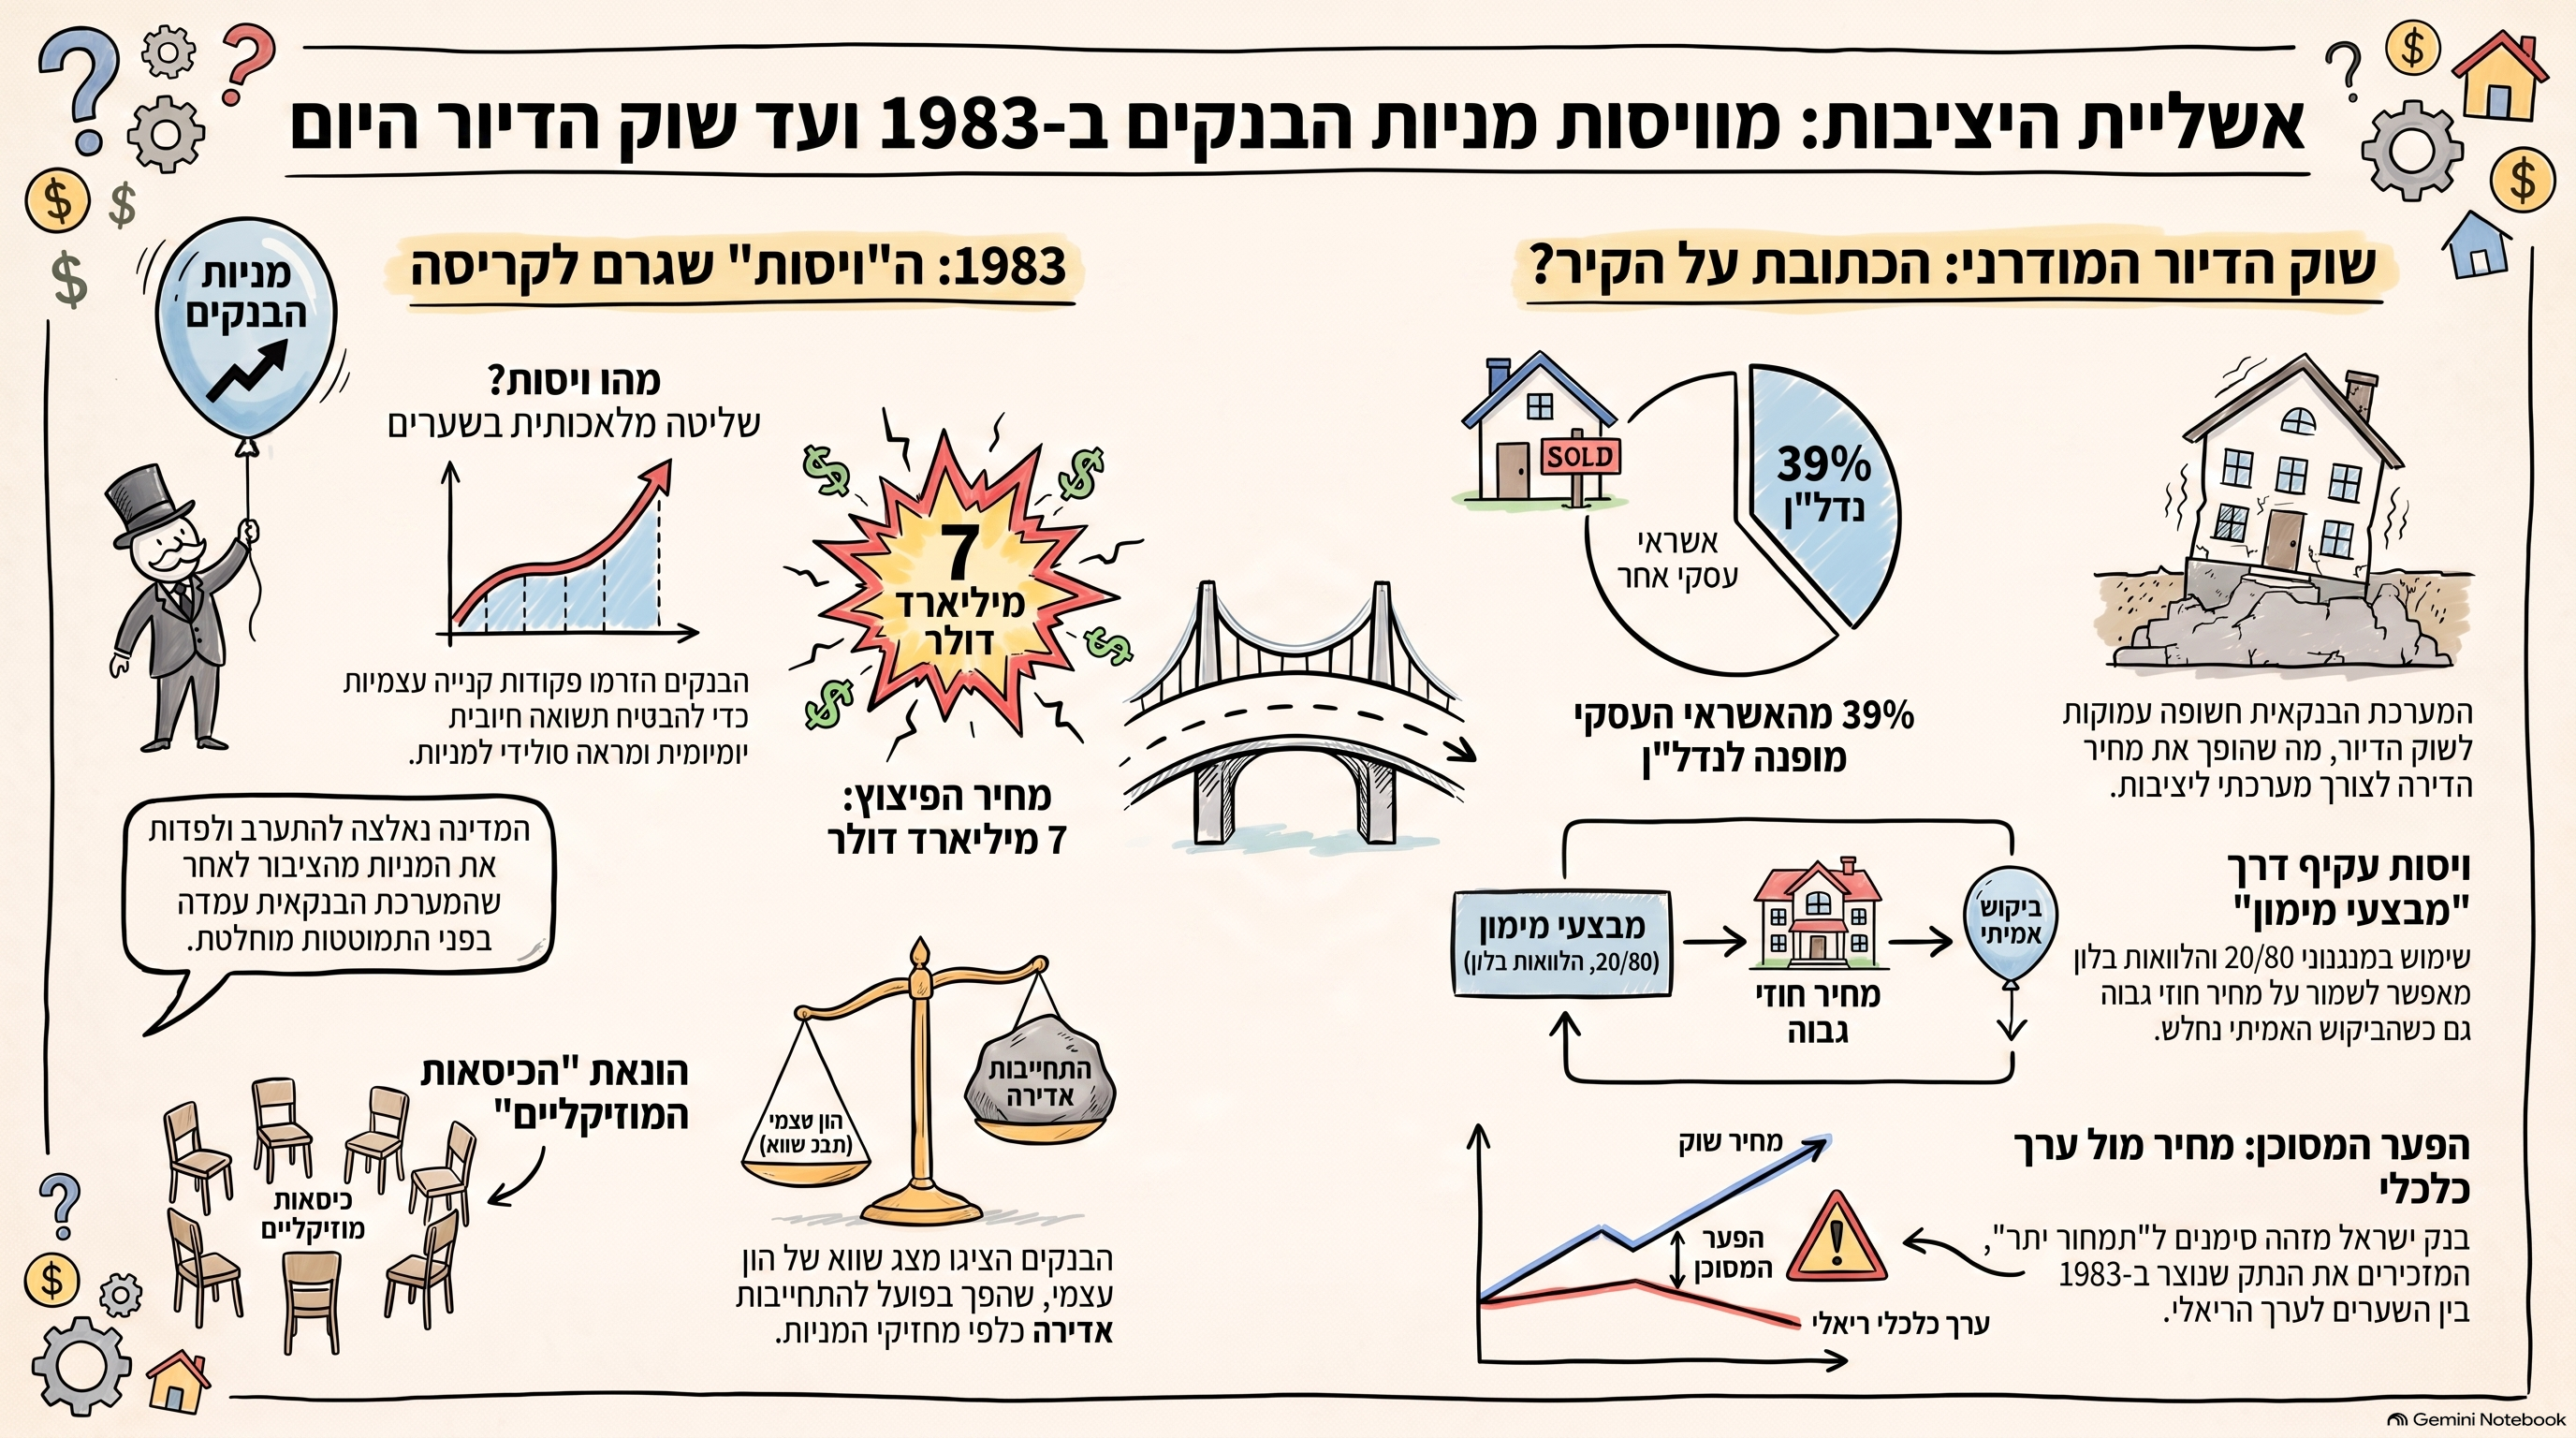
במאמר הקודם הצעתי ניסוי מחשבתי פשוט: קחו את פרשת ויסות מניות הבנקים, ובכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לחשוב על "דירות מגורים".לא משום שמדובר באותו אירוע, ולא משום שהמנגנונים זהים מבחינה משפטית או היסטורית.אלא משום שבשני המקרים עולה שאלה מערכתית דומה:מה קורה כאשר מערכת פיננסית גדולה הופכת להיות תלויה בהמשך קיומה של רמת מחירים מסוימת?כעת מגיעה השאלה המתבקשת הבאה.אם הבנקים רואים את הנתונים, מכירים את הירידה בעסקאות, את מלאי הדירות הלא מכורות, את סביבת הריבית, את מבצעי המימון ואת הקושי הגובר של היזמים למכור, מדוע הם ממשיכים לאשר ולממן עסקאות במחירים גבוהים?מדוע ממשיכים לתת משכנתאות לרכישת דירות במחירים שנוצרו בתקופה אחרת, של ריבית אפסית, כסף זול ועליות מחירים כמעט רצופות?התשובה, לדעתי, אינה נמצאת רק בדירה שנרכשת היום.היא נמצאת באשראי שניתן אתמול.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


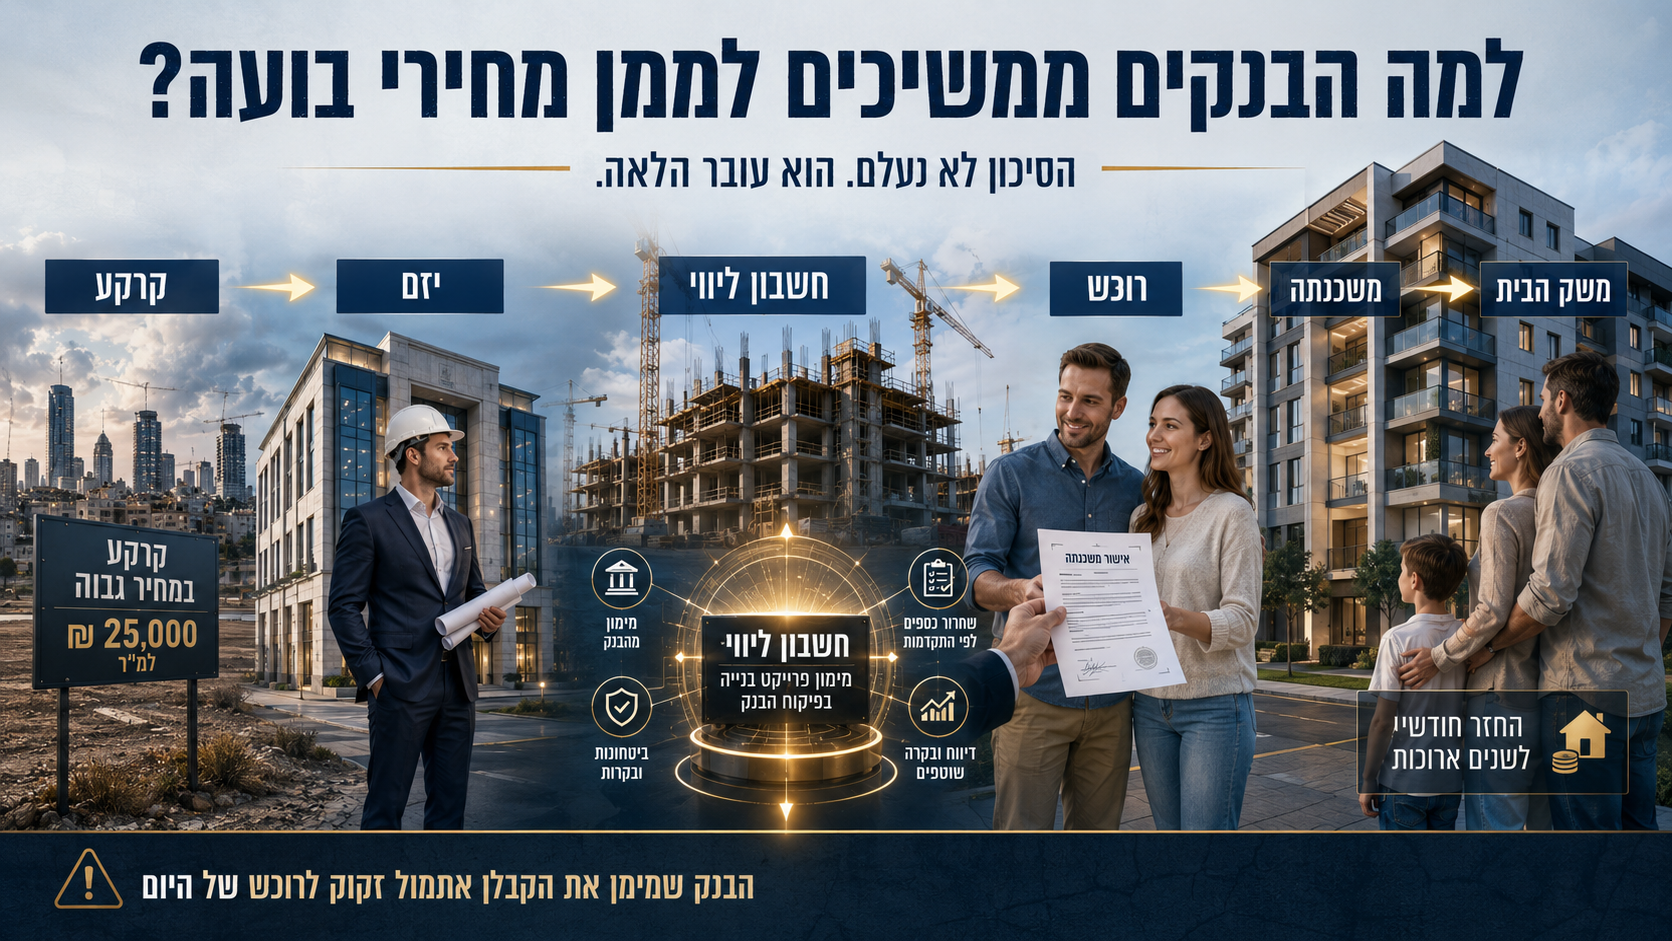
כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול

פרויקט מגורים אינו מתחיל כאשר הקונה נכנס למשרד המכירות.הוא מתחיל שנים קודם.יזם רוכש קרקע.לעיתים במחיר גבוה מאוד.הבנק מממן חלק מהרכישה.לאחר מכן נדרש מימון לתכנון, להיטלים, לקבלנים, לחומרי גלם ולבנייה עצמה.נפתח חשבון ליווי.ככל שהפרויקט מתקדם, גדלה החשיפה.ובתוכנית העסקית שעל בסיסה ניתן האשראי מופיעות הנחות לגבי מחירי המכירה וקצב המכירות.כל עוד השוק עולה, המנגנון עובד היטב.היזם מוכר דירות.כספי הרוכשים נכנסים לחשבון הליווי.האשראי לפרויקט מצטמצם.והבנק משתחרר בהדרגה מהחשיפה היזמית.אבל מה קורה כאשר השוק משתנה?כאשר הביקוש יורד?כאשר הריבית עולה?כאשר הרוכשים מתקשים לעמוד במחירים?כאשר קצב הבנייה ממשיך להתקדם אבל קצב המכירות נחלש?כאן מתחילה הבעיה.


הבנק כבר נמצא בתוך העסקה

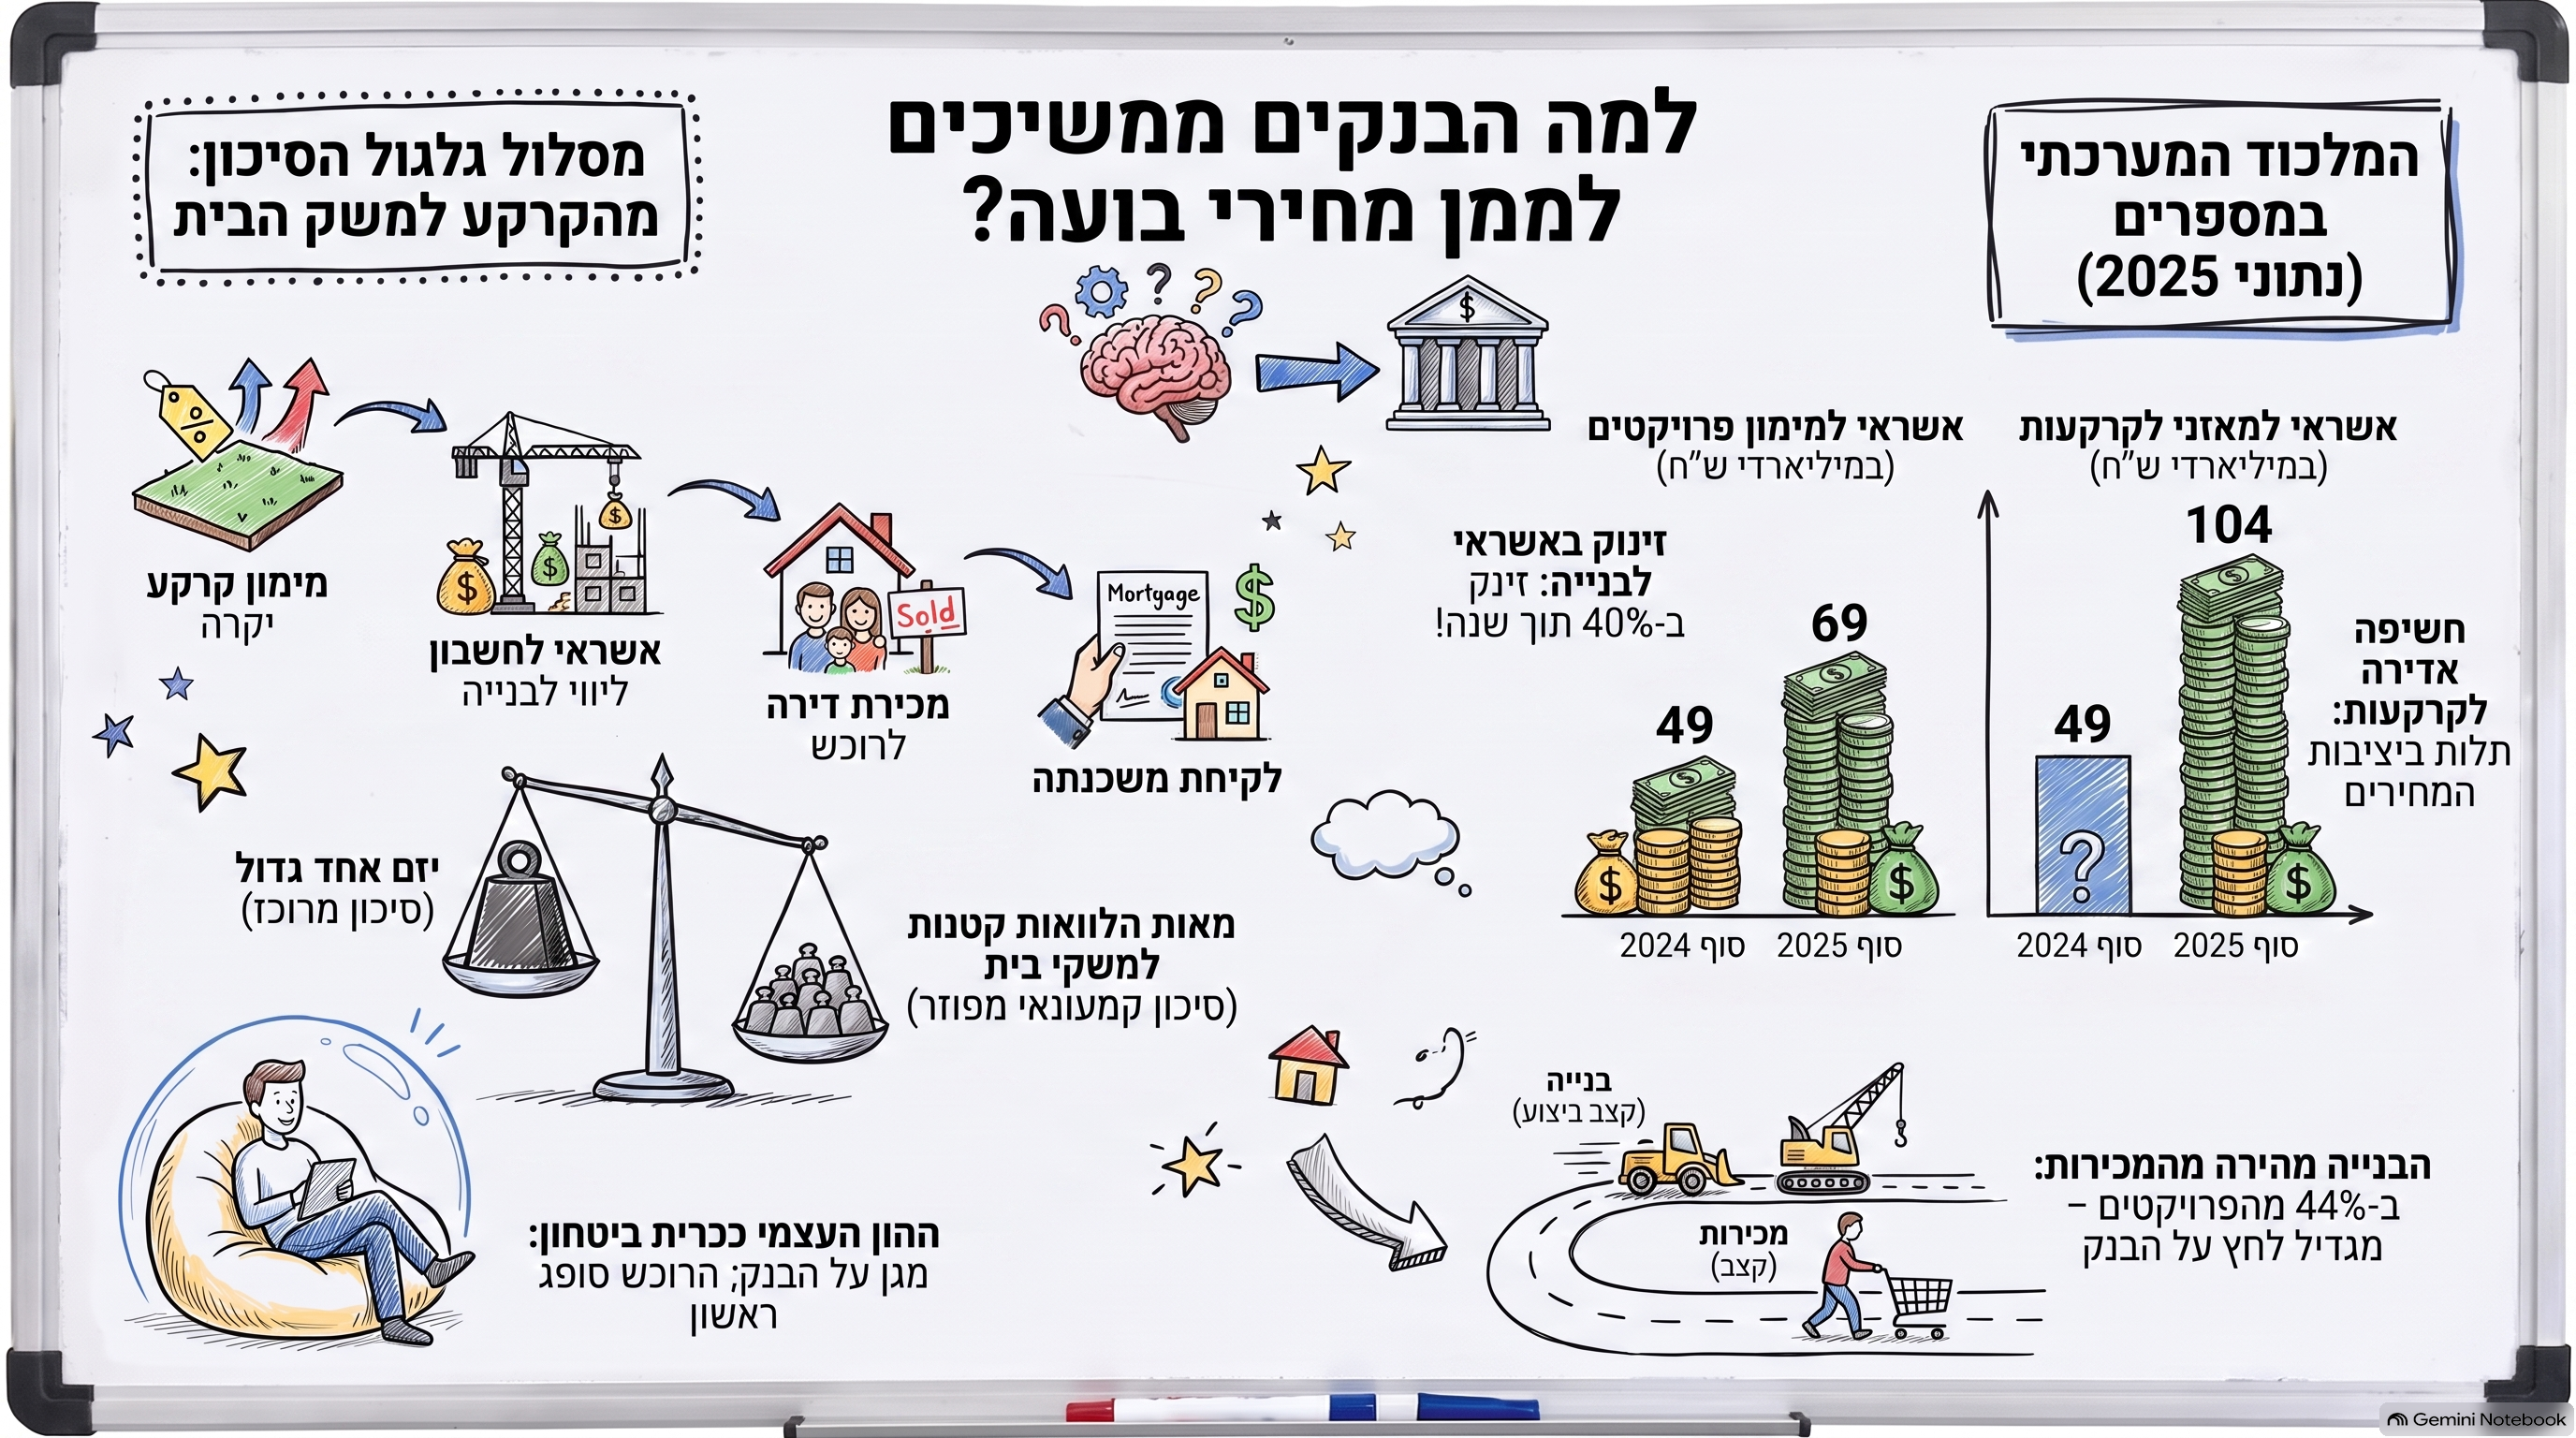
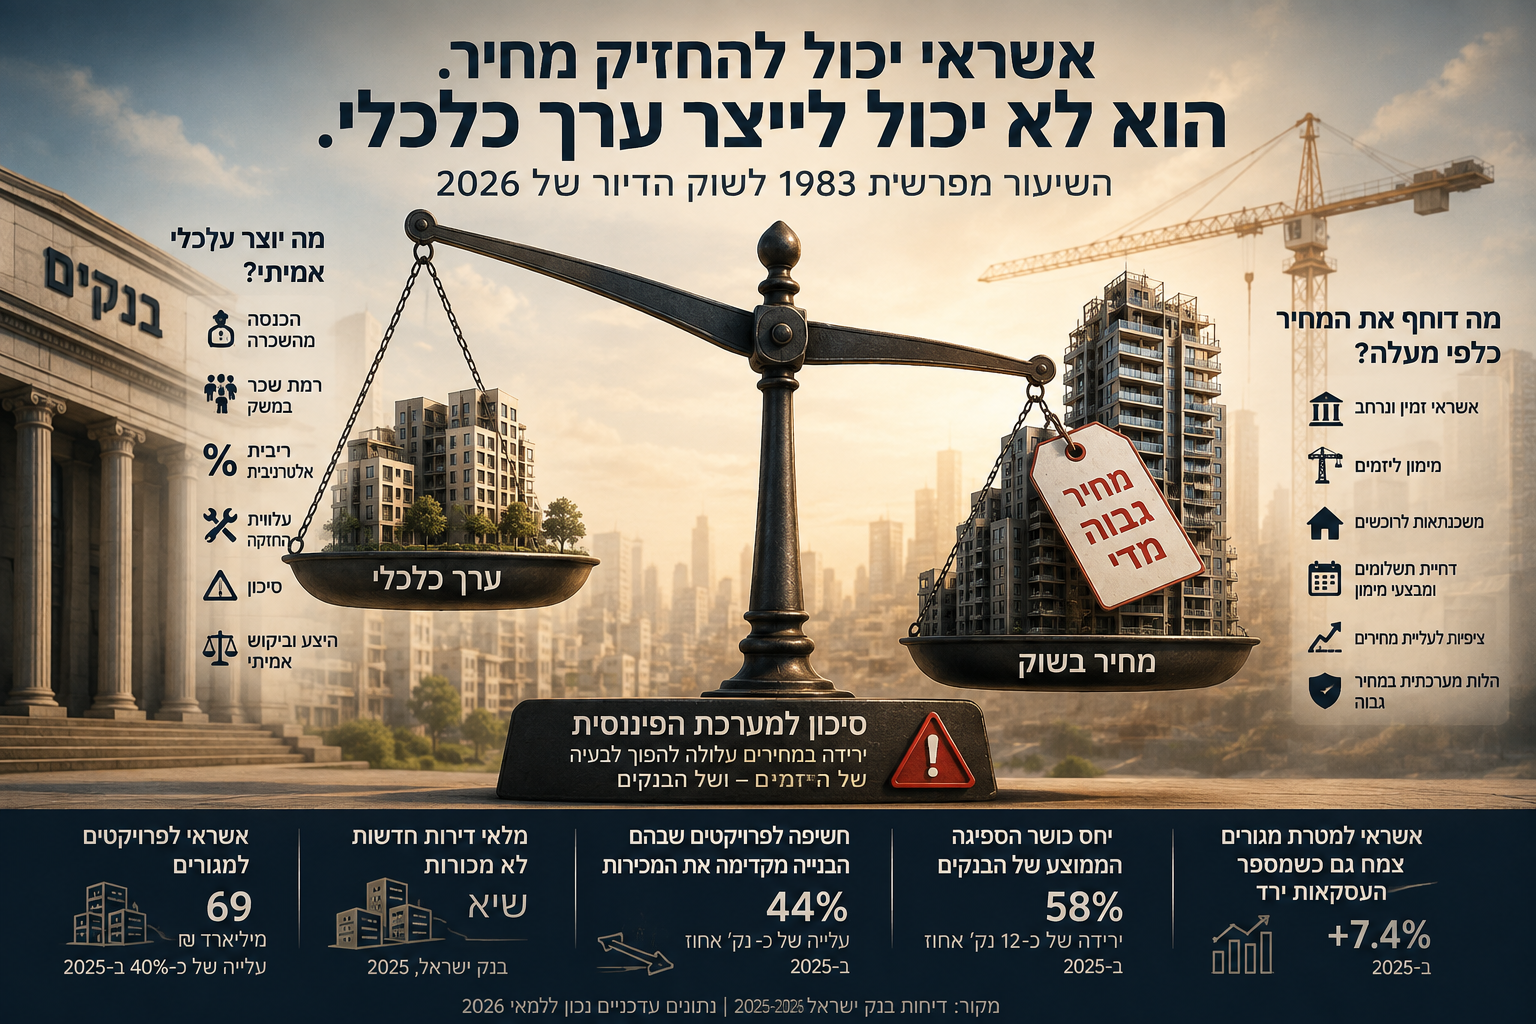
זו נקודה קריטית להבנת מה שמתרחש בשוק הדיור הישראלי.כאשר רוכש מגיע היום לבנק ומבקש משכנתה לדירה חדשה, הבנק אינו פועל בתוך חלל ריק.ייתכן שאותה מערכת בנקאית כבר חשופה לענף בשלוש שכבות שונות:מימון הקרקעמימון הפרויקט והבנייהומימון רוכש הדירה באמצעות משכנתהולכן אי אפשר לבחון כל אחת מהשכבות כאילו אינה קשורה לאחרות.נתוני בנק ישראל ממחישים היטב עד כמה החשיפה לענף משמעותית.בסוף 2025 הגיע האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות לכ־104 מיליארד שקל.במקביל, האשראי הכספי המיועד למימון פרויקטים לבנייה למגורים זינק בתוך שנה בכ־40%:מכ־49 מיליארד שקל בסוף 2024 לכ־69 מיליארד שקל בסוף 2025.והנתון הזה חשוב במיוחד משום שהגידול לא התרחש בתקופה של פריחה במכירות.להפך.בנק ישראל מסביר שהעלייה בצורכי המימון של היזמים קשורה, בין היתר, להאטה במספר העסקאות בדירות חדשות, להתייקרות עלויות הבנייה ולמבצעי מכירות שכללו דחייה משמעותית בתשלומים.כלומר:המכירות נחלשות, אבל צורכי האשראי של הפרויקטים גדלים.זה בדיוק המצב שבו האינטרס של הבנק בהמשך המכירות נעשה משמעותי יותר.


הנתון שמספר כמעט את כל הסיפור

אחד הנתונים החשובים ביותר שפרסם בנק ישראל ביחס לשנת 2025 הוא זה:בכ־44% מהחשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים למגורים, קצב הביצוע ההנדסי כבר היה גבוה מקצב המכירות.שנה קודם שיעור זה היה נמוך בכ־9 נקודות אחוז.במילים פשוטות:הבניינים מתקדמים מהר יותר מהדירות שנמכרות בהם.זה מצב שמחייב תשומת לב.הקבלן צריך להמשיך לבנות.הקבלנים המבצעים צריכים לקבל תשלום.חומרי הגלם צריכים להירכש.העובדים צריכים לקבל שכר.הריבית ממשיכה להיצבר.אבל מספר הרוכשים שמכניסים כסף לתוך הפרויקט אינו מתקדם באותו קצב.וכאן נכנס רוכש הדירה.


רוכש הדירה הוא גם מנגנון פירעון של הפרויקט

כאשר רוכש קונה דירה בפרויקט בליווי בנקאי, הוא אינו רק קונה נכס.מבחינת המבנה הפיננסי של הפרויקט, כספו הוא אחד ממקורות הפירעון.וכאשר חלק מכספי הרכישה מגיע באמצעות משכנתה, מתקבל מנגנון מעניין במיוחד:המערכת הבנקאית מממנת את רוכש הדירה, הכסף משולם עבור הדירה, נכנס לפרויקט ומקטין את החשיפה היזמית.לכן ניתן לתאר את המנגנון כך:

תרשים זרימת הסיכון

קרקע במחיר גבוה

↓

אשראי בנקאי לרכישת הקרקע

↓

יזם / קבלן

↓

אשראי לחשבון ליווי ולבנייה

↓

הפרויקט מתקדם

↓

נדרש רוכש במחיר התומך בתוכנית העסקית

↓

רוכש הדירה

↓

משכנתה

↓

כספי הרכישה נכנסים לחשבון הליווי

↓

חשיפת הפרויקט והיזם לבנק מצטמצמת

↓

נוצרת במקום זאת הלוואה ארוכת טווח למשק הביתאו במשפט אחד:

קרקע → יזם → חשבון ליווי → רוכש → משכנתה → משק הבית

זה אינו אומר שהבנק "מעביר הפסד" באופן מכוון לרוכש.אבל מבחינה מאזנית מתרחש כאן דבר חשוב מאוד:סיכון אשראי יזמי מרוכז מוחלף בהדרגה באשראי קמעונאי מפוזר על פני משקי בית רבים.


לא רק פיזור סיכון. המרת סיכון

נניח, לצורך המחשה בלבד, שבנק חשוף לפרויקט ב־400 מיליון שקל.זו חשיפה מרוכזת.אותו פרויקט תלוי ביזם אחד, באתר אחד, בקצב מכירות מסוים ובמחירים מסוימים.לעומת זאת, כאשר 200 דירות בפרויקט נמכרות ו־200 משקי בית לוקחים משכנתאות, נוצר סוג אחר של תיק אשראי.במקום לווה עסקי אחד גדול יש מאות לווים.לכל אחד הכנסה אחרת.הון עצמי אחר.יכולת החזר אחרת.והלוואה המגובה בנכס ספציפי.מבחינת ניהול סיכונים בנקאי זה שינוי משמעותי.לכן המונח המדויק אינו רק פיזור הסיכון.זהו שילוב של:פיזור הסיכון, העברת הסיכון והמרת הסיכון.מסיכון יזמי מרוכז לסיכון משקי בית מפוזר.


ומה קורה אם הבנק מפסיק לממן את הרוכשים?

כאן נמצא לב הבעיה.נניח שהמערכת הבנקאית מגיעה יום אחד למסקנה שמחירי הדירות גבוהים מדי ביחס לערכם הכלכלי, ולכן היא מצמצמת דרמטית את האשראי לרוכשים במחירים הנוכחיים.מה יקרה?פחות רוכשים יוכלו להשלים עסקאות.הקבלנים ייאלצו להוריד מחירים.ירידת המחירים תפגע ברווחיות הפרויקטים.בפרויקטים מסוימים תישחק כרית הביטחון.שווי הקרקעות עשוי לרדת.הבטוחות שעל בסיסן ניתן האשראי ייפגעו.יזמים ממונפים עלולים להיקלע לקושי.ואז הסיכון שהבנק ניסה להימנע ממנו בתיק המשכנתאות עלול להופיע דווקא בתיק האשראי העסקי.זו אינה הוכחה לכך שהבנקים שומרים במכוון על מחירי הדירות.אבל היא מסבירה מדוע מערכת שכבר מימנה מחירי קרקע ופרויקטים ברמות גבוהות אינה אדישה לירידה חדה במחירי הדירות.


זה ניהול סיכונים רציונלי לחלוטין

מנקודת מבטו של הבנק, אין כאן בהכרח שום פרדוקס.בנק אינו שואל רק:"האם מחיר הדירה גבוה?"הוא שואל:מה יחס המימון?כמה הון עצמי הביא הרוכש?מה הכנסת משק הבית?מה יכולת ההחזר?מה שווי הבטוחה בהתאם לכללי האשראי?מה ההסתברות לכשל?ומה צפוי להיות שיעור ההפסד במקרה של כשל?אלו שאלות שונות לחלוטין מהשאלה:

"האם המחיר שמשלם הרוכש משקף את הערך הכלכלי הפונדמנטלי של הנכס?"

וזה אולי אחד הכשלים המושגיים הגדולים ביותר של שוק הדיור.יכולת לממן מחיר אינה הוכחה שהמחיר נכון.


מחיר עסקה אינו ערך כלכלי

כאן חוזרת ההבחנה שאני מנסה להכניס לשיח כבר שנים.מחיר הוא נתון.שווי הוא מסקנה כלכלית.עצם העובדה שבנק מוכן לתת משכנתה אינה הופכת את מחיר העסקה לערך הכלכלי של הנכס.אם משפחה קונה דירה ב־4 מיליון שקל ומביאה 1.6 מיליון שקל מהבית, הבנק עשוי למצוא עצמו מממן רק 60% ממחיר העסקה.מבחינת הבנק יכולה להיות כאן כרית ביטחון משמעותית.אבל אין בכך כדי להוכיח שהדירה עצמה באמת שווה 4 מיליון שקל מבחינה פונדמנטלית.יכול להיות שהמחיר גבוה מאוד ביחס לדמי השכירות.יכול להיות שהתשואה נמוכה משמעותית מעלות הכסף.יכול להיות שהמחיר התנתק מהכנסה פנויה ומהיכולת הכלכלית של האוכלוסייה.ויכול להיות שהרוכש הוא זה שסופג את שכבת המחיר העודפת באמצעות ההון העצמי שלו.


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


וכאן נוצר מצב מעניין מאוד

ככל שהרוכש מביא יותר הון עצמי, הבנק מוגן יותר.אבל דווקא הרוכש חשוף יותר לירידת המחיר.לדוגמה:דירה נרכשה ב־3 מיליון שקל.הרוכש הביא מיליון שקל.הבנק נתן משכנתה של 2 מיליון.אם מחיר הדירה יורד ל־2.4 מיליון שקל, הנכס עדיין גבוה מגובה החוב לבנק.הבנק עדיין מחזיק בטוחה.אבל הרוכש איבד למעשה 600 אלף שקל מהונו.אם המחיר יורד ל־2.1 מיליון שקל, כמעט כל ההון העצמי התאדה.הבנק עדיין קרוב מאוד לכיסוי יתרת החוב.לכן קיימת אי־סימטריה בסיסית:

ההון העצמי של הרוכש הוא כרית הביטחון של הבנק.

וזו נקודה שראוי שכל רוכש דירה יבין.


מבצעי 20/80 אינם רק מבצע שיווק

גם כאן הנתונים מתחברים למנגנון.בשנים האחרונות התרחבו עסקאות שבהן הרוכש משלם סכום קטן יחסית במועד החתימה ואת יתרת המחיר בעתיד, וכן הלוואות בולט ובלון בסבסוד היזם.בנק ישראל עצמו קבע במרץ 2025 כי המבצעים הללו תמכו בהמשך הפעילות בשוק בתקופה של ירידה בביקושים, אך טמנו בחובם עלייה בסיכון לרוכשים, ליזמים ואולי גם למערכת הבנקאית.בעקבות זאת קבע הפיקוח מגבלות, ובהן מגבלה על חלקן של הלוואות בולט ובלון בסבסוד קבלן והקצאת הון נוספת לפרויקטים שבהם שיעור גבוה של עסקאות כולל דחייה משמעותית של התשלום.מדוע?משום שמבצע 20/80 אינו מבטל את בעיית המחיר.הוא דוחה אותה.במקום שהשוק יתמודד היום עם השאלה האם לרוכש יש יכולת לשלם את מלוא המחיר, חלק מהשאלה מועבר למועד המסירה.


והחשבונית מתחילה להגיע

במאי 2026 פרסם בנק ישראל נתון מרתק נוסף.בשנת 2025 ירד היקף העסקאות בשוק הדיור, במיוחד ברכישות מקבלנים.למרות זאת, האשראי למטרת מגורים גדל ב־7.4%.בנק ישראל אף ציין שככל שיתקרבו מועדי המסירה של דירות שנרכשו באמצעות הטבות מימון, ומשקי הבית יצטרכו להשלים את מימון העסקאות, צפוי המשך גידול באשראי לדיור.זה נתון שחייבים להתעכב עליו.העסקה שנחתמה לפני שנתיים במבצע 20/80 יכולה להפוך עכשיו לבקשת משכנתה.כלומר:מכירה שנרשמה בעבר הופכת רק עכשיו לחשיפת אשראי ממשית של משק הבית.וזו אחת הסיבות שלא נכון להסתכל רק על מספר העסקאות הנוכחי כדי להבין את מצב מערכת האשראי.


המלכוד המערכתי

כאן אנחנו מגיעים לנקודה שבה שוק בועתי עלול להפוך מבעיה של מחירים לבעיה של מערכת.כל עוד המחירים עולים, כולם מרוויחים לכאורה.בעל הקרקע.היזם.הקבלן.הבנק.הרוכש.והמדינה באמצעות מיסים.אבל לאחר שנים של עליות נוצרת תלות הדדית.הקרקע נרכשה לפי מחירי הדירות הגבוהים.הפרויקט תוכנן לפי אותם מחירים.האשראי ניתן לפי אותה מערכת מחירים.המימון לקבלנים מסתמך על המכירות.והמשכנתאות מאפשרות לרוכשים לשלם את המחירים.לכן ירידה משמעותית במחירי הדיור אינה משפיעה רק על בעל דירה אחד.היא עוברת אחורה לאורך השרשרת.


זה המקום שבו ויסות הופך לשאלה מערכתית

בפרשת ויסות מניות הבנקים היה לבנקים אינטרס ברור למנוע ירידה במחיר מניותיהם.אני אינני טוען ששוק הדיור הוא העתק של אותה פרשה.אבל השאלה הכלכלית שראוי לשאול דומה:

האם מערכת שמימנה במשך שנים מחירים עולים יכולה להרשות לעצמה לאפשר למחירים להתכנס במהירות לערכם הכלכלי?

אם התשובה היא שלא, או לפחות שההתכנסות חייבת להיות איטית ומבוקרת, נוצר אינטרס מערכתי בשמירת יציבות המחירים.אינטרס כזה אינו מחייב ישיבה חשאית של מנהלי בנקים בחדר אחד.הוא יכול להיווצר באופן טבעי לחלוטין כתוצאה ממבנה המאזנים והחשיפות.כל גוף פועל לכאורה באופן רציונלי כדי להגן על עצמו.אבל התוצאה המצטברת יכולה להיות שוק שבו כולם מעוניינים לדחות את תיקון המחירים.


הפרדוקס

וזה אולי הפרדוקס הגדול ביותר:ככל שהמערכת מנסה למנוע ירידה במחירים באמצעות עוד אשראי, עוד דחיות תשלום ועוד הארכת זמן, כך היא עלולה להעמיק את התלות במחירים שאותם היא מנסה להגן.במקום שהמחיר יתכנס לשווי, מנסים לאפשר לשוק להגיע למחיר באמצעות מימון.זו הבחנה עצומה.

בשוק בריא האשראי מממן את הערך.

בשוק בועתי האשראי עלול להפוך לכלי שמאפשר לשלם את המחיר.

וכאשר בלי אשראי הולך וגדל קשה לקיים את רמת המחירים, האשראי עצמו הופך לחלק ממנגנון שימור המחיר.


ומה מלמדים אותנו נתוני בנק ישראל?

הם אינם מוכיחים "ויסות".וצריך לומר זאת ביושר.אבל הם כן מצביעים על כמה עובדות שאי אפשר להתעלם מהן:האשראי לפרויקטים למגורים זינק בכ־40% בשנה אחת.האשראי לקרקעות בחמש הקבוצות הגדולות הגיע לכ־104 מיליארד שקל.44% מהחשיפה לפרויקטים נמצאת בפרויקטים שבהם קצב הבנייה גבוה מקצב המכירות.מבצעי דחיית התשלום והבלון הפכו משמעותיים מספיק כדי שבנק ישראל יתערב רגולטורית.והאשראי לדיור המשיך לצמוח גם כאשר מספר העסקאות ירד.אלו אינם נתונים שוליים.הם מתארים מערכת שהחשיפה שלה לשוק הדיור עמוקה מאוד.


ולכן התשובה לשאלה שבכותרת פשוטה יותר מכפי שנדמה

מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים?מפני שהמשכנתה שהם נותנים היום אינה עומדת לבדה.מאחוריה נמצאת שרשרת שלמה של אשראי שכבר ניתן.לקרקע.ליזם.לפרויקט.לבנייה.כאשר הדירה נמכרת, החשיפה לפרויקט מצטמצמת.כאשר היא אינה נמכרת, הבנק נשאר עם היזם.ולכן, מנקודת מבט של ניהול סיכונים, יש היגיון ברור בהעדפה להמיר חשיפה גדולה ומרוכזת ליזם באלפי הלוואות קטנות ומפוזרות למשקי בית.


אבל מה שנכון לבנק אינו בהכרח נכון לרוכש

וזו אולי השורה החשובה ביותר במאמר.הבנק והרוכש אינם עומדים באותו צד של העסקה.לבנק יש כרית ביטחון.לרוכש יש הון עצמי.לבנק יש אלפי משכנתאות.לרוכש יש בדרך כלל דירה אחת.לבנק יש פיזור.למשפחה אין.וכאשר המחיר יורד, שכבת ההפסד הראשונה היא בדרך כלל ההון העצמי.לכן השאלה שרוכש דירה צריך לשאול אינה:

"אם הבנק אישר לי משכנתה, כנראה שהמחיר סביר."

אלא:

"כמה מהמחיר שאני משלם הוא ערך כלכלי, וכמה ממנו הוא מחיר שנוצר בתוך מערכת אשראי שתלויה בהמשך קיומו?"

אלה שתי שאלות שונות לחלוטין.


השורה התחתונה

הבנק שמימן את הקבלן אתמול זקוק לרוכש של היום כדי לפרוע חלק מהאשראי של אתמול.המשכנתה החדשה אינה רק מימון לרכישת דירה.

היא גם חלק ממנגנון היציאה של מערכת האשראי מהחשיפה לפרויקט.

ולכן כאשר שואלים מדוע הבנקים ממשיכים לממן עסקאות במחירים גבוהים, אסור להסתכל רק על רוכש הדירה.צריך להביט אחורה.אל הקרקע.אל היזם.אל חשבון הליווי.ואל מיליארדי השקלים שכבר נמצאים בתוך המערכת.כי בבועה גדולה מספיק, השאלה כבר אינה רק:כמה שווה הדירה?השאלה הופכת להיות:

מי יכול להרשות לעצמו שהמחיר שלה יירד?


תיבה מסכמת

מקרקע למשכנתה: כיצד הסיכון משנה צורהקרקע יקרה ממומנת באשראי → היזם מקים פרויקט באמצעות ליווי בנקאי → המכירות נדרשות כדי להקטין את החשיפה → הרוכש מקבל משכנתה → כספו נכנס לפרויקט → האשראי היזמי מצטמצם → במקומו נוצרת התחייבות של משק בית.זהו מעבר מסיכון יזמי מרוכז לסיכון קמעונאי מפוזר.ולכן המשכנתה אינה רק המנוע שמאפשר לרוכש לקנות במחיר הקיים. היא גם חלק מהמנגנון שמאפשר למערכת הפיננסית להמשיך להתנהל עם המחיר הקיים.


English Summary

Why Do Banks Keep Financing Housing at Inflated Prices?A new mortgage should not be viewed in isolation. Behind today's homebuyer may already stand a chain of previously extended credit: land financing, developer credit and construction-project financing.When an apartment is sold, buyer payments flow into the project and help reduce the developer's outstanding exposure. If the buyer finances the purchase with a mortgage, part of the banking system's concentrated exposure to a developer can gradually be transformed into dispersed household mortgage exposure.Bank of Israel data illustrate the scale of this mechanism. Credit for residential construction projects increased by approximately 40% during 2025, from NIS 49 billion to NIS 69 billion, while 44% of the five largest banking groups' project exposure was associated with projects where construction progress exceeded sales progress.This does not prove deliberate price manipulation. It does, however, reveal a structural reality:a banking system that has already financed expensive land and high-priced residential projects is not economically indifferent to a sharp decline in housing prices.The key distinction is therefore simple:A bank's willingness to finance a transaction does not prove that the transaction price represents the property's fundamental economic value.


המלכוד הבנקאי: למה הם ממשיכים לאשר משכנתאות במחירי בועה?

1. מבוא: החידה שלא נותנת מנוח לרוכשים

לפי כל היגיון כלכלי בסיסי, שוק הנדל"ן הישראלי היה אמור להיעצר בחריקת בלמים. הריבית טיפסה לגבהים שלא הכרנו שנים, היקף העסקאות מצטמצם, ומלאי הדירות הלא מכורות הופך לגיבנת של ממש על גב הקבלנים. ובכל זאת, המערכת הבנקאית לא עוצרת באדום: היא ממשיכה לאשר ולממן עסקאות במחירים שנקבעו בעידן של ריבית אפסית וכסף כמעט חינמי.השאלה המרכזית היא האם המערכת הפיננסית שלנו הפכה לתלויה באופן קיומי ברמת המחירים הנוכחית. עבור מי ששוקל לרכוש דירה ברגע זה, התשובה אינה רק עניין של נוחות תקציבית. מדובר בחשיפה של המנגנון שמאחורי הקלעים: האם אתם קונים נכס, או שאתם פשוט נכנסים למערכת שצריכה אתכם כדי להמשיך ולהנשים רמת מחירים מלאכותית?

2. המשכנתה של היום היא החילוץ של אתמול

הטעות הנפוצה של הרוכש הממוצע היא המחשבה שהבנק בוחן את העסקה שלו ב"וואקום". המציאות הפוכה. כדי להבין מדוע הבנק להוט לאשר לכם משכנתה היום, עליכם להבין היכן הוא היה לפני שנתיים ושלוש. הבנקים נמצאים "עמוק בתוך האירוע" עוד משלבי המימון הראשוניים של רכישת הקרקע והליווי הבנקאי ליזמים.הנתונים מדברים בעד עצמם: בסוף 2025, האשראי המאזני לקרקעות בחמש הקבוצות הבנקאיות הגדולות נסק ל-104 מיליארד ש"ח. במקביל, האשראי למימון פרויקטים למגורים רשם זינוק של 40% בתוך שנה אחת בלבד – מ-49 מיליארד ש"ח ב-2024 ל-69 מיליארד ש"ח ב-2025. הזינוק הזה לא קרה בגלל פריחה במכירות, אלא בדיוק להפך: המכירות נחלשות, צורכי האשראי של היזמים גדלים, והבנק מוצא את עצמו "מושקע" בפרויקט הרבה יותר מכפי שתכנן."כדי להבין את המשכנתה של היום, צריך לחזור לקרקע של אתמול"

3. הרוכש כ"מנגנון פירעון" של הפרויקט

במשחק הפיננסי הזה, משק הבית הישראלי הוא לא רק הלקוח – הוא ה"באפר" (Buffer). הבנקים עסוקים במה שניתן להגדיר כמיקור חוץ של הימורים רעים: העברת הסיכון מהספרים העסקיים המרוכזים שלהם אל שולחנות המטבח של משפחות צעירות.תרשים זרימת הסיכון (The Risk Transmutation):

  • קרקע במחיר בועתי: מימון ראשוני כבד של הבנק ליזם.
  • חשבון ליווי ובנייה: אשראי יזמי מרוכז שתופח עם הריבית המצטברת.
  • הזרקת נזילות מצד משק הבית: כניסת רוכש לדירה במחיר התומך בתוכנית העסקית הישנה.
  • נטילת משכנתה: הזרמת מזומנים מהבנק לרוכש, שזורמים מיידית לחשבון הליווי.
  • התמרת חוב קונפורטיבי לחוב פרטי: החלפת סיכון יזמי מרוכז ומסוכן באשראי קמעונאי מפוזר על פני אלפי לווים.

הבנק מעדיף באופן רציונלי שמאות משפחות יהיו חייבות לו מיליונים, מאשר שיזם אחד גדול יהיה חייב לו מיליארדים על פרויקט שתקוע ללא מכירות.

4. האמת המדאיגה מאחורי הפיגור במכירות

נתוני בנק ישראל חושפים את הלחץ האמיתי שמפעפע במערכת: ב-44% מהחשיפה של הבנקים לפרויקטים למגורים, קצב הביצוע ההנדסי גבוה מקצב המכירות. הנתון הזה מטריד במיוחד כשלוקחים בחשבון שרק שנה קודם לכן הוא היה נמוך ב-9 נקודות אחוז.המשמעות היא פצצת זמן הנדסית-פיננסית: הבניינים עולים, הפועלים דורשים שכר, חומרי הגלם משולמים והריבית על חשבון הליווי ממשיכה לדהור – אבל הכסף מהרוכשים לא נכנס. במצב כזה, לבנק יש אינטרס עליון "לדחוף" משכנתאות לכל מי שמוכן לחתום, רק כדי להזרים חמצן לחשבונות הליווי המדממים ולצמצם את החשיפה ליזמים.

5. מלכוד ה-20/80: פצצת זמן מתקתקת

כדי להחזיק את הראש מעל המים, השוק הוצף במבצעי "שלם מעט עכשיו, הרבה אחר כך". חשוב להבין: אלו אינן הנחות, אלא דחיית הקץ.לפי נתוני בנק ישראל ממאי 2026, למרות הירידה הכללית בעסקאות, האשראי למגורים גדל ב-7.4%. איך זה ייתכן? התשובה היא שרכישות שבוצעו בעבר תחת מבצעי מימון הופכות רק עכשיו לחשיפת אשראי ממשית עם התקרבות מועד המסירה. המערכת לא פתרה את בעיית המחיר; היא רק העבירה את חובת ההוכחה לרוכש, שיצטרך לגייס משכנתה ענקית בשוק של ריבית גבוהה ושווי נכסים שנוי במחלוקת.

6. ההבחנה הגורלית: מחיר עסקה אינו שווי כלכלי

אחת האשליות המסוכנות ביותר היא האמונה שאם הבנק אישר את המשכנתה, סימן שהדירה שווה את הכסף. עבור הבנק, אתם לא לקוחות חזקים – אתם פוליסת ביטוח משופרת."יכולת לממן מחיר אינה הוכחה שהמחיר נכון"במבט בנקאי קר, ככל שהרוכש מביא יותר הון עצמי מהבית, כך הוא "מבוטח" יותר עבור הבנק. ההון העצמי שלכם הוא ה"שכבה הראשונה לספיגת הפסדים" (First-loss position). אם קניתם דירה ב-3 מיליון ש"ח עם מיליון ש"ח מהבית והמחיר ירד ב-20%, אתם איבדתם 600 אלף ש"ח – שני שלישים מהחיסכון שלכם – אבל הבנק נותר מוגן לחלוטין. הבנק לא מאשר את המחיר; הוא מאשר את העובדה שההון העצמי שלכם מגן על הכסף שלו.

7. סיכום: מי יכול להרשות לעצמו שהמחירים יירדו?

קשה שלא לראות את הדמיון המבני לפרשת ויסות מניות הבנקים. לא מדובר בקנוניה משפטית חשאית, אלא בתלות מערכתית הדדית (Systemic Interdependence). כאשר מערכת שלמה – מהבנק המממן קרקע ועד למשק הבית שנוטל משכנתה – מושקעת עד צוואר ברמת מחירים מסוימת, המערכת מאבדת את היכולת לאפשר למחירים לרדת באופן טבעי.הבנק שמימן את הקבלן אתמול נואש לרוכש של היום כדי לחלץ את האשראי שלו. המשכנתה שלכם היא לא רק הלוואה לדירה; היא גלגל ההצלה שמאפשר למערכת הפיננסית להמשיך ולהחזיק במחירי הנדל"ן של אתמול.

שאלה למחשבה: כשאתם חותמים על המשכנתה היום, האם אתם באמת קונים ערך כלכלי ריאלי, או שאתם פשוט מספקים למערכת הבנקאית את אסטרטגיית היציאה הנואשת שלה ממחירי הקרקעות המופרכים של 2022?


מה גודל הבועה במחיר הדירה? - אפשר לחשב

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


דוח אינטראקטיבי - ניתוח שוק הדיור והאשראי

31Aug

האם קיים דמיון בין ויסות מניות הבנקים שהוביל למשבר 1983 לבין התפתחות שוק הדיור בישראל? ניתוח מעמיק של תפקיד האשראי, הבנקים, מבצעי המימון, מחירי הדירות והפער בין מחיר לערך כלכלי. על בסיס מסמכי משרד המשפטים, מבקר המדינה ונתוני בנק ישראל לשנת 2025–2026, המאמר בוחן כיצד מערכת פיננסית יכולה להפוך תלויה במחירי נכסים גבוהים ומה עלול לקרות כאשר מנגנון האשראי שמחזיק אותם נחלש.

מוויסות מניות הבנקים לוויסות שוק הדיור?

מה דומה, מה שונה, ומה ההיסטוריה של 1983 יכולה ללמד אותנו על שוק הנדל"ן הישראלי של 2026

לפעמים הדרך הטובה ביותר להבין משבר בהתהוות היא לא להסתכל קדימה, אלא דווקא אחורה. בשנת 1983 קרסה בישראל מערכת שנבנתה במשך שנים סביב הנחה אחת מסוכנת: שאפשר לשמור לאורך זמן על מחירו של נכס פיננסי ברמה שאינה נגזרת עוד באופן מלא מערכו הכלכלי. הנכס היה אז מניות הבנקים.המערכת שתמכה במחירים הייתה המערכת הבנקאית עצמה. האמצעי המרכזי היה ויסות. והתוצאה ידועה. יותר מארבעים שנה לאחר מכן, כדאי לקרוא מחדש את המסמכים הרשמיים המתארים את הפרשה ההיא, ולעשות תרגיל מחשבתי מטריד: בכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לרגע לחשוב על "דירות מגורים".לא משום שמדובר באותה פרשה. לא משום שהבנקים בישראל קונים כיום דירות כדי להעלות את מחירן כפי שרכשו אז את מניותיהם. ובוודאי לא משום שניתן לטעון לזהות משפטית, רגולטורית או פלילית בין האירועים. אלא משום שמתחת להבדלים הגדולים מסתתרת שאלה כלכלית דומה הרבה יותר: מה קורה כאשר מערכת פיננסית שלמה הופכת תלויה במחיר גבוה של הנכס שהיא עצמה מממנת? וזו כבר שאלה שהופכת את ההיסטוריה של 1983 לרלוונטית מאוד לשוק הדיור של ישראל בשנת 2026.


 1983  - פרשת ויסות מניות הבנקים - כשתופעה מקרו כלכלית מוצאת עצמה על ספסל הנאשמים משה לדור, פרקליט המדינה בין השנים 2007-2013


למה הבנקים ממשיכים לאשר ולממן רכישת נכסים במחירי בועה?

1983: כשהמחיר חדל לבטא את הערך

התיאור הרשמי של משרד המשפטים לפרשת ויסות מניות הבנקים חריף במיוחד. במשך שנים ביצעו הבנקים "טיפול שיטתי" בשערי מניותיהם. כתוצאה מכך קיבלו המניות בעיני הציבור מעמד של אפיק השקעה יציב וסולידי במיוחד. כאשר הציבור החל לבקש למכור אותן, נוצרה בעיה מהותית. כדי לשמור על המחירים נדרשו הבנקים עצמם ליצור ביקושים ולרכוש כמויות הולכות וגדלות של מניותיהם.ככל שהלחץ למכור גדל, כך גדלה גם כמות המשאבים שנדרשה כדי להחזיק את המחיר.עד שהמערכת כבר לא הייתה מסוגלת לעשות זאת.הבורסה נסגרה.המדינה התערבה.ומערכת הבנקאות ניצלה מקריסה.אבל המשפט החשוב ביותר לענייננו מופיע דווקא בדוח מבקר המדינה.המבקר קבע כי הוויסות יצר:"פער של מיליארדי דולרים בין ערך השוק המלאכותי של המניות לבין ערכן הכלכלי."עצרו כאן.מפני שזהו לב הסיפור. לא עצם העלייה במחיר.לא עצם קיומו של אשראי.לא אפילו ההתערבות של הבנקים.אלא היווצרות פער מתמשך בין מחיר הנכס לבין הערך הכלכלי שלו.


ועכשיו החליפו נכס

במקום מניית בנק, דמיינו דירה.דירה אינה מניה.יש לה שימוש. אפשר לגור בה.אפשר להשכיר אותה.יש לה קרקע, מבנה, מיקום, זכויות ותועלות ממשיות.אבל גם לדירה יש ערך כלכלי.והערך הזה אינו אינסופי.הוא אמור להיות קשור, בין היתר, להכנסה שהיא יכולה להפיק, לשכר במשק, ליכולת הרכישה של משקי הבית, לעלות ההון, לריבית האלטרנטיבית, לרמת הסיכון ולהוצאות הכרוכות בהחזקת הנכס.כאשר מחיר הדירה מתנתק לאורך זמן מן המשתנים האלה, עלולה להיווצר אותה בעיה עקרונית:מחיר שמתקיים מפני שהמערכת מסוגלת להמשיך לממן אותו, ולא בהכרח מפני שהנכס עצמו מצדיק אותו כלכלית.כאן מתחילה ההקבלה ל־1983 להיות מעניינת.


הבנקים לא קנו את הדירות. הם מימנו את המחירים

זוהי גם הנקודה שבה צריך לדייק.במשבר מניות הבנקים, הבנקים עצמם פעלו ישירות כדי לתמוך בשערי המניות.בשוק הדירות של השנים האחרונות המנגנון שונה.הבנקים אינם עומדים ברחובות ורוכשים דירות כדי למנוע ירידת מחירים.אבל הם נמצאים כמעט בכל נקודה בשרשרת הכלכלית שמאפשרת את קיומו של השוק:הם מממנים רכישת קרקע.הם מעניקים ליווי בנקאי ליזמים.הם מממנים את הבנייה.הם מעניקים משכנתאות לרוכשים.הם מחזיקים בשעבודים על הדירות.הם מממנים לעיתים מבצעי מכירה.והם תלויים ביכולת של היזמים ושל משקי הבית להחזיר את האשראי.לכן מחיר הדירה אינו נתון חיצוני למערכת הבנקאית.הוא אחד המשתנים המרכזיים שעליהם נשענת המערכת.


הנתונים של בנק ישראל מספרים את הסיפור

במאי 2026 פרסם בנק ישראל נתון שכדאי להתעכב עליו. האשראי לענפי הבינוי והנדל"ן מהווה כ־39% מהאשראי העסקי המאזני וכ־21% מכלל האשראי המאזני לציבור בגין הפעילות בישראל.כלומר, הנדל"ן אינו עוד ענף בתוך תיק האשראי.מדובר בחשיפה מרכזית של המערכת הבנקאית. והסיפור נעשה מעניין עוד יותר.בשנת 2025 גדל האשראי של חמש הקבוצות הבנקאיות הגדולות לענפי הבינוי והנדל"ן בכ־14%.וזאת בשנה שבה דווקא נחלש הביקוש לדירות חדשות ומלאי הדירות החדשות הלא מכורות הגיע, לפי בנק ישראל, לשיא.זה נתון שראוי לקרוא שוב: המכירות נחלשו, המלאי גדל, והאשראי לענף המשיך לגדול.


ומה קרה באשראי לפרויקטים למגורים?

כאן התמונה חדה אפילו יותר.האשראי הכספי למימון פרויקטים של בנייה למגורים עלה בשנת 2025 מכ־49 מיליארד שקל לכ־69 מיליארד שקל.עלייה של כ־40% בתוך שנה אחת.בנק ישראל עצמו מסביר את העלייה, בין היתר, באמצעות:האטה במספר העסקאות לרכישת דירות חדשות.התייקרות עלויות הבנייה.ומבצעי עידוד שהציעו היזמים, לרבות דחייה משמעותית של תשלומים.כלומר, ככל שהיכולת של השוק למכור את התוצרת בקצב הרגיל נחלשה, גדל הצורך במימון.זה אינו ויסות במובן של 1983.אבל זו בהחלט תופעה שצריך להבין:כאשר המכירה אינה מייצרת מספיק מזומנים, האשראי ממלא את החלל.


וכאן נוצר מעגל

דמיינו יזם המחזיק מלאי דירות.במחיר מסוים הוא אינו מצליח למכור מספיק.הפתרון הכלכלי הקלאסי בשוק חופשי הוא פשוט:להוריד מחיר.אבל ירידת מחיר משמעותית אינה אירוע נייטרלי.היא עשויה לפגוע ברווחיות הפרויקט.היא עשויה לפגוע בשווי המלאי.היא עשויה להשפיע על הערכת שווי הקרקע.היא עלולה להשפיע על פרויקטים אחרים של אותו יזם.והיא עלולה לפגוע גם בשולי הביטחון של הגורם המממן.לכן נוצרת מערכת תמריצים שמעדיפה לעיתים פתרונות אחרים לפני הפחתת המחיר הרשמי.פריסת תשלומים.דחיית תשלום.הלוואות בלון.סבסוד ריבית.הטבות.פטור מהצמדה.שדרוגים.או פשוט זמן נוסף.


המחיר נשאר. תנאי העסקה משתנים

וכאן נמצאת אחת התופעות החשובות ביותר להבנת שוק הדיור בשנים האחרונות.במקום להפחית מחיר מ־3 מיליון שקל ל־2.7 מיליון שקל, אפשר להשאיר מחיר חוזי של 3 מיליון שקל ולשנות את התנאים הכלכליים של העסקה.20/80.10/90.הלוואת בלון.ריבית שמשלם היזם.דחייה של שנים בתשלום רוב התמורה.הנחה עקיפה.כך מחיר העסקה הרשום עשוי להישאר גבוה, אף שהתמורה הכלכלית האפקטיבית שקיבל המוכר כבר אינה זהה למחיר הנקוב בחוזה.וזה כבר אינו עניין שולי.במרץ 2025 החליט הפיקוח על הבנקים להגביל חלק ממבצעי המימון האלה.בנק ישראל הסביר במפורש כי המבצעים התרחבו משמעותית וכי הם עלולים להגביר את הסיכון לרוכשים, ליזמים ואף לאשראי שמעמידה המערכת הבנקאית.הפיקוח אף הגביל ל־10% את שיעור הביצועים החודשיים של הלוואות בולט ובלון מסובסדות בידי קבלנים.עצם ההתערבות הרגולטורית חשובה.היא אומרת שהמנגנון כבר היה גדול מספיק כדי שהרגולטור יזהה בו סיכון מערכתי אפשרי.


אשראי עולה, עסקאות יורדות

התופעה החריגה נמשכה גם בשנת 2025.בנק ישראל דיווח כי האשראי למטרת מגורים צמח באותה שנה ב־7.4%, אף שמספר העסקאות בשוק הדיור ירד, ובמיוחד העסקאות לרכישת דירות מקבלנים.לכאורה אלו שני כיוונים מנוגדים.פחות עסקאות.יותר אשראי.אבל למעשה הם יכולים להיות שני צדדים של אותו תהליך.ככל שהדירות יקרות יותר, נדרש יותר אשראי לכל עסקה.ככל שתנאי התשלום נדחים, חלק מהמשכנתאות מופעלות מאוחר יותר.וככל שהיזמים מתקשים למכור, גדל הצורך שלהם במימון בנקאי נוסף.המשמעות אינה שהבנקים "יצרו" לבדם את מחירי הדיור.הם לא.למחירים תרמו ריבית, מדיניות קרקע, תכנון, מיסוי, ציפיות הציבור, דמוגרפיה, היצע, השקעות, פסיכולוגיה, מדיניות ממשלתית ושורה ארוכה של גורמים נוספים.אבל קשה להתווכח עם דבר אחד:בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי.


אשראי אינו רק דלק. הוא חלק ממנגנון קביעת המחיר

כאן נמצא אולי השיעור החשוב ביותר.מקובל לחשוב על משכנתא כעל אמצעי למימון מחיר שכבר נקבע בשוק.אבל במציאות מתקיים גם הכיוון ההפוך.יכולת המימון משפיעה על המחיר שאותו מסוגל הרוכש לשלם.אם משפחה יכולה לקבל מיליון שקל, היא יכולה להציע מחיר מסוים.אם אותה משפחה יכולה לקבל שני מיליון שקל, יכולת התשלום שלה משתנה.כאשר התופעה מתרחשת אצל מאות אלפי משקי בית, הרחבת האשראי אינה רק מממנת מחירים.היא מאפשרת רמת מחירים גבוהה יותר.וכאן נולד מנגנון משוב:מחירים עולים.שווי הביטחונות עולה.ניתן אשראי גדול יותר.יכולת הרכישה גדלה.העסקאות החדשות נרשמות במחירים גבוהים יותר.העסקאות החדשות הופכות לעסקאות השוואה.השמאות נשענת על אותן עסקאות.השווי הבנקאי מתעדכן כלפי מעלה.והמערכת יכולה להעמיד עוד אשראי כנגד נכסים שמחירם גבוה יותר.זהו מעגל שמזין את עצמו.


וכאן חוזרים ל־1983

מבקר המדינה כתב דבר נוסף על מניות הבנקים של אותם ימים.חלק מהמניות שהחזיק הציבור שימשו ביטחונות להלוואות שהבנקים עצמם העניקו למחזיקי המניות.שימו לב למבנה הכלכלי:הנכס מתייקר.המחיר הגבוה מחזק את הביטחון.הביטחון מאפשר אשראי.האשראי מאפשר להחזיק או לרכוש את הנכס.והמשך הפעילות מסייע לתמוך במחיר.אין צורך לטעון שדירה היא מניית בנק כדי להבין מדוע המבנה הזה צריך להטריד כל מי שחוקר בועות נכסים.


כאשר כולם מרוויחים מהמחיר הגבוה

בועות אינן נוצרות בדרך כלל בגלל קונספירציה.הן נוצרות דווקא משום שלמספר גדול מאוד של שחקנים יש אינטרסים שמתיישרים זמנית לאותו כיוון.בעל הדירה שמח שמחירה עולה.הקבלן שמח שמחירי המכירה עולים.בעל הקרקע דורש יותר.הרשות המקומית נהנית מהכנסות הקשורות לפיתוח.המדינה נהנית ממסים.הבנק מעניק אשראי גדול יותר.המתווך מקבל עמלה גבוהה יותר.השמאי מקבל עסקאות השוואה במחירים גבוהים יותר.התקשורת מדווחת על העליות.והקונה, שחושש להישאר מאחור, ממהר להצטרף.כך נוצר מנגנון חברתי וכלכלי שאינו זקוק למנהל מרכזי.כולם מגיבים לאותה מערכת מחירים.וכמעט כולם נהנים ממנה כל עוד היא ממשיכה לעלות.


הבעיה מתחילה כשהמחיר הגבוה הופך לצורך מערכתי

יש הבדל עצום בין מערכת שבה נכס במקרה התייקר לבין מערכת שהיציבות שלה מתחילה להסתמך על כך שמחיר הנכס לא יירד מהר מדי.וזוהי הנקודה שבה צריך להסתכל על הנתון המעניין ביותר שבנק ישראל פרסם.הבנק משתמש במדד המכונה "יחס כושר הספיגה".במילים פשוטות, המדד בוחן עד כמה יכולים מחירי הדירות בפרויקט לרדת לפני שהבנק עצמו מתחיל לספוג הפסד מהפרויקט.בשנת 2025 ירד כושר הספיגה הממוצע בפרויקטים למגורים בכ־12 נקודות אחוז והגיע לכ־58%.בנק ישראל עדיין מגדיר זאת כשולי ביטחון רחבים יחסית.אבל עצם קיומו של המדד מספר את הסיפור כולו:למחיר הדירה יש נקודה שבה ירידתו מפסיקה להיות רק בעיה של היזם והופכת לבעיה של המממן.וזוהי נקודה קריטית להבנת מערכת היחסים בין בנקים לבין מחירי נדל"ן.


עוד נתון שצריך להדליק נורה

בסוף 2025 הגיע שיעור החשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים שבהם קצב הביצוע ההנדסי גבוה מקצב המכירות לכ־44%.עלייה של כ־9 נקודות אחוז בתוך שנה.במילים פשוטות:בחלק גדול יותר מהפרויקטים, הבניינים מתקדמים מהר יותר מהמכירות.הבטון ממשיך לעלות.ההוצאות ממשיכות להצטבר.האשראי ממשיך לעבוד.אבל הדירות אינן נמכרות באותו הקצב.גם כאן אין פירוש הדבר שהמערכת עומדת לקרוס.אבל זה בדיוק סוג הנתונים שאמורים לעניין אותנו כאשר מנסים לזהות שינוי במחזור האשראי.


ובנק ישראל עצמו כבר משתמש במונח "תמחור יתר"

גם בעניין זה אין עוד צורך להסתמך רק על מבקרי השוק.בדוח היציבות הפיננסית לשנת 2025 כתב בנק ישראל כי מחירי הדירות התייצבו לאחר העליות של 2024, לצד "סימנים לתמחור יתר" בשוק הדיור.באותו דוח צוין כי מלאי הדירות הלא מכורות גדל וכי חברות הבינוי והנדל"ן הובילו את הרחבת האשראי העסקי.המונח "תמחור יתר" חשוב.כי הוא מחזיר אותנו בדיוק לשאלה של 1983:מהו מחיר?ומהו ערך כלכלי?


מחיר הוא נתון. שווי הוא מסקנה כלכלית

עסקה שבוצעה במחיר מסוים מוכיחה דבר אחד: שמוכר וקונה הסכימו לבצע עסקה במחיר הזה. היא אינה מוכיחה שהמחיר משקף את ערכו הכלכלי של הנכס.כאשר מעריכים נכס אך ורק באמצעות עסקאות קודמות, ללא בדיקה של גורמי היסוד, עלולה להיווצר מערכת מעגלית: עסקה גבוהה הופכת לנתון השוואה.נתון ההשוואה מצדיק שומה גבוהה.השומה הגבוהה מאפשרת מימון.המימון מאפשר את העסקה הגבוהה הבאה.העסקה החדשה הופכת לנתון השוואה חדש.וכך הלאה.במקרה כזה, השוק אינו בהכרח מגלה את הערך.הוא עלול פשוט לשכפל את המחיר של עצמו.


אז האם שוק הדירות "ווסת" במשך 13 שנה?

המילה "ויסות" טעונה מאוד בהיסטוריה הכלכלית הישראלית.לכן צריך להשתמש בה בזהירות.אין כאן טענה כי הבנקים ביצעו בשוק הדיור את אותה פעולה שביצעו במניות הבנקאיות בשנות השבעים והשמונים.אין כאן טענה למנגנון פלילי דומה.אין כאן טענה לקנוניה.הטענה הכלכלית היא אחרת.במשך תקופה ארוכה מאוד פעלה בישראל מערכת שבה אשראי זול ונגיש אפשר למחירי הדירות להמשיך ולהתרחק מהכנסות משקי הבית ומהתשואה הכלכלית של הנכסים.בהמשך, כאשר סביבת הריבית השתנתה והיכולת הכלכלית של הרוכשים נפגעה, הופיעו מנגנונים חדשים שאפשרו להמשיך לבצע עסקאות מבלי להפחית במלוא העוצמה את המחיר הנקוב.במקביל, האשראי לענף המשיך להתרחב.זו אינה הוכחה לוויסות במובנו ההיסטורי.אבל זו בהחלט מערכת שממתנת את מנגנון תיקון המחירים הטבעי של שוק חופשי.וזו כבר תופעה שראויה לדיון ציבורי עמוק.


ההבדל הגדול בין 1983 ל־2026

ב־1983 המבחן היה יומיומי.מניה נסחרת בבורסה.אם יש יותר מוכרים מקונים, המחיר יורד מיד.כדי למנוע את הירידה נדרש כסף אמיתי לרכישת המניות.בשוק הדיור התהליך הרבה יותר איטי.אין מחיר רציף.אין מסחר בכל שנייה.אין ספר פקודות.נכס יכול לעמוד חודשים ללא מכירה.יזם יכול לדחות הפחתת מחיר.בנק יכול להאריך אשראי.משק בית יכול להמתין.עסקה יכולה לקבל תנאי מימון חדשים.לכן תיקון המחירים בנדל"ן יכול להימשך שנים.זו אינה הוכחה לכך שאין בועה.להפך.זו אחת הסיבות לכך שבועות נדל"ן יכולות להתקיים זמן רב מאוד.


וזה גם מה שהופך אותן למסוכנות

ככל שהבועה קיימת זמן רב יותר, יותר חוזים, יותר מאזנים, יותר הלוואות ויותר החלטות השקעה נבנים על המחירים שלה.דירה שנרכשה במחיר גבוה הופכת לביטחון למשכנתא.קרקע שנרכשה במחיר גבוה הופכת לבסיס לפרויקט.פרויקט שנמכר במחירים גבוהים הופך לעוגן לפרויקט הבא.עסקאות גבוהות הופכות לבסיס לשומות.שומות הופכות לבסיס לאשראי.וכך מחיר שהיה בתחילה תוצאה של שוק הופך בהדרגה לחלק מהתשתית שעליה בנויה המערכת.לכן תיקון מאוחר אינו רק ירידה במחיר.הוא תהליך של התאמת מערכת שלמה למציאות כלכלית חדשה.


מה ההיסטוריה של 1983 באמת מלמדת אותנו?

לא שכל בועה מסתיימת באותו האופן.לא שכל מערכת פיננסית שמתערבת בשוק מבצעת עבירה.ולא שהבנקים הם האחראים היחידים למחירי הדירות בישראל.השיעור עמוק יותר:אי אפשר לייצר ערך כלכלי באמצעות אשראי.אשראי יכול להעלות מחיר.אשראי יכול לדחות תיקון.אשראי יכול להגדיל ביקוש.אשראי יכול לאפשר עסקה שלא הייתה מתבצעת בלעדיו.ואשראי יכול להחזיק מערכת במשך זמן רב מאוד.אבל בסופו של דבר נכס צריך להצדיק את מחירו באמצעות הכלכלה שמאחוריו.זה היה נכון לגבי מניות בנקים בשנת 1983.וזה נכון לגבי דירות בשנת 2026.


ומה קורה כשהאשראי מפסיק לעבוד?

זו השאלה החשובה באמת.בועת נכסים אינה בהכרח מתפוצצת ביום שבו הציבור מבין שהמחירים גבוהים.היא מתחילה להשתנות כאשר המנגנון שמימן את העליות כבר אינו מסוגל לייצר מספיק ביקוש חדש.הריבית עולה.יכולת ההחזר נשחקת.הרוכשים נעשים זהירים.המלאי גדל.משך המכירה מתארך.מבצעי המימון מתרחבים.היזמים זקוקים ליותר אשראי.הבנקים מתחילים להדק תנאים.ואז מגיע שלב שבו אשראי נוסף כבר אינו מצליח להחזיק את אותה רמת מחיר.שם מתחיל מבחן האמת.


מבחן האמת של שוק הדיור הישראלי

לכן אינני חושב שהשאלה החשובה ביותר כיום היא:"בכמה ירדו מחירי הדירות בחודש האחרון?"זו הסתכלות צרה מדי.השאלות החשובות יותר הן:כמה אשראי נדרש כדי להחזיק את המערכת?כמה זמן נדרש כדי למכור את המלאי?כמה עסקאות מתבצעות באמצעות דחיית תשלומים?מהו המחיר האפקטיבי האמיתי של העסקאות?כמה פרויקטים מתקדמים מהר יותר מקצב המכירות?מה קורה לכושר הספיגה של הבנקים?מה קורה כאשר קונים שנכנסו לעסקאות 20/80 ו־10/90 מגיעים למועד שבו צריך להשלים את המימון?ומה יקרה אם המחירים הנדרשים למכירת המלאי יהיו נמוכים משמעותית מהמחירים שעליהם נבנו הפרויקטים?אלה שאלות של מערכת פיננסית.לא רק של שוק נדל"ן.


ולכן אני מציע לכם לקרוא מסמך בן יותר מארבעים שנה

פתחו את המסמך של משרד המשפטים העוסק בפרשת ויסות מניות הבנקים.קראו אותו מתחילתו ועד סופו.בכל פעם שאתם רואים את צמד המילים:"מניות הבנקים"נסו לרגע להחליף אותו בראש ב:"דירות מגורים".לא בכל משפט ההחלפה תעבוד.היא גם לא אמורה לעבוד.אבל במקומות שבהם היא כן עובדת, כדאי לעצור.כאשר תקראו על נכס שהציבור השתכנע שהוא השקעה סולידית.עצרו.כאשר תקראו על מחיר שהתרחק מהערך הכלכלי.עצרו.כאשר תקראו על אשראי הנשען על אותו נכס.עצרו.כאשר תקראו על מערכת פיננסית שהופכת תלויה במחירו.עצרו.וכאשר תקראו כיצד מנגנון שפעל במשך שנים נראה יציב כמעט עד הרגע שבו הפסיק לעבוד, עצרו פעם נוספת.ואז חזרו לשוק הדיור הישראלי של 2026.


לא אותה פרשה. אבל אולי אותו שיעור

ההיסטוריה הכלכלית כמעט אף פעם אינה חוזרת על עצמה באופן מושלם.הנכסים משתנים.המכשירים הפיננסיים משתנים.הרגולציה משתנה.השחקנים משתנים.אבל הפסיכולוגיה של בועות כמעט אינה משתנה.גם לא התלות באשראי.וגם לא הנטייה האנושית להאמין שמחיר שעלה במשך שנים מוכיח את ערכו של הנכס.1983 אינה מוכיחה ששוק הדיור הישראלי עומד לעבור את אותו התהליך.אבל היא כן מספקת לנו אזהרה היסטורית חשובה:כאשר מחירו של נכס מתרחק מערכו הכלכלי, וכאשר מערכת פיננסית שלמה הופכת תלויה בהמשך קיומו של המחיר הזה, השאלה איננה רק אם המחיר יוכל להמשיך לעלות.השאלה החשובה הרבה יותר היא:מה יקרה למערכת כאשר הוא יפסיק.וזו, בעיניי, אחת השאלות הכלכליות החשובות ביותר שישראל צריכה לשאול היום.


  The 1983 Lesson for Israel's Housing Market

Israel's 1983 bank-share crisis and today's housing market are not identical events.In 1983, banks directly supported the prices of their own shares. In today's housing market, banks do not directly set or support apartment prices in the same way.Yet the historical comparison raises an important economic question.What happens when asset prices become increasingly dependent on credit, while the financial system itself becomes increasingly exposed to those prices?Bank of Israel data show that credit to the construction and real-estate sector continued to expand strongly even as new-home sales weakened and unsold inventory increased. Financial credit for residential construction projects rose by approximately 40% during 2025, while the Bank of Israel has also identified signs of overvaluation in the housing market.The lesson from 1983 is therefore not that history is repeating itself.It is that credit can sustain prices, delay adjustment and amplify a cycle, but it cannot permanently replace economic value .The critical question for Israel's housing market is no longer only how high prices can go.It is what happens when sustaining those prices requires ever more credit.


ועדת-החקירה לעניין ויסות מניות הבנקים - דין וחשבון (ועדת בייסקי), הספרייה הלאומית


כשהמחיר מפסיק לשקף ערך: 

5 שיעורים מטלטלים מפרשת ויסות המניות (ומה הם מגלים לנו על 2026)

1. הקדמה: האשליה של ההשקעה ה"בטוחה" ביותר

ערב אוקטובר 1983, מדינת ישראל חיה בתוך מה שנראה כנס כלכלי. הציבור היה משוכנע שמצא את נוסחת הקסם לעושר נטול סיכון: מניות הבנקים. הן לא נתפסו כניירות ערך תנודתיים, אלא כ"אפיק ההשקעה הדומיננטי והסולידי ביותר", נכס שחוקי הגרביטציה אינם חלים עליו – הוא רק עולה. האמון היה כה מוחלט, עד שאיש לא עצר לשאול כיצד ייתכן שערך כלכלי צומח בקו ישר ומדויק כל כך.התשובה, כפי שהתברר ב-6 באוקטובר 1983, הייתה "וויסות". אך אל תתנו למילה הטכנית הזו להטעות אתכם. וויסות לא היה פעולה מתונה של מיתון תנודות; הוא היה "שקר מוסכם" – פרקטיקה פסולה של שליטה מוחלטת בשערים, שבה כולם מרוויחים כל עוד המחיר עולה. הבנקים גייסו הון, היועצים הציגו תשואות מרהיבות, והציבור הרגיש עשיר. הבעיה התחילה כשהשקר דרש יותר מזומנים מכפי שהמערכת יכלה לספק. כשהאמון נשבר, התברר שהמחיר לא שיקף ערך, אלא רק את עוצמת האשראי שדחפה אותו.

2. המהפך המחשבתי: כשהון עצמי הופך לחוב (השיעור המשפטי)

משה לדור, לשעבר פרקליט המדינה, הציג ניתוח מרתק שחשף את לב הריקבון: הבנקים, במאמצם להבטיח תשואה ריאלית יומיומית, שינו את המהות הביולוגית של המניה. במקום לייצג "הון עצמי" (השתתפות ברווחי הבנק), המניה הפכה ל"הון זר" – מעין איגרת חוב שהבנק מחויב לפדות בכל רגע ובמחיר מנופח. ברגע שהציבור התדפק על הדלתות, התברר שהבנקים לא מחזיקים בהון, אלא בחוב עצום שהם לעולם לא יוכלו לשלם.הניסיון לשפוט את הפרשה הזו חשף את הפער שבין המקרו-כלכלה למשפט הפלילי. לדור מתאר זאת באנלוגיה ציורית:"נכדותיי הצעירות משחקות בקופסת פלסטיק חלולה בעלת פתחים בצורות גיאומטריות שונות, שאליהן עליהן להכניס גופים תואמים. כמשפטנים פליליים, אנו נדרשים לעיתים 'לדחוס' התנהגות אנושית ומקרו-כלכלית לתוך 'קופסה' של הגדרות חוק קומפקטיות. היה קשה להפליא לכווץ את ההתנהלות של צמרת המערכת הבנקאית לכדי תבנית עבריינית אחת. תהינו: האם הפרשה הזו אינה פשוט 'גדולה על המשפט'?"

3. "משחק הכיסאות המוזיקליים" הלאומי

המנגנון הפנימי של הוויסות פעל כ"פונזי גיים" (משחק פירמידה) קולוסאלי. הבנקאים הבינו שהשיטה נועדה לכישלון בטוח, אך בחרו בדחיית הקץ. כל יום נוסף של וויסות שירת את הישרדותם האישית בתפקיד, אך העצים את המפץ הסופי, שגבה בסוף 7 מיליארד דולר מאוצר המדינה.השיטה הפכה ל"מלכודת מוות" לבנקים משלוש סיבות:

  • נתק מהערך הריאלי: נוצר פער בלתי נשלט בין שערי השוק המלאכותיים לשווי הכלכלי האמיתי של הבנקים.
  • סיכון משפטי: המסרים שהפיצו היועצים בסניפים יצרו מחויבות חוזית למחיר העולה, שהפכה למשקולת משפטית.
  • מחנק מקורות: כדי לתמוך בשער, הבנקים רכשו את מניותיהם שלהם. ברגע האמת, הם נותרו עם "מלאי" של ניירות ערך חסרי ערך במקום מזומנים.

4. הטוויסט המודרני: האם הנדל"ן של 2026 הוא ה"וויסות" החדש?

האנליסט חיים אטקין מציב מראה מטרידה מול שוק הנדל"ן הישראלי של 2025/2026. הטיעון שלו נוקב: אנחנו נמצאים בעיצומו של "וויסות דה-פקטו". הבנקים אמנם לא קונים דירות ישירות, אך הם "מממנים את המחירים". המערכת הפיננסית כולה הפכה לשבויה של מחירי נכסים גבוהים, כאשר כ-39% מהאשראי העסקי בישראל חשוף לענף הנדל"ן. הדירות הפכו לבטוחות (Collateral) למחירי "וויסות", ואם הן יאבדו מערכן, המערכת הבנקאית כולה תעמוד בפני סכנה ליציבותה.

פרמטר להשוואהפרשת הוויסות (1983)שוק הנדל"ן (2025/2026)
הנכס המנופחמניות הבנקיםדירות מגורים
מנגנון הוויסותרכישה עצמית ע"י הבנקיםמבצעי מימון קבלנים (10/90), הלוואות בלון ודחיית תשלומים
תפקיד האשראיאשראי שמייצר ביקוש מלאכותיאשראי קבלנים שמחליף מזומנים ממכירות חסרות
נקודת השברסגירת הבורסה והתערבות המדינהמיצוי כושר הספיגה והחזר האשראי של הרוכשים

5. כשהרגולטור מתחיל לדאוג: סימנים לתמחור יתר

הנתונים מ-2025 וראשית 2026 אינם מותירים מקום לספק: השוק נמצא במצב של "הנשמה מלאכותית" באמצעות אשראי. בעוד המכירות מאטות, האשראי למימון פרויקטים למגורים זינק ב-40% תוך שנה (מ-49 לכ-69 מיליארד שקל). האשראי פשוט "ממלא את החלל" שהותירו הקונים שנעלמו.שני נתונים מרעידים את יסודות הביטחון של המערכת:

  1. יחס כושר הספיגה: המדד הבוחן כמה המחיר יכול לרדת לפני שהבנק המממן יספוג הפסד. ב-2025, כושר הספיגה נשחק והגיע ל-58% בלבד. ירידת מחיר היא כבר לא בעיה של הקבלן; היא צורך מערכתי של הבנק למנוע קריסה.
  2. קצב הבנייה מול המכירות: 44% מהפרויקטים נמצאים במצב שבו הבנייה מתקדמת מהר יותר מהמכירות. הבטון ממשיך לעלות בחסות הבנקים, אבל אין מי שיקנה.

כפי שמזהיר אטקין:"מחיר הוא נתון, אך שווי הוא מסקנה כלכלית. בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי. כאשר האשראי הופך למנגנון שמתחזק את המחיר במקום לממן עסקה ריאלית, אנחנו בטריטוריה של וויסות."

6. סיכום: השיעור שלא נלמד

ההיסטוריה הכלכלית מוכיחה שוב ושוב: אי אפשר לייצר ערך כלכלי אמיתי באמצעות אשראי בלבד. אשראי הוא דלק מצוין לצמיחה, אך הוא הופך לרעל כשהוא משמש להסתרת מציאות שבה המחיר התנתק מהיכולת של משקי הבית לשלם אותו.ההיסטוריה אולי לא חוזרת על עצמה במדויק, אבל היא בהחלט "מתחרזת". ב-1983 אלו היו המניות, ב-2026 אלו הדירות. בשני המקרים, המערכת נראית יציבה לחלוטין – עד לרגע שבו היא פשוט מפסיקה לעבוד. השאלה שכל ישראלי צריך לשאול את עצמו היום היא: מה יקרה למערכת הפיננסית שלנו ביום שבו האשראי כבר לא יספיק כדי להחזיק את המחיר?

28Aug

בשוק נדל"ן בריא קיימות תנודות, אך הן בדרך כלל מתונות, הדרגתיות ומחוברות לגורמי היסוד הכלכליים: שכר, שכירות, תשואה, ריבית, היצע, ביקוש ויכולת החזר. בשוק בועתי מתרחש תהליך אחר: המחירים מתרחקים מהשווי הכלכלי, האשראי והציפיות מזינים את העליות, והסטייה הולכת ומצטברת. כאשר מנגנון התמיכה נחלש, המטוטלת משנה כיוון. המאמר מנתח מדוע עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו, כיצד נוצרת תנודתיות קיצונית בשוק נדל"ן, ומה ניתן ללמוד מכך על מצבו של שוק הדיור בישראל.

למה שוק בריא נע בהדרגה, ושוק בועתי מתקן בעוצמה

בשוק נדל"ן בריא יש תנודות, אך הן בדרך כלל מתונות ומבוססות על גורמי יסוד כלכליים. בשוק בועתי, לעומת זאת, המחירים מתנתקים מהשכר, מהשכירות, מהתשואה ומהריבית, והאשראי מזין תנודות קיצוניות. מאמר זה מסביר מדוע עוצמת התיקון היא פונקציה של עוצמת הסטייה שקדמה לו, ומה המשמעות של מטוטלת המחירים בשוק הנדל"ן הישראלי.


יש מי שחושבים ששוק נדל"ן בריא הוא שוק שבו המחירים עולים תמיד, או לפחות אינם יורדים כמעט לעולם. זו תפיסה שגויה. שוק בריא איננו שוק שקופא במקום, וגם לא שוק שבו כל ירידה נתפסת כאסון. שוק בריא הוא שוק שבו המחירים יכולים לעלות, לרדת, להיעצר, ואף לתקן, אך הם עושים זאת בדרך כלל בעוצמה סבירה, בקצב מדורג, ובקשר ברור לגורמי היסוד הכלכליים.לעומת זאת, כאשר אנו רואים מטוטלת חדה במיוחד, עליות ממושכות וחריגות ולאחריהן קיפאון, לחץ, או ירידות חדות, כדאי לעצור ולשאול האם מדובר בתנודתיות טבעית, או בתוצאה של ניפוח מצטבר.זהו בעיניי אחד ההבדלים החשובים ביותר בין שוק בריא לבין שוק בועתי.

שוק בריא אינו שוק ללא תנודות

חשוב לדייק. גם בשוק נדל"ן בריא יש תנודתיות. מחירים מושפעים מריבית, אינפלציה, צמיחה, אבטלה, היצע, ביקוש, הגירה, רגולציה ומיסוי. לכן גם בשוק תקין בהחלט ייתכנו עליות וירידות.אלא שבשוק הנשען על יסודות כלכליים, התנודות בדרך כלל אינן פראיות. הן אינן נובעות בעיקר מפסיכולוגיית המונים, מאשראי זול מדי, או מהאמונה שהמחירים "יכולים רק לעלות". הן נוטות להיות מתונות יותר, איטיות יותר, והגיוניות יותר.אם השכר עולה בהדרגה, אם התשואה נשחקת מעט, אם הריבית משתנה, ואם ההיצע מתרחב או מצטמצם, המחירים מגיבים. אבל הם אינם אמורים להתנתק לאורך זמן מן המציאות הכלכלית.במילים אחרות, בשוק בריא יש תנועה. אין בו מטוטלת פראית.

מתי התנודתיות מפסיקה להיות בריאה

הבעיה מתחילה כאשר המחיר מפסיק לשקף בקירוב את הסביבה הכלכלית, ומתחיל להיסחף על גבי מנגנון אחר: ציפיות, אשראי, הנדסת מימון, ופחד להישאר בחוץ.בשלב הזה המחיר כבר אינו רק תוצאה של ערך כלכלי. הוא הופך להיות תוצאה של דינמיקה שמזינה את עצמה.המחירים עולים, ולכן הציבור מצפה שימשיכו לעלות.

הציפייה לעלייה גורמת לעוד אנשים לקנות.

הביקוש הנוסף תומך במחירים גבוהים יותר.

הבנקים ומערכות האשראי מסתגלים למחירים החדשים.

ואז המחירים החדשים משמשים "ראיה" לכך שהשוק חזק.כך נבנית בועה.לא ביום אחד. לא בצעקה אחת. אלא בתהליך מצטבר, שבו השוק מתרחק בהדרגה מגורמי היסוד, ומתרגל לראות בסטייה עצמה את הנורמה החדשה.

בועה נולדת כאשר המחיר מתנתק מהיסודות

כדי להבין מדוע המטוטלת הופכת לקיצונית, צריך להבין תחילה מהי אותה סטייה מצטברת.

בשוק נדל"ן, גורמי היסוד המרכזיים הם בין היתר:

  • רמת השכר וההכנסה הפנויה
  • רמת השכירות
  • תשואת השכירות
  • עלות המימון, ובעיקר ריבית המשכנתאות
  • יכולת ההחזר של משקי הבית
  • היצע מול ביקוש ממשי
  • שיעור האבטלה והיציבות הכלכלית
  • יחס מחיר להכנסה
  • יחס מחיר לשכירות

כאשר מחירי הדירות עולים הרבה יותר מהר מהשכר, כאשר התשואה נשחקת לרמות שאינן מתיישבות עם עלות המימון, וכאשר הקנייה נשענת פחות על כדאיות ויותר על אמונה שהמחירים ימשיכו לעלות, זהו סימן לכך שהמחיר הולך ומתרחק מן השווי הכלכלי.כאן מתחילה המטוטלת להימתח לצד אחד.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

תפקידו של האשראי בניפוח המטוטלת

שוק בועתי אינו מתקיים רק בזכות אופטימיות. הוא מתקיים בזכות אשראי.בלי אשראי נדיב, ארוך, זמין ולעיתים מתוח מדי, קשה מאוד לנפח בועת נדל"ן משמעותית. אשראי הוא הדלק שמאפשר למחירים לעלות מעבר למה שהכנסות הציבור יכולות לתמוך בו באופן טבעי.ברגע שהמימון נעשה מקל מדי, או כאשר מייצרים תחושה שאפשר "להסתדר" עם המחיר באמצעות מבצעי מימון, דחיית תשלומים, הלוואות משלימות, הנחות עקיפות או פתרונות יצירתיים אחרים, השוק חדל להיות מבחן של ערך והופך לזירה של הנדסת יכולת קנייה.כל עוד הכיוון הוא כלפי מעלה, זה נראה כמו הצלחה.

אבל בפועל, זו הצלחה מדומה.היא אינה מבטאת בהכרח שוק חזק, אלא שוק שנמתח על בסיס תנאי מימון שמטשטשים את הפער בין מחיר לבין יכולת כלכלית אמיתית.

ואז מגיע הרגע שבו המטוטלת משנה כיוון

כל בועה חיה על תנאי תמיכה.

כשהתמיכה נחלשת, מתחיל השינוי. די בכך שהריבית תעלה, שההכנסה הריאלית תישחק, שהמלאי יגדל, שהבנקים יקשיחו תנאים, שהמשק ייכנס לאי ודאות, או שפשוט הקונים יתחילו להסס. בשלב הזה השוק מפסיק לקבל כמובן מאליו את המחיר הקודם. הבעיה היא שכאשר המחיר כבר התרחק משמעותית מן הערך הכלכלי, השוק אינו חוזר לשיווי משקל בנגיעה קלה. הוא נדרש לתיקון רחב יותר. וכאן נמצא לב העניין: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. ככל שהמחירים התרחקו יותר מן השכר, מן השכירות, מן התשואה ומן הריבית, כך גדל הפוטנציאל לתיקון חריף יותר כאשר התמיכה הפיננסית והפסיכולוגית נחלשת. זו בדיוק המשמעות של מטוטלת.

ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה.

מדוע שוק בועתי מתקן לעיתים באלימות

יש מי שסבורים שהירידות הן "הבעיה". בעיניי, פעמים רבות הירידות הן רק שלב החשיפה.הבעיה האמיתית נוצרה קודם, בשנים שבהן השוק התנפח מעבר לפרופורציה. בשנים שבהן שחקנים שונים התרגלו למחירים מנותקים, אשראי זול, תשואות נמוכות, וסיפורי שוק שנועדו להצדיק כל רמה.כאשר מתחיל תיקון, הוא לא רק משנה מספרים. הוא חושף מנגנונים:

  • עסקאות שנשענו על הנחות יסוד חלשות
  • הערכות שווי שהתבססו על שוק מנופח
  • מודלים עסקיים של יזמים וקבלנים שנבנו על המשך עליות
  • משקי בית שרכשו במחירים מתוחים
  • מערכת פיננסית שהתרגלה לראות במחיר המנופח "עובדה"

לכן תנודתיות קיצונית איננה רק תוצאה של התפוצצות הבועה.

היא גם אחת מטביעות האצבע שלה.

בשוק בריא התיקון מפוזר לאורך הדרך

אחד ההבדלים החשובים בין שוק בריא לשוק בועתי הוא אופן התיקון.בשוק בריא, מנגנון התיקון עובד תוך כדי תנועה.

אם המחירים עולים מעט מהר מדי, הביקוש נחלש.

אם התשואה נשחקת, הקונים נעשים זהירים יותר.

אם המימון מתייקר, המחירים מתאימים את עצמם.

אם ההיצע גדל, השוק סופג זאת בהדרגה. התוצאה היא רצף של התאמות קטנות יחסית, במקום פריקה חדה של עיוותים שנצברו במשך שנים. לעומת זאת, בשוק בועתי אין כמעט תיקון בזמן אמת, משום שכל שכבת מערכת דוחה אותו:

  • המוכרים מסרבים להתאים מחיר
  • הקונים מקווים לעלייה נוספת
  • המתווכים ממשיכים לשווק אופטימיות
  • המימון מרכך את הפער
  • העסקאות המעטות שנעשות משמשות כעוגן פסיכולוגי
  • והשוק כולו מנסה לדחות את המפגש עם המציאות

כך מצטבר לחץ.

וכאשר הוא משתחרר, הוא משתחרר בבת אחת.

ומה המשמעות לגבי שוק הנדל"ן בישראל

הדיון הזה איננו תיאורטי בלבד. הוא רלוונטי במיוחד לשוק הישראלי.שוק הנדל"ן בישראל אינו פועל בוואקום. הוא הושפע לאורך שנים משילוב של ריבית נמוכה מאוד, הרחבת אשראי, היצע שנבנה לאט, מדיניות ממשלתית מתערבת, ציפיות עליית מחירים מושרשות, והפנמה ציבורית כמעט דתית של הטענה ש"נדל"ן תמיד עולה".לכך נוספו מנגנונים שמסווים לעיתים את מצב השוק האמיתי:

מבצעי מימון, הטבות עקיפות, קיבעון מחירים, פרסום עסקאות במחירי מעטפת, ופער בין המחיר המדווח לבין המחיר האפקטיבי.כל אלה עלולים ליצור מצג של יציבות גם כאשר מתחת לפני השטח הולך ונבנה פער גדול.לכן כשבוחנים את השוק אין די לשאול האם המחיר עלה או ירד החודש.

השאלה החשובה יותר היא האם רמות המחיר עדיין נתמכות על ידי גורמי היסוד, או שמא הן נשענות במידה גוברת על אינרציה, אשראי והכחשה.

לא כל ירידה היא קריסה, ולא כל יציבות היא בריאות

צריך להיזהר גם מן הקצה השני. לא כל ירידה במחירים מעידה בהכרח על קריסה, ולא כל יציבות נומינלית מעידה על שוק בריא.מחירים יכולים להישאר "יציבים" לכאורה, בזמן שבפועל הם נשחקים ריאלית, או בזמן שהמחיר האפקטיבי יורד דרך הטבות ומבצעי מימון. באותה מידה, ירידה מסוימת יכולה להיות רק תיקון סביר של שוק שהתנפח קודם לכן.לכן מי שרוצה להבין את מצב השוק באמת, חייב להביט מעבר לכותרת.לא רק "כמה עלה" או "כמה ירד", אלא גם:

  • מה קרה לשכר
  • מה קרה לשכירות
  • מה קרה לריבית
  • מה קרה לתשואה
  • מה קרה למלאי
  • מה קרה למשך הזמן עד מכירה
  • מה קרה למחיר האפקטיבי
  • ומה קרה ליכולת ההחזר

רק כך ניתן להבחין בין שוק שמתנהל סביב ערך, לבין שוק שמתנהל סביב אשליה.

רוצה לדעת מהו הפער בי מחיר הדירה ששילמת לשווי? כאן

המבחן האמיתי: מחיר או שווי

בסופו של דבר, השאלה המרכזית איננה רק מהו המחיר, אלא מהו השווי הכלכלי.מחיר הוא נתון.

שווי הוא מסקנה כלכלית.כאשר שוק שלם מתרגל לבלבל בין השניים, מתחילה הבעיה.

כאשר מחיר העסקה נתפס כהוכחה מספקת לערך, בלי לבחון תשואה, ריבית, הכנסה ויכולת החזר, נוצר כר נוח לבועה.זו גם הסיבה שמי שמבקש להבין אם השוק בריא, צריך לשאול לא רק "בכמה נמכרה הדירה", אלא "האם המחיר הזה בכלל סביר ביחס ליסודות הכלכליים".בלי השאלה הזו, השוק עלול להמשיך ולהימתח, עד שהמטוטלת תזכיר לכולם את מה שנדחק הצידה בדרך.

סיכום

שוק נדל"ן בריא אינו שוק בלי תנודות.

הוא שוק שבו התנודות בדרך כלל מתונות, מוסברות ומחוברות לגורמי היסוד.שוק בועתי נראה אחרת.

בו המחירים מתנתקים בהדרגה מן השכר, מן השכירות, מן התשואה ומן הריבית. האשראי מזין את העלייה, העלייה מזינה את הציפיות, והציפיות מזינות עוד ביקוש.ואז, כשהתמיכה נחלשת, המטוטלת משנה כיוון.לכן כאשר אנו רואים תנודתיות קיצונית, אין די לומר ש"השוק השתגע".

נכון יותר להבין שהשוק נדרש כעת להתמודד עם פערים שנבנו לאורך זמן. הכלל שצריך לזכור הוא פשוט: עוצמת התיקון היא במידה רבה פונקציה של עוצמת הסטייה שקדמה לו. וזה אולי ההבדל החשוב ביותר בין שוק בריא לבין שוק בועתי:

שוק בריא מתקן את עצמו תוך כדי תנועה.

שוק בועתי צובר עיוותים במשך שנים, ואז נאלץ לפרוק אותם בתהליך כואב הרבה יותר.


The Real Estate Pendulum

A healthy real estate market can rise, fall and adjust. The key difference is not the absence of volatility, but its scale, speed and relationship to economic fundamentals.When prices remain broadly connected to income, rents, yields, financing costs, supply and real purchasing power, market corrections tend to occur gradually.A bubble behaves differently.Prices begin to detach from fundamentals. Cheap or aggressive credit supports higher prices, rising prices reinforce expectations, and expectations create additional demand. The market gradually becomes dependent on continued appreciation rather than underlying economic value.At that point, the market resembles a pendulum being pulled increasingly far from equilibrium.When financing conditions tighten, demand weakens or confidence changes, the pendulum begins to move back.The central principle is simple:

The magnitude of the correction is, to a large extent, a function of the magnitude of the deviation that preceded it.This is why extreme volatility should not be viewed only as a consequence of a bursting bubble. It can also be one of its fingerprints.A healthy market corrects imbalances along the way.A bubble allows those imbalances to accumulate, sometimes for years, until the market is eventually forced to confront them.

מטוטלת הנדל"ן: למה התיקון הבא עלול להיות אלים הרבה יותר ממה שחשבתם

ניפוץ אשליית "השוק שתמיד עולה"

בתודעה הציבורית הישראלית השתרשה דוגמה מסוכנת: שוק נדל"ן בריא הוא כזה שבו המחירים רק עולים, או במקרה הקיצוני – קופאים זמנית. כל סימן לירידה מתפרש מיד כ"אסון לאומי" הדורש התערבות. אולם כאנליסטים, עלינו להישיר מבט אל המציאות: שוק שאינו מתקן הוא שוק מעוות. השאלה המרכזית כיום אינה האם המחירים ירדו, אלא האם התנודות שאנו רואים הן חלק מפעילות "טבעית", או שמא מדובר בפריקה כואבת של אנרגיה בועתית שנאגרה במשך עשור. כדי להבין את עוצמת הפיצוץ המתרגש עלינו, יש להבין קודם כל את מנגנון ה"מטוטלת".

האמת על שוק בריא: תנודתיות היא סימן לחיות

שוק נדל"ן תקין אינו אמור להיות קו ליניארי עולה. בדומה לכל שוק נכסים, הוא חייב לנוע בהתאם לגורמי המאקרו: ריבית, אינפלציה, צמיחה ריאלית ומאזני היצע וביקוש. בשוק בריא, התנודות הן מתונות וקשורות בטבורן למציאות הכלכלית. זהו "מנגנון תיקון תוך כדי תנועה" – תהליך שבו השוק מעכל שינויים בריבית או בשכר ומתאים את עצמו הדרגתית, ללא זעזועים סיסטמיים. הבעיה מתחילה כשהמנגנון הזה משתבש והמטוטלת נמתחת הרחק מעבר לנקודת האיזון.

סימני האזהרה: מתי המחיר מתנתק מהשווי?

בועה אינה "תופעת טבע" בלתי צפויה; היא תוצר של ניתוק עקבי בין המחיר לשווי הכלכלי הריאלי. השווי נגזר מגורמי יסוד קשיחים: יחס מחיר לשכר, תשואת שכירות מול עלות מימון, ויכולת ההחזר של משקי הבית.כאשר היחס בין מחיר הדירה להכנסה (Price-to-Income) שובר שיאים היסטוריים, השוק מפסיק להישען על כושר השתכרות והופך לשוק המונע על ידי "הון בינדורי" או גרוע מכך – חוב רעיל. בשלב זה, הפסיכולוגיה מחליפה את הכלכלה. נוצרת דינמיקה של "הוכחה עצמית": המחירים עולים כי כולם קונים, וכולם קונים כי המחירים עולים. זהו הרגע שבו הערך הכלכלי מתאדה, ומה שנותר הוא רק ציפייה לעליות נצחיות.

אשראי: הדלק הבלתי נראה של הבועה

אופטימיות אינה מספיקה כדי לנפח בועה; היא זקוקה למינוף. בשנים האחרונות, תעשיית הנדל"ן עברה מטמורפוזה: ממכירת דירות למכירת "סכמות מימון". האשראי הפך לדלק המלאכותי שמאפשר למחירים לעקוף את רמת ההכנסה הטבעית של הציבור.השוק הפך לזירה של "הנדסת יכולת קנייה". באמצעות מבצעי מימון אגרסיביים (דוגמת 20/80), דחיית תשלומים והלוואות קבלן, היזמים מצליחים להשאיר את "מחיר המדף" גבוה, בעוד הם מטשטשים את הפער המסוכן שבין המחיר הרשמי ליכולת הכלכלית הריאלית של הקונה. זוהי הצלחה מדומה – השוק אינו חזק, הוא פשוט מונשם מלאכותית על ידי חוב.

חוק המטוטלת: עוצמת הסטייה קובעת את עוצמת הכאב

העיקרון הכלכלי-פיזיקלי פשוט אך אכזרי: עוצמת התיקון היא פונקציה ישירה של עוצמת הסטייה שקדמה לו. ה"כוח" שמושך את המטוטלת חזרה אינו רק פסיכולוגי, אלא מתמטי: הפער הבלתי נסבל שבין התשואה על הנכס (Yield) לבין עלות הכסף (Interest). כשהריבית עולה והתשואה נשחקת, המטוטלת חייבת לנוע חזרה."ככל שמושכים אותה רחוק יותר לצד אחד, כך גדל הכוח שמחזיר אותה בחזרה."שוק שנמצא בסטייה עמוקה ויסודית מהיסודות לא חוזר לשיווי משקל ב"נחיתה רכה". ככל שהאנרגיה שנאגרה בסטייה גדולה יותר, כך התיקון יהיה מהיר ואלים יותר.

מדוע תיקון בועתי הוא "אלים" וחשיפתי?

התיקון בשוק בועתי הוא "שלב החשיפה" (Exposure Stage). זהו הרגע שבו כל המנגנונים שנבנו על הנחות יסוד רעועות קורסים בבת אחת. מודלים עסקיים של יזמים שנשענו על עליות מחירים נצחיות נחשפים כחדלי פירעון; משקי בית שמונפו עד קצה גבול היכולת נקלעים למצוקה נזילותית.בשוק בריא התיקון מפוזר לאורך הדרך. בשוק בועתי, כולם – מוכרים, קונים ומתווכים – נמצאים במצב של הכחשה קולקטיבית ומנסים לדחות את הקץ. הלחץ המצטבר הזה אינו נעלם; הוא מתפרץ בבת אחת. כפי שמאבחן חיים אטקין: "תנודתיות קיצונית אינה רק תוצאה של התפוצצות בועה. היא גם אחת מטביעות האצבע שלה". התנודתיות הפראית היא ההוכחה הדיאגנוסטית לכך שהשוק איבד קשר עם המציאות הכלכלית.

המקרה הישראלי: בין יציבות מדומה לשחיקה ריאלית

ישראל מהווה מקרה בוחן מרתק של עיוות שוק. שילוב של ריבית אפסית רב-שנתית, היצע קשיח ואמונה "דתית" בנדל"ן יצר מטוטלת שנמתחה עד לקצה. כיום, אנו עדים ל"מצגי יציבות" מטעים: הקבלנים נאחזים במחירי המחירון המדווחים, אך מתחת לפני השטח מתרחשת שחיקה ריאלית עמוקה."מחירי המעטפת" והטבות המימון יוצרים עיוות סטטיסטי – הדיווחים לרשות המסים נראים יציבים, אך המחיר האפקטיבי כבר החל לתקן. המשקיע המושכל חייב לשאול:

  • מהו הפער בין המחיר המדווח למחיר האפקטיבי לאחר ניכוי הטבות מימון?
  • כיצד השתנה זמן המדף הממוצע של נכס?
  • האם התשואה הריאלית עדיין מכסה את עלות המימון המאמירה?

סיכום: המבחן האולטימטיבי של המשקיע המושכל

בסופו של יום, קיים הבדל תהומי בין מחיר לשווי. המחיר הוא רק נתון היסטורי של עסקה שבוצעה; השווי הוא מסקנה כלכלית קרה הנגזרת מיכולת החזר, ריבית וערך פונדמנטלי. מי שנצמד למחיר הנומינלי בשוק של "כיסאות מוזיקליים", עלול לגלות שהמוזיקה הפסיקה ואין לו היכן לשבת. האם אנחנו בתיקון הדרגתי? הנתונים המקרו-כלכליים מצביעים על כך שהמטוטלת נמתחה חזק מדי ובמשך זמן רב מדי. מי שיבחר להישאר בשוק של אשליה במקום בשוק של ערך, יאלץ לשאת בתוצאותיה של הפריקה האלימה המתרגשת ובאה. זהו לא רק משחק פירמידה של מחירים, זהו מבחן של חוסן כלכלי מול מציאות שאינה מוותרת.


24Aug

Margin Call הישראלי: האם שוק הנדל"ן הגיע לשלב שבו בעלי המידע כבר מבינים שהזמן החליף צד? ניתוח של הקשר בין מלאי הדירות, מבצעי המימון, הקבלנים, הבנקים, הרוכשים ומנגנון העברת הסיכון בשלב המאוחר של בועת נדל"ן.

Margin Call הישראלי: הרגע שבו בעלי המידע מבינים שהזמן החליף צד (בעברית שמו של הסרט התמוטטות)

קריסה פיננסית אינה מתחילה כשהציבור רואה אותה. היא מתחילה כשהראשונים מבינים שהמספרים כבר השתנו, ומנסים להעביר את הסיכון למישהו אחר

יש סרטים שמספרים סיפור. ויש סרטים שמסבירים מנגנון.Margin Call, שיצא בשנת 2011 בעקבות המשבר הפיננסי העולמי, שייך לסוג השני.הסרט אינו עוסק באמת בוול סטריט. הוא עוסק ברגע המסוכן ביותר בכל בועה פיננסית: הרגע שבו קבוצה קטנה בתוך המערכת מבינה שהנכסים שהיא מחזיקה כבר אינם מצדיקים את המחירים שבהם הם רשומים, בעוד רוב השוק עדיין מתנהל כאילו דבר לא השתנה.באותו רגע משתנה כל המשחק.השאלה כבר איננה:האם יש בועה?וגם לא:האם המחירים יירדו?השאלה הופכת להיות:

מי יבין ראשון שהזמן החליף צד, ומי יישאר בסוף עם הסיכון?

וזו בדיוק השאלה שצריך לשאול כיום ביחס לשוק הנדל"ן הישראלי.


בסרט, המספרים נשברים לפני שהבניין נשבר

העלילה של Margin Call מתחילה בגילוי מתמטי.אנליסט בחברת השקעות מגלה כי מודל הסיכון שעל בסיסו פועלת החברה אינו מחזיק עוד. שינוי קטן יחסית בתנאי השוק עלול לגרום להפסדים הגדולים מהיכולת של החברה לספוג.המעניין הוא שבאותו רגע שום בנק עדיין לא קרס.המסכים עובדים.העובדים מגיעים למשרד.הלקוחות ממשיכים לסחור.המערכת מבחוץ נראית תקינה.אבל המספרים כבר מספרים סיפור אחר.וזוהי אחת התובנות החשובות ביותר להבנת בועות:מערכת יכולה להיראות יציבה זמן רב לאחר שהבסיס הכלכלי שעליו היא נשענת כבר נשחק.הקריסה הנראית לעין היא בדרך כלל השלב האחרון. השינוי הכלכלי מתרחש קודם.


ומה קורה כאשר ההנהלה מבינה?

כאן הסרט הופך משיעור במתמטיקה לשיעור בהתנהגות אנושית.הנהלת החברה מבינה שאם היא תמשיך להחזיק בנכסים, היא עלולה לקרוס.אבל יש פתרון.למכור.למכור מהר.למכור לפני האחרים.ובעיקר, למכור לפני שהקונים יבינו את מה שהמוכרים כבר יודעים.זהו אולי לבו של הסרט.הסיכון אינו נעלם. הוא מחליף ידיים.מי שמוכר ראשון מצמצם את הנזק שלו.מי שקונה ממנו מקבל לידיו את הסיכון.וזהו גם אחד המנגנונים המרכזיים בשלב המאוחר של כל בועה.


Margin Call ישראלי?

השאלה המעניינת כיום איננה האם בישראל יתרחש תסריט זהה למשבר הסאב-פריים האמריקאי.כנראה שלא.מבנה שוק המשכנתאות שונה, מבנה המערכת הבנקאית שונה, מבנה האשראי שונה והרגולציה שונה.אבל המנגנון ההתנהגותי של בועה אינו אמריקאי. הוא אוניברסלי.כאשר מחירי נכסים מתרחקים מהיכולת הכלכלית שמחזיקה אותם, מתחיל תהליך של התאמה.לעיתים הוא מהיר.לעיתים הוא איטי.לעיתים המחיר הרשמי יורד.לעיתים ההנחה מוסתרת בתוך תנאי המימון.לעיתים נפח העסקאות קורס הרבה לפני שהמחיר יורד.ולעיתים בעלי העניין עושים כמעט הכול כדי לדחות את רגע ההכרה.בישראל כבר ניתן לזהות כמה מהסימנים האלה.


השוק כבר שולח אותות

נכון לאוגוסט 2026, גם הנתונים הרשמיים אינם מתארים שוק שנמצא בשלב של התרחבות בריאה.בנק ישראל ציין בהחלטת הריבית מיולי 2026 כי מלאי הדירות החדשות שנותרו למכירה ממשיך להיות גבוה. באותה הודעה צוין כי מחירי הדירות ירדו ב-1.3% במונחים שנתיים, וכי בחודשים מרץ-אפריל נרשמה ירידה נוספת של 0.3%.הלמ"ס ממשיכה לפרסם בחודשים האחרונים נתונים המעידים על חולשה בשוק העסקאות, לצד מלאי משמעותי של דירות חדשות שנותרו למכירה. באוגוסט 2026 פורסמו הנתונים לרבעון אפריל-יוני וכן נתוני המחירים המעודכנים למאי-יוני.גם בנק ישראל כבר מצא לנכון להתערב במבצעי המימון של הקבלנים. הפיקוח על הבנקים הזהיר מפורשות כי עסקאות בדחיית תשלום והלוואות בולט ובלון בסבסוד קבלן עלולות להגדיל את הסיכון לרוכשים, ליזמים ואף לאשראי שמעמידה המערכת הבנקאית, והטיל עליהן מגבלות עד סוף 2026.זו נקודה חשובה מאוד.כאשר הרגולטור מתחיל להגביל מנגנונים שנועדו לאפשר המשך מכירות למרות הפער בין מחיר הדירה לבין יכולת המימון של הרוכש, אי אפשר עוד להתייחס למימון כאל פרט טכני.המימון עצמו הפך לחלק ממנגנון החזקת המחיר.


המחיר הרשמי יכול להישאר. המחיר הכלכלי כבר משתנה

זו אולי אחת הטעויות הגדולות בניתוח שוק נדל"ן בתקופה כזאת.רבים מסתכלים רק על מדד המחירים.אם המחיר ירד באחוז אחד, אומרים:"לא קרה כלום".אם המחיר כמעט לא השתנה:"הבועה לא מתפוצצת".אבל בשוק ממונף צריך להסתכל גם על תנאי העסקה.דירה המוצעת ב-3 מיליון שקל עם 20% עכשיו ו-80% בעוד שלוש שנים אינה בהכרח אותה עסקה כלכלית כמו דירה הנמכרת ב-3 מיליון שקל בתשלום רגיל.גם הלוואת קבלן, סבסוד ריבית, פטור מהצמדה, שדרוגים, מענקים והטבות אינם קישוט.יש להם ערך כספי.לכן ייתכן שמחיר החוזה נשאר 3 מיליון שקל, בעוד המחיר האפקטיבי כבר ירד.זו הדרך שבה שוק מנסה להתאים עצמו למציאות בלי להודות עדיין שהמחיר הקודם אינו בר קיימא.


וכאן מתחיל משחק העברת הסיכון

נסתכל על השחקנים המרכזיים.

היזם

ליזם יש קרקע, עלויות בנייה, מימון, התחייבויות ופרויקט שצריך להתקדם.כל חודש שבו דירה אינה נמכרת עולה כסף.אבל הורדת מחיר גלויה עלולה ליצור בעיה.היא עלולה לפגוע במחירי יתר הדירות בפרויקט.היא עלולה לפגוע בשווי הביטחונות.היא עלולה להשפיע על דוחות.היא עלולה להרגיז רוכשים קודמים.והיא עלולה לשנות את יחסיו עם הבנק המלווה.לכן לעיתים עדיף ליזם לתת הטבה ששווה 200 אלף שקל מאשר להוריד 200 אלף שקל ממחיר המחירון.מבחינה חשבונאית, שיווקית ותודעתית אלה אינם בהכרח אותו דבר.מבחינה כלכלית, לעומת זאת, הם עשויים להיות דומים מאוד.


הבנק

גם הבנק אינו צופה ניטרלי.הבנק מממן את היזם.הבנק נתן משכנתאות לרוכשים.הבנק מחזיק בטוחות המבוססות, בין היתר, על ערכי נדל"ן.ולכן ירידת מחירים חדה אינה בהכרח אינטרס שלו.מכאן נוצר מנגנון מעניין.ליזם יש אינטרס שלא להכיר בירידת מחיר.לבנק יש אינטרס שלא לראות את שווי הביטחונות נשחק מהר מדי.ולשניהם עשוי להיות אינטרס לקנות זמן.זה אינו מחייב קנוניה.די בכך שהאינטרסים הכלכליים מתיישרים.


מאזן האימה

במובן הזה, היחסים בין קבלנים לבין בנקים בתקופת ירידות דומים לעיתים למאזן אימה.היזם אומר למעשה:אם תאלצו אותי לממש מלאי במחירים נמוכים מאוד, אתם תפגעו לא רק בי.גם הביטחונות שלכם ייפגעו.גם פרויקטים אחרים יושפעו.גם שמאויות חדשות יתחילו להציג מחירים נמוכים יותר.וגם שאר הלווים שלכם יושפעו.הבנק מבין זאת.ולכן במקרים רבים הוא יעדיף פריסה, גמישות, הארכת אשראי, מכירות מבוקרות והנחות עקיפות על פני חיסול מהיר של הפרויקט.כל עוד הדבר אפשרי.


אבל הזמן אינו ניטרלי

וכאן מגיע ההבדל בין שוק עולה לשוק יורד.בשוק עולה, הזמן בדרך כלל עובד לטובת המוכר.אם לא מכרת היום, ייתכן שתמכור בעוד חצי שנה במחיר גבוה יותר.בשוק יורד, הזמן מחליף צד.אם מחיר הנכס נשחק מהר יותר מעלות ההמתנה, המתנה אינה אסטרטגיה.היא הפסד.נניח שמוכר מחזיק דירה שמחיר השוק שלה היום 2.5 מיליון שקל.הוא מסרב להצעה של 2.35 מיליון.הוא אומר:"אני אחכה".כעבור שנה השוק מוכן לשלם 2.2 מיליון.הוא חסך כביכול הנחה של 150 אלף שקל.והפסיד 150 אלף נוספים.וזאת עוד לפני:ריבית,ארנונה,תחזוקה,מימון,עלות אלטרנטיבית,והזמן עצמו.לכן בשוק יורד:

המוכר שמתפשר מוקדם עשוי להפסיד פחות מהמוכר שמתעקש מאוחר.

ומה עם הקונה?

אצל הקונה התמונה הפוכה.בשוק שבו המלאי גדל, מספר העסקאות חלש והלחץ על המוכרים מתרחב, הזמן יכול להפוך מנכס של המוכר לנכס של הקונה.לקונה שאינו חייב לקנות היום יש אופציה יקרה מאוד:היכולת להמתין.כל חודש שעובר מאפשר לו לראות:מי נלחץ,איזה יזם צריך תזרים,איזה משקיע רוצה לצאת,איזו דירה יושבת חודשים בשוק,ואיזה "מחיר אחרון" הפך פתאום למחיר פתיחה למשא ומתן.


זה הרגע שבו צריך להתחיל להסתכל על איכות העסקאות

מספר העסקאות לבדו אינו מספיק.גם מחיר העסקה לבדו אינו מספיק.השאלה היא:איזו עסקה בוצעה?האם הקונה שילם הון עצמי משמעותי?האם העסקה כוללת דחיית תשלומים?האם יש בלון?האם יש סבסוד ריבית?האם התקבלה הנחה סמויה?האם הקונה מתכוון באמת להשלים את העסקה?האם קיימת יכולת כלכלית להשלים אותה?ומה שיעור הביטולים?בשלב מאוחר של בועה, איכות העסקאות עשויה להידרדר לפני שהמחיר הרשמי מגיב במלואו.וזהו סימן חשוב הרבה יותר מכותרת על שינוי חודשי של עשירית האחוז במדד.


מחיר אינו שווי

כאן נמצאת גם אחת הבעיות המקצועיות המרכזיות של שוק הנדל"ן.אם שמאי מסתכל רק על המחירים שבהם בוצעו עסקאות ומעתיק אותם לנכס הבא, הוא עלול לפספס את האירוע כולו.נניח שנעשו שלוש עסקאות סביב 3 מיליון שקל.לכאורה:השווי 3 מיליון.אבל אם כל שלוש העסקאות בוצעו באמצעות תנאי מימון חריגים, ואם התשואה מהנכס אינה מצדיקה את המחיר, ואם יכולת ההחזר של משקי הבית אינה תומכת במחיר, ואם הריבית האלטרנטיבית גבוהה משמעותית מתשואת הנכס, אי אפשר להסתפק במשפט:"אלה העסקאות".מחיר הוא נתון.שווי הוא מסקנה כלכלית.והפער בין השניים הוא בדיוק המקום שבו בועות נוצרות.


השלב המסוכן ביותר: כאשר כולם מנסים לצאת מאותה דלת

כל עוד רק אדם אחד רוצה למכור, יש שוק.כאשר הרבה אנשים רוצים למכור בו זמנית, המחיר משתנה.וזו הנקודה שבה Margin Call הופך רלוונטי במיוחד.החברה בסרט אינה קורסת משום שהיא הראשונה שמזהה את הבעיה.להפך.היא מנסה לשרוד דווקא משום שהיא הראשונה שמזהה אותה.הבעיה מתחילה כאשר כולם מזהים אותה.בנדל"ן זה יכול להיות הרגע שבו:קבלנים רבים מתחילים לתת הנחות גלויות.משקיעים מנסים לצאת.משפרי דיור נאלצים למכור לפני שרכשו.בנקים מצמצמים אשראי.שמאים מתחילים להוריד ערכים.רוכשים מבינים שאין צורך למהר.עסקאות השוואה חדשות נסגרות ברמות נמוכות יותר.ואז מתחיל מנגנון משוב.מחיר נמוך יוצר עסקת השוואה נמוכה.עסקת השוואה נמוכה יוצרת שומה נמוכה.שומה נמוכה מקטינה את הביטחון.ביטחון נמוך מקטין את האשראי.אשראי קטן מקטין את כוח הקנייה.כוח קנייה נמוך מפעיל לחץ נוסף על המחיר.זה כבר איננו רק שוק נדל"ן. זה מנגנון פיננסי.


ובדיוק בגלל זה השאלה איננה רק מה יעשו הקבלנים

צריך להסתכל על המערכת כולה.יזמים.בנקים.רוכשי דירה ראשונה.משפרי דיור.משקיעים.חברות אשראי.שמאים.מחזיקי אג"ח.קבלני ביצוע.ספקים.רשויות מקומיות.והמדינה.בועת נדל"ן גדולה אינה יכולה להתכווץ בלי להשפיע על כל מי שמימן, בנה, רכש, שיעבד או ביסס פעילות כלכלית על המחירים שנוצרו בתוכה.


מדוע המחירים אינם קורסים מיד?

זו שאלה שאני נשאל לא מעט.אם מדובר בבועה, מדוע איננו רואים ירידות של עשרות אחוזים בתוך חודשים?התשובה פשוטה:נדל"ן אינו מניה.אין מסך שבו מתבצע בכל שנייה מחיר חדש.עסקה בדירה יכולה לקחת חודשים.מוכר יכול להחליט לא למכור.יזם יכול להעניק הטבה במקום להוריד מחיר.בנק יכול לפרוס חוב.רוכש יכול לדחות החלטה.שמאי עובד על בסיס עסקאות עבר.ולכן מנגנון גילוי המחיר בנדל"ן איטי.הפער בין המציאות הכלכלית לבין המחיר המדווח יכול להימשך תקופה ארוכה.אבל איטיות אינה מבטלת התאמה.היא רק מאריכה אותה.


ומה יכול למנוע ירידה?

צריך גם לומר את הצד השני.אין שום חוק טבע המחייב שמחירי הדירות בישראל יירדו בשיעור מסוים או בקצב מסוים.הריבית יכולה להמשיך לרדת.המדינה יכולה להתערב.היצע הקרקע יכול להצטמצם.הבנקים יכולים להאריך אשראי.הגירה חיובית משמעותית יכולה להגדיל ביקוש.שכר משקי הבית יכול לעלות.אירועים גיאופוליטיים יכולים לשנות העדפות.ומדיניות ממשלתית יכולה להמשיך לייצר תמיכה בביקוש.כל אלה יכולים להאט את ההתאמה ואף לשנות את מסלולה.אבל יש הבדל בין אמירה שהמערכת יכולה לדחות התאמה לבין אמירה שאין צורך בהתאמה.בסופו של דבר, נכס צריך לפגוש יכולת תשלום.


ומהו ה-Margin Call האמיתי של שוק הנדל"ן?

בשוק ההון Margin Call הוא רגע ברור.שווי הביטחון יורד.המלווה דורש כסף נוסף.בנדל"ן התהליך פחות דרמטי ולכן אולי מסוכן יותר.ה-Margin Call של משפחה יכול להגיע כאשר ההחזר החודשי הופך כבד מדי.ה-Margin Call של משקיע מגיע כאשר התשואה אינה מכסה אפילו חלק סביר מעלות המימון.ה-Margin Call של יזם מגיע כאשר המכירות אינן מייצרות את התזרים הנדרש.ה-Margin Call של בנק מגיע כאשר ערך הביטחונות מתחיל להתקרב לחוב.וה-Margin Call של השוק כולו מגיע כאשר כבר אי אפשר לפתור את הפער באמצעות עוד אשראי.


ויש עוד נקודה אחת שהסרט מלמד

בסרט, האנשים שמזהים את הבעיה אינם בהכרח טיפשים.להפך.חלקם חכמים מאוד.הבעיה היא שהם פעלו במשך שנים בתוך מערכת שנתנה תגמול להתעלמות מהסיכון.כל עוד המחירים עלו, מי שהזהיר נראה פסימי.מי שלקח יותר סיכון הרוויח יותר.מי שנתן יותר אשראי הגדיל פעילות.מי שקנה נכס נוסף התעשר על הנייר.והמודל כולו חיזק את עצמו.עד שהכיוון השתנה.זהו אופיין של בועות.הן אינן מתקיימות משום שאנשים אינם יודעים חשבון.הן מתקיימות משום שבמשך זמן רב משתלם מאוד להתעלם מהחשבון.


השאלה של 2026

לכן אינני חושב שהשאלה המרכזית שצריך לשאול כיום היא:בכמה ירדו מחירי הדירות בחודש האחרון?זו שאלה צרה מדי.השאלות החשובות יותר הן:מי מחזיק כיום את הסיכון?מי כבר מנסה לצמצם אותו?מי מממן את מי?מי נותן הנחות שאינן מופיעות במחיר?כמה מהעסקאות החדשות מבוססות על אשראי עתידי?כמה רוכשים יוכלו להשלים את העסקאות?כמה זמן יכולים היזמים לשאת את המלאי?כמה זמן הבנקים מוכנים להאריך אשראי?ומה יקרה אם כמה מהתהליכים האלה יתרחשו בעת ובעונה אחת?אלה שאלות של מערכת פיננסית.לא רק של שוק דירות.


מי האחרון שמחזיק את החבילה?

וזוהי השאלה שבה מסתיים מבחינתי גם החיבור ל-Margin Call.בכל בועה יש שלב שבו כולם נהנים מעליית המחירים.המוכר מרוויח.הקונה מרגיש שהתעשר.הבנק מגדיל אשראי.היזם מוכר.המדינה גובה מסים.השמאי מוצא עסקאות השוואה גבוהות יותר.וכולם מקבלים אישור לכך שהמודל עובד.אבל כאשר המגמה מתהפכת, אותו מנגנון מתחיל לפעול בכיוון ההפוך.ואז מתברר שהסיכון שמעולם לא נעלם פשוט עבר מיד ליד.מיזם לבנק.מבנק לרוכש.מרוכש למשקיע.ממשקיע לרוכש הבא.עד שבשלב מסוים אין עוד רוכש הבא במחיר המבוקש.וזה הרגע שבו המשחק משתנה.


הזמן החליף צד

זה אולי המסר החשוב ביותר.בשוק עולה:הסבלנות מתגמלת את המוכר.בשוק יורד:הסבלנות יכולה לתגמל דווקא את הקונה.ולכן מוכר שמתפשר היום אינו בהכרח מפסיד.יכול להיות שהוא פשוט הראשון שהבין את השוק החדש.וקונה שמסרב לרדוף אחרי מחיר של אתמול אינו בהכרח מפסיד עסקה.יכול להיות שהוא קונה לעצמו את הנכס החשוב ביותר בתקופת ירידות:זמן.בסופו של דבר, Margin Call אינו סרט על משבר 2008.הוא סרט על הרגע שבו המחיר עדיין שייך לעולם הישן, אבל בעלי המידע כבר מבינים שהעולם השתנה.וכאשר זה קורה, מתחיל המרוץ האמיתי.לא מי ירוויח יותר.אלא:

מי יעביר את הסיכון ראשון, ומי יישאר איתו כאשר המוזיקה תיעצר.

Israel's Margin Call: When Time Changes Sides

Financial collapses rarely begin when the public finally sees them. They begin earlier, when insiders discover that the economics supporting asset prices have changed.That is the central lesson of Margin Call.The critical phase of a bubble is not necessarily the moment prices collapse. It is the moment sophisticated participants begin trying to transfer risk while headline prices still reflect yesterday's reality.Israel's housing market should therefore be examined not only through official price indices, but through transaction volumes, unsold inventory, financing incentives, deferred-payment structures, effective transaction prices, mortgage affordability, developers' cash-flow needs and banks' exposure to real-estate collateral.A quoted price may remain unchanged while the economic value of the transaction is already falling.When time changes sides, sellers who recognize the new environment early may lose less than those who wait, while buyers with no urgent need to purchase gain one of the most valuable assets in a declining market:the option to wait.The central question is no longer simply whether prices will fall.It is:Who is already transferring the risk, and who will ultimately be left holding it?


כשהזמן מחליף צד: 5 שיעורים מצמררים על כסף ומוסר מהסרט (והשוק) שכולנו חיים בו

1. מבוא: הדיאגנוזה הקלינית של השקט

קריסה פיננסית אינה מתחילה בפיצוץ מרהיב בחלק המרכזי של החדשות; היא מתחילה באנטומיה של דעיכה שקטה בתוך גיליונות אקסל. הסרט "Margin Call" (התמוטטות) אינו סתם דרמה על וול סטריט, אלא ניתוח כירורגי של הרגע המסוכן ביותר בכל בועה: הנקודה שבה המידע משנה את המשחק עבור הדרגים המקצועיים, בעוד הציבור הרחב עדיין שבוי באשליית היציבות.התחושה שהכל תקין – העובדים בבניין המשרדים, הלקוחות בטלפונים והבניינים על תילם – היא מצב של הכחשה מערכתית. קריסה לא מתרחשת כשהבניין נשבר, אלא כשהמספרים כבר "נשברו" ובעלי המידע מתחילים לחפש למי להעביר את החבילה לפני שהמוזיקה תיעצר.

2. הבועה מתחילה במתמטיקה, לא בבטון

במרכז הסרט עומד פיטר סאליבן, אנליסט צעיר שמזהה חריגה קטלנית במודל הסיכון (VaR - Value at Risk) של הבנק. הוא מגלה שהתנודתיות בשוק חצתה את סף היכולת של החברה לספוג הפסדים. זהו "גילוי מתמטי" שמתרגם מידע טכני לאיום קיומי בתוך לילה אחד.המציאות בשוק הנדל"ן המקומי משקפת תהליך דומה. מערכות נראות יציבות זמן רב אחרי שהבסיס הפונדמנטלי נשחק. הבועה אינה "מתפוצצת" בבת אחת; היא נסדקת קודם כל במודלים של יכולת ההחזר, הרבה לפני שהשלטים "למכירה" הופכים למגיפה ברחובות."הסיכון מעולם לא נעלם, הוא פשוט עבר מיד ליד. מי שמוכר ראשון מצמצם את הנזק שלו; מי שקונה ממנו מקבל לידיו את הסיכון."

3. "המחיר האפקטיבי": הנדסה פיננסית במקום הנחות

כאשר השוק מאט, האינטרס המשותף של יזמים ובנקים הוא "לקנות זמן" ולמנוע הכרה בירידת ערך גלויה שתשחק את הביטחונות. נכון לנתוני אוגוסט 2026, השוק כבר שולח אותות ברורים: מחירי הדירות רשמו ירידה שנתית של 1.3%, ובחודשים מרץ-אפריל נרשמה ירידה נוספת של 0.3%. אולם המחיר החוזי הוא לעיתים רק קליפה ריקה.כך נשמר המחיר באופן מלאכותי (בעוד המחיר האפקטיבי קורס):

  • מבצעי מימון אגרסיביים: נוסחאות 20/80 או 10/90 המאפשרות דחיית תשלומים למסירה ומינוף מסוכן.
  • הלוואות בלון וסבסוד ריבית: היזם סופג את עלויות המימון כדי להימנע מהורדת מחיר בחוזה.
  • פטור מהצמדה ושדרוגים: הנחות סמויות דרך שדרוגי מטבחים או הצמדות למדד שאינן מופיעות במחירון הרשמי.
  • איכות העסקאות: השאלה אינה רק המחיר, אלא האם לקונה יש יכולת כלכלית להשלים את העסקה, או שמדובר במינוף על הנייר בלבד.

הפיקוח על הבנקים כבר זיהה את הסכנה והטיל מגבלות על הלוואות הבלון והבולט עד סוף 2026, מתוך הבנה שהמימון הפך לכלי להחזקת מחירים מלאכותית.

4. הרגע שבו הזמן מחליף צד

בשוק עולה, הזמן הוא הנכס היקר ביותר של המוכר. בשוק יורד, הזמן מחליף צד והופך לנכס של הקונה. הסרט מתאר "מרוץ חימוש" של מכירה מהירה – ההבנה שחייבים להיפטר מהנכסים הרעילים לפני שהצד השני יבין את גודל האסון.הקונה שאינו חייב לרכוש היום מחזיק ב"אופציה להמתין". הוא צופה ביזמים שנלחצים לתזרים ובמלאי הדירות החדשות המצטבר (כפי שדווח ביולי 2026). הדינמיקה הפסיכולוגית ברורה: המוכר שמבין את המציאות החדשה ומתפשר מוקדם, יפסיד הרבה פחות מהמוכר שמתעקש להישאר בעולם של אתמול."המוכר שמתפשר מוקדם עשוי להפסיד פחות מהמוכר שמתעקש מאוחר."

5. הבנאליות של הקריסה: רציונליות חסומה

הפן המצמרר ביותר ב-"Margin Call" הוא היעדרם של נבלים. דמויות כמו המנכ"ל ג'ון טולד (John Tuld) או סם רוג'רס (Sam Rogers) אינן פועלות מרשע, אלא מתוך "רציונליות חסומה" (Bounded Rationality). הם מבצעים "מסגור מוסרי" (Moral Framing) – הופכים את הפעולה הלא-מוסרית של מכירת נכסים רעילים ללקוחותיהם למשימה הישרדותית הכרחית עבור הארגון.טולד הוא ה"אופטימייזר" התועלתני, בעוד רוג'רס הוא המרכז הרגשי המנהל את היררכיית הנאמנות. הם אנשים נורמטיביים לכאורה, שמקבלים החלטות הרסניות עבור אחרים מתוך דחף הישרדותי קר."זה בעצם הכל נעלם" (It's basically all gone) – סיכום מזוקק של הרגע שבו המתמטיקה הופכת לאסון אנושי בבת אחת.

6. יעילות כאידיאולוגיה: הלקח מההפקה

באופן אירוני, הפקת הסרט עצמה היא מופת של יעילות הון (Capital Efficiency). בתקציב של 3.5 מיליון דולר ו-17 ימי צילום בלבד, הבמאי ג'יי.סי שאנדור הוכיח שדיוק אינטלקטואלי מניב תשואה גבוהה (ROI) יותר מהפקות עתק. השימוש בטכנולוגיה דיגיטלית (RED 1MX) וצילום בלוקיישן אחד הפכו את הסרט לנכס מניב (Annuity) ששורד שנים רבות לאחר צאתו. זהו שיעור לאנליסטים: הערך האמיתי אינו טמון במעטפת, אלא ביכולת לנתח מערכות מורכבות במינימום משאבים ובמקסימום דיוק.

7. סיכום: חשבונאות של המצפון

"Margin Call" הוא הרגע שבו אי אפשר לפתור פערים באמצעות עוד אשראי. זהו הרגע שבו ה-Margin Call האישי פוגש את תקרת הזכוכית של השכר מול ההחזר החודשי המאמיר. הסרט מסתיים בדימוי של סם רוג'רס קובר את כלבו בחצר – פעולה שקטה המייצגת את ה"חשבונאות של המצפון" בתוך עולם שאיבד את המוסר לטובת המודל. בשוק הנדל"ן, כמו בוול סטריט, השאלה שנותרת פתוחה היא: האם אנחנו אלו שמזהים את שינוי הכיוון בזמן, או אלו שנותרו להחזיק בסיכון כשהמוזיקה נפסקת?

23Aug

האם האנטישמיות בעולם באמת צפויה להביא לישראל גל עלייה ש"יציף את שוק הנדל"ן"? בחינה של נתוני הלמ"ס ובנק ישראל מציגה תמונה מורכבת בהרבה: ירידה במספר העולים ב-2024, הגירה משמעותית של ישראלים לחו"ל ומאזן הגירה בין-לאומי שלילי גם ב-2025. המאמר בוחן את הפער בין עלייה לביקוש אפקטיבי לדירות, את כוח הקנייה של העולים, את הנרטיבים החוזרים שמלווים את בועת הנדל"ן בישראל ואת האינטרסים של היזמים והמערכת הפיננסית בשימור רמת המחירים. בסוף, כדי להבין את שוק הנדל"ן, צריך לחפש את המימון.

העולים שיצילו את שוק הנדל"ן? חפשו את המימון

כשכל נרטיב חדש מסתיים באותה מסקנה: עוד רגע יגיעו הקונים שיצילו את מחירי הדירות

כתבה ששודרה בערוץ 13 נשאה את הכותרת הדרמטית: "בורחים מהאנטישמיות: העולים החדשים שמציפים את שוק הנדל"ן". המילים נבחרו היטב."בורחים".

האם יהודי העולם אכן עומדים "להציף" את שוק הנדל"ן הישראלי בגלל האנטישמיות? הנתונים מלמדים שהמציאות מורכבת בהרבה. בין עלייה, ירידה, כוח קנייה, הגירה נטו ומערכת פיננסית שתלויה במחירי הנכסים, הגיע הזמן להפסיק להסתפק בסיפורי ביקוש ולשאול את השאלה החשובה באמת: מי צריך שהציבור יאמין שהמחירים אינם יכולים לרדת?

"מציפים".

"שוק הנדל"ן".בתוך משפט קצר נבנה סיפור שלם: האנטישמיות בעולם מחמירה, יהודים מחפשים מקלט בישראל, גל עלייה מתקרב, העולים יזדקקו לדירות, ומכאן הדרך למסקנה המתבקשת לכאורה קצרה מאוד: הביקוש לדיור עומד לגדול. אלא שבשוק נדל"ן אין די בסיפור טוב. צריך מספרים. וצריך לשאול שאלה פשוטה: האם הנתונים אכן מלמדים על "הצפה" של שוק הנדל"ן, או שאנחנו שוב פוגשים נרטיב שמבקש להסביר מדוע מחירי הדירות בישראל אינם יכולים לרדת?


מלחמה אינה מגנט טבעי להגירה

צריך להיזהר מקביעות מוחלטות. אנשים בהחלט עולים לישראל גם בתקופות מלחמה, ויש יהודים שהאנטישמיות במדינות מגוריהם משפיעה על החלטתם לעלות.אבל מכאן ועד למסקנה שמדינה השרויה במלחמה הופכת באופן טבעי למגנט הגירה, הדרך ארוכה מאוד.ההתנהגות האנושית הרגילה בעת עימות צבאי היא בדיוק הפוכה: חלק מהאוכלוסייה מנסה להתרחק מסיכון.והנתונים של ישראל בתקופת המלחמה מחייבים לפחות דיון רציני בתופעה הזאת.על פי נתוני הלשכה המרכזית לסטטיסטיקה, בשנת 2024 הגיעו לישראל כ-31.1 אלף עולים, לעומת כ-46 אלף בשנת 2023.באותה שנה יצאו מישראל 82.8 אלף ישראלים וחזרו 24.2 אלף בלבד. מאזן ההגירה של הישראלים עמד אפוא על כ-58.6 אלף איש לרעת ישראל.גם בשנת 2025 לא התהפכה התמונה.הלמ"ס קבעה כי מאזן ההגירה הבין-לאומית של ישראל בסוף 2025 היה שלילי בכ-20 אלף איש. במהלך אותה שנה עזבו את ישראל כ-69.3 אלף תושבים, בעוד כ-19 אלף חזרו.כלומר, לצד העלייה קיימת גם תנועה משמעותית בכיוון ההפוך.וזה בדיוק הנתון שחסר לעיתים קרובות בכותרות מהסוג הזה.

לא מספיק לספור מי נכנס. צריך לבדוק מי נשאר

בנק ישראל מספק כאן נתון חשוב במיוחד.בדוח השנתי שלו לשנת 2025 הוא מציין שבשנים 2024-2025 עלה משמעותית מספר הישראלים שעזבו את הארץ ומאזן ההגירה הפך לשלילי.אבל חשוב מכך: הבנק מציין שחלק משמעותי מהגידול ביציאות נבע דווקא ממהגרים שהגיעו לישראל בעקבות מלחמת רוסיה-אוקראינה, כאשר רבים מהם ראו בישראל מקום מקלט זמני, ולא בהכרח יעד להשתקעות ארוכת טווח.זו נקודה קריטית.לפני מספר שנים שמענו נרטיב דומה מאוד.פרצה המלחמה באוקראינה, ומיד נבנה סיפור נדל"ני: מאות אלפי יהודים מאוקראינה ורוסיה עשויים להגיע, הם יצטרכו דירות, והביקוש הישראלי יקבל דחיפה נוספת.חלקם אכן הגיעו.אבל בדיעבד מתברר שחלק מהאוכלוסייה הזאת ראה בישראל תחנה ולא יעד סופי.כלומר, גם כאשר אירוע גיאופוליטי באמת מייצר הגירה לישראל, אסור לתרגם אוטומטית "מספר נכנסים" ל"ביקוש קבוע לדירות".

עלייה אינה עסקת רכישה

זוהי אולי הטעות הכלכלית המרכזית בדיון.נניח שמחר בבוקר יגיעו לישראל עוד 20 אלף, 30 אלף או אפילו 50 אלף עולים.מה בדיוק אפשר להסיק מכך לגבי מחירי הדירות?כמעט שום דבר בלי לדעת:כמה מהם משקי בית וכמה יחידים?כמה מהם יישארו בישראל?כמה מהם ישכרו דירה?כמה מסוגלים לרכוש דירה?מהו ההון העצמי שלהם?מהי הכנסתם?האם הם זכאים ויכולים לקבל משכנתה?היכן בארץ הם רוצים להתגורר?איזה מוצר דיור הם מחפשים?מה המחיר שהם מסוגלים לשלם?וכמה ישראלים עוזבים באותו זמן את המדינה ומשחררים ביקוש או אפילו היצע דיור?כל אחד מהמשתנים האלה משנה את התוצאה.לכן המשפט "מגיעים עולים ולכן מחירי הדירות יעלו" איננו ניתוח כלכלי.זו לכל היותר השערה.

הסיפור שסיפרתי לאחד הקבלנים הגדולים בישראל

בשבוע שעבר ישבתי במשרדו של אחד הקבלנים הגדולים בישראל.להפתעתי, הסתבר לי שהוא עוקב אחרי הדברים שאני כותב ומפרסם. הוא ביקש לשמוע את דעתי על מצב השוק וגם מה, לדעתי, ניתן לעשות.במהלך השיחה עלה גם הטיעון הזה: האנטישמיות בעולם תביא יהודים לישראל, והעלייה תייצר ביקוש חדש לדירות.עניתי לו באמצעות דוגמה.נניח שיהודי מניו ג'רזי מתקשר למתווך שלו ואומר:די. האנטישמיות מפחידה אותי ואת משפחתי. החלטנו לעלות לישראל. תמכור את הווילה שלנו.הוא שואל את המתווך:כמה נקבל?והמתווך משיב:יש לך בית יפה, מגרש גדול ובריכה. אולי תקבל 500 אלף דולר. אולי 600 אלף.הקבלן שישב מולי הבין מיד את הבעיה וחייך.כי עכשיו צריך להעביר את אותו יהודי עם משפחתו לשוק הדיור הישראלי.פתאום מתברר שהמונח "עולה בעל אמצעים מארצות הברית" הוא יחסי מאוד.גם מי שמחזיק בית גדול במדינה אחרת עלול לגלות שההון שהוא מביא עמו אינו מאפשר לו לרכוש את המוצר המקביל במרכז הארץ ללא מינוף משמעותי.וזאת עוד לפני שבחנו תעסוקה, הכנסה בישראל, מסים, מערכת חינוך, עלויות מחיה, משכנתה והחלטה אם בכלל לרכוש נכס מיד עם ההגעה.

ואז שאלתי אותו שאלה נוספת

שאלתי:באיזו מדינה בעולם נהרגו הכי הרבה יהודים מאז מלחמת העולם השנייה?השאלה אינה באה להפחית מחומרת האנטישמיות בעולם.האנטישמיות אמיתית. היא חמורה. במדינות מסוימות היא אף הפכה לשיקול ממשי בהחלטות של משפחות יהודיות.אבל החלטת הגירה איננה פונקציה של משתנה אחד בלבד.משפחה ששוקלת לעזוב את לונדון, פריז, ניו יורק או טורונטו אינה שואלת רק:"האם קיימת אנטישמיות?"היא שואלת גם:איפה בטוח יותר?איפה הילדים ילמדו?איפה נוכל לעבוד?מה רמת החיים שלנו?כמה עולה בית?מה יהיה הנטו שלנו?מה הסיכון הביטחוני?והאם אנחנו רוצים להעביר את מרכז חיינו למדינה שעברה מאז אוקטובר 2023 תקופת מלחמה ממושכת?זו המציאות.היא הרבה יותר מורכבת מכותרת טלוויזיונית.

מה באמת אומרת הכותרת "מציפים את שוק הנדל"ן"?

כאן צריך לחזור לכתבה עצמה.הכותרת באתר חדשות 13 היא אכן:"בורחים מהאנטישמיות: העולים החדשים שמציפים את שוק הנדל"ן".המילה "מציפים" היא כבר קביעה כמותית כמעט.היא אינה אומרת שיש כמה עסקאות.היא אינה אומרת שיש התעניינות.היא אפילו אינה אומרת שמספר העולים ממדינה מסוימת גדל.היא מייצרת אצל הקורא תחושה של מסה גדולה של ביקוש חדש.וזו בדיוק הנקודה שאותה צריך להעמיד במבחן.כאשר בשנת 2024 מספר העולים דווקא ירד לעומת 2023, כאשר באותה שנה מאזן ההגירה של ישראלים היה שלילי בעשרות אלפים, וכאשר גם ב-2025 מאזן ההגירה הבין-לאומי הכולל נותר שלילי, המילה "מציפים" דורשת בסיס כמותי הרבה יותר משמעותי.

האם מדובר בתוכן ממומן?

כאן חשוב לדייק.אין בידי ראיה המאפשרת לקבוע כי הכתבה עצמה היא תוכן ממומן.בעמוד הכתבה שבדקתי לא מצאתי סימון גלוי של "תוכן שיווקי", "בשיתוף", "ממומן" או זהות של גוף מסחרי שמימן אותה.ולכן אינני טוען שהיא ממומנת.אבל קיימת שאלה אחרת, חשובה לא פחות:איזה אינטרס משרת הנרטיב?זו שאלה לגיטימית לחלוטין.אין צורך להוכיח שמישהו שילם עבור כתבה כדי לבחון האם המסר שבה מתיישב עם אינטרסים כלכליים רבי עוצמה.

הנרטיבים משתנים. המסקנה תמיד אותה מסקנה

מי שעוקב אחרי שוק הנדל"ן הישראלי במשך שנים מכיר את התופעה.בכל תקופה מופיע גורם חדש שמסביר מדוע הביקוש לדירות מוכרח להישאר חזק:אין מספיק קרקעות.אין מספיק דירות.האוכלוסייה גדלה.החרדים צריכים דירות.המשקיעים חוזרים.הריבית עוד מעט תרד.יש ביקוש כבוש.הזוגות הצעירים יפסיקו לחכות.העולים מאוקראינה יגיעו.יהודי צרפת יגיעו.האנטישמיות בעולם תביא מאות אלפים.ועכשיו: העולים "מציפים" את שוק הנדל"ן.הנרטיב משתנה.המסקנה כמעט לעולם אינה משתנה: מחירי הדירות אינם יכולים לרדת.וזו בדיוק הסיבה שצריך להפסיק לבחון כל סיפור בנפרד ולהתחיל לבחון את המערכת שמייצרת את הסיפורים.

חפשו את המימון

בסוף השיחה עם אותו קבלן אמרתי לו משהו שלדעתי הוא המפתח להבנת שוק הנדל"ן הישראלי:חפש את המימון.שם צריך להתחיל.קבלן אינו פועל רק עם כסף שלו.פרויקט בנייה הוא מערכת ממונפת.יש קרקע.יש אשראי.יש ליווי בנקאי.יש אג"ח.יש ערבויות.יש רוכשי דירות עם משכנתאות.יש בטוחות.ויש מערכת פיננסית שלמה שהערך המאזני והיציבות שלה קשורים, במישרין ובעקיפין, למחירי הנכסים.כאשר מחירי הדירות עולים, המערכת נהנית.ערך הבטוחות עולה.יחסי המימון משתפרים.הרוכשים מרגישים עשירים יותר.הקבלנים יכולים לשווק במחירים גבוהים יותר.עסקאות השוואה חדשות נוצרות.שמאים מקבלים נתוני עסקאות גבוהים יותר.בנקים יכולים להעמיד אשראי כנגד נכסים שערכם לכאורה עלה.ונוצר מעגל המזין את עצמו.אבל אותו מנגנון עובד גם בכיוון ההפוך.

ירידת מחירים היא לא רק הבעיה של הקבלן

וזו הנקודה שלדעתי אינה מקבלת מספיק תשומת לב.אם קבלן מוריד היום מחיר באופן גלוי ב-20%, הוא אינו משפיע רק על הדירה שהוא מוכר.העסקה הופכת לנתון השוואה.היא עשויה להשפיע על הערכות שווי.על מלאי לא מכור.על פרויקטים סמוכים.על שווי קרקע.על שיעורי מימון.על בטוחות.ועל תיקי האשראי שמאחורי השוק.לכן יש הבדל עצום בין שוק שבו מוכר בודד אינו רוצה להוריד מחיר, לבין מערכת פיננסית שלמה שיש לה אינטרס שהמחיר הנקוב לא יישבר.זו גם אחת הסיבות לכך שבשנים האחרונות ראינו שימוש הולך וגובר במבצעי מימון, דחיית תשלומים והטבות מסוגים שונים במקום הורדת מחיר רשמית.אפשר לתת לקונה הטבה כלכלית גדולה ובו בזמן לנסות לשמור על מחיר העסקה הרשום.המחיר נשמר.אבל המחיר האפקטיבי כבר אחר.

לכן השאלה אינה "האם יגיעו עולים?"

בוודאי שיגיעו.הלוואי שיגיעו רבים.עלייה היא יעד לאומי חשוב ואין שום פסול בתקווה לעלייה רחבה.אבל זו אינה השאלה הנדל"נית.השאלה הנדל"נית היא:האם מספר משקי הבית העולים, שיישארו בישראל, יהיו בעלי יכולת רכישה, ירצו לרכוש דירה ויוכלו לשלם את המחירים המבוקשים כיום, גדול מספיק כדי לשנות את מאזן הכוחות בשוק?זאת כבר שאלה אחרת לגמרי.ועליה צריך לענות באמצעות נתונים.לא באמצעות כתבות צבע.

הגירה נטו חשובה יותר מכותרת על עלייה

גם מבחינה כלכלית, אחד הנתונים החשובים ביותר הוא לא מספר העולים בפני עצמו אלא מאזן ההגירה.נניח שנכנסים למדינה 30 אלף עולים ובאותה תקופה יוצאים ממנה עשרות אלפי תושבים.אי אפשר לדבר על צד אחד של המשוואה כאילו הצד השני אינו קיים.שוק דיור מושפע ממספר משקי הבית, הרכבם, הכנסתם, מיקומם וכוח הקנייה שלהם.אם משפחה ישראלית עוזבת דירה בגוש דן ומשפחה עולה נכנסת לישראל ושוכרת אותה, ההשפעה על מאזן הביקוש שונה לחלוטין מהתרחיש שבו המשפחה הישראלית נשארת והעולה רוכשת דירה נוספת.לכן השאלה הרלוונטית איננה:כמה עולים הגיעו?אלא:מה הייתה התוספת נטו למשקי הבית בעלי ביקוש אפקטיבי לדיור?זה נתון אחר לחלוטין.

ביקוש דמוגרפי אינו ביקוש אפקטיבי

זהו מושג שחייב לחזור למרכז השיח המקצועי.בכלכלה קיים הבדל בין צורך לבין ביקוש אפקטיבי.אדם יכול לרצות דירה.הוא יכול להזדקק לדירה.הוא יכול אפילו להיות חייב למצוא מקום מגורים.אבל כדי שהצורך שלו יתמוך במחיר של שלושה, ארבעה או חמישה מיליון שקל, נדרשת יכולת כלכלית לשלם את המחיר הזה.וזה בדיוק המקום שבו סיפורי הביקוש נשברים פעמים רבות.לא מספיק שיש אוכלוסייה.צריך שיהיה לה כסף.לא מספיק שיהיו עולים.צריך שתהיה להם יכולת רכישה.לא מספיק שהאוכלוסייה גדלה.צריך לבדוק את היחס בין מחירי הדירות להכנסות, לריבית, לשכר הדירה ולתשואה האלטרנטיבית.מחיר יכול להמשיך להתקיים זמן רב גם כאשר הוא מתנתק מהערך הכלכלי.אבל הניתוק אינו הופך אותו לבר-קיימא.

מבחן פשוט לכל נרטיב נדל"ני חדש

בפעם הבאה שמופיעה כותרת שמספרת על מנוע ביקוש חדש, אני מציע מבחן פשוט.אל תשאלו קודם אם הסיפור אפשרי.כמעט כל סיפור אפשרי.שאלו:כמה?כמה אנשים?כמה משקי בית?כמה כסף?כמה עסקאות?באיזה אזור?באיזה מחיר?כמה מהם קונים וכמה שוכרים?כמה זמן הם נשארים?ומה קורה בצד השני של המאזן?אחר כך שאלו:האם המספר גדול מספיק כדי להזיז שוק דיור של מדינה שלמה? ורק בסוף שאלו: למי חשוב שאאמין בסיפור הזה?

וכשאתם רוצים להבין באמת את שוק הנדל"ן, חפשו את המימון

אינני יודע מי, אם בכלל, מימן כתבה מסוימת.ואינני צריך לדעת זאת כדי לבחון באופן ביקורתי את המסר.אני מסתכל על מערכת התמריצים.ליזמים יש אינטרס במחירים גבוהים.לבעלי קרקע יש אינטרס במחירים גבוהים.למשווקים ולמתווכים יש אינטרס בעסקאות.לרוכשים קיימים יש אינטרס שהנכס שלהם לא יאבד מערכו.ולמערכת שמימנה חלק עצום מעליית המחירים יש אינטרס ברור ביציבות הבטוחות שעליהן נשען האשראי.אין בכך הוכחה לקנוניה.אין צורך בקנוניה.מערכת של תמריצים כלכליים יכולה לייצר התנהגות דומה גם ללא חדר סגור שבו מישהו נותן הוראות.וזו אולי הנקודה החשובה ביותר.כוחו של נרטיב אינו נובע בהכרח ממי שהמציא אותו. כוחו נובע ממספר בעלי העניין שיש להם סיבה להפיץ אותו.לכן כאשר אתם שומעים בפעם הבאה שעוד רגע יגיע גל חדש של קונים שיציל את שוק הדירות, אל תיבהלו ואל תתרשמו. פתחו את הנתונים.בדקו את מאזן ההגירה.בדקו את כוח הקנייה.בדקו את מספר העסקאות. בדקו את הריבית.בדקו את התשואה.בדקו את המלאי.ובסוף: חפשו את המימון. שם, פעמים רבות, מתחיל הסיפור. ושם הוא גם נגמר.


English Summary

Will Aliyah Save Israel’s Real Estate Market? Follow the Money

Recent media reports have suggested that rising antisemitism abroad could trigger a wave of immigration to Israel and, in turn, create a new surge of demand for residential real estate. The data tells a more complicated story. Israel has continued to receive new immigrants during the war, but at the same time the country has experienced significant outward migration. In 2024, the number of new immigrants declined compared with 2023, while tens of thousands of Israelis left the country. Israel’s international migration balance remained negative in 2025 as well. This distinction matters. Immigration does not automatically translate into effective housing demand. To influence home prices, new arrivals must remain in Israel, form households, possess sufficient purchasing power, obtain financing and actually choose to buy property at current price levels. The real question is therefore not how many people immigrate, but how many additional households with genuine purchasing capacity are created on a net basis. Whenever a new narrative emerges explaining why Israeli housing demand is about to surge, the proper response should be to examine the numbers: net migration, household formation, income, mortgage rates, rental yields, transaction volumes and purchasing power. And then ask the most important question: Who benefits from the public believing that housing prices cannot fall? In a highly leveraged real estate system, developers, lenders, property owners and financial institutions all have a strong interest in maintaining asset values and the stability of collateral. No conspiracy theory is required. Economic incentives alone can create powerful narratives. To understand the housing market, follow the data.
To understand the incentives behind the narrative, follow the money.


אשליית ההגירה: למי משרת נרטיב ה"עולים שמציפים את השוק" בזמן שהמספרים בורחים לכיוון ההפוך?

1. מבוא: המקלט הבטוח והדיסוננס הכלכלי

בשנה האחרונה התרגלנו למטח בלתי פוסק של כותרות דרמטיות: האנטישמיות בעולם נוסקת, יהודי התפוצות אורזים מזוודות, וגל עלייה אדיר עומד "להציף" את שוק הנדל"ן הישראלי ולבלום כל אפשרות לירידת מחירים. זהו נרטיב מושלם – הוא פורט על נימים ציוניים, מציע נחמה בעת מלחמה, ומספק חבל הצלה פיננסי ליזמים מודאגים. אך בזמן שהכותרות מוכרות "ביקוש", המציאות בשטח מלמדת על "נוקשות מחירים" מלאכותית. האם מדובר בצורך דמוגרפי אמיתי, או שמא בסיפור שיווקי משומן שנועד להסתיר את הפער שבין המחירים הנומינליים למחירי השוק האפקטיביים?

2. המיתוס מול המציאות: מלחמה אינה מגנט להגירה

למרות התחושה הציבורית שגל ענק שוטף את נתב"ג, הנתונים היבשים של הלשכה המרכזית לסטטיסטיקה חושפים תמונה הפוכה בתכלית. בשנת 2024 הגיעו לישראל כ-31.1 אלף עולים – ירידה חדה ומשמעותית לעומת כ-46 אלף עולים שהגיעו בשנת 2023.כאנליסטים, עלינו להבין כי מלחמה, מטבעה, אינה מהווה מגנט טבעי להגירה. התנהגות אנושית רציונלית בעת עימות צבאי ממושך נוטה להתרחקות מסיכון, ולא לכניסה לתוך זירה בוערת. כפי שנכתב בניתוח המקצועי של שוק המקרקעין:"עלייה אינה שווה אוטומטית לעסקת רכישה. המשפט 'מגיעים עולים ולכן מחירי הדירות יעלו' איננו ניתוח כלכלי. זו לכל היותר השערה."

3. משוואת ההגירה שאיש לא מדבר עליה: הנטו קובע

הטעות הכלכלית הנפוצה ביותר בדיון הציבורי היא ספירת הנכנסים תוך התעלמות מהיוצאים. כדי להעריך ביקוש אמיתי לדיור, עלינו לבחון את מאזן ההגירה נטו. בשנת 2024, בזמן שקלטנו 31.1 אלף עולים, יצאו מהארץ 82.8 אלף ישראלים, בעוד שרק 24.2 אלף חזרו. התוצאה: מאזן הגירה שלילי של כ-58.6 אלף איש לרעת ישראל.גם בנק ישראל, בתחזיותיו ל-2025, צופה מאזן הגירה בין-לאומי שלילי של כ-20 אלף איש. מעבר למספרים, קיימת סוגיית ה"מקלט הזמני" – בנק ישראל מציין כי מהגרים רבים שהגיעו בעקבות מלחמת רוסיה-אוקראינה ראו בישראל תחנה בלבד. כאשר בודקים כמה משקי בית התווספו נטו למשק, מגלים שהנרטיב על "הצפת ביקוש" פשוט אינו מחזיק מים.

4. הון עצמי והזיית ה"עולה העשיר"

הנרטיב הנדל"ני נשען לעיתים קרובות על דמותו המיתולוגית של היהודי מניו-ג'רזי שמוכר וילה וקונה פנטהאוז בתל אביב. בואו נפרק את ההזיה הזו לרכיבים כלכליים: אותו יהודי מוכר בית עם בריכה ב-500-600 אלף דולר. כשהוא נוחת בישראל, הוא מגלה שההון הזה בקושי מכסה את המקדמה לדירת 4 חדרים ממוצעת בגוש דן, ללא מינוף אדיר (LTV גבוה) בתנאי ריבית מכבידים.יש להבחין בין "צורך דמוגרפי" לבין "ביקוש אפקטיבי". פחד מאנטישמיות יוצר צורך בקורת גג, אך לא יוצר יכולת מימון של 5 מיליון ש"ח. ללא הון עצמי נזיל ותעסוקה מקומית יציבה, ה"עולה" נותר שוכר פוטנציאלי במקרה הטוב, ולא הקונה שיציל את המאזנים של הקבלנים.

5. חפשו את המימון: מי מרוויח מהנרטיב?

מדוע, אם כן, הכותרות ממשיכות להדהד סיפור שאינו מגובה בנתונים? התשובה נעוצה במבנה המערכת הפיננסית. שוק הנדל"ן הישראלי הוא מערכת ממונפת להפליא, שבה לירידת מחירים רשמית יש "אפקט דומינו" מסוכן על ערך הבטוחות (Collateral) והאשראי. למערכת יש אינטרס עליון לשמור על מחירי "על הנייר" גבוהים, גם אם השוק קפא.לשורת גורמים יש אינטרס מובהק שהציבור ימשיך להאמין בסיפור העלייה:

  • יזמים וקבלנים: חייבים לשמר רמת מחירים גבוהה כדי להימנע מהפרת אמות מידה פיננסיות מול הבנקים המלווים.
  • הבנקים: ירידת מחיר רשמית של 20% שוחקת את הבטוחות במאזניהם ומחייבת הפרשות להפסדי אשראי.
  • בעלי הקרקעות: שווי הנכס שלהם נגזר ישירות מהמחיר הסופי, וכל סדק בנרטיב מפחית משווי הקרקע.
  • המערכת הפיננסית: זו הסיבה שאנו רואים "מבצעי מימון" (80/20) – הדרך להעניק הנחה אפקטיבית בלי לשבור את המחיר הנומינלי הרשום בטאבו.

6. סיכום: המבחן לסיפור הנדל"ני הבא

בפעם הבאה שאתם נתקלים בכותרת על "עולים שמסתערים על הדירות", אל תסתפקו בנרטיב הצבעוני. הפעילו את המבחן הביקורתי:

  1. מבחן הכמות: האם המספרים הכמותיים מצביעים על עלייה בביקוש, או רק על "התעניינות"?
  2. מבחן הנטו: מהו מאזן ההגירה הכולל (עולים פחות עוזבים)?
  3. מבחן כוח הקנייה: האם לעולים יש ביקוש אפקטיבי (הון עצמי ויכולת מימון) במחירי הריבית הנוכחיים?
  4. מבחן האינטרס: מי המרוויח העיקרי מכך שתאמינו שמחירי הדירות אינם יכולים לרדת?

שוק הנדל"ן הישראלי מנוהל על ידי סיפורים, אך מתודלק על ידי אשראי ובטוחות. כשמבינים את המנגנון הפיננסי שמאחורי הקלעים, מבינים שהנרטיב על העולים הוא לא תוכנית עבודה – הוא גלגל הצלה למערכת שחוששת מרגע האמת של המחירים. השאלה שנותרה פתוחה היא: כמה זמן יוכלו הסיפורים שאנו מספרים לעצמנו להחזיק מערכת פיננסית שלמה, לפני שהנתונים היבשים יכריעו את הכף?

21Aug

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי. שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל. במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הזמן החליף צד: למה מוכר שמתפשר היום עלול להפסיד פחות, וקונה שממתין עשוי להרוויח מהזמן

שוק הנדל"ן הישראלי נכנס לשלב שבו השאלה כבר איננה רק מה המחיר, אלא לטובת מי פועל הזמן

יש רגע במחזור חייה של בועת נכסים שבו מתרחש שינוי כמעט בלתי נראה, אבל דרמטי מאוד.במשך שנים הזמן פועל לטובת בעלי הנכסים.מי שלא מכר היום, יכול היה בדרך כלל למכור בעוד חצי שנה במחיר גבוה יותר.

מי שלא קנה היום, גילה לא פעם שהדירה התרחקה ממנו בעוד כמה מאות אלפי שקלים.התוצאה הייתה התנהגות כמעט אוטומטית:המוכר יכול לחכות. הקונה חייב למהר.אלא שבשוק יורד, ובעיקר בשוק שעבר תקופה ממושכת של ניפוח מחירים, המשוואה יכולה להתהפך.וכך ניתן לתמצת את אחת התופעות החשובות ביותר של התקופה הנוכחית:

מוכר שיתפשר היום עשוי להפסיד פחות ממוכר שימתין.
קונה שימתין עשוי לשלם פחות מקונה שימהר.

זה איננו משפט שיווקי. זו תוצאה כלכלית אפשרית של שינוי כיוון במחזור הנדל"ן.והיא מסמנת אולי את אחד המעברים החשובים ביותר בשוק הישראלי של 2026: הזמן מתחיל להחליף צד.


קודם כול, הנתונים

נכון לאוגוסט 2026, עדיין מוקדם לקבוע שהשוק כולו נמצא בקריסה אחידה. שוק המקרקעין איננו שוק אחד, ויש פערים גדולים בין אזורים, סוגי נכסים ופלחי אוכלוסייה.אבל קשה להתעלם מהצטברות הסימנים.הלמ"ס דיווחה ב-14 באוגוסט כי במדד האחרון, המתייחס לעסקאות מאי-יוני 2026, נרשמה עלייה דו-חודשית זעירה של 0.1%, אך בהשוואה לתקופה המקבילה אשתקד ירד מדד מחירי הדירות ב-1.5%. בדירות החדשות נרשמה ירידה שנתית של 2%.הנתון הארצי מסתיר פערים חריפים. בהשוואה שנתית ירדו המחירים במחוז המרכז ב-4.1%, בחיפה ב-1.8% ובתל אביב ב-1.7%, בעוד שבירושלים ובצפון עדיין נרשמו עליות.במקביל, משרד האוצר דיווח כי ביוני 2026 בוצעו 8,757 עסקאות, אולם בניכוי מכירות מסובסדות הסתכם השוק החופשי ב-7,550 עסקאות בלבד. בהשוואה ליוני 2024 לא חל למעשה גידול במספר העסקאות בשוק החופשי, ומכירות הקבלנים בשוק החופשי היו נמוכות ב-18%. רמת העסקאות ביוני עדיין נמצאת בשליש התחתון של הדירוג הרב-שנתי של חודשי יוני מאז תחילת שנות האלפיים.גם בצד ההיצע התמונה משמעותית. בנק ישראל דיווח בחודש מאי כי מלאי הדירות החדשות שנותרו למכירה עמד במרץ 2026 על כ-85 אלף יחידות.הריבית אמנם כבר החלה לרדת. בנק ישראל הפחית אותה במאי ל-3.75% וביולי ל-3.5%. אבל גם לאחר ההפחתות מדובר בסביבת מימון שונה לחלוטין מזו שהזינה את גל עליות המחירים בעשור הקודם.וכאן מתחילה הדרמה האמיתית.


מחיר יורד הוא רק הסימפטום

רבים מתייחסים לבועת נדל"ן כאילו היא מתחילה להתפוצץ ביום שבו הלמ"ס מפרסמת ירידה במדד.זו טעות.בועה מתחילה להיסדק הרבה קודם.השלב הראשון בדרך כלל הוא ירידה בנזילות.פחות קונים מוכנים לבצע עסקה במחירי האתמול.אחר כך מתארך זמן השיווק.אחר כך מופיעים מבצעי מימון, הנחות עקיפות, שדרוגים, פטורים, פריסות ותמריצים.רק בשלב מאוחר יותר מתחילים המחירים המדווחים עצמם להתאים למציאות החדשה.לכן אחת הטעויות הגדולות בניתוח שוק יורד היא להסתכל רק על מדד המחירים.בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים.זהו מנגנון מוכר של קשיחות מחירים.המוכר עדיין זוכר את השכן שמכר לפני שנה ב-3 מיליון שקל. הוא מתקשה נפשית וכלכלית להכיר בכך שהשוק אולי כבר אינו מוכן לשלם את אותו הסכום.הקונה, לעומת זאת, איננו מחויב לזיכרון הזה.הוא פשוט לא קונה.וכך נוצרת תקופת ביניים מוזרה:המוכר אומר שהדירה שווה 3 מיליון.הקונה אומר שהיא שווה 2.6 מיליון.ואין עסקה.


ואז הזמן מתחיל לעבוד נגד המוכר

נניח שמוכר דורש היום 3 מיליון שקל.הוא מקבל הצעה של 2.8 מיליון ודוחה אותה.מבחינתו הוא "לא מוכן להפסיד 200 אלף".אבל אם בעוד שמונה חודשים מחיר השוק יהיה 2.6 מיליון, הוא לא חסך 200 אלף שקל.הוא הפסיד עוד 200 אלף.וזה עוד לפני שמביאים בחשבון עלויות מימון, ארנונה, תחזוקה, תקופת שיווק, מסים אפשריים, עלות הון והזדמנויות חלופיות.כלומר:בשוק עולה, המתנה היא אופציה.
בשוק יורד, המתנה עלולה להיות התחייבות.
זהו שינוי פסיכולוגי וכלכלי עמוק מאוד.


אצל הקונה מתרחש התהליך ההפוך

קונה שנמצא בשוק עולה סובל ממה שמכונה לעיתים FOMO, פחד להישאר בחוץ.כל חודש שהוא ממתין עלול להרחיק ממנו את הדירה.אם המחירים עולים מהר יותר מהחיסכון שלו, אפילו הגדלת ההון העצמי איננה מספיקה.אבל כאשר השוק משנה כיוון, ההמתנה מקבלת ערך.הקונה רוכש לעצמו למעשה אופציית המתנה בחינם.הוא יכול לצפות.לבדוק.לנהל משא ומתן.להגדיל הון עצמי.להשוות בין נכסים.לראות אילו מוכרים באמת חייבים למכור.ובעיקר, הוא אינו נושא עדיין בירידת הערך של הנכס.זהו אחד ההבדלים הגדולים בין קונה למוכר בשוק יורד:הקונה יכול להשתתף בירידה רק לאחר שקנה.
המוכר כבר משתתף בה משום שהוא מחזיק בנכס.


אבל חשוב לסייג: לא לכל קונה כדאי תמיד לחכות

כאן חשוב להימנע מהפיכת הטיעון לסיסמה.לא ניתן לומר באופן גורף שכל קונה בישראל בשנת 2026 צריך להמתין.יש שלושה משתנים שיכולים לעבוד בכיוון ההפוך.ראשית, הריבית.אם הריבית על המשכנתאות תרד באופן משמעותי, יכולת התשלום של משקי הבית תשתפר. בנק ישראל כבר הוריד את הריבית ל-3.5%, ואם המגמה תימשך הדבר עשוי להקל על הביקוש.שנית, שכר הדירה.בעוד מחירי הדירות נחלשו, שכר הדירה ממשיך לעלות בחלק מהשוק. בנק ישראל דיווח ביולי על קצב עלייה שנתי של 4% בסעיף הדיור, ובחוזים שבהם התחלף שוכר נרשמה במאי עלייה שנתית של 6.8%.לכן קונה שממתין ומשלם שכירות גבוהה אינו ממתין בחינם.שלישית, נדל"ן הוא מקומי.דירה נדירה ברחוב מסוים, נכס עם מאפיינים מיוחדים או אזור שבו ההיצע מוגבל יכולים להתנהג אחרת לחלוטין מהמדד הארצי.לכן האמירה המדויקת אינה:"אסור לקנות".אלא:בשוק שנכנס לתהליך התאמת מחירים, עצם ההמתנה מקבלת ערך כלכלי שלא היה לה בתקופת העליות.


הבעיה הגדולה יותר מתחילה אצל היזמים

המוכר הפרטי יכול לעיתים להחליט לא למכור.ליזם אין תמיד את הפריבילגיה הזאת.יזם מחזיק קרקע.הוא משלם ריבית.יש לו ליווי בנקאי.יש עלויות ביצוע.יש התחייבויות לקבלנים ולספקים.יש הוצאות הנהלה.ויש מלאי.כאשר יש כ-85 אלף דירות חדשות שנותרו למכירה, השאלה כבר אינה רק מה מחיר הדירה.השאלה היא:כמה זמן ניתן לממן את המלאי הזה?זו נקודה קריטית.כל עוד אפשר להימנע מהורדת המחיר הרשמי באמצעות מבצע מימון, ניתן לשמור לכאורה על מחירון.20/80.10/90.הלוואות מסובסדות.פטור מהצמדה.שדרוג מטבח.תשלום מאוחר.השתתפות במשכנתה.אבל מבחינה כלכלית, כל אלה הם צורות שונות של הנחה.המחיר הנקוב איננו בהכרח המחיר האפקטיבי.וככל שהמימון יקר יותר וככל שהמלאי יושב זמן רב יותר, כך גדלה העלות הכלכלית של הניסיון להגן על המחיר.


וכאן נכנסים הבנקים לתמונה

למערכת הבנקאית יש אינטרס ברור ביציבות.ירידה חדה במחירי הדירות אינה פוגעת רק בבעלי הנכסים.היא משפיעה גם על הביטחונות.על יחס ההלוואה לשווי.על תיקי המשכנתאות.על האשראי הקבלני.על שווי הקרקעות.ועל יכולתם של יזמים למחזר חוב.לכן בשלב הראשון יכולה להיווצר מערכת יחסים כמעט סימביוטית בין הבנק לבין היזם:היזם מעוניין שלא להפחית את המחיר.והבנק מעוניין שהיזם לא ייאלץ להפחית אותו.כל עוד העסק ממשיך להתגלגל, שני הצדדים יכולים להחזיק את המחיר.אבל הזמן עולה כסף.וזה המקום שבו נוצר מה שכיניתי בעבר "מאזן האימה בין הקבלנים לבנקים".הקבלן יודע שאם יתחיל למכור בהנחות חדות, הוא עלול לפגוע בשווי המלאי ובקרקע.הבנק יודע שאם ילחץ יותר מדי על הקבלן, הוא עצמו עלול לקבל בחזרה פרויקט או מלאי שערכם נמוך מזה הרשום בספרים.לכן שני הצדדים עשויים להעדיף זמן.אבל זמן איננו פותר בעיית ערך.הוא רק דוחה את המפגש איתה.


בועה אינה מתפוצצת במקום אחד

זו אולי הנקודה החשובה ביותר.כאשר מדברים על התפוצצות בועת נדל"ן, הציבור מדמיין מוכר שקנה דירה ב-3 מיליון שקל ומוכר אותה ב-2.5 מיליון.אבל זה רק המעגל הראשון.בועת נכסים מייצרת שרשרת מאזנית שלמה.משק הבית מחזיק דירה ומשכנתה.היזם מחזיק קרקע, מלאי וחוב.הבנק מחזיק את ההלוואה.המשקיע המוסדי מחזיק לעיתים אג"ח של חברות נדל"ן.המדינה תלויה בהכנסות ממסים הקשורים לפעילות בנדל"ן.הרשות המקומית תלויה בפיתוח ובפעילות כלכלית.נותני שירותים תלויים בהיקף העסקאות והבנייה.כאשר מחיר הנכס עולה במשך שנים, כמעט כל השרשרת נהנית.וכשהכיוון מתהפך, ההפסדים מתחילים לעבור בכיוון ההפוך.לכן לבועה גדולה יש הדי הדף.


ככל שהמינוף גבוה יותר, ההדף חזק יותר

נניח שתי דירות שמחירן ירד מ-3 מיליון ל-2.4 מיליון שקל.בשני המקרים ירידת המחיר היא 20%.אבל מבחינת בעל הנכס התוצאה יכולה להיות שונה לחלוטין.מי שרכש את הדירה ללא חוב איבד 20% מערך הנכס.מי שהביא מיליון שקל הון עצמי ולקח משכנתה של 2 מיליון שקל איבד למעשה 600 אלף שקל מתוך הון עצמי של מיליון.כלומר 60% מההון העצמי.זהו כוחו של מינוף.מינוף מגביר תשואה בעלייה, אבל מגביר הפסד בירידה.ולכן כאשר בוחנים את הסיכון במגה-בועה, לא די לשאול בכמה ירדו מחירי הדירות.צריך לשאול:כמה מהמחיר מומן בחוב?


ומה קורה אם הריבית יורדת?

זהו הטיעון המרכזי של מי שסבורים שהשוק עשוי להתאושש.בנק ישראל כבר הוריד את הריבית מ-4% בתחילת השנה ל-3.5% ביולי.האם ירידה נוספת בריבית תציל את שוק הדירות?היא בהחלט יכולה לתמוך בו.אבל צריך להבחין בין שני דברים:הקלה בתזרים לבין שיקום ערך.ריבית נמוכה יותר מורידה תשלום חודשי ומגדילה יכולת מימון.אבל אם מחירו של נכס עדיין מנותק משמעותית מהשכר, מהתשואה ומהיכולת הכלכלית של משקי הבית, הפחתת ריבית אינה מוחקת את הפער.היא רק מצמצמת אותו.במילים אחרות:ריבית יכולה לקנות זמן.
היא אינה בהכרח יכולה להצדיק כל מחיר.


השלב המסוכן ביותר הוא שלב ההכחשה

כמעט בכל תיקון משמעותי בשוק נכסים קיים פרק זמן שבו המשתתפים עדיין מתמחרים את העתיד לפי העבר.המוכר זוכר את שיא המחיר.היזם זוכר את מחירון 2022-2024.השמאי מסתכל על עסקאות קודמות.הבנק מסתכל על שומה שנעשתה כאשר השוק היה חזק יותר.והקונה מסתכל על כל אלה ושואל שאלה פשוטה:למה שאשלם היום את המחיר של אתמול?זהו השלב שבו נוצר הפער הגדול בין מחיר מבוקש לבין מחיר בר ביצוע.ולכן בתקופות כאלה, נתוני עסקאות לבדם עלולים להיות מסוכנים במיוחד.כאשר מספר העסקאות קטן, כל עסקה שמבוצעת מקבלת משקל יחסי גדול יותר.אבל היא אינה בהכרח מייצגת שוק עמוק ונזיל.כאן בדיוק חוזרת ההבחנה שעליה אני עומד שנים:מחיר הוא נתון.
שווי הוא מסקנה כלכלית.


ואז מגיע מבחן גורמי היסוד

כאשר שוק עולה במהירות, קל להתעלם מגורמי היסוד.כאשר הוא נעצר, הם חוזרים אל מרכז הבמה.כמה חודשי הכנסה דרושים לרכישת דירה?מה התשואה משכר דירה?מהי עלות המשכנתה?מה המרווח בין התשואה לבין עלות הכסף?מהו שיעור ההחזר מההכנסה?מה קצב הגידול בשכר?כמה דירות עומדות למכירה?כמה זמן לוקח למכור אותן?מה מחיר הדירה האפקטיבי לאחר מבצעי מימון?אלו אינן שאלות תיאורטיות.אלו הכוחות שבסופו של דבר קובעים כמה הציבור מסוגל לשלם.


במגה-בועה לא כולם חייבים למכור כדי שהמחירים ירדו

זו נקודה שמבלבלת רבים.לעיתים נשמעת הטענה:"הישראלים לא ימכרו בהפסד".נכון.רבים באמת לא ימכרו.אבל מחיר שוק אינו נקבע על ידי כל בעלי הדירות.הוא נקבע על ידי מי שבאמת מבצע עסקה.די בקבוצה קטנה יחסית של מוכרים שמוכרחים למכור כדי לשנות את רמת המחירים.גירושים.ירושה.מעבר דירה.משפרי דיור.יזם שצריך תזרים.משקיע שחייב לפרוע הלוואה.חברה שנדרשת לעמוד באמות מידה פיננסיות.העסקאות האלה הופכות בהדרגה לעסקאות ההשוואה החדשות.וכאן מתחיל תהליך של גילוי מחיר.


זו הסיבה שמי שמתפשר ראשון עשוי דווקא להפסיד פחות

המשפט נשמע פרדוקסלי.אבל הוא מתאר תופעה כלכלית מוכרת.בעל נכס שמכיר ראשון בכך שהשוק השתנה יכול לצאת כאשר עדיין קיימת נזילות.מי שמתעקש על מחיר השיא עלול למצוא את עצמו בעוד שנה באותו מצב, רק מול קונים שמציעים פחות.לכן בתקופת ירידות:הנחה אינה בהכרח הפסד.
לפעמים היא מניעת הפסד גדול יותר.


ומכאן גם הצד השני של המשוואה

לקונה יש בתקופה כזאת יתרון שלא היה לו במשך שנים.הוא יכול לשאול:מי חייב למכור?כמה זמן הנכס בשוק?כמה פעמים המחיר ירד?האם קיימת עסקת מזומן טובה יותר?מה התשואה האמיתית?מה עלות המשכנתה?האם מחיר הנכס עומד במבחן ההכנסה?האם קיימות דירות דומות שלא נמכרו?ומהו המחיר האפקטיבי בפרויקטים החדשים בסביבה?זוהי חזרה לשוק שבו הקונה בודק נכס, במקום שהקונה רק יבדוק אם הבנק מוכן לתת לו מספיק כסף כדי לרכוש אותו.


אבל הנפגעים האמיתיים של מגה-בועה עלולים להימצא דווקא מחוץ לדירה הבודדת

אם תיקון המחירים יהיה עמוק, השאלה הגדולה לא תהיה מי הפסיד 300 אלף שקל בדירה.השאלה תהיה כיצד מתפזר ההפסד במערכת.כמה קרקעות נרכשו לפי הנחות מחיר שכבר אינן ריאליות?כמה פרויקטים נבנו על בסיס קצב מכירות שכבר איננו קיים?כמה אשראי ניתן כנגד ערכים שהתבססו על מחירי שיא?כמה הון עצמי אמיתי עומד מאחורי העסקאות?כמה רוכשים מסתמכים על מחזור עתידי?וכמה הפסד יכול כל אחד מהגורמים בשרשרת לספוג לפני שהוא מעביר אותו הלאה?אלו השאלות החשובות של השלב הבא.


אנחנו בעיצומו של מעבר ממאבק על מחיר למאבק על מאזן

בשלב הראשון של הירידה כולם מדברים על מחיר.האם ירד 1%?3%?5%?אבל אם התהליך נמשך, מרכז הכובד עובר למאזנים.כמה חוב יש?מתי צריך למחזר אותו?מה הביטחונות?מהו ההון העצמי?מהו התזרים?כמה זמן ניתן להחזיק מלאי?זה הרגע שבו משבר נדל"ן מפסיק להיות רק סיפור של "מחירי דירות" והופך לסיפור פיננסי.


ולכן התקופה שלפנינו עשויה להיות מעניינת הרבה יותר מזו שמאחורינו

במשך שנים הוויכוח בישראל עסק כמעט כולו בשאלה:למה מחירי הדירות ממשיכים לעלות?ייתכן שהשאלה החשובה בשנים הקרובות תהיה אחרת:מי יספוג את הפער שנוצר בין המחירים לבין היכולת הכלכלית לתמוך בהם?המוכרים?הרוכשים?היזמים?הבנקים?בעלי האג"ח?המדינה?או, כפי שקורה לעיתים במשברים מערכתיים, קצת מכל אחד?


לסיכום: הזמן כבר אינו ניטרלי

השוק הישראלי עדיין אינו שוק אחיד, ולא נכון להכריז שכל נכס עומד בפני אותה ירידה.גם הורדת הריבית עשויה לשנות חלק מהתמונה.אבל הנתונים האחרונים מצביעים על שילוב שקשה להתעלם ממנו: ירידה שנתית במחירי הדירות, מלאי גבוה מאוד של דירות חדשות, רמת עסקאות חופשיות שאינה גבוהה במונחים היסטוריים וחולשה יחסית במכירות הקבלנים.זהו בדיוק השלב שבו כדאי לעבור מניתוח של "כמה עלה המדד החודש" לניתוח של התמריצים הכלכליים של כל אחד מהשחקנים.כי בשוק שעולה כולם רוצים זמן.בשוק שיורד, לא כולם יכולים להרשות אותו לעצמם.ולכן המשפט שמסכם בעיניי את התקופה הוא:מוכר שיתפשר בזמן עשוי להפסיד פחות ממוכר שימתין.
קונה שיש לו יכולת להמתין עשוי לשלם פחות ממי שיחשוש להחמיץ. 
וככל שהבועה שקדמה לתיקון הייתה גדולה יותר, כך ההשלכות אינן נעצרות בין הקונה למוכר. הן עוברות אל היזם. משם אל הקבלן. אל הקרקע. אל האשראי. אל הבנק. ואל המערכת הפיננסית. ככה זה כאשר מגה-בועה מתחילה להתכווץ: המחיר הוא רק מוקד הפגיעה הראשון. הדי ההדף מגיעים הרבה יותר רחוק.

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי.

שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל.

במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הבעיה האמיתית מתחילה כשהירידה במחירי הדירות מפסיקה להיות סיפור של קונה ומוכר והופכת לסיפור של יזמים, בנקים ואשראי.

English Summary
Israel’s housing market may be entering a phase in which time no longer works in favor of sellers. In a declining market, a seller who accepts a lower price early may ultimately lose less than one who waits, while a patient buyer may benefit from improved negotiating power and lower effective prices. The broader risk, however, lies beyond individual transactions. High leverage, large inventories of unsold homes, developer financing and banks’ exposure to real estate can turn a price correction into a wider financial adjustment. The key issue is therefore no longer only how much housing prices may fall, but who will absorb the gap between inflated prices and the economic fundamentals that can sustainably support them.

הזמן החליף צד: מדוע המוכרים בלחץ והקונים יכולים סוף סוף לנשום?

1. הקדמה: כשהחוקים הישנים מפסיקים לעבוד

במשך עשורים, שוק הנדל"ן הישראלי תופעל על ידי "אוטומט" פסיכולוגי פשוט וחסר רחמים: המוכר מחכה בנחת כי "המחירים תמיד עולים", והקונה אחוז פאניקה, ממהר לרכוש כל פיסת בטון לפני שהרכבת תדהר רחוק יותר מהישג ידו. המשוואה הזו נראתה נצחית, עד שהגיעה שנת 2026 והפכה את הקערה על פיה.השינוי הדרמטי ביותר במחזור הנוכחי הוא שהזמן הפסיק להיות ניטרלי – הוא בחר צד. המציאות החדשה מבהירה שמוכר שיתפשר היום עשוי להפסיד פחות מזה שימתין, בעוד שהקונה שישכיל להמתין מגלה שהסבלנות שלו היא נכס כלכלי שמייצר רווח נקי. בשוק של 2026, המהירות היא האינטרס של המוכר, והזמן הוא הנשק של הקונה.

2. תובנה ראשונה: המחיר הוא רק הסימפטום, הנזילות היא הסיפור האמיתי

טעות נפוצה של חובבים היא להמתין לפרסום מדד מחירי הדירות של הלמ"ס כדי להבין לאן הרוח נושבת. בפועל, עדכון המחיר הרשמי הוא התחנה האחרונה ברכבת של פיצוץ בועה. בנדל"ן, הבועה מתחילה להיסדק דרך הנזילות – היכולת להפוך נכס למזומן.התהליך מתרחש בארבעה שלבים ברורים:

  1. ירידה בנזילות: כמות העסקאות מתכווצת. הקונים פשוט מפסיקים להגיע.
  2. התארכות זמן השיווק: נכסים "מתייבשים" על המדף במשך חודשים ארוכים.
  3. מבצעי מימון והטבות: הופעת הנחות עקיפות שנועדו להחזיק את המחיר הרשמי "חי".
  4. עדכון המחיר הנומינלי: רק כשכל שאר הכלים כשלו, המחיר המדווח מתחיל לצנוח.

"בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים."

3. תובנה שנייה: הפרדוקס של המוכר – להפסיד היום כדי לא להתרסק מחר

המוכר הישראלי הממוצע לוקה ב"קשיחות מחירים" פסיכולוגית. הוא מעוגן לזיכרון של השכן שמכר בשיא ב-3 מיליון ש"ח ב-2023, ולכן הוא רואה בהצעה של 2.8 מיליון ש"ח היום כ"הפסד" של 200 אלף ש"ח.אולם, בשוק יורד, המתנה היא כבר לא אופציה אלא התחייבות (Liability). אם בעוד חצי שנה מחיר השוק יתכנס ל-2.6 מיליון ש"ח, המוכר שסירב היום לא "חסר" לעצמו כסף – הוא ייצר לעצמו הפסד נוסף של 200 אלף ש"ח, וזאת עוד לפני שחישבנו את עלויות המימון והריבית האוכלת כל חלקה טובה. במציאות כלכלית שבה השוק משנה כיוון, המנצח הוא זה שמכיר במציאות ראשון.

4. תובנה שלישית: ה"אופציה" של הקונה היא עכשיו בחינם

בשנות הגאות, הקונים נדחפו לשוק על ידי FOMO (פחד להישאר בחוץ). כיום, הדינמיקה הזו התאיידה. הקונה המודרני מחזיק ב"אופציית המתנה בחינם": הוא יכול לשבת על הגדר, לבחון נכסים בפינצטה ולהגדיל את ההון העצמי שלו בחיסכון, בעוד שהוא אינו נושא בירידת הערך של הנכס כל עוד לא רכש אותו. המוכר, לעומת זאת, "משתתף" בירידת הערך בכל יום שעובר, מעצם היותו הבעלים של נכס בשוק נחלש.

5. תובנה רביעית: "מאזן האימה" בין היזמים לבנקים

עם מלאי חסר תקדים של כ-85 אלף דירות חדשות הממתינות לקונים, היזמים נמצאים בנקודת שבירה. כאן נכנס לתמונה המושג "המחיר האפקטיבי": בעוד שהמחיר הנומינלי (על הנייר) נראה יציב, המחיר האמיתי שבו נסגרות עסקאות נמוך בהרבה בשלל הטבות.כדי להימנע מהורדת מחיר רשמית שתחייב את הבנקים לעדכן את שווי הביטחונות שלהם ולפגוע במאזנים, הקבלנים משתמשים ב"הנחות עקיפות":

  • מבצעי מימון קיצוניים: תנאי תשלום של 20/80 או אפילו 10/90 ללא ריבית והצמדה.
  • ספיגת מדדים: פטור מלא מהצמדה למדד תשומות הבנייה.
  • סבסוד משכנתאות: הקבלן משלם עבור הרוכש את הריבית לבנק לשנים הראשונות.
  • שדרוגים בשווי מאות אלפים: מטבחי יוקרה, מיזוג מרכזי ואבזור שפעם תומחרו בנפרד.

הבנקים והיזמים לכודים בסימביוזה של הכחשה – שניהם חוששים שירידה חדה מדי תמוטט את ערך הנכסים הרשום בספרים ותחייב הפרשות עתק להפסדי אשראי.

6. תובנה חמישית: מלכוד המינוף – כשההפסד מכפיל את עצמו

המינוף הוא חרב פיפיות שביצועיה כואבים במיוחד בשוק יורד. בואו נפרק את המספרים: נכס ששווה 3 מיליון ש"ח, שנרכש עם מיליון ש"ח הון עצמי ו-2 מיליון ש"ח משכנתה.ירידת ערך של 20% במחיר הנכס (600 אלף ש"ח) אינה מוחקת רק חמישית מההשקעה. מכיוון שהחוב לבנק נותר קשיח על 2 מיליון ש"ח, ירידה זו מוחקת למעשה 60% מההון העצמי של הבעלים. במצב כזה, מרחב התמרון של המוכר נעלם, והוא הופך להיות "שבוי" של הנכס או של הבנק.

7. הסתייגות הכרחית: מתי בכל זאת לא כדאי לחכות?

כאסטרטגים, עלינו להימנע מהכללות גורפות. נדל"ן הוא שוק של מיקרו-אקלים, והנתונים של אוגוסט 2026 מראים שונות גיאוגרפית עמוקה:

  • הסדקים במרכז: מחוז המרכז רשם ירידה שנתית של 4.1% ותל אביב ירדה ב-1.7%. כאן המגמה ברורה.
  • עמידות בפריפריה ובבירה: בירושלים ובמחוז הצפון עדיין נרשמו עליות, מה שמראה שבאזורים שבהם ההיצע קשיח או שהביקוש מונע מגורמים אחרים, השוק טרם התקרר.
  • משתני המאקרו: הריבית שירדה לרמה של 3.5% ושכר הדירה שממשיך לטפס (עלייה של 4% עד 6.8% בחוזים חדשים) מהווים "רצפת תמיכה" למחירים. קונה שמשלם שכירות גבוהה מאוד צריך לחשב האם ההמתנה לירידת המחיר אינה מתקזזת עם הכסף שנשפך על שכירות.

8. סיכום: שלב ההכחשה מסתיים, מי יספוג את הפער?

אנו נמצאים בשיאו של "שלב ההכחשה" (The Denial Stage). המוכרים, היזמים והבנקים עדיין מתמחרים את העתיד לפי הזיכרון של מחירי השיא מ-2022-2024, אך הקונים כבר עברו הלאה. הפער הזה בין "מחיר" (נתון יבש) ל"שווי" (מסקנה כלכלית) הוא המקום שבו נוצרות הדרמות הגדולות. השוק עובר ממאבק על מחירים למאבק על מאזנים. השאלה היא כבר לא האם תהיה ירידה, אלא מי בשרשרת יספוג את ההפסד: היזם שיחתוך רווחים, הבנק שיכיר בחובות אבודים, או המוכר הפרטי שיפנים שהזמן כבר לא עובד אצלו. לפני שאתם רצים לחתום על עסקה, שאלו את עצמכם שאלה אחת פשוטה: האם אתם באמת מוכנים להיות אלו שמשלמים מכיסם את "דמי היציאה" עבור מחירי השיא של השנים הקרובות? זכרו – בשוק של 2026, הזמן כבר בחר צד. ואתם לא רוצים להיות בצד הלא נכון של השעון.

05Aug

כיצד איבדו שמאי המקרקעין את מרכז הבמה בשוק הנדל"ן בישראל? מאמר מקצועי הבוחן את ההסתמכות על עסקאות השוואה, את הזנחת גורמי היסוד הכלכליים ואת הדרך להשיב למקצוע השמאות את מעמדו כמוביל בניתוח מחירים, שווי, תשואה, ריבית, אשראי וסיכון.

איך איבדנו את הבכורה בשוק הנדל"ן בישראל

ממומחי השוק למתעדי עסקאות - ומה נדרש כדי להשיב למקצוע את מקומו הטבעי

פעם, כאשר ביקשו להבין מה מתרחש בשוק הנדל"ן, היה טבעי להזמין לאולפן שמאי מקרקעין.השמאי נתפס כאיש המקצוע שמכיר את השוק מקרוב. מי שבוחן נכסים, מנתח עסקאות, מכיר את התכנון, את הזכויות, את העלויות, את התשואות ואת הכוחות הפועלים בשוק. הוא היה אמור להיות הגורם המקצועי שמסוגל להסביר לא רק בכמה נמכר נכס מסוים, אלא גם מה משמעות המחיר ששולם ומה ניתן ללמוד ממנו על מצב השוק.בשנים האחרונות חל שינוי.כאשר הדיון הציבורי עוסק בריבית, ביכולת ההחזר של משקי הבית, במינוף, בתשואות, במבצעי מימון, במלאי דירות, בהאטה במכירות ובסיכון הפיננסי, את הבמה תופסים יותר ויותר כלכלנים, אנשי אשראי, חוקרי שוק ההון, יועצי משכנתאות ופרשנים פיננסיים.אין בכך פסול. כל אחד מהם מביא זווית מקצועית חשובה.השאלה שצריכה להטריד את ציבור שמאי המקרקעין היא אחרת:כיצד קרה שדווקא כאשר שוק הנדל"ן הפך לאחת הסוגיות הכלכליות המרכזיות בישראל, קולו של מקצוע שמאות המקרקעין הפך לפחות מרכזי בדיון הציבורי?התשובה אינה נמצאת רק באולפני הטלוויזיה או בהחלטותיהם של עורכי התוכניות. היא מחייבת גם בחינה עצמית של המקצוע.ייתכן שלא איבדנו את הבכורה משום שהתקשורת נטשה אותנו. ייתכן שאיבדנו אותה משום שבמשך שנים צמצמנו בהדרגה את תחום המומחיות שאנו מציגים לציבור.
שמאות מקרקעין איננה רק ידיעת מחירים

שמאי מקרקעין אמור לעסוק בשווי.מחיר העסקה הוא אמנם נתון חשוב, ולעיתים הוא הנתון המרכזי ביותר בעבודת השומה. אולם הוא אינו מסקנה שמאית בפני עצמו.עסקה משקפת מפגש מסוים בין קונה למוכר, בזמן מסוים, בתנאי שוק מסוימים, תחת מגבלות מסוימות ובאמצעות מבנה מימון מסוים. היא עשויה להיות עסקה רגילה וסבירה, אך היא עשויה גם להיות מושפעת מלחץ, מציפיות ספקולטיביות, מתנאי אשראי חריגים, מהטבות מימון, ממידע חסר, ממבצעי שיווק או מנסיבות אישיות של הצדדים.לכן מחיר הוא נקודת מוצא לניתוח, ולא תחליף לניתוח.התקינה והפרקטיקה השמאית מכירות בשלוש גישות שומה מרכזיות: גישת ההשוואה, גישת העלויות וגישת היוון ההכנסות. גם כאשר גישת ההשוואה נחשבת לגישה המתאימה והמרכזית, נדרש מן השמאי לנתח את נתוני ההשוואה, לבחון את התאמתם ולהסביר את השימוש שנעשה בהם.אולם בחלקים נרחבים של שוק המגורים התפתחה במשך השנים פרקטיקה מצומצמת יותר:מאתרים עסקאות בסביבה, מבצעים התאמות למיקום, לקומה, לשטח, לגיל ולמצב הפיזי, גוזרים מהן מחיר למ"ר ומחילים אותו על הנכס הנישום.זהו כלי עבודה לגיטימי והכרחי.הבעיה מתחילה כאשר הוא הופך מכלי אחד בתוך תהליך השומה לתהליך כולו.כאשר השמאי מסתפק בשכפול מושכל של עסקאות קודמות, הוא עשוי להעריך היטב את רמת המחירים הקיימת בשוק, אך לא בהכרח את הבסיס הכלכלי שעליו היא נשענת.

ההבדל בין ידיעת השוק להבנת השוק

אפשר לדעת היטב מה היו מחירי העסקאות האחרונות בשכונה, ועדיין לא להבין את מצב השוק.הבנת שוק מחייבת בחינה רחבה יותר.מהו היחס בין מחירי הדירות להכנסות משקי הבית?מהו ההחזר החודשי הנדרש למימון הרכישה?מהי התשואה השוטפת מהנכס?כיצד התשואה עומדת ביחס לריבית המשכנתה ולתשואה האלטרנטיבית?מהו שיעור ההון העצמי האמיתי של הרוכש?האם העסקה נשענת על מימון רגיל או על דחיית תשלומים?האם המחיר הנקוב משקף את המחיר הכלכלי האפקטיבי?כמה זמן נדרש למכור את מלאי הדירות הקיים?מהו היקף העסקאות ביחס לשנים קודמות?האם המחירים מתקיימים באמצעות ביקוש טבעי, או באמצעות הרחבה מתמשכת של האשראי?אלה אינם נושאים השייכים רק לכלכלנים.אלה הם חלק בלתי נפרד מניתוח מקצועי של שוק מקרקעין.השמאי אינו חייב להפוך לחוקר מקרו-כלכלי. עם זאת, הוא אינו יכול להעריך נכסים כאילו הריבית, האשראי, ההכנסה, התשואה והסיכון אינם קיימים.כאשר עלות המימון משתנה, גם יכולת הרכישה משתנה.כאשר יכולת הרכישה משתנה, הביקוש האפקטיבי משתנה.כאשר הביקוש האפקטיבי משתנה, גם משמעותן של עסקאות ההשוואה משתנה.

מדוע גישת ההשוואה התקשתה לזהות את הסיכון

גישת ההשוואה בנויה על הנחה סבירה: עסקאות שנעשו בין קונים למוכרים בשוק מספקות אינדיקציה לשוויו של נכס דומה.אולם בתקופה של עליות ממושכות עלול להיווצר מנגנון שמזין את עצמו.עסקה אחת נעשית במחיר גבוה.העסקה משמשת נתון השוואה בשומות הבאות.השומות תומכות במימון עסקאות חדשות.העסקאות החדשות נעשות במחיר גבוה יותר.המחירים החדשים הופכים לנתוני ההשוואה הבאים.אין הכרח שכל אחת מן העסקאות תהיה בלתי סבירה כשלעצמה. הבעיה היא שהמערכת עלולה ליצור מעגל שבו עסקאות עבר מאשרות עסקאות עתיד, בלי שמתבצעת בדיקה מספקת של נקודת העיגון הכלכלית.במצב כזה, גישת ההשוואה מסוגלת למדוד בצורה מדויקת למדי את התפשטות העלייה, אך מתקשה לזהות מתי מחיר השוק מתרחק מגורמי היסוד.זה אינו כשל של הגישה עצמה.זהו כשל אפשרי באופן השימוש בה.גישת ההשוואה אינה מחייבת את השמאי להתעלם מתשואה, ממימון, מסיכון, מכושר רכישה או מתנאי העסקה. להפך, ניתוח מקצועי של עסקאות ההשוואה צריך לבחון את התנאים שהביאו ליצירתן.עסקה איננה רק מספר.היא תוצאה של מכלול נסיבות.

מבצעי המימון שינו את משמעות המחיר

אחת ההתפתחויות החשובות בשוק הדירות החדשות היא התרחבותם של מבצעי המימון ודחיית התשלומים.בעסקה רגילה, הקונה משלם את התמורה בהתאם ללוח תשלומים המקביל להתקדמות העסקה או הבנייה. אולם כאשר חלק עיקרי מהתשלום נדחה למועד מאוחר, כאשר הקבלן מסבסד ריבית, כאשר ניתנת הלוואה משלימה או כאשר הרוכש נדרש להון עצמי נמוך יחסית במועד החתימה, המחיר הרשום בחוזה אינו בהכרח המחיר הכלכלי במועד העסקה.לכסף יש ערך בזמן.תשלום של מיליון שקל היום אינו שקול כלכלית לתשלום של מיליון שקל בעוד שלוש שנים.לכן, כאשר תנאי העסקה כוללים אשראי, דחייה או סבסוד, שמאי אינו יכול להסתפק במחיר החוזי. עליו לבחון גם את הערך הנוכחי של התמורה ואת עלות ההטבות שניתנו לרוכש.אם שתי דירות נמכרו במחיר נקוב זהה, אך בעסקה אחת שולמה התמורה באופן רגיל ובעסקה השנייה נדחה מרבית התשלום ללא הצמדה או בריבית מסובסדת, אין מדובר בהכרח בשתי עסקאות כלכליות זהות.הפער אינו הערת שוליים.הוא עשוי להיות חלק מהמחיר.כאשר נתונים כאלה נכנסים למאגרי העסקאות ללא ניתוח מתאים, הם עלולים להשפיע גם על שומות של דירות אחרות, לרבות דירות יד שנייה.כך עלולה הטבת מימון בפרויקט אחד להפוך בהדרגה למחיר השוואה בשכונה שלמה.

המחיר למ"ר הפך לעיתים לתחליף לחשיבה

המחיר למ"ר הוא כלי נוח.הוא מאפשר להשוות נכסים בגדלים שונים, להציג מגמות ולבצע התאמות. אך הנוחות שלו הפכה אותו לעיתים למדד כמעט בלעדי.הבעיה היא שמחיר למ"ר אינו מספר אחיד ואובייקטיבי.הוא מושפע, בין היתר, מדרך מדידת השטח, מהצמדות, ממרפסות, מחניות, ממחסנים, מהקומה, מהנוף, מרמת הגמר, מזכויות הבנייה, ממצב הבניין וממאפיינים תכנוניים ומשפטיים.חשוב מכך, מחיר למ"ר אינו מספר דבר על כדאיות כלכלית.דירה יכולה להימכר במחיר למ"ר התואם את העסקאות בסביבה, אך להניב תשואה נמוכה מאוד ביחס לעלות המימון.היא יכולה להתאים למחירי העבר, אך לא ליכולת התשלום הנוכחית של משקי הבית.היא יכולה להיות דומה פיזית לדירות אחרות, אך להימכר באמצעות מבנה מימון שונה לחלוטין.כאשר השיח השמאי מתרכז כמעט כולו במחיר למ"ר, הוא מותיר את הדיון בגורמי היסוד לאחרים.ואז, כאשר הציבור רוצה להבין מדוע השוק נחלש, מדוע העסקאות מצטמצמות או כיצד הריבית משפיעה על המחירים, הוא פונה אל מי שמדבר בשפה הכלכלית הזאת.

מדוע הכלכלנים ואנשי האשראי תפסו את מרכז הבמה

הכלכלנים שנכנסים כיום לאולפנים אינם בהכרח מבינים טוב יותר משמאי מקרקעין את הנכס המסוים, את זכויות הבנייה, את מצבו המשפטי או את מאפייני המיקום.אבל הם מגיעים עם מערכת מושגים שהפכה חיונית להבנת השוק:ריבית, אינפלציה, שכר, הכנסה פנויה, מינוף, סיכון אשראי, יכולת החזר, תשואה ריאלית ומחיר הכסף.הם מסבירים את המנגנון שמאחורי העסקה, ולא רק את העסקה עצמה.התקשורת מחפשת כיום תשובות לשאלות כגון:האם הציבור עדיין מסוגל לקנות?כיצד הריבית משפיעה על הביקוש?האם הקבלנים יכולים להמשיך להחזיק מלאי?מה יקרה כאשר הלוואות דחויות יגיעו לפירעון?האם ירידה במספר העסקאות מבשרת ירידת מחירים?מהו הסיכון לבנקים וללווים?האם ירידת ריבית תחזיר את השוק לעליות?האם המחירים הקיימים מתיישבים עם התשואה והשכר?אם שמאי המקרקעין אינו עוסק בשאלות האלה, מישהו אחר ימלא את החלל.לכן אובדן הבכורה אינו נובע בהכרח מחולשה תקשורתית. הוא נובע מכך שהדיון עבר משאלה תיאורית, "בכמה נמכרו דירות?", לשאלה כלכלית: "מה מחזיק את המחירים, והאם הוא יכול להמשיך להחזיק אותם?"

האחריות אינה מוטלת על כל שמאי ושמאי

חשוב להימנע מהכללה.בישראל פועלים שמאי מקרקעין מקצועיים, עצמאיים ויסודיים, הבוחנים עסקאות לעומקן, משתמשים בכמה גישות, מנתחים תזרים, תשואה, סיכון ומימון, ומציגים גם מסקנות שאינן נוחות למזמין השומה.שמאים רבים עוסקים בתחומים שבהם ניתוח כלכלי עמוק הוא חלק מובנה מן העבודה: נכסים מניבים, קרקעות, התחדשות עירונית, היטלי השבחה, הפקעות, פיצויים, ירידת ערך, ליווי פיננסי ובדיקות כדאיות.גם בשוק המגורים אין לומר שכל השומות הן העתקה טכנית של עסקאות.הבעיה היא מערכתית יותר.שוק הדירות, עבודת הבנקים, זמינות מאגרי העסקאות, לוחות הזמנים הקצרים ושכר הטרחה הנמוך יחסית עודדו סטנדרטיזציה של העבודה.כאשר נדרשת שומה מהירה לצורך משכנתה, במבנה שכר מצומצם ובמסגרת הנחיות מוגדרת, קל להבין כיצד גישת ההשוואה הופכת לכלי כמעט בלעדי.אולם הסבר מערכתי אינו פוטר את המקצוע מבחינה עצמית.מקצוע המעוניין לשמור על מעמדו אינו יכול להסתפק במה שהמערכת דורשת ממנו במינימום. עליו להגדיר בעצמו את הסטנדרט המקצועי הראוי.

התלות במערכת האשראי צמצמה את עצמאות השיח השמאי

למערכת הבנקאית תפקיד מרכזי בשוק המקרקעין.היא מממנת רוכשים, יזמים וקבלנים. היא מזמינה שומות. היא קובעת במידה רבה את מסגרת העבודה של שמאי המשכנתאות.השמאי הבנקאי נדרש בראש ובראשונה לספק לבנק הערכה של הבטוחה לצורך העמדת האשראי. זו מטרה לגיטימית.אולם כאשר חלק גדול מהעבודה השמאית בשוק המגורים נעשה סביב הצרכים הבנקאיים, השיח המקצועי עלול להצטמצם לשאלת הבטוחה:מהו המחיר הסביר שניתן לייחס לנכס לצורך ההלוואה?לעומת זאת, השאלות הרחבות יותר הן:האם העסקה נכונה כלכלית לרוכש?האם המחיר מתיישב עם ההכנסה?מהי התשואה על ההון?מהו הסיכון במקרה של ירידת מחירים?מה יקרה כאשר הריבית תעלה או ההכנסה תיפגע?מהו הפער בין המחיר ששולם לבין השווי הכלכלי ארוך הטווח?אלה אינן בהכרח השאלות שהבנק הזמין את השמאי להשיב עליהן.אך אם שמאי המקרקעין אינו משיב עליהן בשיח המקצועי והציבורי, מעמדו כמומחה שוק רחב הולך ונחלש.

בין שווי בטוחה לשווי כלכלי

יש להבחין בין סוגים שונים של מסקנות שמאיות.שומה לצורך בטוחה בנקאית אינה בהכרח ניתוח השקעה.שומה לצורך דיווח כספי אינה זהה לשומה לצורך פיצוי.שומה לצורך היטל השבחה אינה זהה לבדיקת כדאיות כלכלית.לכל מטרה כללים, הנחות ומסגרת משפטית אחרת.אולם דווקא משום כך, על השמאי להסביר לציבור מה הוא קובע ומה אינו קובע.כאשר שומה בנקאית מאשרת נכס כבטוחה, אין פירוש הדבר שהרכישה כדאית.כאשר השומה קרובה למחיר העסקה, אין פירוש הדבר שהנכס יניב תשואה מספקת.כאשר התקיימה עסקה בין קונה למוכר, אין פירוש הדבר שהמחיר חסין מפני שינוי בריבית, בהכנסה או בביקוש.הבעיה נוצרת כאשר השומה נתפסת בציבור כחותמת המאשרת את המחיר מכל בחינה אפשרית.לשמאים יש אחריות להסביר את גבולות המסקנה המקצועית שלהם.

שוק עולה הסתיר את החולשה

בתקופת עליות מחירים, כמעט כל עסקה נראית בדיעבד מוצלחת.רוכש ששילם מחיר גבוה מגלה לאחר שנה או שנתיים כי עסקה סמוכה בוצעה במחיר גבוה עוד יותר.השומה הקודמת נראית שמרנית.הבנק מרגיש מוגן.הקבלן מוכר.המשקיע נהנה מעליית ערך חשבונאית.במצב כזה, כמעט אין תמריץ לבדוק אם המחיר נשען על תשואה, על שכר או על יכולת החזר בת קיימא.העלייה עצמה משמשת כהוכחה לנכונותה.אך עליית מחיר אינה הוכחה לשווי כלכלי. היא הוכחה לכך שהעסקה הבאה נעשתה במחיר גבוה יותר.כאשר השוק משנה כיוון, ההבחנה נעשית חשובה.בתקופת ירידות או קיפאון, כבר לא ניתן להסתמך באופן אוטומטי על ההנחה שהעסקה הבאה תתקן כל מחיר ששולם בעבר.אז מתברר מדוע היה צורך לבחון מראש את גורמי היסוד.

ירידת מחירים אינה תנאי לקיומה של בועה

אחת הטעויות הנפוצות בדיון הציבורי היא לזהות בועה רק לאחר שהמחירים קורסים.אך בועה, ככל שהיא קיימת, נוצרת בתקופת העלייה ולא בתקופת הירידה.היא נוצרת כאשר המחירים מתרחקים בהדרגה מהכנסה, מתשואה, מעלות מימון ומיכולת החזר.היא מתפתחת כאשר העליות עצמן מושכות קונים נוספים, וכאשר מערכת האשראי מאפשרת להמשיך לרכוש במחירים הולכים וגדלים.הירידה אינה יוצרת את הבועה.היא חושפת את הפערים שנבנו קודם.לכן תפקידו של שמאי אינו להכריז בדיעבד שהמחירים ירדו. תפקידו לזהות בזמן אמת מתי המחיר שנצפה בשוק מחייב בדיקה כלכלית נוספת.אין פירוש הדבר שעל השמאי לקבוע שכל עלייה היא בועה או להתעלם מעסקאות השוק.פירוש הדבר שעליו להבחין בין מדידת המחיר לבין בחינת סבירותו הכלכלית.

מה שמאי מקרקעין יכול להביא לדיון שאחרים אינם מביאים

למרות הביקורת, לשמאי המקרקעין יתרון מקצועי שאין כמעט לאף גורם אחר.הכלכלן רואה נתונים מצרפיים.השמאי רואה את הנכס.הוא מכיר את הפער בין דירה חדשה לדירת יד שנייה, בין שטח רשום לשטח בפועל, בין זכויות קיימות לזכויות מותנות, בין בניין מתוחזק לבניין מוזנח, ובין עסקה רגילה לעסקה הכוללת תנאים מיוחדים.הוא יכול לחבר בין שני עולמות.

העולם המיקרו-כלכלי

הנכס המסוים, המיקום, הזכויות, התכנון, המצב הפיזי, השימוש, דמי השכירות, עלויות הבנייה, עלויות התחזוקה ותנאי העסקה.

העולם המקרו-כלכלי

הריבית, האינפלציה, השכר, האשראי, כושר ההחזר, התשואה האלטרנטיבית, מחזורי השוק, סיכוני המימון והמדיניות הממשלתית.החיבור בין שני העולמות הוא בדיוק המקום שבו שמאי המקרקעין יכול להשיב לעצמו את הבכורה.לא באמצעות תחרות בכלכלנים, אלא באמצעות יכולת שאין להם: לתרגם את הכוחות הכלכליים להשפעה קונקרטית על נכס, שכונה, פרויקט ועסקה.

כיצד מחזירים את הבכורה למקצוע

השבת מעמדו של שמאי המקרקעין אינה תלויה רק בהזמנות לאולפנים. היא מחייבת הרחבת תפיסת התפקיד.

להחזיר את גורמי היסוד לכל שומה מהותית

לא כל שומת דירה דורשת מחקר מקרו-כלכלי מלא.אולם כאשר קיימת חריגה בולטת בין מחיר הנכס, דמי השכירות, רמת ההכנסה ועלות המימון, אין להתעלם ממנה.יש להציג לפחות בדיקת סבירות.

לנתח את מחיר העסקה האפקטיבי

יש לבדוק את מועדי התשלום, דחיית התשלומים, סבסוד הריבית, הלוואות הקבלן, המענקים, השדרוגים ללא תשלום, ההטבות הנלוות, ההצמדות והעלויות שהועברו בין הצדדים.המחיר החוזי אינו תמיד המחיר הכלכלי.

להשתמש בגישת היוון ההכנסות גם כבדיקת בקרה

בדירות מגורים להשקעה, התשואה אינה נתון שולי.גם כאשר גישת ההשוואה היא הגישה המרכזית, היוון דמי השכירות יכול לשמש מבחן סבירות חשוב.פער קיצוני בין התוצאה ההשוואתית לבין התוצאה הכלכלית אינו בהכרח סיבה לפסול את אחת הגישות. הוא סיבה להסביר את הפער.

להציג תרחישים ולא רק מספר יחיד

שווי אינו תמיד נקודה מדויקת אחת.בשוק תנודתי ראוי לבחון תרחיש בסיס, תרחיש ריבית גבוהה, תרחיש ירידה בשכר הדירה, תרחיש הארכת תקופת השיווק ותרחיש ירידת מחירים.ניתוח רגישות אינו מחליש את השומה. הוא הופך אותה לשקופה ומקצועית יותר.

להפריד בין מחיר, ערך שוק ושווי כלכלי ( קישור לכלי מחיר מול שווי )

יש להבהיר את המושגים. מחיר הוא הסכום ששולם. ערך השוק הוא אומדן של המחיר שהיה מתקבל בתנאי השוק ובהתאם להגדרה הרלוונטית.שווי כלכלי הוא מסקנה הנשענת על תזרים, תשואה, סיכון וגורמי יסוד.לעיתים התוצאות דומות.לעיתים הן שונות.המקצועיות נמצאת ביכולת להסביר מדוע.

לבחון את איכות נתוני ההשוואה

אין די בכך שעסקה מופיעה במאגר רשמי.יש לבדוק אם היא עסקה רגילה, אם קיימת קרבה בין הצדדים, אם המחיר כולל זכויות או רכיבים נוספים, אם קיימות הטבות מימון, אם השטח המדווח נכון, אם התמורה כוללת חניה, מחסן או שדרוגים, ואם העסקה בוטלה או שונתה.מאגר נתונים הוא כלי.הוא אינו תחליף לשיקול דעת.

לפתח עצמאות מקצועית

השמאי צריך להיות מסוגל לומר שמחיר העסקה אינו נתמך במלואו, גם כאשר זו אינה המסקנה שמזמין השומה מצפה לה.העצמאות המקצועית אינה רק כלל אתי.היא הנכס המרכזי של המקצוע.

להשתתף בשיח הציבורי בשפה ברורה

שמאים צריכים לכתוב, להסביר, להרצות ולהופיע בתקשורת.לא רק בנושא היטלי השבחה, הפקעות או ליקויי בנייה, אלא גם בנושאים של ריבית, תשואה, מימון, מלאי, סיכון וכושר רכישה.הציבור אינו זקוק לעוד תחזית אם המחירים יעלו או ירדו.הוא זקוק להסבר כיצד השוק פועל.

לא להחליף קיצוניות אחת באחרת

השבת גורמי היסוד לשיח השמאי אינה מצדיקה התעלמות מהשוק.אין להחליף שכפול אוטומטי של עסקאות במודל תיאורטי המתעלם מהמחירים שבהם אנשים אכן קונים ומוכרים.שווי מקרקעין אינו מתקיים בחלל כלכלי סטרילי.לנכס יש ערך שימושי, מיקום, נדירות, זכויות, העדפות ציבוריות וציפיות.בשוק המגורים קיימים גם שיקולים שאינם פיננסיים בלבד: קרבה למשפחה, חינוך, יציבות, ביטחון ומעמד.לכן ניתוח פונדמנטלי אינו נוסחה אחת שממנה נגזר "המחיר הנכון".הוא שכבת בקרה.הוא מאפשר לזהות פערים, להבין סיכונים, לבחון את יכולת הקיום של המחיר ולהסביר מה נדרש כדי שהמחיר יישמר.השמאי המקצועי אינו צריך לבחור בין השוק לבין הכלכלה.הוא צריך לחבר ביניהם.

תפקיד השמאי בתקופה של שינוי מגמה

תקופות של שינוי הן המבחן האמיתי של מקצוע השמאות.בשוק עולה, העסקאות האחרונות מספקות רצף נוח של נתונים.בשוק יורד או קפוא, התמונה מורכבת יותר.מספר העסקאות עשוי להיות נמוך.מחירי הפרסום עשויים להישאר גבוהים.הנחות עשויות להינתן מחוץ למחיר הרשום.עסקאות עלולות לכלול מימון חריג.קונים ומוכרים מגיבים באיחור.מלאי עשוי לגדול בלי שהמחיר הרשמי יורד מיד.הפער בין דירות חדשות לדירות יד שנייה עשוי להשתנות.דווקא בתקופה כזאת נדרש שמאי שמסוגל לפרש את הנתונים, ולא רק לרכז אותם.עליו להבחין בין מחיר מבוקש למחיר עסקה, בין מחיר רשום למחיר אפקטיבי, בין עסקה בודדת למגמה, ובין קשיחות מחיר זמנית לבין שווי הנתמך לאורך זמן.זהו הערך המקצועי שהציבור, בתי המשפט, הבנקים והתקשורת צריכים לקבל משמאי מקרקעין.

הבכורה לא נלקחה מאיתנו - היא נותרה פנויה

אין צורך להתגעגע לעבר שבו שמאי המקרקעין היה אורח קבוע בכל דיון נדל"ני.צריך לשאול מה אנו מביאים כיום לדיון.אם נביא רק את מחירי העסקאות האחרונות, התקשורת יכולה לקבל אותם ממאגרי מידע, מאתרי נדל"ן ומחברות מחקר.אם נביא רק תחזית אם המחירים יעלו או ירדו, נתחרה בעשרות פרשנים אחרים.אבל אם נביא ניתוח המחבר בין הנכס, העסקה, התכנון, המימון, התשואה, הריבית ויכולת ההחזר, למקצוע שמאות המקרקעין יהיה שוב תפקיד שאין לו תחליף.השמאי אינו אמור להיות מי שמאשר את המחיר האחרון.הוא אמור להיות מי שמסביר מה עומד מאחוריו, מה תומך בו, מה מסכן אותו ומה ניתן להסיק ממנו.

סיכום

שמאי המקרקעין לא איבדו את הבכורה בשוק הנדל"ן ביום אחד.התהליך התרחש בהדרגה, ככל שהמקצוע זוהה יותר עם תיעוד עסקאות ופחות עם ניתוח כלכלי של השוק.כאשר מחירי הדירות עלו, החולשה הזאת כמעט לא הורגשה.העסקה האחרונה אישרה את קודמתה, והעסקה הבאה אישרה את שתיהן.כאשר הריבית עלתה, כושר הרכישה נשחק, מבצעי המימון התרחבו והשוק הפך מורכב יותר, הציבור נזקק להסברים על גורמי היסוד.מי שידע לדבר עליהם תפס את מרכז הבמה.אין בכך גזירת גורל.לשמאי המקרקעין יש ידע, ניסיון וכלים המאפשרים להם להוביל מחדש את הדיון.אולם לשם כך על המקצוע להרחיב את נקודת המבט: מעסקאות לתהליכים, ממחיר לשווי, מהשוואה לבחינת סבירות, ומהנכס הבודד למערכת הכלכלית שבתוכה הוא נסחר.התקשורת אינה צריכה לעשות לשמאים טובה ולהזמין אותם לאולפן.שמאי המקרקעין צריכים להביא לשולחן ידע וניתוח שאי אפשר לקיים את הדיון בלעדיהם. מחיר הוא נתון. שווי הוא מסקנה מקצועית. הפער ביניהם הוא בדיוק המקום שבו אמורה להתחיל עבודתו של השמאי.


English Summary

How Israeli Real Estate Appraisers Lost Their Leading Role - and How They Can Regain It

Real estate appraisers were once regarded as the primary professional authority on Israel's housing market. In recent years, however, public debate has increasingly been led by economists, credit analysts, mortgage specialists and financial commentators.This shift did not occur merely because the media changed its preferences. It also reflects a gradual narrowing of the appraiser's perceived role, from analysing value and market mechanisms to documenting comparable transactions.Comparable sales remain essential, but a transaction price cannot explain itself. It may be influenced by subsidised financing, deferred payments, leverage, speculative expectations, unusual contractual terms or a temporary imbalance between supply and demand.A professional appraisal should therefore examine not only the latest price per square metre, but also the economic forces supporting that price: interest rates, rental yield, household income, repayment capacity, financing structure, alternative returns and market risk.Appraisers possess a unique professional advantage. Economists analyse aggregate data, while appraisers understand the individual property, its legal and planning status, physical characteristics, income potential and specific transaction terms.By combining property-level expertise with broader economic analysis, appraisers can regain their natural position at the centre of the real estate debate.A transaction price is a fact. Value is a professional conclusion. The gap between the two is where the appraiser's work should begin.
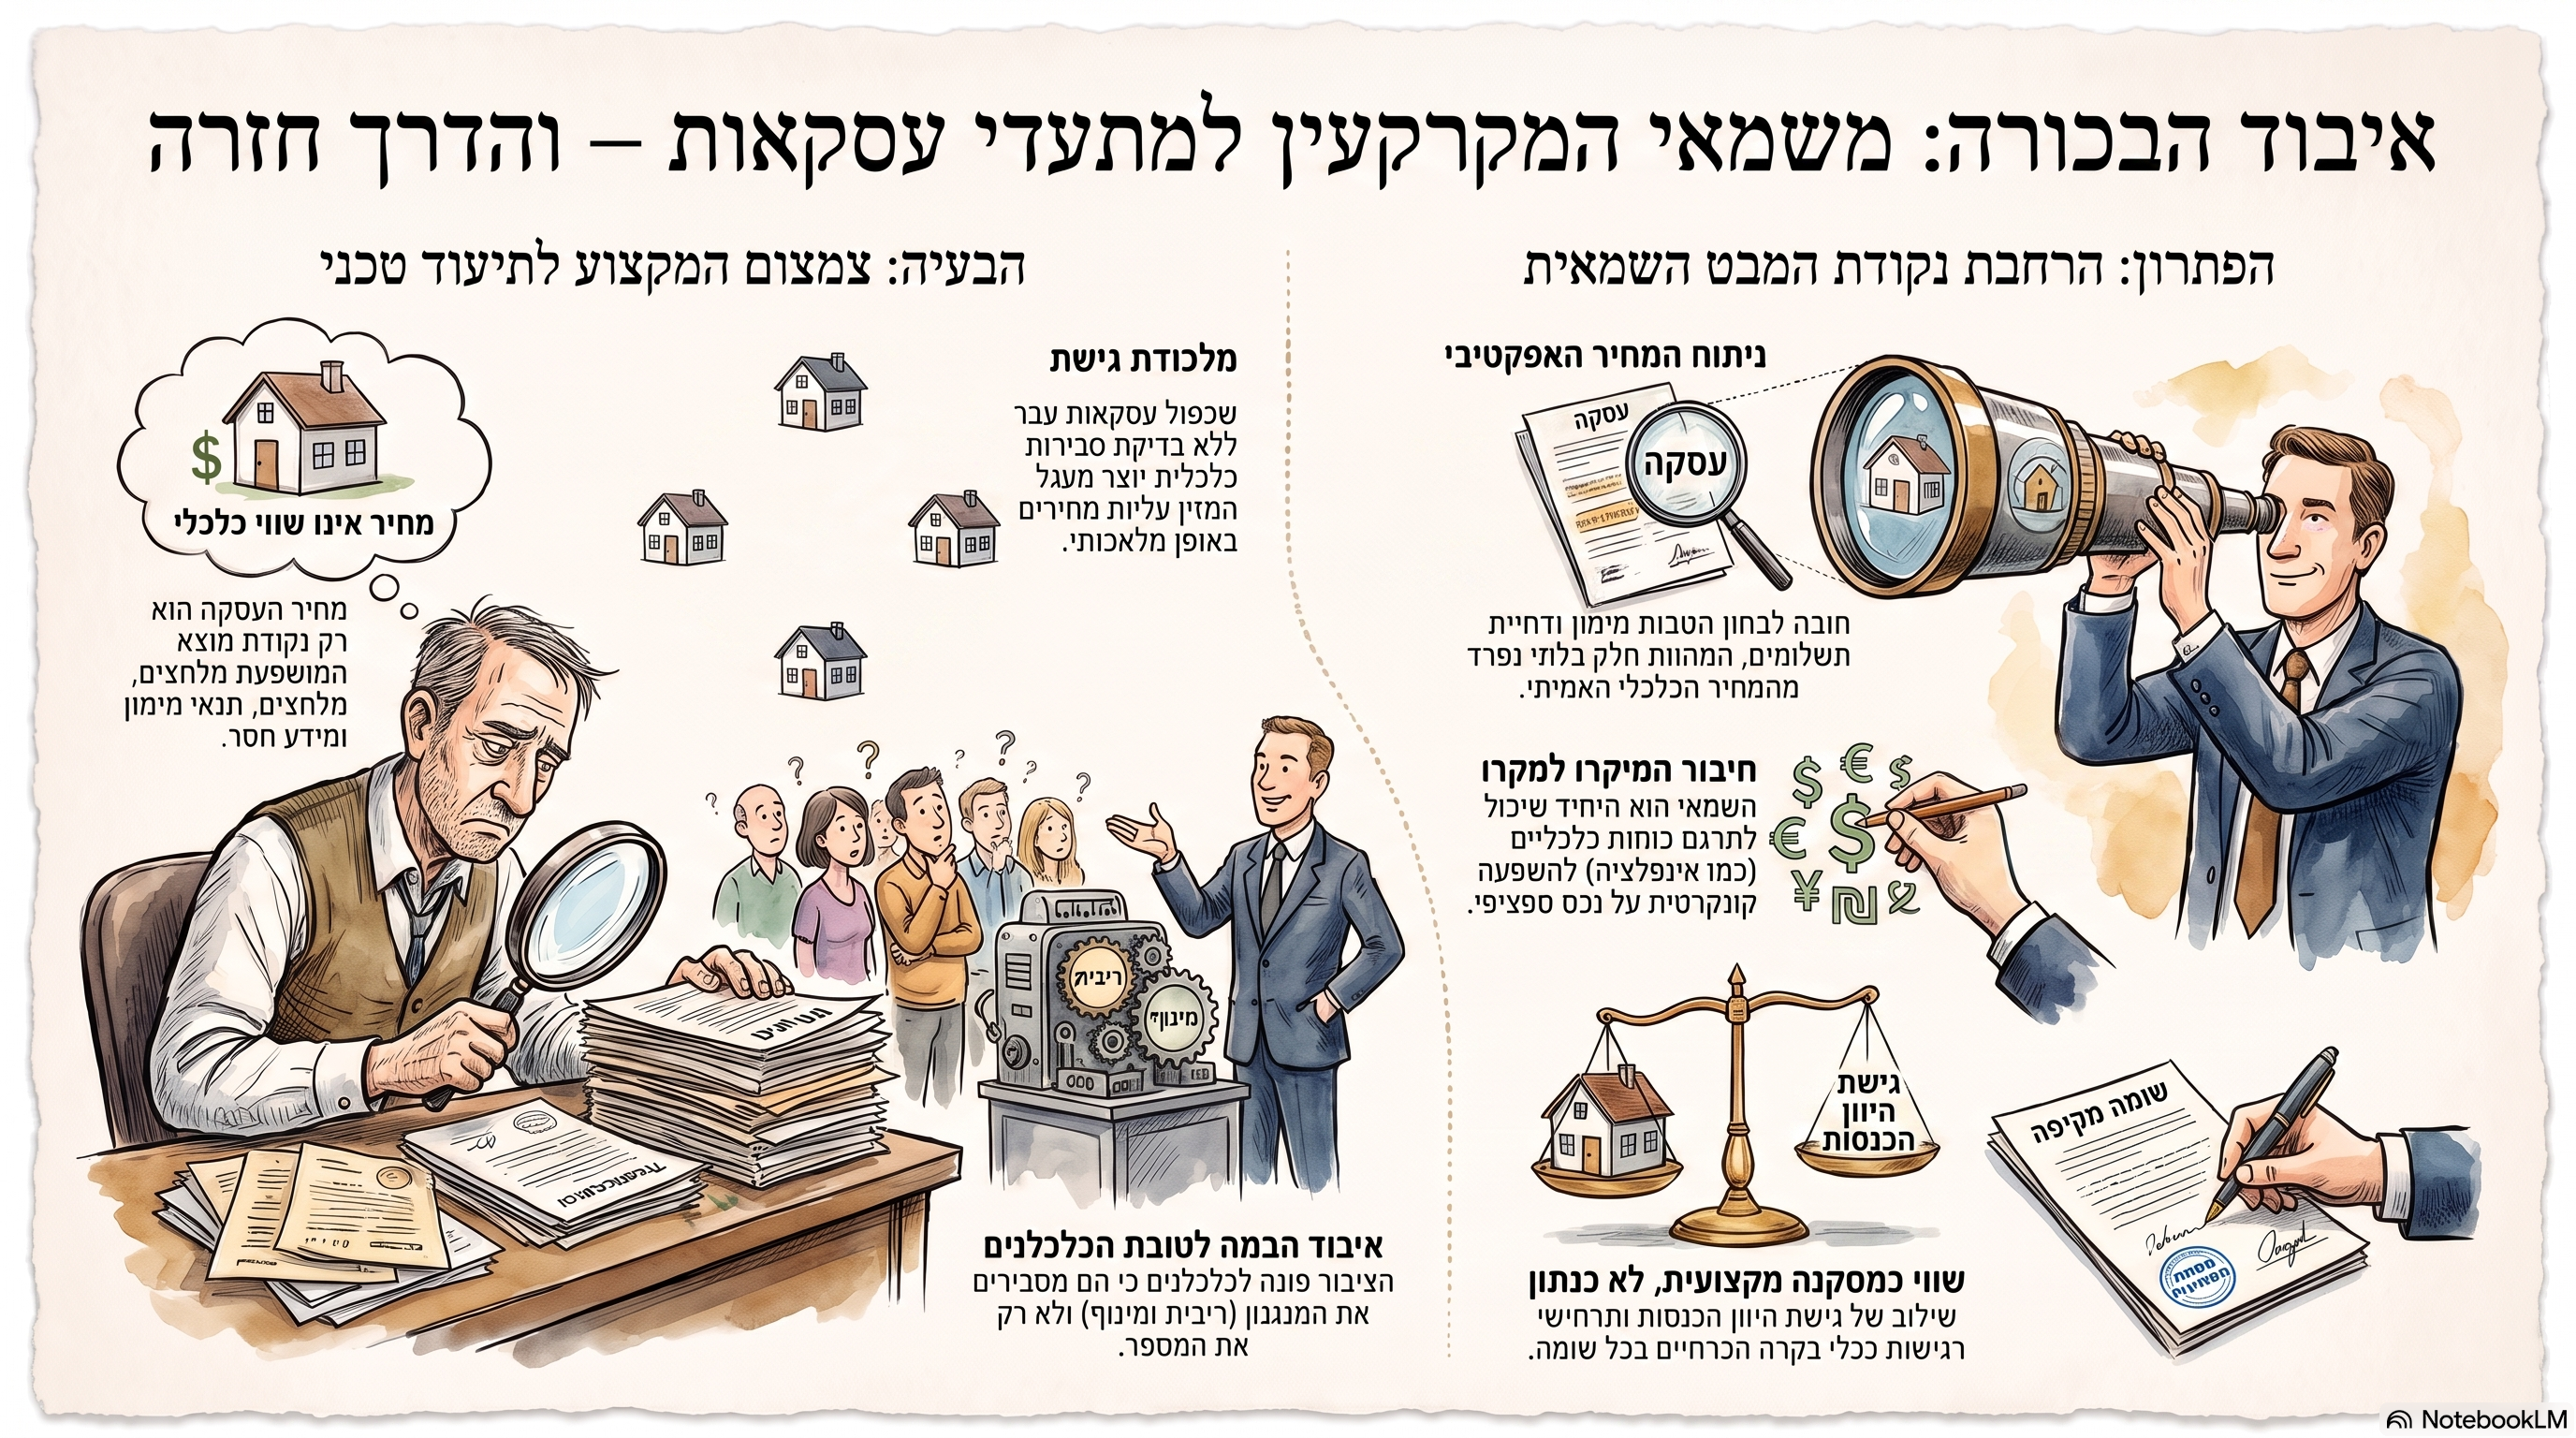
מחיר הוא נתון, שווי הוא מסקנה: למה הפסקנו להקשיב לשמאי המקרקעין?
1. המהפך המפתיע באולפני הטלוויזיה

הריח של המייק-אפ באולפני הטלוויזיה נותר כשהיה, אך תגי השמות שעל שולחנות המומחים השתנו לבלי הכר. פעם, כשעלה הצורך לפענח את המתרחש במגרש הנדל"ן הישראלי, הכיסא המרכזי והסמכותי ביותר היה שמור לשמאי המקרקעין. הוא היה "בעל הבית" של הידע – האוטוריטה שבוחנת נכסים מקרוב ומכירה כל קיר לבנים וכל תוכנית בניין עיר.אלא שבשנים האחרונות הבכורה נשמטה מידינו. כשהאורות נדלקים והדיון עובר למנגנונים המניעים את השוק – ריבית, כושר החזר וסיכונים פיננסיים – המיקרופון נודד באופן כמעט אוטומטי לידיהם של כלכלנים, אנליסטים של שוק ההון ואנשי אשראי. השמאי, שהיה אמור להיות הפוסק האחרון בשאלת השווי, נדחק לעמדת ה"טכנאי" שתפקידו רק לספק את האסמכתא היבשה למשכנתה. הפיחות הזה במעמד המקצועי אינו גזירת גורל; הוא תוצאה של צמצום הדרגתי ומסוכן של תחום המומחיות שהחלטנו להציג לעולם.

2. המלכודת של "גישת ההשוואה": כששמאים הפכו למתעדי היסטוריה

השחיקה במעמד השמאי נעוצה במידה רבה בהפיכתה של "גישת ההשוואה" לחזות הכל. במקום לנתח את השוק, חלקים נרחבים מהמקצוע הפכו למעיין "מתעדי היסטוריה" או "מעתיקי מחירים": מאתרים עסקאות דומות בסביבה, מבצעים התאמות טכניות של קומה או שטח, וגוזרים מחיר למ"ר.הבעיה היא ששכפול מושכל של עסקאות עבר מאפשר אולי לאמוד את רמת המחירים הקיימת, אך הוא אינו אומר דבר על הבסיס הכלכלי שעליו היא נשענת. שמאי המסתפק ב"לדעת מה המחיר בשכונה" מבלי להבין את המנגנונים הכלכליים שיצרו אותו, מוותר על תפקידו כאנליסט. כפי שנדרש מאיתנו לזכור:"מחיר הוא נקודת מוצא לניתוח, ולא תחליף לניתוח".כאשר הניתוח נעדר, המקצוע מאבד את עומקו והופך לפקידות טכנית המאשרת את האתמול במקום להעריך את המחר.

3. אשליית המספרים: איך מבצעי המימון "זיהמו" את נתוני האמת

בעידן של מבצעי "80/20", "90/10" וסבסוד ריביות אגרסיבי מצד קבלנים, המספר המופיע בחוזה המכר הפך למצג שווא. כאן נחשפת חולשתו של השמאי ה"טכנאי": הוא נצמד למחיר החוזי, בעוד שהמציאות דורשת חילוץ של המחיר הכלכלי האפקטיבי.המושג "ערך הזמן של הכסף" הוא קריטי כאן: תשלום של מיליון ש"ח היום אינו שקול כלכלית לתשלום של אותו סכום בעוד שלוש שנים ללא הצמדה. כאשר קבלן מעניק הטבת מימון, הוא למעשה נותן הנחה סמויה מתחת לרדאר של רשות המיסים ומאגרי המידע. אם השמאי אינו מנטרל את ערך ההטבה ואת השפעות ההצמדה, הוא מזין למערכת "נתונים מזוהמים". כך, תרגיל שיווקי בפרויקט אחד הופך בטעות לנתון השוואה לגיטימי בשכונה שלמה, ומייצר אשליה של יציבות מחירים שאינה קיימת בפועל.

4. הניתוק מהשטח: למה הכלכלנים מדברים בשפה שהציבור צמא לה?

הציבור הישראלי איבד עניין בנתון היבש של "בכמה נמכרה הדירה ליד". הוא צמא להבין את המנגנונים שקובעים אם הוא יוכל לגור בה. בעוד ששמאים רבים נטשו מושגים כמו ריבית, תשואה ואינפלציה, הכלכלנים אימצו אותם והחלו לדבר על ביקוש אפקטיבי – המקום שבו הרצון לקנות פוגש את היכולת הריאלית לממן.השאלות הקריטיות היום הן כלכליות במהותן, והשמאי חייב להיות מסוגל להשיב עליהן:

  • האם המחיר הנוכחי מתיישב עם השכר הריאלי ורמת ההכנסה של משקי הבית?
  • מה יקרה ליכולת ההחזר כאשר הלוואות "בלון" וגרייס יגיעו למועד הפירעון?
  • האם המחירים נשענים על יסודות כלכליים, או שהם מתקיימים רק בחסות הרחבת אשראי מסוכנת?

כאשר השמאי נאלם דום מול שאלות אלו, הוא מותיר חלל מקצועי שאליו נכנסים מומחים שמעולם לא ביקרו בנכס, אך מבינים היטב את "מחיר הכסף".

5. מעגל הקסמים המסוכן: איך נוצרת "בועה" בחסות השמאות הטכנית

כשמקצוע השמאות הופך לטכני, הוא מפסיק לשמש כ"בלם" והופך למאיץ בתוך מעגל קסמים המזין את עצמו, ללא קשר לגורמי יסוד:

  • עסקה גבוהה: קונה ומוכר מסכמים על מחיר גבוה (לעתים בזכות מינוף חריג או הטבת מימון).
  • נתון השוואה חדש: המחיר נרשם במאגרים והופך לסטנדרט ה"נכון" לסביבה.
  • אישור מימון בנקאי: השמאי מאשר את השווי בהתבסס על אותה עסקת השוואה, והבנק מעניק אשראי.
  • עסקה גבוהה יותר: המימון הזמין מאפשר לקונה הבא לשלם אפילו יותר, וחוזר חלילה.

חשוב להבין: בועה לא נוצרת כשהמחירים יורדים; היא מתנפחת דווקא בזמן העלייה, ברגע שהמחירים מתנתקים מהיסודות הכלכליים כמו הכנסה פנויה ותשואה ריאלית. שמאות שאינה בוחנת סבירות כלכלית אלא רק "השוואת מחירים", היא הדלק של התהליך הזה.

6. היתרון הנשכח: השילוב הייחודי שבין המיקרו למאקרו

הדרך של השמאי חזרה לעמדת הנהגה עוברת בחיבור המחודש בין ה"דנ"א" של הנכס לבין ה"אקלים" של השוק. השמאי הוא היחיד שיכול לגשר על הפער שבין המקרו למיקרו:העולם המיקרו-כלכלי (ה-DNA של הנכס): זכויות בנייה, מצב תכנוני ומשפטי, איכות הגמר, הצמדות ספציפיות וניתוח פרטני של תנאי החוזה. הכלכלן לעולם לא יבין את אלו.העולם המאקרו-כלכלי (האקלים השוקי): מגמות אשראי, שינויי ריבית, כושר החזר של הציבור, תשואות אלטרנטיביות וסיכוני שוק רחבים. השמאי ה"טכנאי" נוטה להתעלם מאלו.השמאי המקצועי ניצב בדיוק בצומת הזה. הוא אינו צריך להתחרות בכלכלן, אלא להשתמש בכלים כלכליים כדי להסביר מדוע נכס מסוים מחזיק בשווי מסוים – או לחילופין, מדוע המחיר שנצפה בחוזה אינו בר-קיימא מבחינה כלכלית.

7. סיכום: הדרך להשבת הבכורה (שווי הוא מסקנה)

כדי להשיב את מעמד המקצוע, עלינו להפסיק להסתפק בתפקיד ה"מאשר הטכני" עבור מערכת האשראי. עלינו להבחין בצורה חדה בין "ערך שוק" (מה ששולם בפועל תחת תנאי השוק הנוכחיים) לבין "שווי כלכלי ארוך טווח" (מה שהנכס באמת שווה על בסיס הכנסה וגורמי יסוד).השבת הבכורה מחייבת אימוץ של ניתוחים עמוקים, הצגת תרחישי רגישות (למשל: מה יקרה לשווי בעליית ריבית נוספת של 1%?) ושמירה על עצמאות מקצועית חסרת פשרות."מחיר הוא נתון. שווי הוא מסקנה מקצועית. הפער ביניהם הוא בדיוק המקום שבו אמורה להתחיל עבודתו של השמאי."שאלה למחשבה: בעסקה הבאה שלכם, האם תחפשו רק את "המחיר האחרון בשכונה", או שתעצרו לשאול את עצמכם: האם אתם קונים בית עם קירות ויסודות, או שאתם קונים עסקת מימון מפתה שמתחפשת לנדל"ן?