07Sep

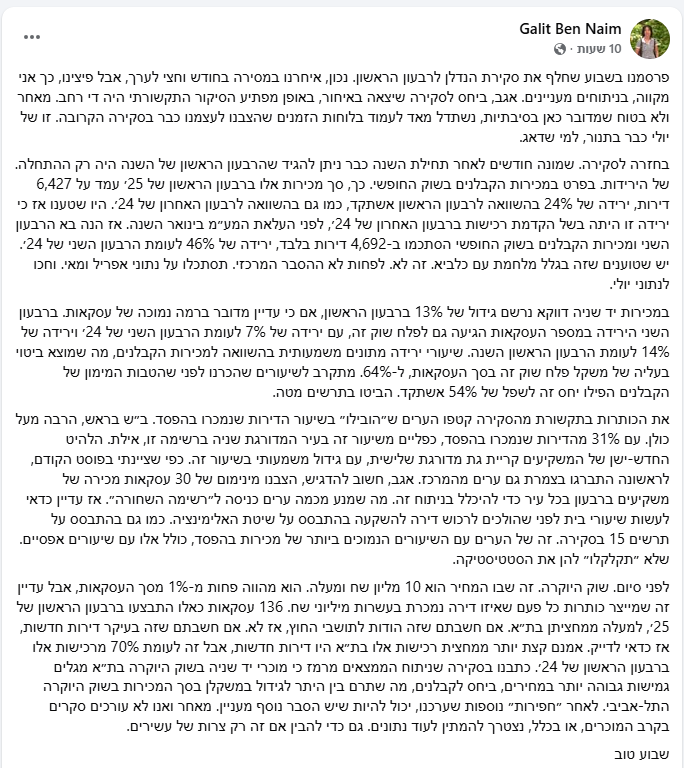
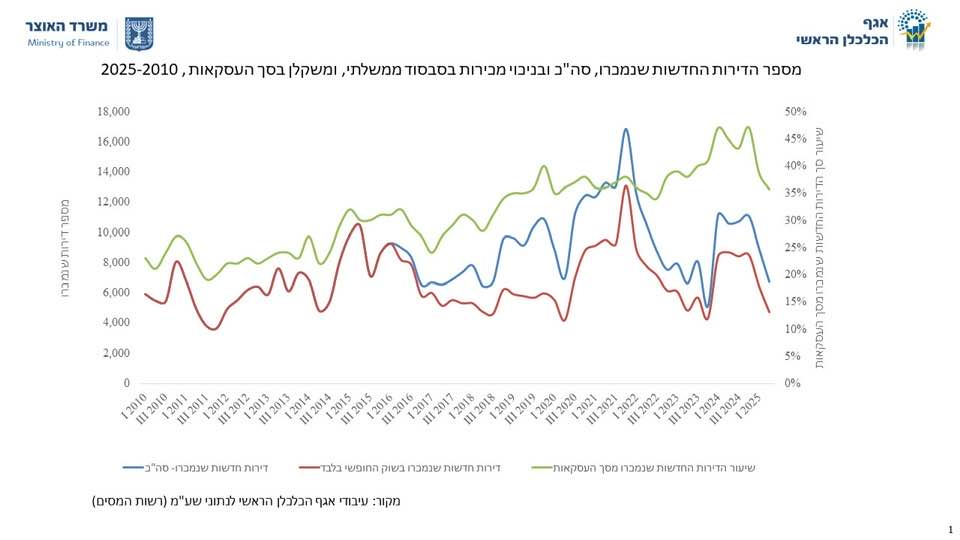
בפוסט חכם וחד, גלית בן נאים מהאוצר חושפת את מה שכתבי החצר מסתירים: קריסת שוק הקבלנים, צניחה חדה במכירות, והתרחבות מכירות בהפסד. ניתוח מעמיק של הגלוי והסמוי בפוסט והגרף שצירפה.

קריאה ופרשנות לפוסט של גלית בן נאים ולגרף שצירפה

1. דברי שבח ופתיחה

גלית בן נאים שוב עושה את זה – חדות, שנינות, וביקורת סמויה־מפורשת שדורשת מקוראיה להפעיל אינטליגנציה. היא לא רק מציגה נתונים אלא גם מטמינה בהם חידות, רמזים ורבדים כפולים: מה שנכתב, ומה שנאמר בין השורות. קשה שלא לחוש את התסכול שלה מהמציאות בשוק הנדל"ן, אך גם את האיפוק הנדרש ממנה בתפקידה. מי שמכיר את עבודתה יודע שהיא נאלצת ללכת על חבל דק – מצד אחד להתריע, מצד שני לא לחרוג מהמגבלות של תפקידה. בעוד "מומחי הנדל"ן" למיניהם וכתבי החצר נצמדים למנטרה הקבועה על "מחסור" ו"חזרה לעליות בקרוב", היא מציבה בפנינו גרף וסקירה שלא ניתן להכחיש: שוק הקבלנים מתרסק, שוק היד שנייה מתכווץ, והמשקל היחסי ביניהם משתנה חזרה לפרופורציות "הישנות" שלפני מבצעי המימון המניפולטיביים של הקבלנים. אלו שכתבו לעצמם תארים מפוצצים והמשיכו להטעות את הציבור – במקום להדהד את דבריה של גלית בצמא – ייאלצו לתת דין וחשבון ביום שאחרי. הם יהיו אלה שיישבו על ספסל הנאשמים הציבורי, אם לא המשפטי, על שירות עיוור לאינטרסים של המערכת הפיננסית והיזמים.


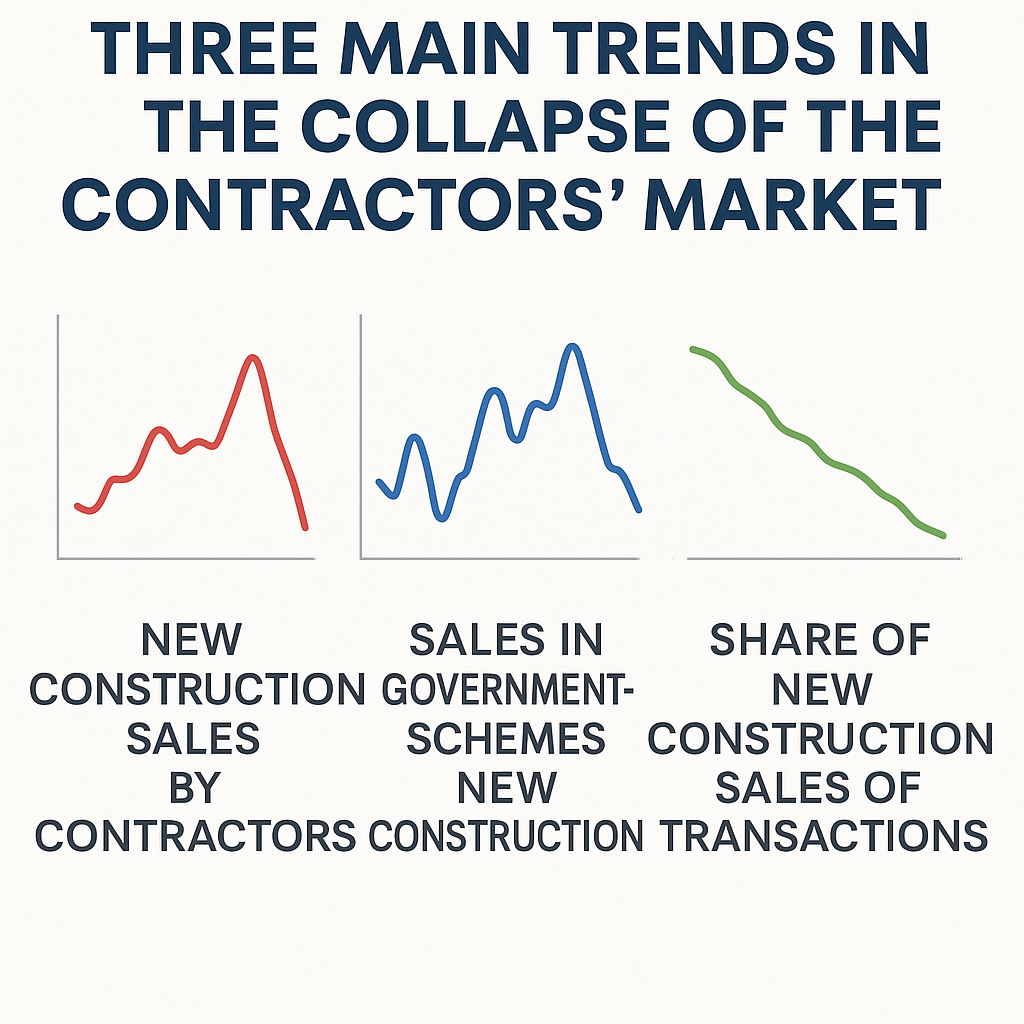
2. מה מראה הגרף?

הגרף משלב שלושה נתונים לאורך השנים 2010–2025:

  • הקו הכחול – דירות חדשות שנמכרו במסגרת "מחיר למשתכן"/תוכניות ממשלתיות.
  • הקו האדום – דירות חדשות שנמכרו בשוק החופשי בלבד (כלומר מכירות הקבלנים בלי התערבות ממשלתית).
  • הקו הירוק – שיעור הדירות החדשות מכלל העסקאות במשק.

המסר החבוי ברור:

  • הקו האדום (קבלנים בשוק החופשי) מתרסק – בשיא, לפני כמה שנים, נרשמו גלים גבוהים של מכירות; כיום מדובר בצניחה דרמטית (ירידה של כמעט חצי בשנה האחרונה).
  • הקו הירוק (שיעור הדירות החדשות מסך העסקאות) מתכווץ – הציבור חוזר לעסקאות יד שנייה, מה שמעיד על אובדן אמון בהצעות הקבלנים ובמבצעי המימון.
  • התנודות בקו הכחול מדגישות את תפקיד המדינה כ"שחקן מלאכותי", שנכנס ויוצא לפי תוכניות יזומות.

3. הקריאה בין השורות בפוסט

  • גלית כותבת במפורש שהירידות אינן תוצאה של "מלחמת כלביא". היא למעשה רומזת שהשוק קורס מבפנים, בשל בעיות מבניות ולא בשל אירוע ביטחוני זמני.
  • היא מציינת את הזינוק במספר העסקאות בהפסד (31% בבאר שבע!) – איתות אדום ברור שהבועה מתפוצצת והמשקיעים הראשונים נאלצים לברוח בהפסד.
  • היא רומזת למי שעדיין חושב "לקנות להשקעה" – עשו שיעורי בית, אל תתפתו להבטחות על "ערים חמות".

זהו מסר סמוי אך חריף: הקריסה כבר כאן, היא מתועדת במספרים, ורק מי שמסנוור את הציבור מתעלם ממנה.


4. עקיצה מוצדקת

בעוד גלית בן נאים כותבת בפוסטים חכמים ומציגה נתונים מוצקים, כתבי החצר ו"מומחי הנדל"ן" ממשיכים לשיר את הפזמון החוזר של "מחסור" ו"מחירים שעוד רגע עולים". אלה אותם אנשים שלא רק שכשלו בתפקידם אלא שימשו בפועל זרוע תודעתית של הקבלנים והבנקים. ביום שאחרי, כשהמסך יקרע והבועה תיחשף במלוא היקפה, הציבור יבוא איתם חשבון – על חוסר יושרה, על הטעיה, ועל תרומה ישירה לאסון הכלכלי־חברתי.


5. סיכום

גלית בן נאים לא כתבה כאן "דו"ח רגיל" – היא שרטטה מפה ברורה לקריסת שוק הקבלנים. היא הטמינה רמזים, שמרה על מתינות מילולית, אבל הציבה לנו מראה חדה: השוק הזה התרסק, והמשקיעים – ובסוף גם הבנקים – כבר בדרך לחשבון נפש כואב.


קישור לפוסט של גלית:

קישור לסקירת הנדל"ן רבעון ראשון 2025

06Sep

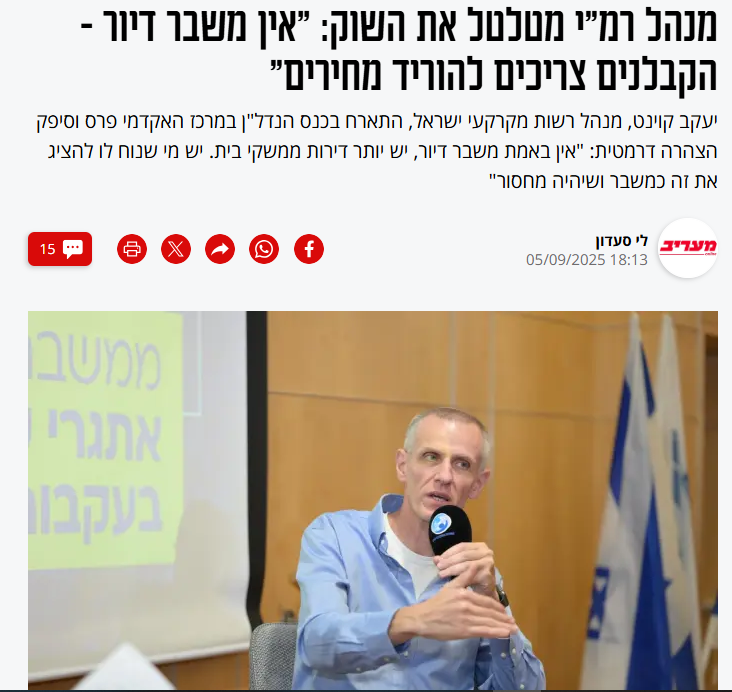
יעקב קוינט, מנהל רשות מקרקעי ישראל, הצהיר בכנס פרס: "אין באמת משבר דיור – יש יותר דירות ממשקי בית". בלוג נוקב על חשיפת האמת מאחורי מיתוס המחסור והמשמעות הדרמטית לשוק הנדל"ן בישראל.

יעקב קוינט, מנהל רשות מקרקעי ישראל, פרץ השבוע את מסך העשן והטיח את האמת בפנים: "אין באמת משבר דיור – יש יותר דירות ממשקי בית. יש מי שנוח לו להציג את זה כמשבר ושיהיה מחסור".במשפט אחד הוא שבר נרטיב שנבנה במשך יותר מעשור, נרטיב שהוזן על ידי פוליטיקאים, קבלנים, בנקים וחלקים בתקשורת, שביססו על גבו את בועת הנדל"ן הגדולה בתולדות ישראל.

https://www.maariv.co.il/economy/realestate/article-1230326 

חשיפת האמת: עודף ולא מחסור

במשך שנים, הוצגה לציבור תמונה כאילו ישראל סובלת ממחסור חמור בדירות – "שוק בהיצע חסר". אלא שהנתונים האמיתיים שקוינט חושף מצביעים על תמונה הפוכה לחלוטין:

82,000 דירות לא מכורות בידי קבלנים נכון לאוגוסט 2025 - הנתון הזה הוכפל בשנתיים האחרונות.

20,000 דירות לא מכורות רק בתל אביב - העיר הכי מבוקשת במדינה שוטפת בדירות ריקות.

500,000 יחידות דיור במכרזים שפרסמה רמ"י ב-4.5 השנים האחרונות.

300,000 עסקאות שכבר בוצעו מתוך המכרזים האלה.כל אלה מפריכים את "מיתוס המחסור" בצורה מוחלטת.

מדוע נוח להציג "משבר דיור"?

האינטרס ברור וחשוף:

הקבלנים

מצדיקים מחירים מנופחים בטענה שיש "מחסור". למה להוריד מחירים אם הציבור מאמין שאין ברירה? קוינט חושף: "הקבלנים צריכים להוריד מחירים אם הם רוצים למכור" - אבל הם מסרבים כי הם רוצים לשמור על הרווחים הגדולים.

הבנקים

ממשיכים להזרים אשראי מסוכן למשכנתאות בריביות עתק, מרוויחים מיליארדים מהבועה. כל עוד יש "משבר דיור", הם יכולים להמשיך לסכן את כל המשק.

הפוליטיקאים

דוחים את הטענות לכישלון מדיניות ומוכרים לציבור אשליות של "תוכניות פתרון". קל יותר להבטיח "פתרון למשבר" מאשר להודות שהבעיה היא בחמדנות השוק.

התקשורת

נהנית מתקציבי פרסום ענקיים של יזמים ובנקים ולכן משמרת את הנרטיב. כותרות של "משבר" מוכרות יותר מכותרות של "תמחור לא הוגן".

הרמאות הגדולה נחשפת

קוינט חושף את המניפולציה בכל עירומה:

"22,000 משקיעים קנו דירות בעשרה החודשים האחרונים" - זה לא מחסור, זה ספקולציה מאורגנת שמסלפת את השוק.

"מחירי הקרקעות ירדו ב-20% בשנתיים האחרונות" - אבל הקבלנים מסרבים להעביר את הירידה הזו לצרכנים.

"היקף העסקאות לחודש יוני 2025 הנמוך ביותר מתחילת שנות ה-2000" - השוק קפוא לא בגלל מחסור, אלא בגלל סירוב להוריד מחירים.

"המלך עירום" - סוף המיתוס

הצהרת קוינט היא רגע נדיר שבו איש מערכת בכיר אומר את האמת בפה מלא: אין מחסור, אין משבר דיור, יש בועה שנבנתה על בסיס מניפולציה תודעתית.האמת הזו מערערת את יסודות ה"שיח המקצועי" שדחפו לנו שנים, ומסבירה מדוע השוק מתנהל כמו פונזי – כסף חדש נכנס ומזין את מחירי הדירות המנופחים, משקיעים רוכשים בהמוניהם, עד שהזרם ייפסק.

המחיר של השקרים

השקרים האלה עלו לציבור הישראלי במחיר כבד:

  • צעירים שנכנסו למשכנתאות מטורפות בהאמנה שאין ברירה
  • משפחות שהסתכנו בהתחייבויות פיננסיות על בסיס מידע מוטעה
  • כל חברה ישראלית שסובלת מעיוות משאבים לטובת הספקולציות בנדל"ן

קוינט לא רק חושף את השקר - הוא מציב את האחריות במקום הנכון: "יש מי שנוח לו להציג את זה כמשבר ושיהיה מחסור".

האמת על השולחן

עכשיו, כשהאמת על השולחן, הציבור הישראלי יכול לבחור:האם להמשיך לשחק את המשחק של השקרים והמניפולציות, או לדרוש את האמת מכל השחקנים בשוק?האם להמשיך להאמין שקיים "משבר דיור" בזמן ש-82,000 דירות לא מכורות, או להבין שהבעיה היא בחמדנות ובספקולציה?האם להמשיך לשלם מחירים מנופחים לקבלנים שמסרבים להוריד מחירים, או לדרוש מהם לפעול בהגינות?

סיכום: המהפכה מתחילה כאן

ייתכן שדבריו של קוינט הם הסדק הראשון בחומה של שקרים ועיוותים. אולי כעת, כשהאמת נאמרת בקול רם על ידי גורם רשמי, גם הציבור הרחב יתחיל להבין: לא מדובר במשבר דיור – אלא בבועת נדל"ן מאורגנת.קוינט עשה את שאף אחד לא העז לעשות - הוא צעק "המלך עירום!" והטיח את המציאות בפנים. עכשיו השאלה היא: האם נמשיך להעמיד פנים שלא שמענו, או שנתחיל לפעול על בסיס האמת?

השאלות שנותרות פתוחות: כמה זמן יחלוף עד שהבועה תתפוצץ – והאם יימצא מי שיישא באחריות על השקרים שהוזנו לציבור במשך שנים?


בגדי המלך החדשים (בדנית: Keiserens Nye Klæder, "בגדיו החדשים של הקיסר") היא מעשייה קצרה מאת הסופר הדני הנס כריסטיאן אנדרסן משנת 1837. הסיפור מהווה אלגוריה נוקבת על תהליכים חברתיים הגורמים ליחיד להיגרר אחר הכלל במחיר האמת. בגדי המלך החדשים הפך לביטוי שמסמל אשליה או הונאה עצמית.

02Sep

פינוי־בינוי בישראל פעל בשנות הבועה כמיקרו מודל פונזי: דיירים קיבלו דירה חדשה בזכות קונים חדשים ששילמו מחירי שיא. היום, כשהקונים נעלמו, האשליה נחשפת והפרויקטים קורסים.

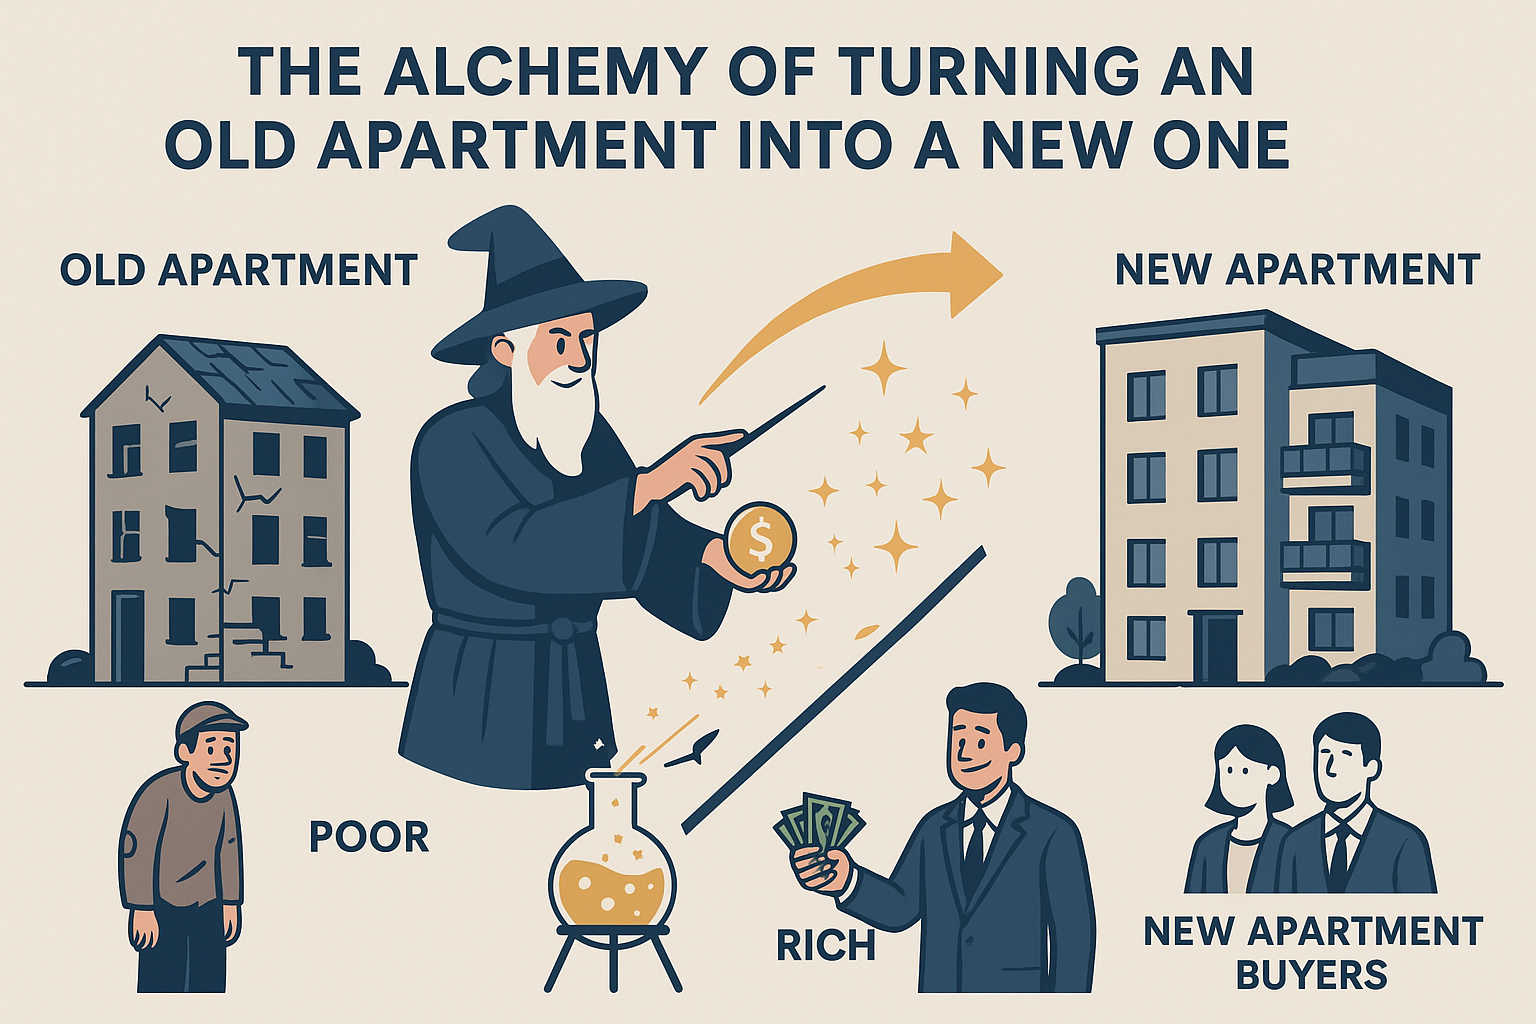
 "פינוי בינוי, האלכימיה של בועת הנדל"ן" — היא מבריקה, כי היא לוכדת בדיוק את מה שמתרחש: תהליך שנועד לכאורה לפתור מצוקה אמיתית (התחדשות עירונית, דיור בר־השגה, חיזוק מבנים) הפך בפועל ל"אלכימיה" פיננסית שמייצרת אשליה של ערך ומסווה את הבועה.


האלכימיה של פינוי־בינוי

בימי הביניים האלכימאים חיפשו להפוך מתכת פשוטה לזהב. במציאות הנדל"נית הישראלית, יזמים ובנקים מנסים להפוך בניינים ישנים ומתפוררים ל"זהב נדל"ני" באמצעות פינוי־בינוי: לקחת דירה ישנה ששווה מעט, ולהפוך אותה על הנייר לדירה חדשה ששווה פי שניים או שלושה. אבל כאן יש מלכוד: השווי החדש איננו שווי כלכלי אמיתי אלא מחיר מנופח, שממשיך את אותו מנגנון של "שכפול מחירים" והזנה עצמית של הבועה.


איך זה עובד בפועל?

  1. הבטחות לדיירים – מקבלים דירה חדשה, גדולה יותר, ממוזגת, עם חניה ומחסן, בלי לשלם שקל.
  2. מימון בנקאי – הבנק נותן ליווי ליזם, מתוך הנחה שהדירות החדשות יימכרו במחירים שיא.
  3. ציפיות רווח – היזם מחשב רווח על בסיס מחירים מנופחים, ולכן "מוכן לתת הכול" לדיירים.
  4. הדיירים מאמינים – כי הם רואים את "הזהב" על הנייר, ולא מבינים שמדובר באשליה.

הנזקים והסיכונים

  • חוסר כדאיות אמיתית – כשהשוק מתהפך, הפרויקטים נתקעים; יזמים נסוגים, בנקים מסרבים לממן, והדיירים מוצאים את עצמם עם בניין ישן, לא מחוזק, ולפעמים גם אחרי שנים של הבטחות סרק.
  • ניפוח נוסף של הבועה – הערכות שווי מתבססות על "הבטחות פינוי־בינוי", גם אם לא יצאו לפועל, מה שמכניס עיוות נוסף לשוק.
  • סיכון מערכתי – הבנקים מממנים "אלכימיה" במקום ערך כלכלי אמיתי, בדיוק כמו במשבר מניות הבנקים או משבר הסאב־פריים בארה"ב.

האלכימיה מתפוגגת

כמו האלכימאים של ימי הביניים, גם כאן – לא באמת נוצר זהב. בסוף התהליך נשארת דירה ישנה ששווייה האמיתי נמוך, ובצדה שטרות נייר עם הבטחות לא ממומשות. הבועה הזו חשופה במיוחד: ברגע שהמחירים יורדים או שהמימון מתייבש, "הקסם" מתפוגג והמערכת כולה נחשפת לאמת – לא נוצר ערך חדש, אלא רק עוד שכבה של אשליה.


האלכימיה של פינוי־בינוי אכן עבדה כל עוד היו מספיק "אידיוטים" שזרמו עם המחירים המטורפים וקנו דירות חדשות בפרויקטים. הכסף שלהם מימן את כל ההבטחות: החורבות הוחלפו בדירות חדשות, והדיירים הוותיקים יצאו "מלכים" — בלי להוציא שקל.אבל היום, כשהשוק נכנס להתפכחות, והקונים החדשים נעלמים, המעגל נשבר. אין מי שיממן את הטריק הזה, והאלכימיה מתגלה כאשליה.


פינוי בינוי – האלכימיה של בועת הנדל"ן

הזהב המדומה

פינוי־בינוי הוצג במשך עשור כפתרון קסם: לקחת חורבה ולהפוך אותה לדירה חדשה, גדולה ומרווחת. על הנייר – כולם מרוויחים. היזם מקבל זכויות, הבנק מממן, הדייר מקבל דירה חדשה, והמדינה מתגאה בהתחדשות עירונית.אבל כל זה התבסס על נוסחה פשוטה: היו צריכים מספיק רוכשים פראיירים שישלמו מחירי שיא על הדירות החדשות. הכסף שלהם מימן את כל התהליך.


מי הרוויח בשנות האשליה?

בימי השיא של הבועה, היו לא מעט דיירים שזכו ב"בינגו":

  • קיבלו דירה חדשה במקום חורבה ישנה.
  • לא שילמו אגורה.
  • נהנו מעליית ערך "על הנייר" בזכות קונים שהאמינו לנרטיב שהמחירים רק עולים.

מי מימן את החגיגה? המשקיעים והזוגות הצעירים שקנו דירות חדשות במחירים מנותקים מהמציאות.


ומה קורה עכשיו?

היום התמונה שונה:

  • הקונים נעלמו – אין יותר "אידיוטים שימושיים" שיקנו במחירי בועה.
  • הבנקים נזהרים – פחות ליווי, יותר דרישות הון עצמי, קושי במימון.
  • היזמים נסוגים – פרויקטים מוקפאים או מתבטלים.
  • הדיירים מתפכחים – נשארים עם בניינים ישנים, אחרי שנים של הבטחות ריקות.

האלכימיה מתפוררת

כמו אלכימיה של ימי הביניים – הזהב מעולם לא נוצר. זו הייתה אשליה שתלויה בזרם בלתי פוסק של כסף חדש. עכשיו, כשהזרם נעצר, מתברר שהפינוי־בינוי הוא לא מנגנון ליצירת ערך אמיתי, אלא מנגנון מימון של בועה.


סיכום

פינוי־בינוי היה ועודנו מיקרוקוסמוס של בועת הנדל"ן כולה:

  • בשנים של אשליה – מי שנכנס בזמן הרוויח.
  • עכשיו, עם ההתעוררות – הדלת נסגרת, והאלכימיה נחשפת כתרמית של חלוקת קלפים ממוחזרים.

מילות מפתח: פינוי בינוי, בועת נדל"ן, בנקים, דיירים, יזמים, מחירי דירות, התחדשות עירונית, אלכימיה כלכלית, משבר דיור.תיאור מטא (SEO): פינוי־בינוי הוצג כפתרון קסם, אך בפועל הפך לאלכימיה של בועת הנדל"ן. בשנות הבועה עוד היו דיירים שהרוויחו "ביג טיים" על חשבון קוני דירות חדשות. כיום, כשהקונים נעלמים, האשליה מתפוגגת והפרויקטים קורסים.


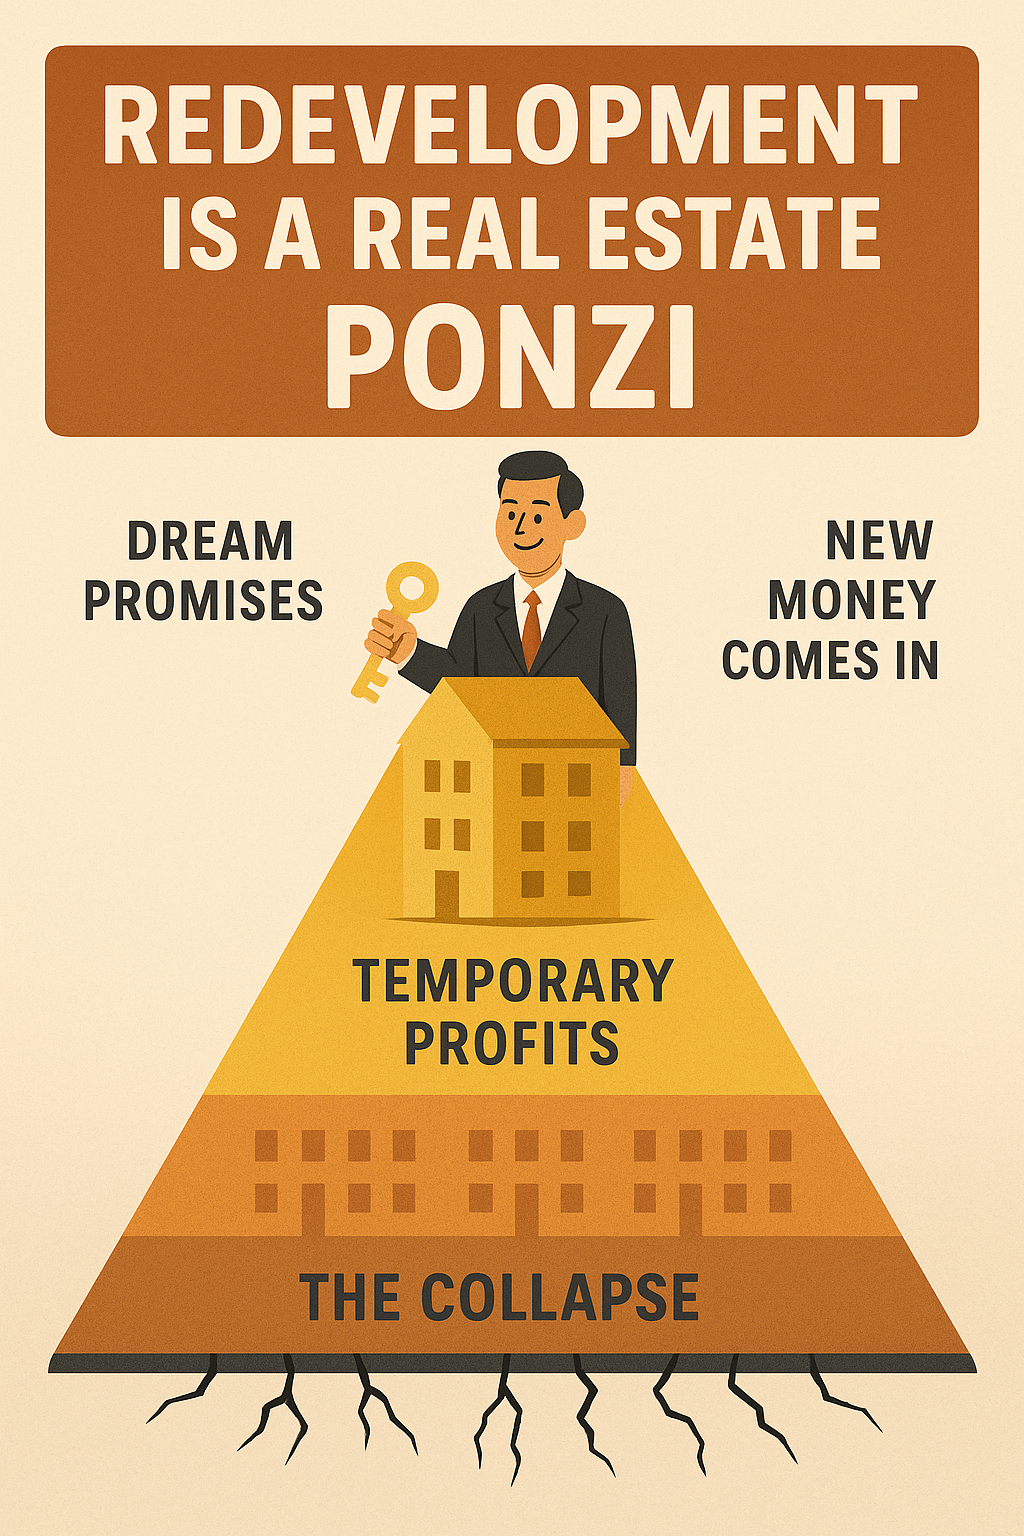
פינוי־בינוי הוא בעצם מיקרו־מודל פונזי בתוך הבועה הגדולה.

איך זה נראה במונחים של פונזי:

  1. שלב הגיוס – יזם מציע לדיירים "עסקה חלומית": דירה חדשה במקום החורבה.
  2. ההחזר המובטח – הדיירים לא משלמים כלום, אבל מקבלים תמורה עצומה "על הנייר".
  3. הכסף החדש – נכנס דרך קונים חדשים שמוציאים מיליוני שקלים על דירות חדשות בפרויקט במחירים מופרכים.
  4. תשלומי הרווח – בזכות הכסף הזה ממומנות עלויות הבנייה, הדירות של הדיירים, והרווח ליזם.
  5. המשך הגיוס – כדי שהפרויקט הבא יקרה, צריך עוד ועוד "אידיוטים" שיזרימו כסף חדש.

מתי זה נחשף כפונזי?

בדיוק ברגע שבו נגמר הכסף החדש:

  • הקונים מפסיקים לקנות.
  • הבנקים מקשיחים אשראי.
  • היזמים לא מצליחים למכור את המלאי.

ואז – אין מי שיממן את ההבטחות. הדיירים נותרים עם בניינים מתפוררים או פרויקטים תקועים, כמו משקיעים בפונזי שמגלים שהקופה ריקה.


📌 ההבדל היחיד: כאן יש נדל"ן מוחשי, לא רק ניירות. אבל ה"נדל"ן" הזה לא שווה את המחיר שנכתב עליו – ולכן מבחינה כלכלית המבנה זהה לפונזי: כסף חדש מממן הבטחות ישנות, עד שהמנגנון קורס.


רוצה שאנסח לך את זה כפוסט ממוקד: "פינוי־בינוי הוא פונזי בנדל"ן" – עם דימוי גרפי של בניין שמתנפח כמו פירמידה עד שהוא קורס?


פינוי־בינוי – מיקרו מודל פונזי בתוך הבועה הגדולה

מבוא

פינוי־בינוי הוצג בישראל כפתרון קסם: חיזוק מבנים ישנים, התחדשות עירונית, יצירת היצע דיור חדש ללא עלות לדיירים. בפועל, המודל הזה שימש בשנות הבועה ככלי להמשך ניפוח מחירים ולהסוואת חוסר ההיגיון הכלכלי – עד שהתברר שהוא מתפקד כמעין פונזי נדל"ני בתוך הבועה הגדולה.


איך עובד המודל?

  1. הבטחה לדיירים
    הדיירים מקבלים "כרטיס זכייה בלוטו": דירה חדשה, גדולה ומודרנית במקום חורבה ישנה, בלי לשלם שקל.
  2. הזרמת כסף חדש
    כדי לממן את ההבטחות, היזמים חייבים למכור את הדירות החדשות במחירי שיא. כאן נכנסים "האידיוטים השימושיים" – זוגות צעירים ומשקיעים שקונים במחירים מנופחים.
  3. המשך שרשרת ההזנה
    הכסף מהקונים החדשים משמש למימון הפרויקט: גם לדיירים המקוריים, גם ליזם וגם לבנק. כל עוד יש זרם של קונים – המערכת מתפקדת.

למה זה פונזי?

בפונזי קלאסי:

  • משקיעים ותיקים מקבלים "רווחים" מכספם של המשקיעים החדשים.
  • כל עוד נכנס כסף חדש – האשליה נמשכת.
  • ברגע שהזרם נעצר – הפונזי מתמוטט.

בפינוי־בינוי:

  • דיירים ותיקים מקבלים דירות חדשות על חשבון הקונים החדשים.
  • הרווחים ליזמים ולבנקים נובעים מכסף שמוזרם מהציבור במחירים מנותקים מהמציאות.
  • ברגע שהקונים נעלמים – הפרויקטים נתקעים, והאשליה נחשפת.

שנות האשליה – מי הרוויח?

בזמן שוק רותח, רבים מהדיירים הרוויחו "ביג טיים": קיבלו דירה חדשה על חשבון אחרים. זה היה אפשרי כי היו מספיק קונים שהאמינו שהמחירים רק ימשיכו לעלות, ומימנו את החלום.


ההתפכחות – מי נתקע?

כיום:

  • הקונים החדשים נעלמו.
  • הבנקים מקשיחים מימון.
  • יזמים מקפיאים פרויקטים.
  • דיירים נשארים בחורבות, לעיתים אחרי שנים של ציפיות והבטחות סרק.

מיקרו בתוך מאקרו

פינוי־בינוי הוא לא "בעיה בפני עצמה" אלא העתק מוקטן של מנגנון הבועה כולה:

  • כסף חדש נכנס → אשליה של ערך נוצרת.
  • ההבטחות נראות אמיתיות כל עוד זרם הכסף נמשך.
  • ברגע שהזרם נעצר → הקריסה בלתי נמנעת.

סיכום

פינוי־בינוי הוא דוגמה מאלפת לדרך שבה השוק הישראלי פעל בשנות הבועה: לא כיצירת ערך אמיתי אלא כ"אלכימיה" פיננסית המזכירה פונזי. בשנות האשליה – מי שנכנס בזמן הרוויח. היום, בעידן ההתפכחות, המודל נחשף במלוא ערוותו: מיקרו פונזי בתוך בועה ענקית.


מהות הפונזי

כל מודל שמבוסס על כסף חדש שנכנס כדי להעשיר את מי שכבר בפנים, בלי שנוצר ערך אמיתי, הוא למעשה וריאציה של פונזי.


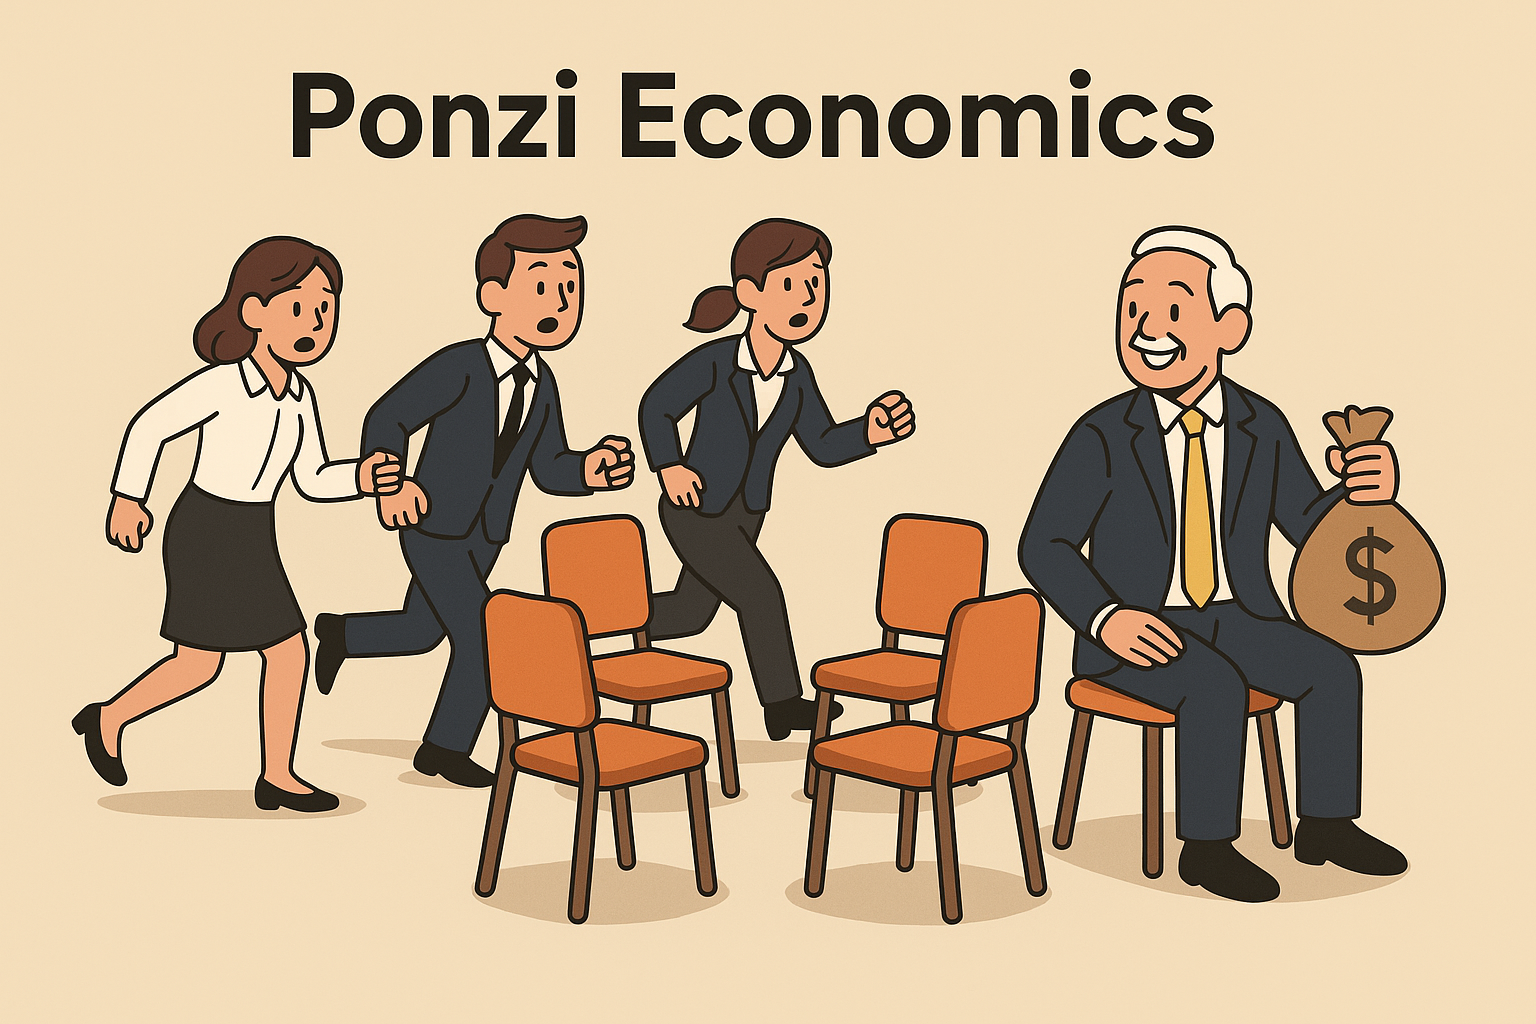
"כסאות מוסיקליים" – הדימוי המדויק

במשחק כסאות מוסיקליים:

  • כל עוד המוזיקה מתנגנת (הכסף החדש ממשיך לזרום), כולם מסתובבים ויש תחושה של שפע.
  • בכל סיבוב מישהו נשאר בלי כסא – כלומר, כשהכסף החדש נעצר, מתברר שאין מספיק ערך אמיתי לכולם.
  • הראשונים שנכנסו (הוותיקים) יושבים, האחרונים – נופלים.

יישום במודלים כלכליים

  1. פונזי קלאסי – כסף חדש נכנס, משלם "רווחים" לישנים.
  2. נדל"ן בועתי – קונים חדשים מממנים עליית מחירים שמעשירה את בעלי הדירות הוותיקים.
  3. פינוי־בינוי – קוני דירות חדשות מממנים את דירות הדיירים הוותיקים.
  4. שווקי הון מנופחים – משקיעים חדשים קונים במחירי שיא ומאפשרים לישנים למכור ברווח.

ההבדל הקריטי

לא כל מודל שבו כסף חדש נכנס הוא בהכרח פונזי.

ההבדל הוא:

  • אם נוצר ערך אמיתי (מוצר, שירות, נכס מניב) – זה לא פונזי.
  • אם אין ערך חדש, אלא רק העברת עושר מהמאחרים למוקדמים – זה פונזי בתחפושת.

כלומר: פונזי ≈ כסאות מוסיקליים.

המוזיקה עוצרת → מתגלה האמת → מי שנכנס אחרון מפסיד.


כסאות מוסיקליים – הפונזי של הכלכלה

במשחק כסאות מוסיקליים כולם מרגישים מנצחים – כל עוד המוזיקה מתנגנת.

אבל ברגע שהיא עוצרת, מתברר שאין מספיק כסאות לכולם.כך בדיוק עובד מודל פונזי:

  • כסף חדש נכנס ומעשיר את הוותיקים שכבר יושבים על הכסאות.
  • כסף ישן נהנה "על הנייר" מעליות ערך.
  • האחרונים שנכנסים נשארים בלי כסא – ועם ההפסד.

נדל"ן בועתי? ✔️

פינוי־בינוי? ✔️

שוקי הון מנופחים? ✔️

💥 כל מקום שבו אין יצירת ערך אמיתי, אלא רק העברת עושר מהחדשים לוותיקים – זה פונזי בתחפושת.


🔑 האשטגים:

#בועת_נדלן #פונזי #כסאות_מוסיקליים #משבר_דיור #נדלן_ישראל #בועה


25Aug

הפסדי החלימה בנדל"ן ו"משקיעי הצעצוע" – מונח שטבע חיים אטקין: כשקונים דירה ישנה במחיר חלום על פינוי־בינוי שלא יוצא לפועל. למה זה קורה, מי הנפגעים, ומה זה מלמד על שוק הנדל"ן הישראלי?


הפסדי החלימה בנדל"ן: כשמשלמים על חלום שלא יוצא לפועל

מבוא

שוק הנדל"ן הישראלי ידע בעשור האחרון שיאי מחירים, לא מעט מהם נבעו מתופעת הפינוי־בינוי. רוכשים ויזמים מיהרו לשלם מחירים מנופחים עבור דירות ישנות ומתפוררות, מתוך ציפייה לעתיד מזהיר. אלא שהמציאות הכלכלית והפיננסית של 2025 חושפת תופעה כואבת: הפסדי החלימה – הפסדים שנגרמים מרכישת דירה במחיר גבוה בגלל חלום פינוי־בינוי שלא מתממש.


מה זה בעצם "הפסדי חלימה"?

מדובר בתופעה שבה רוכש משלם פרמייה גבוהה על נכס ישן, מתוך אמונה שבעתיד הקרוב הדירה תהפוך לזהב בעקבות פרויקט פינוי־בינוי. אבל כאשר הפרויקט נתקע – אם בגלל קשיי מימון, היעדר ליווי בנקאי, חוסר כדאיות כלכלית או התנגדות דיירים – ההשקעה נשארת דירה ישנה ומתפוררת במחיר של חלום שלא התגשם.


איך נוצר ההפסד?

  1. התשלום על החלום – המחיר משקף "פנטזיה עתידית" ולא את ערך הנכס בפועל.
  2. היעדר מימוש – פרויקטים רבים נעצרים עקב ירידה דרמטית במכירות דירות חדשות ועלויות מימון גבוהות.
  3. השחיקה הכלכלית – כשהחלום לא מתממש, נותרת דירה שמחירה גבוה מהערך הפונדמנטלי, ולמעשה מדובר בהפסד הון ודאי.

מי הם "משקיעי הצעצוע"?

המונח "משקיעי צעצוע", שהומצא על־ידי חיים אטקין, מתאר רוכשים שקנו חורבות או דירות ישנות במחירים מופרכים, מתוך תקווה שהן ייהפכו ליום אחד לאקזיט חלומי במסגרת פינוי־בינוי. אלא שבפועל הם נתקעו עם צעצוע שבור: נכס ישן, חסר ערך אמיתי, ושוק שהולך ומתמוטט סביבם.

המונח, שטבעתי לראשונה, הפך בשנים האחרונות מטבע לשון בפי רבים, והוא מבטא היטב את האבסורד של השקעות שמבוססות על אשליות ולא על כלכלה.


מי נפגע?

  • רוכשים פרטיים – אלה ששילמו "על חשבון העתיד", מוצאים עצמם עם נכס ששווה פחות.
  • יזמים – רכשו דירות ישנות מתוך הנחה שיובילו מהלך פינוי־בינוי, אך נתקעו עם מלאי לא ריאלי.
  • משקיעי צעצוע – הפכו לסמל של שוק מנותק, שבו החלום מיתרגם להפסד ודאי.
  • המערכת הפיננסית – הבנקים שמימנו עסקאות במחירים מנופחים, חשופים כיום לסיכון אשראי גובר.

השוואה לשוק ההון

במונחים פיננסיים, מדובר ב־"תמחור על בסיס חלום עתידי". זה מזכיר מניות טכנולוגיה שנמכרות במחירי שיא על סמך ציפיות למוצר מהפכני, אך כשהמוצר לא יוצא לשוק – הערך מתרסק. ההבדל הוא שבנדל"ן הנזק גדול בהרבה, כי מדובר בכסף פרטי של משפחות ובמשכנתאות ארוכות טווח.


מסקנה

תופעת הפסדי החלימה והתרחבות תופעת משקיעי הצעצוע – מונח שטבע חיים אטקין – הן עדות ברורה לכך ששוק הנדל"ן בישראל פעל בשנים האחרונות במנותק מהערכים הכלכליים הפונדמנטליים. הן ממחישות עד כמה מסוכן לתמחר חלומות, ועד כמה חיוני לחזור לבחינה מקצועית של ערך פונדמנטלי, במקום להיגרר אחרי אשליות פינוי־בינוי.


20Aug

בלוג מקצועי הסוקר מדוע חלק מהשמאים מתבטאים נגד ירידת מחירי הדירות – מהפחד מחשיפת שומות עבר מנופחות, דרך לחצים של בנקים ויזמים ועד אחריות משפטית. מאמר שמראה כיצד החשש של השמאים עצמו הוא עדות לקיומה של בועת נדל"ן בישראל.


למה יש שמאים שמפחדים מירידת מחירי הדירות?

ירידת מחירי הדירות נתפסת בעיני הציבור כהתפתחות טבעית ובריאה לאחר עשור של עליות חסרות תקדים. אולם דווקא בקרב חלק מהשמאים נשמעות התבטאויות "נגד" ירידת המחירים – תופעה שמעוררת סימני שאלה. מדוע גורמים מקצועיים, שתפקידם להעריך נכסים בצורה אובייקטיבית, מתנגדים למהלך כלכלי מתבקש?במאמר זה ננתח את שורשי החשש, על רקע אינטרסים מערכתיים, לחצים מקצועיים ומבנה שוק לקוי.


1. הפן הפסיכולוגי־מקצועי

הפרקטיקה הרווחת בשמאות מקרקעין מתבססת על גישת ההשוואה: מה נמכר בסביבה – זה השווי. בשוק עולה, קל להצדיק שומות גבוהות. אבל כאשר המחירים יורדים, כל השומות הקודמות נחשפות לפתע כבעייתיות:

  • רוכשים ששילמו מחירים מופרזים יטענו שהשמאי לא הזהיר אותם.
  • הבנקים עלולים להטיל ספק בשומות עבר שניפחו את הבטוחות.
  • הציבור מתחיל לשאול: האם השמאות הייתה מקצועית, או רק שכפול והעתקת מחירים?

כך נוצר פחד קיומי: ירידת מחירים מאיימת לחשוף לא רק את חולשת השוק – אלא גם את חולשת המקצוע.


2. הפן הכלכלי־מערכתי

השמאים אינם פועלים בוואקום. הם תלויים במזמיני עבודה – בעיקר בנקים ויזמים. ירידות מחירים גורמות:

  • הפסדי הון לבנקים – ערך הנכסים המשועבדים נשחק.
  • קשיי נזילות ליזמים – מלאים לא נמכרים, חברות מתערערות.
  • ירידה בהיקף עבודות שמאיות – פחות עסקאות, פחות שומות.

שמאי שמביע עמדה "בעד ירידות מחירים" עלול להצטייר כמי שפועל נגד הלקוחות המרכזיים שלו – סיכון תעסוקתי ממשי.


3. הפן הציבורי־תקשורתי

שמאים רבים רואים עצמם חלק מ"תחזוקת האמון" במערכת. הצהרה פומבית על ירידות צפויות עלולה להיתפס כתרומה ל"פאניקה" שתאיץ את ההתרסקות. לכן חלקם מעדיפים להצטרף לקונצנזוס מלאכותי של "יציבות" או "עליות מתונות", גם אם בפועל הנתונים מצביעים אחרת.


4. אחריות אישית ומשפטית

הסוגיה הכואבת ביותר היא האחריות המשפטית. אם מחירי הדירות אכן ירדו בעשרות אחוזים, עשרות אלפי שומות עבר עלולות להיבחן מחדש:

  • מדוע לא נבדקו התשואות מול הריביות?
  • מדוע לא זוהו פערי יסוד כה ברורים?
  • האם לא הייתה כאן רשלנות מקצועית?

הפחד מתביעות אישיות ורבות־משתתפים הוא מנוע מרכזי מאחורי ההתבטאויות "נגד ירידת מחירים".


5. מה זה מלמד אותנו על השוק?

עובדה ששמאים, שאמורים להיות "שומרי הסף", מפחדים מירידות מחירים – היא עצמה עדות לקיומה של בועה. בשוק בריא, ירידה מחזירה את המחירים לערך הכלכלי האמיתי. רק כאשר מחירים מנותקים מערכם, הפחד הופך גורם דומיננטי.


סיכום

החשש של חלק מהשמאים מירידת מחירי הדירות נובע משילוב של פסיכולוגיה מקצועית, אינטרסים כלכליים, לחצים מוסדיים וחשש מתביעות משפטיות. אך אסור לשכוח: שמאי אמיתי אינו "בעד" או "נגד" ירידות מחירים – אלא בעד הערכת שווי כלכלית אמינה.

ירידת מחירים אינה אסון אלא תיקון. האסון האמיתי הוא בהנצחת מצג השווא של יציבות מדומה, על חשבון הציבור.


הקומה ה- 12, 19.8.2025

כל זאת בשעה שינקי קוינט, מנכ"ל רמ"י תוקף: "הקבלנים יכולים להוריד את המחירים"

בגדי המלך החדשים (בדנית: Keiserens Nye Klæder, "בגדיו החדשים של הקיסר") היא מעשייה קצרה מאת הסופר הדני הנס כריסטיאן אנדרסן משנת 1837. הסיפור מהווה אלגוריה נוקבת על תהליכים חברתיים הגורמים ליחיד להיגרר אחר הכלל במחיר האמת. בגדי המלך החדשים הפך לביטוי שמסמל אשליה או הונאה עצמית.


נחמה בוגין, יו"ר לשכת שמאי מקרקעין בישראל, שוחחה עם ליאת רון ב־103fm על נתוני הלמ"ס לפיהם ישנה ירידה של יותר מ-20% בעסקאות הנדל"ן בשנה האחרונה. "אני לא חושבת שצריך לתת לזה כותרת דרמטית. לי יש קושי עם זה שבעולם הנדל"ן, שהוא בעצם עולם של תהליכים ארוכים, אנחנו לפעמים עסוקים מדי ב-כמה דירות נמכרו ב־17 באוגוסט בשעה חמש ולא מסתכלים על המגמה. בסופו של דבר יש כאן מגמה מאוד מאוד ברורה. המחירים חייבים לעלות כל הזמן".

מומחים, פרשנים ובכירים בענף הנדל"ן: 

"אנחנו לא יודעים וגם לא יכולים לדעת מה יקרה למחירי הדירות. אנחנו לא נביאים. אין לנו כדור בדולח. כולם יודעים למי ניתנה הנבואה. אבל הם יעלו" - מהספר בועת נדל"ן https://bit.ly/3pfTas7


אלו הסיבות שישראל נמצאת במשבר נדל"ן


שפל במכירות הדירות, מלאי שיא לקבלנים - והגרלת ענק עם הנחות למילואימניקים

מגמה ברורה: מחירי הדיור לא יורדים - גם לא אחרי המלחמה


הצעירים שמתלבטים אם לרכוש או לשכור דירה - ומה אומרים המומחים? מחירי הדירות יורדים כבר 8 חודשים ברצף, אך בשוק השכירות לעומת זאת נמשכת עליית המחירים. כשזה המצב, עשרות אלפי משפחות צעירות מתלבטות האם זה הזמן לרדת מהגדר ולקנות דירה - או שעדיף להמשיך ולהמתין להוזלה נוספת. אז לאן הולך שוק הנדל"ן?    |  ערוץ 13   16.12.2025

מה צפוי בענף הנדל"ן? מנכ"ליות בכירות מספקות תחזית ל-2026


https://www.ice.co.il/realestate/news/article/1119812


12Aug

Quando un mercato immobiliare potrebbe trovarsi in un equilibrio di Nash? Un mercato immobiliare può stabilizzarsi in un equilibrio di Nash quando tutti gli attori chiave (acquirenti, venditori, costruttori, banche, periti, media, autorità di regolamentazione) agiscono secondo interessi che si bilanciano a vicenda, anche se il risultato non è ottimale per la società, l'economia o il valore reale degli asset.

31Jul

Una nuova ricerca rivela il legame diretto tra indebitamento delle famiglie, credito al consumo e inflazione. Banche e credito stanno gonfiando il mercato immobiliare?


היצע הכסף – מחולל אינפלציה ומאיץ מחירי דירות

בישראל, השיח הציבורי על יוקר המחיה, על האינפלציה ועל עליית מחירי הדירות מתמקד לרוב בהיצע – כמה בנו, כמה לא בנו, ומה הממשלה עשתה או לא עשתה. אבל מאחורי הקלעים פועל גורם מרכזי שזוכה לפחות תשומת לב: היצע הכסף. למעשה, כמו במדינות רבות בעולם, גם אצלנו הכסף הזול והזמין הוא זה שהצית את הבעירה.


משקי הבית בישראל – מכורים לאשראי

נכון לסוף 2023, מעל 2.5 מיליון ישראלים, שהם כמעט 40% מהאוכלוסייה הבוגרת, חיים באופן קבוע באוברדרפט. מדובר על מינוס כרוני, לא תקלה חד-פעמית. יתרת המינוס הכוללת חצתה את רף ה-10 מיליארד ש"ח – רובו בריבית שנתית ממוצעת של כ־11.6% (ריבית עונשית בתחפושת).מי שמממן את זה – הם הבנקים מצד אחד, וחברות כרטיסי האשראי מצד שני. והם מרוויחים היטב.


הכסף שמנפח את המחירים

מאיפה נולדו מחירי הדירות הגבוהים? לא מחוסר דירות – לפי נתוני הלמ"ס יש דווקא עודף בדירות בבנייה פעילה ובמלאי קיים. מה שגרם למחירים לזנק הם עשרות מיליארדי שקלים של אשראי זמין:

  • משכנתאות שניתנו בלי בחינה כלכלית אמיתית של ערך הנכס
  • מינוסים שאפשרו למשקי הבית להעמיד הון עצמי מדומה
  • הלוואות צרכניות לרכישת רכב, ריהוט, חופשות ודירות – כן, גם דירות

זהו כסף שאינו מגובה ביצירה אמיתית של ערך כלכלי, אלא פשוט עודף נזילות שדוחף ביקושים מבלי שיש לכך הצדקה ריאלית.


הכסף לא מנותב לייצור – אלא לדיור וצריכה מיידית

מה שקורה בפועל הוא שהיצע הכסף לא מושקע בתשתיות, ייצור או חדשנות – אלא נשרף בשוק הנדל"ן ובקניונים. זו אינה צמיחה – זו אשליה כלכלית שנשענת על ריבית נמוכה ויכולת החזר מדומה. כך לדוגמה:

  • חברות כרטיסי האשראי מגדילות את נתח השוק שלהן בשוק האשראי הצרכני
  • הבנקים מעודדים צריכה באשראי גם כאשר אין כיסוי לכך
  • והציבור? הציבור נכנס עמוק יותר לבוץ – בעיניים פקוחות

ומכאן – אל האינפלציה

כשיש עודף כסף בשוק – מתרחש תהליך קלאסי של אינפלציית ביקוש:

  • מחירי הדירות עולים
  • מחירי המוצרים והשירותים עולים
  • יוקר המחיה מזנק
    וזה לא "קורה מעצמו" – זה תוצר ישיר של מנגנון שהמערכת הבנקאית והרגולטורית אפשרו ואף טיפחו.

סיכום – אינפלציה? זו לא גזירת שמיים

הציבור הישראלי לא בזבזן במיוחד, גם לא טיפש. אך כשמנגישים לו אשראי בכל אפיק אפשרי, בריבית משתנה ועם מינוף מתמשך – התוצאה היא אינפלציה, בועת נדל"ן, ומחנק כלכלי ארוך טווח. הפתרון לא נמצא רק בהגדלת היצע הדירות – אלא בצמצום דרסטי של היצע הכסף המנופח.

וכשזה לא נעשה? מחירי הדירות – כמו האינפלציה – ממשיכים לטפס למעלה.


מחקר על שיעור משקי הבית בישראל המצויים באוברדרפט

נתוני הלשכה המרכזית לסטטיסטיקה מצביעים על תופעה נרחבת של שימוש באוברדרפט (משיכת יתר) בקרב משקי בית בישראל. הסקר האחרון מגלה כי 42% ממשקי הבית בישראל היו במינוס לפחות חודש אחד במהלך השנה, המייצגים כ-1.1 מיליון משקי בית ובהם כ-4 מיליון תושבים. בהשוואה לשנים קודמות ניכרת ירידה מסוימת בשיעור זה, שכן בשנת 2013 עמד המספר על 54%. עם זאת, הנתונים מצביעים על כך שהתלות במסגרת האשראי ממשיכה להיות גורם משמעותי בהתנהלות הכלכלית של משקים רבים, במיוחד אלו עם ילדים, שם מגיע השיעור לכ-52%.

היקף תופעת האוברדרפט בישראל

נתונים כלליים על שיעור משקי הבית במינוס

הסקר שפרסמה הלשכה המרכזית לסטטיסטיקה (למ"ס) מספק תמונה מקיפה על מצב האוברדרפט בישראל. לפי הנתונים, 42% ממשקי הבית בישראל שבבעלותם חשבון בנק היו במצב של משיכת יתר לפחות חודש אחד במהלך השנה. מדובר בכ-1.1 מיליון משקי בית המאכלסים כ-4 מיליון אנשים1. נתון זה מצביע על כך שלמעלה משליש מאוכלוסיית ישראל מושפעת במישרין או בעקיפין ממצב של אוברדרפט.הסקר מתבסס על מדגם קבוע של כ-4,000 משקי בית עם כ-12,000 נפשות, ונערך זו השנה השישית ברציפות. מדובר במדגם מייצג המאפשר מעקב אחר מגמות לאורך זמן בהתנהלות הפיננסית של משקי הבית בישראל1.

השוואה בין קבוצות אוכלוסייה

קיימים הבדלים משמעותיים בשיעור האוברדרפט בין קבוצות אוכלוסייה שונות. אחד ההבדלים הבולטים הוא בין משקי בית עם ילדים לבין אלו ללא ילדים. כמחצית (52%) ממשקי הבית שבהם ילדים היו במשיכת יתר בשנה האחרונה לפחות חודש אחד, לעומת רק 30% ממשקי הבית ללא ילדים1. נתון זה מצביע על הלחץ הכלכלי הנוסף שחווים משפחות עם ילדים, אשר מוביל לשימוש תכוף יותר במסגרת האשראי.בנוסף, הסקר מצביע על פערים בין האוכלוסייה היהודית לערבית בהקשר של פתרונות פיננסיים אחרים. למשל, שיעור משקי הבית היהודיים עם משכנתא (31%) גבוה משמעותית מזה של משקי הבית הערביים (4%)1.

דפוסי שימוש באוברדרפט

משך זמן ותדירות המינוס

מעבר לשיעור הכללי של משקי הבית במינוס, חשוב להבין את דפוסי השימוש באוברדרפט. לפי הנתונים, 22% ממשקי הבית דיווחו שהם נמצאים במשיכת יתר באופן קבוע, כלומר במשך 10 חודשים או יותר בשנה האחרונה. זהו שיפור מסוים בהשוואה לנתון משנת 2013, אז עמד המספר על 34%1.בנוסף, 10% ממשקי הבית היו במצב של משיכת יתר לתקופה של עד 3 חודשים, ו-10% נוספים בין 4 ל-9 חודשים1. נתונים אלו מצביעים על כך שבעוד שיש משקי בית המשתמשים באוברדרפט כפתרון זמני לקשיי תזרים, יש רבים אחרים שעבורם האוברדרפט הפך למצב כרוני ולמעשה לחלק בלתי נפרד מהתנהלותם הפיננסית השוטפת.

השלכות האוברדרפט על משקי הבית

להימצאות באוברדרפט יש השלכות משמעותיות על משקי הבית. מבין אלו שהיו במשיכת יתר, 26% (כ-295 אלף משקי בית עם 1.1 מיליון נפשות) דיווחו כי קיבלו לפחות פנייה אחת מהבנק בשל חריגות ממסגרת האשראי בשנה האחרונה, כאשר 7% קיבלו 6 פניות ומעלה1.החמרה נוספת מתרחשת כאשר הבנק נוקט בצעדים מחמירים יותר. ל-5% ממשקי הבית שנמצאו באוברדרפט (כ-60 אלף משקי בית עם 243.5 אלף נפשות) נחסם החשבון לפחות פעם אחת במהלך השנה האחרונה. יתרה מכך, ל-3% מהם החשבון נחסם ליותר מחודש אחד1. חסימת חשבון בנק יכולה להוביל לקשיים משמעותיים בניהול ההתנהלות הפיננסית היומיומית, ולעתים אף להחמיר את המצב הכלכלי של משק הבית.

הבנת מסגרות האשראי והשפעתן

ההבדלים בין סוגי מסגרות האשראי

להבנת תופעת האוברדרפט חשוב להכיר את ההבדלים בין סוגי מסגרות האשראי השונות העומדות לרשות הצרכנים. ישנם שלושה סוגים עיקריים:

  1. מסגרת האשראי של חשבון העו"ש - זוהי המסגרת שהבנק מעניק ומסמנת את גובה ה"מינוס" המרבי המותר בחשבון. לרוב, גובה מסגרת האשראי יהיה כפולה מההכנסה החודשית הממוצעת של בעל החשבון2.
  2. מסגרת אשראי בכרטיס הבנקאי - מסגרת זו קשורה לכרטיס האשראי שמנפיק הבנק בו מתנהל החשבון, והיא תלויה במסגרת האשראי הכללית של חשבון העו"ש2.
  3. מסגרת אשראי בכרטיס חוץ בנקאי - מסגרת זו ניתנת על ידי חברות כרטיסי האשראי שאינן בבעלות הבנקים, בעקבות הרפורמה שהפרידה בין חברות האשראי לבנקים2.

השפעות רפורמת שטרום על מסגרות האשראי

רפורמת שטרום, שיושמה בשנים האחרונות, השפיעה משמעותית על מסגרות האשראי בבנקים. על פי רפורמה זו, הבנקים הגדולים נדרשים לצמצם באופן הדרגתי את מסגרות האשראי של לקוחותיהם. עד שנת 2024, מסגרות האשראי בבנקים אלו אמורות להגיע ל-51% לכל היותר, בהשוואה להיקפן ב-20152.עם זאת, הרפורמה קבעה כי המסגרות לא יצומצמו לפחות מ-8,500 שקל לחודש, ואינה חלה על מסגרות אשראי הנמוכות מסכום זה2. שינויים אלו עשויים להשפיע על יכולתם של משקי בית להישען על מסגרות אשראי גבוהות, ועשויים להוביל לשינוי בדפוסי השימוש באוברדרפט בשנים הבאות.

מגמות בחוב משקי הבית

התפתחות החוב לאורך זמן

ניתן לזהות מספר מגמות מעניינות בהתפתחות החוב של משקי הבית בישראל לאורך זמן. ראשית, שיעור משקי הבית הנמצאים באוברדרפט הצטמצם מ-54% בשנת 2013 ל-42% בשנת 20191. זוהי ירידה של 12 נקודות אחוז, המצביעה על שיפור מסוים בהתנהלות הפיננסית של משקי הבית או על שינוי במדיניות האשראי של הבנקים.במקביל, גם שיעור משקי הבית הנמצאים באוברדרפט באופן קבוע (10+ חודשים בשנה) ירד מ-34% ל-22% באותה תקופה1. גם זה מצביע על מגמה חיובית של צמצום התלות במשיכת יתר כאמצעי מימון קבוע.עם זאת, נתונים אחרים מראים כי החוב הממוצע של משקי הבית עמד על 247 אלף שקל בשנת 20203. נתון זה מרמז על כך שבעוד שתדירות השימוש באוברדרפט אולי פוחתת, הכמות הכוללת של החוב עדיין משמעותית.

גורמים המשפיעים על שימוש באוברדרפט

מספר גורמים משפיעים על הנטייה של משקי בית להשתמש באוברדרפט:

  1. הימצאות ילדים במשק הבית - כפי שהוזכר, ישנו פער משמעותי בין משקי בית עם ילדים (52% באוברדרפט) לבין אלו ללא ילדים (30%)1.
  2. רמת הכנסה - למרות שהמקורות שסופקו אינם מספקים נתונים ישירים על הקשר בין רמת הכנסה לשימוש באוברדרפט, סביר להניח שישנו קשר בין השניים.
  3. משכנתאות והלוואות אחרות - 27% ממשקי הבית בישראל יש משכנתא (כ-740 אלף משקי בית)1, כאשר גובה אומדן ההלוואה הממוצעת שנותרה לפירעון עומד על כחצי מיליון שקל. משקי בית עם משכנתא עשויים להיות חשופים יותר לצורך בשימוש באוברדרפט בשל העומס הפיננסי הנוסף.

המשמעויות הכלכליות והחברתיות

השלכות מאקרו-כלכליות של התופעה

האוברדרפט הנרחב במשקי בית בישראל מעלה שאלות לגבי היציבות הפיננסית הכוללת של המשק. כאשר 42% ממשקי הבית נמצאים במינוס לפחות חלק מהזמן, ו-22% נמצאים במינוס באופן קבוע1, הדבר עשוי להצביע על חוסר איזון בין הכנסות להוצאות ברמה הלאומית.במקביל, העובדה שהחוב הממוצע של משקי הבית עמד על 247 אלף שקל בשנת 20203 מדגישה את רמת המינוף הגבוהה יחסית במשק הישראלי. חובות גבוהים של משקי בית עלולים להגביל את יכולתם להגיב לזעזועים כלכליים ולהגביר את הפגיעות של המשק כולו למשברים.

פתרונות אפשריים לצמצום התופעה

לאור הנתונים שהוצגו, ניתן להציע מספר כיווני פעולה לצמצום היקף השימוש באוברדרפט:

  1. חינוך פיננסי - הגברת המודעות והידע של הציבור בנושאי התנהלות פיננסית נבונה.
  2. פיתוח כלי חיסכון והשקעה נגישים - הנגשת אפיקי חיסכון והשקעה לציבור הרחב, במטרה לעודד בניית כריות פיננסיות.
  3. התאמת מסגרות האשראי לצרכים ויכולות - המשך הרפורמות במערכת הבנקאית, תוך שמירה על איזון בין נגישות לאשראי לבין מניעת חובות יתר.
  4. תמיכה ממוקדת במשקי בית עם ילדים - לאור הנתון שמשקי בית עם ילדים נוטים יותר להשתמש באוברדרפט, יש לשקול תוכניות סיוע ייעודיות לקבוצה זו.

סיכום ביניים וכיווני מחקר עתידיים

תופעת האוברדרפט בישראל היא נרחבת, עם 42% ממשקי הבית הנמצאים במינוס לפחות חודש בשנה1. בהשוואה לנתוני העבר, ניכרת מגמה של ירידה בשיעורי האוברדרפט, אך עדיין מדובר בתופעה משמעותית המשפיעה על מיליוני ישראלים. משקי בית עם ילדים מושפעים במיוחד, עם שיעור גבוה יותר של שימוש במשיכת יתר.הבנת ההבדלים בין סוגי מסגרות האשראי, והיכרות עם הרפורמות בתחום, חשובות להתמודדות עם האתגרים הפיננסיים העומדים בפני משקי הבית. במקביל, הנתון על החוב הממוצע של משקי הבית מדגיש את הצורך בגישה מערכתית לטיפול בסוגיה.מחקרים עתידיים יוכלו להתמקד ביעילות של תוכניות לחינוך פיננסי, בהשפעה של רפורמות נוספות בשוק האשראי, ובקשר שבין רמות הכנסה שונות לשימוש באוברדרפט. בנוסף, יש מקום לבחון את השימוש באוברדרפט בקרב קבוצות אוכלוסייה שונות, מעבר להבחנה בין משקי בית עם וללא ילדים.


מחקר על משקי הבית באוברדרפט בישראל

נתונים עדכניים לאפריל 2024 מראים כי 39% מהאוכלוסייה בישראל (2.49 מיליון לקוחות) נמצאים במינוס בחשבון הבנק שלהם, כאשר היקף האשראי של משקי הבית עומד על 230 מיליארד שקל לאחר עלייה של כ-8% מתחילת השנה. הריבית הממוצעת על האוברדרפט עומדת על 11.64% בשנה, בעוד שהריבית על פיקדונות שקליים עומדת על כ-3% בלבד. הסטטיסטיקה מראה פגיעה משמעותית במשקי בית עם ילדים, שמהם כמחצית חווים משיכת יתר, לעומת 30% ממשקי בית ללא ילדים. למרות שחלה ירידה מסוימת בשיעורי האוברדרפט בהשוואה ל-2013, המצב עדיין מדאיג ומצריך התערבות מערכתית.

מגמות בשיעורי האוברדרפט לאורך השנים

התפתחות שיעורי האוברדרפט בעשור האחרון

נתוני השנים האחרונות מציירים תמונה מורכבת של מצב האוברדרפט בישראל. בשנת 2013, שיעור משקי הבית שהיו במצב של משיכת יתר עמד על 54%, ומאז ניכרת מגמת ירידה מסוימת4. נכון לשנת 2019, שיעור משקי הבית שהיו במשיכת יתר לפחות חודש אחד במהלך השנה ירד ל-42%, שהם כ-1.1 מיליון משקי בית המונים כ-4 מיליון נפשות4.הנתונים העדכניים ביותר, מאפריל 2024, מצביעים על 39% מכלל האוכלוסייה (כ-2.49 מיליון לקוחות) הנמצאים במצב של מינוס בחשבונם35. יש לציין שלמרות שחלה ירידה באחוזים לאורך השנים, המספר המוחלט של אנשים במינוס גדל, בעיקר בשל גידול האוכלוסייה.

משיכת יתר כרונית

נתון מדאיג במיוחד הוא שיעור משקי הבית הנמצאים במצב של "אוברדרפט כרוני". נכון לדצמבר 2023, כ-26.3% מהאוכלוסייה היו במשיכת יתר כרונית, ירידה קלה מ-26.9% בסוף שנת 20221. מחקר משנת 2019 הראה כי 22% ממשקי הבית דיווחו שהם נמצאים באוברדרפט "בדרך כלל", כלומר 10 חודשים או יותר בשנה האחרונה4. זוהי ירידה משמעותית בהשוואה לנתוני 2013, אז עמד השיעור על 34%4.מבחינת משך הזמן שמשקי בית מבלים במינוס, הנתונים מ-2019 מראים כי:

  • 10% ממשקי הבית היו במצב של משיכת יתר לתקופה של עד 3 חודשים בשנה
  • 10% נוספים היו במינוס בין 4 ל-9 חודשים בשנה
  • 22% היו במינוס לתקופה ארוכה של 10 חודשים או יותר4

הבדלים דמוגרפיים במשיכות היתר

השפעת הרכב משק הבית

קיימים פערים משמעותיים בשיעורי האוברדרפט בהתאם למאפייני משק הבית. אחד ההבדלים הבולטים הוא בין משקי בית עם ילדים לאלו ללא ילדים. נתוני הלמ"ס מראים כי כ-52% ממשקי הבית שיש בהם ילדים היו במשיכת יתר בשנה האחרונה לפחות חודש אחד, לעומת 30% בלבד ממשקי הבית שאין בהם ילדים4. הנתונים מדגישים את הקשיים הכלכליים הנוספים שעומדים בפני משפחות עם ילדים, שמתמודדות עם הוצאות גבוהות יותר.

הבדלים בין מגזרים

נמצאו הבדלים משמעותיים גם בין מגזרים שונים באוכלוסייה. על פי נתוני הלמ"ס, משקי בית יהודיים נמצאים במשיכת יתר לפרקי זמן קצרים יותר מאשר משקי בית ערביים2. מחקר נוסף מצא כי בעוד ש-31% ממשקי הבית היהודיים נוטלים משכנתא, רק 4% ממשקי הבית הערביים עושים זאת4. פער זה עשוי להשפיע על דפוסי האוברדרפט ועל היכולת להתמודד עם הוצאות שוטפות.

היקף החוב והשלכות כלכליות

היקף האשראי והריבית

היקף האשראי של משקי הבית בישראל עומד על כ-230 מיליארד שקל, לאחר שזינק בכ-8% מתחילת השנה 202435. נתון זה משקף את ההסתמכות הגוברת על אשראי לצורך מימון הוצאות שוטפות. הריבית על המינוס עומדת כיום על 11.64% לשנה, שהיא גבוהה משמעותית מהריבית המשולמת על יתרות זכות בפיקדון שקלי, העומדת על כ-3% בשנה בלבד3. פער ריביות זה יוצר "מלכודת חוב" המקשה על צרכנים לצאת ממצב של משיכת יתר לאחר שנכנסו אליו.נתון מעניין נוסף הוא שהאשראי הצרכני זינק ב-15 השנים האחרונות פי ארבעה, מה שמצביע על מגמה ארוכת טווח של הגדלת החובות3.

השלכות של חיים באוברדרפט

חיים במצב של משיכת יתר מתמשכת מובילים להשלכות כלכליות ופיננסיות משמעותיות:מבין משקי הבית שהיו במשיכת יתר, 26% (כ-295 אלף משקי בית עם 1.1 מיליון נפשות) דיווחו שקיבלו לפחות פנייה אחת מהבנק בשל חריגות ממסגרת האשראי בשנה האחרונה4. כ-7% קיבלו שש פניות או יותר, המעידות על מצב כרוני של קשיים פיננסיים.חמור מכך, ל-5% ממשקי הבית (כ-60 אלף משקי בית שבהם כ-243.5 אלף נפשות) נחסם החשבון לפחות פעם אחת במהלך השנה האחרונה, כאשר ל-3% מהם החשבון נחסם ליותר מחודש אחד4.נתון מדאיג נוסף הוא שלכל מבוגר עשירי בישראל יש תיק הוצאה לפועל3, מה שמעיד על כך שקשיים פיננסיים רבים מגיעים בסופו של דבר להליכים משפטיים.

הגורמים למצב ומדיניות מומלצת

גורמים למצב האוברדרפט הגבוה

מספר גורמים תורמים למצב האוברדרפט הגבוה בישראל:

  1. יוקר המחיה הגבוה ביחס להכנסה הממוצעת
  2. ריכוזיות גבוהה בשוק האשראי למשקי בית, כאשר מרבית האשראי ניתן על ידי בנק הפועלים ובנק לאומי3
  3. הריבית הגבוהה על משיכות יתר (11.64%) מקשה על צמצום החוב
  4. הקלות היחסית בקבלת מסגרות אשראי גבוהות

המלצות מדיניות

בכנס שנערך בשיתוף אוניברסיטת רייכמן, הועלו מספר המלצות מדיניות לצמצום תופעת האוברדרפט:

  1. על בנק ישראל לחייב את הבנקים לצמצם את האפשרות שמשקי הבית ייכנסו ליתרת חובה ולוודא שמי שמקבל הלוואה יכול גם לפרוע אותה3.
  2. יש לבחון מחדש את התנהלות רשות האכיפה והגבייה כדי להימנע מדחיקת לקוחות להליכי חדלות פירעון3.
  3. יש לחזק את הפן השיקומי בהליכי חדלות פירעון ולוודא ששיעור הפירעון מהחייב לא יעבור את רף היכולת האובייקטיבית שלו לתשלום, וזאת במסגרת לוח זמנים מקסימלי של 36 חודשים, כקבוע בחוק3.
  4. נדרשת חשיבה מחודשת על המטרה השיקומית של הליכי חדלות פירעון כדי לסייע למשקי בית לתכנן בצורה נכונה את התנהלותם הפיננסית3.

סיכום ומבט לעתיד

על אף מגמת הירידה המסוימת בשיעורי האוברדרפט בשנים האחרונות, עדיין מדובר בתופעה רחבת היקף המשפיעה על למעלה משליש מהאוכלוסייה בישראל. שיעור משקי הבית הנמצאים במצב של משיכת יתר כרונית מדגיש את הצורך בפתרונות מערכתיים.הפערים המשמעותיים בשיעורי האוברדרפט בין קבוצות שונות באוכלוסייה - בין משפחות עם ילדים ובלי ילדים ובין המגזרים השונים - מצביעים על הצורך בהתאמת פתרונות לקבוצות אוכלוסייה שונות.הריבית הגבוהה על משיכות יתר והאשראי הצרכני המתרחב מהווים אתגר משמעותי למשקי בית רבים ודורשים התערבות רגולטורית. יישום המלצות המדיניות שהוזכרו עשוי לסייע בצמצום התופעה ובמניעת השלכותיה השליליות על משקי הבית ועל המשק בכללותו.נדרש מאמץ משולב של רגולטורים, מערכת הבנקאות וגופי חינוך פיננסי כדי להביא לשיפור המצב ולסייע למשקי בית רבים יותר להתנהל בצורה פיננסית מאוזנת יותר.


איך אנחנו ביחס לעולם בכל מה שקשור לאשראי צרכני ואוברדרפט וצריכה בכרטיסי אשראי?

בישראל, השימוש באוברדרפט ובאשראי צרכני גבוה משמעותית לעומת רוב מדינות ה-OECD. לפי מומחים, ישראל היא כמעט המדינה היחידה ב-OECD שמאפשרת כניסה לאוברדרפט בהיקפים כאלה - במדינות מפותחות רבות, האפשרות להיכנס ליתרת חובה מצומצמת מאוד או כמעט לא קיימת, והמערכת הבנקאית שם פועלת כך שהלקוח משתמש רק בכסף שיש לו47.בישראל, כ-30%–50% מהציבור נמצא במינוס כרוני, לעומת שיעורים נמוכים בהרבה באירופה ובארה"ב, שם נהוג יותר לקחת הלוואות מסודרות או להשתמש בכרטיסי אשראי עם החזר חודשי ולא להסתמך על אוברדרפט45. בנוסף, הריבית על האוברדרפט בישראל גבוהה במיוחד (כ-11.6%), מה שמייקר את השימוש בו עוד יותר5.בצריכת אשראי בכרטיסי אשראי, ישראל דומה למדינות מפותחות אחרות, אך הנטייה להסתמך על מסגרת עו"ש (אוברדרפט) במקום על הלוואות מסודרות היא ייחודית ומודגשת מאוד ביחס לעולם45. במדינות רבות, מסגרת האשראי לא ניתנת אוטומטית, ואילו בישראל הבנקים דוחפים את הלקוחות לנצל אותה, לעיתים ללא הסבר מספק על העלויות והסיכונים5.לסיכום, ישראל חריגה בשיעור הגבוה של שימוש באוברדרפט ובמדיניות האשראי הגמישה והיקרה, בעוד שבעולם המפותח יש נטייה ברורה להימנע ממינוס כרוני ולעודד התנהלות פיננסית זהירה יותר457.

להלן טבלה המשווה את שיעור האוכלוסייה שנמצאת באוברדרפט בישראל לעומת מדינות נבחרות באירופה:

מדינהשיעור האוכלוסייה באוברדרפט*
ישראל39%–40%
גרמניה8%–10%
צרפת3%–5%
בריטניה7%–9%
הולנד5%–6%
איטליה3%–4%

*נתוני ישראל: נכון ל-2024, כ-39% מהאוכלוסייה נמצאים במינוס בחשבון הבנק, שהם כ-2.5 מיליון איש1247.

*נתוני אירופה: מבוססים על סקרים ונתוני בנקים מרכזיים; במדינות רבות קיימות מגבלות רגולטוריות על אוברדרפט, ולכן השיעור נמוך משמעותית.

סיכום: שיעור הישראלים באוברדרפט גבוה פי כמה מהמקובל במדינות המפותחות, שם המינוס נדיר או מוגבל מאוד.


האם ההתנהלות וההתנהגות הזאת של הגורמים הפיננסים נכנסים לגדר מדיניות מוניטרית מרחיבה?

התנהלות הגורמים הפיננסיים בישראל, ובפרט מתן אשראי באמצעות אוברדרפט, אינה נחשבת למדיניות מוניטרית מרחיבה. מדיניות מוניטרית מרחיבה היא פעולה יזומה של הבנק המרכזי (בנק ישראל) להגדיל את כמות הכסף במשק, למשל על ידי הורדת ריבית או רכישת אג"ח, במטרה לעודד צריכה והשקעות.האשראי הניתן על ידי הבנקים (כמו אוברדרפט) הוא כלי פיננסי מסחרי, שמטרתו לאפשר ללקוחות להתמודד עם פערי תזרים, והוא ניתן בריבית גבוהה יחסית123. הריבית על האוברדרפט בישראל אף עלתה בשנים האחרונות, בהתאם לעליית הריבית במשק, מה שמייקר את האשראי ומקטין את הנטייה להרחבת הצריכה23. כלומר, בפועל, התנהלות זו אינה תורמת להרחבת הפעילות הכלכלית כמו מדיניות מוניטרית מרחיבה, אלא להפך – היא עשויה אף לצמצם אותה.יוצא דופן הוא מצב חירום, כמו במלחמת חרבות ברזל, שבו בנק ישראל התערב ואיפשר הקלות זמניות (למשל, אוברדרפט ללא ריבית לתקופה מוגבלת), וזה כן מהווה צעד מוניטרי מרחיב נקודתי4. אך בשגרה, התנהלות הבנקים סביב אוברדרפט היא מסחרית ולא מדיניות מוניטרית מרחיבה.
קשיחות מחירי הדיור: השפעת המערכת הבנקאית, אשר פורסם ע"י המועצה הלאומית לכלכלה


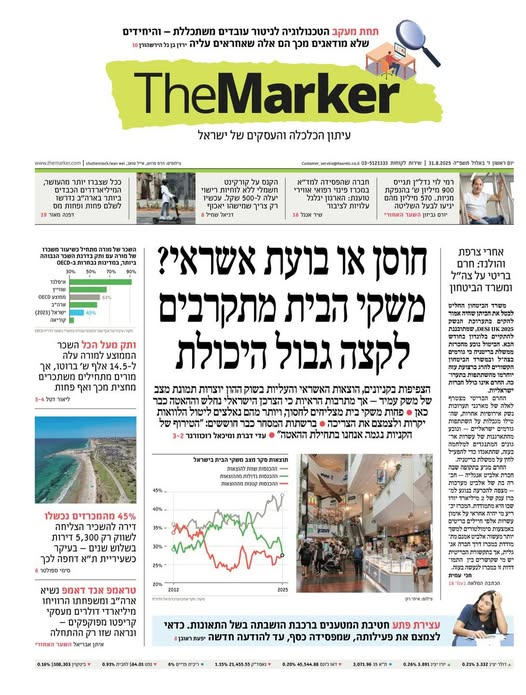
חוסן או בועת אשראי?