28Sep

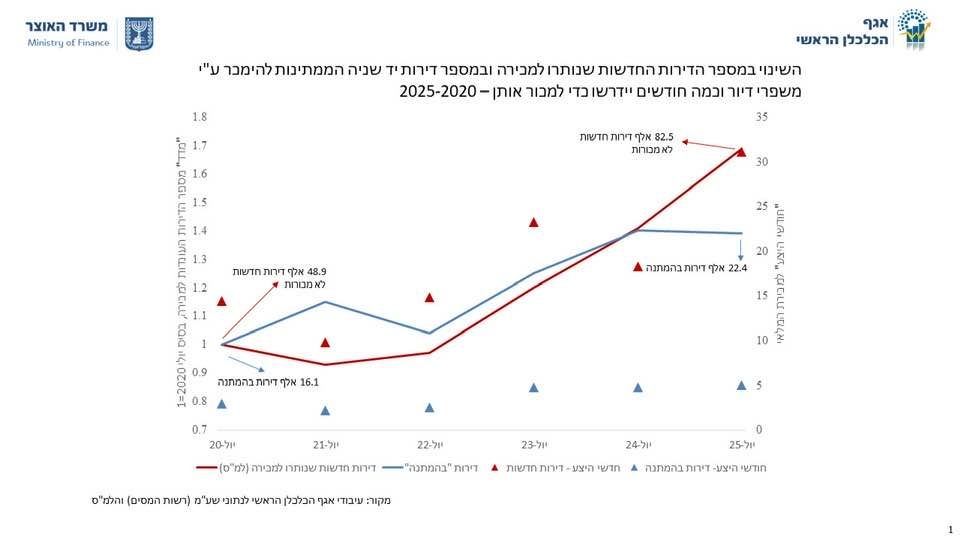
דירות בהמתנה הן לא עוד נתון סטטיסטי – אלא מלכודת פיננסית שאלפי משקי בית בישראל עלולים ליפול לתוכה. מעל 22.5 אלף דירות מוחזקות בידי משפרי דיור שכבר רכשו דירה חדשה ועדיין לא הצליחו למכור את הישנה. המשמעות: חשיפה למס רכישה, חובות כפולים, הלוואות בלון, ומשכנתאות נוספות בדיוק כשיכולת ההחזר נשחקת. הפוסט מנתח את המציאות הזו דרך הנתונים שפרסמה גלית בן נאים, ומסביר מדוע הבעיה רחבה בהרבה משאלה פרטית – זו סכנה ליציבות השוק כולו.


דירות בהמתנה – מי ימתין למי? פצצת זמן פיננסית

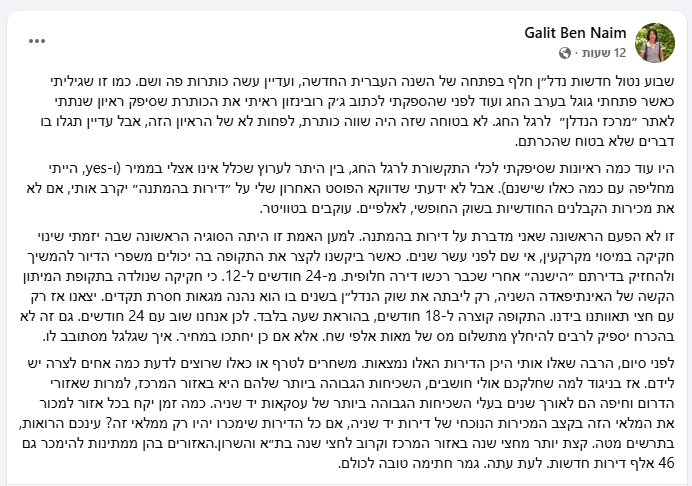
גלית בן נאים היטיבה להציג את הנתונים: עשרות אלפי "דירות בהמתנה" – דירות של משפרי דיור שכבר רכשו דירה חדשה ועדיין לא הצליחו למכור את הישנה.

במבט ראשון זה עוד סעיף טכני במיסוי מקרקעין. במבט שני – זו פצצת זמן פיננסית.

הבעיה האמיתית

רבים מהבעלים בטוחים שהמשבר זמני, ולכן אינם מוכנים להוריד את המחיר במידה הנדרשת. הורדה בשיעור המס הצפוי (8%) לא מספיקה – הפער בין המחיר לשווי עמוק בהרבה.

התוצאה?

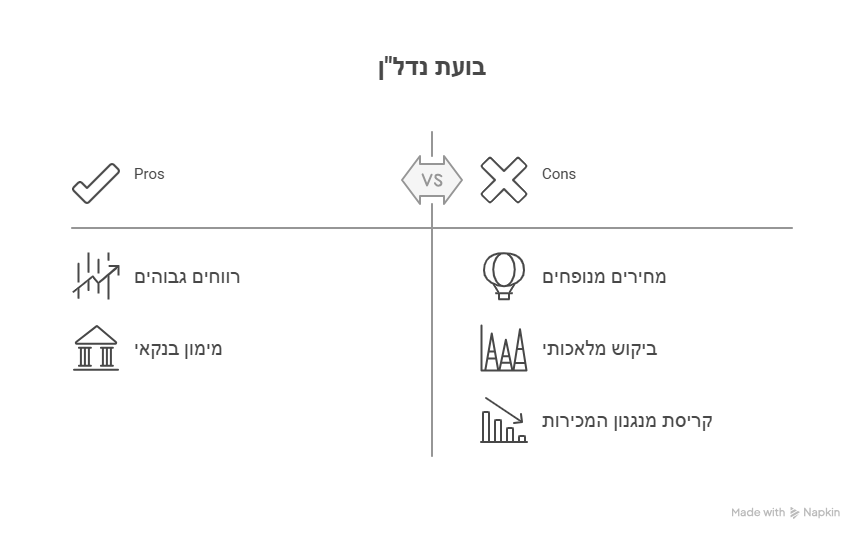
  • מי שלא ימכור בזמן ייחשב כמשקיע בעל כורחו וישלם מס רכישה.
  • מי שתכנן לממן את הדירה החדשה מכספי המכירה – יגלה שהוא תקוע בלי מקורות.
  • מי שכבר לקח הלוואת בלון או שנושאת עליו משכנתא על הדירה הישנה – ייאלץ להעמיס משכנתא נוספת, בדיוק כשיכולת ההחזר נשחקת.

לא כל בעלי הדירות באותו מצב

יש מי שנכנס להרפתקה הזו בלי חוב – והוא ישרוד, גם אם ייאלץ להמתין.

אבל רוב בעלי הדירות זקוקים נואשות לכסף מהמכירה כדי לסגור את העסקה החדשה. עבורם, הזמן פועל לרעתם.

הקשר לשוק הרחב

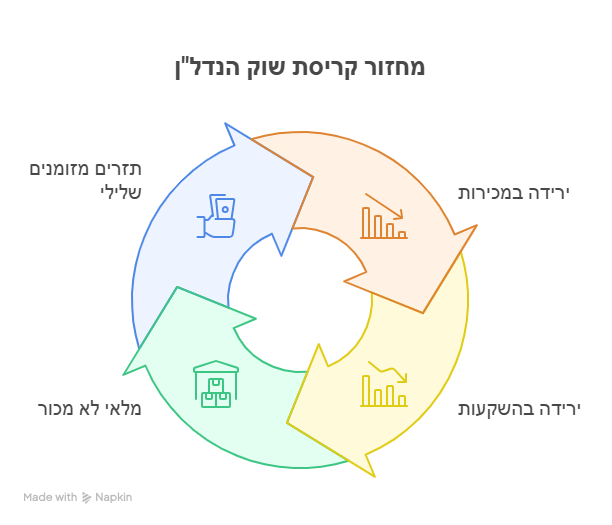
כשהמלאי הזה מצטבר על עשרות אלפי דירות חדשות שלא נמכרות – השוק נכנס למצב של לחץ כפול.

חקיקה שתחזיר את פרק הזמן ל־24 חודשים אולי תדחה את הבעיה, אבל היא לא תפתור אותה: כל עוד המחירים כפולים מהשווי, המשוואה פשוט לא תיסגר.

בשורה התחתונה

רוב רובם של בעלי ה"דירות בהמתנה" יגלו שהם משלמים מס רכישה ונתקעים עם הדירה הישנה, תוך שהם נאלצים לקחת עוד הלוואות.

במילים אחרות – מה שהתחיל כ"שדרוג" דירה, ייגמר כמלכודת חוב.


👉 השאלה האמיתית היא לא "כמה דירות בהמתנה יש", אלא כמה בעלי דירות יצליחו להמתין לפני שהמערכת הפיננסית תפסיק להמתין להם.


הפוסט של גלית בן נאים מיום 19.9.2025


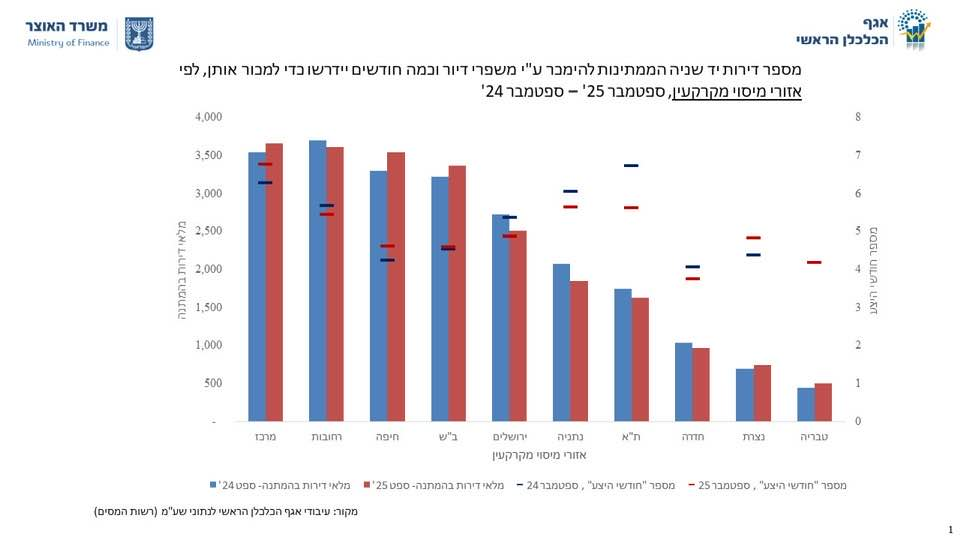
22,500 דירות בהמתנה.

  • מרכז – כ־3,500 דירות, כ־6.5 חודשי היצע.
  • חובות – גם סביב 3,500, כ־6 חודשי היצע.
  • חיפה – כ־3,200, כ־6 חודשי היצע.
  • ב"ש – כ־3,000, כ־5.5 חודשי היצע.
  • ירושלים – כ־2,600–2,700, כ־5 חודשי היצע.
  • נתניה/שרון – סביב 2,000, כ־4 חודשי היצע.
  • ת"א – כ־1,700, כ־4 חודשי היצע.
  • חדרה – כ־800, כ־3 חודשי היצע.
  • נצרת – כ־600, כ־2 חודשי היצע.
  • טבריה – כ־300, כ־1 חודשי היצע.

ביחד – המספר הכולל מתכנס ל־כ־22,500 דירות, בדיוק כפי שגלית כתבה בפוסט.


הפוסט של גלית מיום 27.9.2025


21Sep

הבנקים הגדולים בישראל ממשיכים להזרים מאות מיליוני שקלים לענף הנדל"ן למגורים, למרות חשיפה עצומה וסימני האטה בשוק. ניתוח זה חושף כיצד המהלך מזכיר את דפוסי ויסות מניות הבנקים בשנות ה־80: הימור כפול על אותו סקטור, הזרמת הון לשימור אשליה ודחיית הכרה בהפסדים – מהלך שמסכן את הציבור כולו.


ההימור המסוכן: כך הבנקים משחזרים את ויסות מניות הבנקים בבועת הנדל"ן

מבוא

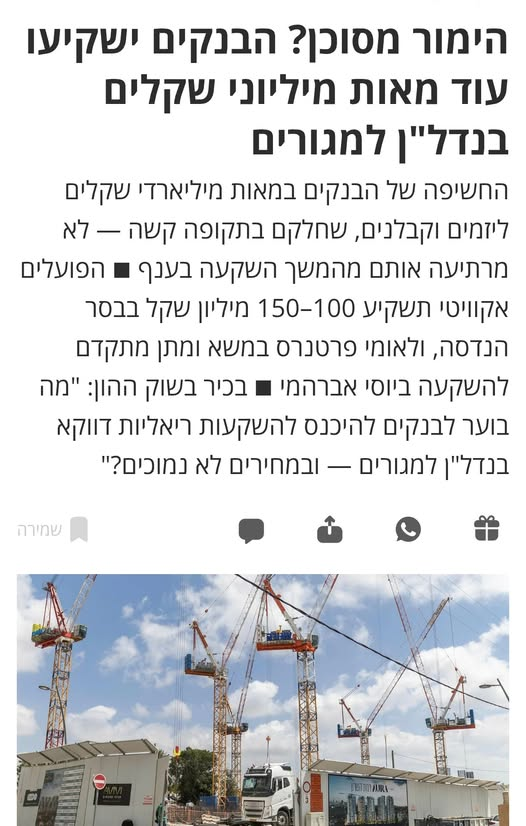
ב־18 בספטמבר 2025 פורסם כי בנק הפועלים ולאומי, למרות חשיפה של מאות מיליארדי שקלים לענף הנדל"ן למגורים, ממשיכים להזרים מאות מיליונים כהשקעות הון ישירות בבסר וביוסי אברהמי. לכאורה מדובר ב"מהלך אסטרטגי", בפועל – מהלך זה מזכיר באופן מצמרר את דפוסי ויסות מניות הבנקים בשנות ה־80.

צילום מסך דה מרקר


הדמיון ההיסטורי

  • ויסות מניות הבנקים (1983): הבנקים ניפחו את מניותיהם עצמם באמצעות רכישות חוזרות, עד שהבועה התפוצצה והמדינה נאלצה לחלץ אותם.
  • 2025 – נדל"ן למגורים: הבנקים, שכבר חשופים בענק ליזמים, לא מסתפקים במתן אשראי – אלא נכנסים כמשקיעים ישירים בחברות שמתקשות לשרוד. במקום להכיר בהפסדי אשראי, הם מזרימים הון חדש ושומרים את החברות בחיים.

ניתוח כלכלי

  1. כפל חשיפה: הבנקים לא מפזרים סיכונים אלא מכפילים אותם. כל ירידה נוספת בשוק תפגע בהם פעמיים – גם כמלווים וגם כבעלי מניות.
  2. מחירים מנופחים: העסקאות אינן במחירי מצוקה אלא לפי שווי גבוה יחסית, מה שמעיד שלא מדובר בהזדמנות אלא בהימור.
  3. הצלה סמויה: ההשקעה בבסר וביוסי אברהמי נראית יותר כמו מנגנון הסוואה להפסדי אשראי – מאשר מהלך עסקי טהור.
  4. מסר לציבור: הציבור עלול לחוות déjà-vu – הבנקים שוב מהמרים בכסף שלו, הפעם באמצעות פיקדונות ואשראי לציבור הרחב.

הטיעון של הבנקים

  • "מדובר בכסף קטן יחסית לרווחי הבנק" – 100–150 מיליון ₪ לעומת רווח שנתי של 8–10 מיליארד.
  • "השקעה ארוכת טווח" – הם מצפים לשיפור ביטחוני ולירידת ריבית.
  • "מוניטין היזמים" – קשרים עם יזמים ותיקים נתפסים כבטוחה בפני סיכון.

למה זו אשליה

  1. רווחי הבנקים עצמם תלויים בנדל"ן – אם הענף יקרוס, גם רווחי הליבה יימחקו.
  2. שיפור ביטחוני וריבית נמוכה אינם תרחיש בטוח – המציאות הגיאו־פוליטית והמדיניות המוניטרית עלולות להישאר שליליות שנים.
  3. המוניטין של היזמים לא מהווה בטוחה פיננסית – במיוחד כשמעורבות חקירות פליליות כמו במקרה אברהמי.

ההשלכות

  • מערכתיות: אם וכאשר בועת הנדל"ן תתפוצץ, הציבור שוב ימצא את עצמו משלם את המחיר בחילוץ בנקים.
  • חברתיות: משקי הבית כבר נאנקים תחת משכנתאות וריביות גבוהות. אם החברות יקרסו – יישארו עם דירות לא גמורות, והבנקים עם חובות רעים.
  • ציבוריות: הסיכון שיתפתח משבר אמון במערכת הבנקאית – מה שעלול להוביל ל־Bank Run – הולך וגדל.

מסקנה

המהלך של לאומי והפועלים הוא לא השקעה "חכמה בזמנים קשים", אלא חזרה מדאיגה על דפוסי ההתנהגות שהובילו לקריסת הבנקים בשנות ה־80.

במקום להכיר בהפסדים ולהקטין חשיפה, הם בוחרים להכפיל הימורים ולשמר אשליה.

השאלה האמיתית היא לא אם תתרחש קריסה – אלא מתי, וכמה יעלה לציבור הפעם חילוץ הבנקים.


עוד גיטונים? הבנקים מהמרים על בועת הנדל"ן כמו מהמר כפייתי בקזינו

קזינו על חשבון הציבור

מה שעושים כיום בנק הפועלים ובנק לאומי מזכיר משחק מסוכן בקזינו:

במקום לקום מהשולחן ולהכיר בהפסדים, הם שולפים עוד גיטונים מהכיס – רק שהגיטונים הם לא שלהם, אלא כספי הפיקדונות של הציבור.

"מעלה ומכפיל"

במקום להקטין חשיפה, הם מעלים ומכפילים:

  • כל ירידה בשווי החברות רק דוחפת אותם להזרים עוד הון, בתקווה שבעתיד השוק יסתובב והם "יחזירו את כל ההפסדים".
  • זוהי אסטרטגיה של מהמר כפייתי – לא של מנהל סיכונים אחראי.

הסכנה

  • הסיכון כפול: הבנקים חשופים גם כמלווים וגם כבעלי מניות.
  • הציבור הוא המפסיד: במקרה של קריסה, לא מנהלי הבנקים ישלמו את המחיר, אלא הציבור בחסכונות, בפנסיות ובכיסו.
  • התסריט מוכר: בדיוק כך קרה ב־1983 בפרשת ויסות מניות הבנקים – משחק "כיסוי" שהתפוצץ והוביל לחילוץ אדיר מכספי המדינה.

מסקנה

כאשר הבנקים מוסיפים עוד ועוד גיטונים לשולחן בועת הנדל"ן, ברור שמשהו עמוק אינו מתנהל לפי כללי האחריות.

זו אינה השקעה ארוכת טווח – זה הימור קזינו מסוכן, שהפעם כולנו שותפים בו בעל כורחנו.


דוגמה אישית או הובלת עדר?

כשבנק לאומי ובנק הפועלים נכנסים להשקעות ריאליות בחברות נדל"ן למגורים, זה לא רק מהלך פיננסי – זה גם מהלך תודעתי. הבנקים מאותתים למוסדיים: “אנחנו בפנים, עכשיו תורכם”. במקום לשמש גורם מצנן ואחראי, הם מושכים אחריהם את קרנות הפנסיה, חברות הביטוח וקופות הגמל לעדר – כולם ביחד קופצים על אותו שולחן רולטה. כך, ההימור הקזינואי הופך להיות הימור מערכתי, שבו כל הציבור הופך לשותף כפוי בסיכון.


“הבנקים מהמרים – המוסדיים מצטרפים – והציבור משלם.”

בנק לאומי והפועלים לא רק משקיעים ישירות בחברות נדל"ן, אלא גם מאותתים למוסדיים להצטרף לעדר. התוצאה: כל כספי הציבור, בפנסיות ובקופות, נגררים להימור קזינו מסוכן על בועת הנדל"ן.


חוסר ההערכה של הממסד

  • בתחילת המלחמה כולם – פוליטיקאים, כלכלנים, מנהלי בנקים – העריכו שזו תהיה מלחמה קצרה, של כמה חודשים לכל היותר.
  • ההנחות האלה חדרו עמוק לתוך התחזיות הכלכליות: "נחכה שהאבק ישקע, אנשים יחזרו לקנות דירות, ונמשיך כרגיל."
  • בפועל, המציאות היא של מלחמה מתמשכת שמטלטלת את הכלכלה, מחלישה את הביקוש, מגדילה סיכונים ומערערת יציבות פיננסית.

ההערכה שלך מול הממסד

  • כבר בתחילת הדרך אתה אמרת: 3–5 שנים, ותיקנת ל־5–10 שנים – כלומר הסתכלות מפוכחת על עומק ועוצמת האירוע.
  • זה בדיוק מה שחסר בבנקים ובמוסדות הפיננסיים: היכולת להעריך לא רק את הנתון הכלכלי (ריבית, תשואה), אלא את הקונטקסט הגיאופוליטי.

המלחמה כאירוע החיצוני הקיצוני

בפרק שלך "המלחמה הגדולה וקריסתה של המערכת הפיננסית" אתה מתאר את המלחמה כ"trigger" – אירוע חיצוני קיצוני שמסיים את המסיבה:

  • כל עוד המערכת האמינה שיש שליטה, יכלו לשמר את הבועה בעזרת אשראי, השקעות מוסדיים, והזרמות הון.
  • ברגע שהמלחמה נמשכת שנים, היא שוברת את "הנראטיב המגן": אי אפשר יותר להעמיד פנים שהשוק יתאושש "מיד אחרי".
  • זה מה שמסיים את שלב ההדחקה ומפוצץ את הבועה – בדיוק כפי שכתבת.

מסקנה

הבנקים לא העריכו נכון את המלחמה ואת השלכותיה – הם מתנהגים כאילו מדובר באפיזודה קצרה, בעוד שלמעשה זה אירוע מכונן שמגדיר עשור שלם.

במובן הזה, המלחמה היא לא רק סיכון ביטחוני – היא הטריגר הפיננסי שמסיים את עידן הבועה.


המלחמה הארוכה – האירוע החיצוני שמפוצץ את בועת הנדל"ן

כשפרצה המלחמה, בממסד הכלכלי והפיננסי כולם העריכו שמדובר באפיזודה קצרה – שלושה חודשים, אולי חצי שנה. גם ההחלטות של הבנקים והרגולטורים נבנו על ההנחה הזו: “נחכה שהאבק ישקע והחיים יחזרו למסלולם”. אלא שהמציאות שונה בתכלית. המלחמה מתמשכת, וקרוב לוודאי שתימשך שנים ארוכות – בדיוק כפי שהערכתי כבר בתחילתה (5–10 שנים). המלחמה הזו היא האירוע החיצוני הקיצוני – אותו טריגר בלתי צפוי שהופך את הבועה ממצב של "מסיבה ממושכת" לקריסה בלתי נמנעת. היא שוברת את הנראטיב של "תיכף חוזרים לשגרה", מערערת את היכולת של יזמים לעמוד בהתחייבויות, מכבידה על משקי הבית תחת נטל המשכנתאות, וחושפת את עומק הסיכון במערכת הבנקאית. במובן הזה, המלחמה הארוכה היא לא רק משבר ביטחוני – היא הפיצוץ של הבועה הכלכלית. היא זו שסוגרת את עידן ההדחקה, חושפת את הפער בין מחיר לערך, ומסיימת את החגיגה של בועת הנדל"ן הישראלית.


"הם לא יתנו להם ליפול"

זו מנטרה שחוזרת על עצמה בכל בועה פיננסית. הציבור שומע את זה מהבנקים, מהמוסדיים ומהרגולטורים – ובטוח שמדובר ברשת ביטחון אינסופית. בפועל, זה בדיוק מה שהבנקים עצמם מנסים לעשות עכשיו: להזרים עוד הון, להציג "אמון", ולשמש דוגמה אישית כדי לגרור גם את המוסדיים פנימה.

למה זו אשליה?

  1. ניסיון לדחות את הקץ – ההשקעות האחרונות של לאומי והפועלים אינן מהלך עסקי טהור, אלא ניסיון להחזיק את החברות בחיים כדי לא להכיר בהפסדים מיידיים.
  2. זיכרון היסטורי – כך בדיוק נאמר גם ב־1983 במשבר ויסות מניות הבנקים: “הבנקים לא יפלו, המדינה תציל אותם”. זה לא מנע קריסה מערכתית וחילוץ אדיר מכספי ציבור.
  3. שחיקה באמון הציבור – ככל שממשיכים "להרים את הגיטונים" ולדחות את רגע האמת, כך מתעצם הסיכון ל־Bank Run ברגע שהציבור יבין שהסיפור נגמר.

השורה התחתונה

כשאתה שומע היום "הם לא יתנו להם ליפול" – זו לא הבטחה ליציבות, אלא סימן שהמערכת כבר מבינה את גודל הסיכון ומנסה להסתירו. מהלך כזה לא מונע את הקריסה – הוא רק דוחה אותה, ובינתיים מגדיל את המחיר שהציבור ישלם.


"הם לא יתנו להם ליפול – עד שהכול נופל בבת אחת"


"הם לא יתנו להם ליפול" – עד שהכול נופל בבת אחת

בכל בועה פיננסית חוזרת המנטרה המוכרת: "הם לא יתנו להם ליפול". הציבור נרגע, המוסדיים זורמים, והבנקים ממשיכים להזרים הון כאילו קיימת רשת ביטחון אינסופית. בפועל, זה בדיוק מה שקורה היום: הבנקים לאומי והפועלים מנסים "להחזיק" את יזמי הנדל"ן בחיים באמצעות השקעות ישירות – לא כדי לייצר ערך אמיתי, אלא כדי לדחות את רגע ההכרה בהפסדים.אבל האשליה הזו לא יכולה להחזיק לנצח. בדיוק כפי שקרה במשבר ויסות מניות הבנקים ב־1983, גם כאן מגיע רגע שבו הכול נופל בבת אחת. ככל שדוחים את הקריסה ומזרימים עוד "גיטונים", כך גדל המחיר שהציבור ישלם ביום הדין.


24Aug

Differenze di decine di punti percentuali tra i diversi approcci di valutazione – comparativa, reddituale e di costo – possono essere un segnale di allarme per una bolla immobiliare. In questo articolo, esamineremo se la sopravvalutazione secondo l'approccio comparativo indichi un prezzo gonfiato e cosa si può imparare dai dati in Israele e nel resto del mondo dal 2010.

Questo blog è stato redatto sulla base di una ricerca da noi condotta durante la stesura del libro Real Estate Bubble.


Cosa succede quando tre talpe sono in disaccordo?

Quando un perito immobiliare è chiamato a determinare il valore di una proprietà, può utilizzare tre approcci principali:

  1. L'approccio comparativo si basa sui prezzi di transazioni simili.
  2. Approccio basato sul reddito (attualizzazione) : il valore si basa sui flussi di locazione futuri.
  3. Approccio basato sui costi : valutazione basata sul costo di ricostruzione + valore del terreno.

Apparentemente, i tre metodi dovrebbero convergere verso un valore simile. Ma quando il divario tra loro è anomalo – ad esempio, l'approccio comparativo produce un valore superiore del 30% rispetto all'approccio basato sul reddito – c'è motivo di sospettare che si tratti di un mercato gonfiato, e forse persino di una vera e propria bolla.


I divari tra gli approcci sono un indicatore di una bolla?

La risposta: Assolutamente sì, soprattutto quando i divari di valutazione si ampliano senza una giustificazione fondamentale. Nelle situazioni di bolla immobiliare, l'approccio comparativo si basa su transazioni di mercato che sono di per sé gonfiate. Al contrario:

  • L'approccio basato sul reddito rimane fedele ai fatti: gli affitti non aumentano in linea con i prezzi.
  • L'approccio basato sui costi evidenzia il divario tra il prezzo di mercato e il costo reale di costruzione.

Quando le differenze tra i due approcci si aggirano intorno al 20-40% o anche di più, si tratta di un segnale d'allarme. Il valore di "mercato" perde il contatto con il valore economico reale.


Tendenze globali: Israele, Stati Uniti, Canada, Germania e Cina

23Aug

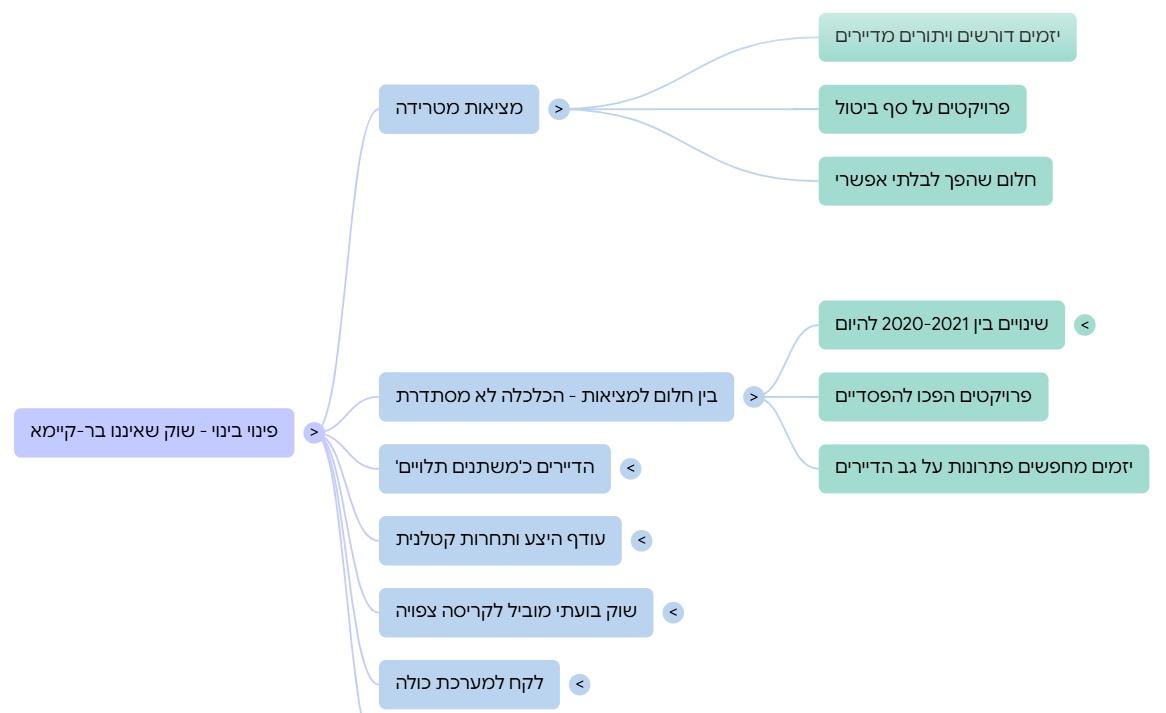
ההתחדשות העירונית נחשפה במערומיה: יזמים דורשים מהדיירים ויתורים כספיים ושטחים כדי להציל פרויקטים שאיבדו כדאיות כלכלית. עלויות הבנייה זינקו, המחירים ירדו והביקוש נשחק – והשוק מציג את מה שהזהרנו ממנו שנים: שוק נדל"ן לא בר־קיימא. בבלוג נבחן כיצד חלומות נדל"ן הפכו למציאות של עודף היצע, דיירים שבויים ויזמים במבוי סתום, ונציע לקחים קריטיים לשוק כולו – חזרה לערך פונדמנטלי, הפסקת שכפול המחירים, ומדיניות שקופה שתגן על הציבור מקריסה בועתית נוספת.


שוק שאיננו בר־קיימא – זו התוצאה

הכתבה האחרונה ב-Bizportal חושפת תמונה מטרידה של תחום ההתחדשות העירונית בישראל: יזמים פונים לדיירים בדרישה לוותר על שטחים, חניות או תוספות כספיות – אחרת הפרויקט יבוטל. מה שהיה נראה חלום לפני כמה שנים, הפך למציאות בלתי אפשרית. השאלה היא לא רק מה השתנה בדרך, אלא מה זה אומר על השוק כולו.

בין חלום למציאות – הכלכלה לא מסתדרת

בשנים 2020–2021 נחתמו הסכמים רבים בהתבסס על מחירי שיא: דירות שנמכרו ב-60–80 אלף ש"ח למ"ר, ריבית אפסית, עלויות בנייה נמוכות יחסית. אלא שהיום המצב הפוך:

  • מחירי המכירה ירדו לכ-50 אלף ש"ח למ"ר ואף פחות.
  • עלויות הבנייה זינקו מ-11 אלף ש"ח למ"ר ל-15 אלף ויותר.
  • המימון יקר – סביבת ריבית גבוהה הופכת כל פרויקט ליקר יותר ומסוכן יותר.

התוצאה: פרויקטים שהיו נראים כלכליים על הנייר הפכו להפסדיים. היזמים מחפשים פתרונות על גב הדיירים.

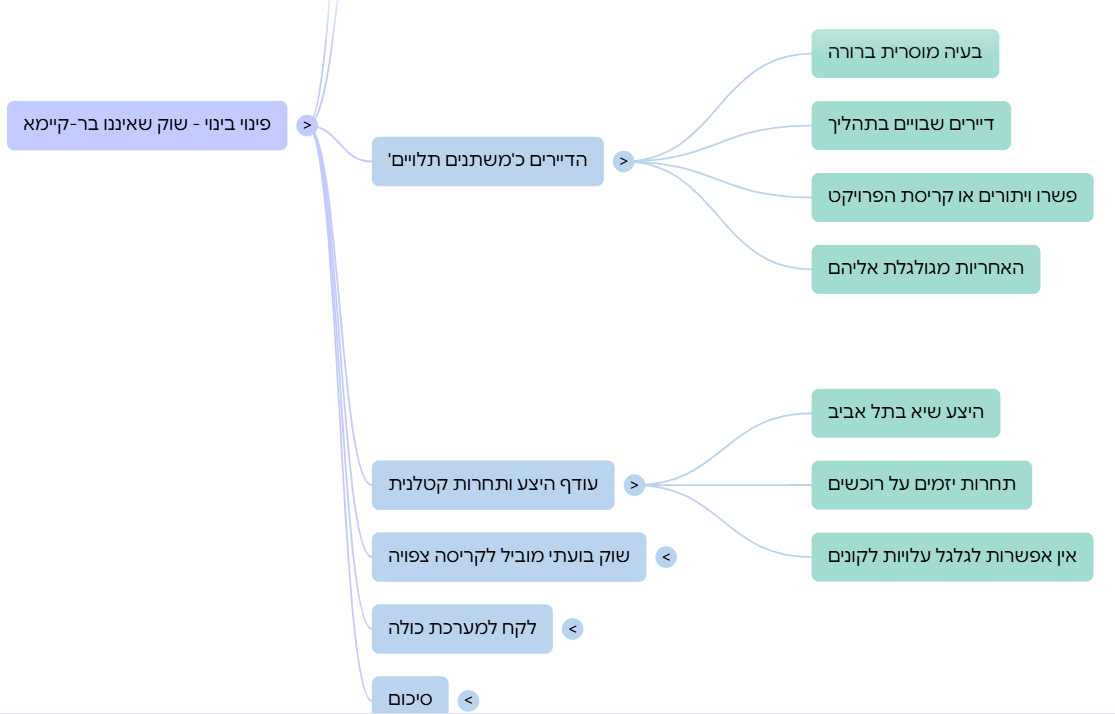
הדיירים כ"משתנים תלויים"

הבעיה המוסרית כאן ברורה. הדיירים, שכבר השקיעו שנים בתהליך – ישיבות, הסכמות, תכניות, חתימות – מוצאים עצמם שבויים. או שהם מתפשרים על דירה קטנה יותר, חניה פחותה או תוספת תשלום, או שהפרויקט קורס. האחריות מתגלגלת אליהם, למרות שמראש לא הם אלה שבנו תחזיות כלכליות מנותקות מהמציאות.

עודף ההיצע ותחרות קטלנית

הכתבה מתמקדת בעיקר בתל אביב – שם ההיצע הגיע לשיא. אפילו באזורים יוקרתיים כמו רובע 4, יזמים נאלצים להתחרות זה בזה על רוכשים. כאשר ההיצע חונק את הביקוש, אין אפשרות "לגלגל" את העלויות אל הקונים. השוק פשוט לא סופג.

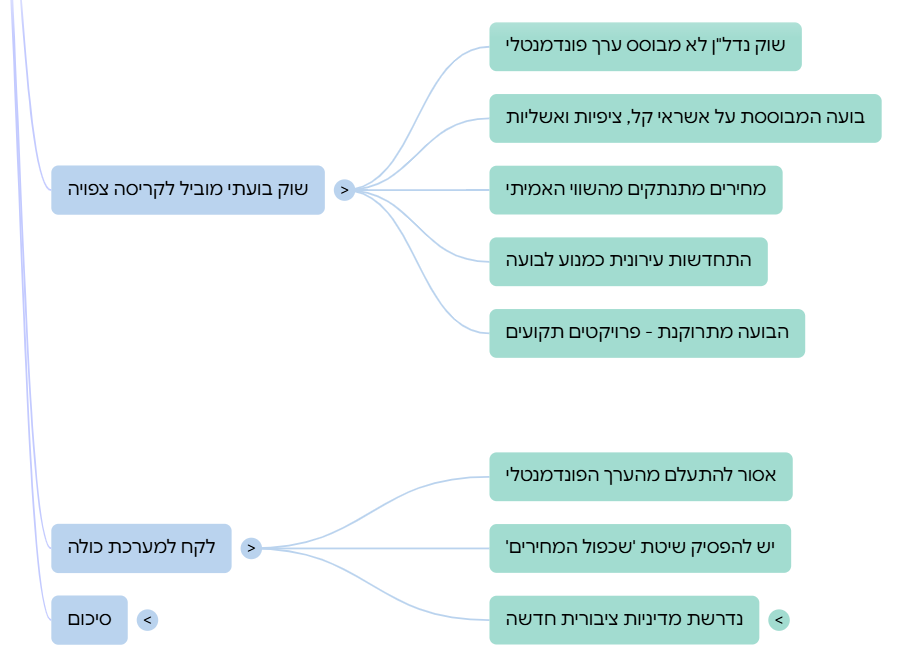
שוק בועתי מוביל לקריסה צפויה

כל אלה הם ביטויים של אותה תופעה עליה אני מתריע כבר שנים: שוק נדל"ן לא מבוסס ערך פונדמנטלי אלא בועה שמבוססת על אשראי קל, ציפיות ואשליות. כאשר המחירים מתנתקים מהשווי האמיתי, הם אולי יכולים להמריא כמה שנים, אבל לבסוף כל התהליך מתנפץ על קרקע המציאות.ההתחדשות העירונית הייתה אמורה להיות מנוע לפתרון מצוקת הדיור, אך בפועל – הפכה לאחד המנועים של הבועה. והיום, כשהבועה מתרוקנת, היא מותירה אחריה לא מעט פרויקטים תקועים, דיירים מאוכזבים ויזמים במבוי סתום.

לקח למערכת כולה

  1. אסור להתעלם מהערך הפונדמנטלי – הכנסות משכירות, שיעורי היוון ריאליים, ריבית סבירה. בלי זה, אין שוק בר קיימא.
  2. יש להפסיק את שיטת "שכפול המחירים" – הערכות שנשענות על עסקאות שיא אינן כלכלה, אלא מתכון לקטסטרופה.
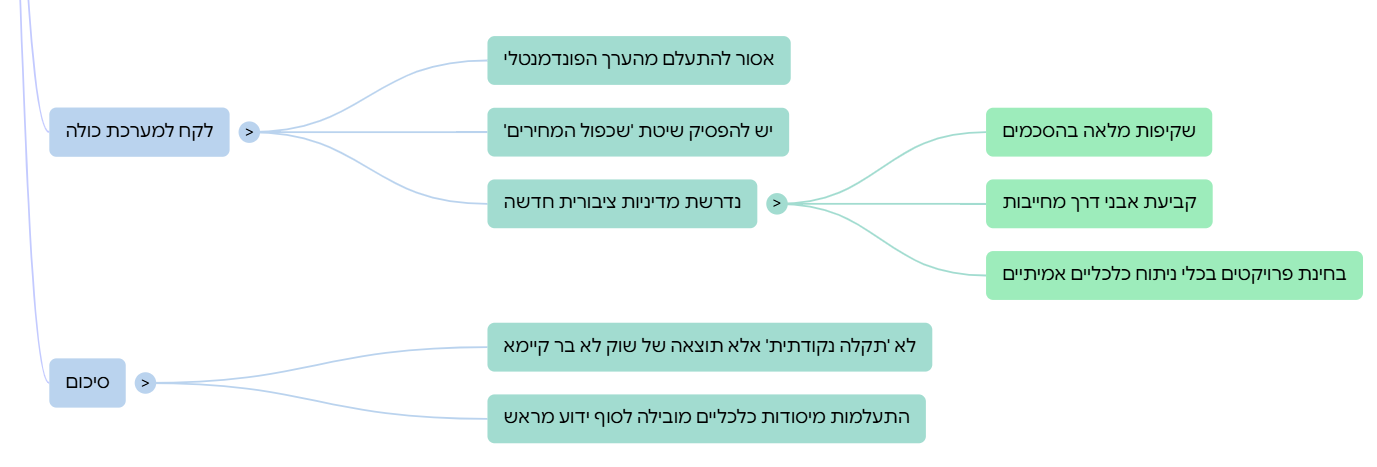
  3. נדרשת מדיניות ציבורית חדשה – שקיפות מלאה בהסכמים, קביעת אבני דרך מחייבות, ובחינת פרויקטים בכלי ניתוח כלכליים אמיתיים, לא רק חלומות אקסל.

סיכום

מה שאנחנו רואים עכשיו הוא לא "תקלה נקודתית" אלא תוצאה ישירה של שוק לא בר־קיימא. יזמים ודיירים כאחד נגררים למציאות שבה ההבטחות לא מתממשות. המסקנה ברורה: כאשר מתעלמים מהיסודות הכלכליים לטובת מחירי בועה – הסוף ידוע מראש.


חלום התמ"א מתנפץ: למה הקבלנים מבטלים הסכמים עם דיירים?

18Aug

מחקר עומק של ג'מיני: ניתוח השקעות המוסדיים בחברות בנייה למגורים בישראל

Gemini דו"ח מומחה: ניתוח השקעות המוסדיים בחברות בנייה למגורים בישראל

סיכום מנהלים

הדו"ח הנוכחי נועד לנתח לעומק את תופעת השקעות הגופים המוסדיים באג"ח של חברות בנייה למגורים בישראל, תוך התייחסות לשאלות הנוקבות שהועלו בבקשה: האם מדובר בצעד כלכלי רציונלי או בחילוץ של בעלי הון, והאם קיימת עילה לתביעה משפטית. הממצאים המרכזיים מצביעים על כך שההשקעות המוסדיות אכן נובעות מרציונל פיננסי ברור, אם כי הן מגלמות סיכונים מורכבים. במקום פעולת "חילוץ אידיוטים" כפי שנדמה, מדובר בהליך מובנה של העברת סיכון מהמערכת הבנקאית אל שוק ההון המקומי, ובאופן עקיף אל חוסכי הפנסיה. הסיכון המערכתי, שבעבר התרכז במאזני הבנקים, מתפזר כעת על פני בסיס רחב יותר של חוסכים. מבחינה משפטית, הגשת תביעה נגד מוסדיים על רקע הפסדי השקעה צפויה להיתקל בקשיים משמעותיים, שכן החוק מעניק למנהלי השקעות שיקול דעת נרחב. עם זאת, הדבר אינו שולל לחלוטין אחריות משפטית במקרים של הפרת חובות נאמנות או זהירות קיצוניות.

1. תמונת מצב עדכנית של שוק הנדל"ן למגורים בישראל: פרדוקס הסתירה המאקרו-כלכלית

הבנת השקעות המוסדיים בחברות בנייה למגורים דורשת תחילה בחינה יסודית של נתוני השוק העכשוויים, המציגים תמונה מורכבת של חוסר ודאות וסתירות כלכליות.

1.1. נתונים כמותיים: מלאי, מכירות ומחירים

נתוני השוק האחרונים, כפי שמשתקפים בדוחות הלשכה המרכזית לסטטיסטיקה (למ"ס), מציגים תמונה מבלבלת למשקיע שאינו מתוחכם. בסוף שנת 2024, נתוני הלמ"ס הצביעו על מלאי שיא של כ-76 אלף דירות לא מכורות, נתון המהווה עלייה דרמטית של 48.5% לעומת סוף שנת 2022. הנתונים מצביעים על ירידה חודשית מינורית במלאי בינואר 2024, אך עדיין נשמר שיא המלאי. עובדה זו, יחד עם זמן מכירה ממוצע של 23 חודשים בקצב הנוכחי, מצביעה על לחץ תזרימי חמור על קבלנים.   במקביל למלאי הגדול, נתוני המכירות מציגים לכאורה אופטימיות. בשנת 2024 נמכרו כ-101 אלף דירות, נתון המהווה עלייה משמעותית של 65.1% לעומת שנת 2023, אם כי עדיין נמוך במקצת מ-2022. גם בינואר 2024 נרשמה עלייה במכירות, שהגיעו להיקף הגבוה ביותר מאז יולי 2022.   הסתירה הגדולה ביותר מתגלה בנתוני המחירים. בעוד שהיגיון פשוט מורה כי מלאי גדול אמור להוביל לירידת מחירים, מדדי הדיור הכלליים מציגים מגמה הפוכה. בשנת 2024 עלו מחירי הדיור ב-7.7% , ובמדד פברואר-מרץ 2025 נרשמה עלייה שנתית של 6.4%. עלייה זו אינה אחידה: בעוד במחוז המרכז נרשמה ירידה של 4.3%, במחוזות ירושלים והצפון נרשמו עליות דו-ספרתיות.   הפרדוקס הכלכלי הזה אינו סתירה מקרית, אלא בבואה של מאזן כוחות חריג. חברות בנייה ציבוריות, אשר נסחרות בבורסה, נמנעות מהורדת מחירים דרמטית מחשש לפגיעה בשווי המניה ובדוחות הפיננסיים. במקביל, עלויות התשומה לבנייה עלו ב-6% ב-12 החודשים האחרונים , מה שמקשה על קבלנים להוזיל דירות מבלי להפסיד. מכאן שהמחירים הגבוהים הם פועל יוצא של עלויות הבנייה וציפיות הקבלנים, ולאו דווקא שיקוף של ביקושים חזקים.  

טבלה: מגמות סותרות בשוק הנדל"ן הישראלי (2024-2025)

נתון כלכלי
ערך
משמעות
מקורות
מלאי דירות לא מכורות (דצמ' 24')
כ-76,000
מלאי שיא. מעיד על חולשה בביקושים ולחץ על קבלנים.

זמן מכירה ממוצע (קצב נוכחי)
23 חודשים
חוסר נזילות לקבלנים.

עליית מחירי דיור (2024)
7.7%
סתירה לכאורה למלאי הדירות. המחירים הגבוהים משקפים עלויות וחשש מהפחתת שווי חברה.

ירידת מחירים במחוז המרכז
4.3%
אי-אחידות בשוק.

עליית מחירי תשומה לבנייה
6.0% (פבר' 25')
קושי לקבלנים להוריד מחירים.


1.2. סביבת האשראי והמימון: המנוע שהתקלקל

הגורם המרכזי למשבר הנזילות של הקבלנים הוא הידוק תנאי האשראי מצד המערכת הבנקאית. בנק ישראל, מחשש לסיכון מערכתי המתפתח בשוק הנדל"ן, נקט בצעדים דרמטיים. בנק ישראל הטיל מגבלות על הלוואות "בלון" ו"10-90", והגביל את שיעורן ל-10% מסך ההלוואות החודשיות למגורים. הוראות אלה נועדו להפחית את ריכוז הסיכון במאזני הבנקים, שהפכו חשופים יתר על המידה לשוק הנדל"ן. בהתאם להנחיות, הבנקים נדרשו להגדיל את ההפרשות להפסדי אשראי, מה שמייקר עוד יותר את האשראי הקיים.   מגבלות האשראי הבנקאי, יחד עם מחסור של כ-30 אלף עובדי בנייה , יצרו מצב בו הקבלנים, שבעבר התבססו על מימון בנקאי זמין וזול יחסית, מצאו עצמם מול ואקום מימוני חמור. ה"התקלקלות" של מנוע המימון המסורתי יצרה את התנאים לכניסת שחקנים פיננסיים חדשים לשוק.   

2. ניתוח השקעות המוסדיים: בין רציונל פיננסי לחיפוש אחר תשואה

במצב שבו המערכת הבנקאית מגבילה את חשיפתה, חברות הבנייה הציבוריות נאלצות לחפש מקורות מימון חלופיים כדי להחזיר חובות, להשלים פרויקטים קיימים ולשמור על רווחיות.

2.1. המעבר מאשראי בנקאי למימון חברות באמצעות אג"ח

הידוק האשראי הבנקאי דחף את הקבלנים בראש ובראשונה לשוק ההון. היקף הנפקות האג"ח הקונצרני מצד הסקטור העסקי גדל משמעותית בשנים 2023-2024. דוגמה לכך היא חברת "בית וגג", אשר גייסה כ-105 מיליון שקלים בהנפקה עם ביקושים גבוהים מצד גופים מוסדיים מובילים. מדובר בהוכחה ישירה שהמוסדיים נכנסו למשבצת שהבנקים הותירו ריקה.   בנוסף להנפקות אג"ח ישירות, המוסדיים החלו להשקיע בקרנות חוב חוץ-בנקאיות דוגמת "יסודות" או "פנינסולה". קרן "מגן ישראל" של קבוצת הראל היא דוגמה לכך, המאפשרת למשקיעים מוסדיים להעמיד אשראי ליזמים בפרויקטי בנייה. קרנות אלה מציעות יתרונות לקבלנים, כמו קיצור הליכים בירוקרטיים וגמישות תפעולית, אף על פי שהן לרוב יקרות יותר.   

2.2. האם השקעה "רציונלית"?

בניגוד לתפיסה הפופולרית, השקעת המוסדיים באג"ח של חברות בנייה אינה בהכרח פעולה חסרת היגיון. מבחינת מנהלי ההשקעות, מדובר באסטרטגיה פיננסית מנומקת היטב. מנהלי ההשקעות נדרשים לייצר תשואה עבור חוסכי הפנסיה וקופות הגמל, ובסביבת ריבית גבוהה, אג"ח קונצרני בתשואה אטרקטיבית (כמו הריבית בשיעור 5.68% שבה גייסה "בית וגג" ) מהווה כלי יעיל להשגת מטרה זו.   יתר על כן, השקעה בנדל"ן נחשבת לאפיק פיזור סיכונים קלאסי. לנכסי נדל"ן יש מתאם נמוך לשוקי ההון הסחירים, והם יכולים לספק הגנה מפני אינפלציה. המוסדיים, בניגוד למשקיע הפרטי, מנהלים תיק השקעות רחב ומגוון ובעלי יכולת לפזר את הסיכון על פני מגוון רחב של אגרות חוב וסדרות. הם מחזיקים בצוותי מחקר מקצועיים וייעודיים שיכולים לבצע בדיקות עומק ולנתח את כדאיות ההשקעה בצורה יסודית יותר מהמשקיע הקמעונאי. הראל, למשל, מחזיקה בפורטפוליו נדל"ן של כ-17 מיליארד שקל ובעלת ניסיון של עשרות שנים בתחום.   ההתנהלות זו של המוסדיים אינה "חילוץ אידיוטים" אלא ניצול מחושב של הזדמנות שנוצרה. בעוד שהמשקיע הפרטי נסוג מהשוק מתוך חשש מהיצע הדירות העצום, המוסדי, המנהל חיסכון לטווח ארוך של 20-30 שנה, מזהה תקופה של חולשה כהזדמנות להשיג תשואה עודפת. מעבר לכך, על ידי הזרמת חמצן תזרימי לקבלנים, המוסדיים מאפשרים לחברות הבנייה להימנע ממכירת דירות בהפסד ומהורדת מחירים דרמטית. כך, הם תומכים בעקיפין בייצוב רמות המחירים הגבוהות הקיימות, תוך שהם משפרים את פרופיל הסיכון של החוב שהם עצמם רוכשים.

טבלה: אפשרויות מימון ותשואות: בנקים מול מוסדיים וחברות חוץ-בנקאיות

מאפיין
בנקים
גופים מוסדיים
חברות חוץ-בנקאיות (קרנות חוב)
רגולציה
כפופים לפיקוח הדוק של בנק ישראל.
כפופים לפיקוח רשות שוק ההון.
נתונים לפיקוח הדוק פחות, גמישים יותר.
תנאי אשראי
נחשבים למשמעותיים, כריות הון גבוהות.
תנאים אטרקטיביים יותר.
קפדניים אך גמישים, לרוב יקרים יותר.
סוגי השקעה
אשראי לפרויקט, משכנתאות.
רכישת אג"ח חברות בנייה, השקעה בקרנות חוב.
הלוואות גישור, השלמת הון עצמי.
יתרונות
מחיר אשראי תחרותי.
פיזור סיכון, פוטנציאל תשואה גבוהה.
גמישות, מהירות וקיצור תהליכים.
חסרונות
סובלים מריכוז סיכונים, נתונים להנחיות רגולטוריות נוקשות.
חשיפה לסיכון כשל יזמים.
לרוב יקרים יותר, ללא ליווי סגור (במקרים מסויימים).

3. תזת ה"חילוץ": קשרים פיננסיים וסיכון מערכתי

טענת המשתמש כי המוסדיים "מצילים את הבנקים המצילים את הקבלנים על חשבון הפנסיה שלנו" אינה מוטעית, אלא מפשטת מנגנון פיננסי מורכב של העברת סיכון.

3.1. מנגנון העברת הסיכון: מהבנקים לציבור

המערכת הפיננסית מגיבה באופן עקבי לסיכונים שהיא מזהה. בנק ישראל, בדוח היציבות הפיננסית למחצית השנייה של 2024, הכיר אמנם בסיכון אך הצביע על עמידות גבוהה של המערכת הפיננסית בישראל. עמידות זו הושגה בחלקה בזכות דרישת בנק ישראל מהבנקים להתמגן על ידי הגדלת כריות ההון והפחתת החשיפה לאשראי בסיכון גבוה. בנק ישראל למעשה הדף את הסיכון שהיה מרוכז במאזני הבנקים, אך לא פתר את בעיית הנזילות הבסיסית של ענף הבנייה.   ואקום המימון שנוצר הוא זה ש"נאסף" על ידי המוסדיים. על ידי רכישת אג"ח חברות בנייה ומתן מימון לקרנות חוב חוץ-בנקאיות, המוסדיים קלטו את הסיכון שהודף מהמערכת הבנקאית. כך, במקום סיכון ריכוזי ומרוכז במאזני הבנקים (שהתמוטטותם עלולה לשתק את המשק), הסיכון של כשל בענף הנדל"ן מתפזר על פני נכסי הפנסיה של הציבור. זהו לא "חילוץ" ישיר של הבנקים, אלא העברה של נטל הסיכון ממוסד אחד, המפוקח היטב ובאופן ריכוזי, אל אפיק השקעה אחר שמפוקח פחות ובו יש סיכון כלכלי גבוה.   

3.2. על חשבון הפנסיה שלנו?

היקף הנכסים המנוהלים על ידי הגופים המוסדיים בישראל עצום, ומסתכם בכ-2.59 טריליון ש"ח נכון לשנת 2023. השקעות אלטרנטיביות, הכוללות השקעות בנדל"ן, מהוות חלק גדל והולך מתיק זה. בעוד שהסיכון בתיק הפנסיוני מפוזר ומנוהל, הרי שבמקרה של כשל מערכתי נרחב בענף הנדל"ן – למשל, כשלים תזרימיים של מספר קבלנים גדולים במקביל – כלל החוסכים יישאו בהפסדים דרך ירידת ערך החיסכון הפנסיוני.   במצב זה, מתקיים קונפליקט מובנה בין חובת הגופים המוסדיים להגן על כספי החוסכים (חובת אמונים) לבין הצורך למקסם את תשואתם. השקעה בנכסים הנחשבים למסוכנים יותר, כמו אג"ח של חברות בנייה, היא פועל יוצא של מתח זה. במציאות כלכלית שבה קופות הגמל והפנסיה נאלצות להתמודד עם תשואות נמוכות יותר, הן מחפשות אפיקים בעלי תשואה גבוהה יותר על מנת לשמור על אטרקטיביות, והסיכון המוגבר בענף הבנייה מוביל לתשואות גבוהות אלה. כניסת המוסדיים אינה פעולת חילוץ פשוטה, אלא השתתפות בטרנספורמציה של שוק המימון הישראלי, הנגרמת על ידי החלטות רגולטוריות.

4. היבטים משפטיים: חובת הנאמנות והזהירות של המוסדיים והיכולת לתבוע

השאלה האם ניתן לתבוע גופים מוסדיים על רקע הפסדי השקעה צפויה להיתקל בקשיים משפטיים מהותיים, גם במקרים של נזק כלכלי.

4.1. חובות נושאי המשרה בגופים המוסדיים

על נושאי המשרה, כגון דירקטורים ומנהלי השקעות, חלות שתי חובות מרכזיות: חובת הזהירות וחובת האמונים. חובת הזהירות מחייבת את נושאי המשרה לפעול בדרך שבה היה פועל אדם סביר בנסיבות דומות, והיא נוגעת לתהליך קבלת ההחלטות – למשל, ביצוע בדיקת נאותות לפני השקעה. חובת האמונים מחייבת אותם לפעול בתום לב לטובת החברה (או חברי הקרן) ולהימנע מניגוד עניינים.   עם זאת, על נושאי משרה אלה חלות הגנות משמעותיות, כגון הגנת "שיקול הדעת העסקי" (Business Judgment Rule). הגנה זו קובעת כי בית המשפט לא יתערב בשיקול דעת עסקי של מנהל, אלא אם הוכח כי פעל בחוסר תום לב, ברשלנות חמורה, או בלא תשתית מידע סבירה. נוסף על כך, רוב נושאי המשרה מחזיקים בביטוח אחריות מקצועית, המעניק להם הגנה פיננסית במקרה של תביעה.   

4.2. האם קיימת עילה לתביעה על רקע השקעות "חסרות סבירות כלכלית קיצונית"?

הפסיקה בישראל, ובתחום שוק ההון בפרט, מדגישה כי ירידת ערך השקעה אינה מהווה כשלעצמה עילה להטלת אחריות על מנהל ההשקעות. הנטל על התובע הוא להוכיח שההפסד נגרם כתוצאה מהפרת חובה, ולא מהשקעה גרועה. הוכחה של "חוסר סבירות כלכלית קיצונית" היא מורכבת ביותר, שכן יש להתמודד עם שיקול הדעת המקצועי של האנליסטים וועדות ההשקעה.   על מנת שתביעה תצליח, יש להוכיח אחת משתי עילות:

  1. הפרת חובת הזהירות: כשל בתהליך קבלת ההחלטות, למשל חוסר ביצוע בדיקת נאותות ראויה או הסתמכות על מצגי שווא של הקבלנים ללא בדיקה עצמאית.   
  2. הפרת חובת האמונים: קיום ניגוד עניינים מהותי שלא גולה לחוסכים או לדירקטוריון, למשל טובת הנאה אישית שקיבל מנהל ההשקעות.   

על פניו, קשה להראות שמנהל השקעות הפר את חובתו, שכן המוסדיים יכולים לטעון כי ניתוחם התבסס על נתונים גלויים של השוק, על ניתוח מקצועי וכי התשואה הגבוהה שדרשו שיקפה נכונה את הסיכון. יחד עם זאת, אם יוכח כשל פיקוחי חמור מצד רשות שוק ההון, שאיפשר הפרת חובות כאלה , עשויות להתפתח עילות נוספות בעתיד.  

טבלה: המסגרת המשפטית להטלת אחריות על מוסדיים

חובה חוקית
הגדרה
מבחן משפטי
דוגמאות להפרה
הגנות לנושאי משרה
חובת הזהירות
פעולה סבירה של אדם בנסיבות דומות.
שיקול הדעת העסקי.
רשלנות חמורה, חוסר בדיקת נאותות, הסתמכות על מצגי שווא ללא בדיקה עצמאית.
ביטוח, שיפוי.
חובת האמונים
פעולה בתום לב לטובת החברה, הימנעות מניגוד עניינים.
חוסר תום לב, ניגוד עניינים.
קבלת טובת הנאה אישית מההשקעה, פעולה לטובת בעל השליטה על חשבון הקופה.
ביטוח (בתום לב), שיפוי.

5. סיכום ומסקנות

השקעת הגופים המוסדיים באג"ח של חברות בנייה למגורים בישראל אינה פשוטה כפי שהיא נראית. הניתוח המפורט חושף תהליך פיננסי מורכב ורציונלי ששורשיו במשבר אשראי רחב ובדרישות רגולטוריות מחמירות.

5.1. אבחון הבעיה: רציונליות מול סיכון מערכתי

התבססנו על נתונים המראים כי שוק הנדל"ן מצוי בפרדוקס כלכלי של מחירים עולים לצד מלאי שיא. הדינמיקה הזו נובעת מהידוק האשראי הבנקאי שהודף את הקבלנים ממקור המימון המסורתי שלהם. המוסדיים, מצדם, אינם "אידיוטים" אלא מנהלים מתוחכמים המזהים הזדמנות לתשואה עודפת בתמורה ללקיחת סיכון מחושב. בכך, הם ממלאים חלל פיננסי שנוצר ומונעים נפילת מחירים חדה.   תזת ה"חילוץ" אינה תיאור של פעולה פשוטה, אלא של מנגנון פיננסי מורכב של העברת סיכון. בנק ישראל דרש מהבנקים להתמגן, ובכך העביר את סיכון הכשל מענף הנדל"ן אל שוק ההון, היישר אל נכסי הפנסיה של הציבור. הקשר הפיננסי הזה מתקיים דרך הנפקות אג"ח ומימון חוץ-בנקאי, והמוסדיים פועלים בו במטרה להגדיל את תשואת התיקים שלהם. לבסוף, עילת תביעה על בסיס הפסד השקעה בלבד היא חלשה מאוד, ודורשת הוכחה להפרה חמורה של חובת הזהירות או האמונים מצד מנהלי ההשקעות.   

5.2. המלצות ולקחים לאזרח/משקיע

  • הבנת הקשרים הפיננסיים: יש להבין כי קיים קשר בין המערכת הבנקאית לבין השקעות המוסדיים ושהחלטות אלה משפיעות על החיסכון הפנסיוני של כלל הציבור.
  • בחינת הסיכון בתיק ההשקעות האישי: מומלץ לכל חוסך לבחון את מדיניות ההשקעה של קופת הגמל או הפנסיה שלו, את שיעור החשיפה לרכיבי האג"ח הקונצרני וההשקעות האלטרנטיביות, ולבצע ניתוח סיכון-תשואה אישי.   
  • פיזור: לאור הסיכונים בשוק המקומי, פיזור השקעות גלובלי יכול להוות פתרון נכון יותר עבור משקיעים מסוימים המבקשים להפחית חשיפה מרוכזת לשוק הנדל"ן המקומי.   
  • מעקב רגולטורי: חשוב לעקוב אחר פעילות רשות שוק ההון, פיקוח על הבנקים ומשרד האוצר, אשר מתערבים באופן שוטף בשוק. חוסר אכיפה של הרגולטורים עלול להעלות את הסיכון הפוטנציאלי לחוסכים.  

האם בפעולה זו כפי שציינת, ציטוט מהמחקר שכתבת:  "על ידי הזרמת חמצן תזרימי לקבלנים, המוסדיים מאפשרים לחברות הבנייה להימנע ממכירת דירות בהפסד ומהורדת מחירים דרמטית. כך, הם תומכים בעקיפין בייצוב רמות המחירים הגבוהות הקיימות, תוך שהם משפרים את פרופיל הסיכון של החוב שהם עצמם רוכשים." אפשר לראות פעולה של ויסות מחירים או סוג של מניפולציה?

השאלה שאתה מעלה נוגעת לדיכוטומיה שבין פעולה עסקית לגיטימית לבין התערבות שעלולה להיחשב מלאכותית. מניתוח שוק הנדל"ן ניתן להסביר את ההבחנה באופן הבא:

המונח "מניפולציה" בשוק ההון מתייחס בדרך כלל לפעולה שנועדה ליצור מצג שווא מלאכותי, להטעות משקיעים ולסלף את האיזון הטבעי של היצע וביקוש. הרצת מניות, למשל, היא פעולה שנועדה להעלות את מחיר המניה במטרה לרמות. במקרה הנדון, קשה להגדיר את השקעות המוסדיים כ"מניפולציה" במובן זה, שכן הן נובעות מרציונל כלכלי ברור וגלוי. הגופים המוסדיים אינם פועלים מתוך כוונה ליצור מצג שווא, אלא מתוך אסטרטגיה פיננסית מחושבת של פיזור סיכונים, השגת תשואה עודפת וניצול כשל השוק שנוצר בעקבות הידוק האשראי הבנקאי. הם רוכשים אג"ח שמציעות ריביות אטרקטיביות בהתאם לרמת הסיכון של החברות , מה שנחשב לפעולה עסקית לגיטימית של מנהלי השקעות.   מצד שני, המונח "ויסות מחירים" מתייחס לרוב להתערבות מכוונת של רגולטור או גורם בעל כוח שוק דומיננטי במטרה לייצב או לשלוט במחיר של מוצר. בעוד שפעולת המוסדיים אינה בגדר "ויסות" רשמי, ההשפעה שלה על המחירים היא אכן עקיפה ומייצבת. על ידי הזרמת חמצן תזרימי לחברות הבנייה דרך רכישת אג"ח, המוסדיים מאפשרים להן להמשיך לנהל את הפרויקטים הקיימים ולהימנע ממכירות חירום של מלאי הדירות במחירי הפסד [report]. מצב זה מונע ירידת מחירים דרמטית, שלכאורה הייתה אמורה להתרחש בשוק המאופיין בהיצע גדול, ויש בו היגיון גם עבור המשקיע המוסדי: ירידת מחירים קיצונית עלולה לפגוע בשווי הנכסים המהווים בטוחה לאג"ח, ולכן שמירה על רמות המחירים הנוכחיות משפרת למעשה את פרופיל הסיכון של ההשקעה עצמה [report].לסיכום, ניתן לראות בפעולה זו מנגנון מתוחכם של השוק עצמו, שבו גופים מוסדיים ממלאים את החלל שהותירו הבנקים. התוצאה היא אומנם ייצוב עקיף של מחירי הדיור, אך היא נובעת מאסטרטגיה עסקית רציונלית ולא ממניפולציה במובן של תרמית או הטעיה. זוהי דוגמה מובהקת לקשר המורכב בין שוק ההון לשוק הנדל"ן, שבו החלטות פיננסיות רציונליות משפיעות באופן ניכר על המציאות המאקרו-כלכלית.

משבר או הזדמנות? צלילה לעומק שוק הנדל"ן וההשקעות המוסדיות

פרדוקס הנדל"ן - צלילה ויזואלית למנגנון המורכב שמניע את שוק הדיור בישראל: כיצד מלאי דירות שיא ועליית מחירים חיים יחד, ומה תפקיד כספי הפנסיה שלנו במערכה.

18Aug

האם הגופים המוסדיים מצילים את שוק הנדל"ן או מסכנים את כספי החוסכים? בזמן שמכירות הדירות קורסות, מלאי הדירות מגיע לשיא, והמחירים מתחילים לרדת – המוסדיים נכנסים ורוכשים אג"ח של חברות בנייה למגורים. האם זו השקעה חכמה שמנצלת הזדמנות או מהלך חסר סבירות כלכלית שמעביר את הסיכון לפנסיות ולחסכונות הציבור? ניתוח מעמיק של הסוגיה חושף את ההשלכות הכלכליות, המשפטיות והחברתיות – ואת השאלה האם הרגולטור צריך להתערב לפני שהציבור משלם את המחיר.

כשקראתי את הכתבה הזו היום (18.8.2025) בכלכליסט: שלוש חברות נדל"ן למגורים נערכות להנפקה בשווי של כמיליארד שקל כל אחת שתיים מהחברות, אלמוג כ.ד.א.י ויובלים, הן חברות אג"ח מדווחות. השלישית, קטה גרופ, מעוניינת להיכנס לשוק ההון בשלבים. היא מכינה תשקיף ומתכננת לגייס אג"ח ב־200 מיליון שקל, ובהמשך תלך להנפקת מניות

כל מה שחשבתי היה שבשעה שהם לא מצליחים למכור דירות הם מגייסים אג"ח מהציבור. ההון שומר על עצמו. התגובה שלי הייתה: כשלא נכנס כבר כסף ממכירת דירות כי נגמרו האידיוטים שקונים, אז מוכרים אג"ח והמוסדיים האידיוטים קונים.

מה קורה כאן ?

החלטתי לנתח את הנושא הזה עם כמה כלי בינה מלאכותית. העליתי את הכתבה לכלי הבינה המלאכותית יחד עם פרומפט זה:

 https://www.calcalist.co.il/market/article/hkbdl3kkeg
אתה אנליסט נדלן ואנליסט שוק ההון.אתה בקיא ומכיר היטב את שוק הנדלן במה שמתרחש בו כרגע, צניחה דרמטית במכירות, מלאי אדיר של קבלנים מעל 81 אלף, 200 אלף דירות בבנייה, ובנוסף ירידות מחירים. ננתח את העניין הזה של כניסת המוסדיים ברכישת אגח של חברות בנייה למגורים האם היא רציונלית או האם זה תמיכה כי כשנגמרו האידיוטים שקונים דירות אז המוסדיים האידיוטים נכנסים ורוכשים אגח לדירות מגורים שתיים האם את ההפסדים האלה ניתן גם יהיה לתבוע מהמוסדיים שבנקודת הזמן הזאת מבצעים עסקאות בעלות חוסר סבירות כלכלי קיצוני ננתח לי את הסוגיה הזאת כאנליסט וכתוב לי על כך בלוג מסודר.

להלן תוצאות הניתוח של כלי הבינה שניתחו את הנושא עם סיכום מעניין ומסקנות:


Gpt כשהמוסדיים נכנסים לאג"ח נדל"ן: השקעה רציונלית או הימור מסוכן?

מבוא

שוק הנדל"ן הישראלי מצוי במשבר חריף: המכירות צונחות, מלאי הדירות בידי הקבלנים חוצה את רף ה־81 אלף, כ־200 אלף דירות נוספות בבנייה, ומחירי הדירות כבר במגמת ירידה. במצב כזה, שבו המשקיעים הפרטיים נסוגים, נכנסים לתמונה הגופים המוסדיים – ורוכשים איגרות חוב של חברות בנייה למגורים.

השאלה היא: האם מדובר במהלך רציונלי שנועד לנצל הזדמנות, או ב"הזרמת חמצן מלאכותי" לענף שנמצא על סף קריסה?


היתרונות לכאורה ברכישת אג"ח של חברות בנייה

  1. תשואות אטרקטיביות – איגרות החוב מונפקות בריביות גבוהות, מה שמפתה מוסדיים המחפשים תשואה לעומת אלטרנטיבות סולידיות.
  2. מינוף כושר הפיקוח – מוסדיים נהנים מגישה למידע פיננסי מפורט, דירוגי אשראי, ולעיתים גם יכולת השפעה על ניהול החברות.
  3. פיזור סיכונים – אג"ח לרוב מגובה בפורטפוליו רחב של פרויקטים ולא בנכס יחיד, מה שעשוי להפחית סיכון נקודתי.

הבעיות והסכנות

  1. חוסר סבירות כלכלית – השקעה בחברות שמחזיקות מלאי עתק, בעוד שוק המכירות קפוא, משמעה הימור על שיקום מהיר שאינו מגובה בנתונים.
  2. הערכת סיכון לקויה – דירוגי האשראי עלולים שלא לשקף את גודל המשבר. מוסדיים עלולים ליפול לאותה מלכודת בה הציבור נפל – האמונה שהמחירים "תמיד עולים".
  3. העברת הסיכון לציבור החוסכים – הכסף שמושקע באג"ח של חברות הבנייה אינו של המוסדיים עצמם, אלא של החוסכים לפנסיה, לקרנות ההשתלמות ולקופות הגמל. במילים אחרות: הציבור הופך לשותף לא מודע במימון הבועה.

האם ניתן לתבוע מוסדיים על הפסדים?

במישור המשפטי, האחריות של מוסדיים מוגבלת. הם פועלים על פי חובת זהירות כללית ונדרשים להציג שיקול דעת סביר.

  • כן ניתן: אם הוכח שנעשו השקעות תחת מצגי שווא, הטעיה או הפרת חובת נאמנות.
  • לא ניתן: לתבוע רק משום שההשקעה נראית "לא רציונלית". בתי המשפט לא נוטים להתערב בשיקול דעת עסקי אלא אם מדובר ברשלנות חמורה או תרמית.

סיכום ומסקנות

כניסת המוסדיים לשוק אג"ח הנדל"ן מעלה שאלות קשות:

  • האם מדובר בהשקעה מחושבת המנצלת את חולשת השוק כדי לייצר תשואות גבוהות?
  • או שמא זוהי פעולה שמטרתה לדחות את הקץ, להזרים הון לענף הנדל"ן הקורס, ולשמר את אשליית היציבות?

בפועל, התשובה כנראה נמצאת באמצע: המוסדיים רואים באג"ח הזדמנות קצר טווח, אך בפועל הם הופכים לשחקן שמתחזק את הבועה ומעביר את הסיכון לציבור הרחב.

כך או כך – האחריות על הרגולטורים גדולה מתמיד: להבטיח שהשקעות כספי החוסכים ינוהלו בזהירות, ולא יהפכו ל"דלק האחרון" של בועת הנדל"ן.


Perplexity ניתוח כניסת המוסדיים לרכישת אג"ח חברות בנייה – רציונליות או "תמיכה"?

בשוק הנדל"ן הישראלי של 2025, אנו עדים לשינוי דרמטי: ירידה חדה במכירות, מלאי שיא של דירות לא מכורות (81,000 יחידות) ולמעלה מ-200,000 דירות בבנייה. ירידות המחירים מורגשות, והציבור מאופיין בחוסר נכונות לרכוש דירות במחירים ובהתניות המסורתיות.calcalist

מהות העסקה – רכישת אג"ח בידי מוסדיים

לאחרונה נכנסו גופים מוסדיים – קרנות פנסיה, חברות ביטוח וכדומה – לרכישת אג"ח של חברות יזמות נדל"ן, בעיקר למגורים. ישנן שלוש חברות גדולות – אלמוג כ.ד.א.י, יובלים וקטה גרופ – הנערכות לגיוס הון באג"ח ובמניות, לעיתים בשווי של כמיליארד שקל כל אחת. מוסדיים כבר רכשו אג"ח של אלמוג ויובלים בסכומים מהותיים.calcalist

הרקע – השוק והמלאים

בהסתכלות עכשווית, מצב השוק הוא קריטי:

  • צניחה דרמטית במכירות: ירידה של 46% במכירות דירות חדשות בשנה החולפת בלבד.calcalist
  • מלאי אדיר ובנייה כה רבה שלא ברור אם יש להן ביקוש בטווח הנגלה לעין.
  • מחירים יורדים; העלויות למימון עבור היזמים עולות בעקבות ריבית גבוהה וחוסר גמישות בנק ישראל במדיניות האשראי לדירות.calcalist

האם הרכישות רציונליות?

כאנליסט שוק ההון והנדל"ן, חשוב להבין את הסיבות, הסיכון, וההיגיון או אי-ההיגיון בהחלטות המוסדיים.

טיעונים בעד:

  • גיוון תיק ההשקעות: מוסדיים מחפשים השקעות לטווח ארוך, מכירים את מחזוריות השוק ומאמינים שבשוק הנדל"ן, למרות המיתון, יש סיכוי לתשואה טובה בטווח ארוך.
  • אשראי יקר יותר: חברות הבנייה מתקשות לקבל מימון בנקאי רגיל, ולכן האג"ח – למרות שהריבית גבוהה – מהווה פתרון מימון קריטי.
  • שוק מתאושש בעתיד: חלק מהמשקיעים מעריכים שקצה המגמות השליליות יוביל לשיקום ולקפיצה במחירים שתשתלם.

טיעונים נגד:

  • סיכון קיצוני: החברות מגייסות חוב בהיקפים אדירים, אך אין להן ודאות הכנסות אמיתית. מלאי הדירות העצום והירידה במכירות מעידים על שוק רווי ומדשדש, ובמקרה של כשל – המוסדיים לא יוכלו להיפרע בקלות מהחוב.calcalist+1
  • סיכון למחזיקי האג"ח: ברגע שהחברות מתקשות בתזרים, המוסדיים – כלומר העמיתים, הציבור – עומדים בפני סיכון חדלות פירעון.
  • שאלת הרציונליות הכלכלית: עסקה הנעשית במצב שוק שבו אין כמעט ביקוש, עלולה להתברר כבלתי סבירה כלכלית.

מוסדיים כ"מפלט אחרון"?

קיימת טענה שהמוסדיים הם "האידיוטים האחרונים" – ברגע שהציבור מפסיק לקנות דירות, התיק שלהם "סופג" את הסיכון באמצעות אג"ח שהחברות לא היו מצליחות להנפיק לגורמים אחרים. בכך, הפעילות המוסדית מהווה במידה מסוימת "תמיכה" – ייצוב מלאכותי של מנגנון המימון, שאם ייכשל תיווצר פגיעה ישירה בציבור.

האם ניתן לתבוע את הפסדי המוסדיים?

על פי ההבנות המשפטיות והפיננסיות בישראל כיום, מוסדיים חבים באחריות ל"נאותות השקעה". ועדות השקעות ומנהלים מחויבים לבדוק סכנות ולקבל החלטות בהתאם למדיניות השקעה סולידית, הבאה בחשבון את מצב השוק, דירוגי הסיכון, התשואות ורמת הנזילות העתידית.

  • מקרים בהם הוכח שהושקעה כספי עמיתים בניגוד לקווים מנחים, או תוך רשלנות ברורה, יכולים להוות עילה לתביעה.
  • יחד עם זאת, משבר בשוק, מחזוריות עסקית וציפייה לתחייה – אינם בהכרח רשלנות; לעיתים השקעה מסוכנת היא לגיטימית בתיק מבוזר, כל עוד בוצעה בדיקות סיכון סבירות.

בשורה התחתונה

רכישת אג"ח חברות מגורים ע"י גופים מוסדיים כיום היא מהלך בעלי סיכון חריג. יש הטוענים שמדובר בתמיכה במשק, ויש המזהירים שמדובר באיוולת פיננסית. הכל יקום וייפול על אופי ניהול הסיכון, מועד הפירעון, יכולת החברות לעמוד בו, ובעיקר – על כושר ויושרה של ועדות ההשקעה.

מה נדרש מהמוסדיים?

  • הגברת דו"חות השקעה שקופים
  • הסברים מפורטים לעמיתים למהלכים חריגים
  • בחינה מחדש של מימון מגזרי נדל"ן, במיוחד בעת מיתון עמוק

הלקח למשקיעים: זהו זמן שבו סולידיות ושמרנות עדיפה פי כמה מהבטחות רווח בשוק קפוא.


Claude כניסת המוסדיים לרכישת אגח חברות בנייה - רציונלית או אירציונלית?

ניתוח מעמיק של אנליסט נדל"ן ושוק הון

תקציר מנהלים

המסקנה העיקרית: המרווחים של האג"ח הקונצרניות השייכות לענף הנדל"ן נמצאים לא רחוק משפל היסטורי. לפי המרווחים שם בכלל אי־אפשר לנחש שיש מלחמה או בעיות כלכליות, בעוד שהסיכונים בענף רק גדלו. הכניסה המסיבית של מוסדיים לאגח חברות הבנייה בעיתוי זה מעוררת שאלות רציניות על רציונליות ההחלטות הפיננסיות.


1. המצב הנוכחי של שוק הנדל"ן הישראלי

צניחה דרמטית במכירות

הנתונים חושפים מציאות קשה:

  • בשוק החופשי נמכרו 1,441 דירות חדשות בלבד - צניחה של 50% בהשוואה ליוני אשתקד
  • בינואר נמכרו רק 2,910 דירות חדשות, צניחה של 53.8% לעומת דצמבר
  • 2023 מסתיימת עם צניחה במכירות ביחס לשנה שקדמה לה

מלאי אדיר של דירות לא מכורות

המספרים מדאיגים:

  • בסוף ינואר 2025, מספר הדירות החדשות שנותרו למכירה עמד על כ־77,650 דירות, עלייה של 2.1% לעומת דצמבר 2024, ו־13.1% לעומת ינואר 2024
  • מלאי הדירות הפנויות שברשות הקבלנים הולך ועולה – והזמן הממוצע למכירתן רק מתארך
  • מדובר בהגדלה נוספת של מלאי הדירות המצביע על קושי במכירתן

200 אלף דירות בבנייה - פצצת זמן תזרימית

השוק עמוס בפרויקטים שנמצאים בשלבי בנייה שונים, כאשר היזמים ממשיכים לשלם על מימון פעילותם בזמן שההכנסות עדיין לא מגיעות.


2. גורמי הלחץ על ענף הבנייה

עליית הריבית וההשפעות הקשות

  • השילוב של מינוף גבוה המאפיין את תחום הבנייה ועליית הריבית המהירה במשק בשנתיים האחרונות הובילו להתייקרות בעלויות המימון של חברות הנדל"ן היזמי
  • חברות הנדל"ן שמבקשות להרחיב את פעילותן, נדרשות כיום לקחת מימון מזנין בריביות גבוהות, שיכולות להגיע ל־12% ואף 14%

מינוף מסוכן

מבדיקת גלובס עולה כי לפחות תריסר חברות יזמיות שהנפיקו אג"ח בתל אביב מציגות שיעור מינוף של יותר מ־70%. מדובר בשיעור גבוה העלול להעיד על רמת סיכון גבוהה יחסית

המחסור בכוח אדם

חסרים בענף הבנייה כ-30 אלף עובדים – כ-10% מכוח האדם בענף לפני המלחמה


3. האם כניסת המוסדיים רציונלית?

הרציונל המוצהר

המוסדיים טוענים למספר יתרונות:

  1. מחירים אטרקטיביים: מבחינתם בשנה־שנתיים הקרובות האטה במכירות, ואז מחירי הדיור יתייצבו. נוצרה דינמיקה שבה יש להם יותר כח במו"מ מול חברות הנדל"ן
  2. גיוון תיק: השקעה בחברות מעבר לפרויקט ספציפי
  3. עמדת כוח: המוסדיים מגיעים היום מעמדת כוח בשוק נדל"ן מאוד קשה

הסיכונים המתעלמים

אולם הניתוח מעלה שאלות קשות:

1. חוסר התמחור של הסיכון:

הפער (מרווח) בין התשואה של אג"ח ממשלת ישראל לבין זו של חברות הבנייה נמוך מאוד ועומד על 1.8 נקודות אחוז בלבד - רמות שפל שלא נראו מאז 2022.

2. התנתקות מהמציאות הכלכלית: 

בבנק ישראל, באוצר ובקרב מומחים נוספים מעריכים כי הסיכונים בענף הבנייה רק גדלו בשנתיים האחרונות, אך השוק לא משקף זאת בתמחור.

3. מלכודת הנזילות: יש פה שוק קטן יחסית לכמות הכסף, עודף ביקוש על ההיצע - המוסדיים נכנסים בדיוק כשהשוק הכי לא נזיל.


4. הדמיון למשבר הסאב-פריים

מאפיינים דומים

  1. השקעה במגזר בסיכון גבוה תוך התעלמות מאותות האזהרה
  2. תמחור שגוי של סיכון - המרווחים לא משקפים את הסיכון האמיתי
  3. הסתמכות על "הידע המקומי" של מוסדיים בלי לקחת בחשבון שינויים מקרו
  4. הנחות אופטימיות על התאוששות השוק

ההבדלים החשובים

  • השוק הישראלי קטן ומרוכז יותר
  • יש רגולציה הדוקה יותר
  • הביקוש לדיור ארוך טווח נותר חזק

5. סיכוני אחריות פוטנציאליים למוסדיים

חוסר סבירות כלכלית קיצונית

האם ניתן יהיה לטעון לאחריות?התנאים לטענת אחריות יכולים להתקיים אם:

  1. ההשקעה בוצעה בזמן שהסיכונים היו ידועים וברורים
  2. המרווחים לא שיקפו את הסיכון האמיתי
  3. היו אותות אזהרה ברורים מרגולטורים

חובת הזהירות הפידוציארית

המוסדיים נושאים באחריות כלפי המבוטחים והחוסכים. השקעה בתנאים שלא משקפים את הסיכון עלולה להיחשב כהפרת חובת הזהירות.


6. התרחיש הצפוי והמלצות

התרחיש הבסיס

  • המשך הידרדרות במכירות ב-2025
  • עלייה במספר חברות הבנייה בקושי פיננסי
  • התרחבות המרווחים באגח הנדל"ן
  • הפסדים למוסדיים שנכנסו בעיתוי הלא נכון

ההמלצות

למוסדיים:

  1. הפסקת רכישות נוספות עד להתרחבות המרווחים
  2. בדיקה מחודשת של התיק הקיים
  3. הכנה לתרחיש של הפסדי אשראי

למשקיעים פרטיים:

  1. הימנעות מאגח חברות בנייה בתנאים הנוכחיים
  2. ממתנה לירידת מחירים של לפחות 20%-30%

לרגולטור:

  1. חיזוק הפיקוח על השקעות מוסדיים
  2. דרישת חישוף מוגבר לסיכוני אשראי
  3. הזהרות ברורות לציבור

7. מסקנות

כניסת המוסדיים לרכישת אגח חברות הבנייה בעיתוי הנוכחי נראית כחוסר סבירות כלכלית קיצונית. המוסדיים נכנסים למגזר בתקופה שבה:

  1. הסיכונים בשיאם - מלאי אדיר, ירידה במכירות, ריבית גבוהה
  2. התמחור במינימום - מרווחים היסטוריים נמוכים
  3. התחזיות שליליות - כל הסימנים מצביעים על המשך הידרדרות

זהו תזמון שמזכיר את תקופת הסאב-פריים בארה"ב, כאשר מוסדיים המשיכו להשקיע במגזר נדל"ן אף כשכל הסימנים צביעו על בעיות קשות.הציבור, החוסכים והמבוטחים צריכים לדעת שהמוסדיים שלהם מבצעים השקעות מסוכנות בעיתוי הלא נכון. 

אם ההפסדים יתממשו, יש לבחון את האפשרות לתבוע את המוסדיים על הפרת חובת הזהירות הפידוציארית.


Deepseek האם כניסת המוסדיים לאג"ח קבלנים היא הימור מסוכן או הזדמנות?

ניתוח אנליטי של שוק הנדלן והחוב הקבלני

המצב הנוכחי בשוק הנדלן הישראלי מדאיג:

  • צניחה דרמטית במכירות דירות (ירידה של כ-30%-40% בהשוואה לשנים קודמות).
  • מלאי דירות בשוק עומד על כ-81,000 יחידות (נתוני הלמ"ס).
  • כ-200,000 דירות בבנייה – חלק גדול מהן יגיעו לשוק בתקופה של ביקוש נמוך.
  • ירידות מחירים (בין 5%-15% באזורים שונים, עם פוטנציאל להמשך הירידה).

בתוך הסערה הזו, המוסדיים (קופות גמל, קרנות פנסיה וביטוח) נכנסים באגרסיביות לרכישת אג"ח של חברות בנייה למגורים. השאלה היא: האם זה מהלך רציונלי או הימור מסוכן?


המודל לניתוח: "האם המוסדיים הפכו לספקי האשראי האחרון של הקבלנים?"

1. הסיכונים הברורים במהלך המוסדיים

  • סיכון אשראי גבוה: חברות בנייה במצוקה נשענות על אג"ח כדי לשרוד, אך עם מכירות נמוכות, הסיכון לחוסר יכולת החזר עולה.
  • תמחור לא רציונלי: האג"ח נסחרות בתשואות גבוהות (לעיתים 8%-12%), מה שמשקף סיכון אדיר – אך המוסדיים קונות כאילו מדובר בהשקעה בטוחה.
  • חוסר נזילות עתידי: אם שוק הנדלן ימשיך לדשדש, חלק מהחברות עלולות לקרוס, והאג"ח יהפכו לנייר חסר ערך.

2. למה המוסדיים בכל זאת נכנסים?

  • תשואה מפתה: בעולם של ריבית נמוכה יחסית (למרות העליות), האג"ח מציעות פרמיית סיכון אטרקטיבית.
  • אשליית התמיכה הממשלתית: חלק מהמוסדיים מאמינים שאם יהיה משבר, המדינה תתערב (כמו בחוק המזורזים או הסיוע לדיור).
  • חוסר אלטרנטיבות: שוק ההון הישראלי מצומצם, והמוסדיים חייבים להניע כסף – גם אם זה אומר לקחת סיכונים מוגזמים.

3. האם ניתן לתבוע את המוסדיים על החלטות לא סבירות?

  • עקרון הזהירות המקצועית: מנהלי קרנות מחויבים להשקיע בתבונה. אם יוכח שהשקעותיהם היו חסרות בסיס כלכלי (למשל, רכישת אג"ח של חברה עם מלאי דירות לא נמכר ולוח תזרים מוטל בספק), ייתכן שניתן יהיה לטעון להתרשלות.
  • תביעות מסוג "הפרת אמונים": אם יימצא כי ההשקעות נעשו מתוך לחץ פוליטי/תקשורתי ("להציל את השוק") ולא משיקולים עסקיים, עשויה להתעורר אחריות.
  • השוואה למשבר 2008: בארה"ב לאחר המשבר, בנקים וקרנות נתבעו על מכירת נכסים רעילים – האם נראה כאן תרחיש דומה?

מסקנות: המוסדיים משחקים באש

  • השקעה באג"ח קבלנים היום היא הימור על התאוששות שוק הנדלן – אבל הסימנים לא מבשרים טוב.
  • אם השוק לא יתאושש, נראה קריסות של קבלנים והפסדים כבדים לקרנות הפנסיה של כולנו.
  • פוטנציאל לתביעות: אם ההשקעות ייכשלו, בעלי הפוליסות והחוסכים עשויים לדרוש הסברים – ואולי אף לנקוט בהליכים משפטיים.

האם המוסדיים הם "האידיוטים החדשים" של השוק?

לא בהכרח – אבל הם בהחלט מנסים לתפוס סכינים נופלות, והסיכוי שייחתכו גבוה.

המלצה למשקיע הפרטי:

היזהרו מאג"ח קבלנים – התשואות הגבוהות אינן מקריות. ייתכן שהמוסדיים יסבלו, ואתם עלולים לשלם את המחיר.


Qwen רקע: שוק הנדל"ן הישראלי במעבר היסטורי

הרקע: שוק הנדל"ן הישראלי במעבר היסטורי - ניתוח של Qwen

בשנים האחרונות, שוק הנדל"ן בישראל חווה תקופה של שיאים היסטוריים – מחירי דירות שסגרים, ביקוש עיקש, וקבלנים שמרוויחים כמו מעולם לא. אך כמו בכל בועה, גם זו לא נמשכת לנצח.

כיום, המצב שונה דרמטית:

  • צניחה חדה במכירות: לפי נתוני הלשכה המרכזית לסטטיסטיקה, נפילה של כ-30%-40% בנפחים השנתיים של מכירות דירות חדשות.
  • מלאי אדיר: מעל 81,000 יחידות חדשות נמצאות בידם של קבלנים – שיא היסטורי.
  • 200,000 דירות בבנייה: פרויקטים בפיגומים שונים, מרובה על הנייר, וחלקם על הקרקע – אך עם סיכון גבוה של עיכובים, ניגודים עם רשויות, או אי-מכירה.
  • ירידה במחירים: לא רשמית עדיין, אבל בפועל – הנחות של 10%-25% על מחירי שיא, וגישור של היטלים, פנסיה, וריהוט.

השוק ניצב על שפת התהום. הבועה נשברה, והשאלות הן: מי יישא בהפסדים? והאם המוסדיים – אותם "שומרי הכסף של הציבור" – לא שוכבים על הגג?


המופע האחרון: המוסדיים קונים אג"ח של חברות בנייה

במצב כזה, מגיעים ה"גיבורים": קופות גמל, ביטוח, קרנות נאמנות – יושבות על מיליארדי שקלים של ניירות ערך – ופתאום מחליטות להשקיע באג"ח של חברות בנייה למגורים.

לא בשוק המניות, לא בקרקע – אלא באג"ח, כלומר, בהלוואות לארגונים שמייצרים את הבועה שמתפוצצת.דוגמה מהשטח:

קופת גמל רוכשת אג"ח של חברת בניה שמייצרת פרויקטים בפריפריה, עם פרופיל סיכון גבוה, שיעור מימון גבוה, ופער בין עלות הבנייה לערך השיווקי שמצטמצם מיום ליום.

הריבית? אולי 6%-7%.

הסיכונים? אינפלציה, עיכובים, ירידת שערים, פשיטת רגל.


ניתוח מודל "השלב האחרון של הבועה": מודל סבירות כלכלית מול רצינות מוסדית

אציע כאן מודל דו-ממדי להבנת ההחלטה:

ציר X: סבירות כלכלית

האם ההשקעה רציונלית לפי כללים של שוק ההון


תשואה צפויה
56%-7% ריבית – לא רעה, אבל לא שווה את הסיכון
סיכון אשראי2חברות בנייה עם מלאי ענק ומחסור במזומנים – סיכון גבוה לפירוק או דחיית חוב
תנודתיות שוק1שוק הנדל"ן נמצא בירידה – שווי הנכסים הבסיסיים יורד
שיעור הכיסוי (Collateral)4הנכסים הבסיסיים מופחתים – אבל לא תמיד ניתנים למסחר מהיר
תוספת ריבית (Spread)6גבוה יחסית, אבל לא מפצה על הסיכון האופקי

סיכום ציר X – סבירות כלכלית: 3.5/10

ההשקעה אינה רציונלית לפי כללים של שוק חופשי. התשואה לא מפצה על הסיכון. זהו תחליף לריבית של 4% על אג"ח ממשלתי – אבל עם סיכון של 15%-20% לירידה בשווי.


ציר Y: רצינות מוסדית / מדיניות שוק

האם מדובר בהשקעה או בתמיכה מוסדית עקיפה?


שוק העבודהקבלנים employs אלפי עובדים – קריסה של תעשייה עלולה לפגוע בכלכלת צרכנות
יציבות שוקאם חברות בנייה יפלו – ייגרו שרשראות של פשיטות רגל (בנקים, ספקים, עובדים)
לחץ פוליטימוסדיים נמצאים תחת לחץ לא "לזרוק מים על האש" – גם אם זה עולה לקופות הגמל
תרבות השקעה"אסור להפסיד" – גם אם זה אומר לקנות נייר ערך שיאבד ערך

סיכום ציר Y – רצינות מוסדית: 8/10

ההשקעה נראית כמו תמיכה עקיפה בתעשיית הבנייה, מתוך תפיסה של "עדיף להשקיע עכשיו מאשר לשלם אחר כך" – גם אם זה לא מוסדר בשפה הכלכלית.


האם זה חוקי? האם ניתן לתבוע?

השאלה המעניינת: האם המוסדיים מפרים את חובה fiduciary שלהם כלפי מנויים?ה mussדיים מחויבים לפעול למען טובת המנויים – לא לטובת תעשייה או יציבות לאומית.

אם הם מבצעים השקעות עם סיכון לא פרופורציונלי לתשואה, במיוחד בנקודה של ירידת שוק מובחנת – יש פתח לתביעה.

תנאים לתביעה פוטנציאלית:

  1. אי-השוואה להשקעות חלופיות – האם הושוו אג"ח ממשלתיים או שוק מניות?
  2. אי-הערכה נכונה של הסיכון – האם הוערך נפח המלאי, ירידת שערים, ותנאי השוק?
  3. ריכוז יתר – השקעה גדולה באג"ח של סקטור אחד, במיוחד במשבר?
  4. השפעה פוליטית או לחץ חיצוני – האם ההחלטה נבעה מלחץ ולא מניתוח שוק?

האם יתבעו?

כרגע – לא.

אבל אם תתרחש איבוד ערך משמעותי באג"ח האלה (כלומר – פשיטת רגל, מיתון, או הפחתת ריבית), ותתגלה החלטה לא רציונלית – תובעות קבוצתיות של מנויים הן סבירות.

הסיכון המשפטי קיים, במיוחד מול קופות גמל עם השקעות גדולות.


האם זה "האידיוטים החדשים"?

יש אמירה ידועה בשוקי הון:

"כשנגמרים האידיוטים שקונים נדל"ן – נכנסים האידיוטים שקונים את החוב של מי שמוכר את הנדל"ן."

המוסדיים, שאמורים להיות הרציונליים, הרגילים, והנזהרים – נמצאים כעת בפוזיציה של רוכשי התחתון של הבועה.

הם לא קונים דירות – הם קונים את האבטחה על הדירות שלא יימכרו.זה לא שונה מהמשקיעיםinstitutional שקנו MBS (אגרות עצרת של משכנתאות) ב-2007 בארה"ב – בדיוק לפני שהשוק נפל.


מסקנות: מוסדיים לא אמורים להיות "מתקן חירום"

  1. ההשקעה אינה רציונלית כלכלית – הסיכון עולה על התשואה.
  2. ייתכן מוטיב של תמיכה לאומית, אך זה לא מחליף אחריות fiduciary.
  3. השוק זקוק להסדיר, לא להלבנה – במקום לקנות אג"ח של קבלנים, יש לדרוש שקיפות, ירידה בהיצע, ויציאה מהפריפריה.
  4. ההפסדים יחולקו: או על המנויים (בצורת תשואות נמוכות), או על הציבור (בצורת סיוע ממשלתי).
  5. תביעה היא סבירה אם יקרה קורס – במיוחד אם תתגלה אי-התאמת השקעה לסיכון.

לסיכום: זה לא שוק, זו תרבות

הכניסה של המוסדיים לאג"ח של חברות בנייה היא לא תוצאה של ניתוח – אלא של תרבויות שוק לא בריאות:

תרבויות של "חייבים להציל", "לא רוצים להישמע רעים", "עדיף להשקיע ממה להפסיד".אבל בשוק הון, ההשקעה ה"נחמדה" היא לעתים הכי מסוכנת.

המסקנות ברורות:

כאשר המוסדיים מתחילים לקנות את החוב של הבועה – הבועה כבר נגמרה.
והשאלה הגדולה היא: מי ישלם?


Gemini על פי התהום: האם המוסדיים מצילים את שוק הנדל"ן או קופצים ראש למדורה?

שוק הנדל"ן הישראלי, שהיה עד לא מזמן הקטר הדוהר של המשק, מראה סימני מצוקה ברורים. מכירות הדירות צונחות, המלאי אצל הקבלנים הולך ותופח (מעל 67 אלף דירות לא מכורות נכון לסוף 2023), ומחירי הדירות, לאחר שנים של עליות מסחררות, מתחילים לרדת. על רקע המציאות העגומה הזו, מתרחשת תופעה מסקרנת: הגופים המוסדיים, אלו שמנהלים את כספי הפנסיה של כולנו, מזרימים מיליארדים לשוק דרך רכישת איגרות חוב (אג"ח) של אותן חברות בנייה.האם מדובר במהלך רציונלי ומחושב, או בהימור מסוכן שיעלה לציבור החוסכים ביוקר?

ההיגיון הכלכלי: למה שהם יעשו את זה?

במבט ראשון, הצעד נראה תמוה. מדוע שגוף פיננסי יממן חברות בענף שנמצא בירידה? התשובה מורכבת וטמונה בתפיסת הסיכון-סיכוי.

  1. התשואה הגבוהה (פיצוי על הסיכון): חברות הנדל"ן צמאות למזומנים כדי למחזר חובות קיימים ולהמשיך בפעילות. במצב כזה, הן מוכנות לשלם ריביות גבוהות מאוד על האג"ח שהן מנפיקות. המוסדיים, שמחפשים תשואה עודפת בעידן של אי-ודאות, רואים כאן הזדמנות "לקנות בזול". הריביות הגבוהות מהוות פיצוי על הסיכון המוגבר שהם נוטלים על עצמם.
  2. ביטחונות ושעבודים: חלק גדול מהנפקות האג"ח הללו אינן "הלוואות באוויר". הן מגובות בביטחונות חזקים – קרקעות, פרויקטים קיימים, נכסים מניבים ועוד. המוסדיים מנתחים לעומק את איכות הביטחונות. התיאוריה היא שגם אם חברה תיקלע לקשיים ותגיע לחדלות פירעון, ניתן יהיה לממש את הביטחונות ולכסות את רוב החוב.
  3. אופק השקעה ארוך טווח: בניגוד למשקיע הפרטי, לגופים המוסדיים יש אופק השקעה של עשרות שנים. הם יכולים להרשות לעצמם "לסבול" ירידות בטווח הקצר והבינוני, מתוך אמונה שבטווח הארוך, הביקוש הבסיסי לדיור בישראל – הנובע מגידול דמוגרפי – ינצח כל משבר. הם מהמרים על כך שהשוק יתאושש, והחברות החזקות ישרדו ואף יתחזקו.
  4. בחירה סלקטיבית: המוסדיים אינם רוכשים אג"ח מכל חברה. הם מבצעים ניתוח מעמיק (דיו דיליג'נס), בוררים בפינצטה את החברות בעלות האיתנות הפיננסית, פיזור הפרויקטים וההנהלה האיכותית ביותר, ומנסים להימנע מאלו שנמצאות בסיכון הגבוה ביותר.

חוסר הסבירות הכלכלי: "כשנגמרים האידיוטים..."

הטיעונים הנגדיים, אלו שאתה הצגת, הם כבדי משקל ובהחלט מדירים שינה מעיני כלכלנים רבים.

  1. לתפוס סכין נופלת: הסיכון המרכזי הוא שהמשבר הנוכחי יהיה עמוק וארוך מהצפוי. ירידת מחירים מתמשכת שוחקת את שווי הביטחונות. פרויקט ששועבד כשהקרקע הייתה שווה 100, שווה הרבה פחות כשהשוק יורד ב-15%-20%, מה שמעמיד את החוב כולו בסיכון.
  2. סיכון נזילות: גם אם הביטחונות קיימים על הנייר, השאלה היא אם ניתן לממש אותם בשעת משבר. מכירת פרויקט נדל"ן שנתקע או קרקע בשוק קפוא היא משימה כמעט בלתי אפשרית, ולרוב מתבצעת ב"מחיר חיסול" שמגלם הפסד כבד.
  3. אפקט הדומינו: קריסה של חברת נדל"ן אחת גדולה עלולה לגרור אחריה אחרות, להקפיא את שוק האשראי כולו וליצור משבר מערכתי. במצב כזה, גם חברות שנחשבו "חזקות" עלולות להיפגע.

השאלה המשפטית: האם ניתן לתבוע את המוסדיים על הפסדים?

כאן אנחנו נכנסים לתחום מורכב. מנהלי ההשקעות במוסדיים פועלים תחת "חובת נאמנות" כלפי החוסכים. הם מחויבים לפעול במה שהם מאמינים שהוא האינטרס ארוך הטווח של לקוחותיהם, תוך נקיטת זהירות סבירה.כדי לתבוע מנהל השקעות על עסקה שהובילה להפסד, לא מספיק להוכיח שההחלטה הייתה שגויה בדיעבד. יש להוכיח רשלנות, פעולה בחוסר תום לב או הפרת חובת אמונים. כל עוד מנהלי ההשקעות יכולים להראות שביצעו ניתוח מקצועי, בחנו את הסיכונים, בדקו את הביטחונות, וקיבלו החלטה שלפי שיקול דעתם המקצועי הייתה סבירה בנקודת הזמן שבה התקבלה – יהיה קשה מאוד לתבוע אותם בהצלחה.החוק אינו דורש מהם להיות נביאים, אלא לפעול ב"מבחן האדם הסביר" והמנהל המקצועי. כל עוד התהליך היה תקין, גם החלטה שהתבררה כהרסנית כלכלית, ככל הנראה לא תהווה עילה לתביעה.


מסקנת האנליסט: הימור מחושב או טירוף מערכות?

כניסת המוסדיים לאג"ח הנדל"ן אינה מהלך "אידיוטי" וחסר היגיון, אלא הימור מחושב בעל סיכון גבוה. הם רואים את המצוקה בשוק, ומנצלים אותה כדי לדרוש ולקבל תשואות גבוהות וביטחונות טובים יותר מבעבר. הם מהמרים על חוסנו של שוק הנדל"ן הישראלי בטווח הארוך ועל היכולת שלהם לבחור את החברות שישרדו את הסערה.האם הם צודקים? רק הזמן יגיד. אם המשבר יהיה קצר והשוק יתאושש במהירות, הם יירשמו כמי שזיהו הזדמנות פז. אם המשבר יתארך ויעמיק, ההימור הזה עלול להתפוצץ להם ולנו בפנים, והפסדים אכן יירשמו בכספי הפנסיה של הציבור. האחריות המוטלת על כתפיהם היא עצומה.

מחקר עומק: השקעת המוסדיים באג"ח נדל"ן – הזדמנות אלפא או הימור על טיטאניק?

בניתוח הראשון, הצגנו את קווי המתאר של הדילמה. כעת, נצלול לעומק הנתונים כדי להבין האם החשש שלך מפני "חוסר סבירות כלכלי קיצוני" מוצדק, או שמא מנהלי ההשקעות של כספי הפנסיה שלנו זיהו מגמה שאנו מפספסים.

חלק 1: תמונת המצב המעודכנת של שוק הנדל"ן (2024-2025)

הנחת היסוד שלך לגבי שוק במצוקה היא נכונה, אך המציאות בשטח מורכבת ודינמית יותר.

  • המיתון וההתאוששות: שנת 2023 אכן התאפיינה בקיפאון עמוק, ירידת עסקאות וירידות מחירים מתונות. עם זאת, החל מ-2024 אנו עדים לסימני התאוששות ואף חזרה לעליות מחירים. תחזיות עדכניות, כולל של בנק ישראל, מדברות על עליית מחירים מתונה של 4%-6% בשנה הקרובה.
  • הגורמים המניעים את השוק:
    1. ביקוש כבוש: תקופת "חרבות ברזל" והריבית הגבוהה יצרו ביקוש שהוקפא ומתחיל להשתחרר חזרה לשוק.
    2. מחסור מבני בהיצע: זוהי הבעיה הכרונית של ישראל. קצב התחלות הבנייה הואט משמעותית עקב מחסור חמור בעובדים וקשיים בירוקרטיים. בטווח הארוך, הפער בין קצב גידול האוכלוסייה לקצב הבנייה צפוי רק להחריף.
    3. אפקט הממ"ד: המלחמה יצרה העדפה ברורה לדירות חדשות עם מרחב מוגן, מה שתומך במחירי הדירות מקבלן.
  • נתוני המלאי: אתה צודק לחלוטין. מלאי הדירות הלא-מכורות עדיין גבוה מאוד (כ-70,000 יח"ד) ולצידן כ-180,000 יח"ד בבנייה פעילה. זהו פרדוקס השוק הישראלי: מצוקת נזילות וקושי במכירות בטווח הקצר, אל מול מחסור מבני וודאי בטווח הארוך.

מסקנת ביניים: המוסדיים אינם משקיעים בשוק שצונח לתהום, אלא בשוק שמראה סימני התאוששות לאחר משבר, ושהיסודות הדמוגרפיים ארוכי הטווח שלו חזקים מתמיד. הם מהמרים שהטווח הארוך ינצח את הטווח הקצר.

חלק 2: ניתוח שוק האג"ח הקונצרני – מה באמת קורה שם?

כאן התמונה הופכת למסקרנת ומדאיגה יותר.

  • היקף גיוסים אדיר: חברות הנדל"ן והבנייה נמצאות בגל גיוסי חוב אדיר בבורסה בת"א. בשנת 2024 נרשמה עלייה של מעל 50% בהיקף הגיוסים של חברות הבנייה למגורים בהשוואה ל-2023. הן חייבות למחזר חובות ישנים בהיקף של מעל 22 מיליארד ש"ח ולממן את המשך הפעילות.
  • ביקושי שיא: באופן מפתיע, הנפקות רבות זוכות לביקושים גבוהים מאוד מהגופים המוסדיים. חברות כמו "מבנה נדל"ן" דיווחו על ביקושים של 1.5 מיליארד ש"ח להנפקה של 700 מיליון ש"ח.
  • הסימן המדאיג - מרווחי האשראי: הנקודה הקריטית ביותר לניתוח הסיכונים היא מרווח האשראי – פער התשואה בין אג"ח חברות לאג"ח ממשלתי בטוח. באופן תיאורטי, כשהסיכון עולה, המשקיעים דורשים פיצוי גבוה יותר (מרווח רחב יותר). בפועל, קרה ההפך: מרווחי האשראי בשוק הנדל"ן הצטמצמו לרמות שפל היסטוריות. כלומר, המוסדיים מסתפקים בפיצוי נמוך יחסית עבור לקיחת סיכון גבוה לכאורה.

מסקנת ביניים: כאן טמון לב החשש שלך. קיימת סתירה בין הסיכון התפעולי הגבוה בענף (מלאי, ריבית) לבין תמחור הסיכון הנמוך בשוק ההון. ישנם שני הסברים אפשריים:

  1. ההסבר האופטימי: המוסדיים מאמינים שהחברות החזקות ישרדו בוודאות, ולכן הסיכון נמוך ממה שנראה. הם "נועלים" תשואות נומינליות אטרקטיביות מתוך אמונה שהריבית במשק עומדת לרדת.
  2. ההסבר הפסימי (והמטריד): יש בשוק עודף כסף עצום שמחפש תשואה ("Too Much Money Chasing Too Few Deals"). הדבר מוביל לעיוות בתמחור הסיכון. ייתכן ופועל כאן "אפקט העדר", בו מנהלי השקעות רוכשים את מה שכולם רוכשים, לעיתים תוך התעלמות מנורות האזהרה.

חלק 3: הטיעון הרציונלי (The Bull Case) – "הם יודעים מה הם עושים"

  1. הימור מאקרו, לא מיקרו: ההשקעה היא לא בחברה ספציפית, אלא הימור על חוסנו של המשק הישראלי ועל כך שהביקוש הבסיסי לדיור הוא קבוע מתמטי.
  2. שיפור בביטחונות: הלקח ממשבר 2008 נלמד. כיום, המוסדיים דורשים התניות (קובננטים) מחמירות יותר ושעבודים קונקרטיים על נכסים. הם מבצעים בדיקות נאותות מעמיקות יותר מבעבר.
  3. אלטרנטיבות גרועות: בעולם של אינפלציה וריבית משתנה, אג"ח קונצרני בדירוג גבוה יחסית עם תשואה קבועה יכול להיראות כעוגן סולידי בתיק ההשקעות, בהשוואה לתנודתיות של שוקי המניות.
  4. ביצועי שוק המניות:מדד ת"א-בנייה הציג תשואה פנומנלית של מעל 40% בשנת 2024. שוק המניות, שלרוב מביט קדימה, מתמחר אופטימיות גדולה. המוסדיים רוכבי האג"ח מאמינים שהם משקיעים בחברות שערכן צפוי לעלות.

חלק 4: סוגיית האחריות המשפטית – האם ניתן לתבוע?

ניתוח המצב המשפטי מראה כי הדרך לתביעה חסומה כמעט לחלוטין.

  • "כלל שיקול הדעת העסקי" (Business Judgment Rule): זהו עיקרון משפטי יסודי המגן על מקבלי החלטות (כמו מנהלי השקעות) מפני תביעות על תוצאות גרועות, כל עוד ההחלטה התקבלה בתום לב, ללא ניגוד עניינים ועל בסיס מידע סביר.
  • הוכחת רשלנות: התביעה תצטרך להוכיח שההחלטה להשקיע באג"ח נדל"ן הייתה בלתי סבירה באופן קיצוני בזמן אמת, עד כדי כך שאף מנהל השקעות סביר אחר לא היה מקבל אותה. לאור העובדה שכל הגופים המוסדיים הגדולים משקיעים באפיק זה, הוכחת טענה כזו היא כמעט בלתי אפשרית.
  • ההגנה המושלמת: מנהל ההשקעות יציג בבית המשפט את הניתוחים שביצע: תחזיות בנק ישראל, ביצועי מדד הנדל"ן, ניתוח הביטחונות, והעובדה שכל מתחריו פעלו באופן דומה. ההגנה תטען שזו הייתה החלטת השקעה לגיטימית ומנומקת, גם אם בדיעבד התבררה כשגויה.

הסיכוי היחיד לתביעה הוא אם יתגלה כשל חמור בתהליך עצמו: למשל, השקעה בחברה ספציפית תוך ניגוד עניינים, הסתרת מידע מהותי מוועדת ההשקעות, או אי-ביצוע בדיקת נאותות בסיסית. לא סביר שזה המצב בהשקעות רוחביות של כלל הגופים הגדולים.

סיכום ומסקנות אנליסט

האם ההשקעה רציונלית? התשובה מורכבת: היא רציונלית במסגרת תפיסת עולם מאקרו-כלכלית אופטימית לגבי עתיד ישראל. היא פחות רציונלית אם מנתחים את תמחור הסיכון הנוכחי (המרווחים הנמוכים) אל מול הקשיים התזרימיים של החברות בטווח הקצר.

האם זהו חוסר סבירות כלכלי קיצוני? לא עד כדי רשלנות פלילית, אך בהחלט 

קיים עיוות בתמחור הסיכון בשוק. נראה כי הביטחון הגדול ביסודות ארוכי הטווח של שוק הנדל"ן גורם למשקיעים להעלים עין מסיכוני הטווח הקצר והבינוני.השורה התחתונה: הגופים המוסדיים אינם "אידיוטים". הם מבצעים הימור מתוחכם, מגובה בנתונים, על כך שהבעיה המבנית של המחסור בדיור בישראל תגבר על כל משבר קצר מועד. הסיכון הגדול הוא לא קריסה של חברה בודדת, אלא אירוע מאקרו-כלכלי חיצוני (משבר עולמי, מלחמה מתמשכת, קפיצה נוספת באינפלציה ובריבית) שינפץ את התחזיות האופטימיות, יוביל לגל של פדיונות בקרנות הנאמנות, ירחיב בבת אחת את מרווחי האשראי ויכניס את כלל השוק לסחרור.במצב כזה, ההפסדים אכן יגולגלו לחוסכים, אך היכולת לתבוע משפטית את האחראים תהיה מוגבלת ביותר. האחריות היא מערכתית, והסיכון, בסופו של דבר, מגולגל כולו על כתפי הציבור.
16Aug

בלוג נוקב החושף את הדמיון המפחיד בין הכשל המודיעיני של 7 באוקטובר לבין ניהול שוק הנדל"ן בישראל מאז 2012. כמו במודיעין – כך גם בנדל"ן: קונספציה שגויה, יהירות ארגונית, פיזור אחריות והתעלמות מסימני אזהרה מובילים לקריסה בלתי נמנעת. המאמר מציג ציר זמן של התפתחות בועת הנדל"ן, טבלה המשווה בין מנגנוני הכשל במודיעין ובמערכת הכלכלית, ותובנות חדות על המחיר החברתי והכלכלי הצפוי. מסר ברור: בלי שבירת הקונספציה – המציאות תשבור אותנו.


בורדל מערכתי – מהמודיעין לנדל"ן

איך הכשל התרבותי של 7 באוקטובר הוא מראה לבועת הנדל"ן הישראלית מאז 2012

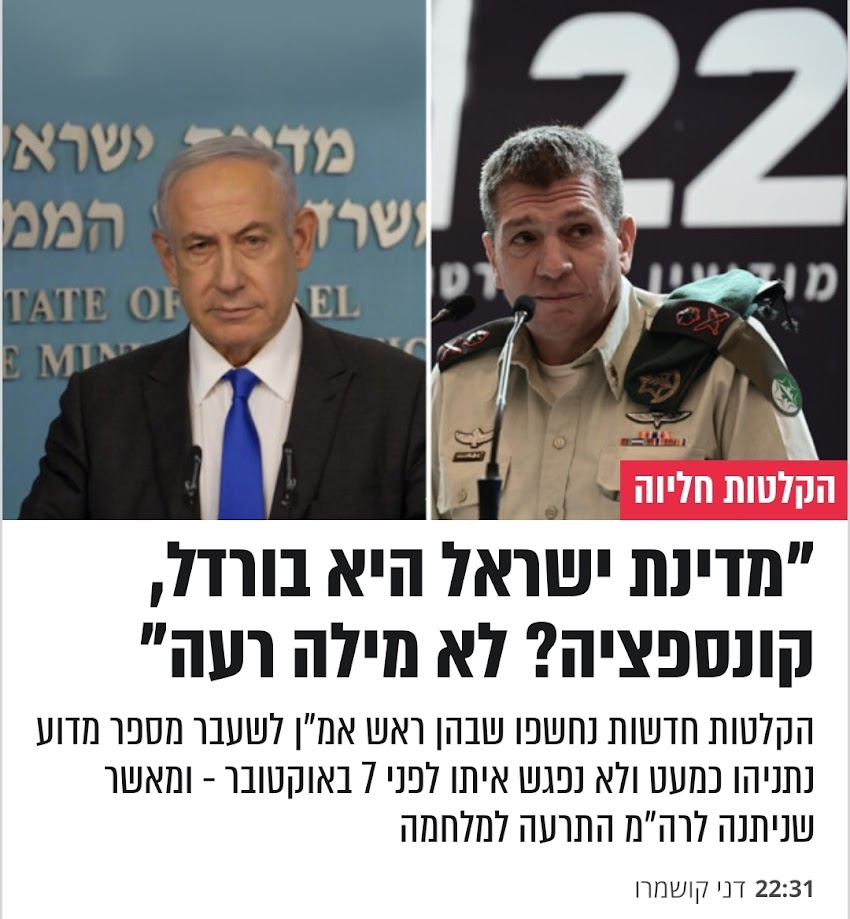
הכתבה שפורסמה ב N12 על הכישלון המודיעיני ב־7 באוקטובר חושפת מערכת משותקת: יהירות, קונספציה שגויה, פיזור אחריות, והעדר מנגנון תיקון עצמי. קשה לקרוא אותה ולא לחשוב – רגע, זה בדיוק מה שקרה לנו בשוק הנדל"ן בעשור האחרון.

חוט מקשר ודמיון מצמרר בין הכשל המערכתי של השבעה באוקטובר לבועת הנדל"ן ולקריסתה של המערכת הפיננסית.

"זה לא עניין של זחיחות ויהירות, זה יותר עמוק מזה."

"זה קשור בכלל לעניין העמוק הזה, התרבות המדינתית שבה אנחנו חיים."  

"יש דברים שהתרבות הארגונית דפקה אותם לגמרי."

"ברור, מערכת ההבנות שלנו כשלה. זה עניין הרבה יותר עמוק".


בורדל. לקרוא את הכתבה הזו בהקבלה למה שהתחולל בענף הנדל"ן משנת 2012. לקרוא שוב ושוב ולחשוב על הנדל"ן כדי להבין את מה שהתחולל כאן. להאזין לדברים שאומר חליווה שוב ושוב ולחשוב על מה שהתחולל כאן בענף הנדל"ן.


"למה מישהו מדליף מסמכים לדרג מדיני? כי הוא חושב שהוא מה שהוא עושה עכשיו מציל את עם ישראל. תהליכים רבים פירקו פה כל חלקה טובה. כי אין משטרה, כי אין שלטון חוק. בצבא הרבה דברים של משמעת בסיסית, זה מתפרק, זה בורדל".


"זה לא עניין של זחיחות ויהירות, זה יותר עמוק מזה. יש פה אחריות לאורך שנים ‫של תרבות ארגונית, של תפיסה ‫שאומרת: 'אנחנו מדינת ישראל, ‫יש לנו מודיעין חזק מאוד, ‫שב"כ, מוסד, אמ"ן, טה-טה-טה. יש לנו כוח צבאי חזק מאוד, ‫יש לנו תצפיות, יש לנו הכול, האויב שלנו מורתע. במקביל אנחנו נרגיע אותו ‫בכסף קטארי'".


קונספציה = אסון בהמתנה

במודיעין, הקונספציה הייתה "חמאס מורתע".

בנדל"ן, הקונספציה הייתה ועודנה "מחירי נדל"ן תמיד עולים".

בשני המקרים, התוצאה היא שיתוק מחשבתי: סימני האזהרה נערמים, אבל המערכת ממשיכה לפעול כאילו שום דבר לא קורה.


השוואה ישירה – מודיעין מול נדל"ן

מאפייןהמודיעין לפני 7.10שוק הנדל"ן מאז 2012
קונספציה שגויה"חמאס מורתע""המחירים תמיד עולים"
יהירות ארגונית"אנחנו הכי טובים בעולם""השוק הישראלי ייחודי, אין סיכוי לקריסה"
פיזור אחריותצה"ל, שב"כ, אמ"ן – אבל אף אחד לא אשםמדינה, בנקים, יזמים – ואין אחראי ישיר
התעלמות מהתרעותחדירות, תרגילים, מידע חםעליית מחירים מנותקת מהתשואות, עודפי היצע
תגובה לחריגותטיפול נקודתי, לא מערכתי"מחיר למשתכן", הקלות מס – פלסטרים זמניים

ציר הזמן של בועת הנדל"ן – 2012 עד היום

  • 2012 – נקודת השבר: מחירי הדירות מתחילים להתרחק מערכם הכלכלי האמיתי.
  • 2015–2021 – בועת אשראי: משכנתאות בהיקפים עצומים, ריבית אפסית, תשואות שכירות נמוכות מהריבית.
  • 2021–2022 – האצה: עליות דו-ספרתיות בשנה, שיאים חדשים.
  • 2023–2024 – האטה: פחות עסקאות, מלאי קבלנים עצום, עודפי היצע בפועל.
  • 2025 – שוק בהכחשה מוחלטת, בזמן משבר כלכלי וביטחוני.

הלקח הכואב

מערכות לא קורסות ביום אחד. הן נשחקות במשך שנים, בזמן שהמנהלים שלהן מתרגלים להתעלם מהמציאות.

המודיעין שילם על זה מחיר דמים.

הנדל"ן ישלם מחיר כלכלי וחברתי – עם קריסת ערך, משקי בית מרוסקים, ובנקים על סף תהום.


קריאה לשבירת הקונספציה

כמו שהמודיעין היה חייב לפרק את תפיסת "חמאס מורתע", כך גם שוק הנדל"ן חייב לפרק את "המחירים תמיד עולים".

בלי שבירה יזומה – המציאות תשבור אותנו, ואז כבר יהיה מאוחר מדי.


💡 תובנה מסכמת:

הקונספציה היא האויב הגדול ביותר של החוסן הלאומי והכלכלי. ההכחשה היא המדרון החלקלק לקריסה.

במודיעין זה עלה לנו ביוקר בחיי אדם. בנדל"ן – זה יעלה לנו ביוקר בחיי הכלכלה.

"מדינת ישראל זה בורדל, קונספציה? לא מילה רעה": הקלטות חליוה, חלק ב'

"מדינת ישראל היא בורדל"


"העיוורון" (במקור: "Ensaio Sobre a Cegueira") ספר מאת ז'וזה סאראמאגו


❝ועדת התקינה פספסה את התקנה❞


ביקורת מקצועית: מילון המונחים של הוועדה לתקינה שמאית – בין אחידות מקצועית להנצחת בועת הנדל"ן

13Aug

הבלוג מנתח את הדוח האחרון של הכלכלן הראשי ומציג כיצד פיצוץ בועת הנדל"ן – שהתפתחה בעשור האחרון על בסיס מחירים מנופחים, ביקוש מלאכותי ומימון קל – עלול להוביל לקריסת ענף הפינוי־בינוי. הנתונים מגלים ירידה חדה של 50% במכירות דירות חדשות, קריסת משקל המשקיעים ל־14%, מלאי לא מכור חריג במרכזי הביקוש ותזרים מזומנים שלילי לקבלנים. שילוב גורמים זה מבטל את היכולת לבצע מכירות מוקדמות, תנאי בסיסי לקבלת ליווי בנקאי, וכך משתק פרויקטים קיימים ומונע יציאה לדרך של פרויקטים חדשים. המאמר מדגיש כי המצב הנוכחי הוא תוצאה ישירה של שוק נדל"ן בלתי בר־קיימא, בו התעלמו במשך שנים מיחסי היסוד הכלכליים, וכעת התוצאה הבלתי נמנעת היא קיפאון עמוק ופגיעה אנושה בענף.


פיצוץ הבועה – וסוף עידן הפינוי־בינוי

במשך יותר מעשור, שוק הנדל"ן הישראלי התנהל על אוטומט מסוכן. מחירים מנופחים, תשואות נמוכות, ומימון קל הובילו למצב שבו כללי הכלכלה הבריאים חדלו להתקיים. השוק הפך לבלתי בר־קיימא – ודווקא הוא היה המנוע המרכזי שהזין את אחד מענפי הבנייה הרגישים ביותר: פינוי־בינוי.

בועה כמנוע

בועת הנדל"ן לא הייתה "רקע" לפרויקטים, אלא מנגנון ההנעה שלהם.

  • המחירים המנופחים אפשרו לקבלנים מרווח כלכלי עצום לממן פיצוי לדיירים, עלויות ביצוע ומימון.
  • הביקוש המלאכותי, בעיקר מצד משקיעים, סיפק את המכירות המוקדמות (Pre-Sales) שבזכותן קיבלו היזמים ליווי בנקאי – תנאי קיום לפרויקטים בסדרי גודל כאלה.

הנתונים מהדוח – קריסת מנגנון המכירות

הדוח האחרון של הכלכלן הראשי - יוני 2025 - מציג תמונה חדה:

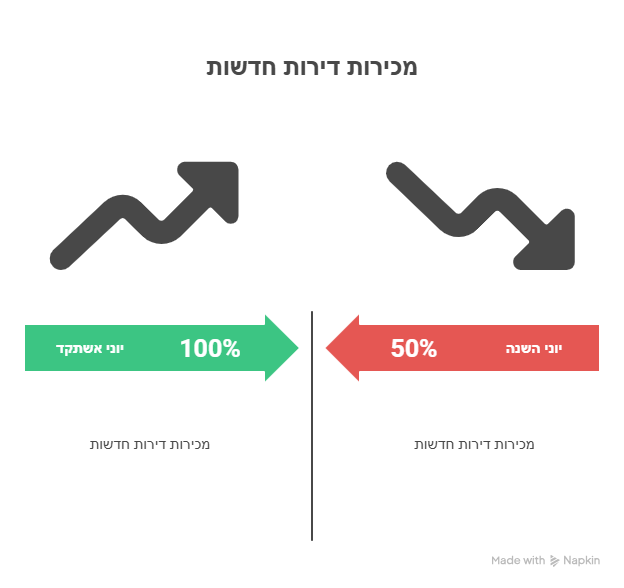
  • ירידה של 50% במכירות דירות חדשות בשוק החופשי לעומת יוני אשתקד.
  • משקל המשקיעים קרס ל־14% – השפל של העשור האחרון.
  • מלאי לא־מכור חריג, במיוחד בת"א ובבת ים, עם 86 חודשי היצע – יותר מפי שניים מהממוצע הארצי.
  • תזרים מזומנים שלילי לקבלנים – מינוס כ־800 מיליון ₪ בחודש יוני בלבד.

למה זה סותם את הגולל על פינוי־בינוי

כדי לקבל מימון לפרויקט פינוי־בינוי, היזם חייב להציג לבנק שיעור מכירות מוקדמות גבוה (40%–50% מהדירות). כשהשוק קפוא, המכירות המוקדמות נעלמות – והבנק פשוט לא ייתן ליווי.

התוצאה:

  • פרויקטים בשלבים מוקדמים נעצרים.
  • פרויקטים מאושרים נדחים.
  • במוקדי הביקוש, אפילו שם, לוחות הזמנים נמרחים כי אין קונים.

זו לא "הפתעה" – זו התוצאה הבלתי נמנעת

השוק הזה היה בנוי על יסודות רעועים. שנים של אשראי זול, התעלמות מיחסי יסוד כלכליים (תשואה מול ריבית, יחס שכר־דירה, מספר שנות עבודה לרכישת דירה), ומניפולציות במימון – יצרו מערכת שלא יכולה להחזיק מעמד ברגע שהברזים נסגרים.היום אנחנו רואים את התוצאה: פיצוץ הבועה הוא לא רק ירידת מחירים – הוא משתק ענפים שלמים, ובראשם הפינוי־בינוי.


המאמר בוחן את השפעת קריסת בועת הנדל"ן בישראל על פרויקטי פינוי־בינוי. במשך יותר מעשור, שוק הנדל"ן הישראלי התנהל על אוטומט מסוכן, עם מחירים מנופחים, תשואות נמוכות ומימון קל. מצב זה הפך את השוק לבלתי בר־קיימא, ופגע במיוחד בענף הפינוי־בינוי, שהיה תלוי בבועה לצורך הנעה ומימון. המאמר מנתח את הנתונים מהדוח האחרון של הכלכלן הראשי, המצביעים על קריסת מנגנון המכירות, ומסביר כיצד מצב זה סותם את הגולל על פרויקטי פינוי־בינוי.


במשך יותר מעשור, שוק הנדל"ן הישראלי התנהל על אוטומט מסוכן. מחירים מנופחים, תשואות נמוכות, ומימון קל הובילו למצב שבו כללי הכלכלה הבריאים חדלו להתקיים. השוק הפך לבלתי בר־קיימא – ודווקא הוא היה המנוע המרכזי שהזין את אחד מענפי הבנייה הרגישים ביותר: פינוי־בינוי.


**בועה כמנוע**

בועת הנדל"ן לא הייתה "רקע" לפרויקטים, אלא מנגנון ההנעה שלהם.


  • המחירים המנופחים אפשרו לקבלנים מרווח כלכלי עצום לממן פיצוי לדיירים, עלויות ביצוע ומימון.
  • הביקוש המלאכותי, בעיקר מצד משקיעים, סיפק את המכירות המוקדמות (Pre-Sales) שבזכותן קיבלו היזמים ליווי בנקאי – תנאי קיום לפרויקטים בסדרי גודל כאלה.

**הנתונים מהדוח – קריסת מנגנון המכירות**

הדוח האחרון של הכלכלן הראשי מציג תמונה חדה:

  • ירידה של 50% במכירות דירות חדשות בשוק החופשי לעומת יוני אשתקד.
  • משקל המשקיעים קרס ל־14% – השפל של העשור האחרון.
  • מלאי לא־מכור חריג, במיוחד בת"א ובבת ים, עם 86 חודשי היצע – יותר מפי שניים מהממוצע הארצי.
  • תזרים מזומנים שלילי לקבלנים – מינוס כ־800 מיליון ₪ בחודש יוני בלבד.

**למה זה סותם את הגולל על פינוי־בינוי**

כדי לקבל מימון לפרויקט פינוי־בינוי, היזם חייב להציג לבנק שיעור מכירות מוקדמות גבוה (40%–50% מהדירות). כשהשוק קפוא, המכירות המוקדמות נעלמות – והבנק פשוט לא ייתן ליווי.התוצאה:

  • פרויקטים בשלבים מוקדמים נעצרים.
  • פרויקטים מאושרים נדחים.
  • במוקדי הביקוש, אפילו שם, לוחות הזמנים נמרחים כי אין קונים.

**זו לא "הפתעה" – זו התוצאה הבלתי נמנעת**

השוק הזה היה בנוי על יסודות רעועים. שנים של אשראי זול, התעלמות מיחסי יסוד כלכליים (תשואה מול ריבית, יחס שכר־דירה, מספר שנות עבודה לרכישת דירה), ומניפולציות במימון – יצרו מערכת שלא יכולה להחזיק מעמד ברגע שהברזים נסגרים.


היום אנחנו רואים את התוצאה: פיצוץ הבועה הוא לא רק ירידת מחירים – הוא משתק ענפים שלמים, ובראשם הפינוי־בינוי.


חלום התמ"א מתנפץ: למה הקבלנים מבטלים הסכמים עם דיירים?

12Aug

Quando un mercato immobiliare potrebbe trovarsi in un equilibrio di Nash? Un mercato immobiliare può stabilizzarsi in un equilibrio di Nash quando tutti gli attori chiave (acquirenti, venditori, costruttori, banche, periti, media, autorità di regolamentazione) agiscono secondo interessi che si bilanciano a vicenda, anche se il risultato non è ottimale per la società, l'economia o il valore reale degli asset.

10Aug

Un'analisi completa del mercato immobiliare a giugno 2025 mostra un forte calo del volume delle transazioni, al minimo degli ultimi due decenni, un crollo delle vendite di nuovi appartamenti, una significativa uscita degli investitori dal mercato, un aumento delle scorte invendute nei centri di domanda e pressioni sulla liquidità nel settore degli appalti: chiari segnali che l'economia israeliana si sta avvicinando a una profonda crisi immobiliare.

Due trimestri consecutivi di regressione, una mediana completa: questo è già un trend! Questo è già un crollo!

Residential Real Estate Industry Review – giugno 2025 , ho letto il rapporto nella sua interezza e qui c'è un'analisi professionale completa che collega i risultati statistici con il significato economico più ampio, compresi i segnali di allarme per il mercato:


01Aug

Perché le banche in Israele non utilizzano modelli fondamentali per valutare gli immobili? Un'analisi approfondita delle carenze intrinseche, dei conflitti di interesse e dei pericoli sistemici nascosti al pubblico.

13Jul

Estensione dell'agevolazione sul leverage ratio: un forte segnale d'allarme sulla situazione delle banche in Israele. La Banca d'Israele ha esteso l'agevolazione sulla regolamentazione del leverage ratio, una decisione che indica una profonda fragilità del sistema bancario. Un'analisi approfondita del significato di questa misura, dei rischi che ne derivano e del collegamento diretto con la bolla immobiliare in Israele.