10Sep

מחקר עומק מתוך הספר "בועת נדל״ן" בוחן כיצד ריבית נמוכה, הארכת תקופות משכנתה, עלייה ביחס ההחזר להכנסה, אשראי גמיש, 20/80 והלוואות בלון הגדילו את כוח הקנייה הממונף של הציבור ותרמו לעליית מחירי הדירות בישראל. המחקר משלב 140 שנות ניסיון בינלאומי, מקרי בוחן מארה"ב, אירופה, קנדה וניו זילנד וניתוח כמותי של שוק הדיור הישראלי.

איך אשראי זול וגמיש הפך מאמצעי רכישה למנגנון שמזין את מחירי הדיור

אנחנו רגילים לחשוב על משכנתה כעל כלי שמאפשר לרוכש להתמודד עם מחיר הדירה. אבל המחקר שערכתי במסגרת הספר שלי "בועת נדל״ן" מצביע על תופעה עמוקה הרבה יותר: המשכנתה אינה רק מממנת את מחיר הדירה. בתנאים מסוימים היא משתתפת בקביעתו. זו הבחנה קריטית. כאשר בנק מאפשר למשפחה ללוות יותר, לפרוס את החוב ליותר שנים, להקדיש חלק גדול יותר מהכנסתה להחזר, לקחת מסלול זול יותר או לדחות חלק משמעותי מהתשלום לעתיד, הוא לא רק מקל עליה לרכוש את אותה דירה. הוא מגדיל את הסכום שהיא מסוגלת להציע עליה. וכאשר זה קורה לעשרות אלפי משפחות בו זמנית, כוח הקנייה של כל השוק משתנה.
אותה משפחה. אותה הכנסה. מחיר גבוה יותר

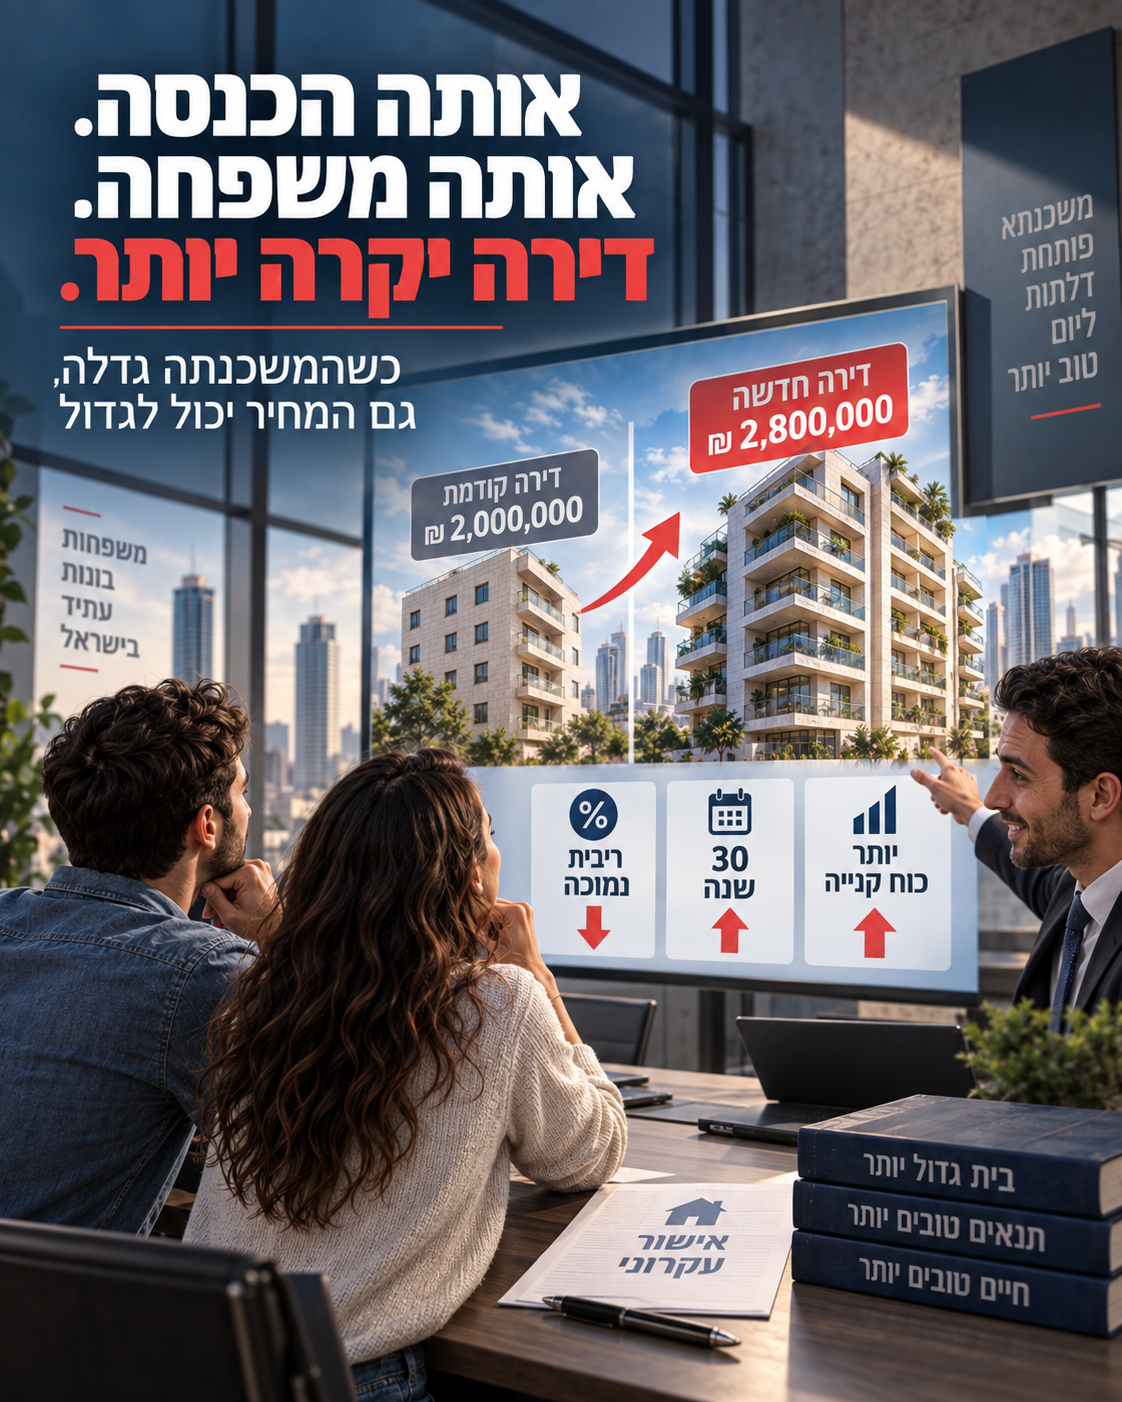
נניח שמשפחה מסוגלת להחזיר 7,000 שקל בחודש.בריבית של 5% ובפריסה ל-20 שנה היא יכולה ללוות בערך מיליון שקל.אם פורשים את אותה משכנתה ל-30 שנה, יכולת ההלוואה עולה משמעותית.אם גם הריבית יורדת, היא עולה עוד יותר.שום דבר בדירה לא השתנה.לא נוספה מרפסת.לא גדל שכר הדירה.לא השתפרה התשואה.גם הכנסת המשפחה לא בהכרח השתנתה.מה שהשתנה הוא כושר החוב שלה.וזה בדיוק המקום שבו אשראי יכול להפוך לביקוש נוסף.

140 שנות היסטוריה אומרות שזה לא סיפור ישראלי

המחקר ההיסטורי הבינלאומי שבדקתי הוא אחד החלקים החשובים ביותר בתמונה.מחקרים של Jordà, Schularick ו-Taylor, המבוססים על נתונים של כלכלות מפותחות לאורך כ-140 שנה, מצביעים על קשר עמוק בין אשראי, בועות דיור ומשברים פיננסיים.הממצא המרכזי אינו רק שבועות קיימות.הממצא החשוב באמת הוא שבועות דיור הממומנות באשראי מסוכנות יותר.ככל שהעלייה במחירי הנכסים נשענת יותר על מינוף, כך גדל הסיכון לכך שהיפוך המגמה יהפוך מבעיה בשוק הנדל״ן לבעיה של משקי בית, בנקים והמערכת הפיננסית כולה.וזה משנה לחלוטין את הדרך שבה צריך להסתכל על עליית מחירי דיור.לא מספיק לשאול:בכמה עלו המחירים?צריך לשאול:באיזה חוב מומנה העלייה הזו?

העולם כבר ביצע את הניסוי

בארה"ב, מחקרים הראו כי הרחבת היצע המשכנתאות תרמה לעליית מחירי הבתים גם באזורים שבהם ההכנסות והתעסוקה לא השתפרו בהתאם.באירלנד, כאשר הוטלו מגבלות על יחס ההלוואה להכנסה ועל שיעור המימון, קצב עליית מחירי הדירות נחלש, בעוד שכר הדירה כמעט שלא השתנה.בניו זילנד, הידוק מגבלות LVR מיתן את המחירים, והקלה במגבלות פעלה בכיוון ההפוך.בקנדה, מבחני לחץ למשכנתאות האטו גם את גידול האשראי וגם את קצב עליית מחירי הדיור.ובהולנד הבנק המרכזי ניסח את התופעה כמעט ללא כחל וסרק:הקלה בתנאי האשראי מובילה ליותר חוב ולמחירי בתים גבוהים יותר.כלומר, זה אינו רעיון תיאורטי.זה מנגנון שנצפה שוב ושוב.

ומה מצאנו בישראל?

במחקר הכמותי שערכתי לשנים 2016-2025 נמצא קשר שלילי משמעותי בין הריבית הריאלית על משכנתאות לבין קצב השינוי הריאלי במחירי הדירות.המתאם שנמצא היה כ-0.69-.במילים פשוטות:ככל שהריבית הריאלית על המשכנתאות הייתה נמוכה יותר, קצב עליית מחירי הדירות נטה להיות גבוה יותר.ברגרסיה פשוטה נמצא כי בתקופה שנבדקה, שינוי של נקודת אחוז בריבית הריאלית היה קשור לשינוי של כ-3.8 נקודות אחוז בכיוון ההפוך בקצב שינוי מחירי הדירות.צריך לומר ביושר: זה אינו מוכיח שהריבית לבדה קבעה את המחירים.המדגם קצר ויש גורמים נוספים.אבל הקשר חזק מספיק כדי שאי אפשר להתעלם ממנו.
מדד כוח הקנייה המשכנתאי

כדי לבדוק את המנגנון עצמו בניתי מדד תיאורטי בשם:MPPI, Mortgage Purchasing Power Indexמדד כוח הקנייה המשכנתאי.המטרה היא לשאול לא רק מה הייתה הריבית, אלא:כמה דירה יכול משק בית לממן תחת תנאי המשכנתה שהיו קיימים באותו זמן?כאשר מכניסים למשוואה ריבית, תקופת פירעון ויחס החזר להכנסה, מתקבלת תמונה מעניינת מאוד.בין 2017 ל-2021 כוח הקנייה המשכנתאי עלה בכ-15%.באותה תקופה מחירי הדירות הריאליים עלו בסדר גודל דומה.ואז הגיע ההיפוך.בין 2021 ל-2023 כוח הקנייה המשכנתאי התיאורטי המבוסס על הריבית לבדה ירד בכ-26%.זו נפילה דרמטית.אבל מחירי הדירות לא נפלו מיד.למה?כי שוק נדל״ן אינו שוק מניות.מחירים קשיחים.מוכרים ממתינים.קבלנים מעניקים הטבות.המערכת מנסה לקנות זמן.

ואז הגיעו 20/80 והבלון

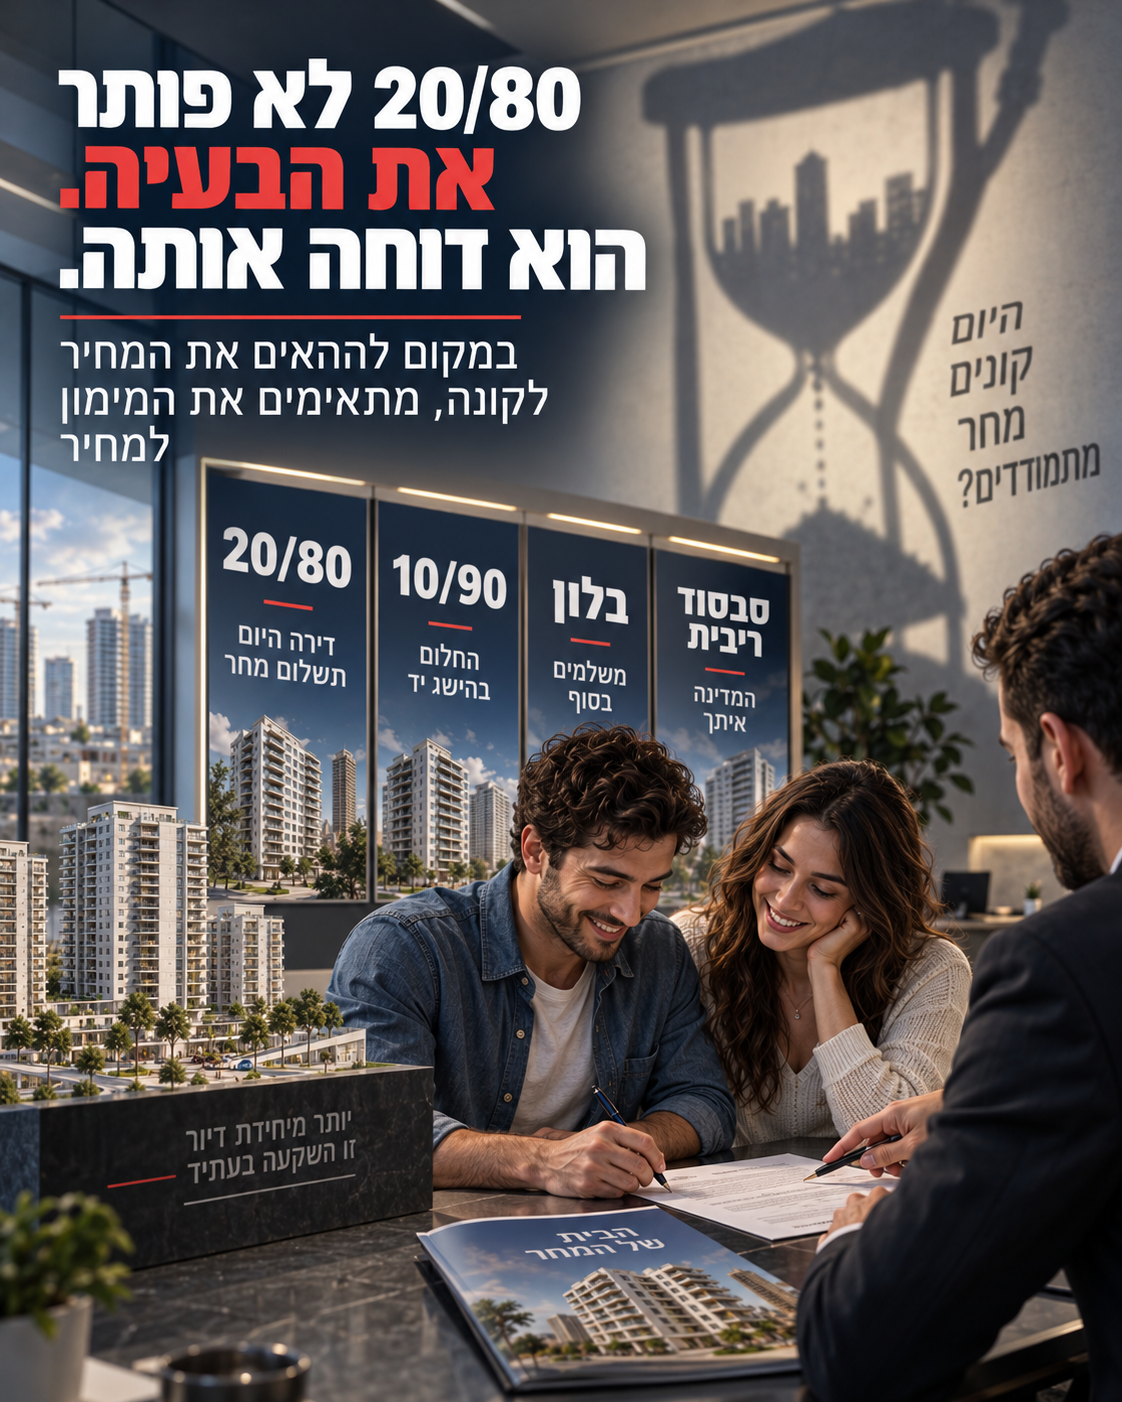
כשהריבית עלתה, נוצרה בעיה פשוטה:הרוכש כבר לא יכול היה לממן את המחיר הקודם.בשוק רגיל, המשמעות אמורה להיות התאמת מחיר.אבל במקום להוריד את המחיר, השוק המציא פתרון אחר:התאמת המימון למחיר.20/80.10/90.הלוואות בלון.סבסוד ריבית.דחיית תשלום.במקום לומר לרוכש:"הדירה זולה יותר",אמרו לו:"שלם פחות עכשיו ואת היתר בעתיד".זו אינה אותה עסקה.
וכאן מתחילה בעיה שמאית חמורה

נניח שדירה נמכרת ב-3 מיליון שקל.הרוכש משלם 20% היום, כלומר 600 אלף שקל, ו-80% נוספים בעוד שלוש שנים ללא ריבית.במאגר העסקאות יופיע: 3,000,000 שקל.אבל מבחינה כלכלית, זה אינו שווה לתשלום של 3 מיליון שקל היום.בהיוון של 5%, הערך הנוכחי של 2.4 מיליון שקל שישולמו בעוד שלוש שנים הוא כ-2.07 מיליון שקל.יחד עם 600 אלף שקל ששולמו היום, התמורה הכלכלית היא בערך:2.67 מיליון שקל. פער של יותר מ-300 אלף שקל.וכאן מגיעה השאלה השמאית:אם שמאי לוקח את העסקה הזו כ"עסקת השוואה" ב-3 מיליון שקל בלי לנטרל את הטבת המימון, מה בדיוק הוא משווה?את הנכס?או את הנכס בתוספת אשראי מסובסד?זו כבר אינה בעיית מימון.זו בעיית טיהור נתונים.

מחיר הדירה התרחק משכר הדירה

אחד הממצאים החשובים במחקר הוא שהמחיר של הנכס עלה בתקופות משמעותיות הרבה יותר מההכנסה שהוא מפיק.מאז 2019 ועד סוף 2025, לפי חישוב המבוסס על נתוני בנק ישראל, מדד מחירי הדירות הריאליים עלה בכ-23%, בעוד מדד השכירות הריאלית עלה רק בכ-5%.היחס בין מחיר הדירה לשכר הדירה התרחב בכ-17%.וזה מהותי.אם מחסור פיזי בדיור היה ההסבר היחיד או המרכזי לכל העלייה, היינו מצפים ללחץ משמעותי גם בשכר הדירה.כאשר מחיר הנכס רץ הרבה יותר מהר מההכנסה שהוא מייצר, התשואה נשחקת.זה כבר אינו רק שוק של שירותי דיור.זה שוק של Asset Price Inflation.

זו בדיוק הסיבה ששמאות אינה יכולה להסתפק בהעתקת מחירים

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו דירות ליד.המידע הזה קיים במאגרים.תפקידו של שמאי הוא לשאול שאלה עמוקה יותר:האם המחיר שבו בוצעה העסקה משקף ערך כלכלי, או שמא הוא תוצר של אשראי, מינוף, ציפיות והנדסה פיננסית?כאשר שוק שלם ממומן בריבית זולה, כאשר תקופות ההחזר מתארכות, כאשר יחס ההחזר להכנסה עולה וכאשר הטבות מימון נטמעות בתוך מחיר העסקה, גישת ההשוואה אינה יכולה להישאר עיוורת למקורו של המחיר.מחיר הוא נתון. שווי הוא מסקנה כלכלית.

ומה עם המחסור?

המחקר אינו טוען שהאשראי הוא ההסבר היחיד לעליית מחירי הדירות בישראל.יש דמוגרפיה.יש תכנון.יש קרקע.יש מיסוי.יש הגבלות בנייה.יש ציפיות.יש השקעות.ויש גם היצע קשיח.אבל דווקא כאן נמצאת הנקודה.כאשר אשראי מתרחב בשוק שבו ההיצע קשיח, התוצאה עלולה להיות חריפה יותר.אם אי אפשר לייצר במהירות עוד דירות, הכסף הנוסף מתחרה על אותו מלאי.והתחרות אינה מייצרת עוד מטרים רבועים.היא מייצרת מחיר גבוה יותר.

המסקנה

המשכנתאות לא יצרו לבדן את בועת הנדל״ן בישראל. אבל המחקר מראה שהן היו אחד ממכפילי הכוח המרכזיים שלה. הריבית הנמוכה הגדילה את כוח הקנייה. תקופות ההחזר הארוכות הגדילו אותו עוד יותר. העלייה ב-PTI אפשרה למשקי הבית להקדיש חלק גדול יותר מהכנסתם לדיור. וכאשר הריבית עלתה וכוח הקנייה נשחק, הגיעו 20/80, בלון וסבסוד ריבית כדי לנסות לשמר את מחיר העסקה. לכן צריך להפוך את השאלה. במקום לשאול: איך הציבור הצליח לעמוד במחירי הדירות שעלו? צריך לשאול: האם העובדה שאפשרנו לציבור ללוות יותר היא בעצמה אחת הסיבות לכך שמחירי הדירות יכלו לעלות כל כך הרבה?המחקר שלי מצביע על כך שהתשובה היא כן. לא כהסבר יחיד. אבל כמנגנון מרכזי של הגברה. והמשפט שמסכם בעיניי את כל המחקר הוא: לא רק שנתנו לציבור אפשרות לקנות דירה יקרה יותר. בכך שנתנו לו אפשרות ללוות יותר, אפשרנו גם לדירה עצמה להתייקר. המאמר מבוסס על מחקר מורחב ומאומת מתוך הספר "בועת נדל״ן", הכולל סקירה של כ-140 שנות מחקר היסטורי, מחקרים בינלאומיים וניתוח כמותי של שוק המשכנתאות והדיור בישראל.
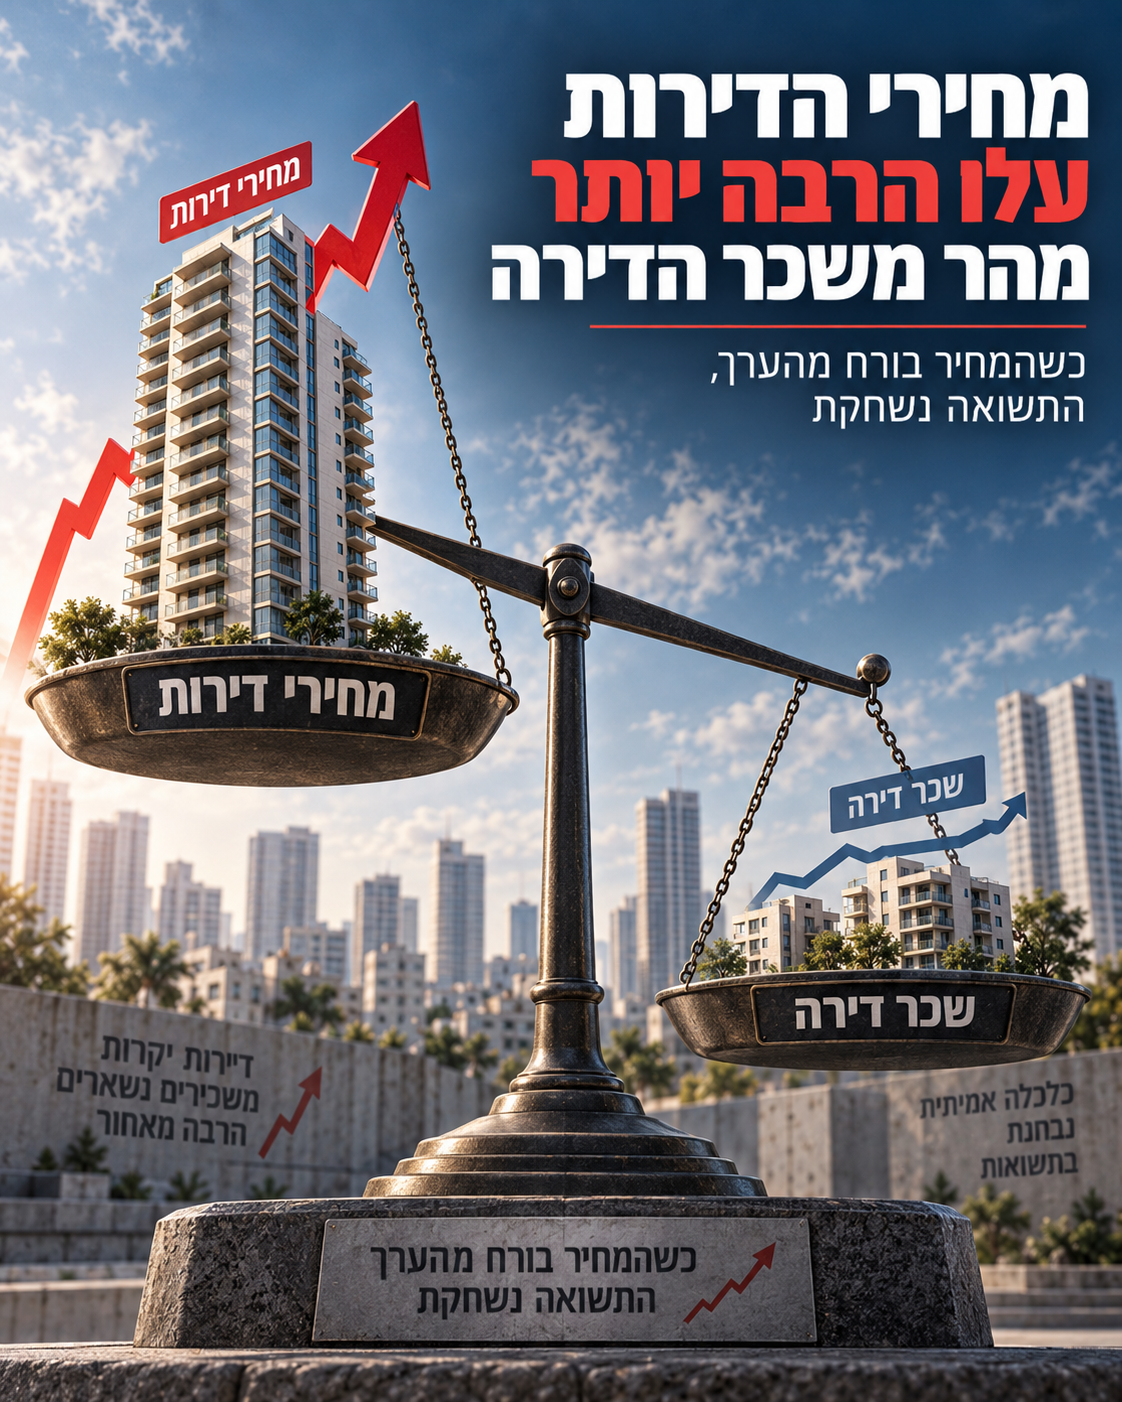

Mortgage Credit Did Not Just Finance the Housing Boom. It Helped Amplify It.

A comprehensive study conducted for my book Real Estate Bubble examines the relationship between mortgage credit, borrowing capacity and housing prices in Israel and internationally. Historical evidence spanning roughly 140 years, together with studies from the United States, Ireland, New Zealand, Canada, the Netherlands and other countries, shows that credit-fuelled housing booms can push property prices beyond what income and rental fundamentals alone would justify. The Israeli analysis finds a significant negative relationship between real mortgage rates and real house-price growth during 2016-2025. It also shows that mortgage purchasing power increased substantially during the low-interest-rate period, while property prices rose far faster than rents. The conclusion is not that mortgages alone created Israel's housing bubble. Rather, mortgage credit acted as a powerful amplifier. By allowing households to borrow more, the financial system did not merely help buyers cope with higher prices. It also helped create the purchasing power that allowed those higher prices to exist.
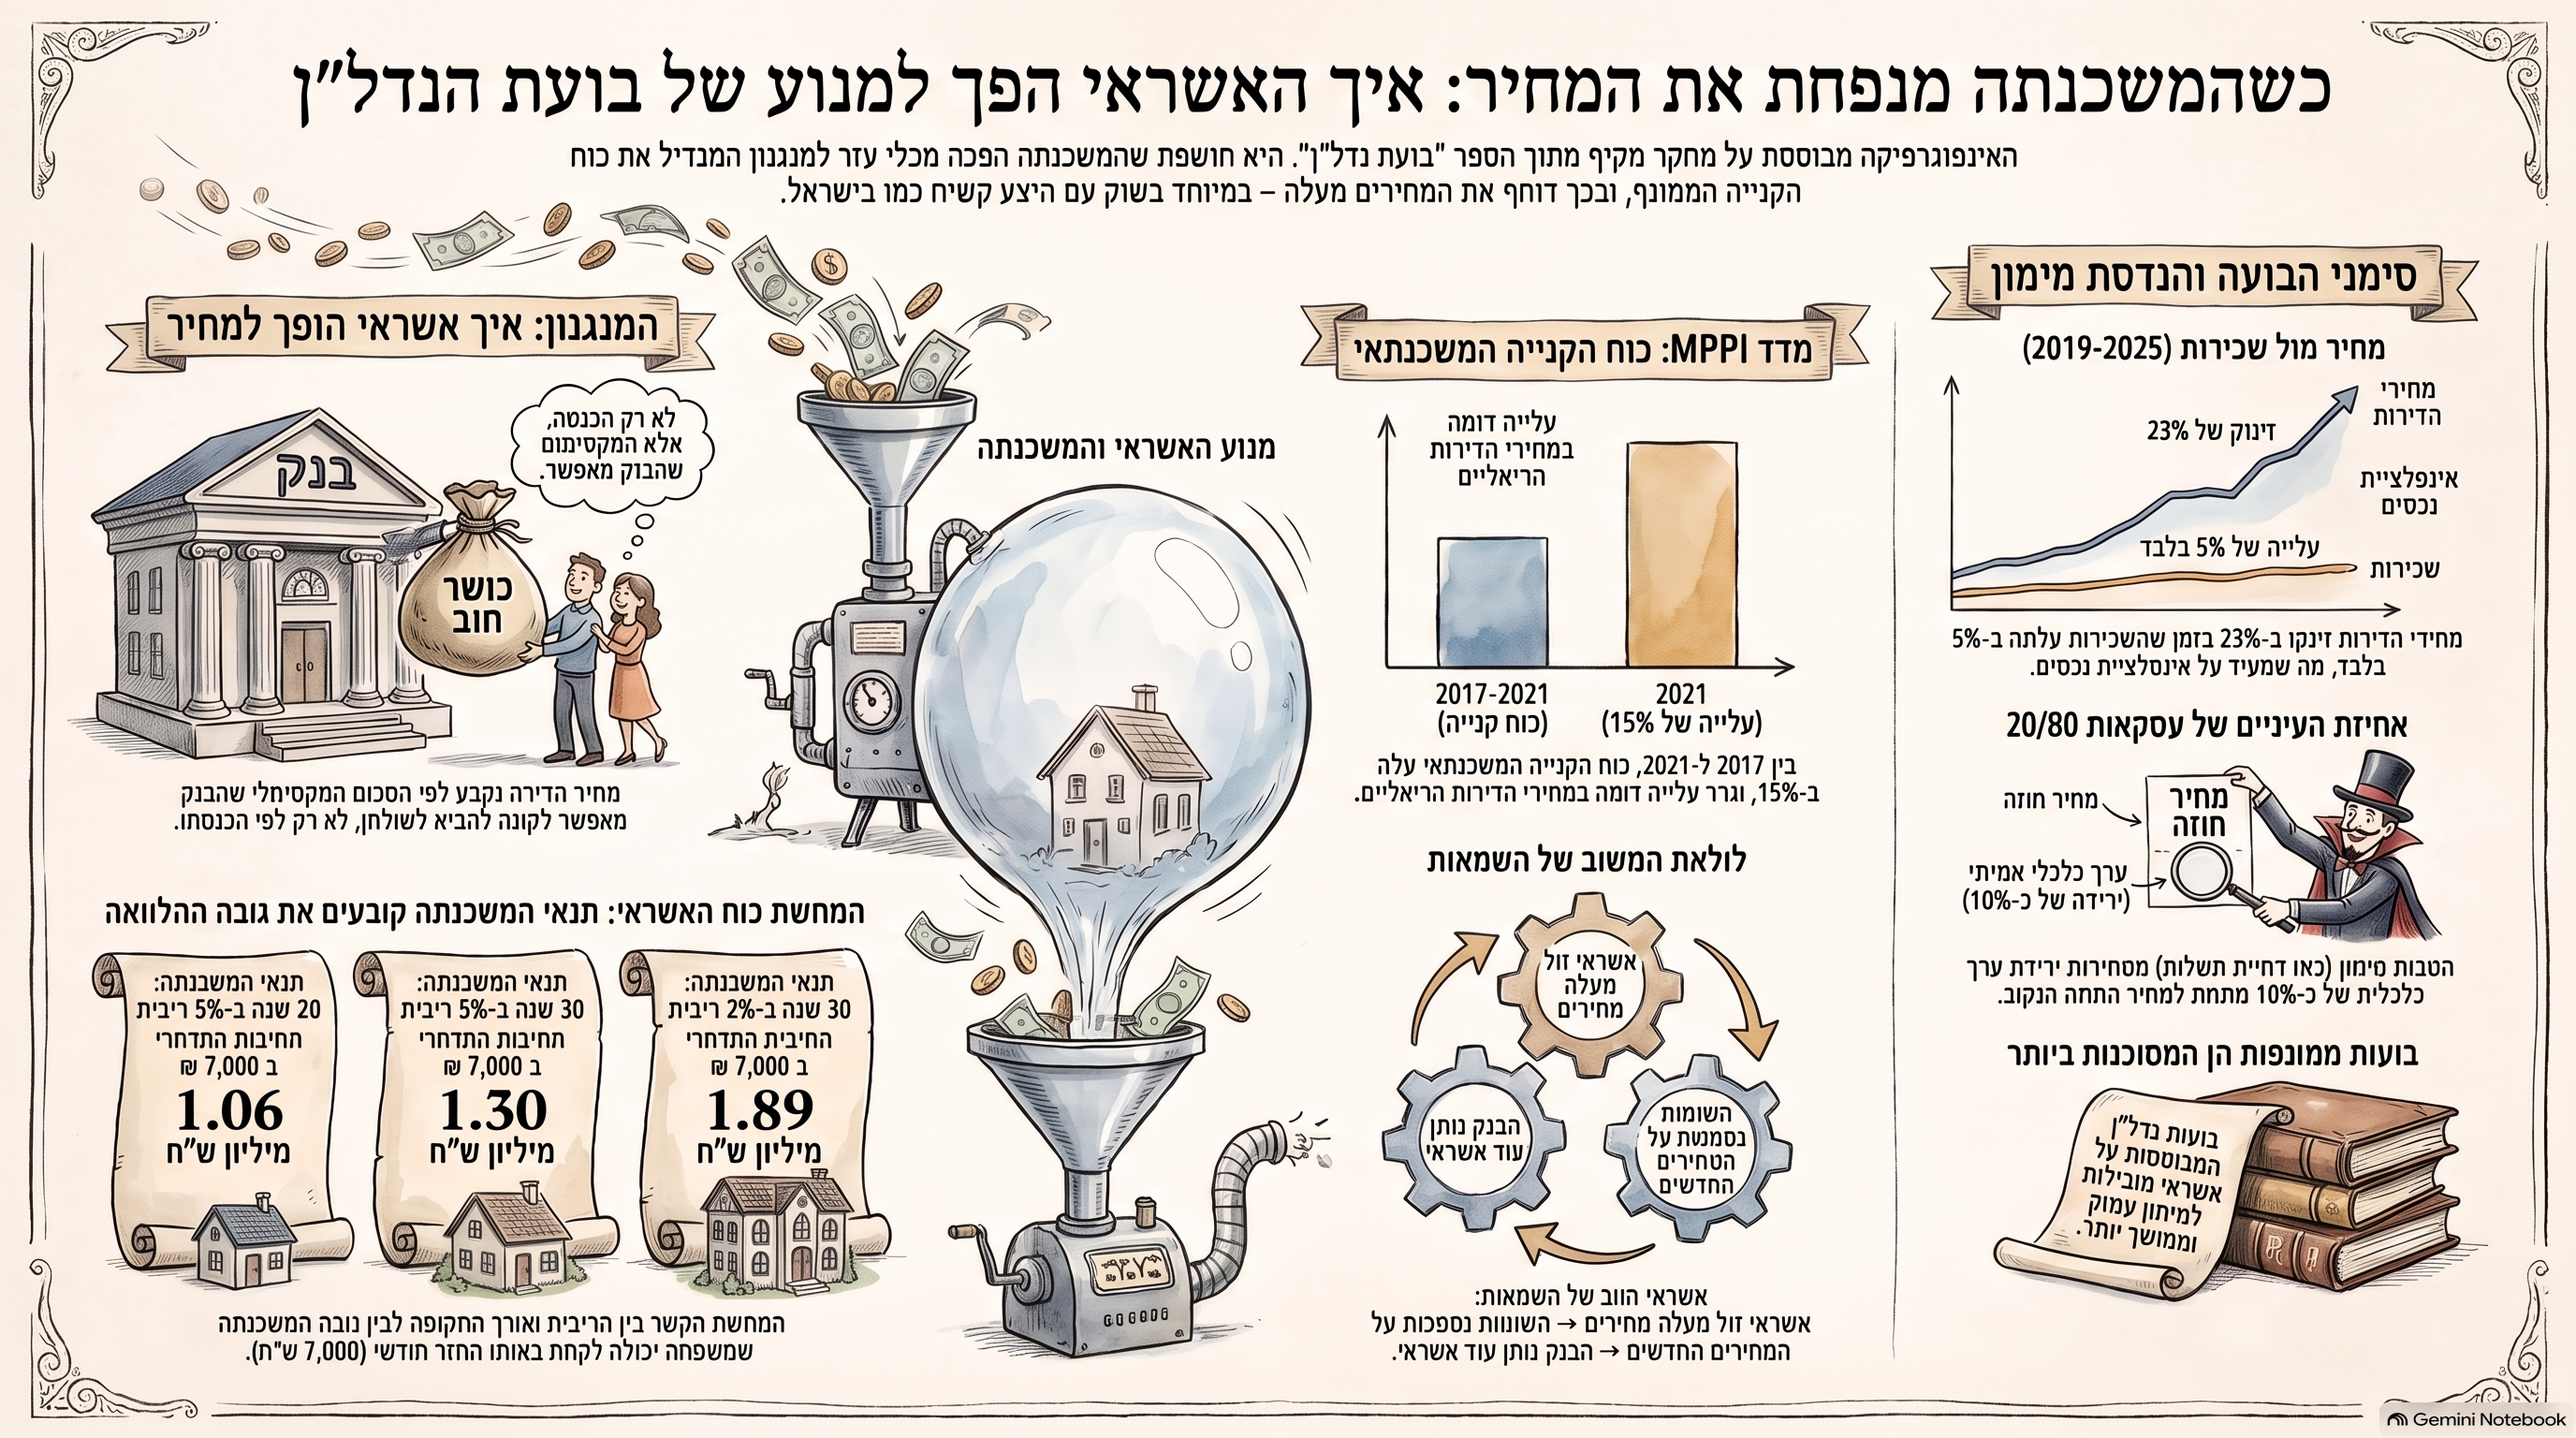
האשליה הגדולה של שוק הנדל״ן: למה המשכנתה שלכם היא המנוע שמתדלק את יוקר הדיור?

מבוא: הפרדוקס של כוח הקנייה

במשך עשורים הולעט הציבור הישראלי באשליה מסוכנת: שהמשכנתה היא "קרש ההצלה" החברתי, הכלי שמאפשר לזוגות צעירים לגשר על הפער שבין השכר למחירי הדירות המאמירים. בכל פעם שהשוק רתח, הקריאה הציבורית הייתה זהה: "תנו לנו ללוות יותר", "תפרסו לנו ליותר שנים", "תקלו עלינו".אולם האמת המחקרית המטלטלת, כפי שנחשפת בספר "בועת נדל״ן", היא הפוכה בתכלית. המשכנתה אינה רק מכשיר למימון המחיר – היא אחד היצרנים המרכזיים שלו. בתנאים של היצע קשיח, הניסיון "לעזור" לרוכשים באמצעות הגדלת כושר ההחזר שלהם פועל כמו משאבת דלק המוזרקת ישירות למדורה: הוא פשוט מעלה את כמות הכסף שמתחרה על כל דירה, ומתגלגל בסופו של דבר לעליית מחירים נוספת שמשאירה את הרוכשים באותה נקודת פתיחה, רק עם חוב כבד הרבה יותר.

1. המשכנתה היא לא רק מימון – היא היצרנית של המחיר

רוכש דירה רציונלי אינו מגיע לשוק עם "מחיר מטרה" אבסלוטי, אלא עם מגבלת תזרים: כמה הוא מסוגל להחזיר לבנק מדי חודש. ברגע שהבנק משנה את "טכנולוגיית המימון" שלו – הריבית, תקופת הפריסה או יחס ההחזר (PTI) – הוא משנה את "כוח ההצעה" של הקונה.הנתונים הגולמיים מהשטח מראים כיצד אותה משפחה, עם אותה הכנסה בדיוק, הופכת ל"מכפיל כוח" של המחיר בשוק רק בזכות שינוי תנאי האשראי:

  • בהחזר חודשי של 7,000 ש"ח בריבית של 5% ל-20 שנה: המשפחה תלווה כ-1.06 מיליון ש"ח.
  • אותו החזר של 7,000 ש"ח, אך בריבית של 2% ובפריסה ל-30 שנה: אותה משפחה תלווה כבר כ-1.89 מיליון ש"ח.

הדירה לא גדלה, המרפסת לא התרחבה, והערך הכלכלי של שירותי הדיור לא השתנה. מה שהשתנה הוא כושר החוב בלבד. כשהמערכת הפיננסית מאפשרת לכל השוק להגדיל את המינוף בו-זמנית, הכסף החדש הזה לא קונה יותר מטרים – הוא פשוט קונה מטרים יקרים יותר.

2. הלקח ההיסטורי: בועות ממונפות הן המסוכנות ביותר

ככלכלן, עלינו להבין שבועות נדל"ן אינן נוצרות בחלל ריק. מחקרים פורצי דרך של Jordà, Schularick ו-Taylor, שבחנו 140 שנות היסטוריה כלכלית ב-17 מדינות מפותחות, קובעים כי הבעיה אינה בעצם קיומה של בועה, אלא בדרך שבה היא ממומנת. בועות שנשענות על אשראי (Leveraged Bubbles) הן הרסניות פי כמה מבועות אחרות.המחקר ההיסטורי קובע באופן נחרץ:"בועות מחירי דיור הממומנות באשראי בולטות כתופעה מסוכנת במיוחד... הן נוטות להיות קשורות למשברים פיננסיים, מיתונים עמוקים יותר והתאוששויות איטיות יותר."כאשר הנדל"ן הופך מנכס שמספק מגורים לנכס שמונע על ידי מינוף, הסיכון אינו מוגבל רק לרוכשים; הוא הופך לסיכון מערכתי המאיים על יציבות המערכת הבנקאית והמשק כולו.

3. מדד ה-MPPI: המדד שחשף את האמת על הניתוק מהמציאות

כדי למדוד את כמות ה"דלק" שהוזרקה לשוק, פותח מדד ה-MPPI (Mortgage Purchasing Power Index) – מדד כוח הקנייה המשכנתאי. המדד בוחן כמה שקלים של חוב יכול משק בית "לייצר" תחת תנאי החיתום המשתנים.הממצאים בישראל מדהימים ומגובים בנתונים קשיחים:

  • בין 2017 ל-2021: כוח הקנייה המשכנתאי עלה בכ-15%. כמעט באורח פלא, מחירי הדירות הריאליים עלו בסדר גודל דומה. המתאם שנמצא במחקר בין הריבית הריאלית לקצב עליית המחירים עומד על 0.69-, נתון מובהק סטטיסטית שמוכיח: ככל שהכסף זול יותר, המחיר טס גבוה יותר.
  • ההיפוך של 2021-2023: עם עליית הריבית, כוח הקנייה התיאורטי צנח ב-26%.

מדוע המחירים לא קרסו מיד ב-26%? כאן נכנסת לתמונה "קשיחות המחירים" וההנדסה הפיננסית של הקבלנים, המנסים נואשות להסתיר את ירידת הערך הכלכלית באמצעות מבצעי מימון יצירתיים.

4. מלכודת ה-20/80 וזיהום נתוני השמאות

כשהרוכשים כבר לא יכלו לעמוד במחירים הנומינליים, השוק עבר לשלב של "התאמת המימון למחיר" במקום התאמת המחיר לערך הכלכלי. מבצעי ה-20/80 (שלם 20% עכשיו, היתר בעוד 3 שנים ללא ריבית) הם לא הטבה – הם הטעיה שמאית ומערכתית.

  • החשבון שקבלנים לא רוצים שתעשו: דירה שנמכרת ב-3 מיליון ש"ח בעסקת דחיית תשלום, שווה כלכלית (בערך נוכחי - Present Value) רק כ-2.67 מיליון ש"ח.
  • זיהום נתונים: הבעיה החמורה היא שברשות המיסים נרשם המחיר "3 מיליון". כאשר שמאי מקרקעין משתמש בעסקה כזו כ"עסקת השוואה" מבלי לנטרל את מרכיב האשראי, הוא יוצר זיהום נתונים. הוא מתייחס ל"אשראי מסובסד" כאילו הוא "בלוקים ובטון", ובכך מטעה את הרוכשים הבאים ואת הבנקים המממנים.

5. הניתוק המוחלט בין המחיר לשכירות: הכתובת על הקיר

ההוכחה הסופית לכך שאנחנו בעיצומה של Asset Price Inflation (אינפלציה של מחירי נכסים) ולא רק מחסור פיזי בדירות, נמצאת בפער בין מחירי הדירות לשכר הדירה.מאז 2019 ועד סוף 2025, מחירי הדירות הריאליים זינקו בכ-23%, בעוד שכר הדירה הריאלי עלה ב-5% בלבד. הפער המבהיל הזה, של 17%, מייצג את מה שאנחנו מכנים "שחיקת תשואות" (Yield Erosion). אם המחסור בדירות היה הגורם היחיד, שכר הדירה היה חייב לזנק באותו קצב. העובדה שהמחיר רץ קדימה והשכירות מדשדשת מוכיחה שהשוק מונע מאשראי זול וציפיות, לא מצרכי דיור בסיסיים. מחקרים אקדמיים (כמו אלו של Favara ו-Imbs) ומודלים של בנק ישראל (DSGE) מאשרים: אשראי הוא "דוושת הגז", ובשוק עם היצע קשיח (ללא "הגה" של בנייה מהירה), הגז הזה רק מייצר עשן של מחירים גבוהים.

סיכום: השאלה שצריכה להדיר שינה מעינינו

המשכנתה, שהוצגה לנו כפתרון למחירי הדירות, התגלתה במחקר כחלק מהסיבה המרכזית לכך שהם יכלו לעלות כל כך גבוה. ככל שהרחבנו את גבולות החוב, כך אפשרנו למוכרים ולקבלנים למשוך את המחירים למעלה.אנחנו חייבים להפסיק לדרוש "משכנתאות קלות יותר" ולהתחיל להבין את המנגנון ההרסני שיצרנו. השאלה שצריכה להדהד בכל בית בישראל היא לא איך נצליח לממן את הדירה הבאה, אלא: האם העובדה שאפשרנו לציבור ללוות יותר, להתמנף יותר ולפרוס חובות ליותר שנים, היא בעצמה הסיבה לכך שמחירי הדירות הפכו לבלתי ניתנים להשגה?
02Sep

מי צריך לשלם כאשר שוכר מגלה לאחר כניסתו לדירה מאות שקלים בחודש בגין צריכת מים משותפת חריגה שהייתה ידועה לבעל הדירה עוד לפני ההשכרה? ניתוח משפטי וכלכלי של ההבדל בין צריכת מים שוטפת שבה נושא השוכר לבין עלות הנובעת מנזילה, פגם או תקלה קיימת, ושל משמעות הסתרת המידע מהשוכר בעת חתימת חוזה השכירות.

מי צריך לשלם על צריכת מים משותפת חריגה שהוסתרה מהשוכר?

חשבון מים הוא הוצאה שוטפת. תקלה ידועה בנכס היא כבר סיפור אחר

נניח את המקרה הבא: בעל דירה בבית משותף יודע שבבניין קיימת במשך חודשים צריכת מים משותפת חריגה. לא כמה שקלים נוספים בחודש, אלא מאות שקלים לדירה. יתר בעלי הדירות מכירים את התופעה. נציגות הבית מכירה אותה. תאגיד המים כבר קיבל פניות ומכיר את החריגה. בעל הדירה מחליט להשכיר את דירתו.הוא מציג לשוכר את שכר הדירה, את הארנונה, את דמי ועד הבית ואת יתר ההוצאות המקובלות, אבל פרט אחד הוא אינו מספר לו:לחשבון המים של הדירה מתווספות מדי חודש מאות שקלים בגין "צריכה משותפת" חריגה.השוכר נכנס לדירה, ורק לאחר מכן מגלה שהעלות האמיתית של המגורים גבוהה במאות שקלים מדי חודש מזו שהוצגה לו.מי צריך לשלם את ההפרש? התשובה איננה פשוטה כמו "חשבון המים הוא על שם השוכר ולכן השוכר משלם".להפך.כאשר החריגה הייתה קיימת עוד לפני השכירות, כאשר בעל הדירה ידע עליה, וכאשר היא נובעת מתקלה, נזילה, ליקוי או כשל במערכת המשותפת, קיימים טעמים כבדי משקל לראות בעלות החריגה עלות החלה בעיקר על בעל הנכס ולא על השוכר.

קודם צריך להבין מהי בכלל "צריכה משותפת"

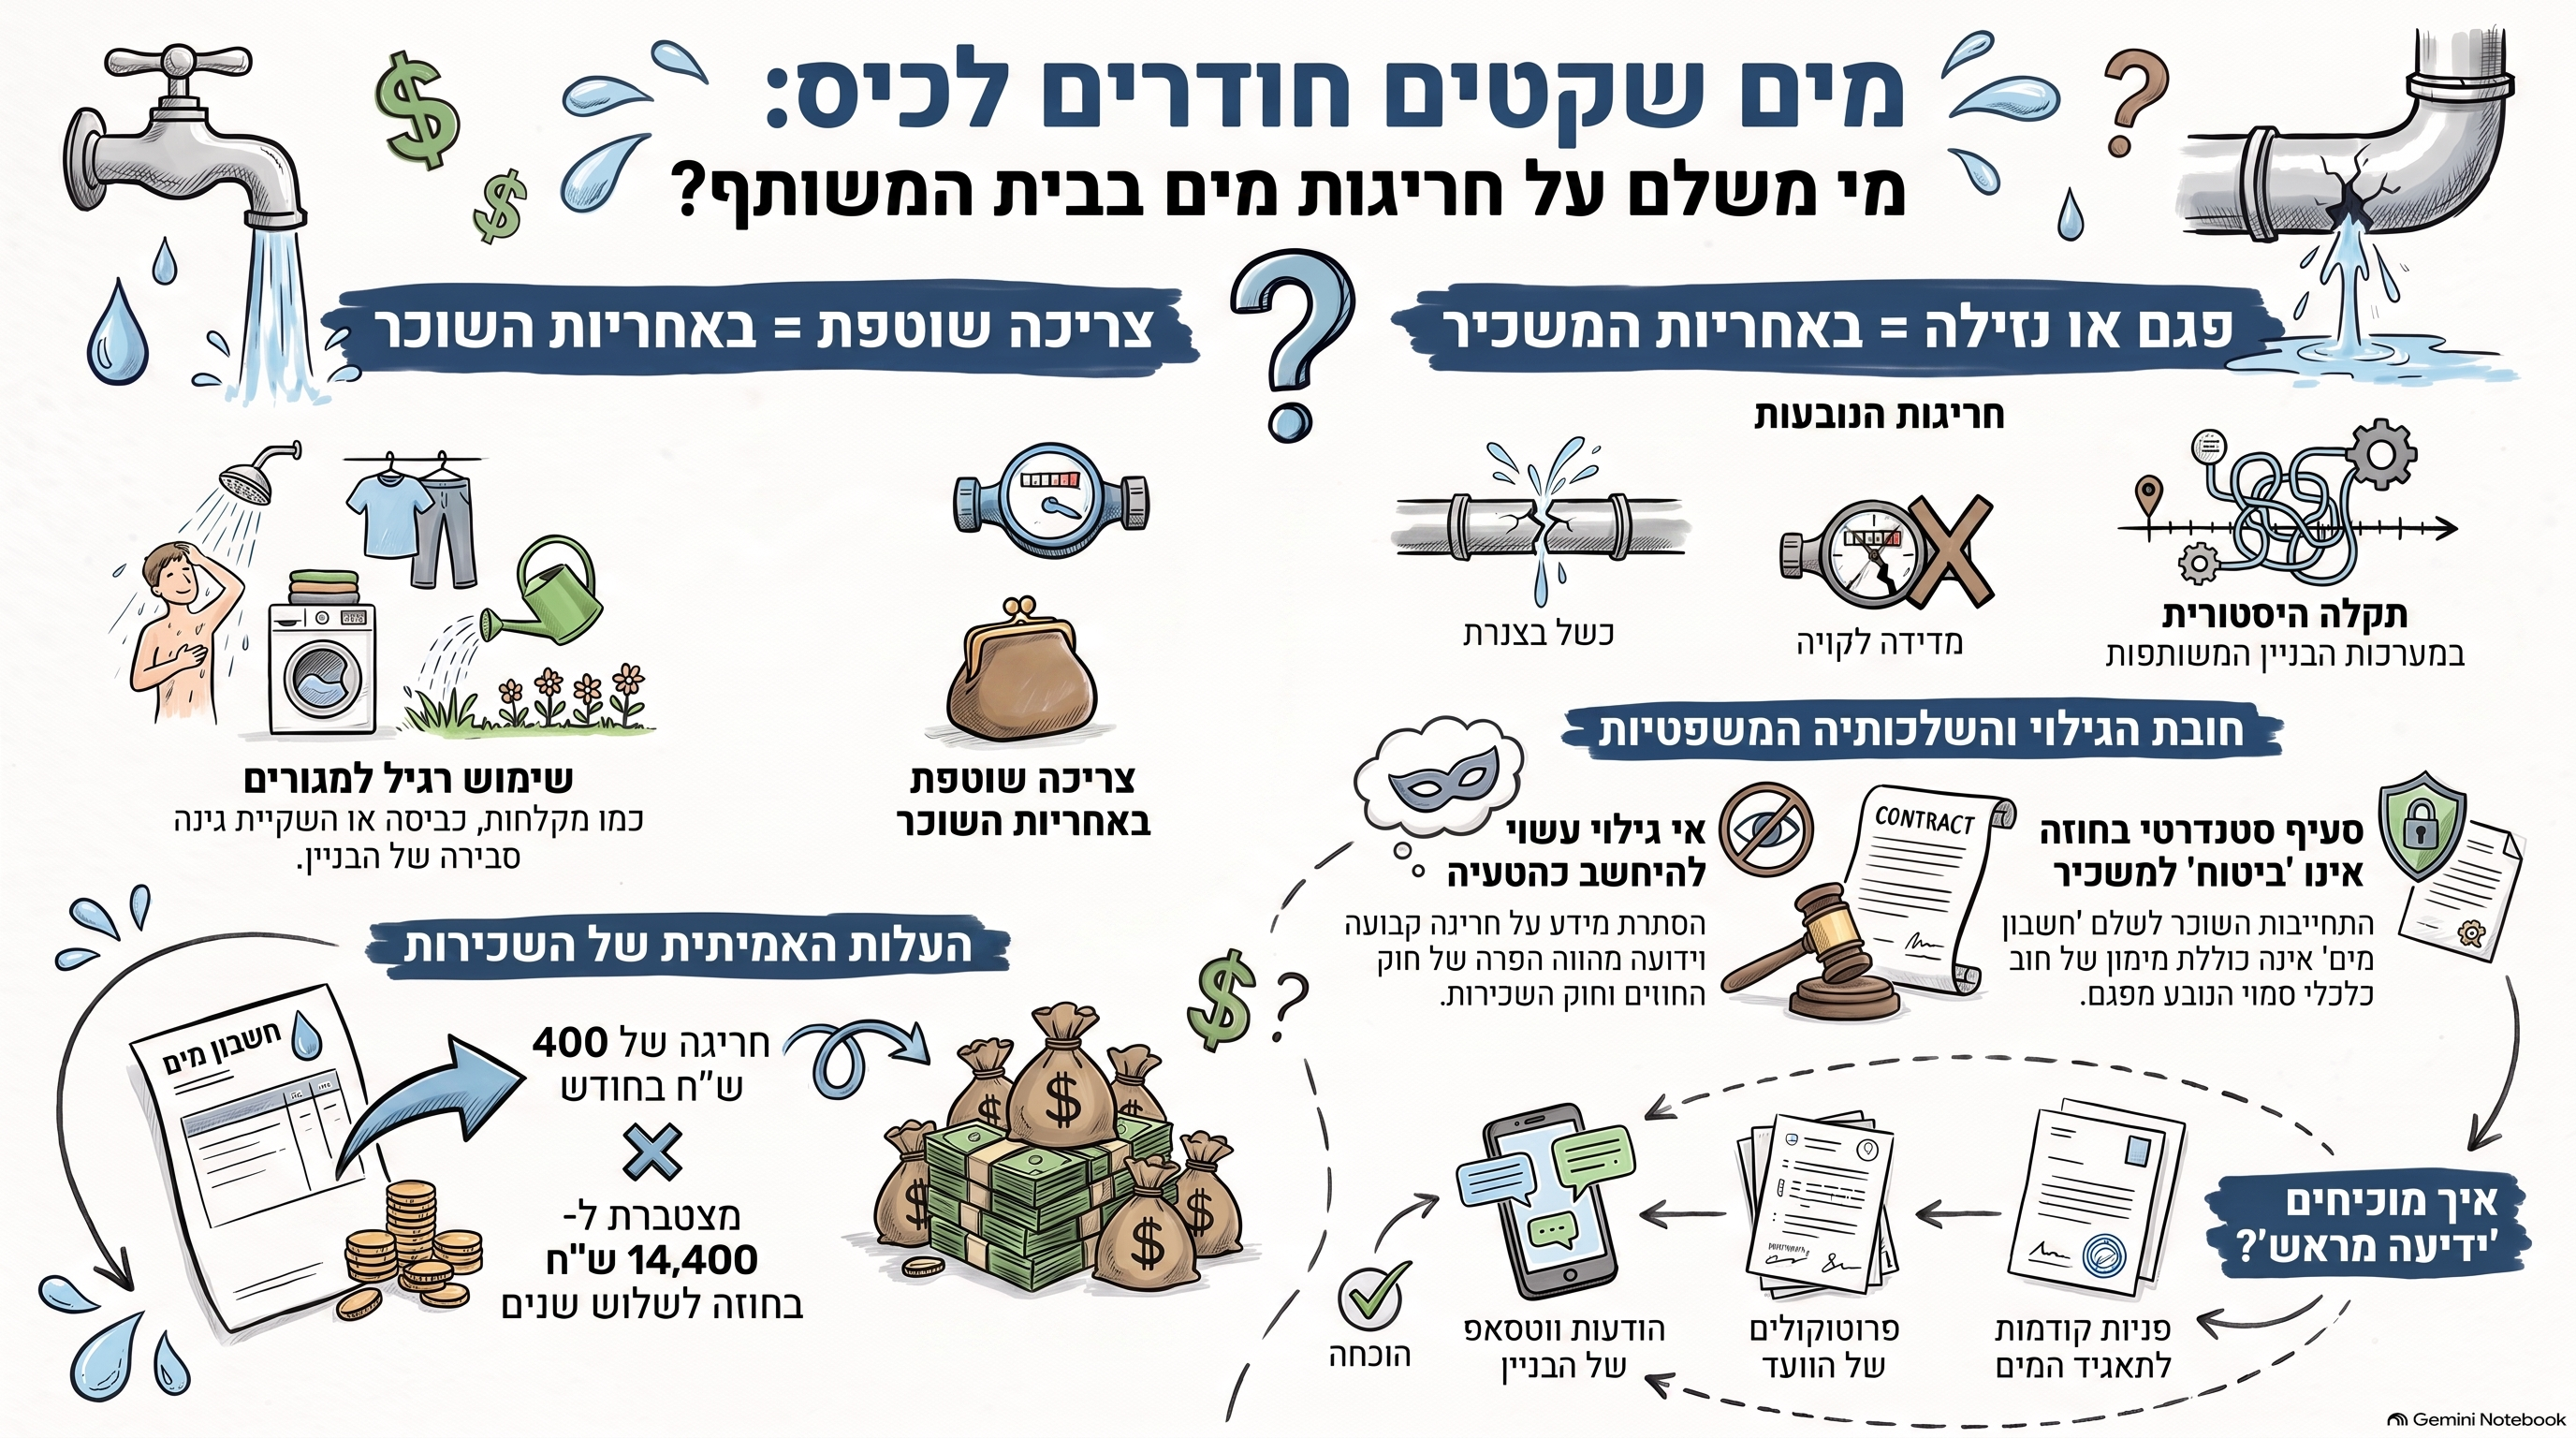
מה שמכונה בחשבונות מים "צריכה משותפת" הוא למעשה, במקרים רבים, הפרש מדידה. זהו ההפרש בין הכמות שנמדדה במד המים הראשי של הבניין לבין סך הכמויות שנמדדו במדי המים הדירתיים. הפרש כזה יכול להיווצר מסיבות לגיטימיות, למשל השקיית גינה משותפת או שימוש בברז משותף, אבל הוא עלול לנבוע גם מנזילה ברכוש המשותף או מסיבות אחרות הקשורות למערכת המים. רשות המים עצמה מציינת נזילה בשטח המשותף כאחת הסיבות האפשריות להפרשי מדידה.וזוהי נקודת המפתח: לא כל סכום שמופיע בחשבון המים הוא בהכרח "צריכת המים של השוכר".צריך לבדוק מה עומד מאחוריו.

נכון: החוק קובע שהשוכר משלם מים

חוק השכירות והשאילה קובע בשכירות למגורים כי השוכר נושא, בין היתר, בתשלומים עבור צריכת שירותים שוטפים הניתנים לו בדירה, ובכלל זה מים, חשמל, גז וחימום.לכן, אם מדובר בהוצאה רגילה וסבירה של הבית המשותף, לדוגמה מים לניקיון חדר המדרגות או להשקיית הגינה, יהיה קשה לטעון שכל שקל של צריכה משותפת צריך ליפול דווקא על בעל הדירה.אבל זה איננו המקרה שאנחנו מנתחים.אנחנו מדברים על חריגה קבועה וידועה מראש, בשיעור של מאות שקלים בחודש, שקיומה היה ידוע למשכיר עוד לפני כריתת הסכם השכירות.וכאן התמונה משתנה.

1. השוכר משלם על צריכה. הוא לא אמור לשלם על פגם

חוק השכירות והשאילה מבחין בין ליקוי שנגרם כתוצאה משימוש בלתי סביר של השוכר לבין ליקויים אחרים.השוכר אחראי לליקוי שנגרם עקב שימוש בלתי סביר שלו.לעומת זאת, ככלל, המשכיר נדרש לתקן על חשבונו ליקוי או פגם אחר בדירה שאינו קל ערך ושלא נגרם באשמת השוכר.זהו עיקרון חשוב מאוד במקרה של צריכת מים חריגה.אם השוכר פתח ברז והשאיר אותו פתוח, הוא צרך מים.אם השוכר גר בדירה ומשתמש במקלחת, במדיח ובמכונת הכביסה, הוא צרך מים.אבל אם מאות שקלים נוספים בחודש נובעים מנזילה בצנרת המשותפת, מכשל במערכת, מחיבור לקוי, ממדידה בעייתית או מתקלה היסטורית בבניין, אי אפשר לטשטש את ההבדל רק משום שהסכום מופיע תחת הכותרת "מים".מבחינה כלכלית מדובר בעלות הנובעת מהנכס ולא מצריכתו של השוכר.זה הבדל מהותי.

2. כשהמשכיר ידע ולא גילה, הבעיה חמורה יותר

כאן נכנסת העובדה המשמעותית ביותר בדוגמה:המשכיר ידע.לא מדובר בתקלה שהתגלתה לפתע חודשיים לאחר כניסת השוכר.היא הייתה קיימת קודם.היא הייתה מוכרת לדיירים.היא הייתה מוכרת לבעל הדירה.ובדוגמה שלנו אפילו תאגיד המים כבר הכיר את הבעיה.ובכל זאת, השוכר לא קיבל עליה מידע לפני שחתם על ההסכם.חוק השכירות והשאילה מתייחס במפורש למצב שבו פגם או אי התאמה נובעים מעובדות שהמשכיר ידע, או שהיה עליו לדעת עליהן, בעת כריתת החוזה ולא גילה אותן לשוכר. סעיף 8 לחוק מעניק לכך משמעות מיוחדת ואף מגביל את יכולתו של המשכיר להסתמך על הוראות חוזיות הפוטרות אותו מאחריות.כלומר, יש הבדל דרמטי בין:"נוצרה בבניין נזילה במהלך תקופת השכירות"לבין:"ידעתי שבבניין קיימת בעיה הגורמת לכל דירה לשלם מאות שקלים נוספים בכל חודש, אבל העדפתי שלא לספר לשוכר לפני שחתם".אלה שני אירועים משפטיים שונים לחלוטין.

3. אי גילוי עלול להיות גם הטעיה

התמונה אינה נעצרת בדיני השכירות.סעיף 15 לחוק החוזים (חלק כללי) מגדיר "הטעיה" גם כאי גילוי של עובדות אשר לפי הדין, הנוהג או הנסיבות היה על הצד השני לגלותן.וכאן צריך לשאול שאלה פשוטה:האם שוכר סביר, שבוחן שתי דירות זהות המושכרות ב-6,000 שקל בחודש, היה רואה הבדל בין דירה שחשבון המים שלה רגיל לבין דירה שבה קיימת תוספת ידועה וקבועה של 300, 400 או 500 שקל בחודש?ברור שכן.זו איננה עובדה שולית.היא משפיעה ישירות על העלות הכלכלית של העסקה.אם השוכר היה יודע עליה, ייתכן שהיה דורש שכר דירה נמוך יותר.ייתכן שהיה דורש שהמשכיר יישא בחריגה.ייתכן שהיה דורש את תיקון התקלה כתנאי לכניסה.ויכול להיות שפשוט היה שוכר דירה אחרת.לכן אי גילויה עשוי להיות מהותי לעצם ההחלטה להתקשר בהסכם.

צריך להסתכל על העלות האמיתית של השכירות

יש כאן גם היבט כלכלי ושמאי מובהק.נניח ששכר הדירה הוא:6,000 שקל לחודש.אבל בנוסף קיימת צריכת מים חריגה ידועה של:400 שקל לחודש.מבחינת השוכר, מחיר השימוש האפקטיבי בדירה כבר איננו 6,000 שקל.הוא 6,400 שקל.כלומר:4,800 שקל נוספים בשנה.בחוזה לשלוש שנים אנחנו כבר מדברים על:14,400 שקל.זו אינה "תקלה קטנה בחשבון".זו הוצאה כלכלית ממשית המשנה את תנאי עסקת השכירות.ומכאן גם חובת הגילוי מקבלת משמעות אחרת.

לא כל הוצאה שמשלם המחזיק היא הוצאה שנוצרה בגללו

זו אולי הנקודה החשובה ביותר.בעולם הנדל"ן קיימת לעיתים נטייה לערבב בין שני מושגים:מי מקבל את החשבוןלביןמי אחראי כלכלית להוצאה שיצרה אותו.אלה לא תמיד אותו אדם.תאגיד המים עשוי לחייב בהתאם לכללי מדידה וחלוקת הפרשי המדידה בבית המשותף. כללי המים אכן מתייחסים לחלוקת הפרשי מדידה בין הצרכנים.אבל מערכת היחסים שבין תאגיד המים לצרכן אינה בהכרח מכריעה את מערכת היחסים שבין המשכיר לשוכר.תאגיד המים יכול לומר:"זה החשבון של הדירה".השאלה החוזית בין השוכר למשכיר היא אחרת:מי צריך לשאת בסכום כאשר מקורו בפגם שהיה קיים קודם, היה ידוע למשכיר והוסתר מהשוכר?

ומה אם אין עדיין הוכחה שמדובר בנזילה?

כאן צריך להיזהר.עצם העובדה שקיימת "צריכה משותפת חריגה" אינה מוכיחה כשלעצמה שקיים פגם.ייתכן, למשל, שהבית מפעיל מערכת השקיה בזבזנית מאוד.ייתכן שקיים שימוש משותף אחר.ייתכן שיש בעיית מדידה.ייתכן שקיימים חיבורים שאינם משויכים כראוי.ולכן במחלוקת אמיתית הייתי מפריד בין שתי שאלות:האחת: מה גורם לחריגה?השנייה: מי ידע עליה ומתי?ככל שיוכח כי החריגה נובעת מתקלה, נזילה או כשל קבוע במערכות הבניין, מתחזק מאוד הטיעון שהעלות איננה צריכה להיות מוטלת על השוכר.וככל שיוכח שהמשכיר ידע על החריגה עוד לפני ההשכרה ולא גילה אותה, מתווספת לכך סוגיית אי הגילוי וההטעיה.

ומה אם כולם בבניין ידעו?

דווקא העובדה שיתר בעלי הדירות, הוועד ואולי גם תאגיד המים מכירים את הבעיה יכולה להיות ראיה משמעותית.היא עשויה לסייע להוכיח שלא מדובר באירוע חדש.אפשר יהיה לבחון:חשבונות מים קודמים;פרוטוקולים והודעות של ועד הבית;התכתבויות בקבוצת WhatsApp של הבניין;פניות לתאגיד המים;דוחות איתור נזילות;חשבוניות תיקון;השוואת הפרשי המדידה בחודשים שלפני תחילת השכירות;והודעות קודמות שנשלחו לבעלי הדירות.ככל שהמסמכים מראים שהחריגה התקיימה במשך תקופה ארוכה קודם להשכרה, כך קשה יותר למשכיר לטעון:"לא ידעתי".

ומה אם בחוזה כתוב שהשוכר משלם את כל חשבונות המים?

גם כאן הכותרת איננה סוף הדיון.סעיף חוזי שלפיו השוכר משלם "מים" מתאים לחלוטין לצריכת המים הרגילה בתקופת מגוריו.אבל אם המשכיר ידע מראש כי קיימת הוצאה חריגה וקבועה שמקורה במצב קיים של הנכס או הבניין והסתיר אותה, הטענה שחתימת השוכר על סעיף כללי בדבר תשלום מים פוטרת אותו מאחריות אינה מובנת מאליה.במיוחד לאור ההוראות בדבר אי גילוי של פגם ואי התאמה בחוק השכירות והשאילה.במילים אחרות:סעיף סטנדרטי בחוזה אינו בהכרח רישיון להעביר לשוכר "חוב כלכלי סמוי" שהיה צמוד לדירה עוד לפני שהשוכר נכנס אליה.

המבחן הנכון: צריכה או תקלה?

לכן הייתי מציע מבחן פשוט.אם העלות נובעת מהשימוש הרגיל של השוכר בדירה ובשירותי הבית המשותף:השוכר משלם.אם העלות נובעת משימוש בלתי סביר שגרם השוכר: השוכר אחראי.אבל אם מדובר בחריגה הנובעת מפגם, נזילה או תקלה קיימת שאינה נגרמת על ידי השוכר: נקודת הכובד עוברת אל בעל הנכס ואל בעלי הזכויות בבית המשותף.ואם המשכיר גם ידע על הבעיה לפני חתימת ההסכם ולא גילה אותה:נוספת לכך בעיית אי גילוי שעשויה להגיע כדי הטעיה חוזית.

השורה התחתונה

השוכר שכר דירה.הוא לא שכר את התקלה ההיסטורית של הבניין.חובתו לשלם מים אינה אמורה להפוך אותו למי שמממן נזילה, ליקוי או כשל מערכתי שהיה קיים לפני שהגיע ושבעל הדירה ידע עליו.ולכן במקרה שבו מוכח כי צריכת המים המשותפת החריגה נובעת מפגם או תקלה קיימים, ובמיוחד כאשר המשכיר ידע עליהם ולא גילה אותם לשוכר, קיימת תשתית משפטית וכלכלית משמעותית לדרוש כי המשכיר יישא בעלות החריגה, כולה או בעיקרה, עד להסרת הגורם לה.חשוב גם לדייק:אין כלל משפטי שלפיו כל צריכת מים משותפת היא על חשבון בעל הדירה.אבל יש הבדל גדול בין צריכת מים שוטפת לבין עלותה של תקלה.וההבדל הזה הוא בדיוק המקום שבו צריך לעבור הגבול.

מים שצרך השוכר הם הוצאה שוטפת. מים שהלכו לאיבוד בגלל פגם ידוע בנכס אינם צריכים להפוך להוצאה השוטפת של השוכר.

In English

A tenant pays for water consumption, not for a concealed property defect. Israeli rental law generally places ordinary utility consumption, including water, on the tenant. But where an abnormal recurring charge stems from a pre-existing leak, defect or building-system failure, particularly one known to the landlord before the lease and not disclosed to the tenant, the analysis changes substantially. The key distinction is between the cost of using the property and the cost of a defect attached to the property. The fact that a charge appears on a water bill does not necessarily determine who should ultimately bear its economic burden.

חשבון המים מנופח? 5 דברים שכל שוכר ומשכיר חייבים לדעת על "צריכה משותפת חריגה"

המוקש הסמוי בחשבון המים

אתם פותחים את המעטפה (או את המייל) בציפייה לחשבון המים הדו-חודשי הרגיל. אולי כמה עשרות שקלים, אולי מאה. ואז מגיע ה"בוקס בבטן": המספר שמופיע שם גבוה במאות שקלים מהצפוי. העיניים רצות לשורות הקטנות, ושם היא מופיעה – "צריכה משותפת".בירור קצר בקבוצת הווטסאפ של הבניין מגלה שהחריגה הזו היא "דיירת קבועה" בבניין כבר חודשים ארוכים. כאן נשאלת השאלה המרכזית שאני נתקל בה לא פעם: האם מדובר בהוצאה שוטפת של השוכר, או שמא מדובר בפגם נסתר שהמשכיר חייב לשאת בו? התשובה הולכת לשנות את הדרך שבה אתם מסתכלים על חוזה השכירות שלכם.

1. לא כל מה שמופיע בחשבון הוא באמת "צריכה"

כדי להבין מי חייב בתשלום, צריך קודם כל לפצח את המונח "הפרש מדידה". זהו הפער שבין המדידה במד המים הראשי של הבניין לבין סכום המדים הדירתיים.התובנה המקצועית החשובה ביותר כאן היא ההפרדה בין כללי התאגיד לבין דיני החוזים. תאגיד המים פועל לפי כללים רגולטוריים – הוא מחייב את מי שרשום כ"מחזיק". אבל – וזה "אבל" קריטי – העובדה שהתאגיד שלח לכם את החשבון לא קובעת מי אחראי לו מבחינה משפטית מול המשכיר. אם ההפרש נובע מנזילה סמויה ברכוש המשותף או מכשל במערכת, זו אינה "צריכה" שלכם, אלא פגם בנכס.

2. המשכיר ידע ולא סיפר? זו כבר "הטעיה"

חוק השכירות והשאילה (סעיף 8) וחוק החוזים (סעיף 15) הם כלים עוצמתיים להגנה על שוכרים. אם המשכיר ידע על חריגת המים לפני שחתמתם, והעדיף "לשכוח" לציין זאת, הוא עובר על חובת הגילוי.יש הבדל תהומי בין תקלה שפרצה פתאום לבין בעיה היסטורית שהוסתרה. כפי שהמקורות המשפטיים מחדדים:"ידעתי שבבניין קיימת בעיה הגורמת לכל דירה לשלם מאות שקלים נוספים בכל חודש, אבל העדפתי שלא לספר לשוכר לפני שחתם".התנהלות כזו מונעת מכם לקבל החלטה מושכלת, והיא עשויה להוות עילה לדרישת פיצוי או לתיקון רטרואקטיבי של העלויות.

3. מבחן ה-6,400 שקלים: מחיר השימוש האפקטיבי

בעולם השמאות, אנחנו מסתכלים על "מחיר השימוש האפקטיבי". אם סיכמתם על שכר דירה של 6,000 ש"ח, אבל בגלל תקלה ידועה אתם נאלצים לשלם עוד 400 ש"ח "מס נזילה" בכל חודש, הדירה שלכם לא עולה 6,000 ש"ח – היא עולה 6,400 ש"ח.בחישוב לשלוש שנים, מדובר בתוספת של 14,400 ש"ח. זהו כשל כלכלי בעסקה. מדובר בפגם סמוי במחיר הנכס. לו הייתם יודעים את הנתון הזה מראש, סביר להניח שהייתם דורשים הפחתה בשכר הדירה או פשוט עוברים לדירה אחרת שתשתיותיה תקינות.

4. הראיות שמתחבאות בווטסאפ: חפשו את "האקדח המעשן"

כשאתם בעימות מול בעל הדירה, אתם צריכים להוכיח שהבעיה היא מבנית ולא קשורה להתנהלות שלכם. הנה טיפ פרקטי שאני נותן ללקוחותיי: בדקו את הגינה. אם הגינה של הבניין יבשה וצהובה, אבל חשבון המים המשותף מזנק – מצאתם את "האקדח המעשן" לקיומה של נזילה או תקלה בתשתית.מקורות מידע נוספים להוכחת הבעיה:

  • התכתבויות בקבוצת הווטסאפ של הבניין: שם מתועדות תלונות הדיירים לאורך זמן.
  • פרוטוקולים של ועד הבית: דיונים על עלויות מים חריגות הם ראיה חותכת.
  • פניות קודמות לתאגיד המים: תאגידים שומרים תיעוד על תלונות לגבי חריגות.
  • דוחות איתור נזילות: אם הועד הזמין איש מקצוע, הדוח הזה הוא המפתח שלכם.

5. כלל הזהב שלי: "צריכה" מול "תקלה"

השורה התחתונה שלי היא פשוטה ומהווה את המבחן הנכון לכל מחלוקת בין שוכר למשכיר:

  1. שימוש שוטף: מים לניקיון חדר המדרגות או השקיה רגילה? השוכר משלם.
  2. כשל תשתיתי: מים שהלכו לאיבוד בגלל צנרת רקובה או פגם ידוע? בעל הדירה משלם.

זהו הכלל שאני מציע לכל מי שמוצא את עצמו בסיטואציה הזו:"מים שצרך השוכר הם הוצאה שוטפת. מים שהלכו לאיבוד בגלל פגם ידוע בנכס אינם צריכים להפוך להוצאה השוטפת של השוכר."

סיכום ומחשבה קדימה

החוק הישראלי אינו מאפשר למשכיר להעביר "חוב כלכלי סמוי" לשוכר במסווה של חשבון מים שוטף. סעיף סטנדרטי בחוזה הקובע שהשוכר משלם עבור "מים" אינו מהווה כתב חסינות למשכיר שמסתיר תקלות מבניות.בפעם הבאה שאתם חותמים על חוזה, אל תסתפקו בבדיקת מצב הקירות והמזגן. הגיע הזמן לדרוש שקיפות מלאה גם על מצב התשתיות המשותפות. האם אתם בודקים מה מסתתר מאחורי "סעיף המים" שלכם, או שאתם מחכים ל"בוקס" הראשון בדואר?

02Jul

האם משקיעים באמת מייצרים את היצע הדירות להשכרה בישראל? מאמר מקצועי המפריד בין רכישות משקיעים, מלאי דירות, ירושות, שינויי שימוש, ביקוש לשכירות ודירות ריקות, ומסביר מדוע הטענה "בלי משקיעים לא יהיו דירות להשכרה" היא פשטנית ומטעה.

בלי משקיעים לא יהיו דירות להשכרה? הסיסמה שמבלבלת בין דירות, בעלים ושוכרים

בכל דיון על מיסוי משקיעים, ירידה ברכישות של בעלי דירה נוספת או יציאת משקיעים משוק הדיור, חוזרת כמעט אוטומטית אותה אזהרה:אם המשקיעים ייצאו מהשוק, לא יישארו דירות להשכרה.המשפט נשמע הגיוני. הרי מי שמשכיר דירה הוא בדרך כלל אדם שבבעלותו דירה שאינה משמשת אותו למגוריו. מכאן קצרה הדרך למסקנה שלפיה כל מי שקונה דירה להשקעה מגדיל את היצע השכירות, וכל מי שמוכר דירה להשקעה מקטין אותו.אלא שהמציאות מורכבת בהרבה.הטענה אינה שקר מוחלט. משקיעים פרטיים אכן ממלאים תפקיד מרכזי בשוק השכירות הישראלי. אבל ההצגה של הקשר כקשר ישיר, אוטומטי וכמעט חשבונאי, שלפיו משקיע אחד שווה דירה אחת להשכרה, היא פשטנית ולעיתים מטעה.כדי להבין את שוק השכירות צריך להפריד בין ארבעה דברים שונים:

  1. מלאי הדירות הקיים
  2. מספר העסקאות שמבצעים משקיעים
  3. זהות הבעלים של הדירות
  4. השימוש בפועל שנעשה בכל דירה

בלי ההפרדה הזאת, השיח הציבורי הופך במהירות מספירה כלכלית לסיסמה שיווקית.


הנתון הראשון שמחייב לעצור: שוק השכירות הוא מלאי, לא זרם עסקאות

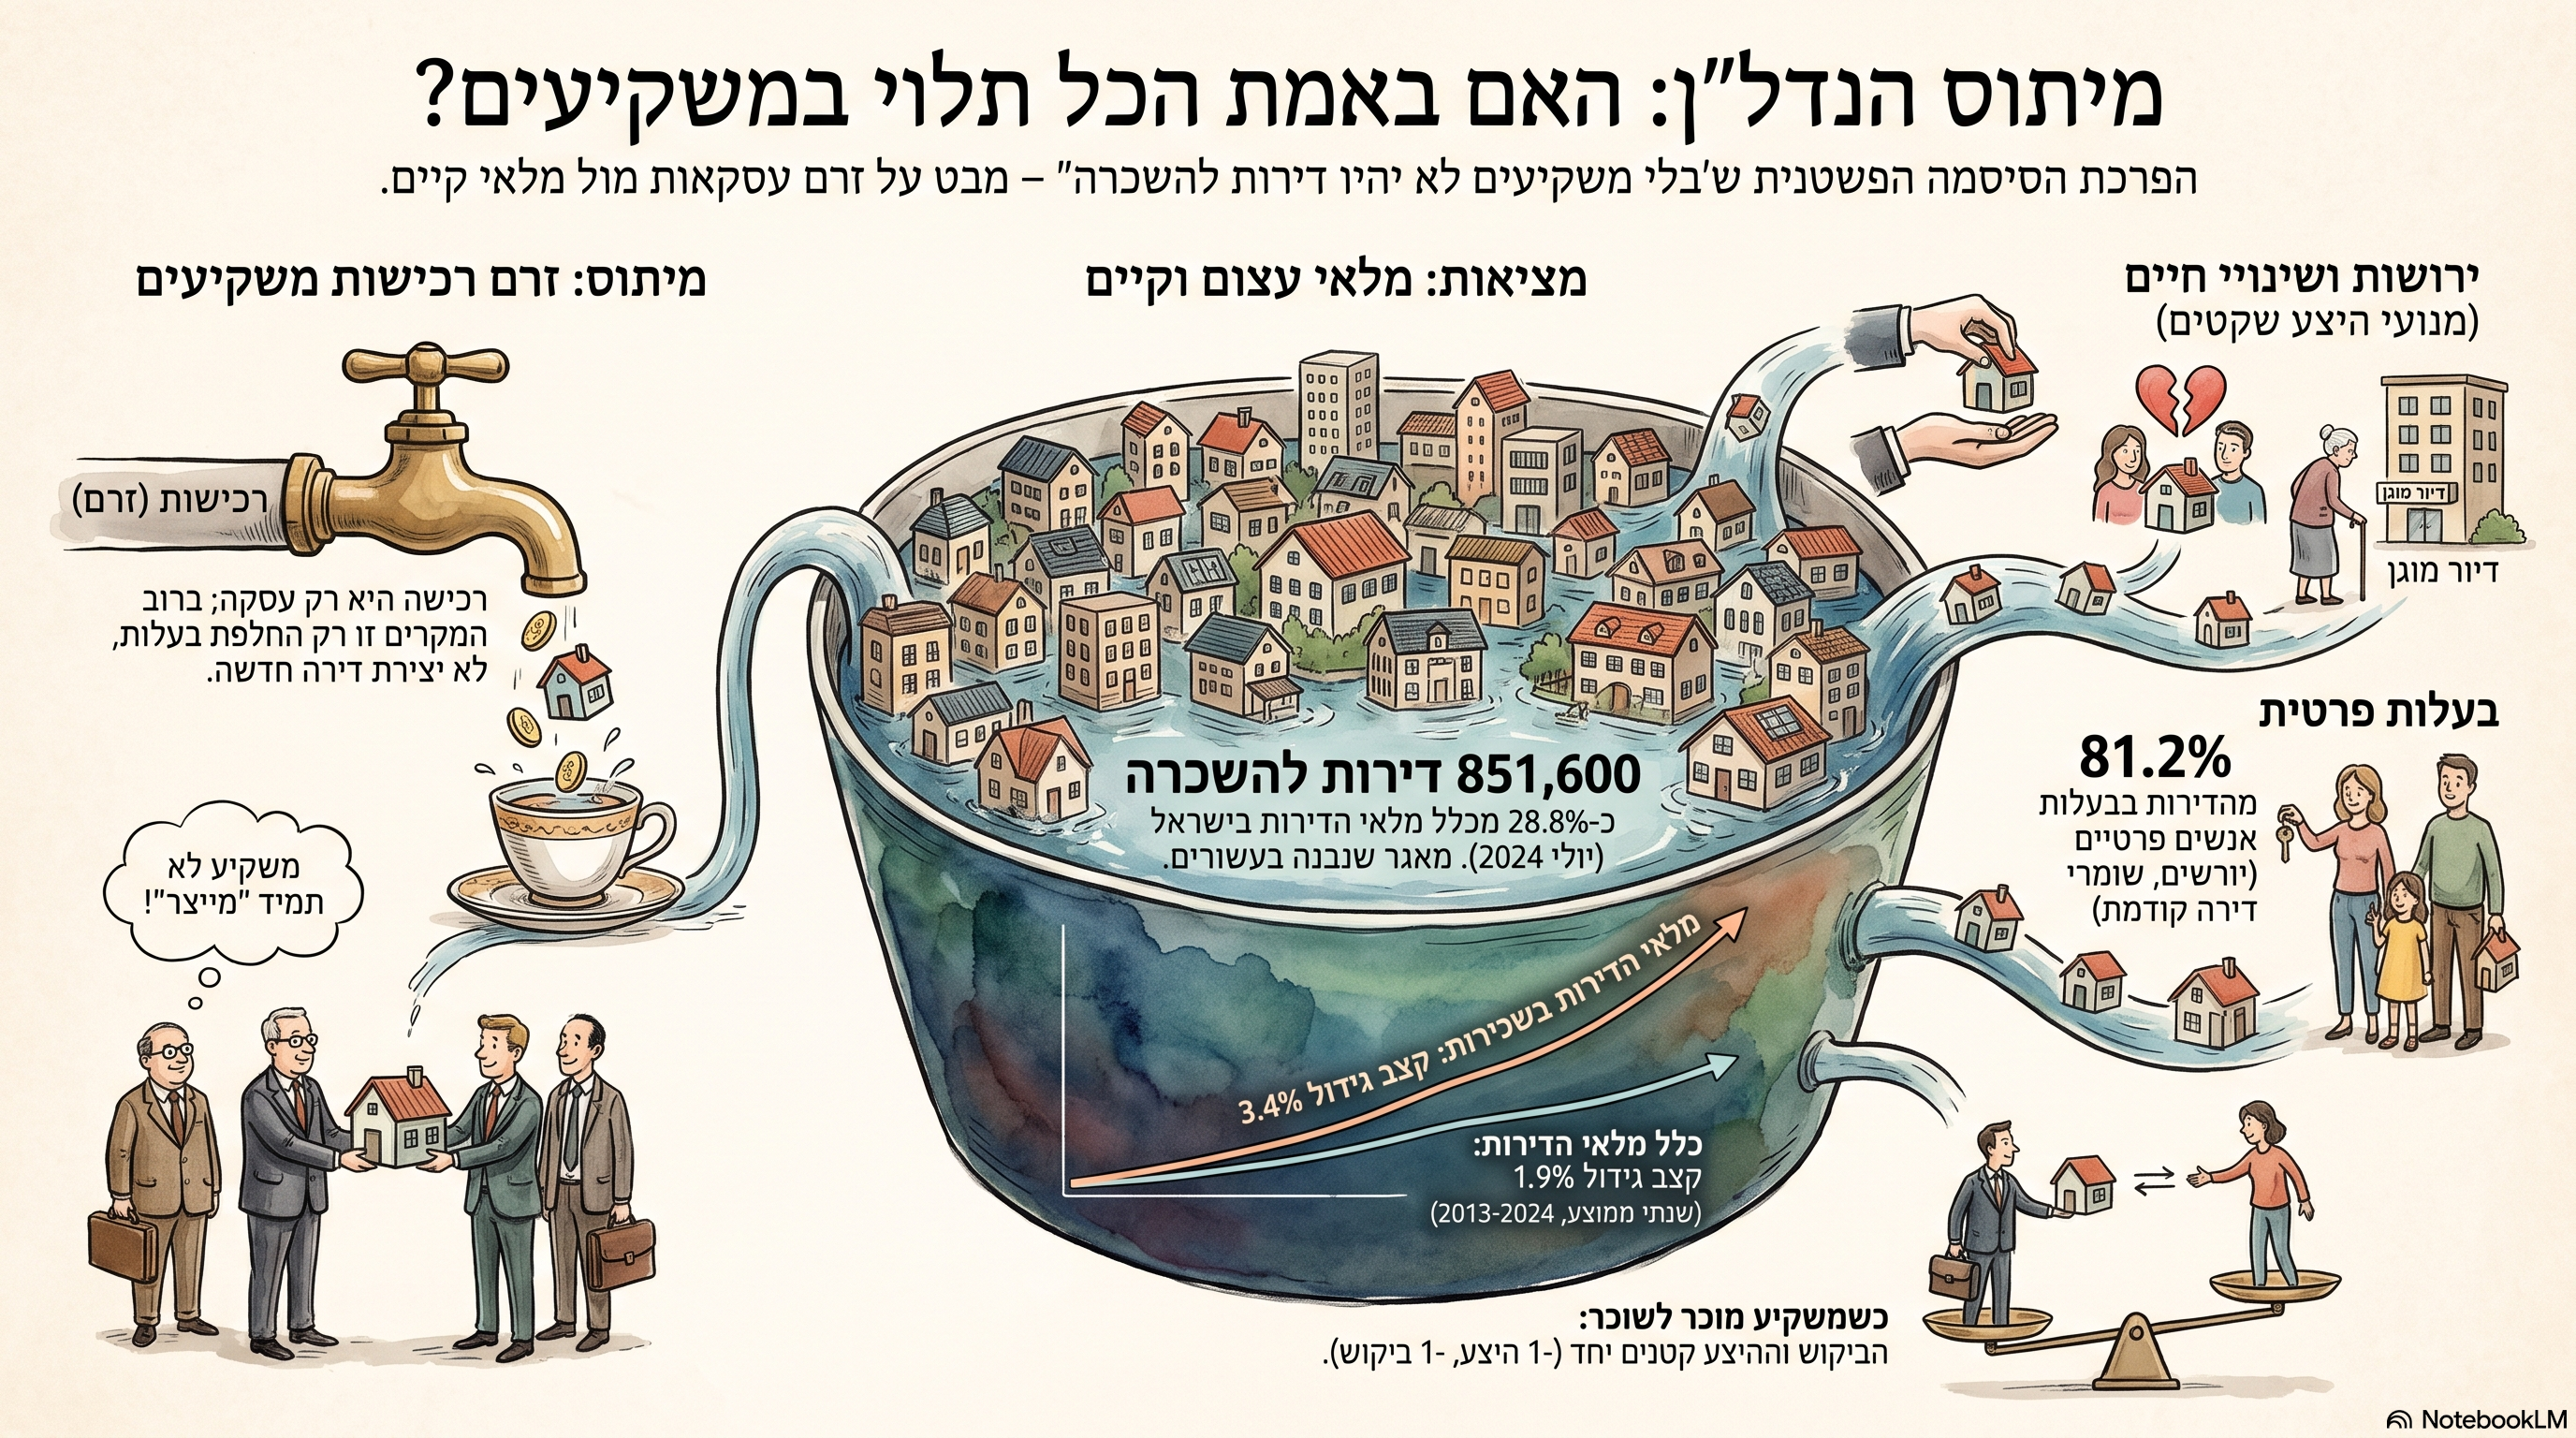
נכון ליולי 2024 היו בישראל כ-2.96 מיליון דירות למגורים. כ-851.6 אלף מהן סווגו כדירות בשכירות, כלומר 28.8% מכלל הדירות. בין 2013 ל-2024 גדל מספר הדירות בשכירות בקצב שנתי ממוצע של 3.4%, לעומת קצב גידול של 1.9% בכלל מלאי הדירות. (הלשכה המרכזית לסטטיסטיקה)הנתונים האלה מלמדים ששוק השכירות בישראל אינו תוצאה של רכישות משקיעים בחודש האחרון, ברבעון האחרון או אפילו בשנה האחרונה. מדובר במלאי של יותר מ-850 אלף דירות שנצבר לאורך עשרות שנים.וזו נקודת המפתח:רכישות משקיעים הן זרם עסקאות. דירות להשכרה הן מלאי.כאשר משרד האוצר מדווח כי בחודש מסוים משקיעים רכשו מספר מסוים של דירות, הוא מתאר תנועה בתוך השוק. הוא אינו מוכיח כי נוספו לשוק השכירות אותו מספר דירות.משקיע יכול לקנות דירה שכבר הייתה מושכרת. במקרה כזה, המשכיר השתנה, אבל היצע השכירות לא גדל.משקיע יכול לקנות דירה ריקה ולהותיר אותה ריקה.משקיע יכול לקנות דירה עבור ילדיו.משקיע יכול לרכוש דירת נופש.משקיע יכול לרכוש דירה ולהמתין לעליית מחיר, ללא כוונה להשכיר אותה.לכן נתון על "רכישות משקיעים" אינו שקול לנתון על "תוספת דירות להשכרה".


מיהו בכלל "משקיע"?

בשיח הציבורי נוצרה דמות כמעט אחידה של המשקיע: אדם שרוכש דירה נוספת כדי להשכיר אותה ולקבל תשואה.בפועל, ההגדרה המשמשת בדוחות המס והעסקאות מבוססת בדרך כלל על מצבו הקנייני של הרוכש. אדם שכבר מחזיק בדירה ורוכש דירה נוספת מסווג כרוכש דירה להשקעה או כבעל דירה נוספת.אבל ההגדרה אינה מלמדת בהכרח מה ייעשה בדירה.היא אינה עונה על השאלות:

  • האם הדירה תושכר?
  • האם היא כבר הייתה מושכרת קודם?
  • האם הרכישה החליפה משקיע אחר?
  • האם הדירה נרכשה עבור בן משפחה?
  • האם הדירה נותרה ריקה?
  • האם הרכישה הוציאה רוכש דירה ראשונה מהשוק?
  • האם הרוכש מכר במקביל דירה אחרת?
  • האם השימוש בדירה השתנה בכלל?

לכן המושג "משקיע" הוא בראש ובראשונה סיווג של בעלות ושל עסקה. הוא אינו מדד מלא לשימוש בפועל בדירה.


רוב הדירות מושכרות בידי אנשים פרטיים, אבל לא כל אדם פרטי הוא משקיע פעיל

הלמ"ס מצאה כי בשנת 2024 כ-81.2% מהדירות בשכירות הושכרו בידי אנשים פרטיים. יתר הדירות הושכרו בידי חברות לדיור ציבורי, קיבוצים ומושבים, חברות פרטיות וגורמים אחרים. (הלשכה המרכזית לסטטיסטיקה)זהו נתון חשוב, אך צריך לפרש אותו בזהירות."אדם פרטי" אינו בהכרח אדם שיצא לשוק ורכש דירה במיוחד לצורך השקעה. תחת ההגדרה הזאת יכולים להימצא גם:

  • יורשים שקיבלו דירה
  • בני זוג שכל אחד מהם הגיע לנישואים עם דירה
  • אדם שעבר לדירה אחרת ושמר את דירתו הקודמת
  • בעל דירה שעבר זמנית לחו"ל
  • אדם שעבר לדיור מוגן
  • משפחה שהשכירה דירת הורים
  • מי שקיבל נכס במסגרת גירושין
  • בעלים המחזיק דירה עבור ילדיו
  • בעלי דירה שהסבו את דירתם הקודמת להשכרה

כל אלה מגדילים או משמרים את מלאי השכירות, גם כאשר לא בוצעה רכישת משקיע חדשה.מכאן שהקשר הנכון הוא לא בין "קניית דירה להשקעה" לבין "דירה להשכרה", אלא בין החזקה בדירה שאינה משמשת את בעליה לבין האפשרות להשכירה.


הירושה היא אחד החורים הגדולים בסיפור המקובל

כאשר אדם יורש דירה ומעמיד אותה להשכרה, נוספה לשוק דירה מושכרת בלי שמשקיע רכש אותה בשוק החופשי.היורש לא התחרה בהכרח ברוכש דירה ראשונה.הוא לא נטל בהכרח משכנתה.הוא לא נזקק להטבת מס כדי לייצר היצע שכירות.הוא לא העלה את מחיר הדירה באמצעות השתתפות במכרז רכישה.הוא פשוט קיבל נכס קיים, והחליט להשכיר אותו.גם כאשר כמה יורשים מקבלים דירה משותפת, הם עשויים להעדיף להשכירה במשך שנים במקום למכור אותה. במקרים אחרים אחד היורשים רוכש את חלקיהם של האחרים וממשיך להחזיק בדירה.אין כיום נתון רשמי פשוט שמאפשר לקבוע איזה שיעור מכלל הדירות המושכרות בישראל מקורו בירושה. לכן אין מקום להמציא מספר. אבל ברור מבחינה מוסדית וקניינית שירושות הן אחד ממנגנוני המעבר של דירות משימוש עצמי, או מדירה שהייתה בבעלות מבוגרים, אל שוק השכירות.ככל שאוכלוסיית בעלי הדירות מזדקנת, חשיבותו של מנגנון זה אינה צפויה להיעלם.


דירה שנמכרת למשקיע אינה בהכרח תוספת להיצע

נבחן כמה תרחישים.

תרחיש ראשון: משקיע קונה ממשקיע

דירה מושכרת נמכרת מבעלים אחד לבעלים אחר.לפני העסקה: דירה אחת להשכרה.

אחרי העסקה: דירה אחת להשכרה.לא חל שום שינוי בהיצע.ובכל זאת, בדוחות העסקאות תירשם רכישת משקיע.

תרחיש שני: משקיע קונה מבעל דירה שהתגורר בה

כאן ייתכן שהדירה תעבור משימוש עצמי להשכרה. לכאורה נוספה דירה אחת להיצע השכירות.אבל צריך לבדוק מה קרה למוכר.אם המוכר קנה דירה אחרת, ייתכן שרק נוצרה שרשרת עסקאות.אם המוכר עבר לשכירות, גדל גם הביקוש לשכירות.אם המוכר עבר לגור עם בן זוג, עזב את הארץ או עבר לדיור מוגן, התוצאה שונה.אי אפשר לנתח את היצע השכירות בלי לנתח במקביל את השינוי בביקוש.

תרחיש שלישי: משקיע מוכר לשוכר שלו

כאן מלאי השכירות קטן בדירה אחת, אבל גם מספר משקי הבית הזקוקים לדירה שכורה קטן באחד.השוכר הפך לבעלים.לכן לא בהכרח נוצר מחסור.

תרחיש רביעי: משקיע מוכר לרוכש דירה ראשונה שאינו השוכר הקיים

במקרה כזה הדירה אכן עשויה לצאת ממלאי השכירות. אבל גם כאן הרוכש עוזב בדרך כלל דירה שכורה אחרת, אשר עשויה להתפנות לשוכר אחר.התוצאה המערכתית אינה תמיד גריעה של יחידת דיור אחת מהשוק. לעיתים מדובר בהחלפת זהות השוכר ובשרשרת מעבר בין דירות.


הנתונים עצמם מוכיחים שהשימוש בדירה משתנה גם בלי קשר ישיר לעסקת משקיע

לפי הלמ"ס, בין 2023 ל-2024 כ-2.6% מהדירות שהיו בבעלות הפכו לדירות בשכירות, ואילו כ-2.2% מהדירות שהיו בשכירות הפכו לדירות בבעלות. ברוב המכריע של הדירות, 95.2%, לא חל שינוי בסוג השימוש. הנתונים אינם כוללים דירות חדשות או דירות שנגרעו באותה שנה. (הלשכה המרכזית לסטטיסטיקה)זהו נתון חשוב במיוחד.הוא מלמד ששוק השכירות אינו קבוצה סגורה וקבועה של דירות שנרכשו מלכתחילה כהשקעה. דירות עוברות לאורך זמן בין שימוש עצמי לשכירות ובחזרה.המעברים יכולים להתרחש עקב:

  • שינוי במצב המשפחתי
  • מעבר עיר
  • מעבר לחו"ל
  • ירושה
  • גירושין
  • מעבר לדיור מוגן
  • שינוי במצב הכלכלי
  • רכישת דירה חלופית
  • החלטה לשמור דירה ישנה במקום למכור אותה

כלומר, היצע השכירות נוצר מתוך תנועת החיים של משקי הבית, לא רק מתוך החלטות השקעה בשוק ההון והנדל"ן.


המשקיע אינו מייצר דירה

זו אולי הנקודה העקרונית החשובה ביותר.כאשר משקיע רוכש דירת יד שנייה, הוא אינו מייצר יחידת דיור חדשה. הוא רוכש זכות קניינית בדירה שכבר קיימת.הדירה נוצרה קודם לכן באמצעות:

  • תכנון
  • קרקע
  • היתר בנייה
  • מימון
  • עבודות בנייה
  • תשתיות
  • כוח אדם
  • הון יזמי

רכישת הדירה בידי משקיע יכולה לשנות את אופן השימוש בה, אבל אינה מגדילה את מלאי הדירות הכולל.החריג הוא רכישת דירה חדשה מקבלן, כאשר הרכישה תומכת במימון ובהשלמת פרויקט ומביאה לכך שדירה חדשה נכנסת למלאי ומוצעת להשכרה. כאן קיים קשר ברור יותר בין משקיע לבין הרחבת מלאי השכירות.אלא שגם כאן צריך להבחין בין שני דברים:

  • תרומתו של המשקיע למימון וביקוש לפרויקט
  • עצם יצירת הדירה, שנעשית באמצעות מערכת התכנון והבנייה

ללא המשקיע ייתכן שהדירה הייתה נמכרת למשק בית לצורך מגורים. במקרה כזה מלאי הדיור היה גדל באותה מידה, אבל החלוקה בין בעלות לשכירות הייתה שונה.


משקיעים יכולים להגדיל גם את ההיצע וגם את הביקוש לשכירות

הטיעון המקובל מתמקד רק בצד אחד:משקיע קונה דירה, ולכן יש עוד דירה להשכרה.אבל הוא מתעלם מהצד השני:משקיע מתחרה על אותה דירה עם רוכש שהיה יכול להתגורר בה כבעלים.כאשר משקיע גובר על משק בית המבקש לרכוש דירה:

  1. הדירה עשויה להיכנס לשוק השכירות
  2. משק הבית שנדחק מהרכישה נשאר בשוק השכירות
  3. מחירי הדירות עשויים לעלות עקב התחרות
  4. נדרשת הון עצמי גבוה יותר
  5. משקי בית נוספים אינם מצליחים לרכוש
  6. הביקוש לשכירות גדל

לכן אותו משקיע עשוי להגדיל בו זמנית גם את היצע השכירות וגם את הביקוש לשכירות.מנקודת מבט מערכתית, הוא אינו בהכרח פותר את מצוקת הדיור. לעיתים הוא משנה את מבנה הבעלות: פחות משקי בית מחזיקים בדירות, ויותר משקי בית משלמים שכר דירה לבעלי נכסים.זהו מעבר מחברה של בעלי דירות לחברה של שוכרים ומשכירים.


השאלה שאינה נשאלת: מי היה קונה את הדירה אלמלא המשקיע?

כל טענה בדבר תרומת המשקיעים להיצע חייבת להתמודד עם תרחיש חלופי.נניח שמשקיע לא היה קונה דירה מסוימת. מה היה קורה אז?אפשרות אחת: הדירה לא הייתה נמכרת ולא הייתה נבנית.אפשרות שנייה: זוג צעיר היה קונה אותה ומתגורר בה.אפשרות שלישית: משפר דיור היה קונה אותה ומשחרר דירה אחרת לשוק.אפשרות רביעית: המחיר היה יורד עד שרוכש לשימוש עצמי היה יכול לרכוש.אפשרות חמישית: קבלן היה מציע אותה בשכירות או מוכר אותה לגוף מוסדי.ללא בחינת התרחיש החלופי, אי אפשר לקבוע שרכישת המשקיע "הוסיפה" דירה לשוק השכירות.לעיתים המשקיע מוסיף דירה להשכרה.לעיתים הוא רק מחליף משכיר אחר.לעיתים הוא מונע ממשק בית להפוך לבעל דירה.לעיתים הוא מחזיק דירה ריקה.ולעיתים הוא מספק דירה לשוכר שנשאר שוכר משום שלא הצליח להתחרות בו על אותה דירה.


שוק השכירות אינו מורכב רק ממשקיעים פרטיים

לפי נתוני הלמ"ס, לצד בעלי הדירות הפרטיים פועלים גם חברות לדיור ציבורי, קיבוצים ומושבים, חברות פרטיות, עמותות, מוסדות, מעונות סטודנטים, רשויות מקומיות וגורמים נוספים. (הלשכה המרכזית לסטטיסטיקה)אמנם השוק הישראלי נשען בעיקר על משכירים פרטיים, אבל קיימים מודלים חלופיים:

  • שכירות מוסדית ארוכת טווח
  • דיור ציבורי
  • דיור קואופרטיבי
  • קרנות המחזיקות מתחמי מגורים
  • מעונות לסטודנטים
  • דיור לעובדים
  • פרויקטים להשכרה ארוכת טווח
  • השכרה בידי רשויות מקומיות
  • חברות עירוניות
  • הסבת מבנים שאינם מנוצלים למגורים

המדינה בחרה לאורך שנים להישען במידה רבה על בעלי דירות פרטיים במקום לבנות שוק שכירות מוסדי וציבורי רחב. זו מדיניות, לא חוק טבע.


הנתון שמערער את סיפור היציאה ההמונית

בין 2013 ל-2024 עלה שיעור הדירות בשכירות בישראל מ-24.3% ל-28.8%, ומספרן עלה מכ-572 אלף לכ-852 אלף. (הלשכה המרכזית לסטטיסטיקה)המשמעות היא שמלאי השכירות גדל לאורך התקופה באופן משמעותי, למרות שינויים חדים במיסוי משקיעים, בריבית, במחירי הדירות ובהיקף העסקאות.אין בכך הוכחה שמדיניות כלפי משקיעים אינה משפיעה. היא בהחלט עשויה להשפיע.אבל הנתונים מראים שאין קשר פשוט שבו כל שינוי ברכישות המשקיעים מתורגם מיד ובאותו יחס לשינוי במלאי השכירות.המלאי מושפע מתהליכים מצטברים:

  • בנייה חדשה
  • ירושות
  • רכישת דירות חלופיות
  • שינויי שימוש
  • רילוקיישן
  • גירושין ונישואים
  • הגירה
  • דירות ריקות
  • פירוק ואיחוד משקי בית
  • הסבות
  • שכירות מוסדית
  • מעבר של דירות בין בעלות לשכירות

צריך להבחין בין מלאי פיזי להיצע אפקטיבי

גם מספר הדירות המסווגות כדירות בשכירות אינו מספר לנו לבדו כמה דירות זמינות כרגע לשוכרים.יש הבדל בין:

  • דירה מושכרת
  • דירה המוצעת להשכרה
  • דירה ריקה
  • דירה בשיפוץ
  • דירה המוחזקת עבור בן משפחה
  • דירה בשכירות קצרת טווח
  • דירה שאינה מאוכלסת דרך קבע
  • דירה שמחירה המבוקש גבוה מכדי למצוא לה שוכר
  • דירה המושכרת בחוזה ארוך ואינה זמינה לשוק

היצע אפקטיבי הוא מספר הדירות שבפועל מוצעות לשוכרים במחיר ובמיקום הרלוונטיים להם.גם אם מלאי הדירות להשכרה אינו קטן, ייתכן מחסור מקומי בדירות מסוימות:

  • דירות קטנות במרכזי תעסוקה
  • דירות למשפחות
  • דירות נגישות
  • דירות במחיר בר השגה
  • דירות ליד מוסדות לימוד
  • דירות באזורים מסוימים

לכן גם המונח "היצע דירות להשכרה" דורש פירוק לפי אזור, גודל, מחיר, איכות ומשך חוזה.


מה באמת קובע את שכר הדירה?

שכר הדירה אינו נקבע רק לפי מספר המשקיעים.הוא מושפע ממכלול גורמים:

  • גידול במספר משקי הבית
  • הגירה פנימית וחיצונית
  • רמת השכר
  • שיעור האבטלה
  • ריבית המשכנתאות
  • מחירי הדירות
  • היכולת לגייס הון עצמי
  • מספר הדירות הריקות
  • היקף הבנייה החדשה
  • שכירות מוסדית
  • מעבר צעירים מבית ההורים
  • גירושין ופיצול משקי בית
  • רילוקיישן
  • שכירות קצרת טווח
  • התפלגות גאוגרפית של התעסוקה
  • איכות התחבורה
  • ציפיות המשכירים
  • כוח המיקוח של השוכרים

גם היצע גדול אינו מבטיח שכר דירה נמוך אם רובו נמצא במקום הלא נכון, במחיר הלא נכון או בסוג הדירה הלא נכון.


ומה יקרה אם משקיעים באמת ימכרו בהיקף גדול?

כאן צריך להימנע מהקיצוניות ההפוכה.יציאה רחבה ומהירה של משקיעים יכולה להקטין את מלאי השכירות, במיוחד כאשר הדירות נמכרות לבעלי דירה לשימוש עצמי.אבל יש לכך גם השפעות נגדיות:

  • מחירי הדירות עשויים לרדת
  • שוכרים עשויים להפוך לבעלים
  • הביקוש לשכירות עשוי לרדת
  • התשואה על דירות עשויה לעלות
  • משקיעים אחרים עשויים להיכנס במחיר נמוך יותר
  • גופים מוסדיים עשויים לרכוש מקבצי דיור
  • קבלנים עשויים לעבור למודלים של השכרה
  • דירות שהוחזקו ריקות עשויות להיכנס לשוק
  • שוק השכירות עשוי להתאזן ברמת מחיר אחרת

לכן גם במקרה של יציאת משקיעים, אין לנתח רק את צד ההיצע. צריך לבדוק מה קרה למחירי הדירות, לבעלות ולמספר השוכרים.


המאזן האמיתי שצריך למדוד

במקום לספור רק רכישות משקיעים, צריך לבנות שני מאזנים.

מאזן היצע השכירות

תוספות:

  • דירות חדשות שנרכשו והושכרו
  • דירות שהתקבלו בירושה והושכרו
  • דירות שעברו משימוש עצמי לשכירות
  • שכירות מוסדית חדשה
  • דירות ציבוריות חדשות
  • הסבת משרדים ומבנים למגורים
  • דירות שחזרו מאי-אכלוס
  • יחידות דיור חוקיות חדשות

גריעות:

  • דירות שנמכרו למשתמשי קצה
  • דירות שנותרו ריקות
  • דירות שעברו לשכירות קצרת טווח
  • דירות שנהרסו
  • דירות שהוסבו לשימוש אחר
  • דירות שהוצאו מהשוק בשל שיפוץ ממושך
  • דירות שהועברו לשימוש בני משפחה

מאזן הביקוש לשכירות

תוספות:

  • משקי בית חדשים
  • צעירים שעוזבים את בית ההורים
  • מתגרשים
  • עולים ותושבים חוזרים
  • עובדים זמניים
  • משקי בית שנדחקו משוק הרכישה
  • משפחות שאיבדו יכולת לעמוד במשכנתה

גריעות:

  • שוכרים שרכשו דירה
  • איחוד משקי בית
  • חזרה לבית ההורים
  • הגירה לחו"ל
  • מעבר לדיור ציבורי
  • מעבר לדיור מוגן
  • ירידה במספר משקי הבית

רק ההפרש בין שני המאזנים יכול ללמד אם נוצר מחסור אמיתי.


שוק השכירות הפרטי הוא תוצאה של כשל מדיניות

הטענה שבלעדיהם לא יהיה שוק שכירות חושפת למעשה את חולשת המדיניות הישראלית.מדינה שבה שוק השכירות תלוי כמעט לחלוטין בהחלטות של מאות אלפי בעלי דירות פרטיים היא מדינה שלא בנתה חלופה מוסדית מספקת.במשך שנים המדינה:

  • צמצמה את הדיור הציבורי
  • לא בנתה מלאי גדול של שכירות ארוכת טווח
  • לא יצרה שוק מוסדי עמוק
  • לא הסדירה חוזים ארוכי טווח באופן מספק
  • לא סיפקה ודאות מספקת לשוכרים
  • לא ניצלה באופן רחב מבנים ריקים ומשרדים
  • לא בנתה מודל קואופרטיבי משמעותי

לפי הלמ"ס, מלאי הדיור הציבורי, ללא דיור מוגן ציבורי, הצטמצם מאז 2013 בכאלף דירות בממוצע לשנה. (הלשכה המרכזית לסטטיסטיקה)כאשר המדינה נסוגה, המשקיע הפרטי ממלא את החלל. אבל העובדה שהוא ממלא חלל אינה מוכיחה שזו הדרך היחידה או הטובה ביותר לנהל שוק שכירות.


הבעיה הכלכלית העמוקה יותר

כאשר מחיר דירה גבוה מאוד ביחס לשכר הדירה שניתן לקבל ממנה, המשקיע אינו רוכש בהכרח נכס מניב במובן הכלכלי הקלאסי.לעיתים התשואה השוטפת נמוכה מעלות המימון, והכדאיות תלויה בעיקר בציפייה לעליית מחיר.במצב כזה, המשקיע אינו רק ספק של שירותי דיור. הוא גם משתתף בספקולציה על מחיר הנכס.התוצאה האפשרית היא:

  • עליית מחירי רכישה
  • ירידת תשואות
  • התרחקות משקי בית מבעלות
  • גידול בביקוש לשכירות
  • העברת חלק גדל מההכנסה משוכרים לבעלי נכסים
  • תלות בהמשך עליית מחירים

לכן אין לנתק את הדיון על שוק השכירות מהדיון על בועת מחירי הנכסים.משקיע יכול להיות ספק דירה להשכרה, אבל באותה עת גם גורם שמחזק את מנגנון העלאת המחירים.


המסקנה: יש קשר, אבל הסיפור שמספרים לציבור חסר

נכון לומר שבעלי דירות פרטיים הם גורם מרכזי בשוק השכירות בישראל.לא נכון לומר שכל רכישת משקיע מוסיפה דירה לשוק השכירות.לא נכון לומר שכל מכירת משקיע גורעת דירה נטו מהשוק.לא נכון להתעלם מירושות, שינויי שימוש, מעבר בין דירות, משפרי דיור, דירות ריקות, שכירות מוסדית והפיכת שוכרים לבעלי דירות.ולא נכון להציג משקיע כרוכש ש"מייצר דירה", כאשר ברוב עסקאות היד השנייה הוא רק רוכש נכס שכבר קיים.הניסוח המדויק יותר הוא:

משקיעים הם אחד מערוצי הבעלות על דירות להשכרה, אך הם אינם המקור היחיד למלאי השכירות. רכישת דירה בידי משקיע אינה בהכרח מוסיפה דירה להשכרה, ומכירת דירה בידי משקיע אינה בהכרח יוצרת מחסור נטו, משום שבמקביל משתנים גם הבעלות, השימוש בדירה והביקוש לשכירות.

ובמילים חדות יותר:

לעיתים המשקיע מספק דירה לשוכר. לעיתים הוא פשוט מחליף משקיע אחר. ולעיתים הוא משכיר דירה למשפחה שנשארה בשכירות משום שלא הצליחה להתחרות בו על רכישתה.

זה ההבדל בין סיסמה לבין ניתוח כלכלי.


תיבת סיכום

רכישת משקיע אינה שווה בהכרח תוספת של דירה להשכרה.שוק השכירות מושפע ממלאי קיים, ירושות, שינויי שימוש, מעבר משקי בית, בנייה חדשה, דירות ריקות, שכירות מוסדית ומאזן בין מספר הדירות לבין מספר השוכרים.כדי למדוד מחסור אמיתי אין די בספירת רכישות ומכירות של משקיעים. צריך למדוד:

  • כמה דירות נכנסו בפועל לשכירות
  • כמה דירות יצאו ממנה
  • כמה משקי בית הצטרפו לביקוש
  • כמה שוכרים הפכו לבעלים
  • כמה דירות עומדות ריקות
  • והאם ההיצע נמצא במקום, בגודל ובמחיר שהציבור זקוק להם

English Summary

Do Housing Investors Really Create the Rental Supply?

The common claim that fewer housing investors automatically means fewer rental units is overly simplistic. Israel’s rental market is a large accumulated stock, not merely the result of current investor transactions. A dwelling purchased by an investor may already have been rented by its former owner, remain vacant, serve a family member, or be held for capital appreciation. In such cases, the transaction does not add a new rental unit. Rental supply also grows through inheritance, relocation, marriage, divorce, retirement, migration, conversion of owner-occupied homes into rentals, institutional rental projects and other changes in household circumstances. Likewise, when an investor sells a rental dwelling to a tenant or another first-time buyer, the number of rental units may decline, but rental demand may decline as well because a former tenant becomes an owner.A meaningful assessment therefore requires two separate balances:

  1. The number of dwellings entering and leaving the effective rental stock
  2. The number of households entering and leaving rental demand

Investors are an important source of privately owned rental housing, but they are not the sole source. Investor purchases should not be treated as equivalent to new housing supply, particularly in the second-hand market, where ownership changes but no new dwelling is created.The real policy question is not simply how many investors buy or sell. It is whether enough suitable homes are available for rent, in the right locations, at affordable prices, and whether the country has developed sufficient institutional, public and long-term rental alternatives.


האם באמת נתקע בלי קורת גג? האמת מאחורי המיתוס הגדול של משקיעי הנדל"ן

1. מבוא: הדילמה שבין סיסמה למציאות

בכל פעם שעולה לדיון נושא מיסוי המשקיעים או הירידה בהיקף העסקאות שלהם, נשלפת כמעט באופן אוטומטי אותה אזהרה מאיימת, מעין "נבואת זעם" כלכלית: "אם המשקיעים ייצאו מהשוק, לא יהיו כאן דירות להשכרה". המשפט הזה נשמע הגיוני, כמעט אקסיומטי – הרי מישהו צריך להיות הבעלים של הדירה כדי להשכיר אותה, נכון?אלא שהקשר הזה הוא לא יותר מאשר כשל קטגורי מבני, המשרת אינטרסים צרים בשיח הציבורי. הפער שבין הנתונים הסטטיסטיים היבשים לבין מסע ההפחדה שמנהלות קבוצות אינטרס חושף תמונה אחרת לחלוטין. הגיע הזמן לפרק את המיתוס ולהבין מדוע שוק השכירות הישראלי הרבה פחות תלוי ב"משקיע החדש" ממה שמנסים למכור לנו.

2. תובנה 1: שוק השכירות הוא אגם אדיר, לא רק "טפטוף" של עסקאות

אחת הטעויות הנפוצות (והנוחות) ביותר היא הבלבול בין "זרם" (Flow) ל"מלאי" (Stock). תארו לכם שמנסים לאמוד את מפלס הכנרת רק על פי כמות הגשם שירד בצהריים האחרונים. זהו בדיוק העיוות שנוצר כשבוחנים את רכישות המשקיעים בחודש נתון כדי להסיק על גורלו של שוק השכירות.נכון ליולי 2024, קיימות בישראל כ-851,600 דירות בשכירות, המהוות 28.8% מכלל מלאי הדירות. הנתון המדהים באמת מהלמ"ס הוא זה: בין 2013 ל-2024, שוק השכירות צמח בקצב שנתי ממוצע של 3.4%, בעוד שכלל מלאי הדירות בישראל גדל ב-1.9% בלבד. הצמיחה הזו מוכיחה ששוק השכירות נשען על מאגר אדיר שנצבר לאורך עשורים, ולא על "זרם" הרכישות המשתנה של הרבעון האחרון."רכישות משקיעים הן זרם עסקאות. דירות להשכרה הן מלאי. הדיווחים החודשיים על רכישות מתארים תנועה פנימית בתוך השוק, ולא תוספת נטו הכרחית לשוק השכירות."

3. תובנה 2: "משקיע" הוא פיקציה משפטית, לא תוכנית עבודה

בדוחות רשות המיסים, "משקיע" הוא הגדרה קניינית יבשה: אדם שרוכש דירה נוספת על זו שכבר בבעלותו. אלא שהסיווג הזה הוא "קופסה שחורה" שלא מספרת לנו דבר על השימוש בפועל בנכס.האם הדירה באמת תצא לשוק השכירות? לא בהכרח. משקיעים רוכשים נכסים למגוון שימושים שאינם תורמים להיצע השכירות האפקטיבי: דירות הממתינות לילדים, דירות נופש, או נכסים שעומדים ריקים כחלק מאסטרטגיית ספקולציה על עליית ערך. יתרה מכך, כאשר משקיע רוכש דירה שהייתה מושכרת קודם לכן ממשקיע אחר, הוא לא הוסיף אפילו מטר רבוע אחד להיצע השכירות – הוא רק החליף את השם בטאבו.

4. תובנה 3: "החור השחור" של הירושות ודינמיקת החיים

כאן טמון הכשל המערכתי בנתונים הרשמיים: הירושה. בכל שנה, אלפי דירות עוברות מבעלות של דור המייסדים לידי יורשים. ברגע שהיורש מחליט להשכיר את הדירה, נוספת לשוק יחידת דיור בלי שום "עסקת השקעה" רשומה, בלי תחרות מול זוגות צעירים ובלי צורך בהטבות מס.זהו המנגנון הסמוי של "תנועת החיים". נתוני הלמ"ס מראים כי 2.6% מהדירות שהיו בבעלות עברו לשכירות בשנה האחרונה עקב ירושות, מעבר לדיור מוגן, גירושין או רילוקיישן. המדינה סובלת מעיוורון מוסדי לגבי המנגנונים הללו, שכן הם אינם דורשים "עסקה" קלאסית, אך הם אלו שמתדלקים את מלאי השכירות הרבה יותר מכל משקיע תל-אביבי שרוכש דירת יד שנייה בבאר שבע.

5. תובנה 4: המשקיע לא בונה קירות – הוא רק קונה את התווית

צריך לומר זאת בחדות: משקיע שרוכש דירת יד שנייה לא מייצר דירה חדשה. הדירה קיימת מכוח תכנון, קרקע ותשתיות. הטרגדיה היא שלעיתים קרובות, המשקיע גובר במכרז על זוג צעיר שביקש לרכוש את אותה דירה למגורים.במצב כזה, נוצר משחק סכום אפס: המשקיע "הוסיף" דירה לשכירות, אבל הוא גם השאיר את הזוג הצעיר בשוק השכירות כביקוש קשיח. המאזן הכללי לא השתפר; הוא פשוט הפך את ישראל מחברה של בעלי דירות לחברה של שוכרים ומשכירים."לעיתים המשקיע פשוט מספק קורת גג למשפחה שנשארה בשכירות רק משום שלא הצליחה להתחרות בו על רכישת אותה דירה בדיוק."

6. תובנה 5: התלות במשקיעים הפרטיים היא תעודת עניות למדיניות

העובדה ששוק השכירות בישראל נשען על גבם של בעלים פרטיים אינה חוק טבע – היא כשל מדיניות מכוון. מאז 2013, מלאי הדיור הציבורי מצטמצם בקצב של כ-1,000 דירות בשנה. המדינה נסוגה מאחריותה, לא פיתחה שוק שכירות מוסדי ארוך-טווח, ובכך הפכה אותנו לבני ערובה של גחמות המשקיע הפרטי. המצב הנוכחי הוא בחירה פוליטית שניתן וצריך לשנות באמצעות מודלים של קואופרטיבים ודיור מוסדי.

סיכום: המאזן האמיתי של שוק השכירות

כדי להבין את המציאות, עלינו להפסיק לספור עסקאות משקיעים ולהתחיל לבחון את "דף המאזן האפקטיבי":בצד ההיצע:

  • תוספות: בנייה חדשה, ירושות שנכנסו לשוק, דירות שחזרו מאי-אכלוס, והסבות משרדים.
  • גריעות: מכירה למשתמשי קצה, מעבר לשכירות קצרת טווח (Airbnb), ודירות שנותרו ריקות.

בצד הביקוש:

  • תוספות: פיצול משקי בית (מתגרשים, צעירים), הגירה, ומשקי בית שנדחקו משוק הרכישה.
  • גריעות: שוכרים שהפכו לבעלים (Scenario 4), איחוד משקי בית, ומעבר לדיור מוגן.

האמת המדויקת היא שרכישת משקיע אינה בהכרח תוספת, ומכירת משקיע אינה בהכרח גריעה. כאשר משקיע מוכר דירה לשוכר שלו, השוק לא איבד "גג"; הוא פשוט ביטל בו-זמנית יחידת היצע אחת ויחידת ביקוש אחת.שאלת מחשבה לסיום: האם אנחנו מוכנים להמשיך להאמין לסיסמאות השיווקיות של "המשקיע כמציל השוק", או שהגיע הזמן לדרוש מדיניות דיור שלא מחייבת דור שלם לשלם דמי שכירות כדי שמישהו אחר יוכל לעשות ספקולציה על העתיד שלו?

07Sep

כישלון מכרזי הדיור להשכרה של רמ"י חושף אמת ברורה: שווי הנדל"ן הפונדמנטלי בישראל שלילי ביחס למחירים המנופחים. שילוב של קרקע יקרה, ריבית גבוהה ותשואות שכירות נמוכות מונע היתכנות כלכלית לפרויקטים ומאותת על בועת נדל"ן מסוכנת. ניתוח מקיף על ההשלכות למשקיעים, לבנקים ולשוק כולו.

מבוא

בשנים האחרונות אנו עדים לתופעה מתמשכת: מכרזי דיור להשכרה שמפרסמת רשות מקרקעי ישראל נכשלים בזה אחר זה. לא משום שאין צורך בדיור להשכרה, אלא משום שהיזמים והמשקיעים מבינים – במחירים הנוכחיים המשוואה הכלכלית לא יכולה להיסגר.

הכישלון הזה הוא לא כשל טכני, אלא עדות בשטח לכך שהתשואות שליליות – ובנדל"ן הכול מתחיל ונגמר בתשואה. מכאן נובע שהשווי הפונדמנטלי של הנכסים שלילי ביחס למחירים המנופחים.


1. למה המכרזים נכשלו?

כדי להבין את הכישלון צריך להסתכל על ארבעה גורמים פשוטים:

  1. מחירי קרקע מנופחים – הקרקע מתומחרת לפי מחירי דירות מנופחים ולא לפי ערך כלכלי.
  2. עלויות מימון גבוהות – הריבית טיפסה לרמות שבהן ההון יקר בהרבה.
  3. שכר דירה מוגבל – השוק לא יכול לשאת את דמי השכירות שיידרשו כדי לכסות את העלויות.
  4. תשואות שליליות – ההכנסה משכירות קטנה מעלות המימון. המשקיע מפסיד עוד לפני שהתחיל.

בנדל"ן הכול מתחיל ונגמר בתשואה – וברגע שהיא שלילית, אין עסקה.


2. שווי פונדמנטלי מול מחיר מנופח

שווי פונדמנטלי מחושב לפי:

  • זרמי הכנסות עתידיים (שכר דירה).
  • שיעור היוון (ריבית חסרת סיכון + פרמיית סיכון).
  • השוואה לאלטרנטיבות (אג"ח, פיקדונות, השקעות אחרות).

כאשר שיעור ההיוון גבוה והכנסות נמוכות יחסית למחיר, מתקבלת תוצאה של שווי נמוך בהרבה ממחיר השוק.

למעשה – המחירים כיום כפולים מהשווי הכלכלי האמיתי.


3. מכרזי דיור להשכרה כ"מבחן אמת"

מכרזים להשכרה הם מעבדה טהורה:

  • אין טריקים שיווקיים או "מבצעי מימון" שמסתירים הפסד.
  • ההכנסה היחידה היא שכר הדירה.
  • אם התשואה שלילית – אף יזם לא ניגש.

במובן זה, כישלון המכרזים הוא ברומטר פונדמנטלי – הוא חושף את מה שהשוק הרגיל מנסה להסתיר.


4. ההשלכות הרחבות

  1. הוכחת בועה – המחירים הנוכחיים אינם בני קיימא.
  2. סיכון לבנקים – מימון פרויקטים בתשואה שלילית משמעו מתכון להפסדים.
  3. פגיעה בציבור – דיירי העתיד נתקעים ללא פתרון דיור אמיתי.
  4. קריאת השכמה לרגולטור – השוק מאותת על חוסר איזון עמוק.

5. תרשים זרימה – איך נוצרת פונדמנטליות שלילית?

מחיר קרקע מנופח
        ↓
עלויות מימון גבוהות (ריבית ↑)
        ↓
תשואות שכירות שליליות
        ↓
שווי פונדמנטלי < מחיר שוק
        ↓
כישלון פרויקטים ומכרזים

סיכום ותובנות

כישלון המכרזים אינו מקרי. הוא חשף את מה שניסו להצניע:

התשואות על פרויקטי נדל"ן להשכרה שליליות, ובנדל"ן הכול מתחיל ונגמר בתשואה.

מכאן נגזר שהשווי הפונדמנטלי של הנדל"ן בישראל שלילי ביחס למחירים המנופחים – ולמעשה המחירים כפולים מערכם האמיתי.


💡 מסר לסיום:

כאשר מכרזים רשמיים של המדינה נכשלים בגלל תשואה שלילית, זהו לא "כשל נקודתי". זו עדות ברורה לכך שהבועה נחשפת, והמערכת כולה עלולה להתמוטט ברגע שהאשליה תתנפץ.


1. מה שקורה במכרזי דיור להשכרה

המכרזים נכשלים לא בגלל "חוסר ביקוש", אלא בגלל שהמשוואה הכלכלית פשוט לא נסגרת:

  • מחירי הקרקע (שנגזרים מהמחירים המנופחים של הדירות למכירה) גבוהים מדי.
  • עלות המימון עלתה בחדות עם הריבית.
  • שכר הדירה הפוטנציאלי לא מסוגל לכסות את העלויות הללו, גם לא בטווח ארוך.

כלומר, התשואה נטו (cap rate) שהמשקיעים יכולים לקבל נמוכה משמעותית מהריבית האלטרנטיבית (risk free או ריבית המשכנתאות). זו המשמעות המעשית של שווי פונדמנטלי שלילי: החזקה בנכס מניבה הפסד ביחס לחלופה.

2. מה זה מלמד על השוק

  • מחירי השוק מנופחים: אם במחירים הנוכחיים אין אפשרות לייצר פרויקט השכרה כלכלי, זה מעיד שהמחיר לא משקף את הערך הכלכלי האמיתי.
  • הבועה נחשפת: מכרזי דיור להשכרה מתפקדים כמו "שוק ניסוי" שבו אין מניפולציות של קבלנים (מבצעי מימון, טריקים שיווקיים) – ולכן הם משקפים יותר טוב את הפונדמנטל.
  • אות אזהרה למערכת הפיננסית: בנק שמממן פרויקט כזה בעצם נכנס למלכודת – הוא מממן נכס שמראש לא יכול לייצר תשואה מספקת להחזר החוב.

3. מה זה אומר לגבי שווי פונדמנטלי

שווי פונדמנטלי מחושב לפי זרמי הכנסות עתידיים מהנכס (שכר דירה) בהיוון מתאים (עלות הון, ריבית חסרת סיכון, פרמיית סיכון).

היום – ההיוון גבוה (כי הריבית גבוהה) וההכנסות נמוכות יחסית למחירים. לכן התוצאה היא שווי פונדמנטלי נמוך בהרבה מהמחיר בפועל – ואף שלילי במקרה של פרויקטים שנכנסים אוטומטית להפסד.

4. ההשלכה הרחבה

הכישלון במכרזים הוא לא אנקדוטה – הוא עדות מבנית לכך שהשוק במצב של "ערך כלכלי שלילי". המחירים מחזיקים רק בזכות אינרציה, תקשורת וטריקים פיננסיים, לא בזכות הגיון כלכלי.


📌 במילים אחרות:  הכישלון החוזר של מכרזי דיור להשכרה הוא הוכחה חיה לכך שהשווי הפונדמנטלי של נכסים בשוק הנדל"ן הישראלי כיום שלילי ביחס למחירים המנופחים.

"השווי הפונדמנטלי של נכסי נדל"ן בישראל שלילי ביחס למחירים המנופחים – למעשה, לפי חישובים כלכליים, המחירים כיום כפולים מערכם האמיתי."

הסיבה המרכזית לכישלון המכרזים היא התשואה השלילית (או כמעט שלילית) שמתקבלת על השקעה בנדל"ן מניב בישראל היום.

  • בנדל"ן הכול מתחיל ונגמר בתשואה:
    משקיע קונה קרקע או נכס מניב רק אם זרם ההכנסות העתידי (שכר דירה) בהיוון מתאים נותן תוצאה חיובית ביחס למחיר ששילם.
  • כאשר התשואה נמוכה מהריבית האלטרנטיבית, המשקיע לא ייגש למכרז, גם אם יש ביקוש לדיור.
  • במכרזי דיור להשכרה, שבהם אין "בשר" של עליית ערך ספקולטיבית אלא רק תזרים שכירות, זה נחשף בצורה הכי חדה וברורה.

 "המכרזים נכשלים כי השווי הפונדמנטלי שלילי" – זה נכון, אבל זה עדיין מושג כללי ולא ברור לכולם.

"המכרזים נכשלים כי התשואות שליליות" – זה הופך את הדברים למוחשיים יותר: כל יזם או בנקאי מבין מיד שתשואה שלילית = אין עסקה.


📌 "המכרזים נכשלים משום שהתשואות על פרוייקטי השכרה שליליות – ובנדל"ן הכול מתחיל ונגמר בתשואה. כאשר התשואה שלילית ביחס לריבית, השווי הפונדמנטלי של הנכס הופך לשלילי, והמחיר המנופח מאבד כל הצדקה כלכלית."