02Sep

נגיד בנק ישראל קרא לקבלנים להוריד מחירים דווקא ביום שבו בנק ישראל הוריד את הריבית ל־3.25%. מה המשמעות של המסר הזה עבור שוק הדיור? ניתוח של המעבר ממבצעי מימון להורדות מחיר גלויות, התחרות על הקונה, מלאי הדירות הגבוה, חשבונות הליווי, מחירי הקרקע, המשכנתאות וגילוי המחיר מחדש. האם אנו עומדים בפני השלב שבו יתברר כיצד נראה שוק חופשי באמת כאשר הקבלנים נאלצים להתחרות באמצעות המחיר?

שריקת הפתיחה: עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

כשהנגיד אומר לקבלנים להוריד מחירים, משהו עמוק משתנה בשוק הדיור

אתמול, 1 בספטמבר 2026, הוריד בנק ישראל את הריבית ב־0.25 נקודת אחוז לרמה של 3.25%.לכאורה, זו הייתה אמורה להיות הבשורה שהקבלנים חיכו לה. ריבית נמוכה יותר. משכנתאות שעשויות להתמתן. עלויות מימון שיכולות לרדת. עוד קצת חמצן לשוק. אבל באותו יום נשמע מסר חשוב הרבה יותר.נגיד בנק ישראל, פרופ' אמיר ירון, קרא לקבלנים להוריד מחירים והסביר שהורדת מחירי הדירות יכולה לתמרץ את הציבור לחזור לשוק.זהו רגע שצריך להתעכב עליו.כי למעשה הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק. לא להמתין ל"ביקושים הכבושים".לא להמשיך להנדס מבצעי מימון. לא להניח שהקונה יחזור בכל מחיר. להוריד מחיר. ובעיניי, זו שריקת הפתיחה לשלב חדש בשוק הדיור.

דווקא ביום שבו הריבית ירדה

האירוניה כמעט מושלמת.הורדת ריבית אמורה, תיאורטית, לתמוך במחירי נכסים.ככל שמחיר הכסף יורד, קל יותר לממן רכישה.אבל הודעת בנק ישראל מאתמול כוללת נתון שאי אפשר להתעלם ממנו:מלאי הדירות שנותרו למכירה מוסיף לשהות ברמה גבוהה.מחירי הדירות אמנם עלו ב־0.1% בחודשים מאי־יוני, אך במבט שנתי הם ירדו ב־1.5%.כלומר, אפילו ביום שבו הריבית יורדת, בנק ישראל עצמו מצביע על שוק שבו קיים מלאי משמעותי שלא נמכר.וזו הנקודה החשובה.הבעיה אינה שאין דירות.הבעיה אינה שאין צורך בדירות.הבעיה היא שיש מחיר שבו הקונה אינו מגיע.


יש ביקוש לדירות. אין ביקוש לדירות בכל מחיר

זו הבחנה בסיסית, אבל קריטית.בישראל יש ביקוש למגורים.אנשים מתחתנים.משפחות מתרחבות.אנשים מתגרשים.עוברים עיר.משפרים דיור.משקיעים מחפשים נכסים.צעירים רוצים להקים בית.כלומר, הצורך קיים.אבל צורך בדירה אינו זהה ליכולת או לנכונות לרכוש אותה בכל מחיר.וזו בדיוק הטעות שנעשתה במשך שנים בדיון הציבורי.אמרו:"יש ביקוש."ולכן הסיקו:"המחירים חייבים לעלות."אבל המשפט הנכון הוא:יש ביקוש במחיר מסוים.וכאשר המחיר מתרחק מההכנסה, מהשכירות, מעלות המימון ומהערך הכלכלי של הנכס, הביקוש אינו נעלם.הוא פשוט מפסיק להפוך לעסקה.


עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

במשך שנים דיברו כאן על "שוק חופשי".על ביקוש והיצע.על כוחות השוק.על קונה מרצון ומוכר מרצון.אבל שוק חופשי אינו נבחן רק כאשר המחירים עולים.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.עכשיו נראה מה קורה כאשר הקונה כבר אינו רודף אחרי הדירה, אלא הקבלנים מתחילים לרדוף אחרי הקונה.עכשיו נראה מה קורה כאשר בפרויקט אחד דורשים 3 מיליון שקל ובפרויקט הסמוך יזם שזקוק לתזרים מחליט למכור ב־2.8 מיליון.ואז מגיע היזם השלישי.והרביעי.וכל אחד מהם צריך לקבל החלטה פשוטה:לשמור על המחיר או למכור.זו תחרות.לא תחרות על מי יעלה את המחיר מהר יותר.תחרות על הקונה.ובשוק שבו קיים מלאי גבוה, הון תקוע, מימון יקר ואי ודאות, המחיר הופך בהדרגה לכלי התחרות החזק ביותר.כאן נגמרת התיאוריה ומתחיל השוק.


שוק חופשי אינו מבטיח לאף אחד מחיר

זו נקודה שראוי לומר בצורה ברורה.שוק חופשי אינו מבטיח ליזם את הרווח שתכנן.הוא אינו מבטיח לבעל קרקע לקבל בחזרה את המחיר ששילם.הוא אינו מבטיח לבנק שהבטוחה שלו תמיד תהיה שווה כמו ביום שבו ניתן האשראי.והוא אינו מבטיח לרוכש שקנה אתמול שמישהו אחר יקנה ממנו מחר במחיר גבוה יותר.שוק חופשי עושה דבר אחד:הוא מחפש מחיר שבו קונה ומוכר מוכנים לבצע עסקה.ואם במחיר הנוכחי אין מספיק קונים, אין שום חוק כלכלי שקובע שהקונה חייב להשתנות.לפעמים המחיר הוא זה שצריך להשתנות.


עד היום ניסו לתת הנחה בלי לקרוא לה הנחה

אחת התופעות המרתקות בשנים האחרונות הייתה הדרך שבה השוק ניסה להגן על המחיר הנומינלי.במקום להוריד מחיר באופן גלוי, נבנתה תעשייה שלמה של הנחות עקיפות:20/80.10/90.הלוואות קבלן.סבסוד ריבית.פטור מהצמדה.שדרוגים.מימון זמני.דחיית תשלום.הטבות שונות.כל אחד מהכלים האלה יכול להיות לגיטימי בפני עצמו.אבל כאשר הם הופכים למנגנון שיווקי רחב, מתרחשת תופעה חשובה:מחיר המחירון נשאר גבוה, אבל מחיר העסקה האפקטיבי כבר יורד.כלומר, השוק התחיל להוריד מחירים עוד לפני שהודה בכך.


עכשיו מגיע שלב קשה יותר: הורדת מחיר גלויה

כאשר מבצעי מימון מספיקים כדי להביא קונים, אפשר לשמור על מחיר המחירון.אבל כאשר גם המבצעים כבר אינם מספיקים, נשאר הכלי הבסיסי ביותר.המחיר עצמו.כאן מתחילה נקודת השבירה.יזם אחד מחליט לתת 5% הנחה.יזם אחר נותן 7%.שלישי נאלץ לתת 10%.לפתע מחיר העסקה החדש הופך לעסקת השוואה.ואז הקונה בפרויקט הסמוך שואל:אם שם מוכרים ב־2.7 מיליון שקל, למה שאשלם כאן 3 מיליון?וזה הרגע שבו מנגנון העליות יכול להתחיל לעבוד בכיוון ההפוך.


מי יוריד ראשון?

זו אולי השאלה החשובה ביותר בחודשים הקרובים.כל עוד כולם מצליחים להחזיק מעמד, אפשר לשמור על מחיר.אבל השוק אינו בנוי משחקנים זהים.ליזם אחד יש חוב גדול יותר.לשני יש מלאי גדול יותר.לשלישי מגיע פירעון.הרביעי צריך הון לפרויקט הבא.החמישי נמצא מול בנק שדורש עמידה ביעדי מכירות.השישי פשוט רוצה לצמצם סיכון.בנקודה מסוימת אחד מהם יגיע למסקנה:עדיף למכור היום בפחות מאשר להסתכן במכירה בעוד חצי שנה בהרבה פחות.וכאשר הראשון עושה זאת, הוא אינו משנה רק את המצב שלו.הוא משנה את השוק.


כך מתחיל גילוי מחיר מחדש

בשוק עולה, העסקה האחרונה הופכת לעיתים קרובות לרצפה של העסקה הבאה.דירה נמכרה ב־2.5 מיליון?המוכר הבא מבקש 2.6.ואז 2.7.ואז 2.8.כך השוק מטפס.אבל אותו מנגנון עובד גם בכיוון ההפוך.דירה נמכרה ב־2.5 מיליון.מוכר אחר זקוק לעסקה ומוכר ב־2.45.אחריו מגיעה עסקה ב־2.4.ולפתע העסקאות החדשות הופכות לנקודות ההשוואה החדשות.זהו Price Discovery, גילוי מחיר.ובשוק שהיה מנופח לאורך זמן, גילוי המחיר יכול להיות תהליך כואב מאוד.


מלכודת העלות השקועה

אחת הטענות שאני שומע שוב ושוב היא:"הקבלנים לא יכולים להוריד מחירים. הקרקע עלתה להם ביוקר."אבל השוק אינו מתעניין בכמה שילמת.אם יזם רכש קרקע במחיר גבוה מדי, זו בעיה במבנה העלויות שלו.לא של הקונה.המחיר ששולם בעבר הוא עלות שקועה.הקונה של היום אינו מחויב להציל עסקה שנעשתה אתמול.הוא ישלם את הסכום שהוא מסוגל ומוכן לשלם.ופה מתחילה ההתנגשות האמיתית בין הדוח הכלכלי של הפרויקט לבין המציאות.


ומה קורה לחשבון הליווי?

כאן אנחנו חוזרים למערכת הבנקאית.הבנקים אינם צופים מן הצד.הם נמצאים עמוק בתוך המערכת.הם מימנו קרקעות.הם מממנים בנייה.הם מלווים פרויקטים.והם מממנים גם את רוכשי הדירות באמצעות משכנתאות.כל עוד המחירים מוחזקים, השווי החשבונאי והכלכלי של הפרויקט נראה יציב יחסית.אבל כאשר המחיר בפועל מתחיל לרדת, מגיעות שאלות קשות:מהו שווי המלאי?כמה שווה הקרקע?מהו שיעור הרווח החדש בפרויקט?מה קורה ליחס החוב לבטוחה?כמה הון עצמי באמת נשאר?ומה קורה לפרויקט שנבנה מתוך הנחה שהוא ימכור ב־35 אלף שקל למ"ר כאשר השוק מוכן לשלם 30 אלף?וכאן הסיפור כבר אינו שיווקי.הוא פיננסי.


מכאן עלול להתחיל מרחץ הדמים

אני משתמש בביטוי הזה לא משום שאני רוצה לראות קריסה.להפך.אני משתמש בו מפני שכאשר שוק מתנפח במשך שנים באמצעות אשראי, מינוף, מחירי קרקע גבוהים וציפיות להמשך עליות, ההתאמה אינה מתחלקת באופן שווה.מישהו סופג את ההפסד.היזם.בעל הקרקע.הבנק.המשקיע.הרוכש.או כמה מהם יחד.בועה אינה רק סיפור של מחירים שעולים ואז יורדים.היא מערכת שלמה של התחייבויות שנבנתה סביב ההנחה שהמחיר הגבוה הוא בר קיימא.כאשר ההנחה הזאת נשברת, מתחילה חלוקת ההפסדים.


ומי נמצא בסוף השרשרת? משק הבית

חשוב לא לשכוח אותו.משפחה שקנתה דירה ב־3 מיליון שקל עם משכנתה גבוהה יכולה לראות דירה דומה בפרויקט סמוך נמכרת בהמשך ב־2.6 מיליון.אם היא מתגוררת בדירה, משלמת את המשכנתה ואינה צריכה למכור, ייתכן שלא קורה דבר מיידי.אבל החיים קורים.אנשים מתגרשים.עוברים עבודה.משנים עיר.נקלעים לקושי כלכלי.צריכים למחזר אשראי.ואז מחיר השוק החדש הופך ממספר תיאורטי לבעיה ממשית.וזו בדיוק הסיבה שבועה נדל"נית היא גם אירוע פיננסי וחברתי.


הזמן החליף צד

במשך שנים הזמן עבד לטובת המוכר.מי שלא מכר היום האמין שיוכל למכור מחר ביותר.המחירים עלו.האשראי היה זמין.הציפיות היו חיוביות.הקונים חששו להישאר בחוץ.FOMO.עכשיו המשוואה יכולה להשתנות.כאשר מלאי הדירות שנותרו למכירה נשאר גבוה, כפי שמציין בנק ישראל, וכאשר המחירים כבר נמוכים ב־1.5% לעומת שנה קודם לכן, הזמן אינו בהכרח חברו של המוכר.ליזם כל חודש עולה כסף.ריבית.ערבויות.מימון.תחזוקה.ניהול.שיווק.הון עצמי תקוע.לקונה יש לפעמים נכס אחר שאין ליזם:זמן.הוא יכול להמתין.


וזה משנה את מאזן הכוחות

ברגע שהקונה מאמין שמחר המחיר אולי יהיה נמוך יותר, מתרחש שינוי פסיכולוגי עמוק.לפני כמה שנים הקונה אמר:אם לא אקנה היום, מחר יהיה יקר יותר.עכשיו הוא יכול לומר:אם לא אקנה היום, אולי מחר יהיה זול יותר.המשפט הזה לבדו מסוגל לשנות שוק.כי מחיר אינו רק תוצאה של ריבית ושל מלאי.הוא גם תוצאה של ציפיות.בועות עולות על ציפיות.והן נשברות כאשר הציפיות מתהפכות.


הורדת הריבית אינה בהכרח גלגל הצלה

הטענה האוטומטית היא:"הריבית יורדת, אז מחירי הדירות יעלו."אבל המציאות מורכבת יותר.כן, ריבית נמוכה יותר משפרת את כושר המימון.אבל אם הקונה חושב שהמחיר עצמו יורד, הוא יכול להמתין.ואם הוא מעריך שגם הריבית עשויה להמשיך לרדת, יש לו אפילו סיבה נוספת להמתין.כלומר, הורדת ריבית אינה מבטלת את תהליך גילוי המחיר.היא יכולה אפילו להתרחש במקביל אליו.החלטת בנק ישראל מ־1 בספטמבר 2026 ממחישה זאת היטב: הריבית ירדה ל־3.25%, אך באותה הודעה הבנק מצביע על מלאי גבוה ועל ירידה שנתית במחירי הדירות.


עכשיו צריך לעקוב אחרי הדבר הנכון

לא רק אחרי מדד מחירי הדירות.לא רק אחרי מספר העסקאות.אלא אחרי איכות העסקאות ומבנה העסקאות.צריך לבדוק:כמה הנחה ניתנה בפועל.איזה מימון נלווה לעסקה.מה נדחה.מה סובסד.איזה שדרוג ניתן.מהו מחיר המחירון.ומהו המחיר האפקטיבי.כי בתקופת מעבר, מחיר המחירון עלול לספר לנו מה המוכר רוצה.המחיר האפקטיבי מספר לנו מה השוק באמת מוכן לשלם.


מחיר הוא נתון. שווי הוא מסקנה כלכלית

וזה מחזיר אותנו ללב הדיון השמאי.עסקה שנעשתה במחיר מסוים היא נתון.אבל היא אינה פוטרת אותנו מהשאלה:האם המחיר הזה נתמך על ידי גורמי היסוד?הכנסה.שכר דירה.תשואה.ריבית.עלות הון.סיכון.יכולת החזר.כאשר המחיר מתרחק מהם, נוצר פער.אפשר להסתיר את הפער.אפשר לממן אותו.אפשר לדחות את ההכרה בו.אבל אי אפשר לבטל אותו.בסוף הכלכלה גובה את החשבון.


המשפט של הנגיד הוא הרבה יותר מעצה לקבלנים

אין צורך לייחס לנגיד דברים שלא אמר.הוא לא הכריז על בועת נדל"ן.הוא לא הכריז על קריסה.והוא ודאי לא הכריז על "מרחץ דמים".אבל כאשר נגיד בנק ישראל אומר שהורדת מחירים יכולה להחזיר ציבור לשוק, קשה להתעלם מהמסקנה הכלכלית הבסיסית:המחיר עצמו הפך לחלק מהבעיה.וזה שינוי מהותי בשיח.לא רק:מתי הריבית תרד?אלא:כמה צריך המחיר לרדת כדי שהעסקה תחזור להיות כלכלית ואפשרית?


במשך שנים השאלה הייתה: כמה עוד יעלה?

עכשיו השאלה משתנה.כמה צריך לרדת כדי שהקונה יחזור?זו כבר שאלה מסוג אחר.זו שאלה של שוק שעובר משלב של התרחבות לשלב של גילוי מחיר.וזו גם הסיבה שהחודשים הקרובים יהיו מעניינים במיוחד.לא משום שאפשר לדעת מראש את שיעור הירידה.אלא משום שנוכל לראות איך נראה השוק כאשר המחיר עצמו הופך לכלי התחרות.


עכשיו נראה מה זה שוק חופשי באמת

אם אכן מתחיל מרוץ על הקונה, אין יותר מקום לסיסמאות.נראה מה קורה כאשר יזם אחד מוריד מחיר.נראה אם השכן מצטרף.נראה מה קורה למלאי.נראה מה עושים הבנקים.נראה מה קורה למחירי הקרקע.נראה מה קורה לעסקאות יד שנייה.ונראה עד כמה מהר העסקאות החדשות הופכות לעסקאות ההשוואה החדשות.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.לא כאשר כולם עולים יחד.אלא כאשר כל אחד צריך להחליט אם הוא רוצה לשמור על המחיר או לשמור על התזרים.


השורה התחתונה

אתמול הוריד בנק ישראל את הריבית ל־3.25%.אבל ייתכן שהאירוע החשוב יותר עבור שוק הדיור היה המשפט שנאמר לצד הורדת הריבית.המסר לקבלנים היה למעשה:רוצים שהציבור יחזור לשוק? תורידו מחירים.בעיניי, זו שריקת פתיחה.לא לירידות, שכבר הופיעו בנתונים.אלא לשלב חדש.השלב שבו ההנחה הסמויה עלולה להפוך להנחה גלויה.השלב שבו מחיר המחירון מפסיק להיות קדוש.השלב שבו הקבלנים מתחילים להתחרות לא רק במפרט, במיקום ובתנאי המימון, אלא במחיר.השלב שבו מי שזקוק לתזרים עשוי למכור ראשון.והשלב שבו עסקה אחת במחיר נמוך יותר מתחילה לקבוע את העסקה שאחריה.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.כי שוק חופשי אינו מבטיח למוכר את המחיר שהוא רוצה.הוא קובע את המחיר שבו נמצא קונה.הנגיד שרק את שריקת הפתיחה.עכשיו נראה מי יתחיל לרוץ.


English Summary

The Starting Whistle: Now We Will See What Real Competition and a Free Market Look Like

On September 1, 2026, the Bank of Israel reduced its policy rate by 25 basis points to 3.25%.On the very same day, Bank of Israel Governor Prof. Amir Yaron delivered another message to housing developers: lower prices could encourage buyers to return to the market.That message may prove more important to the housing market than the rate cut itself.For years, the Israeli housing debate focused on supply shortages, population growth, interest rates and pent-up demand. But demand for housing is not the same as demand at any price.The Bank of Israel now reports that the stock of unsold homes remains high and that home prices are 1.5% lower than a year ago.The next phase may therefore be one of genuine price competition.Developers have spent years protecting headline prices through financing incentives, deferred payment plans and subsidies. But when those mechanisms no longer generate sufficient sales, the ultimate competitive tool is the price itself.Once one developer cuts prices in order to generate cash flow, the new transaction becomes a comparable for competing projects. What once worked as an upward pricing mechanism can begin working in reverse. That is price discovery. A free market does not guarantee developers their expected profit, banks their original collateral values, or previous buyers a permanently rising asset price.It does one thing: It finds the price at which a willing buyer meets a willing seller. And if buyers do not appear at the current price, the buyer does not necessarily have to change. The price may have to. Now we may finally see what real competition in the Israeli housing market looks like.
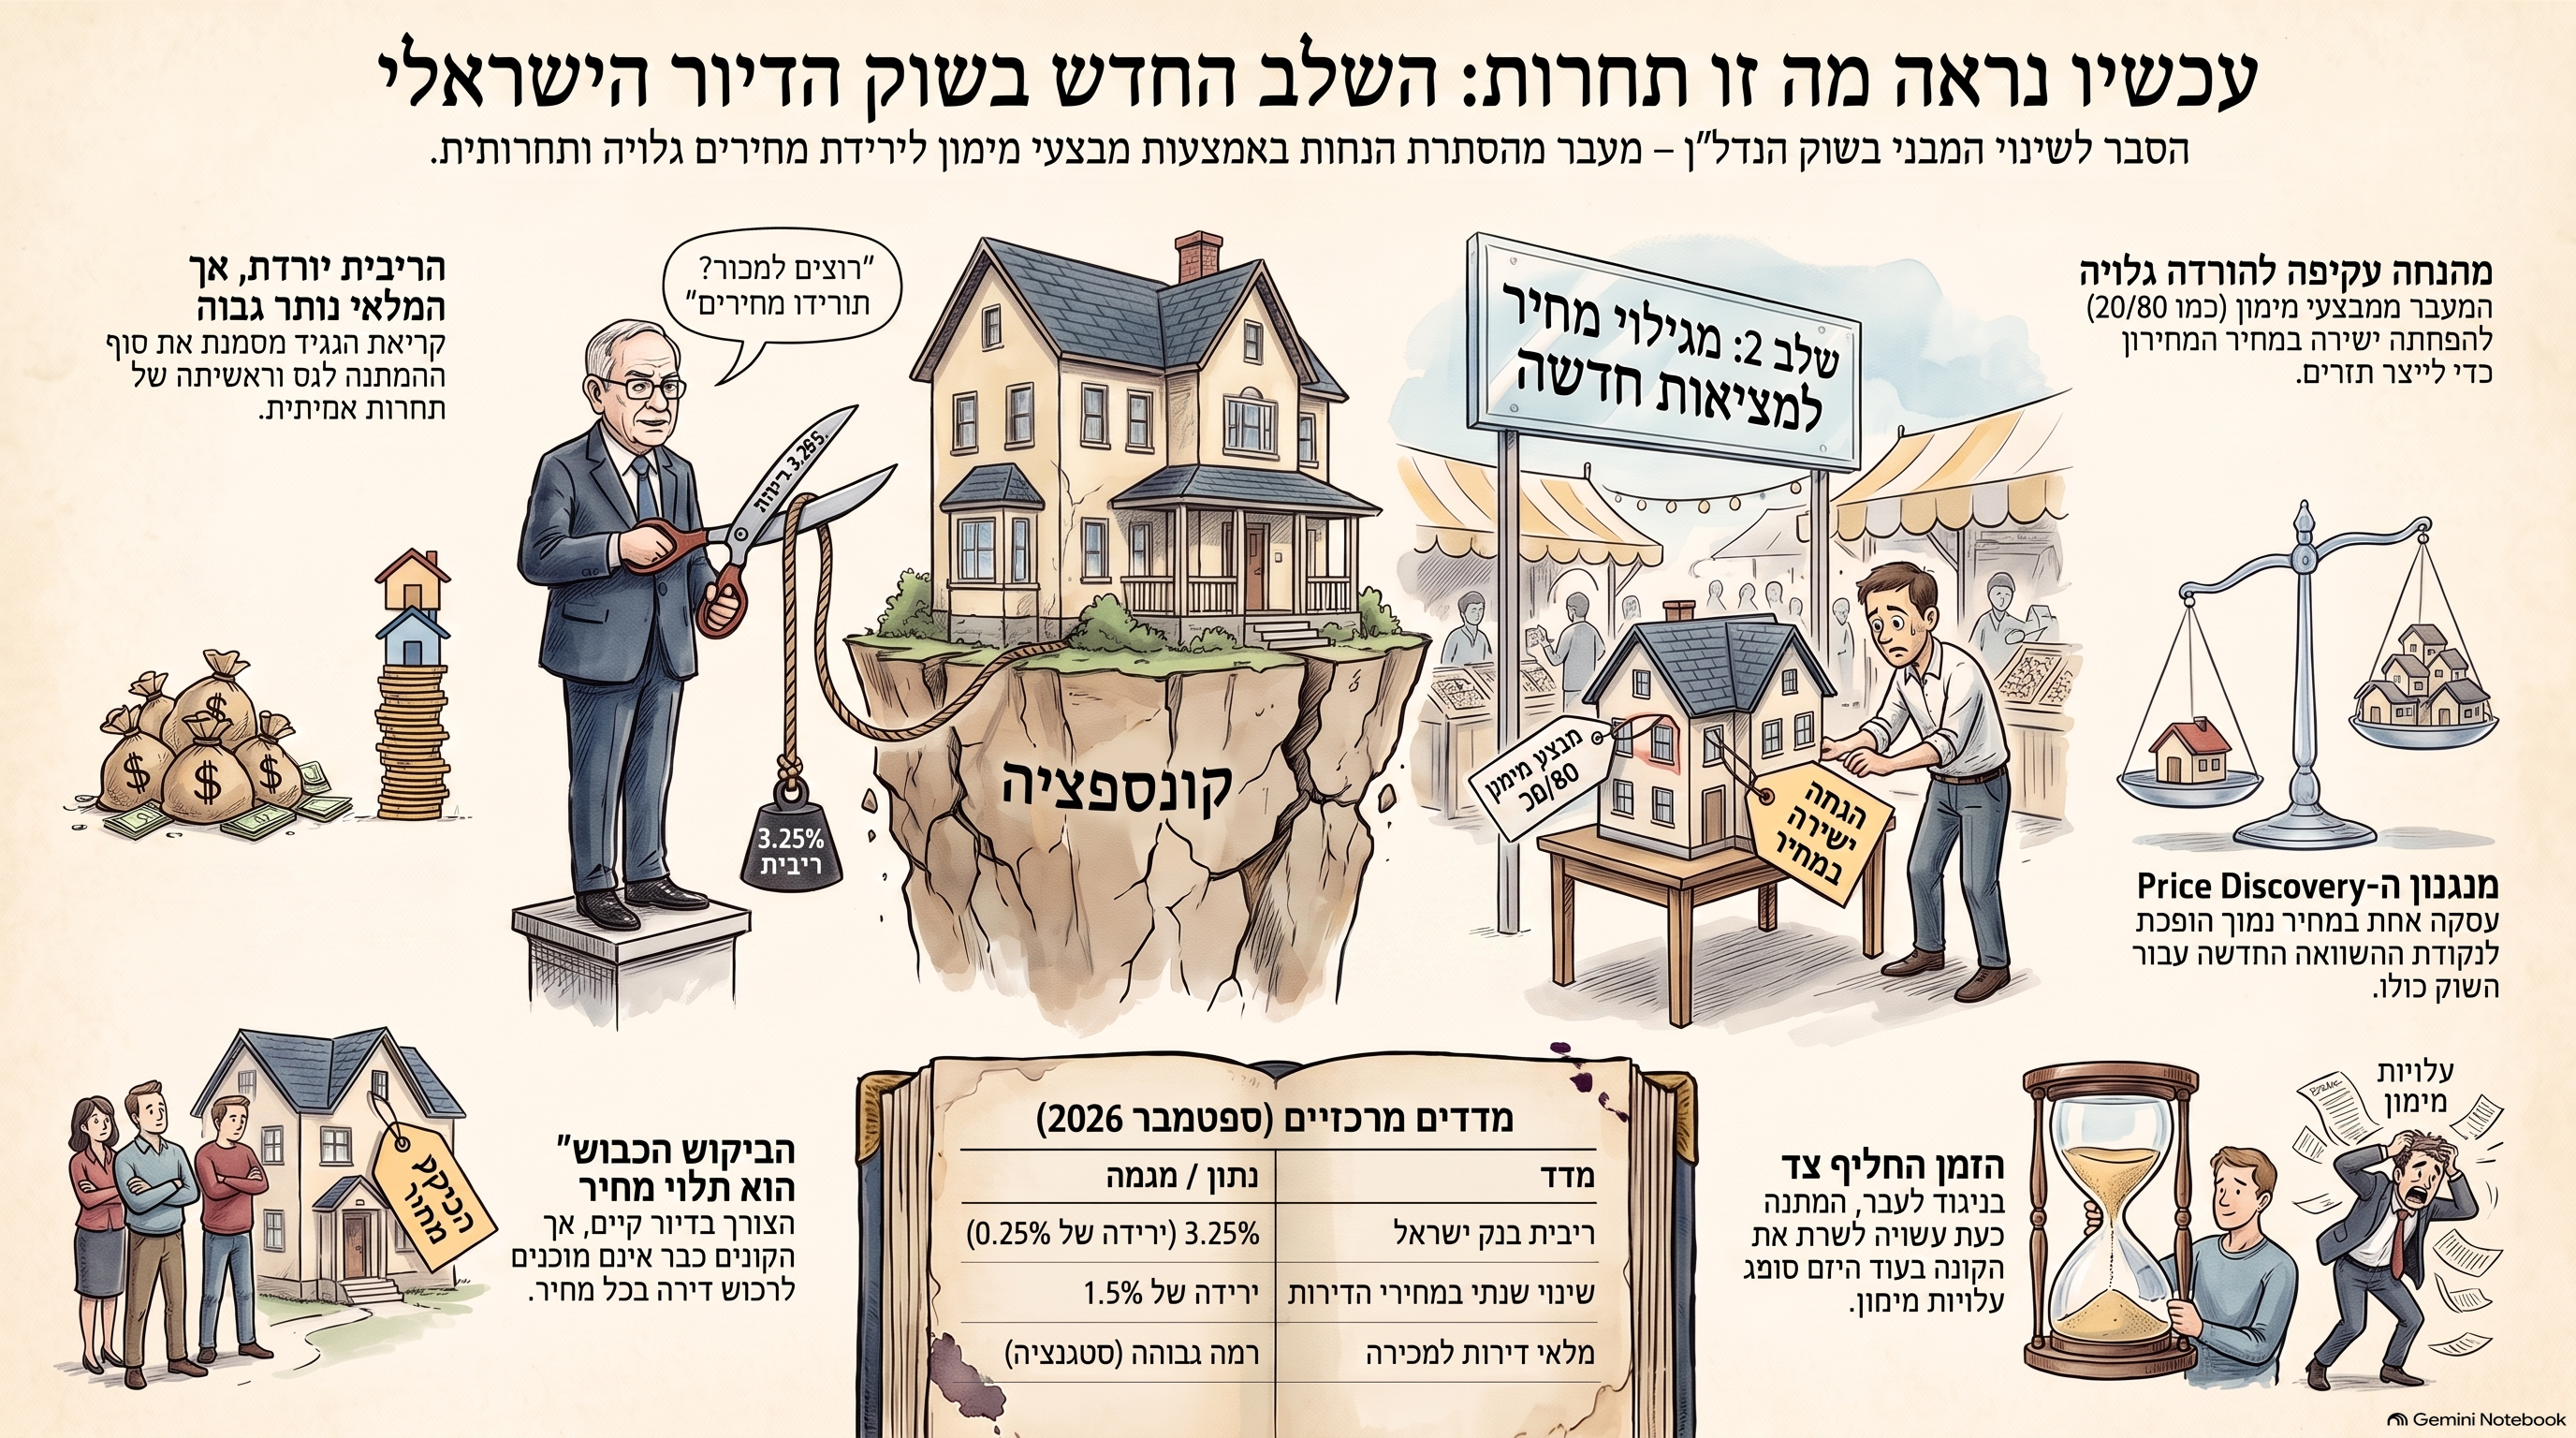
הורד דוח אנליטי - שריקת הפתיחה לשלב החדש בשוק הדיור

שריקת הפתיחה: למה הורדת הריבית היא למעשה קריאת השכמה לשוק הנדל"ן?

המבוא: הפרדוקס של ספטמבר 2026

ה-1 בספטמבר 2026 ייזכר כרגע של אירוניה מושלמת בכלכלת ישראל. מצד אחד, בנק ישראל סיפק לשוק את מה שייחל לו זמן רב – הורדת הריבית לרמה של 3.25%. לכאורה, זהו רגע של חסד עבור יזמים שחוקים. אולם, בחינה מעמיקה של הנתונים חושפת מציאות מורכבת: בעוד שמחירי הדירות רשמו עלייה זניחה של 0.1% בחודשים מאי-יוני, הרי שבמבט שנתי הם כבר רשמו ירידה של 1.5%.המסר ששלח הנגיד באותו יום טרף את הקלפים והבהיר כי עידן ה"נחכה ונראה" הסתיים רשמית. הנגיד לא ירה זיקוק של חגיגה, אלא את שריקת הפתיחה למרוץ אגרסיבי של היזמים על ליבו – וכיסו – של הקונה. מדוע שריקת ההרגעה של הריבית היא למעשה קריאת השכמה למלחמה? כי כעת מתברר ששינוי המגמה לא תלוי עוד במחיר הכסף, אלא בנכונות של המוכרים להכיר במציאות.

המסר של הנגיד: רוצים למכור? תורידו מחירים

קריאתו של פרופ' אמיר ירון לקבלנים מהווה נקודת מפנה דרמטית. הנגיד מאס ב"הנדסה פיננסית" של מבצעי מימון והחליט לשים את האמת על השולחן: מחירי הדירות גבוהים מדי ביחס ליכולת ההחזר של הציבור. הורדת הריבית אינה גלגל הצלה שנועד להנשים מחירים מלאכותיים, אלא תמריץ שנועד לעבוד רק בתנאי שהשוק יעבור התאמה ריאלית."הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק."המשמעות היא דרישה אקטיבית מהיזמים להפסיק להמתין ל"ביקוש הכבוש" המיתולוגי ולחזור לכלי השיווקי הבסיסי ביותר בעולם הכלכלי: המחיר.

האמת על הביקוש: הוא לא קיים "בכל מחיר"

במשך שנים האכילו את השוק במיתוס שגוי: "יש מחסור בדירות, הביקוש תמיד קיים, ולכן המחירים רק יעלו". המציאות של 2026 מנפצת את הקונספציה הזו לרסיסים. כפרשנים כלכליים, עלינו להבדיל בין "צורך במגורים" (הנובע מגידול דמוגרפי) לבין "יכולת כלכלית לרכוש".כאשר המחיר מתנתק מההכנסה הממוצעת, מהתשואה על השכירות ומהערך הכלכלי הריאלי, הביקוש אינו נעלם – הוא פשוט הופך ללא רלוונטי. הוא לא מתורגם לעסקאות. הקונה הישראלי של 2026 מבין שצורך בדירה אינו צ'ק פתוח, ובנקודה שבה השוק נמצא כיום, המחיר הוא זה שחייב להשתנות כדי לפגוש את הכיס של הצרכן.

סוף עידן ההנחות המוסוות: כשהרדמה של 20/80 פגה

עד לא מזמן, השוק ניסה להגן על "מחיר המחירון" המקודש באמצעות תעשיית הרדמה ענפה: מבצעי 20/80, 10/90, סבסוד ריביות והלוואות קבלן נדיבות. הכלים הללו נועדו לשמור על המחיר הנומינלי גבוה בטבלאות האקסל, בזמן שהמחיר האפקטיבי (הריאלי) כבר החל להישחק.אולם, כאשר מלאי הדירות הלא מכורות נשאר גבוה, האלחש הזה מפסיק להשפיע. השוק עובר כעת לשלב "הורדת המחיר הגלויה". ברגע שיזם אחד, הלחוץ לתזרים מזומנים, חותך את מחיר המחירון הרשמי, הוא יוצר "נקודת שבירה". הוא קובע רף חדש שמשנה את כל עסקאות ההשוואה בסביבה ומכריח את השכנים שלו להגיב – או להישאר עם מלאי ריק.

תהליך "גילוי המחיר" (Price Discovery) והתחרות האמיתית

בשוק יורד, אנחנו נכנסים לתהליך של "Price Discovery" – חיפוש המחיר החדש שבו השוק באמת מוכן להיפגש. כאן מתרחש "אפקט המראה" ההפוך: בשוק עולה, העסקה האחרונה הייתה הרצפה למחיר הבא. בשוק יורד, העסקה האחרונה הופכת לתקרה שמעליה אף אחד לא מוכן לשלם.הדינמיקה הזו הופכת את הזמן מאויב של הקונה (FOMO) לאויב המר של המוכר. ליזם יש "עלויות אחזקה" כבדות על כל דירה במלאי:

  • ריביות על הלוואות המימון.
  • עלויות ערבויות חוק מכר.
  • ניהול, תחזוקה ושיווק מתמשך.
  • הון עצמי שתקוע בפרויקט במקום לייצר רווח במיזם הבא.

ככל שהזמן עובר, הלחץ על היזמים גובר, והמחיר הופך לכלי התחרות היחיד שבאמת עובד.

מלכודת ה"עלות השקועה" וסכנת חשבון הליווי

אחת הטענות הנפוצות של יזמים היא: "הקרקע עלתה לי ביוקר, אני לא יכול להוריד מחיר". כלכלית, זוהי "עלות שקועה" (Sunk Cost) – כשל בניתוח הכלכלי של היזם שבו הקונה אינו מחויב להשתתף. לקונה לא אכפת כמה שילמת על הקרקע ב-2022; הוא ישלם רק את שווי השוק ב-2026.המצב הזה מייצר רעידת אדמה ב"חשבון הליווי" הבנקאי. הבנקים אינם צופים מהצד – הם חשופים לירידת ערך הבטוחות. כאשר פרויקט תוכנן להימכר ב-35,000 ש"ח למ"ר אך השוק מוכן לשלם רק 30,000 ש"ח, מתרחשת שחיקת הון (Equity erosion) ופגיעה ביחס החוב לבטוחה (LTV). זהו השלב שבו מתחיל "מרחץ דמים" פיננסי: ההפסדים מתחלקים בין היזם, הבנק והמשקיע, כשההנחה שהמחיר הגבוה הוא נצחי מתנפצת אל קרקע המציאות.

סיכום: כשהפסיכולוגיה מתהפכת

אנחנו נמצאים בנקודה שבה הפסיכולוגיה של השוק שינתה כיוון. הקונה כבר לא רץ בחרדה שמא מחר יהיה יקר יותר; הוא ממתין בסבלנות מתוך הנחה שייתכן ומחר יהיה זול יותר. הציפייה הזו היא מנוע עוצמתי לירידות מחירים, ששום הורדת ריבית של רבע אחוז לא תוכל לבלום לבדה.שוק חופשי אמיתי לא נמדד רק בזינוקים למעלה, אלא ביכולת הכואבת שלו להתאים מחירים למטה כדי למצוא קונה. הנגיד שרק את שריקת הפתיחה, והשוק התחיל לרוץ. האם אנחנו מוכנים לראות את השוק החופשי פועל גם בדרך למטה, או שננסה להנשים את המחירים המלאכותיים עד לנקודת השבירה הבאה?

21Jun

האם מחירי הדירות בישראל משקפים שווי כלכלי, או שהם נשענים על אשראי, מינוף וציפיות להמשך עליות? מאמר מקצועי המבוסס על הספר "בועת נדל"ן" ועל מסגרת מקרו-שמאית רב-מדדית הבוחנת יכולת מימון, תשואת שכירות, עלות קנייה מול שכירות, ערך קרקע, היצע, אשראי וסיכון מערכתי. המסקנה: שוק הדיור בישראל אינו רק יקר, אלא מציג מאפיינים מובהקים של בועה.

בועת הנדל"ן איננה תחושת בטן: כך בוחנים אם המחירים התנתקו מהשווי 

כאשר פרסמתי את הספר "בועת נדל"ן", הטענה המרכזית בו הייתה פשוטה אך מרחיקת לכת: מחירי הדירות בישראל אינם משקפים עוד שווי כלכלי בר-קיימא. הם נשענים במידה הולכת וגוברת על אשראי, מינוף, ריבית, ציפיות להמשך עליות ומנגנונים מוסדיים ששימרו את המחיר, במקום על הכנסה, שכירות, תשואה ויכולת אמיתית של משקי הבית לממן את הרכישה.מאז פרסום הספר התווסף נדבך חשוב לתזה הזאת: מסגרת מקרו-שמאית רב-מדדית, שנועדה לבדוק באופן שיטתי האם מחיר השוק נתמך בגורמי היסוד או שמא מדובר במחיר שהתנתק מהם.המסגרת המאוחדת שצורפה לספר כוללת שני חלקים משלימים: נספח שימושי המנגיש את ההיגיון הכלכלי לקורא שאינו איש מקצוע, ומסגרת מתודולוגית מלאה הכוללת מודלים, נוסחאות, בדיקות רגישות ומדדי סיכון. מטרתה אינה להציג "נוסחת קסם" אחת, אלא לבחון את שוק הדיור מכמה כיוונים שונים ולהצליב ביניהם.המסקנה העולה מן הגישה הזאת חדה: כאשר המחיר מתרחק בעת ובעונה אחת מיכולת המימון, מהתשואה, מהשכירות, מעלות השימוש, מעלויות הייצור ומקצב הספיגה, כבר לא מדובר רק בשוק יקר. מדובר במבנה בועתי.

מחיר איננו שווי

אחת הבעיות המרכזיות בשיח הנדל"ן בישראל היא ההנחה שמחיר העסקה האחרונה מוכיח את שווי הנכס.נמכרה דירה בסכום מסוים, ולכן דירה דומה "שווה" אותו סכום.נמכרה קרקע במחיר גבוה, ולכן זהו ערכה.יזם מכר בפרויקט חדש במחיר מסוים, ולכן מחיר זה הופך מיד לעוגן לכל השוק סביבו.אלא שזהו כשל מעגלי.כאשר כל העסקאות בשוק מושפעות מאותם תנאי אשראי, מאותם מבצעי מימון, מאותן מגבלות רגולטוריות ומאותן ציפיות להמשך עליות, העתקת המחירים אינה בודקת אם המחיר נכון. היא רק משכפלת אותו.המסמך המאוחד מנסח זאת היטב: כאשר עסקאות ההשוואה מושפעות באופן נרחב מתנאי אשראי חריגים, מינוף גבוה וציפיות לעליית מחירים, הסתמכות בלעדית עליהן עלולה לשכפל את רמת המחירים הקיימת בלי לבחון אם היא נתמכת בגורמי היסוד הריאליים.זו בדיוק ההבחנה שבבסיס הספר "בועת נדל"ן":מחיר הוא עובדה היסטורית. שווי הוא מסקנה כלכלית.העובדה שמישהו שילם מחיר מסוים אינה מוכיחה שהמחיר בר-קיימא, סביר, נתמך בתזרים או ניתן לשחזור לאורך זמן.


מדוע נדרשת מסגרת מקרו-שמאית

השמאות הקלאסית מתמקדת בדרך כלל בנכס הבודד. היא בוחנת עסקאות השוואה, תזרימי שכירות או עלויות הקמה.זהו כלי חשוב, אך הוא עלול להפוך לחסר כאשר השוק כולו יצא משיווי משקל.אם כל השוק מושפע מריבית אפסית, הרחבה אשראית, מינוף, מיסוי, רגולציה ומדיניות קרקע, שמאות המבוססת רק על עסקאות עלולה לאשרר את אותה חריגה שהיא אמורה לבחון.לכן המסגרת המקרו-שמאית מרחיבה את השאלה.במקום לשאול רק "בכמה נמכרה דירה ליד?", היא שואלת:

  • כמה משק בית טיפוסי באמת מסוגל לממן?
  • איזה ערך נגזר מן השכירות שהנכס מפיק?
  • האם עלות הבעלות גבוהה מעלות השכירות?
  • כמה ניתן לשלם על הקרקע מבלי להניח שהמחירים ימשיכו לעלות?
  • מהו קצב הספיגה של המלאי?
  • האם האשראי גדל מהר יותר מן הפעילות הכלכלית?
  • מה קורה למערכת הבנקאית כאשר המינוף עולה וכריות הביטחון נשחקות?

אלו אינן שאלות תיאורטיות. אלה השאלות שמפרידות בין שוק יקר לבין שוק בועתי.

אין נוסחה אחת לבועה

בועה אינה נמדדת באמצעות יחס בודד.מכפיל שכר גבוה לבדו אינו מספיק.תשואת שכירות נמוכה לבדה אינה מספיקה.ריבית גבוהה לבדה אינה מספיקה.גם מלאי גדול לבדו אינו מוכיח בועה.הכוח של המסגרת נובע מן ההצלבה.המסמך מגדיר חמישה מנגנונים מרכזיים:

  1. מודל יכולת מימון ורכישה בר-מימון.
  2. מודל היוון תזרימי שכירות.
  3. מודל עלות השימוש בדיור.
  4. מודל אקונומטרי של גורמי יסוד.
  5. גישת העלות המופחתת וערך הקרקע השיורי.

לצדם מוצגים מדדי נגישות, היצע, אשראי וסיכון מערכתי.לא כל אחד מן המודלים מודד אותו דבר, ולכן אין למצע אותם באופן מכני. חלקם בוחנים נגישות, חלקם שווי מניב, חלקם כדאיות, חלקם עלות וחלקם יציבות פיננסית.אבל כאשר כולם מתחילים להצביע לאותו כיוון, נוצר בסיס מחקרי חזק.

מבחן ראשון: כמה הציבור באמת מסוגל לשלם

שוק דיור אינו יכול להתנתק לאורך זמן מהכנסות משקי הבית.אפשר למתוח את החבל באמצעות הלוואות ארוכות יותר, הון עצמי מן ההורים, דחיית תשלומים, הלוואות בלון ומבצעי מימון. אבל אי אפשר לבטל את מגבלת ההכנסה.מודל המחיר בר-המימון בוחן את המחיר המרבי שמשק בית יכול לשלם תחת שלוש מגבלות:

  • הכנסה פנויה.
  • תשלום חודשי מקיים.
  • הון עצמי ומגבלת שיעור המימון.

המודל אינו שואל כמה הבנק מוכן להלוות באופן טכני בלבד. הוא שואל כמה ניתן לממן בלי להפוך את משק הבית לשבוי של ההחזר.בדוגמה שבמסמך, משק בית בעל הכנסה חודשית נטו של 20 אלף שקל והון עצמי של 450 אלף שקל יכול אמנם לעמוד במגבלת ההון העצמי, אך כושר ההחזר שלו מגביל אותו למחיר רכישה של כ-1.43 מיליון שקל.זהו פער מהותי.כאשר מחיר הדירה בשוק גבוה בהרבה מן המחיר בר-המימון, ההפרש חייב להגיע ממקום כלשהו:

  • הון משפחתי.
  • הכנסה גבוהה מהממוצע.
  • שיעור החזר חריג.
  • תקופת הלוואה ארוכה יותר.
  • תנאי אשראי מקלים.
  • ציפייה שמחיר הדירה ימשיך לעלות.

ככל שהשוק תלוי יותר באלו, כך הוא פחות בר-קיימא.

מבחן שני: מה הנכס באמת מפיק

הדרך הישירה ביותר לבדוק נכס מניב היא לבחון את התזרים שהוא מייצר.אם דירה מושכרת ב-6,000 שקל בחודש, יש לנכות אי-תפוסה, תחזוקה, ביטוח, ניהול והוצאות נוספות. לאחר מכן יש להוון את התזרים בשיעור המשקף ריבית וסיכון.בדוגמה המוצגת במסמך, אינדיקציית השווי המניב היא כ-2.16 מיליון שקל, בעוד מחיר השוק המוצג בדוגמה הוא 2.8 מיליון שקל.אין פירוש הדבר שכל פער כזה מוכיח בועה.ייתכנו הסברים נוספים:

  • צמיחת שכירות עתידית.
  • יתרונות מס.
  • ערך שימוש לבעלים.
  • איכות נכס.
  • מיקום.
  • היצע מוגבל.

אבל ככל שהפער רחב יותר, מתמשך יותר ונשאר בעינו גם תחת תרחישי רגישות סבירים, כך מתחזק החשד שמחיר הנכס נשען פחות על התזרים ויותר על ציפייה לעליית ערך.וזו אחת מתכונות היסוד של בועה:הנכס אינו נרכש בגלל מה שהוא מפיק, אלא בגלל התקווה שמישהו אחר ישלם עליו יותר בעתיד.


מבחן שלישי: האם קנייה עדיפה על שכירות

מודל עלות השימוש בדיור משווה בין העלות הכלכלית של בעלות לבין עלות שכירות של דירה דומה.הוא כולל:

  • ריבית.
  • עלות הון עצמי.
  • תחזוקה.
  • ביטוח.
  • מיסוי.
  • פחת.
  • סיכון.
  • ציפיות לעליית ערך.

בדוגמה שבמסמך, עלות השימוש השנתית בדירה בשווי 2.4 מיליון שקל עומדת על כ-96 אלף שקל, בעוד ששכר הדירה השנתי לדירה דומה עומד על 72 אלף שקל. הפער הוא 24 אלף שקל בשנה לטובת השכירות.בעלות על דירה מעניקה כמובן יתרונות שאינם כספיים:

  • יציבות.
  • שליטה בנכס.
  • חופש תכנוני ועיצובי.
  • ביטחון מפני פינוי.
  • תחושת שייכות.

אבל כאשר הפער הכלכלי נעשה גדול מאוד, מחיר הקנייה דורש הצדקה נוספת.אם ההצדקה העיקרית היא "המחיר תמיד עולה", הרי שהמודל כולו נשען על אותה ציפייה שבונה את הבועה.

מבחן רביעי: הקרקע כמכונת ציפיות

אחד המקומות שבהם הבועה מתבטאת בצורה החריפה ביותר הוא במחיר הקרקע.יזם אינו קונה קרקע לפי מה שהיא מפיקה היום. הוא קונה אותה לפי המחיר שבו הוא מעריך שיוכל למכור את הדירות בעתיד.לכן מחיר קרקע גבוה עלול להיות לא רק תוצאה של מחירי דירות גבוהים, אלא גם מנגנון שמכריח את מחירי הדירות להמשיך לעלות.המסגרת מבצעת חישוב שיורי:ערך המוצר המוגמר, פחות עלויות בנייה, פיתוח, מימון, מסים, שיווק ורווח יזמי נדרש.מה שנותר הוא הערך הכלכלי המרבי של הקרקע.בדוגמה שבמסמך מתקבל ערך קרקע שיורי של כ-2,200 שקל למ"ר בנוי, בעוד מחיר הקרקע שנצפה בדוגמה הוא 8,000 שקל למ"ר בנוי. הפער עומד על כ-264%.אין מדובר בנתון אמפירי לכל מכרזי הקרקע בישראל, אלא בהמחשה מתודולוגית. אבל ההיגיון חשוב:כאשר הקרקע נרכשת במחיר שניתן להצדיק רק אם הדירות יימכרו בעתיד במחיר גבוה בהרבה, הקרקע עצמה הופכת להימור ממונף על המשך הבועה.במצב כזה, ירידה במחירים, עלייה בריבית או האטה במכירות אינן רק פוגעות ברווח היזם. הן מוחקות את ההיגיון הכלכלי של הפרויקט כולו.

מבחן חמישי: נגישות

מכפיל המחיר להכנסה בוחן כמה שנות הכנסה נדרשות לרכישת דירה.בדוגמה שבמסמך, מחיר חציוני של 2.4 מיליון שקל מול הכנסה שנתית פנויה של 240 אלף שקל יוצר מכפיל של 10 שנות הכנסה.אבל גם זה עדיין אינו מספר מלא.הכנסה שנתית אינה מיועדת כולה לרכישת דירה. משק הבית צריך לאכול, לגדל ילדים, לשלם מסים, להחזיק רכב, לממן בריאות וחינוך ולחסוך לפנסיה.לכן גם מכפיל של 10 אינו אומר עשר שנות עבודה. הוא אומר עשר שנות הכנסה מלאה, בלי הוצאות אחרות.מדד HAI שבמסמך מראה כיצד הכנסה של 20 אלף שקל בחודש עשויה להיות נמוכה ב-20% מן ההכנסה הנדרשת לרכישת דירה טיפוסית. כדי לסגור את הפער, ההכנסה הקיימת צריכה לגדול ב-25%.כאשר הציבור אינו יכול לרכוש דירה מן ההכנסה השוטפת, השוק נשען על הון קודם, ירושות, עזרה מההורים ומינוף.זהו סימן ברור לכך שהמחיר כבר אינו תוצר של כוח הקנייה הרגיל.

מבחן שישי: המלאי וקצב הספיגה

שוק אינו נמדד רק במספר הדירות שנבנו, אלא בקצב שבו הן נמכרות.המסמך מדגים חישוב של חודשי היצע:מלאי קיים חלקי קצב מכירה חודשי.בדוגמה, מלאי של 3,600 דירות מול קצב מכירה של 150 דירות בחודש יוצר 24 חודשי היצע.זהו מצב שבו מלאי המכירות שקול לשנתיים של קצב מכירות.ככל שמצב כזה נמשך, במיוחד תחת ריבית גבוהה ועלויות מימון כבדות, הלחץ על היזמים גדל.בהתחלה הם נותנים:

  • פטור ממדד.
  • מימון מסובסד.
  • דחיית תשלומים.
  • הלוואות קבלן.
  • שדרוגים.
  • הנחות מוסוות.

אבל בסופו של דבר, אם המלאי אינו נספג, המחיר חייב להתאים את עצמו.

מבחן שביעי: אשראי וסיכון מערכתי

בועת נדל"ן אינה רק בעיה של רוכשי הדירות.כאשר בנקים, יזמים, קבלנים ומשקי בית קשורים לאותו מחיר בסיס, ירידת מחיר עלולה להפוך לבעיה מערכתית.המסגרת בוחנת:

  • יחס אשראי לתוצר.
  • פער האשראי מן המגמה ארוכת הטווח.
  • יחס שירות חוב.
  • שיעורי מימון.
  • הלוואות בלון.
  • פיגורים.
  • חשיפת בנקים לענף.
  • כריות הון.

בדוגמה שבמסמך, יחס האשראי לתוצר גבוה ב-4.6 נקודות אחוז מן המגמה ארוכת הטווח. אין בכך לבדו הוכחה למשבר, אך זהו אינדיקטור לכך שהחוב התרחב מעבר למסלול הרגיל שלו.המשמעות היא שהשוק אינו נשען רק על משקי בית שרוצים דירה. הוא נשען על מערכת פיננסית שמגדילה את יכולת הציבור לשלם.במילים אחרות:האשראי אינו רק מממן את המחיר. הוא גם יוצר אותו.

מתי שוק יקר הופך לשוק בועתי

שוק יקר אינו בהכרח בועה.ייתכן שמחירים גבוהים נתמכים ב:

  • הכנסות גבוהות.
  • תשואות סבירות.
  • ריבית נמוכה.
  • מחסור ממשי.
  • גידול דמוגרפי.
  • שיפור באיכות הדיור.
  • היצע מוגבל לאורך זמן.

אבל כאשר מתקיימים יחד כמה מן התנאים הבאים, התמונה משתנה:

  • המחיר גבוה בהרבה מן המחיר בר-המימון.
  • השכירות אינה מצדיקה את מחיר הרכישה.
  • עלות הבעלות גבוהה משמעותית מעלות השכירות.
  • מחיר הקרקע מחייב המשך עליות חדות.
  • מכפיל ההכנסה חריג.
  • ההיצע גדל וקצב המכירות נחלש.
  • האשראי מתרחב מעבר למגמה.
  • גובר השימוש בהלוואות בלון ודחיית תשלומים.
  • הרווח היזמי נשחק.
  • הבנקים נאלצים לגלות גמישות כדי להימנע ממימושים רחבים.

כאשר כל אלה מתקיימים, קשה עוד לטעון שמדובר רק בשוק יקר.

המסקנה: בישראל מתקיימת בועת נדל"ן

המסגרת המתודולוגית אינה נועדה להכתיב את התוצאה מראש. היא נועדה למנוע קביעה שרירותית.אבל כאשר מיישמים את ההיגיון שלה על שוק הדיור בישראל, מתקבלת תמונה עקבית: המחירים התנתקו מהכנסות הציבור. התשואות נשחקו. עלות המימון עלתה. הפער בין קנייה לשכירות התרחב. מחירי הקרקע נשענו על המשך עליות.המלאי גדל.קצב הספיגה נחלש.המערכת הגיבה באמצעות מבצעי מימון, דחיית תשלומים והסתרת ירידות המחיר בתוך הטבות.זו אינה רק האטה מחזורית.ז הו מבנה בועתי.הספר "בועת נדל"ן" הציג את התזה: השוק הישראלי הפך לשוק מנוהל, ממונף ומנותק מגורמי היסוד.המסגרת המקרו-שמאית המאוחדת מוסיפה לתזה את שכבת הבדיקה: היא מראה כיצד ניתן לבחון את הפער, למדוד אותו ולזהות את הסיכון שנוצר סביבו.

בועה אינה מתחילה כשהמחירים יורדים

הטעות הציבורית הגדולה היא לחשוב שבועה קיימת רק מרגע שהמחירים נופלים. זה הפוך. הבועה נבנית בשנים שבהן כולם מתרגלים לעליות. היא נבנית כאשר הבנק מאשר עוד אשראי. כאשר הקבלן מעלה מחיר. כאשר השמאי משכפל את העסקה הקודמת. כאשר התקשורת מסבירה שהמחסור נצחי. כאשר הציבור לומד שאין טעם לחכות. כאשר ההורים משעבדים נכסים כדי לסייע לילדים. כאשר כל ירידה במחיר מוסווית באמצעות מבצע מימון. הקריסה או הירידה הן רק רגע החשיפה. הבועה נוצרה הרבה קודם.

מחיר יכול לעלות. שווי אינו חייב ללכת אחריו

מחיר יכול להתרחק משווי במשך שנים.אשראי יכול לדחות את ההתכנסות.ריבית נמוכה יכולה להאריך אותה.מדיניות ממשלתית יכולה לעכב אותה.בנקים יכולים לפרוס חובות.יזמים יכולים לדחות תשלומים.אבל לאורך זמן, מחיר שאינו נתמך בהכנסה, בשכירות, בתשואה ובתזרים אינו יכול להישאר באוויר לנצח.השוק יכול להתעלם מן השווי.הוא אינו יכול לבטל אותו.וזו המסקנה המרכזית של הספר ושל המסגרת המחקרית שנבנתה על בסיסו:שוק הדיור בישראל אינו רק יקר. הוא מצוי בבועה, משום שהמחירים נשענים יותר על אשראי, מינוף וציפיות מאשר על יכולת כלכלית, תשואה ושווי בר-קיימא.


Extended English Summary

Israel’s Housing Bubble Is Not a Matter of Opinion

This article is based on Haim Etkin’s book, Real Estate Bubble, and on a newly developed macro-appraisal framework designed to test whether housing prices are supported by economic fundamentals.The framework does not rely on a single formula. Instead, it combines several analytical perspectives:

  • mortgage affordability,
  • rental income capitalization,
  • the user cost of housing,
  • residual land value,
  • price-to-income ratios,
  • housing affordability,
  • effective inventory and absorption,
  • credit expansion,
  • and systemic financial risk.

The central argument is that a housing market should not be defined as a bubble merely because prices are high. A market becomes structurally bubble-like when prices are persistently detached from household income, rental cash flow, financing costs, construction economics, and sustainable debt-service capacity.The Israeli housing market increasingly exhibits these features. Prices have become dependent on leverage, family equity, subsidized financing, deferred-payment structures, balloon loans, and the expectation of continued appreciation. At the same time, rental yields remain weak, ownership costs exceed comparable rents in many cases, land prices require optimistic future sales assumptions, and unsold inventory creates growing pressure on developers and lenders.The article emphasizes a fundamental distinction:

Price is an observed transaction. Value is an economic conclusion.

A transaction price does not prove that the price is sustainable. When market participants, banks, appraisers, developers, regulators, and the media repeatedly rely on past prices to justify future prices, the market may enter a self-reinforcing cycle.

The conclusion of the book and the analytical framework is clear: Israel’s housing market is not merely expensive. It displays the core characteristics of a real estate bubble because prices are supported increasingly by credit, leverage, and expectations, rather than by income, rent, yield, and sustainable economic value.

בועת הנדל"ן בישראל: ניתוח מקרו-שמאי ומסגרת להערכת סיכונים

סיכום מנהלים

המסמך מנתח את התזה המרכזית המוצגת בספרו של חיים אטקין, "בועת נדל"ן", ובוחן את "המסגרת המקרו-שמאית המאוחדת" להערכת שוק הדיור בישראל. המסקנה המרכזית היא כי מחירי הדירות בישראל אינם משקפים עוד שווי כלכלי בר-קיימא אלא מהווים "מבנה בועתי". מחירים אלו התנתקו מגורמי היסוד הריאליים – הכנסה, שכירות ותשואה – והם נשענים באופן מסוכן על אשראי זול, מינוף גבוה, וציפיות להמשך עליות. המסמך מציג מערך של שבעה מבחנים מתודולוגיים המצביעים בעקביות על חריגה משיווי משקל כלכלי ומזהיר מפני סיכון מערכתי ליציבות המשק והמערכת הבנקאית.

הפרדיגמה הבסיסית: ההבחנה בין מחיר לשווי

בבסיס הניתוח עומדת הבחנה קריטית בין שני מושגים שלעיתים קרובות מתבלבלים בשיח הציבורי:

  • מחיר: עובדה היסטורית המייצגת את העסקה האחרונה שבוצעה.
  • שווי: מסקנה כלכלית הבוחנת האם המחיר נתמך בתזרים מזומנים, יכולת החזר וגורמי יסוד לאורך זמן.

המסמך טוען כי השוק הישראלי מצוי ב"כשל מעגלי": השמאות הקלאסית משכפלת את מחירי העסקאות האחרונות מבלי לבחון אם הן הגיוניות מבחינה כלכלית. כאשר כל השוק מושפע מאותם תנאי אשראי חריגים וציפיות ספקולטיביות, מחיר השוק הופך למנותק מהשווי הריאלי.

המסגרת המקרו-שמאית: שבעת מבחני השווי והסיכון

כדי לאבחן אם שוק הדיור מצוי בבועה, מוצעת מסגרת רב-מדדית המצליבה נתונים מכמה זוויות שונות. להלן פירוט המבחנים העיקריים:

1. מבחן יכולת המימון (מודל PMP)

מבחן זה בוחן את המחיר המרבי שמשק בית מסוגל לשלם תחת מגבלות ההכנסה והרגולציה.

  • הקביעה: שוק הדיור אינו יכול להתנתק לאורך זמן מהכנסות משקי הבית.
  • ממצא מדגים: משק בית עם הכנסה נטו של 20,000 ש"ח והון עצמי של 450,000 ש"ח עשוי להיות מוגבל לרכישת דירה בשווי 1.43 מיליון ש"ח בלבד מסיבות של כושר החזר, גם אם הרגולציה מאפשרת מינוף גבוה יותר. כל פער מעבר לכך נשען על "מתיחת החבל" (הלוואות בלון, עזרה מההורים או שיעורי החזר חריגים).

2. מבחן השווי המניב (היוון תזרימי שכירות)

הערכת הנכס כנכס פיננסי המייצר זרם מזומנים.

  • הממצא: קיים פער עמוק בין מחירי השוק לבין השווי הנגזר משכר הדירה (ה-NOI).
  • המשמעות: כאשר נכס נרכש במחיר הגבוה משמעותית מהשווי המניב שלו (למשל, מחיר שוק של 2.8 מיליון ש"ח מול שווי מניב של 2.16 מיליון ש"ח), הרכישה אינה מבוססת על מה שהנכס מפיק, אלא על התקווה שמישהו אחר ישלם עליו יותר בעתיד – מאפיין מובהק של בועה.

3. מבחן עלות השימוש (קנייה מול שכירות)

השוואה בין העלות הכלכלית של בעלות (ריבית, פחת, תחזוקה, אובדן תשואה על הון) לבין עלות השכירות.

  • הממצא: במקרים רבים, עלות הבעלות השנתית גבוהה משמעותית מעלות השכירות (למשל, פער של 24,000 ש"ח בשנה לטובת השכירות).
  • המסקנה: רכישה בתנאים אלו אינה כלכלית בטווח הקצר ומהווה הימור על עליית ערך עתידית.

4. מבחן ערך הקרקע השיורי

בחינת מחיר הקרקע כ"מכונת ציפיות".

  • הבעיה: יזמים רוכשים קרקעות במחירים שניתן להצדיק רק אם מחירי הדירות ימשיכו לעלות בחדות.
  • הפער הספקולטיבי: במקרים מסוימים נצפה פער של מאות אחוזים (עד 264% בדוגמה המצורפת) בין מחיר הקרקע במכרזים לבין הערך הכלכלי השיורי שלה. מצב זה הופך את הפרויקטים להימורים ממונפים על המשך הבועה.

5. מבחן הנגישות (PIR ו-HAI)

מדדים הבוחנים את היחס בין מחיר הדירה להכנסה הפנויה.

  • מכפיל PIR: הצורך ב-10 שנות הכנסה פנויה מלאות לרכישת דירה מעיד על חוסר נגישות קיצוני.
  • מדד HAI: כאשר ההכנסה החציונית נמוכה ב-20% מהנדרש למימון משכנתה לדירה טיפוסית, השוק הופך להיות תלוי בהון קודם ובירושות ולא בכוור קנייה שוטף.

6. מבחן המלאי וקצב הספיגה

בדיקת משך הזמן הנדרש לחיסול מלאי הדירות הלא מכורות.

  • האינדיקטור: מלאי של 24 חודשי היצע מעיד על קצב ספיגה איטי מאוד.
  • תגובת השוק: יזמים מנסים להסוות ירידות מחיר באמצעות הטבות מימון (מבצעי 20/80, פטור ממדד, הלוואות קבלן), אך אלו רק דוחים את רגע התאמת המחירים למציאות.

7. מבחן הסיכון המערכתי (SRI)

ניתוח הפגיעות של המערכת הבנקאית והמשק כולו.

  • פער האשראי: חריגה של יחס האשראי-תוצר מהמגמה ארוכת הטווח (למשל ב-4.6 נקודות אחוז) מעידה על התרחבות חוב מהירה מדי.
  • חשיפה מרוכזת: מערכת שבה הבנקים, היזמים ומשקי הבית קשורים לאותו בסיס מחיר מנופח נמצאת בסיכון למשבר מערכתי במקרה של ירידת מחירים או עליית ריבית.

ריכוז ממצאי המודלים (נתוני המחשה מתודולוגיים)

המודל / המדדהשאלה הנבחנתתוצאת המחשה (דוגמה)המשמעות הכלכלית
מחיר בר-מימוןמהו כושר הרכישה הריאלי?1,427,480 ש"חחסם עליון מבוסס הכנסה שוטפת
היוון שכירותמהו השווי כנכס מניב?2,161,333 ש"חפער משמעותי מול מחירי השוק
עלות שימוש (UCH)קנייה מול שכירות?96,000 ש"ח (בעלות)שכירות זולה ב-24,000 ש"ח בשנה
מכפיל PIRשנות הכנסה לדירה?10.0 שניםאי-נגישות גבוהה מאוד
ערך קרקע שיורימהו המחיר הכלכלי לקרקע?2,200 ש"ח למ"רפער ספקולטיבי עמוק מול מחירי המכרזים
חודשי היצעמהירות מכירת המלאי?24 חודשיםקצב ספיגה איטי המייצר לחץ לירידות

תובנות מפתח ומסקנות

  1. האשראי יוצר את המחיר: האשראי בישראל אינו רק מממן את הרכישות, הוא הגורם המרכזי שמנפח את המחירים. התלות המוחלטת במינוף הופכת את השוק לרגיש באופן קיצוני לשינויי ריבית.
  2. בועה נבנית בעת עליות: הטעות הנפוצה היא לזהות בועה רק כשהיא מתפוצצת. בפועל, הבועה נבנית כאשר השמאים, הבנקים והציבור מתרגלים למחשבה שהמחירים "תמיד עולים" ומתעלמים מנתוני השווי הבסיסיים.
  3. מנגנוני השהיה: מבצעי מימון קבלניים (כמו 20/80) והלוואות בלון הם כלים להסתרת ירידות מחיר נומינליות, אך הם מגדילים את הסיכון המערכתי העתידי.
  4. מסקנה סופית: שוק הדיור בישראל אינו רק "יקר" – הוא מצוי בבועה מבנית. המחירים התנתקו מהיכולת הכלכלית הריאלית של הציבור ומהתשואות שהנכסים מפיקים, והם מוחזקים על ידי מערכת של ציפיות ומינוף שאינם יכולים להימשך לנצח.

האמת מאחורי קירות הבטון: למה שוק הדיור בישראל הוא בועה, ולא רק "יקר"

בעשור האחרון, החברה הישראלית אימצה אמונה כמעט דוגמטית: הנדל"ן הוא מסלול בטוח שבו המחירים רק עולים, ומי שלא קופץ על הרכבת עכשיו – יישאר מאחור לנצח. הלחץ הפסיכולוגי הזה יצר טשטוש חושים קולקטיבי בין "מחיר" (המספר שמופיע בחוזה) לבין "שווי כלכלי" (הערך הריאלי שהנכס מסוגל להצדיק). כשאנו מובלים על ידי תחושות בטן ומנטרות שיווקיות, אנו נוטים לשכוח שקירות בטון אינם חסינים בפני חוקי הכלכלה.הכתבה הבאה אינה עוד סקירה שטחית של נתוני הלמ"ס. זוהי דקונסטרוקציה של האשליה הנדל"נית דרך המודל המקרו-שמאי (Macro-Appraisal) של חיים אטקין. נחשוף חמש תובנות המוכיחות כיצד השוק הישראלי התנתק מהפונדמנטליזם הכלכלי ועבר למבנה בועתי, שבו המחיר אינו תוצאה של שווי, אלא של הנדסה פיננסית ממונפת.

תובנה 1: הכשל המעגלי – למה "מחיר העסקה האחרונה" הוא שקר

הטעות המקצועית והציבורית הגדולה ביותר היא ההסתמכות על "שיטת ההשוואה" בתנאי בועה. השמאות הקלאסית משכפלת את מחירי העסקאות האחרונות, אך בתוך מה שאטקין מכנה "אטמוספירה מקרו-שמאית" של ריבית אפסית ואשראי זול, נוצר כשל מעגלי מסוכן. השמאים אינם מעריכים את שווי הנכס; הם מעריכים את הבועה עצמה."מחיר הוא עובדה היסטורית. שווי הוא מסקנה כלכלית."כאשר כל השוק פועל תחת אותן ציפיות ספקולטיביות, העסקאות האחרונות הופכות לנבואה המגשימה את עצמה. זהו Feedback Loop: המחיר עולה כי האשראי מאפשר זאת, והאשראי ניתן כי המחיר הקודם "הוכיח" שווי. ברגע שהאטמוספירה הזו משתנה, כל מגדל הקלפים שנבנה על "בכמה השכן מכר" מתגלה כחסר בסיס כלכלי ריאלי.

תובנה 2: הפער המבהיל בין "מה שהבנק מאשר" לבין כושר המימון האמיתי

כדי לחשוף את עומק הניתוק, עלינו לבחון את מדד ה-PAFF (מחיר רכישה בר-מימון). נבחן משק בית טיפוסי: הכנסה נטו של 20,000 ש"ח והון עצמי של 450,000 ש"ח. תחת כללי הרגולציה היבשים של בנק ישראל, הבנק עשוי לאשר להם רכישת דירה ב-1.8 מיליון ש"ח.אולם, המודל המקרו-שמאי בוחן את "כושר ההחזר המקיים" – היכולת לחיות בכבוד לצד המשכנתה. כאן מתגלה האמת המרה: המחיר המרבי שמשק בית כזה יכול לממן באמת עומד על 1.43 מיליון ש"ח בלבד. הפער של כ-370,000 ש"ח הוא ה"חבל" שנמתח עד לקצה. השוק הישראלי אינו נשען על עושר ריאלי, אלא על מתיחת יכולת ההחזר לנקודת שבירה, תוך הסתמכות על הלוואות משלימות ועזרה מההורים – סימן מובהק למבנה בועתי.

תובנה 3: המתמטיקה של השכירות – כשלהיות "פראייר" הוא הצעד הכלכלי החכם

התעשייה הפיננסית התנתה את הישראלים לראות בשכירות "זריקת כסף לפח". מודל עלות השימוש (UCH) מנפץ את המיתוס הזה בעזרת מתמטיקה קרה. כדי להחזיק דירה בשווי 2.4 מיליון ש"ח, בעל הנכס נושא בעלויות שנתיות הכוללות: ריבית ריאלית, עלות אלטרנטיבית על ההון העצמי (הרווח שהיה יכול להפיק מהכסף במקום אחר), פחת פיזי ותפקודי, תחזוקה, ביטוח ומיסוי.החישוב מראה עלות בעלות של כ-96,000 ש"ח בשנה. לעומת זאת, שכירות של דירה דומה תעלה כ-72,000 ש"ח בלבד. מדובר בחיסכון ריאלי של 24,000 ש"ח בשנה לטובת השוכר. כשעלות הבעלות גבוהה ב-33% מעלות השימוש, הרכישה מפסיקה להיות החלטה רציונלית והופכת להימור ספקולטיבי על עליית ערך עתידית. ה"בזבוז" האמיתי הוא הפרמיה שמשלמים על הזכות להיות בעלים בשוק שנמצא בשיאו.

תובנה 4: הקרקע כמכונת הימורים – למה יזמים קונים עתיד דמיוני?

הבועה מתחילה עמוק באדמה. מודל "ערך הקרקע השיורי" (Fundamental Land Value) מחלץ את השווי הכלכלי של הקרקע ללא השפעת בועת האשראי. בבדיקת מודל שנערכה כסימולציה מתודולוגית הממחישה את עוצמת הסיכון (Stress Test), נמצא פער של 264% בין שווי הקרקע הכלכלי (2,200 ש"ח למ"ר) לבין המחיר ששולם בפועל במכרזים (8,000 ש"ח למ"ר).הנתון הזה אינו ממוצע ארצי, אלא הוכחה ללוגיקה המסוכנת של המכרזים: יזמים רוכשים קרקע במחיר שניתן להצדיק רק אם מחירי הדירות המוגמרות יזנקו בעתיד הרחק מעבר לערכן הפונדמנטלי. זהו "הימור ממונף": היזם לא קונה נכס לפי ערכו היום, אלא קונה אופציה יקרה על המשך הבועה. אם המחירים יעצרו או הריבית תמשיך להכביד, הפרויקטים הללו יאבדו את הצדקתם הכלכלית.

תובנה 5: האשראי הוא לא רק המממן – הוא האדריכל של המחיר

אנחנו רגילים לחשוב על המשכנתה ככלי טכני, אך במציאות, האשראי הוא זה שמייצר את רמת המחירים. כיום, השוק מוחזק בחיים על ידי "אדריכלות פיננסית" של מבצעי 20/80 והלוואות בלון (Balloon Loans). הכלים הללו מאפשרים לקבלנים לשמור על "מחיר חוזה" גבוה באופן מלאכותי, בעודם מסתירים את הירידה הריאלית בביקוש ובערך דרך סבסוד הריבית ודחיית התשלומים."האשראי אינו רק מממן את המחיר. הוא גם יוצר אותו."מדד הסיכון המערכתי (SRI) חושף כי פער האשראי לתוצר בישראל נמצא 4.6 נקודות מעל המגמה ארוכת הטווח – אינדיקטור בינלאומי מוכר לשברירות פיננסית מערכתית (Positive Credit Gap). רמת המחירים הנוכחית אינה נובעת מגידול בשכר או מעושר אמיתי, אלא מהזרקת חוב מאסיבית. האשראי הוא שבנה את גובה הלהבות, והוא זה שעלול להפוך למלכודת כשהנזילות תתייבש.

סיכום: בועה לא נמדדת בנפילה, אלא בטיפוס

הטעות הציבורית היא להמתין לקריסה כדי להודות בקיום הבועה. במציאות, הבועה נוצרה בשנים שבהן התרגלנו לעליות בלתי פוסקות, כשהשמאי אישרר את המחיר המנופח והבנק הזרים עוד מינוף. השוק הישראלי יכול להמשיך להתעלם מהערכים הפונדמנטליים למשך זמן מה, אך כפי שמראה המודל המקרו-שמאי, הניתוק בין המחיר לשווי הפך למבני.בסופו של יום, מחיר שאינו נתמך בהכנסה, בתשואה ובתזרים, יצטרך להתכנס חזרה למציאות. בעידן של ריבית משתנה, מלאי גדל והנדסה פיננסית שהגיעה לקצה גבול היכולת, השאלה האסטרטגית היא אחת: בשוק שבו האשראי יצר את המחיר והמחיר נטש את השווי – האם אתם קונים נכס מבטיח, או פשוט מסבסדים את היציאה של דור הספקולנטים הקודם?