10Sep

מחקר עומק מתוך הספר "בועת נדל״ן" בוחן כיצד ריבית נמוכה, הארכת תקופות משכנתה, עלייה ביחס ההחזר להכנסה, אשראי גמיש, 20/80 והלוואות בלון הגדילו את כוח הקנייה הממונף של הציבור ותרמו לעליית מחירי הדירות בישראל. המחקר משלב 140 שנות ניסיון בינלאומי, מקרי בוחן מארה"ב, אירופה, קנדה וניו זילנד וניתוח כמותי של שוק הדיור הישראלי.

איך אשראי זול וגמיש הפך מאמצעי רכישה למנגנון שמזין את מחירי הדיור

אנחנו רגילים לחשוב על משכנתה כעל כלי שמאפשר לרוכש להתמודד עם מחיר הדירה. אבל המחקר שערכתי במסגרת הספר שלי "בועת נדל״ן" מצביע על תופעה עמוקה הרבה יותר: המשכנתה אינה רק מממנת את מחיר הדירה. בתנאים מסוימים היא משתתפת בקביעתו. זו הבחנה קריטית. כאשר בנק מאפשר למשפחה ללוות יותר, לפרוס את החוב ליותר שנים, להקדיש חלק גדול יותר מהכנסתה להחזר, לקחת מסלול זול יותר או לדחות חלק משמעותי מהתשלום לעתיד, הוא לא רק מקל עליה לרכוש את אותה דירה. הוא מגדיל את הסכום שהיא מסוגלת להציע עליה. וכאשר זה קורה לעשרות אלפי משפחות בו זמנית, כוח הקנייה של כל השוק משתנה.

אותה משפחה. אותה הכנסה. מחיר גבוה יותר

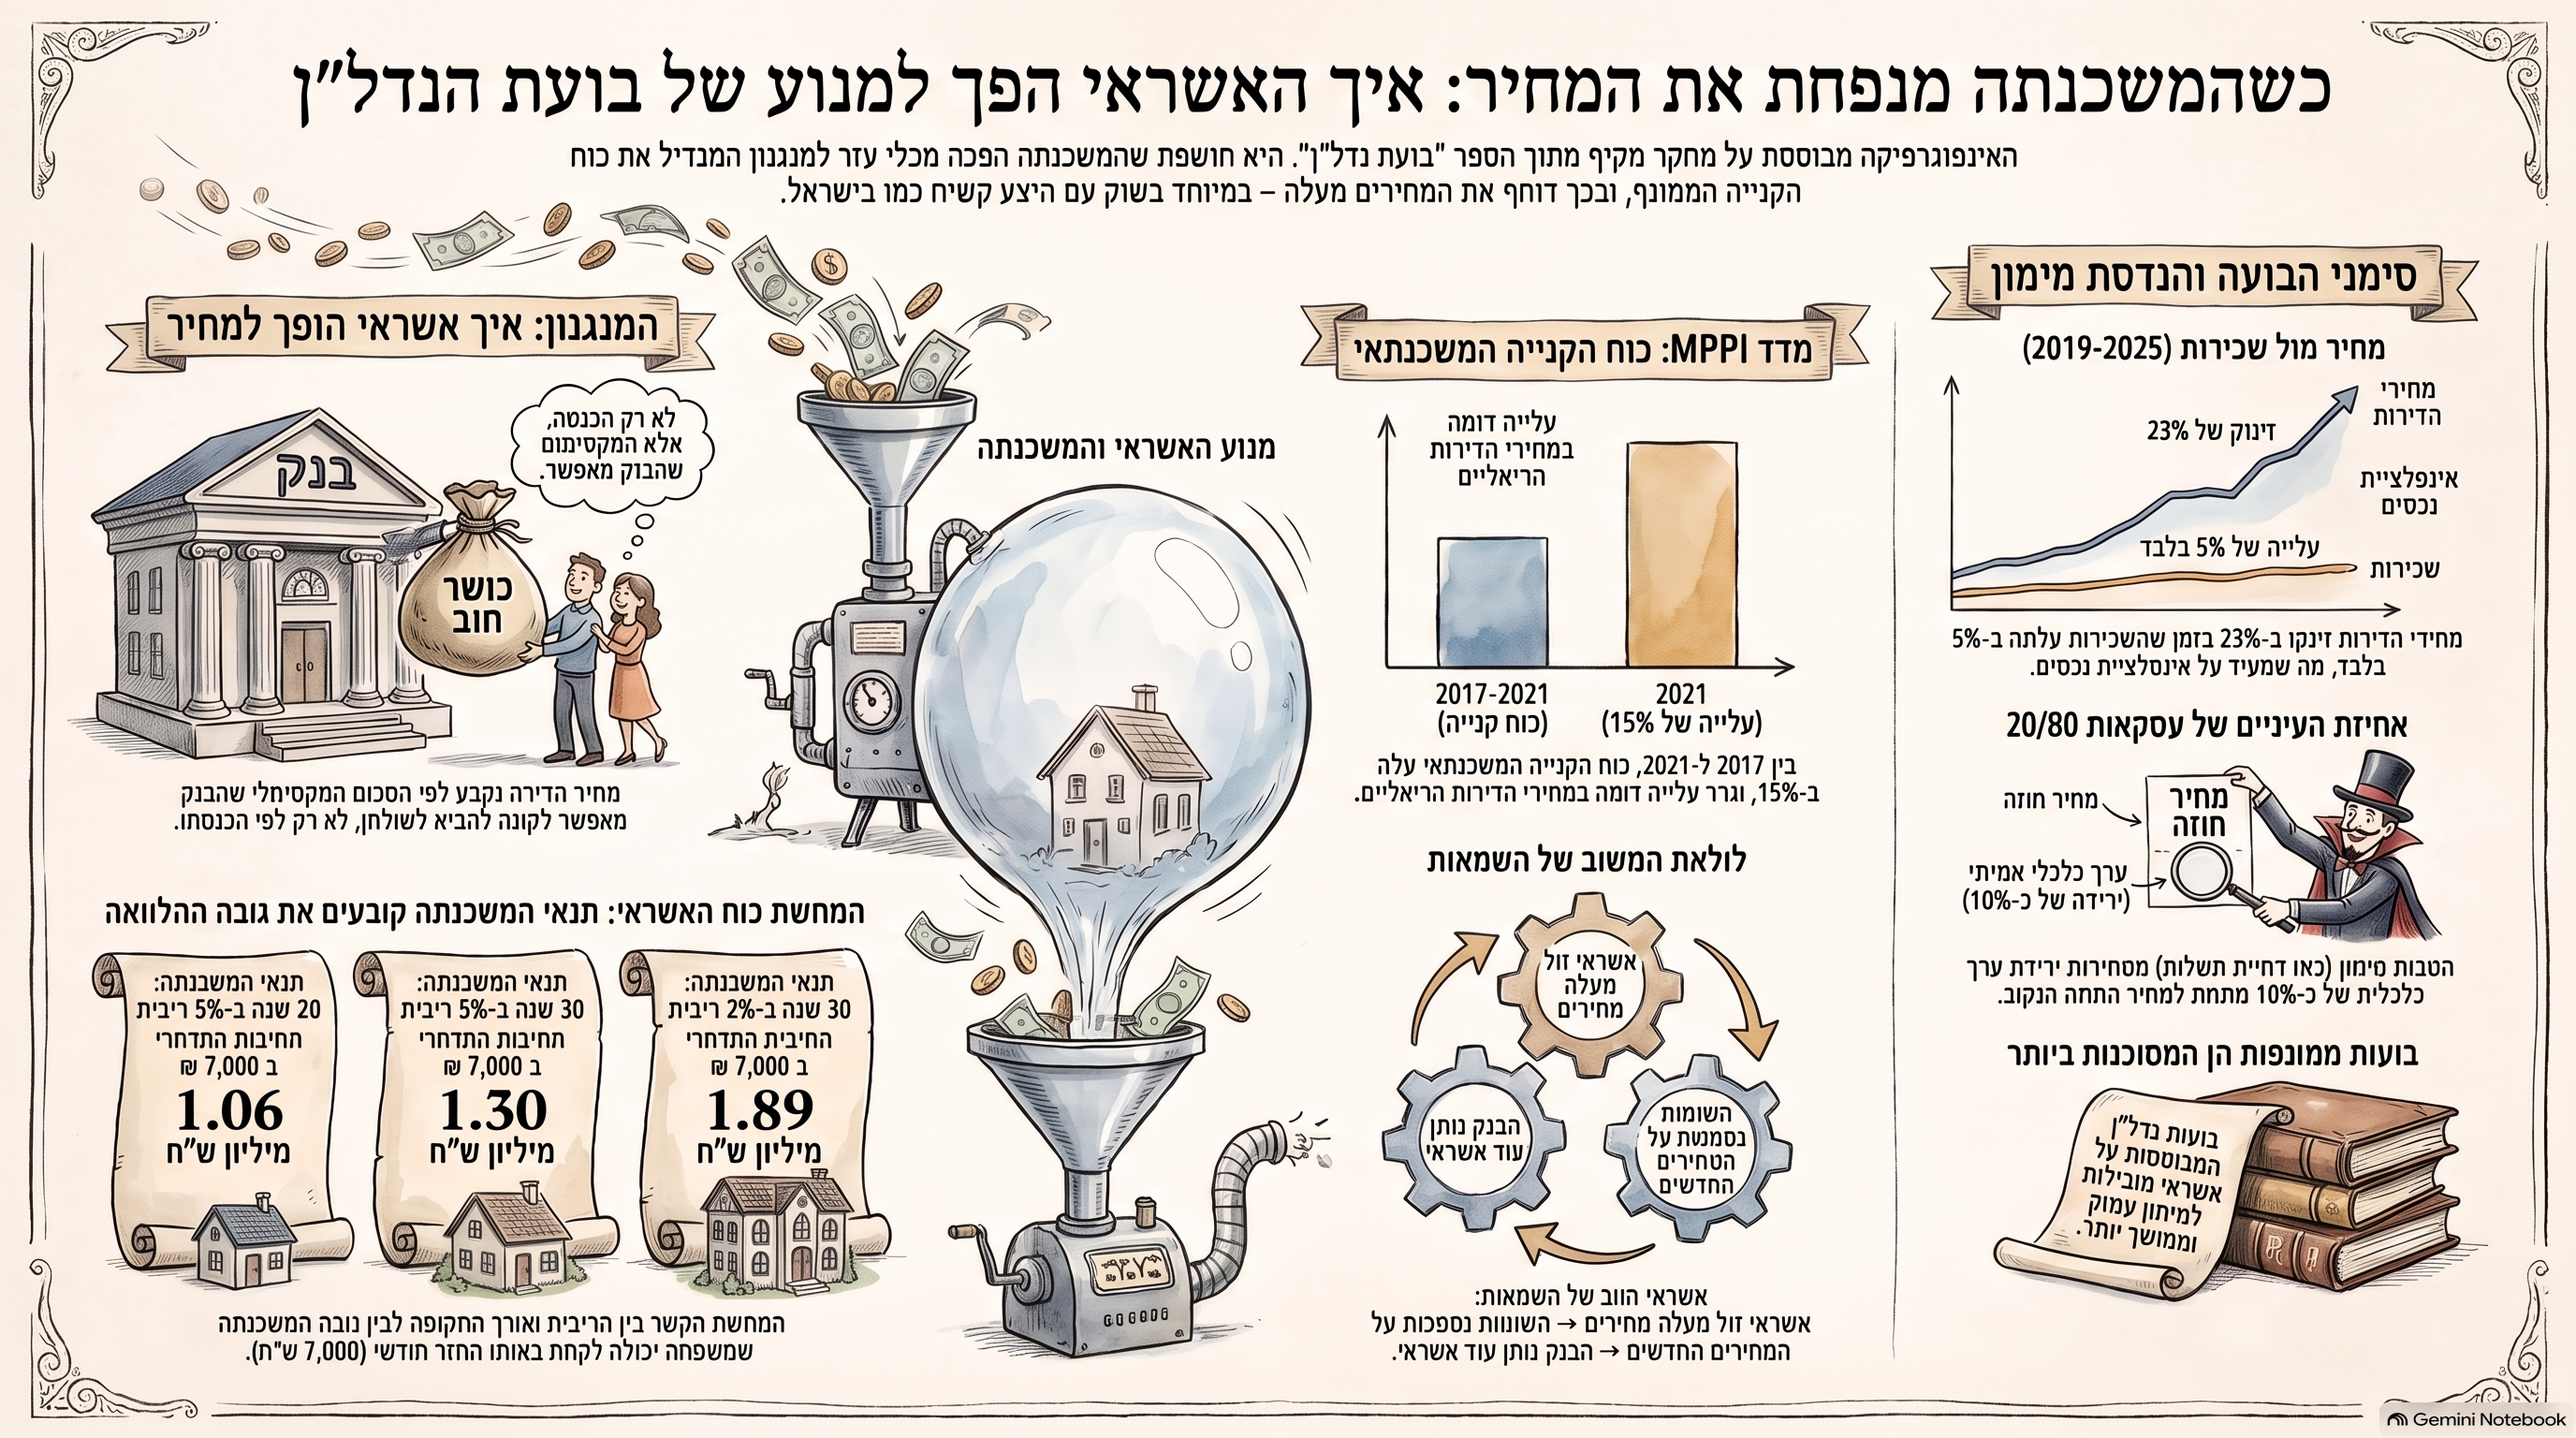
נניח שמשפחה מסוגלת להחזיר 7,000 שקל בחודש.בריבית של 5% ובפריסה ל-20 שנה היא יכולה ללוות בערך מיליון שקל.אם פורשים את אותה משכנתה ל-30 שנה, יכולת ההלוואה עולה משמעותית.אם גם הריבית יורדת, היא עולה עוד יותר.שום דבר בדירה לא השתנה.לא נוספה מרפסת.לא גדל שכר הדירה.לא השתפרה התשואה.גם הכנסת המשפחה לא בהכרח השתנתה.מה שהשתנה הוא כושר החוב שלה.וזה בדיוק המקום שבו אשראי יכול להפוך לביקוש נוסף.

140 שנות היסטוריה אומרות שזה לא סיפור ישראלי

המחקר ההיסטורי הבינלאומי שבדקתי הוא אחד החלקים החשובים ביותר בתמונה.מחקרים של Jordà, Schularick ו-Taylor, המבוססים על נתונים של כלכלות מפותחות לאורך כ-140 שנה, מצביעים על קשר עמוק בין אשראי, בועות דיור ומשברים פיננסיים.הממצא המרכזי אינו רק שבועות קיימות.הממצא החשוב באמת הוא שבועות דיור הממומנות באשראי מסוכנות יותר.ככל שהעלייה במחירי הנכסים נשענת יותר על מינוף, כך גדל הסיכון לכך שהיפוך המגמה יהפוך מבעיה בשוק הנדל״ן לבעיה של משקי בית, בנקים והמערכת הפיננסית כולה.וזה משנה לחלוטין את הדרך שבה צריך להסתכל על עליית מחירי דיור.לא מספיק לשאול:בכמה עלו המחירים?צריך לשאול:באיזה חוב מומנה העלייה הזו?

העולם כבר ביצע את הניסוי

בארה"ב, מחקרים הראו כי הרחבת היצע המשכנתאות תרמה לעליית מחירי הבתים גם באזורים שבהם ההכנסות והתעסוקה לא השתפרו בהתאם.באירלנד, כאשר הוטלו מגבלות על יחס ההלוואה להכנסה ועל שיעור המימון, קצב עליית מחירי הדירות נחלש, בעוד שכר הדירה כמעט שלא השתנה.בניו זילנד, הידוק מגבלות LVR מיתן את המחירים, והקלה במגבלות פעלה בכיוון ההפוך.בקנדה, מבחני לחץ למשכנתאות האטו גם את גידול האשראי וגם את קצב עליית מחירי הדיור.ובהולנד הבנק המרכזי ניסח את התופעה כמעט ללא כחל וסרק:הקלה בתנאי האשראי מובילה ליותר חוב ולמחירי בתים גבוהים יותר.כלומר, זה אינו רעיון תיאורטי.זה מנגנון שנצפה שוב ושוב.

ומה מצאנו בישראל?

במחקר הכמותי שערכתי לשנים 2016-2025 נמצא קשר שלילי משמעותי בין הריבית הריאלית על משכנתאות לבין קצב השינוי הריאלי במחירי הדירות.המתאם שנמצא היה כ-0.69-.במילים פשוטות:ככל שהריבית הריאלית על המשכנתאות הייתה נמוכה יותר, קצב עליית מחירי הדירות נטה להיות גבוה יותר.ברגרסיה פשוטה נמצא כי בתקופה שנבדקה, שינוי של נקודת אחוז בריבית הריאלית היה קשור לשינוי של כ-3.8 נקודות אחוז בכיוון ההפוך בקצב שינוי מחירי הדירות.צריך לומר ביושר: זה אינו מוכיח שהריבית לבדה קבעה את המחירים.המדגם קצר ויש גורמים נוספים.אבל הקשר חזק מספיק כדי שאי אפשר להתעלם ממנו.

מדד כוח הקנייה המשכנתאי

כדי לבדוק את המנגנון עצמו בניתי מדד תיאורטי בשם:MPPI, Mortgage Purchasing Power Indexמדד כוח הקנייה המשכנתאי.המטרה היא לשאול לא רק מה הייתה הריבית, אלא:כמה דירה יכול משק בית לממן תחת תנאי המשכנתה שהיו קיימים באותו זמן?כאשר מכניסים למשוואה ריבית, תקופת פירעון ויחס החזר להכנסה, מתקבלת תמונה מעניינת מאוד.בין 2017 ל-2021 כוח הקנייה המשכנתאי עלה בכ-15%.באותה תקופה מחירי הדירות הריאליים עלו בסדר גודל דומה.ואז הגיע ההיפוך.בין 2021 ל-2023 כוח הקנייה המשכנתאי התיאורטי המבוסס על הריבית לבדה ירד בכ-26%.זו נפילה דרמטית.אבל מחירי הדירות לא נפלו מיד.למה?כי שוק נדל״ן אינו שוק מניות.מחירים קשיחים.מוכרים ממתינים.קבלנים מעניקים הטבות.המערכת מנסה לקנות זמן.

ואז הגיעו 20/80 והבלון

כשהריבית עלתה, נוצרה בעיה פשוטה:הרוכש כבר לא יכול היה לממן את המחיר הקודם.בשוק רגיל, המשמעות אמורה להיות התאמת מחיר.אבל במקום להוריד את המחיר, השוק המציא פתרון אחר:התאמת המימון למחיר.20/80.10/90.הלוואות בלון.סבסוד ריבית.דחיית תשלום.במקום לומר לרוכש:"הדירה זולה יותר",אמרו לו:"שלם פחות עכשיו ואת היתר בעתיד".זו אינה אותה עסקה.

וכאן מתחילה בעיה שמאית חמורה

נניח שדירה נמכרת ב-3 מיליון שקל.הרוכש משלם 20% היום, כלומר 600 אלף שקל, ו-80% נוספים בעוד שלוש שנים ללא ריבית.במאגר העסקאות יופיע: 3,000,000 שקל.אבל מבחינה כלכלית, זה אינו שווה לתשלום של 3 מיליון שקל היום.בהיוון של 5%, הערך הנוכחי של 2.4 מיליון שקל שישולמו בעוד שלוש שנים הוא כ-2.07 מיליון שקל.יחד עם 600 אלף שקל ששולמו היום, התמורה הכלכלית היא בערך:2.67 מיליון שקל. פער של יותר מ-300 אלף שקל.וכאן מגיעה השאלה השמאית:אם שמאי לוקח את העסקה הזו כ"עסקת השוואה" ב-3 מיליון שקל בלי לנטרל את הטבת המימון, מה בדיוק הוא משווה?את הנכס?או את הנכס בתוספת אשראי מסובסד?זו כבר אינה בעיית מימון.זו בעיית טיהור נתונים.

מחיר הדירה התרחק משכר הדירה

אחד הממצאים החשובים במחקר הוא שהמחיר של הנכס עלה בתקופות משמעותיות הרבה יותר מההכנסה שהוא מפיק.מאז 2019 ועד סוף 2025, לפי חישוב המבוסס על נתוני בנק ישראל, מדד מחירי הדירות הריאליים עלה בכ-23%, בעוד מדד השכירות הריאלית עלה רק בכ-5%.היחס בין מחיר הדירה לשכר הדירה התרחב בכ-17%.וזה מהותי.אם מחסור פיזי בדיור היה ההסבר היחיד או המרכזי לכל העלייה, היינו מצפים ללחץ משמעותי גם בשכר הדירה.כאשר מחיר הנכס רץ הרבה יותר מהר מההכנסה שהוא מייצר, התשואה נשחקת.זה כבר אינו רק שוק של שירותי דיור.זה שוק של Asset Price Inflation.

זו בדיוק הסיבה ששמאות אינה יכולה להסתפק בהעתקת מחירים

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו דירות ליד.המידע הזה קיים במאגרים.תפקידו של שמאי הוא לשאול שאלה עמוקה יותר:האם המחיר שבו בוצעה העסקה משקף ערך כלכלי, או שמא הוא תוצר של אשראי, מינוף, ציפיות והנדסה פיננסית?כאשר שוק שלם ממומן בריבית זולה, כאשר תקופות ההחזר מתארכות, כאשר יחס ההחזר להכנסה עולה וכאשר הטבות מימון נטמעות בתוך מחיר העסקה, גישת ההשוואה אינה יכולה להישאר עיוורת למקורו של המחיר.מחיר הוא נתון. שווי הוא מסקנה כלכלית.

ומה עם המחסור?

המחקר אינו טוען שהאשראי הוא ההסבר היחיד לעליית מחירי הדירות בישראל.יש דמוגרפיה.יש תכנון.יש קרקע.יש מיסוי.יש הגבלות בנייה.יש ציפיות.יש השקעות.ויש גם היצע קשיח.אבל דווקא כאן נמצאת הנקודה.כאשר אשראי מתרחב בשוק שבו ההיצע קשיח, התוצאה עלולה להיות חריפה יותר.אם אי אפשר לייצר במהירות עוד דירות, הכסף הנוסף מתחרה על אותו מלאי.והתחרות אינה מייצרת עוד מטרים רבועים.היא מייצרת מחיר גבוה יותר.

המסקנה

המשכנתאות לא יצרו לבדן את בועת הנדל״ן בישראל. אבל המחקר מראה שהן היו אחד ממכפילי הכוח המרכזיים שלה. הריבית הנמוכה הגדילה את כוח הקנייה. תקופות ההחזר הארוכות הגדילו אותו עוד יותר. העלייה ב-PTI אפשרה למשקי הבית להקדיש חלק גדול יותר מהכנסתם לדיור. וכאשר הריבית עלתה וכוח הקנייה נשחק, הגיעו 20/80, בלון וסבסוד ריבית כדי לנסות לשמר את מחיר העסקה. לכן צריך להפוך את השאלה. במקום לשאול: איך הציבור הצליח לעמוד במחירי הדירות שעלו? צריך לשאול: האם העובדה שאפשרנו לציבור ללוות יותר היא בעצמה אחת הסיבות לכך שמחירי הדירות יכלו לעלות כל כך הרבה?המחקר שלי מצביע על כך שהתשובה היא כן. לא כהסבר יחיד. אבל כמנגנון מרכזי של הגברה. והמשפט שמסכם בעיניי את כל המחקר הוא: לא רק שנתנו לציבור אפשרות לקנות דירה יקרה יותר. בכך שנתנו לו אפשרות ללוות יותר, אפשרנו גם לדירה עצמה להתייקר. המאמר מבוסס על מחקר מורחב ומאומת מתוך הספר "בועת נדל״ן", הכולל סקירה של כ-140 שנות מחקר היסטורי, מחקרים בינלאומיים וניתוח כמותי של שוק המשכנתאות והדיור בישראל.


Mortgage Credit Did Not Just Finance the Housing Boom. It Helped Amplify It.

A comprehensive study conducted for my book Real Estate Bubble examines the relationship between mortgage credit, borrowing capacity and housing prices in Israel and internationally. Historical evidence spanning roughly 140 years, together with studies from the United States, Ireland, New Zealand, Canada, the Netherlands and other countries, shows that credit-fuelled housing booms can push property prices beyond what income and rental fundamentals alone would justify. The Israeli analysis finds a significant negative relationship between real mortgage rates and real house-price growth during 2016-2025. It also shows that mortgage purchasing power increased substantially during the low-interest-rate period, while property prices rose far faster than rents. The conclusion is not that mortgages alone created Israel's housing bubble. Rather, mortgage credit acted as a powerful amplifier. By allowing households to borrow more, the financial system did not merely help buyers cope with higher prices. It also helped create the purchasing power that allowed those higher prices to exist.

האשליה הגדולה של שוק הנדל״ן: למה המשכנתה שלכם היא המנוע שמתדלק את יוקר הדיור?

מבוא: הפרדוקס של כוח הקנייה

במשך עשורים הולעט הציבור הישראלי באשליה מסוכנת: שהמשכנתה היא "קרש ההצלה" החברתי, הכלי שמאפשר לזוגות צעירים לגשר על הפער שבין השכר למחירי הדירות המאמירים. בכל פעם שהשוק רתח, הקריאה הציבורית הייתה זהה: "תנו לנו ללוות יותר", "תפרסו לנו ליותר שנים", "תקלו עלינו".אולם האמת המחקרית המטלטלת, כפי שנחשפת בספר "בועת נדל״ן", היא הפוכה בתכלית. המשכנתה אינה רק מכשיר למימון המחיר – היא אחד היצרנים המרכזיים שלו. בתנאים של היצע קשיח, הניסיון "לעזור" לרוכשים באמצעות הגדלת כושר ההחזר שלהם פועל כמו משאבת דלק המוזרקת ישירות למדורה: הוא פשוט מעלה את כמות הכסף שמתחרה על כל דירה, ומתגלגל בסופו של דבר לעליית מחירים נוספת שמשאירה את הרוכשים באותה נקודת פתיחה, רק עם חוב כבד הרבה יותר.

1. המשכנתה היא לא רק מימון – היא היצרנית של המחיר

רוכש דירה רציונלי אינו מגיע לשוק עם "מחיר מטרה" אבסלוטי, אלא עם מגבלת תזרים: כמה הוא מסוגל להחזיר לבנק מדי חודש. ברגע שהבנק משנה את "טכנולוגיית המימון" שלו – הריבית, תקופת הפריסה או יחס ההחזר (PTI) – הוא משנה את "כוח ההצעה" של הקונה.הנתונים הגולמיים מהשטח מראים כיצד אותה משפחה, עם אותה הכנסה בדיוק, הופכת ל"מכפיל כוח" של המחיר בשוק רק בזכות שינוי תנאי האשראי:

  • בהחזר חודשי של 7,000 ש"ח בריבית של 5% ל-20 שנה: המשפחה תלווה כ-1.06 מיליון ש"ח.
  • אותו החזר של 7,000 ש"ח, אך בריבית של 2% ובפריסה ל-30 שנה: אותה משפחה תלווה כבר כ-1.89 מיליון ש"ח.

הדירה לא גדלה, המרפסת לא התרחבה, והערך הכלכלי של שירותי הדיור לא השתנה. מה שהשתנה הוא כושר החוב בלבד. כשהמערכת הפיננסית מאפשרת לכל השוק להגדיל את המינוף בו-זמנית, הכסף החדש הזה לא קונה יותר מטרים – הוא פשוט קונה מטרים יקרים יותר.

2. הלקח ההיסטורי: בועות ממונפות הן המסוכנות ביותר

ככלכלן, עלינו להבין שבועות נדל"ן אינן נוצרות בחלל ריק. מחקרים פורצי דרך של Jordà, Schularick ו-Taylor, שבחנו 140 שנות היסטוריה כלכלית ב-17 מדינות מפותחות, קובעים כי הבעיה אינה בעצם קיומה של בועה, אלא בדרך שבה היא ממומנת. בועות שנשענות על אשראי (Leveraged Bubbles) הן הרסניות פי כמה מבועות אחרות.המחקר ההיסטורי קובע באופן נחרץ:"בועות מחירי דיור הממומנות באשראי בולטות כתופעה מסוכנת במיוחד... הן נוטות להיות קשורות למשברים פיננסיים, מיתונים עמוקים יותר והתאוששויות איטיות יותר."כאשר הנדל"ן הופך מנכס שמספק מגורים לנכס שמונע על ידי מינוף, הסיכון אינו מוגבל רק לרוכשים; הוא הופך לסיכון מערכתי המאיים על יציבות המערכת הבנקאית והמשק כולו.

3. מדד ה-MPPI: המדד שחשף את האמת על הניתוק מהמציאות

כדי למדוד את כמות ה"דלק" שהוזרקה לשוק, פותח מדד ה-MPPI (Mortgage Purchasing Power Index) – מדד כוח הקנייה המשכנתאי. המדד בוחן כמה שקלים של חוב יכול משק בית "לייצר" תחת תנאי החיתום המשתנים.הממצאים בישראל מדהימים ומגובים בנתונים קשיחים:

  • בין 2017 ל-2021: כוח הקנייה המשכנתאי עלה בכ-15%. כמעט באורח פלא, מחירי הדירות הריאליים עלו בסדר גודל דומה. המתאם שנמצא במחקר בין הריבית הריאלית לקצב עליית המחירים עומד על 0.69-, נתון מובהק סטטיסטית שמוכיח: ככל שהכסף זול יותר, המחיר טס גבוה יותר.
  • ההיפוך של 2021-2023: עם עליית הריבית, כוח הקנייה התיאורטי צנח ב-26%.

מדוע המחירים לא קרסו מיד ב-26%? כאן נכנסת לתמונה "קשיחות המחירים" וההנדסה הפיננסית של הקבלנים, המנסים נואשות להסתיר את ירידת הערך הכלכלית באמצעות מבצעי מימון יצירתיים.

4. מלכודת ה-20/80 וזיהום נתוני השמאות

כשהרוכשים כבר לא יכלו לעמוד במחירים הנומינליים, השוק עבר לשלב של "התאמת המימון למחיר" במקום התאמת המחיר לערך הכלכלי. מבצעי ה-20/80 (שלם 20% עכשיו, היתר בעוד 3 שנים ללא ריבית) הם לא הטבה – הם הטעיה שמאית ומערכתית.

  • החשבון שקבלנים לא רוצים שתעשו: דירה שנמכרת ב-3 מיליון ש"ח בעסקת דחיית תשלום, שווה כלכלית (בערך נוכחי - Present Value) רק כ-2.67 מיליון ש"ח.
  • זיהום נתונים: הבעיה החמורה היא שברשות המיסים נרשם המחיר "3 מיליון". כאשר שמאי מקרקעין משתמש בעסקה כזו כ"עסקת השוואה" מבלי לנטרל את מרכיב האשראי, הוא יוצר זיהום נתונים. הוא מתייחס ל"אשראי מסובסד" כאילו הוא "בלוקים ובטון", ובכך מטעה את הרוכשים הבאים ואת הבנקים המממנים.

5. הניתוק המוחלט בין המחיר לשכירות: הכתובת על הקיר

ההוכחה הסופית לכך שאנחנו בעיצומה של Asset Price Inflation (אינפלציה של מחירי נכסים) ולא רק מחסור פיזי בדירות, נמצאת בפער בין מחירי הדירות לשכר הדירה.מאז 2019 ועד סוף 2025, מחירי הדירות הריאליים זינקו בכ-23%, בעוד שכר הדירה הריאלי עלה ב-5% בלבד. הפער המבהיל הזה, של 17%, מייצג את מה שאנחנו מכנים "שחיקת תשואות" (Yield Erosion). אם המחסור בדירות היה הגורם היחיד, שכר הדירה היה חייב לזנק באותו קצב. העובדה שהמחיר רץ קדימה והשכירות מדשדשת מוכיחה שהשוק מונע מאשראי זול וציפיות, לא מצרכי דיור בסיסיים. מחקרים אקדמיים (כמו אלו של Favara ו-Imbs) ומודלים של בנק ישראל (DSGE) מאשרים: אשראי הוא "דוושת הגז", ובשוק עם היצע קשיח (ללא "הגה" של בנייה מהירה), הגז הזה רק מייצר עשן של מחירים גבוהים.

סיכום: השאלה שצריכה להדיר שינה מעינינו

המשכנתה, שהוצגה לנו כפתרון למחירי הדירות, התגלתה במחקר כחלק מהסיבה המרכזית לכך שהם יכלו לעלות כל כך גבוה. ככל שהרחבנו את גבולות החוב, כך אפשרנו למוכרים ולקבלנים למשוך את המחירים למעלה.אנחנו חייבים להפסיק לדרוש "משכנתאות קלות יותר" ולהתחיל להבין את המנגנון ההרסני שיצרנו. השאלה שצריכה להדהד בכל בית בישראל היא לא איך נצליח לממן את הדירה הבאה, אלא: האם העובדה שאפשרנו לציבור ללוות יותר, להתמנף יותר ולפרוס חובות ליותר שנים, היא בעצמה הסיבה לכך שמחירי הדירות הפכו לבלתי ניתנים להשגה?

02Sep

נגיד בנק ישראל קרא לקבלנים להוריד מחירים דווקא ביום שבו בנק ישראל הוריד את הריבית ל־3.25%. מה המשמעות של המסר הזה עבור שוק הדיור? ניתוח של המעבר ממבצעי מימון להורדות מחיר גלויות, התחרות על הקונה, מלאי הדירות הגבוה, חשבונות הליווי, מחירי הקרקע, המשכנתאות וגילוי המחיר מחדש. האם אנו עומדים בפני השלב שבו יתברר כיצד נראה שוק חופשי באמת כאשר הקבלנים נאלצים להתחרות באמצעות המחיר?

שריקת הפתיחה: עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

כשהנגיד אומר לקבלנים להוריד מחירים, משהו עמוק משתנה בשוק הדיור

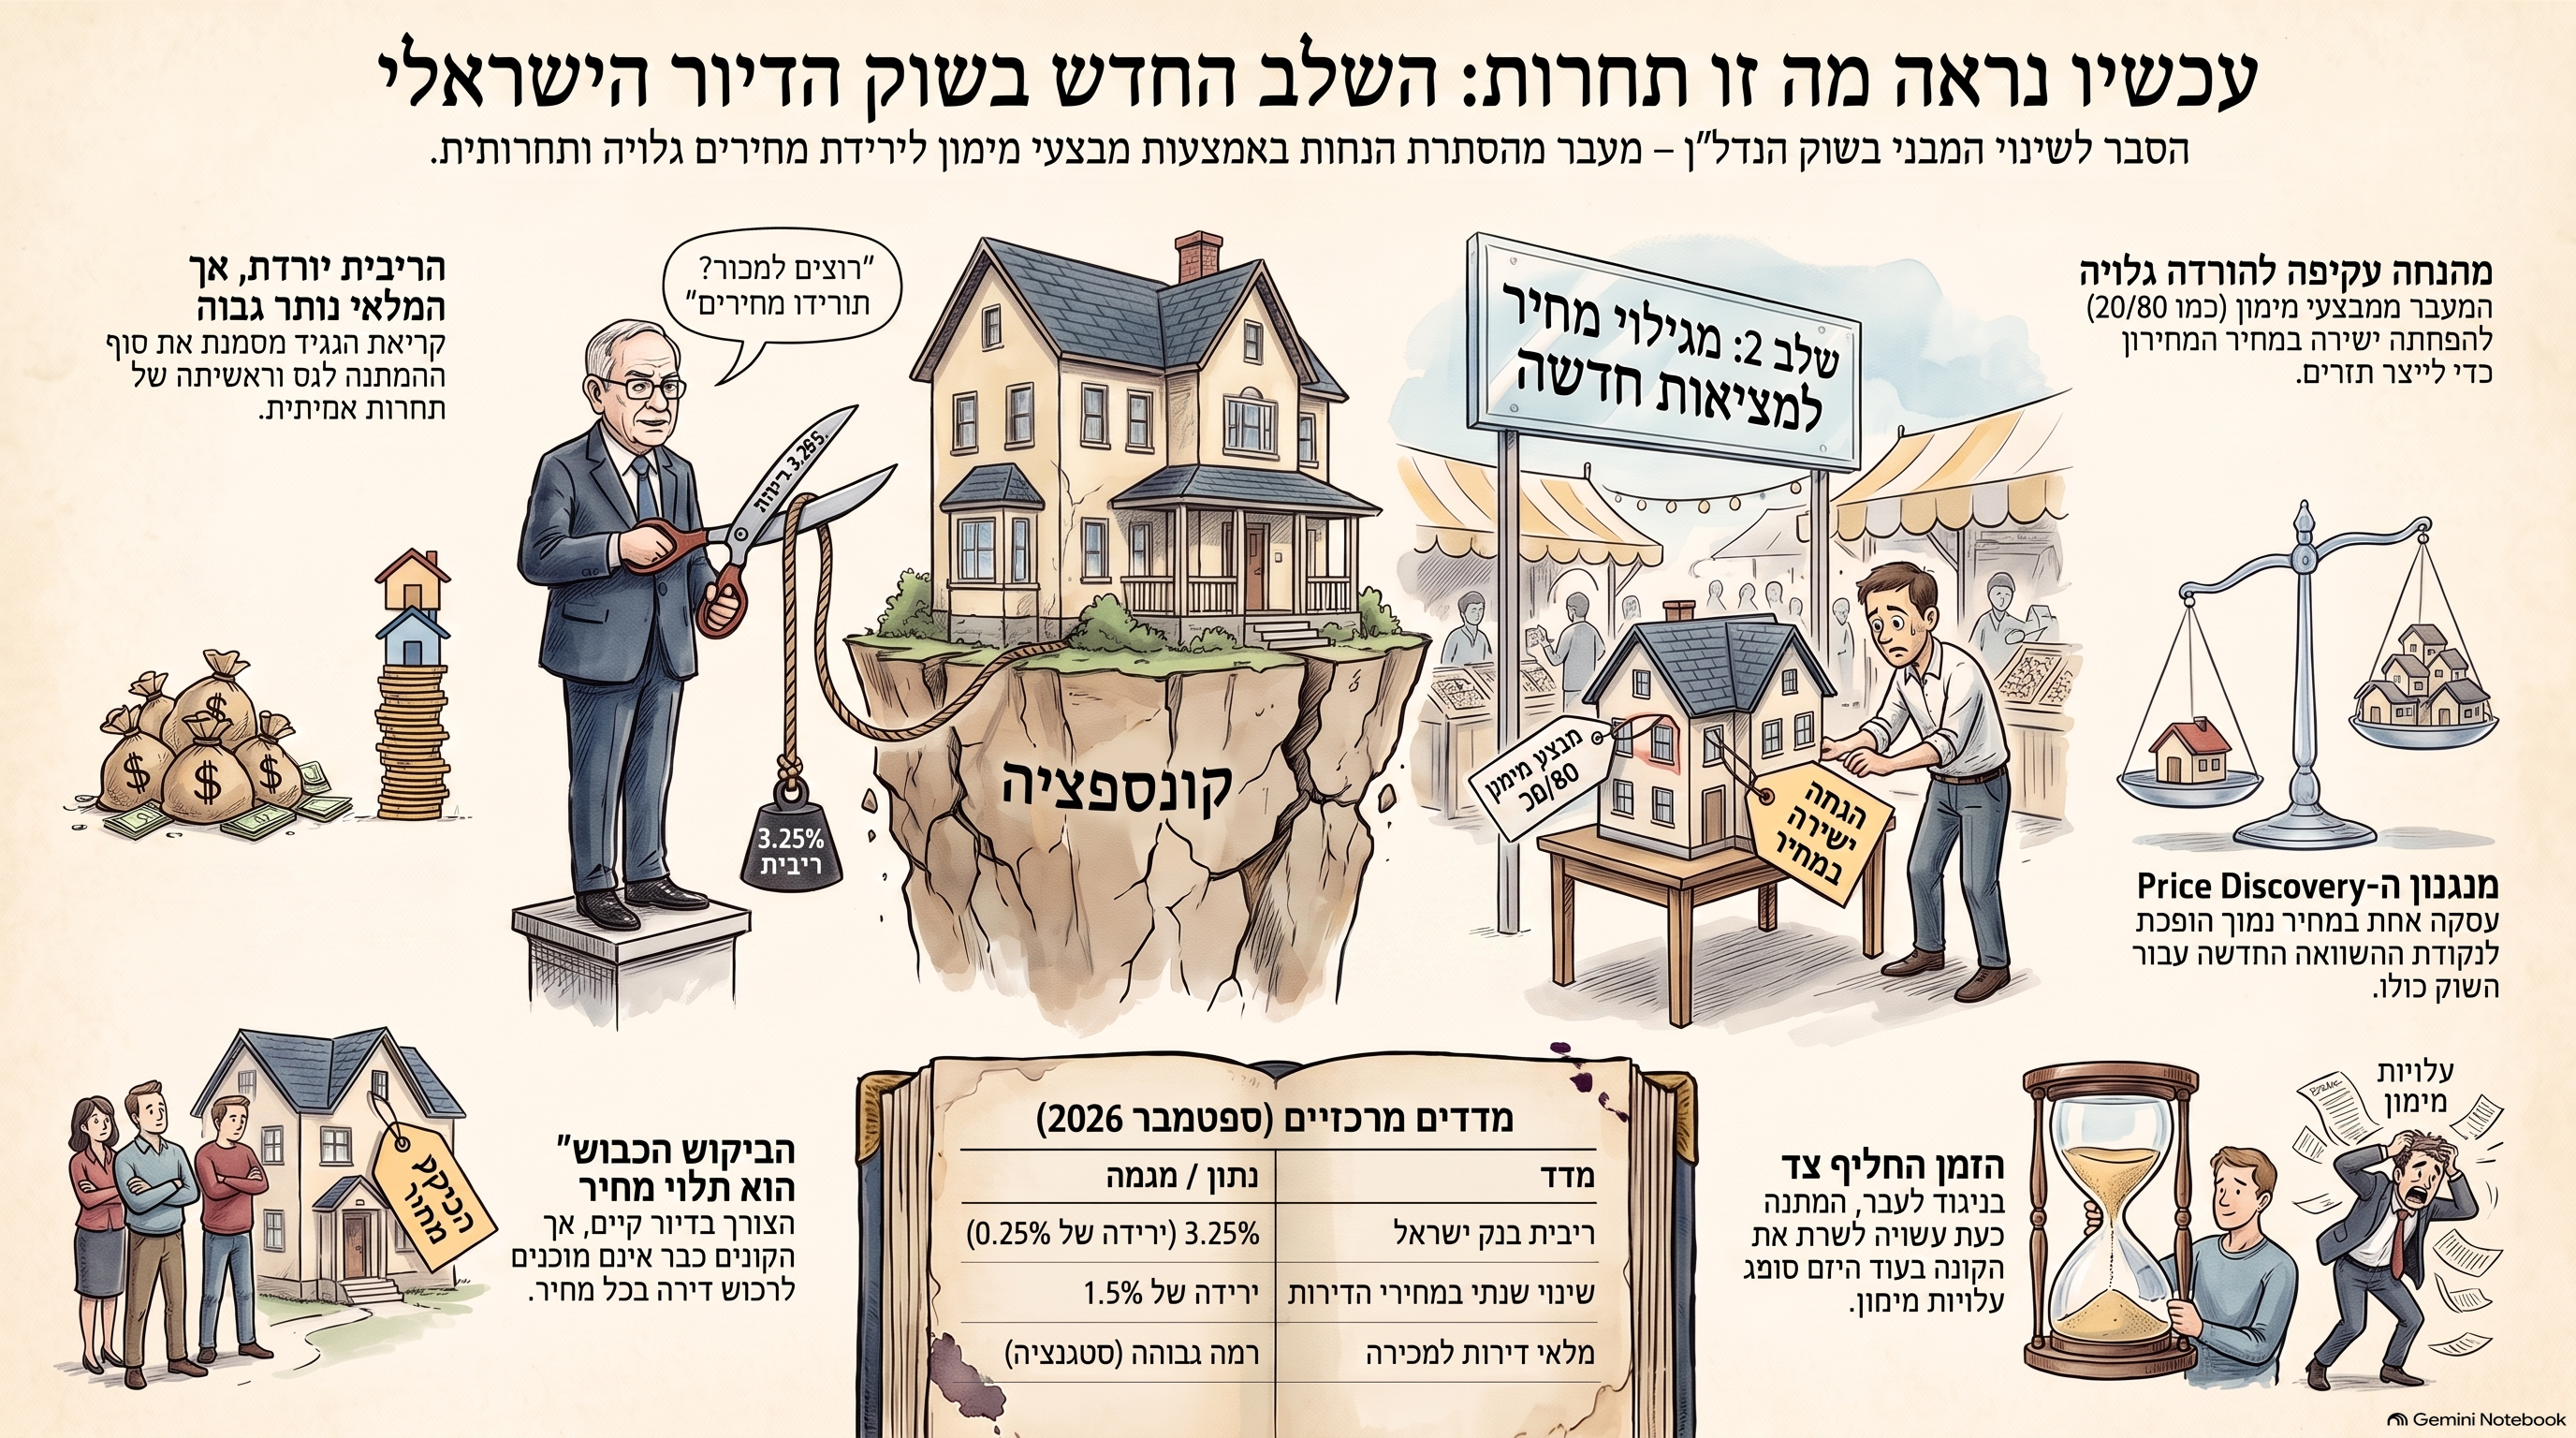
אתמול, 1 בספטמבר 2026, הוריד בנק ישראל את הריבית ב־0.25 נקודת אחוז לרמה של 3.25%.לכאורה, זו הייתה אמורה להיות הבשורה שהקבלנים חיכו לה. ריבית נמוכה יותר. משכנתאות שעשויות להתמתן. עלויות מימון שיכולות לרדת. עוד קצת חמצן לשוק. אבל באותו יום נשמע מסר חשוב הרבה יותר.נגיד בנק ישראל, פרופ' אמיר ירון, קרא לקבלנים להוריד מחירים והסביר שהורדת מחירי הדירות יכולה לתמרץ את הציבור לחזור לשוק.זהו רגע שצריך להתעכב עליו.כי למעשה הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק. לא להמתין ל"ביקושים הכבושים".לא להמשיך להנדס מבצעי מימון. לא להניח שהקונה יחזור בכל מחיר. להוריד מחיר. ובעיניי, זו שריקת הפתיחה לשלב חדש בשוק הדיור.


דווקא ביום שבו הריבית ירדה

האירוניה כמעט מושלמת.הורדת ריבית אמורה, תיאורטית, לתמוך במחירי נכסים.ככל שמחיר הכסף יורד, קל יותר לממן רכישה.אבל הודעת בנק ישראל מאתמול כוללת נתון שאי אפשר להתעלם ממנו:מלאי הדירות שנותרו למכירה מוסיף לשהות ברמה גבוהה.מחירי הדירות אמנם עלו ב־0.1% בחודשים מאי־יוני, אך במבט שנתי הם ירדו ב־1.5%.כלומר, אפילו ביום שבו הריבית יורדת, בנק ישראל עצמו מצביע על שוק שבו קיים מלאי משמעותי שלא נמכר.וזו הנקודה החשובה.הבעיה אינה שאין דירות.הבעיה אינה שאין צורך בדירות.הבעיה היא שיש מחיר שבו הקונה אינו מגיע.


יש ביקוש לדירות. אין ביקוש לדירות בכל מחיר

זו הבחנה בסיסית, אבל קריטית.בישראל יש ביקוש למגורים.אנשים מתחתנים.משפחות מתרחבות.אנשים מתגרשים.עוברים עיר.משפרים דיור.משקיעים מחפשים נכסים.צעירים רוצים להקים בית.כלומר, הצורך קיים.אבל צורך בדירה אינו זהה ליכולת או לנכונות לרכוש אותה בכל מחיר.וזו בדיוק הטעות שנעשתה במשך שנים בדיון הציבורי.אמרו:"יש ביקוש."ולכן הסיקו:"המחירים חייבים לעלות."אבל המשפט הנכון הוא:יש ביקוש במחיר מסוים.וכאשר המחיר מתרחק מההכנסה, מהשכירות, מעלות המימון ומהערך הכלכלי של הנכס, הביקוש אינו נעלם.הוא פשוט מפסיק להפוך לעסקה.


עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת

במשך שנים דיברו כאן על "שוק חופשי".על ביקוש והיצע.על כוחות השוק.על קונה מרצון ומוכר מרצון.אבל שוק חופשי אינו נבחן רק כאשר המחירים עולים.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.עכשיו נראה מה קורה כאשר הקונה כבר אינו רודף אחרי הדירה, אלא הקבלנים מתחילים לרדוף אחרי הקונה.עכשיו נראה מה קורה כאשר בפרויקט אחד דורשים 3 מיליון שקל ובפרויקט הסמוך יזם שזקוק לתזרים מחליט למכור ב־2.8 מיליון.ואז מגיע היזם השלישי.והרביעי.וכל אחד מהם צריך לקבל החלטה פשוטה:לשמור על המחיר או למכור.זו תחרות.לא תחרות על מי יעלה את המחיר מהר יותר.תחרות על הקונה.ובשוק שבו קיים מלאי גבוה, הון תקוע, מימון יקר ואי ודאות, המחיר הופך בהדרגה לכלי התחרות החזק ביותר.כאן נגמרת התיאוריה ומתחיל השוק.


שוק חופשי אינו מבטיח לאף אחד מחיר

זו נקודה שראוי לומר בצורה ברורה.שוק חופשי אינו מבטיח ליזם את הרווח שתכנן.הוא אינו מבטיח לבעל קרקע לקבל בחזרה את המחיר ששילם.הוא אינו מבטיח לבנק שהבטוחה שלו תמיד תהיה שווה כמו ביום שבו ניתן האשראי.והוא אינו מבטיח לרוכש שקנה אתמול שמישהו אחר יקנה ממנו מחר במחיר גבוה יותר.שוק חופשי עושה דבר אחד:הוא מחפש מחיר שבו קונה ומוכר מוכנים לבצע עסקה.ואם במחיר הנוכחי אין מספיק קונים, אין שום חוק כלכלי שקובע שהקונה חייב להשתנות.לפעמים המחיר הוא זה שצריך להשתנות.


עד היום ניסו לתת הנחה בלי לקרוא לה הנחה

אחת התופעות המרתקות בשנים האחרונות הייתה הדרך שבה השוק ניסה להגן על המחיר הנומינלי.במקום להוריד מחיר באופן גלוי, נבנתה תעשייה שלמה של הנחות עקיפות:20/80.10/90.הלוואות קבלן.סבסוד ריבית.פטור מהצמדה.שדרוגים.מימון זמני.דחיית תשלום.הטבות שונות.כל אחד מהכלים האלה יכול להיות לגיטימי בפני עצמו.אבל כאשר הם הופכים למנגנון שיווקי רחב, מתרחשת תופעה חשובה:מחיר המחירון נשאר גבוה, אבל מחיר העסקה האפקטיבי כבר יורד.כלומר, השוק התחיל להוריד מחירים עוד לפני שהודה בכך.


עכשיו מגיע שלב קשה יותר: הורדת מחיר גלויה

כאשר מבצעי מימון מספיקים כדי להביא קונים, אפשר לשמור על מחיר המחירון.אבל כאשר גם המבצעים כבר אינם מספיקים, נשאר הכלי הבסיסי ביותר.המחיר עצמו.כאן מתחילה נקודת השבירה.יזם אחד מחליט לתת 5% הנחה.יזם אחר נותן 7%.שלישי נאלץ לתת 10%.לפתע מחיר העסקה החדש הופך לעסקת השוואה.ואז הקונה בפרויקט הסמוך שואל:אם שם מוכרים ב־2.7 מיליון שקל, למה שאשלם כאן 3 מיליון?וזה הרגע שבו מנגנון העליות יכול להתחיל לעבוד בכיוון ההפוך.


מי יוריד ראשון?

זו אולי השאלה החשובה ביותר בחודשים הקרובים.כל עוד כולם מצליחים להחזיק מעמד, אפשר לשמור על מחיר.אבל השוק אינו בנוי משחקנים זהים.ליזם אחד יש חוב גדול יותר.לשני יש מלאי גדול יותר.לשלישי מגיע פירעון.הרביעי צריך הון לפרויקט הבא.החמישי נמצא מול בנק שדורש עמידה ביעדי מכירות.השישי פשוט רוצה לצמצם סיכון.בנקודה מסוימת אחד מהם יגיע למסקנה:עדיף למכור היום בפחות מאשר להסתכן במכירה בעוד חצי שנה בהרבה פחות.וכאשר הראשון עושה זאת, הוא אינו משנה רק את המצב שלו.הוא משנה את השוק.


כך מתחיל גילוי מחיר מחדש

בשוק עולה, העסקה האחרונה הופכת לעיתים קרובות לרצפה של העסקה הבאה.דירה נמכרה ב־2.5 מיליון?המוכר הבא מבקש 2.6.ואז 2.7.ואז 2.8.כך השוק מטפס.אבל אותו מנגנון עובד גם בכיוון ההפוך.דירה נמכרה ב־2.5 מיליון.מוכר אחר זקוק לעסקה ומוכר ב־2.45.אחריו מגיעה עסקה ב־2.4.ולפתע העסקאות החדשות הופכות לנקודות ההשוואה החדשות.זהו Price Discovery, גילוי מחיר.ובשוק שהיה מנופח לאורך זמן, גילוי המחיר יכול להיות תהליך כואב מאוד.


מלכודת העלות השקועה

אחת הטענות שאני שומע שוב ושוב היא:"הקבלנים לא יכולים להוריד מחירים. הקרקע עלתה להם ביוקר."אבל השוק אינו מתעניין בכמה שילמת.אם יזם רכש קרקע במחיר גבוה מדי, זו בעיה במבנה העלויות שלו.לא של הקונה.המחיר ששולם בעבר הוא עלות שקועה.הקונה של היום אינו מחויב להציל עסקה שנעשתה אתמול.הוא ישלם את הסכום שהוא מסוגל ומוכן לשלם.ופה מתחילה ההתנגשות האמיתית בין הדוח הכלכלי של הפרויקט לבין המציאות.


ומה קורה לחשבון הליווי?

כאן אנחנו חוזרים למערכת הבנקאית.הבנקים אינם צופים מן הצד.הם נמצאים עמוק בתוך המערכת.הם מימנו קרקעות.הם מממנים בנייה.הם מלווים פרויקטים.והם מממנים גם את רוכשי הדירות באמצעות משכנתאות.כל עוד המחירים מוחזקים, השווי החשבונאי והכלכלי של הפרויקט נראה יציב יחסית.אבל כאשר המחיר בפועל מתחיל לרדת, מגיעות שאלות קשות:מהו שווי המלאי?כמה שווה הקרקע?מהו שיעור הרווח החדש בפרויקט?מה קורה ליחס החוב לבטוחה?כמה הון עצמי באמת נשאר?ומה קורה לפרויקט שנבנה מתוך הנחה שהוא ימכור ב־35 אלף שקל למ"ר כאשר השוק מוכן לשלם 30 אלף?וכאן הסיפור כבר אינו שיווקי.הוא פיננסי.


מכאן עלול להתחיל מרחץ הדמים

אני משתמש בביטוי הזה לא משום שאני רוצה לראות קריסה.להפך.אני משתמש בו מפני שכאשר שוק מתנפח במשך שנים באמצעות אשראי, מינוף, מחירי קרקע גבוהים וציפיות להמשך עליות, ההתאמה אינה מתחלקת באופן שווה.מישהו סופג את ההפסד.היזם.בעל הקרקע.הבנק.המשקיע.הרוכש.או כמה מהם יחד.בועה אינה רק סיפור של מחירים שעולים ואז יורדים.היא מערכת שלמה של התחייבויות שנבנתה סביב ההנחה שהמחיר הגבוה הוא בר קיימא.כאשר ההנחה הזאת נשברת, מתחילה חלוקת ההפסדים.


ומי נמצא בסוף השרשרת? משק הבית

חשוב לא לשכוח אותו.משפחה שקנתה דירה ב־3 מיליון שקל עם משכנתה גבוהה יכולה לראות דירה דומה בפרויקט סמוך נמכרת בהמשך ב־2.6 מיליון.אם היא מתגוררת בדירה, משלמת את המשכנתה ואינה צריכה למכור, ייתכן שלא קורה דבר מיידי.אבל החיים קורים.אנשים מתגרשים.עוברים עבודה.משנים עיר.נקלעים לקושי כלכלי.צריכים למחזר אשראי.ואז מחיר השוק החדש הופך ממספר תיאורטי לבעיה ממשית.וזו בדיוק הסיבה שבועה נדל"נית היא גם אירוע פיננסי וחברתי.


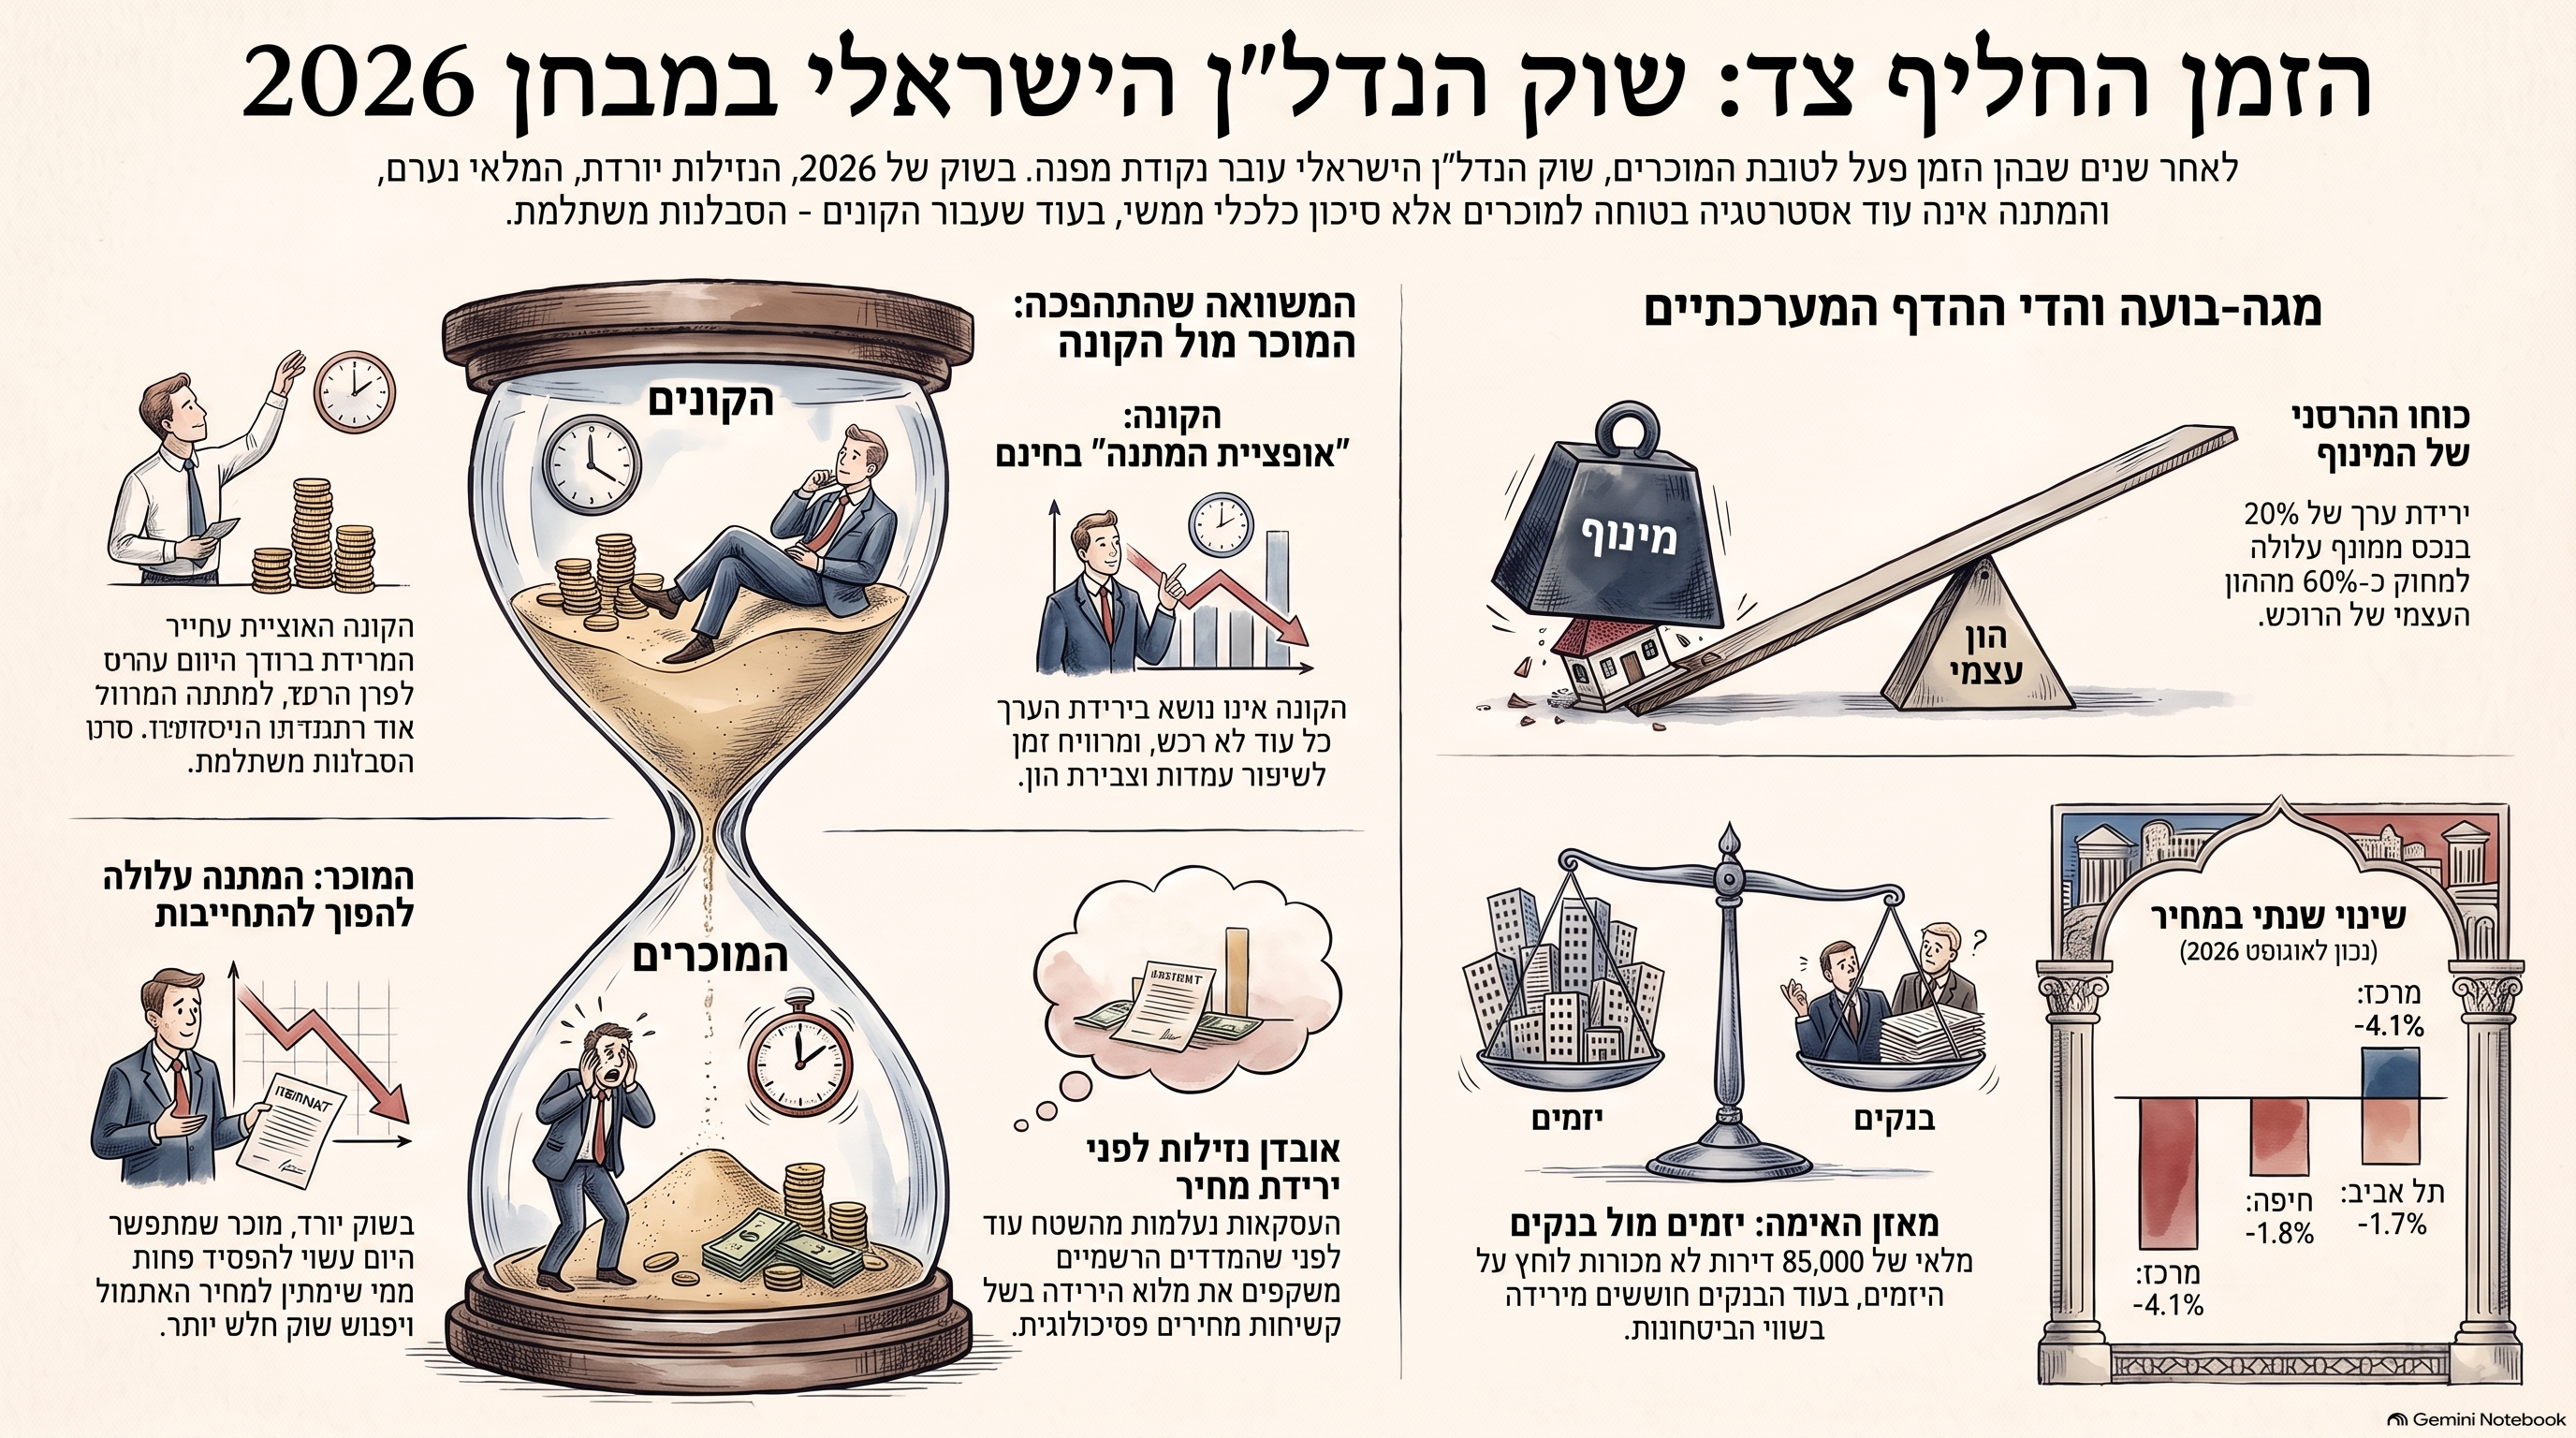
הזמן החליף צד

במשך שנים הזמן עבד לטובת המוכר.מי שלא מכר היום האמין שיוכל למכור מחר ביותר.המחירים עלו.האשראי היה זמין.הציפיות היו חיוביות.הקונים חששו להישאר בחוץ.FOMO.עכשיו המשוואה יכולה להשתנות.כאשר מלאי הדירות שנותרו למכירה נשאר גבוה, כפי שמציין בנק ישראל, וכאשר המחירים כבר נמוכים ב־1.5% לעומת שנה קודם לכן, הזמן אינו בהכרח חברו של המוכר.ליזם כל חודש עולה כסף.ריבית.ערבויות.מימון.תחזוקה.ניהול.שיווק.הון עצמי תקוע.לקונה יש לפעמים נכס אחר שאין ליזם:זמן.הוא יכול להמתין.


וזה משנה את מאזן הכוחות

ברגע שהקונה מאמין שמחר המחיר אולי יהיה נמוך יותר, מתרחש שינוי פסיכולוגי עמוק.לפני כמה שנים הקונה אמר:אם לא אקנה היום, מחר יהיה יקר יותר.עכשיו הוא יכול לומר:אם לא אקנה היום, אולי מחר יהיה זול יותר.המשפט הזה לבדו מסוגל לשנות שוק.כי מחיר אינו רק תוצאה של ריבית ושל מלאי.הוא גם תוצאה של ציפיות.בועות עולות על ציפיות.והן נשברות כאשר הציפיות מתהפכות.


הורדת הריבית אינה בהכרח גלגל הצלה

הטענה האוטומטית היא:"הריבית יורדת, אז מחירי הדירות יעלו."אבל המציאות מורכבת יותר.כן, ריבית נמוכה יותר משפרת את כושר המימון.אבל אם הקונה חושב שהמחיר עצמו יורד, הוא יכול להמתין.ואם הוא מעריך שגם הריבית עשויה להמשיך לרדת, יש לו אפילו סיבה נוספת להמתין.כלומר, הורדת ריבית אינה מבטלת את תהליך גילוי המחיר.היא יכולה אפילו להתרחש במקביל אליו.החלטת בנק ישראל מ־1 בספטמבר 2026 ממחישה זאת היטב: הריבית ירדה ל־3.25%, אך באותה הודעה הבנק מצביע על מלאי גבוה ועל ירידה שנתית במחירי הדירות.


עכשיו צריך לעקוב אחרי הדבר הנכון

לא רק אחרי מדד מחירי הדירות.לא רק אחרי מספר העסקאות.אלא אחרי איכות העסקאות ומבנה העסקאות.צריך לבדוק:כמה הנחה ניתנה בפועל.איזה מימון נלווה לעסקה.מה נדחה.מה סובסד.איזה שדרוג ניתן.מהו מחיר המחירון.ומהו המחיר האפקטיבי.כי בתקופת מעבר, מחיר המחירון עלול לספר לנו מה המוכר רוצה.המחיר האפקטיבי מספר לנו מה השוק באמת מוכן לשלם.


מחיר הוא נתון. שווי הוא מסקנה כלכלית

וזה מחזיר אותנו ללב הדיון השמאי.עסקה שנעשתה במחיר מסוים היא נתון.אבל היא אינה פוטרת אותנו מהשאלה:האם המחיר הזה נתמך על ידי גורמי היסוד?הכנסה.שכר דירה.תשואה.ריבית.עלות הון.סיכון.יכולת החזר.כאשר המחיר מתרחק מהם, נוצר פער.אפשר להסתיר את הפער.אפשר לממן אותו.אפשר לדחות את ההכרה בו.אבל אי אפשר לבטל אותו.בסוף הכלכלה גובה את החשבון.


המשפט של הנגיד הוא הרבה יותר מעצה לקבלנים

אין צורך לייחס לנגיד דברים שלא אמר.הוא לא הכריז על בועת נדל"ן.הוא לא הכריז על קריסה.והוא ודאי לא הכריז על "מרחץ דמים".אבל כאשר נגיד בנק ישראל אומר שהורדת מחירים יכולה להחזיר ציבור לשוק, קשה להתעלם מהמסקנה הכלכלית הבסיסית:המחיר עצמו הפך לחלק מהבעיה.וזה שינוי מהותי בשיח.לא רק:מתי הריבית תרד?אלא:כמה צריך המחיר לרדת כדי שהעסקה תחזור להיות כלכלית ואפשרית?


במשך שנים השאלה הייתה: כמה עוד יעלה?

עכשיו השאלה משתנה.כמה צריך לרדת כדי שהקונה יחזור?זו כבר שאלה מסוג אחר.זו שאלה של שוק שעובר משלב של התרחבות לשלב של גילוי מחיר.וזו גם הסיבה שהחודשים הקרובים יהיו מעניינים במיוחד.לא משום שאפשר לדעת מראש את שיעור הירידה.אלא משום שנוכל לראות איך נראה השוק כאשר המחיר עצמו הופך לכלי התחרות.


עכשיו נראה מה זה שוק חופשי באמת

אם אכן מתחיל מרוץ על הקונה, אין יותר מקום לסיסמאות.נראה מה קורה כאשר יזם אחד מוריד מחיר.נראה אם השכן מצטרף.נראה מה קורה למלאי.נראה מה עושים הבנקים.נראה מה קורה למחירי הקרקע.נראה מה קורה לעסקאות יד שנייה.ונראה עד כמה מהר העסקאות החדשות הופכות לעסקאות ההשוואה החדשות.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.לא כאשר כולם עולים יחד.אלא כאשר כל אחד צריך להחליט אם הוא רוצה לשמור על המחיר או לשמור על התזרים.


השורה התחתונה

אתמול הוריד בנק ישראל את הריבית ל־3.25%.אבל ייתכן שהאירוע החשוב יותר עבור שוק הדיור היה המשפט שנאמר לצד הורדת הריבית.המסר לקבלנים היה למעשה:רוצים שהציבור יחזור לשוק? תורידו מחירים.בעיניי, זו שריקת פתיחה.לא לירידות, שכבר הופיעו בנתונים.אלא לשלב חדש.השלב שבו ההנחה הסמויה עלולה להפוך להנחה גלויה.השלב שבו מחיר המחירון מפסיק להיות קדוש.השלב שבו הקבלנים מתחילים להתחרות לא רק במפרט, במיקום ובתנאי המימון, אלא במחיר.השלב שבו מי שזקוק לתזרים עשוי למכור ראשון.והשלב שבו עסקה אחת במחיר נמוך יותר מתחילה לקבוע את העסקה שאחריה.עכשיו נראה מה זו תחרות ומה זה שוק חופשי באמת.כי שוק חופשי אינו מבטיח למוכר את המחיר שהוא רוצה.הוא קובע את המחיר שבו נמצא קונה.הנגיד שרק את שריקת הפתיחה.עכשיו נראה מי יתחיל לרוץ.


English Summary

The Starting Whistle: Now We Will See What Real Competition and a Free Market Look Like

On September 1, 2026, the Bank of Israel reduced its policy rate by 25 basis points to 3.25%.On the very same day, Bank of Israel Governor Prof. Amir Yaron delivered another message to housing developers: lower prices could encourage buyers to return to the market.That message may prove more important to the housing market than the rate cut itself.For years, the Israeli housing debate focused on supply shortages, population growth, interest rates and pent-up demand. But demand for housing is not the same as demand at any price.The Bank of Israel now reports that the stock of unsold homes remains high and that home prices are 1.5% lower than a year ago.The next phase may therefore be one of genuine price competition.Developers have spent years protecting headline prices through financing incentives, deferred payment plans and subsidies. But when those mechanisms no longer generate sufficient sales, the ultimate competitive tool is the price itself.Once one developer cuts prices in order to generate cash flow, the new transaction becomes a comparable for competing projects. What once worked as an upward pricing mechanism can begin working in reverse. That is price discovery. A free market does not guarantee developers their expected profit, banks their original collateral values, or previous buyers a permanently rising asset price.It does one thing: It finds the price at which a willing buyer meets a willing seller. And if buyers do not appear at the current price, the buyer does not necessarily have to change. The price may have to. Now we may finally see what real competition in the Israeli housing market looks like.

הורד דוח אנליטי - שריקת הפתיחה לשלב החדש בשוק הדיור

שריקת הפתיחה: למה הורדת הריבית היא למעשה קריאת השכמה לשוק הנדל"ן?

המבוא: הפרדוקס של ספטמבר 2026

ה-1 בספטמבר 2026 ייזכר כרגע של אירוניה מושלמת בכלכלת ישראל. מצד אחד, בנק ישראל סיפק לשוק את מה שייחל לו זמן רב – הורדת הריבית לרמה של 3.25%. לכאורה, זהו רגע של חסד עבור יזמים שחוקים. אולם, בחינה מעמיקה של הנתונים חושפת מציאות מורכבת: בעוד שמחירי הדירות רשמו עלייה זניחה של 0.1% בחודשים מאי-יוני, הרי שבמבט שנתי הם כבר רשמו ירידה של 1.5%.המסר ששלח הנגיד באותו יום טרף את הקלפים והבהיר כי עידן ה"נחכה ונראה" הסתיים רשמית. הנגיד לא ירה זיקוק של חגיגה, אלא את שריקת הפתיחה למרוץ אגרסיבי של היזמים על ליבו – וכיסו – של הקונה. מדוע שריקת ההרגעה של הריבית היא למעשה קריאת השכמה למלחמה? כי כעת מתברר ששינוי המגמה לא תלוי עוד במחיר הכסף, אלא בנכונות של המוכרים להכיר במציאות.

המסר של הנגיד: רוצים למכור? תורידו מחירים

קריאתו של פרופ' אמיר ירון לקבלנים מהווה נקודת מפנה דרמטית. הנגיד מאס ב"הנדסה פיננסית" של מבצעי מימון והחליט לשים את האמת על השולחן: מחירי הדירות גבוהים מדי ביחס ליכולת ההחזר של הציבור. הורדת הריבית אינה גלגל הצלה שנועד להנשים מחירים מלאכותיים, אלא תמריץ שנועד לעבוד רק בתנאי שהשוק יעבור התאמה ריאלית."הנגיד אומר לקבלנים דבר פשוט: רוצים למכור? תורידו מחירים. לא לחכות שהריבית תציל את השוק."המשמעות היא דרישה אקטיבית מהיזמים להפסיק להמתין ל"ביקוש הכבוש" המיתולוגי ולחזור לכלי השיווקי הבסיסי ביותר בעולם הכלכלי: המחיר.

האמת על הביקוש: הוא לא קיים "בכל מחיר"

במשך שנים האכילו את השוק במיתוס שגוי: "יש מחסור בדירות, הביקוש תמיד קיים, ולכן המחירים רק יעלו". המציאות של 2026 מנפצת את הקונספציה הזו לרסיסים. כפרשנים כלכליים, עלינו להבדיל בין "צורך במגורים" (הנובע מגידול דמוגרפי) לבין "יכולת כלכלית לרכוש".כאשר המחיר מתנתק מההכנסה הממוצעת, מהתשואה על השכירות ומהערך הכלכלי הריאלי, הביקוש אינו נעלם – הוא פשוט הופך ללא רלוונטי. הוא לא מתורגם לעסקאות. הקונה הישראלי של 2026 מבין שצורך בדירה אינו צ'ק פתוח, ובנקודה שבה השוק נמצא כיום, המחיר הוא זה שחייב להשתנות כדי לפגוש את הכיס של הצרכן.

סוף עידן ההנחות המוסוות: כשהרדמה של 20/80 פגה

עד לא מזמן, השוק ניסה להגן על "מחיר המחירון" המקודש באמצעות תעשיית הרדמה ענפה: מבצעי 20/80, 10/90, סבסוד ריביות והלוואות קבלן נדיבות. הכלים הללו נועדו לשמור על המחיר הנומינלי גבוה בטבלאות האקסל, בזמן שהמחיר האפקטיבי (הריאלי) כבר החל להישחק.אולם, כאשר מלאי הדירות הלא מכורות נשאר גבוה, האלחש הזה מפסיק להשפיע. השוק עובר כעת לשלב "הורדת המחיר הגלויה". ברגע שיזם אחד, הלחוץ לתזרים מזומנים, חותך את מחיר המחירון הרשמי, הוא יוצר "נקודת שבירה". הוא קובע רף חדש שמשנה את כל עסקאות ההשוואה בסביבה ומכריח את השכנים שלו להגיב – או להישאר עם מלאי ריק.

תהליך "גילוי המחיר" (Price Discovery) והתחרות האמיתית

בשוק יורד, אנחנו נכנסים לתהליך של "Price Discovery" – חיפוש המחיר החדש שבו השוק באמת מוכן להיפגש. כאן מתרחש "אפקט המראה" ההפוך: בשוק עולה, העסקה האחרונה הייתה הרצפה למחיר הבא. בשוק יורד, העסקה האחרונה הופכת לתקרה שמעליה אף אחד לא מוכן לשלם.הדינמיקה הזו הופכת את הזמן מאויב של הקונה (FOMO) לאויב המר של המוכר. ליזם יש "עלויות אחזקה" כבדות על כל דירה במלאי:

  • ריביות על הלוואות המימון.
  • עלויות ערבויות חוק מכר.
  • ניהול, תחזוקה ושיווק מתמשך.
  • הון עצמי שתקוע בפרויקט במקום לייצר רווח במיזם הבא.

ככל שהזמן עובר, הלחץ על היזמים גובר, והמחיר הופך לכלי התחרות היחיד שבאמת עובד.

מלכודת ה"עלות השקועה" וסכנת חשבון הליווי

אחת הטענות הנפוצות של יזמים היא: "הקרקע עלתה לי ביוקר, אני לא יכול להוריד מחיר". כלכלית, זוהי "עלות שקועה" (Sunk Cost) – כשל בניתוח הכלכלי של היזם שבו הקונה אינו מחויב להשתתף. לקונה לא אכפת כמה שילמת על הקרקע ב-2022; הוא ישלם רק את שווי השוק ב-2026.המצב הזה מייצר רעידת אדמה ב"חשבון הליווי" הבנקאי. הבנקים אינם צופים מהצד – הם חשופים לירידת ערך הבטוחות. כאשר פרויקט תוכנן להימכר ב-35,000 ש"ח למ"ר אך השוק מוכן לשלם רק 30,000 ש"ח, מתרחשת שחיקת הון (Equity erosion) ופגיעה ביחס החוב לבטוחה (LTV). זהו השלב שבו מתחיל "מרחץ דמים" פיננסי: ההפסדים מתחלקים בין היזם, הבנק והמשקיע, כשההנחה שהמחיר הגבוה הוא נצחי מתנפצת אל קרקע המציאות.

סיכום: כשהפסיכולוגיה מתהפכת

אנחנו נמצאים בנקודה שבה הפסיכולוגיה של השוק שינתה כיוון. הקונה כבר לא רץ בחרדה שמא מחר יהיה יקר יותר; הוא ממתין בסבלנות מתוך הנחה שייתכן ומחר יהיה זול יותר. הציפייה הזו היא מנוע עוצמתי לירידות מחירים, ששום הורדת ריבית של רבע אחוז לא תוכל לבלום לבדה.שוק חופשי אמיתי לא נמדד רק בזינוקים למעלה, אלא ביכולת הכואבת שלו להתאים מחירים למטה כדי למצוא קונה. הנגיד שרק את שריקת הפתיחה, והשוק התחיל לרוץ. האם אנחנו מוכנים לראות את השוק החופשי פועל גם בדרך למטה, או שננסה להנשים את המחירים המלאכותיים עד לנקודת השבירה הבאה?

31Aug

האם קיים דמיון בין ויסות מניות הבנקים שהוביל למשבר 1983 לבין התפתחות שוק הדיור בישראל? ניתוח מעמיק של תפקיד האשראי, הבנקים, מבצעי המימון, מחירי הדירות והפער בין מחיר לערך כלכלי. על בסיס מסמכי משרד המשפטים, מבקר המדינה ונתוני בנק ישראל לשנת 2025–2026, המאמר בוחן כיצד מערכת פיננסית יכולה להפוך תלויה במחירי נכסים גבוהים ומה עלול לקרות כאשר מנגנון האשראי שמחזיק אותם נחלש.

מוויסות מניות הבנקים לוויסות שוק הדיור?

מה דומה, מה שונה, ומה ההיסטוריה של 1983 יכולה ללמד אותנו על שוק הנדל"ן הישראלי של 2026

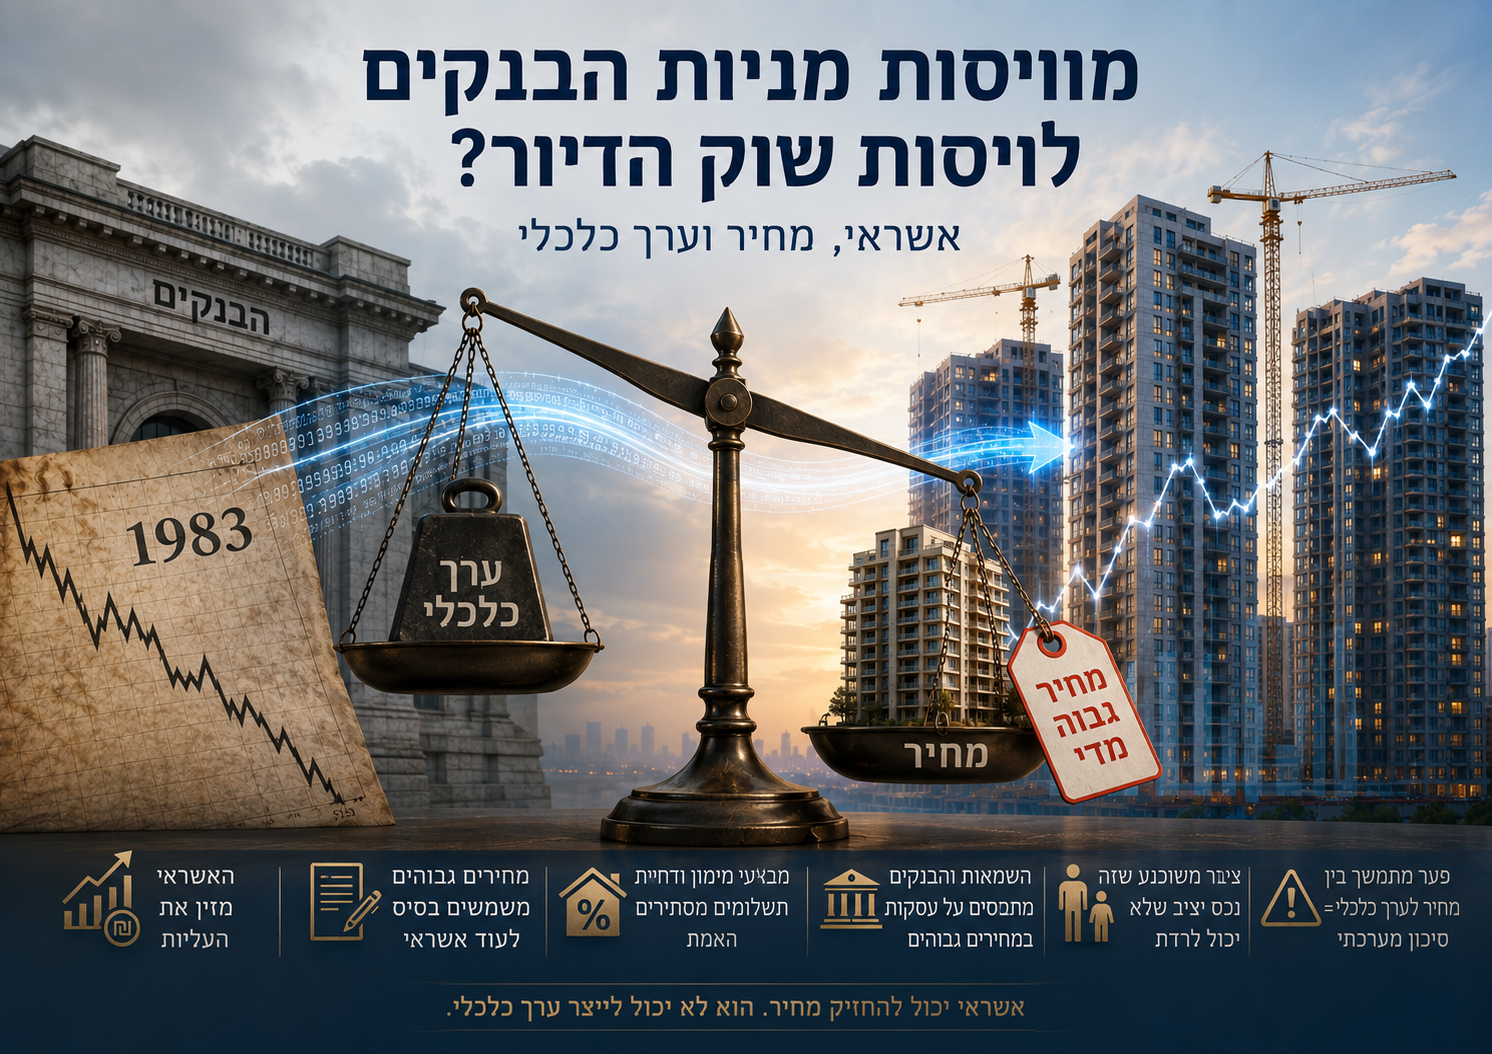
לפעמים הדרך הטובה ביותר להבין משבר בהתהוות היא לא להסתכל קדימה, אלא דווקא אחורה. בשנת 1983 קרסה בישראל מערכת שנבנתה במשך שנים סביב הנחה אחת מסוכנת: שאפשר לשמור לאורך זמן על מחירו של נכס פיננסי ברמה שאינה נגזרת עוד באופן מלא מערכו הכלכלי. הנכס היה אז מניות הבנקים.המערכת שתמכה במחירים הייתה המערכת הבנקאית עצמה. האמצעי המרכזי היה ויסות. והתוצאה ידועה. יותר מארבעים שנה לאחר מכן, כדאי לקרוא מחדש את המסמכים הרשמיים המתארים את הפרשה ההיא, ולעשות תרגיל מחשבתי מטריד: בכל מקום שבו מופיעות המילים "מניות הבנקים", נסו לרגע לחשוב על "דירות מגורים".לא משום שמדובר באותה פרשה. לא משום שהבנקים בישראל קונים כיום דירות כדי להעלות את מחירן כפי שרכשו אז את מניותיהם. ובוודאי לא משום שניתן לטעון לזהות משפטית, רגולטורית או פלילית בין האירועים. אלא משום שמתחת להבדלים הגדולים מסתתרת שאלה כלכלית דומה הרבה יותר: מה קורה כאשר מערכת פיננסית שלמה הופכת תלויה במחיר גבוה של הנכס שהיא עצמה מממנת? וזו כבר שאלה שהופכת את ההיסטוריה של 1983 לרלוונטית מאוד לשוק הדיור של ישראל בשנת 2026.


 1983  - פרשת ויסות מניות הבנקים - כשתופעה מקרו כלכלית מוצאת עצמה על ספסל הנאשמים משה לדור, פרקליט המדינה בין השנים 2007-2013


למה הבנקים ממשיכים לאשר ולממן רכישת נכסים במחירי בועה?

1983: כשהמחיר חדל לבטא את הערך

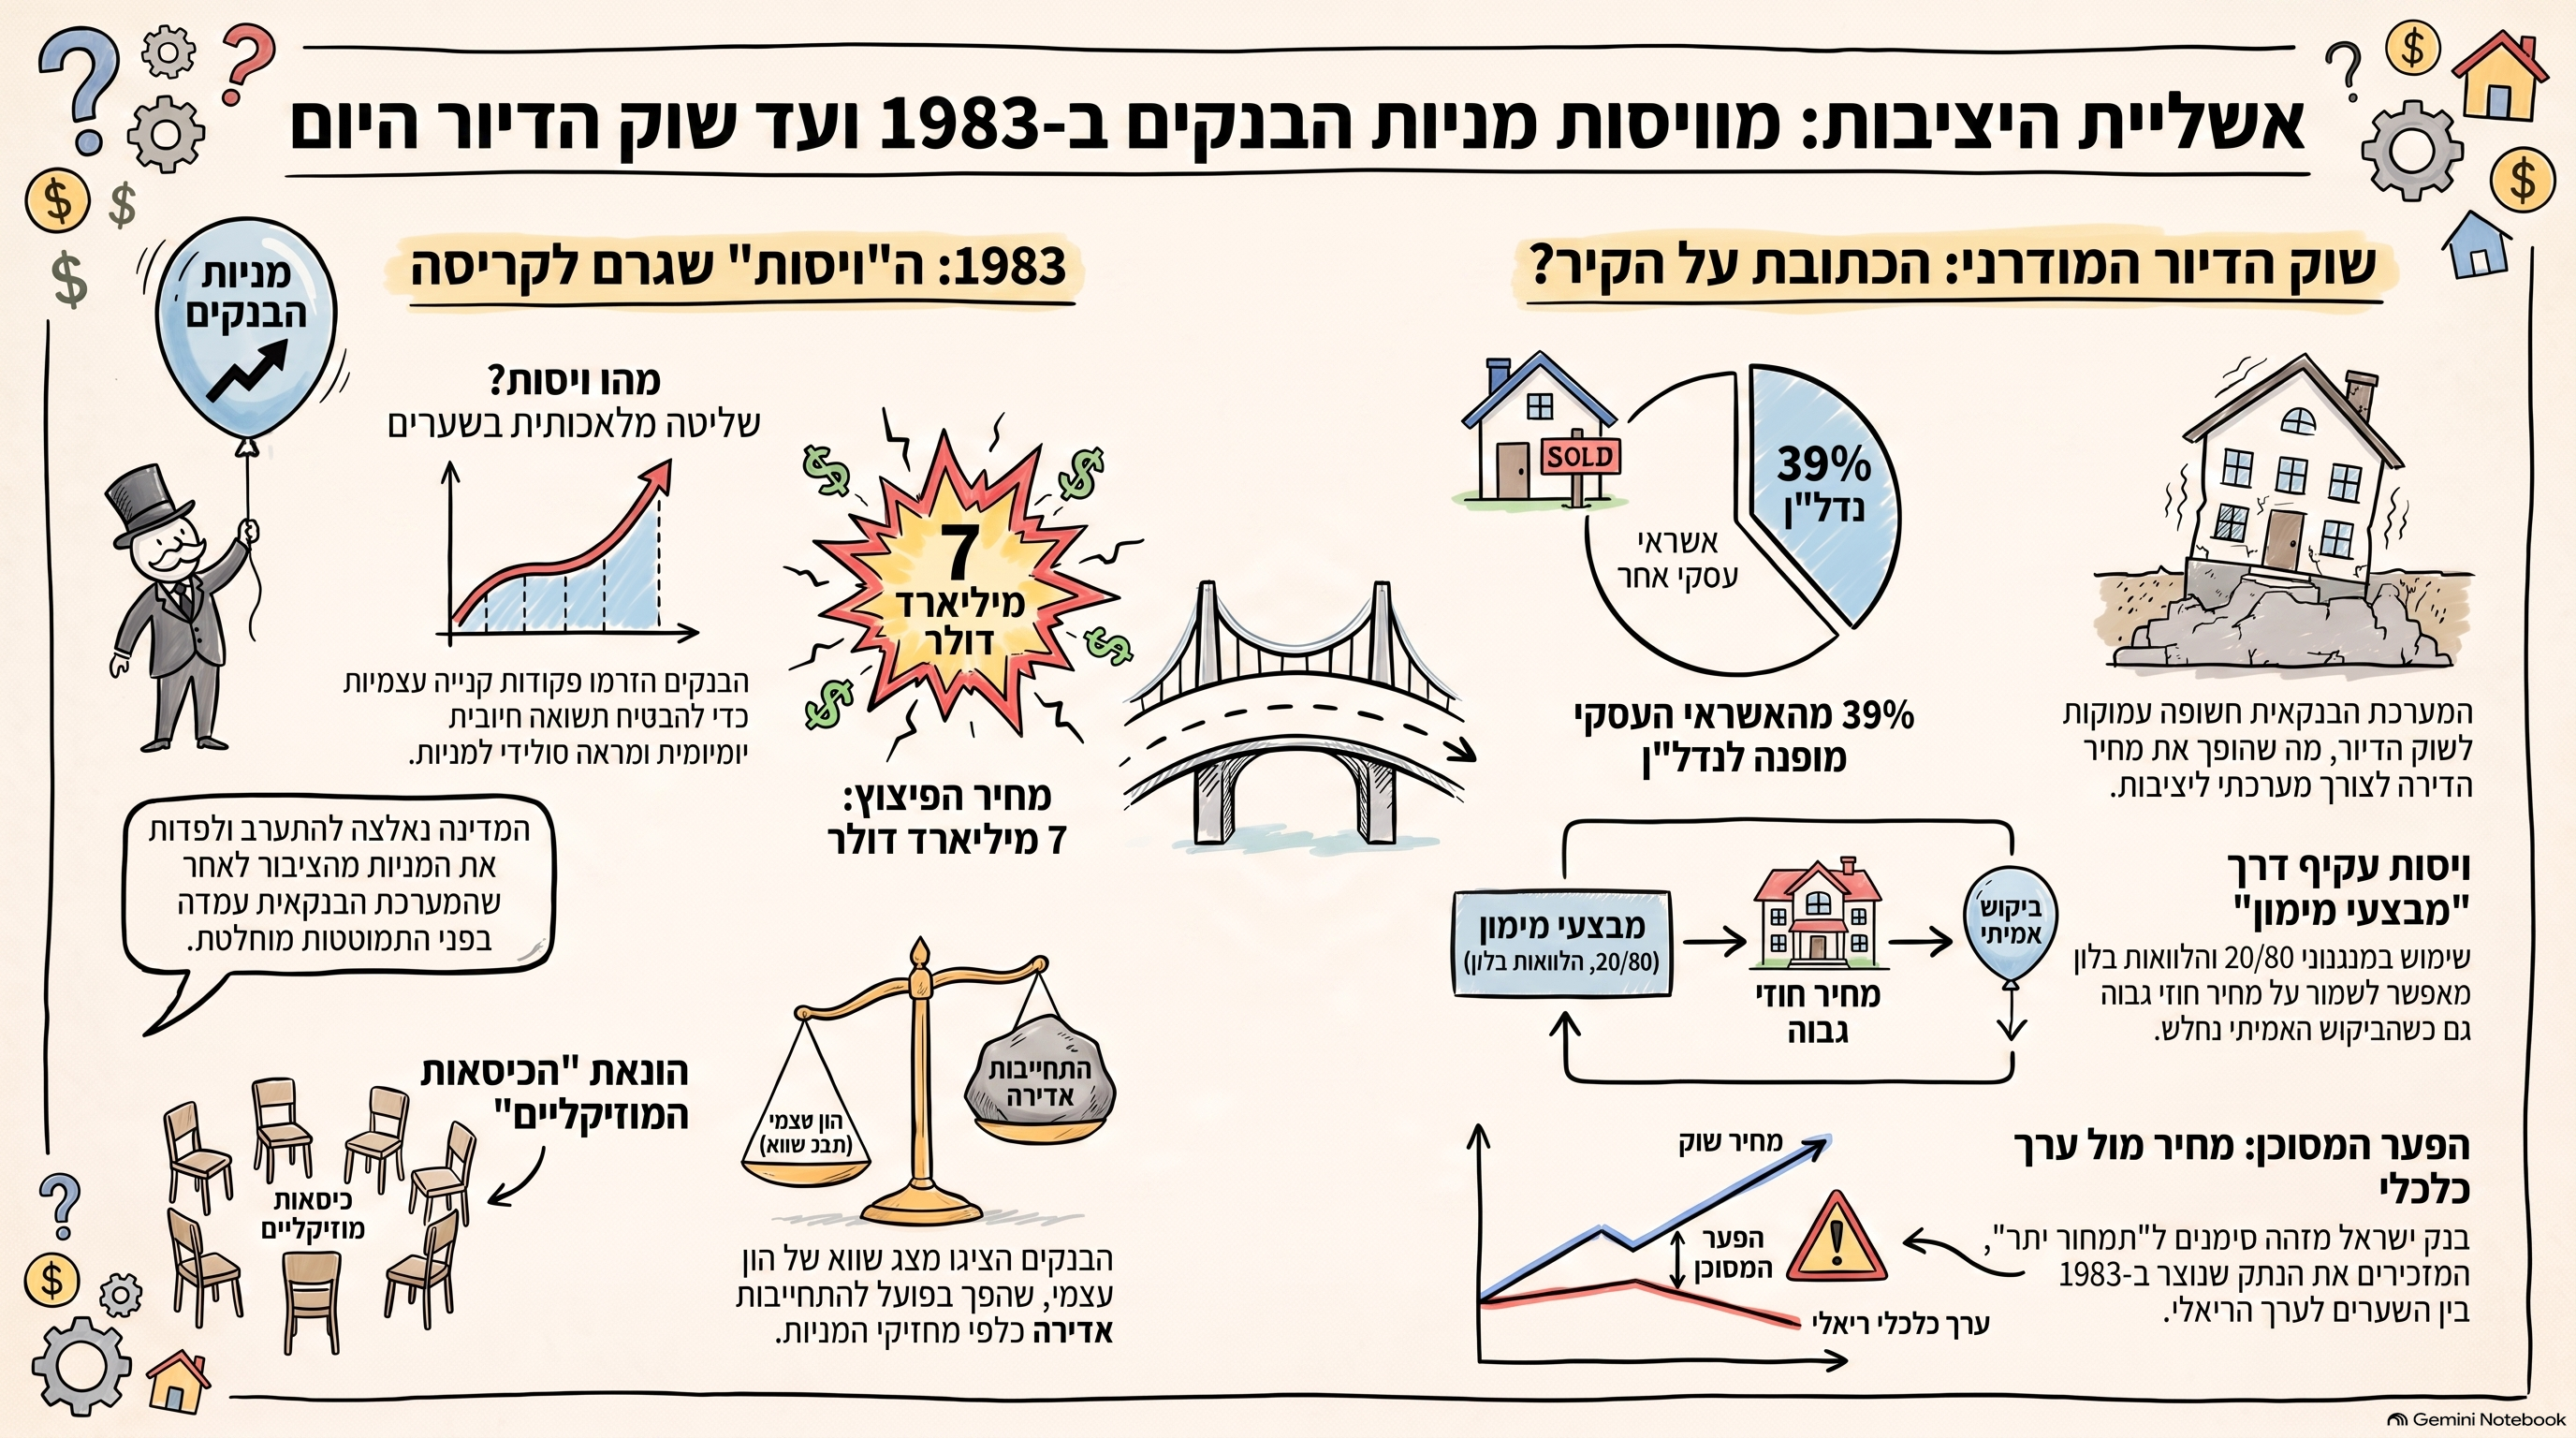
התיאור הרשמי של משרד המשפטים לפרשת ויסות מניות הבנקים חריף במיוחד. במשך שנים ביצעו הבנקים "טיפול שיטתי" בשערי מניותיהם. כתוצאה מכך קיבלו המניות בעיני הציבור מעמד של אפיק השקעה יציב וסולידי במיוחד. כאשר הציבור החל לבקש למכור אותן, נוצרה בעיה מהותית. כדי לשמור על המחירים נדרשו הבנקים עצמם ליצור ביקושים ולרכוש כמויות הולכות וגדלות של מניותיהם.ככל שהלחץ למכור גדל, כך גדלה גם כמות המשאבים שנדרשה כדי להחזיק את המחיר.עד שהמערכת כבר לא הייתה מסוגלת לעשות זאת.הבורסה נסגרה.המדינה התערבה.ומערכת הבנקאות ניצלה מקריסה.אבל המשפט החשוב ביותר לענייננו מופיע דווקא בדוח מבקר המדינה.המבקר קבע כי הוויסות יצר:"פער של מיליארדי דולרים בין ערך השוק המלאכותי של המניות לבין ערכן הכלכלי."עצרו כאן.מפני שזהו לב הסיפור. לא עצם העלייה במחיר.לא עצם קיומו של אשראי.לא אפילו ההתערבות של הבנקים.אלא היווצרות פער מתמשך בין מחיר הנכס לבין הערך הכלכלי שלו.


ועכשיו החליפו נכס

במקום מניית בנק, דמיינו דירה.דירה אינה מניה.יש לה שימוש. אפשר לגור בה.אפשר להשכיר אותה.יש לה קרקע, מבנה, מיקום, זכויות ותועלות ממשיות.אבל גם לדירה יש ערך כלכלי.והערך הזה אינו אינסופי.הוא אמור להיות קשור, בין היתר, להכנסה שהיא יכולה להפיק, לשכר במשק, ליכולת הרכישה של משקי הבית, לעלות ההון, לריבית האלטרנטיבית, לרמת הסיכון ולהוצאות הכרוכות בהחזקת הנכס.כאשר מחיר הדירה מתנתק לאורך זמן מן המשתנים האלה, עלולה להיווצר אותה בעיה עקרונית:מחיר שמתקיים מפני שהמערכת מסוגלת להמשיך לממן אותו, ולא בהכרח מפני שהנכס עצמו מצדיק אותו כלכלית.כאן מתחילה ההקבלה ל־1983 להיות מעניינת.


הבנקים לא קנו את הדירות. הם מימנו את המחירים

זוהי גם הנקודה שבה צריך לדייק.במשבר מניות הבנקים, הבנקים עצמם פעלו ישירות כדי לתמוך בשערי המניות.בשוק הדירות של השנים האחרונות המנגנון שונה.הבנקים אינם עומדים ברחובות ורוכשים דירות כדי למנוע ירידת מחירים.אבל הם נמצאים כמעט בכל נקודה בשרשרת הכלכלית שמאפשרת את קיומו של השוק:הם מממנים רכישת קרקע.הם מעניקים ליווי בנקאי ליזמים.הם מממנים את הבנייה.הם מעניקים משכנתאות לרוכשים.הם מחזיקים בשעבודים על הדירות.הם מממנים לעיתים מבצעי מכירה.והם תלויים ביכולת של היזמים ושל משקי הבית להחזיר את האשראי.לכן מחיר הדירה אינו נתון חיצוני למערכת הבנקאית.הוא אחד המשתנים המרכזיים שעליהם נשענת המערכת.


הנתונים של בנק ישראל מספרים את הסיפור

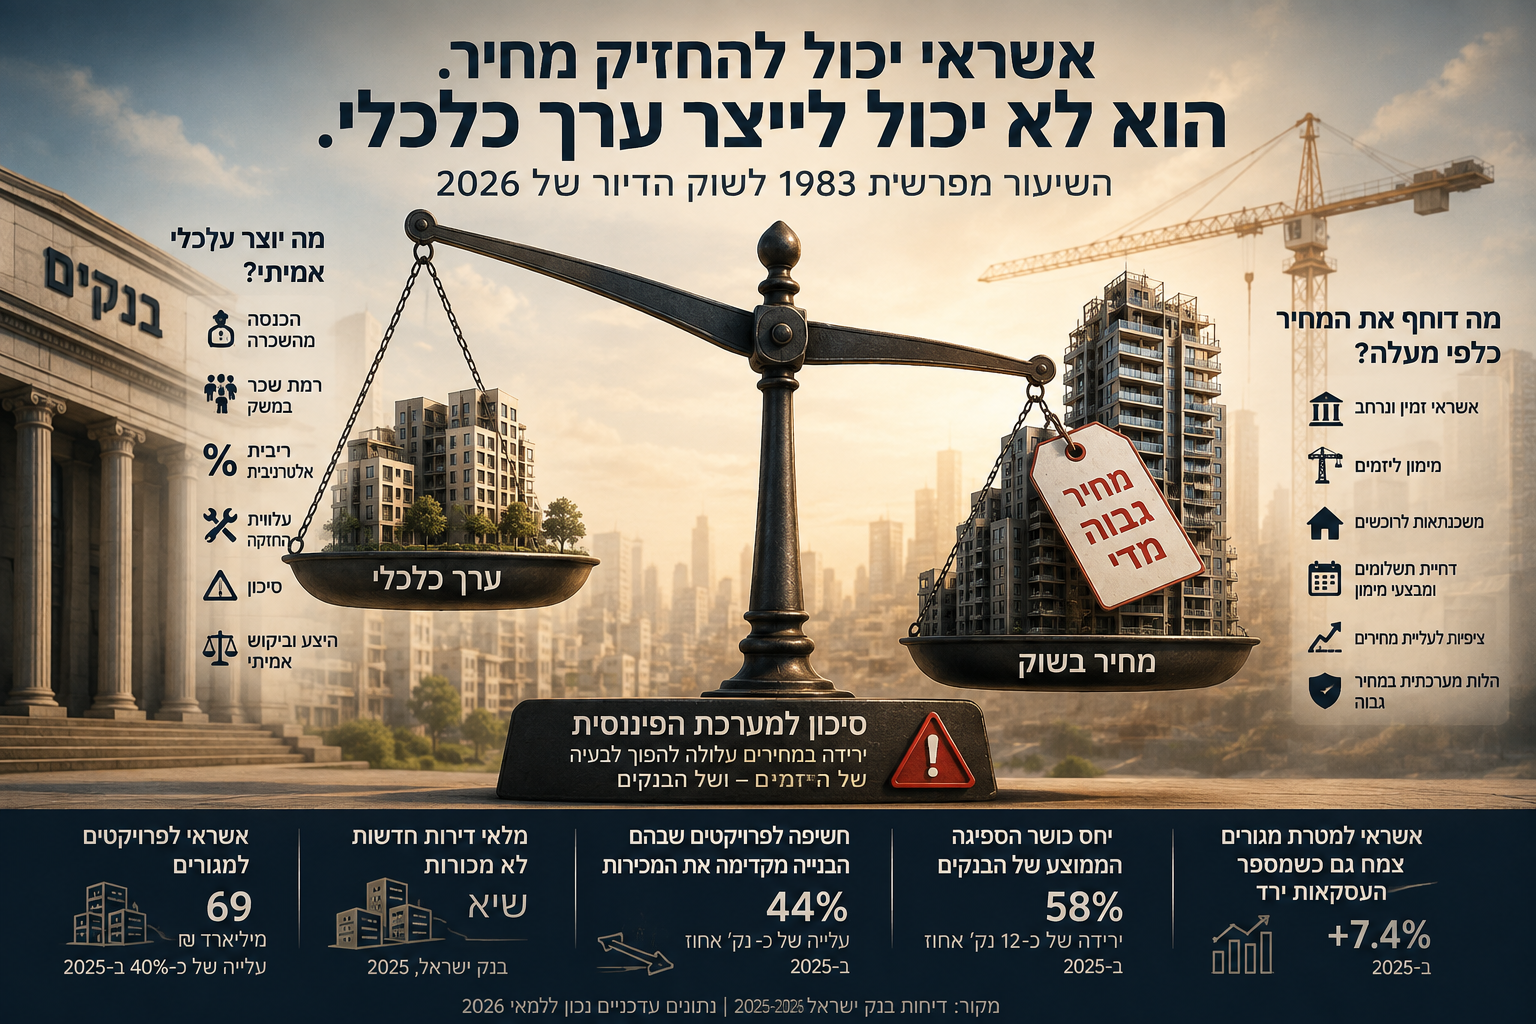
במאי 2026 פרסם בנק ישראל נתון שכדאי להתעכב עליו. האשראי לענפי הבינוי והנדל"ן מהווה כ־39% מהאשראי העסקי המאזני וכ־21% מכלל האשראי המאזני לציבור בגין הפעילות בישראל.כלומר, הנדל"ן אינו עוד ענף בתוך תיק האשראי.מדובר בחשיפה מרכזית של המערכת הבנקאית. והסיפור נעשה מעניין עוד יותר.בשנת 2025 גדל האשראי של חמש הקבוצות הבנקאיות הגדולות לענפי הבינוי והנדל"ן בכ־14%.וזאת בשנה שבה דווקא נחלש הביקוש לדירות חדשות ומלאי הדירות החדשות הלא מכורות הגיע, לפי בנק ישראל, לשיא.זה נתון שראוי לקרוא שוב: המכירות נחלשו, המלאי גדל, והאשראי לענף המשיך לגדול.


ומה קרה באשראי לפרויקטים למגורים?

כאן התמונה חדה אפילו יותר.האשראי הכספי למימון פרויקטים של בנייה למגורים עלה בשנת 2025 מכ־49 מיליארד שקל לכ־69 מיליארד שקל.עלייה של כ־40% בתוך שנה אחת.בנק ישראל עצמו מסביר את העלייה, בין היתר, באמצעות:האטה במספר העסקאות לרכישת דירות חדשות.התייקרות עלויות הבנייה.ומבצעי עידוד שהציעו היזמים, לרבות דחייה משמעותית של תשלומים.כלומר, ככל שהיכולת של השוק למכור את התוצרת בקצב הרגיל נחלשה, גדל הצורך במימון.זה אינו ויסות במובן של 1983.אבל זו בהחלט תופעה שצריך להבין:כאשר המכירה אינה מייצרת מספיק מזומנים, האשראי ממלא את החלל.


וכאן נוצר מעגל

דמיינו יזם המחזיק מלאי דירות.במחיר מסוים הוא אינו מצליח למכור מספיק.הפתרון הכלכלי הקלאסי בשוק חופשי הוא פשוט:להוריד מחיר.אבל ירידת מחיר משמעותית אינה אירוע נייטרלי.היא עשויה לפגוע ברווחיות הפרויקט.היא עשויה לפגוע בשווי המלאי.היא עשויה להשפיע על הערכת שווי הקרקע.היא עלולה להשפיע על פרויקטים אחרים של אותו יזם.והיא עלולה לפגוע גם בשולי הביטחון של הגורם המממן.לכן נוצרת מערכת תמריצים שמעדיפה לעיתים פתרונות אחרים לפני הפחתת המחיר הרשמי.פריסת תשלומים.דחיית תשלום.הלוואות בלון.סבסוד ריבית.הטבות.פטור מהצמדה.שדרוגים.או פשוט זמן נוסף.


המחיר נשאר. תנאי העסקה משתנים

וכאן נמצאת אחת התופעות החשובות ביותר להבנת שוק הדיור בשנים האחרונות.במקום להפחית מחיר מ־3 מיליון שקל ל־2.7 מיליון שקל, אפשר להשאיר מחיר חוזי של 3 מיליון שקל ולשנות את התנאים הכלכליים של העסקה.20/80.10/90.הלוואת בלון.ריבית שמשלם היזם.דחייה של שנים בתשלום רוב התמורה.הנחה עקיפה.כך מחיר העסקה הרשום עשוי להישאר גבוה, אף שהתמורה הכלכלית האפקטיבית שקיבל המוכר כבר אינה זהה למחיר הנקוב בחוזה.וזה כבר אינו עניין שולי.במרץ 2025 החליט הפיקוח על הבנקים להגביל חלק ממבצעי המימון האלה.בנק ישראל הסביר במפורש כי המבצעים התרחבו משמעותית וכי הם עלולים להגביר את הסיכון לרוכשים, ליזמים ואף לאשראי שמעמידה המערכת הבנקאית.הפיקוח אף הגביל ל־10% את שיעור הביצועים החודשיים של הלוואות בולט ובלון מסובסדות בידי קבלנים.עצם ההתערבות הרגולטורית חשובה.היא אומרת שהמנגנון כבר היה גדול מספיק כדי שהרגולטור יזהה בו סיכון מערכתי אפשרי.


אשראי עולה, עסקאות יורדות

התופעה החריגה נמשכה גם בשנת 2025.בנק ישראל דיווח כי האשראי למטרת מגורים צמח באותה שנה ב־7.4%, אף שמספר העסקאות בשוק הדיור ירד, ובמיוחד העסקאות לרכישת דירות מקבלנים.לכאורה אלו שני כיוונים מנוגדים.פחות עסקאות.יותר אשראי.אבל למעשה הם יכולים להיות שני צדדים של אותו תהליך.ככל שהדירות יקרות יותר, נדרש יותר אשראי לכל עסקה.ככל שתנאי התשלום נדחים, חלק מהמשכנתאות מופעלות מאוחר יותר.וככל שהיזמים מתקשים למכור, גדל הצורך שלהם במימון בנקאי נוסף.המשמעות אינה שהבנקים "יצרו" לבדם את מחירי הדיור.הם לא.למחירים תרמו ריבית, מדיניות קרקע, תכנון, מיסוי, ציפיות הציבור, דמוגרפיה, היצע, השקעות, פסיכולוגיה, מדיניות ממשלתית ושורה ארוכה של גורמים נוספים.אבל קשה להתווכח עם דבר אחד:בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי.


אשראי אינו רק דלק. הוא חלק ממנגנון קביעת המחיר

כאן נמצא אולי השיעור החשוב ביותר.מקובל לחשוב על משכנתא כעל אמצעי למימון מחיר שכבר נקבע בשוק.אבל במציאות מתקיים גם הכיוון ההפוך.יכולת המימון משפיעה על המחיר שאותו מסוגל הרוכש לשלם.אם משפחה יכולה לקבל מיליון שקל, היא יכולה להציע מחיר מסוים.אם אותה משפחה יכולה לקבל שני מיליון שקל, יכולת התשלום שלה משתנה.כאשר התופעה מתרחשת אצל מאות אלפי משקי בית, הרחבת האשראי אינה רק מממנת מחירים.היא מאפשרת רמת מחירים גבוהה יותר.וכאן נולד מנגנון משוב:מחירים עולים.שווי הביטחונות עולה.ניתן אשראי גדול יותר.יכולת הרכישה גדלה.העסקאות החדשות נרשמות במחירים גבוהים יותר.העסקאות החדשות הופכות לעסקאות השוואה.השמאות נשענת על אותן עסקאות.השווי הבנקאי מתעדכן כלפי מעלה.והמערכת יכולה להעמיד עוד אשראי כנגד נכסים שמחירם גבוה יותר.זהו מעגל שמזין את עצמו.


וכאן חוזרים ל־1983

מבקר המדינה כתב דבר נוסף על מניות הבנקים של אותם ימים.חלק מהמניות שהחזיק הציבור שימשו ביטחונות להלוואות שהבנקים עצמם העניקו למחזיקי המניות.שימו לב למבנה הכלכלי:הנכס מתייקר.המחיר הגבוה מחזק את הביטחון.הביטחון מאפשר אשראי.האשראי מאפשר להחזיק או לרכוש את הנכס.והמשך הפעילות מסייע לתמוך במחיר.אין צורך לטעון שדירה היא מניית בנק כדי להבין מדוע המבנה הזה צריך להטריד כל מי שחוקר בועות נכסים.


כאשר כולם מרוויחים מהמחיר הגבוה

בועות אינן נוצרות בדרך כלל בגלל קונספירציה.הן נוצרות דווקא משום שלמספר גדול מאוד של שחקנים יש אינטרסים שמתיישרים זמנית לאותו כיוון.בעל הדירה שמח שמחירה עולה.הקבלן שמח שמחירי המכירה עולים.בעל הקרקע דורש יותר.הרשות המקומית נהנית מהכנסות הקשורות לפיתוח.המדינה נהנית ממסים.הבנק מעניק אשראי גדול יותר.המתווך מקבל עמלה גבוהה יותר.השמאי מקבל עסקאות השוואה במחירים גבוהים יותר.התקשורת מדווחת על העליות.והקונה, שחושש להישאר מאחור, ממהר להצטרף.כך נוצר מנגנון חברתי וכלכלי שאינו זקוק למנהל מרכזי.כולם מגיבים לאותה מערכת מחירים.וכמעט כולם נהנים ממנה כל עוד היא ממשיכה לעלות.


הבעיה מתחילה כשהמחיר הגבוה הופך לצורך מערכתי

יש הבדל עצום בין מערכת שבה נכס במקרה התייקר לבין מערכת שהיציבות שלה מתחילה להסתמך על כך שמחיר הנכס לא יירד מהר מדי.וזוהי הנקודה שבה צריך להסתכל על הנתון המעניין ביותר שבנק ישראל פרסם.הבנק משתמש במדד המכונה "יחס כושר הספיגה".במילים פשוטות, המדד בוחן עד כמה יכולים מחירי הדירות בפרויקט לרדת לפני שהבנק עצמו מתחיל לספוג הפסד מהפרויקט.בשנת 2025 ירד כושר הספיגה הממוצע בפרויקטים למגורים בכ־12 נקודות אחוז והגיע לכ־58%.בנק ישראל עדיין מגדיר זאת כשולי ביטחון רחבים יחסית.אבל עצם קיומו של המדד מספר את הסיפור כולו:למחיר הדירה יש נקודה שבה ירידתו מפסיקה להיות רק בעיה של היזם והופכת לבעיה של המממן.וזוהי נקודה קריטית להבנת מערכת היחסים בין בנקים לבין מחירי נדל"ן.


עוד נתון שצריך להדליק נורה

בסוף 2025 הגיע שיעור החשיפה של חמש הקבוצות הבנקאיות הגדולות לפרויקטים שבהם קצב הביצוע ההנדסי גבוה מקצב המכירות לכ־44%.עלייה של כ־9 נקודות אחוז בתוך שנה.במילים פשוטות:בחלק גדול יותר מהפרויקטים, הבניינים מתקדמים מהר יותר מהמכירות.הבטון ממשיך לעלות.ההוצאות ממשיכות להצטבר.האשראי ממשיך לעבוד.אבל הדירות אינן נמכרות באותו הקצב.גם כאן אין פירוש הדבר שהמערכת עומדת לקרוס.אבל זה בדיוק סוג הנתונים שאמורים לעניין אותנו כאשר מנסים לזהות שינוי במחזור האשראי.


ובנק ישראל עצמו כבר משתמש במונח "תמחור יתר"

גם בעניין זה אין עוד צורך להסתמך רק על מבקרי השוק.בדוח היציבות הפיננסית לשנת 2025 כתב בנק ישראל כי מחירי הדירות התייצבו לאחר העליות של 2024, לצד "סימנים לתמחור יתר" בשוק הדיור.באותו דוח צוין כי מלאי הדירות הלא מכורות גדל וכי חברות הבינוי והנדל"ן הובילו את הרחבת האשראי העסקי.המונח "תמחור יתר" חשוב.כי הוא מחזיר אותנו בדיוק לשאלה של 1983:מהו מחיר?ומהו ערך כלכלי?


מחיר הוא נתון. שווי הוא מסקנה כלכלית

עסקה שבוצעה במחיר מסוים מוכיחה דבר אחד: שמוכר וקונה הסכימו לבצע עסקה במחיר הזה. היא אינה מוכיחה שהמחיר משקף את ערכו הכלכלי של הנכס.כאשר מעריכים נכס אך ורק באמצעות עסקאות קודמות, ללא בדיקה של גורמי היסוד, עלולה להיווצר מערכת מעגלית: עסקה גבוהה הופכת לנתון השוואה.נתון ההשוואה מצדיק שומה גבוהה.השומה הגבוהה מאפשרת מימון.המימון מאפשר את העסקה הגבוהה הבאה.העסקה החדשה הופכת לנתון השוואה חדש.וכך הלאה.במקרה כזה, השוק אינו בהכרח מגלה את הערך.הוא עלול פשוט לשכפל את המחיר של עצמו.


אז האם שוק הדירות "ווסת" במשך 13 שנה?

המילה "ויסות" טעונה מאוד בהיסטוריה הכלכלית הישראלית.לכן צריך להשתמש בה בזהירות.אין כאן טענה כי הבנקים ביצעו בשוק הדיור את אותה פעולה שביצעו במניות הבנקאיות בשנות השבעים והשמונים.אין כאן טענה למנגנון פלילי דומה.אין כאן טענה לקנוניה.הטענה הכלכלית היא אחרת.במשך תקופה ארוכה מאוד פעלה בישראל מערכת שבה אשראי זול ונגיש אפשר למחירי הדירות להמשיך ולהתרחק מהכנסות משקי הבית ומהתשואה הכלכלית של הנכסים.בהמשך, כאשר סביבת הריבית השתנתה והיכולת הכלכלית של הרוכשים נפגעה, הופיעו מנגנונים חדשים שאפשרו להמשיך לבצע עסקאות מבלי להפחית במלוא העוצמה את המחיר הנקוב.במקביל, האשראי לענף המשיך להתרחב.זו אינה הוכחה לוויסות במובנו ההיסטורי.אבל זו בהחלט מערכת שממתנת את מנגנון תיקון המחירים הטבעי של שוק חופשי.וזו כבר תופעה שראויה לדיון ציבורי עמוק.


ההבדל הגדול בין 1983 ל־2026

ב־1983 המבחן היה יומיומי.מניה נסחרת בבורסה.אם יש יותר מוכרים מקונים, המחיר יורד מיד.כדי למנוע את הירידה נדרש כסף אמיתי לרכישת המניות.בשוק הדיור התהליך הרבה יותר איטי.אין מחיר רציף.אין מסחר בכל שנייה.אין ספר פקודות.נכס יכול לעמוד חודשים ללא מכירה.יזם יכול לדחות הפחתת מחיר.בנק יכול להאריך אשראי.משק בית יכול להמתין.עסקה יכולה לקבל תנאי מימון חדשים.לכן תיקון המחירים בנדל"ן יכול להימשך שנים.זו אינה הוכחה לכך שאין בועה.להפך.זו אחת הסיבות לכך שבועות נדל"ן יכולות להתקיים זמן רב מאוד.


וזה גם מה שהופך אותן למסוכנות

ככל שהבועה קיימת זמן רב יותר, יותר חוזים, יותר מאזנים, יותר הלוואות ויותר החלטות השקעה נבנים על המחירים שלה.דירה שנרכשה במחיר גבוה הופכת לביטחון למשכנתא.קרקע שנרכשה במחיר גבוה הופכת לבסיס לפרויקט.פרויקט שנמכר במחירים גבוהים הופך לעוגן לפרויקט הבא.עסקאות גבוהות הופכות לבסיס לשומות.שומות הופכות לבסיס לאשראי.וכך מחיר שהיה בתחילה תוצאה של שוק הופך בהדרגה לחלק מהתשתית שעליה בנויה המערכת.לכן תיקון מאוחר אינו רק ירידה במחיר.הוא תהליך של התאמת מערכת שלמה למציאות כלכלית חדשה.


מה ההיסטוריה של 1983 באמת מלמדת אותנו?

לא שכל בועה מסתיימת באותו האופן.לא שכל מערכת פיננסית שמתערבת בשוק מבצעת עבירה.ולא שהבנקים הם האחראים היחידים למחירי הדירות בישראל.השיעור עמוק יותר:אי אפשר לייצר ערך כלכלי באמצעות אשראי.אשראי יכול להעלות מחיר.אשראי יכול לדחות תיקון.אשראי יכול להגדיל ביקוש.אשראי יכול לאפשר עסקה שלא הייתה מתבצעת בלעדיו.ואשראי יכול להחזיק מערכת במשך זמן רב מאוד.אבל בסופו של דבר נכס צריך להצדיק את מחירו באמצעות הכלכלה שמאחוריו.זה היה נכון לגבי מניות בנקים בשנת 1983.וזה נכון לגבי דירות בשנת 2026.


ומה קורה כשהאשראי מפסיק לעבוד?

זו השאלה החשובה באמת.בועת נכסים אינה בהכרח מתפוצצת ביום שבו הציבור מבין שהמחירים גבוהים.היא מתחילה להשתנות כאשר המנגנון שמימן את העליות כבר אינו מסוגל לייצר מספיק ביקוש חדש.הריבית עולה.יכולת ההחזר נשחקת.הרוכשים נעשים זהירים.המלאי גדל.משך המכירה מתארך.מבצעי המימון מתרחבים.היזמים זקוקים ליותר אשראי.הבנקים מתחילים להדק תנאים.ואז מגיע שלב שבו אשראי נוסף כבר אינו מצליח להחזיק את אותה רמת מחיר.שם מתחיל מבחן האמת.


מבחן האמת של שוק הדיור הישראלי

לכן אינני חושב שהשאלה החשובה ביותר כיום היא:"בכמה ירדו מחירי הדירות בחודש האחרון?"זו הסתכלות צרה מדי.השאלות החשובות יותר הן:כמה אשראי נדרש כדי להחזיק את המערכת?כמה זמן נדרש כדי למכור את המלאי?כמה עסקאות מתבצעות באמצעות דחיית תשלומים?מהו המחיר האפקטיבי האמיתי של העסקאות?כמה פרויקטים מתקדמים מהר יותר מקצב המכירות?מה קורה לכושר הספיגה של הבנקים?מה קורה כאשר קונים שנכנסו לעסקאות 20/80 ו־10/90 מגיעים למועד שבו צריך להשלים את המימון?ומה יקרה אם המחירים הנדרשים למכירת המלאי יהיו נמוכים משמעותית מהמחירים שעליהם נבנו הפרויקטים?אלה שאלות של מערכת פיננסית.לא רק של שוק נדל"ן.


ולכן אני מציע לכם לקרוא מסמך בן יותר מארבעים שנה

פתחו את המסמך של משרד המשפטים העוסק בפרשת ויסות מניות הבנקים.קראו אותו מתחילתו ועד סופו.בכל פעם שאתם רואים את צמד המילים:"מניות הבנקים"נסו לרגע להחליף אותו בראש ב:"דירות מגורים".לא בכל משפט ההחלפה תעבוד.היא גם לא אמורה לעבוד.אבל במקומות שבהם היא כן עובדת, כדאי לעצור.כאשר תקראו על נכס שהציבור השתכנע שהוא השקעה סולידית.עצרו.כאשר תקראו על מחיר שהתרחק מהערך הכלכלי.עצרו.כאשר תקראו על אשראי הנשען על אותו נכס.עצרו.כאשר תקראו על מערכת פיננסית שהופכת תלויה במחירו.עצרו.וכאשר תקראו כיצד מנגנון שפעל במשך שנים נראה יציב כמעט עד הרגע שבו הפסיק לעבוד, עצרו פעם נוספת.ואז חזרו לשוק הדיור הישראלי של 2026.


לא אותה פרשה. אבל אולי אותו שיעור

ההיסטוריה הכלכלית כמעט אף פעם אינה חוזרת על עצמה באופן מושלם.הנכסים משתנים.המכשירים הפיננסיים משתנים.הרגולציה משתנה.השחקנים משתנים.אבל הפסיכולוגיה של בועות כמעט אינה משתנה.גם לא התלות באשראי.וגם לא הנטייה האנושית להאמין שמחיר שעלה במשך שנים מוכיח את ערכו של הנכס.1983 אינה מוכיחה ששוק הדיור הישראלי עומד לעבור את אותו התהליך.אבל היא כן מספקת לנו אזהרה היסטורית חשובה:כאשר מחירו של נכס מתרחק מערכו הכלכלי, וכאשר מערכת פיננסית שלמה הופכת תלויה בהמשך קיומו של המחיר הזה, השאלה איננה רק אם המחיר יוכל להמשיך לעלות.השאלה החשובה הרבה יותר היא:מה יקרה למערכת כאשר הוא יפסיק.וזו, בעיניי, אחת השאלות הכלכליות החשובות ביותר שישראל צריכה לשאול היום.


  The 1983 Lesson for Israel's Housing Market

Israel's 1983 bank-share crisis and today's housing market are not identical events.In 1983, banks directly supported the prices of their own shares. In today's housing market, banks do not directly set or support apartment prices in the same way.Yet the historical comparison raises an important economic question.What happens when asset prices become increasingly dependent on credit, while the financial system itself becomes increasingly exposed to those prices?Bank of Israel data show that credit to the construction and real-estate sector continued to expand strongly even as new-home sales weakened and unsold inventory increased. Financial credit for residential construction projects rose by approximately 40% during 2025, while the Bank of Israel has also identified signs of overvaluation in the housing market.The lesson from 1983 is therefore not that history is repeating itself.It is that credit can sustain prices, delay adjustment and amplify a cycle, but it cannot permanently replace economic value .The critical question for Israel's housing market is no longer only how high prices can go.It is what happens when sustaining those prices requires ever more credit.


ועדת-החקירה לעניין ויסות מניות הבנקים - דין וחשבון (ועדת בייסקי), הספרייה הלאומית


כשהמחיר מפסיק לשקף ערך: 

5 שיעורים מטלטלים מפרשת ויסות המניות (ומה הם מגלים לנו על 2026)

1. הקדמה: האשליה של ההשקעה ה"בטוחה" ביותר

ערב אוקטובר 1983, מדינת ישראל חיה בתוך מה שנראה כנס כלכלי. הציבור היה משוכנע שמצא את נוסחת הקסם לעושר נטול סיכון: מניות הבנקים. הן לא נתפסו כניירות ערך תנודתיים, אלא כ"אפיק ההשקעה הדומיננטי והסולידי ביותר", נכס שחוקי הגרביטציה אינם חלים עליו – הוא רק עולה. האמון היה כה מוחלט, עד שאיש לא עצר לשאול כיצד ייתכן שערך כלכלי צומח בקו ישר ומדויק כל כך.התשובה, כפי שהתברר ב-6 באוקטובר 1983, הייתה "וויסות". אך אל תתנו למילה הטכנית הזו להטעות אתכם. וויסות לא היה פעולה מתונה של מיתון תנודות; הוא היה "שקר מוסכם" – פרקטיקה פסולה של שליטה מוחלטת בשערים, שבה כולם מרוויחים כל עוד המחיר עולה. הבנקים גייסו הון, היועצים הציגו תשואות מרהיבות, והציבור הרגיש עשיר. הבעיה התחילה כשהשקר דרש יותר מזומנים מכפי שהמערכת יכלה לספק. כשהאמון נשבר, התברר שהמחיר לא שיקף ערך, אלא רק את עוצמת האשראי שדחפה אותו.

2. המהפך המחשבתי: כשהון עצמי הופך לחוב (השיעור המשפטי)

משה לדור, לשעבר פרקליט המדינה, הציג ניתוח מרתק שחשף את לב הריקבון: הבנקים, במאמצם להבטיח תשואה ריאלית יומיומית, שינו את המהות הביולוגית של המניה. במקום לייצג "הון עצמי" (השתתפות ברווחי הבנק), המניה הפכה ל"הון זר" – מעין איגרת חוב שהבנק מחויב לפדות בכל רגע ובמחיר מנופח. ברגע שהציבור התדפק על הדלתות, התברר שהבנקים לא מחזיקים בהון, אלא בחוב עצום שהם לעולם לא יוכלו לשלם.הניסיון לשפוט את הפרשה הזו חשף את הפער שבין המקרו-כלכלה למשפט הפלילי. לדור מתאר זאת באנלוגיה ציורית:"נכדותיי הצעירות משחקות בקופסת פלסטיק חלולה בעלת פתחים בצורות גיאומטריות שונות, שאליהן עליהן להכניס גופים תואמים. כמשפטנים פליליים, אנו נדרשים לעיתים 'לדחוס' התנהגות אנושית ומקרו-כלכלית לתוך 'קופסה' של הגדרות חוק קומפקטיות. היה קשה להפליא לכווץ את ההתנהלות של צמרת המערכת הבנקאית לכדי תבנית עבריינית אחת. תהינו: האם הפרשה הזו אינה פשוט 'גדולה על המשפט'?"

3. "משחק הכיסאות המוזיקליים" הלאומי

המנגנון הפנימי של הוויסות פעל כ"פונזי גיים" (משחק פירמידה) קולוסאלי. הבנקאים הבינו שהשיטה נועדה לכישלון בטוח, אך בחרו בדחיית הקץ. כל יום נוסף של וויסות שירת את הישרדותם האישית בתפקיד, אך העצים את המפץ הסופי, שגבה בסוף 7 מיליארד דולר מאוצר המדינה.השיטה הפכה ל"מלכודת מוות" לבנקים משלוש סיבות:

  • נתק מהערך הריאלי: נוצר פער בלתי נשלט בין שערי השוק המלאכותיים לשווי הכלכלי האמיתי של הבנקים.
  • סיכון משפטי: המסרים שהפיצו היועצים בסניפים יצרו מחויבות חוזית למחיר העולה, שהפכה למשקולת משפטית.
  • מחנק מקורות: כדי לתמוך בשער, הבנקים רכשו את מניותיהם שלהם. ברגע האמת, הם נותרו עם "מלאי" של ניירות ערך חסרי ערך במקום מזומנים.

4. הטוויסט המודרני: האם הנדל"ן של 2026 הוא ה"וויסות" החדש?

האנליסט חיים אטקין מציב מראה מטרידה מול שוק הנדל"ן הישראלי של 2025/2026. הטיעון שלו נוקב: אנחנו נמצאים בעיצומו של "וויסות דה-פקטו". הבנקים אמנם לא קונים דירות ישירות, אך הם "מממנים את המחירים". המערכת הפיננסית כולה הפכה לשבויה של מחירי נכסים גבוהים, כאשר כ-39% מהאשראי העסקי בישראל חשוף לענף הנדל"ן. הדירות הפכו לבטוחות (Collateral) למחירי "וויסות", ואם הן יאבדו מערכן, המערכת הבנקאית כולה תעמוד בפני סכנה ליציבותה.

פרמטר להשוואהפרשת הוויסות (1983)שוק הנדל"ן (2025/2026)
הנכס המנופחמניות הבנקיםדירות מגורים
מנגנון הוויסותרכישה עצמית ע"י הבנקיםמבצעי מימון קבלנים (10/90), הלוואות בלון ודחיית תשלומים
תפקיד האשראיאשראי שמייצר ביקוש מלאכותיאשראי קבלנים שמחליף מזומנים ממכירות חסרות
נקודת השברסגירת הבורסה והתערבות המדינהמיצוי כושר הספיגה והחזר האשראי של הרוכשים

5. כשהרגולטור מתחיל לדאוג: סימנים לתמחור יתר

הנתונים מ-2025 וראשית 2026 אינם מותירים מקום לספק: השוק נמצא במצב של "הנשמה מלאכותית" באמצעות אשראי. בעוד המכירות מאטות, האשראי למימון פרויקטים למגורים זינק ב-40% תוך שנה (מ-49 לכ-69 מיליארד שקל). האשראי פשוט "ממלא את החלל" שהותירו הקונים שנעלמו.שני נתונים מרעידים את יסודות הביטחון של המערכת:

  1. יחס כושר הספיגה: המדד הבוחן כמה המחיר יכול לרדת לפני שהבנק המממן יספוג הפסד. ב-2025, כושר הספיגה נשחק והגיע ל-58% בלבד. ירידת מחיר היא כבר לא בעיה של הקבלן; היא צורך מערכתי של הבנק למנוע קריסה.
  2. קצב הבנייה מול המכירות: 44% מהפרויקטים נמצאים במצב שבו הבנייה מתקדמת מהר יותר מהמכירות. הבטון ממשיך לעלות בחסות הבנקים, אבל אין מי שיקנה.

כפי שמזהיר אטקין:"מחיר הוא נתון, אך שווי הוא מסקנה כלכלית. בועת נכסים גדולה אינה יכולה להתפתח בלי אשראי. כאשר האשראי הופך למנגנון שמתחזק את המחיר במקום לממן עסקה ריאלית, אנחנו בטריטוריה של וויסות."

6. סיכום: השיעור שלא נלמד

ההיסטוריה הכלכלית מוכיחה שוב ושוב: אי אפשר לייצר ערך כלכלי אמיתי באמצעות אשראי בלבד. אשראי הוא דלק מצוין לצמיחה, אך הוא הופך לרעל כשהוא משמש להסתרת מציאות שבה המחיר התנתק מהיכולת של משקי הבית לשלם אותו.ההיסטוריה אולי לא חוזרת על עצמה במדויק, אבל היא בהחלט "מתחרזת". ב-1983 אלו היו המניות, ב-2026 אלו הדירות. בשני המקרים, המערכת נראית יציבה לחלוטין – עד לרגע שבו היא פשוט מפסיקה לעבוד. השאלה שכל ישראלי צריך לשאול את עצמו היום היא: מה יקרה למערכת הפיננסית שלנו ביום שבו האשראי כבר לא יספיק כדי להחזיק את המחיר?

21Aug

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי. שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל. במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הזמן החליף צד: למה מוכר שמתפשר היום עלול להפסיד פחות, וקונה שממתין עשוי להרוויח מהזמן

שוק הנדל"ן הישראלי נכנס לשלב שבו השאלה כבר איננה רק מה המחיר, אלא לטובת מי פועל הזמן

יש רגע במחזור חייה של בועת נכסים שבו מתרחש שינוי כמעט בלתי נראה, אבל דרמטי מאוד.במשך שנים הזמן פועל לטובת בעלי הנכסים.מי שלא מכר היום, יכול היה בדרך כלל למכור בעוד חצי שנה במחיר גבוה יותר.

מי שלא קנה היום, גילה לא פעם שהדירה התרחקה ממנו בעוד כמה מאות אלפי שקלים.התוצאה הייתה התנהגות כמעט אוטומטית:המוכר יכול לחכות. הקונה חייב למהר.אלא שבשוק יורד, ובעיקר בשוק שעבר תקופה ממושכת של ניפוח מחירים, המשוואה יכולה להתהפך.וכך ניתן לתמצת את אחת התופעות החשובות ביותר של התקופה הנוכחית:

מוכר שיתפשר היום עשוי להפסיד פחות ממוכר שימתין.
קונה שימתין עשוי לשלם פחות מקונה שימהר.

זה איננו משפט שיווקי. זו תוצאה כלכלית אפשרית של שינוי כיוון במחזור הנדל"ן.והיא מסמנת אולי את אחד המעברים החשובים ביותר בשוק הישראלי של 2026: הזמן מתחיל להחליף צד.


קודם כול, הנתונים

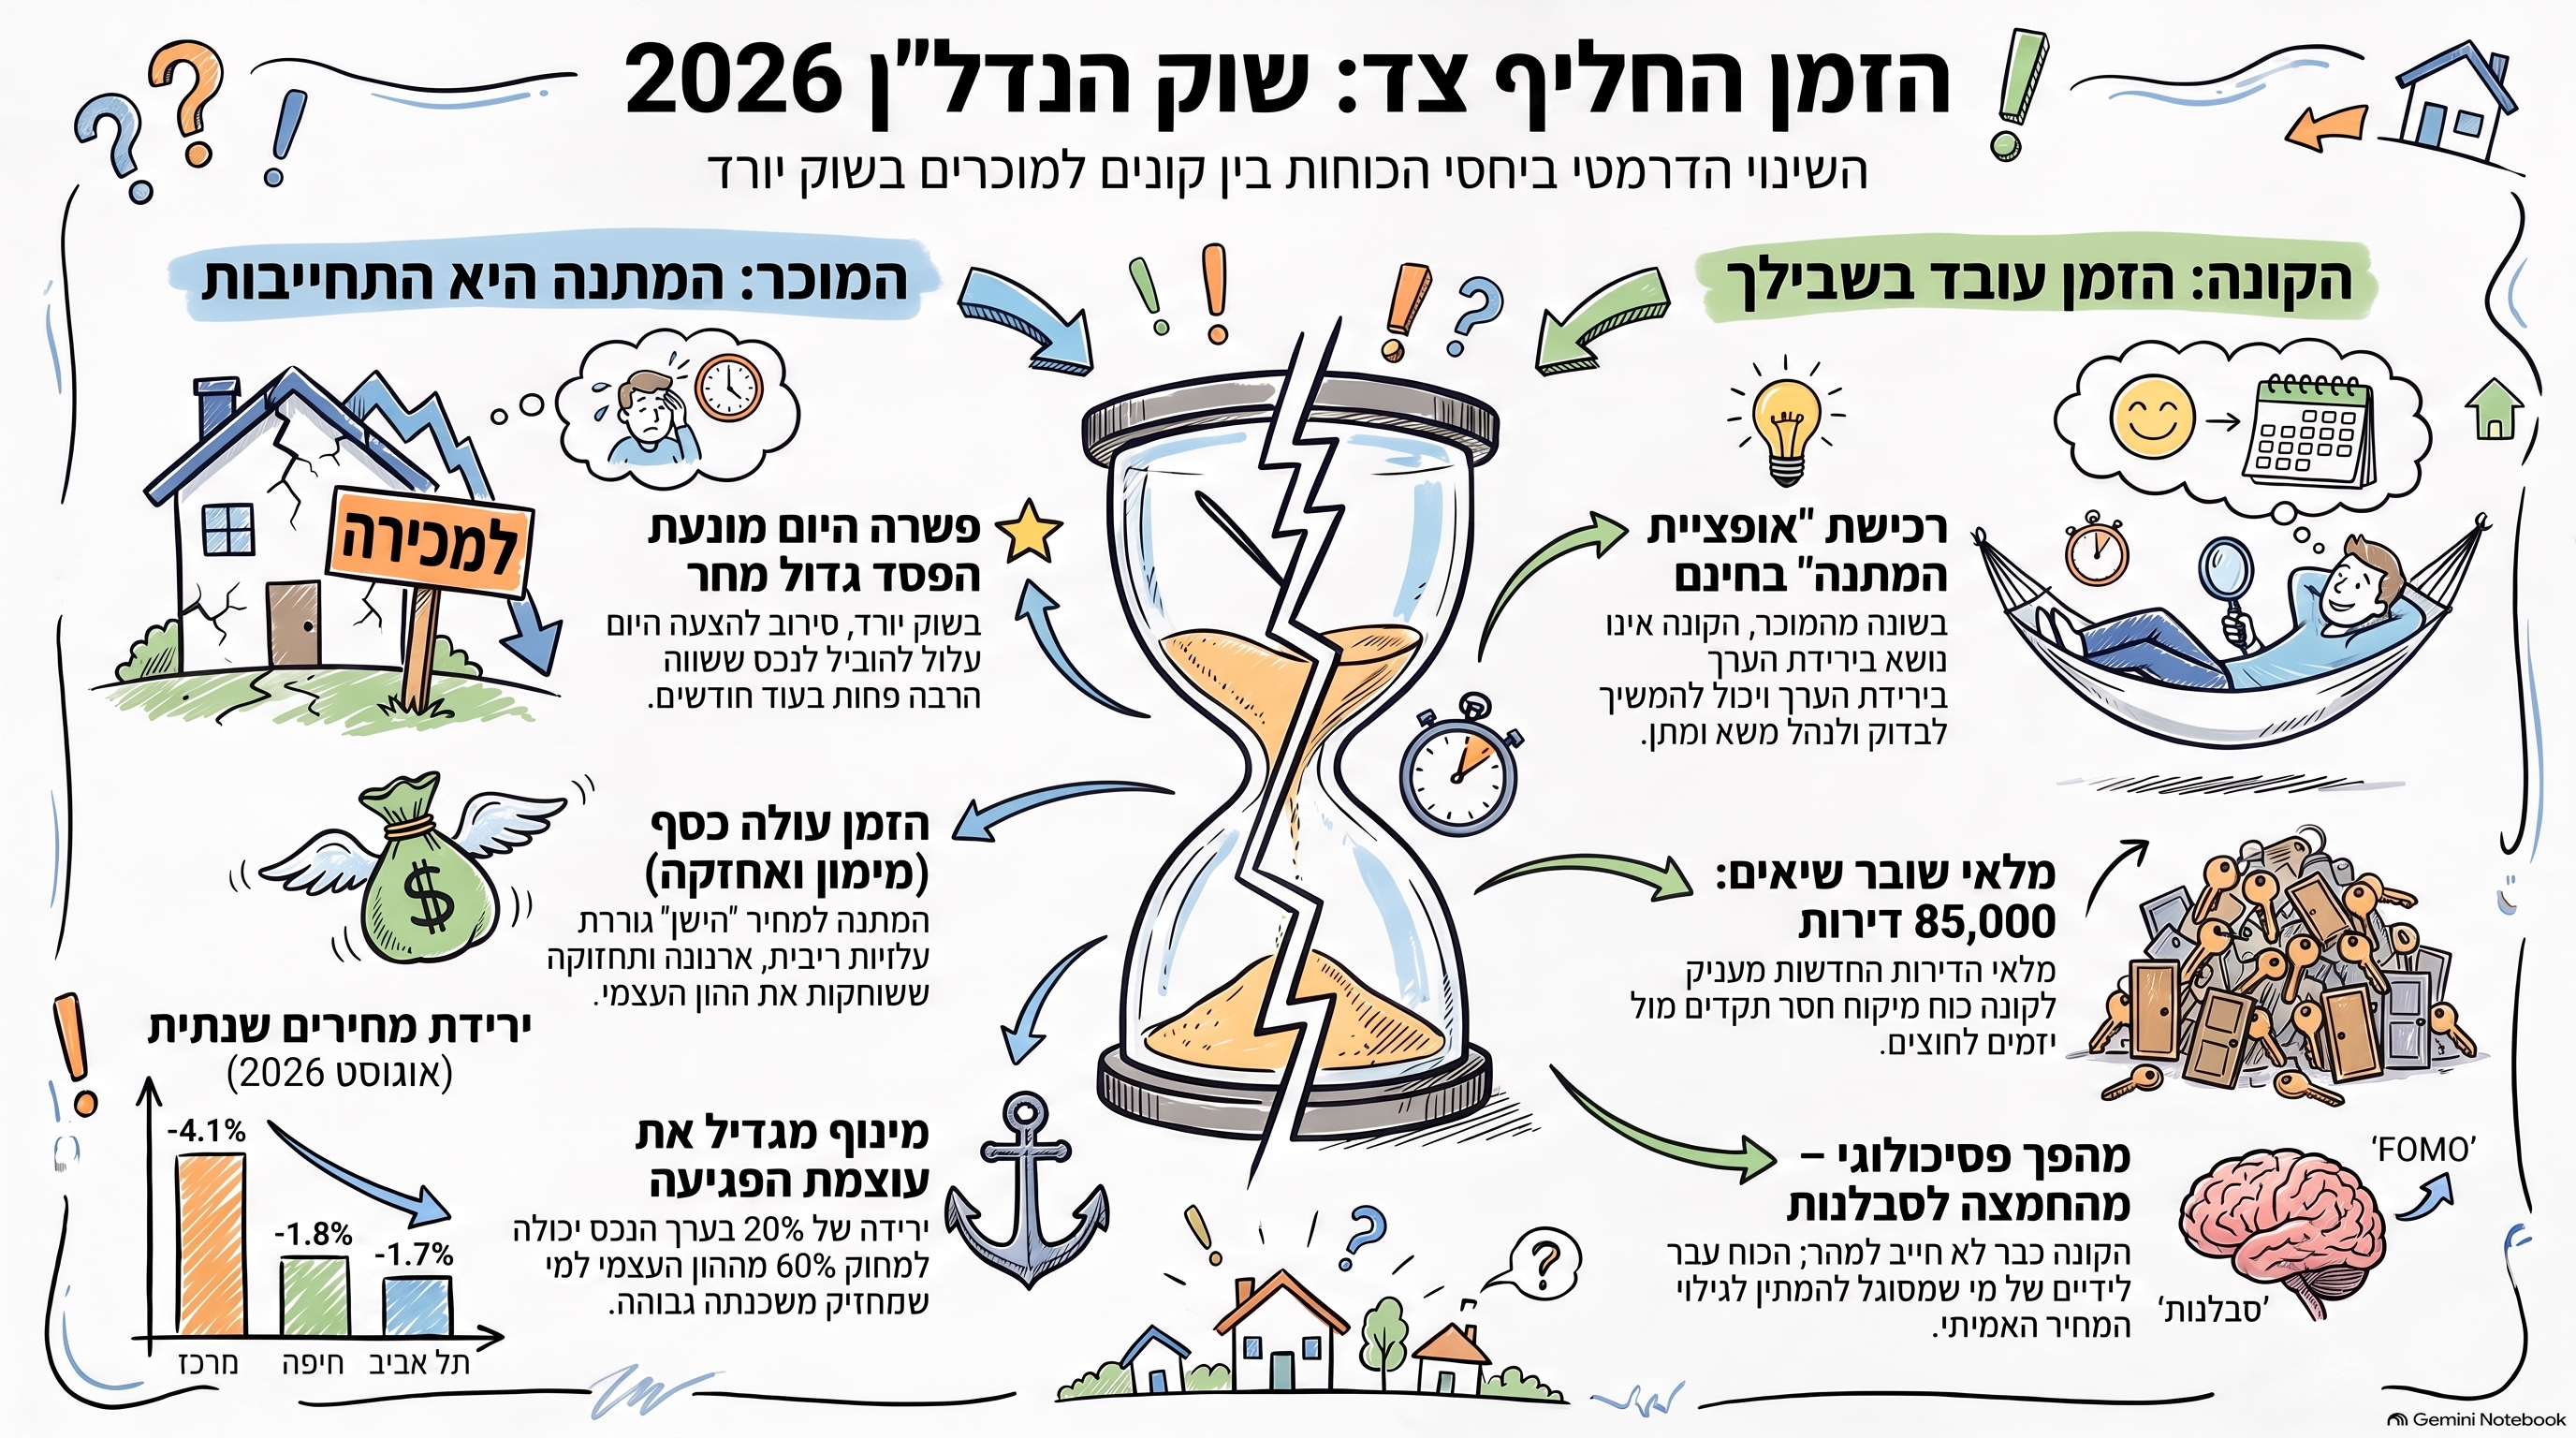
נכון לאוגוסט 2026, עדיין מוקדם לקבוע שהשוק כולו נמצא בקריסה אחידה. שוק המקרקעין איננו שוק אחד, ויש פערים גדולים בין אזורים, סוגי נכסים ופלחי אוכלוסייה.אבל קשה להתעלם מהצטברות הסימנים.הלמ"ס דיווחה ב-14 באוגוסט כי במדד האחרון, המתייחס לעסקאות מאי-יוני 2026, נרשמה עלייה דו-חודשית זעירה של 0.1%, אך בהשוואה לתקופה המקבילה אשתקד ירד מדד מחירי הדירות ב-1.5%. בדירות החדשות נרשמה ירידה שנתית של 2%.הנתון הארצי מסתיר פערים חריפים. בהשוואה שנתית ירדו המחירים במחוז המרכז ב-4.1%, בחיפה ב-1.8% ובתל אביב ב-1.7%, בעוד שבירושלים ובצפון עדיין נרשמו עליות.במקביל, משרד האוצר דיווח כי ביוני 2026 בוצעו 8,757 עסקאות, אולם בניכוי מכירות מסובסדות הסתכם השוק החופשי ב-7,550 עסקאות בלבד. בהשוואה ליוני 2024 לא חל למעשה גידול במספר העסקאות בשוק החופשי, ומכירות הקבלנים בשוק החופשי היו נמוכות ב-18%. רמת העסקאות ביוני עדיין נמצאת בשליש התחתון של הדירוג הרב-שנתי של חודשי יוני מאז תחילת שנות האלפיים.גם בצד ההיצע התמונה משמעותית. בנק ישראל דיווח בחודש מאי כי מלאי הדירות החדשות שנותרו למכירה עמד במרץ 2026 על כ-85 אלף יחידות.הריבית אמנם כבר החלה לרדת. בנק ישראל הפחית אותה במאי ל-3.75% וביולי ל-3.5%. אבל גם לאחר ההפחתות מדובר בסביבת מימון שונה לחלוטין מזו שהזינה את גל עליות המחירים בעשור הקודם.וכאן מתחילה הדרמה האמיתית.


מחיר יורד הוא רק הסימפטום

רבים מתייחסים לבועת נדל"ן כאילו היא מתחילה להתפוצץ ביום שבו הלמ"ס מפרסמת ירידה במדד.זו טעות.בועה מתחילה להיסדק הרבה קודם.השלב הראשון בדרך כלל הוא ירידה בנזילות.פחות קונים מוכנים לבצע עסקה במחירי האתמול.אחר כך מתארך זמן השיווק.אחר כך מופיעים מבצעי מימון, הנחות עקיפות, שדרוגים, פטורים, פריסות ותמריצים.רק בשלב מאוחר יותר מתחילים המחירים המדווחים עצמם להתאים למציאות החדשה.לכן אחת הטעויות הגדולות בניתוח שוק יורד היא להסתכל רק על מדד המחירים.בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים.זהו מנגנון מוכר של קשיחות מחירים.המוכר עדיין זוכר את השכן שמכר לפני שנה ב-3 מיליון שקל. הוא מתקשה נפשית וכלכלית להכיר בכך שהשוק אולי כבר אינו מוכן לשלם את אותו הסכום.הקונה, לעומת זאת, איננו מחויב לזיכרון הזה.הוא פשוט לא קונה.וכך נוצרת תקופת ביניים מוזרה:המוכר אומר שהדירה שווה 3 מיליון.הקונה אומר שהיא שווה 2.6 מיליון.ואין עסקה.


ואז הזמן מתחיל לעבוד נגד המוכר

נניח שמוכר דורש היום 3 מיליון שקל.הוא מקבל הצעה של 2.8 מיליון ודוחה אותה.מבחינתו הוא "לא מוכן להפסיד 200 אלף".אבל אם בעוד שמונה חודשים מחיר השוק יהיה 2.6 מיליון, הוא לא חסך 200 אלף שקל.הוא הפסיד עוד 200 אלף.וזה עוד לפני שמביאים בחשבון עלויות מימון, ארנונה, תחזוקה, תקופת שיווק, מסים אפשריים, עלות הון והזדמנויות חלופיות.כלומר:בשוק עולה, המתנה היא אופציה.
בשוק יורד, המתנה עלולה להיות התחייבות.
זהו שינוי פסיכולוגי וכלכלי עמוק מאוד.


אצל הקונה מתרחש התהליך ההפוך

קונה שנמצא בשוק עולה סובל ממה שמכונה לעיתים FOMO, פחד להישאר בחוץ.כל חודש שהוא ממתין עלול להרחיק ממנו את הדירה.אם המחירים עולים מהר יותר מהחיסכון שלו, אפילו הגדלת ההון העצמי איננה מספיקה.אבל כאשר השוק משנה כיוון, ההמתנה מקבלת ערך.הקונה רוכש לעצמו למעשה אופציית המתנה בחינם.הוא יכול לצפות.לבדוק.לנהל משא ומתן.להגדיל הון עצמי.להשוות בין נכסים.לראות אילו מוכרים באמת חייבים למכור.ובעיקר, הוא אינו נושא עדיין בירידת הערך של הנכס.זהו אחד ההבדלים הגדולים בין קונה למוכר בשוק יורד:הקונה יכול להשתתף בירידה רק לאחר שקנה.
המוכר כבר משתתף בה משום שהוא מחזיק בנכס.


אבל חשוב לסייג: לא לכל קונה כדאי תמיד לחכות

כאן חשוב להימנע מהפיכת הטיעון לסיסמה.לא ניתן לומר באופן גורף שכל קונה בישראל בשנת 2026 צריך להמתין.יש שלושה משתנים שיכולים לעבוד בכיוון ההפוך.ראשית, הריבית.אם הריבית על המשכנתאות תרד באופן משמעותי, יכולת התשלום של משקי הבית תשתפר. בנק ישראל כבר הוריד את הריבית ל-3.5%, ואם המגמה תימשך הדבר עשוי להקל על הביקוש.שנית, שכר הדירה.בעוד מחירי הדירות נחלשו, שכר הדירה ממשיך לעלות בחלק מהשוק. בנק ישראל דיווח ביולי על קצב עלייה שנתי של 4% בסעיף הדיור, ובחוזים שבהם התחלף שוכר נרשמה במאי עלייה שנתית של 6.8%.לכן קונה שממתין ומשלם שכירות גבוהה אינו ממתין בחינם.שלישית, נדל"ן הוא מקומי.דירה נדירה ברחוב מסוים, נכס עם מאפיינים מיוחדים או אזור שבו ההיצע מוגבל יכולים להתנהג אחרת לחלוטין מהמדד הארצי.לכן האמירה המדויקת אינה:"אסור לקנות".אלא:בשוק שנכנס לתהליך התאמת מחירים, עצם ההמתנה מקבלת ערך כלכלי שלא היה לה בתקופת העליות.


הבעיה הגדולה יותר מתחילה אצל היזמים

המוכר הפרטי יכול לעיתים להחליט לא למכור.ליזם אין תמיד את הפריבילגיה הזאת.יזם מחזיק קרקע.הוא משלם ריבית.יש לו ליווי בנקאי.יש עלויות ביצוע.יש התחייבויות לקבלנים ולספקים.יש הוצאות הנהלה.ויש מלאי.כאשר יש כ-85 אלף דירות חדשות שנותרו למכירה, השאלה כבר אינה רק מה מחיר הדירה.השאלה היא:כמה זמן ניתן לממן את המלאי הזה?זו נקודה קריטית.כל עוד אפשר להימנע מהורדת המחיר הרשמי באמצעות מבצע מימון, ניתן לשמור לכאורה על מחירון.20/80.10/90.הלוואות מסובסדות.פטור מהצמדה.שדרוג מטבח.תשלום מאוחר.השתתפות במשכנתה.אבל מבחינה כלכלית, כל אלה הם צורות שונות של הנחה.המחיר הנקוב איננו בהכרח המחיר האפקטיבי.וככל שהמימון יקר יותר וככל שהמלאי יושב זמן רב יותר, כך גדלה העלות הכלכלית של הניסיון להגן על המחיר.


וכאן נכנסים הבנקים לתמונה

למערכת הבנקאית יש אינטרס ברור ביציבות.ירידה חדה במחירי הדירות אינה פוגעת רק בבעלי הנכסים.היא משפיעה גם על הביטחונות.על יחס ההלוואה לשווי.על תיקי המשכנתאות.על האשראי הקבלני.על שווי הקרקעות.ועל יכולתם של יזמים למחזר חוב.לכן בשלב הראשון יכולה להיווצר מערכת יחסים כמעט סימביוטית בין הבנק לבין היזם:היזם מעוניין שלא להפחית את המחיר.והבנק מעוניין שהיזם לא ייאלץ להפחית אותו.כל עוד העסק ממשיך להתגלגל, שני הצדדים יכולים להחזיק את המחיר.אבל הזמן עולה כסף.וזה המקום שבו נוצר מה שכיניתי בעבר "מאזן האימה בין הקבלנים לבנקים".הקבלן יודע שאם יתחיל למכור בהנחות חדות, הוא עלול לפגוע בשווי המלאי ובקרקע.הבנק יודע שאם ילחץ יותר מדי על הקבלן, הוא עצמו עלול לקבל בחזרה פרויקט או מלאי שערכם נמוך מזה הרשום בספרים.לכן שני הצדדים עשויים להעדיף זמן.אבל זמן איננו פותר בעיית ערך.הוא רק דוחה את המפגש איתה.


בועה אינה מתפוצצת במקום אחד

זו אולי הנקודה החשובה ביותר.כאשר מדברים על התפוצצות בועת נדל"ן, הציבור מדמיין מוכר שקנה דירה ב-3 מיליון שקל ומוכר אותה ב-2.5 מיליון.אבל זה רק המעגל הראשון.בועת נכסים מייצרת שרשרת מאזנית שלמה.משק הבית מחזיק דירה ומשכנתה.היזם מחזיק קרקע, מלאי וחוב.הבנק מחזיק את ההלוואה.המשקיע המוסדי מחזיק לעיתים אג"ח של חברות נדל"ן.המדינה תלויה בהכנסות ממסים הקשורים לפעילות בנדל"ן.הרשות המקומית תלויה בפיתוח ובפעילות כלכלית.נותני שירותים תלויים בהיקף העסקאות והבנייה.כאשר מחיר הנכס עולה במשך שנים, כמעט כל השרשרת נהנית.וכשהכיוון מתהפך, ההפסדים מתחילים לעבור בכיוון ההפוך.לכן לבועה גדולה יש הדי הדף.


ככל שהמינוף גבוה יותר, ההדף חזק יותר

נניח שתי דירות שמחירן ירד מ-3 מיליון ל-2.4 מיליון שקל.בשני המקרים ירידת המחיר היא 20%.אבל מבחינת בעל הנכס התוצאה יכולה להיות שונה לחלוטין.מי שרכש את הדירה ללא חוב איבד 20% מערך הנכס.מי שהביא מיליון שקל הון עצמי ולקח משכנתה של 2 מיליון שקל איבד למעשה 600 אלף שקל מתוך הון עצמי של מיליון.כלומר 60% מההון העצמי.זהו כוחו של מינוף.מינוף מגביר תשואה בעלייה, אבל מגביר הפסד בירידה.ולכן כאשר בוחנים את הסיכון במגה-בועה, לא די לשאול בכמה ירדו מחירי הדירות.צריך לשאול:כמה מהמחיר מומן בחוב?


ומה קורה אם הריבית יורדת?

זהו הטיעון המרכזי של מי שסבורים שהשוק עשוי להתאושש.בנק ישראל כבר הוריד את הריבית מ-4% בתחילת השנה ל-3.5% ביולי.האם ירידה נוספת בריבית תציל את שוק הדירות?היא בהחלט יכולה לתמוך בו.אבל צריך להבחין בין שני דברים:הקלה בתזרים לבין שיקום ערך.ריבית נמוכה יותר מורידה תשלום חודשי ומגדילה יכולת מימון.אבל אם מחירו של נכס עדיין מנותק משמעותית מהשכר, מהתשואה ומהיכולת הכלכלית של משקי הבית, הפחתת ריבית אינה מוחקת את הפער.היא רק מצמצמת אותו.במילים אחרות:ריבית יכולה לקנות זמן.
היא אינה בהכרח יכולה להצדיק כל מחיר.


השלב המסוכן ביותר הוא שלב ההכחשה

כמעט בכל תיקון משמעותי בשוק נכסים קיים פרק זמן שבו המשתתפים עדיין מתמחרים את העתיד לפי העבר.המוכר זוכר את שיא המחיר.היזם זוכר את מחירון 2022-2024.השמאי מסתכל על עסקאות קודמות.הבנק מסתכל על שומה שנעשתה כאשר השוק היה חזק יותר.והקונה מסתכל על כל אלה ושואל שאלה פשוטה:למה שאשלם היום את המחיר של אתמול?זהו השלב שבו נוצר הפער הגדול בין מחיר מבוקש לבין מחיר בר ביצוע.ולכן בתקופות כאלה, נתוני עסקאות לבדם עלולים להיות מסוכנים במיוחד.כאשר מספר העסקאות קטן, כל עסקה שמבוצעת מקבלת משקל יחסי גדול יותר.אבל היא אינה בהכרח מייצגת שוק עמוק ונזיל.כאן בדיוק חוזרת ההבחנה שעליה אני עומד שנים:מחיר הוא נתון.
שווי הוא מסקנה כלכלית.


ואז מגיע מבחן גורמי היסוד

כאשר שוק עולה במהירות, קל להתעלם מגורמי היסוד.כאשר הוא נעצר, הם חוזרים אל מרכז הבמה.כמה חודשי הכנסה דרושים לרכישת דירה?מה התשואה משכר דירה?מהי עלות המשכנתה?מה המרווח בין התשואה לבין עלות הכסף?מהו שיעור ההחזר מההכנסה?מה קצב הגידול בשכר?כמה דירות עומדות למכירה?כמה זמן לוקח למכור אותן?מה מחיר הדירה האפקטיבי לאחר מבצעי מימון?אלו אינן שאלות תיאורטיות.אלו הכוחות שבסופו של דבר קובעים כמה הציבור מסוגל לשלם.


במגה-בועה לא כולם חייבים למכור כדי שהמחירים ירדו

זו נקודה שמבלבלת רבים.לעיתים נשמעת הטענה:"הישראלים לא ימכרו בהפסד".נכון.רבים באמת לא ימכרו.אבל מחיר שוק אינו נקבע על ידי כל בעלי הדירות.הוא נקבע על ידי מי שבאמת מבצע עסקה.די בקבוצה קטנה יחסית של מוכרים שמוכרחים למכור כדי לשנות את רמת המחירים.גירושים.ירושה.מעבר דירה.משפרי דיור.יזם שצריך תזרים.משקיע שחייב לפרוע הלוואה.חברה שנדרשת לעמוד באמות מידה פיננסיות.העסקאות האלה הופכות בהדרגה לעסקאות ההשוואה החדשות.וכאן מתחיל תהליך של גילוי מחיר.


זו הסיבה שמי שמתפשר ראשון עשוי דווקא להפסיד פחות

המשפט נשמע פרדוקסלי.אבל הוא מתאר תופעה כלכלית מוכרת.בעל נכס שמכיר ראשון בכך שהשוק השתנה יכול לצאת כאשר עדיין קיימת נזילות.מי שמתעקש על מחיר השיא עלול למצוא את עצמו בעוד שנה באותו מצב, רק מול קונים שמציעים פחות.לכן בתקופת ירידות:הנחה אינה בהכרח הפסד.
לפעמים היא מניעת הפסד גדול יותר.


ומכאן גם הצד השני של המשוואה

לקונה יש בתקופה כזאת יתרון שלא היה לו במשך שנים.הוא יכול לשאול:מי חייב למכור?כמה זמן הנכס בשוק?כמה פעמים המחיר ירד?האם קיימת עסקת מזומן טובה יותר?מה התשואה האמיתית?מה עלות המשכנתה?האם מחיר הנכס עומד במבחן ההכנסה?האם קיימות דירות דומות שלא נמכרו?ומהו המחיר האפקטיבי בפרויקטים החדשים בסביבה?זוהי חזרה לשוק שבו הקונה בודק נכס, במקום שהקונה רק יבדוק אם הבנק מוכן לתת לו מספיק כסף כדי לרכוש אותו.


אבל הנפגעים האמיתיים של מגה-בועה עלולים להימצא דווקא מחוץ לדירה הבודדת

אם תיקון המחירים יהיה עמוק, השאלה הגדולה לא תהיה מי הפסיד 300 אלף שקל בדירה.השאלה תהיה כיצד מתפזר ההפסד במערכת.כמה קרקעות נרכשו לפי הנחות מחיר שכבר אינן ריאליות?כמה פרויקטים נבנו על בסיס קצב מכירות שכבר איננו קיים?כמה אשראי ניתן כנגד ערכים שהתבססו על מחירי שיא?כמה הון עצמי אמיתי עומד מאחורי העסקאות?כמה רוכשים מסתמכים על מחזור עתידי?וכמה הפסד יכול כל אחד מהגורמים בשרשרת לספוג לפני שהוא מעביר אותו הלאה?אלו השאלות החשובות של השלב הבא.


אנחנו בעיצומו של מעבר ממאבק על מחיר למאבק על מאזן

בשלב הראשון של הירידה כולם מדברים על מחיר.האם ירד 1%?3%?5%?אבל אם התהליך נמשך, מרכז הכובד עובר למאזנים.כמה חוב יש?מתי צריך למחזר אותו?מה הביטחונות?מהו ההון העצמי?מהו התזרים?כמה זמן ניתן להחזיק מלאי?זה הרגע שבו משבר נדל"ן מפסיק להיות רק סיפור של "מחירי דירות" והופך לסיפור פיננסי.


ולכן התקופה שלפנינו עשויה להיות מעניינת הרבה יותר מזו שמאחורינו

במשך שנים הוויכוח בישראל עסק כמעט כולו בשאלה:למה מחירי הדירות ממשיכים לעלות?ייתכן שהשאלה החשובה בשנים הקרובות תהיה אחרת:מי יספוג את הפער שנוצר בין המחירים לבין היכולת הכלכלית לתמוך בהם?המוכרים?הרוכשים?היזמים?הבנקים?בעלי האג"ח?המדינה?או, כפי שקורה לעיתים במשברים מערכתיים, קצת מכל אחד?


לסיכום: הזמן כבר אינו ניטרלי

השוק הישראלי עדיין אינו שוק אחיד, ולא נכון להכריז שכל נכס עומד בפני אותה ירידה.גם הורדת הריבית עשויה לשנות חלק מהתמונה.אבל הנתונים האחרונים מצביעים על שילוב שקשה להתעלם ממנו: ירידה שנתית במחירי הדירות, מלאי גבוה מאוד של דירות חדשות, רמת עסקאות חופשיות שאינה גבוהה במונחים היסטוריים וחולשה יחסית במכירות הקבלנים.זהו בדיוק השלב שבו כדאי לעבור מניתוח של "כמה עלה המדד החודש" לניתוח של התמריצים הכלכליים של כל אחד מהשחקנים.כי בשוק שעולה כולם רוצים זמן.בשוק שיורד, לא כולם יכולים להרשות אותו לעצמם.ולכן המשפט שמסכם בעיניי את התקופה הוא:מוכר שיתפשר בזמן עשוי להפסיד פחות ממוכר שימתין.
קונה שיש לו יכולת להמתין עשוי לשלם פחות ממי שיחשוש להחמיץ. 
וככל שהבועה שקדמה לתיקון הייתה גדולה יותר, כך ההשלכות אינן נעצרות בין הקונה למוכר. הן עוברות אל היזם. משם אל הקבלן. אל הקרקע. אל האשראי. אל הבנק. ואל המערכת הפיננסית. ככה זה כאשר מגה-בועה מתחילה להתכווץ: המחיר הוא רק מוקד הפגיעה הראשון. הדי ההדף מגיעים הרבה יותר רחוק.

שוק הנדל"ן הישראלי נכנס לשלב שבו הזמן מתחיל לפעול אחרת על מוכרים וקונים. מדוע מוכר שמתפשר היום עשוי להפסיד פחות ממי שממתין, מדוע קונה סבלני עשוי ליהנות מירידת מחירים, וכיצד תיקון בשוק הדיור עלול להתגלגל מהדירות אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה. ניתוח מקצועי של שוק הנדל"ן בישראל ב-2026, מלאי הדירות, הריבית, המינוף, קשיחות המחירים והפער בין מחיר לשווי.

שוק הנדל"ן הישראלי עובר שינוי עמוק: לאחר שנים שבהן הזמן פעל לטובת המוכר ונגד הקונה, ייתכן שהמשוואה מתהפכת. במאמר נבחן מדוע מוכר שמתפשר מוקדם עשוי לצמצם הפסד, כיצד ההמתנה הופכת לנכס עבור הקונה, ומה קורה כאשר ירידת מחירים פוגשת מלאי גבוה של דירות, מימון יקר, מינוף, מבצעי קבלנים ותלות עמוקה בין יזמים לבנקים. המאמר מנתח את ההשלכות האפשריות של התכווצות בועת הנדל"ן על מחירי הדירות, שווי הנכסים, האשראי, הקבלנים, היזמים והמערכת הפיננסית בישראל.

במשך שנים הזמן עבד לטובת המוכר ונגד הקונה. בשוק יורד המשוואה עלולה להתהפך: מוכר שמתפשר מוקדם עשוי להפסיד פחות, וקונה שממתין עשוי ליהנות מירידת המחירים. אבל הסיפור האמיתי מתחיל כאשר תיקון המחירים עובר מהדירה הבודדת אל היזמים, הקבלנים, הבנקים והמערכת הפיננסית כולה.

הבעיה האמיתית מתחילה כשהירידה במחירי הדירות מפסיקה להיות סיפור של קונה ומוכר והופכת לסיפור של יזמים, בנקים ואשראי.

English Summary
Israel’s housing market may be entering a phase in which time no longer works in favor of sellers. In a declining market, a seller who accepts a lower price early may ultimately lose less than one who waits, while a patient buyer may benefit from improved negotiating power and lower effective prices. The broader risk, however, lies beyond individual transactions. High leverage, large inventories of unsold homes, developer financing and banks’ exposure to real estate can turn a price correction into a wider financial adjustment. The key issue is therefore no longer only how much housing prices may fall, but who will absorb the gap between inflated prices and the economic fundamentals that can sustainably support them.

הזמן החליף צד: מדוע המוכרים בלחץ והקונים יכולים סוף סוף לנשום?

1. הקדמה: כשהחוקים הישנים מפסיקים לעבוד

במשך עשורים, שוק הנדל"ן הישראלי תופעל על ידי "אוטומט" פסיכולוגי פשוט וחסר רחמים: המוכר מחכה בנחת כי "המחירים תמיד עולים", והקונה אחוז פאניקה, ממהר לרכוש כל פיסת בטון לפני שהרכבת תדהר רחוק יותר מהישג ידו. המשוואה הזו נראתה נצחית, עד שהגיעה שנת 2026 והפכה את הקערה על פיה.השינוי הדרמטי ביותר במחזור הנוכחי הוא שהזמן הפסיק להיות ניטרלי – הוא בחר צד. המציאות החדשה מבהירה שמוכר שיתפשר היום עשוי להפסיד פחות מזה שימתין, בעוד שהקונה שישכיל להמתין מגלה שהסבלנות שלו היא נכס כלכלי שמייצר רווח נקי. בשוק של 2026, המהירות היא האינטרס של המוכר, והזמן הוא הנשק של הקונה.

2. תובנה ראשונה: המחיר הוא רק הסימפטום, הנזילות היא הסיפור האמיתי

טעות נפוצה של חובבים היא להמתין לפרסום מדד מחירי הדירות של הלמ"ס כדי להבין לאן הרוח נושבת. בפועל, עדכון המחיר הרשמי הוא התחנה האחרונה ברכבת של פיצוץ בועה. בנדל"ן, הבועה מתחילה להיסדק דרך הנזילות – היכולת להפוך נכס למזומן.התהליך מתרחש בארבעה שלבים ברורים:

  1. ירידה בנזילות: כמות העסקאות מתכווצת. הקונים פשוט מפסיקים להגיע.
  2. התארכות זמן השיווק: נכסים "מתייבשים" על המדף במשך חודשים ארוכים.
  3. מבצעי מימון והטבות: הופעת הנחות עקיפות שנועדו להחזיק את המחיר הרשמי "חי".
  4. עדכון המחיר הנומינלי: רק כשכל שאר הכלים כשלו, המחיר המדווח מתחיל לצנוח.

"בשוק נדל"ן, העסקאות נעלמות לעיתים לפני שהמחירים נופלים."

3. תובנה שנייה: הפרדוקס של המוכר – להפסיד היום כדי לא להתרסק מחר

המוכר הישראלי הממוצע לוקה ב"קשיחות מחירים" פסיכולוגית. הוא מעוגן לזיכרון של השכן שמכר בשיא ב-3 מיליון ש"ח ב-2023, ולכן הוא רואה בהצעה של 2.8 מיליון ש"ח היום כ"הפסד" של 200 אלף ש"ח.אולם, בשוק יורד, המתנה היא כבר לא אופציה אלא התחייבות (Liability). אם בעוד חצי שנה מחיר השוק יתכנס ל-2.6 מיליון ש"ח, המוכר שסירב היום לא "חסר" לעצמו כסף – הוא ייצר לעצמו הפסד נוסף של 200 אלף ש"ח, וזאת עוד לפני שחישבנו את עלויות המימון והריבית האוכלת כל חלקה טובה. במציאות כלכלית שבה השוק משנה כיוון, המנצח הוא זה שמכיר במציאות ראשון.

4. תובנה שלישית: ה"אופציה" של הקונה היא עכשיו בחינם

בשנות הגאות, הקונים נדחפו לשוק על ידי FOMO (פחד להישאר בחוץ). כיום, הדינמיקה הזו התאיידה. הקונה המודרני מחזיק ב"אופציית המתנה בחינם": הוא יכול לשבת על הגדר, לבחון נכסים בפינצטה ולהגדיל את ההון העצמי שלו בחיסכון, בעוד שהוא אינו נושא בירידת הערך של הנכס כל עוד לא רכש אותו. המוכר, לעומת זאת, "משתתף" בירידת הערך בכל יום שעובר, מעצם היותו הבעלים של נכס בשוק נחלש.

5. תובנה רביעית: "מאזן האימה" בין היזמים לבנקים

עם מלאי חסר תקדים של כ-85 אלף דירות חדשות הממתינות לקונים, היזמים נמצאים בנקודת שבירה. כאן נכנס לתמונה המושג "המחיר האפקטיבי": בעוד שהמחיר הנומינלי (על הנייר) נראה יציב, המחיר האמיתי שבו נסגרות עסקאות נמוך בהרבה בשלל הטבות.כדי להימנע מהורדת מחיר רשמית שתחייב את הבנקים לעדכן את שווי הביטחונות שלהם ולפגוע במאזנים, הקבלנים משתמשים ב"הנחות עקיפות":

  • מבצעי מימון קיצוניים: תנאי תשלום של 20/80 או אפילו 10/90 ללא ריבית והצמדה.
  • ספיגת מדדים: פטור מלא מהצמדה למדד תשומות הבנייה.
  • סבסוד משכנתאות: הקבלן משלם עבור הרוכש את הריבית לבנק לשנים הראשונות.
  • שדרוגים בשווי מאות אלפים: מטבחי יוקרה, מיזוג מרכזי ואבזור שפעם תומחרו בנפרד.

הבנקים והיזמים לכודים בסימביוזה של הכחשה – שניהם חוששים שירידה חדה מדי תמוטט את ערך הנכסים הרשום בספרים ותחייב הפרשות עתק להפסדי אשראי.

6. תובנה חמישית: מלכוד המינוף – כשההפסד מכפיל את עצמו

המינוף הוא חרב פיפיות שביצועיה כואבים במיוחד בשוק יורד. בואו נפרק את המספרים: נכס ששווה 3 מיליון ש"ח, שנרכש עם מיליון ש"ח הון עצמי ו-2 מיליון ש"ח משכנתה.ירידת ערך של 20% במחיר הנכס (600 אלף ש"ח) אינה מוחקת רק חמישית מההשקעה. מכיוון שהחוב לבנק נותר קשיח על 2 מיליון ש"ח, ירידה זו מוחקת למעשה 60% מההון העצמי של הבעלים. במצב כזה, מרחב התמרון של המוכר נעלם, והוא הופך להיות "שבוי" של הנכס או של הבנק.

7. הסתייגות הכרחית: מתי בכל זאת לא כדאי לחכות?

כאסטרטגים, עלינו להימנע מהכללות גורפות. נדל"ן הוא שוק של מיקרו-אקלים, והנתונים של אוגוסט 2026 מראים שונות גיאוגרפית עמוקה:

  • הסדקים במרכז: מחוז המרכז רשם ירידה שנתית של 4.1% ותל אביב ירדה ב-1.7%. כאן המגמה ברורה.
  • עמידות בפריפריה ובבירה: בירושלים ובמחוז הצפון עדיין נרשמו עליות, מה שמראה שבאזורים שבהם ההיצע קשיח או שהביקוש מונע מגורמים אחרים, השוק טרם התקרר.
  • משתני המאקרו: הריבית שירדה לרמה של 3.5% ושכר הדירה שממשיך לטפס (עלייה של 4% עד 6.8% בחוזים חדשים) מהווים "רצפת תמיכה" למחירים. קונה שמשלם שכירות גבוהה מאוד צריך לחשב האם ההמתנה לירידת המחיר אינה מתקזזת עם הכסף שנשפך על שכירות.

8. סיכום: שלב ההכחשה מסתיים, מי יספוג את הפער?

אנו נמצאים בשיאו של "שלב ההכחשה" (The Denial Stage). המוכרים, היזמים והבנקים עדיין מתמחרים את העתיד לפי הזיכרון של מחירי השיא מ-2022-2024, אך הקונים כבר עברו הלאה. הפער הזה בין "מחיר" (נתון יבש) ל"שווי" (מסקנה כלכלית) הוא המקום שבו נוצרות הדרמות הגדולות. השוק עובר ממאבק על מחירים למאבק על מאזנים. השאלה היא כבר לא האם תהיה ירידה, אלא מי בשרשרת יספוג את ההפסד: היזם שיחתוך רווחים, הבנק שיכיר בחובות אבודים, או המוכר הפרטי שיפנים שהזמן כבר לא עובד אצלו. לפני שאתם רצים לחתום על עסקה, שאלו את עצמכם שאלה אחת פשוטה: האם אתם באמת מוכנים להיות אלו שמשלמים מכיסם את "דמי היציאה" עבור מחירי השיא של השנים הקרובות? זכרו – בשוק של 2026, הזמן כבר בחר צד. ואתם לא רוצים להיות בצד הלא נכון של השעון.

07Jul

מחיר הוא נתון שוק, אך שווי הוא מסקנה כלכלית. מאמר מקצועי המבוסס על הספר "בועת נדל"ן" ועל הכלי החדש Price Vs. Value, הבוחן את הפער בין מחיר הנכס לבין השווי הכלכלי בר-הקיימא שלו. המאמר מסביר כיצד עסקאות קבלן, מבצעי 20/80 ו-10/90, הלוואות קבלן והטבות מימון עלולים ליצור נתונים מזוהמים במאגרי העסקאות, כיצד גישת ההשוואה עלולה לשכפל עיוותים, ומדוע יש לבחון הכנסה, שכירות, תשואה, מימון, עלות וערך קרקע לפני קבלת החלטה.

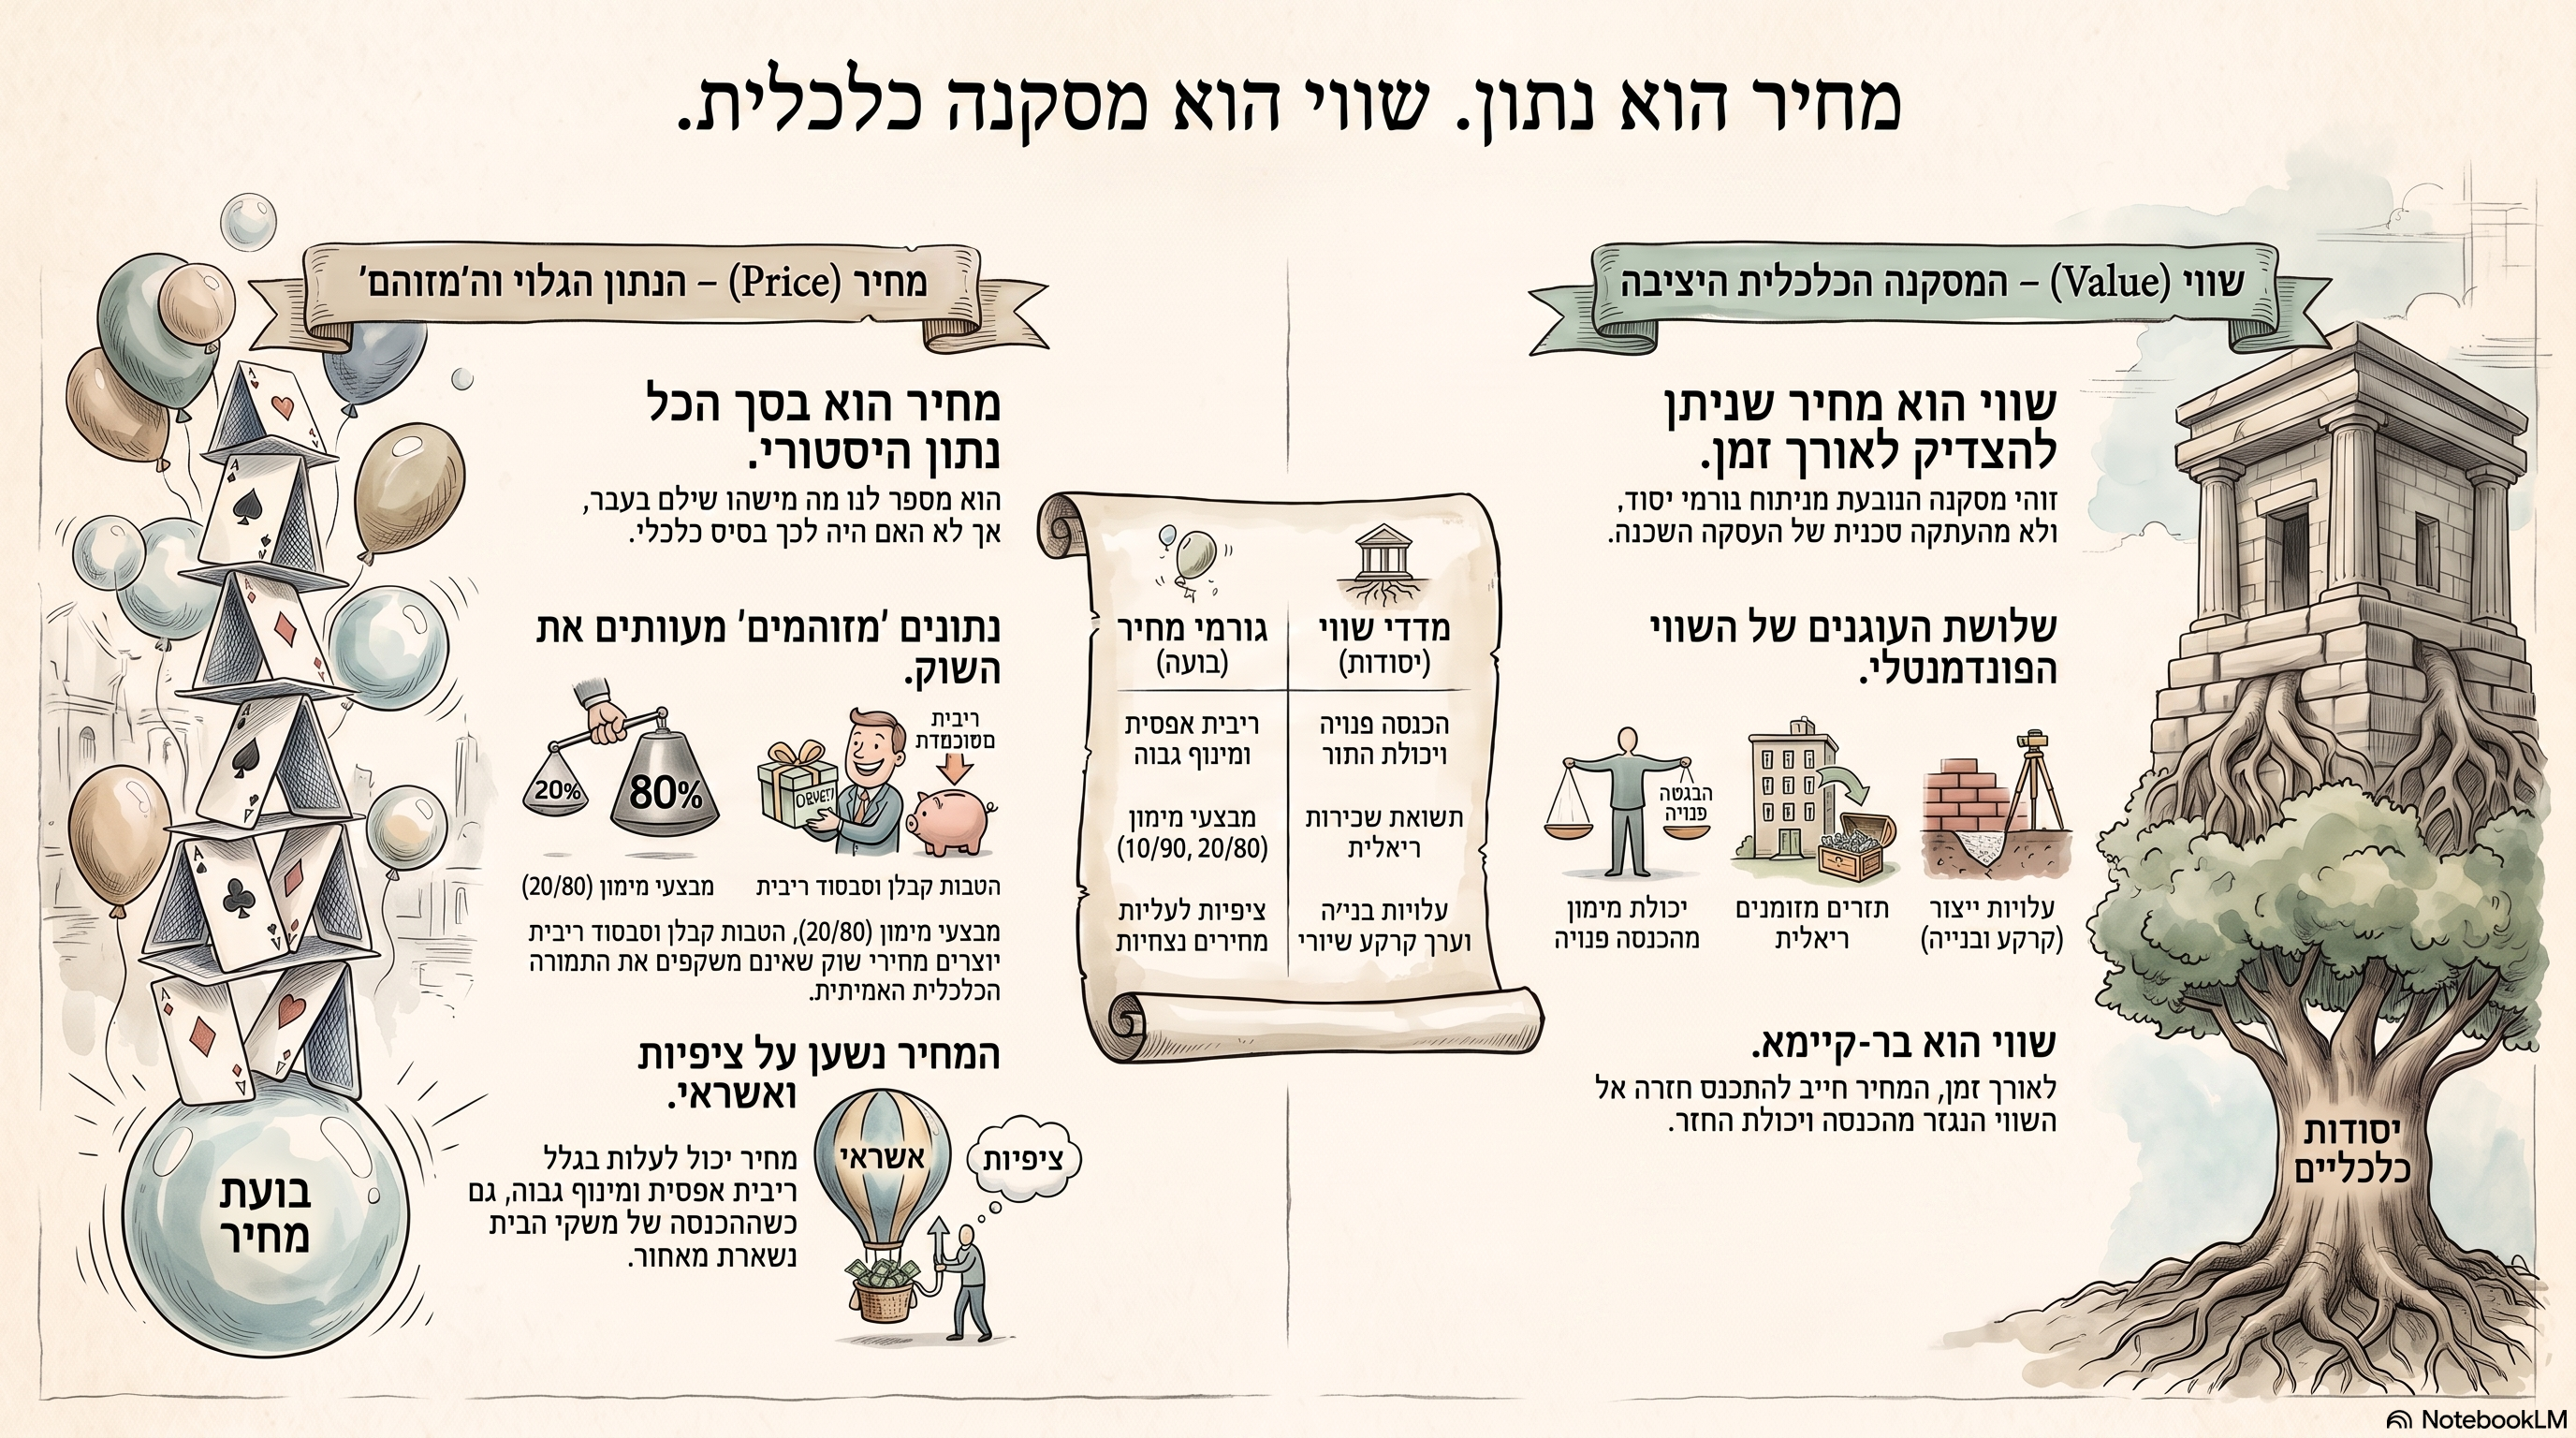
מחיר הוא נתון. שווי הוא מסקנה כלכלית. עכשיו אפשר לבדוק את הפער

כלי חדש המבוסס על הספר "בועת נדל"ן" בוחן האם מחיר הנכס נתמך בהכנסה, בשכירות, בתשואה, בעלויות וביכולת המימון, או שהוא נשען על אשראי, מינוף וציפיות

במשך שנים התרגל שוק הנדל"ן בישראל לשאול כמעט רק שאלה אחת: בכמה נמכרה דירה ליד? המחיר האחרון הפך לעוגן. העסקה הסמוכה הפכה להוכחה. דירה נמכרה במחיר מסוים, ולכן דירה דומה לכאורה "שווה" אותו סכום. קרקע נמכרה במחיר מסוים, ולכן זהו כביכול ערכה. פרויקט חדש נמכר במחיר מסוים, ולכן כל הסביבה מתיישרת לפיו.אבל זו אינה בהכרח שמאות.זו לעיתים רק העתקה.לספר בכמה נמכרו דירות סמוכות, בלי לבצע אפילו בחינה כלכלית ראשונית ובסיסית, הוא ניוון עצל, שטחי ומסוכן של גישת ההשוואה.גישת ההשוואה נועדה להיות כלי מקצועי לבחינת נכס. היא לא נועדה להפוך למכונת שכפול והעתקת מחירים.כאשר כל העסקאות מושפעות מאותם תנאי אשראי, מאותם מבצעי מימון, מאותו מינוף, מאותה ריבית ומאותה ציפייה שמחירי הדירות ימשיכו לעלות, העתקת העסקה האחרונה אינה בודקת את השוק.היא רק משכפלת אותו.וזה בדיוק המקום שבו חייבים לחזור להבחנה הבסיסית ביותר:

מחיר הוא נתון שוק שהתקבל בעבר או מתקבל בהווה.
שווי הוא מסקנה כלכלית בדבר המחיר הראוי להתקבל.

המחיר מספר לנו מה מישהו שילם.השווי אמור להסביר האם היה לכך בסיס כלכלי.

מחיר יכול להיות אמיתי, ועדיין לא להיות בר-קיימא

כל עסקה שנחתמה היא עסקה אמיתית.הקונה שילם.המוכר קיבל.העסקה דווחה.אבל מכאן עדיין לא נובע שהמחיר בר-קיימא.מחיר יכול להיווצר תחת:

  • ריבית אפסית
  • הרחבת אשראי
  • הלוואות ארוכות
  • מינוף גבוה
  • הון משפחתי
  • הלוואות בלון
  • מבצעי 20/80 ו-10/90
  • דחיית תשלומים
  • סבסוד ריבית
  • פטור מהצמדה
  • שדרוגים והטבות
  • ציפייה לעליות נוספות

מחיר יכול לעלות גם כאשר ההכנסה אינה עולה באותו קצב.מחיר יכול לעלות גם כאשר שכר הדירה אינו מצדיק אותו.מחיר יכול לעלות גם כאשר התשואה נשחקת.מחיר יכול לעלות גם כאשר עלות המימון גדלה.מחיר יכול לעלות גם כאשר מלאי הדירות הלא מכורות נערם.אבל שווי בר-קיימא חייב להתלכד, בסופו של דבר, עם גורמי היסוד.הכנסה.שכירות.תשואה.יכולת החזר.עלות מימון.עלות בנייה.ערך קרקע.קצב ספיגה.סיכון.זהו ההבדל בין מחיר שהתקבל לבין מחיר שניתן להצדיק.

הבעיה חמורה יותר כאשר גם הנתונים עצמם מזוהמים

הבעיה אינה מסתכמת רק בפרשנות שגויה של מחירים.לעיתים גם בסיס הנתונים עצמו פגום.בעסקאות קבלן הכוללות מבצעי מימון, הלוואות קבלן, סבסוד ריבית, פטור מהצמדה, שדרוגים, חניות, מחסנים, הטבות, דחיית תשלומים או מימון ביניים, המחיר המדווח לרשות המסים אינו תמיד משקף את המחיר הכלכלי האפקטיבי של העסקה.על הנייר עשוי להירשם מחיר מלא.בפועל, הקונה קיבל הטבה בעלת ערך כספי.כאשר ההטבה אינה מנוכה מן המחיר המדווח, הנתון שנכנס למאגר אינו משקף בהכרח את התמורה הכלכלית האמיתית.כך נוצר מצב שבו מאגר העסקאות עלול להפוך למאגר של נתונים מזוהמים.וכאשר נתונים מזוהמים משמשים לאחר מכן כעסקאות השוואה, גישת ההשוואה אינה רק משכפלת מחירים.היא משכפלת עיוותים.במילים פשוטות:

השמאי עלול להשוות עסקה חדשה למחיר מדווח שאינו משקף את התמורה הכלכלית האמיתית ששולמה.

וזהו מנגנון המזין את עצמו:

  1. מחיר מנופח נרשם.
  2. המחיר נכנס למאגר.
  3. המאגר הופך לבסיס השוואה.
  4. עסקה חדשה מקבלת הצדקה על בסיס המחיר הקודם.
  5. המחיר החדש נכנס למאגר.
  6. העיוות גדל.

זהו משוב מעגלי.זהו מנגנון מוכר בשווקים בועתיים.

מחיר אינו שווי, וגישת ההשוואה אינה אמורה להחליף חשיבה

הטעות אינה בעצם השימוש בעסקאות השוואה.עסקאות הן מידע חשוב.הבעיה מתחילה כאשר העסקה הופכת לתשובה במקום להיות חומר גלם.שמאי מקצועי אינו אמור רק לאסוף מחירים.הוא אמור לשאול:

  • האם העסקאות דומות באמת?
  • האם המחיר כולל הטבות?
  • האם תנאי המימון חריגים?
  • האם השוק נמצא בשיווי משקל?
  • האם המחירים נתמכים בתשואה?
  • האם רמת המחיר ניתנת לשחזור תחת תנאי מימון רגילים?
  • האם ההכנסה של משקי הבית יכולה לתמוך במחיר?
  • האם עלות הקנייה גבוהה באופן קיצוני מעלות השכירות?
  • האם מחיר הקרקע מחייב המשך עליות בלתי סבירות?
  • האם קצב המכירות תומך במחיר או סותר אותו?

בלי השאלות הללו, גישת ההשוואה הופכת לפרקטיקה טכנית.ולעיתים לפרקטיקה מסוכנת.

מן הספר "בועת נדל"ן" אל כלי בדיקה מעשי

בספרי "בועת נדל"ן" טענתי כי החל משנת 2012 ניתן היה כבר לקבוע שהשוק הישראלי נמצא בבועה.מאותה נקודה ועד שנת 2025 התנפחה בישראל אחת מבועות הנדל"ן החריגות בעולם.היא לא נוצרה במקרה.היא נבנתה באמצעות שילוב של:

  • ריבית נמוכה
  • אשראי מתרחב
  • מינוף משקי בית
  • עידוד ביקושים
  • שליטה ממשלתית בקרקע
  • קשיחות היצע תכנונית
  • מדיניות משכנתאות
  • מבצעי מימון
  • ציפיות להמשך עליות
  • שכפול מחירי עבר
  • התבססות על עסקאות במקום על גורמי יסוד

בשנת 2025 החלה הבועה להיחשף.לא מפני שהבועה נולדה באותה שנה.אלא מפני שמחיר שאינו בר-קיימא פוגש בסופו של דבר את מגבלות המציאות.הבועה נבנית הרבה לפני שהמחיר יורד.הירידה היא רק רגע החשיפה.הספר הציג את התזה.הכלי החדש מתרגם אותה לבדיקה יישומית.

למה מחיר שאינו בר-קיימא משבש את כל המערכת

הפער בין מחיר לשווי אינו בעיה תאורטית בלבד.הוא משפיע על רוכשים, יזמים, בנקים, שמאים, קבלנים, בעלי קרקע ומשקיעים.כאשר המחיר אינו נתמך בגורמי היסוד:

  • רוכשים נוטלים משכנתאות כבדות מדי
  • משקי בית נאלצים להקצות חלק חריג מהכנסתם לדיור
  • יזמים קונים קרקע במחירים שאינם משאירים רווח כלכלי סביר
  • פרויקטים נבנים על תחזיות מכירה אופטימיות מדי
  • מיזמי פינוי-בינוי הופכים בלתי כלכליים
  • מלאי דירות מצטבר
  • קצב הספיגה יורד
  • מבצעי המימון מתרבים
  • הרווח היזמי נשחק
  • קבלני ביצוע נלחצים
  • בנקים דורשים לפתוח ולעדכן דוחות אפס
  • רוכשים מגלים שהמחיר ששילמו אינו בהכרח השווי הכלכלי של הנכס

כל אלה אינם אירועים נפרדים.הם ביטויים שונים של אותה בעיה:המחיר התרחק מהשווי.

מדוע מיזמי פינוי-בינוי נתקעים

פינוי-בינוי תלוי ברמת המחיר העתידית של הדירות.היזם מתחייב לפנות דיירים, לשלם שכירות, לממן תכנון, לשאת בעלויות מימון, להקים בניין חדש, לממן היטלים, מסים, שיווק, ביצוע ורווח יזמי.כל המודל הכלכלי נשען על מחיר המכירה הצפוי.כאשר המחיר מנופח, ניתן לכאורה לבנות פרויקט עם תמורות נדיבות.כאשר קצב המכירות נחלש והמחיר האפקטיבי יורד, הכדאיות נעלמת.הבעיה אינה רק שהרווח קטן.הבעיה היא שהפרויקט כולו נשען על מחיר שלא היה בר-קיימא מלכתחילה.כאשר השווי הכלכלי נמוך מהמחיר שעליו נבנה הפרויקט, כל המודל מתערער.לכן פרויקטים נתקעים.לא רק בגלל ריבית.לא רק בגלל עלויות בנייה.לא רק בגלל רגולציה.אלא משום שהמחיר שעליו נשענה הכדאיות לא היה בהכרח שווי כלכלי בר-קיימא.

מדוע הבנקים דורשים לפתוח ולעדכן דוחות אפס

דוח אפס הוא צילום כלכלי של פרויקט.הוא כולל:

  • מחיר קרקע
  • עלויות ביצוע
  • עלויות מימון
  • מסים והיטלים
  • הוצאות שיווק
  • קצב מכירות
  • מחיר מכירה צפוי
  • רווח יזמי

כאשר מחירי המכירה בפועל נחלשים, קצב המכירות יורד ועלויות המימון עולות, הדוח המקורי כבר אינו משקף את המציאות.הבנק נדרש לפתוח אותו מחדש.עצם הדרישה לעדכון אינה אירוע טכני.היא אות אזהרה.היא מלמדת שהנחות היסוד שעליהן נשען הליווי אינן תקפות עוד.אם מחיר המכירה יורד ועלויות הביצוע והמימון עולות, הרווח היזמי נשחק ולעיתים נעלם.במצב כזה הבנק בוחן מחדש:

  • האם ההון העצמי מספיק
  • האם נדרשות השלמות
  • האם יש חריגה בתקציב
  • האם הפרויקט עדיין כלכלי
  • האם הביטחונות מספקים
  • האם המחיר החזוי עדיין ריאלי

כלומר, גם הבנק נאלץ לחזור מן המחיר אל השווי.

הכלי החדש: Price Vs. Value

כדי להפוך את התזה המקצועית לכלי שימושי, בניתי את Price Vs. Value. זהו כלי דיגיטלי המבוסס על הספר "בועת נדל"ן" ועל המסגרת המקרו-שמאית שפיתחתי.הכלי מאפשר להזין:

  • מחיר הנכס
  • הון עצמי
  • הכנסה חודשית
  • התחייבויות
  • תנאי מימון
  • ריבית
  • תקופת משכנתה
  • שכר דירה
  • עלויות
  • נתוני בנייה וקרקע

ומפיק בדיקה ראשונית של הפער בין: המחיר ששולם או מבוקש לבין אינדיקציות השווי הכלכלי בר-הקיימא של הנכס. הכלי אינו נשען על מדד אחד. הוא בוחן את הנכס באמצעות כמה זוויות.

מחיר בר-מימון

המודל הראשון בוחן כמה משק בית מסוגל לממן באופן סביר מתוך הכנסתו.הוא מתחשב ב:

  • הכנסה נטו
  • הון עצמי
  • התחייבויות קיימות
  • ריבית
  • תקופת משכנתה
  • שיעור החזר
  • מגבלת מימון

המודל אינו שואל רק כמה הבנק מוכן לתת.הוא שואל מהו המחיר שמשק הבית מסוגל לשאת בלי להפוך את העסקה לנטל בלתי סביר.זהו הבדל מהותי.בנק יכול לאשר הלוואה.אין פירוש הדבר שהעסקה כלכלית.

ערך הנגזר משכר דירה

מודל נוסף בוחן איזה ערך כלכלי נגזר מתזרים השכירות.הוא מתחשב ב:

  • שכר דירה
  • הוצאות
  • אי-תפוסה
  • תחזוקה
  • שיעור היוון
  • סיכון
  • צמיחה צפויה

אם מחיר הנכס גבוה משמעותית מן הערך שניתן להצדיק באמצעות ההכנסה שהוא מפיק, נדרשת הצדקה.אולי המיקום ייחודי.אולי יש יתרון תכנוני.אולי יש פוטנציאל השבחה.אבל כאשר ההצדקה היחידה היא שהמחיר ימשיך לעלות, העסקה נשענת על ציפייה ולא על תזרים.

קנייה מול שכירות

הכלי בוחן גם את עלות השימוש בדיור.כלומר, מהי העלות הכלכלית של בעלות לעומת שכירות.החישוב כולל:

  • ריבית
  • עלות הון עצמי
  • תחזוקה
  • ביטוח
  • מיסוי
  • פחת
  • סיכון
  • ציפיות לעליית ערך

כאשר עלות הבעלות גבוהה משמעותית מעלות השכירות, הרכישה דורשת הצדקה נוספת.גם כאן, ייתכנו יתרונות שאינם כספיים.יציבות.ביטחון.שליטה בנכס.חופש התאמה.אבל כאשר הפער גדול, אין להתעלם ממנו.

יחס מחיר להכנסה ונגישות

מחיר שאינו נתמך בהכנסה הופך את השוק לתלוי בהון קודם.ירושות.עזרה מההורים.מינוף.הלוואות נוספות.הארכת תקופת המשכנתה.עלייה בשיעור ההחזר.הכלי בוחן את יחס המחיר להכנסה ואת רמת נגישות העסקה.כאשר המחיר מתרחק מהכנסת משק הבית, השוק אינו נשען עוד על כוח הקנייה הרגיל.הוא נשען על הון משפחתי, אשראי וציפיות.זהו מאפיין מובהק של שוק בועתי.

עלויות וערך קרקע

מחיר הקרקע הוא אחד המקומות שבהם הציפייה הופכת למספר.יזם משלם על הקרקע היום לפי המחיר שבו הוא מקווה למכור דירות בעתיד.כאשר מחיר הקרקע גבוה מדי, נוצר לחץ להעלות את מחיר הדירה.כאשר הדירות אינן נמכרות במחיר החזוי, הרווח נשחק.הכלי בוחן את ערך הקרקע השיורי:ערך המוצר המוגמר, פחות עלויות בנייה, פיתוח, מימון, מסים, שיווק ורווח יזמי.מה שנותר הוא הסכום שניתן לשלם על הקרקע באופן כלכלי.אם המחיר ששולם גבוה בהרבה, הפער מייצג הנחה אופטימית לגבי העתיד.כלומר, מחיר הקרקע עצמו עלול להיות הימור ממונף על המשך עליית המחירים.

הכלי אינו מחליף שומה

חשוב להדגיש:Price Vs. Value אינו מחליף שומת מקרקעין.הוא אינו מחליף בדיקה משפטית.הוא אינו מחליף ייעוץ משכנתאות.הוא אינו מחליף ייעוץ השקעות.הוא כלי בדיקה ראשוני.מטרתו להציף שאלות.לזהות פערים.להראות למשתמש האם המחיר מתיישב עם גורמי היסוד או דורש בדיקה נוספת.במקרים שבהם מתגלה פער מהותי, יש מקום לפנות לאיש מקצוע.

למה הכלי חשוב

רוכש דירה אינו צריך להסתפק בתשובה:"זו רמת המחירים באזור."משקיע אינו צריך להסתפק בתשובה:"המחירים תמיד עולים."יזם אינו צריך להסתפק בתשובה:"אם הקרקע נמכרה במחיר הזה, סימן שזה השווי שלה."בנק אינו צריך להסתפק בדוח שמעתיק עסקאות עבר.ושמאי אינו צריך להסתפק בלספר בכמה נמכרה דירה ליד.הכלי מחזיר את הדיון למקום שבו הוא היה צריך להיות מלכתחילה: הכנסה, תשואה, עלות, מימון, סיכון ושווי בר-קיימא.

בועה אינה מתחילה כשהמחיר יורד

הטעות הגדולה ביותר בשיח הציבורי היא לחשוב שבועה קיימת רק כאשר המחירים מתחילים לרדת.זה הפוך.הבועה נבנית בשנים שבהן כולם מתרגלים לעליות.כאשר הבנק מאשר עוד אשראי.כאשר הקבלן מעלה מחיר.כאשר השמאי משכפל את העסקה הקודמת.כאשר התקשורת מסבירה שהמחסור נצחי.כאשר הציבור לומד שאין טעם לחכות.כאשר ההורים משעבדים נכסים.כאשר כל ירידה מוסווית באמצעות מבצע מימון.כאשר המחיר הופך להוכחה לשווי.הירידה אינה יצירת הבועה.היא רגע החשיפה שלה.

שווי הוא בר-קיימא

מחיר יכול להתרחק מגורמי היסוד במשך שנים.אשראי יכול לעכב את ההתכנסות.ריבית נמוכה יכולה להאריך אותה.רגולציה יכולה לדחות אותה.בנקים יכולים לפרוס חובות.קבלנים יכולים להציע מבצעים.ממשלות יכולות להתערב.אבל לאורך זמן, מחיר שאינו נתמך בהכנסה, בשכירות, בתשואה וביכולת ההחזר אינו יכול להישאר באוויר לנצח.שווי הוא בר-קיימא משום שהוא מתלכד עם גורמי היסוד.מחיר לא בהכרח.

לסיכום

ייתכן שהמחיר ששולם הוא המחיר הנכון.ייתכן גם שלא.אבל לפני שקונים דירה, משקיעים, מממנים, מאשרים פרויקט, פותחים דוח אפס או מסתמכים על עסקת השוואה, צריך לבדוק יותר מאשר בכמה נמכרה הדירה ליד.מחיר הוא עובדה.שווי הוא מסקנה.והפער ביניהם הוא המקום שבו מתחילה הבדיקה המקצועית.

לבדיקת הכלי

לבדיקת Price Vs. Value לחצו כאן


Extended English Summary

Price Is Data. Value Is an Economic Conclusion

For years, Israel’s real estate market has relied heavily on one central question: how much did a nearby apartment sell for? Comparable transactions are important, but they should not replace economic analysis. A transaction price records what a buyer paid under specific conditions of interest rates, credit, leverage, incentives, and expectations. It does not automatically prove that the price is sustainable or economically justified. This distinction is fundamental: Price is an observed market data point. Value is an economic conclusion regarding the price that should reasonably be achieved. The problem becomes more serious when the underlying transaction database is itself contaminated. Developer sales may include 20/80 or 10/90 payment plans, contractor-financed loans, subsidized interest, indexation exemptions, upgrades, deferred payments, or other incentives. In such cases, the price reported to the tax authorities may not reflect the transaction’s true effective economic price. When contaminated data is later used as comparable evidence, the market does not merely reproduce prices. It reproduces distortions. Based on Haim Etkin’s book, Real Estate Bubble, the Price Vs. Value tool was developed to provide an initial assessment of the gap between the asking or paid price and the property’s sustainable economic value indicators. The tool examines several dimensions:

  • financeable purchase price,
  • value derived from rental income,
  • buying versus renting,
  • price-to-income ratio,
  • repayment capacity,
  • construction costs,
  • residual land value,
  • and potential overpricing.

The tool does not replace a professional appraisal, legal advice, mortgage advice, or investment advice. Its purpose is to restore economic reasoning to the property decision-making process. A buyer should not rely solely on the argument that “this is the market price in the area.”An investor should not rely solely on the assumption that prices always rise. A developer should not assume that a high land transaction automatically proves economic value. A bank should not rely only on historical transactions without examining whether those prices are economically reproducible. The Price Vs. Value tool brings the analysis back to fundamentals: income, yield, cost, financing, risk, and sustainable value. A housing bubble does not begin when prices decline. It is built during the years in which rising prices are treated as proof of value, credit continues to expand, comparable transactions are copied, and financing incentives conceal price weakness. The decline is not the creation of the bubble. It is the moment in which the bubble becomes visible. The core conclusion is clear: Price may move away from economic fundamentals for years. Sustainable value cannot.


מכונת השכפול של הנדל"ן הישראלי: למה המחיר בחוזה של השכן הוא האויב הכי גדול שלכם?

מבוא: מלכודת ה"בכמה נמכרה הדירה ליד?"

עבור רוב הישראלים, הדרך לקביעת שווי הנכס היקר ביותר בחייהם עוברת דרך פעולה פשוטה אחת: הצצה במאגר רשות המסים או בלוחות המודעות כדי לגלות "בכמה נמכרה הדירה של השכן". במציאות של שוק הנדל"ן המקומי, המחיר האחרון בשכונה הפך לעוגן אלוהי, והעסקה הסמוכה – להוכחה ניצחת לערך הנכס. אלא שהסתמכות עיוורת זו על "עסקאות השוואה" ככלי בלעדי היא מלכודת פסיכולוגית וכלכלית מסוכנת. קיים פער תהומי בין "מחיר" – הנתון שמופיע בחוזה, לבין "שווי" – הצידוק הכלכלי שמחזיק את המבנה כולו מלקרוס.

תובנה 1: מחיר הוא נתון היסטורי, שווי הוא מסקנה כלכלית

השמאי חיים אטקין מציב מראה מול השוק הישראלי ומדגיש הבחנה יסודית: המחיר מספר לנו מה מישהו שילם בעבר תחת תנאים ספציפיים, אך הוא אינו מעיד על המחיר הראוי או על חוסנו הכלכלי של הנכס."מחיר הוא נתון שוק שהתקבל בעבר או מתקבל בהווה. שווי הוא מסקנה כלכלית בדבר המחיר הראוי להתקבל."העתקת מחיר מעסקה קודמת ללא בחינה של גורמי היסוד היא לא יותר מאשר "ניוון עצל ושטחי" של מקצוע השמאות. במקום לבחון את השוק, המנגנון הקיים פשוט משכפל עיוותים. בעוד שהמחיר הוא עובדה יבשה (נתון), השווי הוא המסקנה האנליטית שבוחנת האם לסכום הזה יש רגליים לעמוד עליהן.

תובנה 2: זהירות, "נתונים מזוהמים" במאגרי המידע

אחת הרעות החולות של השוק היא העובדה שמאגרי המידע הרשמיים, אלו שכולנו מסתמכים עליהם, מלאים ב"נתונים מזוהמים". כאשר קבלן מוכר דירה במבצעי מימון אגרסיביים, המחיר המדווח לרשות המסים הוא המחיר הנומינלי המלא. העיוות נוצר כי ההטבות הכלכליות – ששוות מאות אלפי שקלים – אינן מנוכות מהמחיר המדווח. כך נוצר פער בין "מחיר מדווח" ל"מחיר כלכלי אפקטיבי", והשוק ממשיך להשוות נכסים לנתונים שאינם משקפים את המציאות.הטבות המזהמות את נתוני המחיר במאגרים:

  • מבצעי מימון של 20/80, 10/90 או "שלם מיליון והיתרה באכלוס".
  • הלוואות קבלן וסבסוד ריבית (הטבות שאינן מופחתות מהמחיר הרשום).
  • פטור מהצמדה למדד תשומות הבנייה (שערכו הכלכלי משמעותי).
  • שדרוגים, מטבחים, חניות ומחסנים הניתנים כ"מתנה" במקום כהנחה במחיר.
  • דחיית תשלומים המהווה הלוואה ללא ריבית לכל דבר ועניין.

תובנה 3: הבועה לא מתחילה כשהמחירים יורדים

בניגוד לשיח הציבורי הרדוד, בועת נדל"ן אינה נוצרת ברגע שהמחירים מתחילים לרדת. על פי התזה המוצגת בספר "בועת נדל"ן", הבועה הישראלית נבנתה בעקביות מאז שנת 2012, בתוך חממה של ריבית אפסית, אשראי זול ומינוף קיצוני.שנת 2025 אינה שנת יצירת הבועה, אלא "רגע החשיפה" שלה. הבועה נבנית דווקא בשנות הגאות, כאשר השוק מתרגל לשכפל מחירי עבר מבלי לשאול שאלות. ירידת המחירים היא רק המפגש הכואב של מחיר שאינו בר-קיימא עם מגבלות המציאות הכלכלית החדשה.

תובנה 4: מבחן הקיום – האם ההכנסה שלכם מחזיקה את הבית?

העוגן האמיתי של השוק אינו אישור המשכנתה מהבנק, אלא יכולת ההחזר הריאלית של משקי הבית. כאן נכנסים המדדים האנליטיים:

  1. PIR (Price-to-Income Ratio): היחס בין מחיר הדירה להכנסה השנתית של משק הבית.
  2. HAI (Housing Affordability Index): מדד נגישות הדיור הבוחן את היכולת לממן נכס בתנאי הריבית הנוכחיים.
  3. Paff (Price Affordability): המודל הבוחן מהו המחיר המקסימלי שמשק בית יכול לממן מבלי להפוך את העסקה לנטל מסוכן.

כאשר השוק הופך להיות תלוי ב"הון משפחתי" – ירושות ועזרה מההורים – ובמינוף יתר (DSTI גבוה), הוא מפסיק להישען על כוח קנייה רגיל. אם הדירה שלכם דורשת ירושה של שני דורות כדי להיקנות, המחיר שלה אינו שווי כלכלי; הוא בועה ממונפת שממתינה לתיקון.

תובנה 5: השכירות ועלויות הייצור כמצפן של מציאות

כדי להבין את השווי האמיתי, אנו זקוקים לעוגנים נוספים מעבר למחיר השכן:

  • Vrent (Value by Rent): הערך הנגזר מתזרים המזומנים של השכירות. אם הפער בין עלות הבעלות (UCH – הכוללת ריבית, פחת וביטוח) לבין עלות השכירות גבוה מדי, הרכישה נשענת על "ציפיות" בלבד.
  • Vcost (Value by Cost): ערך הייצור הנגזר מעלויות הבנייה וערך קרקע שיורי. כאשר יזמים קונים קרקע במחירי "הימור" על עליות עתידיות, ה-Vcost מתנתק מהמציאות.
  • SRI (Systemic Risk Index): מדד הסיכון הסיסטמי שמתריע כאשר כל הפרמטרים הללו נמתחים לקצה.

שווי בר-קיימא חייב להתלכד בסופו של דבר עם גורמי היסוד: הכנסה, תשואה, עלות מימון וסיכון.

סיכום: מעבר לנתונים היבשים – שווי הוא בר-קיימא

הכלי "Price vs Value" אינו נועד להחליף שמאי, אך הוא הכרחי כ"מצפן כלכלי" לזיהוי פערים מסוכנים. המציאות כיום, שבה בנקים דורשים פתיחה ועדכון של "דוחות אפס" לפרויקטים תקועים ומיזמי פינוי-בינוי מאבדים כדאיות, היא הוכחה חותכת לכך שהמחיר התנתק מהשווי.

לפני שאתם חותמים על העסקה הבאה, אל תסתכלו רק על המחיר בטאבו של השכן. תשאלו את עצמכם: האם הנכס הזה נתמך ביכולת החזר אמיתית ובתזרים מזומנים, או שמא אתם פשוט החוליה האחרונה בשרשרת השכפול של הבועה?

האם אתם קונים "מחיר" שמישהו ביקש, או "שווי" שיחזיק מעמד גם כשהריבית תנשך?

25Jun

דוח מבקר המדינה מיוני 2026 מזהיר כי העלייה החדה בחוב המשכנתאות בישראל, שהגיע לכ-630 מיליארד שקל, עלולה לפגוע במשקי הבית וביציבות המערכת הפיננסית. המונח "סאב פריים" מופיע בדוח 14 פעמים. ניתוח מקצועי של הקשר בין מחירי הדירות, משכנתאות, מבצעי מימון, הלוואות בלון, ריכוזיות הבנקים והסיכון לכשל מערכתי.

מבקר המדינה מזהיר: שוק המשכנתאות הישראלי עלול להפוך מסיכון למשקי הבית לכשל מערכתי

כשהמושג "סאב פריים" מופיע 14 פעמים בדוח רשמי, אסור להתייחס אליו כהערת שוליים

דוח מבקר המדינה מיוני 2026 בנושא שוק המשכנתאות איננו עוד דוח טכני על ריביות, מסלולים, מחזורי הלוואות ותחרות בנקאית. זהו מסמך אזהרה מערכתי. המושג "סאב פריים" מופיע בדוח 14 פעמים. לא משום שמבקר המדינה טוען כי ישראל כבר נמצאת במשבר זהה לזה שהתרחש בארצות הברית, ולא משום שמבנה שוק המשכנתאות הישראלי זהה למבנה האמריקאי ערב משבר 2008. הוא מופיע משום שהדוח מזהה את אותו מנגנון בסיסי שיש לחשוש ממנו בכל שוק אשראי לדיור:מחירי נכסים עולים, היקף החוב גדל, הלווים נמתחים עד קצה יכולתם, המערכת הפיננסית מפתחת תלות בהמשך תפקודו של שוק הנדל"ן, והסיכון הפרטי של משקי הבית הופך בהדרגה לסיכון ציבורי ומערכתי.כבר במבוא לדוח כותב מבקר המדינה כי העלייה בהיקפי המשכנתאות מגדילה את חשיפת המלווים לסיכונים פיננסיים העלולים לפגוע ביציבות המערכת הפיננסית, כפי שאירע במשבר הסאב פריים. בהמשך נכתב במפורש כי אי עמידת משקי הבית בתשלומי המשכנתה עלולה להוביל את המערכת הפיננסית ל"כשל מערכתי חמור".זהו ניסוח חריג בחומרתו. חשוב לקרוא אותו לא רק כאזהרה בנקאית, אלא כאזהרה מפני תוצאה אפשרית של בועת נדל"ן הממומנת באשראי.

630 מיליארד שקל של חוב דיור

נכון ליוני 2025 הגיעה יתרת חוב המשכנתאות של הציבור לכ-630 מיליארד שקל. בשנת 2015 עמדה היתרה על כ-300 מיליארד שקל בלבד.כלומר, בתוך עשור גדל חוב המשכנתאות בכ-330 מיליארד שקל, גידול של כ-110%.מתוך החוב הכולל:

  • כ-606 מיליארד שקל, כ-96%, מוחזקים בידי הבנקים
  • כ-18 מיליארד שקל מוחזקים בידי גופים מוסדיים
  • כ-6 מיליארד שקל הם חוב לממשלה

הדוח מציין כי הבנקים הם המקור הכמעט בלעדי למשכנתאות בישראל. לא רק שמדובר בשוק הנשלט בידי הבנקים, אלא שהאשראי עצמו מרוכז בעיקר בידי שלושה או ארבעה בנקים גדולים. חלקם של שלושת הבנקים הגדולים באשראי לדיור עלה מכ-79% לכ-81%, וחלקם של ארבעת הגדולים עלה מכ-89% לכ-93%.מבחינה מערכתית, הנתון הזה חשוב מאוד. כאשר כמעט כל אשראי הדיור מרוכז באותה מערכת שמממנת גם את היזמים, את הקבלנים, את רוכשי הדירות ולעיתים גם את הפעילות העסקית הנלווית לענף, אין מדובר באוסף של הלוואות נפרדות. מדובר ברשת אחת של התחייבויות התלויות זו בזו.הבנק מממן את הפרויקט.הבנק מממן את הרוכש.הדירה משמשת בטוחה.מחיר הדירה משפיע על שווי הבטוחה.המשך המכירות משפיע על יכולת היזם להשלים את הפרויקט.ויכולת משקי הבית לשלם משפיעה על איכות תיק האשראי של הבנק.זו איננה רק מערכת מימון. זו מערכת תלות הדדית.

כשהחוב גדל מהר יותר מהיכולת הכלכלית

הדוח מצביע על עלייה בחשיבותו של אשראי הדיור בתוך הכלכלה הישראלית.בין 2019 ל-2025 עלה שיעור האשראי לדיור מתוך כלל האשראי למשקי הבית מכ-66% לכ-73%. במקביל, שיעור האשראי הצרכני ירד מכ-34% לכ-27%.גם ביחס לתוצר נרשם גידול משמעותי. לפי ניתוח משרד מבקר המדינה, אשראי הדיור עלה מכ-25% מהתוצר בשנת 2016 לכ-36% בשנת 2024.המשמעות היא שהכלכלה הישראלית נעשתה תלויה יותר ויותר באשראי לדיור. הדוח עצמו מדגיש כי שיעור גבוה של אשראי לדיור ביחס לתוצר עלול לשקף פגיעות של לווים ומלווים לזעזועים, ובהם עליית ריבית, גידול בתשלום החודשי, ירידה בהכנסות או ירידה במחירי הדירות.זו בדיוק הנקודה שבה צריך להפסיק לבחון את שוק המשכנתאות בנפרד משוק הנדל"ן.המשכנתה איננה הסיבה היחידה לעליית המחירים, אך היא הדלק שאפשר למחירים להתנתק במשך שנים מגורמי היסוד.כאשר המחיר עולה, הרוכש זקוק למשכנתה גדולה יותר.כאשר הבנק מאשר משכנתה גדולה יותר, הרוכש מסוגל לשלם מחיר גבוה יותר.כאשר עסקה במחיר גבוה נרשמת בשוק, היא הופכת לעסקת השוואה לעסקה הבאה.כך האשראי אינו רק מגיב למחיר. הוא גם מסייע לייצר אותו.

משכנתה ממוצעת של יותר ממיליון שקל

הדוח קובע כי סכום המשכנתה הממוצעת עלה מכ-779 אלף שקל בשנת 2020 ליותר ממיליון שקל בשנת 2025, עלייה של כ-32% בתוך חמש שנים.ההחזר החודשי הממוצע הגיע לכ-5,800 שקל.מאחורי הממוצע מסתתרת בעיה חמורה אף יותר. משקי בית אינם משלמים את המשכנתה מתוך "שווי הנכס", אלא מתוך הכנסה חודשית. כאשר מחירי הדירות עולים במהירות רבה יותר מהשכר, אין דרך כלכלית לסגור את הפער מלבד הגדלת ההון העצמי, הגדלת ההלוואה, הארכת תקופת ההחזר או שילוב של שלושתם.כל אחד מהפתרונות האלה מגדיל את הפגיעות:

  • הגדלת המשכנתה מגדילה את נטל החוב
  • הארכת התקופה מגדילה את הריבית המצטברת
  • העלאת שיעור ההחזר מקטינה את יכולת משק הבית לספוג זעזועים
  • שימוש בהלוואות משלימות עלול להסתיר את שיעור המינוף האמיתי
  • הסתמכות על עזרת הורים מעבירה את הסיכון גם לדור הקודם

לכן, השאלה אינה רק אם הלווה עמד בתנאי האישור ביום שבו נטל את המשכנתה. השאלה היא אם הוא מסוגל לעמוד בה במשך עשרים, עשרים וחמש או שלושים שנה, לאחר שינויים בריבית, בהכנסה, במצב המשפחתי, בתעסוקה ובהוצאות המחיה.

מבחן הריבית חשף את הפגיעות

עליית ריבית בנק ישראל החל מאפריל 2022 המחישה עד כמה משקי הבית רגישים לשינוי בתנאי המימון.לפי הדוח, עבור כמיליון בעלי משכנתאות גדל ההחזר החודשי בכ-600 שקל בממוצע בתקופה שבה עלתה ריבית בנק ישראל ב-4.65 נקודות אחוז.עבור מי שנטלו משכנתאות בשנים מסוימות, הגידול היה גבוה יותר:

  • משכנתאות משנת 2018: תוספת ממוצעת של כ-737 שקל
  • משכנתאות משנת 2019: תוספת של כ-764 שקל
  • משכנתאות משנת 2020: תוספת של כ-830 שקל
  • משכנתאות משנת 2021: תוספת של כ-1,047 שקל

העלייה הזאת אינה רק נתון בנקאי. היא גורעת ישירות מהצריכה הפרטית, מהחיסכון ומהיכולת של משקי הבית להתמודד עם הוצאה בלתי צפויה.הדוח מפנה למחקר שמצא קשר מובהק בין החשיפה למשכנתאות בריבית משתנה לבין ירידה בצריכה בשנים 2022 ו-2023. ההשפעה הייתה משמעותית יותר בקרב משקי בית בעלי הכנסה בינונית ונמוכה ובקרב מי שנשאו יחס גבוה יותר בין מחיר הנכס להכנסתם.כלומר, המשכנתה אינה רק התחייבות של משק הבית לבנק. היא משפיעה על הפעילות הכלכלית כולה.כאשר מאות אלפי משקי בית מעבירים עוד מאות או אלפי שקלים מדי חודש לבנק, הם מוציאים פחות בעסקים, במסחר, בשירותים ובצריכה שוטפת. כך זעזוע בריבית עובר מהמערכת הפיננסית אל הכלכלה הריאלית.

מדוע ההשוואה לסאב פריים איננה מופרכת

יש הבדלים חשובים בין ישראל לבין ארצות הברית שלפני משבר 2008.בישראל קיימות מגבלות על שיעורי המימון, על שיעור ההחזר ועל רכיב הריבית המשתנה. הבנקים בישראל נחשבים שמרניים יותר בחיתום, והמשכנתאות בדרך כלל אינן מסוג Non-Recourse, כלומר החוב אינו נמחק אוטומטית עם מסירת הדירה לבנק.אבל ההבדלים אינם מבטלים את מנגנון הסיכון. הם רק משנים את האופן שבו הוא עשוי להתממש.משבר הסאב פריים לא נוצר רק משום שניתנו הלוואות ללווים חלשים. הוא נוצר משום שמערכת שלמה האמינה שמחירי הדירות אינם יכולים לרדת באופן רחב ומתמשך.כל עוד המחירים עלו, ניתן היה למחזר הלוואות, למכור נכסים, להגדיל אשראי ולהסתיר את איכות החוב.רק כאשר המחירים הפסיקו לעלות, נחשף הפער בין מחיר הנכס, שווי הבטוחה ויכולת ההחזר של הלווה.וזו בדיוק הסכנה שעליה צריך לדבר בישראל.שיעור המימון שנרשם בבנק איננו בהכרח מדד מלא לסיכון כאשר מחיר הדירה עצמו מנופח.משכנתה של 70% ממחיר עסקה אינה באמת משכנתה של 70% מהשווי הכלכלי, אם מחיר העסקה גבוה משמעותית מהשווי הפונדמנטלי של הנכס.לדוגמה, כאשר דירה נמכרת ב-2 מיליון שקל והבנק מעניק משכנתה של 1.4 מיליון שקל, שיעור המימון המדווח הוא 70%.אבל אם השווי הכלכלי של הדירה הוא 1.5 מיליון שקל, הרי שההלוואה שווה לכ-93% מהשווי הכלכלי.הסיכון אינו נעלם. הוא מוסווה בתוך המחיר.זוהי אחת מנקודות העיוורון המרכזיות של שוק בועתי: המדדים נראים תקינים כל עוד מחיר השוק עצמו משמש נקודת מוצא בלתי מעורערת.

מחיר הדירה איננו בהכרח שווי הבטוחה

הפיקוח הבנקאי נוטה לבחון את שיעור המימון ביחס למחיר העסקה או לשומה, לפי הנמוך מביניהם. לכאורה זהו מנגנון זהיר.אלא שכאשר השומה מבוססת בעיקר על שכפול והעתקת מחירים מעסקאות קודמות, היא עלולה שלא לשמש בלם למחיר, אלא להפוך למנגנון המאשרר אותו.עסקה גבוהה הופכת לעסקת השוואה.עסקת ההשוואה הופכת לבסיס לשומה.השומה מאפשרת את המימון.המימון מאפשר את העסקה הגבוהה הבאה.כך נוצר מעגל המזין את עצמו.במקום שהשמאות תבחן אם המחיר נתמך בהכנסה, בשכר דירה, בתשואה, בריבית, בעלות ההון וביכולת הרכישה של הציבור, היא עלולה להסתפק בשאלה בכמה נמכרו דירות סמוכות.אבל מחיר הוא עובדה היסטורית של עסקה.שווי הוא מסקנה כלכלית.והעובדה ששני קונים שילמו מחיר מסוים אינה מוכיחה שהנכס יכול לייצר תשואה המצדיקה אותו, או שהציבור יכול לשאת אותו לאורך זמן.

מבצעי המימון אינם הנחה תמימה

אחד הממצאים המשמעותיים בדוח נוגע להלוואות בלון ובולט בסבסוד קבלנים.בתקופה שבין דצמבר 2023 לאוגוסט 2025 הועמדו הלוואות בסבסוד קבלנים בהיקף מצטבר של כ-8.3 מיליארד שקל, אף שבארבעה חודשים בתקופה לא התקבלו נתונים פרטניים. הפיקוח על הבנקים מסר כי התופעה נמשכה גם באותם חודשים.למבצעי 20/80, 10/90, הלוואות בלון, דחיית תשלומים וסבסוד ריבית יש תפקיד כפול.מצד אחד, הם מאפשרים לרוכש להשלים עסקה שאולי לא היה מסוגל לבצע בתנאי תשלום רגילים.מצד שני, הם מאפשרים ליזם להימנע מהפחתת מחיר גלויה.במקום למכור דירה בהנחה של 200 אלף שקל, היזם עשוי להעניק לרוכש הטבת מימון שעלותה הכלכלית דומה. המחיר הרשום נשמר, אך המחיר האפקטיבי יורד.התוצאה בעייתית בכמה מישורים:

  1. מדדי המחירים עלולים שלא לשקף את מלוא ההנחה הכלכלית.
  2. עסקאות ההשוואה ממשיכות להציג מחיר רשמי גבוה.
  3. השומות עלולות להתבסס על מחיר שאינו משקף עסקת מזומן רגילה.
  4. חלק מהסיכון נדחה למועד עתידי, שבו הרוכש יצטרך לפרוע את הבלון או לקבל משכנתה מלאה.
  5. היזם מציג מכירה, הבנק המלווה מציג התקדמות בשיווק, אך יכולת הרוכש להשלים את העסקה עדיין לא נבחנה בתנאי המימון שיהיו בעת המסירה.

זו אינה בהכרח הונאה, והיא אינה בהכרח אשראי פסול. אבל כאשר התופעה מתרחבת והופכת לכלי מרכזי להחזקת רמת המחירים, היא הופכת מסיוע נקודתי למנגנון שימור בועה.

נתוני הפיגורים הם מדד מאוחר, לא צפירת הרגעה

אחת הטענות החוזרות בשיח הציבורי היא ששיעור הפיגורים במשכנתאות בישראל נמוך, ולכן אין סכנה ממשית.אלא שפיגור הוא מדד מאוחר.משק בית אינו מפסיק לשלם משכנתה מיד כאשר הוא נקלע לקושי. לפני כן הוא מצמצם צריכה, משתמש בחסכונות, נעזר בהורים, לוקח הלוואה צרכנית, פורס חובות, ממחזר את המשכנתה או דוחה התחייבויות אחרות.כל עוד התשלום לבנק ממשיך לרדת, ההלוואה מסווגת כתקינה. אך מצבו הכלכלי של משק הבית כבר עלול להיות קשה מאוד.גם הבנק עשוי לגלות גמישות כאשר מימוש מסיבי של דירות אינו משרת אותו. דחייה, פריסה, גרייס ומחזור יכולים למנוע רישום מיידי של כשל, אך אינם בהכרח פותרים את הפער הכלכלי.לפי הדוח, הלוואה בפיגור של יותר מ-90 יום נחשבת אינדיקציה מהותית לכשל, אך עוד קודם לכן עשויים להצטבר סימנים של חוסר יכולת פירעון.לכן שיעור פיגורים נמוך אינו מוכיח שאין בועה, ואין בו כדי להוכיח שהחוב בר קיימא. הוא מוכיח רק שרוב הלווים ממשיכים לשלם ברגע המדידה.

מאזן האימה בין הבנקים, היזמים והלווים

היקף החוב יוצר תופעה מורכבת: ככל שהמערכת ממונפת יותר, כך קשה יותר לכל אחד מהצדדים לאפשר למחירים להתאים את עצמם למציאות.היזמים אינם רוצים להפחית מחירים, משום שהפחתה פוגעת ברווחיות, בדוחות האפס, בבטוחות ובעסקאות קודמות.הבנקים אינם מעוניינים בירידת מחירים חדה, משום שהיא עלולה לפגוע בשווי הבטוחות, באיכות תיק המשכנתאות ובאשראי לענף הבנייה.הרוכשים אינם רוצים להכיר בכך ששילמו מחיר מופרז, משום שההון העצמי שלהם עלול להישחק.שמאים מתקשים להפחית שווי כאשר סביבת העסקאות עדיין משקפת מחירים גבוהים.המדינה תלויה בהכנסות ממסים, בפעילות הבנייה וביציבות הבנקים.כך נוצר מאזן אימה.כל צד זקוק לכך שהצד האחר ימשיך לתפקד, ולכן המערכת כולה מנסה לדחות את ההתאמה.אלא שדחיית ההתאמה אינה מבטלת אותה. לעיתים היא רק מגדילה את עוצמתה.

הסיכון האמיתי מתחיל כאשר המחיר יורד מתחת לחוב

מבקר המדינה מתאר את מנגנון משבר הסאב פריים: משכנתאות מסוכנות ניתנו ללווים בעלי יכולת החזר נמוכה וברמות מינוף גבוהות מאוד. כאשר לווים רבים לא עמדו בתשלומים, חלה האטה בשוק, מחירי הדירות ירדו והיו אף נמוכים מיתרות המשכנתאות שנלקחו לרכישתן. התוצאה הייתה פשיטות רגל של בנקים, הפסדים כבדים במוסדות פיננסיים ומשבר כלל עולמי.הנקודה הקריטית היא המעבר מהון עצמי חיובי להון עצמי שלילי.כל עוד הדירה שווה יותר מהחוב, ניתן למכור אותה ולפרוע את המשכנתה.כאשר מחיר הדירה יורד מתחת ליתרת החוב, הלווה כלוא. מכירה אינה מאפשרת לו להיפטר מהחוב, והבנק מחזיק בטוחה שאינה מכסה בהכרח את מלוא החשיפה.בישראל, שבה החוב הוא בדרך כלל אישי, ייתכן שהבנקים יספגו פחות הפסדים ישירים מאשר בארצות הברית. אבל משקי הבית עלולים לספוג פגיעה קשה יותר לאורך זמן, משום שגם לאחר מכירת הנכס הם עשויים להישאר חייבים כסף.המשבר הישראלי, אם יתפתח, לא חייב להיראות כמו המשבר האמריקאי כדי להיות חמור.הוא עשוי להתבטא ב:

  • ירידה חדה בצריכה
  • מחזורי משכנתאות והארכת תקופות
  • עלייה בהסדרי חוב
  • לחץ על משפרי דיור
  • ביטול עסקאות של דירות חדשות
  • פגיעה בתזרים היזמים
  • קשיים אצל קבלני ביצוע וספקים
  • עצירת פרויקטים חדשים
  • ירידה בשווי הבטוחות
  • גידול בהפרשות הבנקים להפסדי אשראי
  • פגיעה ממושכת בצמיחה

זהו משבר שיכול להתפתח בהדרגה לפני שהוא נראה בכותרות.

כריות ההון של הבנקים אינן מגינות על משקי הבית

המערכת הבנקאית מדגישה כי היא יציבה, מפוקחת ומחזיקה כריות הון. ייתכן שזה נכון. הדוח עצמו מביא את עמדת הפיקוח שלפיה הסיכון ליציבות המוסדות הפיננסיים הוערך ברמה נמוכה, בין היתר בשל איתנותם וכריות הספיגה שלהם.עם זאת, באותו דיון מצוין כי ניסיון העבר בארץ ובעולם מלמד שפגיעה באיכות החיתום עלולה להוביל בתוך זמן קצר להרעה באיכות תיק האשראי ואף להתפתחות כשל מערכתי. הסיכונים המרכזיים שזוהו כוללים ירידה חדה במחירי נכסים והרעה באיכות האשראי.גם אם הבנקים יישארו יציבים, הציבור עלול לשלם את המחיר.בנק יכול לשרוד עלייה בהפרשות.משפחה לא בהכרח יכולה לשרוד שנים של החזר גבוה, ירידה בהכנסה והון עצמי שנמחק.לכן המבחן אינו רק אם הבנק יקרוס. המבחן הוא כמה משקי בית, עסקים, יזמים וקבלנים ייפגעו בדרך לשמירת יציבותו.

מה חסר בדוח

הדוח מקיף, חשוב ורציני, אבל הוא עדיין פועל ברובו בתוך המסגרת המקובלת של ניהול סיכוני אשראי.הוא בוחן את גובה המשכנתה, שיעור המימון, שיעור ההחזר, הריבית, המסלולים, הפיגורים והתחרות.מה שחסר הוא בדיקה ישירה של שאלת היסוד:האם מחירי הדירות שעל בסיסם ניתנו מאות מיליארדי שקלים של אשראי משקפים שווי כלכלי בר קיימא?כדי להשיב על כך יש לבחון לא רק עסקאות, אלא גם:

  • יחס מחירי הדירות להכנסה
  • מספר משכורות הנדרש לרכישת דירה
  • היחס בין מחירי הדירות לשכר הדירה
  • תשואה נטו על דירות
  • הפער בין תשואת הנכס לריבית המשכנתה
  • מחיר ההון חסר הסיכון
  • רמת המינוף האפקטיבית
  • השפעת מבצעי המימון על המחיר האמיתי
  • היקף ההלוואות המשלימות
  • יכולת משקי הבית לעמוד בזעזוע משולב של ריבית, אבטלה וירידת מחירים

בלי בדיקה כזאת, אנו יודעים הרבה על מבנה ההלוואה, אך פחות מדי על איכות הנכס והמחיר שמאחוריה.

מסקנה: זו אינה תחזית לקריסה, זו אזהרה שאסור להשתיק

אין בדוח מבקר המדינה קביעה כי משבר סאב פריים ישראלי כבר החל. גם אין בו תחזית ודאית לקריסת הבנקים.אבל יש בו דבר חשוב מאוד: הכרה רשמית בכך שהגידול באשראי לדיור עלול לפגוע ביציבות המערכת הפיננסית, שאי עמידה של משקי בית בתשלומים עלולה להתפתח לכשל מערכתי חמור, ושניסיון הסאב פריים רלוונטי להבנת הסיכון.כאשר המונח "סאב פריים" מופיע 14 פעמים בדוח רשמי על שוק המשכנתאות הישראלי, אי אפשר עוד לבטל את ההשוואה כהפחדה, כקיצוניות או כתרחיש דמיוני.בועה אינה מתחילה כאשר המחירים יורדים.היא נבנית בשנים שבהן האשראי גדל, המחירים מתרחקים מההכנסה ומהתשואה, הבנקים מרחיבים מימון, הציבור מאמין שהמחירים אינם יכולים לרדת ומבצעי מימון מסתירים את היחלשות הביקוש.הירידה, כאשר היא מגיעה, אינה יוצרת את הבועה.היא רק חושפת אותה.דוח מבקר המדינה הוא נורת אזהרה אדומה. השאלה איננה מדוע הוא מזכיר את הסאב פריים 14 פעמים.השאלה היא מדוע נדרשו 630 מיליארד שקל של חוב משכנתאות כדי שהמוסדות הרשמיים יתחילו לדבר על הסיכון בקול רם.


תיבה מסכמת: מה מלמד דוח מבקר המדינה?

דוח מבקר המדינה מיוני 2026 קובע כי יתרת חוב המשכנתאות בישראל הגיעה לכ-630 מיליארד שקל, יותר מפי שניים לעומת 2015. המשכנתה הממוצעת חצתה את רף מיליון השקלים, ההחזר החודשי הממוצע הגיע לכ-5,800 שקל, ואשראי הדיור הפך לרכיב הדומיננטי בחובות משקי הבית.הדוח מזהיר כי גידול בהיקפי המשכנתאות מגדיל את הסיכון ללווים ולמלווים, וכי אי עמידה של משקי הבית בתשלומים עלולה להתפתח לכשל מערכתי חמור. אזכור משבר הסאב פריים 14 פעמים אינו קביעה שישראל נמצאת באותו מצב, אלא אזהרה מפני מנגנון דומה: הסתמכות על המשך עליית מחירי נכסים, גידול בחוב, פגיעה ביכולת ההחזר וירידה אפשרית של שווי הבטוחות מתחת ליתרות ההלוואות.הסיכון הישראלי אינו חייב להתבטא בקריסת בנקים. הוא יכול להופיע תחילה בירידה בצריכה, מחזורי חוב, הארכת משכנתאות, ביטול עסקאות, פגיעה ביזמים ובקבלנים, שחיקת ההון העצמי של משקי הבית ועלייה בהפרשות להפסדי אשראי.


Extended English Summary

Israel’s Mortgage Market and the Warning That Can No Longer Be Ignored

The Israeli State Comptroller’s June 2026 report on the mortgage market should not be read merely as a technical review of mortgage products, interest rates and banking regulation. It is a systemic warning.The term “subprime” appears 14 times throughout the report. The report does not claim that Israel has already entered a crisis identical to the 2008 financial collapse in the United States. Israel’s mortgage regulation, underwriting rules and recourse structure differ substantially from those that prevailed in the American subprime market.Nevertheless, the report identifies the same fundamental risk mechanism: rapidly expanding housing credit, rising property prices, increasingly stretched households, growing dependence of financial institutions on real estate collateral and the possibility that household distress could eventually become a systemic financial event.By June 2025, Israel’s outstanding mortgage debt had reached approximately NIS 630 billion, compared with about NIS 300 billion in 2015. This represents growth of roughly 110% in a decade. About 96% of the debt is held by banks, and the market is highly concentrated among three to four major banking groups.The average mortgage exceeded NIS 1 million in 2025, while the average monthly repayment rose to approximately NIS 5,800. At the same time, housing credit increased from about 66% to 73% of total household credit between 2019 and 2025. According to the Comptroller’s analysis, housing credit also rose from approximately 25% of GDP in 2016 to 36% in 2024.The report explicitly warns that increasing mortgage exposure may undermine financial stability and that widespread household inability to meet mortgage payments could lead to a severe systemic failure.The comparison with the US subprime crisis is relevant not because the two systems are identical, but because both depend heavily on the assumption that property prices will remain sufficiently high to protect borrowers, lenders and collateral values.A mortgage officially recorded at 70% of the transaction price may represent a much higher proportion of the property’s sustainable economic value if the transaction price itself is inflated. When appraisals mainly replicate previous market transactions without examining income, rental yields, financing costs and household purchasing capacity, valuation may cease to function as a risk-control mechanism and instead validate the price cycle.The report also highlights the expansion of developer-subsidised balloon loans and deferred-payment arrangements. Approximately NIS 8.3 billion in developer-subsidised loans were issued between December 2023 and August 2025, excluding four months for which detailed data were unavailable. These financing schemes may support sales without producing transparent nominal price reductions. They therefore preserve reported prices while transferring risk into the future, when buyers must obtain permanent financing or repay the balloon balance.Low mortgage arrears should not be interpreted as proof that the system is safe. Arrears are a lagging indicator. Before borrowers stop paying their mortgage, they often reduce consumption, use savings, obtain family support, refinance, extend loan periods or accumulate other forms of debt.Israel’s potential crisis may therefore look different from the American crisis. It may initially emerge through weaker household consumption, mortgage restructuring, cancelled transactions, declining developer cash flow, contractor failures, lower collateral values and rising bank credit-loss provisions.The banks may remain solvent while households, businesses and the broader economy absorb much of the damage.The State Comptroller’s report does not predict an inevitable financial collapse. It does, however, formally recognise that the scale and structure of Israel’s mortgage market create systemic risk. When “subprime” appears 14 times in an official report, the comparison can no longer be dismissed as alarmism.A real estate bubble does not begin when prices fall. It develops during the years in which credit expands, prices become detached from income and yields, financing schemes conceal weakening demand and the public becomes convinced that property values cannot decline.The fall does not create the bubble. It reveals it.
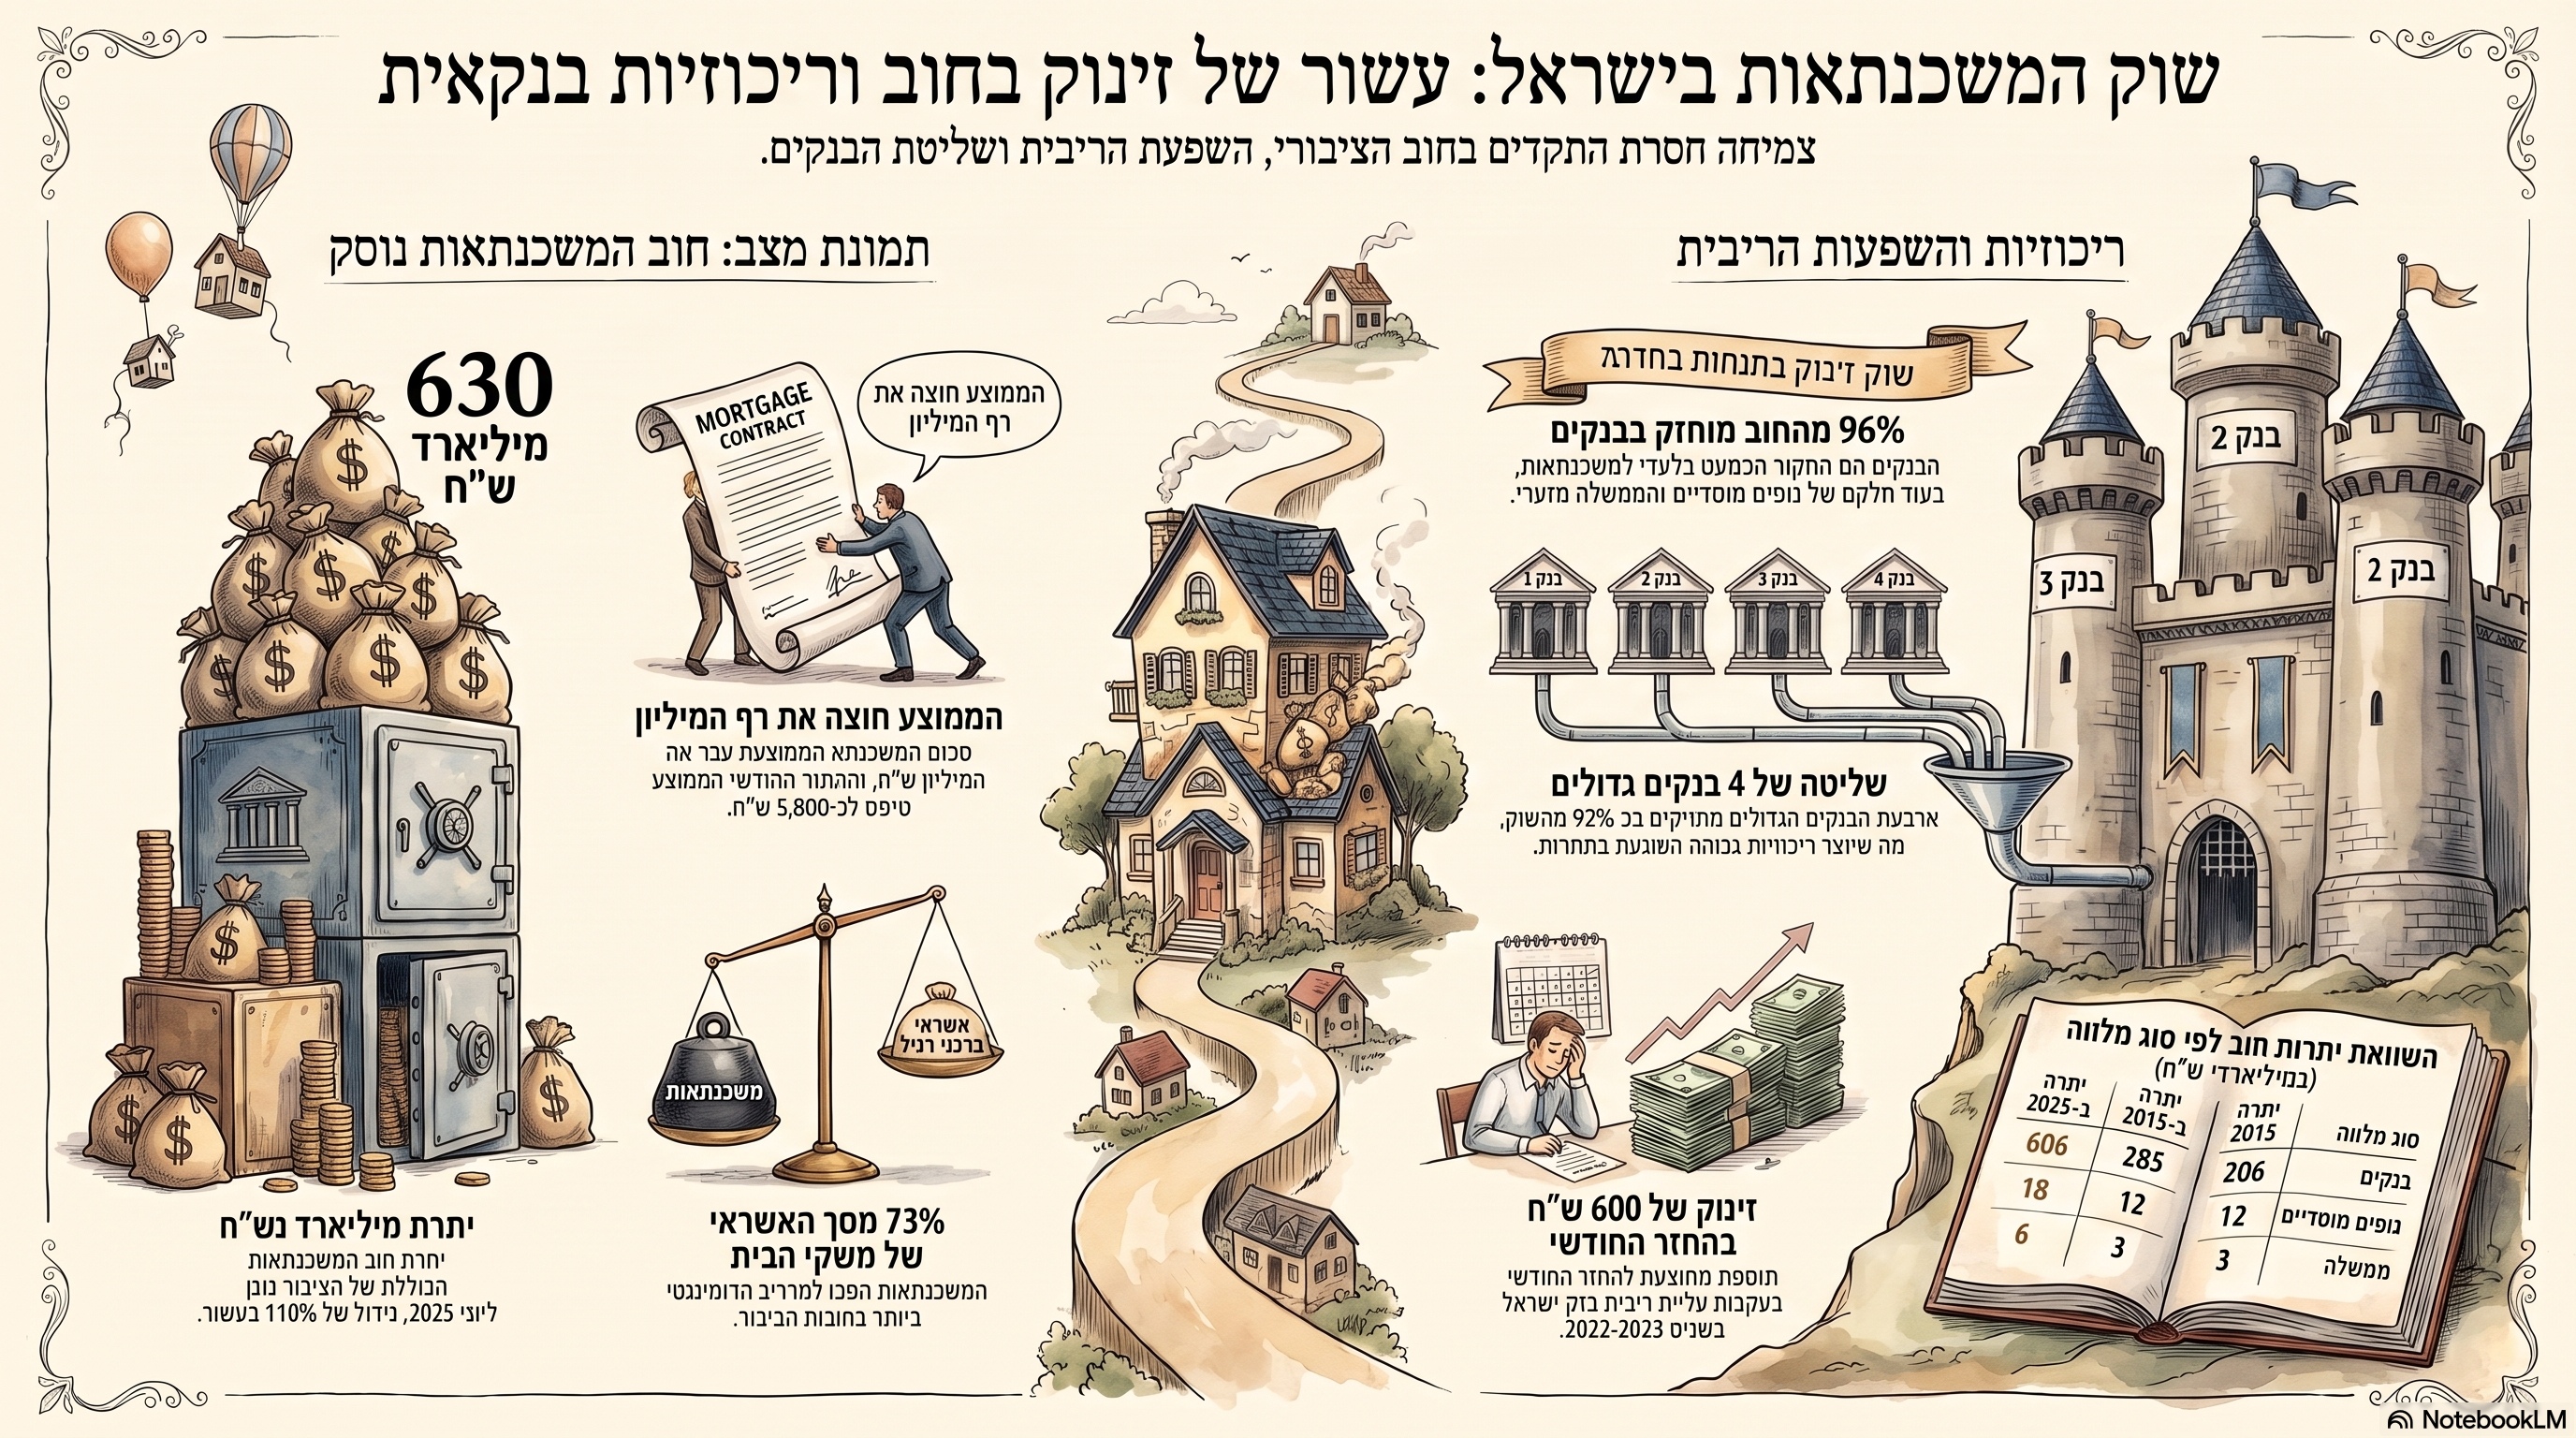

דו"ח תדרוך: ניתוח שוק המשכנתאות בישראל (2026-2015)

תמצית מנהלים

שוק המשכנתאות בישראל עבר בעשור האחרון תמורות משמעותיות, המשתקפות בגידול חד בהיקף החוב ובעלייה ברמת הסיכון למשקי הבית ולמערכת הפיננסית. נכון ליוני 2025, יתרת חוב המשכנתאות הכוללת הגיעה לשיא של כ-630 מיליארד ש"ח. השוק מאופיין בריכוזיות גבוהה במיוחד, כאשר המערכת הבנקאית מחזיקה בכ-96% מהחוב. עליית מחירי הדיור (כ-44% בין 2020 ל-2025) לצד עליית ריבית בנק ישראל והאינפלציה, הובילו לגידול ניכר בהחזר החודשי הממוצע, שהאמיר לכ-5,800 ש"ח, ולעליה בסכום המשכנתא הממוצעת שחצתה את רף המיליון ש"ח.

מבנה שוק המשכנתאות והגופים המלווים

שוק המשכנתאות הישראלי נשען כמעט לחלוטין על המערכת הבנקאית, דבר המעלה סוגיות של תחרות וריכוזיות.

התפלגות יתרת חוב המשכנתאות (נכון ליוני 2025)

גוף מלווההיקף חוב (במיליארדי ש"ח)נתח שוק באחוזים
בנקיםכ-606כ-96%
גופים מוסדייםכ-18כ-3%
ממשלה (הלוואות זכאות)כ-6כ-1%
חברות אשראי חוץ-בנקאיותכ-5.7כ-1%

ריכוזיות המערכת הבנקאית

השוק נשלט ברובו על ידי שלושה בנקים גדולים (מזרחי טפחות, הפועלים ולאומי), המחזיקים בכ-81% מהאשראי לדיור. ארבעת הבנקים הגדולים (כולל דיסקונט) חולשים על כ-93% מהשוק.

  • מדד HHI (הרפינדל-הירשמן): נע בין 0.24 ל-0.25, ערך המעיד על ריכוזיות בינונית על סף גבוהה.
  • מגמת התחרות: קיימים חסמים משמעותיים לכניסת גופים שאינם בנקאיים לשוק, מה שמותיר את הבנקים כמקור הכמעט בלעדי למשכנתאות.

מגמות בחוב ובהחזרי משקי הבית

העלייה המתמשכת במחירי הדיור מאז 2008 יצרה ביקוש גובר לאשראי, מה שהפך את המשכנתא להתחייבות הפיננסית המשמעותית ביותר של משקי הבית.

  • גידול בחלק האשראי לדיור: חלקו של האשראי לדיור מתוך סך האשראי למשקי בית עלה מ-66% בשנת 2019 ל-73% בשנת 2025, על חשבון האשראי הצרכני.
  • סכום המשכנתא הממוצעת: עלה מ-779,000 ש"ח בשנת 2020 לכ-1,000,000 ש"ח בשנת 2025 (עלייה של 32% בחמש שנים).
  • החזר חודשי ראשון ממוצע: זינק מ-4,200 ש"ח ב-2019 ל-5,776 ש"ח ב-2025.
  • השפעת עליית הריבית: בתקופה שבין אפריל 2022 לאפריל 2023, ההחזר החודשי הממוצע גדל בכ-600 ש"ח עבור כמיליון לווים. עבור אלו שנטלו משכנתא ב-2021, הגידול הממוצע בהחזר היה גבוה אף יותר ועמד על כ-1,047 ש"ח.

השפעת הריבית והאינפלציה על מסלולי המשכנתא

השינויים בסביבה המאקרו-כלכלית הובילו לשינוי משמעותי בתמהיל המסלולים שנבחרו על ידי הציבור:

  1. מסלול ריבית הפריים: הפך מהמסלול הזול ביותר ליקר ביותר בעקבות עליית ריבית בנק ישראל (מ-1.39% ל-5.3%). משקלו בביצועים ירד מ-39% ל-9%.
  2. מסלול ריבית משתנה לא צמודה (שאינה פריים): רשם עלייה חדה בביקוש (מ-2% ל-39%) כחלופה למסלול הפריים, במטרה למתן את עליית הריבית במועד הלקיחה.
  3. מסלולים צמודי מדד: חלה ירידה משמעותית בשימוש במסלולים אלו (מ-74% ל-34% בקרב רוכשי דירה יחידה) בשל עליית האינפלציה שהגיעה לשיא של 5.4% בינואר 2023.

היבטים חברתיים ואי-שוויון

עליית מחירי הדיור והחמרת תנאי האשראי העמיקו את הפערים הכלכליים:

  • פגיעה ברוכשי דירה יחידה: שיעורי המימון שלהם עלו מ-45% לכ-50%, מה שמעיד על פגיעה חזקה ביכולתם לרכוש דירה לעומת משקיעים או משפרי דיור.
  • ריכוזיות לפי עשירונים: עשירוני ההכנסה הגבוהים (8-10) הגדילו את חלקם בנטילת משכנתאות בין 2019 ל-2025, בעוד חלקם של עשירונים 1-7 הצטמצם.
  • הגנת בעלי נכסים: בעלי דירות קיימות מוגנים יחסית מעליית המחירים, בעוד שציבור חסרי הדירה חשוף לחלוטין לעלייה ומתקשה לגייס הון עצמי ומשכנתא.

סיכונים ליציבות המערכת הפיננסית

הדו"ח מצביע על כך שהעלייה בהיקפי המשכנתאות מגדילה את חשיפת הבנקים לסיכונים פיננסיים שעלולים לערער את יציבות המערכת, בדומה למשבר הסאב-פריים ב-2008.

  • יחס אשראי לתוצר: שיעור האשראי לדיור מהתוצר בישראל עלה מ-25% ב-2016 לכ-36% ב-2024. נתון זה גבוה מהחציון במדינות המפותחות (31%).
  • פגיעות לזעזועים: רמה גבוהה של אשראי לדיור מהתוצר משקפת רגישות גבוהה לזעזועים חיצוניים כמו עליית ריבית או ירידה בהכנסות הלווים.
  • יכולת החזר מול שכר: למרות פער שנוצר ב-2022 בין קצב עליית ההחזר החודשי לקצב עליית השכר, ב-2023-2025 המדדים הצטמצמו בעקבות עליות שכר שאפשרו למשקי הבית לעמוד בהחזרים הגדלים.

סיכום ומסקנות הביקורת

שוק המשכנתאות נשלט על ידי מונופול בנקאי, כאשר הלוואות הזכאות הממשלתיות הצטמצמו בכמחצית בעשור האחרון (מ-12 ל-6 מיליארד ש"ח). קיימת המלצה ברורה לבנק ישראל ולמשרד האוצר לבחון ולהסיר חסמים המונעים תחרות מצד גופים חוץ-בנקאיים. פיקוח יעיל ומעקב אחר סיכונים מערכתיים הם קריטיים למניעת כשל מערכתי ולהבטחת שירות הוגן לציבור הלווים.


המספרים שמאחורי החלום: מה באמת קרה לכיס שלנו בדרך לדירה?

כשהחלום פוגש את המציאות הכלכלית

עבור המשפחה הישראלית הממוצעת, רכישת דירה היא הרבה מעבר להחלטה נדל"נית קרת רוח. זהו המרדף אחר ה"סופר-אגו" הישראלי: סמל לביטחון, ליציבות וכרטיס כניסה למעמד הביניים. אך הנתונים שנחשפים כעת בדו"ח 2026 של מבקר המדינה משרטטים מציאות שונה בתכלית. הפער בין השאיפה לקורת גג לבין היכולת הפיננסית הריאלית מעולם לא היה עמוק יותר.המשכנתא, ההתחייבות הפיננסית המשמעותית ביותר בחייו של אזרח, הפכה למשקולת שמאיימת להטביע את התקציב המשפחתי. המספרים היבשים מספרים את הסיפור כולו: נכון ליוני 2025, יתרת חוב המשכנתאות הכוללת של הציבור בישראל זינקה להיקף בלתי נתפס של כ-630 מיליארד ש"ח.בתוך עשור אחד בלבד, החוב הציבורי לדיור צמח בכ-110%. זוהי לא רק צמיחה כלכלית; זוהי התנפחות של בועת אשראי פרטית המונעת מרצון נואש להשיג נכס בשוק שבו המחירים בורחים קדימה. השאלה היא כבר לא האם נגיע לדירה, אלא מה המחיר האמיתי שנשלם בדרך אליה.

נקודת מפנה: רף המיליון נפרץ

הדו"ח הנוכחי מסמן את שנת 2025 כנקודת שבר היסטורית: סכום המשכנתא הממוצעת בישראל חצה רשמית את רף המיליון ש"ח. אם בשנת 2020 עמדה ההלוואה הממוצעת על כ-779 אלף ש"ח, הרי שבתוך חמש שנים בלבד היא זינקה ב-32%. זהו כבר לא "קו אדום" שנושקים לו – זהו קיר פסיכולוגי וכלכלי שהתנפץ לרסיסים.המשמעות היומיומית של הנתון הזה מתבטאת בשורה התחתונה בבנק. ההחזר החודשי הממוצע אמיר ל-5,800 ש"ח. עבור משקי בית רבים, מדובר בהוצאה שגורסת למעלה משליש מההכנסה הפנויה. חציית רף המיליון היא ההוכחה הסופית לכך שההון העצמי של הציבור נשחק, והתלות באשראי בנקאי מסיבי הפכה למוחלטת.

האוליגופול הבנקאי: 96% בידיים של מעטים

למרות הצהרות על רפורמות והגברת התחרות, שוק המשכנתאות הישראלי נותר מבצר סגור. הבנקים שולטים ב-96% מהשוק (כ-606 מיליארד ש"ח), אך התמונה האמיתית ריכוזית עוד יותר: "שלושת הגדולים" – מזרחי-טפחות, הפועלים ולאומי – חולשים לבדם על 81% מהאשראי לדיור. אם מוסיפים את בנק דיסקונט, ארבעת הבנקים הגדולים שולטים ב-91% מהשוק.הריכוזיות הזו נמדדת במדד HHI (מדד הרפינדל-הירשמן), שנע בין 0.24 ל-0.25. בעולם הכלכלה, זהו התפר המדויק שבין ריכוזיות בינונית לגבוהה. המשמעות עבורכם? כשלושה-ארבעה גופים שולטים בכל הקופה, הם נעים בדרך כלל בצעדים מתואמים, והיכולת של הצרכן להתמקח או "לעשות שוק" שואפת לאפס.מבקר המדינה כבר זיהה את הבעיה ב-2024, והמלצתו בדו"ח מהדהדת כיום יותר מתמיד:"מומלץ לבנק ישראל ולמשרד האוצר לבחון את הסיבות והחסמים לכך ששוק המשכנתאות מתנהל ללא תחרות בין גופים בנקאיים לבין גופים שאינם בנקאיים... וכיצד ניתן להסיר חסמים אלה."בזמן שהגופים החוץ-בנקאיים מחזיקים בנתח שוק זניח של כ-1%, הלווה הישראלי נותר שבוי של מערכת אוליגופולית שבה כללי המשחק מוכתבים מלמעלה.

הלם הריבית: המס שאיש לא צפה

אם מחירי הדירות היו המכה הראשונה, הריבית הייתה המכה הניצחת. הזינוק בריבית בנק ישראל – מרמה אפסית של 0.1% באפריל 2022 לשיא של 4.75% – יצר "הלם ריבית" שפירק תקציבים משפחתיים שנבנו בקפידה.הנתון המדהים ביותר בדו"ח חושף כי עבור הלוואות שנלקחו בשנת 2021, ההחזר החודשי הממוצע זינק ב-1,047 ש"ח. בואו נתרגם את זה לחיים עצמם: עבור משפחה ממוצעת, מדובר בהיעלמות פתאומית של תקציב הסופרמרקט החודשי, או בביטול של שני חוגים לילד ושיעורי עזר, שפשוט נבלעו בתוך תשלומי הריבית. הריבית הפכה מנתון מאקרו-כלכלי יבש למס כואב שאיש לא נערך אליו.

אסטרטגיית הישרדות: לווים במסלול עוקף פריים

הציבור הישראלי, שזיהה את הסכנה, החל ב"קרב בלימה" פיננסי. הדו"ח חושף שינוי דרמטי בתמהיל המסלולים: מסלול הפריים, שהיה פעם חביב הקהל, קרס מנתח של 39% מהביצועים ל-9% בלבד ב-2025.במקומו, הלווים נהרו למסלול הריבית המשתנה הלא צמודה (שאינה פריים), שזינק מ-2% לשיעור חסר תקדים של 39%. זהו מהלך טקטי מכוון: הציבור מנסה למתן את העלייה בהחזר החודשי במועד לקיחת ההלוואה, גם במחיר של כניסה למסלולים מורכבים יותר. זוהי אסטרטגיית הישרדות של לווים שמנסים "לקנות זמן" בסביבת אינפלציה וריבית חונקת.

פער הדורות והמעמדות: הדירה כסמל סטטוס לעשירים בלבד

אחת התובנות המדאיגות ביותר בדו"ח עוסקת בשינוי הדמוגרפי של הלווים. עליית מחירי הדיור בשיעור של 44% בין השנים 2020-2025 יצרה סלקציה חברתית אכזרית. הנתונים מראים כי עשירוני ההכנסה הגבוהים (8-10) הגדילו את חלקם בשוק, בעוד שעשירוני הביניים והעשירונים הנמוכים (1-7) נדחקו החוצה.הבעלות על דירה הופכת מסמל ליציבות לסמן של מעמד חברתי. רוכשי הדירה הראשונה (דירה יחידה) חווים את הפגיעה הקשה ביותר, עם עלייה של כ-5% בשיעור המימון שהם נדרשים לקחת, מה שמעמיק את החשיפה שלהם לסיכונים. המציאות הזו יוצרת ישראל דו-מעמדית: אלו שיש להם נכס ומוגנים מעליית מחירים, ואלו שהחלום על קורת גג מתרחק מהם בכל פעם שהם מתקרבים אליו.

סיכום: לאן צועד השוק?

דו"ח 2026 הוא תמרור אזהרה בוהק. עם חוב עתק של 630 מיליארד ש"ח וריכוזיות בנקאית שחונקת את התחרות, המערכת הפיננסית הישראלית צועדת על חבל דק. המבקר מזכיר לנו את משבר הסאב-פריים של 2008 כנבואת זעם: כשהלווים לא עומדים בתשלומים, היציבות המערכתית כולה בסכנה.כדי למנוע תרחיש כזה, נדרש פיקוח הדוק של בנק ישראל ורשות שוק ההון, לא רק על יציבות הבנקים אלא על רווחת הצרכן. נדרשות רפורמות שיפרקו את האוליגופול הבנקאי ויאפשרו לגופים חוץ-בנקאיים להכניס חמצן של תחרות לשוק.

השאלה שנותרת פתוחה לכולנו היא: האם המערכת הפיננסית שלנו יציבה מספיק כדי לשאת את נטל החוב הזה, או שאנחנו בדרך לשינוי כללי המשחק שיותיר רבים מאחור?