04Sep

מה באמת מספרת עסקה שבה מוכרת נאלצת להפחית מאות אלפי שקלים ממחיר הדירה? לא רק על מוכר לחוץ, אלא על שינוי במנגנון התמחור של שוק הנדל"ן. המאמר מנתח כיצד עסקאות מצוקה הופכות לעסקאות ההשוואה של מחר, כיצד ירידת מחירים יכולה להתפתח ממשבר נדל"ן לסיכון פיננסי, מדוע שמאות אינה שכפול מחירי עסקאות, ומהו מנגנון מחירון המימון למ"ר שיכול להגן על המערכת הפיננסית בלי להציל את מחירי הבועה.

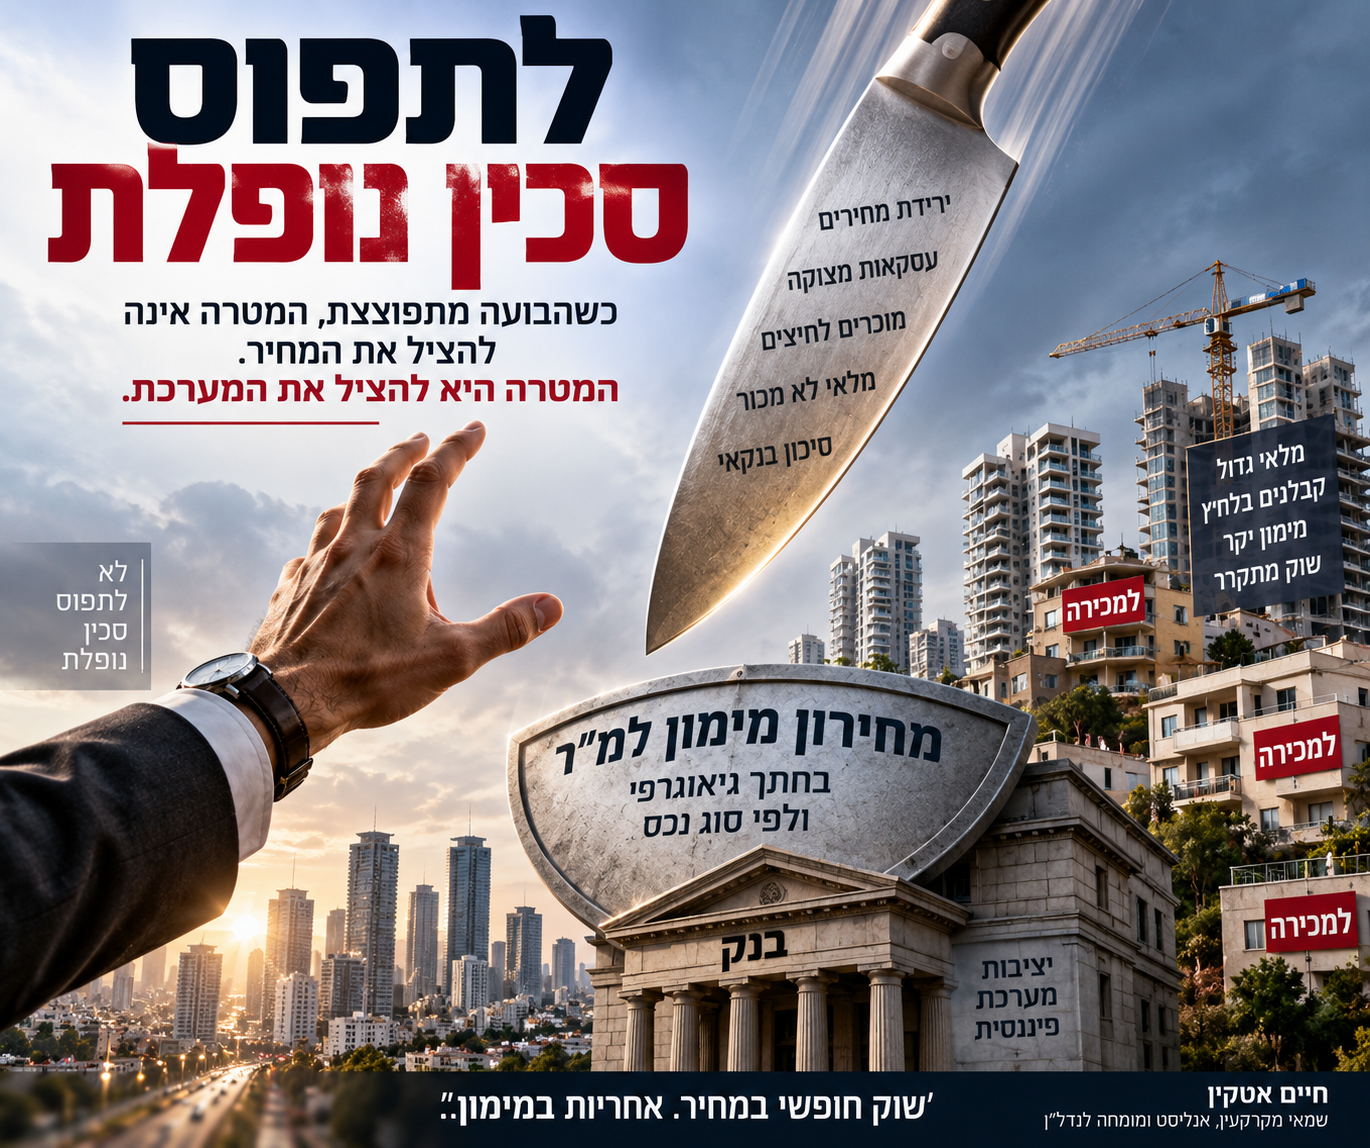
לתפוס סכין נופלת: כשהבועה מתפוצצת, המטרה אינה להציל את המחיר אלא את המערכת

יש רגעים שבהם עסקה אחת מספרת סיפור גדול הרבה יותר מדירה אחת, מרחוב אחד או משכונה אחת. העסקה שפורסמה ב-TheMarker על דירה ישנה ברמת אביב הירוקה היא דוגמה טובה לכך. הדירה, בשטח של 66 מ"ר, הוצעה למכירה ב-4.3 מיליון שקל. במהלך המשא ומתן המחיר כבר ירד ל-3.5 מיליון שקל, ולבסוף העסקה נסגרה ב-3.7 מיליון שקל, לאחר שהמוכרת נאלצה לדרוש תוספת בשל החוב שנצבר במסגרת משכנתה הפוכה. אפשר להתמקד במספר: 800 אלף שקל. אפשר להתמקד בדירה.אפשר לומר שמדובר בעסקת מצוקה.אבל כל אלה מפספסים את הנקודה החשובה באמת. מנגנון קביעת המחיר בשוק מתחיל להשתנות. במשך שנים מוכרים שאלו:"בכמה נמכרה הדירה של השכן?"ואז הוסיפו עוד קצת. עכשיו מתחילה להופיע שאלה אחרת: "כמה אני צריך להוריד כדי שמישהו בכלל יקנה?" זו כבר שאלה של שוק אחר.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

שלב הפאניקה מתחיל להתפתח

אני מכנה את התקופה הזאת:

"לתפוס סכין נופלת"

לא משום שכל עסקה שתתבצע היום בהכרח תהיה גרועה. ולא משום שכל נכס בישראל עומד לרדת באותו שיעור.אלא משום שבשוק יורד, עצם העובדה שמחיר מסוים נמוך ממחיר השיא אינה הופכת אותו למציאה.דירה שהוצעה ב-5 מיליון שקל וירדה ל-4.3 מיליון שקל אינה בהכרח זולה. ייתכן שהיא פשוט הייתה יקרה מאוד, וכעת היא מעט פחות יקרה.ולכן בתקופה כזאת השאלה אינה: כמה הורידו? אלא: כמה הנכס באמת שווה? שלב הפאניקה, להערכתי, מתחיל להתפתח. והוא עדיין לא הגיע לקליימקס שלו.


בתחילת שוק יורד המוכרים עדיין חיים בעבר

בתחילת שינוי מגמה נוצר פער פסיכולוגי עצום בין מוכרים לקונים. המוכר מסתכל לאחור. הוא זוכר את העסקה של השכן. הוא זוכר את המחיר שקיבל מישהו בבניין ממול.הוא זוכר את השנים שבהן כמעט כל מי שהמתין קיבל יותר.הוא זוכר תקופה שבה המחיר של היום הפך כמעט אוטומטית לרצפה של מחר.אבל הרוכש מתחיל להסתכל קדימה.הוא רואה את הריבית.הוא רואה את החזר המשכנתה.הוא רואה את התשואה.הוא רואה את האפשרות לשים כסף במקום אחר.הוא רואה מבצעי מימון.הוא רואה מלאי.הוא רואה קבלנים לחוצים יותר.והוא שואל: למה לי למהר? ברגע שהקונים מתחילים להבין שהזמן יכול לעבוד לטובתם, מאזן הכוחות משתנה.


השוק אינו נשבר בגלל מוכרים שרוצים מחיר גבוה

השוק נשבר כאשר מופיעים מוכרים שלא יכולים לחכות.ירושה.גירושין. חוב.משכנתה כבדה.הלוואת בלון.משכנתה הפוכה.קבלן שצריך תזרים.משקיע שרוצה לצאת.בעל נכס שצריך נזילות.במקרה שפורסם, הלחץ הגיע ממשכנתה הפוכה.וזו נקודה חשובה במיוחד.במשכנתה רגילה, החוב בדרך כלל אמור להצטמצם עם התשלומים.במשכנתה הפוכה, החוב יכול דווקא לגדול, משום שהריבית נצברת.כל עוד מחיר הנכס עולה, המנגנון הזה יכול להיראות נסבל.אבל בשוק יורד מתחיל תהליך מסוכן הרבה יותר:החוב עולה בזמן ששווי הבטוחה עלול לרדת.כלומר, הפער נסגר משני הכיוונים.ומכאן מתחילים להגיע המוכרים שבאמת חייבים למכור.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


"אבל זו עסקת מצוקה"

נכון.במקרה הזה קיימים גם מאפיינים מיוחדים של הנכס.מדובר בדירה ישנה, בבניין רכבת, עם מגבלות, עם אי ודאות לגבי הרחבה, עם תלות בהסכמות ועם נסיבות אישיות של המוכרת.לכן לא נכון מבחינה מקצועית לקחת עסקה אחת ולומר:הנה, כל רמת אביב ירדה 18%.זו אינה שמאות.אבל גם הכיוון ההפוך שגוי.כי בשוק יורד, עסקאות מצוקה הן לעיתים קרובות הראשונות ששוברות את העוגן הפסיכולוגי של המחירים.והעניין החשוב הוא מה קורה אחר כך.


העסקה החריגה של היום היא עסקת ההשוואה של מחר

כאן מתחיל מנגנון הירידה.במשך שנים, כל עסקה גבוהה יצרה אמת חדשה.דירה נמכרה במחיר גבוה יותר.העסקה הוזנה למאגרים.היא הפכה לעסקת השוואה.שמאים השתמשו בה.מתווכים השתמשו בה.מוכרים השתמשו בה.קונים ראו אותה.והעסקה הבאה נסגרה לעיתים במחיר גבוה עוד יותר.כך נראה מנגנון שמזין עליות.אבל אותו מנגנון עובד גם הפוך.עסקה אחת נסגרת נמוך יותר.אחריה עוד אחת.מוכרים מתחילים להתאים ציפיות.הקונה הבא כבר יודע שיש עסקה נמוכה יותר.המתווך כבר מחזיק אותה ביד.השמאי כבר רואה אותה.הבנק כבר רואה אותה.ואז מתחילה להיווצר שרשרת חדשה:עסקה נמוכה יותר → עסקת השוואה → לחץ על העסקה הבאה → עסקה נמוכה נוספת.מה שבמשך שנים דחף את השוק כלפי מעלה, יכול עכשיו לדחוף אותו כלפי מטה.


"הבועה התפוצצה והשוק קרס"

אחד המשפטים החשובים בכתבה נאמר דווקא על ידי המתווכת שביצעה את העסקה:"הבועה התפוצצה והשוק קרס."ומיד לאחר מכן בא משפט חשוב לא פחות:"המחירים עדיין גבוהים כי אנשים לא מבינים את המציאות."זה משפט שמזקק היטב את שלב המעבר.המחירים כבר מתחילים להשתנות.אבל התודעה של חלק גדול מהמוכרים עדיין לא השתנתה.ולכן בשלב הראשון לא תמיד מקבלים קריסה במחירים.לעיתים מקבלים קודם קריסה במספר העסקאות.המוכר לא מוכן לרדת.הקונה לא מוכן לשלם.והשוק פשוט נתקע.רק כאשר מגיע מוכר שחייב למכור, מופיעה העסקה ששוברת את המחיר.


תיבה: בשביל מחיר לא צריך שמאי

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו הדירות ליד. המידע הזה נגיש היום כמעט לכל אחד. מאגרי עסקאות, אתרי נדל"ן, מתווכים וכלים דיגיטליים יכולים להציג בתוך דקות מחירים של עסקאות שבוצעו בסביבה. אם תפקידו של השמאי מסתכם באיסוף עסקאות, ביצוע כמה התאמות טכניות ושכפול התוצאה לנכס הנבדק, הוא אינו באמת מעריך שווי. הוא רק משכפל מחירים. הערך המקצועי של השמאי מתחיל בדיוק במקום שבו נגמרת רשימת העסקאות. האם המחירים האלה הגיוניים?האם הם נתמכים בתשואה? האם הם מתיישבים עם הריבית?האם הם מתיישבים עם עלות ההון?האם הם עומדים ביחס סביר לשכר הדירה? האם הם סבירים ביחס להכנסות? האם השוק מאוזן? או שמא המחירים עצמם הם כבר חלק מהבעיה? השמאי לא נועד לספר מה היה המחיר. הוא נועד להסביר מהו השווי. אם הוא אינו בוחן את גורמי היסוד, אין כאן שמאות במובנה המלא. יש כאן תיעוד של השוק.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


תיבה: שמאות אינה שכפול מחירים

וזו בדיוק הסיבה ששמאות מקרקעין אינה אמורה להסתכם בשאלה "בכמה נמכרו הדירות ליד".עסקה היא נתון. היא אינה בהכרח הוכחה לשווי. תפקידו של השמאי הוא לבחון האם המחירים שנצפו בשוק עומדים במבחן גורמי היסוד:הכנסה, ריבית, עלות הון, חלופות השקעה, סיכון ובעיקר תשואה.כאשר התשואה מהנכס נשחקת ומתקרבת לריבית אג"ח, לריבית הממוצעת על המשכנתאות או לתשואה שניתן לקבל בהשקעות חלופיות בעלות סיכון נמוך יותר, זהו דגל אדום שמחייב בדיקה.כאשר עלות המימון גבוהה מהתשואה שמייצר הנכס, מתקבל מרווח נשיאה שלילי.משקיע ממונף משלם על הכסף יותר מכפי שהנכס מייצר לו.מצב כזה לבדו אינו מוכיח בכל מקרה שקיימת בועה, אך כאשר התופעה רחבה, מתמשכת ומלווה בהתנתקות של המחירים מהכנסות, תשואות וריבית, מדובר באות אזעקה משמעותי. השמאי אינו אמור רק לדווח מה השוק שילם. הוא אמור לבדוק אם למחיר הזה יש בסיס כלכלי. כי: מחיר הוא נתון. שווי הוא מסקנה כלכלית.

אז האם המחירים יכולים להיחתך בחצי?

להערכתי, בחלקים משמעותיים של השוק, התשובה היא כן.לא בכל נכס.לא בכל שכונה.לא בכל עיר.ולא ביום אחד.אבל כאשר מחיר מתרחק לאורך זמן מגורמי היסוד שלו, ההתכנסות חזרה אליהם יכולה להיות עמוקה.כאשר התשואה נמוכה מאוד.כאשר הריבית גבוהה ממנה.כאשר הרוכש צריך להביא הון עצמי עצום.כאשר מחיר הדירה מנותק מהיכולת הכלכלית של משקי הבית.כאשר האלטרנטיבות הפיננסיות מתחילות להיראות אטרקטיביות יותר.וכאשר השוק מתקיים רק כל עוד הקונה הבא מוכן לשלם יותר מהקונה הקודם.זה כבר אינו מנגנון של ערך.זה מנגנון של ציפיות.וכאשר הציפיות מתהפכות, גם הכיוון מתהפך.חשוב לי לדייק:הטענה שלי לגבי אפשרות לירידות של עשרות אחוזים, ובמקרים מסוימים אף עד סדרי גודל של מחצית מרמות השיא, אינה נשענת על העסקה הזאת.העסקה הזאת היא רק סימפטום.הטענה שלי נשענת על הפער שאני מזהה בין מחירי העסקאות לבין הערך הכלכלי של הנכסים.


תיבה: שתי קביעות, שתי נקודות זמן

בשנת 2012 קבעתי, בקביעה מקצועית ובפסקנות: שוק הנדל"ן למגורים בישראל נמצא בבועה.לא בדיעבד.לא אחרי שהמחירים החלו לרדת.בזמן אמת.בשנת 2025 קבעתי, שוב בקביעה מקצועית ובפסקנות: בועת הנדל"ן מתפוצצת.גם כאן לא המתנתי לקונצנזוס.לא המתנתי לכותרות.לא המתנתי לכך שהשוק יודה בכך בעצמו.שתי הקביעות נשענו על אותו עיקרון:מחיר אינו שווי.כאשר המחירים מתנתקים מגורמי היסוד, מהתשואה, מהריבית, מהכנסות משקי הבית ומהחלופות הכלכליות, נוצרת בועה.כאשר מנגנוני התמיכה במחירים נחלשים, האשראי מתייקר, הביקוש נשחק והמוכרים מתחילים להתפשר, מתחיל שלב ההתפוצצות.הבדיקה המקצועית אינה מתחילה כשהכותרות משתנות. היא מתחילה הרבה קודם, במספרים.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


לתפוס סכין נופלת

מכאן גם האזהרה לרוכשים.בשוק עולה, הקונה חושש:"אם לא אקנה עכשיו, מה יקרה אם המחיר יעלה בעוד שנה?"בשוק יורד, השאלה מתהפכת:"אם אקנה עכשיו, מה יקרה אם המחיר יהיה נמוך יותר בעוד שנה?"זו לא רק שאלה כלכלית.זו שאלה פסיכולוגית.וכאשר השאלה הזו מתפשטת בציבור, היא משנה את כל השוק.לכן אני אומר:שבו בשקט.אל תתרגשו מהנחה.אל תתרגשו מ"מבצע".אל תתרגשו מירידה של 300 אלף, 500 אלף או 800 אלף שקל.הנחה ביחס למחיר מנופח עדיין יכולה להשאיר אתכם עם מחיר מנופח.הבדיקה צריכה להיות אחת:מהו הערך הכלכלי של הנכס?


אבל יש כאן סיכון גדול יותר מירידת מחירי הדירות

הסיפור האמיתי מתחיל אם המשבר עובר מהדירות אל המערכת הפיננסית.כל עוד מחירים רק יורדים, מדובר במשבר בשוק הנדל"ן.אבל כאשר ירידת המחירים מתחילה להשפיע על בטוחות, על איכות תיקי האשראי, על קבלנים ממונפים, על משקי בית ממונפים ועל היכולת למחזר חוב, אנחנו כבר עוברים לסיפור אחר.משבר נדל"ן עלול להפוך למשבר פיננסי.זה השלב שבו המדינה ובנק ישראל עשויים להידרש להתערב.אבל כאן בדיוק אסור לעשות את הטעות הגדולה ביותר.


אסור להציל את מחיר הבועה

אם תגיע התערבות, היא לא צריכה להיות ניסיון להחזיר את מחירי הדירות למחירי השיא.היא לא צריכה לייצר עוד אשראי זול.לא עוד מבצעי מימון.לא עוד עידוד מלאכותי של ביקושים.לא עוד ניסיון להחזיק מחיר כלכלי בלתי סביר רק משום שהוא מופיע במאזני הבנקים ובדוחות היזמים.המטרה צריכה להיות אחרת:להגן על המערכת הפיננסית, לא על מחיר הבועה.וזה הבדל עצום.


מנגנון הבלימה שאני מציע

אם הירידות יעמיקו ויתפתח איום מערכתי, אני מציע לקבוע:

מחירון מימון ארצי למ"ר בנוי

המחירון ייקבע בחתך גיאוגרפי ובהתאם לסוג הנכס ומאפייניו.הוא לא יהיה מחירון מכירה.הוא לא יקבע לבעל הנכס בכמה מותר לו למכור.הוא לא יקבע לרוכש כמה מותר לו לשלם.השוק יישאר חופשי.אבל בסיס המימון הבנקאי ייקבע לפי מנגנון מוגדר.הבנק יוכל לתת אשראי לפי הנמוך מבין:מחיר העסקה בפועלאומחירון המימון למ"ראפשר יהיה לבצע התאמות כלפי מטה בגין מצב פיזי, איכות, מיקום, קומה, תכנון ומאפיינים פרטניים.אבל לא ניתן יהיה להעלות את בסיס המימון רק משום שקונה ומוכר הסכימו ביניהם על מחיר גבוה.


דוגמה פשוטה

נניח שדירה נמכרת לפי 60 אלף שקל למ"ר.מחירון המימון באזור קובע 40 אלף שקל למ"ר.הצדדים רוצים לסגור ב-60 אלף?אין בעיה.אבל הבנק מחשב את יכולת המימון לפי 40 אלף.את ההפרש ישלים הקונה מהונו העצמי.זו בדיוק הנקודה. השוק יכול להיות חופשי במחיר. אבל המערכת הפיננסית אינה חייבת לממן כל מחיר.


שוק חופשי במחיר. אחריות במימון

אנשים נוטים לבלבל בין חופש לקנות לבין זכות לקבל אשראי.אלו שני דברים שונים.אם אדם רוצה לשלם 5 מיליון שקל על נכס שהערך הכלכלי שלו נמוך משמעותית, זו זכותו.אבל אין שום חובה שהמערכת הבנקאית תממן את הפער.כאשר בנקים מממנים מחירים מנותקים מהערך הכלכלי, הם אינם רק מגיבים לשוק.הם גם משתתפים ביצירתו.וזה בדיוק המקום שבו רגולציה צריכה לשים גבול.מחיר הוא הסכמה בין קונה למוכר.אשראי הוא סיכון של מערכת שלמה.


מנגנון הבלימה: איך מונעים ממשבר נדל"ן להפוך למשבר בנקאי

אם הירידות יעמיקו, הסיכון האמיתי כבר לא יהיה רק ירידת מחירי הדירות.הסיכון יהיה מעבר של המשבר מהנכסים אל המאזנים של הבנקים.ככל שמחירי הדירות יורדים, יחס ההלוואה לשווי הבטוחה נשחק.ככל שלווים מתקשים לעמוד בהחזרים, איכות תיק האשראי נפגעת.ככל שקבלנים נשארים עם מלאי לא מכור, גם האשראי העסקי מתחיל להיפגע.בשלב הזה המדינה תיאלץ להתערב.אבל ההתערבות הנכונה אינה להחזיר את מחירי הבועה למעלה.היא צריכה לעצור את המשך מימון הבועה.לכן אני מציע מחירון מימון ארצי למ"ר בנוי, בחתך גיאוגרפי ולפי סוג הנכס.הבנקים יוכלו לתת משכנתה לפי הנמוך מבין מחיר העסקה בפועל לבין מחירון המימון. השוק יישאר חופשי במחיר. האשראי לא יהיה חופשי להתנפח. ואם מישהו רוצה לשלם מעל הערך הכלכלי?בבקשה.אבל מכספו.לא באמצעות מינוף של המערכת הבנקאית.המדינה לא צריכה להגן על מחיר הבועה. היא צריכה להגן על המערכת הפיננסית מפני מחיר הבועה.

ומה באמת מספרים לנו 800 אלף השקלים?

לא הרבה, אם מסתכלים רק על העסקה. המון, אם מסתכלים על המנגנון.הסיפור הוא לא שהמוכרת הורידה.הסיפור הוא שהמחיר שבו רצתה למכור לא הצליח להביא קונה.הסיפור הוא שכדי ליצור עסקה היה צורך להתאים את המחיר למציאות חדשה.זה ההבדל בין שוק שבו הקונה מתחרה על הנכס לבין שוק שבו המוכר מתחרה על הקונה.וזה שינוי דרמטי.


השורה התחתונה

הירידה של 800 אלף שקל אינה הסיפור. הסיפור הוא שמחיר האתמול כבר לא מצליח להביא את הקונה של היום. וכאשר זה קורה שוב ושוב, זו כבר אינה עסקה חריגה. זו מערכת תמחור שמשנה כיוון. עסקת המצוקה של היום יכולה להפוך לעסקת ההשוואה של מחר.עסקת ההשוואה של מחר יכולה ללחוץ על העסקה שאחריה.וכך מתחיל תהליך של גילוי מחיר מחדש.עד שהמחיר פוגש שוב את הערך.ולכן, בתקופה שבה הסכין עדיין נופלת:לא השאלה "כמה הורידו?" צריכה לעניין אתכם. השאלה היא:

כמה זה באמת שווה?

מה גודל הבועה במחיר הדירה? 

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


English Summary

Catching a Falling Knife: When a Housing Correction Becomes a Financial Stability Issue

A single distressed sale does not prove that an entire housing market has collapsed. But it can reveal something more important: a change in the market’s pricing mechanism.In a rising market, every higher transaction becomes the benchmark for the next one. In a declining market, the same mechanism can work in reverse. A distressed transaction that appears exceptional today may become tomorrow’s comparable sale, placing downward pressure on future transactions.This is the essence of price discovery during a housing downturn.The key professional issue is that property valuation should not be reduced to reporting what nearby apartments sold for. Transaction prices are data points. They are not automatically evidence of economic value.A professional valuation must examine fundamentals including rental yield, interest rates, financing costs, household income, risk and alternative investments.When rental yields fall toward government bond yields, mortgage rates or competing investment returns, these are warning signals that require deeper analysis. When financing costs exceed the income yield generated by the property, leveraged investors face negative carry.The broader risk begins when falling property prices migrate from household balance sheets into the financial system.Lower collateral values, highly leveraged borrowers, unsold developer inventory and weakening credit quality can eventually transform a housing correction into a systemic banking problem.The appropriate policy response should not be to restore bubble prices artificially.Instead, mortgage lending should be anchored to an economically defined financing benchmark: a geographic price-per-square-meter financing schedule adjusted for property type and characteristics.Banks would calculate lending capacity according to the lower of the actual transaction price or the financing benchmark.Buyers and sellers would remain free to agree on any price. However, any premium above the benchmark would have to be funded with the buyer’s own equity rather than leveraged through the banking system.
The objective is not to prevent property prices from falling. It is to prevent inflated property prices from destabilizing the financial system.The distinction is simple:The market may remain free to determine price, but the financial system should not be required to finance every price.
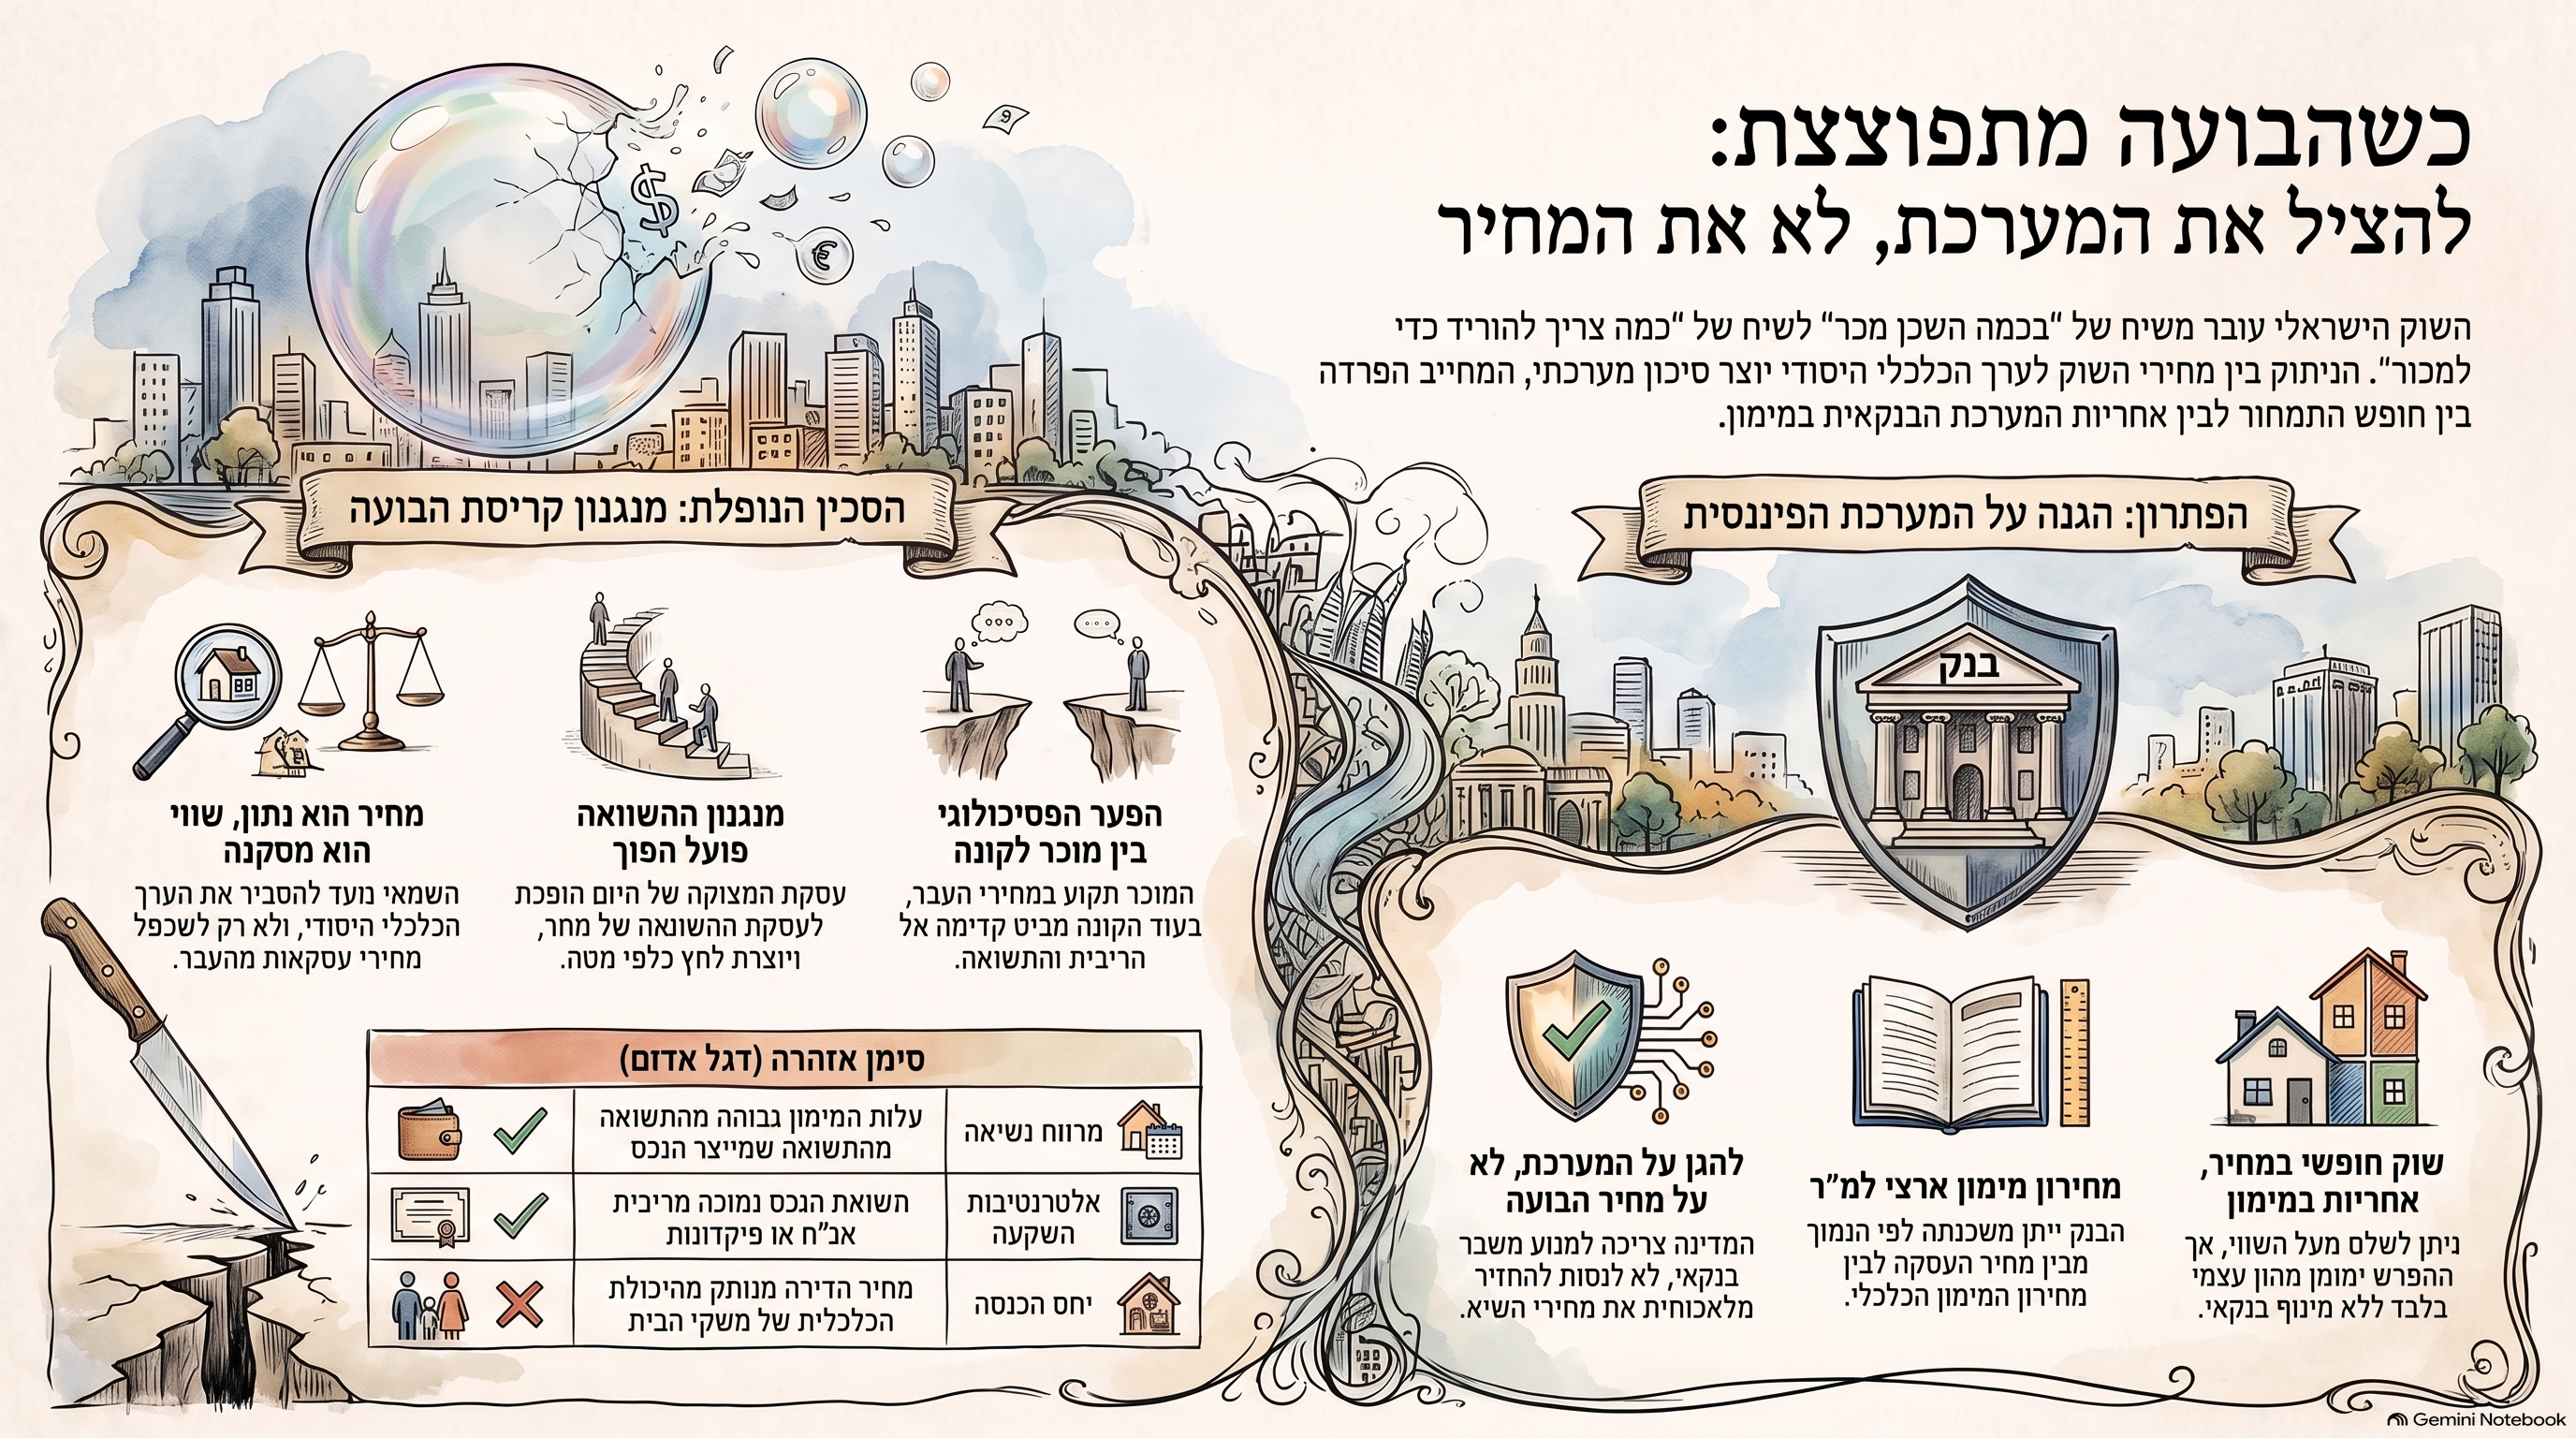
אשליית העושר מתנפצת: למה הצניחה של 800 אלף שקל ברמת אביב היא רק תחילת הקריסה?

1. מבוא: הסיפור שמאחורי המספרים

לפעמים עסקה אחת מצליחה לזקק שינוי מגמה של שוק שלם, והמקרה של הדירה ברמת אביב הירוקה הוא הרבה יותר מנורת אזהרה – הוא תחילתו של הפיצוץ. מדובר בדירת 66 מ"ר ישנה שהוצעה ב-4.3 מיליון שקל. במהלך המשא ומתן, המחיר כבר צלל ל-3.5 מיליון שקל.העסקה נסגרה לבסוף ב-3.7 מיליון שקל רק כי המוכרת נאלצה לכסות חוב תופח של משכנתה הפוכה. הנתון הזה קריטי: הוא מוכיח שה"רצפה" הריאלית של השוק נמוכה בהרבה ממה שפורסם. זו אינה רק עסקת מצוקה נקודתית; זהו שבר עמוק במנגנון קביעת המחירים הישראלי.

2. התובנה הראשונה: מהשכן אל הקונה – המהפך בשאלה המנחה

אשליית "המחיר של השכן" מתרסקת לנגד עינינו. במשך עשור, מוכרים שאלו "בכמה נמכרה הדירה ממול?" והוסיפו אחוזים. היום, השאלה המנחה היא: "כמה אני צריך להוריד כדי שמישהו בכלל יסכים להסתכל על הדירה?".מאזן הכוחות עבר לקונים. בעוד המוכר חי בעבר המפואר של מחירי השיא, הקונה מסתכל קדימה: הוא רואה ריבית חונקת, החזרי משכנתה מטורפים ותשואה אפסית. כשהרוכשים מבינים שהזמן עובד לטובתם, הם פשוט מפסיקים למהר.

3. התובנה השנייה: זהירות, "סכין נופלת"

בעולם ההשקעות, "לתפוס סכין נופלת" פירושו לקנות נכס שערכו יורד, מתוך תקווה שהוא הגיע לתחתית. אבל בנדל"ן, הנחה של 15-20% ממחיר מנופח לא הופכת נכס ל"זול"; היא רק הופכת אותו למעט פחות יקר להחריד.הפער בין מחירי העסקאות לערך הכלכלי הפונדמנטלי הוא עצום. להערכתי, בחלקים משמעותיים מהשוק, המחירים יכולים להיחתך עד כדי מחצית מרמות השיא כדי לחזור לערכם הריאלי. השאלה שאתם צריכים לשאול אינה "כמה הורידו?", אלא "כמה זה באמת שווה?".

4. התובנה השלישית: המנגנון ההפוך – כשעסקת המצוקה הופכת לעסקת השוואה

השוק מתחיל להישבר כשהמוכרים שלא יכולים לחכות – אלו שמתמודדים עם ירושות, גירושין, הלוואות בלון או משכנתאות הפוכות – קובעים סטנדרט חדש. זהו מנגנון הרסני שעובד הפוך ממה שהכרנו:

  • שבירת העוגן: עסקת מצוקה אחת נסגרת במחיר נמוך ומוזנת למאגרי המידע.
  • המקצוע מתיישר: העסקה הופכת ל"עסקת השוואה" רשמית עבור שמאים ומתווכים.
  • לחץ מערכתי: הבנק רואה את המחיר החדש ומצמצם את המימון לקונה הבא.
  • כדור השלג: המוכר הבא בבניין כבר נאלץ להתחרות במחיר הנמוך שנקבע, ודוחף את השוק עוד יותר למטה.

5. התובנה הרביעית: שמאות אינה "שכפול מחירים"

כמו בשנת 2012, כשהכרזתי בזמן אמת שהשוק בבועה, וכמו ב-2025, כשהכרזתי שהיא מתפוצצת – הקביעה המקצועית שלי נשענת על מספרים, לא על כותרות. רוב השמאים היום הם "היסטוריונים" המשכפלים מחירים של עסקאות עבר במקום לנתח שווי כלכלי."מחיר הוא נתון. שווי הוא מסקנה כלכלית."כאשר עלות המימון גבוהה מהתשואה שהנכס מייצר, נוצר "מרווח נשיאה שלילי". עבור משקיע ממונף, זהו דגל אדום בוהק. אם המחיר אינו נתמך בתשואה, בריבית ובהכנסות משקי הבית, הוא פשוט חסר בסיס כלכלי.

6. התובנה החמישית: המטרה היא להציל את המערכת, לא את הבועה

הסיכון האמיתי הוא שהמשבר יזלוג מהדירות אל המערכת הבנקאית. כשהבטוחות נשחקות, היציבות הפיננסית של כולנו בסכנה. הפתרון אינו סבסוד של מחירי בועה או חלוקת אשראי זול, אלא הגנה על המערכת מפני קריסה.אני מציע להנהיג "מחירון מימון ארצי למ"ר בנוי". השוק יישאר חופשי – אנשים יוכלו לקנות ולמכור בכל מחיר. אולם, הבנקים יעניקו משכנתה לפי הנמוך מבין מחיר העסקה לבין מחירון המימון המקצועי. מי שרוצה לשלם מעל השווי הכלכלי? שיביא את הכסף מהבית, ולא יסכן את המערכת.

7. סיכום: מבחן הערך הכלכלי

התפוצצות הבועה היא תהליך כואב אך הכרחי של חזרה ליסודות הכלכליים. הירידות שאנו רואים כעת הן רק תחילתו של תהליך "גילוי מחיר" מחדש, שבו התודעה של המוכרים תיאלץ בסוף להיפגש עם המציאות של הקונים.אל תתנו להנחות של מאות אלפי שקלים לסנוור אתכם. בתקופה של "סכין נופלת", המדד היחיד שקובע הוא הערך הפונדמנטלי של הנכס. כי בסוף היום, השאלה אינה כמה המוכר הסכים להוריד, אלא מהו המחיר שבו הנכס הזה באמת מסוגל להחזיק את עצמו.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

17Jun

כיצד הצליחו הבנקים להרחיק את מחירי הדירות מהשווי הכלכלי שלהן? מאמר מקצועי המשתמש בחוק הכלים השלובים כדי להסביר כיצד חסימת מנגנוני בדיקת השווי, לצד הזרמת אשראי, משכנתאות, הלוואות בלון ומבצעי מימון, דחפה את מחירי הדיור כלפי מעלה. המאמר בוחן את הפער בין מחיר לשווי באמצעות תשואה, ריבית, מכפיל שכר דירה, כושר רכישה ומכפיל שכר, ומסביר מדוע הסרת התמיכה המימונית עלולה להביא להתכנסות חדה של המחירים אל השווי, לחשיפת משכנתאות מנופחות ולדרישה ציבורית לוועדת חקירה.

חוק הכלים השלובים של שוק הדיור: כך הבנקים דחפו את המחיר למעלה וחסמו את השווי

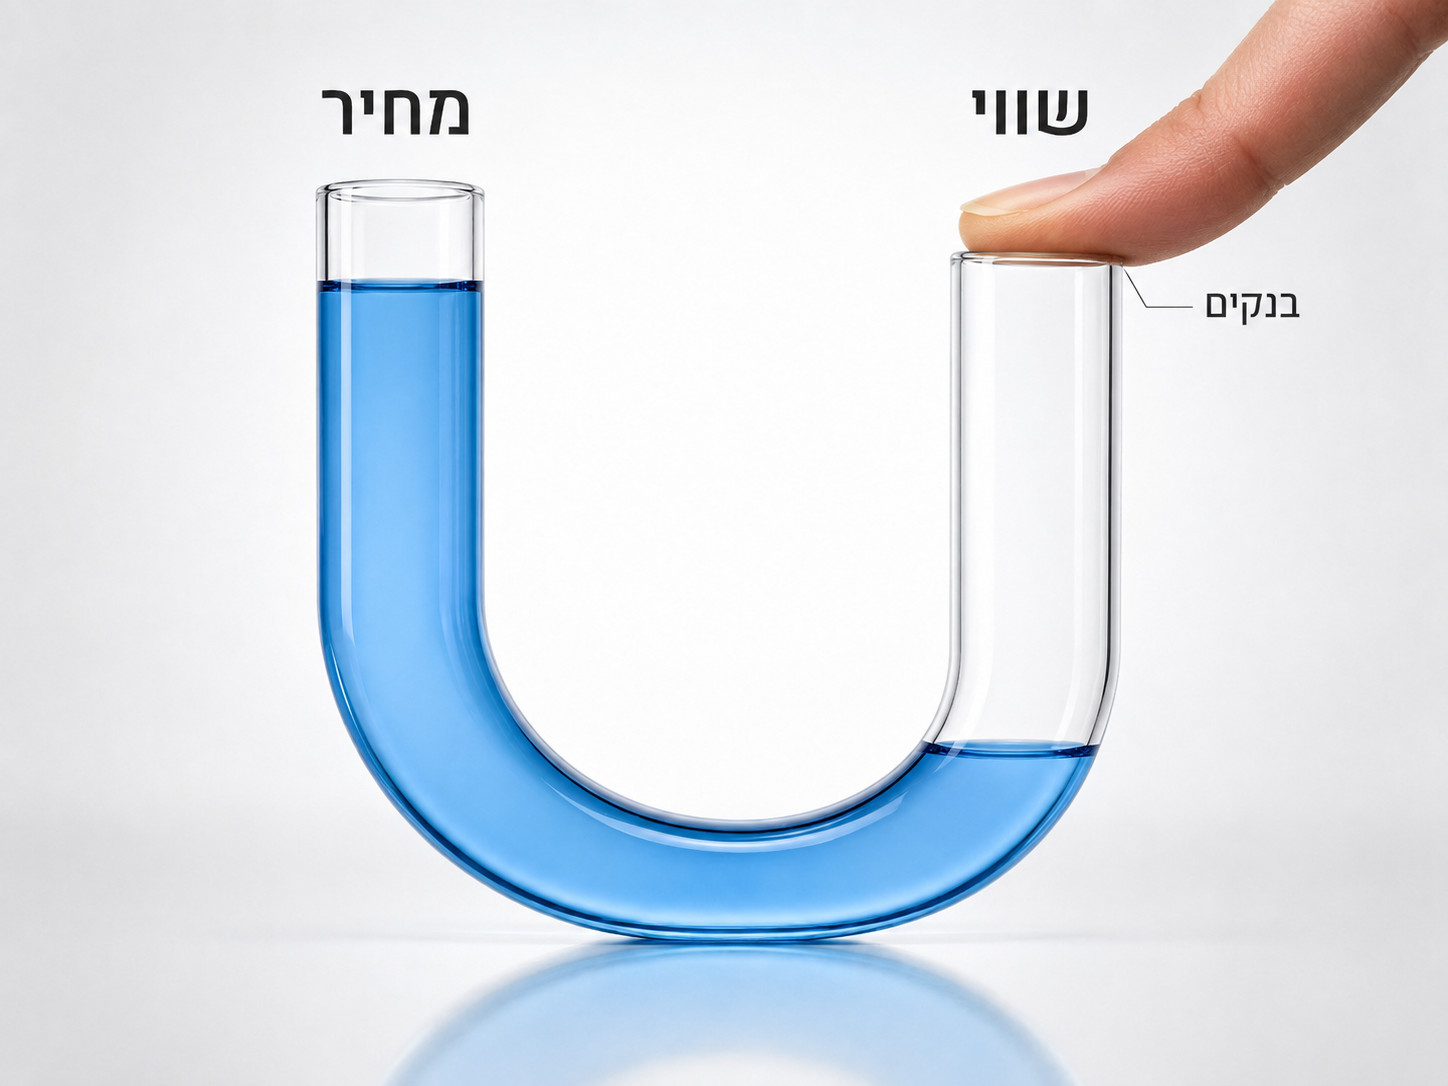
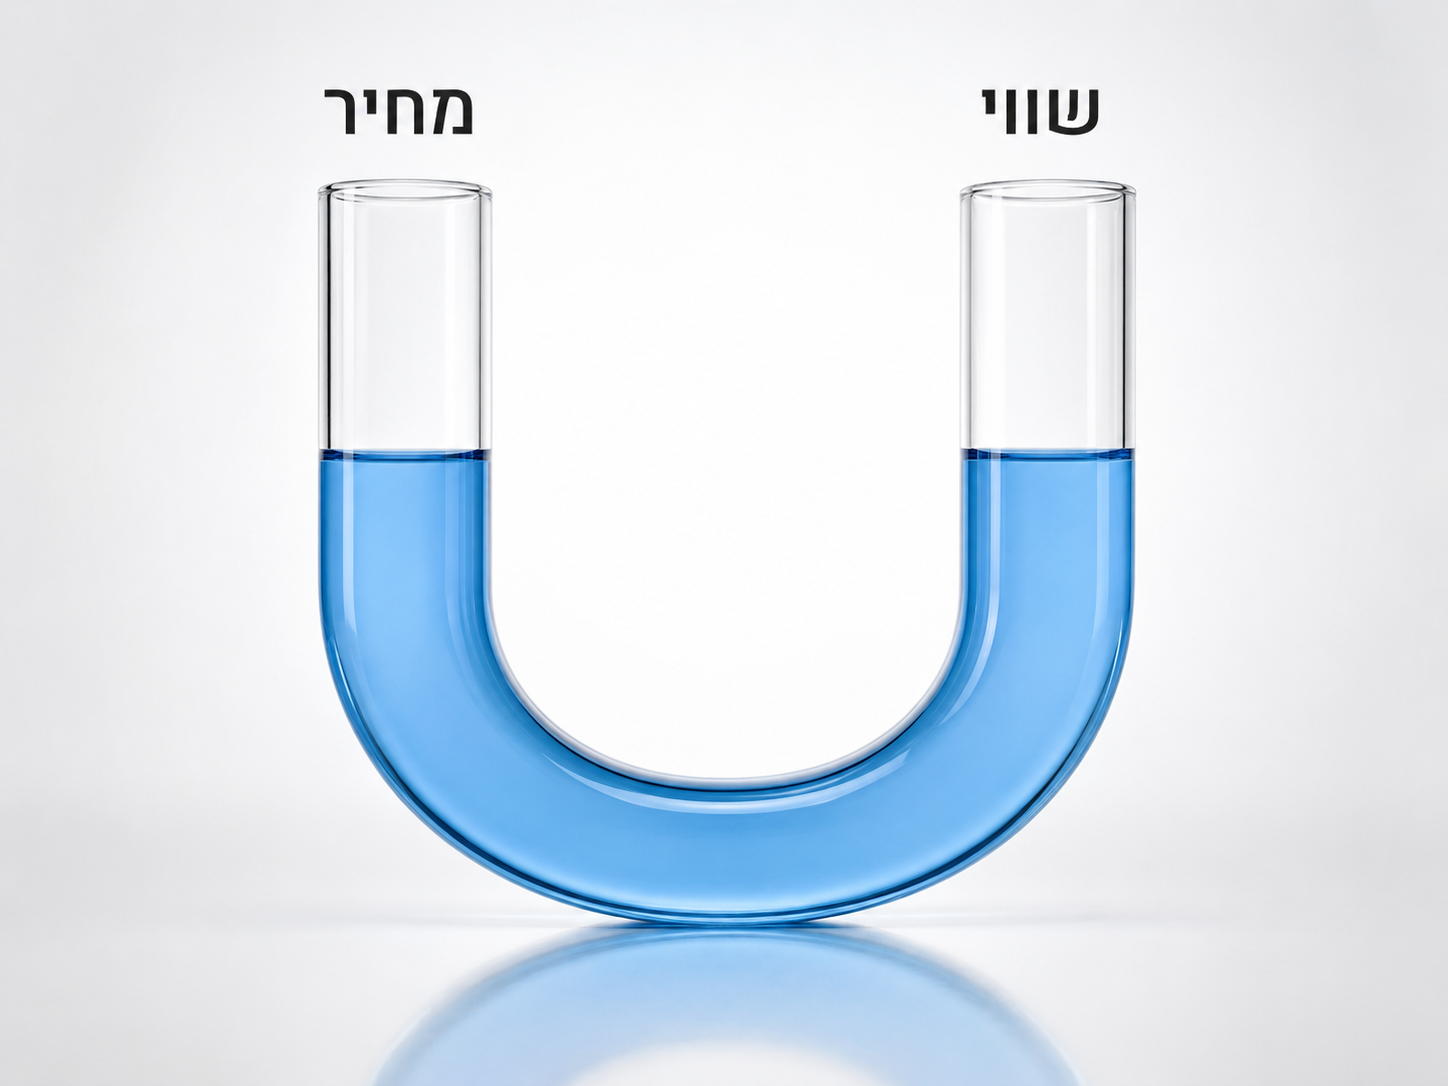
בכלים שלובים מתקיים עיקרון פשוט: כאשר שני כלים מחוברים ביניהם ומכילים אותו נוזל, מפלס הנוזל שואף להתאזן. אפשר לעכב את האיזון. אפשר לסגור פתח. אפשר להפעיל לחץ.אפשר להזרים עוד נוזל לאחד הצדדים.אבל כל עוד המערכת נשארת מחוברת, קיים כוח בסיסי שמבקש להחזיר אותה לשיווי משקל.כך גם בשוק הנדל"ן.מצד אחד קיים המחיר: הסכום שבו נחתמת העסקה.מצד שני קיים השווי: המסקנה הכלכלית הנשענת על שכר, תשואה, ריבית, כושר החזר, עלות חלופית, היצע, ביקוש בר קיימא וסיכון.בשוק תקין, המחיר והשווי אינם חייבים להיות זהים בכל רגע, אבל הם אמורים לנוע סביב אותה מערכת כלכלית.כאשר המחיר מתרחק מהשווי, כוחות השוק אמורים לצמצם את הפער. כאשר המחיר גבוה מדי, הביקוש אמור להיחלש.כאשר התשואה נמוכה מדי, משקיעים אמורים לצאת.כאשר עלות המשכנתה גבוהה מתשואת השכירות, המינוף אמור להצטמצם.כאשר כושר הרכישה נשחק, המחיר אמור להתאים את עצמו להכנסות הציבור.אבל בשוק הדיור הישראלי מנגנון האיזון לא פעל באופן חופשי.מישהו הניח אצבע על הפתח.

מצד אחד: חסימת פתח השווי

כדי ששוק יתאזן, חייבת להתקיים בדיקה אמיתית של השווי. לא רק השוואה לעסקאות קודמות.לא רק תשובה לשאלה בכמה נמכרה דירה ליד.לא רק תיעוד של המחיר האחרון שנרשם.בדיקת שווי אמיתית צריכה לשאול:מהי התשואה מהנכס?מהו הפער בין דמי השכירות לריבית המשכנתה?כמה משכורות נדרשות לרכישת הדירה?מהו ההחזר החודשי ביחס להכנסה? מהו שיעור ההיוון הראוי?מהי עלות הבנייה?מהו שווי הקרקע ברמת ביקוש נורמטיבית?מהו המחיר שבו ניתן להחזיק בנכס לאורך זמן מבלי להסתמך על עליית מחיר נוספת?כאשר השאלות האלה אינן נשאלות, פתח השווי נסגר.המערכת מפסיקה לבדוק אם המחיר נתמך כלכלית, ומתחילה רק לשכפל אותו.עסקה אחת משמשת בסיס לעסקה הבאה.מחיר אחד הופך לראיה למחיר גבוה יותר.הערכת השווי הופכת לעיתים לכלי המאשר את המחיר, במקום לכלי הבוחן אותו.כך נוצרת מערכת שבה המחיר אינו מתכנס לשווי, אלא השווי המדווח נגרר אחרי המחיר.

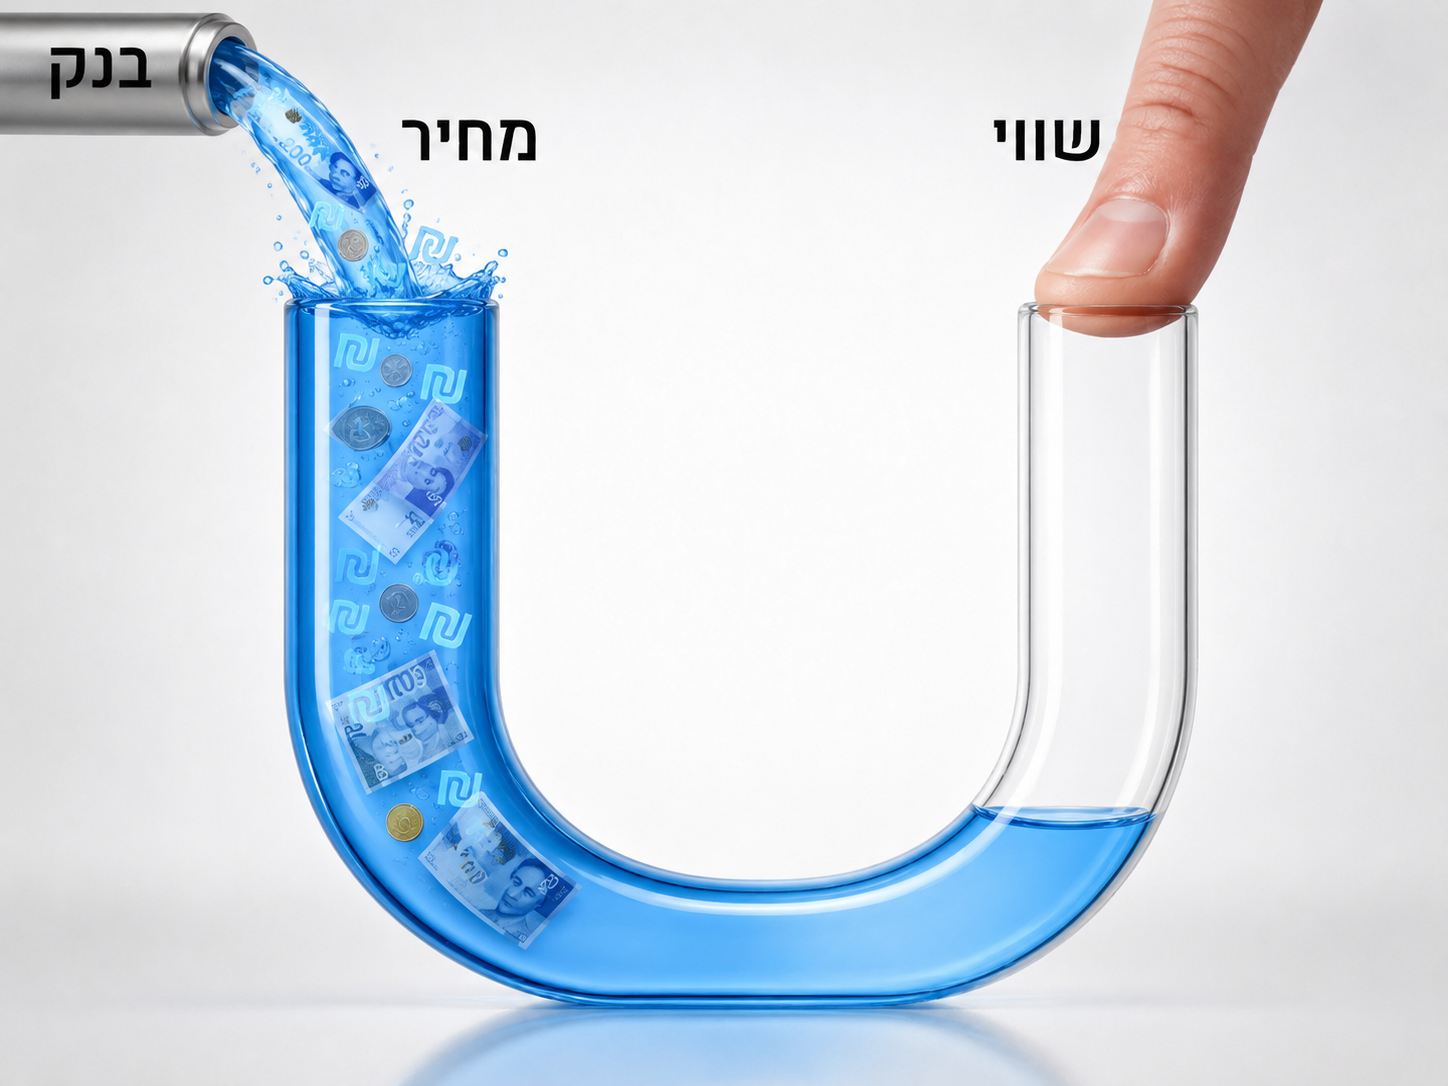
מצד שני: הזרמת כסף לפתח המחיר

באותו זמן שבו פתח השווי נחסם, פתח המחיר קיבל זרם קבוע של כסף.אשראי זול.ריבית נמוכה.הגדלת שיעורי המימון.פריסת משכנתאות לתקופות ארוכות יותר.הלוואות בלון.הלוואות קבלן.מבצעי 80/20 ו-90/10.דחיית תשלומים.הגדלת רכיב הפריים.מימון משלים.שיעבוד נכסים נוספים.כל תוספת אשראי אפשרה לציבור לשלם מחיר גבוה יותר, גם כאשר ההכנסה שלו לא עלתה באותו שיעור. וזהו לב מנגנון הבועה.הבנק לא בהכרח העלה את השווי של הדירה.הוא העלה את יכולת התשלום הנומינלית של הרוכש.כאשר יותר כסף רודף אחרי אותה דירה, המחיר עולה.אבל העלייה במחיר אינה מוכיחה שהשווי עלה. היא עשויה להוכיח רק שהאשראי התרחב.

הבנקים לא רק מימנו את המחיר, הם יצרו אותו

מקובל לומר שהבנק רק מממן עסקה שהצדדים בחרו לבצע. זו הצגה חלקית של המציאות.כאשר רוב הרוכשים אינם יכולים להשלים עסקת דיור ללא משכנתה, היקף האשראי שהבנק מוכן להעמיד קובע בפועל את גבול המחיר.אם הבנק מגדיל את האשראי, המחיר יכול לעלות.אם הבנק מקטין את האשראי, המחיר מתקשה להישמר.לכן הבנק אינו רק צופה במחיר.הוא משתתף פעיל במנגנון היווצרותו.הוא קובע:כמה הון עצמי יידרש.כמה זמן יימשך ההחזר.מה יהיה גובה ההחזר החודשי.מה יהיה שיעור המימון.איזה חלק מההלוואה יהיה בריבית משתנה. מה ייחשב שווי בטוחה מספק. באמצעות החלטות אלו, הבנק משפיע לא רק על המימון, אלא על עצם המחיר שהשוק מסוגל לשלם.

מחיר מנופח אינו שווי גבוה

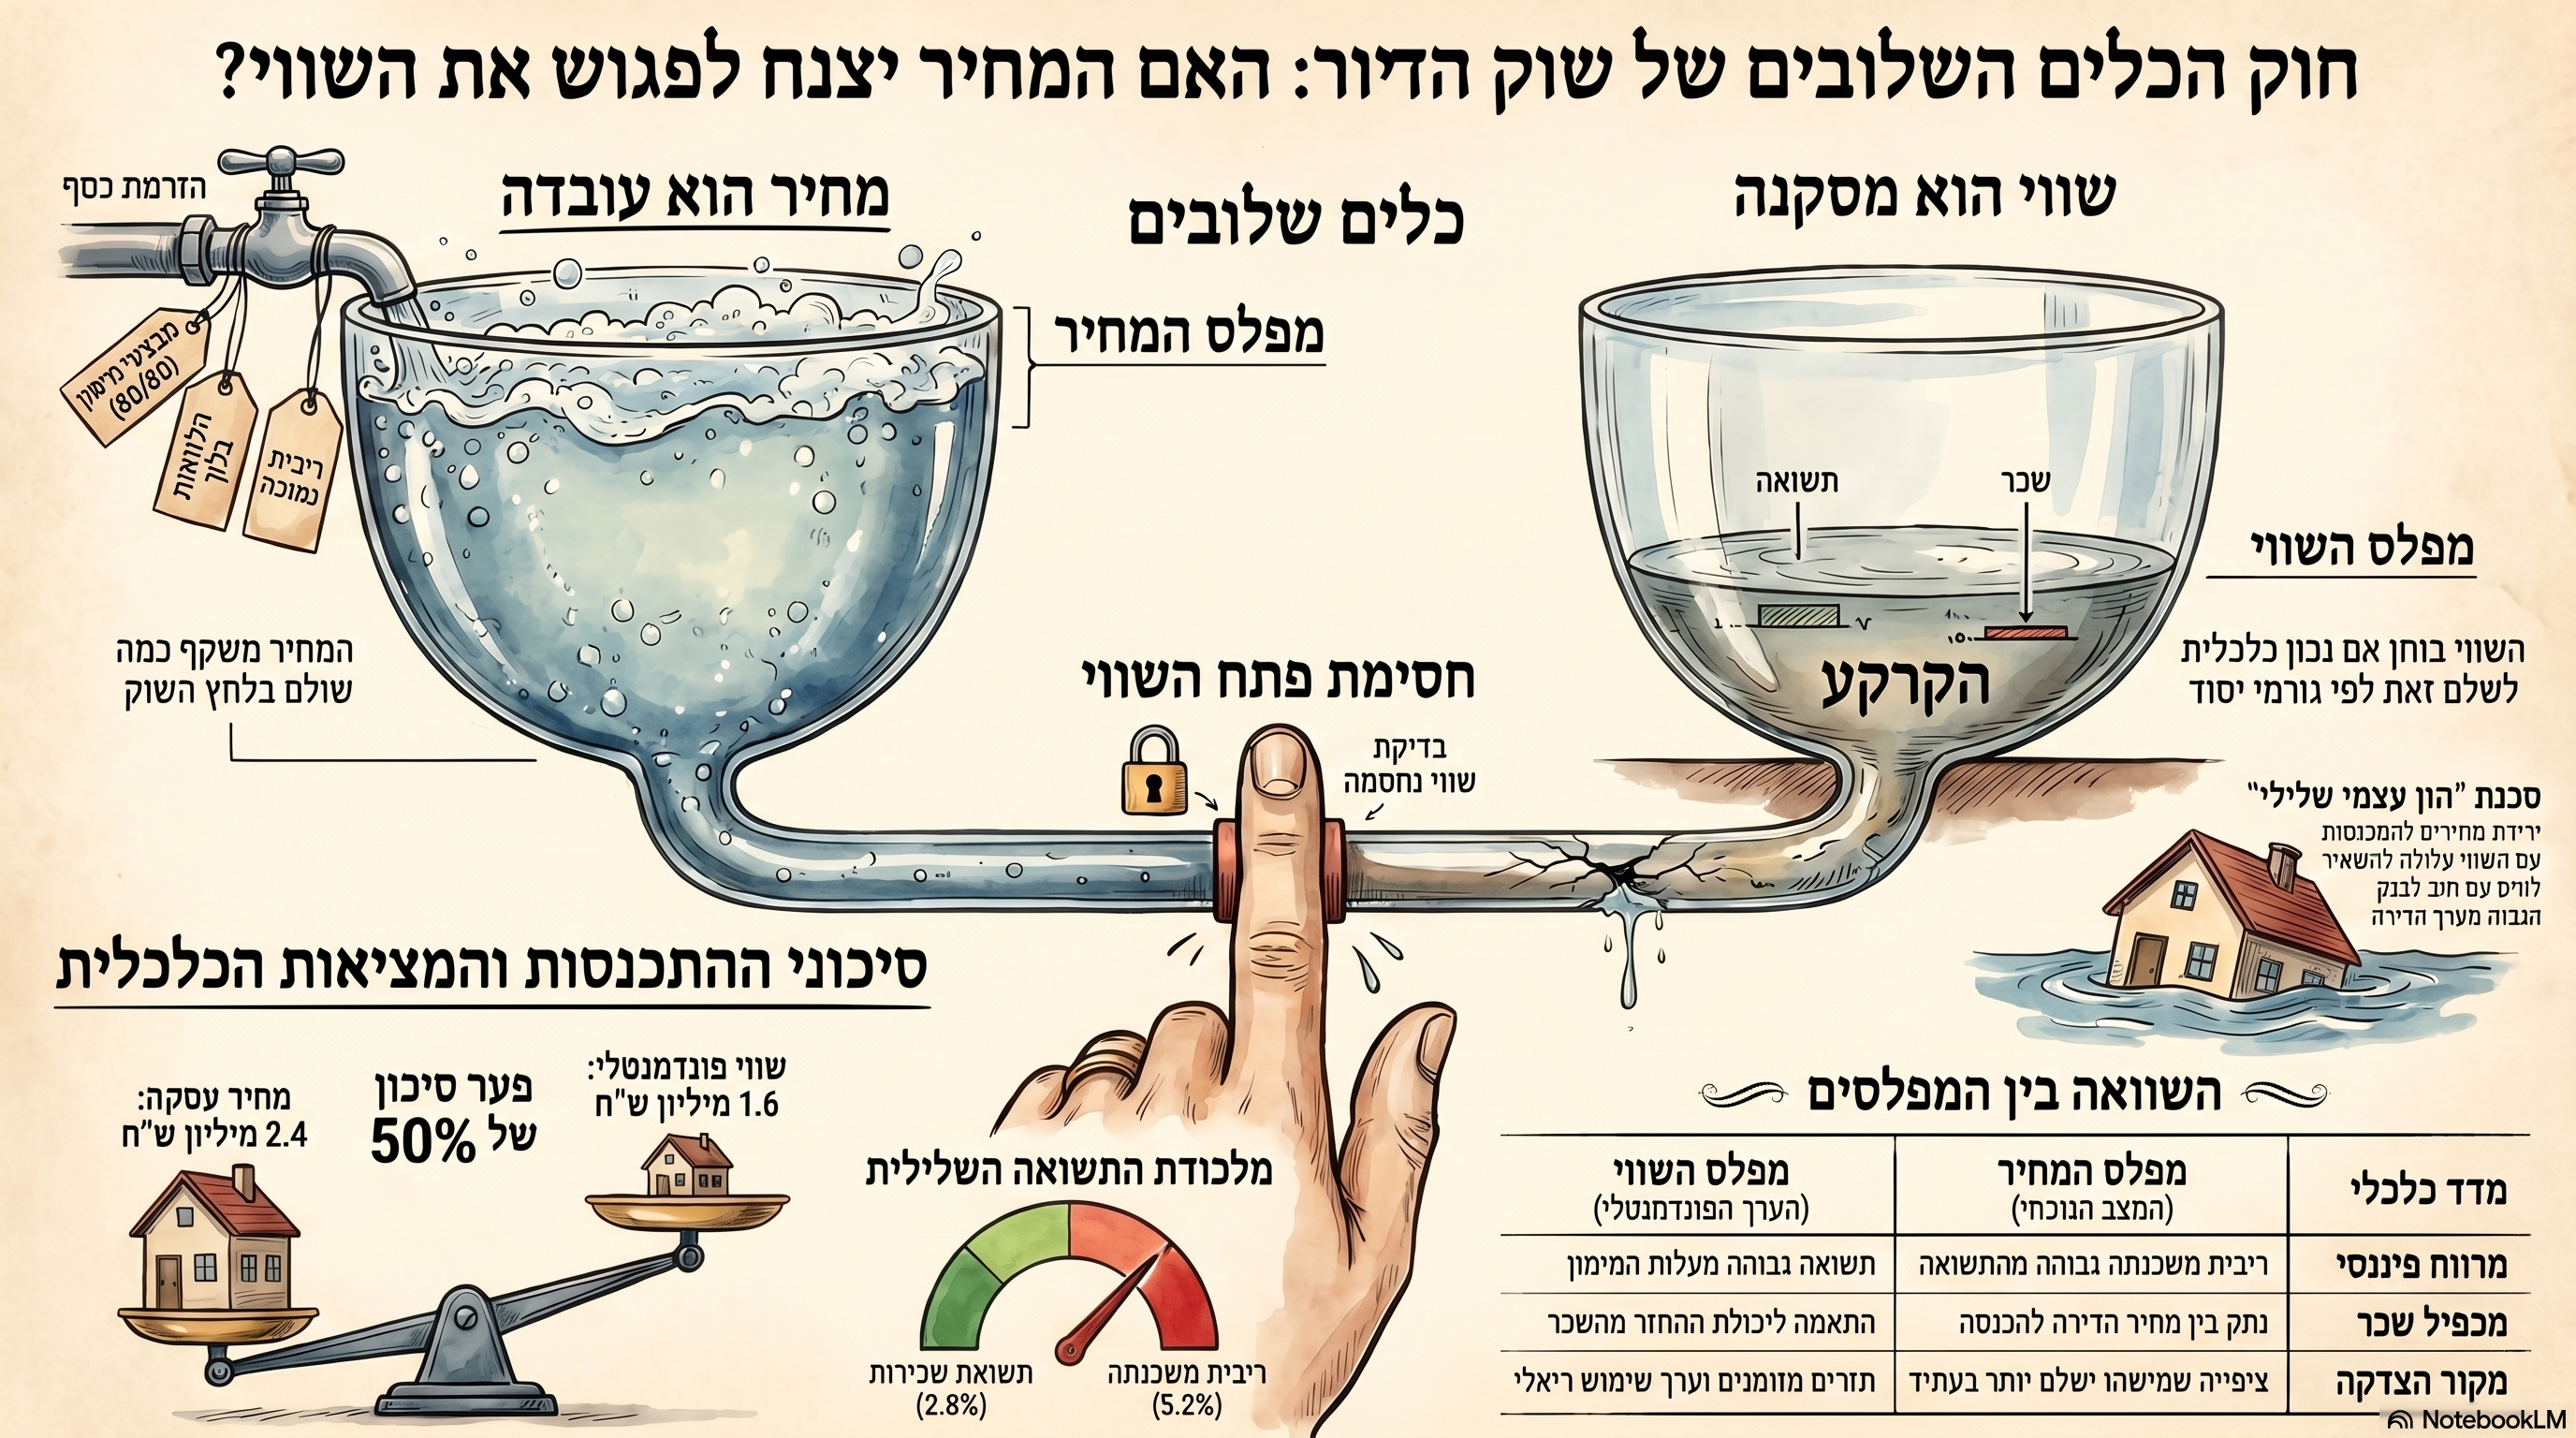
אחת הטעויות המרכזיות בשוק הדיור היא ההנחה שאם דירה נמכרה במחיר מסוים, זהו בהכרח שוויה.אבל מחיר הוא עובדה היסטורית.שווי הוא מסקנה כלכלית.המחיר מספר כמה שולם.השווי שואל אם היה נכון לשלם זאת.המחיר יכול להיות מושפע מלחץ, אשראי, ציפיות, מניפולציות שיווקיות, פחד מהחמצה, מבצעי מימון ומחסור זמני.השווי חייב להיבחן מול גורמי היסוד.במסמך המדדים המקרו-שמאיים שהוכן לצורך ניתוח שוק הדיור, פער הסיכון המערכתי מוגדר כפער שבין מחיר השוק לבין הערך הפונדמנטלי. בדוגמה המובאת במסמך, מחיר של 2.4 מיליון שקל מול שווי פונדמנטלי של 1.6 מיליון שקל מייצר פער סיכון של 50% ביחס לשווי.זהו בדיוק הפער שבין מפלס המחיר לבין מפלס השווי.

למה המחיר יכול לרדת בחצי?

הטענה שמחירי הדירות עלולים לרדת בחצי נשמעת לרבים קיצונית. אבל מבחינה חשבונאית היא פשוטה. כאשר מחיר הנכס כפול מהשווי הכלכלי שלו, התכנסות מלאה לשווי פירושה ירידה של 50% מהמחיר. לדוגמה: מחיר עסקה: 3 מיליון שקל שווי פונדמנטלי: 1.5 מיליון שקל. הפער: 1.5 מיליון שקל. כדי שהמחיר יתכנס לשווי, הוא צריך לרדת ב-50%.זו אינה קריאה נבואית. זו מתמטיקה של סגירת פער. השאלה האמיתית אינה אם המחיר יכול לרדת בחצי. השאלה היא האם השווי אכן נמוך בחצי מהמחיר. את זה צריך לבדוק באמצעות גורמי היסוד.

המבחן הראשון: התשואה

נכס שמחירו עולה בעוד ההכנסה ממנו אינה עולה באותו קצב מייצר תשואה הולכת ופוחתת.כאשר תשואת השכירות נמוכה מריבית המשכנתה, קיים מינוף שלילי.כל שקל ממומן עולה יותר מהתשואה שהוא מייצר.במילים פשוטות:הרוכש מפסיד כסף על עצם החזקת החוב.במסמך המדדים נבחן הפער בין תשואת השכירות לבין ריבית המשכנתה. כאשר תשואת השכירות היא 2.8% וריבית המשכנתה 5.2%, נוצר מרווח שלילי של 2.4% לשנה. מצב כזה מאפיין שוק שאינו נשען על תזרים, אלא על ציפייה לעליית מחיר עתידית.כאשר הרווח היחיד של הרוכש תלוי בכך שמישהו אחר יסכים לשלם בעתיד מחיר גבוה יותר, מדובר במבנה ספקולטיבי.

המבחן השני: מכפיל השכר

אם המחירים עולים הרבה יותר מהר מהשכר, הציבור אינו באמת נעשה עשיר יותר.הוא נעשה ממונף יותר.במקום שהמחיר יתאים להכנסה, האשראי מותאם למחיר.תקופת המשכנתה מתארכת.ההחזר נפרס.ההון העצמי מגויס מהורים.נלקחות הלוואות נוספות.אבל כל אלה אינם משנים את השווי הכלכלי של הדירה.הם רק מאפשרים לשלם מחיר גבוה יותר.המסמך מצביע על מכפיל המחיר להכנסה כאחד המדדים המרכזיים לבחינת נגישות לדיור. ככל שמספר המשכורות הנדרשות לרכישת דירה עולה, כך גובר הנתק בין מחיר הנכס לבין כושר הרכישה של משק הבית.

המבחן השלישי: שכר הדירה

שכר הדירה הוא אחד המדדים החשובים ביותר לערך השימוש של הדירה.הוא משקף כמה הציבור מוכן ויכול לשלם עבור שירותי המגורים עצמם.כאשר מחיר הדירה מזנק אך שכר הדירה עולה באופן מתון בלבד, נוצר נתק.המשתמש בדירה אינו מסוגל להצדיק את המחיר באמצעות התזרים.מכפיל שכר דירה גבוה פירושו שנדרשות עשרות שנות שכירות כדי להשיב את מחיר הרכישה.במסמך מודגם מצב שבו מחיר של 2.4 מיליון שקל ושכר דירה שנתי של 72 אלף שקל מייצרים מכפיל של 33.3 שנים. זהו סימן לתמחור יתר משמעותי ולפער בין מחיר הנכס לבין ערך השימוש שלו.

המבחן הרביעי: עלות הכסף

כאשר הריבית הייתה אפסית, ניתן היה להצדיק כמעט כל מחיר באמצעות החזר חודשי נמוך יחסית.אבל ברגע שהריבית עלתה, נחשף העיוות.אותו מחיר דורש כעת החזר חודשי גבוה בהרבה.ההכנסה לא עלתה בהתאם.שכר הדירה לא עלה בהתאם.התשואה לא עלתה בהתאם.לכן המחיר מאבד את התמיכה המימונית שלו.זהו הרגע שבו הזרם שהוזרם לפתח המחיר נחלש.

מה קורה כאשר הבנקים מסירים את האצבע?

כאשר הבנקים מפחיתים אשראי, מקשיחים תנאים, מפסיקים לאשר מבצעי מימון מסוימים, דורשים יותר הון עצמי או מעדכנים את דוחות האפס, הם למעשה מפחיתים את הלחץ שהחזיק את מפלס המחיר מעל מפלס השווי.אז מתחיל תהליך האיזון.לא משום שהדירות נעלמו.לא משום שאיכות הבנייה השתנתה.לא משום שהאוכלוסייה הפסיקה לגור.אלא משום שהמנגנון שהחזיק את המחיר נותק.הקונים אינם יכולים עוד לשלם את המחיר הישן.המשקיעים אינם מוכנים לספוג תשואה שלילית.הקבלנים נדרשים להמיר הנחות מימון להנחות מחיר.מוכרי יד שנייה מגלים שהעסקאות הקודמות כבר אינן בסיס רלוונטי.המחיר מתחיל לנוע אל השווי.

האם זו באמת פיזיקה?

חשוב לדייק.שוק הדיור אינו מערכת הידראולית.ההתכנסות בין מחיר לשווי אינה חוק טבע במובן הפיזיקלי.היא יכולה להימשך זמן רב.היא יכולה להיעצר באמצעות רגולציה, סבסוד, הזרמת אשראי חדשה, ריבית נמוכה או התערבות ממשלתית.אבל ההיגיון של הכלים השלובים מתאר היטב את כוחות שיווי המשקל.ככל שהפער גדול יותר, כך הלחץ לסגירתו גובר.ככל שהתשואה נמוכה יותר, כך נדרשת יותר ספקולציה.ככל שהמשכנתה גבוהה יותר, כך גוברת פגיעות הלווים.ככל שהמחיר רחוק יותר מהשכר, כך פוחת מספר הרוכשים המסוגלים להחזיק אותו.אי אפשר לבטל את גורמי היסוד.אפשר רק לדחות את המפגש איתם.

ומה יקרה לאחר האיזון?

אם מחירי הדירות יתכנסו לשווי הכלכלי שלהן, ייחשף גם פער המשכנתאות.משקי בית עלולים לגלות כי יתרת החוב שלהם גבוהה משווי הנכס.מי שרכש דירה ב-3 מיליון שקל באמצעות משכנתה של 2 מיליון שקל, עלול למצוא את עצמו עם נכס ששווה 1.5 מיליון שקל בלבד.הבעיה אינה רק ירידת ערך.הבעיה היא שהאשראי ניתן על בסיס מחיר שנוצר בתוך מערכת שהבנקים עצמם סייעו לממן.מכאן עשויה לצמוח מחאה ציבורית חדשה.

מחאת הסרבלים הכתומים

הסרבל הכתום מסמל את מי שנכנס לזירה לאחר שהמערכת קרסה.את מי שמחפש לכודים מתחת להריסות.אבל במקרה הזה, הלכודים יהיו משקי הבית.אנשים ששילמו מחיר מנופח.לווים שקיבלו משכנתה מנופחת.משפחות שהאמינו כי הבנק לא היה מממן עסקה אם המחיר לא היה סביר.הם עלולים לדרוש תשובות.מי אישר את האשראי?מי העריך את הבטוחה?מי בדק את הפער בין מחיר לשווי?מי בחן את התשואה?מי בדק את יכולת ההחזר בתרחיש של עליית ריבית?מי התריע בפני הלווים שהמחיר נשען על הרחבת אשראי ולא על עלייה מקבילה בגורמי היסוד?

הדרישה לוועדת חקירה

אם יתברר כי מערכת האשראי לא רק מימנה את הבועה אלא גם סייעה לייצר אותה, תעלה דרישה לבדיקה ציבורית עמוקה.ועדת חקירה תידרש לבחון:את מדיניות האשראי למשקי הבית.את תפקיד הפיקוח על הבנקים.את שיטות הערכת הבטוחות.את הקשר בין מחיר העסקה לבין שווי הנכס.את השימוש במבצעי מימון.את תפקיד הבנקים המלווים בפרויקטים חדשים.את השפעת הארכת המשכנתאות על מחירי הדירות.את מידת החשיפה של הציבור לסיכון של הון עצמי שלילי.את השאלה האם הבנקים שימשו כשומרי סף, או כמנוע שהרחיב את הבועה.

ומה לגבי החזר כספי ללווים?

דרישה ציבורית להחזר כספי עשויה לעלות, אך חשוב לדייק גם כאן.ירידת מחיר כשלעצמה אינה יוצרת אוטומטית זכות משפטית לפיצוי.כדי לבסס אחריות יהיה צורך להוכיח, בין היתר:רשלנות.הטעיה.הפרת חובת גילוי.אישור אשראי בלתי סביר.ניגוד עניינים.הסתמכות על הערכת שווי שאינה מקצועית.התעלמות מסיכון ידוע.כשל רגולטורי מערכתי.עם זאת, ככל שיתברר שהאשראי ניתן תוך התעלמות שיטתית מגורמי היסוד, כך תתחזק הדרישה הציבורית להסדרים מיוחדים.הסדרי חוב.מחזור משכנתאות.הפחתת קרן.פריסת חובות.הקמת מנגנון פיצוי.בדיקה פרטנית של עסקאות שבהן הפער בין מחיר לשווי היה חריג.

השורה התחתונה

שוק הדיור אינו יכול להתקיים לאורך זמן באמצעות הזרמת אשראי בלבד. אשראי יכול להעלות מחיר. הוא אינו יכול לייצר שכר. הוא אינו יכול לייצר תשואה.הוא אינו יכול לייצר כושר החזר. הוא אינו יכול להפוך נכס לא כלכלי לנכס כלכלי. הוא רק דוחה את רגע ההתאמה. הבנקים החזיקו ביד אחת את פתח השווי. ביד השנייה הם הזרימו כסף לפתח המחיר. כך עלה המפלס בצד אחד, בזמן שהצד השני נשאר נמוך. אבל כאשר הזרם נחלש והיד מוסרת, המערכת חוזרת לחפש את נקודת האיזון. ואז מתבררת האמת הפשוטה: מחיר יכול להיות מנוהל. שווי יכול להיות מוסתר. אבל גורמי היסוד תמיד חוזרים לתמונה.

חוק הכלים השלובים של שוק הדיור

שוק הדיור פועל כמו מערכת של כלים שלובים: מצד אחד נמצא המחיר, ומצד שני השווי הכלכלי. בשוק חופשי ותקין, שני המפלסים אינם חייבים להיות זהים בכל רגע, אך הם אמורים לנוע סביב נקודת איזון המבוססת על שכר, תשואה, ריבית, כושר החזר, עלות וסיכון.בישראל, מנגנון האיזון הופר בשני כיוונים במקביל. מצד אחד, המערכת הבנקאית הזרימה כסף לפתח המחיר באמצעות אשראי זול, הגדלת משכנתאות, הארכת תקופות החזר, הלוואות בלון ומבצעי מימון. מצד שני, מנגנון בדיקת השווי נחסם כאשר הערכות שווי נשענו בעיקר על מחירי עסקאות קודמות ולא על גורמי היסוד הכלכליים.כך נוצר שוק שבו המחיר עלה במהירות, בעוד התשואה נשחקה, מכפיל השכר עלה, המרווח בין תשואת השכירות לריבית המשכנתה הפך שלילי וכושר הרכישה של הציבור הידרדר.כאשר הזרמת האשראי נחלשת והאצבע מוסרת מפתח השווי, המחיר מתחיל להתכנס אל השווי. אם המחיר גבוה פי שניים מהשווי הפונדמנטלי, סגירת הפער עלולה להתבטא בירידה של כ-50% מהמחיר.השלב הבא עלול להיות ציבורי ומשפטי: לווים עלולים לגלות שהמשכנתה שלהם גבוהה משווי הנכס, ולדרוש בדיקה של תפקיד הבנקים, הפיקוח על הבנקים, שמאי הבנקים וגופי המדינה ביצירת בועת האשראי והדיור.

Extended English Summary

The Communicating Vessels Law of the Housing Market

The housing market can be understood through the physical metaphor of communicating vessels. On one side stands the transaction price. On the other stands the property’s fundamental economic value. In a properly functioning market, price and value do not have to be identical at every moment, but they should remain connected to the same economic foundations: household income, rental yield, interest rates, affordability, replacement cost, credit risk and sustainable demand. In Israel, this balancing mechanism was disrupted in two directions at the same time. On the price side, banks and other financial institutions expanded the amount of money available to buyers through cheap credit, longer mortgage terms, high loan-to-value financing, balloon loans, deferred payment schemes and developer financing arrangements such as 80/20 and 90/10 deals. These mechanisms did not necessarily increase the economic value of the underlying apartments. They increased buyers’ nominal purchasing capacity and therefore enabled higher transaction prices. On the value side, the corrective mechanism was weakened. Property valuations increasingly relied on recent comparable transactions rather than on an independent examination of income, yield, interest rates, affordability and long-term economic sustainability. When one inflated transaction becomes the benchmark for the next transaction, valuation may stop testing the market and start reproducing it. The result is a structural divergence between price and value. Housing prices may continue rising even while rental yields decline, mortgage rates exceed property income, household affordability deteriorates and price-to-income ratios reach unsustainable levels. This divergence can be measured through several indicators: Rental yield versus mortgage interest rates.Price-to-income ratios.Price-to-rent multiples.Debt-service burdens. Real household income. Construction and replacement cost. The availability and price of credit. The gap between market transaction prices and fundamental value. Once banks tighten credit, restrict financing schemes, demand more equity or reduce mortgage availability, the artificial pressure supporting prices weakens. At that point, the market begins to move back toward equilibrium. A fall of 50% does not require the physical property to lose half of its utility. It only requires the transaction price to have reached twice the property’s sustainable economic value. If an apartment is priced at NIS 3 million while its fundamental value is NIS 1.5 million, convergence between the two means a 50% decline from the transaction price. The financial consequences may be severe. Borrowers may discover that their outstanding mortgage balance is greater than the updated value of their property, creating negative equity. This could lead to public pressure for mortgage restructuring, principal reductions, refinancing arrangements and a formal investigation into the role of banks, banking supervision, appraisers and government institutions in the creation and maintenance of the housing credit bubble. The central conclusion is simple: Credit can raise prices, but it cannot create income. Credit can postpone adjustment, but it cannot eliminate economic fundamentals. Price can be managed for a time. Value can be obscured. But once the financial blockage is removed, the system begins searching for equilibrium again.


חוק הכלים השלובים: למה מחירי הדירות בישראל הם פיזיקה שמחכה לתיקון?

האשליה של המגרש הביתי

עבור הישראלי הממוצע, מחירי הדירות הם "גזירת גורל", כוח טבע שנע רק בכיוון אחד. אך מאחורי המיתוס מסתתרת פיזיקה פשוטה של כלים שלובים: מצד אחד "מפלס המחיר" (הסכום שנחתם בחוזה), ומצד שני "מפלס השווי" (המסקנה הכלכלית הנגזרת משכר, תשואה וריבית). בשוק תקין, המפלסים שואפים לאיזון. בישראל, האיזון הזה עוכב באמצעות מניפולציה כפולה: יד אחת חסמה את פתח השווי, בעוד היד השנייה הזרימה נוזל אשראי בלתי פוסק לפתח המחיר. הלחץ המלאכותי הזה אינו יכול להימשך לנצח.

ארכיטקטורה של שכפול: כשהמחיר הופך לעובדה והשווי נעלם

הטעות הפטאלית של השוק בעשור האחרון הייתה הבלבול בין מחיר לשווי. המחיר הוא עובדה היסטורית, תיעוד של עסקה שבוצעה. השווי, לעומת זאת, הוא הערך הפונדמנטלי (Fundamental Value) – האם הנכס מסוגל להצדיק את מחירו באמצעות תזרים מזומנים וכושר החזר ריאלי?השוק הישראלי הפסיק לנתח והתחיל לשכפל. במקום להשתמש ב"מדי חום" כלכליים כמו מכפיל שכר הדירה או מכפיל השכר, השמאות והמערכת הבנקאית הפכו לכלי אישור בדיעבד. אם דירה נמכרה ביוקר, היא הפכה לראיה לכך שהדירה הבאה צריכה להימכר ביוקר רב יותר. פתח השווי נחסם, וההיגיון הכלכלי נדחק הצידה לטובת מומנטום עיוור."המחיר מספר כמה שולם. השווי שואל אם היה נכון לשלם זאת."

אדריכלי הבועה: הבנקים לא רק מממנים, הם מייצרים מחיר

הבנקים בישראל עברו מזמן מתפקיד ה"מאפשר" לתפקיד ה"אדריכל". הם אינם צופים מהצד בעסקאות; הם קובעים את גבולות הגזרה שלהן. מאחר שרוב הרוכשים תלויים באשראי, היקף המימון הוא זה שמכתיב את רמת המחירים בשטח.באמצעות הנדסה פיננסית של הלוואות בלון, מבצעי 80/20, והארכת תקופות ההחזר, הבנקים יצרו "יכולת תשלום נומינלית" מנותקת מהמציאות. הם לא העלו את ערך הנכס, אלא רק את כמות הכסף שהרוכש מסוגל לזרוק עליו. זוהי ההזרמה הפעילה ל"פתח המחיר": ככל שהאשראי מתרחב והתנאים מתגמשים, המחיר מטפס – לא בגלל צמיחה כלכלית, אלא בגלל ניפוח מכוון של מערכת האשראי.

פער הסיכון המערכתי: המתמטיקה הקרה של ה-50%

התחזית לירידת מחירים דרמטית אינה נבואת זעם אלא חשבונאות בסיסית של "פער סיכון מערכתי". כאשר נכס נסחר ב-3 מיליון שקל בעוד ערכו הפונדמנטלי הוא 1.5 מיליון, או כפי שמוצג במדדי המקרו-שמאות – מחיר של 2.4 מיליון מול שווי של 1.6 מיליון – נוצר פער סיכון של 50% ביחס לשווי.סגירת הפער הזה היא תהליך של חזרה לשיווי משקל פיזיקלי. ברגע שהבנקים "מסירים את האצבע" מהפתח – מקשיחים תנאים, מעדכנים דוחות אפס או דורשים הון עצמי גבוה יותר – הלחץ שתיחזק את מפלס המחיר הגבוה נעלם. המחיר אינו "קורס" באופן שרירותי; הוא פשוט שואף להתאחד עם המפלס הנמוך של השווי הכלכלי שנותר מאחור.

מלכודת המינוף: הימור על ה"טיפש התורן"

ההוכחה המובהקת ביותר לבועה היא תופעת המינוף השלילי. בשוק שבו תשואת השכירות עומדת על כ-2.8% בעוד ריבית המשכנתה מטפסת ל-5.2%, נוצר מרווח שלילי של 2.4%. במילים פשוטות: הרוכש משלם לבנק בכל חודש יותר ממה שהנכס מסוגל להניב.במצב כזה, הרכישה אינה "השקעה" – היא ספקולציה טהורה. הרוכש אינו מסתמך על תזרים מזומנים אלא על תיאוריית ה"Greater Fool" (הטיפש הגדול יותר): הציפייה שבעתיד מישהו אחר יסכים לשלם מחיר גבוה עוד יותר, למרות שגם עבורו העסקה תהיה חסרת היגיון כלכלי. ברגע שהריבית עולה, המבנה הספקולטיבי הזה מתפרק.

מחאת הסרבלים הכתומים: היום שבו האשליה תתנפץ

התכנסות המחיר אל השווי היא אירוע בעל השלכות חברתיות הרסניות. המושג "הון עצמי שלילי" (Negative Equity) עלול להפוך למציאות עבור רבבות משפחות שיגלו כי החוב לבנק גבוה משווי הדירה שלהן.זהו הרקע ל"מחאת הסרבלים הכתומים" – דימוי לאלו הנכנסים לזירת אסון כדי לחלץ לכודים מתחת להריסות הפיננסיות. הדרישה לוועדת חקירה תהיה בלתי נמנעת: הציבור ידרוש תשובות על רשלנות בבדיקת בטוחות, הפרת חובת גילוי ואישור אשראי בלתי סביר."הלכודים יהיו משקי הבית... אנשים שהאמינו כי הבנק לא היה מממן עסקה אם המחיר לא היה סביר."המאבק המשפטי של "היום שאחרי" יתמקד בשאלה האם הבנקים שימשו כשומרי סף מקצועיים, או שהם היו המנוע האקטיבי שהרחיב את הבועה תוך התעלמות מוחלטת מגורמי היסוד.

המפגש הבלתי נמנע עם קרקע המציאות

ניתן לנהל מחיר, ניתן להסתיר שווי, וניתן להזרים אשראי כדי לדחות את הקץ. אך חוק הכלים השלובים מלמד שגורמי היסוד – שכר, תשואה וכושר החזר – תמיד חוזרים לתמונה. האצבע כבר מתחילה לרעוד על הפתח, והזרם לפתח המחיר נחלש. השאלה אינה האם המפלסים ישתוו, אלא עד כמה אנחנו מוכנים לרגע שבו האמת הכלכלית הפשוטה תחזור לנהל את השוק.