04Sep

מה באמת מספרת עסקה שבה מוכרת נאלצת להפחית מאות אלפי שקלים ממחיר הדירה? לא רק על מוכר לחוץ, אלא על שינוי במנגנון התמחור של שוק הנדל"ן. המאמר מנתח כיצד עסקאות מצוקה הופכות לעסקאות ההשוואה של מחר, כיצד ירידת מחירים יכולה להתפתח ממשבר נדל"ן לסיכון פיננסי, מדוע שמאות אינה שכפול מחירי עסקאות, ומהו מנגנון מחירון המימון למ"ר שיכול להגן על המערכת הפיננסית בלי להציל את מחירי הבועה.

לתפוס סכין נופלת: כשהבועה מתפוצצת, המטרה אינה להציל את המחיר אלא את המערכת

יש רגעים שבהם עסקה אחת מספרת סיפור גדול הרבה יותר מדירה אחת, מרחוב אחד או משכונה אחת. העסקה שפורסמה ב-TheMarker על דירה ישנה ברמת אביב הירוקה היא דוגמה טובה לכך. הדירה, בשטח של 66 מ"ר, הוצעה למכירה ב-4.3 מיליון שקל. במהלך המשא ומתן המחיר כבר ירד ל-3.5 מיליון שקל, ולבסוף העסקה נסגרה ב-3.7 מיליון שקל, לאחר שהמוכרת נאלצה לדרוש תוספת בשל החוב שנצבר במסגרת משכנתה הפוכה. אפשר להתמקד במספר: 800 אלף שקל. אפשר להתמקד בדירה.אפשר לומר שמדובר בעסקת מצוקה.אבל כל אלה מפספסים את הנקודה החשובה באמת. מנגנון קביעת המחיר בשוק מתחיל להשתנות. במשך שנים מוכרים שאלו:"בכמה נמכרה הדירה של השכן?"ואז הוסיפו עוד קצת. עכשיו מתחילה להופיע שאלה אחרת: "כמה אני צריך להוריד כדי שמישהו בכלל יקנה?" זו כבר שאלה של שוק אחר.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

שלב הפאניקה מתחיל להתפתח

אני מכנה את התקופה הזאת:

"לתפוס סכין נופלת"

לא משום שכל עסקה שתתבצע היום בהכרח תהיה גרועה. ולא משום שכל נכס בישראל עומד לרדת באותו שיעור.אלא משום שבשוק יורד, עצם העובדה שמחיר מסוים נמוך ממחיר השיא אינה הופכת אותו למציאה.דירה שהוצעה ב-5 מיליון שקל וירדה ל-4.3 מיליון שקל אינה בהכרח זולה. ייתכן שהיא פשוט הייתה יקרה מאוד, וכעת היא מעט פחות יקרה.ולכן בתקופה כזאת השאלה אינה: כמה הורידו? אלא: כמה הנכס באמת שווה? שלב הפאניקה, להערכתי, מתחיל להתפתח. והוא עדיין לא הגיע לקליימקס שלו.


בתחילת שוק יורד המוכרים עדיין חיים בעבר

בתחילת שינוי מגמה נוצר פער פסיכולוגי עצום בין מוכרים לקונים. המוכר מסתכל לאחור. הוא זוכר את העסקה של השכן. הוא זוכר את המחיר שקיבל מישהו בבניין ממול.הוא זוכר את השנים שבהן כמעט כל מי שהמתין קיבל יותר.הוא זוכר תקופה שבה המחיר של היום הפך כמעט אוטומטית לרצפה של מחר.אבל הרוכש מתחיל להסתכל קדימה.הוא רואה את הריבית.הוא רואה את החזר המשכנתה.הוא רואה את התשואה.הוא רואה את האפשרות לשים כסף במקום אחר.הוא רואה מבצעי מימון.הוא רואה מלאי.הוא רואה קבלנים לחוצים יותר.והוא שואל: למה לי למהר? ברגע שהקונים מתחילים להבין שהזמן יכול לעבוד לטובתם, מאזן הכוחות משתנה.


השוק אינו נשבר בגלל מוכרים שרוצים מחיר גבוה

השוק נשבר כאשר מופיעים מוכרים שלא יכולים לחכות.ירושה.גירושין. חוב.משכנתה כבדה.הלוואת בלון.משכנתה הפוכה.קבלן שצריך תזרים.משקיע שרוצה לצאת.בעל נכס שצריך נזילות.במקרה שפורסם, הלחץ הגיע ממשכנתה הפוכה.וזו נקודה חשובה במיוחד.במשכנתה רגילה, החוב בדרך כלל אמור להצטמצם עם התשלומים.במשכנתה הפוכה, החוב יכול דווקא לגדול, משום שהריבית נצברת.כל עוד מחיר הנכס עולה, המנגנון הזה יכול להיראות נסבל.אבל בשוק יורד מתחיל תהליך מסוכן הרבה יותר:החוב עולה בזמן ששווי הבטוחה עלול לרדת.כלומר, הפער נסגר משני הכיוונים.ומכאן מתחילים להגיע המוכרים שבאמת חייבים למכור.


מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


"אבל זו עסקת מצוקה"

נכון.במקרה הזה קיימים גם מאפיינים מיוחדים של הנכס.מדובר בדירה ישנה, בבניין רכבת, עם מגבלות, עם אי ודאות לגבי הרחבה, עם תלות בהסכמות ועם נסיבות אישיות של המוכרת.לכן לא נכון מבחינה מקצועית לקחת עסקה אחת ולומר:הנה, כל רמת אביב ירדה 18%.זו אינה שמאות.אבל גם הכיוון ההפוך שגוי.כי בשוק יורד, עסקאות מצוקה הן לעיתים קרובות הראשונות ששוברות את העוגן הפסיכולוגי של המחירים.והעניין החשוב הוא מה קורה אחר כך.


העסקה החריגה של היום היא עסקת ההשוואה של מחר

כאן מתחיל מנגנון הירידה.במשך שנים, כל עסקה גבוהה יצרה אמת חדשה.דירה נמכרה במחיר גבוה יותר.העסקה הוזנה למאגרים.היא הפכה לעסקת השוואה.שמאים השתמשו בה.מתווכים השתמשו בה.מוכרים השתמשו בה.קונים ראו אותה.והעסקה הבאה נסגרה לעיתים במחיר גבוה עוד יותר.כך נראה מנגנון שמזין עליות.אבל אותו מנגנון עובד גם הפוך.עסקה אחת נסגרת נמוך יותר.אחריה עוד אחת.מוכרים מתחילים להתאים ציפיות.הקונה הבא כבר יודע שיש עסקה נמוכה יותר.המתווך כבר מחזיק אותה ביד.השמאי כבר רואה אותה.הבנק כבר רואה אותה.ואז מתחילה להיווצר שרשרת חדשה:עסקה נמוכה יותר → עסקת השוואה → לחץ על העסקה הבאה → עסקה נמוכה נוספת.מה שבמשך שנים דחף את השוק כלפי מעלה, יכול עכשיו לדחוף אותו כלפי מטה.


"הבועה התפוצצה והשוק קרס"

אחד המשפטים החשובים בכתבה נאמר דווקא על ידי המתווכת שביצעה את העסקה:"הבועה התפוצצה והשוק קרס."ומיד לאחר מכן בא משפט חשוב לא פחות:"המחירים עדיין גבוהים כי אנשים לא מבינים את המציאות."זה משפט שמזקק היטב את שלב המעבר.המחירים כבר מתחילים להשתנות.אבל התודעה של חלק גדול מהמוכרים עדיין לא השתנתה.ולכן בשלב הראשון לא תמיד מקבלים קריסה במחירים.לעיתים מקבלים קודם קריסה במספר העסקאות.המוכר לא מוכן לרדת.הקונה לא מוכן לשלם.והשוק פשוט נתקע.רק כאשר מגיע מוכר שחייב למכור, מופיעה העסקה ששוברת את המחיר.


תיבה: בשביל מחיר לא צריך שמאי

אף אחד לא צריך שמאי מקרקעין כדי שיספר לו בכמה נמכרו הדירות ליד. המידע הזה נגיש היום כמעט לכל אחד. מאגרי עסקאות, אתרי נדל"ן, מתווכים וכלים דיגיטליים יכולים להציג בתוך דקות מחירים של עסקאות שבוצעו בסביבה. אם תפקידו של השמאי מסתכם באיסוף עסקאות, ביצוע כמה התאמות טכניות ושכפול התוצאה לנכס הנבדק, הוא אינו באמת מעריך שווי. הוא רק משכפל מחירים. הערך המקצועי של השמאי מתחיל בדיוק במקום שבו נגמרת רשימת העסקאות. האם המחירים האלה הגיוניים?האם הם נתמכים בתשואה? האם הם מתיישבים עם הריבית?האם הם מתיישבים עם עלות ההון?האם הם עומדים ביחס סביר לשכר הדירה? האם הם סבירים ביחס להכנסות? האם השוק מאוזן? או שמא המחירים עצמם הם כבר חלק מהבעיה? השמאי לא נועד לספר מה היה המחיר. הוא נועד להסביר מהו השווי. אם הוא אינו בוחן את גורמי היסוד, אין כאן שמאות במובנה המלא. יש כאן תיעוד של השוק.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


תיבה: שמאות אינה שכפול מחירים

וזו בדיוק הסיבה ששמאות מקרקעין אינה אמורה להסתכם בשאלה "בכמה נמכרו הדירות ליד".עסקה היא נתון. היא אינה בהכרח הוכחה לשווי. תפקידו של השמאי הוא לבחון האם המחירים שנצפו בשוק עומדים במבחן גורמי היסוד:הכנסה, ריבית, עלות הון, חלופות השקעה, סיכון ובעיקר תשואה.כאשר התשואה מהנכס נשחקת ומתקרבת לריבית אג"ח, לריבית הממוצעת על המשכנתאות או לתשואה שניתן לקבל בהשקעות חלופיות בעלות סיכון נמוך יותר, זהו דגל אדום שמחייב בדיקה.כאשר עלות המימון גבוהה מהתשואה שמייצר הנכס, מתקבל מרווח נשיאה שלילי.משקיע ממונף משלם על הכסף יותר מכפי שהנכס מייצר לו.מצב כזה לבדו אינו מוכיח בכל מקרה שקיימת בועה, אך כאשר התופעה רחבה, מתמשכת ומלווה בהתנתקות של המחירים מהכנסות, תשואות וריבית, מדובר באות אזעקה משמעותי. השמאי אינו אמור רק לדווח מה השוק שילם. הוא אמור לבדוק אם למחיר הזה יש בסיס כלכלי. כי: מחיר הוא נתון. שווי הוא מסקנה כלכלית.

אז האם המחירים יכולים להיחתך בחצי?

להערכתי, בחלקים משמעותיים של השוק, התשובה היא כן.לא בכל נכס.לא בכל שכונה.לא בכל עיר.ולא ביום אחד.אבל כאשר מחיר מתרחק לאורך זמן מגורמי היסוד שלו, ההתכנסות חזרה אליהם יכולה להיות עמוקה.כאשר התשואה נמוכה מאוד.כאשר הריבית גבוהה ממנה.כאשר הרוכש צריך להביא הון עצמי עצום.כאשר מחיר הדירה מנותק מהיכולת הכלכלית של משקי הבית.כאשר האלטרנטיבות הפיננסיות מתחילות להיראות אטרקטיביות יותר.וכאשר השוק מתקיים רק כל עוד הקונה הבא מוכן לשלם יותר מהקונה הקודם.זה כבר אינו מנגנון של ערך.זה מנגנון של ציפיות.וכאשר הציפיות מתהפכות, גם הכיוון מתהפך.חשוב לי לדייק:הטענה שלי לגבי אפשרות לירידות של עשרות אחוזים, ובמקרים מסוימים אף עד סדרי גודל של מחצית מרמות השיא, אינה נשענת על העסקה הזאת.העסקה הזאת היא רק סימפטום.הטענה שלי נשענת על הפער שאני מזהה בין מחירי העסקאות לבין הערך הכלכלי של הנכסים.


תיבה: שתי קביעות, שתי נקודות זמן

בשנת 2012 קבעתי, בקביעה מקצועית ובפסקנות: שוק הנדל"ן למגורים בישראל נמצא בבועה.לא בדיעבד.לא אחרי שהמחירים החלו לרדת.בזמן אמת.בשנת 2025 קבעתי, שוב בקביעה מקצועית ובפסקנות: בועת הנדל"ן מתפוצצת.גם כאן לא המתנתי לקונצנזוס.לא המתנתי לכותרות.לא המתנתי לכך שהשוק יודה בכך בעצמו.שתי הקביעות נשענו על אותו עיקרון:מחיר אינו שווי.כאשר המחירים מתנתקים מגורמי היסוד, מהתשואה, מהריבית, מהכנסות משקי הבית ומהחלופות הכלכליות, נוצרת בועה.כאשר מנגנוני התמיכה במחירים נחלשים, האשראי מתייקר, הביקוש נשחק והמוכרים מתחילים להתפשר, מתחיל שלב ההתפוצצות.הבדיקה המקצועית אינה מתחילה כשהכותרות משתנות. היא מתחילה הרבה קודם, במספרים.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


לתפוס סכין נופלת

מכאן גם האזהרה לרוכשים.בשוק עולה, הקונה חושש:"אם לא אקנה עכשיו, מה יקרה אם המחיר יעלה בעוד שנה?"בשוק יורד, השאלה מתהפכת:"אם אקנה עכשיו, מה יקרה אם המחיר יהיה נמוך יותר בעוד שנה?"זו לא רק שאלה כלכלית.זו שאלה פסיכולוגית.וכאשר השאלה הזו מתפשטת בציבור, היא משנה את כל השוק.לכן אני אומר:שבו בשקט.אל תתרגשו מהנחה.אל תתרגשו מ"מבצע".אל תתרגשו מירידה של 300 אלף, 500 אלף או 800 אלף שקל.הנחה ביחס למחיר מנופח עדיין יכולה להשאיר אתכם עם מחיר מנופח.הבדיקה צריכה להיות אחת:מהו הערך הכלכלי של הנכס?


אבל יש כאן סיכון גדול יותר מירידת מחירי הדירות

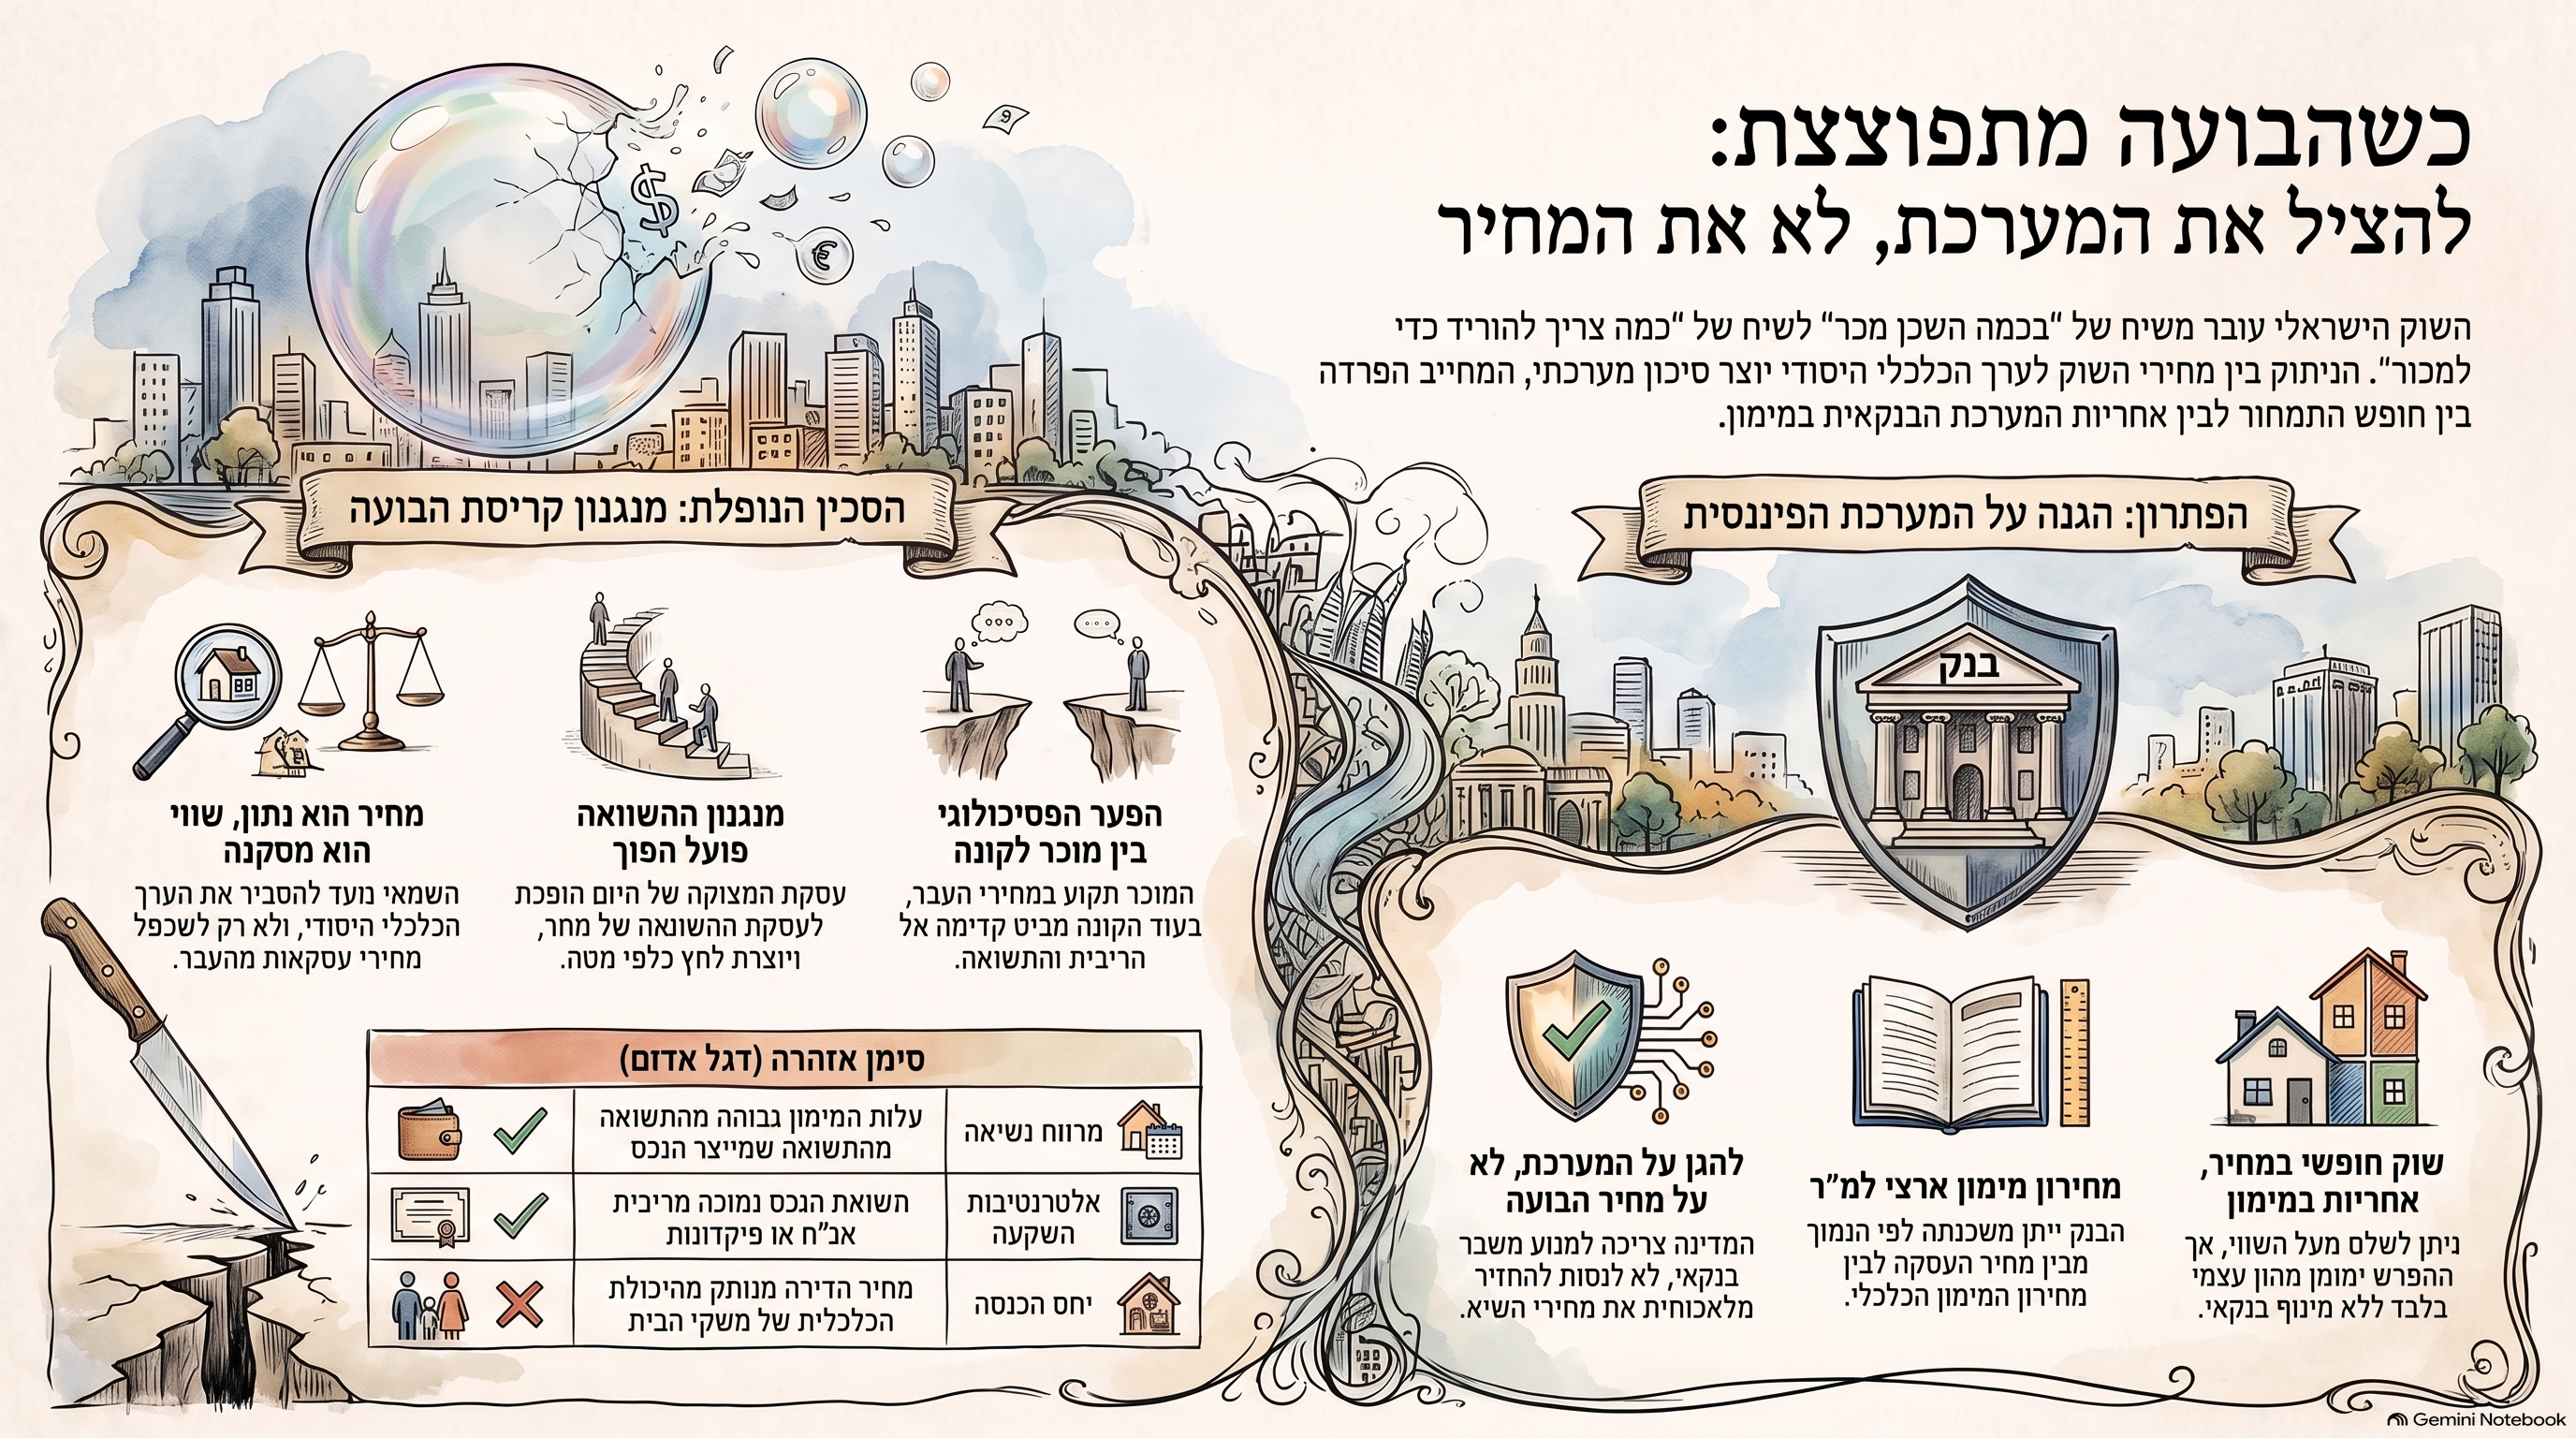
הסיפור האמיתי מתחיל אם המשבר עובר מהדירות אל המערכת הפיננסית.כל עוד מחירים רק יורדים, מדובר במשבר בשוק הנדל"ן.אבל כאשר ירידת המחירים מתחילה להשפיע על בטוחות, על איכות תיקי האשראי, על קבלנים ממונפים, על משקי בית ממונפים ועל היכולת למחזר חוב, אנחנו כבר עוברים לסיפור אחר.משבר נדל"ן עלול להפוך למשבר פיננסי.זה השלב שבו המדינה ובנק ישראל עשויים להידרש להתערב.אבל כאן בדיוק אסור לעשות את הטעות הגדולה ביותר.


אסור להציל את מחיר הבועה

אם תגיע התערבות, היא לא צריכה להיות ניסיון להחזיר את מחירי הדירות למחירי השיא.היא לא צריכה לייצר עוד אשראי זול.לא עוד מבצעי מימון.לא עוד עידוד מלאכותי של ביקושים.לא עוד ניסיון להחזיק מחיר כלכלי בלתי סביר רק משום שהוא מופיע במאזני הבנקים ובדוחות היזמים.המטרה צריכה להיות אחרת:להגן על המערכת הפיננסית, לא על מחיר הבועה.וזה הבדל עצום.


מנגנון הבלימה שאני מציע

אם הירידות יעמיקו ויתפתח איום מערכתי, אני מציע לקבוע:

מחירון מימון ארצי למ"ר בנוי

המחירון ייקבע בחתך גיאוגרפי ובהתאם לסוג הנכס ומאפייניו.הוא לא יהיה מחירון מכירה.הוא לא יקבע לבעל הנכס בכמה מותר לו למכור.הוא לא יקבע לרוכש כמה מותר לו לשלם.השוק יישאר חופשי.אבל בסיס המימון הבנקאי ייקבע לפי מנגנון מוגדר.הבנק יוכל לתת אשראי לפי הנמוך מבין:מחיר העסקה בפועלאומחירון המימון למ"ראפשר יהיה לבצע התאמות כלפי מטה בגין מצב פיזי, איכות, מיקום, קומה, תכנון ומאפיינים פרטניים.אבל לא ניתן יהיה להעלות את בסיס המימון רק משום שקונה ומוכר הסכימו ביניהם על מחיר גבוה.


דוגמה פשוטה

נניח שדירה נמכרת לפי 60 אלף שקל למ"ר.מחירון המימון באזור קובע 40 אלף שקל למ"ר.הצדדים רוצים לסגור ב-60 אלף?אין בעיה.אבל הבנק מחשב את יכולת המימון לפי 40 אלף.את ההפרש ישלים הקונה מהונו העצמי.זו בדיוק הנקודה. השוק יכול להיות חופשי במחיר. אבל המערכת הפיננסית אינה חייבת לממן כל מחיר.


שוק חופשי במחיר. אחריות במימון

אנשים נוטים לבלבל בין חופש לקנות לבין זכות לקבל אשראי.אלו שני דברים שונים.אם אדם רוצה לשלם 5 מיליון שקל על נכס שהערך הכלכלי שלו נמוך משמעותית, זו זכותו.אבל אין שום חובה שהמערכת הבנקאית תממן את הפער.כאשר בנקים מממנים מחירים מנותקים מהערך הכלכלי, הם אינם רק מגיבים לשוק.הם גם משתתפים ביצירתו.וזה בדיוק המקום שבו רגולציה צריכה לשים גבול.מחיר הוא הסכמה בין קונה למוכר.אשראי הוא סיכון של מערכת שלמה.


מנגנון הבלימה: איך מונעים ממשבר נדל"ן להפוך למשבר בנקאי

אם הירידות יעמיקו, הסיכון האמיתי כבר לא יהיה רק ירידת מחירי הדירות.הסיכון יהיה מעבר של המשבר מהנכסים אל המאזנים של הבנקים.ככל שמחירי הדירות יורדים, יחס ההלוואה לשווי הבטוחה נשחק.ככל שלווים מתקשים לעמוד בהחזרים, איכות תיק האשראי נפגעת.ככל שקבלנים נשארים עם מלאי לא מכור, גם האשראי העסקי מתחיל להיפגע.בשלב הזה המדינה תיאלץ להתערב.אבל ההתערבות הנכונה אינה להחזיר את מחירי הבועה למעלה.היא צריכה לעצור את המשך מימון הבועה.לכן אני מציע מחירון מימון ארצי למ"ר בנוי, בחתך גיאוגרפי ולפי סוג הנכס.הבנקים יוכלו לתת משכנתה לפי הנמוך מבין מחיר העסקה בפועל לבין מחירון המימון. השוק יישאר חופשי במחיר. האשראי לא יהיה חופשי להתנפח. ואם מישהו רוצה לשלם מעל הערך הכלכלי?בבקשה.אבל מכספו.לא באמצעות מינוף של המערכת הבנקאית.המדינה לא צריכה להגן על מחיר הבועה. היא צריכה להגן על המערכת הפיננסית מפני מחיר הבועה.

ומה באמת מספרים לנו 800 אלף השקלים?

לא הרבה, אם מסתכלים רק על העסקה. המון, אם מסתכלים על המנגנון.הסיפור הוא לא שהמוכרת הורידה.הסיפור הוא שהמחיר שבו רצתה למכור לא הצליח להביא קונה.הסיפור הוא שכדי ליצור עסקה היה צורך להתאים את המחיר למציאות חדשה.זה ההבדל בין שוק שבו הקונה מתחרה על הנכס לבין שוק שבו המוכר מתחרה על הקונה.וזה שינוי דרמטי.


השורה התחתונה

הירידה של 800 אלף שקל אינה הסיפור. הסיפור הוא שמחיר האתמול כבר לא מצליח להביא את הקונה של היום. וכאשר זה קורה שוב ושוב, זו כבר אינה עסקה חריגה. זו מערכת תמחור שמשנה כיוון. עסקת המצוקה של היום יכולה להפוך לעסקת ההשוואה של מחר.עסקת ההשוואה של מחר יכולה ללחוץ על העסקה שאחריה.וכך מתחיל תהליך של גילוי מחיר מחדש.עד שהמחיר פוגש שוב את הערך.ולכן, בתקופה שבה הסכין עדיין נופלת:לא השאלה "כמה הורידו?" צריכה לעניין אתכם. השאלה היא:

כמה זה באמת שווה?

מה גודל הבועה במחיר הדירה? 

מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי


English Summary

Catching a Falling Knife: When a Housing Correction Becomes a Financial Stability Issue

A single distressed sale does not prove that an entire housing market has collapsed. But it can reveal something more important: a change in the market’s pricing mechanism.In a rising market, every higher transaction becomes the benchmark for the next one. In a declining market, the same mechanism can work in reverse. A distressed transaction that appears exceptional today may become tomorrow’s comparable sale, placing downward pressure on future transactions.This is the essence of price discovery during a housing downturn.The key professional issue is that property valuation should not be reduced to reporting what nearby apartments sold for. Transaction prices are data points. They are not automatically evidence of economic value.A professional valuation must examine fundamentals including rental yield, interest rates, financing costs, household income, risk and alternative investments.When rental yields fall toward government bond yields, mortgage rates or competing investment returns, these are warning signals that require deeper analysis. When financing costs exceed the income yield generated by the property, leveraged investors face negative carry.The broader risk begins when falling property prices migrate from household balance sheets into the financial system.Lower collateral values, highly leveraged borrowers, unsold developer inventory and weakening credit quality can eventually transform a housing correction into a systemic banking problem.The appropriate policy response should not be to restore bubble prices artificially.Instead, mortgage lending should be anchored to an economically defined financing benchmark: a geographic price-per-square-meter financing schedule adjusted for property type and characteristics.Banks would calculate lending capacity according to the lower of the actual transaction price or the financing benchmark.Buyers and sellers would remain free to agree on any price. However, any premium above the benchmark would have to be funded with the buyer’s own equity rather than leveraged through the banking system.
The objective is not to prevent property prices from falling. It is to prevent inflated property prices from destabilizing the financial system.The distinction is simple:The market may remain free to determine price, but the financial system should not be required to finance every price.
אשליית העושר מתנפצת: למה הצניחה של 800 אלף שקל ברמת אביב היא רק תחילת הקריסה?

1. מבוא: הסיפור שמאחורי המספרים

לפעמים עסקה אחת מצליחה לזקק שינוי מגמה של שוק שלם, והמקרה של הדירה ברמת אביב הירוקה הוא הרבה יותר מנורת אזהרה – הוא תחילתו של הפיצוץ. מדובר בדירת 66 מ"ר ישנה שהוצעה ב-4.3 מיליון שקל. במהלך המשא ומתן, המחיר כבר צלל ל-3.5 מיליון שקל.העסקה נסגרה לבסוף ב-3.7 מיליון שקל רק כי המוכרת נאלצה לכסות חוב תופח של משכנתה הפוכה. הנתון הזה קריטי: הוא מוכיח שה"רצפה" הריאלית של השוק נמוכה בהרבה ממה שפורסם. זו אינה רק עסקת מצוקה נקודתית; זהו שבר עמוק במנגנון קביעת המחירים הישראלי.

2. התובנה הראשונה: מהשכן אל הקונה – המהפך בשאלה המנחה

אשליית "המחיר של השכן" מתרסקת לנגד עינינו. במשך עשור, מוכרים שאלו "בכמה נמכרה הדירה ממול?" והוסיפו אחוזים. היום, השאלה המנחה היא: "כמה אני צריך להוריד כדי שמישהו בכלל יסכים להסתכל על הדירה?".מאזן הכוחות עבר לקונים. בעוד המוכר חי בעבר המפואר של מחירי השיא, הקונה מסתכל קדימה: הוא רואה ריבית חונקת, החזרי משכנתה מטורפים ותשואה אפסית. כשהרוכשים מבינים שהזמן עובד לטובתם, הם פשוט מפסיקים למהר.

3. התובנה השנייה: זהירות, "סכין נופלת"

בעולם ההשקעות, "לתפוס סכין נופלת" פירושו לקנות נכס שערכו יורד, מתוך תקווה שהוא הגיע לתחתית. אבל בנדל"ן, הנחה של 15-20% ממחיר מנופח לא הופכת נכס ל"זול"; היא רק הופכת אותו למעט פחות יקר להחריד.הפער בין מחירי העסקאות לערך הכלכלי הפונדמנטלי הוא עצום. להערכתי, בחלקים משמעותיים מהשוק, המחירים יכולים להיחתך עד כדי מחצית מרמות השיא כדי לחזור לערכם הריאלי. השאלה שאתם צריכים לשאול אינה "כמה הורידו?", אלא "כמה זה באמת שווה?".

4. התובנה השלישית: המנגנון ההפוך – כשעסקת המצוקה הופכת לעסקת השוואה

השוק מתחיל להישבר כשהמוכרים שלא יכולים לחכות – אלו שמתמודדים עם ירושות, גירושין, הלוואות בלון או משכנתאות הפוכות – קובעים סטנדרט חדש. זהו מנגנון הרסני שעובד הפוך ממה שהכרנו:

  • שבירת העוגן: עסקת מצוקה אחת נסגרת במחיר נמוך ומוזנת למאגרי המידע.
  • המקצוע מתיישר: העסקה הופכת ל"עסקת השוואה" רשמית עבור שמאים ומתווכים.
  • לחץ מערכתי: הבנק רואה את המחיר החדש ומצמצם את המימון לקונה הבא.
  • כדור השלג: המוכר הבא בבניין כבר נאלץ להתחרות במחיר הנמוך שנקבע, ודוחף את השוק עוד יותר למטה.

5. התובנה הרביעית: שמאות אינה "שכפול מחירים"

כמו בשנת 2012, כשהכרזתי בזמן אמת שהשוק בבועה, וכמו ב-2025, כשהכרזתי שהיא מתפוצצת – הקביעה המקצועית שלי נשענת על מספרים, לא על כותרות. רוב השמאים היום הם "היסטוריונים" המשכפלים מחירים של עסקאות עבר במקום לנתח שווי כלכלי."מחיר הוא נתון. שווי הוא מסקנה כלכלית."כאשר עלות המימון גבוהה מהתשואה שהנכס מייצר, נוצר "מרווח נשיאה שלילי". עבור משקיע ממונף, זהו דגל אדום בוהק. אם המחיר אינו נתמך בתשואה, בריבית ובהכנסות משקי הבית, הוא פשוט חסר בסיס כלכלי.

6. התובנה החמישית: המטרה היא להציל את המערכת, לא את הבועה

הסיכון האמיתי הוא שהמשבר יזלוג מהדירות אל המערכת הבנקאית. כשהבטוחות נשחקות, היציבות הפיננסית של כולנו בסכנה. הפתרון אינו סבסוד של מחירי בועה או חלוקת אשראי זול, אלא הגנה על המערכת מפני קריסה.אני מציע להנהיג "מחירון מימון ארצי למ"ר בנוי". השוק יישאר חופשי – אנשים יוכלו לקנות ולמכור בכל מחיר. אולם, הבנקים יעניקו משכנתה לפי הנמוך מבין מחיר העסקה לבין מחירון המימון המקצועי. מי שרוצה לשלם מעל השווי הכלכלי? שיביא את הכסף מהבית, ולא יסכן את המערכת.

7. סיכום: מבחן הערך הכלכלי

התפוצצות הבועה היא תהליך כואב אך הכרחי של חזרה ליסודות הכלכליים. הירידות שאנו רואים כעת הן רק תחילתו של תהליך "גילוי מחיר" מחדש, שבו התודעה של המוכרים תיאלץ בסוף להיפגש עם המציאות של הקונים.אל תתנו להנחות של מאות אלפי שקלים לסנוור אתכם. בתקופה של "סכין נופלת", המדד היחיד שקובע הוא הערך הפונדמנטלי של הנכס. כי בסוף היום, השאלה אינה כמה המוכר הסכים להוריד, אלא מהו המחיר שבו הנכס הזה באמת מסוגל להחזיק את עצמו.

מה גודל הבועה במחיר הדירה? מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי

01Sep

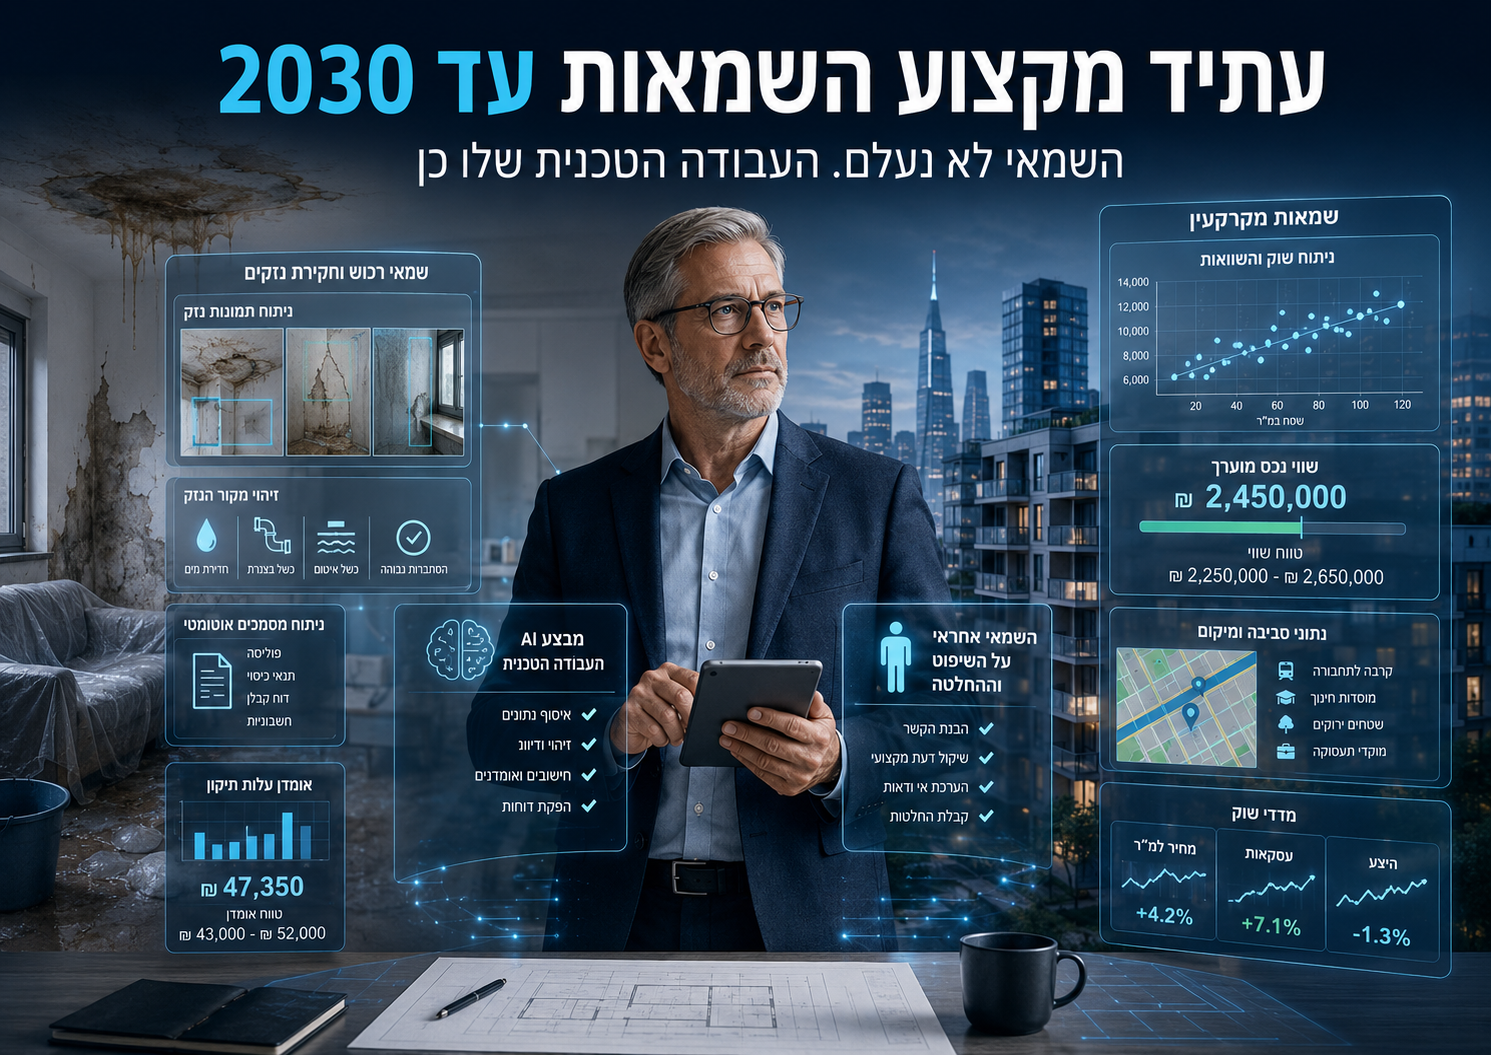
כיצד תשנה הבינה המלאכותית את מקצוע השמאות עד 2030? ניתוח מקצועי של Future of Jobs Report 2025 של הפורום הכלכלי העולמי, במיקוד על שמאות רכוש ותביעות ביטוח, שמאות מקרקעין ושירותים מקצועיים. אילו משימות יעברו לאוטומציה, אילו כישורים יהפכו קריטיים, מדוע השמאי העתידי יהיה אנליסט וחוקר יותר מאשר אוסף ומעבד נתונים, ואיזה יתרון יישאר לשיקול הדעת המקצועי בעידן שבו מכונות יודעות לקרוא, לחשב, להשוות ולנסח.

עתיד מקצוע השמאות עד 2030: השמאי לא נעלם. העבודה הטכנית שלו כן

מה מלמד Future of Jobs Report 2025 של הפורום הכלכלי העולמי על עתיד שמאות הרכוש, תביעות הביטוח ושמאות המקרקעין?

האם הבינה המלאכותית עומדת להחליף שמאים?זו כנראה השאלה הלא נכונה.השאלה הנכונה היא: אילו חלקים מתוך עבודת השמאי עומדים להפוך לאוטומטיים, ומה יישאר לבעל המקצוע האנושי כאשר איסוף מידע, קריאת מסמכים, חיפוש נתונים, חישובים ואפילו כתיבת טיוטת חוות דעת יבוצעו בתוך דקות?Future of Jobs Report 2025 של World Economic Forum אינו עוסק במקצוע השמאות כמקצוע עצמאי. הוא גם אינו מנתח בנפרד שמאי רכוש, שמאי ביטוח או שמאי מקרקעין. אבל הוא מנתח שלושה עולמות שבתוכם פועלים שמאים: Insurance and Pensions Management, Real Estate ו-Professional Services.כאשר מחברים את שלושת הפרקים האלה מתקבלת תמונה שקשה להתעלם ממנה. השמאות אינה עומדת להיעלם. אבל חלק ניכר מהאופן שבו שמאות נעשית כיום עומד להשתנות מן היסוד.


קודם כל, צריך להבין את עוצמת השינוי

Future of Jobs Report 2025 מבוסס על סקר של יותר מ-1,000 מעסיקים, המייצגים יותר מ-14 מיליון עובדים ב-55 כלכלות וב-22 ענפים. מטרתו לבחון כיצד טכנולוגיה, שינויים דמוגרפיים, תנאים כלכליים, גיאו-כלכלה והמעבר הירוק צפויים לשנות את עולם העבודה עד 2030.אחת המסקנות החשובות ביותר היא שכ-39% ממערך הכישורים הקיים של עובדים צפוי להשתנות או להתיישן בין 2025 ל-2030. חשיבה אנליטית נשארת המיומנות המרכזית המבוקשת, אבל AI ו-Big Data נמצאים בראש רשימת המיומנויות הצומחות במהירות, לצד אוריינות טכנולוגית, יצירתיות, גמישות ולמידה מתמשכת.עבור עולם השמאות, זו אינה הערת שוליים.זו כמעט הגדרה מחדש של המקצוע.

קורס שמאים מתקדם להסמכת שמאי בכיר


ה-AI אינו מחליף מקצועות. הוא מפרק אותם למשימות

הטעות הנפוצה בדיון על בינה מלאכותית היא לדבר על מקצועות כאילו הם יחידה אחת."האם AI יחליף עורכי דין?""האם AI יחליף רופאים?""האם AI יחליף שמאים?"אבל מקצוע שמאי מורכב מעשרות משימות שונות.איסוף מסמכים.חילוץ נתונים.איתור עסקאות.קריאת פוליסה.זיהוי פריטים.מדידות.חיפוש מחירים.בניית טבלאות.חישובי פחת.ניתוח תמונות.איתור תוכניות.בדיקת זכויות.חישובי היוון.כתיבת פרקים תיאוריים.בניית חוות דעת.בדיקת סבירות.ניתוח סיבתיות.הכרעה מקצועית.לא לכל המשימות האלה יש אותו ערך ולא כולן דורשות אותו סוג של מומחיות.וכאן מצויה הדרמה.AI אינו צריך להחליף את השמאי כדי לשנות לחלוטין את מקצוע השמאות. מספיק שהוא ייקח על עצמו 30%, 40% או 50% מהמשימות שמרכיבות כיום תיק שמאות.


שמאות רכוש ותביעות ביטוח: כאן המהפכה כנראה תהיה המהירה ביותר

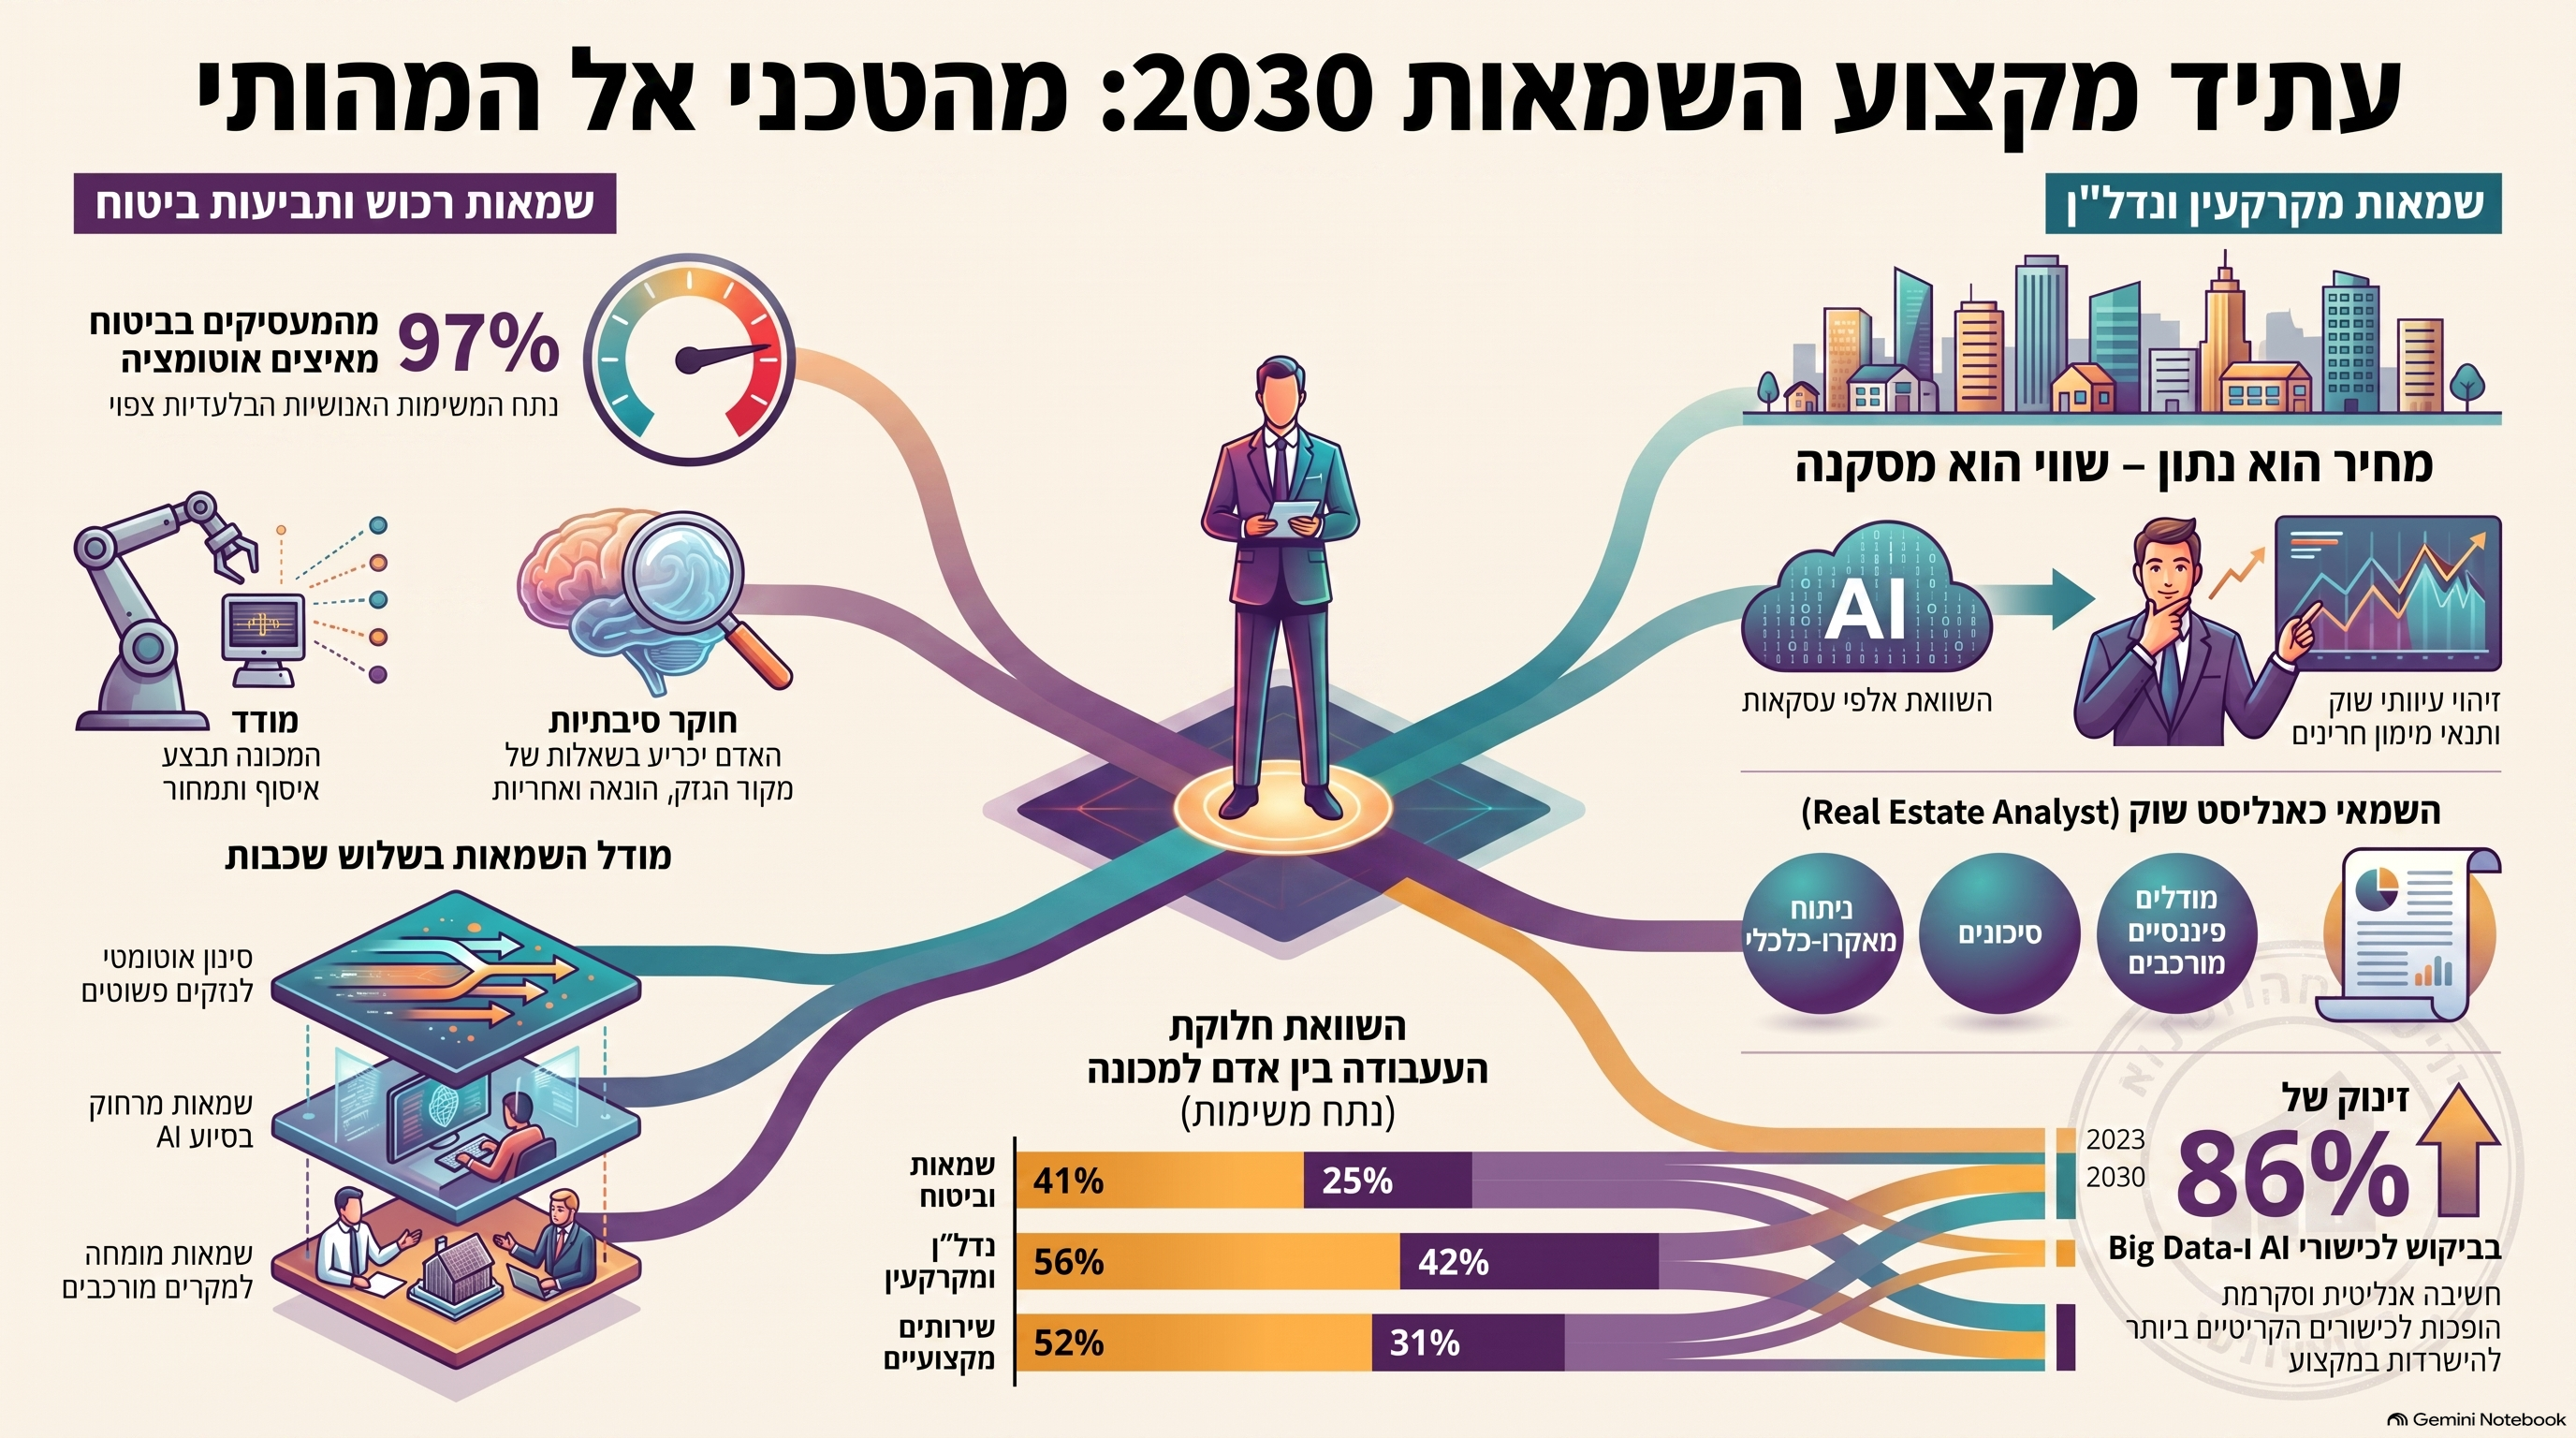
הנתונים של Future of Jobs Report 2025 לגבי ענף הביטוח הם יוצאי דופן.97% מהמעסיקים בענף Insurance and Pensions Management מתכננים להאיץ אוטומציה של תהליכים ומשימות עד 2030, לעומת 73% בכלל הענפים. במקביל, 91% מתכננים להשקיע בהכשרה מחדש ובהעלאת מיומנויות העובדים.אבל הנתון המעניין עוד יותר הוא חלוקת העבודה בין אדם למכונה.כיום, בענף הביטוח:

  • כ-41% מהמשימות נעשות בעיקר בידי בני אדם.
  • 44% בשילוב אדם וטכנולוגיה.
  • 16% בעיקר באמצעות טכנולוגיה.

עד 2030 הצפי הוא:

  • רק 25% בעיקר בידי אדם.
  • 44% בשילוב אדם-מכונה.
  • 31% בעיקר באמצעות טכנולוגיה.

זה שינוי עצום.אבל חשוב לקרוא אותו נכון.הנתון אינו אומר ש-75% מהשמאים ייעלמו. הוא אומר שהיחס בין עבודת האדם לעבודת המכונה בתוך תהליך הטיפול בתביעה עומד להשתנות.


מה בדיוק יכול לעבור לאוטומציה בתביעת רכוש?

כאן אני כבר עובר מנתוני Future of Jobs Report 2025 לפרשנות מקצועית.תביעת רכוש טיפוסית כוללת כיום שלבים רבים שניתנים, לפחות בחלקם, לאוטומציה:קבלת חומרי התביעה ומיונם.קריאת הודעת המבוטח.חילוץ נתונים מתמונות ומסמכים.קריאת חשבוניות והצעות מחיר.זיהוי רכיבים ופריטים שניזוקו.בניית ציר זמן.השוואה בין הגרסה הכתובה לבין הראיות החזותיות.איתור סתירות.זיהוי תמונות כפולות או נתונים חסרים.השוואת מחירים.בניית כתב כמויות ראשוני.חישובים.יצירת רשימת שאלות השלמה.כתיבת טיוטת דוח.במילים אחרות:חלק משמעותי מהעבודה שעליה נבנו במשך עשרות שנים שעות העבודה של תיק השמאות הוא בדיוק מסוג העבודה שמערכות AI מתקדמות יודעות לבצע במהירות גדלה והולכת.


קורס שמאים מתקדם להסמכת שמאי בכיר

אבל אז מגיע החלק שהמכונה אינה יכולה לקבל עליו אחריות מקצועית

האם הנזק מתאים לאירוע הנטען?האם מדובר באירוע פתאומי או בתהליך מתמשך?האם הרטיבות נגרמה מפיצוץ צינור, כשל איטום, חדירה איטית, רטיבות קפילרית או תחזוקה לקויה?האם הנזק קדם לאירוע הביטוחי?האם קיימת התאמה בין דפוס הנזק לבין הסיפור שנמסר?האם ההוצאה שנתבעה נדרשת להשבת המצב לקדמותו או משפרת את הנכס?ומהו הקשר הסיבתי בין האירוע לבין הנזק?כאן עוברת שמאות הרכוש שינוי עמוק:

מן השמאי כמודד ומתמחר

אל

השמאי כחוקר סיבתיות ומעריך ראיות.

גם Future of Jobs Report 2025 מצביע בענף הביטוח על גידול בתפקידם של Risk Management Specialists, לצד מומחי AI, Data Analysts ו-Digital Transformation Specialists.וזה אינו מקרי.כאשר מידע זמין לכולם וטכנולוגיה מבצעת את העיבוד, יכולת ההכרעה המקצועית הופכת לנכס היקר.


תביעות ביטוח יחולקו לשכבות

אני מעריך שאנחנו מתקרבים למודל תפעולי שייראה בערך כך:

שכבה 1: Automated Triage

תביעות פשוטות, קטנות וברורות ייבדקו תחילה באמצעות מערכת אוטומטית.המערכת תזהה את סוג הנזק, תבדוק את המסמכים, תעריך סדר גודל ותסמן חריגים.

שכבה 2: AI-Assisted Remote Assessment

שמאי יקבל תיק שכבר עבר עיבוד.במקום לעבור ידנית על 80 תמונות, מספר חשבוניות ומסמכים, הוא יקבל:תקציר, Chronology, מפת נזק, חריגים, סתירות, מחירים, נתונים חסרים והשערות סיבתיות.

שכבה 3: Expert Forensic Appraisal

לכאן יגיעו התיקים המורכבים:נזק גדול.מחלוקת סיבתית.חשד להונאה.צד ג'.אירוע מורכב.תביעה משפטית.נזק שקיימת מחלוקת משמעותית לגבי מקורו או היקפו.והתוצאה הכלכלית ברורה:מי שבנה משרד שמאות על טיפול בכמויות גדולות של תיקים פשוטים נמצא בפני איום.לעומת זאת,מי שבנה את ערכו על מומחיות, סיבתיות, חקירה, ביקורת והכרעה עשוי דווקא להתחזק.


השמאי העתידי בתביעות רכוש יהיה Forensic Analyst

אפשר לתאר את השינוי בצורה פשוטה.המודל הישן:Inspection → Pricing → Reportהמודל החדש:Evidence → Analysis → Causation → Risk → Professional Decisionהשמאי הופך בהדרגה מיצרן מסמכים ל-Forensic Analyst.וה-AI הופך משירות חיצוני או "צ'אט" לחלק ממערכת העבודה.לא כלי שמחליט במקום השמאי.אלא מערכת שמכינה עבורו את שדה הקרב המקצועי.


שמאות מקרקעין: המהפכה תהיה מעט שונה

בענף Real Estate הנתונים שמציג Future of Jobs Report 2025 אינם פחות מעניינים.כיום כ-64% מהמשימות בענף מבוצעות בעיקר בידי בני אדם, 22% בשילוב אדם וטכנולוגיה ו-15% בעיקר באמצעות טכנולוגיה.עד 2030 צפוי חלק העבודה האנושית הטהורה לרדת ל-42%, בעוד חלקה של הטכנולוגיה יעלה לכ-32%.כלומר בתוך שנים ספורות צפוי שינוי מבני משמעותי מאוד באופן ביצוע העבודה בענף.בנוסף, 87% מהמעסיקים בענף מצפים שטכנולוגיות AI ועיבוד מידע ישנו את העסק, ו-71% מצביעים על רובוטיקה ומערכות אוטונומיות כמנוע שינוי.


ומה מתוך עבודת שמאי המקרקעין ניתן לאוטומציה?

לא מעט.איתור עסקאות.סינון עסקאות.איתור נכסים דומים.חישוב מחיר למ"ר.קריאת נסחים.חילוץ זכויות.איתור תוכניות.זיהוי ייעודי קרקע.ניתוח GIS.ניתוח שכירויות.בניית מודלים.היוון תזרימים.בדיקות רגישות.חישובי התאמה.השוואות.כתיבת פרקי סביבה.תיאור הנכס.בניית טבלאות.ואפילו איתור עסקאות חריגות.וכאן מגיעה נקודה שחייבת להטריד את מקצוע שמאות המקרקעין.אם עיקר הערך שמציע השמאי הוא:מצאתי חמש עסקאות והשוויתי ביניהן,הטכנולוגיה מסוגלת לא רק להתחרות בו.היא מסוגלת לעשות זאת על חמישים, חמש מאות או חמישים אלף עסקאות.מהר יותר.באופן עקבי יותר.וללא עייפות.


דווקא כאן חוזרת השמאות האמיתית למרכז הבמה

כי קיימת בעיה שהמכונה אינה פותרת באמצעות הגדלת כמות הנתונים:מה אם הנתונים עצמם אינם משקפים ערך כלכלי?AI יכול לבצע השוואה מושלמת בין עשר עסקאות.אבל מה אם עשר העסקאות בוצעו בתנאי אשראי חריגים?מה אם המחיר הנקוב שונה מהמחיר הכלכלי האפקטיבי?מה אם קיימים מבצעי מימון?מה אם השוק עצמו נמצא בחוסר שיווי משקל?מה אם כל העסקאות מושפעות מאותו עיוות?מה אם המחירים התרחקו מגורמי היסוד?במצב כזה AI עלול לבצע את הדבר הלא נכון ביעילות יוצאת דופן.הוא יחשב מהר יותר את העיוות.ימצא יותר נתונים מתוך השוק המעוות.ויגיע בדיוק רב יותר לממוצע של אותם מחירים.אבל זו אינה בהכרח שמאות.


מחיר הוא נתון. שווי הוא מסקנה

ככל שהטכנולוגיה הופכת את נתוני המחיר לנגישים יותר, כך הערך המקצועי של עצם איתור העסקה יורד.השאלה החשובה עוברת להיות:מה המשמעות הכלכלית של העסקה?האם היא מייצגת?האם היא חריגה?מה היו תנאי המימון?מה מצב הריבית?מה התשואה האלטרנטיבית?מהו היחס בין מחיר לשכר דירה?מה מצב האשראי?מהו שיעור ההיוון הראוי?מה מצבו של המחזור הכלכלי?ומהו הסיכון?וכאן נמצא לדעתי העתיד של שמאות המקרקעין.לא פחות נתונים.יותר ביקורת על הנתונים.לא פחות טכנולוגיה.יותר שיקול דעת מעל הטכנולוגיה.


שמאי המקרקעין של 2030 יהיה יותר אנליסט ופחות אוסף עסקאות

המעבר הזה יכול לשנות גם את ההגדרה המקצועית.מ:Property Valuerלמשהו קרוב יותר ל:Real Estate Analyst & Valuation Expert.השמאי יצטרך להבין לא רק נכס.אלא גם:מאקרו כלכלה.ריבית.שוק ההון.אשראי.מימון.סיכון.תזרים.נתונים.סטטיסטיקה.מחזורי שוק.ומודלים.Future of Jobs Report 2025 מציב גם בענף Real Estate את AI and Big Data בין המיומנויות הצומחות במהירות, לצד Technological Literacy, Resilience ו-Curiosity and Lifelong Learning.זו כמעט רשימת הדרישות לשמאי החדש.


ואולי דווקא Professional Services הוא הסיווג המעניין ביותר עבור שמאות

שמאות אינה רק נדל"ן ואינה רק ביטוח.בסופו של דבר מדובר ב-Professional Service המבוסס על מומחיות, ניתוח, אחריות ושיקול דעת.וכאן הנתונים של Future of Jobs Report 2025 משמעותיים מאוד.כיום בענפי Professional Services:52% מהמשימות מבוצעות בעיקר בידי בני אדם.30% בשילוב אדם וטכנולוגיה.18% בעיקר בידי טכנולוגיה.עד 2030:31% צפויות להתבצע בעיקר בידי אדם.37% בשילוב.32% באמצעות טכנולוגיה.כלומר, אפילו במקצועות ידע, מומחיות וייעוץ, העבודה אינה נעלמת.היא עוברת ארגון מחדש סביב המכונה.


וזה מביא אותנו למושג הרבה יותר חשוב מ"להשתמש ב-AI"

בענפי Professional Services, 83% מהמעסיקים מתכננים להכשיר מחדש את כוח האדם כדי לעבוד לצד AI, ו-78% מצפים לגייס בעלי יכולת לתכנן ולפתח כלי AI המותאמים לצורכי הארגון.זו נקודה קריטית.השלב הבא אינו:"למד להשתמש ב-ChatGPT".השלב הבא הוא:בנה סביב המקצוע שלך מערכות עבודה מבוססות AI.וזה הבדל עצום.


שלושה סוגי שמאים בדרך ל-2030

מודלמצב צפוי
שמאי המבצע ידנית כמעט את כל התהליךלחץ גובר על זמן ומחיר
שמאי המשתמש ב-AI כדי לבצע את אותה עבודה מהר יותריתרון משמעותי, אך זמני
שמאי שבונה Workflow שבו AI מבצע את העבודה הטכנית והוא מבצע ביקורת והכרעהיתרון מקצועי ומבני

וזו בעיניי אחת התובנות החשובות ביותר.AI אינו עוד תוכנה במשרד השמאי.הוא עתיד להפוך לחלק מארכיטקטורת העבודה של המשרד.


איך צריך להיראות משרד שמאות חדש?

במקום שהשמאי יבצע את כל התהליך בעצמו:Intake → Documents → Search → Calculation → Analysis → Reportהתהליך החדש צריך להיות:Intake → AI Extraction → AI Analysis → Validation → Exceptions → Professional Judgment → Report → QAהמכונה מבצעת את העבודה החזרתית.השמאי בודק חריגים.המכונה מסדרת מידע.השמאי בוחן משמעות.המכונה מציעה Hypotheses.השמאי מכריע.המכונה מנסחת.השמאי לוקח אחריות.


לכן גם הכשרת השמאים חייבת להשתנות

אם רוצים להכשיר שמאי לשנת 2030, חלק מההכשרה המקצועית הקיימת כבר אינו מספיק.צריך ללמד פחות:איך למצוא מידע.ויותר:איך לבדוק אם הוא אמין.פחות:איך לבצע חישוב.ויותר:איזה חישוב בכלל נכון לבצע.פחות:איך להעתיק עסקאות.ויותר:איך לזהות אם העסקאות מייצגות מציאות כלכלית.פחות:איך לכתוב חוות דעת.ויותר:איך לבנות מסקנה שניתן להגן עליה מקצועית ומשפטית.לכך צריך להוסיף:AI Literacy.Data Analysis.Financial Analysis.Statistics.Forensic Reasoning.Causation Analysis.Scenario Analysis.Critical Thinking.Agent Design.Automated QA.והיכולת החשובה מכל:לדעת מתי לא לקבל את תשובת המכונה.


וזו אולי האזהרה החשובה ביותר בכל הסיפור

גם Future of Jobs Report 2025 אינו מציג את הבינה המלאכותית כמכונת אמת.הוא מציין כי GenAI יכול לשפר עבודת ידע כאשר הוא מופעל בתחום היכולות המתאים לו, אך שימוש החורג מיכולותיו עלול דווקא להוביל לתוצאות שליליות.בעולם השמאות זו אזהרה מהותית.כי טעות במערכת AI אינה רק "תשובה לא מדויקת".היא יכולה להפוך ל:שומה מוטעית.אומדן נזק מוטעה.דחיית תביעה מוטעית.תשלום יתר.תשלום חסר.בטוחה בנקאית מנופחת.החלטת אשראי שגויה.ואפילו מסקנה שתמצא את דרכה לבית המשפט.לכן צריך לקבוע עיקרון ברור:

AI יכול להיות אנליסט. הוא אינו יכול להיות בעל האחריות המקצועית.

ומה יישאר לשמאי?

דווקא הדברים החשובים. שיקול דעת. ביקורת. הבנת הקשר. הערכת סיכון. הכרעה בין גרסאות. זיהוי נתון מטעה.ניתוח סיבתיות. בחירת מודל. הבנת שוק. הבנת אדם. והיכולת לומר: הנתונים אומרים דבר אחד, אבל המסקנה המקצועית היא אחרת.


קורס שמאים מתקדם להסמכת שמאי בכיר


השורה התחתונה

אם הייתי צריך לזקק את כל המשמעות של Future of Jobs Report 2025 לעולם השמאות למשפט אחד, הייתי כותב:

ה-AI לא מבטל את מקצוע השמאות. הוא מבטל בהדרגה את הערך של העבודה השמאית שניתנת לביצוע טכני, שגרתי ואוטומטי.

בשמאות רכוש ותביעות ביטוח המעבר הוא:ממדידה ותמחור אל ראיות, סיבתיות והכרעה.בשמאות מקרקעין המעבר הוא:מאיסוף והשוואת מחירים אל ניתוח שוק, גורמי יסוד, סיכון ושווי.ובמקצוע השמאות כולו המעבר הוא:מאיסוף ועיבוד מידע אל ביקורת, ניתוח והכרעה על מידע שמעובד יותר ויותר באמצעות מכונות.וזה אולי הפרדוקס הגדול של עידן ה-AI:ככל שהמכונה יודעת יותר, עצם הידיעה שווה פחות.לדעת מה נכון, מה אינו נכון, מה חסר, מה מטעה, ומהי המסקנה המקצועית שעליה אתה מוכן לחתום, יהיה שווה הרבה יותר.


תיבה מסכמת | השמאי של 2030

שמאי הרכוש:

Forensic Damage & Causation Expertשמאי המקרקעין:

Real Estate Analyst & Valuation Expertהטכנולוגיה:

אוספת, ממיינת, מחשבת, משווה ומנסחת.השמאי:

מבקר, מנתח, מטיל ספק, מכריע ולוקח אחריות.היתרון המקצועי החדש:

לא לדעת לבצע יותר פעולות מהמכונה, אלא לדעת מה לבקש ממנה, מתי לא להאמין לה ומה לעשות עם התוצאה.


English Summary

The Future of Valuation: AI Will Not Eliminate the Appraiser, but It Will Eliminate Much of the Appraiser's Technical WorkThe World Economic Forum's Future of Jobs Report 2025 points toward profound automation across Insurance, Real Estate and Professional Services.For appraisers, the key transformation will not be the disappearance of the profession but the redistribution of tasks between humans and machines.AI will increasingly perform data extraction, document review, comparable searches, calculations, image analysis, preliminary pricing and report drafting.Human professional value will therefore migrate toward areas that are far harder to automate: causation, evidence assessment, market interpretation, risk analysis, critical review and accountable professional judgment.Property claims appraisal is likely to evolve toward forensic damage and causation analysis, while real-estate valuation will increasingly require the appraiser to operate as a real-estate and financial analyst rather than merely a collector and processor of comparable transactions.The winning professional model will not be the appraiser who competes with AI, but the appraiser who builds AI into the professional workflow while retaining control over validation, interpretation and final judgment.


קורס שמאים מתקדם להסמכת שמאי בכיר

עתיד ענף השמאות והערכת השווי: ניתוח מגמות, אוטומציה ופערי כישורים (2025-2030)

1. מבוא: שוק העבודה הגלובלי בנקודת מפנה

דו"ח עתיד המשרות לשנת 2025 (Future of Jobs Report 2025) מתפרסם בנקודת זמן המהווה קו פרשת מים עבור שוק העבודה העולמי. הנתונים מחייבים שינוי אסטרטגי: בעוד הכלכלה הגלובלית מציגה סימני התייצבות עם תחזית צמיחה של 3.2% ושיעור אבטלה בשפל היסטורי של 4.9%, מתחת לפני השטח רוחשים שינויים מבניים עמוקים. אתגר מרכזי עבור מנהלי הון אנושי הוא הפיצול בשיעור ה-NEET (צעירים שאינם במסגרות תעסוקה או הכשרה): בעוד שבמדינות בעלות הכנסה גבוהה השיעור עומד על 10.1%, הוא מזנק ל-27.6% במדינות בעלות הכנסה נמוכה. פער זה מגדיר מחדש את מאגרי הטאלנט הגלובליים ומשפיע ישירות על יכולת הגיוס בענפים עתירי ידע. הבנת המגמות המבניות בענפי השמאות היא קריטית להישרדות עסקית בעשור הקרוב, שבו גבולות המקצוע מטושטשים על ידי אוטומציה ושינויים גיאו-כלכליים.

2. ענף הביטוח ושמאות הרכוש: המירוץ לאוטומציה מלאה

ענף הביטוח וניהול הפנסיות (Insurance and Pensions management) משמש כיום כמעבדה חיה לאימוץ טכנולוגי מואץ. הנתונים מצביעים על תרחיש קיצוני: עד שנת 2030, בני אדם יבצעו רבע בלבד מהמשימות בענף. המשמעות ברורה – ה"שמאי הטכני" שמתמקד רק באיסוף דאטה וחישובים יבש, הוא זן בסכנת הכחדה.חלוקת משימות בענף הביטוח (ביצוע אנושי מול טכנולוגי):

תקופהנתח משימות - בני אדםנתח משימות - טכנולוגיה ואוטומציה
מצב נוכחי (2025)41%59%
תחזית לשנת 203025%75%

הדעיכה המואצת של תפקידי מיישבי תביעות, בוחנים וחוקרים (Claims Adjusters, Examiners, and Investigators), המוצבת בראש רשימת המקצועות בנסיגה, מעידה על כך שמשימות טכניות-שמאיות עוברות לידי מכונה. יתרה מכך, חלחול האוטומציה למקצועות "מעטפת" כמו חוקרים ומשפטנים יוצר "חלול" של האקו-סיסטם המקצועי סביב ענף הערכת השווי. בתגובה לכך, דרישות הכישורים בענף מזנקות: הביקוש לסקרנות (Curiosity) עומד על 83% (מול 50% גלובלי) וחוסן ארגוני ואישי (Resilience, flexibility and agility) מגיע ל-94%. בעולם שבו 97% מהשינוי מונע מאוטומציה, השמאי הנדרש הוא זה שמסוגל להסתגל לשינוי תדיר ולייצר תובנה מעבר למספר.

3. ענף הנדל"ן ושמאות המקרקעין: משבר טאלנט מול שינוי טכנולוגי

ענף המקרקעין (Real Estate) מתמודד עם פרדוקס: 60% מהמעסיקים מדווחים על קושי בגיוס טאלנטים, בזמן שנתח המשימות האנושיות בענף צפוי להצטמצם מ-64% ל-42% עד 2030. כאן טמונה נורת אזהרה אסטרטגית: שיעור האוטומציה בנדל"ן עומד על 76% (מתוך סך השינוי), מה שמעיד על נטייה להחלפה (Substitution) של כוח אדם ולא רק להרחבתו.כדי לייצר ערך בעידן זה, על השמאי המודרני להישען על "עוגן" של חשיבה אנליטית (Analytical thinking) – הכישור המבוקש ביותר – ולשלבו עם:

  • חשיבה יצירתית (Creative thinking): לצורך פתרון בעיות בנכסים מורכבים.
  • סקרנות ולמידה לאורך החיים (Curiosity and lifelong learning): ככלי להתעדכנות בשוק המשתנה.

המעבר לשימוש בבינה מלאכותית יוצרת (GenAI) מחייב את המנהלים להגדיר מחדש את תפקיד השמאי: לא עוד "מעבד נתונים", אלא יועץ אסטרטגי המשתמש בטכנולוגיה כדי להגיע לרמות דיוק חסרות תקדים.

4. מודל ה-GenAI: בין החלפה (Substitution) להרחבה (Augmentation)

האסטרטגיה הניהולית הנכונה לשנים הקרובות אינה "החלפת עובדים ב-AI", אלא הבנת "גבול האנושיות" החדש. טכנולוגיית ה-GenAI מציעה פוטנציאל "הרחבה" (Augmentation) משמעותי, המאפשר להעלות את תפוקתם של עובדים בעלי ביצועים ממוצעים לרמה של מומחים בכירים בפרק זמן קצר.מטריצת השפעת הטכנולוגיה על משימות השמאות:

משימות בסיכון החלפה (Substitution)משימות חסינות/מורחבות (Augmentation)השפעה אסטרטגית על ענף השמאות
הזנת נתונים (Data Entry)אמפתיה ובינה רגשית (Empathy)קריטי לניהול מו"מ והופעה כעד מומחה
כתיבה טכנית (Reading/Writing)הקשבה פעילה (Active listening)חיוני להבנת צרכי הלקוח המורכבים
חישובים בסיסיים (Math)שיפוט אתי וקבלת החלטותהכרחי להערכות שווי בנכסים ללא תקדים
דו"חות מובניםעיבוד חושי (Sensory-processing)בדיקה פיזית וזיהוי פגמים בשטח

הערה: ההחלפה של "קריאה/כתיבה" ו"חישובים" אינה מייתרת את הידע, אלא את הביצוע האנושי שלו, שהופך למוצר מדף (Commodity).

5. מטריצת הכישורים העתידית (2025-2030)

ערעור יציבות המיומנויות (או "תנודתיות כישורים" – Skill Instability) מוערך בשיעור של 39% עד סוף העשור. המשמעות עבור פירמת השמאות היא שארבעה מתוך כל עשרה כישורים של השמאי כיום יהיו חסרי ערך עד 2030.מגמות בביקוש לכישורים:

  • בנסיקה: בינה מלאכותית ודאטה (AI and big data), אבטחת סייבר (Networks and cybersecurity) ואוריינות טכנולוגית.
  • בדעיכה: מיומנות ידנית ודיוק (Manual dexterity), קריאה, כתיבה ומתמטיקה בסיסית.

הפרדוקס המקצועי מחריף: בעוד שמתמטיקה וקריאה הן בלב המקצוע, הביצוע האנושי שלהן כבר אינו מהווה יתרון תחרותי. היתרון התחרותי החדש הוא חשיבה מערכתית (Systems thinking) – היכולת לחבר בין נקודות הדאטה שהמכונה מספקת לכדי תמונה עסקית מגובשת, תוך הפעלת חוסן ארגוני ואישי בתנאי אי-ודאות.

6. סיכום ומסקנות אסטרטגיות למנהלים

ענף השמאות אינו נעלם, אך הוא עובר תהליך של ביפורקציה (פיצול): משימות טכניות עוברות "אוטומציה עמוקה", בעוד שהחלקים הייעוציים דורשים "אנושיות מוגברת". על מנהלים בביטוח ובנדל"ן לפעול בשלושה צירים:

  1. השקעה ב-Upskilling טכנולוגי: שימוש ב-GenAI ככלי להעצמת עובדים זוטרים (הפיכת "ממוצעים" ל"מצטיינים") במקום ככלי קיצוץ בלבד.
  2. עיצוב מחדש של תהליכי העבודה: הגדרת "תחנות עבודה" שבהן המכונה מעבדת את הדאטה והאדם מפעיל שיפוט אסטרטגי סופי.
  3. מיקוד גיוס בכישורי סתגלנות: תעדוף מועמדים בעלי חשיבה אנליטית (העוגן) ויכולת למידה עצמית, המסוגלים לפעול באקו-סיסטם שבו הטכנולוגיה משתנה בכל רבעון.

עתיד המקצוע שייך לאלו שישכילו למצב את השמאי לא כ"מודד", אלא כיועץ בכיר המנהל סימפוניה של דאטה, בינה מלאכותית ושיפוט אנושי חסר תחליף.

השמאי לא נעלם, הוא פשוט משנה את ה-DNA: 5 תובנות על שנת 2030

מבוא: הבעיה שכולנו מרגישים (והטעות האופטית שלנו)

הפחד מהחלפה על ידי בינה מלאכותית (AI) הפך לרעש לבן המלווה כל מסדרון בחברות הביטוח ובמשרדי הנדל"ן. אך הדיון הזה סובל מטעות אופטית קשה. השאלה אינה "האם המכונה תחליף אותי?", אלא "אילו איברים מהעבודה שלי כבר עברו אוטומיזציה בזמן שישנתי?".דוח ה-Future of Jobs 2025 של הפורום הכלכלי העולמי (WEF) מספק את הצילום המדויק ביותר של המציאות הזו. הדוח קובע כי כ-39% ממערך הכישורים של עובדים צפוי להתיישן עד 2030. מעניין לציין כי מדובר בסימני התייצבות (ירידה מ-44% בשנת 2023), מה שמעיד שאנחנו נכנסים לשלב של "סטנדרטיזציה של השיבוש". זהו הרגע האחרון לפעול לפני שהחוקים החדשים ייכתבו בדם המקצועי של מי שנותר מאחור.

1. ה-AI לא מחליף מקצועות, הוא מפרק אותם למשימות

הטעות הקריטית של שמאים היא להתייחס ל"שומה" כיחידה אחת בלתי ניתנת לפירוק. בפועל, המקצוע הוא פאזל של משימות. ה-AI כבר חודר ומפרק 30% עד 50% מהמשימות הללו, מה שמשנה את הכלכלה של כל תיק ותיק.המשימות הטכניות שמתאדות מהעולם הידני:

  • חילוץ נתונים: סריקת מסמכים, תמונות וחשבוניות והפיכתם למידע מובנה.
  • איתור עסקאות: סריקת מאגרי ענק ומציאת "עסקאות השוואה" בתוך שניות.
  • עיבוד טכני: בניית טבלאות ריכוז, חישובי פחת והיוון תזרימים.
  • כתיבת טיוטות: יצירת הפרקים התיאוריים בחוות הדעת על בסיס נתוני סביבה קיימים.

השינוי הוא מבני: הערך עובר מה"ביצוע" הטכני אל ה"ניהול" והביקורת של תוצרי המכונה.

2. מהפכת ה-97%: ענף הביטוח וסכנת ה"תיקים הפשוטים"

הנתונים לגבי ענף הביטוח והפנסיה בדוח ה-WEF צריכים להדיר שינה מעיניכם: 97% מהמעסיקים בענף מתכננים להאיץ את אוטומציית המשימות.אם אתם שמאי רכוש או מעריכי נזקים, שימו לב לאזהרה הבאה: התפקיד של "Claims Adjusters, Examiners, and Investigators" (ליבת השמאות הביטוחית) דורג כאחד מ-15 המקצועות בדעיכה המהירה ביותר בעולם לשנים 2025–2030.אם המודל העסקי של המשרד שלכם נשען על "נפח של תיקים פשוטים", אתם לא רק בסכנה – אתם כבר ארכאיים; פשוט עוד לא הרגשתם את המכה. הענף עובר למודל של שכבות:

  1. Automated Triage: תביעות פשוטות מטופלות אוטומטית מקצה לקצה.
  2. AI-Assisted Assessment: השמאי מקבל תיק מעובד הכולל ניתוח חריגים וסבירות.
  3. Expert Forensic Appraisal: השכבה היחידה שבה נדרש המומחה האנושי לתיקים המורכבים באמת.

3. משמאי ל-"Forensic Analyst": הכוח עובר לסיבתיות

המכונה יכולה לתמחר פריט או למדוד שטח, אבל היא חסרת אונים מול שאלת ה"למה?". היא לא יכולה לקבל אחריות מקצועית על הקשר הסיבתי. השמאי של 2030 הוא חוקר, לא מחירון מהלך."השמאי משתנה: מן השמאי כמודד ומתמחר אל השמאי כחוקר סיבתיות ומעריך ראיות. ככל שהטכנולוגיה מבצעת את העיבוד, יכולת ההכרעה המקצועית הופכת לנכס היקר ביותר."השינוי הפרדיגמטי:

  • המודל הישן: ביקור בנכס \leftarrow תמחור \leftarrow כתיבת דוח.
  • המודל החדש: איסוף ראיות \leftarrow ניתוח סיבתיות \leftarrow הערכת סיכונים \leftarrow הכרעה מקצועית.

4. פרדוקס המידע ו"יעילות השגיאה"

בעולם שמאות המקרקעין, ה-AI יכול למצוא 50,000 עסקאות בשניות, אך כאן טמונה סכנה אדירה: יעילות השגיאה. המכונה עלולה לחשב ממוצע מושלם של שוק מעוות, להסתמך על עסקאות עם תנאי מימון חריגים או להתעלם מעיוותי ריבית.AI לא רק מוצא יותר נתונים; הוא מסתכן בהגברת ה"רעש" של השוק. כאן נכנס השמאי כפילטר קריטי. הכלל ברור: מחיר הוא נתון, שווי הוא מסקנה. ככל שהצפת המידע גדלה, כך עולה מחיר שיקול הדעת האנושי שיודע להטיל ספק במכונה שפועלת ב"יעילות יוצאת דופן" בתוך שוק שאינו בשיווי משקל.

5. הארכיטקטורה החדשה: בונים Workflow, לא "משתמשים ב-צ'אט"

השמאי המנצח של 2030 לא "משתמש ב-ChatGPT" כדי לקצר הליכים; הוא בונה ארכיטקטורת עבודה חדשה שבה המכונה היא האנליסט והוא הדרג המכריע.סולם האבולוציה המקצועי:

  • השמאי הידני: נלחם במכונה ומפסיד בזמן ובמחיר. דינו להיעלם.
  • השמאי המשתמש: משתמש ב-AI ככלי עזר חיצוני. יתרון זמני בלבד.
  • בונה ה-Workflow: מגדיר מחדש את התהליך כך שה-AI הוא חלק בלתי נפרד מהייצור.

שרשרת העבודה החדשה (8 השלבים):

  1. Intake: קליטת התיק.
  2. AI Extraction: חילוץ נתונים אוטומטי.
  3. AI Analysis: ניתוח ראשוני והשוואות.
  4. Validation: אימות הנתונים על ידי השמאי.
  5. Exceptions: זיהוי וטיפול בחריגים שהמכונה החמיצה.
  6. Professional Judgment: הכרעה מקצועית וניתוח סיבתיות.
  7. Report: הפקת חוות הדעת.
  8. QA: בקרת איכות סופית.

הכישורים החדשים שלכם? אוריינות AI, Forensic Reasoning, ויכולת חקירה אנליטית – המיומנות המבוקשת ביותר לפי דוח ה-WEF.

סיכום: קו ההגנה האחרון – "החתימה"

הבינה המלאכותית מבטלת את הערך של העבודה הטכנית והחזרתית, אך היא מעלה דרמטית את הערך של האחריות המקצועית. המכונה יכולה להיות אנליסטית גאונית, אך היא לעולם לא תוכל לקבל על עצמה אחריות משפטית.החתימה שלכם היא קו ההגנה האחרון. בעולם של נתונים סינתטיים ומידע מוצף, החתימה האנושית על חוות דעת היא הדבר היחיד שנושא משקל כלכלי ומשפטי בבית המשפט ובמערכת הבנקאית.כשהמכונה תיתן לך את כל הנתונים תוך שניות, מה יהיה הערך המוסף שרק אתה תוכל להביא לשולחן? האם תהיה זה שסיפק את הנתונים, או זה שהיה לו האומץ המקצועי להכריע מה הם באמת שווים?

17Jun

כיצד הצליחו הבנקים להרחיק את מחירי הדירות מהשווי הכלכלי שלהן? מאמר מקצועי המשתמש בחוק הכלים השלובים כדי להסביר כיצד חסימת מנגנוני בדיקת השווי, לצד הזרמת אשראי, משכנתאות, הלוואות בלון ומבצעי מימון, דחפה את מחירי הדיור כלפי מעלה. המאמר בוחן את הפער בין מחיר לשווי באמצעות תשואה, ריבית, מכפיל שכר דירה, כושר רכישה ומכפיל שכר, ומסביר מדוע הסרת התמיכה המימונית עלולה להביא להתכנסות חדה של המחירים אל השווי, לחשיפת משכנתאות מנופחות ולדרישה ציבורית לוועדת חקירה.

חוק הכלים השלובים של שוק הדיור: כך הבנקים דחפו את המחיר למעלה וחסמו את השווי

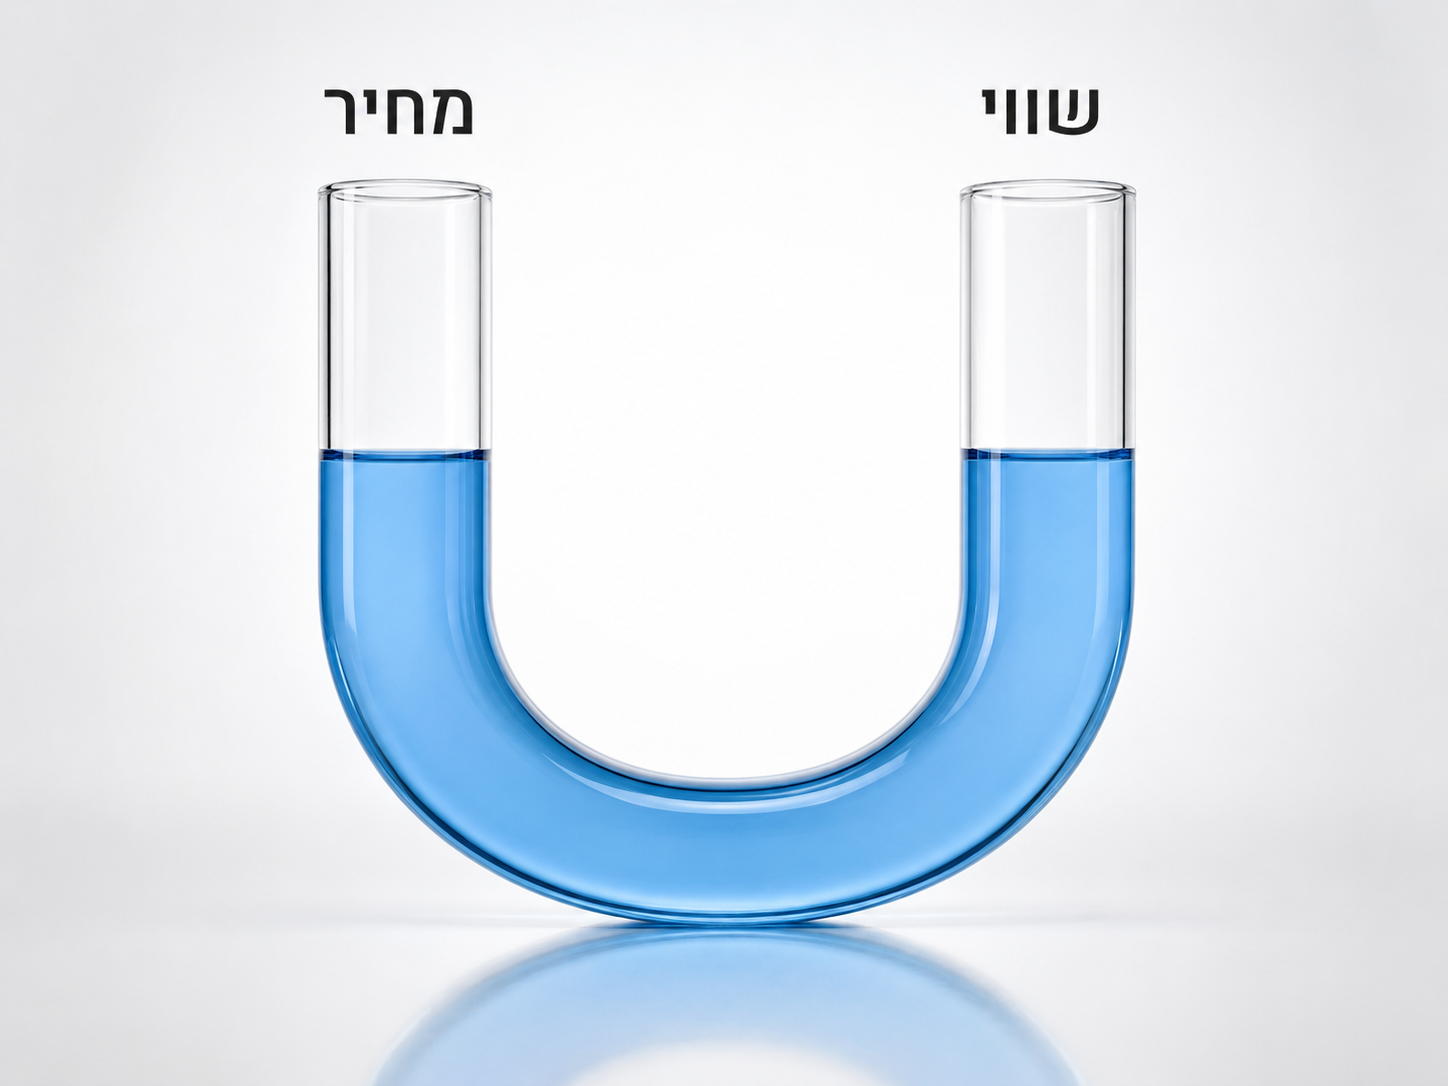
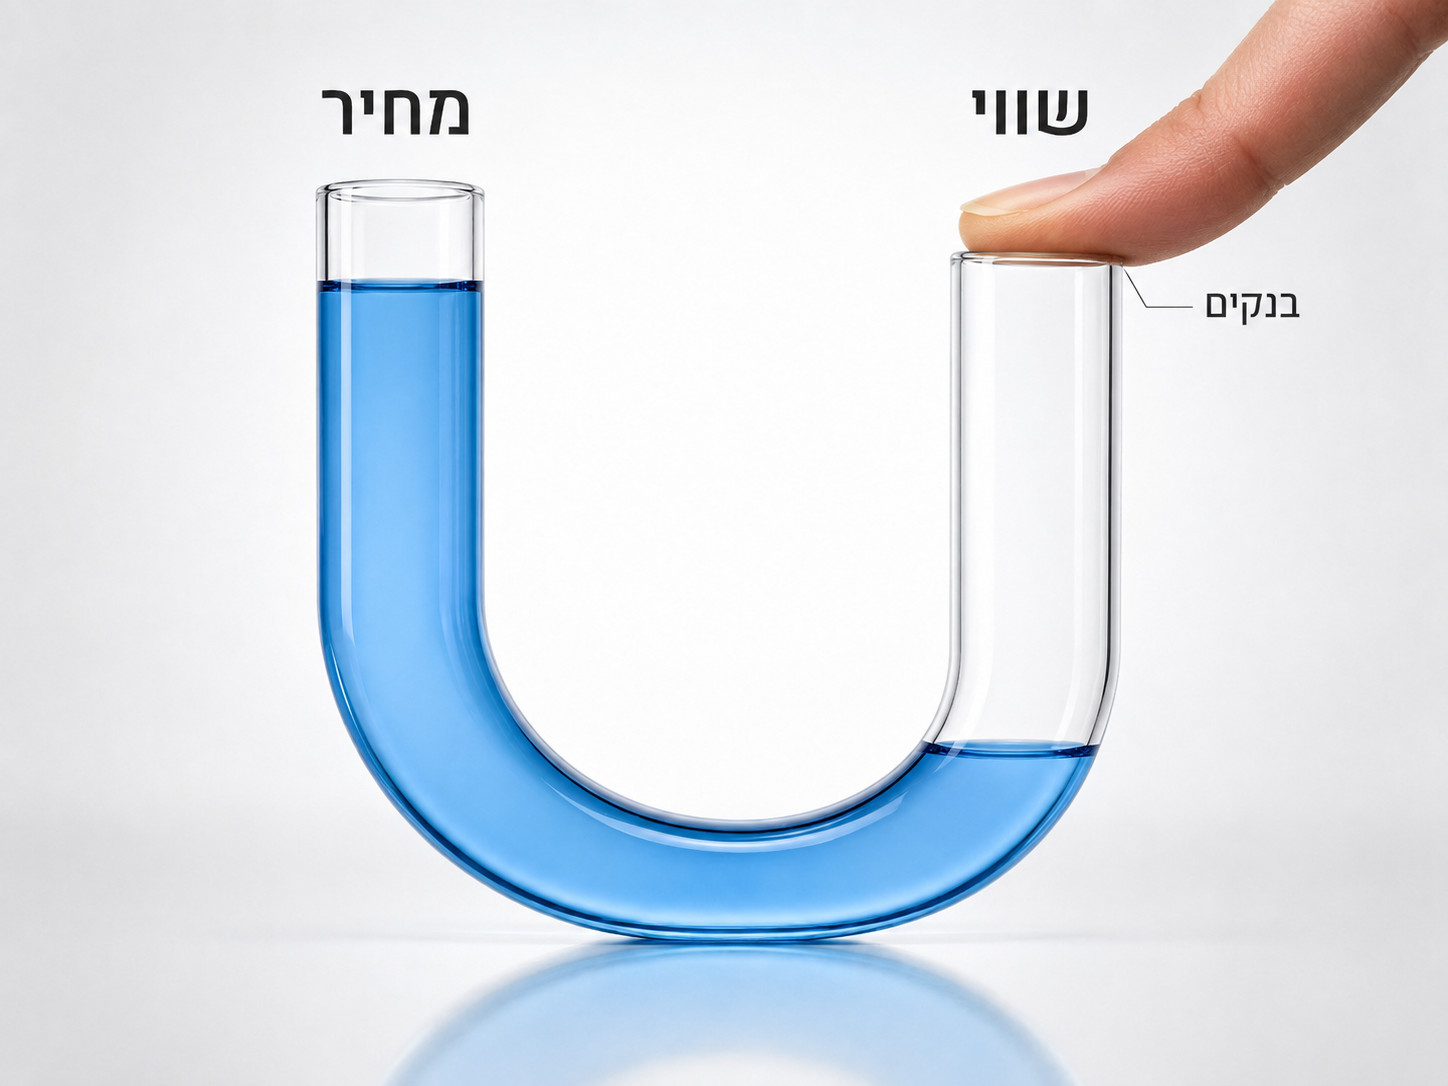
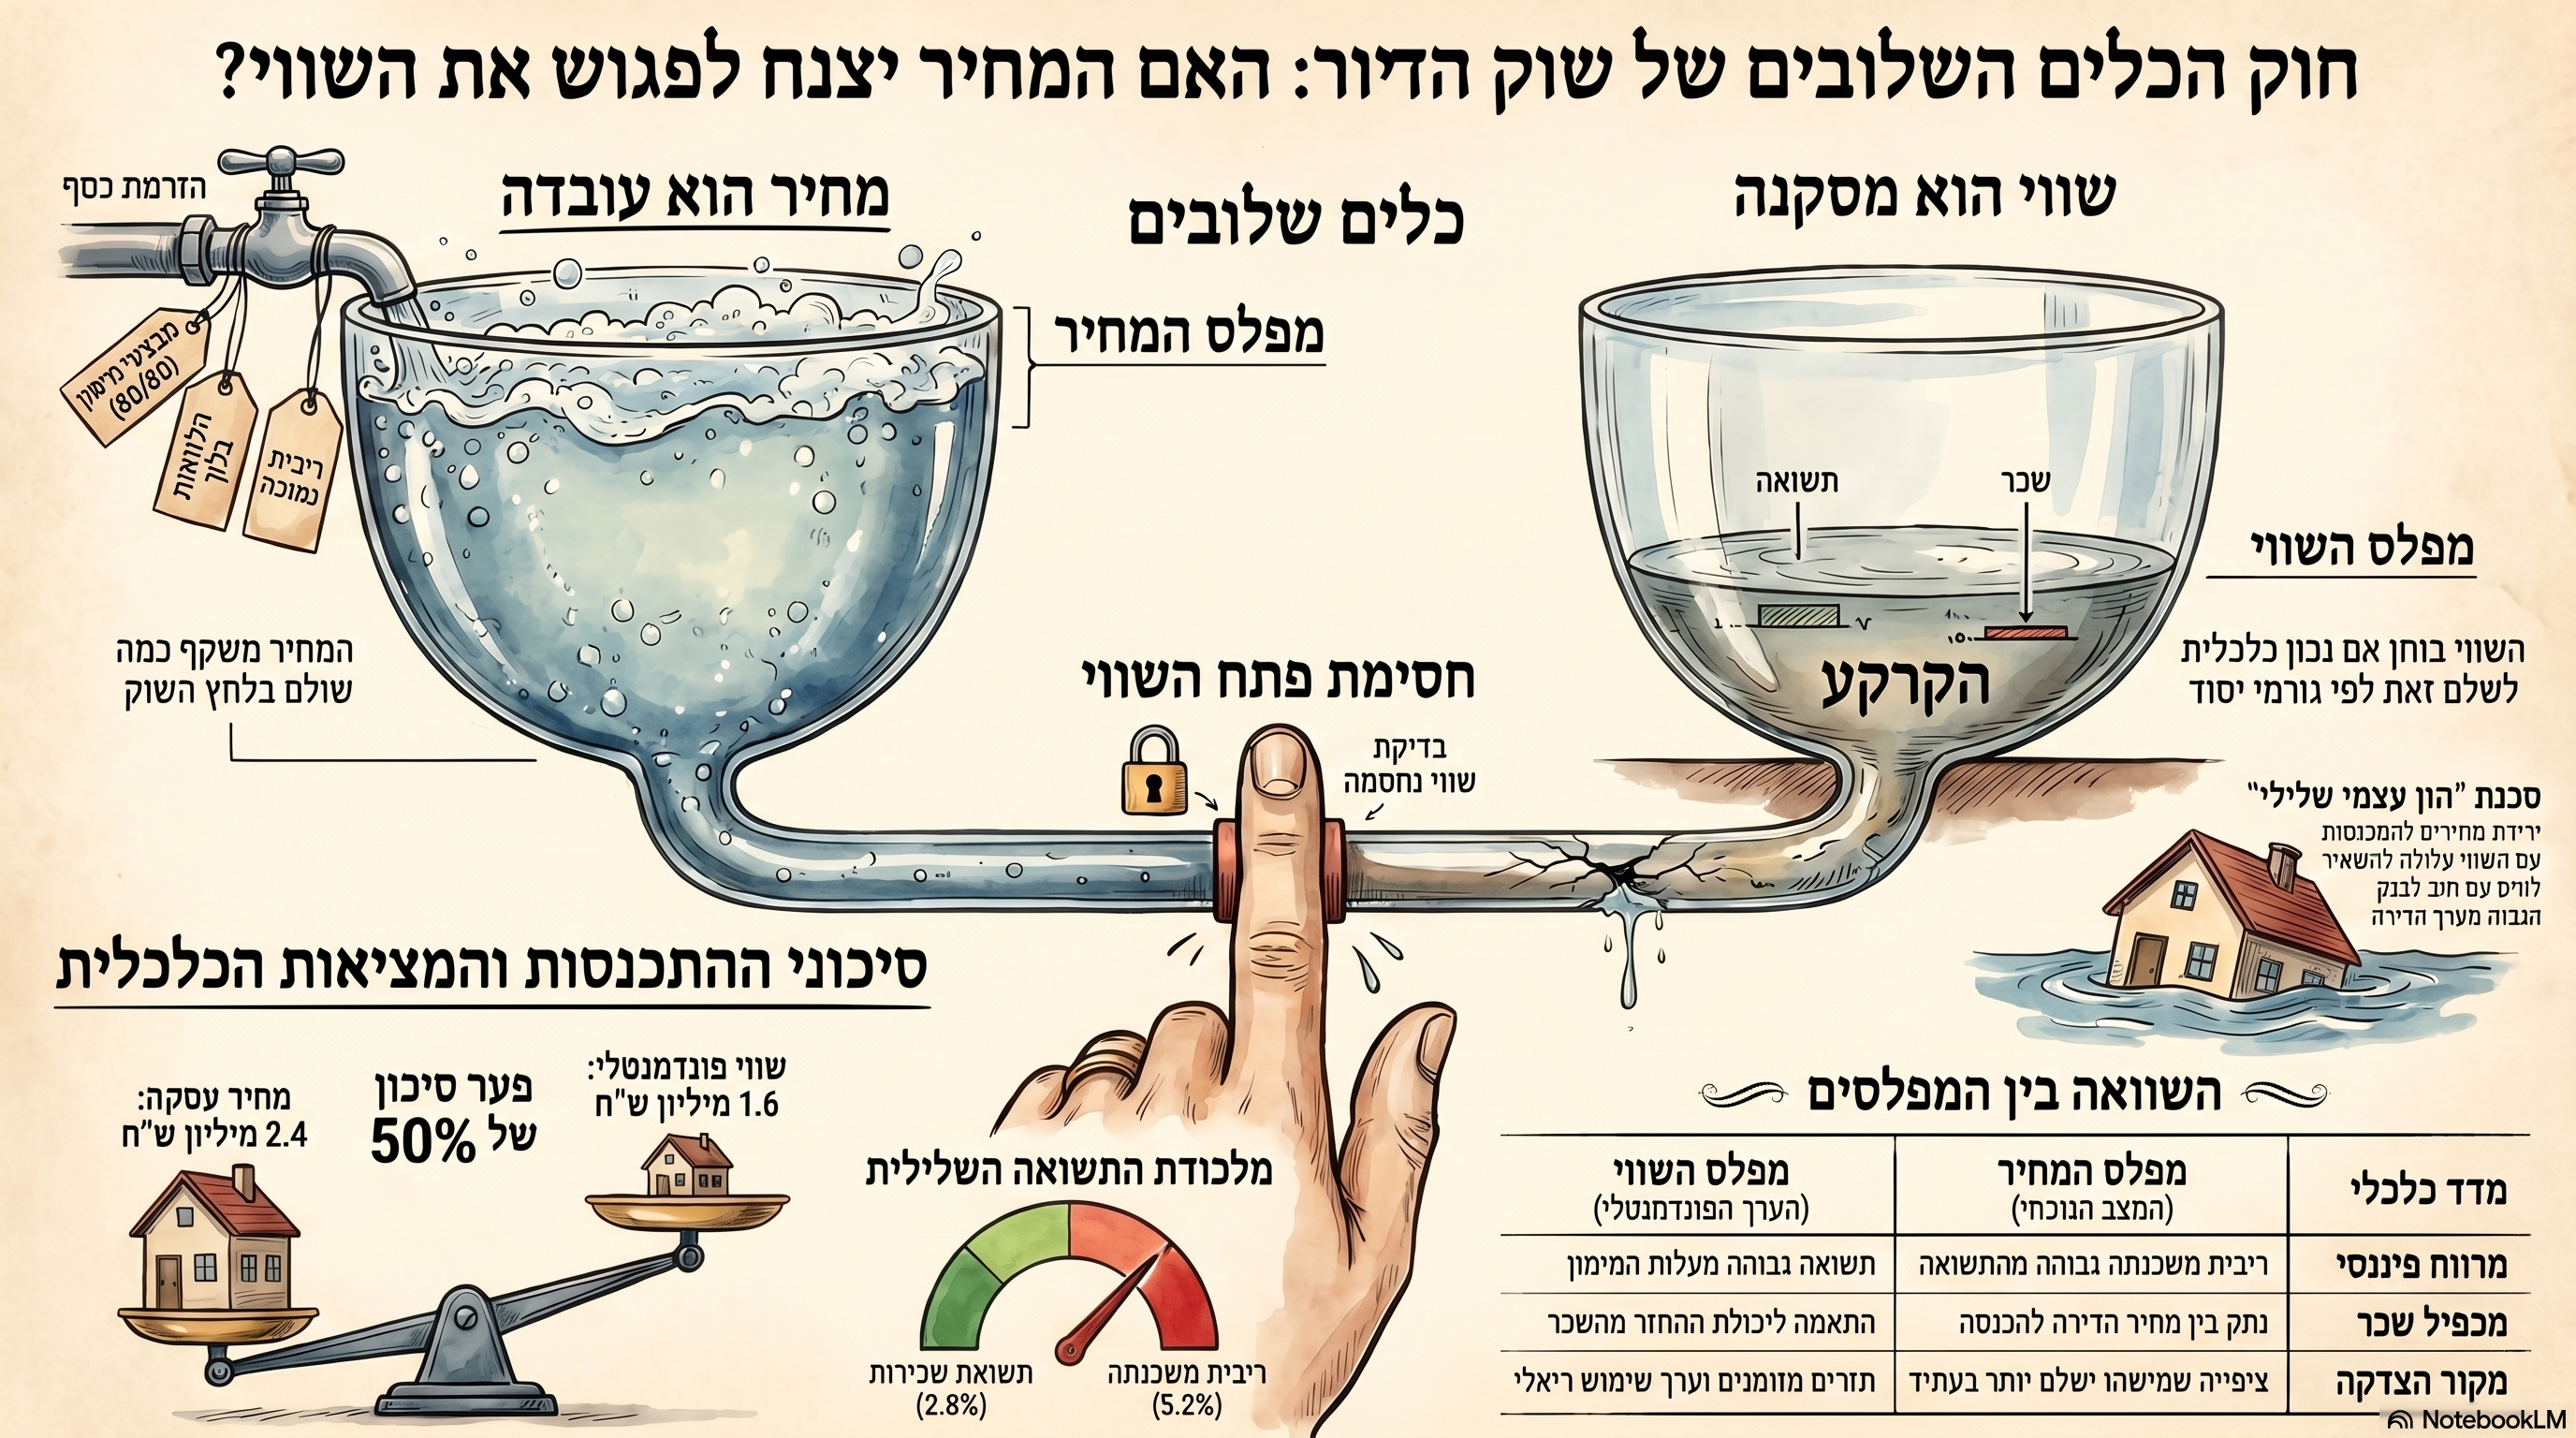
בכלים שלובים מתקיים עיקרון פשוט: כאשר שני כלים מחוברים ביניהם ומכילים אותו נוזל, מפלס הנוזל שואף להתאזן. אפשר לעכב את האיזון. אפשר לסגור פתח. אפשר להפעיל לחץ.אפשר להזרים עוד נוזל לאחד הצדדים.אבל כל עוד המערכת נשארת מחוברת, קיים כוח בסיסי שמבקש להחזיר אותה לשיווי משקל.כך גם בשוק הנדל"ן.מצד אחד קיים המחיר: הסכום שבו נחתמת העסקה.מצד שני קיים השווי: המסקנה הכלכלית הנשענת על שכר, תשואה, ריבית, כושר החזר, עלות חלופית, היצע, ביקוש בר קיימא וסיכון.בשוק תקין, המחיר והשווי אינם חייבים להיות זהים בכל רגע, אבל הם אמורים לנוע סביב אותה מערכת כלכלית.כאשר המחיר מתרחק מהשווי, כוחות השוק אמורים לצמצם את הפער. כאשר המחיר גבוה מדי, הביקוש אמור להיחלש.כאשר התשואה נמוכה מדי, משקיעים אמורים לצאת.כאשר עלות המשכנתה גבוהה מתשואת השכירות, המינוף אמור להצטמצם.כאשר כושר הרכישה נשחק, המחיר אמור להתאים את עצמו להכנסות הציבור.אבל בשוק הדיור הישראלי מנגנון האיזון לא פעל באופן חופשי.מישהו הניח אצבע על הפתח.

מצד אחד: חסימת פתח השווי

כדי ששוק יתאזן, חייבת להתקיים בדיקה אמיתית של השווי. לא רק השוואה לעסקאות קודמות.לא רק תשובה לשאלה בכמה נמכרה דירה ליד.לא רק תיעוד של המחיר האחרון שנרשם.בדיקת שווי אמיתית צריכה לשאול:מהי התשואה מהנכס?מהו הפער בין דמי השכירות לריבית המשכנתה?כמה משכורות נדרשות לרכישת הדירה?מהו ההחזר החודשי ביחס להכנסה? מהו שיעור ההיוון הראוי?מהי עלות הבנייה?מהו שווי הקרקע ברמת ביקוש נורמטיבית?מהו המחיר שבו ניתן להחזיק בנכס לאורך זמן מבלי להסתמך על עליית מחיר נוספת?כאשר השאלות האלה אינן נשאלות, פתח השווי נסגר.המערכת מפסיקה לבדוק אם המחיר נתמך כלכלית, ומתחילה רק לשכפל אותו.עסקה אחת משמשת בסיס לעסקה הבאה.מחיר אחד הופך לראיה למחיר גבוה יותר.הערכת השווי הופכת לעיתים לכלי המאשר את המחיר, במקום לכלי הבוחן אותו.כך נוצרת מערכת שבה המחיר אינו מתכנס לשווי, אלא השווי המדווח נגרר אחרי המחיר.

מצד שני: הזרמת כסף לפתח המחיר

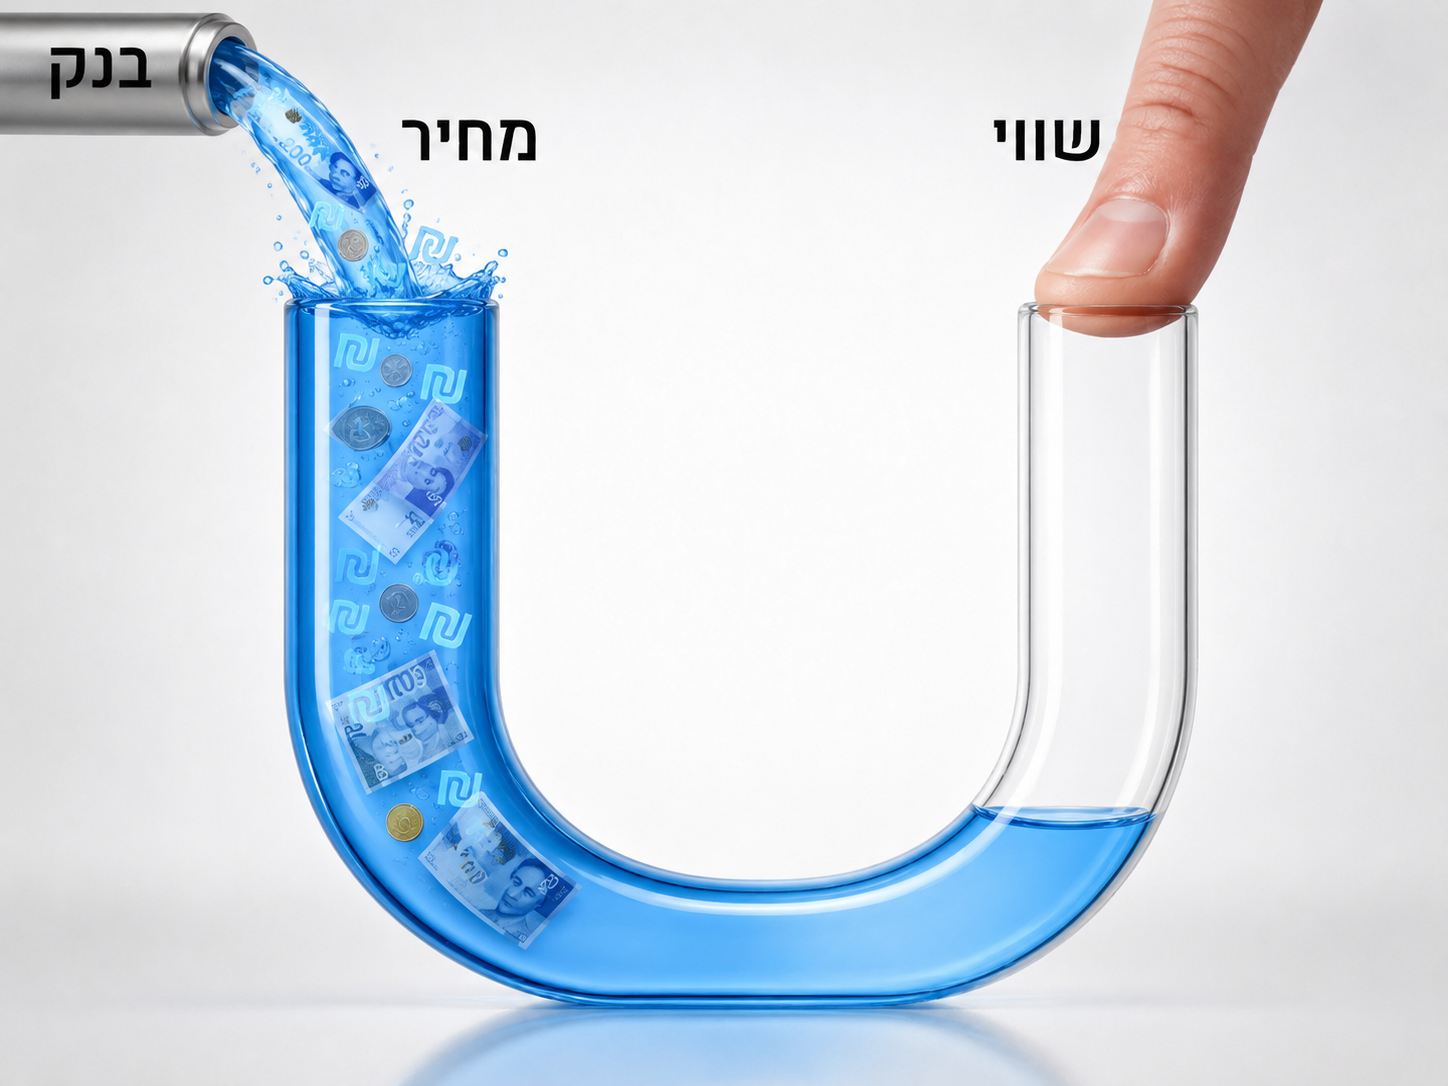
באותו זמן שבו פתח השווי נחסם, פתח המחיר קיבל זרם קבוע של כסף.אשראי זול.ריבית נמוכה.הגדלת שיעורי המימון.פריסת משכנתאות לתקופות ארוכות יותר.הלוואות בלון.הלוואות קבלן.מבצעי 80/20 ו-90/10.דחיית תשלומים.הגדלת רכיב הפריים.מימון משלים.שיעבוד נכסים נוספים.כל תוספת אשראי אפשרה לציבור לשלם מחיר גבוה יותר, גם כאשר ההכנסה שלו לא עלתה באותו שיעור. וזהו לב מנגנון הבועה.הבנק לא בהכרח העלה את השווי של הדירה.הוא העלה את יכולת התשלום הנומינלית של הרוכש.כאשר יותר כסף רודף אחרי אותה דירה, המחיר עולה.אבל העלייה במחיר אינה מוכיחה שהשווי עלה. היא עשויה להוכיח רק שהאשראי התרחב.

הבנקים לא רק מימנו את המחיר, הם יצרו אותו

מקובל לומר שהבנק רק מממן עסקה שהצדדים בחרו לבצע. זו הצגה חלקית של המציאות.כאשר רוב הרוכשים אינם יכולים להשלים עסקת דיור ללא משכנתה, היקף האשראי שהבנק מוכן להעמיד קובע בפועל את גבול המחיר.אם הבנק מגדיל את האשראי, המחיר יכול לעלות.אם הבנק מקטין את האשראי, המחיר מתקשה להישמר.לכן הבנק אינו רק צופה במחיר.הוא משתתף פעיל במנגנון היווצרותו.הוא קובע:כמה הון עצמי יידרש.כמה זמן יימשך ההחזר.מה יהיה גובה ההחזר החודשי.מה יהיה שיעור המימון.איזה חלק מההלוואה יהיה בריבית משתנה. מה ייחשב שווי בטוחה מספק. באמצעות החלטות אלו, הבנק משפיע לא רק על המימון, אלא על עצם המחיר שהשוק מסוגל לשלם.

מחיר מנופח אינו שווי גבוה

אחת הטעויות המרכזיות בשוק הדיור היא ההנחה שאם דירה נמכרה במחיר מסוים, זהו בהכרח שוויה.אבל מחיר הוא עובדה היסטורית.שווי הוא מסקנה כלכלית.המחיר מספר כמה שולם.השווי שואל אם היה נכון לשלם זאת.המחיר יכול להיות מושפע מלחץ, אשראי, ציפיות, מניפולציות שיווקיות, פחד מהחמצה, מבצעי מימון ומחסור זמני.השווי חייב להיבחן מול גורמי היסוד.במסמך המדדים המקרו-שמאיים שהוכן לצורך ניתוח שוק הדיור, פער הסיכון המערכתי מוגדר כפער שבין מחיר השוק לבין הערך הפונדמנטלי. בדוגמה המובאת במסמך, מחיר של 2.4 מיליון שקל מול שווי פונדמנטלי של 1.6 מיליון שקל מייצר פער סיכון של 50% ביחס לשווי.זהו בדיוק הפער שבין מפלס המחיר לבין מפלס השווי.

למה המחיר יכול לרדת בחצי?

הטענה שמחירי הדירות עלולים לרדת בחצי נשמעת לרבים קיצונית. אבל מבחינה חשבונאית היא פשוטה. כאשר מחיר הנכס כפול מהשווי הכלכלי שלו, התכנסות מלאה לשווי פירושה ירידה של 50% מהמחיר. לדוגמה: מחיר עסקה: 3 מיליון שקל שווי פונדמנטלי: 1.5 מיליון שקל. הפער: 1.5 מיליון שקל. כדי שהמחיר יתכנס לשווי, הוא צריך לרדת ב-50%.זו אינה קריאה נבואית. זו מתמטיקה של סגירת פער. השאלה האמיתית אינה אם המחיר יכול לרדת בחצי. השאלה היא האם השווי אכן נמוך בחצי מהמחיר. את זה צריך לבדוק באמצעות גורמי היסוד.

המבחן הראשון: התשואה

נכס שמחירו עולה בעוד ההכנסה ממנו אינה עולה באותו קצב מייצר תשואה הולכת ופוחתת.כאשר תשואת השכירות נמוכה מריבית המשכנתה, קיים מינוף שלילי.כל שקל ממומן עולה יותר מהתשואה שהוא מייצר.במילים פשוטות:הרוכש מפסיד כסף על עצם החזקת החוב.במסמך המדדים נבחן הפער בין תשואת השכירות לבין ריבית המשכנתה. כאשר תשואת השכירות היא 2.8% וריבית המשכנתה 5.2%, נוצר מרווח שלילי של 2.4% לשנה. מצב כזה מאפיין שוק שאינו נשען על תזרים, אלא על ציפייה לעליית מחיר עתידית.כאשר הרווח היחיד של הרוכש תלוי בכך שמישהו אחר יסכים לשלם בעתיד מחיר גבוה יותר, מדובר במבנה ספקולטיבי.

המבחן השני: מכפיל השכר

אם המחירים עולים הרבה יותר מהר מהשכר, הציבור אינו באמת נעשה עשיר יותר.הוא נעשה ממונף יותר.במקום שהמחיר יתאים להכנסה, האשראי מותאם למחיר.תקופת המשכנתה מתארכת.ההחזר נפרס.ההון העצמי מגויס מהורים.נלקחות הלוואות נוספות.אבל כל אלה אינם משנים את השווי הכלכלי של הדירה.הם רק מאפשרים לשלם מחיר גבוה יותר.המסמך מצביע על מכפיל המחיר להכנסה כאחד המדדים המרכזיים לבחינת נגישות לדיור. ככל שמספר המשכורות הנדרשות לרכישת דירה עולה, כך גובר הנתק בין מחיר הנכס לבין כושר הרכישה של משק הבית.

המבחן השלישי: שכר הדירה

שכר הדירה הוא אחד המדדים החשובים ביותר לערך השימוש של הדירה.הוא משקף כמה הציבור מוכן ויכול לשלם עבור שירותי המגורים עצמם.כאשר מחיר הדירה מזנק אך שכר הדירה עולה באופן מתון בלבד, נוצר נתק.המשתמש בדירה אינו מסוגל להצדיק את המחיר באמצעות התזרים.מכפיל שכר דירה גבוה פירושו שנדרשות עשרות שנות שכירות כדי להשיב את מחיר הרכישה.במסמך מודגם מצב שבו מחיר של 2.4 מיליון שקל ושכר דירה שנתי של 72 אלף שקל מייצרים מכפיל של 33.3 שנים. זהו סימן לתמחור יתר משמעותי ולפער בין מחיר הנכס לבין ערך השימוש שלו.

המבחן הרביעי: עלות הכסף

כאשר הריבית הייתה אפסית, ניתן היה להצדיק כמעט כל מחיר באמצעות החזר חודשי נמוך יחסית.אבל ברגע שהריבית עלתה, נחשף העיוות.אותו מחיר דורש כעת החזר חודשי גבוה בהרבה.ההכנסה לא עלתה בהתאם.שכר הדירה לא עלה בהתאם.התשואה לא עלתה בהתאם.לכן המחיר מאבד את התמיכה המימונית שלו.זהו הרגע שבו הזרם שהוזרם לפתח המחיר נחלש.

מה קורה כאשר הבנקים מסירים את האצבע?

כאשר הבנקים מפחיתים אשראי, מקשיחים תנאים, מפסיקים לאשר מבצעי מימון מסוימים, דורשים יותר הון עצמי או מעדכנים את דוחות האפס, הם למעשה מפחיתים את הלחץ שהחזיק את מפלס המחיר מעל מפלס השווי.אז מתחיל תהליך האיזון.לא משום שהדירות נעלמו.לא משום שאיכות הבנייה השתנתה.לא משום שהאוכלוסייה הפסיקה לגור.אלא משום שהמנגנון שהחזיק את המחיר נותק.הקונים אינם יכולים עוד לשלם את המחיר הישן.המשקיעים אינם מוכנים לספוג תשואה שלילית.הקבלנים נדרשים להמיר הנחות מימון להנחות מחיר.מוכרי יד שנייה מגלים שהעסקאות הקודמות כבר אינן בסיס רלוונטי.המחיר מתחיל לנוע אל השווי.

האם זו באמת פיזיקה?

חשוב לדייק.שוק הדיור אינו מערכת הידראולית.ההתכנסות בין מחיר לשווי אינה חוק טבע במובן הפיזיקלי.היא יכולה להימשך זמן רב.היא יכולה להיעצר באמצעות רגולציה, סבסוד, הזרמת אשראי חדשה, ריבית נמוכה או התערבות ממשלתית.אבל ההיגיון של הכלים השלובים מתאר היטב את כוחות שיווי המשקל.ככל שהפער גדול יותר, כך הלחץ לסגירתו גובר.ככל שהתשואה נמוכה יותר, כך נדרשת יותר ספקולציה.ככל שהמשכנתה גבוהה יותר, כך גוברת פגיעות הלווים.ככל שהמחיר רחוק יותר מהשכר, כך פוחת מספר הרוכשים המסוגלים להחזיק אותו.אי אפשר לבטל את גורמי היסוד.אפשר רק לדחות את המפגש איתם.

ומה יקרה לאחר האיזון?

אם מחירי הדירות יתכנסו לשווי הכלכלי שלהן, ייחשף גם פער המשכנתאות.משקי בית עלולים לגלות כי יתרת החוב שלהם גבוהה משווי הנכס.מי שרכש דירה ב-3 מיליון שקל באמצעות משכנתה של 2 מיליון שקל, עלול למצוא את עצמו עם נכס ששווה 1.5 מיליון שקל בלבד.הבעיה אינה רק ירידת ערך.הבעיה היא שהאשראי ניתן על בסיס מחיר שנוצר בתוך מערכת שהבנקים עצמם סייעו לממן.מכאן עשויה לצמוח מחאה ציבורית חדשה.

מחאת הסרבלים הכתומים

הסרבל הכתום מסמל את מי שנכנס לזירה לאחר שהמערכת קרסה.את מי שמחפש לכודים מתחת להריסות.אבל במקרה הזה, הלכודים יהיו משקי הבית.אנשים ששילמו מחיר מנופח.לווים שקיבלו משכנתה מנופחת.משפחות שהאמינו כי הבנק לא היה מממן עסקה אם המחיר לא היה סביר.הם עלולים לדרוש תשובות.מי אישר את האשראי?מי העריך את הבטוחה?מי בדק את הפער בין מחיר לשווי?מי בחן את התשואה?מי בדק את יכולת ההחזר בתרחיש של עליית ריבית?מי התריע בפני הלווים שהמחיר נשען על הרחבת אשראי ולא על עלייה מקבילה בגורמי היסוד?

הדרישה לוועדת חקירה

אם יתברר כי מערכת האשראי לא רק מימנה את הבועה אלא גם סייעה לייצר אותה, תעלה דרישה לבדיקה ציבורית עמוקה.ועדת חקירה תידרש לבחון:את מדיניות האשראי למשקי הבית.את תפקיד הפיקוח על הבנקים.את שיטות הערכת הבטוחות.את הקשר בין מחיר העסקה לבין שווי הנכס.את השימוש במבצעי מימון.את תפקיד הבנקים המלווים בפרויקטים חדשים.את השפעת הארכת המשכנתאות על מחירי הדירות.את מידת החשיפה של הציבור לסיכון של הון עצמי שלילי.את השאלה האם הבנקים שימשו כשומרי סף, או כמנוע שהרחיב את הבועה.

ומה לגבי החזר כספי ללווים?

דרישה ציבורית להחזר כספי עשויה לעלות, אך חשוב לדייק גם כאן.ירידת מחיר כשלעצמה אינה יוצרת אוטומטית זכות משפטית לפיצוי.כדי לבסס אחריות יהיה צורך להוכיח, בין היתר:רשלנות.הטעיה.הפרת חובת גילוי.אישור אשראי בלתי סביר.ניגוד עניינים.הסתמכות על הערכת שווי שאינה מקצועית.התעלמות מסיכון ידוע.כשל רגולטורי מערכתי.עם זאת, ככל שיתברר שהאשראי ניתן תוך התעלמות שיטתית מגורמי היסוד, כך תתחזק הדרישה הציבורית להסדרים מיוחדים.הסדרי חוב.מחזור משכנתאות.הפחתת קרן.פריסת חובות.הקמת מנגנון פיצוי.בדיקה פרטנית של עסקאות שבהן הפער בין מחיר לשווי היה חריג.

השורה התחתונה

שוק הדיור אינו יכול להתקיים לאורך זמן באמצעות הזרמת אשראי בלבד. אשראי יכול להעלות מחיר. הוא אינו יכול לייצר שכר. הוא אינו יכול לייצר תשואה.הוא אינו יכול לייצר כושר החזר. הוא אינו יכול להפוך נכס לא כלכלי לנכס כלכלי. הוא רק דוחה את רגע ההתאמה. הבנקים החזיקו ביד אחת את פתח השווי. ביד השנייה הם הזרימו כסף לפתח המחיר. כך עלה המפלס בצד אחד, בזמן שהצד השני נשאר נמוך. אבל כאשר הזרם נחלש והיד מוסרת, המערכת חוזרת לחפש את נקודת האיזון. ואז מתבררת האמת הפשוטה: מחיר יכול להיות מנוהל. שווי יכול להיות מוסתר. אבל גורמי היסוד תמיד חוזרים לתמונה.

חוק הכלים השלובים של שוק הדיור

שוק הדיור פועל כמו מערכת של כלים שלובים: מצד אחד נמצא המחיר, ומצד שני השווי הכלכלי. בשוק חופשי ותקין, שני המפלסים אינם חייבים להיות זהים בכל רגע, אך הם אמורים לנוע סביב נקודת איזון המבוססת על שכר, תשואה, ריבית, כושר החזר, עלות וסיכון.בישראל, מנגנון האיזון הופר בשני כיוונים במקביל. מצד אחד, המערכת הבנקאית הזרימה כסף לפתח המחיר באמצעות אשראי זול, הגדלת משכנתאות, הארכת תקופות החזר, הלוואות בלון ומבצעי מימון. מצד שני, מנגנון בדיקת השווי נחסם כאשר הערכות שווי נשענו בעיקר על מחירי עסקאות קודמות ולא על גורמי היסוד הכלכליים.כך נוצר שוק שבו המחיר עלה במהירות, בעוד התשואה נשחקה, מכפיל השכר עלה, המרווח בין תשואת השכירות לריבית המשכנתה הפך שלילי וכושר הרכישה של הציבור הידרדר.כאשר הזרמת האשראי נחלשת והאצבע מוסרת מפתח השווי, המחיר מתחיל להתכנס אל השווי. אם המחיר גבוה פי שניים מהשווי הפונדמנטלי, סגירת הפער עלולה להתבטא בירידה של כ-50% מהמחיר.השלב הבא עלול להיות ציבורי ומשפטי: לווים עלולים לגלות שהמשכנתה שלהם גבוהה משווי הנכס, ולדרוש בדיקה של תפקיד הבנקים, הפיקוח על הבנקים, שמאי הבנקים וגופי המדינה ביצירת בועת האשראי והדיור.

Extended English Summary

The Communicating Vessels Law of the Housing Market

The housing market can be understood through the physical metaphor of communicating vessels. On one side stands the transaction price. On the other stands the property’s fundamental economic value. In a properly functioning market, price and value do not have to be identical at every moment, but they should remain connected to the same economic foundations: household income, rental yield, interest rates, affordability, replacement cost, credit risk and sustainable demand. In Israel, this balancing mechanism was disrupted in two directions at the same time. On the price side, banks and other financial institutions expanded the amount of money available to buyers through cheap credit, longer mortgage terms, high loan-to-value financing, balloon loans, deferred payment schemes and developer financing arrangements such as 80/20 and 90/10 deals. These mechanisms did not necessarily increase the economic value of the underlying apartments. They increased buyers’ nominal purchasing capacity and therefore enabled higher transaction prices. On the value side, the corrective mechanism was weakened. Property valuations increasingly relied on recent comparable transactions rather than on an independent examination of income, yield, interest rates, affordability and long-term economic sustainability. When one inflated transaction becomes the benchmark for the next transaction, valuation may stop testing the market and start reproducing it. The result is a structural divergence between price and value. Housing prices may continue rising even while rental yields decline, mortgage rates exceed property income, household affordability deteriorates and price-to-income ratios reach unsustainable levels. This divergence can be measured through several indicators: Rental yield versus mortgage interest rates.Price-to-income ratios.Price-to-rent multiples.Debt-service burdens. Real household income. Construction and replacement cost. The availability and price of credit. The gap between market transaction prices and fundamental value. Once banks tighten credit, restrict financing schemes, demand more equity or reduce mortgage availability, the artificial pressure supporting prices weakens. At that point, the market begins to move back toward equilibrium. A fall of 50% does not require the physical property to lose half of its utility. It only requires the transaction price to have reached twice the property’s sustainable economic value. If an apartment is priced at NIS 3 million while its fundamental value is NIS 1.5 million, convergence between the two means a 50% decline from the transaction price. The financial consequences may be severe. Borrowers may discover that their outstanding mortgage balance is greater than the updated value of their property, creating negative equity. This could lead to public pressure for mortgage restructuring, principal reductions, refinancing arrangements and a formal investigation into the role of banks, banking supervision, appraisers and government institutions in the creation and maintenance of the housing credit bubble. The central conclusion is simple: Credit can raise prices, but it cannot create income. Credit can postpone adjustment, but it cannot eliminate economic fundamentals. Price can be managed for a time. Value can be obscured. But once the financial blockage is removed, the system begins searching for equilibrium again.


חוק הכלים השלובים: למה מחירי הדירות בישראל הם פיזיקה שמחכה לתיקון?

האשליה של המגרש הביתי

עבור הישראלי הממוצע, מחירי הדירות הם "גזירת גורל", כוח טבע שנע רק בכיוון אחד. אך מאחורי המיתוס מסתתרת פיזיקה פשוטה של כלים שלובים: מצד אחד "מפלס המחיר" (הסכום שנחתם בחוזה), ומצד שני "מפלס השווי" (המסקנה הכלכלית הנגזרת משכר, תשואה וריבית). בשוק תקין, המפלסים שואפים לאיזון. בישראל, האיזון הזה עוכב באמצעות מניפולציה כפולה: יד אחת חסמה את פתח השווי, בעוד היד השנייה הזרימה נוזל אשראי בלתי פוסק לפתח המחיר. הלחץ המלאכותי הזה אינו יכול להימשך לנצח.

ארכיטקטורה של שכפול: כשהמחיר הופך לעובדה והשווי נעלם

הטעות הפטאלית של השוק בעשור האחרון הייתה הבלבול בין מחיר לשווי. המחיר הוא עובדה היסטורית, תיעוד של עסקה שבוצעה. השווי, לעומת זאת, הוא הערך הפונדמנטלי (Fundamental Value) – האם הנכס מסוגל להצדיק את מחירו באמצעות תזרים מזומנים וכושר החזר ריאלי?השוק הישראלי הפסיק לנתח והתחיל לשכפל. במקום להשתמש ב"מדי חום" כלכליים כמו מכפיל שכר הדירה או מכפיל השכר, השמאות והמערכת הבנקאית הפכו לכלי אישור בדיעבד. אם דירה נמכרה ביוקר, היא הפכה לראיה לכך שהדירה הבאה צריכה להימכר ביוקר רב יותר. פתח השווי נחסם, וההיגיון הכלכלי נדחק הצידה לטובת מומנטום עיוור."המחיר מספר כמה שולם. השווי שואל אם היה נכון לשלם זאת."

אדריכלי הבועה: הבנקים לא רק מממנים, הם מייצרים מחיר

הבנקים בישראל עברו מזמן מתפקיד ה"מאפשר" לתפקיד ה"אדריכל". הם אינם צופים מהצד בעסקאות; הם קובעים את גבולות הגזרה שלהן. מאחר שרוב הרוכשים תלויים באשראי, היקף המימון הוא זה שמכתיב את רמת המחירים בשטח.באמצעות הנדסה פיננסית של הלוואות בלון, מבצעי 80/20, והארכת תקופות ההחזר, הבנקים יצרו "יכולת תשלום נומינלית" מנותקת מהמציאות. הם לא העלו את ערך הנכס, אלא רק את כמות הכסף שהרוכש מסוגל לזרוק עליו. זוהי ההזרמה הפעילה ל"פתח המחיר": ככל שהאשראי מתרחב והתנאים מתגמשים, המחיר מטפס – לא בגלל צמיחה כלכלית, אלא בגלל ניפוח מכוון של מערכת האשראי.

פער הסיכון המערכתי: המתמטיקה הקרה של ה-50%

התחזית לירידת מחירים דרמטית אינה נבואת זעם אלא חשבונאות בסיסית של "פער סיכון מערכתי". כאשר נכס נסחר ב-3 מיליון שקל בעוד ערכו הפונדמנטלי הוא 1.5 מיליון, או כפי שמוצג במדדי המקרו-שמאות – מחיר של 2.4 מיליון מול שווי של 1.6 מיליון – נוצר פער סיכון של 50% ביחס לשווי.סגירת הפער הזה היא תהליך של חזרה לשיווי משקל פיזיקלי. ברגע שהבנקים "מסירים את האצבע" מהפתח – מקשיחים תנאים, מעדכנים דוחות אפס או דורשים הון עצמי גבוה יותר – הלחץ שתיחזק את מפלס המחיר הגבוה נעלם. המחיר אינו "קורס" באופן שרירותי; הוא פשוט שואף להתאחד עם המפלס הנמוך של השווי הכלכלי שנותר מאחור.

מלכודת המינוף: הימור על ה"טיפש התורן"

ההוכחה המובהקת ביותר לבועה היא תופעת המינוף השלילי. בשוק שבו תשואת השכירות עומדת על כ-2.8% בעוד ריבית המשכנתה מטפסת ל-5.2%, נוצר מרווח שלילי של 2.4%. במילים פשוטות: הרוכש משלם לבנק בכל חודש יותר ממה שהנכס מסוגל להניב.במצב כזה, הרכישה אינה "השקעה" – היא ספקולציה טהורה. הרוכש אינו מסתמך על תזרים מזומנים אלא על תיאוריית ה"Greater Fool" (הטיפש הגדול יותר): הציפייה שבעתיד מישהו אחר יסכים לשלם מחיר גבוה עוד יותר, למרות שגם עבורו העסקה תהיה חסרת היגיון כלכלי. ברגע שהריבית עולה, המבנה הספקולטיבי הזה מתפרק.

מחאת הסרבלים הכתומים: היום שבו האשליה תתנפץ

התכנסות המחיר אל השווי היא אירוע בעל השלכות חברתיות הרסניות. המושג "הון עצמי שלילי" (Negative Equity) עלול להפוך למציאות עבור רבבות משפחות שיגלו כי החוב לבנק גבוה משווי הדירה שלהן.זהו הרקע ל"מחאת הסרבלים הכתומים" – דימוי לאלו הנכנסים לזירת אסון כדי לחלץ לכודים מתחת להריסות הפיננסיות. הדרישה לוועדת חקירה תהיה בלתי נמנעת: הציבור ידרוש תשובות על רשלנות בבדיקת בטוחות, הפרת חובת גילוי ואישור אשראי בלתי סביר."הלכודים יהיו משקי הבית... אנשים שהאמינו כי הבנק לא היה מממן עסקה אם המחיר לא היה סביר."המאבק המשפטי של "היום שאחרי" יתמקד בשאלה האם הבנקים שימשו כשומרי סף מקצועיים, או שהם היו המנוע האקטיבי שהרחיב את הבועה תוך התעלמות מוחלטת מגורמי היסוד.

המפגש הבלתי נמנע עם קרקע המציאות

ניתן לנהל מחיר, ניתן להסתיר שווי, וניתן להזרים אשראי כדי לדחות את הקץ. אך חוק הכלים השלובים מלמד שגורמי היסוד – שכר, תשואה וכושר החזר – תמיד חוזרים לתמונה. האצבע כבר מתחילה לרעוד על הפתח, והזרם לפתח המחיר נחלש. השאלה אינה האם המפלסים ישתוו, אלא עד כמה אנחנו מוכנים לרגע שבו האמת הכלכלית הפשוטה תחזור לנהל את השוק.