03Nov

ניתוח שימוע רשות החשמל לחוות שרתים: מכסות חיבור, בטוחות, לקוחות וניצול הספק. כיצד תנאי החשמל משפיעים על מימון ושווי מקרקעין, ואילו פערים בנוסח דורשים הבהרה לפני החלטה סופית?

חוות שרתים: הקרקע אינה מספיקה - צריך להוכיח שיש חשמל, לקוחות ומימון

ניתוח מקצועי של שימוע רשות החשמל לחיבור חוות שרתים מעל 8 מו״א | 3 בנובמבר 2026

 🖥️   הוובינר שארגנה רשות החשמל בנושא חוות שרתים ביום 4.11.2026   🖥️


המסר הכלכלי העולה מהשימוע חד: בבחינת חוות שרתים, שטח בנוי ותוכנית עסקית אינם מספיקים. צריך לבחון את יכולת אספקת החשמל, את מועד זמינותה, את עלות העמידה בתנאים ואת הביקוש המסחרי שממנו אמורות להגיע ההכנסות. מבחינה שמאית, הזכות התכנונית והיכולת לממש אותה הן שתי שאלות שונות.

מה מוצע - התמונה המרוכזת

בהצעת ההחלטה מתואר צבר בקשות של כ־27,000 מו״א. נספח ב׳ מבחין בין 380 מו״א מחוברים לבין 1,587 מו״א בהתחייבויות. מוצעת מכסה נוספת של עד 1,000 מו״א ורזרבה של עד 300 מו״א לצרכים מקומיים. ההקצאה מוצעת לפי סדר עמידה בתנאים עד 1.6.2028; תיעדוף חלופי נשאר לבחינה. לצורך התמודדות לאחר בדיקת הישימות מוצעת בטוחה של 500 אלף שקל למו״א, בתוך 45 יום. בקבלת התחייבות נדרשת בטוחה חדשה של 2 מיליון שקל למו״א, המחליפה את הקודמת. הוראות מעבר מבחינות בין בקשות מוקדמות, אישורי השלמת מסמכים, תשובות לחיבור זמני והתחייבויות קיימות. אין פטור גורף לפרויקט ותיק.מ־1.1.2028 מוצע להחיל גם על חוות קיימות מנגנון השלה: עד 200 שעות שנתיות, עם אספקה של לפחות 30% מגודל החיבור. אין מדובר בתקרה לכל הפסקות החשמל. [1]

נושא בנספח א׳עיקר ההצעה
תחולהמעל 8 מו״א, לרבות במספר חיבורים
גודל מרבי200 מו״א
ישימותאינה שומרת מקום; הגשת תוכנית בתוך חצי שנה ואישורה בתוך שלוש שנים
התחייבותתוכנית המאפשרת היתר לחווה, לתחנת המשנה ולמסעף; חוות דעת מהנדס; עד 10% יתירות
לקוחלפני תיאום טכני: חוזה ל־35% מעומס המחשוב לפחות, לשלוש שנים לפחות
ניצול30% באחת משתי השנים הראשונות; 60% באחת מחמש השנים הראשונות; מנגנוני חילוט והקטנת חיבור
ייצור עצמיפוטו־וולטאי ואגירה ללא הזרמה; אינם מבטיחים קדימות במכסה
תעריפי בדיקה בנספחישימות: 26,050.45 שקל; בקשת חיבור: 49,483.80 שקל

[2, עמ׳ 1, 7–14, 17]מו״א הוא מגה־וולט־אמפר, יחידת הספק מדומה. אין להחליפו אוטומטית במגה־ואט, ואין לזהות גודל חיבור עם הספק המחשוב שניתן למכור ללקוחות: יש להביא בחשבון גם קירור, שירותים נלווים ומאפיינים חשמליים.

הבטוחה אינה מחיר החיבור, אך יש לה מחיר כלכלי

חיבור מבוקש של 100 מו״א משמעו, לפי מקדמי ההצעה, בטוחה של 50 מיליון שקל בשלב הראשון ו־200 מיליון שקל בשלב הבא. זו החלפה בין שלבים, ולא דרישה מצטברת קבועה של 250 מיליון שקל. אין להסיק שערבות של 200 מיליון שקל מחייבת בהכרח הפקדת סכום זה במזומן, או שהיא הוצאה סופית בגובה הסכום הנקוב. התנאים תלויים במעמיד הערבות, בביטחונות ובמסגרת האשראי. ואולם, גם ערבות שתוחזר עשויה לצרוך אשראי וביטחונות, לגרור עמלות ולהגביל השקעות אחרות. יש גם חשיפה לחילוט. לכן, מודל כלכלי צריך להציג בנפרד את סכום הערבות, עלותה השוטפת, הביטחונות הנדרשים, מועדי שחרורה והחשיפה בתרחיש כשל. הוספת סכום הערבות כולו לעלות ההקמה עלולה להטעות; התעלמות ממנה עלולה להטעות לא פחות.

ההשלכה השמאית: לבדוק את שלב הפרויקט לפני שמשווים מחיר

הניתוח הבא הוא מסקנה כלכלית, ולא הוראה שמאית של הרשות. שני מגרשים בעלי שטח וייעוד דומים יכולים להציג אפשרויות מימוש שונות מאוד. לשומה דרוש תיעוד של מצב החיבור לצד המצב התכנוני.

מצב הפרויקטמה צריך לברר לפני קביעת שווי
רעיון או אפשרות תכנוניתהאם קיימת דרך מעשית למימוש השימוש ובאיזה אופק?
תכנון מתקדם ובדיקת ישימותאילו אי־ודאויות עדיין מפרידות בין התכנון להכנסה?
התחייבות מותניתמהן אבני הדרך, העלויות והתלויות בגורמים אחרים?
מתקן מחוברהאם הלקוחות, המרווח התפעולי וקצב האכלוס מצדיקים את ההשקעה?

אין לקבוע מקדם הפחתה שרירותי לכל שלב. יש לבנות תזרימים לפי תרחישים: חיבור במועד, דחייה, חיבור חלקי ואי־מימוש. בכל תרחיש יש לבדוק הכנסות, הוצאות, עלויות מימון, התחייבויות ללקוחות ושווי שימוש חלופי. יש להיזהר מספירה כפולה של אותו סיכון גם בהפחתת התזרים וגם בתוספת לשיעור ההיוון. הפער בין מחיר לשווי מתחיל בדיוק כאן: מחיר עסקה יכול לגלם ציפייה לחוות שרתים. שווי מחייב לבדוק אם הציפייה ניתנת למימוש, מתי ובאיזו עלות. גם התחייבות לחיבור אינה מצדיקה כשלעצמה כל מחיר קרקע.

מחסור בחשמל אינו הוכחה לכדאיות של כל חווה

יש להפריד בין בקשה למשאב לבין ביקוש לשירות שיימכר באמצעותו. מספר בקשות החיבור אינו מספר לקוחות משלמים. מנגד, ריבוי בקשות אינו מוכיח שכל הענף בועתי: יש לבדוק חוזים, איכות לקוחות, מחיר שירות, הוצאות תפעול והשקעות עתידיות. גם חוזה עם לקוח עוגן אינו תחליף לבדיקת כדאיות. חשוב לברר את יכולתו לשלם, תנאי היציאה, ההצמדה, חלוקת עלויות האנרגיה והאחריות לעיכובים. התחייבות לכמות מחשוב אינה מלמדת לבדה מה יהיה הרווח ממנה. מבחינת המימון, השאלה היא כמה תזרים יישאר לשירות החוב לאחר הוצאות ההפעלה וההשקעות הנדרשות. יש לבחון DSCR בתקופת האכלוס ובתרחיש עיכוב, ולא רק בשנה עתידית שבה מניחים תפוסה מלאה. קיבולת מחוברת שאין לה ביקוש רווחי אינה יוצרת ערך רק משום שהחשמל נדיר.

הגיבוי צריך להיכנס לתזרים ולחוזה

בבחינה הנדסית וכלכלית של פרויקט יש לבדוק את יכולת מערכות הגיבוי לעבוד לאורך האירוע הנדרש, זמינות דלק, תחזוקה, מגבלות סביבתיות ויכולת עמידה בהתחייבויות השירות. קיומו של גנרטור בתוכנית אינו מוכיח שכל הסוגיות האלה נפתרו. הסכם הלקוח צריך להתמודד גם עם חלוקת העלויות בתקופות גיבוי ועם הגדרת אירועי אי־אספקה. יש להפריד בין רציפות שירות המחשוב לבין רציפות האספקה מהרשת. אלה אינן הבטחות זהות.

פערים שדורשים תיקון לפני החלטה סופית

בהצלבת המסמכים נמצאו פערים מהותיים:

  • באיחור בחיבור, ביאור 58(3) מציין חילוט יתרה עד 80%; נספח א׳, עמ׳ 13, מציג עד 30% והשבת היתרה.
  • בהקטנת חיבור, ביאור 58(8) מציג חילוט; אמת מידה 35יב(ב2)(2), בעמ׳ 5, מציגה החזר יחסי, לעומת חילוט במסלול ההולכה בעמ׳ 14.
  • סעיף 66 לביאורים מזכיר בחינת ניצול מהשנה השלישית; סעיף 58(6) ונספח א׳ מציינים את השביעית.

[1, עמ׳ 20–22; 2, עמ׳ 5, 13–14]לכן אין להציג חשיפה כספית חד־משמעית כאילו הנוסח כבר סגור. יש לדרוש נוסח מתואם, עם דוגמאות חישוב לכל שלב. פער בחילוט או במועד בדיקת הניצול יכול להשפיע על תנאי המימון ועל החלטת ההשקעה.ברמת המדיניות, מבחן ההצלחה צריך להיות הקצאה לפרויקטים בני־ביצוע ובעלי תרומה למשק, תוך שמירה על תחרות. סינון לפי יכולת להעמיד בטוחות עשוי לסייע, אך ראוי לבדוק אם הוא מעניק יתרון עודף לגופים בעלי מאזנים חזקים על פני פרויקטים יעילים. כדאי גם לבחון מנגנון ברור לעיכובים שאינם בשליטת היזם, בלי להפוך אותו למסלול לשמירת קיבולת ללא התקדמות.

חוות שרתים ראויה להשקעה כאשר התכנון, החיבור, הלקוחות והמימון מתיישבים עם תזרים סביר. המילים AI ו־Data Center אינן מחליפות את הבדיקה הזו.

English summary:

Israel’s proposed data-centre connection framework calls for a more disciplined assessment of development projects. Valuation should examine the maturity of grid access, credible customer demand, guarantee costs and operating cash flow. Scarce electricity capacity alone does not make a project commercially viable. The draft documents also contain inconsistencies requiring clarification before financing and valuation assumptions can be treated as settled.


מקורות

[1] הצעת ההחלטה, הביאורים ונספח ב׳ — רשות החשמל[2] נספח א׳ — אמות המידה ולוח התעריפים מספרי העמודים מתייחסים לעמודי קובצי ה־PDF. כל תנאי ההסדר המתוארים במאמר הם תנאים מוצעים, בכפוף להחלטה הסופית ולפרסומה.
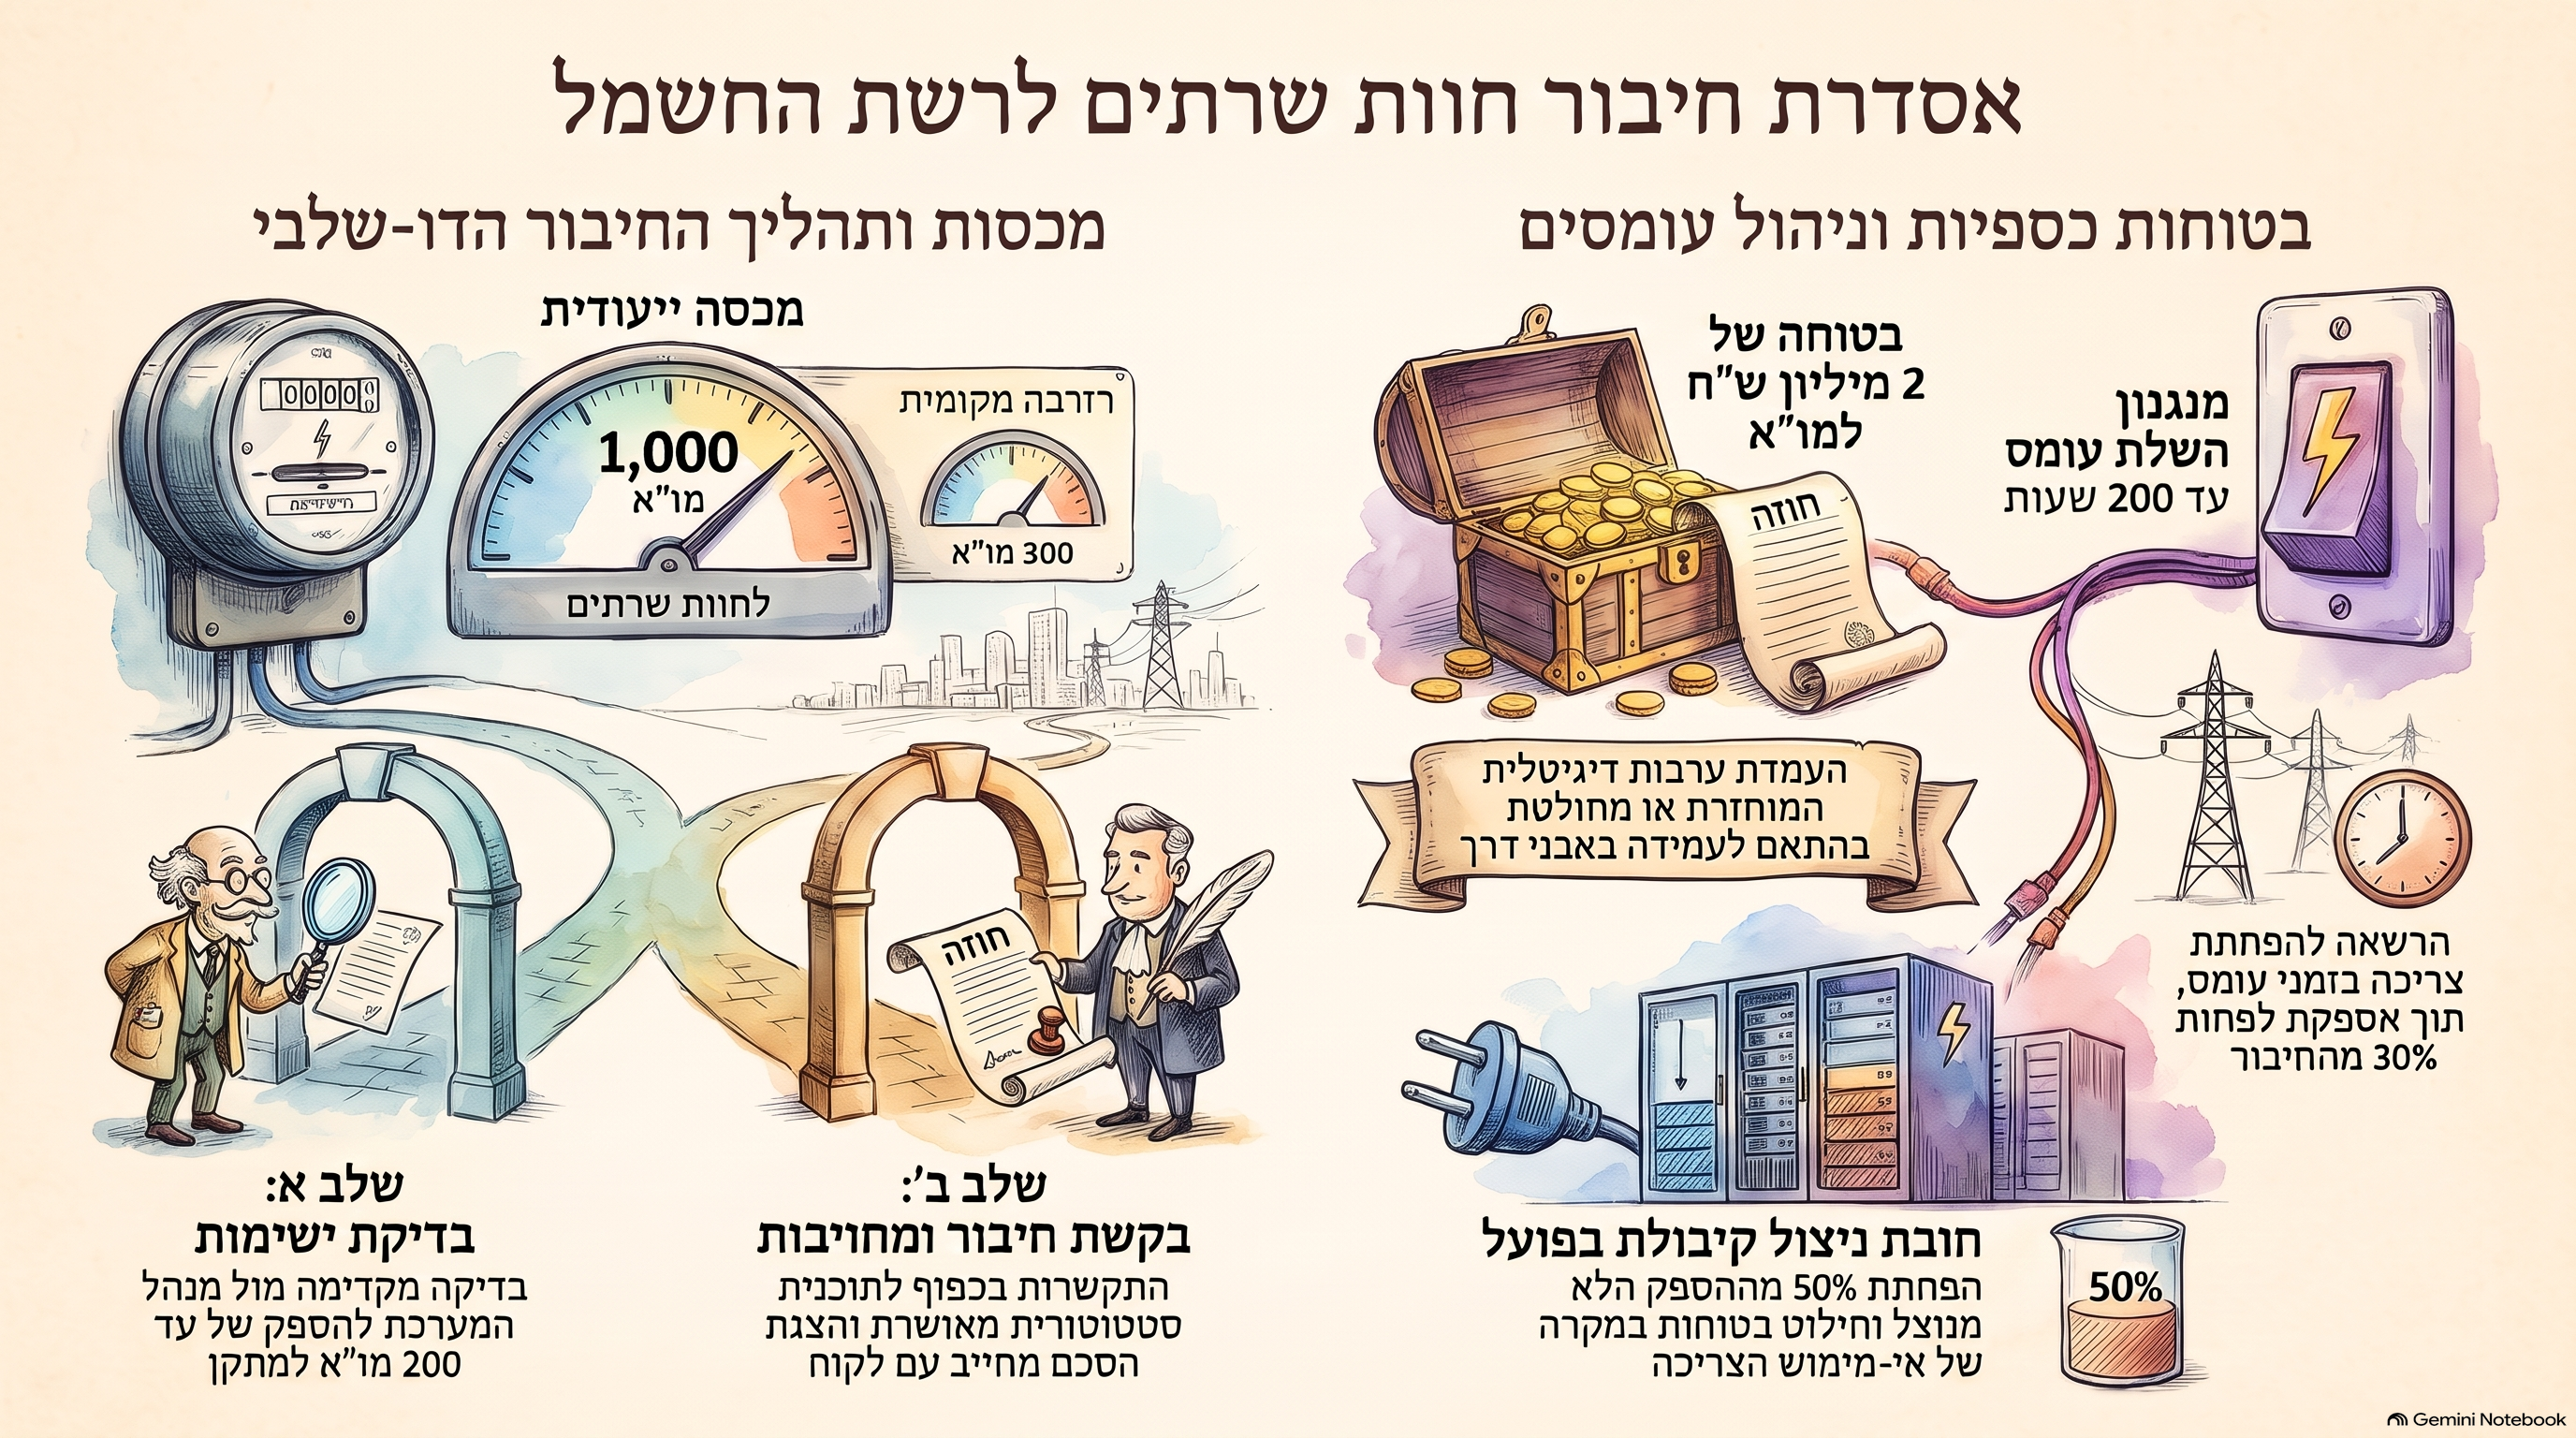
סיכום מקיף: שימוע רשות החשמל – אסדרת חיבור חוות שרתים לרשת החשמל

החומרים בשימוע עוסקים בקביעת כללים ואמות מידה ייעודיים לחיבור "מתקני צריכה עתירי מחשוב" (חוות שרתים) בגודל חיבור של מעל 8 מו"א לרשת החשמל.


1. רקע ונסיבות הפרסום

  • זינוק יוצא דופן בביקוש: בתוך חודשיים בלבד הוגשו בקשות לחיבור חוות שרתים בהיקף עתק של כ-19,000 מו"א, המצטרפות לצבר קיים של כ-8,000 מו"א. היקף ביקוש זה (הגדול פי שלושה משיא הצריכה הלאומי) יצר סיכון ממשי ליציבות המערכת.
  • החלטת ההתלייה: ב-15.07.2026 קבעה הרשות הוראת שעה להתליית הטיפול בבקשות חיבור חדשות כדי לגבש מדיניות סדורה ולמנוע תפיסת מקום ספקולטיבית ברשת.
  • מאפיינים ייחודיים: חוות שרתים מאופיינות בפרופיל צריכה שטוח ורציף (24/7), בהספקים גבוהים במיוחד (חווה בודדת של 200 מו"א צורכת חשמל בהיקף המקביל לכ-40,000 משקי בית), ובפער זמנים מובנה בין קצב הקמתן (2–4 שנים) לבין משך פיתוח תשתיות הייצור וההולכה (5–12 שנים).

2. המכסות ואופן ההקצאה

  • מכסה ייעודית: נקבעה מכסה של עד 1,000 מו"א לחיבור חוות שרתים. מכסה זו מצטרפת לכ-2,000 מו"א שכבר אושרו או חוברו במערכת. יחד, צריכת חוות השרתים צפויה להגיע לעד כ-20% מסך הצריכה המשקית.
  • רזרבה לצרכים מקומיים: נשמרה מכסה נוספת של 300 מו"א לטובת צרכים מקומיים ועתידיים של המשק והבינה המלאכותית בישראל.
  • שיטת ההקצאה: ברירת המחדל היא הקצאה לפי סדר עמידה בתנאי הסף ("כל הקודם זוכה") עד ליום 1.6.2028. עם זאת, הרשות בוחנת קריטריונים לתיעדוף (כגון היקף ההשקעה הנדרש ברשת, שילוב אנרגיות מתחדשות או מענה לצרכים לאומיים).

3. מסלול דו-שלבי לבחינת בקשות

הרשות ביטלה את המסלול החד-שלבי שהיה קיים בעבר וקבעה תהליך סדור ב-2 שלבים:

  1. שלב א' – בדיקת ישימות:
    • מוגשת למנהל המערכת (עד הספק מרבי של 200 מו"א) לבחינת עומסים, תשתיות נדרשות ולוחות זמנים.
    • התשובה אינה מהווה התחייבות לחיבור או שמירת מקום, ותוקפה מותנה בהגשת תוכנית מפורטת תוך חצי שנה ואישורה תוך 3 שנים.
    • במסגרת הוראת שעה, נדרשת הפקדת בטוחה בסך 0.5 מיליון ש"ח לכל מו"א תוך 45 ימים לצורך התמודדות על המכסה.
  2. שלב ב' – בקשת חיבור (מתן התחייבות):
    • תנאי סף מחייבים: תוכנית מפורטת מאושרת לקבלת היתרי בנייה, חוות דעת מהנדס חשמל על התאמת השטח, הצהרה שהחיבור אינו עולה על העומס המתוכנן + עד 10% יתירות, והצגת הסכם מחייב עם לקוח לתקופה של 3 שנים לפחות בהיקף של 35% מעומס המחשוב לפחות.
    • בקשה שמשך החיבור הצפוי שלה עולה על 7 שנים תענה בתשובה שלילית.

4. משטר הבטוחות וחילוטן

כדי למנוע "הזמנות ספקולטיביות", נדרשת הפקדת בטוחה דיגיטלית בסך 2 מיליון ש"ח לכל מו"א מבוקש. הבטוחה תוחזר או תחולט בהתאם לעמידה באבני דרך:

  • חתימה על הסכם תיאום טכני: החזר/חילוט 10%.
  • הצגת היתר בנייה / הזמנת ציוד לתחמ"ש: החזר/חילוט 10%.
  • מוכנות למתן מתח: החזר/חילוט 30%.
  • עמידה ביעדי צריכה בפועל: החזר/חילוט 20% בתחילת השנה השלישית (אם הושג ניצול של 30% לפחות), ו-30% בתחילת השנה השישית (אם הושג ניצול של 60% לפחות).
  • אי ניצול מתמשך: החל מהשנה השביעית, אי עמידה בניצול של 60% במשך 3 שנים רצופות תביא להפחתת גודל החיבור הלא מנוצל ב-50%.

5. דרישות תפעוליות וייצור עצמי

  • מנגנון השלת עומס (DSR): מנהל המערכת רשאי להורות על הפחתת עומס עד לרמה שבה מסופקים 30% מגודל החיבור בלבד, בהיקף של עד 200 שעות בשנה (באירועי עומס קיצוניים). המנגנון ייכנס לתוקף ב-1.1.2028.
  • ייצור עצמי ואגירה: הותר להקים מתקני ייצור באנרגיה מתחדשת ואגירה לצריכה עצמית (ללא הזרמה לרשת) עד למלוא גודל החיבור, ללא מגבלת הספק.

6. הוראות מעבר לבקשות קיימות

  • בקשות שלא עמדו בתנאי הסף ערב ההתלייה: יבוטלו וידרשו להתחיל מחדש.
  • בקשות שעמדו בתנאי הסף: יקבלו תשובה וישמרו על מיקומם, בכפוף להשלמת התנאים והפקדת הבטוחה תוך 60 ימים.
  • חיבורים זמניים קיימים: תוענק התחייבות מותנית בכפוף להפקדת בטוחה של 1 מיליון ש"ח למו"א תוך 30 ימים.
  • התחייבויות קיימות שטרם קיבלו מתח: יישארו בתוקף בכפוף להעמדת בטוחה בשיעור של 50% מהסכום הקבוע באמות המידה.

להלן טבלאות השוואה מפורטות המרכזות את שלבי האסדרה, לוחות הזמנים, תנאי הסף, משטר הבטוחות והוראות המעבר בהתאם למסמכי השימוע של רשות החשמל.


1. השוואה בין שלבי המסלול דו-שלבי לבחינת בקשות

פרמטר / שלבשלב א' – בדיקת ישימותשלב ב' – בקשת חיבור (מתן התחייבות)
מטרת ההליךבחינה מקדימה של עומסי רשת, תשתיות נדרשות ולוחות זמנים ללא שרידת מקום.קבלת התחייבות מחייבת לחיבור ושרידת מקום ברשת החשמל.
מגבלת הספק מירביעד 200 מו"א למתקן.עד 200 מו"א למתקן (חריג: עד 250 מו"א במתח על בתנאים מסוימים).
עלות הבדיקה (תעריף)26,050.45 ש"ח.49,483.80 ש"ח.
זמן מענה מנהל המערכתעד 60 ימי עבודה מהודעה על עמידה בתנאי הסף.עד 60 ימי עבודה מהודעה על עמידה בתנאי הסף.
בטוחה נדרשת להגשה0.5 מיליון ש"ח לכל מו"א (הוראת שעה להתמודדות על המכסה; מופקדת תוך 45 ימים מתשובת הישימות).2 מיליון ש"ח לכל מו"א מבוקש.
תנאי סף עיקרייםהגשת נתונים הנדסיים, משטר הפעלה צפוי ותוכנית לפי חוק התכנון והבנייה.• תוכנית מפורטת מאושרת לקבלת היתרי בנייה.• חוות דעת מהנדס חשמל על התאמת השטח.• הצהרה שגודל החיבור אינו עולה על העומס + עד 10% יתירות.
תנאי מתלה להתקשרותאין (מידע בלבד, לא שומר מקום).הצגת הסכם מחייב עם לקוח (לפחות 35% מעומס המחשוב המירבי, לתקופה של 3 שנים לפחות) כתנאי לחתימת תיאום טכני.
תוקף ומגבלת לו"ז• הגשת תוכנית מפורטת תוך חצי שנה.• אישור תוכנית מפורטת תוך 3 שנים.אם משך החיבור הצפוי עולה על 7 שנים, התשובה תהיה שלילית.

2. מנגנון הבטוחות: אבני דרך, החזרים וחילוטים

(מבוסס על גובה בטוחה מקורי של 2 מיליון ש"ח לכל מו"א מבוקש)

אבן דרך / שלב במימוששיעור הבטוחה המקוריתתנאי החזר הבטוחה [37–40]תוצאת אי-עמידה / עיכוב (חילוט/סנקציה) [37–40]
חתימה על הסכם תיאום טכני10%חתימה תוך חצי שנה מהתשלום הראשון.חילוט 10% מכלל הבטוחה ופקעת ההתחייבות לחיבור.
היתר בנייה / הזמנת ציוד לתחמ"ש10%הצגת היתר בנייה או אישור הזמנת ציוד לתחמ"ש (המאוחר מביניהם) במועד שנקבע.חילוט 10% מכלל הבטוחה ופקעת ההתחייבות לחיבור.
מוכנות למתן מתח (חיבור בפועל)30%מוכנות לחיבור במועד שנקבע בתיאום הטכני.חילוט 5% לכל חודש איחור (עד 6 חודשים). בתום 6 חודשים – חילוט מלוא 30% ופציעת ההתחייבות [38–39, 110].
ניצול צריכה בשנתיים הראשונות(נבדק בתחילת שנה 3)20%ניצול ממוצע של לפחות 30% מגודל החיבור באחת מהשנתיים הראשונות.חילוט 20% מכלל הבטוחה (החיבור אינו מופחת בשלב זה).
ניצול צריכה ב-5 השנים הראשונות(נבדק בתחילת שנה 6)30%ניצול ממוצע של לפחות 60% מגודל החיבור בלפחות שנה אחת מתוך החמש.חילוט 30% מכלל הבטוחה + הפחתת 50% מגודל החיבור הלא מנוצל.
ניצול צריכה מתמשך(בחינה שנתית מהשנה ה-7)—שמירה על צריכה ממוצעת של לפחות 60% מגודל החיבור.אי-עמידה ב-60% במשך 3 שנים רצופות תביא להפחתת 50% מגודל החיבור הלא מנוצל.

3. הוראות מעבר לבקשות שהוגשו ערב ההתלייה (15.07.2026)

סטטוס הבקשה ערב ההתלייהמשמעות ואופן הטיפול בהוראת המעבר [46–49, 55–59]לוחות זמנים ודרישות בטוחה [46–49, 55–59]
לא עמדו בתנאי הסף לבדיקההבקשה מבוטלת. נדרש להגיש בקשה חדשה משלב א'.התחלה מחדש בהתאם לכללי האסדרה החדשים.
עמדו בתנאי הסף (קיבלו אישור השלמת מסמכים)מיקומם בתור נשמר. יראו את בקשתם כבקשת חיבור.• מתן תשובת מנהל מערכת תוך 30 ימי עבודה מיום התחילה.• חובה להשלים תנאי סף לבקשת חיבור + בטוחה של 2 מלש"ח/מו"א תוך 60 ימים.*(אם לא ישלימו, תוגדר כבקשת ישימות בכפוף להפקדת 0.5 מלש"ח/מו"א)*.
בעלי תשובות לחיבורים זמנייםתינתן התחייבות מותנית לחיבור קבוע עד תום תקופת האסדרה.הפקדת בטוחה של 1 מיליון ש"ח למו"א תוך 30 ימים מיום התחילה להבטחת השלמת התנאים לחיבור קבוע עד 1.6.2028.
בעלי התחייבות לחיבור (טרם קיבלו מתח)ההתחייבות נשארת בתוקף (גם אם מועד החיבור עולה על 7 שנים).העמדת בטוחה בשיעור 50% מהסכום הקבוע (לפי שלב ההתקדמות) תוך 60 ימים מיום התחילה.


נייר עמדה מקיף: אסדרת חיבור מתקני צריכה עתירי מחשוב (חוות שרתים) לרשת החשמל בישראל

1. רקע אסטרטגי, הגידול בביקוש והנסיבות להחלטת ההתלייה

משק החשמל הישראלי ניצב כיום בפני מפנה דרמטי בחומרתו, המאיים על יציבותה של התשתית הלאומית הקריטית ביותר במדינה. הגידול החד והפתאומי בביקוש לחיבור מתקני צריכה עתירי מחשוב – ובפרט חוות שרתים המיועדות לעיבוד שבבי בינה מלאכותית (AI) ולמחשוב ענן – אינו מהווה עוד גידול נומינלי בביקוש החשמל התעשייתי, אלא אירוע משקי משנה לכללי המשחק. הריכוזיות וההספק העצום הנדרשים לפתע על ידי גורמים פרטיים ובינלאומיים יוצרים עומס חסר תקדים על מקטעי הייצור, ההולכה והחלוקה. במציאות שבה קיבולת המערכת מהווה משאב ציבורי מוגבל במחסור קשה, נדרשת התערבות רגולטורית נחושה, מבוססת עובדות ומנותחת כלכלית, כדי למנוע קריסה של קריטריון האמינות המשקי והטלת העלויות של פיתוח תשתיתי מופרז על כתפי הצרכן הביתי והתעשייתי.ההקשר הרגולטורי עבר תזזית חסרת תקדים במהלך חודשי הקיץ של שנת 2026. בעת פרסום השימוע המקורי ביום 15.06.2026 (אשר התמקד בצרכנים גדולים מעל 50 מו"א), נבחן האתגר בעיקר כ"צוואר בקבוק" ממוקד במקטע רשת ההולכה והחלוקה באזורים מסוימים. אולם, בתוך חודשיים בלבד התחולל שינוי נסיבות קיצוני ודרמטי: לפתחו של מנהל המערכת (חברת נגה) הוגשו בקשות חיבור חדשות בהיקף אדיר של כ-19,000 מו"א. צבר בקשות חדש זה הצטרף לצבר קודם שעמד על כ-8,000 מו"א פתוחות, והביא את סך הביקוש המצטבר של חוות שרתים בצנרת התכנון והרישוי לרמה בלתי נתפסת של כ-27,000 מו"א.ככלכלני אנרגיה וכאדריכלי תשתית לאומית, ניתוח המספרים הללו מחייב הצגת פרופורציה משקית ברורה: סך הביקוש המצטבר (27,000 מו"א) הינו פי שלושה משיא הצריכה הלאומי של מדינת ישראל (העומד על כ-9,000 מו"א). הסטה כמותית זו שינתה מן היסוד את מאזן הסיכונים: מנהל המערכת התריע בפני רשות החשמל ושר האנרגיה והתשתיות כי צוואר הבקבוק הרגולטורי והתשתי הוסט באופן מלא מקיבולת הרשת המקומית אל מגבלת הספק הייצור המערכתי הזמין. מנהל המערכת הבהיר בצורה שאינה משתמעת לשתי פנים כי הנפקת תשובות חיבור נוספות תביא לפריצה מחמירה של קריטריוני האמינות המערכתיים ולסיכון מיידי של יציבות האספקה הלאומית.נוכח מציאות חירום זו, נקטה רשות החשמל ביום 15.07.2026 בצעד דרסטי וקבעה את החלטה 74506 ("הוראת שעה להתליית הליכי בחינה ומתן תשובות מנהל המערכת לבקשות חיבור של מתקני חוות שרתים בהספק של 8 מו"א ומעלה לרשת החשמל"). החלטת ההתלייה נועדה לעצור את המרוץ הטורפני של "תפיסת מקום" פיקטיבית (Capacity Hoarding) ברשת ולאפשר ביצוע עבודת מטה בין-משרדית מעמיקה. עבודת מטה זו שולבה באופן הדוק בין רשות החשמל, משרד האנרגיה והתשתיות, משרד האוצר, משרד המשפטים, מנהל המערכת (נגה), חברת החשמל (חח"י) והמטה הלאומי ל-AI.העבודה הסתמכה על שתי הוראות ממשלתיות אסטרטגיות:

  1. החלטת ממשלה 3586 (מיום 04.12.2025) בנושא "מוכנות משק החשמל לגידול בצורכי הבינה המלאכותית והאנרגיות המתחדשות", אשר הטילה על הרשות לקבוע כללים ייעודיים לחיבור חוות שרתים תוך שמירה על אמינות הרשת ומניעת "הזמנות ספקולטיביות".
  2. החלטת ממשלה 4255 (מיום 16.06.2026) שעסקה בהאצת בינה מלאכותית בישראל, במסגרתה נקבע יעור אסטרטגי שלפיו נדרשת למדינה נגישות פוטנציאלית בטווח של 5 השנים הקרובות לכוח עיבוד המקביל ל-100,000 מעבדים מאיצי AI.

הטבלה הבאה מרכזת את התפתחות נתוני הביקוש מול יכולות המערכת והמכסות המשקיות:

פרמטר מערכתי / תכנוניהספק במונחי חשמל (מו"א)ההקשר המשקי והשלכות רגולטוריות
צבר בקשות קודם (ערב השימוע המקורי)כ-8,000 מו"אבקשות פתוחות שהצטברו בצנרת התכנון והחיבור.
בקשות חדשות (תוך חודשיים בשנת 2026)כ-19,000 מו"אגל ביקוש חסר תקדים שהסיט את צוואר הבקבוק למקטע הייצור.
סך צבר הביקוש המצטברכ-27,000 מו"אפי שלושה (3x) משיא הצריכה הלאומי של מדינת ישראל.
שיא צריכה לאומי מוערךכ-9,000 מו"אנקודת הייחוס המשקית הלאומית לבחינת יציבות האספקה.
התחייבויות קיימות + מחוברים בעברכ-2,000 מו"א1,600 מו"א התחייבויות שטרם חוברו + 400 מו"א מתקנים מחוברים בפועל.
מכסה ייעודית חדשה (הצעת ההחלטה)1,000 מו"אמכסה חדשה המבטיחה מענה מבוקר עד לתום האסדרה ב-01.06.2028.
רזרבה שמורה לצרכים מקומיים/אסטרטגיים300 מו"אמכסה שמורה לצרכי המדינה והתכנית הלאומית ל-AI (החלטה 4255).

משבר הגידול החריג בביקוש והסיכון המיידי לאמינות המערכת הבהירו באופן חד-משמעי כי לא ניתן עוד להמשיך ולהחיל על חיבור חוות שרתים את הכללים האחידים והרגילים של משק החשמל. מציאות זו מחייבת הגדרת סיווג נורמטיבי מובחן לחוות שרתים כיסוד לארכיטקטורת רגולציה חדשה.

2. מאפייני צריכה ייחודיים וההצדקה הרגולטורית לאבחנה מבדלת

מנקודת מבט הנדסית, משפטית וכלכלית, מתקני צריכה עתירי מחשוב אינם עוד "צרכן תעשייתי גדול". ניתוח מעמיק של מאפייני הפעילות מוכיח קיומה של שונות מהותית ובסיסית בין פרופיל הפעילות של חוות שרתים לבין יתר צרכני המערכת. שונות זו מעניקה צידוק רגולטורי ומשפטי מלא ליצירת אמות מידה ייעודיות לפי חוק משק החשמל, התשנ"ו-1996.

הערכת המאפיינים הטכנו-כלכליים הייחודיים

  1. פרופיל צריכה שטוח, רציף בהספקים עצומים: חוות שרתים מאופיינות בפרופיל צריכה שטוח ורציף לחלוטין (Load Factor גבוה במיוחד) לאורך כל 24 שעות היממה, 7 ימים בשבוע (24/7), ללא כל תלות עונתית. מתקן יחיד עשוי לדרוש הספק של עד 200 מו"א. צריכת חשמל של מתקן בודד בהספק זה שקולה לצריכה הכוללת של כ-40,000 משקי בית בישראל.
  2. פער מובנה בזמני ההקמה (Lead-Time Gap): קיים פער עמוק וסוציולוגי-הנדסי בין קצב הקמתן המהיר של חוות שרתים (הנמשך בין 2 ל-4 שנים בלבד) לבין משך הזמן המורכב הנדרש לפיתוח תשתיות הולכה, תחנות משנה ומערכי ייצור קונבנציונאליים (הנמשך בין 5 ל-12 שנים). פער זה, בשילוב העלות הנמוכה יחסית של הגשת בקשת חיבור בהשוואה לערך הכלכלי האדיר של "תפיסת מקום" ברשת, מייצר כשל שוק מובהק ותמריץ מובנה להגשת בקשות ספקולטיביות מטעם גורמים נטולי בשלות מסחרית, אשר אין בידיהם התקשרויות מחייבות עם לקוחות או מאיצי AI.
  3. תופעות מעבר, סיכוני הינתקות מהירה ואי-רגישות למחירי תשתית: חוות שרתים מתאפיינות ביכולת טכנית להינתק מהרשת בתוך מילי-שניות בודדות ולעבור לייצור עצמי מלא או גיבוי באמצעות מערכות אגירה (BESS/UPS) וגנרטורים. הינתקות מהירה זו יוצרת תופעות מעבר (Transient Phenomena) חריפות וזרמי קצר (Short-Circuit Currents) המאגרים את יציבות התדר והמתח ברשת.

אירועים אמפיריים בינלאומיים מדגישים סיכון זה:

  • אירוע יולי 2026 ברישת PJM בוירג'יניה (ארה"ב): התנתקות פתאומית של 3,800 מו"א של חוות שרתים גרמה לזעזוע תדר קשה ולסיכון יציבות המערכת האזורית.
  • אירוע ינואר 2026 בדאבלין (אירלנד): הינתקות עומס מרוכזת של חוות שרתים הובילה להפרעות קשות ברשת החשמל הלאומית ולפגיעה בכלל הצרכנים.

בנוסף, ענקיות הטכנולוגיה הבינלאומיות (Hyperscalers) המפעילות חוות אלו מחזיקות בכוח קנייה אדיר ואינן רגישות למחירי התשתית המקומיים. מנגד, קיים סיכון ממשי כי בתום מחזור חומרה קצר (3 עד 5 שנים) יינטשו עומסים או ישונו דפוסי הניצול, מה שעלול להותיר את הרשת הלאומית עם תשתיות עודפות ויקרות שמימונן יוטל על הציבור.

+-----------------------------------------------------------------------+
|                       פער זמני ההקמה המובנה                           |
+-----------------------------------------------------------------------+
|  קצב הקמת חוות שרתים:       [ 2 - 4 שנים ]                            |
|  קצב פיתוח תשתיות ייצור/הולכה: [============ 5 - 12 שנים ============]|
+-----------------------------------------------------------------------+

הצדקה משפטית ורגולטורית לאבחנה מבדלת

חוק משק החשמל מעניק לרשות החשמל סמכות רחבה להסדיר את הפעילות במשק לטובת הציבור ולקבוע אמות מידה ותנאי שירות. סמכות זו אינה מחייבת קביעת הסדר אחיד ובלתי מתחשב לכלל הצרכנים, אלא מאפשרת ליצור הסדרים דיפרנציאליים המבוססים על שונות עניינית ומשרתים את תכלית החוק.בפסיקה ובפרקטיקה הרגולטורית בישראל קיימים תקדימים רבים שבהם הפעילה הרשות סמכות זו ליצירת הבחנות מובחנות, כגון:

  • קביעת תעריפי עומס וזמן (תעו"ז - אמת מידה 31).
  • הסדרים מיוחדים לתשתיות לאומיות ולגופי ביטחון (החלטות 68806 ו-60805).
  • אסדרה ייעודית לפרויקטי תחבורה לאומיים (החלטה 55402) וטעינת אוטובוסים חשמליים.
  • איסור ניתוק צרכנים חיוניים (אמת מידה 7ג').

החלת הכלל האחיד והמסורתי של "כל הקודם זוכה" (First-Come, First-Served - FCFS) בנסיבות של ביקוש חריג לחוות שרתים הייתה מובילה לתוצאה מעוותת: חסימת הרשת הלאומית בפני פרויקטים בשלים, פגיעה ביכולת החיבור של משקי בית, מסחר ותעשייה מקומית, ופגיעה חמורה בקריטריון האמינות המשקי. החלת כלל שווה כביכול על גורמים השונים מהותית במאפייניהם ובכוח הקנייה שלהם אינה שוויונית, אלא מהווה אי-שוויון מהותי.הגדרת הסיווג החדש באמות המידה – "מתקן צריכה עתיר מחשוב" (מתקן שעיקר פעילותו עיבוד, אחסון, ניהול או העברת מידע, בפרופיל צריכה רציף לאורך רוב שעות היממה, בהספק העולה על 8 מו"א) – מעגנת את האבחנה המבדלת הזו ככלי מרכזי לעיצוב מנגנון הקצאה מוגבל, שוויוני ומבוקר.

3. קביעת המכסה הייעודית, רזרבת החירום והנחות היסוד לניהול סיכונים

מדיניות הרשות מבוססת על תפקידה כרגולטור מאפשר, השואף לתמוך בפיתוח הכלכלי ובמשיכת השקעות תשתית ענקיות לישראל. הערכת העלויות הכלכליות מורכבת מ-10 מיליון דולר למ"א עבור תשתיות מבנה וחשמל, ועוד כ-30 מיליון דולר למ"א עבור ציוד מעבדים ומאיצי AI (סה"כ כ-40 מיליון דולר למ"א). לפיכך, השקעת התשתית הכוללת במכסה המוצעת נאמדת במעל 100 מיליארד דולר. עם זאת, אחריותה הסטטוטורית של הרשות מחייבת ניהול סיכונים מוקפד כדי למנוע מחסור בחשמל וגילגול התייקרויות אל תעריף החשמל הביתי.

מבנה המכסות והרזרבה הלאומית

לפיכך, נקבעה מסגרת מכסות הדוקה המחלקת את יכולת הקליטה המשקית:

  1. קיבולת מאושרת/קיימת: כ-2,000 מו"א (מורכבים מ-1,600 מו"א התחייבויות לחיבור שטרם חוברו בפועל, ועוד כ-400 מו"א של מתקנים הפעילים ומחוברים כבר כיום).
  2. מכסה ייעודית חדשה: הקצאה של עד 1,000 מו"א נוספים במונחי גודל חיבור, אשר יוקצו לפי כללים קשיחים עד ליום 01.06.2028 (תום תקופת האסדרה).
  3. רזרבה לאומית שמורה: שמירת מכסה נוספת של עד 300 מו"א לטובת צרכים מקומיים, אסטרטגיים ועתידיים של מדינת ישראל, בהתאם למדיניות הממשלה והחלטה 4255. מכסה זו תנוהל בנפרד בשיתוף המטה הלאומי ל-AI.

שילוב המכסות יביא את צריכת חוות השרתים בישראל לנתח משקי של כ-20% מסך הצריכה הלאומית בטווח של 7 שנים. שיעור זה מציב את ישראל במקום גבוה ויוצא דופן בהשוואה בינלאומית ביחס שבין צריכת חוות שרתים לכלל הביקוש הלאומי לחשמל (גבוה פי 3–4 מהמלצות בינלאומיות ומוועדות תכנון קודמות).

+-----------------------------------------------------------------------+
|                      תפרוסת המכסות המשקית (מו"א)                      |
+-----------------------------------------------------------------------+
| [קיים/מאושר: 2,000 מו"א] | [מכסה חדשה: 1,000 מו"א] | [רזרבה: 300 מו"א]  |
+-----------------------------------------------------------------------+
|              סך הכל צפוי להגיע לכ-20% מסך הצריכה הלאומית               |
+-----------------------------------------------------------------------+

הנחות היסוד ההנדסיות לבחינת תרחיש הייצור עד שנת 2035

קביעת המכסה החדשה בהיקף של 1,000 מו"א נשענת על עבודת מטה הנדסית של הרשות ומנהל המערכת, אשר בחנה את תרחיש הפיתוח הסביר במקטע הייצור עד שנת 2035 בהתבסס על הנחות היסוד הבאות:

  • תוספת ייצור קונבנציונאלי (מחז"מ): הקמת 4 עד 6 יחידות ייצור חדישות במחזור משולב (החלטה 70804 ואחרות - כולל תחנות אשכול ושורק), בהספק כולל של 630–900 מו"א נוספים (בהספק נומינלי אף גבוה יותר). מתוכן 4 תחנות כבר הגיעו לסגירה פיננסית ותחנה חמישית מצויה בהליכים מתקדמים.
  • שילוב אגירה נרחב: שילוב מתקני אגירה בהספק כולל של כ-6,400 מו"א ברשת ההולכה והחלוקה עד שנת 2030 (מתוך צבר סקרים מאושר של כ-9,000 מו"א).
  • גידול בביקוש הטבעי: הנחת גידול טבעי בביקוש החשמל של שאר צרכני המשק בשיעור של 3% בשנה (למול ממוצע היסטורי של 2.3%).
  • מקדם העמסה (Load Factor): הנחת מקדם העמסה ממוצע של 70% בצריכה בפועל של חוות השרתים ביחס לגודל החיבור המאושר.
  • שיעור אי-מימוש: הנחת אי-מימוש של 25% מתוך ההתחייבויות הקיימות במתח גבוה שטרם חוברו (שקול לכ-200 מו"א).
  • מגבלות איכות סביבה: הנחות היסוד אינן כוללות המשך הפעלה של התחנות הפחמיות הישנות (אורות רבין 1-4), אינן כוללות הפעלה ממושכת של יחידות אשכול 6-9, ואינן מניחות חריגה בהיתרי הפליטה של תחנות פיקריות.

מנגנון הקצאת המכסה והשימוע הציבורי לתיעדוף

כברירת מחדל, מוצע כי המכסה הייעודית של 1,000 מו"א תוקצה למבקשים שיעמדו בכל תנאי הסף לפי סדר העמידה בתנאים. עם זאת, מאחר שהיצע החשמל קטן משמעותית מהביקוש והמכסה נושאת ערך כלכלי אדיר, הרשות פונה לציבור במסגרת השימוע לבחון קביעת קריטריונים איכותניים לתיעדוף חלף שיטת FCFS. ככל שיוחלט על קריטריונים כאמור (כגון מיקום גיאוגרפי מועדף, תועלת משקית, או יעילות אנרגטית), הם יועמדו לשימוע ציבורי נפרד.מימוש תכנית הקצאה זו מחייב הגדרת תהליך דו-שלבי סדור, המבטיח סינון מוקדם ובחינת בשלות של כל מציע.

4. המסלול הדו-שלבי: בדיקת ישימות ובקשת חיבור מחייבת

כדי להתמודד עם כשל השוק שבו יזמים תפסו קיבולת ברשת ללא בשלות תכנונית או מסחרית, מבטלת הרשות את ההליך החד-שלבי שהיה נהוג בעבר, ומנהיגה מסלול דו-שלבי מחייב לכל בקשה בהספק של 8 מו"א ומעלה. מסלול זה מספק ליזמים ודאות תכנונית מוקדמת, אך מונע תפיסת מקום פיקטיבית ברשת.

+-------------------------------------------------------------------+
|                     המסלול הדו-שלבי החדש                          |
+-------------------------------------------------------------------+
|  [שלב א': בדיקת ישימות]  --->  [שלב ב': בקשת חיבור מחייבת]     |
|  * בחינת היתכנות הנדסית        * תכנית מפורטת מאושרת (היתרים)    |
|  * תקרת 200 מו"א              * הסכם מחייב עם לקוח (לפחות 35%)   |
|  * תשלום 26,050.45 ₪          * ערבות דיגיטלית: 2 מיליון ₪/מו"א  |
|  * ללא שמירת מקום ברשת        * תשלום 49,483.80 ₪                |
+-------------------------------------------------------------------+

שלב א': בדיקת ישימות למתקן צריכה עתיר מחשוב (אמת מידה 35כג1(ב)-(ג))

שלב זה מיועד למתן מידע תכנוני והנדסי מוקדם ליזמים לצורך קידום הליכים במוסדות התכנון, ללא יצירת מחויבות הדדית לשמירת מקום ברשת.

  • גוף מטפל ותנאי סף: הפנייה מוגשת ישירות למנהל המערכת (נגה). נקבעה תקרת הספק קשיחה של עד 200 מו"א למתקן יחיד (איסור מוחלט על הגשת בקשה מעל 200 מו"א, כדי למנוע ריכוזיות ולפזר סיכונים הנדסיים ב"אי החשמלי" הישראלי).
  • תשלום תעריף: תשלום תעריף בדיקה בסך 26,050.45 ₪ (שורה 5 בלוח תעריפים 1-4.1).
  • תוקף תשובת הישימות: התשובה תעמוד בתוקפה רק אם המבקש עמד בשני תנאים מצטברים:
    1. הגיש בקשה לאישור תכנית מפורטת למתקן בתוך חצי שנה ממועד תשובת מנהל המערכת.
    2. אושרה תכנית מפורטת למתקן, לתחנת המשנה (תחמ"ש) ולקו המסעף בתוך 3 שנים ממועד התשובה.
  • הבהרה קריטית: בדיקת ישימות אינה מהווה התחייבות לחיבור ואינה שומרת מקום ברשת.
  • הוראת שעה להתמודדות על המכסה (עד 01.06.2028): יזם המבקש להתמודד על הקצאה מהמכסה הייעודית נדרש להפקיד בטוחה דיגיטלית בסך 0.5 מיליון ₪ לכל מו"א בתוך 45 ימים ממתן תשובת הישימות, להבטחת יכולתו להשלים את תנאי שלב ב' עד לתום תקופת האסדרה.

שלב ב': בקשת חיבור למתקן צריכה עתיר מחשוב (אמת מידה 35כג1(ד)-(ה))

שלב זה מהווה את ההליך הפורמלי לקבלת התחייבות מחייבת לחיבור לששת מקטעי הרשת ולהבטחת מקום במכסה.

  • תנאי סף תכנוניים והנדסיים מחמירים:
    1. קיומה של תכנית מפורטת מאושרת לפי חוק התכנון והבנייה, המאפשרת הוצאת היתרי בנייה לתחנת המשנה, למסעף ולחווה ללא צורך בתכנית נוספת.
    2. הצגת חוות דעת מהנדס חשמל המאשרת כי השטח המוקצה בתכנית מאפשר את הקמת כלל צרכי החווה.
    3. הצהרת עומס: הצהרה כי גודל החיבור המבוקש אינו עולה על הספק עומס המחשוב המירבי המתוכנן והשירותים הנלווים, בתוספת יתירות של עד 10% לכל היותר.
    4. תשלום תעריף: תשלום תעריף בדיקת בקשת חיבור בסך 49,483.80 ₪ (שורה 7 בלוח תעריפים 1-4.1).
    5. העמדת בטוחה: העמדת בטוחה דיגיטלית בגובה 2 מיליון ₪ לכל מו"א מבוקש.
  • תנאי מסחרי מחייב (הסכם עם לקוח): כתנאי לחתימה על הסכם תיאום טכני, חובה להציג הסכם מחייב עם לקוח בהיקף של לפחות 35% מעומס המחשוב המירבי, לתקופת התקשרות של לפחות 3 שנים, כאשר מועד תחילת השירות אינו מאוחר מ-6 חודשים ממועד החישמול המבוקש. מנהל המערכת מוסמך להסתייע במטה הלאומי ל-AI לאימות הסכם זה.
  • מגבלת לו"ז מרבית: אם מנהל המערכת מעריך כי לוח הזמנים לחיבור עולה על 7 שנים, תשובת החיבור תהיה שלילית.

השוואה מובנית בין שלבי ההליך

פרמטר השוואתישלב א': בדיקת ישימותשלב ב': בקשת חיבור מחייבת
מראי מקום באמות המידהאמת מידה 35כג1(ב)-(ג)אמת מידה 35כג1(ד)-(ה)
גוף מטפלמנהל המערכת (נגה)מנהל המערכת / מחלק (בהתאם לרמת המתח)
תנאי סף תכנונייםמפה ונתונים ראשוניים; חובת הגשת תכנית מפורטת תוך 6 חודשיםתכנית מפורטת מאושרת המאפשרת היתרי בנייה מיידיים
דרישות הנדסיות ומסחריותמפרט טכני ראשוניחוו"ד מהנדס חשמל, הצהרת יתירות עד 10%, הסכם לקוח (35%, 3 שנים)
בטוחות נדרשותללא (או 0.5 מיליון ₪/מו"א בהוראת שעה למכסה)ערבות דיגיטלית בגובה 2 מיליון ₪ לכל מו"א מבוקש
תוקף ההליך3 שנים (מותנה באישור תכנית מפורטת)מותנה בעמידה באבני דרך הנדסיות ולו"ז עד 7 שנים
תעריף בדיקה (₪)26,050.45 ₪49,483.80 ₪
זכויות שמירת מקוםאין שמירת מקום ואין התחייבות לחיבורשמירת מקום במכסה והנפקת התחייבות לחיבור

הבטחת האמינות של המסלול הדו-שלבי נשענת באופן ישיר על מנגנון בטוחות כספיות מחייב לאורך כל לייף-סייקל הפרויקט.

5. מנגנון הבטוחות הדיגיטליות, אבני הדרך והחילוטים

מנגנון הבטוחות הדיגיטליות מהווה את הכלי הכלכלי-אסדרתי המרכזי לסינון בקשות ספקולטיביות, לתמרוץ עמידה באבני דרך ולהבטחת ניצול בפועל של קיבולת החשמל שהוקצתה.

גובה הבטוחה הדיגיטלית ודרישות ההפקדה

גובה הבטוחה היסודית נקבע על 2 מיליון ₪ לכל מו"א מבוקש ("גובה הבטוחה המקורי"). סכום זה משקף כ-4% עד 7% מסך העלות להקמת תשתית החווה (ללא המעבדים). מדובר בסכום משמעותי המונע הגשות ספקולטיביות, אך אינו מהווה חסם כניסה בלתי מידתי עבור גורם בעל איתנות פיננסית. הבטוחה מופקדת באופן דיגיטלי לפקודת מנהל המערכת, בהתאם להנחיית תכ"ם 7.3.7 של החשב הכללי במשרד האוצר.עבור שלב בדיקת הישימות (בהוראת השעה), נדרשת הפקדת בטוחה מופחתת של 0.5 מיליון ₪ למו"א בתוך 45 ימים ממתן התשובה, לצורך התמודדות על המכסה עד ליום 01.06.2028.

מנגנון חילוט והחזר בטוחות לפי אבני דרך (אמת מידה 35כג1(ח))

הבטוחה המקורית (2 מיליון ₪/מו"א) מחולקת לשלבים ומוחזרת או מחולטת לאורך חיי הפרויקט (Life-Cycle) בהתאם לעמידה באבני הדרך הבאות:

+-----------------------------------------------------------------------------------+
|                     מנגנון אבני הדרך והחזר/חילוט הבטוחה                           |
+-----------------------------------------------------------------------------------+
| [אבן דרך 1: תיאום טכני] -------> החזר 10% | אי-עמידה: פקיעה + חילוט 10%           |
| [אבן דרך 2: היתר/ציוד תחמ"ש] ---> החזר 10% | אי-עמידה: פקיעה + חילוט 10%           |
| [אבן דרך 3: מתן מתח (חישמול)] --> החזר 30% | ארכה: 5%/חודש | אי-חיבור: חילוט עד 80%|
| [אבן דרך 4: שנה 3 - ניצול 30%] -> החזר 20% | אי-עמידה: חילוט 20% (ללא הפחתת הספק)  |
| [אבן דרך 5: שנה 6 - ניצול 60%] -> החזר 30% | אי-עמידה: חילוט 30% + הפחתת 50% מהעודף |
+-----------------------------------------------------------------------------------+
  1. אבן דרך 1 – חתימה על הסכם תיאום טכני (חצי שנה מתשלום ראשון):
    • החזר:10% מגובה הבטוחה המקורי מוחזרים עם החתימה בזמן.
    • אי-עמידה: ההתחייבות לחיבור תפקע מיידית, 10% מהבטוחה יחולטו, ויתרת 90% תוחזר ליזם.
  2. אבן דרך 2 – הצגת היתר בנייה לתחמ"ש או הזמנת ציוד עיקרי (לפי המאוחר):
    • החזר:10% מגובה הבטוחה המקורי מוחזרים בהצגת המסמכים במועד שנקבע בתיאום הטכני.
    • אי-עמידה: ההתחייבות תפקע, 10% מהבטוחה יחולטו, והיתרה תוחזר.
  3. אבן דרך 3 – מוכנות למתן מתח (חישמול בפועל):
    • החזר:30% מגובה הבטוחה המקורי מוחזרים במועד מתן המתח שנקבע בתיאום הטכני.
    • מנגנון ארכה: היזם רשאי להאריך את המועד בערבוב של עד 6 חודשים נוספים, תמורת חילוט של 5% מגובה הבטוחה המקורי בגין כל חודש איחור. עיכוב הנובע מספק שירות חיוני (סש"ח) מוחרג מניכוי זה.
    • אי-עמידה בתום 6 חודשי ארכה: ההתחייבות תפקע, וכל יתרת הבטוחה שנותרה בידי מנהל המערכת (עד 80%) תחולט במלואה.
  4. אבן דרך 4 – ניטור ניצול בשנה השלישית ממתן מתח:
    • תנאי להחזר: ניצול צריכה שנתית ממוצעת של לפחות 30% מגודל החיבור באחת מהשנתיים הראשונות.
    • החזר:20% מגובה הבטוחה המקורי מוחזרים בתחילת השנה השלישית.
    • אי-עמידה:20% מכלל הבטוחה יחולטו, אך החיבור לא יוקטן בשלב זה.
  5. אבן דרך 5 – ניטור ניצול בשנה השישית ממתן מתח:
    • תנאי להחזר: ניצול צריכה שנתית ממוצעת של לפחות 60% מגודל החיבור בלפחות שנה אחת מחמש השנים הראשונות.
    • החזר:30% הנותרים מגובה הבטוחה המקורי מוחזרים בתחילת השנה השישית.
    • אי-עמידה:30% מהבטוחה יחולטו, ובנוסף מנהל המערכת יפחית 50% מסך ההספק הלא מנוצל בגודל החיבור המאושר.

מנגנון ניטור מתמשך החל מהשנה השביעית

החל מהשנה השביעית ממתן המתח, יבצע מנהל המערכת בדיקה תלת-שנתית רציפה ומתגלגלת בכל שנה. ככל שבמשך 3 שנים רצופות עמדה הצריכה השנתית הממוצעת של החווה על פחות מ-60% מגודל החיבור, יפחית מנהל המערכת באופן אוטומטי 50% מההספק הלא מנוצל. לצד המחויבות הכספית ההדוקה בשלבי ההקמה, נדרשת מסגרת תפעולית קשיחה לניהול שגרת העבודה של חוות השרתים ברשת.

6. דרישות תפעוליות: מנגנון השלת עומסים (DSR) וייצור עצמי

בשל פרופיל הצריכה העצום והרציף של חוות השרתים, שילובן במערכת החשמל מחייב הגדרת דרישות תפעוליות ייעודיות המנצלות את המאפיינים הטכנולוגיים של המתקנים (מערכות UPS, אגירה וגנרטורים) לצורך הגנה על יציבות הרשת באירועי מחסור וקיצון.

הסדר השלת עומסים (DSR - Demand Side Response - אמת מידה 35כג1(י))

מנהל המערכת מוסמך להגביל באופן יזום את אספקת החשמל לחוות השרתים לרמה של לא פחות מ-30% מגודל החיבור המאושר (כלומר השלה של עד 70% מהעומס), בהיקף מצטבר של עד 200 שעות בשנה קלנדרית.מדרג ההתראות ואורך ההשלה המרבי באירוע מוגדרים כדלקמן:

+-----------------------------------------------------------------------+
|                    מדרג התראות והשלה במנגנון DSR                     |
+-----------------------------------------------------------------------+
|  התראה של פחות מ-24 שעות  <--->  משך השלה מרבי: עד 2 שעות             |
|  התראה של עד 24 שעות      <--->  משך השלה מרבי: עד 4 שעות             |
|  התראה של עד 48 שעות      <--->  משך השלה מרבי: עד 6 שעות             |
+-----------------------------------------------------------------------+
  • עילות ההפעלה המותרות: המנגנון יופעל אך ורק באירועי ניהול ביקוש צרכנים (אמת מידה 37(ה)(1)), אירועים חריגים ברשת (אמת מידה 124), או כדי למנוע/לצמצם הפעלה חריגה של יחידות ייצור במצב סיכון לפי סעיף 25א לחוק אוויר נקי, התשס"ח-2008. איסור מוחלט: נאסר על מנהל המערכת להפעיל את המנגנון לצורך העמסה כלכלית מסחרית בלבד.
  • מנגנון פיננסי-מסחרי והגנה על המספקים והיצרנים:על פי סעיפים (י)(3)-(5) באמת המידה, מיושם מנגנון קיזוז מסחרי מוקפד:
    1. מנהל המערכת מנכה את שעות ההשלה של חוות השרתים מבדיקת הסטיות של תכנית הצריכה החצי-שעתית של המספק הפרטי עמו התקשרה החווה. ניכוי זה מונע מהמספק ספיגת קנסות סטיות שלא באשמתו.
    2. יצרנים פרטיים המשויכים לאותו מספק מוגנים מלאה: השתתפות החווה בהסדר DSR אינה פוגעת בתשלומים המגיעים ליצרנים המשויכים, ובלבד שבעת אירוע ההשלה היצרן אינו חורג מתכנית ההעמסה החצי-שעתית שלו. מנגד, מנהל המערכת לא ישלם ליצרנים תשלום נוסף בגין אנרגיה שהוזרמה במהלך אירוע מחסור.
  • ציוד היקפי ומניין השעות: חובה להתקין רשם הפרעות איכות חשמל בתוך 90 ימים מדרישת מנהל המערכת. מניין 200 השעות אינו כולל הפסקות תחזוקה יזומות, תקלות רשת ממושכות או אירועי ניהול מחסור כלל-משקיים.
  • מועד תחולה: הסדר ה-DSR ייכנס לתוקף מלא ביום 01.01.2028 ויחול על כל חוות השרתים במשק, לרבות מתקנים שחוברו או קיבלו התחייבות ערב החלטה זו.

אסדרת הייצור העצמי והאגירה המוצמדת

במטרה לעודד עצמאות אנרגטית והפחתת עומסים מהרשת, נקבע כי חוות שרתים רשאיות להקים מתקני ייצור עצמי (קונבנציונאלי או מתחדש) ומתקני אגירה ללא הגבלת הספק ביחס לגודל החיבור, ובלבד שמתקיימים התנאים הבאים (לפי אמת מידה 35כ2(יב)(1)(ב)):

  1. המתקנים פועלים במתכונת ללא הזרמה לרשת החשמל הכללית (Zero Export).
  2. המתקנים עושים שימוש בטכנולוגיות מאושרות התואמות את קוד הרשת (Grid Code) והוראות הבטיחות.

הכללים התפעוליים וההנדסיים המתוכננים לעתיד מחייבים הגדרת הוראות מעבר מפורטות ומדויקות עבור בקשות שנמצאות כיום בצנרת הרישוי.

7. הוראות מעבר מפורטות לבקשות שהוגשו ערב החלטת ההתלייה

הטיפול בבקשות שהיו תלויות ועומדות ערב החלטת ההתלייה (15.07.2026) – הידועות כ"דור המעבר" – מעורר מורכבות משפטית ותפעולית רגישה. הוראות המעבר גובשו תוך איזון בין הגנה על הסתמכות סבירה של יזמים שהתקדמו בתהליך, לבין מניעת אפליה ושמירה על עקרונות השוויון והמידתיות.

סיווג וטיפול בבקשות קיימות (שטרם קיבלו מתח ערב 15.07.2026)

  1. קבוצה א' – בקשות שלא קיבלו אישור השלמת מסמכים ערב ההתלייה: בקשות אלו מבוטלות באופן מוחלט. היזמים יידרשו להתחיל את ההליך מחדש בשלב א' (בדיקת ישימות) לפי הכללים החדשים.
  2. קבוצה ב' – בקשות שקיבלו אישור השלמת מסמכים ערב ההתלייה:
    • מנהל המערכת ינפיק תשובה בתוך 30 ימי עבודה מיום התחילה (פרסום ברשומות).
    • יזמים רשאים להגיש בקשה מעודכנת בתוך 14 ימים מיום התחילה (ללא תשלום תעריף נוסף), ומנהל המערכת ישיב בתוך 30 ימי עבודה.
    • שמירת מיקום בתור: הבקשה תסווג כבקשת חיבור (שלב ב') ומיקומה בתור יישמר, בתנאי שהיזם ישלים את כל תנאי הסף לבקשת חיבור בתוך 60 ימים ממתן תשובת מנהל המערכת (או 30 ימים מתשובה מעודכנת).
    • אי-עמידה בתנאים: הבקשה תומר אוטומטית לבדיקת ישימות (שלב א'), בכפוף להפקדת בטוחה של 0.5 מיליון ₪/מו"א.
  3. קבוצה ג' – מחזיקי תשובות לחיבורים זמניים במתח גבוה/עליון (ללא התחייבות קבועה):
    • תוענק להם התחייבות מותנית עד ליום 01.06.2028, המותנית בהפקדת בטוחה דיגיטלית של 1 מיליון ₪ לכל מו"א בתוך 30 ימי עבודה מיום התחילה.
    • אי-השלמת התנאים לחיבור קבוע עד 01.06.2028 תוביל לחילוט מלא של הערבות ופקיעת התשובה. השלמת התנאים תאפשר החלפת הערבות בבטוחת חיבור רגילה.
  4. קבוצה ד' – בעלי התחייבות לחיבור שטרם קיבלו מתח בפועל:
    • התחייבותם תעמוד בתוקפה, אך חלה עליהם חובה להפקיד בטוחה מופחתת בשיעור של 50% מהשיעור הרגיל (כלומר 1 מיליון ₪ לכל מו"א) בתוך 60 ימים קלנדריים מיום התחילה, בהתאם לשלב הפרויקט.
    • בטוחת הניצול לאחר מתן מתח תעמוד אף היא על 50% מגובה הבטוחה הרגיל.
    • חלה כפיפות מלאה להסדר השלת העומסים (DSR). מנהל המערכת מוסמך לתאם מול היזם לוח זמנים מותאם לתיקון היתרי בנייה ככל שנדרש לצורך התקנת אמצעי DSR.

תרשים זרימה מפורט להוראות המעבר (Decision Tree)

                       [בקשת חיבור שהוגשה ערב 15.07.2026]
                                       |
       +-------------------------------+-------------------------------+
       |                                                               |
[ללא אישור השלמת מסמכים]                             [עם אישור השלמת מסמכים]
       |                                                               |
(קבוצה א': ביטול מוחלט)                                                |
       |                                                               |
(חובת הגשה מחדש משלב א')                                               |
                                                                       |
       +------------------------------------+--------------------------+--------------------------+
       |                                    |                                                     |
[קבוצה ב': בקשות פתוחות]           [קבוצה ג': תשובות לחיבור זמני]             [קבוצה ד': התחייבות קיימת שטרם חוברה]
       |                                    |                                                     |
(תשובת מנהל מערכת תוך 30 ימי עבודה) (התחייבות מותנית עד 01.06.2028)        (ערבות מופחתת 50%: 1 מ' ₪/מו"א תוך 60 יום)
       |                                    |                                                     |
 +-----+-----+                       (הפקדת 1 מ' ₪/מו"א תוך 30 ימי עבודה) (כפיפות מלאה ל-DSR + ערבות ניצול 50%)
 |           |                              |
[עמידה]   [אי-עמידה תוך 60/30 יום]   (אי-עמידה עד 01.06.2028 -> חילוט 100%)
 |           |
(שמירת תור) (המרה לשלב א' + ערבות 0.5 מ' ₪/מו"א)

הוראות המעבר המיידיות מספקות את הגישור הנדרש לעבר ראייה אסטרטגית וארוכת טווח של עתיד אסדרת האנרגיה בישראל.

8. ניתוח מדיניות ארוכת טווח, סיכונים והמלצות לשימוע הציבורי

הסדר מפורט זה מספק מענה רגולטורי מקיף לטווח הקצר והבינוני (עד לשנת 2028). עם זאת, הגידול המעריכי בביקושים לעבודת עיבוד בינה מלאכותית מחייב את ממשלת ישראל והרגולטורים לגבש כבר כעת ראייה אסטרטגית ארוכת טווח שתמשך מעבר לשנת 2028.

ניתוח אתגרי המדיניות לטווח הארוך (Beyond 2028) והסדרי BYOP / BYOG

ככלכלני אנרגיה וכמומחים בארכיטקטורת תשתית לאומית, אנו ממליצים לדרג המדיני לאמץ ניתוח מקיף של הטרייד-אופים הרגולטוריים במסלולי BYOP (Bring Your Own Power) ו-BYOG (Bring Your Own Gas):

  1. השפעה על עתודות הגז והיתרי היצוא: הקצאת גז טבעי מקומי לייצור עצמי של חוות שרתים בהיקפים של אלפי מגה-וואטים תנגוס באופן ישיר בעתודות הגז המיועדות למשק המקומי ולמכסות היצוא. המדינה תידרש להכריע האם להתנות הקצאת גז לחוות שרתים בעדכון מדיניות היצוא ממאגרי "תמר", "לווייתן" ו"כריש".
  2. דמי הולכה וחלוקה (Wheeling): שימוש ברשת הלאומית להולכת חשמל מיוצר פרטית אל חוות השרתים מחייב ניסוח תעריפי הולכה ייעודיים, למניעת סבסוד צולב שבו צרכני החשמל הביתיים מממנים את שחיקת הרשת הנגרמת על ידי תאגידי ענק.
  3. סוגיות מיסוי ותשתיות מוקדשות: נדרשת בחינה של מיסוי ייעודי על תשתיות אנרגיה של חוות שרתים לצד בחינת מגבלות ריכוזיות במשק החשמל, כדי למנוע מצב שבו מפעיל יחיד מחזיק בנתח קריטי מסך כושר הייצור הלאומי.
  4. בחינה תקופתית סטטוטורית: בהתאם לסעיף 24 לחוק עקרונות האסדרה, התשפ"ב-2021, נקבע כי לכל המאוחר בתום שנתיים ממועד כניסת התיקונים לתוקף, תבצע הרשות בחינה תקופתית מקיפה להערכת השגת יעדי האסדרה ולבחינת הצורך בתיקונים נוספים.

אזהרות אכיפה ומניעת ניצול לרעה

עמדת רשות החשמל הינה חד-משמעית: היעדר התייחסות ספציפית בלשון הרגולציה לתרחיש מסוים אינו מהווה כסות או היתר לפעילות הפוגעת בציבור. הרשות תפקח באופן הדוק על הפעילות בשוק ותתייחס בחומרה רבה לכל ניצול לרעה של כללי האסדרה, מסחר בספקולציות, או התנהלות בחוסר תום לב. הרשות תפעיל את מלוא סמכויות האכיפה הסטטוטוריות שברשותה כדי למנוע מגורמים ספקולטיביים לקדם את עצמם על חשבון יזמים רציניים ותוך פגיעה בציבור הצרכנים.

תמצית הנחיות להגשת התייחסות הציבור לשימוע

הציבור, יזמי האנרגיה, חברות הטכנולוגיה וגורמי המקצוע מוזמנים להגיש את התייחסותם בכתב להצעת ההחלטה והאמות המידה.פרטי ההגשה ולוחות זמנים קשיחים:

  • מועד אחרון להגשה: יום 17.11.2026 בשעה 12:00 בצהריים (לא תינתן כל ארכה נוספת).
  • גורם מרכז: גב' אסנת מרום, רשות החשמל.
  • אמצעי הגשה: בדוא"ל: HEARING@pua.gov.il | בפקס: 02-6217122 (טלפון לבירורים: 02-6217109).
  • חובה רגולטורית: על מגיש ההתייחסות לוודא קבלת אישור קבלה רשמי מגב' אסנת מרום.

נקודות מומלצות למיקוד התייחסות הציבור:

  1. קריטריונים לתיעדוף המכסה: הצעת מדדים איכותניים, שוויוניים ושקופים לתיעדוף הקצאת 1,000 המו"א מבין הבקשות שיעמדו בתנאי הסף (חלף מנגנון FCFS).
  2. מנגנון הבטוחות ולוחות הזמנים: הערות לגבי מידתיות גובה הבטוחות (2 מיליון ₪/מו"א), פריסת אבני הדרך לחילוט, והתאמת לוחות הזמנים להוצאת היתרי בנייה והזמנת ציוד עיקרי לתחמ"ש.
  3. התאמת הסדר השלת העומסים (DSR): בחינת המפרט הטכני של מנגנון ההשלה (אמצעי התראה, משכי השלה, ורשמי הפרעות) והתאמתו לארכיטקטורת החומרה והקירור של חוות שרתים ייעודיות לבינה מלאכותית (AI).
03May

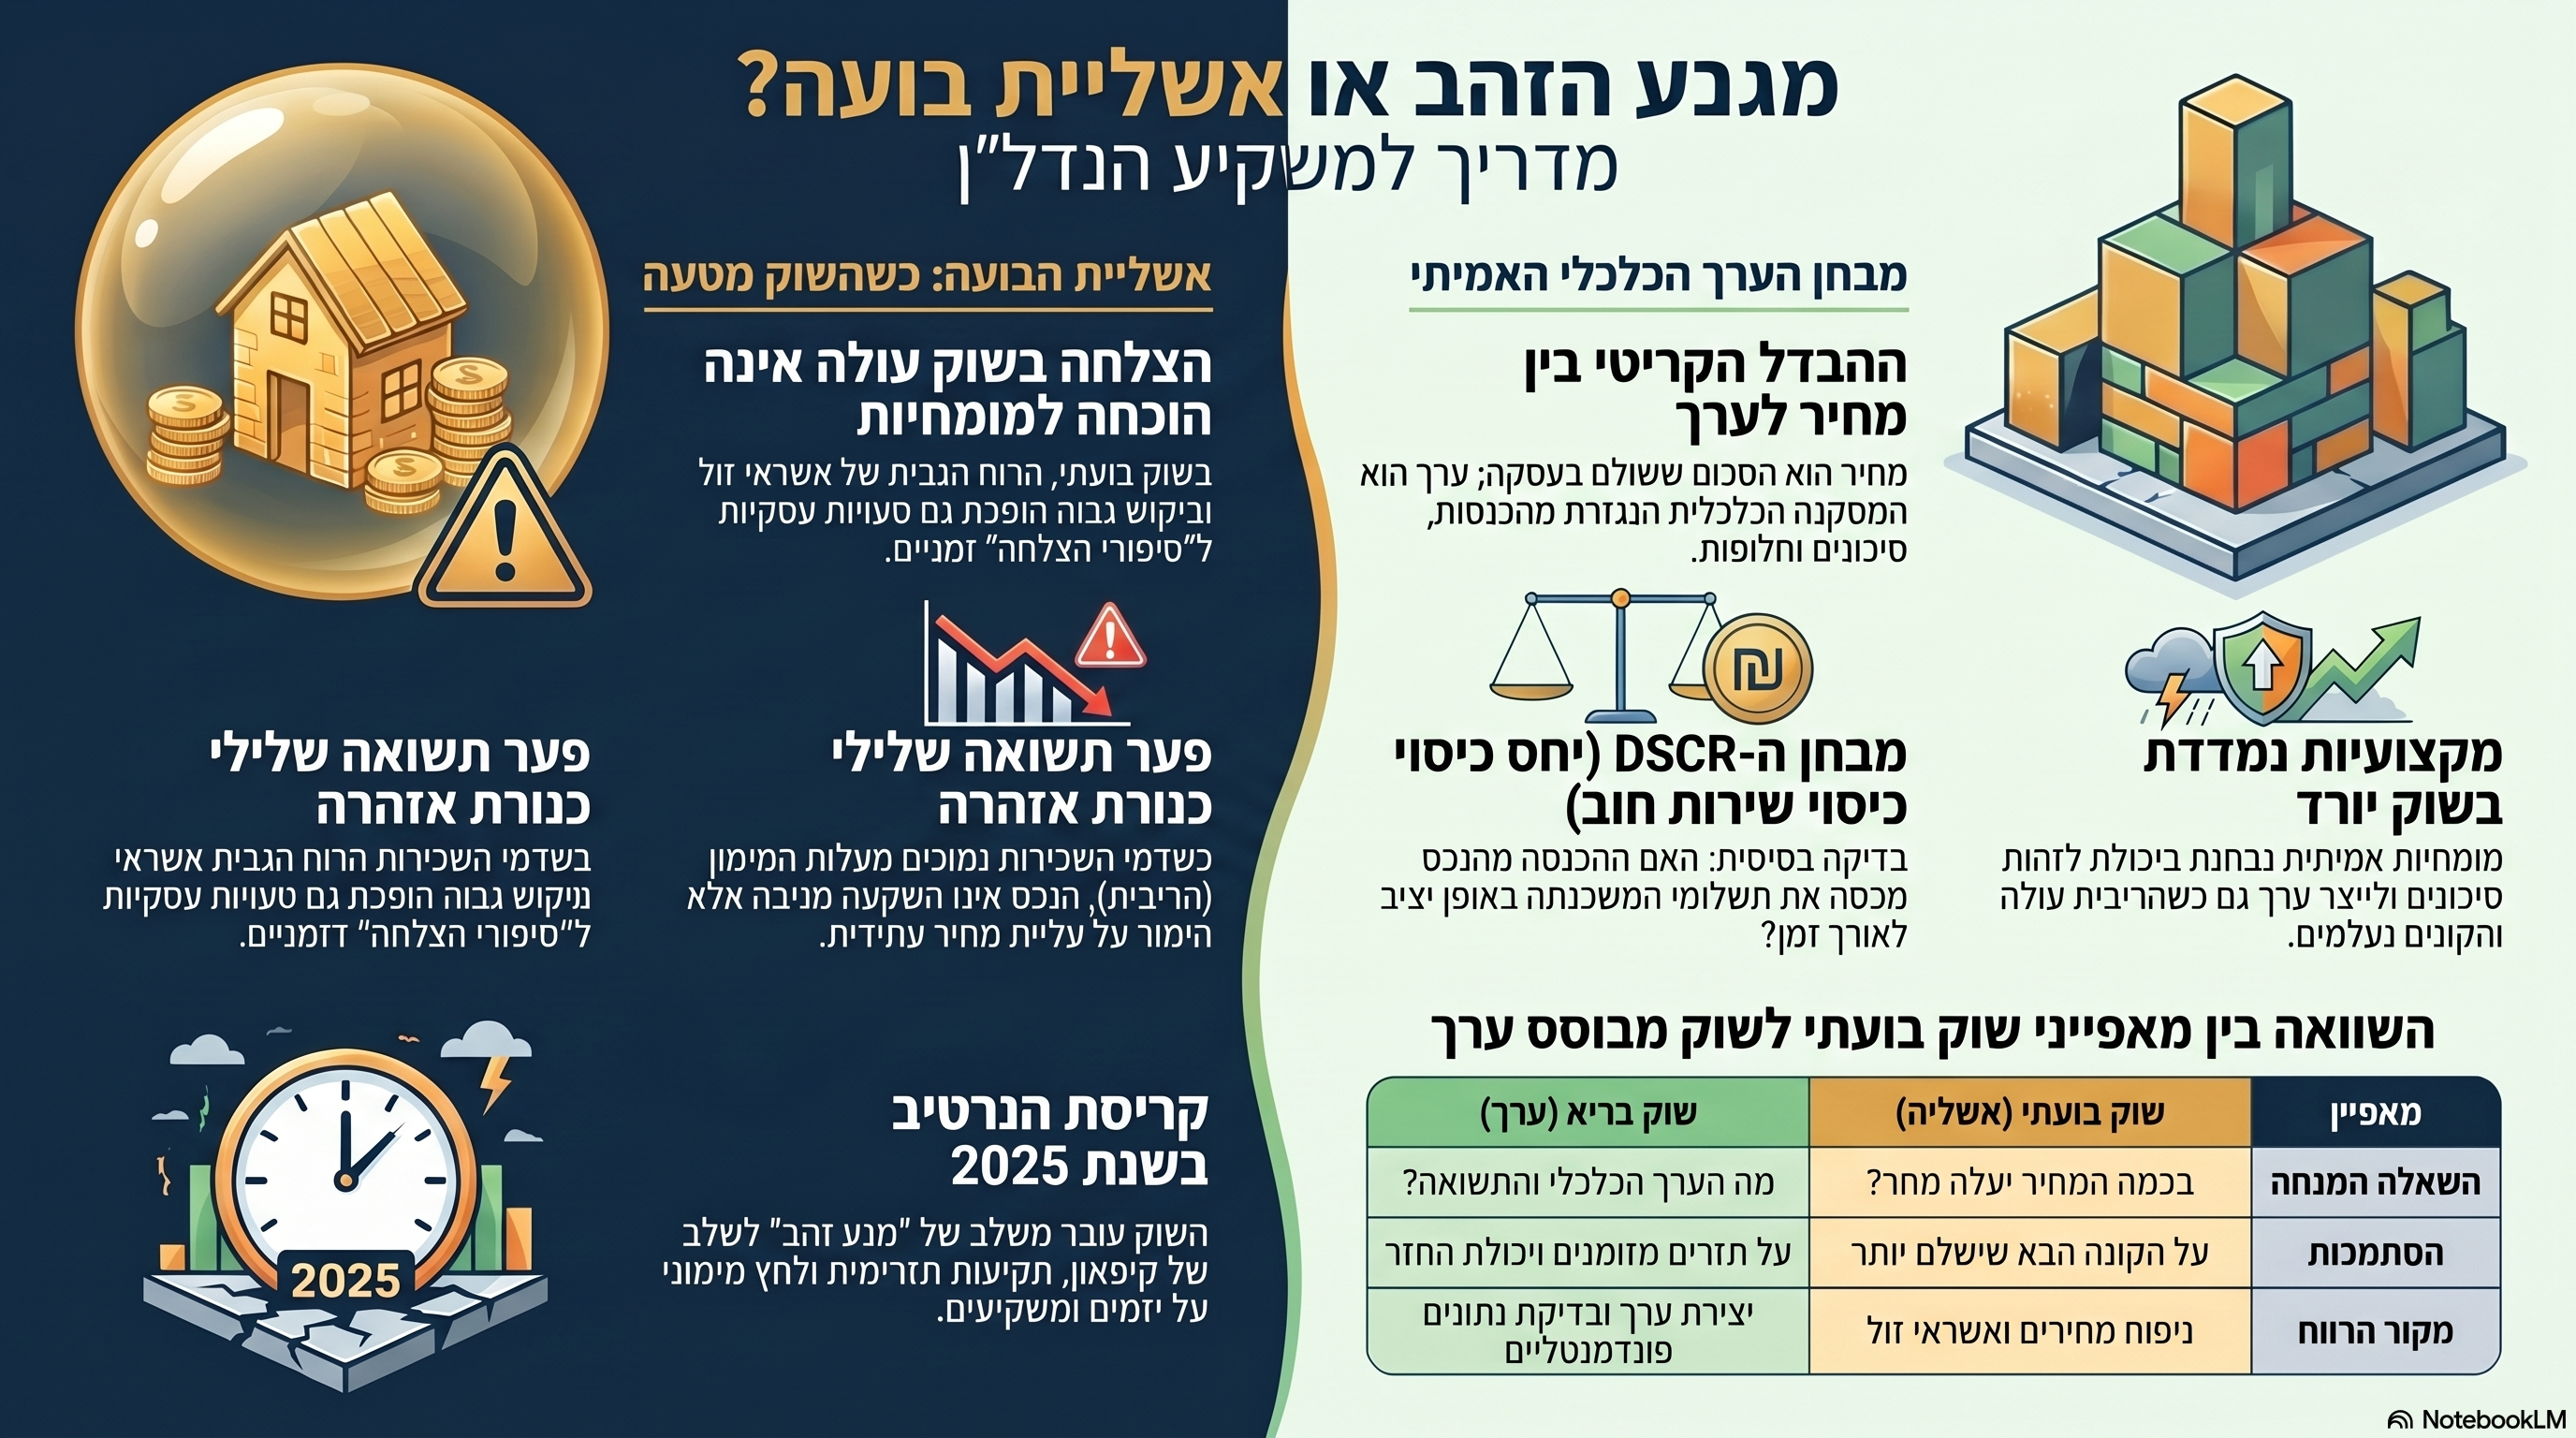
מאמר מקצועי וביקורתי על האופן שבו בועת הנדל״ן בישראל יצרה אשליית מומחיות בקרב מלווי משקיעים, יועצים ורוכשים. המאמר מנתח את ההבדל בין הצלחה זמנית בשוק עולה לבין מומחיות אמיתית, ומסביר מדוע עליית מחיר אינה בהכרח יצירת ערך. באמצעות בחינת מחיר מול ערך, תשואה מול ריבית, יחס כיסוי חוב, מימון קבלני וקריסת הנרטיב של “נדל״ן תמיד עולה”, המאמר מציג את שנת 2025 כשנה שבה בועת הנדל״ן החלה להתפוצץ הלכה למעשה.

מגע הזהב המדומה: איך בועת הנדל״ן ייצרה דור של מומחים שהאמינו לעצמם

במשך שנים נדמה היה שלמלווי המשקיעים בשוק הנדל״ן יש מגע זהב. כל עסקה הייתה “בוננזה”.

כל דירה שנרכשה הפכה בתוך זמן קצר לסיפור הצלחה.

כל מחיר שנראה אתמול גבוה, נראה מחר “הזדמנות שהוחמצה”.

כל משקיע חדש שמע את אותו משפט: “מי שקנה לפני שנה כבר הרוויח”.וכך נבנתה אשליה מסוכנת. מלווי משקיעים, משווקים, יועצים, יזמים, מתווכים, בנקאים, ולעיתים גם רוכשים מן השורה, התחילו להאמין שההצלחה שלהם נובעת ממומחיות יוצאת דופן. הם האמינו שהם יודעים לקרוא שוק. שהם יודעים לזהות הזדמנויות. שהם יודעים “להיכנס בזמן”. שהם מבינים נדל״ן, מימון, ביקושים, תשואה וסיכון. אבל במקרים רבים, זו לא הייתה מומחיות.

זו הייתה בועה.

כשהשוק כולו עולה, גם טעויות נראות כמו הצלחות

אחד המאפיינים המסוכנים ביותר של שוק בועתי הוא שהוא מטשטש את ההבדל בין החלטה נכונה לבין החלטה מקרית שהצליחה זמנית. בשוק בריא, עסקה טובה צריכה לעמוד בכמה מבחנים בסיסיים:

האם המחיר סביר ביחס להכנסה מהנכס?

האם התשואה מצדיקה את הסיכון?

האם דמי השכירות מכסים את עלות המימון?

האם קיימת יכולת החזר אמיתית?

האם יש יחס סביר בין מחיר הנכס לבין ערכו הפונדמנטלי? בשוק בועתי, כל השאלות האלה נדחקות הצידה. במקום לשאול “מה הערך?”, שואלים “בכמה זה יעלה”.

במקום לבדוק תשואה, מסתכלים על עליית מחיר.

במקום לבחון סיכון, מסתכלים על העסקה האחרונה שבוצעה ליד.

במקום לחשב יכולת החזר, בונים על כך שיהיה תמיד קונה הבא שישלם יותר. כך נולדת אשליית המומחיות. מי שקנה נכס במחיר מנופח והמחיר עלה עוד קצת, מרגיש גאון.

מי שליווה לקוח לעסקה מסוכנת שהצליחה זמנית, מרגיש אסטרטג.

מי שמכר חלום במסווה של השקעה, משכנע את עצמו שהוא יצר ערך. אבל האמת פשוטה הרבה יותר:

כאשר כל השוק עולה בגלל אשראי זול, נזילות עודפת, נרטיב תקשורתי, פחד להישאר מאחור ומנגנוני שיווק אגרסיביים, גם החלטות גרועות יכולות להיראות לתקופה מסוימת כמו החלטות מבריקות.

לא מגע זהב, אלא רוח גבית בועתית

מגע זהב אמיתי נבחן כאשר השוק משתנה.

כאשר הריבית עולה.

כאשר הקונים נעלמים.

כאשר התזרים נלחץ.

כאשר ההחזר החודשי הופך כבד.

כאשר תשואה של 2.5% או 3% פוגשת ריבית מימון גבוהה ממנה.

כאשר פתאום מתברר שלא כל דירה היא נכס מניב, ולא כל חוזה רכישה הוא השקעה. עד אז, קל מאוד להתבלבל. במשך שנים רבות, מי שליווה משקיעים יכול היה להראות ללקוח גרף עולה, עסקה שבוצעה, דירה שנמכרה לאחר מכן במחיר גבוה יותר, או “סיפור הצלחה” של משקיע קודם. זה הספיק כדי לבנות סמכות. זה הספיק כדי למכור ביטחון. זה הספיק כדי להפוך כל עסקה לסיפור של “ראינו את זה לפני כולם”.אבל בשוק בועתי, עליית מחיר אינה בהכרח הוכחה ליצירת ערך.

לעיתים היא רק הוכחה לכך שהבועה התנפחה עוד קצת.

הלקוח לא קנה רק דירה. הוא קנה סיפור

הבעיה לא הייתה רק אצל מלווי המשקיעים. גם הלקוחות רצו להאמין. הם רצו להאמין שהם עושים את עסקת חייהם.

הם רצו להאמין שהם מצטרפים לרכבת שלא עוצרת.

הם רצו להאמין שדירה היא תמיד ביטחון.

הם רצו להאמין שמי שלא קונה היום, יישאר מאחור לנצח. זו בדיוק הקרקע שבה בועות משגשגות. בועה אינה רק תופעה כלכלית. היא תופעה פסיכולוגית, חברתית ותקשורתית. היא בנויה מפחד, חמדנות, לחץ חברתי, סיפורי הצלחה, כותרות, תחזיות, גרפים, משכנתאות, מבצעים, שיחות סלון, ומומחים שמדברים בביטחון מוחלט על עתיד שאיש מהם אינו באמת יודע. הלקוח לא קנה רק נכס.

הוא קנה נרטיב והנרטיב הזה אמר לו: נדל״ן תמיד עולה.

ההבדל הקריטי בין מחיר לבין ערך

כאן נמצאת אחת הטעויות המקצועיות העמוקות ביותר בשוק הנדל״ן הישראלי: הבלבול בין מחיר לבין ערך. מחיר הוא הסכום שנרשם בעסקה.

ערך הוא המסקנה הכלכלית, לאחר בדיקת הכנסות, סיכונים, מימון, תשואה, חלופות, ביקוש אמיתי ויכולת החזקה לאורך זמן.בשוק בריא, מחיר וערך אמורים להיות קרובים זה לזה.

בשוק בועתי, הם יכולים להתנתק לחלוטין. כאשר דירה נרכשת במחיר גבוה, זה לא אומר שהיא שווה את המחיר.

כאשר עסקה נרשמת ברשות המסים, זה לא אומר שהיא מבטאת ערך כלכלי.

כאשר שמאי או מלווה משקיעים מצביעים על עסקאות השוואה, זה לא פוטר אותם מהשאלה הבסיסית: האם העסקאות עצמן לא בוצעו בתוך שוק מעוות? זו בדיוק הסכנה בגישת “תראה בכמה נמכרה הדירה ליד”.

אם כל הדירות ליד נמכרו במחירים בועתיים, השוואה ביניהן אינה מוכיחה ערך. היא רק משכפלת את המחיר הבועתי.

התשואה הייתה צריכה לצעוק

אחד הסימנים הברורים ביותר לכך שהשוק איבד קשר עם יסודותיו הכלכליים היה הפער בין התשואה על נכסי מגורים לבין עלות המימון. כאשר התשואה השוטפת על דירת השקעה נמוכה משמעותית מריבית המשכנתה או מעלות ההון, העסקה אינה עומדת במבחן כלכלי בסיסי. היא אינה השקעה מניבה אמיתית. היא הימור על עליית מחיר עתידית. וזו נקודה מכרעת. משקיע שמוכן להפסיד תזרים מדי חודש, רק משום שהוא מאמין שבעתיד יגיע קונה אחר שישלם יותר, אינו פועל לפי מודל השקעה יציב. הוא פועל בתוך מודל בועתי. כאן היה צריך להיכנס מבחן ה־DSCR, יחס כיסוי שירות החוב.

במילים פשוטות: האם ההכנסה מהנכס מכסה את תשלומי החוב? אם התשובה שלילית, העסקה צריכה להדליק נורה אדומה.

אם הנורה האדומה הפכה בתעשייה לנורת אווירה, זו כבר לא טעות נקודתית. זו תרבות מקצועית פגומה.

2025: השנה שבה הנרטיב התחיל להתפוצץ

שנת 2025 תיזכר, לדעתי, כשנה שבה בועת הנדל״ן בישראל התפוצצה הלכה למעשה. לא בהכרח דרך קריסה אחת דרמטית ביום אחד. בועות רבות אינן מתפוצצות כמו בלון במסיבה. הן מתפוצצות דרך שחיקה, תקיעות, מבצעים, דחיית תשלומים, עסקאות מימון קבלני, ירידה באמון, קיפאון משקיעים, לחץ תזרימי אצל יזמים, פער הולך וגדל בין מחיר רשום לבין מחיר כלכלי, ותחושה הולכת ומתפשטת שהסיפור הישן כבר לא מחזיק מים. זו לא רק ירידת מחיר.

זו קריסת נרטיב. הנרטיב שלפיו אין מספיק דירות.

הנרטיב שלפיו המחירים תמיד יעלו.

הנרטיב שלפיו משקיעי נדל״ן תמיד מנצחים.

הנרטיב שלפיו מי שלא קנה, הפסיד.

והנרטיב שלפיו כל מי שליווה עסקאות בשוק עולה הוא בהכרח מומחה. כאשר המציאות משתנה, מתברר מי ניתח את השוק ומי רק חזר על מנטרות.

האחריות המקצועית של מלווה משקיעים

חשוב לומר זאת בזהירות ובדיוק: לא כל מלווה משקיעים פעל בחוסר אחריות. יש אנשי מקצוע רציניים, זהירים, מנוסים והוגנים. אבל התופעה הרחבה מחייבת ביקורת. מי שמלווה אדם לרכישת דירה להשקעה אינו מוכר לו חולצה.

הוא משפיע על החלטה פיננסית כבדה, לעיתים הגדולה ביותר בחייו של אותו אדם.

הוא עשוי להשפיע על נטילת משכנתה, על סיכון משפחתי, על חשיפה לריבית, על נזילות, על פנסיה, על עתיד כלכלי. לכן, מלווה משקיעים אינו יכול להסתפק בסיסמאות כמו “האזור מתפתח”, “יש ביקוש”, “המחירים יעלו”, “זו הזדמנות”, או “כולם נכנסים עכשיו”.עליו לבדוק מחיר מול ערך.

תשואה מול ריבית.

הכנסה מול חוב.

סיכון מול חלופות.

תזרים מול התחייבויות.

שוק מקומי מול היצע עתידי.

יכולת יציאה מול תקיעות אפשרית. מי שלא עושה זאת, אינו מלווה השקעה.

הוא מלווה אשליה.

שוק עולה אינו מבחן מקצועי. שוק יורד כן

ההצלחה בשוק עולה היא מבחן חלש מאוד למומחיות. כאשר הרוח בגב, גם סירה רעועה מתקדמת.

כאשר הים שקט, גם קברניט בינוני נראה מצוין.

כאשר כל המחירים עולים, גם עסקה מסוכנת יכולה להיראות כמו החלטה גאונית. המבחן האמיתי מגיע כאשר התנאים משתנים. כאשר הריבית עולה.

כאשר הקונים מתמעטים.

כאשר השוכר אינו מכסה את ההחזר.

כאשר צריך למכור ואין קונים.

כאשר מתברר שהמבצע הקבלני הסתיר מחיר מנופח.

כאשר הדירה שנרכשה כהשקעה הופכת לנטל. שם נמדדת מקצועיות אמיתית. לא במצגת נוצצת.

לא בתמונה עם מפתח.

לא בסיפור על “עוד לקוח שעשה מכה”.

אלא ביכולת לזהות סיכון לפני שהוא מתפוצץ.

המומחה המדומה הוא תוצר של הבועה

זו אולי הנקודה החשובה ביותר: מלווי המשקיעים אינם בהכרח שורש הבעיה. הם במידה רבה סימפטום שלה. בועה מייצרת סביב עצמה מערכת שלמה:

בנקים שמממנים.

יזמים שמשווקים.

תקשורת שמחזקת את הנרטיב.

רוכשים שמפחדים להישאר בחוץ.

משקיעים שמחפשים קיצור דרך.

שמאים שמשכפלים מחירים.

יועצים שמוכרים ביטחון.

ומלווי משקיעים שמציגים הצלחות שנולדו מתוך גאות מלאכותית. כל עוד המחירים עולים, כולם נראים צודקים.

כאשר הבועה נחלשת, מתברר מי באמת הבין את המספרים.

המסקנה: לא כל רווח הוא חוכמה, ולא כל הצלחה היא מומחיות

הלקח המקצועי עמוק הרבה יותר מהדיון במלווי משקיעים. הלקח הוא שבשוק בועתי, הצלחה זמנית עלולה להיות הנתון המטעה ביותר.

היא מרדימה את הזהירות.

היא מחזקת ביטחון עצמי עודף.

היא הופכת סיכון להרגל.

היא יוצרת מומחים מדומים.

היא משכנעת את הציבור שהשוק אינו יכול לרדת. אבל שוק שאינו נתמך בערך כלכלי אמיתי, בתשואה סבירה, בכושר החזר, ובהיגיון מימוני, אינו שוק בריא. הוא שוק שמחכה לרגע שבו המציאות תחזור לבדוק את המספרים. וכשהמציאות חוזרת, היא אינה מתרשמת ממצגות.

היא אינה מתרשמת מסיפורי הצלחה.

היא אינה מתרשמת מכותרות.

היא אינה מתרשמת ממלווי משקיעים עם מגע זהב. היא בודקת דבר אחד בלבד:

האם העסקה עמדה על יסודות כלכליים אמיתיים. אם לא, הזהב מתקלף מהר מאוד.

משפט סיכום

למלווי המשקיעים לא תמיד היה מגע זהב. לעיתים היה להם שוק בועתי שצבע כל טעות בזהב, עד שהמציאות שטפה את הצבע וחשפה את המתכת הזולה שמתחת.


מילות מפתח


תיאור מטא מורחב

מאמר מקצועי וביקורתי על האופן שבו בועת הנדל״ן בישראל יצרה אשליית מומחיות בקרב מלווי משקיעים, יועצים ורוכשים. המאמר מנתח את ההבדל בין הצלחה זמנית בשוק עולה לבין מומחיות אמיתית, ומסביר מדוע עליית מחיר אינה בהכרח יצירת ערך. באמצעות בחינת מחיר מול ערך, תשואה מול ריבית, יחס כיסוי חוב, מימון קבלני וקריסת הנרטיב של “נדל״ן תמיד עולה”, המאמר מציג את שנת 2025 כשנה שבה בועת הנדל״ן החלה להתפוצץ הלכה למעשה.


English Summary Box

The Illusion of the Golden Touch in a Real Estate Bubble

This article examines how a prolonged real estate boom can create a false sense of expertise among investment advisors, property marketers, and investors. In a rising market, almost every transaction may appear successful, not necessarily because it was economically sound, but because the market itself was inflating.

The key distinction is between price and value. A rising transaction price does not prove fundamental value. When rental yields fall below financing costs, and when investors rely mainly on future price increases rather than sustainable cash flow, the market shifts from investment logic to bubble logic.

The article argues that 2025 marks the practical bursting of Israel’s real estate bubble, not necessarily through one dramatic collapse, but through weakening narratives, financing gimmicks, investor paralysis, liquidity stress, and growing recognition that contractual prices may no longer reflect true economic value.

The central lesson is clear: in a bubble, temporary success is often mistaken for professional expertise. The real test begins only when the market changes direction.


מגע הזהב המדומה: האמת המטלטלת מאחורי "מומחי הנדל"ן" של תקופת הבועה

1. מבוא: עידן ה"גאונים" בנדל"ן

במשך עשור, שוק הנדל"ן הישראלי לא רק ייצר דירות – הוא ייצר "גאונים". כל מלווה משקיעים מתחיל הציג "מגע זהב", כל רכישה הוכתרה כ"בוננזה" וכל מחיר מופקע של אתמול הפך ל"הזדמנות של פעם בחיים" של מחר. בתוך ערפל הקרב השיווקי הזה, נבנתה אשליה מסוכנת: התחושה שכל מי שקנה נכס הוא אסטרטג, וכל מי שגזר קופון על הליווי הוא נביא נדל"ן.אני ראיתי את האשליה הזו נבנית בזמן אמת. ראיתי איך מומחיות נדל"נית עמוקה הוחלפה בסיסמאות נבובות, ואיך הגבול בין הבנה כלכלית קרה לבין רכיבה מקרית על גבו של שוק גואה הטשטש לחלוטין. כעת, כשהאוויר מתחיל לצאת מהבלון, האמת המרה נחשפת: רוב המומחים לא קראו את השוק – הם פשוט נהנו מרוח גבית של בועה שהסתירה חוסר הבנה בסיסי.

2. הטעות האופטית: כשרוח גבית בועתית מחליפה מומחיות

אחד המאפיינים הבוטים של שוק בועתי הוא היכולת שלו להפוך טעויות פטאליות לסיפורי הצלחה זמניים. כשכל הגרפים מצביעים למעלה בגלל אשראי זול ונזילות עודפת, קל מאוד להתבלבל ולבנות סמכות מקצועית על בסיס עיתוי מקרי בלבד."כאשר השוק כולו עולה, גם טעויות נראות כמו הצלחות."בשוק כזה, עליית המחיר אינה עדות ליצירת ערך; היא עדות להתנפחות הבועה. ה"מומחים" שבנו את שמם על הצגת עסקאות קודמות ש"עלו ב-20% תוך שנתיים" לא עשו זאת בזכות ניתוח פונדמנטלי, אלא בזכות גאות מלאכותית שצבעה כל מתכת זולה בזהב. מדובר בהסחת דעת מסוכנת שהרדימה את שומרי הסף.

3. הקפיצה מעל התהום: הפער הבלתי אפשרי בין תשואה למימון

הכשל הכלכלי הבסיסי ביותר שהושתק בשנים האחרונות הוא הפער התהומי בין התשואה השוטפת לעלות המימון. בשוק בריא, השקעה נמדדת ביכולת שלה לייצר תזרים. המושג DSCR (יחס כיסוי שירות חוב) – כלומר, האם שכר הדירה באמת מכסה את המשכנתה – הפך מנורת אזהרה אדומה ל"נורת אווירה" בלבד.כאשר התשואה נמוכה מהריבית, הנכס מפסיק להיות השקעה והופך להימור טהור על "הקונה הבא" (The Greater Fool Theory). זו אינה טעות חישובית מקרית, אלא תרבות מקצועית פגומה של תעשייה שלמה שחיה על עמלות ועצמה עיניים מול המספרים.

מבחני השוק הבריא שנדחקו הצידה:

  • מחיר סביר: האם המחיר עומד ביחס הגיוני להכנסה הריאלית מהנכס?
  • תשואה מול סיכון: האם תשואה של 2.5% מצדיקה חשיפה לריבית משתנה וסיכוני שוק?
  • יכולת החזר אמיתית: האם קיים תזרים מזומנים חיובי, או שהמשקיע "מסבסד" את הנכס בכל חודש?

4. מחיר הוא לא ערך: האשליה של עסקאות ההשוואה

כאן טמון הריקבון המקצועי העמוק ביותר: הבלבול בין "מחיר" ל"ערך". מחיר הוא סכום שמישהו שילם; ערך הוא מסקנה כלכלית מורכבת. הסתמכות על הטיעון "בכמה נמכרה הדירה ליד" בתוך שוק מעוות היא לופ מסוכן – השמאים משכפלים את הטעויות של המשקיעים, והמשקיעים מסתמכים על השמאים. זהו כשל מערכתי. אם כל העסקאות בסביבה בוצעו במחירי בועה, השוואה ביניהן אינה מוכיחה ערך – היא רק מאשררת את האשליה. ערך אמיתי נגזר מהכנסות, חלופות ויכולת החזקה, ולא מהעסקה האחרונה שנרשמה ברשות המסים בשיא הטירוף.

5. 2025: השנה שבה הנרטיב פגש את המציאות

שנת 2025 היא הרגע שבו הבועה מתחילה להתפוצץ דרך "קריסת הנרטיב". זהו הרגע שבו הריבית הגבוהה פוגשת את ה"סיפורים" וחושפת שאין לשוכרים שום יכולת לשלם את המשכנתה המנופחת של המשקיע. הפיצוץ אינו חייב להיות קריסה יומית בסגנון הבורסה, אלא שחיקה אטית, תקיעות וקיפאון עמוק.מנגנוני ההסוואה – מבצעי ה-20/80, מימון קבלני ודחיית תשלומים – כבר לא מצליחים להסתיר את המציאות. הכלים האלו נועדו להצדיק מחירים מנותקים, אך כעת הם הופכים למשקולות על צווארם של אלו שקנו את הדיבורים במקום את המספרים."הלקוח לא קנה רק דירה. הוא קנה סיפור."הסיפורים על "נדל"ן שתמיד עולה" ו"אין מספיק דירות" מתפרקים. כשהביטחון המוחלט של המומחים הופך למבוכה, מתברר שהסיפור היה יפה – אבל הכלכלה הייתה רקובה.

6. המבחן האמיתי: אחריות מקצועית מהי?

מקצועיות לא נמדדת ביכולת למכור חלום במצגת נוצצת כשהשוק בשיאו. היא נמדדת ביכולת לזהות סיכון לפני הפיצוץ. אם מלווה המשקיעים שלכם לא הציג לכם ניתוח רגישות של תזרים מול ריבית עולה – הוא לא מומחה, הוא איש מכירות.

איש מקצוע אחראי נמדד בפרמטרים תובעניים:

  • ניתוח רגישות תזרימי: מה קורה כשהריבית עולה ב-3%?
  • בחינת היצע עתידי: האם מדובר באזור עם פוטנציאל אמיתי או בהצפת נכסים מתוכננת?
  • אסטרטגיית יציאה: האם ניתן לממש את הנכס בשוק תקוע, או שהוא יהפוך לנטל בלתי מכיר?

מי שלא מבצע את הבדיקות הללו אינו מלווה השקעה – הוא מלווה אשליה שחיה על זמן שאול.

7. סיכום: כשהצבע יורד מהזהב

למלווי המשקיעים של תקופת הבועה מעולם לא היה מגע זהב. היה להם שוק בועתי שצבע כל טעות בזהב מדומה. כעת, כשהים הופך לסוער והצבע מתחיל להתקלף, מתגלה המתכת הזולה שהסתתרה מתחת למצגות המשומנות. בעסקה כלכלית, היסודות הם הדבר היחיד שקובע כשהחגיגה נגמרת. הצלחה זמנית היא לא חוכמה – היא הסחת דעת מסוכנת.

שאלה למחשבה: האם הנכס שבידכם נרכש בגלל הערך הכלכלי האמיתי שלו, או בגלל הסיפור שסיפרו לכם כשהשוק היה בשיאו?

16Feb

יחס כיסוי שירות החוב (DSCR) הוא מדד יסוד לבחינת שווי וכדאיות השקעה בנדל״ן. במאמר זה מוסבר לעומק כיצד לחשב NOI נכון, כיצד לבצע Stress Test לריבית ולריקנות, מה הקשר בין DSCR לשיעור היוון (Cap Rate), ומדוע נכס שאינו מכסה את שירות החוב אינו משקף שווי פונדמנטלי אלא מחיר ספקולטיבי. קריאה חיונית לשמאים, משקיעים, יזמים ובנקים המבקשים לבחון קיימות תזרימית אמיתית לפני רכישה.


DSCR – מבחן הקיימות שחייב להיות בדיקת יסוד בכל שומת שווי וכדאיות השקעה בנדל״ן

בשיח הנדל״ן המקומי מדברים על מחיר למ״ר, על “עסקה ליד”, על מדדי מחירים ועל תשואה ברוטו.

מעט מדי מדברים על DSCR – Debt Service Coverage Ratio.וזו טעות מקצועית. אם שווי אמיתי נבחן דרך יכולתו של נכס לייצר תזרים בר־קיימא, אז DSCR הוא מדד סף.

הוא עונה על השאלה הפשוטה והאכזרית: האם הנכס מסוגל לשלם את החוב שלו – מתוך ההכנסה שהוא עצמו מייצר?


מהו DSCR?

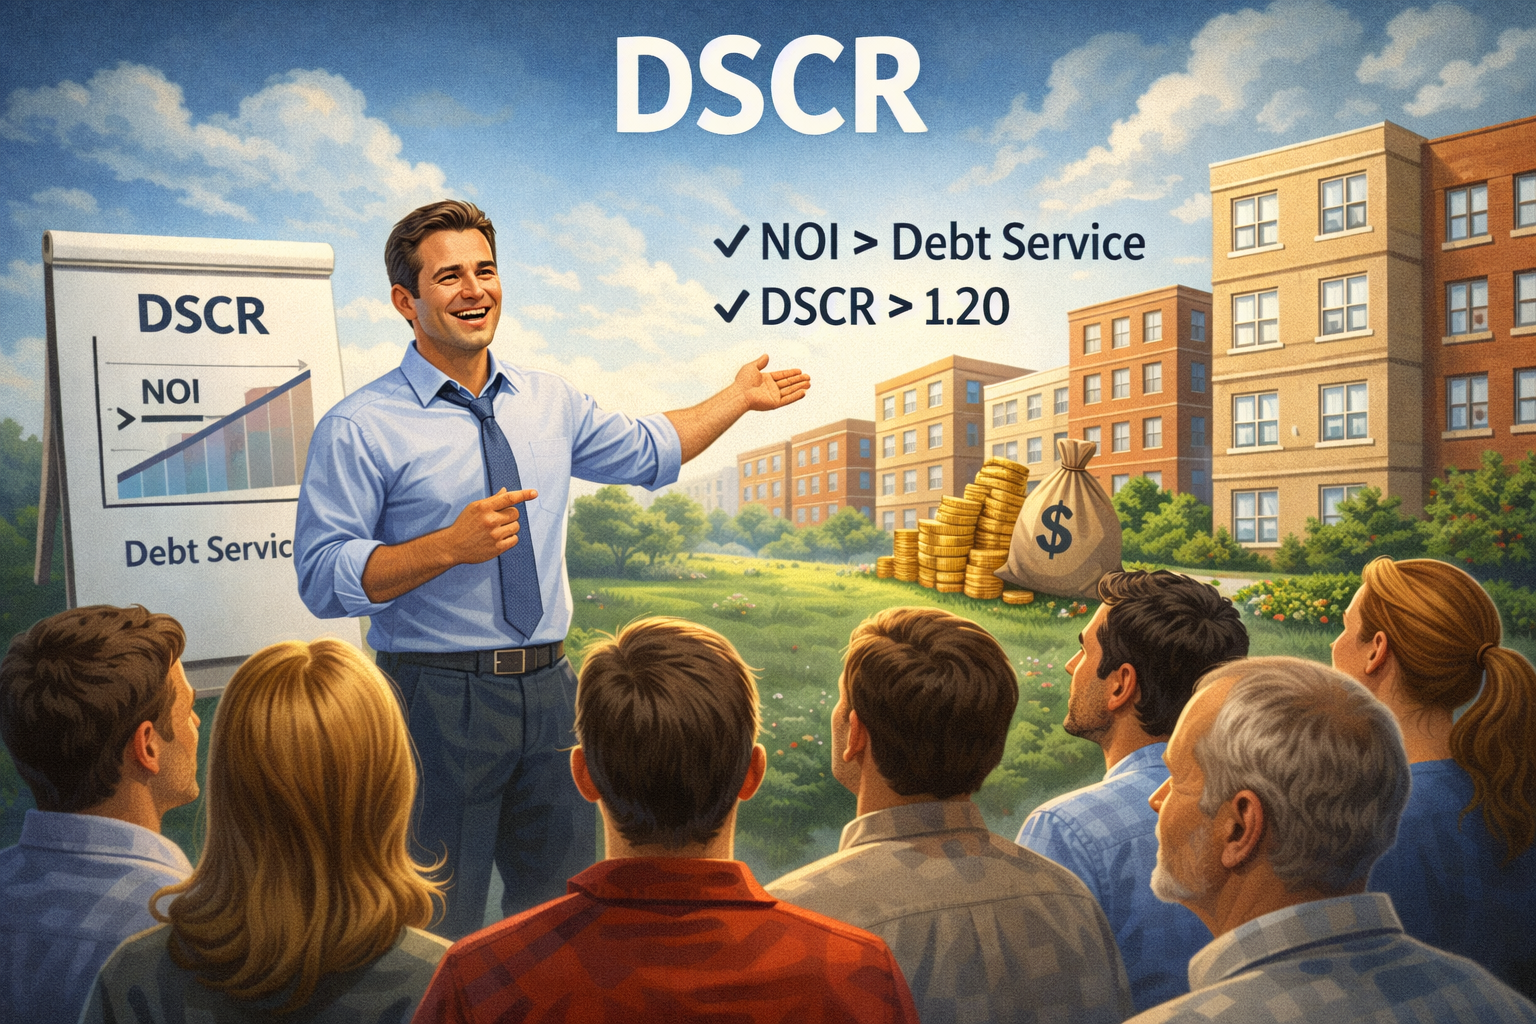
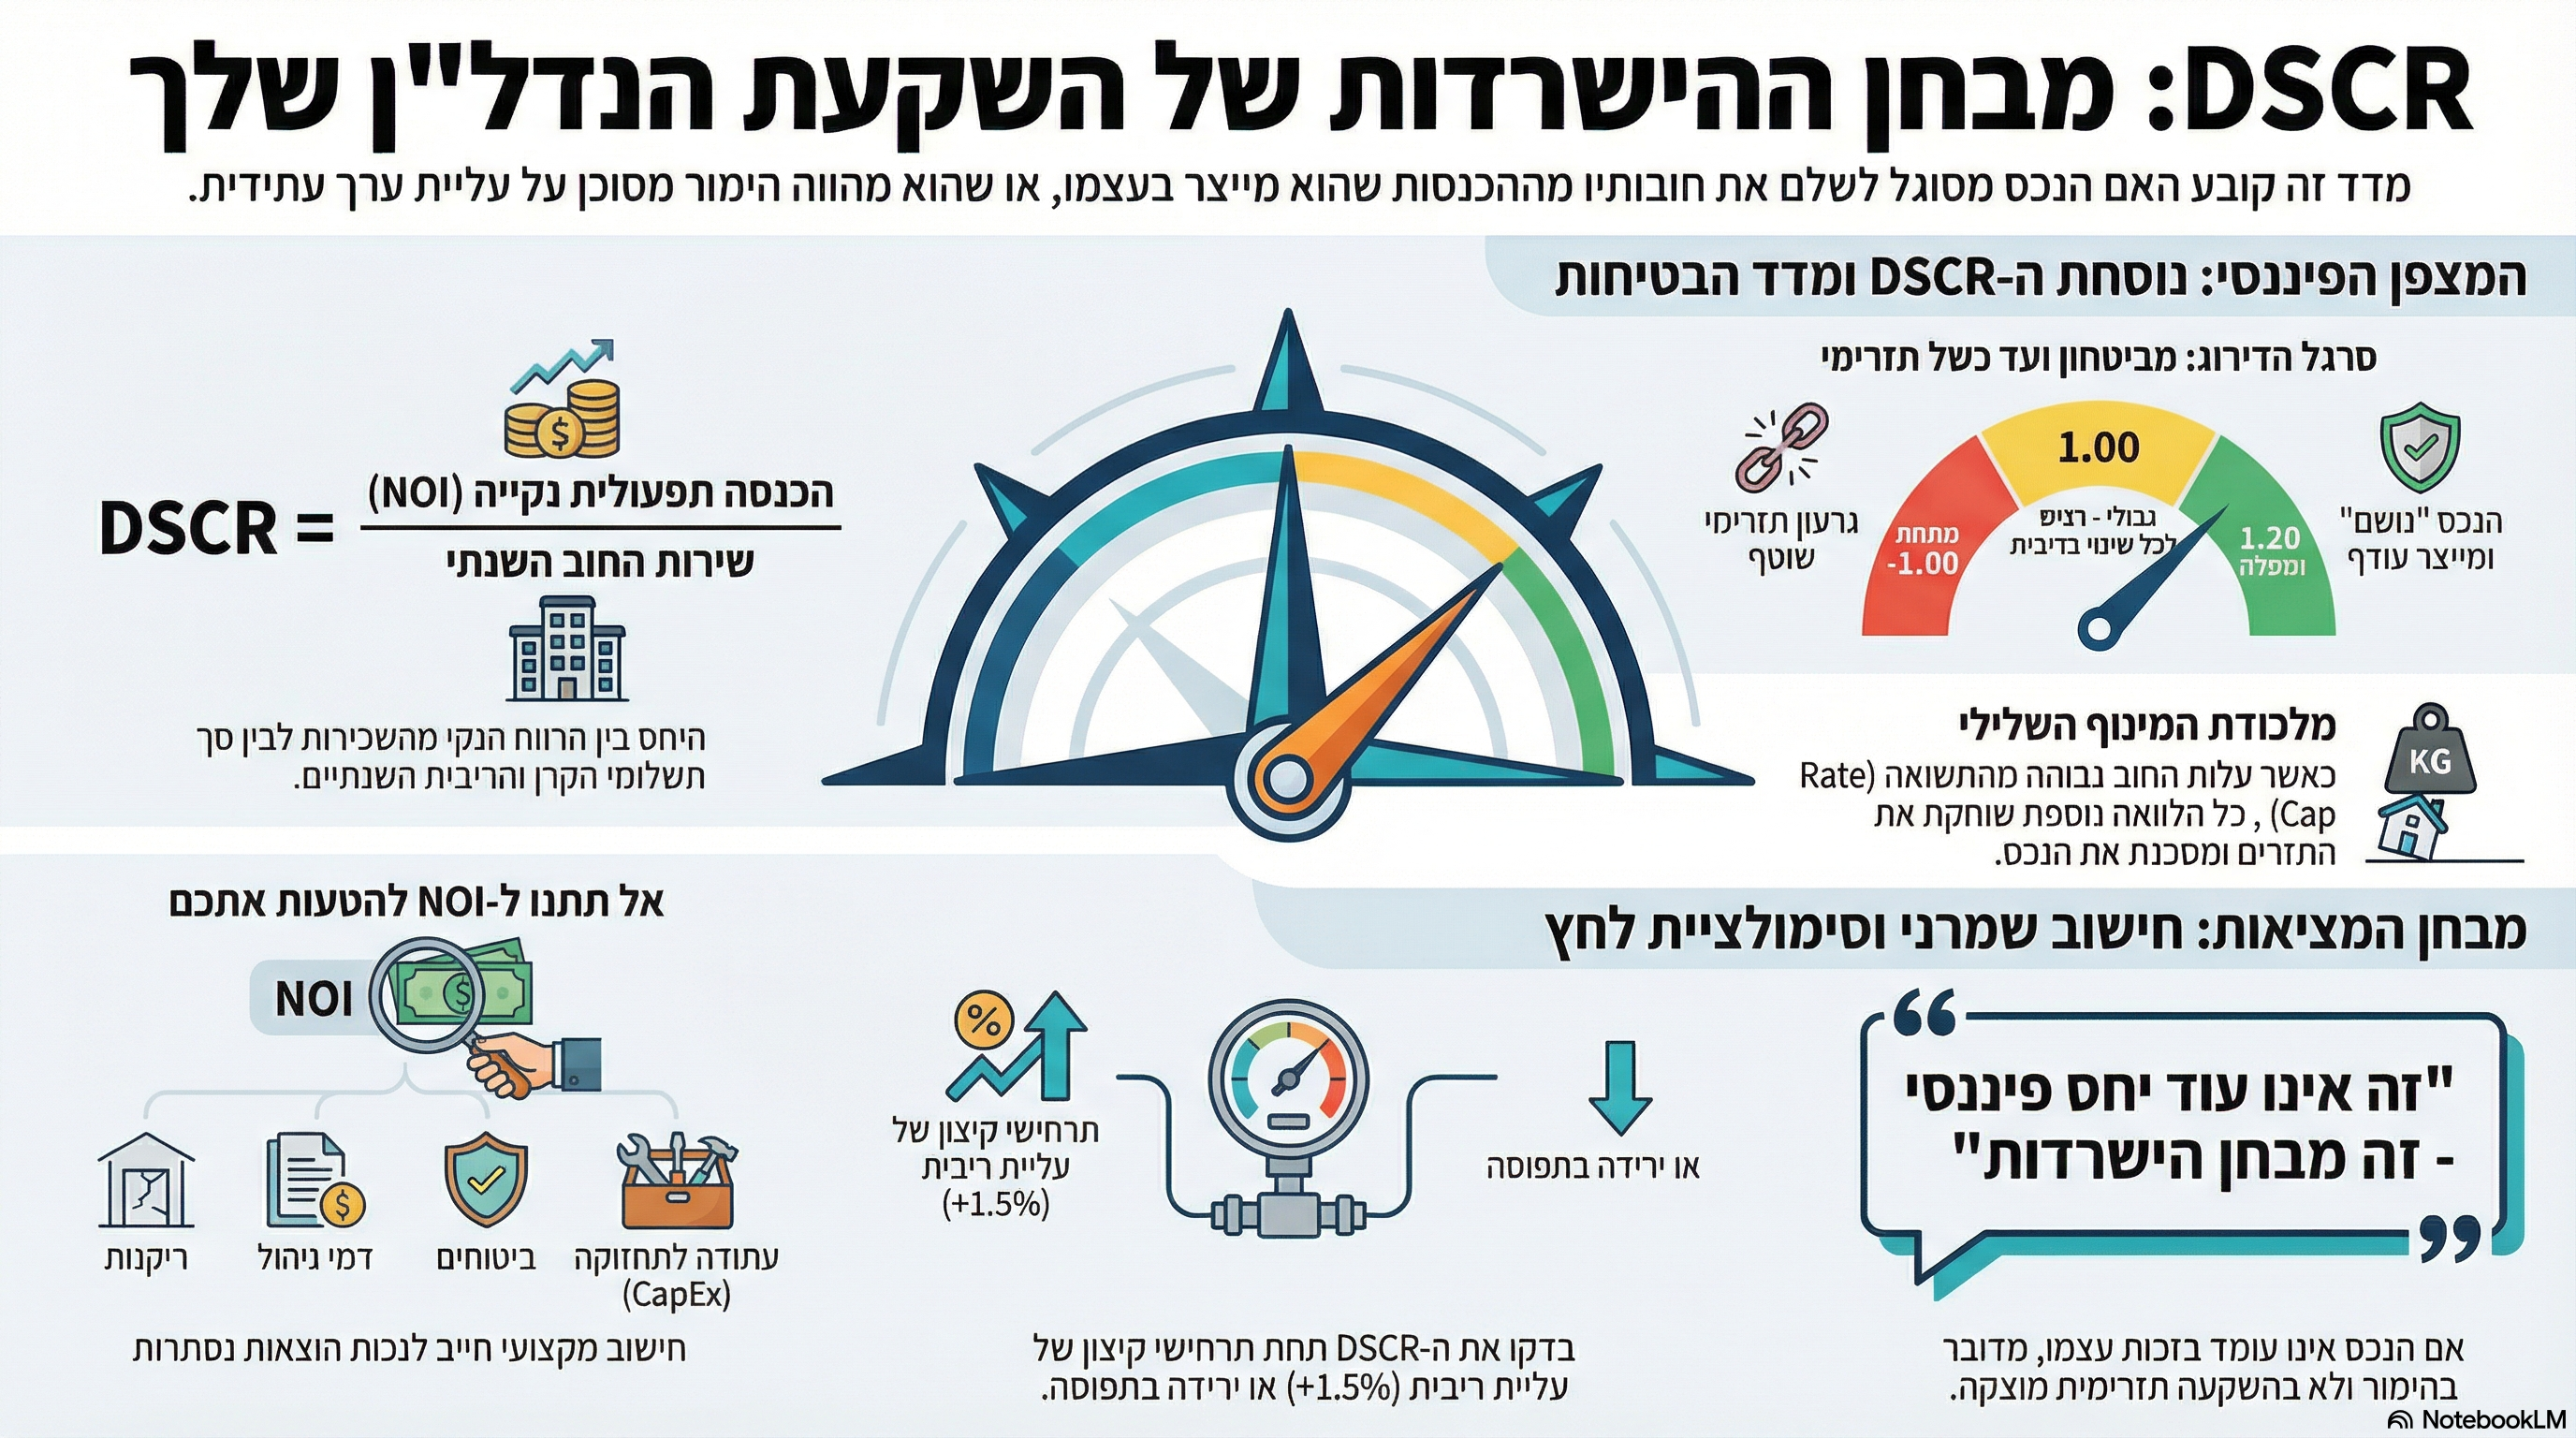
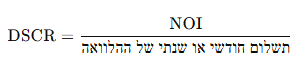
הנוסחה פשוטה: DSCR = NOI / Debt ServiceNOI – הכנסה תפעולית נקייה (שכירות נטו לאחר הוצאות תפעוליות, לפני מס ומימון).

Debt Service – סך תשלומי הקרן והריבית השנתיים.

פירוש התוצאה:

  • מעל 1.20 – מרווח ביטחון סביר
  • סביב 1.00 – גבולי
  • מתחת ל-1.00 – ההכנסה אינה מכסה את החוב

כאשר DSCR נמוך מ-1 – המשקיע נדרש להזרים כסף מהבית.זה אינו “עוד יחס פיננסי”.

זה מבחן הישרדות.


איך מחשבים NOI נכון – ולא באופן אופטימי

NOI איננו שכירות פחות ועד בית.

חישוב מקצועי חייב לכלול:

  • הפחתת ריקנות נורמטיבית
  • הפרשה לתחזוקה ארוכת טווח (CapEx Reserve)
  • דמי ניהול – גם אם הבעלים מנהל בעצמו
  • ביטוחים
  • הוצאות משפטיות וחשבונאיות
  • ארנונה אם חלה על הבעלים
  • כל הוצאה תפעולית שוטפת צפויה

רוב הטעויות בחישובי כדאיות נובעות מ-NOI מנופח.


דוגמה מספרית

מחיר נכס: 2,400,000 ₪

שכירות ברוטו שנתית: 72,000 ₪

NOI לאחר הוצאות: 60,000 ₪

מימון 70% בריבית אפקטיבית 5.5%

תשלום שנתי כולל קרן וריבית: כ-115,000 ₪DSCR ≈ 0.52המשמעות: הנכס מכסה רק כחצי משירות החוב. התשואה הברוטו עשויה להיראות “סבירה”, אך התזרים בפועל שלילי.


הקשר לשיעור היוון (Cap Rate)

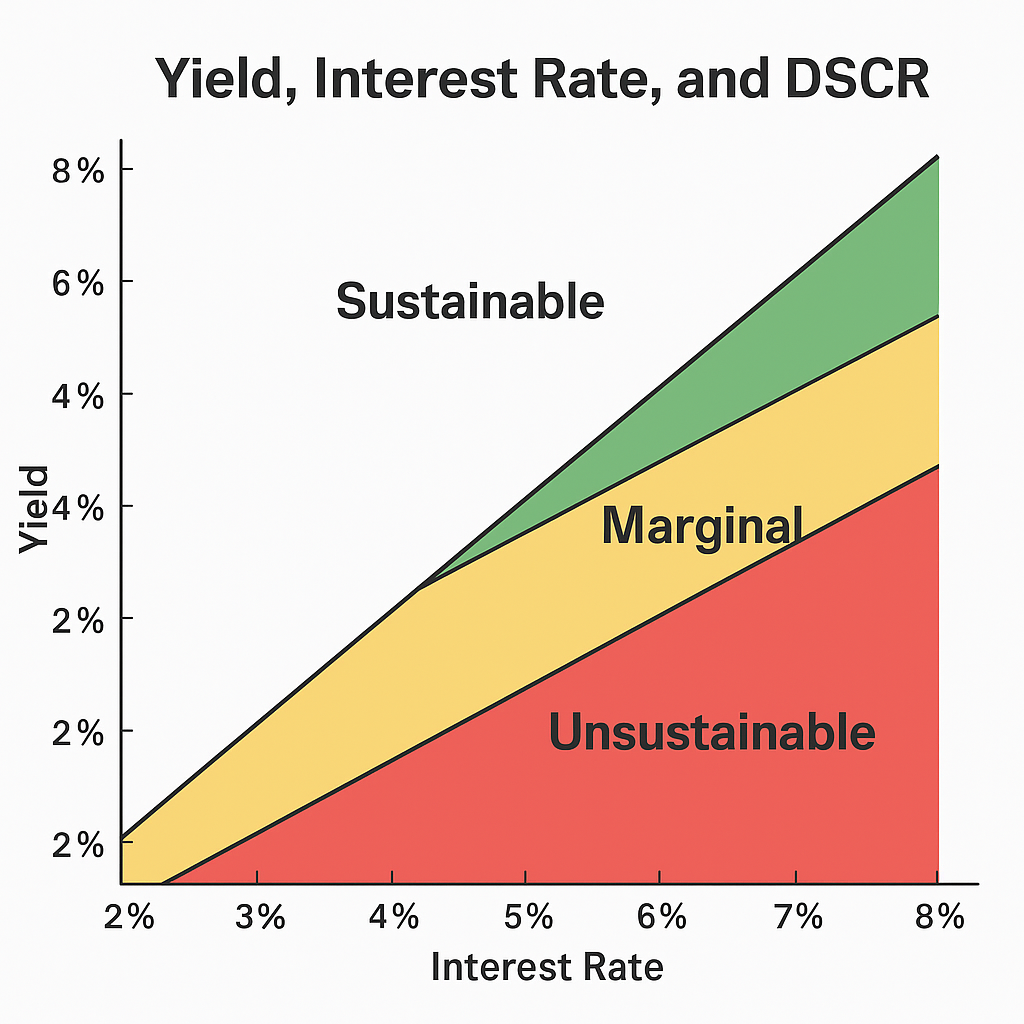
כאשר שיעור ההיוון נמוך מעלות החוב:Cap Rate < Cost of Debtכל מינוף פועל לרעת התזרים.

ה-DSCR נשחק. במצב כזה, עליית מחיר אינה משקפת שווי פונדמנטלי אלא תמחור הנשען על ציפייה לעליית הון.


Stress Test – חובה ולא רשות

בדיקת DSCR מקצועית חייבת לכלול תרחישי רגישות:

  1. תרחיש בסיס – ריבית נוכחית ותפוסה מלאה
  2. ריבית +1.5%
  3. ריבית +1.5% + ירידת תפוסה 5%

אם בתרחיש סביר DSCR יורד מתחת ל-1 –השווי רגיש באופן מסוכן. בלי Stress Test – הבדיקה חלקית.


למה DSCR חייב להיות חלק בלתי נפרד משומה

שומה שאינה בוחנת DSCR בנכס מניב מסתפקת בהעתקת מחירים.DSCR צריך לשמש:

  • בדיקת ריאליות של שווי היווני
  • אינדיקטור לסיכון תזרימי
  • כלי לבחינת השפעת מינוף
  • מסנן עסקאות ספקולטיביות
  • מדד לקיימות כלכלית אמיתית

אם הנכס אינו עומד בכוחות עצמו תזרימית,

אנחנו עוסקים במחיר – לא בשווי.


שלוש שאלות שכל רוכש חייב לשאול

  1. האם ה-NOI מחושב באופן שמרני?
  2. האם ה-DSCR נשאר מעל 1 גם בתרחיש ריבית עולה?
  3. האם העסקה כדאית גם ללא עליית ערך עתידית?

אם התשובה שלילית – זו איננה השקעה תזרימית, אלא הימור שוק.


מסקנה מקצועית

DSCR מחזיר את הדיון מהשאלה “כמה שילמו ליד”

לשאלה המהותית:

האם הנכס מסוגל לעמוד בכוחות עצמו? בשוק רווי מינוף וציפיות, זהו המצפן. נכס שאינו מכסה את החוב שלו  ייתכן שיש לו מחיר, אך שוויו הכלכלי מוטל בספק.

🔎 שווי בר־קיימא מול יציבות מדומה

נדל״ן נתפס כנכס “יציב” משום שמחיריו אינם משתנים מדי יום כמו מניות.

אך יציבות מחיר איננה יציבות כלכלית.יציבות אמיתית מתקיימת כאשר ההכנסה התפעולית של הנכס מסוגלת לכסות את שירות החוב לאורך זמן - גם בתרחישי לחץ סבירים כגון עליית ריבית או ירידה זמנית בתפוסה.DSCR חיובי משקף שווי בר־קיימא:

הנכס עומד על רגליו התזרימיות.DSCR שלילי משקף יציבות מדומה:

המחיר עשוי להיראות רגוע, אך המבנה הכלכלי שברירי. בנדל״ן, עמידות אמיתית אינה נמדדת באיטיות תנועת המחיר -אלא בחוסן התזרים.


הנתון שרוב משקיעי הנדל"ן מתעלמים ממנו (וזה עלול לעלות להם ביוקר)

1. מבוא: אשליית התשואה והשאלה האכזרית

בשיח הנדל"ן הישראלי, המושגים השולטים הם לרוב "מחיר למ"ר", "עסקאות השוואה" או "תשואה ברוטו". אלו מדדים נוחים, כמעט מרגיעים, אך עבור האנליסט המקצועי הם מייצגים אופטימיות שטחית ותו לא. הטעות המובנית של רוב המשקיעים היא ההתמקדות במחיר הרכישה תוך התעלמות מהשאלה המהותית והאכזרית ביותר: האם הנכס מסוגל לשרת את החוב שלו מתוך התזרים שהוא עצמו מייצר? כאן נכנס לתמונה ה-DSCR – מדד שאינו רק יחס פיננסי יבש, אלא מבחן ההישרדות האמיתי של הנכס במציאות כלכלית משתנה.

2. ה-DSCR: מדד ה"אמת" של השווי הפונדמנטלי

מדד ה-DSCR (Debt Service Coverage Ratio), או "יחס כיסוי שירות החוב", הוא הקריטריון שמפריד בין נכס מניב לבין הימור פיננסי. עבור שמאים ובנקים למשכנתאות, זהו כלי העבודה המרכזי לקביעת השווי הכלכלי (Economic Value) אל מול מחיר השוק (Market Price).הנוסחה המזקקת את המציאות: DSCR = \frac{NOI (\text{הכנסה תפעולית נקייה})}{\text{החזר חוב שנתי (קרן וריבית)}}סרגל הדירוג האנליטי:

  • מעל 1.20: מרווח ביטחון פונדמנטלי; הנכס "נושם" ומגן על המשקיע מפני זעזועים.
  • סביב 1.00: מצב גבולי; כל תקופת ריקנות או עליית ריבית קלה הופכת את הנכס לגרעוני.
  • מתחת ל-1.00: כשל תזרימי; הנכס אינו מחזיק את עצמו, והמשקיע נדרש להזרים הון חיצוני כדי "להנשים" את ההשקעה.

כאשר היחס נמוך מ-1, הנכס מפסיק לתפקד כנכס מניב והופך לנטל תזרימי המכלה את ההון העצמי של בעליו."זה אינו 'עוד יחס פיננסי'. זה מבחן הישרדות."

3. מלכודת ה-NOI האופטימי: רשלנות מקצועית במסווה של שמרנות

הבסיס ל-DSCR תקין הוא חישוב ה-NOI. כאן מבצעים רוב המשקיעים "רשלנות מקצועית" של ממש, כשהם מבלבלים בין הכנסה ברוטו למציאות תפעולית. כדי לגזור שווי פונדמנטלי, חובה לנכות מהשכירות ברוטו סדרה של הוצאות שחלקן נסתרות מהעין:

  • הפחתת ריקנות נורמטיבית: הערכה ריאלית של הזמן שבו הנכס יעמוד ריק.
  • הפרשה ל-CapEx (Capital Expenditures): עתודה לתחזוקה ארוכת טווח ותיקון תשתיות. התעלמות מסעיף זה היא שחיקת הון במסווה של רווח.
  • דמי ניהול: גם בניהול עצמי, יש לתמחר את עלות הזמן והאופרציה.
  • ביטוחים, הוצאות משפטיות וחשבונאות: עלויות הלוואי שאינן נעלמות.

הסתמכות על "שכירות ברוטו" אינה רק טעות חישובית; היא "הטיית אופטימיות" מסוכנת המנפחת את השווי המדומה של העסקה.

4. דוגמה מספרית: אנטומיה של קריסה תזרימית ומינוף שלילי

נבחן מקרה קלאסי הממחיש את הפער בין מחיר לערך פונדמנטלי:

נכס נרכש ב-2,400,000 ש"ח. השכירות ברוטו נראית סבירה: 72,000 ש"ח (תשואה נומינלית של 3%). לאחר שקלול הוצאות תפעוליות ריאליות, ה-NOI מתכווץ ל-60,000 ש"ח.

המשקיע משתמש במינוף של 70% (1,680,000 ש"ח חוב) בריבית אפקטיבית של 5.5%. החזר החוב השנתי (קרן וריבית) עומד על כ-115,000 ש"ח.חישוב ה-DSCR: 60,000 / 115,000 \approx 0.52

התובנה האנליטית: הנכס מכסה בקושי מחצית מהתחייבויותיו. יתרה מכך, אנו מזהים כאן Negative Leverage (מינוף שלילי): מאחר ששיעור התשואה על הנכס (Cap Rate = 2.5%) נמוך מעלות החוב (5.5%), כל שקל של הלוואה למעשה גורע מהתשואה על ההון העצמי. במצב כזה, השווי אינו נשען על הכלכלה של הנכס, אלא על הימור ספקולטיבי בלבד על עליית ערך עתידית.

5. ה-Stress Test: מעבר מ"צילום סטטי" ל"סרט נע"

חישוב DSCR בנקודת הזמן הנוכחית הוא רק צילום סטטי. מכיוון שנדל"ן הוא השקעה לטווח ארוך, עלינו לבחון אותו כ"סרט נע" דרך בדיקת רגישות (Stress Test). ללא סימולציה של תרחישי קיצון, הערכת השווי היא רשלנית.

אנליסט מקצועי יבחן תמיד:

  1. עליית ריבית: מה יקרה ל-DSCR במידה והריבית תעלה ב-1.5% נוספים?
  2. תרחיש משולב: עליית ריבית במקביל לירידה של 5% בתפוסה או בשכר הדירה.

אם בתרחישים אלו היחס צולל עמוק מתחת ל-1, הנכס אינו "יציב" – הוא פשוט מחכה לסערה הראשונה כדי לטבוע.

6. שווי בר-קיימא מול יציבות מדומה

נדל"ן נהנה מהילה של "נכס בטוח" משום שהוא אינו עובר Mark-to-Market מדי יום כמו מניות. אך זוהי לעיתים קרובות יציבות מדומה. היעדר תנודתיות במחיר אינו מעיד על חוסן פיננסי. יציבות כלכלית אמיתית אינה נמדדת בתדירות עדכון המחיר בלוח המודעות, אלא בחוסן התזרים. מבנה הון שבו ה-DSCR שלילי הוא מבנה שברירי מיסודו, גם אם המחיר בחוץ נראה יציב."יציבות אמיתית מתקיימת כאשר ההכנסה התפעולית של הנכס מסוגלת לכסות את שירות החוב לאורך זמן".

7. סיכום: שלוש השאלות שכל משקיע חייב לשאול את עצמו

לפני שאתם חותמים על העסקה הבאה, עליכם להפסיק להתנהג כקונים ולהתחיל לחשוב כאנליסטים. נקו את ה"רעש" מסביב ושאלו את עצמכם שלוש שאלות נוקבות:

  1. האם ניקיתם את "הטיית האופטימיות" מה-NOI? האם הוא כולל CapEx, ריקנות וניהול, או שהוא נשען על הבטחות של אנשי מכירות?
  2. האם ה-DSCR שומר על חיוניות (מעל 1) גם ב-Stress Test של ריבית עולה?
  3. האם הנכס מצדיק את עצמו כלכלית גם אם השוק יקפא ולא תהיה עליית ערך בעשור הקרוב?

אם התשובה על אחת השאלות הללו אינה "כן" מוחלט, עליכם להכיר במציאות: הנכס שלכם אינו השקעה תזרימית מוצקה. אתם לא משקיעים בנדל"ן; אתם מהמרים על תנאי מאקרו שאין לכם שליטה עליהם. במציאות של ריביות משתנות, ה-DSCR הוא המצפן היחיד שיוודא שלא תטבעו עם הנכס ביום סגריר.

https://gemini.google.com/share/9e9523081dba

https://gemini.google.com/share/89f959bd9745 

Why DSCR Must Be a Fundamental Test in Real Estate Valuation

The Debt Service Coverage Ratio (DSCR) is not merely a banking metric - it is a fundamental sustainability test for real estate value. DSCR measures whether a property’s net operating income (NOI) is sufficient to cover its annual debt obligations. When DSCR falls below 1, the property fails to support its financing through operating income and becomes dependent on capital appreciation or external cash injections. In a high-interest environment, properties with low capitalization rates often produce DSCR levels below sustainable thresholds, especially under moderate leverage. This signals structural pricing distortions rather than healthy market appreciation.A professional valuation must therefore include:

  • Accurate NOI calculation
  • Full debt service analysis
  • Sensitivity testing to interest rate increases
  • Evaluation of leverage impact

Without DSCR analysis, valuation risks becoming a replication of transaction prices rather than an assessment of economic value 

If a property cannot stand on its own cash flow, its “price” may exist - but its fundamental value is questionable.

🔎 Sustainable Value vs. Perceived Stability

Real estate is often considered “stable” because prices do not fluctuate daily like stocks.

However, price stability is not the same as economic stability. True stability exists when a property’s operating income consistently covers its debt obligations — even under moderate stress scenarios such as higher interest rates or temporary vacancy. A positive DSCR reflects sustainable value:

the asset stands on its own cash flow. A negative DSCR reflects perceived stability only:

the price may appear steady, but the structure is financially fragile. In real estate, durability is not measured by slow price movement -

it is measured by resilient cash flow.

04Dec

השוואה מקצועית בין מחיר לשווי בשוק הנדל"ן: מה באמת יציב, מה הימורי, ואיך ניתן לזהות פערים שמאותתים על בועה. טבלה ברורה שמציגה את ההבדלים המהותיים בין שווי פונדמנטלי לבין מחיר תנודתי.


מחיר מול שווי: שני עולמות שונים

שווי הוא גודל כלכלי-פונדמנטלי.

הוא נגזר מנתונים אמיתיים: הכנסות, תשואה, עלויות, ריבית, סיכון ויכולת החזר.

הוא בר-קיימא, יציב יחסית, כמעט שאינו "מתפרץ" ואינו קורס בבת אחת.

שווי משתנה רק כאשר משתנים היסודות הכלכליים.

שווי = מראה של המציאות הכלכלית. לא של מצב הרוח.

לעומת זאת: מחיר הוא נגזרת של התנהגות פסיכולוגית, תקשורתית, זמנית.

מחיר יכול להיות מוצלח, אבל הוא עדיין הימור.

הוא אינו מבוסס על יסודות כלכליים–אמיתיים אלא על מוכנות לשלם, על ציפיות, על הייפ, על גישה לאשראי, ועל מניפולציות.

מחיר = מראה של רגשות ופחדים. לא של ערך.

למה המחיר לא מחזיק לאורך זמן?

כי מחיר שמנותק משווי הוא תופעה לא יציבה:

  • הוא מושפע מבהלה, FOMO, לובי תקשורתי, "תפסו מהר".
  • הוא עולה מהר מדי ויורד מהר עוד יותר.
  • הוא מתרסק ברגע שהכלכלה האמיתית מתערבת: ריבית, תזרים, החזר חוב, רמת סיכון.

לכן מחיר יכול לטפס לגבהים דמיוניים, אבל גם לקרוס ב-30%–50% ברגע אחד כשהמנגנון התומך בו מתפרק.

שווי אינו מתנהג כך, כי הוא מבוסס על יכולת אמיתית של נכס לייצר תזרים.

תנודתיות: המחיר רוקד; השווי עומד.

  • מחיר יכול לקפוץ 20% בשנה או ליפול 15% בחצי שנה.
  • שווי כמעט לא זז בתנודות חדות. הוא עולה או יורד בהדרגה בהתאם לריבית, תשואה, ועלויות מימון.

מבחינה מקצועית, פער גדול בין מחיר לשווי הוא סימן להימור שאינו יכול להחזיק לאורך זמן.


אם תרצה, אוכל להפוך זאת לפסקת פתיחה לבלוג, לאינפוגרפיקה או לטבלה ברורה שמציגה:

  • מחיר = תנודתי, הימורי, פסיכולוגי
  • שווי = כלכלי, יציב, פונדמנטלי

טבלה: מחיר מול שווי – שתי מציאויות שונות

היבטשווי (Value)מחיר (Price)
מהותגודל כלכלי פונדמנטלי המבוסס על נתוני אמתתוצאה של התנהגות, ציפיות, פסיכולוגיה ושיווק
מקורתזרים, תשואה, ריבית, סיכון, יכולת החזרהיצע וביקוש רגעיים, נרטיב תקשורתי, הטבות מימון
יציבותיציב, בר-קיימא לאורך זמןתנודתי, עלול להשתנות בחדות
סיכוןנמוך – מבוסס יסודותגבוה – מבוסס הימור
קשר למציאות הכלכליתישיר וברורלעיתים מנותק לחלוטין
השפעת ריבית ומימוןמחושבת כחלק אינטגרלי מהשווילרוב נדחקת לשוליים בעת "הייפ" שוקי
תנודתיותנמוכהגבוהה מאוד
כיוון קצר-טווחכמעט ואינו משתנה בחדותיכול לטפס מהר ולהתרסק מהר
יכולת חיזויגבוהה – מבוססת מודלים כלכלייםנמוכה – מושפעת ממניפולציות ומסנטימנט
קיימות לאורך זמןמחזיק לאורך שניםלא מחזיק כאשר הכלכלה מתערבת
בדיקת מציאות (Reality Check)עובר תמידנכשל בעת משבר מימון או עליית ריבית
ביטוי בבועותשווי נשאר נמוך ויציבמחיר מתנפח מעבר לכל הגיון כלכלי
מדד בריאות השוקמשקף כלכלה ריאלית ומתוקנתמשקף עיוותים ואשראי זול
מה קורה כשמערכת האשראי משתנה?השווי מותאם בעדינותהמחיר קורס בבת אחת


Summary Box (English)

Price vs. Value – Two Different Realities

  • Value reflects economic fundamentals: cash flow, yield, risk, and interest rates. It is stable, sustainable, and grounded in reality.
  • Price reflects sentiment, psychology, incentives, and temporary market behavior. It is volatile, speculative, and unsustainable when credit conditions tighten.
  • When the gap between price and value widens, the market becomes fragile and collapses the moment real economics intervene.

Bottom line:

Value endures. Price breaks.

25Nov

למה הורדת ריבית לא תציל את שוק הנדל"ן? ניתוח רשמי ומבוסס נתוני הלמ"ס, בנק ישראל ומשרד האוצר: מחירים מנותקים, תשואה נמוכה, DSCR שלילי, שפל בעסקאות ומלאי שיא, מצב השוק אינו בר-קיימא.

למה הורדת ריבית לא תציל את בועת הנדל"ן

הרעיון שלפיו "הורדת ריבית תעורר את הביקושים" נשמע הגיוני – אבל רק אם מתעלמים מהנתונים. כשבוחנים את המציאות הרשמית של הלמ"ס, בנק ישראל ומשרד האוצר, מתקבלת תמונה מובהקת: שוק הנדל"ן בישראל אינו בר-קיימא. לא מבחינת רמות המחיר, לא מבחינת התשואה, לא מבחינת היכולת ההחזר של משקי הבית ולכן הורדת ריבית איננה יכולה להציל אותו.


1. ריבית גבוהה ויציבה – והיא לא בדרך להיעלם

בנק ישראל שמר על ריבית מוניטרית של 4.5% לאורך כל 2024–2025. המדיניות המוצהרת:

  • ריסון אינפלציה
  • ייצוב שווקים
  • ניהול סיכוני מלחמה

כל הורדת ריבית עתידית (אם תהיה) תתבצע באיטיות ובזהירות, ולא תחזיר את המשק לסביבת ריבית אפס.


2. מחירי הדירות: שבירת מגמה, לא תיקון של ממש

נתוני הלמ"ס מצביעים על בלימת עליות והיפוך קל:

  • דצמבר–ינואר: +1.2% דו-חודשי +7.7% שנתי
  • יוני–יולי: –0.2% דו-חודשי +1.6% שנתי
  • יולי–אוגוסט: –0.6% דו-חודשי +0.7% שנתי

המחירים החלו לזוז מטה – אבל בפער של עשרות אחוזים מעל השווי הכלכלי, אלו עדיין תיקוני קצה ולא תיקון עומק.


3. שפל בעסקאות: נתון רשמי, עקבי, ומתמשך

סקירת הכלכלן הראשי ליוני 2025:

  • ירידה של כ-29% בעסקאות לעומת 2024

בפרוטוקול הריבית של בנק ישראל (אוגוסט 2025):

  • "מספר העסקאות נמוך והמלאי גבוה"

השוק קפוא: מעט קונים, הרבה מוכרים.


4. מלאי שיא של דירות לא מכורות 84K

נתון הלמ"ס:

מלאי הקבלנים עומד על  84 אלף  דירות חדשות לא מכורות – רמת שיא היסטורית.

האוצר מוסיף:

רוב מכירות הקבלנים הן במסגרת סבסוד ממשלתי, לא בשוק החופשי.זהו חתימה ברורה:

הבעיה אינה מחסור – הבעיה היא מחיר לא כלכלי.


5. ריבית משכנתאות סביב 5% – גם אחרי הורדות עתידיות

דו"חות בנק ישראל מציגים:

  • ריבית משכנתאות נומינלית >5%
  • ירידה בהיקף נטילת משכנתאות
  • עלייה בסיכון האשראי

גם אם הריבית תרד ל־3.75%–4%, החזר המשכנתא נשאר גבוה מדי ביחס להכנסה.


6. אלסטיות ביקוש אפסית – הציבור לא מסוגל להגיב

במחקר בנק ישראל נקבע: אלסטיות הביקוש לדירות בישראל: ‎0.046-‎

פירוש:

גם שינוי משמעותי במחיר לא מרחיב ביקושים בצורה מורגשת – כי הציבור אינו מסוגל לקנות במחיר הנוכחי. ובמצב שבו אנשים אינם מגיבים למחיר – הקלה מוניטרית לא תעזור.


7. השוק איננו בר־קיימא – וזה הגורם המכריע

כאן נמצאת הנקודה שמפרקת את כל התקווה מהורדת הריבית:

הבעיה בשוק אינה עלות המימון.

הבעיה היא שהשוק איננו בר-קיימא.

7.1 מחיר הדירה מנותק לחלוטין מהכנסה ומהחזר כלכלי

  • שכר חציוני ≈ 15–17 אלף ש"ח
  • החזר משכנתא "סטנדרטי" ≈ 9–11 אלף ש"ח
  • כלומר: 60%–70% מההכנסה הפנויה → רק למשכנתא

שוק כזה לא יכול לתפקד לאורך זמן.

7.2 תשואה 2%–3% מול ריבית 5%+ = DSCR שלילי

מתמטיקה פשוטה:

  • תשואה: 2.2%–2.8%
  • ריבית משכנתאות: 5%+
  • התוצאה:
    DSCR < 1 = הפסד תזרימי קבוע

משקיע ממונף מפסיד כסף ביום שהוא רוכש את הנכס.

הורדת ריבית של חצי אחוז לא מתקנת זאת.

7.3 מלאי גבוה + ביקושים נמוכים = לחץ מבני לירידת מחירים

  • למעלה מ- 83 אלף דירות לא מכורות
  • ביקושים חלשים
  • משקי בית נוטשים את השוק

שוק כזה חייב לרדת למחיר כלכלי – לא משנה מהי הריבית.

7.4 השוק איבד את "כוח המניע" שלו

כאשר:

  • התשואה שלילית,
  • ההחזר החודשי בלתי ריאלי,
  • המלאי גדל,
  • אלפי ישראלים קונים בחו"ל,
  • והמשקיעים יוצאים,

 אין מנוע ביקושים שהורדת ריבית יכולה להפעיל.

7.5 הורדת ריבית אינה מצילה – רק דוחה את התיקון

הורדת ריבית עשויה:

  • להקל זמנית על החזרי משכנתאות
  • לדחות מימושים כפויים
  • להוריד לחץ על יזמים

אבל היא לא מסוגלת:

  • להפוך עסקה לא כלכלית לכלכלית
  • להחזיר ביקוש שאיננו קיים
  • להעלים מלאי עודף
  • להתגבר על פערי הכנסה–מחיר

שוק שאינו בר-קיימא חייב להתכנס לשווי.


8. סיכום

הורדת ריבית איננה "מפסק קסם" לביקושים.

היא איננה מתקנת ניתוק בין מחיר לשווי.

היא איננה יוצרת שוק בריא במקום שוק שאיבד את בסיסו הכלכלי.

הנתונים הרשמיים – מהלמ"ס, מהאוצר ומבנק ישראל – מצביעים במפורש:

שוק הנדל"ן אינו בר-קיימא, ולכן הורדת ריבית לא תציל אותו.
רק התכנסות מחירים לשווי אמיתי תחזיר את השוק לתנאי קיימות כלכלית.


English Summary Box

English Summary BoxWhy a rate cut cannot save Israel’s housing bubble 

Official data from the CBS, the Ministry of Finance and the Bank of Israel all point in the same direction:

  • Prices remain far above sustainable levels
  • Mortgage rates remain high (~5%)
  • Yields are extremely low (2–3%)
  • DSCR for leveraged investors is negative
  • Unsold inventory is at record highs (84,000 units)
  • Transaction volumes are collapsing

A market where prices are detached from income, yield and debt-service capacity cannot be “saved” by a modest rate cut.

Only a structural correction — convergence of price to fundamental value — can restore sustainability.


13Nov

ניתוח חושפני: כך מניפולציות סטטיסטיות והנחות מוסוות שומרות על “מחירים גבוהים” במדדי הדיור. מסגרת שמאית מעשית לבדיקת תשואה, DSCR ושווי פונדמנטלי – ולמה שכפול מחירים איננו שמאות

מניפולציה סטטיסטית בשוק הדיור: למה “לספר בכמה נמכרה הדירה ליד” איננו שמאות ואיך בוחנים שווי אמיתי

תקציר מנהלים

הנתונים הרשמיים “נראים” יציבים, אבל השוק מתוחזק במגוון טכניקות שמכסות על ירידות מחירים בפועל: הנחות מוסוות, עסקאות בין-חברתיות, פריסות תשלום חריגות, והטבות מחוץ לחוזה. כאשר המדד רואה מחיר ברוטו והציבור רואה מבצעי מימון – נוצר פער שמזין את נוון גישת ההשוואה. התרופה המקצועית: מעבר לבדיקת שווי פונדמנטלי עם מבחן תשואה-מול-עלות-הון ו-DSCR. תשואה שלילית (או נמוכה מהריבית האפקטיבית) היא דגל אדום – לא “עוד נתון”.


1) איך מחזיקים את המחיר “גבוה” לעיני המדדים

הטכניקות חוזרות על עצמן, גם כשמחליפים להן שמות:

  • הנחות מוסוות: “שדרוג מפרט”, “בלון” תקופתי, ריהוט ומכשירים, מימון עו״ד/אגרות – הכול שווה כסף, אך אינו מקטין את “מחיר העסקה” הרשום.
  • דחיות ותזמוני תשלום: פריסות חריגות/ריבית מסובסדת/גרייס – משפרות תזרים לקונה וסטטיסטית “שומרות מחיר”.
  • עסקאות בין חברות קשורות: נראות כ”מחיר שוק”, בפועל – ויסות מלאי והצפת שווי.
  • התחייבויות עתיד: התחייבות לשכירות/ buyback/ put אופציונלי – ערך כלכלי שאינו משוקלל במחיר המדווח.

תוצאה: מדדי עסקאות ונתוני רשויות קולטים מחיר ברוטו; ההטבה “נבלעת”. מי שמעתיק מחירים בלי כלכלה – מחזק מצג מדומה.


2) למה גישת “לספר בכמה נמכרה הדירה ליד” קרסה מקצועית

גישת ההשוואה אינה “קרבת מחיר”; היא השוואת ערכים כלכליים מתוקננים. כשהשוק מלא בהטבות ומבני מימון, השוואת מחיר גולמי לשכן היא חיקוי עיוור.

השלכות:

  • פער שיטתי בין מחיר מדווח לערך כלכלי.
  • מכפילי שכירות (Price-to-Rent) מתנפחים בלי הסבר בהכנסות.
  • קונסיסטנטיות מדומה: שוטף סטטיסטי “נראה יציב” בעוד שהשוק בפועל מתמכר למימון לא בר קיימא.

3) בדיקת שווי פונדמנטלי: המסגרת המחייבת שמאי

הכלל הפשוט: הנכס צריך לייצר תזרים שמכסה את ההון שמממן אותו.

שלושה מבחנים משלימים:

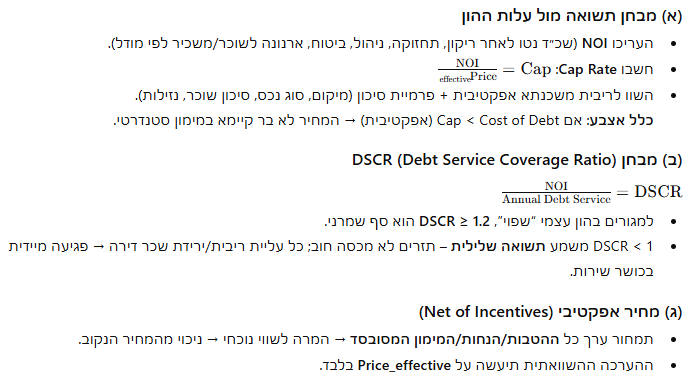
(א) מבחן תשואה מול עלות ההון

  • העריכו NOI (שכ״ד נטו לאחר ריקון, תחזוקה, ניהול, ביטוח, ארנונה לשוכר/משכיר לפי מודל).
  • חשבו Cap Rate: ( \text{Cap} = \frac{\text{NOI}}{\text{Price}_{\text{effective}}} )
  • השוו לריבית משכנתא אפקטיבית + פרמיית סיכון (מיקום, סוג נכס, סיכון שוכר, נזילות).
    כלל אצבע: אם Cap < Cost of Debt (אפקטיבית) → המחיר לא בר קיימא במימון סטנדרטי.

(ב) מבחן DSCR (Debt Service Coverage Ratio)

( \text{DSCR} = \frac{\text{NOI}}{\text{Annual Debt Service}} )

  • למגורים בהון עצמי “שפוי”, DSCR ≥ 1.2 הוא סף שמרני.
  • DSCR < 1 משמע תשואה שלילית – תזרים לא מכסה חוב; כל עליית ריבית/ירידת שכר דירה → פגיעה מיידית בכושר שירות.

(ג) מחיר אפקטיבי (Net of Incentives)

  • תמחור ערך כל ההטבות/הנחות/המימון המסובסד → המרה לשווי נוכחי → ניכוי מהמחיר הנקוב.
  • ההערכה ההשוואתית תיעשה על Price_effective בלבד.

4) סימני אזהרה לשוק לא בר-קיימא

  • תשואה נטו < ריבית אפקטיבית במשכנתאות.
  • דיסוננס: מחירי קבלן גבוהים ממחירי יד-שנייה דומות לאורך זמן.
  • מלאי יזמים/ימי שיווק עולים, לצד קמפיין “מבצעים” – והמחיר הרשום נותר קשיח.
  • ריבוי עסקאות קשורות/חילופי קרקעות “לשמירת מחיר”.
  • פערי טרנזקציה: ריבוי הטבות שלא נרשמות, תנאי מימון “מיוחדים”, החזרי שכירות מובטחים.

5) מתודולוגיה שמאית מוצעת (צ’ק-ליסט עבודה)

  1. איסוף תמריצים: זיהוי והיוון הטבות → המרתן לשווי כסף וניכוי.
  2. קביעת NOI ריאלי: ריקון תקין, שמאות תפעולית, השוואות שכ״ד נטו.
  3. בדיקת Cap מול עלות הון: ריבית משכנתא אפקטיבית + פרמיית סיכון.
  4. חישוב DSCR בתרחישי ריבית/ריקון/שכר דירה.
  5. בדיקת עקביות: יד-שנייה מול קבלן; עסקאות קשורות; שונות חריגה.
  6. טווח ערך פונדמנטלי: הצגת טווח ולא נקודה, עם נימוקי סיכון/אי-ודאות.
  7. גילוי נאות מלא על תיקוני מחיר עקב הטבות ומימון – כחלק אינטגרלי מהשומה.

6) מדיניות נדרשת לרגולטורים ומפרסמי נתונים

  • דיווח כפול לעסקאות: מחיר ברוטו ולצדו מחיר נטו-הטבות (חובה לתמחר הטבה).
  • נוהל גילוי הטבות בטופס ייעודי המחויב בדיווח; קנסות על אי-דיווח.
  • מדד עסקאות חלופי נטו-הטבות לשימוש מוסדי וציבורי.
  • כללי מימון לפי ערך פונדמנטלי (LTV על מחיר אפקטיבי בלבד; מגבלות DSCR).
  • עדכון תקינה שמאית: להגדיר במפורש שהשוואה מחייבת נטרול הטבות ועמידה במבחן תשואה-מול-עלות-הון.

7) מה עושה משק-בית/משקיע היום (פרקטיקה)

  • מבקשים גילוי מלא לכל הטבה בכסף – ומנכים אותה ממחיר העסקה.
  • מחשבים NOI, Cap, DSCR בתרחיש שמרני (ריבית ↑, שכ״ד ↓ 5%–10%).
  • אם DSCR < 1.1 גם אחרי הנחות זהירות – זו נורה אדומה.
  • משווים מחיר קבלן מול יד-שנייה שקולה – אם פרמיית “חדש” גבוהה מדי ואינה מגובה בתזרים, להתרחק.
  • לא “קונים ריבית”, קונים נכס שעומד בכלכלה.

8) סיכום: להחזיר את גישת ההשוואה להיות כלכלית

בזירה שבה תמחור ברוטו מוסווה כמחיר אמיתי, חובת השמאי היא לבלום את האשליה:

  • להמיר הטבות לכסף,
  • לבחון תשואה מול עלות ההון,
  • להציב DSCR מינימלי,
  • ולהציג טווח ערך פונדמנטלי מנומק.

בלי זה, אין שמאות – יש שכפול מחירים.


נספח קצר: דוגמה מספרית (סכמטית)

  • מחיר נקוב קבלן: 2,000,000 ₪
  • הטבות (שדרוגים, ריהוט, עו״ד, ריבית מסובסדת מהוונת): 120,000 ₪ → מחיר אפקטיבי: 1,880,000 ₪
  • שכ״ד חודשי שוק: 6,800 ₪ → ברוטו 81,600 ₪/שנה
  • נטרולים (ריקון 5%, אחזקה/ניהול/ביטוח 12%): NOI ≈ 81,600×0.95×0.88 ≈ 68,270 ₪
  • Cap ≈ 68,270 / 1,880,000 ≈ 3.63%
  • ריבית אפקטיבית משכנתא: נניח 5.2% → Cap < Cost of Debt → לא בר-קיימא ללא הון עצמי/הנחה מהותית.
  • משכנתא 70%, פירעון שנתי ≈ 90–95 אל״ש → DSCR ≈ 0.72–0.76  (דגל אדום).

קריאה לפעולה

לשמאים: לאמץ פרוטוקול בדיקות מחייב ולדווח מחיר אפקטיבי לצד טווח ערך פונדמנטלי.

לרגולטורים: לחייב גילוי, לבנות מדד נטו-הטבות, ולכוון אשראי לפי DSCR ו-LTV על מחיר אפקטיבי.

לציבור: לא לקנות “מבצע” – לקנות כלכלה שמחזיקה מים.


English Summary Box

Title: Statistical Manipulation in Housing: Why “Price Next Door” Isn’t Valuation

Key Points:

  • Developers preserve list prices via hidden incentives (spec upgrades, subsidized financing, buybacks), so official stats record gross prices.
  • Copy-paste comparables = methodological failure; proper valuation requires economic normalization and fundamental value testing.
  • Use Net Price (net of incentives), compute NOI, Cap Rate, and DSCR; if Cap < effective mortgage rate or DSCR < 1.1 → red flag.
  • Policy asks: mandatory disclosure of incentives, a net-of-incentives transaction index, and credit rules tied to fundamental value & DSCR.
  • For buyers: don’t buy “low rate” marketing—buy cash flows that cover the cost of capital.

המונחים "ריקון תקין" ו־"שמאות תפעולית" שייכים לשפה המקצועית של ניתוח תשואה ותמחור פונדמנטלי, והנה פירושם המדויק:


🔹 ריקון תקין (Normal Vacancy / Stabilized Vacancy)

זהו שיעור ריקון נורמטיבי וצפוי שמתקיים גם בנכס מתפקד היטב בשוק תקין — כלומר, לא מצב חירום אלא מצב של מחזוריות טבעית.

במילים אחרות: תמיד יש תקופה שבה דירה עומדת ריקה בין שוכרים, או משרד שמוחלף.

  • במגורים: ריקון תקין נע סביב 3%–5%, תלוי באזור ובתחרות.
  • במשרדים או מסחר: בין 7%–12% נחשב תקין, תלוי בסוג הנכס ובמיקום.
  • הרעיון: גם אם כל השוק "בתפוסה מלאה", אי אפשר להניח 100% תפוסה נצחית — ולכן מפחיתים מההכנסה הפוטנציאלית שיעור קטן שמייצג את הסיכון והריקון המחזורי.

הנתון הזה קריטי כדי לחשב NOI (Net Operating Income) אמיתי, ולא הכנסה תיאורטית.


🔹 שמאות תפעולית (Operational Valuation / Income Approach)

זהו מונח המתאר שומה המבוססת על תפקוד הנכס כתשתית מניבה, ולא רק על עסקאות השוואה.

היא בוחנת את היכולת התפעולית של הנכס לייצר תזרים, בדיוק כמו שבוחנים חברה עסקית לפי הרווח התפעולי שלה.שמאות תפעולית כוללת:

  • ניתוח הכנסות נטו (שכ״ד לאחר ריקון והוצאות ניהול/תחזוקה).
  • בחינת הוצאות תפעול שוטפות.
  • ניתוח סיכוני ריקון, תחלופת שוכרים, ויכולת שימור תזרים.
  • המרה של ה־NOI לשווי באמצעות Cap Rate (שיעור היוון פונדמנטלי).

במילים פשוטות:

במקום "כמה נמכר ליד", שואלים כמה שווה הנכס לפי מה שהוא באמת מייצר.

🔸 דוגמה חישובית קצרה:

נניח:

  • שכ"ד חודשי: 8,000 ₪
  • ריקון תקין: 5%
  • הוצאות ניהול ותחזוקה: 10%

אז ההכנסה התפעולית נטו:

[NOI = 8,000 × 12 × (1 - 0.05 - 0.10) = 81,600 × 0.85 = 69,360 ₪]

אם שיעור ההיוון (Cap Rate) 5% ⇒

[Value = 69,360 / 0.05 = 1,387,200 ₪]

כלומר – זו השומה התפעולית, המשקפת את ערך הנכס לפי היכולת הכלכלית שלו, ולא לפי “בכמה נמכר ליד”.


מונחי יסוד: ריקון תקין ושמאות תפעולית – הסבר קצר, עם דוגמה מספרית והשלכה ישירה על תמחור פונדמנטלי.

🟦 תיבת ידע מקצועית: ריקון תקין ושמאות תפעולית

ריקון תקין (Normal Vacancy / Stabilized Vacancy)

זהו שיעור ריקון נורמטיבי וצפוי הקיים בכל נכס מניב — גם בנכס "מושלם". הוא מבטא את פרקי הזמן שבהם הנכס עומד ריק באופן טבעי בין שוכרים, או בשל תחלופה, תחזוקה, או שינויי ביקוש נקודתיים.

  • במגורים: 3%–5% נחשב ריקון תקין.
  • במשרדים ושטחי מסחר: 7%–12%, תלוי באזור ובאופי הנכס.

כלומר, גם בשוק "בתפוסה מלאה" לעולם לא ניתן להניח 100% תפוסה קבועה. לכן, נדרש לנכות מההכנסה הפוטנציאלית שיעור קטן של ריקון כדי לחשב תשואה ריאלית ונכונה.


שמאות תפעולית (Operational Valuation / Income Approach)

שמאות תפעולית בוחנת את הנכס כמערכת כלכלית מייצרת תזרים, ולא רק כפריט סטטיסטי להשוואת מחירים. היא נועדה לקבוע את שוויו הפונדמנטלי – כלומר, הערך שנגזר ישירות מההכנסות נטו שהנכס מסוגל להפיק לאורך זמן.מרכיביה העיקריים:

  1. ניתוח הכנסות תפעוליות נטו (NOI) לאחר ניכוי ריקון, תחזוקה, ניהול וביטוחים.
  2. בחינת יציבות תזרים – סיכון ריקון, משך חוזים, תחזוקת נכס ושוכר עוגן.
  3. חישוב שיעור ההיוון (Cap Rate) לפי עלות ההון וסיכון הנכס.
  4. הפקת השווי לפי נוסחת הערך הפונדמנטלי:
    [Value = \frac{NOI}{Cap\ Rate}]

דוגמה מספרית:

נניח כי שכר הדירה החודשי הוא 8,000 ₪.

שיעור הריקון התקין: 5%

הוצאות תחזוקה וניהול: 10%

שיעור ההיוון (Cap Rate): 5%

 NOI = 8,000 × 12 × (1 - 0.05 - 0.10) = 69,360 ₪ 

[שווי פונדמנטלי = {69,360} / {0.05} = 1,387,200 ₪ ] כלומר – השווי האמיתי של הנכס, הנגזר מתפקודו הכלכלי, נמוך בכ־30% מהמחיר הנקוב בשוק אם המחיר הנוכחי עומד על 2 מיליון ₪.

זהו בדיוק ההבדל שבין הערכת מחיר לבין הערכת שווי.


⚖️ מסקנה:
שמאי שאינו בוחן את רמת הריקון התקין ואת ההכנסה התפעולית האמיתית, אינו מבצע שמאות – הוא משכפל מחירים.
שמאות תפעולית היא הכלי היחיד שמאפשר לחשוף את השווי הכלכלי הפונדמנטלי ולזהות בועה גם כשהנתונים הסטטיסטיים "נראים יציבים".

🟧 להחזיר את גישת ההשוואה להיות כלכלית

גישת ההשוואה נולדה ככלי כלכלי – לא ככלי טכני. מטרתה המקורית הייתה להשוות ערכים פונדמנטליים בין נכסים דומים, תוך נטרול ההבדלים המבניים, הכלכליים והמימוניים.

אלא שבשנים האחרונות הפכה הגישה למעין מכונת שכפול מחירים, המעתיקה עסקאות כפי שהן, בלי לשאול אם המחיר עצמו הגיוני כלכלית.הגישה המקורית – זו שעליה הושתתה תקינה שמאית בעולם – מניחה כי:

  1. מחיר השוק הוא נקודת מוצא בלבד.
  2. תפקיד השמאי הוא לבחון את ההיתכנות הכלכלית של המחיר – לא לאשרר אותו.
  3. כאשר המחירים חורגים מיחס תשואה/סיכון סביר, השמאי נדרש להתערב מקצועית ולבצע תיקון כלכלי.

בישראל, הגישה הוסטה לכיוון דיווחי מחירים “יבשים”:

הדגש עבר מהבנה כלכלית של עסקאות – לשאלה הבירוקרטית “בכמה נמכר ליד”.

ההשלכה הרסנית: שוק שמאות שמתחזק את הסטטוס-קוו במקום לנתח את ערכי היסוד, ובכך מתפקד כחלק מהמנגנון שמתחזק את הבועה.


🟩 תיבת ידע: גישת ההשוואה הכלכלית – איך היא אמורה לפעול

1. מהות הגישה הכלכלית

הגישה הכלכלית להשוואה מבוססת על עקרון פשוט:

ערך הנכס נגזר מיכולת ההכנסה שלו, ולא ממחירו של השכן.

לפיכך, כל השוואה חייבת לעבור נרמול כלכלי – כלומר, הפיכת מחירי העסקאות להשוואה שוות תנאים מבחינת:

  • רמות מימון והטבות (לניכוי).
  • הכנסות צפויות (להשוואה).
  • סיכון, מיקום, ריקון תקין ותנאי שוק.

ההליך המקצועי הוא כזה:

  1. איסוף עסקאות השוואה.
  2. נטרול רכיבי מימון והטבות – כדי להגיע למחיר אפקטיבי נטו.
  3. חישוב תשואה (Cap) לכל עסקה – קבלת תשואת השוק הריאלית.
  4. השוואת Cap בין עסקאות דומות – לא רק מחיר למ"ר.
  5. קביעת טווח ערך פונדמנטלי, תוך מתן משקל לעסקאות בעלות Cap תקין בלבד.

כך הופכת “גישת ההשוואה” לגישת ההיגיון הכלכלי.


2. דוגמה להשוואה כלכלית נכונה

נכסמחיר עסקההטבות נלוותמחיר אפקטיביNOI שנתיCap נטוהערה
דירה א׳2,000,000 ₪100,000 ₪1,900,000 ₪70,000 ₪3.68%תשואה שלילית מול ריבית משכנתא
דירה ב׳1,650,000 ₪0 ₪1,650,000 ₪72,000 ₪4.36%קרובה לשיווי משקל
דירה ג׳1,550,000 ₪0 ₪1,550,000 ₪68,000 ₪4.38%העסקה הכלכלית ביותר

גישת ההשוואה הכלכלית תבחר בעסקה ב׳ או ג׳ כנקודות ייחוס, ולא בדירה א׳ היקרה יותר.

כך נקבע שווי פונדמנטלי המשקף מציאות ולא מניפולציה.


3. אחריות השמאי

על השמאי להיות “החיישן המקצועי של השוק” – לא שופר של הנתונים.

אם הוא מזהה שחלק גדול מהעסקאות מציגות תשואה נמוכה מהריבית, עליו:

  • לציין זאת במפורש בשומה.
  • להפחית משקל השוואתי לעסקאות כאלה.
  • להפעיל שיקול דעת כלכלי עצמאי, גם אם זה חורג ממחירי השוק.

גישה זו מגנה על המקצוע, על הציבור, ועל עצם האמון בשמאות.


⚖️ סיכום – מהות גישת ההשוואה הכלכלית

הגישה הכלכלית איננה “חדשנות” אלא חזרה לשורשים:

למקום שבו שמאי אינו מצטט מחיר, אלא בוחן ערך.

היא דורשת אומץ, אחריות מקצועית, והבנה של השוק כאורגניזם כלכלי – לא כלוח מחירים.כל עוד שמאים ישוו מחירים בלי לבדוק את הכלכלה שמאחוריהם,

השמאות תהיה כלי המשמר את הבועה.

אך כאשר השוואה הופכת לניתוח פונדמנטלי –

השמאות הופכת למגדלור של אמת בתוך ים הנתונים המזויפים.


10Nov

ניתוח מעמיק שמסביר למה מחיר הוא רגעי ושווי הוא כלכלי, כיצד “מבחן הזמן” חושף מחירים לא בני-קיימא, ואיך למדוד שווי פונדמנטלי בעזרת NOI, Cap-Rate, DSCR ורגישויות.

מחיר לעומת שווי: המבחן שמפריד בין רחשי שוק לבין כלכלה אמיתית

תזת היסוד:

מחיר הוא תוצאה רגעית של עסקה; שווי הוא מסקנה כלכלית שאמורה לעמוד במבחן הזמן. כשהמשק פוגש מציאות (ריבית, תזרים, אבטלה, מדיניות אשראי), מחירים שאינם בני־קיימא נחשפים-וחוזרים להתכנס לשווי הכלכלי.


1) הגדרה תפעולית: “מבחן הזמן”

  • מחיר – המספר שנחתם בחוזה היום.
  • שווי (כלכלי/פונדמנטלי) – הערכה מבוססת תזרים, סיכון ועלות הון, שאמורה לשרוד שינויים סבירים בסביבה (ריבית, שכר דירה, תפוסה, מיידעים שליליים).
  • מבחן הזמן – סדרת זעזועים סטנדרטית (Interest +Δ, Vacancy +Δ, Rent −Δ) שלאחריה הנכס חייב להציג כושר שירות חוב ותשואה תואמי־סיכון. אם לא-מדובר במחיר שאיננו שווי.

2) ארבע עדשות לאבחנה בין מחיר לשווי

  1. עדשת התזרים (Cash-Flow):
    שווי נגזר מכסף אמיתי שנכנס ויוצא-לא מסיפורי “קומפס”. חישוב נקי של NOI, קאפ־רייט נדרש, ורגישות.
  2. עדשת המאזן (אשראי והון):
    ההבדל בין LTV (הלוואה לשווי כלכלי) ל-LTP (הלוואה למחיר ששולם). כשהמימון נשען על מחיר מנופח-הבטוחה חלשה.
  3. עדשת העומק והנזילות:
    שוק אמיתי נבחן ביכולת למכור כמות במחיר דומה, לא עסקה בודדת. עומק דל = פערי מחיר–שווי גדלים.
  4. עדשת המחזור המאקרו-פיננסי:
    אשראי זול ותמריצים רגולטוריים עלולים לדחוף מחירים מהר יותר מהשיפור בשווי. כשהרוח נחלשת-הרעש נעלם, והערכים חוזרים לבסיס.

3) נוסחת העבודה לשווי פונדמנטלי (בפשטות שמאית)

  • שווי פונדמנטלי בקירוב (ללא צמיחה):


  • Cap נדרש נגזר מ-Cost of Capital: ריבית חסרת־סיכון + פרמיית סיכון נכס/מיקום + פרמיית נזילות − צמיחה יציבה (אם רלוונטית).
    הרעיון: הקאפ הנדרש נקבע על־ידי הכלכלה, לא על־ידי נוחות המוכר.

דוגמה מספרית (המחשה בלבד):

שכר דירה חודשי 6,500 ₪ ⇒ שנתי 78,000 ₪.

הוצאות תפעול/תחזוקה 10% (=7,800) + קרן חידוש 3,000 ⇒ NOI = 67,200 ₪.

נניח Cap נדרש 7% ⇒

[V = 67{,}200 / 0.07 = 960{,}000 \text{ ₪}]

אם “מחיר השוק” הוא 1.80 מ’ ₪-היחס Price/Value = 1.875 (פער של ~87.5%).כושר שירות חוב (המחשה):

נניח קונים ב-1.80 מ’ ₪ עם LTV 70% ⇒ הלוואה 1.26 מ’ ₪.

תשלום חודשי “טיפוסי” בריבית שנתית 6% לתקופה 25 שנה ≈ 8,118 ₪.

NOI חודשי ≈ 5,600 ⇒ DSCR ≈ 0.69 (נמוך מ-1 ⇒ לא בר־קיימא).

בזעזוע ריבית ל-8% התשלום ≈ 9,725 ₪ ⇒ DSCR ≈ 0.58.

מסקנה: מחיר שהמערכת הפיננסית אינה מסוגלת לשרת לאורך זמן-אינו שווי.


4) עשרת האינדיקטורים לפרידת מחיר–שווי

  1. Price-to-Rent מול עלות הון (קאפ אפקטיבי < עלות מימון נטו).
  2. תשואה ריאלית שלילית למשקיע לאחר מס ותפעול.
  3. DSCR נמוך מ-1 במבחן ריבית סביר.
  4. תשלומי משכנתא/הכנסה (PTI/DTI) עולים לסף שאינו יציב היסטורית.
  5. חודשי היצע/מלאי עולים בעוד המחיר “לא זז”.
  6. גידול דירות ריקות/שטחי משרדים פנויים ללא התאמת מחירים.
  7. הסוואת מימון (מבצעי מימון/תנאי טיזר) שמייצרים מחיר מדומה.
  8. החלפת ידיים בין יזמים/קבלנים במחירי קרקע (טריידים פנימיים) ללא תזרים סופי.
  9. ריכוזיות אשראי/בטוחות שליליות במערכת הבנקאית.
  10. פער נרטיב–נתונים: הצהרות אופטימיות מול תזרים שמרסס את הסיפור.

5) “מבחן הזמן” כשיטת עבודה שמאית

פרוטוקול קצר לביקורת שווי:

  • חשב NOI שמרני (Vacancy נורמטיבי, Opex מלא, CapEx מחזורי).
  • גזור Cap נדרש מהון חלופי זמין (חסר־סיכון + פרמיות).
  • בצע Stress Test:
    • ריבית +200 נ”ב
    • שכ”ד −10%
    • חודשיים Vacancy לשנה
  • ודא: DSCR ≥ 1.20 בשגרה, ו-≥ 1.05 בסטרס מתון.
  • השווה ל-היסטוריית עסקאות מבוססות תזרים (לא “מחיר ליד”).

תוצר: דו”ח שמאי שמבדיל מחיר (Observed) מ-שווי (Concluded), עם שקיפות מלאה של הנחות ורגישויות.


6) השלכות מעשיות לשחקנים בשוק

לרוכשים/משקיעים:

  • חשבו Value-First. אם Price/Value > 1.2–1.3, נדרש נימוק כבד משקל (זכויות, תכנון, ייחוד פונקציונלי).
  • אל תחליפו מבצע מימון ב-שווי. תשלומים דחויים אינם תזרים נטו.

לבנקים/מממנים:

  • העדיפו LTV על שווי פונדמנטלי (לא LTP על מחיר עסקה).
  • הטמיעו טריגרים קובננטיים על DSCR ו-Vacancy.

לרגולטורים/מדיניות:

  • קבעו סטנדרט “מבחן זמן” כתנאי למימון פרויקטים.
  • הפרידו מדדים רשמיים של Value-Based לעומת Price-Based כדי למנוע בלבול ציבורי.
  • שקפו לציבור את עלות הסבסוד הפיננסי הגלומה במבצעים/דחיות.

לאנשי מקצוע (שמאות/בקרה):

  • ציינו במפורש: “מחיר העסקה חורג ממדד השווי הפונדמנטלי בטווח ___%”, עם רגישות כמותית.
  • אל תשכפלו מחיר; תעשו אינטגרציה של ראיות: תזרים, סיכונים, נכסיות משפטית/פיזית.

7) למה הכל מתכנס בסוף לשווי?

כי מימון מוגבל (Cost of Capital), תזרים אמיתי (שכ”ד נטו), וסיכון שוק אינם מתרשמים מכותרות. בשלב מסוים, “מנוע הנרטיב” מתעייף: הבנק דורש DSCR, השוכר לא משלם יותר, והמשק מתמחר מחדש. שם מתגלה האבחנה: מחיר לא־בר־קיימא ≠ שווי.


8) תבנית חישוב קצרה לשימוש בבלוג (כלי עבודה לקוראים)

  1. חשב NOI:
    NOI = (שכ”ד חודשי × 12) − Opex − CapEx מחזורי.
  2. קבע Cap נדרש:
    Cap = Rf + פרמיית סיכון + פרמיית נזילות − g (אם יש צמיחה בת־קיימא).
  3. שווי: V = NOI / Cap.
  4. Price/Value: יחס פער.
  5. DSCR: NOI חודשי / תשלום חודשי הלוואה.
  6. סטרס: R ↑, Rent ↓, Vacancy ↑ ⇒ בדוק DSCR ו-V מחדש.

9) הצעת אינפוגרפיקה נלווית

“When Price Meets Reality”

ציר זמן (T0, T1-Rate Shock, T2-Vacancy, T3-Reprice) עם שני קווים:

  • קו Price (נכנס מעל השווי, נשחק בזעזועים),
  • קו Fundamental Value (יציב יחסית, מתכנס אליו).
    טבלת צד: NOI, Cap, DSCR, Price/Value בכל נקודת זמן.

סיכום

הבדל המפתח אינו סמנטי: שווי הוא היכולת של נכס לעמוד בשורה תחתונה לאורך זמן. בשוק “רועש”, ההבחנה הזאת מצילה הון-למשקיעים, לבנקים, ולציבור. אם מאמצים מבחן זמן כסטנדרט, ממזערים טעויות יקרות ומחזירים את השיח מהמחיר-אל הערך.


DSCR הוא ראשי תיבות של Debt Service Coverage Ratio, ובתרגום חופשי לעברית:

יחס כיסוי שירות חוב.

זהו מדד פיננסי מרכזי להערכת היכולת של נכס (בעיקר נדל"ן מניב) לשרת את ההלוואה שנטלה למימונו – כלומר, האם התזרים מהנכס מספיק כדי לשלם את תשלומי המשכנתא או הריבית+קרן.


📘 נוסחה בסיסית:

[\text{DSCR} = \frac{\text{NOI}}{\text{תשלום חודשי או שנתי של ההלוואה}}]


כאשר:

  • NOI (Net Operating Income) = הכנסה תפעולית נטו – כלומר שכירות ברוטו פחות הוצאות תפעול ותחזוקה.
  • תשלום חוב (Debt Service) = סך כל תשלומי הקרן והריבית לתקופה.

💡 פירוש תוצאת המדד:

ערך DSCRפירוש
> 1.2הנכס מייצר מספיק תזרים כדי לשלם את ההלוואה + רשת ביטחון. נחשב בר־קיימא.
= 1.0גבולי – הנכס מכסה בדיוק את תשלומי ההלוואה, ללא מרווח ביטחון.
< 1.0מסוכן – התזרים מהנכס אינו מספיק לשירות החוב. המשקיע תלוי בהון עצמי נוסף או גידול מחירים.

🏢 דוגמה פשוטה:

נניח דירה מניבה 6,000 ₪ שכירות לחודש,

לאחר ניכוי הוצאות תחזוקה וניהול נשאר NOI = 5,400 ₪.

תשלום משכנתא חודשי = 7,200 ₪.

אז:

[\text{DSCR} = \frac{5,400}{7,200} = 0.75]

👉 משמעות: הנכס אינו מכסה את ההלוואה. זהו מחיר שאינו שווי, כלומר עסקה לא כלכלית לאורך זמן.


📊 בשמאות ובבנקאות:

  • בנקים מסחריים דורשים לרוב DSCR של 1.25 ומעלה במימון נכסי השקעה.
  • שווי פונדמנטלי של נכס אמור להניב DSCR ≥ 1.0 גם בתרחיש ריבית נורמטיבית (לא זמנית).
  • ירידה מתחת ל-1 לאורך זמן מצביעה על פער בין מחיר לשווי - הנכס מתומחר מעבר ליכולתו הכלכלית.

תשואה חיובית אבל עם דיוק חשוב אחד:

DSCR חיובי (גדול מ-1) הוא לא רק תשואה חיובית, אלא תשואה תזרימית חיובית ביחס להתחייבויות הממונפות.

במילים אחרות:

  • תשואה חיובית (Yield > 0) משמעה שהנכס מייצר רווח כלשהו לאחר הוצאות.
  • DSCR > 1 משמעה שהרווח הזה מספיק גם לשלם את ההלוואה (קרן + ריבית) ועדיין נשאר אוויר לנשימה.

🔍 ההבדל העדין אך הקריטי:

מדדשאלה שהוא עונה עליהמדד לבחינת...המשמעות הכלכלית
תשואה (Yield)“האם הנכס מניב רווח?”רווחיות כללית של הנכסאם חיובית – העסק מניב; אך ייתכן שאינו מכסה מימון
DSCR“האם התזרים מספיק לשירות החוב?”קיימות פיננסית של המימוןאם מעל 1 – הנכס עומד במבחן הזמן; אם מתחת ל-1 – המחיר מנותק מהשווי

🏦 דוגמה:

  • שכירות חודשית נטו (NOI): ‎5,000 ₪
  • תשלום משכנתא: ‎4,000 ₪
  • ⇒ DSCR = 1.25 - כלומר יש רווח תזרימי, התשואה “אמיתית” ובר־קיימא.
  • אם לעומת זאת תשלום המשכנתא 6,000 ₪, אז DSCR = 0.83 למרות שהתשואה הנומינלית אולי נראית חיובית, העסקה שלילית תזרימית ומעידה על מחיר שאינו שווי.

💬 לסיכום:

תשואה חיובית היא תנאי הכרחי לשווי, אך DSCR חיובי הוא תנאי מספיק.
כלומר, רק כשהנכס מייצר תזרים נטו שמכסה את עלות המימון -ניתן לומר שהוא עומד ב"מבחן הזמן" ולכן משקף שווי כלכלי אמיתי.

הנה טבלה מקצועית שמדגימה את הקשר בין תשואה (Yield), ריבית משכנתא (Interest Rate) ו־DSCR (יחס כיסוי שירות חוב) - כלומר, באילו תנאים הנכס עומד או נופל במבחן הזמן.נניח דירה בשווי כלכלי (פונדמנטלי) של ‎1,000,000 ₪, עם הלוואה של 70% (LTV = 0.7) לתקופה של 25 שנה.


🧮 טבלת הקשר בין תשואה, ריבית ו־DSCR

תשואה נטו על הנכס (NOI%)NOI חודשי (₪)ריבית משכנתא שנתיתתשלום חודשי משוער (₪)DSCR = NOI / תשלום חובפירוש
3%‎2,5003%‎3,3200.75לא עומד במבחן הזמן – מחיר מנופח
3%‎2,5005%‎4,1000.61תזרים שלילי חמור – מחיר גבוה מהשווי
4%‎3,3335%‎4,1000.81גבולי – תלוי בהון עצמי נוסף
5%‎4,1675%‎4,1001.02מאוזן – שווי תואם מחיר בקירוב
5%‎4,1676%‎4,6400.90לא בר־קיימא – מחיר גבוה מדי ביחס לריבית
6%‎5,0005%‎4,1001.22נכס בר־קיימא – עומד במבחן הזמן
6%‎5,0007%‎5,3300.94תזרים נשחק – הסיכון גובר
7%‎5,8336%‎4,6401.26בטוח – עודף תזרים; שווי גבוה ממחיר
8%‎6,6677%‎5,3301.25תזרים עודף משמעותי – undervalued

📊 איך לקרוא את הטבלה:

  • DSCR < 1.0 → הנכס אינו מכסה את שירות החוב ⇒ המחיר גבוה מהשווי.
  • DSCR ≈ 1.0–1.1 → הנכס על הסף ⇒ תלוי בתנאי השוק ובריבית.
  • DSCR ≥ 1.2 → הנכס בר קיימא ⇒ מחיר תואם שווי או נמוך ממנו.


🧭 מסקנה מרכזית:

כאשר תשואת הנכס נמוכה מהריבית האפקטיבית על המשכנתא, השוק מתמחר מחיר לא פונדמנטלי.
ההיפוך מתרחש כששיעור התשואה גבוה מהריבית – אז המחיר מבוסס כלכלה אמיתית, לא על נרטיב.

אפשר לומר ש־DSCR הוא אחד המדדים הטובים ביותר למדידת קיימות (sustainability) של השוק, אך הוא אינו מספיק לבדו.


🧭 למה DSCR הוא מדד לקיימות:

ה־DSCR בודק האם התזרים מהנכס (הכנסה אמיתית משכירות או פעילות) מסוגל לשרת את עלות החוב (ריבית + קרן).

ברמת שוק, כשמחשבים אותו על פני מדגם רחב של עסקאות, הוא הופך למדד מקרו של בר־קיימא:

מצב שוקממוצע DSCRמשמעות כלכלית
> 1.2בר קיימאתזרים מספיק גם בסביבה מאתגרת. שוק מתומחר לפי ערכים פונדמנטליים.
1.0 – 1.2גבוליהשוק חי על הקצה, תלוי בריבית ובאופטימיות.
< 1.0לא בר קיימאהמשק פועל על חוב זול או אשליה תזרימית – הבועה בשלבי ניפוח.

💡 ההיגיון:

שוק שבו רוב העסקאות מבוססות על תשואה נמוכה מהריבית ⇒

המשקיעים מפסידים תזרימית ⇒

הם תלויים בעליית מחירים כדי להרוויח ⇒

השוק אינו בר קיימא ומבוסס על ציפיות, לא על תזרים.לעומת זאת, שוק שבו DSCR ממוצע ≥ 1.2 מעיד על כך שהשוק:

  • נשען על הכנסות אמיתיות,
  • מסוגל לספוג עליית ריבית,
  • ויכול לשרוד גם תקופות תיקון מבלי לקרוס.

⚠️ ההסתייגות:

DSCR הוא מדד מצוין לקיימות פיננסית,

אך לא מודד קיימות ריאלית או מערכתית במובנים הבאים:

  1. אינו משקלל מלאי עודף / ביקוש אמיתי.
  2. אינו בוחן הקצאת אשראי כוללת ומידת הריכוזיות הבנקאית.
  3. אינו לוכד השפעות חיצוניות כמו מלחמה, מסים או הגירה.

לכן, כדי למדוד קיימות מערכתית אמיתית, יש לשלב אותו עם:

  • יחס אשראי לתוצר (Credit-to-GDP Gap),
  • Price-to-Rent Ratio,
  • Vacancy Rate,
  • והערכת סיכון בנקאי (NPLs).

🧩 סיכום:

DSCR הוא מדד הקיימות הפיננסית של השוק.
כאשר ה־DSCR הממוצע בענף נמוך מ־1 – מדובר בשוק לא בר קיימא, שמחיריו אינם משקפים שווי.
רק שוק שבו DSCR גבוה מהריבית לאורך זמן יכול להיקרא שוק מבוסס ערך ולא בועה מבוססת תקווה.

הגרף מראה בבירור את ניתוק השוק מהמציאות הכלכלית: החל מ־2021 בערך, הריבית חצתה את התשואה, וה־DSCR ירד מתחת ל־1, כלומר הנדל״ן הפך ללא בר־קיימא פיננסית - מחירי הנכסים כבר אינם מגובים בתזרים שיכול לשרת את החוב.

Summary Box (English)

Price vs. Value - The Time Test

  • Price is a point-in-time outcome; Value is an economic conclusion meant to survive stress.
  • Use NOI, required Cap Rate, and DSCR to anchor value-then run rate, rent, and vacancy shocks.
  • If DSCR < 1 or Price/Value ≫ 1, the price is likely unsustainable.
  • Finance on LTV to Value, not to price paid; disclose sensitivity and covenants.
  • Over time, markets re-price toward fundamental value.