02Sep

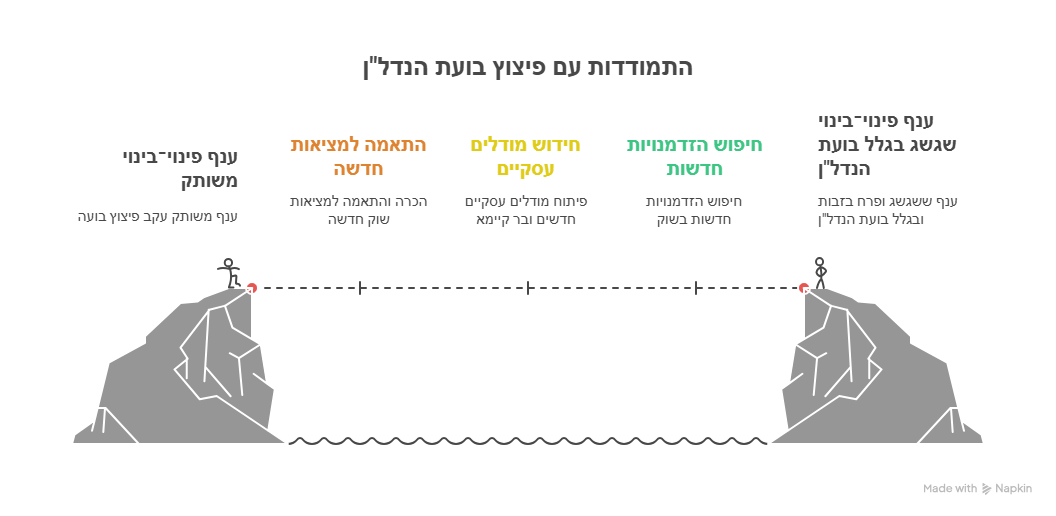
פינוי־בינוי בישראל פעל בשנות הבועה כמיקרו מודל פונזי: דיירים קיבלו דירה חדשה בזכות קונים חדשים ששילמו מחירי שיא. היום, כשהקונים נעלמו, האשליה נחשפת והפרויקטים קורסים.

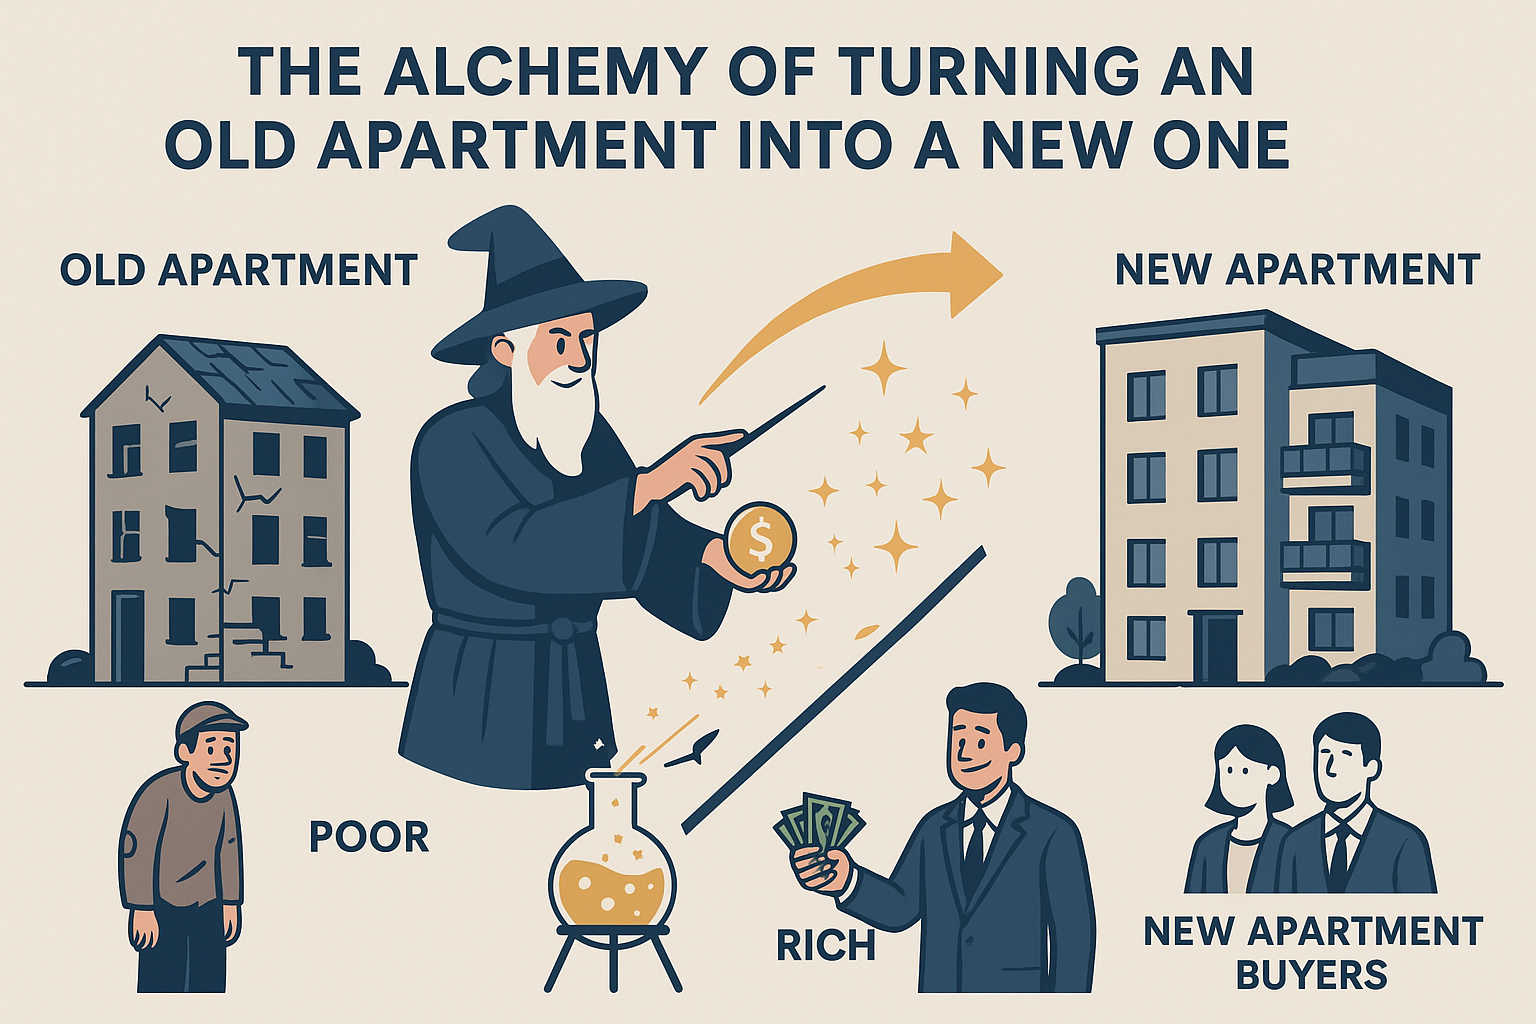
 "פינוי בינוי, האלכימיה של בועת הנדל"ן" — היא מבריקה, כי היא לוכדת בדיוק את מה שמתרחש: תהליך שנועד לכאורה לפתור מצוקה אמיתית (התחדשות עירונית, דיור בר־השגה, חיזוק מבנים) הפך בפועל ל"אלכימיה" פיננסית שמייצרת אשליה של ערך ומסווה את הבועה.


האלכימיה של פינוי־בינוי

בימי הביניים האלכימאים חיפשו להפוך מתכת פשוטה לזהב. במציאות הנדל"נית הישראלית, יזמים ובנקים מנסים להפוך בניינים ישנים ומתפוררים ל"זהב נדל"ני" באמצעות פינוי־בינוי: לקחת דירה ישנה ששווה מעט, ולהפוך אותה על הנייר לדירה חדשה ששווה פי שניים או שלושה. אבל כאן יש מלכוד: השווי החדש איננו שווי כלכלי אמיתי אלא מחיר מנופח, שממשיך את אותו מנגנון של "שכפול מחירים" והזנה עצמית של הבועה.


איך זה עובד בפועל?

  1. הבטחות לדיירים – מקבלים דירה חדשה, גדולה יותר, ממוזגת, עם חניה ומחסן, בלי לשלם שקל.
  2. מימון בנקאי – הבנק נותן ליווי ליזם, מתוך הנחה שהדירות החדשות יימכרו במחירים שיא.
  3. ציפיות רווח – היזם מחשב רווח על בסיס מחירים מנופחים, ולכן "מוכן לתת הכול" לדיירים.
  4. הדיירים מאמינים – כי הם רואים את "הזהב" על הנייר, ולא מבינים שמדובר באשליה.

הנזקים והסיכונים

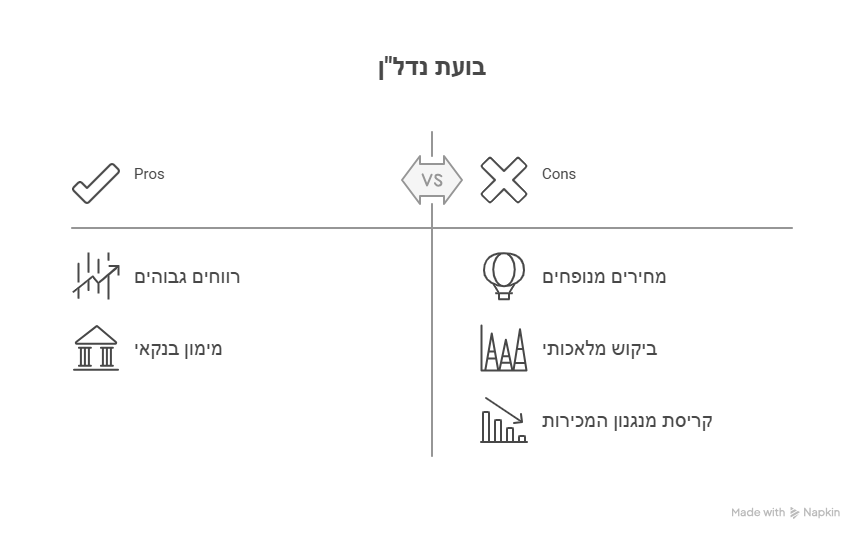
  • חוסר כדאיות אמיתית – כשהשוק מתהפך, הפרויקטים נתקעים; יזמים נסוגים, בנקים מסרבים לממן, והדיירים מוצאים את עצמם עם בניין ישן, לא מחוזק, ולפעמים גם אחרי שנים של הבטחות סרק.
  • ניפוח נוסף של הבועה – הערכות שווי מתבססות על "הבטחות פינוי־בינוי", גם אם לא יצאו לפועל, מה שמכניס עיוות נוסף לשוק.
  • סיכון מערכתי – הבנקים מממנים "אלכימיה" במקום ערך כלכלי אמיתי, בדיוק כמו במשבר מניות הבנקים או משבר הסאב־פריים בארה"ב.

האלכימיה מתפוגגת

כמו האלכימאים של ימי הביניים, גם כאן – לא באמת נוצר זהב. בסוף התהליך נשארת דירה ישנה ששווייה האמיתי נמוך, ובצדה שטרות נייר עם הבטחות לא ממומשות. הבועה הזו חשופה במיוחד: ברגע שהמחירים יורדים או שהמימון מתייבש, "הקסם" מתפוגג והמערכת כולה נחשפת לאמת – לא נוצר ערך חדש, אלא רק עוד שכבה של אשליה.


האלכימיה של פינוי־בינוי אכן עבדה כל עוד היו מספיק "אידיוטים" שזרמו עם המחירים המטורפים וקנו דירות חדשות בפרויקטים. הכסף שלהם מימן את כל ההבטחות: החורבות הוחלפו בדירות חדשות, והדיירים הוותיקים יצאו "מלכים" — בלי להוציא שקל.אבל היום, כשהשוק נכנס להתפכחות, והקונים החדשים נעלמים, המעגל נשבר. אין מי שיממן את הטריק הזה, והאלכימיה מתגלה כאשליה.


פינוי בינוי – האלכימיה של בועת הנדל"ן

הזהב המדומה

פינוי־בינוי הוצג במשך עשור כפתרון קסם: לקחת חורבה ולהפוך אותה לדירה חדשה, גדולה ומרווחת. על הנייר – כולם מרוויחים. היזם מקבל זכויות, הבנק מממן, הדייר מקבל דירה חדשה, והמדינה מתגאה בהתחדשות עירונית.אבל כל זה התבסס על נוסחה פשוטה: היו צריכים מספיק רוכשים פראיירים שישלמו מחירי שיא על הדירות החדשות. הכסף שלהם מימן את כל התהליך.

מי הרוויח בשנות האשליה?

בימי השיא של הבועה, היו לא מעט דיירים שזכו ב"בינגו":

  • קיבלו דירה חדשה במקום חורבה ישנה.
  • לא שילמו אגורה.
  • נהנו מעליית ערך "על הנייר" בזכות קונים שהאמינו לנרטיב שהמחירים רק עולים.

מי מימן את החגיגה? המשקיעים והזוגות הצעירים שקנו דירות חדשות במחירים מנותקים מהמציאות.


ומה קורה עכשיו?

היום התמונה שונה:

  • הקונים נעלמו – אין יותר "אידיוטים שימושיים" שיקנו במחירי בועה.
  • הבנקים נזהרים – פחות ליווי, יותר דרישות הון עצמי, קושי במימון.
  • היזמים נסוגים – פרויקטים מוקפאים או מתבטלים.
  • הדיירים מתפכחים – נשארים עם בניינים ישנים, אחרי שנים של הבטחות ריקות.

האלכימיה מתפוררת

כמו אלכימיה של ימי הביניים – הזהב מעולם לא נוצר. זו הייתה אשליה שתלויה בזרם בלתי פוסק של כסף חדש. עכשיו, כשהזרם נעצר, מתברר שהפינוי־בינוי הוא לא מנגנון ליצירת ערך אמיתי, אלא מנגנון מימון של בועה.


סיכום

פינוי־בינוי היה ועודנו מיקרוקוסמוס של בועת הנדל"ן כולה:

  • בשנים של אשליה – מי שנכנס בזמן הרוויח.
  • עכשיו, עם ההתעוררות – הדלת נסגרת, והאלכימיה נחשפת כתרמית של חלוקת קלפים ממוחזרים.

מילות מפתח: פינוי בינוי, בועת נדל"ן, בנקים, דיירים, יזמים, מחירי דירות, התחדשות עירונית, אלכימיה כלכלית, משבר דיור.תיאור מטא (SEO): פינוי־בינוי הוצג כפתרון קסם, אך בפועל הפך לאלכימיה של בועת הנדל"ן. בשנות הבועה עוד היו דיירים שהרוויחו "ביג טיים" על חשבון קוני דירות חדשות. כיום, כשהקונים נעלמים, האשליה מתפוגגת והפרויקטים קורסים.


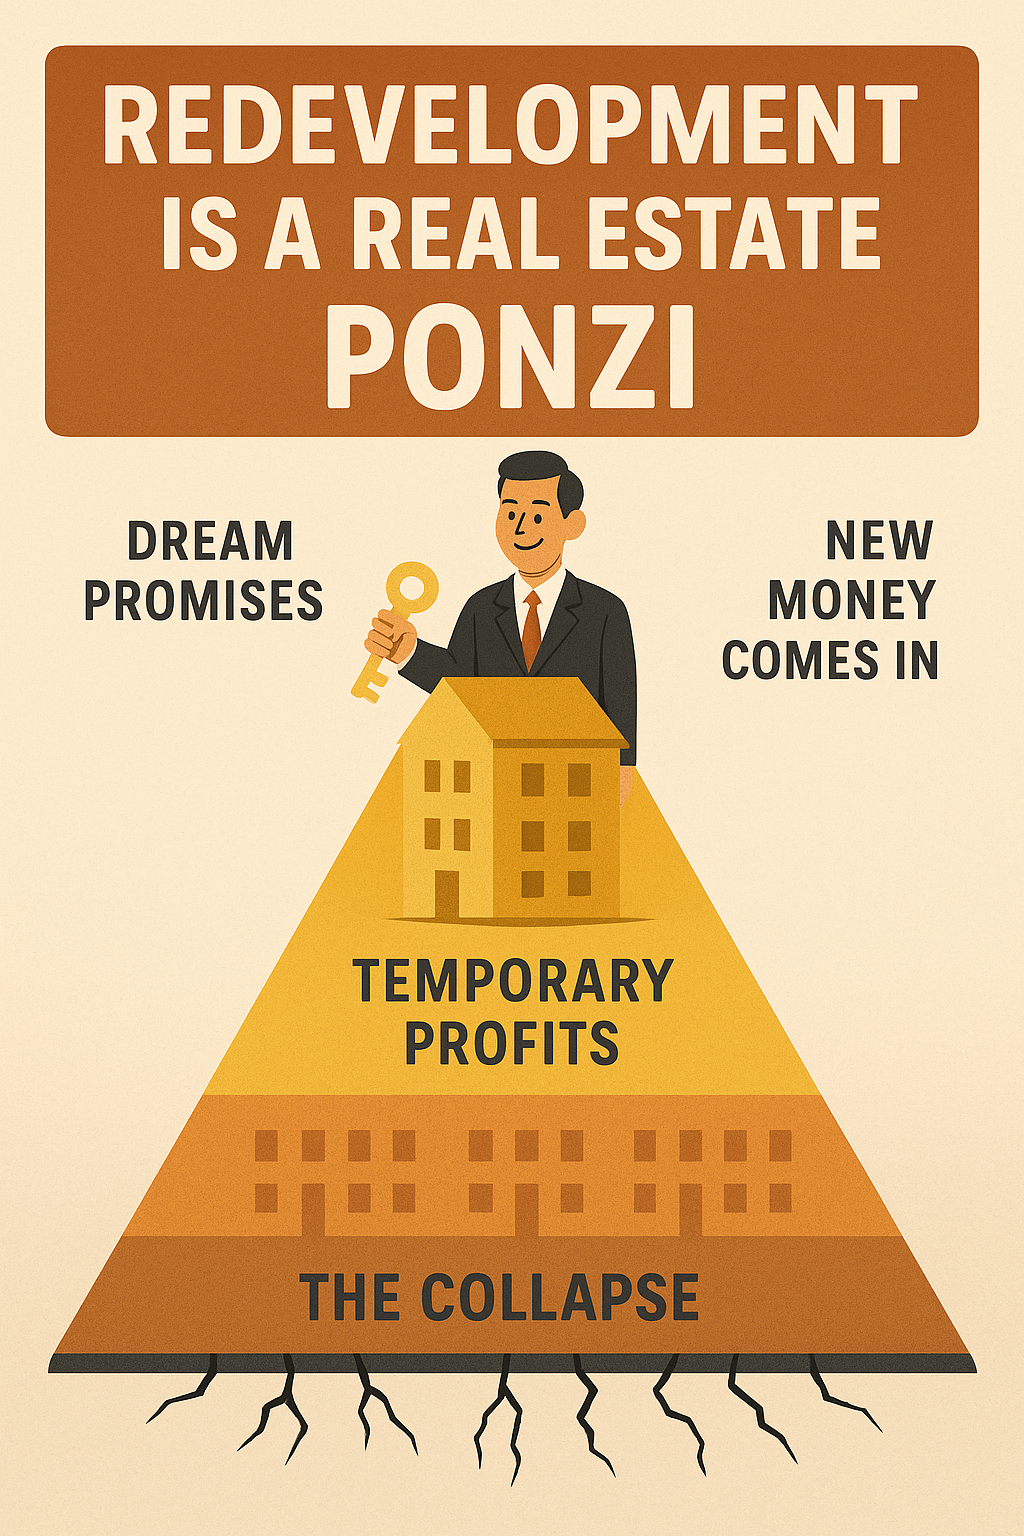
פינוי־בינוי הוא בעצם מיקרו־מודל פונזי בתוך הבועה הגדולה.

איך זה נראה במונחים של פונזי:

  1. שלב הגיוס – יזם מציע לדיירים "עסקה חלומית": דירה חדשה במקום החורבה.
  2. ההחזר המובטח – הדיירים לא משלמים כלום, אבל מקבלים תמורה עצומה "על הנייר".
  3. הכסף החדש – נכנס דרך קונים חדשים שמוציאים מיליוני שקלים על דירות חדשות בפרויקט במחירים מופרכים.
  4. תשלומי הרווח – בזכות הכסף הזה ממומנות עלויות הבנייה, הדירות של הדיירים, והרווח ליזם.
  5. המשך הגיוס – כדי שהפרויקט הבא יקרה, צריך עוד ועוד "אידיוטים" שיזרימו כסף חדש.

מתי זה נחשף כפונזי?

בדיוק ברגע שבו נגמר הכסף החדש:

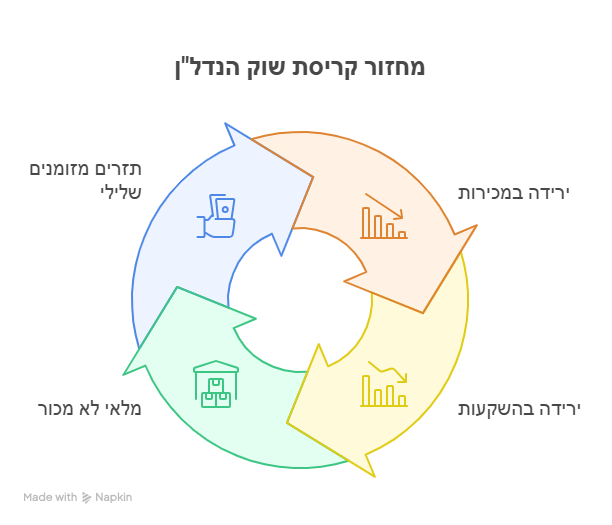
  • הקונים מפסיקים לקנות.
  • הבנקים מקשיחים אשראי.
  • היזמים לא מצליחים למכור את המלאי.

ואז – אין מי שיממן את ההבטחות. הדיירים נותרים עם בניינים מתפוררים או פרויקטים תקועים, כמו משקיעים בפונזי שמגלים שהקופה ריקה.


📌 ההבדל היחיד: כאן יש נדל"ן מוחשי, לא רק ניירות. אבל ה"נדל"ן" הזה לא שווה את המחיר שנכתב עליו – ולכן מבחינה כלכלית המבנה זהה לפונזי: כסף חדש מממן הבטחות ישנות, עד שהמנגנון קורס.


רוצה שאנסח לך את זה כפוסט ממוקד: "פינוי־בינוי הוא פונזי בנדל"ן" – עם דימוי גרפי של בניין שמתנפח כמו פירמידה עד שהוא קורס?


פינוי־בינוי – מיקרו מודל פונזי בתוך הבועה הגדולה

מבוא

פינוי־בינוי הוצג בישראל כפתרון קסם: חיזוק מבנים ישנים, התחדשות עירונית, יצירת היצע דיור חדש ללא עלות לדיירים. בפועל, המודל הזה שימש בשנות הבועה ככלי להמשך ניפוח מחירים ולהסוואת חוסר ההיגיון הכלכלי – עד שהתברר שהוא מתפקד כמעין פונזי נדל"ני בתוך הבועה הגדולה.


איך עובד המודל?

  1. הבטחה לדיירים
    הדיירים מקבלים "כרטיס זכייה בלוטו": דירה חדשה, גדולה ומודרנית במקום חורבה ישנה, בלי לשלם שקל.
  2. הזרמת כסף חדש
    כדי לממן את ההבטחות, היזמים חייבים למכור את הדירות החדשות במחירי שיא. כאן נכנסים "האידיוטים השימושיים" – זוגות צעירים ומשקיעים שקונים במחירים מנופחים.
  3. המשך שרשרת ההזנה
    הכסף מהקונים החדשים משמש למימון הפרויקט: גם לדיירים המקוריים, גם ליזם וגם לבנק. כל עוד יש זרם של קונים – המערכת מתפקדת.

למה זה פונזי?

בפונזי קלאסי:

  • משקיעים ותיקים מקבלים "רווחים" מכספם של המשקיעים החדשים.
  • כל עוד נכנס כסף חדש – האשליה נמשכת.
  • ברגע שהזרם נעצר – הפונזי מתמוטט.

בפינוי־בינוי:

  • דיירים ותיקים מקבלים דירות חדשות על חשבון הקונים החדשים.
  • הרווחים ליזמים ולבנקים נובעים מכסף שמוזרם מהציבור במחירים מנותקים מהמציאות.
  • ברגע שהקונים נעלמים – הפרויקטים נתקעים, והאשליה נחשפת.

שנות האשליה – מי הרוויח?

בזמן שוק רותח, רבים מהדיירים הרוויחו "ביג טיים": קיבלו דירה חדשה על חשבון אחרים. זה היה אפשרי כי היו מספיק קונים שהאמינו שהמחירים רק ימשיכו לעלות, ומימנו את החלום.


ההתפכחות – מי נתקע?

כיום:

  • הקונים החדשים נעלמו.
  • הבנקים מקשיחים מימון.
  • יזמים מקפיאים פרויקטים.
  • דיירים נשארים בחורבות, לעיתים אחרי שנים של ציפיות והבטחות סרק.

מיקרו בתוך מאקרו

פינוי־בינוי הוא לא "בעיה בפני עצמה" אלא העתק מוקטן של מנגנון הבועה כולה:

  • כסף חדש נכנס → אשליה של ערך נוצרת.
  • ההבטחות נראות אמיתיות כל עוד זרם הכסף נמשך.
  • ברגע שהזרם נעצר → הקריסה בלתי נמנעת.

סיכום

פינוי־בינוי הוא דוגמה מאלפת לדרך שבה השוק הישראלי פעל בשנות הבועה: לא כיצירת ערך אמיתי אלא כ"אלכימיה" פיננסית המזכירה פונזי. בשנות האשליה – מי שנכנס בזמן הרוויח. היום, בעידן ההתפכחות, המודל נחשף במלוא ערוותו: מיקרו פונזי בתוך בועה ענקית.

מהות הפונזי

כל מודל שמבוסס על כסף חדש שנכנס כדי להעשיר את מי שכבר בפנים, בלי שנוצר ערך אמיתי, הוא למעשה וריאציה של פונזי.


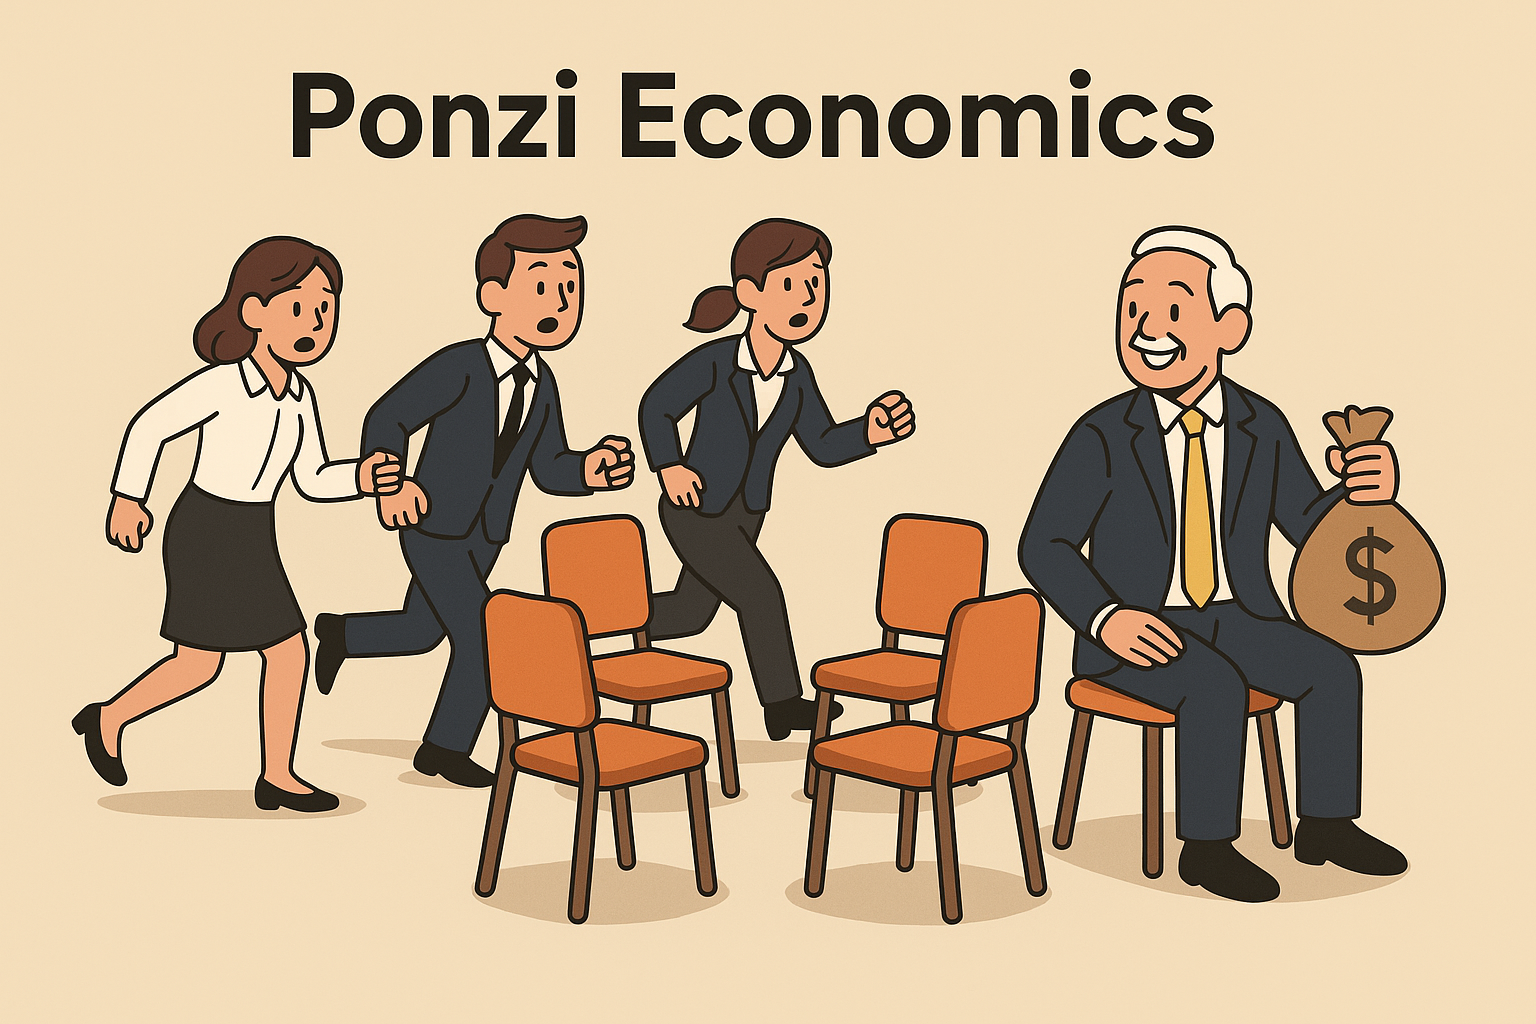
"כסאות מוסיקליים" – הדימוי המדויק

במשחק כסאות מוסיקליים:

  • כל עוד המוזיקה מתנגנת (הכסף החדש ממשיך לזרום), כולם מסתובבים ויש תחושה של שפע.
  • בכל סיבוב מישהו נשאר בלי כסא – כלומר, כשהכסף החדש נעצר, מתברר שאין מספיק ערך אמיתי לכולם.
  • הראשונים שנכנסו (הוותיקים) יושבים, האחרונים – נופלים.

יישום במודלים כלכליים

  1. פונזי קלאסי – כסף חדש נכנס, משלם "רווחים" לישנים.
  2. נדל"ן בועתי – קונים חדשים מממנים עליית מחירים שמעשירה את בעלי הדירות הוותיקים.
  3. פינוי־בינוי – קוני דירות חדשות מממנים את דירות הדיירים הוותיקים.
  4. שווקי הון מנופחים – משקיעים חדשים קונים במחירי שיא ומאפשרים לישנים למכור ברווח.

ההבדל הקריטי

לא כל מודל שבו כסף חדש נכנס הוא בהכרח פונזי.

ההבדל הוא:

  • אם נוצר ערך אמיתי (מוצר, שירות, נכס מניב) – זה לא פונזי.
  • אם אין ערך חדש, אלא רק העברת עושר מהמאחרים למוקדמים – זה פונזי בתחפושת.

כלומר: פונזי ≈ כסאות מוסיקליים.

המוזיקה עוצרת → מתגלה האמת → מי שנכנס אחרון מפסיד.


כסאות מוסיקליים – הפונזי של הכלכלה

במשחק כסאות מוסיקליים כולם מרגישים מנצחים – כל עוד המוזיקה מתנגנת.

אבל ברגע שהיא עוצרת, מתברר שאין מספיק כסאות לכולם.כך בדיוק עובד מודל פונזי:

  • כסף חדש נכנס ומעשיר את הוותיקים שכבר יושבים על הכסאות.
  • כסף ישן נהנה "על הנייר" מעליות ערך.
  • האחרונים שנכנסים נשארים בלי כסא – ועם ההפסד.

נדל"ן בועתי? ✔️

פינוי־בינוי? ✔️

שוקי הון מנופחים? ✔️

💥 כל מקום שבו אין יצירת ערך אמיתי, אלא רק העברת עושר מהחדשים לוותיקים – זה פונזי בתחפושת.

🔑 האשטגים:

#בועת_נדלן #פונזי #כסאות_מוסיקליים #משבר_דיור #נדלן_ישראל #בועה

27Aug

משבר נדל"ן ישראלי 2025: ניתוח מפורט של 10 סימני האזהרה, השוואה למשבר הסאב-פריים האמריקני, תרחישים עתידיים והמלצות מעשיות לרוכשים ומשקיעים בשוק הנדל"ן הישראלי.

המצב הנוכחי: 10 סימני אזהרה

השוק הישראלי מציג כיום תמונה מטרידה שדורשת תשומת לב רצינית:

📉 סימני המשבר

  1. פינוי בינוי קורס - פרויקטים מתבטלים והדיירים מקבלים הודעות ביטול
  2. מלאי שיא - מעל 70,000 דירות מוכנות ולא מכורות, צפוי לחצות את ה-100,000 עד סוף 2025
  3. מכירות בצניחה - קריסה במכירת דירות חדשות ויד שנייה
  4. ירידת מחירים מתמשכת - 4 חודשים ברציפות של ירידות
  5. פיגורים בעלייה - זינוק של 23% בפיגורי משכנתאות
  6. חברות בנייה בחירום - מגייסות אג"ח במקום למכור דירות
  7. משרדים נטושים - מיליוני מ"ר משרדים ריקים שאיש לא צריך
  8. התערבות רגולטורית - בנק ישראל מטיל מגבלות דרקוניות על מבצעי קבלנים
  9. דיונים בכנסת - התרעות מפורשות על "סאב-פריים ישראלי"
  10. הקלות משכנתאות - בנקים מציעים דחיות כסימן למצוקה

למה זה לא סאב-פריים קלאסי?

ההבדל המהותי: בארה"ב המשבר התפשט עולמית דרך נגזרים מורכבים. בישראל - הסיכון מרוכז במערכת הפיננסית המקומית.

מאפיינים ייחודיים למשבר הישראלי:

  • ריכוזיות - הבנקים הישראליים חזיקים את הסיכון ישירות
  • פשטות יחסית - פחות נגזרים מורכבים, יותר הלוואות עם דחיית תשלום
  • חשיפה מקומית - כל המשק תלוי בענף הנדל"ן ללא פיזור גיאוגרפי

הסיכונים האמיתיים

🚨 לטווח הקצר

  • גל ביטולי עסקאות - כאשר רוכשים לא יוכלו לקבל משכנתאות לגמר הבנייה
  • לחץ על מחירים - המלאי העצום ילחץ על המחירים למטה
  • מצוקה של קבלנים - חברות בנייה עלולות להידחק לפשיטת רגל

⚖️ גורמים מייצבים

  • רגולטור ער - בנק ישראל מתערב בזמן, בניגוד למשבר 2008 בארה"ב
  • מערכת בנקאית יציבה - חזקה יותר ממקבילותיها העולמיות
  • ביקוש דמוגרפי אמיתי - גידול אוכלוסייה מתמשך יוצר ביקוש בסיסי
  • מחסור זמני בכוח אדם - בעיית הפועלים ניתנת לפתרון

תרחישים אפשריים

🎯 התרחיש הסביר (60% הסתברות)

  • תיקון חד של 15-25% במחירים על פני 12-18 חודשים
  • פשיטות רגל של חברות בנייה חלשות
  • התאוששות הדרגתית החל מ-2026

⚡ התרחיש הקשה (30% הסתברות)

  • צניחת מחירים של 30-40%
  • משבר בנקאי מוגבל
  • התאוששות איטית של 3-4 שנים

🌪️ התרחיש הקיצוני (10% הסתברות)

  • קריסה מערכתית דומה לשנות ה-80
  • התערבות ממשלתית נרחבת נדרשת

מה עושים עכשיו?

👤 לרוכשי דירה

  • המתינו - מחירים צפויים לרדת עוד
  • בדקו מימון - וודאו שתוכלו לעמוד בתשלומים גם בתרחיש קשה
  • הימנעו ממבצעי 80/20 - הסיכון גדול מהתועלת

🏢 למשקיעים

  • זהירות מוגברת - בחנו כל השקעה בקפידה
  • נזילות - שמרו על יכולת לנוע מהר
  • הזדמנויות עתידיות - התכוננו לרכישות במחירי מציאה בעוד 12-18 חודשים

🏗️ לעוסקים בענף

  • ניהול תזרים קפדני - השלבים הקשים רק מתחילים
  • הפחתת מינוף - צמצמו חשיפה כמה שאפשר
  • מיקוד בפרויקטים איכותיים - איכות תנצח כמות

המסקנה

המשבר כאן - רק השאלה באיזה עוצמה והאם המערכת תצליח לנהל אותו באופן מבוקר.זה לא זמן לפאניקה, אבל זה בהחלט זמן לזהירות מוגברת ולהכנות. המי שיבין את הסימנים וינהג בחוכמה - יצא מחוזק יותר מהמשבר.זכרו: בכל משבר יש גם הזדמנויות - השאלה מי יהיה מוכן לנצל אותן כשהן יגיעו.


מאמר זה מבוסס על נתונים עדכניים ומגמות שוק נכון לאוגוסט 2025. המצב מתפתח במהירות והמלצות עשויות להשתנות.

27Aug

האם ישראל 2025 ניצבת בפני סאב־פריים מקומי או קריסה מערכתית? ירידות מחירים, מלאי דירות עצום, פיגורים עולים וחברות בנייה שמוכרות אג״ח במקום דירות – כל הסימנים מעידים על תחילתו של משבר נדל״ן רחב היקף המאיים על המערכת הפיננסית כולה.

מבוא

בארצות הברית של 2008 דיברו על משבר סאב־פריים – הלוואות זבל שנמכרו לכל דורש, אוגחו והוסבו לנגזרים שהפכו לפצצת זמן עולמית. בישראל 2025 התמונה שונה: אין כאן שוק איגוח ענק ואין נגזרים גלובליים. ובכל זאת, הסיכון חמור יותר – משום שהוא מרוכז בלב המערכת הפיננסית המקומית, ללא פיזור. זה לא "סאב־פריים" – זו קריסה מערכתית מתהווה.


למה לא סאב־פריים?

  • בישראל לא קם שוק איגוח ענק שמפזר סיכון בין גופים עולמיים.
  • אין "תעשיית הלוואות זבל" במבנה הקלאסי של ארה״ב.
  • הבנקים עצמם ניהלו את מרבית החיתום והליווי, כך שהסיכון נשאר אצלם.

כלומר – לא מדובר בשוק משני ממונף, אלא במערכת בנקאית ריכוזית שמחזיקה את כל הקלפים בידיים.


הסימנים לקריסה מערכתית

  1. עודפי מלאי אדירים – קבלנים יושבים על עשרות אלפי דירות לא מכורות, מלאי שעשוי לחצות את ה־100 אלף עד סוף 2025, בנוסף למיליוני מ"ר משרדים ריקים.
  2. צניחה במכירות – הן בשוק הדירות החדשות והן ביד שנייה. הביקוש האפקטיבי קרס.
  3. ירידות מחירים רצופות – ארבעה חודשים ברציפות, מגמה ברורה של תיקון חד.
  4. פיגורים בעלייה – נתוני בנק ישראל מצביעים על עלייה חדה בפיגורים מעל 90 יום, עדות ראשונה לקריסת משקי בית תחת נטל המשכנתאות.
  5. חברות בנייה מגייסות אג"ח במקום למכור דירות – סימן למחנק תזרימי עמוק. המוסדיים נכנסים לנעליהם של רוכשי הדירות – אבל החשיפה עלולה להתגלגל להפסדים כואבים.
  6. התחדשות עירונית תקועה – פרויקטים של פינוי־בינוי נעצרים, דיירים מקבלים הודעות ביטול, והבנקים נזהרים במתן ליווי.
  7. הקלות במשכנתאות ודיונים בכנסת – בנק לאומי "מוריד ריבית" למעבירי משכורת; ועדת ביקורת המדינה מדברת בפירוש על סיכון ל"סאב־פריים ישראלי". זוהי אינדיקציה לפאניקה סמויה: המערכת מנסה להרוויח זמן.

ההבדל המשמעותי

בארה"ב – המשבר התפשט לעולם דרך נגזרים.

בישראל – הכול נשאר כאן:

  • הבנקים המקומיים חשופים ישירות.
  • הקבלנים ממונפים עד צוואר.
  • משקי הבית שקועים בחובות על נכסים שמאבדים ערך.
  • המוסדיים נכנסים כעת דרך אג"ח נדל"ן – והם חלק מהמעגל.

זו קריסה מערכתית פנימית – כל הכלכלה הישראלית תלויה בענף הנדל"ן, וכאשר הוא מתרסק, אין מי שיישאר בצד הבריא.


סיכום

בישראל 2025 אנחנו לא בסאב־פריים, אלא במשהו אחר:

מערכת כלכלית כולה שבויה בענף נדל"ן מנופח.

כאשר המחירים יורדים, הפיגורים עולים, והמלאי מציף את השוק – זה לא עוד "תיקון מחירים" זמני. זו תחילתה של קריסה מערכתית.כפי שקרה במשבר ויסות מניות הבנקים בשנות ה־80, המערכת תנסה להסתיר את ההפסדים, לדחות, להרוויח זמן. אבל הכוחות הכלכליים חזקים מכל מהלך תקשורתי או רגולטורי.המשבר כבר כאן – רק השאלה מתי וכיצד תיחשף עוצמתו.


25Aug

הפסדי החלימה בנדל"ן ו"משקיעי הצעצוע" – מונח שטבע חיים אטקין: כשקונים דירה ישנה במחיר חלום על פינוי־בינוי שלא יוצא לפועל. למה זה קורה, מי הנפגעים, ומה זה מלמד על שוק הנדל"ן הישראלי?


הפסדי החלימה בנדל"ן: כשמשלמים על חלום שלא יוצא לפועל

מבוא

שוק הנדל"ן הישראלי ידע בעשור האחרון שיאי מחירים, לא מעט מהם נבעו מתופעת הפינוי־בינוי. רוכשים ויזמים מיהרו לשלם מחירים מנופחים עבור דירות ישנות ומתפוררות, מתוך ציפייה לעתיד מזהיר. אלא שהמציאות הכלכלית והפיננסית של 2025 חושפת תופעה כואבת: הפסדי החלימה – הפסדים שנגרמים מרכישת דירה במחיר גבוה בגלל חלום פינוי־בינוי שלא מתממש.


מה זה בעצם "הפסדי חלימה"?

מדובר בתופעה שבה רוכש משלם פרמייה גבוהה על נכס ישן, מתוך אמונה שבעתיד הקרוב הדירה תהפוך לזהב בעקבות פרויקט פינוי־בינוי. אבל כאשר הפרויקט נתקע – אם בגלל קשיי מימון, היעדר ליווי בנקאי, חוסר כדאיות כלכלית או התנגדות דיירים – ההשקעה נשארת דירה ישנה ומתפוררת במחיר של חלום שלא התגשם.


איך נוצר ההפסד?

  1. התשלום על החלום – המחיר משקף "פנטזיה עתידית" ולא את ערך הנכס בפועל.
  2. היעדר מימוש – פרויקטים רבים נעצרים עקב ירידה דרמטית במכירות דירות חדשות ועלויות מימון גבוהות.
  3. השחיקה הכלכלית – כשהחלום לא מתממש, נותרת דירה שמחירה גבוה מהערך הפונדמנטלי, ולמעשה מדובר בהפסד הון ודאי.

מי הם "משקיעי הצעצוע"?

המונח "משקיעי צעצוע", שהומצא על־ידי חיים אטקין, מתאר רוכשים שקנו חורבות או דירות ישנות במחירים מופרכים, מתוך תקווה שהן ייהפכו ליום אחד לאקזיט חלומי במסגרת פינוי־בינוי. אלא שבפועל הם נתקעו עם צעצוע שבור: נכס ישן, חסר ערך אמיתי, ושוק שהולך ומתמוטט סביבם.

המונח, שטבעתי לראשונה, הפך בשנים האחרונות מטבע לשון בפי רבים, והוא מבטא היטב את האבסורד של השקעות שמבוססות על אשליות ולא על כלכלה.


מי נפגע?

  • רוכשים פרטיים – אלה ששילמו "על חשבון העתיד", מוצאים עצמם עם נכס ששווה פחות.
  • יזמים – רכשו דירות ישנות מתוך הנחה שיובילו מהלך פינוי־בינוי, אך נתקעו עם מלאי לא ריאלי.
  • משקיעי צעצוע – הפכו לסמל של שוק מנותק, שבו החלום מיתרגם להפסד ודאי.
  • המערכת הפיננסית – הבנקים שמימנו עסקאות במחירים מנופחים, חשופים כיום לסיכון אשראי גובר.

השוואה לשוק ההון

במונחים פיננסיים, מדובר ב־"תמחור על בסיס חלום עתידי". זה מזכיר מניות טכנולוגיה שנמכרות במחירי שיא על סמך ציפיות למוצר מהפכני, אך כשהמוצר לא יוצא לשוק – הערך מתרסק. ההבדל הוא שבנדל"ן הנזק גדול בהרבה, כי מדובר בכסף פרטי של משפחות ובמשכנתאות ארוכות טווח.


מסקנה

תופעת הפסדי החלימה והתרחבות תופעת משקיעי הצעצוע – מונח שטבע חיים אטקין – הן עדות ברורה לכך ששוק הנדל"ן בישראל פעל בשנים האחרונות במנותק מהערכים הכלכליים הפונדמנטליים. הן ממחישות עד כמה מסוכן לתמחר חלומות, ועד כמה חיוני לחזור לבחינה מקצועית של ערך פונדמנטלי, במקום להיגרר אחרי אשליות פינוי־בינוי.


24Aug

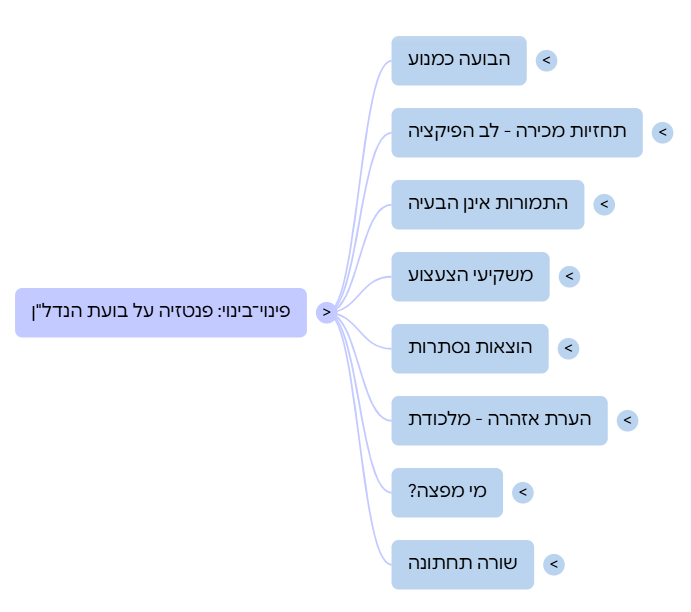
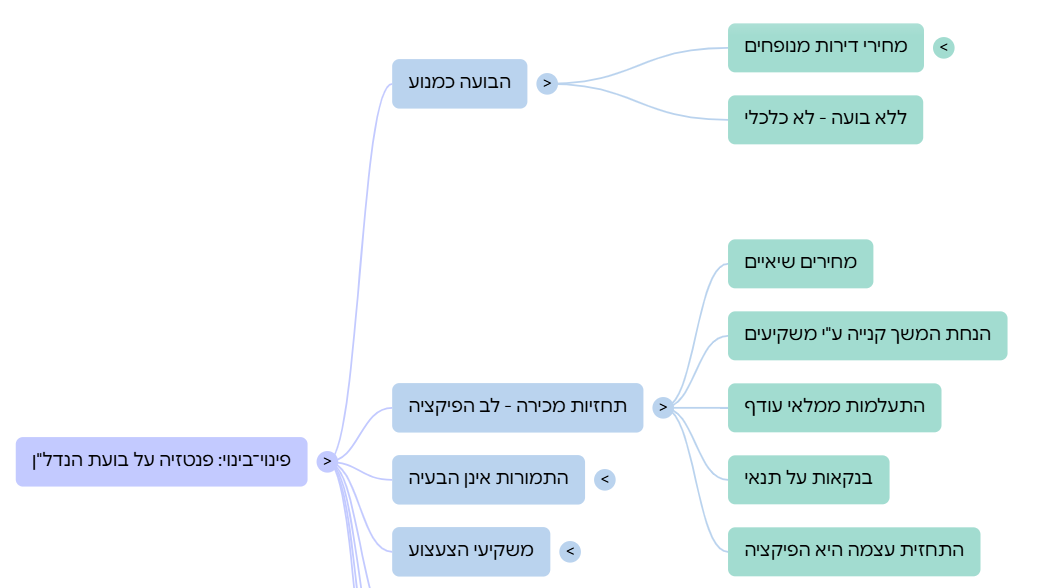
פינוי־בינוי הוצג כמנוע צמיחה, אך בפועל הוא היה תוצר של בועת הנדל"ן. מה באמת קרה לדיירים, ליזמים ולמשקיעי הצעצוע – ומי משלם את המחיר כשהפנטזיה מתפוצצת?


פינוי־בינוי: הפנטזיה הגדולה שנבנתה על בועת הנדל"ן - שוק שאינו בר קיימא

מהו המנוע האמיתי?

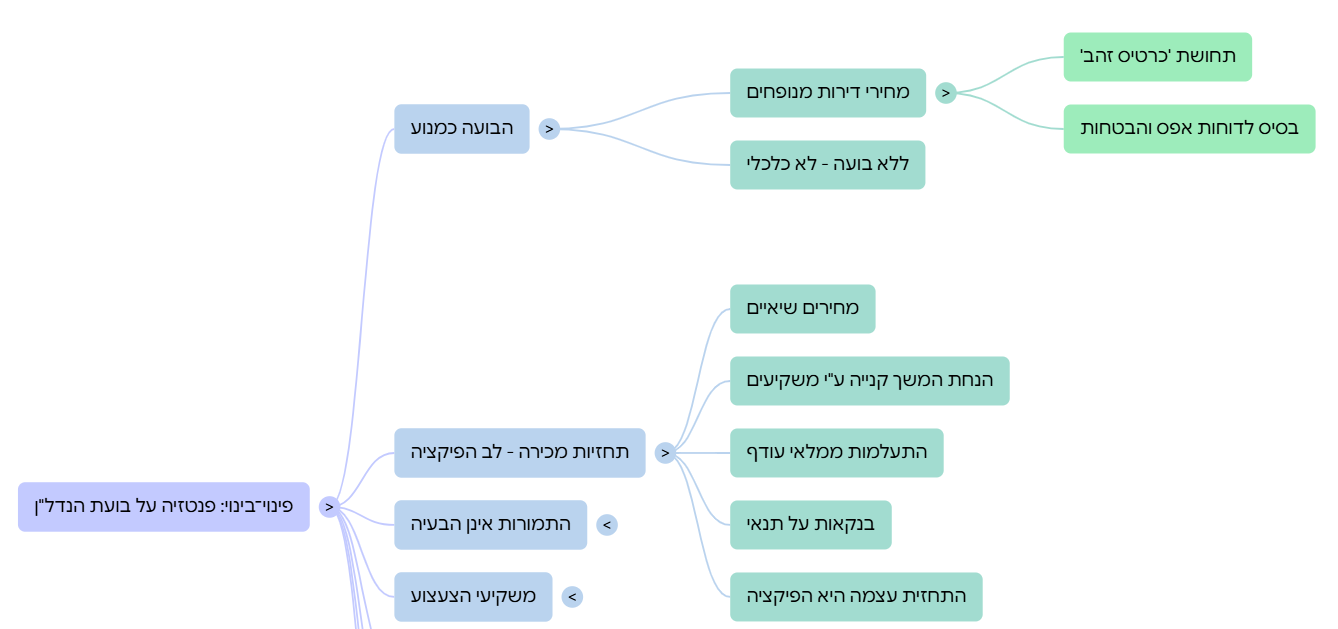
במשך שנים ניסו לשכנע אותנו שפינוי־בינוי הוא המנוע שמניע את שוק הנדל"ן. האמת היא ההפך: הבועה הייתה המנוע של פינוי־בינוי.

מחירי הדירות המנופחים יצרו תחושה שכל דירה ישנה היא כרטיס זהב לדירה חדשה. על בסיס מחירים אלו נבנו דוחות אפס, תוכננו פרויקטים וחולקו הבטחות. בפועל, בלי בועת הנדל"ן – מרבית פרויקטי הפינוי־בינוי לא היו כלכליים מלכתחילה.


תחזיות המכירה – לב הפיקציה

כל פרויקט נשען על תחזית מכירות. הבעיה היא שתחזיות אלו מבוססות על פנטזיה:

  • מחירים שיאיים – כאילו השוק יישאר לנצח על הגבעה.
  • הנחה שמשקיעים ימשיכו לקנות – גם כששיעורי התשואה כבר שליליים.
  • התעלמות ממלאי עודף – עשרות אלפי דירות לא מכורות, מאות אלפים בבנייה, ומאות אלפי דירות ריקות.
  • בנקאות על תנאי – מימון מותנה במכירות מוקדמות, שבפועל לא מתבצעות.

כך נוצר מצב שבו התמורות לדיירים הן לא הבעיה, אלא התחזית עצמה היא הפיקציה.

זו לא בעיה של תמורות, זו בעיה של מכירות או יותר נכון של אין מכירות וגם לא יהיו

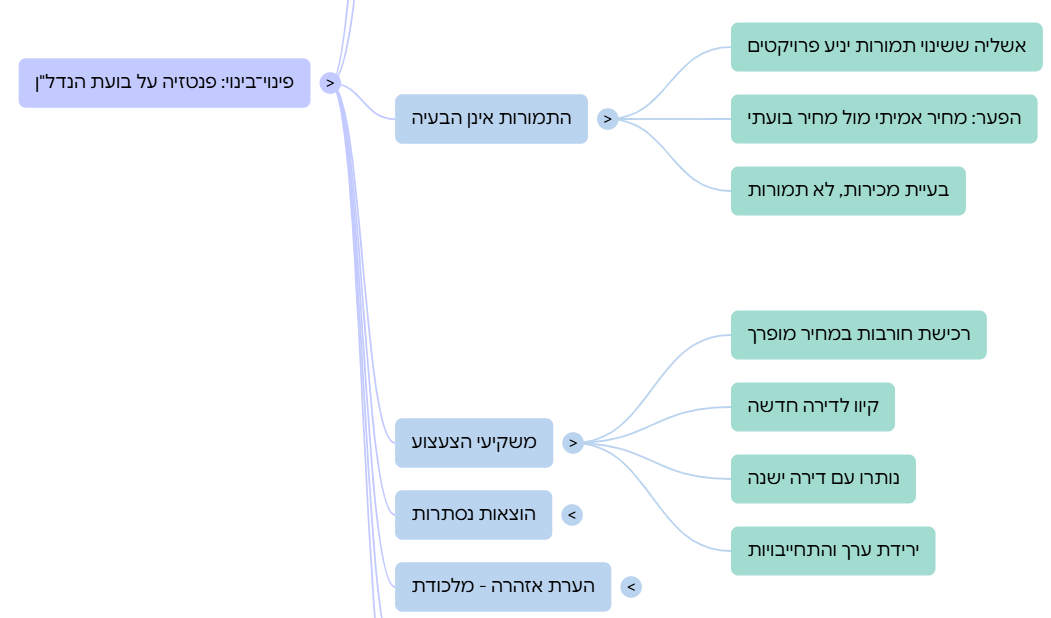
התמורות אינן הבעיה – התחזית היא הפיקציה

יש מי שחושב שאם רק ישנו את התמורות – למשל דירה וחצי במקום שתיים, או הוספת מרפסת – הפרויקטים ייצאו לדרך. זו אשליה.

התמורות הן לא הבעיה ולא הפתרון.

אם היזם לא מצליח למכור את הדירות במחירים הכתובים בדוח האפס – שום שינוי "קוסמטי" לא יכסה את הפער. הבעיה היא הפער בין מחיר אמיתי = שווי, למחיר פיקטיבי = מחיר בועתי.


משקיעי הצעצוע – החלום שהתנפץ

לתוך הפנטזיה הזו נכנסו גם משקיעי הצעצוע: רוכשים פרטיים ששילמו מחירים מופרכים על חורבות ישנות, רק כי נאמר להם שהבניין מועמד לפינוי־בינוי.

הם קיוו לקבל דירה חדשה "מהניילון" במקום הנכס המתפורר. בפועל, כשהפרויקטים תקועים – הם נותרים עם דירה ישנה, ירידת ערך, והתחייבויות כספיות מיותרות.


הוצאות הדיירים – המחיר הנסתר

הציבור נוטה לחשוב שהדיירים "מרוויחים" דירה חדשה בחינם. האמת שונה לגמרי:

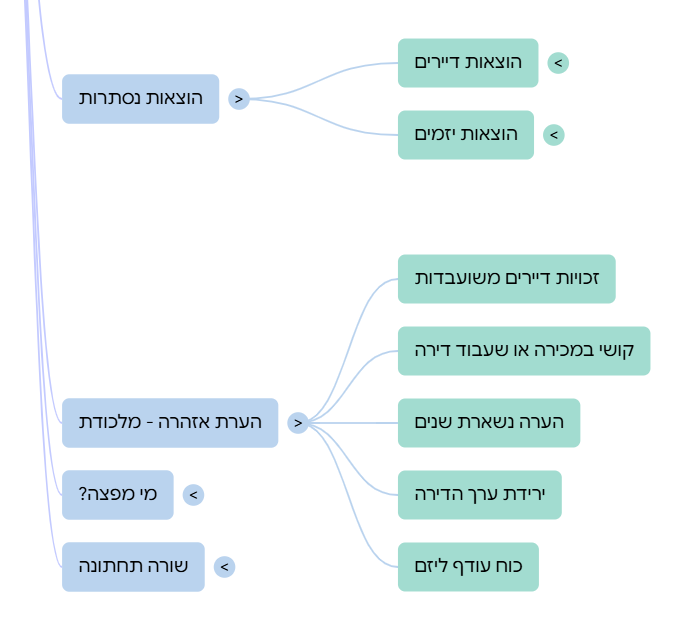
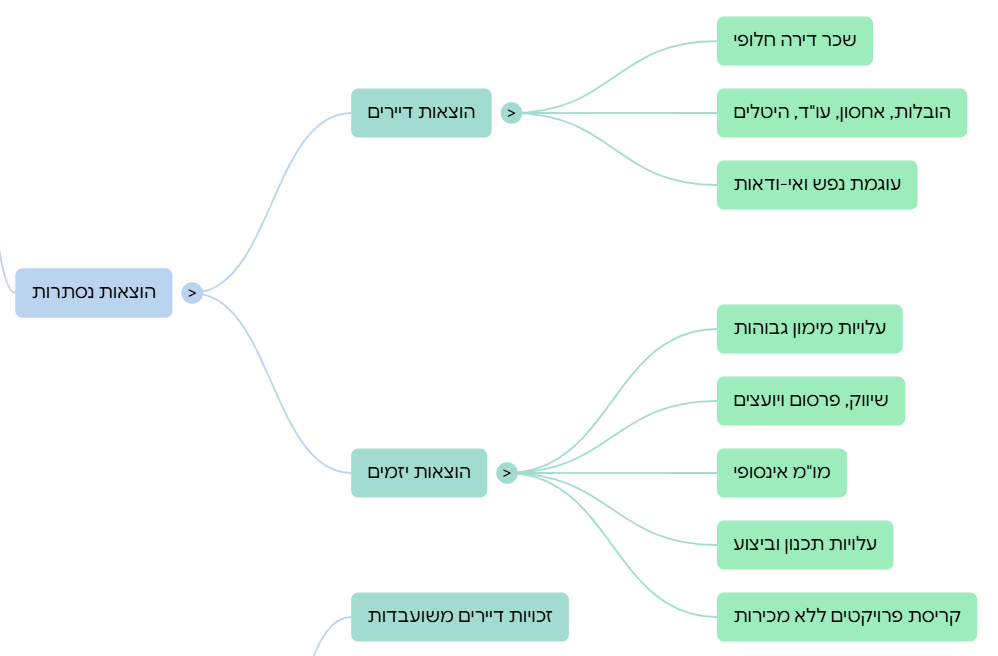
  • שכר דירה חלופי – לא תמיד מכוסה, ולעיתים לתקופות ארוכות.
  • הובלות, אחסון, עו"ד והיטלים שונים.
  • עוגמת נפש ואי־ודאות – שנים של המתנה לפרויקט שלעיתים מתעכב או נתקע לנצח.

הוצאות היזמים – הפרויקטים שאוכלים אותם מבפנים

גם היזמים מוצאים עצמם בצרות:

  • עלויות מימון – ריביות גבוהות, ערבויות והתחייבויות.
  • שיווק, פרסום ויועצים – השקעות עצומות עוד לפני אבן פינה.
  • מו"מ אינסופי מול דיירים.
  • עלויות תכנון וביצוע – שתומחרו לפי תקופה יקרה במיוחד.

כאשר המכירות לא מתבצעות – כל ההוצאות נופלות על היזם, והפרויקט קורס.


הערת אזהרה – מלכודת לדיירים

בינתיים, נרשמות גם הערות אזהרה לטובת היזם. זה נשמע טכני, אבל בפועל זו מלכודת:

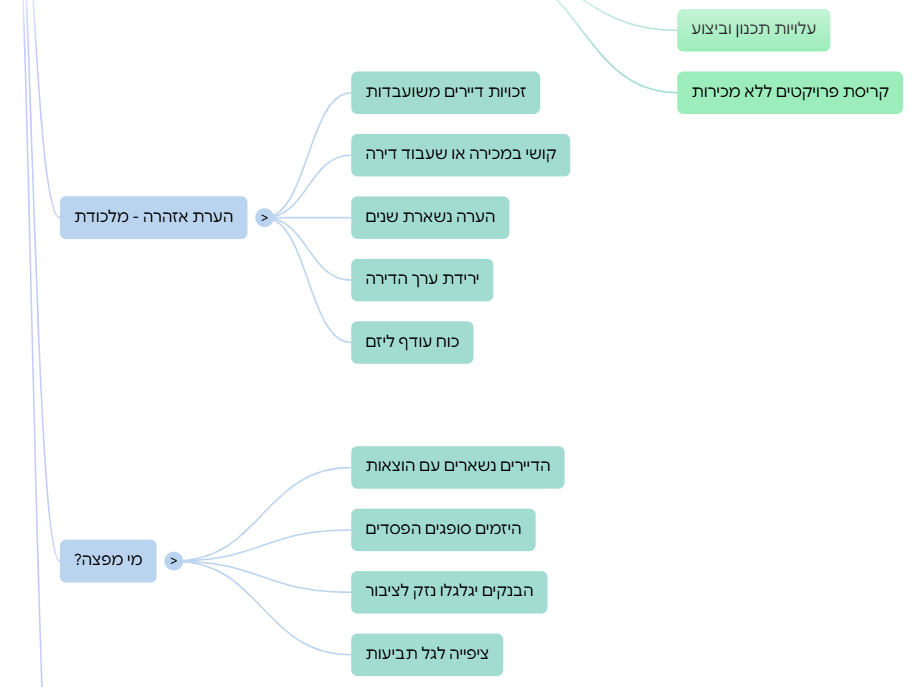
  • הזכויות של הדיירים משועבדות – הם לא יכולים למכור או לשעבד את הדירה.
  • אם היזם נתקע – ההערה עלולה להישאר שנים, לעיתים רק באמצעות מאבק משפטי.
  • ערך הדירה יורד – דירה עם הערת אזהרה היא נכס "תקוע" בשוק.
  • היזם מחזיק בכוח עודף מול הדייר – גם כשאין לו באמת יכולת להוציא את הפרויקט לפועל.

מי מפצה?

בסופו של דבר – כמעט אף אחד:

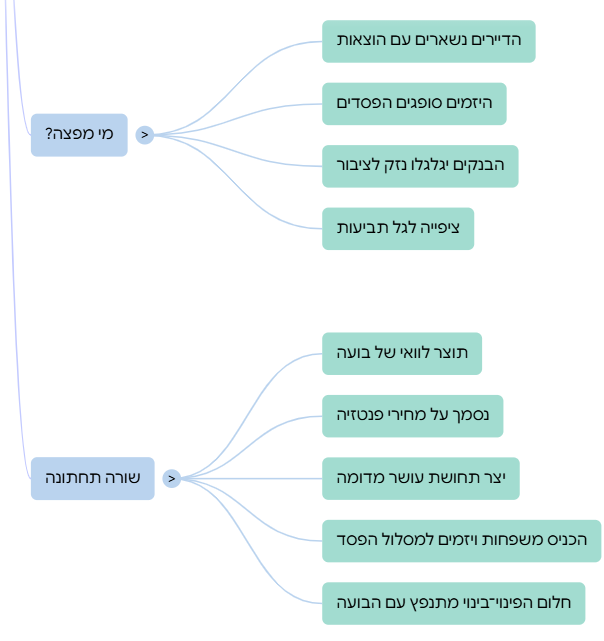
  • הדיירים – נשארים עם דירה ישנה, הוצאות ועוגמת נפש.
  • היזמים – סופגים הפסדים וחובות.
  • הבנקים – אם הענף יקרוס, יגלגלו את הנזק על הציבור, כמו במשבר מניות הבנקים.

האם נחזה בגל תביעות בנושא?


השורה התחתונה

פינוי־בינוי לא היה המנוע של שוק הנדל"ן – הוא היה תוצר לוואי של הבועה.

הוא נשען על מחירי פנטזיה, יצר תחושת עושר מדומה, והכניס אלפי משפחות ויזמים למסלול שבו כולם מפסידים.

כשהבועה מתפוצצת – גם חלום הפינוי־בינוי מתפוצץ איתה.


יזמי התחדשות עירונית מבקשים מהדיירים להוסיף כסף או שהפרויקט יבוטל - להסכים?


24Aug

יזמי הפינוי־בינוי מספרים שהפרויקטים נעצרים בגלל עלויות ורגולציה, אבל האמת פשוטה: אין מכירות, אין ליווי בנקאי – ואין פרויקטים. מה שבאמת עוצר את השוק זה קריסת מודל המכירות הבועתי. עלויות הביצוע שהתייקרו זה רק תירוץ.

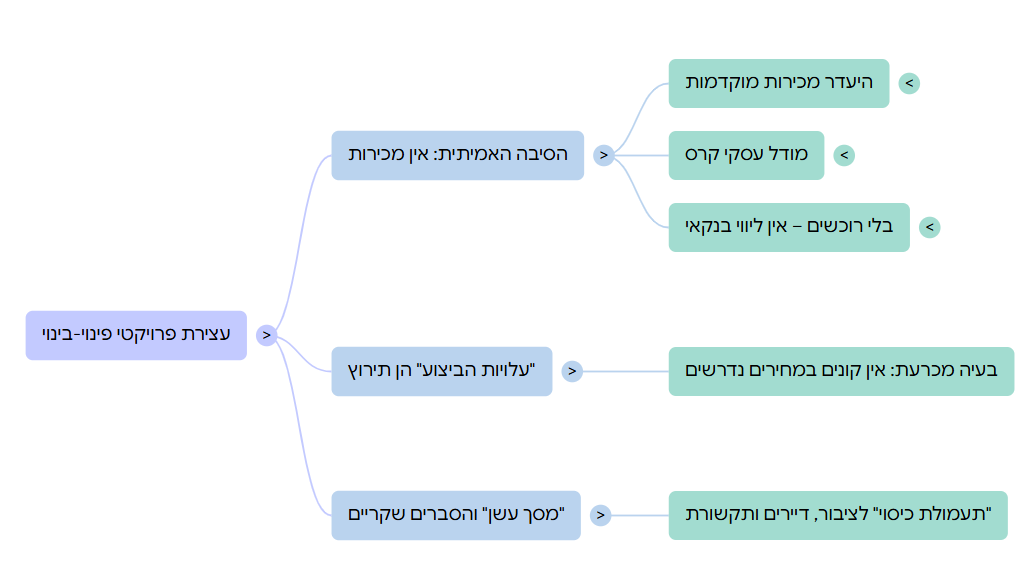
כל ההסברים שמספרים לציבור – על עלויות הביצוע, עלויות מימון, רגולציה, היטלים וכד' – הם בעיקר מסך עשן. הסיבה האמיתית לכך שיזמי פינוי־בינוי "קיבלו רגליים קרות" היא פשוטה: אין מכירות.

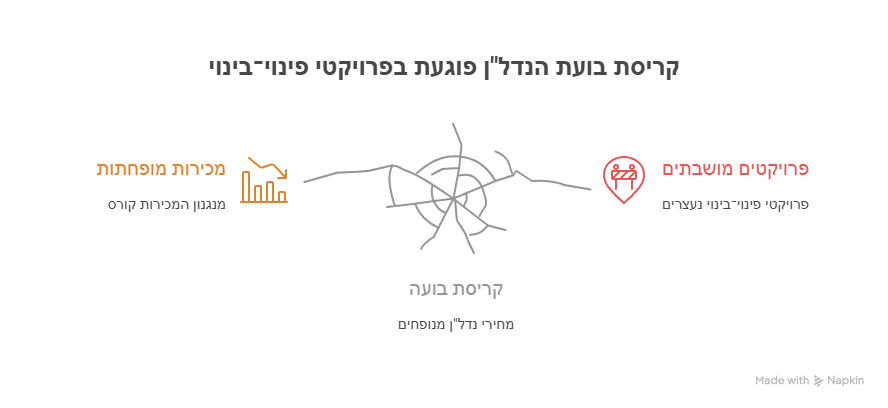
בועת הנדל"ן הייתה המנוע של מודל הפינוי בינוי וכשהיא התפוצצה - המודל קרס, קרס המודל כולו

הנקודות המרכזיות:

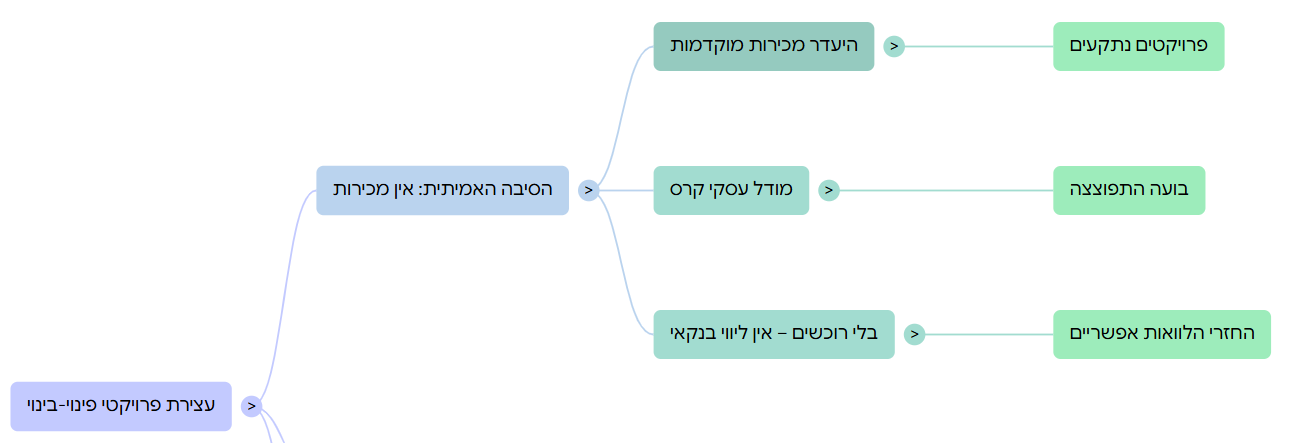
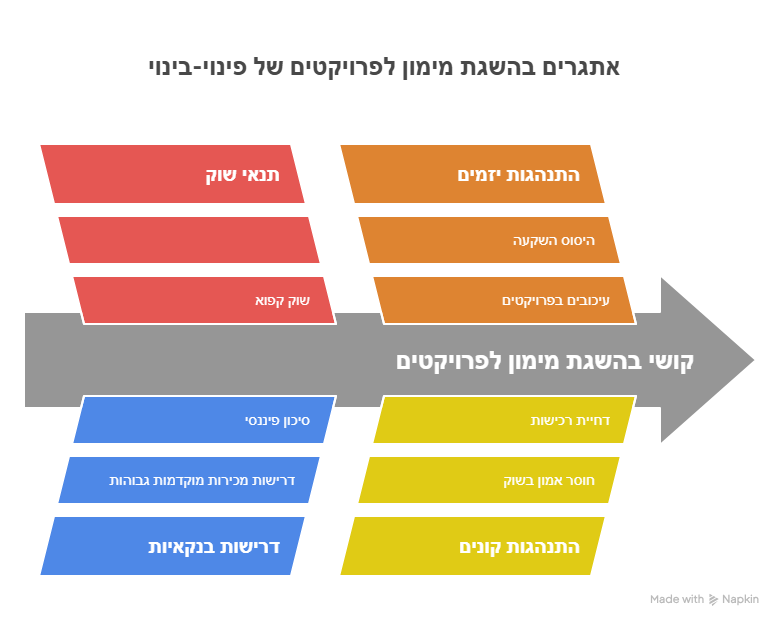
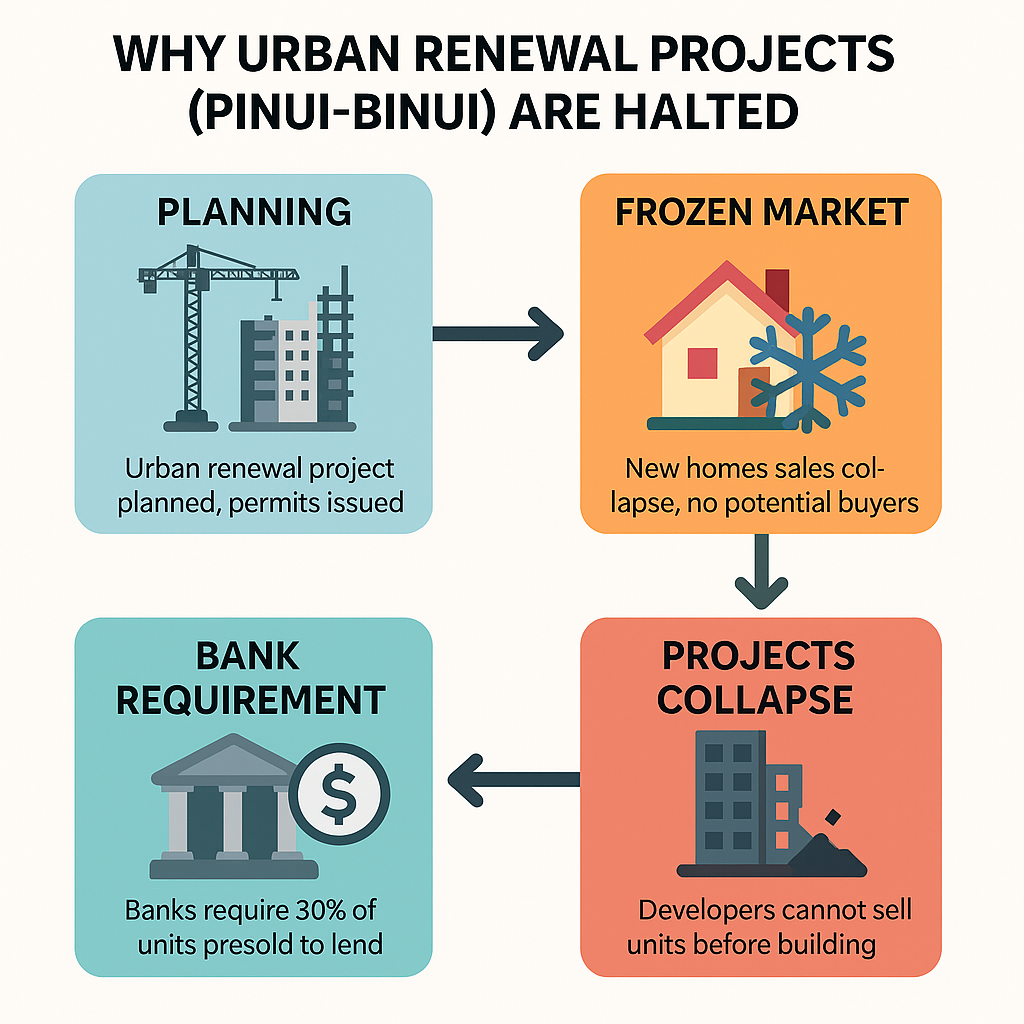
  1. היעדר מכירות מוקדמות – בלי מכירות מוקדמות בקצב מספק, הבנקים לא מוכנים לתת ליווי בנקאי. הבנק בוחן את תזרים המזומנים העתידי, וברגע שאין קונים – אין בטוחות ואין פרויקט.
  2. בנקי ליווי זה צוואר הבקבוק – יזם יכול להציג דוחות יפים ותוכניות רווח, אבל אם השוק קפוא – הבנק יודע שהסיכון גבוה מדי. לכן, פרויקטים נתקעים עוד לפני היציאה לשטח.
  3. "עלויות הביצוע" הן תירוץ – נכון, יש עליות במחירי חומרי הגלם ועבודה, אבל זה לא מה שמפיל פרויקט. יזם יכול להתאים חוזים או להאריך לוחות זמנים. הבעיה המכרעת היא שאין קונים במחירים הנדרשים.
  4. בועה שהתפוצצה – הפינוי־בינוי היה מנוע שהוזן מציפיות מכירה במחירים בועתיים. עכשיו כשהשוק מתקרר והמחירים יורדים – המודל לא מחזיק.

מסקנה:

יזמי פינוי־בינוי לא עוצרים בגלל "עלויות". הם עוצרים כי המודל העסקי מבוססי מכירות על מחירים בועתיים - קרס. הבועה מתפוצצת להם בפנים.

בלי רוכשים – אין בנק מלווה, ובלי בנק מלווה – אין פרויקט. כל היתר זו "תעמולת כיסוי" שמספרים לציבור, לדיירים ולתקשורת.


פינוי־בינוי: הסיפורים נגמרו – מה שעוצר את הפרויקטים באמת

האמת הפשוטה – אין מכירות

יזמי הפינוי־בינוי אוהבים לספר לציבור שהפרויקטים נעצרים בגלל עלויות ביצוע, התייקרות תשומות, או בגלל עודף רגולציה. אבל האמת הרבה יותר פשוטה: אין מכירות. בלי מכירות מוקדמות – אין ליווי בנקאי, ובלי ליווי בנקאי – אין פרויקט.

הבנק לא נותן מימון בלי מכירות

הבנקים לא מתרשמים מסיפורים. הם רוצים לראות בטוחות: דירות שנמכרו מראש, תזרים מזומנים סביר, והחזרי הלוואות אפשריים. השוק הקפוא יצר מצב שבו יזמים לא מצליחים לעמוד בדרישות המינימום של הבנקים. התוצאה: עצירה מוחלטת.

עלויות? תירוץ בלבד

כן, עלויות העבודה והחומרים עלו. כן, יש יותר היטלים ורגולציה. אבל אלו אינם מה שעוצר את המכונה. יזם יכול להאריך לוחות זמנים, לשנות חוזים או לנהל מו"מ עם ספקים. מה שאי אפשר לעקוף זה חוסר מוחלט בקונים במחירים הנדרשים.

בועה שהתפוצצה

פינוי־בינוי נשען על מודל כלכלי שבו מחיר מכירה גבוה מצדיק את ההשקעה. כשהבועה ניפחה את השוק, זה עבד. עכשיו כשהמחירים נופלים והביקושים מתאדים, כל המודל העסקי קרס.

מסקנה

יזמי פינוי־בינוי לא "קיבלו רגליים קרות" בגלל עלויות. הם נעצרו כי המנוע של הפרויקטים – המכירות – כבה. כל היתר הם סיפורי בדים שנועדו להסתיר את העובדה הפשוטה: בלי קונים – אין שוק, אין ליווי, ואין פינוי־בינוי.


23Aug

ההתחדשות העירונית נחשפה במערומיה: יזמים דורשים מהדיירים ויתורים כספיים ושטחים כדי להציל פרויקטים שאיבדו כדאיות כלכלית. עלויות הבנייה זינקו, המחירים ירדו והביקוש נשחק – והשוק מציג את מה שהזהרנו ממנו שנים: שוק נדל"ן לא בר־קיימא. בבלוג נבחן כיצד חלומות נדל"ן הפכו למציאות של עודף היצע, דיירים שבויים ויזמים במבוי סתום, ונציע לקחים קריטיים לשוק כולו – חזרה לערך פונדמנטלי, הפסקת שכפול המחירים, ומדיניות שקופה שתגן על הציבור מקריסה בועתית נוספת.


שוק שאיננו בר־קיימא – זו התוצאה

הכתבה האחרונה ב-Bizportal חושפת תמונה מטרידה של תחום ההתחדשות העירונית בישראל: יזמים פונים לדיירים בדרישה לוותר על שטחים, חניות או תוספות כספיות – אחרת הפרויקט יבוטל. מה שהיה נראה חלום לפני כמה שנים, הפך למציאות בלתי אפשרית. השאלה היא לא רק מה השתנה בדרך, אלא מה זה אומר על השוק כולו.

בין חלום למציאות – הכלכלה לא מסתדרת

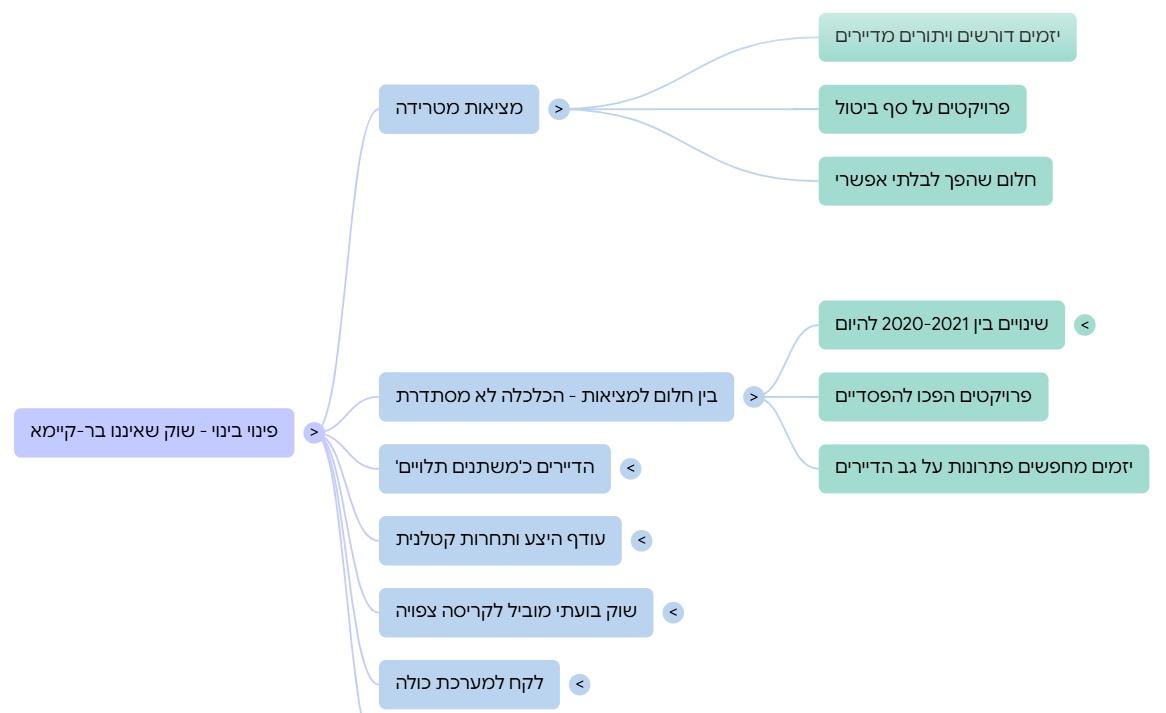
בשנים 2020–2021 נחתמו הסכמים רבים בהתבסס על מחירי שיא: דירות שנמכרו ב-60–80 אלף ש"ח למ"ר, ריבית אפסית, עלויות בנייה נמוכות יחסית. אלא שהיום המצב הפוך:

  • מחירי המכירה ירדו לכ-50 אלף ש"ח למ"ר ואף פחות.
  • עלויות הבנייה זינקו מ-11 אלף ש"ח למ"ר ל-15 אלף ויותר.
  • המימון יקר – סביבת ריבית גבוהה הופכת כל פרויקט ליקר יותר ומסוכן יותר.

התוצאה: פרויקטים שהיו נראים כלכליים על הנייר הפכו להפסדיים. היזמים מחפשים פתרונות על גב הדיירים.

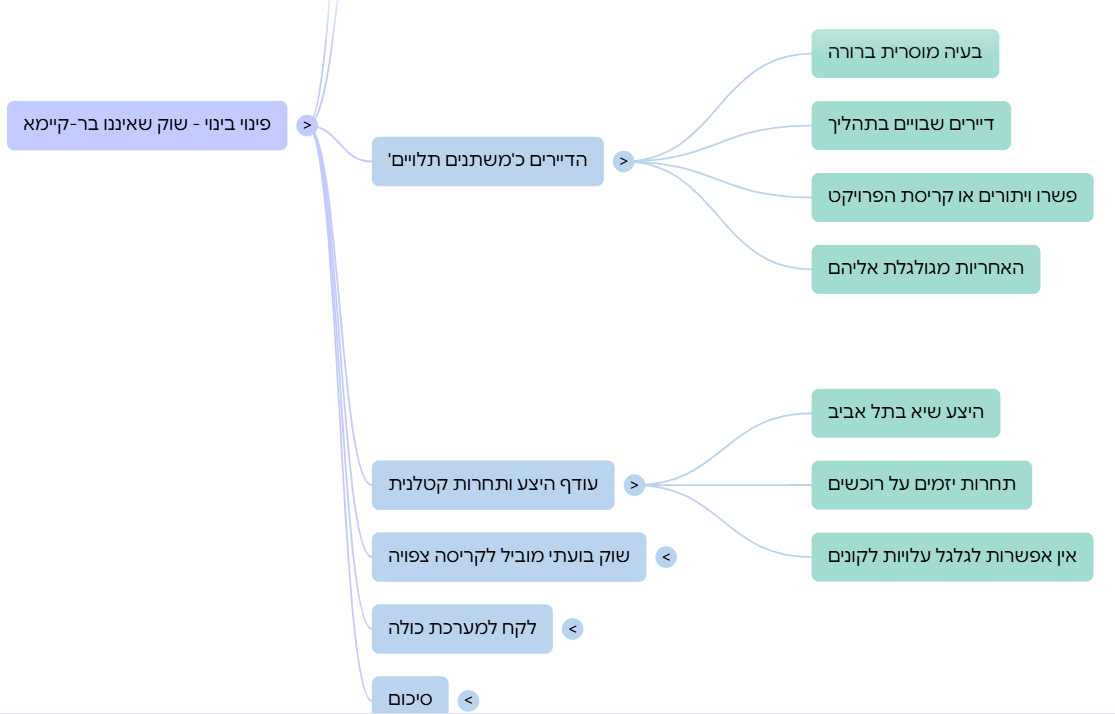
הדיירים כ"משתנים תלויים"

הבעיה המוסרית כאן ברורה. הדיירים, שכבר השקיעו שנים בתהליך – ישיבות, הסכמות, תכניות, חתימות – מוצאים עצמם שבויים. או שהם מתפשרים על דירה קטנה יותר, חניה פחותה או תוספת תשלום, או שהפרויקט קורס. האחריות מתגלגלת אליהם, למרות שמראש לא הם אלה שבנו תחזיות כלכליות מנותקות מהמציאות.

עודף ההיצע ותחרות קטלנית

הכתבה מתמקדת בעיקר בתל אביב – שם ההיצע הגיע לשיא. אפילו באזורים יוקרתיים כמו רובע 4, יזמים נאלצים להתחרות זה בזה על רוכשים. כאשר ההיצע חונק את הביקוש, אין אפשרות "לגלגל" את העלויות אל הקונים. השוק פשוט לא סופג.

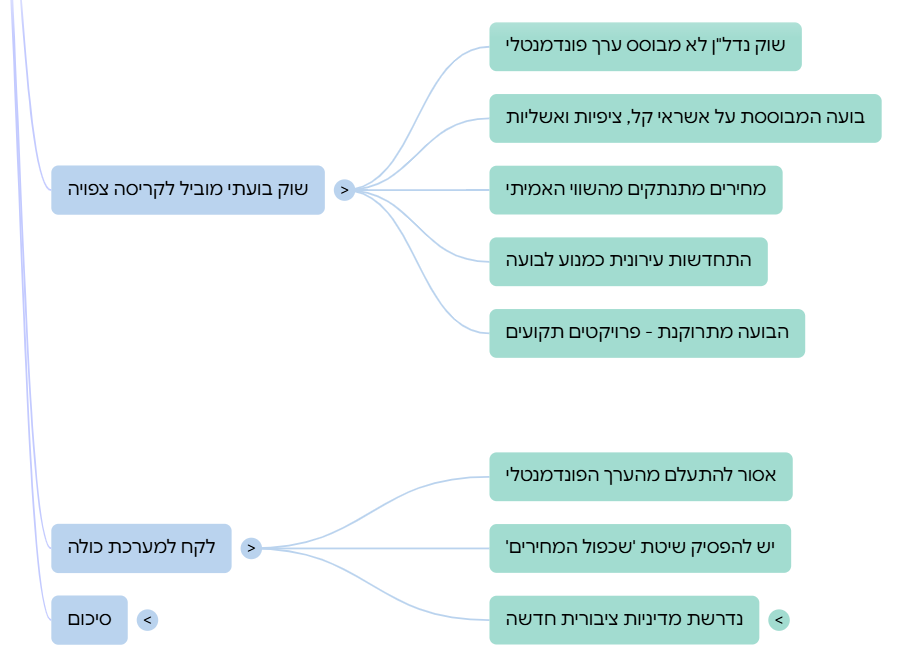
שוק בועתי מוביל לקריסה צפויה

כל אלה הם ביטויים של אותה תופעה עליה אני מתריע כבר שנים: שוק נדל"ן לא מבוסס ערך פונדמנטלי אלא בועה שמבוססת על אשראי קל, ציפיות ואשליות. כאשר המחירים מתנתקים מהשווי האמיתי, הם אולי יכולים להמריא כמה שנים, אבל לבסוף כל התהליך מתנפץ על קרקע המציאות.ההתחדשות העירונית הייתה אמורה להיות מנוע לפתרון מצוקת הדיור, אך בפועל – הפכה לאחד המנועים של הבועה. והיום, כשהבועה מתרוקנת, היא מותירה אחריה לא מעט פרויקטים תקועים, דיירים מאוכזבים ויזמים במבוי סתום.

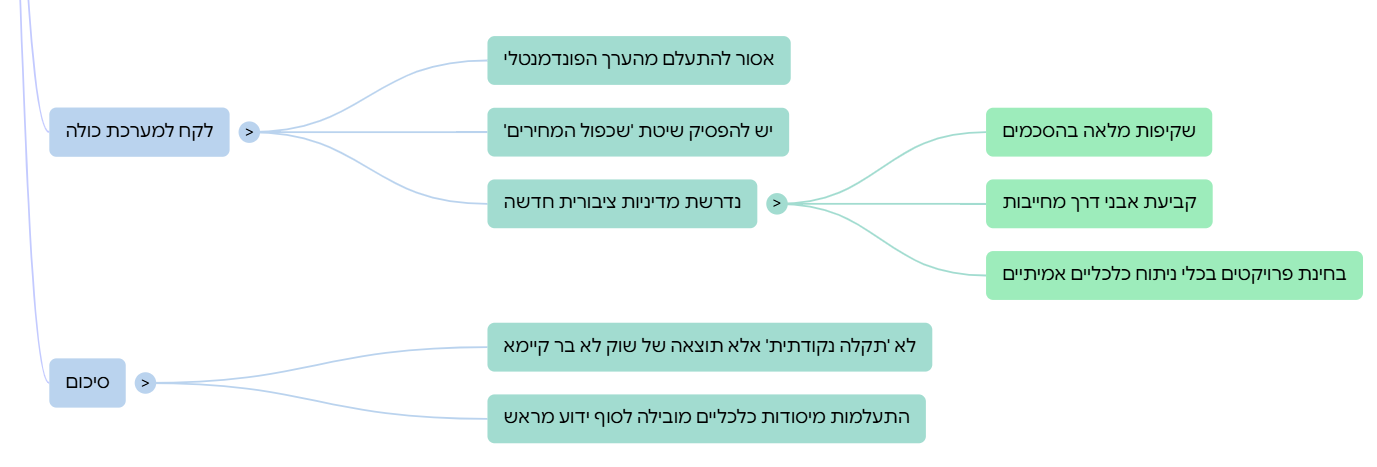
לקח למערכת כולה

  1. אסור להתעלם מהערך הפונדמנטלי – הכנסות משכירות, שיעורי היוון ריאליים, ריבית סבירה. בלי זה, אין שוק בר קיימא.
  2. יש להפסיק את שיטת "שכפול המחירים" – הערכות שנשענות על עסקאות שיא אינן כלכלה, אלא מתכון לקטסטרופה.
  3. נדרשת מדיניות ציבורית חדשה – שקיפות מלאה בהסכמים, קביעת אבני דרך מחייבות, ובחינת פרויקטים בכלי ניתוח כלכליים אמיתיים, לא רק חלומות אקסל.

סיכום

מה שאנחנו רואים עכשיו הוא לא "תקלה נקודתית" אלא תוצאה ישירה של שוק לא בר־קיימא. יזמים ודיירים כאחד נגררים למציאות שבה ההבטחות לא מתממשות. המסקנה ברורה: כאשר מתעלמים מהיסודות הכלכליים לטובת מחירי בועה – הסוף ידוע מראש.


חלום התמ"א מתנפץ: למה הקבלנים מבטלים הסכמים עם דיירים?

13Aug

הבלוג מנתח את הדוח האחרון של הכלכלן הראשי ומציג כיצד פיצוץ בועת הנדל"ן – שהתפתחה בעשור האחרון על בסיס מחירים מנופחים, ביקוש מלאכותי ומימון קל – עלול להוביל לקריסת ענף הפינוי־בינוי. הנתונים מגלים ירידה חדה של 50% במכירות דירות חדשות, קריסת משקל המשקיעים ל־14%, מלאי לא מכור חריג במרכזי הביקוש ותזרים מזומנים שלילי לקבלנים. שילוב גורמים זה מבטל את היכולת לבצע מכירות מוקדמות, תנאי בסיסי לקבלת ליווי בנקאי, וכך משתק פרויקטים קיימים ומונע יציאה לדרך של פרויקטים חדשים. המאמר מדגיש כי המצב הנוכחי הוא תוצאה ישירה של שוק נדל"ן בלתי בר־קיימא, בו התעלמו במשך שנים מיחסי היסוד הכלכליים, וכעת התוצאה הבלתי נמנעת היא קיפאון עמוק ופגיעה אנושה בענף.


פיצוץ הבועה – וסוף עידן הפינוי־בינוי

במשך יותר מעשור, שוק הנדל"ן הישראלי התנהל על אוטומט מסוכן. מחירים מנופחים, תשואות נמוכות, ומימון קל הובילו למצב שבו כללי הכלכלה הבריאים חדלו להתקיים. השוק הפך לבלתי בר־קיימא – ודווקא הוא היה המנוע המרכזי שהזין את אחד מענפי הבנייה הרגישים ביותר: פינוי־בינוי.

בועה כמנוע

בועת הנדל"ן לא הייתה "רקע" לפרויקטים, אלא מנגנון ההנעה שלהם.

  • המחירים המנופחים אפשרו לקבלנים מרווח כלכלי עצום לממן פיצוי לדיירים, עלויות ביצוע ומימון.
  • הביקוש המלאכותי, בעיקר מצד משקיעים, סיפק את המכירות המוקדמות (Pre-Sales) שבזכותן קיבלו היזמים ליווי בנקאי – תנאי קיום לפרויקטים בסדרי גודל כאלה.

הנתונים מהדוח – קריסת מנגנון המכירות

הדוח האחרון של הכלכלן הראשי - יוני 2025 - מציג תמונה חדה:

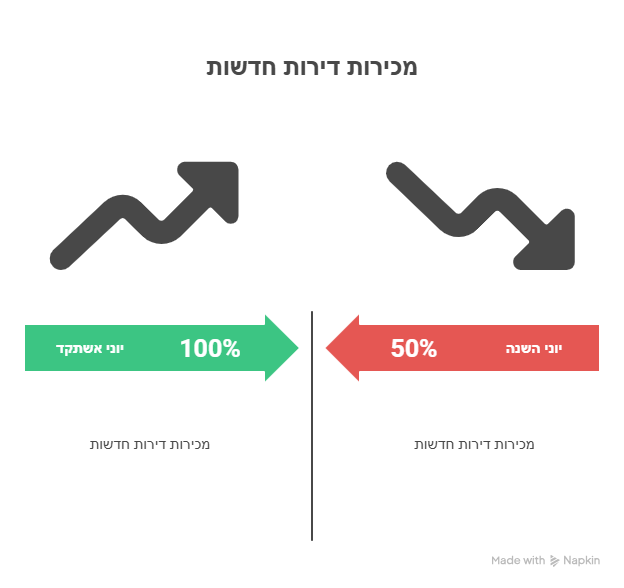
  • ירידה של 50% במכירות דירות חדשות בשוק החופשי לעומת יוני אשתקד.
  • משקל המשקיעים קרס ל־14% – השפל של העשור האחרון.
  • מלאי לא־מכור חריג, במיוחד בת"א ובבת ים, עם 86 חודשי היצע – יותר מפי שניים מהממוצע הארצי.
  • תזרים מזומנים שלילי לקבלנים – מינוס כ־800 מיליון ₪ בחודש יוני בלבד.

למה זה סותם את הגולל על פינוי־בינוי

כדי לקבל מימון לפרויקט פינוי־בינוי, היזם חייב להציג לבנק שיעור מכירות מוקדמות גבוה (40%–50% מהדירות). כשהשוק קפוא, המכירות המוקדמות נעלמות – והבנק פשוט לא ייתן ליווי.

התוצאה:

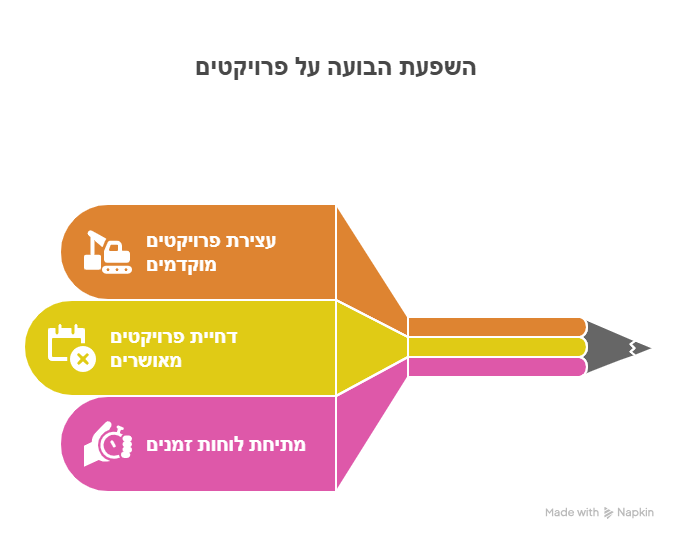
  • פרויקטים בשלבים מוקדמים נעצרים.
  • פרויקטים מאושרים נדחים.
  • במוקדי הביקוש, אפילו שם, לוחות הזמנים נמרחים כי אין קונים.

זו לא "הפתעה" – זו התוצאה הבלתי נמנעת

השוק הזה היה בנוי על יסודות רעועים. שנים של אשראי זול, התעלמות מיחסי יסוד כלכליים (תשואה מול ריבית, יחס שכר־דירה, מספר שנות עבודה לרכישת דירה), ומניפולציות במימון – יצרו מערכת שלא יכולה להחזיק מעמד ברגע שהברזים נסגרים.היום אנחנו רואים את התוצאה: פיצוץ הבועה הוא לא רק ירידת מחירים – הוא משתק ענפים שלמים, ובראשם הפינוי־בינוי.


המאמר בוחן את השפעת קריסת בועת הנדל"ן בישראל על פרויקטי פינוי־בינוי. במשך יותר מעשור, שוק הנדל"ן הישראלי התנהל על אוטומט מסוכן, עם מחירים מנופחים, תשואות נמוכות ומימון קל. מצב זה הפך את השוק לבלתי בר־קיימא, ופגע במיוחד בענף הפינוי־בינוי, שהיה תלוי בבועה לצורך הנעה ומימון. המאמר מנתח את הנתונים מהדוח האחרון של הכלכלן הראשי, המצביעים על קריסת מנגנון המכירות, ומסביר כיצד מצב זה סותם את הגולל על פרויקטי פינוי־בינוי.


במשך יותר מעשור, שוק הנדל"ן הישראלי התנהל על אוטומט מסוכן. מחירים מנופחים, תשואות נמוכות, ומימון קל הובילו למצב שבו כללי הכלכלה הבריאים חדלו להתקיים. השוק הפך לבלתי בר־קיימא – ודווקא הוא היה המנוע המרכזי שהזין את אחד מענפי הבנייה הרגישים ביותר: פינוי־בינוי.


**בועה כמנוע**

בועת הנדל"ן לא הייתה "רקע" לפרויקטים, אלא מנגנון ההנעה שלהם.


  • המחירים המנופחים אפשרו לקבלנים מרווח כלכלי עצום לממן פיצוי לדיירים, עלויות ביצוע ומימון.
  • הביקוש המלאכותי, בעיקר מצד משקיעים, סיפק את המכירות המוקדמות (Pre-Sales) שבזכותן קיבלו היזמים ליווי בנקאי – תנאי קיום לפרויקטים בסדרי גודל כאלה.

**הנתונים מהדוח – קריסת מנגנון המכירות**

הדוח האחרון של הכלכלן הראשי מציג תמונה חדה:

  • ירידה של 50% במכירות דירות חדשות בשוק החופשי לעומת יוני אשתקד.
  • משקל המשקיעים קרס ל־14% – השפל של העשור האחרון.
  • מלאי לא־מכור חריג, במיוחד בת"א ובבת ים, עם 86 חודשי היצע – יותר מפי שניים מהממוצע הארצי.
  • תזרים מזומנים שלילי לקבלנים – מינוס כ־800 מיליון ₪ בחודש יוני בלבד.

**למה זה סותם את הגולל על פינוי־בינוי**

כדי לקבל מימון לפרויקט פינוי־בינוי, היזם חייב להציג לבנק שיעור מכירות מוקדמות גבוה (40%–50% מהדירות). כשהשוק קפוא, המכירות המוקדמות נעלמות – והבנק פשוט לא ייתן ליווי.התוצאה:

  • פרויקטים בשלבים מוקדמים נעצרים.
  • פרויקטים מאושרים נדחים.
  • במוקדי הביקוש, אפילו שם, לוחות הזמנים נמרחים כי אין קונים.

**זו לא "הפתעה" – זו התוצאה הבלתי נמנעת**

השוק הזה היה בנוי על יסודות רעועים. שנים של אשראי זול, התעלמות מיחסי יסוד כלכליים (תשואה מול ריבית, יחס שכר־דירה, מספר שנות עבודה לרכישת דירה), ומניפולציות במימון – יצרו מערכת שלא יכולה להחזיק מעמד ברגע שהברזים נסגרים.


היום אנחנו רואים את התוצאה: פיצוץ הבועה הוא לא רק ירידת מחירים – הוא משתק ענפים שלמים, ובראשם הפינוי־בינוי.


חלום התמ"א מתנפץ: למה הקבלנים מבטלים הסכמים עם דיירים?

14Jul

"Il frutto dell'albero avvelenato: come gli accordi di riqualificazione urbana hanno gonfiato il mercato israeliano" esplora l'impatto economico e sociale degli accordi di riqualificazione urbana in Israele. L'articolo illustra come questi processi abbiano contribuito a distorcere il mercato immobiliare e il loro impatto sui prezzi delle case, con un'analisi approfondita delle politiche normative e di casi di studio pertinenti.

הפרי המורעל שצמח בשוק הישראלי

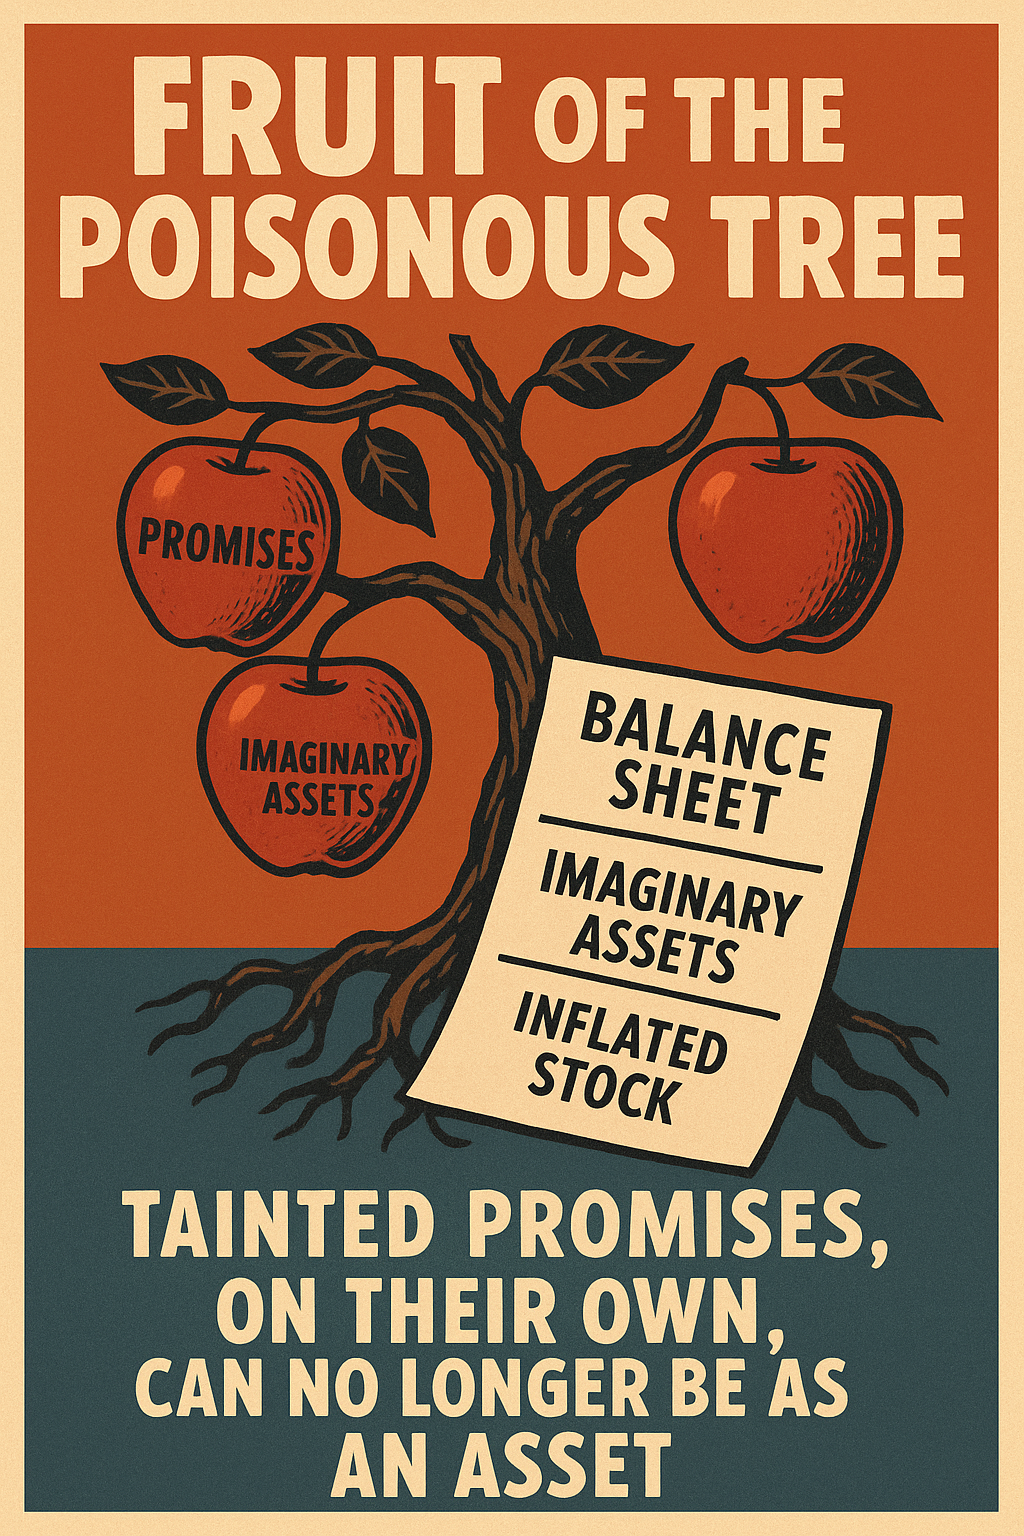
כשרשות ניירות ערך פרסמה השבוע את עמדתה החדשה לגבי הטיפול החשבונאי בעסקאות התחדשות עירונית, היא חשפה למעשה את אחת הבעיות החמורות ביותר בשוק ההון הישראלי: שנים של ניפוח שיטתי של ערכי נדל"ן ושווי מניות באמצעות תרגילים חשבונאיים מפוקפקים.העמדה החדשה, תחת הכותרת התמימה "הטיפול החשבונאי בעסקאות התחדשות עירונית", חושפת למעשה איך חברות נדל"ן יזמיות יצרו דימוי מכירות ורווחיות שהטעה משקיעים במשך שנים.

האילוזיה הגדולה: "עסקאות קומבינציה"

המתכון לניפוח:

עסקאות ההתחדשות העירונית הפכו למכונת כסף מושלמת - לא בגלל הרווחיות האמיתית, אלא בגלל הגמישות החשבונאית שאפשרה:1. ניפוח ערך הקרקע

  • חברות בחרו מועדי מדידה שהתאימו להן (התקשרות vs. ביצוע)
  • שימוש ב"מדידה בעקיפין" במקום שווי שוק אמיתי
  • הוספת זכויות בניה ללא עדכון התמורה לדיירים = רווח מלאכותי

2. דימוי מכירות מוקדמות

  • הכרה בהכנסות עוד לפני תחילת הבנייה האמיתית
  • רישום רווחים על נכסים שטרם נבנו
  • יצירת "פייפליין" מלאכותי של פרויקטים

3. מניפולציות ברכיב המימון

  • שיטות חישוב שונות יצרו פערי רווחיות עצומים
  • התאמת העיתויים לקוסמטיקה של הדוחות הכספיים
  • הסתרת העלויות האמיתיות של הפרויקטים

הדוגמא המובאת: מדריך לתעתועים

המסמך מביא דוגמא שחושפת את השיטה:

  • קרקע שנאמדה ב-10 מיליון ש"ח במועד ההתקשרות
  • עד מועד הביצוע הערך "קפץ" ל-17 מיליון ש"ח
  • 7 מיליון ש"ח "רווח" מלאכותי ללא השקעה או סיכון אמיתי

זהו המהות של הפרי המורעל - רווחים על הנייר שלא משקפים ביצועים עסקיים אמיתיים.

הקבלנים: אמני הדימוי

מבצעי הקבלנים - תעתועי השיווק השיטתיים:

חברות הנדל"ן לא הסתפקו בתרגילים חשבונאיים. הן יצרו אילוזיה של ביקוש באמצעות:

  • "מכירה מוקדמת" מלאכותית - רישום מכירות לדיירים שלא שילמו כסף אמיתי
  • מניית יחידות לא קיימות - דיווח על מכירות של דירות שטרם קיבלו היתר בנייה
  • הסתרת הסיכונים האמיתיים - אי גילוי מלא של התלות ברישיונות ואישורים
  • ניפוח שווי המלאי - הצגת קרקעות בערכים מנותקים מהמציאות

הפרדיגמה המעוותת:

בעוד שחברה "רגילה" מכרה מוצר ומקבלת כסף, חברות הנדל"ן יצרו מודל שבו:

  1. מקבלים זכויות תמורת התחייבויות עתידיות
  2. מגדילים את ערך הזכויות בתרגילים חשבונאיים
  3. מדווחים על "רווחים" לפני ביצוע משמעותי
  4. מגייסים כסף מהציבור על בסיס התוצאות המנופחות

הקורבנות: המשקיעים הקטנים

החטיפה השקטה:

המשקיעים הקטנים נפלו קורבן לשיטה מתוחכמת של גניבה בעליל:

  • אי הבנת המורכבות - משקיעים לא יכלו להבין את התרגילים החשבונאיים
  • אמון עיוור ברגולטור - הנחה שרשות ניירות ערך מפקחת ביעילות
  • השוואות מטעות - אי יכולת להשוות בין חברות עקב שיטות שונות
  • החלטות על בסיס מידע מוטעה - השקעות שהתבססו על נתונים מעוותים

המחיר האמיתי:

  • מיליארדי שקלים שנלקחו מכיסי הציבור
  • פגיעה באמון בשוק ההון הישראלי
  • יצירת בועה מלאכותית בענף הנדל"ן
  • הפצת מודל עסקי רעיל לענפים אחרים

הכשל הרגולטורי: היכן הייתה הרשות?

השינה הגדולה:

רשות ניירות ערך, שתפקידה להגן על המשקיעים, ישנה בתפקיד במשך שנים:

  • איחור דרמטי - הבעיה הייתה ידועה ומתועדת שנים
  • חוסר יזמה - המתנה עד שהבעיות התגלגלו
  • פיקוח רפוי - מתן חופש פעולה מוחלט לחברות לפרש כרצונן
  • העדפת התעשייה - שמירה על אינטרסים כלכליים על פני הגנת הציבור

העמדה החדשה: יותר מדי מעט, יותר מדי מאוחר:

גם עכשיו, הרשות מנסה "לרכך" את הבעיה:

  • מציגה את השינוי כ"שינוי מדיניות" ולא כתיקון הונאה
  • נותנת זמן התארגנות עד 2025 (!)
  • מבהירה שלא מדובר ב"טעות" אלא ב"שונות פרשנית"

זוהי גרסה מוקשחת של "הכל כשר בדיעבד".

הפתרון הלא קיים: הטיית התמריצים

הבעיה המבנית:

העמדה החדשה מטפלת בסימטומים, לא במחלה:

  • עדיין אין עונש רטרואקטיבי למי שהטעה משקיעים
  • עדיין אין פיצוי למשקיעים שנפגעו
  • עדיין אין שינוי בתמריצים של הנהלות החברות
  • עדיין אין חקיקה שמונעת תרגילים דומים בעתיד

היום שאחרי:

מה מונע מחברות ליצור תרגילים חדשים בתחומים אחרים?

  • קרנות נדל"ן עם מודלים דומים
  • חברות טכנולוגיה עם הכרה מוקדמת בהכנסות
  • חברות אנרגיה עם פרויקטים ארוכי טווח

הלקח האמיתי: השוק הישראלי כשדה מוקשים

המסקנה הקשה:

עסקאות ההתחדשות העירונית הוכיחו שהשוק הישראלי הוא שדה מוקשים למשקיע הקטן:

  1. הרגולטור אינו מגן - פועל רק בדיעבד ובעדינות
  2. החברות מנצלות כל חור - חוסר בהירות הופך להזדמנות לתמרון
  3. המשקיעים המוסדיים שותקים - לא מפעילים לחץ לשקיפות
  4. התקשורת הכלכלית נכשלת - לא חושפת את התרגילים בזמן

ההמלצה היחידה:

ספקנות קיצונית - כל דוח כספי צריך להיבחן כמסמך חשוד עד שיוכח אחרת.

סיכום: הפרי ממשיך לצמוח

עמדת הסגל החדשה היא לא פתרון - היא הודאה בכישלון. הודאה שהמערכת נתנה לחברות לרמות את הציבור במשך שנים, והיא עדיין נותנת להן זמן להתארגן לקראת התיקון.

הפרי המורעל ממשיך לצמוח כי השורש לא נעקר. כל עוד התמריצים לא ישתנו, כל עוד הענישה לא תהיה מרתיעה, וכל עוד הרגולטור יעדיף נוחות על פני הגנה - נמשיך לראות תרגילים דומים.

המסר למשקיע הקטן ברור: אל תסמכו על איש. בשוק הישראלי, אתם לבד.


"כאשר הרגולטור ישן, הגנבים פורצים. כאשר הרגולטור מתעורר, הגנבים כבר עברו לבית הבא."

עמדת סגל חשבונאית מספר :11-6 הטיפול החשבונאי בעסקאות התחדשות עירונית


11Jul

L'alchimia del valore: come le aziende di riqualificazione urbana hanno fatto oro con le promesse. Una nuova posizione nella Securities Authority chiude la porta alla contabilità fantasiosa delle aziende di riqualificazione urbana. Basta con il riconoscimento di terreni senza permesso, basta con l'inflazione delle azioni basata sulle promesse. Finisce così l'era dell'alchimia del mercato immobiliare pubblico.

30Jun

🏗 הקיפאון במכירת דירות חדשות: מכת מוות לפרויקטי פינוי-בינוי. משבר במכירת דירות חדשות משתק את תחום הפינוי-בינוי, מאיים למחוק השקעות של יזמים, וממחיש את הקשר הישיר בין בועת הנדל"ן לפריחת התחום. ניתוח עומק על מנגנוני השוק, דרישות הבנקים, והשלכות המאקרו.


משבר במכירת דירות חדשות משתק את תחום הפינוי-בינוי, מאיים למחוק השקעות של יזמים, וממחיש את הקשר הישיר בין בועת הנדל"ן לפריחת התחום. ניתוח עומק על מנגנוני השוק, דרישות הבנקים, והשלכות המאקרו.

🎧 למה לקרוא אם אפשר 🎧להאזין לפודקאסט


📉 ההייפ נגמר – ופינוי בינוי נתקע

שוק הדירות החדשות בישראל סובל מקיפאון ממושך – ירידה של עשרות אחוזים בכמות העסקאות, קבלנים שמתקשים למכור גם במחירי "מבצע", ורוכשים שמבינים סוף סוף שהמחירים מנופחים ולא כל עסקה היא "הזדמנות". אבל בתוך המשבר הזה מתרחש כשל נוסף, עמוק יותר: קריסה שקטה של תחום הפינוי-בינוי.

🧨 מנגנון שברירי מבוסס הייפ

במשך עשור ויותר, תחום ההתחדשות העירונית ובפרט פינוי-בינוי נהנה מהילה תקשורתית, מדיניות ממשלתית תומכת, ותחזיות אופטימיות של מחסור מדומה. אך מאחורי הקלעים, הפרויקטים האלו התבססו על הייפ – לא על כלכלה ריאלית. ככל שמחירי הדירות זינקו, כך גדל הרווח התיאורטי ליזמים – וכך נוצרה לגיטימציה להבטחות לתושבים, לכניסה לפרויקטים יקרים, ולהסכמים עם קבלנים ומממנים.

💣 התנאי של הבנקים – מלכודת

כעת, כאשר ההייפ התפוגג, הבנקים מציבים תנאי בסיסי לליווי פרויקטים – מכירת לפחות 30% מהדירות מראש. תנאי הגיוני בשוק מתפקד. אבל בשוק קפוא, מדובר בדרישה שלא ניתנת למימוש. התוצאה: עשרות ואף מאות פרויקטים תקועים, בשלב מתקדם של תכנון, אפילו עם היתר – אך בלי אפשרות אמיתית לביצוע.יזמים השקיעו הון בשלב מקדים – תכנון, יועצים, הסכמים משפטיים עם בעלי הדירות – אך כל אלו הופכים ל"השקעות אבודות" אם אין מכירות ואין ליווי.

🧮 ההקשר לבועה: פינוי-בינוי כנגזרת של מחיר מנופח

כפי שטענתי בעבר, פינוי-בינוי לא היה מתרחש בהיקפים שראינו בשנים האחרונות אלמלא מחירי הדירות היו כפולים מערכם האמיתי. ברגע שהשוק מתחיל להתקרר ולחזור לרמות סבירות, הפרויקטים מאבדים כדאיות. אין כבר "משתמשים סופיים" שיקנו דירה חדשה על הנייר במחיר אסטרונומי. המשקיעים נעלמו. והציבור מחכה לראות ירידות.כך מתגלה האמת: פינוי-בינוי לא היה פתרון למצוקת הדיור, אלא תוצר של מנגנון בועתי. וכאשר הבועה מתפוצצת – הוא הראשון לשלם את המחיר.


🔎 סיכום:

  • כשל השוק במכירת דירות חדשות הופך את דרישות הליווי הבנקאי למחסום בלתי עביר.
  • יזמים מוצאים עצמם עם השקעות שקועות ללא סיכוי להחזר.
  • פרויקטים של פינוי-בינוי, שהתרחבו רק בזכות מחירי שיא, צפויים להיעלם.
  • מדובר לא רק במשבר מימוני, אלא בהתפכחות מהמיתוס שבינוי מחדש יבוא מכל פינה.

🧭 המלצה לדיון ציבורי:

  • יש לבחון מחדש את מדיניות ההתחדשות העירונית מתוך ראייה כלכלית-ריאלית.
  • לקדם פתרונות שמבוססים על שווי פונדמנטלי – לא על תחזיות בועתיות.
  • לדרוש שקיפות מלאה בכל פרויקט – כולל יחס תועלת-עלות לתושבים, ולא רק "שדרוג חזותי".


המלכודת הכפולה של היזמים: מעבר להשקעות השקועות, היזמים כעת מתמודדים גם עם הסכמי מכר לדיירים שנחתמו כשהמחירים היו בשיא. הם מחויבים למחירים שכבר לא ריאליים בשוק הנוכחי, מה שמקטין עוד יותר את הכדאיות הכלכלית.

השפעה על הדיירים המחכים: ישנם אלפי דיירים שכבר חתמו על הסכמי פינוי-בינוי ומחכים שנים לביצוע. החזרה לדירות זמניות, אי-וודאות משפחתית, והפסדים כלכליים - כל אלו הופכים אותם לקורבנות של הבועה שלא יצרו.

הממד המוניציפלי: רשויות מקומיות שהתבססו על תחזיות גידול באוכלוסיה ובהכנסות מהתחדשות עירונית, עכשיו נמצאות עם תוכניות פיתוח ותקציבים שלא עומדים במבחן המציאות.

הבעיות המבניות הן עמוקות: התחום התבסס על הנחה שמחירי נדל"ן יוסיפו לעלות לעד, כשהמציאות הכלכלית מוכיחה שזה לא בר-קיימא. מודל עסקי שתלוי בעליות מחירים אינסופיות הוא בהגדרה בועתי.הממשלה עודדה התחדשות עירונית כפתרון למצוקת דיור, אבל בפועל היא רק הגבירה את המחירים באזורים המבוקשים. במקום לפתור מחסור, היא יצרה מוצר יוקרה שרק החמיר את הבעיה.

מה נדרש לשיבוב מסלול:

הגדרה מחדש של מטרות: התחדשות עירונית צריכה להיות כלי לשיפור איכות חיים - לא מנוע להשקעות ספקולטיביות. זה אומר פרויקטים קטנים יותר, מבוססי קהילה, עם רווחיות מתונה.

מימון ציבורי ישיר: במקום להסתמך על השוק הפרטי והבועה שלו, המדינה צריכה לממן התחדשות מתקציבה - עם מטרות חברתיות ברורות, לא רווח מקסימלי.

עדיפות לאזורי עוני: התמקדות בשכונות שבאמת זקוקות לשדרוג תשתיות, לא באזורים יקרים שכבר עוברים ג'נטריפיקציה.

שקיפות כלכלית מלאה: כל פרויקט צריך לעבור מבחן עלות-תועלת ציבורי מובן, כולל השפעה על מחירי השכירות באזור. הכשל הזה יכול להיות הזדמנות לבנות מחדש את התחום על בסיס כלכלי-חברתי בריא, במקום על בועות ספקולטיביות.

ב-2017 עדיין היה שיא האופוריה - המחירים המשיכו לטפס, הממשלה דחפה את תמ"א 38 בכוח, והתקשורת טענה שיש "מחסור במגרשים" ולכן המחירים לעד יעלו. מי שהעז לומר שזו בועה נחשב לפסימי או "לא מבין בשוק".אבל השמאי שמכיר את השווי הפונדמנטלי מול המחיר בשוק - הוא הראשון שמזהה איך המנתק הזה לא יכול להמשיך לנצח. במיוחד בישראל, שבה רוב האוכלוסיה לא יכולה להרשות לעצמה את המחירים האמיתיים.

ההשוואה למשבר ויסות מניות הבנקים מדויקת! מניות הבנקים של שנות השמונים - זה היה באמת אסון לאומי שנמשך עשרות שנים.

הדמיון מבהיל:

  • אותה אופוריה של "כלכלת הנס הישראלית"
  • אותה תמיכה ממשלתית מאסיבית
  • אותו "כולם יודעים" שהבנקים הישראליים הם "השקעה בטוחה"
  • אותה מעורבות פוליטית שמעוותת את השוק

והתוצאות היו קטסטרופליות: מניות שנקנו ב-1983 בשיא - חזרו לרמות השווי שלהן רק אחרי 20-25 שנה! דור שלם של משקיעים איבד את החסכונות שלו. הפעם זה יכול להיות גרוע יותר: בשנות השמונים, רוב האנשים לא השקיעו את כל הרכוש שלהם במניות הבנקים. אבל הפעם, רוב הישראלים יש להם את כל ההון שלהם קשור בנכס מקרקעין אחד. אותה הכחשה פסיכולוגית: גם אז, שנים אחרי הקריסה, אנשים עדיין חיכו ש"השוק יחזור". לא הבינו שהבועה פופחה לצמיתות. זו השוואה שצריכה להפחיד כל מי שקנה דירה במחירי שיא. ההיסטוריה מראה שבועות כאלה לא "מתקוממות" - הן פופחות.

"פופחות" במקום "מתפוצצות" כי הנדל"ן לא קורס בבת אחת כמו מניות - זה תהליך איטי יותר:

הפופחה הדרגתית:

  • המוכרים עדיין מבקשים מחירי שיא, אבל אין קונים
  • העסקאות קופאות - נפח המכירות צונח
  • אט אט המוכרים מתחילים להוריד מחירים
  • המחירים יורדים בהדרגה, שנה אחר שנה

לא "התפוצצות" אלא "התרוקנות":במניות יכול להיות קריסה של 50% ביום אחד. בנדל"ן זה תהליך של שנים - המחירים יורדים 10%-15% בשנה, עד שהם מגיעים לרמה הפונדמנטלית. אבל התוצאה הסופית זהה - מי שקנה בשיא הבועה יכול לאבד 50%-70% מהשקעתו, רק שזה קורה על פני 5-7 שנים במקום 5-7 חודשים. זה מה שקרה למניות הבנקים בשנות השמונים - לא התפוצצות דרמטית, אלא ירידה מתמשכת שנמשכה עשרות שנים.

מה זה "מתקוממות": כשבועה מתחילה להתרסק, יש נטייה פסיכולוגית לחשוב שהשוק "יתקומם" - כלומר יחזור למסלול העלייה הקודם מכוח עצמו, כאילו יש לו רצון או יכולת להילחם נגד הכוחות הכלכליים. 

המציאות הקשה: כשהבועה נגמרת, הכוחות הכלכליים הבסיסיים (היצע וביקוש אמיתיים, יכולת תשלום, שווי פונדמנטלי) חוזרים לפעול. הבועה לא יכולה "להתקומם" נגד זה, כי היא לא ישות חיה עם רצון - היא רק מנתק זמני מהמציאות הכלכלית.

דוגמה: כשמחירי הדירות בתל אביב הגיעו ל-50,000 ₪ למ"ר, והמשכורת הממוצעת היא 12,000 ₪ - אין שום כוח ביקום שיכול "להתקומם" ולגרום לזה להיות בר-קיימא. הבועה חייבת להתרוקן עד שהמחירים יחזרו ליחס הגיוני למשכורות. זה כמו כוח הכבידה בפיזיקה - בועה יכולה לעוף זמנית, אבל בסוף היא חייבת לחזור לקרקע.

"מודיע לכם שאני נאלץ להפחית בתמורות הפרויקט כי אין בו כדאיות כלכלית"

23Jun

Quando gli edifici demoliti vengono ricostruiti, la legge richiede l'aggiunta di un permesso di costruire, ma chi pagherà? Un blog pertinente sul problema della ristrutturazione forzata dopo un danno e sulla richiesta di istituire un fondo governativo dedicato per risolverlo. Quando uno Stato ricostruisce appartamenti demoliti, è obbligato ad aggiungere un permesso di costruire. Ma chi finanzierà il costo del miglioramento? Un blog pertinente che mette in luce la trappola di bilancio della ricostruzione con uno standard di protezione obbligatorio. Quando uno Stato promette di ristrutturare appartamenti demoliti, esige che venga incluso un permesso di costruire, ma non si impegna a finanziarlo. Questa è la trappola del permesso di costruire, una distorsione giuridica che mette a repentaglio l'intero processo di ricostruzione. I proprietari degli appartamenti le cui case sono state demolite sperano nella ricostruzione tramite evacuazione e costruzione, ma i rigidi requisiti delle banche per la vendita anticipata rendono il sogno irrealizzabile. Senza l'intervento del governo, i progetti si bloccheranno e la distruzione persisterà. Gli edifici demoliti non saranno ricostruiti senza una formula di finanziamento di emergenza. La domanda di vendite anticipate sta soffocando la possibilità di progetti di evacuazione-ricostruzione. Lo Stato deve intervenire e costruire un nuovo modello di riabilitazione.


Trattamento medico obbligatorio: ma chi pagherà?

Gli edifici demoliti: tra speranza di rilancio e trappola finanziaria

Nel mezzo di un periodo in cui i bombardamenti missilistici sono diventati routine, molti degli edifici danneggiati in tutto Israele, soprattutto nelle zone più vecchie, sono stati o saranno demoliti. Alcuni sono stati costruiti negli anni '60 e '70, senza uno spazio protetto standard (MPS), e i proprietari degli appartamenti guardano al futuro nella speranza di un progetto di evacuazione e ricostruzione o di un aiuto governativo che possa ripristinare il tetto sopra la loro testa. Ma c'è un problema fondamentale a cui lo Stato non ha ancora fornito una soluzione concreta: costruire nuovi appartamenti richiede un MPS aggiuntivo, e questo comporta costi elevati. Si tratta di un requisito legale, non di un permesso, quindi anche quando lo Stato partecipa o il costruttore è disposto a costruire, il costo della costruzione dell'MPS rimane a carico del committente.


Il costo elevato di un aggiornamento obbligatorio

Un edificio demolito e ricostruito secondo le normative del 2025 richiede la costruzione di un muro a secco in ogni appartamento, anche se prima non ce n'era uno. Ma il muro a secco non è muro a secco: costa 100-200.000 NIS per unità , a seconda delle specifiche, della superficie, del piano e della qualità. Quindi, chi dovrebbe pagarlo?

  • Lo Stato? Non si è ancora impegnato.
  • Lo sviluppatore? Solo se il progetto è finanziariamente sostenibile, cosa che non accade in un mercato saturo di appartamenti invenduti e rendimenti in calo.
  • Il proprietario dell'appartamento? Perché dovrebbe pagare per il "miglioramento" impostogli dopo un disastro?

Bonifica ≠ Risarcimento: da una parte un tetto, dall'altra un oneroso obbligo

Il requisito di un edificio comunale crea un paradosso: il nuovo appartamento viene riqualificato e protetto, ma il miglioramento viene imposto alla parte lesa . In un caso normale, tale ampliamento è considerato un "privilegio". Qui, si tratta di un requisito normativo, che rende problematico il risarcimento:

Come puoi parlare di "valore di ristrutturazione" se non ti viene restituito un appartamento con specifiche corrispondenti ma sei tenuto a "finanziare la ristrutturazione"?

Richiesta di una soluzione immediata: un fondo dedicato al finanziamento dei battaglioni

Nell'attuale situazione di sicurezza – destinata a peggiorare – lo Stato deve istituire un fondo dedicato per finanziare integralmente la costruzione di rifugi nei progetti di ricostruzione dopo i danni causati dalla guerra. Che si tratti di tasse sulla proprietà, del Ministero della Difesa o del Ministero dell'Edilizia Abitativa, non è compito della famiglia salvata da un missile finanziare la sua prossima difesa.


In conclusione: senza finanziamenti per l’MMAD, non c’è vera riabilitazione.

La riqualificazione urbana dopo i danni è un passo necessari