27Sep

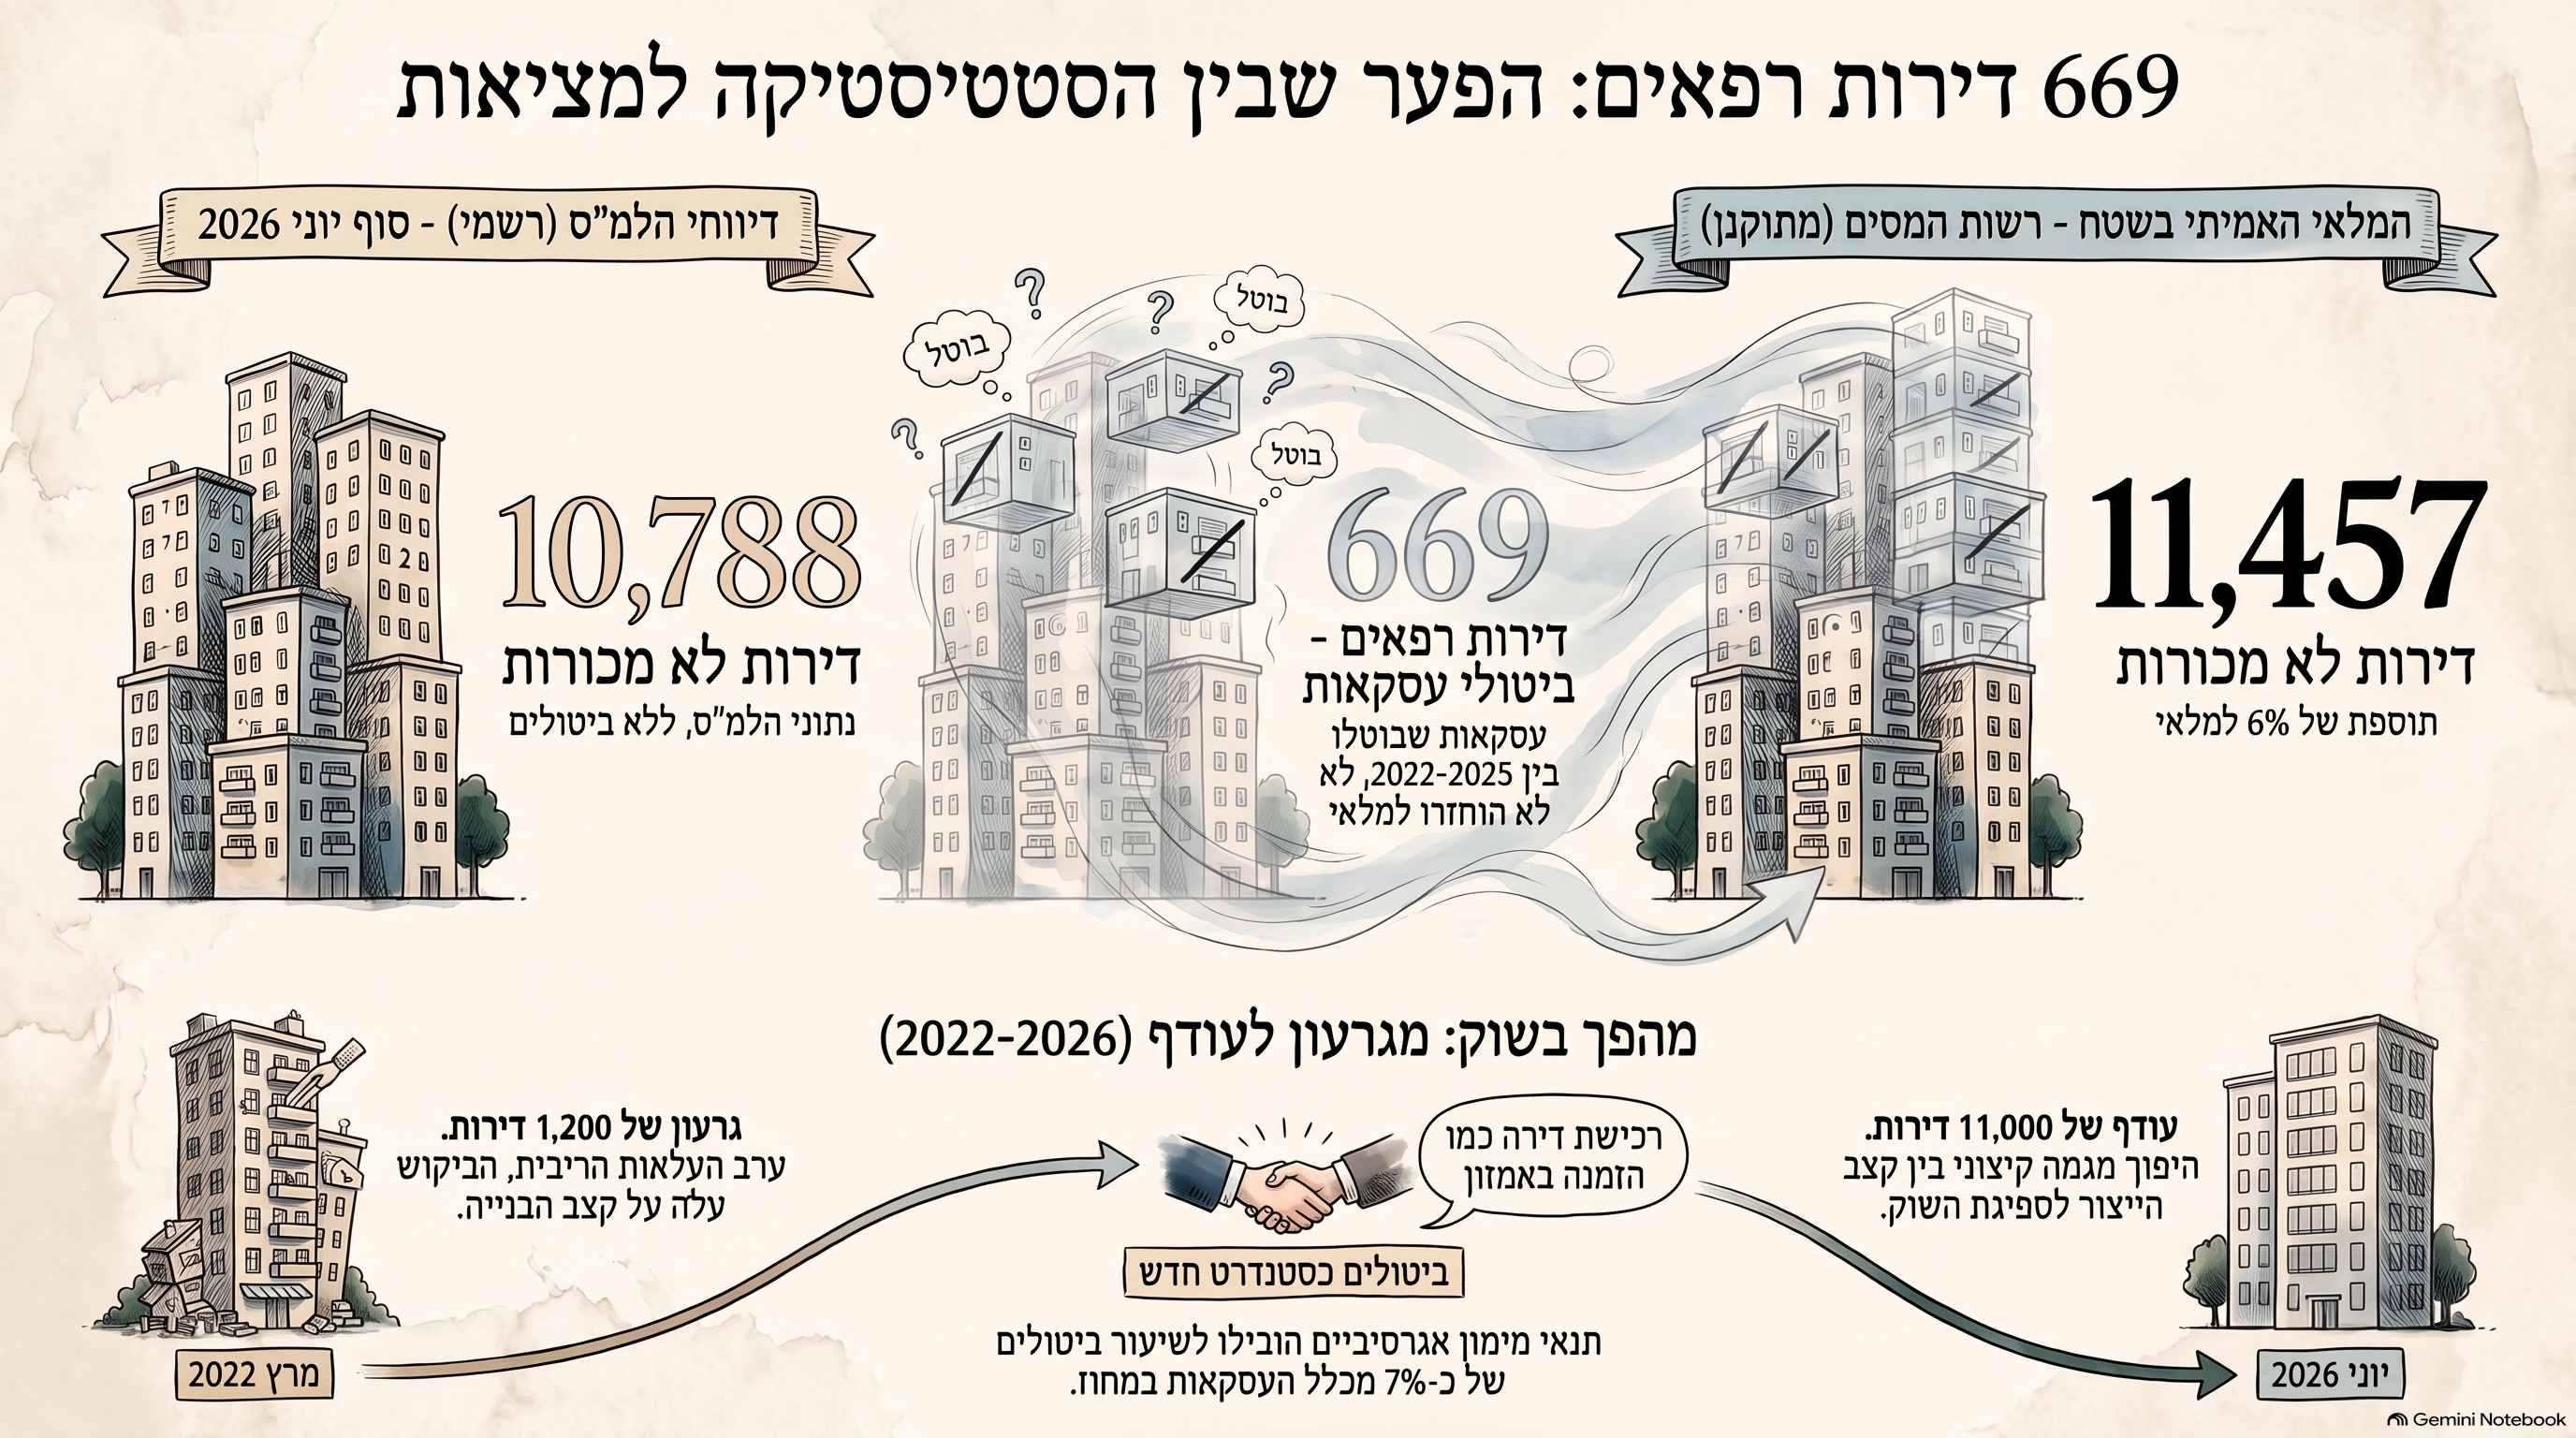
669 עסקאות לרכישת דירות חדשות במחוז הדרום בוטלו, והמלאי הכלכלי של הדירות הלא מכורות גבוה בכ־6% מהנתון הרשמי. חיים אטקין מנתח את הנתונים שפרסמה גלית בן נאים ממשרד האוצר, את המעבר מגירעון של כ־1,200 דירות לעודף מצטבר של כ־11 אלף דירות שהחלה בנייתן וטרם נמכרו, ואת המשמעות לגבי מלאי הקבלנים, הליווי הבנקאי, הטבות המימון ואיכות נתוני שוק הדיור. הבלוג מחבר את הנתונים לפרק "סיקור אוהד" מהספר "בועת הנדל"ן" ולביקורת על האופן שבו חלק ממדורי הנדל"ן סיקרו את עליית המחירים מאז 2012.

גלית בן נאים וה־669 שחזרו הביתה: כשהנתונים מתחילים לפרק את סיפור שוק הדיור

יש רגעים שבהם נתון אחד קטן לכאורה מצליח לספר סיפור גדול בהרבה.


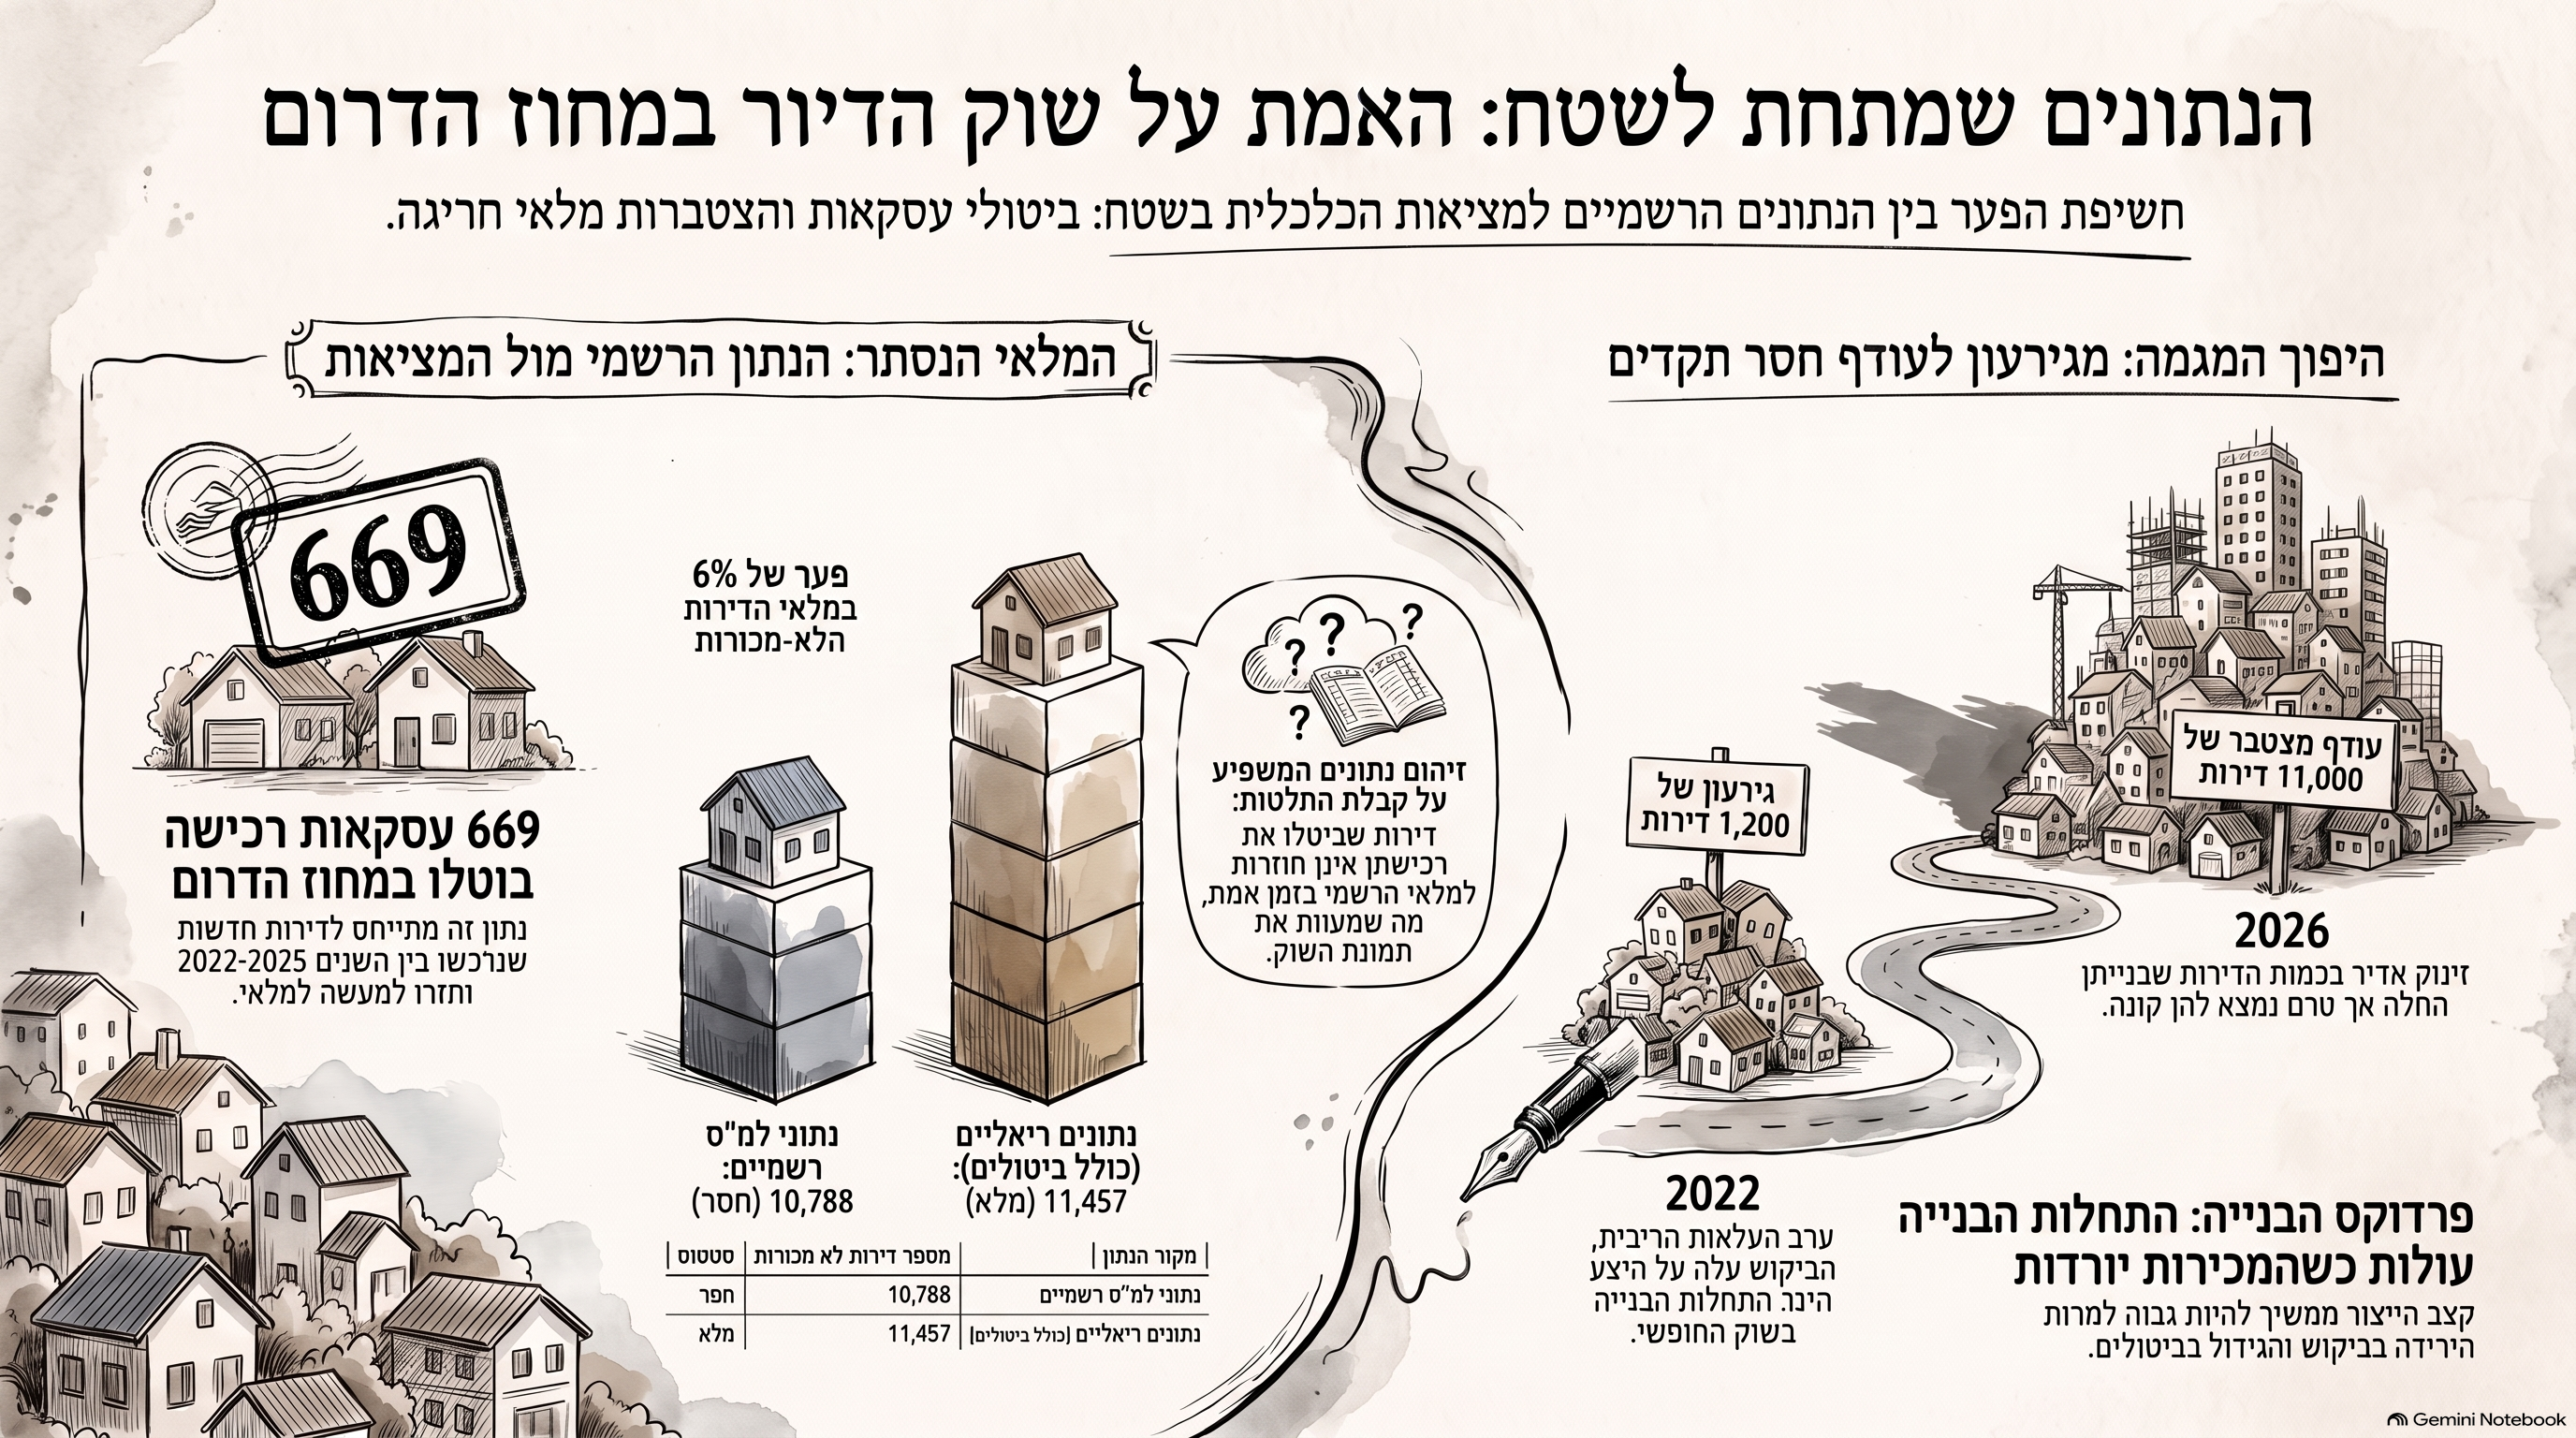
זה מספר הדירות החדשות במחוז הדרום שעסקאות הרכישה שלהן בוטלו, מתוך עסקאות שנחתמו בשנים 2022–2025, נכון לסוף הרבעון השני של 2026.אבל הסיפור האמיתי אינו 669 הדירות.הסיפור האמיתי הוא מה קורה כאשר אותן דירות חוזרות אל השוק — אבל אינן חוזרות באותה מהירות ובאותו האופן אל הנתונים שעליהם הציבור, התקשורת, הבנקים, השמאים והמקבלי החלטות מסתמכים.גלית בן נאים, סגנית הכלכלן הראשי במשרד האוצר, הצביעה בפוסט שפרסמה על פער משמעותי: לפי נתוני הלמ"ס, בסוף יוני 2026 היו במחוז הדרום 10,788 דירות חדשות לא מכורות. כאשר מחזירים לחישוב את 669 הדירות שעסקאות רכישתן בוטלו, המלאי מגיע ל־11,457 דירות — כ־6% יותר מהנתון הרשמי. הנתונים מבוססים על נתוני רשות המסים. (גלובס)הפוסט של גלית בן נאים בפייסבוק  | הכתבה של מאיה לוין בגלובס
לא 10,788 דירות. 11,457

זה אינו הבדל סמנטי.זה הבדל באופן שבו אנחנו מבינים את מצב השוק.המספר הרשמי אומר: 10,788 דירות חדשות לא מכורות.התמונה הכלכלית שבן נאים מציגה אומרת: אם עסקה בוטלה והדירה חזרה בפועל ליזם — היא שוב חלק מהמלאי שיש למכור.מכאן מגיעה שאלה בסיסית מאוד: אם דירה אינה מכורה עוד, מדוע שהיא לא תחזור במלואה ובזמן אמת למלאי הלא־מכור?וזו בדיוק הנקודה שבה סטטיסטיקה הופכת לכלכלה.כי הציבור אינו קונה "נתונים". הוא מקבל באמצעותם החלטות של מיליוני שקלים.

אבל 669 הביטולים הם רק קצה הקרחון

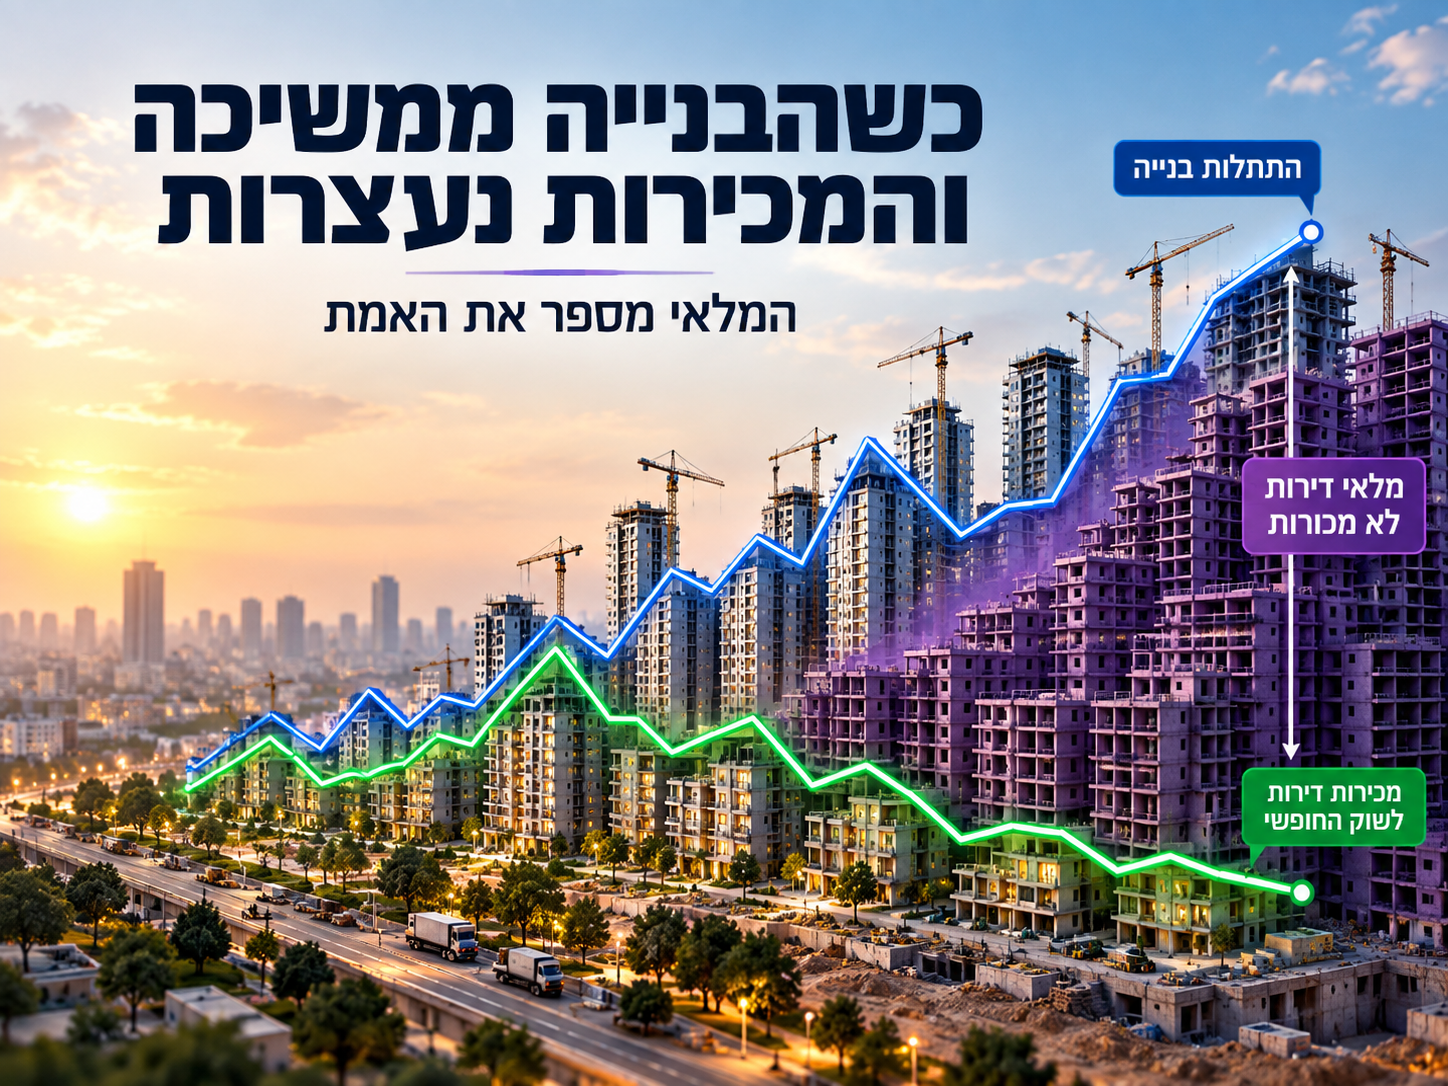
הנתון המעניין אפילו יותר נמצא בגרף שפרסמה בן נאים.בסוף הרבעון הראשון של 2022, ערב תחילת רצף העלאות הריבית של בנק ישראל, היה במחוז הדרום פער מצטבר שלילי של כ־1,200 דירות בין מספר הדירות שהחלה בנייתן לצורך מכירה בשוק החופשי לבין מספר הדירות שנמכרו.בסוף הרבעון השני של 2026 התמונה כבר הפוכה לחלוטין: עודף מצטבר של כ־11 אלף דירות שהחלה בנייתן וטרם נמכרו. (גלובס)זה שינוי עצום.לא ירידה שולית בביקוש.לא חודש חלש.לא "המתנה של הציבור על הגדר".אלא שינוי מבני ביחסים בין קצב הייצור לבין קצב הספיגה של השוק.הבנייה ממשיכה.המכירות אינן מדביקות אותה.המלאי נערם.ובמקביל חלק מהעסקאות שכבר הוגדרו כמכירות — מתבטלות.

ואז מגיעה שאלת מיליארד השקלים: מה באמת נחשב "מכירה"?

במשך שנים התרגלנו להתייחס לעסקה חתומה כאל נקודת אמת.נמכרה דירה.נרשם מחיר.הנה "מחיר השוק".אבל מה קורה כאשר עסקה נחתמת במבנה מימון אגרסיבי, כאשר התשלום הראשוני נמוך מאוד, כאשר חלק גדול מהתשלום נדחה לשנים קדימה — ובסופו של דבר העסקה מתבטלת?האם נכון להתייחס אליה, לצרכים אנליטיים, באותה דרך שבה מתייחסים לעסקה ששולמה, מומנה, נמסרה והושלמה?לא בהכרח.והפער הזה חשוב במיוחד לשמאים.כי הוא מחזיר אותנו להבחנה שאני חוזר עליה כבר שנים:מחיר הוא נתון. שווי הוא מסקנה כלכלית.והנתון עצמו חייב לעבור בדיקה.

ואיפה הבנקים בתוך הסיפור?

בן נאים שואלת בעצמה מה המשמעות של ביטולי העסקאות מבחינת הליווי הבנקאי של הפרויקטים. (גלובס)זו שאלה חשובה מאוד.בפרויקט מלווה, מכירת הדירות אינה רק הישג שיווקי. היא חלק ממערכת המימון.קצב המכירות, שיעור המכירות המוקדמות, הון עצמי, שחרור כספים ותנאי הליווי קשורים זה בזה.לכן, כאשר עסקה שנרשמה כמכירה מתבטלת, צריך לשאול:מה קורה ליחסי הכיסוי של הפרויקט?מה קורה לתחזית התזרים?מה קורה לעמידה בתנאי הליווי?מה קורה כאשר מספר הביטולים הולך וגדל?ומה קורה אם הדירה חוזרת למלאי בשוק שכבר מתקשה לספוג את ההיצע הקיים?אלה כבר אינן שאלות תיאורטיות.
והסיפור הולך ומתרחב

זה גם לא אירוע מבודד.מוקדם יותר בספטמבר פורסם כי במחוז הדרום שיעור ביטולי העסקאות הגיע לכ־7%, וכי נתיבות לבדה ריכזה 43% מביטולי עסקאות הקבלנים בדרום, בעוד חלקה במכירות היה נמוך בהרבה — 25.8%. (גלובס)בפרסום נוסף על תל אביב נמצא שכ־70% מהרוכשים שביטלו עסקה לא רכשו לאחר מכן דירה אחרת. (גלובס)כלומר, יותר ויותר קשה לתאר את הביטולים כ"אירועים טכניים".בחלק מהמקרים מדובר בשינוי אמיתי בהחלטת הרכישה.

כאן נכנס גם הפרק "סיקור אוהד" מהספר שלי

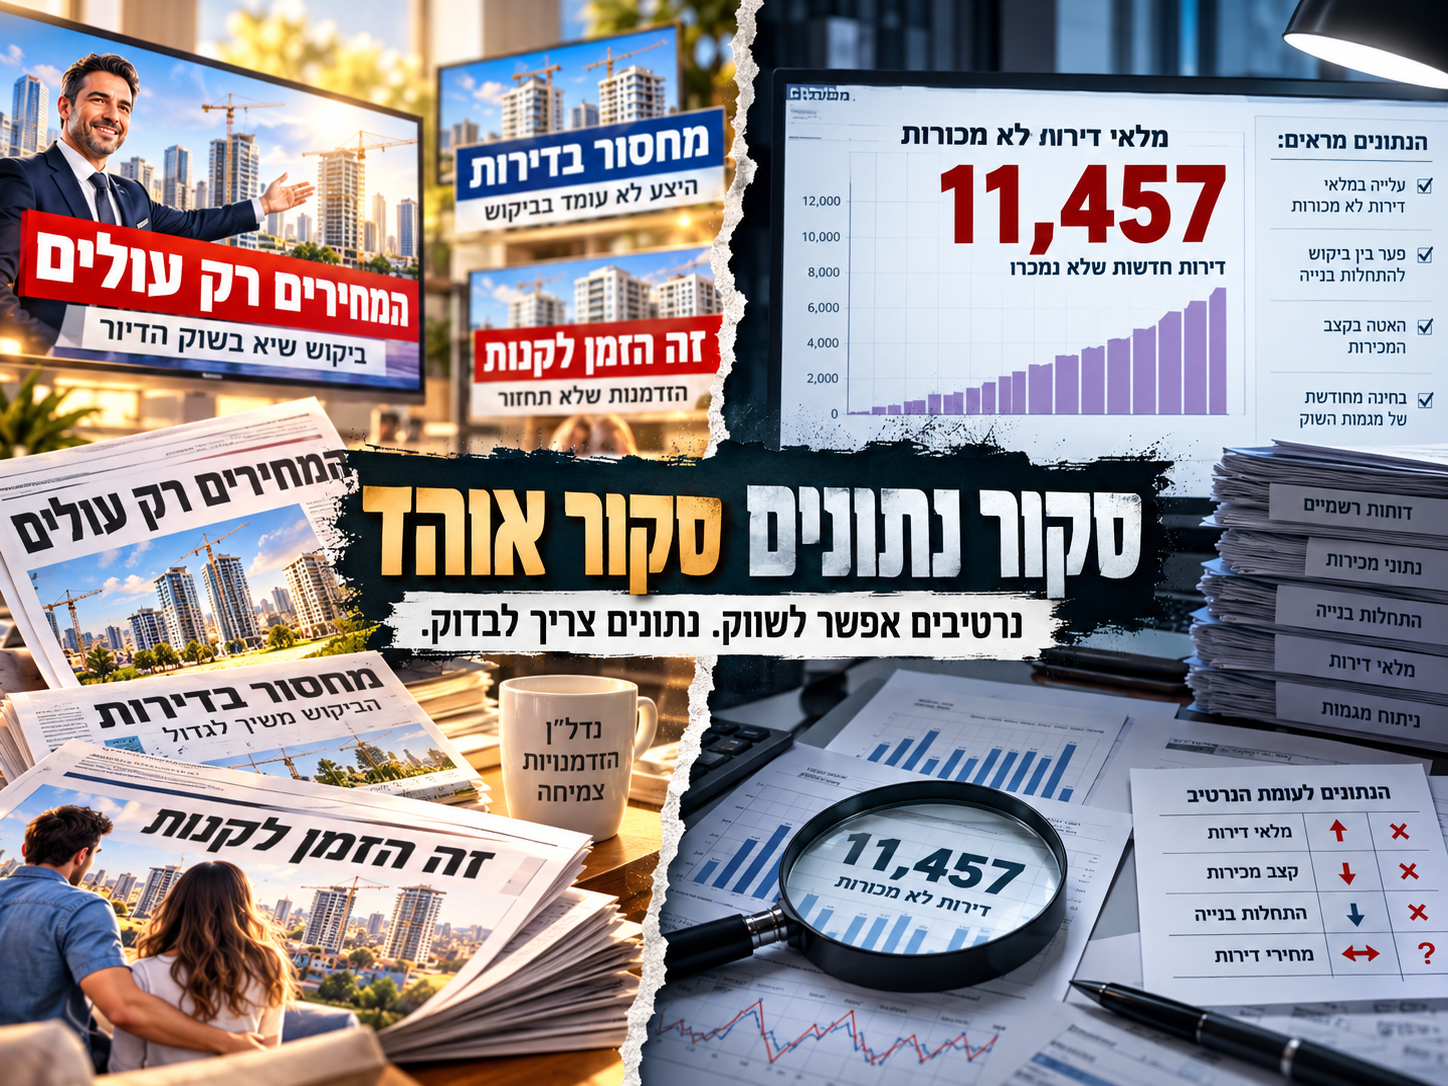
בספרי "בועת הנדל"ן" הקדשתי פרק לנושא שכיניתי "סיקור אוהד".לטענתי שם, אחת מצלעותיה המרכזיות של בועת הנדל"ן שנבנתה בישראל מאז 2012 הייתה מערכת תקשורתית שבחלק ממדורי הנדל"ן אימצה לאורך שנים את הנרטיבים של בעלי העניין בענף כמעט כפי שהם."מחסור בדירות"."המחירים רק עולים"."מי שלא יקנה היום לא יוכל לקנות מחר"."הקרקע נגמרת"."הביקוש קשיח"."הישראלים תמיד צריכים דירה".חלק מהמסרים האלה הוצגו לציבור שוב ושוב, לעיתים בלי בדיקה מספקת של גורמי היסוד הכלכליים ובלי ניתוח מספק של התשואה, הריבית, כושר ההחזר, תנאי המימון והמלאי.מבחינתי, זה היה חלק ממה שאני מכנה הונאת הנדל"ן שהתרחשה כאן מאז 2012 — לא במובן של קביעה משפטית נגד אדם מסוים, אלא כתיאור ביקורתי של מערכת של תמריצים, שיווק, מימון, סיקור ציבורי והצגת מידע שלדעתי תרמה לניפוח המחירים ולהתרחקותם מגורמי היסוד.וחלק מהכשל היה גם מקצועי.כאשר מדור נדל"ן הופך לצינור להעברת הודעות יחסי ציבור, הוא מפסיק במידה מסוימת לתפקד כגוף ביקורת.כאשר טענות של בעלי אינטרס אינן נבדקות לעומק, איכות המידע נפגעת.וכאשר איכות המידע נפגעת בשוק שבו משפחה לוקחת התחייבות של מיליוני שקלים לעשרות שנים — המחיר הציבורי עלול להיות עצום.

ולכן גלית בן נאים חשובה כל כך לשיח הזה

במשך שנים חלק גדול מהשיח הציבורי סביב שוק הדיור היה מלא בפרשנות.גלית בן נאים מביאה משהו אחר:מסמכים.עסקאות.נתוני רשות המסים.ביטולים.תנאי מימון.התפלגות גיאוגרפית.הצלבות.והיא עושה דבר שלעתים נדמה כמעט מהפכני בשוק הנדל"ן הישראלי:היא מאפשרת לנתונים להפריע לסיפור.בעיניי, זו בדיוק המשמעות של איכות מידע.לא לחפש את הנתון שמתאים לנרטיב.אלא לבדוק האם הנרטיב עומד במבחן הנתונים.

הגרף מספר סיפור שגם כותרת טובה מתקשה להכיל

תסתכלו שוב על התרשים.מצד אחד — התחלות בנייה ממשיכות לנוע ברמות גבוהות.מצד שני — המכירות נחלשות.ובתחתית — השטח הסגול, הפער המצטבר, הולך ותופח.זה בדיוק מה שקורה כאשר מערכת ממשיכה לייצר מוצר בקצב גבוה יותר מהקצב שבו השוק מסוגל לספוג אותו.בשלבים הראשונים זה לא בהכרח מופיע בירידת מחיר חדה.זה מופיע קודם במקומות אחרים:מלאי.מבצעי מימון.20/80.דחיית תשלומים.הלוואות קבלן.מבצעים.משך שיווק מתארך.ביטולי עסקאות.ורק בהמשך — כאשר הלחץ מצטבר — המחיר עצמו עשוי להידרש להתאים את עצמו למציאות.

ויש כאן גם שיעור גדול יותר לגבי "מחסור"

במשך שנים אחת ההנחות המרכזיות שהוצגו לציבור הייתה ששוק הדיור הישראלי סובל ממחסור כרוני בדירות.הנתונים מהדרום מחייבים לפחות לשאול מחדש איך מגדירים מחסור.אם השוק היה במחסור אפקטיבי כה חמור, כיצד נוצר בתוך מעט יותר מארבע שנים עודף מצטבר של כ־11 אלף דירות בין התחלות בנייה לבין מכירות במחוז אחד?התשובה יכולה להיות מורכבת: מיקום, תמהיל, מחיר, מימון, שינוי בריבית, המלחמה, כוח הקנייה והעדפות הקונים.אבל בדיוק משום כך אסור להשתמש במילה "מחסור" כאילו היא הסבר אוניברסלי.אפשר שיהיה מחסור בדירות במחיר מסוים ובמיקום מסוים — ובו זמנית עודף עצום בדירות שאינן נמכרות במחיר המבוקש.זה הבדל כלכלי מהותי.

6% הם לא "בטל בשישים"

יש מי שיסתכל על ההפרש בין 10,788 לבין 11,457 ויאמר: רק שישה אחוזים.אבל שוק הנדל"ן אינו מערכת סטטית.אם 6% הם תמונת מצב של תהליך שנמשך — צריך להסתכל על הכיוון, לא רק על המספר.אם הביטולים נמשכים, הפער יכול לגדול.אם קיימים פערים דומים גם במחוזות אחרים, התמונה הארצית יכולה להשתנות.ואם חלק מהעסקאות שנרשמו בעבר כ"מכירות" חוזרות היום למלאי — צריך לשאול מחדש גם עד כמה הנתונים ההיסטוריים תיארו ביקוש סופי ואמיתי.זו בדיוק החשיבות של העבודה שמבצעת בן נאים.

ובסוף, זה הסיפור

669 דירות אינן הסיפור.גם 11,457 אינן הסיפור.הסיפור הוא שמערכת שהתרגלה במשך שנים לדבר על מחסור, ביקוש קשיח ועליות בלתי נמנעות מתחילה לפגוש נתונים שקשה יותר ויותר להסביר באמצעות הסיפור הישן.זו גם הסיבה שאני רואה בפרסומים של גלית בן נאים תרומה יוצאת דופן לאיכות המידע בשוק הנדל"ן.היא אינה אומרת לציבור מה לחשוב.היא עושה משהו חשוב יותר:היא נותנת לו את הנתונים שאיתם אפשר להתחיל לחשוב.

English summary

669 Cancelled Deals — And a Much Bigger StoryNew data highlighted by Galit Ben Naim, Senior Deputy Chief Economist at Israel's Ministry of Finance, shows that 669 new-home purchase agreements in Israel's Southern District were cancelled.Official figures showed 10,788 unsold new homes at the end of June 2026. Adding the cancelled transactions brings the effective inventory to approximately 11,457 units — around 6% above the published figure. (גלובס)Even more significant is the widening gap between construction starts and actual sales. The Southern District moved from an accumulated deficit of roughly 1,200 homes in early 2022 to a surplus of about 11,000 homes by Q2 2026.The issue is therefore not merely cancelled contracts. It raises broader questions about inventory measurement, project financing, demand quality, deferred-payment schemes and the reliability of housing-market indicators.The lesson is simple: a transaction price is data; economic value requires analysis. And even the data itself must first be verified.

לחיצה על התמונה תוביל למצגת

:גלית בן נאים ממלאת בשנים האחרונות לקונה חמורה שנוצרה בשוק הנדל"ן הישראלי: היעדר מידע מלא, אמין, ביקורתי ומהימן על המתרחש באמת בענף. אל החלל הזה נכנסו במשך שנים בעלי עניין, יחסי ציבור, "כתבים מטעם" ו"מומחים" שחלקם אימצו והדהדו את הנרטיבים של הענף במקום לבחון אותם. כך נוצר שיח ציבורי מזוהם באינטרסים, שהתקשה להבחין בין מידע לבין שיווק, בין ניתוח לבין דִּבְרוּר, ובין עובדה לבין נרטיב. היום, כשהבועה מתכווצת והנתונים מתחילים לספר סיפור אחר, מתחדדת גם השאלה כיצד יתמודדו מי שבמשך שנות ניפוח הבועה נטלו חלק בעיצוב אותו שיח עם האחריות המקצועית והציבורית להתנהלותם.
גלית בן נאים ממלאת את הוואקום שהושאר במשך שנים במקום שבו היה אמור להיות מידע נדל"ני אמיתי, מקצועי ומהימן. את החלל הזה מילאו לא פעם בעלי עניין, "כתבים מטעם" ו"מומחים" שחזרו על מסרי השוק כאילו היו עובדות. במשך שנות ניפוח הבועה הם תרמו ליצירת מציאות תקשורתית שבה יחסי ציבור התחפשו לניתוח, אינטרסים התחפשו למומחיות ונרטיבים שיווקיים התחפשו לנתונים. עכשיו, כשהמציאות מתחילה להתנגש בנרטיב, גם החשש מביקורת מקצועית וציבורית על אותה התנהלות הולך וגובר.
13Nov

השוואה בין פרסום הלמ״ס לסקירת הכלכלן הראשי חושפת פערים גדולים בשיטות הספירה אך התאמה מלאה במגמות: ביקוש אמיתי חלש, עלייה במלאי, תזרים קבלנים נשחק ושוק נדל״ן שנכנס לשלב מתקדם של אי־קיימא. ניתוח מקצועי, מבוסס נתונים.


🏚️ פרסום הלמ״ס מול פרסום הכלכלן הראשי: האם הנתונים תואמים - או שמישהו כאן מספר סיפור אחר?

בשבוע שבו פורסמו שני הדוחות החשובים ביותר על מצב שוק הנדל״ן הישראלי - זה של הלמ״ס שפורסם היום 13.11.2025 וזה של הכלכלן הראשי באוצר שפורסם אתמול, 12.11.2025

עולה השאלה המתבקשת:

האם שני הגופים מתארים את אותה המציאות, או שקיימת סתירה עמוקה בין הנתונים?

התשובה מורכבת יותר מ"כן" או "לא".

יש פערים מספריים גדולים, אבל מגמות תואמות באופן מדאיג.

הדוח של הלמ״ס מציג תמונה "עמוסה" של נפח עסקאות.

הדוח של הכלכלן הראשי מציג תמונה "עירומה" של ביקוש אמיתי.

שני הדברים נכונים - אבל הם מתארים עולמות שונים לחלוטין.


📌 חלק 1: מה מודד כל גוף?

✔️ מה עושה הלמ״ס?

הלמ״ס סופר כל עסקה שנרשמה במערכת רשות המסים - ללא פרשנות וללא ניפוי:

  • דירות חדשות
  • דירות יד שנייה
  • עסקאות סבסוד ממשלתי (“דירה בהנחה”)
  • עסקאות שלא בהכרח כוללות תזרים מיידי
  • עסקאות ממכרזים ישנים
  • דירות “על הנייר” (גם ללא היתר מלא)

התוצאה: נפחי עסקאות גבוהים בהרבה.הלמ״ס נותן "כמות".

הוא לא בודק איכות העסקה ולא את המשמעות הכלכלית שלה.


✔️ מה עושה הכלכלן הראשי?

הכלכלן הראשי מתמקד במה שמעניין את האמת הכלכלית:

  • עסקאות בשוק החופשי בלבד
  • ללא סבסוד
  • ללא מנגנוני ממשלה
  • ללא עסקאות שאינן מביאות תזרים
  • דגש על תזרים קבלנים אחרי תשומות
  • ניתוח משקל “על הנייר”
  • מדידת ביקוש אמיתי

התוצאה: שוק חלש מאוד שמתקשה לייצר מכירות אמיתיות.


📌 חלק 2: איפה הפערים הגדולים?

1️⃣ נפח עסקאות

הלמ״ס מדווח:

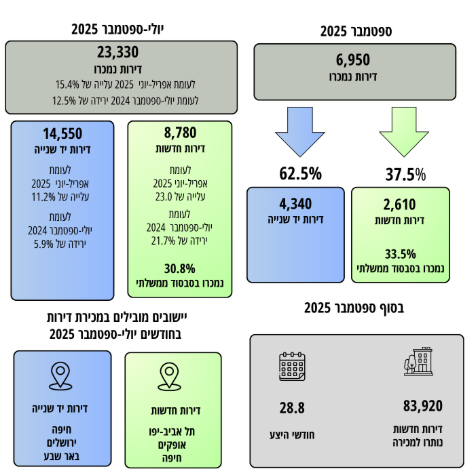
23,330 דירות ברבעון – נשמע מעולה.הכלכלן הראשי מדווח:

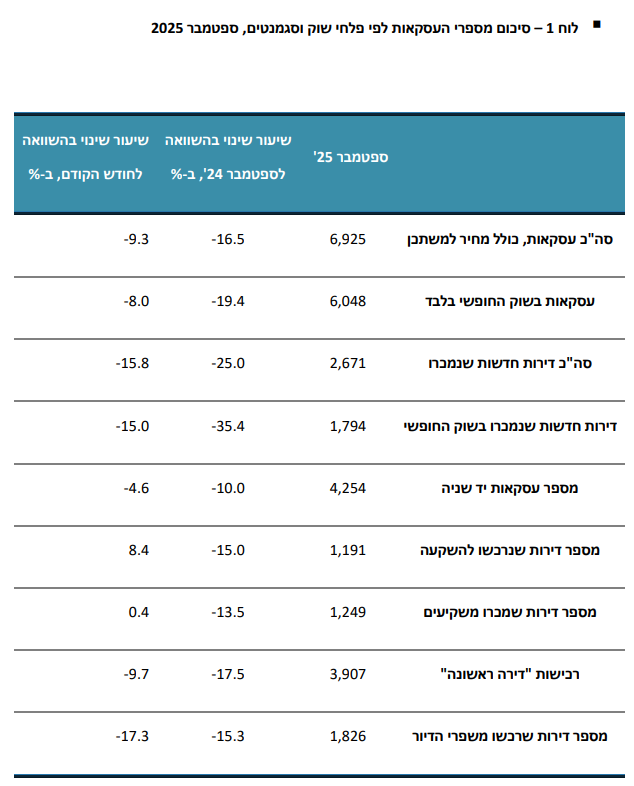
6,925 עסקאות בספטמבר, רק 1,794 מהן בשוק החופשי.האם זה סותר?

לא.

הלמ״ס = 3 חודשים, כולל סבסוד, כולל על הנייר.

האוצר = חודש אחד, בודק רק ביקוש אמיתי.


2️⃣ דירות חדשות

הלמ״ס:

8,780 דירות חדשות ברבעון, מתוכן 30.8% מסובסדות.האוצר:

1,794 דירות חדשות בשוק החופשי בספטמבר – רמה נמוכה ביותר מאז 2012.זה לא סותר - זה מחדד:

רוב העסקאות בנתוני הלמ״ס לא משקפות ביקוש אמיתי, אלא מנגנוני ממשלה.


3️⃣ “על הנייר”

הלמ״ס אינו מציין כלל את נושא המסירה באיחור (24–36 חודשים).האוצר חושף:

57% מהדירות שנמכרו - על הנייר.זהו נתון נפיץ - כי הוא מצביע על שוק שמממן קבלנים במקום לרכוש דירות.


4️⃣ מלאי דירות

הלמ״ס:

83,920 דירות חדשות במלאי - שיא היסטורי.האוצר:

מאשר מלאי חריג, ומדגיש שחיקת תזרים.כאן יש התאמה מלאה בין הגופים.


📌 חלק 3: האם יש סתירה בין הדוחות?

❌ אין סתירה מהותית.

יש פערי שיטות, לא פערי מציאות.הלמ״ס רואה "מה הוצהר".

האוצר רואה "מה נמכר".

הלמ״ס רואה "חתימות".

האוצר רואה "כסף".בשורה התחתונה?

שני הגופים מתארים שוק שיצא מאיזון, גם אם מזוויות שונות.


📌 חלק 4: התמונה האמיתית - עומק המשבר גדול יותר ממה שהלמ״ס מציג

הלמ״ס מדווח על "עלייה בנפח".

אבל:

  • שליש מהעסקאות מסובסדות.
  • חלקן אינן תזרים אמיתי.
  • אין פירוק לפי “על הנייר”.
  • אין בדיקה כלכלית של יחס מחיר–תשואה.

האוצר, לעומת זאת, מדווח על:

  • שפל בעסקאות בשוק החופשי
  • דירות חדשות שלא זזות
  • מלאי שחונק את הקבלנים
  • תזרים שצונח מרבעון לרבעון
  • שחיקה מסוכנת של מודל המימון הבנקאי

כלומר:

הנתונים של הכלכלן הראשי הם “המצפן האמיתי” של הבריאות הכלכלית של השוק.

הלמ״ס מציג את הטכני.

האוצר מציג את המהותי.


📌 חלק 5: סיכום חד וברור

שני הדוחות לא סותרים – הם משלימים.

אבל המסקנה המשותפת שלהם חמורה:

🧨 שוק הנדל״ן נמצא בשלב מתקדם של שחיקה מבנית.

גם אם הלמ״ס מראה יותר עסקאות, רובן הן עסקאות שאינן משקפות ביקוש "בחינם" אלא מנגנונים מלאכותיים.

🧨 הביקוש האמיתי – זה שמוציא כסף פרטי מהכיס – קורס.

זה עולה באופן חד מתוך נתוני הכלכלן הראשי.

🧨 המלאי ממשיך לגדול והופך לגורם לחץ מערכתי.

83,920 נכסים חדשים במלאי = רמת סיכון מערכתית.

🧨 תזרים הקבלנים נשחק - וזהו מנגנון הקריסה המרכזי.

כמו שכתבת כבר שנים:

שהתזרים מתייבש – בועה מתפוצצת.


📘 Summary (English)

A comparison between Israel’s Central Bureau of Statistics (CBS) housing report and the Chief Economist’s review shows significant numerical gaps due to different methodologies, but identical market trends. CBS reports high transaction volumes driven by subsidized programs, while the Chief Economist reveals a collapsing real demand, record-high inventory, weakened contractor cash flow, and increasing systemic risk. The two reports don’t contradict each other-they expose the same structural weakness from different angles.


כל זה על רקע הפרסום היום של הלמ"ס מהיום, 14.11.2025  -  שינוי במחירי שוק הדירות - אוקטובר-2025

17Oct

עודפי היצע בשוק הדיור הם דגל אדום לבועה: הסבר מלא על המנגנון שמנפח מלאי לא-מכור, המדדים הקריטיים (חודשי היצע, פער התחלות-מכירות), הראיות מישראל 2025, והשלכות למשקיעים, לבנקים ולרגולטורים – עם מקורות רשמיים מעודכנים. Housing oversupply is a clear hallmark of a bubble. This article explains the supply-demand mechanics, the key diagnostics (months of supply, starts-sales gap), Israel’s 2025 data on record unsold inventory, and concrete actions for investors, lenders and regulators – with up-to-date official sources.

עודפי היצע הם סממן מובהק לבועה – המכניזם, המדדים והמשמעות

תקציר מנהלים

עודפי היצע בשוק הדיור נוצרים כאשר שני תהליכים מתכנסים:

  1. היצע מתנפח – יזמים וקבלנים ממשיכים לבנות “על טרנד” של שוק בוער וציפיות למחיר עתידי גבוה.
  2. ביקוש נחלש – משקי בית “נפלטים” מבחינת היכולת הכלכלית (Pricing-out): מחירי הדירות/הריביות חונקים את הכדאיות, העסקאות נדחות, והמלאי נערם.
    הצטברות מלאי לא-מכור ומדד “חודשי היצע” עולים לרמות חריגות – זו לא “תנודתיות רגילה”; זה דגל אדום של בועה. בישראל, מלאי הדירות החדשות הלא-מכורות חצה בקיץ 2025 את רף ~82–83 אלף יח״ד, ורמת חודשי היצע הוערכה סביב 35 חודשים – שיא היסטורי. (calcalist)


איך הבועה “מייצרת” עודפי היצע?

צד ההיצע: בנייה על אופטימיות מחירים

• קבלנים מתמרצים ע"י עליות מחיר עבר, קווי אשראי זולים בעבר, ושיווק אגרסיבי (מבצעי מימון), ולכן התחלות הבנייה נשארות גבוהות גם כשהמכירות נחלשות. בנק ישראל מציין במפורש ירידה בעסקאות לצד עלייה במלאי הלא-מכור והמשך קצב התחלות גבוה יחסית. (בנק ישראל)

צד הביקוש: “תמחור-החוצה” (Pricing-Out)

• כשמחירי דירות/ריביות עולים, במיוחד אחרי שנות הקלה מוניטרית, משקי בית – ובעיקר רוכשי דירה ראשונה – נדחקים החוצה. זה מנגנון אמפירי מתועד במחקרי IMF: ירידת ריבית מעלה מחירים; כשמחירים וריביות עולים חזרה, ההכנסה הנדרשת קופצת והביקוש נשחק. (IMF)התוצאה: פער מתמשך בין התחלות בנייה לבין מכירות – והמלאי נערם. לפי סקירות הכלכלן הראשי והלמ"ס, 2025 התאפיינה בירידה חדה במכירות דירות חדשות לצד גידול מהיר במלאי הלא-מכור. (ממשלת ישראל)


איך מודדים “עודף היצע”? חמישה מדדים שלא משאירים מקום לספק

  1. מלאי דירות חדשות לא-מכורות (Stock) – ספירת יח״ד שקיבלו היתר/נמצאות בבנייה אך טרם נמכרו. ביולי 2025: ~82.5 אלף יח״ד (↑~20% משנה לשנה). (sponser)
  2. חודשי היצע (Months of Supply) – מלאי חלקי קצב מכירה חודשי. הערכה סביב ~35 חודשים בקיץ 2025 – שיא חריג שמגלם האטה עמוקה בספיגה. (Buyitinisrael)
  3. פער התחלות-מכירות מצטבר – ב-2020–2025 נצבר “חור שחור” בין התחלות בנייה למכירות בשוק החופשי; Q1-2025 כבר הציג פער מצטבר דו-ספרתי באלפים. (Buyitinisrael)
  4. ירידה בעסקאות חדשות מול יציבות/חולשה ביד שנייה – תמונה אופיינית לשוק שבו המוצר החדש יקר מדי, והמלאי הקבלני “נתקע”. (calcalist)
  5. עדות מאקרו משלימה – בנק ישראל מדווח על עלייה במלאי הלא-מכור לצד האטה בעסקאות; זה אינדיקטור סיסטמי, לא אנקדוטה. (בנק ישראל)
נקודת השוואה בינ״ל: בארה״ב, כשהיצע חדש טיפס ל-~10 חודשי היצע בקיץ 2025, מדובר כבר בסיגנל של שוק קונים; בישראל מדברים על ~35 חודשי היצע – סדר גודל אחר. (Business Insider)

למה עודפי היצע = בועה (ולא “מחסור כרוני”)

בועה מתאפיינת במחירים מנותקים מהכנסות/שכירות ובאשראי מרחיב; כשעלות המימון עולה והיכולת נשחקת, הביקוש נעצר אך ההיצע ממשיך לרוץ על האינרציה. הצטברות מלאי ביחד עם ניתוק פנדמנטלי (Price-to-Rent/Income גבוהים) היא חתימת-אצבע של בועה. (OECD/TradingEconomics מצביעים על יחס Price-to-Rent גבוה בישראל). (OECD)ברקע המאקרו, הספרות הבינלאומית מזהה את פער האשראי לתמ״ג ואת יחסי הנטל (DSR) כמדדי אזהרה מוקדמים למשברי בנקים ולבועות נכסים – כלומר, זו לא רק סטטיסטיקה “נדל"נית”, אלא סיכון מערכתית. (bis.org)


מסגרת אבחון פרקטית לשמאים, בנקאים ומשקיעים

  1. עקבו חודשי־חודשי אחרי: מלאי לא-מכור (למ"ס), חודשי היצע, העסקאות החדשות לעומת יד־שנייה, וזמני שיווק. (sponser)
  2. בחנו “פערי תמחור”: מחיר דירה חדשה מול שכ"ד (Cap rate אפקטיבי), פער לעומת יד-שנייה באותו אזור.
  3. איתותי לחץ אצל קבלנים: מבצעי מימון/הנחות נטו, ביטולי עסקאות, דחיות מסירות, עלייה במלאי דירות “Ready-to-Move”.
  4. אשראי קבלני: יחס מכירות-ליווי, אחוז פרויקטים עם שיעור שיווק נמוך ביחס לקצב משיכת הליווי.
  5. Stress-Test פנימי: הורדת מחיר היפותטית של 10%–20% ובדיקת LTV/DSCR לאחר ההורדה בפרויקטים ובמשכנתאות.
  6. מדדי ניתוק: Price-to-Rent, Price-to-Income ומדדי נטל החוב – שימו עליהם יד קלה על ההדק. (OECD)

ישראל 2025: הנתונים שמספרים את הסיפור

• מלאי לא-מכור: ~82–83 אלף יח״ד (יולי–ספט׳ 2025), שיא היסטורי. (sponser)

• חודשי היצע: הערכה סביב ~35 חודשים (מאי–יוני 2025). (Buyitinisrael)

• מכירות חדשות: ירידות חדות (Q1–Q2 2025), אחד הרבעונים החלשים מזה עשורים. (Buyitinisrael)

• הערכת בנק ישראל: “מספר העסקאות ירד והמלאי הבלתי-מכור עלה; התחלות הבנייה נותרו גבוהות יחסית”. (בנק ישראל)אלה לא סימפטומים של “מחסור כרוני”; זו תמונת עודף היצע קלאסית לאחר עשור של ניפוח והוזלת אשראי, בדיוק כפי שמתואר בספרות המאקרו על בועות אשראי-דיור. (bis.org)


אסטרטגיות פעולה (למי שרוצה לשרוד, לא לספר סיפורים)

למשקיעים ולקונים פרטיים

  • אל תתפתו למבצעי מימון שמסתירים מחיר נטו לא סביר. בדקו NOI/Cap-Rate אמיתי מול הריבית האלטרנטיבית.
  • עדיפות לאזורים/מוצרים עם ספיגה מוכחת וזמן שיווק קצר; התרחקו ממקטעים עם מלאי נערם וחודשי היצע דו-ספרתיים גבוהים.
  • תתמחרו תסריט ירידת מחירים של 10%–25% וראו אם העסקה עדיין חיה.

למלווים/בנקים

  • עדכון מיידי של LTV/DSCR לפרויקטים בהתאם למלאי ולמחיר נטו בפועל.
  • חסמי משיכה בליווי לפרויקטים עם שיעור שיווק נמוך, והקשחת Covenants.

לרגולטורים

  • חובת גילוי סטנדרטית של חודשי היצע אזורי בכל תשקיף/שיווק.
  • אימוץ מחווני מאקרו-זהירותיים (Credit-to-GDP gap, DSR) כשכבת בקרה על אשראי לדיור וקבלנים. (bis.org)

שורה תחתונה

כאשר היצע ממשיך לזרום “על אוטומט” והביקוש הכלכלי נחנק – המלאי מתנפח, חודשי היצע מזנקים, והבועה נחשפת. הנתונים בישראל ב-2025 – מלאי לא-מכור שובר שיאים וחודשי היצע חריגים – אינם טעות מדידה; זו תמונת מצב של שוק מנותק מגורמי היסוד. מי שמתעקש לטעון “מחסור כרוני” בעידן של עודף היצע מדיד פשוט מתעלם מהעובדות.


מקורות נבחרים (עדכון 2025)

  • למ"ס/עיתונות כלכלית: מלאי לא-מכור ~82–83 אלף; חודשי היצע ~35. (sponser)
  • הכלכלן הראשי (משרד האוצר): ירידה משמעותית במכירות חדשות ושפל היסטורי ביוני. (ממשלת ישראל)
  • בנק ישראל (דו"ח מדיניות מוניטרית H1-2025): ירידה בעסקאות, עלייה במלאי הבלתי-מכור, התחלות גבוהות. (בנק ישראל)
  • ספרות מאקרו: Pricing-out והתרעות מוקדמות (BIS/IMF). (bis.org)
  • נקודת השוואה בינ״ל: חודשי היצע בארה״ב ב-2025. (Business Insider)


13Jun

דו"ח הכלכלן הראשי לחודש אפריל 2025 חושף התרסקות בשוק הדיור – אך התקשורת בחרה לשתוק, לטשטש או להסיט את המוקד. חיים אטקין חושף את עומק העיוות בסיקור.


📰 כשהתקשורת שותקת – הבועה צועקת

על ההתעלמות מהסקירה הדרמטית של הכלכלן הראשי לחודש אפריל 2025

"סיקור אוהד" הוא פרק אחד בספרי בועת נדל"ן המתאר את חלקה ותפקידה של התקשורת בבניית הנרטיב תוך הבאת שלל דוגמאות לנושא בדבר דיווחים חלקיים, מוטים וראיונות תומכים.

ביוני 2025 פרסם אגף הכלכלן הראשי במשרד האוצר את סקירתו לחודש אפריל – דוח שמשרטט תמונה ברורה של שוק מקרקעין מקרטע, עם צניחה דרמטית בהיקפי העסקאות, ירידה תלולה בפעילות הקבלנים, ובריחה של משקיעים מהזירה. אלו נתונים שמזמן היו אמורים להרעיד את התקשורת – אך בפועל, רוב הציבור לא שמע עליהם כלל. הסיבה? פשוטה: כשהמציאות הכלכלית אינה מתיישרת עם האג'נדה של חלק מכתבי הנדל"ן – היא פשוט נמחקת. זו איננה טעות – אלא בחירה מערכתית. דוגמה קלאסית למנגנון "סיקור אוהד" במלוא כיעורו.


📉 עיקרי הסקירה – התרסקות במספרים:

  • 6,254 עסקאות בלבד – ירידה של 15% לעומת אפריל אשתקד.
  • מכירות קבלנים צנחו ב-43% (ל־1,543 דירות בלבד בשוק החופשי).
  • רכישות משקיעים – פחות מ־10% מכלל העסקאות.
  • מגבלות בנק ישראל על מבצעי "20/80" הובילו לצניחה דרמטית.
  • תזרים הקבלנים (6.3 מיליארד ש"ח) נותר גבוה בגלל מבצעים והנחות חסרות תקדים.

הסקירה המלאה כאן


📺 ומה עשתה התקשורת?

רוב העיתונים הכלכליים דיווחו – אך בצורה חלקית, ממוסגרת ולעיתים מגוחכת. אחרים פשוט בחרו לא לדווח בכלל. כדי להבין את עוצמת העיוות – ניתחתי את הכותרות, הציטוטים, והיקף הסיקור של כלי התקשורת המרכזיים בישראל. 

הנה התמונה המלאה:

🧾 טבלת הסיקור והניתוח התקשורתי:

הטבלה הבאה מציגה את מפת הסיקור כפי שהתרחשה בפועל – כולל קישורים ישירים:

הנה ניתוח מקצועי של הכותרות שפורסמו בכלי התקשורת המרכזיים בישראל על סקירת הכלכלן הראשי לחודש אפריל 2025 (שפורסמה ביוני), תוך התייחסות לסגנון, למסגור (framing), למידת החדות, ולהאם הן משרתות נרטיב או חושפות את המציאות:


🧠 ניתוח תוכן ופרשנות: הכותרות בכלי התקשורת

כלי תקשורתכותרת שפורסמהניתוח פרשני
ynet"בלי מבצעים לא קונים? ירידה של 15% במכירת דירות באפריל"סגנון שיווקי–ספקני. פותחת בשאלה רטורית ולא בהצהרה עובדתית. מציגה את הירידה כמגמה שנובעת מהיעדר מבצעים – ולא מהתקררות שוק עמוקה. ממתנת את הדרמה.
גלובס"ההייטקיסטים הרוויחו מיליון שקל ב'מחיר למשתכן' ביהוד"הסחת דעת מוחלטת. מתמקדת בסיפור הצלחה נקודתי (והייטקיסטי), תוך התעלמות מכותרת העל – צניחה כללית בשוק. זו כותרת מגויסת וממסגרת.
דה מרקר"מבצעי האשראי צומצמו, רוכשי הדירות נרגעו – והמכירות צנחו"כותרת חזקה יחסית. היא משרטטת סיבתיות (בנק ישראל → קונים נחלשים → שוק נחלש) אך עדיין שומרת על מסגור "רציונלי" – לא מציגה זאת ככשל מערכתי.
ביזפורטל"נפילה במכירות הקבלנים; האם זה יגיע למחירים?"כותרת עניינית יחסית. המילה "נפילה" דרמטית אך השאלה שבסוף ממסגרת את הבעיה במונחים ספקולטיביים – שוב, לא כהתפכחות ממושכת אלא כאירוע נקודתי.
כלכליסט"הטבות המימון הוגבלו – ומכירות הקבלנים צנחו ב-43%"כותרת אינפורמטיבית. מציינת את הסיבה (בנק ישראל), את ההשלכה (צניחה), ואת המספר המדויק. נראית הקרובה ביותר לכותרת חדשותית מאוזנת.
N12"הברקס למבצעי הקבלנים עבד: צניחה דרמטית במכירת הדירות באפריל"כותרת דרמטית עם זווית של "הצלחה רגולטורית" – כאילו בנק ישראל השיג את מטרתו. היא לא מדברת על בועה, שוק תקוע או ירידה כללית – אלא על "בלימה".
ערוץ 10"השוק מתקרר: ירידה של 15% במספר הדירות שנמכרו באפריל"כותרת שמרנית. משתמשת במונח "מתקרר" – לא "צונח" או "קורס". מציגה את הנתון, אבל בטון מפחית. לא יוצרת תחושת בהילות או משבר.

🧨 סיכום מגמות בכותרות:

  1. מגמת טשטוש והסחת דעת – בעיקר בגלובס וב-ynet. הכותרות ממסגרות את הירידה כסיטואציה זמנית או כתופעת לוואי של היעדר מבצעים, ולא כחלק מקריסה שיטתית.
  2. מיעוט כותרות שמציינות "קיפאון", "בועה", או "משבר" – אף כלי לא השתמש במילים שמסמנות סכנה או שינוי מבני. המינוחים כמו "התקררות", "ירידה", או "הברקס עבד" משדרים שליטה.
  3. כותרות שמרניות מול תוכן יותר בוטה – בחלק מהמקרים, התוכן בכתבות היה חריף או מטריד הרבה יותר מהכותרת. זהו פער תודעתי מודע: לתת לקורא את הרושם "הכל בשליטה".
  4. דה-פרסונליזציה של אחריות – הכותרות כמעט לא מזכירות אחריות של קבלנים, שמאים, או בנקים. מי אחראי? אף אחד. זו פשוט תוצאה של "פחות מבצעים", "יותר רגולציה".

🧾 טבלת סיקור התקשורת וניתוח הכותרות – סקירת הכלכלן הראשי, אפריל 2025

כלי תקשורתכותרתציטוט מייצגתאריך פרסוםקישורכתב/תהיקף סיקורניתוח כותרת
ynetבלי מבצעים לא קונים? ירידה של 15% במכירת דירות באפריל"בחודש אפריל השנה נרכשו 6,254 דירות... ירידה של 15% בהשוואה לאפריל אשתקד..."11.06.2025קישורהילה ציאוןמלאהשיווקית־ספקנית. ממסגרת את הירידה כהיעדר מבצעים, לא כהתקררות שוק אמיתית
גלובסההייטקיסטים הרוויחו מיליון שקל ב'מחיר למשתכן' ביהוד"מכירות הקבלנים באפריל היו נמוכות מאוד – 2,364 דירות בלבד..."11.06.2025קישוראריק מירובסקימלאהמסיטה את הפוקוס מהמשבר הכללי להצלחה נקודתית – טשטוש מגמתי של עומק הבעיה
דה מרקרמבצעי האשראי צומצמו, רוכשי הדירות נרגעו – והמכירות צנחו"המגבלות הקטינו את היקף האשראי שמרבית הקבלנים יכולים להציע לרוכשים..."11.06.2025קישורהדר חורשמלאהחזקה יחסית – מציגה סיבתיות, אך שומרת על מסגור 'מאוזן', לא מטלטלת
ביזפורטלנפילה במכירות הקבלנים; האם זה יגיע למחירים?"מכירות הקבלנים בשוק החופשי הסתכמו ב־1,543 דירות בלבד... ירידה חדה של 43%"11.06.2025קישורדניאל שוויקהמלאהדרמטית, אך ממתנת עם שאלה ספקולטיבית – מצמצמת את המשמעות לשאלת המחירים בלבד
כלכליסטהטבות המימון הוגבלו – ומכירות הקבלנים צנחו ב-43%"מכירות הקבלנים הסתכמו ב־2,364 דירות... ירידה של 28%... בשוק החופשי ירידה של 43%"11.06.2025קישורדותן לוימלאהמדויקת ועובדתית. כותרת נקייה וחדה – מהבודדות שמציגה את עומק הצניחה כמסר עיקרי
N12הברקס למבצעי הקבלנים עבד: צניחה דרמטית במכירת הדירות באפריל"נרכשו באפריל 6,254 דירות – ירידה של 15% לעומת אפריל 2024"11.06.2025קישורליאור באקאלו, איתמר מינמרמלאהמציגה את הירידה כהצלחה רגולטורית. לא משבר שוק – אלא בלימה "נכונה" של הקבלנים
ערוץ 10השוק מתקרר: ירידה של 15% במספר הדירות שנמכרו באפריל"לפי אגף הכלכלן הראשי, מכירות הקבלנים הסתכמו ב־2,364 דירות..."11.06.2025קישורניר בראלימלאהמסגור רגוע, מרכך את הבעיה – 'התקררות' ולא צניחה. מכסה נתונים חזקים במילים חלשות
ישראל היום–לא פורסמה כתבה באתר–––היעדר סיקורהתעלמות מוחלטת. שקט תקשורתי מכוון
ערוץ 13–לא פורסמה כתבה באתר–––היעדר סיקורלא נגעו כלל בדוח – אף לא אזכור חדשותי
ערוץ 14–לא פורסמה כתבה באתר–––היעדר סיקורשתיקה מלאה – העדפה להתרחק מהנרטיב המערער על יציבות השוק

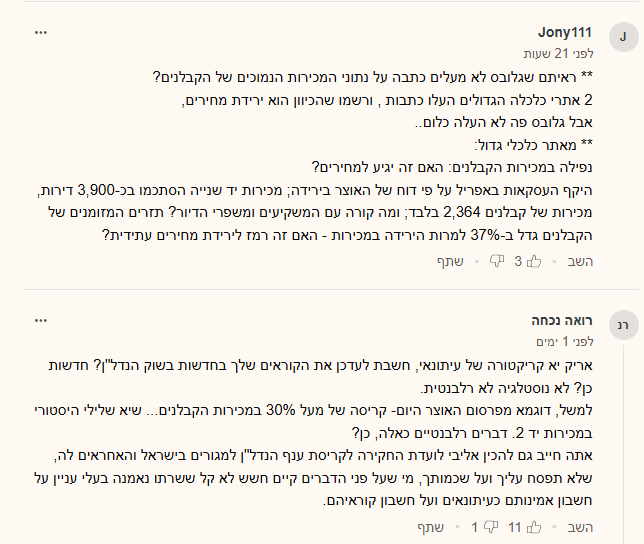
הקוראים מגיבים. הנה תגובת קוראי לכתבה מאתר גלובס

🧨 סיכום מגמות בכותרות:

  1. מגמת טשטוש והסחת דעת – בעיקר בגלובס וב-ynet. הכותרות ממסגרות את הירידה כסיטואציה זמנית או כתופעת לוואי של היעדר מבצעים, ולא כחלק מקריסה שיטתית.
  2. מיעוט כותרות שמציינות "קיפאון", "בועה", או "משבר" – אף כלי לא השתמש במילים שמסמנות סכנה או שינוי מבני. המינוחים כמו "התקררות", "ירידה", או "הברקס עבד" משדרים שליטה.
  3. כותרות שמרניות מול תוכן יותר בוטה – בחלק מהמקרים, התוכן בכתבות היה חריף או מטריד הרבה יותר מהכותרת. זהו פער תודעתי מודע: לתת לקורא את הרושם "הכל בשליטה".
  4. דה-פרסונליזציה של אחריות – הכותרות כמעט לא מזכירות אחריות של קבלנים, שמאים, או בנקים. מי אחראי? אף אחד. זו פשוט תוצאה של "פחות מבצעים", "יותר רגולציה".

🧠 הכותרת כספין – כך התקשורת מרדדת קריסת שוק הנדל"ן לשורת מבצע

בעידן שבו הציבור צורך את עיקר המידע הכלכלי שלו מהכותרות – עצם ניסוח הכותרת הופך לכלי תודעתי. סקירת הסיקור של דוח הכלכלן הראשי לחודש אפריל 2025 מוכיחה עד כמה הכותרת הפכה לספין: במקום להציג את קריסת שוק הנדל"ן, את בריחת המשקיעים, ואת מגמת ההתרוקנות מעסקאות – הכותרות בחרו לנסח את המציאות בשפה מרוככת, מרדדת, ולעיתים מגוחכת. מ"בלי מבצעים לא קונים", דרך "הברקס עבד", ועד "התקררות השוק" – לא תמצאו את המילים "משבר", "קריסה", או "בועה". זוהי תודעה מתומרנת, שבה מצוקה אמיתית של שוק מתורגמת לכותרת שיווקית. לא סיקור – אלא מסגור. לא דיווח – אלא עיצוב דעת קהל.


🧠 מסקנות מהכותרות:

  • רוב הכותרות לא חושפות את עומק המשבר – אלא ממסגרות אותו כ"עיכוב", "בלימה", או "תגובה רגולטורית".
  • גלובס, לדוגמה, הסית את הסיפור להצלחת הייטקיסטים ב"מחיר למשתכן".
  • ynet בחר לפתוח בשאלה רטורית ("בלי מבצעים לא קונים?") כאילו מדובר בתעלומת שיווק.
  • ערוץ 10 השתמש במונח מרגיע: "השוק מתקרר".
  • שלושה כלי תקשורת מרכזיים – ישראל היום, ערוץ 13 ו־ערוץ 14 – לא דיווחו כלל.

⚠️ ומה המשמעות?

כשהסקירה המקצועית ביותר של מדינת ישראל – המגובה בנתונים – לא זוכה לכותרות, זה לא כישלון עיתונאי. זה הסתרה מכוונת. התקשורת איננה מראה לציבור את מה שהוא חייב לדעת. במקום לשקף – היא ממסכת. וזה קורה דווקא כעת, כשבועת הנדל"ן נמצאת בשלב הסופי שלה: האוויר יוצא, העסקאות נעלמות, הקבלנים לחוצים, אבל הציבור – נשאר מנותק. מנותק מהאמת.