כיצד תשנה הבינה המלאכותית את מקצוע השמאות עד 2030? ניתוח מקצועי של Future of Jobs Report 2025 של הפורום הכלכלי העולמי, במיקוד על שמאות רכוש ותביעות ביטוח, שמאות מקרקעין ושירותים מקצועיים. אילו משימות יעברו לאוטומציה, אילו כישורים יהפכו קריטיים, מדוע השמאי העתידי יהיה אנליסט וחוקר יותר מאשר אוסף ומעבד נתונים, ואיזה יתרון יישאר לשיקול הדעת המקצועי בעידן שבו מכונות יודעות לקרוא, לחשב, להשוות ולנסח.
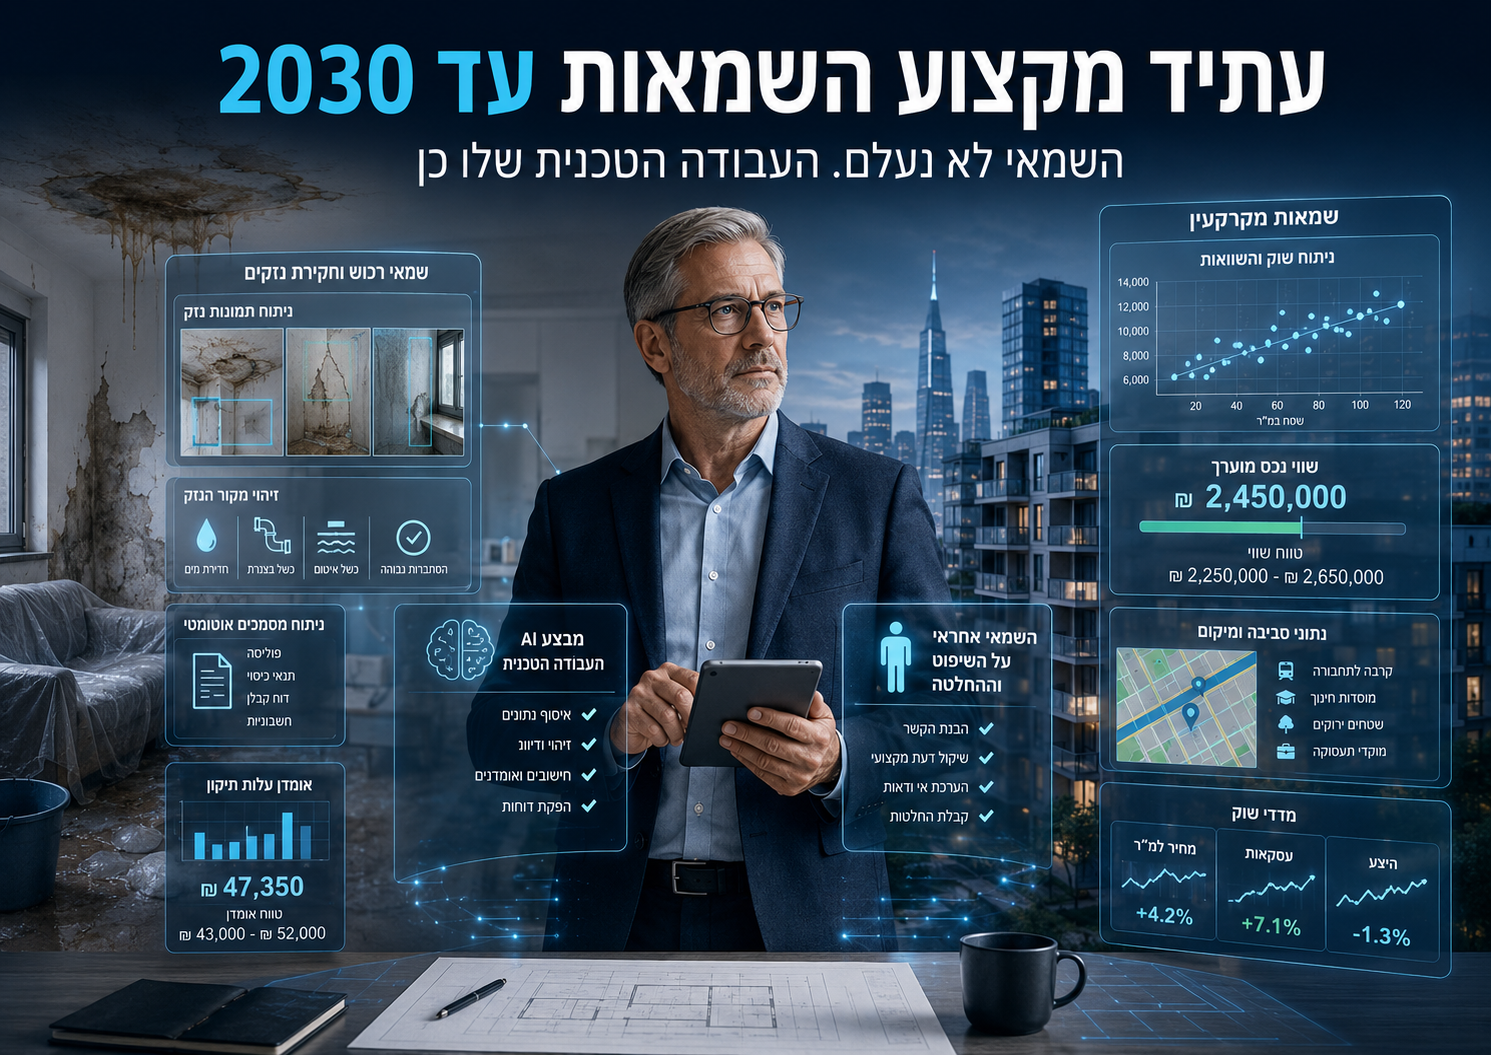
עתיד מקצוע השמאות עד 2030: השמאי לא נעלם. העבודה הטכנית שלו כן
מה מלמד Future of Jobs Report 2025 של הפורום הכלכלי העולמי על עתיד שמאות הרכוש, תביעות הביטוח ושמאות המקרקעין?
האם הבינה המלאכותית עומדת להחליף שמאים?זו כנראה השאלה הלא נכונה.השאלה הנכונה היא: אילו חלקים מתוך עבודת השמאי עומדים להפוך לאוטומטיים, ומה יישאר לבעל המקצוע האנושי כאשר איסוף מידע, קריאת מסמכים, חיפוש נתונים, חישובים ואפילו כתיבת טיוטת חוות דעת יבוצעו בתוך דקות?Future of Jobs Report 2025 של World Economic Forum אינו עוסק במקצוע השמאות כמקצוע עצמאי. הוא גם אינו מנתח בנפרד שמאי רכוש, שמאי ביטוח או שמאי מקרקעין. אבל הוא מנתח שלושה עולמות שבתוכם פועלים שמאים: Insurance and Pensions Management, Real Estate ו-Professional Services.כאשר מחברים את שלושת הפרקים האלה מתקבלת תמונה שקשה להתעלם ממנה. השמאות אינה עומדת להיעלם. אבל חלק ניכר מהאופן שבו שמאות נעשית כיום עומד להשתנות מן היסוד.
קודם כל, צריך להבין את עוצמת השינוי
Future of Jobs Report 2025 מבוסס על סקר של יותר מ-1,000 מעסיקים, המייצגים יותר מ-14 מיליון עובדים ב-55 כלכלות וב-22 ענפים. מטרתו לבחון כיצד טכנולוגיה, שינויים דמוגרפיים, תנאים כלכליים, גיאו-כלכלה והמעבר הירוק צפויים לשנות את עולם העבודה עד 2030.אחת המסקנות החשובות ביותר היא שכ-39% ממערך הכישורים הקיים של עובדים צפוי להשתנות או להתיישן בין 2025 ל-2030. חשיבה אנליטית נשארת המיומנות המרכזית המבוקשת, אבל AI ו-Big Data נמצאים בראש רשימת המיומנויות הצומחות במהירות, לצד אוריינות טכנולוגית, יצירתיות, גמישות ולמידה מתמשכת.עבור עולם השמאות, זו אינה הערת שוליים.זו כמעט הגדרה מחדש של המקצוע.
קורס שמאים מתקדם להסמכת שמאי בכיר
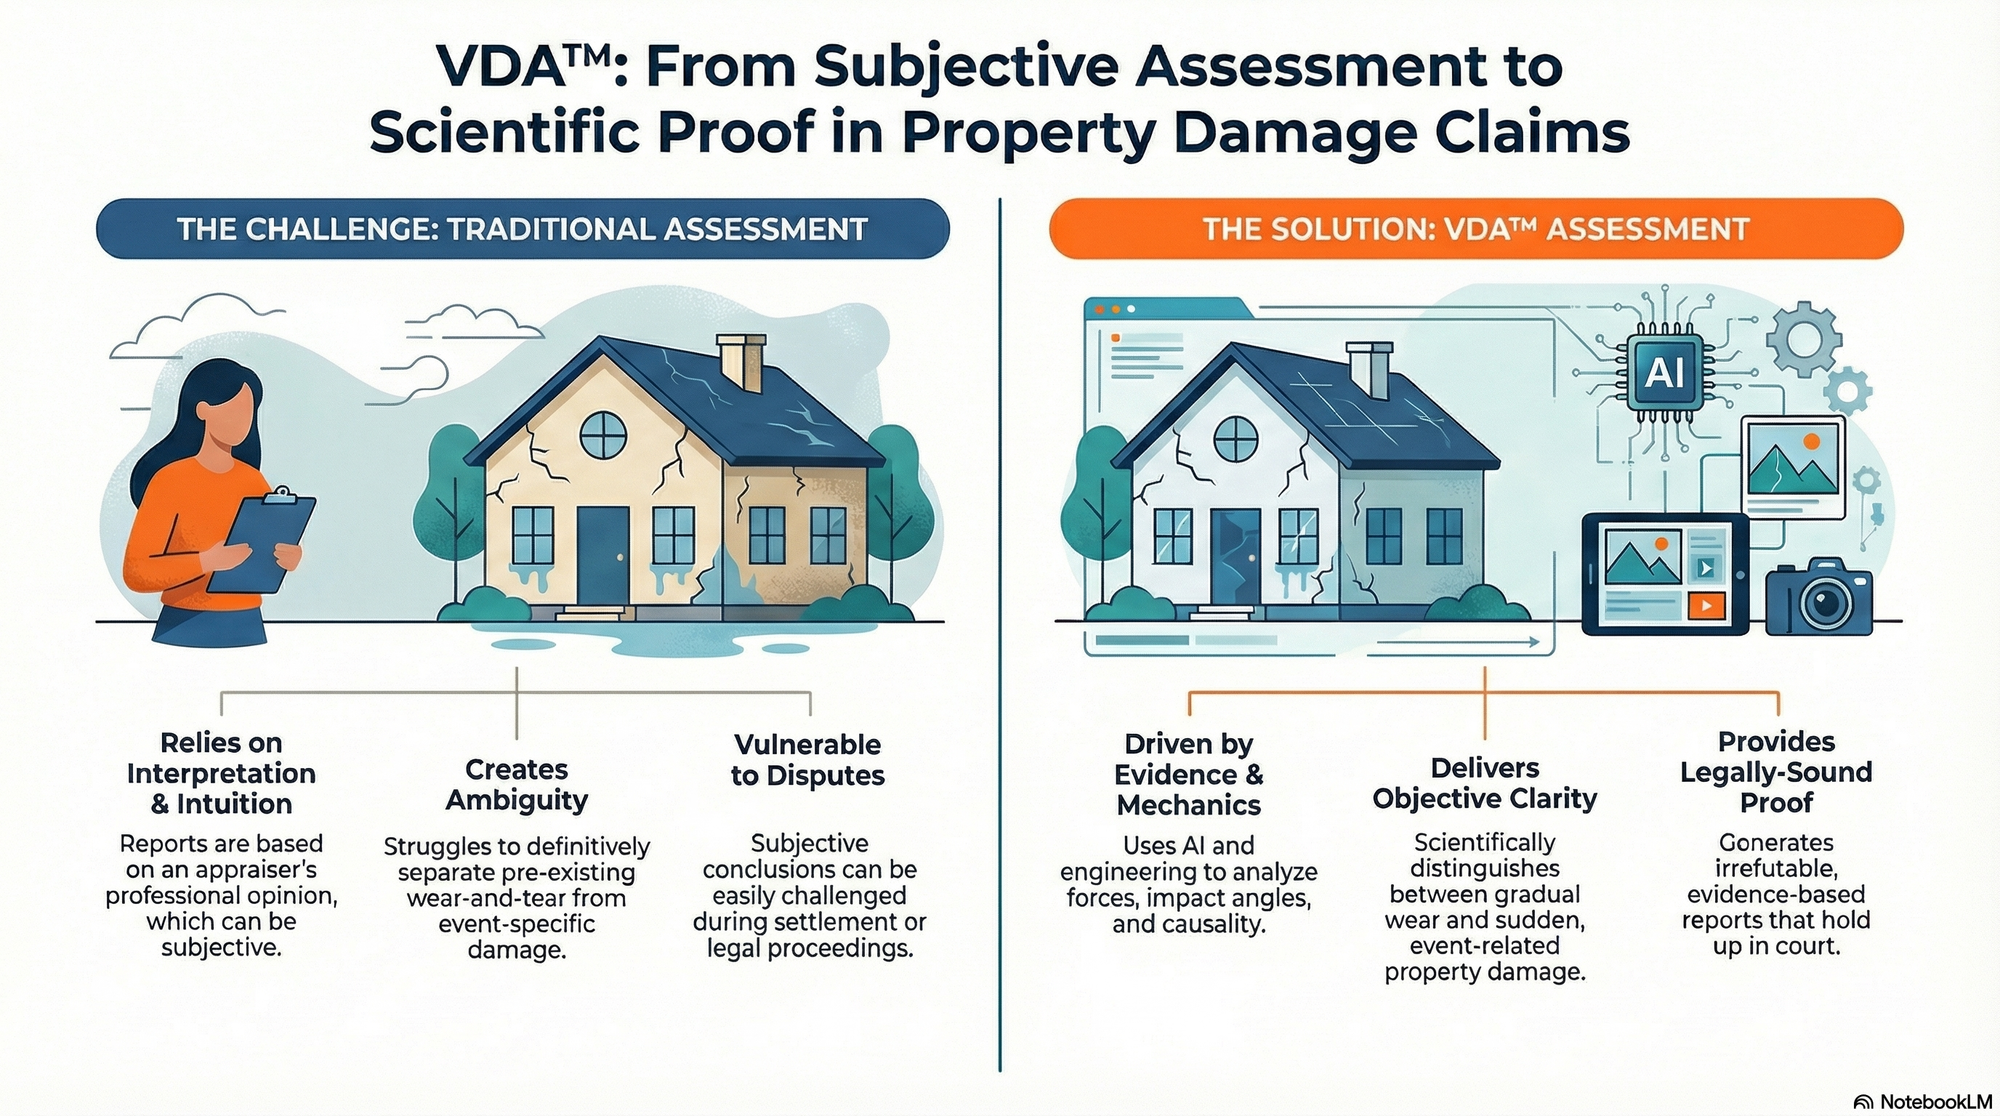
ה-AI אינו מחליף מקצועות. הוא מפרק אותם למשימות
הטעות הנפוצה בדיון על בינה מלאכותית היא לדבר על מקצועות כאילו הם יחידה אחת."האם AI יחליף עורכי דין?""האם AI יחליף רופאים?""האם AI יחליף שמאים?"אבל מקצוע שמאי מורכב מעשרות משימות שונות.איסוף מסמכים.חילוץ נתונים.איתור עסקאות.קריאת פוליסה.זיהוי פריטים.מדידות.חיפוש מחירים.בניית טבלאות.חישובי פחת.ניתוח תמונות.איתור תוכניות.בדיקת זכויות.חישובי היוון.כתיבת פרקים תיאוריים.בניית חוות דעת.בדיקת סבירות.ניתוח סיבתיות.הכרעה מקצועית.לא לכל המשימות האלה יש אותו ערך ולא כולן דורשות אותו סוג של מומחיות.וכאן מצויה הדרמה.AI אינו צריך להחליף את השמאי כדי לשנות לחלוטין את מקצוע השמאות. מספיק שהוא ייקח על עצמו 30%, 40% או 50% מהמשימות שמרכיבות כיום תיק שמאות.
שמאות רכוש ותביעות ביטוח: כאן המהפכה כנראה תהיה המהירה ביותר
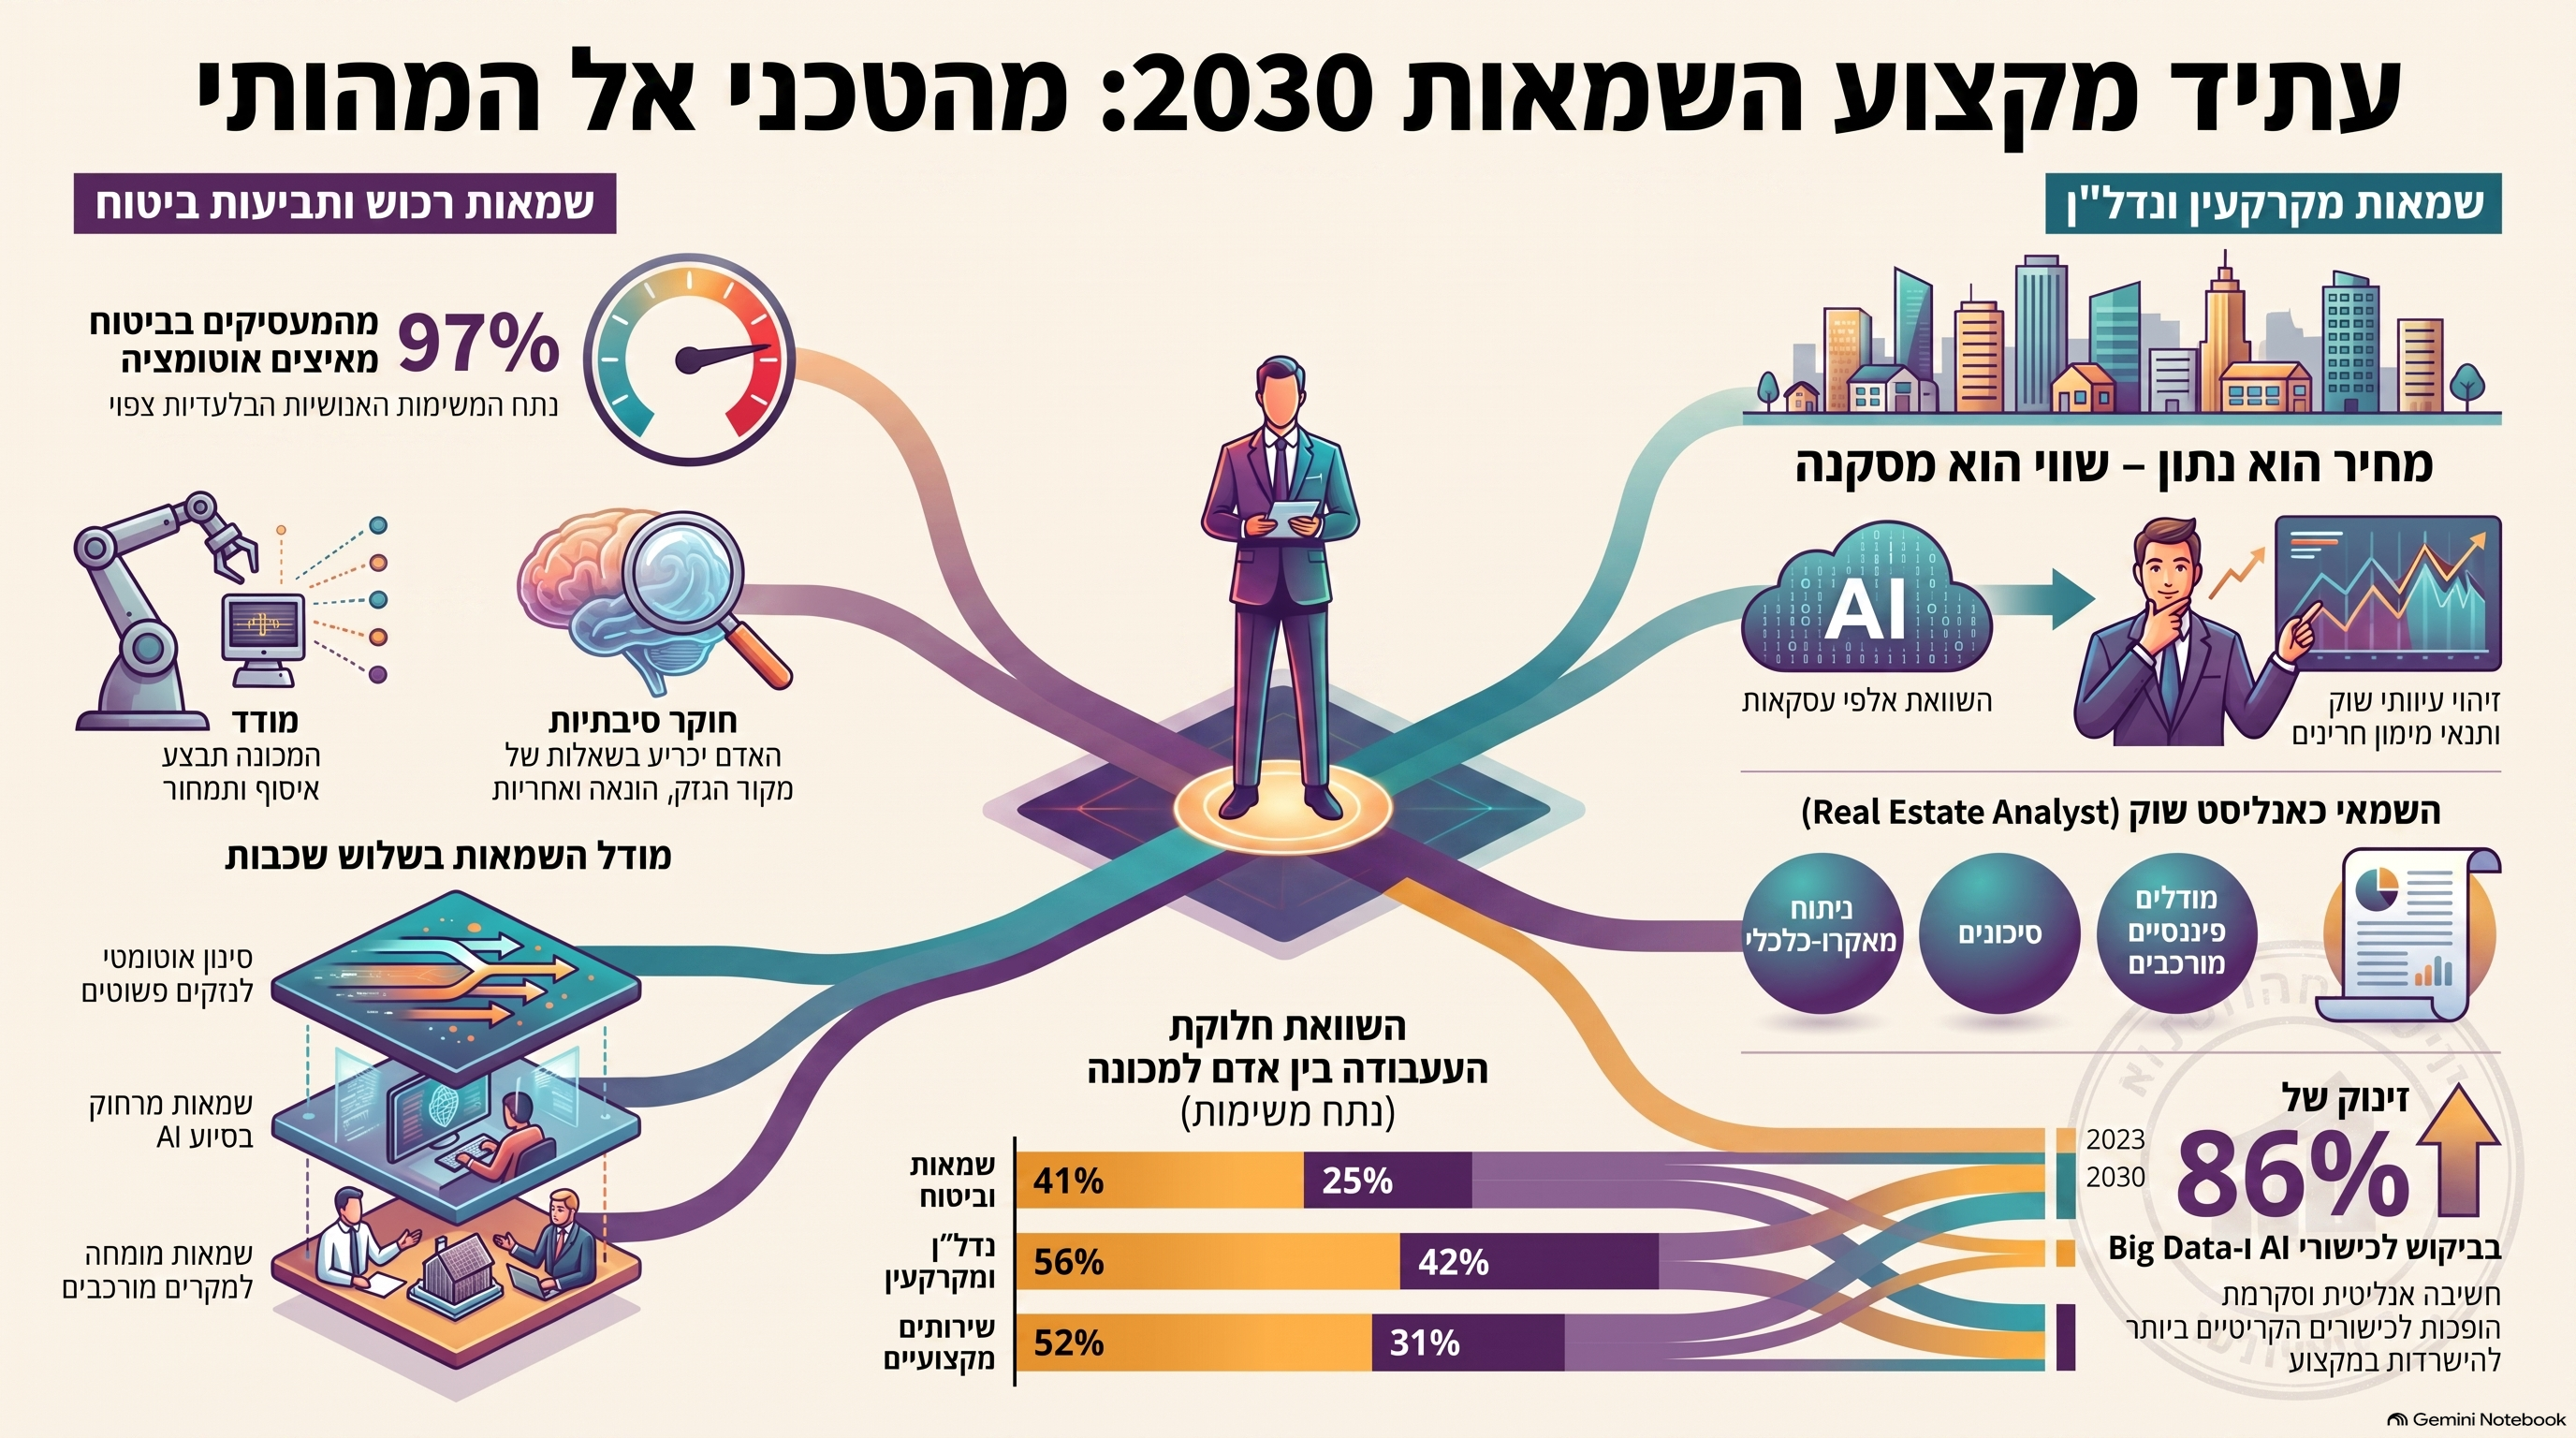
הנתונים של Future of Jobs Report 2025 לגבי ענף הביטוח הם יוצאי דופן.97% מהמעסיקים בענף Insurance and Pensions Management מתכננים להאיץ אוטומציה של תהליכים ומשימות עד 2030, לעומת 73% בכלל הענפים. במקביל, 91% מתכננים להשקיע בהכשרה מחדש ובהעלאת מיומנויות העובדים.אבל הנתון המעניין עוד יותר הוא חלוקת העבודה בין אדם למכונה.כיום, בענף הביטוח:
- כ-41% מהמשימות נעשות בעיקר בידי בני אדם.
- 44% בשילוב אדם וטכנולוגיה.
- 16% בעיקר באמצעות טכנולוגיה.
עד 2030 הצפי הוא:
- רק 25% בעיקר בידי אדם.
- 44% בשילוב אדם-מכונה.
- 31% בעיקר באמצעות טכנולוגיה.
זה שינוי עצום.אבל חשוב לקרוא אותו נכון.הנתון אינו אומר ש-75% מהשמאים ייעלמו. הוא אומר שהיחס בין עבודת האדם לעבודת המכונה בתוך תהליך הטיפול בתביעה עומד להשתנות.
מה בדיוק יכול לעבור לאוטומציה בתביעת רכוש?
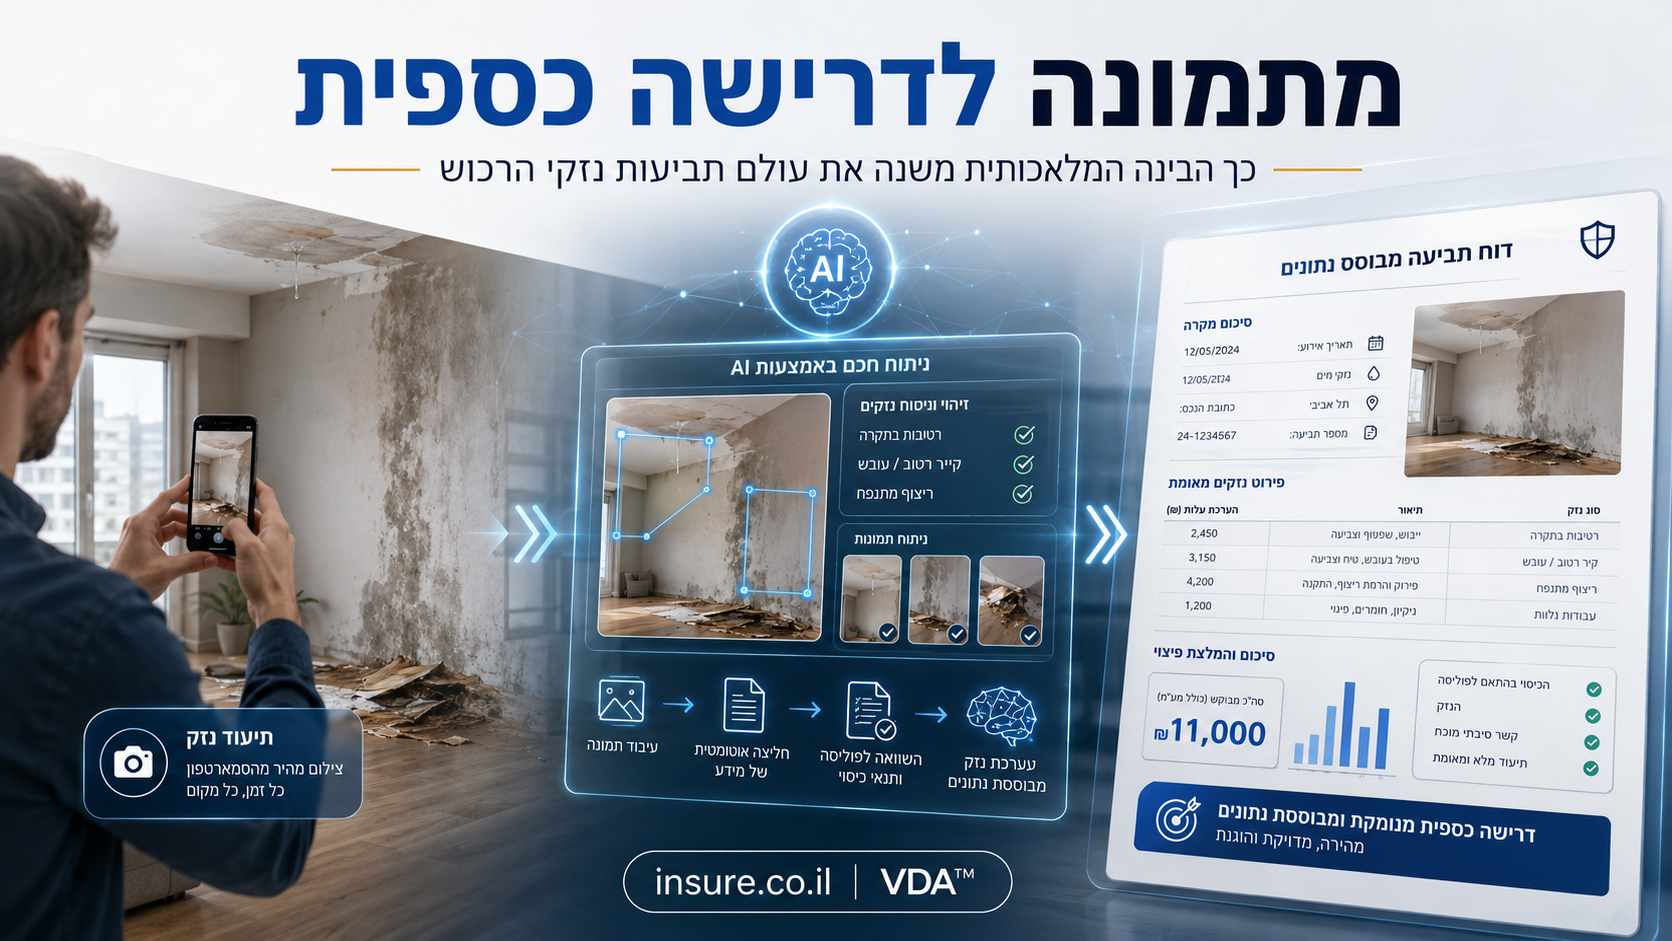
כאן אני כבר עובר מנתוני Future of Jobs Report 2025 לפרשנות מקצועית.תביעת רכוש טיפוסית כוללת כיום שלבים רבים שניתנים, לפחות בחלקם, לאוטומציה:קבלת חומרי התביעה ומיונם.קריאת הודעת המבוטח.חילוץ נתונים מתמונות ומסמכים.קריאת חשבוניות והצעות מחיר.זיהוי רכיבים ופריטים שניזוקו.בניית ציר זמן.השוואה בין הגרסה הכתובה לבין הראיות החזותיות.איתור סתירות.זיהוי תמונות כפולות או נתונים חסרים.השוואת מחירים.בניית כתב כמויות ראשוני.חישובים.יצירת רשימת שאלות השלמה.כתיבת טיוטת דוח.במילים אחרות:חלק משמעותי מהעבודה שעליה נבנו במשך עשרות שנים שעות העבודה של תיק השמאות הוא בדיוק מסוג העבודה שמערכות AI מתקדמות יודעות לבצע במהירות גדלה והולכת.
קורס שמאים מתקדם להסמכת שמאי בכיר
אבל אז מגיע החלק שהמכונה אינה יכולה לקבל עליו אחריות מקצועית
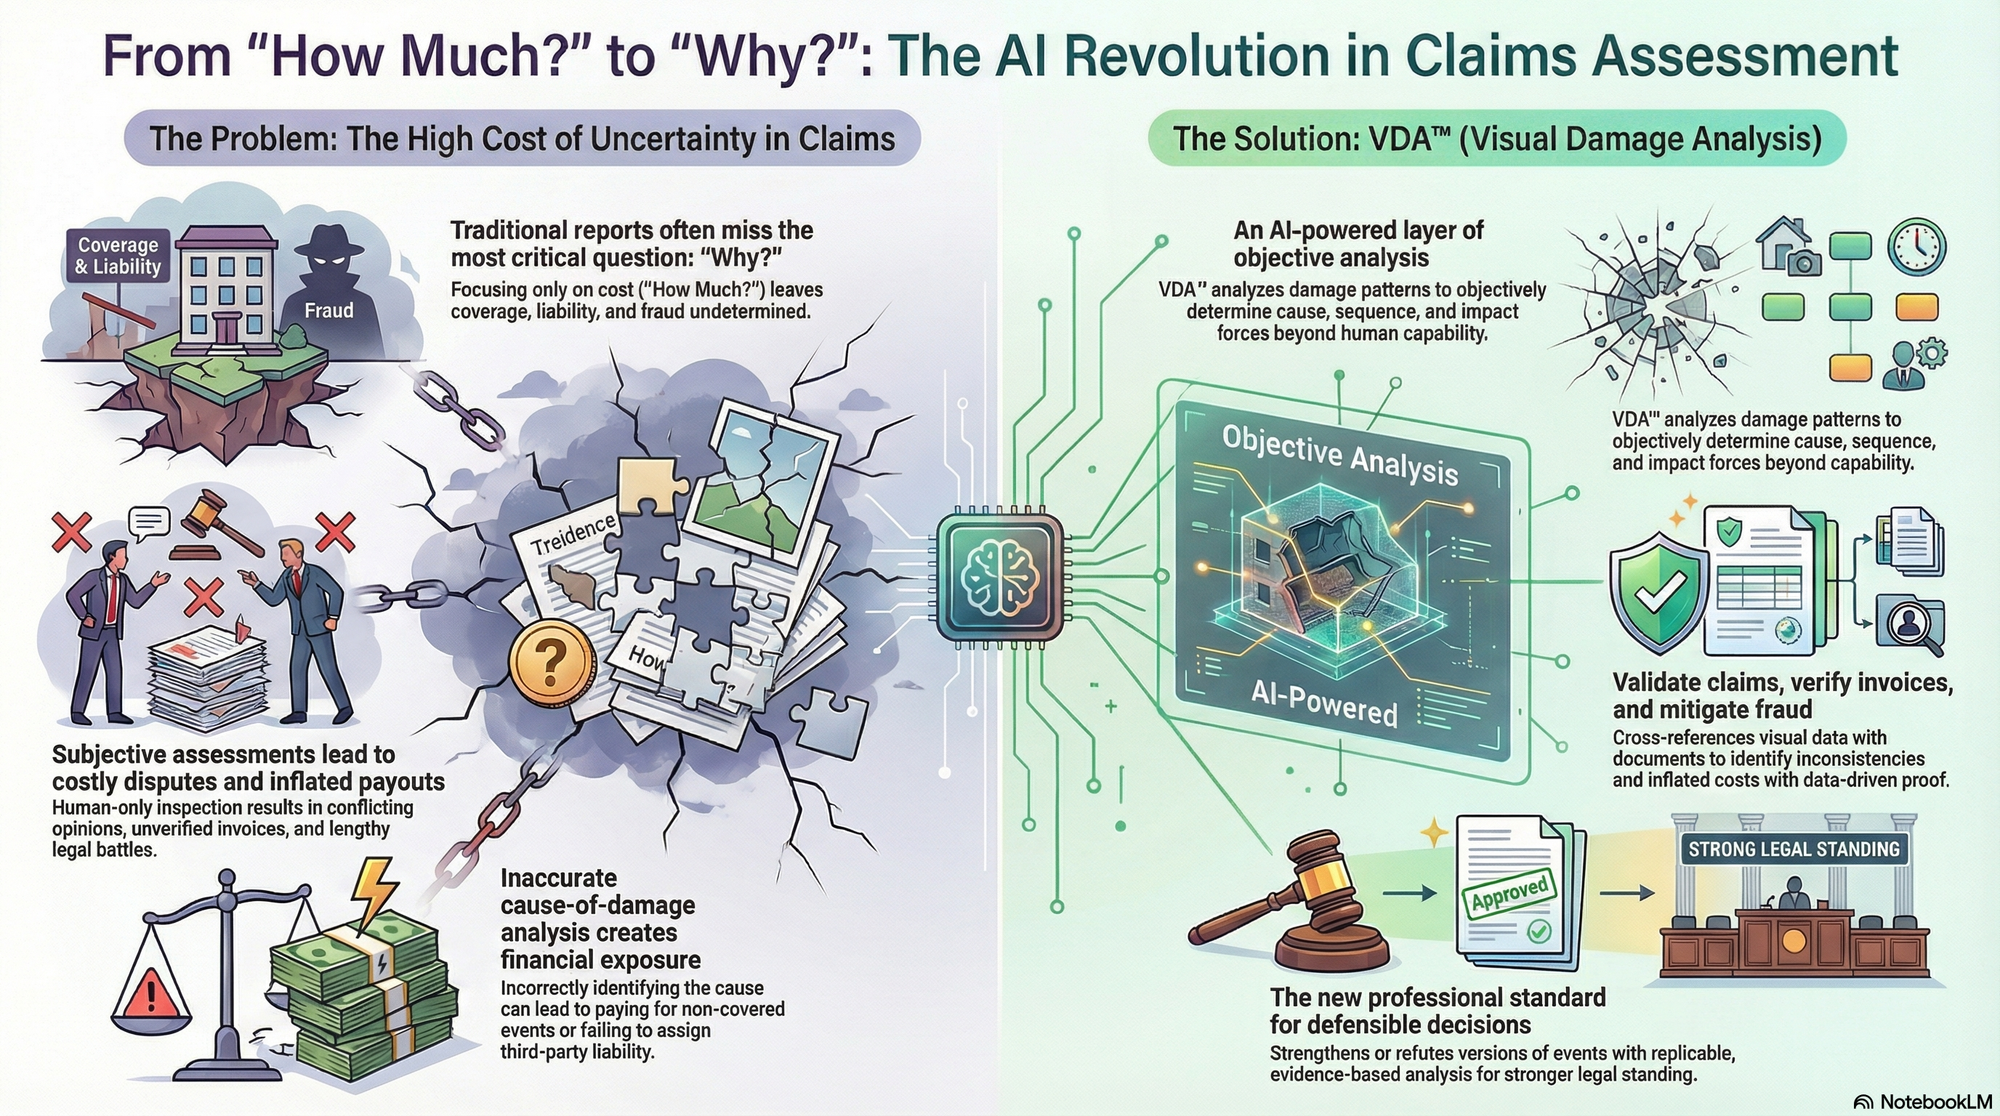
האם הנזק מתאים לאירוע הנטען?האם מדובר באירוע פתאומי או בתהליך מתמשך?האם הרטיבות נגרמה מפיצוץ צינור, כשל איטום, חדירה איטית, רטיבות קפילרית או תחזוקה לקויה?האם הנזק קדם לאירוע הביטוחי?האם קיימת התאמה בין דפוס הנזק לבין הסיפור שנמסר?האם ההוצאה שנתבעה נדרשת להשבת המצב לקדמותו או משפרת את הנכס?ומהו הקשר הסיבתי בין האירוע לבין הנזק?כאן עוברת שמאות הרכוש שינוי עמוק:
מן השמאי כמודד ומתמחר
אל
השמאי כחוקר סיבתיות ומעריך ראיות.
גם Future of Jobs Report 2025 מצביע בענף הביטוח על גידול בתפקידם של Risk Management Specialists, לצד מומחי AI, Data Analysts ו-Digital Transformation Specialists.וזה אינו מקרי.כאשר מידע זמין לכולם וטכנולוגיה מבצעת את העיבוד, יכולת ההכרעה המקצועית הופכת לנכס היקר.
תביעות ביטוח יחולקו לשכבות
אני מעריך שאנחנו מתקרבים למודל תפעולי שייראה בערך כך:
שכבה 1: Automated Triage
תביעות פשוטות, קטנות וברורות ייבדקו תחילה באמצעות מערכת אוטומטית.המערכת תזהה את סוג הנזק, תבדוק את המסמכים, תעריך סדר גודל ותסמן חריגים.
שכבה 2: AI-Assisted Remote Assessment
שמאי יקבל תיק שכבר עבר עיבוד.במקום לעבור ידנית על 80 תמונות, מספר חשבוניות ומסמכים, הוא יקבל:תקציר, Chronology, מפת נזק, חריגים, סתירות, מחירים, נתונים חסרים והשערות סיבתיות.
שכבה 3: Expert Forensic Appraisal
לכאן יגיעו התיקים המורכבים:נזק גדול.מחלוקת סיבתית.חשד להונאה.צד ג'.אירוע מורכב.תביעה משפטית.נזק שקיימת מחלוקת משמעותית לגבי מקורו או היקפו.והתוצאה הכלכלית ברורה:מי שבנה משרד שמאות על טיפול בכמויות גדולות של תיקים פשוטים נמצא בפני איום.לעומת זאת,מי שבנה את ערכו על מומחיות, סיבתיות, חקירה, ביקורת והכרעה עשוי דווקא להתחזק.
השמאי העתידי בתביעות רכוש יהיה Forensic Analyst
אפשר לתאר את השינוי בצורה פשוטה.המודל הישן:Inspection → Pricing → Reportהמודל החדש:Evidence → Analysis → Causation → Risk → Professional Decisionהשמאי הופך בהדרגה מיצרן מסמכים ל-Forensic Analyst.וה-AI הופך משירות חיצוני או "צ'אט" לחלק ממערכת העבודה.לא כלי שמחליט במקום השמאי.אלא מערכת שמכינה עבורו את שדה הקרב המקצועי.
שמאות מקרקעין: המהפכה תהיה מעט שונה
בענף Real Estate הנתונים שמציג Future of Jobs Report 2025 אינם פחות מעניינים.כיום כ-64% מהמשימות בענף מבוצעות בעיקר בידי בני אדם, 22% בשילוב אדם וטכנולוגיה ו-15% בעיקר באמצעות טכנולוגיה.עד 2030 צפוי חלק העבודה האנושית הטהורה לרדת ל-42%, בעוד חלקה של הטכנולוגיה יעלה לכ-32%.כלומר בתוך שנים ספורות צפוי שינוי מבני משמעותי מאוד באופן ביצוע העבודה בענף.בנוסף, 87% מהמעסיקים בענף מצפים שטכנולוגיות AI ועיבוד מידע ישנו את העסק, ו-71% מצביעים על רובוטיקה ומערכות אוטונומיות כמנוע שינוי.
ומה מתוך עבודת שמאי המקרקעין ניתן לאוטומציה?
לא מעט.איתור עסקאות.סינון עסקאות.איתור נכסים דומים.חישוב מחיר למ"ר.קריאת נסחים.חילוץ זכויות.איתור תוכניות.זיהוי ייעודי קרקע.ניתוח GIS.ניתוח שכירויות.בניית מודלים.היוון תזרימים.בדיקות רגישות.חישובי התאמה.השוואות.כתיבת פרקי סביבה.תיאור הנכס.בניית טבלאות.ואפילו איתור עסקאות חריגות.וכאן מגיעה נקודה שחייבת להטריד את מקצוע שמאות המקרקעין.אם עיקר הערך שמציע השמאי הוא:מצאתי חמש עסקאות והשוויתי ביניהן,הטכנולוגיה מסוגלת לא רק להתחרות בו.היא מסוגלת לעשות זאת על חמישים, חמש מאות או חמישים אלף עסקאות.מהר יותר.באופן עקבי יותר.וללא עייפות.
דווקא כאן חוזרת השמאות האמיתית למרכז הבמה
כי קיימת בעיה שהמכונה אינה פותרת באמצעות הגדלת כמות הנתונים:מה אם הנתונים עצמם אינם משקפים ערך כלכלי?AI יכול לבצע השוואה מושלמת בין עשר עסקאות.אבל מה אם עשר העסקאות בוצעו בתנאי אשראי חריגים?מה אם המחיר הנקוב שונה מהמחיר הכלכלי האפקטיבי?מה אם קיימים מבצעי מימון?מה אם השוק עצמו נמצא בחוסר שיווי משקל?מה אם כל העסקאות מושפעות מאותו עיוות?מה אם המחירים התרחקו מגורמי היסוד?במצב כזה AI עלול לבצע את הדבר הלא נכון ביעילות יוצאת דופן.הוא יחשב מהר יותר את העיוות.ימצא יותר נתונים מתוך השוק המעוות.ויגיע בדיוק רב יותר לממוצע של אותם מחירים.אבל זו אינה בהכרח שמאות.
מחיר הוא נתון. שווי הוא מסקנה
ככל שהטכנולוגיה הופכת את נתוני המחיר לנגישים יותר, כך הערך המקצועי של עצם איתור העסקה יורד.השאלה החשובה עוברת להיות:מה המשמעות הכלכלית של העסקה?האם היא מייצגת?האם היא חריגה?מה היו תנאי המימון?מה מצב הריבית?מה התשואה האלטרנטיבית?מהו היחס בין מחיר לשכר דירה?מה מצב האשראי?מהו שיעור ההיוון הראוי?מה מצבו של המחזור הכלכלי?ומהו הסיכון?וכאן נמצא לדעתי העתיד של שמאות המקרקעין.לא פחות נתונים.יותר ביקורת על הנתונים.לא פחות טכנולוגיה.יותר שיקול דעת מעל הטכנולוגיה.
שמאי המקרקעין של 2030 יהיה יותר אנליסט ופחות אוסף עסקאות
המעבר הזה יכול לשנות גם את ההגדרה המקצועית.מ:Property Valuerלמשהו קרוב יותר ל:Real Estate Analyst & Valuation Expert.השמאי יצטרך להבין לא רק נכס.אלא גם:מאקרו כלכלה.ריבית.שוק ההון.אשראי.מימון.סיכון.תזרים.נתונים.סטטיסטיקה.מחזורי שוק.ומודלים.Future of Jobs Report 2025 מציב גם בענף Real Estate את AI and Big Data בין המיומנויות הצומחות במהירות, לצד Technological Literacy, Resilience ו-Curiosity and Lifelong Learning.זו כמעט רשימת הדרישות לשמאי החדש.
ואולי דווקא Professional Services הוא הסיווג המעניין ביותר עבור שמאות
שמאות אינה רק נדל"ן ואינה רק ביטוח.בסופו של דבר מדובר ב-Professional Service המבוסס על מומחיות, ניתוח, אחריות ושיקול דעת.וכאן הנתונים של Future of Jobs Report 2025 משמעותיים מאוד.כיום בענפי Professional Services:52% מהמשימות מבוצעות בעיקר בידי בני אדם.30% בשילוב אדם וטכנולוגיה.18% בעיקר בידי טכנולוגיה.עד 2030:31% צפויות להתבצע בעיקר בידי אדם.37% בשילוב.32% באמצעות טכנולוגיה.כלומר, אפילו במקצועות ידע, מומחיות וייעוץ, העבודה אינה נעלמת.היא עוברת ארגון מחדש סביב המכונה.
וזה מביא אותנו למושג הרבה יותר חשוב מ"להשתמש ב-AI"
בענפי Professional Services, 83% מהמעסיקים מתכננים להכשיר מחדש את כוח האדם כדי לעבוד לצד AI, ו-78% מצפים לגייס בעלי יכולת לתכנן ולפתח כלי AI המותאמים לצורכי הארגון.זו נקודה קריטית.השלב הבא אינו:"למד להשתמש ב-ChatGPT".השלב הבא הוא:בנה סביב המקצוע שלך מערכות עבודה מבוססות AI.וזה הבדל עצום.
שלושה סוגי שמאים בדרך ל-2030
| מודל | מצב צפוי |
|---|---|
| שמאי המבצע ידנית כמעט את כל התהליך | לחץ גובר על זמן ומחיר |
| שמאי המשתמש ב-AI כדי לבצע את אותה עבודה מהר יותר | יתרון משמעותי, אך זמני |
| שמאי שבונה Workflow שבו AI מבצע את העבודה הטכנית והוא מבצע ביקורת והכרעה | יתרון מקצועי ומבני |
וזו בעיניי אחת התובנות החשובות ביותר.AI אינו עוד תוכנה במשרד השמאי.הוא עתיד להפוך לחלק מארכיטקטורת העבודה של המשרד.
איך צריך להיראות משרד שמאות חדש?
במקום שהשמאי יבצע את כל התהליך בעצמו:Intake → Documents → Search → Calculation → Analysis → Reportהתהליך החדש צריך להיות:Intake → AI Extraction → AI Analysis → Validation → Exceptions → Professional Judgment → Report → QAהמכונה מבצעת את העבודה החזרתית.השמאי בודק חריגים.המכונה מסדרת מידע.השמאי בוחן משמעות.המכונה מציעה Hypotheses.השמאי מכריע.המכונה מנסחת.השמאי לוקח אחריות.
לכן גם הכשרת השמאים חייבת להשתנות
אם רוצים להכשיר שמאי לשנת 2030, חלק מההכשרה המקצועית הקיימת כבר אינו מספיק.צריך ללמד פחות:איך למצוא מידע.ויותר:איך לבדוק אם הוא אמין.פחות:איך לבצע חישוב.ויותר:איזה חישוב בכלל נכון לבצע.פחות:איך להעתיק עסקאות.ויותר:איך לזהות אם העסקאות מייצגות מציאות כלכלית.פחות:איך לכתוב חוות דעת.ויותר:איך לבנות מסקנה שניתן להגן עליה מקצועית ומשפטית.לכך צריך להוסיף:AI Literacy.Data Analysis.Financial Analysis.Statistics.Forensic Reasoning.Causation Analysis.Scenario Analysis.Critical Thinking.Agent Design.Automated QA.והיכולת החשובה מכל:לדעת מתי לא לקבל את תשובת המכונה.
וזו אולי האזהרה החשובה ביותר בכל הסיפור
גם Future of Jobs Report 2025 אינו מציג את הבינה המלאכותית כמכונת אמת.הוא מציין כי GenAI יכול לשפר עבודת ידע כאשר הוא מופעל בתחום היכולות המתאים לו, אך שימוש החורג מיכולותיו עלול דווקא להוביל לתוצאות שליליות.בעולם השמאות זו אזהרה מהותית.כי טעות במערכת AI אינה רק "תשובה לא מדויקת".היא יכולה להפוך ל:שומה מוטעית.אומדן נזק מוטעה.דחיית תביעה מוטעית.תשלום יתר.תשלום חסר.בטוחה בנקאית מנופחת.החלטת אשראי שגויה.ואפילו מסקנה שתמצא את דרכה לבית המשפט.לכן צריך לקבוע עיקרון ברור:
AI יכול להיות אנליסט. הוא אינו יכול להיות בעל האחריות המקצועית.
ומה יישאר לשמאי?
דווקא הדברים החשובים. שיקול דעת. ביקורת. הבנת הקשר. הערכת סיכון. הכרעה בין גרסאות. זיהוי נתון מטעה.ניתוח סיבתיות. בחירת מודל. הבנת שוק. הבנת אדם. והיכולת לומר: הנתונים אומרים דבר אחד, אבל המסקנה המקצועית היא אחרת.
קורס שמאים מתקדם להסמכת שמאי בכיר
השורה התחתונה
אם הייתי צריך לזקק את כל המשמעות של Future of Jobs Report 2025 לעולם השמאות למשפט אחד, הייתי כותב:
ה-AI לא מבטל את מקצוע השמאות. הוא מבטל בהדרגה את הערך של העבודה השמאית שניתנת לביצוע טכני, שגרתי ואוטומטי.
בשמאות רכוש ותביעות ביטוח המעבר הוא:ממדידה ותמחור אל ראיות, סיבתיות והכרעה.בשמאות מקרקעין המעבר הוא:מאיסוף והשוואת מחירים אל ניתוח שוק, גורמי יסוד, סיכון ושווי.ובמקצוע השמאות כולו המעבר הוא:מאיסוף ועיבוד מידע אל ביקורת, ניתוח והכרעה על מידע שמעובד יותר ויותר באמצעות מכונות.וזה אולי הפרדוקס הגדול של עידן ה-AI:ככל שהמכונה יודעת יותר, עצם הידיעה שווה פחות.לדעת מה נכון, מה אינו נכון, מה חסר, מה מטעה, ומהי המסקנה המקצועית שעליה אתה מוכן לחתום, יהיה שווה הרבה יותר.
תיבה מסכמת | השמאי של 2030
שמאי הרכוש:
Forensic Damage & Causation Expertשמאי המקרקעין:
Real Estate Analyst & Valuation Expertהטכנולוגיה:
אוספת, ממיינת, מחשבת, משווה ומנסחת.השמאי:
מבקר, מנתח, מטיל ספק, מכריע ולוקח אחריות.היתרון המקצועי החדש:
לא לדעת לבצע יותר פעולות מהמכונה, אלא לדעת מה לבקש ממנה, מתי לא להאמין לה ומה לעשות עם התוצאה.
English Summary
The Future of Valuation: AI Will Not Eliminate the Appraiser, but It Will Eliminate Much of the Appraiser's Technical WorkThe World Economic Forum's Future of Jobs Report 2025 points toward profound automation across Insurance, Real Estate and Professional Services.For appraisers, the key transformation will not be the disappearance of the profession but the redistribution of tasks between humans and machines.AI will increasingly perform data extraction, document review, comparable searches, calculations, image analysis, preliminary pricing and report drafting.Human professional value will therefore migrate toward areas that are far harder to automate: causation, evidence assessment, market interpretation, risk analysis, critical review and accountable professional judgment.Property claims appraisal is likely to evolve toward forensic damage and causation analysis, while real-estate valuation will increasingly require the appraiser to operate as a real-estate and financial analyst rather than merely a collector and processor of comparable transactions.The winning professional model will not be the appraiser who competes with AI, but the appraiser who builds AI into the professional workflow while retaining control over validation, interpretation and final judgment.
קורס שמאים מתקדם להסמכת שמאי בכיר
עתיד ענף השמאות והערכת השווי: ניתוח מגמות, אוטומציה ופערי כישורים (2025-2030)
1. מבוא: שוק העבודה הגלובלי בנקודת מפנה
דו"ח עתיד המשרות לשנת 2025 (Future of Jobs Report 2025) מתפרסם בנקודת זמן המהווה קו פרשת מים עבור שוק העבודה העולמי. הנתונים מחייבים שינוי אסטרטגי: בעוד הכלכלה הגלובלית מציגה סימני התייצבות עם תחזית צמיחה של 3.2% ושיעור אבטלה בשפל היסטורי של 4.9%, מתחת לפני השטח רוחשים שינויים מבניים עמוקים. אתגר מרכזי עבור מנהלי הון אנושי הוא הפיצול בשיעור ה-NEET (צעירים שאינם במסגרות תעסוקה או הכשרה): בעוד שבמדינות בעלות הכנסה גבוהה השיעור עומד על 10.1%, הוא מזנק ל-27.6% במדינות בעלות הכנסה נמוכה. פער זה מגדיר מחדש את מאגרי הטאלנט הגלובליים ומשפיע ישירות על יכולת הגיוס בענפים עתירי ידע. הבנת המגמות המבניות בענפי השמאות היא קריטית להישרדות עסקית בעשור הקרוב, שבו גבולות המקצוע מטושטשים על ידי אוטומציה ושינויים גיאו-כלכליים.
2. ענף הביטוח ושמאות הרכוש: המירוץ לאוטומציה מלאה
ענף הביטוח וניהול הפנסיות (Insurance and Pensions management) משמש כיום כמעבדה חיה לאימוץ טכנולוגי מואץ. הנתונים מצביעים על תרחיש קיצוני: עד שנת 2030, בני אדם יבצעו רבע בלבד מהמשימות בענף. המשמעות ברורה – ה"שמאי הטכני" שמתמקד רק באיסוף דאטה וחישובים יבש, הוא זן בסכנת הכחדה.חלוקת משימות בענף הביטוח (ביצוע אנושי מול טכנולוגי):
| תקופה | נתח משימות - בני אדם | נתח משימות - טכנולוגיה ואוטומציה |
| מצב נוכחי (2025) | 41% | 59% |
| תחזית לשנת 2030 | 25% | 75% |
הדעיכה המואצת של תפקידי מיישבי תביעות, בוחנים וחוקרים (Claims Adjusters, Examiners, and Investigators), המוצבת בראש רשימת המקצועות בנסיגה, מעידה על כך שמשימות טכניות-שמאיות עוברות לידי מכונה. יתרה מכך, חלחול האוטומציה למקצועות "מעטפת" כמו חוקרים ומשפטנים יוצר "חלול" של האקו-סיסטם המקצועי סביב ענף הערכת השווי. בתגובה לכך, דרישות הכישורים בענף מזנקות: הביקוש לסקרנות (Curiosity) עומד על 83% (מול 50% גלובלי) וחוסן ארגוני ואישי (Resilience, flexibility and agility) מגיע ל-94%. בעולם שבו 97% מהשינוי מונע מאוטומציה, השמאי הנדרש הוא זה שמסוגל להסתגל לשינוי תדיר ולייצר תובנה מעבר למספר.
3. ענף הנדל"ן ושמאות המקרקעין: משבר טאלנט מול שינוי טכנולוגי
ענף המקרקעין (Real Estate) מתמודד עם פרדוקס: 60% מהמעסיקים מדווחים על קושי בגיוס טאלנטים, בזמן שנתח המשימות האנושיות בענף צפוי להצטמצם מ-64% ל-42% עד 2030. כאן טמונה נורת אזהרה אסטרטגית: שיעור האוטומציה בנדל"ן עומד על 76% (מתוך סך השינוי), מה שמעיד על נטייה להחלפה (Substitution) של כוח אדם ולא רק להרחבתו.כדי לייצר ערך בעידן זה, על השמאי המודרני להישען על "עוגן" של חשיבה אנליטית (Analytical thinking) – הכישור המבוקש ביותר – ולשלבו עם:
- חשיבה יצירתית (Creative thinking): לצורך פתרון בעיות בנכסים מורכבים.
- סקרנות ולמידה לאורך החיים (Curiosity and lifelong learning): ככלי להתעדכנות בשוק המשתנה.
המעבר לשימוש בבינה מלאכותית יוצרת (GenAI) מחייב את המנהלים להגדיר מחדש את תפקיד השמאי: לא עוד "מעבד נתונים", אלא יועץ אסטרטגי המשתמש בטכנולוגיה כדי להגיע לרמות דיוק חסרות תקדים.
4. מודל ה-GenAI: בין החלפה (Substitution) להרחבה (Augmentation)
האסטרטגיה הניהולית הנכונה לשנים הקרובות אינה "החלפת עובדים ב-AI", אלא הבנת "גבול האנושיות" החדש. טכנולוגיית ה-GenAI מציעה פוטנציאל "הרחבה" (Augmentation) משמעותי, המאפשר להעלות את תפוקתם של עובדים בעלי ביצועים ממוצעים לרמה של מומחים בכירים בפרק זמן קצר.מטריצת השפעת הטכנולוגיה על משימות השמאות:
| משימות בסיכון החלפה (Substitution) | משימות חסינות/מורחבות (Augmentation) | השפעה אסטרטגית על ענף השמאות |
| הזנת נתונים (Data Entry) | אמפתיה ובינה רגשית (Empathy) | קריטי לניהול מו"מ והופעה כעד מומחה |
| כתיבה טכנית (Reading/Writing) | הקשבה פעילה (Active listening) | חיוני להבנת צרכי הלקוח המורכבים |
| חישובים בסיסיים (Math) | שיפוט אתי וקבלת החלטות | הכרחי להערכות שווי בנכסים ללא תקדים |
| דו"חות מובנים | עיבוד חושי (Sensory-processing) | בדיקה פיזית וזיהוי פגמים בשטח |
הערה: ההחלפה של "קריאה/כתיבה" ו"חישובים" אינה מייתרת את הידע, אלא את הביצוע האנושי שלו, שהופך למוצר מדף (Commodity).
5. מטריצת הכישורים העתידית (2025-2030)
ערעור יציבות המיומנויות (או "תנודתיות כישורים" – Skill Instability) מוערך בשיעור של 39% עד סוף העשור. המשמעות עבור פירמת השמאות היא שארבעה מתוך כל עשרה כישורים של השמאי כיום יהיו חסרי ערך עד 2030.מגמות בביקוש לכישורים:
- בנסיקה: בינה מלאכותית ודאטה (AI and big data), אבטחת סייבר (Networks and cybersecurity) ואוריינות טכנולוגית.
- בדעיכה: מיומנות ידנית ודיוק (Manual dexterity), קריאה, כתיבה ומתמטיקה בסיסית.
הפרדוקס המקצועי מחריף: בעוד שמתמטיקה וקריאה הן בלב המקצוע, הביצוע האנושי שלהן כבר אינו מהווה יתרון תחרותי. היתרון התחרותי החדש הוא חשיבה מערכתית (Systems thinking) – היכולת לחבר בין נקודות הדאטה שהמכונה מספקת לכדי תמונה עסקית מגובשת, תוך הפעלת חוסן ארגוני ואישי בתנאי אי-ודאות.
6. סיכום ומסקנות אסטרטגיות למנהלים
ענף השמאות אינו נעלם, אך הוא עובר תהליך של ביפורקציה (פיצול): משימות טכניות עוברות "אוטומציה עמוקה", בעוד שהחלקים הייעוציים דורשים "אנושיות מוגברת". על מנהלים בביטוח ובנדל"ן לפעול בשלושה צירים:
- השקעה ב-Upskilling טכנולוגי: שימוש ב-GenAI ככלי להעצמת עובדים זוטרים (הפיכת "ממוצעים" ל"מצטיינים") במקום ככלי קיצוץ בלבד.
- עיצוב מחדש של תהליכי העבודה: הגדרת "תחנות עבודה" שבהן המכונה מעבדת את הדאטה והאדם מפעיל שיפוט אסטרטגי סופי.
- מיקוד גיוס בכישורי סתגלנות: תעדוף מועמדים בעלי חשיבה אנליטית (העוגן) ויכולת למידה עצמית, המסוגלים לפעול באקו-סיסטם שבו הטכנולוגיה משתנה בכל רבעון.
עתיד המקצוע שייך לאלו שישכילו למצב את השמאי לא כ"מודד", אלא כיועץ בכיר המנהל סימפוניה של דאטה, בינה מלאכותית ושיפוט אנושי חסר תחליף.
השמאי לא נעלם, הוא פשוט משנה את ה-DNA: 5 תובנות על שנת 2030
מבוא: הבעיה שכולנו מרגישים (והטעות האופטית שלנו)
הפחד מהחלפה על ידי בינה מלאכותית (AI) הפך לרעש לבן המלווה כל מסדרון בחברות הביטוח ובמשרדי הנדל"ן. אך הדיון הזה סובל מטעות אופטית קשה. השאלה אינה "האם המכונה תחליף אותי?", אלא "אילו איברים מהעבודה שלי כבר עברו אוטומיזציה בזמן שישנתי?".דוח ה-Future of Jobs 2025 של הפורום הכלכלי העולמי (WEF) מספק את הצילום המדויק ביותר של המציאות הזו. הדוח קובע כי כ-39% ממערך הכישורים של עובדים צפוי להתיישן עד 2030. מעניין לציין כי מדובר בסימני התייצבות (ירידה מ-44% בשנת 2023), מה שמעיד שאנחנו נכנסים לשלב של "סטנדרטיזציה של השיבוש". זהו הרגע האחרון לפעול לפני שהחוקים החדשים ייכתבו בדם המקצועי של מי שנותר מאחור.
1. ה-AI לא מחליף מקצועות, הוא מפרק אותם למשימות
הטעות הקריטית של שמאים היא להתייחס ל"שומה" כיחידה אחת בלתי ניתנת לפירוק. בפועל, המקצוע הוא פאזל של משימות. ה-AI כבר חודר ומפרק 30% עד 50% מהמשימות הללו, מה שמשנה את הכלכלה של כל תיק ותיק.המשימות הטכניות שמתאדות מהעולם הידני:
- חילוץ נתונים: סריקת מסמכים, תמונות וחשבוניות והפיכתם למידע מובנה.
- איתור עסקאות: סריקת מאגרי ענק ומציאת "עסקאות השוואה" בתוך שניות.
- עיבוד טכני: בניית טבלאות ריכוז, חישובי פחת והיוון תזרימים.
- כתיבת טיוטות: יצירת הפרקים התיאוריים בחוות הדעת על בסיס נתוני סביבה קיימים.
השינוי הוא מבני: הערך עובר מה"ביצוע" הטכני אל ה"ניהול" והביקורת של תוצרי המכונה.
2. מהפכת ה-97%: ענף הביטוח וסכנת ה"תיקים הפשוטים"
הנתונים לגבי ענף הביטוח והפנסיה בדוח ה-WEF צריכים להדיר שינה מעיניכם: 97% מהמעסיקים בענף מתכננים להאיץ את אוטומציית המשימות.אם אתם שמאי רכוש או מעריכי נזקים, שימו לב לאזהרה הבאה: התפקיד של "Claims Adjusters, Examiners, and Investigators" (ליבת השמאות הביטוחית) דורג כאחד מ-15 המקצועות בדעיכה המהירה ביותר בעולם לשנים 2025–2030.אם המודל העסקי של המשרד שלכם נשען על "נפח של תיקים פשוטים", אתם לא רק בסכנה – אתם כבר ארכאיים; פשוט עוד לא הרגשתם את המכה. הענף עובר למודל של שכבות:
- Automated Triage: תביעות פשוטות מטופלות אוטומטית מקצה לקצה.
- AI-Assisted Assessment: השמאי מקבל תיק מעובד הכולל ניתוח חריגים וסבירות.
- Expert Forensic Appraisal: השכבה היחידה שבה נדרש המומחה האנושי לתיקים המורכבים באמת.
3. משמאי ל-"Forensic Analyst": הכוח עובר לסיבתיות
המכונה יכולה לתמחר פריט או למדוד שטח, אבל היא חסרת אונים מול שאלת ה"למה?". היא לא יכולה לקבל אחריות מקצועית על הקשר הסיבתי. השמאי של 2030 הוא חוקר, לא מחירון מהלך."השמאי משתנה: מן השמאי כמודד ומתמחר אל השמאי כחוקר סיבתיות ומעריך ראיות. ככל שהטכנולוגיה מבצעת את העיבוד, יכולת ההכרעה המקצועית הופכת לנכס היקר ביותר."השינוי הפרדיגמטי:
- המודל הישן: ביקור בנכס \leftarrow תמחור \leftarrow כתיבת דוח.
- המודל החדש: איסוף ראיות \leftarrow ניתוח סיבתיות \leftarrow הערכת סיכונים \leftarrow הכרעה מקצועית.
4. פרדוקס המידע ו"יעילות השגיאה"
בעולם שמאות המקרקעין, ה-AI יכול למצוא 50,000 עסקאות בשניות, אך כאן טמונה סכנה אדירה: יעילות השגיאה. המכונה עלולה לחשב ממוצע מושלם של שוק מעוות, להסתמך על עסקאות עם תנאי מימון חריגים או להתעלם מעיוותי ריבית.AI לא רק מוצא יותר נתונים; הוא מסתכן בהגברת ה"רעש" של השוק. כאן נכנס השמאי כפילטר קריטי. הכלל ברור: מחיר הוא נתון, שווי הוא מסקנה. ככל שהצפת המידע גדלה, כך עולה מחיר שיקול הדעת האנושי שיודע להטיל ספק במכונה שפועלת ב"יעילות יוצאת דופן" בתוך שוק שאינו בשיווי משקל.
5. הארכיטקטורה החדשה: בונים Workflow, לא "משתמשים ב-צ'אט"
השמאי המנצח של 2030 לא "משתמש ב-ChatGPT" כדי לקצר הליכים; הוא בונה ארכיטקטורת עבודה חדשה שבה המכונה היא האנליסט והוא הדרג המכריע.סולם האבולוציה המקצועי:
- השמאי הידני: נלחם במכונה ומפסיד בזמן ובמחיר. דינו להיעלם.
- השמאי המשתמש: משתמש ב-AI ככלי עזר חיצוני. יתרון זמני בלבד.
- בונה ה-Workflow: מגדיר מחדש את התהליך כך שה-AI הוא חלק בלתי נפרד מהייצור.
שרשרת העבודה החדשה (8 השלבים):
- Intake: קליטת התיק.
- AI Extraction: חילוץ נתונים אוטומטי.
- AI Analysis: ניתוח ראשוני והשוואות.
- Validation: אימות הנתונים על ידי השמאי.
- Exceptions: זיהוי וטיפול בחריגים שהמכונה החמיצה.
- Professional Judgment: הכרעה מקצועית וניתוח סיבתיות.
- Report: הפקת חוות הדעת.
- QA: בקרת איכות סופית.
הכישורים החדשים שלכם? אוריינות AI, Forensic Reasoning, ויכולת חקירה אנליטית – המיומנות המבוקשת ביותר לפי דוח ה-WEF.
סיכום: קו ההגנה האחרון – "החתימה"
הבינה המלאכותית מבטלת את הערך של העבודה הטכנית והחזרתית, אך היא מעלה דרמטית את הערך של האחריות המקצועית. המכונה יכולה להיות אנליסטית גאונית, אך היא לעולם לא תוכל לקבל על עצמה אחריות משפטית.החתימה שלכם היא קו ההגנה האחרון. בעולם של נתונים סינתטיים ומידע מוצף, החתימה האנושית על חוות דעת היא הדבר היחיד שנושא משקל כלכלי ומשפטי בבית המשפט ובמערכת הבנקאית.כשהמכונה תיתן לך את כל הנתונים תוך שניות, מה יהיה הערך המוסף שרק אתה תוכל להביא לשולחן? האם תהיה זה שסיפק את הנתונים, או זה שהיה לו האומץ המקצועי להכריע מה הם באמת שווים?