פינוי־בינוי: מחירי הבועה נעלמו - האם הדיירים נדרשים להציל את האקסל של היזם?
מחירי הבועה נעלמו. עכשיו רוצים שהדיירים יממנו את טעות האקסל?
פתיחת הסכמי פינוי־בינוי והפחתת תמורות עשויות להיות לא הסיבה למשבר - אלא הסימפטום שלו
בשבועות ובחודשים האחרונים אנחנו שומעים יותר ויותר על פרויקטים של פינוי־בינוי שבהם מבקשים לפתוח הסכמים שכבר נחתמו.להקטין תמורות.להפחית שטחים.לשנות מפרטים.לוותר על חניה או מחסן.לדחות."להתאים למציאות".וההסבר בדרך כלל נשמע מוכר:הפרויקט כבר לא כלכלי.עלויות הבנייה עלו.המימון התייקר.השוק השתנה.צריך לגלות גמישות.יכול להיות שחלק מכל אלה נכונים.אבל לדעתי צריך לשאול שאלה אחרת:
אולי פתיחת ההסכם אינה הסיבה למשבר - אלא ההודאה בו?
אולי הסיפור האמיתי פשוט הרבה יותר:היזם בנה את הפרויקט על מחירי מכירה גבוהים מאוד.הכניס אותם לאקסל.חישב את מספר הדירות שיוכל למכור.חישב הכנסות.חישב רווח.והכול עבד נהדר — כל עוד היה ניתן להניח שמחירי הדירות ימשיכו לעלות.עכשיו השוק כבר אינו בהכרח מוכן לשלם את אותם מחירים.והאקסל נשבר.
האקסל לא נשבר רק בגלל הבטון
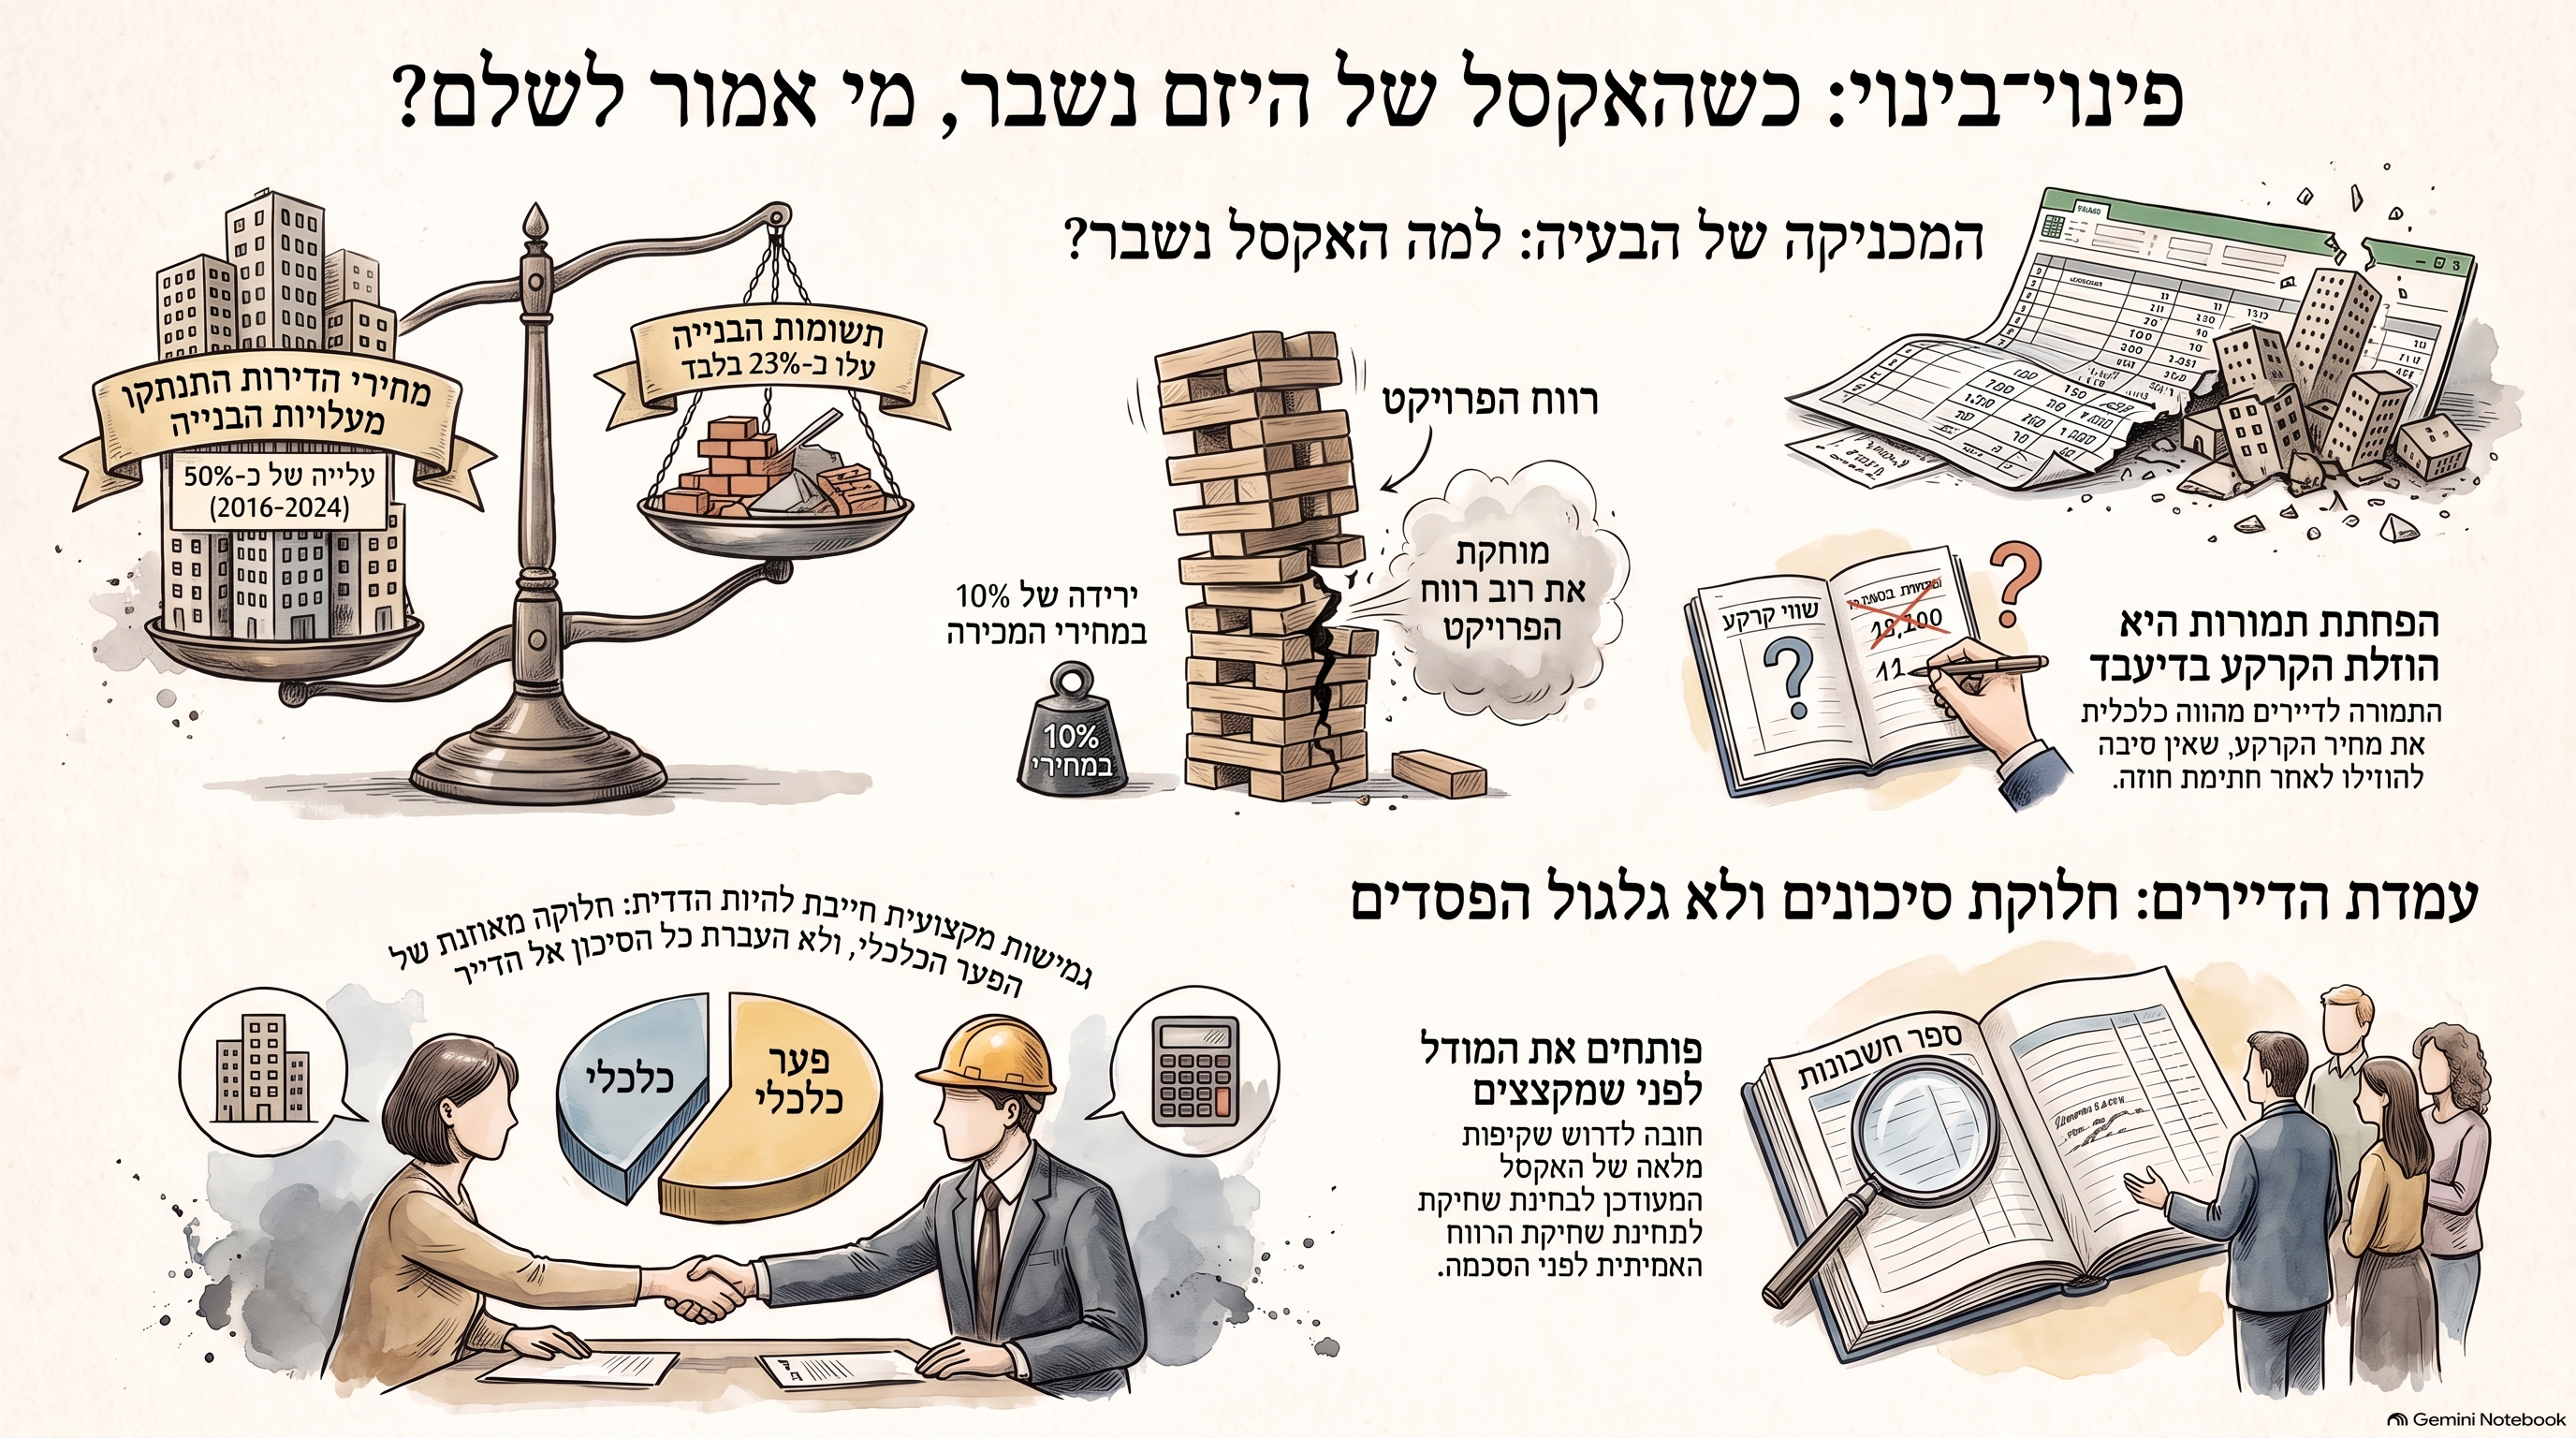
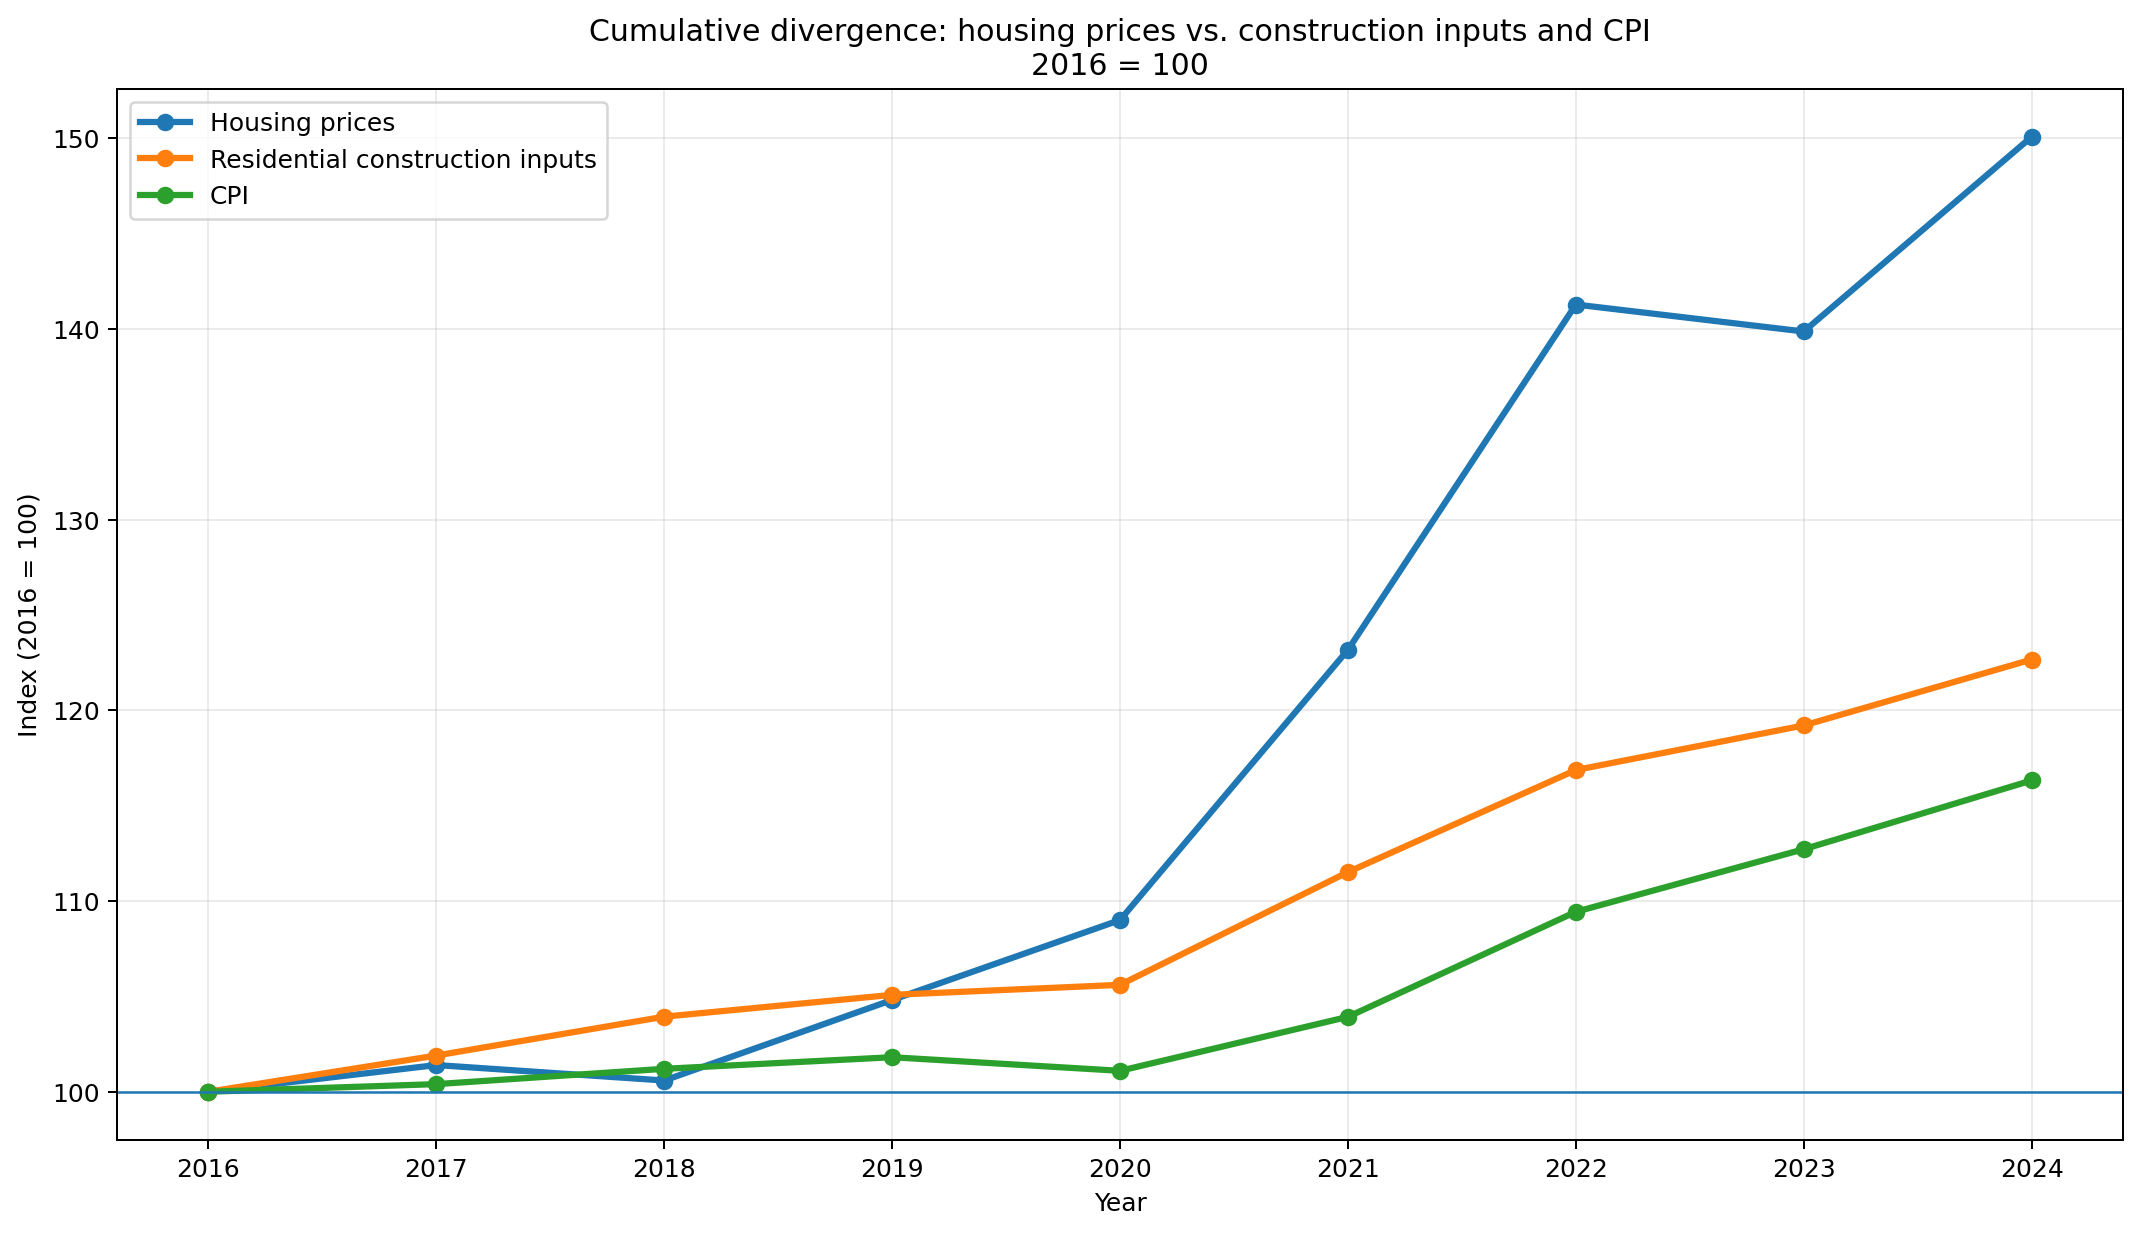
כדי להבין את זה צריך להסתכל על הנתונים.אם מנרמלים את שנת 2016 ל־100 ומסתכלים עד 2024, מתקבלת תמונה ברורה:מחירי הדירות עלו לכ־150.מדד תשומות הבנייה למגורים הגיע לכ־123.מדד המחירים לצרכן לכ־116.כלומר, לאורך התקופה מחירי הדירות התרחקו משמעותית הן מהאינפלציה והן מתשומות הבנייה.נתוני הלמ״ס מראים, למשל, שמחירי הדירות עלו ב־13% בשנת 2021 וב־14.7% בשנת 2022, בעוד תשומות הבנייה עלו באותן שנים ב־5.6% וב־4.8% בהתאמה. ב־2023 כבר נרשמה ירידה שנתית של כ־1% במחירי הדירות, בעוד תשומות הבנייה עלו ב־2%.לכן לא ניתן להסביר את כל העלייה במחירי הדירות בעלויות הבנייה.המחיר התרחק מהתשומות.וכשהמחיר התרחק כלפי מעלה, הרווחיות היזמית נהנתה מכך.
ומה קורה כשהכיוון מתהפך?
כאן מתחילה הבעיה.פרויקט פינוי־בינוי נשען במידה רבה על מחיר המכירה של הדירות הנוספות.היזם מקבל זכויות.בונה.מוכר.ומתוך ההכנסות מממן את כל העסקה.לכן ירידה במחיר המכירה הצפוי פוגעת ברווח בצורה הרבה יותר חריפה מאשר נדמה.ניקח דוגמה פשוטה.הכנסות צפויות:מיליארד שקל.עלויות:850 מיליון.רווח:150 מיליון.עכשיו נניח שהיזם מגלה שהדירות לא יימכרו במחיר שתכנן, וההכנסות יורדות ב־10%.ההכנסות הופכות ל־900 מיליון.אם העלויות כמעט לא השתנו, הרווח נשאר 50 מיליון בלבד.כלומר:ירידה של 10% בהכנסות מחקה כשני שלישים מהרווח.זו המתמטיקה האמיתית של האירוע.
ואז צריך למצוא מאיפה לחתוך
כאשר מחיר המכירה כבר לא ניתן להעלאה, היזם מחפש את הצד השני של המשוואה:העלויות.יש עלויות שלא קל לשנות.בטון.עבודה.מימון.מיסוי.תכנון.קבלנים.אבל בפינוי־בינוי יש רכיב נוסף:
התמורה לבעלי הקרקע - הדיירים.
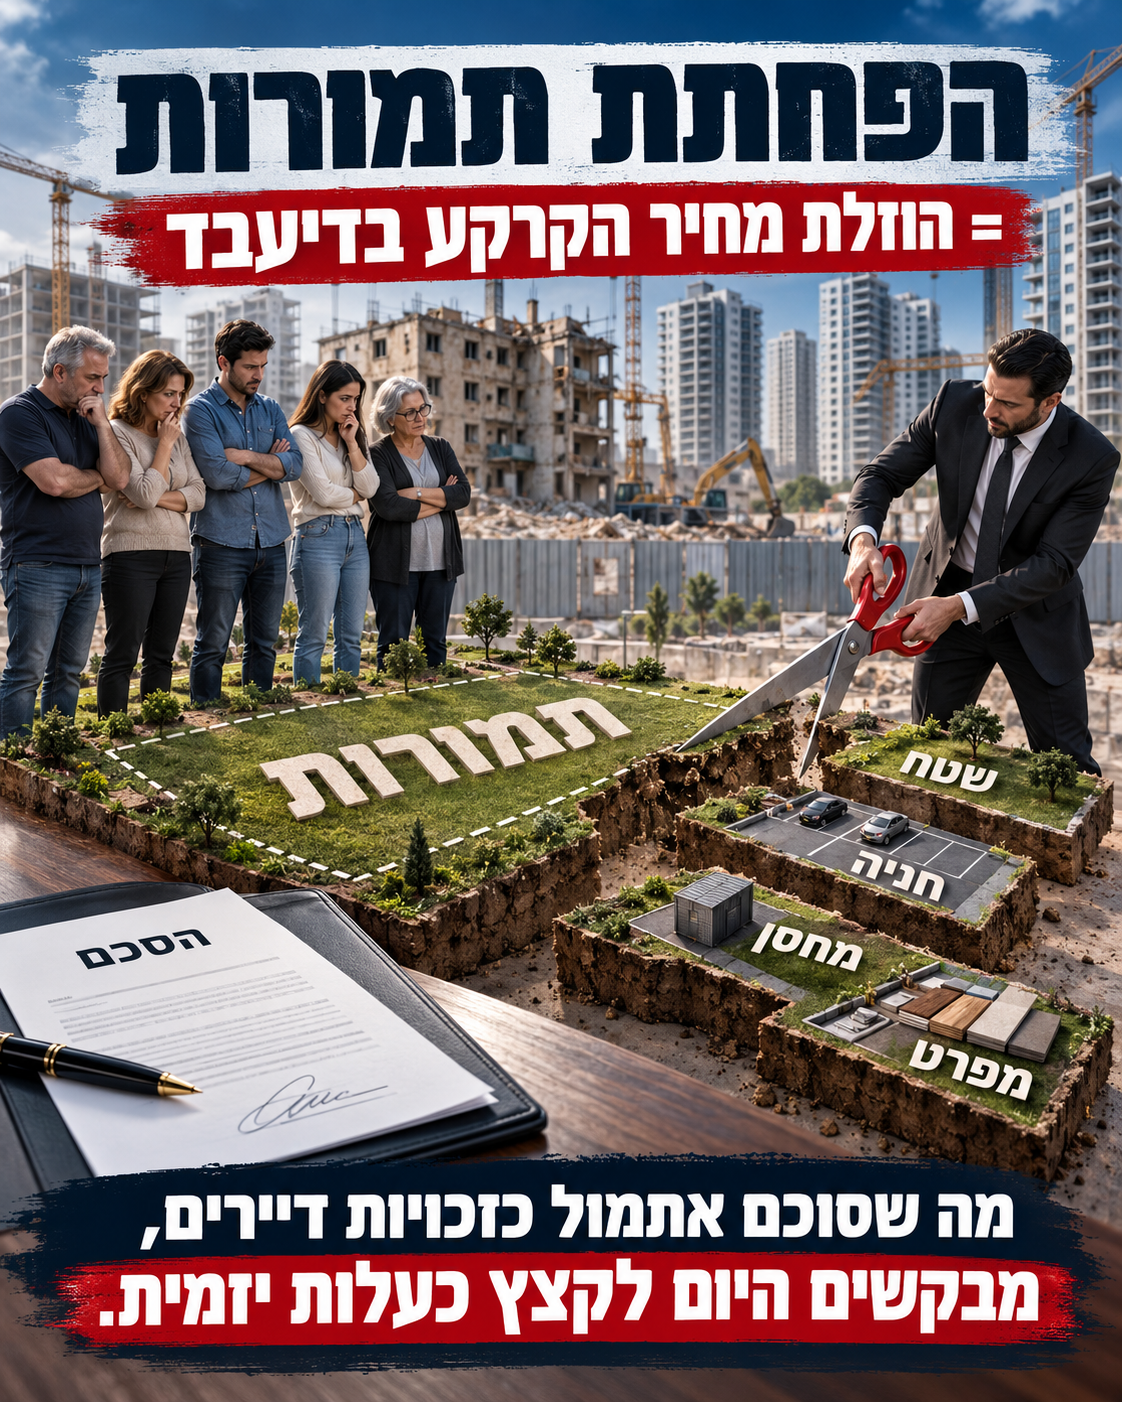
במובן הכלכלי, התמורות לדיירים הן חלק מהמחיר שמשלם היזם עבור קבלת הזכויות בקרקע.ולכן כאשר הוא מבקש להפחית תמורות, המשמעות הכלכלית היא פשוטה:הוא מנסה להקטין בדיעבד את עלות הקרקע שלו.
וזה מה שהופך את הסיפור למעניין במיוחד
נניח יזם רגיל שקנה מגרש לפני חמש שנים ב־200 מיליון שקל.הוא העריך שיוכל למכור את הדירות במחיר מסוים.השוק השתנה.עכשיו הוא מגלה ששילם יותר מדי על הקרקע.האם הוא יכול לחזור למוכר הקרקע ולומר:"טעיתי באקסל. השוק השתנה. תחזיר לי 40 מיליון שקל?"ברור שלא.העסקה הסתיימה.המחיר נקבע.הסיכון עבר ליזם.אבל בפינוי־בינוי נוצר לעיתים מצב שונה.היזם אומר לבעלי הדירות:הפרויקט כבר לא כלכלי.צריך להפחית לכם תמורות.מבחינה כלכלית אפשר לתרגם זאת כך:אני מבקש להוזיל היום את מחיר הקרקע שסיכמנו עליו בעבר.
וזה לא אומר שהיזם טיפש
להפך.מנקודת מבטו, זה מהלך רציונלי.אם הוא מבין שאין לו סיכוי סביר למכור במחירים שעליהם בנה את העסקה, הוא חייב לפעול.יזם אחראי אינו אמור להמשיך לתוך פרויקט שמייצר לו הפסד רק משום שכבר השקיע בו זמן וכסף.אם אפשר לצמצם הפסדים — הוא ינסה.אם אפשר לצאת — הוא ישקול יציאה.אם אפשר להקטין התחייבויות — הוא ינסה להקטין אותן.מבחינה עסקית:הם עושים בשכל. אבל זה עדיין לא אומר שבעלי הדירות צריכים לממן את ההצלה.
צריך להפריד בין התנהגות עסקית רציונלית לבין עסקה הוגנת
יזם שאומר:"אני לא מוכן להפסיד"פועל באופן לגיטימי מנקודת מבטו.אבל בעל הדירה יכול לענות בדיוק אותו דבר:"גם אני לא מוכן להפסיד."ופה מתחיל משא ומתן אמיתי.לא:"השוק השתנה ולכן אתם צריכים לוותר."אלא:"השוק השתנה. כמה כל צד נושא בפער?"
אם רוצים גמישות - היא חייבת להיות הדדית
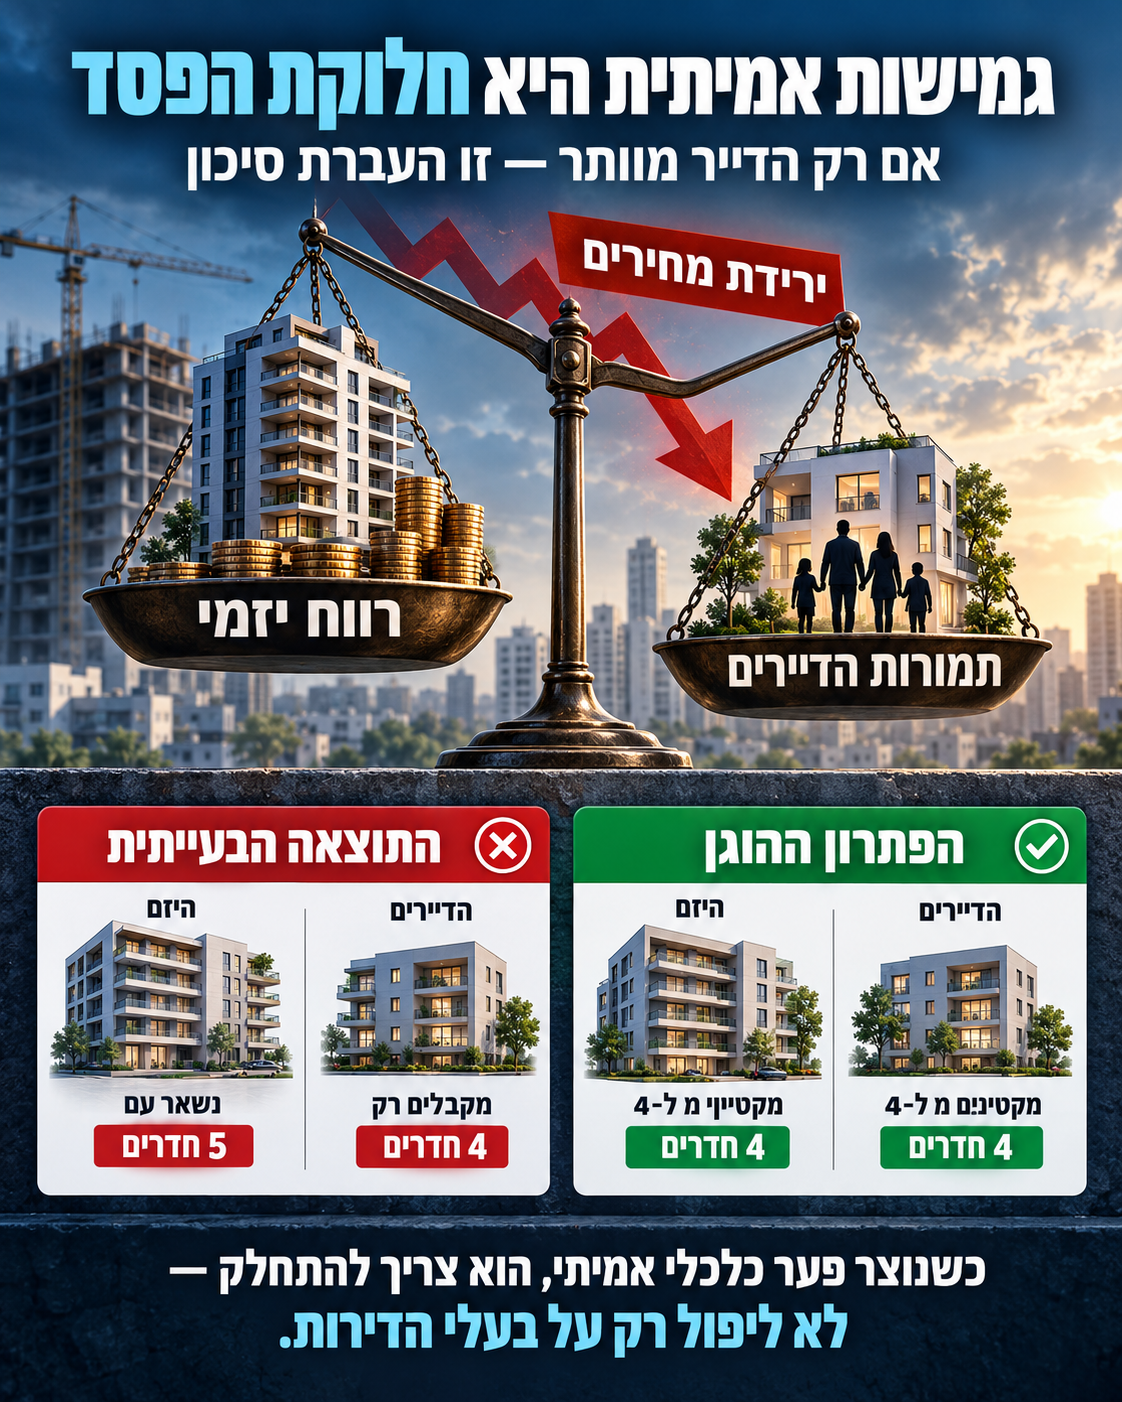
כבר כתבתי קודם:אם רוכש קנה דירת 5 חדרים והקבלן אומר לו אחרי החתימה:"טעיתי. אני יכול לתת לך רק 4 חדרים",אף אחד לא יקרא לזה "גמישות".לכן, אם באמת נוצר פער כלכלי שקול לחדר אחד, פתרון מאוזן אינו בהכרח:הדייר מאבד חדר.אפשר לומר:חצי חדר — הדייר.חצי חדר — היזם.לאו דווקא במ"ר בפועל.אפשר דרך:ירידה ברווח היזמי.פיצוי כספי.שדרוג במקום אחר.חלוקת הפער.אבל העיקרון פשוט:
גמישות היא חלוקת הפסד.
אם רק צד אחד מוותר - זו העברת סיכון.
ועכשיו תסתכלו שוב על הגרף
הגרף המצורף חשוב בדיוק מסיבה זו.בין 2016 ל־2024, מחירי הדירות עלו בסדר גודל מצטבר של כ־50% לפי החישוב המנורמל, בעוד תשומות הבנייה עלו בכ־23% וה־CPI בכ־16%.המשמעות אינה שכל ההפרש הוא רווח יזמי.ברור שלא.יש קרקע.מימון.מסים.תכנון.סיכון.עלויות נוספות.אבל הנתונים כן מפריכים טענה פשטנית שלפיה העלייה במחירי הדירות הייתה רק תוצאה של עליית עלויות הבנייה.הפער גדול מדי.
2025–2026 כבר מספרות סיפור אחר
בשנת 2025 עלה מדד תשומות הבנייה למגורים ב־5.1%, בין היתר על רקע עלייה של 9.1% בשכר העבודה. מדד המחירים לצרכן עלה ב־2.6%.במקביל, במהלך 2025 נרשמה תפנית במחירי הדירות: לאחר תחילת שנה חיובית, הלמ״ס הציגה רצף של ירידות דו־חודשיות בחלק גדול מהשנה, והירידות השנתיות הופיעו מחדש ב־2026.וזה בדיוק השינוי שמסוכן לפרויקטים שנבנו על המשך עליית מחירים.העלויות ממשיכות לעלות.אבל מחיר היציאה כבר אינו עולה בהתאם.
זאת נקודת המפנה
בזמן בועה קיימת נטייה לחשוב:אם היום אפשר למכור ב־X,בעוד חמש שנים אפשר יהיה למכור ב־X ועוד משהו.וככל שהמחיר עולה, כל בעיה באקסל נפתרת באמצעות מחיר מכירה גבוה יותר.זכויות קצת פחות טובות?המחיר יעלה.עלויות קצת יותר גבוהות?המחיר יעלה.מימון יקר יותר?המחיר יעלה.כך שוק עולה מסתיר טעויות.אבל כאשר מחיר המכירה מפסיק לעלות — אי אפשר יותר להסתיר אותן.
ואז האקסל פוגש את המציאות
היזם מגלה שהדירה שהוא תכנן למכור ב־4 מיליון שקל אולי יכולה להימכר רק ב־3.5.והפער הזה אינו רק 500 אלף שקל.הוא מוכפל במספר דירות היזם.100 דירות כפול 500 אלף שקל:50 מיליון שקל.פתאום כל הרווח היזמי יכול להיעלם.וזה מסביר הרבה יותר טוב את הלחץ לפתוח חוזים מאשר המילים:"צריך לבצע התאמות".
פתיחת הסכמים היא לפעמים ניסיון לעצור דימום
צריך לומר זאת ביושר.ייתכן שבחלק מהפרויקטים היזם הגיע למסקנה:אם אני ממשיך בתנאים המקוריים — אני מסתכן בהפסד גדול.ואז הוא עושה מה שכל איש עסקים רציונלי עושה:חותך הפסדים.מנסה לצמצם חשיפה.מנסה להקטין התחייבויות.ואם אין דרך להציל את הפרויקט — אולי גם לצאת ממנו.אין בזה שום דבר בלתי הגיוני.השאלה היא רק:
מי אמור לשלם עבור החיתוך?
לא ייתכן שבעלי הדירות יהיו ביטוח המחירים של היזם
כאשר היזם נהנה מעליית מחירים מעבר לתחזית, האם הוא חוזר לבעלי הדירות ואומר:"הרווח שלי עלה ב־40 מיליון שקל. הנה חלקכם"?בדרך כלל לא.אז כאשר המחיר יורד והתחזית אינה מתממשת, אי אפשר להניח אוטומטית שבעלי הדירות צריכים להשתתף בהפסד.אם רוצים ליצור מודל של שותפות אמיתית, אפשר לדבר על מנגנון אחר.אפסייד משותף.דאונסייד משותף.שקיפות.חלוקת סיכון.אבל אי אפשר ליצור מודל שבו:האפסייד נשאר אצל היזם והדאונסייד עובר לדייר.
ומה תפקיד בעלי המקצוע?
זה בדיוק הרגע שבו שמאי, עורך דין ונציגות הדיירים צריכים לעצור את השיח של:"אל תפספסו את ההזדמנות."ולשאול:מה באמת קרה למודל הכלכלי?מה היה מחיר המכירה שנחזה?מה המחיר המעודכן?כמה נשחק הרווח?כמה ממנו כבר נבלע אצל היזם?כמה מבקשים מהדיירים לספוג?ומה החלופות?בלי המספרים האלה אין "גמישות".יש רק דרישה לוויתור.
לפני שמקצצים תמורות - לפתוח את האקסל
זו לדעתי הדרישה הבסיסית ביותר.אם היזם מבקש לפתוח הסכם בגלל שינוי כלכלי, אז גם המודל הכלכלי צריך להיפתח.לא צריך בהכרח לחשוף כל סוד מסחרי.אבל חייבים לתת בסיס מקצועי אמיתי לטענה.מה היו ההנחות?מה השתנה?בכמה?מהו הרווח המעודכן?ומהו שיעור הרווח לאחר הקיצוץ המבוקש?כי אולי באמת אין פרויקט בלי ההפחתה.אבל אולי ההפחתה אינה נדרשת כדי למנוע הפסד.אולי היא נדרשת רק כדי לשמר שיעור רווח שהיזם כבר התרגל אליו בתקופת הבועה.אלה שני דברים שונים לחלוטין.
וזה המבחן האמיתי
יש הבדל בין:"הפרויקט מפסיד 50 מיליון שקל."לבין:"הרווח ירד מ־150 מיליון ל־80 מיליון."בשני המקרים היזם יכול לומר:"הכדאיות נשחקה."אבל מבחינת בעלי הדירות אלו שני סיפורים שונים לגמרי.ולכן אסור להסתפק במילה:"כדאיות".צריך לראות מספרים.
השורה התחתונה
פתיחת הסכמי פינוי־בינוי אינה בהכרח הסיפור.היא יכולה להיות רק הסימפטום של תופעה גדולה בהרבה:פרויקטים שנבנו על הנחת המשך של מחירי מכירה גבוהים מאוד פוגשים שוק שכבר אינו מוכן לספק אותם.והיזמים?הם מגיבים באופן רציונלי.מנסים לחתוך עלויות.להקטין התחייבויות.להקטין תמורות.ולפעמים לברוח מפרויקט שאינו עובד.מבחינתם — הגיוני.אבל בעלי הדירות אינם אמורים להפוך למנגנון חילוץ אוטומטי לאקסל שהתברר כאופטימי מדי.ולכן המשפט שצריך לזכור הוא:
הם לא בהכרח "מעדכנים תמורות".
הם מנסים להציל אקסל שקרס.
והשאלה החשובה באמת היא:למה בעלי הדירות צריכים לשלם על טעות התחזית?
English Summary
The Spreadsheet Collapsed. Why Should Homeowners Pay for the Forecast Error?
Requests to reopen signed urban-renewal agreements and reduce homeowner consideration may be a symptom of a deeper problem.For years, housing prices increased much faster than both residential construction input costs and consumer inflation.When selling prices kept rising, optimistic project assumptions could survive.But once expected selling prices stop rising—or begin falling—the economics change dramatically.A relatively small reduction in expected revenue can eliminate a large share of developer profit.Developers then behave rationally: they reduce exposure, cut costs and attempt to renegotiate obligations.In an urban-renewal project, homeowner consideration is economically part of the developer's land cost.Reducing that consideration therefore resembles renegotiating the land price after the transaction was already agreed.Developers have every right to manage their risk.But homeowners have the same right.If the upside belongs to the developer while the downside is transferred to homeowners, that is not risk-sharing.Before consideration is reduced, the updated economics should be examined:What selling prices were originally assumed?What prices are realistic today?How much profit has actually disappeared?And how much of the adjustment is the developer absorbing?Flexibility should mean sharing the loss.It should not mean rescuing a failed spreadsheet at the homeowners' expense.