תקן 21 נכשל ברגע האמת - אבל הכשל התחיל בתקן 1
תקן 21 נכשל ברגע האמת - אבל הכשל התחיל בתקן 1
כשהמחיר התחפש לשווי, השמאות הפכה למנגנון לשכפול מחירים, ופרויקטים של פינוי־בינוי נבנו על הנחות כלכליות שלא נבחנו כראוי. הזהרתי מפני הכשל כבר בשנת 2024. האם ועדת התקינה השמאית החמיצה הזדמנות לתקן אותו, והאם הרכבה מאפשר לה לבחון את השיטה בביקורתיות ובעצמאות הנדרשות?
מאת חיים אטקין | שמאי מקרקעין, חוקר נדל"ן ומחבר הספר "בועת נדל"ן" 20 בנובמבר 2026
80% מהתוכניות אינן כלכליות. אבל מי קבע שהן היו כלכליות מלכתחילה?
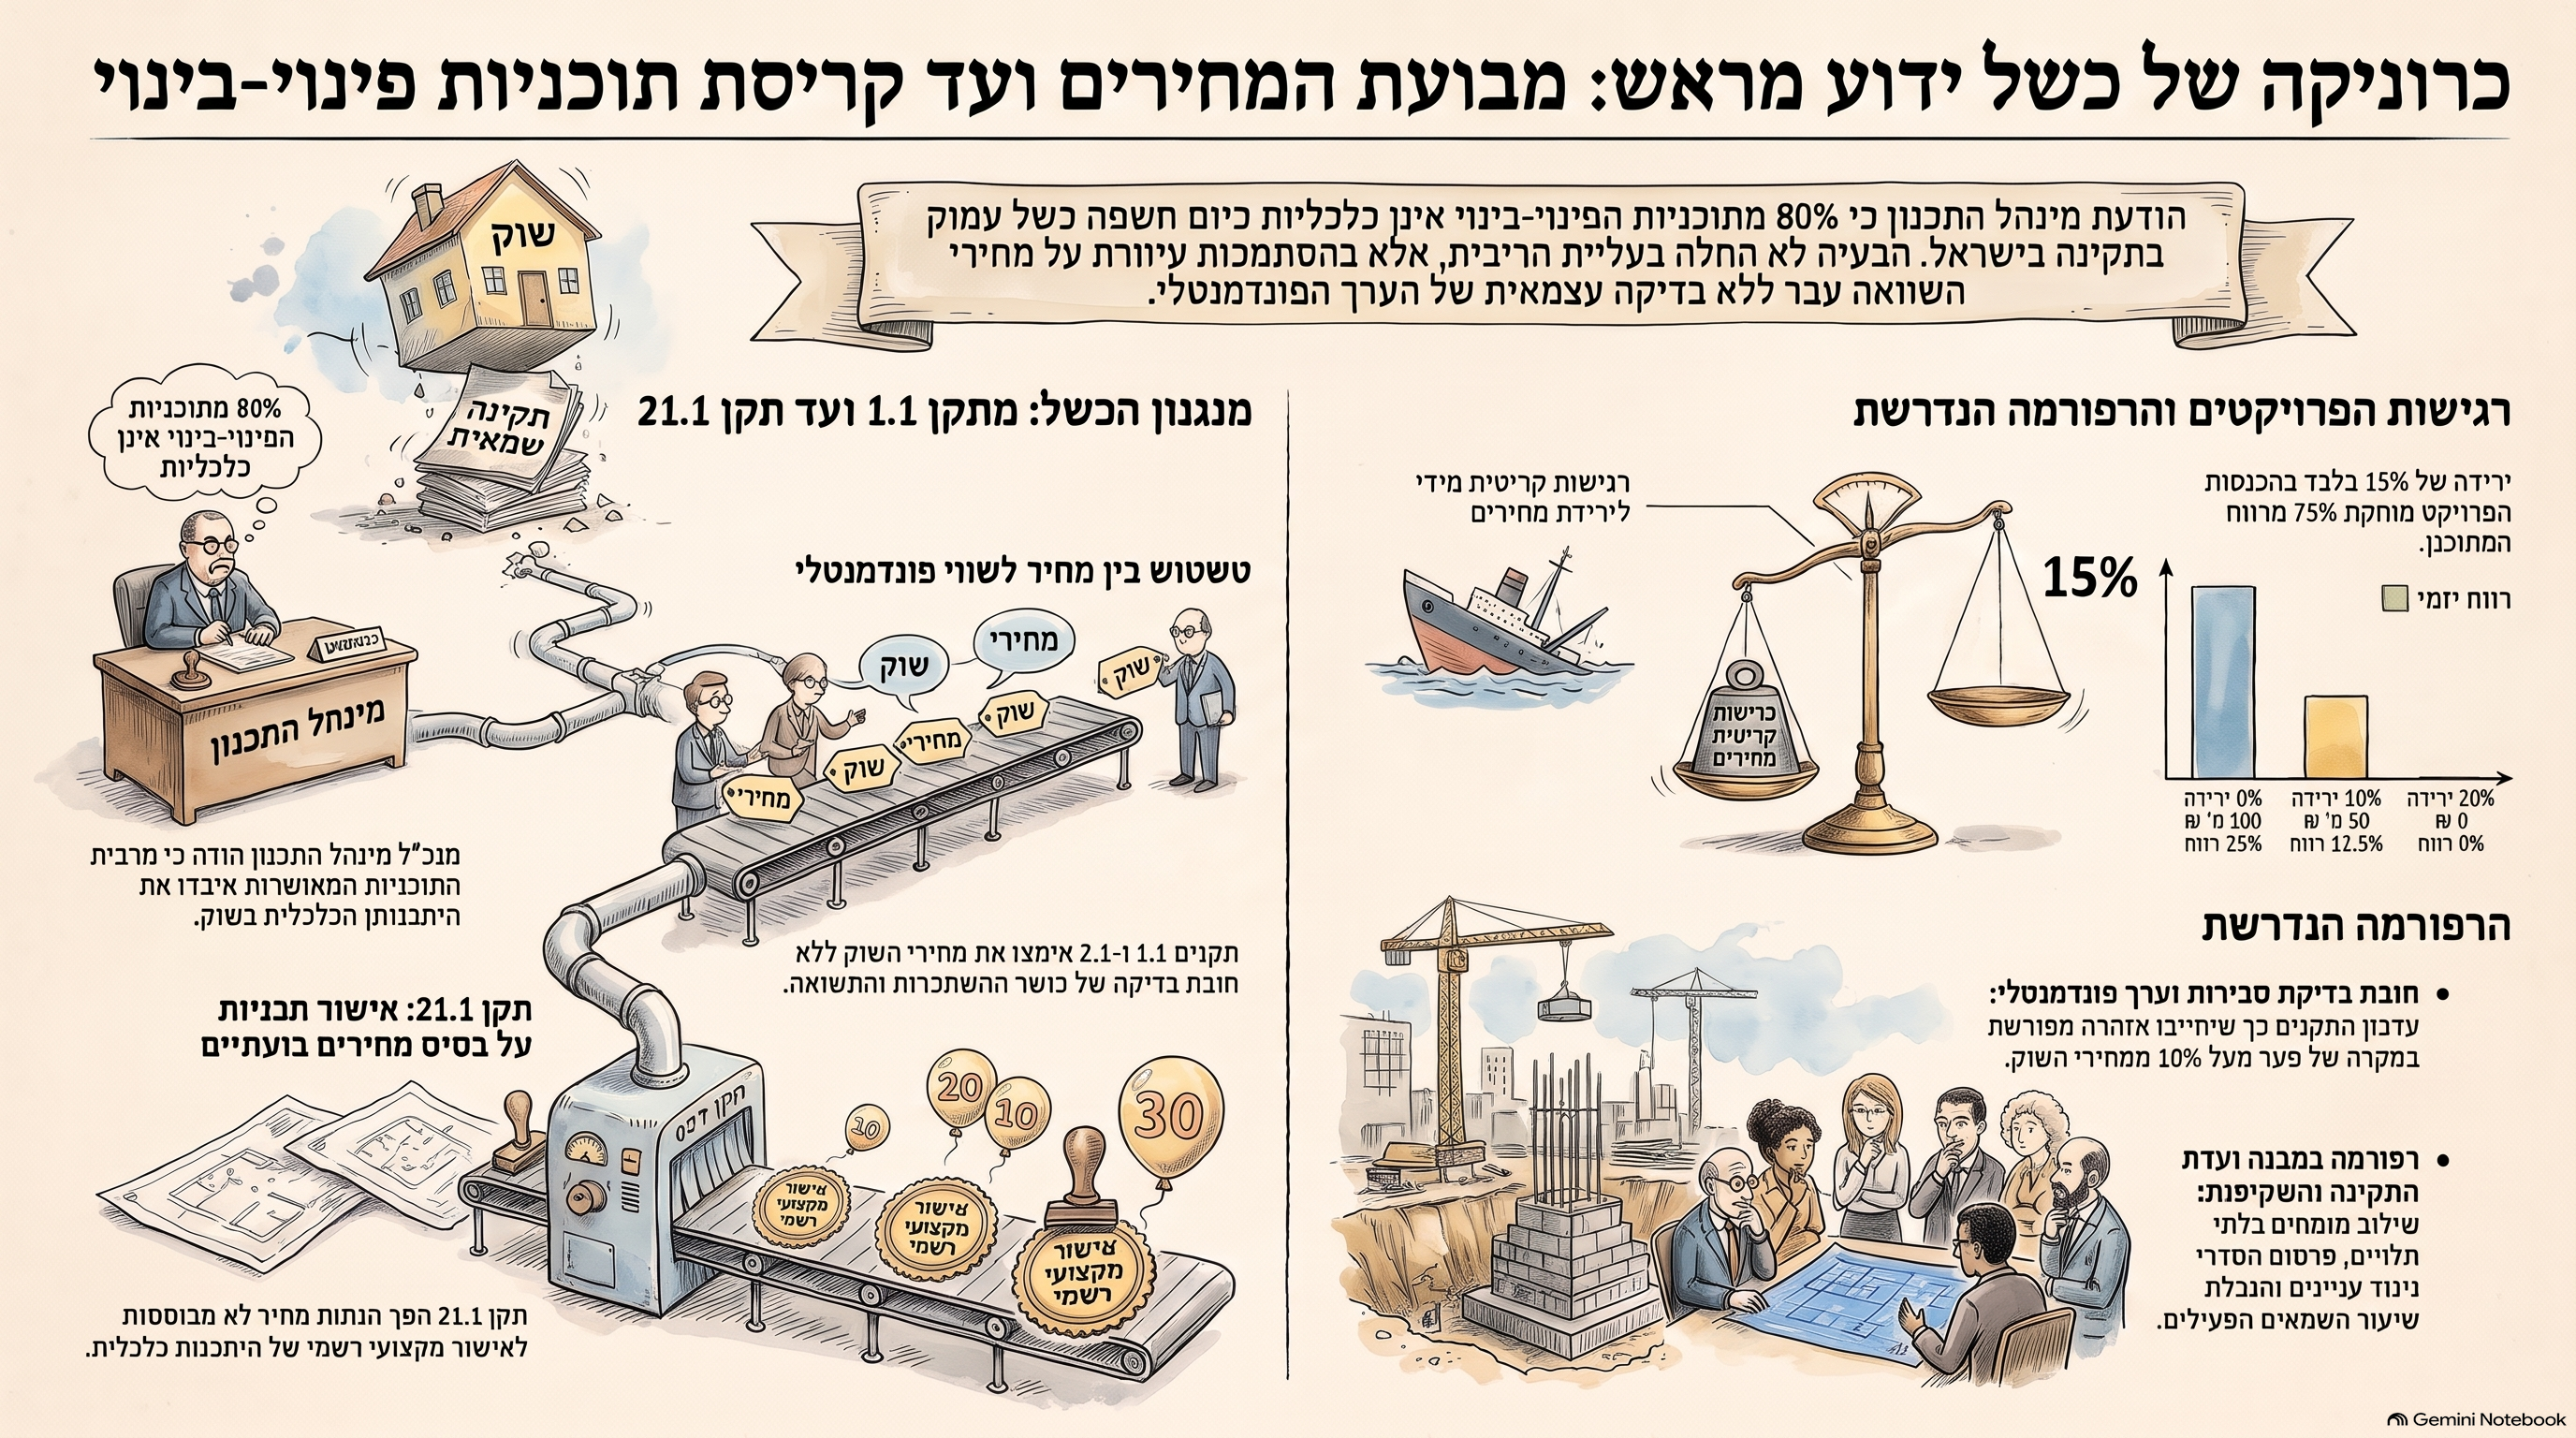
ב־19 בנובמבר 2026 פורסמה באתר "מגדילים" כתבה שכותרתה: "80% מהתוכניות אינן כלכליות כיום, ותקן 21 מיצה את עצמו בפורמט שבו הוא נחקק".הדברים נאמרו מפי רפי אלמליח, מנכ"ל מינהל התכנון, שהתייחס לעליית הריבית, להתייקרות תשומות הבנייה ולמחסור בכוח אדם.
הנתון הזה, אם הוא משקף את מצבן של מרבית התוכניות המאושרות, הוא דרמטי. עם זאת, טרם הוצגה בפניי תשתית נתונים המאפשרת לאמת את שיעור ה־80%, את אוכלוסיית התוכניות שנבדקה ואת הגורמים לאובדן הכדאיות. אבל גם כטענה של גורם תכנוני בכיר, היא מחייבת דיון יסודי. האם תוכניות שנבדקו והוצגו כבעלות היתכנות כלכלית איבדו את כדאיותן רק בגלל שינוי בתנאי השוק? או שמא חלקן התבססו מלכתחילה על מחירי מכירה שלא שיקפו ערך כלכלי בר־קיימא? כי אם ההיתכנות הכלכלית נשענה על מחירים בועתיים, הבעיה לא התחילה בעליית הריבית. היא התחילה ביום שבו הוכנסו אותם מחירים לתחשיב. וכדי להבין כיצד זה קרה, צריך לחזור אל שלושת התקנים: תקן 1.1, תקן 2.1 ותקן 21.1.
הכשל הראשון: תקן 1.1 והוויתור על מבחן הסבירות הכלכלית
תקן 1.1, העוסק בפירוט המזערי הנדרש בשומות מקרקעין, אושר בפברואר 2025 ונכנס לתוקף באפריל 2025.בסעיף 6.10 נקבע כיצד יוצגו התחשיבים ונתוני ההשוואה.אלא שהתקן מותיר לשיקול דעת השמאי אם לערוך בדיקת סבירות מן הסוג המתואר בסעיף, וכן אם להציג אותה בשומה או להותירה בניירות העבודה.אמנם התקן מציג דרכים שונות לבדיקת סבירות, ובהן מכפילים וערכי ייחוס, אבל הוא אינו מחייב בדיקה עצמאית ומפורשת של התאמת מחירי השוק לערך הכלכלי הפונדמנטלי של הנכס.כאן מצוי, לדעתי, הכשל הראשון.שומה אינה רק אוסף של מחירי עסקאות, התאמות וממוצעים. היא מסקנה מקצועית שצריכה לעמוד גם בבחינה כלכלית ביקורתית.דווקא כאשר מחיריהם של נכסים עולים במהירות ומתנתקים מדמי השכירות, מההכנסות ומעלות ההון, נדרשת בדיקה מעמיקה יותר.
הזהרתי מפני הכשל כבר בנובמבר 2024
וזה החלק החשוב ביותר מבחינתי.ב־4 בנובמבר 2024 הגשתי לוועדה לתקינה שמאית במשרד המשפטים הצעות לתיקון תקן 1.1.בהצעתי ביקשתי להוסיף לסעיף 6.10 הוראה מפורשת שלפיה תחשיבי השומה יבדקו את סבירותם הכלכלית של מחירי העסקאות באמצעות בחינת הערך הפונדמנטלי.בנוסף, הצעתי חובת התרעה במקרה של פער העולה על 10% בין המחירים לערך הפונדמנטלי.לא הסתפקתי בכך.ביום 20 בדצמבר 2024 שלחתי מכתב נוסף, ובו ביקשתי לעכב את פרסום התקן ולאפשר דיון מחודש בהערותיי.במכתב השני פירטתי שלוש סוגיות:
- היעדר הבחנה מספקת בין מחיר לבין שווי.
- השימוש בעסקאות השוואה ללא בחינה מספקת של ההיתכנות הכלכלית שלהן.
- הסיכון המשפטי והמוסדי שעלול להתעורר אם פרקטיקות שמאיות יתבררו כבלתי מספקות לנוכח משבר נדל"ני.
ההצעות הללו לא אומצו בנוסח התקן שפורסם. לכן הביקורת שאני מעלה היום אינה חוכמה שלאחר מעשה. היא מגובה בפניות מקצועיות רשמיות שהגשתי לוועדה לפני כמעט שנתיים. אין בכך הוכחה שההצעות היו מונעות את המשבר. אבל יש בכך תיעוד ברור של אזהרה מקצועית ושל הזדמנות שלא נוצלה לבחון את שיטת העבודה מחדש.
הכשל השני: תקן 2.1 - כשגישת ההשוואה הופכת לחזות הכול
תקן 2.1, העוסק ביישום גישות השומה בנכסים בנויים, אושר בפברואר 2025 ונכנס לתוקף ביולי 2025.התקן מעניק לגישת ההשוואה תוקף גבוה בהערכת דירות בבנייה רוויה.הוא מחייב ניתוח עסקאות, בחינת מהימנות הנתונים והתאמות למאפייני הנכס.אלה דרישות מקצועיות חשובות. אין פסול בגישת ההשוואה עצמה.אלא שהתקן אינו מחייב מבחן עצמאי של ערך פונדמנטלי לדירות מגורים.גישת היוון ההכנסות אינה מוגדרת לגביהן כגישה בעלת תוקף גבוה או בינוני. זאת בשונה מנכסים עסקיים מסוימים.התקן מנמק את ההבחנה בכך שדירות מגורים מספקות גם תועלת אישית שאינה מתבטאת בתזרים השכירות, ובכך שתוצאות היוון ההכנסות בדירות רגישות מאוד לשיעור ההיוון.יש היגיון בטענה הזאת.דירת מגורים אינה רק נכס מניב. היא גם מוצר צריכה המספק שירותי דיור, יציבות, ביטחון ותועלת אישית.אלא שההכרה בתועלת שאינה כספית אינה יכולה לשמש הצדקה להתעלמות מבחינת התשואה, עלות ההון וכושר הרכישה.אין הכרח להעריך כל דירה בגישת היוון ההכנסות. אבל יש הכרח מקצועי לבדוק אם המחיר ההשוואתי מתיישב עם המציאות הכלכלית. נניח שדירה נמכרת בשלושה מיליון שקלים ומניבה שכר דירה שנתי של 72 אלף שקלים.התשואה השנתית ברוטו היא 2.4% בלבד, עוד לפני הוצאות, תקופות אי־תפוסה וסיכונים.אם עלות המימון גבוהה משמעותית מהתשואה, נדרשת בדיקה של מקור ההצדקה הכלכלית למחיר.ייתכן שקיימות ציפיות סבירות לצמיחה עתידית, ערך שימוש אישי, יתרונות מיקום או גורמים אחרים.אבל אלה צריכים להיבחן, ולא להיות מובנים מאליהם.זהו ההבדל בין שמאות לבין מה שאני מכנה "לספר בכמה נמכרו דירות ליד". ריבוי עסקאות מחזק את הראיות לרמת מחירי השוק. הוא אינו מוכיח שרמת המחירים עצמה מוצדקת מבחינה פונדמנטלית.שלוש עסקאות שבוצעו במחירים מנופחים אינן הופכות את המחיר המנופח לערך פונדמנטלי.גם שלושים עסקאות אינן מוכיחות זאת.
הכשל השלישי: תקן 21 הופך את הנחות המחיר לתוכנית עסקית
וכאן מגיעים אל תקן 21.התקן המקורי פורסם בשנת 2012, ואילו תקן 21.1 המעודכן נכנס לתוקף ביוני 2022.מטרתו היא לסייע למוסדות התכנון לבחון אם תוכנית פינוי־בינוי ישימה מבחינה כלכלית.התחשיב בוחן הכנסות, הוצאות, תמורות לבעלי הדירות והרווח היזמי.אבל מה קורה כאשר מחירי המכירה שעליהם נשענות ההכנסות גבוהים משמעותית מהערך הפונדמנטלי?התשובה פשוטה.ככל שהכנסות המכירה החזויות גבוהות יותר, כך עשוי הרווח היזמי המחושב לגדול, בהנחה ששאר המשתנים אינם משתנים.כך ניתן להציג תוכנית כלכלית על הנייר, אף שהיתכנותה תלויה במחירים שלא בהכרח יהיו בני־קיימא במועד המימוש.
דוגמה מספרית
נניח פרויקט שהכנסותיו הצפויות 500 מיליון שקלים, ועלויותיו הכוללות 400 מיליון שקלים.הרווח היזמי החזוי הוא 100 מיליון שקלים — 25% על העלות.כעת נבחן את השפעת הירידה במחירי המכירה, בהנחה שהעלויות נותרות קבועות.
| ירידה בהכנסות | הרווח היזמי | רווח על העלות |
|---|---|---|
| 0% | 100 מיליון ₪ | 25% |
| 5% | 75 מיליון ₪ | 18.75% |
| 10% | 50 מיליון ₪ | 12.5% |
| 15% | 25 מיליון ₪ | 6.25% |
| 20% | 0 ₪ | 0% |
ירידה של 15% בלבד בהכנסות מוחקת 75% מהרווח היזמי המקורי.וזה עוד לפני התייקרות עלויות הבנייה, עליית הוצאות המימון, התארכות משך הפרויקט והאטה בקצב המכירות.תקן 21.1 אמנם מחייב טבלת רגישות, אך זו מתמקדת ביחס שבין התמורות לבעלי הדירות לבין הרווח היזמי. הוא אינו מחייב מבחן פונדמנטלי עצמאי של מחירי המכירה או תרחישי ירידה מוגדרים במחירים. תקן 21 אינו בהכרח המקום שבו נולד הכשל. הוא המקום שבו הנחות המחיר עשויות להפוך לאישור מקצועי של היתכנות כלכלית.חשוב לדייק: תקנים 1.1 ו־2.1 המעודכנים אושרו רק בשנת 2025, ולכן אין לייחס להם סיבתית את אישורן של תוכניות שנבדקו קודם לכן. הביקורת מופנית לתפיסת הערכת השווי שנמשכה לאורך השנים, ולשאלה אם גם העדכונים המאוחרים תיקנו אותה כראוי.
ומה בדבר ועדת התקינה עצמה?
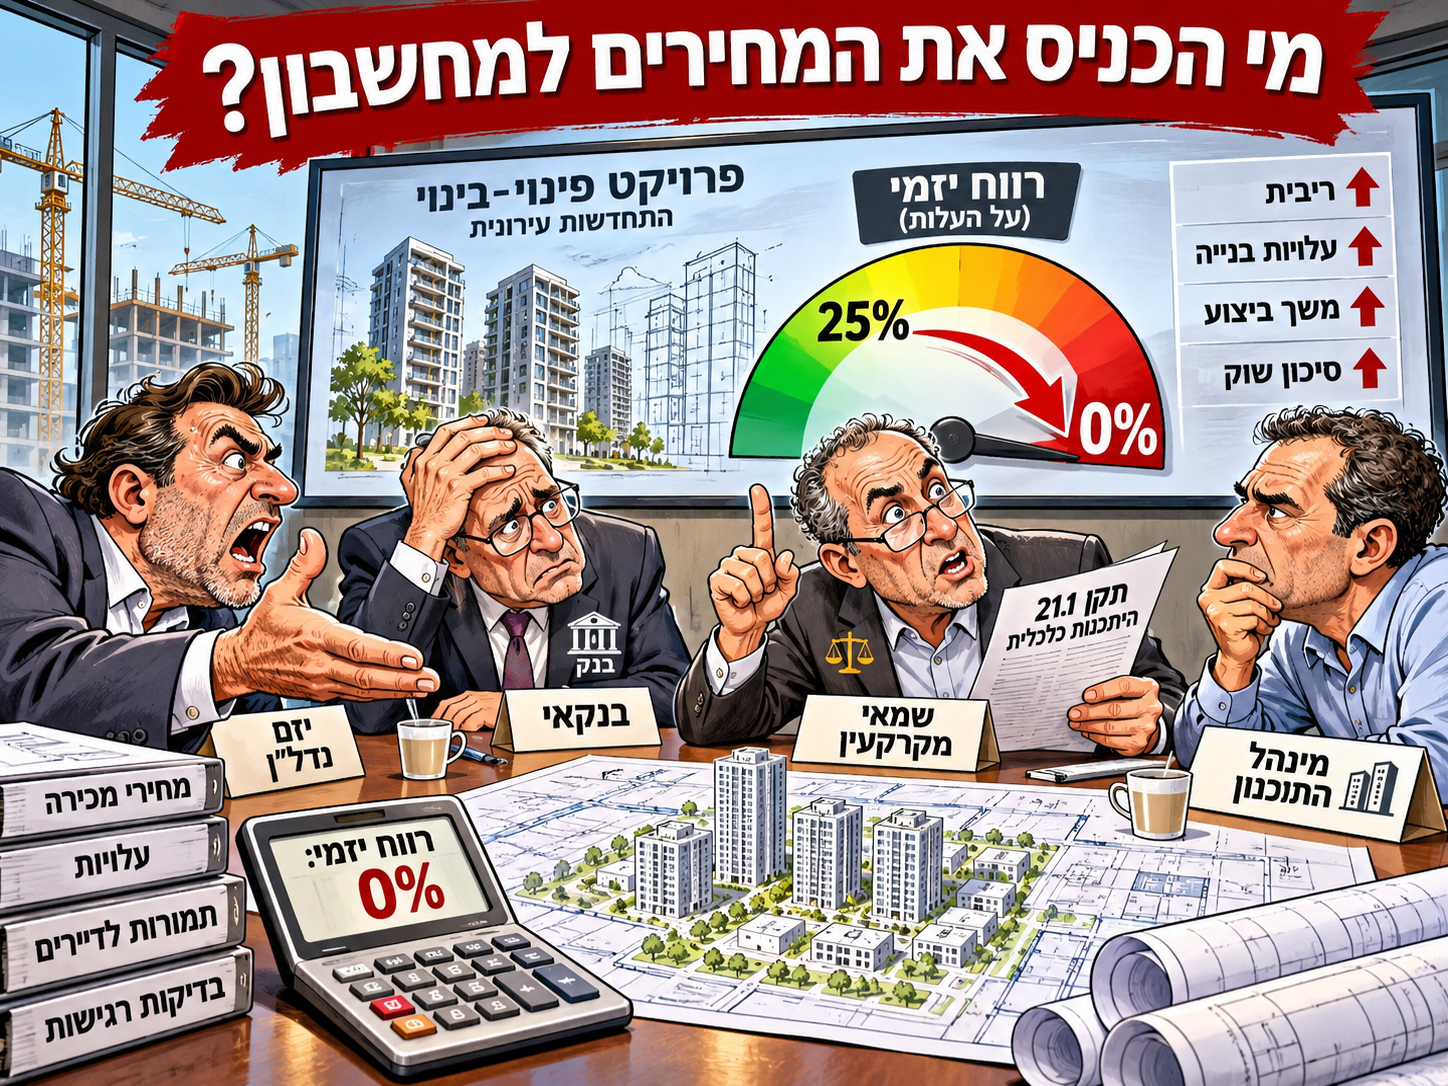
עד כאן דנו בתקנים. אבל כעת יש לשאול שאלה נוספת: מי קובע את התקנים, מי מפקח על קביעתם, ומהן הזיקות המקצועיות והכלכליות של חברי הוועדה? בהודעה רשמית של משרד המשפטים מ־18 באוגוסט 2024 פורסם הרכב ועדת התקינה השמאית.ההרכב כלל שמאי מקרקעין, לצד משפטנית ורואה חשבון.בנוסף, מונה כמשקיף השמאי הראשי של בנק הפועלים דאז, כנציג אחד מצרכני השומות הגדולים במשק.השתתפות שמאים מנוסים ונציגים של גופים המשתמשים בשומות אינה פסולה כשלעצמה.להפך. מומחיות מקצועית וניסיון מעשי הם רכיבים חשובים בהליך התקינה.אבל כאשר אנשי מקצוע עשויים לספק שירותים לגופים שהתקנים משפיעים עליהם, מתעוררת שאלה מהותית בדבר מניעת ניגודי עניינים.האם שמאי המספק שירותים ליזמים או למערכת הפיננסית יכול להשתתף בקביעת כללים המשפיעים על אותן פעילויות?התשובה אינה בהכרח שלילית. היא תלויה בזיקות הספציפיות, בהיקף האינטרסים, בסמכויות החבר ובהסדרים שנקבעו למניעת ניגודי עניינים.אבל השאלה חייבת להיבדק הבעיה אינה עצם השתתפותו של שמאי פעיל. הבעיה האפשרית היא השתתפות ללא גילוי מספק, ללא הסדרי ניגוד עניינים מתאימים וללא בקרה בלתי תלויה.
ביקשתי לקבל את הצהרות ניגוד העניינים. עד היום לא נמסרו לי.
פניתי וביקשתי לקבל מידע על הסדרי ניגוד העניינים של חברי ועדת התקינה, ובכלל זה את ההצהרות או המסמכים הנוגעים להיעדר ניגוד עניינים. עד למועד כתיבת מאמר זה לא קיבלתי את המסמכים המבוקשים. חשוב לי להדגיש: העובדה שהמסמכים לא נמסרו לי אינה מוכיחה שהם אינם קיימים, שהחברים לא חתמו עליהם או שחבר מסוים מצוי בניגוד עניינים. אבל היא מותירה ללא מענה שאלה ציבורית חשובה. האם נבדקו הזיקות העסקיות והמקצועיות של חברי הוועדה? האם נערכו הסדרי ניגוד עניינים? האם התקיימו דיונים שבהם נדרשו חברים להימנע מהשתתפות? ומה מעמדם של משקיפים המייצגים גורמים המושפעים מהתקינה? כאשר תקנים משפיעים על עסקאות, בטוחות, משכנתאות, ליווי בנקאי ומיזמים בהיקפי עתק, השקיפות אינה עניין שולי. היא חלק מהאמון הציבורי בתקינה. לצד זאת, יש להבחין בין בקשת מידע רגילה לבין בקשה שהוגשה כדין לפי חוק חופש המידע. החוק קובע מועדים למתן החלטה, בכפוף להארכות ולסייגי גילוי, ובהם הגנה על פרטיות ועל מידע מסחרי. גם כאשר מסמך מסוים אינו ניתן למסירה במלואו, ראוי שהרשות תסביר מה ניתן למסור, מה לא ניתן למסור ומדוע.
בנובמבר 2025 ביקשתי גם לתקן את מבנה הוועדה
ביום 8 בנובמבר 2025 פניתי לשר המשפטים בהצעה לשינוי מבני בוועדה לתקינה שמאית.הצעתי להגביל את שיעור השמאים הפעילים בוועדה, לשלב מומחים בלתי תלויים מתחומי הכלכלה, המימון, המשפט והרגולציה, ולחייב מנגנוני שקיפות ובקרה.בין היתר הצעתי הצהרות ניגוד עניינים תקופתיות, פרסום תמציות דיונים, שימוע ציבורי משמעותי והסדרי הצבעה שיבטיחו השתתפות אפקטיבית של גורמים בלתי תלויים.המטרה אינה להרחיק את השמאים מהתקינה.המטרה היא להבטיח שהתקינה תיבחן גם בעיניים שאינן כבולות לפרקטיקה המקצועית הקיימת.כאשר מתעוררת ביקורת על שיטה שמקצוע שלם פועל לפיה שנים רבות, נדרש דיון שבו יהיה מקום גם לאנשי מקצוע מתחומים אחרים, המסוגלים לאתגר את הנחות היסוד.אין בכך קביעה שמי מחברי הוועדה פעל מתוך אינטרס אישי או פסול.אבל זו בהחלט הצדקה לבחינה מוסדית ולשקיפות רחבה יותר.
מה צריך לתקן? לא רק את תקן 21
לדעתי, הרפורמה הנדרשת צריכה לכלול שלושה נדבכים.
תקן 1.1 - חובת בדיקת סבירות כלכלית וגילוי
יש לחייב בדיקה ראשונית של סבירות המחיר ביחס לתועלת הכלכלית ולגורמי היסוד הרלוונטיים.כאשר מתגלה פער מהותי, יש להעמיק בבדיקה ולהציגו בשומה.סף של 10%, כפי שהצעתי בשנת 2024, יכול לשמש טריגר לבדיקת עומק ולהתרעה, אך לא הוכחה אוטומטית לקיומה של בועה.יש להציג בנפרד את אומדן שווי השוק ואת הערך הפונדמנטלי כאשר אלה שונים מהותית, ולא לערבב בין בסיסי השווי.
תקן 2.1 - בחינה עצמאית לצד עסקאות ההשוואה
יש לשמר את גישת ההשוואה, אך להוסיף חובת בדיקה משלימה של תשואה, עלות הון, יחס מחיר לשכירות, יחס מחיר להכנסה ורמת הסיכון.אין הכרח להשתמש בגישת היוון הכנסות לקביעת שווי כל דירה. יש הכרח לזהות מתי מחירי ההשוואה אינם מתיישבים עם גורמי היסוד.
תקן 21.1 - מבחן עמידות כלכלית לפרויקט
יש לחייב בדיקת רגישות למחירי מכירה, לעלויות מימון, לעלויות ביצוע ולקצב ספיגת הדירות בשוק.יש לבחון את תזרים המזומנים, את צרכי ההון ואת התשואה לאורך חיי הפרויקט, ולא להסתפק בשיעור רווח יזמי המחושב בתנאי בסיס.כמו כן, יש לקבוע עילות מפורשות לבחינה כלכלית מחודשת כאשר חלים שינויים מהותיים בתנאי השוק.
מי צריך לשאת באחריות?
אני סבור שהגיע הזמן לבחון ברצינות את האחריות המקצועית והמוסדית לתהליך. לא מתוך רצון למצוא אשמים מראש, אלא כדי להבין כיצד נוצר מצב שבו פרויקטים רבים מתקשים להגיע להיתכנות כלכלית.היזמים אחראים לתוכניות העסקיות שלהם.הבנקים אחראים לניהול סיכוני האשראי ולבדיקת הבטוחות.השמאים אחראים למסקנות המקצועיות שלהם במסגרת המינויים והתקנים החלים עליהם.מוסדות התכנון אחראים לשקול את ההיתכנות הכלכלית לצד שיקולים ציבוריים ותכנוניים.וגורמי התקינה אחראים לקבוע מסגרת מקצועית ראויה, לבחון את התאמתה למציאות ולהגיב לביקורת מקצועית מנומקת.עצם העובדה שפרויקט הפסיק להיות כלכלי אינה מוכיחה התרשלות של מי מהגורמים הללו. בחינת אחריות מחייבת ראיות, ניתוח נסיבות ובחינה משפטית פרטנית.אבל היקף הבעיה הנטען מחייב בדיקה מקצועית עצמאית של התהליך כולו.יש לבחון מדגם של שומות ותוכניות שנערכו לאורך השנים, להשוות את הנחות המחיר והעלות לתוצאות בפועל, ולבדוק האם מבחן פונדמנטלי היה חושף סיכונים שלא זוהו.רק כך אפשר יהיה להבחין בין שינוי חיצוני בתנאים הכלכליים לבין כשל מוקדם בהנחות, בשומה או בתכנון.
סיכום: הבעיה אינה במחשבון. הבעיה בהנחות שהוכנסו אליו.
שנים של התייקרות מחירי הנדל"ן יצרו שוק שבו עסקאות העבר הפכו לעוגן מרכזי להערכת השווי של עסקאות העתיד.המחירים שימשו בסיס לשומות.השומות שימשו בסיס לתוכניות עסקיות.התוכניות העסקיות שימשו בסיס לבדיקות מימון ולהחלטות תכנון.וככל שהתהליך נמשך, כך גברה הסכנה שהנחות משותפות בדבר המשך קיומם של המחירים יתקבלו כמובנות מאליהן.האם זה מה שקרה בפרויקטים שכיום אינם כלכליים? זו שאלה מחקרית שחייבת להיבדק.אבל כבר היום אפשר לומר שהתקינה השמאית זקוקה למנגנוני בדיקה עצמאיים יותר של הנחות המחיר ושל הסיכונים הכלכליים.כבר בשנת 2024 התרענתי מפני הבלבול בין מחיר לשווי, הצעתי תיקון מפורש לתקן 1.1 וביקשתי לעכב את פרסומו עד לבחינה מחודשת.היום אני מבקש את אותו הדבר, בהקשר רחב יותר:לבחון מחדש את תקנים 1.1, 2.1 ו־21.1; לבדוק את תפקוד מנגנוני התקינה; לפרסם מידע על הסדרי מניעת ניגודי העניינים; ולבחון אמפירית כיצד תפקדו שומות ההיתכנות לאורך השנים.כי מחיר הוא נתון שוק. ערך פונדמנטלי הוא מסקנה כלכלית הנשענת על גורמי יסוד. וכאשר לא בודקים את ההבדל ביניהם, ניתן להגיע לתחשיב מדויק מאוד - ולמסקנה כלכלית שגויה מאוד. תקן 21 אינו הבעיה היחידה. הוא רק המקום שבו ניתן כיום לראות עד כמה מסוכן לבנות תוכנית עסקית ארוכת טווח על הנחות שלא עברו מבחן כלכלי מספק. אפשר לשכפל מחירים. אפשר להעתיק עסקאות. אפשר אפילו להגיש על בסיסן דוח אפס מפואר. אבל אי אפשר לבנות כלכלה יציבה על מחירים שאינם עומדים במבחן גורמי היסוד.
מקורות ומסמכי יסוד
- כתבת מגדילים מ־19.11.2026 - דברי מנכ"ל מינהל התכנון על היעדר כדאיות כלכלית.
- תקן שמאות 1.1, משרד המשפטים, פברואר 2025 - בפרט סעיף 6.10.
- תקן שמאות 2.1, משרד המשפטים, פברואר 2025 - גישות השומה ורמת התוקף שלהן.
- תקן שמאות 21.1, יוני 2022 — בחינת ההיתכנות וטבלת הרגישות.
- הודעת משרד המשפטים מ־18.8.2024 בדבר הקמת ועדת התקינה - הרכב הוועדה והמשקיפים בעת הקמתה.
- מכתבי מיום 4.11.2024 ומיום 20.12.2024 לוועדה לתקינה שמאית - יצורפו למאמר כנספחים.
- מכתבי מיום 8.11.2025 לשר המשפטים — הצעה לתיקון מבנה ועדת התקינה ומנגנוני השקיפות.
- מה גודל הבועה במחיר הדירה? - מודדים את הפער בין מחיר השוק לשווי הפונדמנטלי
המאמר מציג עמדה שמאית וכלכלית ביקורתית. אין בו קביעה בדבר ניגוד עניינים אישי או הפרת חובה משפטית של חבר ועדה מסוים. מסירת מידע בנוגע להסדרי ניגוד עניינים כפופה לדין ולסייגיו.
Israel's Real Estate Appraisal Standards: Did the Failure Begin Before Standard 21?
By Haim Etkin, Real Estate Appraiser and Author of Real Estate BubbleA November 2026 statement by Israel's Planning Administration Director-General, reporting that 80% of urban renewal plans are currently economically unviable, raises serious questions about the appraisal methodology underlying these projects.The issue may extend beyond Standard 21, which governs financial feasibility assessments for urban renewal.Standards 1.1 and 2.1 establish foundational appraisal requirements and approaches. Although they regulate the use and analysis of comparable transactions, they do not explicitly mandate an independent fundamental valuation assessment for residential market prices.In November and December 2024, I formally submitted proposals requesting mandatory fundamental economic reasonableness testing, a clearer distinction between market prices and economic value, and disclosure of material deviations.The proposals were not incorporated into the final standard.The article also examines governance and transparency questions surrounding Israel's Appraisal Standards Committee, including professional and institutional affiliations, conflict-of-interest safeguards, and requests for relevant declarations.The central recommendation is a coordinated reform of Standards 1.1, 2.1 and 21.1, alongside stronger transparency, independent oversight, and empirical review of past feasibility assessments.The central lesson: mathematically accurate appraisals are not sufficient when their underlying economic assumptions have not been adequately tested.